Mini Boletín FISCAL 20/04/2026 - www.gabinetedelaorden.com
Boletines Oficiales
Índice
Estado
Lunes, 20 de abrilde 2026
ENTIDADES LOCALES. COMPENSACIÓN BENEFICIOS FISCALES. Resolución de 14 de abril de 2026, de la Secretaría General de Financiación Autonómica y Local, por la que se regula el procedimiento de compensación de los beneficios fiscales en las cuotas correspondientes al ejercicio 2026 del Impuesto sobre Bienes Inmuebles y del Impuesto sobre Actividades Económicas, por los daños causados por las inundaciones y otros sucesos acaecidos en diferentes municipios de las comunidades autónomas de Andalucía y Extremadura.
Generalitat Valenciana
Lunes, 20 de abrilde 2026
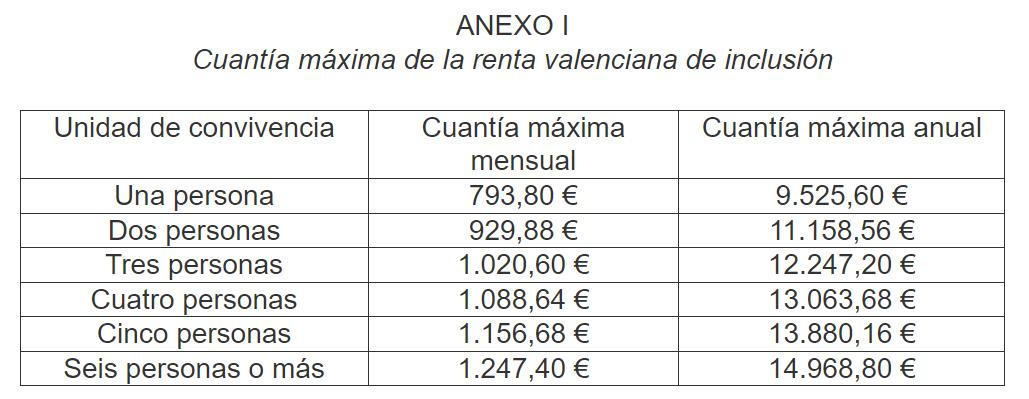
RENTA VALENCIANA DE INCLUSIÓN. LEY 2/2026, de 14 de abril, de la Generalitat, para la mejora de la renta valenciana de inclusión.
Alava
Lunes, 20 de abrilde 2026
MEDIDAS TRIBUTARIAS. Decreto Normativo de Urgencia Fiscal 2/2026, de 14 de abril, del Consejo de Gobierno Foral. Aprobar medidas tributarias urgentes en respuesta a la situación económica derivada de la crisis en Oriente Medio
Bizkaia
Lunes, 20 de abrilde 2026
MEDIDAS TRIBUTARIAS. DECRETO FORAL NORMATIVO 1/2026, de 16 de abril, de medidas tributarias urgentes para responder a la crisis en Oriente Medio.
Gipuzkoa
Lunes, 20 de abrilde 2026
MEDIDAS TRIBUTARIAS. Decreto Foral-Norma 2/2026, de 14 de abril, de medidas para mitigar el impacto de la Crisis en Oriente Medio.
IMPUESTO COMPLEMENTARIO. Orden Foral 147/2026, de 14 de abril, por la que se aprueba el modelo 240 "Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario", el modelo 241 "Declaración informativa del Impuesto Complementario", y el modelo 242 "Autoliquidación del Impuesto Complementario", y se establecen las condiciones y el procedimiento para su presentación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 3]
[pág. 4]
[pág. 5]
[pág. 6]
[pág. 7]
[pág. 8]
Página 1 de 15
Normas en tramitación
ORDEN
FACTURACIÓN ELECTRÓNICA. Se publica en la web de la AEAT para audiencia e información pública el Proyecto de Orden por la que se regula la solución pública de facturación electrónica, de acuerdo con lo dispuesto en la Disposición final tercera del Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
Sentencia
EXENCIÓN POR RENDIMIENTOS POR TRABAJOS EN EL EXTRANJERO
IRPF. DESTINO PARAÍSO FISCAL. El Tribunal Supremo confirma la exención del IRPF para militares en misión UNIFIL en Líbano pese a su consideración como paraíso fiscal
La inclusión del país de destino en la lista de paraísos fiscales no impide la exención cuando no existe riesgo de evasión ni opacidad en la tributación de los rendimientos.
PREVIO PROCESO DE FUSIÓN
IS. RIC. El TS estima que a efectos de materializar la RIC llevada a cabo por una sociedad que absorbe a otra entidad, la absorbente no pueda imputarse como propias las inversiones realizadas por la absorbida con anterioridad al proceso de fusión por absorción.
La RIC no se puede “heredar”: el Supremo niega a la absorbente usar inversiones previas de la absorbida para materializar su propio beneficio fiscal.
[pág. 9]
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 11]
[pág. 13]
Página 2 de 15
Boletines Oficiales
Estado
Lunes, 20 de abrilde 2026 ENTIDADES LOCALES. COMPENSACIÓN BENEFICIOS FISCALES.
Resolución de 14 de abril de 2026, de la Secretaría General de Financiación Autonómica y Local, por la que se regula el procedimiento de compensación de los beneficios fiscales en las cuotas correspondientes al ejercicio 2026 del Impuesto sobre Bienes Inmuebles y del Impuesto sobre Actividades Económicas, por los daños causados por las inundaciones y otros sucesos acaecidos en diferentes municipios de las comunidades autónomas de Andalucía y Extremadura.
Compensación APLICABLE PREVIA SOLICITUD y JUSTIFICACIÓN por los ayuntamientos que hayan aplicado beneficios fiscales en las cuotas del IBI y del IAE por los daños cuasados por las inundaciones y otros sucesos en las Comunidades Autónomas de Andalucía y Extremadura
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 15
Generalitat Valenciana
Lunes, 20 de abrilde 2026
RENTAVALENCIANADEINCLUSIÓN. LEY 2/2026, de 14 de abril, de la Generalitat, para la mejora de la renta valenciana de inclusión.
Artículo 13. Obligaciones de las personas destinatarias de renta valenciana de inclusión
(…)
g) Presentar anualmente la declaración correspondiente al IRPF, con independencia de que cumplan o no los requisitos establecidos en la normativa de dicho impuesto para la obligación de declarar, salvo imposibilidad material.
(…)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 15
Alava
Lunes, 20 de abrilde 2026
MEDIDAS TRIBUTARIAS. Decreto Normativo de Urgencia Fiscal 2/2026, de 14 de abril, del Consejo de Gobierno Foral. Aprobar medidas tributarias urgentes en respuesta a la situación económica derivada de la crisis en Oriente Medio
Entre otras medidas, se incorporan medidas en el ámbito del Impuesto sobre la Renta de las Personas Físicas, consistentes en la no exigibilidad del pago fraccionado correspondiente a un determinado período, así como medidas de incentivo en el Impuesto sobre Sociedades dirigidas a fomentar la creación de empleo y la inversión empresarial.
Artículo 1. Aplazamiento y fraccionamiento excepcional de deudas tributarias
1. Las deudas tributarias de los obligados tributarios, resultantes de autoliquidaciones de periodicidad mensual o trimestral cuyo plazo de presentación e ingreso en período voluntario finalice entre el 20 de abril de 2026 y el 20 de julio de 2026, podrán ser objeto de aplazamiento y fraccionamiento excepcional, sin necesidad de prestación de garantía ni devengo de intereses de demora, en los términos previstos en el presente artículo.
A estos efectos, no se considerarán incluidas las deudas cuyo plazo de presentación e ingreso en período voluntario finalice con posterioridad al 20 de julio de 2026, aun cuando la autoliquidación se hubiera presentado con anterioridad a dicha fecha.
(…)
2. Quedan excluidas de la presente medida las deudas derivadas de los tributos sobre el juego, las resultantes de la ejecución de decisiones de recuperación de ayudas de Estado, así como las correspondientes al Impuesto sobre la Renta de las Personas Físicas, al Impuesto sobre el Patrimonio, al Impuesto Temporal de Solidaridad de las Grandes Fortunas, al Impuesto sobre Sociedades y al Impuesto sobre la Renta de no Residentes con establecimiento permanente.
Artículo 3. Pago fraccionado
No se liquidará por la Hacienda Foral de Álava el pago fraccionado del Impuesto sobre la Renta de las Personas Físicas correspondiente al primer trimestre de 2026 respecto de las y los contribuyentes que ejerzan actividades económicas, sin que, en consecuencia, exista obligación de ingreso por dicho concepto. Los ingresos que, en su caso, se hubieran realizado por los obligados tributarios en relación con el pago fraccionado a que se refiere este artículo se considerarán válidamente efectuados y no darán lugar a la devolución de ingresos indebidos ni a la exigencia de intereses de demora.
Artículo 4. Amortización acelerada extraordinaria
Los elementos del inmovilizado material nuevos, excluidos los edificios y los medios de transporte a los que resulten de aplicación las limitaciones previstas en la letra a) y en el primer y segundo párrafo de la letra d) del apartado 3 del artículo 31 de la Norma Foral 37/2013, de 13 de diciembre, del Impuesto sobre Sociedades, que se adquieran entre el 1 de enero de 2026 y el 31 de diciembre de 2026, podrán amortizarse, desde su entrada en funcionamiento, aplicando un coeficiente que resulte de multiplicar por 1,5 el coeficiente máximo de amortización previsto en la tabla contenida en el artículo 17 de la citada Norma Foral.
Lo dispuesto en el párrafo anterior será igualmente aplicable a los elementos del inmovilizado material construidos por la propia empresa, así como a los elementos encargados en virtud de un contrato de ejecución de obra suscrito en el período señalado, siempre que su puesta a disposición se produzca dentro de los doce meses siguientes a la conclusión del período impositivo en que dicho contrato se haya suscrito.
Igualmente, se introducen modificaciones en la normativa del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, en relación con las transmisiones de ahorros energéticos, y en la Instrucción para la aplicación de las Tarifas del Impuesto sobre Actividades Económicas, con la finalidad de reforzar la seguridad jurídica y la coherencia del sistema tributario.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 15
Bizkaia
Lunes, 20 de abrilde 2026
MEDIDASTRIBUTARIAS. DECRETO FORAL NORMATIVO 1/2026, de 16 de abril, de medidas tributarias urgentes para responder a la crisis en Oriente Medio.
(…) se introduce un aplazamiento excepcional de deudas derivadas de autoliquidaciones sin prestación de garantía ni devengo de intereses de demora, que podrá ser solicitado por las personas autónomas, las micro y las pequeñas empresas, y que podrá aplicarse en relación con aquellas deudas tributarias cuyo plazo de presentación e ingreso en período voluntario finalice entre la fecha de entrada en vigor del presente Decreto Foral Normativo y los tres meses siguientes con la excepción de las correspondientes a las campañas del Impuesto sobre la Renta de las Personas Físicas, del Impuesto sobre el Patrimonio, del Impuesto Temporal de Solidaridad de las Grandes Fortunas, del Impuesto sobre Sociedades y del Impuesto sobre la Renta de no Residentes que actúen mediante establecimiento permanente.
El ingreso de las deudas aplazadas se suspenderá durante un período de dos meses, contado desde la finalización del período voluntario de declaración e ingreso de cada una de ellas, debiendo ser posteriormente ingresadas mediante su fraccionamiento en cuatro cuotas mensuales de idéntico importe.
(…) en el ámbito del Impuesto sobre la Renta de las Personas Físicas, se exonera de la obligación de autoliquidar e ingresar el pago fraccionado a cuenta del Impuesto sobre la Renta de las Personas Físicas correspondiente al primer trimestre de 2026 a las personas físicas que realizan actividades económicas. Artículo 3. Exoneración de los pagos fraccionados en el Impuesto sobre la Renta de las Personas Físicas
Los y las contribuyentes del Impuesto sobre la Renta de las Personas Físicas, que ejerzan actividades económicas, no estarán obligados a autoliquidar e ingresar en la Hacienda Foral de Bizkaia el pago fraccionado correspondiente al primer trimestre de 2026.
En caso de que voluntariamente presenten la autoliquidación de dicho pago fraccionado no podrán solicitar el aplazamiento o fraccionamiento del pago del importe correspondiente, ni tendrán derecho a solicitar la devolución posterior del mismo en concepto de devolución de ingresos indebidos.
Asimismo, en el artículo 4, se introduce un mecanismo extraordinario de amortización acelerada para los activos nuevos que se adquieran en el ejercicio 2026, al objeto de incentivar el esfuerzo que los contribuyentes necesiten realizar para recuperar su competitividad en un contexto económico complejo como el que se produce en estos momentos.
Artículo 4. Amortización acelerada extraordinaria
Los elementos del inmovilizado material nuevos, excluidos los edificios y los medios de transporte a los que se apliquen las reglas señaladas en la letra a) y en el primer y segundo párrafo de la letra d) del apartado 3 del artículo 31 de Norma Foral 11/2013, de 5 de diciembre, del Impuesto sobre Sociedades, que se adquieran durante el ejercicio 2026, podrán amortizarse, a partir de su entrada en funcionamiento, en función del coeficiente que resulte de multiplicar por 1,5 el coeficiente de amortización máximo previsto en la tabla que se recoge en el artículo 17 de la citada Norma Foral, incluyendo los elementos del inmovilizado material construidos por la propia empresa y los encargados en virtud de un contrato de ejecución de obra suscrito en el ejercicio 2026 siempre que su puesta a disposición se produzca dentro de los doce meses siguientes a la conclusión del mismo.
Adicionalmente, en su artículo 5, con el fin de incrementar el empleo en el ejercicio 2026, se elevan los porcentajes y límites de las deducciones por creación de empleo, contempladas en los artículos 66 y 66 decies de la Norma Foral del Impuesto sobre Sociedades. Para finalizar, se prevé la modificación del artículo 58 de la Norma Foral del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, incorporando entre las exenciones, las transmisiones de ahorros energéticos en el marco del Sistema de Certificados de Ahorro Energético. Adicionalmente, se modifica la definición de potencia instalada (exclusión de hornos y calderas eléctricas) contenida en la letra A) del apartado 1 de la regla 14.ª de la Instrucción para la aplicación de las Tarifas del Impuesto sobre Actividades Económicas
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 6 de 15
Gipuzkoa
Lunes, 20 de abrilde 2026
MEDIDASTRIBUTARIAS. Decreto Foral-Norma 2/2026, de 14 de abril, de medidas para mitigar el impacto de la Crisis en Oriente Medio.
Entre otras medidas se regula:
Un aplazamiento-fraccionamiento excepcional de deudas tributarias, sin prestación de garantía ni devengo de intereses de demora, que podrá ser solicitado por las personas autónomas, las microempresas y las pequeñas empresas, y que podrá aplicarse en relación con aquellas deudas tributarias cuyo plazo de presentación e ingreso en período voluntario finalice entre la fecha de entrada en vigor del presente decreto foral-norma y los tres meses siguientes a dicha fecha. Es decir, se podrán acoger a esta medida las deudas tributarias resultantes de autoliquidaciones mensuales y trimestrales cuyo plazo de presentación e ingreso en período voluntario finalice en los meses de abril, mayo y junio. La cuota se fraccionará en 4 partes iguales y la primera de ellas se ingresará tras un periodo de carencia equivalente a 2 meses.
Adicionalmente, se exonera a las y los contribuyentes del impuesto sobre la renta de las personas físicas que realicen actividades económicas, del pago fraccionado correspondiente al primer trimestre de 2026.
Se introduce la posibilidad de amortizar de forma acelerada ciertos elementos patrimoniales nuevos adquiridos durante el ejercicio 2026, aplicándoles un coeficiente multiplicador del 1,5 al coeficiente máximo contenido en la tabla de amortización. Esta medida afecta a toda la vida útil del bien. Su objetivo es incentivar el esfuerzo que los contribuyentes necesiten realizar para recuperar su competitividad en un contexto económico complejo como el que se produce en estos momentos.
Con el fin de incrementar el empleo en el ejercicio 2026, se eleva el importe de la deducción por creación de empleo en un 10 por 100, tanto en su modalidad general como en la dirigida a colectivos con especiales dificultades de inserción. Asimismo, el porcentaje de deducción por creación de empleo de mujeres y menores de 36 años se incrementa en 10 puntos, hasta alcanzar el 45 por 100 del salario bruto anual.
En relación con el impuesto sobre transmisiones patrimoniales y actos jurídicos documentados, se incorpora entre las exenciones, las transmisiones de ahorros energéticos en el marco del Sistema de Certificados de Ahorro Energético. Adicionalmente, se modifica la definición de potencia instalada (exclusión de hornos y calderas eléctricas) contenida en la letra A) del apartado 1 de la regla 14.ª de la Instrucción para la aplicación de las tarifas del impuesto sobre actividades económicas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 15
IMPUESTOCOMPLEMENTARIO. Orden Foral 147/2026, de 14 de abril, por la que se aprueba el modelo 240 "Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario", el modelo 241 "Declaración informativa del Impuesto Complementario", y el modelo 242 "Autoliquidación del Impuesto Complementario", y se establecen las condiciones y el procedimiento para su presentación.
Artículo 4. Plazo de presentación del modelo 240.
1. La presentación del modelo 240 deberá realizarse dentro de los dos meses previos al 30 de junio de 2026 cuando la declaración informativa del Impuesto Complementario se refiera a periodos impositivos que finalicen antes del 31 de marzo de 2025.
2. En otro caso, la presentación del modelo 240 deberá realizarse antes de los tres últimos meses previos a la conclusión del plazo para la presentación de la declaración informativa.
Artículo 9. Plazo de presentación del modelo 241.
1. La presentación del modelo 241 deberá realizarse dentro de los dos meses previos al 30 de junio de 2026 cuando la declaración informativa del Impuesto Complementario se refiera a periodos impositivos que finalicen antes del 31 de marzo de 2025.
2. En otro caso, la presentación del modelo 241 deberá realizarse dentro de los dos meses previos al último día del decimoctavo mes posterior a la conclusión del periodo impositivo.
Artículo 15. Plazo de presentación del modelo 242.
1. La presentación del modelo 242 deberá realizarse en el plazo de los 25 días naturales siguientes al decimoctavo mes posterior a la conclusión del periodo impositivo.
2. En todo caso, ningún modelo 242, cualquiera que sea el periodo impositivo a que se refiera, podrá presentarse antes del 30 de junio de 2026, computándose el plazo de 25 días a que se refiere el apartado anterior a partir de dicha fecha.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 15
Normas en tramitación
ORDEN
FACTURACIÓNELECTRÓNICA. Se publica en la web de la AEAT para audiencia e información pública el Proyecto de Orden por la que se regula la solución pública de facturación electrónica, de acuerdo con lo dispuesto en la Disposición final tercera del Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
La presente orden tiene por objeto regular los elementos técnicos y funcionales de la solución pública de facturación electrónica previstos en la disposición final tercera, apartado 1 del Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y por el que se modifica el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
Real Decreto 238/2026
Disposición final tercera. Habilitación para el desarrollo reglamentario.
1. Mediante orden de la persona titular del Ministerio de Hacienda se especificarán los elementos técnicos que sean precisos para el funcionamiento correcto de la solución pública de facturación electrónica, las formas de autenticación, identificación y representación para acceder a dicha solución pública, las especificaciones del servicio de comunicación de pagos a la misma, los términos de uso de la sintaxis UBL a este respecto; la codificación única de las facturas electrónicas y su inserción en las sintaxis de factura, la comunicación entre la solución pública de facturación electrónica y las plataformas privadas de facturación; así como cualesquiera otros requisitos técnicos que puedan ser necesarios para la adecuada implantación y mantenimiento de la solución pública de facturación electrónica.
Ámbito de aplicación.
El ámbito de aplicación de la presente orden será el que se establece en el artículo 3 del Real Decreto 238/2026, de 25 de marzo, sin perjuicio de las excepciones o particularidades previstas en el artículo 4, y disposición adicional segunda del mismo real decreto y en el apartado séptimo de la disposición adicional vigesimoprimera de la Ley 56/2007, de 28 de diciembre, de Medidas de Impulso de la Sociedad de la Información
Real Decreto 238/2026
Artículo 3. Ámbito de aplicación.
1. Los empresarios y profesionales que, de conformidad con el Reglamento por el que se regulan las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre, estén obligados a expedir y entregar factura por las operaciones que realicen en el desarrollo de su actividad empresarial o profesional, deberán hacerlo en formato electrónico cuando el destinatario de la operación sea un empresario o profesional que tenga en España la sede de su actividad económica, o
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 15
tenga en España un establecimiento permanente o, en su defecto, el lugar de su domicilio o residencia habitual, siempre que se trate de operaciones que tengan por destinatarios a dicha sede, establecimiento permanente, domicilio o residencia habitual.
Puesta en funcionamiento de la solución pública de facturación electrónica.
La solución pública de facturación electrónica deberá estar disponible para los empresarios y profesionales obligados a emitir y recibir facturas electrónicas al menos dos meses antes de la primera aplicación efectiva de esta orden, de acuerdo con la disposición final única.
Entrada en vigor y producción de efectos.
Esta orden ministerial entrará en vigor el 1 de octubre de 2026, dándose inicio al cómputo de los plazos previstos en la Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas, y en las disposiciones transitorias primera a tercera, y disposición final cuarta, del Real Decreto 238/2026, de 25 de marzo
Real Decreto 238/2026
Disposición final cuarta. Entrada en vigor
Este real decreto entrará en vigor a los veinte días de su publicación en el «Boletín Oficial del Estado». No obstante, la aplicación efectiva de este real decreto quedará diferida en los siguientes términos, contados desde la entrada en vigor de la orden ministerial prevista en el apartado 1 de la disposición final tercera:
a. Doce meses después, para los empresarios y profesionales cuyo volumen de operaciones, calculado conforme al artículo 121 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, haya excedido de 8 millones de euros durante el año natural inmediato anterior.
b. Veinticuatro meses después, para el resto de los empresarios y profesionales.
Por tanto:
- Para los empresarios y profesionales que cuyo volumen de operaciones haya excedido de 8 millones de euros → la entrada en vigor será el 1 de octubre de 2027
- Para el resto de empresarios y profesionales → la entrada en vigor será el 1 de octubre de 2028
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 15
Sentencia
EXENCIÓN POR RENDIMIENTOS POR TRABAJOS EN EL EXTRANJERO
IRPF. DESTINO PARAÍSO FISCAL. El Tribunal Supremo confirma la exención del IRPF para militares en misión UNIFIL en Líbano pese a su consideración como paraíso fiscal
La inclusión del país de destino en la lista de paraísos fiscales no impide la exención cuando no existe riesgo de evasión ni opacidad en la tributación de los rendimientos.
Fecha: 26/03/2026 Fuente: webdelPoderJudicial
Enlace: Sentencia del TS de 26/03/2026
SÍNTESIS: Resulta aplicable a los rendimientos del trabajo percibidos por los militares españoles que se hallen destinados como integrantes de la Fuerza Provisional de Naciones Unidas en el Líbano (UNIFIL) la exención prevista en el artículo 7, letra p) LIRPF, pese a que la República del Líbano se encontraba dentro de la relación contenida en el RD 116/2003 de países que tienen la consideración de paraíso fiscal, por no resultar opaca la tributación de dichos rendimientos del trabajo para la Administración Tributaria y no existir ningún riesgo de evasión fiscal. HECHOS
▪ Nos encontramos ante un recurso de casación interpuesto por un contribuyente (militar español destinado en misión internacional UNIFIL en Líbano) contra sentencia del TSJ de Andalucía que confirmó la actuación de la AEAT.
Hechos relevantes
▪ El contribuyente presentó autoliquidación del IRPF 2019 incluyendo los rendimientos percibidos durante su destino en Líbano.
▪ Posteriormente solicitó la rectificación de la autoliquidación para aplicar la exención del artículo 7.p) LIRPF.
▪ La AEAT desestimó la solicitud, al considerar que:
o Los rendimientos no cumplían los requisitos de la exención.
o Líbano estaba incluido en el listado de paraísos fiscales (RD 116/2003)
▪ El TEAR y el TSJ de Andalucía confirmaron dicha postura. Objeto del recurso de casación
El Tribunal Supremo debía determinar:
▪ Si resulta aplicable la exención del art. 7.p) LIRPF a militares españoles en misión UNIFIL en Líbano.
▪ Si el hecho de que Líbano fuese considerado paraíso fiscal impide dicha exención.
▪ Si las retribuciones deben entenderse prestadas para la ONU o en territorio extranjero a efectos fiscales.
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo:
▪ Estima el recurso de casación
▪ Casa y anula la sentencia del TSJ de Andalucía.
▪ Reconoce el derecho del contribuyente a:
o Aplicar la exención del art. 7.p) LIRPF.
o Obtener la devolución de ingresos indebidos con intereses.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 15
Doctrina fijada
Sí se aplica la exención del art. 7.p) LIRPF a militares en UNIFIL en Líbano:
▪ Aunque el país esté calificado como paraíso fiscal, no existe opacidad ni riesgo de evasión fiscal, por lo que no se justifica excluir la exención.
Fundamentación jurídica
El Tribunal basa su decisión en los siguientes argumentos:
a) Aplicación de doctrina previa
▪ Se remite a su jurisprudencia reciente:
o STS 419/2025 (8 de abril)
o STS 432/2025 (10 de abril)
o STS 455/2025 (21 de abril)
▪ Existe identidad sustancial del caso, lo que obliga a aplicar la misma doctrina.
b) Finalidad de la exención del art. 7.p) LIRPF
▪ La exención busca:
o Favorecer la internacionalización del trabajo.
o Evitar la doble imposición.
▪ No tiene como finalidad excluir supuestos en los que:
o El destino es obligatorio (militares)
o No hay planificación fiscal ni fraude.
c) Irrelevancia de la consideración de paraíso fiscal
▪ Aunque Líbano figuraba en el RD 116/2003:
o No hay opacidad, ya que los rendimientos son pagados por el Ministerio de Defensa y controlables por la AEAT.
o No existe riesgo de evasión fiscal
▪ Por tanto, la exclusión automática sería contraria a la finalidad de la norma.
d) Allanamiento de la Administración
▪ El Abogado del Estado se allana al recurso:
o Reconociendo la doctrina consolidada del Tribunal Supremo.
▪ Refuerza la procedencia de la estimación.
Normativa
Artículo 7.p) LIRPF Regula la exención de rendimientos del trabajo realizados en el extranjero. Aplicación al caso: El militar presta servicios fuera de España (Líbano). La interpretación flexible permite incluir misiones internacionales.
Artículo 6 del Reglamento del IRPF (RD 439/2007) Desarrolla los requisitos de la exención. Aplicación: Determina condiciones formales y materiales de la exención.
RD 116/2003 (paraísos fiscales) Incluye a Líbano como paraíso fiscal. Aplicación: El TS limita su efecto cuando no existe riesgo real de evasión
• Aplicabilidad del art. 7.p) LIRPF a militares en UNIFIL.
• Irrelevancia del carácter de paraíso fiscal cuando no hay evasión.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Sentencia
PREVIOPROCESODEFUSIÓN
IS. RIC. El TS estima que a efectos de materializar la RIC llevada a cabo por una sociedad que absorbe a otra entidad, la absorbente no pueda imputarse como propias las inversiones realizadas por la absorbida con anterioridad al proceso de fusión por absorción.
La RIC no se puede “heredar”: el Supremo niega a la absorbente usar inversiones previas de la absorbida para materializar su propio beneficio fiscal.
Fecha: 06/04/2026 Fuente: webdelPoderJudicial Enlace: Sentencia del TS de 06/04/2026
SÍNTESIS: El caso analiza si una sociedad absorbente puede considerar como propias las inversiones realizadas por entidades absorbidas antes de la fusión para materializar su RIC. La Administración lo rechazó y regularizó el Impuesto sobre Sociedades, criterio confirmado en todas las instancias.
El Supremo desestima el recurso y establece que:
• La RIC exige una trazabilidad estricta entre quien dota la reserva y quien realiza la inversión.
• La subrogación en fusiones (art. 84 LIS) no permite convertir inversiones previas de la absorbida en inversiones propias de la absorbente.
• No cabe interpretación extensiva ni analógica en beneficios fiscales.
La absorbente no puede materializar su RIC con inversiones realizadas por la absorbida antes de la fusión, reforzando el carácter restrictivo de este incentivo fiscal.
ANTECEDENTES DE HECHO
Según la sentencia , el litigio tiene su origen en una regularización del Impuesto sobre Sociedades (ejercicio 2015) en relación con la Reserva para Inversiones en Canarias (RIC):
• El contribuyente (Khatnani, S.L.):
o Dotó en 2011 una RIC de 600.000 €
o Materializó 300.000 € en 2014
o Consideró materializados los 300.000 € restantes en 2015 mediante inversiones realizadas por sociedades posteriormente absorbidas (principalmente SHIVALIA).
o Estas inversiones se realizaron antes de la inscripción de la fusión (diciembre de 2015).
• La Administración tributaria (AEAT):
o Regularizó la situación al considerar que dichas inversiones no eran aptas para materializar la RIC propia de Khatnani
o Argumento: las inversiones fueron realizadas por otras entidades con personalidad jurídica propia en ese momento.
o Sí admitió dichas inversiones a efectos de la Deducción por Inversiones en Canarias (DIC).
• Vía administrativa y judicial previa:
o El TEAR de Canarias desestimó la reclamación.
o El TSJ de Canarias confirmó la regularización.
Objeto del recurso de casación
Determinar si:
• La sociedad absorbente puede imputarse como propias las inversiones realizadas por la absorbida antes de la fusión para materializar la RIC.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 15
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo:
• Desestima el recurso de casación
• Confirma la regularización practicada por la AEAT
• Fija doctrina jurisprudencial:
No es admisible que la sociedad absorbente impute como propias las inversiones realizadas por la absorbida con anterioridad a la fusión para materializar la RIC.
• Costas: sin imposición por ausencia de mala fe.
Fundamentos jurídicos
a) Naturaleza estricta y tasada de la RIC
El Tribunal destaca que la RIC es un beneficio fiscal excepcional, lo que implica:
• Interpretación restrictiva
• Prohibición de analogía
• Exigencia de una trazabilidad estricta:
o Quién dota la reserva
o Quién realiza la inversión
o Quién mantiene la inversión
La misma entidad debe cumplir toda la secuencia.
b) Falta de identidad subjetiva
El elemento decisivo:
• Las inversiones fueron realizadas por la absorbida antes de la fusión
• En ese momento:
o Tenía personalidad jurídica propia
o No existía subrogación aún.
Por tanto, no pueden considerarse inversiones de la absorbente
c) Alcance limitado de la subrogación (art. 84 LIS)
El Tribunal aclara que:
• La subrogación:
o Es continuista, no creativa.
o Permite mantener beneficios fiscales ya existentes.
• No permite transformar hechos pasados de otra entidad en propios.
d) Irrelevancia de la retroacción contable
• La retroacción contable:
o Solo afecta a la imputación de resultados
o No altera la titularidad fiscal de las inversiones
• Solo cabe en los supuestos expresamente previstos en la ley
• No se puede extender a supuestos de fusión no contemplados.
f) Principio de legalidad y prohibición de analogía
• El Tribunal rechaza cualquier interpretación extensiva:
o Especialmente en beneficios fiscales.
• Se apoya en el principio de legalidad tributaria
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
14 de 15
Normativa aplicada y explicación
Artículo 27 Ley 19/1994 (RIC) Regula: dotación, materialización, requisitos de inversión Aplicación al caso: Exige que la misma entidad que dota realice la inversión. Impone un sistema cerrado → clave para rechazar la tesis del contribuyente.
Artículo 84 Ley 27/2014 (LIS) Regula la subrogación en fusiones Aplicación: Permite continuar beneficios fiscales de la absorbida. No permite generar nuevas materializaciones con inversiones ajenas
Artículo 14 Ley General Tributaria Prohíbe la analogía en beneficios fiscales Aplicación: Impide extender la RIC a supuestos no previstos (como el caso).
NRV 21ª Plan General de Contabilidad (RD 1514/2007)Regula la retroacción contable en fusiones Aplicación: El TS limita su alcance: no afecta a la titularidad fiscal
Artículo 27.4 Ley 19/1994 (materialización indirecta) Establece supuestos tasados de materialización indirecta. Aplicación: El caso no encaja en dichos supuestos → exclusión.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros