Boletines Oficiales
Gipuzkoa 17.06.2026
IMPUESTO SOBRE ESTANCIAS TURÍSTICAS. Norma Foral 3/2026, de 12 de junio, del impuesto sobre estancias turísticas en los municipios del Territorio Histórico de Gipuzkoa.
La presente norma foral entrará en vigor el día siguiente al de su publicación en el Boletín Oficial de Gipuzkoa y producirá efectos desde el 1 de enero de 2027.
Artículo 9. Tipos de gravamen.
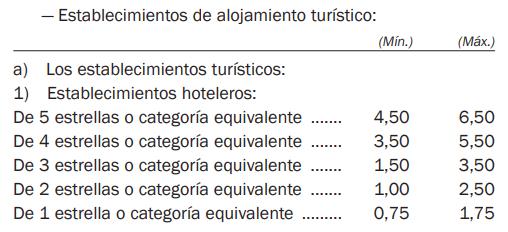
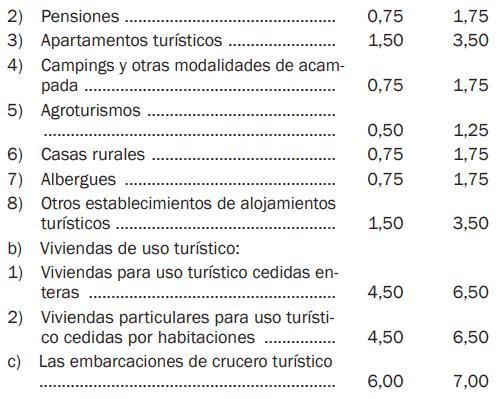
1. A la base imponible determinada conforme al artículo anterior, se aplicarán los tipos de gravamen que serán fijados por la correspondiente ordenanza fiscal, dentro de los mínimos y máximos señalados a continuación por razón de cada tipo de establecimiento de alojamiento turístico:
2. Los importes de la tabla anterior se expresan en euros por unidad de estancia.
3. En todo caso, se computará un máximo de 6 unidades de estancia por contribuyente y por cada estancia continuada en un mismo establecimiento de alojamiento.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 14
Consejo de Ministros
IVA EN LA ERA DIGITAL
IVA. El Consejo de Ministros aprueba el PROYECTO DE LEY por la que se modifica la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor
Añadido, para la transposición parcial de la Directiva (UE) 2025/516 del Consejo, de 11 de marzo de 2025, por la que se modifica la Directiva 2006/112/CE en lo que respecta a las normas del IVA en la era digital.
Fecha: 16/06/2026
Fuente: web de La Moncloa
Enlace: Referencia
El Consejo de Ministros ha aprobado en segunda vuelta el Proyecto de Ley de modificación de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, por la que se transpone parcialmente la Directiva (UE) 2025/516 del Consejo, de 11 de marzo de 2025, por la que se modifica la Directiva 2006/112/CE en lo que respecta a las normas del IVA en la era digital (Directiva ViDA 'VAT in the Digital Age').
Esta transposición de la Directiva comunitaria ViDA se inscribe dentro del Plan de Acción del IVA, que presentó la Comisión Europea en el año 2016, y que tiene por objeto modernizar el sistema del IVA comunitario, adaptando el IVA a un mundo cada vez más digital.
El ahora proyecto de Ley se sometió a todos los trámites correspondientes, entre ellos la audiencia e información pública y el dictamen preceptivo del Consejo de Estado. Ahora entrará en la etapa parlamentaria para su debate en el Congreso de los Diputados
Plan de Acción del IVA
El Plan de Acción del IVA tiene como finalidad dotar al sistema tributario de nuevas herramientas para combatir el fraude, al tiempo que reduce las cargas administrativas que soportan empresarios y profesionales. Con ello se pretende favorecer el desarrollo del comercio electrónico y de la economía digital.
Su implementación se articuló en distintas fases. La primera de ellas entró en vigor el 1 de julio de 2021 con el denominado paquete de comercio electrónico, que introdujo por primera vez una regulación exhaustiva del IVA aplicable a la economía digital. Esta reforma adaptó la normativa a la generalización de las compras por internet y al auge de las plataformas digitales.
Entre sus principales novedades, se estableció que los Estados miembros recaudarían el IVA correspondiente a las adquisiciones de bienes y servicios realizadas por sus consumidores, con independencia del lugar de establecimiento del proveedor o del origen de los bienes.
Asimismo, se amplió y generalizó el uso de los sistemas de ventanilla única -régimen de la Unión, régimen exterior de la Unión y régimen de importación- para la liquidación del impuesto derivado de estas operaciones, reduciendo significativamente las obligaciones de registro para las empresas que operan en Estados miembros en los que no están establecidas.
Además, para reforzar la recaudación, se atribuyó a los titulares de interfaces digitales que facilitan el comercio electrónico un papel activo como colaboradores en la gestión y control del impuesto.
Posteriormente, la Directiva (UE) 2025/516 del Consejo, de 11 de marzo de 2025, modificó la Directiva 2006/112/CE en lo relativo a las normas del IVA en la era digital. Esta norma, conocida como Directiva ViDA (VAT in the Digital Age), profundiza en la adaptación del impuesto a la economía digital dentro del marco del Plan de Acción del IVA.
Directiva ViDA
La directiva ViDA avanza en la adaptación del sistema IVA al entorno digital en tres ámbitos esenciales:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 14
• Lucha contra el fraude intracomunitario, mediante la implantación de la obligación de suministro inmediato de información digitalizada para las operaciones intracomunitarias, basada en el uso de una factura electrónica estructurada y armonizada.
• Reducción de cargas administrativas y de registro, con el objetivo de evitar múltiples registros a efectos del IVA dentro de la Unión. Se avanza así hacia un sistema en el que los sujetos pasivos dispongan de un único registro asignado por la Administración tributaria de su Estado miembro de establecimiento.
• Refuerzo del papel de las plataformas digitales en la gestión y recaudación del impuesto, extendiendo la figura del proveedor asimilado -ya aplicable en determinados supuestos de comercio electrónico- a sectores en los que se han detectado distorsiones competitivas, como el alquiler de alojamientos de corta duración y el transporte de pasajeros.
La transposición de la Directiva ViDA se llevará a cabo en varias fases, siendo las más relevantes las que entrarán en vigor el 1 de julio de 2028 y el 1 de julio de 2030. No obstante, algunas modificaciones de carácter técnico serán aplicables desde el 1 de enero de 2027, y son precisamente las que aborda este anteproyecto de ley.
Principales modificaciones
Las modificaciones propuestas buscan clarificar y mejorar la aplicación de los tres regímenes especiales de ventanilla única en el IVA.
Entre los cambios más destacados se encuentran:
• La ampliación del ámbito del régimen exterior de la Unión para incluir los servicios prestados a consumidores no establecidos en la UE.
• La obligación de nombrar un representante para los empresarios o profesionales no establecidos en la Unión que soliciten la devolución del IVA soportado en operaciones declaradas a través de los regímenes especiales de ventanilla única.
• Diversos ajustes técnicos menores destinados a perfeccionar el funcionamiento de dichos regímenes.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 14
Consulta de la DGT
DOS EMPLEOS
IRPF. RÉGIMEN DE IMPATRIADOS. La DGT confirma que un trabajador acogido al artículo 93 LIRPF puede percibir rendimientos de dos empleadores españoles sin perder el régimen especial, siempre que siga cumpliendo sus requisitos
Mientras permanezca acogido al artículo 93 LIRPF, todas sus rentas del trabajo quedarán sometidas al régimen especial, sin que resulte posible tributar por unas rentas conforme al régimen especial y por otras conforme al régimen general del IRPF. Nos recuerda que el umbral de 600.000 euros en las retenciones se aplica a cada empleador y no en su conjunto.
Fecha: 27/02/2026 Fuente: web de la AEAT Enlace: Consulta V0466-26 de 27/02/2026
SÍNTESIS: La DGT analiza el caso de un contribuyente alemán acogido al régimen especial de trabajadores desplazados a España (art. 93 LIRPF) que pretende compatibilizar su empleo principal con un segundo trabajo a tiempo parcial para otra empresa española.
La Dirección General de Tributos concluye que la obtención de rendimientos del trabajo procedentes de dos empleadores españoles no constituye una causa de exclusión del régimen especial, siempre que continúen cumpliéndose los requisitos legales para su aplicación. Asimismo, aclara que no es posible aplicar simultáneamente el régimen especial a unas rentas y el régimen general del IRPF a otras. Durante la vigencia del régimen de impatriados, la totalidad de las rentas del contribuyente deben tributar conforme a las reglas especiales previstas en el artículo 93 LIRPF, debiendo presentarse una única declaración tributaria. Finalmente, recuerda que las retenciones sobre rendimientos del trabajo se practicarán, con carácter general, al tipo del 24%, aplicándose el tipo incrementado sobre las retribuciones que excedan de 600.000 euros satisfechas por cada pagador
HECHOS
▪ El consultante, de nacionalidad alemana, se trasladó a España para trabajar por cuenta ajena para una empresa española.
▪ Como consecuencia de dicho desplazamiento, ejercitó la opción por el régimen especial de trabajadores desplazados a territorio español regulado en el artículo 93 de la Ley del IRPF (conocido como régimen de impatriados o "Ley Beckham"), resultándole aplicable desde el ejercicio 2022.
▪ Posteriormente, recibe una oferta para prestar servicios a tiempo parcial para una segunda empresa española a partir de 2026, manteniendo simultáneamente su empleo inicial.
QUÉ PREGUNTA EL CONSULTANTE
Pregunta si es posible:
▪ Tributar por el régimen especial del artículo 93 LIRPF respecto de las rentas derivadas de su primer empleo.
▪ Tributar como residente ordinario del IRPF respecto del resto de rentas obtenidas, incluyendo las derivadas del segundo empleo.
▪ En definitiva, plantea la posibilidad de aplicar simultáneamente dos regímenes de tributación distintos sobre rentas diferentes obtenidas durante un mismo período impositivo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 14
CONTESTACIÓN DE LA DGT Y FUNDAMENTOS JURÍDICOS
▪ La Dirección General de Tributos responde negativamente a la posibilidad de combinar ambos regímenes en un mismo ejercicio.
A) No es posible fraccionar la tributación entre régimen especial y régimen general
La DGT comienza aclarando una cuestión esencial:
▪ Un contribuyente no puede tributar en un mismo período impositivo parcialmente por el régimen especial del artículo 93 LIRPF y parcialmente por el régimen general del IRPF.
▪ El contribuyente debe presentar una única autoliquidación:
• Modelo 151, si permanece acogido al régimen especial.
• Modelo 100, si tributa por el régimen general.
▪ Por tanto, no cabe asignar unas rentas al régimen especial y otras al régimen ordinario
B) El segundo empleo no provoca la exclusión automática del régimen especial
▪ La DGT recuerda que el consultante ejercitó válidamente la opción por el régimen especial y que ésta abarca los ejercicios 2022 a 2027, salvo renuncia o exclusión.
▪ Analizando la normativa del artículo 93 LIRPF, concluye que:
• El hecho de obtener rendimientos del trabajo procedentes de dos empleadores distintos no constituye una causa de exclusión del régimen.
• El régimen exige que el desplazamiento inicial se hubiera producido por alguna de las circunstancias previstas legalmente, requisito que ya se cumplió al acceder al régimen.
• Una vez admitido en el régimen especial, la existencia de un segundo contrato laboral con otra empresa española no implica incumplimiento de los requisitos legales.
▪ La única excepción señalada por la DGT sería que el nuevo empleo estuviera encuadrado en la relación laboral especial de deportistas profesionales regulada por el Real Decreto 1006/1985.
C) Todas las rentas del trabajo quedan sometidas al régimen especial
▪ La DGT recuerda que el artículo 93 LIRPF determina que la deuda tributaria se calcula conforme a las reglas del Impuesto sobre la Renta de no Residentes para rentas obtenidas sin establecimiento permanente.
▪ En consecuencia:
• Tanto las rentas procedentes del primer empleo como las obtenidas del segundo empleo se integran dentro del régimen especial.
• No existe la posibilidad de aplicar simultáneamente el régimen general del IRPF a una parte de los rendimientos.
▪ Por ello, mientras el contribuyente permanezca acogido al artículo 93 LIRPF, todos sus rendimientos del trabajo tributarán bajo las reglas especiales de dicho régimen.
D) Retenciones aplicables cuando existen varios pagadores
La consulta también recuerda que:
▪ La retención general sobre rendimientos del trabajo es del 24%.
▪ El exceso sobre 600.000 euros satisfecho por un mismo pagador tributa mediante retención del 47%.
▪ La DGT cita expresamente la consulta vinculante V0387-17, que interpretó que el límite de 600.000 euros debe analizarse individualmente para cada pagador
▪ Por tanto, cuando existan varios empleadores:
• Cada empresa aplicará el límite de 600.000 euros de forma independiente.
• El exceso sobre dicho importe satisfecho por cada pagador quedará sujeto al tipo incrementado.
Artículos
Artículo 93 de la Ley 35/2006 del IRPF
Es la norma principal del caso. Regula:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
6 de 14
• Los requisitos de acceso al régimen especial.
• Su duración.
• La forma de tributación.
• Las especialidades aplicables a las rentas del trabajo.
• El régimen de retenciones.
La DGT fundamenta toda su respuesta en este precepto.
Artículos 113 a 119 del Reglamento del IRPF (Real Decreto 439/2007)
Desarrollan reglamentariamente el régimen especial de impatriados:
• Procedimiento de opción.
• Renuncia.
• Exclusión.
• Obligaciones formales.
• Sistema de retenciones.
La consulta se apoya especialmente en las reglas sobre exclusión.
Artículo 118 del Reglamento del IRPF
Regula los supuestos de exclusión del régimen especial.
La DGT lo utiliza para concluir que:
• La obtención de un segundo empleo no constituye incumplimiento de los requisitos.
• Por tanto, no determina la salida del régimen especial.
Artículo 114.3 del Reglamento del IRPF
Establece las reglas específicas de retención aplicables a los contribuyentes acogidos al artículo 93 LIRPF.
Sirve de fundamento para confirmar la retención del 24% y el tipo incrementado para importes elevados.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Sentencia
CASOS DE FUSIÓN POR ABSORCIÓN.
LGT. El Supremo reconoce efectos interruptivos a las comprobaciones sobre sociedades absorbidas para preservar devoluciones tributarias de la absorbente
La Sala fija doctrina y concluye que un procedimiento de comprobación limitado dirigido a una sociedad absorbida y extinguida interrumpe la prescripción del derecho de la sociedad absorbente a obtener devoluciones tributarias cuando afecta al mismo tributo y ejercicio
Fecha: 29/05/2026
Fuente: web del Poder Judicial
Enlace: Sentencia del TS de 29/05/2026
SÍNTESIS: La Sentencia del Tribunal Supremo 667/2026, de 29 de mayo, establece que la tramitación de un procedimiento de comprobación o investigación dirigido a verificar obligaciones tributarias de una sociedad absorbida y extinguida interrumpe el plazo de prescripción del derecho de la sociedad absorbente a obtener devoluciones tributarias, siempre que la comprobación afecte al mismo tributo y ejercicio al que se refiere la devolución solicitada
El caso analizado se refería a una devolución de IVA solicitada por la sociedad absorbente tras una fusión por absorción. La AEAT había declarado prescrito el derecho a la devolución, pero el Supremo concluye que la comprobación limitada iniciada respecto de la sociedad absorbida tenía eficacia interruptiva, al existir sucesión universal y una conexión directa entre el procedimiento de comprobación y el derecho a la devolución.
La sentencia fija doctrina jurisprudencial y refuerza la relevancia de la sucesión universal en el ámbito tributario, impidiendo que la Administración considere prescritos derechos de devolución cuando ha desarrollado actuaciones comprobadoras relacionadas con el mismo tributo y período impositivo.
ANTECEDENTES Y HECHOS QUE DAN ORIGEN AL LITIGIO
Actuación del contribuyente
• La entidad Chemtrol Española, S.A. absorbió mediante fusión a las sociedades Agropecuaria
Sierramonte 2007, S.L. y Agropecuaria Sierramonte, S.A.U., operación formalizada el 23 de diciembre de 2011 e inscrita en el Registro Mercantil el 1 de febrero de 2012.
• Posteriormente, el 30 de enero de 2013, Chemtrol presentó la autoliquidación del IVA correspondiente al 4.º trimestre de 2012, solicitando una devolución de 37.674,83 euros
• La AEAT no efectuó la devolución dentro del plazo legal de seis meses y la sociedad reiteró su solicitud el 27 de marzo de 2018
Actuación de la Administración tributaria
La AEAT declaró prescrito el derecho a obtener dicha devolución al considerar que:
• El plazo para devolver de oficio finalizó el 30 de julio de 2013.
• Desde el día siguiente comenzó a correr el plazo de prescripción de cuatro años previsto en la LGT.
• Dicho plazo concluyó el 31 de julio de 2017
• No existió ninguna actuación interruptiva de la prescripción.
La reclamación económico-administrativa presentada por Chemtrol fue desestimada por el TEAR de Madrid y posteriormente también fue rechazado el recurso contencioso-administrativo por el TSJ de Madrid.
Hecho determinante de la controversia
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 14
• Durante ese período, la AEAT había iniciado en junio de 2014 un procedimiento de comprobación limitada dirigido a verificar determinadas obligaciones relativas al IVA 2012 de la sociedad absorbida Agropecuaria Sierramonte.
• La comunicación se dirigió a Chemtrol, precisamente por su condición de sucesora universal de la sociedad extinguida.
Objeto del recurso de casación
El Tribunal Supremo admitió el recurso para determinar:
• Si la tramitación de un procedimiento de comprobación limitada comunicado a la sociedad absorbente para comprobar obligaciones tributarias de la sociedad absorbida extinguido interrumpe el plazo de prescripción del derecho de la absorbente a obtener devoluciones tributarias.
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo estima el recurso de casación, casa la sentencia del TSJ de Madrid y estima el recurso contencioso-administrativo de Chemtrol.
En consecuencia:
• Declara que el derecho a la devolución del IVA no había prescrito
• Anula los acuerdos administrativos impugnados.
• Ordena a la AEAT devolver los 37.674,83 euros solicitados.
• Reconoce además el derecho a percibir los correspondientes intereses de demora
Doctrina jurisprudencial fijada
El Tribunal fija la siguiente doctrina:
• La tramitación de un procedimiento de comprobación o investigación, tanto de gestión como de inspección, comunicado a una sociedad absorbente y dirigido a comprobar obligaciones tributarias de una sociedad absorbida extinguida, interrumpe el plazo para obtener devoluciones derivadas de la normativa tributaria cuando dicho procedimiento incluya dentro de su objeto el mismo tributo y ejercicio al que se refiere la solicitud de devolución.
Fundamentos jurídicos de la decisión
A) La absorbente sucede universalmente a la absorbida
El Supremo recuerda que la fusión por absorción produce una sucesión universal
La sociedad absorbente adquiere todos los derechos y obligaciones de la absorbida, que desaparece sin liquidación.
Por ello, cuando la AEAT inició la comprobación limitada en 2014, la única entidad existente era Chemtrol, que ocupaba plenamente la posición jurídica de Agropecuaria Sierramonte.
En consecuencia, el procedimiento no podía considerarse referido a un sujeto distinto, como había sostenido el TSJ de Madrid.
B) Existía identidad subjetiva entre ambos procedimientos
El Tribunal considera que existe identidad subjetiva porque:
• La absorbida ya estaba extinguida.
• La comprobación se dirigió formalmente a Chemtrol.
• Chemtrol actuaba como sucesora universal.
• Todas las obligaciones tributarias de la absorbida habían sido asumidas por la absorbente.
Por tanto, no cabe afirmar que el procedimiento de comprobación afectara a un obligado tributario diferente.
C) Existía una conexión objetiva suficiente
El Supremo también aprecia una clara conexión material entre:
1. La devolución del IVA solicitada por Chemtrol.
2. La comprobación limitada iniciada respecto del IVA de la absorbida.
La comprobación:
• Afectaba al mismo impuesto (IVA).
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 14
• Comprendía el ejercicio 2012.
• Incluía el cuarto trimestre de 2012, período coincidente con la devolución reclamada.
• Analizaba elementos esenciales del impuesto, como bienes de inversión y regularización de deducciones.
Por ello, el procedimiento podía influir directamente en la situación tributaria que servía de base a la devolución solicitada.
D) El procedimiento tenía potencial incidencia sobre la devolución
La Sala destaca que la comprobación limitada podía haber terminado con una liquidación tributaria frente a la absorbente como sucesora universal.
Por tanto, no era una actuación ajena al derecho a la devolución.
La comprobación podía alterar el importe finalmente procedente de devolución, por lo que existía la conexión exigida por el artículo 68.4.a) LGT para producir efectos interruptivos.
E) Finalidad de la interrupción de la prescripción
El Tribunal interpreta el artículo 68.4 LGT de forma coherente con la finalidad de la institución de la prescripción. Si la Administración está desarrollando actuaciones de comprobación relacionadas con el tributo y ejercicio concernidos, no tiene sentido considerar que permanece inactiva a efectos de prescripción.
Por ello, la actuación comprobadora debe considerarse apta para interrumpir el plazo de prescripción.
Artículos aplicados y relevancia en el caso
Artículo 68.4 LGT
Regula las causas de interrupción del plazo de prescripción del derecho a obtener devoluciones tributarias.
Es el precepto central del litigio, pues el Tribunal analiza si la comprobación limitada constituye una actuación administrativa interruptiva.
Artículo 66.d) LGT
Establece el plazo de cuatro años para solicitar y obtener devoluciones derivadas de la normativa de cada tributo.
Determina el plazo cuya interrupción se discute.
Artículo 67.1 LGT
Fija el dies a quo del plazo de prescripción para exigir devoluciones tributarias.
Permite determinar cuándo comenzó el cómputo del plazo prescriptivo.
Artículo 40.1 LGT
Regula la sucesión en las obligaciones tributarias.
Sirve para fundamentar que la absorbente asume íntegramente la posición tributaria de la absorbida.
Artículo 23 de la Ley 3/2009, de Modificaciones Estructurales
Reconoce el efecto de sucesión universal en las fusiones por absorción.
Es la base mercantil sobre la que descansa la sucesión tributaria examinada por la sentencia.
Artículo 115 LIVA
Regula el derecho a la devolución de saldos a favor en el IVA y el procedimiento para su devolución.
Permite al Tribunal explicar el nacimiento y funcionamiento del derecho de devolución reclamado.
Artículos 124 y 125 RGAT
Regulan la tramitación y terminación del procedimiento de devolución.
Son relevantes porque contemplan expresamente la posibilidad de iniciar procedimientos de comprobación respecto de devoluciones solicitadas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 14
Sentencia
IVA. CESIÓN DE CRÉDITOS. El TGUE confirma que el adquirente de un crédito impagado no puede recuperar las cuotas del IVA ni reducir la base imponible
La cesión de un crédito incobrable no transmite al cesionario el derecho a reducir la base imponible del IVA: el beneficio fiscal permanece reservado al sujeto pasivo que realizó la operación gravada y repercutió el impuesto.
Fecha: 29/05/2026 Fuente: web del Poder Judicial
Enlace: Sentencia del TSJUE de 22/04/2026 asunto T233/25
SÍNTESIS: El Tribunal General de la Unión Europea (asunto T-233/25, de 22 de abril de 2026) ha declarado que quien adquiere un crédito impagado mediante cesión no puede beneficiarse de la reducción de la base imponible del IVA prevista en el artículo 90 de la Directiva IVA. El caso se refería a un subcontratista que recibió, como forma de pago, un crédito que la contratista ostentaba frente a una promotora posteriormente declarada en quiebra. Tras resultar definitivamente incobrable dicho crédito, el subcontratista intentó rectificar el IVA y solicitar su devolución.
El Tribunal rechaza esta posibilidad al considerar que el derecho a regularizar la base imponible corresponde exclusivamente al sujeto pasivo que realizó la operación gravada y repercutió el impuesto. La cesión del crédito transmite derechos patrimoniales frente al deudor, pero no la condición de sujeto pasivo ni los derechos fiscales asociados al IVA.
La resolución refuerza la doctrina según la cual el mecanismo de reducción de la base imponible por impago está indisolublemente ligado al empresario que efectuó la entrega de bienes o la prestación de servicios.
ANTECEDENTES Y HECHOS QUE DAN ORIGEN AL LITIGIO
Hechos relevantes
▪ Una promotora inmobiliaria rumana contrató a una constructora principal para la ejecución de un centro de negocios. A su vez, la constructora subcontrató parte de las obras a la sociedad Mokoryte SRL
▪ El subcontratista emitió las correspondientes facturas con IVA repercutido a la contratista. Sin embargo, la contratista no abonó íntegramente dichas facturas.
▪ Posteriormente:
• La promotora fue declarada en concurso y posteriormente en quiebra.
• La contratista tenía un crédito frente a la promotora derivado del contrato principal de obra.
• Como forma de pago de la deuda pendiente con el subcontratista, la contratista le cedió dicho crédito frente a la promotora.
• El subcontratista pasó a ocupar la posición de acreedor en el procedimiento concursal de la promotora.
▪ Sin embargo, el procedimiento concursal concluyó sin que la promotora abonara cantidad alguna correspondiente al crédito cedido.
Actuación del contribuyente
Ante la imposibilidad definitiva de cobro, el subcontratista:
▪ Emitió facturas rectificativas anulando las facturas originalmente emitidas por la contratista a la promotora.
▪ Redujo la cuota de IVA repercutida en su declaración.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 14
▪ Solicitó la devolución del saldo negativo resultante del IVA.
▪ Su argumento era que, al haberse convertido en titular del crédito impagado y ser este definitivamente incobrable, debía poder beneficiarse del mecanismo de reducción de la base imponible previsto para los créditos incobrables.
Pretensión de la Administración tributaria
La Administración tributaria rumana rechazó la regularización y la devolución solicitada porque entendió que:
▪ El subcontratista no había realizado la operación gravada frente a la promotora.
▪ El único sujeto legitimado para reducir la base imponible era la contratista, que fue quien prestó los servicios a la promotora y quien repercutió el IVA correspondiente.
Tras desestimarse las reclamaciones administrativas y judiciales, el asunto llegó en casación ante la Curtea de Apel Cluj (Tribunal Superior de Cluj), que planteó cuestión prejudicial.
Objeto de la cuestión prejudicial
▪ Determinar si el artículo 90.1 de la Directiva IVA permite que un subcontratista que ha adquirido mediante cesión un crédito impagado pueda regularizar la base imponible del IVA cuando el deudor final (la promotora) no satisface dicho crédito.
FALLO DEL
TRIBUNAL
El Tribunal General declara que:
▪ El artículo 90.1 de la Directiva 2006/112/CE se opone a que un subcontratista que ha adquirido mediante cesión el crédito que un contratista tiene frente a un promotor pueda regularizar la base imponible del IVA en caso de impago de dicho crédito por parte del promotor.
Doctrina fijada
La sentencia fija una interpretación clara del Derecho de la Unión:
▪ El derecho a reducir la base imponible por impago corresponde exclusivamente al sujeto pasivo que realizó la operación gravada y que soporta la condición de deudor del IVA.
▪ La cesión civil del crédito no transmite ni la condición de sujeto pasivo a efectos del IVA ni los derechos fiscales vinculados a dicha condición.
Fundamentación jurídica de la decisión
A) El artículo 90 de la Directiva IVA protege al sujeto pasivo que soportó el impuesto
▪ El Tribunal recuerda que el artículo 90 de la Directiva IVA permite reducir la base imponible cuando la contraprestación resulta definitivamente impagada.
▪ La finalidad de esta norma es garantizar el principio de neutralidad fiscal:
▪ El empresario no debe soportar el IVA correspondiente a cantidades que nunca llegará a cobrar.
▪ La Administración no puede recaudar más IVA que el efectivamente percibido por el sujeto pasivo.
▪ No obstante, ese derecho está ligado a quien repercutió el impuesto y quedó obligado frente a Hacienda.
B) La condición de sujeto pasivo no se transmite con la cesión del crédito
La sentencia destaca que la contratista:
▪ Fue quien realizó los servicios a la promotora.
▪ Fue quien repercutió el IVA.
▪ Fue quien devino deudora del impuesto desde el momento del devengo. Por ello, aunque posteriormente cediera el crédito al subcontratista:
▪ Sigue siendo la única titular del derecho a regularizar la base imponible.
▪ La cesión civil no puede modificar quién es el sujeto pasivo a efectos del IVA.
El Tribunal afirma expresamente que la Directiva IVA no contempla ningún mecanismo que permita transferir mediante acuerdos privados la condición de deudor del impuesto o los derechos derivados de ella.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 14
C) El crédito del subcontratista frente a la contratista sí fue satisfecho
Otro argumento decisivo es que el crédito original del subcontratista frente a la contratista se extinguió mediante:
1. Un pago parcial en efectivo.
2. La cesión del crédito frente a la promotora por el importe restante.
El Tribunal considera que dicha cesión tiene valor económico propio y constituye una forma válida de contraprestación.
Por tanto:
▪ Desde la perspectiva de la relación contratista-subcontratista, la deuda quedó íntegramente satisfecha.
▪ No existe impago que justifique una reducción de la base imponible en esa relación jurídica.
D) El impago existía únicamente en la relación contratista-promotora
El verdadero crédito impagado era el existente entre:
▪ la contratista (prestadora de los servicios), y
▪ la promotora (destinataria de los mismos).
Por ello:
▪ El eventual derecho a reducir la base imponible solo podía corresponder a la contratista.
▪ Nunca al subcontratista, que no participó en esa operación gravada.
E) La neutralidad fiscal no exige reconocer el derecho al cesionario
El Tribunal rechaza que la neutralidad fiscal obligue a extender el beneficio al cesionario del crédito.
Precisamente para preservar la coherencia del sistema:
▪ El derecho de regularización debe permanecer unido a quien soporta la deuda tributaria.
▪ Permitir su transmisión generaría una alteración del funcionamiento del IVA y de la identificación del sujeto pasivo.
Artículos
Directiva 2006/112/CE (Directiva IVA)
Artículo 90.1
Reducción de la base imponible en caso de anulación, rescisión o impago.
Texto consolidado:
Directiva 2006/112/CE (versión consolidada)
Es la disposición cuya interpretación constituye el objeto principal del litigio. El Tribunal concluye que únicamente puede invocarla quien realizó la operación gravada y devino deudor del IVA.
Artículo 73
Define la base imponible como la contraprestación obtenida o que vaya a obtener el prestador.
Sirve para justificar que el derecho a corregir la base imponible está vinculado a quien percibe (o debía percibir) dicha contraprestación.
Artículo 63
Establece el momento del devengo y exigibilidad del IVA.
Permite concluir que el contratista se convirtió en deudor del IVA cuando prestó los servicios a la promotora, manteniendo esa condición aunque posteriormente cediera el crédito.
Artículo 9.1
Define el concepto de sujeto pasivo.
La sentencia vincula el derecho de regularización exclusivamente al sujeto pasivo que realizó la operación gravada.
Artículo 185
Regula la regularización de deducciones.
Se menciona como parte del sistema general de ajustes del IVA y para reforzar que las modificaciones posteriores deben referirse a la operación original.
Jurisprudencia citada
Sentencia Euler Hermes
Euler Hermes (C-482/21)
La sentencia recuerda que:
• El artículo 90 expresa el principio de neutralidad fiscal.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
• La Administración no puede recaudar más IVA del realmente percibido.
Se cita para delimitar quién puede ejercitar el derecho de reducción.
Sentencia E. (IVA – Reducción de la base imponible)
E. (C-335/19)
Confirma que la reducción de la base imponible está vinculada al sujeto pasivo que efectuó la operación y soportó la deuda tributaria.
Sentencia X-Beteiligungsgesellschaft
X-Beteiligungsgesellschaft (C-324/20)
Se utiliza para recordar que el IVA se devenga y es exigible aunque el precio aún no haya sido cobrado.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 14