
Boletines Oficiales

ÍNDICE
Estado
16.06.2026
RECURSOS DE INCONSTITUCIONALIDAD Recurso de inconstitucionalidad n.º 24152026, contra los artículos 2.2, 3.8, 5.5, 5.6, 5.8, 5.9, 5.14, 5.15 y 8.1 de la Ley de Cataluña 11/2025, de 29 de diciembre, de medidas en materia de vivienda y urbanismo
TRATADOS INTERNACIONALES. Convenio de Asistencia Administrativa Mutua en materia fiscal, hecho en Estrasburgo el 25 de enero de 1988. Notificación de España el 26 de mayo de 2026 al Secretario General de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) como depositario del Convenio, de conformidad con lo dispuesto en el apartado 3 de su artículo 2.
3
PROCEDIMIENTOS ADMINISTRATIVOS. GESTIÓN INFORMATIZADA. Resolución de 4 de junio de 2026, de la Dirección General de la Agencia Estatal de Administración Tributaria, por la que se establece el procedimiento para efectuar telemáticamente el embargo de dinero en cuentas abiertas en proveedores de servicios de pago.
Illes Balears
13.06.2026
TRIBUTOS CEDIDOS. Ley 4/2026, de 11 de junio, de medidas urgentes para acelerar proyectos estratégicos que contribuyan a la transformación económica de las Illes Balears y de otras medidas de simplificación y racionalización administrativas
Consulta de la DGT
APERTURA CUENTA BANCARIA

IRPF. La DGT estudia el tratamiento de la retribución por la apertura de una cuenta bancaria y de la penalización por incumplimiento de las condiciones promocionales. La DGT confirma que tanto la retribución percibida como la posterior penalización se califican como rendimientos del capital mobiliario por cesión a terceros de capitales propios (art. 25.2 LIRPF), integrándose la penalización como rendimiento negativo
Resolución del TEAC
SERVICIOS RELACIONADOS CON BIENES INMUEBLES.

IVA. REGLAS DE LOCALIZACIÓN Los servicios audiovisuales temporales en un hotel para la celebración de un evento no constituyen servicios vinculados a bienes inmuebles a efectos del IVA. No queda sujeta a las reglas especiales de localización de los servicios inmobiliarios y que la repercusión del IVA español fue indebida. El TEAC confirma que un servicio audiovisual B2B prestado a un empresario no establecido (art. 69.Uno.1.º LIVA) no se entiende realizado en el TAI; la cuota repercutida fue indebida y no procede su devolución por el art. 119 bis, sin perjuicio del cauce de ingresos indebidos del art. 221 LGT..
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
pág. 3
pág. 4
pág. 6
pág. 8
1 de 16
Sentencia
PRESCRIPCIÓN.
LGT. RESPONSABILIDAD SUBSIDIARIA. En los supuestos de responsabilidad tributaria subsidiaria, cuando el deudor principal se encuentra en concurso de acreedores, el plazo de prescripción para declarar y exigir la responsabilidad frente al responsable subsidiario debe computarse desde el momento en que la insolvencia del deudor principal quede suficientemente constatada mediante datos objetivos obtenidos en el procedimiento concursal, aunque la declaración formal de fallido se produzca posteriormente. Reitera doctrina
La AEAT no puede retrasar el «fallido» para posponer la prescripción de la responsabilidad subsidiaria.
Monográfico IS 2025
CRITERIOS DGT
PL
LIS. Artículo 21. Exención sobre dividendos y rentas derivadas de la transmisión de valores representativos de los fondos propios de entidades residentes y no residentes en territorio español.
pág. 11
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
pág. 15
Página 2 de 16
Boletines Oficiales

Estado
16.06.2026
RECURSOS DE INCONSTITUCIONALIDAD. Recurso de inconstitucionalidad n.º 2415-2026, contra los artículos 2.2, 3.8, 5.5, 5.6, 5.8, 5.9, 5.14, 5.15 y 8.1 de la Ley de Cataluña 11/2025, de 29 de diciembre, de medidas en materia de vivienda y urbanismo.
El Pleno del Tribunal Constitucional, por providencia de 9 de junio de 2026, ha acordado admitir a trámite el recurso de inconstitucionalidad número 2415-2026, promovido por más de cincuenta diputados del Grupo Parlamentario Popular en el Congreso, contra los artículos 2.2, 3.8, 5.5, 5.6, 5.8, 5.9, 5.14, 5.15 y 8.1 de la Ley de Cataluña 11/2025, de 29 de diciembre, de medidas en materia de vivienda y urbanismo
TRATADOS INTERNACIONALES. Convenio de Asistencia Administrativa Mutua en materia fiscal, hecho en Estrasburgo el 25 de enero de 1988. Notificación de España el 26 de mayo de 2026 al Secretario General de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) como depositario del Convenio, de conformidad con lo dispuesto en el apartado 3 de su artículo 2.
«ANEXO A
Impuestos a los que se aplica el Convenio: Artículo 2, apartado 1.a.i.: Impuesto Complementario.
* *
La fecha de efectos de la modificación de la declaración de España será el 1 de septiembre de 2026.
PROCEDIMIENTOS ADMINISTRATIVOS. GESTIÓN INFORMATIZADA.
Resolución de 4 de junio de 2026, de la Dirección General de la Agencia
Estatal de Administración Tributaria, por la que se establece el procedimiento para efectuar telemáticamente el embargo de dinero en cuentas abiertas en proveedores de servicios de pago.
Disposición final. Aplicabilidad.
1. La presente resolución entrará en vigor al día siguiente a su publicación en el «Boletín Oficial del Estado», con las siguientes excepciones:
a) Los apartados 1 y 3 del dispongo Quinto y los dispongos Sexto y Séptimo, que entrarán en vigor el día 2 de noviembre de 2026
Quinto. Procedimientos de embargo telemático de dinero en cuentas, bancarias y no bancarias.
Sexto. Procedimiento de embargo telemático de dinero en cuentas aplicable tras la contestación por la entidad adherida con los códigos «09 Saldo pignorado» y «10 Situación concursal», y para el embargo de deudores incursos en procedimientos concursales.
Séptimo. Códigos de contestación de las diligencias de embargo aplicables a la presente resolución.
b) El apartado 2 del dispongo Quinto, que entrará en vigor el 1 de marzo de 2027.
5.2. Procedimiento de embargo telemático para entidades que hagan uso del «canal servicios REST».
2. Lo previsto en esta resolución será de aplicación a aquellas diligencias de embargo incluidas en el ámbito de aplicación de esta resolución emitidas a partir del día 2 de noviembre de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 16
Illes Balears 13.06.2026
TRIBUTOS CEDIDOS. Ley 4/2026, de 11 de junio, de medidas urgentes para acelerar proyectos estratégicos que contribuyan a la transformación económica de las Illes Balears y de otras medidas de simplificación y racionalización administrativas
Novedades:
1. Impuesto sobre la Renta de las Personas Físicas (IRPF)
A) Deducción por alquiler de vivienda habitual
Se modifica la deducción autonómica por arrendamiento de vivienda habitual, manteniéndose el porcentaje incrementado del 20% y el límite de 650 euros para determinados colectivos (jóvenes menores de 30 años, personas con discapacidad, familias numerosas o monoparentales y trabajadores autónomos), eliminándose una referencia específica a las familias numerosas de categoría especial que figuraba en la redacción anterior. Los incrementos de los límites de renta para familias numerosas y monoparentales se mantienen.
B) Nueva deducción por ayudas a afectados por la talidomida
Se crea una nueva deducción autonómica aplicable desde el ejercicio 2023 para neutralizar la tributación derivada de las ayudas públicas percibidas por las personas afectadas por la talidomida en España durante el periodo 1950-1985.
C) Incentivos fiscales para arrendadores
Se modifica la deducción para propietarios que destinen inmuebles al alquiler permanente:
• Se mantiene la deducción por seguros de impago.
• Se mantienen los incentivos para la incorporación de viviendas vacías al mercado del alquiler.
• Se crea una nueva deducción equivalente al 50% del rendimiento neto obtenido, con un máximo de 800 euros por vivienda y 2.000 euros por contribuyente, aplicable a renovaciones o nuevos contratos en los que la renta no aumente o lo haga dentro de los límites legales de actualización.
• Se añade como requisito general que el arrendamiento recaiga sobre la totalidad de la vivienda mediante un único contrato.
D) Incremento de las deducciones por nacimiento y adopción
Se elevan las cuantías de las deducciones autonómicas:
Orden del hijo
Cuantía anterior Nueva cuantía
Primero 800 € 900 €
Segundo 1.000 € 1.200 €
Tercero 1.200 € 1.500 €
Cuarto y siguientes 1.400 € 1.800 €
La misma actualización se aplica tanto a los supuestos de nacimiento como de adopción.
2. Impuesto sobre Transmisiones Patrimoniales Onerosas (ITP)
A) Adaptación de los límites de valor de vivienda para familias numerosas y monoparentales
Se modifica el régimen del tipo reducido del 2% para permitir que el valor máximo de la vivienda pueda incrementarse mediante la orden prevista en la disposición adicional quinta, sustituyendo el anterior límite fijo de 350.000 euros.
B) Nueva bonificación para viviendas de precio limitado (VPL)
Se incorpora una bonificación autonómica del 50% de la cuota en las transmisiones onerosas de viviendas calificadas como Vivienda de Precio Limitado (VPL), conforme a la Ley 3/2024.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 16
3. Actos Jurídicos Documentados (AJD)
A) Reducción del tipo general reducido
El tipo reducido aplicable a la adquisición de la primera vivienda habitual pasa del 1,2% al 1%.
B) Nuevo tipo superreducido del 0,5%
Se establece un tipo del 0,5% para:
• Jóvenes menores de 36 años.
• Contribuyentes con derecho al mínimo por discapacidad de ascendientes o descendientes.
• Familias numerosas y monoparentales que cumplan los requisitos establecidos.
C) Bonificación del 100% para jóvenes y personas con discapacidad
Se crea una nueva bonificación del 100% de la cuota de AJD en las escrituras de adquisición de la primera vivienda habitual por:
• Jóvenes menores de 30 años.
• Personas con discapacidad igual o superior al 33%.
La medida queda condicionada al cumplimiento de requisitos de residencia, renta, valor máximo de la vivienda y financiación hipotecaria mínima del 60% del valor de tasación.
D) Bonificación del 50% para viviendas protegidas
Se introduce una bonificación del 50% de la cuota en AJD para viviendas de precio tasado y viviendas de precio limitado (VPL).
4. Medidas transversales sobre vivienda
Actualización de los límites máximos de valor de vivienda
La disposición adicional quinta amplía la habilitación reglamentaria para incrementar el límite general de 270.151,20 euros utilizado para diversos beneficios fiscales.
Como novedad:
• La habilitación se extiende también a la nueva bonificación del artículo 19 quater.
• La orden autonómica podrá elevar los límites hasta un 40%.
• Se fija un umbral mínimo de referencia vinculado al valor de una VPL tipo, que asciende a 331.859,70 euros a 1 de enero de 2026.
5. Impuesto sobre el depósito de residuos
Se incorpora una nueva disposición adicional sexta que regula la colaboración técnica entre la consejería competente en materia de residuos y la Agencia Tributaria de las Illes Balears para la gestión y comprobación del impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
5 de 16
Consulta de la DGT
APERTURA CUENTA BANCARIA
IRPF. La DGT estudia el tratamiento de la retribución por la apertura de una cuenta bancaria y de la penalización por incumplimiento de las condiciones promocionales.
La DGT confirma que tanto la retribución percibida como la posterior penalización se califican como rendimientos del capital mobiliario por cesión a terceros de capitales propios (art. 25.2 LIRPF), integrándose la penalización como rendimiento negativo
Fecha: 06/11/2025
Fuente: web de la AEAT Enlace: Consulta V2109-25 de 06/11/2025
SÍNTESIS: la penalización por incumplir una promoción bancaria puede declararse como rendimiento negativo
La DGT analiza el tratamiento fiscal de los incentivos abonados por las entidades financieras por la apertura de cuentas bancarias y de las penalizaciones exigidas cuando el cliente incumple las condiciones de la promoción.
La DGT concluye que la retribución percibida por la apertura de la cuenta constituye un rendimiento del capital mobiliario y debe integrarse en el IRPF del ejercicio en que se percibe. Asimismo, considera que la penalización cargada posteriormente por la entidad financiera tiene la naturaleza de rendimiento negativo del capital mobiliario, pudiendo declararse en el ejercicio en que se produce el cargo. La consulta resulta relevante porque reconoce expresamente la posibilidad de compensar fiscalmente la pérdida económica derivada del incumplimiento de las condiciones promocionales, manteniendo una simetría entre el incentivo inicialmente recibido y la penalización posterior.
HECHOS
QUE EXPONE EL CONSULTANTE
▪ El consultante formalizó en enero de 2024 un contrato de apertura de cuenta con una entidad financiera.
▪ Como consecuencia de una promoción asociada a dicha apertura, percibió una retribución bruta de 370,70 euros, sobre la que la entidad practicó una retención de 70,37 euros
▪ Posteriormente, transcurridos diez meses desde la contratación, incumplió las condiciones exigidas para mantener el incentivo promocional. Como consecuencia de dicho incumplimiento, la entidad financiera cargó en su cuenta un importe de 211,17 euros en concepto de penalización.
QUÉ PREGUNTA EL CONSULTANTE
El consultante solicita aclaración sobre el tratamiento en el IRPF de:
▪ La retribución bruta percibida por la apertura de la cuenta bancaria.
▪ La penalización cargada por la entidad financiera al incumplirse las condiciones de la promoción.
CONTESTACIÓN DE LA DGT
▪ La Dirección General de Tributos concluye que ambos importes deben calificarse como rendimientos del capital mobiliario, aunque con efectos temporales distintos.
A) Tratamiento de la retribución percibida por la apertura de cuenta
▪ La DGT considera que la cantidad abonada por la entidad financiera constituye una contraprestación derivada de la cesión a terceros de capitales propios.
Por ello:
▪ Los 370,70 euros tienen la consideración de rendimiento íntegro del capital mobiliario
▪ La retención practicada (70,37 euros) debe consignarse igualmente en la declaración.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 16
▪ Ambos importes deben declararse en el IRPF correspondiente al ejercicio 2024, año en que se percibe la retribución.
La DGT entiende que la promoción bancaria constituye una forma de remuneración vinculada a la relación financiera existente entre cliente y entidad bancaria.
B) Tratamiento de la penalización por incumplimiento
▪ Respecto al cargo de 211,17 euros, la DGT considera que genera para el contribuyente una renta negativa vinculada a la misma relación jurídica que originó la remuneración inicial.
En consecuencia:
▪ El importe cargado por la entidad financiera podrá declararse como rendimiento negativo del capital mobiliario
▪ Dicho rendimiento negativo deberá imputarse al ejercicio 2025, que es cuando se produce el cargo.
Fundamento esencial del criterio
▪ La DGT parte de una interpretación amplia del concepto de rendimiento del capital mobiliario contenido en la Ley del IRPF.
▪ Considera que tanto la remuneración positiva recibida por la promoción como la posterior penalización derivan de una misma operación financiera y constituyen consecuencias económicas de la cesión de capitales a una entidad financiera.
▪ Por ello, si el incentivo recibido constituye un rendimiento positivo del capital mobiliario, la devolución parcial de dicho beneficio mediante una penalización debe recibir un tratamiento simétrico como rendimiento negativo de la misma naturaleza.
Artículos
Artículo 21.1 de la Ley 35/2006, del IRPF
Este precepto define los rendimientos del capital como todas las utilidades o contraprestaciones obtenidas por la titularidad de bienes o derechos.
La DGT lo utiliza para justificar que la retribución recibida por la apertura de la cuenta constituye una utilidad económica obtenida por el contribuyente derivada de una relación financiera.
Artículo 25.2 de la Ley 35/2006, del IRPF
Califica como rendimientos del capital mobiliario las contraprestaciones obtenidas por la cesión a terceros de capitales propios.
La DGT entiende que las promociones de captación de clientes asociadas a cuentas corrientes constituyen una forma de remuneración ligada a esa cesión de fondos a la entidad financiera.
Asimismo, sirve de fundamento para atribuir la misma naturaleza al importe negativo derivado de la penalización.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 7 de 16
Resolución del TEAC
SERVICIOS RELACIONADOS CON BIENES INMUEBLES.
IVA. REGLAS DE LOCALIZACIÓN. Los servicios audiovisuales temporales en unhotelparalacelebracióndeuneventonoconstituyenserviciosvinculados a bienes inmuebles a efectos del IVA. No queda sujeta a las reglas especiales de localización de los servicios inmobiliarios y que la repercusión del IVA español fue indebida.
El TEAC confirma que un servicio audiovisual B2B prestado a un empresario no establecido(art.69.Uno.1.ºLIVA)noseentienderealizadoenelTAI;lacuotarepercutida fue indebida y no procede su devolución por el art. 119 bis, sin perjuicio del cauce de ingresos indebidos del art. 221 LGT.
Fecha: 21/05/2026 Fuente: web de la AEAT Enlace: Resolución del TEAC 08392/2024 de 21/05/2026
SÍNTESIS: El TEAC ha confirmado que los servicios audiovisuales contratados para la celebración de un evento en un hotel no pueden calificarse como servicios relacionados con bienes inmuebles cuando consisten en la instalación temporal de equipos que posteriormente se retiran sin alterar el edificio. En el caso analizado, una entidad británica solicitó la devolución del IVA soportado en España por servicios técnicos, montaje y material audiovisual utilizados en un evento. La Administración denegó la devolución al considerar que el IVA había sido repercutido indebidamente, ya que los servicios no se localizaban en España conforme a las reglas de localización del IVA.
El TEAC concluye que dichos servicios constituyen prestaciones independientes y no forman parte de un servicio único de organización de eventos. Asimismo, recuerda que, de acuerdo con el artículo 31 bis del Reglamento de Ejecución (UE) 282/2011, la instalación o montaje de equipos que no quedan incorporados permanentemente al inmueble no tiene la consideración de servicio vinculado a bienes inmuebles.
La resolución refuerza el criterio de que la mera utilización de un hotel, recinto ferial o centro de convenciones como lugar de celebración de un evento no convierte automáticamente los servicios prestados en ese espacio en servicios inmobiliarios a efectos del IVA.
ANTECEDENTES Y HECHOS
▪ La entidad XZ LIMITED, establecida en Reino Unido, presentó una solicitud de devolución de IVA soportado en España correspondiente al ejercicio 2023 por importe de 26.970,60 euros, al amparo del régimen especial de devolución para empresarios no establecidos.
▪ Durante la tramitación del expediente, la Oficina Nacional de Gestión Tributaria solicitó diversa documentación justificativa sobre las operaciones realizadas y las cuotas soportadas. Tras analizarla, acordó devolver únicamente 718,35 euros, denegando parcialmente la devolución solicitada.
▪ La regularización se fundamentó en dos cuestiones:
• La improcedente repercusión de IVA en una factura emitida por la sociedad española QR LM, S.L., correspondiente a servicios audiovisuales prestados para un evento celebrado en España.
• La existencia de una factura rectificativa (abono) emitida por otro proveedor que no había sido incluida en la solicitud de devolución.
▪ La entidad recurrente únicamente discutió el primer motivo.
▪ Según alegó, había organizado un evento en un hotel español dentro de su actividad empresarial y había contratado con el hotel servicios audiovisuales consistentes en personal técnico, montaje y suministro de material audiovisual. Defendía que dichos servicios no podían analizarse de forma
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 8 de 16
aislada, sino como parte de un servicio principal de celebración del evento, por lo que entendía correcta la repercusión del IVA español.
FALLO DEL TEAC
El Tribunal Económico-Administrativo Central desestima la reclamación y confirma íntegramente la resolución de la Oficina Nacional de Gestión Tributaria.
En consecuencia:
▪ Considera incorrectamente repercutido el IVA incluido en la factura de servicios audiovisuales.
▪ Niega la devolución de dichas cuotas a través del procedimiento especial del artículo 119 bis de la Ley del IVA.
▪ Señala que la entidad podrá, en su caso, acudir al procedimiento de devolución de ingresos indebidos frente a la repercusión incorrecta efectuada por el proveedor.
Fundamentos jurídicos del Tribunal
1. Los servicios audiovisuales constituyen prestaciones independientes
▪ El TEAC parte de que no existe controversia sobre la naturaleza de los servicios prestados por el hotel:
• Servicios técnicos.
• Servicios de montaje.
• Suministro de equipos y material audiovisual.
▪ El Tribunal rechaza la tesis de la reclamante según la cual dichos servicios formarían parte de un servicio único de organización de eventos.
▪ La razón es sencilla: quien organizaba el evento era la propia XZ LIMITED. El hotel no prestaba un servicio global de organización del evento, sino únicamente determinados servicios audiovisuales concretos.
▪ Por ello, los servicios audiovisuales deben analizarse autónomamente y no pueden absorberse dentro de un supuesto servicio principal de organización de eventos.
2. Los servicios no se localizan en España conforme a las reglas generales del IVA
▪ Al tratarse de una prestación de servicios entre empresarios (B2B), resulta aplicable la regla general del artículo 69.Uno.1º de la Ley del IVA.
▪ Dado que el destinatario del servicio era una entidad establecida en Reino Unido y no en el territorio de aplicación del impuesto, la prestación no se entiende realizada en España.
▪ Asimismo, el Tribunal concluye que tampoco resulta aplicable ninguna de las reglas especiales de localización previstas en el artículo 70 de la Ley del IVA.
3. La utilización de equipos audiovisuales en un hotel no convierte el servicio en inmobiliario Este es el aspecto más relevante de la resolución.
▪ La reclamante pretendía vincular los servicios audiovisuales al inmueble donde se celebró el evento (el hotel).
▪ Sin embargo, el TEAC recuerda que el artículo 31 bis del Reglamento de Ejecución (UE) 282/2011 interpreta el concepto de servicios relacionados con bienes inmuebles previsto en el artículo 47 de la Directiva IVA.
▪ Según dicha normativa, no tienen la consideración de servicios vinculados a bienes inmuebles aquellos relativos a la instalación o montaje de equipos o máquinas que:
• No se incorporan de forma permanente al inmueble.
• Van a ser retirados posteriormente.
• Pueden retirarse sin destruir ni modificar sustancialmente el edificio o construcción.
▪ Por ello, el hecho de que el evento se desarrollara físicamente en un hotel no implica que los servicios audiovisuales tengan una conexión suficientemente directa con el inmueble para ser calificados como servicios inmobiliarios.
▪ En consecuencia, dichos servicios no quedan sujetos a la regla especial de localización de los servicios relacionados con bienes inmuebles prevista en el artículo 70.Uno.1º de la Ley del IVA.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 16
Normativa aplicada
Ley 37/1992, del IVA
Artículo 69.Uno.1º. Regula la regla general de localización de prestaciones de servicios entre empresarios (B2B). El Tribunal lo aplica para concluir que el servicio se localiza donde está establecido el destinatario, es decir, fuera de España.
Artículo 70.Uno.1º Regula la localización de los servicios relacionados con bienes inmuebles. El TEAC analiza si resulta aplicable y concluye que no.
Artículo 119 bis Regula la devolución del IVA soportado por empresarios no establecidos fuera de la Unión Europea. Ley 58/2003, General Tributaria
Artículo 105.1 Regula la carga de la prueba. El TEAC recuerda que corresponde al solicitante acreditar los requisitos para obtener la devolución.
Artículo 221 Se menciona para indicar que el interesado puede acudir al procedimiento de devolución de ingresos indebidos.
Normativa comunitaria
Artículo 47 de la Directiva 2006/112/CE
Define la regla especial de localización de los servicios relacionados con bienes inmuebles.
Artículo 31 bis del Reglamento de Ejecución (UE) 282/2011
Resulta decisivo para resolver el caso, pues delimita qué servicios presentan una vinculación suficientemente directa con un inmueble y excluye expresamente determinados servicios de instalación de equipos temporales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 16
Sentencia
PRESCRIPCIÓN.
LGT. RESPONSABILIDAD SUBSIDIARIA. En los supuestos de responsabilidad tributaria subsidiaria, cuando el deudor principal se encuentra en concurso de acreedores, el plazo de prescripción para declarar y exigir la responsabilidad frente al responsable subsidiario debe computarse desde el momento en que la insolvencia del deudor principal quede suficientemente constatada mediante datos objetivos obtenidos en el procedimiento concursal, aunque la declaración formal de fallido se produzca posteriormente. Reitera doctrina
La AEAT no puede retrasar el «fallido» para posponer la prescripción de la responsabilidad subsidiaria.
Fecha: 29/05/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TS de 29/05/2026
SÍNTESIS: El Supremo impide que la AEAT retrase artificialmente la prescripción de la responsabilidad subsidiaria
La STS 666/2026, de 29 de mayo, analiza cuándo comienza a computarse el plazo de prescripción para derivar responsabilidad tributaria subsidiaria a los administradores cuando la sociedad deudora se encuentra en concurso de acreedores.
La AEAT había derivado la deuda a la administradora de una sociedad concursada varios años después de que el administrador concursal hubiera informado de una situación de insolvencia e inviabilidad empresarial. La Administración defendía que el plazo no comenzaba hasta la declaración formal de fallido de la sociedad.
El Tribunal Supremo estima el recurso y anula la derivación de responsabilidad. Considera que la Administración no puede retrasar injustificadamente la declaración de fallido para posponer el inicio de la prescripción. A efectos del cómputo, el plazo comienza cuando la insolvencia del deudor principal queda suficientemente acreditada mediante datos objetivos, aunque la declaración formal de fallido se produzca posteriormente.
La sentencia fija como doctrina que, en los supuestos de responsabilidad subsidiaria, el dies a quo de la prescripción debe situarse en el momento en que la insolvencia resulte objetivamente constatada en el procedimiento concursal, evitando que quede al arbitrio de la Administración determinar cuándo empieza a correr el plazo prescriptivo.
ANTECEDENTES Y HECHOS DEL CASO
• La controversia tiene su origen en la derivación de responsabilidad tributaria subsidiaria efectuada por la AEAT a doña Mercedes, administradora de la sociedad Mitsi Shop, S.L., al amparo del artículo 43.1.a) de la Ley General Tributaria.
¿Qué hizo la contribuyente?
La recurrente, en su condición de administradora de la sociedad, impugnó el acuerdo de derivación de responsabilidad subsidiaria alegando que el derecho de la Administración para exigirle el pago de las deudas tributarias había prescrito.
Sostenía que:
• La sociedad había sido declarada en concurso voluntario el 10 de enero de 2014
• El administrador concursal emitió un informe provisional el 1 de septiembre de 2014 en el que ya se constataba una situación de insolvencia y un déficit patrimonial de 72.921,01 euros.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 16
• La AEAT conocía esa situación desde septiembre de 2014.
• Sin embargo, la declaración formal de fallido no se produjo hasta el 10 de septiembre de 2018
• El procedimiento de derivación de responsabilidad subsidiaria no se inició hasta el 4 de julio de 2019
Por ello entendía que la Administración había dejado transcurrir más de cuatro años desde que pudo y debió declarar fallida a la sociedad.
¿Qué pretendía Hacienda?
La AEAT defendía que:
• El concurso de acreedores del deudor principal producía efectos interruptivos o suspensivos de la prescripción.
• La acción para derivar la responsabilidad subsidiaria no podía ejercitarse hasta la declaración formal de fallido.
• En consecuencia, el plazo de prescripción debía computarse desde dicha declaración formal y no desde la fecha en que la insolvencia pudo ser conocida.
Objeto del recurso de casación
El Tribunal Supremo admitió el recurso para determinar:
• Si, cuando el deudor principal está en concurso de acreedores, el plazo de prescripción para declarar y exigir la responsabilidad tributaria subsidiaria debe computarse necesariamente desde la declaración formal de fallido o si puede comenzar antes, cuando la insolvencia del deudor ya resulte objetivamente acreditada en el procedimiento concursal.
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo estima el recurso de casación, casa y anula la sentencia del TSJ de la Comunidad Valenciana y, en consecuencia:
• Estima el recurso contencioso-administrativo.
• Anula el acuerdo de derivación de responsabilidad subsidiaria.
• Declara prescrita la acción de la Administración para exigir la deuda a la administradora.
Doctrina jurisprudencial que fija
El Tribunal establece la siguiente doctrina:
• En los supuestos de responsabilidad tributaria subsidiaria, cuando el deudor principal se encuentra en concurso de acreedores, el plazo de prescripción para declarar y exigir la responsabilidad frente al responsable subsidiario debe computarse desde el momento en que la insolvencia del deudor principal quede suficientemente constatada mediante datos objetivos obtenidos en el procedimiento concursal, aunque la declaración formal de fallido se produzca posteriormente.
Añade además que:
• El auto de conclusión del concurso puede identificarse, con carácter general, con la "actio nata", pero el dies a quo puede adelantarse cuando existan actuaciones concursales anteriores que acrediten fehacientemente la insolvencia.
Fundamentación jurídica del Tribunal
A) Aplicación de la doctrina de la “actio nata”
El Tribunal recuerda que la prescripción comienza cuando la acción puede ejercitarse válidamente.
En materia de responsabilidad subsidiaria:
• La Administración necesita previamente la declaración de fallido.
• Sin embargo, no puede retrasar artificialmente esa declaración para posponer el inicio del plazo de prescripción.
Por tanto:
• Si la insolvencia ya resulta objetivamente acreditada, la Administración debe actuar y declarar el fallido sin demora injustificada.
B) La declaración de fallido no puede convertirse en un mecanismo para manipular la prescripción
La sentencia afirma que:
• La declaración formal de fallido es necesaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 16
• Pero no puede quedar al arbitrio de la Administración decidir cuándo inicia el plazo de prescripción simplemente retrasando dicha declaración.
Si se admitiera esa posibilidad:
• La Administración controlaría unilateralmente el inicio de la prescripción.
• Se vaciaría de contenido la institución de la prescripción.
• Se vulneraría el principio de buena administración.
C) La insolvencia ya estaba acreditada desde septiembre de 2014
El Supremo considera decisivo el informe provisional del administrador concursal de 1 de septiembre de 2014.
Dicho informe:
• Declaraba expresamente la insolvencia de la sociedad.
• Consideraba inviable su continuidad.
• Recomendaba la liquidación.
• Cuantificaba un déficit patrimonial de 72.921,01 euros.
Además:
• El informe fue trasladado a la AEAT.
• La Administración conocía perfectamente la situación económica de la sociedad.
• La propia inspección tributaria estaba desarrollándose en esas fechas.
Por ello concluye que:
Desde septiembre de 2014 existían datos suficientes para declarar fallida a la sociedad.
D) Existió una demora injustificada de la Administración
La declaración de fallido se dictó el 10 de septiembre de 2018.
Sin embargo:
• La insolvencia estaba acreditada desde septiembre de 2014.
• Las liquidaciones derivadas de las actas de conformidad quedaron firmes y exigibles en mayo de 2015.
Para el Tribunal:
La AEAT pudo y debió declarar el fallido inmediatamente después de que las deudas fueran exigibles.
Al no hacerlo:
• Demoró injustificadamente la declaración de fallido.
• Retrasó artificialmente el inicio del plazo prescriptivo.
E) Prescripción de la acción contra la responsable subsidiaria
Tomando como referencia el conocimiento de la insolvencia en septiembre de 2014 (y, en todo caso, la finalización del período voluntario de pago en mayo de 2015):
• Cuando se notificó el inicio del procedimiento de derivación (4 de julio de 2019),
• ya había transcurrido el plazo de cuatro años.
Por ello la acción estaba prescrita.
Artículos
Ley 58/2003, General Tributaria
Artículo 43.1.a) LGT Regula la responsabilidad subsidiaria de los administradores por infracciones tributarias cometidas por la sociedad. Fue el fundamento jurídico utilizado por la AEAT para derivar la deuda a la administradora.
Artículo 66 LGT Establece el plazo general de prescripción de cuatro años. Permite determinar si la acción de la Administración para exigir el pago estaba prescrita.
Artículo 67.2 LGT Regula el inicio del cómputo de la prescripción respecto de los responsables subsidiarios. Es el precepto central de la controversia.
Artículo 68.2 y 68.8 LGT Regula las causas de interrupción de la prescripción. La AEAT invocaba los efectos del concurso sobre la prescripción.
Artículo 176 LGT Exige la previa declaración de fallido para derivar responsabilidad subsidiaria. El Supremo analiza cómo debe coordinarse este requisito con la doctrina de la actio nata.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 16
Reglamento General de Recaudación (RD 939/2005)
Artículo 61.2 RGR Permite dirigir la acción de cobro contra el responsable subsidiario tras la declaración de fallido.Define el presupuesto procedimental de la derivación.
Artículo 124.5 RGR Regula la declaración de fallido cuando se constata la insolvencia. Sirve para determinar cuándo podía haberse declarado fallido al deudor principal.
Jurisprudencia relacionada
En el mismo sentido
STS 30 de abril de 2026 (RCA 122/2024)
La sentencia objeto de análisis declara expresamente que reitera la doctrina fijada en esta resolución, relativa a otro administrador de la misma sociedad y las mismas deudas.
STS 22 de diciembre de 2022 (RCA 1268/2021)
Establece que la declaración de fallido no exige agotar todos los trámites ejecutivos, sino una constatación suficiente de la insolvencia.
STS 8 de junio de 2022 (RCA 3586/2020)
Afirma que una vez declarado fallido el deudor principal, actuaciones posteriores frente a éste no interrumpen la prescripción respecto del responsable subsidiario.
STS 7 de febrero de 2022 (RCA 8207/2019)
Analiza la relevancia de la declaración de fallido y su incidencia sobre la derivación de responsabilidad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 16
Monográfico IS 2025
CRITERIOS DGT
LIS. Artículo 21. Exención sobre dividendos y rentas derivadas de la transmisión de valores representativos de los fondos propios de entidades residentes y no residentes en territorio español.
RÉGIMEN TRANSITORIO PARTICIPACIONES ADQUIRIDAS CON ANTERIORIDAD A 2021:
PARTICIPACIÓN <5%
COSTE DE ALQUISICIÓN > 20 Millones de €
DT cuadragésima LIS:
“Las participaciones adquiridas en los períodos impositivos iniciados con anterioridad al 1 de enero de 2021 que tuvieran un valor de adquisición superior a 20 millones de euros sin alcanzar el porcentaje establecido en el primer párrafo de la letra a) del apartado 1 del artículo 21 de esta Ley o en la letra a) del apartado 1 del artículo 32 de esta Ley, aplicarán el régimen fiscal establecido en dichos artículos, según proceda, siempre que cumplan el resto de los requisitos previstos en ellos durante los períodos impositivos que se inicien dentro de los años 2021, 2022, 2023, 2024 y 2025.”
V0886-24 de 23/04/2024
➔ Tratándose de inversores que con anterioridad al 1 de enero de 2021 cumplían simultáneamente los dos requisitos alternativos, previstos en el artículo 21.1.a) de la LIS, que condicionan la aplicación del artículo 21 de la LIS (porcentaje de participación de, al menos un 5% y valor de adquisición superior a 20 millones de euros), no resultará de aplicación la disposición transitoria cuadragésima de la LIS.
CV0937-26 de 27/04/2026
➔ Si el contribuyente, con anterioridad a 1 de enero de 2021, adquirió una participación en el capital o en los fondos propios de otra entidad representativa de, al menos un 5%, y con posterioridad a dicha fecha, la referida inversión representase un porcentaje de participación inferior al 5%, los dividendos o participaciones en beneficios, así como las plusvalías derivadas de la transmisión de dicha participación, obtenidos en los períodos impositivos iniciados a partir de 1 de enero de 2021, no podrán gozar de la exención prevista en el artículo 21 de la LIS en la medida en que habría dejado de cumplirse el requisito de participación previsto en el artículo 21.1 a) de la LIS, y ello aun cuando el valor de adquisición de la referida participación fuese superior a 20 millones de euros.
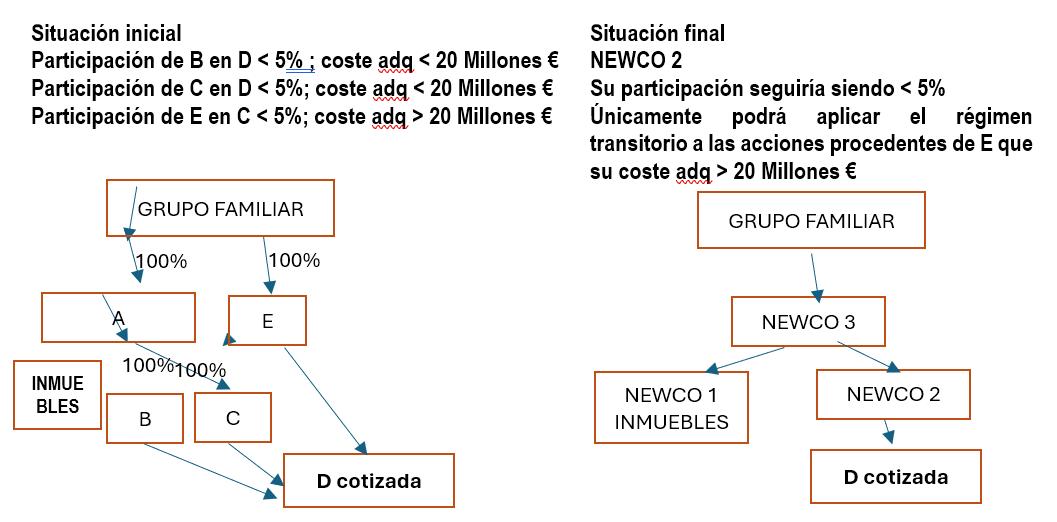
OPERACIONES DE REESTRUCTURACIÓN:
V0933-24 de 25/04/2024
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 15 de 16
SOCIEDAD HOLDING INTERPUESTA:
V0747-26 de 31/03/2026
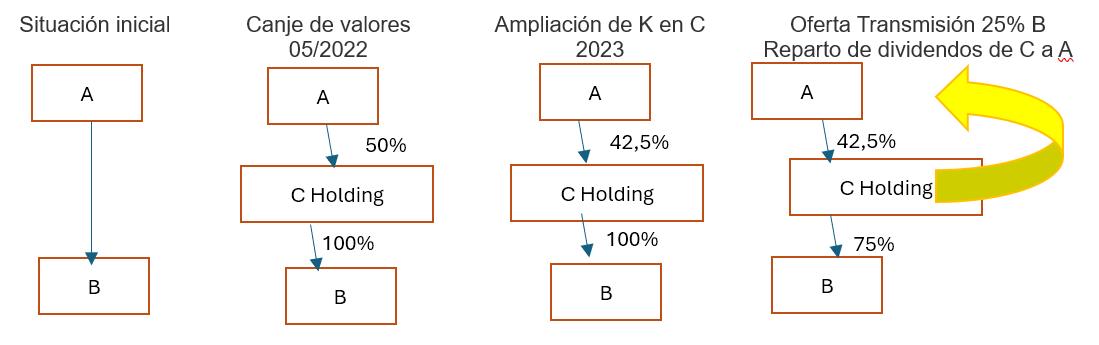
Se consulta sobre la aplicación de la exención de los dividendos de C derivados de los beneficios de la venta del 25% de su participación en B:
• En relación con el porcentaje de participación de A en C es superior al 5% (el 42,5%
• Lo posee con más de un año de antelación a la fecha de reparto del dividendo (desde 2023)
• Para que C tenga consideración de Holding es necesario que el 70% de sus ingresos - que resulten del resultado consolidado que se derivan de la cuenta de pérdidas y ganancias consolidada, cuando la entidad directamente participada sea dominante de un grupo según los criterios establecidos en el artículo 42 del Código de Comercio y formule cuentas anuales consolidadas - procedan de beneficios o rentas derivadas de la transmisión de capital o de los fondos propios de entidades.
V5067-16 de 22/11/2016
A estos efectos, los estados contables consolidados a tener en cuenta serán los que resulten de la aplicación del Real Decreto 1159/2010, de 17 de septiembre, por el que se aprueban las Normas para la Formulación de Cuentas Anuales Consolidadas y se modifica el Plan General de Contabilidad aprobado por Real Decreto 1514/2007, de 16 de noviembre y el Plan General de Contabilidad de Pequeñas y Medianas Empresas aprobado por Real Decreto 1515/2007, de 16 de noviembre. No obstante, en relación a aquellas entidades que se incorporen a la consolidación a través del procedimiento de puesta en equivalencia, se tendrán en cuenta los ingresos de dichas entidades participadas, por el porcentaje de participación poseído en las mismas. Si los ingresos de la entidad participada proceden en más de un 70% de (i) dividendos o participaciones en beneficios y (ii) rentas derivadas de la transmisión de valores representativos del capital o fondos propios de entidades, dicha entidad adquiere la condición de “holding” a estos efectos, exigiéndose, por tanto, una especie de “look through”, es decir, un análisis del porcentaje de participación en las entidades indirectamente participadas, de manera que en las mismas se posea una participación indirecta del 5% o, lo que es lo mismo, analizar las participaciones indirectamente poseídas para ver si respecto de ellas se cumple el requisito de porcentaje de participación mínimo y que se haya ostentado de forma ininterrumpida durante el año anterior al día en que sea exigible el beneficio que se distribuya o, en su defecto, se deberá mantener posteriormente durante el tiempo necesario para completar dicho plazo. De cumplirse ese porcentaje de participación mínimo indirecto y tiempo de tenencia, los dividendos distribuidos tendrán derecho a la exención. En caso contrario, no habría acceso al régimen de exención.
• C posee al menos una participación del 5% en B en el momento de la transmisión. Si se dan todos estos requisitos, los dividendos que pudiera percibir A de C podrían beneficiarse de la exención del art 21 LIS.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 16 de 16