Boletines Oficiales
PRESSUPOSTOS 2026
ÍNDICE
Catalunya
13.07.2026
Llei 10/2026, de 9 de juliol, de pressupostos de la Generalitat de Catalunya per al 2026
MESURES 2026
Llei 11/2026, de 9 de juliol, de mesures fiscals, financeres, administratives i del sector públic
Madrid
10.07.2026
Consulta
pág. 2
CONCEBIDO NO NACIDO. LEY 5/2026, de 7 de julio, de reconocimiento del concebido en la aplicación de las medidas de apoyo a la familia en la Comunidad de Madrid. pág. 5
PRESTACIÓN DE SERVICIOS O ARRENDAMIENTO A SU SOCIO ÚNICO
IVA. ACTIVIDAD EMPRESARIAL SUJETA AL IVA. La DGT considera que las sociedades instrumentales que únicamente satisfacen necesidades privadas del socio único no actúan como empresarios a efectos del IVA
Sentencia
PRÉSTAMOS PARTICIPATIVO
IS. OPERACIONES DE CAPITALIAZCIÓN. La Audiencia Nacional confirma que la condonación de un préstamo participativo por un socio indirecto persona física constituye un ingreso por donación y no una aportación de socios
pág. 7
pág. 11
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 1 de 13
Boletines Oficiales
Catalunya 13.07.2026
PRESSUPOSTOS 2026
Llei 10/2026, de 9 de juliol, de pressupostos de la Generalitat de Catalunya per al 2026
(No s’aproven mesures en tributs cedits) (Solsament en materia tributària s’aprova el cànon de l’aigua- art. 43-, i actualització de les taxes amb tipus de quantia fixa-art. 44- ) (El interés legal del dineer i interés de demora remiteix a la llei de pressupostos generals de l’Estat)
MESURES 2026
Llei 11/2026, de 9 de juliol, de mesures fiscals, financeres, administratives i del sector públic
(sense modificacions del dictamen de la comissió)
Les mesures fiscals aprovades son les següents:
Impost sobre la renda de les Persones Físiques:
Noves deduccions:
▪
▪
Deducció pels ajuts rebuts per les persones afectades per la talidomida a Espanya durant el període 1950-1985
Es poden aplicar una deducció en la quota íntegra autonòmica els contribuents que integrin en la base imposable general l’import corresponent a l’ajut públic destinat a les persones afectades per la talidomida a Espanya en el període 1950-1985
Deducció per malatia celíaca
Els contribuents poden aplicar una deducció de 250 euros per cada persona integrant de llur unitat familiar que tingui malaltia celíaca diagnosticada.
▪ Deducció per inversions no productives i per prevenció d’incendis a titulars de terrenys forestals amb un instrument d’ordenació forestal aprovat i vigent
Els contribuents es poden aplicar, juntament amb la reducció percentual que correspongui sobre l’import total de les deduccions de la quota establertes per la llei de l’Estat reguladora de l’impost, una deducció del 15%, amb el límit màxim del 5% de la quota íntegra autonòmica, de les quantitats invertides per inversions no productives i per prevenció d’incendis a titulars de terrenys forestals amb un instrument d’ordenació forestal aprovat i vigent
Impost sobre Successions i Donacions:
En les adquisicions per causa de mort i entre vius que corresponguin al cònjuge, als descendents, als ascendents o als col·laterals fins al tercer grau del causant, es pot aplicar en la base imposable una reducció del 95% del valor de les finques rústiques de dedicació forestal:
S’estableix que la base sobre la qual s’aplica aquesta reducció comprèn tant el valor del terreny com, si escau, el de les construccions situades en la finca forestal i que siguin per a utilitat exclusiva d’aquesta. Ara s’afegeix que quan la superfície forestal ordenada supera el cinquanta per cent de la finca s’aplica, si s’escau, al valor de les construccions amb usos residencials, amb exclusió dels usos turístics.»
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 13
Adquisicions lucratives entre vius:
Es deroga l’apartat 4 de l’article 632-1 que regulaba les reduccions aplicables a les donacions per causa de mort que regula el capítol II del títol III de la Llei 10/2008, del 10 de juliol, del llibre quart del Codi civil de Catalunya, relatiu a les successions, en les quals es pacti la transmissió immediata de la propietat de la cosa donada subjecta a condició resolutòria de revocació o premoriència del donatari.
Impost sobre Transmissions Patrimonials Oneroses:
Es modifica el que s’entén per gran tenidor per a la aplicación del 20% a la transmissió d’habitatge:
▪
Es considera gran tenidor la persona física o jurídica que sigui propietària de més de deu immobles urbans d’ús residencial o amb una superfície construïda de més de 1.500 m2 d’ús residencial situats a Catalunya. També té aquesta consideració la persona física o jurídica que sigui titular de cinc o més immobles urbans d’ús residencial situats en algun o alguns dels municipis declarats de mercat residencial tensionat, amb independència que els municipis pertanyin a zones de mercat residencial tensionat diferents.» Amb la redacció proposada ara anterior la titularitat de 5 o més inmobles poden estar ubicats a zones de mercat tensionat diferents.
L’aplicació del 20% en cas de transmissió d’un edifici senser d’habitatges a favor d’una persona física o jurídica quan es faci de manera progressiva en el temps: En el termini d’un mes a comptar de la transmissió de l’últim habitatge, el contribuent ha de regularitzar la situació presentant una autoliquidació complementària per cada autoliquidació provisional presentada, amb aplicació del tipus del 20%.
Nova bonificació:
Poden gaudir d’una bonificació del 100% en la quota de l’impost sobre transmissions patrimonials i actes jurídics documentats, en la modalitat d’actes jurídics documentats, les escriptures públiques que documentin actes i contractes en què intervinguin cooperatives d’habitatge sense ànim de lucre i d’iniciativa social relacionats amb la promoció i explotació d’habitatges en règim de cessió d’ús, bé per a ús habitual i permanent o bé destinats a residències per a persones grans o amb discapacitat.
Es deroga:
En la bonificació per la transmissió d’inmobles que hagin de constituir la seu social o centre de treball es deroga el requisit que la empresa o negoci incrementi la seva plantilla global de treballadors a l’exercici en què adquireix l’inmoble respecte l’any anterior i mantingui aquesta plantilla almenys 3 anys.
Impost sobre Actes Jurídics Documentats:
Drets reals a favor d’una societat de garantía recíproca:
El 0,1% de AJD en cas de documents que formalitzin la constitució i la modificació de drets reals a favor d’una societat de garantia recíproca ara no es necessari que el domicili social estigui a Catalunya.
Dos noves bonificacións:
Poden gaudir d’una bonificació del 90% de la quota gradual de la modalitat d’actes jurídics documentats les escriptures públiques que documentin actes de divisió, segregació, agregació i agrupació de finques de dedicació forestal que disposin d’un instrument d’ordenació forestal aprovat per la Generalitat de Catalunya.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 13
Poden gaudir d’una bonificació del 100% de la quota gradual de la modalitat d’actes jurídics documentats les escriptures públiques que documentin la declaració d’obra nova d’antigues construccions situades en finques de dedicació forestal que disposin d’un instrument d’ordenació forestal aprovat per la Generalitat de Catalunya.
Es deroga: Es deroga la bonificació de la quota de l'impost d'actes jurídics documentats per la promoció i explotació d'habitatges en règim de cessió d'ús.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 13
Madrid
10.07.2026
CONCEBIDO NO NACIDO. LEY 5/2026, de 7 de julio, de reconocimiento del concebido en la aplicación de las medidas de apoyo a la familia en la Comunidad de Madrid.
Objeto y ámbito de aplicación (Art. 1)
1. Esta ley tiene por objeto habilitar la asimilación del concebido no nacido al hijo ya nacido, a efectos del reconocimiento de aquellos beneficios y derechos que, en el ámbito competencial de la Comunidad de Madrid, se deriven de la existencia de hijos ya nacidos y, en particular, de ostentar la condición de familia numerosa o de la clasificación en una categoría de familia numerosa.
2. La asimilación constituye una medida de protección específica en beneficio de las familias y para el fomento de la natalidad que operará, exclusivamente, en el ejercicio de las competencias que corresponden a la Comunidad de Madrid.
Asimilación del concebido no nacido al hijo ya nacido. (Art. 2)
1. En el ámbito de las competencias de la Comunidad de Madrid, al concebido se le tendrá por nacido, siempre que la unidad familiar o alguno de sus miembros, mediante la aplicación de esta asimilación, obtengan un mayor beneficio.
2. Esta asimilación operará únicamente en el ámbito de la Comunidad de Madrid, se realizará con el alcance y las condiciones que se regulen en cada procedimiento concreto, y con el solo fin de que, por medio de la misma, se reconozcan los beneficios y derechos que deriven de la existencia de hijos ya nacidos.
3. No se exigirá para la asimilación una semana mínima de gestación, salvo que se indique lo contrario en la regulación específica del procedimiento concreto.
4. En todo caso, en el supuesto de gestación múltiple, se tendrá en cuenta a cada uno de los concebidos no nacidos para el reconocimiento de los beneficios y derechos.
5. En el caso de que el concebido no llegue a nacer, esta circunstancia deberá ser comunicada a la Comunidad de Madrid, que no podrá reclamar la devolución de los beneficios o ayudas reconocidos cuando concurrían los requisitos.
Acreditación de la asimilación. (Art. 3)
El solicitante del beneficio o derecho deberá acreditar la asimilación del concebido no nacido al hijo ya nacido a través de la presentación en el procedimiento correspondiente de un informe médico emitido dentro de los cinco días hábiles anteriores a la presentación de la solicitud, donde conste la identificación del médico y su número de colegiado, que certifique la semana de gestación y la fecha prevista para el parto.
Reconocimiento de la condición de familia asimilada a familia numerosa. (Art. 4)
1. El concepto de familia numerosa, las condiciones para que se reconozca y mantenga el derecho a ostentar tal condición y las categorías de familia numerosa son los previstos con el carácter de legislación básica en los artículos 2, 3 y 4 de la Ley 40/2003, de 18 de noviembre, de Protección a las Familias Numerosas.
2. En el ámbito de las competencias de la Comunidad de Madrid y a efectos únicamente del reconocimiento de los beneficios y derechos que deriven de la condición de familia numerosa o de la clasificación en una categoría, operará la asimilación del concebido no nacido al hijo ya nacido, con el alcance y condiciones que se determinan en el presente artículo.
3. Para el reconocimiento de los beneficios y derechos, será necesaria la obtención del certificado que acredite la condición de familia asimilada a familia numerosa. Este certificado será emitido por la consejería competente en materia de Familia.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 13
Modificación del Texto Refundido de las Disposiciones Legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado, aprobado por el Decreto Legislativo 1/2010, de 21 de octubre, del Consejo de Gobierno. (DF 1ª)
Se adiciona una disposición adicional tercera al Texto Refundido de las Disposiciones Legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado, aprobado por el Decreto Legislativo 1/2010, de 21 de octubre, del Consejo de Gobierno, con la siguiente redacción:
«Disposición adicional tercera. Beneficios fiscales para las familias asimiladas a familia numerosa.
Los beneficios fiscales para familias numerosas establecidos en los artículos 291, 322 y 38 ter3 serán también aplicables a las familias asimiladas a familia numerosa conforme a la normativa de la Comunidad de Madrid».
Entrada en vigor. (DF 3ª)
1. La presente ley entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial de la Comunidad de Madrid».
2. Se exceptúa del apartado anterior el reconocimiento de la condición de familia asimilada a familia numerosa, que entrará en vigor a los seis meses de la publicación de la presente ley en el «Boletín Oficial de la Comunidad de Madrid».
Las nuevas deducciones fiscales y ventajas económicas para las familias
La entrada en vigor de esta ley no solo modifica el acceso a ayudas sociales y educativas. También tiene un efecto directo sobre distintos beneficios fiscales que dependen de la condición de familia numerosa, ampliando el número de hogares que podrán acceder a ellos antes del nacimiento del hijo.
La norma incorpora una modificación del texto refundido de los tributos cedidos por la Comunidad de Madrid para extender a las familias asimiladas a familia numerosa las mismas ventajas fiscales de las que ya disfrutan quienes cuentan con el título oficial. Entre ellas figuran las deducciones autonómicas en el IRPF por gastos escolares, la exención de determinadas tasas y otras bonificaciones vinculadas a la adquisición de vivienda de segunda mano, medidas que buscan aliviar la carga económica que supone la llegada de un nuevo hijo.
Uno de los aspectos más llamativos es que la ley introduce un criterio de protección especialmente garantista para las familias. Si, una vez reconocidos los beneficios, el embarazo no llegara a término, la Administración autonómica no podrá reclamar la devolución de las ayudas concedidas siempre que, en el momento de la solicitud, se hubieran cumplido todos los requisitos exigidos por la normativa. El texto también prevé que, en los embarazos múltiples, cada concebido sea computado individualmente para calcular las ayudas y derechos que correspondan. Asimismo, abre la puerta a que los ayuntamientos madrileños puedan aplicar este mismo criterio en aquellos procedimientos que dependan de sus competencias, si así lo deciden mediante su propia regulación.
1 Artículo 29. Tipo de gravamen aplicable a la adquisición de vivienda habitual por familias numerosas (ITP)
2 Artículo 32. Tipos de gravamen aplicables a documentos notariales en los que se formalicen adquisiciones de viviendas. (AJD)
3 Artículo 38 ter Bonificación de la cuota tributaria por adquisición de vivienda habitual por familias numerosas. (AJD)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 13
Consulta DGT
PRESTACIÓN DE SERVICIOS O ARRENDAMIENTO A SU SOCIO ÚNICO
IVA. ACTIVIDAD EMPRESARIAL SUJETA AL IVA. La DGT considera que las sociedades instrumentales que únicamente satisfacen necesidades privadas del socio único no actúan como empresarios a efectos del IVA
La inexistencia de una verdadera intervención en el mercado impide que las sociedades tengan la condición de empresarios o profesionales, por lo que las operaciones realizadas exclusivamente en favor del socio único quedan no sujetas al IVA y no generan derecho a la deducción de las cuotas soportadas.
Fecha: 26/02/2026
Fuente: web de la AEAT Enlace: Consulta V0403-26 de 26/02/2026
SÍNTESIS: La DGT niega la sujeción al IVA de sociedades utilizadas exclusivamente para atender las necesidades privadas del socio único
La DGT concluye que las sociedades que únicamente poseen inmuebles o prestan servicios destinados al disfrute exclusivo de su socio único no tienen la condición de empresarios o profesionales a efectos del IVA, al no intervenir realmente en el mercado
En consecuencia, los arrendamientos de viviendas y los servicios accesorios (limpieza, jardinería, conductor, cambio de sábanas, etc.) prestados exclusivamente al socio quedan no sujetos al IVA, las sociedades no deben repercutir el impuesto y no pueden deducir las cuotas soportadas.
La DGT precisa, no obstante, que si una de las sociedades comienza a prestar servicios a otras entidades del grupo en condiciones de mercado, dichas prestaciones sí estarán sujetas al IVA. Sin embargo, ello no altera la conclusión respecto de los arrendamientos y servicios prestados al socio único, que continuarán no sujetos al impuesto.
La consulta consolida la doctrina administrativa según la cual la mera titularidad de bienes destinados al uso privado del socio no constituye una actividad económica a efectos del IVA.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 7 de 13
HECHOS QUE EXPONE EL CONSULTANTE
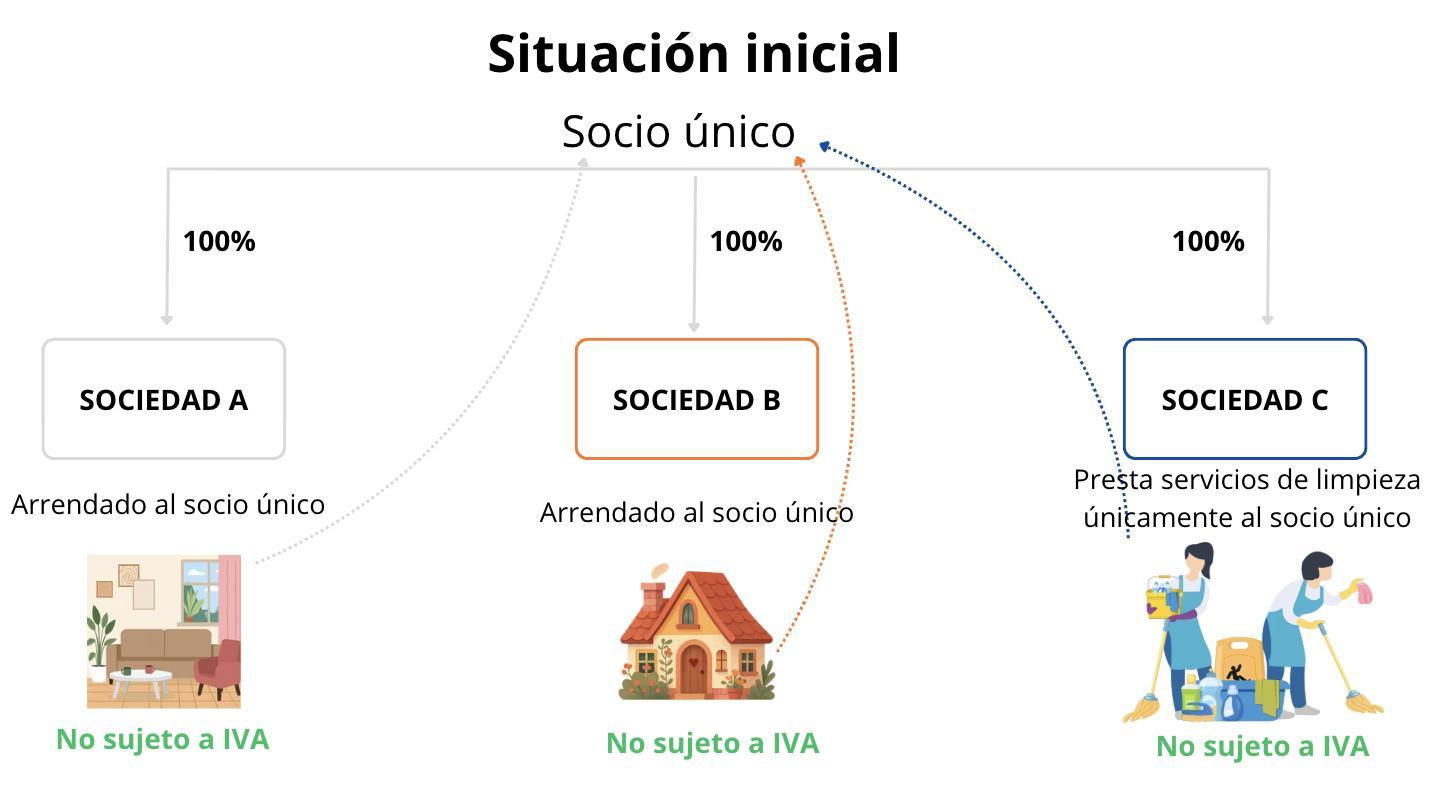
Tres sociedades mercantiles (A, B y C), íntegramente participadas por una misma persona física (el socio único), presentan la siguiente estructura:
▪ Las sociedades A y B son propietarias de varias viviendas situadas en el territorio de aplicación del IVA.
▪ Dichas viviendas se arriendan exclusivamente durante todo el año al socio único.
▪ La sociedad C presta diversos servicios relacionados con dichos inmuebles (limpieza, cambio de sábanas, jardinería, conductor, etc.), siendo el único destinatario el propio socio único, repercutiéndole actualmente IVA al 21 %.
▪ Además, se contemplan dos alternativas:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 13
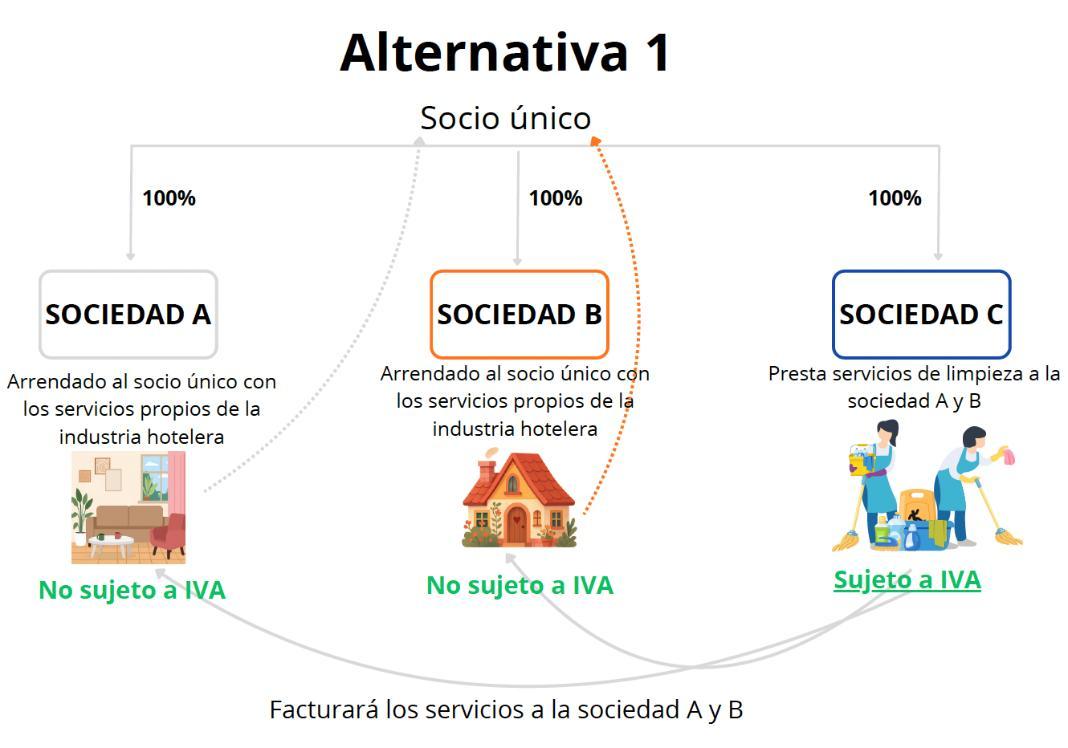
o Que la sociedad C facture dichos servicios, a valor de mercado, a las sociedades A y B, para que estas presten al socio un arrendamiento acompañado de servicios propios de la industria hotelera.
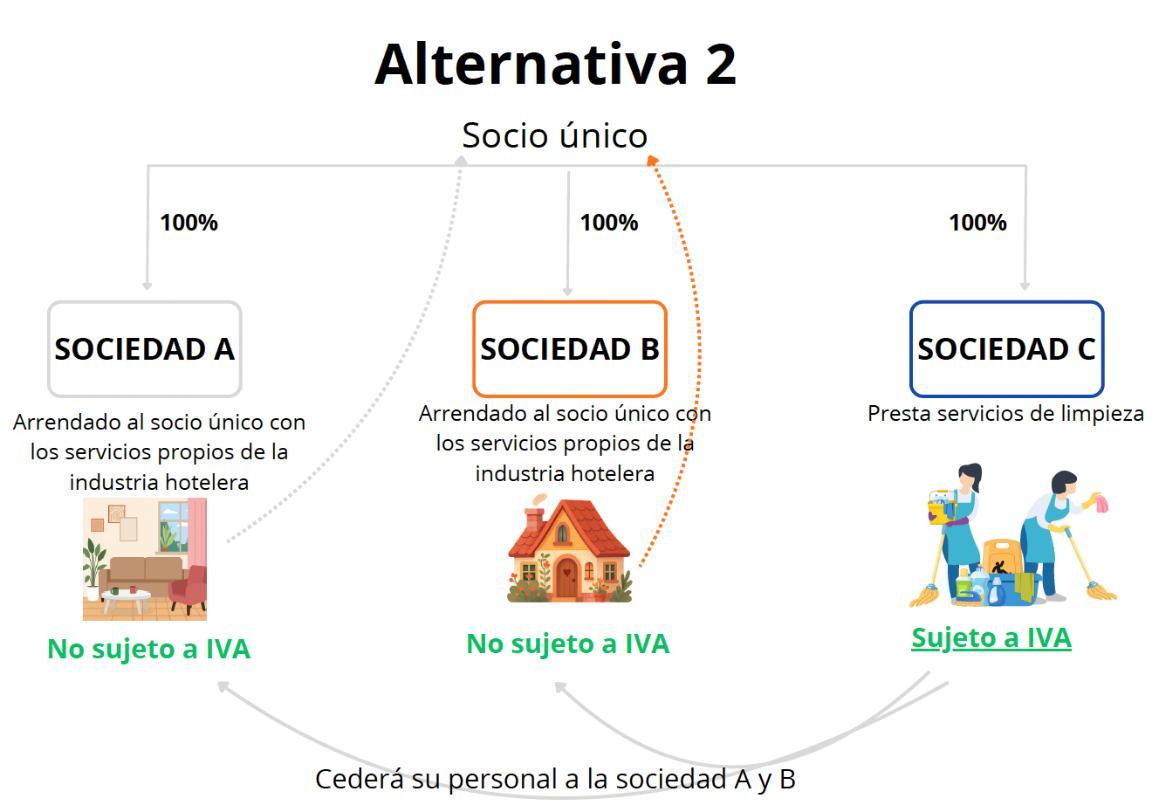
o Que la sociedad C ceda su personal a las sociedades A y B, subrogándose estas en los contratos laborales y prestando directamente al socio el arrendamiento con servicios hoteleros.
¿QUÉ PREGUNTA EL CONSULTANTE?
Solicita conocer el tratamiento en el IVA de tres situaciones:
1. El régimen aplicable a los servicios prestados por las sociedades A, B y C al socio único.
2. El tratamiento de los servicios cuando la sociedad C los facture a las sociedades A y B.
3. El tratamiento cuando la sociedad C transmita su personal a A y B para que estas presten directamente los servicios al socio.
CONTESTACIÓN DE LA DGT
La DGT concluye que las sociedades A, B y C no tienen la condición de empresarios o profesionales a efectos del IVA mientras su actividad se limite exclusivamente a satisfacer las necesidades particulares del socio único y no exista una verdadera intervención en el mercado
Como consecuencia:
▪ Las operaciones realizadas por dichas sociedades al socio único no están sujetas al IVA
▪ No debe repercutirse IVA al socio.
▪ Las sociedades no pueden deducir las cuotas soportadas.
▪ Las cantidades satisfechas por el socio no constituyen la contraprestación de operaciones sujetas al impuesto.
No obstante, si la sociedad C comienza a prestar servicios a las sociedades A y B en condiciones de mercado, sí desarrollará una actividad empresarial y esas prestaciones estarán sujetas al IVA.
Sin embargo:
▪ Las sociedades A y B seguirán sin ser empresarios a efectos del IVA.
▪ No podrán deducir el IVA soportado en las facturas emitidas por la sociedad C.
▪ El posterior arrendamiento con servicios prestado al socio único continuará estando no sujeto al impuesto.
La misma conclusión alcanza el supuesto de cesión del personal de la sociedad C a las sociedades A y B. Fundamentos jurídicos de la contestación
La DGT basa su razonamiento en los siguientes criterios:
1. La condición de empresario exige intervenir en el mercado
▪ Aunque las sociedades mercantiles gozan de una presunción legal de condición de empresario, dicha presunción admite prueba en contrario.
▪ Cuando una sociedad únicamente posee bienes destinados al disfrute exclusivo de su socio y no ofrece bienes o servicios al mercado, falta uno de los elementos esenciales de la actividad económica: la intervención en la producción o distribución de bienes y servicios.
▪ Por ello, la sociedad puede perder la condición de empresario a efectos del IVA.
2. El uso privado de los inmuebles no constituye actividad económica
▪ Las viviendas son utilizadas exclusivamente por el socio único.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 13
▪ La sociedad no desarrolla una actividad dirigida al mercado sino que actúa como mero vehículo patrimonial para el disfrute privado del socio.
▪ En consecuencia, el arrendamiento carece de relevancia a efectos del IVA.
3. Los servicios accesorios siguen la misma suerte
▪ Los servicios de limpieza, jardinería, conductor, cambio de sábanas, etc., cuando únicamente benefician al socio único, tampoco constituyen prestaciones sujetas al IVA porque quien los presta no actúa como empresario.
4. La ausencia de actividad económica impide deducir el IVA
Al no existir operaciones sujetas ni condición de sujeto pasivo:
▪ no existe derecho a deducir las cuotas soportadas;
▪ las aportaciones económicas del socio constituyen simples reembolsos de gastos y no contraprestaciones de operaciones gravadas.
5. La situación cambia cuando la sociedad presta servicios a otras sociedades
Si la sociedad C factura servicios a las sociedades A y B:
▪ sí participa en el mercado;
▪ adquiere plenamente la condición de empresario;
▪ debe repercutir IVA.
No obstante, las sociedades A y B continúan sin actuar como empresarios respecto del arrendamiento al socio y, por ello, no podrán deducir el IVA soportado.
Además, la DGT recuerda que podría resultar aplicable la regla especial de valoración de operaciones vinculadas para determinar la base imponible.
Artículos
Ley 37/1992, del IVA
Artículo 4 Determina qué operaciones quedan sujetas al IVA y exige que sean realizadas por empresarios o profesionales actuando como tales. Constituye el punto de partida para decidir si las operaciones realizadas por las sociedades deben tributar.
Artículo 5 Es el precepto central de la consulta. Permite determinar cuándo una sociedad mercantil tiene realmente la condición de empresario o profesional. La DGT concluye que dicha condición desaparece cuando la entidad únicamente administra bienes destinados al disfrute privado del socio y no interviene en el mercado.
Artículo 79.Cinco. Puede resultar aplicable si la sociedad C presta servicios a las sociedades A y B, ya que existen operaciones entre entidades vinculadas y las destinatarias no tienen derecho a deducir el IVA.
Referencias administrativas y jurisprudenciales
Consultas de la DGT en el mismo sentido
V1893-23 (29 de junio de 2023): cesión de una finca al socio para uso particular; concluye que no existe actividad empresarial y las operaciones quedan fuera del IVA.
V4891-16 (11 de noviembre de 2016): sociedad titular de vehículos utilizados exclusivamente por el socio y su familia; tampoco existe actividad económica sujeta al IVA.
V0677-17 (15 de marzo de 2017): reitera el mismo criterio respecto de sociedades utilizadas para el disfrute exclusivo de bienes por sus socios.
V2340-18 (20 de agosto de 2018): confirma igualmente la inexistencia de condición de empresario cuando no existe intervención en el mercado.
V1905-08 y V4169-15: analizan sociedades de mera tenencia patrimonial y destacan que la simple titularidad de bienes o participaciones no constituye actividad económica.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 10 de 13
Sentencia
PRÉSTAMOS PARTICIPATIVO
IS. OPERACIONES DE CAPITALIZACIÓN. La Audiencia Nacional confirma que la condonación de un préstamo participativo por un socio indirecto persona física constituye un ingreso por donación y no una aportación de socios
La simulación de una capitalización de préstamo impide aplicar el régimen fiscal de las aportaciones de socios y obliga a tributar el importe condonado en el IS
Fecha: 19/02/2026 Fuente: web del Poder Judicial Enlace: Sentencia de la AN de 19/02/2026
SÍNTESIS: La condonación de un préstamo participativo por un socio indirecto persona física tributa como donación
La Audiencia Nacional confirma que la condonación de un préstamo participativo por una persona física que no es socio directo de la sociedad, aunque ostente una participación indirecta, no constituye una aportación de socios, sino un ingreso por donación sujeto al Impuesto sobre Sociedades
La Sala considera acreditado que la capitalización del préstamo y las posteriores operaciones societarias eran simuladas, pues encubrían una condonación gratuita del crédito con la finalidad de obtener una ventaja fiscal. En consecuencia, rechaza la aplicación de la Norma de Registro y Valoración 18.ª del PGC, al no tratarse de una aportación realizada por un socio directo ni concurrir los supuestos excepcionales admitidos por la doctrina administrativa. Asimismo, descarta la aplicación del régimen de operaciones vinculadas y confirma íntegramente la liquidación y la sanción, al apreciar que la culpabilidad quedó debidamente motivada.
ANTECEDENTES
• La controversia tiene su origen en una inspección del Impuesto sobre Sociedades correspondiente al ejercicio 2010 practicada a Rogmes Inversiones, S.L.
• El origen de la regularización fue una operación mediante la que D. Casiano, persona física, concedente de un préstamo participativo por importe de 9.150.000 euros, suscribió una ampliación de capital de Rogmes mediante la compensación de dicho crédito. Acto seguido, transmitió las participaciones de Rogmes a otra sociedad de su práctica titularidad, Invermesro, S.L., valorándolas únicamente en 50.650 euros.
• La Inspección entendió que ambas operaciones formaban parte de un único negocio simulado cuyo verdadero propósito era condonar el préstamo participativo y generar artificialmente una pérdida patrimonial fiscalmente deducible en el IRPF del prestamista, evitando simultáneamente la tributación en sede de la sociedad.
En consecuencia, la Administración recalificó la operación y concluyó que:
• las ampliaciones de capital eran simuladas;
• la verdadera operación subyacente era la condonación gratuita del préstamo;
• al no ser el prestamista socio directo de Rogmes, la condonación no podía calificarse como aportación de socios, sino como un ingreso por donación, sujeto al Impuesto sobre Sociedades.
La sociedad impugnó la liquidación y la sanción alegando, entre otras cuestiones:
• inexistencia de simulación;
• aplicación de la Norma de Registro y Valoración 18.ª del Plan General de Contabilidad;
• que la condonación debía tratarse como una aportación de socios al existir participación indirecta;
• aplicación del régimen de operaciones vinculadas;
• aplicación de la reforma introducida posteriormente por el Real Decreto 4/2014 sobre capitalización de créditos;
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 13
• nulidad de la sanción por vulneración del artículo 209 de la LGT y falta de culpabilidad.
FALLO DEL TRIBUNAL
• La Audiencia Nacional desestima íntegramente el recurso contencioso-administrativo y confirma tanto la resolución del TEAC como la liquidación y la sanción impuestas.
• La Sala declara ajustada a Derecho la regularización realizada por la Inspección y concluye que:
• quedó acreditada la existencia de una simulación negocial;
• la condonación del préstamo participativo realizada por una persona física que únicamente ostentaba una participación indirecta en la sociedad constituye un ingreso por donación para ésta;
• no resulta aplicable el tratamiento propio de las aportaciones de socios previsto por la normativa contable;
• la sanción se encuentra suficientemente motivada y existe culpabilidad.
Fundamentos jurídicos
1. La simulación de las operaciones queda plenamente acreditada
• La Audiencia Nacional parte de que la cuestión ya había sido resuelta en una sentencia firme de la propia Sala dictada en relación con el IRPF del prestamista (SAN de 17 de febrero de 2022, recurso 914/2019).
• La Sala considera acreditado que las ampliaciones de capital únicamente constituían la apariencia jurídica utilizada para ocultar una verdadera condonación gratuita del préstamo participativo, cuyo único efecto perseguido era obtener ventajas fiscales.
• Especial relevancia concede a la desproporción absoluta entre el valor del préstamo (9,15 millones de euros) y el valor atribuido inmediatamente después a las participaciones sociales (50.650 euros), circunstancia incompatible con una auténtica operación onerosa.
2. La Norma de Registro y Valoración 18.ª del PGC no resulta aplicable
• La sociedad sostenía que, aunque el prestamista no fuera socio directo, sí era socio indirecto, por lo que la condonación debía registrarse directamente en fondos propios como una aportación de socios
• La Sala rechaza este planteamiento por dos motivos:
• la doctrina administrativa invocada únicamente admite esa extensión en determinados supuestos de sociedades pertenecientes al mismo grupo y con desplazamientos patrimoniales proporcionales, circunstancias que no concurren en este caso;
• además, dicha interpretación se refiere a relaciones entre sociedades, mientras que aquí el supuesto afecta a una persona física, para la que el régimen contable invocado no resulta trasladable.
• Por ello, la condonación no puede excluirse del resultado contable como aportación de socios.
3. La condición de socio indirecto no convierte la condonación en aportación de socios
• La Sala destaca que el prestamista no era socio directo de Rogmes cuando se produjo la condonación.
• En consecuencia, la liberalidad efectuada no puede acogerse al régimen específico reservado a las aportaciones de socios, debiendo calificarse fiscalmente como una donación generadora de un ingreso sujeto al Impuesto sobre Sociedades.
4. La existencia de vinculación entre las partes no altera la calificación jurídica
• La demandante alegó subsidiariamente que se trataba de una operación vinculada conforme al artículo 16 del TRLIS.
• El Tribunal rechaza esta alegación porque el régimen de operaciones vinculadas presupone la existencia de un negocio jurídico real cuya valoración debe corregirse, mientras que en este caso la Administración no discute el valor de la operación sino su propia realidad, al apreciar simulación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 13
• Por ello, el régimen de operaciones vinculadas resulta inaplicable.
5. La reforma del artículo 15 del TRLIS introducida en 2014 no puede aplicarse
• La sociedad pretendía beneficiarse del criterio introducido por el Real Decreto 4/2014 para las capitalizaciones de créditos.
• La Audiencia Nacional señala que dicha reforma no resulta aplicable al ejercicio comprobado y, además, recuerda que la regularización no deriva de una cuestión de valoración de créditos, sino de la previa apreciación de una simulación negocial, lo que impide acudir al régimen previsto para operaciones auténticas.
6. La normativa mercantil sobre préstamos participativos no impide apreciar la simulación tributaria
• La recurrente alegaba que la legislación mercantil únicamente permite cancelar un préstamo participativo mediante aportaciones a fondos propios.
• La Sala recuerda que la declaración de simulación prevista en el artículo 16 de la Ley General Tributaria produce exclusivamente efectos tributarios y no cuestiona la validez civil o mercantil de los negocios formalmente celebrados.
7. La sanción está correctamente impuesta
• La Audiencia Nacional rechaza igualmente la impugnación de la sanción.
• En primer lugar, recuerda que el artículo 209 LGT no exige que el procedimiento sancionador se inicie únicamente después de notificarse la liquidación.
• En segundo lugar, considera suficientemente motivada la culpabilidad, pues la resolución sancionadora explica la conducta desarrollada por las personas físicas y jurídicas implicadas en la simulación y la omisión consciente de declarar un ingreso de más de nueve millones de euros.
• La Sala añade que la inexistencia de dolo penal no excluye la existencia de culpa suficiente para imponer una sanción tributaria.
Artículos
Artículo 16 de la Ley 58/2003, General Tributaria (simulación): constituye el fundamento jurídico que permite recalificar las operaciones formalmente realizadas y atender a la verdadera realidad económica.
Artículo 209 de la Ley 58/2003, General Tributaria: sirve para rechazar la alegación relativa al momento de iniciación del procedimiento sancionador.
Artículo 16 del Texto Refundido de la Ley del Impuesto sobre Sociedades (TRLIS): la Sala explica que el régimen de operaciones vinculadas no resulta aplicable porque la controversia versa sobre una operación simulada y no sobre un problema de valoración.
Artículo 10.3 del Texto Refundido de la Ley del Impuesto sobre Sociedades: fundamenta la remisión al resultado contable para determinar la base imponible, lo que impide extender analógicamente la NRV 18.ª a un supuesto protagonizado por una persona física.
Norma de Registro y Valoración 18.ª del Plan General de Contabilidad: la Sala concluye que no resulta aplicable porque la condonación no procede de un socio directo y no concurren los supuestos excepcionales admitidos por la doctrina administrativa.
Jurisprudencia citada
Audiencia Nacional (Sección 4.ª), sentencia de 17 de febrero de 2022 (rec. 914/2019). Sentencia firme que resolvió el litigio relativo al IRPF del prestamista y cuya fundamentación se reproduce para confirmar la existencia de simulación.
Audiencia Nacional, sentencia de 28 de marzo de 2022 (rec. 781/2019). Confirma que el procedimiento sancionador puede iniciarse antes de la notificación de la liquidación.
Tribunal Supremo, sentencia de 23 de julio de 2020 (rec. 1993/2019). Ratifica la interpretación del artículo 209 LGT sobre el inicio del procedimiento sancionador.
Tribunal Supremo, sentencia de 13 de febrero de 2020 (rec. 3285/2018). Se cita para recordar que la existencia de simulación no determina automáticamente la imposición de sanción, siendo imprescindible motivar la culpabilidad, requisito que en este caso sí concurre.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 13