Preguntas incorporadas al INFORMA
NUEVASPREGUNTAS
IVA. Preguntas incorporadas al INFORMA en el mes de abril de 2026. 10 nuevas preguntas incorporadas
Fecha: 06/05/2026 Fuente: web de la AEAT Enlace: Preguntas INFORMA
149403 - RESCISIÓN CONTRATO REPRESENTACIÓN. EFECTO
¿Qué efectos tiene la rescisión en un ejercicio determinado, de un contrato de representación cuyo objeto es solicitar las devoluciones a no establecidos, en relación con las devoluciones generadas en ejercicios anteriores?
En cuanto a la extensión temporal de los efectos de la representación, el artículo 111.5 del Real Decreto 1065/2007 de 27 de julio dispone, en relación con la revocación de la representación legal, que la misma no supondrá la nulidad de las actuaciones practicadas con el representante antes de que se haya acreditado esta circunstancia al órgano actuante y que, a partir de dicho momento, se considerará que el obligado tributario no comparece ante la Administración tributaria ni atiende los requerimientos de esta hasta que nombre un nuevo representante o la atienda personalmente.
De este precepto se desprende que las solicitudes de devolución presentadas durante los ejercicios anteriores a la revocación, constituyen actos administrativos desarrollados bajo su vigencia, sin que la responsabilidad pueda transmitirse al nuevo representante, quien no intervino en las actuaciones pasadas. Para dichas solicitudes de devolución deberá mantenerse la titularidad del aval o caución que se prestó inicialmente.
149404 - PARTIDOS POLÍTICOS: SERVICIOS COMUNICACIÓN, FORMACIÓN, ALQUILER
¿Están exentos los servicios de comunicación, asesoría legal y otros prestados por un partido político a su grupo municipal?
Las transferencias de fondos que realiza un grupo municipal a su partido político, constituyen el pago de la contraprestación por los servicios sujetos que el partido le presta.
No obstante, están exentas aquellas prestaciones de servicios o entregas de bienes que los partidos políticos puedan realizar con ocasión de la celebración de determinadas manifestaciones y que les reporte ingresos que sean utilizados para su financiación.
A estos efectos, debe entenderse que los servicios de comunicación, asesoría legal, jurídica y política, gestión contable, fiscal y financiera, utilización de salas, despachos del partido, acceso a publicaciones y suscripciones contratadas por el partido, redacción de documentos y gestión de sistemas de información y datos, sólo si son servicios prestados con motivo de manifestaciones o eventos destinados a reportar un apoyo financiero al partido, gozarán de exención.
Los cursos de formación estarán exentos cuando las materias impartidas se encuentren incluidas en algún plan de estudios del sistema educativo de acuerdo con el criterio del Ministerio de Educación.
Dentro del concepto de manifestaciones no pueden entenderse incluidas las prestaciones de servicios vinculadas a un contrato de arrendamiento de un local por un partido político a un grupo municipal.
149405 - INTERCAMBIO CRIPTOMONEDAS. EXTERNALIZACIÓN SERVICIOS DE PAGO
¿Están sujetos y exentos los servicios de intercambio de criptomonedas prestados por una entidad, así como los servicios externalizados que le sean prestados a ella?
En relación con la prestación de servicios de intercambio de monedas fiduciarias (como dólares o euros) por criptomonedas (como Bitcoin o Ethereum) o viceversa, el TJUE ha concluido que las criptomonedas son medios de pago. Por tanto, los servicios de intercambio de monedas están exentos del IVA de acuerdo con el art. 20.Uno.18º.h) LIVA.
En cuanto a la externalización de los servicios de pago a terceros, que proporcionen el acceso a los sistemas de pago nacionales e internacionales, para estar exentos deben implicar la transferencia de los fondos consecuencia de la compraventa de monedas y el cambio en la situación legal y financiera de las partes.
Los servicios de pago externalizados estarán exentos siempre que la entidad que los preste actúe en nombre propio en relación con tales transacciones y sea responsable de los mismos en el sentido de que dicha responsabilidad se extienda a las funciones específicas y esenciales del pago.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 14
No obstante, si los servicios se limitaran únicamente a prestar un servicio de mera ordenación de transferencias, verificación de pagos, envío del archivo de liquidación o generación de extractos, dichos servicios se encontrarían no exentos en la medida en que en los mismos predominaría un componente administrativo de gestión, ajeno a las características esenciales del servicio de transferencias de pagos.
149406 - ENTRENAMIENTO DE UN SISTEMA DE INTELIGENCIA ARTIFICIAL
¿Están sujetos los servicios de programación, consistentes en el entrenamiento de un sistema de inteligencia artificial, prestados a una plataforma establecida en un tercer país?
Los servicios de programación de una inteligencia artificial, prestados a una entidad establecida en un tercer país, están no sujetos al IVA por aplicación de las reglas de localización de los servicios.
El servicio consistente en el entrenamiento de un sistema de inteligencia artificial a través de una plataforma, tendría la consideración de un servicio prestado por vía electrónica.
La entidad destinataria del servicio es un empresario o profesional que actúa como tal y que no se encuentra establecida en el territorio español de aplicación del Impuesto, ni cuenta con un establecimiento permanente en dicho territorio. En conclusión, se deduce que los servicios prestados están referidos y tienen por destinataria la sede del cliente situada en un país tercero, por lo que no se encontrarán sujetos al Impuesto sobre el Valor Añadido.
149407 - CONCESIÓN Y CONTRATO DEL SERVICIO DE PISCINAS MUNICIPALES
¿Está sujeta una concesión administrativa para la explotación de piscinas municipales?
No está sujeta, por el artículo 7.9º LIVA, la concesión del servicio para la explotación de piscinas municipales adjudicada por un ayuntamiento a una entidad mercantil. Sí estaría sujeto un contrato de servicios para la explotación de piscinas municipales.
El contrato de concesión de servicios es aquel por el que se le encomienda a una empresa contratista la gestión de un servicio cuya titularidad o competencia corresponde al poder adjudicador, a cambio del derecho a explotar los servicios objeto del contrato o bien por dicho derecho acompañado de un precio. El derecho de explotación de los servicios implicará la transferencia al concesionario del riesgo operacional. Existe también la posibilidad de que este contrato se configure como un contrato de concesión demanial al que no se aplicarían las normas de contratación administrativa.
En los contratos de servicios la asunción del riesgo operacional recae sobre la misma Administración pública, siendo ésta quién asume el riesgo de la actividad. En estos casos la Administración actúa como empresario o profesional por lo que no será de aplicación el régimen de no sujeción del artículo 7.9º LIVA, siendo la entidad adjudicataria la prestadora del servicio a la entidad pública y esta última la prestadora del mismo en nombre propio a los usuarios finales.
149422 - APLICACIÓN: PERSONA FÍSICA Y ARRENDAMIENTO
Una persona física que alquila viviendas y locales sin personal contratado, en la medida en que no desarrolle una actividad económica en el marco de la legislación del IRPF (una persona empleada con contrato laboral y a jornada completa - artículo 27.2 de la Ley del IRPF-), se encuentra fuera del ámbito subjetivo del Reglamento por el que se regulan los requisitos de los sistemas informáticos de facturación (RRSIF).
En la medida en que no desarrolle una actividad económica en el marco de la legislación del IRPF, se encuentra fuera del ámbito subjetivo del RSIF.
Se entiende que el arrendamiento de inmuebles se realiza como actividad económica, únicamente cuando para la ordenación de esta se utilice, al menos, una persona empleada con contrato laboral y a jornada completa (artículo 27.2 de la Ley del IRPF).
Si no dispone de personal asalariado conforme a lo dispuesto en el precepto reproducido, no desarrolla una actividad económica en los términos del artículo 27.2 LIRPF, quedando fuera del ámbito subjetivo del RRSIF ex artículo 3.1.b) RRSIF.
149423 - APLICACIÓN: PERSONA JURIDICA Y ARRENDAMIENTO
Una persona jurídica que alquila bienes inmuebles sin personal contratado en régimen general en la medida en que sea un contribuyente del Impuesto sobre Sociedades, se encuentra en el ámbito subjetivo del RRSIF, siendo sus disposiciones de obligado cumplimiento en tanto que haga uso de un sistema informático de facturación (SIF) que soporte los procesos de facturación de las operaciones correspondientes a su actividad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 14
En la medida en que es un contribuyente del Impuesto sobre Sociedades, se encuentra en el ámbito subjetivo del RRSIF, siendo sus disposiciones de obligado cumplimiento en tanto que haga uso de un sistema informático de facturación (SIF) que soporte los procesos de facturación de las operaciones correspondientes a su actividad. Por contra, si no utilizara ningún SIF para la expedición de sus facturas y dicha expedición se hiciera de manera manual, no estaría obligada por el RRSIF, como sucede en el caso de las facturas manuscritas.
149424 - APLICACIÓN: RECIBO DE COMPENSACIÓN DE UNA COOP. AGROALIMENTARIA
Los recibos de compensación agraria no se encuadran en el concepto de factura, revistiendo una regulación y contenido propio, por lo que se encuentran fuera del ámbito de aplicación del del Reglamento por el que se regulan los requisitos de los sistemas informáticos de facturación (RRSIF).
Los recibos de compensación agraria no se encuadran en el concepto de factura, revistiendo una regulación y contenido propio, por lo que se encuentran fuera del ámbito de aplicación del RRSIF
149425 - APLICACIÓN: DATÁFONOS UTILIZADOS EN LOS NEGOCIOS
Un datáfono, entendido como dispositivo destinado exclusivamente al cobro mediante tarjeta, no será considerado como un SIF siempre y cuando no cumpla los requisitos establecidos en el artículo 1.2 del RRSIF y no realice funciones de creación, registro, procesamiento, modificación o conservación de facturas ni genere registros. En otro caso, sí
Para que un sistema informático de facturación pueda ser considerado como tal en el sentido del RRSIF es necesario como requisito previo que soporte los procesos de facturación de las operaciones correspondientes a la actividad del obligado, esto es, que sea utilizado para expedir facturas mediante la realización de las acciones a las que se refiere el apartado 2 del artículo 1 del RRSIF.
El concepto de factura se determina por remisión al Reglamento por el que se regulan regula las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre.
Por tanto, el datáfono, entendido como dispositivo destinado exclusivamente al cobro mediante tarjeta, no será considerado como un SIF siempre y cuando no cumpla los requisitos establecidos en el artículo 1.2 del RRSIF y no realice funciones de creación, registro, procesamiento, modificación o conservación de facturas ni genere registros.
Por otro lado, en el caso de que el datáfono reúna los requisitos establecidos en el artículo 1.2 del RRSIF o bien el datáfono forme parte de un sistema que, sí cumple con los mencionados requisitos, en este caso el datáfono formará parte del ámbito objetivo del RRSIF.
149426 - APLICACIÓN: TICKETS Y FACTURAS MANUSCRITAS DE UNA TINTORERÍA
Los tickets que no tengan la consideración de factura conforme a lo dispuesto al ROF (Reglamento de obligaciones de facturación), no desencadenarían la obligación de sometimiento al RRSIF conforme a lo dispuesto en el artículo 1.2 en relación con el artículo 1.1 del RRSIF.
Una tintorería en estimación objetiva y con recargo de equivalencia emite facturas manuscritas completas solo cuando los clientes lo exigen. Para el resto de operaciones, utiliza tickets de caja registradora que incluyen datos de la empresaria, fecha, hora y precio, pero carecen de descripción de artículos, desglose de base e IVA, y no mencionan que son facturas simplificadas ni que el IVA está incluido.
Por una parte, si la expedición de facturas se realiza de forma manual (ej. manuscrita mediante hojas calcantes) sin utilizar ningún sistema informático, no se está obligado por el RRSIF. Respecto a los tickets, se entiende que, en la medida en que no tengan la consideración de factura conforme a lo dispuesto al Reglamento por el que se regulan regula las obligaciones de facturación, aprobado por el Real Decreto 1619/2012, de 30 de noviembre, no desencadenarían la obligación de sometimiento al RRSIF conforme a lo dispuesto en el artículo 1.2 en relación con el artículo 1.1 del RRSIF.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 14
Consulta de la DGT
REESTRUCTUACIÓNSOCIETARIAMEDIANTEHOLDING
IP. EXENCIÓN PARTICIPACIONES TRAS UNA REESTRUCTURACIÓN. La interposición de una sociedad holding preserva la exención en el Impuesto sobre el Patrimonio del aportante, pero excluye al resto del grupo familiar titular directo de la sociedad operativa
La DGT reitera que las funciones de dirección retribuidas exigidas por el artículo 4.Ocho.Dos.c) LIP deben concurrir respecto de la entidad cuyas participaciones se pretenden exentas, sin que su ejercicio a través de la holding extienda automáticamente la exención a los titulares directos de la sociedad participada
Fecha: 19/02/2026 Fuente: web de la AEAT Enlace: Consulta V0354-26 de 19/02/2026
SÍNTESIS: La Dirección General de Tributos analiza una reorganización empresarial en la que un socio aporta sus participaciones a una sociedad holding que pasa a ejercer la dirección de la sociedad operativa.
La DGT concluye que el socio que controla la holding mantiene la exención en el Impuesto sobre el Patrimonio al seguir ejerciendo funciones directivas remuneradas. Sin embargo, el resto de familiares socios de la entidad operativa pierden la exención, ya que ninguno de ellos ejerce funciones de dirección directamente en dicha sociedad.
El criterio refuerza la interpretación estricta del artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio: las funciones directivas deben ejercerse en la entidad cuyas participaciones pretenden beneficiarse de la exención.
HECHOS
▪ El consultante posee participaciones en una entidad A junto con su madre y sus tres hermanos.
▪ Actualmente, dichas participaciones cumplen los requisitos de exención en el Impuesto sobre el Patrimonio.
▪ El consultante:
o Es administrador único y ejerce funciones de dirección.
o Percibe una remuneración que supera el 50% de sus rendimientos.
▪ El resto de familiares:
o No ejercen funciones directivas ni perciben remuneración. Operación planteada:
▪ El consultante aporta su participación (21,46%) a una sociedad holding de nueva creación, íntegramente participada por él.
▪ La holding:
o Tendrá medios materiales y personales.
o Pasará a ser administradora única de la entidad A.
▪ El consultante:
o Representará a la holding en A.
o Percibirá una única remuneración desde la holding (superior al 50% de sus rendimientos).
QUÉ PREGUNTA EL CONSULTANTE
▪ Si tras la reestructuración:
1. Cumple el requisito del artículo 4.Ocho.Dos.c) de la Ley del Impuesto sobre el Patrimonio respecto a su participación en la holding.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 14
2. Se sigue cumpliendo dicho requisito para su madre y hermanos respecto a sus participaciones en la entidad A.
CONTESTACIÓN
DE LA DGT
La DGT analiza el cumplimiento de los requisitos de la exención del artículo 4.Ocho.Dos LIP:
A) Respecto del consultante (holding)
▪ Sí cumple el requisito del apartado c):
o Ejerce funciones de dirección en la holding.
o Percibe remuneración superior al 50% de sus rendimientos.
Conclusión:
▪ Puede aplicar la exención en el Impuesto sobre el Patrimonio por sus participaciones en la holding.
B) Respecto del resto del grupo familiar (entidad A)
▪ Tras la reestructuración:
o La dirección de la entidad A pasa a la holding (persona jurídica).
o Ningún miembro del grupo familiar ejerce funciones directivas directamente en A.
La DGT interpreta que:
▪ El requisito del artículo 4.Ocho.Dos.c) exige que al menos una persona del grupo familiar ejerza funciones de dirección en la entidad participada
▪ Al desplazarse la dirección a la holding, este requisito deja de cumplirse.
Conclusión:
▪ Madre y hermanos pierden la exención en el Impuesto sobre el Patrimonio respecto a sus participaciones en A.
La DGT mantiene una interpretación estricta:
▪ Las funciones directivas deben ejercerse en la entidad cuyas participaciones se pretende exonerar, no indirectamente a través de otra sociedad.
Artículos
Artículo 4.Ocho.Dos de la Ley 19/1991 (Impuesto sobre el Patrimonio). Regula la exención de participaciones en entidades
Establece los tres requisitos clave:
o a) Actividad económica
o b) Participación mínima
o c) Funciones de dirección + remuneración >50%
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
6 de 14
Consulta de la DGT
INCLUSIÓNEN LABASEIMPONIBLE
IVA. CONTRAPRESTACIÓN DEL SERVICIO DE ALOJAMIENTO. La DGT confirma que el Impuesto gallego sobre estancias turísticas se integra en la base imponible del IVA
La Consulta Vinculante V0507-26, de 5 de marzo de 2026, aplica la doctrina del vínculo directo del TJUE para concluir que el tributo autonómico no constituye un suplido, sino contraprestación del servicio de alojamiento.
Fecha: 05/03/2026
Fuente: web de la AEAT Enlace: Consulta V0507-26 de 05/03/2026
SÍNTESIS : La DGT confirma la inclusión del impuesto autonómico en la base imponible del IVA por su vinculación directa con el servicio de alojamiento.
La DGT concluye que el impuesto sobre estancias turísticas exigido por alojamientos:
• Debe incluirse en la base imponible del IVA
• No tiene la consideración de suplido
La clave radica en que existe vinculación directa entre el impuesto y el servicio prestado, ya que ambos tienen como hecho imponible la estancia en el alojamiento
En consecuencia, el importe del impuesto turístico:
• Forma parte del precio del servicio
• Tributa conjuntamente en el IVA
Este criterio sigue la doctrina del TJUE sobre el concepto de contraprestación y consolida la línea administrativa previa en materia de tasas vinculadas a servicios turísticos.
HECHOS
El consultante es propietario, junto con su esposa, de una vivienda de uso turístico. En el desarrollo de su actividad:
▪ Presta servicios de alojamiento turístico.
▪ Exige a sus clientes el Impuesto sobre las estancias turísticas de la Comunidad Autónoma de Galicia
▪ Posteriormente, ingresa dicho impuesto en la Administración correspondiente (incluido el recargo municipal).
CUESTIÓN PLANTEADA
El consultante pregunta si el impuesto turístico autonómico que repercute a sus clientes:
▪ Está sujeto al Impuesto sobre el Valor Añadido (IVA), es decir, si debe incluirse en la base imponible del IVA correspondiente al servicio de alojamiento.
CONTESTACIÓN DE LA DGT
La Dirección General de Tributos concluye que:
▪ El impuesto turístico autonómico debe incluirse en la base imponible del IVA, y por tanto queda sujeto al mismo.
Argumentos jurídicos principales a) Sujeción al IVA de la actividad
El consultante tiene la condición de empresario o profesional, ya que:
▪ Explota un bien (vivienda turística) con finalidad de obtener ingresos continuados.
▪ Realiza prestaciones de servicios (alojamiento).
Por tanto, dichas operaciones están sujetas al IVA.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 7 de 14
b) Regla general de la base imponible
La base imponible del IVA incluye:
▪ El importe total de la contraprestación, incluyendo tributos y gravámenes relacionados con la operación.
Sin embargo, se excluyen:
▪ Las cantidades pagadas en nombre y por cuenta del cliente (suplidos), siempre que no constituyan contraprestación.
c) Criterio clave: existencia de vínculo directo
La DGT aplica la doctrina del Tribunal de Justicia de la Unión Europea (TJUE), en particular:
▪ Asunto C-98/05 Danske Bilimportører
▪ Asunto C-230/87 Naturally Yours Cosmetics
▪ Asunto C-33/93 Empire Stores
Según esta doctrina:
▪ Solo se incluyen en la base imponible los tributos que tengan vinculación directa con la operación gravada
d) Aplicación al caso concreto
La DGT concluye que:
▪ El hecho imponible del impuesto turístico es la estancia en el alojamiento
▪ El servicio prestado por el consultante es precisamente esa estancia
Existe, por tanto, un vínculo directo entre el impuesto y el servicio
Consecuencia:
▪ El impuesto turístico no es un suplido.
▪ Debe considerarse parte del precio del servicio.
▪ Se integra en la base imponible del IVA
e) Doctrina administrativa previa
La DGT refuerza su criterio citando consultas anteriores:
▪ Consulta V0551-17 (canon de residuos → incluido en base imponible)
▪ Consulta V0158-17 (tasa turística → incluida en base imponible)
En ambos casos, la clave es la coincidencia entre el hecho imponible del tributo y el servicio prestado.
Normativa
Ley 37/1992 del IVA
Artículo 4. Define las operaciones sujetas al IVA. Se aplica porque el arrendamiento turístico es una prestación de servicios sujeta.
Artículo 5. Define quién tiene la condición de empresario o profesional. Se aplica porque el consultante explota una vivienda para obtener ingresos.
Artículo 78.Uno y Dos.4º. Regula la base imponible e incluye tributos vinculados a la operación. Se aplica para justificar la inclusión del impuesto turístico.
Artículo 78.Tres.3º. Regula los suplidos (exclusión de la base imponible). Se analiza para descartar que el impuesto turístico tenga esta naturaleza.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
8 de 14
Sentencia IMPUGNACIÓN
LGT. RESPONSABILIDAD SUBSIDIARIA. El responsable tributario tiene derecho a impugnar las circunstancias fácticas y jurídicas de las liquidaciones giradas al deudor principal, pero dicho derecho queda satisfecho cuando la Administración le facilita acceso al expediente y le permite formular alegaciones y aportar prueba.
El acceso al expediente administrativo garantiza el derecho de defensa del responsable subsidiario frente a las liquidaciones tributarias derivadas
Fecha: 17/04/2026
Fuente: web de la AEAT
Enlace: Sentencia del TS de 17/04/2026
SÍNTESIS: El Tribunal Supremo confirma que el responsable tributario subsidiario puede impugnar tanto los hechos como los fundamentos jurídicos de las liquidaciones giradas al deudor principal. No obstante, considera suficiente que la Administración facilite acceso al expediente administrativo y permita formular alegaciones y aportar prueba.
La sentencia descarta indefensión porque el administrador tuvo acceso a los documentos utilizados para regularizar el IGIC de la sociedad y pudo cuestionarlos durante el procedimiento.
La resolución consolida la doctrina del artículo 174.5 LGT sobre las amplias facultades impugnatorias del responsable tributario y su conexión con el derecho a la tutela judicial efectiva.
ANTECEDENTES Y HECHOS QUE ORIGINAN EL LITIGIO
La controversia surge a raíz de la declaración de responsabilidad tributaria subsidiaria de don Abelardo, administrador de la mercantil Tratamientos y Suministros Metálicos, S.L., por determinadas deudas tributarias y sanciones derivadas del IGIC correspondientes a los ejercicios 2007 a 2009.
La Administración Tributaria Canaria declaró fallida a la sociedad deudora el 14 de agosto de 2020 e inició posteriormente dos procedimientos de derivación de responsabilidad subsidiaria frente al administrador. Finalmente, se le exigió el pago de:
• 77.343,66 euros por deudas tributarias.
• 6.697,12 euros por sanciones tributarias.
Qué hizo el contribuyente
El responsable subsidiario impugnó la derivación alegando, esencialmente, que:
• En el expediente administrativo no constaban las declaraciones tributarias ni la documentación utilizada para regularizar el IGIC de la sociedad deudora.
• La ausencia de esos documentos impedía ejercer plenamente el derecho de impugnación reconocido en el artículo 174.5 de la LGT.
• La Administración pretendía basar la regularización únicamente en la presunción de veracidad de datos declarados por la sociedad deudora, sin permitirle cuestionarlos adecuadamente.
Qué pretendía Hacienda
La Agencia Tributaria Canaria sostenía que:
• El responsable subsidiario sí había tenido acceso al expediente administrativo.
• La regularización se había fundamentado en datos declarados por la propia sociedad en el Impuesto sobre Sociedades y en declaraciones-resumen del IGIC.
• El responsable pudo impugnar y proponer prueba, pero no acreditó la falsedad o inexactitud de los datos utilizados por la Administración.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 14
Objeto del recurso de casación
El Tribunal Supremo admitió el recurso para determinar:
• “Si, en atención a las facultades de impugnación del responsable reconocidas en el artículo 174.5 LGT, deben integrarse en el expediente de derivación todos los antecedentes de los procedimientos de comprobación que dieron lugar a las liquidaciones cuyas deudas luego se derivan.”
En particular, debía resolverse si era obligatorio incorporar:
• autoliquidaciones,
• declaraciones tributarias,
• y demás documentación utilizada para fundamentar la regularización practicada al deudor principal.
FALLO
DEL TRIBUNAL SUPREMO
El Tribunal Supremo desestima el recurso de casación y confirma la sentencia del TSJ de Canarias.
Doctrina fijada
El Supremo establece la siguiente doctrina jurisprudencial:
• El responsable tributario tiene derecho a impugnar las circunstancias fácticas y jurídicas de las liquidaciones giradas al deudor principal, pero dicho derecho queda satisfecho cuando la Administración le facilita acceso al expediente y le permite formular alegaciones y aportar prueba.
El Tribunal considera que en este caso:
• la Administración sí puso a disposición del responsable los elementos esenciales del expediente,
• no se le privó del derecho de defensa,
• y pudo discutir tanto los hechos como la fundamentación jurídica de la regularización.
Fundamentos jurídicos de la decisión
a) El procedimiento de derivación es autónomo
El Supremo recuerda su doctrina consolidada según la cual el procedimiento de derivación de responsabilidad es autónomo respecto del seguido frente al deudor principal.
Eso implica que el responsable tributario puede:
• impugnar la derivación,
• cuestionar las liquidaciones de origen,
• y discutir las sanciones, incluso aunque hayan adquirido firmeza para el deudor principal.
b) El derecho de defensa exige acceso al expediente
La Sala enfatiza que el artículo 174.5 LGT debe interpretarse conforme al derecho fundamental a la tutela judicial efectiva (art. 24 CE).
Por ello:
• el responsable debe poder conocer los elementos utilizados para liquidar la deuda,
• acceder al expediente,
• formular alegaciones,
• y aportar prueba contradictoria.
No obstante, el Tribunal aclara que el derecho no implica necesariamente que deban incorporarse todos los documentos imaginables o toda la “cadena probatoria” de otras Administraciones tributarias.
c) En este caso concreto no hubo indefensión
La Sala considera acreditado que:
• el expediente completo del procedimiento seguido frente a la sociedad fue trasladado al responsable,
• éste pudo acceder a los documentos utilizados por la Administración,
• propuso prueba en sede judicial,
• y ninguna de sus pruebas acreditó error en la cuantificación de la deuda.
Por ello, concluye que:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 10 de 14
no existió vulneración del derecho de defensa ni de la tutela judicial efectiva.
d) La presunción de veracidad del artículo 108.4 LGT
El recurrente sostenía que la presunción de veracidad de los datos declarados sólo vinculaba al deudor principal y no al responsable subsidiario.
El Tribunal Supremo no niega la posibilidad de cuestionar esos datos por el responsable, pero considera suficiente que:
• la Administración identificara los datos utilizados,
• los incorporara al expediente,
• y permitiera al responsable combatirlos mediante prueba contradictoria.
Artículos
Artículo 174.5 LGT Regula las facultades impugnatorias del responsable tributario frente al acuerdo de derivación. Es el núcleo del litigio, porque reconoce al responsable la posibilidad de cuestionar tanto el presupuesto habilitante de la responsabilidad como las liquidaciones derivadas.
Artículo 108.4 LGT Establece la presunción de certeza de los datos declarados por el obligado tributario.
La Administración utilizó este precepto para fundamentar la regularización del IGIC tomando como base los datos declarados por la propia sociedad.
Artículo 105.1 LGT Recoge la carga de la prueba en materia tributaria.La Sala recuerda que correspondía al responsable aportar prueba suficiente para desvirtuar los datos utilizados por la Administración.
Artículo 41.5 LGT Regula el carácter subsidiario de determinadas responsabilidades tributarias. Fue invocado por el recurrente para cuestionar la regularidad del procedimiento de derivación.
Artículo 176 LGT Exige la previa declaración de fallido del deudor principal antes de derivar responsabilidad subsidiaria. Aunque fue alegado por el recurrente, el Supremo no entra a resolver esta cuestión por no apreciarse interés casacional.
Artículo 24 CE. Reconoce el derecho fundamental a la tutela judicial efectiva y a la defensa. El Supremo fundamenta en este precepto la necesidad de permitir al responsable impugnar eficazmente las liquidaciones del deudor principal.
Jurisprudencia relacionada
En el mismo sentido
• STS de 13 de marzo de 2018 (rec. 53/2017).
• STS de 3 de abril de 2018 (rec. 427/2017).
• STS de 3 de junio de 2020 (rec. 5020/2017).
• STS de 19 de enero de 2023 (rec. 1693/2020).
Todas ellas consolidan la doctrina según la cual el responsable tributario puede cuestionar las liquidaciones y sanciones del deudor principal en el procedimiento de derivación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 14
Monográfico Renta 2025
Rendimientos de actividades económicas en estimación directa (III) :
Reducciones LIRPF
Reducciones de rendimientos generados en más de 2 años u obtenidos de forma notoriamente irregular
Reducción de rendimientos acogidos al régimen fiscal del acontecimiento “XXXVII Copa América Barcelona
Reducción por el ejercicio de determinadas actividades económicas
Reducción por el ejercicio de determinadas actividades económicas
Reducción por inicio de una actividad económica
Art. 32.1. [1] [2] [0225]
DT 25ª
DF30ª PGE2023 [0236]
Art.32.2. 1º [0232]
Art.32.2. 3º [0233]
Art.32.3. [3] [0234]
Reducción por rendimientos de actividades artísticas obtenidos de manera excepcional DA 60ª [4] [0237]
[1] CV0516-26 de 05.03.2026 AUTÓNOMO QUE POR FINALIZACIÓN DE CONTRATO MERCANTIL PERCIBE UNA INDEMNIZACIÓN DE 20.000 €
(…) En cuanto a la aplicación de la reducción desde la perspectiva de la posible existencia de un período de generación superior a dos años, debe señalarse que la indemnización no está vinculada a la duración del contrato de prestación de servicios profesionales, no se ha ido generando a lo largo de esa duración, sino que se vincula con el propio hecho de la resolución contractual, de la que surge la propia indemnización. En este punto, procede mencionar que, así como para los rendimientos del trabajo y a efectos de la aplicación de su reducción del 30 por 100 existe un precepto (artículo 18.2 de la misma ley) que determina que “tratándose de rendimientos derivados de la extinción de una relación laboral, común o especial, se considerará como período de generación el número de años de servicio del trabajador”, no existe (en el ámbito de la reducción del artículo 32.1 de la Ley del Impuesto) un precepto similar
En el mismo sentido las consultas
CV301-25 de 17.03.2025: compensación en concepto de indemnización de daños y perjuicios que pudieran derivar de extinción del Contrato de prestación de servicios
CV293-25 de17.03.2025: indemnización por finalización de un contrato de agente comercial
[2] STS, a 20 de diciembre de 2023 - ROJ: STS 5985/2023
Acreditación de hechos para rectificar una autoliquidación de IRPF y aplicar la reducción de rendimientos obtenidos de forma irregular (…) reiteramos que la regularidad o habitualidad de los ingresos cuya concurrencia, a tenor del párrafo tercero del art. 32.1 de la Ley de IRPF, descarta aquella reducción, ha de referirse al profesional de cuya situación fiscal se trate y a los ingresos obtenidos individualmente en su impuesto personal y no a la actividad, global o abstractamente considerada. La aplicación de dicha corrección viene marcada por la excepcionalidad que supone percibir unos rendimientos generados más allá de ese umbral temporal de dos años, pues si el contribuyente los obtiene de forma habitual, la irregularidad de su percepción desaparece, deviniendo inaplicable la reducción por cuanto comportaría, conforme gráficamente hemos expresado, "un privilegio irritante e injustificable, pues en nada se diferenciarían aquéllos de los obtenidos de forma regular.”
(…) la carga de la prueba de que concurre el presupuesto de hecho que habilita la excepción incumbe a la Administración, que deberá afrontar los efectos desfavorables de su falta de prueba. Tal carga comportará, obviamente, la de justificar y motivar las razones por las que considera que la reducción debe excluirse.
(…)
El Tribunal ordena la retroacción de actuaciones a fin de que dicha Sala pondere la relevancia o porcentaje que representan los importes de las facturas presentadas por el recurrente con relación al total de los ingresos que declaró como procedentes de su actividad económica de procurador, tomando como referencia, a los efectos de extraer las consecuencias correspondientes en orden al carácter regular o habitual de tales ingresos consignados en las facturas presentadas, cada uno de los ejercicios individualmente considerados, así como el periodo más amplio que suponen los cuatro ejercicios objeto de comprobación.
TEAR Murcia 30.11.2023 ACTIVIDAD PROFESIONAL ABOGADO
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 14
A la luz de la doctrina del Tribunal Supremo, en este caso en que se ejerce la actividad de abogado en el ejercicio, teniendo en cuenta los apuntes que constan en los libros registro de ingresos aportados, se puede considerar que no obtiene con carácter habitual rendimientos irregulares, por lo que procede la reducción del artículo 32 de la LIRPF, sin que la oficina gestora haya desvirtuado esta consideración.
CRITERIO FIJADO POR EL TRIBUNAL SUPREMO Sentencias 429/2018, de 19 de marzo de 2018, Sentencia 450/2018, de 20 de marzo de 2018 y Sentencia 610/2018, de 16 de abril de 2018.
“1. Los ingresos obtenidos por un abogado, en el ejercicio de su profesión, por su actuación de defensa procesal en un litigio cuya duración se haya extendido más de dos años, cuando se perciban de una sola vez o en varias en el mismo ejercicio, se consideran generados en un periodo superior a dos años a los efectos de acogerse a la reducción de los rendimientos netos prevista al efecto en el artículo 32.1, párrafo primero, de la LIRPF.
2. A efectos de la excepción contenida en el párrafo tercero del mencionado precepto, la regularidad o habitualidad de los ingresos cuya concurrencia descarta aquella reducción ha de referirse al profesional de cuya situación fiscal se trate y a los ingresos obtenidos individualmente en su impuesto personal, no a la actividad de la abogacía o a características propias de ésta, global o abstractamente considerada.
3. La carga de la prueba de que concurre el presupuesto de hecho que habilita la citada excepción incumbe a la Administración, que deberá afrontar los efectos desfavorables de su falta de prueba. Tal carga comporta obviamente la de justificar y motivar las razones por las que considera que la reducción debe excluirse”.
[3] CV2206-25 de 17.11.2025 Si puede aplicar la reducción por inicio de actividad cuando los rendimientos netos sean superiores a 100.000 €
La reducción no se podrá aplicar sobre la cantidad que exceda de100.000€. Es decir, la reducción por inicio de actividad sería en este caso de 20.000 euros.
CV0452-25 de 21.03.2025 Inicio de actividad. Primer ejercicio en estimación objetiva y segundo ejercicio en estimación directa. De acuerdo con el artículo 32.3. para tener derecho a esta reducción es necesario que en el período impositivo de inicio de la actividad se determine el rendimiento neto de la misma por el método de estimación directa, en cualquiera de sus actividades. En el caso planteado, en el período de inicio de la actividad (2023), el rendimiento neto de la actividad se ha determinado por el método de estimación objetiva, circunstancia que impide la aplicación de la reducción, aunque en el segundo período impositivo de ejercicio de la actividad, el rendimiento neto se determine por el método de estimación directa.
[4] Desde el 1 de enero de 2025, se podrá aplicar una reducción del 30% a los ➔ Rendimientos netos de actividades económicas clasificadas a efectos del IAE en determinados epígrafes: Sección segunda (actividades profesionales) grupos:
• 851 Representantes técnicos del espectáculo
• 852 Apoderados y representantes taurinos
• 853 Agentes de colocación de artistas
• 861 Pintores, Escultores, Ceramistas, Artesanos, Grabadores, Artistas Falleros y artistas similares.
• 862 Restauradores de obras de arte
• 864 Escritores y guionistas.
• 869 Otros profesionales relacionados con las actividades artísticas y culturales no clasificadas en la sección tercera. Sección tercera (actividades artísticas) agrupaciones:
• 01 Actividades relacionadas con el cine, el teatro y el circo.
• 02 Actividades relacionadas con el baile.
• 03 Actividades relacionadas con la música.
• 05 Actividades relacionadas con espectáculos taurinos.
➔ Rendimientos derivados de la prestación de servicios profesionales que desarrollan su actividad en las artes escénicas, audiovisuales y musicales, así como las personas que realizan actividades técnicas o auxiliares necesarias para la actividad.
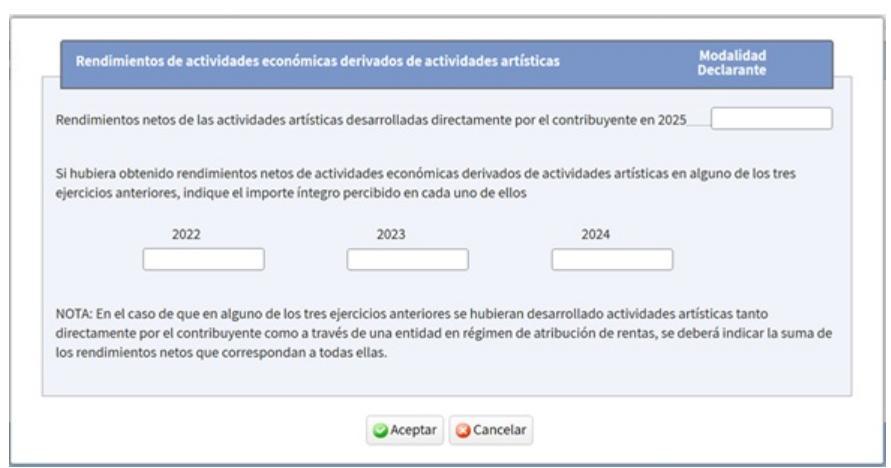
• La reducción se aplicará en el caso de que los rendimientos de 2025 excedan del 130% de la cuantía media de los rendimientos netos imputados en los 2022, 2023 y 2024. La reducción será del 30% del citado exceso.
Se tendrán que cumplimentar el importe de los rendimientos netos obtenidos de 2022 a 2025.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 14
• La cuantía sobre la que se aplicará esta reducción no podrá superar los 150.000 € anuales.
• Esta reducción será de aplicación con posterioridad a las reducciones por el ejercicio de determinadas actividades económicas y por inicio de una actividad económica previstas en los apartados 2 y 3 del artículo 32 LIRPF.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 14