Consulta DGT
PROINDIVISO DE 4 HERMANOS DE 2
INMUEBLES
ITPAJD. DISOLUCIÓN DEL CONDOMINIO. La DGT distingue entre la verdadera extinción del condominio y la mera modificación de comuneros cuando existen varios inmuebles en proindiviso
La adjudicación íntegra de un inmueble indivisible a un comunero con compensación a los demás tributa por AJD, mientras que la permanencia del proindiviso sobre otro inmueble determina una transmisión patrimonial onerosa sujeta a TPO.
Fecha: 06/05/2026
Fuente: web de la AEAT
Enlace: Consulta V1020-26 de 06/05/2026
SÍNTESIS: La DGT aclara la tributación de la extinción de varios condominios sobre distintos inmuebles. La consulta vinculante analiza la tributación en el ITPAJD de la reorganización de la titularidad de dos inmuebles heredados por cuatro hermanos.
La DGT distingue entre la auténtica extinción del condominio y la mera modificación de la comunidad de bienes. Así, cuando un inmueble indivisible se adjudica íntegramente a uno de los comuneros, que compensa a los demás por el valor de sus participaciones, la operación no tributa por Transmisiones Patrimoniales Onerosas, sino por la cuota gradual de Actos Jurídicos Documentados (AJD). Por el contrario, cuando el inmueble continúa en proindiviso entre varios comuneros y únicamente se reduce el número de copropietarios, no existe una verdadera extinción del condominio, sino una transmisión de cuotas, sujeta a la modalidad de Transmisiones Patrimoniales Onerosas (TPO).
La consulta se apoya en la reciente jurisprudencia del Tribunal Supremo, especialmente en la STS 719/2024, y recuerda que la calificación fiscal depende de la verdadera naturaleza jurídica de la operación y no de la denominación que le otorguen las partes.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 12
HECHOS QUE EXPONE LA CONSULTANTE
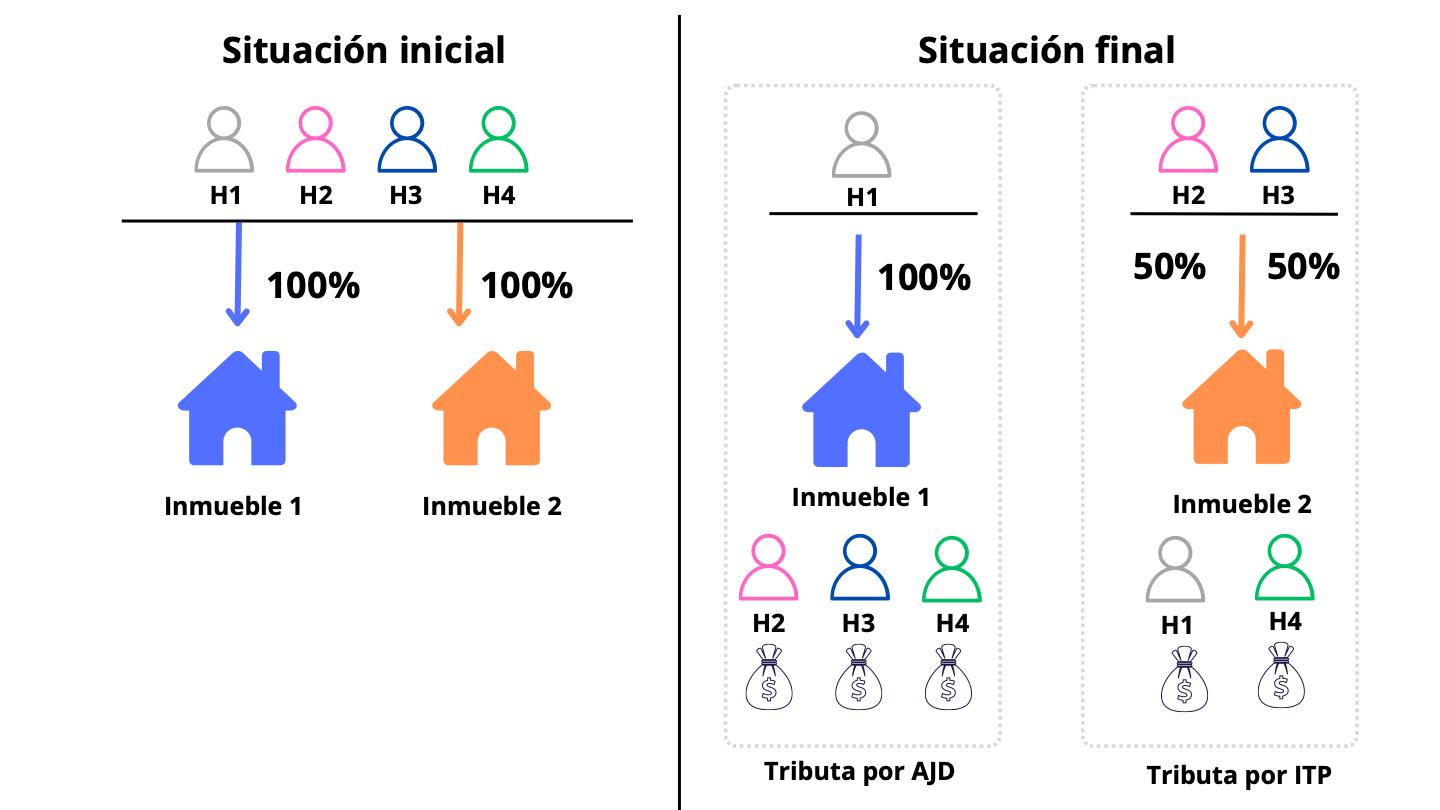
La consultante y sus tres hermanos son copropietarios, por herencia de su padre, de dos inmuebles, ambos en proindiviso.
Tras aceptar la herencia pretenden reorganizar la titularidad de la siguiente forma:
▪ El hermano 1 se adjudica íntegramente el inmueble 1, compensando económicamente a los otros tres hermanos.
▪ Los hermanos 2 y 3 pasan a ser copropietarios al 50 % del inmueble 2, compensando igualmente a los demás.
▪ El hermano 4 recibe exclusivamente dinero equivalente al valor de su participación.
La consulta se centra en determinar la tributación de estas operaciones en el ITPAJD.
¿QUÉ PREGUNTA LA CONSULTANTE?
▪ Pregunta cuál es la tributación en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados de las operaciones descritas y si resulta relevante que se documenten en una sola escritura o en varias.
CONTESTACIÓN DE LA DGT Y FUNDAMENTOS JURÍDICOS
La Dirección General de Tributos responde distinguiendo claramente la tributación de cada inmueble, atendiendo a la verdadera naturaleza jurídica de las operaciones.
A) Sobre el inmueble 1
La DGT considera que sí existe una auténtica extinción del condominio Ello se debe a que:
▪ el inmueble se adjudica íntegramente a un solo comunero;
▪ desaparece completamente la comunidad sobre ese bien;
▪ el adjudicatario compensa económicamente a los restantes copropietarios;
▪ en principio concurren los requisitos del artículo 1062 del Código Civil (bien indivisible y compensación).
En consecuencia:
▪ no existe transmisión patrimonial onerosa (TPO) del exceso de adjudicación;
▪ la operación tributa por la cuota gradual de Actos Jurídicos Documentados (AJD) del artículo 31.2 del TRLITPAJD.
B) Sobre el inmueble 2
La solución cambia completamente.
La DGT observa que:
▪ el inmueble continúa perteneciendo a varios comuneros;
▪ únicamente disminuye el número de copropietarios (de cuatro a dos);
▪ por tanto, no desaparece la comunidad de bienes.
No existe una división de la cosa común, sino una transmisión de cuotas de participación.
Por ello:
• los hermanos que aumentan su participación realizan una adquisición onerosa;
• la operación queda sujeta a Transmisiones Patrimoniales Onerosas (TPO) conforme al artículo 7.1.A) del TRLITPAJD.
C) Una sola escritura o varias
La DGT señala que esta circunstancia no altera la tributación
Aunque ambas operaciones se documenten en una única escritura, cada negocio jurídico mantiene su propia tributación conforme al artículo 4 del TRLITPAJD.
Es decir:
▪ la extinción del condominio del inmueble 1 tributará por AJD;
▪ la transmisión de cuotas del inmueble 2 tributará por TPO.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 12
D) Argumentos jurídicos esenciales
La DGT fundamenta su criterio en varios principios:
1. La división de la cosa común no constituye transmisión
▪ La adjudicación proporcional derivada de la división de un condominio supone únicamente la concreción de un derecho preexistente y no una transmisión patrimonial.
▪ Solo existe transmisión cuando un comunero adquiere más de lo que ya le correspondía sin amparo en la excepción del artículo 1062 del Código Civil.
2. Es imprescindible que desaparezca la comunidad
Para que exista una verdadera extinción del condominio:
▪ debe desaparecer totalmente la comunidad sobre ese bien;
▪ si únicamente salen algunos comuneros y otros permanecen en comunidad, no hay extinción sino modificación subjetiva del condominio.
Este aspecto resulta decisivo en la resolución.
3. La verdadera naturaleza del negocio prevalece sobre su denominación
▪ Aunque las partes denominen la operación "extinción de condominio", la Administración debe atender a su auténtico contenido jurídico.
▪ Por ello la DGT recalifica la operación del inmueble 2 como transmisión patrimonial onerosa.
4. La doctrina reciente del Tribunal Supremo flexibiliza la compensación
La consulta incorpora ampliamente la doctrina del Tribunal Supremo según la cual:
▪ la compensación no tiene por qué consistir exclusivamente en dinero;
▪ también puede realizarse mediante: o asunción de deuda hipotecaria; o entrega de bienes propios.
▪ Lo esencial es que exista equivalencia económica entre las prestaciones.
Artículos
Art. 2 TRLITPAJD Impone atender a la verdadera naturaleza jurídica del negocio, fundamento para recalificar la operación sobre el inmueble 2.
Art. 4 TRLITPAJD. Permite exigir tributación independiente cuando una escritura contiene varias convenciones.
Art. 7.1.A TRLITPAJD Somete a TPO las transmisiones onerosas de bienes y derechos; se aplica a la transmisión de cuotas del inmueble 2.
Art. 7.2.B TRLITPAJD Regula los excesos de adjudicación y la excepción cuando derivan del artículo 1062 del Código Civil.
Art. 8 TRLITPAJD Determina quién es el sujeto pasivo en las transmisiones.
Art. 10 TRLITPAJD Establece la base imponible y el valor de referencia para inmuebles.
Art. 31.2 TRLITPAJD Justifica la tributación por AJD de la extinción del condominio del inmueble 1.
Art. 61 RITPAJD Regula la tributación de la disolución de comunidades de bienes.
Arts. 392, 399, 400 y 450 CC Definen la comunidad de bienes, el derecho de separación y la naturaleza declarativa de la división.
Art. 1062 CC Constituye el fundamento civil de la adjudicación íntegra de un bien indivisible con compensación al resto.
Art. 1538 CC Se utiliza para distinguir cuándo una operación constituye realmente una permuta.
Art. 23 RITPAJD. Regula la tributación de las permutas cuando la operación no sea una auténtica extinción de comunidad.
Tribunal Supremo
STS 719/2024, de 26 de abril de 2024 (Rec. 6421/2022)
Referencia central de la consulta. Introduce el concepto de "patrimonio colectivo". Afirma que pueden extinguirse simultáneamente varios condominios si existe equivalencia económica. Distingue claramente entre auténtica extinción del condominio y mera modificación subjetiva de comuneros.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 4 de 12
Resolución del TEAC
VALOR ASIGNADO PARA LA TASACIÓN
ITPAJD. COMPROBACIÓN DE VALORES. El TEAC exige que la tasación hipotecaria cumpla estrictamente la legislación hipotecaria para poder utilizarse como medio de comprobación de valores
El TEAC aclara que la tasación de una finca hipotecada solo puede utilizarse como medio de comprobación de valores cuando haya sido realizada por una sociedad de tasación homologada y cumpla íntegramente los requisitos de la legislación hipotecaria.
Fecha: 28/04/2026 Fuente: web del Poder Judicial Enlace: Resolución del TEAC 08275/2024 de 28/04/2026
SÍNTESIS: El TEAC concluye que la Administración solo puede utilizar la tasación de una finca hipotecada como medio de comprobación de valores si esta ha sido realizada en cumplimiento de la legislación hipotecaria. En el caso analizado, anula la liquidación al comprobar que la sociedad tasadora no estaba homologada por el Banco de España cuando emitió la valoración, por lo que esta no podía considerarse una auténtica tasación hipotecaria a efectos del artículo 57.1.g) de la LGT. La resolución refuerza que el cumplimiento de los requisitos de la normativa hipotecaria constituye un presupuesto imprescindible para la validez de este método de comprobación.
ANTECEDENTES
▪ La resolución del TEAC analiza si la AEAT puede utilizar como medio de comprobación de valores la tasación de una finca hipotecada prevista en el artículo 57.1.g) de la Ley General Tributaria (actualmente artículo 57.1.f) tras la reforma de la Ley 11/2021, aunque la resolución aplica la numeración vigente en el momento de los hechos).
Los hechos relevantes son los siguientes:
▪ La entidad reclamante adquirió un inmueble por 50.000.000 euros.
▪ Simultáneamente, comprador y vendedor formalizaron un préstamo hipotecario para garantizar el pago aplazado del precio.
▪ En la escritura de hipoteca se fijó un valor de tasación para subasta de 85.630.288 euros, basado en un certificado emitido por una sociedad denominada NH, S.A.
▪ La Administración de la Comunidad de Madrid inició un procedimiento de comprobación de valores y sustituyó el valor declarado en la compraventa (50 millones de euros) por el valor de tasación hipotecaria (85,63 millones de euros), girando la correspondiente liquidación por AJD.
La entidad recurrente sostuvo que dicho certificado no podía servir como medio de comprobación, porque:
▪ la sociedad tasadora no estaba homologada ni inscrita en el Registro Oficial del Banco de España cuando emitió la valoración;
▪ la tasación no se realizó con finalidad hipotecaria, sino para fines contables;
▪ no se efectuó visita al inmueble, incumpliendo las exigencias técnicas de la normativa;
▪ por tanto, la valoración no había sido emitida "en cumplimiento de lo previsto en la legislación hipotecaria", requisito imprescindible del artículo 57.1.g) LGT.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 12
FALLO DEL TRIBUNAL
▪ El TEAC estima íntegramente la reclamación y anula la liquidación.
▪ Considera que la Administración no podía utilizar ese certificado como medio de comprobación de valores, al no reunir los requisitos exigidos por la legislación hipotecaria. Fundamentación jurídica
▪ El Tribunal recuerda que el método previsto en el artículo 57.1.g) LGT permite utilizar el valor de tasación hipotecaria sin necesidad de una motivación adicional, tal como ha declarado reiteradamente el Tribunal Supremo.
▪ Sin embargo, esa facilidad únicamente existe cuando la tasación reúne realmente los requisitos establecidos por la normativa hipotecaria
▪ El TEAC destaca que la expresión legal: "tasación de las fincas hipotecadas en cumplimiento de lo previsto en la legislación hipotecaria" no puede interpretarse de forma meramente formal
▪ Para que la tasación sea válida deben concurrir, entre otros, los siguientes requisitos:
• haber sido emitida por una sociedad de tasación homologada por el Banco de España e inscrita en su Registro Oficial;
• constar en la escritura hipotecaria;
• servir como valor para subasta;
• responder a una auténtica tasación hipotecaria conforme a la normativa sectorial.
▪ En este caso concreto el Tribunal aprecia que la sociedad emisora del certificado:
• había causado baja años antes en el Registro Oficial de Sociedades de Tasación;
• carecía por tanto de la condición de entidad homologada cuando emitió la valoración.
▪ Ello supone que falta uno de los requisitos esenciales exigidos por la legislación hipotecaria.
▪ Además, el propio certificado revelaba otras importantes deficiencias:
• no tenía finalidad hipotecaria sino contable;
• no se realizó visita al inmueble;
• se elaboró utilizando superficies facilitadas por el cliente.
▪ Aunque el TEAC no necesita pronunciarse sobre estas últimas circunstancias, considera suficiente la ausencia de homologación para concluir que no existe una verdadera tasación hipotecaria.
▪ El Tribunal afirma que admitir cualquier valoración incorporada a una escritura supondría vaciar de contenido la remisión expresa que hace la Ley General Tributaria a la legislación hipotecaria
▪ En consecuencia:
• el presupuesto habilitante del artículo 57.1.g) LGT no concurre;
• la Administración no puede utilizar este método de comprobación;
• la liquidación debe ser anulada.
Artículos
Artículo 57.1.g) de la Ley 58/2003, General Tributaria
Es el precepto central de la resolución. Permite utilizar como medio de comprobación de valores: "el valor asignado para la tasación de las fincas hipotecadas en cumplimiento de lo previsto en la legislación hipotecaria."
El TEAC interpreta que únicamente pueden emplearse tasaciones que realmente cumplan todos los requisitos de la normativa hipotecaria.
Artículo 46 del Texto Refundido del ITPAJD (Real Decreto Legislativo 1/1993)
Habilita a la Administración para comprobar el valor declarado utilizando los medios previstos en la Ley General Tributaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 12
Sentencia
HEREDEROS A TÉRMINO
IRPF. HERENCIA YACENTE. El Tribunal Supremo fija doctrina: los herederos a término deben tributar en el IRPF por las rentas de la herencia yacente aunque todavía no hayan adquirido los bienes
El Tribunal Supremo declara que, a efectos del artículo 8.3 de la LIRPF, las rentas obtenidas por una herencia yacente deben atribuirse a quienes hayan sido instituidos herederos, incluidos los herederos a término, sin que el aplazamiento de la adquisición de la herencia impida dicha imputación ni genere una doble imposición con el Impuesto sobre Sucesiones y Donaciones.
Fecha: 02/07/2026
Fuente: web del Poder Judicial
Enlace: Sentencia del TS de 02/07/2026
SÍNTESIS: Herencias yacentes: el Supremo obliga a los herederos a término a tributar en IRPF por las rentas generadas antes de adquirir la herencia
El Tribunal Supremo fija como doctrina que las rentas obtenidas por una herencia yacente deben imputarse en el IRPF a los herederos instituidos, incluidos los herederos a término, aunque todavía no haya vencido el plazo fijado por el testador y, por tanto, no hayan adquirido los bienes hereditarios. La Sala interpreta que el concepto de "heredero" del artículo 8.3 LIRPF tiene un significado propio en el ámbito tributario, suficiente para atribuir las rentas de la herencia yacente al heredero instituido. Asimismo, rechaza que exista doble imposición con el Impuesto sobre Sucesiones y Donaciones, al considerar que ambos tributos gravan hechos imponibles distintos: el IRPF grava los rendimientos generados por el patrimonio hereditario durante la yacencia, mientras que el ISD grava la posterior adquisición de la herencia.
Con esta sentencia, el Supremo unifica doctrina y confirma que el diferimiento de la adquisición civil de la herencia no impide la imputación de las rentas en el IRPF de los herederos instituidos.
ANTECEDENTES Y HECHOS QUE DAN LUGAR AL LITIGIO
Nos encontramos ante un recurso de casación interpuesto contra la sentencia del Tribunal Superior de Justicia de Madrid que confirmó una liquidación del IRPF del ejercicio 2014 y la correspondiente sanción. Objeto del recurso de casación
El Tribunal Supremo debía determinar:
▪ Si las rentas generadas por una herencia yacente deben imputarse en el IRPF a quienes han sido instituidos herederos a término, aunque todavía no haya llegado el término fijado en el testamento y, por tanto, aún no hayan adquirido civilmente los bienes hereditarios.
Hechos relevantes
▪ La causante falleció en enero de 2013.
▪ En su testamento instituyó herederos a dos sobrinos a término de seis años, prohibiéndoles aceptar la herencia antes de que transcurriera dicho plazo y nombrando una albacea administradora del patrimonio.
▪ Durante ese periodo la herencia permaneció yacente, obteniendo una importante ganancia patrimonial derivada de la gestión de los activos hereditarios.
▪ La herencia yacente presentó el Modelo 184 atribuyendo esa ganancia por mitad a ambos herederos.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 12
▪ El recurrente declaró inicialmente dicha renta en su IRPF, pero posteriormente solicitó su devolución alegando que todavía no era heredero, ya que el término fijado por el testador aún no se había cumplido.
▪ Además sostuvo que, cuando adquiriera la herencia, esa misma ganancia quedaría gravada en el Impuesto sobre Sucesiones y Donaciones, produciéndose una doble imposición.
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo desestima el recurso de casación y confirma íntegramente la sentencia recurrida. Asimismo, fija la siguiente doctrina jurisprudencial:
▪ En aplicación del artículo 8.3 LIRPF, las rentas generadas en una herencia yacente deben ser imputadas en sede de IRPF a quienes hayan sido instituidos herederos, incluidos los llamados a la herencia como herederos a término, aunque no se haya alcanzado el término ni, en consecuencia, producida la adquisición de los bienes o derechos integrantes del caudal relicto.
Fundamentos jurídicos
A) La herencia yacente no tributa; tributan sus herederos
▪ El Tribunal recuerda que el artículo 8.3 LIRPF configura la herencia yacente como una entidad en régimen de atribución de rentas, sin personalidad jurídica y sin condición de contribuyente.
▪ Por ello, las rentas obtenidas durante la existencia de la herencia yacente deben atribuirse directamente a quienes ostentan la condición de herederos o partícipes.
B) El concepto de "heredero" del artículo 8.3 LIRPF es autónomo respecto del Derecho civil
▪ La cuestión principal consistía en determinar si un heredero a término podía ser considerado heredero antes de adquirir efectivamente los bienes.
▪ El Tribunal responde afirmativamente.
▪ Razona que el concepto de "heredero" utilizado por el artículo 8.3 LIRPF no coincide necesariamente con el concepto estrictamente civil, sino que comprende al instituido heredero en el testamento, ya que, de lo contrario, el régimen de atribución de rentas de las herencias yacentes quedaría vacío de contenido.
C) El término suspende la adquisición de los bienes, pero no elimina la institución hereditaria
El artículo 805 del Código Civil permite que el testador difiera los efectos de la institución hereditaria.
Sin embargo, para el Tribunal:
▪ el heredero existe desde el testamento;
▪ lo único que se retrasa es la posibilidad de aceptar la herencia y adquirir los bienes;
▪ esa limitación temporal no impide aplicar el régimen fiscal del artículo 8.3 LIRPF.
D) No existe doble imposición entre IRPF e ISD
El Tribunal rechaza la alegación del recurrente.
Explica que ambos impuestos gravan hechos imponibles distintos:
▪ El IRPF grava las rentas producidas por la gestión del patrimonio hereditario durante la existencia de la herencia yacente.
▪ El ISD grava la adquisición de los bienes hereditarios cuando desaparece la limitación temporal y puede aceptarse la herencia.
En consecuencia:
▪ cuando se imputan las rentas en IRPF todavía no existe devengo del ISD;
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 12
▪ el IRPF no grava la adquisición de la herencia, sino los rendimientos obtenidos por el patrimonio hereditario;
▪ por ello no concurre la prohibición del artículo 6.4 LIRPF ni del artículo 4 del Reglamento del ISD.
E) La presentación del IRPF no supone aceptación tácita de la herencia
El Tribunal también corrige uno de los argumentos utilizados por la Abogacía del Estado.
Declara que:
▪ presentar la autoliquidación del IRPF,
▪ o presentar y pagar el Impuesto sobre Sucesiones, no constituye aceptación tácita de la herencia, sino simplemente el cumplimiento de obligaciones tributarias.
Artículos
Artículo 8.3 LIRPF
Es el precepto central de la sentencia.
Determina que las herencias yacentes no son contribuyentes del IRPF y que las rentas obtenidas deben atribuirse a los herederos o partícipes. El Tribunal interpreta que esta referencia incluye también a los herederos instituidos a término.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 12
Sentencia
RÉGIMEN
JURÍDICO DEL REPRESENTANTE FISCAL EN LA DIRECTIVA DEL IVA
IVA. REPRESENTANTE FISCAL EN EL IVA. El TGUE delimita el régimen jurídico del representante fiscal en el IVA: puede ser designado deudor del impuesto sin intervenir en las operaciones, pero rechaza la responsabilidad solidaria automática y la acumulación de ambas condiciones.
El Tribunal General de la Unión Europea interpreta por primera vez de forma conjunta los artículos 204 y 205 de la Directiva del IVA y concluye que los Estados miembros pueden designar al representante fiscal como deudor del impuesto aunque no participe en la actividad económica del sujeto pasivo. Sin embargo, vulnera el principio de proporcionalidad imponerle una responsabilidad solidaria objetiva cuando no puede acreditarse su participación, conocimiento del fraude o falta de diligencia. Asimismo, declara incompatibles la condición simultánea de deudor del impuesto y responsable solidario.
Fecha: 08/07/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TGUE asunto T-356/25 de 08/07/2026
SÍNTESIS: El Tribunal General de la Unión Europea ha delimitado el alcance de la responsabilidad del representante fiscal en el IVA. La sentencia declara que un representante fiscal puede ser designado como deudor del impuesto aunque no participe en las operaciones del sujeto pasivo, siempre que haya sido válidamente designado conforme al artículo 204 de la Directiva del IVA. Sin embargo, el Tribunal considera contrario al principio de proporcionalidad imponer automáticamente la responsabilidad solidaria a un representante que únicamente cumple funciones formales como presentar declaraciones o efectuar pagos cuando no puede examinarse si participó en la actividad económica, conocía o debía conocer el fraude o actuó con la diligencia exigible. Además, aclara que una misma persona no puede ser simultáneamente deudora del impuesto y responsable solidaria respecto de la misma deuda tributaria.
La resolución refuerza las garantías de los representantes fiscales y limita la posibilidad de que las Administraciones tributarias les atribuyan una responsabilidad objetiva por las deudas de los sujetos pasivos a los que representan.
ANTECEDENTES Y HECHOS
▪ El asunto tiene su origen en una cuestión prejudicial planteada por el Tribunal de Primera Instancia de lo Contencioso-Administrativo de Tesalónica (Grecia) sobre la interpretación de los artículos 204 y 205 de la Directiva 2006/112/CE.
▪ La demandante, AY, era una comisionista de aduanas establecida en Grecia que había sido designada representante fiscal de una sociedad italiana dedicada a la comercialización de celulosa. En virtud del mandato conferido, asumía funciones esencialmente administrativas: representación ante las autoridades tributarias y aduaneras, presentación de las declaraciones periódicas del IVA, pago del impuesto por cuenta de la sociedad y realización de los trámites aduaneros. No llevaba la contabilidad de la empresa, no emitía documentación contable, no celebraba contratos ni participaba en la gestión comercial de las operaciones.
▪ Tras una inspección tributaria correspondiente a los ejercicios 2020 a 2022, la Administración tributaria griega detectó una deuda superior a 3,3 millones de euros en concepto de IVA correspondiente a la sociedad italiana e impuso medidas cautelares tanto contra ésta como contra AY, considerando que,
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 12
por su condición de representante fiscal, era simultáneamente deudora del impuesto y responsable solidaria del pago.
▪ AY impugnó dichas medidas alegando que su intervención se limitaba al cumplimiento de obligaciones formales y que desconocía las operaciones económicas de la sociedad representada, por lo que no podía responder automáticamente de las deudas tributarias de ésta. El órgano jurisdiccional remitente planteó cuatro cuestiones prejudiciales relativas al alcance de los artículos 204 y 205 de la Directiva del IVA, al principio de proporcionalidad y a la posibilidad de acumular las figuras de deudor del impuesto y responsable solidario.
FALLO DEL TRIBUNAL
El Tribunal General responde a las cuestiones prejudiciales en los siguientes términos:
▪ El artículo 204 de la Directiva del IVA permite que un representante fiscal designado por un sujeto pasivo no establecido sea considerado deudor del impuesto, aunque no participe materialmente en las operaciones gravadas, siempre que haya sido válidamente designado como tal.
▪ El artículo 205, interpretado conforme al principio de proporcionalidad, impide que un representante fiscal que únicamente cumple obligaciones declarativas sea considerado automáticamente responsable solidario cuando la Administración y los tribunales no pueden comprobar si participó en la actividad económica, si conocía o debía conocer el impago del impuesto o si actuó con la diligencia exigible.
▪ El número de identificación a efectos del IVA utilizado en la operación (el del Estado de establecimiento o el del Estado donde se devenga el impuesto) carece de relevancia para resolver las cuestiones planteadas.
▪ Una persona no puede ostentar simultáneamente la condición de deudor del impuesto conforme al artículo 204 y la de responsable solidario conforme al artículo 205, pues ambas figuras responden a regímenes jurídicos distintos.
Fundamentos jurídicos
La sentencia distingue claramente dos instituciones previstas por la Directiva del IVA.
▪ En primer lugar, el Tribunal explica que el artículo 204 regula la figura del representante fiscal designado como deudor del impuesto. La Directiva no exige que dicho representante participe en las operaciones económicas del sujeto pasivo. Su finalidad consiste en facilitar la recaudación del impuesto proporcionando a la Administración tributaria un interlocutor establecido en el Estado miembro donde se devenga el IVA. Por ello, la ausencia de participación material en las operaciones no impide que pueda ser designado deudor del impuesto, siempre que la designación se haya realizado conforme a la legislación nacional y respetando los principios del Derecho de la Unión.
▪ En segundo lugar, respecto al artículo 205, el Tribunal recuerda que la responsabilidad solidaria constituye una facultad de los Estados miembros, pero su ejercicio está limitado por los principios de seguridad jurídica y proporcionalidad. Las normas nacionales no pueden instaurar un régimen de responsabilidad objetiva que obligue automáticamente a un tercero a satisfacer la deuda tributaria sin posibilidad de acreditar que actuó de buena fe, que desconocía el fraude o que adoptó todas las medidas razonables para evitarlo.
▪ El Tribunal insiste en que una normativa nacional vulnera el principio de proporcionalidad cuando impide valorar circunstancias esenciales como:
• la participación efectiva del representante en la actividad económica del sujeto pasivo;
• si conocía o debía conocer el fraude o el impago del impuesto;
• si actuó de buena fe;
• y si desplegó toda la diligencia razonablemente exigible para evitar el perjuicio al Tesoro Público. Asimismo, el Tribunal diferencia claramente las dos figuras previstas por la Directiva:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 12
▪ el deudor del impuesto responde de una deuda propia atribuida directamente por la ley (artículo 204);
▪ el responsable solidario responde del pago de una deuda ajena (artículo 205).
Precisamente por esa diferencia conceptual, ambas condiciones resultan incompatibles respecto de una misma persona. Quien ya ha sido designado deudor del impuesto no puede ser simultáneamente responsable solidario de esa misma deuda, ya que el artículo 205 reserva esta figura a personas distintas del deudor.
Artículos en los que se basa la sentencia
Artículo 204 de la Directiva 2006/112/CE (Directiva del IVA).
o Regula la posibilidad de que un sujeto pasivo no establecido designe un representante fiscal como deudor del IVA.
o Es la base jurídica utilizada por el Tribunal para declarar que la participación del representante en las operaciones económicas no constituye un requisito impuesto por la Directiva.
Artículo 205 de la Directiva 2006/112/CE
o Permite a los Estados miembros establecer supuestos de responsabilidad solidaria.
o El Tribunal lo interpreta conforme al principio de proporcionalidad para impedir la imposición de una responsabilidad objetiva y automática.
Principio de proporcionalidad (artículo 5 TUE).
o Sirve para controlar que las medidas nacionales destinadas a proteger la recaudación del IVA no excedan de lo necesario ni impongan responsabilidades indiscriminadas a terceros ajenos al fraude.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 12