Normas en tramitación
PUNTO NEUTRO
LGT. EMBARGOS. Proyecto de Real Decreto por el que se crea y regula el Punto Neutro de Embargos
Fecha: 04/06/2026
Objetivos que persigue:
Fuente: web de la AEAT
Enlace: Texto del Proyecto
Creación de una la plataforma informática adecuada para que las Administraciones públicas adheridas intercambien la información sobre deudores de las Administraciones y las propuestas de pago a los mismos, con el objeto de realizar las actuaciones de embargo que sean procedentes.
Materialización de una forma de colaboración estable e institucionalizada del Estado en la recaudación ejecutiva de aquéllas, de manera que la adhesión a dicha plataforma informática estatal opera a modo de solicitud de colaboración.
Evitar que quienes sean deudores de las Administraciones públicas en su conjunto puedan llegar a percibir de aquéllas pagos a su favor de otras Administraciones, si tales pagos han de ser objeto de las actuaciones ejecutivas de cualquiera de ellas
No existe alternativa que permita alcanzar la consecución de los objetivos con el menor número de efectos indeseados y haciendo un uso óptimo de los recursos aplicados.
Adicionalmente, no parece plausible no dar cumplimiento al mandato legal establecido en la disposición adicional cuarta de la Ley 25/2013, de 27 diciembre, de impulso de la factura electrónica y creación del registro contable de facturas en el Sector Público, ya que la inactividad en este sentido supone que quienes sean deudores de la Administraciones públicas puedan recibir pagos de otras Administraciones
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 15
Preguntas incorporadas al INFORMA
PREGUNTAS
IVA. Preguntas incorporadas al INFORMA durante el mes de mayo.
Fecha: 04/05/2026
Fuente: web de la AEAT
149482 - APLICACIÓN: BÁSCULAS UTILIZADAS EN LOS NEGOCIOS
Enlace: Informa mayo
Una báscula de pesaje que reúna los requisitos establecidos en el artículo 1.2 del RRSIF se considerará SIF, pero debe tenerse en cuenta si dicho SIF soporta procesos de facturación Si dicho sistema no se utiliza en un proceso de facturación, como ocurre en el caso de la expedición exclusiva de tickets, no sería de aplicación el RRSIF
149484 - APLICACIÓN: PACTO DE ACUERDOS DE DELEGACIÓN
La delegación del cumplimiento material de las obligaciones del RRSIF establecida en el artículo 6, no exige un pacto adicional específico al previsto en el artículo 5 del ROF.
149486- SANCIÓN POR TENENCIA
Por tanto, solo a partir de 1 de enero o 1 de julio de 2027, según los casos, se podrá apreciar el incumplimiento del requisito de la falta de certificación a que se refiere el artículo 201 bis.2 de la Ley
General Tributaria (LGT) y, consecuentemente, poder apreciar, en su caso la infracción tributaria por la tenencia de los sistemas o programas informáticos o electrónicos que no se ajusten a lo establecido en el artículo 29.2.j) de la LGT.
149493 - APLICACIÓN: NOTAS DE CARGO JUSTIFICATIVAS DE SUPLIDOS
Para que sea aplicable el RRSIF es necesario como requisito previo que el sistema informático utilizado soporte los procesos de facturación. De lo que se deriva que exista facturación y, por lo tanto, facturas (artículo 1.1 del RRSIF).
149509 - VIVIENDAS CONSTRUIDAS EN PARCELA DE USO HOTELERO
Cuando la calificación legal y el destino efectivo de viviendas individuales es el de uso hotelero o análogo, a su transmisión no le resultará de aplicación el tipo reducido y deberá tributar al tipo general del impuesto.
149510 - RODAJES Y EVENTOS
Los servicios relacionados con la organización de rodajes o eventos, no se encuentran incluidos en el ámbito de aplicación de la regla de uso efectivo del artículo 70.Dos LIVA. Cuando el destinatario es un empresario o profesional, se entienden realizados en el lugar donde tenga situada la sede de su actividad.
149511 - REFACTURACIÓN DE TASAS PORTUARIAS
La refacturación de una tasa, en el marco de una prestación de servicios, determinará que su importe se incluya en la base imponible de la prestación, siempre que exista un vínculo directo entre ambas y, asimismo, cuando tal refacturación sea accesoria de una prestación principal
149512 - GASTOS DE GESTIÓN DE EMISIÓN DE ENTRADAS DE CONCIERTOS
Los gastos de gestión de emisión de entradas son operaciones accesorias a la principal y tributan al mismo tipo impositivo que las entradas del concierto musical, esto es, al 10 %.
149513 - DONACIONES A UNA FUNDACIÓN PARA PROYECTOS DE COOPERACIÓN
Cuando las donaciones efectuadas por organismos internacionales a una fundación tienen por finalidad contribuir y financiar su actividad general, no constituyen la contraprestación de una entrega de bienes o prestación de servicios.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 15
Resolución del TEAC
DERIVACIÓN DE LA RESPONSABILIDAD POR SUCESIÓN DE LA ACTIVIDAD "PER SALTUM".
LGT. RESPONSABILIDAD SOLIDARIA. SUCESIÓN EN CADENA. El TEAC veta la derivación de responsabilidad “per saltum” en la sucesión de actividades económicas cuando existe un sucesor intermedio real. La derivación de responsabilidad por sucesión de actividad no puede efectuarse “per saltum” cuando existe un sucesor económico intermedio real y efectivo
La responsabilidad solidaria del artículo 42.1.c) LGT exige una sucesión directa entre el deudor principal y el responsable. La Administración no puede omitir un eslabón intermedio que haya continuado efectivamente la actividad económica, aunque forme parte de una misma trama empresarial o familiar.
Fecha: 19/05/2026 Fuente: web de la AEAT Enlace: Resolución del TEAC 09130/2022 de 19/05/2026
SÍNTESIS: El TEAC, en resolución de 19 de mayo de 2026, ha fijado un importante criterio sobre la responsabilidad solidaria por sucesión en la actividad económica prevista en el artículo 42.1.c) de la LGT.
El Tribunal concluye que la Administración no puede derivar directamente las deudas tributarias de un deudor principal a una entidad que no le ha sucedido de forma inmediata cuando existe un sucesor intermedio que ha continuado efectivamente la actividad. En estos casos, la denominada derivación “per saltum” resulta incompatible con la configuración legal del artículo 42.1.c) LGT
Asimismo, el TEAC aclara que solo existe una verdadera derivación “per saltum” cuando el sujeto intermedio ha desarrollado de forma real la actividad económica, con traspaso de trabajadores, medios materiales y clientela. Por el contrario, si dicho intermediario constituye una mera interposición instrumental sin sustancia económica, la derivación directa podría resultar admisible
La resolución refuerza los principios de seguridad jurídica y de interpretación estricta de los supuestos de responsabilidad tributaria, exigiendo que la imputación de responsabilidad respete la cadena sucesoria real de la actividad económica.
HECHOS QUE TRAEN CAUSA EN EL ASUNTO
• La resolución analiza si la Administración tributaria podía declarar responsable solidaria a la entidad XZ, S.L. por las deudas tributarias de TW, S.L., al amparo del artículo 42.1.c) de la LGT, relativo a la sucesión en la titularidad o ejercicio de explotaciones económicas.
Actuación de la Administración
• La AEAT mantenía un procedimiento de apremio frente a TW, S.L. por diversas deudas y sanciones tributarias derivadas principalmente del IVA de los ejercicios 2012 a 2014.
• Posteriormente, la Dependencia Regional de Recaudación inició un expediente de derivación de responsabilidad contra XZ, S.L., entendiendo que había sucedido de hecho a TW, S.L. en el ejercicio de la actividad empresarial. La Administración fundamentó dicha conclusión en múltiples indicios, entre ellos:
• Coincidencia de administradores y socios vinculados familiarmente.
• Desarrollo de la misma actividad económica.
• Coincidencia de domicilios sociales.
• Traspaso de trabajadores.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 15
• Transferencia de vehículos.
• Continuidad de clientes.
• Utilización de las mismas marcas comerciales y medios de explotación.
• Con base en esos elementos, la AEAT declaró a XZ, S.L. responsable solidaria de una deuda de 253.422,87 euros.
Posición del contribuyente
XZ, S.L. recurrió alegando, entre otras cuestiones:
• Prescripción.
• Falta de motivación.
• Inexistencia de los presupuestos necesarios para apreciar una sucesión empresarial.
Sostuvo que no existía una sucesión directa entre TW, S.L. y XZ, S.L. porque previamente había intervenido otra entidad, QR, S.L., que había asumido efectivamente la actividad de TW, S.L.
Resolución del TEAR
• El TEAR de la Comunidad Valenciana estimó la reclamación y anuló la derivación al entender que la Administración había realizado una derivación “per saltum”, trasladando las deudas desde TW, S.L. directamente a XZ, S.L., ignorando la sucesión intermedia de QR, S.L.
• Frente a esta resolución, la Directora del Departamento de Recaudación de la AEAT interpuso recurso de alzada ante el TEAC.
FALLO DEL TRIBUNAL
• El TEAC desestima el recurso de alzada de la AEAT y confirma la resolución del TEAR, concluyendo que la derivación de responsabilidad efectuada a XZ, S.L. no es conforme a Derecho.
• La razón esencial es que la Administración pretendió imputar directamente a XZ, S.L. las deudas de TW, S.L. pese a que existió un sucesor intermedio real y efectivo, QR, S.L., que desarrolló la actividad durante un período significativo antes de ser sucedido por XZ, S.L.
Fundamentación jurídica del TEAC
A) El artículo 42.1.c) LGT exige una sucesión directa e inmediata
El TEAC realiza una interpretación literal y finalista del artículo 42.1.c) LGT y concluye que la responsabilidad por sucesión de actividad requiere una relación directa entre:
• el deudor principal; y
• quien es declarado responsable.
Cuando existe una cadena sucesoria, no es posible omitir un eslabón real de dicha cadena y trasladar las deudas directamente al último sucesor.
B) Concepto de derivación “per saltum”
• La resolución fija doctrina sobre cuándo existe realmente una derivación “per saltum”.
• Solo puede hablarse de derivación “per saltum” cuando:
• existe un sujeto intermedio;
• dicho sujeto sucede efectivamente al deudor original;
• explota realmente la actividad;
• recibe medios materiales, trabajadores y clientela;
• desarrolla el negocio durante un tiempo razonable.
• En tales casos, la Administración no puede ignorar ese eslabón y derivar directamente contra un sucesor posterior.
C) Distinción entre sucesor real e interposición instrumental
El TEAC introduce una matización muy relevante:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 15
• No toda entidad interpuesta impide la derivación directa.
• Si el supuesto intermediario carece de realidad económica y constituye una mera interposición instrumental, no existiría una auténtica sucesión intermedia. En tal caso, la derivación directa sí podría ser admisible porque materialmente la sucesión habría operado entre el deudor principal y el responsable declarado
D) Existencia de una doble sucesión efectiva
• El TEAC considera acreditado que:
1. TW, S.L. fue sucedida por QR, S.L.
2. Posteriormente, QR, S.L. fue sucedida por XZ, S.L.
• Por tanto, existió una verdadera sucesión en cadena y no una mera simulación documental.
• La propia Administración reconocía expresamente en el acuerdo que:
• QR sucedió a TW.
• XZ sucedió a QR.
• Por ello, la derivación directa desde TW a XZ rompía el nexo sucesorio exigido por la ley.
E) Seguridad jurídica y derecho de defensa
• El Tribunal comparte además la preocupación expresada por los TEAR respecto a que admitir derivaciones “per saltum” obligaría a cualquier adquirente a investigar indefinidamente toda la cadena histórica de sucesores para conocer su eventual exposición tributaria.
• Ello afectaría negativamente a la seguridad jurídica y al sistema de certificaciones previsto en la propia LGT.
Artículos
Artículo 42.1.c) de la Ley General Tributaria Es el precepto central del litigio. Regula la responsabilidad solidaria de quien sucede en la titularidad o ejercicio de una explotación económica por las obligaciones tributarias del titular anterior derivadas de dicha actividad.
Toda la controversia consiste en determinar si XZ, S.L. sucedió directamente a TW, S.L. o si existió una sucesión intermedia que impedía la derivación directa.
Artículo 175.2 de la Ley General Tributaria Regula el certificado de deudas que puede solicitar quien adquiere una actividad económica para delimitar el alcance de su eventual responsabilidad.
El TEAR y el TEAC utilizan este precepto como argumento adicional para demostrar que la responsabilidad debe referirse al titular inmediatamente anterior de la actividad.
Artículo 39 de la Ley General Tributaria Aparece citado por el propio artículo 42.1.c) para excluir de su ámbito los supuestos de sucesión mortis causa, que cuentan con una regulación específica.
Artículos 43.1.g) y 43.1.h) de la Ley General Tributaria El TEAR recuerda que actualmente existen mecanismos específicos vinculados al levantamiento del velo y a estructuras artificiosas, lo que reduce la necesidad de recurrir a construcciones expansivas de la sucesión “per saltum”.
Resoluciones y jurisprudencia citadas
Resolución TEAC de 29 de enero de 2026 (RG 7746/2024) Es la referencia doctrinal más importante utilizada por el TEAC. En ella se analiza el concepto de derivación “per saltum” en el contexto de franquicias y se distingue entre:
• existencia de un verdadero sucesor intermedio; y
• mera interposición sin continuidad efectiva de la actividad.
La resolución actual desarrolla y consolida esa doctrina.
Resolución TEAR Valencia de 21 de diciembre de 2022 (46/02887/2019) El TEAC la reproduce extensamente y la toma como principal antecedente doctrinal para negar la posibilidad de derivaciones “per saltum” bajo el artículo 42.1.c) LGT.
Resoluciones TEAR Cataluña de 23 de octubre de 2025 (08/19590/2023) Se cita como precedente coincidente con la tesis restrictiva mantenida por el TEAR valenciano y ahora asumida por el TEAC.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 15
Sentencia
ACEPTACIÓN TÁCITA.
ISD. DECLARACIÓN DE HEREDEROS AB INTESTATO. La declaración de herederos abintestato no implica por sí sola la aceptación tácita de la herencia y permite la aplicación del derecho de transmisión
La sentencia consolida la línea jurisprudencial actual según la cual la declaración de herederos abintestato es únicamente un trámite destinado a determinar la condición de heredero y no supone por sí misma aceptación tácita de la herencia.
Fecha: 02/03/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TSJ de Castilla la Mancha de 02/03/2026
SÍNTESIS: El TSJ de Castilla-La Mancha confirma que la mera solicitud o tramitación de una declaración de herederos abintestato no implica por sí sola la aceptación tácita de la herencia.
El caso analizaba la tributación de una herencia en la que la heredera llamada inicialmente falleció sin aceptar ni repudiar la sucesión. El contribuyente defendía que la promoción del expediente de declaración de herederos y el otorgamiento de testamento constituían actos de aceptación tácita, lo que habría dado lugar a una doble transmisión hereditaria.
La Sala rechaza esta tesis y, apoyándose en la STS 801/2002, recuerda que la declaración de herederos es un trámite previo destinado únicamente a determinar la condición de heredero, distinto del posterior acto de aceptación de la herencia.
Descartada la aceptación tácita, el Tribunal aplica la doctrina del derecho de transmisión del artículo 1006 del Código Civil, consolidada por las SSTS 539/2013 y 936/2018, según la cual el heredero transmisario adquiere directamente del primer causante. En consecuencia, existe una única adquisición hereditaria respecto de los bienes transmitidos y no una doble sucesión
La resolución resulta especialmente relevante en materia de Impuesto sobre Sucesiones, al reafirmar que la simple declaración de herederos no altera la aplicación de la doctrina moderna del derecho de transmisión ni genera, por sí sola, una aceptación hereditaria.
HECHOS
▪ El 10 de febrero de 2012 falleció una mujer sin testamento, dejando como heredera legal a su madre.
▪ El 8 de marzo de 2012 se iniciaron los trámites de declaración de herederos abintestato, resultando finalmente declarada heredera la madre de la causante.
▪ Ese mismo día la madre otorgó testamento nombrando herederos a sus dos hijos.
▪ El 5 de abril de 2012 falleció la madre sin haber otorgado escritura de aceptación o repudiación de la herencia de su hija.
▪ Posteriormente, los hijos otorgaron escritura de aceptación y adjudicación de ambas herencias y presentaron una única autoliquidación integrando los bienes procedentes tanto de la hermana fallecida como de la madre.
▪ La Administración tributaria consideró que los bienes procedentes de la hermana debían tributar separadamente conforme a la doctrina del derecho de transmisión del artículo 1006 del Código Civil, practicando la correspondiente liquidación.
El contribuyente impugnó dicha actuación alegando principalmente:
1. Que la madre había aceptado tácitamente la herencia de su hija al promover la declaración de herederos abintestato y otorgar testamento.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 15
2. Que debía aplicarse la antigua doctrina civil de la doble transmisión hereditaria.
3. Que la Administración utilizó un procedimiento tributario inadecuado.
4. Que la doctrina jurisprudencial aplicada no podía proyectarse sobre hechos anteriores a su fijación por el Tribunal Supremo.
FALLO
La Sala desestima íntegramente el recurso contencioso-administrativo y confirma la liquidación practicada por la Administración tributaria.
Asimismo:
▪ Declara ajustada a Derecho la aplicación del artículo 1006 del Código Civil conforme a la doctrina actual del Tribunal Supremo.
▪ Considera correcta la tributación de los bienes procedentes de la hermana fallecida como adquisición directa por el heredero transmisario.
▪ Rechaza que existiera aceptación tácita de la herencia por parte de la madre.
▪ No impone costas debido a las dudas jurídicas existentes y a la evolución jurisprudencial de la materia. Fundamentos jurídicos
1. La solicitud de declaración de herederos abintestato no constituye aceptación tácita de la herencia
▪ La cuestión principal era determinar si la madre había aceptado tácitamente la herencia de su hija antes de fallecer.
▪ El Tribunal recuerda que el artículo 999 del Código Civil exige que la aceptación tácita derive de actos que supongan necesariamente la voluntad de aceptar o que sólo podrían realizarse en calidad de heredero.
▪ La Sala rechaza que concurran tales circunstancias.
▪ Especialmente relevante resulta que la sentencia se aparta de cierta jurisprudencia antigua que consideraba que la solicitud de declaración de herederos podía constituir aceptación tácita y acoge la doctrina más reciente del Tribunal Supremo contenida en la STS 801/2002, de 26 de julio: o “La simple solicitud de declaración de herederos abintestato no tiene por sí trascendencia para considerar la herencia aceptada tácitamente porque este trámite es anterior y distinto al acto de aceptación de la herencia”.
▪ Por ello concluye que la declaración de herederos únicamente permite determinar quién tiene vocación hereditaria, pero no implica aceptación de la herencia.
2. Aplicación del artículo 1006 del Código Civil y del derecho de transmisión
▪ Una vez descartada la aceptación de la herencia por la madre, entra en juego el derecho de transmisión.
▪ La Sala aplica la doctrina fijada por el Tribunal Supremo en la STS 936/2018, que asumió el criterio establecido por la Sala Civil en la STS 539/2013.
▪ Según esta doctrina:
• El heredero transmisario sucede directamente al primer causante.
• No existe una doble transmisión patrimonial.
• Sólo se produce una adquisición hereditaria respecto de los bienes del primer causante.
• Existe un único hecho imponible y no dos devengos sucesivos del Impuesto sobre Sucesiones.
▪ Por tanto, el recurrente adquirió directamente los bienes de su hermana fallecida y no a través de su madre.
3. Inexistencia de retroactividad prohibida
El recurrente sostenía que la doctrina jurisprudencial aplicada fue fijada después del fallecimiento de las causantes.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 15
▪ La Sala rechaza esta alegación apoyándose en la doctrina constitucional según la cual los cambios jurisprudenciales no crean una norma nueva, sino que interpretan correctamente la norma ya existente.
▪ Por ello, la aplicación de la doctrina jurisprudencial vigente al resolver el litigio no constituye retroactividad prohibida.
4. Corrección del procedimiento tributario utilizado
La Administración inició un procedimiento de gestión tributaria mediante declaración al amparo de los artículos 119 y 128 de la Ley General Tributaria.
El Tribunal considera que la escritura pública aportada por el contribuyente contenía todos los elementos necesarios para ser tratada como una declaración tributaria, ya que comunicaba hechos relevantes para la aplicación del tributo.
Además, aprecia que el contribuyente disfrutó de todas las garantías procedimentales:
• propuesta de liquidación,
• trámite de alegaciones,
• liquidación provisional,
• recurso de reposición,
• reclamación económico-administrativa.
Por ello descarta cualquier situación de indefensión.
Artículos aplicados
Código Civil
Artículo 999 CC Regula la aceptación expresa y tácita de la herencia. Es el precepto clave para determinar si la declaración de herederos podía equivaler a aceptación hereditaria.
Artículo 991 CC Establece que nadie puede aceptar ni repudiar una herencia sin tener certeza de su condición de heredero. Sirve para justificar que la declaración de herederos es un trámite previo.
Artículo 1006 CC Regula el derecho de transmisión. Constituye el núcleo jurídico del litigio.
Artículo 989 CC Determina la retroacción de los efectos de la aceptación al momento del fallecimiento del causante.
Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones
Artículo 3.1.a) Define el hecho imponible del impuesto, esencial para determinar si existe una o dos adquisiciones hereditarias.
Artículo 24 Regula el devengo del impuesto y fue analizado para descartar la existencia de una doble tributación.
Ley General Tributaria
Artículo 119 LGT Define la declaración tributaria. Permite considerar la escritura pública aportada como declaración válida.
Artículo 128 LGT Regula el procedimiento de gestión tributaria iniciado mediante declaración, cuya utilización fue cuestionada por el recurrente.
Artículo 129 LGT- Regula la práctica de liquidaciones provisionales en este procedimiento.
Jurisprudencia citada
En el mismo sentido
STS 801/2002 La simple solicitud de declaración de herederos no implica aceptación tácita.
STS 539/2013 Doctrina moderna del derecho de transmisión.
STS 936/2018 Traslada al ámbito tributario la doctrina civil de la sucesión directa del transmisario.
STS 684/2024 Reitera que existe una única adquisición hereditaria y un único hecho imponible.
STSJ Asturias 1046/2016 Considera que el transmisario adquiere directamente del primer causante.
Doctrina antigua matizada o superada
STS 23 de abril de 1928
STS 23 de mayo de 1955
STS 31 de diciembre de 1956
STS 14 de marzo de 1978
Estas resoluciones admitieron en determinados supuestos que la solicitud de declaración de herederos pudiera constituir aceptación tácita, criterio que la sentencia considera posteriormente matizado por la jurisprudencia más reciente.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 15
Monográfico IS 2025
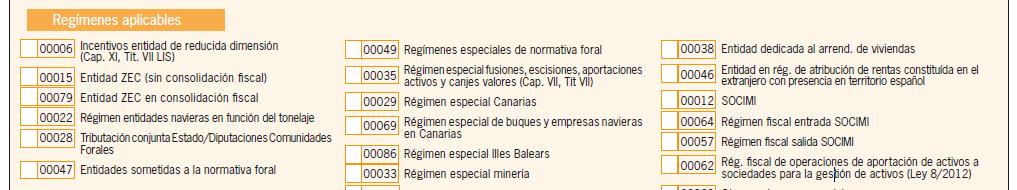
Modelo de declaración IS
Modelo 200– Régimen fiscal especial aplicable les Illes Balears (I) RÉGIMEN ESPECIAL
PARA EMPRESAS INDUSTRIALES, AGRÍCOLAS, GANADERAS Y PESQUERAS
(…)
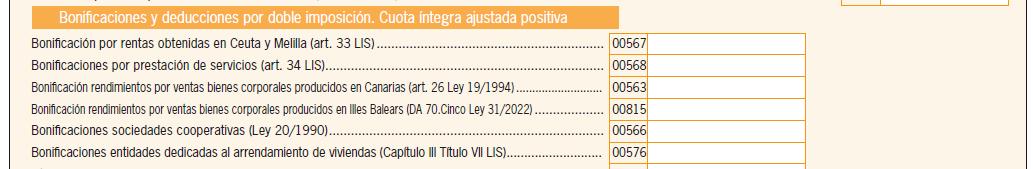
Los contribuyentes del IS y del IRNR- domiciliados en las Illes Balears o en otros territorios que se dediquen a la producción de tales bienes en el archipiélago, mediante sucursal o establecimiento permanente-aplicarán una bonificación del 10% de la cuota íntegra correspondiente a los rendimientos derivados de:
➔ la venta de bienes corporales producidos en las Illes Balears
➔ producidos por ellos mismos
➔ propios de actividades agrícolas, ganaderas, industriales y pesqueras
Para la aplicación de la bonificación en las actividades pesqueras será necesario que la pesca de altura se desembarque en los puertos valeres y se manipule o transforme en el archipiélago.
La bonificación no será aplicable a los rendimientos derivados de la venta de bienes corporales producidos en las Illes Balears propios de la
➔ construcción naval
No se entenderán como actividades de construcción naval las que produzcan artefactos flotantes de recreo o los que hace referencia el artículo 3.3. del Real Decreto 875/2014 de 10 de octubre, por el que se regulan las titulaciones náuticas para el gobierno de las embarcaciones de recreo.
3. Artefactos flotantes de recreo: Embarcaciones proyectadas con fines recreativos o deportivos, de los siguientes tipos:
a) Piraguas, kayaks, canoas sin motor y otros artefactos sin propulsión mecánica.
b) Patines con pedales o provistos de motor con potencia inferior a 3.5 kW.
c) Motos náuticas.
d) Tablas a vela.
e) Tablas deslizantes con motor y otros ingenios similares.
f) Instalaciones flotantes fondeadas.
➔ fibras sintéticas,
➔ industria del automóvil, ➔ siderurgia e ➔ industria del carbón.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 15
(…)
La aplicación de la bonificación requerirá que la plantilla media total de la entidad en el período no sea inferior a la plantilla media de los 12 meses anteriores al inicio del período impositivo.
La bonificación se podrá ampliar hasta el 25% en aquellos periodos impositivos se haya producido un incremento de plantilla no inferior a la unidad respecto al período anterior y dicho incremento se mantenga, al menos, durante el plazo de 3 años a partir de la fecha de finalización del período impositivo en el que se aplique esta bonificación incrementada.
Cuando la entidad se haya constituido en el primer período impositivo en que tenga efectos el régimen, la aplicación de la bonificación requerirá que la entidad cumpla los requisitos para la aplicación del tipo de gravamen de entidades de nueva creación (art 29.1. LIS), siguiendo las siguientes reglas:
a) Se entenderá que la plantilla media de la entidad anterior al primer período impositivo es 0 (cero)
b) El cumplimiento del requisito de mantenimiento de empleo en los períodos sucesivos vendrá referido a la plantilla media del primer período impositivo de la entidad.
IRPF
Esta bonificación también será aplicable por contribuyentes del IRPF que tributen por el método de ED, en cualquiera de sus modalidades, normal o simplificada.
La bonificación solo se aplicará a la parte de rendimientos derivados de actividades que den derecho a su aplicación. En el caso de que la actividad se inicie en el primer período impositivo en que tenga efectos el régimen fiscal especial para empresas industriales, agrícolas, ganaderas y pesqueras, se requerirá el cumplimiento de los requisitos a que hace referencia el art. 32.3 LIRPF:
3. Los contribuyentes que inicien el ejercicio de una actividad económica y determinen el rendimiento neto de la misma con arreglo al método de estimación directa, podrán reducir en un 20 por ciento el rendimiento neto positivo declarado con arreglo a dicho método, minorado en su caso por las reducciones previstas en los apartados 1 y 2 anteriores, en el primer período impositivo en que el mismo sea positivo y en el período impositivo siguiente.
A efectos de lo dispuesto en el párrafo anterior se entenderá que se inicia una actividad económica cuando no se hubiera ejercido actividad económica alguna en el año anterior a la fecha de inicio de la misma, sin tener en consideración aquellas actividades en cuyo ejercicio se hubiera cesado sin haber llegado a obtener rendimientos netos positivos desde su inicio.
Cuando con posterioridad al inicio de la actividad a que se refiere el párrafo primero anterior se inicie una nueva actividad sin haber cesado en el ejercicio de la primera, la reducción prevista en este apartado se aplicará sobre los rendimientos netos obtenidos en el primer período impositivo en que los mismos sean positivos y en el período impositivo siguiente, a contar desde el inicio de la primera actividad.
La cuantía de los rendimientos netos a que se refiere este apartado sobre la que se aplicará la citada reducción no podrá superar el importe de 100.000 euros anuales.
No resultará de aplicación la reducción prevista en este apartado en el período impositivo en el que más del 50 por ciento de los ingresos del mismo procedan de una persona o entidad de la que el contribuyente hubiera obtenido rendimientos del trabajo en el año anterior a la fecha de inicio de la actividad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
14 de 15