Mini Boletín FISCAL 10/04/2026 - www.gabinetedelaorden.com
Boletines oficiales
Índice
Estado 09/04/2026
COOPERATIVAS. ECONOMÍA SOCIAL. Ley 1/2026, de 8 de abril, integral de impulso de la economía social.
Navarra 10/04/2026
ARMONIZACIÓN TRIBUTARIA. DECRETO FORAL LEGISLATIVO 1/2026, de 1 de abril, de Armonización Tributaria, por el que se modifica el impuesto sobre el valor añadido y el impuesto sobre el valor de la producción de la energía eléctrica.
AYUDAS TEMPORALES ORDEN FORAL 32/2026, de 1 de abril, del consejero de Economía y Hacienda, por la que se regula el procedimiento para la gestión y pago de las ayudas extraordinarias y temporales para sufragar el precio del gasóleo consumido por los productores agrarios, así como para sufragar el precio del gasóleo consumido por los titulares de los vehículos que tienen derecho a la devolución parcial del impuesto sobre hidrocarburos, previstas en el Real Decreto-ley 7/2026, de 20 de marzo.
APLAZAMIENTO EXCEPCIONAL DE DEUDAS TRIBUTARIAS. ORDEN FORAL 34/2026, de 7 de abril, del consejero de Economía y Hacienda, por la que se adoptan medidas de aplazamiento excepcional de deudas tributarias en la Comunidad Foral de Navarra en respuesta a las consecuencias económicas por la crisis en Oriente Medio.
Bizkaia 10/04/2026
AYUDAS TEMPORALES
ORDEN FORAL 187/2026, de 31 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se regula el procedimiento para la gestión y pago de la ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo de uso profesional.
ORDEN FORAL 188/2026, de 31 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se regula el procedimiento para la gestión y pago de la ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los y las productoras agrarias.
Actualidad de la web AEAT
RENUNCIA SII Y BAJA REDEME
AMPLIACIÓN NOTA. Ampliación Nota sobre los efectos, en el ámbito tributario, del Real Decreto-ley 16/2025, de 23 de diciembre, y del Real Decreto-ley 2/2026, de 3 de febrero, en relación con la renuncia al SII y la baja en REDEME
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 3]
[pág. 4]
[pág. 5]
[pág. 6]
[pág. 7]
Página 1 de 15
Preguntas incorporadas al INFORMA
PREGUNTAS INFORMA
IRPF. Novedades publicadas en el INFORMA en el mes de marzo
PREGUNTAS INFORMA
IS. Novedades publicadas en el INFORMA en el mes de marzo
Consulta de la DGT
CLIENTES INTERNACIONALES
VERI*FACTU. El sistema VERI*FACTU se aplica aunque todos los clientes estén situados en la UE y fuera de la UE
La DGT nos recuerda que la obligación depende del uso del sistema informático y no del destino del cliente.
Resolución del TEAC
CUANTÍA Y COMPOSICIÓN DEL PATRIMONIO
IRPF. RESIDENCIA FISCAL. El TEAC prioriza el criterio cualitativo sobre el cuantitativo para determinar el centro de intereses económicos en casos de residencia fiscal internacional
Las actividades económicas reales y generadoras de renta prevalecen frente a activos pasivos, como obras de arte, aunque su valor sea muy superior.
SEGUNDO ACUERDO DE DECLARACIÓN DE RESPONSABILIDAD SUBSIDIARIA
LGT. PRINCIPIO NON BIS IN IDEM. El TEAC refuerza el principio non bis in idem: no cabe una nueva derivación de responsabilidad (art. 43.1.a LGT) tras la anulación de otra previa (art. 42.1.a LGT) por los mismos hechos
No es posible “reconfigurar” una derivación de responsabilidad fallida (art. 42.1.a LGT) en otra distinta (art. 43.1.a LGT) cuando ambas comparten naturaleza sancionadora y se basan en los mismos hechos.
[pág. 8]
[pág. 9]
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 10]
[pág. 12]
[pág. 14]
Página 2 de 15
Boletines oficiales
Estado 09/04/2026
COOPERATIVAS. ECONOMÍA SOCIAL. Ley 1/2026, de 8 de abril, integral de impulso de la economía social.
Novedades en materia de cooperativas (Ley 27/1999)
Digitalización y modernización societaria
• Introducción de la web corporativa obligatoria (para cooperativas de >500 socios) con efectos jurídicos.
• Regulación de comunicaciones electrónicas y participación telemática.
• Posibilidad de celebración de Asambleas Generales telemáticas o mixtas.
• Adaptación del régimen de convocatoria, asistencia, voto y actas a entornos digitales.
Refuerzo de derechos de las personas socias
• Reconocimiento expreso del uso de medios digitales en derechos de información y participación.
• Inclusión de medidas de accesibilidad para personas con discapacidad
• Regulación más sistemática del derecho de información (nuevo art. 16 bis).
Igualdad y gobernanza
• Creación de la Comisión de Igualdad
• Obligación de promover la presencia equilibrada de mujeres y hombres en órganos sociales.
• Refuerzo de los planes de igualdad.
Régimen interno y funcionamiento
• Cambios en composición y funcionamiento del Consejo Rector (incluyendo reuniones telemáticas).
• Flexibilización del régimen económico (aportaciones y fondos).
• Ampliación de causas de descalificación (lucha contra falsas cooperativas)
Régimen sancionador
• Ampliación de plazos de prescripción de infracciones.
Novedades fiscales (Ley 20/1990)
• Se introduce la cooperativas de vivienda como cooperativa especialmente protegida y se aplicará el régimen fiscal especial
• Requisitos: Se considerarán especialmente protegidas las Cooperativas de Viviendas que cumplan los siguientes requisitos:
1. Que asocien a personas físicas con la finalidad de proveerles, a precio de coste, vivienda para residencia habitual en régimen de uso derivado de la relación societaria entre la cooperativa y las personas socias.
2. Que en ningún caso puedan transmitir a sus personas socias la propiedad ni derecho real alguno sobre las fincas o partes de estas.
3. Que las aportaciones al capital y otras aportaciones retornables por parte de las personas socias no excedan el veinte por ciento de los gastos de promoción de la vivienda.
4. Que recojan expresamente en sus estatutos las menciones previstas en las letras a) a d) de la disposición adicional primera de la Ley 27/1999, de 16 de julio, de Cooperativas.
Podrán también asociar a personas jurídicas sin ánimo de lucro cuando estas entidades tengan por objeto proveer de vivienda a sus beneficiarios, sin que en ningún caso puedan ostentar más de un cinco por ciento de votos sociales de la cooperativa. Estas cooperativas podrán incorporar socios colaboradores, si así figuran reguladas en la ley de cooperativas autonómica aplicable sin perder, por ello, la especial protección
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 3 de 15
Navarra 10/04/2026
ARMONIZACIÓN TRIBUTARIA. DECRETO FORAL LEGISLATIVO 1/2026, de 1
de abril, de Armonización Tributaria, por el que se modifica el impuesto sobre el valor añadido y el impuesto sobre el valor de la producción de la energía eléctrica.
➔ Respecto al ámbito del IVA, de forma extraordinaria y temporal hasta el 30 de junio de 2026, se reduce del 21 al 10 por ciento el tipo del IVA aplicable a los contratos de energía eléctrica cuyo término fijo de potencia no supere los 10 kW, lo que supone, en realidad, su aplicación a la práctica totalidad de los hogares consumidores finales, y a los titulares de contratos de suministro de electricidad que sean perceptores del bono social y, además, tengan reconocida la condición de vulnerable severo o vulnerable severo en riesgo de exclusión social, para paliar situaciones de pobreza energética de los consumidores más vulnerables. Asimismo, se reduce al 10 por ciento y con la misma vigencia, el tipo impositivo del IVA aplicable al gas natural, briquetas y pellets procedentes de la biomasa y a la madera para leña.
➔ Durante la misma vigencia se rebaja del 21 al 10 por ciento el tipo del IVA aplicable a los carburantes y combustibles, lo que supondrá un importante ahorro para las familias al reducir el coste de sus desplazamientos.
➔ Al margen de las medidas anteriores, se modifica el artículo 69.2.6.º de la Ley Foral 19/1992, de 30 de diciembre, del Impuesto sobre el Valor Añadido para remitir al límite de exclusión del régimen especial de la agricultura, ganadería y pesca (en adelante, REAGP), por importe de adquisiciones e importaciones de bienes y servicios, previsto en la normativa estatal. En territorio común este límite está regulado en el artículo 124.Dos.6.º de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, modificado de forma transitoria por la disposición transitoria decimotercera de la misma ley. Esta modificación persigue, por tanto, que el ámbito subjetivo del régimen especial en Navarra quede definido en los mismos términos que en la normativa estatal.
➔ El mismo objetivo persigue la modificación de artículo 32.2.a) del Reglamento del Impuesto sobre el Valor Añadido aprobado por el Decreto Foral 86/1993, de 8 de marzo, que introduce la remisión a la normativa estatal en cuanto al límite de operaciones que determina la exclusión del REAGP. Este límite está previsto en territorio común en el artículo 43.2.a) del Reglamento del Impuesto sobre el Valor Añadido, aprobado por Real Decreto 1624/1992, de 29 de diciembre.
➔ Asimismo, se mejora la redacción de este apartado 2.a) y del apartado 3 del artículo 32 para aclarar que, a los efectos del cálculo del límite excluyente del régimen especial, se tendrán en cuenta todas las actividades agrícolas o ganaderas a las que hubiese resultado aplicable el régimen simplificado del IVA y el REAGP, tomándose como cuantía del volumen de ingresos aquellos que deban anotarse en los libros registro a que se refieren los artículos 29.1.c) y 36.1. de la ley foral del impuesto.
AYUDAS TEMPORALES. ORDEN FORAL 32/2026, de 1 de abril, del consejero de Economía y Hacienda, por la que se regula el procedimiento para la gestión y pago de las ayudas extraordinarias y temporales para sufragar el precio del gasóleo consumido por los productores agrarios, así como para sufragar el precio del gasóleo consumido por los titulares de los vehículos que tienen derecho a la devolución parcial del impuesto sobre hidrocarburos, previstas en el Real Decreto-ley 7/2026, de 20 de marzo.
La presente orden foral entrará en vigor el mismo día de su publicación en el Boletín Oficial de Navarra, con efectos desde el 22 de marzo de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 15
APLAZAMIENTO EXCEPCIONAL DE DEUDAS TRIBUTARIAS. ORDEN FORAL 34/2026, de 7 de abril, del consejero de Economía y Hacienda, por la que se adoptan medidas de aplazamiento excepcional de deudas tributarias en la Comunidad Foral de Navarra en respuesta a las consecuencias económicas por la crisis en Oriente Medio.
Artículo único.–Aplazamiento excepcional de deudas tributarias.
1. Las deudas tributarias de los obligados tributarios que realicen actividades económicas cuyo volumen de operaciones no supere 6.010.121,24 euros en 2025, correspondientes a autoliquidaciones de pagos fraccionados a cuenta del impuesto sobre la renta de las personas físicas y del impuesto sobre el valor añadido, cuyo plazo de presentación e ingreso en período voluntario finalice el 20 de abril de 2026, en el caso de autoliquidaciones de periodicidad trimestral, o el 30 de abril de 2026, en caso de autoliquidaciones de periodicidad mensual, podrán ser aplazadas en periodo voluntario, sin realizar pago a cuenta, sin prestación de garantía ni exigencia de intereses de demora, de acuerdo con lo dispuesto en la presente orden foral.
En el supuesto de que la empresa forme parte de un grupo de sociedades conforme a lo establecido en el artículo 42 del Código de Comercio, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas, el volumen de operaciones se referirá al conjunto de entidades pertenecientes a dicho grupo, teniendo en cuenta las eliminaciones e incorporaciones que correspondan por aplicación de la normativa contable. Igualmente se aplicará este criterio cuando una persona física por sí sola o conjuntamente con el cónyuge u otras personas físicas unidas por vínculos de parentesco en línea recta o colateral, consanguínea o por afinidad, hasta el segundo grado inclusive, se encuentren con relación a otras entidades de las que sean socios en alguno de los casos a que se refiere el artículo 42 del Código de Comercio, con independencia de la residencia de las entidades y de la obligación de formular cuentas anuales consolidadas.
2. No se podrá optar por este aplazamiento excepcional de deudas tributarias si las correspondientes autoliquidaciones se presentan fuera de los plazos señalados en el apartado 1.
3. El ingreso de las deudas aplazadas a las que se refiere este artículo se suspenderá durante un periodo de tres meses, contado desde la finalización del periodo voluntario de declaración e ingreso, a partir del cual, deberán ingresarse mediante su fraccionamiento en cuatro cuotas mensuales de iguales importes.
4. La solicitud de estos aplazamientos se realizará a través del modelo oficial (C06), que únicamente podrá presentarse a través de los servicios telemáticos de Hacienda Foral de Navarra, y se resolverá por la persona titular del Servicio de Recaudación.
5. Los contribuyentes que, con anterioridad a la fecha de entrada en vigor de la presente orden foral, hubieran solicitado un aplazamiento de las deudas a que se refiere este artículo y quieran acogerse al aplazamiento excepcional regulado en este artículo, deberán solicitarlo expresamente a través del modelo oficial establecido en el apartado 4. Realizada la solicitud, se procederá a anular sin más trámite el aplazamiento solicitado con anterioridad.
6. A los efectos de lo dispuesto en el artículo 7 de la Orden Foral 117/2025, de 28 de noviembre, que desarrolla la regulación sobre aplazamientos y fraccionamientos de deudas y aprueba los modelos (C06 y C08) para su solicitud en el ámbito de las competencias de recaudación atribuidas a la Hacienda Foral de Navarra no se computarán en ningún modo los aplazamientos concedidos al amparo de la presente disposición, ni para su concesión ni para la concesión de aplazamientos futuros.
7. A los efectos de lo dispuesto en el artículo 8 de la citada Orden Foral 117/2025, no se computarán en ningún modo los aplazamientos solicitados al amparo de la presente orden foral para la concesión de aplazamientos futuros.
8. En caso de incumplimiento de los aplazamientos concedidos, se liquidarán intereses de demora desde el día siguiente al de finalización del periodo voluntario de presentación e ingreso.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 15
Bizkaia 10/04/2026
AYUDAS TEMPORALES. ORDEN FORAL 187/2026, de 31 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se regula el procedimiento para la gestión y pago de la ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo de uso profesional.
Artículo 2. Gestión y pago de la ayuda (…)
Para la gestión y pago de la ayuda se aplicará el procedimiento previsto en el artículo 52 bis de la Ley de Impuestos Especiales y su normativa de desarrollo. A estos efectos el procedimiento de gestión de la ayuda se tramitará de forma simultánea y conjunta con el procedimiento tramitado para la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo de uso profesional previsto en la Orden Foral 297/2007, de 26 de enero, por la que se establece el procedimiento para la devolución parcial del Impuesto sobre Hidrocarburos y de las cuotas correspondientes a la aplicación del tipo autonómico del Impuesto sobre las Ventas Minoristas de Determinados Hidrocarburos, por consumo de gasóleo profesional.
A la finalización de cada mes natural la Administración calculará el importe de la ayuda y, acordará, en su caso, el pago de la misma. El pago se efectuará mediante transferencia bancaria a la cuenta indicada por el beneficiario en la solicitud de inscripción en el Censo de beneficiarios de devoluciones por gasóleo profesional y de vehículos de su titularidad.
ORDEN FORAL 188/2026, de 31 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se regula el procedimiento para la gestión y pago de la ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los y las productoras agrarias.
Artículo 2. Gestión y pago de la ayuda (…)Se considerará solicitada la ayuda con la presentación de la solicitud de devolución del impuesto sobre hidrocarburos por el gasóleo empleado en la agricultura y la ganadería conforme a lo establecido en la Orden Foral 1096/2010, de 30 de abril, por la que se establece el procedimiento para la devolución del Impuesto sobre Hidrocarburos soportado en la agricultura y la ganadería por la adquisición de gasóleo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 15
Actualidad de la web AEAT
RENUNCIA
SII Y BAJA REDEME
AMPLIACIÓN NOTA. Ampliación Nota sobre los efectos, en el ámbito tributario, del Real Decreto-ley 16/2025, de 23 de diciembre, y del Real Decreto-ley 2/2026, de 3 de febrero, en relación con la renuncia al SII y la baja en REDEME
Fecha: 09/04/2026 Fuente: webdelaAEAT Enlace: Nota
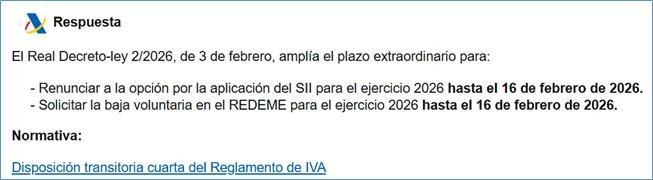
El plazo extraordinario para renunciar a la opción por la llevanza electrónica de los libros registro a través de la Sede electrónica de la AEAT (SII) y para la baja voluntaria en el registro de devolución mensual (REDEME) se amplió hasta el 16 de febrero de 2026.
Las renuncias realizadas durante este plazo son plenamente válidas
En este sentido se ha informado en la página web de la AEAT, en los siguientes enlaces:
• Nota informativa:
Medidas en materia de tributación
• En relación con el plazo de baja en el REDEME:
Permanencia en el registro (REDEME), baja y exclusión
• Preguntas frecuentes relativas al SII:
Preguntas frecuentes. Cuestiones generales
• En el asistente virtual del SII, se ofrece la siguiente contestación cuando se pregunta por el plazo de renuncia al SII (habiendo optado previamente):
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 15
Novedades publicadas en el INFORMA
PREGUNTAS INFORMA
IRPF. Novedades publicadas en el INFORMA en el mes de marzo
Fecha: 09/04/2026
Fuente: webdelaAEAT
Enlace: INFORMA
148848 - DEDUCCIÓN DOBLE IMP. INT. BASE LIQUIDABLE GRAVADA EN EL EXTRANJERO
A efectos de aplicar la deducción por doble imposición internacional, la parte de base liquidable gravada en el extranjero prevista en el artículo 80.1.b) de la Ley del IRPF debe entenderse como la parte de la base determinada conforme a la normativa interna del IRPF que ha sido objeto de gravamen en el extranjero. Resolución TEAC 8643/2023, de 20 octubre 2025.
148849 - RENTAS OBTENIDAS EN CEUTA Y MELILLA TRABAJANDO EN REMOTO
Las rentas obtenidas por un trabajador residente fiscal en Melilla se consideran rentas obtenidas en Melilla si la prestación del trabajo se realiza en el territorio de la ciudad autónoma, incluso cuando la relación laboral esté vinculada a una empresa
149292 - DEDUCCIÓN POR LA INSTALACIÓN DE SISTEMAS DE AUTOCONSUMO RENOVABLE
Con efectos desde el 1 de enero de 2026, se introduce en el IRPF esta deducción del 10% o 20%, con el límite anual de base de deducción de 5.000 euros, destinada a incentivar la instalación de sistemas de autoconsumo de energía eléctrica procedente de fuentes renovables, de acuerdo con lo definido en el Real Decreto 244/2019, de 5 de abril, por el que se regulan las condiciones administrativas, técnicas y económicas del autoconsumo de energía eléctrica.
149293 - POR LA INSTALACIÓN DE SISTEMAS DE AUTOCONSUMO RENOVABLE. REQUISITOS
Con efectos desde el 1 de enero de 2026, se introduce en el IRPF esta deducción del 10% o 20%, con el límite anual de base de deducción de 5.000 euros, destinada a incentivar la instalación de sistemas de autoconsumo de energía eléctrica procedente de fuentes renovables. Requisitos exigibles.
149294 - PRESTACIÓN DESEMPLEO PAGO ÚNICO. JUBILACIÓN ACTIVA
El hecho de compatibilizar la pensión de jubilación contributiva con un trabajo por cuenta ajena o propia (jubilación activa) no implica la pérdida de la exención de la prestación por desempleo en su modalidad de pago único, siempre que el pensionista mantenga su condición de trabajador autónomo.
149298 - GASTO DEDUCIBLE: MÁSTER
Solo si se acredita la correlación entre el gasto y la actividad económica desarrollada. Se trata de una cuestión de hecho y la carga de la prueba recae sobre el contribuyente, mientras que la valoración final corresponde a los órganos de comprobación de la Administración Tributaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 15
Novedades publicadas en el INFORMA
PREGUNTAS INFORMA
IS. Novedades publicadas en el INFORMA en el mes de marzo
Fecha: 09/04/2026
Fuente: webdelaAEAT
Enlace: INFORMA
148520 - LIBERTAD AMORTIZACIÓN EN INSTALACIONES DESTINADAS AUTOCONSUMO ENERGIA ELECTRICA PERIODOS IMPOSITIVOS 2025 Y 2026
Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2025 que no hubieran concluido el 22 de marzo de 2026 se prorroga, cuando la entrada en funcionamiento se produzca en 2025 y 2026, el beneficio fiscal de libertad de amortización en inversiones efectuadas en instalaciones destinadas al autoconsumo de energía eléctrica.
148521 - LIBERTAD AMORTIZACIÓN EN INVERSIONES EN DETERMINADOS VEHÍCULOS EECTRICOS NUEVOS E INFRAESTRUCTURAS DE RECARGA PERIODO IMPOSITIVO 2026
Se puede aplicar, en períodos impositivos que se inicien a partir de 1 de enero de 2025 y que no hubiesen concluido a fecha 22 de marzo de 2026 el beneficio fiscal de libertad de amortización en inversiones efectuadas en vehículos eléctricos nuevos, así como las inversiones en nuevas infraestructuras de recarga de vehículos eléctricos.
149295 - DETERIORO DE CRÉDITOS DERIVADAS DE POSIBLES INSOLVENCIAS DE DEUDORES. SOCIEDADES ESTATALES DE IMPORTACIÓN
Las importadoras estatales cubanas no se consideran entidades de derecho público a efectos de la deducibilidad de las perdidas por deterioro.
149296 - GASTOS DEDUCIBLES. GASTO TRASPASO OBLIGACIÓN INDEMNIZAR A TRABAJADORES
El gasto derivado del traspaso de obligaciones de indemnización, que una entidad ha tenido que afrontar, podría tener la consideración de fiscalmente deducible, siempre que cumpla las condiciones legalmente establecidas en términos de inscripción contable
149297 - RÉGIMEN FISCAL ESPECIAL DE CANARIAS. CONSECUENCIAS ASOCIADAS AL INCUMPLIMIENTO DE LAS OBLIGACIONES RIC
La disposición de la RIC con anterioridad a la finalización del plazo de mantenimiento de la inversión dará lugar a que el contribuyente proceda a la integración en la base imponible del IS de las cantidades que en su día dieron lugar a la reducción en la base imponible. Por otro lado, mantener la reserva en balance no separada de otras reservas o mantener la reserva en balance sin que esté debidamente identificada constituye el elemento objetivo de la infracción tributaria pero no conlleva la pérdida del beneficio fiscal.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 15
Consulta de la DGT
CLIENTES INTERNACIONALES
VERI*FACTU. El sistema VERI*FACTU se aplica aunque todos los clientes estén situados en la UE y fuera de la UE
La DGT nos recuerda que la obligación depende del uso del sistema informático y no del destino del cliente.
Fecha: 20/01/2026 Fuente: webdelaAEAT Enlace: Consulta V0100-26 de 20/01/2026
SÍNTESIS: La obligación depende del uso de software, no del tipo de cliente El sistema Veri*Factu resulta aplicable a las facturas emitidas a clientes intracomunitarios y de terceros países cuando el empresario o profesional utiliza un sistema informático de facturación. La DGT aclara que el criterio determinante no es la localización del cliente, sino el uso de software, quedando fuera únicamente los supuestos de facturación manual.
HECHOS
▪ El consultante, persona física que desarrolla una actividad económica en España, realiza prestaciones de servicios a clientes no residentes (tanto intracomunitarios como de fuera de la Unión Europea) y emite las correspondientes facturas.
▪ Plantea si dichas facturas, pese a declararse ya en modelos como 303, 390 y 349, deben cumplir con el Reglamento aprobado por el Real Decreto 1007/2023 (sistema Veri*Factu).
CUESTIÓN PLANTEADA
▪ Se pregunta expresamente si el sistema Veri*Factu (Real Decreto 1007/2023) resulta aplicable a las facturas emitidas a clientes situados fuera de España, tanto dentro de la UE como en terceros países.
CONTESTACIÓN DE LA DGT
La Dirección General de Tributos concluye que:
▪ Sí, el sistema Veri*Factu resulta aplicable con independencia de que el cliente sea nacional, intracomunitario o de un tercer país.
▪ La clave no es la localización del cliente, sino el uso de sistemas informáticos de facturación
Argumentos jurídicos principales
▪ Diferenciación de obligaciones formales:
La DGT distingue entre:
o La obligación de facturación.
o La obligación relativa a los sistemas informáticos de facturación (Veri*Factu).
Ambas son distintas, aunque relacionadas.
▪ Ámbito objetivo del Reglamento (RD 1007/2023):
El reglamento se aplica a los sistemas informáticos que soportan los procesos de facturación de actividades económicas, sin distinguir el tipo de operación ni el destinatario.
▪ Ámbito subjetivo:
Se aplica a:
o Empresarios y profesionales (IRPF).
o Sociedades (IS).
▪ Elemento determinante: uso de software de facturación:
o Si se usa un sistema informático → sí aplica Veri*Factu.
o Si la facturación es manual (ej. facturas manuscritas) → no aplica.
▪ Neutralidad territorial:
El reglamento no limita su aplicación por el lugar del cliente, ya que regula cómo se factura (medios técnicos), no a quién se factura
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 15
▪
Opciones de cumplimiento:
El contribuyente puede: o Usar software propio conforme al reglamento, o o Utilizar la aplicación de la AEAT.
▪ Doctrina reiterada:
Se confirma el criterio de consultas anteriores (V0058-25 y V0073-25).
Artículos
Artículo 29.2.j) LGT Establece la obligación de que los sistemas informáticos garanticen:Integridad; Trazabilidad; Inalterabilidad Es la base legal que habilita el desarrollo del sistema Veri*Factu.
Real Decreto 1007/2023 (Reglamento Veri*Factu)
Artículo 1 (Objeto y ámbito) Define que el reglamento se aplica a sistemas informáticos de facturación de actividades económicas.No distingue entre clientes nacionales o extranjeros.
Artículo 3 (Ámbito subjetivo) Incluye a empresarios y profesionales (IRPF). El consultante queda incluido como autónomo.
Artículo 4 (Ámbito objetivo) Aplica a los sistemas informáticos utilizados para facturación. Refuerza que lo relevante es el medio de facturación.
Artículo 5 (Excepciones) Permite excepciones autorizadas por la AEAT. Solo en casos muy específicos (no generalizable al supuesto planteado).
Artículo 7 (Opciones de sistemas) Permite elegir entre software propio o el de la AEAT. Define cómo cumplir la obligación si resulta exigible.
Doctrina y resoluciones relacionadas
Consultas vinculantes: V0058-25 y V0073-25
Ambas confirman que:
• El criterio clave es el uso de sistemas informáticos.
• No depende del tipo de cliente ni del lugar de la operación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 15
Resolución del TEAC
CUANTÍA Y COMPOSICIÓN DEL PATRIMONIO
IRPF. RESIDENCIA FISCAL. El TEAC prioriza el criterio cualitativo sobre el cuantitativo para determinar el centro de intereses económicos en casos de residencia fiscal internacional
Las actividades económicas reales y generadoras de renta prevalecen frente a activos pasivos, como obras de arte, aunque su valor sea muy superior.
Fecha: 19/02/2026 Fuente: webdelaAEAT Enlace: Resolución del TEAC de 19/02/2026
SÍNTESIS: El TEAC reafirma que el centro de intereses económicos no se determina solo por el valor del patrimonio, sino también por su naturaleza y funcionalidad, otorgando mayor relevancia a los activos y actividades económicas desarrolladas en España frente a bienes pasivos, como obras de arte, situados en el extranjero.
HECHOS
En el presente caso, la Inspección de la AEAT regulariza la situación tributaria de la contribuyente al considerar que fue residente fiscal en España en los ejercicios 2016 y 2017, exigiéndole tributar por el IRPF por su renta mundial, con una liquidación de más de 645.000 euros y sanción asociada.
La contribuyente, por el contrario, defendía su residencia fiscal en otro país de la UE, alegando que:
▪ No permaneció más de 183 días en España.
▪ Su centro de intereses económicos se situaba en dicho país extranjero.
▪ Su patrimonio principal (especialmente una importante colección de obras de arte) se encontraba fuera de España.
Sin embargo, la Inspección concluye que:
▪ Aunque no supera el criterio de permanencia, sí concurre el criterio del núcleo de intereses económicos en España.
▪ La contribuyente:
o Poseía múltiples inmuebles en España
o Desarrollaba actividades económicas (alquiler turístico y hostelería) a través de sociedades españolas.
o Obtenía la mayor parte de sus rentas en España.
o Gestionaba desde España dichas actividades.
Frente a ello, en el otro país:
▪ Su patrimonio se centraba fundamentalmente en obras de arte almacenadas en un apartamento
▪ No desarrollaba actividad económica relevante ni tenía fuentes recurrentes de renta.
FALLO DEL TRIBUNAL
El TEAC desestima las pretensiones de la contribuyente y confirma la regularización de la Inspección:
▪ Declara que la contribuyente era residente fiscal en España en 2016 y 2017.
▪ Confirma la tributación por el IRPF por renta mundial.
▪ Mantiene, en esencia, la liquidación practicada (sin perjuicio del análisis concreto de otros elementos).
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 15
Fundamentos jurídicos
1. Interpretación del “núcleo principal de intereses económicos”
El TEAC fija un criterio clave:
▪ No basta con un análisis cuantitativo del patrimonio (valor total), sino que debe atenderse también a su composición (criterio cualitativo).
En particular:
▪ Cuando la diferencia de valor entre patrimonios en distintos países es reducida,
▪ Debe valorarse qué tipo de activos existen y qué función económica cumplen.
2. Aplicación del criterio cualitativo al caso
El Tribunal establece una clara jerarquía:
▪ Menor relevancia económica:
o Obras de arte almacenadas en un inmueble.
o Bienes muebles sin explotación económica directa.
▪ Mayor relevancia económica:
o Inmuebles afectos a actividad económica.
o Actividades empresariales (hostelería, alquiler turístico).
o Estructuras organizadas con medios personales y materiales.
Conclusión del TEAC:
▪ El mantenimiento de obras de arte en un apartamento genera un arraigo económico significativamente inferior al de actividades empresariales desarrolladas en España.
El TEAC no se limita al patrimonio, sino que exige un análisis global:
▪ Lugar donde se sitúan las fuentes de renta.
▪ Lugar desde el que se gestionan las actividades.
▪ Lugar donde se administra el patrimonio.
En este caso:
▪ Las rentas principales proceden de España
▪ La gestión empresarial se realiza en España.
▪ Existe una estructura económica real en España
4. Convenio de Doble Imposición (CDI)
Ante la doble residencia, el TEAC aplica las reglas de desempate del Convenio:
▪ Vivienda permanente: en ambos países.
▪ Centro de intereses vitales: España
▪ Lugar de vida habitual: mayor vinculación con España.
Resultado: residencia atribuida a España
Artículos:
Artículo 9.1.b) de la Ley del IRPF Regula el criterio del núcleo principal o base de actividades o intereses económicos. Es el elemento clave utilizado por la Inspección y el TEAC para determinar la residencia. Se aplica porque la contribuyente no supera los 183 días, pero sí presenta una vinculación económica predominante con España
Artículos 19 y 23 de la Ley General Tributaria (LGT) Definen: La obligación tributaria principal y La autonomía de los pagos a cuenta. Se aplican para diferenciar conceptos tributarios y descartar la invalidez del procedimiento inspector por caducidad de procedimientos previos.
Artículo 104.5 LGT Establece la obligación de declarar la caducidad de los procedimientos. Se analiza para resolver la alegación de nulidad, aunque finalmente no afecta al caso por no coincidir concepto y periodo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 15
Resolución del TEAC
SEGUNDO ACUERDO DE DECLARACIÓN DE RESPONSABILIDAD SUBSIDIARIA
LGT. PRINCIPIO NON BIS IN IDEM. El TEAC refuerza el principio non bis in idem: no cabe una nueva derivación de responsabilidad (art. 43.1.a LGT) tras la anulación de otra previa (art. 42.1.a LGT) por los mismos hechos
No es posible “reconfigurar” una derivación de responsabilidad fallida (art. 42.1.a LGT) en otra distinta (art. 43.1.a LGT) cuando ambas comparten naturaleza sancionadora y se basan en los mismos hechos.
Fecha: 17/03/2026 Fuente: webdelPoderJudicial Enlace: Sentencia del TS de 17/03/2026
SÍNTESIS: El TEAC (Resolución de 17 de marzo de 2026) confirma que la Administración no puede iniciar un nuevo procedimiento de derivación de responsabilidad subsidiaria (art. 43.1.a LGT) tras la anulación de una previa derivación solidaria (art. 42.1.a LGT) basada en los mismos hechos.
El Tribunal concluye que ambas responsabilidades tienen naturaleza sancionadora, por lo que la reiteración del procedimiento vulnera el principio constitucional de prohibición del non bis in idem en su vertiente procedimental.
En consecuencia, se anula la segunda derivación y se consolida el criterio de que la Administración no puede “reintentar” la exigencia de responsabilidad cambiando su calificación jurídica cuando existe identidad de hechos, sujeto y fundamento.
Reitera criterio: Resolución TEAC 17/02/2026 y asume criterio sobre la naturaleza sancionadora de la derivación de responsabilidad del TS
HECHOS
En el presente caso (Resolución TEAC de 17 de marzo de 2026) :
• La AEAT inició actuaciones inspectoras contra una sociedad (TW, S.L.), resultando deudas tributarias y sanciones.
• Tras declararse fallida la sociedad, la Administración:
o Primero, declaró al administrador (D. Axy) responsable solidario conforme al art. 42.1.a) LGT (por participación activa en infracciones).
o Dichos acuerdos fueron anulados parcialmente por el TEARC en 2015, ordenando retroacción de actuaciones.
• En lugar de continuar el procedimiento conforme a la retroacción:
o La Administración inició un nuevo procedimiento distinto, declarando al mismo sujeto responsable subsidiario conforme al art. 43.1.a) LGT, por los mismos hechos y deudas
• El TEARC anuló esta nueva derivación subsidiaria, y la AEAT recurrió en alzada ante el TEAC.
Conflicto jurídico central:
• Si es posible, tras anular una derivación de responsabilidad (art. 42.1.a LGT), iniciar un nuevo procedimiento de derivación (art. 43.1.a LGT) sobre los mismos hechos.
Fallo del Tribunal
El TEAC:
• Desestima el recurso de la AEAT
• Confirma la resolución del TEARC
• Declara no conforme a Derecho el acuerdo de derivación de responsabilidad subsidiaria.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 14 de 15
En consecuencia, queda anulada la segunda derivación de responsabilidad (art. 43.1.a LGT)
Fundamentos jurídicos
1. Naturaleza sancionadora de ambas responsabilidades
El TEAC, siguiendo la jurisprudencia del Tribunal Supremo, afirma que:
• La responsabilidad del art. 42.1.a LGT → tiene naturaleza sancionadora
• La responsabilidad del art. 43.1.a LGT → también tiene naturaleza sancionadora
Esto implica que ambas derivaciones:
• Se basan en la existencia de una infracción tributaria
• Requieren culpabilidad (dolo o negligencia)
• Están sujetas a los principios del derecho sancionador
2. Aplicación del principio non bis in idem
El núcleo de la resolución:
• Tras la anulación del primer acuerdo (art. 42.1.a LGT),
• La Administración intenta imponer otra derivación sancionadora distinta (art. 43.1.a LGT)
• Sobre los mismos hechos y respecto del mismo sujeto
Esto vulnera el principio constitucional de:
• Non bis in idem (prohibición de doble sanción)
En su vertiente procedimental, el Tribunal Supremo ha establecido que:
• No cabe iniciar un nuevo procedimiento sancionador tras la anulación de otro anterior por los mismos hechos.
3. Identidad sustancial entre ambos procedimientos
El TEAC subraya que:
• Aunque formalmente se trate de responsabilidad solidaria vs subsidiaria:
o Ambas derivan de la misma infracción tributaria
o Ambas exigen conducta culpable del administrador
o Ambas tienen finalidad punitiva
• Por tanto, existe identidad de sujeto, hechos y fundamento, lo que activa el non bis in idem
4. Consecuencia jurídica
• La Administración no puede “reintentar” la derivación cambiando el tipo de responsabilidad
• La anulación del primer procedimiento cierra la vía sancionadora respecto de esos hechos
5. Apoyo en doctrina del TEAC
El Tribunal cita su propia resolución reciente:
• Resolución TEAC de 17/02/2026 (RG 00-428-2023): Mismo criterio: prohibición de iniciar un segundo procedimiento de derivación sancionadora por los mismos hechos
Normativa
Artículo 42.1.a) LGT Regula la responsabilidad solidaria por causar o colaborar en infracciones. Se aplica porque fue la primera derivación efectuada por la Administración. Exige conducta activa culpable → naturaleza sancionadora
Artículo 43.1.a) LGT Regula la responsabilidad subsidiaria de administradores por conducta negligente. Se aplica porque fue la segunda derivación También requiere infracción + culpabilidad → también sancionadora
Artículo 25.1 CE (principio sancionador)Base constitucional del principio non bis in idem. Impide duplicar sanciones o procedimientos sancionadores.
Artículo 24.2 CE Garantías procesales aplicables también al ámbito sancionador. Refuerza la prohibición de duplicidad procedimental.
Artículo 183.1 LGT Define la infracción tributaria y la exigencia de culpabilidad. Fundamenta el carácter sancionador de ambas responsabilidades.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros