Preguntas incorporadas al INFORMA
PREGUNTAS
IS. Preguntas incorporadas al INFORMA durante el mes de mayo.
Fecha: 04/05/2026
Fuente: web de la AEAT
Enlace: Informa mayo
149515 - AMORTIZACIONES: EDIFICIO DESTINADO EXPLOTACIÓN TURÍSTICA VIVIENDA VACACIONAL
Resulta posible aplicar los coeficientes de amortización establecidos para edificios industriales, según las tablas oficiales, a los edificios destinados a la explotación turística en régimen de vivienda vacacional. 149516 - RESERVA DE CAPITALIZACIÓN. RESERVA INDISPONIBLE: DOTACION EN EJERCICIOS ANTERIORES
Cabe considerar que el requisito previsto en el artículo 25.1.b) de la LIS se cumple si consta debidamente contabilizada una reserva de capitalización dotada en ejercicios anteriores y ya disponible, por haber transcurrido el plazo de mantenimiento de la misma, cuyo importe es suficiente para cubrir la reducción que se pretende aplicar en un ejercicio posterior
149517 - RESERVA DE CAPITALIZACIÓN. INCREMENTO FONDOS PROPIOS. REDUCCION DE CAPITAL Y DISTRIBUCION DE PRIMA DE EMISIÓN PROCEDENTE DE APORTACIONES DE LOS SOCIOS
En el supuesto de que el precio satisfecho por la adquisición de acciones propias excediera del importe agregado del valor nominal y de la prima de emisión asociada a dichas acciones, dicho exceso podría calificarse como una distribución de reservas generadas por la entidad, debiendo, en tal caso, computar este movimiento como una minoración de los fondos propios al cierre del ejercicio.
149518 - DEDUCCIÓN INNOVACIÓN TECNOLÓGICA: NUEVA LÍNEA DE BAÑO DE CHOCOLATE EN INDUSTRIA PASTELERA
La inversión de una entidad, consistente en adquirir una nueva máquina que mejora su proceso productivo, no puede entenderse una actividad de innovación tecnológica que genere derecho a la deducción regulada en el artículo 35.2 de la LIS por suponer inversiones en elementos que forman parte de su proceso de producción, aun cuando dichos elementos puedan suponer una mejora tecnológica del mismo.
149519 - DEDUCCIÓN POR CREACIÓN DE EMPLEO PARA TRABAJADORES CON DISCAPACIDAD. SOCIEDADES BAJO EL RÉGIMEN JURÍDICO DE CENTRO ESPECIAL DE EMPLEO
Resulta de aplicación la deducción por creación de empleo para trabajadores con discapacidad, en el caso de sociedades bajo el régimen jurídico de centro especial de empleo, a que se refiere el Real Decreto Legislativo 1/2013.
149520 - RÉGIMEN FISCAL LEY 49/2002. CONSIDERACIÓN DE DETERIOROS EN LA BASE DE DEDUCCIÓN POR DONACIONES
Para determinar la base de deducción, del artículo 18 de la Ley 49/2002, el valor contable será el importe neto por el que las existencias se encuentran registradas en balance una vez descontadas las oportunas correcciones valorativas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 11
Sentencia
EXENCIÓN DE GANANCIAS PATRIMONIALES EN LA ENAJENACIÓN DE VIVIENDA
HABITUAL PORREINVERSIÓN.
IRPF. SEPARACIÓN, DIVORCIO O NULIDAD. El Tribunal Supremo vuelve a reiterar que reconoce la exención por reinversión en vivienda habitual tras el divorcio aunque el contribuyente hubiera abandonado la vivienda más de dos años antes
La vivienda mantiene la consideración de habitual a efectos de la exención por reinversión cuando el abandono deriva de una separación o divorcio y continúa siendo la residencia habitual del otro cónyuge y de los hijos comunes
Fecha: 27/05/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TS de 27/05/2026
SÍNTESIS: La sentencia refuerza una interpretación favorable al contribuyente en los supuestos de ruptura matrimonial, evitando que quien se ve obligado judicialmente a abandonar la vivienda familiar resulte perjudicado fiscalmente frente al cónyuge que permanece en ella.
El Tribunal Supremo confirma que la exención por reinversión en vivienda habitual también ampara al excónyuge que transmite su participación en la vivienda familiar y reinvierte el importe obtenido en una nueva vivienda habitual, aunque haya dejado de residir en aquella más de dos años antes como consecuencia directa del divorcio.
HECHOS QUE DAN LUGAR AL LITIGIO
Actuación del contribuyente
▪ El contribuyente adquirió junto con su entonces esposa una vivienda en Granada en 2002.
▪ Posteriormente, mediante sentencia de divorcio de 18 de mayo de 2012 y el correspondiente convenio regulador, se atribuyó el uso de la vivienda familiar a la exesposa y a los tres hijos comunes. Como consecuencia de ello, el contribuyente abandonó la vivienda el 18 de junio de 2012.
▪ En junio de 2015, antes de cumplirse los tres años previstos en el convenio para la venta del inmueble, ambos excónyuges formalizaron la liquidación de gananciales y la extinción del condominio. La vivienda fue valorada en 210.000 euros y la exesposa adquirió la participación del contribuyente, abonándole 105.000 euros.
▪ Poco más de un mes después, el 25 de julio de 2015, el contribuyente destinó íntegramente dicho importe a la adquisición de una nueva vivienda habitual.
▪ En su declaración del IRPF de 2015 aplicó la exención por reinversión en vivienda habitual prevista en el artículo 38.1 de la LIRPF.
Pretensión de la Administración Tributaria
▪ La AEAT inició un procedimiento de comprobación limitada y dictó una liquidación provisional incrementando la base imponible del ahorro.
▪ La Administración consideró que la vivienda transmitida ya no tenía la condición de vivienda habitual del contribuyente porque:
• Había abandonado la vivienda en junio de 2012.
• La transmisión se produjo en junio de 2015.
• Habían transcurrido más de dos años desde que dejó de residir en ella.
▪ Por ello, negó la aplicación de la exención por reinversión y practicó una liquidación por importe de 6.572,28 euros (cuota e intereses).
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 11
▪ La reclamación económico-administrativa ante el TEAR de Andalucía fue desestimada, así como posteriormente el recurso contencioso-administrativo interpuesto ante el Tribunal Superior de Justicia de Andalucía.
Objeto del recurso de casación
El Tribunal Supremo admitió el recurso para determinar:
▪ Si una vivienda puede seguir considerándose vivienda habitual a efectos de la exención por reinversión del artículo 38 LIRPF cuando el contribuyente no reside en ella en el momento de la transmisión ni lo ha hecho durante los dos años anteriores por haber abandonado la vivienda en cumplimiento de una sentencia de divorcio, aunque dicha vivienda siga siendo la residencia habitual del otro cónyuge y de los hijos comunes.
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo:
• Estima el recurso de casación.
• Casa y anula la sentencia del TSJ de Andalucía.
• Anula la resolución del TEAR y la liquidación practicada por la AEAT.
• Reconoce el derecho del contribuyente a aplicar la exención por reinversión en vivienda habitual en el IRPF de 2015.
Doctrina jurisprudencial que fija
El Tribunal Supremo establece la siguiente doctrina:
▪ En los supuestos de separación, divorcio o nulidad matrimonial que obligan a uno de los cónyuges a abandonar la vivienda familiar, el requisito de que la vivienda constituya la vivienda habitual en el momento de la transmisión o en cualquiera de los dos años anteriores se entiende cumplido cuando dicha condición concurra en el cónyuge que permaneció residiendo en ella.
Esta doctrina consolida la fijada previamente por la STS 553/2023, de 5 de mayo (RC 7851/2021).
Fundamentación jurídica de la sentencia
A) Aplicación conjunta de los apartados del artículo 41 bis del Reglamento del IRPF
▪ La sentencia rechaza la interpretación mantenida por la Administración y por el TSJ de Andalucía.
▪ El Tribunal considera que el apartado 3 del artículo 41 bis del Reglamento del IRPF no puede interpretarse aisladamente.
▪ Cuando dicho precepto exige que la vivienda constituya vivienda habitual en el momento de la transmisión o en cualquier día de los dos años anteriores, debe interpretarse conjuntamente con los apartados 1 y 2 del mismo artículo.
B) La separación matrimonial es una circunstancia que impide la ocupación efectiva
▪ El artículo 41 bis reconoce expresamente que determinadas circunstancias obligan al cambio de residencia y no hacen perder el carácter de vivienda habitual.
▪ Entre ellas se encuentra la separación o divorcio.
▪ Por ello, cuando un cónyuge abandona la vivienda familiar porque una resolución judicial atribuye su uso al otro cónyuge y a los hijos, no puede considerarse que pierda automáticamente la condición de vivienda habitual a efectos fiscales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 11
C) Principio de igualdad tributaria
La Sala destaca que la interpretación defendida por la Administración produciría una situación injustificada:
▪ El cónyuge que permanece en la vivienda podría aplicar la exención.
▪ El cónyuge obligado judicialmente a abandonarla no podría hacerlo.
Para el Tribunal, no existe ningún elemento normativo que justifique esta diferencia de trato.
La interpretación correcta debe garantizar la efectividad de:
▪ El principio de igualdad ante la ley (art. 14 CE).
▪ El principio de igualdad en el sostenimiento de las cargas públicas (art. 31.1 CE).
D) Interpretación finalista de la exención
La finalidad de la exención es favorecer la reinversión del patrimonio obtenido en la transmisión de la vivienda habitual en una nueva vivienda habitual.
Dicha finalidad se cumple plenamente en este caso porque:
▪ El contribuyente recibió 105.000 euros por la transmisión de su participación.
▪ Reinvirtió la totalidad del importe.
▪ Adquirió una nueva vivienda habitual dentro del plazo legal.
Por ello, carece de sentido negar la exención por el mero hecho de que hubiera abandonado la vivienda años antes debido a una obligación derivada del divorcio.
E) Remisión expresa a la STS 553/2023
▪ El Tribunal Supremo señala que la cuestión ya había sido resuelta por la STS 553/2023, de 5 de mayo (RC 7851/2021).
▪ La Abogacía del Estado incluso se allanó al recurso precisamente por existir ya esa doctrina consolidada.
Artículos
Artículo 38.1 de la Ley 35/2006 del IRPF Regula la exención por reinversión en vivienda habitual, permitiendo excluir de tributación la ganancia patrimonial obtenida cuando el importe se reinvierte en una nueva vivienda habitual. Es el beneficio fiscal cuya aplicación discutían las partes.
Artículo 41 del Reglamento del IRPF Desarrolla reglamentariamente la exención por reinversión y remite expresamente al concepto de vivienda habitual contenido en el artículo 41 bis.
Artículo 41 bis del Reglamento del IRPF Es el precepto central de la controversia. El Tribunal interpreta conjuntamente sus tres apartados y concluye que la situación del cónyuge obligado a abandonar la vivienda por divorcio queda asimilada a la del cónyuge que permanece en ella.
Artículo 12.2 de la Ley General Tributaria Permite considerar que el concepto de vivienda habitual es un concepto jurídico tributario definido por la propia normativa fiscal.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
6 de 11
Monográfico IS 2025
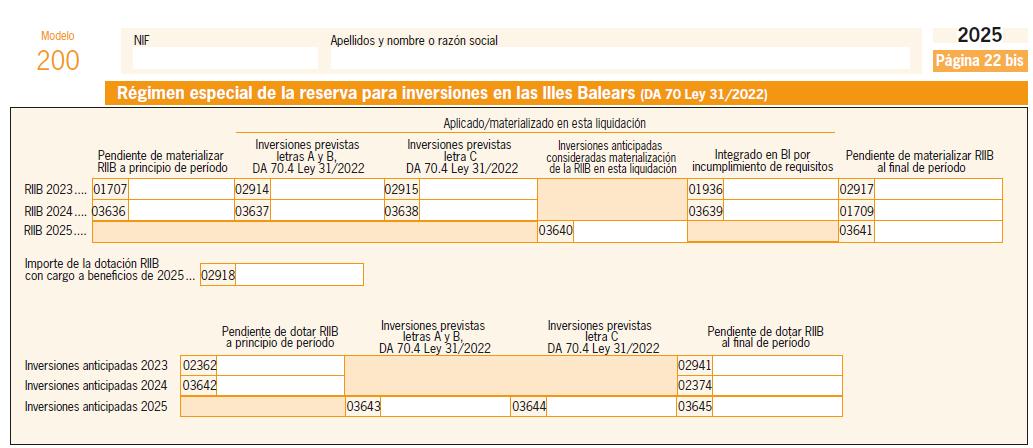
Modelo 200– Régimen fiscal especial aplicable les Illes Balears (I)
Reducción de la base imponible por dotaciones a la Reserva para inversiones en las Illes Balears (RIB)
(…)
La disposición adicional septuagésima de la Ley 31/2022, de 23 de diciembre, de Presupuestos
Generales del Estado para el año 2023, creó la RIB, con la finalidad de que los contribuyentes del IS y del IRNR tengan derecho a la reducción en la base imponible por las dotaciones que en cada período impositivo se hagan a la reserva para inversiones, hasta el límite del 90 por ciento de la parte de beneficio obtenido en el mismo período que no sea objeto de distribución, en cuanto proceda de establecimientos situados en las Illes Balears(…)
La disposición de la reserva para inversiones con anterioridad a la finalización del plazo de mantenimiento de la inversión o para inversiones diferentes a las previstas en la norma, así como el incumplimiento de cualquier otro de los requisitos exigidos, salvo el de la contabilización separada e indisponibilidad de la reserva y el de información en la memoria de las cuentas anuales, dará lugar a que el contribuyente proceda a la integración en la base imponible del Impuesto sobre Sociedades del período impositivo en que se produjo el incumplimiento, de las cantidades que en su día dieron lugar a la reducción de aquella, sin perjuicio de las sanciones que resulten procedentes.
En el caso del incumplimiento de la obligación del ejercicio de la opción de compra prevista en los contratos de arrendamiento financiero, la integración en la base imponible tendrá lugar en el ejercicio en el que contractualmente estuviera previsto que esta debiera haberse ejercitado.
Los elementos patrimoniales en que se haya materializado la reserva para inversiones a que se refiere la letra A del número 4, así como los adquiridos en virtud de lo dispuesto en la letra C de ese mismo número, deberán permanecer en funcionamiento en la empresa del adquirente durante cinco años como mínimo, sin ser objeto de transmisión, arrendamiento o cesión a terceros para su uso.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 11
Cuando su vida útil fuera inferior a dicho período, no se considerará incumplido este requisito cuando se proceda a la adquisición de otro elemento patrimonial que lo sustituya por su valor contable, en el plazo de seis meses desde su baja en el balance que reúna los requisitos exigidos para la aplicación de la reducción prevista en este apartado y que permanezca en funcionamiento durante el tiempo necesario para completar dicho período.
Bienes en los que puede materializarse la RIB:
▪ En adquisición de elementos patrimoniales del inmovilizado material o intangible, de elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio de las Illes Balears, así como los gastos de investigación y desarrollo derivados de actividades de investigación, desarrollo e innovación tecnológica
En el caso de inmovilizado intangible, la reserva no podrá materializarse en marcas ni en conocimientos no patentados.
Tendrán la consideración de conocimientos técnicos no patentados los derechos para la explotación económica de fórmulas o procedimientos secretos, los derechos sobre informaciones relativas a experiencias industriales, comerciales o científicas y el conjunto no divulgado de informaciones técnicas necesarias para la reproducción industrial, directamente y en las mismas condiciones, de un producto o de un procedimiento.
Los inmuebles destinados al arrendamiento deberán afectarse a alguna de las siguientes actividades:
a) A los arrendamientos de vivienda protegida por la entidad promotora de las mismas. Las viviendas deberán ser objeto de cesión en arrendamiento durante, al menos, cinco años ininterrumpidos.
b) A las actividades turísticas a que se refiere la Ley 8/2012, de 19 de julio, del Turismo de las Illes Balears.
c) Al desarrollo de las actividades industriales incluidas en las divisiones 1 a 4 de la sección primera de las tarifas del Impuesto sobre Actividades Económicas, aprobadas por el Real Decreto Legislativo 1175/1990, de 28 de septiembre.
d) A las actividades sociosanitarias, centros residenciales de mayores, geriátricos y centros de rehabilitación neurológica y física. Se entenderá que las oficinas de farmacia constituyen actividades sociosanitarias.
e) Al desarrollo de actividades en zonas comerciales situadas en áreas cuya oferta turística se encuentre en declive. Se entenderá por área cuya oferta turística se encuentre en declive las zonas turísticas saturadas o maduras así declaradas de acuerdo con la Ley 8/2012, de 19 de julio, del Turismo de las Illes Balears.
La materialización de la reserva en gastos de investigación, desarrollo e innovación tecnológica no estará condicionada a su activación posterior y se considerará realizada a medida que se vayan devengando dichos gastos.
▪ La creación de puestos de trabajo relacionada de forma directa con las inversiones previstas en el apartado anterior.
Deberá cumplir los siguientes requisitos:
▪ La creación de puestos de trabajo deberá estar relacionada de forma directa con inversiones en adquisición de elementos patrimoniales del inmovilizado material o intangible, en elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio de las Illes Balears, así como en gastos de investigación y desarrollo derivados de actividades de investigación, desarrollo e innovación tecnológica.
▪ Se deberá producir dentro de un período de seis meses a contar desde la fecha de entrada en funcionamiento de dichas inversiones.
▪ La creación de puestos de trabajo se determinará por el incremento de la plantilla media total del contribuyente producido en dicho período respecto de la plantilla media de los 12 meses anteriores a la fecha de la entrada en funcionamiento de la inversión, siempre que dicho incremento se mantenga durante un período de cinco años, salvo en el caso de contribuyentes que cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, quienes deberán mantener dicho incremento durante tres años.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 11
Para el cálculo de la plantilla media total de la empresa y de su incremento se tomarán las personas empleadas, en los términos que disponga la legislación laboral, teniendo en cuenta la jornada contratada en relación con la jornada completa.
La creación de puestos de trabajo y las variaciones de plantilla media serán las producidas en el conjunto de los establecimientos del contribuyente situados en las Illes Balears.
▪ La suscripción de acciones o participaciones en el capital emitidas por sociedades como consecuencia de su constitución o ampliación de capital que desarrollen en el archipiélago su actividad, siempre que se cumplan determinados requisitos.
▪ Las entidades emisoras realizarán inversiones en la adquisición de elementos patrimoniales del inmovilizado material o intangible, de elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio de las Illes Balears, en gastos de investigación y desarrollo derivados de actividades de investigación, desarrollo e innovación tecnológica, así como en la creación de puestos de trabajo relacionada de forma directa con las inversiones indicadas.
▪ Las entidades emisoras deberán efectuar las inversiones indicadas en el punto anterior en el plazo de tres años a contar desde la fecha del devengo del impuesto correspondiente al ejercicio en el que la entidad suscriptora hubiera dotado la reserva.
▪ Los elementos patrimoniales adquiridos deberán mantenerse en funcionamiento en las Illes Balears.
▪ El importe del valor de adquisición de las inversiones realizadas por la sociedad emisora deberá alcanzar, como mínimo, el importe desembolsado de las acciones o participaciones por la entidad suscriptora. En caso contrario, la reducción de la base imponible será proporcional a la inversión realizada.
▪ Las inversiones realizadas por la sociedad emisora no darán lugar a la aplicación de ningún otro beneficio fiscal.
Los elementos patrimoniales podrán ser nuevos o usados, siempre que, en caso de estos últimos, dichos bienes no hayan formado parte, íntegramente, de la materialización de la reserva para inversiones en las Illes Balears respecto de otro contribuyente.
Requisitos de los elementos patrimoniales en los que se materialice la RIB:
• Deberán estar situados o ser recibidos en el archipiélago balear, utilizados en el mismo, afectos y necesarios para el desarrollo de actividades económicas del contribuyente, salvo en el caso de los que contribuyan a la mejora y protección del medio ambiente en el territorio balear. A tal efecto se entenderán situados y utilizados en el archipiélago:
1.º Las aeronaves que, por su destino, contribuyan a mejorar las conexiones de las Illes Balears, en los términos que reglamentariamente se determinen.
2.º Los buques con pabellón español y con puerto base en las Illes Balears.
3.º Las redes de transporte y de comunicaciones que conecten el archipiélago balear con el exterior, por el tramo de la misma que se encuentre dentro del territorio de las Illes Balears y a la parte situada fuera del mismo que se utilice para conectar entre sí las distintas islas del archipiélago.
4.º Las aplicaciones informáticas y los derechos de propiedad industrial, que no sean meros signos distintivos del contribuyente o de sus productos, y que vayan a aplicarse exclusivamente en procesos productivos o actividades comerciales que se desarrollen en el ámbito territorial balear, así como los derechos de propiedad intelectual que sean objeto de reproducción y distribución exclusivamente en el archipiélago balear.
5.º Las concesiones administrativas de uso de bienes de dominio público radicados en las Illes Balears, de prestación de servicios públicos que se desarrollen exclusivamente en el archipiélago y de obra pública para la ejecución o explotación de infraestructuras públicas radicadas en las Illes Balears.
Plazo para la materialización:
Las cantidades destinadas a la reserva para inversiones en las Illes Balears deberán materializarse en el plazo máximo de tres años, contados desde la fecha del devengo del impuesto correspondiente al ejercicio en que se ha dotado la misma.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 11
Materialización anticipada:
Los contribuyentes podrán llevar a cabo inversiones anticipadas, que se considerarán como materialización de la reserva para inversiones que se dote con cargo a beneficios obtenidos en el período impositivo en el que se realiza la inversión o en los tres posteriores, siempre que se cumplan los restantes requisitos exigidos en el mismo.
La materialización y su sistema de financiación se comunicarán conjuntamente con la declaración del Impuesto sobre Sociedades, el Impuesto sobre la Renta de no Residentes o el Impuesto sobre la Renta de las Personas Físicas del período impositivo en que se realicen las inversiones anticipadas.
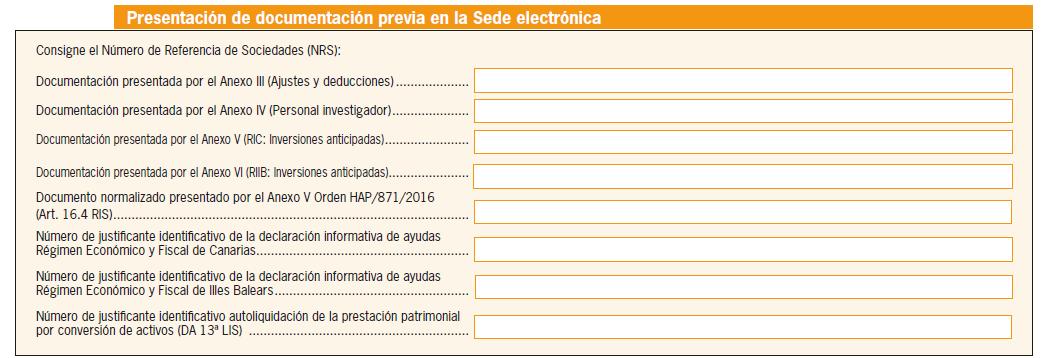
Los contribuyentes que tengan derecho a la reducción en la base imponible de las cantidades que, con relación a sus establecimientos situados en las Islas Baleares, destinen de sus beneficios a la reserva para inversiones y que lleven a cabo inversiones anticipadas que se consideren como materialización de la reserva para inversiones en las Islas Baleares realizadas con cargo a dotaciones de dicha reserva, previamente deberán cumplimentar el formulario aprobado en el Anexo VI de la Orden HAC/529/2026, de 7 de mayo.
De acuerdo con el apartado Cuatro.10 de la disposición adicional septuagésima de la Ley 31/2022, de 23 de diciembre, en el caso de que se lleven a cabo inversiones anticipadas, su materialización como Reserva para inversiones en las Islas Baleares y su sistema de financiación se comunicarán conjuntamente con la declaración del Impuesto sobre Sociedades o el Impuesto sobre la Renta de no Residentes del período impositivo en que se realicen las inversiones anticipadas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 11
Cuando el contribuyente haya sido beneficiario de ayudas obtenidas en virtud de todos los incentivos aplicables en el marco del Régimen fiscal especial de las Illes Balears, deberá presentar dentro del plazo establecido para la presentación de la declaración del Impuesto sobre Sociedades, el modelo 283 de «Declaración informativa anual de ayudas recibidas en el marco del Régimen fiscal especial de las Illes Balears», aprobado por la Orden HAC/1031/2024, de 25 de septiembre
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 11 de 11