Boletines Oficiales
ÍNDICE
Unión Europea 08.06.2026
VENTASADISTANCIA.DERECHODEADUANATEMPORAL
Reglamento de Ejecución (UE) 2026/1200 de la Comisión, de 5 de junio de 2026, por el que se modifica el Reglamento de Ejecución (UE) 2015/2447 en lo que respecta a las normas de aplicación del derecho de aduana temporal de 3 EUR sobre las ventas a distancia de bienes importados en un envío cuyo valor intrínseco no supere los 150 EUR
Consulta de la DGT
EXENCIÓN
IRPF. AYUDAS MUNICIPALES POR NACIMIENTO. La DGT confirma que las ayudas municipales por nacimiento o adopción pueden acogerse a la exención del artículo 7.h)
pág. 3
LIRPF
La consulta encuadra la subvención local por nacimiento en la exención del artículo 7 h), último párrafo, de la LIRPF, siempre que la convocatoria tenga alcance general y no se limite a los empleados de la entidad concedente.. pág. 4
Resolución del TEAC
IVA EN INMUEBLES
IVA. RENUNCIA TÁCITA A LA EXENCIÓN. La repercusión del IVA en escritura pública permite apreciar una renuncia tácita a la exención, aunque procediera la inversión del sujeto pasivo
El Tribunal prioriza la voluntad inequívoca de las partes de someter la operación al IVA frente a los defectos formales, descartando la tributación por TPO incluso cuando la repercusión practicada resulta improcedente por aplicación de la inversión del sujeto pasivo.
Sentencia
ENTREGAS RELATIVAS A UN BIEN NO AFECTO A LA ACTIVIDAD PRINCIPAL DEL CONTRIBUYENTE
IVA. DEDUCIBILIDAD. El Tribunal Supremo reconoce la deducción del IVA soportado en actividades económicas ajenas al objeto social de la sociedad. La Sala fija doctrina y declara que una sociedad puede deducir el IVA soportado vinculado a una actividad económica sujeta al impuesto, aunque dicha actividad no coincida con su objeto social, siempre que exista una conexión directa con la operación gravada.
pág. 6
pág. 9
BASE IMPONIBLE
AJD. DECLARACIÓN DE OBRA NUEVA. La base imponible del AJD en declaraciones de obra nueva no puede actualizarse por inflación aunque hayan transcurrido décadas desde la construcción.
En las escrituras de declaración de obra nueva, la base imponible del AJD está constituida por el coste real de ejecución material de la obra declarada, sin posibilidad de actualización monetaria, con independencia del tiempo transcurrido entre la construcción y el devengo del impuesto.
Leído en los medios PL
HOSTELERÍA
IVA. Bruselas pide a España subir el IVA de la hostelería y corregir el desvío de gasto en sus recomendaciones de 2026.
La Comisión Europea presenta el Paquete de Primavera del Semestre Europeo 2026: recomienda revisar el tipo reducido de bares, restaurantes y hoteles, advierte de un probable incumplimiento del techo de gasto neto y, al mismo tiempo, abre margen para gasto energético.
pág. 13
pág. 16
Boletines Oficiales
Unión Europea
08.06.2026
VENTAS A DISTANCIA. DERECHO DE ADUANA TEMPORAL
Reglamento de Ejecución (UE) 2026/1200 de la Comisión, de 5 de junio de 2026, por el que se modifica el Reglamento de Ejecución (UE) 2015/2447 en lo que respecta a las normas de aplicación del derecho de aduana temporal de 3 EUR sobre las ventas a distancia de bienes importados en un envío cuyo valor intrínseco no supere los 150 EUR
El presente Reglamento entrará en vigor el día siguiente al de su publicación en el Diario Oficial de la Unión Europea.
Será aplicable a partir del 1 de julio de 2026.
El presente Reglamento será obligatorio en todos sus elementos y directamente aplicable en cada Estado miembro.
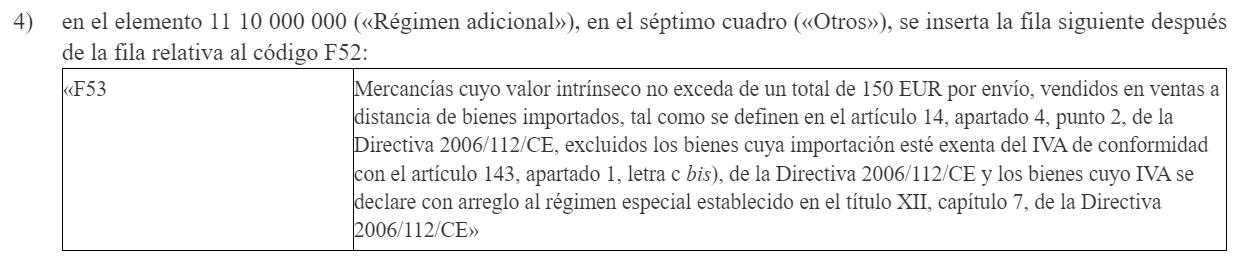
Entre otras modificaciones, en el anexo B del Reglamento de Ejecución (UE) 2015/2447, que establece los formatos y los códigos de los requisitos comunes en materia de datos para el intercambio y almacenamiento de la información requerida para las declaraciones, las notificaciones y la prueba del estatuto aduanero de mercancías de la Unión, con el fin de adaptarse a la eliminación de la franquicia de derechos de aduana en virtud del Reglamento (CE) n.o 1186/2009, dicho anexo debe modificarse para eliminar las referencias correspondientes a dicha franquicia de derechos:
En el elemento 11 10 000 000 «Régimen adicional», debe añadirse un nuevo código F53 en el cuadro «Otros» para designar las mercancías de escaso valor no declaradas en el marco del régimen de ventanilla única para las importaciones o en el marco del régimen especial, mientras que debe suprimirse el código C07, ya que se refiere a una franquicia de derechos de importación que ha sido suprimida por el Reglamento (UE) 2026/382. Debe añadirse un nuevo código de preferencia arancelaria en el elemento 14 11 000 000 «Preferencia» para el cálculo del derecho de 3 EUR en la declaración H1.
Consulta de la DGT
EXENCIÓN
IRPF. AYUDAS MUNICIPALES POR NACIMIENTO. La DGT confirma que las ayudas municipales por nacimiento o adopción pueden acogerse a la exención del artículo 7.h) LIRPF
La consulta encuadra la subvención local por nacimiento en la exención del artículo 7 h), último párrafo, de la LIRPF, siempre que la convocatoria tenga alcance general y no se limite a los empleados de la entidad concedente.
Fecha: 27/01/2026 Fuente: web de la AEAT Enlace: Consulta V0149-26 de 27/01/2026
SÍNTESIS: La Dirección General de Tributos, en su consulta vinculante V0149-26, de 27 de enero de 2026, ha confirmado que las ayudas municipales concedidas por nacimiento o adopción de hijos pueden beneficiarse de la exención prevista en el artículo 7.h) de la Ley del IRPF.
El caso analizado se refería a una subvención municipal de 500 euros otorgada para el fomento de la natalidad. La DGT considera que, al tratarse de una prestación pública directamente vinculada al nacimiento o adopción, encaja en la categoría de “prestaciones públicas por nacimiento o adopción” expresamente exentas de tributación.
La consulta resulta de especial interés para entidades locales y contribuyentes, ya que refuerza una interpretación amplia de la exención aplicable a las ayudas públicas familiares vinculadas a la natalidad y la adopción.
HECHOS
▪ El consultante recibió el 1 de agosto de 2024 una resolución del Instituto Municipal de Asuntos Sociales de su Ayuntamiento por la que se le concedía una subvención directa para el fomento de la natalidad correspondiente al ejercicio 2024, con motivo del nacimiento de su hijo durante ese mismo año. La cuantía de la ayuda ascendía a 500 euros y se abonaba íntegramente de forma anticipada.
▪ Las bases reguladoras de la convocatoria establecían que la finalidad de la ayuda era fomentar la natalidad mediante el apoyo económico a progenitores o adoptantes empadronados y con residencia legal en el municipio, siendo beneficiarios quienes hubieran tenido o adoptado hijos durante el período señalado en la convocatoria.
QUÉ PREGUNTA EL CONSULTANTE
▪ El consultante pregunta si la ayuda municipal recibida para el fomento de la natalidad está exenta de tributación en el IRPF.
CONTESTACIÓN DE LA DGT
▪ La DGT concluye que la ayuda municipal está exenta de tributación en el IRPF
Argumentación jurídica
▪ La DGT analiza el artículo 7.h) de la Ley del IRPF, que regula diversas rentas exentas relacionadas con prestaciones familiares, maternidad, paternidad, nacimiento, adopción e hijos a cargo.
▪ En particular, la DGT pone el foco en el último párrafo del artículo 7.h), según el cual están exentas: “las demás prestaciones públicas por nacimiento, parto o adopción múltiple, adopción, maternidad o paternidad, hijos a cargo y orfandad”.
▪ A partir de las bases de la convocatoria, la DGT considera que:
• Se trata de una ayuda pública concedida por una Administración Pública (el Ayuntamiento).
• Tiene naturaleza familiar.
• Su concesión está directamente vinculada al nacimiento o adopción de hijos.
• Los beneficiarios son precisamente los progenitores o adoptantes de los menores nacidos o adoptados durante el período de referencia.
▪ Por ello, entiende que la ayuda encaja plenamente dentro del concepto de “prestación pública por nacimiento o adopción” previsto en el último párrafo del artículo 7.h) LIRPF, resultando aplicable la exención.
▪ En consecuencia, los 500 euros percibidos no deben integrarse en la base imponible del IRPF.
Artículos
Artículo 7.h) de la Ley 35/2006 del IRPF
Es el precepto central de la consulta. La DGT considera que la ayuda municipal constituye una prestación pública vinculada al nacimiento o adopción de hijos y, por tanto, queda comprendida en la exención prevista en el último párrafo del artículo 7.h).
Resolución
del TEAC
IVA EN INMUEBLES
IVA. RENUNCIA TÁCITA
A LA EXENCIÓN.
La repercusión del IVA en escritura pública permite apreciar una renuncia tácita a la exención, aunque procediera la inversión del sujeto pasivo
El Tribunal prioriza la voluntad inequívoca de las partes de someter la operación al IVA frente a los defectos formales, descartando la tributación por TPO incluso cuando la repercusión practicada resulta improcedente por aplicación de la inversión del sujeto pasivo
Fecha: 24/03/2026 Fuente: web de la AEAT Enlace: Resolución del TEAC 3613/2024 de 24/03/2026
SÍNTESIS: El TEAC fija como criterio que la existencia en escritura pública de una repercusión de IVA y la condición del adquirente como empresario con derecho a deducción permiten apreciar una renuncia tácita a la exención del artículo 20.Dos LIVA, incluso cuando dicha repercusión resulte técnicamente improcedente por ser aplicable la inversión del sujeto pasivo. Lo determinante es la voluntad inequívoca de las partes de someter la operación al IVA, prevaleciendo una interpretación material y finalista frente a un enfoque estrictamente formalista.
HECHOS DEL CASO
La controversia surge a raíz de la adquisición por la entidad XZ de un conjunto de cinco inmuebles urbanos (edificio de oficinas y locales comerciales) propiedad de QR, S.L., formalizada mediante escritura pública en 2021. Los inmuebles se encontraban arrendados y el adquirente se subrogó en la posición arrendadora. En la escritura de compraventa las partes declararon expresamente que:
▪ La transmisión estaba sujeta y no exenta de IVA
▪ El vendedor había realizado previamente una rehabilitación integral de los inmuebles.
▪ Se repercutía IVA al tipo del 21 %.
▪ La operación no quedaba sujeta a la modalidad de Transmisiones Patrimoniales Onerosas (TPO) Posteriormente, la Administración autonómica inició un procedimiento de comprobación limitada y concluyó que:
▪ Las obras realizadas por la vendedora no constituían obras de rehabilitación a efectos del artículo 20.Uno.22º LIVA.
▪ La transmisión no era una primera entrega de edificaciones, sino una segunda o ulterior entrega.
▪ Por tanto, la operación estaba sujeta y exenta de IVA
▪ Al no apreciar una renuncia válida a la exención, entendió que la operación debía tributar por TPO, girando una liquidación por importe de 1.731.089,25 euros
La entidad reclamante sostuvo, por el contrario, que:
1. Las obras sí tenían la consideración de rehabilitación.
2. Subsidiariamente, aunque no existiera rehabilitación, debía entenderse producida una renuncia tácita a la exención del IVA
3. Además, la operación quedaba sometida al régimen de inversión del sujeto pasivo del artículo 84.Uno.2.º.e) LIVA.
FALLO DEL TRIBUNAL
El TEAC estima íntegramente la reclamación y anula la liquidación de TPO impugnada.
El Tribunal concluye que:
▪ Las obras realizadas no reúnen los requisitos legales para ser consideradas obras de rehabilitación
▪ En consecuencia, la transmisión constituye una segunda entrega de edificaciones, sujeta pero exenta de IVA.
▪ Sin embargo, concurren los requisitos materiales para apreciar una renuncia tácita a la exención del IVA
▪ Por ello, la operación debe considerarse sujeta y no exenta de IVA, quedando excluida de la tributación por TPO.
Fundamentación jurídica del TEAC
1. Las obras realizadas no constituyen una rehabilitación a efectos del IVA El Tribunal examina el artículo 20.Uno.22º.B) LIVA y recuerda que para que exista rehabilitación deben cumplirse simultáneamente:
▪ Un requisito cualitativo: que más del 50 % del coste del proyecto corresponda a obras estructurales, de fachada, cubierta o análogas/conexas.
▪ Un requisito cuantitativo: que el coste total supere determinados porcentajes del valor del inmueble. Tras analizar la documentación y el informe técnico de la Administración, el TEAC concluye que:
▪ El coste de las obras estructurales y análogas asciende únicamente a 1.048.410,04 euros
▪ Incluso añadiendo las partidas que la reclamante considera conexas, el importe no supera el umbral exigido legalmente.
▪ Por tanto, no se cumple el requisito cualitativo necesario para hablar de rehabilitación. Consecuencia: la transmisión constituye una segunda entrega de edificaciones exenta de IVA
2. La renuncia a la exención puede apreciarse de forma tácita
Esta es la cuestión central de la resolución.
El TEAC recuerda la doctrina consolidada del Tribunal Supremo según la cual la renuncia a la exención inmobiliaria del IVA no exige necesariamente una fórmula sacramental o una manifestación expresa con la palabra "renuncia".
Lo relevante es que quede acreditada de forma inequívoca la voluntad de las partes de someter la operación al IVA.
En el caso concreto concurrían los siguientes elementos:
▪ En la escritura se afirmaba expresamente que la operación estaba sujeta a IVA.
▪ El vendedor repercutió IVA al comprador.
▪ El comprador abonó dicho IVA.
▪ El adquirente tenía la condición de empresario con derecho a deducción.
Para el Tribunal, estos elementos permiten concluir que existió una renuncia tácita a la exención del artículo 20.Dos LIVA
3. La inversión del sujeto pasivo no impide apreciar la renuncia tácita
La cuestión más novedosa de la resolución es que la repercusión del IVA realizada en la escritura era técnicamente incorrecta.
Si existe renuncia a la exención en una operación inmobiliaria como la analizada, resulta aplicable la regla de inversión del sujeto pasivo del artículo 84.Uno.2.º.e), segundo guion, LIVA.
Por ello:
▪ El vendedor no debía repercutir IVA.
▪ El adquirente debía autorrepercutirse el impuesto mediante inversión del sujeto pasivo.
Sin embargo, el TEAC considera que este error formal no elimina la voluntad inequívoca de las partes de someter la operación al IVA.
Por tanto:
▪ La repercusión incorrecta sirve igualmente como manifestación de la renuncia tácita.
▪ La operación sigue siendo una operación gravada por IVA.
▪ Lo único que ocurre es que la repercusión efectuada era improcedente.
Además, recuerda que las cuotas indebidamente repercutidas en estos supuestos no serían deducibles por quien las soportó.
Artículos
Artículo 20.Uno.22º LIVA Regula la exención de las segundas y ulteriores entregas de edificaciones y define qué debe entenderse por obras de rehabilitación. El TEAC concluye que las obras realizadas no alcanzan los requisitos exigidos para calificarse como rehabilitación.
Artículo 20.Dos LIVA Regula la posibilidad de renunciar a la exención inmobiliaria cuando el adquirente es empresario con derecho a deducción. Constituye el núcleo jurídico de la resolución.
Artículo 84.Uno.2.º.e), segundo guion, LIVA Establece la inversión del sujeto pasivo en determinadas transmisiones inmobiliarias con renuncia a la exención. El TEAC afirma que esta circunstancia no impide apreciar la existencia de una renuncia tácita.
Artículo 8 del Reglamento del IVA Regula los requisitos formales de la renuncia a la exención. El TEAC aplica una interpretación finalista y antiformalista conforme a la jurisprudencia del Tribunal Supremo.
Artículo 7.5 TRLITPAJD Regula la delimitación entre IVA y TPO. La Administración pretendía someter la operación a TPO; el TEAC concluye que, al existir renuncia a la exención, prevalece la tributación por IVA.
Artículo 4.Cuatro LIVA Recoge la incompatibilidad general entre IVA y TPO y las excepciones inmobiliarias. Sirve de base para determinar cuál de los dos tributos resulta exigible.
Resoluciones y sentencias relacionadas
Tribunal Supremo
STS de 22 de diciembre de 2011 (recurso 27/2010)
Sentencia fundamental que flexibiliza la interpretación de los requisitos formales de la renuncia a la exención y admite que la voluntad de las partes pueda deducirse de la propia escritura.
STS de 21 de mayo de 2012 (recurso 171/2009)
Reconoce la validez de la renuncia tácita cuando la escritura refleja la repercusión del IVA.
STS de 12 de julio de 2012 (recurso 1409/2010)
Consolida el criterio antiformalista respecto de la renuncia a la exención.
STS de 15 de enero de 2015 (recurso 507/2013)
Unifica doctrina sobre los requisitos exigidos para entender válida la renuncia a las exenciones inmobiliarias.
Sentencia
ENTREGAS RELATIVAS A UN BIEN NO AFECTO A LA ACTIVIDAD PRINCIPAL DEL CONTRIBUYENTE
IVA. DEDUCIBILIDAD. El Tribunal Supremo reconoce la deducción del IVA soportado en actividades económicas ajenas al objeto social de la sociedad
La Sala fija doctrina y declara que una sociedad puede deducir el IVA soportado vinculado a una actividad económica sujeta al impuesto, aunque dicha actividad no coincida con su objeto social, siempre que exista una conexión directa con la operación gravada.
Fecha: 18/05/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TS de 18/05/2026
SÍNTESIS: La STS 612/2026, de 18 de mayo, fija doctrina sobre la deducibilidad del IVA soportado en actividades económicas que no forman parte del objeto social de una sociedad. El caso afectaba a una mercantil que arrendaba un amarre náutico, actividad distinta de su actividad principal de fabricación de productos de limpieza. La AEAT denegó la deducción del IVA soportado asociado al amarre al considerar que no estaba afecto a la actividad empresarial de la entidad.
El Tribunal Supremo estima el recurso y declara que la deducción del IVA no depende de que la actividad desarrollada coincida con el objeto social de la sociedad, sino de que exista una actividad económica real sujeta a IVA y una vinculación directa entre los gastos soportados y dicha actividad
La Sala concluye que, si la sociedad está obligada a repercutir e ingresar el IVA por una determinada actividad económica, también debe poder deducir el IVA soportado relacionado con ella, en aplicación del principio de neutralidad del impuesto. De este modo, fija como doctrina que las cuotas soportadas serán deducibles aunque la actividad no figure en el objeto social, siempre que cumpla los requisitos de los artículos 4 y 5 de la LIVA y genere operaciones sujetas al impuesto.
HECHOS
La mercantil RAFAEL CASTAÑER, S.L., cuya actividad principal consiste en la fabricación de artículos de limpieza para el hogar, era titular de un amarre náutico en Formentera que tenía arrendado a un tercero.
Durante el ejercicio 2020 la sociedad:
▪ Repercutió e ingresó el IVA correspondiente a los ingresos obtenidos por el arrendamiento del amarre.
▪ Dedujo las cuotas de IVA soportadas asociadas a dicho bien (facturas de cesión y mantenimiento del amarre emitidas por Marina de Formentera, S.A.).
La AEAT de Alcoy inició un procedimiento de comprobación limitada respecto de las autoliquidaciones de IVA de los cuatro trimestres de 2020 y concluyó que dichas cuotas soportadas no eran deducibles, al considerar que:
▪ El amarre no estaba afecto a la actividad empresarial principal de la entidad.
▪ Los gastos asociados no guardaban relación con la actividad económica desarrollada por la sociedad.
▪ Resultaban aplicables los artículos 94 y 95 de la Ley del IVA.
Como consecuencia de la regularización, la Administración practicó una liquidación por importe de 2.348,30 euros, incluyendo intereses de demora.
La sociedad interpuso reclamación ante el TEAR de la Comunidad Valenciana, que fue desestimada por silencio administrativo.
Posteriormente acudió al Tribunal Superior de Justicia de la Comunidad Valenciana, que confirmó el criterio administrativo al entender que la explotación del amarre no guardaba relación con el objeto social de la entidad.
Objeto del recurso de casación
El Tribunal Supremo admitió el recurso para determinar:
▪ Si, cuando se declaran en el IVA ingresos procedentes de un bien que no está afecto a la actividad principal del contribuyente, son deducibles las cuotas soportadas derivadas de dicho bien por existir correlación entre ingresos y gastos.
La recurrente defendía que, si los ingresos obtenidos por el amarre se integraban en la base imponible del IVA y generaban la obligación de repercutir el impuesto, debía reconocerse igualmente el derecho a deducir el IVA soportado vinculado a dicha actividad.
Por su parte, la Abogacía del Estado sostenía que la deducción sólo procede cuando los gastos están directamente vinculados con la actividad empresarial propia de la sociedad.
FALLO DEL TRIBUNAL SUPREMO
El Tribunal Supremo estima el recurso de casación, casa y anula la sentencia del TSJ de la Comunidad Valenciana y estima el recurso contencioso-administrativo interpuesto por la sociedad.
Asimismo, anula:
▪ La resolución presunta del TEAR de Valencia.
▪ La liquidación de IVA practicada por la AEAT correspondiente a los cuatro trimestres de 2020.
Doctrina jurisprudencial fijada
La Sala fija la siguiente doctrina:
▪ Cuando una sociedad realiza una actividad económica que cumple los requisitos de los artículos 4 y 5 de la Ley del IVA y que genera la obligación de repercutir el impuesto, las cuotas de IVA soportadas vinculadas a dicha actividad son deducibles aunque la actividad no figure dentro del objeto social de la entidad.
Fundamentación jurídica de la sentencia
A. El TSJ confundió los conceptos de “actividad empresarial” y “objeto social”
La sentencia recurrida partía de la idea de que únicamente son deducibles los gastos relacionados con actividades comprendidas dentro del objeto social de la sociedad.
El Tribunal Supremo rechaza expresamente esta interpretación.
Razona que:
▪ El objeto social es una institución propia del Derecho mercantil.
▪ La normativa del IVA utiliza un concepto autónomo de actividad empresarial o profesional.
▪ Ambos conceptos no son equivalentes.
Por tanto, la deducibilidad del IVA no puede depender exclusivamente de lo que figure en los estatutos sociales.
B. La sujeción al IVA depende de la actividad efectivamente realizada
La Sala recuerda que los artículos 4 y 5 de la LIVA someten al impuesto las actividades económicas consistentes en la ordenación por cuenta propia de medios materiales o humanos para intervenir en la producción o distribución de bienes o servicios.
En consecuencia:
▪ Lo relevante es la actividad realmente desarrollada.
▪ No resulta decisivo que dicha actividad aparezca o no recogida en el objeto social.
En este caso:
▪ El amarre se encontraba arrendado de forma continuada.
▪ Existía una prestación de servicios sujeta a IVA.
▪ La sociedad repercutía e ingresaba regularmente el impuesto.
Por ello, la actividad tenía naturaleza empresarial a efectos del IVA.
C. Aplicación del principio de neutralidad del IVA
La Sala destaca que el IVA se configura sobre el principio de neutralidad.
Si una actividad genera:
▪ IVA repercutido a ingresar, también debe permitir:
▪ La deducción del IVA soportado necesario para realizar dicha actividad.
Negar la deducción supondría romper la estructura del impuesto.
El Tribunal considera incoherente exigir a la sociedad ingresar el IVA derivado del arrendamiento del amarre y, simultáneamente, impedirle deducir el IVA soportado directamente relacionado con esa actividad.
D. El artículo 95 LIVA no exige coincidencia con el objeto social
El Tribunal subraya que el artículo 95.Uno LIVA únicamente exige que los bienes o servicios adquiridos estén afectos a una actividad empresarial o profesional.
La norma:
▪ No exige que la actividad coincida con el objeto social.
▪ Tampoco condiciona la deducción a que la actividad constituya la actividad principal de la sociedad.
El objeto social puede constituir un indicio relevante para valorar la afectación, pero no puede convertirse en un requisito absoluto para reconocer el derecho a deducir.
E. Existía correlación entre ingresos y gastos
La Sala aprecia una conexión evidente entre:
▪ Los ingresos obtenidos por el arrendamiento del amarre.
▪ Los gastos soportados respecto de dicho elemento patrimonial. Además, recuerda que el propio TEAR había admitido esa misma deducción en resoluciones referidas a los ejercicios 2017 y 2018.
Artículos aplicados y relevancia para el caso
Ley 37/1992, del IVA
Artículo 4.Uno LIVA Define las operaciones sujetas al IVA. Permite considerar que el arrendamiento del amarre constituye una actividad económica gravada.
Artículo 5.Uno y Dos LIVA Define quién tiene la condición de empresario o profesional y qué debe entenderse por actividad económica. Constituye la base jurídica principal de la doctrina fijada.
Artículo 92.Uno.1º LIVA Reconoce el derecho a deducir las cuotas soportadas cuando estén vinculadas a operaciones que generan derecho a deducción.
Artículo 92.Dos LIVA Regula el nacimiento del derecho a la deducción del IVA soportado.
Artículo 94.Uno.1º.a) LIVA Permite la deducción cuando los bienes o servicios se utilizan en operaciones sujetas y no exentas.
Artículo 95.Uno LIVA Es el precepto central del litigio. El Supremo interpreta que exige afectación a una actividad empresarial, pero no coincidencia con el objeto social.
Jurisprudencia relacionada
En el mismo asunto
STSJ Comunidad Valenciana, Sección 3.ª, de 23 de febrero de 2022 (rec. 571/2021)
La sentencia ahora casada había seguido el criterio de esta resolución, que negaba la deducción al entender que el amarre no estaba vinculado al objeto social de la entidad.
Sentencia citada por la recurrente
STS nº 781/2020, de 17 de junio de 2020 (rec. 3687/2017)
Invocada en relación con el principio de buena administración y la regularización íntegra.
El Tribunal Supremo no considera necesario pronunciarse sobre esta cuestión al estimar el recurso por la interpretación correcta de la LIVA.
Sentencia
BASE IMPONIBLE
AJD. DECLARACIÓN DE OBRA NUEVA. La base imponible del AJD en declaraciones de obra nueva no puede actualizarse por inflación aunque hayan transcurrido décadas desde la construcción
En las escrituras de declaración de obra nueva, la base imponible del AJD está constituida por el coste real de ejecución material de la obra declarada, sin posibilidad de actualización monetaria, con independencia del tiempo transcurrido entre la construcción y el devengo del impuesto.
Fecha: 18/05/2026 Fuente: web del Poder Judicial
Enlace: Sentencia del TS de 18/05/2026
SÍNTESIS: El Tribunal Supremo ha fijado doctrina sobre la determinación de la base imponible del Impuesto sobre Actos Jurídicos Documentados (AJD) en las escrituras de declaración de obra nueva.
El caso analizaba una construcción ejecutada en 1962 cuya declaración de obra nueva se formalizó en escritura pública en 2014. La Administración autonómica pretendía actualizar el coste histórico de ejecución mediante coeficientes monetarios para incrementar la base imponible del impuesto.
El Alto Tribunal rechaza esta posibilidad y establece que la base imponible del AJD debe calcularse exclusivamente sobre el coste real de ejecución material de la obra, sin aplicar actualizaciones por inflación, coeficientes correctores o índices de revalorización, aunque hayan transcurrido décadas entre la construcción y la formalización de la escritura.
La sentencia recuerda que el artículo 70 del Reglamento del ITP y AJD se refiere únicamente al «valor real del coste de la obra nueva», concepto que no puede confundirse con el valor de mercado del inmueble ni con su valor actualizado. Asimismo, considera que la introducción de mecanismos de actualización monetaria requeriría una habilitación legal expresa.
ANTECEDENTES Y HECHOS QUE ORIGINAN EL LITIGIO
▪ La controversia surge en relación con la determinación de la base imponible del Impuesto sobre Actos Jurídicos Documentados (AJD) en una escritura pública de declaración de obra nueva otorgada más de cincuenta años después de haberse ejecutado materialmente la construcción.
Actuación del contribuyente
▪ La entidad Hotel Cala d'Or, S.A. otorgó el 1 de octubre de 2014 una escritura de declaración de obra nueva relativa a una construcción realizada en 1962. Al presentar la autoliquidación del AJD declaró una base imponible de 47.000 euros, correspondiente al coste histórico de la obra.
Pretensión de la Administración tributaria
▪ La Agencia Tributaria de las Islas Baleares inició un procedimiento de comprobación y entendió que el coste histórico debía actualizarse, elevando la base imponible hasta 336.255,60 euros y girando una liquidación complementaria con una cuota de 3.799,54 euros
Vía económico-administrativa y judicial
El contribuyente impugnó la liquidación.
▪ El TEAR de Baleares estimó la reclamación y anuló la liquidación.
▪ El TSJ de Baleares confirmó el criterio del TEAR.
▪ La Comunidad Autónoma de las Islas Baleares interpuso recurso de casación ante el Tribunal Supremo. Objeto del recurso de casación
▪ Determinar si, en las escrituras de declaración de obra nueva sujetas a AJD, la base imponible constituida por el valor real del coste de la obra puede actualizarse mediante coeficientes monetarios
cuando entre la construcción y el otorgamiento de la escritura ha transcurrido un largo periodo de tiempo.
FALLO DEL TRIBUNAL SUPREMO Y DOCTRINA JURISPRUDENCIAL
Fallo
El Tribunal Supremo:
1. Desestima el recurso de casación interpuesto por la Comunidad Autónoma de las Islas Baleares.
2. Confirma la sentencia del TSJ de Baleares
3. Declara que no procede condena en costas.
Doctrina jurisprudencial fijada
El Tribunal establece expresamente la siguiente doctrina:
▪ La base imponible en las escrituras de declaración de obra nueva está constituida por el valor real del coste de la obra nueva que se declara, sin que puedan aplicarse coeficientes de actualización monetaria aunque el devengo del impuesto tenga lugar muchos años después de la construcción.
▪ Asimismo, precisa que la base imponible es el coste real de ejecución de la obra, con independencia de la fecha en que se otorgue la escritura pública.
Fundamentación jurídica del Tribunal Supremo
A. El Reglamento solo permite atender al coste real de ejecución
▪ El Tribunal recuerda que el artículo 70 del Reglamento del ITP y AJD establece que la base imponible está constituida por el valor real del coste de la obra nueva
▪ Según la Sala, esta expresión se refiere exclusivamente al importe efectivamente invertido en la ejecución material de la obra y no al valor actual del inmueble.
B. No cabe sustituir el coste de ejecución por el valor de mercado
La sentencia insiste en una doctrina consolidada:
▪ Lo gravado no es el valor del inmueble terminado.
▪ Tampoco su valor de mercado.
▪ Lo único relevante es el coste efectivo de construcción.
El valor del inmueble puede verse influido por factores ajenos al coste de ejecución:
▪ ubicación,
▪ uso,
▪ expectativas de beneficio,
▪ evolución del mercado inmobiliario.
Todos estos elementos son irrelevantes para determinar la base imponible del AJD en una declaración de obra nueva.
C. Ausencia de habilitación legal para actualizar monetariamente el coste
▪ La Sala considera decisivo que ni la Ley ni el Reglamento contemplan mecanismos de actualización monetaria.
▪ Por ello, no puede introducirse por vía interpretativa una actualización de la base imponible basada en la inflación o en criterios catastrales.
D. Rechazo del argumento basado en la capacidad económica
La Comunidad Autónoma alegaba que gravar el coste histórico implicaba desconocer la capacidad económica real existente en el momento del devengo.
El Tribunal rechaza esta tesis porque:
▪ el hecho imponible no es una transmisión patrimonial;
▪ lo que se grava es exclusivamente la documentación notarial de la obra nueva;
▪ el Reglamento limita expresamente la cuantificación al coste real de construcción.
Por tanto, el desfase temporal entre construcción y escritura no altera la naturaleza del hecho imponible.
Artículos
Artículo 70.1 del Reglamento del ITP y AJD (Real Decreto 828/1995) Es el precepto central del litigio. Establece que la base imponible de las escrituras de declaración de obra nueva es el valor real del coste de la obra nueva que se declare. El Tribunal interpreta que este coste es el coste histórico de ejecución material, sin actualización monetaria.
Artículo 8.a) de la Ley General Tributaria Consagra la reserva de ley para la regulación de la base imponible y demás elementos esenciales del tributo. La sentencia lo utiliza para destacar que no pueden introducirse mecanismos de actualización no previstos normativamente.
Artículo 30.1 del Texto Refundido del ITP y AJD La Sala señala que su regulación es excesivamente genérica y que no ofrece criterios suficientes para determinar la base imponible en declaraciones de obra nueva antiguas, lo que ha obligado a acudir al desarrollo reglamentario.
Artículos 3.1 y 21 de la Ley General Tributaria Fueron identificados en el auto de admisión como normas objeto de interpretación para resolver la cuestión casacional relativa al devengo y a la correcta determinación de la base imponible.
Leído en los medios
HOSTELERÍA
IVA. Bruselas pide a España subir el IVA de la hostelería y corregir el desvío de gasto en sus recomendaciones de 2026.
La Comisión Europea presenta el Paquete de Primavera del Semestre Europeo 2026: recomienda revisar el tipo reducido de bares, restaurantes y hoteles, advierte de un probable incumplimiento del techo de gasto neto y, al mismo tiempo, abre margen para gasto energético.
Fecha: 03/06/2026 Fuente: medios de comunicación y CE Enlace:
La Comisión Europea ha adoptado hoy el Paquete de Primavera del Semestre Europeo 2026, que incluye las recomendaciones económicas específicas para cada Estado miembro. En el caso de España, el Ejecutivo comunitario combina un reconocimiento del buen comportamiento del crecimiento España es la gran economía que más crece de la Unión, cumple los límites de déficit y reduce deuda con una batería de advertencias en materia fiscal y de gasto público.
Revisión del IVA reducido de la hostelería
El elemento que ha concentrado la atención mediática es la recomendación de revisar los tipos reducidos del IVA, en particular el 10% que se aplica a bares, restaurantes y alojamiento turístico. La Comisión sugiere acercar ese gravamen al tipo general del 21%. Según los cálculos de la AIReF que la propia Comisión toma como referencia, una medida así aportaría en torno a 7.000 millones de euros anuales, el equivalente al 0,4% del PIB.
El argumento comunitario es doble. Por un lado, técnico: España mantiene una de las mayores «brechas del IVA» de la Unión por el uso extensivo de tipos reducidos y exenciones, lo que resta eficiencia y estabilidad al sistema tributario. Por otro, redistributivo: Bruselas sostiene que el consumo en estos servicios se concentra en hogares de renta media-alta, por lo que una subida recaería proporcionalmente más sobre esas rentas, con un carácter menos regresivo que otras figuras impositivas. La Comisión admite, no obstante, que parte del incremento podría trasladarse a los precios finales.
En el plano más general, el Ejecutivo comunitario advierte de que España depende en exceso de la tributación sobre el trabajo, mientras que la recaudación por impuestos medioambientales y al consumo se mantiene por debajo de la media europea.
Aviso sobre el techo de gasto neto
La Comisión advierte de un probable incumplimiento de la senda de gasto neto recomendada para 2026. Frente a la previsión remitida por el Gobierno en su Informe de Progreso Anual de mayo un crecimiento del gasto del 4,2% anual y del 13,3% acumulado , Bruselas calcula un crecimiento del 5,1% anual y del 14,9% acumulado, lo que supondría un desvío equivalente al 0,4% del PIB.
España es uno de los ocho Estados miembros que se benefician de un período de ajuste fiscal de siete años en lugar de cuatro. La Comisión considera que todos ellos han cumplido satisfactoriamente sus compromisos hasta la fecha. Las reglas fiscales vigentes desde 2024 pivotan sobre la limitación del crecimiento del gasto primario, con el objetivo de reducir la deuda hacia el 60% del PIB y mantener el déficit por debajo del 3%.
Margen para el gasto energético
En paralelo al aviso fiscal, la Comisión abre la mano para que los Estados respondan al encarecimiento energético derivado de la tensión en Oriente Próximo. Permitirá destinar hasta un 0,3% del PIB a medidas que aceleren la transición verde y reduzcan la dependencia de los combustibles fósiles, una flexibilidad alineada con peticiones previas de España.
Gasto social, vivienda y defensa
Por primera vez, la Comisión recomienda a España «reequilibrar el gasto social entre generaciones»: reforzar las ayudas a jóvenes e infancia y combatir la pobreza infantil, en un contexto en el que buena parte del gasto público se concentra en pensiones. Una mayor recaudación, según Bruselas, permitiría financiar políticas sociales como la reducción de la pobreza infantil o la ampliación del parque de vivienda social.
En materia de vivienda, el Ejecutivo comunitario pide impulsar la construcción y ampliar la oferta de alquiler social. En el ámbito presupuestario, reclama adaptar gradualmente las cuentas para sostener un mayor gasto en defensa sin comprometer la sostenibilidad fiscal.
Reformas estructurales y fondos europeos
Las recomendaciones piden además garantizar la continuidad de las reformas e inversiones del Mecanismo de Recuperación y Resiliencia, acelerar la ejecución de los programas de cohesión y reorientarlos hacia prioridades estratégicas. La Comisión insiste en fomentar la productividad y la innovación reduciendo la carga administrativa y la fragmentación regulatoria entre comunidades autónomas incluida la eliminación de barreras al comercio minorista y a la libre circulación de mercancías y llama la atención sobre la disparidad regional en el acceso a oportunidades y servicios, especialmente en zonas con rápida despoblación.
Próximos pasos
Las recomendaciones aprobadas hoy son una propuesta de la Comisión. Durante el mes de junio, el Consejo las estudiará y acordará su versión definitiva, que el Consejo Europeo deberá refrendar antes de su adopción formal por el Consejo en julio.
Fuentes oficiales
• Comisión Europea Comunicado del Paquete de Primavera del Semestre Europeo 2026 (IP/26/1140): ec.europa.eu/commission/presscorner/detail/en/ip_26_1140
• Comisión Europea Preguntas y respuestas (QANDA/26/1141): ec.europa.eu/commission/presscorner/detail/es/qanda_26_1141
• Comisión Europea Documentos del Semestre Europeo para España: commission.europa.eu –European Semester documents (Spain)