Mini Boletín FISCAL 08/04/2026 - www.gabinetedelaorden.com
Boletines oficiales
Índice
Castilla LaMancha
08/04/2026
ITPyAJD. Orden 42/2026, de 27 de marzo, de la Consejería de Hacienda, Administraciones Públicas y Transformación Digital, por la que se aprueba el modelo 600 CT de autoliquidación del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados para determinadas operaciones societarias y se establece el procedimiento para su presentación y pago. [NID 2026/2480]
ISD. Orden 43/2026, de 27 de marzo, de la Consejería de Hacienda, Administraciones Públicas y Transformación Digital, por la que se establece la obligatoriedad de presentación en el Registro Electrónico Tributario de los modelos de autoliquidación 650, 651 y 655 del Impuesto sobre Sucesiones y Donaciones. [NID 2026/2481]
Comunitat Valenciana
08/04/2026
IRPF. RESOLUCIÓN 364/XI, del Pleno de Les Corts Valencianes, adoptada en la reunión del día 26 de marzo de 2026, de convalidación del Decretoley 1/2026, de 27 de febrero, del Consell, de modificación de la Ley 13/1997, de 23 de diciembre, por la que se regula el tramo autonómico del impuesto sobre la renta de las personas físicas y restantes tributos cedidos, en materia de deducciones autonómicas por gastos sanitarios y para la práctica de actividades deportivas y saludables (RE número 67.065)
Bizkaia
08/04/2026
DIVERSOS MODELOS
ORDEN FORAL 162/2026, de 25 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 036 de declaración censal de alta, modificación y baja en el censo de empresarios, empresarias, profesionales, retenedores.
ORDEN FORAL 163/2026, de 25 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 170 «Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil».
ORDEN FORAL 161/2026, de 25 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 196 de «Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras».
ORDEN FORAL 164/2026, de 26 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 240 «Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario», el modelo 241 «Declaración informativa del Impuesto Complementario», y el modelo 242
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 3]
[pág. 4]
[pág. 6]
Página 1 de 13
«Impuesto Complementario. Autoliquidación» y se establecen las condiciones y el procedimiento para su presentación.
Consultas DGT
HERENCIA YACENTE
ISD. DISPOSICIONES DE NUMERARIO. Las disposiciones provisionales de dinero en herencias yacentes no generan excesos de adjudicación ni donaciones si se ajustan al título sucesorio
La DGT confirma que los movimientos de numerario entre coherederos antes de la partición tienen carácter provisional y carecen de efectos tributarios autónomos.
INMUEBLE EN RUINA
IVA.SUJECIÓNAIVA. La venta del último inmueble en ruina por una comunidad de bienes sigue tributando en IVA mientras no culmine la liquidación de su patrimonio empresarial
La DGT concluye que la baja censal no basta para perder la condición de sujeto pasivo: la transmisión estará sujeta a IVA y será no exenta si el comprador va a demoler o rehabilitar para una nueva promoción; en otro caso, será una segunda entrega exenta, con posible renuncia e inversión del sujeto pasivo.
Sentencia
PENSIONES DERIVADAS DEL RECONOCIMIENTO DE LA IP
IRPF. IMPUTACIÓN TEMPORAL. El Tribunal Supremo fija que las pensiones por incapacidad reconocidas judicialmente deben imputarse en IRPF al año de firmeza de la sentencia, no a los ejercicios a los que se retrotraen los efectos
Cuando una pensión de incapacidad depende de un reconocimiento judicial, su imputación en IRPF no sigue la retroactividad de los efectos económicos, sino el momento en que el derecho se hace exigible: la firmeza de la sentencia.
[pág. 8]
[pág. 10]
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 12]
Página 2 de 13
Boletines oficiales
Castilla LaMancha 07/04/2026
ITPyAJD. Orden 42/2026, de 27 de marzo, de la Consejería de Hacienda, Administraciones Públicas y Transformación Digital, por la que se aprueba el modelo 600 CT de autoliquidación del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados para determinadas operaciones societarias y se establece el procedimiento para su presentación y pago. [NID 2026/2480]
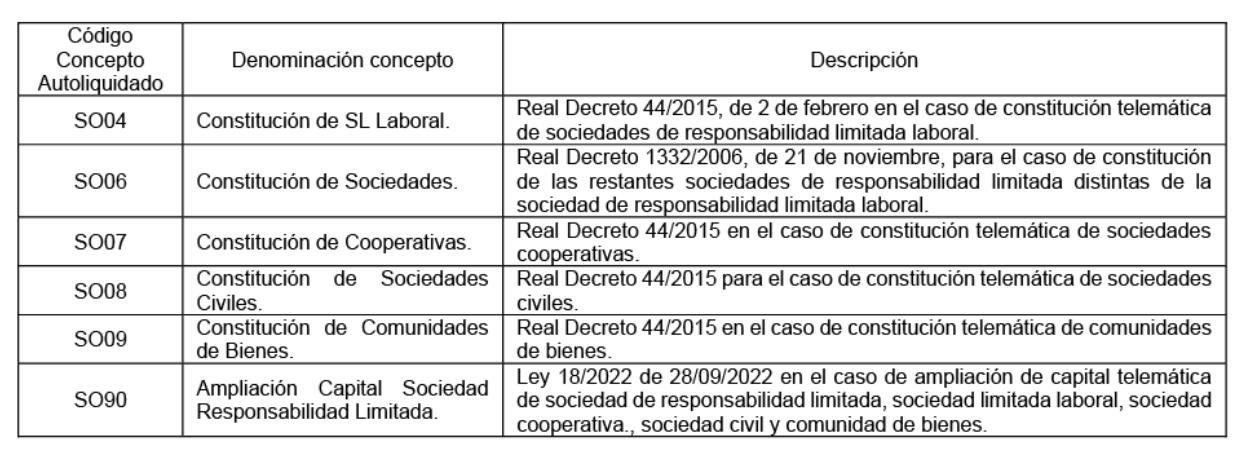
Se aprueba el modelo 600 CT de autoliquidación, del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, cuyo diseño lógico figura como Anexo I de la presente orden, el cual servirá para la presentación telemática de las autoliquidaciones del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, para las operaciones societarias realizadas mediante el Documento Único Electrónico (DUE) por los conceptos que se relacionan en el Anexo II.
ISD. Orden 43/2026, de 27 de marzo, de la Consejería de Hacienda, Administraciones Públicas y Transformación Digital, por la que se establece la obligatoriedad de presentación en el Registro Electrónico Tributario de los modelos de autoliquidación 650, 651 y 655 del Impuesto sobre Sucesiones y Donaciones. [NID 2026/2481]
La presente orden tiene por objeto establecer la obligación de la presentación telemática de las utoliquidaciones siguientes para los sujetos a que se refiere el artículo siguiente:
a) Modelo 650: Impuesto sobre Sucesiones y Donaciones, adquisiciones “mortis causa”
b) Modelo 651: Impuesto sobre Sucesiones y Donaciones. Adquisiciones “inter vivos”.
c) Modelo 655: Impuesto sobre Sucesiones y Donaciones. Consolidación de dominio.
La presente orden entrará en vigor al mes de su publicación en el Diario Oficial de Castilla-La Mancha.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 13
La presente orden entrará en vigor a los veinte días de su publicación en el Diario Oficial de Castilla-La Mancha
Comunitat Valenciana 08/04/2026
RESOLUCIÓN 364/XI, del Pleno de Les Corts Valencianes, adoptada en la reunión del día 26 de marzo de 2026, de convalidación del Decreto-ley 1/2026, de 27 de febrero, del Consell, de modificación de la Ley 13/1997, de 23 de diciembre, por la que se regula el tramo autonómico del impuesto sobre la renta de las personas físicas y restantes tributos cedidos, en materia de deducciones autonómicas por gastos sanitarios y para la práctica de actividades deportivas y saludables (RE número 67.065)
Decreto-ley 1/2026, de 27 de febrero, del Consell, de modificación de la Ley 13/1997, de 23 de diciembre
Artículo 2. Ampliación de las personas beneficiarias de la deducción por determinados gastos sanitarios
Con efectos para los devengos producidos a partir del 1 de enero de 2025, inclusive, se modifica la deducción contenida en la letra ac del apartado uno del artículo 4 de la Ley 13/1997, de 23 de diciembre, por la que se regula el tramo autonómico del impuesto sobre la renta de las personas físicas y restantes tributos cedidos, que pasará a tener la siguiente redacción:
«ac) Por las cantidades satisfechas en el periodo impositivo en gastos de la siguiente naturaleza:
1. Para el tratamiento y cuidado de las personas afectadas por enfermedades crónicas de alta complejidad y las denominadas «raras», hasta 100 euros. En el supuesto de que se trate de una familia numerosa o monoparental, la deducción será de hasta 150 euros.
2. Destinados al tratamiento y cuidado de personas diagnosticadas de daño cerebral adquirido o de la enfermedad de alzhéimer, hasta 100 euros. En el supuesto de que se trate de una familia numerosa o monoparental, la deducción será de hasta 150 euros.
3. Derivados de la adquisición de productos, servicios y tratamientos vinculados a la salud bucodental de carácter no estético, el 30 % de los gastos generados. El importe máximo de la deducción será de 150 euros
4. Relacionados con la atención a personas afectadas por cualquier patología relacionada con la salud mental, el 30 % de los gastos generados. El importe máximo de la deducción será de 150 euros.
5. Destinados a la adquisición de lentes graduadas, lentes graduadas con montura no premontadas, lentes de contacto y soluciones de mantenimiento, el 30 % de los gastos generados. El importe máximo de la deducción será de 100 euros. Los anteriores conceptos serán compatibles entre sí.
El límite de deducción se establecerá por contribuyente y los desembolsos podrán ir destinados al tratamiento del contribuyente, su cónyuge y aquellas personas que den derecho a la aplicación de los mínimos familiares por descendientes y ascendientes. Cuando dos contribuyentes declarantes tengan derecho a la aplicación de esta deducción por el hecho de desembolsar los gastos relacionados con los tratamientos o cuidados recibidos por otras personas, la base de la deducción se prorrateará entre ellos por partes iguales.
No se integrarán en la base de la deducción las primas satisfechas por seguros médicos ni el importe de las prestaciones médicas que sean reintegrables por la seguridad social o las entidades que la sustituyan.
Tampoco se incluirán en la base de la deducción las cantidades satisfechas a asociaciones sin ánimo de lucro declaradas de utilidad pública que disfruten de la deducción por donativos y otras aportaciones reguladas en el apartado 3 del artículo 68 de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los impuestos sobre sociedades, sobre la renta de no residentes y sobre el patrimonio.
Serán requisitos para la aplicación de la deducción:
a) Que la suma de la base liquidable general y de la base liquidable del ahorro no sea superior a 60.000 euros en tributación individual y a 78.000 euros en caso de tributación conjunta. Los límites de deducción se aplicarán a los contribuyentes cuya suma de la base liquidable general y de la base liquidable del ahorro sea inferior a 54.000 euros, en tributación individual, o inferior a 72.000 euros, en tributación conjunta.
Cuando la suma de la base liquidable general y de la base liquidable del ahorro del contribuyente esté comprendida entre 54.000 y 60.000 euros, en tributación individual, o entre 72.000 y 78.000 euros, en tributación conjunta, el importe de los límites de deducción será el siguiente:
– En tributación individual, el resultado de multiplicar los límites de deducción por un porcentaje obtenido de la aplicación de la siguiente fórmula: 100 × (1 – el coeficiente resultante de dividir por 6.000 la diferencia entre la suma de la base liquidable general y del ahorro del contribuyente y 54.000).
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 13
En tributación conjunta, el resultado de multiplicar los límites de deducción por un porcentaje obtenido de la aplicación de la siguiente fórmula: 100 × (1 – el coeficiente resultante de dividir por 6.000 la diferencia entre la suma de la base liquidable general y del ahorro del contribuyente y 72.000).
b) Que los servicios recibidos como consecuencia de tratamientos médicos sean prestados por establecimientos, centros, servicios o profesionales sanitarios inscritos en el Registro General de Centros, Servicios y Establecimientos Sanitarios o en el Registro Estatal de Profesionales Sanitarios.
c) Que se puedan acreditar las adquisiciones de bienes o servicios mediante la correspondiente factura, la cual deberá indicar el concepto deducido y el justificante de pago por alguno de los medios previstos en la disposición adicional decimosexta de la presente ley. A los efectos de su revisión por la administración tributaria, deberán acompañarse los antecedentes anteriores de un informe emitido por un facultativo competente que permita inequívocamente su correcta clasificación en alguna de las categorías de gasto previstas para esta deducción.»
Artículo 3. Ampliación de las personas beneficiarias de la deducción por gastos asociados a la práctica del deporte y actividades saludables
Con efectos para los devengos producidos a partir del 1 de enero de 2025, inclusive, se modifica la deducción contenida en la letra ad del apartado uno del artículo 4 de la Ley 13/1997, de 23 de diciembre, por la que se regula el tramo autonómico del Impuesto sobre la Renta de las Personas Físicas y restantes tributos cedidos, que pasará a tener la siguiente redacción:
«ad) Por las cantidades satisfechas en el periodo impositivo en gastos asociados a la práctica del deporte y actividades saludables: el 30 % con el límite de 150 euros de importe de la deducción.
Si el declarante es mayor de sesenta y cinco años o tiene una discapacidad igual o superior al 33 %, el porcentaje de deducción será del 50 % y el importe máximo de la deducción será de 150 euros.
Si el declarante es mayor de setenta y cinco años o tiene una discapacidad igual o superior al 65 %, el porcentaje de deducción será del 100 % y el importe máximo de la deducción será de 150 euros.
El límite de deducción se establecerá por contribuyente y los desembolsos podrán ir destinados a actividades desarrolladas por el contribuyente, su cónyuge y aquellas personas que den derecho a la aplicación de los mínimos familiares por descendientes y ascendientes.
Cuando dos contribuyentes declarantes tengan derecho a la aplicación de esta deducción por corresponder a gastos relacionados con otras personas, la base de la deducción se prorrateará entre ellos por partes iguales.
Serán requisitos para la aplicación de la deducción:
a) Que la suma de la base liquidable general y de la base liquidable del ahorro no sea superior a 60.000 euros en tributación individual y a 78.000 euros en caso de tributación conjunta. El límite de deducción se aplicará a los contribuyentes cuya suma de la base liquidable general y de la base liquidable del ahorro sea inferior a 54.000 euros, en tributación individual, o inferior a 72.000 euros, en tributación conjunta.
Cuando la suma de la base liquidable general y de la base liquidable del ahorro del contribuyente esté comprendida entre 54.000 y 60.000 euros, en tributación individual, o entre 72.000 y 78.000 euros, en tributación conjunta, el importe del límite de deducción será el siguiente:
– En tributación individual, el resultado de multiplicar el límite de deducción por un porcentaje obtenido de la aplicación de la siguiente fórmula: 100 × (1 – el coeficiente resultante de dividir por 6.000 la diferencia entre la suma de la base liquidable general y del ahorro del contribuyente y 54.000).
– En tributación conjunta, el resultado de multiplicar el límite de deducción por un porcentaje obtenido de la aplicación de la siguiente fórmula: 100 × (1 – el coeficiente resultante de dividir por 6.000 la diferencia entre la suma de la base liquidable general y del ahorro del contribuyente y 72.000).
b) Darán derecho a deducción las cantidades satisfechas en concepto de: –
Cuotas de pertenencia o adhesión satisfechas a gimnasios, clubes deportivos, federaciones deportivas, grupos de recreación deportiva, secciones deportivas o de recreación deportiva de otras entidades no deportivas, agrupaciones de recreación deportiva, asociaciones de federaciones y sociedades anónimas deportivas.
– Adquisición del equipamiento obligatorio para la práctica del deporte federado.
Servicios personales de entrenamiento prestados por técnicos y entrenadores deportivos.
– Servicios personales prestados por traumatólogos, dietistas-nutricionistas, fisioterapeutas, podólogos o técnicos superiores en Dietética.
c) Que se puedan acreditar las adquisiciones de bienes o servicios mediante la correspondiente factura, y el justificante de pago por alguno de los medios previstos en la disposición adicional decimosexta de la presente ley.»
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 13
Bizkaia 08/04/2026
DIVERSOS MODELOS. ORDEN FORAL 162/2026, de 25 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 036 de declaración censal de alta, modificación y baja en el censo de empresarios, empresarias, profesionales, retenedores.
La nueva configuración de la forma en que los y las contribuyentes determinan la aplicación de la modalidad simplificada del método de estimación directa del rendimiento neto de sus actividades económicas conlleva cambios en la declaración censal, de manera que las opciones, revocaciones y exclusiones a la aplicación de dicha modalidad simplificada dejan de tener que realizarse en los modelos 036 y 037
ORDEN FORAL 163/2026, de 25 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 170 «Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil».
La presente Orden Foral entrará en vigor el día siguiente a su publicación en el «Boletín Oficial de Bizkaia» y tendrá efectos desde 1 de enero de 2026. No obstante, las declaraciones relativas a los meses de enero, febrero y marzo de 2026, se presentarán durante el mes de mayo de 2026.
ORDEN FORAL 161/2026, de 25 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 196 de «Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras».
La presente Orden Foral entrará en vigor el día siguiente a su publicación en el «Boletín Oficial de Bizkaia» y tendrá efectos desde 1 de enero de 2026. No obstante, las declaraciones relativas a los meses de enero, febrero y marzo de 2026, se presentarán durante el mes de mayo de 2026.
ORDEN FORAL 164/2026, de 26 de marzo, de la diputada foral de Hacienda y Finanzas, por la que se aprueba el modelo 240 «Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario», el modelo 241 «Declaración informativa del Impuesto Complementario», y el modelo 242 «Impuesto Complementario. Autoliquidación» y se establecen las condiciones y el procedimiento para su presentación.
Disposición Transitoria Primera. Plazo de presentación de los modelos 240 y 241 correspondiente al periodo impositivo de transición (…) 2. En todo caso, cualquier modelo 241, «Declaración informativa del Impuesto Complementario», que se refiera a periodos impositivos que finalicen antes del 31 de marzo de 2025 deberá presentarse dentro de los dos meses previos al 30 de junio de 2026, cualquiera que sea el período impositivo de transición. En el caso previsto en el párrafo anterior, el modelo 240, «Comunicación de la entidad constitutiva declarante
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 6 de 13
de la declaración informativa del Impuesto Complementario», deberá presentarse dentro de los dos meses previos al 30 de junio de 2026.
Disposición Transitoria Segunda. Plazo de presentación del modelo 242 correspondiente al periodo impositivo de transición (…) En todo caso, ningún modelo 242, «Impuesto Complementario. Autoliquidación», cualquiera que sea el período impositivo a que se refiera, podrá presentarse antes del 30 de junio de 2026, computándose el plazo de 25 días a que se refiere el apartado anterior a partir de dicha fecha.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 13
Consulta de la DGT
HERENCIA YACENTE
ISD. DISPOSICIONES DE NUMERARIO. Las disposiciones provisionales de dinero en herencias yacentes no generan excesos de adjudicación ni donaciones si se ajustan al título sucesorio
La DGT confirma que los movimientos de numerario entre coherederos antes de la partición tienen carácter provisional y carecen de efectos tributarios autónomos.
Fecha: 16/10/2025 Fuente: webdelaAEAT Enlace: Consulta V1967-25 de 16/10/2025
SÍNTESIS: La DGT establece que las disposiciones de dinero realizadas entre coherederos durante la fase de herencia yacente tienen carácter provisional y no generan tributación autónoma. En consecuencia, no constituyen ni donaciones ni excesos de adjudicación, siempre que la adjudicación definitiva respete el título sucesorio. La tributación queda limitada al Impuesto sobre Sucesiones, con efectos retroactivos al momento del fallecimiento.
HECHOS
Según la consulta :
▪ Fallece la madre del consultante en 2018 con:
o 200.000 € en cuenta bancaria.
o Un inmueble valorado en 150.000 €.
▪ Existen dos herederos (A y B).
▪ Tras el fallecimiento:
o Se abre una cuenta conjunta y se trasladan los 200.000 €.
o Ambos herederos disponen de 100.000 € cada uno.
▪ Posteriormente, desean formalizar la escritura de herencia:
o A: inmueble (150.000 €) + 25.000 €.
o B: 175.000 € en dinero.
▪ Para ajustar el reparto:
o A devuelve 75.000 € a la cuenta.
o Posteriormente se transfieren a B.
QUÉ PREGUNTA EL CONSULTANTE
El consultante plantea dos cuestiones:
1. Si las transferencias realizadas entre los herederos pueden calificarse como donaciones
2. Si existe algún exceso de adjudicación en la futura partición hereditaria.
CONTESTACIÓN DE LA DGT
La Dirección General de Tributos concluye:
1. Naturaleza de la adquisición hereditaria
▪ La adquisición por herencia constituye el hecho imponible del ISD.
▪ Se produce con efectos retroactivos al momento del fallecimiento.
2. Carácter provisional de las disposiciones de numerario
▪ Las disposiciones realizadas por los coherederos durante la herencia yacente:
o Tienen carácter provisional
o No determinan la atribución definitiva de bienes.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 13
▪ Estas operaciones:
o No prejuzgan la partición final
o No constituyen hechos imponibles independientes.
3. Ausencia de donación
▪ No hay donación porque:
o No existe animus donandi.
o Las transferencias responden a una regularización interna entre coherederos.
4. Inexistencia de excesos de adjudicación
▪ Siempre que la adjudicación final:
o Se ajuste al título sucesorio.
o Respete la proporción hereditaria.
▪ La DGT considera que:
o No hay excesos de adjudicación
o No procede tributación adicional por ITPAJD.
5. Relevancia del Derecho civil
▪ La calificación tributaria depende del tratamiento civil:
o La aceptación de la herencia retrotrae efectos al fallecimiento.
▪ Por tanto:
o Todo lo ocurrido antes es provisional dentro de la herencia yacente.
Artículos
Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones (LISD)
Artículo 3.1.a LISD Define el hecho imponible: adquisición por herencia. Se aplica porque toda la operación deriva de una adquisición mortis causa.
Artículo 5 LISD Determina el sujeto pasivo (los herederos). Relevante para identificar quién tributa.
Artículo 24 LISD Regula el devengo (momento del fallecimiento). Fundamental para entender la retroactividad.
Artículo 27 LISD Regula partición y excesos de adjudicación. Clave para concluir que no hay excesos si se respeta el título sucesorio.
Código Civil
Artículo 988 CC Aceptación de la herencia como acto voluntario.
Artículo 989 CC Efectos retroactivos al fallecimiento. Justifica que las operaciones previas sean provisionales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 13
Consulta de la DGT
INMUEBLE EN RUINA
IVA.SUJECIÓNAIVA. La venta del último inmueble en ruina por una comunidad de bienes sigue tributando en IVA mientras no culmine la liquidación de su patrimonio empresarial
La DGT concluye que la baja censal no basta para perder la condición de sujeto pasivo: la transmisión estará sujeta a IVA y será no exenta si el comprador va a demoler o rehabilitar para una nueva promoción; en otro caso, será una segunda entrega exenta, con posible renuncia e inversión del sujeto pasivo
Fecha: 24/09/2025 Fuente: webdelaAEAT Enlace: Consulta V2006-25 de 28/10/2025
SÍNTESIS: La DGT concluye que una comunidad de bienes que ha presentado baja censal pero mantiene gastos vinculados a su último inmueble no pierde la condición de sujeto pasivo de IVA mientras no finalice la liquidación de su patrimonio. En consecuencia, la transmisión del inmueble en ruina queda sujeta a IVA.
La operación estará no exenta si el adquirente va a demoler o rehabilitar para una nueva promoción. En caso contrario, será una segunda entrega sujeta y exenta, con posibilidad de renuncia a la exención y aplicación de la inversión del sujeto pasivo si se cumplen los requisitos legales.
HECHOS
▪ La consultante es una comunidad de bienes dedicada al arrendamiento. En el momento de la consulta solo conserva un inmueble, que ha sido declarado en ruina inminente. Aunque ya presentó la baja en el censo de empresarios, sigue soportando gastos vinculados a ese activo, como derribo y aseguramiento de la zona, y tiene una oferta para vender los restos del inmueble a un tercero.
QUÉ PREGUNTA LA CONSULTANTE
▪ Pregunta si la transmisión del inmueble queda sujeta al IVA y, en su caso, si resulta exenta. También plantea si puede operar la renuncia a la exención y la regla de inversión del sujeto pasivo.
QUÉ CONTESTA LA DGT
La DGT responde, en esencia, en tres planos.
▪ Primero, afirma que la comunidad de bienes sigue teniendo la condición de empresario o profesional a efectos del IVA, pese a haber presentado la baja censal, porque no ha cesado efectivamente en toda su actividad económica: aún está realizando actuaciones propias de la liquidación del patrimonio empresarial y soportando gastos directamente conectados con la actividad previa de arrendamiento. La baja censal es una obligación formal relevante, pero no determina por sí sola la pérdida material de la condición de sujeto pasivo si subsisten operaciones de liquidación o enajenación de bienes afectos.
▪ Segundo, para sostener esa conclusión, la DGT se apoya de forma expresa en la sentencia del TJUE de 3 de marzo de 2005, asunto C-32/03, Fini H, de la que extrae la idea de que no se pierde automáticamente la condición de sujeto pasivo por el mero cese formal cuando el antiguo empresario sigue asumiendo gastos que guardan relación directa e inmediata con la actividad desarrollada y que forman parte de su liquidación. A partir de esa doctrina, la DGT extiende el razonamiento a la venta del último inmueble afecto a la actividad: mientras no se liquide por completo el patrimonio empresarial, la transmisión se entiende realizada en el ejercicio de la actividad
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 13
▪ Tercero, una vez afirmada la sujeción al IVA, la DGT distingue entre dos escenarios. Si la adquirente va a demoler el inmueble con carácter previo a una nueva promoción urbanística, o va a rehabilitarlo en los términos legales, la entrega queda sujeta y no exenta. En cambio, si no concurre ese destino, la operación constituye una segunda o ulterior entrega de edificación y queda sujeta pero exenta de IVA. En este segundo supuesto, si se cumplen los requisitos legales y reglamentarios, cabe la renuncia a la exención; y, producida esa renuncia, opera la inversión del sujeto pasivo, de modo que la transmitente no repercute cuota en factura y debe consignarse la mención correspondiente.
En resumen, la venta del inmueble no sale del ámbito del IVA por el simple hecho de haberse presentado un modelo 036 de baja. Lo decisivo es que el bien seguía integrado en el patrimonio empresarial y su transmisión forma parte de la fase de liquidación. Después, la tributación concreta depende del destino del inmueble en manos del comprador.
Artículos
Artículo 4 de la Ley 37/1992 del IVA Se aplica porque define la sujeción al IVA de las entregas de bienes realizadas por empresarios o profesionales en el desarrollo de su actividad, incluso con ocasión del cese. Es la base para considerar que la venta del inmueble afecto a la actividad arrendaticia sigue estando sujeta.
Artículo 5 de la Ley 37/1992 del IVA Se aplica porque delimita quién tiene la condición de empresario o profesional y qué debe entenderse por actividad empresarial. La DGT lo proyecta sobre la comunidad de bienes para afirmar que sigue actuando como sujeto pasivo mientras liquida su patrimonio empresarial.
Artículo 20.Uno.22º de la Ley 37/1992 del IVA Es el precepto clave para resolver la exención. Regula la exención de las segundas y ulteriores entregas de edificaciones, pero excluye de esa exención las entregas para rehabilitación por el adquirente y las edificaciones que vayan a demolerse antes de una nueva promoción urbanística. Por eso la DGT distingue entre transmisión no exenta y transmisión exenta según el destino del inmueble.
Artículo 20.Dos de la Ley 37/1992 del IVA Se aplica porque permite la renuncia a la exención en determinadas segundas entregas de edificaciones cuando el adquirente es empresario o profesional con derecho a deducción, o cuando el destino previsible del bien genere ese derecho. Es la base para que, siendo inicialmente exenta la operación, pueda pasar a tributar efectivamente en IVA por renuncia.
Artículo 84.Uno.2º.e) de la Ley 37/1992 del IVA Se aplica porque establece la inversión del sujeto pasivo en las entregas inmobiliarias exentas de los números 20º y 22º del artículo 20.Uno cuando se haya renunciado a la exención. Por eso, si en este caso se renuncia válidamente, el comprador pasa a ser el sujeto pasivo del impuesto.
Artículo 164.Uno.1º de la Ley 37/1992 del IVA Se aplica porque regula la obligación de presentar declaraciones de comienzo, modificación y cese de actividad. La DGT lo utiliza para encuadrar la baja censal como obligación formal, pero sin atribuirle por sí sola eficacia para extinguir la condición material de empresario cuando la actividad no ha concluido realmente.
Artículo 11 del Real Decreto 1065/2007 Se aplica porque regula la declaración de baja en el censo de empresarios, profesionales y retenedores. Sirve para reforzar la idea de que la baja censal es un dato formal, pero no neutraliza la realidad material de que la comunidad de bienes sigue liquidando un bien afecto a su actividad.
Artículo 8 del Reglamento del IVA, Real Decreto 1624/1992 Se aplica porque desarrolla reglamentariamente la renuncia a la exención prevista en el artículo 20.Dos LIVA, fijando sus requisitos formales y materiales. Es relevante para saber cuándo la comunidad de bienes podría renunciar válidamente a la exención en caso de segunda entrega exenta.
Artículo 24 quater del Reglamento del IVA, Real Decreto 1624/1992 Se aplica porque regula la aplicación práctica de la inversión del sujeto pasivo. La DGT lo cita para cerrar el esquema operativo de la factura y de la autorepercusión por el adquirente cuando hay renuncia a la exención.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 13
Sentencia
PENSIONES DERIVADAS DEL RECONOCIMIENTO DE LA IP
IRPF. IMPUTACIÓN TEMPORAL. El Tribunal Supremo fija que las pensiones por incapacidad reconocidas judicialmente deben imputarse en IRPF al año de firmeza de la sentencia, no a los ejercicios a los que se retrotraen los efectos
Cuando una pensión de incapacidad depende de un reconocimiento judicial, su imputación en IRPF no sigue la retroactividad de los efectos económicos, sino el momento en que el derecho se hace exigible: la firmeza de la sentencia.
Fecha: 17/02/2026 Fuente: webdelPoderJudicial Enlace: Sentencia del TS de 17/02/2026
SÍNTESIS: El Tribunal Supremo establece como doctrina que las pensiones por incapacidad permanente reconocidas mediante sentencia judicial firme deben imputarse en el IRPF al ejercicio en que dicha sentencia adquiere firmeza, y no a los años a los que se retrotraen sus efectos económicos.
La Sala considera que, al tratarse de un derecho cuya existencia depende de una resolución judicial, concurre el supuesto del art. 14.2.a) LIRPF (crédito litigioso), lo que determina su imputación temporal en el momento en que el derecho se vuelve exigible.
Asimismo, aclara que la retroactividad de los efectos de la pensión no altera esta regla, sin perjuicio de que el contribuyente pueda aplicar la reducción del 30% por rendimientos irregulares para mitigar la progresividad del impuesto.
HECHOS RELEVANTES
▪ La contribuyente fue inicialmente declarada en incapacidad permanente absoluta (2012)
▪ En 2013 el INSS revisa su situación y le retira la incapacidad.
▪ Tras litigio judicial, una sentencia de 2018 le reconoce incapacidad permanente total, con efectos retroactivos desde 1 de agosto de 2013
▪ Como consecuencia:
o Percibe atrasos de la pensión correspondientes a varios ejercicios (2013 en adelante).
o Se le exige devolver prestaciones por desempleo incompatibles.
o Regulariza sus autoliquidaciones.
Actuación de la Administración
▪ La AEAT aplica el art. 14.2.a) LIRPF, imputando todos los atrasos al ejercicio 2018 (año de firmeza de la sentencia).
▪ La contribuyente defiende que deben imputarse a los ejercicios a los que corresponden (2013-2018). Objeto del recurso de casación
Determinar:
Si las pensiones por incapacidad reconocidas por sentencia firme deben imputarse:
▪ al año de firmeza de la sentencia, o
▪ a los ejercicios a los que se retrotraen sus efectos económicos
FALLO DEL TRIBUNAL SUPREMO
Decisión
▪ Desestima el recurso de casación.
▪ Confirma la sentencia del TSJ de la Comunidad Valenciana.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 13
Doctrina jurisprudencial fijada
El Tribunal Supremo establece que:
▪ Las pensiones por incapacidad reconocidas por sentencia firme deben imputarse en IRPF al ejercicio en que la sentencia adquiere firmeza, conforme al art. 14.2.a) LIRPF .
Fundamentación jurídica
A. Regla general vs. regla especial
▪ Regla general (art. 14.1 LIRPF): imputación cuando la renta es exigible.
▪ Regla especial (art. 14.2.a LIRPF): cuando el derecho está pendiente de resolución judicial → imputación al año de firmeza.
El Tribunal considera que este caso encaja claramente en la regla especial
B. Naturaleza de la pensión de incapacidad
▪ La pensión:
o No es automática (como la jubilación).
o Requiere un reconocimiento constitutivo
▪ Por tanto:
o El derecho no es exigible hasta la sentencia firme
C. Existencia de “crédito litigioso”
▪ Hasta la sentencia:
o Existe incertidumbre sobre el derecho a la pensión.
▪ Esto encaja en el supuesto típico del art. 14.2.a LIRPF: o renta pendiente de resolución judicial.
D. Irrelevancia de la retroactividad
▪ Aunque la sentencia retrotraiga efectos a 2013: o la exigibilidad no se retrotrae
▪ La clave no es el devengo material, sino la posibilidad de exigir el cobro
E. Seguridad jurídica
▪ El criterio de la firmeza de la sentencia: o es objetivo, o evita incertidumbres.
F. Corrección de la progresividad del impuesto
▪ El Tribunal rechaza la alegación de perjuicio: o permite aplicar la reducción del art. 18.2 LIRPF (30%) para rendimientos irregulares .
Normativa
Ley 35/2006 (LIRPF)
Artículo 14.1 LIRPF. Regla general de imputación por exigibilidad: punto de contraste con la regla especial.
Artículo 14.2.a) LIRPF Imputación al año de firmeza cuando hay litigio: fundamento directo del fallo.
Artículo 14.2.b) LIRPF Imputación a ejercicios exigibles en retrasos no imputables al contribuyente: descartado por existir litigio judicial.
Artículo 17.2 LIRPF. Califica las pensiones como rendimientos del trabajo: determina el régimen de imputación.
Artículo 18.2 LIRPF Reducción del 30% por rendimientos irregulares.: mecanismo corrector de la progresividad.
Ley General Tributaria
Artículo 21 LGT Devengo vs exigibilidad: diferencia clave para resolver el caso.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros