Consulta de la DGT
PÉRDIDAS CAUSAHABIENTE
IRPF. PÉRDIDAS PATRIMONIALES. La DGT nos recuerda que las pérdidas patrimoniales pendientes del causahabiente no se transmiten al heredero en el IRPF.
La DGT confirma que los saldos negativos por quiebra empresarial solo pueden compensarse en la declaración final del causante, sin posibilidad de aprovechamiento por los herederos
Fecha: 23/12/2025
Fuente: webdelaAEAT Enlace: Consulta V2610-25 de 23/12/2025
SÍNTESIS: La DGT establece que las pérdidas patrimoniales pendientes de compensar generadas por un contribuyente fallecido no se transmiten a sus herederos
Estas pérdidas únicamente pueden aplicarse, en su caso, en la declaración final del IRPF del causante, al tratarse de un derecho de carácter personalísimo conforme al principio de individualización de rentas del artículo 11 de la LIRPF.
En consecuencia, los herederos no pueden integrar ni compensar dichas pérdidas en sus propias declaraciones, al no formar parte del caudal hereditario.
HECHOS
▪ El consultante indica que su padre falleció en septiembre de 2024, dejando pendientes de compensar pérdidas patrimoniales derivadas de la quiebra de una empresa.
▪ Estas pérdidas podían haberse compensado en ejercicios futuros (2025 y 2026), pero el fallecimiento interrumpe dicha posibilidad.
QUÉ
PREGUNTA EL CONSULTANTE
▪ Se plantea si el heredero puede heredar el derecho a compensar dichas pérdidas patrimoniales pendientes en su propia declaración del IRPF.
CONTESTACIÓN DE LA DGT
La Dirección General de Tributos responde de forma clara:
▪ No existe derecho a transmitir las pérdidas patrimoniales pendientes al heredero.
Argumentos jurídicos:
a) Naturaleza de las pérdidas patrimoniales
▪ Las pérdidas patrimoniales forman parte de la base imponible general al no derivar de transmisiones.
b) Reglas de compensación
▪ Las pérdidas pueden compensarse:
o En el propio ejercicio.
o En los cuatro ejercicios siguientes, respetando límites.
Pero esta posibilidad es personal del contribuyente que generó la pérdida
c) Efecto del fallecimiento
▪ El fallecimiento determina el cierre del período impositivo.
▪ Los herederos deben presentar la declaración final del fallecido (ejercicio 2024).
En dicha declaración final sí pueden compensarse las pérdidas pendientes.
d) Principio de individualización de rentas (clave del caso)
▪ Las pérdidas patrimoniales corresponden exclusivamente al titular que las generó.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 15
▪ No son un derecho transmisible “mortis causa”.
Conclusión jurídica de la DGT:
▪ Las pérdidas no forman parte de la herencia
▪ El heredero no puede utilizarlas en su IRPF
Artículos
Artículo 11 LIRPF Establece el principio de individualización de rentas, determinando que las ganancias y pérdidas corresponden al titular que las genera. Es la base jurídica principal para negar la transmisión al heredero.
Artículo 46 LIRPF Define qué rentas integran la base del ahorro Permite concluir que estas pérdidas, al no derivar de transmisiones, van a la base general.
Artículo 48 LIRPF Regula la integración y compensación de pérdidas patrimoniales Determina:
• Límites de compensación
• Plazo de 4 años
Pero siempre dentro del ámbito del mismo contribuyente.
Artículos 96 y 97 LIRPF Regulan la obligación de declarar y la situación en caso de fallecimiento. Obligan a los herederos a presentar la declaración final del causante.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 15
Consulta de la DGT
PARTIDOS DE FÚTBOL
IVA. TIPO DE IVA APLICABLE. La DGT distingue el tipo de IVA aplicable a las entradas de fútbol según el carácter de la competición.
El tipo reducido del 10% se aplica a la Primera RFEF por su carácter aficionado, mientras que la Copa del Rey tributa al 21% por la participación habitual de equipos profesionales.
Fecha: 24/09/2025 Fuente: webdelaAEAT Enlace: Consulta V1751-25 de 24/09/2025
SÍNTESIS: El IVA de las entradas de fútbol depende del carácter real de la competición
SUBTÍTULO: La Primera RFEF tributa al 10% y la Copa del Rey al 21% por la participación de equipos profesionales
La DGT aclara que el tipo de IVA aplicable a las entradas de fútbol depende de si el espectáculo tiene carácter aficionado.
Así, los partidos de Primera RFEF tributan al 10%, al tratarse de una competición no profesional sin participación habitual de equipos profesionales. En cambio, los encuentros de la Copa del Rey tributan al 21%, ya que, pese a su carácter formalmente no profesional, participan de forma regular clubes de Primera y Segunda División, lo que impide calificar el espectáculo como aficionado.
El criterio fijado por la DGT es que no solo importa la naturaleza jurídica de la competición, sino también la participación efectiva de equipos profesionales.
HECHOS
El consultante es un club de fútbol que:
▪ Participa en la Primera División RFEF (tercera categoría del fútbol español).
▪ También compite en la Copa de S.M. el Rey
▪ Comercializa entradas para ambos tipos de partidos.
CUESTIÓN PLANTEADA
Se solicita determinar:
▪ El tipo impositivo de IVA aplicable a las entradas de:
o Partidos de Primera RFEF.
o Partidos de la Copa del Rey
CONTESTACIÓN DE LA DGT
Conclusión de la DGT
▪ Primera RFEF → 10% IVA
▪ Copa del Rey → 21% IVA (en general)
Razonamiento jurídico
a) Regla general y excepción
▪ El IVA se aplica con carácter general al 21% (art. 90 LIVA).
▪ Se aplica el tipo reducido del 10% a:
o Espectáculos deportivos de carácter aficionado (art. 91.Uno.2.8º LIVA).
b) Clave interpretativa: carácter “aficionado” vs “profesional”
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 15
La DGT establece que:
▪ El tipo reducido depende de que el espectáculo sea aficionado.
▪ Para ello, se debe atender a la normativa deportiva, en particular:
o La Ley 39/2022 del Deporte
o La calificación de competiciones (profesionales o no) por el Consejo Superior de Deportes
c) Caso de la Primera RFEF
▪ Está calificada como competición no profesional
▪ No participan equipos profesionales de forma habitual.
Conclusión:
Tiene carácter de espectáculo deportivo aficionado → IVA 10%
d) Caso de la Copa del Rey
▪ Formalmente es competición no profesional.
▪ Sin embargo:
o Participan equipos de Primera y Segunda División (profesionales).
o Esta participación es habitual y no eventual
Conclusión:
NO puede considerarse espectáculo aficionado → IVA 21%
e) Doctrina de la DGT
Un espectáculo solo es “aficionado” si:
▪ Se celebra en una competición no profesional y
▪ No participan de forma no eventual equipos o deportistas profesionales
Artículos
Ley 37/1992 del IVA
Artículo 90.Uno Establece el tipo general del 21%: punto de partida para todas las operaciones.
Artículo 91.Uno.2.8º. Tipo reducido del 10% para espectáculos deportivos aficionados: base jurídica para aplicar el 10% a la Primera RFEF.
Ley 39/2022, del Deporte
Artículo 78 Clasifica las competiciones en profesionales o aficionadas: criterio general interpretativo.
Artículo 83. Define las competiciones profesionales: permite identificar cuándo una competición tiene carácter profesional.
Artículo 84 Define las competiciones aficionadas: base para considerar la Primera RFEF como aficionada.
Normativa federativa (RFEF)
Reglamento General RFEF (art. 209). Clasifica:
Primera RFEF → no profesional
Copa del Rey → no profesional pero con participación de equipos profesionales elemento decisivo para la calificación final del IVA.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 7 de 15
Sentencia
CURSOS NATACIÓN, TENIS Y PADEL A NIÑOS
IVA. TIPO IMPOSITIVO. El Supremo niega el IVA reducido del 10% a cursos deportivos para menores cuando no formen parte de una verdadera prestación de asistencia social y protección de la infancia o la juventud.
La Sala declara que solo pueden beneficiarse del tipo reducido del 10% las prestaciones de servicios a la infancia o la juventud que se encuadren realmente en el concepto de asistencia social y persigan una finalidad de protección de la infancia y de la juventud Añade expresamente que no basta con que los destinatarios sean niños o jóvenes menores de 25 años.
Fecha: 19/03/2026 Fuente: webdelPoderJudicial Enlace: Sentencia del TS de 19/03/2026
SÍNTESIS: El Tribunal Supremo establece que los cursos deportivos para menores no pueden aplicar el IVA reducido del 10% si no constituyen verdaderas prestaciones de asistencia social dirigidas a colectivos vulnerables, confirmando la tributación al tipo general del 21%.
HECHOS
▪ La sociedad impartía cursos de natación para bebés y niños, y cursos de pádel y tenis para niños, y defendía que esos servicios debían tributar al tipo reducido del 10%, al ir dirigidos a menores de 25 años.
▪ Hacienda, por el contrario, sostuvo que procedía aplicar el tipo general del 21%
▪ Lo que hizo el contribuyente fue, en esencia, pretender encuadrar esos cursos deportivos en el artículo 20.Uno.8º.a) LIVA, relativo a la protección de la infancia y de la juventud, para, al no poder beneficiarse de la exención por no reunir el requisito subjetivo de entidad de Derecho público o establecimiento privado de carácter social, acceder al tipo reducido del artículo 91.Uno.2.7º LIVA.
▪ Lo que pretendía Hacienda era lo contrario: negar que la sola circunstancia de que los destinatarios fueran menores bastase para calificar la actividad como asistencia social o como actividad de protección de la infancia y la juventud, y mantener por ello la tributación al 21%
Al tratarse de un recurso de casación, el objeto casacional quedó fijado en determinar si la aplicación del tipo reducido del 10% previsto en el artículo 91.Uno.2.7º LIVA, en relación con los servicios de protección de la infancia y la juventud del artículo 20.Uno.8º.a) LIVA, exige que la actividad se integre en programas específicos dirigidos a personas efectiva o potencialmente vulnerables, o si basta con que se trate de servicios dirigidos a menores de 25 años.
FALLO DEL TRIBUNAL
El Tribunal Supremo desestima el recurso de casación de ACCURA BRUC, S.L., confirma la sentencia del TSJ de Cataluña y declara que no procede aplicar el tipo reducido del 10% a los cursos deportivos examinados. Además, no impone costas en casación ni en la instancia.
▪ La Sala declara que solo pueden beneficiarse del tipo reducido del 10% las prestaciones de servicios a la infancia o la juventud que se encuadren realmente en el concepto de asistencia social y persigan una finalidad de protección de la infancia y de la juventud. Añade expresamente que no basta con que los destinatarios sean niños o jóvenes menores de 25 años
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 15
▪ La formulación jurisprudencial es especialmente clara: la aplicación del tipo reducido exige que las actividades se enmarquen en programas específicos dirigidos a personas efectiva o potencialmente vulnerables.
Fundamentos jurídicos de la decisión
▪ La Sala parte de una idea estructural: en la LIVA, el tipo reducido del artículo 91.Uno.2.7º funciona por remisión a la exención del artículo 20.Uno.8º. Es decir, para saber si procede el 10%, primero hay que comprobar si la actividad es de las comprendidas en el ámbito material de esa exención, aunque en el caso concreto no llegue a aplicarse por faltar el requisito subjetivo del prestador.
▪ Desde esa premisa, el Tribunal afirma que la norma no favorece cualquier servicio prestado a menores de 25 años. Lo decisivo no es la edad del destinatario, sino que la prestación tenga carácter de asistencia social y, además, finalidad de protección de la infancia o la juventud. Por eso rechaza que el TSJ hubiera “añadido” un requisito nuevo: para el Supremo, ese elemento protector ya está implícito en la propia configuración legal del beneficio fiscal.
▪ La sentencia subraya que la noción de asistencia social remite a actividades orientadas a atender situaciones de necesidad, carencia, marginación o riesgo social. Con apoyo en la interpretación administrativa recogida por el TEAR y en la delimitación constitucional entre asistencia social y Seguridad Social, concluye que la actividad puramente privada de impartición de cursos deportivos a menores, al margen de toda situación de vulnerabilidad, no encaja en ese concepto.
▪ Desde la perspectiva del Derecho de la Unión, el Supremo revisa los artículos 98 y 132.1.g) y h) de la Directiva IVA y el Anexo III. Razona que el término “protección” de la infancia y la juventud exige algo más que una actividad onerosa dirigida a menores, y que el sistema de exenciones y tipos reducidos de la Directiva está pensado para actividades con verdadero contenido social y, en su caso, prestadas por entidades con carácter social reconocido.
▪ La Sala añade un argumento de interpretación estricta de los beneficios fiscales: las exenciones y tipos reducidos no pueden extenderse analógicamente. También invoca el principio de neutralidad del IVA, porque aplicar un tipo reducido solo por razón de la edad de los destinatarios podría distorsionar la competencia frente a otros operadores que prestan servicios deportivos similares a personas mayores de 25 años.
▪ Por último, el Tribunal considera relevante el Auto del TJUE de 7 de octubre de 2019, asunto C-47/19, que excluyó de la protección de la infancia y de la juventud la enseñanza de surf y vela impartida por escuelas privadas, y cita además la STJUE de 17 de junio de 2010, asunto C-492/08, para reforzar la idea de que no basta con atender a la naturaleza del servicio, sino que también importan los objetivos globales de la entidad y la estabilidad de su compromiso social
Artículos
Artículo 91 LIVA tipos reducidos del IVA. El Supremo aplica este precepto porque es la norma que contempla el tipo reducido del 10% y, en concreto, su apartado relativo a los servicios del artículo 20.Uno.8º cuando no estén exentos. Es el punto de partida para decidir si ACCURA podía tributar al 10% o debía hacerlo al 21%.
Artículo 20 LIVA exenciones en operaciones interiores. Es el precepto clave porque define las prestaciones de asistencia social y, dentro de ellas, la protección de la infancia y de la juventud. La sentencia lo utiliza para precisar que la ventaja fiscal no alcanza a cualquier actividad dirigida a menores, sino solo a las que sean realmente de asistencia social y protección.
Artículo 14 LGT prohibición de la analogía. El Tribunal lo menciona para recordar que los beneficios fiscales deben interpretarse estrictamente y que no cabe extender su aplicación por analogía a supuestos no comprendidos de forma clara en la norma. Ese argumento sirve para cerrar el paso a una interpretación amplia basada solo en la edad del destinatario.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 15
Monográfico
Principales novedades en el Modelo D-100 Declaración del IRPF ejercicio 2025
Solicitud que pueden presentar los obligados que no estén obligados a declarar
En los casos en que el contribuyente desee solicitar que la autoliquidación de 2025 se tenga por no presentada por no estar obligado a declarar, deberá marcar la casilla [125], de la página 3 del modelo de declaración.
Reducción aplicable a los Rendimientos de actividades artísticas obtenidos de manera excepcional (Nueva DA 60ª)
Desde el 1 de enero de 2025, se podrá aplicar una reducción del 30% a los Rendimientos íntegros del trabajo derivados de
• La elaboración de obras literarias, artísticas o científicas
• La relación laboral especial de las personas artistas que desarrollan su actividad en las artes escénicas, audiovisuales y musicales
• La realización de actividades técnicas o auxiliares necesarias para el desarrollo de la actividad. Requisito: La cuantía de los rendimientos debe ser “notablemente” superiores a la media de los 3 ejercicios anteriores. En concreto deben exceder del 130% de la cuantía media de los rendimientos en los 3 ejercicios anteriores.
Límite: 150.000 € respecto a la base de reducción.
(…)
Regularización cuotas RETA:
Si como consecuencia de la regularización de las cuotas del RETA efectuada en el ejercicio 2025, en función de los rendimientos reales obtenidos en 2024, resultará un importe adicional a satisfacer o a devolver en concepto de cuotas del RETA, dicho importe tendrá el siguiente tratamiento fiscal en el IRPF:
• Si resultara un importe adicional a satisfacer por el contribuyente en el ejercicio siguiente, dicho pago adicional se deberá tratar como mayor gasto deducible por cotizaciones a la Seguridad Social en ese ejercicio siguiente, cuyo importe se consignará en la casilla [0196].
• Si, por el contrario, resultara una cantidad a devolver al contribuyente, se tratará como menor gasto deducible por cuotas satisfechas a la Seguridad Social en ese ejercicio siguiente en la casilla [0197], y si el importe supera el de las cuotas satisfechas a la Seguridad Social, el exceso deberá reflejarse como un mayor rendimiento en ese ejercicio en la casilla [0178], relativa a “Otros ingresos”.
(… )
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 15
Aportaciones a mutualidades alternativas de previsión:
Al igual que en ejercicios anteriores, tienen la consideración de gasto deducible de la actividad las cantidades abonadas en virtud de contratos de seguro concertados con mutualidades de previsión social por profesionales no integrados en el régimen especial de la Seguridad Social de los trabajadores por cuenta propia o autónomos, cuando actúen como alternativas al régimen especial de la Seguridad Social, en la parte que tenga por objeto la cobertura de contingencias atendidas por dicho régimen especial, con el límite de la cuota máxima por contingencias comunes que esté establecida en cada ejercicio económico. En el modelo D-100 correspondiente al ejercicio 2025 se ha incluido una nueva casilla [195] para su declaración de forma desglosada. siguiente, cuyo importe se consignará en la casilla [0196].
(…)
Reducción aplicable a los Rendimientos de actividades artísticas obtenidos de manera excepcional (Nueva DA 60ª)
Desde el 1 de enero de 2025, se podrá aplicar una reducción del 30% a los Rendimientos netos de actividades económicas clasificadas a efectos del IAE en determinados epígrafes:
Sección segunda (actividades profesionales) grupos:
• 851 Representantes técnicos del espectáculo
• 852 Apoderados y representantes taurinos
• 853 Agentes de colocación de artistas
• 861 Pintores, Escultores, Ceramistas, Artesanos, Grabadores, Artistas Falleros y artistas similares.
• 862 Restauradores de obras de arte
• 864 Escritores y guionistas.
• 869 Otros profesionales relacionados con las actividades artísticas y culturales no clasificadas en la sección tercera.
Sección tercera (actividades artísticas) agrupaciones:
• 01 Actividades relacionadas con el cine, el teatro y el circo.
• 02 Actividades relacionadas con el baile.
• 03 Actividades relacionadas con la música
• 05 Actividades relacionadas con espectáculos taurinos.
➔ Rendimientos derivados de la prestación de servicios profesionales que desarrollan su actividad en las artes escénicas, audiovisuales y musicales, así como las personas que realizan actividades técnicas o auxiliares necesarias para la actividad.
Requisito: La cuantía de los rendimientos debe ser “notablemente” superiores a la media de los 3 ejercicios anteriores. En concreto deben exceder del 130% de la cuantía media de los rendimientos en los 3 ejercicios anteriores.
Límite: 150.000 € respecto a la base de reducción.
(…)
Rendimientos de actividades agrícolas, ganaderas y forestales en estimación objetiva:
A partir del 1 de enero de 2025, como consecuencia de ubicarse de forma independiente la actividad de producción de mejillón en batea, el rendimiento neto previo ya no se calcula en función de los módulos
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 15
(personal y bateas) sino aplicando al volumen de ingresos el índice de rendimiento neto 0,56 y un índice corrector específico en función del número de bateas, para lo que se habilita la nueva casilla [0160]
Reintegro o devolución de subvenciones corrientes:
1. Su imputación se ha de realizar en el período impositivo que comprenda la fecha de la resolución concesionaria definitiva de la misma,
2. Debe incrementarse el rendimiento neto previo en el importe de la subvención recibida por el índice de rendimiento neto correspondiente
3. La devolución (reintegro) de las mismas, en su caso, tendrá su incidencia en el rendimiento neto de módulos del periodo en que la misma se efectúe, debiendo minorarse dicho rendimiento neto en el importe de la subvención declarada multiplicada por el índice de rendimiento neto correspondiente, consignando su importe en la casilla [0239], relativa a "Reintegro de subvenciones (se incluirá el importe de la subvención declarada por la aplicación de los índices)".
(…)
(…)
Ganancias y pérdidas patrimoniales que no derivan de la transmisión de elementos patrimoniales a integrar en la base imponible general
En el modelo D-100 correspondiente al ejercicio 2025 deberá distinguirse entre:
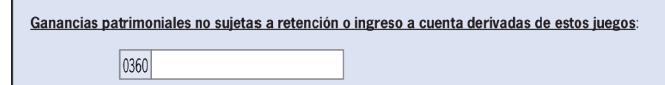
• Premios obtenidos por la participación en juegos, rifas o combinaciones aleatorias sin fines publicitarios, en los que pueden compensarse las pérdidas hasta el límite de las ganancias obtenidas.
• Premios obtenidos por la participación en juegos, rifas o combinaciones aleatorias con fines publicitarios, en los que no pueden compensarse las pérdidas. Y dentro de estas categorías los sujetos a retención (premios en metálico) o ingreso a cuenta (premio en especie) y los no sujetos a retención ni ingreso a cuenta
(…)
(…)
Bono Social Térmico
En el modelo D-100 correspondiente al ejercicio 2025 deberá declararse de forma independiente el importe percibido por la ayuda “Bono Social Térmico” (ayuda directa de pago único). En algunas CCAA lo perciben de forma automática los beneficiarios del “Bono social de Electricidad” (que es un descuento en la factura de la electricidad)
(…)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 15
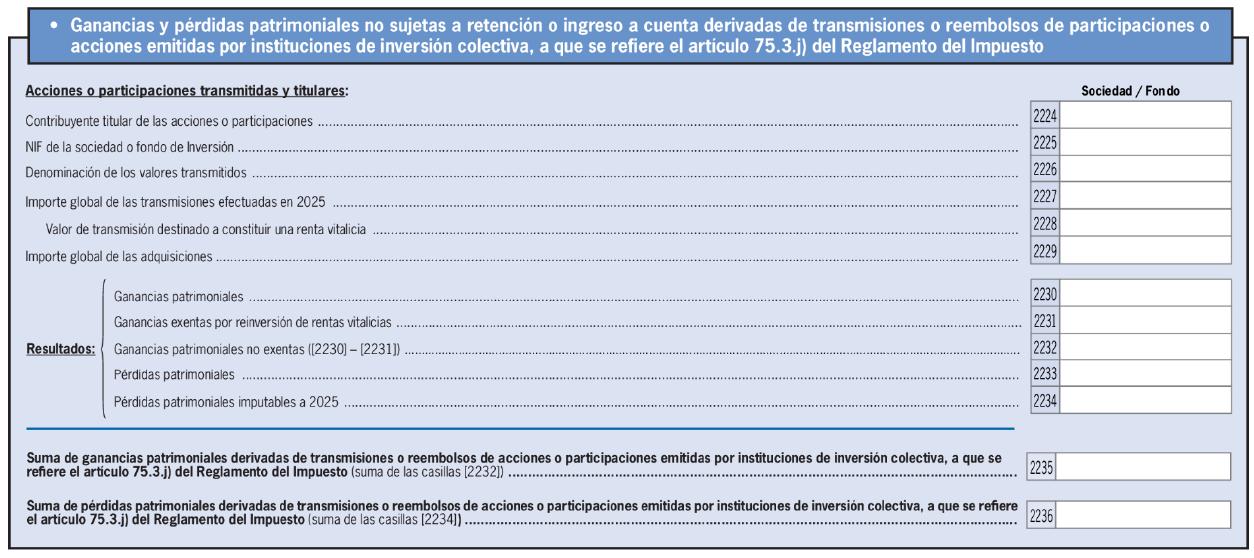
Ganancias y pérdidas patrimoniales no sujetas a retención, por operaciones de reembolso o transmisión de participaciones en Inversiones en Instituciones de Inversión Colectiva
Se incorpora un apartado específico para la declaración de las operaciones de compraventa de participaciones o acciones de fondos cotizados y sociedades de inversión de capital variable índice cotizadas a que refiere el artículo 75.3.j) del Reglamento del IRPF:
j) Las ganancias patrimoniales derivadas del reembolso o transmisión de participaciones o acciones emitidas por las siguientes instituciones de inversión colectiva:
1.º Fondos cotizados y sociedades de inversión de capital variable índice cotizadas regulados por el artículo 79 del Reglamento de desarrollo de la Ley 35/2003, de 4 de noviembre, de instituciones de inversión colectiva, aprobado por el Real Decreto 1082/2012, de 13 de julio
2.º Instituciones de inversión colectiva constituidas en el extranjero análogas a las mencionadas en el número 1.º anterior y distintas de las previstas en el artículo 95 de la Ley del Impuesto, ya coticen en un mercado regulado o en un sistema multilateral de negociación, cualquiera que sea la composición del índice que reproduzcan, repliquen o tomen como referencia, siempre que, además, el reembolso o transmisión no se realice en un mercado situado en un país o territorio considerado como jurisdicción no cooperativa.
Deducción por obtención de rendimientos del trabajo (Nueva DA 61ª)
Los contribuyentes con rendimientos íntegros del trabajo derivados de la prestación efectiva de servicios correspondientes a una relación laboral o estatutaria inferiores a 18.726 euros anuales, que no obtengan rentas distintas de éstas, excluidas las exentas, superiores a 6.500 euros, podrán aplicar una deducción por obtención de rendimientos del trabajo de los siguientes importes:
➔ rendimientos íntegros del trabajo ≤ 16.576 € → 340 €
➔ rendimientos íntegros del trabajo entre 16.576 euros anuales y 18.276 euros anuales: (340 euros – (0,2 * la diferencia entre los rendimientos íntegros del trabajo y 16.576)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 15
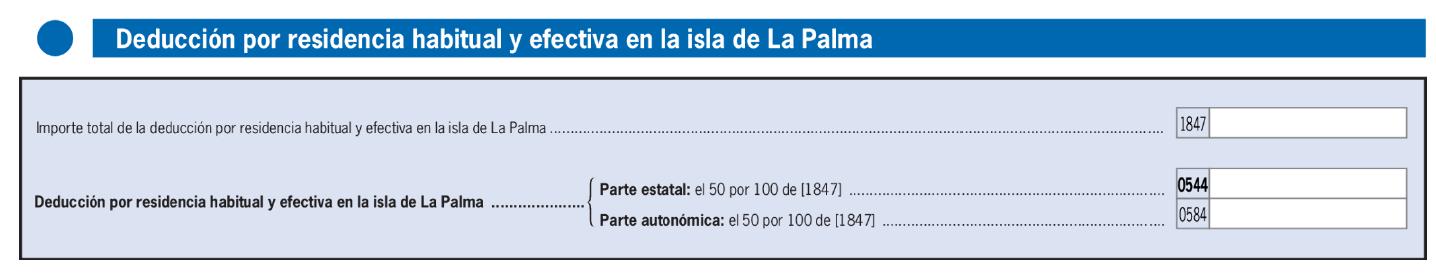
Deducción por residencia habitual y efectiva en la isla de La Palma durante los períodos impositivos
2022, 2023, 2024 y 2025 (DA 50ª)
Se amplía al período impositivo 2025 la aplicación de una deducción análoga a la deducción por obtención de Rentas en Ceuta y Melilla a los contribuyentes con residencia habitual y efectiva en la Isla de la Palma.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 15