Mini Boletín FISCAL 05/05/2026 - www.gabinetedelaorden.com
Boletines oficiales
Índice
Illes Balears
2 mayo 2026
PLAN ANUAL DE CONTROL TRIBUTARIO DEL AÑO 2026
Resolución del administrador tributario de la Agencia Tributaria de las Illes Balears mediante la que se publican las directrices generales del Plan Anual de Control Tributario del año 2026
Bizkaia
4 mayo 2026
LLEVANZA DE LIBROS REGISTRO IVA.
ORDEN FORAL 218/2026, de 27 de abril, de la diputada foral de Hacienda y Finanzas, por la que se modifica la Orden Foral 2232/2017, de 15 de diciembre, por la que se regulan las especificaciones normativas y técnicas que desarrollan la llevanza de los libros registro del Impuesto sobre el Valor Añadido a través de la sede electrónica de la Diputación Foral de Bizkaia.
LIBRO REGISTRO DE OPERACIONES ECONÓMICAS IS
ORDEN FORAL 219/2026, de 27 de abril, de la diputada foral de Hacienda y Finanzas, por la que se modifica la Orden Foral 1582/2021, de 24 de septiembre, del diputado foral de Hacienda y Finanzas, por la que se regulan las especificaciones normativas y técnicas que desarrollan la llevanza del libro registro de operaciones económicas de los contribuyentes del Impuesto sobre Sociedades a través de la sede electrónica de la Diputación Foral, con excepción del capítulo de movimientos contables.
Consultas de la DGT
CERTIFICACIÓN EMPRESA EMERGENTE
IRPF. DEDUCCIÓN POR INVERSIÓN EN EMPRESAS DE NUEVA O RECIENTE CREACIÓN. La DGT confirma que la deducción del artículo 68.1 LIRPF se aplica desde la suscripción inicial, aunque la sociedad obtenga la certificación de empresa emergente con posterioridad
La certificación posterior modula los requisitos de la deducción, pero no condiciona su nacimiento: lo determinante es el momento del desembolso conforme a los artículos 68.1 y 70 LIRPF.
Resolución del TEAC
REQUISITO DE PERSONA CONTRATADA POR OTRA ENTIDAD DISTINTA PERTENECIENTE AL MISMO GRUPO SOCIETARIO
ISD. REDUCCIÓN ART. 20.2.C) LISD. La centralización de medios en un grupo empresarial puede cumplir el requisito de empleado en arrendamientos (art. 27 LIRPF), pero exige acreditar una integración económica real de la entidad en la actividad del grupo. El TEAC exige acreditar que la entidad arrendadora forma parte efectiva de la actividad económica del grupo, descartando la mera utilización instrumental de medios centralizados.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 3]
[pág. 5]
[pág. 7]
[pág. 9]
Página 1 de 15
Resoluciones del ICAC
APORTACIÓN NO DINERARIA
BOICAC 145/MARZO 2026-1. Sobre el tratamiento contable de una aportación no dineraria realizada por dos personas físicas a una sociedad holding.
COSTES DE SUBCONTRATACIÓN
BOICAC 145/MARZO 2026-2. Sobre el tratamiento contable de los costes de subcontratación de los trabajos de una máquina que debe trasladarse a otra ubicación.
VENTA DE MATERIALES
BOICAC 145/MARZO 2026-3. Sobre el tratamiento contable de los ingresos por venta de materiales procedentes de la demolición vinculada a una inversión inmobiliaria.
MATERIAS PRIMAS
BOICAC 145/MARZO 2026-4. Sobre el tratamiento contable de la adquisición de materias primas y aprovisionamientos destinados a la fabricación de muestras comerciales, entregadas gratuitamente o consumidas en los puntos de venta con fines promocionales.
ENTIDADES DE NUEVA CREACIÓN
BOICAC 145/MARZO 2026-5. Sobre la formulación del estado de información no financiera en entidades de nueva creación.
Actualidad del Poder Judicial
SUBASTAS
ITP. VALOR DE REFERENCIA. El TSXG ratifica que el valor de referencia de los inmuebles prevalece sobre el de adquisición en subastas para el cálculo de la base imponible del Impuesto sobre Transmisiones Patrimoniales
La sección cuarta de la Sala de lo Contencioso-Administrativo recuerda que la ley de medidas de prevención y lucha contra el fraude fiscal establece dicho criterio objetivo para determinar la base imponible.
[pág. 11]
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 11]
[pág. 12]
[pág. 13]
[pág. 14]
[pág. 15]
Página 2 de 15
Boletines oficiales
Illes Balears
2 mayol 2026
PLAN ANUAL DE CONTROL TRIBUTARIO DEL AÑO 2026. Resolución del administrador tributario de la Agencia Tributaria de las Illes Balears mediante la que se publican las directrices generales del Plan Anual de Control Tributario del año 2026
Principales novedades y líneas reforzadas:
1. Información, intercambios y herramientas tecnológicas
▪ Fichas notariales individualizadas: durante 2026 la ATIB dispondrá por primera vez de las fichas notariales individualizadas correspondientes a cada documento autorizado, lo que permitirá agilizar y reforzar las comprobaciones en ITP-AJD e ISD.
▪ Modelo 238 (declaración informativa de operadores de plataformas sobre cesión de uso de viviendas con fines turísticos): se eleva a herramienta clave tanto para investigación tributaria como para la regularización del censo del impuesto sobre estancias turísticas (identificación de declarados en el 238 que no figuren en censo).
▪ Modelo 593 (impuesto sobre depósito de residuos): consolidación de los intercambios trimestrales incorporados al calendario desde 2024.
▪ Sistema PINBAL: explotación específica de los datos del padrón.
▪ Herramienta Zújar: mantenimiento del cruce de datos como pieza central del control extensivo.
2. Sede electrónica y asistencia al contribuyente
▪ En el último trimestre de 2025 se ha ejecutado un rediseño relevante de la sede electrónica (usabilidad y trámites telemáticos), que en 2026 se proyecta ampliar con nuevos servicios.
▪ Servicio MAYUDA (asistencia presencial para autoliquidar ITP-AJD e ISD): refuerzo expreso mediante (i) mejora de los canales informativos, (ii) informatización del sistema de cita y (iii) reducción de tiempos de tramitación.
▪ Compromiso explícito de no reducir la atención presencial pese al avance digital.
3. ITP y AJD control extensivo
▪ Cierre registral: control reforzado de autoliquidaciones que se hayan presentado en los registros de la propiedad pero no ante la ATIB.
▪ Ciclo inmobiliario completo de promociones inmobiliarias: comprobación integral de adquisición del terreno, declaraciones de obra nueva, rehabilitaciones con cambio de uso, divisiones horizontales, actas finales de obra y transmisiones posteriores. Foco específico en la renuncia a la exención del IVA del art. 20.Uno.2º LIVA para detectar elusión de TPO.
▪ Vivienda habitual: atención prioritaria al cumplimiento de requisitos subjetivos y objetivos para tipos reducidos y bonificaciones.
▪ Valor de referencia: verificación sistemática de la base imponible (mayor entre valor declarado y valor de referencia); cuando no exista, dictamen pericial con visita al inmueble salvo imposibilidad.
▪ Concesiones administrativas no vinculadas a obras o servicios públicos con reversión.
▪ Derechos de amarraje en puertos deportivos
▪ Embarcaciones deportivas: comprobación del valor declarado mediante precios medios de mercado o dictamen pericial.
4. ISD control extensivo
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 3 de 15
▪ Cruce de información sobre defunciones procedente de órganos administrativos y judiciales.
▪ Patrimonio preexistente del sujeto pasivo: integración con datos del IP, IRPF y otras BBDD administrativas.
▪ Acumulación de donaciones recibidas del causante en los 4 años anteriores, para fijar correctamente el tipo medio de gravamen.
▪ Reducción por vivienda habitual del causante (art. 23 DL 1/2014): control del mantenimiento de requisitos durante el plazo legal.
▪ Consolidaciones de dominio, especialmente por extinción de usufructos.
▪ Bonificaciones de los grupos I, II y III (arts. 36 y 54 DL 1/2014): se aplica el filtro de que el valor declarado no sea inferior en más del 20% al valor de referencia (requisito para acceder al beneficio fiscal).
▪ Cierre registral también aplicable en ISD.
5. Impuesto sobre el Patrimonio
▪ Deslocalización fiscal ficticia: explotación específica de las BBDD para identificar contribuyentes con cambios artificiales de domicilio a otras CCAA buscando una menor tributación.
▪ Foco en bienes situados en el extranjero y en discrepancias entre patrimonio declarado y estimado a partir de la información cruzada AEAT/ATIB.
6. Tributos sobre el juego
▪ Programa específico para autoliquidaciones de apuestas, casinos y bingo
▪ Para máquinas tipo B y C: verificación del modelo censal C045, práctica de liquidaciones anuales y generación de recibos del censo.
7. Impuesto sobre depósito de residuos en vertederos, incineración y coincineración Es uno de los ejes con mayor desarrollo en el plan 2026, tras la asunción competencial por la ATIB:
▪ Integración en el censo de los antiguos sustitutos del canon autonómico de vertido e incineración.
▪ Comprobación del modelo 593 (autoliquidación trimestral).
▪ Coordinación reforzada con la consejería competente en medio ambiente para validar hechos imponibles y bases declaradas.
▪ En sede inspectora: detección de no declarantes y verificación intensiva de bases.
8. ITP-AJD control intensivo (inspección)
▪ Operaciones inmobiliarias de mayor relevancia económica o complejidad jurídica (edificios completos, edificios singulares, promociones inmobiliarias).
▪ Documentos detectados vía índices notariales no presentados ante la ATIB → requerimiento y regularización.
▪ Repercusiones indebidas de IVA y supuestos del art. 7.1 LIVA (transmisión de unidades económicas autónomas con inmuebles) que deban tributar por TPO.
▪ Compraventa de oro por entidades dedicadas a bienes usados, conforme a la doctrina del TS 4034/2019.
▪ Operaciones de simulación con adquisiciones indirectas de inmuebles vía sociedades (con conexión al art. 314 LMV).
▪ Concesiones administrativas con reversión de bienes y transmisiones de amarrajes en puertos deportivos no declaradas.
9. ISD control intensivo
▪ Investigación de adquisiciones mortis causa e inter vivos no declaradas.
▪ Reducciones por transmisión mortis causa de empresas individuales, negocios profesionales y participaciones en entidades familiares: control del mantenimiento de los requisitos durante el plazo legal.
▪ Pactos sucesorios de la Ley 8/2022 de las Illes Balears (art. 56 DL 1/2014).
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 15
▪ Préstamos personales sin acreditación de reintegro efectivo (donaciones encubiertas).
10. Estancias turísticas y canon de saneamiento
▪ Estancias turísticas: cruce con modelo 238 para regularizar la situación de quienes no figuren en el censo; control de parámetros en estimación objetiva; depuración del censo del grupo octavo del Decreto 35/2016.
▪ Canon de saneamiento: ampliación del padrón vía información de captaciones de pozos facilitada por la consejería de recursos hídricos; verificación de la categoría y plazas declaradas por establecimientos hoteleros.
11. Recaudación
▪ Coordinación temprana entre gestión, inspección y recaudación desde las fases iniciales de la comprobación, para anticipar medidas cautelares de aseguramiento del cobro.
▪ Revisión de aplazamientos y fraccionamientos para detectar capacidad económica que permita acortar plazos.
▪ Refuerzo del embargo sobre cuentas bancarias, devoluciones AEAT y otros derechos.
▪ Rehabilitación de créditos declarados fallidos en supuestos de solvencia sobrevenida.
Bizkaia
4 mayo 2026
LLEVANZA DE LIBROS REGISTRO IVA.
ORDEN FORAL 218/2026, de 27 de abril, de la diputada foral de Hacienda y Finanzas, por la que se modifica la Orden Foral 2232/2017, de 15 de diciembre, por la que se regulan las especificaciones normativas y técnicas que desarrollan la llevanza de los libros registro del Impuesto sobre el Valor Añadido a través de la sede electrónica de la Diputación Foral de Bizkaia.
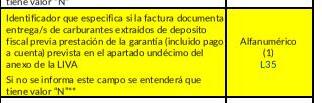
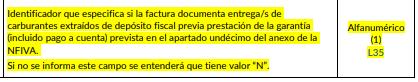
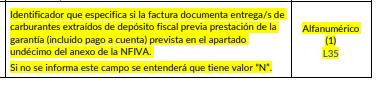
Se introduce un nuevo campo en el diseño de registro del libro registro de facturas emitidas para identificar aquellas facturas que documenten entregas de carburantes extraídos de depósito fiscal previa prestación de la misma
La presente Orden Foral entrará en vigor el día siguiente a su publicación en el «Boletín Oficial de Bizkaia».
LIBRO REGISTRO DE OPERACIONES ECONÓMICAS IS
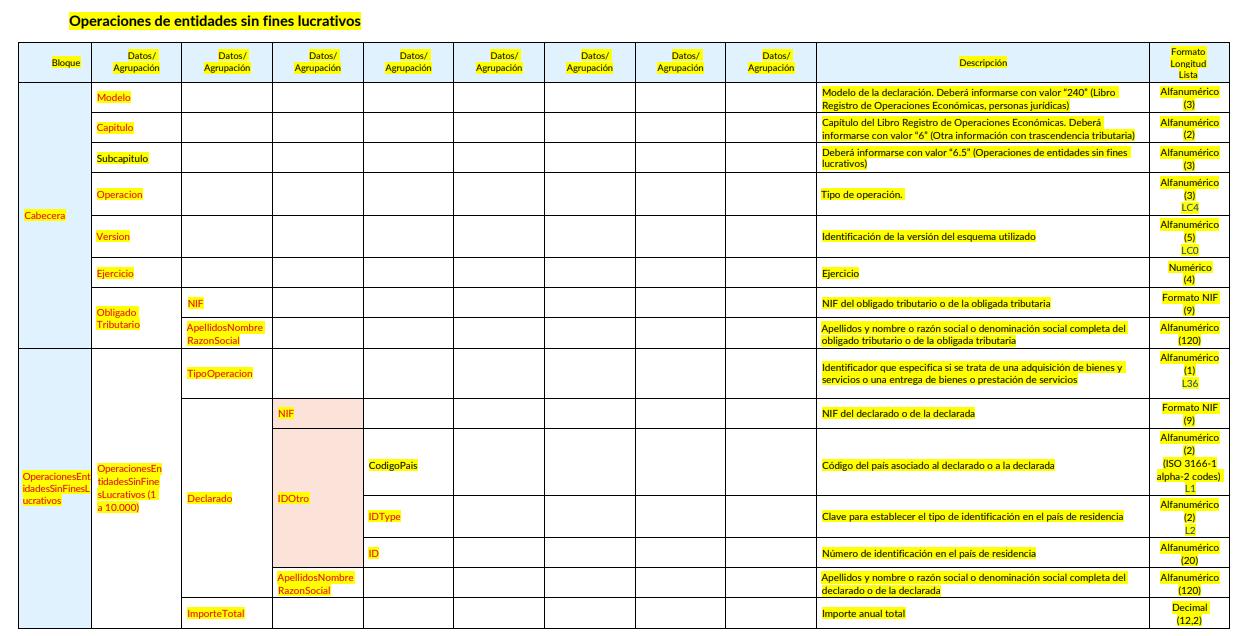
ORDEN FORAL 219/2026, de 27 de abril, de la diputada foral de Hacienda y Finanzas, por la que se modifica la Orden Foral 1582/2021, de 24 de septiembre, del diputado foral de Hacienda y Finanzas, por la que se regulan las especificaciones normativas y técnicas que desarrollan la llevanza del libro registro de operaciones económicas de los contribuyentes del Impuesto sobre Sociedades a través de la sede electrónica de la Diputación Foral, con excepción del capítulo de movimientos contables.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 15
(…) mediante el Decreto Foral 22/2026, de 18 de marzo, de la Diputación Foral de Bizkaia, se introducen modificaciones en el Reglamento de Obligaciones tributarias formales del Territorio Histórico de Bizkaia y en el Reglamento del Impuesto sobre Sociedades al objeto de acompasar las obligaciones formales asociadas a la llevanza de los Libros registro de operaciones económicas de los contribuyentes del Impuesto sobre Sociedades con la naturaleza jurídica de determinadas entidades que realizan operaciones no sujetas o exentas del IVA. Estas modificaciones precisan la adaptación de los campos de registro y especificaciones funcionales de los ficheros de alta y modificación contenidos en el Anexo de la Orden Foral 1582/2021, de 24 de septiembre:
En el bloque Facturas emitidas /Datos agrupación: Hidrocarburos Extraidos Depósitos:
En el bloque Subvenciones Entidades Públicas / Datos Agrupación: BDNS:
En relación con la información de Operaciones de entidades sin fines lucrativos:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 15
Consulta de la DGT
CERTIFICACIÓN EMPRESA EMERGENTE
IRPF. DEDUCCIÓN POR INVERSIÓN EN EMPRESAS DE NUEVA O RECIENTE CREACIÓN. La DGT confirma que la deducción del artículo
68.1 LIRPF se aplica desde la suscripción inicial, aunque la sociedad obtenga la certificación de empresa emergente con posterioridad
La certificación posterior modula los requisitos de la deducción, pero no condiciona su nacimiento: lo determinante es el momento del desembolso conforme a los artículos 68.1 y 70 LIRPF
Fecha: 13/10/2025 Fuente: webdelaAEAT Enlace: Consulta V1822-25 de 13/10/2025
SÍNTESIS: La DGT confirma que la deducción por inversión en empresas de nueva creación puede aplicarse desde el momento de la inversión inicial, sin necesidad de que la sociedad esté certificada como empresa emergente. No obstante, dicha certificación permite mejorar ciertos requisitos en el futuro, como los plazos y límites de participación.
HECHOS
Según la consulta vinculante :
▪ El consultante tiene previsto suscribir acciones o participaciones en el momento de la constitución de una sociedad mercantil
▪ Pretende aplicar la deducción por inversión en empresas de nueva o reciente creación
▪ Con posterioridad, la sociedad obtendrá la certificación como empresa emergente conforme a la Ley 28/2022.
CUESTIÓN PLANTEADA
El consultante pregunta:
▪ Si puede aplicar la deducción por las cantidades invertidas en el momento de la constitución, o
▪ Si únicamente podrá aplicarla respecto de las inversiones realizadas una vez la sociedad haya sido calificada como empresa emergente
CONTESTACIÓN DE LA DGT
Conclusión principal
▪ Sí es posible aplicar la deducción desde el momento de la constitución, sin necesidad de que la empresa haya sido certificada como emergente.
Argumentos jurídicos
a) La deducción es autónoma respecto del concepto de empresa emergente
▪ El artículo 68.1 LIRPF regula la deducción para empresas de nueva o reciente creación con independencia de su calificación como empresa emergente
▪ La certificación como startup únicamente modifica ciertos requisitos, pero no condiciona el derecho inicial a la deducción.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 15
b) Momento de aplicación de la deducción
▪ La deducción se aplica en el periodo impositivo en que se realiza el desembolso
▪ No depende de eventos posteriores como la certificación.
c) Efectos de la certificación como empresa emergente
▪ La certificación produce efectos desde la fecha de su concesión, no retroactivos.
▪ A partir de ese momento:
o Se amplía el plazo para ampliaciones de capital (de 5 a 7 años).
o Se elimina el límite de participación del 40 % para socios fundadores.
d) Requisitos que deben cumplirse en todo caso
▪ Para aplicar la deducción desde la constitución:
o Deben cumplirse los requisitos del art. 68.1 LIRPF.
o Especialmente:
▪ límite de participación (≤ 40 %, salvo startups certificadas),
▪ plazos de inversión,
▪ actividad económica real.
e) Requisito de incremento patrimonial (art. 70 LIRPF)
▪ La deducción exige que:
o el patrimonio del contribuyente aumente al menos en el importe invertido,
o garantizando que la inversión procede de renta del propio ejercicio.
Normativa
Ley del IRPF (Ley 35/2006)
Artículo 68.1 LIRPF Regula la deducción por inversión en empresas de nueva o reciente creación. Se aplica porque establece: requisitos de la entidad, condiciones de la inversión, límites de deducción.
Artículo 70 LIRPF Exige incremento patrimonial para aplicar la deducción. Se aplica para evitar deducciones con fondos de ejercicios anteriores.
Ley 28/2022 de empresas emergentes
Artículo 3 Ley 28/2022 Define el concepto de empresa emergente. Se aplica porque condiciona los beneficios adicionales (no el derecho inicial a deducción).
Orden PCM/825/2023. Regula el procedimiento de certificación. Se aplica porque: fija que los efectos comienzan desde la fecha de certificación, sin retroactividad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Resolución del TEAC
REQUISITO DE PERSONA CONTRATADA POR OTRA ENTIDAD
DISTINTA PERTENECIENTE AL MISMO GRUPO SOCIETARIO
ISD. REDUCCIÓN ART. 20.2.C) LISD. La centralización de medios en un grupo empresarial puede cumplir el requisito de empleado en arrendamientos (art. 27 LIRPF), pero exige acreditar una integración económica real de la entidad en la actividad del grupo.
El TEAC exige acreditar que la entidad arrendadora forma parte efectiva de la actividad económica del grupo, descartando la mera utilización instrumental de medios centralizados
Fecha: 20/03/2026 Fuente: webdelaAEAT Enlace: Resolución TEAC 06015/2024 de 20/03/2026
SÍNTESIS: El TEAC, en resolución de 20 de marzo de 2026, aplica la reciente doctrina del Tribunal Supremo sobre grupos empresariales y actividad económica en el ámbito del ISD.
Aunque admite que el requisito del empleado en arrendamientos (art. 27 LIRPF) puede cumplirse con medios centralizados en el grupo, exige acreditar una auténtica unidad económico-funcional y la integración efectiva de la entidad en la actividad del grupo.
En el caso concreto, al no probarse dicha integración, el TEAC concluye que no existe actividad económica, denegando la reducción por empresa familiar.
ANTECEDENTES Y HECHOS
La resolución del TEAC de 20 de marzo de 2026 analiza la aplicación de la reducción por empresa familiar en el ISD en el contexto de un grupo societario inmobiliario
La contribuyente:
▪ Aplica la reducción por participaciones en varias entidades.
▪ Defiende que existe actividad económica, aunque:
o Algunas sociedades no tienen empleados propios.
o Los medios personales están centralizados en la sociedad matriz
La Administración:
▪ Niega la reducción al considerar que:
o No existe actividad económica en determinadas entidades (especialmente arrendadoras).
o No se cumple el requisito del empleado a jornada completa del art. 27 LIRPF.
El núcleo del conflicto:
▪ Si puede entenderse cumplido dicho requisito cuando los medios personales están en otra entidad del grupo.
FALLO DEL TRIBUNAL
El TEAC:
▪ Asume la doctrina del Tribunal Supremo (STS 17-02-2026).
▪ Reconoce que:
o La centralización de medios puede ser válida
▪ Pero concluye que:
o En el caso concreto NO se acredita la unidad económico-funcional del grupo
En consecuencia:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 9 de 15
▪ No se cumple el requisito de actividad económica.
▪ No procede la reducción en ISD.
Fundamentos jurídicos
A) Doctrina del Tribunal Supremo (STS 17-02-2026)
El TEAC aplica expresamente el siguiente criterio:
El requisito del empleado del art. 27 LIRPF:
▪ Puede cumplirse a nivel de grupo, aunque el trabajador no esté en la entidad arrendadora.
Pero con una condición esencial:
Debe existir una realidad económico-funcional unitaria, lo que implica:
▪ Unidad de medios personales y materiales.
▪ Actividad económica coordinada a nivel de grupo.
▪ Integración funcional de la sociedad arrendadora.
No basta:
▪ Uso puntual de medios.
▪ Contratos internos formales.
▪ Apariencia de grupo.
B) Aplicación al caso concreto
El TEAC rechaza la aplicación del criterio del Supremo porque:
▪ La prueba aportada:
o Es genérica e insuficiente
o No acredita dedicación efectiva a jornada completa.
▪ No se demuestra:
o Unidad real de medios.
o Integración funcional de la entidad arrendadora en el grupo.
Conclusión:
▪ La entidad simplemente “usa” medios del grupo, pero no forma parte funcional de una actividad económica unitaria.
C) Relevancia del concepto “integración funcional”
El TEAC introduce un elemento clave:
La sociedad debe:
▪ Servir a la actividad económica del grupo, no solo beneficiarse de ella.
Este matiz es determinante:
▪ Diferencia entre:
o Grupo real (válido)
o Estructura instrumental (no válida)
D) Consecuencias en ISD
Al no cumplirse el art. 27 LIRPF:
▪ No se cumple el art. 4.Ocho.Dos.a LIP.
▪ ⇒ No hay exención en Patrimonio.
▪ ⇒ No procede la reducción del art. 20.2.c LISD.
Artículos aplicados
Art. 27 LIRPF Define actividad económica en arrendamientos. Clave: exige empleado a jornada completa. Interpretación del TS: Puede cumplirse a nivel de grupo si hay unidad funcional real
Art. 4.Ocho.Dos LIP Regula la exención de participaciones. Remite al concepto de actividad económica del IRPF.
Aplicación: Si no hay actividad económica → no hay exención.
Art. 20.2.c LISD Regula la reducción por empresa familiar.Aplicación: Depende directamente del cumplimiento de la LIP. Art. 42 CCom y art. 5.1 LIS Definen el concepto de grupo de sociedades.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
10 de 15
Resoluciones del ICAC
APORTACIÓN NO DINERARIA
BOICAC 145/MARZO 2026-1. Sobre el tratamiento contable de una aportación no dineraria realizada por dos personas físicas a una sociedad holding.
Fecha: 22/04/2026
Fuente: webdelICAC
Enlace: Resolución del ICAC 145 1
La consulta del ICAC analiza el tratamiento contable de una aportación no dineraria en la que dos personas físicas, que controlan al 100% tanto una sociedad holding como una sociedad matriz (cabecera de un grupo), aportan la totalidad de las participaciones de esta última a la holding. Aunque la operación se valora inicialmente por un importe razonable de 80 millones de euros, el patrimonio neto consolidado del grupo aportado asciende únicamente a 35 millones. El punto central de la resolución es determinar si debe prevalecer el valor razonable o el valor contable en el registro de la operación. El ICAC concluye que, pese a que formalmente no se trata de una operación entre sociedades del grupo al intervenir personas físicas , existe una situación de control común que justifica la aplicación de la Norma de Registro y Valoración 21ª del Plan General de Contabilidad. Desde una perspectiva económica, la operación es equivalente a una reestructuración intragrupo, por lo que debe aplicarse el principio de continuidad de valores
En consecuencia, la sociedad holding debe registrar la participación recibida por el valor contable consolidado, es decir, 35 millones de euros, y no por su valor razonable. La diferencia existente hasta los 80 millones inicialmente reconocidos no puede generar un resultado contable, sino que debe imputarse directamente en el patrimonio neto, ajustándose contra reservas pudiendo utilizarse, en su caso, la prima de emisión o asunción
La resolución refuerza así el criterio de neutralidad contable en operaciones bajo control común, evitando la aparición de plusvalías ficticias y garantizando que este tipo de reorganizaciones societarias no alteren artificialmente la imagen fiel del patrimonio de las sociedades implicadas.
COSTES DE SUBCONTRATACIÓN
BOICAC 145/MARZO 2026-2. Sobre el tratamiento contable de los costes de subcontratación de los trabajos de una máquina que debe trasladarse a otra ubicación.
Fecha: 22/04/2026 Fuente: webdelICAC Enlace: Resolución del ICAC 145 2
En esta segunda consulta, el ICAC aborda una cuestión muy distinta, pero bastante habitual en la práctica industrial: si los costes derivados de subcontratar parte del proceso productivo debido al traslado interno de una máquina pueden incorporarse al valor de una nueva inversión en inmovilizado material.
El caso parte de una empresa que adquiere una nueva máquina para su proceso productivo. Para instalarla, necesita retirar otra máquina existente y trasladarla a otra ubicación dentro de la misma fábrica. Durante ese periodo aproximadamente un mes la máquina trasladada no está operativa, por lo que la empresa se ve obligada a subcontratar a un tercero los trabajos que esta realizaba La duda es si esos costes de subcontratación pueden capitalizarse como mayor valor de la nueva máquina, o al menos en la parte que suponga un sobrecoste respecto a la producción interna.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 15
El ICAC es claro y bastante restrictivo. Parte de la regla general del Plan General de Contabilidad: el inmovilizado material se valora por su precio de adquisición, que incluye únicamente los gastos directamente relacionados con la puesta en condiciones de funcionamiento del activo. Es decir, solo se pueden activar aquellos costes necesarios para que la máquina nueva pueda operar en las condiciones previstas.
Desde esa lógica, concluye que los costes de subcontratación no cumplen este requisito. No son gastos necesarios para que la nueva máquina funcione, sino que responden a una necesidad transitoria de la empresa para mantener su producción mientras reorganiza sus medios. Por tanto, no forman parte del precio de adquisición del inmovilizado y no pueden capitalizarse, ni siquiera parcialmente.
En consecuencia, estos costes deben reconocerse como gasto del ejercicio. Si los trabajos subcontratados forman parte del proceso productivo habitual, se registrarán como “trabajos realizados por otras empresas” (subgrupo 60, cuenta 607). Si no forman parte directa de dicho proceso, se tratarán como servicios exteriores (subgrupo 62).
VENTA DE MATERIALES
BOICAC 145/MARZO 2026-3. Sobre el tratamiento contable de los ingresos por venta de materiales procedentes de la demolición vinculada a una inversión inmobiliaria.
Fecha: 22/04/2026 Fuente: webdelICAC Enlace: Resolución del ICAC 145 3
En esta tercera consulta, el ICAC analiza el tratamiento contable de los ingresos obtenidos por la venta de materiales procedentes de la demolición de un inmueble que se está adecuando para su posterior arrendamiento.
El caso parte de una sociedad cuya actividad es el alquiler de inmuebles y que adquiere un local con la intención de arrendarlo. Para poder hacerlo, realiza trabajos de adecuación que incluyen el desmantelamiento de elementos existentes (tabiques, instalaciones, etc.). Como resultado de estos trabajos, obtiene materiales principalmente hierro que vende a terceros, generando ingresos. La cuestión es si esos ingresos deben reconocerse como ingresos del ejercicio o si, por el contrario, deben minorar el coste del inmueble.
El ICAC construye su respuesta a partir de una idea clave: los trabajos de demolición y adecuación son necesarios para que el activo esté en condiciones de generar rendimientos, por lo que sus costes forman parte del valor del activo (en este caso, una inversión inmobiliaria en curso). A partir de ahí, aplica por analogía el criterio ya existente para los ingresos generados durante el periodo de pruebas de un inmovilizado.
Bajo este enfoque, cuando los ingresos se generan en el marco de actividades que son imprescindibles para poner el activo en condiciones de funcionamiento, no deben tratarse como ingresos ordinarios, sino como una recuperación de los costes incurridos. En consecuencia, los importes obtenidos por la venta de los materiales deben minorar el coste de adquisición o producción del inmueble. Incluso si dichos ingresos superaran los gastos asociados a esa actividad, el exceso seguiría reduciendo el valor del activo.
Solo en el caso de que las actividades que generan esos ingresos no fueran necesarias para la puesta en funcionamiento del activo, cabría reconocerlos como ingresos del ejercicio
El criterio del ICAC refuerza así una lógica de fondo muy consistente: evitar que durante la fase de construcción o adecuación de un activo se generen resultados contables que desvirtúen su coste real, integrando en el valor del activo todos los efectos económicos directamente vinculados a su puesta en condiciones de explotación.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 15
MATERIAS PRIMAS
BOICAC 145/MARZO 2026-4. Sobre el tratamiento contable de la adquisición de materias primas y aprovisionamientos destinados a la fabricación de muestras comerciales, entregadas gratuitamente o consumidas en los puntos de venta con fines promocionales.
Fecha: 22/04/2026
Fuente: webdelICAC
Enlace: Resolución del ICAC 145 3
En esta cuarta consulta, el ICAC se pronuncia sobre el tratamiento contable de las materias primas y aprovisionamientos utilizados para fabricar productos promocionales como muestras gratuitas o artículos de prueba en tienda , es decir, bienes que no están destinados a la venta sino a incentivar el consumo.
El punto de partida es una práctica bastante extendida: la empresa registra inicialmente estas materias primas como existencias, pero simultáneamente reconoce un deterioro total para evitar impacto en resultados, y posteriormente, cuando se entregan o consumen, no vuelve a registrar gasto. En el fondo, intenta diferir o neutralizar el efecto en la cuenta de resultados manteniendo cierto control de inventario.
El ICAC rechaza este enfoque de forma clara. Su razonamiento gira en torno a la definición de activo del Marco Conceptual: para que un bien se reconozca en balance, debe ser probable que genere beneficios económicos futuros. En este caso, aunque los productos promocionales puedan contribuir indirectamente a generar ventas, no existe una relación directa y suficientemente fiable que permita considerarlos un activo. No están destinados a ser vendidos ni a generar flujos identificables por sí mismos, sino a cumplir una función comercial.
A partir de ahí, la conclusión es contundente: los costes de adquisición de estas materias primas deben reconocerse directamente como gasto en el momento en que se incurren, sin posibilidad de diferimiento hasta el momento en que se entregan o consumen los productos promocionales. Se trata, en esencia, de gastos de publicidad o promoción.
En coherencia con lo anterior, el ICAC también rechaza el sistema contable utilizado por la empresa (activar y deteriorar simultáneamente), porque desvirtúa la imagen fiel: ni debe reconocerse un activo en balance ni procede generar movimientos compensatorios en resultados en ejercicios posteriores. Por último, en cuanto a su presentación, estos gastos deben incluirse en la cuenta de pérdidas y ganancias como “otros gastos de explotación”, concretamente dentro de los servicios exteriores (publicidad, propaganda y relaciones públicas), y no como aprovisionamientos.
El criterio que fija el ICAC es muy consistente con su línea general: cuando un desembolso tiene naturaleza claramente comercial o promocional, no cabe activarlo ni diferir su impacto, aunque exista una expectativa genérica de mejora de ventas. Se impone una visión prudente que evita inflar activos o suavizar artificialmente los resultados.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 15
ENTIDADES DE NUEVA CREACIÓN
BOICAC 145/MARZO 2026-5. Sobre la formulación del estado de información no financiera en entidades de nueva creación.
Fecha: 22/04/2026
Fuente: webdelICAC
Enlace: Resolución del ICAC 145 3
En esta quinta consulta, el ICAC aborda una cuestión de interpretación normativa relevante en materia de información no financiera: cuándo nace la obligación de formular el estado de información no financiera (EINF) en una sociedad de nueva creación que ya supera ciertos umbrales desde su primer ejercicio.
El problema surge porque la Ley 11/2018, en su disposición transitoria, reduce el umbral de empleados de 500 a 250 trabajadores, pero no menciona expresamente cómo debe aplicarse esta regla a las sociedades de nueva creación. Esto lleva a la duda de si debe prevalecer una interpretación literal que exigiría dos ejercicios consecutivos cumpliendo los requisitos o si, por el contrario, cabe aplicar la regla especial prevista en la Ley de Sociedades de Capital para sociedades recién constituidas.
El ICAC opta por una interpretación sistemática y no meramente literal. Señala que la disposición transitoria de la Ley 11/2018 tiene un alcance limitado: únicamente reduce el umbral de empleados, pero no altera el resto de requisitos del artículo 262.5 del texto refundido de la Ley de Sociedades de Capital. Por tanto, la lógica del régimen general se mantiene intacta.
A partir de ahí, concluye que la regla específica para sociedades de nueva creación sigue siendo aplicable. Esto implica que no es necesario esperar dos ejercicios consecutivos. Si en el primer ejercicio la sociedad supera los 250 empleados y, además, cumple al menos dos de los tres criterios económicos (activo, cifra de negocios o número de empleados), nace ya la obligación de formular el estado de información no financiera.
El criterio del ICAC es claro en su fondo: evita que una interpretación estrictamente literal permita eludir temporalmente una obligación de transparencia relevante, alineando la exigencia del EINF con la realidad económica de la empresa desde el inicio de su actividad cuando esta ya alcanza una dimensión significativa.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 15
Actualidad del Poder Judicial
SUBASTAS
ITP. VALOR DE REFERENCIA. El TSXG ratifica que el valor de referencia de los inmuebles prevalece sobre el de adquisición en subastas para el cálculo de la base imponible del Impuesto sobre Transmisiones Patrimoniales
La sección cuarta de la Sala de lo Contencioso-Administrativo recuerda que la ley de medidas de prevención y lucha contra el fraude fiscal establece dicho criterio objetivo para determinar la base imponible
Fecha: 23/04/2026 Fuente: webdelaAEAT Enlace: Sentencia del TSJ de Galicia de 23/04/2026
El Tribunal Superior de Xustiza de Galicia (TSXG) afirma que, declarada la constitucionalidad de la cuantificación objetiva de la base imponible del Impuesto sobre Transmisiones Patrimoniales (ITP) mediante el valor de referencia de los bienes inmuebles, este prevalece sobre la previsión del artículo 39 del Reglamento del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, que establece que en adquisiciones por subasta pública (judicial, notarial o administrativa) la base imponible es el valor de adquisición.
Según la sentencia del TSXG, la previsión del artículo 39 queda relegada a las adquisiciones de “los restantes bienes o derechos o en supuestos en los que los bienes inmuebles carezcan de valor de referencia”. Así, la sección cuarta de la Sala de lo Contencioso-Administrativo subraya que “teniendo asignado el bien inmueble adquirido un valor de referencia, no puede prevalecer el precio de adjudicación en subasta”.
Por lo tanto, los magistrados desestiman el recurso contencioso-administrativo interpuesto por dos particulares contra los acuerdos del Tribunal Económico-Administrativo Regional de Galicia, quienes solicitaban la rectificación de las autoliquidaciones y la devolución de ingresos indebidos por el ITP relacionado con la adquisición, mediante subasta administrativa del Ayuntamiento de Vigo, de un bien inmueble situado en la ciudad.
La parte recurrente argumentaba que la base imponible debía fijarse en el precio de adjudicación, que ascendió a 116.699,47 euros, y no en el valor de referencia (163.902,10 euros), alegando que este último vulnera el principio de capacidad económica y el de confianza legítima.
El tribunal, sin embargo, destaca en la sentencia que la normativa vigente, introducida por la Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal, establece el valor de referencia como criterio objetivo para determinar la base imponible, recordando que “sobre la conformidad de este sistema objetivo de cuantificación de la base imponible del ITP” se ha pronunciado el Tribunal Constitucional en una senncia de 12 de febrero de 2026, en la que rechaza la cuestión de inconstitucionalidad.
La sentencia no es firme, pues contra ella cabe interponer recurso de casación ante la Sala Tercera del Tribunal Supremo.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros