
Boletines Oficiales

ÍNDICE
Estado
2 9 .05.202 6
IS. MODELOS 200 Y 220. Orden HAC/529/2026, de 7 de mayo, por la que se aprueban los modelos de declaración del Impuesto sobre Sociedades y del Impuesto sobre la Renta de no Residentes correspondiente a establecimientos permanentes y a entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español, para los períodos impositivos iniciados entre el 1 de enero y el 31 de diciembre de 2025, se dictan instrucciones relativas al procedimiento de declaración e ingreso y se establecen las condiciones generales y el procedimiento para su presentación electrónica.
pág. 2
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 1 de 23
Boletines Oficiales
IS. MODELOS 200 Y 220 Orden HAC/529/2026, de 7 de mayo, por la que se aprueban los modelos de declaración del Impuesto sobre Sociedades y del Impuesto sobre la Renta de no Residentes correspondiente a establecimientos permanentes y a entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español, para los períodos impositivos iniciados entre el 1 de enero y el 31 de diciembre de 2025, se dictan instrucciones relativas al procedimiento de declaración e ingreso y se establecen las condiciones generales y el procedimiento para su presentación electrónica.
Novedades en los Modelos de declaración IS
Modelo 200– Régimen general
Las modificaciones normativas en relación con el Impuesto sobre Sociedades e Impuesto sobre la Renta de no Residentes correspondiente a establecimientos permanentes y a entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español para los períodos iniciados en 2025 que afectan a los modelos que se aprueban por la presente orden, se contienen en las disposiciones legales que se señalan a continuación.
En primer lugar, cabe destacar el Real Decreto 10/2025, de 14 de enero, por el que se aprueba la Clasificación Nacional de Actividades Económicas 2025 (CNAE-2025) que tiene el objetivo de actualizar dicha clasificación reflejando las nuevas actividades económicas que han sido posibles gracias a los avances estructurales, científicos y tecnológicos.
La Ley 7/2024, de 20 de diciembre, por la que se establece un Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud, un Impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras y un Impuesto sobre los líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco, y se modifican otras normas tributarias, incorpora en su disposición final octava determinadas modificaciones en la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades:
En concreto, con efectos para periodos impositivos que se inicien a partir de 1 de enero de 2025, el apartado Dos de la disposición final octava de la Ley 7/2024, de 20 de diciembre, modifica el apartado primero del artículo 25 de la Ley 27/2014, de 27 de noviembre que regula la reserva de capitalización. Con carácter general, para los contribuyentes que tributen al tipo de gravamen previsto en los apartados 1 o 6 del artículo 29 de la Ley 27/2014, de 27 de noviembre, se incrementa la reducción en la base imponible, en concepto de reserva de capitalización, del 15 al 20 por ciento del importe del incremento de los fondos propios, siempre que cumplan los requisitos exigidos. No obstante lo anterior, se vincula el porcentaje de reducción en la base imponible, en concepto de reserva de capitalización, al incremento de la plantilla media del contribuyente.
Artículo 25. Reserva de capitalización. Redacción con efectos para los ejercicios iniciados a partir del 1 de enero de 2024, por el Real Decreto-ley 4/2024, de 26 de junio,
1. Los contribuyentes que tributen al tipo de gravamen previsto en los apartados 1 o 6 del artículo 29 de esta Ley tendrán derecho a una reducción en la base imponible del 15 por ciento del importe del incremento de sus fondos propios, siempre que se cumplan los siguientes requisitos:
Modificado, con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2025, por la Ley 7/2024, de 20 de diciembre
[1]1. Los contribuyentes que tributen al tipo de gravamen previsto en los apartados 1 o 6 del artículo 29 de esta ley tendrán derecho a una reducción en la base imponible del 20 por ciento del importe del incremento de sus fondos propios, siempre que se cumplan los siguientes requisitos:
[1] «Disposición transitoria cuadragésima tercera. Plazo de mantenimiento del incremento de fondos propios y de indisponibilidad de la reserva de capitalización pendiente de expirar. El plazo de 3 años, previsto en las letras a) y b) del artículo 25, apartado 1, de esta Ley, resultará igualmente de aplicación respecto del incremento de fondos propios y de las reservas de capitalización dotadas cuyo plazo de mantenimiento e indisponibilidad, respectivamente, no hubiera expirado al inicio del primer período impositivo que comience a partir de 1 de enero de 2024.»
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 2 de 23
a) Que el importe del incremento de los fondos propios de la entidad se mantenga durante un plazo de 3 años desde el cierre del período impositivo al que corresponda esta reducción, salvo por la existencia de pérdidas contables en la entidad.
b) Que se dote una reserva por el importe de la reducción, que deberá figurar en el balance con absoluta separación y título apropiado y será indisponible durante el plazo previsto en la letra anterior.
A estos efectos, no se entenderá que se ha dispuesto de la referida reserva, en los siguientes casos:
a) Cuando el socio o accionista ejerza su derecho a separarse de la entidad.
b) Cuando la reserva se elimine, total o parcialmente, como consecuencia de operaciones a las que resulte de aplicación el régimen fiscal especial establecido en el Capítulo VII del Título VII de esta Ley.
c) Cuando la entidad deba aplicar la referida reserva en virtud de una obligación de carácter legal.
En ningún caso, el derecho a la reducción prevista en este apartado podrá superar el importe del 10 por ciento de la base imponible positiva del período impositivo previa a esta reducción, a la integración a que se refiere el apartado 12 del artículo 11 de esta Ley y a la compensación de bases imponibles negativas.
No obstante, en caso de insuficiente base imponible para aplicar la reducción, las cantidades pendientes podrán ser objeto de aplicación en los períodos impositivos que finalicen en los 2 años inmediatos y sucesivos al cierre del período impositivo en que se haya generado el derecho a la reducción, conjuntamente con la reducción que pudiera corresponder, en su caso, por aplicación de lo dispuesto en este artículo en el período impositivo correspondiente, y con el límite previsto en el párrafo anterior.
a) Que el importe del incremento de los fondos propios de la entidad se mantenga durante un plazo de 3 años desde el cierre del período impositivo al que corresponda esta reducción, salvo por la existencia de pérdidas contables en la entidad.
b) Que se dote una reserva por el importe de la reducción, que deberá figurar en el balance con absoluta separación y título apropiado y será indisponible durante el plazo previsto en la letra anterior.
A estos efectos, no se entenderá que se ha dispuesto de la referida reserva, en los siguientes casos:
a) Cuando el socio o accionista ejerza su derecho a separarse de la entidad.
b) Cuando la reserva se elimine, total o parcialmente, como consecuencia de operaciones a las que resulte de aplicación el régimen fiscal especial establecido en el capítulo VII del título VII de esta ley.
c) Cuando la entidad deba aplicar la referida reserva en virtud de una obligación de carácter legal.
Sin perjuicio de lo anterior, el contribuyente tendrá derecho a una reducción en la base imponible, en los términos previstos en este apartado, del 23 por ciento del importe del incremento de los fondos propios, siempre que la plantilla media total del contribuyente, en el período impositivo, se haya incrementado, respecto de la plantilla media total del período impositivo inmediato anterior en un mínimo de un 2 por ciento sin superar un 5 por ciento. En el supuesto de que el incremento de la plantilla media total del contribuyente, en el período impositivo, respecto de la plantilla media total del período impositivo inmediato anterior, se encuentre entre un 5 y un 10 por ciento, el contribuyente tendrá derecho a una reducción en la base imponible del 26,5 por ciento del importe del incremento de los fondos propios. Cuando el referido incremento resulte superior a un 10 por ciento, la reducción a la que tendrá derecho el contribuyente será del 30 por ciento.
El referido incremento de plantilla deberá mantenerse durante un plazo de 3 años desde el cierre del período impositivo al que corresponda la reducción.
En ningún caso, el derecho a la reducción prevista en este apartado podrá superar el siguiente importe:
i) El 20 por ciento de la base imponible positiva del período impositivo previa a esta reducción, a la integración a que se refiere el apartado 12 del artículo 11 de esta ley y a la compensación de bases imponibles negativas.
ii) El 25 por ciento de la base imponible positiva del período impositivo previa a esta reducción, a la integración a que se refiere el apartado 12 del artículo 11 de esta ley y a la compensación de bases imponibles negativas, tratándose de contribuyentes cuyo importe neto de la cifra de negocios sea inferior a 1 millón de euros durante los 12 meses anteriores a la fecha en que se inicie el período impositivo al que corresponda esta reducción. No obstante, en caso de insuficiente base imponible para aplicar la reducción, las cantidades pendientes podrán ser objeto de aplicación en los períodos impositivos que finalicen en los 2 años inmediatos y sucesivos al cierre del período impositivo en que se haya generado el derecho a la reducción, conjuntamente con la reducción que pudiera corresponder, en su caso, por aplicación de lo dispuesto en este artículo en el período impositivo correspondiente, y con el límite previsto en las letras i) e ii) anteriores.
(…)
Por último, también se ha visto modificado el límite al derecho a la reducción de la base imponible, en concepto de reserva de capitalización, de tal forma que no podrá superar, con carácter general, el 20 por ciento de la base imponible positiva previa del periodo impositivo y el 25 por ciento de la base imponible positiva previa del periodo impositivo tratándose de contribuyentes cuyo importe neto de la cifra de negocios sea inferior a 1
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 3 de 23
millón de euros durante los 12 meses anteriores a la fecha en que se inicie el periodo impositivo al que corresponda esta reducción. [2]
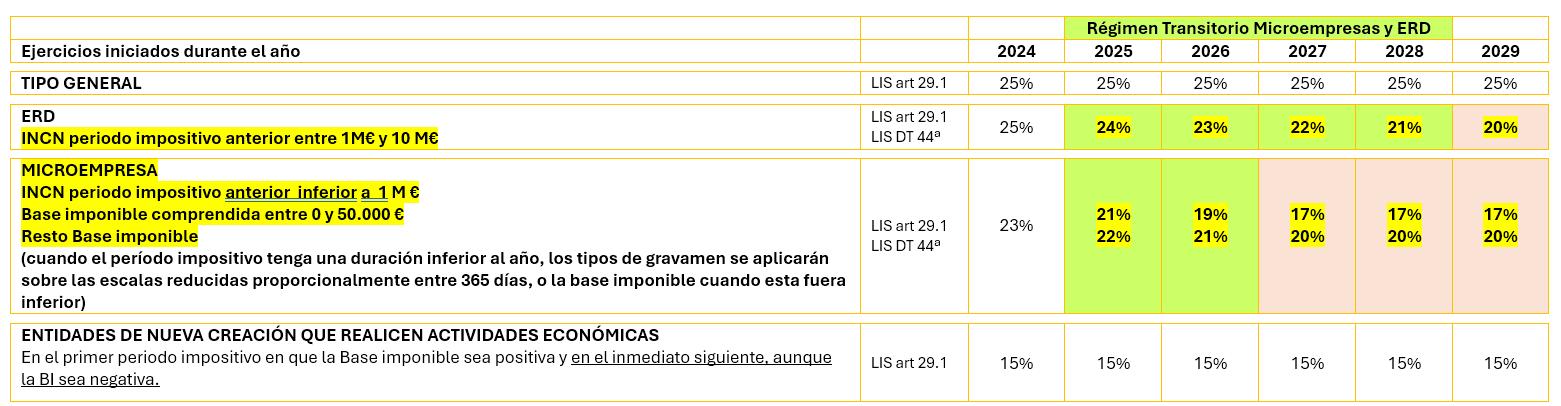
En segundo lugar, para periodos impositivos que se inicien a partir del 1 de enero de 2025, el apartado tres de la disposición final octava de la Ley 7/2024, de 20 de diciembre, modifica los apartados primero y segundo del artículo 29 de la Ley 27/2014, de 27 de noviembre. En concreto, en el apartado primero se regulan cambios en el tipo de gravamen general, destacando una escala de tipo impositivo en función del importe de la base imponible para las entidades cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 1 millón de euros (microempresas), salvo que les sea aplicable un tipo distinto del general, y un nuevo tipo de gravamen para las entidades de reducida dimensión, aplicable salvo que, de acuerdo con lo previsto en el artículo 29 de la Ley 27/2014, de 27 de noviembre, deban tributar a un tipo inferior. En el apartado segundo, se introducen cambios en los tipos de gravamen aplicables a las cooperativas.
No obstante, la aplicabilidad de estos tipos de gravamen se ve afectada por el apartado octavo de la citada disposición final que introduce en la Ley 27/2014, de 27 de noviembre, la disposición transitoria cuadragésimo cuarta encargada de regular un régimen transitorio del tipo de gravamen general para microempresas y entidades de reducida dimensión. [3]
[2] Reducción por Reserva de capitalización
Contribuyentes que tributen al tipo de gravamen previsto en los apartados 1 o 6 del art 29:
% aplicable sobre Incremento de FFPPs
Incremento de plantilla media total respecto de la plantilla media total del período impositivo inmediato anterior
Períodos impositivos que se inicien a partir del 01.01.2025 general Con Incremento de plantilla media y compromiso de mantenimiento
Mínimo del 2% sin superar el 5%
Entre un 5% y un 10% Superior al 10%
Compromiso de mantenimiento de la plantilla desde el cierre del período impositivo al que corresponda lsa reducción 3 años 3 años 3 años
Límite aplicable sobre Base imponible previa a la integración del art 11.12 y a la compensación de BINs
Si INCN 12 meses anteriores al inicio del período impositivo < 1MM€
Compromiso de mantenimiento de la Reserva indisponible 3 años 3 años 3 años 3 años
[3] Disposición transitoria cuadragésima cuarta. Aplicación transitoria del tipo de gravamen general para microempresas y entidades de reducida dimensión.
1. Con efectos para los períodos impositivos que se inicien dentro del año 2025, a efectos de lo dispuesto en el artículo 29.1 de la LIS, se aplicarán las siguientes especialidades:
a) Las entidades cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 1 millón de euros, aplicarán la siguiente escala, salvo que deban tributar a un tipo diferente del general:
i) Por la parte de base imponible comprendida entre 0 y 50.000 euros, al tipo del 21 por ciento.
ii) Por la parte de base imponible restante, al tipo del 22 por ciento.
Cuando el período impositivo tenga una duración inferior al año, la parte de la base imponible que tributará al tipo del 21 por ciento será la resultante de aplicar a 50.000 euros la proporción en la que se hallen el número de días del período impositivo entre 365 días, o la base imponible del período impositivo cuando esta fuera inferior.
A estos efectos, el importe neto de la cifra de negocios se determinará con arreglo a lo dispuesto en los apartados 2 y 3 del artículo 101 de esta ley.
b) Las entidades que cumplan las previsiones previstas en el artículo 101 de esta ley tributarán al 24 %, salvo que deban tributar a un tipo diferente del general.
2. Con efectos para los períodos impositivos que se inicien dentro del año 2026, a efectos de lo dispuesto en el artículo 29.1 de la LIS, se aplicarán las siguientes especialidades:
a) Las entidades cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 1 millón de euros, aplicarán la siguiente escala, salvo que deban tributar a un tipo diferente del general:
i) Por la parte de base imponible comprendida entre 0 y 50.000 euros, al tipo del 19 por ciento.
ii) Por la parte de base imponible restante, al tipo del 21 por ciento.
Cuando el período impositivo tenga una duración inferior al año, la parte de la base imponible que tributará al tipo del 19 por ciento será la resultante de aplicar a 50.000 euros la proporción en la que se hallen el número de días del período impositivo entre 365 días, o la base imponible del período impositivo cuando esta fuera inferior.
A estos efectos, el importe neto de la cifra de negocios se determinará con arreglo a lo dispuesto en los apartados 2 y 3 del artículo 101 de esta ley.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 23
Artículo 29. El tipo de gravamen. [4]
1. El tipo general de gravamen para los contribuyentes de este Impuesto será el 25 por ciento, excepto para las entidades cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 1 millón de euros que será el 23 por ciento.
A estos efectos, el importe neto de la cifra de negocios se determinará con arreglo a lo dispuesto en los apartados 2 y 3 del artículo 101 de esta Ley.
No obstante, las entidades de nueva creación que realicen actividades económicas tributarán, en el primer período impositivo en que la base imponible resulte positiva y en el siguiente, al tipo del 15 por ciento, excepto si, de acuerdo con lo previsto en este artículo, deban tributar a un tipo inferior.
Modificado, con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2025, por la Ley 7/2024, de 20 de diciembre
1. El tipo general de gravamen para los contribuyentes de este Impuesto será el 25 por ciento, excepto para las entidades cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 1 millón de euros que aplicarán los tipos que se indican en la siguiente escala, salvo que de acuerdo con lo previsto en este artículo deban tributar a un tipo diferente del general:
a) Por la parte de base imponible comprendida entre 0 y 50.000 euros, al tipo del 17 por ciento.
b) Por la parte de base imponible restante, al tipo del 20 por ciento. Cuando el período impositivo tenga una duración inferior al año, la parte de la base imponible que tributará al tipo del 17 por ciento será la resultante de aplicar a 50.000 euros la proporción en la que se hallen el número de días del período impositivo entre 365 días, o la base imponible del período impositivo cuando esta fuera inferior.
A estos efectos, el importe neto de la cifra de negocios se determinará con arreglo a lo dispuesto en los apartados 2 y 3 del artículo 101 de esta ley.
No obstante, las entidades que cumplan las previsiones previstas en el artículo 101 de esta ley tributarán al tipo del 20 por ciento, excepto si de acuerdo con lo previsto en este artículo deban tributar a un tipo diferente del general. Finalmente, las entidades de nueva creación que realicen actividades económicas tributarán, en el primer período impositivo en que la base imponible resulte positiva y en el siguiente, al tipo del 15 por ciento, excepto si, de acuerdo con lo previsto en este artículo, deban tributar a un tipo inferior.
A estos efectos, no se entenderá iniciada una actividad económica:
a) Cuando la actividad económica hubiera sido realizada con carácter previo por otras personas o entidades vinculadas en el sentido del artículo 18 de esta ley y transmitida, por cualquier título jurídico, a la entidad de nueva creación.
b) Cuando la actividad económica hubiera sido ejercida, durante el año anterior a la constitución de la entidad, por una persona física que ostente una participación, directa o indirecta, en el capital o en los fondos propios de la entidad de nueva creación superior al 50 por ciento.
No tendrán la consideración de entidades de nueva creación aquellas que formen parte de un grupo en los términos establecidos en el artículo 42 del Código de Comercio, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas.
Los tipos de gravamen del 23 por ciento y del 15 por ciento previstos en este apartado no resultarán de aplicación a aquellas entidades que tengan la consideración de entidad patrimonial, en los términos establecidos en el apartado 2 del artículo 5 de esta ley.
A estos efectos, no se entenderá iniciada una actividad económica:
a) Cuando la actividad económica hubiera sido realizada con carácter previo por otras personas o entidades vinculadas en el sentido del artículo 18 de esta ley y transmitida, por cualquier título jurídico, a la entidad de nueva creación.
b) Cuando la actividad económica hubiera sido ejercida, durante el año anterior a la constitución de la entidad, por una persona física que ostente una participación, directa o indirecta, en el capital o en los fondos propios de la entidad de nueva creación superior al 50 por ciento.
No tendrán la consideración de entidades de nueva creación aquellas que formen parte de un grupo en los términos establecidos en el artículo 42 del Código de Comercio, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas.
Los tipos de gravamen del 20 por ciento, 17 por ciento y del 15 por ciento previstos en este apartado no resultarán de aplicación a aquellas entidades que tengan la consideración de entidad patrimonial, en los términos establecidos en el apartado 2 del artículo 5 de esta ley.
b) Las entidades que cumplan las previsiones previstas en el artículo 101 de esta ley tributarán al 23 %, salvo que deban tributar a un tipo diferente del general.
3. Con efectos para los períodos impositivos que se inicien dentro del año 2027, a efectos de lo dispuesto en el artículo 29.1 de la LIS, las entidades que cumplan las previsiones previstas en el artículo 101 de esta ley tributarán al 22 %, salvo que deban tributar a un tipo diferente del general.
4. Con efectos para los períodos impositivos que se inicien dentro del año 2028, a efectos de lo dispuesto en el artículo 29.1 de la LIS, las entidades que cumplan las previsiones previstas en el artículo 101 de esta ley tributarán al 21 %, salvo que deban tributar a un tipo diferente del general.
[4] Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las empresas emergentes. Artículo 7. Tributación de las empresas emergentes.
Los contribuyentes del Impuesto sobre Sociedades y del Impuesto sobre la Renta de no Residentes que obtengan rentas mediante establecimiento permanente situado en territorio español y que tengan la condición de empresa emergente conforme al título preliminar de esta ley, tributarán en el primer período impositivo en que, teniendo dicha condición, la base imponible resulte positiva y en los tres siguientes, siempre que mantengan la condición citada, al tipo del 15 por ciento en los términos establecidos en el apartado 1 del artículo 29 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades (…)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 23
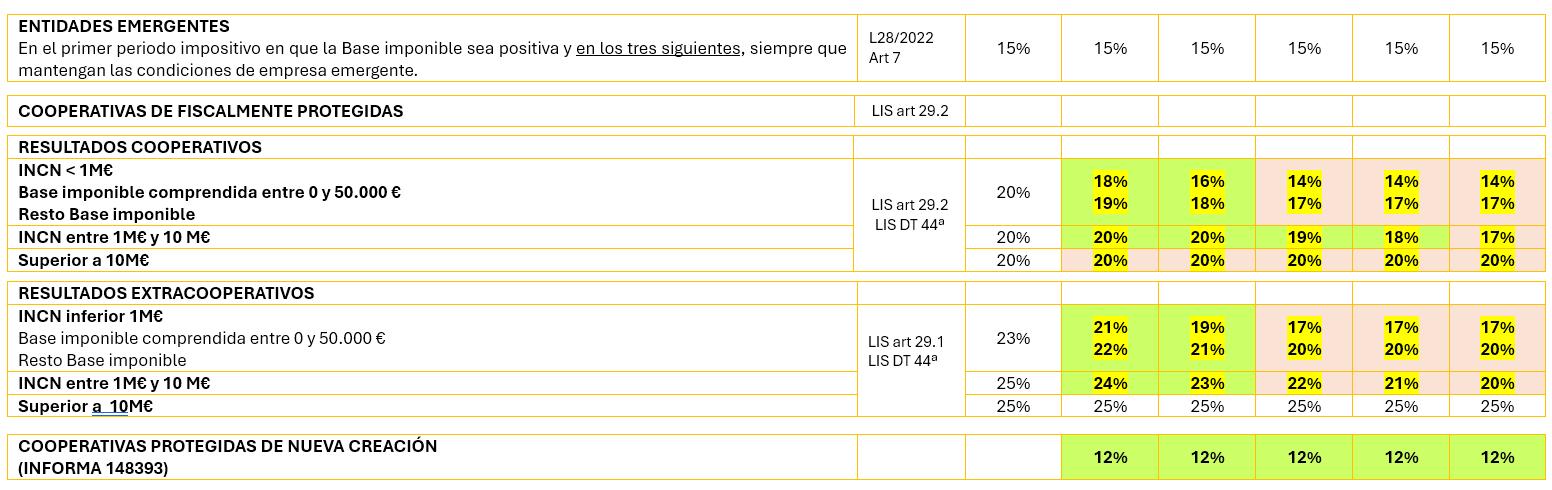
2. Tributarán al 20 por ciento las sociedades cooperativas fiscalmente protegidas, excepto por lo que se refiere a los resultados extracooperativos, que tributarán al tipo general. Las cooperativas de crédito y cajas rurales tributarán al tipo general, excepto por lo que se refiere a los resultados extracooperativos, que tributarán al tipo del 30 por ciento.
(…)
2. Las sociedades cooperativas fiscalmente protegidas tributarán a los tipos de gravamen resultantes de minorar en tres puntos porcentuales los tipos de gravamen previstos en el apartado anterior, siempre que el tipo resultante no supere el 20 por ciento, excepto por lo que se refiere a los resultados extracooperativos que tributarán a los tipos previstos en el apartado anterior. Las cooperativas de crédito y cajas rurales tributarán a los tipos de gravamen previstos en el apartado anterior, excepto por lo que se refiere a los resultados extracooperativos, que tributarán al tipo del 30 por ciento.
[5]
[5 ] Nuevos tipos de gravamen
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 23
En tercer lugar, el apartado cuarto de la disposición final octava de la Ley 7/2024, de 20 de diciembre, con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2025, modifica el apartado primero del artículo 30 bis de la Ley 27/2014, de 27 de noviembre, con la finalidad de adecuar la determinación de la cuota líquida mínima a los nuevos tipos gravamen regulados en la norma, así en el caso de microempresas y entidades de reducida dimensión, a los efectos de determinar la cuota líquida mínima, el porcentaje señalado será el resultado de multiplicar el tipo de gravamen previsto en el apartado primero del artículo 29 de la Ley 27/2014, de 27 de noviembre, por quince veinticincoavos, redondeando por exceso.
Artículo 30 bis. Tributación mínima.
1. En el caso de contribuyentes cuyo importe neto de la cifra de negocios sea al menos de 20 millones de euros durante los 12 meses anteriores a la fecha en que se inicie el período impositivo o que tributen en el régimen de consolidación fiscal regulado en el Capítulo VI del Título VII de esta Ley, con independencia de su importe neto de la cifra de negocios, la cuota líquida no podrá ser inferior al resultado de aplicar el 15 por ciento a la base imponible, minorada o incrementada, en su caso y según corresponda, por las cantidades derivadas del artículo 105 de esta Ley y minorada en la Reserva por Inversiones regulada en el artículo 27 de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias. Dicha cuota tendrá el carácter de cuota líquida mínima. Lo dispuesto en el párrafo anterior no será de aplicación a los contribuyentes que tributen a los tipos de gravamen previstos en los apartados 3, 4 y 5 del artículo 29 de esta Ley ni a las entidades de la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario.
A los efectos de determinar la cuota líquida mínima a la que se refiere el primer párrafo de este apartado, el porcentaje señalado en el mismo será el 10 por ciento en las entidades de nueva creación que tributen al tipo del 15 por ciento según lo dispuesto en el apartado 1 del artículo 29 de esta Ley, y el 18 por ciento si se trata de entidades que tributen al tipo de gravamen previsto en el primer párrafo del apartado 6 del artículo 29 de esta Ley.
Modificado, con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2025, por la Ley 7/2024, de 20 de diciembre
1. En el caso de contribuyentes cuyo importe neto de la cifra de negocios sea al menos de 20 millones de euros durante los 12 meses anteriores a la fecha en que se inicie el período impositivo o que tributen en el régimen de consolidación fiscal regulado en el capítulo VI del título VII de esta ley, con independencia de su importe neto de la cifra de negocios, la cuota líquida no podrá ser inferior al resultado de aplicar el 15 por ciento a la base imponible, minorada o incrementada, en su caso y según corresponda, por las cantidades derivadas del artículo 105 de esta ley y minorada en la Reserva por Inversiones regulada en el artículo 27 de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias. Dicha cuota tendrá el carácter de cuota líquida mínima.
Lo dispuesto en el párrafo anterior no será de aplicación a los contribuyentes que tributen a los tipos de gravamen previstos en los apartados 3, 4 y 5 del artículo 29 de esta ley ni a las entidades de la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario.
A los efectos de determinar la cuota líquida mínima a la que se refiere el primer párrafo de éste apartado, el porcentaje señalado en el mismo será el 10 por ciento en las entidades de nueva creación que tributen al tipo del 15 por ciento según lo dispuesto en el apartado 1 del artículo 29 de esta ley, y el 18 por ciento si se trata de entidades que tributen al tipo de gravamen previsto en el primer párrafo del apartado 6 del artículo 29 de esta ley.
Tratándose de entidades cuyo importe neto de la cifra de negocios del período impositivo inmediato anterior sea inferior a 1 millón de euros, a los efectos de determinar la cuota líquida mínima a la que se refiere el primer párrafo de este apartado, el porcentaje señalado en el mismo será el resultado de multiplicar la escala prevista en el apartado 1 del artículo 29 de esta ley por quince veinticincoavos, redondeado por exceso. Tratándose de entidades que cumplan las previsiones previstas en el artículo 101 de esta ley, el porcentaje señalado en el primer párrafo de este apartado será el resultado de multiplicar el tipo de gravamen previsto en el apartado 1 del artículo 29 de esta ley por quince veinticincoavos, redondeado por exceso.
En el caso de las cooperativas, la cuota líquida mínima no podrá ser inferior al resultado de aplicar el 60 por ciento a la cuota íntegra calculada de acuerdo con lo dispuesto en la Ley 20/1990, de 19 de diciembre, sobre Régimen Fiscal de las Cooperativas.
En el caso de las cooperativas, la cuota líquida mínima no podrá ser inferior al resultado de aplicar el 60 por ciento a la cuota íntegra calculada de acuerdo con lo dispuesto en la Ley 20/1990, de 19 de diciembre, sobre Régimen Fiscal de las Cooperativas. En las entidades de la Zona Especial Canaria, la base imponible positiva sobre la que se aplique el porcentaje al que se refiere este apartado no incluirá la parte de la misma correspondiente a las operaciones realizadas material y efectivamente en el ámbito geográfico de dicha Zona que tribute al tipo de gravamen especial regulado en el artículo 43 de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias.
En las entidades de la Zona Especial Canaria, la base imponible positiva sobre la que se aplique el porcentaje al que se refiere este apartado no incluirá la parte de la misma correspondiente a las operaciones realizadas material y efectivamente en el ámbito geográfico de dicha Zona que tribute al tipo de gravamen especial regulado en el artículo 43 de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias.
Asimismo, la disposición final cuarta de la Ley 7/2024, de 20 de diciembre, introduce una serie de modificaciones en el artículo 27 de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, en concreto, en los apartados cuarto y octavo, para aquellos periodos impositivos que se inicien a partir de 1 de enero de 2025. Cabe destacar dentro de estas modificaciones que, a los efectos de
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 23
materializar la reserva para inversiones en Canarias, se incorporan nuevas formas de inversión relacionadas con la rehabilitación de viviendas protegidas.
En último término, cabe mencionar la disposición final novena de la Ley 7/2024, de 20 de diciembre, que crea el impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras, cuyo apartado trece determina la no deducibilidad en el Impuesto sobre Sociedades ni en el Impuesto sobre la Renta de no Residentes. Apreciándose esta campaña la necesidad de identificar el ajuste se ha creado una corrección específica en el cuadro de detalle de correcciones al resultado de la cuenta de pérdidas y ganancias.
De otra parte, el Real Decreto-ley 8/2025, de 8 de julio, por el que se declaran diversas iniciativas y programas como acontecimientos de excepcional interés público, se encarga de definir como acontecimientos de excepcional interés público ciertos eventos, a los efectos de lo dispuesto en el artículo 27 de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo.
A su vez, el artículo único de la Ley 6/2025, de 28 de julio, de modificación de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, para la regulación de las inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda en las Islas Canarias, introduce las siguientes modificaciones en los apartados primero, cuarto, quinto y octavo del artículo 27, e incorpora una nueva disposición adicional decimoquinta en la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, con efectos para los períodos impositivos iniciados a partir de 1 de enero de 2025. En particular, nuevamente se amplían o concretan las formas de materialización de la reserva para inversiones, y se establecen una serie de especialidades en las inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda.
Por último, cabe destacar que para las disposiciones decimoséptima y decimoctava de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades deben ser tenidos en cuenta, durante sus respectivos plazos de vigencia, el artículo 17 del Real Decreto-ley 16/2025, de 23 de diciembre, por el que se prorrogan determinadas medidas para hacer frente a situaciones de vulnerabilidad social, y se adoptan medidas urgentes en materia tributaria y de Seguridad Social y el artículo 13 del Real Decreto-ley 2/2026, de 3 de febrero, por el que se adoptan medidas urgentes para hacer frente a situaciones de vulnerabilidad social, en materia tributaria y relativas a los recursos de los sistemas de financiación territorial.
Asimismo, el artículo 37 del Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio, contiene modificaciones que afectan a la Ley 27/2014, de 27 de noviembre, con efectos para los periodos impositivos que, iniciados a partir de 1 de enero de 2025 no hubiesen concluido a la entrada en vigor de este real decreto-ley (22 de marzo de 2026).
Disposición adicional decimoséptima. Libertad de amortización en inversiones que utilicen energía procedente de fuentes renovables
Modificada por el Real Decreto-ley 8/2023, de 27 de diciembre, con efectos para los períodos impositivos iniciados a partir del 01.01.2024,
Modificada con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2025, por el Real Decreto-ley 16/2025, de 23 de diciembre
Modificada, con efectos para los períodos impositivos que, iniciados a partir de 1 de enero de 2025 no hubiesen concluido a 22 de marzo de 2026, por el art. 37.1 del Real Decreto-ley 7/2026, de 20 de marzo
1. Las inversiones en instalaciones destinadas al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables de acuerdo con lo definido en el Real Decreto 244/2019, de 5 de abril, por el que se regulan las condiciones administrativas, técnicas y económicas del autoconsumo de energía eléctrica, así como aquellas instalaciones para uso térmico de consumo propio que utilicen energía procedente de fuentes renovables, que sustituyan instalaciones que utilicen energía procedente de fuentes no renovables fósiles y que sean puestas a disposición del contribuyente a partir de la entrada en vigor del Real Decreto-ley 18/2022, de 18 de octubre, por el que se aprueban
1. Las inversiones en instalaciones destinadas al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables de acuerdo con lo definido en el Real Decreto 244/2019, de 5 de abril, por el que se regulan las condiciones administrativas, técnicas y económicas del autoconsumo de energía eléctrica, así como aquellas instalaciones para uso térmico de consumo propio que utilicen energía procedente de fuentes renovables, que sustituyan instalaciones que utilicen energía procedente de fuentes no renovables fósiles y que sean puestas a disposición del contribuyente a partir de la entrada en vigor del Real Decreto-ley 18/2022, de 18 de octubre, por el que se aprueban
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 8 de 23
medidas de refuerzo de la protección de los consumidores de energía y de contribución a la reducción del consumo de gas natural en aplicación del «Plan + seguridad para tu energía (+SE), así como medidas en materia de retribuciones del personal al servicio del sector público y de protección de las personas trabajadoras agrarias eventuales afectadas por la sequía, y entren funcionamiento en 2023 y 2024, podrán ser amortizadas libremente en los períodos impositivos:
i) Que se inicien o concluyan en 2023, cuando la entrada en funcionamiento de los elementos a que se refiere este apartado se produzca en 2023.
ii) Que se inicien o concluyan en 2024, cuando la entrada en funcionamiento de los elementos a que se refiere este apartado se produzca en 2024.
medidas de refuerzo de la protección de los consumidores de energía y de contribución a la reducción del consumo de gas natural en aplicación del ‘’Plan + seguridad para tu energía (+SE)’’, así como medidas en materia de retribuciones del personal al servicio del sector público y de protección de las personas trabajadoras agrarias eventuales afectadas por la sequía, y entren funcionamiento en 2023, 2024, 2025 y 2026 podrán ser amortizadas libremente en los períodos impositivos:
a) Que se inicien o concluyan en 2023, cuando la entrada en funcionamiento de los elementos a que se refiere este apartado se produzca en 2023.
b) Que se inicien o concluyan en 2024, cuando la entrada en funcionamiento de los elementos a que se refiere este apartado se produzca en 2024.
c) Que se inicien o concluyan en 2025, cuando la entrada en funcionamiento de los elementos a que se refiere este apartado se produzca en 2025.
d) Que se inicien o concluyan en 2026, cuando la entrada en funcionamiento de los elementos a que se refiere este apartado se produzca en 2026.
Lo establecido en este apartado estará condicionado a que durante los 24 meses siguientes a la fecha de inicio del período impositivo en que los elementos adquiridos entren en funcionamiento, la plantilla media total de la entidad se mantenga respecto de la plantilla media de los doce meses anteriores.
Los edificios no podrán acogerse a la libertad de amortización regulada en esta disposición.
La cuantía máxima de la inversión que podrá beneficiarse del régimen de libertad de amortización será de 500.000 euros.
Para el cálculo de la plantilla media total de la entidad se tomarán las personas empleadas, en los términos que disponga la legislación laboral, teniendo en cuenta la jornada contratada en relación a la jornada completa.
2. A efectos de la presente disposición, se considerará energía renovable la procedente de fuentes renovables no fósiles, es decir, energía eólica, energía solar (solar térmica y solar fotovoltaica) y energía geotérmica, energía ambiente, energía mareomotriz, energía undimotriz y otros tipos de energía oceánica, energía hidráulica y energía procedente de biomasa, gases de vertedero, gases de plantas de depuración, y biogás, tal y como se definen en la Directiva (UE) 2018/2001 del Parlamento Europeo y del Consejo de 11 de diciembre de 2018, relativa al fomento del uso de energía procedente de fuentes renovables.
En el caso de las instalaciones de producción de energía eléctrica, solo se considerará energía renovable aquella que proceda de instalaciones de la categoría b) del artículo 2.1 del Real Decreto 413/2014, de 6 de junio, por el que se regula la actividad de producción de energía eléctrica a partir de fuentes de energía renovables, cogeneración y residuos.
3. En el caso de instalaciones que empleen bombas de calor accionadas eléctricamente solo se considerará energía renovable su uso para calor a partir de un rendimiento de factor estacional (SCOPnet) de 2,5 de acuerdo con la Decisión 2013/114/UE de la Comisión de 1 de marzo de 2013, por la que se establecen las directrices para el cálculo por los Estados miembros de la energía renovable procedente de las bombas de calor de diferentes tecnologías, conforme a lo dispuesto en el artículo 5 de la Directiva 2009/28/CE del Parlamento Europeo y del Consejo.
En el caso de que tales bombas se usen para frío, solo se considerará que producen energía renovable cuando el sistema de refrigeración funcione por encima del requisito de eficiencia mínimo expresado como factor de rendimiento estacional primario y este sea al menos 1,4 (SPFplow), de conformidad con lo dispuesto en el Reglamento Delegado (UE) 2022/759 de la Comisión de 14 de diciembre de 2021 por el que se modifica el anexo VII de la Directiva (UE) 2018/2001 del Parlamento Europeo y del Consejo con respecto a una metodología para calcular la cantidad de energías renovables utilizada para la refrigeración y los sistemas urbanos de refrigeración.
4. En el caso de sistemas de generación de energía renovable térmica (calor y frío) para climatización o generación de agua caliente sanitaria, únicamente se entenderá que se ha mejorado el consumo de energía primaria no renovable cuando se reduzca al menos un 30 por ciento el indicador de consumo de energía primaria no renovable, o bien se consiga una mejora de la calificación energética de las instalaciones para obtener una clase energética «A» o «B», en la misma escala de calificación.
5. No podrán acogerse a la libertad de amortización a que se refiere esta disposición aquellas instalaciones que tengan carácter obligatorio en virtud de la normativa del Código Técnico de la Edificación, aprobado por el Real Decreto 314/2006, de 17 de marzo, salvo que la instalación tenga una potencia nominal superior a la mínima exigida, en cuyo caso podrá ser objeto de la libertad de amortización aquella parte del coste de la instalación proporcional a la potencia instalada por encima de ese mínimo exigido.
6. Para la aplicación de la libertad de amortización regulada en esta disposición, los contribuyentes deberán estar en posesión, según proceda, de la siguiente documentación que acredite que la inversión utiliza energía procedente de fuentes renovables:
a) En el caso de generación de energía eléctrica, la Autorización de Explotación y, en el caso de las instalaciones con excedentes, la acreditación de la inscripción en el Registro administrativo de instalaciones de producción de energía eléctrica (RAIPREE) o, en el caso de instalaciones de menos de 100kW, el Certificado de Instalaciones Eléctricas (CIE) de acuerdo con el Reglamento Electrotécnico de Baja Tensión, de conformidad con lo establecido en el Real Decreto 244/2019, de 5 de abril, por el que se regulan las condiciones administrativas, técnicas y económicas del autoconsumo de energía eléctrica.
b) En el caso de sistemas de producción de gases renovables (biogás, biometano, hidrógeno renovable), la acreditación de inscripción en el Registro de instalaciones de producción de gas procedente de fuentes renovables regulado en el artículo 19 del Real Decreto 376/2022, de 17 de mayo, por el que se regulan los criterios de sostenibilidad y de reducción de las emisiones de gases de efecto invernadero de los biocarburantes, biolíquidos y combustibles de biomasa, así como el sistema de garantías de origen de los gases renovables.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 23
c) En el caso de sistemas de generación de energía renovable térmica (calor y frío) industrial o de proceso, acreditación de la inscripción en registro o informe del órgano competente en la Comunidad Autónoma.
d) En el caso de sistemas de generación de energía renovable térmica (calor y frío) para climatización o generación de agua caliente sanitaria, certificado de eficiencia energética expedido por el técnico competente después de la realización de las inversiones, que indique la incorporación de estos sistemas respecto del certificado expedido antes del inicio de las mismas.
7. En el supuesto de que se incumpliese la obligación de mantenimiento de la plantilla en los términos establecidos en el apartado 1 de esta disposición, se deberá proceder a ingresar la cuota íntegra que hubiere correspondido a la cantidad deducida en exceso más los intereses de demora correspondientes. El ingreso de la cuota íntegra y de los intereses de demora se realizará conjuntamente con la autoliquidación correspondiente al período impositivo en el que se haya incumplido la obligación.
8. Las entidades a las que, de acuerdo con lo establecido en el artículo 101 de esta Ley, les sean de aplicación los incentivos fiscales para las empresas de reducida dimensión previstos en el capítulo XI del título VII de esta Ley, podrán optar entre aplicar el régimen de libertad de amortización previsto en el artículo 102 de esta Ley o aplicar el régimen de libertad de amortización regulado en esta disposición.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 23
«Disposición adicional decimoctava. Libertad de amortización en determinados vehículos y en nuevas infraestructuras de recarga. Modificado, con efectos para los ejercicios iniciados a partir del 1 de enero de 2024, por el Real Decreto-ley 4/2024, de 26 de junio,
Modificada con efectos para los períodos impositivos que, iniciados a partir de 1 de enero de 2025 no hubiesen concluido a la entrada en vigor de del Real Decreto-ley 16/2025, de 23 de diciembre,
Modificada, con efectos para los períodos impositivos que, iniciados a partir de 1 de enero de 2025 no hubiesen concluido a 22 de marzo de 2026, por el art. 37.1 del Real Decreto-ley 7/2026, de 20 de marzo
1. Las inversiones en vehículos nuevos FCV, FCHV, BEV, REEV o PHEV, según definición del anexo II del Reglamento General de Vehículos, aprobado por el Real Decreto 2822/1998, de 23 de diciembre, afectos a actividades económicas y que entren en funcionamiento en los períodos impositivos que se inicien en los años 2024 y 2025, podrán ser amortizadas libremente.
2. Las inversiones en nuevas infraestructuras de recarga de vehículos eléctricos, de potencia normal o de alta potencia, en los términos definidos en el artículo 2 de la Directiva 2014/94/UE del Parlamento Europeo y del Consejo, de 22 de octubre de 2014, relativa a la implantación de una infraestructura para los combustibles alternativos, afectas a actividades económicas, y que entren en funcionamiento en los períodos impositivos que se inicien en los años 2024 y 2025, podrán ser amortizadas libremente
1. Las inversiones en vehículos nuevos FCV, FCHV, BEV, REEV o PHEV, según definición del anexo II del Reglamento General de Vehículos, aprobado por el Real Decreto 2822/1998, de 23 de diciembre, afectos a actividades económicas y que entren en funcionamiento en los períodos impositivos que se inicien en los años 2024, 2025 y 2026 podrán ser amortizadas libremente.
2. Las inversiones en nuevas infraestructuras de recarga de vehículos eléctricos, de potencia normal o de alta potencia, en los términos definidos en el artículo 2 del Reglamento (UE) 2023/1804 del Parlamento Europeo y del Consejo de 13 de septiembre de 2023 relativo a la implantación de una infraestructura para los combustibles alternativos y por el que se deroga la Directiva 2014/94/UE, afectas a actividades económicas, y que entren en funcionamiento en los períodos impositivos que se inicien en los años 2024, 2025 y 2026 podrán ser amortizadas libremente.
3. Para la aplicación de la libertad de amortización regulada en el apartado anterior, se exigirá el cumplimiento de los siguientes requisitos:
a) Aportación de la documentación técnica preceptiva, según las características de la instalación, en forma de Proyecto o Memoria, prevista en el Real Decreto 842/2002, de 2 de agosto, por el que se aprueba el Reglamento electrotécnico para baja tensión, elaborada por el instalador autorizado debidamente registrado en el Registro Integrado Industrial, regulado en el título IV de la Ley 21/1992, de 16 de julio, de Industria, y en su normativa reglamentaria de desarrollo.
b) Obtención del certificado de instalación eléctrica diligenciado por la Comunidad Autónoma competente.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 23
En la campaña de Sociedades 2025 se han introducido las siguientes modificaciones en el Modelo 200 con el objetivo de que la Agencia Tributaria mejore su tarea de control y asistencia a los contribuyentes en su obligación de autoliquidar el Impuesto sobre Sociedades:
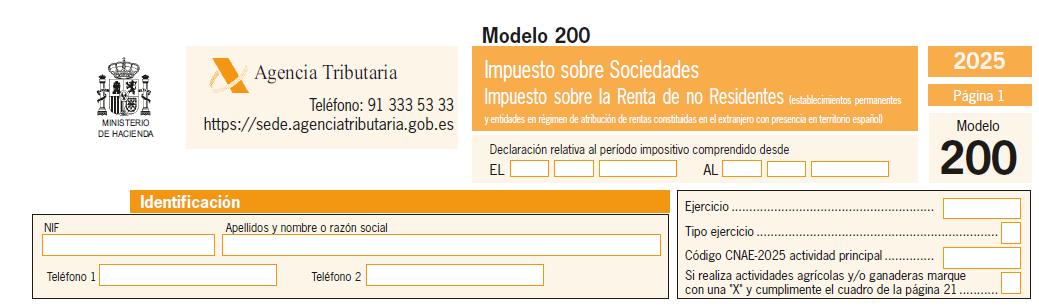
Se modifica la clasificación de la actividad principal de la entidad para adaptarla a la nueva Clasificación Nacional de Actividades Económicas 2025, denominada CNAE-2025
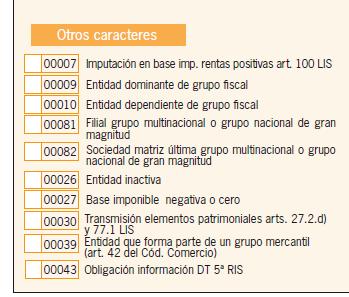
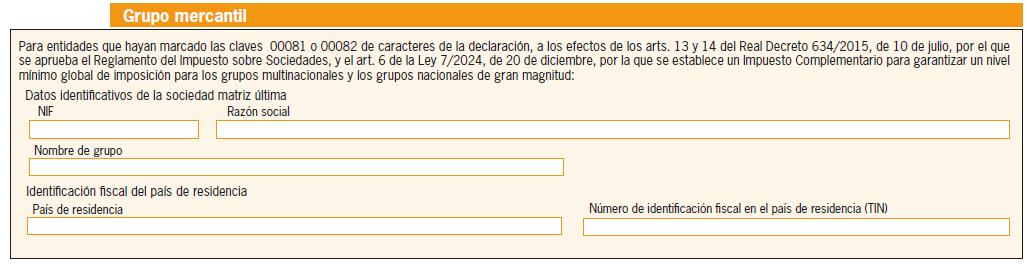
Para mejorar la adecuación del modelo a la redacción del artículo 6 de la Ley 7/2024, de 20 de diciembre, se modifica el literal de las claves 00081 y 00082 para incluir como tipo de entidad a una filial o sociedad matriz última de un grupo nacional de gran magnitud. En consonancia, ha sido redactado el apartado «Grupo Mercantil» de la página 1 bis del modelo.
Se han introducido mensajes de aviso o advertencia para verificar la entrada de declaraciones con tipo de ejercicio 3 que reflejan un periodo impositivo cuya duración es inferior a los 12 meses.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 23
Desde una perspectiva técnica, se introducen mejoras destinadas a optimizar la operativa de las autoliquidaciones rectificativas. Asimismo, se introducen mejoras en las validaciones aplicables en la cumplimentación de la información correspondiente a las agrupaciones de interés económico y a las uniones temporales de empresas, especialmente en relación con el cuadro de «Partícipes en AIEs y UTEs», con el fin de garantizar su adecuación a lo previsto normativamente, una mayor consistencia y calidad en los datos suministrados.
Como novedad, para la presentación de la declaración del Impuesto sobre Sociedades de los contribuyentes sujetos a normativa foral se va a admitir la presentación en formato procesable que utilice un lenguaje de marcado extensible (fichero XML, en sus siglas en inglés) que será presentado en la sede electrónica de la Agencia Estatal de Administración Tributaria para su posterior conversión. Con este sistema de intercambio de información automatizado se va a conseguir una mejor trazabilidad de los datos de estos contribuyentes, así como la reducción de los posibles errores de transcripción que se podían ocasionar con el sistema anterior. Asimismo, en aquellos casos en los que este formato no esté disponible, se mantendrá la posibilidad de presentar en los formatos aceptados por los correspondientes programas de ayuda.
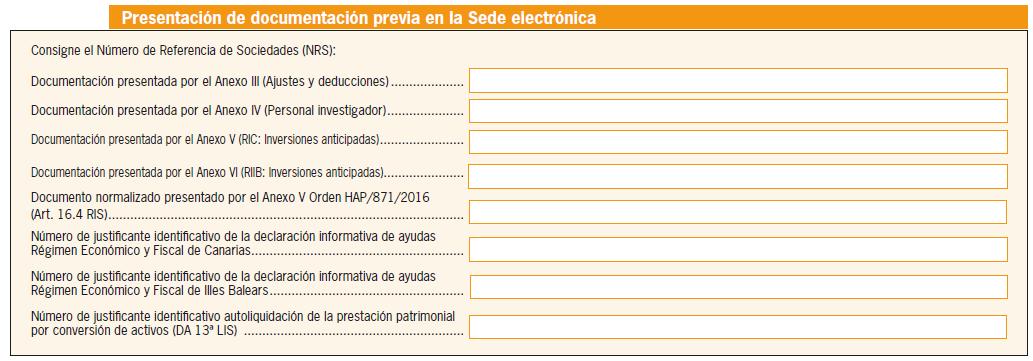
Al igual que en ejercicios anteriores, se publican en esta orden los formularios previstos para suministrar información en relación con determinadas correcciones y deducciones a la cuenta de pérdidas y ganancias de importe igual o superior a 50.000 euros (anexo III), la memoria anual de actividades y proyectos ejecutados e investigadores afectados por bonificaciones a la Seguridad Social (anexo IV), la reserva para inversiones en Canarias (anexo V) y la reserva para inversiones en las Illes Balears (anexo VI). Estos formularios, que se encuentran alojados en la Sede electrónica de la Agencia Estatal de Administración Tributaria, no tienen variación.
Por último, se modifica el apartado tercero de la disposición transitoria segunda de la Orden HAC/1198/2025, de 21 de octubre, por la que se aprueba el modelo 240 «Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario», el modelo 241 «Declaración informativa del Impuesto Complementario», y el modelo 242 «Autoliquidación del Impuesto Complementario» y se establecen las condiciones y el procedimiento para su presentación, para modificar el plazo de domiciliación del modelo 242 a que se refiere el apartado segundo de esta disposición.
Disposición transitoria segunda. Plazo de presentación y domiciliación del modelo 242 correspondiente al periodo impositivo de transición. 1. De acuerdo con lo dispuesto en la disposición transitoria tercera, apartado 2, del Reglamento del Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud, la presentación del modelo 242, «Autoliquidación del Impuesto Complementario», correspondiente al periodo impositivo de transición deberá realizarse en el plazo de los 25 días naturales siguientes al decimoctavo mes posterior a la conclusión de dicho período impositivo de transición.
2. En todo caso, ningún modelo 242, «Autoliquidación del Impuesto Complementario», cualquiera que sea el período impositivo a que se refiera, podrá presentarse antes del 30 de junio de 2026, computándose el plazo de 25 días a que se refiere el apartado anterior a partir de dicha fecha.
3. Los contribuyentes cuyo período de transición finalice el 31 de diciembre, distintos de los previstos en el apartado anterior, podrán
«Los contribuyentes cuyo período de transición finalice el 31 de diciembre, distintos de los previstos en el apartado anterior, podrán
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 13 de 23
utilizar como medio de pago de las deudas tributarias resultantes de la misma la domiciliación en los términos previstos en el artículo 19, si bien, la domiciliación bancaria a que se refiere dicho artículo podrá realizarse desde el día 1 de julio hasta el 20 de julio, ambos inclusive. En este caso, el plazo de domiciliación del modelo 242 que deba presentarse según lo previsto en el apartado anterior será del 1 al 21 de julio de 2026.
utilizar como medio de pago de las deudas tributarias resultantes de la misma la domiciliación en los términos previstos en el artículo 19, si bien, la domiciliación bancaria a que se refiere dicho artículo podrá realizarse desde el día 1 de julio hasta el 20 de julio, ambos inclusive. En este caso, el plazo de domiciliación del modelo 242 que deba presentarse según lo previsto en el apartado anterior será del 1 al 22 de julio de 2026».
Modelo 200– Régimen Económico y fiscal de Canarias
Orden HAC/529/2026, de 7 de mayo, por la que se aprueban los modelos de declaración del Impuesto sobre Sociedades y del Impuesto sobre la Renta de no Residentes correspondiente a establecimientos permanentes y a entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español, para los períodos impositivos iniciados entre el 1 de enero y el 31 de diciembre de 2025, se dictan instrucciones relativas al procedimiento de declaración e ingreso y se establecen las condiciones generales y el procedimiento para su presentación electrónica.
(…) la disposición final cuarta de la Ley 7/2024, de 20 de diciembre, introduce una serie de modificaciones en el artículo 27 de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, en concreto, en los apartados cuarto y octavo, para aquellos periodos impositivos que se inicien a partir de 1 de enero de 2025. Cabe destacar dentro de estas modificaciones que, a los efectos de materializar la reserva para inversiones en Canarias, se incorporan nuevas formas de inversión relacionadas con la rehabilitación de viviendas protegidas.
(…)
A su vez, el artículo único de la Ley 6/2025, de 28 de julio, de modificación de la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, para la regulación de las inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda en las Islas Canarias, introduce las siguientes modificaciones en los apartados primero, cuarto, quinto y octavo del artículo 27, e incorpora una nueva disposición adicional decimoquinta en la Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias, con efectos para los períodos impositivos iniciados a partir de 1 de enero de 2025.
En particular, nuevamente se amplían o concretan las formas de materialización de la reserva para inversiones, y se establecen una serie de especialidades en las inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda.
PRINCIPAL MODIFICACIÓN: NUEVA DA15ª LREFC (Informa 148428 y 148429)
Con efectos para los períodos impositivos iniciados a partir de 1 de enero de 2025, la RIC podrásermaterializada, respetándose el plazo máximo de materialización, mediante inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda de forma novedosa, con las siguientes características:
• Tendrá la consideración de actividad económica de arrendamiento de vivienda aquella para cuyo desarrollo se disponga de una persona empleada con contrato laboral y a jornada completa.
• En el caso de inversiones iniciales, los inmuebles, situados en Canarias, deberán destinarse de modo novedoso al arrendamiento de vivienda, con o sin opción de compra, y siempre que no exista vinculación directa o indirecta con el arrendatario en términos del artículo 18 LIS.
• Se entenderá que el arrendamiento de vivienda tiene lugar de forma novedosa cuando el inmueble adquirido no hubiera estado cedido mediante dicho régimen dentro del año anterior a la fecha de adquisición.
• Se podrá materializar la reserva mediante la realización de las inversiones señaladas en el párrafo anterior en aquellos casos en que no puedan ser consideradas inversiones iniciales (ayudas de funcionamiento) siempre que los activos se afecten al desarrollo de la actividad de arrendamiento de vivienda.
• Tratándose de contribuyentes que no cumplan las condiciones del artículo 101 de la LIS en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, la reserva solo podrá materializarse mediante inversión en inmuebles usados destinados a arrendamiento de vivienda cuando no
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 14 de 23
se hayan beneficiado anteriormente del régimen descrito, ni del régimen general regulado en el artículo 27 de la Ley 19/1994, ni del régimen de deducción por inversiones en Canarias.
• Igualmente, se podrá materializar la reserva mediante la realización de inversiones en creación de empleo relacionadas de forma directa con las inversiones afectas al desarrollo del arrendamiento de vivienda, siempre que se cumplan las condiciones establecidas en las letras B o B bis del apartado 4 del artículo 27 de la Ley 19/1994.
• La reserva podrá materializarse mediante la suscripción de acciones o participaciones en el capital emitidas por sociedades como consecuencia de su constitución o ampliación de capital que desarrollen en el archipiélago su actividad, cuando tales entidades realicen inversiones afectas al desarrollo del arrendamiento de vivienda en los términos previstos en la letra D 1.º del apartado 4 del artículo 27, de la Ley 19/1994.
• Será requisito indispensable que la vivienda se encuentre efectivamente arrendada dentro del plazo de los 6 meses posteriores a la fecha de su adquisición o de su puesta en condiciones de habitabilidad. El incumplimiento de este requisito tendrá las consecuencias previstas en el apartado 16 del artículo 27 de la Ley 19/1994.
• Se entenderá que la vivienda se encuentra efectivamente arrendada a partir de la fecha que conste en el contrato de arrendamiento.
• El plazo de permanencia en funcionamiento de la inversión comenzará a computarse al inicio del arrendamiento efectivo. No obstante, no se entenderá interrumpida la cesión cuando se proceda a un nuevo arrendamiento de una misma vivienda en el plazo de seis meses desde su desocupación. En ese caso, el plazo de mantenimiento se ampliará por un período equivalente a aquel durante el cual el inmueble hubiera estado desocupado.
Resumen de las principales modificaciones del articulo 27 de la LREFC:
(apartado 1) Las entidades financieras y las sociedades que prestan servicios a su mismo grupo podrán materializar la RIC en instrumentos emitidos por entidades financieras destinados a la financiación en Canarias de proyectos privados o de colaboración público-privada, cuyas inversiones sean aptas para la RIC.
(apartado 4.A y C) Se sustituye la redacción anterior de “viviendas con fines turísticos” por “inmuebles destinados a vivienda vacacional” de acuerdo con la normativa canaria.
(apartado 4.A y C) Se elimina la necesidad de que en el caso de promoción de viviendas protegidas sea la sociedad promotora quien realice la actividad de arrendamiento, permitiendo la intervención de entes, entidades u organismos públicos intervengan en la intermediación
Se incorporan como inversión inicial las actividades destinadas a la rehabilitación de viviendas protegidas destinadas al arrendamiento.
(apartado 4.D) Se podrá materializar la RIC en Títulos emitidos de Deuda Pública de Canarias, de las corporaciones locales canarias o de sus empresas públicas u organismos públicos destinadas a financiar la promoción de viviendas protegidas destinadas al arrendamiento o rehabilitación de viviendas protegidas, con el límite del 50% de las dotaciones efectuadas en cada ejercicio.
(apartado 5) En el caso de materialización de la RIC en inversiones en aplicaciones informáticas y/o derechos de la propiedad industrial, será necesario que:
Vayan a aplicarse exclusivamente en procesos productivos o actividades comerciales que se desarrollen en Canarias, y, en el caso de derechos de propiedad intelectual, que sean objeto de reproducción y distribución exclusivamente en el archipiélago canario.
(apartado 8) Cuando se trate de arrendamiento de vivienda protegida por la sociedad promotora e intervengan entes, entidades u organismos públicos en la intermediación, serán necesario que dicho arrendamiento tenga para el contribuyente la consideración de actividad económica, disponiendo al efecto de una persona empleada con contrato laboral y a jornada completa.
Se mantienen el resto de los requisitos:
▪ Los contratos de arrendamiento deben formalizarse dentro de los 6 meses posteriores a la adquisición o puesta con condiciones de habitabilidad,
▪ No debe existir vinculación directa entre el arrendador y el arrendatario
▪ La vivienda no debe haber estado arrendada en el año anterior a su adquisición
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 15 de 23
(…) Al igual que en ejercicios anteriores, se publican en esta orden los formularios previstos para suministrar información en relación con determinadas correcciones y deducciones a la cuenta de pérdidas y ganancias de importe igual o superior a 50.000 euros (anexo III), la memoria anual de actividades y proyectos ejecutados e investigadores afectados por bonificaciones a la Seguridad Social (anexo IV), la reserva para inversiones en Canarias (anexo V) y la reserva para inversiones en las Illes Balears (anexo VI). Estos formularios, que se encuentran alojados en la Sede electrónica de la Agencia Estatal de Administración Tributaria, no tienen variación.
Ley 19/1994, de 6 de julio, de modificación del Régimen Económico y Fiscal de Canarias.
Artículo 27. Reserva para inversiones en Canarias.
Modificaciones con efectos para los periodos impositivos iniciados a partir del 1 de enero de 2025, por la DF 4ª de la Ley 7/2024, de 20 de diciembre Redacción vigente a 31.12.2024
Modificado, con efectos para los periodos impositivos iniciados a partir de 1 de enero de 2025, por la Ley 6/2025, de 28 de julio
1. Las entidades sujetas al Impuesto sobre Sociedades tendrán derecho a la reducción en la base imponible de las cantidades que, con relación a sus establecimientos situados en Canarias, destinen de sus beneficios a la reserva para inversiones de acuerdo con lo dispuesto en este artículo.
Las entidades que tengan por actividad principal la prestación de servicios financieros o la prestación de servicios a entidades que pertenezcan al mismo grupo de sociedades en el sentido del apartado 3 del artículo 16 del texto refundido de la Ley del Impuesto sobre Sociedades, únicamente podrán disfrutar de la reducción prevista en el párrafo anterior cuando materialicen los importes destinados a la reserva en las inversiones previstas en las letras A, B y, en su caso, en las condiciones que puedan establecerse reglamentariamente, en el número 1.º de la letra D del apartado 4 de este artículo.
1. Las entidades sujetas al Impuesto sobre Sociedades tendrán derecho a la reducción en la base imponible de las cantidades que, con relación a sus establecimientos situados en Canarias, destinen de sus beneficios a la reserva para inversiones de acuerdo con lo dispuesto en este artículo.
Las entidades que tengan por actividad principal la prestación de servicios financieros o la prestación de servicios a entidades que pertenezcan al mismo grupo de sociedades en el sentido del apartado 3 del artículo 16 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, únicamente podrán disfrutar de la reducción prevista en el párrafo anterior cuando materialicen los importes destinados a la reserva en las inversiones previstas en las letras A, B, D.3.º y, en su caso, en las condiciones que puedan establecerse reglamentariamente, en el número 1.º de la letra D del apartado 4 de este artículo.
Las entidades financieras solo podrán materializar sus dotaciones en los instrumentos financieros a los que hace referencia el número 3.º de la letra D del apartado 4 de este artículo cuando el proyecto que se financie pueda encuadrarse en las inversiones previstas en las letras A o B de su apartado 4.
2. La reducción a que se refiere el apartado anterior se aplicará a las dotaciones que en cada período impositivo se hagan a la reserva para inversiones hasta el límite del noventa por ciento de la parte de beneficio obtenido en el mismo período que no sea objeto de distribución, en cuanto proceda de establecimientos situados en Canarias.
En ningún caso la aplicación de la reducción podrá determinar que la base imponible sea negativa.
A estos efectos, se considerarán beneficios procedentes de establecimientos en Canarias los derivados de actividades económicas, incluidos los procedentes de la transmisión de los elementos patrimoniales afectos a las mismas, así como los derivados de la transmisión de elementos patrimoniales no afectos a actividades económicas, en los términos que reglamentariamente se determinen.
A estos efectos se considerarán beneficios no distribuidos los destinados a nutrir las reservas, excluida la de carácter legal. No tendrá la consideración de beneficio no distribuido el que derive de la transmisión de elementos patrimoniales cuya adquisición hubiera determinado la materialización de la reserva para inversiones dotada con beneficios de periodos impositivos a partir de 1 de enero de 2007.
En caso de elementos patrimoniales que solo parcialmente se hubiesen destinado a la materialización de la reserva a partir de dicha fecha, se considerará beneficio no distribuido la parte proporcional del mismo que corresponda al valor de adquisición que no hubiera supuesto materialización de dicha reserva.
Las asignaciones a reservas se considerarán disminuidas en el importe que eventualmente se hubiese detraído de los fondos propios, ya en el ejercicio al que la reducción de la base imponible se refiere, ya en el que se adoptara el acuerdo de realizar las mencionadas asignaciones.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 16 de 23
3. La reserva para inversiones deberá figurar en los balances con absoluta separación y título apropiado y será indisponible en tanto que los bienes en que se materializó deban permanecer en la empresa
4. Las cantidades destinadas a la reserva para inversiones en Canarias deberán materializarse en el plazo máximo de tres años, contados desde la fecha del devengo del impuesto correspondiente al ejercicio en que se ha dotado la misma, en la realización de alguna de las siguientes inversiones:
A. Las inversiones iniciales consistentes en la adquisición de elementos patrimoniales nuevos del inmovilizado material o intangible como consecuencia de:
– La creación de un establecimiento.
– La ampliación de un establecimiento.
– La diversificación de la actividad de un establecimiento para la elaboración de nuevos productos.
– La transformación sustancial en el proceso de producción de un establecimiento.
En ningún caso, se podrá materializar la reserva para inversiones en Canarias en la adquisición de inmuebles destinados a viviendas con fines turísticos.
En ningún caso, se podrá materializar la reserva para inversiones en Canarias en la adquisición de inmuebles destinados a vivienda vacacional, según consta regulada esta modalidad extrahotelera en el Decreto 142/2010, de 4 de octubre, por el que se aprueba el Reglamento de la Actividad Turística de Alojamiento y se modifica el Decreto 10/2001, de 22 de enero, por el que se regulan los estándares turísticos, y en el Decreto 113/2015, de 22 de mayo, por el que se aprueba el Reglamento de las viviendas vacacionales de la Comunidad Autónoma de Canarias.
.También tendrán la consideración de iniciales las inversiones en suelo, edificado o no, siempre que no se hayan beneficiado anteriormente del régimen previsto en este artículo y se afecte:
– A la promoción de viviendas protegidas, cuando proceda esta calificación de acuerdo con lo previsto en el Decreto 27/2006, de 7 de marzo, por el que se regulan las actuaciones del Plan de Vivienda de Canarias, y sean destinadas al arrendamiento por la sociedad promotora
– A la promoción de viviendas protegidas, cuando proceda esta calificación de acuerdo con lo previsto en el Decreto 27/2006, de 7 de marzo, por el que se regulan las actuaciones del Plan de Vivienda de Canarias, y sean destinadas al arrendamiento aun cuando un ente, entidad u organismo público intervenga en la formalización efectiva del arrendamiento realizando una intermediación entre el contribuyente y el arrendatario efectivo.
– A la rehabilitación de viviendas protegidas, con arreglo a la dispuesto en la Ley 2/2003, de 30 de enero, de Vivienda de Canarias, destinadas al arrendamiento en favor de personas inscritas en el Registro Público de Demandantes de Vivienda Protegida de Canarias, de acuerdo con lo dispuesto en la Orden de 24 de septiembre de 2009, por la que se regula el régimen de inscripción, funcionamiento y estructura de dicho Registro.
– Al desarrollo de actividades industriales incluidas en las divisiones 1 a 4 de la sección primera de las tarifas del Impuesto sobre Actividades Económicas, aprobadas por el Real Decreto Legislativo 1175/1990, de 28 de septiembre, por el que se aprueban las tarifas y la instrucción del Impuesto sobre Actividades Económicas.
– A las actividades sociosanitarias, centros residenciales de mayores, geriátricos y centros de rehabilitación neurológica y física.
– A las zonas comerciales que sean objeto de un proceso de rehabilitación.
– A las actividades turísticas reguladas en la Ley 7/1995, de 6 de abril, de Ordenación del Turismo de Canarias, cuya adquisición tenga por objeto la rehabilitación de un establecimiento turístico.
A los solos efectos de entender incluido en el importe de la materialización de la Reserva el valor correspondiente al suelo, se considerarán obras de rehabilitación las actuaciones dirigidas a la renovación, ampliación o mejora de establecimientos turísticos, siempre que reúnan las condiciones necesarias para ser incorporadas al inmovilizado material como mayor valor del inmueble.
– A las actividades turísticas reguladas en la Ley 7/1995, de 6 de abril, de Ordenación del Turismo de Canarias, cuya adquisición tenga por objeto la rehabilitación de un establecimiento turístico
A los solos efectos de entender incluido en el importe de la materialización de la Reserva el valor correspondiente al suelo, se considerarán obras de rehabilitación las actuaciones dirigidas a la renovación, ampliación o mejora siempre que reúnan las condiciones necesarias para ser incorporadas al inmovilizado material como mayor valor del inmueble.
En caso de inmovilizado intangible deberá tratarse de derechos de uso de propiedad industrial o intelectual, conocimientos no patentados, en los términos que reglamentariamente se determinen, y de concesiones administrativas, y reunir los siguientes requisitos:
Utilizarse exclusivamente en el establecimiento que reúna las condiciones indicadas en esta letra.
- Ser amortizable.
- Ser adquirido a terceros en condiciones de mercado. En el caso de las concesiones administrativas se entenderá que son adquiridas en condiciones de mercado cuando sean objeto de un procedimiento de concurrencia competitiva.
- Figurar en el activo de la empresa.
Tratándose de contribuyentes que cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, la inversión podrá consistir en la adquisición de elementos usados del inmovilizado, siempre que los bienes adquiridos no se hayan beneficiado anteriormente del régimen previsto en este artículo. Tratándose de suelo, deberán cumplirse en todo caso las condiciones previstas en esta letra.
Reglamentariamente se determinarán los términos en que se entienda que se produce la creación o ampliación de un establecimiento y la diversificación y la transformación sustancial de su producción.
B. La creación de puestos de trabajo relacionada de forma directa con las inversiones previstas en la letra A, que se produzca dentro de un período de seis meses a contar desde la fecha de entrada en funcionamiento de dicha inversión.
La creación de puestos de trabajo se determinará por el incremento de la plantilla media total del contribuyente producido en dicho período respecto de la plantilla media de los 12 meses anteriores a la fecha de la entrada en funcionamiento de la inversión, siempre que dicho incremento se mantenga
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 17 de 23
durante un período de cinco años, salvo en el caso de contribuyentes que cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, quienes deberán mantener dicho incremento durante tres años.
Para el cálculo de la plantilla media total de la empresa y de su incremento se tomarán las personas empleadas, en los términos que disponga la legislación laboral, teniendo en cuenta la jornada contratada en relación con la jornada completa.
B bis. La creación de puestos de trabajo efectuada en el período impositivo que no pueda ser considerada como inversión inicial por no reunir alguno de los requisitos establecidos en la letra B anterior, con el límite del 50 por ciento de las dotaciones a la Reserva efectuadas por el contribuyente en el periodo impositivo.
C. La adquisición de elementos patrimoniales del inmovilizado material o intangible que no pueda ser considerada como inversión inicial por no reunir alguna de las condiciones establecidas en la letra A anterior, la inversión en elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio canario, así como aquellos gastos de investigación y desarrollo que reglamentariamente se determinen. En ningún caso, se podrá materializar la reserva para inversiones en Canarias en la rehabilitación o reforma de inmuebles destinados a viviendas con fines turísticos.
En ningún caso, se podrá materializar la reserva para inversiones en Canarias en la rehabilitación o reforma de inmuebles destinados a vivienda vacacional, según su regulación como modalidad extrahotelera en el Decreto 142/2010, de 4 de octubre, por el que se aprueba el Reglamento de la Actividad Turística de Alojamiento y se modifica el Decreto 10/2001, de 22 de enero, por el que se regulan los estándares turísticos, y en el Decreto 113/2015, de 22 de mayo, por el que se aprueba el Reglamento de las viviendas vacacionales de la Comunidad Autónoma de Canarias.
Tratándose de vehículos de transportes de pasajeros por vía marítima o por carretera, deberán dedicarse exclusivamente a servicios públicos en el ámbito de funciones de interés general que se correspondan con las necesidades públicas de las Islas Canarias.
Tratándose de suelo, edificado o no, este debe afectarse:
– A la promoción de viviendas protegidas, cuando proceda esta calificación de acuerdo con lo previsto en el Decreto 27/2016, de 7 de marzo, por el que se regulan las actuaciones del Plan de Vivienda de Canarias, destinadas al arrendamiento por la sociedad promotora.
– A la promoción de viviendas protegidas, cuando proceda esta calificación de acuerdo con lo previsto en el Decreto 27/2006, de 7 de marzo, por el que se regulan las actuaciones del Plan de Vivienda de Canarias, destinadas al arrendamiento, aun cuando un ente, entidad u organismo público intervenga en la formalización efectiva del arrendamiento realizando una intermediación entre el contribuyente y el arrendatario efectivo.
– A la rehabilitación de viviendas protegidas, con arreglo a la dispuesto en la Ley 2/2003, de 30 de enero, de Vivienda de Canarias, destinadas al arrendamiento en favor de personas inscritas en el Registro Público de Demandantes de Vivienda Protegida de Canarias, de acuerdo con lo dispuesto en la Orden de 24 de septiembre de 2009, por la que se regula el régimen de inscripción, funcionamiento y estructura de dicho Registro.
– Al desarrollo de actividades industriales incluidas en las divisiones 1 a 4 de la sección primera de las tarifas del Impuesto sobre Actividades Económicas, aprobadas por el Real Decreto Legislativo 1175/1990, de 28 de septiembre, por el que se aprueban las tarifas y la instrucción del Impuesto de Actividades Económicas.
A las actividades sociosanitarias, centros residenciales de mayores, geriátricos y centros de rehabilitación neurológica y física.
–
– A las zonas comerciales que sean objeto de un proceso de rehabilitación.
– A las actividades turísticas reguladas en la Ley 7/1995, de 6 de abril, de Ordenación del Turismo de Canarias, cuya adquisición tenga por objeto la rehabilitación de un establecimiento turístico.
A los solos efectos de entender incluido en el importe de la materialización de la Reserva el valor correspondiente al suelo, se considerarán obras de rehabilitación las actuaciones dirigidas a la renovación, ampliación o mejora de establecimientos turísticos, siempre que reúnan las condiciones necesarias para ser incorporadas al inmovilizado material como mayor valor del inmueble.
D. La suscripción de:
A los solos efectos de entender incluido en el importe de la materialización de la Reserva el valor correspondiente al suelo, se considerarán obras de rehabilitación las actuaciones dirigidas a la renovación, ampliación o mejora, siempre que reúnan las condiciones necesarias para ser incorporadas al inmovilizado material como mayor valor del inmueble.
1.º Acciones o participaciones en el capital emitidas por sociedades como consecuencia de su constitución o ampliación de capital que desarrollen en el archipiélago su actividad, siempre que se cumplan los siguientes requisitos:
Estas sociedades realizarán las inversiones previstas en las letras A, B, B bis y C anteriores, en las condiciones reguladas en este artículo, sin perjuicio de lo establecido en el segundo párrafo del apartado 1 de este artículo. Siempre que tanto la entidad suscriptora del capital como la que efectúa la inversión cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, será posible efectuar las inversiones de las citadas letras A, B, B bis y C en los términos y condiciones previstos para este tipo de contribuyentes.
Estas sociedades deberán efectuar estas inversiones en el plazo de tres años a contar desde la fecha del devengo del impuesto correspondiente al ejercicio en el que el contribuyente que adquiere las acciones o las participaciones en su capital hubiera dotado la reserva regulada en este artículo. Los elementos patrimoniales así adquiridos deberán mantenerse en funcionamiento en Canarias en los términos previstos en este artículo.
El importe del valor de adquisición de las inversiones realizadas por la sociedad participada deberá alcanzar, como mínimo, el importe desembolsado de las acciones o participaciones adquiridas por el contribuyente.
Las inversiones realizadas por la sociedad participada no darán lugar a la aplicación de ningún otro beneficio fiscal, salvo los previstos en el artículo 25 de esta Ley.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 18 de 23
A estos efectos, la entidad suscriptora del capital procederá a comunicar fehacientemente a la sociedad emisora el valor nominal de las acciones o participaciones adquiridas así como la fecha en que termina el plazo para la materialización de su inversión. La sociedad emisora comunicará fehacientemente a la entidad suscriptora de su capital las inversiones efectuadas con cargo a sus acciones o participaciones cuya suscripción haya supuesto la materialización de la reserva así como su fecha. Las inversiones realizadas se entenderán financiadas con los fondos derivados de las acciones o participaciones emitidas según el orden en el que se haya producido su desembolso efectivo. En el caso de desembolsos efectuados en la misma fecha, se considerará que contribuyen de forma proporcional a la financiación de la inversión.
2.º Acciones o participaciones en el capital emitidas por entidades de la Zona Especial Canaria como consecuencia de su constitución o ampliación de capital, siempre que se cumpla con los requisitos y condiciones establecidos en el número 1.º anterior de esta letra D y los previstos en el capítulo I del título V de esta Ley. Adicionalmente, se deberán reunir las siguientes condiciones:
El importe de la emisión o ampliación de capital destinada a la materialización de la Reserva no podrá aplicarse, en ningún caso, al cumplimiento de los requisitos de inversión mínima de las entidades de la Zona Especial Canaria regulados en el artículo 31 de esta Ley.
La persona o entidad que suscriba las acciones o participaciones emitidas no podrá transmitir o ceder el uso a terceros de los elementos patrimoniales afectos a su actividad económica, existentes en el ejercicio anterior a la suscripción, en dicho ejercicio o en los cuatro ejercicios posteriores, salvo que haya terminado su vida útil y se proceda a su sustitución o que se trate de operaciones realizadas en el curso normal de su actividad por contribuyentes que se dediquen, a través de una explotación económica, al arrendamiento o cesión a terceros para su uso de elementos patrimoniales del inmovilizado, siempre que no exista vinculación, directa o indirecta, con los arrendatarios o cesionarios de dichos bienes, en los términos definidos en el apartado 2 del artículo 18 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, ni se trate de operaciones de arrendamiento financiero. En ningún caso podrá transmitirlos o ceder su uso a la entidad de la Zona Especial Canaria cuyas acciones suscriba ni a otra persona vinculada con esta última en los términos anteriormente indicados. La persona o entidad que suscriba las acciones o participaciones emitidas no procederá a la reducción de su plantilla media total, existente en el ejercicio anterior a la suscripción, en los cuatro ejercicios posteriores. Para el cálculo de la plantilla media total de la empresa se tomarán las personas empleadas, en los términos que disponga la legislación laboral, teniendo en cuenta la jornada contratada en relación con la jornada completa.
3.º Cualquier instrumento financiero emitido por entidades financieras siempre que los fondos captados con el objeto de materializar la Reserva sean destinados a la financiación en Canarias de proyectos privados, cuyas inversiones sean aptas de acuerdo con lo regulado en este artículo, siempre que las emisiones estén supervisadas por el Gobierno de Canarias, y cuenten con un informe vinculante de la Agencia Estatal de Administración Tributaria, en los términos que reglamentariamente se establezcan.
3.° Cualquier instrumento financiero emitido por entidades financieras siempre que los fondos captados con el objeto de materializar la Reserva sean destinados a la financiación en Canarias de proyectos privados o de colaboración público privada, cuyas inversiones sean aptas de acuerdo con lo regulado en este artículo, siempre que las emisiones estén supervisadas por el Gobierno de Canarias, y cuenten con un informe vinculante de la Agencia Estatal de Administración Tributaria, en los términos que reglamentariamente se establezcan. A estos efectos, el contribuyente que materializa la Reserva procederá a comunicar fehacientemente a la entidad financiera el importe de la misma así como la fecha en que termina el plazo para la materialización. Esta última, a su vez, comunicará fehacientemente al contribuyente las inversiones efectuadas así como su fecha. Las inversiones realizadas se entenderán financiadas según el orden en el que se haya producido el desembolso efectivo. En el caso de desembolsos efectuados en la misma fecha, se considerará que contribuyen de forma proporcional a la financiación de la inversión.
Las inversiones realizadas no darán lugar a la aplicación de ningún otro beneficio fiscal, salvo los previstos en el artículo 25 de esta Ley. 4.º Títulos valores de deuda pública de la Comunidad Autónoma de Canarias, de las Corporaciones Locales canarias o de sus empresas públicas u Organismos autónomos, siempre que la misma se destine a financiar inversiones en infraestructura y equipamiento o de mejora y protección del medio ambiente en el territorio canario, con el límite del cincuenta por ciento de las dotaciones efectuadas en cada ejercicio.
4.° Títulos valores de deuda pública de la Comunidad Autónoma de Canarias, de las Corporaciones Locales canarias o de sus empresas públicas u Organismos autónomos, siempre que la misma se destine a financiar inversiones en infraestructura y equipamiento o de mejora y protección del medio ambiente en el territorio canario, o a financiar la promoción de viviendas protegidas destinadas al arrendamiento, o de rehabilitación de viviendas protegidas destinadas al arrendamiento en favor de personas inscritas en el Registro Público de Demandantes de Vivienda Protegida de Canarias, de acuerdo con lo dispuesto en la Orden de 24 de septiembre de 2009, por la que se regula el régimen de inscripción, funcionamiento y estructura de dicho Registro, con el límite del cincuenta por ciento de las dotaciones efectuadas en cada ejercicio.
A estos efectos, el Gobierno de la Nación aprobará la cuantía y el destino de las emisiones, a partir de las propuestas que en tal sentido le formule la Comunidad Autónoma de Canarias, previo informe del Comité de Inversiones Públicas.
5.º Títulos valores emitidos por organismos públicos que procedan a la construcción o explotación de infraestructuras o equipamientos de interés público para las Administraciones públicas en Canarias, cuando la financiación obtenida con dicha emisión se destine de forma exclusiva a tal construcción o explotación, con el límite del cincuenta por ciento de las dotaciones efectuadas en cada ejercicio.
A estos efectos, el Gobierno de la Nación aprobará la cuantía y el destino de las emisiones, a partir de las propuestas que en tal sentido le formule la Comunidad Autónoma de Canarias, previo informe del Comité de Inversiones Públicas.
A estos efectos, el Gobierno de la Nación aprobará la cuantía y el destino de las emisiones, a partir de las propuestas que en tal sentido
5.° Títulos valores emitidos por organismos públicos que procedan a la construcción o explotación de infraestructuras o equipamientos de interés público o a la rehabilitación de viviendas protegidas destinadas al arrendamiento en favor de personas inscritas en el Registro Público de Demandantes de Vivienda Protegida de Canarias, de acuerdo con lo dispuesto en la Orden de 24 de septiembre de 2009, por la que se regula el régimen de inscripción, funcionamiento y estructura de dicho Registro, para las Administraciones públicas en Canarias, cuando la financiación obtenida con dicha emisión se destine de forma exclusiva a tal construcción o explotación, con el límite del cincuenta por ciento de las dotaciones efectuadas en cada ejercicio.
A estos efectos, el Gobierno de la Nación aprobará la cuantía y el destino de las emisiones, a partir de las propuestas que en tal sentido
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 19 de 23
le formule la Comunidad Autónoma de Canarias, previo informe del Comité de Inversiones Públicas.
le formule la Comunidad Autónoma de Canarias, previo informe del Comité de Inversiones Públicas.
6.° Títulos valores emitidos por entidades que procedan a la construcción o explotación de infraestructuras o equipamientos de interés público para las Administraciones públicas en Canarias, una vez obtenida la correspondiente concesión administrativa o título administrativo habilitante, cuando la financiación obtenida con dicha emisión se destine de forma exclusiva a tal construcción o explotación, con el límite del cincuenta por ciento de las dotaciones efectuadas en cada ejercicio y en los términos que se prevean reglamentariamente. La emisión de los correspondientes títulos valores estará sujeta a autorización administrativa previa por parte de la Administración competente para el otorgamiento del correspondiente título administrativo habilitante.
A estos efectos y cuando se trate de entidades del sector público, el Gobierno de la Nación aprobará la cuantía y el destino de las emisiones, a partir de las propuestas que en tal sentido le formule en su caso la Comunidad Autónoma de Canarias, previo informe del Comité de Inversiones Públicas.
5. Los elementos patrimoniales en que se materialice la inversión deberán estar situados o ser recibidos en el archipiélago canario, utilizados en el mismo, afectos y necesarios para el desarrollo de actividades económicas del contribuyente, salvo en el caso de los que contribuyan a la mejora y protección del medio ambiente en el territorio canario.
A tal efecto se entenderán situados y utilizados en el archipiélago:
a) Las aeronaves que, por su destino, contribuyan a mejorar las conexiones de las Islas Canarias, en los términos que reglamentariamente se determinen.
b) Los buques con pabellón español y con puerto base en Canarias, incluidos los inscritos en el Registro Especial de Buques y Empresas Navieras.
c) Las redes de transporte y de comunicaciones que conecten el archipiélago canario con el exterior, por el tramo de la misma que se encuentre dentro del territorio de las Islas Canarias y a la parte situada fuera del mismo que se utilice para conectar entre sí las distintas islas del archipiélago.
d) Las aplicaciones informáticas y los derechos de propiedad industrial, que no sean meros signos distintivos del contribuyente o de sus productos siempre que hayan sido creados con medios de la entidad situados en el ámbito territorial canario o adquiridos a terceros para su transformación siempre que su explotación económica se dirija, realice, contrate, distribuya, organice y facture desde Canarias
d) Las aplicaciones informáticas y los derechos de propiedad industrial, que no sean meros signos distintivos del contribuyente o de sus productos, y que vayan a aplicarse exclusivamente en procesos productivos o actividades comerciales que se desarrollen en el ámbito territorial canario, así como los derechos de propiedad intelectual que sean objeto de reproducción y distribución exclusivamente en el archipiélago canario
e) Los derechos de propiedad intelectual, en la medida que hubieran sido creados con medios de la entidad situados en el ámbito territorial canario o adquiridos a terceros para su transformación, siempre que su explotación económica se dirija, realice, contrate, distribuya, organice y facture desde el referido ámbito.
El concepto de transformación previsto en la letra e) de este número será el previsto en la legislación sectorial de protección de estos derechos y exigirá que el derecho resultante de la transformación entre en funcionamiento en el mismo periodo impositivo que la adquisición a terceros del derecho original.
f) Las concesiones administrativas de uso de bienes de dominio público radicados en Canarias.
g) Las concesiones administrativas de prestación de servicios públicos que se desarrollen exclusivamente en el archipiélago.
h) Las concesiones administrativas de obra pública para la ejecución o explotación de infraestructuras públicas radicadas en Canarias.
6. Se entenderá que el importe de la materialización alcanzará al precio de adquisición o coste de producción de los elementos patrimoniales, con exclusión de los intereses, impuestos estatales indirectos y sus recargos, sin que pueda resultar superior a su valor de mercado.
En el caso de redes de transporte y comunicaciones que conecten el archipiélago canario con el exterior, el importe de la materialización alcanzará al valor de adquisición o coste de producción del tramo de la misma que se encuentre dentro del territorio de las Islas Canarias y a la parte situada fuera del mismo que se utilice para conectar entre sí las distintas islas del archipiélago.
En el caso de las inversiones previstas en la letra A del apartado 4 de este artículo, el importe de la materialización de la reserva en elementos patrimoniales del inmovilizado intangible no podrá exceder del cincuenta por ciento del valor total del proyecto de inversión del que formen parte, salvo que se trate de contribuyentes que cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva.
Se computará el cincuenta por ciento del importe de los costes de estudios preparatorios y de consultoría, cuando estén directamente relacionados con las inversiones previstas en la letra A del apartado 4 de este artículo y se trate de contribuyentes que cumplan las condiciones del artículo 101 de la Ley 27/2014, de 7 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva.
En los casos de creación de puestos de trabajo, se considerará producida la materialización únicamente durante los dos primeros años desde que se produce el incremento de plantilla y se computará, en cada período impositivo, por el importe del coste medio de los salarios brutos y las cotizaciones sociales obligatorias que se corresponda con dicho incremento. En el supuesto previsto en la letra B bis del apartado 4 de este artículo, se entenderá por materialización de la Reserva el coste medio referido hasta un máximo de 36.000 euros por trabajador.
El importe de la materialización de la reserva en gastos de investigación y desarrollo también alcanzará a los proyectos contratados con universidades, organismos públicos de investigación o centros de innovación y tecnología, oficialmente reconocidos y registrados y situados en Canarias.
En el caso de los instrumentos financieros a que se refiere la letra D del apartado 4 de este artículo, se considerará producida la materialización en el importe desembolsado con ocasión de su suscripción. En el caso de acciones o participaciones, también tendrá esta consideración el importe desembolsado en concepto de prima de emisión.
La parte de la inversión financiada con subvenciones no se considerará como importe de materialización de la reserva.
7. Se entenderá producida la materialización, incluso en los casos de la adquisición mediante arrendamiento financiero, en el momento en que los activos entren en funcionamiento.
8. Los elementos patrimoniales en que se haya materializado la reserva para inversiones a que se refieren las letras A y C del apartado 4, así como los adquiridos en virtud de lo dispuesto en la letra D de ese mismo apartado, deberán permanecer en funcionamiento en la empresa del adquirente durante cinco años como mínimo, sin ser objeto de transmisión, arrendamiento o cesión a terceros para su uso. Cuando su permanencia fuera inferior
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 20 de 23
a dicho período, no se considerará incumplido este requisito cuando se proceda a la adquisición de otro elemento patrimonial que lo sustituya por su valor neto contable, con anterioridad o en el plazo de 6 meses desde su baja en el balance, que reúna los requisitos exigidos para la aplicación de la reducción prevista en este artículo y que permanezca en funcionamiento durante el tiempo necesario para completar dicho período. No podrá entenderse que esta nueva adquisición supone la materialización de las cantidades destinadas a la reserva para inversiones en Canarias, salvo por el importe de la misma que excede del valor neto contable del elemento patrimonial que se sustituye y que tuvo la consideración de materialización de la reserva regulada en este artículo. En el caso de la adquisición de suelo, el plazo será de diez años.
En los casos de pérdida del elemento patrimonial se deberá proceder a su sustitución en los términos previstos en el párrafo anterior. Los contribuyentes que se dediquen a la actividad económica de arrendamiento o cesión a terceros para su uso de elementos patrimoniales del inmovilizado podrán disfrutar del régimen de la reserva para inversiones, siempre que no exista vinculación, directa o indirecta, con los arrendatarios o cesionarios de dichos bienes, en los términos definidos en el artículo 18, apartado 2, de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, ni se trate de operaciones de arrendamiento financiero.
A estos efectos, se entenderá que el arrendamiento de inmuebles se realiza como actividad económica únicamente cuando concurran las circunstancias previstas en el apartado 2 del artículo 27 de la Ley 35/2006.
En los supuestos de arrendamiento de bienes inmuebles, además de las condiciones previstas en el párrafo anterior, el contribuyente deberá tener la consideración de empresa turística de acuerdo con lo previsto en la Ley 7/1995, de 6 de abril, de Ordenación del Turismo de Canarias, tratarse del arrendamiento de viviendas protegidas por la sociedad promotora, de bienes inmuebles afectos al desarrollo de actividades industriales incluidas en las divisiones 1 a 4 de la sección primera de las tarifas del Impuesto sobre Actividades Económicas, aprobadas por el Real Decreto Legislativo 1175/1990, de 28 de septiembre, por el que se aprueban las tarifas y la instrucción del Impuesto sobre Actividades Económicas, o de zonas comerciales situadas en áreas cuya oferta turística se encuentre en declive, por precisar de intervenciones integradas de rehabilitación de áreas urbanas, según los términos en que se define en las directrices de ordenación general de Canarias, aprobadas por la Ley 19/2003, de 14 de abril.
A estos efectos, se entenderá que el arrendamiento de inmuebles se realiza como actividad económica únicamente cuando concurran las circunstancias previstas en el apartado 2 del artículo 27 de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio. No obstante, cuando se trate del arrendamiento de vivienda protegida por la sociedad promotora e intervenga un ente, entidad u organismo público en la formalización y gestión efectiva del arrendamiento realizando una intermediación entre el contribuyente y el arrendatario efectivo, dicho arrendamiento tendrá en todo caso la consideración de actividad económica cuando el contribuyente disponga para dicha explotación de una persona empleada con contrato laboral y a jornada completa.
A los efectos del cumplimiento del requisito de materialización de la reserva en bienes inmuebles destinados a arrendamiento o cesión a terceros para su uso, además de las condiciones previstas en el párrafo anterior, el contribuyente deberá tener la consideración de empresa turística de acuerdo con lo previsto en la Ley 7/1995, de 6 de abril, de Ordenación del Turismo de Canarias, tratarse del arrendamiento de viviendas protegidas, del arrendamiento de viviendas protegidas rehabilitadas en favor de personas inscritas en el Registro Público de Demandantes de Vivienda Protegida de Canarias, de acuerdo con lo dispuesto en la Orden de 24 de septiembre de 2009, por la que se regula el régimen de inscripción, funcionamiento y estructura de dicho Registro, o norma que lo sustituya, de bienes inmuebles afectos al desarrollo de actividades industriales incluidas en las divisiones 1 a 4 de la sección primera de las tarifas del Impuesto sobre Actividades Económicas, aprobadas por el Real Decreto Legislativo 1175/1990, de 28 de septiembre, por el que se aprueban las tarifas y la instrucción del Impuesto sobre Actividades Económicas, o de zonas comerciales situadas en áreas cuya oferta turística se encuentre en declive, por precisar de intervenciones integradas de rehabilitación de áreas urbanas, según los términos en que se define en las Directrices de Ordenación General y las Directrices de Ordenación del Turismo de Canarias, aprobadas por la Ley 19/2003, de 14 de abril..
Cuando se trate de los valores a los que se refiere la letra D del apartado 4, deberán permanecer en el patrimonio del contribuyente durante cinco años ininterrumpidos, sin que los derechos de uso o disfrute asociados a los mismos puedan ser objeto de cesión a terceros (…)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 21 de 23
Nueva Disposición adicional decimoquinta. Inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda. Añadia, con efectos para los periodos impositivos iniciados a partir de 1 de enero de 2025, por la Ley 6/2025, de 28 de julio
1. Con efectos para los períodos impositivos iniciados desde el 1 de enero de 2025, las reservas para inversiones en Canarias dotadas con cargo a beneficios de ejercicios iniciados antes o después de la referida fecha podrán ser materializadas mediante inversiones en elementos patrimoniales afectos a la actividad de arrendamiento de vivienda, en los términos previstos en los apartados siguientes.
En todo caso, deberá respetarse el plazo máximo de materialización de la reserva previsto en el apartado 4 del artículo 27 de esta ley.
2. Alos efectos de lo previsto en esta disposición y en los apartados 2, 4, 5 y 8 del artículo 27 de esta ley, tendrá en todo caso la consideración de actividad económica de arrendamiento de vivienda aquella explotación para cuyo desarrollo se disponga de una persona empleada con contrato laboral y a jornada completa. No obstante, en la aplicación de esta disposición adicional no resultará exigible lo establecido en el párrafo cuarto del apartado 8 del artículo 27 de esta Ley.
3. Cuando se trate de alguna de las actuaciones enumeradas en la letra A del apartado 4 del artículo 27 de esta ley para la consideración de la existencia de inversiones iniciales, las cantidades destinadas a la reserva para inversiones en Canarias podrán materializarse en bienes inmuebles situados en Canarias, siempre que se destinen de modo novedoso al arrendamiento de vivienda, con o sin opción de compra, y no exista vinculación directa o indirecta con el arrendatario en los términos definidos en el apartado 2 del artículo 18 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades.
A estos efectos, se entenderá por vivienda el edificio o parte de él, de carácter privativo, destinado a residencia y habitación de las personas, cuando sea utilizado con esa finalidad de forma efectiva, continuada y estable por el arrendatario, constituyendo su domicilio habitual. No tendrán la consideración de arrendamiento de vivienda los excluidos por el artículo 5 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos.
Se entenderá que el arrendamiento de vivienda tiene lugar de forma novedosa cuando el inmueble adquirido no hubiera estado cedido mediante dicho régimen dentro del año anterior a la fecha de adquisición.
Sin perjuicio del cumplimiento del resto de condiciones previstas en esta disposición y en el artículo 27 de esta ley para la adecuada materialización de la reserva, será requisito indispensable que la vivienda se encuentre efectivamente arrendada dentro del plazo de los 6 meses posteriores a la fecha de su adquisición o de su puesta en condiciones de habitabilidad. En el caso de que la vivienda haya sido puesta en condiciones de habitabilidad con posterioridad a la adquisición del inmueble, la fecha de esa situación urbanística deberá ser acreditada mediante la aportación de los documentos administrativos que justifiquen la primera ocupación, de acuerdo con lo previsto en la legislación vigente en materia de ordenación y calidad de la edificación.
Se entenderá que la vivienda se encuentra efectivamente arrendada a partir de la fecha que conste en el contrato de arrendamiento. A efectos de acreditar dicha fecha deberá aportarse el documento justificativo del cobro efectivo de las cantidades que resulten exigibles por el arrendador a la celebración de contrato y, en cualquier caso, las que correspondan en pago de las dos primeras mensualidades. Tratándose de contribuyentes que no cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, la reserva solo podrá materializarse mediante inversión en inmuebles usados destinados a arrendamiento de vivienda cuando no se hayan beneficiado anteriormente del régimen previsto en esta disposición, del régimen general regulado en el artículo 27 de esta Ley, siempre que se corresponda con dotaciones que se hubieran realizado con cargo a beneficios obtenidos en periodos impositivos iniciados a partir de 1 de enero de 2021, ni del régimen de deducción por inversiones en Canarias.
4. En los términos regulados en esta disposición, y en consonancia con lo establecido en la letra C del apartado 4 del artículo 27 de esta ley, se podrá materializar la reserva mediante la realización de las inversiones señaladas en el apartado anterior de esta disposición, en aquellos casos en que no puedan ser consideradas inversiones iniciales por no haberse efectuado como consecuencia de la creación o la ampliación de un establecimiento, o la diversificación o transformación sustancial de la producción, siempre que los activos se afecten al desarrollo de la actividad de arrendamiento de vivienda definida en esta disposición.
5. Se admitirá la materialización de la reserva mediante la realización de inversiones en creación de empleo relacionada de forma directa con las inversiones prevista en esta disposición, siempre que se cumplan las condiciones establecidas en las letras B o B bis del apartado 4 del artículo 27 de esta ley.
6. Asimismo, la reserva podrá materializarse mediante la suscripción de acciones o participaciones en el capital emitidas por sociedades como consecuencia de su constitución o ampliación de capital que desarrollen en el archipiélago su actividad, cuando tales entidades realicen inversiones afectas al desarrollo del arrendamiento de vivienda en los términos previstos en esta disposición y en la letra D 1.º del apartado 4 del artículo 27 de esta ley.
7. A efectos de determinar el importe de materialización, se estará a lo dispuesto en el apartado 6 del artículo 27 de esta ley.
8. El cómputo del plazo de permanencia en funcionamiento de la inversión al que se refiere el apartado 8 del artículo 27 de esta ley comenzará a computarse al inicio del arrendamiento efectivo. No obstante, no se entenderá interrumpida la cesión cuando se proceda a un nuevo arrendamiento de una misma vivienda en el plazo de seis meses desde su desocupación. En ese caso, el plazo de mantenimiento de la inversión afecta a actividad económica se ampliará por un período equivalente a aquel durante el cual el inmueble hubiera estado desocupado.
9. Los contribuyentes del Impuesto sobre la Renta de las Personas Físicas que determinen sus rendimientos netos mediante el método de estimación directa podrán disfrutar del régimen de la reserva para inversiones en Canarias, de acuerdo con lo previsto en esta disposición y en el artículo 27 de esta ley.
10. El incumplimiento del plazo de seis meses para el efectivo inicio del arrendamiento de vivienda tendrá las consecuencias a las que se refiere el apartado 16 del artículo 27 de esta ley.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 22 de 23
11. En todo lo no expresamente regulado en la presente disposición, se deberá estar a lo establecido en el artículo 27 de esta ley. En particular, resultará de aplicación el régimen de incompatibilidades previsto en el apartado 12 de dicho artículo para los mismos bienes y gastos objeto de inversión.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 23 de 23