Boletines Oficiales


Estado
2 9 .05.202 6
REGISTRO MERCANTIL. MODELOS DE CUENTAS ANUALES
Resolución de 19 de mayo de 2026, de la Dirección General de Seguridad Jurídica y Fe Pública, referida a los modelos para la presentación en el Registro Mercantil de las cuentas anuales de los sujetos obligados a su publicación.
Resolución de 19 de mayo de 2026, de la Dirección General de Seguridad Jurídica y Fe Pública, referida a los modelos para la presentación en el Registro Mercantil de las cuentas anuales consolidadas de los sujetos obligados a su publicación.
Estado
01 .0 6 .202 6

REGISTRO DE SOCIEDADES COOPERATIVAS. LEGALIZACIÓN EN FORMATO ELECTRÓNICO DE LIBROS.
pág. 2
pág. 10
Orden TES/539/2026, de 25 de mayo, por la que se regula la legalización en formato electrónico de libros en el ámbito del Registro de Sociedades Cooperativas. pág. 15
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 1 de 17
Estado
2 9 .05.202 6
REGISTRO MERCANTIL. MODELOS DE CUENTAS ANUALES. Resolución de 19 de mayo de 2026, de la Dirección General de Seguridad Jurídica y Fe Pública, referida a los modelos para la presentación en el Registro Mercantil de las cuentas anuales de los sujetos obligados a su publicación.
Novedades:
Cuadro de novedades:
A.1 Cambios en todos los modelos (Normal, Abreviado y Pyme)
A.1.1 Cambios en la hoja de identificación Se elimina toda referencia al CNAE09 quedando únicamente el CNAE25.
A.2 Cambios en el modelo normal
A.2.1 Cambios en la solicitud de presentación PR en el Registro Mercantil
A.2.2 Incorporación del nuevo modelo relativo al impuesto de sociedades
A.2.3 Cambios en la memoria
A.3 Cambios en los tests de errores
Desarrollo de las novedades:
Se incluye un box para indicar si la empresa presenta información relativa al impuesto de sociedades (presentación de información por países).
Se incluye el modelo normalizado (IP) de la información relativa al impuesto de sociedades (presentación de información por países) a continuación de la información sobre titularidad real.
La nota 12 de la memoria individual correspondiente a la situación fiscal se modifica según lo establecido en la disposición final décima de la Ley 7/2024, de 20 de diciembre.
Se elimina de los test la referencia al código CNAE09.
A.1 Cambios en todos los modelos (Normal, Abreviado y Pyme).
A.1.1 Cambios en la hoja de identificación.
Se elimina toda referencia al CNAE09 quedando únicamente el CNAE25.
A.2 Cambios en el modelo normal.
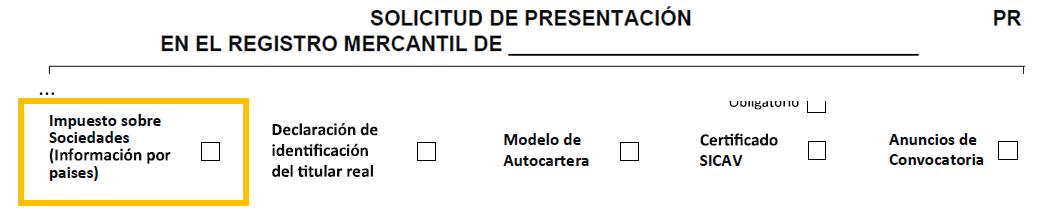
A.2.1 Cambios en la solicitud de presentación PR en el Registro Mercantil.
Se incluye un box para indicar si la empresa presenta información relativa al impuesto de sociedades (presentación de información por países).
A.2.2 Incorporación del nuevo modelo relativo al impuesto de sociedades.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 2 de 17
Se incluye el modelo normalizado (IP) de la información relativa al impuesto de sociedades (presentación de información por países) a continuación de la información sobre titularidad real.
INFORMACIÓN RELATIVA AL IMPUESTO DE SOCIEDADES
(para empresas de más de 750 millones de ventas en más de un territorio fiscal)
De conformidad con el capítulo 10 bis de la Directiva 2013/34/UE [1] (presentación de información por países)
Ley 22/2015, de 20 de julio, de Auditoría de Cuentas.
Disposición adicional undécima. Obligación de informar acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga por parte de determinadas empresas y sucursales.
Primero. Empresas y sucursales obligadas a informar.
a) Sociedad dominante última de un grupo sujeta a derecho español
• que formule cuentas anuales consolidadas
• INCN consolidado a la fecha del cierre del ejercicio haya superado en cada uno de los dos últimos ejercicios consecutivos, un total de 750 millones de €
Esta sociedad dejará de estar obligada si el INCN consolidado es inferior a 750 millones de € en cada uno de los dos últimos ejercicios consecutivos.
b) Sociedad que no forme parte de un grupo que INCN a la fecha del cierre del ejercicio haya superado en cada uno de los dos últimos ejercicios consecutivos, 750 millones de €
Esta sociedad dejará de estar obligada si el INCN es inferior a 750 millones de € en cada uno de los dos últimos ejercicios consecutivos.
c) Filiales españolas controladas por dominantes últimas no sujetas al Derecho de un Estado de la UE cuyo INCN en la fecha de cierre del ejercicio haya superado en cada uno de los dos últimos ejercicios consecutivos un total de 750 millones de €. siempre y cuando dichas empresas filiales no tengan la consideración de entidad pequeña de acuerdo con los umbrales establecidos en el artículo 3 de esta ley.
9. Entidades pequeñas: las entidades que durante dos ejercicios consecutivos reúnan, a la fecha de cierre de cada uno de ellos, al menos dos de las circunstancias siguientes:
a) Que el total de las partidas del activo no supere los cuatro millones de euros.
b) Que el importe total de su cifra anual de negocios no supere los ocho millones de euros.
c) Que el número medio de trabajadores empleados durante el ejercicio no sea superior a cincuenta. Las entidades perderán esta consideración si dejan de reunir, durante dos ejercicios consecutivos, dos de las circunstancias a que se refiere este apartado.
En el primer ejercicio social desde su constitución, transformación o fusión, las entidades tendrán esta consideración si reúnen, al cierre de dicho ejercicio, al menos dos de las tres circunstancias expresadas en este apartado.
Esta sociedad dejará de estar obligada si el INCN consolidado es inferior a 750 millones de € en cada uno de los dos últimos ejercicios consecutivos.
d) Sucursales constituidas en España por empresas no sujetas al Derecho de un Estado de la UE, cuando la sociedad dominante última no cuente con una filial ya sujeta a esta obligación, en los términos de la anterior letra c).
e) Filiales y sucursales con fines exclusivamente elusivos.
[1] Directiva 2013/34/UE del Parlamento Europeo y del Consejo, de 26 de junio de 2013 , sobre los estados financieros anuales, los estados financieros consolidados y otros informes afines de ciertos tipos de empresas, por la que se modifica la Directiva 2006/43/CE del Parlamento Europeo y del Consejo y se derogan las Directivas 78/660/CEE y 83/349/CEE del Consejo Texto pertinente a efectos del EEE
Capítulo 10.bis. Añadido por la Directiva (UE) 2021/2101 del Parlamento Europeo y del Consejo de 24 de noviembre de 2021 por la que se modifica la Directiva 2013/34/UE en lo que respecta a la divulgación de información relativa al impuesto sobre sociedades por parte de determinadas empresas y sucursales
Desarrollada por el Reglamento de Ejecución (UE) 2024/2952 de la Comisión, de 29 de noviembre de 2024, por el que se establece una plantilla común y los formatos electrónicos de presentación de información a efectos de la aplicación de la Directiva 2013/34/UE del Parlamento Europeo y del Consejo en lo que respecta a la información que debe presentarse en los informes relativos al impuesto sobre sociedades.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 3 de 17
Contenido del informe relativo al impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga
SE HA NORMALIZADO EL SUMINISTRO DE INFORMACIÓN EN EL MODELO NORMAL DE CUENTAS ANUALES: INSTRUCCIONES DE CUMPLIMENTACIÓN
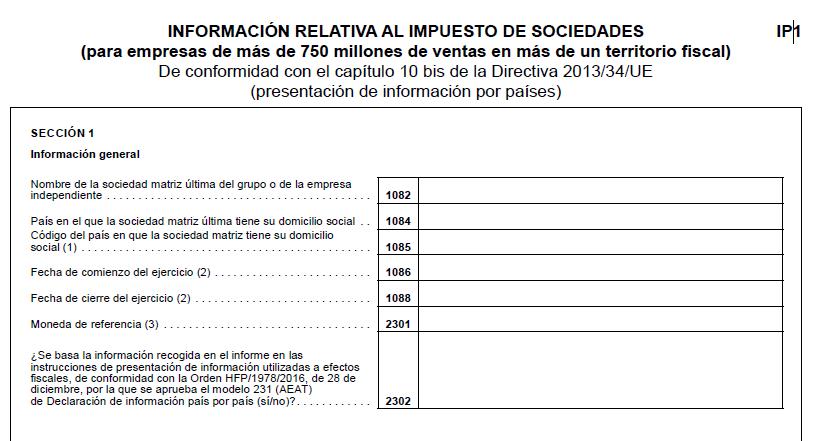
Sección 1
El nombre de la sociedad matriz última del grupo o de la empresa independiente coincidirá con el nombre proporcionado en los estatutos o en las escrituras de constitución de la empresa a la que se refiera el informe relativo al impuesto sobre sociedades.
Se indicará si se han utilizado las instrucciones para la presentación de información con arreglo a la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231 (AEAT) de Declaración de información país por país. En la plantilla, esto se hará indicando «sí» o «no» en la casilla correspondiente. En el caso de que una empresa que presente información opte por aplicar dichas instrucciones, estas se aplicarán de manera coherente a las secciones 2 y 3. Estas instrucciones para la comunicación de información tienen en cuenta las normas de la OCDE en relación con la acción 13 de su Plan de acción contra la erosión de la base imponible y el traslado de beneficios.
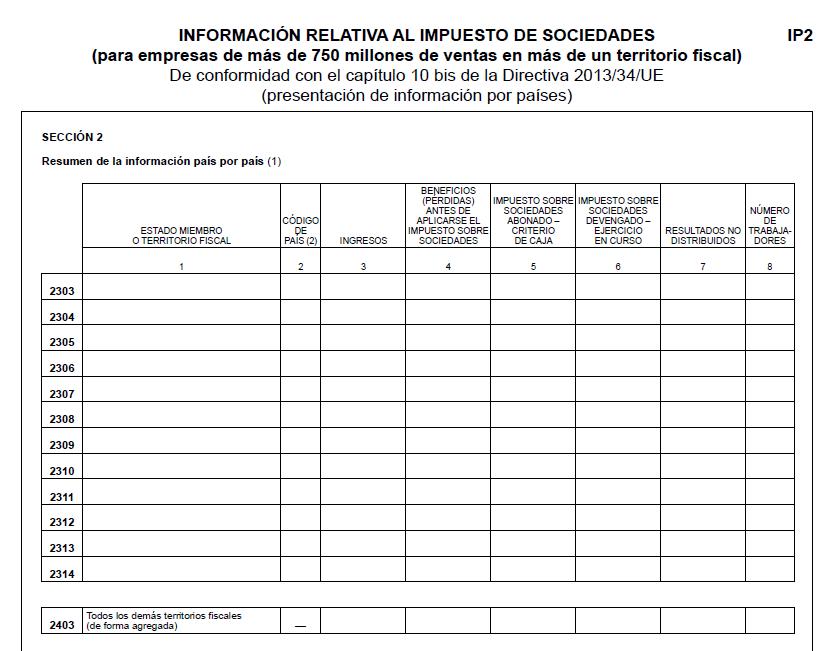
Sección 2
En el cuadro, una fila dada corresponderá a un Estado miembro determinado o a un territorio fiscal determinado, incluso un país del Espacio Económico Europeo que no sea un Estado miembro de la Unión Europea, según lo dispuesto en el Derecho nacional aplicable.
En la parte derecha del cuadro pueden añadirse tantas columnas adicionales como sean necesarias para incorporar cualquier información adicional que publique la empresa presentadora.
La información requerida en el apartado segundo, punto 4, párrafo tercero, de la disposición adicional undécima de la Ley de Auditoría de Cuentas se presentará en consonancia con el epígrafe «Todos los demás territorios fiscales (de forma agregada)». La información se publicará con valor cero si los territorios para los que se presenta información fila por fila abarcan todas las actividades de la empresa independiente o de la sociedad matriz última que presenta la información.
Los importes se notificarán hasta la unidad a la que no se aplique la puesta en escala y con una precisión que la empresa que presenta la información considere apropiada. Por ejemplo, unos ingresos por valor de 1.234.567,89 EUR se notificarían como 1.234.568 EUR (hasta la unidad, sin puesta en escala). Con una precisión al millar de euros más próximo, el importe se notificaría como 1.235.000 EUR
Caso en el que el informe no se basa en las instrucciones para la presentación de información a efectos fiscales, de conformidad con la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231 de Declaración de información país por país:
Los ingresos obtenidos en un territorio se comunicarán con importes positivos. Por el contrario, cuando existan ingresos globalmente negativos en ese territorio, estos se comunicarán con importes negativos.
Los beneficios antes de aplicar el impuesto sobre sociedades en un territorio se comunicarán con importes positivos. Por el contrario, cuando existan pérdidas globales antes de impuestos en ese territorio, estas se comunicarán con importes negativos.
El impuesto sobre sociedades pagado en efectivo en un territorio se notificará con importes positivos. Por el contrario, cuando se produzca una devolución global neta del impuesto sobre sociedades en ese territorio, o cuando las devoluciones del impuesto sobre sociedades superen los pagos en concepto de impuesto sobre sociedades en el mismo ejercicio, el impuesto sobre sociedades pagado (en efectivo) se notificará con importes negativos.
El impuesto sobre sociedades devengado durante el ejercicio en curso en un territorio se comunicará con importes positivos cuando corresponda a un gasto fiscal total acumulado en ese territorio. Por el contrario, cuando exista un crédito fiscal global devengado en ese territorio, los importes se comunicarán con cifras negativas.
Los resultados no distribuidos en un territorio se comunicarán con importes positivos cuando existan beneficios acumulados netos globales en ese territorio. Por el contrario, cuando existan pérdidas acumuladas netas globales en un territorio, los resultados no distribuidos se comunicarán con importes negativos.
El número de empleados en un territorio se comunicará con cifras positivas. Si la empresa independiente o la sociedad matriz última que presenta la información lo considera adecuado, podrá mostrar decimales.
Caso en el que el informe no se basa en las instrucciones para la presentación de información a efectos fiscales, de conformidad con la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231 de Declaración de información país por país:
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 4 de 17
La información relativa a las empresas consideradas no residentes en ningún territorio fiscal a efectos fiscales se incluirá en la fila «Todos los demás territorios fiscales (de forma agregada)».
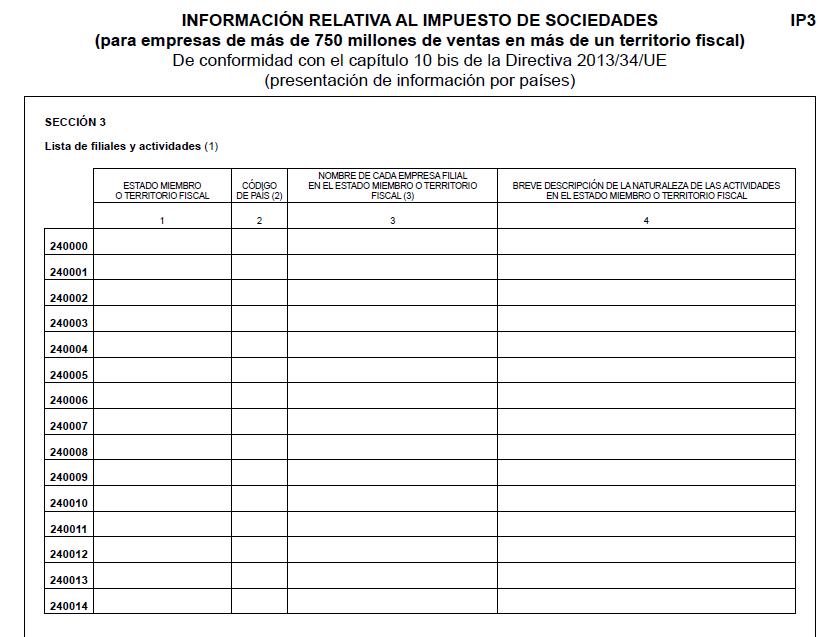
Sección 3
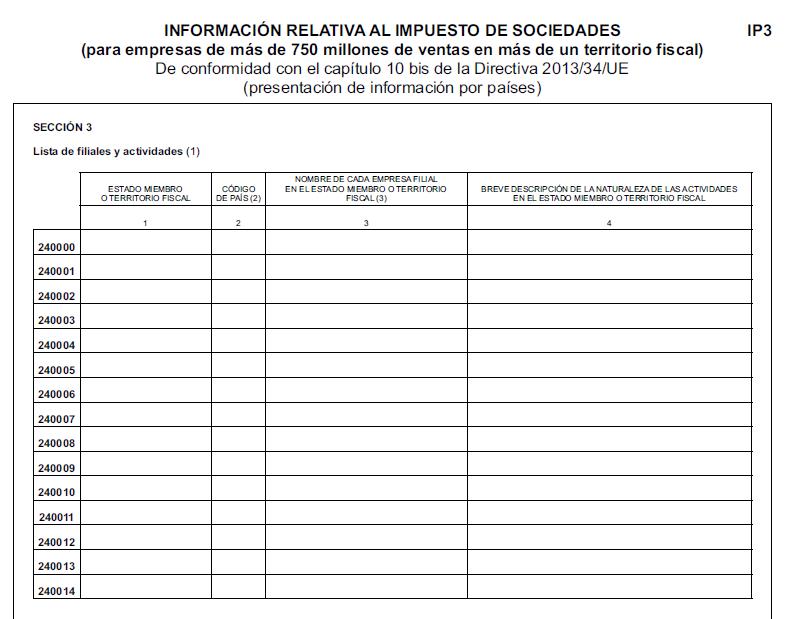
Las filas del cuadro corresponderán a las publicadas en la sección 2 por cada Estado miembro o territorio fiscal. Sin embargo, en el cuadro de la sección 3 no es necesario incluir la fila «Todos los demás territorios fiscales (de forma agregada)».
El nombre de las empresas filiales en el Estado miembro o territorio fiscal se indicará para cada empresa filial consolidada en los estados financieros de la sociedad matriz última referidos al ejercicio de que se trate, y se presentará en la fila correspondiente al Estado miembro o los territorios fiscales en que esté establecida la filial. No será necesario comunicar los establecimientos, los establecimientos permanentes o las actividades comerciales permanentes distintos de los que operen a través de una empresa filial.
Caso en el que el informe no se basa en las instrucciones para la presentación de información a efectos fiscales, de conformidad con la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231(AEAT) de Declaración de información país por país:
La «breve descripción de la naturaleza de las actividades en el Estado miembro o territorio fiscal» se elaborará con base en el anexo I del Reglamento (CE) n.º 1893/2006 del Parlamento Europeo y del Consejo, por el que se establece la nomenclatura estadística de actividades económicas (NACE), teniendo en cuenta las actividades del grupo o de la empresa independiente en el conjunto del país. Por ejemplo, teniendo en cuenta todas las actividades realizadas en un país determinado, cuando estas se refieran a las secciones C y G del anexo I del Reglamento (CE) n.º 1893/2006, el texto correspondiente sería: «Fabricación/comercio al por mayor y al por menor; reparación de vehículos de motor y motocicletas».
Caso en el que el informe no se basa en las instrucciones para la presentación de información a efectos fiscales, de conformidad con la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231(AEAT) de Declaración de información país por país:
La información que requiere la fila titulada «Breve descripción de la naturaleza de las actividades en el Estado miembro o territorio fiscal» se comunicará con base en la siguiente lista de actividades empresariales principales, teniendo en cuenta todas las actividades realizadas en un país determinado:
• Investigación y desarrollo
• Titularidad o gestión de propiedad intelectual
• Compras o suministros
• Fabricación o producción
• Venta, comercialización o distribución
• Servicios de administración, de gestión o de apoyo
• Prestación de servicios a partes no vinculadas
• Financiación interna del grupo
• Servicios financieros regulados
• Seguros
• Titularidad de acciones u otros instrumentos de capital
• Empresas inactivas
• Otras
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 5 de 17
Por ejemplo: «Fabricación o producción/venta, comercialización o distribución». En el caso de que las actividades se notifiquen como «Otras», no se requiere más descripción.
Sección 4
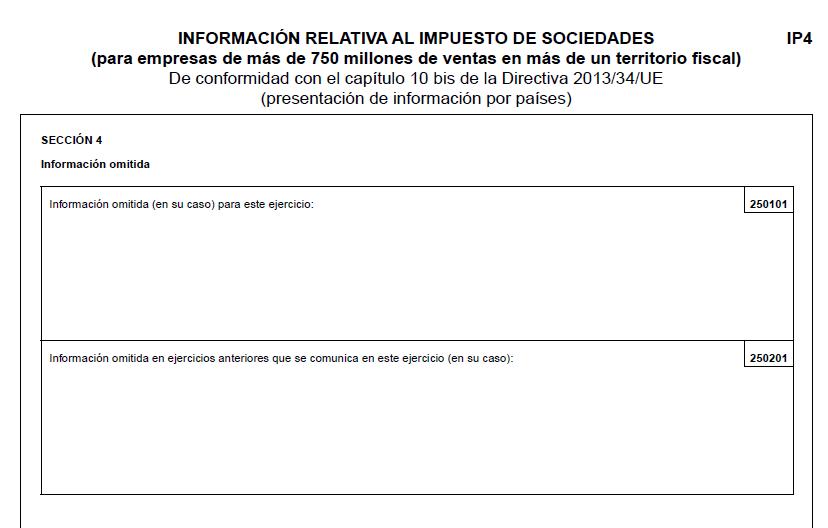
La legislación nacional aplicable en virtud del apartado segundo, punto 6, de la disposición adicional undécima de la Ley de Auditoría de Cuentas podrá prever la posibilidad de omitir información temporalmente.
6. Ciertos elementos de información que debieran hacerse públicos de conformidad con los apartados 2 o 3 podrán omitirse temporalmente del informe cuando su divulgación pueda ser gravemente perjudicial para la posición comercial de las empresas a las que se refiere el informe. Cualquier omisión deberá indicarse claramente en el informe e ir acompañada de una justificación debidamente motivada.
Toda información omitida con arreglo al párrafo anterior deberá hacerse pública en un informe posterior relativo al impuesto sobre sociedades, a más tardar cinco años después de su omisión inicial.
No podrá ser objeto de omisión la información relativa a los territorios fiscales incluidos en los anexos I y II de las Conclusiones del Consejo sobre la lista revisada de la UE de países y territorios no cooperados a efectos fiscales, a los que se refiere el apartado 4
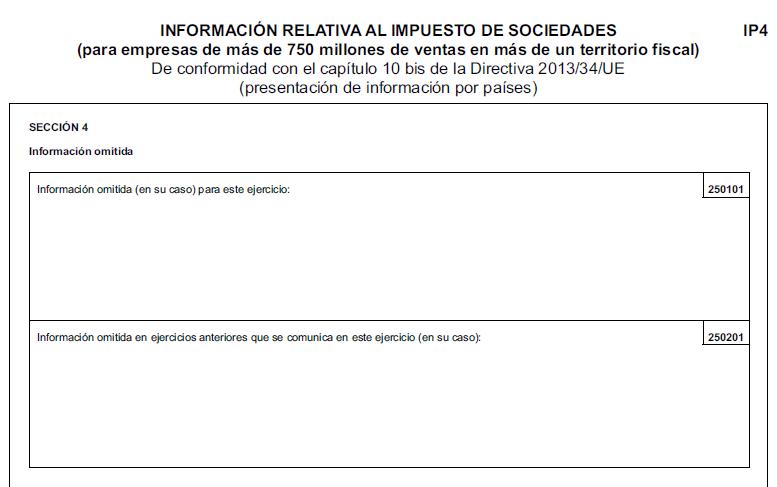
Cuando se omita información en alguno de los cuadros establecidos en las secciones 2 o 3, se indicará en la primera casilla de la sección 4. Para cada elemento omitido (en su caso), se facilitará en la casilla una descripción de dicho elemento, así como una explicación debidamente motivada de las razones de la omisión.
En el caso de la información omitida en un ejercicio anterior e incluida en el informe relativo al impuesto sobre sociedades del ejercicio en curso, la descripción de cada elemento se facilitará en la segunda casilla de la sección 4, indicando para cada elemento publicado el ejercicio en el que se omitió la información.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 17
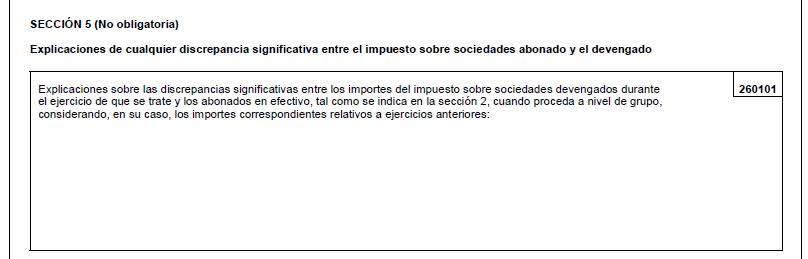
Sección 5
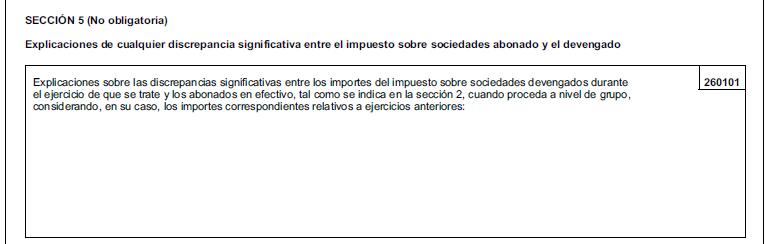
Salvo que la legislación nacional aplicable disponga otra cosa, las empresas presentadoras tienen la facultad discrecional de facilitar o no dicha información. En caso de que no se publique dicha información, podrá omitirse esta sección. Esta sección se menciona en esta plantilla común por referencia al apartado segundo, punto 7, de la disposición adicional undécima de la Ley de Auditoría de Cuentas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 7 de 17
Tercero. Publicación y accesibilidad.
1. El informe relativo al impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga y, en su caso, la declaración a la que se refiere el apartado 4 del apartado primero serán objeto de aprobación y publicación en un plazo de seis meses a partir de la fecha de cierre del ejercicio al que se refieran. Asimismo, se depositarán en el Registro Mercantil conjuntamente con los documentos que integren las cuentas anuales.
2. El informe relativo al impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga y la declaración publicados por las empresas de conformidad con el apartado anterior deberán hacerse accesibles al público de forma gratuita en al menos una de las lenguas oficiales de la Unión Europea, en un plazo máximo de seis meses a partir de la fecha de cierre de balance del ejercicio sobre el que se elabore el informe, en el sitio web de:
a) La empresa, cuando sea aplicable el apartado primero.1.
b) La empresa filial cuando sea aplicable el apartado primero.4.
c) La sucursal o la empresa que haya constituido la sucursal, o una empresa filial, cuando sea aplicable el apartado primero.5.
3. El informe relativo al impuesto de sociedades y, en su caso, la declaración mencionada en el apartado primero, permanecerán accesibles en el sitio web correspondiente durante al menos cinco años consecutivos.
Cuarto. Responsabilidad de la elaboración, publicación, depósito y accesibilidad del informe relativo al impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga
1. Los miembros de los órganos de administración de las sociedades dominantes últimas o la sociedad que no forme parte de un grupo a que se refiere el apartado primero.1 serán colectivamente responsables de garantizar que el informe relativo al impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga se elabore, publique, deposite y haga accesible de conformidad con lo dispuesto en esta ley.
2. Los miembros de los órganos de administración de las empresas filiales a que se refiere el apartado primero.4 y las personas designadas para cumplir las formalidades de publicidad en relación con las sucursales a que se refiere el apartado primero.5 serán colectivamente responsables de garantizar, en la medida de su conocimiento y capacidad, que el informe relativo al impuesto sobre sociedades se elabore de modo que sea compatible o de conformidad, según corresponda, con los apartados primero y segundo, y se publique y se haga accesible de conformidad con el apartado tercero.
Quinto. Fecha de inicio de la presentación del informe relativo al impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga.
Las obligaciones introducidas por esta disposición adicional serán de aplicación para los ejercicios económicos que se inicien a partir del 22 de junio de 2024.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 8 de 17
A.2.3 Cambios en la memoria.
La nota 12 de la memoria individual correspondiente a la situación fiscal se modifica según lo establecido en la disposición final décima de la Ley 7/2024, de 20 de diciembre
12.2. Información requerida por la Disposición final décima de la Ley 7/2024, que modifica el Plan General Contabilidad (PGC)
Las empresas que estén afectadas por un impuesto complementario y demás normas nacionales aprobadas para garantizar un nivel mínimo global de imposición para los grupos multinacionales o los grupos nacionales de gran dimensión deberán proporcionar la siguiente información:
1. Que se ha aplicado la exención al reconocimiento de los activos y pasivos por impuestos diferidos derivados de la implementación de la referida legislación.
2. Informará por separado del gasto (ingreso) por impuestos corrientes derivado de la implementación de la referida legislación.
3. En los ejercicios en los que la ley por la que se establece un impuesto complementario y demás normas nacionales aprobadas para garantizar un nivel mínimo global de imposición para los grupos multinacionales o los grupos nacionales de gran magnitud haya sido promulgada o esté a punto de ser promulgada, pero aún no surta efectos, incluirá información conocida o razonable-mente estimable, cualitativa y cuantitativa, que ayude a entender la exposición de la entidad al impuesto complementario al cierre del ejercicio. Esta información no tiene que reflejar todos los requisitos específicos de la referida legislación y puede facilitarse en forma de intervalo indicativo.
En la medida en que la entidad no conozca o no pueda estimar razonablemente dicha información, publicará en su lugar una declaración en ese sentido e informará sobre sus avances en la evaluación de su exposición.
A.3 Cambios en los tests de errores.
Se elimina de los test la referencia al código CNAE09.
Primero. Aprobación de las modificaciones de los modelos de cuentas anuales. Modificar, en los términos anteriormente expuestos, los modelos oficiales de cuentas anuales a los que se refiere la Resolución de 26 de mayo de 2025, de la Dirección General de Seguridad Jurídica y Fe Pública
Segundo. Adición informativa en la Certificación de aprobación de las cuentas anuales. Los administradores de la Sociedad harán constar en la Certificación de aprobación de las cuentas anuales que junto con las mismas están obligados a depositar en el Registro Mercantil, conforme al artículo 279.1 del Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital, el uso de la previsión de reformulación de cuentas anuales contenida en la disposición adicional primera del Real Decreto-ley 4/2025, de 8 de abril, de medidas urgentes de respuesta a la amenaza arancelaria y de relanzamiento comercial.
Tercero. Publicidad.
Se acuerda dar publicidad en la página web del Ministerio de la Presidencia, Justicia y Relaciones con las Cortes a la última versión de los modelos de cuentas anuales, traducido a las lenguas cooficiales, en virtud de lo dispuesto en el artículo 1 de la Orden JUS/616/2022, de 30 de junio, sin perjuicio de la que efectúe el Colegio de Registradores de la Propiedad, Mercantiles y de Bienes Muebles en su página web.
Cuarto. Entrada en vigor.
La utilización de los modelos aprobados por la presente resolución será obligatoria para las cuentas anuales formuladas y aprobadas por los sujetos obligados, que sean presentadas en el Registro Mercantil para su depósito con posterioridad a la publicación de esta resolución en el «Boletín Oficial del Estado».
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Resolución de 19 de mayo de 2026, de la Dirección General de Seguridad Jurídica y Fe Pública, referida a los modelos para la presentación en el Registro Mercantil de las cuentas anuales consolidadas de los sujetos obligados a su publicación.
Novedades:
Cuadro de novedades:
Apdo. Rúbrica oficial
A.1
A.2
Cambios en la solicitud de presentación en el Registro Mercantil
Cambios en la hoja de identificación
A.3 Incorporación del nuevo modelo relativo al impuesto de sociedades
A.4
A.5
A.6
Cambios en la memoria
Cambios en los test de errores
Formato electrónico europeo
Desarrollo de las novedades:
Contenido de la modificación
Se incluye un «box» para indicar si la empresa presenta información relativa al impuesto de sociedades (presentación de información por países).
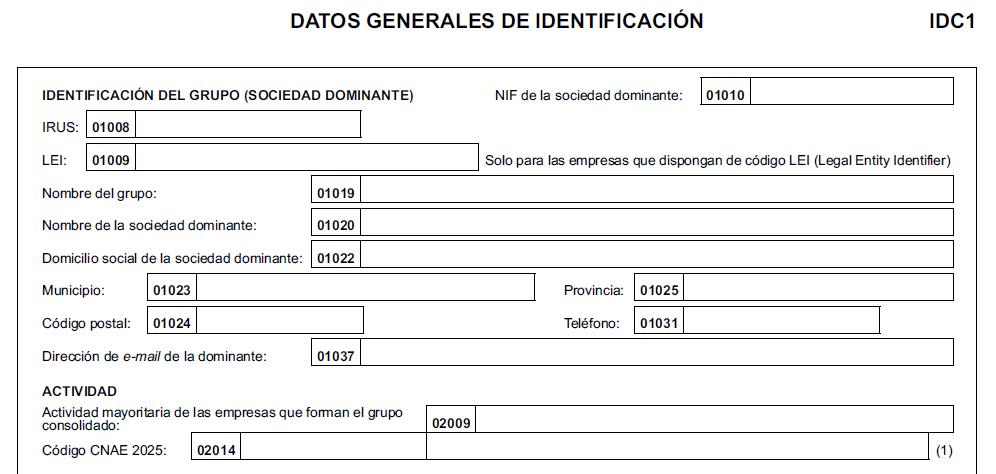
Se elimina toda referencia al CNAE09 quedando únicamente el CNAE25.
Se incluye el modelo normalizado (IP) de la información relativa al impuesto de sociedades (presentación de información por países).
La nota 19 de la memoria individual correspondiente a la situación fiscal se modifica según lo establecido en la disposición final undécima de la Ley 7/2024, de 20 de diciembre.
Se elimina de los test la referencia al código CNAE09.
Cuando el grupo deposite las cuentas consolidadas en formato electrónico único europeo (por aplicar las NIC/NIIF), el fichero deberá cumplir la Taxonomía XBRL del formato ESEF (ESEF Taxonomy 2025) y la ESEF Conformance Suite 2025.
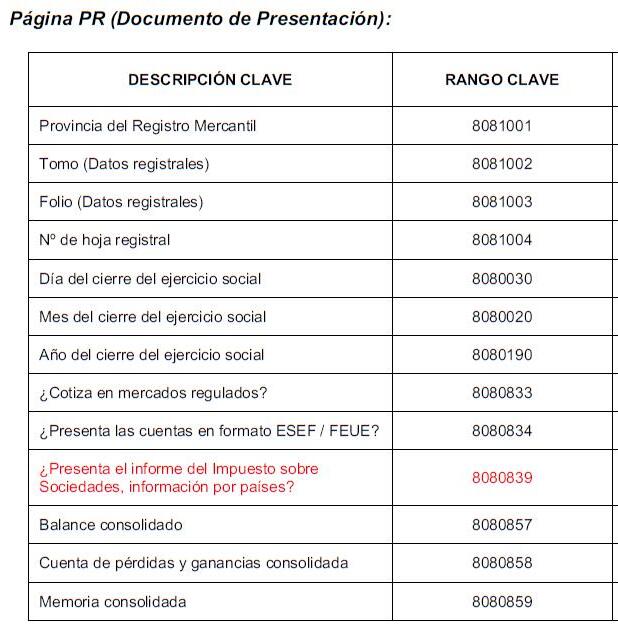
A.1 Cambios en la solicitud de presentación en el Registro Mercantil.
Se incluye un box para indicar si la empresa presenta información relativa al impuesto de sociedades (presentación de información por países).
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 10 de 17
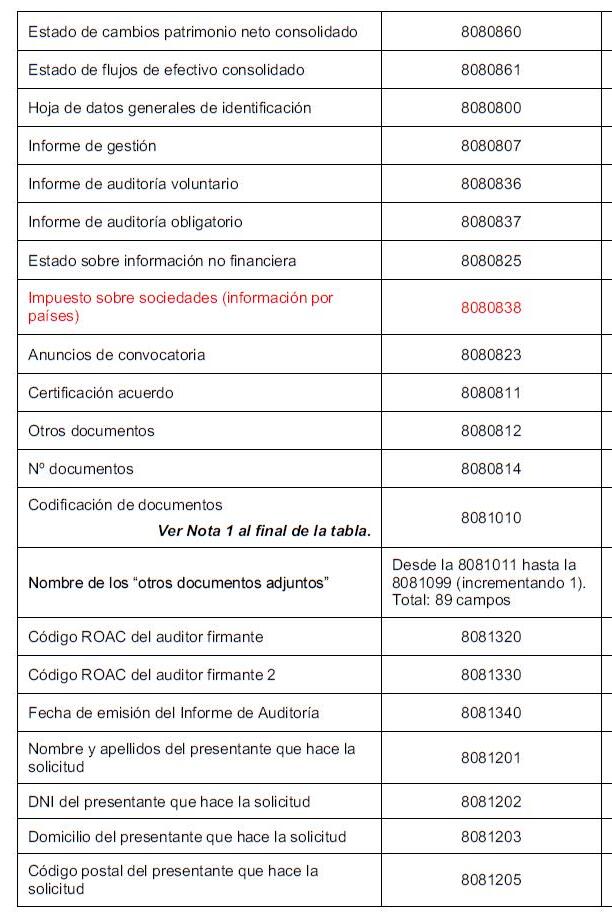
A.2 Cambios en la hoja de identificación. Se elimina toda referencia al CNAE09 quedando únicamente el CNAE25.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 11 de 17
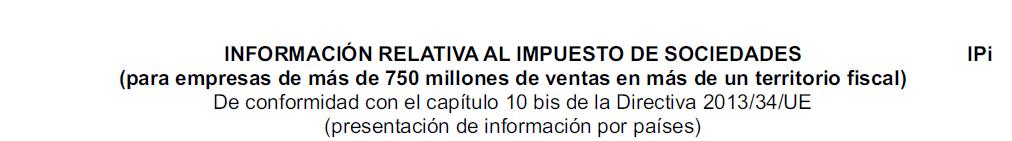
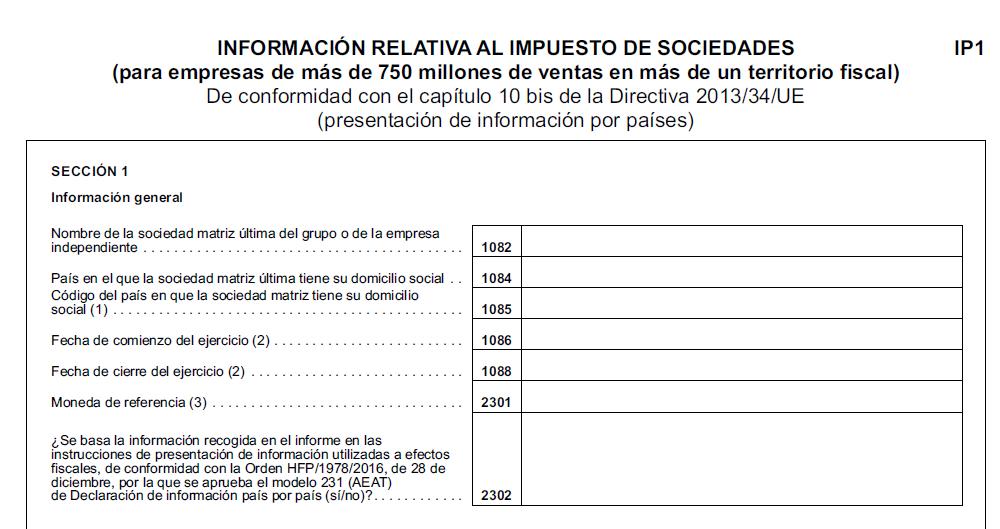
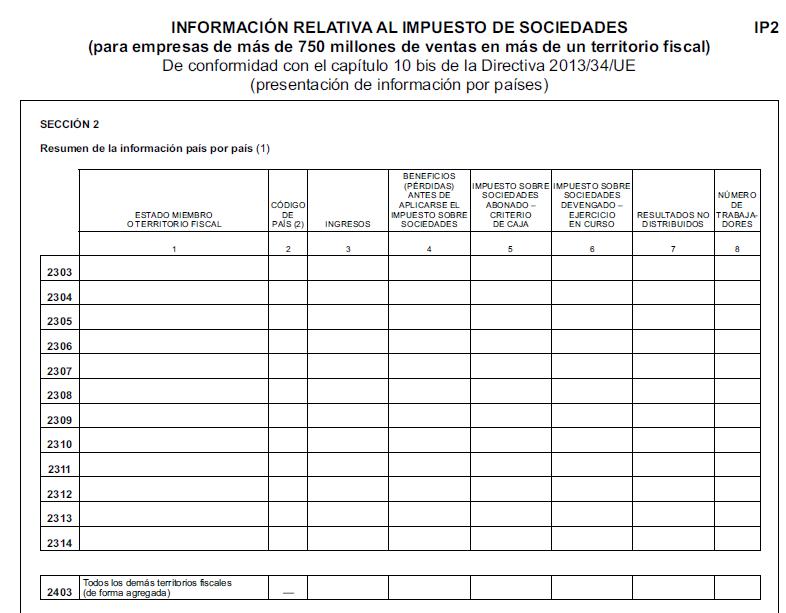
A.3 Incorporación del nuevo modelo relativo al impuesto de sociedades. Se incluye el modelo normalizado (IP) de la información relativa al impuesto de sociedades (presentación de información por países). (…) (…) (…)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 12 de 17
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 13 de 17
A.4 Cambios en la memoria.
La nota 19 de la memoria individual correspondiente a la situación fiscal se modifica según lo establecido en la disposición final undécima de la Ley 7/2024, de 20 de diciembre.
19.2 Información requerida por la Disposición final undécima de la Ley 7/2024, que modifica las Normas para la Formulación de Cuentas Anuales Consolidadas (NOFCAC)
Las empresas que estén afectadas por un impuesto complementario y demás normas nacionales aprobadas para garantizar un nivel mínimo global de imposición para los grupos multinacionales o los grupos nacionales de gran dimensión deberán proporcionar la siguiente información:
1. Que se ha aplicado la exención al reconocimiento de los activos y pasivos por impuestos diferidos derivados de la implementación de la referida legislación.
2. Informará por separado del gasto (ingreso) por impuestos corrientes derivado de la implementación de la referida legislación.
3. En los ejercicios en los que la ley por la que se establece un impuesto complementario y demás normas nacionales aprobadas para garantizar un nivel mínimo global de imposición para los grupos multinacionales o los grupos nacionales de gran magnitud haya sido promulgada o esté a punto de ser promulgada, pero aún no surta efectos, incluirá información conocida o razonablemente estimable, cualitativa y cuantitativa, que ayude a entender la exposición de la entidad al impuesto complementario al cierre del ejercicio. Esta información no tiene que reflejar todos los requisitos específicos de la referida legislación y puede facilitarse en forma de intervalo indicativo.
En la medida en que la entidad no conozca o no pueda estimar razonablemente dicha información, publicará en su lugar una declaración en ese sentido e informará sobre sus avances en la evaluación de su exposición.
A.5 Cambios en los test de errores.
Se elimina de los test la referencia al código CNAE09.
A.6 Formato electrónico europeo.
Cuando el grupo sujeto a la obligación de depositar las cuentas anuales consolidadas decida presentarlas en formato electrónico único europeo, por aplicar las normas internacionales de contabilidad NIC/NIIF, deberá realizarlo mediante la generación del fichero correspondiente, que deberá cumplir las normas y especificaciones de acuerdo a la Taxonomía XBRL del formato ESEF, que se encuentra publicada en la siguiente página web de la European Securities and Markets Authority (ESMA): ESEF Taxonomy 2025.
Los requisitos técnicos que debe cumplir dicho fichero se encuentran definidos en la ESEF Conformance Suite (ESEF Conformance Suite 2025), que consiste en un conjunto de estructuras y ejemplos en formato XBRL, acompañados de un fichero Excel que describe las guías y reglas que debe cumplir un archivo en este formato electrónico único.
Segundo. Adición informativa en la Certificación de aprobación de las cuentas anuales.
Los administradores de la Sociedad harán constar en la Certificación de aprobación de las cuentas anuales que junto con las mismas están obligados a depositar en el Registro Mercantil, conforme al artículo 279.1 del Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital, el uso de la previsión de reformulación de cuentas anuales contenida en la disposición adicional primera del Real Decreto-ley 4/2025, de 8 de abril, de medidas urgentes de respuesta a la amenaza arancelaria y de relanzamiento comercial. Tercero. Publicidad.
Se acuerda dar publicidad en la página web del Ministerio de la Presidencia, Justicia y Relaciones con las Cortes a la última versión del modelo de cuentas anuales consolidadas, traducido a las lenguas cooficiales, en virtud de lo dispuesto en el artículo 2 de la Orden JUS/615/2022, de 30 de junio, sin perjuicio de la que efectúe el Colegio de Registradores de la Propiedad, Mercantiles y de Bienes Muebles en su página web. Cuarto. Entrada en vigor.
La utilización de los modelos aprobados por la presente resolución será obligatoria para las cuentas anuales formuladas y aprobadas por los sujetos obligados, que sean presentadas en el Registro Mercantil para su depósito con posterioridad a la publicación de esta resolución en el «Boletín Oficial del Estado».
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
14 de 17
Estado
01 .0 6 .202 6
REGISTRO DE SOCIEDADES COOPERATIVAS. LEGALIZACIÓN EN FORMATO ELECTRÓNICO DE LIBROS.
Orden TES/539/2026, de 25 de mayo, por la que se regula la legalización en formato electrónico de libros en el ámbito del Registro de Sociedades Cooperativas.
Artículo 1. Objeto.
Esta orden tiene por objeto regular el sistema de legalización electrónica de los siguientes libros, de conformidad con lo establecido en el artículo 60 de la Ley 27/1999, de 16 de julio, de Cooperativas y en el artículo 27 del Reglamento del Registro de Sociedades Cooperativas, aprobado por el Real Decreto 136/2002, de 1 de febrero:
a) Libro registro de socios.
b) Libro registro de aportaciones al capital social.
c) Libros de actas de la Asamblea General, del Consejo Rector, de los liquidadores y, en su caso, del Comité de Recursos y de las juntas preparatorias.
d) Libro de inventarios y cuentas anuales y Libro diario.
e) Cualesquiera otros que vengan exigidos por disposiciones legales.
Artículo 2. Forma y plazo de presentación.
1. Los libros deberán ser presentados para su legalización por medios electrónicos en el Registro de Sociedades Cooperativas, a través del Sistema de Información del Registro de Cooperativas, antes de que transcurran los cuatro meses siguientes a la fecha de cierre de cada ejercicio, de conformidad con el plazo establecido en el artículo 27.2 del Reglamento del Registro de Sociedades Cooperativas, así como el artículo 14.2 de la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas.
2. La presentación de los libros para su legalización deberá cumplir los requisitos técnicos y de tamaño máximo y formato que se requieren a través del Sistema de Información del Registro de Cooperativas.
3. La solicitud de legalización deberá estar firmada electrónicamente por persona debidamente facultada para ello, debiendo reunir los siguientes requisitos:
a) Nombre y apellidos del solicitante, denominación de la sociedad cooperativa, datos de identificación registral y domicilio.
b) Relación de libros cuya legalización se solicita, así como el número de hojas de que se compone cada libro.
c) Fecha de apertura y, en su caso, de cierre de los últimos libros legalizados de la misma clase de aquellos cuya legalización se solicita.
4. Mediante este procedimiento no se podrán legalizar libros en blanco, sino que, en todo caso, deberán presentarse ya cumplimentados.
Artículo 3. Legalización de los Libros y tracto sucesivo.
1. En cada ejercicio se deberán legalizar los libros de inventarios y cuentas anuales, así como el Libro diario de las sociedades cooperativas del ejercicio precedente. En tal caso, será necesario que en cada uno de dichos libros conste la fecha de apertura y cierre del ejercicio.
2. Podrán ser objeto de legalización los libros de actas de un ejercicio determinado sin que lo esté el inmediatamente anterior o anteriores. De la misma forma, podrán legalizarse Libros registros de aportaciones o Libros registros de socios, aunque resulte del libro presentado para legalización que no ha sido legalizado el libro inicial.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 15 de 17
3. No podrán ser legalizados el Libro de inventarios y cuentas anuales, el Libro diario o cualquier otro exigido por disposiciones legales si no está legalizado previamente el inmediatamente anterior.
Artículo 4. Rectificación de los libros ya legalizados. Para la rectificación de los libros ya legalizados, se deberá incluir en el fichero correspondiente de la solicitud de rectificación un archivo en el que conste certificación de la persona titular de la Secretaría, con el visto bueno de la persona titular de la Presidencia del Consejo Rector de la respectiva sociedad cooperativa, por el que se dé cuenta del error cometido.
A esta certificación se unirá el archivo rectificado en el que constarán los datos correctos.
Artículo 5. Forma de legalización.
1. El Registro de Sociedades Cooperativas, si no mediaran defectos, extenderá una diligencia en la que identificará a la sociedad cooperativa, consignará sus datos registrales, expresará los libros legalizados, con identificación de su clase y número dentro de cada clase, el número de hojas y los datos de presentación.
2. La legalización será efectuada de manera automatizada mediante sello electrónico o mediante la firma electrónica del Encargado del Registro, que como medio reconocido que garantiza la autenticidad de la legalización, sustituirá a los sistemas tradicionales de sello a través de impresión, estampillado o perforación mecánica.
3. Efectuado lo anterior, se extenderán las notas correspondientes y se pondrá a disposición de la sociedad cooperativa interesada el libro legalizado en formato electrónico, mediante la correspondiente notificación a través de la Dirección Electrónica Habilitada única. Transcurrido el plazo de diez días naturales desde la puesta a disposición de la notificación sin que se haya accedido a su contenido, se entenderá rechazada, de acuerdo con lo establecido en el artículo 43.2 de la Ley 39/2015, de 1 de octubre.
4. Si la legalización se solicitase fuera de plazo, el encargado o encargada del Registro lo hará constar así en el expediente.
5. Si el encargado o encargada del Registro apreciara la existencia de defectos en la solicitud de legalización, lo notificará a la entidad interesada para que lo subsane por medios electrónicos, en el plazo de diez días, de conformidad con lo previsto en el artículo 68 de la Ley 39/2015, de 1 de octubre.
Artículo 6. Seguridad, integridad y protección de datos en los archivos sometidos a legalización.
1. El Registro de Sociedades Cooperativas velará por el debido cumplimiento de las obligaciones derivadas de la vigente legislación sobre protección de datos, así como por el cumplimiento del deber de secreto respecto del contenido de los libros sometidos a legalización.
2. Con el fin de garantizar el cumplimiento de las obligaciones citadas en el apartado anterior, se establecerán los sistemas de seguridad y cifrado de los ficheros relativos a los libros susceptibles de legalización que sean necesarios.
3. Los ficheros que contengan los libros remitidos electrónicamente para su legalización, en tanto que archivos temporales presentados con la única finalidad de llevar a cabo su legalización, serán objeto de borrado por el Registro una vez que se haya completado satisfactoriamente la legalización y, en caso de que se haya calificado la presentación como defectuosa y no haya sido objeto de subsanación, en el momento en que se tenga por desistida a la persona interesada en el citado procedimiento. Asimismo, también serán objeto de borrado en el momento en que la notificación recogida en el artículo 5.3 de esta norma se entienda rechazada por no haberse accedido a su contenido en el plazo establecido para ello.
No obstante, el Registro de Sociedades Cooperativas mantendrá la huella digital generada en la legalización de los libros presentados, a fin de garantizar la integridad de estos a efectos de lo establecido en el artículo 327 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil.
4. La totalidad de las actuaciones reguladas en esta orden se llevará a cabo con el debido cumplimiento de lo establecido en el Reglamento (UE) 2016/679 del Parlamento Europeo y del Consejo, de 27 de abril de 2016,
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 16 de 17
relativo a la protección de las personas físicas en lo que respecta al tratamiento de datos personales y a la libre circulación de estos datos, y por el que se deroga la Directiva 95/46/CE (en adelante, RGPD), y de lo dispuesto en la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales, así como en el resto de normativa aplicable a la materia.
Asimismo, los tratamientos de datos personales efectuados por el responsable al amparo de esta orden se ajustarán a los principios relativos al tratamiento establecidos en el artículo 5 del RGPD, en particular a los de licitud, lealtad, transparencia, limitación de la finalidad, minimización de datos, exactitud, limitación del plazo de conservación e integridad y confidencialidad. De igual modo, el responsable del tratamiento de datos adoptará las medidas técnicas organizativas apropiadas previstas en el artículo 32 del RGPD para garantizar un nivel de seguridad adecuado al riesgo, incluida la protección contra el tratamiento no autorizado o ilícito y contra su pérdida, destrucción o daño accidental.
Disposición adicional única. Excepcionalidad en la utilización de otros medios.
1. Sin perjuicio de lo previsto en el artículo 1, cuando por problemas técnicos no fuera posible la presentación de los libros para legalizar por medios electrónicos, de modo excepcional y siempre que la imposibilidad sea manifiesta, se permitirá su presentación en el Registro de Sociedades Cooperativas mediante el empleo de soportes o dispositivos de almacenamiento de datos de utilización habitual en el mercado
2. Los documentos presentados por la persona interesada en formato electrónico dentro de un dispositivo, una vez incorporados al expediente, serán conservados a su disposición durante seis meses para que pueda recogerlos.
3. Transcurrido el plazo previsto, la destrucción de los documentos se realizará de acuerdo con las competencias del Ministerio de Cultura y Deporte o y siempre que no se trate de documentos con valor histórico, artístico u otro relevante o de documentos en los que la firma u otras expresiones manuscritas o mecánicas confieran al documento un valor especial.
Disposición transitoria primera. Libros legalizados en papel.
Los libros que, en el momento de la entrada en vigor de esta norma, estuvieran ya legalizados en formato papel por el Registro de Sociedades Cooperativas podrán seguirse utilizando hasta que se agoten.
Disposición transitoria segunda. Sistema de legalización electrónica. Los libros presentados para su legalización que correspondan a un ejercicio económico cuya finalización se produzca durante el ejercicio 2026 podrán legalizarse en papel de acuerdo con lo dispuesto en el artículo 27.1 del Real Decreto 136/2002, de 1 de febrero.
Disposición final única. Entrada en vigor.
La presente orden entrará en vigor el día 1 de julio de 2026.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 17 de 17