2.- CRITERIOS DE LA DGT SOBRE LA DEDUCCIÓN POR INNOVACIÓN TECNOLÓGICA 16
3.- PLANES DE PENSIONES. SUPUESTOS EXCEPCIONALES DE LIQUIDEZ. DISPOSICIÓN ANTICIPADA DERECHOS CONSOLIDADOSPLANESDEPENSIONES 21
4.- RECORDATORIO DEL CALENDARIO DE LA ENTRADA EN VIGOR DE LAS OBLIGACIONESDEFACTURACIÓN 27
5.- FISCALIDAD EN EL IVA DE LOS STREAMERS: CLAVES PARA DETERMINAR LA TRIBUTACIÓNDESUSINGRESOS 31
6.- TEMAS DE LA CAMPAÑA DE RENTA 2025 35
7- LA REGULARIZACIÓN DE EXISTENCIAS POR LA INSPECCIÓN: NUEVA DOCTRINA DEL TEAC Y CLAVES PARA EVITAR LA DOBLEIMPOSICIÓN 47
8.-CALENDARIOFISCALMAYO2026 52
9-CALENDARIOFISCALJUNIO2026 54
Apreciados lectores:
Con la rutina de cada mes os presentamos también nuestra CIRCULAR del mes de mayo, con inicio de NOTICIAS DE INTERES, con cierre de CALENDARIO FISCAL de MAYO y JUNIO y en medio de todo ello, diversos temas interesantes y actuales que detallamos en el índice anexo.
Un saludo.
Enrique de la Orden
CIRCULAR MAYO de 2026
1. LEIDO EN LA PRENSA Y NOTICIAS DE INTERÉS
1.1.
ALQUILERES.
El Pleno deroga el decretoley de medidas relativas a la prórroga de los alquileres
Como ya informamos en CIRCULARES anteriores, se ha confirmado su no convalidación. La Cámara ha debatido el Real Decreto-Ley de medidas en el alquiler en respuesta a las consecuencias económicas y sociales de la Guerra de Irán. La norma establecía una prórroga de hasta dos años para los contratos de alquiler de vivienda habitual que finalicen antes del 31 de diciembre de 2027, siempre que lo solicite el inquilino, manteniéndose las mismas condiciones del contrato, y un límite del dos por ciento a la actualización anual de la renta hasta finales de año. El Pleno ha derogado la norma por 166 votos a favor, 177 votos en contra y 5 abstenciones.
La no convalidación por parte del Parlamento significa que esta medida deja de estar vigente desde la publicación en el BOE, con lo que sólo ha surtido efectos legales entre el 22 de marzo y el día de la votación de la no convalidación en el Congreso (28 de abril).
Ahora sólo podrán disfrutar de esta prórroga extraordinaria de dos años aquellos contratos de arrendamiento que se encuentren en el momento de prórroga obligatoria o tácita entre el 22 de marzo y el 28 de abril y cuyos inquilinos la hayan solicitado formalmente al propietario. Pero estamos convencidos que habrá opiniones en contra mucho más permisibles que esta opinión.
Resumen del RD:
Prórroga extraordinaria de los contratos de arrendamiento de vivienda habitual.
▪ En los contratos de arrendamiento de vivienda habitual vigentes en los que el periodo de prórroga obligatoria finalice antes del 31 de diciembre de 2027, o finalice el periodo de prórroga tácita, se aplicará, previa solicitud del arrendatario, una prórroga extraordinaria por plazos anuales y hasta un máximo de dos años adicionales.
CIRCULAR
MAYO de 2026
▪ Durante esta prórroga se mantendrán los términos y condiciones del contrato en vigor
▪ La solicitud deberá ser aceptada obligatoriamente por el arrendador, salvo que se hayan fijado otros términos o condiciones por acuerdo entre las partes, o que se haya suscrito un nuevo contrato de arrendamiento, o que el arrendador haya comunicado la necesidad de ocupar la vivienda.
▪ La prórroga extraordinaria regulada en este artículo es incompatible con la prevista en el artículo 10.3 de la LAU, que, en su caso, se aplicará con carácter preferente. El art. 10.3 se refiere a la prórroga extraordinaria cuando el inmueble se ubique en una zona de mercado tensionado.
▪ Lo dispuesto no será de aplicación cuando arrendador y arrendatario acuerden la renovación del contrato de arrendamiento, o la celebración de uno nuevo, con una renta inferior a la prevista en el contrato vigente.
Limitación extraordinaria de la actualización de la renta en los contratos. El arrendatario cuya renta deba ser actualizada dentro del periodo comprendido entre el 22 de marzo de 2026 y el 31 de diciembre de 2027 podrá:
▪ En el caso de que el arrendador sea un gran tenedor el incremento de la renta será el que resulte del nuevo pacto entre las partes, sin que la variación anual de la renta pueda exceder del 2%. En ausencia de este nuevo pacto entre las partes, el incremento de la renta quedará sujeto a esta misma limitación.
▪ En el caso de que el arrendador no sea un gran tenedor, el incremento de la renta será el que resulte del nuevo pacto entre las partes. En ausencia de este nuevo pacto entre las partes, el incremento de la renta a aplicar no podrá ser superior al 2%.
Entrada en vigor Entrará en vigor el 22 de marzo de 2026
1.2. El Gobierno mantiene la rebaja del IVA de los carburantes pese al aviso de Bruselas y la cuestionada compatibilidad con la normativa europea
MAYO de 2026
El Gobierno ha decidido mantener la rebaja del IVA de los carburantes del 21% al 10%, defendiendo su carácter estrictamente temporal como instrumento para contener el impacto del encarecimiento energético derivado del contexto geopolítico internacional.
La medida forma parte de un paquete más amplio de apoyo económico, valorado en torno a 5.000 millones de euros, diseñado para mitigar los efectos del alza de los precios de la energía sobre familias, autónomos y empresas.
Sin embargo, la Comisión Europea ha trasladado al Ejecutivo español una advertencia formal al considerar que la reducción del IVA sobre los combustibles no se ajusta a la directiva comunitaria, que no contempla la aplicación de tipos reducidos a estos productos.
Pese a ello, el Gobierno sostiene que la medida responde a una situación excepcional y que su vigencia es limitada en el tiempo, manteniendo además un diálogo abierto con las autoridades comunitarias para encajar la actuación dentro del marco europeo.
En este contexto, Bruselas ha sugerido alternativas más alineadas con la normativa, como la reducción de los impuestos especiales sobre los carburantes, y ha reiterado su preferencia por medidas estructurales orientadas a la eficiencia energética y la transición hacia fuentes menos contaminantes.
La decisión del Ejecutivo refleja así una tensión creciente entre la urgencia de responder a la presión inflacionista y los límites del marco fiscal europeo, en un escenario marcado por la volatilidad de los mercados energéticos y la incertidumbre internacional.
1.3. RECOMENDACIÓN EMPRESAS INNOVADORAS Y EMERGENTES.
Recomendación (UE) 2026/720 de la Comisión, de 18 de marzo de 2026, sobre la definición de empresas innovadoras, empresas emergentes innovadoras y empresas en expansión innovadoras
1. Objeto de la norma
La Recomendación tiene por objeto establecer definiciones comunes a nivel de la Unión Europea de:
▪ empresas innovadoras,
▪ empresas emergentes innovadoras, y
▪ empresas en expansión innovadoras.
Su finalidad es garantizar coherencia, seguridad jurídica y condiciones equitativas en la aplicación de políticas públicas de innovación, evitando divergencias entre Estados miembros que puedan afectar al mercado interior.
2. Qué regula
La norma regula principalmente:
a) Definiciones armonizadas
Establece criterios objetivos para identificar cada tipo de empresa:
• Empresa innovadora:
Aquella que cumple al menos uno de los siguientes:
▪ inversión significativa en I+D (≥10 % de costes de explotación o ≥5 % de ventas), o
▪ desarrollo reciente o previsto de productos/servicios/procesos nuevos o sustancialmente mejorados con riesgo tecnológico o industrial.
• Empresa emergente innovadora (startup):
Subcategoría de empresa innovadora que, además:
▪ es autónoma,
▪ tiene menos de 100 empleados,
▪ volumen de negocio o balance ≤ 10 millones €,
▪ antigüedad inferior a 10 años.
• Empresa en expansión innovadora (scale-up):
Empresa innovadora que:
▪ supera los 10 millones € de volumen o balance,
▪ presenta crecimiento medio anual >20 %,
▪ cumple requisitos adicionales (menos de 750 empleados o no cotizada).
b) Criterios técnicos y económicos
Regula aspectos como:
▪ definición de I+D conforme a estándares internacionales,
▪ cálculo de costes, ventas y efectivos,
▪ criterios de empresa autónoma, asociada y vinculada,
▪ reglas para consolidación de datos empresariales.
c) Aplicación en políticas públicas
Recomienda el uso de estas definiciones en:
▪ legislación,
▪ programas de apoyo financiero,
MAYO de 2026
▪ recopilación de datos estadísticos, tanto a nivel de la UE como de los Estados miembros, BEI y FEI.
3. A quién va dirigido
Los destinatarios de la Recomendación son:
▪ Estados miembros de la Unión Europea,
▪ Banco Europeo de Inversiones (BEI),
▪ Fondo Europeo de Inversiones (FEI)
Asimismo, afecta indirectamente a:
▪ administraciones públicas,
▪ organismos gestores de ayudas,
▪ y empresas que puedan beneficiarse de políticas de innovación.
4. Entrada en vigor
Al tratarse de una Recomendación de la Comisión (art. 292 TFUE):
▪ no tiene carácter vinculante,
▪ no establece una fecha formal de entrada en vigor obligatoria, No obstante, resulta aplicable desde su adopción (18 de marzo de 2026) y publicación en el DOUE (24 de marzo de 2026), momento a partir del cual se insta a los destinatarios a su implementación.
1.4.
Junts
condiciona la convalidación del decreto anticrisis a la aprobación del IVA franquiciado para autónomos
La convalidación del Real Decreto-ley de medidas anticrisis impulsado por el Gobierno, prevista para este jueves en el Congreso de los Diputados, dependerá del apoyo de Junts per Catalunya, que ha supeditado su voto favorable a la aprobación de un régimen de IVA franquiciado para pequeños autónomos
La formación catalana, cuyo respaldo resulta determinante en el actual escenario parlamentario, ha fijado como condición que el PSOE acepte la implantación de este sistema, que permitiría a determinados autónomos quedar exentos de repercutir IVA en sus operaciones, en línea con modelos existentes en otros países de la Unión Europea.
Un apoyo condicionado en un contexto de mayoría ajustada
El Gobierno necesita asegurar una mayoría suficiente para convalidar el decreto, aprobado para hacer frente al impacto económico derivado del conflicto en Oriente Medio. En este contexto, el voto de Junts se convierte en decisivo.
Sin embargo, la formación ha optado por una estrategia de negociación explícita, vinculando su respaldo a la incorporación de medidas fiscales concretas que alivien la carga administrativa y tributaria de los pequeños negocios.
El IVA franquiciado como eje de la negociación
El principal punto de fricción es la introducción de un sistema de IVA franquiciado, que permitiría a autónomos con ingresos por debajo de un determinado umbral (85.000 euros):
▪ No repercutir IVA en sus facturas.
▪ Simplificar sus obligaciones formales y de gestión.
▪ Reducir costes administrativos asociados al cumplimiento tributario.
Esta medida, largamente debatida en el ámbito fiscal y prevista en el marco normativo europeo, se ha convertido ahora en el elemento clave para desbloquear la convalidación del decreto.
1.5. I.R.P.F. INTERESES DE DEMORA. El
Tribunal
Supremo, admitiendo un auto a trámite, reabre el debate sobre si los intereses de demora por devolución de ingresos indebidos deben tributar en el IRPF y sobre desde cuándo puede aplicarse el giro jurisprudencial de 2023
MAYO de 2026
El auto recuerda expresamente el vaivén jurisprudencial previo. La sentencia del Tribunal Supremo de 3 de diciembre de 2020 sostuvo que los intereses de demora abonados por la Administración por devolución de ingresos indebidos no estaban sujetos al IRPF. Más tarde, la sentencia de 12 de enero de 2023 cambió expresamente de criterio y declaró que esos intereses sí están sujetos y no exentos, como ganancia patrimonial, añadiendo además que constituyen renta general. Esa contradicción es precisamente la que justifica que el Supremo vuelva a pronunciarse.
El auto también aprecia interés casacional porque el debate no es solo de calificación tributaria, sino también de seguridad jurídica y efectos temporales de los cambios jurisprudenciales. Dicho de otro modo, el Supremo entiende que no basta con decidir si tributa o no: también debe aclarar si la doctrina de 2023 puede proyectarse hacia ejercicios anteriores en perjuicio de contribuyentes que actuaron conforme al criterio anterior. Esa preocupación enlaza con los principios constitucionales de seguridad jurídica, tutela judicial y capacidad económica.
Por tanto el Tribunal Supremo deberá pronunciarse sobre :
• Aclarar si los intereses de demora abonados por la Agencia Tributaria al efectuar una devolución de ingresos indebidos, pese a su naturaleza indemnizatoria, se encuentran sujetos y no exentos del impuesto sobre la renta, constituyendo una ganancia patrimonial que procederá integrar en la base imponible del ahorro o, por el contrario, debe ser otro su tratamiento fiscal, atendiendo a que, por su carácter indemnizatorio, persiguen compensar o reparar el perjuicio causado como consecuencia del pago de una cantidad que nunca tuvo que ser desembolsada por el contribuyente.
• Determinar los efectos en el tiempo de los cambios de criterio jurisprudencial; y, el particular si el criterio establecido en la sentencia del Tribunal Supremo de 12 de enero de 2023 debe aplicarse a todas las situaciones anteriores a su publicación, o solo a aquellas que se produzcan con posterioridad a la misma.
1.6. I.S. TIPO REDUCIDA POR EMPRESA DE NUEVA CREACIÓN.
El Tribunal Supremo niega el tipo reducido del 15% en el IS a sociedades de nueva creación integradas en grupos empresariales, aunque desarrollen actividad distinta
MAYO de 2026
La pertenencia a un grupo mercantil excluye la consideración de entidad de nueva creación a efectos del tipo reducido, sin que la diversidad de actividad permita excepcionar dicha regla.
El Tribunal Supremo fija doctrina al interpretar el art. 29.1 LIS en relación con el art. 42 CCo, estableciendo que no procede aplicar el tipo reducido del 15% en el Impuesto sobre Sociedades a entidades de nueva creación que formen parte de un grupo empresarial, con independencia de que desarrollen una actividad distinta a la de la sociedad dominante.
La sentencia refuerza una interpretación estricta de los beneficios fiscales, destacando que la finalidad del incentivo es apoyar iniciativas empresariales verdaderamente independientes, evitando su utilización por grupos societarios mediante la creación de nuevas entidades.
1.7. IRPF.
EXENCIÓN DE TRABAJOS REALIZADOS EN EL EXTRANJERO. La DGT aclara que la
exención del artículo 7.p) puede aplicarse, aunque no exista facturación intragrupo
Lo relevante es que el trabajo realizado en el extranjero genere una ventaja o utilidad para la entidad no residente del grupo, no la existencia de una facturación efectiva entre entidades vinculadas.
La DGT aclara que la exención por trabajos realizados en el extranjero del artículo 7.p) de la LIRPF puede aplicarse, aunque no exista facturación intragrupo entre la sociedad española y la entidad extranjera del grupo.
CIRCULAR
MAYO de 2026
El criterio determinante no es la existencia de refacturación, sino que los servicios prestados por el trabajador desplazado generen una ventaja o utilidad para la entidad no residente. Para ello, la DGT remite al concepto de servicios intragrupo de la normativa de operaciones vinculadas, excluyendo las actividades que se realicen únicamente en interés del accionista o de la matriz.
1.8. IVA. SUBASTA. LA DGT analiza el IVA en la adjudicación de inmuebles en subasta administrativa
La DGT confirma que la transmisión está sujeta a IVA si el transmitente es empresario, aunque normalmente quedará exenta por tratarse de segunda entrega, salvo renuncia a la exención por adquirente empresario.
La Dirección General de Tributos analiza la tributación de la adjudicación en subasta administrativa de un local comercial y dos plazas de garaje adquiridos a un empresario. Concluye que la transmisión está sujeta al IVA, al tratarse de una entrega de bienes realizada por un empresario en el ejercicio de su actividad.
No obstante, si se trata de una segunda o ulterior entrega de edificaciones, la operación estará exenta de IVA, conforme al artículo 20.Uno.22º de la Ley del impuesto.
La renuncia a la exención solo será posible cuando el adquirente sea empresario o profesional con derecho a deducir el IVA soportado. En ese caso, la operación quedaría sujeta y no exenta y podría aplicarse la inversión del sujeto pasivo, correspondiendo al adquirente declarar el impuesto.
Asimismo, cuando la adjudicación se produce en un procedimiento de ejecución administrativa o judicial, el adjudicatario empresario puede actuar en nombre del transmitente para emitir factura, renunciar a la exención y presentar la autoliquidación correspondiente.
1.9. ITP. Díaz Ayuso anuncia la bonificación del 100% del Impuesto de Transmisiones Patrimoniales en la compraventa de obras de arte
MAYO de 2026
Díaz Ayuso ha avanzado esta rebaja fiscal durante una visita al Salón de Arte Moderno (SAM), que se celebra hasta el 8 de marzo en el Círculo de Bellas Artes, una iniciativa del galerista y anticuario Jorge Alcolea consolidada ya en su IX edición como una de las citas que tienen lugar alrededor de la Feria Internacional de Arte Contemporáneo ARCO.
La eliminación del actual gravamen del 4% producirá un ahorro total estimado en torno a los 700.000 euros. Al mismo tiempo, permitirá avanzar en la consolidación de la región como líder en el mercado del arte, un ámbito en el que ya se encuentra a la cabeza a nivel nacional al concentrar el 30% de todas las galerías que operan en España, siendo nuestro país el quinto en Europa, por detrás de Reino Unido, Francia, Alemania e Italia, representando en torno al 1% del volumen global.
Mediante esta medida, el Gobierno regional contribuye, en el marco de sus competencias, a un entorno fiscal más favorable para estos agentes culturales, frente a barreras tributarias dependientes del Estado como el IVA del 21%, significativamente superior al de países como Italia (5%), Francia (5,5%) y Alemania (7%).
Responde así a una demanda del propio sector para reforzar su competitividad en el mercado internacional, asumida tanto por la Consejería de Economía, Hacienda y Empleo como por la de Cultura, Turismo y Deporte, que ha venido trabajando con las asociaciones representativas.
Exposiciones y programas de apoyo al arte contemporáneo
El compromiso del Ejecutivo autonómico con el sector del arte contemporáneo se materializa en distintas líneas de apoyo, que abarcan desde la dotación de 9,4 millones de euros en 2026 para el programa de Museos y Exposiciones hasta la concesión de adquisiciones, premios y ayudas a la creación.
Desde 2020 se destinan 500.000 euros al año a la compra de obra, acumulando 332 adquiridas en ese periodo, y se han impulsado inversiones como la ampliación del almacén del Museo CA2M de Móstoles.
MAYO de 2026
Asimismo, la Comunidad de Madrid mantiene su apoyo a premios y ferias de referencia como ARCO, ESTAMPA y APERTURA, y se dedican 300.000 euros anuales a Ayudas a la Creación, además de prestar especial atención al talento emergente mediante iniciativas como la Sala de Arte Joven, Circuitos de Artes Plásticas y Se Busca Comisario.
1.10. IRPF.
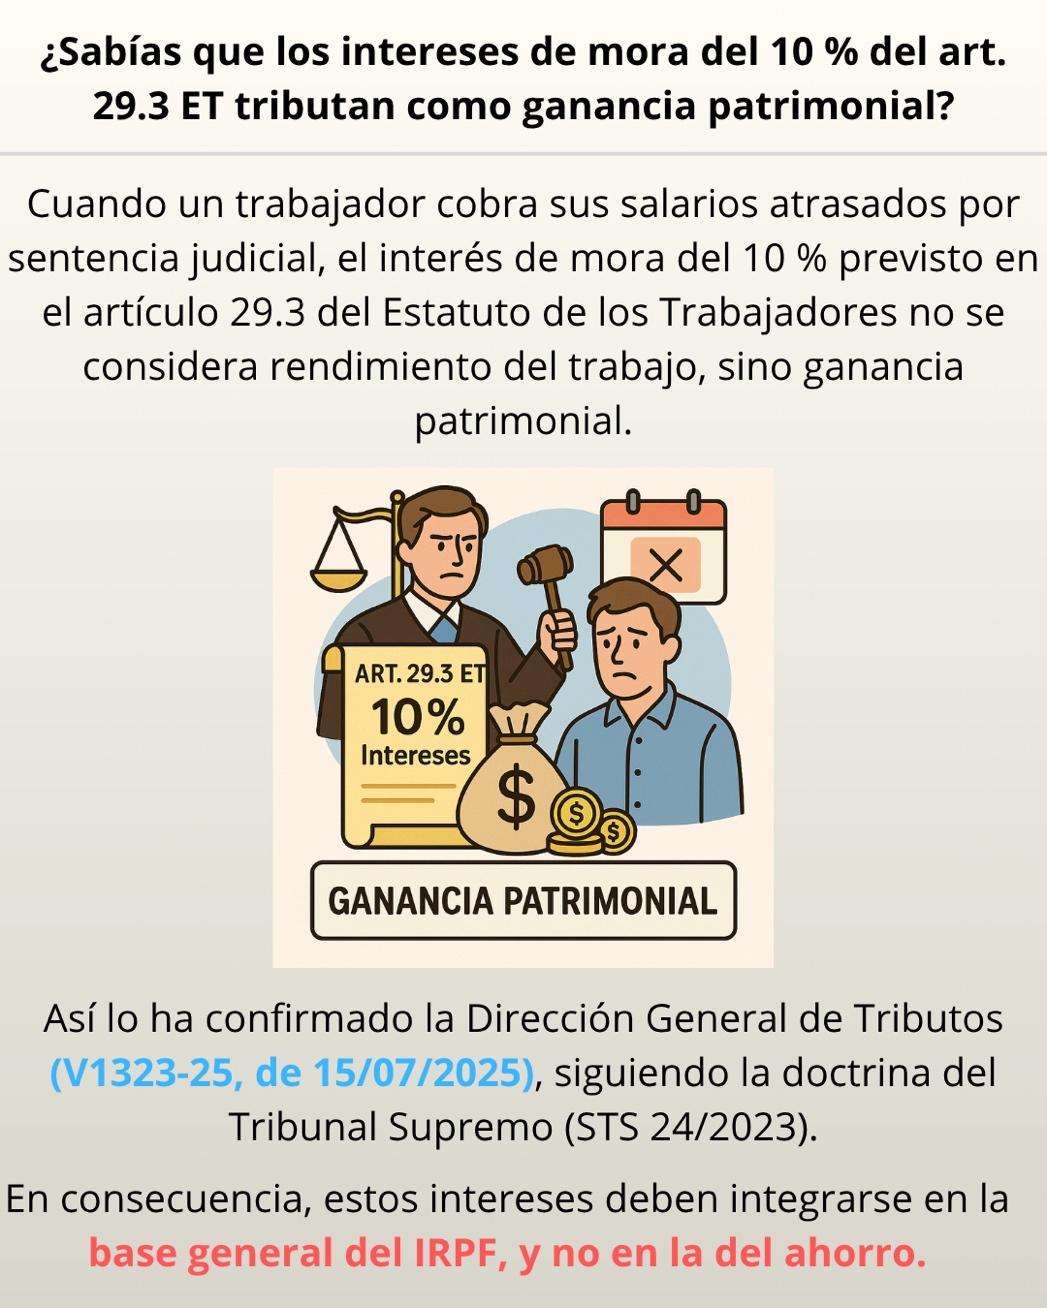
INTERESES DE MORA. Los intereses de mora reconocidos judicialmente percibidos como reclamación de salarios tributan como ganancia patrimonial que se integra en la base imponible general del IRPF
LA DGT, en estos casos, opina:
▪ Calificación de los intereses: Distingue entre intereses remuneratorios (contraprestación por capital o aplazamiento; en general, rendimientos del capital mobiliario) e indemnizatorios (resarcen daños por incumplimiento o retraso). Los intereses de mora salarial del art. 29.3 ET son indemnizatorios, por lo que no son rendimientos del capital mobiliario. Se califican como ganancia patrimonial
▪ Integración en la base:
A la luz de la STS 24/2023, de 12 de enero (rec. 2059/2020), que declaró que los intereses de demora abonados por la Administración en devoluciones de ingresos indebidos constituyen ganancia patrimonial sujeta y no exenta e integrada en la renta general (interpretación a sensu contrario del art. 46.b) LIRPF), la DGT asume el nuevo criterio y reconduce la integración de todos los intereses indemnizatorios (no solo los de la AEAT) a la base imponible general por no derivar de transmisión de elementos patrimoniales. Cita expresamente su cambio doctrinal (V0964-23, V1030-23, V1664-23, V1688-23 y V2059-23).
Conclusión DGT: Los intereses del art. 29.3 ET percibidos por sentencia son ganancia patrimonial y se integran en la base general del IRPF.
MAYO de 2026
1.11. EXTINCIO DEL CONDOMINI. ITP. La Direcció General de Tributs considera que la compensació d’un excés mitjançant l’adjudicació d’una quota de participació d’un altre immoble tributa per TPO si els comuners no són exactament els mateixos
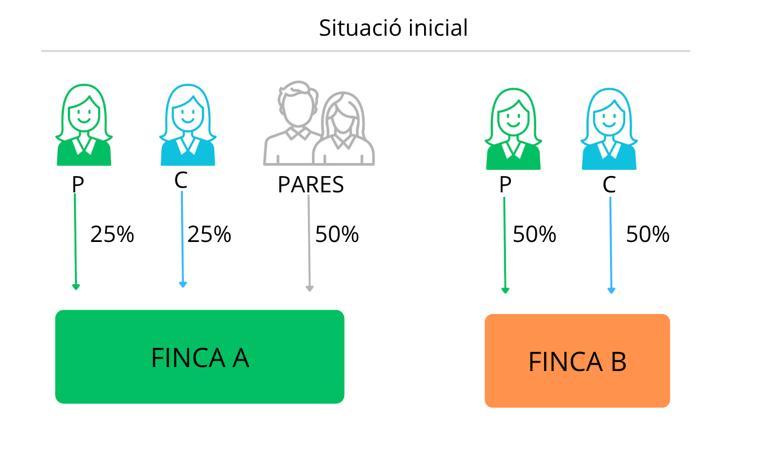
Les senyores P i C són copropietàries de dues finques:
▪ FINCA A: 25% P, 25% C, i 50% els seus pares.
▪ FINCA B: 50% P i 50% C.
Les dues finques van ser adquirides per compravenda en dates diferents.
L’operació plantejada consisteix en:
MAYO de 2026
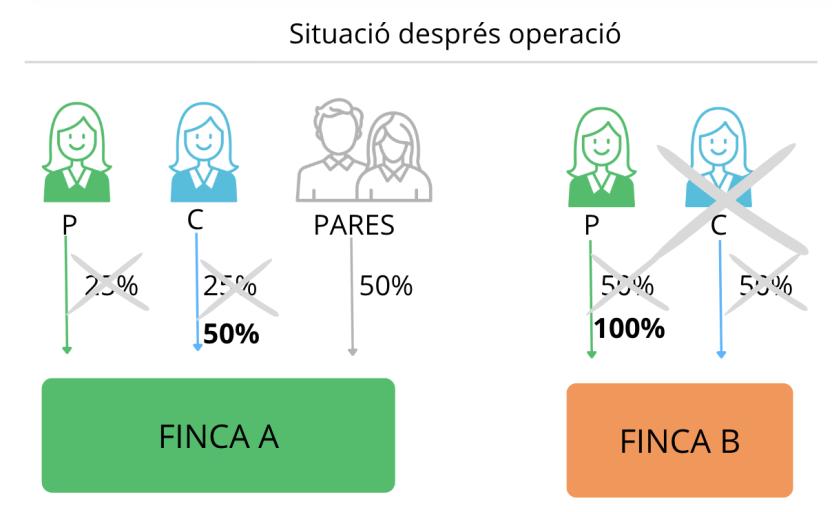
▪ L’extinció del condomini sobre la finca B, que s’adjudicaria íntegrament a la senyora P.
▪ Com a compensació, la senyora C rebria la participació del 25% que P té sobre la finca A.
▪ Així, C passaria a tenir el 50% de la finca A conjuntament amb els pares (50%).
El valor de les participacions intercanviades és equivalent.
QÜESTIÓ PLANTEJADA
▪ Si la transmissió del 25% de la finca A i del 50% de la finca B tributen per Actes Jurídics Documentats (AJD).
▪ Si pot considerar-se com una extinció de condomini, tot i que la finca A continua en copropietat amb tercers (els pares).
RESPOSTA DE LA DGT I FONAMENTACIÓ JURÍDICA
La Direcció General de Tributs catalana resol que:
MAYO de 2026
▪ Es tracta de dues comunitats de béns independents: una formada només per P i C (finca B) i l’altra per P, C i els seus pares (finca A).
▪ L’intercanvi de participacions entre comunitats amb comuners no idèntics no es considera una extinció de condomini, sinó una permuta
Conseqüències tributàries:
▪ Tributació com a permuta, d'acord amb l'article 7.2.B) del TRLITPAJD, perquè no s’està compensant en metàl·lic sinó amb un bé d’una altra comunitat amb comuners diferents.
▪ La transmissió onerosa es configura com a permuta, segons l'article 2 del TRLITPAJD, i tributa per la modalitat de Transmissions Patrimonials Oneroses (TPO).
▪ No s’aplica l’excepció de l’article 7.2.B) sobre excessos de repartiment perquè la compensació no és en metàl·lic i no es compleixen tots els requisits jurisprudencials (identitat de comuners, indivisibilitat...).
MAYO de 2026
2.- CRITERIOS DE LA DGT SOBRE LA DEDUCCIÓN POR INNOVACIÓN TECNOLÓGICA
Viene siendo habitual encontrarnos con un alto nivel de conflictividad con la Inspección en la consideración de qué es innovación tecnológica y qué no lo es, todo ello relativo a la importancia que tiene esta deducción en el Impuesto de Sociedades y lo vamos a presentar con la revisión de las Consultas y Resoluciones que consideramos más representativas emanadas de la Dirección General de Tributos y de los Tribunales Administrativos.
2.1.
El artículo 35.2 de la LIS establece que se considerará innovación tecnológica (IT) la actividad cuyo resultado sea un avance tecnológico en la obtención de nuevos productos o procesos de producción, o mejoras sustanciales de los ya existentes. Se considerarán nuevos aquellos productos o procesos cuyas características o aplicaciones, desde el punto de vista tecnológico, difieran sustancialmente de las existentes con anterioridad. Esta actividad incluirá la materialización de los nuevos productos o procesos en un plano, esquema o diseño, la creación de un primer prototipo no comercializable, los proyectos de demostración inicial o proyectos piloto, incluidos los relacionados con la animación y los videojuegos y los muestrarios textiles, de la industria del calzado, del curtido, de la marroquinería, del juguete, del mueble y de la madera, siempre que no puedan convertirse o utilizarse para aplicaciones industriales o para su explotación comercial.
De toda la actividad tecnológica, descrita en el párrafo anterior, sólo los gastos recogidos en la letra b) del artículo 35.2 de la LIS se deben tener en cuenta a la hora de cuantificar la base de la deducción por IT, por cuanto el legislador ha establecido un listado de gastos, numerus clausus, de tal manera que tales gastos, y no otros, son los únicos que deben ser tomados en consideración a efectos de cuantificar la referida
CIRCULAR
MAYO de 2026
base. Correspondiendo al obligado acreditar que el gasto en cuestión se incluye dentro del listado de gastos recogidos en el mencionado artículo 35.2. b) de la LIS.
2.2. Resolución TEAC , de 25 de febrero de 2025 . Resolución 00/06078/2022/00/00
El obligado alega que el informe emitido por el EAI no puede, en ningún caso, equipararse a un informe pericial, ni ha sido elaborado por un experto "independiente".
Sobre esta cuestión este TEAC considera que el técnico del EAI no se extralimitó al clasificar los gastos, pues como se ha señalado anteriormente, la vinculación al informe motivado no se refiere al conjunto de lo establecido en el artículo 35 de la LIS, sino únicamente a la calificación de las actividades desarrolladas por el obligado, pudiendo ser objeto de comprobación, como así ha sido, la efectiva correspondencia entre los gastos declarados y los conceptos descritos en la Ley.
En este caso, la identificación e individualización de gastos en "diagnóstico tecnológico", "diseño industrial" e "ingeniería de procesos de producción" no es una cuestión de índole jurídica, sino que es completamente técnica, apreciándose en este caso concreto además una importante carencia al no quedar debidamente acreditada por el obligado la necesaria vinculación entre los gastos de los proyectos y los conceptos del artículo 35.2. letra b) 2º de la LIS.
Además, en el informe emitido por el EAI se justifica plenamente la conclusión alcanzada con múltiples referencias técnicas. La motivación puede verse en los anexos adjuntos al informe, que incluyen tanto la explicación de los criterios que todos los funcionarios del EAI deben utilizar a la hora de valorar y conceptualizar los gastos de los proyectos que informan (anexo 1), como las referencias bibliográficas y las razones técnicas que llevan a clasificar conceptualmente dichos gastos (anexos 1 a 4).
De su lectura se desprende que durante la instrucción del expediente el obligado no presentó ningún argumento técnico que justificara su pretensión de considerar todos los gastos de los proyectos como integrantes de la base de deducción por actividades de IT al subsumirse en el epígrafe de "ingeniería de diseño industrial" e "ingeniería procesos de producción", más aún cuando la propia LIS explícitamente acota esos
CIRCULAR
MAYO de 2026
gastos a los de concepción y elaboración "de los planos, dibujos y soportes destinados a definir los elementos descriptivos, especificaciones técnicas y características de funcionamiento necesarios para la fabricación, prueba, instalación y utilización de un producto".
Por ello, entendiendo que el informe del EAI está suficientemente motivado y que la regularización realizada por la Inspección no se ha extralimitado respecto a las competencias de comprobación que atribuyen tanto la LGT, como el artículo 35 de la LIS y el artículo 9 del Real Decreto 1432/2003, procede la desestimación de la presente alegación.
2.3.
TRLIS (art 35.4)
El informe a que se refiere el art. 35.4 de la LIS vincula a la Administración tributaria exclusivamente respecto de la calificación de las actividades como actividad de investigación y desarrollo o como actividad de innovación tecnológica. Por tanto, la Administración está habilitada, para concretar los gastos que pueden formar parte de la base deducción según el apartado 2 letra b) del artículo 35.
Esto es, la norma fiscal reconoce a la Administración un margen de actuación respecto a la comprobación de los gastos que deben integrar la base de deducción, estando habilitada, para concretar los gastos que pueden formar parte de la base deducción según el apartado 2 letra b) del artículo 35.
4. Aplicación e interpretación de la deducción.
a) Para la aplicación de la deducción regulada en este artículo, los sujetos pasivos podrán aportar informe motivado emitido por el Ministerio de Ciencia e Innovación, o por un organismo adscrito a éste, relativo al cumplimiento de los requisitos científicos y tecnológicos exigidos en la letra a) del apartado 1 de este artículo para calificar las actividades del sujeto pasivo como investigación y desarrollo, o en la letra a) de su apartado 2, para calificarlas como innovación, teniendo en cuenta en ambos casos lo establecido en el apartado 3. Dicho informe tendrá carácter vinculante para la Administración tributaria.
LIS (Art 35.4)
4. Aplicación e interpretación de la deducción.
a) Para la aplicación de la deducción regulada en este artículo, los contribuyentes podrán aportar informe motivado emitido por el Ministerio de Economía y Competitividad, o por un organismo adscrito a éste, relativo al cumplimiento de los requisitos científicos y tecnológicos exigidos en la letra a) del apartado 1 de este artículo para calificar las actividades del contribuyente como investigación y desarrollo, o en la letra a) de su apartado 2, para calificarlas como innovación, teniendo en cuenta en ambos casos lo establecido en el apartado 3. Dicho informe tendrá carácter vinculante para la Administración tributaria.
b) El contribuyente podrá presentar consultas sobre la in-
b) El sujeto pasivo podrá presentar consultas sobre la interpretación y aplicación de la presente deducción, cuya contestación tendrá carácter vinculante para la Administración tributaria, en los términos previstos en los artículos 88 y 89 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
A estos efectos, los sujetos pasivos podrán aportar informe motivado emitido por el Ministerio de Ciencia e Innovación, o por un organismo adscrito a éste, relativo al cumplimiento de los requisitos científicos y tecnológicos exigidos en la letra a) del apartado 1 de este artículo para calificar las actividades del sujeto pasivo como investigación y desarrollo, o en la letra a) de su apartado 2, para calificarlas como innovación tecnológica, teniendo en cuenta en ambos casos lo establecido en el apartado 3. Dicho informe tendrá carácter vinculante para la Administración tributaria. c) Igualmente, a efectos de aplicar la presente deducción, el sujeto pasivo podrá solicitar a la Administración tributaria la adopción de acuerdos previos de valoración de los gastos e inversiones correspondientes a proyectos de investigación y desarrollo o de innovación tecnológica, conforme a lo previsto en el artículo 91 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
A estos efectos, los sujetos pasivos podrán aportar informe motivado emitido por el Ministerio de Ciencia e Innovación, o por un organismo adscrito a éste, relativo al cumplimiento de los requisitos científicos y tecnológicos exigidos en la letra a) del apartado 1 de este artículo, para calificar las actividades del sujeto pasivo como investigación y desarrollo, o en la letra a) de su apartado 2, para calificarlas como innovación tecnológica, teniendo en cuenta en ambos casos lo establecido en el apartado 3, así como a la identificación de los gastos e inversiones que puedan ser imputados a dichas actividades. Dicho informe tendrá carácter vinculante para la Administración tributaria.
MAYO de 2026
terpretación y aplicación de la presente deducción, cuya contestación tendrá carácter vinculante para la Administración tributaria, en los términos previstos en los artículos 88 y 89 de la Ley 58/2003, de 17 de diciembre, General Tributaria.
A estos efectos, los contribuyentes podrán aportar informe motivado emitido por el Ministerio de Economía y Competitividad, o por un organismo adscrito a éste, relativo al cumplimiento de los requisitos científicos y tecnológicos exigidos en la letra a) del apartado 1 de este artículo para calificar las actividades del contribuyente como investigación y desarrollo, o en la letra a) de su apartado 2, para calificarlas como innovación tecnológica, teniendo en cuenta en ambos casos lo establecido en el apartado 3. Dicho informe tendrá carácter vinculante para la Administración tributaria. c) Igualmente, a efectos de aplicar la presente deducción, el contribuyente podrá solicitar a la Administración tributaria la adopción de acuerdos previos de valoración de los gastos e inversiones correspondientes a proyectos de investigación y desarrollo o de innovación tecnológica, conforme a lo previsto en el artículo 91 de la Ley General Tributaria. A estos efectos, los contribuyentes podrán aportar informe motivado emitido por el Ministerio de Economía y Competitividad, o por un organismo adscrito a éste, relativo al cumplimiento de los requisitos científicos y tecnológicos exigidos en la letra a) del apartado 1 de este artículo, para calificar las actividades del contribuyente como investigación y desarrollo, o en la letra a) de su apartado 2, para calificarlas como innovación tecnológica, teniendo en cuenta en ambos casos lo establecido en el apartado 3, así como a la identificación de los gastos e inversiones que puedan ser imputados a dichas actividades. Dicho informe tendrá carácter vinculante para la Administración tributaria exclusivamente en relación con la calificación de las actividades.
2.4. Resolución TEAC , de 21 de octubre de 2024 . Resolución: 00/00199/2022/00/00
Criterio reiterado en Resolución TEAC , de 19 de noviembre de 2024 . Resolución 00/02397/2024/00/00
Para los ejercicios en que resulte de aplicación la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, el informe a que se refiere el art. 35.4 de dicho cuerpo legal vincula a la Administración tributaria exclusivamente respecto de la calificación de las actividades como como actividad de investigación y desarrollo o como actividad de innovación tecnológica pero no respecto de la delimitación de la base de la deducción o su cuantificación. La norma fiscal reconoce un margen de actuación respecto a la comprobación de los gastos que deben integrar la base de deducción Por tanto, la comprobación efectuada por la Inspección debe partir de la calificación dada por el informe vinculante. Ahora bien, sí está habilitada la Inspección sin embargo para concretar los gastos que pueden formar parte de la base deducción según el apartado 2 letra b) del artículo 35.
2.5.
CIRCULAR
MAYO de 2026
El criterio de la Administración tributaria es que “La jurisprudencia del Tribunal Supremo contenida en sentencias de 8 de octubre de 2024 (recurso 948/2023) y 9 de octubre de 2024 (recurso 1633/2023) se refiere exclusivamente al ámbito temporal de aplicación del TRLIS de 2004.“
a) En el ámbito temporal de aplicación del TRLIS de 2004, el informe a que se refiere el art. 35.4 de dicho cuerpo legal para la deducción por innovación tecnológica vincula a la Administración tributaria en todos sus aspectos, es decir, no solo en lo referente a la calificación del proyecto como integrante de tal concepto, sino también en las inversiones y gastos que, presentados ante el órgano al que se consulta, hayan sido objeto de evaluación positiva.
b) b) En particular, tales informes vinculantes no pueden ser rebatidos ni ignorados por los órganos de la Administración tributaria, ni en la calificación de los proyectos como merecedores de la deducción fiscal ni en lo relativo a los gastos incluidos en el proyecto o proyectos y acompañados a la consulta.
c) Basta con la consideración, a este respecto, de que el informe vinculante -para la Administración- a que se refiere el citado artículo 35.4 TRLIS incorpora todos los elementos precisos para que la sociedad a quien beneficia pueda aplicar la deducción en la cuota íntegra del impuesto sin temor a ser corregida por ulteriores opiniones de los órganos internos de la Administración.
MAYO de 2026
3.- PLANES DE PENSIONES. SUPUESTOS EXCEPCIONALES DE LIQUIDEZ. DISPOSICIÓN ANTICIPADA DE-
RECHOS CONSOLIDADOS PLANES DE PENSIONES
Los planes de pensiones se configuran, con carácter general, como instrumentos de previsión social de naturaleza finalista, concebidos para complementar las prestaciones públicas y cuya disponibilidad queda diferida, principalmente, al momento de la jubilación u otras contingencias legalmente previstas. No obstante, el ordenamiento jurídico contempla determinados supuestos excepcionales de liquidez que permiten, bajo condiciones estrictas y tasadas, la disposición anticipada de los derechos consolidados.
El presente monográfico tiene por objeto analizar de forma sistemática dichos supuestos excepcionales, atendiendo tanto a su fundamento normativo como a los requisitos materiales y formales exigidos para su aplicación. En particular, se examinan los casos de enfermedad grave, desempleo de larga duración, la denominada ventana de liquidez por antigüedad de las aportaciones, así como el régimen excepcional introducido para los contribuyentes afectados por la DANA en determinados municipios durante el último trimestre de 2024- así como su tratamiento fiscal, con especial referencia a la reducción del 40 % prevista en la disposición transitoria duodécima de la LIRPF y a los criterios administrativos más recientes
Normativa
Art. 8.8. Real Decreto Legislativo 1/2002, de 29 de noviembre, por el que se aprueba el texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones.
Art 9. Real Decreto 304/2004, de 20 de febrero, por el que se aprueba el Reglamento de planes y fondos de pensiones.
Los supuestos excepcionales de liquidez deben contemplarlo expresamente en los planes de pensiones, a excepción de la ventana de liquidez y los afectados por la DANA:
1. En los CASOS DE ENFERMEDAD GRAVE, los planes de pensiones pueden prever la facultad de hacer efectivos los derechos consolidados en el caso de que se vea afectado por una enfermedad grave de su cónyuge, ascendientes o descendientes en primer grado, o persona en régimen de tutela o acogimiento que conviva en el partícipe o que de él dependa.
CIRCULAR
MAYO de 2026
Se considera enfermedad grave a estos efectos, siempre que pueda acreditarse mediante certificado médico de los servicios competentes de las entidades sanitarias de la Seguridad Social o entidades concertadas que atiendan al afectado:
a. Cualquier dolencia o lesión que incapacite temporalmente para la ocupación o actividad habitual de la persona durante un período continuado mínimo de tres meses, y que requiera intervención clínica de cirugía mayor o tratamiento en un centro hospitalario.
b. Cualquier dolencia o lesión con secuelas permanentes que limiten parcialmente o impidan totalmente la ocupación o actividad habitual de la persona afectada, o la incapaciten para la realización de cualquier ocupación o actividad, requiera o no, en este caso, asistencia de otras personas para las actividades más esenciales de la vida humana.
2. Los derechos consolidados en los planes de pensiones podrán hacerse efectivos en el SUPUESTO DE DESEMPLEO DE LARGA DURACIÓN.
Se considera que el partícipe se halla en situación de desempleo de larga duración siempre que reúna las siguientes condiciones:
a. Hallarse en situación legal de desempleo.
b. No tener derecho a las prestaciones por desempleo en su nivel contributivo, o haber agotado dichas prestaciones.
c. Estar inscrito en el momento de la solicitud como demandante de empleo en el servicio público de empleo correspondiente.
d. En el caso de los trabajadores por cuenta propia que hubieran estado previamente integrados en un régimen de la Seguridad Social como tales y hayan cesado en su actividad, también podrán hacerse efectivos los derechos consolidados si concurren los requisitos establecidos en los párrafos b) y c) anteriores.
FAQS DGSFP
¿Puedo solicitar el rescate de mi plan de pensiones por desempleo de mi cónyuge, ascendientes o descendientes?
CON CARÁCTER GENERAL, NO. El DESEMPLEO DE LARGA DURACIÓN debe ser del partícipe. Actualmente, la normativa no extiende este supuesto excepcional al cónyuge ni a sus ascendientes o descendientes, como sí lo hace en el caso de enfermedad grave.
Sin embargo, sí que se permite el cobro por desempleo de larga duración cuando el partícipe tiene una discapacidad o la tiene su cónyuge, pareja de hecho o alguno de sus parientes en línea directa o colateral hasta el tercer grado, cuando dependa económicamente de él, o le tenga a su cargo en régimen de tutela o acogimiento o a quien haya sido designado judicialmente como curador.
MAYO de 2026
3. En el ejercicio 2015 se introdujo un tercer supuesto, UNA VENTANA DE LIQUIDEZ, que permite disponer anticipadamente del importe de sus DERECHOS CONSOLIDADOS CORRESPONDIENTE A APORTACIONES REALIZADAS CON AL MENOS DIEZ AÑOS DE ANTIGÜEDAD, estableciendo un régimen transitorio (DT. Séptima) para los derechos económicos de los asegurados o mutualistas existentes a 31.12.2015 que se podían hacer efectivos por primera vez a partir de enero de 2025.
4. Excepcionalmente, y solo para los CONTRIBUYENTES AFECTADOS POR LA DANA EN DIFERENTES MUNICIPIOS ENTRE EL 28 DE OCTUBRE Y EL 4 DE NOVIEMBRE DE 2024 el Real Decreto-ley 7/2024, de 11 de noviembre, estableció, con carácter excepcional, la posibilidad de que los partícipes de planes de pensiones, así como los asegurados de los planes de previsión asegurados y planes de previsión social empresarial y los mutualistas de mutualidades de previsión social, pudieran disponer anticipadamente de sus derechos consolidados en determinados supuestos y fijando un importe máximo de disposición:
PLAZO PARA HACER EFECTIVOS SUS DERECHOS CONSOLIDADOS:
6 meses: del 13 de noviembre de 2024 al 12 de mayo de 2025.
SUPUESTOS:
a. cuando sean titulares de explotaciones agrarias, forestales o ganaderas, establecimientos mercantiles, industriales y de servicios, locales de trabajo y similares, situados en los municipios incluidos en el ámbito geográfico de aplicación de este real decreto-ley y que hayan sufrido daños como consecuencia directa de la depresión aislada en niveles altos (DANA).
b. cuando sean trabajadores autónomos que se vean obligados a suspender o cesar en la actividad como consecuencia directa de la DANA, por siniestros producidos en los municipios incluidos en el ámbito geográfico de aplicación de este real decreto-ley.
c. en el caso de personas trabajadoras afectadas por los expedientes de regulación temporal de empleo (ERTE) en base a lo previsto en el artículo 47.5 del texto refundido de la Ley del Estatuto de los Trabajadores, aprobado por el Real Decreto Legislativo 2/2015, de 23 de octubre, de empresas con domicilio de actividad en los municipios incluidos en el ámbito geográfico de aplicación de este real decreto-ley que hayan sufrido daños consecuencia directa de la DANA.
d. en el supuesto de pérdida de la vivienda habitual, o de daños en la citada vivienda, así como de daños en los enseres de dicha vivienda cuando estos supuestos se hayan producido como consecuencia directa de la DANA y la vivienda se encuentre situada en los municipios incluidos en el ámbito geográfico de aplicación de este real decreto-ley.
LÍMITE:
El límite máximo de disposición por partícipe, para el conjunto de planes de pensiones de que sea titular y por todas las situaciones indicadas, será el resultado de prorratear el Indicador Público de Renta de Efectos
CIRCULAR
MAYO de 2026
Múltiples (IPREM) anual para 12 pagas vigente para el ejercicio 2024 multiplicado por tres para un periodo máximo de seis meses desde la entrada en vigor de este real decreto-ley.
(7.200 x 3) * (6/12) = 10.800
En todo caso, las cantidades percibidas en los supuestos previstos en los apartados anteriores se sujetarán al régimen fiscal establecido por la LIRPF para las prestaciones de los planes de pensiones, que, con carácter general, tributarán como rendimientos del trabajo imputándose en el año en que sean percibidos.
Aplicación de la Reducción del 40% (DT duodécima) en los supuestos de disposición anticipada de los derechos consolidados en la parte que corresponda a aportaciones realizadas hasta 31.12.2006
Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio.
Disposición transitoria duodécima. Régimen transitorio aplicable a los planes de pensiones, de mutualidades de previsión social y de planes de previsión asegurados.
…
2. Para las prestaciones derivadas de contingencias acaecidas a partir del 1 de enero de 2007, por la parte correspondiente a aportaciones realizadas hasta 31 de diciembre de 2006, los beneficiarios podrán aplicar el régimen financiero y, en su caso, aplicar la reducción prevista en el artículo 17 del texto refundido de la Ley del Impuesto sobre la Renta de las Personas Físicas vigente a 31 de diciembre de 2006. [1]
4. El régimen transitorio previsto en esta disposición únicamente podrá ser de aplicación, en su caso, a las prestaciones percibidas en el ejercicio en el que acaezca la contingencia correspondiente, o en los dos ejercicios siguientes.
[1] Real Decreto Legislativo 3/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley del Impuesto sobre la Renta de las Personas Físicas.
Artículo 17. Porcentajes de reducción aplicables a determinados rendimientos del trabajo. .. 2. Como regla general, los rendimientos íntegros se computarán en su totalidad, excepto que les sea de aplicación alguna de las reducciones siguientes: … b) El 40 por ciento de reducción en el caso de las prestaciones establecidas en el artículo 16.2.a) de esta ley, excluidas las previstas en el apartado 5.o, que se perciban en forma de capital, siempre que hayan transcurrido más de dos años desde la primera aportación. El plazo de dos años no resultará exigible en el caso de prestaciones por invalidez.
CV2524-24 de 10/12/2024
CV0976-25 de 09/06/2025
CIRCULAR
MAYO de 2026
En relación con las condiciones que dan lugar al supuesto de disposición anticipada y, por tanto, el momento en que dicho supuesto se entiende producido, se trata de una cuestión de índole financiera que excede del ámbito de competencias de este Centro Directivo, siendo el órgano competente para resolver dicha cuestión la Dirección General de Seguros y Fondos de Pensiones de la Secretaría de Estado de Economía y Apoyo a la Empresa del Ministerio de Economía, Comercio y Empresa. A este respecto, este Centro Directivo ha solicitado informe a la Dirección General de Seguros y Fondos de Pensiones, que en su contestación de fecha 29 de noviembre de 2024 establece lo siguiente:
“[…] es necesaria la voluntad expresa del partícipe de disponer de los derechos consolidados para que se produzca el supuesto de disposición anticipada a partir de los diez años previsto en la normativa actual. Por tanto, no sólo el transcurso de al menos 10 años es condición necesaria para entender producido este supuesto excepcional de liquidez; es preciso, además, que se solicite la disposición anticipada, de forma expresa, por parte del participe.”
En consecuencia, a efectos de determinar el plazo en el que debe percibirse la prestación en forma de capital para la aplicación de la reducción derivada de la disposición transitoria duodécima de la LIRPF, deberá considerarse que el supuesto de disposición anticipada acaece en el ejercicio en el que se cumpla el requisito de antigüedad de las aportaciones y, además, se haya solicitado la disposición expresamente por el partícipe.
A efectos fiscales, el supuesto de disposición anticipada acaecerá en el mismo ejercicio para el conjunto de planes de pensiones correspondientes a un mismo partícipe que en ese momento cuenten con aportaciones realizadas con al menos diez años de antigüedad.
CV1029-25 de 20/06/2025
En el caso de prestaciones que deriven de varios planes de pensiones o mutualidades de previsión social, la reducción podrá aplicarse a la prestación que se perciba en forma de capital por cada plan, en los términos señalados en la disposición transitoria duodécima de la LIRPF, dentro del plazo previsto en la misma, y no solamente en un ejercicio, y por la parte que corresponda a las aportaciones realizadas hasta el 31 de diciembre de 2006.
CV1240-25 de 04/07/2025
CV1596-25 DE 10/09/2025
Posibilidad de aplicar la reducción del 40 por ciento prevista en el régimen transitorio por disposición anticipada de los derechos consolidados correspondientes a aportaciones con al menos diez años de antigüedad y, posteriormente, por acaecimiento de la contingencia de jubilación.
CIRCULAR
MAYO de 2026
La jubilación es una contingencia distinta de los supuestos excepcionales de disposición de derechos consolidados de los planes de pensiones. Por tanto, si posteriormente se percibiera la prestación por jubilación del plan de pensiones en forma de capital, resultaría aplicable la reducción del 40 por 100 en las condiciones establecidas en la disposición transitoria duodécima de la LIRPF. … a efectos de la aplicación del régimen transitorio previsto en la disposición transitoria duodécima de la LIRPF, debe entenderse que, con carácter general, la contingencia de jubilación acaece en el momento de acceder a la jubilación en el régimen de la Seguridad Social correspondiente. De acuerdo con el escrito de consulta, la consultante accederá a la jubilación en el año 2025, por lo que el plazo para aplicar dicho régimen transitorio finalizaría el 31 de diciembre de 2027.
CIRCULAR MAYO de 2026
4.- RECORDATORIO DEL CALENDARIO DE LA ENTRADA EN VIGOR DE LAS OBLIGACIONES DE FACTURACIÓN
No nos olvidemos de nada de todo este cambio de paradigma.
1) FACTURA ELECTRÓNICA EN LAS RELACIONES CON LA ADMINISTRACIÓN 15/01/2015
Ley 56/2007, de 28 de diciembre, de Medidas de Impulso de la Sociedad de la Información.
Ley 25/2013, de 27 de diciembre, de impulso de la factura electrónica y creación del registro contable de facturas en el Sector Público.
Todos los proveedores que hayan entregado bienes o prestado servicios a la Administración Pública podrán expedir y remitir factura electrónica. En particular:
▪ Las sociedades anónimas y de responsabilidad limitada;
▪ Las Personas jurídicas y entidades sin personalidad jurídica que carezcan de nacionalidad española;
▪ Los Establecimientos permanentes y sucursales de entidades no residentes en territorio español en los términos que establece la normativa tributaria; las UTEs y AIE y AIEE
▪ Los Fondos de Pensiones, de capital riesgo, de inversiones, de utilización de activos, de regularización del mercado hipotecario, F de titulización hipotecaria o de garantía de inversiones.
2) SII
Directiva (UE) 2016/1164, del Consejo, de 12 de julio de 2016, por la que se establecen normas contra las prácticas de elusión fiscal …
Real Decreto 596/2016, de 2 de diciembre, para la modernización, mejora e impulso del uso de medios electrónicos en la gestión del Impuesto sobre el Valor Añadido, …
01/07/2017
Orden HFP/417/2017, de 12 de mayo, por la que se regulan las especificaciones normativas y técnicas que desarrollan la llevanza de los Libros registro del IVA a través de la Sede electrónica de la AEAT
El SII será aplicable con carácter obligatorio a los sujetos pasivos que tengan periodo de liquidación del IVA mensual:
▪ Inscritos en el REDEME (Registro de Devolución Mensual del IVA)
▪ Grandes Empresas (facturación superior a 6.010.121,04 €)
▪ Grupos de IVA
El SII también será aplicable al resto de sujetos pasivos que, voluntariamente, decidan acogerse al mismo.
PLAZO DE REMISIÓN DE LOS LIBROS REGISTRO:
FACTURAS EXPEDIDAS: 4 días naturales desde la expedición de la factura, salvo que se trate de facturas expedidas por el destinatario o por un tercero, en cuyo caso, dicho plazo será de 8 días naturales. En ambos supuestos el suministro deberá realizarse antes del día 16 del mes siguiente a aquel en que se hubiera producido el devengo del Impuesto correspondiente a la operación que debe registrarse. FACTURAS RECIBIDAS: 4 días naturales desde la fecha en que se produzca el registro contable de la factura y, en todo caso, antes del día 16 del mes siguiente al periodo de liquidación en que se hayan incluido las operaciones correspondientes BIENES DE INVERSIÓN Y DETERMINADAS OPERACIONES INTRACOMUNITARIAS: mensual o trimestralmente
Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal …
3) FACTURA ELECTRÓNICA B2B
Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas. Extensión de la obligación de expedir y remitir factura electrónica a todas las relaciones comerciales entre empresarios y profesionales (B2B) con aportación de información exacta sobre los plazos de expedición, entrega, aceptación y pago de la factura.
CIRCULAR
MAYO de 2026
MAYO de 2026
4) VERI*FACTU:
Real Decreto 1007/2023, de 5 de diciembre, Reglamento que regula los requisitos de los sistemas informáticos de facturación
Orden HAC/1177/2024, de 17 de octubre, por la que se desarrolla … el Real Decreto 1007/2023, de 5 de diciembre; y …
Se aplicará a los obligados tributarios que utilicen sistemas informáticos de facturación, aunque solo los usen para una parte de su actividad
Están excluidos los contribuyentes que obligatoria o voluntariamente hayan optado por el SII
ENTRADA EN VIGOR INICIALMENTE PREVISTA (APLAZADA)
Contribuyentes del IS 01.01.2026
Resto de Obligados 01.07.2026
PLAZO DE REMISIÓN DE LAS FACTURAS EXPEDIDAS:
Contribuyentes que hayan optado por el sistema Veri*factu: Remisión inmediata Contribuyentes que no hayan optado por el sistema Veri*factu (que utilicen sistemas de facturación no verificables que cuenten con sistema de conexión inmediata con la AEAT): en caso de requerimiento
5) SII DEPÓSITOS FISCALES DE GASOLINA, GASÓLEO O BIOCARBURANTES
Ley 7/2024, de 20 de diciembre, por la que se establecen un Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud, ….
La disposición final tercera de la Ley 7/2024, de 20 de diciembre, modifica el artículo 71.3 del Reglamento del Impuesto sobre el Valor Añadido, aprobado por Real Decreto 1624/1992, de 29 de diciembre.
De acuerdo con la modificación introducida, el período de liquidación coincidirá con el mes natural, cuando se trate de los titulares de los depósitos fiscales de gasolinas, gasóleos o biocarburantes incluidos en el ámbito objetivo del Impuesto sobre Hidrocarburos, así como los empresarios o profesionales que extraigan esos productos de los depósitos fiscales, por lo que el SII para estos contribuyentes pasa a ser obligatorio desde el 01.01.2025
01/01/2026
01/07/2026
01/01/2025
CIRCULAR
MAYO de 2026
6) DESARROLLO DEL VERI*FACTU
Real Decreto-ley 15/2025, de 2 de diciembre, …. por el que se modifica el Real Decreto 1007/2023, de 5 de diciembre, por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación de empresarios y profesionales, y la estandarización de formatos de los registros de facturación.
APLAZAMIENTO DE LA ENTRADA EN VIGOR
➔ Contribuyentes del IS 01.01.2026 → 01.01.2027
➔ Resto de Obligados 01.07.2026 → 01.07.2027
7) DESARROLLO DE
LA FACTURA ELECTRÓNICA
Real Decreto 238/2026, de 25 de marzo, por el que se desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales … NO están excluidos los contribuyentes que obligatoria o voluntariamente hayan optado por el SII
Fechas de entrada en vigor condicionadas a la Publicación de la Orden Ministerial que regulará la solución pública de facturación electrónica
Ejemplo:
Si la Orden entrara en vigor el 01.10.2026
Disponibilidad de la solución pública de la AEAT: antes del 01.08.2027
Empresarios y profesionales: volumen de facturación (IVA) > 8 millones € año inmediato anterior → 01.10.2027
Resto de empresarios y profesionales: → 01.10.2028
01/01/2027 01/07/2027
5.- FISCALIDAD EN EL IVA DE LOS STREAMERS: CLAVES PARA DETERMINAR LA TRIBUTACIÓN DE
SUS INGRESOS
MAYO de 2026
En los últimos años, la creciente actividad de creadores de contenido en plataformas digitales ha planteado dudas relevantes en materia de IVA, especialmente en lo que respecta a la calificación de los servicios prestados y la tributación de los ingresos obtenidos.
A continuación, se analizan las principales claves para determinar su correcta tributación, a la luz de la doctrina administrativa y de la jurisprudencia del Tribunal de Justicia de la Unión Europea.
Consideración del streamer a efectos del IVA
Los creadores de contenido digital tienen, con carácter general, la condición de empresarios o profesionales, en la medida en que ordenan medios con la finalidad de intervenir en la producción o distribución de servicios, en los términos del artículo 5 de la Ley del IVA.
En consecuencia, las prestaciones que realizan en el marco de su actividad quedarán sujetas al impuesto cuando se realicen a título oneroso.
Naturaleza del servicio prestado
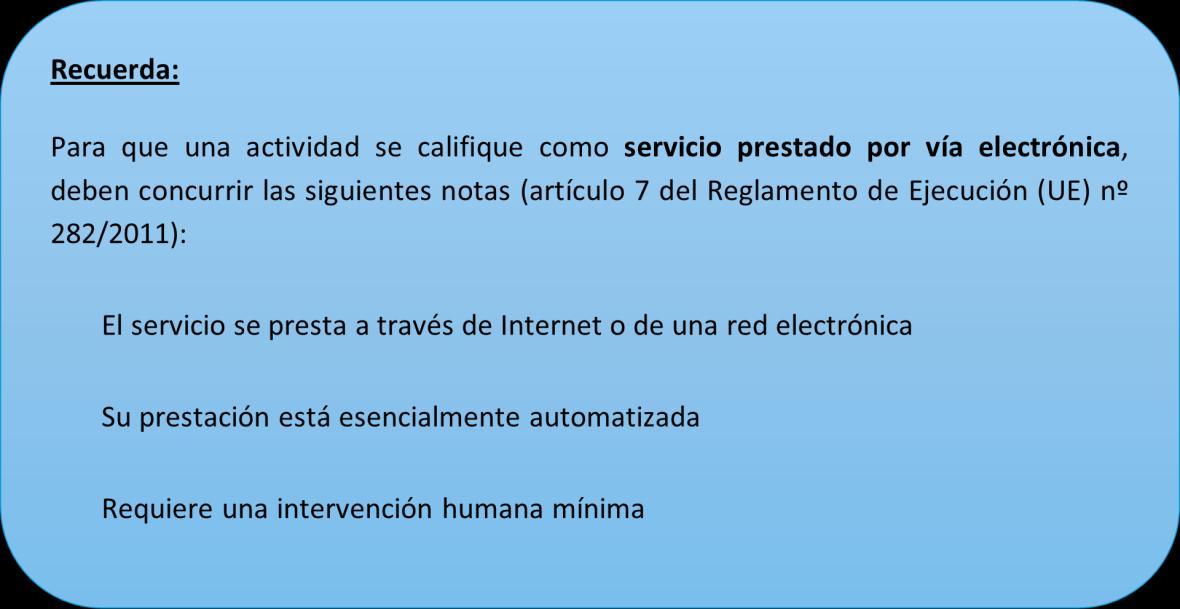
La actividad desarrollada por los streamers se configura, con carácter general, como una prestación de servicios por vía electrónica, al consistir en la generación y difusión de contenido digital a través de plataformas online.
Este criterio ha sido confirmado por la Dirección General de Tributos en diversas consultas vinculantes (entre otras, V2741-18, V0932-21 y V0629-23), en las que se analiza expresamente la actividad de “streaming”. En particular, en la consulta V0629-23 se describe el servicio como la retransmisión de contenidos en directo para su visionado a través de una plataforma de internet, encuadrándolo dentro de los servicios prestados por vía electrónica conforme al artículo 69. Tres.4º de la LIVA.
CIRCULAR
MAYO de 2026
Conforme a la normativa comunitaria y a la propia doctrina administrativa, estos servicios comprenden el suministro de imágenes, información o contenidos de ocio a través de medios electrónicos, lo que resulta plenamente coherente con la forma en que se desarrolla esta actividad en diversas plataformas digitales.
Intervención de la plataforma: ¿quién es el destinatario del servicio?
Uno de los aspectos clave es determinar si el streamer presta sus servicios directamente a los usuarios o a la plataforma digital a través de la cual se difunden.
En este punto, las consultas citadas señalan que, cuando la plataforma:
• fija las condiciones del servicio,
• gestiona los cobros, y
• organiza la relación con los usuarios, debe entenderse que actúa en nombre propio, en línea con lo dispuesto en el artículo 9 bis del Reglamento de Ejecución (UE) nº 282/2011.
En particular, este precepto establece que, cuando un empresario que interviene en la prestación de servicios por vía electrónica actúa en nombre propio, pero por cuenta de terceros, se considerará que ha recibido y prestado por sí mismo dichos servicios.
A partir de este criterio, la operación se articula en dos prestaciones diferenciadas:
• Un servicio del creador de contenido a la plataforma (relación B2B)
• Un servicio de la plataforma al consumidor final (relación B2C)
MAYO de 2026
Por tanto, en estos supuestos, el creador de contenido no presta servicios directamente a sus seguidores, sino a la plataforma, que es quien, a su vez, los pone a disposición del usuario final.
Localización de las operaciones
Esta configuración tiene efectos directos en la tributación:
• Servicio del creador de contenido a la plataforma (B2B): Se localiza en el lugar donde esté establecida la plataforma, conforme a la regla general del artículo 69. Uno.1º de la LIVA.
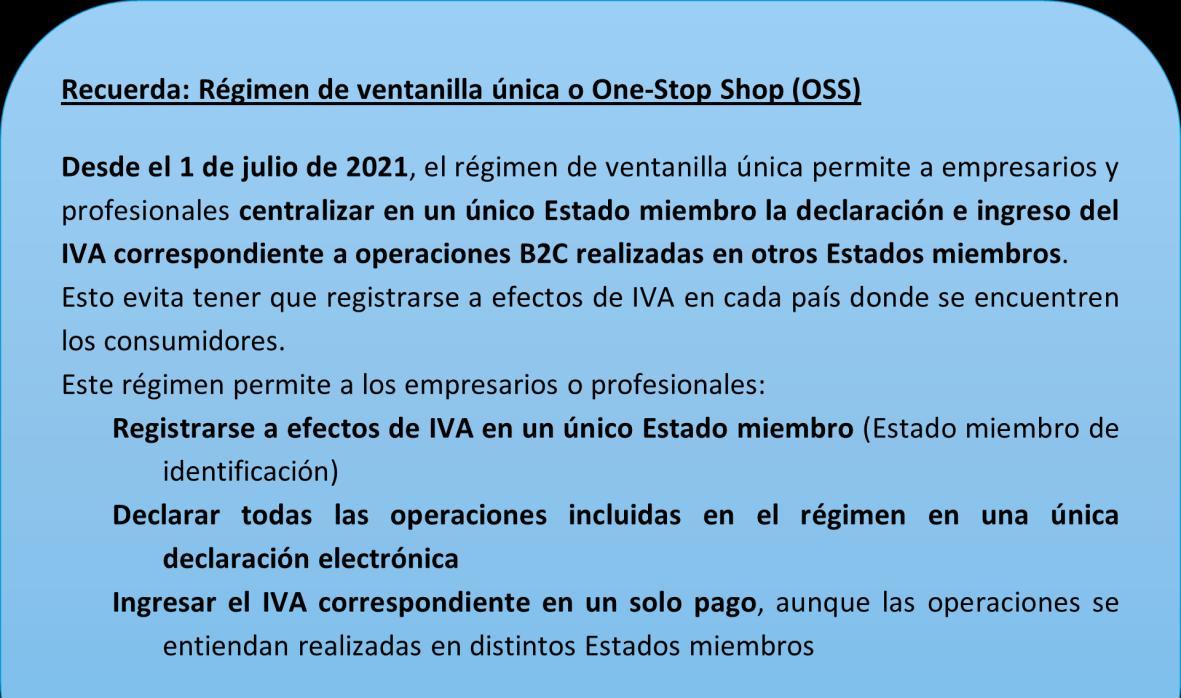
• Servicio de la plataforma al consumidor (B2C): Se localiza en el lugar donde se encuentre el consumidor final. En este segundo caso, la plataforma puede utilizar la declaración OSS para ingresar el IVA correspondiente en los distintos Estados miembros.
En consecuencia, cuando la plataforma esté establecida fuera del territorio de aplicación del impuesto, los ingresos percibidos por el streamer no quedarían sujetos al IVA español, sin perjuicio de la posible aplicación de la regla de uso o explotación efectiva.
Tratamiento de las aportaciones de usuarios
MAYO de 2026
Mayor complejidad plantea el tratamiento de las aportaciones económicas realizadas por los usuarios durante las emisiones.
En este punto, la clave radica en determinar si existe una relación directa entre el pago efectuado y una actuación concreta del creador de contenido.
A partir de ello, pueden distinguirse dos situaciones:
• Aportaciones puramente voluntarias, sin contraprestación identificable: podrían considerarse no sujetas al IVA.
• Aportaciones vinculadas a una ventaja concreta (menciones, respuestas, contenido exclusivo, etc.): podrían calificarse como contraprestación de un servicio y, por tanto, quedar sujetas al impuesto.
MAYO de 2026
6.- TEMAS DE LA CAMPAÑA DE RENTA 2025
6.1. AGENCIA TRIBUTARIA: ALERTA SOBRE FRAUDE DE PHISHING Y ROBO DE DATOS PERSONALES
La Agencia Tributaria ha emitido alertas urgentes en abril de 2026 sobre nuevas campañas de phishing que suplantan su identidad para robar datos personales y bancarios. Estas estafas aprovechan el contexto de la campaña de la Renta 2026 para engañar a los ciudadanos mediante SMS y correos electrónicos fraudulentos.
Tipos de fraude detectados recientemente
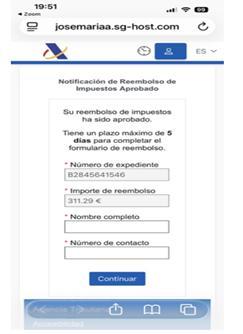
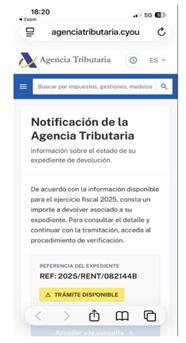
• SMS falsos de reembolso: Se han identificado mensajes con el texto: "[AGENCIA TRIBUTARIA]: Te calificamos para un reembolso de 411.00€" que incluyen un enlace a un formulario falso para capturar credenciales.
Ejemplo de fraude:
CIRCULAR
MAYO de 2026
• Notificaciones electrónicas ficticias: Correos que informan sobre una supuesta "reclamación" o "puesta a disposición de nueva notificación" con enlaces que dirigen a webs fraudulentas.
• Archivos adjuntos peligrosos: Envío de correos con supuestas facturas o documentos adjuntos que contienen virus o malware.
Cómo identificar el fraude
La Agencia Tributaria recalca que nunca solicita por SMS o correo electrónico información confidencial, números de cuenta o tarjetas bancarias. Las señales de alerta incluyen:
• Remitentes sospechosos: Direcciones de correo que no provienen del dominio oficial agenciatributaria.gob.es.
• Urgencia y amenazas: Uso de un lenguaje alarmista para forzar una acción rápida del usuario.
• Enlaces extraños: URLs que no pertenecen a dominios legítimos de la administración pública española (.gob.es o .aeat.es)
Qué hacer si recibes un mensaje sospechoso
1. No hagas clic en ningún enlace ni descargues archivos adjuntos.
2. Elimina el mensaje de inmediato y bloquea al remitente.
3. Verifica de forma segura: Accede siempre directamente a la Sede Electrónica de la Agencia Tributaria escribiendo la dirección manualmente en el navegador para consultar el apartado de "Mis notificaciones".
4. Si ya has caído en el fraude: Cambia tus contraseñas de inmediato, contacta con tu entidad bancaria para bloquear tarjetas o cuentas y denuncia los hechos ante la Policía Nacional o la Guardia Civil.
Ejemplo fraude mediante correo electrónico:
MAYO de 2026
Atención por teléfono en la Campaña de la Renta 2025: ¿desde qué teléfonos te puede llamar la Agencia Tributaria?
➠ La Agencia Tributaria solo te puede llamar en relación con la Campaña de la Renta si has solicitado una cita a través de cualquiera de los canales disponibles para ello. Cuando la Agencia Tributaria te llame, lo hará exclusivamente a través de este número de teléfono: 91 333 5 333
➠ Recomendación: incorporar este número de teléfono a tu agenda para identificar las llamadas de la Agencia Tributaria. No atiendas llamadas de otros números de teléfono, llamadas ocultas o mensajes en aplicaciones móviles de mensajería como WhatsApp, Telegram, etc., que se identifiquen como de la Agencia Tributaria en relación con la Campaña de la Renta.
6.2. UNIDAD FAMILIAR Y OPCIÓN POR LA DECLARACIÓN CONJUNTA
La regla general en el IRPF es la presentación de la declaración de forma individual. Sin embargo, cuando varias personas integran una unidad familiar, la normativa permite optar por la declaración conjunta.
MAYO de 2026
Se trata de una posibilidad relevante, pero conviene tener claro quién puede acogerse a ella, cómo se determina la unidad familiar y qué efectos fiscales produce. A continuación, resumimos los puntos esenciales y las claves prácticas de ambas modalidades de presentación.
1. ¿Qué se entiende por unidad familiar?
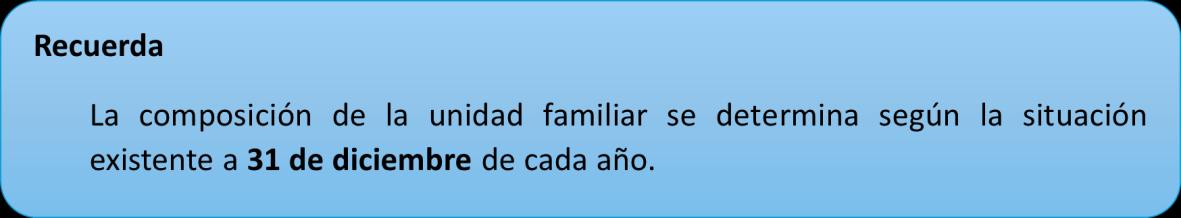
La composición de la unidad familiar depende de la situación personal y familiar del contribuyente.
o En caso de matrimonio
La unidad familiar está formada por:
• Los cónyuges no separados legalmente, y
• Si los hubiera:
o Los hijos menores de edad, salvo aquellos que vivan de forma independiente con el consentimiento de sus padres.
o Los hijos mayores de edad incapacitados judicialmente sujetos a patria potestad prorrogada o rehabilitada.
o Tras la reforma del Código Civil, también se incluyen los hijos mayores de edad con discapacidad respecto de los cuales se haya establecido una curatela representativa por resolución judicial
o Si no existe matrimonio o hay separación legal
La unidad familiar está formada por:
• El padre o la madre, y
• La totalidad de los hijos que convivan con uno u otro y cumplan los requisitos anteriores.
2. ¿Quién puede optar por la declaración conjunta?
Pueden optar por la tributación conjunta
MAYO de 2026
➠ Cónyuges: Los cónyuges con vínculo matrimonial, junto con todos sus hijos menores de edad o mayores incapacitados judicialmente.
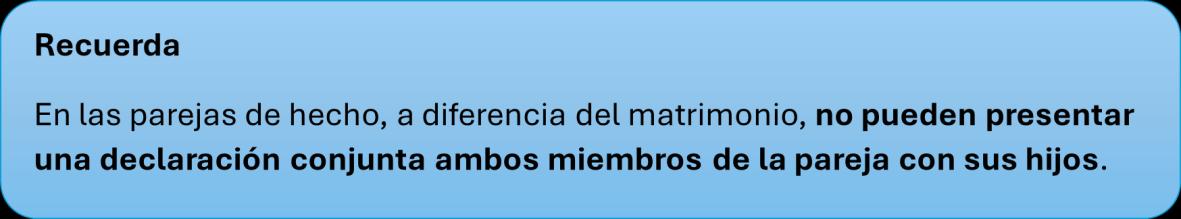
➠ Parejas de hecho: solo uno de sus miembros puede formar unidad familiar con todos sus hijos menores o mayores incapacitados judicialmente. El otro miembro de la pareja debe presentar su declaración de forma individual
➠ Separación o divorcio: la opción por la tributación conjunta corresponde al progenitor que tenga atribuida la guarda y custodia de los hijos en la fecha de devengo del impuesto, al ser quien convive con ellos.
➠ Guarda y custodia compartida: la opción por la tributación conjunta puede ejercerla cualquiera de los dos progenitores, mientras que el otro deberá presentar declaración individual.
3. ¿Cómo funciona la tributación conjunta?
Optar por la declaración conjunta no significa que se apliquen reglas completamente distintas al IRPF individual. La normativa establece varios criterios específicos que conviene conocer.
Principales características
o Para determinar la obligación de declarar, se aplican las mismas reglas de la tributación individual o Es decir, no se elevan ni multiplican los importes o límites por el hecho de que la unidad familiar tenga varios miembros.
o Las rentas obtenidas por todos y cada uno de los miembros de la unidad familiar se someten a gravamen de forma acumulada.
o Salvo en los casos expresamente previstos en la normativa, la declaración conjunta no amplía los límites aplicables a determinadas partidas deducibles.
o El mínimo por contribuyente será de 5.550 euros anuales, con independencia del número de miembros de la unidad familiar.
MAYO de 2026
4. Reducciones aplicables en la base imponible
La normativa del IRPF prevé una reducción en la base imponible cuando se presenta declaración conjunta.
➠ Reducción de 3.400 euros anuales
Se aplica a la unidad familiar compuesta por:
• Matrimonios no separados legalmente, y
• Los hijos menores o mayores incapacitados que convivan con ellos.
➠ Reducción de 2.150 euros anuales
Se aplica a la unidad familiar monoparental, formada por:
• El padre o la madre no casado, viudo o separado legalmente, y
• Los hijos menores o mayores incapacitados que convivan con él o con ella.
5. ¿Cómo se ejerce la opción entre declaración individual o conjunta?
Cada ejercicio, el contribuyente puede optar por presentar la declaración individual o conjuntamente, siempre que forme parte de una unidad familiar.
Reglas básicas de la opción
• Si se opta por la declaración conjunta, se acumulan las rentas de todos los miembros de la unidad familiar.
CIRCULAR
MAYO de 2026
• Si uno cualquiera de los miembros de la unidad familiar presenta declaración individual, los restantes miembros deberán tributar también con ese mismo régimen.
• Posibilidad de cambiar la opción elegida. Se puede modificar la opción inicialmente elegida pero solo dentro del plazo de presentación de la declaración.
6.3. LO QUE DEBES SABER SI TIENES UN INMUEBLE ALQUILADO
6.3.1.
GASTOS POR AMORTIZACIÓN
Como propietario de un inmueble en alquiler, es probable que estés familiarizado con los gastos deducibles más comunes: el IBI, los gastos de comunidad, los seguros o las reparaciones. Sin embargo, existe un gasto fiscal clave que a menudo pasa desapercibido pero que tiene un doble impacto en tu declaración de la renta: la amortización.
Este concepto no solo reduce tus impuestos cada año, sino que también juega un papel decisivo en el momento de la venta del inmueble. Una reciente sentencia del Tribunal Supremo ha arrojado nueva luz sobre cómo debe calcularse, abriendo una vía muy interesante para muchos propietarios. A continuación, desgranamos todo lo que necesitas saber.
1. La Amortización como gasto deducible anual: ¿Cómo funciona?
La amortización es, en esencia, el reconocimiento fiscal de la depreciación que sufre tu inmueble por el paso del tiempo y su uso. Aunque no supone una salida de dinero de tu bolsillo, la ley te permite deducirlo como un gasto más para calcular el rendimiento neto de tu alquiler.
Según la normativa del IRPF, este gasto se calcula de la siguiente manera:
• Porcentaje: Se puede deducir hasta un 3% anual
MAYO de 2026
• Base de cálculo: Este porcentaje se aplica sobre el mayor de los siguientes dos valores:
1. El coste de adquisición satisfecho (precio de compra más gastos e impuestos de la adquisición).
2. El valor catastral
Es fundamental recordar que en ambos casos se debe excluir el valor del suelo, ya que se entiende que este no se deprecia.
Ejemplo práctico: Si compraste un piso por 200.000 € (correspondiendo 150.000 € a la construcción y 50.000 € al suelo) y su valor catastral de construcción es de 100.000 €, podrías deducir anualmente el 3% sobre 150.000 €, es decir, 4.500 € de gasto por amortización.
Este gasto deducible reduce directamente la base imponible de tus rendimientos del alquiler, optimizando tu factura fiscal cada año.
2. El impacto de la amortización en el momento de la venta del inmueble
Aquí es donde la amortización muestra su segunda cara, una que muchos propietarios desconocen. Cuando vendes el inmueble, debes calcular la ganancia o pérdida patrimonial, que a grandes rasgos es la diferencia entre el valor de transmisión (venta) y el valor de adquisición (compra).
La clave está en que, para calcular este valor de adquisición, la ley obliga a restarle todas las amortizaciones que han sido fiscalmente deducibles durante el tiempo que el inmueble estuvo alquilado.
¡Atención! La normativa es tajante: se debe minorar el valor de adquisición por la "amortización mínima", con independencia de que te la hayas deducido o no en tus declaraciones anuales. Así lo confirma la Dirección General de Tributos en consultas como la Resolución V2345-2021. Esto significa que, aunque no
MAYO de 2026
hayas aprovechado el beneficio fiscal anual, Hacienda sí lo tendrá en cuenta para aumentar la ganancia patrimonial en la venta, y, por tanto, el impuesto a pagar.
3. El cambio de juego: La nueva doctrina del Tribunal Supremo
Hasta ahora, la Administración Tributaria interpretaba que esa "amortización mínima" que debía restarse obligatoriamente era siempre el 3% anual. Esto perjudicaba enormemente a muchos propietarios que, por desconocimiento, no se habían deducido la amortización, ya que veían cómo su ganancia patrimonial se inflaba artificialmente.
Sin embargo, la reciente sentencia del Tribunal Supremo 1502/2025, de 20 de noviembre, ha cambiado las reglas del juego. El Alto Tribunal establece que:
1. La amortización mínima no es necesariamente el 3%: El 3% es un máximo deducible anualmente, pero la "amortización mínima" que debe computarse en la venta puede ser inferior si se ajusta a otros criterios técnicos, como las tablas oficiales de amortización que reflejan la vida útil real del inmueble.
2. Protección para el que no dedujo: Un propietario que nunca dedujo la amortización no está obligado a reducir su valor de adquisición en un 3% ficticio. Podrá aplicar un porcentaje inferior, más ajustado a la depreciación real, lo que resultará en una menor ganancia patrimonial y, por ende, un menor IRPF a pagar en la venta.
3. Coherencia para el que sí dedujo: Si un contribuyente ha venido aplicando un porcentaje de amortización como gasto (por ejemplo, un 2%), deberá mantener ese mismo porcentaje al calcular la ganancia en la venta, sin que Hacienda pueda imponerle retroactivamente el 3%.
Esta doctrina es especialmente relevante para los pequeños propietarios que no realizan una actividad económica, ya que les ofrece una mayor seguridad jurídica y una tributación más justa al transmitir sus inmuebles.
6.3.2. CRITERIOS RECIENTES DE LA DGT SOBRE LAS REDUCCIONES APLICABLES EN EL IRPF DE LOS CONTRIBUYENTES QUE PERCIBEN RENDIMIENTOS DEL CAPITAL INMOBILIARIO
CV1407-25 de 24.07.2025
CONTRATOS CELEBRADOS CON ANTERIORIDAD A LA ENTRADA EN VIGOR DE LA LEY 12/2023 (25.05.2023)
Las nuevas reducciones establecidas en la modificación del artículo 23.2. sólo son aplicables a los contratos celebrados con posterioridad al 25.05.2023 (mantienen el 60%)
En los supuestos de arrendamiento de bienes inmuebles destinados a vivienda, el rendimiento neto positivo se reducirá:
CV 2435-25 de 11.12.2025
INMUEBLE QUE SE USA COMO VIVIENDA ESTÁ REGISTRADO COMO LOCAL COMERCIAL Y NO SE HA
FORMALIZADO EL CAMBIO DE USO EN EL REGISTRO DE LA PROPIEDAD. Como reiteradamente ha establecido este Centro Directivo (consultas V2457-14, V2797-16, entre otras) el requisito exigido para la aplicación de la reducción por el arrendador es que l destino efectivo del objeto del contrato sea el de vivienda permanente del propio arrendatario. De acuerdo con lo anteriormente expuesto, la reducción del rendimiento neto prevista en el artículo 23.2 de la LIRPF está condicionada al destino del inmueble a vivienda del arrendatario, por lo que, dándose esta circunstancia, resultaría aplicable la reducción del rendimiento neto prevista en el artículo 23.2 de la LIRPF.
CV 2457-25 de 11.12.2025
EL INMUEBLE SE ALQUILA POR HABITACIONES, todas destinadas a vivienda habitual de larga duración (mínimo un año). No se alquila a estudiantes, sino a trabajadores, y cada habitación tiene cerradura y uso privativo. Las zonas comunes (salón, cocina, baños) son compartidas entre los arrendatarios. Cada inquilino firma contrato individual que permite el empadronamiento y especifica el uso como vivienda habitual. (…) resultará de aplicación la reducción prevista en la letra d) del artículo 23.2 de la LIRPF en la medida en que por los hechos y los términos del objeto del contrato de arrendamiento quede acreditado que las habitaciones del inmueble se destinan a la vivienda y que el uso exclusivo de las mismas recaiga en las personas físicas determinadas en el contrato de arrendamiento.
a) En un 90% cuando se hubiera formalizado por el mismo arrendador:
• un nuevo contrato de arrendamiento
• sobre una vivienda situada en una zona de mercado residencial tensionado,
MAYO de 2026
• en el que la renta inicial se hubiera rebajado en más de un 5% en relación con la última renta del anterior contrato de arrendamiento de la misma vivienda
CV 1828-25 de 13.10.2025
(….) para que resulte de aplicación la citada reducción deberá suscribir un nuevo contrato de arrendamiento sobre la misma vivienda en el que la renta inicial se rebaje en más de un 5 por ciento en relación con la última renta del anterior contrato de arrendamiento, una vez aplicada, en su caso, la cláusula de actualización anual del contrato anterior y que la vivienda esté situada en una zona de mercado residencial tensionando. Además, como ya se ha dicho, tales requisitos deberán cumplirse en el momento de celebrar el contrato de arrendamiento, siendo la reducción aplicable mientras se sigan cumpliendo los mismos.
Por tanto, según se plantea en el escrito de consulta, en caso de que el área geográfica donde se sitúe la vivienda deje de estar declarada como zona de mercado residencial tensionado, el consultante, a partir de ese momento, no podría aplicarse la citada reducción del 90 por ciento, sin perjuicio de la aplicación de la reducción del 50 por ciento.
b) En un 70% cuando no cumpliéndose los requisitos señalados en la letra a) anterior, se produzca alguna de las circunstancias siguientes:
1.º
• el contribuyente hubiera alquilado por primera vez la vivienda,
• que ésta se encuentre situada en una zona de mercado residencial tensionado
• el arrendatario tenga una edad comprendida entre 18 y 35 años.
Cuando existan varios arrendatarios de una misma vivienda, esta reducción se aplicará sobre la parte del rendimiento neto que proporcionalmente corresponda a los arrendatarios que cumplan los requisitos previstos en esta letra.
2.º Cuando el arrendatario sea una Administración Pública o entidad sin fines lucrativos
• que destine la vivienda al alquiler social con una renta mensual inferior a la establecida en el programa de ayudas al alquiler del plan estatal de vivienda,
• al alojamiento de personas en situación de vulnerabilidad económica a que se refiere la Ley 19/2021, de 20 de diciembre, por la que se establece el ingreso mínimo vital,
CIRCULAR
MAYO de 2026
• cuando la vivienda esté acogida a algún programa público de vivienda o calificación en virtud del cual la Administración competente establezca una limitación en la renta del alquiler.
c) En un 60% cuando no cumpliéndose los requisitos de las letras anteriores, la vivienda hubiera sido objeto de una actuación de rehabilitación en los términos previstos en el apartado 1 del artículo 41 del Reglamento del Impuesto que hubiera finalizado en los dos años anteriores a la fecha de la celebración del contrato de arrendamiento.
CV1937-25 de 15.10.2025
Para que resulte de aplicación la reducción del 60 por ciento del rendimiento neto positivo prevista en el número 2º de la letra c) del referido artículo 23.2 de la LIRPF, no cumpliéndose los requisitos de las letras anteriores del mencionado artículo, es necesaria una doble condición.
En primer lugar, la vivienda debe haber sido objeto de una actuación de rehabilitación en los términos previstos en el apartado 1 del artículo 41 del Reglamento del Impuesto que hubiera finalizado en los dos años anteriores a la fecha de la celebración del contrato de arrendamiento. El apartado 1 del artículo 41 del RIRPF considera como rehabilitación las obras que cumplan cualquiera de los siguientes requisitos:
“a) Que se trate de actuaciones subvencionadas en materia de rehabilitación de viviendas en los términos previstos en el Real Decreto 233/2013, de 5 de abril, por el que se regula el Plan Estatal de fomento del alquiler de viviendas, la rehabilitación edificatoria, y la regeneración y renovación urbanas, 2013-2016.
b) Que tengan por objeto principal la reconstrucción de la vivienda mediante la consolidación y el tratamiento de las estructuras, fachadas o cubiertas y otras análogas siempre que el coste global de las operaciones de rehabilitación exceda del 25 por ciento del precio de adquisición si se hubiese efectuado ésta durante los dos años inmediatamente anteriores al inicio de las obras de rehabilitación o, en otro caso, del valor de mercado que tuviera la vivienda en el momento de dicho inicio. A estos efectos, se descontará del precio de adquisición o del valor de mercado de la vivienda la parte proporcional correspondiente al suelo”.
En segundo lugar, debe tratarse de un arrendamiento de un bien inmueble destinado a vivienda. Debe señalarse que a estos efectos, cabe entender que se trata de un arrendamiento de un bien inmueble destinado a vivienda, de acuerdo con lo dispuesto en el artículo 2 de la LAU, cuando el arrendamiento recaiga “sobre una edificación habitable cuyo destino primordial sea satisfacer la necesidad permanente de vivienda del arrendatario”.
d) En un 50%, en cualquier otro caso.
MAYO de 2026
7.- LA REGULARIZACIÓN DE EXISTENCIAS POR LA INSPECCIÓN: NUEVA DOCTRINA DEL TEAC Y CLAVES
PARA EVITAR LA DOBLE IMPOSICIÓN
Es una práctica habitual que, en el curso de un procedimiento de comprobación o inspección, la Agencia Tributaria (AEAT) realice ajustes sobre el valor de las existencias finales de un ejercicio. Cuando la Inspección considera que el valor declarado es inferior al real, procede a incrementarlo.
Esta actuación, aunque se enmarca dentro de las facultades de la Administración, generaba hasta ahora una grave distorsión fiscal:
• Impacto en el ejercicio regularizado: Al aumentar el valor de las existencias finales, se produce un ingreso fiscal (vía ajuste extracontable positivo en la base imponible del Impuesto sobre Sociedades), lo que resulta en una mayor cuota a pagar en el IS de dicho ejercicio.
• El problema en el ejercicio siguiente: La lógica contable y fiscal exige que las existencias finales de un ejercicio coincidan con las existencias iniciales del siguiente. Sin embargo, la AEAT venía negando al contribuyente la posibilidad de ajustar las existencias iniciales del ejercicio posterior, obligándole a partir del valor que originalmente había declarado.
Esta incoherencia provocaba una clara doble imposición. La empresa tributaba dos veces por el mismo incremento de valor: una en el ejercicio regularizado y otra en el siguiente, al calcular la variación de existencias con un punto de partida incorrecto y, por tanto, generando un ingreso fiscal artificialmente elevado.
Pues bien, una reciente resolución del TEAC de 25 de marzo de 2026 acaba de sentar criterio sobre cómo se debe proceder en estos casos y, lo ha hecho, de forma favorable al contribuyente. Es decir, entiende el Tribunal Administrativo que, si la Inspección regulariza las existencias finales de un determinado ejercicio, el contribuyente puede solicitar la rectificación de la autoliquidación del ejercicio siguiente para ajustar sus existencias iniciales.
CIRCULAR
MAYO de 2026
No se trata de una cuestión menor. En términos económicos y fiscales, una corrección de existencias en un ejercicio no puede quedar aislada si ese mismo importe determina el punto de partida del ejercicio siguiente. Precisamente por eso, la resolución se enmarca en la idea de regularización íntegra: la corrección tributaria debe contemplar todos los efectos que derivan de la misma realidad económica.
Antecedentes del caso: una regularización de existencias en una empresa jamonera
El asunto trae causa en la regularización practicada por la Inspección a una entidad dedicada a la fabricación y venta de jamones. La Inspección inició un procedimiento relativo al Impuesto sobre Sociedades de los ejercicios 2014 y 2015 y, como resultado de este se determinó un incremento de las existencias finales a 31 de diciembre de 2015. Ese incremento tuvo un efecto inmediato: se practicó un ajuste positivo en la base imponible del Impuesto sobre Sociedades de 2015, con la consiguiente liquidación a ingresar.
La pretensión del contribuyente: rectificar el Impuesto sobre Sociedades de 2016
Tras la firma del acta, la entidad presentó una solicitud de rectificación de la autoliquidación del Impuesto sobre Sociedades de 2016
La idea era sencilla: si la Inspección había fijado un valor superior para las existencias finales de 2015, ese mismo importe debía operar como existencias iniciales de 2016. Y si aumentan las existencias iniciales del ejercicio 2016, ello incide en la variación de existencias y, por tanto, en el resultado fiscal de ese ejercicio. Dicho de otra forma: la entidad no discutía ya el ajuste de 2015, sino que pedía que se reconociera su efecto correlativo en 2016.
Esta es precisamente la clave del asunto. En materia de existencias, el cierre de un ejercicio y la apertura del siguiente están íntimamente conectados. Por ello, cuando la Administración corrige uno de esos ex-
MAYO de 2026
tremos, la cuestión es si el contribuyente puede exigir que esa corrección tenga reflejo también en el período posterior.
La postura de la AEAT: el obstáculo contable y la NRV 22 del PGC
La Administración tributaria desestimó la solicitud de rectificación del ejercicio 2016. Su razonamiento, tal y como aparece reproducido en la resolución, descansó esencialmente en argumentos contables
La AEAT sostuvo que el incremento de existencias acordado en 2015 no producía automáticamente un menor resultado contable en 2016. A su juicio, para que pudiera minorarse ese resultado era necesario que el gasto correspondiente estuviera debidamente registrado en contabilidad, en aplicación del principio de inscripción contable.
Además, la Administración añadió que, dado el momento temporal en que se produjo la liquidación derivada del acta, no era posible reformular las cuentas anuales de 2016. Y recordó que, conforme a la doctrina citada y a la Norma de Registro y Valoración 22ª del Plan General de Contabilidad, los errores de ejercicios anteriores deben corregirse, una vez detectados, mediante un ajuste en una cuenta de reservas, por el efecto acumulado de las variaciones de activos y pasivos.
La posición del TEAC
El TEAC, al resolver ese recurso, fija doctrina y confirma la idea central sostenida por el tribunal regional: el contribuyente tiene derecho a instar la rectificación de la autoliquidación del ejercicio siguiente cuando la Inspección haya incrementado el valor de las existencias finales del ejercicio anterior.
El valor de esta resolución es especialmente relevante porque no se limita a resolver un caso concreto, sino que establece un criterio unificado sobre una cuestión que afecta a la práctica inspectora y a la gestión del Impuesto sobre Sociedades.
Conviene subrayar un matiz importante. El TEAC no dice, al menos en el criterio reproducido, que la Administración tenga que practicar automáticamente ese ajuste en el ejercicio siguiente dentro del mismo procedimiento. Lo que reconoce de forma expresa es el derecho del contribuyente a instar la rectificación de la autoliquidación del período posterior.
La fundamentación del TEAC se basa en tres pilares clave:
MAYO de 2026
1. Principio de regularización Íntegra: La Administración no puede limitar su actuación a los ajustes que le son favorables. Como ha reiterado la jurisprudencia (por ejemplo, la Sentencia del Tribunal Supremo 247/2023, de 28 de febrero), la regularización debe ser completa, abarcando tanto los aspectos perjudiciales como los beneficiosos para el obligado tributario. Negar el ajuste en el año siguiente supone un enriquecimiento injusto para la Hacienda Pública.
2. Coherencia del Ajuste: No es lógico que el ajuste inicial sea fiscal y su corrección deba seguir una vía contable distinta en un ejercicio posterior. Es decir, no es coherente entender que el ajuste favorable a los intereses de la Administración deba realizarse como ajuste fiscal y la eliminación del mismo deba realizarse como ajuste contable y ello porque la reversión del ajuste practicado por la Administración Tributaria debería poder realizarse del mismo modo.
3. Imputación temporal correcta: La doble imposición se produce en el ejercicio inmediatamente posterior al regularizado. Por tanto, es en ese ejercicio donde debe corregirse, permitiendo al contribuyente rectificar su autoliquidación para reflejar el valor correcto de las existencias iniciales.
Conclusión y consecuencias prácticas
En las regularizaciones de existencias, el análisis no debe terminar en el ejercicio inspeccionado. Hay que revisar también el siguiente, porque es ahí donde puede estar la diferencia entre una regularización incompleta y una defensa fiscal correctamente planteada.
A la luz de esta novedosa doctrina, conviene revisar:
➠ Si la empresa ha sido objeto de actuaciones inspectoras en los últimos años en los que se haya incrementado el valor de las existencias finales.
➠ Verificar la coherencia entre ejercicios: Compruebe si, en el ejercicio siguiente al regularizado, se declararon unas existencias iniciales inferiores a las que resultaban de la liquidación de la AEAT. Si es así, su empresa ha soportado un exceso de tributación.
MAYO de 2026
➠ Analizar los plazos para solicitar la rectificación: El derecho a solicitar la rectificación de una autoliquidación prescribe a los cuatro años. Es crucial verificar si los ejercicios en los que se produjo la doble imposición aún no han prescrito.
CIRCULAR
MAYO de 2026
8.- CALENDARIO FISCAL MAYO 2026
Del 6 de mayo al 30 de junio
RENTA
• Presentación por teléfono de la declaración de Renta 2025
SOCIEDADES
• Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
• Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241
Hasta el 12 de mayo
INTRASTAT- ESTADÍSTICA COMERCIO INTRACOMUNITARIO
Abril 2026. Obligados a suministrar información estadística
Hasta el 20 de mayo
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
Abril 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
Abril 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
CIRCULAR
MAYO de 2026
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
IMPUESTO SOBRE PRIMAS DE SEGUROS
Abril 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
Febrero 2026. Grandes empresas: 561, 562, 563
Abril 2026: 548, 566, 581
Abril 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
Primer trimestre 2026. Excepto grandes empresas: 561, 562, 563
Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
Abril 2026. Grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
Abril 2026. Impuesto especial sobre los envases de plástico no reutilizable. Autoliquidación: 592
Año 2026. Impuesto sobre el valor de la producción de la energía eléctrica. Primer pago fraccionado: 583
IMPUESTOS SOBRE LAS TRANSACCIONES FINANCIERAS
Abril 2026: 604
Hasta el 31 de mayo
IVA
Abril 2026. Ventanilla única - Régimen de importación: 369
MAYO de 2026
9.- CALENDARIO FISCAL JUNIO 2026
Hasta el 1 de junio y desde 1 al 30 de junio
Hasta el 1 de junio
IVA
• Abril 2026. Autoliquidación: 303
• Abril 2026. Grupo de entidades, modelo individual: 322
• Abril 2026. Grupo de entidades, modelo agregado: 353
• Abril 2026. Operaciones asimiladas a las importaciones: 380
Impuestos Medioambientales
• Abril 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
• Abril 2026: 170
CIRCULAR
MAYO de 2026
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
• Abril 2026: 196
Declaración informativa anual de cuentas financieras en el ámbito de la asistencia mutua
• Año 2025: 289
Declaración informativa anual de cuentas financieras de determinadas personas estadounidenses (FATCA)
• Año 2025: 290
Desde el 1 de junio al 30 de junio
• Presentación en las oficinas de la Agencia Tributaria de la declaración de Renta 2025
12 de junio
INTRASTAT - Estadística Comercio Intracomunitario
• Mayo 2026. Obligados a suministrar información estadística
22 de junio
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
• Mayo 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
• Mayo 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
IMPUESTO SOBRE PRIMAS DE SEGUROS
• Mayo 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Marzo 2026. Grandes empresas: 561, 562, 563
• Mayo 2026: 548, 566, 581
• Mayo 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
CIRCULAR
MAYO de 2026
• Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Mayo 2026. Grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
• Mayo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
• Año 2026. Impuesto sobre la producción de combustible nuclear gastado y residuos radiactivos resultantes de la generación de energía nucleoeléctrica. Pago fraccionado: 584
IMPUESTOS SOBRE LAS TRANSACCIONES FINANCIERAS
• Mayo 2026: 604
25 de junio
RENTA y PATRIMONIO
• Declaración anual Renta y Patrimonio 2025 con resultado a ingresar con domiciliación en cuenta: D-100, D-714
30 de junio
Hasta el 30 de junio
Renta y Patrimonio
• Declaración anual Renta y Patrimonio 2025 con resultado a devolver, renuncia a la devolución, negativo y a ingresar sin domiciliación del primer plazo: D-100, D-714
• Declaración anual de Renta del régimen especial de tributación para trabajadores, profesionales, emprendedores e inversores desplazados a territorio español 2025: 151
Sociedades
• Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
MAYO de 2026
• Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241 IVA
• Mayo 2026: Autoliquidación: 303
• Mayo 2026: Grupo de entidades, modelo individual: 322
• Mayo 2026: Grupo de entidades, modelo agregado: 353
• Mayo 2026. Ventanilla única - Régimen de importación: 369
• Mayo 2026. Operaciones asimiladas a las importaciones: 380
• Cuarto trimestre 2025: solicitud de reembolso en el marco de las relaciones diplomáticas, consulares y de los Organismos Internacionales reconocidos por España: 362
• Cuarto trimestre 2025: solicitud de reembolso de las cuotas tributarias soportadas relativas a la Organización del Tratado del Atlántico Norte, a los Cuarteles Generales Internacionales de dicha Organización y a los Estados parte en dicho Tratado: 364
• Cuarto trimestre 2025: solicitud de reembolso de las cuotas tributarias soportadas por las fuerzas armadas de los Estados miembros de la UE: 381
Impuestos Medioambientales
• Mayo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
• Mayo 2026: 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
• Mayo 2026: 196
Declaración informativa anual de ayudas recibidas en el marco del régimen económico y fiscal de Canarias y otras ayudas de estado por contribuyentes del Impuesto sobre la Renta de las Personas Físicas o el Impuesto sobre la Renta de no Residentes sin establecimiento permanente
• Año 2025: 282
MAYO de 2026
Declaración informativa anual de ayudas recibidas en el marco del Régimen fiscal especial de las Illes Balears por contribuyentes del Impuesto sobre la Renta de las Personas Físicas o el Impuesto sobre la Renta de no Residentes sin establecimiento permanente
• Año 2024: 283
CIRCULAR
MAYO de 2026
Responsable del tratamiento: Gabinete Enrique de la Orden – Dirección Pl. Francesc Macià, º 4, 4º 1ª – 08021 Barcelona Teléfono 93-414.50.14 Correo electrónico gabinete@delaorden.net
Base jurídica del tratamiento: relación contractual e interés legítimo Finalidad del tratamiento: mantener el contacto para el envío de informaciones de su interés en relación a los servicios
Sus datos se conservarán hasta que usted se oponga a este tipo de tratamiento de sus datos personales, LO QUE PUEDE HACER EN CUALQUIER MOMENTO, solicitándonos que desea dejar de recibir nuestra Circular Usted, puede ejercer sus derechos de acceso, rectificación, supresión portabilidad, limitación y oposición al tratamiento de la información que le concierne, comunicándose con la dirección de correo electrónico:gabinete@delaorden.net