2.- DECLARACIÓN DE BIENES Y DERECHOSSITUADOSENELEXTRANJERO 8
3.- EL TRIBUNAL CONSTITUCIONAL VALIDAELVALORDEREFERENCIA........15
4.- EL INCREMENTO DEL SMI PROVOCA LA MODIFICACIÓN EN IRPF DE LA DEDUCCIÓN POR RENDIMIENTOS DEL TRABAJO 17
5.- DONACIONES DE PADRES A HIJOS: IMPLICACIONESFISCALES 19
6.- ¿QUÉ PÉRDIDAS PUEDEN COMPUTARSE EN EL CÁLCULO DEL IRPF? 24
7.-GRANDES TENEDORES. CRITERIOS DE LA GENERALITAT DE CATALUÑA SOBRE LA NUEVA TRIBUTACIÓN DEL ITP EN LOS GRANDES TENEDORES. APLICACIÓN DEL NUEVO TIPO DEL 20%.........................................................27
8-CALENDARIOFISCALMARZO2026 31
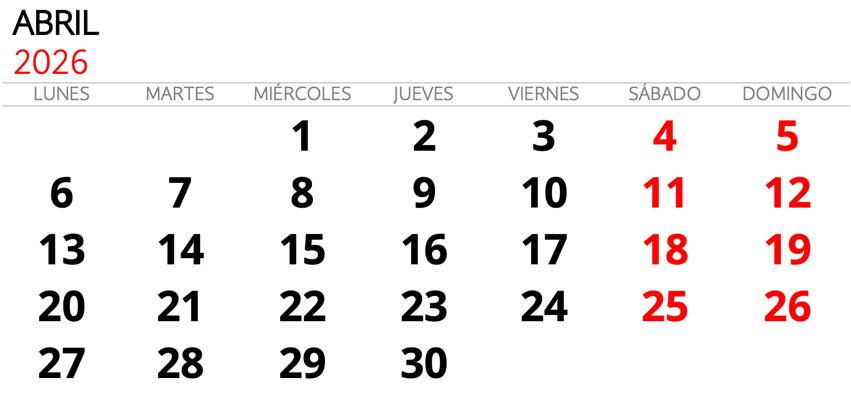
9.-CALENDARIOFISCALABRIL2026 36
Queridos lectores:
El mes de marzo sigue marcado por la obligación, ya descafeinada, de presentar la declaración de bienes y derechos situados en el extranjero, es decir el famoso modelo 720 Hemos preparado un monográfico que explica los elementos que deben incluirse y lo que no es necesario informar. Además lo complementamos con toda la doctrina más relevante que ha emitido la DGT durante el 2025.
El resto de temas monográficos, que como siempre consideramos de relevante interés práctico os los detallamos en el índice adjunto, esperando que sean temas que acaben siendo de vuestro interés.
Por supuesto, no olvidamos noticias puntuales a tener en cuenta y los calendarios del mes de marzo y del mes de abril.
Un saludo
Enrique de la Orden
MARZO de 2026
1. LEIDO EN LA PRENSA Y NOTICIAS DE INTERÉS
1.1. Actualitat de la Generalitat de Catalunya . Taxa Turística
– Increment – El Parlament aprova la llei que incrementa la taxa turística i rebutja la supressió de l’impost sobre succesions i donacions
El Ple ha aprovat la llei que incrementa la taxa turística amb els vots a favor dels grups del PSC-Units, ERC i Comuns, i la llei sobre el reconeixement de la singularitat d'Aran, amb el suport del PSC-Units, Junts, ERC, Comuns, CUP-DT i AC.
En canvi, el Ple ha rebutjat continuar tramitant la Proposició de llei de supressió de l'impost sobre successions i donacions, iniciativa del PPC, ja que s'han aprovat les esmenes a la totalitat presentades pel PSC-Units, ERC i CUP-DT.
Taxa turística
A continuació, el Ple ha aprovat la llei per la qual s'adopten mesures urgents en matèria de l'impost sobre les estades en establiments turístics amb 68 vots a favor (PSC-Units, ERC i Comuns), 63 en contra (Junts, PPC, Vox i AC) i 4 abstencions (CUP-DT). En canvi, ha rebutjat totes les esmenes que havien mantingut per al ple els grups de Junts i el PPC.
La llei prové del Decret llei 6/2025, dictat pel Govern. El Ple el va validar el 17 de maig del 2025 i va acordar tramitar-lo com a projecte de llei. Amb la seva aprovació, a partir de l'1 d'abril, la taxa turística que la Generalitat aplica a la ciutat de Barcelona es duplicarà i passarà a ser, en el cas de la més alta, de 7 euros la nit en un establiment de luxe. A la resta de Catalunya, l'increment serà progressiu: de l'1 d'abril del 2026 fins al 31 de març del 2027, la tarifa màxima serà de 4,5 euros la nit i a partir de llavors s'incrementarà a 6 euros. A més, la llei marca que el 25% de la recaptació de la taxa es destinarà íntegrament a les polítiques d'habitatge de la Generalitat, mentre que el 75% s'integra al Fons per al Foment del Turisme.
La llei permet incrementar el recàrrec que l'Ajuntament aplica a la taxa i permet a altres ajuntaments aplicar el seu propi recàrrec, que pot ser variable depenent de la zona de l'establiment i de l'època de l'any. En el debat, hi han intervingut Susana Martínez Heredia (PSC-Units), Maite Selva (Junts), Àngels Esteller (PPC), Laia Cañigueral (ERC), Javier Ramírez (Vox), David Cid (Comuns), Laura Fernández Vega (CUP-DT) i Sílvia Orriols (AC).
CIRCULAR
MARZO de 2026
Impost de successions
Finalment, aquest matí, el Ple ha aprovat les esmenes de totalitat presentades pel PSC-Units, ERC i CUP-DT a la Proposició de llei de supressió de l'impost sobre successions i donacions, presentada pel PPC, que, per tant, no continuarà la seva tramitació parlamentària. Les esmenes de rebuig s'han aprovat amb 72 vots a favor (PSC-Units, ERC, Comuns i CUP-DT) i 63 en contra (Junt, PPC, Vox i AC).
El text proposava aplicar una bonificació del 99% de la quota tributària de l'impost sobre successions per als contribuents dels grups I i II (fills, cònjuges, ascendents i descendents) i la reducció del 99% de l'impost en donacions a favor del "cònjuge, dels descendents, dels ascendents o dels col·laterals fins al tercer grau del donant".
1.2.
Congreso de los Diputados – IVA/IRPF – El Congreso
ins-
ta al Gobierno a rebajar el IVA de la compra de la primera vivienda y a bonificar el IRPF de los jóvenes para que puedan ahorrar dinero para vivienda
El Pleno del Congreso ha aprobado la moción del Grupo Popular, consecuencia de la interpelación urgente sobre “el evidente fracaso de las políticas en materia de vivienda de este Gobierno”. En la moción aprobada se insta al Gobierno, entre otras medidas, a bajar el IVA de adquisición de la primera vivienda nueva al 4 por ciento, y a bonificar el IRPF a los jóvenes durante los primeros cuatro años de su vida laboral, de manera progresiva, para que puedan ahorrar dinero que destinen a la compra o el alquiler de una vivienda.
La iniciativa ha sido objeto de votación separada por puntos, quedando aprobados todos. Así, el Congreso insta al Ejecitivo a:
1. Generar las condiciones favorables en el mercado para que, entre el sector público y el privado, se pueda iniciar la construcción de un millón de viviendas en España en los próximos cuatro años, situadas en las zonas de mayor demanda, y así eliminar el déficit de viviendas acumulado.
2. Fomentar la colaboración público-privada en la promoción y construcción de viviendas.
3. Movilizar y poner a disposición del mercado todo el suelo público que tenga la Administración General del Estado para dedicarlo al alquiler de vivienda asequible, con un precio un 30% por debajo de la media del mercado.
4. Permitir el uso de los remanentes de los ayuntamientos para destinarlos a inversión en vivienda asequible, adaptando los plazos a las necesidades de construcción para que estas operaciones sean viables.
CIRCULAR
MARZO de 2026
5. Elaborar un plan de reducción de trabas administrativas y de las reformas normativas necesarias, así como la centralización de la elaboración de informes sectoriales estatales en la Delegación o Subdelegación del Gobierno, para que, garantizando la seguridad jurídica, se reduzcan los plazos medios en la producción de vivienda y suelo de 10 años a 4.
6. Bajar el IVA de adquisición de la primera vivienda nueva del 10% al 4 %, tal y como han hecho muchas comunidades autónomas reduciendo en igual medida el ITP, y permitir el fraccionamiento del IVA y del Impuesto sobre Transmisiones Patrimoniales al ritmo del pago de la hipoteca.
7. Eliminar o bonificar el IRPF a los jóvenes durante los primeros cuatro años de su vida laboral, de manera progresiva, para que puedan ahorrar dinero que destinen a la compra o el alquiler de una vivienda.
8. Apoyar a las familias en riesgo de pobreza o con importantes necesidades sociales que tienen problemas para pagar su vivienda y restablecer la seguridad jurídica perdida de los propietarios, no cargando sobre ellos la responsabilidad de atender estas situaciones, que debe asumir el Estado.
1.3. Actualidad Catalunya – Los Comunes acuerdan con el Gobierno prohibir las compras especulativas de vivienda en Cataluña
La reforma de la Ley de Urbanismo entrará en vigor antes del verano y habilitará a los ayuntamientos de zonas tensionadas, donde vive el 90% de la población catalana, a poner fin a las especulaciones de grandes tenedores y fondos buitre y garantizar que los pisos se destinen a vivir o a alquiler a precio topado.
El grupo parlamentario de los Comunes ha cerrado un acuerdo con el Gobierno para prohibir las compras especulativas de vivienda en Cataluña a través de una modificación de la Ley de Urbanismo. El objetivo es poner fin a la acumulación de viviendas en manos de grandes tenedores y fondos de inversión que operan con fines especulativos y contribuyen al aumento de los precios y a la expulsión del vecindario.
Una vez entre en vigor la reforma, los ayuntamientos de los 271 municipios declarados zona de mercado residencial tensionado, que concentran el 90% de la población catalana, podrán aprobar planes especiales urbanísticos para impedir que las viviendas se compren para especular. La compra quedará limitada a dos finalidades: destinarlos a residencia habitual o ponerlos en alquiler residencial a precio de índice
Los grandes tenedores, a partir de cinco inmuebles, no podrán comprar viviendas para especular en estas zonas. Sólo podrán adquirir edificios enteros, y siempre con la obligación de destinarlos a alquiler residencial con precio topado. En el caso de personas físicas que sean grandes tenedoras, sólo podrán comprar para ir a vivir, lo que deberán acreditar mediante declaración responsable ante notario y empadronamiento en un plazo de 12 meses, prorrogable seis meses más por causas justificadas. En cuanto a los pequeños tenedores, podrán comprar hasta un máximo de cuatro viviendas, siempre que sean para uso propio, de un familiar hasta segundo grado o para ponerlas en alquiler a precio
CIRCULAR
MARZO de 2026
de índice. Las personas físicas, sean pequeño o gran tenedor, podrán comprar una segunda residencia en otro municipio de la residencia habitual y se considerará una extensión de la primera.
La reforma incorpora también un refuerzo del régimen sancionador de la Ley de Urbanismo, con nuevos supuestos muy graves como no destinar la vivienda al uso declarado, la simulación de negocios jurídicos o el fraude de ley para eludir la condición de gran tenedor. Las sanciones podrán llegar hasta los 1,5 millones de euros.
Con este acuerdo, Cataluña se convertirá en la primera comunidad autónoma del Estado que dota a los municipios de una herramienta específica para frenar las compras especulativas y reforzar la función social de la vivienda. La tramitación se hará por lectura única con el objetivo de que la norma entre en vigor antes de finalizar el primer semestre de 2026.
1.4. SMI – Se aprueba el Real Decreto por el que se fija el salario mínimo
interprofesional para 2026
El Consejo de Ministros ha aprobado el Real Decreto por el que se fija el salario mínimo interprofesional para 2026. El real decreto sube el importe del Salario Mínimo Interprofesional (SMI) para 2026 un 3,1%, hasta los 1.221 euros mensuales en 14 pagas, exento de tributación. El nuevo importe se aplicará con carácter retroactivo desde el 1 de enero de 2026
La cifra se ha acordado con los sindicatos mayoritarios, CCOO y UGT, en la Mesa de Diálogo social. El acuerdo contempla abordar, además, que la subida sea efectiva para las personas trabajadoras con una regulación específica que evite mecanismos de compensación y absorción de los complementos específicos de las personas trabajadoras.
En el año 2026, el SMI se incrementa 37 euros mensuales en 14 pagas, suponiendo un incremento de 518 euros anuales hasta los 17.094, sin tributación en concepto de IRPF. Desde el año 2018 el SMI ha aumentado un 66%. Un incremento de 485,10 euros al mes y 6.791,4 euros al año.
Según la estimación obtenida con datos a partir de la Encuesta de Población Activa (EPA) de 2024, la subida beneficiará a unos 2,5 millones de personas trabajadoras.
Las personas trabajadoras en contratos de duración determinada de menos de 120 días no podrán percibir una cuantía inferior a 57,82 euros por jornada legal en la actividad. En el caso de las empleadas de hogar que trabajen por horas en régimen externo no podrán percibir menos de 9,55 euros por hora efectivamente trabajada.
CIRCULAR
MARZO de 2026
Andalucía, Madrid, Comunitat Valenciana y Cataluña son las comunidades en las que más personas beneficiarias percibirán esta referencia salarial.
1.5. El Gobierno estudia penalizar fiscalmente a los propietarios que suban los alquileres para frenar la escalada de precios
El Gobierno de España está valorando introducir modificaciones en el Impuesto sobre la Renta de las Personas Físicas (IRPF) para penalizar a los propietarios de viviendas en alquiler que incrementen el precio de la renta al renovar un contrato, en un intento por contener la fuerte presión sobre el mercado arrendatario residencial, según han confirmado distintas fuentes oficiales y agencias de prensa.
La iniciativa, que se encuentra actualmente en fase de negociación entre el Ministerio de Hacienda y el Ministerio de Vivienda, consiste en reducir las bonificaciones fiscales del IRPF a las que actualmente pueden acogerse los arrendadores cuando actualizan los precios, con especial atención a los incrementos que superen los límites tradicionales.
Hasta la fecha, los propietarios pueden aplicar una deducción general del 50 % sobre los rendimientos netos del alquiler, con bonificaciones más amplias (hasta el 70 % o el 90 %) en determinados supuestos por ejemplo, en zonas tensionadas o al alquilar a jóvenes lo cual se vería ajustado si deciden subir las rentas de manera significativa.
La propuesta de reforma fiscal plantea que la bonificación se reduzca proporcionalmente a la subida aplicada, pudiendo incluso eliminarse en los casos de incrementos elevados, aunque no se propone suprimir por completo las deducciones para no desincentivar el alquiler residencial. Esto significa que los propietarios que mantengan o reduzcan las rentas conservarían los incentivos fiscales vigentes, con posibles incrementos de dichas ventajas para contratos que respeten o rebajen los precios actuales.
La medida que requerirá la aprobación de un real decreto-ley por el Consejo de Ministros y su convalidación posterior en el Congreso de los Diputados se presenta en un contexto de precios de alquiler que han mantenido subidas continuadas pese a una ligera desaceleración, tensionando la capacidad de pago de muchas familias.
CIRCULAR
MARZO de 2026
Además de los ajustes fiscales, el Ejecutivo también baraja medidas complementarias orientadas a limitar los contratos de temporada y aplicar un régimen más estricto sobre el alquiler por habitaciones para evitar prácticas que puedan presionar al alza los precios en determinadas zonas.
La iniciativa fiscal, todavía sujeta a cambio, ha generado ya debate político, incluidos rechazos y propuestas alternativas por parte de algunos grupos parlamentarios, que piden soluciones más contundentes como la prórroga automática de contratos o límites más estrictos en el control de rentas.
1.6. Anteproyecto de Ley Orgánica de Integridad Pública.
Se publica en la web de la AEAT para su audiencia e información pública
SÍNTESIS: El Anteproyecto introduce cambios estructurales en el régimen de participaciones sociales de las sociedades limitadas. Destacan la admisión del documento privado con firma electrónica cualificada como título inscribible, la creación en el Registro Mercantil de una sección específica del Libro-registro de socios con efectos constitutivos y amplio acceso institucional, y la obligación de que dividendos y derechos societarios se vinculen al titular inscrito. Se refuerza además el control en transmisiones inter vivos y mortis causa, ampliaciones y reducciones de capital, y se establece la disolución de pleno derecho por falta de depósito de cuentas durante diez años. Las sociedades existentes deberán adaptar su información de socios en plazos tasados, bajo riesgo de cierre registral.
MARZO de 2026
2.- DECLARACIÓN DE BIENES Y DERECHOS SITUADOS EN EL EXTRANJERO
1. ¿Qué se debe incluir?
Seguros “Unit linked”.
El hecho de que el tomador asuma los riesgos de la inversión en que se materializan las provisiones no altera la obligación de declarar.
Inmuebles adquiridos por herencia o donación
Tanto en el caso de que el inmueble se hubiera adquirido por donación o herencia se hará constar el valor de adquisición, entendiendo por este el valor real del bien en el momento de su adquisición. El valor de adquisición incluirá gastos inherentes a la compra e impuestos.
Bien inmueble con varios titulares y distintas fechas de adquisición. El importe a consignar en estos supuestos será el correspondiente a su porcentaje de participación calculado elevando al íntegro el importe por el cual adquirió la parte correspondiente del bien. Dado que se desconoce el valor de adquisición del resto de partícipes, el valor total del bien así determinado (elevando al 100% el valor correspondiente a su porcentaje), será el límite para determinar la obligación de declarar, por lo que podrán existir partícipes obligados y otros no.
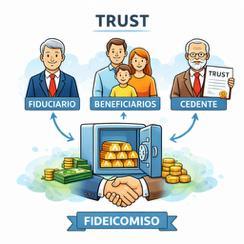
Trust y figuras análogas.
Si el constituyente o “settlor” es residente en España, recae sobre él la obligación de informar sobre los bienes y derechos situados en el extranjero como titular de los mismos.
Si el o los beneficiarios son residentes, y se trata de beneficiarios reales y efectivos, es decir que no se trate de “beneficiarios potenciales”, deberán informar sobre las cuentas y rentas temporales o vitalicias.
Participación en sociedad no residente que a su vez participa en otras.
El residente deberá informar sobre su participación en la primera de las sociedades no residentes.
Lo anterior será de aplicación siempre que las sociedades no residentes realicen efectivamente una actividad económica mediante la correspondiente organización de medios materiales y personales, es decir, que no tengan un carácter instrumental cuya finalidad sea el mero control
indirecto de los bienes por parte del titular real.
Participación en una sociedad instrumental.
CIRCULAR
MARZO de 2026
En este supuesto, el contribuyente deberá informar de los bienes y derechos respecto de los que es titular “real” en el extranjero. En todo caso, el contribuyente también deberá informar de la titularidad sobre las acciones de la sociedad instrumental que sigue siendo la mera titular “formal” de los bienes.
2. ¿Qué NO es necesario incluir?
Valores. Operaciones de reinversión.
Cuando la pérdida de la condición de “titular” o “titular real” tuviese origen en la transmisión de los valores y derechos y el importe obtenido se hubiese destinado íntegramente a la adquisición de otros valores o derechos que sean objeto de declaración sólo deberán declararse los saldos a 31 de diciembre.
Valores de entidades extranjeras depositados en entidades españolas.
No existe obligación de informar sobre las mismas siempre que estas entidades depositarias estén obligadas a proporcionar a la Administración tributaria la información sobre el titular de los valores en ellas depositados
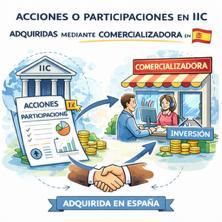
Acciones o participaciones en IIC adquiridas mediante comercializadora en España.
Las obligaciones de información que corresponden al comercializador o al representante, en particular, por las previstas en el artículo 39.2 del Reglamento General aprobado por el RD 1065/2007, de 27 de julio.
Seguros de vida contratados con una entidad aseguradora extranjera que opera en España.
No existe obligación de informar sobre los mismos en virtud del artículo 42 ter.3 del Reglamento General aprobado por el Real Decreto 1065/2007, de 27 de julio, siempre que, en cumplimiento de lo establecido en el artículo 39.3.a) del citado Reglamento General, el representante de dichas entidades aseguradoras proporcione a la Administración tributaria la información prevista en el mismo.
Planes de pensiones.
No existe obligación de información sobre los planes de pensiones (de las aportaciones a los mismos) en tanto no se produzca la incidencia que da lugar al cobro de la pensión en modo de renta temporal o vitalicia.
No obstante, en la medida en que las condiciones del plan de pensiones extranjero establecieran la
CIRCULAR
MARZO de 2026
posibilidad de ejercer el derecho de rescate a favor del partícipe en los términos propios de un seguro de vida, deberá ser objeto de información.
Obras de arte, oro, barcos, dinero no depositado.
No existe obligación de información sobre estos bienes entendidos como tales.
Préstamos, crédito, cuentas en participación.
Solamente existe obligación de informar sobre la cesión a terceros de capitales propios si estos están representados por valores.
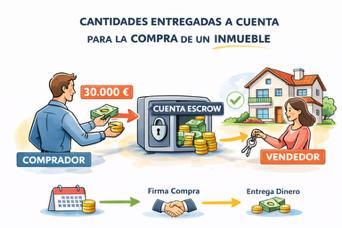
Cantidades entregadas a cuenta de un inmueble.
Solamente se deberá declarar cuando se ostente la titularidad o titularidad real sobre el inmueble o derecho real sobre el mismo.
3. A continuación detallamos las Consultas Vinculantes de la DGT publicadas en 2025
V2475-25 de 12.12.2025
ENTIDAD DE CRÉDITO QUE MIGRÓ LA CUENTA DE EFECTIVO DEL CONSULTANTE A UN IBAN ESPAÑOL, QUEDANDO DESDE ENTONCES DICHA CUENTA ASOCIADA A UNA ENTIDAD FINANCIERA RADICADA EN ESPAÑA. A partir de la citada migración, la cuenta bancaria deberá entenderse situada en España y, por tanto, no sujeta a la obligación de informar acerca de cuentas en entidades financieras situadas en el extranjero a que se refiere el artículo 42 bis del RGAT, resultando indiferente que se supere el límite cuantitativo a que se refiere el apartado 4 de dicho precepto.
V1559-25 DE 03.09.2025
CATEGORIZACIÓN DE DETERMINADOS BIENES Y DERECHOS:
1. CARTERA DE VALORES EN BANCO ESPAÑOL CON VALORES/ACCIONES EN EL EXTRANJERO.
En el caso de acciones extranjeras que mantenga el consultante depositadas en entidades financieras radicadas en territorio español, no tendrá que presentar declaración informativa por dichas acciones, ya que tales entidades depositarias resultan obligadas a proporcionar la información relativa a la titularidad de los referidos valores a la Administración tributaria en aplicación del citado artículo 39.1.a) y b), con independencia de que estas entidades depositarias utilicen una cuenta global u ómnibus abierta en otra entidad radicada en el extranjero para mantener la custodia y realizar la operativa sobre los valores por cuenta de sus clientes.
2. CUENTA EN UNA ENTIDAD EXTRANJERA CON DINERO EN EFECTIVO.
MARZO de 2026
En la medida en que la cuenta se encuentre abierta en una entidad de crédito alemana, y que de la información que sobre esta figura publicada en su página web se colija que carece de sucursal en España, la citada cuenta se incluirá en el ámbito objetivo de la declaración informativa sobre cuentas financieras situadas en el extranjero a que se refiere el artículo 42 bis del RGAT.
3. VALORES DEPOSITADOS EN UNA ENTIDAD NEERLANDESA.
Parece desprenderse que se trata de valores de los que el consultante es titular a través de la sucursal neerlandesa de la entidad alemana están registrados a su nombre en dicha sucursal, en su matriz alemana o en otra entidad extranjera que la referida sucursal o matriz utiliza para mantener la custodia de dichos valores, se trata de valores situados en el extranjero que caen bajo el ámbito de la declaración informativa sobre valores, derechos, seguros y rentas depositados, gestionados u obtenidas en el extranjero a que se refiere el artículo 42 ter del RGAT.
4. MONEDAS VIRTUALES SITUADAS EN EL EXTRANJERO.
Siempre que se cumplan los requisitos legales exigidos por la normativa aplicable, en principio, las monedas virtuales la declaración informativa sobre monedas virtuales situadas en el extranjero deberá cumplimentarse mediante la presentación del modelo informativo 721.
5. PLAN DE PENSIONES Y FONDO INDEXADO EN UNA MISMA ENTIDAD EXTRANJERA.
De acuerdo con el criterio mantenido por este Centro Directivo, los derechos consolidados en un plan de pensiones en el extranjero no están incluidos en ninguna de las categorías de bienes y derechos situados en el extranjero a los que se refieren la disposición adicional decimoctava de la LGT y los artículos 42 bis, 42 ter, 42 quater y 54 bis del RGAT. Consecuentemente, no existe obligación de información de los mismos, en tanto en cuanto no se haya producido alguna de las contingencias cubiertas por el plan de pensiones extranjero y salvo que las condiciones del plan de pensiones extranjero establecieran la posibilidad de ejercer el derecho de rescate a favor del partícipe en los términos propios de un seguro de vida, en cuyo caso sí deberían ser objeto de información conforme al citado artículo 42 ter.3.a) del RGAT.
En el caso de que se produjera alguna de las contingencias cubiertas por el plan de pensiones extranjero, el beneficiario de dicho plan sí estaría obligado a informar de los derechos existentes en el mismo, bien con indicación de su valor de rescate, conforme al artículo 42 ter.3.a) del RGAT, bien conforme al artículo 42 ter.3.b) del RGAT si se constituye una renta a su favor.
V1030-25 de 20.06.2025
CIRCULAR
MARZO de 2026
VENTAS PARCIALES DE MONEDAS SITUADAS EN EL EXTRANJERO QUE SE DECLARARON EL AÑO ANTERIOR. Se parte de la hipótesis de que los importes obtenidos por la venta no son objeto de reinversión íntegra en otras monedas virtuales situadas en el extranjero.
El apartado 6 del artículo 42 quater del RGAT pone en juego dos reglas de cumplimiento que, aunque se vinculen con el contenido del apartado 4 del mismo artículo, son independientes en cuanto a su aplicación, pues la primera hace referencia a los supuestos de incremento de valoración respecto al saldo declarado en otro ejercicio anterior, mientras que la segunda hace referencia a los supuestos en los que se pierde el poder de disposición sobre las monedas virtuales situadas en el extranjero.
SOBRE LA PÉRDIDA DE TITULARIDAD DE CARÁCTER PARCIAL.
El consultante habrá de presentar la declaración informativa como consecuencia de las operaciones de compraventa realizadas del ejercicio que determinaron la pérdida de titularidad, siquiera parcial, sobre la moneda virtual que ya fue objeto de declaración en un ejercicio anterior.
V0751-25 de 28.04.2025
El CONSULTANTE, PERSONA FÍSICA, HA REGRESADO A ESPAÑA TRAS VARIOS AÑOS RESIDIENDO EN BRASIL.
Mantiene cuentas bancarias y cartera de valores en el extranjero.
El consultante devendrá en la obligación de presentar la declaración informativa sobre bienes y derechos situados en el extranjero en la medida en que no concurra ninguna de las circunstancias eximentes a que se refieren el apartado 4 del artículo 42 bis y el apartado 4 del artículo 42 ter del RGAT.
V0703-25 de 15.04.2025
DEPÓSITOS SITUADOS EN ITALIA EN UNA PLATAFORMA (FINTECH) QUE GESTIONA TRAVÉS DE UNA CUENTA EN ALEMANIA LA APERTURA DE LOS DEPÓSITOS Y SU RECUPERACIÓN EN ITALIA.
Si a 31 de diciembre de 2024 el consultante no es titular de ningún deposito abierto en el extranjero no devendrá en la obligación de presentar la declaración informativa, en virtud de lo dispuesto en el artículo 42 bis.2 del RGAT.
V0657-25 de 10.04.2025 MATRIMONIO EN SOCIEDAD DE GANANCIALES. CADA UNO DE LOS CÓNYUGES ABRE UNA CUENTA BANCARIA EN EL EXTRANJERO.
• Respecto de la cuenta de la que sea titular formal deberá declarar consignando la condición de declarante “1. Titular”, y un porcentaje de participación del 100%.
• Respecto de la cuenta de la que sea titular real de acuerdo con el artículo 4.2 de la Ley 10/2010, de 28 de abril de 2010, de prevención del blanqueo de capitales y de la financiación del terrorismo, deberá de-
CIRCULAR
MARZO de 2026
clarar consignando la condición de declarante “8. Otras formas de titularidad real”, indicando un porcentaje del 50%.
V0630-25 de 08.04.2025
CÁLCULO DEL SALDO MEDIO DEL ÚLTIMO TRIMESTRE EN CASO DE APERTURA DESPUÉS DEL 01.10
En la medida en que el consultante abra una cuenta o depósito por la que deviniera en la obligación de presentar la declaración sobre bienes o derechos situados en el extranjero y dicha apertura se efectuase en algún momento del último trimestre del año natural distinto al día 1 de octubre, para la valoración del saldo medio del último trimestre natural del año deberá tomarse como periodo para el cálculo el que medie entre la fecha de apertura de la posición y el día 31 de diciembre.
V0614-25 de 01/04/2025
VALORACIÓN DE LOS BIENES INMUEBLES ADQUIRIDOS POR TRANSMISIÓN LUCARATIVA
Se tomará por importe real de los valores respectivos aquéllos que resulten de la aplicación de las normas del Impuesto sobre Sucesiones y Donaciones, sin que puedan exceder del valor de mercado.
• En las adquisiciones lucrativas por causa de muerte derivadas de contratos o pactos sucesorios con efectos de presente, el beneficiario de los mismos que transmitiera, antes del transcurso de cinco años desde la celebración del pacto sucesorio o del fallecimiento del causante, si fuera anterior, los bienes adquiridos, se subrogará en la posición de este, respecto al valor y fecha de adquisición de aquellos, cuando este valor fuera inferior al previsto en el párrafo anterior.
• En las adquisiciones lucrativas, a que se refiere la letra c) del apartado 3 del artículo 33 de la LIRPF [c) Con ocasión de las transmisiones lucrativas de empresas o participaciones a las que se refiere el apartado 6 del artículo 20 de la Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones] , el donatario se subrogará en la posición del donante respecto de los valores y fechas de adquisición de dichos bienes”.
Debe tenerse en cuenta que, a los efectos de la determinación del valor de adquisición, si el inmueble fue adquirido en una divisa diferente al euro, deberá aplicarse el tipo de cambio vigente fijado por el Banco Central Europeo a 31 de diciembre del ejercicio al que corresponde la información declarada
V0408-25 de 20/03/2025
MATRIMONIO EN SOCIEDAD DE GANANCIALES.
Analiza la obligación de presentar el Modelo 720 cuando un matrimonio en régimen de gananciales abre cuentas bancarias en el extranjero, figurando cada cónyuge como titular formal de una cuenta distinta, aunque los fondos sean gananciales.
La DGT concluye que:
CIRCULAR
MARZO de 2026
• La obligación de declarar nace si el conjunto de saldos (a 31 de diciembre o saldo medio del último trimestre), sin prorratear, supera los 50.000 euros.
• La declaración debe presentarse de forma individual por cada cónyuge.
• Cada uno declarará:
o El 100% de la cuenta de la que sea titular formal.
o El 50% de la cuenta del otro cónyuge como titular real.
• El plazo de presentación es del 1 de enero al 31 de marzo del año siguiente.
MARZO de 2026
3.- EL TRIBUNAL CONSTITUCIONAL VALIDA
EL VALOR DE REFERENCIA
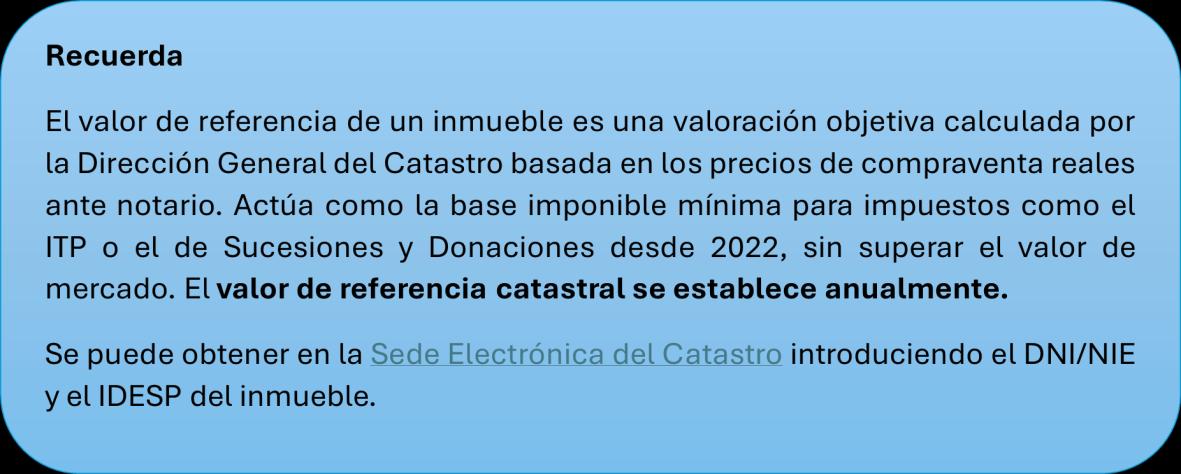
El Tribunal Constitucional valida el valor de referencia
El Pleno del Tribunal Constitucional ha decidido, por unanimidad, que el sistema del “valor de referencia” para determinar la base imponible de algunos impuestos es constitucional. En concreto, se refiere al valor de referencia que fija la Dirección General del Catastro para los bienes inmuebles, y que se utiliza como método estimado para calcular impuestos como el de Transmisiones Patrimoniales y Actos Jurídicos Documentados o0 el Impuesto sobre Sucesiones y Donaciones.
La cuestión la planteó el Tribunal Superior de Justicia de Andalucía cuestionando si este valor de referencia respetaba el principio de capacidad económica por los siguientes motivos:
• No se tiene en cuenta la valoración de los inmuebles de forma singularizada, sino que el Legislador ha optado por fórmulas universales y abstractas, que ignoraban las circunstancias individuales de cada inmueble. es decir, si gravaba una riqueza real y suficiente.
• El valor de referencia no responde al principio de capacidad económica por no ser acorde con el valor real consignado en la operación traslativa realizada.
En definitiva, fijar la base imponible del ITPAJD y del ISD mediante la utilización del “valor de referencia” genera el riesgo de someter a tributación situaciones inexpresivas de capacidad económica.
CIRCULAR
MARZO de 2026
Sin embargo, el Tribunal Constitucional ha rechazado la inconstitucionalidad de este método de valoración sosteniendo que:
• El valor de referencia es una forma razonable de estimar la riqueza gravada y guarda una conexión adecuada con la base imponible del impuesto.
• No es un método arbitrario: responde a fines legítimos como simplificar trámites, reducir litigios, asegurar seguridad jurídica y prevenir el fraude fiscal.
• En los casos en que el valor de referencia no coincida exactamente con el valor real de mercado, la ley permite corregir esa diferencia para obtener una base imponible más exacta.
• El sistema permite que, quien lo desee, pueda acreditar un valor distinto y probar su situación concreta. Así se garantiza la posibilidad de ajustar la valoración cuando sea necesario.
En resumen: el Tribunal Constitucional valida un sistema de valoración objetiva de las capacidades económicas que es razonable y compatible con la Constitución. Este sistema usa un valor de referencia para simplificar y asegurar que la tributación refleje, en la medida de lo posible, la riqueza real, y a la vez mantiene mecanismos para corregir desviaciones y permitir pruebas contrarias.
Ahora bien, una cosa es que el valor de referencia no sea contrario a la Constitución y otra muy diferente es que el mismo se encuentre correctamente regulado o determinado.
En este sentido, una vez admitido por el TC que el sistema no ignora las características individuales de los inmuebles, también reconoce que esa individualización de los valores se lleva a cabo a través de Circulares e informes del mercado inmobiliario que no tienen rango reglamentario y, por tanto, carecen del carácter normativo requerido.
Esta es, precisamente, la tesis mantenida por la Asociación Española de Asesores Fiscales (AEDAF) en los recursos interpuesto en esta materia y que se basan en el incorrecto desarrollo reglamentario que se ha hecho de la Ley al individualizar los valores mediante Circulares e informes sin rango reglamentario.
Por tanto, a pesar del pronunciamiento del TC, todavía hay que esperar al pronunciamiento de la Audiencia Nacional, quien podría determinar que el procedimiento para la indidualización de los valores no es el apropiado, lo que haría decaer los valores aprobados.
4.- EL INCREMENTO DEL SMI PROVOCA LA MODIFICACIÓN EN IRPF DE LA DEDUCCIÓN POR
RENDIMIENTOS DEL TRABAJO
CIRCULAR
MARZO de 2026
El 19 de febrero se publicó en el BOE el Real Decreto 126/2026, de 18 de febrero, por el que se fija el salario mínimo interprofesional para 2026.
El real decreto fija el salario mínimo interprofesional (SMI) para 2026 en 40,70 euros diarios o 1.221 euros mensuales en 14 pagas, lo que supone un incremento del 3,1 % respecto al ejercicio anterior.
En cómputo anual, la referencia mínima se sitúa en 17.094 euros. La norma mantiene la estructura clásica: el salario mínimo se refiere exclusivamente a retribución dineraria, se prorratea en caso de jornada inferior y opera como suelo mínimo sin alterar salarios que ya lo superen en términos anuales, aplicándose la técnica de compensación y absorción.
Desde el punto de vista estrictamente laboral, la regulación no presenta novedades respecto de años anteriores. Se reiteran las cuantías específicas para trabajadores temporales de hasta 120 días (57,82 euros por jornada) y para empleados de hogar por horas (9,55 euros/hora), y se mantiene la cláusula de no afectación a normas autonómicas, locales o pactos privados que utilicen el SMI como índice de referencia, salvo previsión expresa en contrario.
Surtirá efectos durante el período comprendido entre el 1 de enero y el 31 de diciembre de 2026, procediendo, en consecuencia, el abono del salario mínimo fijado en este con efectos desde el 1 de enero de 2026.
Impacto fiscal
Desde el punto de vista fiscal, un año más el salario mínimo interprofesional queda sujeto a retención de IRPF para determinados contribuyentes. De esta manera, un trabajador, soltero, sin hijos, cuyos únicos ingresos sean rendimientos del trabajo por importe del SMI, dichos ingresos estarán sujetos una retención a cuenta del IRPF del 3,06 %.
Para corregir el error de salto provocado por el incremento de la cuantía del SMI y la no deflactación de las tarifas del Impuesto sobre la Renta de las Personas Físicas, el Real Decreto-ley 5/2026 ha modificado la de-
CIRCULAR
MARZO de 2026
ducción por obtención de rendimientos del trabajo establecida en la Disposición adicional sexagésima primera LIRPF, elevando los importes de la misma.
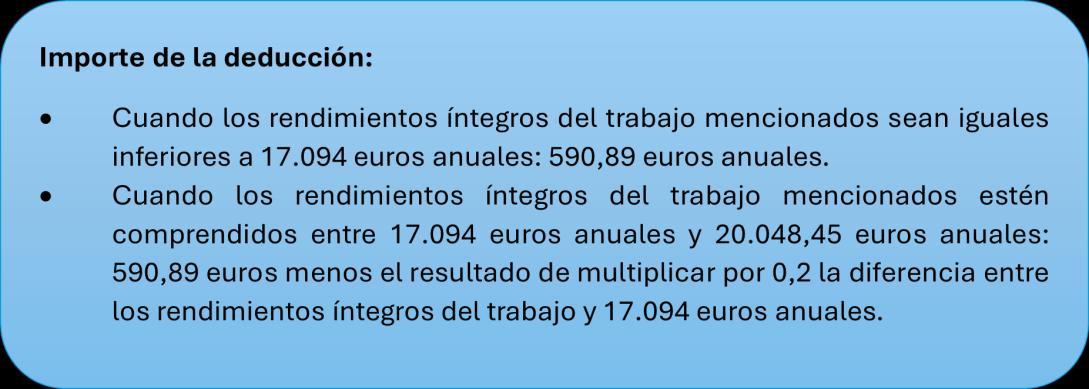
Los contribuyentes con rendimientos íntegros del trabajo derivados de la prestación efectiva de servicios correspondientes a una relación laboral o estatutaria inferiores a 20.048,45 euros anuales, siempre que no tengan rentas distintas de éstas, excluidas las exentas, superiores a 6.500 euros, pueden aplicar la deducción por obtención de rendimientos del trabajo.
Por tanto, aquellos contribuyentes perceptores del salario mínimo interprofesional (17.094 euros anuales) podrán aplicar una deducción de 590,89 euros, que eliminará la tributación de los ingresos procedentes del SMI, eliminando de esta manera el error de salto de la tarifa del IRPF y evitando que la tributación efectiva no penalice a los perceptores de rentas más bajas.
5.- DONACIONES DE PADRES A HIJOS: IMPLICACIONES
FISCALES
MARZO de 2026
La ayuda económica de padres a hijos ya sea mediante la entrega de dinero o la transmisión de un inmueble, es una práctica habitual, especialmente en momentos como la adquisición de la primera vivienda o facilitar liquidez.
Desde el punto de vista fiscal, estas operaciones constituyen, con carácter general, un hecho imponible del Impuesto sobre Sucesiones y Donaciones (ISD), al tratarse de adquisiciones gratuitas “inter vivos”. No obstante, su impacto tributario puede variar de forma significativa en función del bien transmitido, de la Comunidad Autónoma competente y del cumplimiento de determinados requisitos formales.
A continuación, analizamos los aspectos más relevantes.
Donación de dinero: tratamiento fiscal
Cuando los padres entregan una cantidad de dinero a un hijo en concepto de donación, la operación presenta un tratamiento diferenciado según el impuesto afectado.
En el IRPF del donante:
La entrega de dinero no genera, con carácter general, ganancia o pérdida patrimonial. Ello se debe a que el dinero, como medio de pago, no experimenta una alteración en su valor susceptible de generar renta gravable.
En el ISD del hijo:
La cantidad recibida queda sujeta al ISD, debiendo liquidarse conforme a la normativa de la Comunidad Autónoma de residencia del donatario. En este punto, la carga fiscal puede variar notablemente, ya que muchas Comunidades han aprobado reducciones y bonificaciones relevantes para donaciones entre padres e hijos, especialmente cuando el destino es la adquisición de la primera vivienda habitual.
Ahora bien, la aplicación de estos beneficios fiscales suele estar condicionada al cumplimiento de requisitos formales y materiales muy precisos. En muchas Comunidades Autónomas:
• Se exige escritura pública.
• Debe constar expresamente el destino de la donación.
CIRCULAR
MARZO de 2026
• La adquisición de la vivienda debe realizarse en un plazo determinado (frecuentemente 6 o 12 meses).
• Se impone un período mínimo de mantenimiento.
El incumplimiento puede obligar a presentar autoliquidación complementaria con intereses de demora.
Donación de una vivienda: mayor complejidad
Cuando lo que se transmite es un inmueble, el análisis fiscal resulta más amplio.
1.- En el ISD:
El hijo deberá tributar por el ISD por el valor del inmueble recibido, conforme a la normativa autonómica aplicable.
2.- En el IRPF del donante:
A diferencia de lo que ocurre con el dinero, la donación de un inmueble puede generar efectos en el IRPF del padre o madre donante.
La transmisión gratuita de un bien inmueble constituye una alteración en la composición del patrimonio, lo que obliga a calcular, en su caso, la diferencia entre:
• El valor de adquisición (más gastos e inversiones realizadas).
• El valor declarado a efectos de la donación.
Si existe ganancia, el donante deberá tributar por la ganancia patrimonial correspondiente.
3.- Plusvalía municipal
CIRCULAR
MARZO de 2026
Asimismo, la operación puede quedar sujeta al Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (IIVTNU), si se trata de un inmueble urbano y se ha producido incremento de valor del terreno.
¿Y si no se dona la vivienda, sino que se cede gratuitamente? En ocasiones no se transmite la propiedad, sino que simplemente se permite al hijo utilizar la vivienda sin contraprestación.
En este supuesto:
• No existe donación de la propiedad.
• No se devenga ISD.
• El propietario deberá declarar en su IRPF la correspondiente imputación de rentas inmobiliarias, al tratarse de un inmueble urbano no afecto a actividad económica ni arrendado.
Es importante distinguir claramente entre:
• Donación (transmisión de la propiedad).
• Cesión gratuita de uso (no hay transmisión, solo disfrute).
¿Qué ocurre si no se acredita la gratuidad?
Si no se acredita la gratuidad de la cesión, opera la presunción de onerosidad del artículo 6.5 LIRPF, conforme a la cual toda prestación de bienes o servicios se presume retribuida salvo prueba en contrario.
Medios de prueba pueden ser:
• Contrato de cesión gratuita de uso, firmado entre propietario y familiar, con detalle expreso de inexistencia de renta alguna.
CIRCULAR
MARZO de 2026
• Ausencia de transferencias o cargos bancarios que pudieran asimilarse a un alquiler.
• Empadronamiento del familiar en la vivienda cedida, coherente con el uso residencial gratuito.
• Comunicaciones escritas o correos que hablen de la cesión sin renta.
• Declaraciones responsables o pruebas en otros contextos (en procedimientos de familia, ayudas públicas, etc.).
¿Y si solo se realiza una transferencia bancaria?
No toda transferencia bancaria entre cuentas de padres e hijos constituye automáticamente una donación. Para que exista tal calificación deben concurrir los elementos propios del negocio jurídico de donación, entre ellos:
• La intención de liberalidad
• Empobrecimiento del donante.
• Enriquecimiento del donatario.
• Aceptación.
La valoración de estas circunstancias puede ser objeto de comprobación por la Administración tributaria en función del caso concreto.
La importancia de la planificación y la acumulación de donaciones
Un aspecto que con frecuencia se pasa por alto es la regla de acumulación. Con carácter general, las donaciones realizadas por un mismo donante a un mismo donatario en el plazo de tres años pueden acumularse a efectos del cálculo del impuesto. Esta circunstancia puede afectar tanto al tipo medio aplicable como a los límites de determinadas reducciones autonómicas.
CIRCULAR
MARZO de 2026
Operación IRPF padres ISD hijo Otros aspectos
Donación de dinero No
Donación de vivienda
Cesión gratuita de vivienda
Transferencia sin ánimo de liberalidad
Posible ganancia patrimonial
Imputación de renta inmobiliaria
No necesariamente
Sí
Sí
Requisitos formales y posible acumulación en 3 años
Plusvalía municipal
No No hay transmisión de propiedad
No necesariamente
Análisis del caso concreto
CIRCULAR MARZO de 2026
6.- ¿QUÉ PÉRDIDAS PUEDEN COMPUTARSE EN EL CÁLCULO DEL IRPF?
Recientemente, la Dirección General de Tributos (DGT) se ha pronunciado sobre cuándo y como computar una pérdida patrimonial en el IRPF en casos de robo de joyas.
La normativa de IRPF define las ganancias y pérdidas patrimoniales como las variaciones en el valor del patrimonio del contribuyente que se pongan de manifiesto con ocasión de cualquier alteración en su composición.
En el supuesto planteado se produce el robo de una joya y se percibe una indemnización de la compañía aseguradora inferior a su valor.
La DGT establece que el robo de la joya constituye una pérdida patrimonial, pero cuando la alteración patrimonial proceda de indemnizaciones o capitales asegurados por pérdidas o siniestros en elementos patrimoniales, se computará como ganancia o pérdida patrimonial la diferencia entre la cantidad percibida y la parte proporcional del valor de adquisición que corresponda al daño.
Por tanto, la pérdida patrimonial se determina por la diferencia entre el valor de adquisición minorado en el importe correspondiente a la depreciación que pudiera haber experimentado la joya como consecuencia de su uso y la indemnización percibida de la compañía aseguradora.
Ahora bien, para que la pérdida patrimonial sea computable, es necesario que esté debidamente justificada.
A este respecto, cabe recordar algunos supuestos de pérdidas patrimoniales que no son computables o deducibles a efectos del Impuesto y son las que a continuación se relacionan:
1. Las no justificadas
MARZO de 2026
Son aquellas de las que no se puede acreditar su existencia o su importe. La carga de la prueba recae sobre el contribuyente. Por ejemplo, si un contribuyente alega haber perdido una cantidad de dinero en efectivo en un robo, pero no puede aportar una denuncia ni ninguna otra prueba que lo demuestre.
En los supuestos de robo o estafa hay que distinguir:
• Si se desconoce la identidad del autor del robo o estafa: en este caso, pese a constituir una pérdida patrimonial no es posible determinar la existencia de un derecho de crédito en favor del contribuyente estafado contra aquel, por lo que sólo se podrá computar la pérdida una vez acreditado suficientemente el hecho (robo) y la cuantía de lo sustraído.
• Si se conoce la identidad del estafador: cabe considerar existente un derecho de crédito a favor del contribuyente, será preciso iniciar un proceso judicial, imputándose la pérdida patrimonial al período impositivo en que se cumpla el plazo de un año desde el inicio del procedimiento judicial que tenga por objeto la ejecución del crédito sin que este haya sido satisfecho.
2. Las debidas al consumo
No se produce una pérdida patrimonial cuando se consumen bienes perecederos, ni tampoco respecto a la parte consumida o disminución de valor por el uso de bienes de consumo duradero. Por ejemplo, la pérdida de valor de un coche por su uso diario o la de un electrodoméstico que deja de funcionar y se tira no es computable como tal.
3. Las debidas a transmisiones lucrativas por actos inter vivos o a liberalidades
Las pérdidas patrimoniales derivadas de transmisiones lucrativas inter vivos (como las donaciones) no se computan fiscalmente. Esto se aplica tanto a la "pérdida económica" (el valor total del bien que sale del patrimonio) como a la "pérdida fiscal" (la diferencia negativa entre el valor de adquisición y el de transmisión).
Por ejemplo, Si un padre compró acciones por 20.000 € y años después se las dona a su hijo cuando su valor de mercado es de 15.000 €, la pérdida patrimonial fiscal de 5.000 € no podrá ser computada en la declaración de IRPF del padre.
4. Las debidas a pérdidas en el juego
Las pérdidas obtenidas en el juego solo se pueden compensar con las ganancias obtenidas en el juego en el mismo período impositivo. El exceso no se puede compensar con ningún otro tipo de renta. Por ejemplo, si un contribuyente gana 1.000 € en apuestas deportivas pero pierde 1.500 € en el mismo año, solo podrá computar una pérdida de 1.000 € para compensar la ganancia, dejando el saldo neto del juego en cero. Los 500 € de pérdida neta no se pueden deducir de otros rendimientos o ganancias patrimoniales.
MARZO de 2026
5. Las derivadas de transmisiones con recompra
Para evitar que los contribuyentes generen pérdidas artificiales vendiendo y recomprando rápidamente un activo, la ley impide computar la pérdida si se readquieren elementos homogéneos en un plazo determinado.
• Transmisiones de valores o participaciones admitidos a negociación: No se computa la pérdida si el contribuyente hubiera adquirido valores homogéneos dentro de los dos meses anteriores o posteriores a la transmisión.
• Transmisiones de valores o participaciones no admitidos a negociación: El plazo se amplía a un año anterior o posterior a la transmisión.
• Otros elementos patrimoniales: No se computa la pérdida si el transmitente vuelve a adquirir el mismo elemento dentro del año siguiente a la fecha de la transmisión.
En estos casos, la pérdida patrimonial se integrará a medida que se transmitan los nuevos valores o elementos adquiridos.
7.- GRAN TENIDORS. Criterios de la Generalitat de Cataluña sobre la nueva publicación del ITP en los Grandes Tenedores. Aplicación del nuevo tipo del 20%
MARZO de 2026
El tipo del 20 % en TPO se aplica si el contribuyente es gran tenedor en el momento del devengo
La pérdida posterior de la condición no evita la tributación al tipo incrementado
En la Consulta 187/2025, de 4 de julio, la Administración tributaria catalana aclara que la condición de gran tenedor, a efectos de aplicar el tipo del 20 % en la modalidad de Transmisiones Patrimoniales Onerosas, debe analizarse exclusivamente en el momento del devengo del impuesto
Se consideran gran tenedor quienes superen:
• Más de 10 inmuebles de uso residencial en Cataluña,
• Más de 1.500 m² de uso residencial, o
• Cinco o más viviendas en zona de mercado residencial tensionado.
La Administración concluye que, si en la fecha de adquisición el contribuyente reúne estos requisitos, deberá tributar al 20 %, aunque posteriormente venda los inmuebles y pierda dicha condición.
El criterio es estrictamente temporal y objetivo, resultando especialmente relevante para promotores, sociedades patrimoniales y operadores dedicados a la compraventa y reforma de viviendas.
La compra de vivienda arrendada por gran tenedor tributa al 20 % en Cataluña
La DGT confirma que el arrendamiento vigente no excluye el tipo incrementado en TPO, salvo adquisición para vivienda habitual
La Dirección General de Tributos y Juego de Cataluña, en la Consulta 360/25 (16 de septiembre de 2025), ha confirmado que la adquisición de una vivienda arrendada por parte de un sujeto con la condición de gran tenedor tributa al tipo del 20 % en la modalidad de Transmisiones Patrimoniales Onerosas (TPO).
La Administración aclara que la referencia legal a inmuebles “no cedidos a terceros” afecta únicamente a trasteros y plazas de garaje adquiridos conjuntamente, pero no a la vivienda en sí. En consecuencia, el he-
CIRCULAR
MARZO de 2026
cho de que el inmueble esté arrendado en el momento de la transmisión no impide la aplicación del tipo incrementado.
Como excepción, si la vivienda adquirida va a constituir la vivienda habitual del contribuyente persona física, no se aplicará el 20 %, sino el tipo general, en atención al derecho constitucional a la vivienda y al criterio fijado por la propia DGT en su Resolución 3/2025.
El tipo del 20 % en edificios de uso mixto se limita a la parte residencial
La DGT de Cataluña aclara que oficinas y locales quedan excluidos del gravamen incrementado en la adquisición de un edificio con viviendas
La Consulta 361/2025 de la DGT de Cataluña analiza la adquisición por una persona jurídica de un edificio compuesto por tres viviendas, dos oficinas y un local comercial.
El centro directivo concluye que el tipo del 20 % previsto en el artículo 641-1.6 del Código tributario de Cataluña para la transmisión de un edificio entero de viviendas no se aplica sobre la totalidad del inmueble cuando existen usos mixtos. El gravamen incrementado se limita exclusivamente a la superficie destinada a uso residencial (las viviendas) y a la parte proporcional de los elementos comunes vinculados a estas.
Quedan excluidas del tipo agravado las oficinas y el local comercial, que tributarán conforme al tipo general correspondiente. No obstante, si una entidad está calificada urbanísticamente como uso residencial, se aplicará el 20 % aunque su destino efectivo sea de oficina.
La compra simultánea de 15 viviendas no implica automáticamente la condición de gran tenedor
La DGT de Cataluña confirma que el tipo del 20 % en TPO solo se aplica si el adquirente ya ostenta dicha condición en el momento del devengo
La DGT de Cataluña, en su Consulta 430/2025, analiza el tipo de gravamen aplicable en TPO a una sociedad que adquiere quince viviendas en una única escritura sin ser previamente gran tenedora.
El criterio administrativo es claro: la condición de gran tenedor debe concurrir en el momento del devengo del impuesto (fecha de la compraventa). Si el adquirente no ostenta dicha condición en ese instante, la operación tributa conforme a la tarifa general (10 %–13 % según valor), y no al tipo incrementado del 20 %.
Solo resultará aplicable el 20 % cuando el adquirente ya tenga la condición de gran tenedor en la fecha de devengo o cuando se produzca la transmisión de un edificio completo de viviendas.
La compra indivisa de un edificio completo no activa el tipo agravado del 20 % en TPO
CIRCULAR
MARZO de 2026
La DGT de Cataluña confirma que el gravamen reforzado solo se aplica cuando existe un único adquirente, salvo que concurra la condición de gran tenedor
En la Consulta 443/2025, la Dirección General de Tributos de Cataluña analiza la tributación en TPO de la adquisición de un edificio completo de viviendas por dos personas físicas en pro indiviso.
La DGT concluye que el tipo agravado del 20 % previsto para la transmisión de un edificio entero de viviendas solo resulta aplicable cuando el inmueble es adquirido por un único sujeto pasivo. En caso de pluralidad de adquirentes, aunque se adquiera la totalidad del edificio, la operación tributa al tipo medio progresivo general (10 %–13 %).
No obstante, el tipo del 20 % sí sería aplicable si alguno de los adquirentes tuviera la condición de gran tenedor.
El criterio se fundamenta en una interpretación literal del artículo 641-1.6 del Código tributario de Cataluña y refuerza la importancia de la configuración subjetiva de la operación en la determinación del tipo de gravamen aplicable.
El edificio sin división horizontal no computa como un único inmueble a efectos del tipo del 20 %
La DGT de Cataluña confirma que las viviendas deben contabilizarse individualmente para determinar la condición de gran tenedor
En la Consulta 596/2025, de 12 de diciembre, la Dirección General de Tributos de Cataluña analiza si un edificio sin división horizontal, propiedad íntegra de una sociedad y compuesto por varias viviendas, debe computarse como un único inmueble a efectos de determinar la condición de gran tenedor y, en consecuencia, la aplicación del tipo incrementado del 20 % en ITP.
La DGT concluye que la inexistencia de división horizontal no altera la realidad material del inmueble: las viviendas que integran el edificio deben computarse individualmente. Por tanto, si se superan los umbrales legales (más de 10 viviendas, más de 1.500 m² de uso residencial o cinco inmuebles en zona tensionada), procederá la aplicación del tipo incrementado.
MARZO de 2026
El criterio adopta una interpretación material y funcional del concepto de inmueble residencial y resulta especialmente relevante para sociedades patrimonialistas y tenedores de edificios en régimen de propiedad vertical.
MARZO de 2026
8.- CALENDARIO FISCAL MARZO 2026
2 de marzo
IVA
• Enero 2026. Autoliquidación: 303
• Enero 2026. Grupo de entidades, modelo individual: 322
• Enero 2026. Grupo de entidades, modelo agregado: 353
• Enero 2026. Operaciones asimiladas a las importaciones: 380
Impuesto sobre Sociedades
• Entidades cuyo ejercicio coincida con el año natural: opción/renuncia a la opción para el cálculo de los pagos fraccionados sobre la parte de base imponible del período de los tres, nueve u once meses de cada año natural: 036
• Si el período impositivo no coincide con el año natural, la opción/renuncia por esta modalidad de pagos fraccionados se ejercerá, en los primeros dos meses de cada periodo impositivo o entre el inicio de dicho periodo impositivo y el fin del plazo para efectuar el primer pago fraccionado, si este plazo es inferior a dos meses: 036
Impuestos Medioambientales
• Enero 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Declaración anual de consumo de energía eléctrica
• Año 2025: 159
CIRCULAR
MARZO de 2026
Declaración informativa anual de operaciones realizadas por empresarios o profesionales adheridos al sistema de gestión de cobros a través de tarjetas de crédito o débito
• Año 2025: 170
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
• Enero 2026: 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
• Enero 2026: 196
Declaración informativa anual de planes de ahorro a largo plazo
• Año 2025: 280
Declaración anual de operaciones con terceras personas
• Año 2025: 347
Autoliquidación de la aportación a realizar por los prestadores del servicio de comunicación audiovisual televisivo y por los prestadores del servicio de intercambio de videos a través de plataforma de ámbito geográfico estatal o superior al de una Comunidad Autónoma
• Año 2025: 792
12 de marzo
INTRASTAT
ENERO 2026. Obligados a suministrar información estadística
20 de marzo
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
Febrero 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
Febrero 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
CIRCULAR
MARZO de 2026
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
IMPUESTO SOBRE LAS PRIMAS DE SEGURO
Febrero 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
Diciembre 2025. Grandes empresas: 561, 562, 563
Febrero 2026: 548, 566, 581
Febrero 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
Febrero 2026. Grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
Febrero 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
IMPUESTO SOBRE LAS TRANSACCIONES FINANCIERAS
Febrero 2026: 604
30 de marzo
IVA
Febrero 2026. Autoliquidación: 303
Febrero 2026. Grupo de entidades, modelo individual: 322
Febrero 2026. Grupo de entidades, modelo agregado: 353
Febrero 2026. Operaciones asimiladas a las importaciones: 380
31 de marzo
IVA
Febrero 2026. Autoliquidación: 303
CIRCULAR
MARZO de 2026
Tercer trimestre 2025: solicitud de reembolso en el marco de las relaciones diplomáticas, consulares y de los Organismos Internacionales reconocidos por España: 362
Tercer trimestre 2025: solicitud de reembolso de las cuotas tributarias soportadas relativas a la Organización del Tratado del Atlántico Norte, a los Cuarteles Generales Internacionales de dicha Organización y a los Estados parte en dicho Tratado: 365
Tercer trimestre 2025: solicitud de reembolso de las cuotas tributarias soportadas por las fuerzas armadas de los Estados miembros de la UE: 381
IMPUESTO SOBRE HIDROCARBUROS
Año 2025. Relación anual de destinatarios de productos de la tarifa segunda: 512
Año 2025. Relación anual de kilómetros realizados
IMPUESTOS MEDIOAMBIENTALES
Febrero 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
DECLARACIÓN INFORMATIVA MENSUAL DE LAS OPERACIONES REALIZADAS POR LOS EMPRESARIOS O PROFESIONALES ADHERIDOS AL SISTEMA DE GESTIÓN DE COBROS A TRAVÉS DE CUALQUIER TIPO DE TARJETAS Y MEDIANTE PAGOS ASOCIADOS A NÚMEROS DE TELÉFONO MÓVIL
Febrero 2026: 170
DECLARACIÓN INFORMATIVA DE VALORES, SEGUROS Y RENTAS
Año 2025: 189
DECLARACIÓN INFORMATIVA MENSUAL DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS Y RESUMEN ANUAL DE RETENCIONES E INGRESOS A CUENTA SOBRE RENDIMIENTOS DEL CAPITAL MOBILIARIO Y RENTAS OBTENIDAS POR LA CONTRAPRESTACIÓN DERIVADA DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS
Febrero 2026: 196
CIRCULAR
MARZO de 2026
DECLARACIÓN INFORMATIVA SOBRE CLIENTES PERCEPTORES DE BENEFICIOS DISTRIBUIDOS POR INSTITUCIONES DE INVERSIÓN COLECTIVA ESPAÑOLAS, ASÍ COMO DE AQUELLOS POR CUENTA DE LOS CUALES LA ENTIDAD COMERCIALIZADORA HAYA EFECTUADO REEMBOLSOS O TRANSMISIONES DE ACCIONES O PARTICIPACIONES
Año 2025: 294
DECLARACIÓN INFORMATIVA SOBRE CLIENTES CON POSICIÓN INVERSORA EN INSTITUCIONES DE INVERSIÓN COLECTIVA ESPAÑOLAS, REFERIDA A FECHA 31 DE DICIEMBRE DEL EJERCICIO, EN LOS SUPUESTOS DE COMERCIALIZACIÓN TRANSFRONTERIZA DE ACCIONES O PARTICIPACIONES EN INSTITUCIONES DE INVERSIÓN COLECTIVA ESPAÑOLAS
Año 2025: 295
DECLARACIÓN INFORMATIVA SOBRE BIENES Y DERECHOS EN EL EXTRANJERO
Año 2025: 720
DECLARACIÓN INFORMATIVA SOBRE MONEDAS VIRTUALES SITUADAS EN EL EXTRANJERO
Año 2025: 721
MARZO de 2026
9.- CALENDARIO FISCAL ABRIL 2026
Desde el 8 de abril hasta el 30 de junio
Renta y Patrimonio
• Presentación por Internet de las declaraciones de Renta 2025 y Patrimonio 2025
Con resultado a ingresar con domiciliación en cuenta, hasta el 25 de junio
Hasta el 13 de abril
INTRASTAT - Estadística Comercio Intracomunitario
• Marzo 2026. Obligados a suministrar información estadística
Hasta el 20 de abril
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las Instituciones de Inversión Colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
• Marzo 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
PAGOS FRACCIONADOS SOCIEDADES Y ESTABLECIMIENTOS PERMANENTES DE NO RESIDENTES
• Ejercicio en curso:
o Régimen general: 202
o Régimen de consolidación fiscal (grupos fiscales): 222
IVA
• Marzo 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Primer trimestre 2026. Autoliquidación: 303
• Primer trimestre 2026. Declaración-liquidación no periódica: 309
• Primer trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Primer trimestre 2026. Operaciones asimiladas a las importaciones: 380
• Solicitud de devolución de cuotas reembolsadas a viajeros por empresarios en recargo de equivalencia: 308
• Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
• Reintegro de compensaciones en el régimen especial de la agricultura, ganadería y pesca: 341
IMPUESTO SOBRE LAS PRIMAS DE SEGUROS
• Marzo 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Enero 2026. Grandes empresas: 561, 562, 563
• Marzo 2026: 548, 566, 581
• Marzo 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
• Primer trimestre 2026: 521, 522, 547
• Primer trimestre 2026 Actividades V1, F1: 553 (establecimientos autorizados para la llevanza de la contabilidad en soporte papel)
• Primer trimestre 2026. Solicitudes de devolución: 506, 507, 508, 524, 572
• Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Marzo 2026. Grandes empresas: 560
• Primer trimestre 2026. Excepto grandes empresas: 560
• Año 2025. Autoliquidación anual: 560
IMPUESTOS MEDIOAMBIENTALES
CIRCULAR
MARZO de 2026
• Marzo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
• Primer trimestre 2026. Impuesto sobre los gases fluorados de efecto invernadero. Autoliquidación: 587. Solicitud de devolución: A23. Presentación contabilidad de existencias
• Primer trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592. Solicitud de devolución: A22
• Año 2025. Impuesto sobre el Valor de la Extracción de Gas, Petróleo y Condensados. Autoliquidación anual: 589
• Año 2026. Impuesto sobre el almacenamiento de combustible nuclear gastado y residuos radiactivos en instalaciones centralizadas. Primer pago fraccionado 585
IMPUESTO ESPECIAL SOBRE EL CARBÓN
• Primer trimestre 2026: 595
IMPUESTO SOBRE LAS TRANSACCIONES FINANCIERAS
• Marzo 2026: 604
Aportación a realizar por los prestadores del servicio de comunicación audiovisual televisivo y por los prestadores del servicio de intercambio de vídeos a través de plataforma de ámbito geográfico estatal o superior al de una Comunidad Autónoma
• Pago a cuenta 1P 2026: 793
Hasta el 30 de abril
IVA
• Marzo 2026. Autoliquidación: 303
• Marzo 2026. Grupo de entidades, modelo individual: 322
• Marzo 2026. Grupo de entidades, modelo agregado: 353
• Marzo 2026. Ventanilla única - Régimen de importación: 369
• Marzo 2026. Operaciones asimiladas a las importaciones: 380
• Primer trimestre 2026: Ventanilla única – Regímenes exterior y de la Unión: 369
MARZO de 2026
NÚMERO DE IDENTIFICACIÓN FISCAL
• Primer trimestre 2026. Cuentas y operaciones cuyos titulares no han facilitado el NIF a las entidades de crédito: 195
IMPUESTO SOBRE DETERMINADOS SERVICIOS DIGITALES
• Primer trimestre 2026: 490
IMPUESTOS MEDIOAMBIENTALES
• Marzo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
• Primer trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
• Primer trimestre 2026. Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación: 593
• DECLARACIÓN INFORMATIVA MENSUAL DE LAS OPERACIONES REALIZADAS POR LOS EMPRESARIOS O PROFESIONALES ADHERIDOS AL SISTEMA DE GESTIÓN DE COBROS A TRAVÉS DE CUALQUIER TIPO DE TARJETAS Y MEDIANTE PAGOS ASOCIADOS A NÚMEROS DE TELÉFONO MÓVIL
• Marzo 2026: 170
DECLARACIÓN INFORMATIVA MENSUAL DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS Y RESUMEN ANUAL DE RETENCIONES E INGRESOS A CUENTA SOBRE RENDIMIENTOS DEL CAPITAL MOBILIARIO Y RENTAS OBTENIDAS POR LA CONTRAPRESTACIÓN DERIVADA DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS
• Marzo 2026: 196
DECLARACIÓN INFORMATIVA DE ACTUALIZACIÓN DE DETERMINADOS MECANISMOS TRANSFRONTERIZOS COMERCIALIZABLES
• Primer trimestre 2026: 235
DECLARACIÓN INFORMATIVA TRIMESTRAL DE OPERACIONES DE COMERCIO DE BIENES CORPORALES REALIZADAS EN LA ZONA ESPECIAL CANARIA SIN QUE LAS MERCANCÍAS TRANSITEN POR TERRITORIO CANARIO
• Primer trimestre 2026: 281
MARZO de 2026
DECLARACIÓN INFORMATIVA SOBRE PAGOS TRANSFRONTERIZOS
• Primer trimestre 2026: 379
Desde el 30 de abril al 30 de junio
• Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
• Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241
CIRCULAR
MARZO de 2026
Responsable del tratamiento: Gabinete Enrique de la Orden – Dirección Pl. Francesc Macià, º 4, 4º 1ª – 08021 Barcelona Teléfono 93-414.50.14 Correo electrónico gabinete@delaorden.net
Base jurídica del tratamiento: relación contractual e interés legítimo Finalidad del tratamiento: mantener el contacto para el envío de informaciones de su interés en relación a los servicios
Sus datos se conservarán hasta que usted se oponga a este tipo de tratamiento de sus datos personales, LO QUE PUEDE HACER EN CUALQUIER MOMENTO, solicitándonos que desea dejar de recibir nuestra Circular Usted, puede ejercer sus derechos de acceso, rectificación, supresión portabilidad, limitación y oposición al tratamiento de la información que le concierne, comunicándose con la dirección de correo electrónico:gabinete@delaorden.net