3.- RENTA 2025 – DEDUCCIONES AUTONÓMICAS VINCULADAS A LA INVERSIÓN O ALQUILER DE VIVIENDAHABITUAL 15
4.- CONSIDERACIONES DIVERSAS EN MATERIA INTERNACIONAL SOBRE EL “TERRITORIO” Y LA RESIDENCIAFISCAL 29
5.- IMPUESTO SOBRE SUCESIONES YDONACIONES 35
6- CALENDARIO FISCAL JUNIO 2026 43
7- CALENDARIO FISCAL JULIO 2026 48
Estamos involucrados en la campaña de “Renta 2025”, por este motivo nos encontramos cada día con dudas y diferentes planteamientos en la interpretación de este impuesto, cosa que nos hace presentaros este monográfico sobre diversos aspectos de la tributación de la vivienda habitual.
Por el mismo motivo de nuestra dedicación a temas en concreto, que podríamos decir que están de “moda”, os presentamos dos monográficos relativos al Impuesto sobre Sucesiones y Donaciones, que también está muy vinculado a la problemática que se genera en el IRPF en estos casos sucesorios.
Quizás el siguiente “contacto” ya será en septiembre …. O quizás no!!!
Un afectuoso saludo.
Enrique de la Orden
JUNIO de 2026
1. LEIDO EN LA PRENSA Y NOTICIAS DE INTERÉS
1.1. Anulación liquidación y sanción Shakira
La Audiencia Nacional anula la liquidación y sanción de Hacienda de 55 millones de euros a la cantante Shakira por IRPF y Patrimonio de 2011
El Tribunal considera que no ha quedado acreditado que la artista fuera residente fiscal en España en ese año
La Audiencia Nacional ha estimado el recurso presentado por la cantante Shakira contra la Resolución de la Agencia Tributaria y el Tribunal Económico-Administrativo Central (TEAC) en relación con el ejercicio fiscal de 2011 por IRPF e Impuesto sobre el Patrimonio, anulando las liquidaciones y sanciones impuestas, un litigio cuya cuantía está tasada en más de 55 millones de euros
En una sentencia, la Sección Cuarta de la Sala de lo Contencioso considera que la Administración no ha acreditado que la cantante permaneciera en 2011, en España, más de 183 días, tal y como exige el artículo 9.1 de la Ley 35/2006 en relación el domicilio fiscal que se determina a la hora de tributar en el IRPF.
Al contrario, la Sala entiende que la estancia en nuestro país de Shakira fue de 163 días y que la Administración no ha probado, por tanto, que la cantante tuviera el núcleo de intereses económicos en España y las relaciones familiares con residentes en nuestro país, en los términos establecidos en el mencionado artículo.
JUNIO de 2026
1.2. IVA en la era digital: Programa de trabajo 2026 disponible
La Comisión Europea ha publicado el programa de trabajo para el IVA en la Era Digital (ViDA), que cubre las actividades de implementación previstas para 2026
El programa se basa en la estrategia de implementación publicada en septiembre de 2025 y tiene como objetivo apoyar el despliegue del paquete ViDA bajo el actual Marco Financiero Multianual. La reforma ViDA tiene como objetivo modernizar el sistema de IVA de la UE, hacerlo funcionar mejor para las empresas y ser más resiliente frente al fraude, y abordar los desafíos del IVA planteados por el desarrollo de la economía de plataformas. El paquete fue adoptado formalmente en marzo de 2025 y se irá implementando gradualmente hasta 2035:
• A partir del 1 de enero de 2027, la OSS se ampliará aún más para permitir la inclusión de suministros B2C en el sector de la carga electrónica. Ciertas aclaraciones legislativas para los usuarios de los esquemas de Punto Único (OSS) e Importación de Puerta Única (IOSS) también entrarán en vigor.
• A partir del 1 de julio de 2028, las plataformas en el alquiler de alojamientos de corta duración y el transporte de pasajeros por carretera deberán cumplir con las nuevas medidas de proveedores considerados, mientras que comenzarán las principales reformas del Registro Único de IVA (SVR), incluyendo el cargo inverso obligatorio para proveedores no establecidos.
• A partir del 1 de julio de 2030, las transacciones B2B transfronterizas estarán sujetas a nuevos Requisitos de Reporte Digital (DRR) basados en la facturación electrónica obligatoria, y la facturación electrónica se convertirá en el método predeterminado para la facturación.
• Para el 1 de enero de 2035, los Estados miembros con obligación nacional de notificación digital en tiempo real deben alinear sus sistemas con el sistema de reporte digital transfronterizo, marcando la fase final de este paquete integral de ViDA.
1.3. Panamá aprueba un impuesto mínimo del 15% a multinacionales para salir de la lista negra de la UE
JUNIO de 2026
La Asamblea Nacional de Panamá ha aprobado un proyecto legislativo que introduce un impuesto mínimo del 15% sobre los beneficios de determinados grupos multinacionales, en línea con el denominado “Pilar Dos” impulsado por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y el G20. La medida busca reforzar la transparencia y la cooperación fiscal internacional del país, así como favorecer su salida de la lista europea de jurisdicciones no cooperativas en materia tributaria.
La nueva normativa afectará principalmente a grandes grupos empresariales multinacionales con ingresos consolidados superiores a los umbrales fijados en el marco internacional de la OCDE, siguiendo el esquema ya adoptado por numerosos países europeos y otras economías desarrolladas.
Adaptación al estándar fiscal global
La iniciativa supone un cambio relevante en la política fiscal internacional de Panamá, históricamente vinculada a regímenes de baja tributación y cuestionamientos por parte de organismos internacionales. El Ejecutivo panameño considera que la adopción del impuesto mínimo global permitirá mejorar la reputación financiera del país, reducir tensiones regulatorias con la Unión Europea y facilitar la atracción de inversión extranjera bajo parámetros de mayor seguridad jurídica y homologación internacional.
El texto aprobado incorpora mecanismos para garantizar que las multinacionales tributen, al menos, un 15% efectivo sobre sus beneficios, evitando estructuras de erosión de bases imponibles o traslado artificial de beneficios a territorios de baja fiscalidad.
Objetivo prioritario: abandonar la lista negra de la UE
Uno de los principales objetivos políticos y económicos de la reforma es lograr que Panamá abandone la denominada “lista negra” de la Unión Europea, en la que permanece incluida por deficiencias identificadas en materia de transparencia fiscal y cooperación internacional.
La permanencia en dicha lista puede implicar efectos reputacionales, mayores controles financieros y restricciones indirectas para operaciones internacionales y acceso a determinados programas o flujos de inver-
sión institucional.
CIRCULAR
JUNIO de 2026
Las autoridades panameñas han defendido que el país ha venido realizando reformas regulatorias en los últimos años para alinearse con los estándares internacionales de intercambio de información y lucha contra la evasión fiscal.
Tendencia internacional
La aprobación del impuesto mínimo global en Panamá se enmarca dentro de una tendencia internacional cada vez más extendida hacia la implantación coordinada del Pilar Dos de la OCDE. Este sistema pretende evitar la competencia fiscal agresiva entre jurisdicciones y asegurar una tributación mínima homogénea para los grandes grupos multinacionales.
La medida representa un nuevo ejemplo de cómo incluso jurisdicciones tradicionalmente asociadas a fiscalidad reducida están adaptando sus sistemas tributarios a las exigencias regulatorias internacionales y a la creciente presión de organismos multilaterales y bloques económicos como la Unión Europea.
1.4.
LGT. Responsabilidad subsidiaria. El responsable tributario tiene derecho a impugnar las circunstancias fácticas y jurídicas de las liquidaciones giradas al deudor principal
SÍNTESIS: El Tribunal Supremo confirma que el responsable tributario subsidiario puede impugnar tanto los hechos como los fundamentos jurídicos de las liquidaciones giradas al deudor principal. No obstante, considera suficiente que la Administración facilite acceso al expediente administrativo y permita formular alegaciones y aportar prueba.
La sentencia descarta indefensión porque el administrador tuvo acceso a los documentos utilizados para regularizar el IGIC de la sociedad y pudo cuestionarlos durante el procedimiento.
La resolución consolida la doctrina del artículo 174.5 LGT sobre las amplias facultades impugnatorias del responsable tributario y su conexión con el derecho a la tutela judicial efectiva.
1.5. IVA. Rectificación de cuotas repercutidas en exceso. Cambio de criterio. ¿Quién puede rectificar las liquidaciones de IVA y reclamar devolución de cuotas ingresadas? ¿el cliente o el proveedor?
JUNIO de 2026
El TEAC unifica criterio en IVA: el sujeto pasivo puede optar libremente entre la rectificación de autoliquidación (art. 120.3 LGT) o la regularización vía declaración (art. 89.Cinco.b LIVA), con independencia del carácter debido o indebido del ingreso originario
El TEAC, en aplicación de la doctrina sentada por el Tribunal Supremo en sus sentencias de 5 de febrero de 2018 (rec. 646/2017) y 27 de septiembre de 2022 (rec. 5052/2020) y por la Audiencia Nacional en sentencia de 12 de abril de 2021 (rec. 694/2017), supera el criterio fijado en su Resolución de 17 de marzo de 2016 (R.G. 00-03868-2013) y declara que el sujeto pasivo no puede ser colocado en peor condición que el destinatario de la operación a la hora de recuperar cuotas de IVA repercutidas en exceso tras una modificación sobrevenida de la base imponible derivada de laudo arbitral, prevaleciendo el principio de neutralidad del impuesto sobre cualquier interpretación formalista del artículo 89.Cinco LIVA.
Por tanto, el TEAC cambia de criterio: admite dos vías para rectificar cuotas de IVA repercutidas en exceso El TEAC ha modificado su doctrina y reconoce que el sujeto pasivo puede rectificar cuotas de IVA repercutidas en exceso a través de dos mecanismos alternativos, con independencia de que el ingreso fuese inicialmente debido o indebido.
Por un lado, puede solicitar la rectificación de la autoliquidación originaria conforme al artículo 120.3 LGT, dentro del plazo general de prescripción de cuatro años. Por otro, puede regularizar las cuotas mediante su inclusión en la autoliquidación correspondiente al periodo en que se emite la factura rectificativa o en las posteriores, dentro del plazo de un año previsto en el artículo 89.Cinco.b) LIVA.
La resolución abandona el criterio mantenido por el propio TEAC en 2016, alineándose con la jurisprudencia reciente del Tribunal Supremo y reforzando los principios de neutralidad del IVA y tutela efectiva del contribuyente.
1.6. HOSTELERIA. IVA. Bruselas pide
a España subir el IVA de la hostelería y corregir el desvío de gasto en sus recomendaciones de 2026
JUNIO de 2026
La Comisión Europea presenta el Paquete de Primavera del Semestre Europeo 2026: recomienda revisar el tipo reducido de bares, restaurantes y hoteles, advierte de un probable incumplimiento del techo de gasto neto y, al mismo tiempo, abre margen para gasto energético.
La Comisión Europea ha adoptado hoy el Paquete de Primavera del Semestre Europeo 2026, que incluye las recomendaciones económicas específicas para cada Estado miembro. En el caso de España, el Ejecutivo comunitario combina un reconocimiento del buen comportamiento del crecimiento España es la gran economía que más crece de la Unión, cumple los límites de déficit y reduce deuda con una batería de advertencias en materia fiscal y de gasto público.
Revisión del IVA reducido de la hostelería
El elemento que ha concentrado la atención mediática es la recomendación de revisar los tipos reducidos del IVA, en particular el 10% que se aplica a bares, restaurantes y alojamiento turístico. La Comisión sugiere acercar ese gravamen al tipo general del 21%. Según los cálculos de la AIReF que la propia Comisión toma como referencia, una medida así aportaría en torno a 7.000 millones de euros anuales, el equivalente al 0,4% del PIB.
El argumento comunitario es doble. Por un lado, técnico: España mantiene una de las mayores «brechas del IVA» de la Unión por el uso extensivo de tipos reducidos y exenciones, lo que resta eficiencia y estabilidad al sistema tributario. Por otro, redistributivo: Bruselas sostiene que el consumo en estos servicios se concentra en hogares de renta media-alta, por lo que una subida recaería proporcionalmente más sobre esas rentas, con un carácter menos regresivo que otras figuras impositivas. La Comisión admite, no obstante, que parte del incremento podría trasladarse a los precios finales.
En el plano más general, el Ejecutivo comunitario advierte de que España depende en exceso de la tributación sobre el trabajo, mientras que la recaudación por impuestos medioambientales y al consumo se mantiene por debajo de la media europea.
Aviso sobre el techo de gasto neto
CIRCULAR
JUNIO de 2026
La Comisión advierte de un probable incumplimiento de la senda de gasto neto recomendada para 2026. Frente a la previsión remitida por el Gobierno en su Informe de Progreso Anual de mayo un crecimiento del gasto del 4,2% anual y del 13,3% acumulado , Bruselas calcula un crecimiento del 5,1% anual y del 14,9% acumulado, lo que supondría un desvío equivalente al 0,4% del PIB.
España es uno de los ocho Estados miembros que se benefician de un período de ajuste fiscal de siete años en lugar de cuatro. La Comisión considera que todos ellos han cumplido satisfactoriamente sus compromisos hasta la fecha. Las reglas fiscales vigentes desde 2024 pivotan sobre la limitación del crecimiento del gasto primario, con el objetivo de reducir la deuda hacia el 60% del PIB y mantener el déficit por debajo del 3%.
Margen para el gasto energético
En paralelo al aviso fiscal, la Comisión abre la mano para que los Estados respondan al encarecimiento energético derivado de la tensión en Oriente Próximo. Permitirá destinar hasta un 0,3% del PIB a medidas que aceleren la transición verde y reduzcan la dependencia de los combustibles fósiles, una flexibilidad alineada con peticiones previas de España.
Gasto social, vivienda y defensa
Por primera vez, la Comisión recomienda a España «reequilibrar el gasto social entre generaciones»: reforzar las ayudas a jóvenes e infancia y combatir la pobreza infantil, en un contexto en el que buena parte del gasto público se concentra en pensiones. Una mayor recaudación, según Bruselas, permitiría financiar políticas sociales como la reducción de la pobreza infantil o la ampliación del parque de vivienda social.
En materia de vivienda, el Ejecutivo comunitario pide impulsar la construcción y ampliar la oferta de alquiler social. En el ámbito presupuestario, reclama adaptar gradualmente las cuentas para sostener un mayor gasto en defensa sin comprometer la sostenibilidad fiscal.
Reformas estructurales y fondos europeos
Las recomendaciones piden además garantizar la continuidad de las reformas e inversiones del Mecanismo de Recuperación y Resiliencia, acelerar la ejecución de los programas de cohesión y reorientarlos hacia prioridades estratégicas. La Comisión insiste en fomentar la productividad y la innovación reduciendo la carga administrativa y la fragmentación regulatoria entre comunidades autónomas incluida la eliminación de barreras al comercio minorista y a la libre circulación de mercancías y llama la atención sobre la disparidad regional en el acceso a oportunidades y servicios, especialmente en zonas con rápida despoblación.
Próximos pasos
JUNIO de 2026
Las recomendaciones aprobadas hoy son una propuesta de la Comisión. Durante el mes de junio, el Consejo las estudiará y acordará su versión definitiva, que el Consejo Europeo deberá refrendar antes de su adopción formal por el Consejo en julio.
CIRCULAR JUNIO de 2026
2.- RENTA 2025 – TRANSMISIÓN DE LA VIVIENDA HABITUAL
Requisitos para que la vivienda habitual tenga tal consideración a los efectos de aplicar determinadas exenciones:
• EXENCIÓN POR TRANSMISIÓN DE MAYORES DE 65 AÑOS O PERSONAS EN SITUACIÓN DE DEPENDENCIA SEVERA O GRAN DEPENDENCIA: Las ganancias patrimoniales que se pongan de manifiesto con ocasión de la transmisión DE SU VIVIENDA HABITUAL por mayores de 65 años o por personas en situación de dependencia severa o de gran dependencia de conformidad con la Ley de promoción de la autonomía personal y atención a las personas en situación de dependencia. (art 33.4.b))
a) Grado I. Dependencia moderada: cuando la persona necesita ayuda para realizar varias actividades básicas de la vida diaria, al menos una vez al día o tiene necesidades de apoyo intermitente o limitado para su autonomía personal.
b) Grado II. Dependencia severa: cuando la persona necesita ayuda para realizar varias actividades básicas de la vida diaria dos o tres veces al día, pero no quiere el apoyo permanente de un cuidador o tiene necesidades de apoyo extenso para su autonomía personal.
c) Grado III. Gran dependencia: cuando la persona necesita ayuda para realizar varias actividades básicas de la vida diaria varias veces al día y, por su pérdida total de autonomía física, mental, intelectual o sensorial, necesita el apoyo indispensable y continuo de otra persona o tiene necesidades de apoyo generalizado para su autonomía personal.
• EXENCIÓN POR REINVERSIÓN: Las ganancias patrimoniales obtenidas por la transmisión de la vivienda habitual del contribuyente, siempre que el importe total obtenido por la transmisión se reinvierta EN LA ADQUISICIÓN DE UNA NUEVA VIVIENDA HABITUAL (art 38.1 LIRPF)
Plazo para la reinversión:
→ deberá efectuarse, de una sola vez o sucesivamente, en un período no superior a dos años desde la fecha de transmisión de la vivienda habitual.
CIRCULAR
JUNIO de 2026
→ Igualmente darán derecho a la exención por reinversión las cantidades obtenidas en la enajenación que se destinen a satisfacer el precio de una nueva vivienda habitual que se hubiera adquirido en el plazo de los dos años anteriores a la transmisión de aquélla.
→ En el caso de venta a plazo o con precio aplazado, la reinversión deberá realizarse dentro del período impositivo en que se vayan percibiendo.
REQUISITOS PARA LA APLICACIÓN DE ESTAS EXENCIONES:
Que se trate de la vivienda habitual del contribuyente:
• Edificación
• Residencia durante un plazo continuado de, al menos, 3 años
No obstante, se entenderá que la vivienda tuvo el carácter de habitual cuando, a pesar de no haber transcurrido el plazo de 3 años:
Se produzca el fallecimiento del contribuyente
Concurran otras circunstancias que necesariamente exijan el cambio de domicilio, tales como:
→ celebración de matrimonio,
→ separación matrimonial,
→ traslado laboral,
→ obtención del primer empleo, o
→ cambio de empleo,
→ u otras análogas justificadas.
Se entenderá como circunstancia que necesariamente exige el cambio de vivienda el hecho de que la anterior resulte inadecuada como consecuencia de la discapacidad del propio contribuyente o de su cónyuge o un pariente, en línea directa o colateral, consanguínea o por afinidad, hasta el tercer grado inclusive, que conviva con él o ella.
Que haya sido habitada de manera efectiva y con carácter permanente por el propio contribuyente, en un plazo de 12 meses, contados desde la fecha de adquisición o terminación de las obras.
Cuando la vivienda hubiera sido habitada de manera efectiva y permanente por el contribuyente en el plazo de doce meses, contados a partir de la fecha de adquisición o terminación de las obras, el plazo de tres años se computará desde esta última fecha.
Que Constituya su vivienda habitual en el momento de la transmisión
CIRCULAR
JUNIO de 2026
Que hubiera tenido tal consideración hasta cualquier día de los 2 años anteriores a la fecha de transmisión
SUPUESTOS ESPECÍFICOS. A continuación aportamos la doctrina administrativa emanada de la Agencia y especialmente de la Dirección General:
Transmisión del usufructo de la vivienda habitual: (INFORMA 135683)
El usufructo es un derecho real de goce o disfrute, que permite al usufructuario a disfrutar los bienes ajenos, reservándose el nudo propietario la propiedad de la vivienda.
Por tanto, al transmitirse el usufructo y conservar el contribuyente la nuda propiedad de la vivienda, se ha producido la transmisión de un derecho real pero no la transmisión de su vivienda habitual, por lo que dicha venta no estará exenta.
Transmisión de la nuda propiedad de la vivienda habitual: (INFORMA 135682)
La transmisión de la nuda propiedad de la vivienda generará una ganancia o pérdida patrimonial, al producirse una variación en el valor del patrimonio del contribuyente, puesta de manifiesto por una alteración en su composición.
No obstante, la normativa establece que están exentas del impuesto las ganancias patrimoniales que se pongan de manifiesto con ocasión de la transmisión por mayores de 65 años de su vivienda habitual. Por tanto, estará exenta del impuesto la ganancia patrimonial generada por la transmisión de la nuda propiedad de la vivienda si constituía su residencia habitual al ser mayor de 65 años.
Transmisión de la vivienda habitual habiendo adquirido inicialmente la propiedad proindiviso y completando el 100% del dominio como consecuencia de la muerte de su esposo (INFORMA 135412)
En los supuestos de adquisición de la propiedad en pro indiviso, habiendo adquirido el 50% de la titularidad del pleno dominio sobre la misma en los tres años anteriores a la transmisión, si el obligado ha residido ininterrumpidamente en la vivienda desde su adquisición, para el cómputo del plazo de tres años, ha de estarse a la fecha en que se produjo la adquisición de la cuota indivisa, sin tener a estos efectos trascendencia la fecha en que se adquirió la cuota restante hasta completar el 100 por 100 del dominio.
Dado que la esposa es mayor de 65 años y la vivienda transmitida ha continuado siendo su residencia habitual, al computarse el plazo de los tres años desde el momento de la adquisición pro indiviso, será aplicable la exención sobre la totalidad de la ganancia derivada de la transmisión de la misma.
CIRCULAR
JUNIO de 2026
Transmisión siendo titular del 50% del pleno dominio y del usufructo del restante 50%. CV0700-26 de 30/03/2026
El criterio de la DGT es que los beneficios fiscales vinculados a la vivienda habitual del contribuyente están ligados a la titularidad del pleno dominio, aunque sea compartido del inmueble. Podrá exonerar de gravamen la ganancia patrimonial puesta de manifiesto en la transmisión de la vivienda en la parte correspondiente a su porcentaje de titularidad en pleno dominio (50%), resultando sujeta y no exenta la ganancia patrimonial derivada de la transmisión del usufructo vitalicio sobre el 50% restante.
Transmisión de la vivienda habitual en la que permaneció la excónyuge tras el divorcio CV0471-26 de 27/02/2026
Si la vivienda tiene la consideración habitual para el cónyuge que hubo permanecido en la misma en virtud de la sentencia de divorcio, en el momento de dicha transmisión o dentro del plazo de los dos años anteriores a la misma, conforme al artículo 41 bis3 del RIRPF, se entenderá que está transmitiendo su vivienda habitual a los exclusivos efectos de la aplicación de las exenciones previstas en los artículos 33.4. b) y 38 de la Ley del Impuesto, y por tanto, tal y como establece la jurisprudencia del Tribunal Supremo, también tendrá dicha consideración para el consultante.
Fecha de Escritura pública posterior a la fecha de adjudicación por una Empresa pública CV0734-26 de 31/03/2026
Para que una vivienda alcance la consideración de habitual se requiere que esta haya constituido la residencia del contribuyente de manera efectiva y por un período de permanencia mínimo de tres años continuados desde su adquisición por el mismo: la fecha de formalización de la escritura ante notario.
Arrendamiento anterior a la transmisión, por un plazo inferior a 2 años desde que dejó de tener la consideración de vivienda habitual. CV0725-26 de 31/03/2026
En el supuesto planteado, el consultante deja de residir en la vivienda que hubo alcanzado para él la consideración de habitual en diciembre de 2023; por tanto, al producirse la transmisión en octubre de 2025, esto es, dentro del plazo de los dos años siguientes a esta fecha, se cumpliría el requisito de estar transmitiendo una vivienda que hubiera tenido la consideración de vivienda habitual hasta cualquier día de los dos años anteriores a dicha fecha de la transmisión, tal y como exige el artículo 41 bis.3 del RIRPF.
Ruptura de relación de pareja CV0088-26 de 20/01/2026
La normativa del Impuesto no incluye específicamente, entre las circunstancias que necesariamente exigen el cambio de domicilio este supuesto. No pudiendo contemplarse con carácter general incluida dentro de la expresión “u otras análogas” contenida en el artículo 41 bis del RIRPF. Debiendo considerarse, en principio,
CIRCULAR
JUNIO de 2026
como así se ha manifestado reiteradamente este Centro Directivo, que, constituye una decisión voluntaria de los contribuyentes, no operando la excepción a la obligación de permanencia continuada en la vivienda durante, al menos, tres años, requeridos para alcanzar la consideración de habitual en consecuencia, de cambiar de residencia habitual antes del transcurso de los tres años preceptivos la vivienda no habrá alcanzado el carácter de habitual.
Celebración de matrimonio tras periodo de convivencia y nacimiento de un hijo CV0434-26 de 27/02/2026 Respecto de la celebración matrimonial, si bien constituye una de las circunstancias contempladas en el artículo 41 bis del RIRPF, no constituye un hecho suficiente por sí mismo; para considerarse como circunstancia necesaria que justifique bien el cambio de vivienda antes de los tres años de permanencia, bien el no llegar a ocuparla dentro de los doce meses desde su adquisición, ha de concurrir con algún otro hecho que exija el cambio, por encima de la mera voluntad o conveniencia del contribuyente. Respecto a argumentar la necesidad del cambio de residencia en la circunstancia sobrevenida del nacimiento de su hijo, cabe señalar que, la normativa del Impuesto no incluye específicamente, entre las circunstancias que necesariamente exigen el cambio de domicilio el traslado a otra vivienda más acorde a las nuevas necesidades de la familia. No pudiendo contemplarse con carácter general incluida dentro de la expresión “u otras análogas” contenida en el artículo 41 bis del RIRPF. Debiendo considerarse, en principio, como así se ha manifestado reiteradamente este Centro Directivo, que, constituye una decisión voluntaria de los contribuyentes, no operando la excepción a la obligación de permanencia continuada en la vivienda durante, al menos, tres años, requeridos para alcanzar la consideración de habitual en consecuencia, de cambiar de residencia habitual antes del transcurso de los tres años preceptivos la vivienda no habrá alcanzado el carácter de habitual.
Transmisión de un inmueble que ya no constituye su vivienda habitual por estar ingresada en residencia. V0124-26 de 27/01/2026
Una vez que el consultante haya dejado de residir efectivamente en su vivienda, que hubo alcanzado para ella la consideración de habitual, con independencia de la causa que hubiera determinado el cese en la residencia efectiva (enfermedad, desempleo, traslado laboral, divorcio, separaciones, nacimiento de un hijo, etc.), dispone de un plazo de dos años para su venta sin pérdida del derecho a la correspondiente exención por transmisión de vivienda habitual por mayores de 65 años o por personas en situación de dependencia severa o de gran dependencia de conformidad con la Ley 39/2006, de 14 diciembre, de promoción de la autonomía personal y atención a las personas en situación de dependencia (BOE de 15 de diciembre). En caso de que, no se haya producido la venta en dicho plazo, la mencionada vivienda habrá perdido la consideración de habitual a efectos de la presente exención, no pudiendo aplicar por tanto el beneficio fiscal de la letra b) del apartado 4 del artículo 33 de la LIRPF.
CIRCULAR JUNIO de 2026
3.- RENTA 2025 – DEDUCCIONES AUTONÓMICAS VINCULADAS A LA INVERSIÓN O
ALQUILER DE VIVIENDA
HABITUAL
Elegimos detallaros las deducciones de las siguientes autonomías: Andalucía, Baleares, Catalunya, Madrid y Valencia.
ANDALUCÍA Ley 5/2021, de 20 de octubre, de Tributos Cedidos de la Comunidad Autónoma de Andalucía.
Deducción por INVERSIÓN EN VIVIENDA HABITUAL que tenga la consideración de protegida y por las personas jóvenes (art.9)
2024
2025 Ley 7/2024, de 23 de diciembre)
Base máxima de deducción: 9.040 €
Debe concurrir alguna de las siguientes condiciones en la fecha de devengo del impuesto:
a) Que la vivienda adquirida tenga la calificación de protegida
b) Adquirente menor de 35 años (en caso de tributación conjunta el requisito deberá cumplirlo, al menos uno de los cónyuges o, en su caso, el padre o la madre en el supuesto de familias monoparentales).
Suma de Bases imponibles general y del ahorro del contribuyente
No se podrá aplicar esta deducción cuando se hubiera aplicado la deducción por adquisición de otras viviendas habituales anteriores. Se podrá aplicar la deducción por la nueva cuando las cantidades invertidas en la nueva superen las invertidas en las anteriores, en la medida en que hubieran sido objeto de deducción.
Deducción por cantidades invertidas en el ALQUILER DE LA VIVIENDA HABITUAL (art.10)
ILLES BALEARS
Límite de deducción 2024 2025 Ley 7/2024, de 23 de diciembre)
Menores de 35 años o mayores de 65 años, o víctimas de violencia doméstica, del terrorismo, o personas afectadas
Personas con discapacidad
máximo
CIRCULAR
JUNIO de 2026
2025 Ley 8/2025, de 22 de diciembre
máximo
Deben concurrir las siguientes condiciones en la fecha de devengo del impuesto:
Suma de Bases imponibles general y del ahorro del contribuyente
El contribuyente debe identificar al arrendador o arrendadora de la vivienda, haciendo constar el NIF en la correspondiente autoliquidación.
Decreto Legislativo 1/2014, de 6 de junio, por el que se aprueba el Texto Refundido de las disposiciones legales de la Comunidad Autónoma de las Illes Balears en materia de tributos cedidos por el Estado
Deducción autonómica por determinadas inversiones de mejora de la sostenibilidad de la vivienda habitual (art 3)
VIVIENDA QUE CONSTITUYA O VAYA A CONSTITUIR LA VIVIENDA HABITUAL DEL CONTRIBUYENTE O DE UN ARRENDATARIO EN VIRTUD DE UN CONTRATO DE ALQUILER SUSCRITO CON EL CONTRIBUYENTE SOMETIDO A LA LEGISLACIÓN DE ARRENDAMIENTOS URBANOS. 2024
Deducción: 50% 50%
Base máxima de deducción: 10.000 € por período impositivo.
Otras condiciones: Cuando el CONTRIBUYENTE SEA EL ARRENDADOR, además deberá cumplirse que
a) La duración del contrato de arrendamiento con un mismo arrendatario ≥ 1 año
b) Se constituya un depósito de fianza a favor del Instituto Balear de la Vivienda
JUNIO de 2026
c) El contribuyente declare las rentas obtenidas como rendimientos del capital inmobiliario
d) No repercuta en el arrendatario el coste de las inversiones.
Deducción por el arrendamiento de la vivienda habitual en el territorio de las Illes Balears (art 3.bis)
Deducción:
Contribuyente menor de 30 años, discapacitado, o determinadas situaciones específicas de vulnerabilidad
Trabajadores autónomos que estén de alta en el RETA al menos 183 días
DF 2 Ley 6/2025, de 23 de julio
Deben concurrir las siguientes condiciones:
Base imponible total del contribuyente:
Familias numerosas o monoparentales
Otras Condiciones:
a) Debe tratarse de la vivienda habitual del contribuyente, ocupada efectivamente por este y que la duración del contrato de arrendamiento sea ≥ 1 año
b) Que ni el contribuyente ni ninguno de los miembros de su unidad familiar sean titulares, durante al menos la mitad del período impositivo, del pleno dominio o de la titularidad real de otra vivienda, distante a menos de 70 Km de la vivienda arrendada y que ni el contribuyente ni ningún otro miembro de su unidad familiar genere rendimientos del capital inmobiliario durante el mismo período impositivo.
c) Que el contribuyente no tenga derecho en el mismo período impositivo a ninguna deducción por inversión en vivienda habitual.
Deducción temporal para compensar el incremento del coste de los préstamos o créditos hipotecarios con tipo de interés variable (art 3 quater)
No se ha prorrogado esta deducción para el ejercicio 2025
CIRCULAR
JUNIO de 2026
ILLES BALEARS
Deducciones PARA EL ARRENDADOR de bienes inmuebles destinados a vivienda permanente en el territorio de las Illes Balears (art 4 quater)
Deducción de los gastos satisfechos por el contribuyente en concepto de seguros que cubran total o parcialmente el impago de rentas
Límite
Deberá cumplirse que
75%
440 € anuales
a) La duración del contrato de arrendamiento con un mismo arrendatario ≥ 1 año
b) Se constituya un depósito de fianza a favor del Instituto Balear de la Vivienda
c) El contribuyente declare las rentas obtenidas como rendimientos del capital inmobiliario
Deducción aplicable una sola vez en el primer ejercicio en que se verifiquen los requisitos, por los gastos satisfechos en concepto de seguros de daños, gastos de conservación, …
Límite: 50% 1.500 €
Arrendamiento en el marco de programas de Alquiler seguro de la Comunidad Autónoma 50% 1.800 €
Además, deberá cumplirse las letras a) b) y c) anteriores, se exigen requisitos adicionales:
a) Que la vivienda no se haya arrendado durante, como mínimo. Los dos ejercicios fiscales inmediatamente anteriores al ejercicio fiscal en que se aplique la deducción.
b) Que el importe de la renta del arrendamiento sea ≤ 15€ mensuales /m2
c) Que los gastos se satisfagan en el mismo período impositivo.
Para la aplicación de las anteriores deducciones,
Base imponible total del contribuyente
Deducción autonómica por arrendamiento de vivienda en el territorio de las Illes Balears derivado del traslado temporal de residencia por motivos laborales (art 4 quinquies)
LA DEDUCCIÓN ES EN CONCEPTO DE TRASLADO TEMPORAL DE SU ISLA DE RESIDENCIA A OTRA ISLA DEL ARCHIPIÉLAGO BALEAR EN EL ÁMBITO DE UNA MISMA RELACIÓN LABORAL POR CUENTA AJENA.
Deducción
Límite 15% 440 € anuales
Deben concurrir las siguientes condiciones:
Base imponible total del contribuyente
CIRCULAR
JUNIO de 2026
Tributación individual Tributación conjunta (*)
€
€
(*) En caso de tributación conjunta la deducción será aplicable a cada uno de los contribuyentes que trasladen su residencia en ámbito de una relación laboral por cuenta ajena.
Otras Condiciones:
a) Debe tratarse del arrendamiento de un inmueble destinado a la vivienda habitual del contribuyente, ocupada efectivamente por este
b) Que se constituya un depósito de fianza a favor del Instituto Balear de la Vivienda
c) Que el contribuyente identifique al arrendador en la autoliquidación del impuesto.
d) Que el traslado temporal no supere los 3 años de duración.
NUEVA: Deducción autonómica para compensar los gastos derivados de una vivienda ocupada ilegalmente o por razón de suspensión del lanzamiento.
DF 2 Ley 6/2025, de 23 de julio A partir del 25.07.2025
Deducción
Límite
Deben concurrir las siguientes condiciones:
Base imponible total del contribuyente
CATALUNYA DECRET
€ anuales
LEGISLATIU 1/2024, de 12 de març, pel qual s'aprova el llibre sisè del Codi tributari de Catalunya, que integra el text refós dels preceptes legals vigents a Catalunya en matèria de tributs cedits. [TEXT CONSOLIDAT]
Article 612-3 Deducció per lloguer de l'habitatge habitual
Redacció amb efectes de l'1 de gener de 2025
D.F. 8. 3ª.Llei 8/2025, de 30 de juliol, de l'Estatut de municipis rurals
Deducció
Límit 10%
300 € →500 €
Família nombrosa o monoparental 10%
600 € →1.200 €
Sempre que compleixin els requisits següents:
a) Que es trobin en alguna de les situacions següents:
- Tenir 32 anys →35 anys o menys en la data de meritació de l'impost.
CIRCULAR
JUNIO de 2026
- Haver estat a l'atur 183 dies o més durant l'exercici.
- Tenir un grau de discapacitat igual o superior al 65%.
- Ésser vidu o vídua i tenir 65 anys o més.
b) Que la suma de llur base imposable general i de l'estalvi, menys el mínim personal i familiar, no sigui superior a 20.000 € anuals→ 30.000 € anuals
S' ha eliminat el requisit de “les quantitats satisfetes en concepte de lloguer excedeixin el 10% dels rendiments nets del subjecte passiu.”
En el cas de tributació conjunta, si algú dels declarants es troba en alguna de las circumstàncies de les lletres a) o b) anteriors
Deducció
Suma de la base imposable general i de l’estalvi, menys el mínim personal y
Article 612-4 Deducció per rehabilitació de l'habitatge habitual
Deducció addicional Límit 1,5&
Article 612-11 Deducció per lloguer de l'habitatge habitual per part de víctimes de violència masclista
Afegit amb efectes de l'1 de gener de 2025 .Decret llei 5/2025, de 25 de març, pel qual s'adopten mesures urgents en matèria fiscal, de despeses de personal i altres d'administratives
Deducció Límit
Contribuent amb discapacitat ≥ 65% o si té algun fill o filla menor d´edat a càrrec
Suma de la base imposable general i de l’estalvi, menys el mínim personal y familiar
Aquesta deducció es pot gaudir com a màxim durant tres exercicis consecutius
Article 612-12 Deducció per inversió en societats cooperatives agràries i d'habitatge
Afegit amb efectes de l'1 de gener de 2025 .Decret llei 5/2025, de 25 de març, pel qual s'adopten mesures urgents en matèria fiscal, de despeses de personal i altres d'adminis-
tratives
Deducció Límit
Article 613-1
CIRCULAR
JUNIO de 2026
20% de les aportacions de capital 3.000 € per exercici
El contribuent ha de complir els requisits i condicions següents:
a) Ser soci de qualsevol tipus dels previstos a la Llei 12/2015, del 9 de juliol, de cooperatives, exclòs el soci temporal.
b) El total de vot de la persona sòcia no pot superar, en cap cas, el 25% del total dels vots socials.
• La cooperativa ha d'estar degudament inscrita en el Registre de cooperatives de la Generalitat de Catalunya com a cooperativa agrària o cooperativa d'habitatge i complir les prescripcions de la Llei 12/2015, del 9 de juliol, de cooperatives. No resulta d'aplicació aquesta deducció en el cas que l'aportació es faci a una cooperativa d'habitatge per a ús turístic o de curta durada.
• Per a l'aplicació de la deducció és necessari disposar de la certificació emesa per la cooperativa que acrediti que es compleixin els requisits previstos en els apartats anteriors.
• Les aportacions han de mantenir-se durant un període mínim de cinc anys a comptar des de la data de l'aportació, termini en el qual també han de complir-se els requisits del apartats anteriors.
Deducció per inversió en l'habitatge habitual adquirit abans de l'01.01.2013
Deducció general
Deducció incrementada (*)
Base màxima deducció 7,5% 9% 9.040 €
Per obres i instal·lacions d'adequació de l'habitatge habitual per raons de discapacitat
Base màxima deducció (addicional) 15% 12.080 €
(*) Per als contribuents que han adquirit el seu habitatge habitual abans del 30.07.2011 o han satisfet abans d'aquesta data quantitats per a la construcció de l'habitatge habitual (no inclou la rehabilitació ni l'ampliació de l'habitatge habitual) i tinguin dret a la deducció per inversió en habitatge quan es trobin en alguna de les situacions següents:
a) Tenir 32 anys o menys en la data de meritació de l'impost.
b) Haver estat a l'atur durant 183 dies o més durant l'exercici.
c) Tenir un grau de discapacitat igual o superior al 65%.
d) Formar part d'una unitat familiar que inclogui almenys un fill en la data de meritació de l'impost.
CIRCULAR
JUNIO de 2026
Per a poder gaudir d'aquest percentatge de deducció, cal que Suma de la base imposable general i de l’estalvi, menys el mínim personal y familiar ≤ 30.000 €
En el cas de tributació conjunta, aquest límit es computa de manera individual per a cadascun dels contribuents que tingui dret a la deducció per haver realitzat inversions en l'habitatge habitual durant l'exercici.
MADRID Decreto Legislativo 1/2010, de 21 de octubre, del Consejo de Gobierno, por el que se aprueba el Texto Refundido de las Disposiciones Legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado.
Artículo 8.
Artículo 18.
Artículo 8.bis.
Artículo 18.
Deducción por arrendamiento de vivienda habitual.
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción 30%
Importe máximo de deducción 1.237,20 €
Requisitos:
Contribuyentes < 40 años
Importe de las cantidades abonadas > 20% base imponible (suma BI general + BI ahorro) Los contribuyentes deberán estar en posesión de copia del depósito de la fianza en la Agencia de Vivienda Social de la CA.
Base imponible (suma BI general + BI ahorro)
Tributación individual 26.414,22€
Tributación conjunta 37.322,20 €
No tendrá derecho a la aplicación de esta deducción cuando la suma de las bases imponibles de todos los miembros de la unidad familiar de la que el contribuyente pueda formar parte sea > 61.680 €
Deducción por gastos derivados del arrendamiento de viviendas (*).
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción 10%
Importe máximo de deducción 154,65 €
(*) gastos de conservación y reparación, formalización de contratos de arrendamiento, primas de seguros por daños e impagos, y la obtención de certificados de eficiencia energética vinculados con tales arrendamientos.
Los contribuyentes deberán estar en posesión del resguardo del depósito de la fianza en la Agencia de Vivienda Social de la CA.
Artículo 8.ter.
Artículo 18.
CIRCULAR
JUNIO de 2026
Artículo 10
Artículo 18.
Deducción por arrendamiento de viviendas vacías.
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción en el ejercicio en que se for-
malice el contrato de arrendamiento 1.000 €
Requisitos:
a) El contrato de arrendamiento deberá tener una duración efectiva de al menos 3 años.
b) El arrendatario de la vivienda no podrá ser el cónyuge ni un pariente, por consanguinidad o por afinidad, hasta el tercer grado inclusive, del contribuyente.
c) Sólo podrán aplicar esta deducción los contribuyentes titulares de un máximo de cinco inmuebles destinados a vivienda (excluidos garajes y trasteros).
Esta deducción es compatible con la regulada en el artículo 8 bis.
Los contribuyentes deberán estar en posesión del resguardo del depósito de la fianza en la Agencia de Vivienda Social de la CA.
Deducción por el incremento de los costes de financiación ajena para la inversión en vivienda habitual derivado del alza de los tipos de interés.
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción
Artículo 10.bis
Artículo 18.
25%
Base de deducción Exceso de intereses sobre Euribor 12-2022
Importe máximo de deducción
Sólo tendrán derecho a aplicar esta deducción si:
300 €
• precio de adquisición de la vivienda ≤ 390.000 €
• suma BI general y del ahorro del contribuyente junto con la del resto de miembros de la unidad familiar ≤ 30.930 € * nº miembros unidad familiar.
Esta deducción es incompatible con la regulada en el artículo 12.
Deducción por cambio de residencia a un municipio en riesgo de despoblación (mediante la adquisición onerosa de su vivienda habitual o mediante un contrato de arrendamiento (*) de vivienda)
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción en el ejercicio en que se produzca el cambio de residencia y en el siguiente (**) 1.000 €
(*) siempre que el arrendador no sea cónyuge o un pariente, por consanguinidad o por afinidad, hasta el tercer grado inclusive del contribuyente.
Artículo 10.ter
Artículo 18.
Artículo 12
Artículo 18.
Artículo 13
Artículo 18.
CIRCULAR
JUNIO de 2026
(**) el contribuyente deberá mantener la residencia en el municipio durante el período en el que se produce el cambio y en los 3 períodos impositivos siguientes.
Sólo tendrán derecho a aplicar esta deducción si suma BI general y del ahorro del contribuyente junto con la del resto de miembros de la unidad familiar ≤ 30.930 € * nº miembros unidad familiar.
Esta deducción es incompatible con la regulada en el artículo 10.ter.
Deducción por adquisición de vivienda habitual en municipios de riesgo de despoblación (nº habitantes a 1 enero ejercicio anterior < 2.500)
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción a prorratear en el periodo impositivo en que se produzca la adquisición (***) y los 9 períodos siguientes 10% precio adquisición vivienda (sin incluir los intereses)
Límite: 1.546,50 €/anuales (***) el contribuyente deberá mantener la residencia en el municipio durante el período en el que se produce el cambio y en los 3 períodos impositivos siguientes.
Sólo tendrán derecho a aplicar esta deducción si suma BI general y del ahorro del contribuyente junto con la del resto de miembros de la unidad familiar ≤ 30.930 € * nº miembros unidad familiar.
Esta deducción es incompatible para las mismas inversiones con las reguladas en el artículo 10.bis y 12
Deducción por el pago de intereses de préstamos para la adquisición de vivienda (habitual) por jóvenes menores de 30 años
Límites y requisitos formales aplicables a determinadas deducciones.
Base de la deducción: importe de los intereses satisfechos por préstamos hipotecarios
25%
Límite: 1.031 €/anuales
Los contribuyentes que pretendan aplicar esta deducción deberán haber hecho constar en el contrato de préstamo o crédito suscrito el destino de los fondos y acreditar dicho destino mediante los justificantes oportunos.
Deducción por adquisición de vivienda habitual por nacimiento o adopción de hijos
Límites y requisitos formales aplicables a determinadas deducciones.
Deducción a prorratear en el periodo impositivo en que se produzca la adquisición y los 9 períodos siguientes
CIRCULAR
JUNIO de 2026
10% precio adquisición vivienda
Límite: 1.546,50 €/anuales
a) La vivienda deberá adquirirse en los tres años siguientes, contados de fecha a fecha, desde que se produzca el nacimiento o adopción de un hijo del contribuyente por el que tenga derecho a la aplicación del mínimo por descendientes y habitarse efectivamente en el plazo de doce meses desde su adquisición.
b) La vivienda adquirida deberá constituir la vivienda habitual de la unidad familiar del contribuyente.
Sólo tendrán derecho a aplicar esta deducción si suma BI general y del ahorro del contribuyente junto con la del resto de miembros de la unidad familiar ≤ 30.930 € * nº miembros unidad familiar.
COMUNITAT VALENCIANA
Ley 13/1997, de 23 de diciembre, por la que se regula el tramo autonómico del Impuesto sobre la Renta de las Personas Físicas y restantes tributos cedidos. Artículo 4. Deducciones autonómicas.
Uno. j) Por obtención de rentas derivadas de arrendamientos de vivienda, cuyarenta no supere el precio de referencia de los alquileres privados de la ComunitatValenciana
Deducción
Base anual de deducción
Requisitos
5%
3.300 €
1) El rendimiento íntegro derive de contratos de arrendamiento de vivienda, de conformidad con la legislación de arrendamientos urbanos, iniciados durante el periodo impositivo.
2) En el caso de que la vivienda hubiese estado arrendada con anterioridad por una duración inferior a tres años, la persona inquilina no coincida con la establecida en el contrato anterior.
3) La renta mensual pactada no supere el precio de referencia de los alquileres privados de la Comunitat Valenciana.
4) Se haya constituido antes de la finalización del periodo impositivo el depósito de lafianza a la que se refiere la legislación de arrendamientos urbanos, a favor de la Generalitat.
k) Por cantidades destinadas a la primera adquisición de su vivienda habitual por contribuyentes de edad ≤ 35 años a la fecha de devengo del impuesto
Deducción 5%
Base deducción Cantidades satisfechas durante el ejercicio, excepción hecha de los intereses y demás gastos por financiación ajena
Requisito (entre otros)
Suma base liquidable general y base liquidable del ahorro
Tributación individual ≤ 30.000 €
• Deducción incompatible con lasrecogidas en las letras j) y l)
CIRCULAR
JUNIO de 2026
Tributación conjunta ≤ 47.000 €
• Deducción compatible con la deducción por inversión en vivienda habitual de ámbito estatal siempre que se cumplan losrequisitos de la DT 18ª LIRPF
l) Por cantidades destinadas a la adquisición de vivienda habitual por personas con un grado de discapacidad igual o superior al 65 %; o un grado de discapacidad intelectual o mental reconocido de manera permanente igual o superior al 33 %
Deducción 5%
Requisito (entre otros)
Suma base liquidable general y base liquidable del ahorro
Tributación individual ≤ 30.000 €
• Deducción compatible con la recogida en las letras j) y l)
Tributación conjunta
47.000 €
• Deducción compatible con la deducción por inversión en vivienda habitual de ámbito estatal siempre que se cumplan losrequisitos de la DT 18ª LIRPF
• También será aplicable esta deducción cuando, sin alcanzar estos grados de discapacidad, cuando se haya declarado judicialmente la incapacidad o curatela representativa de las personas con discapacidad, que se asimilará a un grado de discapacidad del 65%.
m) Por cantidades destinadas a la adquisición o rehabilitación de vivienda habitual, procedentes de ayudas públicas
112 € o la cantidad que resulte de aplicar el TM general autonómico sobre la cuantía de la ayuda pública destinada durante el periodo a la adquisición orehabilitación.
• En ningún caso podrán ser beneficiarios de esta deducción los contribuyentes que se hubieran aplicado por las cantidades procedentes de ayudas públicas algunas las deducciones de las letras k) y l)
n) Por arrendamiento o pago por la cesión en uso de la vivienda habitual
Requisito (entre otros)
Suma base liquidable general y base liquidable del ahorro Tributación individual ≤ 30.000 € Tributación conjunta ≤ 47.000 €
(*) Sise reúne una de las siguientes condiciones: (**) Si reúnen dos de las siguientes condiciones:
• Tener una edad igual o inferior a 35 años.
• Tener un grado de discapacidad ≥ 65 %, o un grado de discapacidad intelectual o mental re-
CIRCULAR
JUNIO de 2026
conocido de manera permanente ≥ 33 %.
• Tener la consideración de víctima de violencia de género.
ñ) Por el arrendamiento de una vivienda, como consecuencia de la realización de una actividad, por cuenta propia o ajena, en municipio distinto de aquel en el que el contribuyente residía con anterioridad
Deducción 10%
Límite 224 €
Requisito (entre otros)
Suma base liquidable general y base liquidable del ahorro
Tributación individual ≤ 30.000 €
Tributación conjunta ≤ 47.000 €
• Deducción compatible con la deducción por arrendamiento de la vivienda habitual cuando ambas viviendas sean diferentes.
o) Por cantidades invertidas en instalaciones realizadas en la vivienda habitual del contribuyente o en instalaciones colectivas del edificio
Primera vivienda Otras viviendas
Límite base máxima
€ anuales 8.800 € anuales
• En el caso de inversiones financiadas no formarán parte de la base los intereses.
u) Deducción por el incremento de los costes de la financiación ajena en la inversión de la vivienda habitual
Deducción 50%
Base de la deducción Diferencia positiva entre lascantidades abonadas durante el período impositivo y las satisfechas en el año anterior.
Límite 100 €
Requisito (entre otros)
Suma base liquidable general y base liquidable del ahorro
Tributación individual ≤ 30.000 €
Tributación conjunta ≤ 47.000 €
w) Deducción por obras de conservación o mejora de la calidad, sostenibilidad y accesibilidad en la vivienda habitual
Deducción 20% 50% (*)
Límite base máxima 5.500 € anuales 5.500 € anuales (*) cuando se trate de obras dirigidas a mejorar la accesibilidad de personas con un grado de discapacidad ≥ 33%
Requisito (entre otros)
Suma base liquidable general y base liquidable del ahorro
Tributación individual ≤ 30.000 €
JUNIO de 2026
Tributación conjunta ≤ 47.000 €
• Debe tratarse de obras realizadas durante el ejercicio en la vivienda habitual de la que sean propietarios o titulares de un derechoreal de uso y disfrute;
• Deben tener por objeto su conservación o la mejora de la calidad, sostenibilidad y accesibilidad, en los términos previstos por los planes estatales de fomento del alquiler de viviendas, la rehabilitación edificatoria y la regeneración y renovación urbanas que estén vigentes a fecha de devengo.
JUNIO de 2026
4.- CONSIDERACIONES DIVERSAS EN MATERIA INTERNACIONAL SOBRE EL “TERRITORIO” Y LA RESIDENCIA FISCAL
4.1. La calificación de un país o territorio como jurisdicción no cooperativa y su impacto en el
IRPF
La calificación de un país o territorio como jurisdicción no cooperativa (JNC), que sustituye al anterior concepto de "paraíso fiscal", es una de las principales herramientas de la legislación española para combatir la elusión y el fraude fiscal. Su aplicación activa una serie de medidas antiabuso y de control reforzado que afectan significativamente a los contribuyentes del IRPF con vínculos económicos o patrimoniales en dichos territorios.
A continuación, se detallan algunas cuestiones que conviene conocer:
1. Mantenimiento de la residencia fiscal en España (la "cuarentena fiscal")
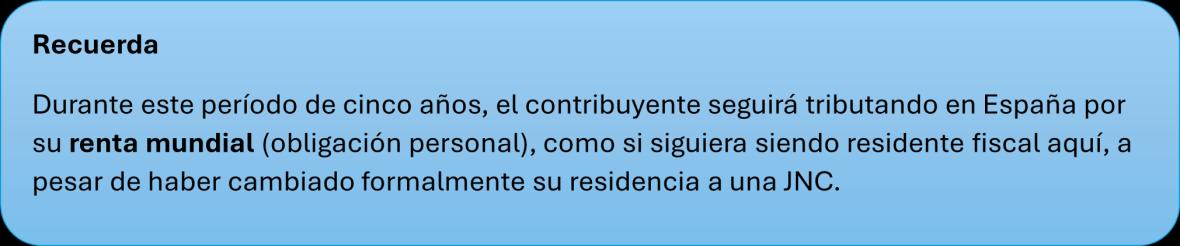
Esta es una de las consecuencias principales. La normativa establece una "cuarentena fiscal" para evitar que los contribuyentes eludan su tributación en España simplemente trasladando su residencia a una JNC. las personas físicas de nacionalidad española que acrediten su nueva residencia fiscal en una jurisdicción no cooperativa no perderán su condición de contribuyentes por el IRPF en España en el período impositivo en que se efectúa el cambio de residencia y durante los cuatro períodos impositivos siguientes
2. Reglas especiales en la acreditación de la residencia fiscal. Ausencias esporádicas
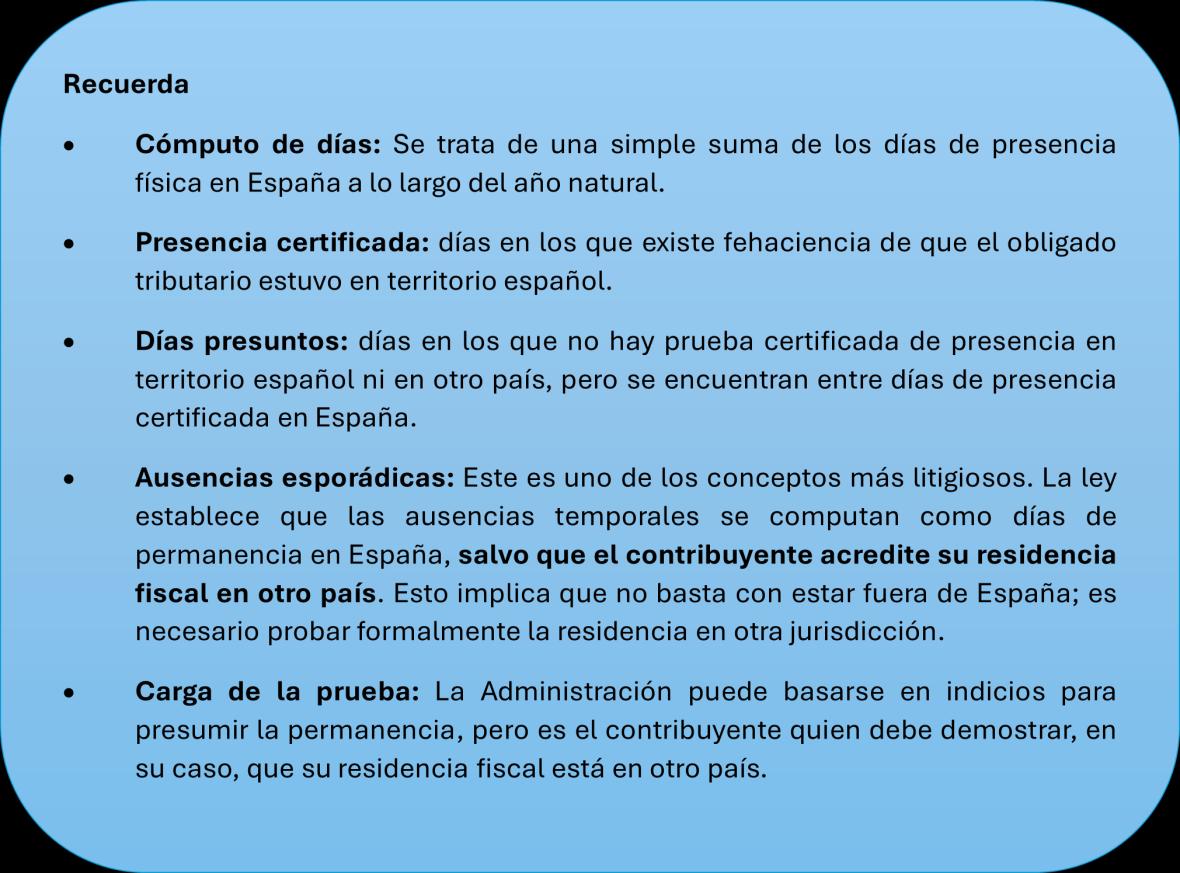
La regla general para determinar la residencia fiscal es la permanencia de más de 183 días en territorio español. Para el cómputo de este plazo, se tienen en cuenta las ausencias esporádicas, salvo que el contribuyente acredite su residencia fiscal en otro país. Sin embargo, cuando ese "otro país" es una jurisdicción no
CIRCULAR
JUNIO de 2026
cooperativa, la carga de la prueba se invierte y se agrava. La Administración Tributaria puede exigir al contribuyente que pruebe su permanencia en dicha jurisdicción no cooperativa durante 183 días en el año natural. No basta con presentar un certificado de residencia fiscal de la JNC. El contribuyente debe poder demostrar fehacientemente su presencia física en ese territorio durante más de la mitad del año, lo cual puede ser una prueba muy difícil de aportar.
3.- Inaplicación total del aplazamiento del "Exit Tax"
La Ley de IRPF excluye explícitamente la posibilidad de aplazar el pago del impuesto de salida cuando el cambio de residencia se produce a un país o territorio calificado como jurisdicción no cooperativa.
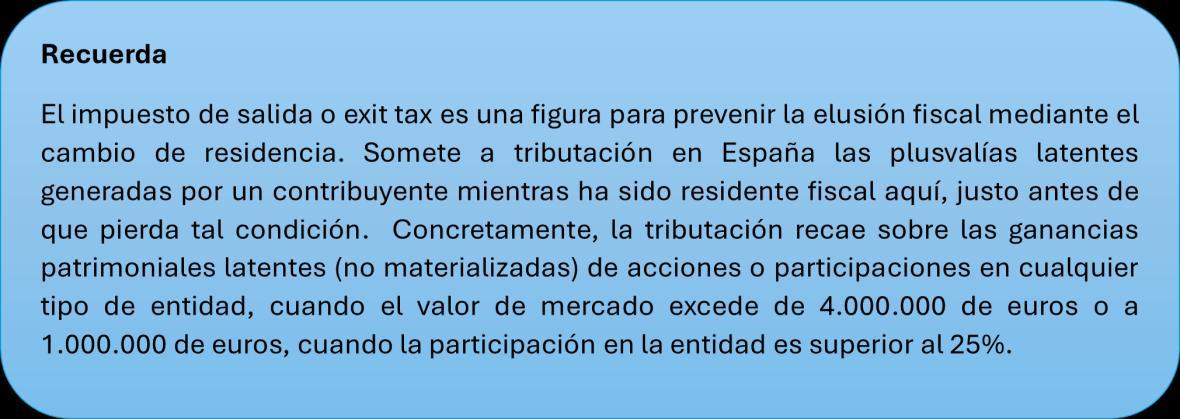
La norma contempla la posibilidad de solicitar un aplazamiento del exit tax cuando el desplazamiento se produce a un país de la Unión Europea o del Espacio Económico Europeo con el que exista un efectivo intercambio de información tributaria o cuando se trata de un desplazamiento temporal por motivos laborales a un país que no sea jurisdicción no cooperativa. Es decir, contribuyente está obligado a integrar la ganancia patrimonial latente en la base imponible del ahorro de su última declaración de IRPF y a ingresar la cuota resultante de forma inmediata. No existe posibilidad de diferir el pago
4.- Activación de presunciones en el Régimen de transparencia fiscal internacional (TFI)
Si el contribuyente participa en entidades situadas en una jurisdicción no cooperativa, se activan presunciones desfavorables en el régimen de TFI, regulado en Entre otras:
• Se presume que el impuesto satisfecho por la entidad en la JNC es inferior al 75% del que correspondería en España.
• Se presume que las rentas obtenidas son de las que deben imputarse (rentas pasivas).
• Se presume que la renta a imputar es el 15% del valor de adquisición de la participación.
Estas presunciones, aunque admiten prueba en contrario, sitúan al contribuyente en una posición probatoria muy compleja.
Nueva lista de países considerados Jurisdicción no cooperativa
CIRCULAR
JUNIO de 2026
Recientemente, se ha publicado el Proyecto de Orden que modifica la Orden que contiene la relación de países, territorios y regímenes fiscales perjudiciales considerados jurisdicciones no cooperativas. La principal novedad del proyecto es la supresión de determinadas jurisdicciones de la relación española de jurisdicciones no cooperativas.
De este modo, si el Proyecto se aprueba en los mismos términos, salen de la lista los siguientes territorios que ya no se consideraran Jurisdicción no cooperativa:
• Barbados, Dominica, Gibraltar, Seychelles y Trinidad y Tobago.
• También se elimina Samoa, pero únicamente respecto del régimen fiscal perjudicial denominado offshore business.
El proyecto no solo elimina jurisdicciones, sino que también se incorpora una nueva referencia: Rusia, aunque no de forma general, sino exclusivamente respecto del régimen fiscal perjudicial de las international holding companies.
4.2. Cómo determinar la residencia en territorio español
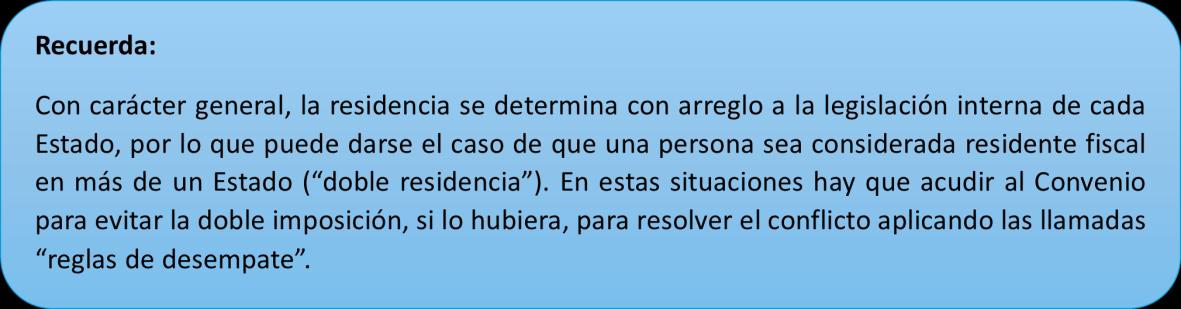
La determinación de la residencia fiscal de una persona física es uno de los pilares de nuestro sistema tributario y una de las cuestiones que mayor controversia genera. De ella depende que un contribuyente deba tributar en España por su renta mundial (como residente, sujeto a obligación personal) o únicamente por las rentas obtenidas en nuestro territorio (como no residente, sujeto a obligación real).
Recientemente, esta cuestión ha vuelto a cobrar protagonismo mediático con el caso Shakira, generando un gran interés sobre los criterios que utiliza la Administración y que validan nuestros tribunales. Lejos de ser una cuestión sencilla, la residencia fiscal se determina a través de un análisis detallado de las circunstancias personales, económicas y familiares del contribuyente, donde la prueba de los hechos resulta fundamental. Criterios de residencia
1. El Criterio de Permanencia: Más de 183 días en territorio español
El criterio más conocido y, a priori, más objetivo es el de la permanencia física. Una persona es residente si permanece en España más de 183 días durante el año natural.
JUNIO de 2026
2. El criterio económico: El centro de actividades o intereses económicos
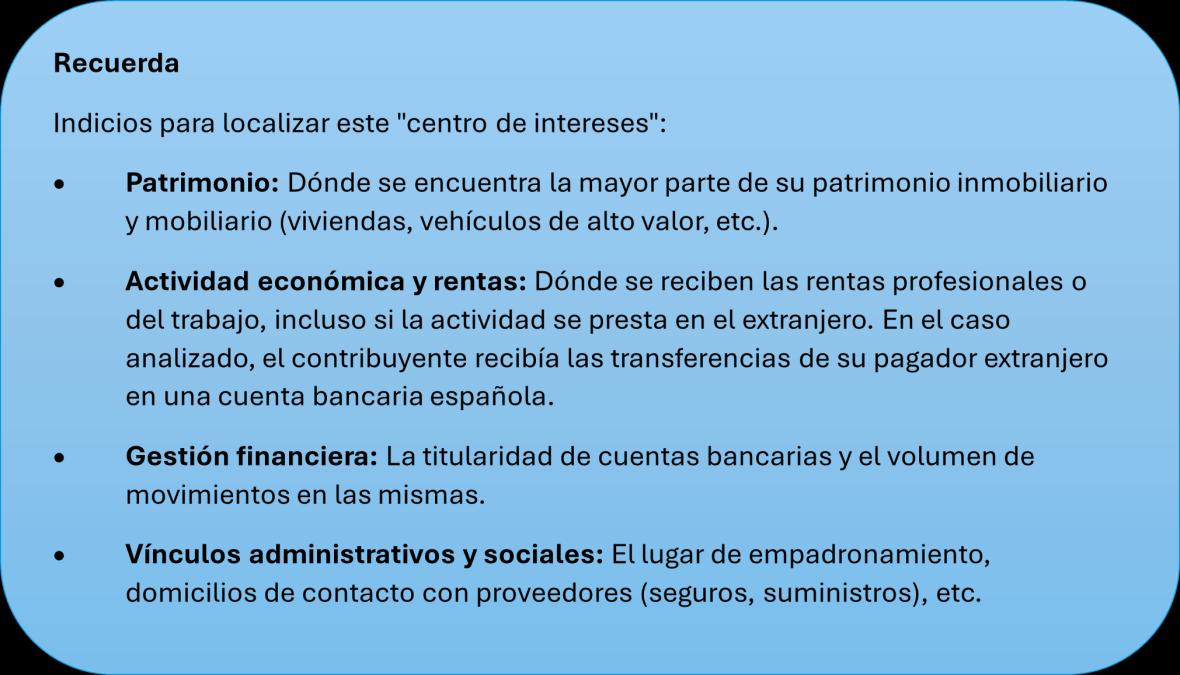
Incluso si una persona no cumple el criterio de permanencia, puede ser considerada residente si radica en España el núcleo principal o la base de sus actividades o intereses económicos, de forma directa o indirecta.
3. La presunción familiar: Residencia del cónyuge e hijos menores
JUNIO de 2026
Finalmente, se establece una presunción iuris tantum (admite prueba en contrario): se presumirá que un contribuyente es residente en España si su cónyuge no separado legalmente y sus hijos menores de edad residen habitualmente aquí.
• Efecto: Esta presunción invierte la carga de la prueba. Si la familia del contribuyente reside en España, será él quien deba demostrar fehacientemente que su residencia fiscal se encuentra en otro lugar.
• Cómo desvirtuarla: Se debe probar no solo la residencia en otro país, sino que los lazos económicos y personales con ese otro país son más fuertes que los existentes con España.
4.3. A propósito de las claves del caso Shakira
La Audiencia Nacional acaba de dictar una sentencia de 15 de abril de 2026, rec. 1931/2021 -Caso Shakiraque anula la liquidación y sanción de Hacienda de 55 millones de euros a la cantante Shakira por IRPF y Patrimonio de 2011, al considerar que en dicho ejercicio 2011 la cantante no era residente fiscal en España.
Los aspectos destacables en relación con la determinación de la residencia fiscal se resumen en los siguientes:
➠ La residencia fiscal se determina ejercicio a ejercicio. Es decir, el hecho de ser o no residente fiscal en España en 2011 no afecta a ejercicios posteriores (ejercicio 2012 a 2014).
➠ Permanencia insuficiente: El tribunal ha ratificado que la cantante no pasó más de 183 días en territorio español durante el año natural de 2011. La Administración Tributaria acreditó la permanencia durante 163 días (la recurrente sostenía 143 días de presencia física en España). Que Bahamas sea o no un paraíso fiscal en 2011 es irrelevante, porque la recurrente ha probado la permanencia de al menos 183 días fuera de España.
➠ Ausencias esporádicas: No cabe reputar ocasional o esporádica una ausencia de suyo prolongada, duradera, por periodo superior a 183 días, ya que de aceptar que ello fuera así, el concepto de residencia habi-
CIRCULAR
JUNIO de 2026
tual, sustentado a su vez en el de la permanencia en España, quedaría completamente privado de sentido y razón.
➠ Inexistencia de núcleo familiar: Aunque la artista ya mantenía una relación sentimental con el exfutbolista Gerard Piqué, no puede equipararse legalmente a un vínculo conyugal, ni existían en ese año hijos menores de la recurrente residentes en España. Por lo tanto, no existía un núcleo familiar a efectos legales de una persona extranjera.
➠ Núcleo principal o la base de sus actividades o intereses económicos: El entramado empresarial que se atribuye a la actora, radica fuera del territorio nacional, así como el desarrollo mayoritario de su actividad económica, que lo es fuera del territorio nacional (y ello queda acreditado en el expediente administrativo).
JUNIO de 2026
5.- IMPUESTO SOBRE SUCESIONES Y DONACIONES
Cada vez más estamos analizando y planificando diferentes planificaciones sucesorias de nuestros clientes, buscando una mayor eficiencia fiscal del proceso sucesorio que además garantice, en su caso, el relevo generacional de las empresas de que son titulares aprovechando la legislación civil española, la catalana y otras forales. Entre otros muchos diferentes temas ,aparece habitualmente el concepto “usufructo”. Por ello este trabajo.
5.1. La tributación de la consolidación del dominio por fallecimiento del usufructuario
En la práctica habitual es muy frecuente que, al fallecer uno de los cónyuges, los hijos adquieran la nuda propiedad de determinados bienes y el cónyuge viudo reciba el usufructo, ya sea por disposición testamentaria o por aplicación de sus derechos legitimarios. El ejemplo típico es el de un inmueble que, tras la muerte del padre, queda atribuido en nuda propiedad a los hijos y en usufructo a la viuda. Posteriormente, al fallecer esta última, se produce la consolidación del dominio en favor de los nudos propietarios.
CIRCULAR
JUNIO de 2026
En el ámbito tributario, la cuestión es determinar en qué impuesto tributa esa consolidación y cómo debe liquidarse
La respuesta no es única para todos los casos. Depende, sobre todo, del título por el que se adquirió inicialmente la nuda propiedad. En términos generales:
• Si la nuda propiedad se adquirió a título lucrativo (herencia o donación), la consolidación tributará en el Impuesto sobre Sucesiones y Donaciones (ISD);
• Si la nuda propiedad se adquirió a título oneroso, la consolidación se analizará en el ámbito del Impuesto sobre Transmisiones Patrimoniales Onerosas (ITP-TPO);
Por tanto, en el supuesto más habitual que nos ocupa adquisición mortis causa de la nuda propiedad por los hijos y usufructo a favor del cónyuge viudo la consolidación del dominio por fallecimiento del usufructuario se encuadra, con carácter general, en el ISD
Ejemplo:
2010 (Fallecimiento del padre): Un hijo hereda la nuda propiedad de un piso valorado en 300.000 € La madre, de 75 años, hereda el usufructo vitalicio.
• Valor del usufructo (2010): (89 - 75) = 14%. Por tanto, 14% de 300.000 €
= 42.000 €
• Valor de la nuda propiedad (2010): 300.000 € - 42.000 € = 258.000 €
• En 2010, la viuda tributa en el ISD sobre 42.000€ y el hijo sobre 258.000€. Supongamos que en su C.A. existía una bonificación del 99% en cuota para herencias entre padres e hijos.
2026 (Fallecimiento de la madre): Se consolida el dominio. El piso ahora vale 450.000 €
• Base Imponible a liquidar: No se usa el valor actual. La base es el valor del usufructo en 2010: 42.000 €
• Tipo de gravamen: Se aplica el tipo medio correspondiente a la desmembración del dominio en 2010.
• Bonificación: Se aplicaría la bonificación del 99% que estaba vigente en 2010, aunque en 2026 ya no exista.
CIRCULAR
JUNIO de 2026
Impuesto sobre Transmisiones Patrimoniales Onerosas (TPO)
Este impuesto aplica cuando la nuda propiedad se adquirió en su día a través de una compraventa (título oneroso).
A diferencia del ISD, en el ámbito del ITP la normativa es distinta, ya que la liquidación por la consolidación se calcula de la siguiente manera:
1. Base Imponible: Es el resultado de aplicar el porcentaje que representaba el usufructo en su día sobre el valor que tenga el bien en el momento de la consolidación
2. Tipo de Gravamen: Se aplica el tipo de gravamen del ITP que esté vigente en el momento de la consolidación
Como se puede observar, el tratamiento es completamente diferente al del ISD, ya que aquí sí se tienen en cuenta tanto el valor actual del inmueble como la normativa fiscal vigente en el momento del fallecimiento del usufructuario.
Aun así, la idea es que existe una única adquisición y no dos adquisiciones (una primera de la nuda propiedad por compraventa y una segunda del usufructo) y así lo ha interpretado el Tribunal Supremo.
Impuesto sobre la Renta de las Personas Físicas (IRPF)
La consolidación del dominio por fallecimiento del usufructuario no genera una ganancia o pérdida patrimonial para el nudo propietario en el IRPF.
Sin embargo, la consolidación sí tiene un efecto muy importante de cara a una futura venta del inmueble, ya que el valor de adquisición que debe considerarse diferirá en función de si la nuda propiedad se adquirió a
título oneroso o lucrativo.
JUNIO de 2026
5.2. Exención participaciones del Impuesto sobre Sucesiones y Donaciones
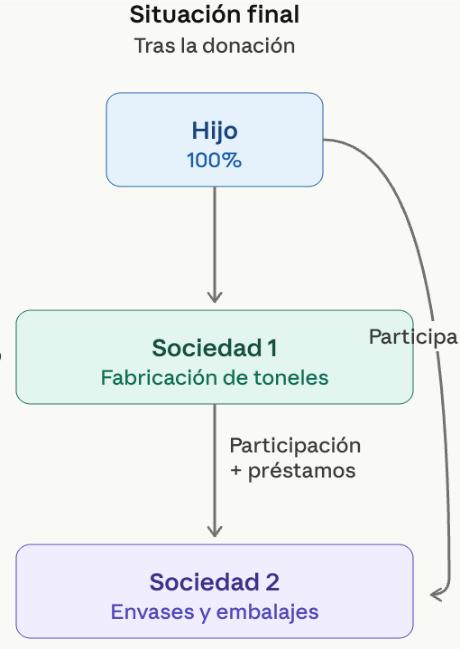
La DGT confirma la viabilidad de la reducción del 95 % en el ISD por donación de empresa familiar dedicada a la fabricación de toneles, si bien condiciona la afectación de las participaciones cruzadas y de los préstamos a sociedades vinculadas a su necesidad económica. Vamos a explicar detalladamente esta consulta emanada de la Dirección General de Tributos por que la consideramos muy relevante a los efectos antes comentados de los procesos sucesorios en los que asesoramos e intervenimos.
Efectivamente, la Dirección General de Tributos avala la aplicación de los beneficios fiscales de empresa familiar en una donación de participaciones sociales entre padres e hijo, aunque existan participaciones en otra sociedad vinculada y préstamos intragrupo, siempre que dichos activos estén afectos a la actividad económica.
¿Cuál era el esquema y planteamiento inicial?
a) Qué platea la DGT y la Dirección General de Tributos, en la Consulta Vinculante V0356-26, analiza la donación de participaciones sociales de una empresa familiar dedicada a la fabricación de toneles de madera, realizada por los padres a favor de su hijo, quien ya ejercía funciones de dirección y administración en la compañía.
La DGT confirma que puede aplicarse tanto la exención en el Impuesto sobre el Patrimonio como la reducción del 95 % en el Impuesto sobre Sucesiones y Donaciones, siempre que se cumplan los requisitos del artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio y del artículo 20.6 de la LISD.
La consulta resulta especialmente relevante porque admite que las participaciones en sociedades vinculadas y los préstamos intragrupo pueden considerarse activos afectos a la actividad económica, siempre que se acredite su necesidad para el desarrollo empresarial y se hayan concedido en condiciones de mercado.
Asimismo, la DGT insiste en que las funciones de dirección deben valorarse desde una perspectiva material y efectiva, siendo irrelevante la mera denominación formal del cargo
b) Hechos planteados:
JUNIO de 2026
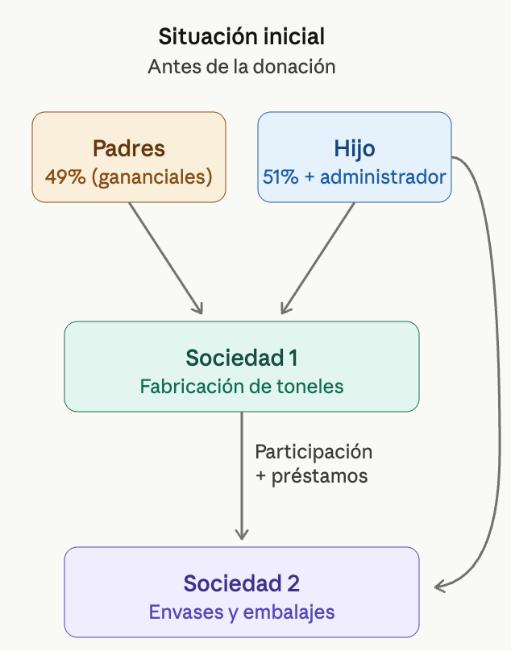
▪ El consultante participa junto con sus padres casados en régimen de gananciales en una sociedad mercantil dedicada principalmente a la fabricación de toneles de madera para el envejecimiento del vino (“Sociedad 1”).
▪ Además, el consultante y la Sociedad 1 participan en el capital de una segunda entidad (“Sociedad 2”), cuya actividad consiste en la fabricación de envases y embalajes de madera.
▪ La Sociedad 1 también había concedido préstamos a la Sociedad 2.
▪ Los padres del consultante se plantean donar al hijo las participaciones sociales que poseen en la Sociedad 1 para garantizar la continuidad de la actividad empresarial familiar.
▪ El consultante desarrolla funciones de administración y dirección dentro de la Sociedad 1, siendo responsable del departamento de producción, ventas e internacionalización.
c) Qué se intentaba aclarar y/o confirmar:
1. Exención en el Impuesto sobre el Patrimonio
▪ Si se cumplen los requisitos exigidos por el artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio para aplicar la exención de empresa familiar respecto de las participaciones sociales.
2. Reducción del 95 % en el Impuesto sobre Sucesiones y Donaciones
▪ Si concurren los requisitos del artículo 20.6 de la Ley del Impuesto sobre Sucesiones y Donaciones para aplicar la reducción por transmisión inter vivos de empresa familiar.
3. Afectación de determinados activos
▪ Si las participaciones en la Sociedad 2 y los préstamos concedidos a dicha entidad pueden considerarse activos afectos a la actividad económica a efectos de la exención en el Impuesto sobre el
JUNIO de 2026
Patrimonio.
d) Contestación de la DGT y fundamentos jurídicos:
1. La reducción del 95 % en ISD exige previamente la exención en IP
▪ La DGT recuerda que la reducción prevista en el artículo 20.6 de la LISD únicamente resulta aplicable cuando las participaciones transmitidas tienen derecho a la exención regulada en el artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio.
▪ Por tanto, el análisis principal consiste en comprobar si concurren los requisitos de la exención de empresa familiar.
2. Requisitos para la exención en el Impuesto sobre el Patrimonio
A) La entidad debe desarrollar una actividad económica
La DGT considera cumplido este requisito porque la Sociedad 1 desarrolla una actividad empresarial real consistente en la fabricación de toneles de madera para el envejecimiento de vino.
B) Participación mínima en el capital social
C) Ejercicio de funciones de dirección remuneradas
La consulta subraya una cuestión relevante:
▪ Lo importante no es el nombre formal del cargo, sino el ejercicio efectivo de funciones reales de administración, gestión, dirección y coordinación.
▪ La DGT cita expresamente la doctrina del Tribunal Supremo y consultas anteriores para afirmar que el concepto de “funciones de dirección” debe analizarse desde una perspectiva material y no meramente formal.
▪ Además, recuerda que cuando la participación es conjunta dentro del grupo familiar basta con que uno de sus miembros cumpla el requisito de dirección remunerada.
3. Alcance objetivo de la exención: activos afectos
La cuestión más relevante de la consulta gira en torno a si:
▪ las participaciones en la Sociedad 2,
▪ y los préstamos concedidos a dicha entidad, pueden considerarse activos afectos a la actividad económica.
4. Participaciones en otras sociedades y préstamos intragrupo
La DGT admite que:
▪ las participaciones en sociedades vinculadas,
▪ y los derechos de crédito derivados de préstamos, pueden considerarse afectos a la actividad económica.
CIRCULAR
JUNIO de 2026
Sin embargo, ello exige acreditar que dichos activos son necesarios para el desarrollo empresarial
La consulta destaca que:
▪ no existe una regla automática,
▪ ni puede presumirse la afectación únicamente por la existencia de vinculación societaria.
La valoración debe hacerse caso por caso.
▪ necesidades de financiación,
▪ capitalización,
▪ solvencia,
▪ liquidez,
▪ acceso al crédito,
▪ proporcionalidad económica,
▪ y relación funcional con la actividad empresarial.
Además, los préstamos deberán haberse concedido en condiciones de mercado.
5. Aplicación de la reducción del 95 % en la donación
La DGT concluye que la reducción del artículo 20.6 LISD podrá aplicarse si se cumplen todos los requisitos legales.
En particular:
Respecto de los donantes
▪ Los padres tienen más de 65 años.
▪ Ninguno ejerce funciones de dirección en el momento de la donación.
Respecto del donatario
El hijo deberá:
▪ mantener las participaciones adquiridas durante 10 años,
▪ conservar el derecho a la exención en el IP durante ese período,
▪ y no realizar operaciones que reduzcan sustancialmente el valor de la adquisición.
En conclusión, interpreta en este caso que los préstamos y participaciones analizados si son activos afectos a
la actividad.
Artículos
CIRCULAR
JUNIO de 2026
Artículo 4.Ocho.Dos de la Ley 19/1991, del Impuesto sobre el Patrimonio. Regula la exención de las participaciones en entidades familiares en el Impuesto sobre el Patrimonio y establece los requisitos relativos a:actividad económica, porcentaje de participación, funciones de dirección, y alcance de la exención respecto de activos afectos. La aplicación de este artículo es imprescindible para poder acceder posteriormente a la reducción del ISD.
Artículo 20.6 de la Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones. Regula la reducción del 95 % aplicable a las donaciones de empresa familiar. La DGT analiza: la edad de los donantes, el cese en funciones de dirección, y la obligación de mantenimiento de las participaciones durante 10 años.
Artículo 6 del Real Decreto 1704/1999. Desarrolla reglamentariamente el alcance de la exención en IP y regula: la valoración de participaciones, la determinación de activos afectos, y el tratamiento de participaciones financieras y préstamos. Es especialmente relevante para analizar la posible afectación de participaciones en sociedades vinculadas y préstamos intragrupo.
Jurisprudencia y doctrina administrativa relacionada
1STS de 18 de enero de 2016 (ROJ STS 15/2016)
El Tribunal Supremo confirma que lo determinante para apreciar funciones de dirección no es la denominación formal del cargo, sino el ejercicio efectivo de labores de gestión y dirección.
La sentencia es utilizada por la DGT para reforzar una interpretación material del requisito de dirección.
STS núm. 5/2022, de 10 de enero de 2022 (rec. 1563/2020)
El Tribunal Supremo admite que participaciones financieras y préstamos pueden considerarse afectos a la actividad económica cuando sean necesarios para la actividad empresarial.
La sentencia rechaza una exclusión automática de este tipo de activos.
Es la principal referencia jurisprudencial utilizada por la DGT en esta consulta.
Nota: En Cataluña hay ciertas diferencias con la exigencia y modo de cumplimiento de las obligaciones requeridas para la exención.
JUNIO de 2026
6.- CALENDARIO FISCAL JUNIO 2026
Hasta el 1 de junio y desde 1 al 30 de junio
Hasta el 1 de junio
IVA
• Abril 2026. Autoliquidación: 303
• Abril 2026. Grupo de entidades, modelo individual: 322
• Abril 2026. Grupo de entidades, modelo agregado: 353
• Abril 2026. Operaciones asimiladas a las importaciones: 380
Impuestos Medioambientales
• Abril 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
• Abril 2026: 170
CIRCULAR
JUNIO de 2026
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
• Abril 2026: 196
Declaración informativa anual de cuentas financieras en el ámbito de la asistencia mutua
• Año 2025: 289
Declaración informativa anual de cuentas financieras de determinadas personas estadounidenses (FATCA)
• Año 2025: 290
Desde el 1 de junio al 30 de junio
• Presentación en las oficinas de la Agencia Tributaria de la declaración de Renta 2025
12 de junio
INTRASTAT - Estadística Comercio Intracomunitario
• Mayo 2026. Obligados a suministrar información estadística
22 de junio
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
• Mayo 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
• Mayo 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
IMPUESTO SOBRE PRIMAS DE SEGUROS
• Mayo 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Marzo 2026. Grandes empresas: 561, 562, 563
• Mayo 2026: 548, 566, 581
• Mayo 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
CIRCULAR
JUNIO de 2026
• Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Mayo 2026. Grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
• Mayo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
• Año 2026. Impuesto sobre la producción de combustible nuclear gastado y residuos radiactivos resultantes de la generación de energía nucleoeléctrica. Pago fraccionado: 584
IMPUESTOS SOBRE LAS TRANSACCIONES FINANCIERAS
• Mayo 2026: 604
25 de junio
RENTA y PATRIMONIO
• Declaración anual Renta y Patrimonio 2025 con resultado a ingresar con domiciliación en cuenta: D-100, D-714
30 de junio
Hasta el 30 de junio
Renta y Patrimonio
• Declaración anual Renta y Patrimonio 2025 con resultado a devolver, renuncia a la devolución, negativo y a ingresar sin domiciliación del primer plazo: D-100, D-714
• Declaración anual de Renta del régimen especial de tributación para trabajadores, profesionales, emprendedores e inversores desplazados a territorio español 2025: 151
Sociedades
• Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
CIRCULAR
JUNIO de 2026
• Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241 IVA
• Mayo 2026: Autoliquidación: 303
• Mayo 2026: Grupo de entidades, modelo individual: 322
• Mayo 2026: Grupo de entidades, modelo agregado: 353
• Mayo 2026. Ventanilla única - Régimen de importación: 369
• Mayo 2026. Operaciones asimiladas a las importaciones: 380
• Cuarto trimestre 2025: solicitud de reembolso en el marco de las relaciones diplomáticas, consulares y de los Organismos Internacionales reconocidos por España: 362
• Cuarto trimestre 2025: solicitud de reembolso de las cuotas tributarias soportadas relativas a la Organización del Tratado del Atlántico Norte, a los Cuarteles Generales Internacionales de dicha Organización y a los Estados parte en dicho Tratado: 364
• Cuarto trimestre 2025: solicitud de reembolso de las cuotas tributarias soportadas por las fuerzas armadas de los Estados miembros de la UE: 381
Impuestos Medioambientales
• Mayo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
Declaración informativa mensual de las operaciones realizadas por los empresarios o profesionales adheridos al sistema de gestión de cobros a través de cualquier tipo de tarjetas y mediante pagos asociados a números de teléfono móvil
• Mayo 2026: 170
Declaración informativa mensual de cuentas en toda clase de instituciones financieras y resumen anual de retenciones e ingresos a cuenta sobre rendimientos del capital mobiliario y rentas obtenidas por la contraprestación derivada de cuentas en toda clase de instituciones financieras
• Mayo 2026: 196
Declaración informativa anual de ayudas recibidas en el marco del régimen económico y fiscal de Canarias y otras ayudas de estado por contribuyentes del Impuesto sobre la Renta de las Personas Físicas o el Impuesto sobre la Renta de no Residentes sin establecimiento permanente
• Año 2025: 282
JUNIO de 2026
Declaración informativa anual de ayudas recibidas en el marco del Régimen fiscal especial de las Illes Balears por contribuyentes del Impuesto sobre la Renta de las Personas Físicas o el Impuesto sobre la Renta de no Residentes sin establecimiento permanente
• Año 2024: 283
CIRCULAR
JUNIO de 2026
9.- CALENDARIO FISCAL JULIO 2026
13 de julio
INTRASTAT - Estadística Comercio Intracomunitario
• Junio 2026. Obligados a suministrar información estadística
20 de julio
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
• Junio 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
• Junio 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Segundo trimestre 2026. Autoliquidación: 303
• Segundo trimestre 2026. Declaración-liquidación no periódica: 309
CIRCULAR
JUNIO de 2026
• Segundo trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Segundo trimestre 2026. Operaciones asimiladas a las importaciones: 380
• Solicitud de devolución de cuotas reembolsadas a viajeros por empresarios en recargo de equivalencia: 308
• Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
• Reintegro de compensaciones en el Régimen especial de la agricultura, ganadería y pesca: 341
IMPUESTO SOBRE PRIMAS DE SEGUROS
• Junio 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Abril 2026. Grandes empresas: 561, 562, 563
• Junio 2026: 548, 566, 581
• Junio 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
• Segundo trimestre 2026: 521, 522, 547
• Segundo trimestre 2026 Actividades V1, F1: 553 (establecimientos autorizados para la llevanza de la contabilidad en soporte papel)
• Segundo trimestre 2026. Solicitudes de devolución: 506, 507, 508, 524, 572
• Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Junio 2026. Grandes empresas: 560
• Segundo trimestre 2026. Excepto grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
• Junio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
• Segundo trimestre 2026. Impuesto sobre los gases fluorados de efecto invernadero. Autoliquidación: 587. Solicitud de devolución: A23. Presentación contabilidad de existencias
• Segundo trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592. Solicitud de devolución: A22
• Año 2026. Impuesto sobre el almacenamiento de combustible nuclear gastado y residuos radiactivos en instalaciones centralizadas. Segundo pago fraccionado 585
IMPUESTO ESPECIAL SOBRE EL CARBÓN
• Segundo trimestre 2026: 595
IMPUESTO SOBRE LAS TRANSACCIONES FINANCIERAS
• Segundo trimestre 2026: 604
CIRCULAR
JUNIO de 2026
APORTACIÓN A REALIZAR POR LOS PRESTADORES DEL SERVICIO DE COMUNICACIÓN AUDIOVISUAL TELEVISIVO Y POR LOS PRESTADORES DEL SERVICIO DE INTERCAMBIO DE VÍDEOS A TRAVÉS DE PLATAFORMA DE ÁMBITO GEOGRÁFICO ESTATAL O SUPERIOR AL DE UNA COMUNIDAD AUTÓNOMA
• Pago a cuenta 2P 2026: 793
27 de julio
IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (ESTABLECIMIENTOS PERMANENTES Y ENTIDADES DE RENTAS CONSTITUIDAS EN EL EXTRANJERO CON PRESENCIA EN TERRITORIO ESPAÑOL)
• Declaración anual 2025. Entidades cuyo período impositivo coincida con el año natural: 200, 206, 220.
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
AUTOLIQUIDACIÓN DEL IMPUESTO COMPLEMENTARIO
• Primera autoliquidación: 242
DECLARACIÓN DE PRESTACIÓN PATRIMONIAL POR CONVERSIÓN DE ACTIVOS POR IMPUESTO DIFERIDO EN CRÉDITO EXIGIBLE FRENTE A LA ADMINISTRACIÓN TRIBUTARIA
• Año 2025. Entidades cuyo período impositivo coincida con el año natural: 221
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
DECLARACIÓN INFORMATIVA ANUAL DE AYUDAS RECIBIDAS EN EL MARCO DEL RÉGIMEN ECONÓMICO Y FISCAL DE CANARIAS Y OTRAS AYUDAS DE ESTADO POR CONTRIBUYENTES DEL IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (ESTABLECIMIENTOS PERMANENTES Y ENTIDADES EN ATRIBUCIÓN DE RENTAS CONSTITUIDAS EN EL EXTRANJERO CON PRESENCIA EN TERRITORIO ESPAÑOL)
• Año 2025. Entidades cuyo período impositivo coincida con el año natural: 282
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
CIRCULAR
JUNIO de 2026
DECLARACIÓN INFORMATIVA ANUAL DE AYUDAS RECIBIDAS EN EL MARCO DEL RÉGIMEN FISCAL ESPECIAL DE LAS ILLES BALEARS POR CONTRIBUYENTES DEL IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (ESTABLECIMIENTOS PERMANENTES)
• Año 2025. Entidades cuyo período impositivo coincida con el año natural: 283 Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
30 de julio
IVA
• Junio 2026. Autoliquidación: 303
• Junio 2026. Grupo de entidades. Modelo individual: 322
• Junio 2026. Grupo de entidades, modelo agregado: 353
• Junio 2026. Operaciones asimiladas a las importaciones: 380
IMPUESTOS MEDIOAMBIENTALES
• Segundo trimestre 2026. Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación: 593
31 de julio
NÚMERO DE IDENTIFICACIÓN FISCAL
• Segundo trimestre 2026. Cuentas y operaciones cuyos titulares no han facilitado el NIF a las entidades de crédito: 195
IVA
• Junio 2026. Ventanilla única - Régimen de importación: 369
• Segundo trimestre 2026: Ventanilla única – Regímenes exterior y de la Unión: 369
IMPUESTO SOBRE DEPÓSITOS EN LAS ENTIDADES DE CRÉDITO
• Autoliquidación 2025: 411
• Pago a cuenta. Autoliquidación 2026: 410
IMPUESTO SOBRE DETERMINADOS SERVICIOS DIGITALES
• Segundo trimestre 2026: 490
IMPUESTOS MEDIOAMBIENTALES
JUNIO de 2026
• Junio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
• Segundo trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
IMPUESTO TEMPORAL DE SOLIDARIDAD DE LAS GRANDES FORTUNAS
• Año 2025: 718
DECLARACIÓN INFORMATIVA MENSUAL DE LAS OPERACIONES REALIZADAS POR LOS EMPRESARIOS O PROFESIONALES ADHERIDOS AL SISTEMA DE GESTIÓN DE COBROS A TRAVÉS DE CUALQUIER TIPO DE TARJETAS Y MEDIANTE PAGOS ASOCIADOS A NÚMEROS DE TELÉFONO MÓVIL
• Junio 2026: 170
DECLARACIÓN INFORMATIVA MENSUAL DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS Y RESUMEN ANUAL DE RETENCIONES E INGRESOS A CUENTA SOBRE RENDIMIENTOS DEL CAPITAL MOBILIARIO Y RENTAS OBTENIDAS POR LA CONTRAPRESTACIÓN DERIVADA DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS
• Junio 2026: 196
DECLARACIÓN INFORMATIVA SOBRE PAGOS TRANSFRONTERIZOS
• Segundo trimestre 2026: 379
DECLARACIÓN INFORMATIVA DE ACTUALIZACIÓN DE DETERMINADOS MECANISMOS TRANSFRONTERIZOS COMERCIALIZABLES
• Segundo trimestre 2026: 235
DECLARACIÓN INFORMATIVA TRIMESTRAL DE OPERACIONES DE COMERCIO DE BIENES CORPORALES REALIZADAS EN LA ZONA ESPECIAL CANARIA SIN QUE LAS MERCANCÍAS TRANSITEN POR TERRITORIO CANARIO
• Segundo trimestre 2026: 281
CIRCULAR
JUNIO de 2026
Responsable del tratamiento: Gabinete Enrique de la Orden – Dirección Pl. Francesc Macià, º 4, 4º 1ª – 08021 Barcelona Teléfono 93-414.50.14 Correo electrónico gabinete@delaorden.net
Base jurídica del tratamiento: relación contractual e interés legítimo Finalidad del tratamiento: mantener el contacto para el envío de informaciones de su interés en relación a los servicios
Sus datos se conservarán hasta que usted se oponga a este tipo de tratamiento de sus datos personales, LO QUE PUEDE HACER EN CUALQUIER MOMENTO, solicitándonos que desea dejar de recibir nuestra Circular Usted, puede ejercer sus derechos de acceso, rectificación, supresión portabilidad, limitación y oposición al tratamiento de la información que le concierne, comunicándose con la dirección de correo electrónico:gabinete@delaorden.net