Circular FISCAL Julio 2026 - www.gabinetedelaorden.com
E. de la Orden Ondategui
C. Vinzo Gil
X. Vendranas Ramón
S. de la Orden Montoliu
A. Gonzalez Carrasco
M. Cuevas Lopez
C.Ballart Cassi
INDICE
CIRCULAR
JULIO de 2026
Queridos lectores:
1.-LEIDO EN LA PRENSA Y NOTICIAS DE INTERES 2
2.-CAMPAÑA IS: NOVEDADES DEL IMPUESTO SOBRE SOCIEDADES 2025 13
3.-LA OBLIGACIÓN DE DEPOSITAR LAS CUENTAS ANUALES 17
4.- REVISIÓN DE FONDOS PROPIOS 22
5.-RÉGIMEN FISCAL ESPECIAL APLICABLE A LES ILLES BALEARS 27
6.-LA REVOCACIÓN DEL NIF: SUPUESTOS EN LOS QUE PROCEDE Y CONSECUENCIAS 34
7.-EMPRESA FAMILIAR EN MADRID. APOYO A LA EMPRESA FAMILIAR 37
8.-CONCEPTO DE GRAN TENEDOR A EFECTOS DEL TIPO DEL 20% EN EL ITP 41
9 - CALENDARIO FISCAL JULIO 2026 45
10 - CALENDARIO FISCAL AGOSTO 2026 ........................................................50
En pleno calor y ardiendo nuestros bosques, como última etapa previa a las vacaciones estivales, tenemos la liquidación del Impuesto sobre Sociedades del ejercicio 2025; por ello presentamos varios monográficos relacionados con el este tema.
Para nuestros clientes de las Islas Baleares presentamos un monográfico sobre variaciones en la liquidación del Impuesto sobre Sociedades para 2025 aplicable a las Islas en relación a la Reserva para Inversiones y para los de Madrid, nuevas ventajas tributarias a la sucesión de la empresa familiar.
El resto de trabajos que os presentamos quedan relacionados en el índice anexo.
Saludos y feliz verano
Enrique de la Orden
1. LEIDO EN LA PRENSA Y NOTICIAS DE INTERÉS
1.1. INSPECCIONES. La Agencia Tributaria liquida 547 millones de euros en 1.329 inspecciones sobre grandes patrimonios
• En 2025 se han obtenido 22.743 millones de euros de la labor de prevención y control, y se han realizado minoraciones de bases negativas, deducciones y cuotas a compensar improcedentes por importe de 6.331 millones
• Se han efectuado más de dos millones de actuaciones de control de tributos internos, entre ellas 52.300 sobre grandes empresas y patrimonios, abusos de formas societarias y lucha contra la economía sumergida
• Crecen un 35% los importes liquidados en comprobaciones con detección de facturación irregular, alcanzando los 296 millones de euros, y un 37% las actuaciones inspectoras con descubrimiento de ventas ocultas
• Se ha incrementado un 43% en 2025 la selección de sociedades dominantes de grupos para su comprobación por parte de los equipos de Inspección de las delegaciones territoriales y el importe liquidado por actuaciones anteriores crece un 21%
• Aumentan un 29% en dos años las comprobaciones de control extensivo en el Impuesto sobre Sociedades, impulsadas por equipos regionales especializados en el control de actividades económicas
• Los Acuerdos Previos de Valoración en materia de fiscalidad internacional de multinacionales cerrados en 2025 permiten garantizar a futuro más de 7.700 millones de euros en bases imponibles, que se sumarán a los más de 2.700 millones de bases regularizadas en comprobaciones con participación de la ONFI
CIRCULAR
JULIO de 2026
2 de julio de 2026.- La Agencia Tributaria liquidó en 2025 un total de 547 millones de euros como consecuencia de las actuaciones de control realizadas por sus distintas delegaciones territoriales sobre grandes patrimonios de personas físicas, un 4,4% más que en el año anterior, con un crecimiento similar (5,1%) en el número de expedientes (1.329).
Además de dar su apoyo a estas liquidaciones, la Unidad Central de Coordinación del Control de Patrimonios Relevantes impulsa proyectos para seguir reforzando y actualizando el control en este terreno, incluyendo la herramienta para ayudar en la detección de falsos no residentes con patrimonios relevantes, que en 2025 ha facilitado la liquidación de 68 millones de euros sobre 145 contribuyentes artificialmente localizados en otros países, y para los que se ha determinado que realmente tenían residencia efectiva en España.
Esta labor forma parte del conjunto de la actividad de control que realizó la Agencia Tributaria el pasado año en las Áreas de Gestión, Inspección, Recaudación y Aduanas, y que concluyó con 22.743 millones de euros de recaudación vinculada a la prevención y lucha contra el fraude, un 20,2% más que el año anterior (18.376 millones descontados expedientes extraordinarios de pagos fraccionados).
El desglose de los resultados muestra que los ingresos directos de actuaciones de control crecen un 7,6% hasta los 11.101 millones de euros, y a ello se añaden 10.041 millones de minoraciones de devolución y 1.600 millones de ingresos procedentes de declaraciones extemporáneas.
Estos resultados se producen tras más de dos millones de actuaciones de control de tributos internos, un 1,1% más que el año anterior. Dentro de este global de actuaciones, la Agencia Tributaria llevó a cabo 52.299 actuaciones de control relacionadas con grandes empresas, patrimonios, abusos de formas societarias y lucha contra la economía sumergida, un 12,7% más que el año anterior.
De estas actuaciones destacadas, que consumen elevados recursos de alta cualificación, se realizaron 41.261 actuaciones sobre multinacionales, grupos societarios y empresas con facturación anual superior a seis millones de euros (+11,8%), 3.197 de análisis patrimonial y societario (+3,1%), 5.354 relacionadas con abusos de formas societarias y ocultación de actividad (+21,6%) y 2.487 con ventas ocultas descubiertas en el control de actividades económicas (+25,2%).
Por otra parte, la Agencia Tributaria minoró el año pasado bases imponibles negativas, deducciones pendientes de aplicar y cuotas a compensar incorrectas por importe de 6.331 millones de euros, un 19,3% más que el año anterior. De todas estas actuaciones, muy relevantes para ensanchar bases imponibles futuras y elevar la recaudación, prácticamente la mitad han sido llevadas a cabo por la Delegación Central de Grandes Contribuyentes.
Control de multinacionales y grupos societarios
CIRCULAR
JULIO de 2026
A su vez, durante el pasado año la Oficina Nacional de Fiscalidad Internacional (ONFI), participó en la gestión de 45 Acuerdos Previos de Valoración (APA) con resultado estimatorio en materia de fiscalidad internacional de multinacionales, garantizando a futuro bases imponibles estimadas en 7.769 millones de euros.
También en el ámbito de la fiscalidad internacional de grandes empresas multinacionales, la Agencia Tributaria regularizó en 2025 bases imponibles por un importe de 2.751 millones de euros en un total de 68 comprobaciones inspectoras que realizaron la Delegación Central de Grandes Contribuyentes y las demás Delegaciones de la Agencia, con el apoyo de la ONFI.
En paralelo a la actividad de control sobre las multinacionales, se están intensificando las comprobaciones inspectoras de los grupos societarios en el ámbito de las delegaciones territoriales de la Agencia. En 2025 se han seleccionado para comprobación 361 sociedades dominantes, un 43% más que el año anterior. Con independencia de esas actuaciones, lógicamente todavía en curso, las delegaciones finalizaron 251 expedientes con origen en años previos, por un importe liquidado de 133 millones de euros, un 21% más que el año anterior.
Lucha contra la economía sumergida
En cuanto al afloramiento de actividad económica, la Agencia realizó el pasado año 3.545 actuaciones inspectoras en las que descubrió ventas ocultas bajo distintos programas de comprobación (las ya mencionadas 2.487 en el control de actividades económicas, y el resto en otros programas), un 37% más que el año anterior, regularizando cuotas por un importe de 439 millones de euros.
También se liquidaron cuotas y sanciones por importe de 218 millones de euros (un 56% más) a 1.621 contribuyentes (un 8,9% más) que previamente habían sido objeto de actuaciones de entrada y registro con apoyo de las Unidades de Auditoría Informática, las UAI. Estas unidades participaron el año pasado en 1.553 actuaciones con volcados informáticos que facilitan el descubrimiento de rentas ocultas, permiten mejorar la obtención de pruebas y reducen la duración de las comprobaciones.
Otro pilar clave en la lucha contra la economía sumergida y la competencia desleal es la detección de facturación irregular. En 2025, el conjunto de actuaciones inspectoras en esta materia ha dado lugar a finalizar expedientes en relación con 1.330 contribuyentes, por importe de 296 millones de euros, un 35,7% más que el año anterior.
Información del exterior e investigación
CIRCULAR
JULIO de 2026
En cuanto al control inspector sobre contribuyentes de los que se ha recibido información de cuentas financieras en el exterior a través de la directiva europea DAC2, el estándar CRS de la OCDE y el acuerdo Fatca con EEUU, el año pasado se han liquidado 261 millones de euros a 809 contribuyentes.
Por otra parte, la actividad anual de la Oficina Nacional de Investigación del Fraude (ONIF) del Departamento de Inspección, incluye la preparación de las fichas FITT (Fichas de Información con Trascendencia Tributaria), que la Oficina traslada a las distintas delegaciones de la Agencia para la posible regularización de contingencias fiscales. El año pasado, la ONIF remitió para análisis 471 fichas FITT sobre más de 1.600 contribuyentes y las remitidas en los últimos años facilitaron que en 2025 las delegaciones de la Agencia liquidaran 89 millones de euros a 353 contribuyentes.
Control extensivo de actividades económicas
El Área de Gestión de la Agencia, por su parte, está intensificando su comprobación del Impuesto sobre Sociedades, IVA e IRPF sobre contribuyentes que desarrollan actividades económicas y presentan un mayor riesgo fiscal. En 2025 se realizaron 604.000 actuaciones de estas características con un importe liquidado de 1.515 millones de euros, en ambos casos un 6,4% más que el año anterior. En dos años, las comprobaciones han crecido un 12,1% y los importes un 7,3%.
Dentro de estos resultados, destacan las comprobaciones del Impuesto sobre Sociedades, donde la especialización de los nuevos equipos regionales de Gestión ha permitido detectar y regularizar un mayor número de incumplimientos. En 2025 las actuaciones crecieron un 13,6% (29,3% en dos años) y los importes liquidados un 7,9% (32,8% en dos años).
También dentro del control extensivo, el Área de Gestión contabiliza los efectos inducidos de determinadas actuaciones, concretamente en materia de deducción por inversión en vivienda habitual, imputación de renta inmobiliaria, reducciones en los rendimientos netos de capital inmobiliario, gastos de actividades económicas y gastos deducibles en el IVA. Tras ser objeto de una actuación de control extensivo sobre estas materias, en 2025 más de 138.000 contribuyentes elevaron los importes consignados en declaraciones posteriores, aumentando su tributación en 502 millones de euros por efecto inducido de la comprobación inicial.
JULIO de 2026
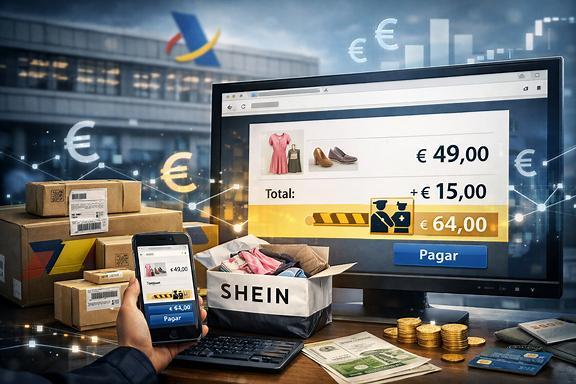
1.2. ADUANAS. TASA SHEIN. Novedad en compras por internet de hasta 150 euros
Envíos por un valor de hasta 150 euros
El 1 de julio de 2021 entró en vigor el denominado “paquete IVA”, una normativa europea que incorporó cambios en la fiscalidad del comercio electrónico. En el caso de los particulares que realizan compras por internet a empresas de fuera de la Unión Europea, estas modificaciones influyeron en la forma de pago del IVA por los productos adquiridos.
Los mecanismos previstos por la Unión Europea para evitar molestias y trámites al consumidor son los siguientes:
• Mediante un sistema de ventanilla única (sistema IOSS), los portales de internet pueden ingresar el IVA correspondiente a las ventas en las que sean intermediarios. En este caso, el precio satisfecho por la compra incluye el IVA.
• Si la compra se realiza en un portal de internet que no participa en el sistema anterior, las empresas que introduzcan las mercancías en nuestro país serán las encargadas de ingresar las cuotas de IVA correspondientes. El consumidor tampoco tendrá que hacer trámites adicionales, pero sí es muy posible que no le hagan entrega del paquete sin que antes satisfaga a la empresa transportista el 21% del precio del bien (así como quizá ciertos gastos de gestión).
Estos mecanismos son relativos al pago del IVA, pues estos envíos de mercancías con un valor no superior a 150 euros se beneficiaban de una franquicia de derechos arancelarios.
Es importarte que el consumidor preste especial atención a las condiciones de compra del portal donde adquiera sus productos para comprobar si el precio ofertado ya incluye el IVA y los gastos de gestión.
Cambios en vigor desde el 1 de julio 2026
El principal cambio a partir del 1 de julio de 2026 es que estas compras, además de pagar IVA, están sujetas al pago de derechos arancelarios.
CIRCULAR
JULIO de 2026
La Unión Europea tomó la decisión de eliminar la franquicia arancelaria (que evitaba el pago de derechos arancelarios) en estos envíos de bajo valor el pasado mes de diciembre de 2025. Esta medida vino motivada por el flujo creciente de estos pequeños envíos y los riesgos de incumplimiento de normativa comunitaria destinada a garantizar la protección y seguridad de los consumidores. Es decir, no es una medida nacional, sino un mandato comunitario uniforme impuesto para todos los países de la UE.
Así, a partir del 1 de julio de 2026, las compras de consumidores por Internet por un importe total de hasta 150 euros, de mercancía que se encuentre fuera de la UE (como China, Estados Unidos o Reino Unido), tendrán que pagar un arancel fijo de 3 euros por cada categoría de artículos, cualquiera que sea el régimen de IVA aplicable (de los explicados anteriormente).
Cómo identificar si hay que pagar arancel
No hay derechos de aduana si tus productos están en España u otro país de la UE en el momento en que se hace el pedido. Ahora bien, el dominio de Internet o el lugar de establecimiento del negocio no es indicativo de la exigencia del arancel (por ejemplo, usando un dominio '.es' o mostrando precios en euros). Lo determinante para saber si hay que pagar arancel es el lugar desde donde se envían las mercancías una vez se ha hecho la compra.
Importante para consumidores: en el caso de empresas que no muestran derechos de aduana/aranceles en su página web, es muy importante consultar los "Términos y Condiciones" y/o el apartado "Sobre nosotros (About us)" para confirmar su dirección física y la ubicación desde donde se enviarán los productos.
Cuándo se paga el arancel y a quién
Estos 3 euros se pagarán a la Aduana con ocasión del despacho de la mercancía, cualquiera que sea el régimen de IVA aplicable. El momento del pago del nuevo arancel fijo de 3 euros por categoría de artículo dependerá de las condiciones comerciales de cada plataforma. Esto, para el consumidor, quiere decir que:
• Lo normal es que se lo cobre la plataforma en el momento de la compra, igual que el IVA.
Si en las condiciones de compra se explica que el precio incluye el arancel, quiere decir que el vendedor o la plataforma habrá suscrito acuerdos comerciales con el despachante de la mercancía. Así, no se cobrará ningún concepto adicional por el transportista en concepto de arancel como condición para la entrega del paquete.
• En caso contrario, es posible que el transportista requiera al consumidor que le abone el arancel, junto con el IVA, como condición para la entrega del paquete, después de haber pagado el precio de compra.
CIRCULAR
JULIO de 2026
La Aduana (AEAT) no se dirigirá al consumidor para reclamar el pago del arancel. Solo exigirá el pago del arancel al declarante designado por la plataforma o por el vendedor para presentar la declaración en aduana. No exigirá el pago al consumidor, si no es él quien realiza directamente las formalidades aduaneras en su propio nombre. Del mismo modo, no será responsable de resolver las controversias que pudieran surgir entre consumidor, transportista y vendedor con ocasión de este nuevo concepto arancelario.
Información importante en materia de devoluciones
Las nuevas reglas de la Comisión Europea impiden la devolución del arancel pagado, aunque el envío sea devuelto. Solo se permitirá la devolución del arancel si se justifica que la mercancía era defectuosa o incumplía los términos del contrato.
Esta restricción no afecta al IVA, que mantendrá el mismo régimen de devoluciones:
• En el sistema IOSS, el IVA será devuelto por el vendedor/plataforma junto con la devolución del precio.
• Si la compra se realiza en un portal de Internet que no participa en el sistema anterior, el consumidor deberá dirigir la solicitud de devolución al transportista. En la mayoría de casos, será este quien devuelva el IVA. En los casos en que no sea competente, el consumidor podrá solicitar la devolución a la Aduana.
1.3. PAQUETE FISCAL.
La Comisión Europea propone un paquete histórico de simplificación fiscal para agilizar el cumplimiento y aumentar la competitividad
El 24 de junio de 2026, la Comisión Europea adoptó un ambicioso paquete de simplificación fiscal que incluye dos propuestas legislativas destinadas a simplificar las normas fiscales de la UE, reducir las cargas de cumplimiento para las empresas y fortalecer la competitividad del Mercado Interior. El Omnibus de impuestos directos y la reformulación de la Directiva sobre Cooperación Administrativa (DAC) están diseñados para modernizar el marco fiscal directo de la UE, hacerlo más eficiente y adaptarlo mejor al entorno económico actual, manteniendo al mismo tiempo un nivel de protección sólida contra el fraude, la evasión y la evasión
CIRCULAR
JULIO de 2026
fiscal. Se estima que el paquete supondrá ahorros y reducirá los costes de cumplimiento para las empresas en aproximadamente 7.900 millones de euros.
La Directiva Ómnibus sobre impuestos directos: Simplificación de las normas fiscales de la UE
El Omnibus de Fiscalidad introduce un paquete integral de medidas para modernizar el marco fiscal directo de la UE, haciéndolo más sencillo, eficiente y más favorable a la inversión, el crecimiento y la competitividad en todo el Mercado Único.
Un elemento central del paquete es la abolición de las retenciones fiscales sobre los pagos transfronterizos de dividendos, intereses y regalías entre empresas de la UE. Al eliminar una barrera de larga data para la inversión transfronteriza, esta medida fortalecerá el Mercado Único, aumentará la competitividad de las empresas europeas y apoyará el desarrollo de la Unión de Ahorro e Inversión facilitando la libre circulación de capitales a través de la UE. Además, el alcance de la Directiva Matriz-Subsidiaria se ampliará a las instituciones de pensiones, permitiéndoles beneficiarse de exenciones fiscales retenidas sobre dividendos recibidos de otros Estados miembros.
El Omnibus también introduce un estándar mínimo común para el tratamiento fiscal de las inversiones en activos tangibles relacionados con la investigación y desarrollo. Al permitir un gasto total e inmediato en todos los Estados miembros, la medida hará que la UE sea un destino más atractivo para la investigación, la innovación y la inversión de alto valor.
Para reducir la complejidad y mejorar la seguridad jurídica, el paquete agiliza la interacción entre las normas de Sociedades Extranjeras Controladas (CFC) y el marco fiscal mínimo global (Pilar Dos). Elimina requisitos superpuestos e introduce un modelo armonizado para el régimen de la CFC, asegurando una aplicación más coherente entre los Estados miembros.
El Omnibus simplifica aún más las normas de financiación empresarial modernizando las disposiciones de limitación de intereses de la Directiva Anti-Evasión Fiscal (ATAD). La eliminación de las opciones de implementación y el aumento del umbral obligatorio de minimis reducirán las cargas administrativas y mejorarán la usabilidad de las normas. Además, los acuerdos de endeudamiento de terceros de bajo riesgo y los acuerdos de financiación basados en el mercado quedarán excluidos del alcance de la norma de limitación, proporcionando un alivio dirigido cuando no exista un riesgo significativo de evasión fiscal.
El paquete también refuerza los mecanismos de resolución de disputas fiscales al abordar deficiencias procesales que a menudo han retrasado o impedido la resolución de disputas fiscales transfronterizas. Esto permitirá a las empresas resolver los conflictos fiscales de forma más rápida y con mayor certeza.
CIRCULAR
JULIO de 2026
Para facilitar la actividad empresarial transfronteriza, la Directiva de Fusiones Fiscales se ampliará para cubrir todas las formas de reorganizaciones corporativas reconocidas bajo la legislación societaria de la UE. Como resultado, las fusiones, divisiones y transferencias de activos podrán realizarse de forma fiscalmente neutral, haciendo que la reestructuración transfronteriza sea más fluida y eficiente.
En conjunto, estas medidas reducirán los costes de cumplimiento, mejorarán la seguridad jurídica y crearán un entorno fiscal más favorable para la inversión. Al eliminar los obstáculos a la actividad transfronteriza y fomentar la innovación, el Omnibus de Fiscalidad apoyará un crecimiento sostenible, fortalecerá la competitividad de las empresas europeas y profundizará la integración del Mercado Interior.
Reformulación de la Directiva sobre Cooperación Administrativa (DAC): Reducción de las cargas de informes y mejora de la eficiencia y eficacia de la cooperación administrativa
Al codificar las nueve directivas existentes en un único instrumento jurídico más coherente, la reformulación mejora la claridad legal tanto para las empresas como para las administraciones tributarias. Al mismo tiempo, la reformulación introduce varias simplificaciones y mejoras clave que reducirán las cargas administrativas para las empresas de la UE y harán el marco más eficiente y eficaz.
Uno de los cambios más impactantes es la reducción de las obligaciones de informe. La reformulación elimina los requisitos de reporte sobre acuerdos fiscales transfronterizos para aproximadamente 3.000 grupos multinacionales que ya están sujetos al impuesto mínimo global del 15% bajo las normas del Pilar Dos, generando un ahorro anual de costes de cumplimiento de 300 millones de euros. Además, elimina los requisitos de reporte para todas las demás empresas (incluidas las pymes), en relación con ciertos acuerdos fiscales transfronterizos que han demostrado tener un valor añadido limitado para las administraciones fiscales, reduciendo los volúmenes totales de reporte en un 35% y ahorrando 40 millones de euros cada año.
La reformulación también apoya la economía circular al aumentar el umbral de reporte para las ventas online de bienes. Este cambio elimina las obligaciones de reporte a más de 10 millones de vendedores, especialmente a los particulares de productos de segunda mano, lo que supone un ahorro de costes de cumplimiento de 678 millones de euros para las plataformas digitales.
Para agilizar los procesos de cumplimiento, la reformulación introduce una obligación única de notificación para la notificación país por país y la presentación centralizada de las declaraciones fiscales complementarias. Esta medida ahorrará a las empresas más de 260 millones de euros anuales al eliminar notificaciones duplicadas.
CIRCULAR
JULIO de 2026
Además, la reformulación mejora la identificación de los contribuyentes al introducir una nueva herramienta de verificación. Esto garantiza que las administraciones fiscales puedan identificar de manera eficiente y eficaz a todos los contribuyentes declarados,
Por último, la reformulación mejora la cobertura del marco existente, haciendo obligatorio intercambiar información sobre todas las categorías de ingresos y capital. Esto permitirá a las administraciones fiscales acceder a información más completa para aplicar eficazmente sus normas fiscales nacionales.
En conjunto, estas medidas reducirán los costes de cumplimiento para las empresas de la UE en más de 1.000 millones de euros anuales, asegurando que las administraciones fiscales estén plenamente preparadas para salvaguardar los ingresos fiscales y combatir el fraude, la evasión y la evasión fiscal.
1.4. LGT. EMBARGOS. Proyecto de Real Decreto por el que se crea y regula el Punto Neutro de Embargos
Objetivos que persigue:
Creación de una la plataforma informática adecuada para que las Administraciones públicas adheridas intercambien la información sobre deudores de las Administraciones y las propuestas de pago a los mismos, con el objeto de realizar las actuaciones de embargo que sean procedentes.
Materialización de una forma de colaboración estable e institucionalizada del Estado en la recaudación ejecutiva de aquéllas, de manera que la adhesión a dicha plataforma informática estatal opera a modo de solicitud de colaboración.
Evitar que quienes sean deudores de las Administraciones públicas en su conjunto puedan llegar a percibir de aquéllas pagos a su favor de otras Administraciones, si tales pagos han de ser objeto de las actuaciones ejecutivas de cualquiera de ellas
No existe alternativa que permita alcanzar la consecución de los objetivos con el menor número de efectos indeseados y haciendo un uso óptimo de los recursos aplicados.
CIRCULAR
JULIO de 2026
Adicionalmente, no parece plausible no dar cumplimiento al mandato legal establecido en la disposición adicional cuarta de la Ley 25/2013, de 27 diciembre, de impulso de la factura electrónica y creación del registro contable de facturas en el Sector Público, ya que la inactividad en este sentido supone que quienes sean deudores de la Administraciones públicas puedan recibir pagos de otras Administraciones
1.5. DISCRIMINACIÓN NO RESIDENTES.
La
Comisión insta a España a eliminar la discriminación de los no residentes en relación con las deducciones fiscales por los ingresos procedentes del arrendamiento de viviendas
La Comisión ha enviado una carta de emplazamiento complementaria a España en lo que respecta a la discriminación de los no residentes, que no pueden beneficiarse de una deducción fiscal por los ingresos procedentes del arrendamiento de viviendas en el país. El 8 de marzo de 2019 se envió una primera carta de emplazamiento a España [INFR(2018)4085] a este respecto. Los contribuyentes que son residentes disfrutan de una reducción de hasta el 60 % de la base imponible correspondiente a los ingresos que hayan obtenido, mientras que los no residentes no pueden acceder a esta deducción. Esta diferencia de trato fiscal supone una restricción a la libre circulación de capitales (artículo 63 del TFUE). A pesar de que la Comisión ha mantenido más intercambios con España al respecto, el país no ha modificado su legislación para eliminar este trato discriminatorio y además ha introducido nuevas disposiciones en este régimen fiscal. Estas modificaciones de 2025 de la legislación fiscal pertinente implican que solo los residentes se benefician de deducciones de entre el 20 y el 90 % de la base imponible derivada del arrendamiento de viviendas, lo cual sigue discriminando a los no residentes. Por consiguiente, la Comisión ha enviado una carta de emplazamiento complementaria a España, que dispone ahora de dos meses para responder y subsanar las deficiencias que le ha señalado. De no recibirse una respuesta satisfactoria, la Comisión podría optar por emitir un dictamen motivado.
JULIO de 2026
2.- CAMPAÑA IS: NOVEDADES DEL IMPUESTO SOBRE SOCIEDADES 2025
Reserva de capitalización
• Con carácter general, se incrementa el porcentaje de la reducción en concepto de reserva de capitalización, del 15 al 20 por ciento del incremento de sus fondos propios.
• Se eleva el límite de la reducción al 20% o 25% (contribuyentes cuyo INCN sea inferior a 1 millón de euros durante los 12 meses anteriores a la fecha en que se inicie el período impositivo al que corresponda la reducción).
Tipos de gravamen
Se modifican los tipos de gravamen aplicable a microempresas, entidades de reducida dimensión y cooperativas, estableciéndose un régimen transitorio para las dos primeras.
En 2025 los tipos aplicables serán:
➠ Microempresas:
o Por la parte de base imponible comprendida entre 0 y 50.000 euros, al tipo del 21 por ciento.
o Por la parte de base imponible restante, al tipo del 22 por ciento
➠ Empresas de reducida dimensión (ERD): tributarán al tipo del 24 por ciento, salvo que deban tributar a un tipo diferente del general.
➠ Sociedades cooperativas fiscalmente protegidas:
CIRCULAR
JULIO de 2026
• Resultados cooperativos: a los tipos de gravamen resultantes de minorar en tres puntos porcentuales los tipos de gravamen previstos en el artículo 29.1 de la LIS (siempre que el tipo resultante no supere el 20 por ciento).
• Resultados extracooperativos: estas sociedades tributarán a los tipos de gravamen previstos en el artículo 29.1 de la LIS.
➠ Cooperativas de crédito y cajas rurales:
o Resultados cooperativos: a los tipos de gravamen previstos en el artículo 29.1 de la LIS.
o Resultados extracooperativos: tributarán al tipo del 30 por ciento.
Tributación mínima
➠ Entidades cuyo importe neto de la cifra de negocios del período anterior sea < a 1 millón de euros: a los efectos de determinar la cuota líquida mínima a la que se refiere el primer párrafo del apartado primero del artículo 30 bis de la LIS, el porcentaje señalado en el mismo será el resultado de multiplicar la escala prevista en el artículo 29.1 de la LIS por 15/25, redondeado por exceso.
➠ Empresas de reducida dimensión: el porcentaje señalado en el párrafo anterior será el resultado de multiplicar el tipo de gravamen previsto en el artículo 29.1 de la LIS por 15/25, redondeado por exceso.
Libertad de amortización
Resultan de aplicación en el ejercicio 2025 los supuestos de libertad de amortización de inversiones en instalaciones que utilicen energía de fuentes renovables y en determinados vehículos y en nuevas infraestructuras de recarga.
➠ Libertad de amortización de inversiones en instalaciones que utilicen energía de fuentes renovables
Permite amortizar libremente, cumpliendo determinados requisitos, las inversiones que entren en funcionamiento en 2023, 2024, 2025 y 2026 realizadas en instalaciones:
• Destinadas al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables.
CIRCULAR
JULIO de 2026
• Para uso térmico de consumo propio que utilicen energía procedente de fuentes renovables, que sustituyan instalaciones que utilicen energía procedente de fuentes no renovables fósiles y que sean puestas a disposición del contribuyente a partir de 20-11-2022.
➠ Libertad de amortización de determinados vehículos y de nuevas infraestructuras de recarga
Permite amortizar libremente las inversiones realizadas en determinados vehículos eléctricos y nuevas infraestructuras de recarga.
Otras modificaciones
También se introducen diversas modificaciones en el Régimen económico fiscal de Canarias y se declaran exentas determinadas ayudas concedidas por la Comunidad Valenciana para facilitar el mantenimiento del empleo y la reactivación económica, destinadas a trabajadores autónomos y empresas de las zonas afectadas por la DANA.
Novedades en la campaña
➠ Se modifica la clasificación de la actividad principal de la entidad para adaptarla a la nueva Clasificación Nacional de Actividades Económicas 2025, denominada «CNAE-2025»
➠ Se modifica el literal de las claves [00081] y [00082] para incluir como tipo de entidad a la filial o sociedad matriz última de un grupo nacional de gran magnitud. En línea con este cambio, se ha redactado el apartado «Grupo Mercantil» de la página 1 bis.
➠ Se han introducido mensajes de aviso o advertencia para verificar la entrada de declaraciones con tipo de ejercicio 3 que reflejan un periodo impositivo cuya duración es inferior a los 12 meses.
➠ Se modifica el cuadro «Reserva de capitalización» de la página 20 bis.
➠ Autoliquidaciones rectificativas. También se introducen determinados cambios en su operativa.
➠ Se introducen mejoras en la cumplimentación de la información correspondiente a las agrupaciones de interés económico y a las uniones temporales de empresas.
JULIO de 2026
➠ Presentación de declaración en caso de contribuyentes sujetos a normativa foral. Se va a admitir la presentación en formato procesable que utilice un lenguaje de marcado extensible (fichero XML, en sus siglas en inglés) que será presentado en la sede electrónica de la Agencia Estatal de Administración Tributaria para su posterior conversión.
3.- LA OBLIGACIÓN DE DEPOSITAR LAS CUENTAS ANUALES
Como todos los años por estas fechas, las sociedades deben cumplir con la obligación de depositar las Cuentas Anuales en el Registro Mercantil.
La normativa mercantil impone a los administradores de las sociedades de capital la obligación de dar publicidad a su situación económica y financiera. Esta obligación no es un trámite accesorio, sino que emana del principio de "imagen fiel" que exige que las cuentas anuales reflejen de forma veraz el patrimonio, la situación financiera y los resultados de la empresa.
El depósito de estos documentos en el Registro Mercantil permite que cualquier tercero con interés legítimo (acreedores, entidades financieras, trabajadores o futuros inversores) pueda conocer la solvencia de la entidad, garantizando así la seguridad jurídica en el tráfico mercantil.
Formulación, aprobación y depósito
El cumplimiento de esta obligación sigue un calendario estricto que los administradores deben observar para evitar responsabilidades:
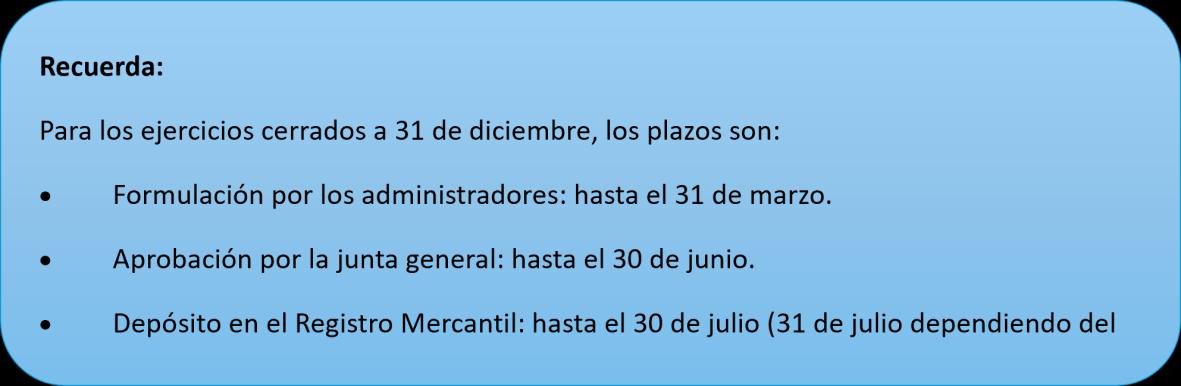
➠ Formulación de las cuentas: los administradores disponen de un plazo máximo de tres meses desde el cierre del ejercicio social para formular las cuentas anuales, el informe de gestión y la propuesta de aplicación del resultado.
➠ Aprobación por la Junta General: Una vez formuladas, las cuentas deben ser sometidas a la aprobación de la Junta General de socios o accionistas dentro de los seis primeros meses de cada ejercicio.
➠ Depósito registral: los administradores presentarán para su depósito, dentro del mes siguiente a su aprobación, la certificación de los acuerdos de la junta, junto con un ejemplar de las cuentas y, si fuera preceptivo, el informe de auditoría.
CIRCULAR
JULIO de 2026
¿Qué entidades están obligadas?
La obligación recae principalmente sobre todas las sociedades de capital (SA, SL, Comanditarias por acciones), cooperativas, sociedades de garantía recíproca, fondos de pensiones y entidades de gestión.
¿Qué documentación debe depositarse?
Para que el depósito sea calificado positivamente por el Registrador Mercantil, debe contener:
El mínimo a presentar es de 9 documentos que son:
1. Certificación de aprobación de Cuentas 2. Memoria 3. Balance 4. Cuenta de Pérdidas y Ganancias
5. Declaración de Identificación del Titular Real
6. Informe Medioambiental
7. Informe de Acciones/Participaciones Propias
8. Hoja de datos generales de identificación
9. Instancia de Presentación
En caso de tener que presentar Informe de Auditoría, el número de Documentos ascendería a 13. Son, además de los anteriores:
10. Informe de Auditoría
11. Informe de Gestión
12. Estado de Flujos de Efectivo
13. Estado de Cambios en el Patrimonio Neto
Consecuencias del incumplimiento
La omisión del depósito de cuentas no es una infracción inocua. Destacan consecuencias a tres niveles:
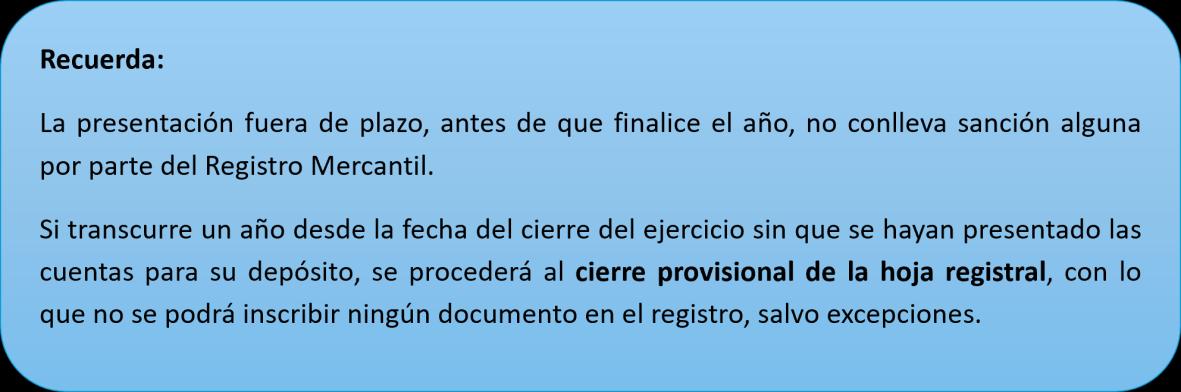
➠ El Cierre Registral. Transcurrido un año desde el cierre del ejercicio sin que se haya practicado el depósito, el Registrador procederá al cierre provisional de la hoja registral de la sociedad.
Este cierre impide inscribir cualquier documento (nombramientos de cargos, ampliaciones de capital, poderes, modificaciones estatutarias), con excepciones muy limitadas como el cese de administradores o la disolución de la sociedad. En la práctica, esto supone la "muerte civil" de la empresa en el tráfico jurídico, impidiéndole operar con normalidad ante notarios, bancos y registros.
➠ Sanciones Económicas. El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) tiene potestad para imponer multas que oscilan entre 1.200 y 60.000 euros por cada año de retraso. Si la sociedad o el grupo
CIRCULAR
JULIO de 2026
tienen un volumen de facturación superior a 6 millones de euros, el límite de la multa puede elevarse hasta los 300.000 euros.
➠ Responsabilidad de los Administradores. Este es el aspecto más crítico para el cliente. La jurisprudencia ha consolidado la doctrina de la inversión de la carga de la prueba. Si una sociedad no deposita sus cuentas y es demandada por deudas sociales, se presume que la sociedad se encuentra en causa de disolución por pérdidas. La falta de depósito genera una "apariencia de voluntad de ocultación de la situación de insolvencia". Esto facilita que los acreedores puedan exigir la responsabilidad solidaria del administrador con su propio patrimonio personal por las deudas de la sociedad.
Situaciones especiales
Sociedades inactivas o sin operaciones
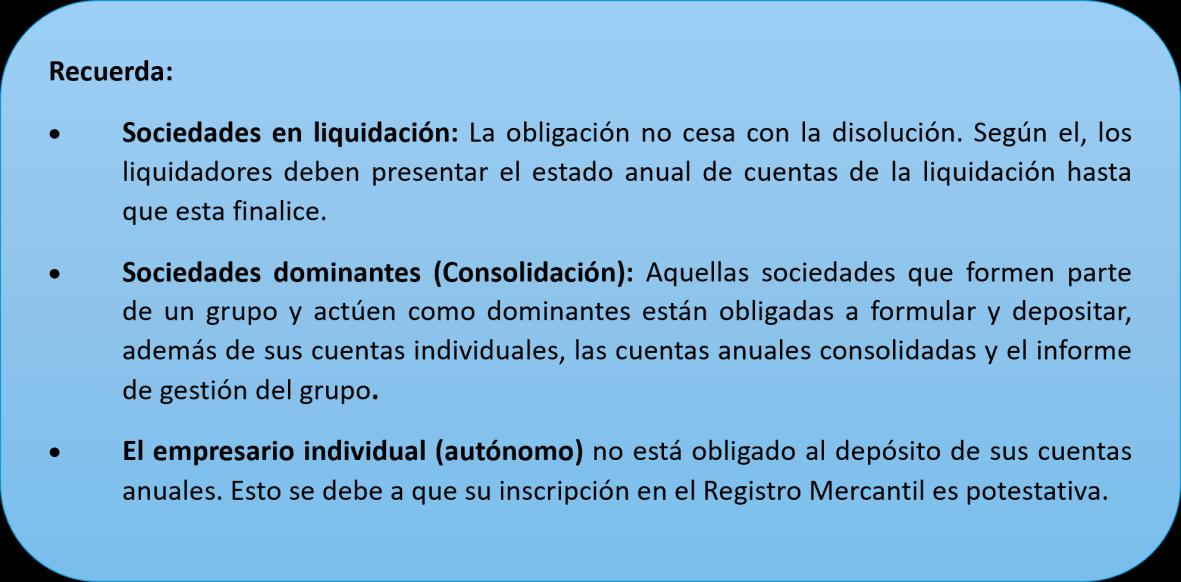
Es un error común pensar que una sociedad sin actividad está exenta de depositar cuentas. La obligación persiste mientras la sociedad esté inscrita y no se haya formalizado su extinción. El cese de actividad no exime del deber de formular y depositar cuentas anuales.
Cuentas no aprobadas por la Junta
Si los administradores han formulado las cuentas pero la Junta General no las aprueba (por conflicto entre socios, por ejemplo), se debe evitar el cierre registral. Para ello, se permite presentar una certificación del órgano de administración expresando la causa de la falta de aprobación. Esta justificación debe reiterarse cada seis meses para mantener abierta la hoja registral.
Sociedades en liquidación o concurso
Incluso en fase de liquidación o tras la declaración de concurso, subsiste el deber de formular y depositar cuentas. En caso de intervención concursal, esta obligación recae sobre los administradores bajo la supervisión de la administración concursal.
Subsanación de errores
Es necesario distinguir entre errores de transcripción y errores en la contabilidad:
JULIO de 2026
➠ Error de Transcripción. Los datos contables contenidos en las cuentas anuales depositadas no son correctos debido a una transcripción errónea. Los socios dispusieron de la información correcta y la Junta adoptó correctamente el acuerdo de aprobación de cuentas y aplicación del resultado. Bastará con la presentación de una certificación expedida por el órgano de administración que indique el error, su subsanación y la solicitud al Registrador para que lo incorpore en el depósito ya practicado, acompañando en su caso los documentos con los datos correctos.
➠ En Error Contable. Los datos contables contenidos en las cuentas anuales no son correctos debido a un error en la contabilidad
• Será necesario la celebración de una nueva Junta que apruebe las cuentas y una nueva certificación con todos los requisitos necesarios, en la que conste que se presentan unas nuevas cuentas y se detallen los defectos detectados en las primeras.
• Esta certificación se acompañará de todos los documentos necesarios para un correcto depósito. Ambas presentaciones quedarán depositadas en el Registro.
JULIO de 2026
4.- REVISIÓN DE FONDOS PROPIOS
La relación del Capital Social con respecto a los Fondos Propios de la Sociedad es una magnitud importante que puede obligar a tomar y ejecutar diversas acciones legalmente obligatorias Haremos un repaso de doctrina y jurisprudencia que tratan esta materia.
PGC. cuentas Aumento Disminución
FONDOS PROPIOS (N, A, P) 00186 [1]
Capital (N, A, P)
[2]
[1] Si la sociedad acumula pérdidas de los años 2020 y 2021 en el cierre del ejercicio 2025, que dejen reducido el patrimonio neto a una cantidad inferior a la mitad del capital social la sociedad podrá aplicar la moratoria societaria establecida en el artículo 30.1. del Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio, [BOE 21.03.2026], evitando así los administradores el deber de convocar junta en el plazo de 2 meses para no incurrir en la responsabilidad por deudas, utilizando los plazos extraordinarios para la formulación de las cuentas anuales individuales y consolidadas y el informe de gestión del ejercicio 2025:
Si la sociedad hubiera formulado las cuentas anuales con anterioridad al 22.03.2026, deberá haberlas reformulada en el plazo de un mes a contar desde el 22.03.2026 → 22.04.2026
Si se reformulan:
La Junta General deberá reunirse en los 3 meses siguientes a la reformulación → 22.07.2026
GRUPO FISCAL: Las sociedades que se encuentren en esta situación, por remisión del artículo 58.4.d) de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, continuarán formando parte del grupo fiscal.
Artículo 58. Definición del grupo fiscal. Entidad dominante. Entidades dependientes. (…) 4. No podrán formar parte de los grupos fiscales las entidades en las que concurra alguna de las siguientes circunstancias: (…) d) Que al cierre del período impositivo se encuentre en la situación patrimonial prevista en el artículo 363.1.e) del Texto Refundido de la Ley de Sociedades de Capital, aprobado por el Real Decreto Legislativo 1/2010, de 2 de julio, de acuerdo con sus cuentas anuales, aun cuando no tuvieran la forma de sociedades anónimas, a menos que a la conclusión del ejercicio en el que se aprueban las cuentas anuales esta última situación hubiese sido superada.
TEAC de 22/04/2021
La concurrencia o no de la situación patrimonial a que se refiere el artículo 363.1.d) [actualmente 363.1.e)] del Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital, a efectos de lo dispuesto en el artículo 67.4.b) del texto refundido de la Ley del Impuesto sobre Sociedades (RDL 4/2004) y en el artículo 58.4.d) de la Ley 27/2014 del Impuesto sobre Sociedades, no puede apreciarse en virtud de criterios distintos a los aplicados en las cuentas anuales por el obligado tributario, salvo que éste alegue haber incurrido en un error contable que se halle debidamente corregido en las cuentas anuales de ejercicios posteriores a través de los mecanismos previstos al efecto en la normativa contable. A estos efectos, la Inspección se limitará a constatar si el error contable alegado que determina la inexistencia de desequilibrio patrimonial ha sido subsanado o corregido en las cuentas anuales correspondientes, sin entrar a valorar si el error existió realmente o no conforme a la normativa contable puesto que la situación de estar la sociedad incursa en causa de disolución ha de resultar de la contabilidad social, no de los criterios contables aplicados por la Inspección.
CONSULTA 5 BOICAC 136/2023
Una sociedad presenta un patrimonio neto por debajo de la mitad del capital social como consecuencia de la absorción de dos sociedades del grupo que en 2020 y 2021 se encontraban ya en causa de disolución como consecuencia de pérdidas de 2020 y 2021.
Teniendo en cuenta la NRV 21.2º del PGC, el método del coste precedente se apoya en la idea de la sucesión contable de los valores de los elementos patrimoniales desde la perspectiva de la unidad económica que constituye el grupo de sociedades. Considerando esta circunstancia y la sucesión universal inherente a los acuerdos de fusión, se entiende acorde a la finalidad normativa que la sociedad absorbente excluya del referido cómputo en el ejercicio 2022 las pérdidas de 2020 y 2021 de las dos sociedades absorbidas.
100,101,102
Capital escriturado (N, A, P)
CIRCULAR
JULIO de 2026
00188 (1030) (1040) (Capital no exigido) (N, A, P)
110 Prima de emisión (N, A, P)
00189
00190 [3] Reservas (N, A, P)
112, 1141 Legal y estatutarias (N, A, P)
113, 1140, 1142, 1143, 1144, 115, 119
114xx
Otras reservas (N, A, P)
Reserva de capitalización (N, A, P)
00191
00192
00193
01001 [4] [5] [6]
[2] TEAR CATALUNYA de 02.01.2024
El aumento de capital con cargo a reservas voluntarias no afecta negativamente a la determinación del incremento de fondos propios a efectos del cálculo de la reserva de capitalización, dado que ese capital no ha sido aportado por los socios no suponiendo ni mayor ni menor autofinanciación del ejercicio.
[3] CONSULTA 1 BOICAC 145/2026
Aportación del 100% de las participaciones de una sociedad, que a su vez es cabecera de un grupo de empresas. El grupo ha formulado cuentas anuales consolidadas bajo las NFCAC
Los aportantes son dos personas físicas que ostentan conjuntamente el 100% del capital social de la sociedad matriz, así como el 100% de las participaciones de la holding
El valor razonable de las participaciones aportadas es de 80 millones (según informe emitido por un experto independiente. Los fondos propios consolidados de la sociedad aportada y dependientes, conforme a los estados financieros consolidados, ascienden a 35 millones de euros
Criterio del ICAC:
La sociedad que recibe la aportación es parte integrante de un grupo de coordinación, no existiendo obligación de consolidar. Salvo que las personas físicas fueran empresarios, no existe la posibilidad de tomar los valores existentes en las cuentas anuales individuales.
DEBE
El registro contable que procede será:
35 millones Activos y pasivos aportados
(Valoración conforme a los estados financieros consolidados)
45 millones Prima de emisión a Capital social 80 millones
[4] TEAC de 20.10.2025 En cuanto al cumplimiento del requisito de mantenimiento del incremento de fondos propios, una interpretación razonable de la norma lleva a precisar que en cada uno de los 5 años de plazo, la diferencia entre los fondos propios al cierre del ejercicio, sin incluir los resultados del mismo, y los del inicio del ejercicio inicial, sin incluir los resultados del ejercicio anterior, ha de ser igual o superior al incremento de fondos propios por el que se originó la reducción. Se reitera criterio de Resolución TEAC de 20.03.2024
[5] TEAR CATALUNYA de 02.01.2024
El incumplimiento parcial del requisito de mantenimiento del incremento de los fondos propios no da lugar a la pérdida total del beneficio fiscal como considera el acuerdo impugnado. Si en 2020 se han incrementado los fondos propios en 124.768,46 euros y en 2021 se han disminuido sólo en 12.922,07 euros, no puede eliminarse de forma total el derecho generado en 2020 por ese incremento, dado que, realmente, sigue habiendo un incremento de fondos propios de 111.846,39 euros que sí cumple los requisitos legalmente establecidos y "las cantidades indebidamente reducidas" solo son aquellas cuya reducción no viene respaldada por un incremento mantenido de los fondos propios.
[6] TEAR GALICIA de 14.03.2025
Para la determinación de los pagos fraccionados, en aplicación de la modalidad prevista en el artículo 40.3 de la Ley 27/2014, no procede minorar la correspondiente base imponible en el importe de la reserva de capitalización, toda vez que conforme a los requisitos previstos en el artículo 25 de la misma Ley, el aprovechamiento de este beneficio fiscal está condicionado a que
[
114xx Reserva de nivelación (N, A, P)
01002 [7] [8] (108), (109) (Acciones y participaciones en patrimonio propias (N, A, P) 00194 [9]
CIRCULAR
JULIO de 2026
haya tenido lugar un incremento de los fondos propios en el período impositivo en el que se pretende su aplicación, situación que no se conoce hasta que dicho periodo alcanza a su fin.
7] TEAC de 18.12.2025 La reducción en la base imponible derivada de la dotación de la reserva de nivelación recogida en la Ley 27/2014 del Impuesto sobre Sociedades configurada en el artículo 105 del citado texto legal es un derecho y no una opción tributaria de las reguladas en el artículo 119.3 de la Ley 58/2003, General Tributaria, pues la norma tributaria no concede una alternativa de elección entre regímenes jurídicos tributarios diferentes y excluyentes. En consecuencia, tratándose de un derecho, nada impide su ejercicio y, en su caso, rectificación con posterioridad al vencimiento del período reglamentario de declaración.
[8] TEAR CATALUNYA de 02.01.2024
Procede su aplicación por no tener la sociedad la consideración de entidad patrimonial. Es posible que la persona empleada sea administradora de la entidad, siendo indiferente el régimen de cotización a la Seguridad Social. Por otro lado, también procede concluir que existe actividad económica aunque el empleado con contrato laboral y jornada completa que se encarga de la gestión del arrendamiento de los inmuebles sea empleado de otra entidad del mismo grupo, distinta de la propietaria de los inmuebles.
[9] CONSULTA 3 BOICAC 143/2025
Una sociedad de profesionales adquiere acciones propias de un socio profesional por un porcentaje del 25% en un supuesto de libre adquisición de acciones, cuyo importe de compra incluye una cláusula de no competencia de una lista de clientes por un período de tres años.
El precio conjunto de la compraventa se estipula en 100 u.m., incluyente la clausula de no competencia asimilable a una comisión de los contratos y el valor razonable del 25% de la sociedad.
Se considera que el valor razonable del 25% asciende a 25 u.m. según valoración de un experto independiente.
Si se ha satisfecho un importe superior en la adquisición de las acciones propias por su valor razonable, la diferencia deberá registrarse de acuerdo con la realidad económica.
El pacto de no concurrencia está reglado en el TR del Estatuto de los trabajadores, señalando que dicho pacto no podrá tener una duración superior a dos años para los técnicos y de seis meses para los demás trabajadores.
El importe abonado por este segundo componente del acuerdo se deberá activar como inmovilizado intangible de acuerdo con el PGC. En particular la NRV 5ª además debe cumplir el requisito de identificabilidad, lo que implica cumplir alguno de los dos siguientes criterios:
a) Sea separable, esto es, susceptible de ser separado de la empresa y vendido, cedido, entregado para su explotación, arrendado o intercambiado.
b) Surja de derechos legales o contractuales, con independencia de que tales derechos sean transferibles o separables de la empresa o de otros derechos u obligaciones.
De no cumplir las condiciones previstas en la NRV 5ª, será un gasto periodificable en la medida que genera ingresos gururos.
En cualquier caso, en la memoria de las cuentas anuales individuales se deberá suministrar toda la información significativa sobre los hechos descritos en la consulta, con la finalidad de que aquellas en su conjunto reflejen la imagen fiel del patrimonio, de la situación financiera y de los resultados de la entidad.
Suponiendo que se cumplan los requisitos de la NRV
DEBE El registro contable que procede será: HABER 25 u.m. (108) Acciones propias en situaciones especiales 75 u.m. (20xx) Derechos por clausula de no competencia a Tesorería 100 u.m.
CV0422-26 DE 26.02.2026
Resultados de ejercicios anteriores (N, A, P)
120 Remanente (N)
JULIO de 2026
00195
00196 (121) Resultados negativos de ejercicios anteriores (N)
118 Otras aportaciones de socios
129 Resultado del ejercicio (N, A, P)
00197
00198 [10] [11]
00199 (557) (Dividendo a cuenta) (N, A, P)
111 Otros instrumentos de patrimonio neto (N, A)
00200
00201
En el caso planteado, según se manifiesta en el escrito de consulta, la entidad A está considerando llevar a cabo la reducción de capital mediante la devolución del valor de las aportaciones a los socios, mediante la previa adquisición de las participaciones propias.
Tal y como ha señalado este Centro Directivo, entre otras en su consulta V1836-18 y V2670-20, entre otras, se atenderá a lo dispuesto en la normativa contable sobre las partidas que componen los fondos propios integrantes del balance de las entidades, sin perjuicio de las que deben excluirse de conformidad con lo dispuesto en el artículo 25.2 de la LIS:
➔ las acciones propias se valorarán por su valor razonable, que se registrará en el patrimonio neto, con signo negativo, como una reducción de fondos propios, y en ningún caso podrán ser reconocidos como activos financieros ni motivarán el reconocimiento de resultado alguno en la cuenta de pérdidas y ganancias.
➔ Tratándose de una reducción de capital social mediante amortización de acciones propias, la diferencia entre el valor de las acciones propias adquiridas y el capital social amortizado se registrará en una partida de reservas, de conformidad con lo dispuesto en el artículo 39 de la RICAC 2019.
➔ El mismo tratamiento contable resultará de aplicación para la reducción de capital mediante la devolución del valor de las aportaciones a los socios, sin previa adquisición de las participaciones o acciones propias, según la citada resolución.
➔ Con arreglo a lo dispuesto en el artículo 25.2.a) de la LIS, las ampliaciones de fondos propios por un aumento de capital social y prima de emisión de acciones y asunción de participaciones no deben computarse a efectos de determinar el incremento de fondos propios y el cumplimiento del requisito de mantenimiento del incremento de dichos fondos propios.
➔ Con arreglo a lo dispuesto en el artículo 25.2.c) de la LIS, las ampliaciones de fondos propios por operaciones con acciones propias no deben computarse a efectos de determinar el incremento de fondos propios y el cumplimiento del requisito de mantenimiento del incremento de dichos fondos propios.
Únicamente en el supuesto de que el precio satisfecho por la adquisición de acciones propias excediera del importe agregado del valor nominal y de la prima de emisión asociada a dichas acciones, dicho exceso podría calificarse como una distribución de reservas generadas por la entidad, debiendo, en tal caso, computar este movimiento como una minoración de los fondos propios al cierre del ejercicio.
[10] TEAC 17.07.2025
Si bien las aportaciones de los socios que guarden la proporcionalidad con su porcentaje de participación en el capital social de la entidad deben contabilizarse como incrementos de los fondos propios, los excesos de dicha aportación respecto a su participación efectiva tienen la consideración de ingreso en la sociedad. Criterio relevante aún no reiterado que no constituye doctrina a los efectos del artículo 239 LGT.
[11] Sentencia de la Audiencia Provincial de Barcelona 18.11.2025
Un socio participaba en el 40%; el otro socio tenía una participación del 60%, siendo además administrador único de dicha sociedad desde su constitución. El segundo socio efectuó una aportación a la sociedad de 45.000 €, con la finalidad de que la sociedad no incurriese en causa de disolución por pérdidas patrimoniales. Dicha aportación se contabilizó como patrimonio neto en la contabilidad reflejándose contablemente en la cuenta 118.
El caso se centra en la impugnación por parte del primer socio de los acuerdos sociales adoptados por parte de la sociedad (limitada) Junta General Extraordinaria, en la que se acordó transformar la aportación a fondos propios de la cuenta 118 en capital social, pasando el segundo socio a poseer el 97,5%.
En el Fundamento Jurídico QUINTO.31 se hace referencia a la CV1978-16 de la DG, considerando que la aportación a la cuenta 118 se define como aquel negocio jurídico traslativo del dominio por virtud del cual uno o varios socios aportan dinero, bienes o derechos a los fondos propios de una sociedad sin contraprestación. Se trata de una aportación definitiva que sigue el principio de irrevocabilidad del capital social; a fondo perdido o no reintegrable. Al no tratarse de créditos líquidos y exigibles, y no habiendo apreciado la necesidad razonable de adoptar los acuerdos objeto de la impugnación, la Sentencia declara nulos los acuerdos adoptados por la Junta General Extraordinaria.
Ajustes por cambios de valor (N, A)
133
CIRCULAR
JULIO de 2026
00202
Activos financieros a valor razonable con cambios en el patrimonio neto (N) 00203 1340,1341 Operaciones de cobertura (N) 00204
136 (NECA 6º.13)
135 (NECA 6º.14)
137
Activos no corrientes y pasivos vinculados, mantenidos para la venta (N) 00205
Diferencias de conversión (N)
00206
Otros (N) 00207
Ajustes en patrimonio neto (P) 00208 130, 131, 132 Subvenciones, donaciones y legados recibidos (N, A, P) 00209
JULIO de 2026
5.- RÉGIMEN FISCAL ESPECIAL APLICABLE A LES ILLES BALEARS
Reducción de la base imponible por dotaciones a la Reserva para inversiones en las Illes Balears (RIB)
(…)
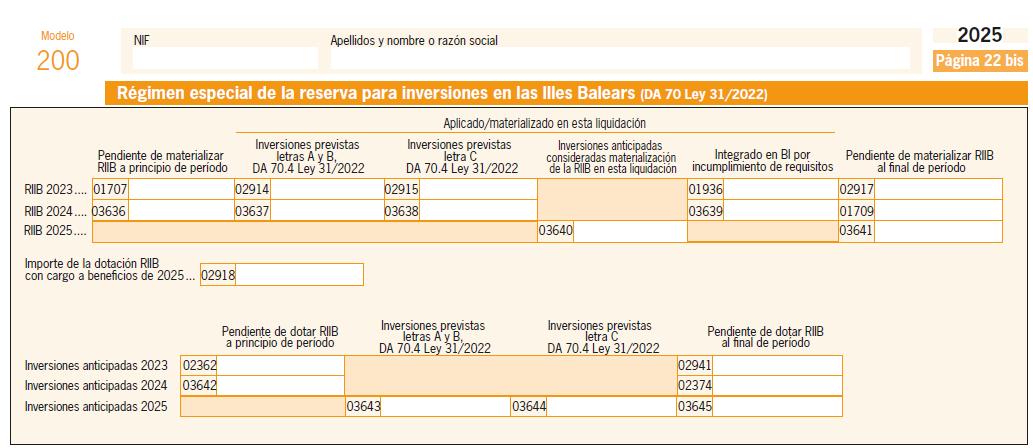
La disposición adicional septuagésima de la Ley 31/2022, de 23 de diciembre, de Presupuestos Generales del Estado para el año 2023, creó la RIB, con la finalidad de que los contribuyentes del IS y del IRNR tengan derecho a la reducción en la base imponible por las dotaciones que en cada período impositivo se hagan a la reserva para inversiones, hasta el límite del 90 por ciento de la parte de beneficio obtenido en el mismo período que no sea objeto de distribución, en cuanto proceda de establecimientos situados en las Illes Balears
( …)
La disposición de la reserva para inversiones con anterioridad a la finalización del plazo de mantenimiento de la inversión o para inversiones diferentes a las previstas en la norma, así como el incumplimiento de cualquier otro de los requisitos exigidos, salvo el de la contabilización separada e indisponibilidad de la reserva y el de información en la memoria de las cuentas anuales, dará lugar a que el contribuyente pro-
CIRCULAR
JULIO de 2026
ceda a la integración en la base imponible del Impuesto sobre Sociedades del período impositivo en que se produjo el incumplimiento, de las cantidades que en su día dieron lugar a la reducción de aquella, sin perjuicio de las sanciones que resulten procedentes.
En el caso del incumplimiento de la obligación del ejercicio de la opción de compra prevista en los contratos de arrendamiento financiero, la integración en la base imponible tendrá lugar en el ejercicio en el que contractualmente estuviera previsto que esta debiera haberse ejercitado.
Los elementos patrimoniales en que se haya materializado la reserva para inversiones a que se refiere la letra A del número 4, así como los adquiridos en virtud de lo dispuesto en la letra C de ese mismo número, deberán permanecer en funcionamiento en la empresa del adquirente durante cinco años como mínimo, sin ser objeto de transmisión, arrendamiento o cesión a terceros para su uso.
Cuando su vida útil fuera inferior a dicho período, no se considerará incumplido este requisito cuando se proceda a la adquisición de otro elemento patrimonial que lo sustituya por su valor contable, en el plazo de seis meses desde su baja en el balance que reúna los requisitos exigidos para la aplicación de la reducción prevista en este apartado y que permanezca en funcionamiento durante el tiempo necesario para completar dicho período.
Bienes en los que puede materializarse la RIB:
▪ En adquisición de elementos patrimoniales del inmovilizado material o intangible, de elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio de las Illes Balears, así como los gastos de investigación y desarrollo derivados de actividades de investigación, desarrollo e innovación tecnológica.
En el caso de inmovilizado intangible, la reserva no podrá materializarse en marcas ni en conocimientos no patentados.
Tendrán la consideración de conocimientos técnicos no patentados los derechos para la explotación económica de fórmulas o procedimientos secretos, los derechos sobre informaciones relativas a experiencias industriales, comerciales o científicas y el conjunto no divulgado de informaciones técnicas necesarias para la reproducción industrial, directamente y en las mismas condiciones, de un producto o de un procedimiento.
Los inmuebles destinados al arrendamiento deberán afectarse a alguna de las siguientes actividades:
CIRCULAR
JULIO de 2026
a) A los arrendamientos de vivienda protegida por la entidad promotora de las mismas. Las viviendas deberán ser objeto de cesión en arrendamiento durante, al menos, cinco años ininterrumpidos.
b) A las actividades turísticas a que se refiere la Ley 8/2012, de 19 de julio, del Turismo de las Illes Balears.
c) Al desarrollo de las actividades industriales incluidas en las divisiones 1 a 4 de la sección primera de las tarifas del Impuesto sobre Actividades Económicas, aprobadas por el Real Decreto Legislativo 1175/1990, de 28 de septiembre.
d) A las actividades sociosanitarias, centros residenciales de mayores, geriátricos y centros de rehabilitación neurológica y física. Se entenderá que las oficinas de farmacia constituyen actividades sociosanitarias.
e) Al desarrollo de actividades en zonas comerciales situadas en áreas cuya oferta turística se encuentre en declive. Se entenderá por área cuya oferta turística se encuentre en declive las zonas turísticas saturadas o maduras así declaradas de acuerdo con la Ley 8/2012, de 19 de julio, del Turismo de las Illes Balears.
La materialización de la reserva en gastos de investigación, desarrollo e innovación tecnológica no estará condicionada a su activación posterior y se considerará realizada a medida que se vayan devengando dichos gastos.
▪ La creación de puestos de trabajo relacionada de forma directa con las inversiones previstas en el apartado anterior.
Deberá cumplir los siguientes requisitos:
▪ La creación de puestos de trabajo deberá estar relacionada de forma directa con inversiones en adquisición de elementos patrimoniales del inmovilizado material o intangible, en elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio de las Illes Balears, así como en gastos de investigación y desarrollo derivados de actividades de investigación, desarrollo e innovación tecnológica.
▪ Se deberá producir dentro de un período de seis meses a contar desde la fecha de entrada en funcionamiento de dichas inversiones.
CIRCULAR
JULIO de 2026
▪ La creación de puestos de trabajo se determinará por el incremento de la plantilla media total del contribuyente producido en dicho período respecto de la plantilla media de los 12 meses anteriores a la fecha de la entrada en funcionamiento de la inversión, siempre que dicho incremento se mantenga durante un período de cinco años, salvo en el caso de contribuyentes que cumplan las condiciones del artículo 101 de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades, en el período impositivo en el que se obtiene el beneficio con cargo al cual se dota la reserva, quienes deberán mantener dicho incremento durante tres años.
Para el cálculo de la plantilla media total de la empresa y de su incremento se tomarán las personas empleadas, en los términos que disponga la legislación laboral, teniendo en cuenta la jornada contratada en relación con la jornada completa.
La creación de puestos de trabajo y las variaciones de plantilla media serán las producidas en el conjunto de los establecimientos del contribuyente situados en las Illes Balears.
▪ La suscripción de acciones o participaciones en el capital emitidas por sociedades como consecuencia de su constitución o ampliación de capital que desarrollen en el archipiélago su actividad, siempre que se cumplan determinados requisitos.
▪ Las entidades emisoras realizarán inversiones en la adquisición de elementos patrimoniales del inmovilizado material o intangible, de elementos patrimoniales que contribuyan a la mejora y protección del medio ambiente en el territorio de las Illes Balears, en gastos de investigación y desarrollo derivados de actividades de investigación, desarrollo e innovación tecnológica, así como en la creación de puestos de trabajo relacionada de forma directa con las inversiones indicadas.
▪ Las entidades emisoras deberán efectuar las inversiones indicadas en el punto anterior en el plazo de tres años a contar desde la fecha del devengo del impuesto correspondiente al ejercicio en el que la entidad suscriptora hubiera dotado la reserva.
▪ Los elementos patrimoniales adquiridos deberán mantenerse en funcionamiento en las Illes Balears.
▪ El importe del valor de adquisición de las inversiones realizadas por la sociedad emisora deberá alcanzar, como mínimo, el importe desembolsado de las acciones o participaciones por la entidad suscriptora. En caso contrario, la reducción de la base imponible será proporcional a la inversión realizada.
▪ Las inversiones realizadas por la sociedad emisora no darán lugar a la aplicación de ningún otro beneficio fiscal.
CIRCULAR
JULIO de 2026
Los elementos patrimoniales podrán ser nuevos o usados, siempre que, en caso de estos últimos, dichos bienes no hayan formado parte, íntegramente, de la materialización de la reserva para inversiones en las Illes Balears respecto de otro contribuyente.
Requisitos de los elementos patrimoniales en los que se materialice la RIB:
• Deberán estar situados o ser recibidos en el archipiélago balear, utilizados en el mismo, afectos y necesarios para el desarrollo de actividades económicas del contribuyente, salvo en el caso de los que contribuyan a la mejora y protección del medio ambiente en el territorio balear. A tal efecto se entenderán situados y utilizados en el archipiélago:
1.º Las aeronaves que, por su destino, contribuyan a mejorar las conexiones de las Illes Balears, en los términos que reglamentariamente se determinen.
2.º Los buques con pabellón español y con puerto base en las Illes Balears.
3.º Las redes de transporte y de comunicaciones que conecten el archipiélago balear con el exterior, por el tramo de la misma que se encuentre dentro del territorio de las Illes Balears y a la parte situada fuera del mismo que se utilice para conectar entre sí las distintas islas del archipiélago.
4.º Las aplicaciones informáticas y los derechos de propiedad industrial, que no sean meros signos distintivos del contribuyente o de sus productos, y que vayan a aplicarse exclusivamente en procesos productivos o actividades comerciales que se desarrollen en el ámbito territorial balear, así como los derechos de propiedad intelectual que sean objeto de reproducción y distribución exclusivamente en el archipiélago balear.
5.º Las concesiones administrativas de uso de bienes de dominio público radicados en las Illes Balears, de prestación de servicios públicos que se desarrollen exclusivamente en el archipiélago y de obra pública para la ejecución o explotación de infraestructuras públicas radicadas en las Illes Balears.
Plazo para la materialización:
Las cantidades destinadas a la reserva para inversiones en las Illes Balears deberán materializarse en el plazo máximo de tres años, contados desde la fecha del devengo del impuesto correspondiente al ejercicio en que se ha dotado la misma.
CIRCULAR
JULIO de 2026
Materialización anticipada:
Los contribuyentes podrán llevar a cabo inversiones anticipadas, que se considerarán como materialización de la reserva para inversiones que se dote con cargo a beneficios obtenidos en el período impositivo en el que se realiza la inversión o en los tres posteriores, siempre que se cumplan los restantes requisitos exigidos en el mismo.
La materialización y su sistema de financiación se comunicarán conjuntamente con la declaración del Impuesto sobre Sociedades, el Impuesto sobre la Renta de no Residentes o el Impuesto sobre la Renta de las Personas Físicas del período impositivo en que se realicen las inversiones anticipadas.
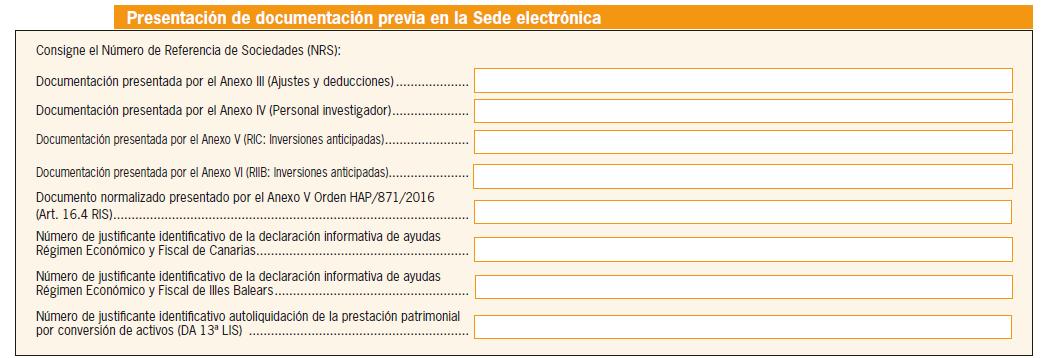
Los contribuyentes que tengan derecho a la reducción en la base imponible de las cantidades que, con relación a sus establecimientos situados en las Islas Baleares, destinen de sus beneficios a la reserva para inversiones y que lleven a cabo inversiones anticipadas que se consideren como materialización de la reserva para inversiones en las Islas Baleares realizadas con cargo a dotaciones de dicha reserva, previamente deberán cumplimentar el formulario aprobado en el Anexo VI de la Orden HAC/529/2026, de 7 de mayo.
CIRCULAR
JULIO de 2026
De acuerdo con el apartado Cuatro.10 de la disposición adicional septuagésima de la Ley 31/2022, de 23 de diciembre, en el caso de que se lleven a cabo inversiones anticipadas, su materialización como Reserva para inversiones en las Islas Baleares y su sistema de financiación se comunicarán conjuntamente con la declaración del Impuesto sobre Sociedades o el Impuesto sobre la Renta de no Residentes del período impositivo en que se realicen las inversiones anticipadas.
Cuando el contribuyente haya sido beneficiario de ayudas obtenidas en virtud de todos los incentivos aplicables en el marco del Régimen fiscal especial de las Illes Balears, deberá presentar dentro del plazo establecido para la presentación de la declaración del Impuesto sobre Sociedades, el modelo 283 de «Declaración informativa anual de ayudas recibidas en el marco del Régimen fiscal especial de las Illes Balears», aprobado por la Orden HAC/1031/2024, de 25 de septiembre.
6.- LA REVOCACIÓN DEL NIF: SUPUESTOS EN LOS QUE PROCEDE Y CONSE-
CUENCIAS
JULIO de 2026
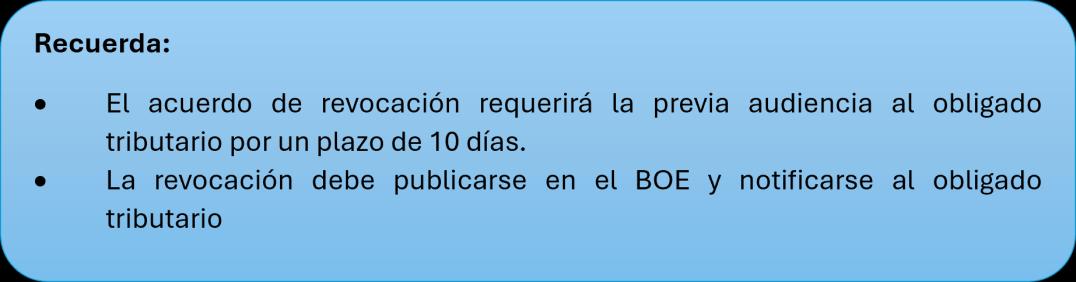
La revocación del NIF no debe entenderse como una sanción administrativa en sentido estricto, sino como una medida de control censal destinada a garantizar la transparencia del tráfico jurídico y prevenir el fraude fiscal. En este sentido, es la constatación administrativa de que una entidad ya no cumple con los requisitos que justificaron la asignación del NIF y, por ello, la Administración Tributaria procede a revocarlo. Ello es un tema importante a tener presente.
Supuestos en los que procede revocar el NIF
La Administración Tributaria podrá acordar la revocación cuando se acredite alguna de las siguientes circunstancias:
➠ Inexistencia de actividad o domicilio falso: Cuando se comunique el desarrollo de actividades económicas inexistentes o se constate que la gestión administrativa y dirección de los negocios se realiza en un domicilio aparente o falso.
➠ Incumplimiento de obligaciones contables: Especialmente relevante es EL incumplimiento durante cuatro ejercicios consecutivos de la obligación de depositar las cuentas anuales en el Registro Mercantil
➠ Sociedades "almacenadas": Entidades constituidas por uno o varios fundadores que, en el plazo de tres meses desde la solicitud del NIF, no inicien la actividad económica ni los actos preparatorios, sin causa justificada.
➠ Capital social ficticio: Cuando se constate que un mismo capital ha servido para constituir una pluralidad de sociedades, deduciéndose que no se ha producido el desembolso mínimo exigido.
Consecuencias de la revocación
Las consecuencias pueden agruparse referidas a tres ámbitos:
CIRCULAR
JULIO de 2026
➠ La revocación del NIF supone la pérdida de validez a efectos identificativos en el ámbito fiscal.
➠ Ámbito Bancario. Las entidades de crédito tienen prohibido realizar cargos o abonos en las cuentas o depósitos bancarios en los que consten como titulares o autorizados los titulares de números revocados. Esto supone, en la práctica, la "muerte civil" financiera de la entidad.
➠ Ámbito Notarial y Registral. Se impone un deber de abstención al Notario y un cierre registral casi absoluto. El registro público donde esté inscrita la entidad (normalmente el Registro Mercantil) extenderá una nota marginal indicando que no podrá realizarse inscripción alguna.
➠ Ámbito Tributario. La pérdida de validez del NIF impide la emisión de certificados de estar al corriente de obligaciones tributarias y conlleva la baja en registros especiales como el de Operadores Intracomunitarios (ROI) o el de Devolución Mensual (REDEME).
¿Cuándo es posible la rehabilitación del NIF?
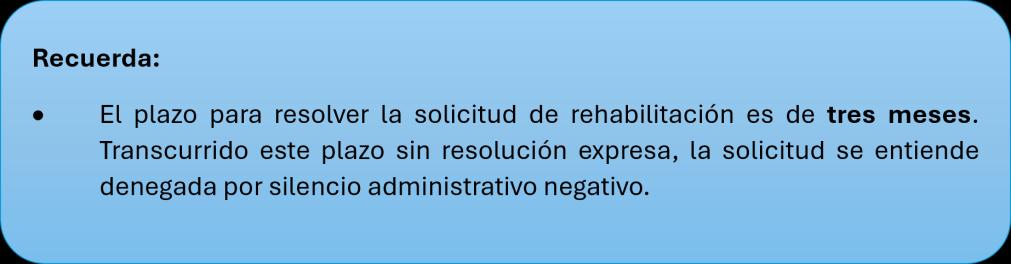
La Administración tributaria puede rehabilitar el NIF si se acredita que ha desaparecido la causa que motivó la revocación. Los requisitos son:
1. Acreditación de la desaparición de las causas: Si la causa fue el impago de deudas o la falta de presentación de declaraciones, estas deben regularizarse.
2. Identificación de la titularidad real: Se debe comunicar quiénes ostentan la titularidad del capital y la identificación completa de sus representantes legales.
3. Prueba de actividad económica: Debe aportarse documentación que acredite cuál es la actividad económica que la sociedad va a desarrollar.
4. Subsanación en el Registro Mercantil: Si la causa fue la falta de depósito de cuentas, la rehabilitación solo será posible si se constata la subsanación de dicho incumplimiento ante el Tribunal de Instancia. Sección de lo Mercantil
JULIO de 2026
Problemática específica: sociedades en liquidación con activos
Un supuesto de especial complejidad es el de aquellas entidades que, estando inactivas y con el NIF revocado, poseen activos inmobiliarios que necesitan enajenar para poder satisfacer sus deudas y proceder a su extinción definitiva.
La problemática en este caso se centra en:
➠ Para rehabilitar el NIF de una entidad en liquidación, la AEAT exige aportar la escritura de disolución y liquidación, escritura que no es posible otorgar si existen deudas pendientes con terceros.
➠ Sin embargo, para pagar las deudas con terceros la sociedad debe vender los activos (ej. Inmuebles) y al tener el NIF revocado, el Notario tiene prohibido autorizar la escritura de venta del inmueble y el Registro de la Propiedad tiene prohibido inscribirla.
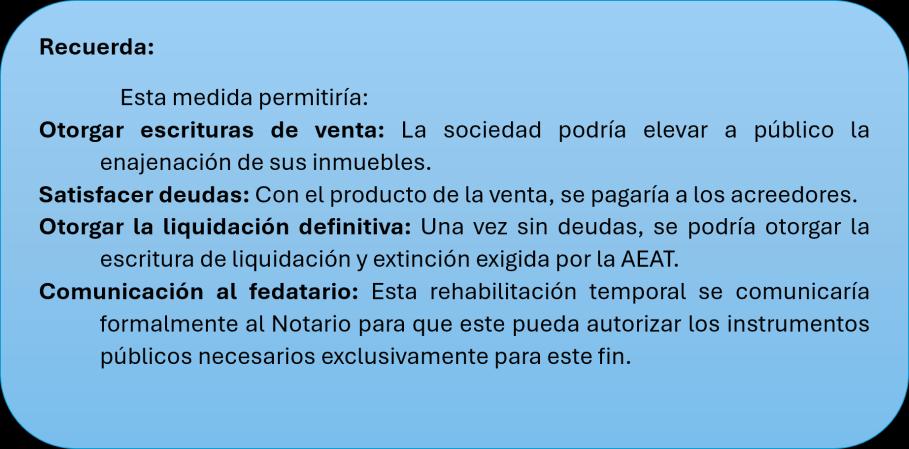
Recientemente, el Consejo de Defensa del Contribuyente ha publicado un informe poniendo de manifiesto esta situación en el que se propone una reforma de la normativa en vigor para crear una figura de rehabilitación limitada, es decir, una rehabilitación excepcional y temporal del NIF, por un periodo máximo de 6 meses, para realizar exclusivamente las operaciones necesarias para proceder a la liquidación de la sociedad, lo que exigiría la previa aportación de la escritura de disolución en la que conste expresamente el inicio de la fase de liquidación, el detalle de las operaciones a realizar para liquidar la empresa y la identificación de los participantes en ella.
CIRCULAR
JULIO de 2026
7.- EMPRESA FAMILIAR EN MADRID.
APOYO A LA EMPRESA FAMILIAR
Novedades en la transmisión de una empresa individual, de un negocio profesional o de participaciones en entidades exentas (art 4.8. Ley 19/1991, del Impuesto sobre el Patrimonio)
Adquisición “mortis causa” de una empresa individual o negocio profesional (art 22.Uno)
Reducción aplicable a partir del 01.07.2026
Adquisición del Pleno Dominio
Adquisición del Usufructo cuando se consolide el Pleno Dominio
Aplicable a
Perímetro de aplicación
Percepción de derechos debidos a la finalización del usufructo en la empresa o negocio
1. Cónyuges
2. Descendientes y adoptados
3. Ascendientes y adoptantes
4. Colaterales de 2º y 3er grado, ascendientes y descendientes por afinidad
5. Colaterales de 4º grado por consanguinidad o afinidad con el causante
6. Parientes de grados más distantes y extraños
Que haya ejercido la actividad empresarial o profesional de forma habitual, personal y directa a la fecha del fallecimiento y haya percibido rendimientos netos de la actividad que supongan más del 50 por 100 de los rendimientos del trabajo y de actividades económicas en el IRPF.
Requisito adicional del causante
Este requisito podrá cumplirse tanto en el período que abarque desde 1 de enero hasta el día del fallecimiento como en el año natural anterior.
En el caso de que el causante se encontrara en situación de incapacidad permanente absoluta o gran invalidez reconocida a la fecha del fallecimiento, este requisito habrán de cumplirse por cualquiera de las personas del perímetro de aplicación de esta reducción.
Requisitos adicionales si los adquirentes son parientes de grados más distantes y extraños (6)
Porcentaje de reducción
a) Tener un contrato laboral o de prestación de servicios dentro de la empresa o negocio profesional del causante que esté vigente a la fecha del fallecimiento de este y acreditar una antigüedad mínima de diez años en la empresa o negocio.
b) Ejercer funciones de dirección en la empresa o negocio a la fecha del fallecimiento del causante y con una antigüedad mínima de cuatro años ininterrumpidos en el ejercicio de éstas inmediatamente anteriores a la fecha del fallecimiento.
99%
CIRCULAR
JULIO de 2026
Periodo de mantenimiento 5 años siguientes al fallecimiento del causante, salvo que falleciese el adquirente durante ese plazo
Adquisición “mortis causa” de participaciones en entidades (art 22.Dos)
Reducción aplicable a partir del 01.07.2026
Adquisición del Pleno Dominio
Adqquisición del Usufructo cuando se consolide el Pleno Dominio
Aplicable a
Perímetro de aplicación
Requisitos adicionales del causante
Percepción de derechos debidos a la finalización del usufructo en la empresa o negocio
1. Cónyuges
2. Descendientes y adoptados
3. Ascendientes y adoptantes
4. Colaterales de 2º y 3er grado, ascendientes y descendientes por afinidad
5. Colaterales de 4º grado por consanguinidad o afinidad con el causante
6. Parientes de grados más distantes y extraños
La participación del causante en el capital de la entidad sea de al menos del 5% computado de forma individual, o del 20% del grupo de parentesco formado conjuntamente con su cónyuge, ascendientes, descendientes o colaterales hasta 4º grado por consanguinidad, la afinidad o en la adopción. Que el causante o alguna de las personas del grupo de parentesco, tengan o no participación en la entidad, ejerza efectivamente funciones de dirección en la entidad, percibiendo por ello una remuneración que represente más del 50% de los rendimientos del trabajo y de actividades económicas en el IRPF.
No debe tener por actividad principal la gestión de un patrimonio mobiliario o inmobiliario de conformidad con el art.4.8.Dos.a) de la Ley 19/1991
Requisitos de la entidad
Requisitos adicionales si los adquirentes son parientes de grados más distantes y extraños (6)
Porcentaje
La reducción también será aplicable a la tesorería, los activos representativos de la participación en fondos propios de una entidad y de la cesión de capitales a terceros cuyo precio de adquisición no supere el importe de los beneficios no distribuidos obtenidos por la entidad, siempre que dichos beneficios provengan de la realización de actividades económicas, con el límite del importe de los beneficios obtenidos tanto en el propio ejercicio como en los diez ejercicios anteriores. A estos efectos, se asimilan a los beneficios procedentes de actividades económicas los dividendos y plusvalías que procedan de los valores de entidades participadas cuando los ingresos obtenidos por estas procedan, al menos en el 80 %, de la realización de actividades económicas
a) Tener un contrato laboral o de prestación de servicios dentro de la entidad que esté vigente a la fecha del fallecimiento de este y acreditar una antigüedad mínima de diez años en la entidad.
b) Ejercer funciones de dirección en la entidad a la fecha del fallecimiento del causante y con una antigüedad mínima de cuatro años ininterrumpidos en el ejercicio de éstas inmediatamente anteriores a la fecha del fallecimiento.
Periodo de mantenimiento
CIRCULAR
JULIO de 2026
5 años siguientes al fallecimiento del causante, salvo que falleciese el adquirente durante ese plazo
La sociedad debe conservar el carácter económico de la actividad de la entidad de conformidad con el art.4.8.Dos.a) de la Ley 19/1991, durante el referido plazo.
Adquisición gratuita “inter vivos” de una empresa individual o negocio profesional (art 22.Tres)
Reducción aplicable a partir del 01.07.2026
1. Cónyuges
2. Descendientes y adoptados
3. Ascendientes y adoptantes
Perímetro de aplicación
Requisito adicional del donante
4. Colaterales de 2º y 3er grado, ascendientes y descendientes por afinidad
5. Colaterales de 4º grado por consanguinidad o afinidad con el causante
6. Parientes de grados más distantes y extraños
Que haya ejercido la actividad empresarial o profesional de forma habitual, personal y directa a la fecha de la donación y haya percibido rendimientos netos de la actividad que supongan más del 50 por 100 de los rendimientos del trabajo y de actividades económicas en el IRPF. Este requisito podrá cumplirse tanto en el período que abarque desde 1 de enero hasta el día del fallecimiento como en el año natural anterior. En el caso de que el donante se encontrara en situación de incapacidad permanente absoluta o gran invalidez reconocida a la fecha de la donación, este requisito habrán de cumplirse por cualquiera de las personas del perímetro de aplicación de esta reducción.
Requisitos adicionales si los adquirentes son parientes de grados más distantes y extraños (6)
a) Tener un contrato laboral o de prestación de servicios dentro de la empresa o negocio profesional del causante que esté vigente a la fecha de la donación y acreditar una antigüedad mínima de diez años en la empresa o negocio.
b) Ejercer funciones de dirección en la empresa o negocio a la fecha de la donación y con una antigüedad mínima de cuatro años ininterrumpidos en el ejercicio de éstas inmediatamente anteriores a la fecha de la donación.
Porcentaje de reducción 99%
Periodo de mantenimiento 5 años siguientes a la donación, salvo que falleciese el adquirente durante ese plazo
Adquisición gratuita “inter vivos” de participaciones en entidades (art 22.Cuatro)
Reducción aplicable a partir del 01.07.2026
1. Cónyuges
2. Descendientes y adoptados
Perímetro de aplicación
3. Ascendientes y adoptantes
4. Colaterales de 2º y 3er grado, ascendientes y descendientes por afinidad
5. Colaterales de 4º grado por consanguinidad o afinidad con el causante
6. Parientes de grados más distantes y extraños
Requisitos adicionales del donante
Requisitos de la entidad
Requisitos adicionales si los adquirentes son parientes de grados más distantes y extraños (6)
Porcentaje de reducción
Periodo de mantenimiento
JULIO de 2026
La participación del donante en el capital de la entidad sea de al menos del 5% computado de forma individual, o del 20% del grupo de parentesco formado conjuntamente con su cónyuge, ascendientes, descendientes o colaterales hasta 4º grado por consanguinidad, la afinidad o en la adopción
Que el donante o alguna de las personas del grupo de parentesco, tengan o no participación en la entidad, ejerza efectivamente funciones de dirección en la entidad, percibiendo por ello una remuneración que represente más del 50% de los rendimientos del trabajo y de actividades económicas en el IRPF. Este requisito podrá cumplirse tanto en el período que abarque desde 1 de enero hasta el día de la transmisión, como en el año natural anterior.
No debe tener por actividad principal la gestión de un patrimonio mobiliario o inmobiliario de conformidad con el art.4.8.Dos.a) de la Ley 19/1991
La reducción también será aplicable a la tesorería, los activos representativos de la participación en fondos propios de una entidad y de la cesión de capitales a terceros cuyo precio de adquisición no supere el importe de los beneficios no distribuidos obtenidos por la entidad, siempre que dichos beneficios provengan de la realización de actividades económicas, con el límite del importe de los beneficios obtenidos tanto en el propio ejercicio como en los diez ejercicios anteriores. A estos efectos, se asimilan a los beneficios procedentes de actividades económicas los dividendos y plusvalías que procedan de los valores de entidades participadas cuando los ingresos obtenidos por estas procedan, al menos en el 80 %, de la realización de actividades económicas
a) Tener un contrato laboral o de prestación de servicios dentro de la entidad que esté vigente a la fecha de la donación y acreditar una antigüedad mínima de diez años en la entidad.
b) Ejercer funciones de dirección en la entidad a la fecha del fallecimiento del causante y con una antigüedad mínima de cuatro años ininterrumpidos en el ejercicio de éstas inmediatamente anteriores a la fecha de la donación.
5 años siguientes a la donación, salvo que falleciese el adquirente durante ese plazo
La sociedad debe conservar el carácter económico de la actividad de la entidad de conformidad con el art.4.8.Dos.a) de la Ley 19/1991, durante el referido plazo.
JULIO de 2026
8.- CONCEPTO DE GRAN TENEDOR A
EFECTOS
DEL TIPO DEL 20% EN EL ITP
Catalunya precisa el concepte de gran tenidor a efectes del tipus del 20% de l’ITP en les adquisicions d’habitatges.
Expliquem l'esdevenir d'aquesta Resolució
La Resolució 2/2026 modifica la interpretació administrativa anterior i estableix nous criteris per computar les cotitularitats i els habitatges situats en zones de mercat residencial tensionat (ZMRT), determinants per a l’aplicació del tipus incrementat del 20% en la modalitat de transmissions patrimonials oneroses.
SÍNTESIS: La DGT i Joc de Catalunya ha aprovat la Resolució 2/2026, que modifica la interpretació administrativa del tipus de gravamen del 20% en l’Impost sobre Transmissions Patrimonials (ITP) aplicable a les adquisicions d’habitatges per grans tenidors.
La principal novetat és la clarificació dels criteris per determinar la condició de gran tenidor en supòsits de cotitularitat. En els immobles situats arreu de Catalunya, es manté el criteri de computar la superfície residencial atribuïble segons el percentatge de participació, de manera que s’assoleix la condició de gran tenidor quan la superfície resultant supera els 1.500 m².
Pel que fa als habitatges ubicats en zones de mercat residencial tensionat (ZMRT), la Resolució estableix que els cinc immobles exigits per la norma han d’estar situats dins d’una mateixa zona tensionada. A més, en els casos de copropietat, es considerarà gran tenidor qui acumuli participacions equivalents al 500% de titularitat, és a dir, a la plena propietat de cinc habitatges dins la mateixa ZMRT
Finalment, la Resolució modifica el criteri aplicable a la transmissió d’edificis sencers d’habitatges i precisa que el tipus del 20% només s’aplica a la superfície destinada efectivament a habitatge, excloent-ne tant els elements comuns com les superfícies destinades a altres usos.
Aquesta interpretació administrativa resulta especialment rellevant per als operadors immobiliaris i grans patrimonis, ja que concreta l’abast d’un dels nous supòsits de tributació incrementada introduïts pel Decret llei 5/2025.
FETS QUE EXPOSA L’ADMINISTRACIÓ
CIRCULAR
JULIO de 2026
La Resolució 2/2026 de la Direcció General de Tributs i Joc de Catalunya analitza els dubtes interpretatius sorgits arran de l’entrada en vigor del tipus de gravamen del 20% en la modalitat de transmissions patrimonials oneroses (TPO) aplicable a:
▪ Les adquisicions d’habitatges per persones físiques o jurídiques que tinguin la condició de gran tenidor.
▪ Les adquisicions d’edificis sencers d’habitatges.
L’Administració constata que l’aplicació pràctica de la Resolució 3/2025 havia generat diferents dubtes, especialment en relació amb:
▪ El còmput dels immobles residencials per determinar la condició de gran tenidor.
▪ El tractament de les titularitats parcials o pro indivís.
▪ La interpretació dels habitatges situats en zones de mercat residencial tensionat (ZMRT).
Per aquest motiu, la Direcció General de Tributs i Joc i l’Agència de l’Habitatge de Catalunya van emetre un informe conjunt de 24 de març de 2026 que serveix de base per a aquesta nova resolució interpretativa.
QUÈ ES PLANTEJA
La qüestió que pretén resoldre la Resolució és com s’ha de determinar la condició de gran tenidor als efectes de l’aplicació del tipus del 20% de l’ITP, especialment quan:
▪ Existeixen cotitularitats sobre immobles residencials.
▪ El titular posseeix participacions parcials en diversos immobles.
▪ Els immobles estan situats en zones de mercat residencial tensionat.
▪ Es transmet un edifici sencer amb usos mixtos.
QUÈ RESPON L’ADMINISTRACIÓ I QUINS SÓN ELS SEUS ARGUMENTS JURÍDICS
1. Definició de gran tenidor
La Resolució recorda que l’article 641-1.5.a) del llibre sisè del Codi tributari de Catalunya considera gran tenidor la persona física o jurídica que sigui titular de:
▪ Més de 10 immobles d’ús residencial situats a Catalunya.
▪ Més de 1.500 m² construïts d’ús residencial situats a Catalunya.
▪ Cinc o més immobles urbans d’ús residencial situats dins d’una zona de mercat residencial tensionat declarada per la Generalitat.
2. Modificació de la interpretació anterior
▪ La Resolució deixa sense efecte determinades regles de la Resolució 3/2025 relatives al còmput de participacions indivises i les substitueix per nous criteris interpretatius.
3. Còmput d’immobles situats arreu de Catalunya
A) Participacions inferiors al 100%
▪ Quan el contribuent sigui titular d’immobles residencials en un percentatge inferior al 100%, la seva condició de gran tenidor s’ha de determinar atenent la superfície construïda d’ús residencial que li correspon segons el seu percentatge de participació.
▪ Serà gran tenidor si la suma d’aquestes superfícies supera els 1.500 m².
B) Combinació de propietat plena i copropietat
Quan el contribuent sigui titular d’alguns immobles al 100% i d’altres en copropietat, s’han de sumar:
▪ Els metres quadrats dels immobles de titularitat plena.
▪ Els metres quadrats resultants d’aplicar el percentatge de participació sobre els immobles compartits.
Si la suma supera els 1.500 m², adquirirà la condició de gran tenidor.
4. Criteri específic per a les ZMRT
La principal novetat de la Resolució afecta els habitatges situats en zones de mercat residencial tensionat.
L’Administració considera que:
▪ Els cinc immobles exigits per la norma han d’estar ubicats dins d’una mateixa ZMRT.
▪ No és possible sumar habitatges situats en diferents ZMRT per assolir el llindar legal.
La pròpia Resolució exemplifica que una persona titular de quatre habitatges en una ZMRT i un habitatge en una altra ZMRT diferent no tindrà la condició de gran tenidora.
Valoració jurídica
▪ Aquest criteri no deriva expressament de la literalitat de l’article 641-1.5.a), sinó que constitueix una interpretació administrativa basada en la configuració de cada ZMRT com una àrea territorial diferenciada. Es tracta, per tant, d’un criteri interpretatiu rellevant que pot tenir transcendència pràctica en futures controvèrsies.
5. Còmput de participacions en ZMRT
JULIO de 2026
▪ Per als habitatges situats dins d’una mateixa ZMRT, la Resolució introdueix un sistema de còmput basat en percentatges de titularitat.
▪ Serà gran tenidor qui acumuli participacions que equivalguin al 500% de titularitat, és a dir, l’equivalent a la propietat plena de cinc habitatges.
▪ Aquest mateix criteri s’aplica quan es combinen:
o Habitatges de titularitat plena.
o Habitatges en copropietat.
▪ En aquests casos també s’haurà d’assolir l’equivalent al 500% de titularitat sobre habitatges situats dins de la mateixa ZMRT.
6. Adquisició d’un edifici sencer d’habitatges
▪ La Resolució modifica igualment el criteri contingut a la Resolució 3/2025 respecte de la transmissió d’edificis sencers.
▪ La nova redacció estableix que el tipus del 20% només s’aplica a la superfície destinada a ús residencial d’habitatge.
▪ Queden excloses:
o La part proporcional dels elements comuns.
o La part proporcional de l’immoble destinada a altres usos.
▪ Aquesta modificació restringeix l’àmbit d’aplicació del tipus incrementat respecte de la interpretació anterior.
CIRCULAR
JULIO de 2026
9.- CALENDARIO FISCAL JULIO 2026
13 de julio
INTRASTAT - Estadística Comercio Intracomunitario
• Junio 2026. Obligados a suministrar información estadística
20 de julio
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
• Junio 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
• Junio 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Segundo trimestre 2026. Autoliquidación: 303
• Segundo trimestre 2026. Declaración-liquidación no periódica: 309
CIRCULAR
JULIO de 2026
• Segundo trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Segundo trimestre 2026. Operaciones asimiladas a las importaciones: 380
• Solicitud de devolución de cuotas reembolsadas a viajeros por empresarios en recargo de equivalencia: 308
• Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
• Reintegro de compensaciones en el Régimen especial de la agricultura, ganadería y pesca: 341
IMPUESTO SOBRE PRIMAS DE SEGUROS
• Junio 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Abril 2026. Grandes empresas: 561, 562, 563
• Junio 2026: 548, 566, 581
• Junio 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
• Segundo trimestre 2026: 521, 522, 547
• Segundo trimestre 2026 Actividades V1, F1: 553 (establecimientos autorizados para la llevanza de la contabilidad en soporte papel)
• Segundo trimestre 2026. Solicitudes de devolución: 506, 507, 508, 524, 572
• Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Junio 2026. Grandes empresas: 560
• Segundo trimestre 2026. Excepto grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
• Junio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
• Segundo trimestre 2026. Impuesto sobre los gases fluorados de efecto invernadero. Autoliquidación: 587. Solicitud de devolución: A23. Presentación contabilidad de existencias
• Segundo trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592. Solicitud de devolución: A22
• Año 2026. Impuesto sobre el almacenamiento de combustible nuclear gastado y residuos radiactivos en instalaciones centralizadas. Segundo pago fraccionado 585
IMPUESTO ESPECIAL SOBRE EL CARBÓN
• Segundo trimestre 2026: 595
IMPUESTO SOBRE LAS TRANSACCIONES FINANCIERAS
• Segundo trimestre 2026: 604
CIRCULAR
JULIO de 2026
APORTACIÓN A REALIZAR POR LOS PRESTADORES DEL SERVICIO DE COMUNICACIÓN AUDIOVISUAL TELEVISIVO Y POR LOS PRESTADORES DEL SERVICIO DE INTERCAMBIO DE VÍDEOS A TRAVÉS DE PLATAFORMA DE ÁMBITO GEOGRÁFICO ESTATAL O SUPERIOR AL DE UNA COMUNIDAD AUTÓNOMA
• Pago a cuenta 2P 2026: 793
27 de julio
IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (ESTABLECIMIENTOS PERMANENTES Y ENTIDADES DE RENTAS CONSTITUIDAS EN EL EXTRANJERO CON PRESENCIA EN TERRITORIO ESPAÑOL)
• Declaración anual 2025. Entidades cuyo período impositivo coincida con el año natural: 200, 206, 220.
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
AUTOLIQUIDACIÓN DEL IMPUESTO COMPLEMENTARIO
• Primera autoliquidación: 242
DECLARACIÓN DE PRESTACIÓN PATRIMONIAL POR CONVERSIÓN DE ACTIVOS POR IMPUESTO DIFERIDO EN CRÉDITO EXIGIBLE FRENTE A LA ADMINISTRACIÓN TRIBUTARIA
• Año 2025. Entidades cuyo período impositivo coincida con el año natural: 221
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
DECLARACIÓN INFORMATIVA ANUAL DE AYUDAS RECIBIDAS EN EL MARCO DEL RÉGIMEN ECONÓMICO Y FISCAL DE CANARIAS Y OTRAS AYUDAS DE ESTADO POR CONTRIBUYENTES DEL IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (ESTABLECIMIENTOS PERMANENTES Y ENTIDADES EN ATRIBUCIÓN DE RENTAS CONSTITUIDAS EN EL EXTRANJERO CON PRESENCIA EN TERRITORIO ESPAÑOL)
• Año 2025. Entidades cuyo período impositivo coincida con el año natural: 282
Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
CIRCULAR
JULIO de 2026
DECLARACIÓN INFORMATIVA ANUAL DE AYUDAS RECIBIDAS EN EL MARCO DEL RÉGIMEN FISCAL ESPECIAL DE LAS ILLES BALEARS POR CONTRIBUYENTES DEL IMPUESTO SOBRE SOCIEDADES E IMPUESTO SOBRE LA RENTA DE NO RESIDENTES (ESTABLECIMIENTOS PERMANENTES)
• Año 2025. Entidades cuyo período impositivo coincida con el año natural: 283 Resto de entidades: en los 25 días naturales siguientes a los seis meses posteriores al fin del período impositivo.
30 de julio
IVA
• Junio 2026. Autoliquidación: 303
• Junio 2026. Grupo de entidades. Modelo individual: 322
• Junio 2026. Grupo de entidades, modelo agregado: 353
• Junio 2026. Operaciones asimiladas a las importaciones: 380
IMPUESTOS MEDIOAMBIENTALES
• Segundo trimestre 2026. Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación: 593
31 de julio
NÚMERO DE IDENTIFICACIÓN FISCAL
• Segundo trimestre 2026. Cuentas y operaciones cuyos titulares no han facilitado el NIF a las entidades de crédito: 195
IVA
• Junio 2026. Ventanilla única - Régimen de importación: 369
• Segundo trimestre 2026: Ventanilla única – Regímenes exterior y de la Unión: 369
IMPUESTO SOBRE DEPÓSITOS EN LAS ENTIDADES DE CRÉDITO
• Autoliquidación 2025: 411
• Pago a cuenta. Autoliquidación 2026: 410
IMPUESTO SOBRE DETERMINADOS SERVICIOS DIGITALES
• Segundo trimestre 2026: 490
IMPUESTOS MEDIOAMBIENTALES
JULIO de 2026
• Junio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
• Segundo trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
IMPUESTO TEMPORAL DE SOLIDARIDAD DE LAS GRANDES FORTUNAS
• Año 2025: 718
DECLARACIÓN INFORMATIVA MENSUAL DE LAS OPERACIONES REALIZADAS POR LOS EMPRESARIOS O PROFESIONALES ADHERIDOS AL SISTEMA DE GESTIÓN DE COBROS A TRAVÉS DE CUALQUIER TIPO DE TARJETAS Y MEDIANTE PAGOS ASOCIADOS A NÚMEROS DE TELÉFONO MÓVIL
• Junio 2026: 170
DECLARACIÓN INFORMATIVA MENSUAL DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS Y RESUMEN ANUAL DE RETENCIONES E INGRESOS A CUENTA SOBRE RENDIMIENTOS DEL CAPITAL MOBILIARIO Y RENTAS OBTENIDAS POR LA CONTRAPRESTACIÓN DERIVADA DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS
• Junio 2026: 196
DECLARACIÓN INFORMATIVA SOBRE PAGOS TRANSFRONTERIZOS
• Segundo trimestre 2026: 379
DECLARACIÓN INFORMATIVA DE ACTUALIZACIÓN DE DETERMINADOS MECANISMOS TRANSFRONTERIZOS COMERCIALIZABLES
• Segundo trimestre 2026: 235
DECLARACIÓN INFORMATIVA TRIMESTRAL DE OPERACIONES DE COMERCIO DE BIENES CORPORALES REALIZADAS EN LA ZONA ESPECIAL CANARIA SIN QUE LAS MERCANCÍAS TRANSITEN POR TERRITORIO CANARIO
• Segundo trimestre 2026: 281
CIRCULAR
JULIO de 2026
10.- CALENDARIO FISCAL AGOSTO 2026
12 de agosto
Julio 2026. Obligados a suministrar información estadística (INTRASTAT)
20 de agosto
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
▪ Julio 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
IVA
▪ Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
IMPUESTOS ESPECIALES DE FABRICACIÓN
▪ Mayo 2026. Grandes empresas: 561, 562, 563
▪ Julio 2026: 548, 566, 581
▪ Julio 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
▪ Segundo trimestre 2026. Excepto grandes empresas: 561, 562, 563
CIRCULAR
JULIO de 2026
▪ Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
▪ Julio 2026. Grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
▪ Julio 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
IMPUESTO SOBRE TRANSACCIONES FINANCIERAS
▪ Julio 2026: 604
31 de agosto
IVA
▪ Julio 2026. Autoliquidación: 303
▪ Julio 2026. Grupo de entidades, modelo individual: 322
▪ Julio 2026. Grupo de entidades, modelo agregado: 353
▪ Julio 2026. Ventanilla única - Régimen de importación: 369
▪ Julio 2026. Operaciones asimiladas a las importaciones: 380
DECLARACIÓN INFORMATIVA MENSUAL DE LAS OPERACIONES REALIZADAS POR LOS EMPRESARIOS O PROFESIONALES ADHERIDOS AL SISTEMA DE GESTIÓN DE COBROS A TRAVÉS DE CUALQUIER TIPO DE TARJETAS Y MEDIANTE PAGOS ASOCIADOS A NÚMEROS DE TELÉFONO MÓVIL
▪ Julio 2026: 170
DECLARACIÓN INFORMATIVA MENSUAL DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS Y RESUMEN ANUAL DE RETENCIONES E INGRESOS A CUENTA SOBRE RENDIMIENTOS DEL CAPITAL MOBILIARIO Y RENTAS OBTENIDAS POR LA CONTRAPRESTACIÓN DERIVADA DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS
▪ Julio 2026: 196
CIRCULAR
JULIO de 2026
Responsable del tratamiento: Gabinete Enrique de la Orden – Dirección Pl. Francesc Macià, º 4, 4º 1ª – 08021 Barcelona Teléfono 93-414.50.14 Correo electrónico gabinete@delaorden.net
Base jurídica del tratamiento: relación contractual e interés legítimo Finalidad del tratamiento: mantener el contacto para el envío de informaciones de su interés en relación a los servicios
Sus datos se conservarán hasta que usted se oponga a este tipo de tratamiento de sus datos personales, LO QUE PUEDE HACER EN CUALQUIER MOMENTO, solicitándonos que desea dejar de recibir nuestra Circular Usted, puede ejercer sus derechos de acceso, rectificación, supresión portabilidad, limitación y oposición al tratamiento de la información que le concierne, comunicándose con la dirección de correo electrónico:gabinete@delaorden.net