IRPF 2025.
Hacienda refuerza el control de la campaña de la Renta con inteligencia artificial para detectar errores en tiempo real
ABRIL de 2026
La Agencia Tributaria está incorporando sistemas de inteligencia artificial (IA) en el proceso de elaboración de la declaración de la Renta con el objetivo de detectar posibles errores u omisiones de los contribuyentes mientras están cumplimentando el formulario. Estas herramientas funcionan dentro del servicio Renta Web y permiten analizar en tiempo real determinadas modificaciones que el usuario introduce en las casillas de la declaración.
Según explicó el director del Departamento de Informática Tributaria de la Agencia Tributaria, José Borja Tomé, los algoritmos pueden identificar situaciones en las que el cambio realizado por el contribuyente podría implicar un error incluso potencialmente intencionado . En esos casos, el sistema muestra un aviso que pregunta al usuario si está seguro de la modificación que pretende efectuar, lo que en muchos casos provoca que el contribuyente revise el dato antes de presentar la declaración.
El uso de estas tecnologías no se limita a la detección de inconsistencias durante la cumplimentación del formulario. La Agencia Tributaria también utiliza la inteligencia artificial para analizar grandes volúmenes de datos y detectar a personas que probablemente estén obligadas a presentar la declaración pero aún no lo han hecho, con el fin de enviarles recordatorios antes de que finalice el plazo de la campaña.
Desde la Administración subrayan que estas herramientas buscan mejorar el cumplimiento voluntario y reducir errores en la declaración, de modo que las incidencias se corrijan antes de que la declaración sea presentada. Además, insisten en que los sistemas de inteligencia artificial no adoptan decisiones de forma autónoma, ya que siempre interviene personal de la Agencia Tributaria en los procesos de revisión y control.
No obstante, algunos expertos han planteado dudas sobre el alcance de estas tecnologías. En particular, advierten de que el uso creciente de algoritmos para analizar el comportamiento fiscal de los contribuyentes puede suscitar interrogantes en materia de transparencia, protección de datos y garantías de los derechos de los ciudadanos.
En cualquier caso, la utilización de inteligencia artificial refleja la estrategia de digitalización de la Agencia Tributaria, que busca reforzar los mecanismos de asistencia al contribuyente y de prevención del fraude fiscal mediante el análisis automatizado de información procedente de múltiples fuentes.
ABRIL de 2026
1.7. COMISIÓN EUROPEA. Tamaño de empresas
La Comisión Europea ha decidido remitir a España y Malta al Tribunal de Justicia de la Unión Europea por no transponer la Directiva Delegada en lo que respecta a los ajustes de los criterios de tamaño para empresas o grupos micro, pequeños, medianos y grandes (Directiva Delegada (UE) 2023/2775).
Esta Directiva tiene como objetivo actualizar y adaptar los criterios para determinar el tamaño de la empresa en la Directiva Contable en función del impacto de la inflación desde 2013. Esto garantiza que las micro, pequeñas y medianas empresas no estén sujetas a disposiciones indebidas de la UE sobre la información financiera y de sostenibilidad aplicables a las grandes empresas y es clave para reducir aún más la carga administrativa.
Los Estados miembros debían transponer esta Directiva en su totalidad antes del 24 de diciembre de 2024 Hasta la fecha, la mayoría de los Estados miembros de la UE han declarado la transposición completa de la Directiva. Sin embargo, España y Malta aún no han notificado las medidas nacionales de implementación.
1.8. IRPF. Gastos Actividad Profesional
La DGT confirma que los gastos por atenciones a clientes pueden ser deducibles si están correlacionados con los ingresos, correctamente justificados y dentro del límite del 1% de la cifra de negocios
La DGT analiza si los gastos de comidas con clientes realizados por un autónomo pueden deducirse en el IRPF. Concluye que estos gastos pueden tener la consideración de atenciones a clientes o proveedores, por lo que serán fiscalmente deducibles siempre que exista correlación con los ingresos de la actividad.
Para su deducción deben cumplirse además los requisitos generales: correcta imputación temporal, registro contable y adecuada justificación documental, siendo la factura el medio prioritario de prueba. Asimismo, estos gastos están sujetos al límite del 1 % del importe neto de la cifra de negocios.
ABRIL de 2026
La DGT recuerda que la valoración de la realidad del gasto y de los medios de prueba corresponde a los órganos de comprobación de la AEAT, por lo que el contribuyente deberá poder acreditar que la comida responde a una finalidad profesional.
La DGT responde analizando la normativa aplicable al rendimiento neto de actividades económicas en el IRPF y la deducibilidad de los gastos.
1. Determinación del rendimiento de actividades económicas
▪ La DGT recuerda que el artículo 28 de la Ley del IRPF establece que el rendimiento neto de las actividades económicas se determina según las normas del Impuesto sobre Sociedades, con ciertas especialidades.
▪ Por tanto, para analizar la deducibilidad de los gastos se acude a la normativa del Impuesto sobre Sociedades.
2. Principio de correlación entre gastos e ingresos
La normativa del Impuesto sobre Sociedades establece que:
▪ Los gastos deben estar correlacionados con los ingresos
▪ Solo serán deducibles aquellos incurridos en el ejercicio de la actividad económica.
Por tanto:
▪ Si el gasto está vinculado a la actividad profesional, podrá ser deducible.
▪ Si no se acredita dicha vinculación, no será deducible fiscalmente.
3. Gastos por atenciones a clientes o proveedores
La DGT analiza específicamente los gastos por atenciones a clientes, dentro de los cuales pueden encuadrarse las comidas con clientes.
La normativa establece que:
▪ No se consideran liberalidades los gastos por atenciones a clientes o proveedores
▪ Estos gastos sí pueden ser deducibles
▪ Existe un límite cuantitativo del 1 % del importe neto de la cifra de negocios del periodo impositivo.
4 Requisitos formales para deducir el gasto
Además de la correlación con los ingresos, el gasto debe cumplir otros requisitos:
1. Correcta imputación temporal
2. Registro contable o en los libros obligatorios del autónomo.
3. Justificación documental adecuada
5 Justificación de los gastos
Respecto a la prueba del gasto, la DGT señala:
▪ La factura es el medio prioritario de justificación
▪ No obstante, la factura no es una prueba absoluta
ABRIL de 2026
▪ Si la Administración cuestiona la realidad del gasto, corresponde al contribuyente probar la efectividad de la operación
1.9. MEDIDAS URGENTES. ALQUILER.
Real Decreto-ley 8/2026, de 20 de marzo, de medidas en el alquiler en respuesta a las consecuencias económicas y sociales de la Guerra de Irán
Aunque probablemente este Real Decreto-ley no se convalidará y quedará sin efectos en el plazo de 30 días, la realidad es que genera una gran inseguridad jurídica por los efectos de futuro que puede tener en el periodo de vigencia de 30 días.
Prórroga extraordinaria de los contratos de arrendamiento de vivienda habitual.
▪ En los contratos de arrendamiento de vivienda habitual vigentes en los que el periodo de prórroga obligatoria finalice antes del 31 de diciembre de 2027, o finalice el periodo de prórroga tácita, se aplicará, previa solicitud del arrendatario, una prórroga extraordinaria por plazos anuales y hasta un máximo de dos años adicionales.
▪ Durante esta prórroga se mantendrán los términos y condiciones del contrato en vigor
▪ La solicitud deberá ser aceptada obligatoriamente por el arrendador, salvo que se hayan fijado otros términos o condiciones por acuerdo entre las partes, o que se haya suscrito un nuevo contrato de arrendamiento, o que el arrendador haya comunicado la necesidad de ocupar la vivienda.
▪ La prórroga extraordinaria regulada en este artículo es incompatible con la prevista en el artículo 10.3 de la LAU, que, en su caso, se aplicará con carácter preferente. El art. 10.3 se refiere a la prórroga extraordinaria cuando el inmueble se ubique en una zona de mercado tensionado.
▪ Lo dispuesto no será de aplicación cuando arrendador y arrendatario acuerden la renovación del contrato de arrendamiento, o la celebración de uno nuevo, con una renta inferior a la prevista en el contrato vigente.
Limitación extraordinaria de la actualización de la renta en los contratos. (art. 2)
CIRCULAR
ABRIL de 2026
El arrendatario cuya renta deba ser actualizada dentro del periodo comprendido entre el 22 de marzo de 2026 y el 31 de diciembre de 2027 podrá:
▪ En el caso de que el arrendador sea un gran tenedor el incremento de la renta será el que resulte del nuevo pacto entre las partes, sin que la variación anual de la renta pueda exceder del 2%. En ausencia de este nuevo pacto entre las partes, el incremento de la renta quedará sujeto a esta misma limitación.
▪ En el caso de que el arrendador no sea un gran tenedor, el incremento de la renta será el que resulte del nuevo pacto entre las partes. En ausencia de este nuevo pacto entre las partes, el incremento de la renta a aplicar no podrá ser superior al 2%.
Entrada en vigor (DF 2ª)
▪ Entrará en vigor el 22 de marzo de 2026
1.10. CONSTITUCIÓN DE EMPRESAS.
La Comisión presenta una propuesta para EU Inc., desbloqueando todo el potencial del Mercado Único para los emprendedores de Europa
Emprendedores, fundadores y empresas podrán fundar una empresa de la UE Inc. En un plazo de 48 horas, por menos de 100 € y sin requisitos mínimos de capital social
La Comisión Europea presentó su propuesta para EU Inc., un nuevo conjunto único de normas corporativas, que establece la piedra angular y el punto de partida para la 28 de la UEth Régimen. EU Inc. es un marco corporativo europeo opcional, digital por defecto. Facilitará que las empresas creen, operen y crezcan en toda la UE, incentivándolas a quedarse en Europa y animando a quienes antes buscaban otros lugares a regresar.
Hoy en día, para demasiados emprendedores y empresas innovadoras, expandirse más allá de las fronteras de la UE implica navegar por un panorama jurídico corporativo fragmentado. Las empresas europeas innovadoras se enfrentan a 27 sistemas jurídicos nacionales y más de 60 formularios jurídicos empresariales. Esta complejidad puede retrasar la creación de una empresa durante semanas o incluso meses, ralentizando el crecimiento, aumentando los costes y desincentivando la escala.
EU Inc. está en el centro de la respuesta de la Comisión a estos desafíos: presentándose en forma de regulación, proporcionará un conjunto único y armonizado de normas corporativas que las empresas podrán elegir
CIRCULAR
ABRIL de 2026
en lugar de navegar por múltiples regímenes nacionales, desbloqueando así el verdadero potencial del Mercado Único.
El Informe Draghi destacó la urgente necesidad de centrarse en mejorar la competitividad de la UE, incluso facilitando la expansión de las empresas innovadoras en Europa. Anunciada en las directrices políticas de la Comisión para 2024 – 2029 y en el discurso de la presidenta von der Leyen en el SOTEU, la propuesta de EU Inc. pretende reducir la fragmentación, aumentar la competitividad de la UE y responder a las necesidades de las empresas innovadoras.
Dada su importancia clave para la prosperidad de la UE, la Comisión insta al Parlamento Europeo y al Consejo a llegar a un acuerdo sobre la propuesta de la UE Inc. antes de finales de 2026.
Las principales características de EU inc. incluyen:
• Registro más rápido: Emprendedores, fundadores y empresas podrán fundar una empresa de la UE Inc. en un plazo de 48 horas, por menos de 100 € y sin requisitos mínimos de capital social.
• Procedimientos más sencillos: Las empresas de EU Inc. solo tendrán que presentar la información de su empresa una vez, a través de una interfaz a nivel de la UE que conecta los registros empresariales nacionales. En un segundo paso, la Comisión establecerá un nuevo registro central de la UE. Las empresas de EU Inc. obtendrán su identificación fiscal y números de IVA sin tener que volver a presentar la documentación.
• Operaciones totalmente digitales: Los procesos corporativos serán digitales por defecto durante todo el ciclo de vida de una empresa.
• Ayudando a los fundadores a reiniciar más rápido y barato: Las empresas de EU Inc. tendrán acceso a procedimientos de liquidación totalmente digitales. Las startups innovadoras tendrán acceso a procedimientos de insolvencia simplificados para facilitar la desaparición de operaciones. Esto permite a los fundadores probar ideas innovadoras y empezar de nuevo si es necesario.
• Mejores condiciones para atraer inversión: La propuesta de hoy eliminará las formalidades presenciales, proporcionará procedimientos digitales para financiar las operaciones y simplificará la transferencia de acciones. Ya no habrá más la implicación obligatoria de intermediarios en transferencias de acciones ni en procedimientos de liquidación. La propuesta también permitirá a los Estados miembros dar acceso a las empresas de la UE a la bolsa de valores.
• Mejores formas de atraer talentos: Las empresas de EU Inc. podrán establecer planes de opciones sobre acciones para empleados a nivel de la UE. La opción sobre acciones solo se gravará sobre los ingresos generados una vez que se venda. Este es un factor crucial para garantizar la atractividad, especialmente para startups innovadoras.
CIRCULAR
ABRIL de 2026
• Acceso completo al Mercado Único: Las empresas de la UE Inc. serán libres de elegir el Estado miembro en el que se constituyan. La propuesta incluye una lista negra de prácticas prohibidas para garantizar que las empresas de EU Inc. sean tratadas igual que cualquier otra empresa nacional.
• Salvaguardas fuertes contra el abuso: Las leyes nacionales de empleo y sociales no se ven afectadas por la propuesta. Solicitarán a EU Inc. de la misma manera que a cualquier otra empresa según la legislación nacional de sociedades. Las salvaguardas aplicables del Estado miembro de registro se aplicarán íntegramente a la empresa de la UE Inc., incluyendo en lo relativo a las normas relativas a la codeterminación.
• Flexibilidad de las acciones: Las empresas de EU Inc. tendrán la flexibilidad de crear diferentes clases de acciones con distintos derechos económicos o de derecho a voto. Esto puede, por ejemplo, ayudar a los fundadores a proteger su negocio frente a adquisiciones hostiles.
4.- COMIENZA LA CAMPAÑA DE RENTA 2025. FECHAS A TENER EN CUENTA Y NOVEDADES DESTACADAS
4.1. Como todos los años por estas fechas, conviene tener presente las fechas a recordar de la Campaña de Renta 2025 y las novedades más significativas:
Fechas a tener en cuenta:
• A partir del 11 de marzo: puede solicitarse el número de referencia para 2025.
• A partir del 18 de marzo está disponible el acceso a los datos fiscales, la APP y la sede electrónica.
• A partir del 8 de abril se inicia la presentación Renta WEB por internet. El servicio tramitación borrador-declaración estará disponible en la Sede electrónica o App del 8 abril al 30 de junio.
• Desde el 29 de abril hasta el 29 de junio, podrá solicitarse cita previa para asistencia telefónica de la Agencia Tributaria y entidades colaboradoras en la confección y presentación de la declaración (Plan LE LLAMAMOS).
• La asistencia telefónica a los contribuyentes con cita será desde el 6 de mayo hasta el 30 de junio.
• A partir del 29 de mayo hasta el 29 de junio, se puede pedir cita para asistencia presencial en oficinas para la confección y presentación de la declaración.
• Del 1 al 30 de junio se prestará asistencia presencial en oficinas a los contribuyentes con cita previa.
• Del 8 de abril al 25 de junio presentación de declaraciones con resultado a ingresar y domiciliación bancaria. En caso de fraccionamiento del pago, si solo se domicilia el segundo plazo, se podrá realizar hasta el 30 de junio
Novedades destacadas
Modelo de declaración
Entre las novedades en el modelo de declaración destaca la introducción de una casilla en el apartado de “Autoliquidaciones rectificativas” para solicitar que la autoliquidación presentada previamente se tenga por no presentada por no existir la obligación de declarar.
También se habilitan nuevas casillas para consignar la nueva reducción aplicable a rendimientos de actividades artísticas obtenidos de manera excepcional.
CIRCULAR
ABRIL de 2026
El documento de ingreso o devolución también se ha modificado. Se ofrecerá un nuevo diseño para que el contribuyente tenga la información del resultado de la declaración y formas de ingreso de forma clara, resumida y muy visual.
Obligados a declarar
• Respecto al ejercicio 2025 y siguientes, dejan de estar obligados a presentar declaración, aquellos contribuyentes que vengan cobrando o hayan solicitado una prestación contributiva por desempleo
• Límite aplicable a los perceptores de rendimientos del trabajo. Con carácter general, están obligados a declarar los contribuyentes que perciban rendimientos del trabajo de un solo pagador superiores a 22.000 euros anuales. Este límite también opera cuando hay dos pagadores y la suma de las cantidades percibidas del segundo y restantes pagadores, no superen en su conjunto 1.500 euros anuales.
Sin embargo, para los devengos producidos entre el 1 y el 22 de enero de 2025 (contribuyentes fallecidos en ese periodo), este límite de 1.500 euros procedente del segundo y restantes pagadores se incrementa a 2.500 euros.
Exenciones
Las ayudas percibidas por daños personales y para compensar la pérdida de renta en las explotaciones agrarias como consecuencia de los incendios forestales acaecidos en 2025 estarán exentas de tributación.
Nueva reducción para determinados rendimientos de actividades artísticas obtenidos de manera excepcional
A partir del 2025, se aplica una nueva reducción del 30% en el IRPF para rendimientos del trabajo o actividades económicas derivados de actividades artísticas (cine, música, artes escénicas y técnicas auxiliares) obtenidos de forma excepcional, siempre que superen el 130% de la media de los tres ejercicios anteriores, con un límite máximo de base de reducción de 150.000 € anuales.
Rendimientos derivados de la actividad económica
• Libertad de amortización en inversiones que utilicen energía procedente de fuente renovables. Se amplía un año más el régimen de libertad de amortización establecida para inversiones que utilicen energía procedente de fuentes renovables. Aplicable a contribuyentes en estimación directa.
• Libertad de amortización de determinados vehículos y de nuevas infraestructuras de recarga. En 2025 continúa vigente el régimen de libertad de amortización para determinados vehículos eléctri-
ABRIL de 2026
cos e infraestructuras de recarga aplicado ya en 2024 y que vino a sustituir al anterior régimen de amortización acelerada. Se requiere que se trate de vehículos eléctricos o estructuras de recarga nuevos que entren en funcionamiento en 2024 y 2025.
Gravamen del ahorro
• A partir de 2025, se incrementa el tipo de gravamen aplicable a bases liquidables superiores a 300.000 euros, que pasa del del 28 al 30 por 100.
Tarifa agregada aplicable a la BI del ahorro
Deducciones
• Deducciones por obras de mejora de eficiencia energética en viviendas. Se encuentran prorrogadas la deducción por obras de mejora para la reducción de la demanda de calefacción y refrigeración (20%), la deducción por obras de mejora que reduzcan el consumo de energía primaria no renovable (40%) y la deducción obras de rehabilitación energética de edificios de uso predominante residencial (60%).
• Deducción por compra de vehículos eléctricos enchufables y de pila combustible y deducción por la instalación de infraestructuras de recarga para vehículos eléctricos. Tanto la compra de un coche eléctrico como la instalación del punto de recarga seguirán siendo deducibles en 2025, siendo el porcentaje de deducción el 15% de las cantidades satisfechas
• Deducción por obtención de rendimientos del trabajo. Como novedad para el ejercicio 2025 se ha aprobado una nueva deducción por obtención de rendimientos del trabajo aplicable a contribuyentes con rendimientos íntegros del trabajo derivados de la prestación efectiva de servicios correspondientes a una relación laboral o estatutaria inferiores a 18.276 euros anuales, siempre que no tengan rentas distintas de éstas, excluidas las exentas, superiores a 6.500 euros.
CIRCULAR
ABRIL de 2026
La cuantía de la deducción es la siguiente:
o Cuando los rendimientos íntegros del trabajo mencionados sean iguales o inferiores a 16.576 euros anuales: 340 euros anuales.
o Cuando los rendimientos íntegros del trabajo mencionados estén comprendidos entre 16.576 euros anuales y 18.276 euros anuales: 340 euros menos el resultado de multiplicar por 0,2 la diferencia entre los rendimientos íntegros del trabajo y 16.576 euros anuales.
Por otro lado, por ser siempre temas muy discutidos, veamos determinadas interpretaciones de la DGT sobre las reducción sobre los rendimientos por arrendamientos de inmuebles en relación al efecto de ser Gran Tenedor o no:
IRPF 2025
Criterios recientes de la DGT sobre las reducciones aplicables en el IRPF de los contribuyentes que perciben rendimientos del capital inmobiliario (art 23.2 LIRPF)
CV1407-25 de 24.07.2025
CONTRATOS CELEBRADOS CON ANTERIORIDAD A LA ENTRADA EN VIGOR DE LA LEY 12/2023 (25.05.2023)
Las nuevas reducciones establecidas en la modificación del artículo 23.2. sólo son aplicables a los contratos celebrados con posterioridad al 25.05.2023 (mantienen el 60%)
En los supuestos de arrendamiento de bienes inmuebles destinados a vivienda, el rendimiento neto positivo se reducirá:
CV 2435-25 de 11.12.2025
INMUEBLE QUE SE USA COMO VIVIENDA ESTÁ REGISTRADO COMO LOCAL COMERCIAL Y NO SE HA FORMALIZADO EL CAMBIO DE USO EN EL REGISTRO DE LA PROPIEDAD.
Como reiteradamente ha establecido este Centro Directivo (consultas V2457-14, V2797-16, entre otras) el requisito exigido para la aplicación de la reducción por el arrendador es que l destino efectivo del objeto del contrato sea el de vivienda permanente del propio arrendatario.
De acuerdo con lo anteriormente expuesto, la reducción del rendimiento neto prevista en el artículo 23.2 de la LIRPF está condicionada al destino del inmueble a vivienda del arrendatario, por lo que,
4.2.
CIRCULAR
ABRIL de 2026
dándose esta circunstancia, resultaría aplicable la reducción del rendimiento neto prevista en el artículo 23.2 de la LIRPF.
CV 2457-25 de 11.12.2025
EL INMUEBLE SE ALQUILA POR HABITACIONES, todas destinadas a vivienda habitual de larga duración (mínimo un año). No se alquila a estudiantes, sino a trabajadores, y cada habitación tiene cerradura y uso privativo. Las zonas comunes (salón, cocina, baños) son compartidas entre los arrendatarios. Cada inquilino firma contrato individual que permite el empadronamiento y especifica el uso como vivienda habitual.
(…) resultará de aplicación la reducción prevista en la letra d) del artículo 23.2 de la LIRPF en la medida en que por los hechos y los términos del objeto del contrato de arrendamiento quede acreditado que las habitaciones del inmueble se destinan a la vivienda y que el uso exclusivo de las mismas recaiga en las personas físicas determinadas en el contrato de arrendamiento.
a) En un 90% cuando se hubiera formalizado por el mismo arrendador:
• un nuevo contrato de arrendamiento
• sobre una vivienda situada en una zona de mercado residencial tensionado,
• en el que la renta inicial se hubiera rebajado en más de un 5% en relación con la última renta del anterior contrato de arrendamiento de la misma vivienda
CV 1828-25 de 13.10.2025
(….) para que resulte de aplicación la citada reducción deberá suscribir un nuevo contrato de arrendamiento sobre la misma vivienda en el que la renta inicial se rebaje en más de un 5 por ciento en relación con la última renta del anterior contrato de arrendamiento, una vez aplicada, en su caso, la cláusula de actualización anual del contrato anterior y que la vivienda esté situada en una zona de mercado residencial tensionando. Además, como ya se ha dicho, tales requisitos deberán cumplirse en el momento de celebrar el contrato de arrendamiento, siendo la reducción aplicable mientras se sigan cumpliendo los mismos. Por tanto, según se plantea en el escrito de consulta, en caso de que el área geográfica donde se sitúe la vivienda deje de estar declarada como zona de mercado residencial tensionado, el consultante, a partir de ese momento, no podría aplicarse la citada reducción del 90 por ciento, sin perjuicio de la aplicación de la reducción del 50 por ciento.
ABRIL de 2026
b) En un 70% cuando no cumpliéndose los requisitos señalados en la letra a) anterior, se produzca alguna de las circunstancias siguientes:
1.º
• el contribuyente hubiera alquilado por primera vez la vivienda,
• que ésta se encuentre situada en una zona de mercado residencial tensionado
• el arrendatario tenga una edad comprendida entre 18 y 35 años.
Cuando existan varios arrendatarios de una misma vivienda, esta reducción se aplicará sobre la parte del rendimiento neto que proporcionalmente corresponda a los arrendatarios que cumplan los requisitos previstos en esta letra.
2.º Cuando el arrendatario sea una Administración Pública o entidad sin fines lucrativos
• que destine la vivienda al alquiler social con una renta mensual inferior a la establecida en el programa de ayudas al alquiler del plan estatal de vivienda,
• al alojamiento de personas en situación de vulnerabilidad económica a que se refiere la Ley 19/2021, de 20 de diciembre, por la que se establece el ingreso mínimo vital,
• cuando la vivienda esté acogida a algún programa público de vivienda o calificación en virtud del cual la Administración competente establezca una limitación en la renta del alquiler.
c) En un 60% cuando no cumpliéndose los requisitos de las letras anteriores, la vivienda hubiera sido objeto de una actuación de rehabilitación en los términos previstos en el apartado 1 del artículo 41 del Reglamento del Impuesto que hubiera finalizado en los dos años anteriores a la fecha de la celebración del contrato de arrendamiento.
CV1937-25 de 15.10.2025
Para que resulte de aplicación la reducción del 60 por ciento del rendimiento neto positivo prevista en el número 2º de la letra c) del referido artículo 23.2 de la LIRPF, no cumpliéndose los requisitos de las letras anteriores del mencionado artículo, es necesaria una doble condición.
En primer lugar, la vivienda debe haber sido objeto de una actuación de rehabilitación en los términos previstos en el apartado 1 del artículo 41 del Reglamento del Impuesto que hubiera finalizado en los dos años anteriores a la fecha de la celebración del contrato de arrendamiento. El apartado 1 del artículo 41 del RIRPF considera como rehabilitación las obras que cumplan cualquiera de los siguientes requisitos:
CIRCULAR
ABRIL de 2026
“a) Que se trate de actuaciones subvencionadas en materia de rehabilitación de viviendas en los términos previstos en el Real Decreto 233/2013, de 5 de abril, por el que se regula el Plan Estatal de fomento del alquiler de viviendas, la rehabilitación edificatoria, y la regeneración y renovación urbanas, 2013-2016.
b) Que tengan por objeto principal la reconstrucción de la vivienda mediante la consolidación y el tratamiento de las estructuras, fachadas o cubiertas y otras análogas siempre que el coste global de las operaciones de rehabilitación exceda del 25 por ciento del precio de adquisición si se hubiese efectuado ésta durante los dos años inmediatamente anteriores al inicio de las obras de rehabilitación o, en otro caso, del valor de mercado que tuviera la vivienda en el momento de dicho inicio. A estos efectos, se descontará del precio de adquisición o del valor de mercado de la vivienda la parte proporcional correspondiente al suelo”.
En segundo lugar, debe tratarse de un arrendamiento de un bien inmueble destinado a vivienda. Debe señalarse que a estos efectos, cabe entender que se trata de un arrendamiento de un bien inmueble destinado a vivienda, de acuerdo con lo dispuesto en el artículo 2 de la LAU, cuando el arrendamiento recaiga “sobre una edificación habitable cuyo destino primordial sea satisfacer la necesidad permanente de vivienda del arrendatario”.
d) En un 50%, en cualquier otro caso.
5.- EL CONGRESO CONVALIDA EL REAL DECRETO-LEY DE MEDIDAS PARA RESPONDER A LA CRISIS EN ORIENTE MEDIO
ABRIL de 2026
El Pleno del Congreso ha convalidado el Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio.
Este real decreto-ley fue aprobado por el Consejo de Ministros el 20 de marzo y entró en vigor el 22 de marzo, al día siguiente de su publicación en el Boletín Oficial del Estado. De acuerdo con el artículo 86.2 de la Constitución, esta norma de extraordinaria y urgente necesidad debe ser sometida a debate de convalidación o derogación por la Cámara Baja en los treinta días siguientes a su aprobación.
Una vez convalidado, el Pleno ha decidido su tramitación como proyecto de ley por el procedimiento de urgencia.
Recordemos las medidas publicadas en el Boletín del 23 de marzo de 2026, ya una vez convalidado el Real
Decreto-ley:
Resumen de las principales novedades:
Entrada en vigor: 22/03/2026
Medidas urgentes de protección social y económica de colectivos vulnerables y la industria
Descuentos del bono social eléctrico
Establece descuentos extraordinarios en el bono social eléctrico durante 2026:
▪ 42,5 % consumidores vulnerables
▪ 57,5 % vulnerables severos
Incremento del bono social térmico
▪ Fija una ayuda mínima de 50 euros por beneficiario.
▪ Modifica el sistema de cálculo de la ayuda en función de zona climática.
Refuerzo presupuestario
▪ Suplemento de crédito de 90 millones de euros para financiar el bono social térmico.
Garantía de suministro
CIRCULAR
ABRIL de 2026
▪ Prohíbe la interrupción de suministros esenciales (agua y energía) a consumidores vulnerables hasta 31 de diciembre de 2026.
Flexibilización de contratos energéticos
▪ Permite a autónomos y empresas modificar contratos eléctricos sin penalización hasta 31 de diciembre de 2026.
Apoyo a la industria electrointensiva
▪ Reducción del 80 % en peajes eléctricos para industria electrointensiva durante 2026.
Medidas en materia económica
Suspensión de la causa de disolución por pérdidas
▪ El artículo establece que, a efectos de apreciar la causa de disolución por pérdidas, no se computarán las pérdidas correspondientes a los ejercicios 2020 y 2021 hasta el cierre del ejercicio iniciado en 2026.
No obstante, si excluidas dichas pérdidas, en los ejercicios 2022 a 2026 el patrimonio neto queda reducido por debajo de la mitad del capital social, se activa la obligación de disolución, debiendo:
• convocarse junta en el plazo de dos meses, o
• adoptar medidas de reequilibrio (aumento o reducción de capital).
▪ Se permite a los administradores reformular las cuentas anuales del ejercicio 2025 en el plazo de un mes desde el 22 de marzo, aplicando el régimen anterior.
▪ Si la convocatoria de la junta general para aprobar las cuentas del ejercicio 2025 se hubiera publicado antes de la entrada en vigor de este real decreto-ley, y no se hubiera celebrado en dicho momento, el órgano de administración podrá modificar el lugar, la fecha y la hora previstos para celebración de la junta o revocar el acuerdo de convocatoria con una antelación mínima de 72 horas. En caso de revocación del acuerdo de convocatoria, el órgano de administración deberá proceder a efectuar una nueva convocatoria dentro del mes siguiente a la nueva formulación de las cuentas
Se crea el Programa Auto+
▪ Se crea el Programa Auto+, destinado a promover la transición hacia la descarbonización del transporte, consistente en incentivar la adquisición en España de vehículos eléctricos y electrificados, mediante ayudas a empresas y a particulares, gestionadas directamente por el Ministerio de Industria y Turismo.
CIRCULAR
ABRIL de 2026
▪ Serán beneficiarios del Programa Auto+ los particulares y las empresas, personas físicas o jurídicas, en todo el territorio nacional, en los términos que se especifique en la normativa de desarrollo
Medidas Tributarias
En el IRPF
Deducción por obras de mejora de la eficiencia energética de viviendas
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
▪ Se alarga la deducción por obras de mejora con efectos desde el 1 de enero de 2025 hasta el 31 de diciembre de 2027.
▪ Recuerda que esta deducción permitía deducirse el 20% de las cantidades satisfechas por obras realizadas para la reducción de la demanda de calefacción.
Deducción por la adquisición de vehículos eléctricos “enchufables” y de pila de combustible y puntos de recarga
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
▪ Los contribuyentes que adquieran estos vehículos podrán deducirse un 15% del valor de adquisición hasta el 31 de diciembre de 2026 por la adquisición de estos vehículos nuevos.
▪ La base máxima será 20.000 euros
Deducción por la instalación de sistemas de autoconsumo renovable (nueva deducción)
▪ Los contribuyentes podrán deducirse el 10% de las cantidades satisfechas desde el 1 de enero hasta el 31 de diciembre de 2026 para la instalación durante dicho período en un inmueble de su propiedad de sistemas destinados al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables
En el IS
Libertad de amortización en inversiones que utilicen energía procedente de fuentes renovables
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
Con efectos para periodos impositivos iniciados a partir de 1 de enero de 2025 que no hubiesen concluido el 22 de marzo de 2026:
▪ Las inversiones en instalaciones destinadas al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables que sustituyan instalaciones que utilicen energía procedente de
CIRCULAR
ABRIL de 2026
fuentes no renovables fósiles y que sean puestas a disposición del contribuyente a partir de la entrada en vigor del Real Decreto-ley 18/2022, de 18 de octubre y entren funcionamiento en 2023, 2024, 2025 y 2026 podrán ser amortizadas libremente
▪ Lo establecido en este apartado estará condicionado a que durante los 24 meses siguientes a la fecha de inicio del período impositivo en que los elementos adquiridos entren en funcionamiento, la plantilla media total de la entidad se mantenga respecto de la plantilla media de los doce meses anteriores.
▪ Los edificios no podrán acogerse a la libertad de amortización regulada en esta disposición.
Libertad de amortización en determinados vehículos y en nuevas infraestructuras de recarga
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
Con efectos para periodos impositivos iniciados a partir de 1 de enero de 2025 que no hubiesen concluido el 22 de marzo de 2026:
▪ Las inversiones en vehículos nuevos FCV, FCHV, BEV, REEV o PHEV afectos a actividades económicas y que entren en funcionamiento en los períodos impositivos que se inicien en los años 2024, 2025 y 2026 podrán ser amortizadas libremente.
Hidrocarburos
Con efectos desde 22 de marzo y vigencia hasta el 30 de junio de 2026, los tipos impositivos regulados en la Tarifa 1.ª del apartado 1 del artículo 50 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, serán los siguientes: Epígrafe 1.1 Gasolinas con plomo: 433,79 euros por 1.000 litros de tipo general y 72 euros por 1.000 litros de tipo especial.
Devolución parcial por el gasóleo de uso profesional
Con efectos desde el 22 de marzo y vigencia hasta el 30 de junio de 2026, el tipo de la devolución regulado en el artículo 52 bis.6 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, será de cero euros.
Tipo impositivo del Impuesto Especial sobre la Electricidad
Con efectos desde el 22 de marzo y vigencia hasta el 30 de junio de 2026, el Impuesto Especial sobre la Electricidad se exigirá al tipo impositivo del 0,5 por ciento
Determinación de la base imponible y del importe de los pagos fraccionados del impuesto sobre el valor de la producción de la energía eléctrica durante el ejercicio 2026.
CIRCULAR
ABRIL de 2026
Para el ejercicio 2026 la base imponible del impuesto sobre el valor de la producción de energía eléctrica estará constituida por el importe total que corresponda percibir al contribuyente por la producción e incorporación al sistema eléctrico de energía eléctrica, medida en barras de central, por cada instalación, en el período impositivo minorada en el 10 por ciento de las retribuciones correspondientes a la electricidad incorporada al sistema durante el primer trimestre natural, y minorada en la totalidad de las retribuciones correspondientes a la electricidad incorporada al sistema durante el segundo trimestre natural.
IVA
Tipo impositivo aplicable del Impuesto sobre el Valor Añadido a determinadas entregas, importaciones y adquisiciones intracomunitarias de productos energéticos.
▪ Con efectos desde el 22 de marzo y vigencia hasta el 30 de junio de 2026, se aplicará el tipo del 10% IVA a las entregas, importaciones y adquisiciones intracomunitarias de energía eléctrica efectuadas a favor de titulares de contratos de suministro de electricidad, cuya potencia contratada (término fijo de potencia) sea inferior a 10 kW, con independencia del nivel de tensión del suministro y la modalidad de contratación, y a los titulares de contratos de suministro de electricidad que sean perceptores del bono social de electricidad y tengan reconocida la condición de vulnerable severo o vulnerable severo en riesgo de exclusión social.
▪ Se aplicará desde el 22 de marzo y vigencia hasta el 30 de junio de 2026 el 10% al gas natural, briquetas, pellets, gasolinas, gasóleo, biocarburantes.
IBI
Las ordenanzas fiscales podrán regular una bonificación de hasta el 50% de la cuota íntegra del impuesto para los bienes inmuebles en los que se hayan instalado sistemas para el aprovechamiento térmico o eléctrico de la energía proveniente del sol o de la energía ambiente.
ICIO
Una bonificación de hasta el 95% a favor de las construcciones, instalaciones u obras en las que se incorporen sistemas para el aprovechamiento térmico o eléctrico de la energía solar o de la energía ambiente. La aplicación de esta bonificación estará condicionada a que las instalaciones dispongan de la correspondiente homologación de la Administración competente.
CIRCULAR
ABRIL de 2026
ITPyAJD
Estarán exentas las transmisiones de ahorros energéticos en el marco del Sistema de Certificados de Ahorro Energético regulado en el Real Decreto 36/2023, de 24 de enero, por el que se establece un sistema de Certificados de Ahorro Energético.»
Medidas en materia agraria y pesquera
Ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los productores agrarios
Se aprueba una ayuda extraordinaria y temporal para las personas físicas o jurídicas o entes sin personalidad jurídica que utilicen como carburante el gasóleo que tributa al tipo del epígrafe 1.4 del artículo 50.1 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales en la agricultura, incluida la horticultura, ganadería y silvicultura, dirigida a compensar el posible incremento de costes provocados por el aumento del precio de los combustibles derivado de la situación creada por la guerra en Irán
Ayuda extraordinaria por el incremento de los costes de los agricultores por el uso de productos fertilizantes.
Se aprueba una ayuda extraordinaria y temporal dirigida a los agricultores, en compensación por el incremento de costes provocados por el aumento del precio de los fertilizantes, derivado de la situación creada por el conflicto de Irán.
Ayuda compensatoria a tanto alzado a empresas armadoras de buques pesqueros por el incremento de costes productivos provocados por el aumento del precio de los combustibles.
Se aprueba una ayuda extraordinaria y temporal de apoyo a la flota española destinada a las personas físicas, jurídicas o entes sin personalidad jurídica que sean armadores de buques de pesca con licencia en vigor y en situación de alta en la lista tercera del Registro General de la Flota Pesquera de la Secretaría General de Pesca durante el periodo elegible de la ayuda.
Líneas ayuda ICO-MAPA-SAECA
Medidas en el sector del transporte
Ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos.
Se aprueba una ayuda extraordinaria y temporal para los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos prevista en el artículo 52 bis de la Ley 38/1992, de 28
CIRCULAR
ABRIL de 2026
de diciembre, con el fin de paliar el efecto perjudicial en la actividad del transporte por carretera ocasionado por el incremento de los costes de los productos petrolíferos como consecuencia del conflicto bélico en Oriente Próximo.
Medidas en el transporte marítimo
Ayudas a los servicios de transporte marítimo de pasaje, o de pasaje y carga rodada en régimen de pasaje, en navegaciones de línea regular de cabotaje declaradas de interés público de competencia estatal, sobre aquellas líneas marítimas interinsulares de régimen análogo de competencia autonómica, y sobre líneas regulares de cabotaje marítimo de competencia estatal.
Medidas de carácter social
Prohibición del despido
▪ Las empresas beneficiarias de las ayudas directas previstas con ocasión de este real decreto-ley no podrán despedir por causa de fuerza mayor y por causas económicas, técnicas, organizativas y de producción derivadas de la situación a la que se pretende hacer frente, hasta el 30 de junio de 2026
▪ El incumplimiento de esta obligación conllevará el reintegro de la ayuda recibida y la calificación del despido como nulo.
▪ En el caso de contratos fijos-discontinuos, las causas mencionadas en el apartado anterior tampoco justificarán el fin del periodo de actividad ni la falta del llamamiento, hasta el 30 de junio de 2026
Implantación de planes de movilidad
▪ En el plazo de 12 meses desde el 22 de marzo de 2026 (en la redacción original era en el plazo de 24 meses desde el 05/12/2025) (es decir, se adelanta el plazo límite a 22/03/2027 en vez de 05/12/2027), las empresas y las entidades pertenecientes al sector público de acuerdo con lo establecido en el artículo 2 de la Ley 40/2015, de 1 de octubre, de Régimen Jurídico del Sector Público, deberán disponer de planes de movilidad sostenible al trabajo para aquellos centros de trabajo con más de 200 personas trabajadoras o 100 por turno cuyo centro de trabajo habitual sea dicho centro de actividad.
ABRIL de 2026
6.- IMPUESTO COMPLEMENTARIO
Estamos ante un impuesto complicado de analizar y de liquidar. Afortunadamente solo debe preocupar a empresas o grupos con una facturación superior a 750 M de euros. Hemos ido informado en anteriores Circulares del devenir de este impuesto y de las obligaciones que conlleva. Con este monográfico pretendemos hacer un resumen recordatorio de los hitos más importantes y una explicación con ejemplos gráficos de la forma en que pueden afectar a las sociedades del Grupo.
6.1 Impuesto Complementario
Normativa:
OCDE Normas modelo contra la erosión de la base imponible (Pilar Dos), aprobadas 14 de diciembre de 2021
Manual de Implementación del Impuesto Mínimo (Segundo Pilar)
Declaración de Información GloBE. Establece una declaración de información estandarizada para facilitar el cumplimiento y la administración de las Reglas GloBE. Fue publicada por el Marco Inclusivo sobre BEPS en julio de 2023.
Tax Challenges Arising from the Digitalisation of the Economy – GloBE Information Return (January 2025) UE
Directiva (UE) 2022/2523 del Consejo de 15 de diciembre de 2022 relativa a la garantía de un nivel mínimo global de imposición para los grupos de empresas multinacionales y los grupos nacionales de gran magnitud en la Unión.
Directiva (UE) 2025/872 del Consejo, de 14 de abril de 2025, por la que se modifica la Directiva 2011/16/UE relativa a la cooperación administrativa en el ámbito de la fiscalidad.
TRANSPOSICIÓN Y DESARROLLO:
TERRITORIO APLICACIÓN NORMAS GENERALES
Ley 7/2024, de 20 de diciembre, por la que se establecen un Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud … , y se modifican otras normas tributarias, en adelante LIC.
Real Decreto 252/2025, de 1 de abril, por el que se aprueba el Reglamento del Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos naciona-
les de gran magnitud, en adelante RIC.
CIRCULAR
ABRIL de 2026
Orden HAC/1198/2025, de 21 de octubre, por la que se aprueban el modelo 240 «Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario», el modelo 241 «Declaración informativa del Impuesto Complementario», el modelo 242 «Autoliquidación del Impuesto Complementario»
Sujeto Pasivo del Impuesto Complementario
Será sujeto pasivo la entidad constitutiva radicada en territorio español, (…) que forme parte de un grupo multinacional o de un grupo nacional de gran magnitud cuando, al menos, en dos de los cuatro periodos impositivos inmediatamente anteriores al inicio del periodo impositivo, el importe neto de la cifra de negocios del conjunto de entidades que formen parte del grupo, incluido el de las entidades excluidas a que se refiere el artículo 7(…) , sea igual o superior a 750 millones de euros de acuerdo con los estados financieros consolidados de la entidad matriz última.
Contribuyente del Impuesto Complementario
Serán contribuyentes del impuesto complementario nacional, por las rentas obtenidas en el período impositivo, las entidades constitutivas de los grupos a que se refiere el apartado anterior cuando el tipo impositivo efectivo del grupo, en territorio español, sea inferior al tipo impositivo mínimo, en los términos señalados en esta ley.
Sustituto del Contribuyente del Impuesto Complementario
En todo caso, tendrá la consideración de sustituto del contribuyente del Impuesto Complementario (…) quedando obligado a la presentación de la declaración o declaraciones y al pago de la deuda o deudas tributarias (…) , una de las siguientes entidades constitutivas de un grupo multinacional o nacional de gran magnitud, con arreglo al siguiente orden de prelación:
i) La entidad matriz última cuando radique en territorio español, en la medida en que no tenga la consideración de entidad excluida o, en su defecto,
ii) Aquella entidad matriz, radicada en territorio español, cuyo valor neto contable de los activos materiales definido en el artículo 5, punto 44, de esta ley sea, en el período impositivo, el mayor entre las entidades matrices del grupo que radiquen en territorio español, en la medida en que no tenga la consideración de entidad excluida o, en su defecto,
iii) Aquella entidad constitutiva del grupo, radicada en territorio español, cuyo valor neto contable de los activos materiales definido en el artículo 5, punto 44, de esta ley sea, en el período impositivo, el mayor entre las entidades constitutivas del grupo que radiquen en territorio español, en la medida en que no tenga la consideración de entidad excluida.
Umbral: Importe Neto de la Cifra de Negocios:
Ejercicios finalizados con anterioridad al 31.03.2025
Ejemplo para ejercicios coincidentes con el año natural:
Ejercicio 01.01.2021 al 31.12.2021
Ejercicio 01.01.2022 al 31.12.2022
CIRCULAR
ABRIL de 2026
Ejercicio 01.01.2023 al 31.12.2023
Ejercicio 01.01.2020 al 31.12.2020 Si en al menos dos de estos cuatro ejercicios [1]el INCN del conjunto de entidades del GRUPO ≥ 750 millones € el primer ejercicio de aplicación será el iniciado el 01.01.2024
Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario
¿Quiénes están obligados a presentar el modelo 240?
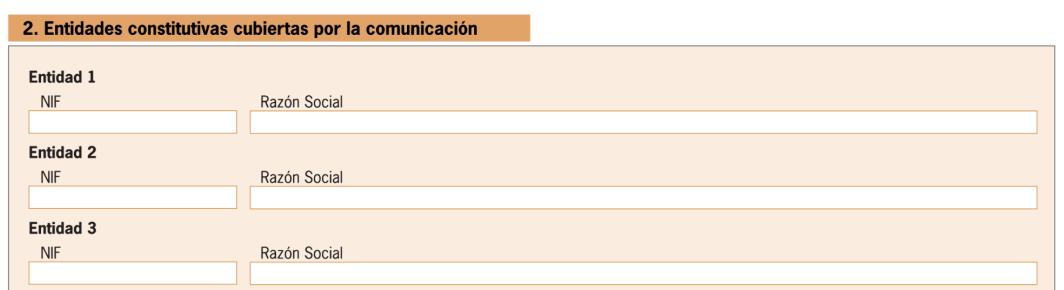
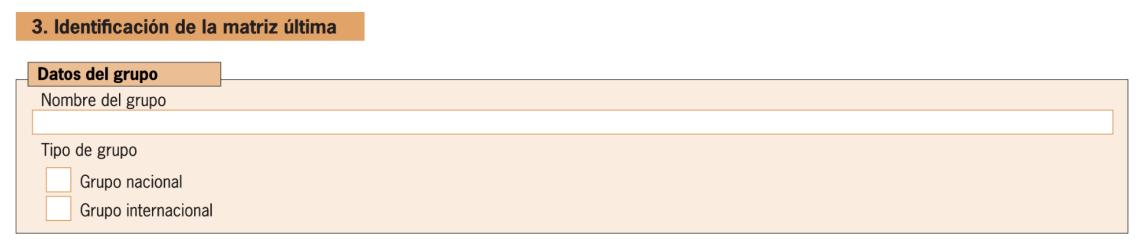
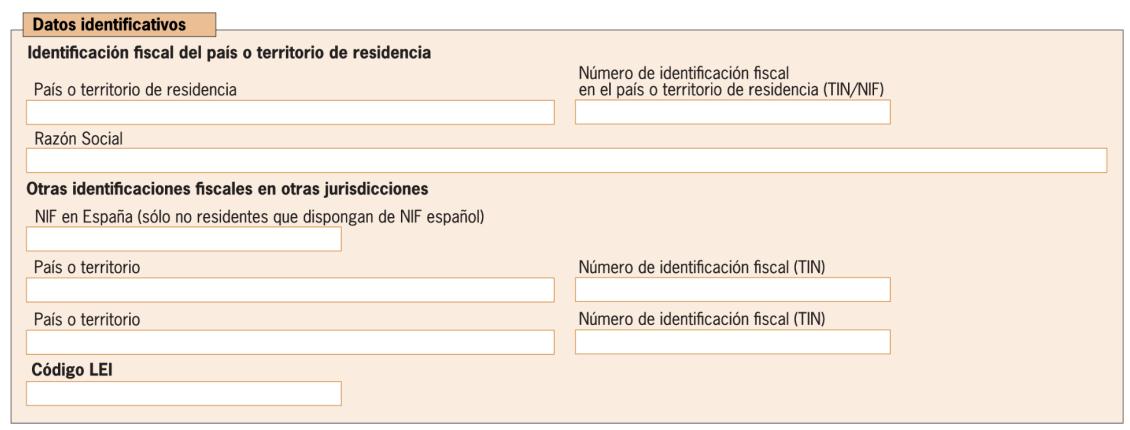
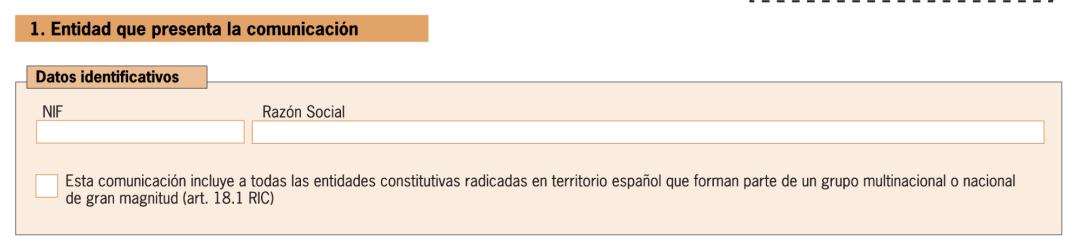
Cualquier entidad constitutiva radicada en territorio español que forme parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración informativa deberá comunicar a la Administración tributaria la identificación, la fecha de inicio y final del período impositivo y el país o territorio en el que radique la entidad matriz última, cuando ésta estuviese obligada a presentar la declaración o, si no lo estuviese, deberá comunicar a la Administración tributaria la identificación y el país o territorio en el que radique la entidad designada para presentar la declaración, así como la identificación de la jurisdicción de presentación de la declaración e identificación del sustituto del contribuyente al que se refiere el artículo 6.5 de la Ley del Impuesto, antes de los tres últimos meses previos a la conclusión del plazo para la presentación de la declaración informativa prevista en el artículo 47 de la Ley del Impuesto.2
[1] LIC. Art. 6. 1. (…) Cuando la duración de uno o varios de los periodos impositivos a que se refiere el párrafo anterior sea superior o inferior a doce meses, el importe neto de la cifra de negocios aludido en dicho párrafo se ajustará proporcionalmente para cada uno de dichos periodos impositivos.
[2] Plazo de presentación Mod. 240: Para comunicaciones asociadas a declaraciones informativas referidas a períodos impositivos que finalicen antes del 31 de marzo de 2025: del 30 de abril al 30 de junio de 2026.
CIRCULAR
ABRIL de 2026
Se entenderá cumplida la obligación prevista en el párrafo anterior mediante la presentación de una única comunicación que incluya la información relativa a todas aquellas entidades constitutivas radicadas en territorio español que formen parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración informativa.
Régimen sancionador:
Constituye infracción tributaria grave la falta de presentación en plazo de cualquiera de las comunicaciones a que se refieren, respectivamente, el apartado 3 del artículo 47 y el apartado 5 de la disposición transitoria tercera, ambos de esta ley. La sanción consistirá, respectivamente, en multa pecuniaria fija de 10.000 euros.
DEFINICIONES
4) «entidad»: toda persona jurídica o todo acuerdo legal o instrumento jurídico que lleve contabilidad financiera separada.
5) «entidad constitutiva»;
a) Toda entidad que forme parte de un grupo multinacional o de un grupo nacional de gran magnitud; y
b) Todo establecimiento permanente de una entidad principal que forme parte de un grupo multinacional a que se refiere la letra a) anterior;
(…)
24) «grupo»:
a) Un conjunto de entidades que estén relacionadas a través del control o de una participación de control, tal y como se define en la norma de contabilidad financiera aceptable para la elaboración de estados financieros consolidados por parte de la entidad matriz última, incluida cualquier entidad que pueda haber sido excluida de los estados financieros consolidados de la entidad matriz última basándose únicamente en su tamaño, en motivos de importancia relativa o en el hecho de que se mantenga para la venta; o
b) Una entidad principal y uno o más establecimientos permanentes, siempre que aquella no forme parte de otro grupo de acuerdo con lo dispuesto en la letra a) anterior;
CIRCULAR
ABRIL de 2026
25) «grupo multinacional»: todo grupo que incluya al menos una entidad o establecimiento permanente que no radique en la jurisdicción de la entidad matriz última; 26) «grupo nacional de gran magnitud»: cualquier grupo en el que todas las entidades constitutivas estén radicadas en territorio español;
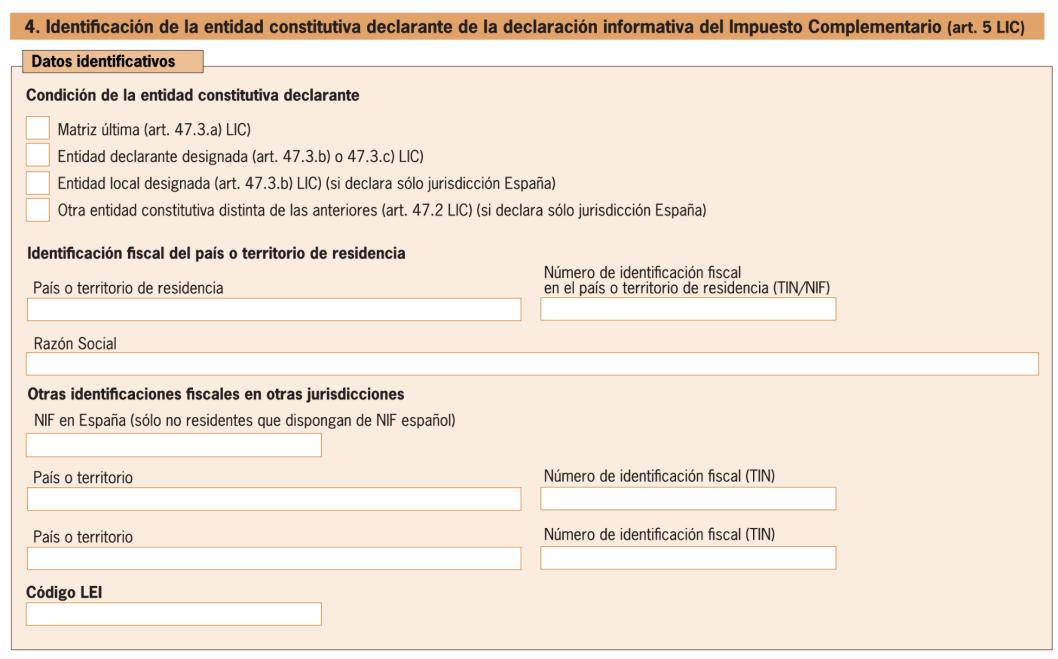
Qué se debe comunicar: Deberá comunicarse qué entidad tendrá presentará el Modelo 241. Declaración informativa del Impuesto Complementario por parte de grupos multinacionales o grupos nacionales de gran magnitud (que puede o no coincidir con la entidad que presentó el pasado mes de diciembre el modelo 231, ya que, en los casos en que el ejercicio coincide con el año natural, el periodo de declaración corresponde al iniciado el 01.01.2024 [3])
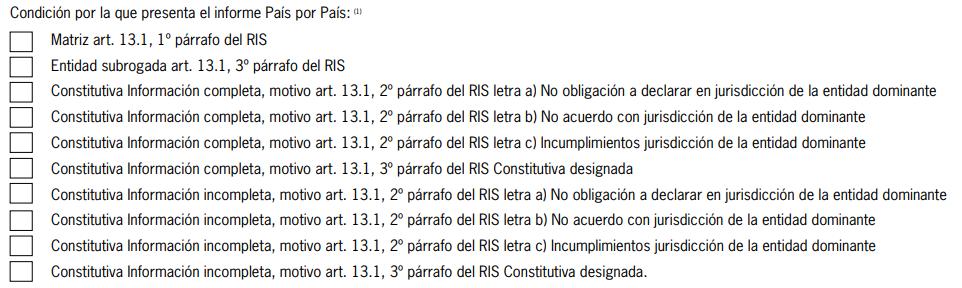
Deberá identificarse la condición de la entidad que ha presentado o va a presentar la declaración informativa del Impuesto Complementario, marcando la casilla correspondiente en función de si la presentará en su condición de:
➔ Entidad matriz última
3. (…) una entidad constitutiva no estará obligada a presentar una declaración informativa del Impuesto Complementario si esta declaración ha sido presentada de conformidad con el presente artículo por:
[3] Plazo de presentación Mod 241: Declaraciones informativas referidas a períodos impositivos que finalicen antes del 31 de marzo de 2025: del 30 de abril al 30 de junio de 2026.
CIRCULAR
ABRIL de 2026
a) Una entidad matriz última radicada en territorio español o en una jurisdicción, que tenga, en el periodo impositivo a efectos de intercambio de la información, un acuerdo admisible de la autoridad competente en vigor con el Reino de España.
(…) A efectos de lo dispuesto en este apartado, cualquier entidad constitutiva radicada en territorio español que forme parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración aquí establecida deberá comunicar a la Administración tributaria la identificación y el país o territorio de residencia de la entidad matriz última o de la entidad designada para presentar la declaración, en la forma y el plazo que se determinen reglamentariamente.
➔ Entidad declarante designada
3. (…) una entidad constitutiva no estará obligada a presentar una declaración informativa del Impuesto
Complementario si esta declaración ha sido presentada de conformidad con el presente artículo por: (…)
b) Una entidad constitutiva, distinta de una entidad matriz última, radicada en territorio español designada por el grupo multinacional o por el grupo nacional de gran magnitud para presentar dicha información por cuenta de las entidades constitutivas radicadas en territorio español que formen parte del mismo.
c) Una entidad constitutiva, distinta de una entidad matriz última, designada por el grupo multinacional, que radique en otra jurisdicción con la que exista en el período impositivo, a efectos de intercambio de información, un acuerdo admisible de la autoridad competente en vigor con el Reino de España.
En el supuesto previsto en la letra b) anterior, existiendo varias entidades constitutivas radicadas en territorio español, si una de ellas hubiera sido la entidad local designada por el grupo multinacional o el grupo nacional de gran magnitud para presentar la declaración informativa del Impuesto Complementario, será únicamente esta la obligada a presentar la declaración de conformidad con el apartado anterior, siempre que pudiera obtener toda la información necesaria para presentar la información de acuerdo con lo establecido en este artículo. En caso contrario, resultará de aplicación lo dispuesto en el apartado anterior.
Asimismo, en el supuesto de que una entidad constitutiva, radicada en territorio español, que no tenga la condición de entidad matriz última, hubiese sido designada por el grupo multinacional al que pertenezca para presentar la declaración informativa del Impuesto Complementario, deberá solicitar a la entidad matriz última del grupo multinacional la información correspondiente a dicho grupo.
A efectos de lo dispuesto en este apartado, cualquier entidad constitutiva radicada en territorio español que forme parte de un grupo multinacional o nacional de gran magnitud obligado a presentar la declaración aquí establecida deberá comunicar a la Administración tributaria la identificación y el país o territorio de residencia de la entidad matriz última o de la entidad designada para presentar la declaración, en la forma y el plazo que se determinen reglamentariamente.
➔ Entidad local designada
ABRIL de 2026
b) Una entidad constitutiva, distinta de una entidad matriz última, radicada en territorio español designada por el grupo multinacional o por el grupo nacional de gran magnitud para presentar dicha información por cuenta de las entidades constitutivas radicadas en territorio español que formen parte del mismo.
➔ Otra entidad constitutiva distinta de las anteriores
2. Deberá presentar una declaración informativa del Impuesto Complementario, en el lugar y la forma que se determinen reglamentariamente, toda entidad constitutiva de un grupo multinacional o nacional de gran magnitud radicada en territorio español.
ABRIL de 2026
A continuación traducimos a “nivel doméstico” algunos de los enunciados de los Ejemplos publicados por la OCDE:
OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Global Anti-Base Erosion Model Rules (Pillar Two) Examples, OECD, Paris, https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/global-minimum-tax/tax-challengesarising-from-the-digitalisation-of-the-economy-global-anti-erosion-model-rules-pillar-two-examples.pdf
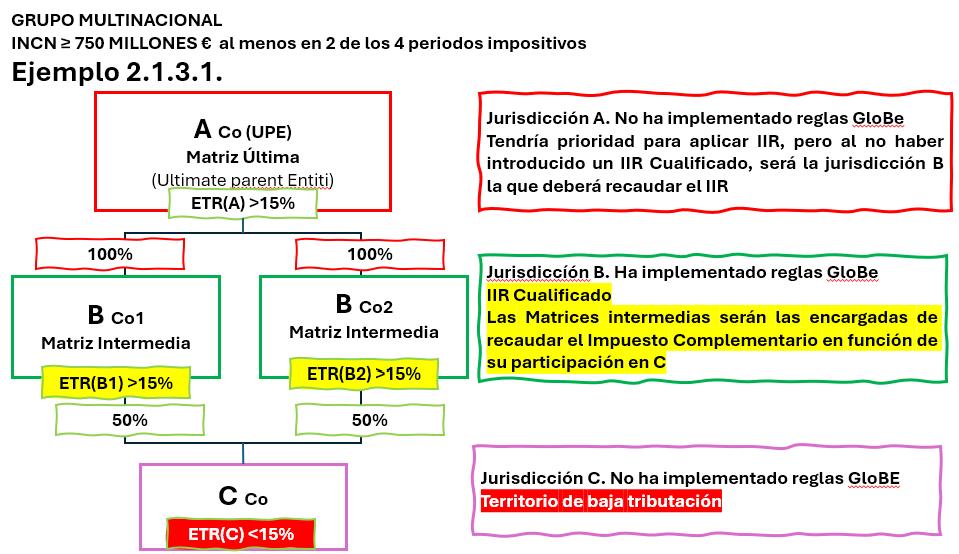
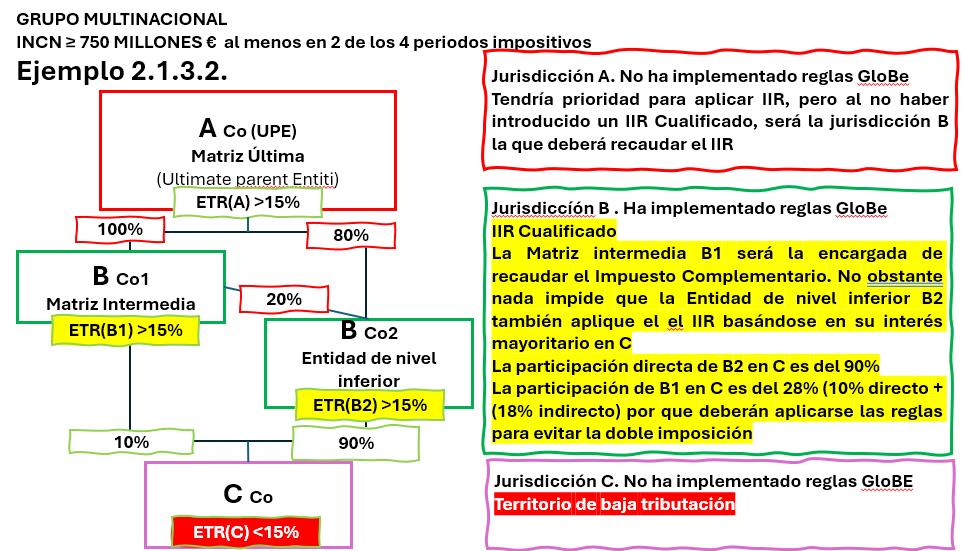
Si el territorio B es España, B1 y B2 deberán presentar el modelo 240. Podrán presentar una única comunicación ya que ambas están establecidas en España.
CIRCULAR
ABRIL de 2026
Si el territorio B es España, B1 (Matriz Intermedia) y B2 (Entidad de nivel inferior) deberán presentar el modelo 240, podrán presentar una única comunicación informando de la condición de B1 y B2.
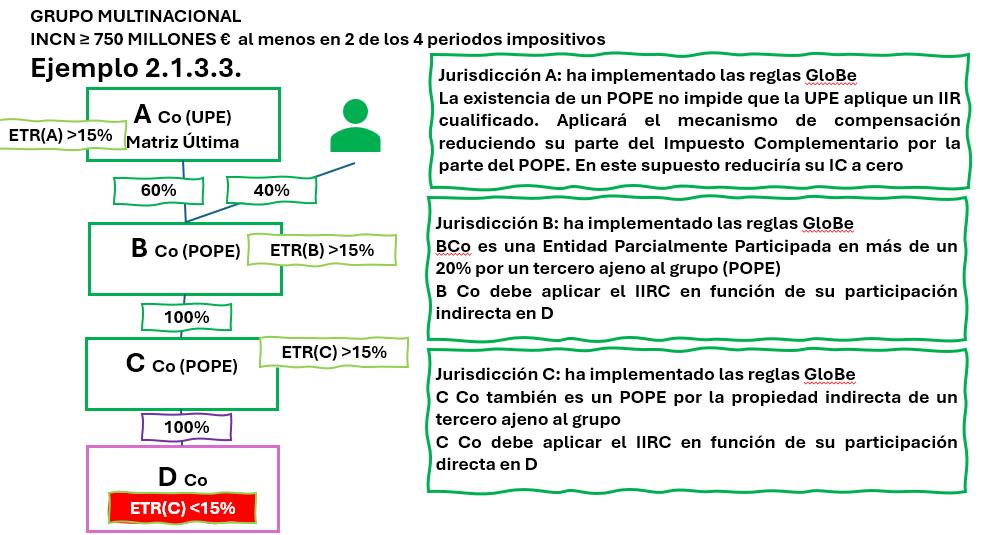
Si el territorio A es España, A (Matriz Última) deberá presentar el modelo 240 y presentará el modelo 241 como entidad Matriz y en el modelo 242 la liquidación resultante será cero.
6.2 Información País por País público (Public Country-by-Country Report: CbCR Público)
Centrándonos en la operativa de la declaración de información de país por país debemos recordar:
Nueva obligación:
Las entidades obligadas, deberán elaborar, publicar en su web, depositar en el Registro Mercantil y hacer accesible un informe acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga relativo al último de los dos ejercicios en que hayan superado el INCN > 750 millones €
Obligados:
➔ Sociedad dominante última (UPE: Ultimate Parent Entity) de un grupo sujeta a derecho español que formule cuentas anuales consolidadas cuyo INCN (consolidado) en los dos últimos ejercicios consecutivos > 750 millones €.
➔ Empresas que NO formen parte de un grupo cuyo INCN en los dos últimos ejercicios consecutivos > 750 millones €.
CIRCULAR
ABRIL de 2026
➔ Empresas filiales sujetas a derecho español, controladas por una UPE NO sujeta al derecho de un Estado miembro de la UE cuyo INCN (consolidado) dos últimos ejercicios consecutivos > 750 millones €
NOTA: A diferencia del CbCR Público, la obligación de presentar el Mod 231 se “limita” a las entidades que formen parte de un grupo cuando: el INCN del conjunto del grupo en los 12 meses anteriores sea, al menos, de 750 millones de euros
Excluidos:
➔ Grupos y entidades que estén establecidos o tengan su domicilio social o actividad empresarial permanente en el territorio de un Estado Miembro de la UE y en ningún otro territorio fiscal.
➔ Entidades filiales españolas que tengan la consideración de “empresa pequeña”
“LAC. Art. 3. 9. Entidades pequeñas: las entidades que durante dos ejercicios consecutivos reúnan, a la fecha de cierre de cada uno de ellos, al menos dos de las circunstancias siguientes:
• Que el total de las partidas del activo no supere los cuatro millones de euros.
• Que el importe total de su cifra anual de negocios no supere los ocho millones de euros.
• Que el número medio de trabajadores empleados durante el ejercicio no sea superior a cincuenta.
Las entidades perderán esta consideración si dejan de reunir, durante dos ejercicios consecutivos, dos de las circunstancias a que se refiere este apartado.
En el primer ejercicio social desde su constitución, transformación o fusión, las entidades tendrán esta consideración si reúnen, al cierre de dicho ejercicio, al menos dos de las tres circunstancias expresadas en este apartado.”
➔ Filiales y sucursales cuya UPE esté domiciliada fuera de la UE, en aquellos casos en los haya sido elaborado un informe con la información CbCR Público, cuyo contenido y accesibilidad sean análogos al CbCR Público, identificando a una entidad del grupo domiciliada en la UE que publique y deposite el informe,
CIRCULAR
ABRIL de 2026
en un plazo máximo de seis meses a partir de la fecha de cierre del ejercicio sobre el que se elabora el informe
➔ Entidades financieras a las que sea de aplicación y cumplan con lo dispuesto en el art. 87 de la Ley 10/2014, de 26 de junio, en el que se incluya información acerca de todas sus actividades, y, en el caso de las UPEs, de todas las actividades de la totalidad de las empresas dependientes incluidas en los estados financieros consolidados.
Cese de la obligación:
Cesará la obligación cuando el INCN < 750 millones en cada uno de los dos últimos ejercicios consecutivos.
Contenido de la información:
La información podrá comunicarse sobre la base de las instrucciones para la comunicación de información a que se refiere el artículo 14 del Reglamento del Impuesto sobre Sociedades, aprobado por el Real Decreto 634/2015, de 10 de julio, y su normativa de desarrollo y que regula la Orden HFP/1978/2016, de 28 de diciembre, por la que se aprueba el modelo 231 de Declaración de información país por país.
Contenido del Informe
a) El nombre de la sociedad dominante última o de la sociedad que no forme parte de un grupo
• el ejercicio de que se trate
• la moneda empleada en la presentación del informe y, en su caso,
• una lista de todas las empresas filiales que figuren en los estados financieros consolidados de la sociedad dominante última, correspondiente al ejercicio de que se trate, que estén establecidas en la Unión Europea o en territorios fiscales incluidos en los anexos I y II de las Conclusiones del Consejo sobre la lista revisada de la UE de países y territorios no cooperadores a efectos fiscales.
b) Una breve descripción de la naturaleza de sus actividades.
c) El número de empleados sobre una base equivalente a tiempo completo.
d) Sus ingresos calculados como:
i) La suma del importe neto de la cifra anual de negocios, otros ingresos derivados de la explotación, ingresos procedentes del rendimiento de participaciones sociales excluidos
Contenido modelo 231
h) La lista de entidades residentes, incluyendo los establecimientos permanentes y actividades principales realizadas por cada una de ellas.
f) La plantilla media.
a) Los ingresos brutos del grupo, distinguiendo entre los obtenidos con entidades vinculadas o con terceros.
los dividendos recibidos de las empresas vinculadas, ingresos procedentes de otras inversiones y préstamos que formen parte de los activos no corrientes, otros intereses por cobrar y otros ingresos de naturaleza similar referidos en la cuenta de pérdidas y ganancias del Plan General de Contabilidad, aprobado por Real Decreto 1514/2007, de 16 de noviembre, y en sus disposiciones complementarias.
ii) Los ingresos según se determinen en el marco de información financiera con arreglo al cual se preparen los estados financieros, excluidas las correcciones de valor y dividendos procedentes de las empresas vinculadas.
A efectos de lo dispuesto en esta letra, los ingresos incluirán las transacciones con partes vinculadas.
e) El importe de los beneficios o de las pérdidas antes de aplicar el impuesto sobre sociedades.
f) El importe del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga devengados durante el ejercicio de que se trate, calculados como los gastos fiscales corrientes reconocidos sobre los beneficios o pérdidas imponibles del ejercicio por las empresas y sucursales en el territorio fiscal de que se trate.
A efectos de lo dispuesto en esta letra, el gasto fiscal corriente reflejará únicamente las actividades de la empresa durante el ejercicio de que se trate y no incluirá los impuestos diferidos ni las provisiones para obligaciones fiscales inciertas.
g) El importe del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga abonados en efectivo, calculado como el importe de los impuestos abonados durante el ejercicio de que se trate por las empresas y sucursales en el territorio fiscal de que se trate.
A efectos de lo dispuesto en esta letra los impuestos abonados incluirán las retenciones abonadas por otras empresas con respecto a los pagos realizados a empresas y sucursales dentro de un grupo.
ABRIL de 2026
b) Los resultados antes del Impuesto sobre Sociedades o Impuestos de naturaleza idéntica o análoga al mismo.
d) Los Impuestos sobre Sociedades o Impuestos de naturaleza idéntica o análoga al mismo devengados, incluyendo las retenciones.
c) Los Impuestos sobre Sociedades o Impuestos de naturaleza idéntica o análoga satisfechos, incluyendo las retenciones soportadas.
h) El importe de las reservas al final del ejercicio de que se trate.
CIRCULAR
ABRIL de 2026
e) El importe de la cifra de capital y resultados no distribuidos existentes en la fecha de conclusión del período impositivo.
g) Los activos materiales e inversiones inmobiliarias distintos de tesorería y derechos de crédito.
i) Otra información que se considere relevante y una explicación, en su caso, de los datos incluidos en la información.
2. Cuando la entidad residente en territorio español forme parte de un grupo obligado a presentar la información país por país, se deberá suministrar también, la identificación y el país o territorio de residencia de la entidad obligada a elaborar esta información.
La información se presentará utilizando una plantilla común y en los formatos electrónicos que sean de lectura automática, los cuales serán establecidos por la Comisión Europea mediante actos de ejecución
Proyecto de taxonomía de informes país por país
La Comisión puso en marcha en 2025 el proyecto público de informes país por país para ayudar a las empresas a elaborar sus informes. El objetivo del proyecto es desarrollar un prototipo de la taxonomía básica, un generador de informes y toda la documentación de orientación relacionada. El uso de estos recursos es voluntario, y la responsabilidad de cumplir con los requisitos legales recae en las empresas que presentan los informes. Acceda a la taxonomía y al generador de informes.
• Toda información omitida deberá hacerse pública en un informe posterior, relativo al IS, a más tardar 5 años después de su omisión inicial.
• No podrá ser objeto de omisión la información relativa a los territorios fiscales incluidos en los anexos I y II de las Conclusiones del Consejo sobre la lista revisada de la UE de países y territorios no cooperados a efectos fiscales.
Responsables:
Son responsables los miembros de los órganos de administración de las UPE o de la sociedad que no forme parte de un grupo o de las filiales designadas para cumplir las formalidades en relación con las sucursales.
La Resolución de 16 de octubre de 2025, del Instituto de Contabilidad y Auditoría de Cuentas, por la que se somete a información pública la modificación de las
CIRCULAR
ABRIL de 2026
Normas Técnicas de Auditoría, resultado de la adaptación de las Normas Internacionales de Auditoría para su aplicación en España, relacionadas con el proceso de emisión y contenido del informe de auditoría de cuentas anuales (actualmente pendiente de aprobación definitiva) propone la modificación de la nota aclaratoria del apartado 43 de la citada norma, incluyendo un nuevo apartado a este respecto, titulado «Obligación de informar acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga» en los siguientes términos:
De acuerdo con la Resolución del Instituto de Contabilidad y Auditoría de Cuentas, de _ de _ de 2025, por la que se publica la actualización de esta Norma Técnica de Auditoría, esta Norma compilada será de aplicación obligatoria en el desarrollo de los trabajos de auditoría de cuentas referidos a cuentas anuales o a otros estados financieros correspondientes a ejercicios económicos que se inicien a partir del 22 de junio de 2025. En todo caso, será de aplicación a los trabajos de auditoría de cuentas contratados o encargados a partir del 1 de enero de 2026, independientemente de los ejercicios económicos a los que se refieran los estados financieros objeto del trabajo, salvo por lo que se refiere a la responsabilidad de informar acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga, que es de aplicación a informes de auditoría de cuentas anuales correspondientes a ejercicios económicos que se inicien a partir del 22 de junio de 2025. (…)
Efectos: ejercicios iniciados a partir del 22.06.2024
Plazo: 6 meses tras el cierre del ejercicio (ej. cierre 31.12.2025 → 30.06.2026)
NOTA: A diferencia del CbCR Público, el plazo de presentación del modelo 231 se extiende hasta que transcurran doce meses desde la finalización de dicho período impositivo.
Consulta nº 5 BOICAC 144 (diciembre 2025)
La sociedad consultante es una sociedad residente en España que forma parte de un grupo multinacional cuya matriz tiene su residencia fiscal en Italia. Este grupo ha superado el umbral de 750 millones de euros de ingresos consolidados durante los dos ejercicios fiscales anteriores. El informe será elaborado por la matriz italiana, que establece un plazo de 12 meses desde el cierre del ejercicio fiscal.
(…) la obligación de elaborar el informe relativo al impuesto sobre sociedades recae, con carácter general, en la sociedad dominante última del grupo, sin perjuicio de las excepciones previstas. En España, la Directiva (UE) 2021/2101 se ha transpuesto atribuyendo dicha obligación a la sociedad dominante última sujeta a Derecho español que cumpla los requisitos establecidos. Esta sociedad, cuando sea residente en territorio español, deberá aprobar y publicar el informe en el plazo de seis meses desde el cierre del ejercicio, conforme al apartado Tercero. Publicación y accesibilidad de la
ABRIL de 2026
disposición adicional undécima de la LAC. Ahora bien, en el supuesto objeto de consulta, la sociedad obligada es la sociedad dominante última residente en Italia. En consecuencia, la elaboración, aprobación, publicación y plazos del informe se regirán por la normativa italiana que haya incorporado la citada Directiva.
CIRCULAR
ABRIL de 2026
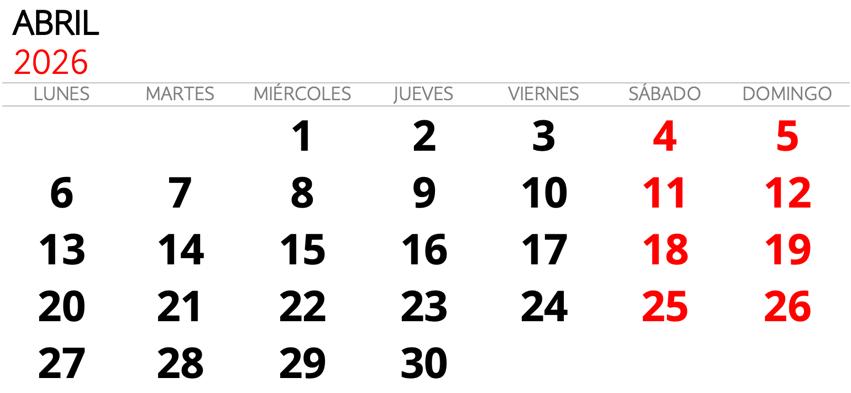
7.- CALENDARIO FISCAL ABRIL 2026
Desde el 8 de abril hasta el 30 de junio
Renta y Patrimonio
• Presentación por Internet de las declaraciones de Renta 2025 y Patrimonio 2025
Con resultado a ingresar con domiciliación en cuenta, hasta el 25 de junio
Hasta el 13 de abril
INTRASTAT - Estadística Comercio Intracomunitario
• Marzo 2026. Obligados a suministrar información estadística
Hasta el 20 de abril
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las Instituciones de Inversión Colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
• Marzo 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
• Primer trimestre 2026: 111, 115, 117, 123, 124, 126, 128, 136, 210, 216
PAGOS FRACCIONADOS RENTA
• Primer trimestre 2026:
o Estimación directa: 130
o Estimación objetiva: 131
ABRIL de 2026
PAGOS FRACCIONADOS SOCIEDADES Y ESTABLECIMIENTOS PERMANENTES DE NO RESIDENTES
• Ejercicio en curso:
o Régimen general: 202
o Régimen de consolidación fiscal (grupos fiscales): 222
IVA
• Marzo 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Primer trimestre 2026. Autoliquidación: 303
• Primer trimestre 2026. Declaración-liquidación no periódica: 309
• Primer trimestre 2026. Declaración recapitulativa de operaciones intracomunitarias: 349
• Primer trimestre 2026. Operaciones asimiladas a las importaciones: 380
• Solicitud de devolución de cuotas reembolsadas a viajeros por empresarios en recargo de equivalencia: 308
• Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
• Reintegro de compensaciones en el régimen especial de la agricultura, ganadería y pesca: 341
IMPUESTO SOBRE LAS PRIMAS DE SEGUROS
• Marzo 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
• Enero 2026. Grandes empresas: 561, 562, 563
• Marzo 2026: 548, 566, 581
• Marzo 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
• Primer trimestre 2026: 521, 522, 547
• Primer trimestre 2026 Actividades V1, F1: 553 (establecimientos autorizados para la llevanza de la contabilidad en soporte papel)
• Primer trimestre 2026. Solicitudes de devolución: 506, 507, 508, 524, 572
• Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
• Marzo 2026. Grandes empresas: 560
• Primer trimestre 2026. Excepto grandes empresas: 560
• Año 2025. Autoliquidación anual: 560
IMPUESTOS MEDIOAMBIENTALES
CIRCULAR
ABRIL de 2026
• Marzo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592
• Primer trimestre 2026. Impuesto sobre los gases fluorados de efecto invernadero. Autoliquidación: 587. Solicitud de devolución: A23. Presentación contabilidad de existencias
• Primer trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Autoliquidación: 592. Solicitud de devolución: A22
• Año 2025. Impuesto sobre el Valor de la Extracción de Gas, Petróleo y Condensados. Autoliquidación anual: 589
• Año 2026. Impuesto sobre el almacenamiento de combustible nuclear gastado y residuos radiactivos en instalaciones centralizadas. Primer pago fraccionado 585
IMPUESTO ESPECIAL SOBRE EL CARBÓN
• Primer trimestre 2026: 595
IMPUESTO SOBRE LAS TRANSACCIONES FINANCIERAS
• Marzo 2026: 604 Aportación a realizar por los prestadores del servicio de comunicación audiovisual televisivo y por los prestadores del servicio de intercambio de vídeos a través de plataforma de ámbito geográfico estatal o superior al de una Comunidad Autónoma
• Pago a cuenta 1P 2026: 793
Hasta el 30 de abril
IVA
• Marzo 2026. Autoliquidación: 303
• Marzo 2026. Grupo de entidades, modelo individual: 322
• Marzo 2026. Grupo de entidades, modelo agregado: 353
• Marzo 2026. Ventanilla única - Régimen de importación: 369
• Marzo 2026. Operaciones asimiladas a las importaciones: 380
• Primer trimestre 2026: Ventanilla única – Regímenes exterior y de la Unión: 369
NÚMERO DE IDENTIFICACIÓN FISCAL
ABRIL de 2026
• Primer trimestre 2026. Cuentas y operaciones cuyos titulares no han facilitado el NIF a las entidades de crédito: 195
IMPUESTO SOBRE DETERMINADOS SERVICIOS DIGITALES
• Primer trimestre 2026: 490
IMPUESTOS MEDIOAMBIENTALES
• Marzo 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
• Primer trimestre 2026. Impuesto especial sobre los envases de plástico no reutilizables. Presentación contabilidad y libro registro de existencias
• Primer trimestre 2026. Impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Autoliquidación: 593
• DECLARACIÓN INFORMATIVA MENSUAL DE LAS OPERACIONES REALIZADAS POR LOS EMPRESARIOS O PROFESIONALES ADHERIDOS AL SISTEMA DE GESTIÓN DE COBROS A TRAVÉS DE CUALQUIER TIPO DE TARJETAS Y MEDIANTE PAGOS ASOCIADOS A NÚMEROS DE TELÉFONO MÓVIL
• Marzo 2026: 170
DECLARACIÓN INFORMATIVA MENSUAL DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS Y RESUMEN ANUAL DE RETENCIONES E INGRESOS A CUENTA SOBRE RENDIMIENTOS DEL CAPITAL MOBILIARIO Y RENTAS OBTENIDAS POR LA CONTRAPRESTACIÓN DERIVADA DE CUENTAS EN TODA CLASE DE INSTITUCIONES FINANCIERAS
• Marzo 2026: 196
DECLARACIÓN INFORMATIVA DE ACTUALIZACIÓN DE DETERMINADOS MECANISMOS TRANSFRONTERIZOS COMERCIALIZABLES
• Primer trimestre 2026: 235
DECLARACIÓN INFORMATIVA TRIMESTRAL DE OPERACIONES DE COMERCIO DE BIENES CORPORALES REALIZADAS EN LA ZONA ESPECIAL CANARIA SIN QUE LAS MERCANCÍAS TRANSITEN POR TERRITORIO CANARIO
• Primer trimestre 2026: 281
DECLARACIÓN INFORMATIVA SOBRE PAGOS TRANSFRONTERIZOS
• Primer trimestre 2026: 379
Desde el 30 de abril al 30 de junio
ABRIL de 2026
• Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
• Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241
CIRCULAR
ABRIL de 2026
8.- CALENDARIO FISCAL MAYO 2026
Del 6 de mayo al 30 de junio
RENTA
• Presentación por teléfono de la declaración de Renta 2025
SOCIEDADES
• Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 240
• Declaración informativa del Impuesto Complementario. Para periodos impositivos finalizados antes del 31 de marzo de 2025: 241
Hasta el 12 de mayo
INTRASTAT- ESTADÍSTICA COMERCIO INTRACOMUNITARIO
Abril 2026. Obligados a suministrar información estadística
Hasta el 20 de mayo
RENTA Y SOCIEDADES
Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta, ganancias derivadas de acciones y participaciones de las instituciones de inversión colectiva, rentas de arrendamiento de inmuebles urbanos, capital mobiliario, personas autorizadas y saldos en cuentas.
Abril 2026. Grandes empresas: 111, 115, 117, 123, 124, 126, 128, 216, 230
CIRCULAR
ABRIL de 2026
IVA
Abril 2026 Declaración recapitulativa de operaciones intracomunitarias: 349
Solicitud de devolución por sujetos pasivos en el régimen simplificado del IVA y que ejerzan la actividad de transporte de viajeros o de mercancías por carretera, por adquirir determinados medios de transporte: 308
IMPUESTO SOBRE PRIMAS DE SEGUROS
Abril 2026: 430
IMPUESTOS ESPECIALES DE FABRICACIÓN
Febrero 2026. Grandes empresas: 561, 562, 563
Abril 2026: 548, 566, 581
Abril 2026: 573 (Autoliquidación), A24 (Solicitud de devolución)
Primer trimestre 2026. Excepto grandes empresas: 561, 562, 563
Declaración de operaciones por los destinatarios registrados, representantes fiscales y receptores autorizados: 510
IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD
Abril 2026. Grandes empresas: 560
IMPUESTOS MEDIOAMBIENTALES
Abril 2026. Impuesto especial sobre los envases de plástico no reutilizable. Autoliquidación: 592
Año 2026. Impuesto sobre el valor de la producción de la energía eléctrica. Primer pago fraccionado: 583
IMPUESTOS SOBRE LAS TRANSACCIONES FINANCIERAS
Abril 2026: 604
el 31 de mayo
Abril 2026. Ventanilla única - Régimen de importación: 369
CIRCULAR
ABRIL de 2026
Responsable del tratamiento: Gabinete Enrique de la Orden – Dirección Pl. Francesc Macià, º 4, 4º 1ª – 08021 Barcelona Teléfono 93-414.50.14 Correo electrónico gabinete@delaorden.net
Base jurídica del tratamiento: relación contractual e interés legítimo Finalidad del tratamiento: mantener el contacto para el envío de informaciones de su interés en relación a los servicios
Sus datos se conservarán hasta que usted se oponga a este tipo de tratamiento de sus datos personales, LO QUE PUEDE HACER EN CUALQUIER MOMENTO, solicitándonos que desea dejar de recibir nuestra Circular Usted, puede ejercer sus derechos de acceso, rectificación, supresión portabilidad, limitación y oposición al tratamiento de la información que le concierne, comunicándose con la dirección de correo electrónico:gabinete@delaorden.net