Boletines Oficiales
PROGRAMA Auto+
Estado
23.07.2026
Real Decreto 609/2026, de 22 de julio, por el que se regula la concesión directa de ayudas a la compra de vehículos eléctricos y electrificados (Programa Auto+)
El Consejo de Ministros ha aprobado las normas reguladoras para la concesión directa de ayudas correspondientes al Programa Auto+. El objetivo es incentivar en España la adquisición de vehículos eléctricos y electrificados. Quedan excluidos del ámbito de aplicación de este programa los vehículos que no dispongan de la etiqueta ambiental CERO de la Dirección General de Tráfico.
El Programa Auto+, enmarcado dentro del Plan España Auto 2030, constituye la principal herramienta para impulsar la electrificación del transporte y es una medida esencial para la consecución de los objetivos climáticos y de transición energética de alcance nacional comprometidos en la planificación estatal y de Europa.
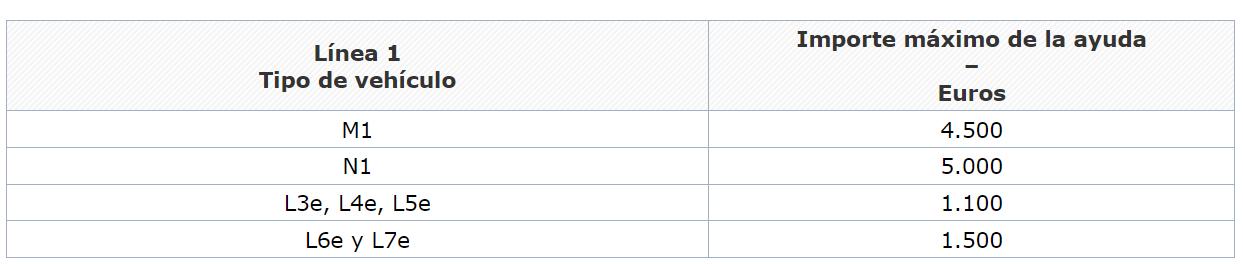
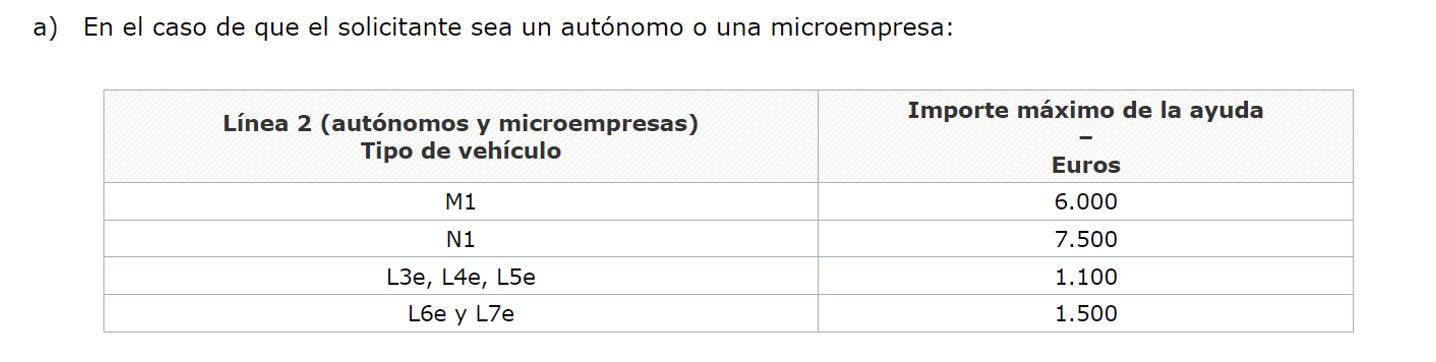
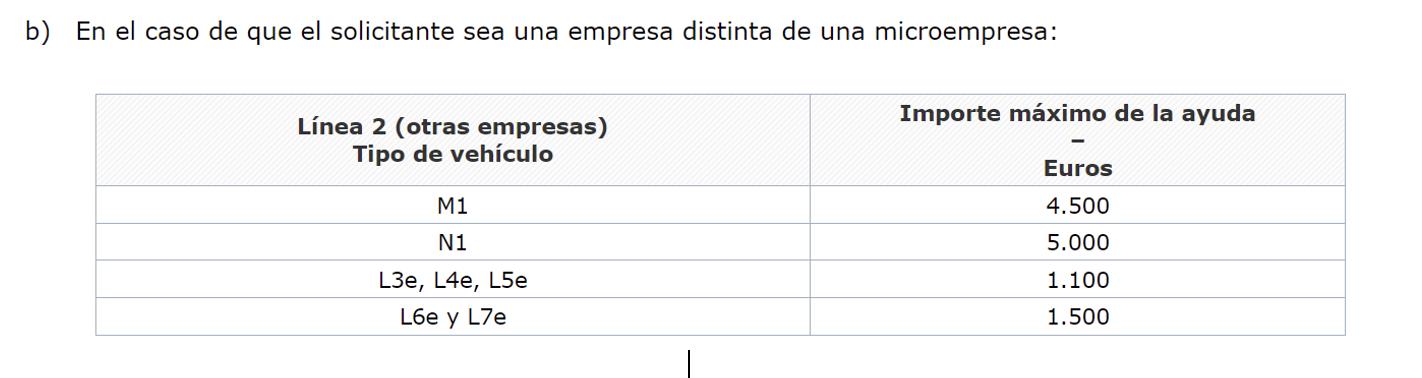
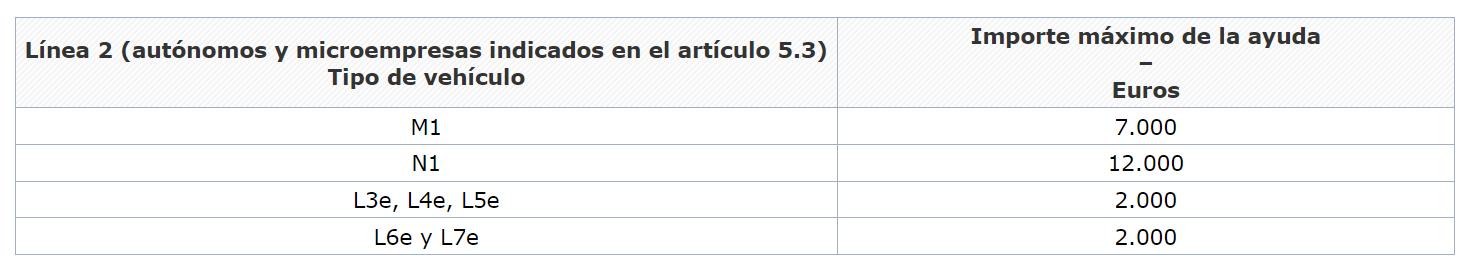
Las ayudas se articulan a través de dos líneas diferenciadas. La Línea 1 está destinada a personas físicas que no desarrollen una actividad económica y subvenciona la compra de vehículos nuevos o de vehículos seminuevos con una antigüedad máxima de doce meses, siempre que hayan sido matriculados en España y cumplan los requisitos establecidos en cada convocatoria.
La Línea 2 se dirige a empresas y a personas físicas que desarrollen una actividad económica, permitiendo no solo la adquisición en propiedad, sino también operaciones de leasing financiero o renting, con una duración mínima de tres años cuando el vehículo figure matriculado a nombre de la entidad financiadora.
El programa tendrá aplicación en todo el territorio nacional y permanecerá vigente hasta el 31 de diciembre de 2030.
Las solicitudes se realizan a través de un sistema telemático puesto en marcha para la gestión de las mismas por el Ministerio de Industria y Turismo.
Las ayudas se concederán mediante el procedimiento de concesión directa, a través de convocatorias aprobadas por orden ministerial del Ministerio de Industria y Turismo, con cargo a los Presupuestos Generales del Estado.
Disposición transitoria primera. Adquisición de vehículos previa a la entrada en vigor de este real decreto.
1. Para la convocatoria correspondiente al año 2026, se aceptarán como vehículos subvencionables los vehículos nuevos matriculados por primera vez a nombre del beneficiario en una fecha igual o posterior al 1 de enero de 2026, y otros vehículos cuya primera matriculación como vehículo nuevo se haya efectuado con fecha igual o posterior al 1 de enero de 2025, siempre que cumplan con el resto de requisitos establecidos en estas bases y en la convocatoria correspondiente.
2. Para la convocatoria correspondiente al año 2026, en el caso de los vehículos adquiridos en una fecha anterior a la de apertura de plazo de presentación de solicitudes, la factura de la compraventa del vehículo objeto de la subvención a la que hace referencia el numeral 6.º de la letra b) del apartado 3 del artículo 8 podrá no contemplar que el punto de venta o fabricante ha efectuado un descuento de al menos 1.000 euros en el precio de venta (precio en factura y sin impuestos) del vehículo.
Resolución de la DGRN
PREVALECE LOS ESTATUTOS
PRENDA PARTICIPACIONES SOCIALES Y DERECHO A VOTO. La DGSJFP confirma que los estatutos prevalecen sobre los pactos de prenda y exige el agotamiento de la notificación notarial para inscribir el cese de administradores.
La Dirección General desestima el recurso al considerar que un acreedor pignoraticio no puede ejercer los derechos de voto cuando los estatutos los atribuyen al propietario de las participaciones y recuerda que, si fracasa la notificación postal al administrador cesado, el notario debe intentar la notificación personal.
Fecha: 14/04/2026 Fuente: web del BOE de 16/07/2026
Enlace: Resolución de la DGRN de 14/04/2026
SÍNTESIS: prevalecen los estatutos sobre el contrato de prenda y debe agotarse la notificación notarial para inscribir el cese de administradores
La Dirección General de Seguridad Jurídica y Fe Pública, en su Resolución de 14 de abril de 2026, confirma la negativa del Registro Mercantil a inscribir unos acuerdos sociales adoptados por un acreedor pignoraticio que se atribuyó el ejercicio de los derechos de voto de participaciones pignoradas.
La resolución recuerda que los estatutos sociales tienen eficacia normativa y prevalecen mientras permanezcan vigentes, de modo que, si establecen que los derechos políticos corresponden al propietario de las participaciones en caso de prenda, un pacto contractual que atribuya el voto al acreedor pignoraticio no puede desvirtuar dicha previsión estatutaria en sede registral
Asimismo, la Dirección General reitera que el recurso contra la calificación registral no es el cauce adecuado para aportar nueva documentación o subsanar defectos y confirma que el registrador puede denegar la inscripción cuando la constitución de la junta contradice claramente el contenido de los estatutos inscritos.
Por último, insiste en su doctrina sobre el artículo 111 del Reglamento del Registro Mercantil, señalando que, si la notificación postal al administrador cesado resulta infructuosa, el notario debe intentar la notificación personal prevista en el artículo 202 del Reglamento Notarial, sin que la simple devolución de la carta certificada permita entender cumplido el requisito legal.
ANTECEDENTES Y HECHOS
La sociedad «Mifra 2001, S.L.», acreedora de un préstamo concedido a «Grupo de Empresas Santo Ángel Real Estate, S.L.», había recibido en garantía una prenda sobre la mayor parte de las participaciones sociales de esta última.
El contrato de prenda establecía que, en caso de incumplimiento del préstamo, el acreedor podría ejercer los derechos de voto correspondientes a las participaciones pignoradas. Tras el vencimiento e impago del préstamo, Mifra 2001, S.L. se presentó como titular de la totalidad de los derechos de voto y celebró una junta universal mediante acta notarial.
En dicha junta se acordó:
• El cese de los tres administradores mancomunados.
• El cambio del sistema de administración.
MiniBoletín MERCANTIL semanal Semana del 20 de julio de 2026
• El nombramiento de un administrador único.
• El ejercicio de la acción social de responsabilidad contra dos de los administradores cesados.
El Registrador Mercantil XVII de Madrid suspendió la inscripción por dos motivos:
1. Los estatutos sociales disponían expresamente que, en caso de prenda de participaciones, el ejercicio de los derechos del socio correspondía al propietario de las participaciones y no al acreedor pignoraticio. En consecuencia, entendió que quien promovió la junta no estaba legitimado para ejercer el voto de todas las participaciones, por lo que la junta universal no podía considerarse válidamente constituida.
2. La notificación del cese a los administradores no cumplía el artículo 111 del Reglamento del Registro Mercantil, ya que el envío postal certificado resultó infructuoso y el notario no practicó posteriormente la notificación personal prevista en el artículo 202 del Reglamento Notarial.
¿Qué resuelve la Dirección General?
▪ La Dirección General de Seguridad Jurídica y Fe Pública desestima íntegramente el recurso y confirma la calificación registral.
▪ Considera que ninguno de los argumentos del recurrente desvirtúa los defectos apreciados por el registrador, por lo que los acuerdos adoptados en la junta no pueden acceder al Registro Mercantil.
Fundamentos jurídicos
La Dirección General fundamenta su decisión en los siguientes argumentos:
1. Los estatutos sociales tienen eficacia normativa y vinculan a socios, administradores y terceros
▪ Recuerda que los estatutos constituyen la norma interna de funcionamiento de la sociedad y deben respetarse mientras permanezcan vigentes.
▪ Por ello, si los estatutos establecen que los derechos políticos corresponden al propietario de las participaciones incluso cuando estén pignoradas, dicha previsión resulta plenamente obligatoria.
▪ En consecuencia, un pacto contenido en un contrato de prenda no puede dejar sin efecto una cláusula estatutaria mientras ésta no haya sido modificada.
2. Los pactos privados no pueden prevalecer frente a los estatutos
▪ La Dirección General recuerda el artículo 29 de la Ley de Sociedades de Capital, conforme al cual los pactos reservados entre socios no son oponibles a la sociedad
▪ Aunque el recurrente alegaba que la sociedad conocía y aceptó el contrato de prenda, dicha cuestión excede del ámbito del recurso registral y, además, no puede desvirtuar el contenido de unos estatutos inscritos, cuya exactitud y validez se presumen.
3. El registrador puede revisar la válida constitución de la junta
▪ Aunque corresponde al presidente declarar válidamente constituida la junta, el registrador no queda automáticamente vinculado por dicha declaración.
▪ Cuando la documentación presentada contradice claramente los estatutos inscritos, el registrador puede apreciar la inexistencia de una válida constitución de la junta y denegar la inscripción.
4. El recurso gubernativo no permite aportar documentación nueva
▪ La Dirección General insiste en su doctrina consolidada de que el recurso únicamente puede examinar la legalidad de la calificación registral sobre la base de los documentos que fueron presentados al registrador.
▪ Por ello, no pueden valorarse en el recurso las escrituras del préstamo, de la prenda ni el resto de documentación aportada posteriormente por el recurrente.
5. La notificación al administrador cesado exige agotar el procedimiento previsto en el Reglamento Notarial
▪ La Dirección General reitera su doctrina sobre el artículo 111 del Reglamento del Registro Mercantil.
▪ Cuando el notario opta inicialmente por la notificación mediante correo certificado y ésta resulta fallida, no basta con la devolución de la carta.
▪ Debe intentarse posteriormente la notificación presencial prevista en el artículo 202 del Reglamento Notarial.
▪ Solo tras agotarse ambos mecanismos puede entenderse correctamente realizada la notificación exigida para inscribir el cese del administrador.
6. La devolución del correo no equivale al cumplimiento del trámite
▪ La Dirección General rechaza la alegación de que la falta de recogida de la carta sea imputable exclusivamente al destinatario.
▪ Explica que la doctrina administrativa sobre notificaciones notariales persigue garantizar al máximo el derecho de defensa y exige agotar las posibilidades de comunicación antes de entender cumplido el requisito legal.
Sentencia
SALA DE LO PENAL
SUMINISTROS INMUEBLE OCUPADO ILEGALMENTE. El Tribunal
Supremo abre la puerta al corte de suministros frente a ocupantes ilegales, aunque condena el corte cuando quien ocupa la vivienda tiene un título legítimo de posesión
El Tribunal Supremo aclara que el propietario no está obligado a mantener los suministros de quien ocupa ilegalmente un inmueble, aunque confirma que cortarlos para expulsar a un ocupante con derecho de posesión constituye un delito de coacciones
Fecha: 24/06/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TS de 24/06/2026
SÍNTESIS: El Supremo avala el corte de suministros a ocupantes ilegales
La STS 426/2026, de 24 de junio (Pleno de la Sala Segunda) introduce una importante precisión con incidencia en los conflictos derivados de la ocupación ilegal de inmuebles.
Aunque el caso enjuiciado se refería al corte del suministro eléctrico de la vivienda familiar durante un proceso de divorcio conducta que el Tribunal considera constitutiva de un delito de coacciones por dirigirse contra quien ocupaba legítimamente el inmueble , la sentencia aclara expresamente que esta solución no es trasladable a quienes ocupan una vivienda sin título.
El Tribunal Supremo afirma que el propietario no está obligado a mantener los suministros de un ocupante ilegal, de modo que la interrupción o baja de estos no debería integrar un delito de coacciones, al no concurrir el requisito de actuar "sin estar autorizado", no poder imponerse al propietario el mantenimiento de dichos servicios y evitarse así el enriquecimiento injusto del ocupante.
Aunque esta afirmación constituye un obiter dictum, al no ser el supuesto objeto del litigio, se trata de un criterio interpretativo fijado por el Pleno de la Sala Segunda, llamado a tener una notable relevancia en futuros procedimientos relacionados con la ocupación ilegal de inmuebles.
ANTECEDENTES Y HECHOS
Objeto del recurso de casación
▪ El recurso de casación tenía por objeto determinar si la cancelación del suministro eléctrico de una vivienda constituye un delito de coacciones del artículo 172 del Código Penal, cuando quien ordena el corte pretende forzar a otra persona a abandonar el inmueble.
▪ En el caso concreto, el acusado, inmerso en un procedimiento de divorcio, dio de baja el contrato de suministro eléctrico de la vivienda familiar, cuyo contrato figuraba a su nombre, con la finalidad de que su esposa abandonara el domicilio, dejándola varios días sin electricidad. Tanto el Juzgado de lo Penal como la Audiencia Provincial apreciaron un delito de coacciones y el condenado recurrió en casación alegando que el corte del suministro no constituía violencia típica.
Fallo del Tribunal Supremo y doctrina que fija
▪ El Tribunal Supremo desestima el recurso de casación y confirma íntegramente la condena por delito de coacciones.
▪ No obstante, la sentencia adquiere una especial relevancia porque establece doctrina interpretativa sobre el alcance del delito de coacciones en relación con el corte de suministros.
▪ La Sala distingue claramente entre dos situaciones:
MiniBoletín MERCANTIL semanal Semana del 20 de julio de 2026
• Cuando quien ocupa la vivienda posee un título legítimo o aparentemente legítimo (como ocurría con la esposa durante la crisis matrimonial), el corte deliberado del suministro para obligarle a abandonar el inmueble puede constituir un delito de coacciones
• Cuando quien ocupa la vivienda carece completamente de título, como sucede en los supuestos de ocupación ilegal o usurpación, el propietario no está obligado a mantener los suministros, de modo que la interrupción de éstos no debería ser considerada constitutiva de un delito de coacciones.
Esta es, probablemente, la afirmación de mayor trascendencia práctica de la resolución.
Fundamentación jurídica
El corte de suministros puede constituir una coacción cuando existe un derecho legítimo de ocupación
El Tribunal recuerda su doctrina tradicional según la cual la violencia exigida por el artículo 172 del Código
Penal no se limita a la violencia física sobre las personas, sino que comprende también la denominada "vis in rebus", es decir, la fuerza ejercida sobre las cosas cuando limita efectivamente la libertad de actuación de otra persona.
Desde esa perspectiva, cancelar voluntariamente el suministro eléctrico de una vivienda con la finalidad de obligar a quien legítimamente reside en ella a marcharse constituye un auténtico mecanismo de compulsión.
La Sala subraya que:
• no se trató simplemente del impago de los recibos;
• el acusado ordenó expresamente la cancelación del contrato;
• el suministro era indispensable para el uso normal de la vivienda;
• la finalidad perseguida era forzar el abandono del domicilio al margen de los cauces judiciales previstos para resolver la crisis matrimonial.
La importante precisión respecto de los ocupantes ilegales
▪ La parte verdaderamente novedosa de la sentencia aparece cuando el Tribunal aclara expresamente que esta solución no puede extrapolarse automáticamente a todos los supuestos de corte de suministros.
▪ En concreto afirma que no es equiparable:
• quien disfruta de la posesión con un título legítimo, aunque esté discutido; a
• quien ha accedido al inmueble sin derecho alguno, como sucede en los supuestos de ocupación ilegal.
En estos casos, el Tribunal considera que concurren razones para excluir la responsabilidad penal del propietario.
▪ La sentencia ofrece tres argumentos:
1. No se cumpliría el requisito típico de actuar "sin estar autorizado", pues el propietario tiene un interés jurídicamente protegido sobre el inmueble.
2. No puede exigirse al propietario que continúe sufragando o manteniendo suministros en beneficio de quien ocupa ilícitamente la vivienda.
3. Mantener dichos suministros supondría favorecer un enriquecimiento injusto del ocupante ilegal, que ya obtiene un beneficio mediante la ocupación del inmueble y, además, disfrutaría gratuitamente de sus servicios esenciales.
▪ Aunque estas afirmaciones constituyen un obiter dictum porque el litigio no versaba sobre un caso de ocupación ilegal , proceden del Pleno de la Sala Segunda y tienen una enorme relevancia interpretativa para futuros procedimientos penales relacionados con la ocupación de inmuebles.
Artículos
Artículo 172 del Código Penal: regula el delito de coacciones. Se aplica porque el Tribunal analiza si la cancelación del suministro eléctrico constituye un acto de violencia suficiente para obligar a otra persona a abandonar una vivienda y concluye que sí cuando la ocupación es legítima, pero deja abierta la exclusión de responsabilidad cuando el ocupante carece totalmente de título.
Sentencia
LIBRO REGISTRO DE SOCIOS
TRANSMISIÓN PARTICIPACIONES. La Audiencia Provincial de Oviedo anula una junta general al considerar que los herederos de participaciones sociales podían asistir y votar, aunque aún no figuraran inscritos en el libro registro de socios.
La sociedad conocía la transmisión hereditaria con suficiente antelación y no podía denegar la condición de socios por no haberse identificado la numeración concreta de las participaciones heredadas y no haberse podido inscribir en el libro registro de socios
Fecha: 30/04/2026 Fuente: web del Poder Judicial Enlace: Sentencia de la AP de Asturias de 30/04/2026
SÍNTESIS: Herederos de participaciones sociales: la falta de inscripción en el libro registro no impide asistir a la junta si la sociedad conoce la transmisión
La Audiencia Provincial de Oviedo declara la nulidad de una junta general al considerar que la sociedad vulneró el derecho de asistencia y voto de varios herederos de participaciones sociales. Aunque estos no figuraban inscritos en el libro registro de socios, la sociedad conocía la transmisión hereditaria y no podía exigir, como requisito adicional, la identificación de la numeración concreta de las participaciones adjudicadas a cada heredero. La sentencia recuerda que el libro registro tiene una función legitimadora, pero no constitutiva, y que la realidad de la titularidad puede prevalecer cuando la transmisión ha sido debidamente comunicada a la sociedad.
ANTECEDENTES Y HECHOS
▪ La sociedad demandada era una sociedad limitada de carácter familiar cuyo capital estaba prácticamente concentrado en la madre de los dos grupos familiares. Tras el fallecimiento de uno de los socios mayoritarios y posteriormente de la socia fundadora, las participaciones sociales fueron adquiridas por diversos herederos mediante sucesión hereditaria.
▪ En una junta universal celebrada el 6 de septiembre de 2021, la propia sociedad permitió la asistencia de dichos herederos, haciéndose constar expresamente en el acta que comparecían como titulares de las participaciones heredadas.
▪ Posteriormente, la nueva administradora comenzó a exigir que los socios estuvieran previamente inscritos en el libro registro de socios para poder asistir a las juntas, incorporando esa advertencia en las convocatorias de 2022 y 2023. Los herederos solicitaron mediante burofax la inscripción de las participaciones heredadas, pero la sociedad la rechazó alegando dos motivos:
• que la distribución comunicada no coincidía exactamente con los títulos sucesorios;
• y que no se había indicado la numeración concreta de las participaciones correspondientes a cada heredero.
▪ Celebrada la junta de 23 de junio de 2023, varios herederos fueron excluidos de la asistencia y del derecho de voto.
▪ Los afectados impugnaron la junta por vulneración de su derecho de asistencia y participación como socios, solicitando además la nulidad de todos los acuerdos adoptados. En primera instancia el Juzgado de lo Mercantil desestimó la demanda, entendiendo que los propios demandantes habían incumplido su obligación de comunicar correctamente la transmisión de las participaciones.
FALLO DE LA AUDIENCIA PROVINCIAL
▪ La Audiencia Provincial de Oviedo estima el recurso de apelación, revoca íntegramente la sentencia del Juzgado de lo Mercantil y declara:
• la nulidad de la junta general celebrada el 23 de junio de 2023;
• la nulidad de todos los acuerdos adoptados en dicha junta;
• sin imposición de costas en ninguna de las instancias.
Fundamentos jurídicos
La inscripción en el libro registro no tiene eficacia constitutiva
▪ La Audiencia recuerda que el artículo 104 LSC atribuye al libro registro una función legitimadora, pero dicha legitimación constituye únicamente una presunción iuris tantum, susceptible de ser destruida cuando judicialmente se acredita que la titularidad real es distinta de la registral.
▪ Por ello, la sociedad no puede utilizar el libro registro como un requisito absoluto para negar la condición de socio cuando conoce efectivamente la transmisión de las participaciones.
La sociedad conocía perfectamente la transmisión hereditaria
▪ El Tribunal destaca que la sociedad tenía conocimiento efectivo de la sucesión hereditaria mucho antes de la junta impugnada.
▪ Ese conocimiento derivaba de varias circunstancias:
• la propia naturaleza familiar de la sociedad;
• la constancia expresa de los herederos en el acta de la junta universal de 2021;
• la documentación remitida posteriormente mediante burofax.
▪ En consecuencia, no podía imputarse falta de diligencia a los herederos.
No era exigible identificar la numeración concreta de las participaciones
▪ Este constituye el aspecto central de la sentencia.
▪ La Audiencia rechaza la interpretación realizada por la administradora porque:
• los herederos comunicaron correctamente el número de participaciones adquiridas;
• la omisión de la numeración individualizada de cada participación no impedía su identificación jurídica;
• los estatutos sociales únicamente exigían comunicar la adquisición hereditaria, sin imponer ningún requisito adicional.
▪ Por ello concluye que: comunicada a la sociedad la adquisición de participaciones por varios herederos, la falta de identificación de la numeración concreta de las participaciones adjudicadas a cada uno de ellos no constituye un obstáculo para reconocerles la condición de socios ni para permitir su asistencia a la junta.
La exclusión de los herederos vulneró el derecho de asistencia y voto
▪ Al impedir injustificadamente que varios socios asistieran y votaran en una junta en la que representaban aproximadamente el 50 % del capital social, se vulneró el derecho esencial reconocido a los socios por la Ley de Sociedades de Capital.
▪ Ese defecto afectó a la válida constitución de la junta y determinó la nulidad de todos los acuerdos adoptados.
Artículos
Artículo 93 LSC. Reconoce los derechos mínimos del socio, entre ellos el derecho de asistencia y voto. La Audiencia aprecia su vulneración.
Artículo 104 LSC Regula el libro registro de socios. El Tribunal recuerda que su eficacia legitimadora es únicamente presuntiva y no impide acreditar judicialmente la verdadera titularidad.
Artículo 179 LSC. Regula el derecho de asistencia a la junta general.
Artículo 188 LSC Regula el ejercicio del derecho de voto.
MiniBoletín MERCANTIL semanal Semana del 20 de julio de 2026
Artículo 203 LSC Fue invocado por los demandantes respecto a la presencia de notario, aunque el motivo decisivo de la estimación fue la vulneración del derecho de participación.
Artículo 204 LSC Fundamenta la impugnación de los acuerdos sociales contrarios a la ley.
Jurisprudencia citada
La sentencia apoya su decisión, entre otras, en las siguientes resoluciones:
STS 1448/2025, de 20 de octubre, sobre el carácter de presunción iuris tantum del libro registro de socios y el control judicial de la titularidad real.
STS 697/2013, de 15 de enero, que admite revisar judicialmente la correcta composición de la junta al impugnarse los acuerdos sociales.
STS 163/2007, de 16 de febrero, acerca del procedimiento de rectificación del libro registro de socios.
Resolución DGRN de 13 de diciembre de 2006, relativa a la finalidad de la numeración correlativa de las participaciones sociales y su función meramente identificativa.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Actualidad del ICAC
JUNIO 2026
BOICAC 146/ junio 2026-1. Sobre el registro contable de un contrato privado de compraventa de terreno urbano condicionado a la inscripción de un proyecto de compensación.
Fecha: 21/07/2026
Fuente: web del ICAC Enlace: BOICAC 146/JUNIO2026-1
El ICAC aclara que la venta de un terreno sujeta a condición suspensiva no produce efectos contables hasta que se perfeccione la transmisión
Las cantidades cobradas con carácter anticipado deben registrarse como un pasivo y el terreno permanece en el activo hasta la inscripción del proyecto de compensación y el otorgamiento de la escritura pública.
Antecedentes
Una sociedad suscribe un contrato privado de compraventa de un terreno urbano y percibe por adelantado el 50 % del precio pactado. Sin embargo, la transmisión del inmueble queda condicionada a la inscripción registral de un proyecto de compensación y al posterior otorgamiento de la escritura pública, circunstancias que todavía no se han producido. La consulta plantea cómo debe contabilizarse esta operación mientras la condición suspensiva permanece pendiente.
Criterio del ICAC
El ICAC concluye que, mientras no se cumplan las condiciones suspensivas pactadas, no se ha producido la transmisión efectiva del terreno ni la transferencia de los riesgos y beneficios inherentes a la propiedad. En consecuencia:
• El terreno debe seguir figurando en el inmovilizado de la sociedad vendedora.
• El importe percibido debe contabilizarse como un pasivo por anticipos de clientes, al no existir todavía un derecho de cobro incondicional derivado de una venta perfeccionada.
• No procede reconocer ingresos, dar de baja el inmovilizado ni registrar el resultado de la operación hasta que se formalice la transmisión mediante la inscripción del proyecto de compensación y el otorgamiento de la escritura pública.
En las compraventas de inmuebles sujetas a una condición suspensiva, la firma de un contrato privado y el cobro anticipado del precio no son suficientes para reconocer contablemente la venta. Hasta que se perfeccione la transmisión jurídica y económica del bien, el inmueble continúa formando parte del activo del vendedor y las cantidades recibidas deben registrarse como un anticipo de clientes. Solo cuando se cumplan las condiciones pactadas procederá reconocer la venta, dar de baja el inmovilizado y contabilizar el resultado de la operación
JUNIO 2026
BOICAC 146/ junio 2026-2. Sobre el cálculo del periodo medio de pago a proveedores en operaciones comerciales.
Fecha: 21/07/2026
Fuente: web del ICAC Enlace: BOICAC 146/JUNIO2026-2
El ICAC aclara cómo debe calcularse el periodo medio de pago a proveedores en casos de pagos parciales, aplazamientos y facturas de ejercicios anteriores
El cómputo debe iniciarse, con carácter general, en la recepción de los bienes o la prestación del servicio; los pagos parciales se ponderan individualmente y las facturas de ejercicios anteriores se computan hasta la fecha efectiva de pago.
Antecedentes
El ICAC resuelve diversas dudas sobre la metodología para calcular el periodo medio de pago a proveedores (PMP) que debe incluirse en la memoria de las cuentas anuales. En particular, analiza cuál es la fecha de inicio del cómputo, cómo deben tratarse los pagos fraccionados, el efecto de los aplazamientos pactados con proveedores y el tratamiento de las facturas correspondientes a ejercicios anteriores que se pagan en el ejercicio corriente.
Criterio del ICAC
El Instituto concluye que:
• El plazo debe comenzar a contarse, con carácter general, desde la recepción de las mercancías o la prestación de los servicios Solo excepcionalmente podrá utilizarse la fecha de recepción de la factura cuando así lo permita expresamente la Ley 3/2004.
• Cuando una factura se paga mediante pagos parciales, cada pago debe computarse de forma independiente y ponderarse según el importe efectivamente satisfecho.
• Si existe un aplazamiento pactado y el pago se realiza dentro del plazo legalmente permitido (máximo de 60 días), no existe mora.
• Las facturas de ejercicios anteriores abonadas en el ejercicio actual deben incluirse en el cálculo del PMP, computando los días transcurridos desde el inicio del plazo hasta la fecha efectiva de pago.
• La memoria podrá incorporar información adicional para explicar circunstancias excepcionales que puedan distorsionar el indicador, sin alterar la metodología legal de cálculo.
El ICAC reafirma que el cálculo del periodo medio de pago debe reflejar fielmente el comportamiento real de pago de la empresa. Para ello, exige computar el plazo desde la recepción de los bienes o servicios, ponderar individualmente cada pago parcial y considerar también las facturas de ejercicios anteriores cuando se satisfacen en el ejercicio corriente, garantizando así una información homogénea y comparable sobre el cumplimiento de los plazos de pago previstos en la normativa de morosidad.
JUNIO 2026
BOICAC 146/ junio 2026-3. Sobre la obligación de publicación del informe regulado en la disposición adicional undécima de la Ley 22/2015 de Auditoría de Cuentas, acerca del impuesto sobre sociedades o impuestos de naturaleza idéntica o análoga, por parte de determinadas empresas filiales o sucursales sujetas a derecho español o constituidas en territorio español, respectivamente, por una sociedad dominante o una empresa no sujetas al Derecho de un Estado miembro.
Fecha: 21/07/2026 Fuente: web del ICAC Enlace: BOICAC 146/JUNIO2026-3
El ICAC admite que una única filial o sucursal publique el informe de transparencia fiscal del grupo en la UE
Cuando la matriz esté fuera de la Unión Europea, el cumplimiento de la obligación puede centralizarse en una sola entidad designada, evitando publicaciones duplicadas, siempre que se garantice la accesibilidad y trazabilidad de la información.
Antecedentes
MiniBoletín MERCANTIL semanal Semana del 20 de julio de 2026
El ICAC analiza cómo debe cumplirse la obligación de publicar el informe sobre el Impuesto sobre Sociedades (información pública país por país) cuando un grupo extranjero cuenta con varias filiales o sucursales en España o en distintos Estados miembros de la Unión Europea. La consulta plantea si todas las entidades deben publicar el informe o si basta con que lo haga una sola entidad designada por la matriz, así como las consecuencias cuando los distintos países prevén plazos de publicación diferentes.
Criterio del ICAC
El ICAC distingue dos supuestos:
• Si la sociedad dominante última está sujeta al Derecho de un Estado miembro de la UE, la obligación de elaborar y publicar el informe corresponde a dicha matriz conforme a la normativa de su Estado, sin que la filial española deba anticipar su publicación por el hecho de que el plazo español sea más breve.
• Si la matriz está fuera de la Unión Europea, la obligación puede cumplirse mediante una única publicación realizada por la filial o sucursal designada por el grupo, siempre que el informe contenga toda la información exigida y sea plenamente accesible.
• Las restantes filiales o sucursales deberán identificar claramente cuál es la entidad que cumple la obligación e indicar dónde puede consultarse el informe.
• Cuando existan filiales en varios Estados miembros sin una matriz intermedia europea, también puede designarse una única entidad de la Unión para realizar la publicación y el depósito, aplicándose el plazo previsto por la legislación del Estado donde radique dicha entidad
El ICAC considera que la obligación de publicar el informe de transparencia fiscal puede centralizarse en una única filial o sucursal designada por el grupo cuando la sociedad dominante se encuentra fuera de la Unión Europea. Esta solución evita la multiplicación de publicaciones idénticas, siempre que el informe sea completo, accesible y las restantes entidades identifiquen expresamente quién cumple la obligación y dónde puede consultarse la información. Asimismo, cuando la entidad designada esté situada en otro Estado miembro, será aplicable el plazo de publicación previsto por la legislación de ese Estado, sin necesidad de adelantar el depósito en España.
JUNIO 2026
BOICAC 146/ junio 2026-4. Sobre la imputación temporal de gastos e ingresos.
Fecha: 21/07/2026
Fuente: web del ICAC Enlace: BOICAC 146/JUNIO2026-4
El ICAC aclara que el reconocimiento de ingresos depende de si la empresa actúa como principal o como agente
En la comercialización de licencias y servicios de software, los ingresos deben contabilizarse por el importe íntegro o únicamente por la comisión, según quién controle realmente el servicio antes de su entrega al cliente.
Antecedentes
Una sociedad española dedicada a la comercialización de licencias de software y servicios de mantenimiento adquiere estos servicios a su matriz italiana y, posteriormente, los presta a clientes nacionales e internacionales. La empresa plantea cómo debe imputar temporalmente los ingresos y gastos derivados de estos contratos, que pueden tener una duración mensual, anual o plurianual.
Criterio del ICAC
El ICAC recuerda que la imputación temporal de ingresos y gastos debe realizarse conforme al principio de devengo y atendiendo a la realidad económica de las operaciones, con independencia de su forma jurídica.
Antes de determinar cuándo reconocer los ingresos, la sociedad debe analizar si actúa:
MiniBoletín MERCANTIL semanal Semana del 20 de julio de 2026
• Como principal, cuando controla el bien o servicio antes de transferirlo al cliente. En ese caso, reconocerá como ingreso el importe íntegro de la contraprestación.
• Como agente, cuando únicamente organiza que un tercero preste el servicio sin llegar a controlarlo. En este supuesto, solo reconocerá como ingreso la comisión o margen que obtiene por la intermediación.
A la vista de los hechos descritos en la consulta, el ICAC considera que la sociedad parece actuar como agente, ya que adquiere de su matriz los mismos servicios que posteriormente comercializa a terceros sin asumir su control efectivo antes de la prestación. No obstante, corresponde a los administradores valorar las circunstancias concretas de cada operación.
El ICAC concluye que la correcta imputación de ingresos y gastos en este tipo de operaciones exige determinar previamente si la empresa controla realmente los bienes o servicios antes de su entrega al cliente. Si actúa como principal, deberá reconocer el ingreso por el importe total del contrato; si actúa como agente, únicamente registrará como ingreso la comisión o margen obtenido por la intermediación. La calificación dependerá de la realidad económica de cada operación y no de su forma contractual.