MEDIDAS URGENTES. IMPUESTOS. Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio.
Estatal
MEDIDAS URGENTES. ALQUILER Real Decreto-ley 8/2026, de 20 de marzo, de medidas en el alquiler en respuesta a las consecuencias económicas y sociales de la Guerra de Irán.
Estatal
REVALORIZACIÓN DE LAS PENSIONES Real Decreto 241/2026, de 25 de marzo, sobre limitación de la cuantía inicial de las pensiones públicas y revalorización de las pensiones del sistema de la Seguridad Social, de las pensiones de Clases Pasivas del Estado y de otras prestaciones sociales públicas para el ejercicio 2026.
Actualidad del Congreso de los Diputados
MEDIDAS CONVALIDADAS
RD Ley 7/2026. MEDIDAS ANTICRISIS. El Congreso convalida el Real Decreto-ley de medidas para responder a la crisis en Oriente Medio
MOCIÓN
MEDIDAS FISCALES Y AUTÓNOMOS El Congreso aprueba una moción sobre "las dificultades fiscales y económicas de la clase media y trabajadora"
Norma en tramitación
AUDIENCIA
SERVICIOS DE AYUDA A DOMICILIO. Se somete a audiencia e información pública el real decreto por el que se modifica el real decreto 39/1997, de 17 de enero, por el que se aprueba el reglamento de los servicios de prevención, para desarrollar medidas en materia de seguridad y salud de los servicios de ayuda a domicilio
Sentencias
[pág.3]
Página 1 de 21 Mini Boletín LABORAL semanal
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 8]
[pág. 9]
[pág. 11]
[pág. 12]
[pág. 14]
DEVOLUCIÓN DE SALARIOS
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
PACTO DE NO COMPETENCIA NULO. El Tribunal Supremo niega la devolución de cantidades salariales ligadas a un pacto de no competencia nulo, aunque el trabajador compita posteriormente
El carácter salarial de la compensación por no competencia y la nulidad del pacto impiden la restitución de cantidades, incluso en caso de concurrencia efectiva del trabajador.
DERECHO DE DEFENSA
DÍAS PARA HACER ALEGACIONES. La audiencia previa exige un plazo real de defensa: conceder solo un día vulnera el derecho del trabajador
La inmediatez del despido vacía de contenido el derecho de audiencia previa y genera indefensión del trabajador
Leído en los medios
CONTROL DE LA JORNADA LABORAL. El Gobierno mantiene la reforma del registro horario pese al rechazo del Consejo de Estado
El dictamen cuestiona la legalidad del real decreto y refuerza la posición de la CEOE, pero
Trabajo seguirá adelante sin cambios de fondo
Convenios col. Estado, Catalunya, Madrid y Andalucía
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
[pág. 15]
[pág. 17]
[pág. 19]
[pág. 20]
Página 2 de 21
Boletines oficiales
Estatal
Semana del 23 de marzo de 2026
MEDIDAS URGENTES. IMPUESTOS. Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio.
Resumen de las principales novedades:
Entrada en vigor: 22/03/2026
Medidas urgentes de protección social y económica de colectivos vulnerables y la industria
Descuentos del bono social eléctrico (art. 1)
Establece descuentos extraordinarios en el bono social eléctrico durante 2026:
▪ 42,5 % consumidores vulnerables
▪ 57,5 % vulnerables severos
Incremento del bono social térmico (art. 2)
▪ Fija una ayuda mínima de 50 euros por beneficiario.
▪ Modifica el sistema de cálculo de la ayuda en función de zona climática.
Refuerzo presupuestario (art. 3)
▪ Suplemento de crédito de 90 millones de euros para financiar el bono social térmico.
Garantía de suministro (art. 4)
▪ Prohíbe la interrupción de suministros esenciales (agua y energía) a consumidores vulnerables hasta 31 de diciembre de 2026.
Flexibilización de contratos energéticos (art. 5)
▪ Permite a autónomos y empresas modificar contratos eléctricos sin penalización hasta 31 de diciembre de 2026.
Apoyo a la industria electrointensiva (art. 7)
▪ Reducción del 80 % en peajes eléctricos para industria electrointensiva durante 2026.
Medidas en materia económica
Suspensión de la causa de disolución por pérdidas (art. 30)
▪ El artículo establece que, a efectos de apreciar la causa de disolución por pérdidas, no se computarán las pérdidas correspondientes a los ejercicios 2020 y 2021 hasta el cierre del ejercicio iniciado en 2026.
No obstante, si excluidas dichas pérdidas, en los ejercicios 2022 a 2026 el patrimonio neto queda reducido por debajo de la mitad del capital social, se activa la obligación de disolución, debiendo:
• convocarse junta en el plazo de dos meses, o
• adoptar medidas de reequilibrio (aumento o reducción de capital).
▪ Se permite a los administradores reformular las cuentas anuales del ejercicio 2025 en el plazo de un mes desde el 22 de marzo, aplicando el régimen anterior.
▪ Si la convocatoria de la junta general para aprobar las cuentas del ejercicio 2025 se hubiera publicado antes de la entrada en vigor de este real decreto-ley, y no se hubiera celebrado en dicho momento, el órgano de administración podrá modificar el lugar, la fecha y la hora previstos para celebración de la junta o revocar el acuerdo de convocatoria con una antelación mínima de 72 horas. En caso de revocación del acuerdo de convocatoria, el órgano de administración deberá
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
proceder a efectuar una nueva convocatoria dentro del mes siguiente a la nueva formulación de las cuentas
Se crea el Programa Auto+ (art. 34)
▪ Se crea el Programa Auto+, destinado a promover la transición hacia la descarbonización del transporte, consistente en incentivar la adquisición en España de vehículos eléctricos y electrificados, mediante ayudas a empresas y a particulares, gestionadas directamente por el Ministerio de Industria y Turismo.
▪ Serán beneficiarios del Programa Auto+ los particulares y las empresas, personas físicas o jurídicas, en todo el territorio nacional, en los términos que se especifique en la normativa de desarrollo
Medidas Tributarias
En el IRPF (art. 36)
Deducción por obras de mejora de la eficiencia energética de viviendas (art. 36. uno)
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
▪ Se alarga la deducción por obras de mejora con efectos desde el 1 de enero de 2025 hasta el 31 de diciembre de 2027.
▪ Recuerda que esta deducción permitía deducirse el 20% de las cantidades satisfechas por obras realizadas para la reducción de la demanda de calefacción.
Deducción por la adquisición de vehículos eléctricos “enchufables” y de pila de combustible y puntos de recarga (art. 36.dos)
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
▪ Los contribuyentes que adquieran estos vehículos podrán deducirse un 15% del valor de adquisición hasta el 31 de diciembre de 2026 por la adquisición de estos vehículos nuevos.
▪ La base máxima será 20.000 euros
Deducción por la instalación de sistemas de autoconsumo renovable (art. 36. tres)
(nueva deducción)
▪ Los contribuyentes podrán deducirse el 10% de las cantidades satisfechas desde el 1 de enero hasta el 31 de diciembre de 2026 para la instalación durante dicho período en un inmueble de su propiedad de sistemas destinados al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables.
En el IS (art. 37)
Libertad de amortización en inversiones que utilicen energía procedente de fuentes renovables (art. 37. uno)
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
▪ Las inversiones en instalaciones destinadas al autoconsumo de energía eléctrica que utilicen energía procedente de fuentes renovables que sustituyan instalaciones que utilicen energía procedente de fuentes no renovables fósiles y que sean puestas a disposición del contribuyente a partir de la entrada en vigor del Real Decreto-ley 18/2022, de 18 de octubre y entren funcionamiento en 2023, 2024, 2025 y 2026 podrán ser amortizadas libremente
▪ Lo establecido en este apartado estará condicionado a que durante los 24 meses siguientes a la fecha de inicio del período impositivo en que los elementos adquiridos entren en funcionamiento, la plantilla media total de la entidad se mantenga respecto de la plantilla media de los doce meses anteriores.
▪ Los edificios no podrán acogerse a la libertad de amortización regulada en esta disposición.
Libertad de amortización en determinados vehículos y en nuevas infraestructuras de recarga (art. 37. dos)
(Esta deducción quedó sin efecto con la no convalidación del RD-L 2/2026)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 4 de 21
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
▪ Las inversiones en vehículos nuevos FCV, FCHV, BEV, REEV o PHEV afectos a actividades económicas y que entren en funcionamiento en los períodos impositivos que se inicien en los años 2024, 2025 y 2026 podrán ser amortizadas libremente.
Hidrocarburos (art. 38)
Con efectos desde 22 de marzo y vigencia hasta el 30 de junio de 2026, los tipos impositivos regulados en la Tarifa 1.ª del apartado 1 del artículo 50 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, serán los siguientes: Epígrafe 1.1 Gasolinas con plomo: 433,79 euros por 1.000 litros de tipo general y 72 euros por 1.000 litros de tipo especial.
Devolución parcial por el gasóleo de uso profesional (art. 39)
Con efectos desde el 22 de marzo y vigencia hasta el 30 de junio de 2026, el tipo de la devolución regulado en el artículo 52 bis.6 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, será de cero euros
Tipo impositivo del Impuesto Especial sobre la Electricidad (art. 40)
Con efectos desde el 22 de marzo y vigencia hasta el 30 de junio de 2026, el Impuesto Especial sobre la Electricidad se exigirá al tipo impositivo del 0,5 por ciento.
Determinación de la base imponible y del importe de los pagos fraccionados del impuesto sobre el valor de la producción de la energía eléctrica durante el ejercicio 2026. (art. 41)
Para el ejercicio 2026 la base imponible del impuesto sobre el valor de la producción de energía eléctrica estará constituida por el importe total que corresponda percibir al contribuyente por la producción e incorporación al sistema eléctrico de energía eléctrica, medida en barras de central, por cada instalación, en el período impositivo minorada en el 10 por ciento de las retribuciones correspondientes a la electricidad incorporada al sistema durante el primer trimestre natural, y minorada en la totalidad de las retribuciones correspondientes a la electricidad incorporada al sistema durante el segundo trimestre natural.
IVA (art. 42)
Tipo impositivo aplicable del Impuesto sobre el Valor Añadido a determinadas entregas, importaciones y adquisiciones intracomunitarias de productos energéticos.
▪ Con efectos desde el 22 de marzo y vigencia hasta el 30 de junio de 2026, se aplicará el tipo del 10% IVA a las entregas, importaciones y adquisiciones intracomunitarias de energía eléctrica efectuadas a favor de titulares de contratos de suministro de electricidad, cuya potencia contratada (término fijo de potencia) sea inferior a 10 kW, con independencia del nivel de tensión del suministro y la modalidad de contratación, y a los titulares de contratos de suministro de electricidad que sean perceptores del bono social de electricidad y tengan reconocida la condición de vulnerable severo o vulnerable severo en riesgo de exclusión social.
▪ Se aplicará desde el 22 de marzo y vigencia hasta el 30 de junio de 2026 el 10% al gas natura, briquetas, pellets, gasolinas, gasóleo, biocarburantes.
IBI (art. 44)
Las ordenanzas fiscales podrán regular una bonificación de hasta el 50% de la cuota íntegra del impuesto para los bienes inmuebles en los que se hayan instalado sistemas para el aprovechamiento térmico o eléctrico de la energía proveniente del sol o de la energía ambiente.
ICIO (art. 44)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
Una bonificación de hasta el 95% a favor de las construcciones, instalaciones u obras en las que se incorporen sistemas para el aprovechamiento térmico o eléctrico de la energía solar o de la energía ambiente. La aplicación de esta bonificación estará condicionada a que las instalaciones dispongan de la correspondiente homologación de la Administración competente.
ITPyAJD (DF 3º)
Estarán exentas las transmisiones de ahorros energéticos en el marco del Sistema de Certificados de Ahorro Energético regulado en el Real Decreto 36/2023, de 24 de enero, por el que se establece un sistema de Certificados de Ahorro Energético.»
Medidas en materia agraria y pesquera
Ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los productores agrarios (art. 46 a 49)
Se aprueba una ayuda extraordinaria y temporal para las personas físicas o jurídicas o entes sin personalidad jurídica que utilicen como carburante el gasóleo que tributa al tipo del epígrafe 1.4 del artículo 50.1 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales en la agricultura, incluida la horticultura, ganadería y silvicultura, dirigida a compensar el posible incremento de costes provocados por el aumento del precio de los combustibles derivado de la situación creada por la guerra en Irán.
Ayuda extraordinaria por el incremento de los costes de los agricultores por el uso de productos fertilizantes. (art. 50)
Se aprueba una ayuda extraordinaria y temporal dirigida a los agricultores, en compensación por el incremento de costes provocados por el aumento del precio de los fertilizantes, derivado de la situación creada por el conflicto de Irán.
Ayuda compensatoria a tanto alzado a empresas armadoras de buques pesqueros por el incremento de costes productivos provocados por el aumento del precio de los combustibles. (art. 51 y 52)
Se aprueba una ayuda extraordinaria y temporal de apoyo a la flota española destinada a las personas físicas, jurídicas o entes sin personalidad jurídica que sean armadores de buques de pesca con licencia en vigor y en situación de alta en la lista tercera del Registro General de la Flota Pesquera de la Secretaría General de Pesca durante el periodo elegible de la ayuda.
Líneas ayuda ICO-MAPA-SAECA (art. 53 y 54)
Medidas en el sector del transporte
Ayuda extraordinaria y temporal para sufragar el precio del gasóleo consumido por los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos. (art. 55 a 60)
Se aprueba una ayuda extraordinaria y temporal para los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos prevista en el artículo 52 bis de la Ley 38/1992, de 28 de diciembre, con el fin de paliar el efecto perjudicial en la actividad del transporte por carretera ocasionado por el incremento de los costes de los productos petrolíferos como consecuencia del conflicto bélico en Oriente Próximo.
Medidas en el transporte marítimo
Ayudas a los servicios de transporte marítimo de pasaje, o de pasaje y carga rodada en régimen de pasaje, en navegaciones de línea regular de cabotaje declaradas de interés público de competencia estatal, sobre
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Página 6 de 21
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
aquellas líneas marítimas interinsulares de régimen análogo de competencia autonómica, y sobre líneas regulares de cabotaje marítimo de competencia estatal. (art. 61)
Medidas de carácter social
Prohibición del despido (art. 62)
▪ Las empresas beneficiarias de las ayudas directas previstas con ocasión de este real decreto-ley no podrán despedir por causa de fuerza mayor y por causas económicas, técnicas, organizativas y de producción derivadas de la situación a la que se pretende hacer frente, hasta el 30 de junio de 2026
▪ El incumplimiento de esta obligación conllevará el reintegro de la ayuda recibida y la calificación del despido como nulo.
▪ En el caso de contratos fijos-discontinuos, las causas mencionadas en el apartado anterior tampoco justificarán el fin del periodo de actividad ni la falta del llamamiento, hasta el 30 de junio de 2026.
Implantación de planes de movilidad (art. 63 y 64)
▪ En el plazo de 12 meses desde el 22 de marzo de 2026 (en la redacción original era en el plazo de 24 meses desde el 05/12/2025) (es decir, se adelanta el plazo límite a 22/03/2027 en vez de 05/12/2027), las empresas y las entidades pertenecientes al sector público de acuerdo con lo establecido en el artículo 2 de la Ley 40/2015, de 1 de octubre, de Régimen Jurídico del Sector Público, deberán disponer de planes de movilidad sostenible al trabajo para aquellos centros de trabajo con más de 200 personas trabajadoras o 100 por turno cuyo centro de trabajo habitual sea dicho centro de actividad.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página
Resumen:
MEDIDAS
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
Estatal
URGENTES. ALQUILER. Real Decreto-ley 8/2026, de 20 de marzo, de medidas en el alquiler en respuesta a las consecuencias económicas y sociales de la Guerra de Irán.
Prórroga extraordinaria de los contratos de arrendamiento de vivienda habitual. (art. 1)
▪ En los contratos de arrendamiento de vivienda habitual vigentes en los que el periodo de prórroga obligatoria finalice antes del 31 de diciembre de 2027, o finalice el periodo de prórroga tácita, se aplicará, previa solicitud del arrendatario, una prórroga extraordinaria por plazos anuales y hasta un máximo de dos años adicionales
▪ Durante esta prórroga se mantendrán los términos y condiciones del contrato en vigor
▪ La solicitud deberá ser aceptada obligatoriamente por el arrendador, salvo que se hayan fijado otros términos o condiciones por acuerdo entre las partes, o que se haya suscrito un nuevo contrato de arrendamiento, o que el arrendador haya comunicado la necesidad de ocupar la vivienda.
▪ La prórroga extraordinaria regulada en este artículo es incompatible con la prevista en el artículo 10.3 de la LAU, que, en su caso, se aplicará con carácter preferente. El art. 10.3 se refiere a la prórroga extraordinaria cuando el inmueble se ubique en una zona de mercado tensionado.
▪ Lo dispuesto no será de aplicación cuando arrendador y arrendatario acuerden la renovación del contrato de arrendamiento, o la celebración de uno nuevo, con una renta inferior a la prevista en el contrato vigente.
Limitación extraordinaria de la actualización de la renta en los contratos. (art. 2)
El arrendatario cuya renta deba ser actualizada dentro del periodo comprendido entre el 22 de marzo de 2026 y el 31 de diciembre de 2027 podrá:
▪ En el caso de que el arrendador sea un gran tenedor el incremento de la renta será el que resulte del nuevo pacto entre las partes, sin que la variación anual de la renta pueda exceder del 2%. En ausencia de este nuevo pacto entre las partes, el incremento de la renta quedará sujeto a esta misma limitación.
▪ En el caso de que el arrendador no sea un gran tenedor, el incremento de la renta será el que resulte del nuevo pacto entre las partes. En ausencia de este nuevo pacto entre las partes, el incremento de la renta a aplicar no podrá ser superior al 2%.
Entrada en vigor (DF 2ª)
▪ Entrará en vigor el 22 de marzo de 2026
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
Estatal
REVALORIZACIÓN DE LAS PENSIONES. Real Decreto 241/2026, de 25 de marzo, sobre limitación de la cuantía inicial de las pensiones públicas y revalorización de las pensiones del sistema de la Seguridad Social, de las pensiones de Clases Pasivas del Estado y de otras prestaciones sociales públicas para el ejercicio 2026.
Mediante este real decreto se procede al desarrollo reglamentario de las previsiones establecidas en el Real Decreto-ley 3/2026, de 3 de febrero, para la revalorización de las pensiones públicas y otras medidas urgentes en materia de Seguridad Social.
El presente real decreto entrará en vigor el día de su publicación en el «Boletín Oficial del Estado», con efectos económicos desde el día 1 de enero de 2026.
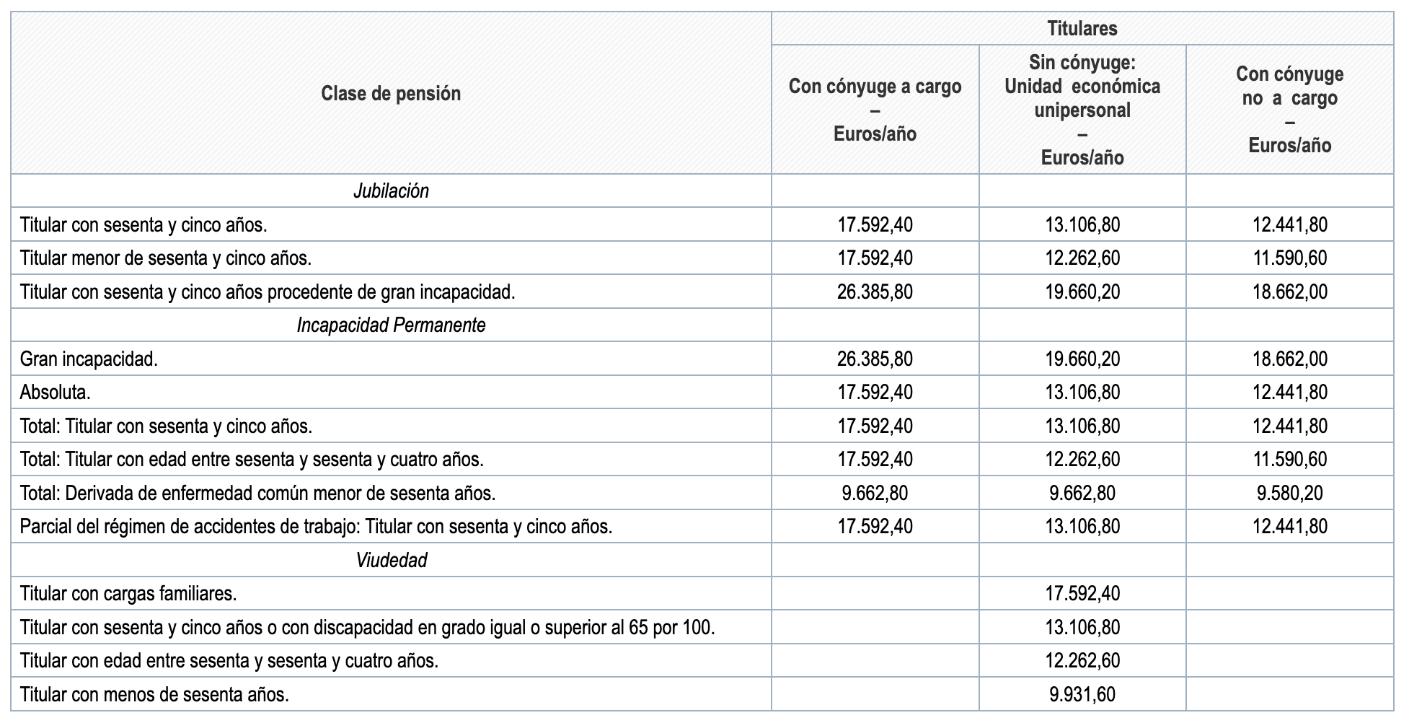
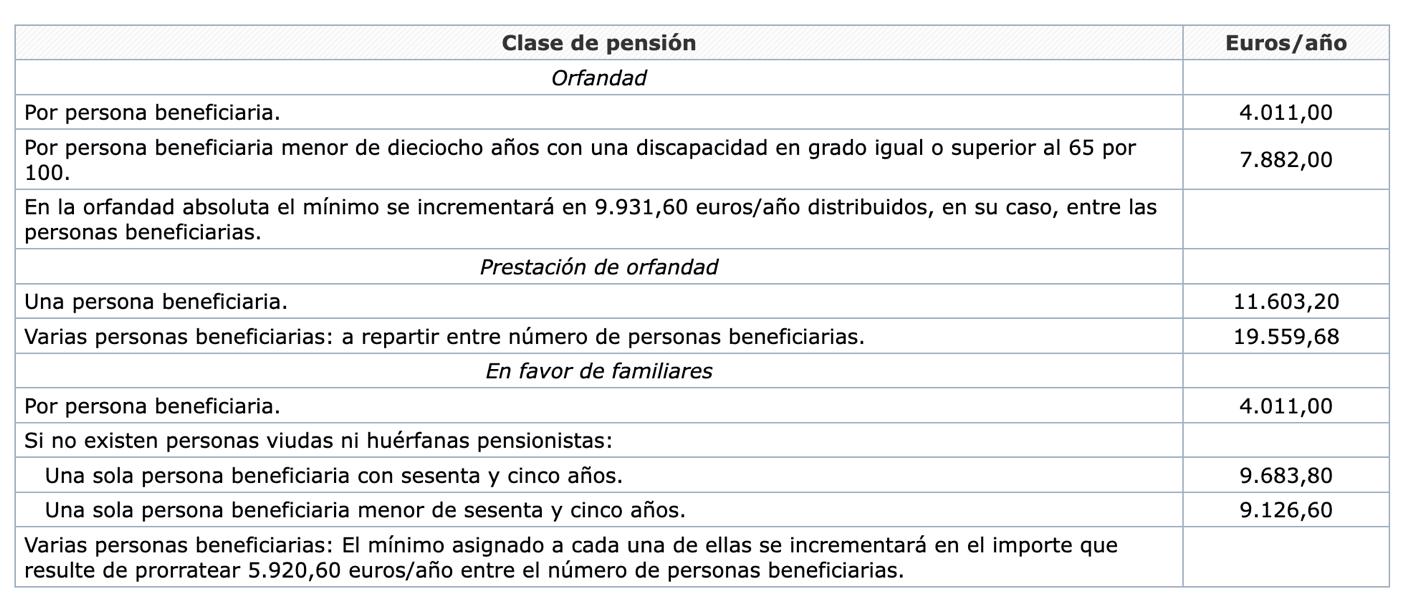
Límite de la cuantía inicial (art. 3) y cuantías mínimas (anexo I):
El importe inicial de las pensiones públicas causadas durante el año 2026 no podrá superar la cuantía íntegra mensual de 3.359,60 euros mensuales o 47.034,40 euros anuales, incluidas las pagas extraordinarias que pudieran corresponder a su titular.
Cuadro de cuantías mínimas de las pensiones de la modalidad contributiva para el año 2026
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 9 de 21
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
Límite de ingresos para el reconocimiento de cuantías mínimas de pensión:
– Sin cónyuge a cargo 9.442,00 euros/año.
– Con cónyuge a cargo 11.013,00 euros/año.
Revalorización de pensiones del sistema de la Seguridad Social en su modalidad contributiva y del Régimen de Clases Pasivas del Estado (art. 6 a 12)
▪ Las pensiones de incapacidad permanente, jubilación, viudedad, orfandad y en favor de familiares del sistema de la Seguridad Social en su modalidad contributiva y a las pensiones del Régimen de Clases Pasivas del Estado se revalorizarán en un 2,7 por ciento, de acuerdo con lo dispuesto en el artículo 2 del Real Decreto-ley 3/2026, de 3 de febrero
▪ La revalorización de las pensiones del extinguido Seguro Obligatorio de Vejez e Invalidez no concurrentes con otras pensiones públicas, cualquiera que sea la fecha del hecho causante, tendrán una cuantía de 8.394,40 euros en cómputo anual
▪ Con efectos de 1 de enero de 2026, la cuantía del complemento de brecha de género para la reducción de la brecha de género queda establecida en 36,90 euros mensuales
Revalorización de las pensiones no contributivas de la Seguridad Social (art. 21)
▪ Para el año 2026, la cuantía de las pensiones de jubilación e incapacidad, en su modalidad no contributiva, queda establecida en 8.803,20 euros anuales.
▪ Para el año 2026, tendrá un importe de 525,00 euros anuales el complemento de pensión establecido en favor de la persona pensionista que acredite fehacientemente carecer de vivienda en propiedad y tener, como residencia habitual, una vivienda alquilada cuyo propietario o propietaria no tenga con ella relación de parentesco hasta tercer grado ni sea cónyuge o persona con la que constituya una unión estable y conviva con análoga relación de afectividad a la conyugal
Pensiones que no se revalorizan (art. 27)
En el año 2026 no se revalorizarán las pensiones públicas siguientes:
▪ Las pensiones de Clases Pasivas del Estado reconocidas a favor de los Camineros del Estado causadas antes del 1 de enero de 1985, con excepción de aquellas cuyo titular solo percibiera esta pensión como tal caminero.
▪ Las pensiones de las Mutualidades integradas en el Fondo Especial de la Mutualidad General de Funcionarios Civiles del Estado que, a 31 de diciembre de 2025, hubieran ya alcanzado las cuantías correspondientes al 31 de diciembre de 1973.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Semana del 23 de marzo de 2026
Actualidad del Congreso de los Diputados
CONVALIDACIÓN
MEDIDAS. El Congreso convalida el Real Decreto-ley de medidas para responder a la crisis en Oriente Medio
Fecha: 26/03/2026
Fuente: webdelCongresodelosDiputados Enlace: Nota
- La norma establece 5.000 millones de euros con ayudas directas a los sectores más afectados y hogares vulnerables, e incluye rebajas fiscales en energía y carburantes
El Pleno del Congreso ha convalidado este jueves el Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio. La norma ha sido convalidada por 175 votos a favor, 33 en contra y 141 abstenciones. Y, se ha acordado por 346 votos a favor su tramitación como proyecto de ley por el procedimiento de urgencia.
Este real decreto-ley fue aprobado por el Consejo de Ministros el 20 de marzo y entró en vigor el 22 de marzo, al día siguiente de su publicación en el Boletín Oficial del Estado. De acuerdo con el artículo 86.2 de la Constitución, esta norma de extraordinaria y urgente necesidad debe ser sometida a debate de convalidación o derogación por la Cámara Baja en los treinta días siguientes a su aprobación.
Una vez convalidado, el Pleno ha decidido su tramitación como proyecto de ley por el procedimiento de urgencia.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Congreso de los Diputados
Semana del 23 de marzo de 2026
MOCIÓN
MEDIDAS FISCALES. El Congreso aprueba una moción sobre
"las dificultades fiscales y económicas de la clase media y trabajadora"
Fecha: 26/03/2026
Fuente: webdelCongreso Enlace: Nota
El Pleno del Congreso ha aprobado este jueves la moción del Grupo Parlamentario Junts per Catalunya sobre “las dificultades fiscales y económicas de la clase media y trabajadora”.
La iniciativa ha sido objeto de votación separada por puntos, de los cuales han sido aprobados los puntos 4, 7.13 y 7.14; y el texto aprobado definitivamente insta al Gobierno a:
4. Para los autónomos:
4.1. Deflactar todos los tramos impositivos, tanto del IRPF como de las cuotas, por la inflación.
4.2. Eliminar rigideces en la tributación de los autónomos, permitir la deducción de los gastos necesarios para desempeñar el trabajo, como el coche o el móvil profesional
4.3. Aplicar una devolución del IVA trimestralmente
4.4. Reducir los tipos efectivos de pymes y autónomos al 20 % en sociedades, bonificar las cotizaciones por baja empleabilidad y garantizar una protección frente al desempleo o la enfermedad equivalente a la de los asalariados.
4.5. Detener cualquier intento de subida indiscriminada de las cuotas de autónomos.
4.6. Aprobar una ley para la reforma integral del trabajo autónomo, que entre otras medidas, implique:
a. Atender la reivindicación de los autónomos para modificar el RDL 13/2022, de 26 de julio, eliminando las disposiciones transitorias referentes a la cotización por ingresos reales en el Régimen Especial de Trabajadores Autónomos y centrarse en la mejora de la definición de los rendimientos y su naturaleza, aumentando los efectos correctores en cuanto a la deducibilidad del gasto.
b. Aumentar el porcentaje aplicable a los gastos de difícil justificación hasta el 10% del rendimiento neto de la actividad y aumentar el límite máximo deducible hasta los 5.000€ anuales.
c. Modificar la regulación relativa a los gastos deducibles por los autónomos para que los elementos que tengan uso personal y uso de actividad que no se pueda acreditar su afectación al 100% a la actividad, se puedan deducir en un 50% de la amortización. La misma deducción del 50% será de aplicación en los gastos de mantenimiento y resto de gastos vinculados a la utilización del vehículo y otros elementos del inmovilizado.
d. Modificar la regulación relativa a los gastos deducibles por los autónomos para que los consumos compartidos entre la actividad económica y la vivienda habitual, incluida la amortización de la vivienda, pueda deducirse un 30% de los importes correspondientes a la amortización de la vivienda habitual, así como de sus suministros (agua, gas, electricidad, telefonía e internet).
e. Modificar la Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su internacionalización, para que la vivienda habitual de un autónomo se considere patrimonio protegido inembargable por la responsabilidad en deudas públicas y privadas derivadas del ejercicio de una
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 12 de 21
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026 actividad económica, sea empresarial o profesional, flexibilizando los requisitos que se regulan y sin necesidad de constituirse como un emprendedor de responsabilidad limitada, y sin límite de cuantía.
4.7. Aplicar la directiva europea 2020/285 que permite eximir del IVA a los autónomos que facturen menos de 85.000 euros anuales.
7. Para las familias, vivienda y dependencia:
7.13. Garantizar que no haya reducción ni ajuste cuando se cumplan los criterios para recibir, por un lado, el Complemento de Gran Invalidez (CGI) y, por otro, las prestaciones del grado III+ de dependencia extrema o la pensión no contributiva por invalidez (PNC).
7.14. Declarar exentas de tributación en el IRPF las ayudas y compensaciones por daños personales a las personas afectadas por la talidomida, así como establecer la devolución de las cantidades tributadas anteriormente por este mismo concepto.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
13 de 21
Página
Norma en tramitación
AUDIENCIA
Semana del 23 de marzo de 2026
SERVICIOS DE AYUDA A DOMICILIO. Se somete a audiencia e información pública el real decreto por el que se modifica el real decreto 39/1997, de 17 de enero, por el que se aprueba el reglamento de los servicios de prevención, para desarrollar medidas en materia de seguridad y salud de los servicios de ayuda a domicilio
Se introduce por primera vez una regulación sectorial específica en PRL para los servicios de ayuda a domicilio, aplicable tanto a empresas privadas como a Administraciones Públicas.
Principales novedades
1. Regulación específica del sector SAD
Se introduce una normativa preventiva propia para los servicios de ayuda a domicilio, aplicable también a las Administraciones Públicas.
2. Evaluación de riesgos reforzada
Deberá incluir obligatoriamente:
• Condiciones del domicilio (como lugar de trabajo).
• Riesgos ergonómicos, psicosociales y químicos/biológicos.
3. Visita obligatoria a cada domicilio
Se impone la evaluación mediante visita presencial acreditada → principal cambio operativo.
4. Medidas preventivas sobre el domicilio
Se permiten adaptaciones en el hogar del usuario, con su consentimiento previo.
5. Protocolos obligatorios de violencia y acoso
Las empresas deberán implantar protocolos específicos, adaptados al trabajo en solitario y en domicilios.
6. Refuerzo organizativo
Posibilidad de exigir:
• Más personal.
• Ajustes de tiempos.
• Ayudas técnicas y EPIs.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Sentencia
DEVOLUCIÓN DE SALARIOS
Semana del 23 de marzo de 2026
PACTO DE NO COMPETENCIA NULO. El Tribunal Supremo niega la devolución de cantidades salariales ligadas a un pacto de no competencia nulo, aunque el trabajador compita posteriormente
El carácter salarial de la compensación por no competencia y la nulidad del pacto impiden la restitución de cantidades, incluso en caso de concurrencia efectiva del trabajador.
Fecha:25/02/2026
Fuente:webdelPoderJudicial
Enlace:SentenciaTSde25/02/2026
SÍNTESIS: El Tribunal Supremo establece que el trabajador no está obligado a devolver las cantidades percibidas durante la relación laboral vinculadas a un pacto de no competencia postcontractual cuando este es declarado nulo, incluso si posteriormente trabaja para una empresa competidora. La clave reside en que dichas cantidades tienen naturaleza salarial y no indemnizatoria , lo que impide su restitución y refuerza la protección del salario y el principio de proporcionalidad.
HECHOS RELEVANTES
▪ El trabajador prestó servicios para la empresa Técnicas Mecánicas Ilerdenses, S.L. entre 2015 y 2020 como ingeniero técnico.
▪ En sus contratos se incluyó un pacto de no competencia postcontractual de 24 meses, cuya compensación consistía en:
o Percibir un salario superior al de convenio durante la relación laboral.
▪ El trabajador fue despedido (despido reconocido como improcedente mediante conciliación).
▪ Dos días después, comenzó a trabajar en una empresa competidora directa en la misma provincia.
▪ La empresa reclamó 34.846,24 €, correspondientes a las cantidades abonadas como compensación del pacto.
Iter procesal
▪ Juzgado de lo Social: estima la demanda (obliga a devolver las cantidades).
▪ TSJ de Cataluña: revoca y absuelve al trabajador.
▪ Empresa: interpone recurso de casación para unificación de doctrina.
Objeto del recurso de casación
▪ Determinar si el trabajador debe devolver las cantidades percibidas durante la relación laboral como compensación por un pacto de no competencia cuando dicho pacto ha sido declarado nulo, pese a haber trabajado para una empresa competidora.
Fallo del Tribunal Supremo
El Tribunal Supremo:
• Desestima el recurso de casación para la unificación de doctrina.
• Confirma la sentencia del TSJ de Cataluña.
• Declara que:
o El trabajador no debe devolver las cantidades percibidas.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
• Impone costas a la empresa.
Doctrina fijada
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
▪ Cuando el pacto de no competencia postcontractual es nulo, las cantidades percibidas durante la relación laboral no deben devolverse, especialmente cuando tienen naturaleza salarial y no indemnizatoria.
Fundamentos jurídicos
A) Naturaleza de la compensación: salario vs. indemnización
El Tribunal concluye que:
▪ La compensación pactada consistía en un incremento salarial durante la relación laboral.
▪ Por tanto:
o No tiene naturaleza indemnizatoria, sino salarial.
o Retribuye el trabajo efectivo, no el incumplimiento del pacto.
Consecuencia:
No puede exigirse su devolución.
B) Nulidad del pacto de no competencia
Partiendo de que el pacto es nulo:
▪ Se aplica el régimen de nulidad parcial del contrato.
▪ La nulidad no implica automáticamente restitución de prestaciones.
C) Aplicación del principio de proporcionalidad
El TS respalda el criterio del TSJ:
▪ Sería desproporcionado exigir la devolución de todos los incrementos salariales percibidos durante años de relación laboral.
▪ La compensación debe ser proporcionada, tanto en su pago como en su eventual devolución.
D) Interpretación contra el predisponente (empresa)
El pacto presentaba una redacción ambigua:
▪ La compensación se configuraba como “incremento salarial”.
▪ Aplicación del art. 1288 CC:
o Las cláusulas oscuras no pueden perjudicar a quien no las redactó
La falta de claridad perjudica a la empresa.
E) Prioridad del Derecho laboral sobre el civil
El Tribunal afirma:
▪ El régimen del art. 9 ET (nulidad parcial) prevalece sobre el art. 1303 CC (restitución recíproca).
▪ En el ámbito laboral, se protege la conservación del contrato y de los derechos salariales.
Sentencia
DERECHO DE DEFENSA
DÍAS PARA HACER ALEGACIONES.
Semana del 23 de marzo de 2026
La audiencia previa exige un plazo real de defensa: conceder solo un día vulnera el derecho del trabajador
La inmediatez del despido vacía de contenido el derecho de audiencia previa y genera indefensión del trabajador
Fecha:17/02/2026
Fuente:webdelPoderJudicial
Enlace:SentenciaTSde17/02/2026
SÍNTESIS: El TSJ de Castilla-La Mancha declara improcedente un despido disciplinario al considerar que la empresa no garantizó una audiencia previa efectiva, pese a alegar que el trabajador tuvo oportunidad de defenderse.
La Sala subraya que despedir al trabajador al día siguiente de los hechos impide una defensa real, ya que no existe tiempo suficiente para formular alegaciones o aportar pruebas.
La sentencia refuerza la reciente doctrina del Tribunal Supremo:
o La audiencia previa no puede ser meramente formal.
o Debe concederse un plazo razonable y efectivo.
Conceder solo un día equivale, en la práctica, a vulnerar el derecho de defensa y determina la improcedencia del despido.
ANTECEDENTES DE HECHO Y OBJETO DEL RECURSO
Nos encontramos ante una sentencia del Tribunal Superior de Justicia de Castilla-La Mancha (Sala de lo Social, Albacete), de 20 de febrero de 2026, que resuelve un recurso de suplicación interpuesto por el trabajador frente a la sentencia de instancia que declaró procedente su despido disciplinario.
Hechos relevantes
▪ El trabajador prestaba servicios para la empresa desde el 28/06/2021 como oficial de primera.
▪ Fue despedido disciplinariamente el 29/11/2024
▪ La causa alegada en la carta: falta de respeto a una compañera, tras una discusión sobre vacaciones.
▪ Los hechos probados indican que el trabajador:
o Gritó de forma violenta a la jefa de producción en la vía pública.
▪ La carta de despido también aludía a otros incidentes previos con otro compañero, sin concreción.
La demanda fue desestimada en instancia, declarando procedente el despido.
Objeto del recurso de suplicación
El trabajador recurre alegando:
1. Imprecisión de la carta de despido (art. 55.1 ET).
2. Falta de audiencia previa, exigida por el art. 7 del Convenio 158 OIT.
FALLO DEL TRIBUNAL
El TSJ estima el recurso de suplicación, revoca la sentencia de instancia y:
• Declara el despido improcedente
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026
• Condena a la empresa a optar entre:
o Readmisión, o
o Indemnización de 7.646,73 €, con salarios de tramitación en caso de readmisión.
Fundamentación jurídica
A) Insuficiencia de la carta de despido
El Tribunal concluye que la carta:
▪ Utiliza términos genéricos (“falta de respeto”).
▪ No concreta:
o Conductas específicas.
o Circunstancias.
o Detalles temporales claros.
Esto vulnera la finalidad del art. 55.1 ET:
▪ Garantizar el derecho de defensa del trabajador.
▪ Limitar el objeto del proceso (art. 105.2 LRJS).
Se apoya en doctrina del Tribunal Supremo (STS 12/03/2013):
▪ La carta debe permitir un conocimiento claro, suficiente e inequívoco de los hechos.
B) Falta de audiencia previa (Convenio 158 OIT)
El Tribunal aplica la doctrina reciente del Tribunal Supremo:
▪ La STS 1250/2024 introduce la exigencia de audiencia previa en despidos disciplinarios.
▪ El art. 7 del Convenio 158 OIT exige:
o Posibilidad real de defensa antes del despido.
En el caso:
▪ No consta una audiencia real.
▪ El despido se produce al día siguiente de los hechos.
▪ La supuesta “audiencia” no cumple garantías mínimas (tiempo, alegaciones, prueba).
Además:
▪ No aplica la excepción de irretroactividad, ya que el despido es posterior a la STS 1250/2024.
Conclusión
La combinación de:
• Carta imprecisa
• Falta de audiencia previa determina la improcedencia del despido.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros
Leído en los medios
Semana del 23 de marzo de 2026
CONTROL DE LA JORNADA LABORAL. El Gobierno
mantiene la reforma del registro horario pese al rechazo del Consejo
de Estado
El dictamen cuestiona la legalidad del real decreto y refuerza la posición de la CEOE, pero Trabajo seguirá adelante sin cambios de fondo
El Gobierno ha decidido mantener su hoja de ruta para reforzar el registro horario laboral, pese al dictamen claramente desfavorable emitido por el Consejo de Estado, que cuestiona tanto el contenido como la vía jurídica elegida para aprobar la norma.
El informe del órgano consultivo critica especialmente que la reforma se tramite mediante real decreto en lugar de una norma con rango de ley, al considerar que introduce nuevas obligaciones relevantes para las empresas que deberían pasar por el Parlamento. Asimismo, advierte de deficiencias en la memoria económica, riesgos en materia de protección de datos y una carga significativa para las pymes.
Pese a estas objeciones, el Ministerio de Trabajo ha confirmado que continuará con la tramitación sin modificaciones sustanciales, limitándose en su caso a ajustes técnicos. El objetivo del Ejecutivo es implantar un sistema de registro horario digital, accesible en tiempo real por la Inspección de Trabajo, para combatir el fraude en las horas extraordinarias no remuneradas.
El dictamen ha reforzado la posición de la patronal CEOE, que ve avaladas sus críticas jurídicas y abre la puerta a un eventual recurso contra la norma. En contraste, los sindicatos han rechazado el contenido del informe y alertan de que frenar la reforma perpetuaría situaciones de incumplimiento en materia de jornada laboral.
El debate también ha evidenciado tensiones dentro del propio Gobierno, con reservas expresadas por el Ministerio de Economía sobre el impacto de la medida en el tejido empresarial, especialmente en pequeñas y medianas empresas.
En este contexto, la reforma del registro horario se consolida como uno de los principales frentes regulatorios del ámbito laboral, en un escenario de creciente confrontación entre Ejecutivo, patronal y órganos consultivos sobre el alcance y la técnica normativa de las nuevas obligaciones empresariales.
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 19 de 21
Semana del 23 de marzo de 2026
Convenios colectivos del Estado,
Catalunya,
Madrid y Andalucía
ESTATAL. DESPACHOS TRIBUTARIOS Y ASESORES FISCALES. Resolución de 16 de marzo de 2026, de la Dirección General de Trabajo, por la que se registra y publica el Acta de aprobación de tablas salariales definitivas para el año 2025 y las iniciales y revisión de conceptos económicos para el año 2026, del VIII Convenio colectivo para despachos de técnicos tributarios y asesores fiscales (BOE 25/03/2026)
ESTATAL. MATADEROS AVES Y CONEJOS. Resolución de 16 de marzo de 2026, de la Dirección General de Trabajo, por la que se registra y publica el Acta en la que se aprueba la tabla salarial definitiva para el año 2025 del Convenio colectivo estatal del sector de mataderos de aves y conejos. (BOE 26/03/2026)
ESTATAL. ASISTENCIA EN TIERRA AEROPUERTOS. Resolución de 16 de marzo de 2026, de la Dirección General de Trabajo, por la que se registra y publica el Acta de la Comisión paritaria por la que se acuerda la aplicación de la revisión y actualización salarial prevista en el artículo 26.3 del V Convenio colectivo general del sector de servicios de asistencia en tierra en aeropuertos. (BOE 26/03/2026)
CATALUNYA. AMBULANCIES. Resolució EMT/817/2026, de 23 de febrer, per la qual es registra i publica la Sentència de la Sala Social del Tribunal Superior de Justícia de Catalunya relativa al Conveni de treball per a empreses i treballadors/es de malalts i accidentats en ambulància (transport sanitari) (codi núm. 79001955012002) (DOGC 26/03/2026)
CATALUNYA. HOSPITALS Resolució EMT/793/2026, de 6 de març, per la qual es disposen la inscripció i la publicació de l’Acord parcial del Conveni col·lectiu de treball dels hospitals d’aguts, centres d’atenció primària, centres sociosanitaris i centres de salut mental, concertats amb el Servei Català de la Salut (codi de conveni 79100135012015) (DOGC 25/03/2026)
CATALUNYA. ENSENYAMENT PRIVAT Resolució EMT/797/2026, de 6 de febrer, per la qual es disposen la inscripció i la publicació de les taules salarials per als anys 2025 i 2026 del Conveni col·lectiu autonòmic de l’ensenyament privat de Catalunya sostingut totalment o parcialment amb fons públics (codi de conveni núm. 79000575011994) (DOGC 25/03/2026)
CATALUNYA. OCI. Resolución EMT/798/2026, de 6 de marzo, por la que se disponen la inscripción y la publicación del Acta de la Comisión Paritaria del Convenio colectivo del sector del ocio educativo y sociocultural de Cataluña (código de convenio núm. 79002295012003) (DOGC 25/03/2026)
MADRID. RESIDENCIAS. Resolución de 27 de febrero de 2026, de la Dirección General de Trabajo de la Consejería de Economía, Hacienda y Empleo, sobre registro, depósito y publicación del convenio colectivo del Sector Residencias y Centros de Día Privados y Concertados de la Comunidad de Madrid suscrito por las organizaciones empresariales AESTE, AMADE, LARES y PAD y por la representación sindical CC. OO. y UGT (Código número 28008255011995) (BOCM 21/03/2026)
ALMERÍA. DEPENDENCIA MERCANTIL Convenio colectivo provincial del sector de la dependencia mercantil de Almería (BOPM 25/03/2026)
GRANADA VIAJEROS POR CARRETERA Tablas salariales correspondientes al año 2026 para el transporte de viajeros por carretera para la provincia de Granada (BOCM 20/03/2026)
CÓRDOBA. INDUSTRIA VINITÍCOLA Acuerdo de aprobación de las Tablas Salariales para el año 2026 del Convenio Colectivo de las Industrias Vinícolas, Licoreras y Alcoholeras de la Provincia de Córdoba (BOPC 26/03/2026)
BARCELONA. XARCUTERIES I CARNISSERS. RESOLUCIÓ de 17 març de 2026, per la qual es disposa la inscripció i la publicació de les Taules Salarials per a l any 2026 del Conveni col lectiu de treball del Sector
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros Página 20 de
Mini Boletín LABORAL semanal
Semana del 23 de marzo de 2026 del Comerç de Cansaladers - Xarcuters, Carnissers, Menuts Comestibles i Detallistes de Volateria, Ous i Caça de la província de Barcelona (codi de conveni núm. 08000755011993). (BOPB 24/03/2026)
La presente publicación contiene información de carácter general, sin que constituya opinión profesional ni asesoramiento jurídico. Para cualquier aclaración póngase en contacto con nosotros