Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín en el Perú – Miembro de la Asociación Argentina de Derecho Administrativo
Sistema Tributario Municipal
• El sistema tributario municipal es la organización administrativa, técnica y legal que establece el Estado con el fin de ejercer de forma eficiente y eficaz la potestad tributaria municipal.
• Los tributos son obligaciones pecuniarias impuestas unilateralmente a los ciudadanos y exigidas por la administración pública a partir de una norma con rango de ley, cuyo destino es solventar el gasto público.
• “Los tributos se crean, modifican o derogan, o se establece una exoneración, exclusivamente por ley o decreto legislativo en caso de delegación de facultades, salvo los aranceles y tasas, los cuales se regulan mediante decreto supremo. Los Gobiernos Regionales y los Gobiernos Locales pueden crear, modificar y suprimir contribuciones y tasas, o exonerar de éstas, dentro de su jurisdicción, y con los límites que señala la ley. (…) Las leyes de presupuesto y los decretos de urgencia no pueden contener normas sobre materia tributaria” (Art. 74 Constitución Política del Perú).
Autor José María Pacori Cari
Tributos
Clasificación de los tributos
Impuesto. Tributo cuyo cumplimiento no origina una contraprestación directa en favor del contribuyente por parte del Estado
Contribución. Tributo cuya obligación tiene como hecho generador beneficios derivados de la realización de obras públicas o de actividades estatales.
Arbitrios. Tasas que se pagan por la prestación o mantenimiento de un servicio público.
Tasa. Tributo cuya obligación tiene como hecho generador la prestación efectiva por el Estado de un servicio Público individualizado en el contribuyente.
Derechos. Tasas que se pagan por la prestación de un servicio administrativo público o el uso o aprovechamiento de bienes públicos.
Licencias. Tasas que gravan la obtención de autorizaciones específicas para la realización de actividades de provecho particular sujetas a control de fiscalización 11/04/2026
Autor José María Pacori Cari
Fuentes de los ingresos tributarios
Las Municipalidades perciben ingresos tributarios por las siguientes fuentes:
a) Los impuestos municipales.
b) Las contribuciones y tasas que determinen los Concejos Municipales.
c) Los impuestos nacionales creados en favor de las Municipalidades y recaudados por el Gobierno Central.
d) Los contemplados en las normas que rigen el Fondo de Compensación Municipal.
Impuestos municipales
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo 11/04/2026
Autor José María Pacori Cari
Impuestos municipales
1) Impuesto Predial.
2) Impuesto de Alcabala.
Impuestos municipales. Tributos en favor de los Gobiernos Locales, cuyo cumplimiento no origina una contraprestación directa de la Municipalidad al contribuyente.
La recaudación y fiscalización de su cumplimiento corresponde a los Gobiernos Locales.
Exclusivamente, los impuestos municipales son:
3) Impuesto al Patrimonio Vehicular.
4) Impuesto a las Apuestas.
5) Impuesto a los Juegos.
6) Impuesto a los Espectáculos Públicos no Deportivos.
Autor José María Pacori Cari
Impuesto Predial
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Autor José María Pacori Cari
Características
• La recaudación, administración y fiscalización del impuesto corresponde a la Municipalidad Distrital donde se encuentre ubicado el predio.
• Impuesto Predial es de periodicidad anual (sucede una vez al año)
• Los contribuyentes están obligados a presentar declaración jurada anualmente, el último día hábil del mes de febrero, salvo que el Municipio establezca una prórroga.
Predios urbanos y rústicos
• Impuesto Predial grava el valor de los predios urbanos y rústicos.
• “se considera predio urbano a los terrenos urbanos, a las edificaciones y sus obras complementarias, y terreno urbano al que está situado en centro poblado y se destine a vivienda, comercio, industria o cualquier otro fin urbano, y los terrenos sin edificar, siempre que cuenten con los servicios generales propios del centro poblado y los que tengan terminadas y recepcionadas sus obras de habilitación urbana, estén o no habilitadas legalmente (…), se concluye que el criterio para definir si un predio es rústico o urbano, es el uso (residencial, industrial, comercial, etc.) y la calidad del mismo, antes que su lugar de ubicación, siendo que el mismo se puede establecer a través de una inspección al predio en cuestión” (Resolución del Tribunal Fiscal Nº 05157-2012).
Son predios
¿Qué se consideran predios?
Proceso de colocar tierra o arena donde antes hubo mar o río
Obtención de nuevos suelos a partir de la costa
1. Los terrenos, incluyendo los terrenos ganados al mar, a los ríos y a otros espejos de agua.
2. Las edificaciones
Restauración de los suelos afectados por una catástrofe que los hizo inutilizables
Espejo de agua. Fina capa de agua en que se refleja el entorno que la rodea, ejemplo, lagunas.
“se puede definir como edificación a la construcción que tiene estructuras, instalaciones y equipamiento, cumple con ciertos elementos para su acondicionamiento y sirve para que en ella las personas puedan desarrollar sus diversas actividades (vivienda, comercio, industria y otros)” (Resolución del Tribunal Fiscal 00452-5-2009)
3. Las instalaciones fijas y permanentes que constituyan partes integrantes de dichos predios, que no pudieran ser separadas sin alterar, deteriorar o destruir la edificación.
Puestas de cocheras, antenas
Sujetos pasivos en calidad de contribuyentes
Sujetos pasivos
Las personas naturales o jurídicas propietarias de los predios, cualquiera sea su naturaleza.
Excepcionalmente, se considerará como sujetos pasivos del impuesto a los titulares de concesiones otorgadas al amparo del Decreto Supremo 059-96-PCM, respecto de los predios que se les hubiesen entregado en concesión, durante el tiempo de vigencia del contrato.
Los predios sujetos a condominio se consideran como pertenecientes a un solo dueño, salvo que se comunique a la respectiva Municipalidad el nombre de los condóminos y la participación que a cada uno corresponda. Los condóminos son responsables solidarios del pago del impuesto que recaiga sobre el predio, pudiendo exigirse a cualquiera de ellos el pago total.
Cuando la existencia del propietario no pudiera ser determinada, son sujetos obligados al pago del impuesto, en calidad de responsables, los poseedores o tenedores, a cualquier título, de los predios afectos, sin perjuicio de su derecho a reclamar el pago a los respectivos contribuyentes. 11/04/2026
Autor José María Pacori Cari
¿Cuándo soy sujeto del impuesto?
El carácter de sujeto del impuesto se atribuirá con arreglo a la situación jurídica configurada al 1 de enero del año a que corresponde la obligación tributaria.
Cuando se efectúe cualquier transferencia, el adquirente asumirá la condición de contribuyente a partir del 1 de enero del año siguiente de producido el hecho.
Base imponible
La base imponible para la determinación del impuesto está constituida por el valor total de los predios del contribuyente ubicados en cada jurisdicción distrital.
A efectos de determinar el valor total de los predios, aplicarán los valores arancelarios de terrenos y valores unitarios oficiales de edificación vigentes al 31 de octubre del año anterior y las tablas de depreciación por antigüedad y estado de conservación, que formula y aprueba anualmente el Ministerio de Vivienda, Construcción y Saneamiento mediante Resolución Ministerial.
Cálculo del impuesto predial
• El impuesto se calcula aplicando a la base imponible la escala progresiva acumulativa siguiente:
Autor José María Pacori Cari
Ejemplo de cálculo de impuesto predial (i)
• Caso: Roberto Salas Arce es propietario de un predio de 250 m2 en el distrito de Jesús María. Según el autoavalúo del año 2023, su predio tiene los siguientes valores
Valor de construcción
S/. 200 000.00
Valor del terreno S/. 30 000.00
• Determinación de la base imponible
Valor de construcción
Valor del terreno
S/. 200 000.00
S/. 30 000.00
Base imponible S/. 230 000.00
Ejemplo de cálculo de impuesto predial (ii)
• Determinación del impuesto a pagar
José María Pacori Cari
Alternativa de cancelación
El impuesto podrá cancelarse de acuerdo a las siguientes alternativas:
a) Al contado, hasta el último día hábil del mes de febrero de cada año.
La primera cuota será equivalente a un cuarto del impuesto total resultante y deberá pagarse hasta el último día hábil del mes de febrero.
b) En forma fraccionada, hasta en cuatro cuotas trimestrales.
Las cuotas restantes serán pagadas hasta el último día hábil de los meses de mayo, agosto y noviembre
Inafectos al pago del impuesto predial (i)
• a) El gobierno central, gobiernos regionales y gobiernos locales.
• b) Los gobiernos extranjeros, en condición de reciprocidad, siempre que el predio se destine a residencia de sus representantes diplomáticos o al funcionamiento de oficinas dependientes de sus embajadas, legaciones o consulados, así como los predios de propiedad de los organismos internacionales reconocidos por el Gobierno que les sirvan de sede.
• c) Las sociedades de beneficencia, siempre que se destinen a sus fines específicos y no se efectúe actividad comercial en ellos.
• d) Las entidades religiosas, siempre que se destinen a templos, conventos, monasterios y museos.
• e) Las entidades públicas destinadas a prestar servicios médicos asistenciales.
• “Que en cuanto a la verificación efectuada por la Administración respecto de los predios que se encuentran desocupados y de los terrenos baldíos, cabe señalar que no se ha acreditado que ellos estén destinados a los fines de la misma entidad, como es el bienestar y promoción social, por lo que no se cumple con el requisito establecido por el inciso c) del artículo 17° de la Ley de Tributación Municipal para efecto del goce de la inafectación del Impuesto Predial” (Resolución del Tribunal Fiscal N° 01219-7-2010.).
Inafectos al pago del impuesto predial (ii)
• f) El Cuerpo General de Bomberos, siempre que el predio se destine a sus fines específicos.
• g) Las Comunidades Campesinas y Nativas de la sierra y selva, con excepción de las extensiones cedidas a terceros para su explotación económica.
• h) Las universidades y centros educativos, debidamente reconocidos, respecto de sus predios destinados a sus finalidades educativas y culturales, conforme a la Constitución.
• i) Las concesiones en predios forestales del Estado dedicados al aprovechamiento forestal y de fauna silvestre y en las plantaciones forestales.
• “Que si bien la recurrente alega que los predios materia de solicitud se encuentran destinados exclusivamente al desarrollo de actividades educativas, conforme acreditó con las Licencias de Funcionamiento (…), por lo que no debería exigírsele el requisito de contar con autorización de la Dirección Regional; cabe señalar que ello no resulta atendible, toda vez que aún si los citados predios se encuentran destinados a fines educativos, lo que además es reconocido por la Administración, resulta necesario de dichos predios cuenten con autorización del Ministerio de Educación para funcionar como centros educativos” (Resolución del Tribunal Fiscal N° 04167-7-2018.)
Inafectos al pago del impuesto predial (iii)
• j) Los predios cuya titularidad correspondan a organizaciones políticas como: partidos, movimientos o alianzas políticas, reconocidos por el órgano electoral correspondiente.
• k) Los predios cuya titularidad corresponda a organizaciones de personas con discapacidad reconocidas por el CONADIS.
• I) Los predios cuya titularidad corresponda a organizaciones sindicales, debidamente reconocidas por el Ministerio de Trabajo y Promoción Social, siempre y cuando los predios se destinen a los fines específicos de la organización.
• m) Los clubes departamentales, provinciales y distritales, constituidos conforme a Ley, así como la asociación que los representa, siempre que el predio se destine a sus fines institucionales específicos.
• “Que para considerar que el recurrente se encuentra dentro del supuesto del inciso k) del citado artículo es preciso que la asociación sea reconocida por CONADIS, lo cual no ha sido acreditado en autos, por lo que corresponde confirmar la apelada en este extremo, dejándose a salvo el derecho del recurrente de presentar una nueva solicitud de inafectación en el que acredite dicha condición”(Resolución del Tribunal Fiscal N° 16666-11-2013)
11/04/2026
Deducción tributaria (i)
Los siguientes predios efectuarán una deducción del 50% en su base imponible, para efectos de la determinación del impuesto:
a) Predios rústicos destinados y dedicados a la actividad agraria, siempre que no se encuentren comprendidos en los planos básicos arancelarios de áreas urbanas.
c) Los predios urbanos donde se encuentran instalados los Sistemas de Ayuda a la Aeronavegación, siempre y cuando se dediquen exclusivamente a este fin.
Deducción tributaria (ii)
El valor de la UIT será el vigente al 1 de enero de cada ejercicio gravable.
Los pensionistas propietarios de un solo predio, a nombre propio o de la sociedad conyugal, que esté destinado a vivienda de los mismos, y cuyo ingreso bruto esté constituido por la pensión que reciben y ésta no exceda de 1 UIT mensual, deducirán de la base imponible del Impuesto Predial, un monto equivalente a 50 UIT.
Se considera que se cumple el requisito de la única propiedad, cuando además de la vivienda, el pensionista posea otra unidad inmobiliaria constituida por la cochera.
El uso parcial del inmueble con fines productivos, comerciales y/o profesionales, con aprobación de la Municipalidad respectiva, no afecta la deducción establecida.
Lo dispuesto es de aplicación a la persona adulta mayor no pensionista propietaria de un sólo predio, a nombre propio o de la sociedad conyugal, que esté destinado a vivienda de los mismos, y cuyos ingresos brutos no excedan de una UIT mensual.
Autor José María Pacori Cari
Jurisprudencia administrativa
• “dicha norma establece, entre otros requisitos, que el pensionista sea propietario de un solo predio, el beneficio resulta aplicable únicamente a aquellos pensionistas propietarios de un único predio, se entiende, en todo el territorio nacional, por lo que no es posible hacerlo extensivo a aquellos pensionistas que tengan varios predios aún cuando cada uno esté situado en municipalidades distintas” (Resolución del Tribunal Fiscal N° 05811-7-2011).
• “el hecho que la cónyuge del pensionista posea un bien propio además del perteneciente a la sociedad conyugal, no enerva el cumplimiento de los requisitos legales señalados para obtener el beneficio por parte del pensionista recurrente, persona distinta de su cónyuge” (Resolución del Tribunal Fiscal N° 11512-7-2011).
Impuesto de Alcabala
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho Administrativo
Autor José María Pacori Cari
Características
Impuesto de Alcabala es de realización inmediata
(Se genera de manera instantánea con la dación del negocio jurídico).
Impuesto de Alcabala grava las transferencias de propiedad de bienes inmuebles urbanos o rústicos
a título oneroso o gratuito, cualquiera sea su forma o modalidad, inclusive las ventas con reserva de dominio.
La primera venta de inmuebles que realizan las empresas constructoras no se encuentra afecta al impuesto, salvo en la parte correspondiente al valor del terreno.
Sujeto pasivo en calidad de contribuyente: comprador o adquirente del inmueble.
La base imponible del impuesto es el valor de transferencia, el cual no podrá ser menor al valor de autovalúo del predio correspondiente al ejercicio en que se produce la transferencia.
Cálculo del impuesto
La tasa del impuesto es de 3%, siendo de cargo exclusivo del comprador, sin admitir pacto en contrario.
No está afecto al Impuesto de Alcabala, el tramo comprendido por las primeras 10 UIT del valor del inmueble.
El impuesto constituye renta de la Municipalidad Distrital en cuya jurisdicción se encuentre ubicado el inmueble materia de la transferencia.
Autor José María Pacori Cari
• Juan Arce Carmona adquiere un inmueble en el distrito de Barranco por S/. 570 000.00
• 1UIT 2023 = S/ 4 950.00
• A este monto le restamos
Pago del impuesto
• El pago del impuesto debe realizarse hasta el último día hábil del mes calendario siguiente a la fecha de efectuada la transferencia.
La transferencia se realiza el miércoles 03-05-2023
El pago debe realizarse hasta el último día hábil del mes calendario siguiente a la fecha de efectuada la transferencia
Último día hábil del mes calendario siguiente a la fecha de la transferencia
Viernes 30-06-2023
• El pago se efectuará al contado, sin que para ello sea relevante la forma de pago del precio de venta del bien materia del impuesto, acordada por las partes.
Transferencias inafectas al impuesto
• 1) Los anticipos de legítima.
• 2) Las que se produzcan por causa de muerte.
• 3) La resolución del contrato de transferencia que se produzca antes de la cancelación del precio.
• 4) Las transferencias de aeronaves y naves.
• 5) Las de derechos sobre inmuebles que no conlleven la transmisión de propiedad.
• 6) Las producidas por la división y partición de la masa hereditaria, de gananciales o de condóminos originarios.
• 7) Las de alícuotas entre herederos o de condóminos originarios.
Inafectación
• Se encuentran inafectos al pago del impuesto, la adquisición de propiedad inmobiliaria que efectúe las siguientes entidades:
• a) El Gobierno Central, las Regiones y las Municipalidades.
• b) Los Gobiernos extranjeros y organismos internacionales.
• c) Entidades religiosas.
• d) Cuerpo General de Bomberos Voluntarios del Perú.
• e) Universidades y centros educativos, conforme a la Constitución.
José María Pacori Cari
Jurisprudencia administrativa
• “el Código Civil no establece ninguna formalidad especial para que surta efecto la transferencia de propiedad de un bien inmueble, salvo la obligación de enajenar, por lo que para que dicha transferencia opere basta la existencia de un contrato privado, no siendo necesario que el contrato sea celebrado notarialmente o inscrito en los Registros Públicos” (Resolución del Tribunal Fiscal N° 01782-72009)
• .“Que carece de sustento lo alegado por la Administración en cuanto indica que al no haberse constituido en persona jurídica el vendedor (…) no puede estar inafecta al Impuesto de Alcabala la transferencia materia de autos, toda vez que de acuerdo con lo señalado por el inciso e) del artículo 3° de la Ley del Impuesto General a las Ventas, se entiende por constructor, cualquier persona que se dedique en forma habitual a la venta de inmuebles construidos totalmente para ella o que hayan sido construidos total o parcialmente por un tercero para ella” (Resolución del Tribunal Fiscal N° 01296-7-2016).
Impuesto al Patrimonio
Vehicular
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Impuesto al Patrimonio Vehicular
El Impuesto al Patrimonio Vehicular es de periodicidad anual
El Impuesto al Patrimonio Vehicular grava la propiedad de los vehículos, automóviles, camionetas, station wagons, camiones, buses, ómnibuses y remolcadores o tracto camiones, con una antigüedad no mayor de tres (3) años.
El plazo no mayor de tres (3) años se computa a partir de la primera inscripción en el Registro de Propiedad Vehicular.
La administración del impuesto corresponde a las Municipalidades Provinciales, en cuya jurisdicción tenga su domicilio el propietario del vehículo. El rendimiento del impuesto constituye renta de la Municipalidad Provincial.
Sujetos pasivos
Son sujetos pasivos, en calidad de contribuyentes, las personas naturales o jurídicas propietarias de los vehículos.
El carácter de sujeto del impuesto se atribuirá con arreglo a la situación jurídica configurada al 1 de enero del año a que corresponda la obligación tributaria. Cuando se efectúe cualquier transferencia, el adquirente asumirá la condición de contribuyente a partir del 1 de enero del año siguiente de producido el hecho. 11/04/2026
Autor José María Pacori Cari
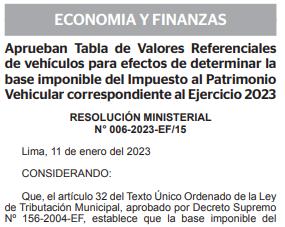
La base imponible del impuesto está constituida por el valor original de adquisición, importación o de ingreso al patrimonio, el que en ningún caso será menor a la tabla referencial que anualmente debe aprobar el Ministerio de Economía y Finanzas, considerando un valor de ajuste por antigüedad del vehículo.
Base imponible
La tasa del impuesto es de 1%, aplicable sobre el valor del vehículo. En ningún caso, el monto a pagar será inferior al 1.5% de la UIT vigente al 1 de enero del año al que corresponde el impuesto.
Ejemplo cálculo impuesto vehicular
• Julio Ramos López es propietario de un vehículo de marca
CHEVROLET, Modelo SPARK, Categoría vehicular A1, con un valor referencial de S/. 32 670.00 (según MEF). El valor de adquisición fue de S/ 35 000.00.
Valor de adquisición S/ 35 000.00 Tasa del impuesto 1% Impuesto S/. 350.00
• En ningún caso, el monto a pagar será inferior al 1.5% de la UIT vigente = 1.5% de S/. 4 950.00 (1 UIT 2023) = S/. 74.25
El impuesto podrá cancelarse de acuerdo a las siguientes alternativas:
Pago del impuesto
a) Al contado, hasta el último día hábil del mes de febrero de cada año.
b) En forma fraccionada, hasta en cuatro cuotas trimestrales.
Los contribuyentes están obligados a presentar declaración jurada anualmente, el último día hábil del mes de febrero, salvo que la Municipalidad establezca una prórroga.
La primera cuota será equivalente a un cuarto del impuesto total resultante y deberá pagarse hasta el último día hábil del mes de febrero.
Las cuotas restantes serán pagadas hasta el último día hábil de los meses de mayo, agosto y noviembre.
Inafectación
• Se encuentran inafectos al pago del impuesto, la propiedad vehicular de las siguientes entidades:
• 1) El Gobierno Central, las Regiones y las Municipalidades.
• 2) Los Gobiernos extranjeros y organismos internacionales.
• 3) Entidades religiosas.
• 4) Cuerpo General de Bomberos Voluntarios del Perú.
• 5) Universidades y centros educativos, conforme a la Constitución.
• 6) Los vehículos de propiedad de las personas jurídicas que no formen parte de su activo fijo; excepto cuando estos hayan sido transferidos con reserva de propiedad.
• 7) Los vehículos nuevos de pasajeros con antigüedad no mayor de tres (3) años de propiedad de las personas jurídicas o naturales, debidamente autorizados por la autoridad competente para prestar servicio de transporte público masivo. La inafectación permanecerá vigente por el tiempo de duración de la autorización correspondiente.
Jurisprudencia administrativa
• “El plazo de 3 años de antigüedad a que se refiere el supuesto de inafectación regulado en el inciso g) del artículo 37° del Texto Único Ordenado de la Ley de Tributación Municipal, se computa desde el 1 de enero del año siguiente al de fabricación del vehículo” (Resolución del Tribunal Fiscal Nº 01865-7-2020).
• “Que obra en autos copia de la Tarjeta de Propiedad emitida por la Zona Registral N° VII – Sede Huaraz de la Superintendencia Nacional de los Registros Públicos –SUNARP (foja 2), de la que se aprecia que el vehículo de propiedad del recurrente, con Placa de Rodaje N° (…), fue inscrito en el Registro de Propiedad Vehicular el 9 de noviembre de 2010. Que conforme a lo expuesto, dado que la primera inscripción se realizó en el año 2010, en aplicación del artículo 31° de la Ley de Tributación Municipal, el recurrente tiene la condición de contribuyente del Impuesto al Patrimonio Vehicular por los años 2011 a 2013, en ese sentido, al no ser sujeto pasivo del impuesto durante el año 2010, no correspondía que solicitara la prescripción del Impuesto al Patrimonio Vehicular del año 2010 por el citado vehículo, por lo que corresponde confirmar la apelada en este extremo” (Resolución del Tribunal Fiscal N° 05369-7-2018)
Impuesto a las apuestas
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
José María Pacori Cari
José María Pacori Cari
Características
• El Impuesto a las Apuestas grava los ingresos de las entidades organizadoras de eventos hípicos y similares, en las que se realice apuestas.
• Hipódromos actuales: Monterrico y Arequipa
• se entiende por eventos similares a aquellos eventos en los cuales, por la realización de una competencia o juego, se realicen apuestas, otorgando premios en función al total captado por dicho concepto, con excepción de los casinos de juego, los mismos que se rigen por sus normas especiales (Art. 2 D. S. 21-94-EF). Ejemplo, partidos de futbol.
• Los entes organizadores determinarán libremente el monto de los premios por cada tipo de apuesta, así como las sumas que destinarán a la organización del espectáculo y a su funcionamiento como persona jurídica.
• El sujeto pasivo del impuesto es la empresa o institución que realiza las actividades gravadas.
• El impuesto a las Apuestas es de periodicidad mensual 11/04/2026
Cálculo del Impuesto a las apuestas
El Impuesto se calcula sobre la diferencia resultante entre el ingreso total percibido en un mes por concepto de apuestas y el monto total de los premios otorgados el mismo mes.
Ingreso total percibido es el monto obtenido de multiplicar el precio de cada ticket o boleto por el número total vendido (Art. 4
D. S. 21-94-EF)
1. La Tasa Porcentual del Impuesto a las Apuestas es de 20%.
2. La Tasa Porcentual del Impuesto a las Apuestas Hípicas es de 12%.
Ejemplo cálculo del impuesto a las apuestas
• Una empresa dedicada al giro de las apuestas hípicas, en el mes de enero de 2023 ha obtenido lo siguiente
Administración y recaudación
• La administración y recaudación del impuesto corresponde a la Municipalidad Provincial en donde se encuentre ubicada la sede de la entidad organizadora.
• El monto que resulte de la aplicación del impuesto se distribuirá conforme a los siguientes criterios:
• a) 60% se destinará a la Municipalidad Provincial.
• b) 40% se destinará a la Municipalidad Distrital donde se desarrolle el evento.
• Los contribuyentes presentarán mensualmente ante la Municipalidad Provincial respectiva, una declaración jurada en la que consignará el monto total de los ingresos percibidos en el mes por cada tipo de apuesta, y el total de los premios otorgados el mismo mes.
• El Impuesto deberá ser pagado mensualmente en la en la municipalidad Provincial respectiva o en la entidad financiera que ésta designe, dentro de los primeros doce (12) días hábiles del mes siguiente a aquel en se percibieron los ingresos (Art. 9 D. S. 21-94-EF).
Impuesto a los juegos
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Autor José María Pacori Cari
Impuesto a los juegos
• El Impuesto a los Juegos grava la realización de actividades relacionadas con los juegos, tales como loterías, bingos y rifas, así como la obtención de premios en juegos de azar.
• El Impuesto no se aplica a los eventos hípicos o similares.
• El sujeto pasivo del impuesto es la empresa o institución que realiza las actividades gravadas, así como quienes obtienen los premios.
• En caso que el impuesto recaiga sobre los premios, las empresas o personas organizadoras actuarán como agentes retenedores.
Autor José María Pacori Cari
Base imponible
• La base imponible del Impuesto es la siguiente, según el caso:
• a) Para el juego de bingo, rifas, sorteos y similares, así como para el juego de pimball, juegos de video y demás juegos electrónicos: el valor nominal de los cartones de juego, de los boletos de juego, de la ficha o cualquier otro medio utilizado en el funcionamiento o alquiler de los juegos, según sea el caso.
• b) Para las Loterías y otros juegos de azar: el monto o valor de los premios. En caso de premios en especie, se utilizarán como base imponible el valor del mercado del bien.
• Las modalidades de cálculo del impuesto a los juegos son excluyentes entre sí.
• El Impuesto se determina aplicando las siguientes tasas:
• a) Bingos, Rifas y Sorteos: 10%.
• b) Pimball, juegos de video y demás juegos electrónicos: 10%.
• c) Loterías y otros juegos de azar: 10%.
Ejemplo cálculo del impuesto por juegos
• El valor nominal de 100 boletos de un juego de rifa es de S/. 10.00 cada uno, al ganador de la rifa se le entregará un horno microondas LG cuyo valor en el mercado es de S/. 350.00.
x 10%= S/. 50.00
Sujetos activos
• Para el juego de bingo, rifas, sorteos y similares, así como para el juego de pimball, juegos de video y demás juegos electrónicos, la recaudación, administración y fiscalización del impuesto es de competencia de la Municipalidad Distrital en cuya jurisdicción se realice la actividad gravada o se instale los juegos.
• Para las Loterías y otros juegos de azar, la recaudación, administración y fiscalización del impuesto es de competencia de la Municipalidad Provincial en cuya jurisdicción se encuentre ubicada la sede social de las empresas organizadoras de juegos de azar.
• El impuesto es de periodicidad mensual. Los contribuyentes y agentes de retención, de ser el caso, cancelarán el impuesto dentro de los doce (12) primeros días hábiles del mes siguiente.
José María Pacori Cari
Impuestos a los espectáculos no deportivos
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Características
El Impuesto a los Espectáculos Públicos no Deportivos grava el monto que se abona por presenciar o participar en espectáculos públicos no deportivos que se realicen en locales y parques cerrados.
La obligación tributaria se origina al momento del pago del derecho de ingreso para presenciar o participar en el espectáculo.
Jurisprudencia
• “De conformidad con el artículo 54° de la Ley de Tributación Municipal aprobada por el Decreto Legislativo Nº 776, el pago por derecho a asistir a bailes abiertos al público no se encuentra gravado con el Impuesto a los Espectáculos Públicos no Deportivos” (Resolución del Tribunal Fiscal N° 06537-5-2003 10 )
Son sujetos pasivos del Impuesto las personas que adquieren entradas para asistir a los espectáculos.
Sujetos del impuesto
Son responsables tributarios, en calidad de agentes perceptores del Impuesto, las personas que organizan los espectáculos, siendo responsable solidario al pago del mismo el conductor del local donde se realiza el espectáculo afecto.
La recaudación y administración del impuesto corresponde a la Municipalidad Distrital en cuya jurisdicción se realice el espectáculo. 11/04/2026
Autor José María Pacori Cari
Base imponible y tasas
• La base imponible del impuesto está constituida por el valor de entrada para presenciar o participar en los espectáculos.
• El Impuesto se calcula aplicando sobre la base imponible las tasas siguientes:
• 1) Espectáculos taurinos: Diez por ciento (10%) para aquellos espectáculos cuyo valor promedio ponderado de la entrada sea superior al 0,5% de la Unidad Impositiva Tributaria (UIT) y cinco por ciento (5%) para aquellos espectáculos cuyo valor promedio ponderado de la entrada sea inferior al 0,5% de la Unidad Impositiva Tributaria (UIT).
• 2) Carreras de caballos: Quince por ciento (15%).
• 3) Espectáculos cinematográficos: Diez por ciento (10%).
• 4) Conciertos de música en general: Cero por ciento (0%).
• 5) Espectáculos de folclor nacional, teatro cultural, zarzuela, conciertos de música clásica, ópera, opereta, ballet y circo: Cero por ciento (0%).
• 6) Otros espectáculos públicos: Diez por ciento (10%).
Forma de pago
a) Tratándose de espectáculos permanentes, el segundo día hábil de cada semana, por los espectáculos realizados en la semana anterior.
El Impuesto se pagará de la forma siguiente:
b) En el caso de espectáculos temporales o eventuales, el segundo día hábil siguiente a su realización.
Contribuciones y Tasas municipales
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho Administrativo
José María Pacori Cari
Contribuciones y tasas municipales
• Las Municipalidades crean, modifican y suprimen contribuciones o tasas, y otorgan exoneraciones, dentro de los límites que fije la ley.
• Se establece las siguientes normas generales:
• a) La creación y modificación de tasas y contribuciones se aprueban por Ordenanza.
• Las ordenanzas en materia tributaria expedidas por las municipalidades distritales deben ser ratificadas por las municipalidades provinciales de su circunscripción para su vigencia.
• b) Para la supresión de tasas y contribuciones las Municipalidades no tienen ninguna limitación legal.
Prohibiciones
• Las Municipalidades no podrán imponer ningún tipo de tasa o contribución que grave la entrada, salida o tránsito de personas, bienes, mercadería, productos y animales en el territorio nacional o que limiten el libre acceso al mercado.
• No es permitido el cobro por pesaje; fumigación; o el cargo al usuario por el uso de vías, puentes y obras de infraestructura; ni ninguna otra carga que impida el libre acceso a los mercados y la libre comercialización en el territorio nacional.
• Las personas que se consideren afectadas podrán recurrir a la Defensoría del Pueblo y al Ministerio Público.
• Cuando los referidos tributos limiten el acceso y/o permanencia de los agentes económicos en el mercado, por constituir barreras burocráticas, podrán ser conocidas por el INDECOPI.
José María Pacori Cari
Contribución Especial de Obras Públicas
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Contribución Especial de Obras Públicas
• La Contribución Especial de Obras Públicas grava los beneficios derivados de la ejecución de obras públicas por la Municipalidad.
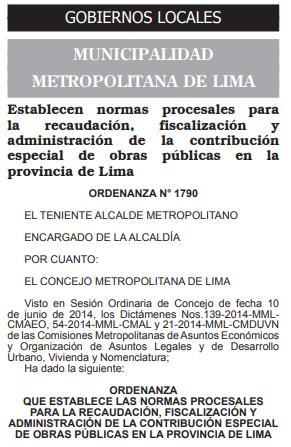
• Las Municipalidades emitirán las normas procesales para la recaudación, fiscalización y administración de las contribuciones.
• En la determinación de la contribución especial por obras públicas, las Municipalidades calcularán el monto teniendo en consideración el mayor valor que adquiera la propiedad beneficiada por efecto de la obra municipal.
• En ningún caso las Municipalidades podrán establecer cobros por contribución especial por obras públicas cuyo destino sea ajeno a cubrir el costo de inversión total o un porcentaje de dicho costo, según lo determine el Concejo Municipal.
• El cobro por contribución especial por obras públicas procederá exclusivamente cuando la Municipalidad haya comunicado a los beneficiarios, previamente a la contratación y ejecución de la obra, el monto aproximado al que ascenderá la contribución.
Ejemplo de ordenanza para la contribución
Autor José María Pacori Cari
Proyectos de inversión
• Los gobiernos locales podrán establecer una Contribución Especial de Obras Públicas para gravar los beneficios derivados de la ejecución de proyectos de inversión que se encuentren incluidos en el Programa de Inversiones Urbanas de los Planes para el Acondicionamiento Territorial y Desarrollo Urbano, sobre la base del incremento del valor de los predios que se ubiquen en las zonas de influencia de dichos proyectos.
• La municipalidad provincial podrá establecer esta contribución hasta dentro de los tres (3) años posteriores a la fecha de culminación del proyecto de inversión.
• El carácter de sujeto pasivo se atribuye con arreglo a la situación jurídica configurada en la fecha de la culminación del proyecto de inversión
José María Pacori Cari
Tasas
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho Administrativo
Autor José María Pacori Cari
Tasas
• Las tasas municipales son los tributos creados por los
Concejos Municipales cuya obligación tiene como hecho generador la prestación efectiva por la Municipalidad de un servicio público o administrativo, reservado a las Municipalidades.
Autor José María Pacori Cari
Fiscalización o control
Las municipalidades no pueden cobrar tasas por la fiscalización o control de actividades comerciales, industriales o de servicios, que deben efectuar de acuerdo a sus atribuciones.
Sólo en los casos de actividades que requieran fiscalización o control distinto al ordinario, una Ley expresa del Congreso deberá autorizar el cobro de una tasa específica por tal concepto.
Autor José María Pacori Cari
Clasificación de tasas
1) Tasas por servicios públicos o arbitrios. Pago por la prestación o mantenimiento de un servicio público individualizado en el contribuyente.
2) Tasas por servicios administrativos o derechos
a) Pago por concepto de tramitación de procedimientos administrativos
b) Pago por el aprovechamiento de bienes públicos de propiedad de la Municipalidad.
3) Tasas por las licencias de apertura de establecimiento. Pago por única vez para operar un establecimiento industrial, comercial o de servicios.
Tasas que pueden imponer las municipalidades:
4) Tasas por estacionamiento de vehículos. Pago por estacionar un vehículo en zonas comerciales de alta circulación
5) Tasa de Transporte Público. Pago por prestar el servicio público de transporte en la circunscripción territorial de la Municipalidad Provincial.
6) Otras tasas. Pago por actividades sujetas a fiscalización o control municipal extraordinario, siempre que medie la autorización por ley del Congreso.
Arbitrios
• Las tasas por servicios públicos o arbitrios, se calcularán dentro del último trimestre de cada ejercicio fiscal anterior al de su aplicación, en función del costo efectivo del servicio a prestar.
• Para la distribución entre los contribuyentes de una municipalidad, del costo de las tasas por servicios públicos o arbitrios, se deberá utilizar de manera vinculada y dependiendo del servicio público involucrado, entre otros criterios que resulten válidos para la distribución: el uso, tamaño y ubicación del predio del contribuyente.
• Las Ordenanzas que aprueben el monto de las tasas por arbitrios, explicando los costos efectivos que demanda el servicio según el número de contribuyentes de la localidad beneficiada, así como los criterios que justifiquen incrementos, de ser el caso, deberán ser publicadas a más tardar el 31 de diciembre del ejercicio fiscal anterior al de su aplicación. 11/04/2026
Autor José María Pacori Cari
Derechos de tramitación
• Las tasas por servicios administrativos o derechos, no excederán del costo por la prestación del servicio y su rendimiento será destinado exclusivamente al financiamiento del mismo.
• El monto de las tasas por servicios administrativos o derechos no podrá ser superior a una (1) UIT.
• Las tasas que se cobren por la tramitación de procedimientos administrativos, solo serán exigibles al contribuyente cuando se encuentren en el Texto Único de Procedimientos AdministrativosTUPA de la Municipalidad correspondiente. Toda tasa que se cobre sin cumplir con este requisito será considerada pago indebido.
Autor José María Pacori Cari
Impuestos Nacionales creados en favor de las Municipalidades
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Autor José María Pacori Cari
Identificación de los impuestos nacionales
Impuesto de promoción municipal
Impuestos nacionales a favor de las municipalidades
Tributo cuyo cumplimiento no origina una contraprestación directa en favor del contribuyente por parte del Estado
Impuesto al rodaje
Impuestos a las embarcaciones de recreo
Autor José María Pacori Cari
Impuesto de promoción municipal
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho Administrativo
Autor José María Pacori Cari
IPM e IGV
• El Impuesto de Promoción Municipal grava con una tasa del 2% las operaciones afectas al régimen del Impuesto General a las Ventas (IGV).
• El rendimiento del Impuesto se destinará al Fondo de Compensación Municipal.
• El Impuesto de Promoción Municipal tiene una tasa del 2% y su recaudación se efectúa junto con el pago del IGV que tiene una tasa del 16%. La suma de ambos conceptos genera como resultado el 18%, que afecta a todas aquellas operaciones que se encuentran gravadas con el IGV.
• El IPM junto al IGV, se aplica sobre el monto acordado a pagar por un bien o servicio, lo que dará como resultado el monto total o precio de venta.
Autor José María Pacori Cari
Ejemplo de cálculo de IPM
• Si Carlos le vende un mueble a Andrea por el monto de S/ 1 000.00, debe añadir el IGV y el IPM para obtener el monto total o precio de venta.
• A los S/ 1 000.00, Carlos le debe sumar el 16% de los S/ 1 000.00 = S/ 160.00 por IGV y el 2% de los S/ 1,000.00 = S/ 20.00 por IPM.
• Ambos generan un adicional de S/ 180.00 que, añadidos al monto inicial, dan un total a pagar de S/ 1 180.00 de precio de venta
Devolución
• La devolución de los pagos efectuados en exceso o indebidamente, se efectuarán de acuerdo a las normas que regulan al Impuesto General a las Ventas.
• Tratándose de devoluciones del Impuesto de Promoción Municipal que hayan sido ordenadas por mandato administrativo o jurisdiccional que tenga la calidad de cosa juzgada, autorízase al Ministerio de Economía y Finanzas a detraer del FONCOMUN, el monto correspondiente a la devolución, la cual se efectuará de acuerdo a las normas que regulan al Impuesto General a las Ventas.
• Mediante Decreto Supremo se establecerá, entre otros, el monto a detraer, plazos así como los requisitos y procedimientos para efectuar dicha detracción.
• Decreto Supremo 103-2004-EF - Aprueban Reglamento de la Cuarta Disposición Transitoria y Final del D. Leg. 952, que dispone la devolución de Impuestos establecidos por el D.L. 25980 y por el D. Leg. 796.
Impuesto al Rodaje
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho Administrativo
Autor José María Pacori Cari
Normatividad aplicable
• El Impuesto al Rodaje se rige por:
• Decreto Legislativo Nº 8 (31 de diciembre de 1980) – Impuesto al Rodaje se cobrará en la misma forma y oportunidad que el impuesto fiscal que afectan a las gasolinas
• Impuesto del Rodaje para los vehículos que utilicen gasolina
• Impuesto al Rodaje se calculará aplicando la tasa de 8% sobre el valor de venta de las gasolinas
• Decreto Supremo Nº 009-92-EF (04 de enero de 1992) – Establecen normas complementarias para efectos de los Impuestos a la Gasolina y al Rodaje.
• El Impuesto al Rodaje se aplica sobre las ventas en el país a nivel de productor, la importación, y la venta en el país por el importados de las gasolinas de 84 y 95 octanos
Autor José María Pacori Cari
Cálculo y destino
José compra 1 galón de gasolina por un valor de 100, el 8% del Impuesto al rodaje es de S/. 8.00
El rendimiento del Impuesto al Rodaje se destinará al Fondo de Compensación Municipal.
Impuesto a las Embarcaciones de Recreo
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San
Agustín – Miembro de la Asociación Argentina de Derecho
Administrativo
Características
El Impuesto a las Embarcaciones de Recreo, de periodicidad anual, grava al propietario o poseedor de las embarcaciones de recreo y similares, obligadas a registrarse en las capitanías de Puerto que se determine por Decreto Supremo.
De conformidad con la Primera Disposición Transitoria y Final del D. S. 057-2005-EF, se entiende que el Decreto Supremo, al cual se hace referencia es el Reglamento de la Ley de Control y Vigilancia de las Actividades Marítimas, Fluviales y Lacustres, aprobado por Decreto Supremo 028-DE/MGP o norma que lo sustituya o modifique.
11/04/2026
Autor José María Pacori Cari
Normatividad adicional
• Decreto Supremo 057-2005-EF – Reglamento del Impuesto a las Embarcaciones de Recreo –
• Embarcaciones: A las embarcaciones de recreo, incluidas las motos náuticas, que tienen propulsión a motor y/o vela y que no están exceptuados de la inscripción de la matrícula
• Las embarcaciones obligadas a registrarse en las Capitanías de Puerto, son aquellas que cuenten con certificado de matrícula o pasavante.
• Sujetos del Impuesto: las personas naturales, personas jurídicas, sucesiones indivisas y sociedades conyugales, propietarias de las embarcaciones afectas a dicho Impuesto.
• El carácter de sujeto del Impuesto se atribuirá con arreglo a la situación jurídica configurada al 1 de enero del año al que corresponda la obligación tributaria.
Autor José María Pacori Cari
Tasa del impuesto
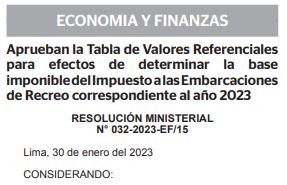
• La tasa del Impuesto es de 5% sobre el valor original de adquisición, importación o ingreso al patrimonio, el que en ningún caso será menor a los valores referenciales que anualmente publica el Ministerio de Economía y Finanzas.
• El impuesto será fiscalizado y recaudado por la SUNAT.
• El rendimiento del impuesto será destinado al Fondo de Compensación Municipal.
• No están afectas al impuesto las embarcaciones de recreo de personas jurídicas, que no formen parte de su activo fijo.
Fondo de Compensación Municipal
José María Pacori Cari
Maestro en Derecho Administrativo por la Universidad Nacional de San Agustín – Miembro de la Asociación Argentina de Derecho Administrativo
Autor José María Pacori Cari
Recursos
• Art. 196, inciso 5, Constitución “Son bienes y rentas de las municipalidades”: “5. Los recursos asignados del Fondo de Compensación Municipal, que tiene carácter redistributivo, conforme a ley”.
• El Fondo de Compensación Municipal se constituye con los siguientes recursos:
• a) El rendimiento del Impuesto de Promoción Municipal.
• b) El rendimiento del Impuesto al Rodaje.
• c) El Impuesto a las Embarcaciones de Recreo.
Autor José María Pacori Cari
El Fondo de Compensación Municipal se distribuye entre todas las municipalidades distritales y provinciales del país con criterios de equidad y compensación.
Finalidad
El Fondo tiene por finalidad asegurar el funcionamiento de todas las municipalidades. 11/04/2026
Autor José María Pacori Cari
Criterios para distribución
• El mencionado Fondo se distribuye considerando los siguientes criterios:
• 1) Indicadores de pobreza, demografía y territorio.
• 2) Incentivos por generación de ingresos propios y priorización del gasto en inversión.
• Estos criterios se emplean para la construcción de los Índices de Distribución entre las municipalidades.
• El procedimiento de distribución del fondo comprende, primero, una asignación geográfica por provincias y, sobre esta base, una distribución entre todas las municipalidades distritales y provincial de cada provincia, asignando:
• 1) El veinte (20) por ciento del monto provincial a favor de la municipalidad provincial.
• 2) El ochenta (80) por ciento restante entre todas las municipalidades distritales de la provincia, incluida la municipalidad provincial.
Índices y recursos
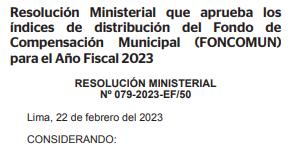
• Los índices de Distribución del Fondo serán determinados anualmente por el Ministerio de Economía y Finanzas mediante Resolución Ministerial.
• Los recursos mensuales que perciban las municipalidades por concepto del Fondo de Compensación Municipal no podrán ser inferiores al monto equivalente a ocho (8) Unidades Impositivas Tributarias (UIT) vigentes a la fecha de aprobación de la Ley de Presupuesto del Sector Público de cada año.
José María Pacori Cari
Utilización de los recursos
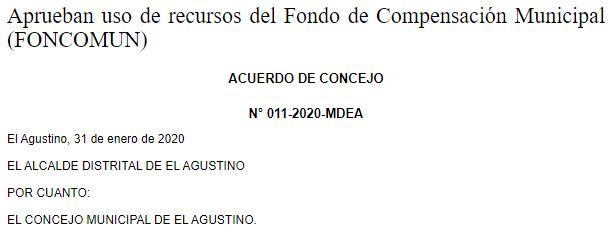
• Los recursos que perciban las Municipalidades por el Fondo de Compensación Municipal (FONCOMUN) serán utilizados íntegramente para los fines que determinen los Gobiernos Locales por acuerdo de su Concejo Municipal y acorde a sus propias necesidades reales.
• El Concejo Municipal fijará anualmente la utilización de dichos recursos, en porcentajes para gasto corriente e inversiones, determinando los niveles de responsabilidad correspondientes.