Seguros El Roble, S.A.
RESUMEN
Moody’s Local Guatemala afirmó la calificación de Fortaleza Financiera en AAA.gt de Seguros El Roble, S.A. (en adelante, la Aseguradora o Seguros El Roble). La perspectiva es Estable.
La calificación de Seguros El Roble se fundamenta en el liderazgo que mantiene en el sector asegurador guatemalteco por primas emitidas y resultados, lo cual le genera ventajas competitivas evidentes en una relación de gastos totales de suscripción menor a la del sector, así como en un desempeño financiero favorable, caracterizado por la consistente generación de índices de rentabilidad sólidos. La calificación también pondera el esquema de reaseguro conservador que mantiene, el cual minimiza la exposición de su patrimonio por riesgo y evento, así como el riesgo de contraparte, dado el respaldo de reaseguradores de primera línea y trayectoria internacional reconocida.
Adicionalmente, la calificación valora las sinergias operativas y comerciales generadas por su pertenencia al Grupo Financiero Corporación BI de Guatemala, por medio del cual accede al canal bancario relacionado de mayor tamaño en el sistema local, Banco Industrial, S.A. (BI). Esto favorece su capacidad de distribución de seguros para la cartera de préstamos del banco y otros productos mediante venta cruzada. Se pondera además el respaldo que provendría de BI como responsable de subsanar las deficiencias patrimoniales de las empresas del grupo, conforme a la Ley de Bancos y Grupos Financieros. Seguros El Roble mantiene una estrategia de crecimiento y mayor penetración a escala nacional, apoyada en esfuerzos de diversificación multicanal. Esto se traduce en un volumen creciente de primas suscritas por medio de canales como telemercadeo y digital, y en un enfoque de crecimiento mayor en seguros masivos con otros comercializadores y en el segmento de pequeñas y medianas empresas. Su cartera de primas sigue adecuadamente diversificada por líneas de negocio y ramos, y registra un ritmo de crecimiento sostenidamente superior al sector, lo que favorece su escala de operación y nivel de eficiencia operativa, considerando además la continua inversión en tecnología y mejora de procesos. Lo anterior, sumado a la tendencia favorable en los niveles de siniestralidad, ha derivado en una mejora en la razón de gestión combinada de Seguros El Roble, la cual compara favorablemente con el promedio sectorial. De esta forma, la operación sigue fortaleciendo su capacidad de generación interna de capital, a la que también contribuye el aporte del rendimiento de su portafolio de inversiones, de integración conservadora y exposición baja a activos de riesgo. Por otra parte, la calificación pondera los niveles de apalancamiento sobre el patrimonio por encima de los promedios del sector, considerando el amplio volumen de primas suscritas y de obligaciones por siniestros pendientes de ajuste, en los que la participación del reaseguro se mantiene relevante, principalmente asociada a seguros de incendio. No obstante, la tendencia en el apalancamiento se muestra favorable, influenciado por una proporción más conservadora de dividendos distribuidos sobre resultados ascendentes.
Fortalezas crediticias
→ Persistente posición de liderazgo en el sector, que le proporciona ventajas competitivas evidentes en un nivel de eficiencia operativa superior al promedio y en la consistente generación de sólidos márgenes de rentabilidad.
→ Sinergias operativas y comerciales con Grupo Financiero Corporación BI, por medio del cual accede al canal bancario relacionado de mayor tamaño en el sistema local, que además actúa como la empresa controladora y responsable de subsanar deficiencias patrimoniales en las empresas que conforman al grupo.
→ Perfil de riesgo conservador del portafolio de inversiones y respaldo de reaseguradoras de trayectoria internacional reconocida y calidad crediticia buena, lo que limita considerablemente el riesgo de contraparte en la operación.
Debilidades crediticias
→ Índices de apalancamiento superiores a los promedios del sector, aunque con tendencia favorable.
→ Razón de gestión combinada con oportunidad de registrar mejoras adicionales, a través de la diversificación mayor de la cartera suscrita en seguros masivos y en riesgos de tamaño mediano y pequeño.
Factores que pueden generar una mejora de la calificación
→ Dado que la calificación está en la categoría más alta posible, no existen factores asociados a una posible mejora.
Factores que pueden generar un deterioro de la calificación
→ Deterioro material en el perfil financiero integral de la Aseguradora, en conjunto con un debilitamiento marcado en el perfil del relacionado BI, el cual actúa como la empresa responsable del grupo financiero al que pertenece.
Principales aspectos crediticios
Líder por primas y resultados, con cartera adecuadamente diversificada y de crecimiento sostenido
Seguros El Roble se mantiene como líder del sector asegurador guatemalteco según cifras anualizadas a marzo de 2026, con cuotas de participación de 23% por primas netas y de 22% por resultados netos, similares a lo registrado a diciembre de 2025. La Aseguradora forma parte de Grupo Financiero Corporación BI y su controladora última es Bicapital Corporation, entidad constituida en la República de Panamá. El grupo financiero integra localmente a empresas que operan en diversos rubros, entre las que destaca Banco Industrial, S.A. (BI), la institución financiera de mayor tamaño en el sistema local, que actúa como la empresa controladora y responsable de subsanar cualquier deficiencia patrimonial de las empresas que conforman el grupo, conforme a la Ley de Bancos y Grupos Financieros. Por su pertenencia al grupo, Seguros El Roble se beneficia del acceso a estándares de gobierno corporativo internacionales y locales, y recibe apoyo técnico y operativo. También se generan sinergias comerciales con BI, que favorecen el posicionamiento competitivo de la Aseguradora, al proveerle seguros para la cartera de préstamos y comercializar otros seguros masivos asociados a ramos de vida y accidentes personales, por medio de las agencias del banco. Asimismo, la estrategia de diversificación multicanal de la Aseguradora se traduce en la suscripción de negocios por medio de canales como telemercadeo y digital, y en un enfoque de mayor crecimiento en seguros masivos con otros comercializadores y en el segmento de pequeñas y medianas empresas.
A marzo de 2026, la cartera mantenía un balance adecuado entre primas de líneas de seguros personales (48%) y empresariales (52%), además de conservar una buena diversificación de primas suscritas por ramos, entre los que destaca la participación de los seguros de incendio, automóvil, gastos médicos y vida. Por su parte, el crecimiento interanual en su cartera de primas se mantiene sostenidamente superior al promedio del sector, con 7% frente a 4%, mientras que el promedio de 2023-2025 fue de 11% frente a 10%.
1 Resumen factores estándares de clasificación de Seguros El Roble, S.A.
Evolución favorable en desempeño técnico y sólida rentabilidad patrimonial
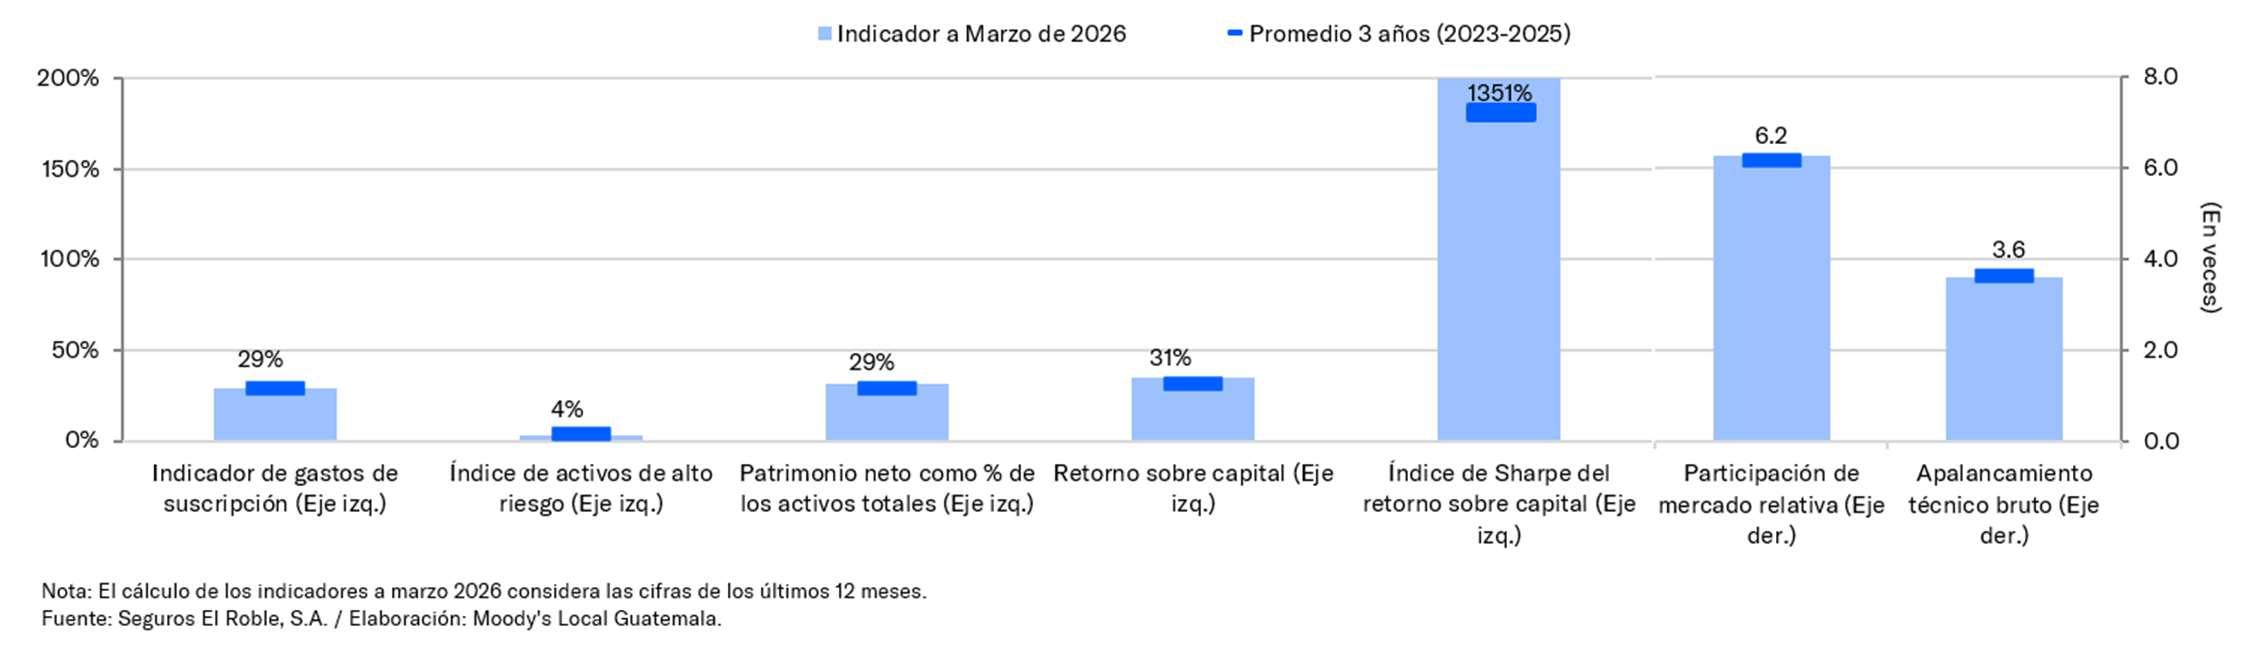
Seguros El Roble sigue destacando por un nivel de eficiencia operativa superior al sector, apoyado en el uso de tecnología y en la continua inversión en la mejora de procesos. La relación de gastos totales de suscripción (de adquisición netos y de administración) se mantuvo estable en 29% a marzo de 2026, similar al promedio de los últimos tres cierres hasta 2025, y comparó por debajo de 33% del sector. Por otra parte, la operación continúa registrando una tendencia favorable en siniestralidad. Según cifras anualizadas a marzo de 2026, el índice de siniestros retenidos a primas devengadas fue de 56% (sector: 55%), menor al promedio de 58% entre 2023-2025. Lo anterior ha sido influenciado por un crecimiento menos acentuado en siniestros retenidos de salud y accidentes, los cuales redujeron su participación hasta 55% del total al cierre de 2025 (2024: 58% y 2023: 60%).
El desempeño financiero se favorece, además, de un comportamiento controlado en la siniestralidad de seguros de daños, explicado principalmente por el ramo de autos, que mantiene el nivel de retención más alto en primas, mientras que la incidencia del ramo de incendio es menor, considerando la cesión de 99% de los riesgos suscritos. En los ramos de vida, la siniestralidad persiste en un nivel sostenidamente bajo, lo que le permite seguir destacando por su contribución a la rentabilidad técnica total.
El comportamiento favorable en siniestralidad, sumado al nivel estable de eficiencia en costos operativos, ha permitido que la razón de gestión combinada de Seguros El Roble se sitúe por debajo del sector, con 87% frente a 85% a marzo de 2026. Lo anterior, junto con la persistente contribución del rendimiento financiero de la inversión y de otros ingresos netos, sigue derivando en sólidos niveles de rentabilidad. A marzo de 2026, el retorno anualizado sobre el patrimonio (ROE) fue de 35%, superior tanto al 28% del sector como al promedio de 32% de los últimos tres cierres hasta 2025.
Apalancamiento superior al promedio del sector, aunque con tendencia favorable El apalancamiento técnico bruto de Seguros El Roble sigue influenciado por la presión que ejerce sobre su patrimonio el amplio volumen de primas suscritas y las obligaciones por siniestros pendientes de ajuste, principalmente asociadas al ramo de incendio; lo anterior, dado el alto nivel de primas cedidas en dicho ramo y la consecuente participación significativa del reaseguro en los siniestros. Por lo tanto, la relación entre el patrimonio y el total de activos de la Aseguradora, de 31% a marzo de 2026, se mantuvo por debajo de 34% del sector. No obstante, dicha relación presenta una tendencia favorable (2025: 32%, 2024: 29% y 2023: 27%), derivada de la alta capacidad de generación interna de capital en la operación, que además permite cumplir con la distribución de dividendos sobre resultados del período.
Con base en lo anterior, a marzo de 2026 la relación de apalancamiento técnico bruto de 3.6 veces (x) y la relación de primas retenidas anualizadas sobre patrimonio de 1.7x superaron lo registrado a diciembre de 2025, de 3.3x y 1.6x, respectivamente. Sin embargo, su comportamiento fue favorable con respecto a los últimos cierres, tanto en términos del apalancamiento técnico bruto (2024: 3.6x y 2023: 3.9x) como en cuanto a primas retenidas sobre patrimonio (2024: 1.7x y 2023: 1.8x). Además, Moody's Local considera que Seguros El Roble conserva una posición de capitalización
FIGURA
adecuada para cumplir con sus obligaciones y respaldar el crecimiento, evidente a marzo de 2026 en la suficiencia de margen de solvencia que conserva, equivalente a 60% del patrimonio técnico, frente a 64% del sector.
Moody’s Local considera que la operación seguirá favorecida por la responsabilidad de BI en subsanar deficiencias patrimoniales de las empresas del grupo, conforme a la Ley de Bancos y Grupos Financieros.
Colocación conservadora de la inversión, con incidencia en participación baja de activos de riesgo alto Seguros El Roble mantuvo una integración conservadora de su portafolio de inversiones. La mayor proporción continuó colocada en bonos del Tesoro de la República de Guatemala a marzo de 2026 (59%), seguida de certificados de depósito a plazo (21%) de tres entidades financieras del país, entre los que destaca la proporción correspondiente a BI.
Por su parte, la inversión en valores de empresas mantuvo una participación relevante de 18% del portafolio a la misma fecha, superior al promedio de 9% exhibido entre 2023-2025, derivado de la inversión en bonos del extranjero de empresas de comunicaciones y energía, con calificaciones de riesgo internacional en categoría ‘BB’. No obstante, la inversión en bonos de BI sigue sobresaliendo entre lo invertido en valores de empresas. Seguidamente, 2% del portafolio estaba invertido en inmuebles y no se cuenta con inversión en renta variable, por lo que los activos de riesgo alto continuaron representando una proporción baja con respecto al patrimonio de la Aseguradora.
Nivel de retención conservador y respaldo de reaseguro de trayectoria amplia y calidad crediticia alta Seguros El Roble mantiene un esquema de reaseguro conservador, que busca minimizar la exposición de su patrimonio y se traduce en niveles de retención y/o prioridad por riesgo, en su mayoría, inferiores a 1%, incluso en eventos de pérdida catastrófica en personas y daños. En estos últimos contratos, la Aseguradora incrementó la capacidad de protección con respecto a la vigencia anterior y, particularmente en ramos de daños, la protección adquirida sigue por encima de 12% de los cúmulos de mayor exposición que exige la regulación local.
La protección de reaseguro prioriza la colocación de contratos automáticos respaldados por reaseguradores de primera línea y reconocida trayectoria internacional; mientras que la colocación de reaseguro facultativo se realiza por medio de corredores, a los cuales se les exige, a su vez, la colocación con reaseguradores de trayectoria reconocida, lo que limita considerablemente el riesgo de contraparte en las cuentas por cobrar con los reaseguradores.
La protección se mantuvo proporcional en incendio, terremoto y riesgos técnicos, transporte y aviación, así como en automóviles y en la mayoría de los ramos de personas, con excepción de gastos médicos; mientras que en los demás ramos de daños diversos continuó siendo no proporcional. Este esquema resulta en una cesión de primas en reaseguro superior en ramos de daños que en los de vida y salud, por lo que el nivel de retención sobre el total de primas de la Aseguradora persiste menor que el del sector, con 58% frente a 66% a marzo de 2026, similar a lo histórico.
Anexo
Tabla de Indicadores Clave
Gastos de suscripción* / Primas netas devengadas
Primas brutas emitidas / Primas brutas emitidas promedio de la industria**
Índice de activos de alto riesgo / Capital
Primas brutas emitidas + Reservas brutas para siniestros / Capital10% de activos de alto riesgo**
Capital - 10% de activos de alto riesgo / Activos totales - 10% de activos de alto riesgo
ROE: Resultado neto / Capital (promedio de los últimos cinco años)
ROE / Desviación estándar promedio de los últimos cinco años
*Gastosdesuscripciónincluyegastosdeadquisiciónnetosdecomisionesyparticipacionesporreasegurocedido,másgastosdeadministración.**Datosindicadosen veces(x).Fuente:SegurosElRoble,S.A./Elaboración:Moody'sLocalGuatemala.
Información Complementaria
Tipo de calificación / Instrumento
Seguros El Roble, S.A.
Fortaleza Financiera
Calificación actual Perspectiva actual Calificación anterior Perspectiva anterior
AAA.gt Estable
AAA.gt Estable
Las calificaciones otorgadas no han sufrido ningún proceso de apelación por parte de la entidad calificada. Moody’s Local Guatemala otorgó por primera vez calificación de riesgo a este emisor en abril de 2025.
Información considerada para la calificación.
La información utilizada en este informe comprende los Estados Financieros Auditados al 31 de diciembre de 20222025, de Seguros El Roble, S.A. También se utilizó información adicional proporcionada por la Entidad y obtenida de la Superintendencia de Bancos de Guatemala, a esas mismas fechas y al cierre de marzo de 2026.
Moody´s Local Guatemala considera que la información recibida es suficiente y satisfactoria para el correspondiente análisis.
Definición de las clasificaciones asignadas
→ AAA.gt: Emisores o emisiones calificados en AAA.gt con la calidad crediticia más fuerte en comparación con otros emisores locales.
→ Perspectiva Estable: Una perspectiva estable indica una baja probabilidad de cambio de la clasificación en el mediano plazo.
Moody’s Local Guatemala agrega los modificadores “+” y “-” a cada categoría de calificación genérica que va de AA a CCC. El modificador “+” indica que la obligación se ubica en el extremo superior de su categoría de calificación genérica; ningún modificador indica una calificación media, y el modificador “-” indica una calificación en el extremo inferior de la categoría de calificación genérica.
Metodología Utilizada.
→ La Metodología de calificación de instituciones de seguros - (01/Aug/2024) utilizada por Moody’s Local CR Calificadora de Riesgo, S.A. o Moody’s Local GT, S.A. (“Moody’s Local Guatemala”) según corresponda, fue actualizada ante el regulador en la fecha mencionada anteriormente, disponible en https://moodyslocal.com.gt/
El presente informe no debe considerarse una publicidad, propaganda, difusión o recomendación para adquirir, vender o negociar los instrumentos objeto de calificación.
© 2026 Moody's Corporation, Moody's Investors Service, Inc., Moody's Analytics, Inc. y/o sus licenciadores y filiales (conjuntamente“MOODY’S”). Todos los derechos reservados. LAS CALIFICACIONES CREDITICIAS EMITIDAS POR LAS FILIALES DE CALIFICACIÓN CREDITICIA DE MOODY’S CONSTITUYEN SUS OPINIONES ACTUALES RESPECTO AL RIESGO CREDITICIO FUTURO RELATIVO DE ENTIDADES, COMPROMISOS CREDITICIOS, O INSTRUMENTOS DE DEUDA O SIMILARES, Y LOS MATERIALES, PRODUCTOS, SERVICIOS E INFORMACIÓN PUBLICADA O DE CUALQUIER OTRA MANERA PUESTA A DISPOSICIÓN POR MOODY’S (COLECTIVAMENTE LOS“MATERIALES”) PUEDEN INCLUIR DICHAS OPINIONES ACTUALES. MOODY'S DEFINE EL RIESGO CREDITICIO COMO ELRIESGODERIVADODELAIMPOSIBILIDADPORPARTEDEUNAENTIDADDECUMPLIRCONSUSOBLIGACIONESFINANCIERASCONTRACTUALESASUVENCIMIENTOY LAS PÉRDIDASECONÓMICAS ESTIMADAS EN CASO DE INCUMPLIMIENTO O INCAPACIDAD. CONSULTE LOS SIMBOLOS Y LAS DEFINICIONES DE CALIFICACIÓN DE MOODY’S PARA OBTENER INFORMACIÓN SOBRE LOS TIPOS DE OBLIGACIONES FINANCIERAS CONTRACTUALES ENUNCIADAS POR LAS CALIFICACIONESCREDITICIAS DE MOODY'S. LAS CALIFICACIONES CREDITICIAS NO HACEN REFERENCIA A NINGÚN OTRO RIESGO, INCLUIDOS A MODO ENUNCIATIVO Y NO LIMITATIVO: RIESGO DE LIQUIDEZ, RIESGO RELATIVO AL VALOR DE MERCADO O VOLATILIDAD DE PRECIOS. LAS CALIFICACIONES CREDITICIAS, EVALUACIONES NO CREDITICIAS (“EVALUACIONES”) Y OTRAS OPINIONES INCLUIDAS EN LOS MATERIALES DE MOODY'S NO SON DECLARACIONES DE HECHOS ACTUALES O HISTÓRICOS. LOS MATERIALESDEMOODY'SPODRÁNINCLUIRASIMISMOPREVISIONESBASADASENUNMODELOCUANTITATIVODERIESGOCREDITICIOYOPINIONES OCOMENTARIOSRELACIONADOSPUBLICADOS POR MOODY'S ANALYTICS, INC. Y/O SUS FILIALES. LAS CALIFICACIONES CREDITICIAS, EVALUACIONES, OTRAS OPINIONES Y MATERIALES DE MOODY'S NO CONSTITUYEN NI PROPORCIONAN ASESORAMIENTOLEGAL,DECUMPLIMIENTO,FINANCIERO,DE INVERSIÓNNIOTRO ASESORAMIENTO PROFESIONAL,YLAS CALIFICACIONESCREDITICIAS,EVALUACIONESYOTRAS OPINIONESDE MOODY’SNOSONNISUPONENRECOMENDACIÓNALGUNAPARALACOMPRA,VENTA O MANTENIMIENTO DETÍTULOSDEVALORCONCRETOS. LASCALIFICACIONESCREDITICIAS,EVALUACIONES, OTRAS OPINIONES Y MATERIALES DE MOODY'S NO EMITEN OPINIÓN SOBRE LA IDONEIDAD DE UNA INVERSIÓN PARA UN INVERSOR CONCRETO. MOODY'S EMITE SUS CALIFICACIONES CREDITICIAS, EVALUACIONES Y OTRAS OPINIONES Y PUBLICA O DE CUALQUIER OTRA MANERA PONE A DISPOSICIÓN SUS MATERIALES EN LA CONFIANZA Y EN EL ENTENDIMIENTO DE QUE CADA INVERSOR LLEVARÁ A CABO, CON LA DEBIDA DILIGENCIA, SU PROPIO ESTUDIO YEVALUACIÓN DEL TÍTULO DE VALOR QUE ESTÉ CONSIDERANDO COMPRAR, CONSERVAR O VENDER.
LAS CALIFICACIONES CREDITICIAS, EVALUACIONES, OTRAS OPINIONES Y MATERIALES NO ESTÁN DESTINADAS PARA EL USO DE INVERSORES MINORISTAS Y SERÍA TEMERARIO E INAPROPIADO POR PARTE DE LOSINVERSORESMINORISTASTENERENCUENTALASCALIFICACIONESCREDITICIAS,EVALUACIONES,OTRASOPINIONESOLOSMATERIALESDE MOODY'SALTOMARCUALQUIERDECISIÓNENMATERIA DE INVERSIÓN. EN CASO DE DUDA, DEBERÍA PONERSE EN CONTACTO CON SU ASESOR FINANCIERO U OTRO ASESOR PROFESIONAL.
TODA LA INFORMACIÓN CONTENIDA EN EL PRESENTE DOCUMENTO ESTÁ PROTEGIDA POR LEY, INCLUIDA PERO NO LIMITADA A LA LEY DE DERECHOS DE AUTOR (COPYRIGHT), NO PUDIENDO PARTE ALGUNA DE DICHA INFORMACIÓN SER COPIADA O EN MODO ALGUNO REPRODUCIDA, RECOPILADA, TRANSMITIDA, TRANSFERIDA, DIFUNDIDA, REDISTRIBUIDA O REVENDIDA, NI ARCHIVADA PARA SU USO POSTERIOR CON ALGUNO DE DICHOS FINES, EN TODO O EN PARTE, EN FORMATO, MANERA O MEDIO ALGUNO POR NINGUNA PERSONA SIN EL PREVIO CONSENTIMIENTO ESCRITO DE MOODY'S. PARA MAYOR CLARIDAD, NINGUNA INFORMACIÓN CONTENIDA AQUÍ PUEDE SER UTILIZADA PARA DESARROLLAR, MEJORAR, ENTRENAR O REENTRENAR CUALQUIER PROGRAMA DE SOFTWARE O BASE DE DATOS,INCLUYENDO,PEROSIN LIMITARSE A, CUALQUIER SOFTWAREDE INTELIGENCIA ARTIFICIAL, APRENDIZAJE AUTOMÁTICOOPROCESAMIENTODELLENGUAJE NATURAL, ALGORITMO,METODOLOGÍA Y/O MODELO.
LAS CALIFICACIONES CREDITICIAS, EVALUACIONES, OTRAS OPINIONES Y LOS MATERIALES DE MOODY'S NO ESTÁN DESTINADOS PARA SER UTILIZADOS POR NINGUNA PERSONA COMO UN REFERENTE, SEGÚN SE DEFINE DICHO TÉRMINO A EFECTOS REGULATORIOS, Y NO DEBEN SER UTILIZADOS EN MODO ALGUNO QUE PUDIERA DAR LUGAR A QUE SE LOS CONSIDERE COMO UN REFERENTE.
Toda la información incluida en el presente documento ha sido obtenida por MOODY'S a partir de fuentes que estima correctas y fiables. No obstante, debido a la posibilidad de error humano o mecánico, así como de otros factores, toda la información aquí contenida se proporciona“TAL Y COMO ESTÁ”, sin garantía de ningún tipo. MOODY'S adopta todas las medidas necesarias para que la información que utiliza al asignar una calificación crediticia o evaluación sea de suficiente calidad y de fuentes que Moody's considera fiables, incluidos, en su caso, terceros independientes. Sin embargo, Moody's no es una firma de auditoría y no puede en todos los casos verificar o validar de manera independiente la información recibida en el proceso de calificación crediticia o evaluación o en la elaboración de los Materiales. En lamedidaenquelasleyesasílopermitan,MOODY'sysusdirectores,oficiales,empleados,agentes,representantes,licenciadoresyproveedoresdeclinantodaresponsabilidad frenteacualesquierpersona o entidad con relación a pérdidas o daños indirectos, especiales, derivados o accidentales de cualquier naturaleza, derivados de o relacionados con la información aquí contenida o el uso o imposibilidad de uso de dicha información, incluso cuando MOODY's o cualquiera de sus directores, oficiales, empleados, agentes, representantes, licenciadores o proveedores fuera advertido previamente de la posibilidad de dichas pérdidas o daños, incluido pero no limitado a: (a) lucro cesante presente o futuro o (b) cualquier pérdida o daño que surja cuando el instrumento financiero en cuestión no sea objeto de una calificación crediticia o evaluación concreta otorgada por MOODY'S.
En lamedidaenquelasleyesasílopermitan,MOODY'sysusdirectores,oficiales,empleados,agentes,representantes,licenciadoresyproveedoreseximedecualquierresponsabilidadconrespectoapérdidas o daños directos o indemnizatorios causados acualquier persona o entidad, incluido pero no limitado a, negligencia (pero excluyendo fraude, conducta dolosa o cualquier otro tipo de responsabilidad que, en aras de la claridad, no pueda ser excluida por ley), por parte de MOODY's o cualquiera de sus directores, oficiales, empleados, agentes, representantes, licenciadores o proveedores, o con respecto a toda contingencia dentro o fuera del control de cualquiera de los anteriores, derivada de o relacionada con la información aquí contenida o el uso o imposibilidad de uso de tal información.
MOODY'S NO OTORGA NI OFRECE GARANTÍA ALGUNA, EXPRESA O IMPLÍCITA, CON RESPECTO A LA PRECISIÓN, OPORTUNIDAD, EXHAUSTIVIDAD, COMERCIABILIDAD O IDONEIDAD PARA UN FIN DETERMINADO SOBRE CALIFICACIONES CREDITICIAS, EVALUACIONES Y DEMÁS OPINIONES O INFORMACIÓN.
Moody's Investors Service, Inc., agencia de calificación crediticia, subsidiaria de propiedad total de Moody's Corporation (“MCO”), informa por la presente que la mayoría de los emisores de títulos de deuda (incluidos bonos corporativos y municipales, obligaciones, notas y pagarés) y acciones preferentes calificados por Moody's Investors Service, Inc. han acordado, con anterioridad a la asignación de cualquier calificación, abonar a Moody's Investors Service, Inc. por sus servicios de opinión y calificación. MCO y todas las entidades de MCO que emiten calificaciones bajo la marca “Moody’s Ratings” (“Moody’s Ratings”) también mantienen políticas y procedimientos para garantizar la independencia de las calificaciones y los procesos de asignación de calificaciones crediticias de Moody’s Ratings. La información relativa a ciertas afiliaciones que pudieran existir entre directores de MCO y entidades calificadas, y entre entidades que tienen asignadas calificaciones crediticias de Moody’s Investors Service y asimismo han notificado públicamente a la SEC que poseen una participación en MCO superior al 5%, se publica anualmente en ir.moodys.com bajo el capítulo de“Investor Relations – Corporate Governance – Charter Documents- Director and Shareholder A iliation Policy” ["Relaciones con Inversores - Gestión Corporativa – Documentos Constitutivos y de Gobernanza - Política sobre Relaciones entre Directores y Accionistas”].
Moody's SF Japan K.K., Moody's Local AR Agente de Calificación de Riesgo S.A., Moody’s Local BR Agência de Classificação de Risco LTDA, Moody’s Local MX S.A. de C.V, I.C.V., Moody's Local PE Clasificadora de Riesgo S.A., y Moody's Local PA Calificadora de Riesgo S.A., Moody’s Local CR Calificadora de Riesgo S.A., Moody’s Local ES S.A. de CV Clasificadora de Riesgo, Moody’s Local RD Sociedad Calificadora de Riesgo S.R.L. y Moody’s Local GT S.A. (conjuntamente, las "Moody’s Non-NRSRO CRAs", por sus siglas en ingles) son subsidiarias de agencias de calificación crediticia de propiedad total indirecta de MCO. Ninguna de las Moody’s Non-NRSRO CRAs es una Organización Reconocida Nacionalmente como Organización Estadística de Calificación Crediticia.
TérminosadicionalessoloparaAustralia:Cualquier publicaciónen Australiadeestedocumentoserealizaconformea laLicenciadeServicios FinancierosenAustralia delafilialdeMOODY's,Moody'sInvestors Service Pty Limited ABN 61 003 399 657AFSL 336969 y/o Moody's Analytics Australia Pty Ltd ABN 94 105 136 972 AFSL 383569 (según corresponda). Este documento está destinado únicamente a “clientes mayoristas” según lo dispuesto en el artículo 761G de la Ley de Sociedades de 2001. Al acceder a este documento desde cualquier lugar dentro de Australia, usted declara ante MOODY'S ser un "cliente mayorista" o estar accediendo al mismo como un representante de aquél, así como que ni usted ni la entidad a la que representa divulgarán, directa o indirectamente, este documento ni su contenido a “clientes minoristas”según se desprende del artículo 761G de la Ley de Sociedades de 2001. Las calificaciones crediticias de MOODY'S son opiniones sobre la calidad crediticia de una obligación de deuda del emisor y no sobre los valores de capital del emisor ni ninguna otra forma de instrumento que se encuentre a disposición de clientes minoristas.
Términos adicionales solo para India: Las calificaciones crediticias, Evaluaciones, otras opiniones y Materiales de Moody's no están destinados a ser utilizados ni deben ser confiados por usuarios ubicados en India en relación con valores cotizados o propuestos para su cotización en bolsas de valores de la India.
Términos adicionales con respecto a las Opiniones de Segunda Parte y las Evaluaciones de Cero Emisiones Netas (según se definen en los Símbolos y Definiciones de Calificaciones de Moody's Ratings): Por favor notar que ni una Opinión de Segunda Parte ("OSP") ni una Evaluación de Cero Emisiones Netas (“NZA”) son "calificaciones crediticias". La emisión de OSP y NZA no es una actividad regulada en muchas jurisdicciones, incluida Singapur. UE: En la Unión Europea, Moody’s Deutschland GmbH y Moody’s France SAS prestan servicios como revisores externos de conformidad con los requisitos aplicables del Reglamento de Bonos Verdes de la UE. JAPÓN: En Japón, el desarrollo y la provisión de OSP y NZA se clasifican como "Negocios Secundarios", no como "Negocios de Calificación Crediticia", y no están sujetos a las regulaciones aplicables a los "Negocios de Calificación Crediticia" según la Ley de Instrumentos Financieros y la Ley de Intercambio de Japón y su regulación relevante. RPC: Cualquier OSP: (1) no constituye una Evaluación de Bonos Verdes de la RPC según se define en las leyes o regulaciones pertinentes de la RPC; (2) no puede incluirse en ninguna declaración de registro, circular de oferta, prospecto ni en ningún otro documento presentado a las autoridades regulatorias de la RPC ni utilizarse para cumplir con ningún requisito de divulgación regulatoria de la RPC; y (3) no puede utilizarse en la RPC para ningún propósito regulatorio ni para ningún otro propósito que no esté permitido por las leyes o regulaciones pertinentes de la RPC. Para los fines de este descargo de responsabilidad, "RPC" se refiere a la parte continental de la República Popular China, excluyendo Hong Kong, Macao y Taiwán.