
Seguros El Roble, S.A.
Informe de Calificación
Calificación
Escala Nacional
Fortaleza Financiera de Seguros de Largo Plazo AA(gtm)
Perspectiva Estable
Resumen Financiero
Seguros El Roble, S.A.
Factores Clave de la Calificación
Enfoque de Grupo: Acorde a la ley de grupos financieros, como entidad responsable de su grupo, Banco Industrial S.A. (BI), calificado en ‘AA(gtm)’ por Fitch Ratings, debe subsanar cualquier deficiencia patrimonial de las subsidiarias de Corporación BI, al cual pertenece Seguros El Roble, S.A. (El Roble). Por lo tanto, la calificación reconoce el soporte que estaría disponible para por parte del banco de ser necesario, al reconocer la importancia dentro de la estrategia del grupo.
Rentabilidad con Perspectiva de Mejora: a diciembre de 2016, El Roble mantuvo un índice combinado similar al del mismo año anterior, cercano a 94%. Este desempeño obedece en parte del buen desempeño en los indicadores de eficiencia que se ha beneficiado del poder de negociación de la compañía por el tamaño de su operación, el cual tiene una capacidad amplia para diluir su estructura de costos. Fitch espera que el índice combinado pueda mejorar en el mediano plazo, producto de la estrategia de rentabilización de su línea de negocio principal
Activos Líquidos/ (Reservas + Obligaciones con Asegurados) (%)
PDR: prima devengada retenida Fuente: El Roble y cálculos de Fitch
Informes Relacionados
Perspectivas 2017: Sector Asegurador Centroamericano (Diciembre 08, 2016).
Banco Industrial (Junio 1, 2016). Guatemala (Mayo 12, 2016).
Analistas
María José Arango +(503) 2516 6620 mariajose.arango@fitchratings.com
Milena Carrizosa +(571) 3075180 milena.carrizosa@fitchratings.com
Oportunidad de Mejora en Apalancamiento: Los niveles de apalancamiento Fueron estables (pasivo a patrimonio en 2.9 veces (x) y apalancamiento operativo en 2.5x a diciembre 2016). Sin embargo, estos superan el promedio del mercado, considerando el crecimiento de su negocio retenido. Será necesario que El Roble siga fortaleciendo el patrimonio a través de generación interna de capital y una distribución de dividendos más conservadora, respaldando los planes de expansión. Las exposiciones acotadas dentro del esquema de reaseguro mitigan estos niveles
Niveles de Liquidez Inferiores al Mercado: Fitch opina que, de acuerdo con la estructura de negocios de El Roble, donde predominan el negocio con una frecuencia alta en siniestralidad, es necesario contar con niveles más holgados de liquidez, anticipándose a cualquier evento de estrés Al cierre de 2016, la cobertura de reservas y obligaciones fue de 1.11x sobre activos líquidos y 0.6x sobre pasivos; inferiores al promedio del mercado, de 1.4x y 0.9x, respectivamente.
Esquema de Reaseguro Limita Exposiciones: La agencia considera que el programa de reaseguro de El Roble es bastante amplio y está orientado a limitar las exposiciones a cargo de la compañía, haciendo uso de las capacidades adquiridas. Las exposiciones acotadas compensan, en cierta medida, los niveles de apalancamiento mayores. La cobertura catastrófica de daños muestra una pérdida máxima por evento muy acotada, de 1.04% del patrimonio por evento.
Estrategia Dirigida a Rentabilidad del Negocio Asegurador: La estrategia hasta 2016 habría contemplado que el resultado de ciertas líneas de negocio importantes fuera compensado por un flujo relevante de negocios muy rentables generados a través del canal bancario y otros canales con desempeño sobresaliente. No obstante, actualmente se pretende alcanzar un resultado técnico adecuado para el ramo de salud, el cual aún muestra un potencial de crecimiento.
Sensibilidad de la Calificación
Movimientos en la calificación podrían relacionarse con cambios en el perfil de riesgo crediticio del banco responsable del grupo. Debido al vínculo legal y comercial con Corporación BI, ambas calificaciones están correlacionadas. Asimismo, cambios significativos en el perfil financiero de la aseguradora podrían resultar en cambios en la calificación actual.
Portafolio de Primas Netas
A diciembre de 2016
Vida
Salud y Accidentes
Incendio y Líneas Aliadas Autos
Transporte
Responsabilidad Civil Robo y Hurto
Posición Competitiva y Tamaño de Mercado
Mantiene Primera Posición dentro del Mercado Asegurador Guatemalteco
Líder en Seguros Personales y Daños Generales
Fortalecimiento de Líneas Personales
Canal Cautivo, Generador de Negocio y Venta Cruzada
Creación de Mercado, Clave dentro de la Estrategia
Líder en Seguros Personales y Daños Generales
El Roble se mantiene liderando el mercado asegurador guatemalteco, con primas netas emitidas de 26 3%. Su posición sólida dentro de la industria ha crecido sostenidamente en los últimos 10 años Para lograrlo, ha trabajado con un enfoque fuerte en competitividad de precios y servicios innovadores para sus asegurados, a través del fortalecimiento constante de herramientas tecnológicas, con el fin de acercarse a las necesidades de los clientes La aseguradora tiene una posición dominante en sus líneas de negocio. Es líder tanto en líneas personales como en seguros patrimoniales, en los que atiende líneas personales y empresariales
Fortalecimiento de Líneas Personales
Fuente: Fitch con datos de El Roble.
Metodologías Relacionadas
Metodología de Calificación de Seguros (Octubre 19, 2016).
Metodología de Calificaciones en Escala Nacional (Marzo 27, 2017).
Metodología de Calificación Global de Bancos (Enero 9, 2017)
Como parte importante del enfoque y estrategia trazada, la compañía busca un crecimiento sostenido de su base de primas. Para ello, ha sido relevante el fortalecimiento de los seguros personales comercializados a través de los diferentes canales con que cuenta la compañía. En conjunto, las líneas de personas sumaban una participación dentro de la cartera de primas de 47% al cierre de diciembre 2016 Para 2017, El Roble prevé que estos negocios sean los que prevalezcan dentro de su mezcla de negocios, dados los esfuerzos que está realizando para impulsarlos A lo largo de 2016, la producción de primas estuvo impulsada por el negocio de salud, principal generador de primas para la compañía.
Canal Cautivo, Generador de Negocio y Venta Cruzada
La estrategia comercial de El Roble contempla la comercialización de sus productos a través de agencias de su banco relacionado y otras instituciones financieras, beneficiándose de este flujo de negocios relevante Sin embargo, su banco relacionado no es el generador de negocio principal (20% de la cartera total), sino los corredores. No obstante, El Roble aprovecha las sinergias existentes con su banco relacionado y la venta cruzada con los clientes del mismo, vías en las que aún tiene potencial de crecimiento.
Creación de Mercado, Clave dentro de la Estrategia
La estrategia de El Roble ha estado orientada hacia la fidelización de sus clientes mediante servicios de valor agregado, en las diferentes líneas de negocios en la que opera La compañía espera consolidar la comercialización a través de canales no tradicionales, los cuales se convierten en motor importante para su generación de negocio. Lo anterior permitirá tener más dilución del riesgo y un crecimiento en líneas de negocio menos competidas que las empresariales y con margen técnico mayor Esto es considerando que en su negocio principal, salud, que ha liderado el crecimiento de la compañía en los últimos años, ha iniciado una nivelación de tarifas que se reflejarán a lo largo de 2017 teniendo como meta alcanzar un resultado técnico en este ramo. Lo anterior le permitirá continuar generando mercado para un nicho de mercado desatendido, con un enfoque en rentabilidad.
Gobierno Corporativo y Administración de la Aseguradora
Aunque es neutral para la calificación, Fitch considera como un elemento positivo, dentro de la administración de la compañía, a las políticas adecuadas y estructura de gobierno corporativo de El Roble. La aseguradora se beneficia de pertenecer a un grupo financiero consolidado, en el que existen lineamientos y seguimientos específicos de mejora constante.
Asimismo, la compañía se apoya en el departamento de contraloría interno de El Roble, el cual se encuentra muy bien organizado y se encarga de crear y velar que todos los procedimientos establecidos dentro de la operación de la aseguradora se cumplan.
Presentación de Cuentas
El presente análisis se basa en los estados financieros auditados de la compañía al cierre de 2016, así como en información adicional que se obtuvo directamente del emisor. Los estados financieros del emisor para el período 2012 2016 fueron auditados por la firma KPMG sin salvedad alguna Los estados financieros empleados en la elaboración del presente informe siguen las normas de contabilidad establecidas por la Superintendencia de Bancos (SIB) de Guatemala y no presentan salvedad para el período de análisis.
Estructura de Propiedad, Neutral para la Calificación
El Roble fue constituido por un grupo de empresarios guatemaltecos, en sociedad con AFIA Finance Corporation, el 29 de noviembre de 1972. En sus inicios, operó exclusivamente en riesgos patrimoniales y experimentó un crecimiento rápido. En 1986, comenzó la promoción de seguros dirigidos a personas en los ramos de seguros colectivos de vida y gastos médicos, los cuales constituyen una parte importante de su cartera actual
Desde julio de 2003, El Roble forma parte del grupo financiero Corporación BI, en el que BI actúa como la empresa responsable o controladora Según estipula la ley, este último debe consolidar mensualmente los estados financieros de las empresas que constituyen el grupo. Estas incluyen también a Financiera Industrial, S.A., Contécnica, S.A., Mercado de Transacciones, S.A., Almacenadora Integrada, S.A., Almacenes Generales, S.A., Fianzas El Roble, S.A. y Westrust Bank (International) Limited.
Entorno Operativo y Perfil de la Industria
Perspectivas Retadoras de Crecimiento
Desde 2015, la coyuntura política del país ha incidido en el dinamismo de la producción de primas del mercado (crecimiento económico estimado por Fitch: 2016: 3.7% y 2017: 3.5%). Al final del 2016, las primas totales aumentaron 5.6% respecto a 2015, superior a las expectativas de la agencia. Para 2017, no se esperan proyectos importantes de inversión pública que pudieran repercutir sobre el crecimiento del mercado. Fitch estima un crecimiento nominal del sector asegurador cercano a 4% para 2017, sin descartar el potencial de la industria de seguros guatemalteca en líneas personales y negocios masivos.
Presión Potencial en Rentabilidad
En años recientes, el desempeño del mercado ha sido bueno, es favorecido por sus niveles de siniestralidad y eficiencia operativa. Sin embargo, los ramos de salud y hospitalización (26% de las primas emitidas) mantienen una tendencia creciente de siniestralidad neta (94.1% de primas devengadas) como producto de un entorno bastante competitivo y políticas de tarificación más agresivas. En autos, la siniestralidad (67% de primas devengadas) se relaciona con un uso mayor de los vehículos por la baja en los precios de los combustibles y venta mayor de vehículos usados. De continuar así, la agencia estima que la rentabilidad y el desempeño del mercado podrían verse afectados en el mediano plazo, si las acciones correctivas no fuesen suficientemente efectivas.
Resultado Técnico Más Presionado
En el corto plazo, no se espera una contribución mayor del ingreso financiero (septiembre 2016: 9.5% de prima devengada; septiembre 2015: 10.2%), ante una baja en las tasas de interés locales. Lo anterior crea una dependencia clara del resultado técnico del negocio asegurador para que el sector sostenga su rentabilidad. Esto ejerce presión para rentabilizar negocios deficitarios
Cuota de Mercado por Compañía A diciembre 2016
Roble G&T General Palic Mapfre Rural Universal Otros
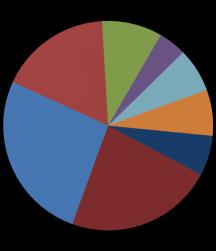
Fuente: Fitch con datos publicados por la SIB.
subsidiados históricamente por otras líneas de negocio. Fitch espera que jugadores importantes tomen medidas correctivas y replanteen su estrategia durante 2017.
Análisis Comparativo
Líder del Mercado con un Desempeño Global Bueno
El Roble se mantiene en la primera posición dentro del mercado asegurador guatemalteco. No obstante, Fitch sostiene que el reto principal que tiene la aseguradora mejorar sus niveles de rentabilidad, en especial en sus generadores de ingresos principales, como gastos médicos, ramo que acumula pérdidas técnicas al cierre de 2016. Si bien, este negocio no muestra una rentabilidad técnica en términos globales, es compensado por otros negocios como vida colectivo; cuyo desempeño es bastante sobresaliente y se convierte en la línea de negocio más rentable para la compañía Sin embargo, en el mercado en general se registra un incremento en tarifas para el ramo de salud y hospitalización, donde El Roble juega un papel importante dado el liderazgo alcanzado en el mercado. Lo anterior permitirá un incremento en su rentabilidad técnica y compensará la competencia agresiva en tarifas que se muestra en negocios de daños.
El tamaño El Roble y su posición dentro del mercado contribuye a que tenga una mezcla de negocio adecuada, siendo su rentabilidad menos vulnerable a una estrategia agresiva en precios para ciertas líneas de negocios, como se registra en los ramos de daños, haciendo uso de sus capacidades de reaseguro amplias. Para Fitch, las entidades grandes en un mercado se convierten en jugadores más diversificados y con mayor poder de negociación en comparación con otros de menor tamaño dentro del mismo sector. Esto refleja una franquicia fuerte y una posición de mercado importante, por lo que es más fácil para estas entidades adaptarse a las condiciones cambiantes del entorno y liderar los cambios dentro de su industria.
La aseguradora conserva un flujo de negocios proveniente del banco relacionado, el cual es relevante y compensa fuertemente el desempeño de ramos y negocios con índices de siniestralidad altos, como salud y accidentes. Por lo tanto, en términos netos, la compañía muestra un desempeño adecuado con un índice combinado acorde con el promedio del mercado asegurador guatemalteco.
Al cierre de 2016, los niveles de apalancamiento eran estables, a pesar del crecimiento acentuado de su cartera en los últimos períodos. Sin embargo, Fitch destaca que el nivel alcanzado se encuentra en la cota superior del mercado. En opinión de la agencia, estos podrían deteriorarse de mantenerse el ritmo de crecimiento y no haber cambios en la política de distribución de resultados.
Cuadro Estadístico Comparativo (Guatemala)
Mapfre Seguros
PDR: prima devengada retenida. x: veces. Fuente: Superintendencia de Bancos de Guatemala y cálculos de Fitch.
Capitalización y Apalancamiento
Fuente: El Roble y cálculos de Fitch
Indicadores de Apalancamiento
Patrimonio/Activo (eje der.) Financiero (eje izq.) Operativo (eje izq.)
Fuente: Fitch con datos de El Roble. (x) (%)
La agencia espera que El Roble sostenga una generación interna de capital adecuada, la cual continuara fortaleciendo el patrimonio y respaldara su operación. Sin embargo, será necesario que mantenga una política conservadora de distribución de resultados que no impacte los niveles de apalancamiento y contribuya a su evolución positiva.
Posición Patrimonial y Apalancamiento Estable
Rentabilidad Incide sobre Posición Patrimonial
Indicadores de Apalancamiento Estables
Política de Distribución de Resultados Será Clave
Rentabilidad Incide sobre Posición Patrimonial
La generación interna de capital alcanzada durante 2016, permitió una estabilidad en la posición patrimonial y los niveles de apalancamiento en dicho año. Al cierre de 2016, el patrimonio total ascendió a GTQ391.879 millones, creciendo 10.9%, acorde a la dinámica del negocio y la rentabilidad del período. El 34.5% del patrimonio corresponde al capital social pagado, lo que favorece a su propia calidad. La rentabilidad alcanzada ha atenuado la participación y relevancia que tienen activos no líquidos (10.4% del patrimonio total) El patrimonio total representó 25.6% como porcentaje del activo, indicador que todavía es inferior al promedio del mercado de 36.3%
La posición patrimonial es compensada con el esquema de reaseguro actual, el cual se orienta a acotar las exposiciones a cargo de la compañía, atenuando el riesgo de suscripción.
Indicadores de Apalancamiento Estables
Al cierre de 2016, el dinamismo del negocio retenido fue similar al fortalecimiento patrimonial, lo que desde 2014 ha contribuido a registrar niveles de apalancamiento estables. La relación pasivo a patrimonio se sostuvo en 2.9x y el apalancamiento operativo en 2.5x. Aunque existe estabilidad, en los niveles alcanzados, estos se encuentran en la cota superior del mercado (1.8x relación pasivo a patrimonio y 1.3x apalancamiento operativo) Por lo que Fitch estima que existe un margen de mejora, considerando el dinamismo que muestra el negocio retenido, sumado a las líneas de negocio que tienen importancia en su cartera, como salud con una frecuencia en siniestralidad alta.
Para evolucionar positivamente, la agencia considera que será necesario que El Roble continúe fortaleciendo el patrimonio mediante la generación interna de capital y una distribución de dividendos conservadora, lo que le permitiría respaldar sus planes de crecimiento.
Política de Distribución de Resultados Será Clave
Fitch considera que, para que la aseguradora logre una evolución constante en los niveles de apalancamiento y que sean suficientes para respaldar el crecimiento trazado del negocio, será clave la política de distribución de resultados que mantenga la compañía De los resultados de 2016, los dividendos a repartirse a lo largo de 2017 equivalen a 77.5% de los mismos. En opinión de la agencia, la política de distribución de resultados ha sido poco conservadora, llevando los niveles de apalancamiento por encima del promedio del mercado.
Por otra parte, de acuerdo con la regulación local y como entidad controladora del grupo, BI es responsable de subsanar cualquier deficiencia patrimonial. Esto es tanto a nivel consolidado como
individual para cada una de las instituciones miembros del grupo financiero al que pertenece El Roble, Corporación BI
Desempeño Financiero
(GTQ miles)
Siniestralidad Bruta (%)
Siniestralidad Netaa(%)
Gastos de Adquisición/Prima Emitida (%) 17 17
Gastos Administrativos/Prima Emitida (%) 8 9
Costos Operativos/PDR (%)
Índice Combinado (%)
Índice Operativo (%)
de Fitch
La agencia opina que la compañía mantiene el reto de conservar su posición de liderazgo de mercado y seguir mejorando sus niveles de rentabilidad, sustentado en su resultado técnico. Lo anterior le permitirá una generación interna sostenida de capital que respalde el crecimiento y la generación del negocio, teniendo en cuenta que su principal ramo se caracteriza por su frecuencia en siniestralidad.
a Siniestralidad neta: siniestros pagados – reembolso de siniestros/prima retenida (+/-) variación de reservas. PDR: prima devengada retenida.
Fuente: El Roble y cálculos de Fitch
Siniestralidad Incurrida Ramos Importantes
Diciembre 2016 Diciembre 2015
RC
Transporte
Autos
Incendio y L.A.
Salud y Acc.
V. Colectivo
(200)(100) 0 100 200
RC: Responsabilidad Civil. L.A.: Líneas Aliadas. Acc.: Accidentes. V.: Vida. Fuente: Fitch con datos de El Roble.
Rentabilidad Favorable
Crecimiento Superior al del Mercado
Enfoque a Rentabilizar Principal Línea de Negocio
Desempeño Compensado por una Eficiencia Buena
Rentabilidad Muy Adecuada
Crecimiento Superior al del Mercado
El Roble se mantiene como líder del mercado asegurador, con 26.3% de las primas suscritas dentro del mercado total Para ello, opera con una dinámica de crecimiento superior al promedio del mercado y de sus pares relevantes, con un enfoque de creación de mercado para nichos desatendidos y con necesidad de asegurarse Al cierre de 2016, la producción de primas suscritas mostró un crecimiento interanual de 8.6%, superior al promedio del mercado de 5.6% del mercado total. Dicho crecimiento fue impulsado principalmente por el negocio de salud y accidentes, línea de negocio de gran relevancia dentro de su estrategia, al representar 30% del portafolio total, y que se mantiene en crecimiento constante, el cual fue de 25% a diciembre de 2016
Enfoque a Rentabilizar Principal Línea de Negocio
A partir del último trimestre de 2016, la compañía ha iniciado una etapa de rentabilización de su principal línea de negocios, salud. Este ramo presenta pérdidas técnicas provenientes de una siniestralidad elevada, la cual en términos netos alcanza 107% primas devengadas al cierre de 2016. En la medida que la cartera de primas de salud, principalmente colectivos, se renueve a lo largo de 2017, se esperarían incrementos en las tarifas y cambios en las condiciones de cuentas con una siniestralidad elevada. Lo anterior podría incrementar las primas para este ramo, compensando la salida de ciertas cuentas. El Roble espera alcanzar una rentabilidad técnica del negocio de salud a lo largo de 2017.
Desempeño Compensado por un Eficiencia Buena
A pesar de la siniestralidad alta del ramo de salud, el resultado técnico de la siniestralidad global de la compañía logra ser compensada por el comportamiento sobresaliente del ramo de vida colectivo. Aunque este representa 13% de la cartera suscrita, aporta 86% del resultado técnico global de la compañía.
Ante su mezcla y tamaño del negocio actual, El Roble presenta una buena capacidad para diluir sus costos operativos netos respecto a la cartera de primas devengadas Tanto los gastos de administración como de adquisición muestran una proporción adecuada en relación con la cartera de primas suscritas, de 7.9% y 17.4%, respectivamente. Asimismo, la estructura de costos
operativos se beneficia de un flujo constante de comisiones, derivado de la estrategia trazada de reaseguro Al cierre de 2016, el índice de eficiencia resulta en 24 6% de las primas devengadas Esto favoreció el desempeño global de la compañía, constituyendo un elemento esencial para el mismo.
Rentabilidad Muy Adecuada
Aunque no todas las líneas de negocio son rentables para la compañía, en términos generales, alcanza una buena rentabilidad operativa, favorecida por su capacidad amplia para diluir su estructura de costos. Como resultado, al cierre de diciembre de 2016, El Roble tuvo un índice combinado de 93.9%. En términos netos, la rentabilidad alcanzó GTQ116.119 millones, con un crecimiento de 9.7%, levemente por encima que la producción de primas. Este resultado se tradujo en una rentabilidad promedio de 7.2% sobre activos y 28.1% sobre patrimonio, muy superior del promedio del mercado de 7.7% y 11 7%, respectivamente
Fitch opina que el reto de la compañía en el corto y mediano plazo es conservar los niveles de rentabilidad alcanzados y rentabilizar líneas de negocios deficitarias, dado el tamaño de su cartera y considerando la competencia agresiva que existe en dicho mercado. Lo anterior es con el fin de generar capital interno suficiente que respalde el crecimiento en diferentes líneas de negocios y cambios o desviaciones en siniestralidad
Inversiones y Liquidez
(GTQ miles) 2016 2015 2014 2013 2012 Expectativa de Fitch Activos Líquidos/Reservas
Activos Líquido/Pasivos (%)
Renta Variable/Activo (%) 0 0 0 0 0
Muebles e Inmuebles/Activo (%)
Rotación Cartera (días)
Fuente: El Roble y cálculos de Fitch
La agencia no anticipa cambios en las políticas de inversión de la compañía, las cuales están orientadas a títulos de renta fija en el gobierno y su banco relacionado. Fitch opina que, dado el enfoque de negocio y las metas de crecimiento, sería conveniente que El Roble oriente su estrategia hacia el manejo de niveles de liquidez más holgados, considerando sus negocios principales, caracterizados por una frecuencia alta en siniestralidad.
Portafolio Conservador y Liquidez Razonable
Portafolio de Inversión Concentrado
Perfil de Cartera Incide sobre Rotación de Cobranza
Niveles de Liquidez Estables
Portafolio de Inversión Concentrado
El portafolio de inversiones se concentra en instrumentos de renta fija. Dentro del portafolio participan principalmente títulos del gobierno de Guatemala (72% del portafolio) Esto crea una concentración relevante dentro del portafolio, y podría tener repercusiones en momentos de estrés. Seguidamente, se colocan en depósitos a plazo en instituciones locales, donde sobresale su banco relacionado con 95.4% de los depósitos a plazo totales. Como resultado de esta mezcla, el portafolio se encuentra, en su mayoría, en el rango de calificación internacional BB
Perfil de Cartera Incide sobre Rotación de Cobranza
Fitch opina que la dinámica del negocio en ramos comercializados a través de pago fraccionado, como salud y autos (57% de la cartera total) genera un monto importante de primas por cobrar Asimismo, juega un papel importante la importante estacionalidad de la cartera en diciembre de cada año, lo que contribuye a la participación importante de las primas por cobrar dentro del activo total (46% del activo total frente a 40.5% al cierre de 2015) Esta participación repercute y limita los niveles de liquidez y genera una rotación de cobros baja al cierre de 2016, de 157 días frente al
promedio del mercado de 97 días Sin embargo, la calidad de dicha cartera es bastante adecuada, dado que las cuentas vigentes representan 89.6% de la cartera total y las primas vencidas con más de 45 días constituyen menos de 1%
Niveles de Liquidez Estables
Durante 2016, los activos de mayor liquidez evolucionaron positivamente Estos representaron 42.1% del activo total, proporción que Fitch opina que aún tiene margen de mejora, considerando el promedio del mercado (diciembre 2016: 59%). A su vez, la agencia considera que, de acuerdo con la estructura de ramos y líneas de negocios que sobresalen en El Roble (tales como autos y salud, negocios caracterizados por su frecuencia en siniestralidad), es necesario que cuente con niveles más holgados de liquidez Al cierre de 2016, la cobertura de activos líquidos sobre reservas y obligaciones fue de 111% sobre activos líquidos y 57% sobre pasivos, ambas son inferiores a los promedio del mercado de 129% y 92%, respectivamente.
Reservas
de Fitch
La agencia no espera cambios significativos en la cobertura de reservas sobre primas. Dada la mezcla de negocio, tampoco anticipa que lleguen a niveles de mercado y de otros competidores. Reservas Riesgo Curso/Total
Siniestros/Total
Reservas/Pasivo Total (%)
a Incluye base de reservas totales (técnicas y de siniestros).
Fuente: El Roble y cálculos de Fitch
Fortalecimiento en Reservas
Constitución de Reservas Acorde con Perfil de Cartera
Mayor Participación de Reservas de Riesgo en Curso
Cobertura de Reservas Adecuada
Constitución de Reservas Acorde con Perfil de Cartera
La regulación estipula el cálculo de reservas para riesgos en curso, el cual se realiza sobre la prima no devengada póliza por póliza, computada por meses calendario Asimismo, la ley contempla la figura de reservas para siniestros ocurridos y no reportados (IBNR, por sus siglas en inglés) como reservas catastróficas, las cuales son acumulativas dentro del balance de cada compañía. La constitución de reservas de El Roble se mantiene acorde con la dinámica y el crecimiento del negocio suscrito. Al cierre de diciembre de 2016, la base de reservas sobre primas continuaba en ascenso (+13%), impulsado no sólo por el crecimiento de negocio retenido (+9.8%), sino más bien por un flujo continuo de siniestros de sus principales líneas de negocio, como salud. Por ello, el crecimiento es acentuado en las reservas de siniestros (+23.8%).
Mayor Proporción de Reservas de Riesgo en Curso
Al cierre de 2016, El Roble contaba con una base total de reservas de GTQ670.928 millones, en la que las reservas de riesgo en curso y matemáticas se mantenían sobresalientes con 84%, de acuerdo con el dinamismo de la cartera. Si bien la siniestralidad de la compañía presenta una tendencia ascendente, las reservas asociadas a siniestros también crecen dentro de la misma. Fitch espera que, ante una estrategia de rentabilización de su principal línea de negocio, se requieran menores reservas asociadas a la siniestralidad de este ramo, y beneficie las reservas sobre primas.
Cobertura de Reservas Adecuada
La dinámica del negocio resultó en una constitución de reservas mayor, lo que a su vez incidió en una cobertura de reservas sobre la cartera de primas devengadas más sólida (diciembre 2016: 65%; diciembre 2015: 63.7%). A pesar de este fortalecimiento, el nivel con que opera El Roble continúa inferior al promedio del sector, influido por la composición de la cartera y la forma de contabilización de algunos ramos, como vida colectivo. Por lo tanto, Fitch no esperaría que el nivel de reservas se iguale al promedio del mercado.
Reaseguro, Exposición y Cobertura de Riesgos
Esquema de Reaseguro Amplio y Diversificado
Programa de Reaseguro Diversificado y de Calidad Crediticia Alta
Exposiciones Patrimoniales Acotadas
Cobertura Catastrófica Amplia
Programa de Reaseguro Diversificado y de Calidad Crediticia Alta
En opinión de Fitch, el esquema de reaseguro de El Roble es conservador y bastante diversificado en la mayoría de los ramos, colocado en reaseguradores internacionales de calidad crediticia adecuada. Para ciertos contratos, existe concentración por reasegurador. Sin embargo, se trata de reaseguradores internacionales de calidad crediticia adecuada y con los que llevan una relación larga. La estrategia se ha enfocado en incrementar gradualmente sus capacidades, haciendo un menor uso del reaseguro facultativo.
Exposiciones Patrimoniales Acotadas
El esquema de reaseguro sigue orientado a limitar las exposiciones a cargo de la compañía La aseguradora cuenta con diferentes protecciones tanto para riesgos humanos como patrimoniales, beneficiándose comercialmente de las capacidades adquiridas dentro de los contratos Para las líneas personales, sobresalen los contratos proporcionales, con exposiciones patrimoniales por riesgo individual acotadas y conservadoras, de 0.01% a 0.52%. La vigencia actual mantiene contratos adicionales que acotan aún más la siniestralidad y el desempeño de ciertas líneas de negocio, como gastos médicos. Lo anterior es valorado positivamente por la agencia porque estas adquisiciones controlan desviaciones en el resultado técnico de líneas de negocio importantes. En cuanto a los ramos de daños generales, el de incendio muestra una cobertura proporcional bastante amplia, equivalente a 1.04% del patrimonio por riesgo individual, proporción que se mantiene dentro de los parámetros adecuados para la agencia. El resto de ramos de daños se agrupa dentro de un contrato tipo tent plan con prioridades o pérdidas máximas diferentes, las cuales no superan 0.13% del patrimonio por riesgo individual.
Cobertura Catastrófica Amplia
En opinión de Fitch, la prioridad a cargo de la compañía para los riesgos de incendio, terremoto, autos y ramos técnicos es bastante conservadora al equivaler a 1.04% del patrimonio Dicha exposición se mantiene acorde con estándares internacionales y compañías similares. Además, dicha prioridad está cubierta en más de 100% con reservas catastróficas acumuladas, las cuales deberán ser restituidas en su totalidad ante un evento de severidad, por regulación Asimismo, la cobertura catastrófica adquirida por El Roble supera la exigida por el regulador y la registrada por los modelos disponibles de evaluación de pérdidas de terremoto disponibles en Guatemala. Por otra parte, los ramos de personas, como vida y accidentes personales, también cuentan con una
cobertura de tipo catastrófica La pérdida máxima probable a cargo de la compañía equivale a 0.07% del patrimonio, un nivel sumamente conservador, según la calificadora
Apéndice A: Información Financiera
Seguros El Roble, S.A. Balance General
Fuente: El Roble.
Apéndice B: Consideraciones Adicionales para la Calificación
El Roble es miembro de Corporación BI, un conglomerado financiero con actividades en el sector bancario, de servicios financieros y seguros. El Roble se beneficia de la presencia comercial amplia de BI, el banco más grande del país y miembro principal del grupo financiero; así como de las mejores prácticas de negocios, canales comerciales y fortaleza de la franquicia del grupo. Fitch valora positivamente esta integración y también observa que aún existen oportunidades para ampliar dichas sinergias en el mediano y largo plazo.
De acuerdo con la regulación bancaria vigente en Guatemala, BI es la entidad responsable de subsanar cualquier deficiencia patrimonial de las subsidiarias de Corporación BI. La agencia considera que la actividad aseguradora es muy importante para los negocios de la corporación, por lo que la calificación de El Roble incorpora el beneficio de soporte por parte de la entidad responsable del grupo, BI (con una calificación ‘AA(gtm)’ otorgada por Fitch).
En la aplicación de la metodología de seguros de Fitch con respecto al impacto de la propiedad accionaria en las clasificaciones de Seguros El Roble, la agencia consideró cómo las clasificaciones teóricamente serían afectadas con base en la metodología de soporte de bancos de Fitch. Los criterios de clasificación de seguros de la agencia en relación con la propiedad se basan la metodología de bancos señalada que se utilizó para informar el juicio de la agencia sobre la aplicación de esos principios de propiedad
Las calificaciones señaladas fueron solicitadas por el emisor o en su nombre y, por lo tanto, Fitch ha recibido los honorarios correspondientes por la prestación de sus servicios de calificación.
TODAS LAS CALIFICACIONES CREDITICIAS DE FITCH ESTÁN SUJETAS A CIERTAS LIMITACIONES Y ESTIPULACIONES. POR FAVOR LEA ESTAS LIMITACIONES Y ESTIPULACIONES SIGUIENDO ESTE ENLACE HTTPS://FITCHRATINGS.COM/UNDERSTANDINGCREDITRATINGS. ADEMÁS, LAS DEFINICIONES DE CALIFICACIÓN Y LAS CONDICIONESDEUSODETALESCALIFICACIONESESTÁNDISPONIBLESENNUESTROSITIOWEBWWW.FITCHRATINGS.COM. LAS CALIFICACIONES PÚBLICAS,CRITERIOS Y METODOLOGÍAS ESTÁN DISPONIBLES ENESTESITIO EN TODO MOMENTO.EL CÓDIGO DE CONDUCTA DE FITCH, Y LAS POLITICAS SOBRE CONFIDENCIALIDAD, CONFLICTOS DE INTERESES, BARRERAS PARA LA INFORMACIÓN PARA CON SUS AFILIADAS, CUMPLIMIENTO, Y DEMÁS POLÍTICAS Y PROCEDIMIENTOS ESTÁN TAMBIÉN DISPONIBLES EN LA SECCIÓN DE CÓDIGO DE CONDUCTA DE ESTE SITIO. FITCH PUEDE HABER PROPORCIONADO OTRO SERVICIO ADMISIBLE A LA ENTIDAD CALIFICADA O A TERCEROS RELACIONADOS. LOS DETALLES DE DICHO SERVICIO DE CALIFICACIONES SOBRE LAS CUALES EL ANALISTA LIDER ESTÁ BASADO EN UNA ENTIDAD REGISTRADA ANTE LA UNIÓN EUROPEA,SEPUEDENENCONTRARENELRESUMENDELAENTIDADENELSITIOWEBDEFITCH.
Derechos de autor © 2017 por Fitch Ratings, Inc. yFitch Ratings, Ltd. ysus subsidiarias. 33Whitehall Street, NewYork, NY10004. Teléfono: 1-800-753-4824, (212) 908-0500. Fax: (212) 480-4435. La reproducción o distribución total o parcial está prohibida, salvo con permiso. Todos los derechos reservados. En la asignación y el mantenimiento de sus calificaciones, así como en la realización de otros informes (incluyendo informaciónprospectiva),Fitchsebasaeninformaciónfactualquerecibedelosemisoresysusagentes ydeotrasfuentesque Fitchconsidera creíbles. Fitch lleva a cabo una investigación razonable de la información factual sobre la que se basa de acuerdo con sus metodologías de calificación, y obtiene verificación razonable de dicha información de fuentes independientes, en la medida de que dichas fuentes se encuentren disponibles para una emisión dada o en una determinada jurisdicción. La forma en que Fitch lleve a cabo la investigación factual y el alcancede laverificaciónpor parte de terceros que se obtenga variará dependiendo de la naturaleza de laemisióncalificada yel emisor,los requisitos yprácticas en la jurisdicción en que se ofrece ycoloca la emisión y/o donde el emisor se encuentra, la disponibilidad yla naturaleza de la información pública relevante, el acceso a representantes de la administración del emisor y sus asesores, la disponibilidad de verificaciones preexistentes de terceros tales como los informes de auditoría, cartas de procedimientos acordadas, evaluaciones, informes actuariales, informes técnicos, dictámenes legales y otros informes proporcionados por terceros, la disponibilidad de fuentes de verificación independiente y competentes de terceros con respecto a la emisión en particular o en la jurisdicción del emisor, y una variedad de otros factores. Los usuarios de calificaciones e informes de Fitch deben entender que ni una investigación mayor de hechos ni la verificación por terceros puede asegurar que toda la información en laque Fitchse basa en relación conuna calificación o uninforme será exacta ycompleta. En últimainstancia, el emisor ysus asesores son responsables de laexactitud de la información que proporcionan a Fitchyal mercado en los documentos de oferta yotros informes.Al emitir suscalificaciones ysus informes,Fitchdebe confiar enlalabor delos expertos, incluyendo los auditores independientes con respecto a los estados financieros y abogados con respecto a los aspectos legales y fiscales. Además, las calificaciones y las proyecciones de información financiera y de otro tipo son intrínsecamente una visión hacia el futuro e incorporan las hipótesisyprediccionessobreacontecimientosfuturosqueporsunaturalezanosepuedencomprobarcomohechos.Comoresultado,apesar de la comprobación de los hechos actuales, las calificaciones y proyecciones pueden verse afectadas por eventos futuros o condiciones que noseprevieronenelmomentoenqueseemitióoafirmounacalificaciónounaproyección
Lainformacióncontenidaenesteinformeseproporciona"talcual"sinningunarepresentaciónogarantíadeningúntipo,yFitchnorepresentao garantizaqueelinformeocualquieradesuscontenidoscumpliránalgunodelosrequerimientosdeundestinatariodelinforme.Unacalificación de Fitch es una opinión en cuanto a la calidad crediticia de una emisión. Esta opinión ylos informes realizados por Fitch se basan en criterios establecidos y metodologías que Fitch evalúa yactualiza en forma continua. Por lo tanto, las calificaciones ylos informes son un producto de trabajocolectivodeFitchyningúnindividuo,ogrupodeindividuos,esúnicamenteresponsablepor unacalificaciónouninforme.Lacalificación no incorpora el riesgo de pérdida debido a los riesgos que no sean relacionados a riesgo de crédito, a menos que dichos riesgos sean mencionados específicamente. Fitch no está comprometido en la oferta o venta de ningún título. Todos los informes de Fitch son de autoría compartida. Los individuos identificados en un informe de Fitch estuvieron involucrados en, pero no son individualmente responsables por, las opiniones vertidas en él. Los individuos son nombrados solo con el propósito de ser contactos. Un informe con una calificación de Fitch no es un prospecto de emisión ni un substituto de la información elaborada, verificada ypresentada a los inversores por el emisor ysus agentes en relación con la venta de los títulos. Las calificaciones pueden ser modificadas o retiradas en cualquier momento por cualquier razón a sola discreción de Fitch. Fitch no proporciona asesoramiento de inversión de cualquier tipo. Las calificaciones no son una recomendación para comprar, vender o mantener cualquier título. Las calificaciones no hacen ningún comentario sobre la adecuación del precio de mercado, la conveniencia de cualquier título para un inversor particular, o la naturaleza impositiva o fiscal de los pagos efectuados en relación a los títulos. Fitchrecibehonorariosporpartedelosemisores,aseguradores,garantes,otrosagentesyoriginadoresdetítulos,porlascalificaciones.Dichos honorarios generalmente varían desde USD1,000 a USD750,000 (u otrasmonedas aplicables) por emisión.En algunos casos, Fitchcalificará todas o algunas de las emisiones de un emisor en particular, o emisiones aseguradas o garantizadas por un asegurador o garante en particular, por una cuota anual. Se espera que dichos honorarios varíen entre USD10,000 y USD1,500,000 (u otras monedas aplicables). La asignación,publicaciónodiseminacióndeunacalificacióndeFitchnoconstituyeelconsentimientodeFitchausarsunombre comounexperto en conexión con cualquier declaración de registro presentada bajo las leyes de mercado de Estados Unidos, el “Financial Services and Markets Actof 2000” deGran Bretaña,olasleyes de títulos yvalores de cualquier jurisdicción en particular.Debido alarelativaeficiencia dela publicaciónydistribuciónelectrónica,losinformesdeFitchpuedenestardisponibleshastatresdíasantesparalossuscriptoreselectrónicosque paraotrossuscriptoresdeimprenta. Solamente para Australia, Nueva Zelanda, Taiwán y Corea del Norte: Fitch Australia Pty Ltd tiene una licencia australiana de servicios financieros (licencia no. 337123) que le autoriza a proveer calificaciones crediticias solamente a “clientes mayoristas”. La información de calificaciones crediticias publicada por Fitch no tiene el fin de ser utilizada por personas que sean “clientes minoristas” según la definición de la “CorporationsAct2001”.