Información del Emisor
1. Identificación específica
a) Nombre de la Sociedad
El nombre o denominación social del Emisor es Oakstone Capital, S.A.
b) Domicilio Legal
El Emisor tiene su domicilio legal en la República de Panamá, país de su constitución, en el que cuenta con oficinas ubicadas en Scotia Plaza, nivel 11, Avenida Federico Boyd y 51 Calle, Panamá, República de Panamá; sin embargo, cuenta con una sucursal inscrita bajo las Leyes de la República de Guatemala, la cual tiene sus oficinas ubicadas en 25 Av. 1-89, zona 15 VH II. Edificio Insigne, nivel 17, oficina 1702, Guatemala. Por su parte, la entidad que actúa como oferente es Mercado de Transacciones, S.A., en virtud del contrato de suscripción de valores firmado con Oakstone Capital y que tiene su domicilio legal en la República de Guatemala, cuyas oficinas se encuentran ubicadas en el Centro Financiero, Vía 5 5-34 Zona 4 Torre 3 noveno nivel.
c) Actividades Principales del Emisor
1. Actividades principales y breve historial de la entidad
Oakstone Capital, S.A., es una Sociedad Anónima constituida bajo las leyes de la República de Panamá bajo iniciativa de Calidad Inmobiliaria con el propósito de servir como un Special Purpose Vehicle (SPV) para estructurar y administrar inversiones inmobiliarias, bajo un esquema societario creado bajo estándares de Gobierno Corporativo ofreciendo un modelo de inversión para inversionistas nacionales e internacionales que deseen participar de las utilidades que genere el portafolio inmobiliario a través del pago por decreto de dividendos
En su fase inicial, la Sociedad llevó a cabo la adquisición de los denominados Activos Relevantes, consistentes en un conjunto de fincas dentro del Centro Comercial KALÚ (adquiridas de Inversiones Metropolitanas, S.A.) y los estacionamientos del Edificio Insigne (adquiridas de Proyecciones Locales, S.A.) Dichos inmuebles se encuentran estratégicamente ubicados en zonas de alta demanda, con potencial de apreciación y rentabilidad sostenida. A medida que el portafolio se consolide y la sociedad demuestre su capacidad operativa, la estructura contemplará, con base a los reglamentos que se exponen más adelante en este prospecto, la posibilidad de adquirir más inmuebles, diversificando el portafolio y fortaleciendo su posición en el mercado inmobiliario guatemalteco, siendo importante mencionar que se cuenta con una política de desinversión (o venta) de inmuebles con lineamientos claros para dicho proceso.
La actividad principal del Emisor es capitalizarse por medio de la emisión de Acciones Comunes clase B con Voto Limitado, para poder realizar la adquisición de activos inmobiliarios, establecidos dentro del territorio guatemalteco, con el fin de poder captar el flujo de ingresos que dichos activos inmobiliarios generen al paso del tiempo a través de rentas, ventas y otras actividades relacionadas, las cuales se especifican más adelante en este prospecto.
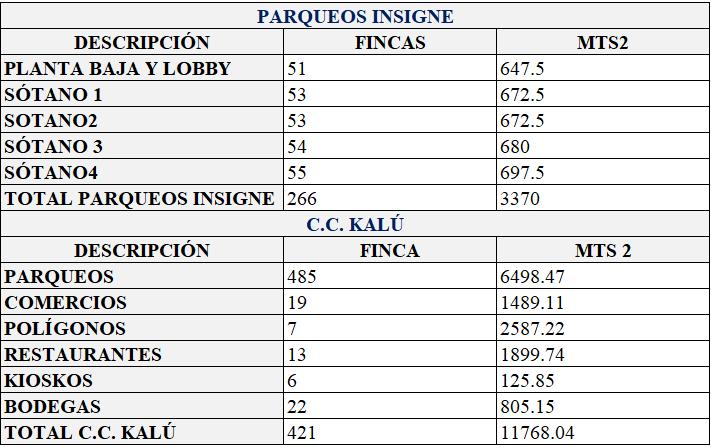
Activos Relevantes: Oakstone Capital previo a realizar la primera colocación de Acciones Comunes Clase B con Derecho a Voto Limitado, dentro de Bolsa de Valores Nacional, ha adquirido las fincas que forman parte de los “Activos Relevantes” (ver Anexo), estos se denominan de esta manera, ya que son los activos iniciales que se adquirieron y que generarán un flujo de efectivo el cual será trasladado al Emisor y subsecuentemente a los tenedores de las Acciones Comunes Clase B con Derecho a Voto Limitado a través de dividendos Si bien los Activos Relevantes son los activos inmobiliarios con los cuales inicialmente contará Oakstone Capital, no se descarta que en un futuro se puedan negociar estos u otros activos inmobiliarios que sean desarrollados por Calidad Inmobiliaria u otra empresa, siempre bajo los parámetros de inversión que se presentan en este prospecto.
2. Estado actual de los Activos Relevantes (Centro Comercial KALÚ y estacionamientos del Edificio Insigne).
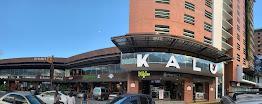
Centro Comercial KALÚ
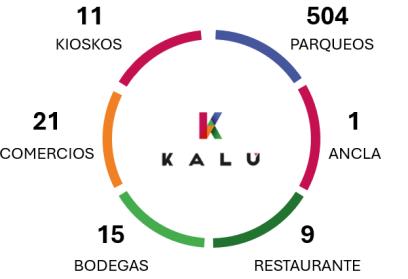
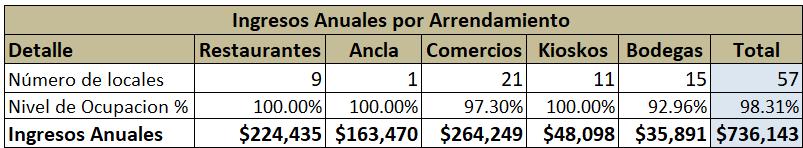
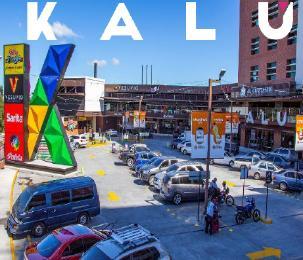
Ubicado en Condado Naranjo, KALÚ es un centro comercial concebido para actividades sociales, comerciales, de negocios y servicios financieros. Inaugurado en 2016, cuenta con una superficie construida de más de 18,260 m² y un Área Rentable Bruta (GLA) que supera los 4,238 m². Durante los últimos tres años, la ocupación de sus locales comerciales ha superado consistentemente el 95%.
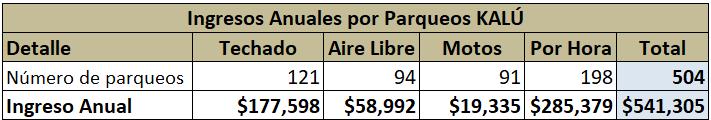
A la fecha de este prospecto, el centro registra un nivel de ocupación superior al 98%, con arrendatarios como gimnasios, bancos, farmacias y restaurantes. Estos ocupan locales, quioscos y bodegas, con contratos de arrendamiento que, en algunos casos, alcanzan plazos de hasta 10 años. El complejo también dispone de aproximadamente 485 espacios de estacionamiento techados, al aire libre o exclusivos para motocicletas con un nivel de rotación que supera el 100% de su capacidad.
Condiciones Relevantes de Arrendamiento
Los contratos de arrendamiento de locales en KALÚ incorporan cláusulas que otorgan protección al arrendante. Entre las más destacadas se encuentran:
1. Periodo inicial obligatorio: Los contratos contemplan un plazo inicial de 24 a 36 meses, con un primer año de cumplimiento forzoso. En caso de terminación anticipada, el arrendatario deberá pagar la totalidad de las rentas correspondientes al período forzoso.
2. Renovación contractual: El arrendatario deberá manifestar su intención de renovar con una anticipación de entre 60 y 90 días antes del vencimiento, pudiendo formalizarse mediante cruce de cartas o escritura pública.
3. Recargos por mora: Se aplicará un recargo del 5% sobre la primera cuota en mora, y del 7.5% a partir de la segunda cuota y siguientes, pagos mensuales acumulables.
4. Seguro obligatorio: El arrendatario deberá contratar una póliza que cubra incendios, terremotos y otros riesgos asociados, así como daños al inmueble y responsabilidad civil.
5. Cumplimiento normativo: Es obligatoria la presentación de una declaración jurada de origen de fondos, en conformidad con la normativa aplicable en materia de PLDA/FT/FPADM.
Los ingresos brutos anuales generados por el arrendamiento de locales, quioscos, bodegas y estacionamientos superan por mucho el US$1,000,000. Cabe resaltar que el desarrollo del Centro Comercial KALÚ estuvo a cargo de Calidad Inmobiliaria.
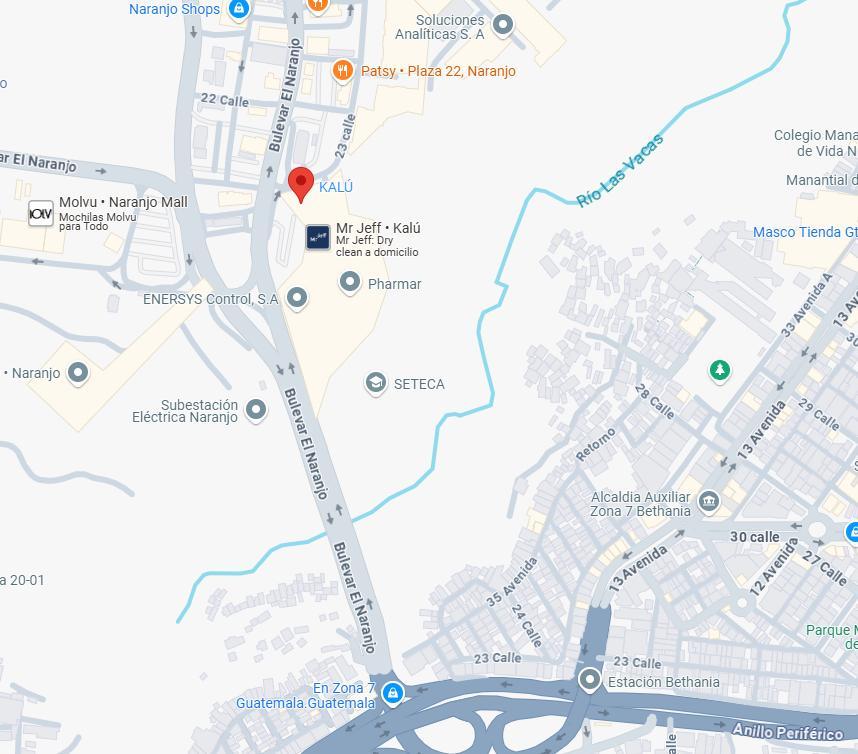
Ubicación:
A continuación, se presenta el mapa de la ubicación de Plaza comercial KALÚ, la cual se encuentra ubicada dentro del Máster Plan Condado Naranjo en Mixco, Guatemala.
Estacionamientos edificio INSIGNE:
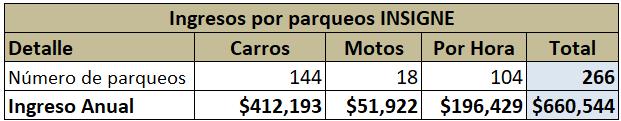
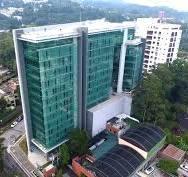
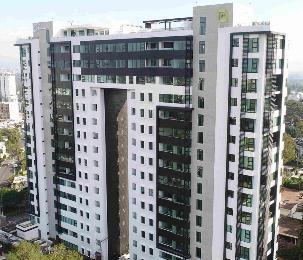
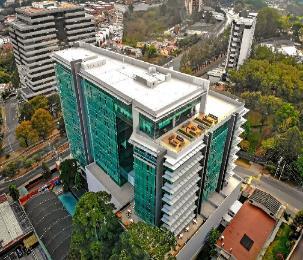
El edificio INSIGNE se encuentra en una zona de alta demanda, en un ambiente de exclusividad y tranquilidad dentro de Guatemala Ubicado en Vista Hermosa Zona 15, cuenta con múltiples accesos a la ciudad, el edificio cuenta con 16 niveles de oficinas. Dentro de este proyecto Oakstone Capital adquirió 266 parqueos, los cuales se dividen en parqueos de carro (por contrato de arrendamiento mensual), parqueos de moto (por contrato de arrendamiento mensual) y parqueos específicos para visitantes (que pagan por un lapso específico), estos parqueos cuentan con un sistema de control desarrollado, autoguiado, cuerpo de Administración y cobro de Parqueo, estación de pago para cobro automático (en Lobby), 2 barreras de acceso, 1 dispensadora & receptora de tickets. Al igual que el Centro Comercial KALÚ, éste fue un proyecto desarrollado por Calidad Inmobiliaria.
Los ingresos brutos anuales generados por el arrendamiento de estacionamientos son de alrededor de US$660,000. Cabe resaltar que el desarrollo del Centro Comercial KALÚ estuvo a cargo de Calidad Inmobiliaria.
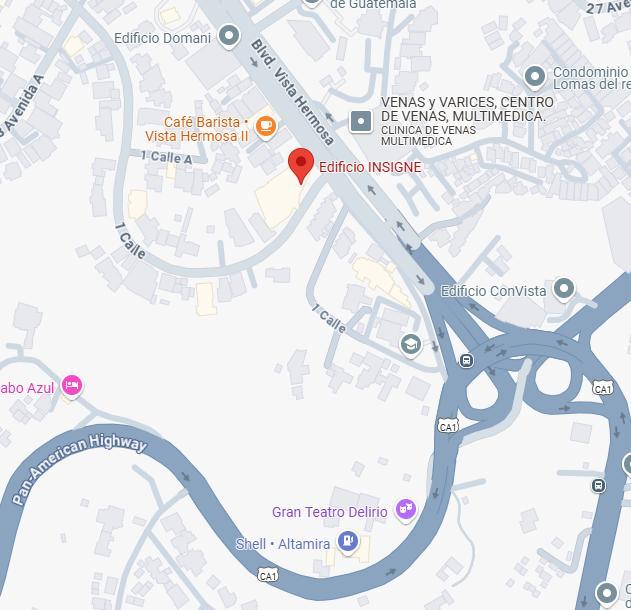
Ubicación
Parqueos de la Torre Corporativa Insigne, situada en la 25 Avenida de Vista Hermosa II, Zona 15, Guatemala.
1. Breve historia de Calidad Inmobiliaria.
Los activos inmobiliarios que forman parte del portafolio de Oakstone Capital el Centro Comercial KALÚ y los parqueos del Edificio INSIGNE son proyectos desarrollados por Calidad Inmobiliaria y comprados a dos empresas de Calidad Inmobiliaria, S.A. (Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A.); además, Inversiones Metropolitanas, S.A. realizará un aporte de capital a favor de Oakstone Capital, entregando 130 fincas de estacionamiento de Kalú. Por su parte, Oakstone Capital entregará a Inversiones Metropolitanas, S.A. una serie de Acciones Comunes redimibles (Acciones Comunes Clase C). Cabe mencionar que Inversiones Metropolitanas, S.A. tiene estas fincas de estacionamientos en Kalú libres de gravamen y que pueden ser aportadas como capital para Oakstone Capital adquisición de los denominados Activos Relevantes
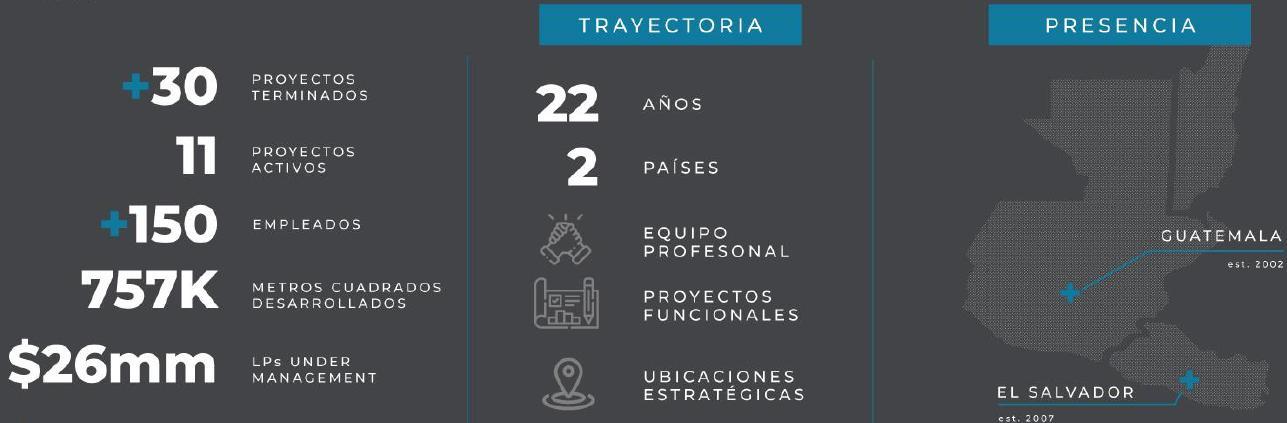
Conforme se detalla en el presente prospecto. Oakstone Capital fue constituida por iniciativa de Calidad Inmobiliaria, empresa guatemalteca dedicada al desarrollo inmobiliario desde el año 2002. A lo largo de su trayectoria, Calidad Inmobiliaria ha diversificado sus operaciones en los sectores residencial, industrial, comercial y corporativo. Actualmente, mantiene presencia activa en Guatemala y El Salvador, consolidándose como un desarrollador con proyección regional. La evolución de Calidad Inmobiliaria se puede resumir en los siguientes hitos:
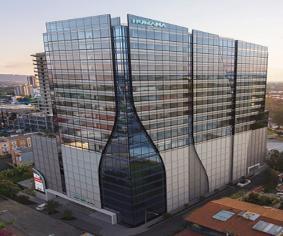
Calidad inmobiliaria ha desarrollado exitosamente más de 30 proyectos dentro del territorio de Guatemala y El Salvador, algunos de los proyectos que exitosamente ha desarrollado son:
2. Principales servicios prestados
Dentro de su objeto social, Oakstone Capital puede llevar a cabo cualquier negocio lícito, ya sea comercial, industrial, de prestación de servicios o de cualquier otra índole, a cuyo efecto podrá celebrar y cumplir todo tipo de contratos, ya sea que guarden o no relación con las actividades que la Sociedad esté de hecho desarrollando y bien sea en calidad de principal, agente, o en cualquier otro carácter representativo, y en consecuencia, podrá comprar, vender, arrendar, hipotecar, pignorar, negociar o en cualquier otra forma adquirir, gravar o enajenar toda clase de bienes muebles, inmuebles, derechos reales o personales y títulos valores; realizar todo tipo de inversión; obtener y dar dinero en préstamo, con o sin garantía; afianzar, avalar o en cualquier forma garantizar la celebración y cumplimiento de todo tipo de obligaciones y contratos de terceros.
La actividad principal de la Sociedad es la renta de sus activos inmobiliarios para generar ganancias distribuibles entre sus inversionistas.
3. Importe neto del volumen anual de negocios durante los últimos tres ejercicios
Debido a que el Emisor es una sociedad creada el 3 de abril de 2025, con el propósito inicial de adquirir los Activos Relevantes, a esta fecha no cuenta con resultados financieros de los últimos tres ejercicios.
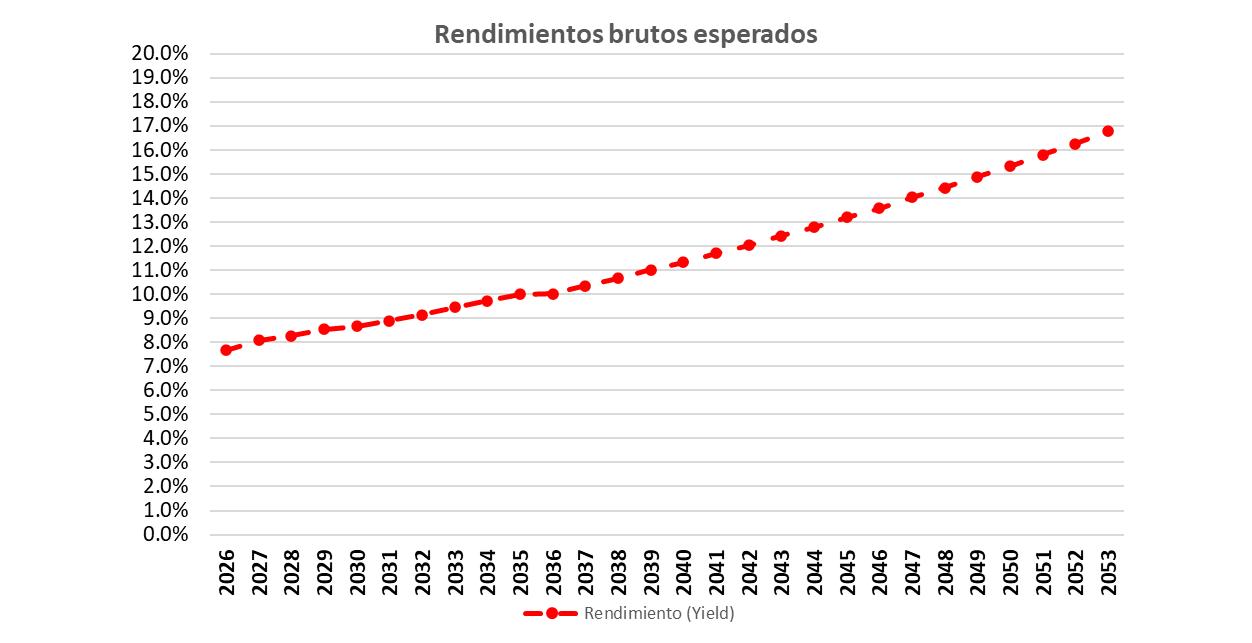
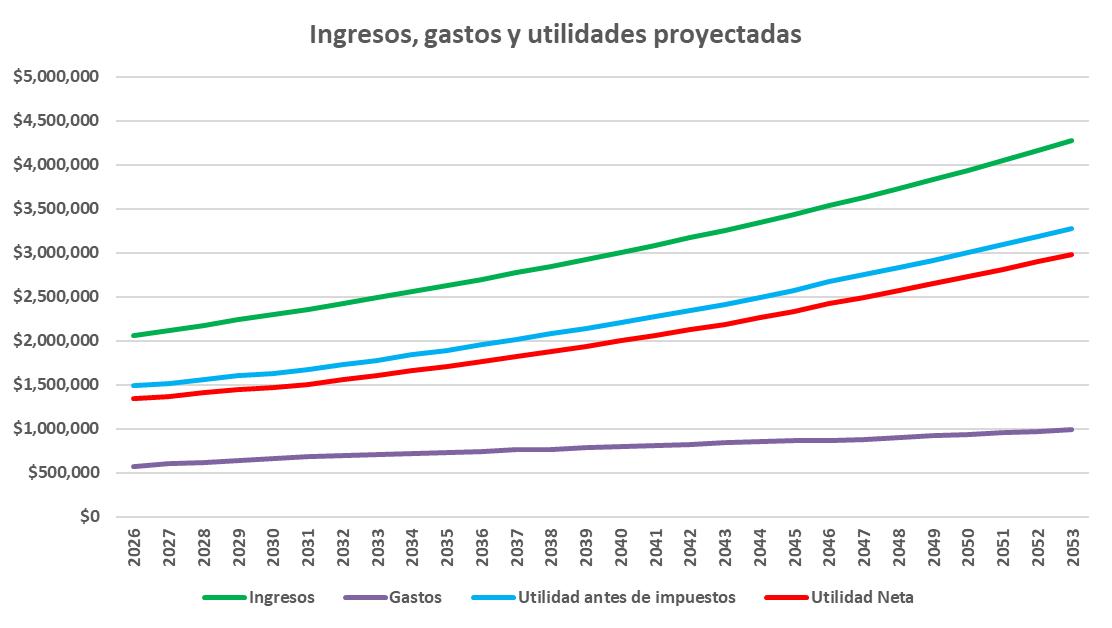
Se considera importante que el Inversionista conozca las proyecciones financieras que, con base a un historial de ingresos de los activos relevantes se han realizado, por lo que se adjuntan en la sección de Anexos. Estas proyecciones han sido generadas con base a los ingresos, gastos y utilidades históricas que los activos han tenido, esto por motivos de alquileres de locales, quioscos, bodegas y parqueos.
4. Ubicación e importancia de los principales establecimientos del emisor.
El emisor no cuenta con algún establecimiento principal que intervenga en más de un 10% en el volumen de negocios.
d) Fecha y datos de inscripción de la sociedad en el Registro Mercantil
Oakstone Capital, S.A. es una Sociedad Anónima que está constituida bajo las leyes de la República de Panamá, según se hace constar en la escritura número 1,024 autorizada en Panamá por la Notaria Luz Gabriela Parillon Vargas, Notaria Pública Octava del Circuito de Panamá el 03 de abril de 2025 (corregida mediante Escritura Pública No. 1,612 de 22 de mayo de 2025, otorgada en la Notaría Pública Octava del Circuito Notarial de Panamá). Oakstone Capital, S.A. fue inscrita el 11 de abril de 2025 para operar por tiempo indefinido ante el registro Público de Panamá bajo el Folio 155765739 del Asiento No. 01 del Folio Electrónico. Asimismo, Oakstone Capital, S.A. cuenta con una sucursal establecida en la República de Guatemala.
e) Descripción del grupo empresarial y estructura de control
La sociedad no forma parte de un grupo empresarial ni cuenta con una entidad controladora. Su estructura de propiedad se compone de una base accionaria amplia y dispersa, sin que ningún accionista ejerza control individual sobre la entidad. No obstante, los accionistas comunes de la Clase A mantienen una reserva de control administrativo, sin que ello implique responsabilidad por las obligaciones del Emisor. Las Acciones Comunes Clase A otorgan a sus tenedores los derechos establecidos en el pacto social de Oakstone Capital, S.A., principalmente el derecho de voto. Una empresa vinculada a Calidad Inmobiliaria es el principal tenedor de las Acciones Comunes Clase A, tal como se identifica más adelante en el inciso m). Calidad Inmobiliaria cuenta con más de 20 años de experiencia en el sector inmobiliario, habiendo desarrollado y construido más de 757,000 m² en más de 30 proyectos, incluyendo desarrollos residenciales, industriales, comerciales y de oficinas. Opera en Guatemala y El Salvador, y forma parte del portafolio de inversión de Grupo Entero. La trayectoria y efectividad comprobada de Calidad Inmobiliaria contribuyen positivamente a la gestión y ejecución de las operaciones de Oakstone Capital, S.A., sin embargo, el Emisor se rige por sus políticas internas y lo establecido en sus estatutos de constitución. Adicionalmente, existe un único accionista titular de Acciones Comunes Clase C, cuya participación es de carácter transitorio y será redimida con parte de los fondos provenientes de la colocación de las Acciones Comunes Clase B. Estas acciones (las Clase C) no confieren derechos de voto ni de control sobre la Sociedad, y únicamente otorgan derecho a recibir dividendos en igualdad de condiciones (pari passu) en conjunto con las otras acciones (Clase B) que tengan derecho a distribución. Cabe destacar que los Activos Relevantes fueron desarrollados por Calidad Inmobiliaria, entidad vinculada que actuará como administrador de dichos inmuebles.
f) Estructura de Capital
1. Capital Autorizado
Oakstone Capital, de conformidad con su pacto social, tiene un capital social autorizado que estará representado por 52,010 acciones nominativas sin valor nominal6, que podrán emitirse en distintas clases.
2. Capital Suscrito y Pagado
Al 31 de agosto del 2025, Oakstone Capital, tiene US$1,189,000.00 de capital suscrito y pagado, el cual corresponde a:
▪ 10 Acciones Comunes Clase A suscritas y pagadas por un monto de US$10,000.00
▪ 1,179 Acciones Comunes Clase C suscritas y pagadas por un monto de US$1,179,000.00.
g) Compromisos de ampliación de capital
El Emisor no tiene un compromiso consistente en empréstitos convertibles, opciones de suscripción concedidas o aportes irrevocables para futuras capitalizaciones que constituyan un capital potencial, más allá del monto autorizado para esta emisión, sin perjuicio que dicho monto pueda ser modificado previo trámite de autorización que corresponda
h) Acciones emitidas y en circulación
Tal como se indicó anteriormente, a la fecha, el capital pagado de Oakstone Capital, S.A. es de US$ 1,189,000.00 el cual corresponde a:
Característica / Clase
Emitida y en circulación
Monto máximo por Clase de acciones
Monto emitido y en circulación previo a la primera colocación de acciones en BVN
Monto esperado en circulación tras la primera colocación de acciones en BVN
Clase
Común
6 De acuerdo con la legislación panameña y el pacto social de Oakstone Capital, S.A., esta puede emitir acciones sin valor nominal. El artículo 22 de la Ley de Sociedades Anónimas de Panamá Ley No. 32 regula que: "Las sociedades anónimas podrán crear y emitir acciones sin valor nominal, siempre que en el pacto social se haga constar (...)." Asimismo, el pacto social de Oakstone Capital, S.A. contenido en escritura número 1,024 autorizada en Panamá por la Notario Luz Gabriela Parillon Vargas, Notaria Pública Octava del Circuito de Panamá, el 3 de abril de 2025 (corregida mediante Escritura Pública No. 1,612 de 22 de mayo de 2025, otorgada en la Notaría Pública Octava del Circuito Notarial de Panamá), establece en su cláusula tercera (Capital) que: " TERCERA: (Capital). El capital social estará representado por CINCUENTA Y DOS MIL DIEZ (52,010) acciones sin valor nominal, divididas de la siguiente manera:(...)".
Característica / Clase
Clase A Clase B Clase C Nominativa Nominativa Nominativa
Derechos de voto en Juntas Generales de Accionistas Si No No
Derechos de voto en Juntas Especiales de Accionistas* Si Si No
Derechos económicos No Si Si
Derecho a conversión en otras clases de acciones No No No
Derechos de rescate No No No
Limitaciones a la transferencia Si** No No
Redimible No No Si
*Las Juntas Especiales de Accionistas son aquellas donde se conozca y resuelva sobre
I. Cualquier modificación de los derechos, preferencias, privilegios, limitaciones y/o que modifique las características de las Acciones Comunes Clase B,
II. Cualquier modificación del Pacto Social que implique modificar cualquiera de las políticas establecidas en la Cláusula décima quinta (Políticas Económicas, Financieras y de inversión) del pacto social,
III. Cualquier modificación respecto de la cantidad de directores y características y/o requisitos que deben cumplir los directores de la Sociedad; y/o
IV. Cualquier modificación de las mayorías requeridas para la aprobación de asuntos competencia de la Junta Directiva de la Sociedad.
** En caso de que cualquier Accionista Común Clase A de la Sociedad decida vender, traspasar o de cualquier otra forma enajenar las Acciones Comunes Clase A de las que sea titular, dicho Accionista Común Clase A deberá notificar su intención de vender o traspasar sus Acciones Ofrecidas por escrito a la Junta Directiva de la Sociedad.
La Junta Directiva de la Sociedad deberá notificar a los otros Accionistas Comunes Clase A de la intención del Accionista Vendedor de vender las Acciones Ofrecidas y los Accionistas tendrán la primera opción para comprar las Acciones. Si todas las Acciones Ofrecidas no son adquiridas por los otros Accionistas de la Clase A, el Accionista Vendedor estará facultado para vender el resto de las Acciones Ofrecidas al tercero indicado en la Notificación de Venta.
La Junta Directiva tendrá un plazo máximo de treinta días calendario para conocer y otorgar o no su consentimiento para la venta o traspaso de las Acciones Ofrecidas al tercero interesado según las siguientes condiciones:
El potencial comprador de las Acciones Ofrecidas no podrá ser una persona políticamente expuesta; no podrá ser una persona que esté siendo investigada por temas de lavado de dinero, financiamiento de terrorismo, corrupción u otras actividades ilícitas a criterio de la Junta Directiva de la Sociedad; deberá cumplir con todas las normas en materia de “conozca a su cliente” que le sean aplicables a la Sociedad; y deberá demostrar la procedencia lícita de los fondos para pagar el precio de las Acciones Ofrecidas.
En ningún caso la Junta Directiva podrá denegar injustificadamente la venta o traspaso de las Acciones Ofrecidas a un tercero en los términos indicados en la Notificación de Venta.
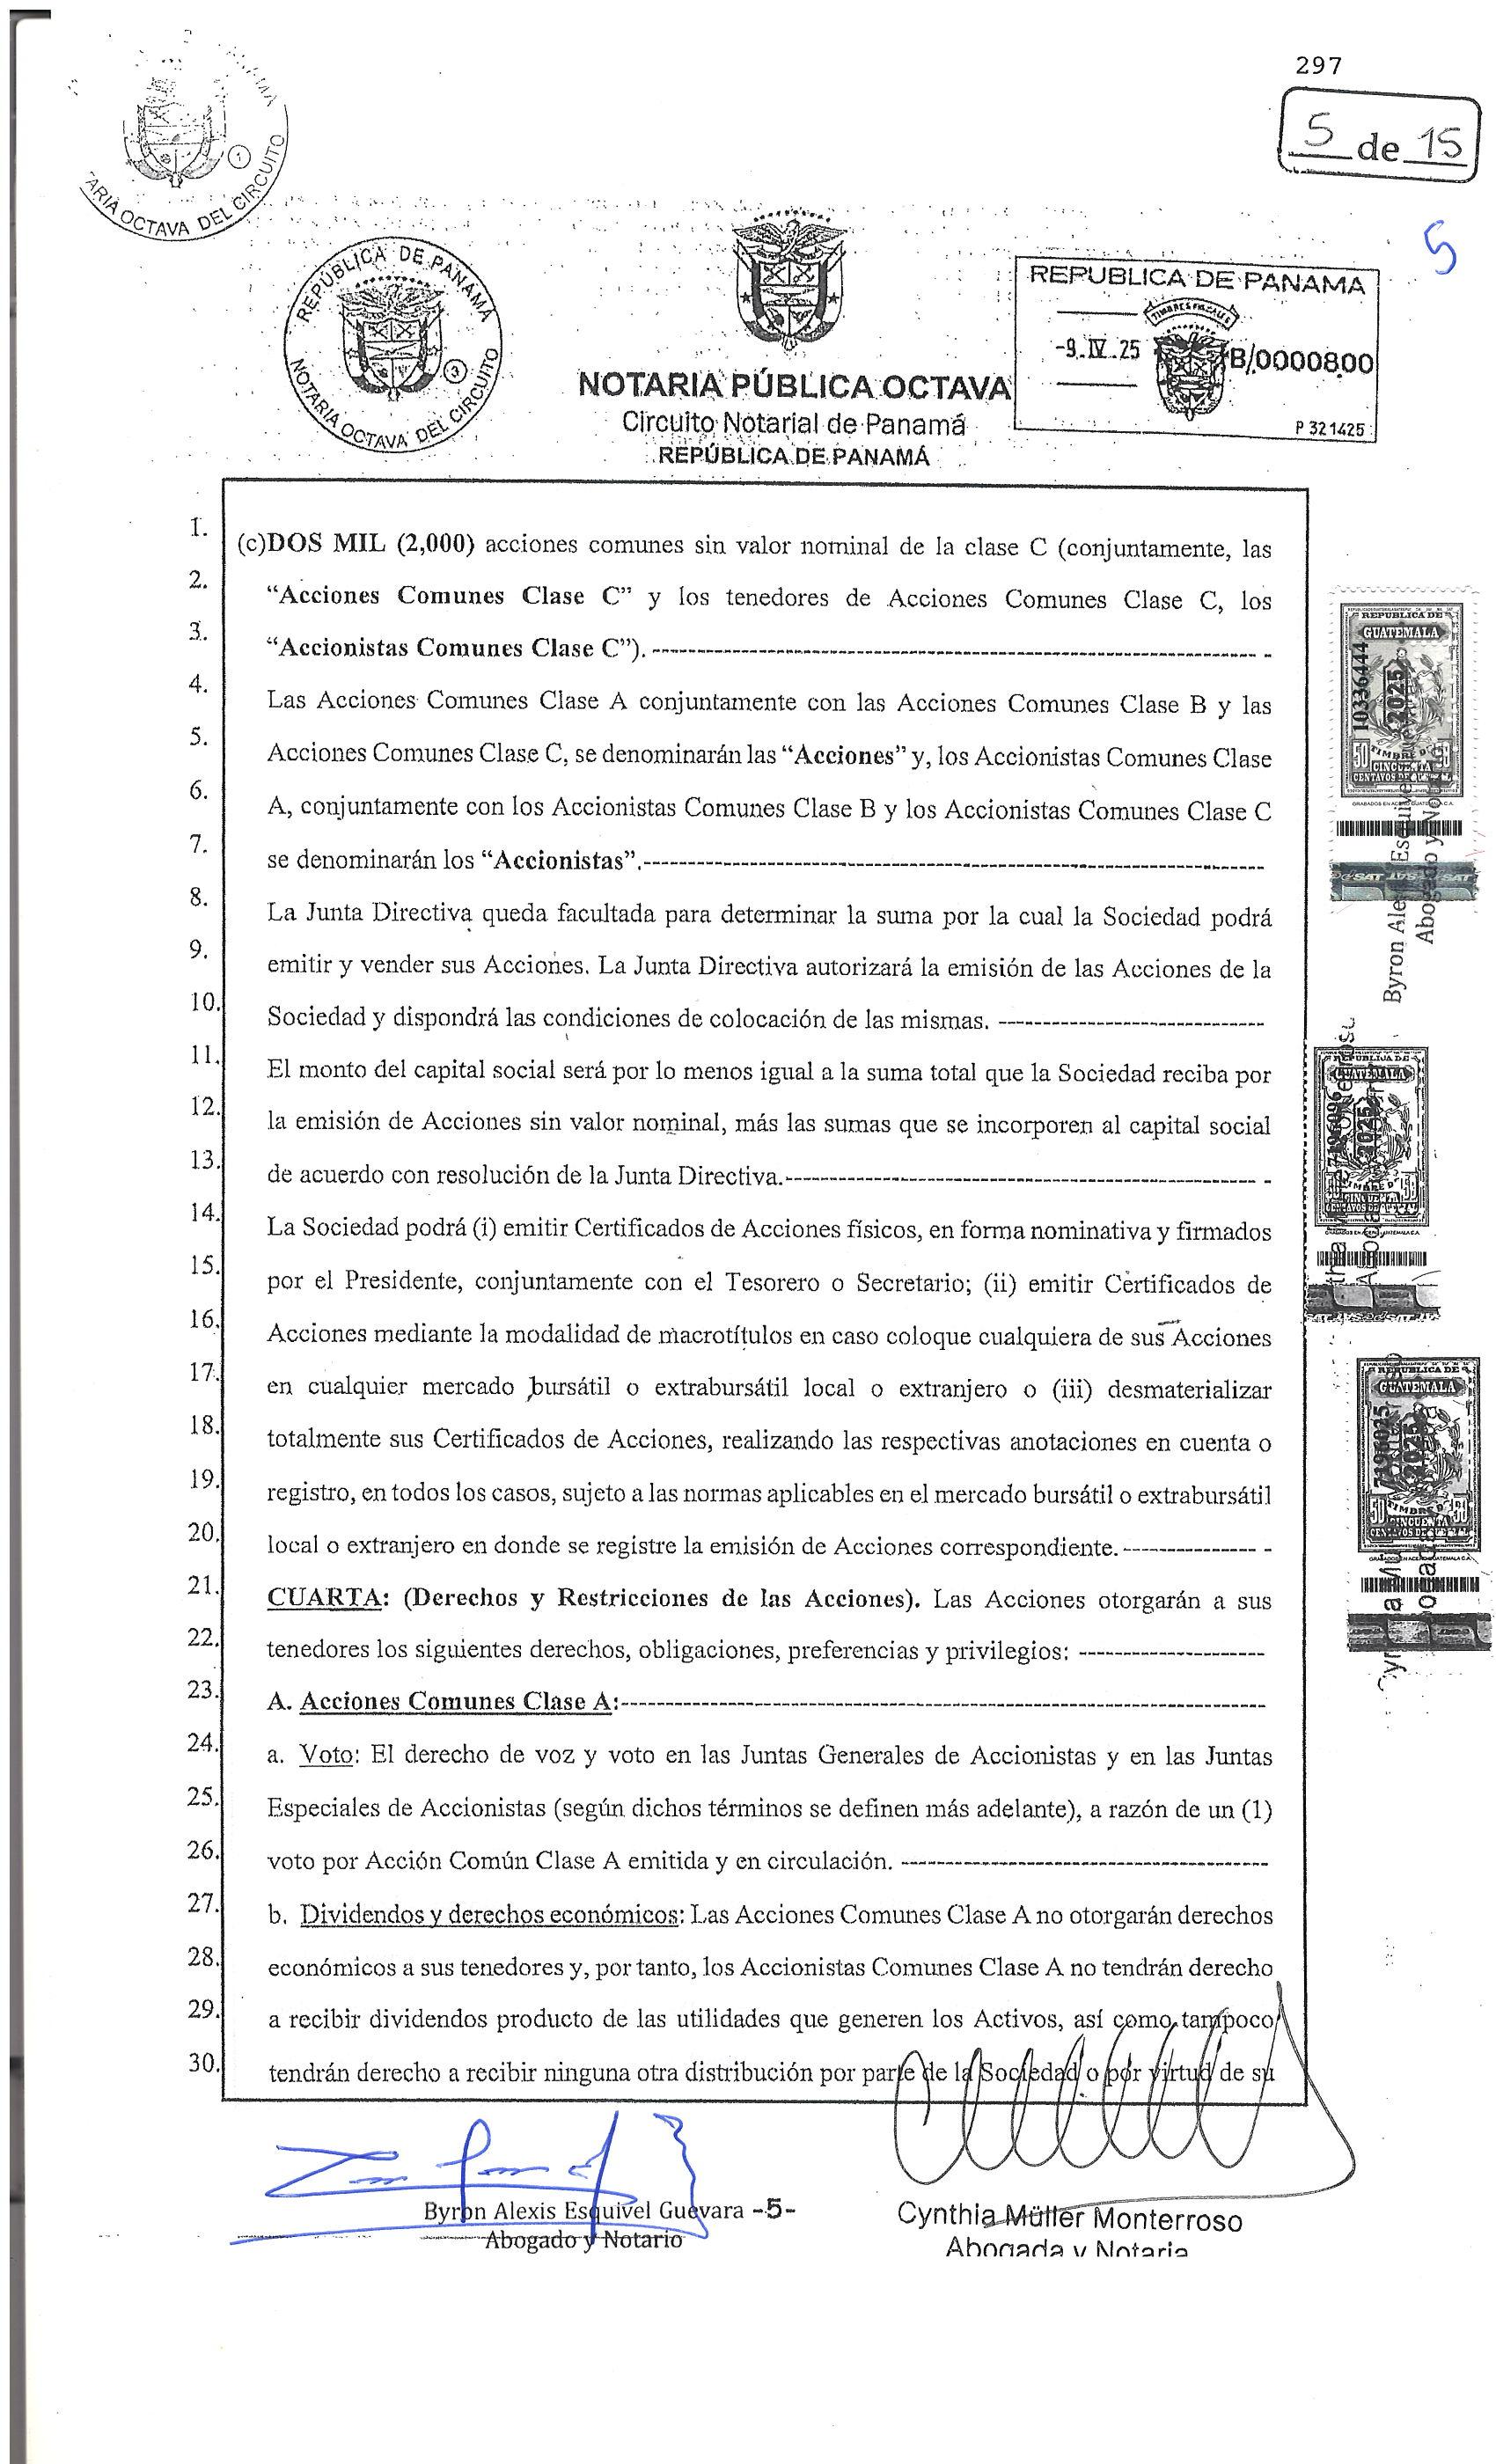
Los Accionistas Comunes Clase A tienen el derecho de voz y voto en las Juntas Generales de Accionistas y en las Juntas Especiales de Accionistas, a razón de un (1) voto por Acción Común Clase
A emitida y en circulación. Estas acciones no otorgan derechos económicos a sus tenedores y, por tanto, los Accionistas Comunes Clase A no tendrán derecho a recibir dividendos producto de las utilidades que generen los activos.
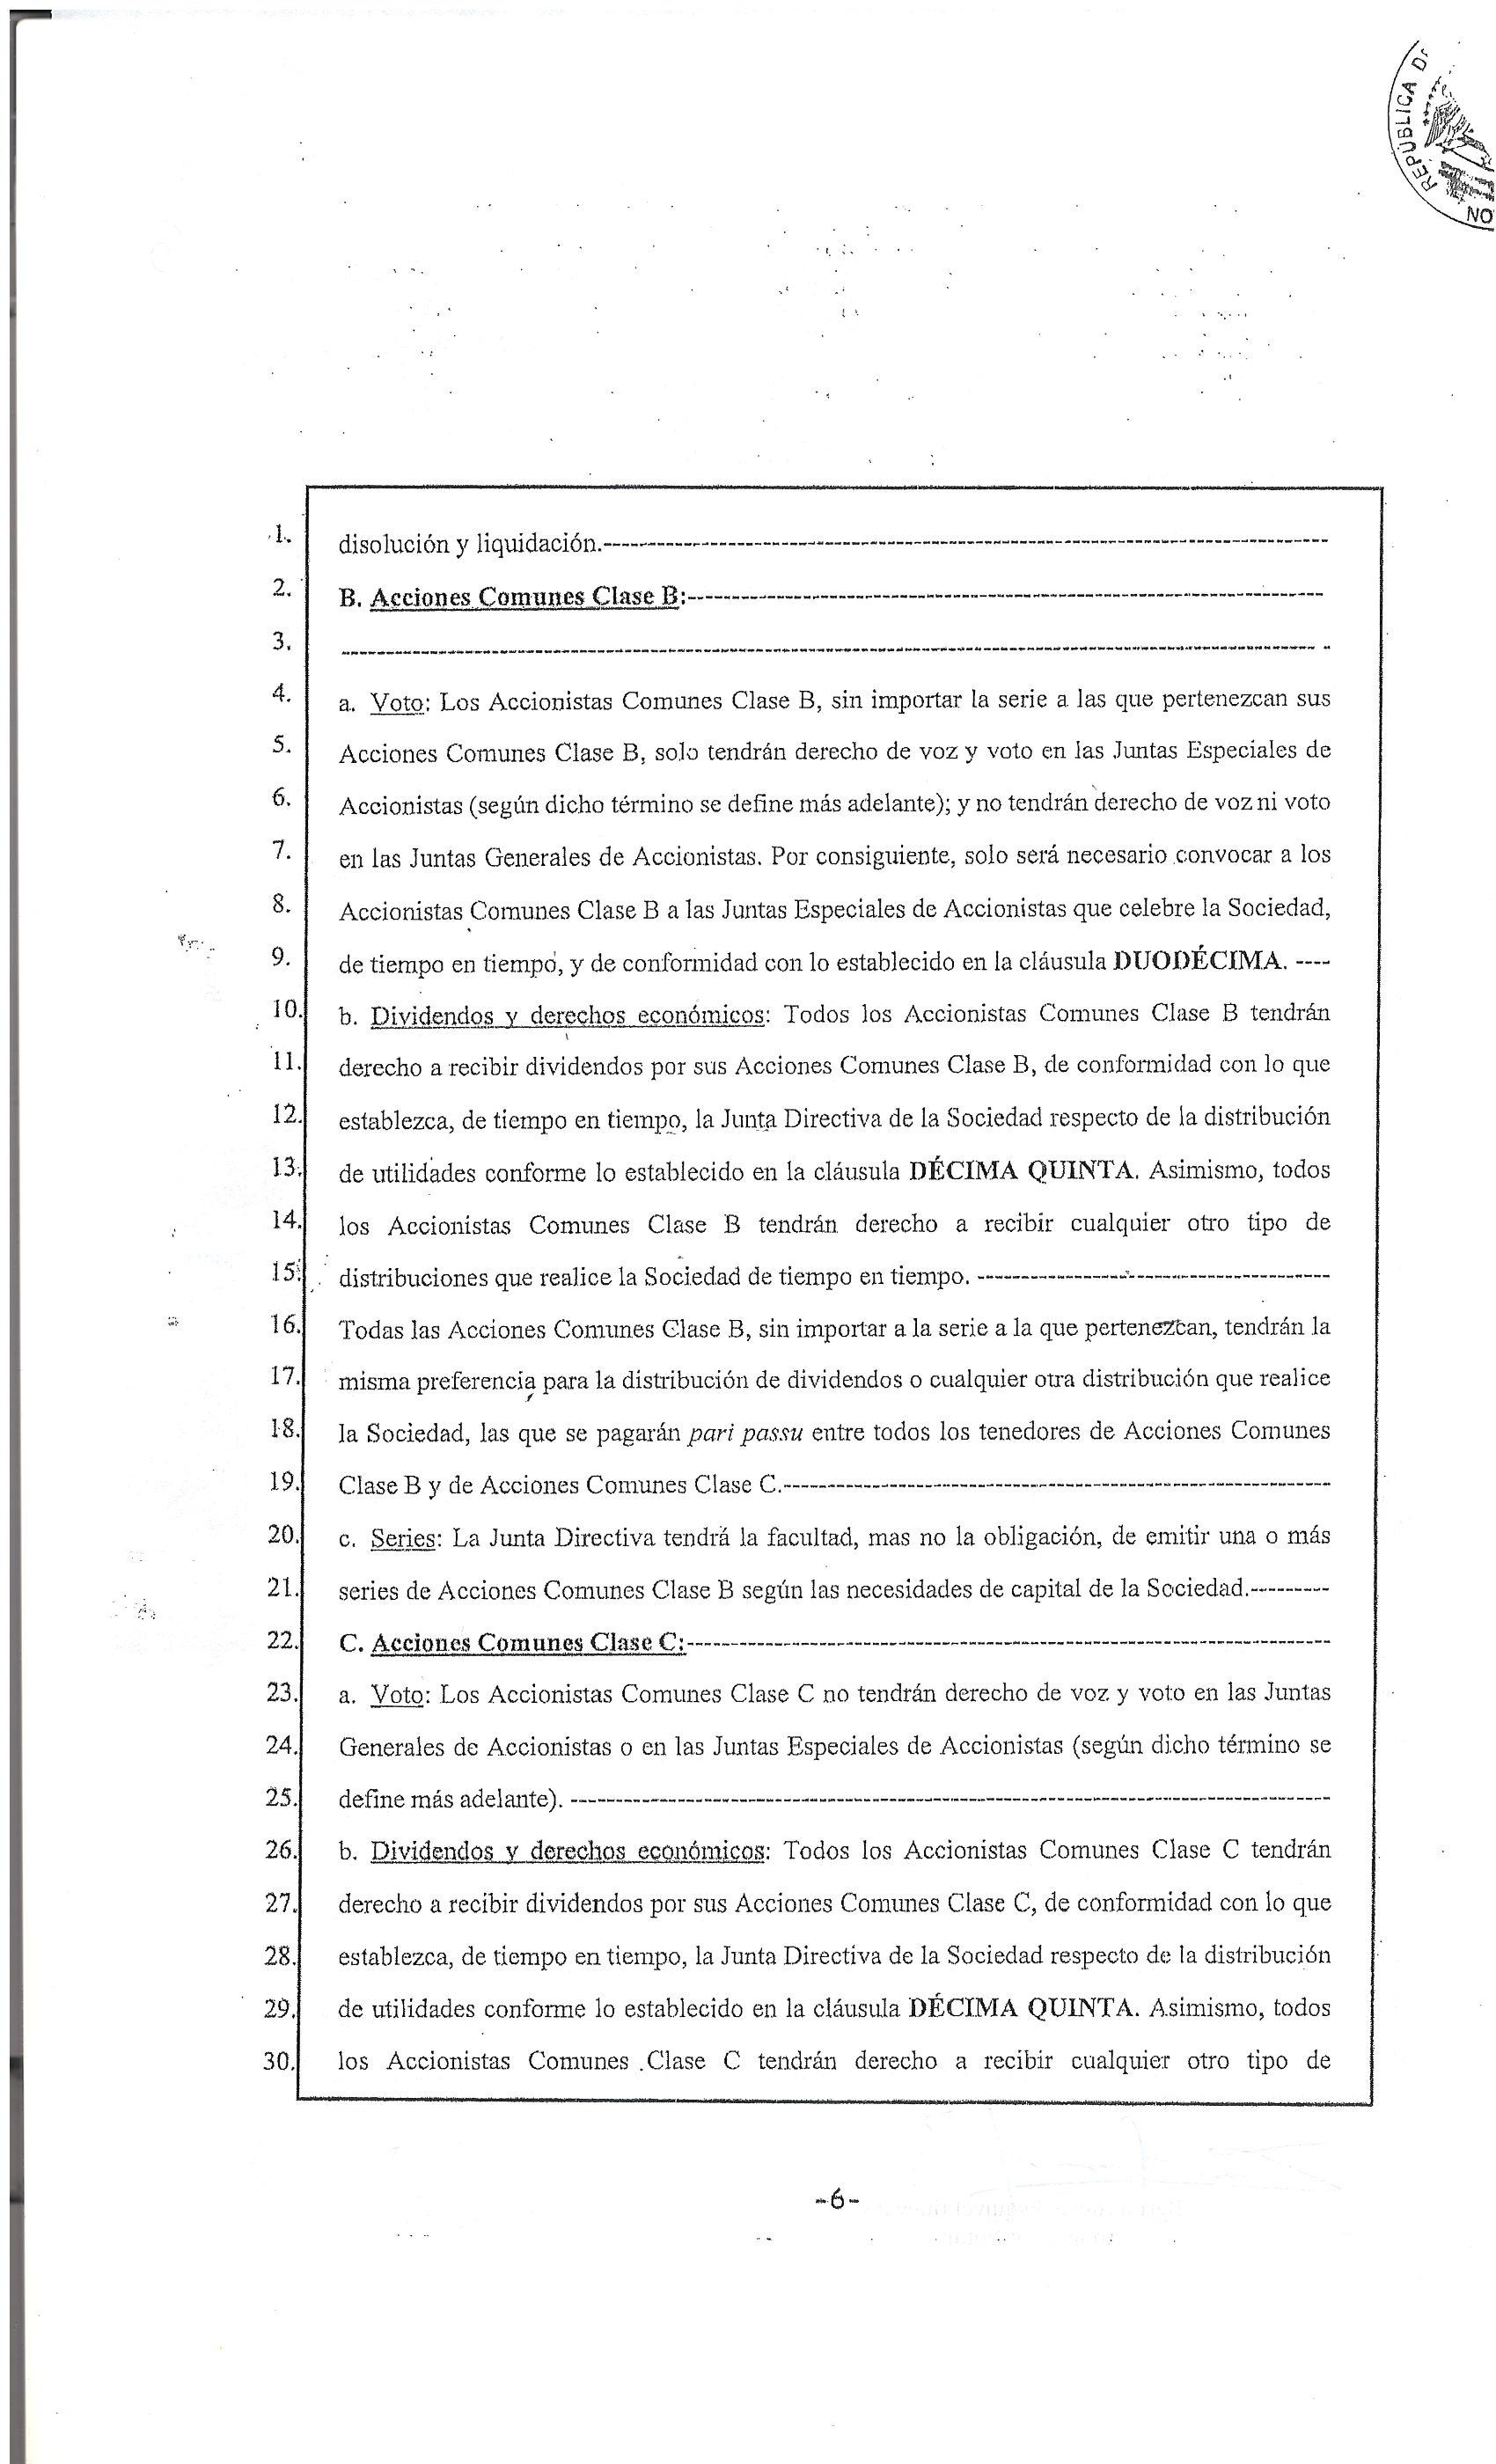
Los Accionistas Comunes Clase B con Derecho a Voto Limitado, sin importar la serie a la que pertenezcan, solo tendrán derecho de voz y voto en las Juntas Especiales de Accionistas; y no tendrán derecho de voz ni voto en las Juntas Generales de Accionistas. Por consiguiente, solo será necesario convocar a los Accionistas Comunes Clase B a las Juntas Especiales de Accionistas que celebre la Sociedad, de tiempo en tiempo, y de conformidad con lo establecido en la cláusula duodécima (Junta Directiva) del pacto social.
Todos los Accionistas Comunes Clase B tendrán derecho a recibir dividendos por sus Acciones Comunes Clase B, de conformidad con lo que establezca, de tiempo en tiempo, la Junta Directiva de la Sociedad respecto de la distribución de utilidades conforme lo establecido en la cláusula décima quinta (Políticas Económicas, Financieras y de inversión) del pacto social. Asimismo, todos los Accionistas Comunes Clase B tendrán derecho a recibir cualquier otro tipo de distribuciones que realice la Sociedad de tiempo en tiempo.
Todas las Acciones Comunes Clase B con Derecho a Voto Limitado, sin importar a la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que realice la Sociedad, las que se pagarán pari passu entre todos los tenedores de Acciones Comunes Clase B y de Acciones Comunes Clase C.
Los Accionistas Comunes Clase C no tienen derecho de voz y voto en las Juntas Generales de Accionistas o en las Juntas Especiales de Accionistas. Todos los Accionistas Comunes Clase C tienen derecho a recibir dividendos por sus Acciones Comunes Clase C, de conformidad con lo que establezca, de tiempo en tiempo, la Junta Directiva de la Sociedad respecto de la distribución de utilidades conforme lo establecido en la cláusula décima quinta (Políticas Económicas, Financieras y de inversión) del pacto social. Asimismo, todos los Accionistas Comunes Clase C tendrán derecho a recibir cualquier otro tipo de distribuciones que realice la Sociedad de tiempo en tiempo. Todas las Acciones Comunes Clase C, sin importar a la serie a la que pertenezcan, tienen la misma preferencia para la distribución de dividendos o cualquier otra distribución que realice la Sociedad, las que se pagarán pari passu entre todos los tenedores de Acciones Comunes Clase B y de Acciones
Comunes Clase C.
i) Condiciones para la modificación del capital y de los respectivos derechos de las diversas clases de acciones
La Junta General de Accionistas podrá Aumentar el capital social, variar la cantidad y valor de las acciones, y demás disposiciones relacionadas con el capital social o con las acciones de la sociedad; así mismo, en conjunto con la participación y voto favorable de los accionistas de la clase que corresponda, podrá disminuir los derechos que confieren las acciones que se encuentren en circulación.
j) Valores que den participación en utilidades, distintos de las acciones
El Emisor no cuenta con valores que den participación en utilidades, distintos de las Acciones
Comunes Clase B y Acciones Comunes Clase C, antes descritas
k) Número de accionistas de la sociedad.
Actualmente, Oakstone Capital, S.A. posee:
- Clases de accionistas: A la fecha de elaboración del presente prospecto, el Emisor cuenta con dos clases de accionistas: tenedores de Acciones Comunes Clase A y tenedores de Acciones Comunes Clase C, ambas de carácter nominativo.
- Número de accionistas: Cada clase de acciones cuenta actualmente con un único accionista (uno cada clase), el tenedor de las acciones Clase A es CI UNO, S.A. y el tenedor de las Acciones Clase C es Inversiones Metropolitanas Sociedad Anónima, ambas son empresa perteneciente a Calidad Inmobiliaria.
l) Programas de participación del personal en el capital del Emisor.
Oakstone Capital, S.A., no cuenta con programas de participación de personal en el capital de la Sociedad como parte del esquema de remuneración para sus ejecutivos y personal.
m) Directores y miembros del órgano de fiscalización interna
El pacto social de Oakstone Capital, S.A., establece que su dirección y administración, para efectos de cumplir con requerimientos de gobierno corporativo y los requerimientos legales de organización en el país de su constitución, debe estar a cargo de una Junta Directiva. La Junta Directiva nombrada por los Accionistas Comunes Clase A está constituida exclusivamente de la siguiente forma:
Junta Directiva
Presidente Mark Oliver Leonowens Escobar
Secretario Óscar Gerardo López Castellanos
Tesorero
Director independiente
Director independiente
Juan Pablo Rodríguez Lazo
Carmen María Batres González
Santiago José Tizón Dubón
Adicionalmente a la conformación de la Junta Directiva antes descrita, el Emisor ha otorgado un mandato general judicial con representación con cláusula especial a favor del señor Javier Alfredo Chacón Cordón y el señor Juan Pablo Rodríguez Lazo, según consta en el testimonio de la escritura pública número 68 autorizada por la Notaria Cynthia Müller Monterroso el 13 de junio de 2025 e inscrito en el Registro de Poderes del Archivo General de Protocolos bajo la inscripción número uno del poder 827742-E.
Para efectos de esta Oferta Pública Bursátil resulta relevante que el Inversionista tenga conocimiento que el Accionista Común Clase A es la sociedad CI UNO, S.A., de nacionalidad guatemalteca, que se encuentra liderado por un equipo de ejecutivos con amplia experiencia en el sector inmobiliario en la región centroamericana y una larga trayectoria en la administración exitosa de inmuebles, quienes serán los encargados de nombrar a la Junta Directiva de Oakstone Capital. A su vez, será la Junta Directiva quien designará al administrador de los inmuebles y al proveedor de los servicios de soporte administrativo al Emisor.
n) Estructura de Organización de la Sociedad y Directorio de Administradores y Ejecutivos
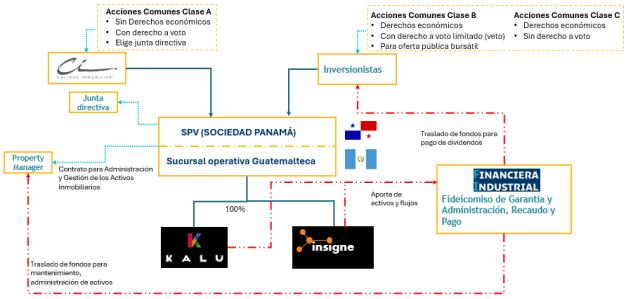
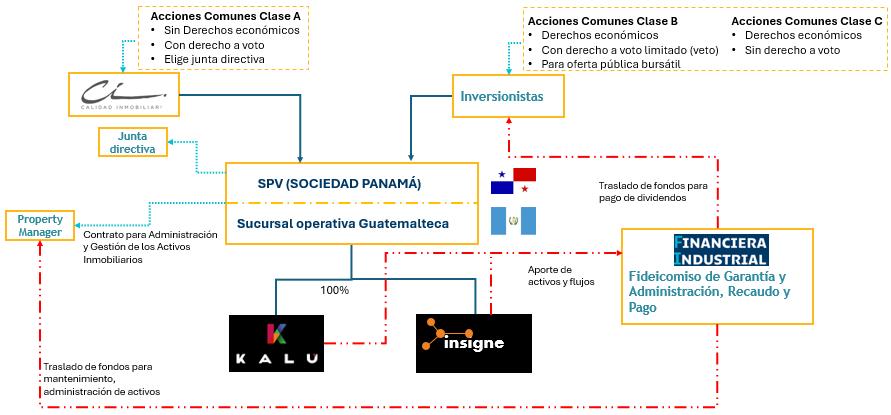
La estructura social de Oakstone Capital, S.A., se presenta a continuación:
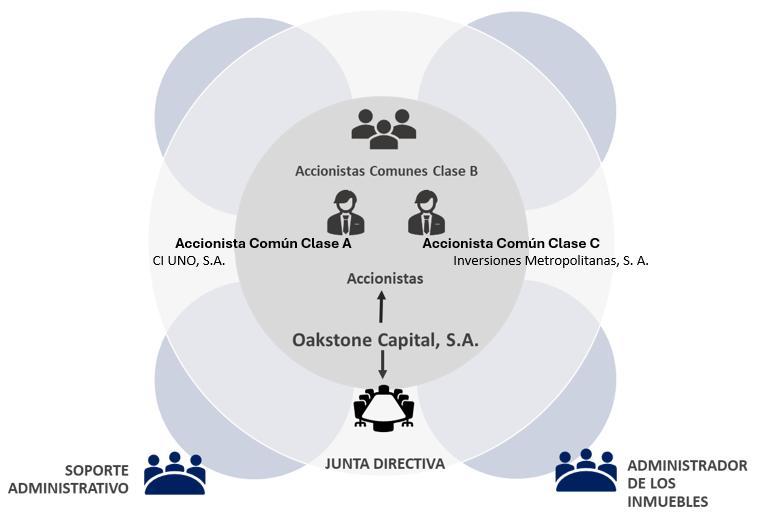
Oakstone Capital, S.A. es un vehículo de propósito especial (SPV), por lo que no cuenta con un equipo ejecutivo ni con personal propio. Todas las funciones operativas y administrativas serán ejecutadas mediante contratos de prestación de servicios con terceros especializados Es importante señalar que el tercero especializado que actualmente ha sido designado en la práctica es la entidad Gerencia de Inmuebles, S.A., una empresa también vinculada al grupo empresarial de Calidad Inmobiliaria. Dicha entidad estará bajo la supervisión de la Junta Directiva. Inicialmente, dicha Junta Directiva fue conformada por cinco miembros interinos. Es importante destacar que, antes de la colocación de las Acciones Comunes Clase B ofrecidas mediante este prospecto, la Junta Directiva será reestructurada conforme a lo establecido en la Cláusula Duodécima (Junta Directiva) del acta de constitución, quedando integrada por los respectivos miembros patrimoniales y respectivos miembros independientes, quienes asumen la responsabilidad de la gestión estratégica y de la supervisión de los contratos de administración y soporte.
Para efectos de la presente Oferta Pública Bursátil, es relevante que los inversionistas conozcan al equipo responsable de la administración y dirección estratégica de Oakstone Capital, S.A., Tal como se ha indicado previamente, la sociedad cuenta con una Junta Directiva integrada por profesionales con amplia trayectoria. A continuación, se presenta la experiencia de cada uno de sus principales directores:
- Mark Oliver Leonowens Escobar: Posee amplia experiencia en la coordinación de equipos multidisciplinarios para el desarrollo de proyectos industriales y soluciones inmobiliarias a la medida. Además, cuenta con más de 6 años de trayectoria liderando equipos comerciales en el sector inmobiliario. Actualmente se desempeña como CEO de Calidad Inmobiliaria. Es licenciado en Administración de Empresas y cursa un MBA con enfoque Acton en la Universidad Francisco Marroquín.
- Óscar Gerardo López Castellanos: Cuenta con más de 20 años de experiencia en administración y gerencia de empresas, así como más de 12 años de trayectoria en gestión financiera. A lo largo
de su carrera, ha administrado capitales superiores a los US$15 millones. Es Ingeniero Químico, egresado de la Universidad del Valle de Guatemala.
- Juan Pablo Rodriguez Lazo: Abogado y Notario con larga trayectoria diseñando estrategias de estructuración corporativas y planificaciones patrimoniales de empresas con presencia regional a nivel latinoamericano, habiendo liderado el área legal de restaurantes de Corporación de Multi Inversiones en el plan de expansión en Norte, Centro y Sur América. Todo esto le permitió desarrollar habilidades negociación y entender los modelos de negocios y financieros, lo cual le ha facilitado la negociación en la adquisición y compra de tierra, así como negociación de modelos de negocios que se generan para las nuevas oportunidades dentro de Calidad Inmobiliaria.
- Carmen María Batres González: cuenta con más de 12 años de experiencia en gestión de proyectos (Project Management), liderando un portafolio que supera los 200,000 m² de construcción. A lo largo de los últimos 8 años, ha desarrollado experiencia especializada en el sector inmobiliario. Es Arquitecta graduada de la Universidad Francisco Marroquín y posee un MBA con especialización en liderazgo y emprendimiento (Acton MBA) otorgado por la misma casa de estudios.
- Santiago José Tizón Dubón: Cuenta con más de 16 años de experiencia en el sector de desarrollo inmobiliario, habiendo liderado más de 20 proyectos concluidos que suman aproximadamente 600,000 m² de construcción. Es graduado de Ingeniería Civil Administrativa por la Universidad Rafael Landívar y posee una Maestría en Desarrollo de Suelo (M.S. in Land Development) y una Maestría en Finanzas (M.S. in Finance) otorgadas por Texas A&M University.
o) Identidades de las personas y entidades asesoras en la emisión y colocación/negociación.
Asesor Financiero: Ricorp S.A. de C.V. RICORP es una banca de inversión salvadoreña que, desde su origen en el año 2008, se enfoca en analizar, estructurar, implementar y administrar productos financieros que eficientizan a las empresas y proyectos de sus clientes, superando sus necesidades y expectativas e impulsando la prosperidad de sus finanzas. A la fecha, RICORP, a través ha estructurado y administrado más de $760 millones en activos.
Estructurador y Casa de Bolsa: Mercado de Transacciones. S.A.
Oakstone Capital, S.A. y el Agente de Bolsa Mercado de Transacciones, S.A., han firmado un contrato de suscripción de valores (conforme la figura tipificada en la Ley del Mercado de Valores y Mercancías guatemalteca, Decreto 34-96 del Congreso de la República de Guatemala) para la cotización bursátil de las Acciones Comunes clase B con Derecho a Voto Limitado, por lo que será el Agentes Estructurador, Suscriptor, Administrador y Colocador de los valores, de conformidad con lo que se establece en este Prospecto. La colocación de los valores podrá ser realizada por el Agente Suscriptor, ya sea por sí mismos o con colaboración de otros agentes de bolsa, a través de los mecanismos indicados en este Prospecto.
Mercado de Transacciones, S.A. (en adelante indistintamente como “Mercado de Transacciones”) es una casa de bolsa que forma parte del Grupo Financiero Corporación Bi. Inició operaciones el 27 de noviembre de 1986 registrada como Agente de Bolsa ante el Registro del Mercado de Valores y Mercancías y miembro fundador de Bolsa de Valores Nacional, S.A., asimismo, fue constituida con el objetivo de efectuar operaciones bursátiles por cuenta de Corporación Bi y sus clientes. En la actualidad, Mercado de Transacciones se coloca dentro de las primeras casas de bolsa con mayor volumen de negociación de títulos tanto en quetzales como en dólares en el país.
p) Personal Empleado y Relaciones Laborales.
Debido a la estructura operativa por la que ha optado el Emisor, Oakstone Capital, S.A. no cuenta con personal empleado directamente; realizando sus operaciones mediante la contratación de proveedores externos, especialmente en el área de administración de los inmuebles y las actividades de soporte administrativo de la sociedad.
q) Litigios o arbitrajes
A la fecha que se realizó el prospecto el emisor no cuenta con litigios o arbitrajes que existan o hayan existido en contra o a favor del Emisor en los últimos tres años, y que puedan tener o hayan tenido una incidencia importante sobre su situación financiera o patrimonial.
r) Política de dividendos:
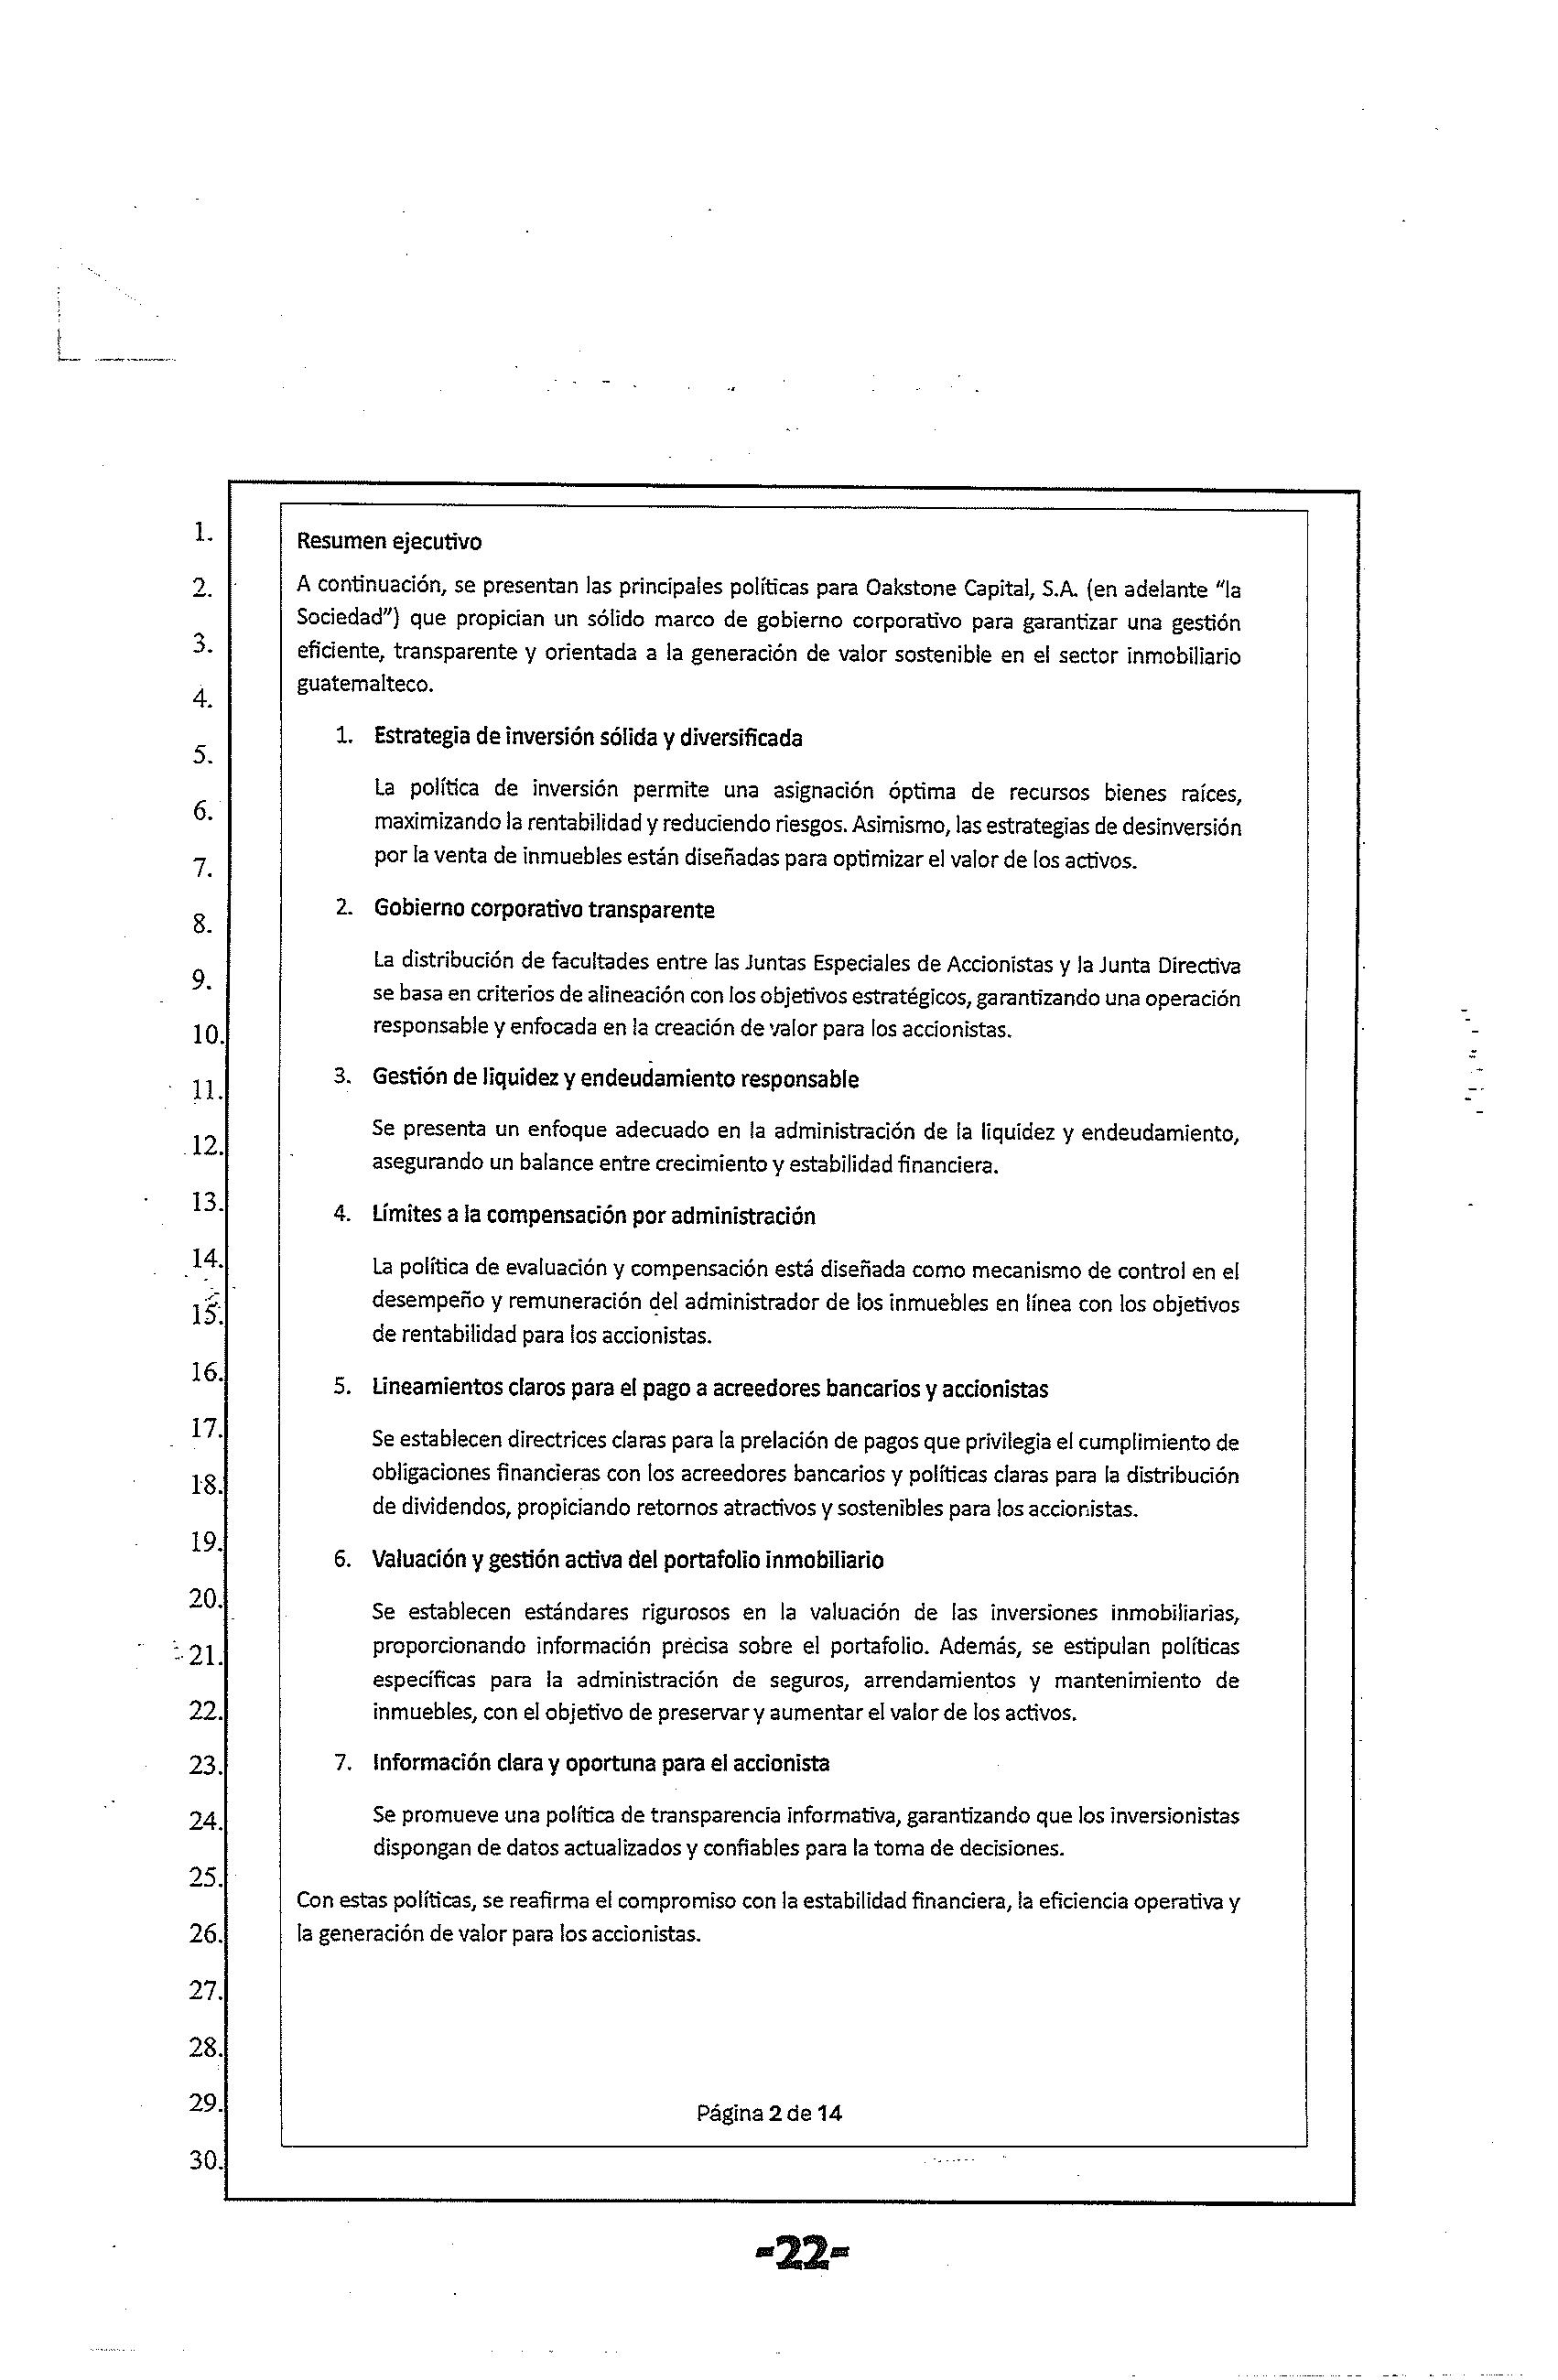
La sociedad según se establece, dentro de las escrituras de constitución específicamente en la cláusula DÉCIMA QUINTA (Políticas Económicas, Financieras y de inversión), detalladas en el Anexo A, pagará dividendos a los tenedores de las Acciones Comunes de la Clase B y Clase C, según la Prelación de Pagos establecida de acuerdo con la siguiente política:
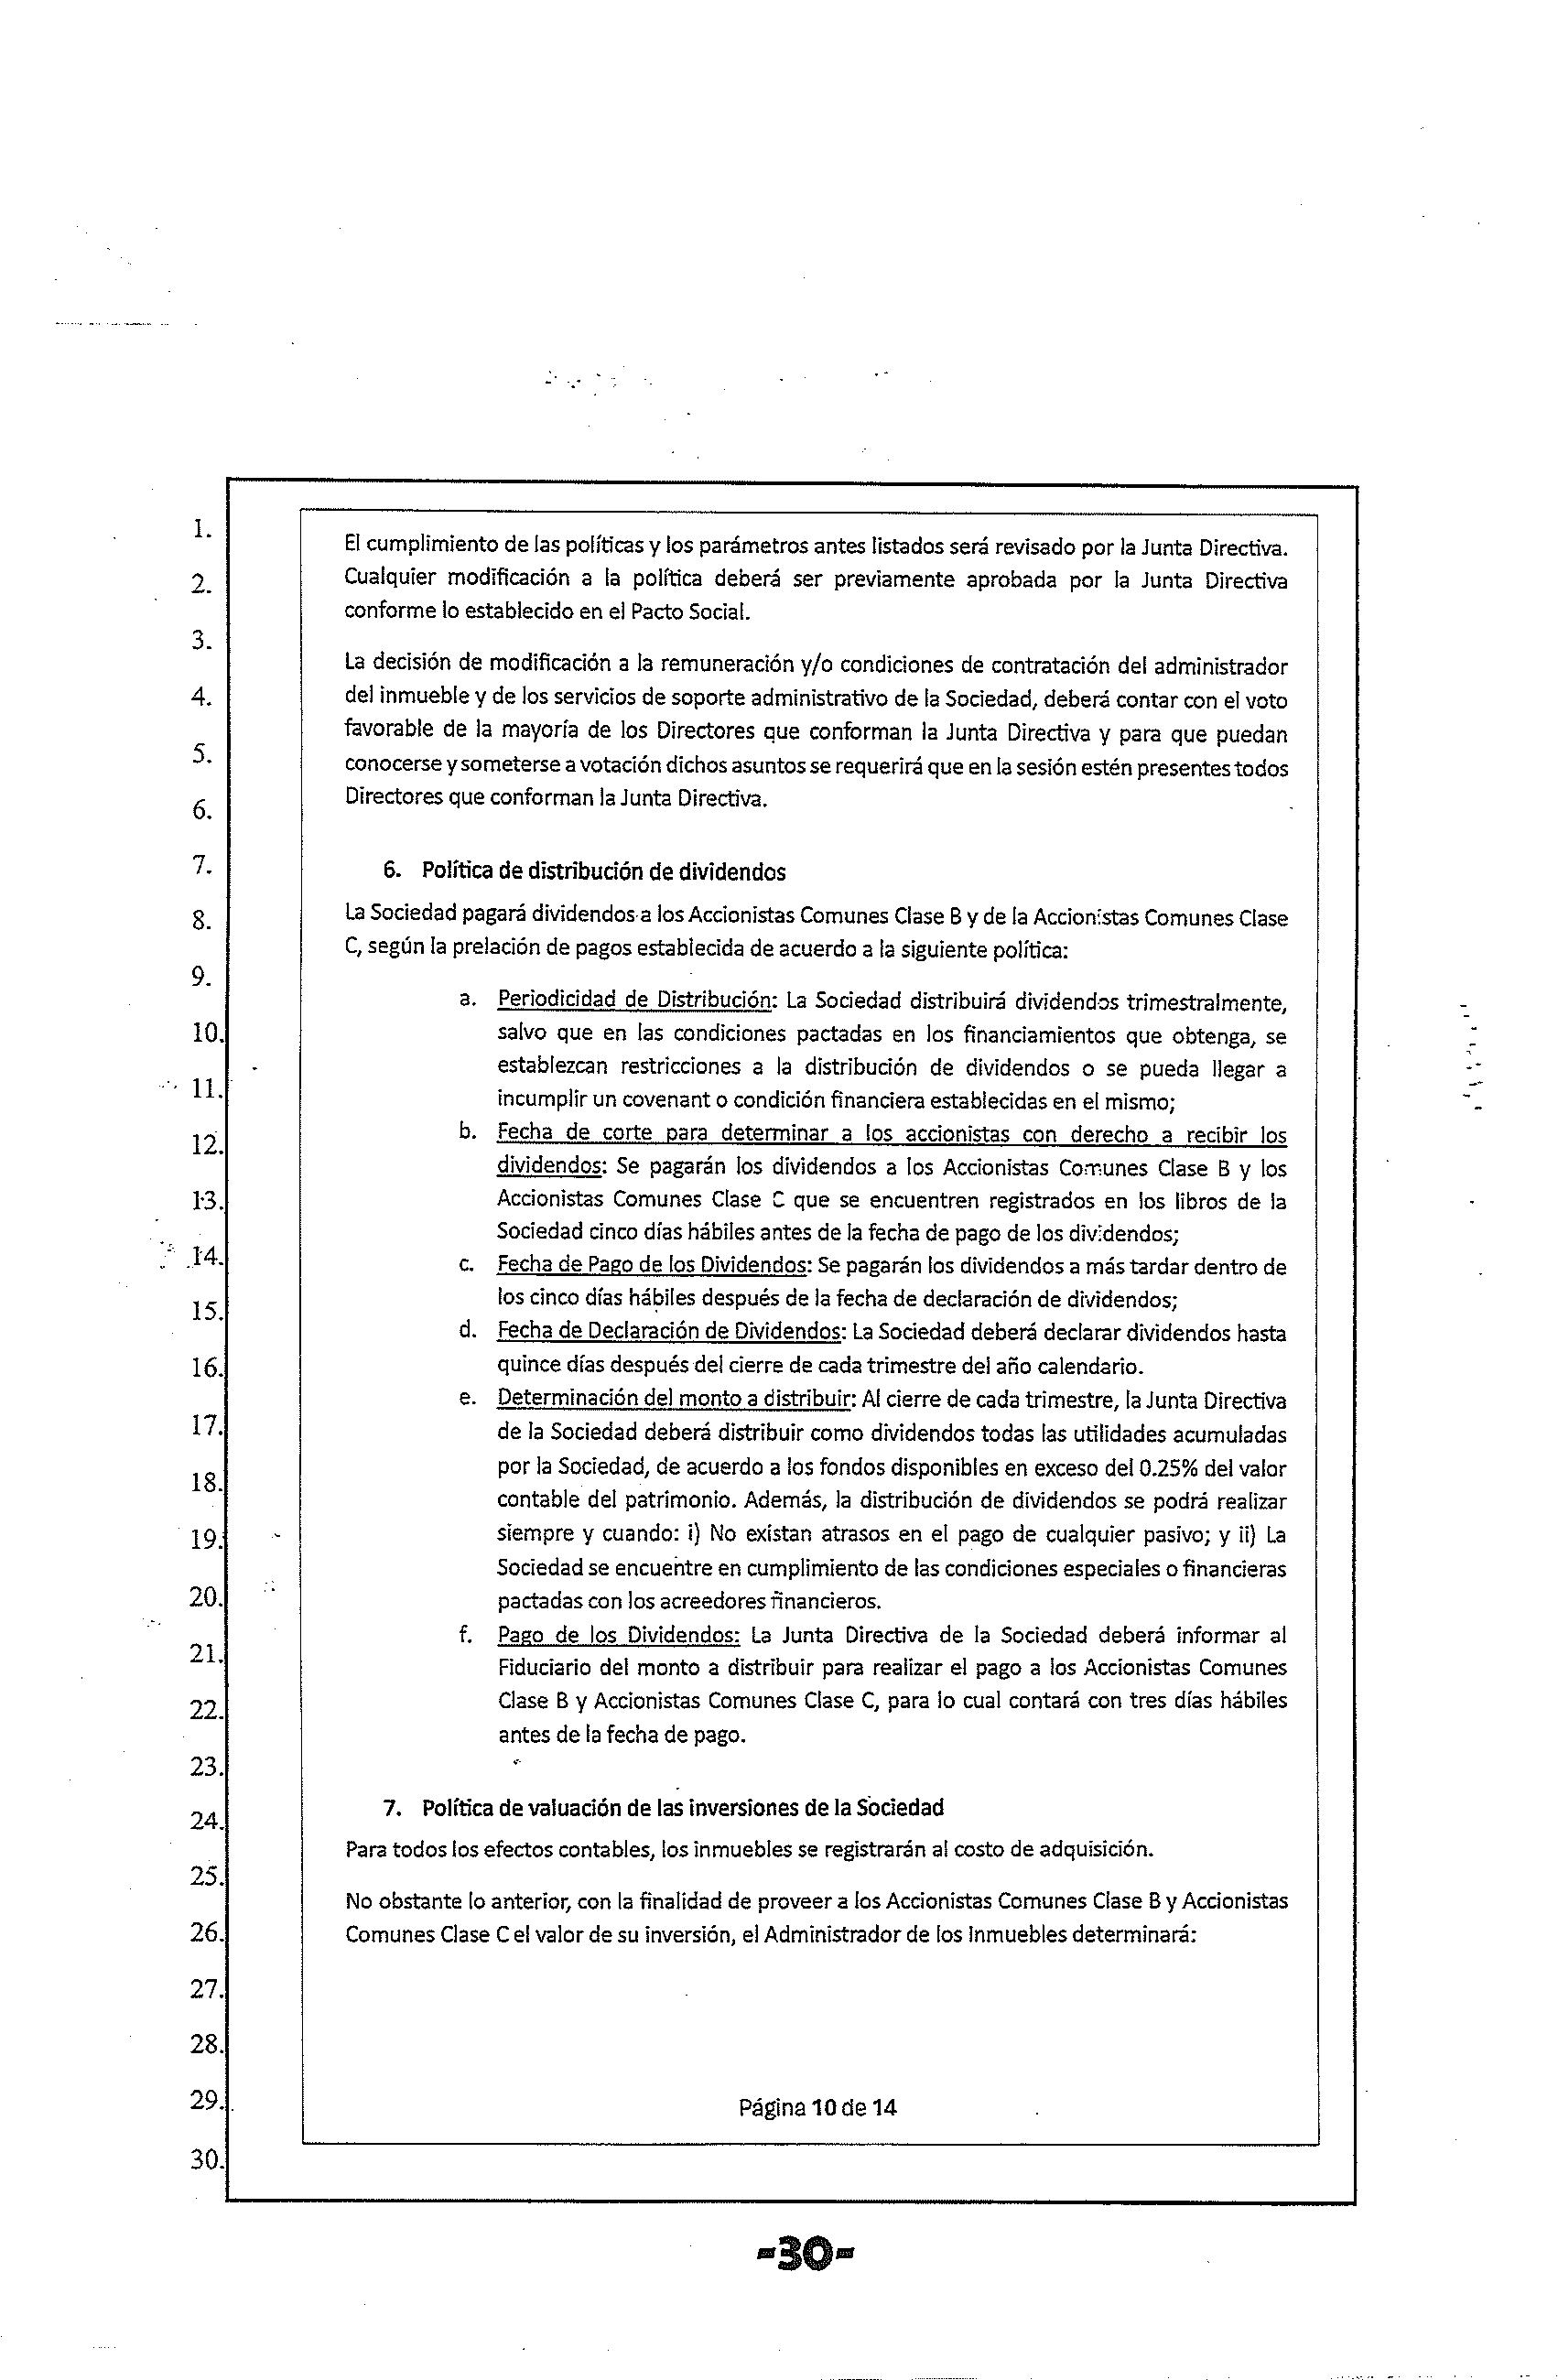
a. Periodicidad de Distribución: La Sociedad distribuirá Dividendos trimestralmente, salvo que en las condiciones pactadas en los financiamientos que obtenga, se establezcan restricciones a la distribución de dividendos o se pueda llegar a incumplir un covenant o condición financiera establecidas en el mismo;
b. Fecha de corte para determinar a los accionistas con derecho a recibir los Dividendos: Se pagarán los Dividendos a los Accionistas de la Clase B y de la Clase C que se encuentren registrados en los libros de la Sociedad cinco días hábiles antes de la Fecha de Pago de los Dividendos;
c. Fecha de Pago de los Dividendos: Se pagarán los Dividendos cinco días hábiles después de la Fecha de Declaración de Dividendos;
d. Fecha de Declaración de Dividendos: La Sociedad deberá declarar dividendos hasta quince días después del cierre de cada trimestre del año calendario.
e. Determinación del monto a distribuir: Al cierre de cada trimestre, la Junta Directiva de la Sociedad deberá distribuir como Dividendos todas las utilidades acumuladas por la Sociedad, de acuerdo a los fondos disponibles en exceso del 0.25% del valor contable del patrimonio. Además, la distribución de dividendos se podrá realizar siempre y cuando: i) No existan atrasos en el pago de cualquier pasivo; y ii) La Sociedad se encuentre en cumplimiento de las condiciones especiales o financieras pactadas con los Acreedores Financieros. Esta particularidad a distinción de las sociedades guatemaltecas se debe a que las sociedades anónimas panameñas están autorizadas a realizar dicha distribución
en esa periodicidad, según fue validado con la opinión legal de la abogada Anna Cristina Valdés
f. Pago de los Dividendos: La Junta Directiva de la Sociedad deberá informar al Fiduciario del monto a distribuir para realizar el pago a los Accionistas de la Clase B y de la Clase C, para lo cual contará con tres días hábiles.
La anterior política forma parte del anexo del acto constitutivo del Emisor.
s) Dividendos declarados durante los últimos tres ejercicios:
Debido a que el Emisor es una sociedad creada el 3 de abril de 2025, a esta fecha no cuenta con dividendos declarados.
Factores de riesgo
La inversión en Acciones Comunes Clase B con Derecho a Voto Limitado, emitidas por Oakstone Capital, S.A., conlleva ciertos riesgos que deben ser debidamente conocidos y evaluados por el Inversionista antes de tomar la decisión de participar en esta emisión.
Es responsabilidad exclusiva del Inversionista informarse y analizar los riesgos inherentes a la adquisición de Acciones Comunes Clase B con Derecho a Voto Limitado de Oakstone Capital, S.A.
Cabe destacar que los riesgos descritos en este documento son los considerados más relevantes para esta clase de inversión; no obstante, podrían existir otros riesgos no identificados o no detallados en el presente prospecto
Es importante que el Inversionista tenga conocimiento que el riesgo asociado al pago de los dividendos está estrechamente ligado al desempeño y a la continuidad de las operaciones del Emisor, quien por medio de su Junta Directiva decretará dividendos a favor de sus accionistas, tenedores de los valores, de conformidad a lo establecido en el pacto social, sus políticas anexas y este prospecto informativo.
Los factores de riesgo explican aquellas circunstancias que pueden afectar negativamente la generación de utilidades para el pago de dividendos que corresponde a las Acciones Comunes Clase B con Derecho a Voto Limitado
El presente Prospecto contiene factores de riesgo que es importante sean de conocimiento del Inversionista.
Por lo tanto, los principales factores a considerar como riesgos asociados a una inversión en Oakstone Capital, S.A., son los siguientes, mismos que para mejor claridad se presentan agrupados de la siguiente forma:
A. Factores de riesgo inherentes
B. Factores de riesgo externos
C. Riesgos específicos relacionados a los valores de esta emisión
D. Otros factores de riesgo
A. Factores de riesgo inherentes al negocio
Los riesgos detallados a continuación se refieren a aquellos riesgos que se originan como parte de las operaciones de Oakstone Capital, S.A.
La operación del Emisor se concentra en la renta de sus activos inmobiliarios para generar ganancias distribuibles entre sus inversionistas.
1. Riesgo Operacional
Los riesgos operativos u operacionales están relacionados con fallas en los procesos operativos y la plataforma tecnológica utilizada para gestionar el portafolio inmobiliario. Estos incluyen problemas como fallas en sistemas de elevación, errores humanos en la operatoria diaria, accidentes dentro de las instalaciones, inconvenientes en la gestión del flujo vehicular, cortes de energía, fallos en sistemas de cobro, incumplimientos en protocolos de seguridad y controles internos, así como dificultades en la coordinación y seguimiento de los distintos involucrados en el desarrollo y administración de los inmuebles.
Estos riesgos pueden afectar el funcionamiento diario del negocio, generando interrupciones en el servicio, daños a los inmuebles administrados y afectaciones a la reputación de los inmuebles adquiridos. Además, pueden derivar en costos adicionales por reparaciones, compensaciones a terceros y pérdida de confianza por parte de clientes y proveedores. Para los inversionistas, estos riesgos pueden traducirse en una disminución en la rentabilidad del proyecto debido a costos imprevistos, retrasos en la operación y posibles afectaciones negativas en la valorización de los inmuebles. También pueden generar incertidumbre sobre la estabilidad y eficiencia de la administración del portafolio, impactando la percepción de riesgo sobre la inversión y disminución de pago en los dividendos
2. Riesgo Financiero y Liquidez
El riesgo financiero y de liquidez se refiere a la probabilidad de ocurrencia de un evento que tenga consecuencias financieras negativas para la organización y la probabilidad de que exista la necesidad de efectivo inmediato para hacer frente a sus obligaciones. Por tanto, la falta de liquidez pone en dificultad la cancelación y pago de acreedores bancarios, al administrador de los inmuebles, proveedores, entre otros.
Si existiese un retraso o incumplimiento de los inquilinos, podría representar un riesgo financiero para el Emisor debido a que se podría percibir un menor flujo al estimado en sus proyecciones financieras. Este riesgo podría limitar la capacidad de pago del Emisor para sus acreedores e inversionistas. De esta manera, los rendimientos dependerán principalmente del éxito que tenga el proyecto inmobiliario, y con un proyecto exitoso se obtendrán rendimientos esperados y atractivos al inversionista.
3. Riesgo de Mercado y Competencia
El riesgo de mercado y de competencia se refiere a la posibilidad de que la administración no pueda dar en alquiler los locales comerciales, o la incapacidad de satisfacer la demanda debido a las condiciones que presente el mercado inmobiliario, las preferencias del mercado, específicamente de los potenciales clientes, visitantes y/o inquilinos que se esperan para los inmuebles, lo cual podría
impedir alcanzar las expectativas de ocupación y rentabilidad del proyecto. Además, este riesgo puede verse afectado en la reducción de la demanda por la falta de planificación urbana y accesos en la zona, el crecimiento del transporte público, las alternativas de movilidad e innovaciones tecnológicas en la gestión de estacionamientos. También existe el riesgo que la competencia ajuste sus precios a la baja, afectando la rentabilidad del negocio.
4. Riesgos de relaciones con proveedores
El riesgo de relaciones con proveedores se refiere a las relaciones que tenga el administrador de los inmuebles con los proveedores, específicamente aquellos que le suministren equipo o materiales para diferentes actividades para los servicios de mantenimiento de los inmuebles. Asimismo, este riesgo toma en consideración la experiencia de los proveedores que se contraten para procesos de mantenimiento de equipos, seguridad y vigilancia, así como la evaluación de la experiencia y/o que las garantías ofrecidas por éstos sean suficientes para cubrir cualquier eventualidad que pudiera ocurrir. Por lo tanto, una deficiente relación con los proveedores o incumplimientos por parte de éstos podrían ocasionar problemas con los servicios ofrecidos, desencadenando desperfectos técnicos para el funcionamiento adecuado y posteriormente afectando de manera negativa la reputación de los activos inmobiliarios, disminuyendo así la ocupación de los inmuebles y por ende, su capacidad de generación de flujos de ingresos
5. Dependencias
Este punto se refiere a las distintas dependencias en las cuales el emisor podría incurrir, como: Dependencia de proveedores: El emisor depende de un equipo el cual provee toda la administración de los activos, cualquier interrupción en la cadena de suministro puede afectar la operación de los activos inmobiliarios, desencadenando en gastos imprevistos o aumento de gastos y así disminuyendo la cantidad de dividendos decretados.
Dependencia directa de clientes: Si una gran parte de los ingresos proviene de pocos clientes, la pérdida de uno de estos clientes puede impactar significativamente la estabilidad financiera. Esto se debe ver tanto de forma directa (la relación del arrendatario con el arrendante) como de forma indirecta (la relación del arrendante con el cliente al cual presta un bien o servicio).
6. Personal
El riesgo de personal se refiere a los posibles problemas relacionados con los empleados (directos o indirectos), directivos o cualquier persona clave en una organización. Como la dependencia de personal clave, si una empresa depende demasiado de ciertos individuos, su salida podría afectar significativamente las operaciones.
La falta de talento humano, puesto que la ausencia de personal con las habilidades necesarias puede impactar la productividad, calidad y el crecimiento de los activos o afectar en altos costos en los cuales la empresa deberá incurrir
7. Riesgo legal (factores judiciales y extrajudiciales)
El riesgo legal se refiere a la posibilidad de que la empresa enfrente pérdidas, sanciones o perjuicios debido al incumplimiento de normativas, regulaciones, contratos u otras disposiciones legales. Este
riesgo puede originarse tanto en el ámbito judicial como extrajudicial. Para el ámbito judicial puede darse por demandas, litigios o resoluciones adversas en tribunales con terceros como visitantes, clientes, inquilinos o incluso proveedores. Para el ámbito extrajudicial puede darse por sanciones administrativas, disputas contractuales, cambios regulatorios o incumplimiento de normativas o leyes, sin la necesidad de un proceso judicial formal.
Por otro lado, el riesgo legal también está relacionado con la responsabilidad de que las autoridades realicen cambios en las regulaciones y leyes existentes en materia de permisos, reglas de inversión y cualquier otra regulación que pueda afectar a la Sociedad y sus actividades. De esta forma, las posibles modificaciones en el marco regulatorio podrían dificultar o complicar el ambiente operativo y comercial, tanto de la Sociedad, como del administrador de los inmuebles.
8. Riesgo Tecnológico
El riesgo tecnológico se refiere a la posibilidad de que ocurran fallos y vulnerabilidades, limitaciones o cambios en los sistemas tecnológicos utilizados en la operación de los inmuebles y que este factor impacte negativamente a la organización causando interrupciones en las operaciones, daños a la reputación, incumplimiento normativo y/o reducción en la rentabilidad del proyecto, esto desencadenando pérdidas económicas irremplazables
En adición a lo anterior, otro factor importante es el uso inadecuado de los sistemas de tecnología que podrían afectar los servicios brindados. Este riesgo puede derivarse de factores como interrupciones en la red eléctrica, errores en los sensores, fallas en los sistemas, ataques cibernéticos, obsolescencia tecnológica, errores en la implementación de software, interrupciones en la infraestructura digital o incluso dependencia excesiva de proveedores tecnológicos. Por tanto, esto puede afectar la operación, generar retrasos y causar pérdidas económicas.
9. Adecuada Selección de
Proyectos
El retorno o rendimiento de los accionistas y la apreciación de su capital dependerán de la correcta selección de inversiones inmobiliarias por parte de la Junta Directiva de la Sociedad. Una inadecuada selección de inmuebles en que se invierta tendría como consecuencia bajos retornos o rendimientos, e inclusive la posibilidad de pérdidas para los inversionistas.
Este rendimiento a futuro depende principalmente (incluyendo lo estipulado en el numeral 12 siguiente) de:
▪ La capacidad y esfuerzo de la administración
▪ El conocimiento de la industria y su entorno
▪ Factores económicos y políticos
▪ Percepción del país en el exterior
▪ Factores fiscales
▪ Factores externos
▪ Competencia
Los resultados de la Sociedad incidirán a una percepción de la misma en el mercado e influye en que las acciones se aprecien o deprecien y como consecuencia generen ganancias o pérdidas de capital al momento de venderlas.
10. Riesgo de liquidez por crédito fiscal
El Emisor mantiene al 31 de agosto de 2025 un saldo de IVA por cobrar de US$462 mil. La recuperación de estos saldos depende de los tiempos de gestión ante la Administración Tributaria.
Retrasos prolongados podrían limitar la liquidez disponible para el cumplimiento de las obligaciones de corto plazo.
11. Riesgo de liquidez
Al 31 de agosto de 2025, el Emisor registraba efectivo por US$10 mil frente a pasivos corrientes por US$15.6 millones, lo que refleja una razón corriente de 0.03x. Esta situación implica un riesgo de liquidez significativo, pues el cumplimiento de las obligaciones de corto plazo depende de la exitosa colocación de la presente emisión y de la capacidad de generar flujos de arrendamiento de los activos transferidos.
12. Riesgo en la selección de futuras inversiones
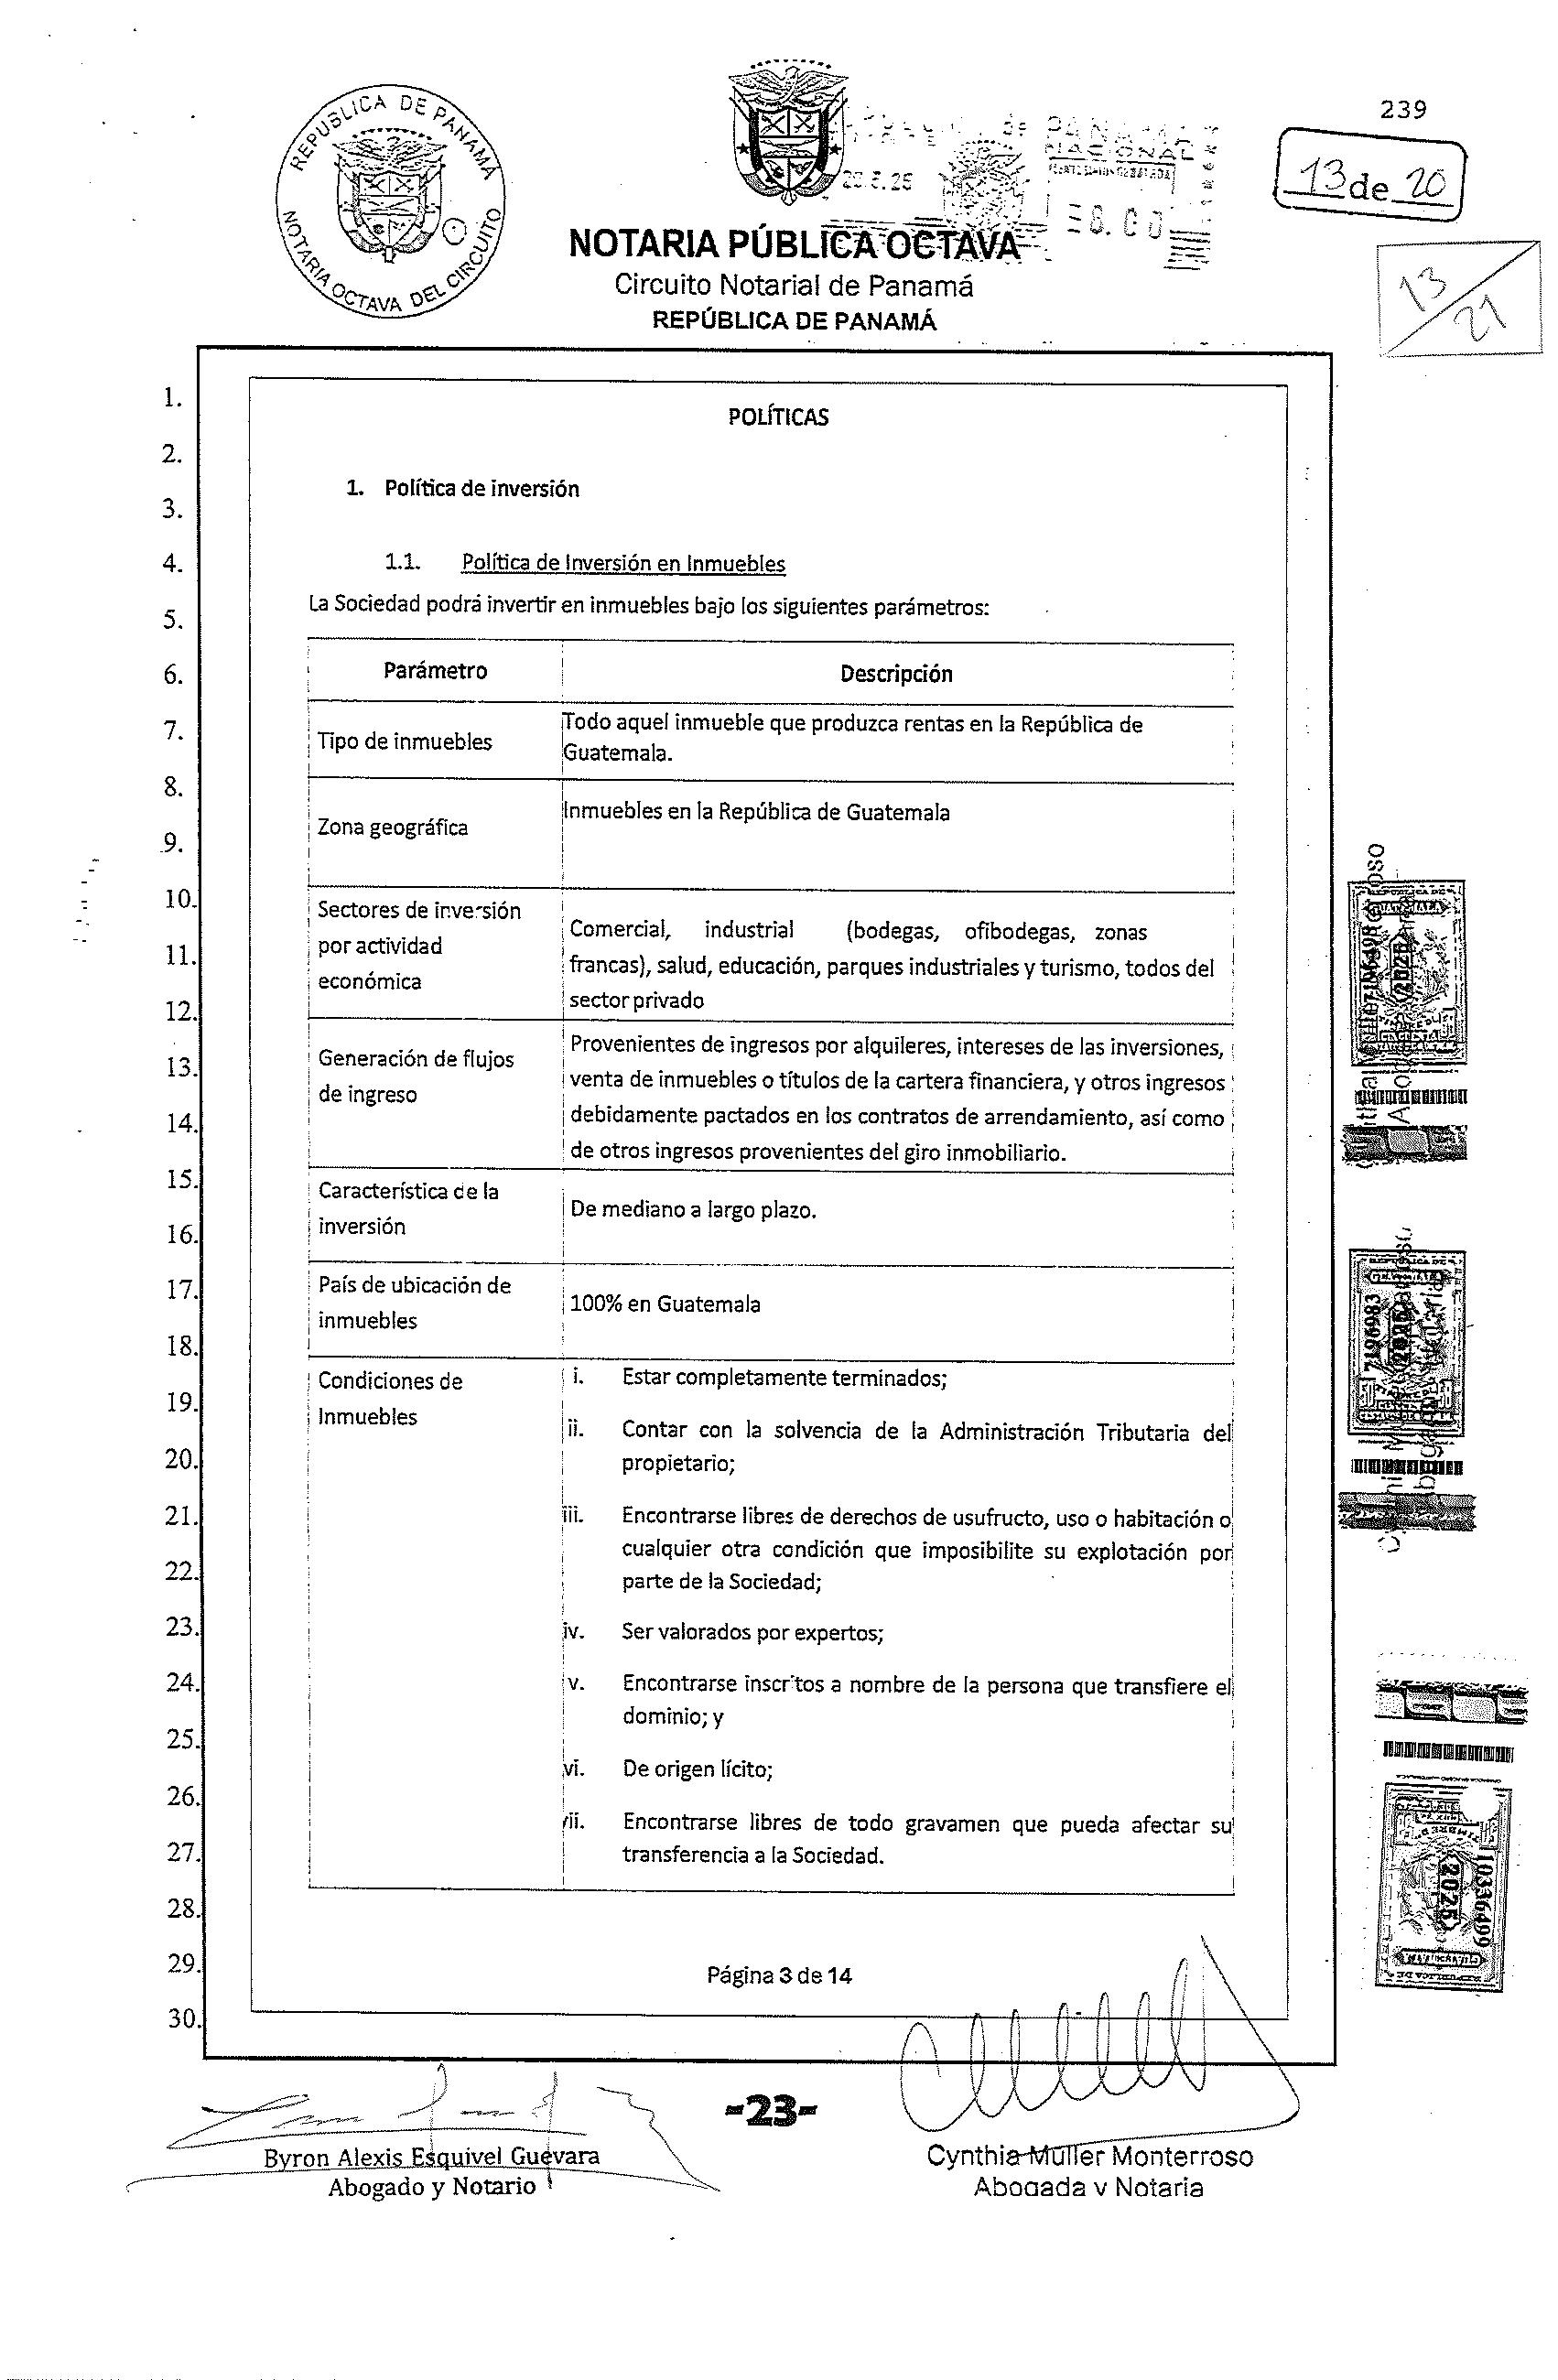
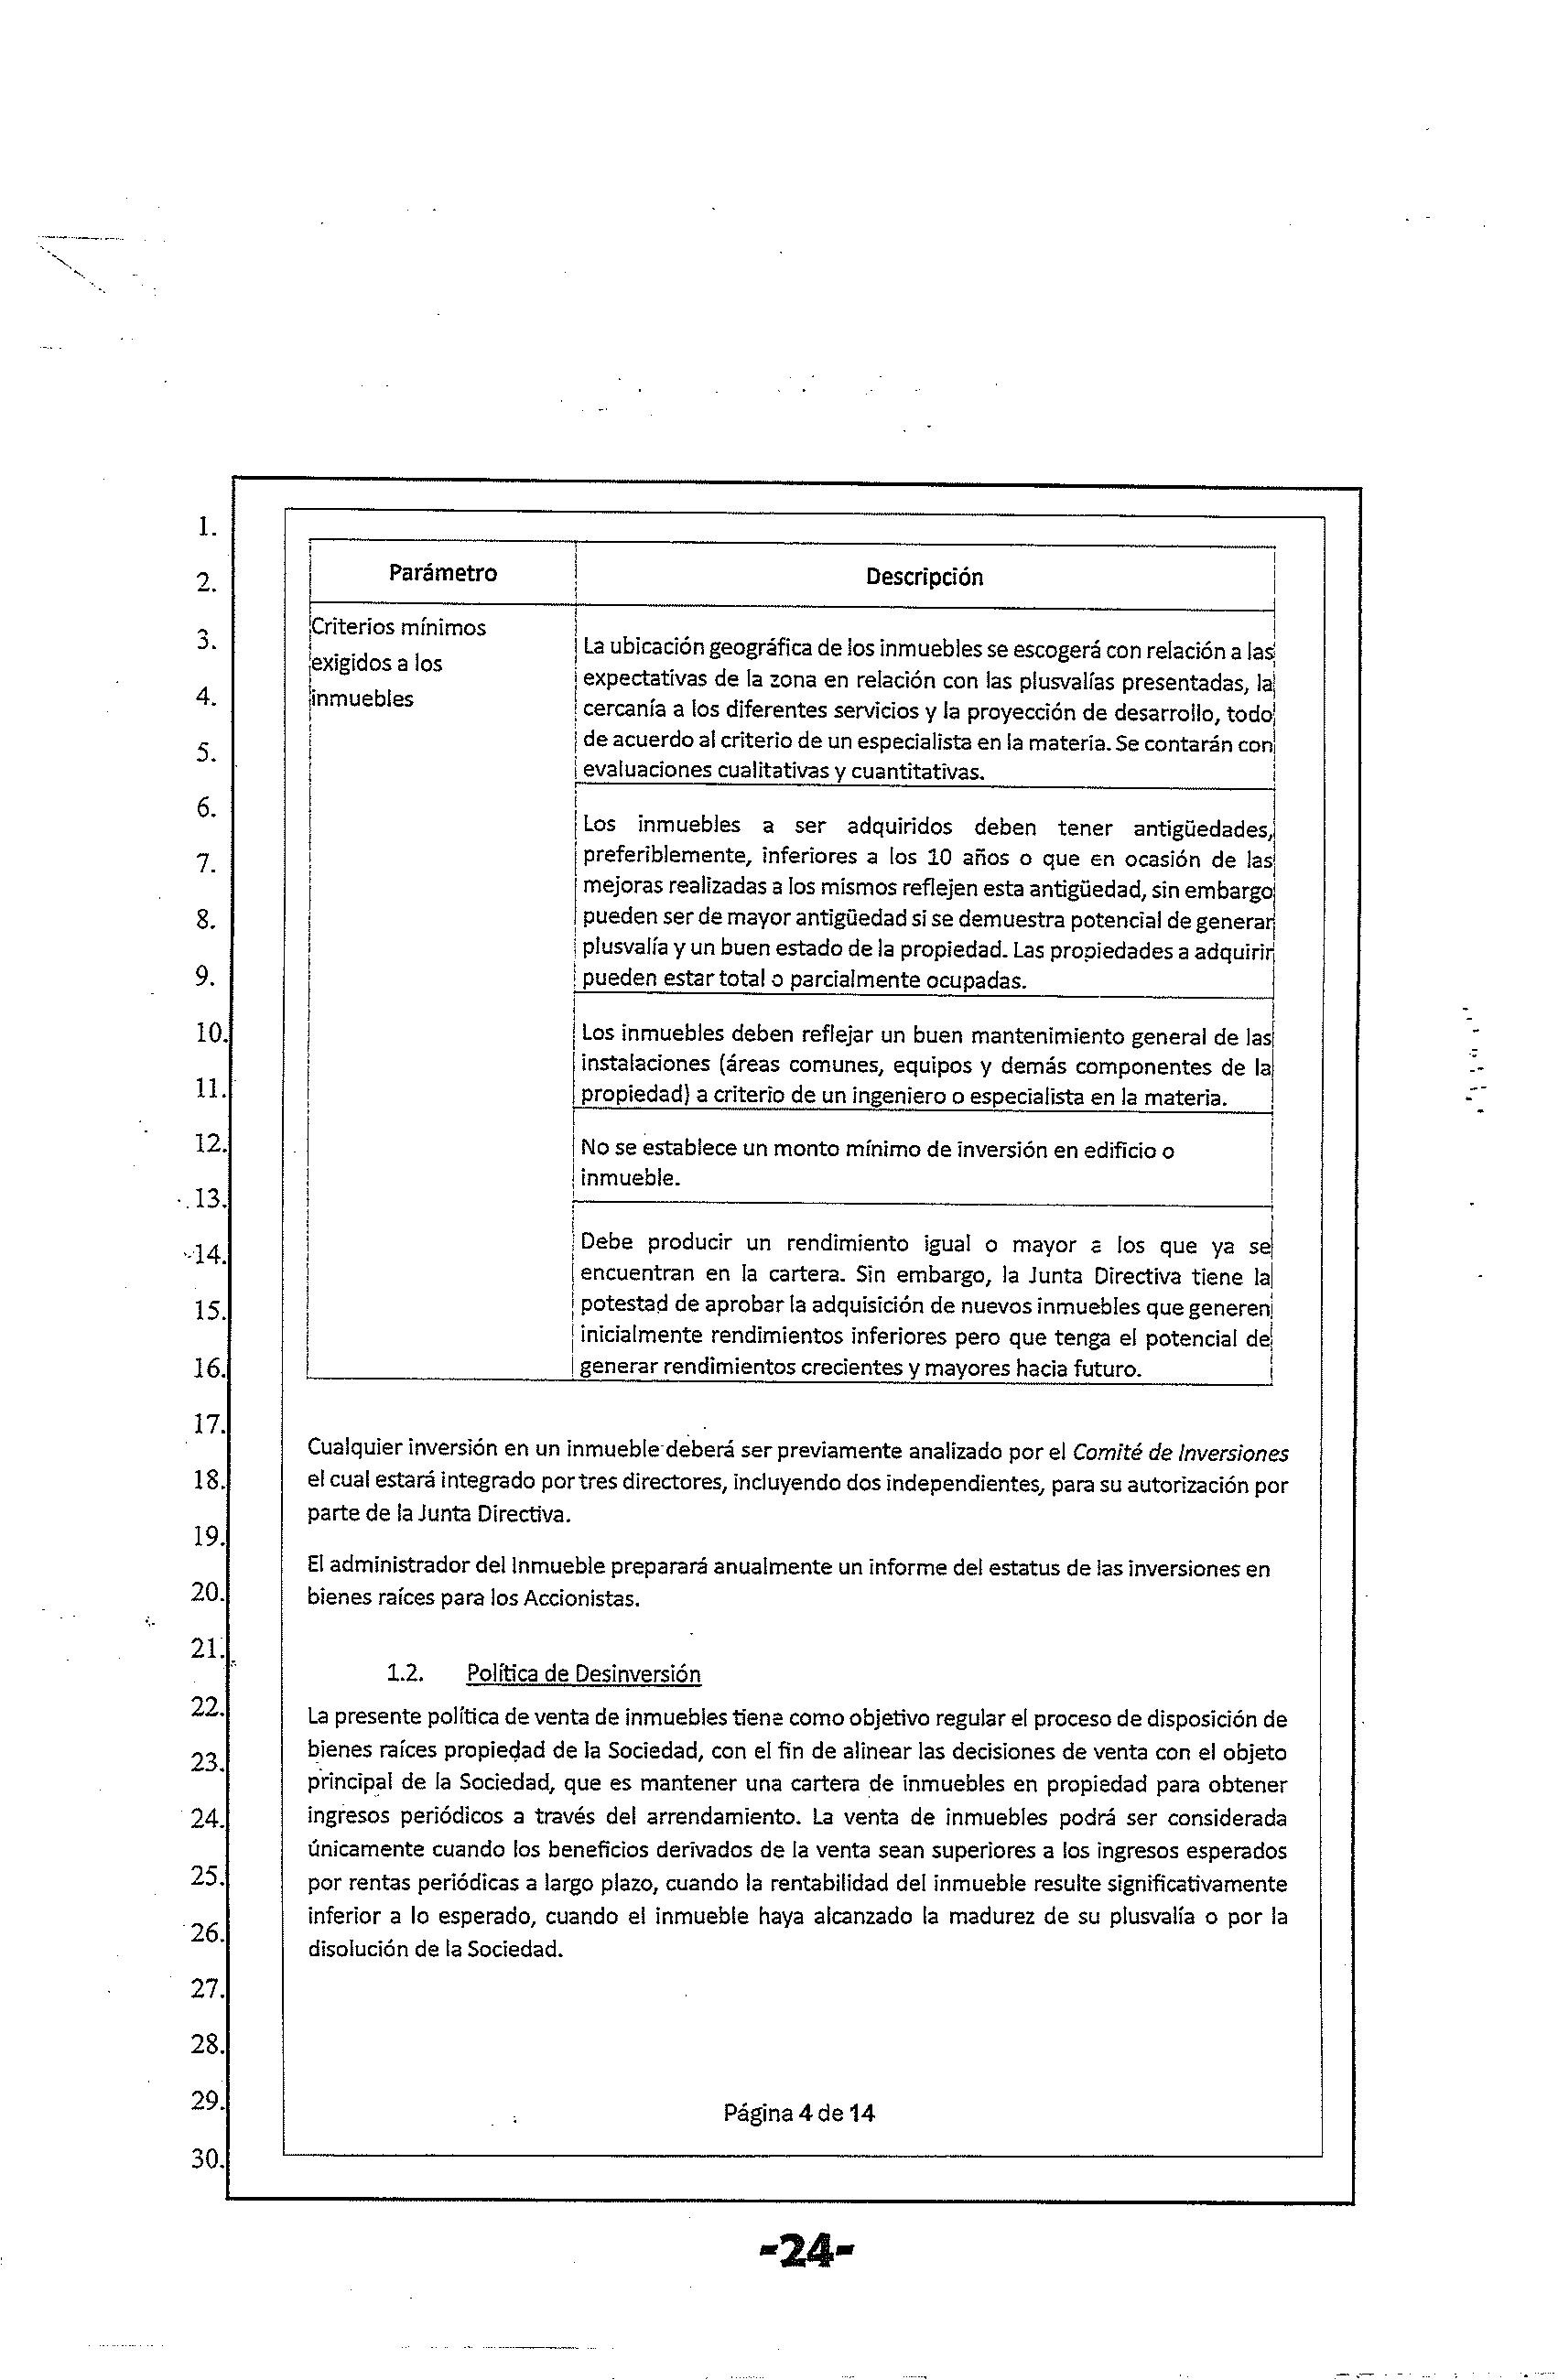
El Emisor contempla la posibilidad de adquirir activos inmobiliarios adicionales en Guatemala, sujetos a los parámetros establecidos en su política de inversiones. Dicha política establece que, al seleccionar nuevos inmuebles, se procurará alcanzar una rentabilidad superior a la de los activos relevantes iniciales. Si bien este criterio busca maximizar los beneficios para los inversionistas, también puede implicar la adquisición de activos con un perfil de riesgo mayor o con flujos menos estables. El éxito de estas adquisiciones dependerá de la capacidad del Comité de Inversiones y de la Junta Directiva para identificar proyectos rentables y sostenibles. Adicionalmente, existe una vinculación entre Oakstone Capital y Calidad Inmobiliaria incluyendo accionistas comunes y la participación del CEO de Calidad Inmobiliaria como Presidente de la Junta Directiva de Oakstone que podría generar potenciales conflictos de interés en la decisión de adquirir activos desarrollados por Calidad Inmobiliaria u otras entidades.
13. Riesgo de concentración de ingresos
Los ingresos proyectados de Oakstone Capital provienen principalmente de dos activos inmobiliarios: Plaza Kalú y Parqueos Insigne. Esta concentración en pocos inmuebles expone al Emisor a riesgos asociados a la ocupación, morosidad de arrendatarios y condiciones de mercado en ubicaciones específicas. Aproximadamente el 61% de los ingresos proyectados se origina en parqueos y 36% en locales de Kalú.
14. Riesgo de morosidad de arrendatarios
En el caso de Plaza Kalú, al menos un 10% de los alquileres presenta mora superior a 90 días. Si bien las proyecciones de la sociedad contemplan una incobrabilidad de 2% anual, una materialización sostenida de mayores niveles de mora podría impactar los flujos disponibles para dividendos.
B. Factores externos de riesgo
1. Riesgos políticos y sociales
Los riesgos políticos y sociales se refieren a la posibilidad de que eventos relacionados con la estabilidad gubernamental, políticas públicas, conflictos sociales o cambios en la legislación afecten negativamente las operaciones de la Sociedad. De igual forma, las acciones que tome el Estado en los asuntos políticos, sociales y económicos podrían tener efectos negativos, ya que éste ejerce una incidencia directa a través de iniciativas de ley, decretos, resoluciones y otras que afecten la operatividad del entorno de las empresas en el mercado de Guatemala.
Los cambios en la estabilidad política y social pueden afectar la operación ocasionando protestas, bloqueos, movimientos sociales, cambios en la percepción pública, descontento ciudadano o
problemáticas sociales que pueden impactar la reputación y la demanda en los comercios dentro de los inmuebles, o incluso estos factores podrían impactar en la continuidad operativa de la Sociedad
2. Riesgos Macroeconómicos
El riesgo macroeconómico se refiere a la posibilidad de que ocurran situaciones en la economía que impacten negativamente el proyecto. Dicho riesgo se origina por cambios en las condiciones económicas generales del país, como el crecimiento económico, inflación, régimen cambiario y tributario, límites de crédito y liquidez del sistema financiero, sector inmobiliario, entre otros. La inversión puede verse afectada por una desaceleración económica o una crisis (económica, sanitaria, legal, reputacional del país) que pueda reducir el poder adquisitivo de las personas, lo que disminuye su disposición a visitar las instalaciones de los inmuebles ocasionando una menor afluencia de personas, impactando a los inquilinos, y por tanto, reduciendo negativamente los flujos proyectados.
3. Riesgos monetarios, cambiarios y crediticio
El riesgo monetario, cambiario y crediticio hace referencia a la posibilidad de que factores relacionados con la moneda, el tipo de cambio y el acceso a financiamiento afecten negativamente la liquidez y rendimientos del proyecto. Este riesgo está vinculado a las fluctuaciones en el valor de la moneda local, afectando directamente los costos de operación e ingresos generados.
4. Riesgo por tasa de interés
El riesgo por las tasas de interés se refiere a las fluctuaciones o volatilidad en las tasas de interés, tanto en el mercado internacional como el nacional, y cómo estas influyen directamente en los costos de financiamiento del negocio, afectando negativamente los resultados y rendimientos del proyecto. El incremento de los costos se debe a que ante un mayor pago de intereses a las instituciones financieras con las que sostiene créditos, se necesitará mayor liquidez para hacer frente a las obligaciones con los acreedores. Asimismo, dicha volatilidad también afecta que los rendimientos de las inversiones sean menores, dificultando la inversión en proyectos futuros.
5. Riesgo de Legislación
El riesgo legislativo y del sistema de justicia se refiere a la posibilidad de que cambios en las leyes, regulaciones o normativas afecten negativamente la inversión o el desempeño del Emisor. Esto incluye cualquier modificación en el marco jurídico guatemalteco, en aspectos fiscales, laborales, ambientales, de comercio o en regulaciones del mercado de valores. Estas modificaciones podrían generar nuevas obligaciones, restricciones o cargas económicas que impacten directamente en la operativa del Emisor. Además, la existencia de un sistema de justicia con limitaciones estructurales, como la falta de eficiencia, independencia o transparencia, puede afectar la capacidad del Emisor para defender adecuadamente sus derechos ante controversias legales o regulatorias, elevando así su exposición a sanciones, pérdidas financieras o daños reputacionales. Para los inversionistas, este riesgo representa incertidumbre frente a la estabilidad y previsibilidad del entorno normativo, lo cual podría reflejarse en una disminución en el valor de sus inversiones, afectación del retorno esperado y limitaciones en la protección efectiva de sus derechos dentro del marco legal vigente.
6. Riesgo de Sistema de Justicia
Riesgo relacionado con el sistema de justicia se refiere a las limitaciones estructurales que puedan afectar la capacidad de las partes involucradas para resolver disputas legales, proteger sus derechos y operar en un entorno con certeza jurídica. Este riesgo implica considerar cómo funciona el sistema judicial del país, especialmente en términos de transparencia, equidad, eficiencia, celeridad, independencia e influenciabilidad. En el contexto guatemalteco, el sistema judicial es frecuentemente percibido como débil, lo que incrementa la incertidumbre para empresas e inversionistas. La falta de confianza en la imparcialidad o capacidad resolutiva de las autoridades judiciales puede dificultar la defensa efectiva de intereses legales ante controversias contractuales, regulatorias o administrativas. Esta situación aumenta la exposición del Emisor a consecuencias legales adversas y puede impactar la valoración y seguridad jurídica de las inversiones, al reducir la previsibilidad del entorno en el que se desarrollan las actividades económicas.
7. Riesgo en Política fiscal
El riesgo asociado a la política fiscal se refiere a la posibilidad de que decisiones gubernamentales o condiciones macroeconómicas afecten la sostenibilidad y orientación de las finanzas públicas de Guatemala. Lo cual repercutiría en cambios en la estructura tributaria, niveles de gasto público, endeudamiento del Estado o manejo del déficit fiscal. Para el Emisor, este riesgo puede traducirse en un entorno económico menos favorable, derivado de mayores cargas fiscales, restricciones en el acceso a financiamiento, aumentos en tasas de interés o presiones inflacionarias que afecten el costo operativo o la demanda por sus bienes y servicios. Podría tener incertidumbre sobre la estabilidad económica, provocando una pérdida de valor de las Acciones, reduciendo la confianza del inversionista
8. Riesgos Ambientales
El riesgo ambiental es el riesgo asociado a posibles afectaciones durante la operación del proyecto, que impacten negativamente el entorno, generando riesgos medioambientales sobre ecosistemas, recursos naturales y/o sobre la locación donde se ubican los inmuebles, entre estos se detallan: generación de residuos sólidos, efectos adversos para la salud humana, contaminación química. Este riesgo también involucra y está relacionado con siniestros tales como: erupción volcánica, inundación, rayos, terremotos, huracanes, entre otros.
Por su naturaleza, las pérdidas por catástrofes son impredecibles en su número y gravedad. La ocurrencia de un desastre natural podría tener un impacto en los activos de la Sociedad y, por ende, en la operatividad de ésta. Por lo tanto, el alcance de los daños sufridos debido a un desastre natural podría exceder los límites de cobertura de la póliza de seguros, ocasionando efectos negativos significativos, su condición financiera y resultados operativos. Además, las regulaciones ambientales más estrictas pueden exigir inversiones adicionales para cumplir con nuevas normativas, lo que podría incrementar los costos de operación. Por lo tanto, la inversión se puede ver afectada también si eventualmente se produjera algún problema en la zona específica en la que se ubica el proyecto, generando una disminución de la rentabilidad y/o pérdida del valor.
C. Riesgos específicos de las acciones
i. Liquidez de las Acciones
La única forma en la cual un inversionista podrá convertir en efectivo su acción es por medio de la venta en Mercado Secundario, esto se refiere a vender las acciones a otro inversionista con deseos de adquirir el titulo valores a través Bola de Valores Nacional, S.A. por intermediación de un Agente de Bolsa inscrito en dicha Bolsa comercio. Esto implica, el riesgo que el valor y la rentabilidad de las acciones puedan ser estables o variar y el inversionista puede no recuperar la suma invertida al momento de vender la Acción.
Adicionalmente, puede existir la posibilidad que cuando un inversionista desee vender sus acciones, éste no encuentre comprador alguno. El inversionista deberá comprender que podrá vender sus acciones con ganancia o pérdida respecto del valor de adquisición, esto por variables que se presenten en el mercado. Por tal razón las inversiones en acciones son apropiadas para inversionistas sofisticados que están en posición de comprender y asumir los riesgos asociados. Una inversión en acciones está diseñada principalmente para inversionistas con un horizonte de largo plazo, que no requieran los recursos invertidos, ni esperen potenciales productos derivados de ella en el corto o en el mediano plazo.
ii. Retorno variable
El inversionista debe de tener presente que este tipo de inversión de capital debe de contemplarse como una de largo plazo en la que la repartición de dividendos es incierta y puede haber un período de tiempo prolongado para que se produzca dicha repartición o que esta no ocurra Los dividendos que podrán declararse para los inversionistas de la Sociedad provienen de los ingresos generados por los activos de ésta, los cuales a su vez se relacionan con el cumplimiento de las obligaciones de pago de los cánones de arrendamiento de los inquilinos de los inmuebles.
D. Otros riesgos
1. Riesgo de lavado de dinero
El riesgo de lavado de dinero es la posibilidad de que una empresa, entidad financiera o cualquier actividad comercial sea utilizada, de manera consciente o inadvertida, para ingresar al sistema financiero fondos de origen ilícito con el propósito de darles apariencia de legalidad. Este riesgo puede derivarse de la falta de controles adecuados, deficiencias en los procesos de debida diligencia o la ausencia de regulaciones estrictas en materia de prevención del lavado de activos. Para el Emisor, la exposición a este riesgo puede implicar sanciones administrativas, pérdidas financieras, daño reputacional y restricciones operativas impuestas por autoridades regulatorias nacionales e internacionales. Para los inversionistas, la presencia de este riesgo puede afectar la confianza en la empresa, comprometer su estabilidad y generar incertidumbre respecto al cumplimiento normativo, lo que podría influir negativamente en el valor de su inversión y en la percepción del mercado sobre la solidez del negocio.
2. Riesgo Reputacional
El riesgo reputacional se refiere a la posibilidad de que eventos negativos afecten la percepción pública de los activos inmobiliarios, impactando su posicionamiento en el mercado, la afluencia de
visitantes y la relación con arrendatarios y socios comerciales. Este riesgo puede derivarse de situaciones como problemas de seguridad, deficiencias en la calidad del servicio, conflictos con proveedores o inquilinos, crisis mediáticas, incumplimiento normativo, o asociación con prácticas comerciales o ambientales cuestionables. Para el Emisor, la materialización de este riesgo puede resultar en una disminución en la ocupación de locales, reducción de ingresos operativos, pérdida de confianza de inversionistas y dificultades para atraer nuevas marcas y clientes. Desde la perspectiva del inversionista, una afectación reputacional significativa puede comprometer la estabilidad financiera del centro comercial, reducir el valor de la inversión y generar incertidumbre sobre su capacidad para sostener una operación competitiva y sostenible en el tiempo.
3. Riesgo de fuerza mayor
El riesgo de fuerza mayor se refiera a la exposición que tiene el emisor a eventos que, por su naturaleza imprevisible e incontrolable, puede afectar significativamente la continuidad operativa, la valorización de los activos inmobiliarios y la generación de flujo de efectivo. Estos eventos incluyen, pero no se limitan a, desastres naturales (terremotos, huracanes, inundaciones), pandemias, conflictos armados, disturbios civiles, actos de terrorismo, y decisiones gubernamentales que implique restricciones de movilidad, expropiaciones o cambios regulatorios abruptos. La ocurrencia de cualquiera de estos eventos podría generar interrupciones en los proyectos inmobiliarios, demoras en la ejecución de contratos, pérdida de valor de los activos, o incluso la imposibilidad de operar en determinadas jurisdicciones. Aunque el emisor puede contar con seguros o planes de contingencia, no existe garantía de que dichos mecanismos cubran la totalidad de los impactos financieros derivados. Por tanto, los inversionistas deben considerar que la materialización de este riesgo podría comprometer la capacidad del emisor para cumplir con sus obligaciones financieras y operativas.
4. Compromisos o Covenants
El emisor mantiene actualmente un préstamo bancario destinado a la adquisición de activos inmobiliarios, el cual está sujeto a compromisos contractuales que incluyen cláusulas de cumplimiento financiero, restricciones operativas y obligaciones de reporte. La presente emisión contempla expresamente la utilización de los fondos obtenidos para la cancelación total del préstamo vigente, lo que permitirá liberar ciertos compromisos contractuales y mejorar la posición financiera del emisor. No obstante, se prevé que las series subsiguientes, dentro del cupo global autorizado de la emisión, sean utilizadas para financiar nuevas adquisiciones de activos estratégicos, en línea con el plan de expansión del portafolio inmobiliario. Aunque se busca optimizar el uso de recursos propios mediante emisiones de capital, el emisor no descarta la posibilidad de continuar utilizando instrumentos bancarios, tales como préstamos, líneas de crédito o financiamiento estructurado, como parte de su estrategia de crecimiento. Esta coexistencia entre financiamiento vía mercado de valores y obligaciones bancarias requiere una gestión activa de covenants, a fin de evitar conflictos contractuales, preservar la flexibilidad financiera y garantizar el cumplimiento normativo. Por tanto, los inversionistas deben considerar que los compromisos contractuales vigentes y futuros pueden incidir en la capacidad del emisor para ejecutar ciertas decisiones estratégicas, especialmente en escenarios de expansión acelerada o ajustes en la política de financiamiento.
5. Riesgo tributario por jurisdicciones
El emisor, constituido como una entidad de propósito especial (SPV) bajo la legislación panameña, opera en Guatemala a través de una sucursal registrada quien tiene como objeto facturar contratos de arrendamiento de inmuebles adquiridos y un fideicomiso constituido encargado de efectuar el pago de dividendos bajo instrucción de Oakstone Capital, lo que implica una exposición directa al régimen fiscal guatemalteco. Esta situación genera un riesgo tributario relevante, tanto por la complejidad de la normativa aplicable como por la posibilidad de incurrir en sanciones, ajustes retroactivos o controversias fiscales. Asimismo, en caso de que el emisor expanda sus operaciones a otras jurisdicciones, deberá enfrentar regímenes fiscales distintos, algunos basados en renta mundial, lo que podría derivar en doble tributación si no existen tratados vigentes. Por tanto, este riesgo debe ser evaluado integralmente, considerando no solo el cumplimiento local, sino también la planificación fiscal internacional y la gestión de contingencias tributarias.
6. Opiniones y dictámenes externos
La emisión contempla el uso de opiniones, dictámenes y estudios elaborados por terceros independientes, tales como valuadores, auditores, asesores legales, técnicos y fiscales, que sirven como soporte para la toma de decisiones y la evaluación de riesgos. Si bien estos documentos se obtienen de firmas reconocidas y bajo estándares profesionales, su contenido está sujeto a interpretación, supuestos metodológicos y limitaciones inherentes al alcance del análisis. La validez, vigencia o aplicabilidad de dichos dictámenes podría ser cuestionada por autoridades regulatorias, contrapartes o incluso por cambios en las condiciones del mercado. Además, existe el riesgo de que futuras revisiones o actualizaciones de estos informes generen variaciones significativas en la valoración de activos, estimaciones de flujo de efectivo o cumplimiento normativo. Por lo tanto, los inversionistas deben considerar que la dependencia de opiniones externas implica un riesgo adicional, especialmente si dichas opiniones resultan ser incompletas, desactualizadas o no reflejan adecuadamente la realidad operativa del emisor.
7. Riesgo por operaciones con partes relacionadas
Los Activos Relevantes iniciales fueron adquiridos a sociedades vinculadas a Calidad Inmobiliaria, grupo con el que Oakstone Capital mantiene estrechas relaciones de accionistas y administración. Esta circunstancia ya ha sido evaluada en el informe de calificación de riesgo y se encuentra reflejada en los estados financieros auditados. No obstante, el hecho de que los activos provengan de partes relacionadas implica un riesgo de gobierno corporativo, dado que decisiones relevantes podrían verse influenciadas por intereses de dichas vinculadas.
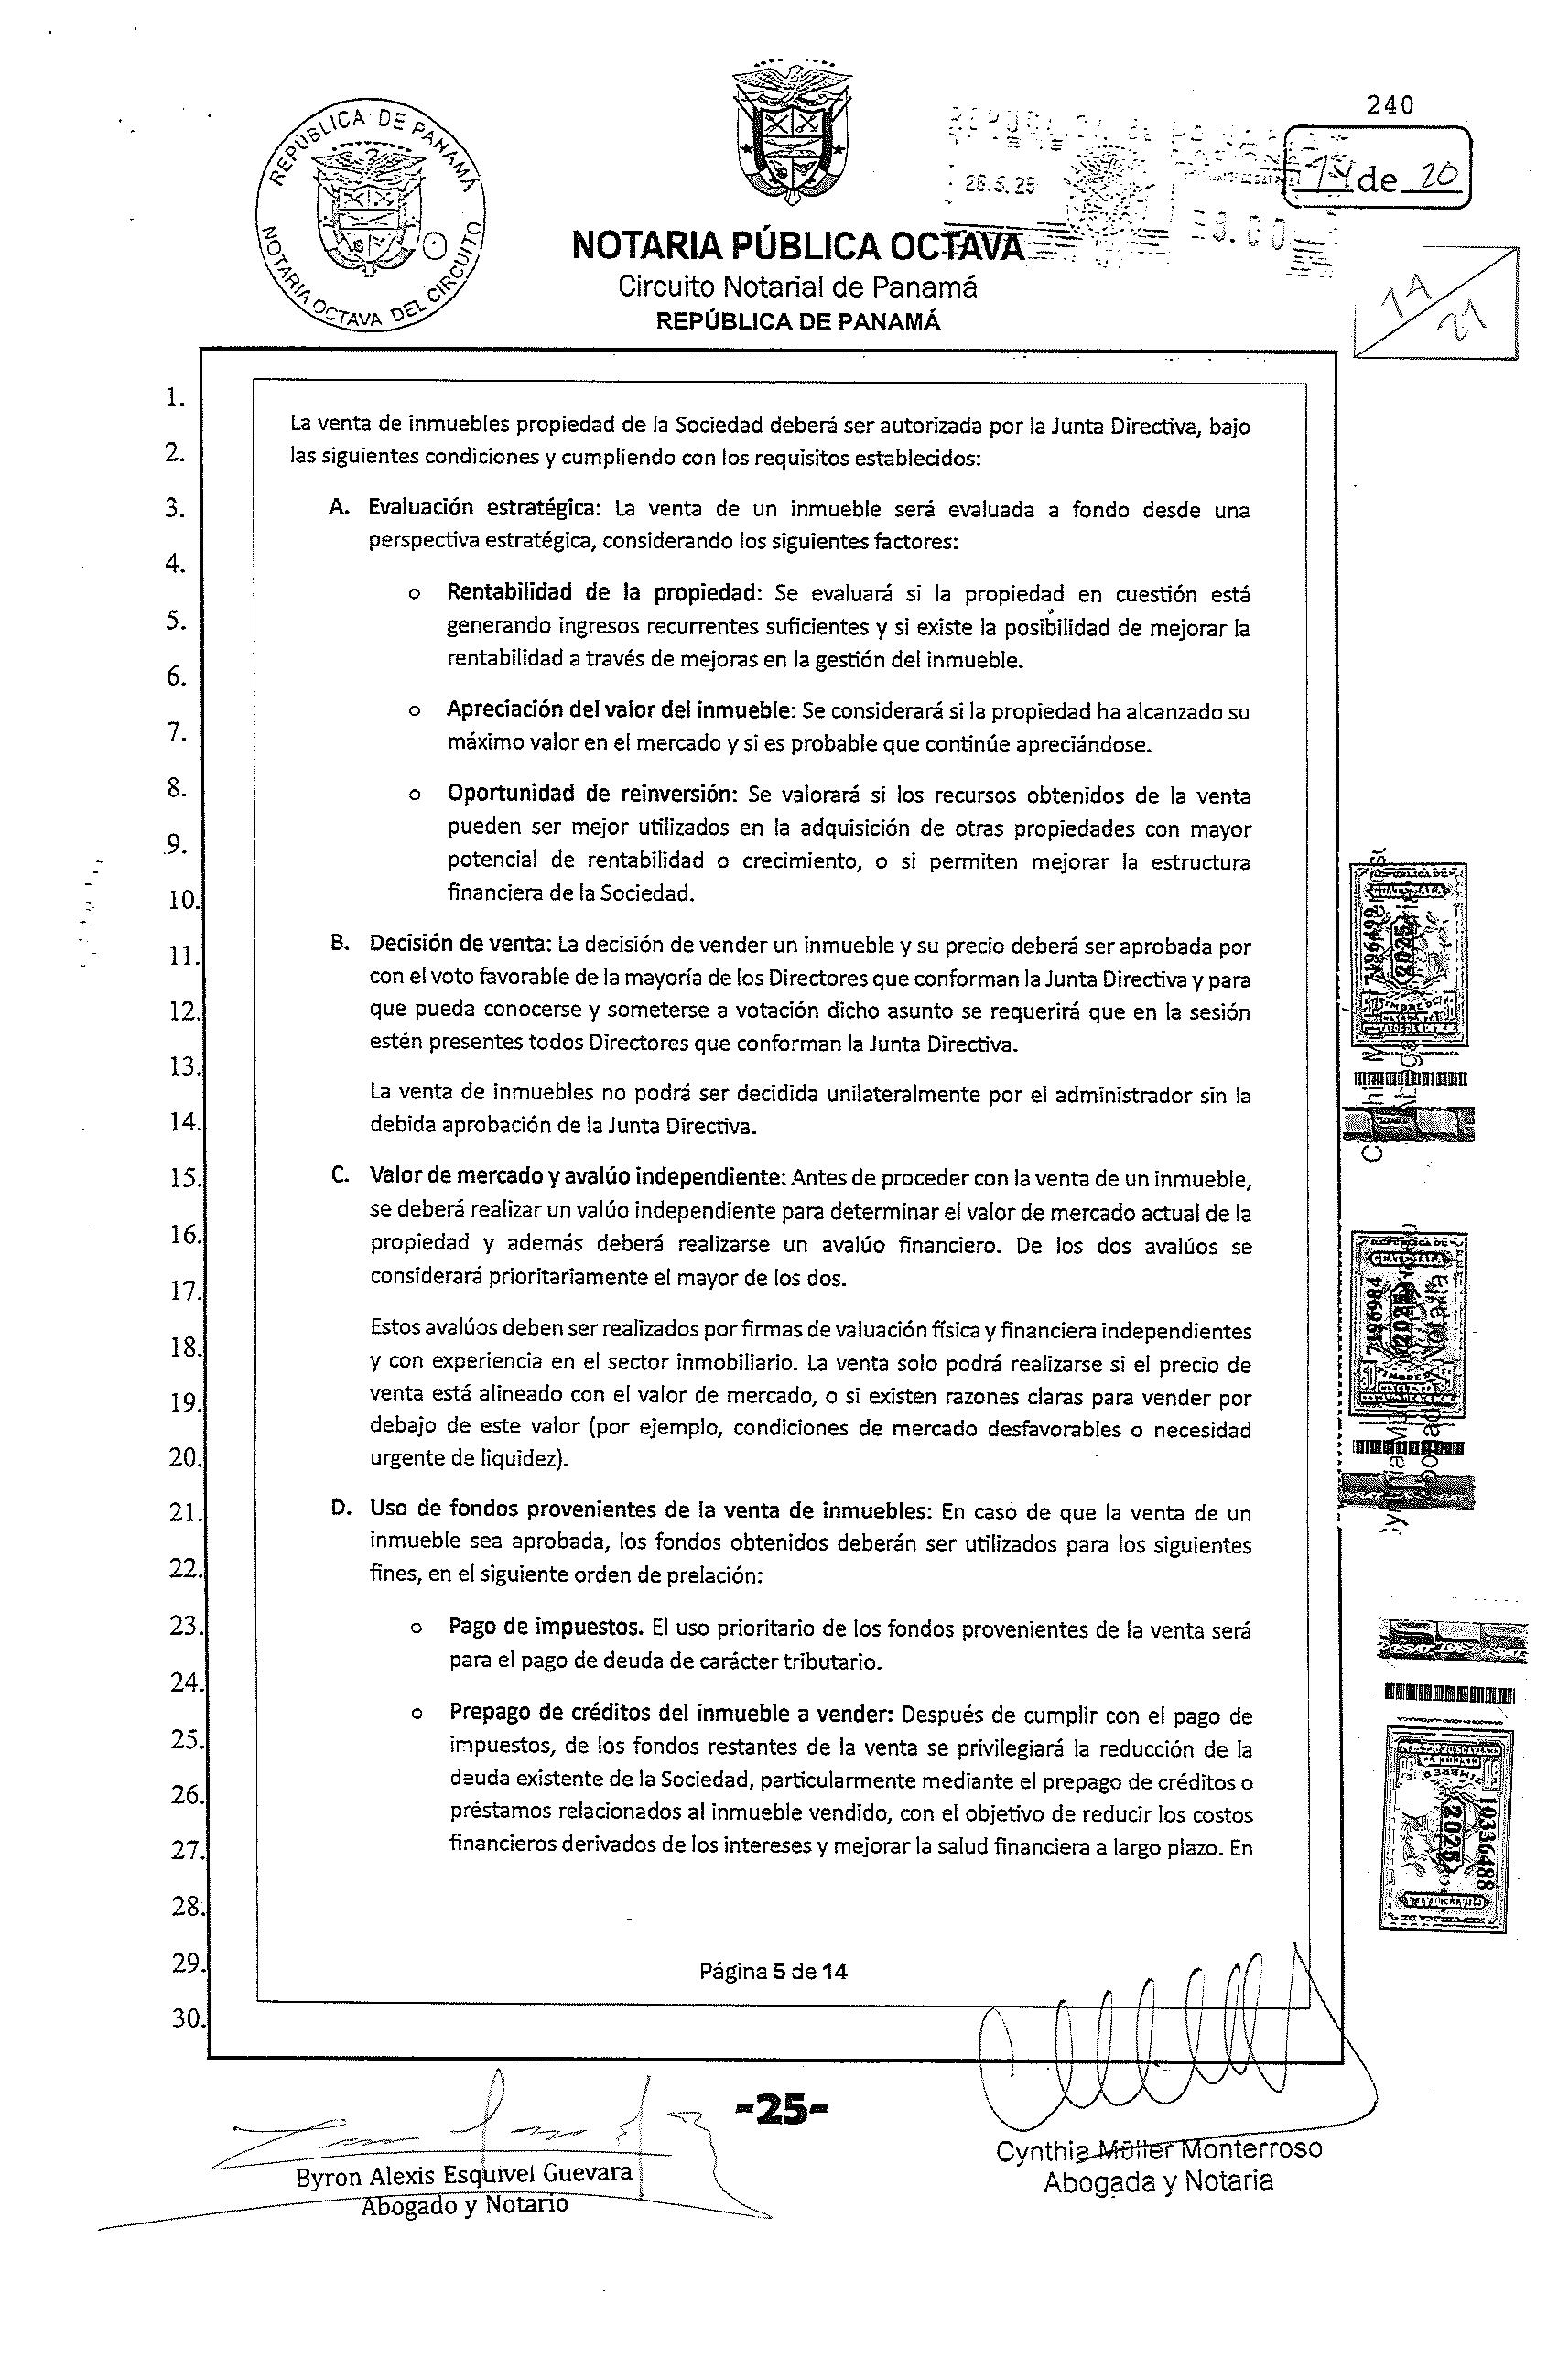
Cabe destacar que el Emisor ha establecido lineamientos específicos en su política de dividendos, en la contratación de servicios de administración de inmuebles y back office, y en la política de desinversión de activos, los cuales buscan reducir la discrecionalidad y alinear la gestión con los intereses de los inversionistas. En particular, se ha previsto que los contratos de servicios se pacten a precios de mercado y que la remuneración consolidada no supere el 12% de los ingresos por arrendamiento. Sin embargo, aun con estas disposiciones, subsiste el riesgo de que las vinculaciones corporativas generen percepciones de falta de independencia en la gestión y que, en escenarios adversos, puedan afectar la eficiencia operativa y los flujos disponibles para dividendos.
8. Riesgo por Desconocimiento del Valor de Mercado de los Activos
La falta de información precisa y actualizada sobre el valor de mercado de los activos puede generar decisiones financieras inadecuadas, afectando la rentabilidad esperada del proyecto. Este riesgo se manifiesta en la posibilidad de sobrevalorar o subvalorar activos, lo que podría distorsionar los estados financieros, comprometer la evaluación de riesgos y afectar la toma de decisiones estratégicas. Además, en escenarios de liquidación o venta, el desconocimiento del valor real podría traducirse en pérdidas significativas.
E. Activos fuera de Guatemala
A esta fecha el Emisor no cuenta con activos fuera de Guatemala, pese a que es una sociedad constituida bajo las leyes de la República de Panamá.
OTROS DATOS
a) Competitividad del Emisor
1) Contexto:
Crecimiento Anual del Sector Construcción:
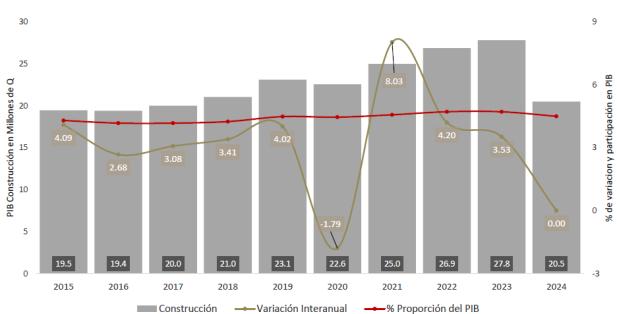
Durante la última década, el sector construcción ha registrado un crecimiento sostenido en términos reales, con la excepción del año 2020 debido al impacto de la pandemia por COVID-19. A pesar de esta contracción puntual, el sector se ha consolidado como uno de los pilares más estables y sostenibles de la economía guatemalteca, manteniendo una participación constante que oscila entre el 4 % y el 5 % del Producto Interno Bruto (PIB).
Fuente: Departamento de Análisis de Datos de CGC con información del Banco de Guatemala. El eje izquierdo expresa miles de millones de quetzales el Producto Anual del sector construcción en términos reales y el eje de la derecha representa medidas porcentuales.
Nivel de apalancamiento:
Al 31 de agosto de 2025 Oakstone Capital, S.A. tiene un nivel de apalancamiento de 13.16 veces, sin embargo, una vez se hayan emitido las acciones de la Clase B por $17,170,000.00 en la Bolsa de Valores Nacional, el nivel de apalancamiento de Oakstone Capital, S.A. se reduciría a 0 pues no habría pasivos.
A continuación, se muestra el cálculo del nivel de apalancamiento, con cifras auditadas al 31 de agosto de 2025 y con cifras proyectadas al cierre del año 2025.
Oakstone Capital, S.A. 31/8/2025 31/12/2025 *
Pasivos
Patrimonio
$15,647,500.00
$0.00
$1,189,000.00 $18,359,000.00
Nivel de apalancamiento 13.16 0.00 * Proyección después de la emisión de acciones
Índice de Confianza de la Actividad de la Construcción:
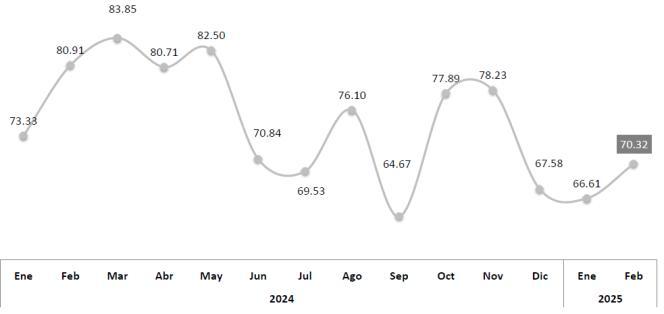
Como se puede observar, este índice presenta un comportamiento cíclico en determinadas temporadas del año. En 2025, comparado con el mismo mes de año 2024, se refleja un decremento de más de 10 puntos en la confianza respecto a las actividades del sector construcción. Por otro lado, se identifica una tendencia al alza para los siguientes meses
Fuente: Departamento de Análisis de Datos de CGC
Licencias de Construcción Autorizadas:
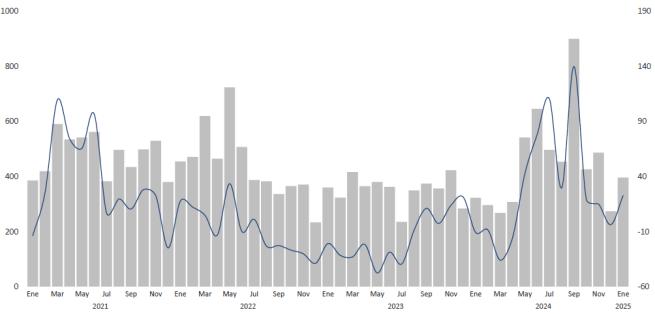
En la última década, las licencias de construcción han mostrado una ligera tendencia a la baja, reflejando cambios tanto en la demanda como en la oferta, especialmente en proyectos habitacionales más complejos y mixtos. Aunque en 2024 los trámites se ralentizaron, enero de 2025 marcó un repunte notable, con 397 licencias autorizadas un aumento del 22.1 % respecto al mismo mes del año anterior y más del 25 % en comparación con diciembre , lo que señala un arranque sólido y optimista para el sector.
Fuente: Departamento de Análisis de Datos de CGC con información del Banco de Guatemala. Se consideran los datos de los municipios de Guatemala, Mixco, San José Pinula, Santa Catarina Pinula, San Miguel Petapa, Villa Canales y Villa Nueva El eje izquierdo expresa la cantidad de licencias emitidas por mes y el eje de la derecha expresa la variación interanual.
Metros Cuadrados de Construcción Autorizadas
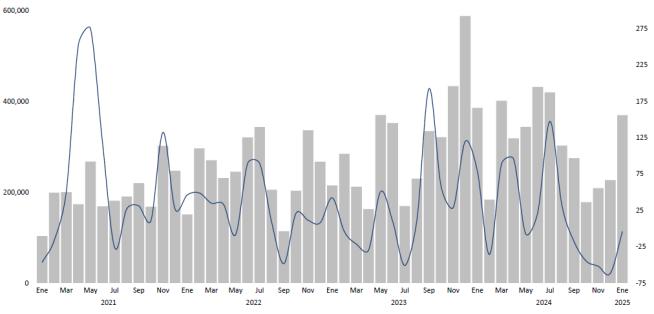
Aunque las licencias de construcción han disminuido, los metros cuadrados autorizados muestran una leve tendencia al alza, reflejando nuevas dinámicas del mercado. En el gráfico inferior, en el eje izquierdo se expresa la cantidad de licencias emitidas por mes y el eje de la derecha expresa la variación interanual; en 2023, por ejemplo, se registró la menor cantidad de licencias desde 2016, pero la mayor superficie aprobada. El cierre de 2024 mantiene cifras similares, anticipando un crecimiento inferior al 1 %. En enero de 2025 se observó una leve disminución respecto al mismo
mes de 2024, aunque este último marcó un récord en el período 2021–2025. Estos datos sugieren estabilidad y una base sólida para el desarrollo del sector construcción
Fuente: Se consideran los datos de los municipios de Guatemala, Mixco, San
Santa
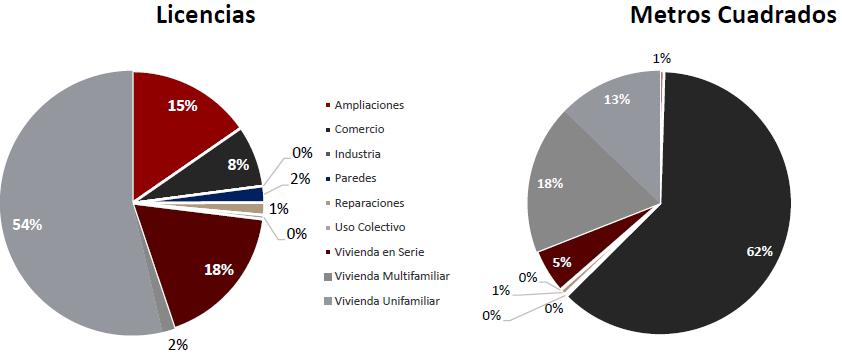
Distribución de licencias y Metros Cuadrados de construcción Autorizados por el Destino del proyecto (Enero 2025): Durante enero, el 54 % de las licencias de construcción autorizadas correspondieron a vivienda unifamiliar, sumando 213 en total. Al incluir las licencias para vivienda en serie y multifamiliar, el segmento habitacional concentró el 74 % del total de autorizaciones. No obstante, al analizar el área construida, los proyectos con destino comercial representaron la mayor proporción, con un 62 % del total, seguidos por los multifamiliares con un 18 %. En conjunto, los proyectos de vivienda abarcaron el 36 % de los más de 125 mil metros cuadrados autorizados, lo que evidencia una diferencia entre la cantidad de licencias y la magnitud de los desarrollos.
Pinula, Santa Catarina Pinula, San Miguel Petapa, Villa Canales y Villa Nueva
2) Principales competidores de la sociedad respecto de otras en el mercado nacional. Oakstone Capital, es una sociedad cuyo objetivo principal es capitalizarse mediante la emisión de Acciones Comunes Clase B, con el propósito de pagar la deuda adquirida por la compra de los Activos Relevantes y, posteriormente, tener la opción de adquirir otros bienes inmuebles dentro del territorio guatemalteco, por medio de la emisión de más acciones Clase B con Derecho a Voto Limitado o un préstamo bancario. En ningún momento se podrá restringir los dividendos de los inversionistas. La intención es generar ingresos sostenibles a lo largo del tiempo, derivados de rentas, ventas y demás actividades relacionadas. La actividad principal de la sociedad consiste en la compra y posterior renta de activos inmobiliarios que cumplan con los criterios establecidos en este prospecto, con el fin de generar utilidades distribuibles entre los tenedores de las Acciones Clase B y Clase C.
José Pinula,
Catarina Pinula, San Miguel Petapa, Villa Canales y Villa Nueva
Fuente: Departamento de Análisis de Datos de CGC con información del Banco de Guatemala. Se consideran los datos de los municipios de Guatemala, Mixco, San José
El emisor opera dentro del sector de desarrollo inmobiliario; por tanto, su competencia directa corresponde a otras entidades que participan en dicho mercado. Aunque Oakstone Capital S.A., no se clasifica formalmente como una desarrolladora inmobiliaria, su creación responde a una iniciativa estratégica impulsada por Calidad Inmobiliaria, S.A., reconocida empresa del sector de desarrollo inmobiliario. Esta vinculación, aunque no societaria ni subordinada, le permite aprovechar el respaldo técnico, operativo y de experiencia acumulada de Calidad Inmobiliaria. De esta manera, Oakstone Capital S.A., estructura su modelo de negocio sobre las oportunidades identificadas por dicha Sociedad, integrando su conocimiento del mercado, proyectos planificados y visión del desarrollo en el país de Guatemala. A pesar de no formar parte del mismo grupo empresarial, el emisor ha cimentado una relación funcional con Calidad Inmobiliaria, lo que le permite operar con una mayor certidumbre en la selección y adquisición de activos, al tiempo que proyecta una gestión eficiente orientada a generar valor y rendimientos para los tenedores de las Acciones Comunes Clases B con Derecho a Voto Limitado. A continuación, se presenta una tabla con algunas de las principales empresas del sector de desarrollo inmobiliario
Empresa Experiencia Presencia Desarrollo COMOSA 1953 Guatemala
Residencial, uso mixto, corporativo
Multi-proyecto 1986 Guatemala Residencial, corporativo, comercio
Desarrolladora Palo Blanco 1994 Guatemala Vivienda
Corporación Victoria 1994 Guatemala Vivienda
Spectrum 1995 Guatemala y Colombia Comercio, oficinas, viviendas, parques industriales
Hogares ISN 1995 Guatemala, Nicaragua, Panamá Vivienda
Grupo Rosul 1998 Guatemala Comercio, oficinas, viviendas, parques industriales
Desarrolladora Bloque 2010 Guatemala Vivienda
b) Información sobre la eventual dependencia de cualquier protección gubernamental o legislación
A esta fecha, no existe información sobre una eventual dependencia de cualquier protección gubernamental o legislación que promueva la inversión, que revista una importancia fundamental para la actividad o la rentabilidad del Emisor.
c) Información sobre la eventual dependencia del emisor respecto de patentes y licencias, o de contratos industriales, comerciales o financieros, o de nuevos procesos de fabricación
A esta fecha, no existe información sobre la eventual dependencia del Emisor respecto de patentes y licencias, o de contratos industriales, comerciales o financieros, o de nuevos procesos de fabricación, que revistan una importancia fundamental para la actividad o la rentabilidad del Emisor.
d) Relaciones con sociedades:
- Sociedades controlantes: Son aquellas que ejercen un dominio sobre otras empresas, ya sea por poseer la mayoría de sus acciones, tener poder de decisión en su administración o influir en sus políticas financieras y operativas. En el caso de Oakstone Capital, S.A., no existe una sociedad controladora, la cual ejerza dominio sobre la entidad.
- Sociedades controladas: Son las empresas que están bajo el control de una sociedad mayor, ya sea por participación accionaria o por acuerdos estratégicos que les limitan autonomía en la toma de decisiones. En el caso de Oakstone Capital, S.A., no existe una sociedad la cual controle, o alguna en la que sobre el Emisor ejerza dominio.
- Sociedades vinculadas: Son aquellas que mantienen una relación económica o jurídica con otra empresa sin que exista un control absoluto. Pueden compartir accionistas, realizar operaciones conjuntas o tener acuerdos estratégicos sin que una dependa completamente de la otra. Si bien el Emisor no está subordinado ni controlado por Calidad Inmobiliaria, ambas empresas mantienen una relación estrecha. Comparten accionistas y colaboradores estratégicos que desempeñan funciones clave en la administración de ambas entidades. Además, se contempla la posibilidad de coordinar esfuerzos conjuntos para impulsar su crecimiento de manera alineada y complementaria.
e) Descripción de Contratos significativos entre el emisor y sus accionistas o entre el emisor y sus controlantes, controladas y vinculadas
El Emisor no mantiene contratos significativos con sus accionistas ni con sociedades controlantes, controladas o vinculadas.
f) Garantías sobre los Activos Relevantes
El banco financista requiere con garantía un Fideicomiso Irrevocable de Administración para la Atención de Obligaciones Financieras y Garantía a ser constituido en Financiera Industrial, Sociedad Anónima, el cual garantizará con todo su patrimonio la obligación crediticia y lo no cubierto será responsabilidad de la Deudora, el cual tendrá como patrimonio:
1. Los bienes inmuebles que conforman el Centro Comercial Plaza Kalú y el Edificio denominado Centro de Negocios Insigne.
2. Los Flujos de Giro Negocio de la Deudora los cuales se componen principalmente por contratos de arrendamiento, ingresos de parqueo, ingresos por publicidad, renta de oficinas entre otros.
El deudor contrató y mantiene una póliza de seguro contra todo riesgo, debidamente endosada a favor del Banco a su entera satisfacción, para los bienes dados en garantía hipotecaria, la cual deberá mantenerse hasta la cancelación del crédito, mediante renovaciones sucesivas de dicha póliza, las que deberán efectuarse con 60 días de anticipación al vencimiento de la póliza.
g) Emisiones anteriores
El Emisor no cuenta con emisiones anteriores o de valores de deuda en circulación.
h) Política de Inversiones.
i. Descripción de los activos fijos: Oakstone Capital, S.A., posee los siguientes activos fijos, clasificados de la siguiente manera:
Propios: El Emisor a la fecha de creación del prospecto posee:
- Centro Comercial KALÚ: Recientemente adquirido, destinado a la generación de ingresos a través de alquileres comerciales, parqueos, bodegas y otras actividades relacionadas. Este activo inmobiliario fue adquirido por un saldo total de USD.10,500,000.00 más Impuestos de timbres fiscales.
- Parqueos de edificio INSIGNE: Espacios de estacionamiento adquiridos, estratégicamente ubicados para maximizar rentabilidad mediante alquiler o administración directa. Este activo inmobiliario fue adquirido por un saldo total de USD.5,500,000.00 más Impuestos de timbres fiscales.
Alquilados: El Emisor a la fecha de creación del prospecto no cuenta con activos utilizados bajo contratos de arrendamiento sin que formen parte del patrimonio de la empresa.
Con opción de compra: El Emisor a la fecha de creación del prospecto no cuenta con propiedades que pueden ser adquiridas en el futuro según las condiciones establecidas en los respectivos contratos.
i. El Emisor no cuenta con inversiones en otras sociedades singulares o que en conjunto dichas inversiones excedan del 5% del capital ajeno o del 10% de los activos del Emisor.
ii. El Emisor adquirió los Activos Relevantes, mediante un préstamo hipotecario con la entidad financiera Banco Industrial S.A
iii. El Emisor no cuenta con inversiones futuras que hayan sido objeto de compromisos en firme.
Oakstone Capital S.A., en un inicio ha adquirido los Activos Relevantes, los cuales se detallan a continuación:
Como se señala en el prospecto informativo, Oakstone Capital, S.A., es un vehículo de propósito especial creado con el objetivo inicial de adquirir los Activos Relevantes, los cuales fueron adquiridos por un valor total de USD 16,364,500.00 (incluyendo impuestos). No obstante, la sociedad mantiene abierta la posibilidad de realizar futuras inversiones en activos inmobiliarios, razón por la cual ha establecido la siguiente política de inversiones. Cabe destacar que el monto total de la primera serie de la emisión está destinado principalmente a cubrir el valor de adquisición de los Activos Relevantes. En caso de que existan excedentes disponibles, estos podrían destinarse a la adquisición de nuevos activos inmobiliarios.
En caso de no contar con excedentes suficientes, Oakstone Capital, S.A. contempla la posibilidad de realizar futuras emisiones de nuevas series, con el fin de continuar con su estrategia de expansión en el sector inmobiliario. Las políticas de inversión para la adquisición de activos inmobiliarios son la siguiente:
▪ Política de Inversión en Inmuebles
La Sociedad podrá invertir en inmuebles bajo los siguientes parámetros:
Parámetro
Tipo de inmuebles
Descripción
Todo aquel inmueble que produzca rentas en la República de Guatemala.
Zona geográfica Inmuebles en la República de Guatemala
Sectores de inversión por actividad económica
Generación de flujos de ingreso
Comercial, industrial (bodegas, ofibodegas, zonas francas), salud, educación, parques industriales y turismo, todos del sector privado
Provenientes de ingresos por alquileres, intereses de las inversiones, venta de inmuebles o títulos de la cartera financiera, y otros ingresos debidamente pactados en los contratos de arrendamiento, así como de otros ingresos provenientes del giro inmobiliario.
Característica de la inversión De mediano a largo plazo.
País de ubicación de inmuebles
Condiciones de Inmuebles
100% en Guatemala
i. Estar completamente terminados;
ii. Contar con la solvencia de la Administración Tributaria del propietario;
iii. Encontrarse libres de derechos de usufructo, uso o habitación o cualquier otra condición que imposibilite su explotación por parte de la Sociedad;
Parámetro
Criterios mínimos exigidos a los inmuebles
Descripción
iv. Ser valorados por expertos;
v. Encontrarse inscritos a nombre de la persona que transfiere el dominio; y
vi. De origen lícito;
vii. Encontrarse libres de todo gravamen que pueda afectar su transferencia a la Sociedad.
La ubicación geográfica de los inmuebles se escogerá con relación a las expectativas de la zona en relación con las plusvalías presentadas, la cercanía a los diferentes servicios y la proyección de desarrollo, todo de acuerdo al criterio de un especialista en la materia. Se contarán con evaluaciones cualitativas y cuantitativas.
Los inmuebles a ser adquiridos deben tener antigüedades, preferiblemente, inferiores a los 10 años o que en ocasión de las mejoras realizadas a los mismos reflejen esta antigüedad, sin embargo pueden ser de mayor antigüedad si se demuestra potencial de generar plusvalía y un buen estado de la propiedad. Las propiedades a adquirir pueden estar total o parcialmente ocupadas.
Los inmuebles deben reflejar un buen mantenimiento general de las instalaciones (áreas comunes, equipos y demás componentes de la propiedad) a criterio de un ingeniero o especialista en la materia.
No se establece un monto mínimo de inversión en edificio o inmueble.
Debe producir un rendimiento igual o mayor a los que ya se encuentran en la cartera. Sin embargo, la Junta Directiva tiene la potestad de aprobar la adquisición de nuevos inmuebles que generen inicialmente rendimientos inferiores pero que tenga el potencial de generar rendimientos crecientes y mayores hacia futuro.
Cualquier inversión en un inmueble deberá ser previamente analizado por el Comité de Inversiones el cual estará integrado por tres directores, incluyendo dos independientes, para su autorización por parte de la Junta Directiva.
El administrador del Inmueble preparará anualmente un informe del estatus de las inversiones en bienes raíces para los Accionistas.
▪ Política de Desinversión (venta de inmuebles)
La presente política de venta de inmuebles tiene como objetivo regular el proceso de disposición de bienes raíces propiedad de la Sociedad, con el fin de alinear las decisiones de venta con el objeto principal de la Sociedad, que es mantener una cartera de inmuebles en propiedad para obtener ingresos periódicos a través del arrendamiento. La venta de inmuebles podrá ser considerada únicamente cuando los beneficios derivados de la venta sean superiores a los ingresos esperados por rentas periódicas a largo plazo, cuando la rentabilidad del inmueble resulte significativamente inferior a lo esperado, cuando el inmueble haya alcanzado la madurez de su plusvalía o por la disolución de la Sociedad.
La venta de inmuebles propiedad de la Sociedad deberá ser autorizada por la Junta Directiva, bajo las siguientes condiciones y cumpliendo con los requisitos establecidos:
A. Evaluación estratégica: La venta de un inmueble será evaluada a fondo desde una perspectiva estratégica, considerando los siguientes factores:
o Rentabilidad de la propiedad: Se evaluará si la propiedad en cuestión está generando ingresos recurrentes suficientes y si existe la posibilidad de mejorar la rentabilidad a través de mejoras en la gestión del inmueble.
o Apreciación del valor del inmueble: Se considerará si la propiedad ha alcanzado su máximo valor en el mercado y si es probable que continúe apreciándose.
o Oportunidad de reinversión: Se valorará si los recursos obtenidos de la venta pueden ser mejor utilizados en la adquisición de otras propiedades con mayor potencial de rentabilidad o crecimiento, o si permiten mejorar la estructura financiera de la Sociedad.
B. Decisión de venta: La decisión de vender un inmueble y su precio deberá ser aprobada por con el voto favorable de la mayoría de los Directores que conforman la Junta Directiva y para que pueda conocerse y someterse a votación dicho asunto se requerirá que en la sesión estén presentes todos Directores que conforman la Junta Directiva.
La venta de inmuebles no podrá ser decidida unilateralmente por el administrador sin la debida aprobación de la Junta Directiva.
C. Valor de mercado y avalúo independiente: Antes de proceder con la venta de un inmueble, se deberá realizar un valúo independiente para determinar el valor de mercado actual de la propiedad y además deberá realizarse un avalúo financiero. De los dos avalúos se considerará prioritariamente el mayor de los dos.
Estos avalúos deben ser realizados por firmas de valuación física y financiera independientes y con experiencia en el sector inmobiliario. La venta solo podrá realizarse si el precio de venta está alineado con el valor de mercado, o si existen razones claras para vender por debajo de este valor (por ejemplo, condiciones de mercado desfavorables o necesidad urgente de liquidez).
D. Uso de fondos provenientes de la venta de inmuebles: En caso de que la venta de un inmueble sea aprobada, los fondos obtenidos deberán ser utilizados para los siguientes fines, en el siguiente orden de prelación:
o Pago de impuestos. El uso prioritario de los fondos provenientes de la venta será para el pago de deuda de carácter tributario.
o Prepago de créditos del inmueble a vender: Después de cumplir con el pago de impuestos, de los fondos restantes de la venta se privilegiará la reducción de la deuda existente de la Sociedad, particularmente mediante el prepago de créditos o préstamos relacionados al inmueble vendido, con el objetivo de reducir los costos financieros derivados de los intereses y mejorar la salud financiera a largo plazo. En el caso que el inmueble a vender ya no tenga deuda asociada, la Junta Directiva
podrá tomar la decisión de prepagar aquellos créditos o líneas de financiamiento con tasas de interés más altas o que representen una carga significativa sobre los flujos de efectivo de la empresa.
o Reinversión en nuevas adquisiciones: Después de cumplir con el prepago de la deuda del inmueble vendido, la Junta Directiva podrá tomar la decisión de utilizar los fondos restantes para la adquisición de nuevos inmuebles que ofrezcan un mayor potencial de generación de ingresos recurrentes o que mejoren la cartera de activos de la Sociedad. Esta adquisición debería hacerse no más de seis meses después de vendido el inmueble, evitando tener los fondos inmovilizados y sin generar rendimientos, este plazo podrá ser ampliado por resolución motivada por la Junta Directiva.
o Mejora de la estructura financiera: En situaciones excepcionales, los fondos también podrán destinarse para reforzar la estructura financiera de la Sociedad, por ejemplo, para financiar proyectos estratégicos que aumenten la competitividad o fortalezcan las operaciones en el largo plazo.
o Distribución de dividendos: la Junta Directiva podrá tomar la determinación de distribuir dividendos con las ganancias, si las hay, de la venta del inmueble.
o Pago de la inversión de Accionistas Comunes Clase C: Si no existiera la posibilidad de una inversión que mantenga la rentabilidad de la cartera, la Junta Directiva podrá tomar la determinación de utilizar los fondos para prepagar el capital de la inversión realizada por los Accionistas Comunes Clase C en forma proporcional.
E. Excepciones y situaciones especiales: En casos excepcionales, la venta de un inmueble puede ser autorizada incluso si no cumple con todos los criterios establecidos, siempre que la decisión sea respaldada por la Junta Especial de Accionistas. Estas situaciones pueden incluir:
• Necesidad de liquidez urgente: Si la Sociedad se encuentra en una situación de necesidad de liquidez por razones imprevistas (por ejemplo: crisis financiera, deudas urgentes, etc.), la venta de inmuebles podría considerarse para asegurar la viabilidad operativa a corto plazo.
• Reestructuración de activos: En el caso de una reestructuración de la cartera de bienes raíces, la Sociedad podrá vender propiedades que no encajen en su estrategia a largo plazo, siempre que se obtengan fondos que permitan fortalecer su modelo de negocio principal.
▪ Política de endeudamiento
El Emisor, previa autorización de la Junta Directiva, podrá adquirir financiamiento con instituciones bancarias o de crédito legalmente autorizadas para realizar operaciones activas en Guatemala, o por la autoridad Estatal competente para dicho efecto, cuando sea una institución extranjera, o con otras entidades aprobadas por la Junta Directiva, con sujeción a los siguientes parámetros:
A. Objetivos de la adquisición de financiamiento: La adquisición de financiamiento por parte de la Sociedad tendrá como finalidad:
a. El financiamiento para la adquisición de inmuebles, hasta por un monto máximo del 75% del valor de adquisición; o
b. Sustitución de pasivos financieros existentes.
B. Límite de financiamiento: La Sociedad podrá adquirir deuda, pudiendo contabilizar en sus libros un monto máximo al equivalente al 50.00% del valor de sus activos al cierre del mes inmediato anterior a la solicitud de desembolso del crédito. Las modificaciones al porcentaje de financiamiento requieren de autorización de la Junta Directiva conforme lo establecido en el Pacto Social. Este porcentaje no aplica al financiamiento para la adquisición de los inmuebles iniciales ubicado en KALÚ e Insigne.
C. Garantías: La Junta Directiva podrá autorizar dar en garantía los activos de la Sociedad. No se podrán garantizar obligaciones de terceros.
i. Política de inversión
La Sociedad podrá invertir en inmuebles bajo los siguientes parámetros:
Parámetro
Tipo de inmuebles
Descripción
Todo aquel inmueble que produzca rentas en la República de Guatemala.
Zona geográfica Inmuebles en la República de Guatemala
Sectores de inversión por actividad económica
Generación de flujos de ingreso
Comercial, industrial (bodegas, ofibodegas, zonas francas), salud, educación, parques industriales y turismo, todos del sector privado
Provenientes de ingresos por alquileres, intereses de las inversiones, venta de inmuebles o títulos de la cartera financiera, y otros ingresos debidamente pactados en los contratos de arrendamiento, así como de otros ingresos provenientes del giro inmobiliario.
Característica de la inversión De mediano a largo plazo.
País de ubicación de inmuebles
Condiciones de Inmuebles
100% en Guatemala
i. Estar completamente terminados;
ii. Contar con la solvencia de la Administración Tributaria del propietario;
iii. Encontrarse libres de derechos de usufructo, uso o habitación o cualquier otra condición que imposibilite su explotación por parte de la Sociedad;
Parámetro
Criterios mínimos exigidos a los inmuebles
Descripción
iv. Ser valorados por expertos;
v. Encontrarse inscritos a nombre de la persona que transfiere el dominio; y
vi. De origen lícito;
vii. Encontrarse libres de todo gravamen que pueda afectar su transferencia a la Sociedad.
La ubicación geográfica de los inmuebles se escogerá con relación a las expectativas de la zona en relación con las plusvalías presentadas, la cercanía a los diferentes servicios y la proyección de desarrollo, todo de acuerdo al criterio de un especialista en la materia. Se contarán con evaluaciones cualitativas y cuantitativas.
Los inmuebles a ser adquiridos deben tener antigüedades, preferiblemente, inferiores a los 10 años o que en ocasión de las mejoras realizadas a los mismos reflejen esta antigüedad, sin embargo pueden ser de mayor antigüedad si se demuestra potencial de generar plusvalía y un buen estado de la propiedad. Las propiedades a adquirir pueden estar total o parcialmente ocupadas.
Los inmuebles deben reflejar un buen mantenimiento general de las instalaciones (áreas comunes, equipos y demás componentes de la propiedad) a criterio de un ingeniero o especialista en la materia.
No se establece un monto mínimo de inversión en edificio o inmueble.
Debe producir un rendimiento igual o mayor a los que ya se encuentran en la cartera. Sin embargo, la Junta Directiva tiene la potestad de aprobar la adquisición de nuevos inmuebles que generen inicialmente rendimientos inferiores pero que tenga el potencial de generar rendimientos crecientes y mayores hacia futuro.
Cualquier inversión en un inmueble deberá ser previamente analizado por el Comité de Inversiones el cual estará integrado por tres directores, incluyendo dos independientes, para su autorización por parte de la Junta Directiva. El administrador del Inmueble preparará anualmente un informe del estatus de las inversiones en bienes raíces para los Accionistas.
ii. Pago de dividendos o distribuciones a los accionistas
Determinación del monto a distribuir: al cierre de cada trimestre, la Junta Directiva de OC deberá distribuir como dividendos todas las utilidades acumuladas por la entidad, a los tenedores de las Acciones comunes Clase B y los tenedores de las Acciones comunes Clase C de acuerdo con los fondos disponibles en exceso del 0.25% del valor contable del patrimonio. Además, la distribución de dividendos se podrá realizar siempre y cuando: i) No existan atrasos en el pago de cualquier pasivo; o ii) Se encuentre en cumplimiento de las condiciones especiales o financieras pactadas con los acreedores financieros.
iii. Política de evaluación y compensación de los administradores:
La Junta Directiva tendrá la facultad de nombrar a quien realizará los servicios de soporte administrativo de la Sociedad y al administrador de los inmuebles, servicios que podrán ser desarrollados por cualquier empresa que forme parte del grupo empresarial de los Accionistas Comunes Clase A. Por ello, la remuneración será evaluada conforme a los siguientes parámetros:
a) Las remuneraciones a la administradora de los inmuebles y quien preste los servicios de soporte administrativo de la Sociedad deben ajustarse a precios de mercado.
b) Las remuneraciones que en conjunto reciban quien preste servicios de soporte administrativo de la Sociedad y el administrador de los inmuebles no pueden exceder del 12.0% sobre los ingresos por arrendamiento de los inmuebles calculado mensualmente
c) Las remuneraciones al administrador de los inmuebles podrán ser de naturaleza mixta, considerando una parte fija y otra variable que tome en cuenta los ingresos por arrendamiento, la ocupación y la administración de los costos siempre y cuando no exceda lo establecido en el inciso b) anterior
d) Los incrementos en las remuneraciones al administrador de los inmuebles y a quien preste los servicios de soporte administrativo deben ser aprobadas por la Junta Directiva.
El cumplimiento de las políticas y los parámetros antes listados será revisado por la Junta Directiva. Cualquier modificación a la política deberá ser previamente aprobada por la Junta Directiva conforme lo establecido en el Pacto Social.
La decisión de modificación a la remuneración y/o condiciones de contratación del administrador del inmueble y de los servicios de soporte administrativo de la Sociedad, deberá contar con el voto favorable de la mayoría de los Directores que conforman la Junta Directiva y para que puedan conocerse y someterse a votación dichos asuntos se requerirá que en la sesión estén presentes todos Directores que conforman la Junta Directiva
i) Perspectivas de la sociedad
Se adjunta como Anexo al presente Prospecto el "flujo de caja" de Oakstone Capital, proyectado a 10 años, el cual fue preparado por el Emisor con base en supuestos que se presentan con el único propósito de ilustración para el Inversionista, por lo que dichas proyecciones no constituyen una aseveración en firme sobre la evolución futura determinada.
Junto a las proyecciones, se incluyen los supuestos sobre el Proyecto, tanto para la fase de levantamiento de capital, como para la fase de operación y maduración del mismo.
j) Proyectos de expansión y desarrollo, en un período de tres a cinco años.
Para los próximos cinco años, Oakstone Capital no contempla algún proyecto específico expansión o de desarrollo específico. No obstante, si las circunstancias lo requieren, el Emisor podrá evaluar invertir en distintos inmuebles ya sea para ampliar sus activos actuales o diversificar sus operaciones conforme a lo establecido en a las políticas anexas a su acta constitutiva
k) Acuerdos, condicionantes o covenants
El Emisor se encuentra obligado a cumplir con los contratos suscritos en el marco de esta emisión, asegurando el apego a los términos pactados con inversionistas, entidades financieras y otros actores relevantes. En caso de existir acuerdos específicos que requieran la ejecución de
determinadas acciones, estas serán gestionadas conforme a las disposiciones establecidas en los documentos contractuales y normativos aplicables.
Sin embargo, para esta emisión, el Emisor no está sujeto a acuerdos, condicionantes o covenants que restrinjan su capacidad para contraer obligaciones, incluyendo aquellas relacionadas con su política de endeudamiento, inversión, pago de dividendos, disolución de la sociedad, venta de activos o modificaciones contractuales. No obstante, cualquier decisión futura en estos ámbitos deberá alinearse con las políticas internas y los lineamientos establecidos por la Junta Directiva.
l) Acuerdos o covenants por el que el Emisor quede obligado a efectuar determinadas acciones, incluyendo aquellas relacionadas con el apego a contratos
La sociedad establece criterios específicos para la adquisición y venta de inmuebles, los cuales deben cumplir con lineamientos estratégicos aprobados por la Junta Directiva y el Comité de Inversiones. Estas políticas pueden influir en la capacidad de la sociedad para contraer nuevas obligaciones, modificar su portafolio de inversión o disponer de activos. Asimismo, El Emisor ha contraído un préstamo con Banco Industrial S.A., el cual establece ciertos compromisos financieros y restricciones. Estas condiciones pueden afectar la política de inversión y financiamiento de la Sociedad, conforme a los términos pactados con la entidad bancaria.
A continuación, se listan las obligaciones contraídas por Oakstone Capital, S.A., por la contratación por crédito bancario:
1- La Deudora (Oakstone Capital, S.A.), presentó Estudio de Factibilidad financiera completo y debidamente firmado.
2- La Deudora deberá presentar Avalúo actualizado de los bienes a ser transmitidos al Fideicomiso cada 3 años y si la categoría de crédito es distinta de “A” o “B”, de forma anual, presentándose con al menos 90 días antes de la fecha de su vencimiento, realizado por una empresa valuadora autorizada por el Consejo de Administración de Banco Industrial, S.A.
3- En caso de que la Deudora no cumpla con las condiciones descritas en el numeral anterior, el Banco podrá gestionar por cuenta del cliente su actualización con los Valuadores autorizados con cargo al cliente de todos los costos y gastos relacionados (en concepto de otros gastos o lo que aplique).
4- La Deudora deberá presentar de forma anual o cuando el crédito sea sujeto de refinanciación o reestructuración, un informe del grado de cumplimiento del Estudio de Factibilidad, el cual deberá ser realizado por profesionales especializados y deberá ser firmado por el Representante Legal de la persona jurídica o natural que elaboró dicho Estudio, con información que permita sustentar el nivel de avance respecto al nivel estimado en el referido estudio y su impacto en los flujos de fondos proyectados.
5- El deudor se compromete a contratar y mantener póliza de seguro contra todo riesgo, debidamente endosada a favor del Banco a su entera satisfacción, para los bienes dados en garantía hipotecaria, la cual deberá mantenerse hasta la cancelación del crédito, mediante renovaciones sucesivas de dicha póliza, las que deberán efectuarse con 60 días de anticipación al vencimiento de la póliza.
m) Limitaciones previas
Oakstone Capital, mantiene obligaciones vigentes únicamente con Banco Industrial, S.A., quien financió la adquisición de los inmuebles que conforman parte del activo de la Sociedad. Fuera de este compromiso, la entidad no está sujeta a limitaciones adquiridas con otras instituciones.
1. CARACTERÍSTICAS DE LOS VALORES, CONDICIONES Y REGLAS DE LA EMISIÓN
a) Denominación de la emisión y clave de cotización:
La presente emisión de acciones será denominada "ACCIONES COMUNES CLASE B CON DERECHO A VOTO LIMITADO OAKSTONE DÓLARES 1'' con clave de cotización "ACCBOAKSTONE$1".
b) Clase de valor ofrecido:
Las Acciones Comunes Clase B con Derecho a Voto Limitado pertenecen a la clase de valores de renta variable y representativos de capital, específicamente dentro de la categoría de acciones ordinarias según la legislación panameña. Estas acciones otorgan a sus titulares derechos económicos sobre la Sociedad. Sin embargo, se diferencian por conferir derechos políticos restringidos, limitando el alcance o la frecuencia del ejercicio del voto en asambleas generales, de conformidad a lo establecido en el pacto social y a la legislación panameña.
c) Forma de circulación y negociación secundaria
Las Acciones Comunes Clase B con Derecho a Voto Limitado estarán representadas mediante uno o varios macrotítulos físicos, firmados por el Presidente y Secretario de la Junta Directiva, y su forma de circulación o transmisión será nominativa, sin necesidad de autorización previa. La operación será reflejada en los sistemas y registros de Central de Valores Nacional, Sociedad Anónima, entidad depositaria de los valores. La Sociedad considerará como accionista al inscrito como tal en el registro electrónico de la entidad de custodia en la que se encuentren depositadas las Acciones Comunes Clase B con Derecho a Voto Limitado para su circulación. Dichos macrotítulos serán depositados a través del Agente Oferente, en adelante también se podrá denominar como el “Agente de Bolsa Depositante”, utilizando los servicios de Central de Valores Nacional, Sociedad Anónima bajo la figura legal del Contrato de Depósito Colectivo. A través de dicha figura legal, los macrotítulos se dividirán luego en registros electrónicos denominados “partes alícuotas” que se asignarán por medio del Agente de Bolsa Depositante a cada titular en la proporción respectiva y en virtud de los endosos, registros de endoso y transferencia que hayan operado y los cuales podrán ser negociados de la misma forma como se pudiera hacer con un título físico, de acuerdo con los sistemas y registros empleados por Central de Valores Nacional, Sociedad Anónima. Los valores relacionados a esta emisión se colocarán, circularán y se negociarán en Oferta Pública bursátil en Guatemala, a través de Bolsa de Valores Nacional, Sociedad Anónima, por lo que la misma se sujeta a la Ley del Mercado de Valores y Mercancías de Guatemala y adicionalmente a lo establecido en los reglamentos y normativas de Bolsa de Valores Nacional, Sociedad Anónima y Central de Valores Nacional, Sociedad Anónima. Para tal efecto, la Sociedad designa a la entidad Central de Valores Nacional, Sociedad Anónima y al Agente Oferente, miembro de Bolsa de Valores Nacional, Sociedad Anónima, para actuar como depositario, y aceptando desde ya la reglamentación vigente y futura que Bolsa de Valores Nacional, Sociedad Anónima y Central de Valores Nacional, Sociedad Anónima tengan al respecto, incluyendo las normas técnicas y operativas para la debida utilización de los sistemas que se implementen, en especial, pero no limitado, a que las obligaciones que incorporen los valores se pagarán al Agente de Bolsa Depositante encargado a través de Central de Valores Nacional, Sociedad Anónima. La transferencia de los valores previamente relacionados no estará sujeta a ninguna aprobación previa por parte de ningún órgano de la Sociedad y, por lo tanto, se podrá
disponer de ellos libremente en Mercado Secundario. Las Acciones Comunes Clase B con Derecho a Voto Limitado se transferirán de un tenedor a otro mediante el proceso establecido por Central de Valores Nacional, Sociedad Anónima.
d) Cantidad de Acciones ofrecidas
La Oferta Pública bursátil contempla una emisión de hasta CINCUENTA MIL (50,000) Acciones Comunes Clase B con Derecho a Voto Limitado.
e) Valor nominal
Las Acciones Comunes Clase B con Derecho a Voto Limitado no contaran con un valor nominal7. El valor de adquisición es aquel al que los inversionistas adquieren las Acciones Comunes Clase B con Derecho a Voto Limitado en Mercado Primario o en Mercado Secundario.
f) Descripción del precio de suscripción
El precio de Suscripción por cada Acción Común Clase B con Derecho a Voto Limitado será determinado de conformidad con la definición del “Normativo de Procedimientos para la Oferta Pública bursátil de Acciones y otros Valores de participación Mediante la construcción del Libro de Ofertas y Proceso de Adjudicación a través de Bolsa de Valores Nacional, S.A.”, es decir, será determinado por el órgano competente del Emisor, conforme a lo indicado en el Aviso de Oferta Pública bursátil, teniendo en cuenta los resultados obtenidos en el proceso de Construcción de Libro de Ofertas. Dicho precio podrá variar en el futuro, para las futuras series que se determinen emitir.
g) Cantidad mínima de acciones a demandar
Para la colocación bursátil de los Acciones Comunes Clase B con Derecho a Voto Limitado, la cantidad mínima de valores a demandar por postura en mercado primario, a través del mecanismo que determine Bolsa de Valores Nacional, S.A, será el establecido en el respectivo Aviso de Oferta Pública.
h) Otras definiciones
A la fecha de la creación del prospecto no se cuentan con definiciones adicionales a las descritas en el prospecto.
i) Derecho de suscripción preferencial
Ningún accionista de acciones comunes clase B tiene o ha tenido derechos preferentes de suscripción.
7 De acuerdo con la legislación panameña y el pacto social de Oakstone Capital, S.A., esta puede emitir acciones sin valor nominal. El artículo 22 de la Ley de Sociedades Anónimas de Panamá Ley No. 32 regula que: "Las sociedades anónimas podrán crear y emitir acciones sin valor nominal, siempre que en el pacto social se haga constar (...)." Asimismo, el pacto social de Oakstone Capital, S.A. contenido en escritura número 1,024 autorizada en Panamá por la Notario Luz Gabriela Parillon Vargas, Notaria Pública Octava del Circuito de Panamá, el 3 de abril de 2025, (corregida mediante Escritura Pública No. 1,612 de 22 de mayo de 2025, otorgada en la Notaría Pública Octava del Circuito Notarial de Panamá), establece en su cláusula tercera (Capital) que: " TERCERA: (Capital). El capital social estará representado por CINCUENTA Y DOS MIL DIEZ (52,010) acciones sin valor nominal, divididas de la siguiente manera:(...)".
j) Cesión del derecho de suscripción preferencial
Por la naturaleza de las Acciones Comunes Clase B con Derecho a Voto Limitado, las mismas no cuentan con derecho de suscripción preferente ni derecho de tanteo para adquirir acciones de las Sociedad.
k) Derechos de los tenedores de las acciones
Los tenedores de las Acciones Comunes Clase B con Derecho a Voto Limitado, sin importar la serie a la que pertenezcan sus Acciones Comunes Clase B con Derecho a Voto Limitado, solo tendrán derecho de voz y voto en las Juntas Especiales de Accionistas; y no tendrán derecho de voz ni voto en las Juntas Generales de Accionistas. Por consiguiente, solo será necesario convocar a los Accionistas Comunes Clase B con Derecho a Voto Limitado a las Juntas Especiales de Accionistas que celebre la Sociedad, de tiempo en tiempo, y de conformidad con lo establecido en la Cláusula DUODÉCIMA (Junta Directiva) del Pacto Social. Todos los Accionistas Comunes Clase B tendrán derecho a recibir dividendos por sus Acciones Comunes Clase B con Derecho a Voto Limitado, de conformidad con lo que establezca, de tiempo en tiempo, la Junta Directiva de la Sociedad respecto de la distribución de utilidades conforme lo establecido en la Cláusula DÉCIMA QUINTA (Políticas Económicas, Financieras y de inversión) del Pacto Social. Asimismo, todos los Accionistas Comunes Clase B tendrán derecho a recibir cualquier otro tipo de distribuciones que realice la Sociedad de tiempo en tiempo. Todas las Acciones Comunes Clase B con Derecho a Voto Limitado, sin importar a la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que realice la Sociedad, las que se pagarán pari passu entre todos los tenedores de Acciones Comunes Clase B con Derecho a Voto Limitado y de Acciones Comunes Clase C.
l) Descripción de los Derechos vinculados a los valores:
Las Acciones Comunes Clase B con Derecho a Voto Limitado únicamente tienen el derecho de voto limitado a los asuntos que conforme el Pacto Social de la Sociedad deben ser sometidos a decisión y aprobación de las Juntas Especiales de Accionistas. En las Juntas Especiales de Accionistas se conocen y resuelven con exclusividad los siguientes asuntos: i) cualquier modificación de los derechos, preferencias, privilegios, limitaciones y/o que modifique las características de las Acciones Comunes Clase B con Derecho a Voto Limitado, (ii) cualquier modificación del Pacto Social que implique modificar cualquiera de las políticas establecidas en la Cláusula DÉCIMA QUINTA (Políticas Económicas, Financieras y de inversión), (iii) cualquier modificación respecto de la cantidad de directores y características y/o requisitos que deben cumplir los directores de la Sociedad; y/o (iv) cualquier modificación de las mayorías requeridas para la aprobación de asuntos competencia de la Junta Directiva de la Sociedad. Para celebrar Juntas Especiales de Accionistas se requerirá la presencia de por lo menos: (i) la mayoría de las Acciones Comunes Clase A emitidas y en circulación de la Sociedad; más, (ii) la mayoría de las Acciones Comunes Clase B con Derecho a Voto Limitado emitidas y en circulación de la Sociedad. Toda resolución de la Junta Especial de Accionistas deberá ser aprobada con por lo menos el voto de: (i) la mayoría de las Acciones Comunes Clase A emitidas y en circulación de la Sociedad; más, (ii) la mayoría de las Acciones Comunes Clase B con Derecho a Voto Limitado emitidas y en circulación de la Sociedad. Todos los Accionistas Comunes Clase B tendrán derecho a recibir dividendos por sus Acciones Comunes Clase B con Derecho a Voto Limitado, de conformidad con lo que establezca, de tiempo en tiempo, la Junta Directiva de la Sociedad respecto de la distribución de utilidades conforme lo establecido en el Pacto Social. Asimismo, todos los Accionistas Comunes Clase B tendrán derecho a recibir cualquier otro tipo de
distribuciones que realice la Sociedad de tiempo en tiempo. Todas las Acciones Comunes Clase B con Derecho a Voto Limitado, sin importar a la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que realice la Sociedad, las que se pagarán pari passu entre todos los tenedores de Acciones Comunes Clase B con Derecho a Voto Limitado y de Acciones Comunes Clase C.
m) Derecho de suscripción y/o compra preferencial (derecho de tanteo):
Las Acciones Comunes Clase B con Derecho a Voto Limitado no otorgarán derecho preferencial para la suscripción de acciones de cualquier clase de la Sociedad, sujetas o no a Oferta Pública.
n) Obligaciones de los tenedores de las acciones
La presente emisión no contiene obligaciones de cumplimiento particulares por parte de los accionistas.
o) De las acciones
La negociación mediante Oferta Pública bursátil descrita en el prospecto correspondiente a las Acciones Comunes Clase B con Derecho a Voto Limitado emitidas por Oakstone Capital, S.A. luego de que la Oferta pública bursátil de las mismas haya quedado debidamente inscrita tanto en la Bolsa de Valores Nacional, S.A. como en el Registro del Mercado de Valores y mercancías, ambas entidades de Guatemala.
p) Descripción del rendimiento esperado
Si bien se entiende que las acciones representan títulos de capital de rendimiento variable, cuyo retorno depende de la generación de utilidades provenientes de los activos inmobiliarios, a continuación, se presenta una proyección del rendimiento bruto estimado que dichos activos podrían generar.
Los rendimientos brutos esperados por parte de Oakstone Capital, S.A. son calculados con la utilidad neta, de conformidad con el anexo 4
q) Descripción de la fecha de cierre del libro de ofertas
La Oferta Pública bursátil de Acciones Comunes Clase B con Derecho a Voto Limitado de Oakstone Capital, S.A. será colocada mediante la construcción de libro de ofertas el cual se cerrará de acuerdo con lo que se indique en el formulario de creación de Aviso de Oferta Pública respectivo para cada Serie de Acciones Comunes Clase B con Derecho a Voto Limitado.
r) Fecha de adjudicación
Las Acciones Comunes Clase B con Derecho a Voto Limitado descritas en este proceso serán adjudicadas conforme lo que se indique en el formulario de creación de Aviso de Oferta Pública respectivo para cada serie, luego del proceso de construcción del libro de ofertas correspondiente.
s) Fecha de emisión a favor del adquirente
La fecha de emisión de cada serie de Acciones Comunes Clase B con Derecho a Voto Limitado que sea emitida por Oakstone Capital, S.A. en mercado primario será la indicada en el formulario de creación de Aviso de Oferta Pública respectiva.
t) Inscripción de las acciones
El Consejo de Administración de Bolsa de Valores Nacional, S.A. autorizó la inscripción para la cotización de las Acciones Comunes Clase B con Derecho a Voto Limitado emitidas por Oakstone Capital, S.A. el veintiséis (26) de septiembre del 2025 y ratificó la misma el doce (12) de diciembre del 2025. La presente Oferta Pública bursátil quedo inscrita en el Registro del Mercado de Valores y Mercancías bajo la Resolución número RMVM-1242/2025 con fecha jueves, 18 de diciembre de 2025, bajo el código 01210100302660001
u) Destino de los fondos
Los fondos obtenidos de la colocación de Acciones Comunes Clase B con Derecho a Voto Limitado de la presente emisión serán utilizados por la Sociedad priorizando el siguiente orden:
1° El pago de obligaciones tributarias.
2° El pago de costos y gastos adeudados a terceros proveedores de la colocación y constitución de la Sociedad y/o creación del fideicomiso.
3° El pago para redimir las Acciones Comunes Clase C emitidas en colocación privada.
4° Prepagos voluntarios a favor de los acreedores financieros de la Sociedad.
5° El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad.
6° Cualquier pago que sea autorizado por la Junta Directiva, que se relacione con la contratación de cualquier proveedor de servicios administrativos para los Activos de la Sociedad o lo descrito en el Pacto Social del Emisor.
v) Descripción de los medios para formular la oferta
La oferta de cada serie de Acciones Comunes Clase B con Derecho a Voto Limitado se formulará y será divulgada por el Agente Oferente mediante el formulario de creación de Aviso de Oferta Pública
correspondiente; dicho Aviso de Oferta Pública será enviado por la Bolsa de Valores Nacional, S.A. a través del informe diario de operaciones comunicado a los Agentes de Bolsa inscritos en la Bolsa de Valores Nacional, S.A., a través de los correos específicos que la Bolsa de Valores Nacional, S.A. envía para el efecto y a través de la página de internet de la Bolsa de Valores Nacional, S.A., esto de conformidad con lo establecido en el “Normativo de Procedimientos para la Oferta Pública bursátil de Acciones y otros Valores de participación Mediante la construcción del Libro de Ofertas y Proceso de Adjudicación a través de Bolsa de Valores Nacional, S.A.”
w) Denominación y Domicilio del Agente de Bolsa
La entidad Mercado de Transacciones, S.A. es una sociedad constituida de conformidad con la legislación de Guatemala, debidamente registrada como Agente de Bolsa ante el Registro del Mercado de Valores y Mercancías de Guatemala y es miembro y fundador de Bolsa de Valores Nacional, S.A. Tiene su domicilio legal en la República de Guatemala, cuyas oficinas se encuentran ubicadas en Centro Financiero, Vía 5 5-34 Zona 4 Torre 3 noveno nivel.
x) Aspectos impositivos generales de las acciones
Los aspectos impositivos que afectan a los valores pueden modificarse debido a cambios en la legislación, sin que ello implique responsabilidad alguna para el Emisor. Los dividendos distribuidos a personas residentes fiscales en Guatemala se consideran una renta de capital y están sujetos a una tasa del 5%, conforme al artículo 93 de la Ley de Actualización Tributaria. Los aspectos impositivos generales aplicables a las acciones pueden variar según la legislación vigente. Por ello, se recomienda que cada inversionista consulte con su asesor fiscal para obtener información final y definitiva, adecuada a su situación particular. En todo caso, se recomienda ver el riesgo denominado “Riesgo tributario por jurisdicción” contenido en el inciso “D. Otros factores de riesgo”.
y) Entidad depositaria a cargo y central de custodia
Central de Valores Nacional, S.A. será la entidad depositaria de los valores relacionados a esta Oferta Pública bursátil, bajo la figura del depósito colectivo de valores y, en consecuencia, la encargada de procesar los pagos por concepto de derechos patrimoniales, una vez reciba los fondos, a través del Agente Depositante, por parte de la Sociedad. Por lo tanto, los dividendos provenientes de la Acciones Comunes Clase B con Derecho a Voto Limitado se pagarán al Agente Depositante a través de Central de Valores Nacional, S.A. Para dicho efecto la Sociedad deberá proveer los fondos necesarios para ello, así como instruir a Central de Valores Nacional, S.A. a través del Agente Depositante y del sistema sobre los agentes a quienes corresponden dichos pagos. La Sociedad designará al Agente Oferente y por medio de este también a Central de Valores Nacional, S.A. para actuar como depositante, aceptando desde ya la reglamentación, vigente y futura, que Central de Valores Nacional, S.A. y Bolsa de Valores Nacional, S.A. tengan al respecto, así como las normas técnicas y operativas para la debida utilización de los sistemas electrónicos que se implementen. Por lo tanto, las obligaciones que incorporen los valores se pagaran a los Agentes de Bolsa colocadores a través de Central de Valores Nacional, S.A. reiterando que, para dicho efecto, la Sociedad, a través del Agente Depositante, debe proveer los fondos necesarios para los respectivos pagos de dividendos, según corresponda, así como instruir a Central de Valores Nacional, S.A. a través del sistema sobre a quienes corresponde dichos pagos.
Es importante hacer notar que Central de Valores Nacional, S.A., en su calidad de persona obligada ante la Intendencia de Verificación Especial (IVE), contará con la información exigida por dicha entidad para efectos del control y prevención del Lavado de Dinero y otros Activos, relativa al Agente Suscriptor y Administrador.
z) Obligaciones de la emisora de las acciones
La Sociedad se compromete a realizar el pago de los dividendos de las Acciones Comunes Clase B con Derecho a Voto Limitado correspondientes a la presente Oferta Pública bursátil, de forma trimestral, conforme a lo establecido en el Pacto Social, siempre que haya utilidades.
aa) Proceso requerido para cambiar los derechos asociados a las acciones preferenciales
La presente emisión no contempla derechos asociados a acciones preferenciales.
bb) Convocatorias a las asambleas ordinarias y extraordinarias de accionistas
Oakstone Capital, S.A. es una sociedad constituida bajo las leyes de la República de Panamá y su pacto social contempla las siguientes condiciones para las convocatorias a las asambleas:
“Citación de las Juntas Generales de Accionistas y de las Juntas Especiales de Accionistas: Todas las reuniones de las Juntas de Accionistas y las Juntas Especiales de Accionistas se convocarán exclusivamente por la Junta Directiva. Todas las convocatorias se enviarán por correo electrónico a la dirección que tenga registrada cada uno de los Accionistas ante la Sociedad y deberán contener al menos la siguiente información:
a. Nombre de la Sociedad;
b. Lugar fecha y hora en donde se celebrará la reunión, y la información necesaria para el caso en que se pueda participar utilizando cualquier método de comunicación a distancia;
c. Indicación de si se trata de Junta General de Accionistas o Junta Especial de Accionistas; y
d. Agenda a tratar.
La convocatoria se deberá enviar con una anticipación no menor a quince (15) días calendario de la fecha en que se fuera a celebrar la reunión.
Se tendrán por válidas y bien hechas las notificaciones realizadas en cumplimiento de estos requisitos, sin necesitar confirmación de entrega, confirmación de recibido o verificación de la correcta funcionalidad del correo electrónico que la Sociedad tenga registrado en sus libros o base de datos (incluyendo, sin limitación, que el correo sea retenido o bloqueado por cualquier servidor, red, equipo o sistema, o que haya sido calificado como no deseado, spam, basura, inexistente, dañado, peligroso o similar), a menos que el Accionista le haya notificado por escrito el cambio con al menos quince (15) días calendario de anticipación a la fecha de cualquier notificación que se haga. Parágrafo: Serán válidos los acuerdos tomados en cualquier reunión de la Junta General de Accionistas, aunque la convocatoria no se haya efectuado en la forma antes prevista, siempre que en dicha reunión estén presentes o debidamente representados todos los Accionistas Comunes Clase A y estos renuncien a su derecho de convocatoria previa, o cuando, estando presentes o debidamente representados el número de ellos necesario para constituir quórum, todos los Accionistas Comunes Clase A ausentes, renuncien al derecho de convocatoria previa.”
cc) Cláusulas estatutarias o acuerdos entre accionistas que limiten o restrinjan a la administración de la compañía o a sus accionistas
El pacto social del Emisor establece en su cláusula duodécima (Junta Directiva), que “la Junta Directiva constará de un mínimo de cinco (5) o un máximo de siete (7) miembros, siempre debiendo tener un número impar de miembros, que ostentarán sus respectivos cargos por periodos indefinidos, o hasta tanto sean removidos de conformidad con lo establecido en [dicha] Cláusula DUODÉCIMA. Los tenedores de las Acciones Comunes Clase A tendrán derecho exclusivo a elegir la totalidad de los miembros de la Junta Directiva de la Sociedad, sujeto al cumplimiento de las siguientes reglas:
(i) Cuando la Junta Directiva este conformada por cinco (5) miembros, al menos tres (3) de los miembros deberá cumplir con el perfil para ser considerados como “Directores Independientes” (según se define más adelante); y, (ii) Cuando la Junta Directiva este conformada por siete (7) miembros, al menos cuatro (4) de los miembros deberá cumplir con el perfil para ser considerados como “Directores Independientes”.”
dd) Restricciones para la negociación
Tal como se establece en la portada de este Prospecto, las Acciones Comunes Clase B aquí ofrecidas quedan restringidas a ser negociadas en Bolsa de Valores Nacional, S.A. de forma exclusiva siempre y cuando el Agente Suscriptor, el Emisor o la Oferta Pública bursátil se encuentre activa o vigente. Asimismo, la transmisión de las partes alícuotas del macrotítulo que las representa colectivamente queda sujeta a las normas y procedimientos de Central de Valores Nacional, S.A.
ee) Casos especiales de restricción para la tenencia y/o transferencia de acciones
No existen restricciones legales ni estatutarias que limiten la tenencia o transferencia de las acciones Clase B objeto de la presente emisión. En particular, no se han establecido prohibiciones ni condiciones especiales relacionadas con la adquisición, transmisión o tenencia de un porcentaje accionario específico que requiera autorización. Por tanto, las acciones podrán ser libremente negociadas en los mercados primario y secundario, sin perjuicio de lo dispuesto en el artículo 39 de la Ley del Mercado de Valores y Mercancías de Guatemala.
ff) Existencia de fideicomisos en los que se limiten los derechos corporativos que confieren las acciones
La sociedad no contempla la existencia de fideicomisos que limiten los derechos corporativos de los accionistas. Esto significa que los derechos que confieren las acciones como el voto y la participación en utilidades se mantendrán intactos y sin restricciones. No obstante, con el fin de fortalecer la transparencia financiera y ofrecer mayor respaldo a los accionistas, todos los pagos que deba realizar la sociedad se efectuarán a través de un Fideicomiso de Garantía, Administración, Recaudo y Pago. Este instrumento servirá como mecanismo operativo para centralizar y administrar los ingresos derivados de los cánones de arrendamiento y otros flujos generados por los inmuebles de la sociedad.
Actualmente, el contrato de dicho fideicomiso se establecen las reglas bajo las cuales el fiduciario gestionará estos recursos, incluyendo:
- Depósito directo: de los ingresos en las cuentas del fideicomiso, conforme a instrucciones comunicadas a los clientes.
- Implementación de políticas de liquidez: que requerirán mantener al menos el 0.25% del patrimonio en activos líquidos a corto plazo.
- Política de inversión conservadora: limitando la exposición a títulos valores y depósitos bancarios al 20% del activo total, con restricciones adicionales según el tipo de emisor, emisión o instrumento.
Este fideicomiso tiene como objetivo principal garantizar una gestión prudente de los recursos, alineada con los intereses de los accionistas y las mejores prácticas financieras.
gg) Valor en libros de la acción, antes y después de la colocación
Debido a que las Acciones Comunes Clase B con Derecho a Voto Limitado de la presente Oferta Pública bursátil no tiene valor nominal, el valor en libros de dicha Acciones Comunes Clase B con Derecho a Voto Limitado, será el precio de suscripción de estas (de conformidad con la definición del Normativo para la Construcción de libro de ofertas).
hh) Histórico de la cotización promedio y volumen transado de las acciones de la emisora, en caso aplicare
Debido a que el Emisor es una sociedad creada el 3 de abril de 2025, a esta fecha no cuenta con un histórico de la cotización promedio y volumen transado de las acciones.
ii) Dividendo y períodos de acumulación del mismo
Las Acciones Comunes Clase B con Derecho a Voto Limitado objeto de la presente emisión otorgan a sus tenedores el derecho de recibir la distribución de dividendos que declare la Junta General de Accionistas, conforme a los resultados financieros de la Sociedad y a lo establecido en el Pacto Social. Los dividendos se acumularán de manera trimestral, en función del cierre de cada trimestre. En caso de que la Junta Especial de Accionistas (en la que participan los Accionistas Comunes Clase B) resuelva no distribuir utilidades, el derecho a percibir las utilidades no pagadas en dicho periodo se acumulará para que sea pagado en el periodo subsiguiente. No habrá preferencia entre el pago de dividendos a los titulares de las Acciones Comunes Clase B con Derecho a Voto Limitado o a los tenedores de las Acciones Comunes Clase C. El dividendo será pagado a las personas que aparezcan inscritas como titulares de las Acciones Comunes Clase B con Derecho a Voto Limitado en el registro electrónico de la entidad de custodia en la que se encuentren depositados para su circulación. Cabe mencionar que los titulares de las Acciones comunes Clase A no otorgan derechos económicos a sus tenedores. Los dividendos a las acciones comunes son acumulativos, no garantizados, no compuestos y serán decretados a partir de las utilidades decretadas por el Emisor.
El pago de los dividendos, según corresponda en cada momento, será realizado por el Agente de Bolsa Depositante y por los Agentes de Bolsa Colocadores en caso de una Red de Colocación, a través de Central de Valores Nacional, S.A., siempre y cuando se hayan recibido los fondos respectivos por parte del Emisor, por medio de:
a. La emisión de cheques individuales para cada Inversionista;
b. La programación de transferencias bancarias a las cuentas de los Inversionistas según mecanismos disponibles para tales efectos; o
c. Acreditación de conformidad con lo acordado entre el Agente de Bolsa Depositante y los Agentes de Bolsa Colocadores.
El Emisor deberá acreditar los fondos con tres (3) días hábiles de anticipación al pago de los dividendos. Una vez acreditados los fondos en Central de Valores Nacional, S.A. ésta transferirá los fondos a las cuentas que el Agente de Bolsa Depositante o a los Agentes de Bolsa Colocadores designen para tal efecto, realizándose los pagos correspondientes. Nota:
i. Si el Emisor no transfiere los fondos a tiempo al Agente de Bolsa Depositante, los Inversionistas no podrán reclamar a dichos Agentes el pago de dividendos correspondientes.
ii. Si por alguna razón los fondos no pueden ser pagados al Inversionista por el Agente de Bolsa Depositante o por los Agentes de Bolsa Colocadores, debido a causas ajenas al Emisor y a los Agentes, estos fondos serán retenidos sin generar intereses a favor del Inversionista desde la fecha señalada para su cobro hasta que se cumpla el plazo de prescripción.
jj) Fecha aproximada del primer pago de dividendos de las Acciones Comunes Clase B con Derecho a Voto Limitado de la presente Oferta Pública bursátil
El pago de dividendos para los tenedores de las Acciones Comunes Clase B con Derecho a Voto Limitado se realizará de acuerdo con lo que se indique en el formulario de creación de Aviso de Oferta Pública.
kk) Periodicidad y forma de pago del dividendo
De conformidad a la Política de Distribución de dividendos:
a. Periodicidad de Distribución: La Sociedad distribuirá dividendos trimestralmente, salvo que en las condiciones pactadas en los financiamientos que obtenga, se establezcan restricciones a la distribución de dividendos o se pueda llegar a incumplir un compromiso o condición financiera establecidas en el mismo;
b. Pago de los Dividendos: La Junta Directiva de la Sociedad deberá informar al fiduciario del fideicomiso de garantía, administración, recaudo y pago denominado FIDEICOMISO IRREVOCABLE DE ADMINISTRACIÓN PARA LA ATENCIÓN DE OBLIGACIONES FINANCIERAS Y GARANTÍA OAKSTONE CAPITAL, del monto a distribuir para realizar el pago a los Accionistas Comunes Clase B y Accionistas Comunes Clase C, para lo cual contará con tres días hábiles antes de la fecha de pago.
ll) Mecanismos que se establecerán para dar atención e información a los inversionistas
Con el fin de garantizar una comunicación transparente, oportuna y eficaz, el Emisor implementará los siguientes mecanismos específicos para la atención e información a los inversionistas:
▪ Mercado de Transacciones Edificio Centro Financiero Vía 5 5-34 Zona 4 Centro Financiero Torre 3 nivel 9, Ciudad de Guatemala, Guatemala,
▪ Correo electrónico: mtsa@bi.com.gt
▪ Línea telefónica directa: 24203000 Ext. 35630 - 35631
▪ Página web: www.corporacionbi.com/gt/mt/
En caso de Redes de Colocación, los Inversionistas serán atendidos por los Agentes de Bolsa que formen parte de esta.
A través de estos canales los inversionistas podrán realizar consultas, solicitar información relevante y recibir asistencia en relación con la presente emisión.
Asimismo, se habilitará un espacio en el sitio web del emisor donde se publicará información actualizada sobre el desempeño de los valores emitidos, así como hechos relevantes y documentos financieros.
Adicionalmente, el emisor se compromete a atender los requerimientos de información que formulen las autoridades regulatorias y el mercado, conforme a la normativa aplicable.
mm) Reserva para asegurar el pago de la totalidad o parte del dividendo
En relación con la presente emisión, no se contempla la constitución de una reserva específica destinada a asegurar el pago total o parcial de dividendos. El pago de dividendos estará sujeto a la existencia de utilidades distribuibles y a la correspondiente aprobación por parte de la Junta Directiva, tal como se indica en la Cláusula Cuarta (Derechos y Restricciones de las Acciones) del Pacto Social. Por tanto, no existe garantía alguna de pago de dividendos ni mecanismos de aseguramiento especiales para dicho fin. No obstante lo anterior, se contempla que con los flujos operativos de los inmuebles y cualquier otro, el Fiduciario del fideicomiso de garantía, administración, recaudo y pago deberá realizar todo pago en el siguiente orden:
1° El pago de los gastos y honorarios del Fideicomiso.
2° El pago de obligaciones tributarias.
3° Servicio de la deuda o deudas vigentes en caso hubieren
4° Pagos al administrador de los inmuebles (property manager)
5° Pagos al proveedor de servicios de soporte administrativo a la Sociedad.
6° El pago de costos y gastos adeudados a otros proveedores de servicios por parte del Fideicomiso y de la Sociedad, incluyendo dietas, honorarios o cualquier otro emolumento de los miembros de la Junta Directiva de la Sociedad.
7° Constitución de reservas, en caso de ser necesario.
8° El pago de dividendos o cualquier otro tipo de distribución a los Acciones Comunes Clase B con Derecho a Voto Limitado y Acciones Comunes Clase C.
nn) Recompra de Acciones
La Sociedad podría participar en la compra de las Acciones Comunes Clase B con Derecho a Voto Limitado sin necesidad de reducir el capital social y en tal caso, pasarán a figurar como acciones de tesorería. Esto no implica un derecho o garantía de recompra.
oo) Calificación de riesgo
El Emisor contrató los servicios de Zumma Ratings Guatemala, S.A., calificadora de riesgo inscrita en el Registro del Mercado de Valores y Mercancías para poder operar como tal. En virtud de tal disposición, se adjunta a este Prospecto el Informe de Calificación, documento emitido que otorga al Emisor una calificación A+.gt y, a la emisión de Acciones Comunes Clase B con Derecho a Voto Limitado una calificación de Nivel 2.gt, ambas con perspectiva "Estable"8 con información financiera
8 Significado de calificación:
Categoría AA: Emisiones con alta calidad crediticia. Los factores de protección son fuertes. EI riesgo es modesto, pudiendo variar en forma ocasional por las condiciones económicas. Con el propósito de diferenciar las calificaciones domésticas de las internacionales, se ha agregado una (GT) a la calificación para indicar que se refiere sólo a emisores/emisiones de carácter doméstico a efectuarse en el mercado guatemalteco. Estas categorizaciones podrán ser complementadas si correspondiese, mediante los signos (+/-) mejorando o desmejorando respectivamente la clasificación alcanzada entre las categorías АА у В. Para efectos de la calificación, es importante tomar en cuenta los siguientes aspectos:
y cualitativa sobre los activos relevantes que serán adquiridos por el Emisor, el modelo financiero de Oakstone Capital, S.A., así como información financiera adicional de las sociedades vendedoras de los activos relevantes, correspondiente a estados financieros no auditados de 2022, 2023 y 2024 proporcionada por Ricorp Corporación Financiera
2. CONDICIONES DE LA OFERTA PÚBLICA, DE LA COLOCACIÓN Y DE LA NEGOCIACIÓN
a) Descripción de las resoluciones y autorizaciones relacionadas (Emisor, BVN, RMVyM)
La presente emisión quedó autorizada por la Junta Directiva, en sesión celebrada con carácter de totalitaria, de fecha seis (6) de Octubre de 2025 (en adelante referida como la “Junta Directiva”) en la cual se determinaron cada una de las características de los valores a emitir.
La celebración del contrato de Suscripción de Valores entre el Emisor y Agente Suscriptor fue realizada con fecha 15 de julio del 2025
La presente Oferta Pública bursátil fue autorizada para su cotización en bolsa por el Consejo de Administración de Bolsa de Valores Nacional, S.A. con fecha veintiséis (26) de septiembre del 2025 y ratifico la misma el doce (12) de diciembre del 2025, e inscrita ante el Registro del Mercado de Valores y Mercancías el jueves, 18 de diciembre de 2025, bajo el código 01210100302660001.
b) Vigencia de la autorización de la oferta
El plazo de colocación en Mercado Primario será el máximo permitido por los reglamentos de Bolsa de Valores Nacional, S.A., contados a partir de la fecha de inscripción de la Oferta Pública bursátil en el Sistema de Automatización Registral del Registro del Mercado de Valores y Mercancías de Guatemala, por su parte, para la negociación de los valores en Mercado Secundario mediante Oferta Pública bursátil será indefinido ya que las Acciones Comunes Clase B con Derecho a Voto Limitado no tienen una fecha o plazo de finalización.
c) Vigencia del período de construcción del libro de ofertas y plazo de suscripción
El plazo para la suscripción por parte de los inversionistas de cada serie de Acciones Comunes Clase B con Derecho a Voto Limitado que se emita y la construcción del Libro de Oferta de esta, será el que se indique en el formulario de creación de Aviso de Oferta Pública respectivo
d) Descripción del procedimiento de colocación de la emisión
Los procesos de suscripción, adjudicación, colocación y liquidación de los valores se realizarán de conformidad con el “Normativo de Procedimientos para la Oferta Pública bursátil de Acciones y otros Valores de participación Mediante la construcción del Libro de Ofertas y Proceso de Adjudicación a través de Bolsa de Valores Nacional, S.A.”
Las calificaciones en escala nacional son una medida de calidad crediticia de las entidades relativa a la calificación del "mejor" riesgo crediticio de un país. Por lo tanto, las calificaciones nacionales no son comparables internacionalmente. La calificación otorgada es una opinión y no una recomendación para comprar, vender o mantener determinado título, ni un aval o garantía de la emisión o del Emisor La calificación otorgada es sólo para el mercado local, por lo que no es equivalente a la de los mercados internacionales. En el caso de Zumma Ratings Guatemala, S.A., para efectos de diferenciar las calificaciones locales de las internacionales, se ha agregado un subíndice a la escala de calificación local que, para el caso de Guatemala es GT
En cuanto al proceso de solicitud detalles de la cantidad mínima o máxima a solicitar y el momento del desembolso, momentos para la presentación de las demandas, fechas de avisos de oferta pública y de su publicación y fecha de cierre del libro, se darán a conocer en los respectivos formularios de creación de Aviso de Oferta Pública para cada una de las series.
De ser necesario, la Oferta Pública de las Acciones Comunes Clase B con Derecho a Voto Limitado podrá ser homologada para su colocación y/o negociación en otras jurisdicciones distintas a la de Guatemala.
El proceso, en todo caso, queda sujeto a que se cumpla con los siguientes requerimientos mínimos para el número de inversionistas totales, sea antes o después de la colocación:
i. Para acciones preferentes: 100 inversionistas
ii. Para acciones comunes: 100 inversionistas
iii. Para acciones de sociedades de inversión: 35 inversionistas De ser el caso, cuando un emisor de acciones estime no poder alcanzar el número de inversionistas requerido, podrá presentar una solicitud para tal efecto ante el Comité de Emisiones, pudiendo luego dicho Comité contar con la flexibilidad de aprobarlo e informar el caso al Consejo de Administración de la Bolsa.
e) Forma y plazo de pago de las acciones ofrecidas
El pago de valor de las Acciones Comunes Clase B con Derecho a Voto Limitado será realizado por el Agente de Bolsa Depositante al Emisor de conformidad con la fecha de liquidación establecida en el AOP
f) Descripción de prima en colocación de acciones
Las Acciones Comunes Clase B con Derecho a Voto Limitado se podrán colocar en Mercado Primario, a través de Oferta Pública bursátil, a un precio superior al precio pactado entre la Sociedad y el Agente suscriptor, según lo estipule el Agente Oferente y se indique en el formulario de creación de Aviso de Oferta Pública correspondiente.
g) Información adicional sobre las acciones
No hay derecho u obligaciones para los tenedores de las Acciones Comunes Clase B con Derecho a Voto Limitado adicionales a las ya mencionadas en los incisos anteriores.
h) Comisiones y gastos conexos
Por las negociaciones en Mercado Primario y/o Secundario, el Agente de Bolsa correspondiente podrá aplicar al Inversionistas una comisión de corretaje, ya sea sobre el valor total que invierta/desinvierta o sobre el precio al que compre/venda.
i) Metodología de valoración
Las Acciones Comunes Clase B con Derecho a Voto Limitado tendrán un Precio de Suscripción9 , definido conforme al Normativo para la Construcción del Libro de Ofertas. Este precio servirá como referencia para evaluar el desempeño, establecer comparaciones y presentar informes a los inversionistas. Para su valoración, se considerarán los siguientes criterios aplicables a las Acciones de Oakstone Capital, S.A.:
• Valor presente: el valor presente de las Acciones Comunes Clase B con Derecho a Voto Limitado es el valor actual de los flujos futuros descontados a cierta tasa.
• Valor de adquisición: el valor de adquisición es el valor al que los Inversionistas adquieren las Acciones Comunes Clase B con Derecho a Voto Limitado en el Mercado Primario o Mercado Secundario. Este valor podría incluir comisiones, gastos, entre otros.
• Valor de mercado: es el valor al que compradores y vendedores están dispuestos a negociar en Bolsa de Valores Nacional, S.A. las Acciones Comunes Clase B con Derecho a Voto Limitado de Oakstone Capital, S.A.
j) Acciones no suscritas
En virtud del contrato de suscripción de valores firmado entre Mercado de Transacciones S.A. y Oakstone Capital, S.A. no existirán acciones no suscritas.
k) Colocación y contrato de suscripción de valores
Oakstone Capital, S.A. y Mercado de Transacciones, S.A. firmarán un contrato de suscripción de valores (conforme la figura tipificada en la Ley de Mercado de Valores y Mercancías de Guatemala) para la colocación de las Acciones Comunes Clase B con Derecho a Voto Limitado mediante oferta Pública bursátil. Por cada serie de Acciones Comunes Clase B con Derecho a Voto Limitado se firmará un anexo en el cual se determinará la cantidad de acciones por serie a emitir y su correspondiente precio. El Agente Oferente será el encargado de la gestión para la colocación bursátil de la presente emisión en Guatemala.
La Sociedad asume la responsabilidad de presentar y proporcionar a Bolsa de Valores Nacional, S.A. y el Registro del Mercado de Valores y Mercancías de Guatemala la documentación e información de mantenimiento legalmente requerida para mantener vigente la emisión para su cotización de bolsa, de todo lo cual (sin perjuicio de dicha responsabilidad) se ocupará operativamente el Agente Oferente en cumplimiento de la responsabilidad que ha asumido la Sociedad. Asimismo, la colocación de las Acciones Comunes Clase B con Derecho a Voto Limitado podrá ser realizada por el Agente Oferente, ya sea por sí mismo o con la colaboración de otros agentes de bolsa utilizando el mecanismo de redes de colocación, en cuyo caso el Agente Líder será Mercado de Transacciones, S.A., y de ser el caso, la formación de redes de colocación será informada en el medio respectivo en el que se informe al mercado sobre la oferta.
La administración y depósito de los valores, así como la información que esta genere será llevada de forma separada y con total confidencialidad por el Agente Depositante y/o cada uno de los Agentes de Bolsa colocadores, en caso de redes de colocación, siendo estos responsables del
9 El “Precio de Suscripción” de las acciones a que se refiere la operativa de subasta holandesa de Bolsa de Valores Nacional, S.A. no se relaciona con el contrato de suscripción entre el Agente Suscriptor Oferente y el Emisor, siendo figuras de naturaleza jurídica distinta.
manejo y actualización de la información de cada Inversionista. Se exceptúa aquella información que se deba compartir, por requerimiento de un ente supervisor o autoridad competente.
Información sobre la evolución reciente y perspectivas del emisor
Debido a que Oakstone Capital, S.A. es una sociedad creada el 3 de abril de 2025, constituida con el propósito de capitalizarse por medio de la emisión de Acciones para poder realizar adquisiciones de activos inmobiliarios, no presenta datos financieros históricos sobre ingresos, gastos o utilidades.
Información financiera
a. Estados financieros auditados
Oakstone Capital, S.A. es una entidad que se constituyó el 03 de abril de 2025 en la República de Panamá con el propósito de capitalizarse, por medio de la emisión de Acciones Comunes clase B con Voto Limitado para poder realizar adquisiciones de Activos inmobiliarios, establecidos dentro del territorio de Guatemala. Esto con el fin de poder captar el flujo de ingresos que dichos activos inmobiliarios generen al paso del tiempo a través de rentas, ventas y otras actividades relacionadas. Es por esto el Emisor cuenta únicamente con estados financieros auditados de apertura al 31 de agosto de 2025 y no con resultados auditados de los últimos tres ejercicios. Más adelante, se incluye toda la información financiera relevante de Oakstone Capital, S.A.
b. Situación Fiscal
Oakstone Capital a la fecha de la presente emisión no cuenta con alguna contingencia como pasivos contingentes, reparos fiscales importantes y/o materiales que pudieran afectar la situación financiera de la compañía.
c. Opinión del auditor Externo
Los Estados Financieros de apertura han sido auditados por la firma Parker Randall Guatemala; firma de auditoría externa independiente contratada por el Emisor, y quien ha emitido opinión sobre los Estados Financieros al 31 de agosto de 2025, la cual se adjunta al presente Prospecto.
d. Estados financieros internos
Dado que Oakstone Capital, S.A. es una sociedad constituida el 03 de abril de 2025 e inscrita con fecha 11 de abril de 2025, no presenta estados financieros internos a la fecha en la que se inscribe esta emisión.
e. Perspectivas.
En la sección de Anexos del presente prospecto informativo se adjuntan las proyecciones financieras del Emisor para los siguientes diez años. Estas proyecciones financieras han sido preparadas bajo
supuestos que el Emisor considera prudentes y en ningún momento constituyen aseveración en firme, garantía del resultado o rendimientos que se pueda generar en un futuro.
f. Otra información financiera
Al momento de inscripción de esta Oferta Pública bursátil, no se cuenta con información auditada de los últimos tres ejercicios, únicamente con Estados Financieros auditados de apertura con fecha 31 de agosto de 2025. Debido a que la Sociedad no cuenta con un ejercicio fiscal completo, no es posible presentar indicadores financieros.
g. Información sobre el auditor externo
Aunque los Estados Financieros de Apertura que acompañan este prospecto fueron emitidos por la firma Parker Randall Guatemala, la firma Urbach Hacker Young (UHY PÉREZ & CO.), ha sido contratada como firma de auditoría externa independiente del Emisor para los ejercicios subsecuentes, tiene sus oficinas ubicadas en la 2 Calle 24-00 Z.15 Edificio Domani Ciudad de Guatemala, Guatemala.
h. Índices financieros de rentabilidad
Al momento de inscripción de esta Oferta Pública bursátil, no se cuenta con información auditada de los últimos tres ejercicios, únicamente con Estados Financieros iniciales con fecha 31 de agosto de 2025, razón por la cual la entidad no presenta indicadores financieros.
i. Información de sociedades donde se tiene inversión.
A la fecha, no existen sociedades en las que el Emisor tenga una participación relevante en la valoración de su patrimonio, de su situación financiera o de sus resultados. El Emisor no tiene directa o indirectamente una participación de carácter permanente o equivalente por lo menos al 20% del capital propio o que contribuya al menos en un 20% al resultado neto del Emisor.
j. Informe del órgano de administración
Oakstone Capital, S.A. por ser una sociedad inscrita el 11 de abril de 2025 en la República de Panamá, no ha elaborado todavía informe anual del órgano directivo; no obstante, durante el plazo de la emisión se elaborará anualmente un Informe al Órgano de Administración sobre la administración de la presente Oferta Pública Bursátil de Acciones Comunes Clase B con Derecho a Voto Limitado.
Consideraciones finales
Este Prospecto puede ser consultado en la página web del Registro del Mercado de Valores y Mercancías y de Bolsa de Valores Nacional, S.A., y en las oficinas de los Agentes Administradores. La actualización a la información del Prospecto será incorporada por actualizaciones anuales durante la vigencia de la Oferta Pública bursátil y de forma mensual e informarán los hechos
relevantes del Emisor, en ambos casos podrá consultarse dicha información en el sitio web de Bolsa de Valores Nacional, S.A.
www.rmvm.gob.gt/
www.bvnsa.com.gt/
www.corporacionbi.com/gt/mt/
Anexo 1:
Anexo 2:
Los rendimientos brutos esperados por parte de Oakstone Capital, S.A. son calculados con la utilidad neta, de conformidad con el anexo 4.
Anexos
Los ingresos de Oakstone Capital, S.A., provienen del arrendamiento de los inmuebles para locales comerciales, restaurantes, bodegas, espacios para quioscos, espacios para publicidad y los ingresos por estacionamiento de visitas y de estacionamientos con arrendamiento fijo. Dado que los inmuebles tienen una ocupación superior al 95%, el incremento anual en los ingresos proviene principalmente del aumento en el canon de arrendamiento que en promedio es de aproximadamente 3% anual.
Los gastos de la sociedad consisten en los honorarios para la administración de los inmuebles, las cuotas de mantenimiento del régimen de condominio en que se encuentran los inmuebles, los gastos relacionados a la administración y operatividad del vehículo de inversión y los impuestos a los bienes raíces
Proyecciones financieras:
Anexo 4: Estado de resultados
Anexo 5: Balance general
Anexo 6: Flujo de efectivo
OAKSTONECAPITAL,S.A. INDICADORESFINANCIEROSPROYECTADOS
OAKSTONE CAPITAL, S.A.
Guatemala. Comité de Clasificación Ordinario: 15 de julio de 2025.
Clasificación
Categoría (*) Actual Anterior
Emisor (Nueva) AA.gt -
ACCIONES COMUNES CLASE B CON DERECHO A VOTO LIMITADO OAKSTONE DÓLARES 1
(Nueva) Nivel 2.gt -
Perspectiva Estable -
Definición de Categoría
Corresponde a aquellas entidades que cuentan con una muy alta capacidad de pago de sus obligaciones en los términos y plazos pactados, la cual no se vería afectada ante posibles cambios en la entidad, en la industria a que pertenece o en la economía. Los factores de protección son fuertes, el riesgo es modesto.
Acciones que presentan una muy buena combinación de solvencia y estabilidad en la rentabilidad del emisor, y volatilidad de sus retornos.
“La opinión del Consejo de Clasificación de Riesgo no constituye una sugerencia o recomendación para invertir, ni un aval o garantía de la emisión; sino un factor complementario a las decisiones de inversión. Los miembros del Consejo serán responsables de una opinión en la que se haya comprobado deficiencia o mala intención, y estarán sujetos a las sanciones legales pertinentes.”
MM USD al 31.03.25
ROAA: - Activos: - Ingresos: -
ROAE: - Patrimonio: - U. Neta: -
ROAA y ROAE han sido calculados con una utilidad a doce meses.
Historia Emisor: AA gt (15 07.25). ACCBOAKSTONE$1: Nivel 2.gt
Para la presente evaluación se ha utilizado información financiera y cualitativa sobre los activos relevantes que serán adquiridos por el Emisor, el modelo financiero de Oakstone Capital, S.A., así como información financiera adicional de las sociedades vendedoras de los activos relevantes, correspondiente a estados financieros no auditados de 2022, 2023 y 2024 proporcionada por Ricorp Corporación Financiera. La moneda utilizada en este informe para expresar las cifras financieras es el US$ (Dólares de los Estados Unidos de Norteamérica)
Fundamento: El Comité de Clasificación de Zumma
Ratings S.A. de C.V. Clasificadora de Riesgo, determinó asignar la clasificación de AA.gt como emisor a Oakstone Capital, S.A. (en adelante, OC) con base en la evaluación efectuada sobre los activos relevantes que adquirieron.
Asimismo, el Comité decidió asignar la calificación de Nivel 2.gt al programa de emisión de acciones denominado Acciones Comunes Clase B con derecho a Voto Limitado (ACCBOAKSTONE$1)
Para la clasificación se han ponderado favorablemente los siguientes aspectos: i) la transferencia de activos reales; ii) las características particulares favorables de los activos generadores de flujos (ubicación estratégica, elevado nivel de ocupación histórica, alta dinámica de tránsito en el sector); iii) nivel de solvencia estimado sólido, respaldado por la ausencia de deuda; iv) rentabilidad aceptable en el periodo proyectado; y v) la incorporación de un fideicomiso de garantía, administración, recaudo y pago dentro de la estructura operativa, con el objetivo de asegurar el cumplimiento de las obligaciones asumidas por el Emisor. En contraposición, la clasificación se ve condicionada por los siguientes factores de riesgo: i) la exposición a riesgos relacionados con la gestión del portafolio de inmuebles (fallasen losprocesosoperativosy plataformatecnológica); ii) cambios en la normativa fiscal o tributaria asociada a los inmuebles; iii) factores adversos en la economía que impacten en los ingresos de los arrendatarios; y iv) la
La nomenclatura .gt refleja riesgos sólo comparables en Guatemala
entrada de competidores en la zona que aumente la saturación de inmuebles cuyo objeto sea la renta de locales y parqueos. El actual entorno económico ha sido consideradodeigualmaneraporelComitédeClasificación. La perspectiva de la clasificación es Estable.
La presente calificación ha sido dictaminada con base en el análisisdecontratosydocumentospreliminares. Asimismo, una vez se reciban los contratos o documentos definitivos, Zumma Ratings podría modificar la calificación en caso estos documentos contengan aspectos que afecten los flujos esperados, así como las conclusiones inicialmente analizadas por el Comité de Clasificación.
Los principales aspectos considerados en la calificación otorgada se detallan a continuación:
Perfil del Emisor y Estrategia de Inversión: Oakstone Capital, S.A. (en adelante, “OC” o “el Emisor”) fue constituida el 3 de abril de 2025 conforme a las leyes de la República de Panamá. Su objeto social comprende la realización de toda clase de actividades lícitas, entre sus facultades están las de adquirir, gravar o enajenar toda clase de bienes muebles e inmuebles, derechos reales o personales, y títulos valores. Asimismo, OC está autorizada para establecer una o más sucursales en cualquier jurisdicción fuera de la República de Panamá. También puede registrar Acciones Comunes Clase B en mercados bursátiles o extrabursátiles, tanto locales como internacionales, primarioso secundarios,y realizarsu oferta
públicao privada.Además, estáfacultada para suscribir uno o más fideicomisos de garantía, administración, recaudo y pago.
El Emisor tiene su domicilio legal en la Ciudad de Panamá, República de Panamá, país de su constitución, donde tiene sus oficinas ubicadas en Scotia Plaza, nivel 11, Avenida Federico Boyd y 51 Calle, Panamá, República de Panamá. Sin embargo, cuenta con una Sucursal constituida bajo las Leyes de la República de Guatemala, cuya oficina se encuentra ubicada en 25 Av. 1-89, zona 15 VH II. Edificio Insigne, nivel 17, oficina 1702, Guatemala. En Guatemala, OC adquirió una serie de activos relevantes queson propiedad dedosempresas deCalidad Inmobiliaria, S.A. (CI): Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A. De esta manera, bajo iniciativa de Calidad Inmobiliaria, OC servirá como un Special Purpose Vehicle (SPV), para estructurar y administrar inversiones inmobiliarias, bajo un esquema societario, la actividad principal de la Sociedad es la renta de sus activos inmobiliarios para generar ganancias distribuibles entre sus inversionistas. En su fase inicial adquirió dos inmuebles: Centro Comercial Plaza Kalú (Kalú) y Parqueos Insigne Estructura del Capital Social y Derechos de las Clases de Acciones de OC: De conformidad con su pacto social, OC tiene un capital social autorizado que está representado por 52,010 acciones comunes nominativas sin valor nominal, que podrán emitirse en Clase “A”, “B” y “C”. Los tenedores de acciones Clase “A”, tendrán el derecho de voz y voto en lasJuntasGenerales de Accionistasy en lasJuntas Especiales de Accionistas;pero no tendrán derecho a recibir dividendos producto de las utilidades que generen los activos de OC; los tenedores de acciones Clase “B”, solo tendrán derecho de voz y voto en las Juntas Especiales de Accionistas y tendrán derecho a recibir dividendos; y finalmente los Accionistas Comunes Clase “C” no tendrán derecho de voz ni voto en las Juntas Generales de Accionistas o en las Juntas Especiales de Accionistas, pero tendrán derecho a recibir dividendos, destacando que OC podrá redimir unilateralmente todo o parte de las Acciones Comunes Clase C.
Activos relevantes: Centro Comercial Plaza Kalú, que fue adquirido a Inversiones Metropolitanas, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2016, posee un área total de 18,260.69 m2 de construcción, y un área total rentable de 4,238 m2 distribuidos en dos niveles y un sótano. Está conformado por 31 locales, 11 quioscos, 15 bodegas y 504 parqueos. Su ubicación dentro del master plan Condado Naranjo (Mixco) en desarrollo urbano favorece la demanda potencial de Kalú. Sus arrendatarios conforman una mezcla diversa de sectores, representando una variedad de marcas de prestigio. Esta diversidad contribuye a mitigar el riesgo de impago ante posibles afectaciones a sectores económicos específicos y forma parte de un desarrollo que incluye un complejo de bodegas y dos torres de oficinas que albergan a aproximadamente 1,500 personas, lo que genera un mayor flujo de visitantes y promueve el dinamismo económico en la plaza.
Por su parte, Parqueos Insigne, que fue adquirido a Proyecciones Locales, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2018, es un conjunto de 266 parqueos ubicados en Planta Baja y en el Sótano de la Torre Corporativa Insigne, que pasarán a ser
propiedad de OC. No existen proyectos inmobiliarios corporativos similares en los alrededores, por lo que no enfrenta competidores directos. Mientras, que su proximidad a hospitales y otras oficinas genera una alta demanda de estacionamientos.
En opinión de Zumma Ratings, los inmuebles Kalú y Parqueos Insigne, presentan condiciones y características con potencial de desarrollo y alta demanda que favorecen la generación de flujos de ingresos estables y sostenibles en el tiempo.
Proceso de adquisición inicial de los activos relevantes: La inversión total en la fase inicial de OC (Proyecto de adquisición de activos relevantes), comprende los costos asociados a la adquisición del activo, obligaciones tributarias y requerimientos de liquidez operativa, totalizando US$17.2 millones.
Posterior a que OC se constituyó y emitió las Acciones Comunes Clase A (oferta privada), para la adquisición de los activos relevantes se llevó a cabo la siguiente operación: 1) la sociedad Inversiones Metropolitanas, S.A. realizó un aporte de capital a favor de OC a cambio de Acciones Comunes redimibles (Clase C); 2) OC adquirió deuda bancaria que fue utilizada para cancelar deudas de las empresas dueñas de los inmuebles (Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A.) y para pagar parte del precio de los inmuebles; 3) se realizó la firma de compra-venta entre OC y las empresas vendedoras de los activos relevantes, pagando parte del precio con el préstamo adquirido y el faltante quedó como una cuenta por pagar en OC; 4) Una vez registrada la emisión ACCBOAKSTONE$1 en el Mercado de Valores de Guatemala, se emitirán Acciones Comunes Clase B, cuyos fondos obtenidos de la colocación serán destinados en el siguiente orden para: 1) El pago de obligaciones tributarias; 2) El pago de costos y gastos adeudados a terceros proveedoresdela colocación y constitucipon de laSociedad y/o creación del fideicomiso; 3) El pago para redimir las Acciones Comunes Clase C emitidas en colocacipon privada; 4) Prepagos voluntarios a favor de los acreedores financieros de la Sociedad; 5) El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad; y 6) Cualquier pago que sea autorizado por la Junta Directiva. Fideicomiso de Garantía y Administración, Recaudo y Pago: Este documento establece los términos bajo los cuales el Fiduciario concentrará y administrará todos los ingresos operativos generados por los inmuebles y otros flujos de OC, los cuales deberán depositarse directamente en las cuentas bancarias del Fideicomiso conforme a las instrucciones de pago que recibirán de la administración financiera. Este instrumento tiene como propósito central garantizar la correcta gestión financiera de los recursos, así como la ejecución de pagos conforme a políticas previamente establecidas. En opinión de Zumma Ratings, estas disposiciones asegurarán un manejo disciplinado de los recursos y una adecuada protección de los intereses de todas las partes involucradas. Zumma Ratings deberá verificar las obligaciones y derechos contenidos en el contrato final del Fideicomiso antes mencionado.
Análisis de morosidad: De acuerdo con información proporcionada por Calidad Inmobiliaria, en la operación de arrendamiento del proyecto Kalú activo comprado a la sociedad Inversiones Metropolitanas, S.A. aproximadamente el 10% de los alquileres por cobrar
presentan una mora superior a 90 días. Por su parte, en las proyecciones financieras de OC se ha incorporado una tasa de incobrabilidad del 2%, equivalente a un promedio anual de US$15,851.45 durante los primeros cinco años del horizonte proyectado. Al aplicar una tasa de incobrabilidad del 10%, en línea con el nivel de morosidad observado en la operación de Kalú, el monto promedio anual de alquileres incobrables ascendería a US$79,257.23, el cual aunque mayor, no generaría presión sobre los flujos de efectivo, los cuales continuarían siendo positivos al cierre de cada periodo, considerando la distribución de dividendos a los accionistas de OC.
Estructura de ingresos y gastos de Oakstone Capital, S.A.:DurantelosprimeroscincoañosproyectadosparaOC, los ingresos se originan principalmente en la operación de los parqueos asociados a los activos relevantes, los cuales representan en promedio para dicho periodo el 61.1% del total de OC. En segundo lugar, destacan los ingresos por arrendamiento de locales en Kalú, que constituyen el 36.6% y en menor proporción, se incluyen ingresos complementarios generados por conceptos publicitarios, tales como tottems, cajas de luz, banderolas y stickers dentro del mismo centro comercial.
En el mismo horizonte de tiempo proyectado, los gastos operativos representan la partida más significativa, absorbiendo en promedio el 26.4% del total de ingresos durante dicho período. Se estima que estos gastos estarán compuestos en un 54.5% por los gastos de administración y ventas del centro comercial Kalú, un 24.0% por los gastos de administración de Insigne, y un 21.5% correspondientes a los gastos del SPV.
Supuesto de Prepago de Deuda y Análisis del Ratio de Cobertura en el Escenario Alternativo: Las proyecciones financierasconsideranelprepagodelpréstamobancarioque se contrató para la adquisición de los activos relevantes. Este préstamo tiene un plazo de 12 años (144 meses) y una tasa de interés anual del 8.0% en US$ dólares. Dado este supuesto de prepago,no se determina una relación EBITDA
Fortalezas
/ (Gastos financieros + Porción corriente de deuda bancaria). No obstante, en un escenario donde el préstamo se mantenga vigente bajo las condiciones contractuales originales, dicho ratio de cobertura sería de 0.11 veces para 2025, en vista que OC iniciaría operaciones en octubre de dicho año, cubriéndose la mayor parte de estos compromisos, derivados en esencia del sobregiro, con fondos del préstamo adquirido a largo plazo; mientras que de 2026 a 2029 la cobertura promedio sería de 1.6 veces. Asimismo, el flujo de efectivo proyectado al cierre de cada ejercicio se mantendría en cifras positivas, contemplando tanto el pago del servicio de la deuda como la distribución de excedentes a los accionistas, en cumplimiento con la Política de Distribución de Dividendos definida por el Emisor.
Proyecciones de rentabilidad y factores clave del desempeño financiero de Oakstone Capital, S.A.: De acuerdo con las proyecciones financieras, OC cerraría su primer quinquenio con utilidades netas que oscilan entre US$189,841.01 en 2025 (correspondiente a tres meses de operación) y US$1,464,190.02 en 2029. En consecuencia, con un crecimiento promedio anual de 2.3% en la utilidad hasta el año 2029, se estima una tendencia positiva en los principales indicadores de rentabilidad, con una evolución similar para el Retorno sobre el Patrimonio (ROAE) y Retorno sobre los Activos (ROAA) que aumentarían a 8.3 % en 2029 desde 1.1% en 2025. Por su parte, las acciones clase “B” emitidas por OC presentan una Tasa Interna de Retorno (TIR) estimada a 30 años de 9.64%.
Desde la perspectiva de Zumma Ratings, el desempeño financiero de OC estará estrechamente vinculado a la calidad de los activos inmobiliarios adquiridos y a sus características intrínsecas. Entre los factores más relevantes sedestacansuubicacióngeográfica,elniveldecompetencia en su entorno, las tasas de ocupación, la afluencia de visitantes, asícomo laestructurafinancieradiseñadaparasu adquisición.
1. Activos con características favorables como ubicación estratégica, alta ocupación y buena dinámica de tránsito.
2. Sólida solvencia proyectada por ausencia de deuda
3. Incorporación de fideicomiso operativo como mecanismo de cumplimiento
4. Sólida posición de liquidez
Debilidades
1. Riesgo operativo por evidencia de morosidad de hasta un 10% en Kalú, aunque controlado por el administrador del inmueble.
2. Concentración de ingresos por arrendamiento, aunque mitigado por diversificación en el sector económico de los arrendatarios.
Oportunidades
1. Potencial valorización de Kalú por encontrarse en dentro del Master Plan de Condado Naranjo con miras a un desarrollo urbano sostenible.
2. Incremento progresivo de ingresos por ajuste contractual en los arrendamientos.
Amenazas
1. Entorno competitivo y su consiguiente impacto en la ocupación y precios de arrendamiento.
2. Efectos adversos en la economía que afecten los ingresos de los arrendatarios podrían incidir en la morosidad.
3. Cambios regulatorios que puedan impactar negativamente en los resultados financieros.
ENTORNO ECONÓMICO
De acuerdo con las cifras publicadas por el Banco de Guatemala (BANGUAT), la tasa de crecimiento económico se ubicó en 3.7% a diciembre de 2024, levemente superior al registrado en el mismo período de 2023 (3.5%). Dicha tasa de crecimiento estuvo determinada por la demanda interna, principalmente en el gasto de consumo final de los hogares y en menor medida por el aumento en la inversión; asimismo, se destacan las importaciones en bienes y servicios, que mostraron un crecimiento anual de 6.2% al periodo analizado.
Porsu parte,lavariacióndelÍndiceMensualdelaActividad Económica (IMAE), pasó a 4.4% (marzo de 2025), desde 2.7% (marzo de 2024), derivado por la mayor dinámica observada en los sectores económicos de comercio y reparación de vehículos; industrias manufactureras, actividades inmobiliarias; construcción, e información y comunicaciones. Para 2025, el Fondo Monetario Internacional (FMI) prevé que la economía reflejaría una expansión anual en torno al4.1% para el año 2025, mientras que el Banco Mundial (BM) estima un crecimiento anual de 3.5%.
Guatemala se ha caracterizado por mantener moderados niveles de inflación en los últimos años. En ese sentido, la variación del IPC disminuyó a 1.57% en marzo de 2025 (3.23% en el mismo mes del año previo) según datos publicados por la Secretaría Ejecutiva del Consejo Monetario Centroamericano (SECMCA). Adicionalmente, a nivel regional de Centroamérica e incluyendo República Dominicana, Guatemala se ubicó en una posición de inflación intermedia después de Panamá, El Salvador y Costa Rica, cuyas variaciones interanuales fueron de0.41%, 0.14% y 1.21%, respectivamente.
En esa misma línea, a nivel mundial, la inflación ha mostrado una tendencia a la baja (variación por debajo del 5.0% a finales de 2024), con proyecciones al 4.2% en 2025 por parte del FMI; lo anterior, atribuido a la normalización de las cadenas de suministro y a la moderación de la demanda de los consumidores tras los desequilibrios provocados por la pandemia y otros factores geopolíticos.
En otro aspecto, el volumen total de exportaciones registró una ligera expansión interanual de 10.7% al 31 de marzo de 2025, asociado principalmente con la variación en sus principales productos exportados: café (+99.1%), artículos de vestuario (-5.2%), azúcar (+66.0%), banano (+0.01%), frutas frescas, secas o congeladas (+0.6%) y materiales plásticos y sus manufacturas (+6.1%); mientras que el volumen total de importacionestambién creció en 10.7% en el periodo analizado, explicado mayormente por el aumento en los bienes de capital para la industria (+17.4%) y materias primas para la industria (+7.7%).
Por su parte, el ingreso acumulado de remesas familiares alcanzó los US$5,642.7 millones (equivalente a Q 43,514.8 millones) durante el primer trimestre de 2025, reflejando un crecimiento de 20.5% con respecto al mismo período de 2024. En opinión de Zumma Ratings, los flujos deremesaspuedenmantenerdichatendenciadecrecimiento
durante el segundo trimestre de 2025, vinculado al aumento en deportaciones para la población latina, impuestas por el Gobierno de Estados Unidos. Además, dichas medidas podrían sensibilizar el ritmo de crecimiento de las remesas en el mediano plazo, lo que a su vez tendría implicaciones en el consumo y la economía de los países receptores.
Con respecto a la calificación soberana del Gobierno de Guatemala, la agencia calificadora de riesgo Standard & Poor’s mantuvo la calificación soberana en BB con perspectiva positiva a marzo de 2025, destacando la resiliencia económica, la estabilidad fiscal y un marco institucional relativamente sólido. No obstante, condicionó una mejora de nota a avances en reformas estructurales que impulsen la inversión y el desarrollo humano, señalando además riesgos asociados a limitaciones estructurales y la vulnerabilidad externa.
ANTECEDENTES GENERALES
Oakstone Capital, S.A. (en adelante, “OC” o “el Emisor”) fue constituida el 3 de abril de 2025 conforme a las leyes de la República de Panamá. Su objeto social comprende la realización de toda clase de actividades lícitas, sean estas de naturaleza comercial, industrial, de servicios o cualquier otra. La sociedad cuenta con facultades para comprar, vender, arrendar, hipotecar, pignorar y negociar bienes; así como para adquirir, gravar o enajenar toda clase de bienes muebles e inmuebles, derechos reales o personales, y títulos valores.
Asimismo, OC está autorizada para establecer una o más sucursales en cualquier jurisdicción fuera de la República de Panamá. También puede registrar Acciones Comunes Clase B en mercados bursátiles o extrabursátiles, tanto locales como internacionales, primarios o secundarios, y realizar su oferta pública o privada. Además, está facultada para suscribir uno o más fideicomisos de garantía, administración, recaudo y pago,con el propósito de facilitar el manejo de fondos para la administración de activos y, posteriormente, el pago de dividendos correspondientes a los accionistas de las Acciones Comunes Clase B.
La sociedad constituyó una sucursal en Guatemala, para la ejecución de sus fines, en junio de 2025.
Conforme a la estructura corporativa de OC, su capital accionario está íntegramente suscrito por un único accionista: CI Uno, S.A., entidad que opera como subsidiaria de CI Holding Group Panamá, S.A. Esta, a su vez, es una sociedad tenedora controlada en un 100% por Stonewall Holdings Corporation, cuya titularidad accionaria recae en dos personas naturales.
Asimismo, OC guarda relación con Calidad Inmobiliaria, empresa con mas de 21 años de experiencia en Guatemala y másde15 añosen ElSalvador.Haejecutado bajo sugestión diversos proyectos de capital privado y desarrollado exitosamente proyectos en los segmentos de oficinas corporativas, parques industriales, vivienda y centros comerciales, con diseños innovadores y ubicaciones estratégicas. Entre sus desarrollos más relevantes están
Torre Avante, Crece, Insigne Guatemala y El Salvador, Distribodegas, Torre Humana, entre otras. En términos de estructura corporativa, Calidad Inmobiliaria forma parte del conglomerado Grupo Entero con inversiones en diferentes sectores como construcción, servicios financieros, desarrollo inmobiliario. En opinión de Zumma Ratings, la relación de OC con Calidad Inmobiliaria aporta un alto grado de confianza y capacidad en la operación del Emisor.
Objetivo Estratégico
Bajo iniciativadeCalidadInmobiliaria,OCservirácomoun Special Purpose Vehicle (SPV), para estructurar y administrar inversiones inmobiliarias, bajo un esquema societario, la actividad principal de la Sociedad es la renta de sus activos inmobiliarios para generar ganancias distribuibles entre sus inversionistas. En su fase inicial adquirió dos inmuebles: Centro Comercial Plaza Kalú (Kalú) y Parqueos Insigne, ubicados en una de las zonas de mayordemandaen Guatemala, con potencialdeapreciación y rentabilidad sostenida. Asimismo, en los próximos años se espera que OC amplíe su portafolio de inmuebles.
DESCRIPCIÓN DE LA ESTRUCTURA
Como se mencionó anteriormente, OC es un vehículo de propósito especial (SPV por sus siglas en inglés) integrado por activos fijos, de forma inicial por el Centro Comercial Plaza Kalú (Kalú) y los parqueos del edificio Insigne (P Insigne), con la finalidad de generar ingresos y pagar dividendos para los tenedores de la emisión en análisis.
Estructura Operativa.
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V, Clasificadora de Riesgo.
OC, sociedad panameña e inscrita como sucursal en Guatemala, adquirió una serie de activos relevantes que son propiedad de dos empresas de Calidad Inmobiliaria, S.A. (CI): Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A. La fuente de financiamiento para la adquisición de los inmuebles fue un préstamo bancario y la emisión del programa ACCBOAKSTONE$1 que será inscrito en la plaza bursátil guatemalteca, por medio de oferta pública.
OC como propietario de los activos (Kalú y Parqueos Insigne) es también tenedor de los contratos de arrendamiento asociados con dichos inmuebles, los cuales generarán flujos para el pago del servicio de la deuda y cubrir el gasto para la administración de Kalú y P Insigne; así como el pago de beneficios económicos para los
tenedores de los títulos de renta variable (ACCBOAKSTONE$1).
OC, de conformidad con su pacto social, tiene un capital social autorizado que está representado por 52,010 acciones nominativas sin valor nominal, que podrán emitirse en distintas clases. Cabe mencionar que de acuerdo con la legislación panameña y el pacto social de OC, ésta puede emitir acciones sin valor nominal.
Un aspecto relevante es que el capital social de OC está compuesto por tres tipos de Acciones:
• Acciones Comunes Clase A
• Acciones Comunes Clase B
• Acciones Comunes Clase C
De acuerdo con el certificado de constitución de OC, la entidad podrá emitir Certificados de Acciones mediante la modalidad de macrotítulos en caso coloque cualquiera de sus Acciones en cualquier mercado bursátil o extrabursátil local o extranjero. Asimismo OC podrá desmaterializar totalmente sus Certificados de Acciones, realizando las respectivas anotaciones en cuenta o registro, en todos los casos, sujeto a las normas aplicables en el mercado bursátil o extrabursátil local o extranjero en donde se registre la emisión de Acciones correspondiente.
Acciones Comunes Clase A
Los tenedores de estas Acciones Comunes de OC tendrán el derecho de voz y voto en las Juntas Generales de Accionistas y en las Juntas Especiales de Accionistas, de acuerdo con los términos de su escritura de pacto social, a razón de un voto por Acción Común Clase A emitida y en circulación.
Las Acciones Comunes Clase A no otorgarán derechos económicos a sus tenedores y, por tanto, los Accionistas Comunes Clase A no tendrán derecho a recibir dividendos producto de las utilidades que generen los activos de OC, así como tampoco tendrán derecho a recibir ninguna otra distribución por parte de OC o por virtud de su disolución y liquidación.
Acciones Comunes Clase B
Los Accionistas Comunes Clase B, sin importar la serie a las que pertenezcan sus Acciones Comunes Clase B, solo tendrán derecho de voz y voto en las Juntas Especiales de Accionistas, según su pacto social; y no tendrán derecho de voz, ni voto en las Juntas Generales de Accionistas. En términos de dividendos y derechos económicos, todos los Accionistas Comunes Clase B tendrán derecho a recibir dividendos por sus Acciones Comunes Clase B, de conformidad con lo que se establezca, de tiempo en tiempo, la Junta Directiva de la Sociedad respecto de la distribución de utilidades conforme lo establecido en el pacto social de OC. Asimismo, todos los Accionistas Comunes Clases B tendrán derecho a recibir cualquier otro tipo de distribuciones que realice la entidad.
Todas las Acciones Comunes Clases B, sin importar la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que
realice OC, las que se pagarán en igualdad de condiciones entre todos los tenedores de Acciones Comunes Clase B y de Acciones Clase C.
Acciones Comunes Clase C
Los Accionistas Comunes Clase C no tendrán derecho de voz ni voto en las Juntas Generales de Accionistas o en las Juntas Especiales de Accionistas, según la definición en su pacto social.
Por otra parte, todos los Accionistas Comunes Clase C tendrán derecho a recibir dividendos por sus Acciones Comunes Clase C, de conformidad con lo que establezca la Junta Directiva de OC respecto de la distribución de utilidades, conforme lo establecido en su pacto social. Asimismo,todoslosAccionistasComunesClasesCtendrán derecho a recibir cualquier otro tipo de distribuciones que realice la entidad.
Todas las Acciones Comunes Clases C, sin importar la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que realice OC, las que se pagarán en igualdad de condiciones entre todos los tenedores de Acciones Comunes Clase B y de Acciones Clase C.
En otro aspecto, mediante autorización de la Junta Directiva, OC podrá redimir unilateralmente todo o parte de las Acciones Comunes Clase C, a su exclusivo criterio y en cualquier momento, por el monto de redención (el valor por el cual fueron emitidas las Acciones Comunes Clase C objeto de la redención), en el entendido, sin embargo, que toda redención deberá realizarse prorrata todos los Accionistas Comunes Clase C.
En caso de que OC decida redimir todo o parte de las Acciones Comunes Clase C, la Junta Directiva deberá enviar a los Accionistas Comunes Clase C correspondientes una notificación de redención en los términos establecidos en el pacto social. Una vez recibida la notificación de redención, los tenedores de las Acciones Comunes Clase C en cuestión quedaran automáticamente obligados alproceso de redención respecto a sus Acciones.
Tabla 1. Resumen de las Características de las clases de Acciones Comunes de OC.
Característica / Clase Clase A Clase B Clase C
Clase Común Común Común Nominativa Nominativa Nominativa
Derechos de voto en Juntas
Generales de Accionistas Si No No
Derechos de voto en Juntas
Especiales de Accionistas Si Si No
Derechos económicos No Si Si
Derecho a conversión en otras clases de acciones No No No
Derechos de rescate No No No
Redimible No No Si
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V, Clasificadora de Riesgo.
Juntas Generales de Accionistas y Juntas Especiales de Accionistas.
Como parte de su estructura de gobernanza, OC puede realizar reuniones de Junta General de Accionistas y Junta Especial de Accionistas, ya sean ordinarias o extraordinarias.
La Junta General de Accionistas, reunida en sesión ordinaria, podrá considerar los siguientes asuntos: i) aprobación de los estados financieros, ii) elección de Directores y Dignatarios, y iii) cualquier otro que haya sido objeto de la convocatoria.
Mientras que laJunta General de Accionistaspodrá celebrar reuniones extraordinarias por convocatoria de la Junta Directiva o del Presidente de OC, cada vez que cualquiera de éstos, así lo considere conveniente. Además, la Junta Directiva o el Presidente de OC deberán convocar una reunión extraordinaria de la Junta General de Accionistas cuando así lo soliciten por escrito la mayoría de los miembros de la Junta Directiva, o uno o más accionistas comunes clase A que representen por lo menos un 5.0% de las Acciones Comunes Clase A emitidas y en circulación. La Junta General de Accionistas, reunida en sesión extraordinaria, podrá considerar únicamente losasuntosque hayan sido objeto de la convocatoria.
Por otra parte, las Juntas Especiales de Accionistas de OC son aquellas donde se conozca y resuelva sobre i) cualquier modificación de los derechos, preferencias, privilegios, limitaciones y/o que modifique las características de las Acciones Comunes Clase B, ii) cualquier modificación del pacto social que implique modificar cualquiera de las políticasestablecidasen laCláusuladécimaquintadelpacto social (políticas económicas, financieras y de inversión, garantías y gravámenes, entre otros), iii) cualquier modificación respecto de la cantidad de directores y características y/o requisitos que deben cumplir los directores de la entidad; y/o iv) cualquier modificación de las mayorías requeridas para la aprobación de asuntos competencia de la Junta Directiva de la entidad.
En opinión de Zumma Ratings, el detalle de los derechos de votoentrelasdiferentesclasesdeAccionesComunesdeOC es relevante, a fin de que cada tenedor de acciones comprenda de mejor manera sobre los beneficios de las Acciones ComunesClases B (con derecho económico y con derecho de voto limitado). En términos de gobernanza, el detalle sobre las decisiones que se pueden realizar en las Juntas Generales o Especiales de Accionistas, contribuye a cautelar potenciales conflictos entre tenedores de acciones.
Proceso de adquisición inicial de los activos relevantes. OCunavezconstituida,emitiólasAccionesComunesClase A (oferta privada) Dichos instrumentos otorgan a sus tenedores, los derechos que les corresponden, según lo estipulado en el pacto social de OC, principalmente los relacionados con el derecho de voto.
Una empresa relacionada con CI es el principal tenedor de las Acciones Comunes Clase A; destacando que CI tiene una larga experiencia en el sector inmobiliario (más de 20 años), la empresa ha construido y desarrollado más de
757,000 m2 y más de 30 proyectos de diferente tipo: residencial, industrial, comercial y de oficinas. Esta entidad tiene operaciones en Guatemala y El Salvador; además, CI forma parte del portafolio de inversión de Grupo Entero. A juicio de Zumma Ratings, la experiencia y efectividad comprobada de CI aporta favorablemente en la conducción y la ejecución de la operación de OC.
Como segunda etapa, Inversiones Metropolitanas, S.A. realizó un aporte de capital a favor de OC, entregando a este último 130 fincas de estacionamiento de Kalú. Por su parte, OC entregó a Inversiones Metropolitanas, S.A. una serie de Acciones Comunes redimibles (Acciones Comunes Clase C). Cabe mencionar que Inversiones Metropolitanas, S.A. entregó estas fincas de estacionamientos en Kalú libres de gravamen yquepuedenseraportadascomocapitalparaOC.
La tercera etapa consistió en que OC recibió recursos a través de una deuda bancaria. Los recursos provistos por la deuda bancaria fueron canalizados por OC para cancelar deudas de las empresas dueñas de los inmuebles (Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A.) y para pagar parte del precio de los inmuebles. Una vez esta operación se materializó, se realizó la firma de compraventa entre OC y las empresas vendedoras de los activos relevantes. De esa manera, OC compró los inmuebles restantes, pagando parte del precio con el préstamo adquirido y el faltante se encuentra como una cuenta por pagar en OC.
Finalmente, en la cuarta etapa de la operación, OC realiza todo el proceso de autorización para inscribir y registrar la emisión ACCBOAKSTONE$1 en el Mercado de Valores de Guatemala. Una vez OC obtenga las autorizaciones respectivas, procederá a emitir Acciones Comunes Clase B. Los fondos obtenidos de la colocación serán destinados en el siguiente orden para: 1) El pago de obligaciones tributarias; 2) El pago de costos y gastos adeudados a terceros proveedores de la colocación y constitucipon de la Sociedad y/o creación del fideicomiso; 3) El pago para redimir las Acciones Comunes Clase C emitidas en colocacipon privada; 4) Prepagos voluntarios a favor de los acreedores financieros de la Sociedad; 5) El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad; y 6) Cualquier pago que sea autorizado por la Junta Directiva.
OC tiene los inmuebles Kalú y P Insigne como los principales activos generadores de flujos; registrando el saldo por la emisión ACCBOAKSTONE$1 en patrimonio; así como el saldo de las Acciones Comunes Clase A (emitidas en colocación privada). Cabe precisar que en el caso de que el monto efectivamente colocado del programa ACCBOAKSTONE$1 sea inferior a lo previsto, se generaría un saldo de obligaciones en la estructura financiera de OC.
Política de dividendos.
La entidad ha establecido una política de dividendos, a fin de establecer las pautas al momento de decretar dividendos para los tenedores de las Acciones Comunes B y C. En ese sentido, dicha política establece:
Periodicidad de Distribución: OC distribuirá dividendos trimestralmente, salvo que en las condiciones pactadas en los financiamientos que obtenga, se establezcan restricciones a la distribución de dividendos o se pueda llegar a incumplir un covenant o condición financiera establecidas en el mismo.
Fechadecorteparadeterminaralosaccionistasconderecho a recibir los Dividendos: Se pagarán los dividendos a los accionistas de la Clase B y de la Clase C que se encuentren registrados en los libros de la entidad cinco días hábiles antes de la fecha de pago de los dividendos.
FechadePagodelosDividendos:Sepagaránlosdividendos cinco días hábiles después de la fecha de declaración de dividendos.
Fecha de Declaración de Dividendos: OC deberá declarar dividendos hasta quince días después del cierre de cada trimestre del año calendario.
Determinación del monto a distribuir: al cierre de cada trimestre, la Junta Directiva de OC deberá distribuir como dividendos todas las utilidades acumuladas por la entidad, de acuerdo con los fondos disponibles en exceso del 0.25% del valor contable del patrimonio. Además, la distribución de dividendos se podrá realizar siempre y cuando: i) No existan atrasos en el pago de cualquier pasivo; y ii) OC se encuentre en cumplimiento de las condiciones especiales o financieras pactadas con los acreedores financieros.
Pago de los Dividendos: La Junta Directiva de la entidad deberá informar al Fiduciario del monto a distribuir para realizar el pago a los Accionistas de la Clase B y de la Clase C, para lo cual contará con tres días hábiles.
Administración de inmuebles y servicio de “back office” La estructura de la emisión contempla la participación deun administrador de inmuebles y la contratación de servicios de back office para OC, ambos contratos se encuentran en proceso de elaboración.
En el contrato a celebrarse con el “Property Manager” se definirán los términos y condiciones para la administración y gestión de los inmuebles transferidos a OC. Este contrato establecerá el alcance de los servicios, incluyendo la cobranza de rentas, mantenimiento, gestión de arrendamientos, atención a inquilinos y la implementación de medidas de prevención de lavado de dinero en la vinculación inicial con los clientes, así como el monitoreo de transacciones. Asimismo, se especificarán las obligaciones de reporte e información periódica hacia la Sociedad. La remuneración será determinada conforme a precios de mercado y podrá estructurarse de forma mixta (fija y variable), considerando variables como ingresos por arrendamiento, niveles de ocupación y eficiencia en la administración de costos. Se prohibirá expresamente la subcontratación o cesión del contrato.
Por su parte, el contrato de servicios de soporte administrativo definirá las condiciones bajo las cuales el “Contratista” prestará a OC servicios de back office, que comprenden funciones contables, operativas y corporativas,
esenciales para el adecuado cumplimiento de las obligaciones legales, financieras y administrativas del Emisor. Entre los servicios incluidos se encuentran la contabilidad (con posibilidad de subcontratación), elaboración de reportes financieros internos y regulatorios, consulta y control de cuentas bancarias administradas por el fideicomiso, soporte en el cumplimiento normativo, gestión documentaly archivo corporativo, asícomo lacoordinación de convocatorias, redacción de actas y cumplimiento de obligaciones societarias.
En ambos contratos se dispondrá que la remuneración de cada parte deberá estar alineada con los precios de mercado y que, de forma consolidada (Property Manager y back office), no podrá exceder el 12.0% de los ingresos generados por arrendamiento. Cualquier ajuste en las condiciones contractuales o en la remuneración deberá contar con la aprobación de la mayoría de los miembros de la Junta Directiva, en sesiones en las que se encuentren presentes todos sus integrantes.
Administración del Fideicomiso de Garantía y Administración, Recaudo y Pago. El contrato del Fideicomiso de Garantía y Administración, Recaudo y Pago establece los términos bajo los cuales el Fiduciario concentrará y administrará todos los ingresos operativos generados por los inmuebles y otros flujos de Oakstone Capital, los cuales deberán depositarse directamente en las cuentas bancarias del Fideicomiso conforme a las instrucciones de pago que recibirán de la administración financiera. Este instrumento tiene como propósito central garantizar la correcta gestión financiera de los recursos, así como la ejecución de pagos conforme a políticas previamente establecidas. El contrato detalla lineamientos específicos para el Fiduciario, con el objeto de cumplir con las políticas de liquidez, que obligan a mantener al menos el 0.25% del patrimonio de la Sociedad en activos líquidos a corto plazo, y una política de inversión que limita las inversiones en títulos valores y depósitos bancarios a un máximo del 20% del activo total, con restricciones adicionales según tipo de emisor, emisión y naturaleza del instrumento, prohibiendo, por ejemplo, la inversión en acciones.
Asimismo, de acuerdo a las instrucciones giradas por la Administración Financiera, el fiduciario atenderá a una política de prelación de pagos que establece el orden jerárquico en el uso de los recursos. En cuanto a los fondos provenientes de la colocación en Bolsa, se estipula su aplicación en el siguiente orden: 1) El pago de obligaciones tributarias; 2) El pago de costos y gastos adeudados a terceros proveedores de la colocación y constitucipon de la Sociedad y/o creación del fideicomiso; 3) El pago para redimir las Acciones Comunes Clase C emitidas en colocación privada; 4) Prepagos voluntarios a favor de los acreedores financieros de la Sociedad; 5) El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad; y 6) Cualquier pago que sea autorizado por la Junta Directiva. Por otro lado, respecto a los flujos operativos de los inmuebles y otros ingresos regulares, los pagos deberán realizarse también bajo una prelación definida: primero las obligaciones fiscales, seguido por pagos a acreedores financieros, remuneraciones al
administrador de inmuebles y de la Sociedad, otros proveedores, constitución de reservas, distribución de dividendos y finalmente, cuando corresponda, el repago del capital invertido por los accionistas comunes de la Clase B.
En opinión de Zumma Ratings, estas disposiciones asegurarán un manejo disciplinado de los recursos y una adecuada protección de los intereses de todas las partes involucradas. Zumma Ratings deberá verificar las obligaciones y derechos contenidos en el contrato final del Fideicomiso antes mencionado.
PRINCIPALES CARACTERÍSTICAS DEL PROGRAMA DE EMISIÓN DE ACCIONES
Denominación: ACCIONES COMUNES CLASE B CON DERECHO A VOTO LIMITADO OAKSTONE DOLÁRES 1
Clave de cotización: ACCBOAKSTONE$1
Emisor: Oakstone Capital, S.A.
Domicilio Legal: El Emisor tiene su domicilio legal en la Ciudad de Panamá, República de Panamá, país de su constitución, donde tiene sus oficinas ubicadas en Scotia Plaza,nivel11,AvenidaFederico Boydy51 Calle,Panamá, República de Panamá. Sin embargo, cuenta con una Sucursal inscrita bajo las Leyes de la República de Guatemala, cuya oficina se encuentra ubicada en 25 Av. 189, zona 15 VH II. Edificio Insigne, nivel 17, oficina 1702, Guatemala.
Moneda: Dólares de los Estados Unios de América, Precio de suscripción: La cantidad máxima de Acciones Comunes Clase B que podrán ser emitidas, según el acta de constitución del Emisor, será de hasta cincuenta mil (50,000) Acciones. Sin embargo, no contará con un valor nominal. El Emisor se reserva el derecho de colocar, en mercado primario, las Acciones a un sobreprecio. Plazo de colocación: Los plazos de colocación de cada una de las series o tramos serán dados a conocer en el respectivo Aviso de Oferta Pública (AOP), y en ningún caso podrán extenderse más allá de sesenta (60) días de dichos avisos. Vigencia de la oferta pública: El plazo de vigencia de la Emisión para la colocación de las Acciones en Mercado Primario es de 3 años, contados a partir de la inscripción de la Oferta Pública bursátil en el Sistema de Automatización RegistraldelRegistrodelMercado deValoresy Mercancías de Guatemala. El plazo para la negociación de los valores en Mercado Secundario mediante Oferta Pública bursátil será indefinido.
Tasa de interés: Las Acciones son valores de renta variable; por lo tanto, su rendimiento está sujeto al desempeño que tenga el Emisor.
Entidad depositaria: Central de Valores Nacional, S.A. será la entidad depositaria por la cual se realiza el registro y consignacióndelosvaloresy laliquidación delospagospor concepto de pago de dividendos, previa recepción de los fondos por parte del Emisor.
GOBIERNO CORPORATIVO
El pacto social de la sociedad OC establece de forma clara y detallada las bases de su gobierno corporativo. En él se
determinan las clases de acciones que la sociedad puede emitir, así como sus características particulares, derechos inherentes y eventuales restricciones. Asimismo, se regulan expresamente los mecanismos de transmisión, venta, traspaso o cualquier otra forma de enajenación de acciones, incorporando restricciones específicas para evitar su transferencia a personas que representen factores de riesgo importantes. En concordancia con las mejores prácticas y el marco normativo vigente, se contemplan disposiciones orientadas a la prevención del Lavado de Activos, Financiamiento del Terrorismo y Financiamiento de la Proliferación de Armas de Destrucción Masiva (LDA/FT/FPADM).
El pacto también regula la estructura, funciones y funcionamiento de los principales órganos societarios, incluyendo la Junta General de Accionistas (JGA), la Junta Especial de Accionistas (JEA) y la Junta Directiva. Se establecen los procedimientos para la convocatoria y celebración de dichas juntas, ya sean ordinarias o extraordinarias, así como los asuntos que pueden ser tratados, el quórum requerido para su válida constitución y los mecanismos de votación aplicables. De igual forma, se determinan los lineamientos para la conformación de la Junta Directiva, la cual deberá estar integrada por un mínimo de cinco (5) y un máximo de siete (7) miembros, incluyendo al menos tres (3) o cuatro (4) directores independientes, según el caso, quienes deberán cumplir con perfiles profesionales y éticos previamente establecidos.
Inicialmente, la Junta Directiva fue conformada por cinco miembros interinos. Es importante destacar que, antes de la emisión, la Junta Directiva será reestructurada conforme a lo establecido en el acta de constitución (Cláusula Duodécima), quedando integrada por los respectivos miembros patrimoniales y respectivos miembros independientes quienes asumen la responsabilidad de la gestión estratégica y de la supervisión de los contratos de administración y soporte:
Junta Directiva de Oakstone Capital
Nombre
Cargo
Mark Oliver Leonowens Presidente
Óscar López Secretario
Juan Pablo Rodríguez Tesorero
Carmen Batres Director independiente
Santiago Tizón Director independiente
El pacto social dispone que la Junta Directiva celebrará sesiones ordinarias y extraordinarias conforme a los procedimientos previamente definidos, regulando también el quórum necesario y las reglas de votación. Se asigna al Presidente de la Junta Directiva el rol de representante legal de la sociedad, junto con sus suplentes, y se designan como dignatarios de la sociedad al Presidente, el Tesorero y el Secretario de la Junta Directiva, quienes podrán actuar en nombre de la sociedad según lo establecido estatutariamente. Además, el pacto establece como función de la Junta Directiva la de llevar el registro de las acciones, incluyendo su inscripción en mercados bursátiles o extrabursátiles, tanto locales como extranjeros, y regula expresamente los contratos entre partes relacionadas, asegurando transparencia, integridad y adecuada gestión de conflictos de interés.
Finalmente, se incorporan políticas que regulan el accionar de OC en materia económica, financiera y de inversión. Estas políticas incluyen lineamientos sobre liquidez, inversiónen inmueblesy títulosvalores, prelacióndepagos, endeudamiento, distribución de dividendos, valuación de inversiones, gestión integral de riesgos, así como criterios para la evaluación y compensación de los administradores.
Se destaca, además, la creación del Comité de Inversiones, el cual estará conformado por tres directores, incluyendo dos independientes. Este órgano será responsable de analizar los inmuebles sujetos a inversión, considerando los parámetros establecidos en las políticas de inversión, para luego presentar su propuesta de aprobación ante la Junta Directiva.
GESTIÓN INTEGRAL DE RIESGOS
En atención al modelo de negocio de Oakstone Capital, S.A., se presenta a continuación un detalle de los riesgos más relevantes:
Riesgo Operacional
Referido a las fallas en los procesos operativos y la plataforma tecnológica utilizada para la gestión del portafolio de inmuebles. Esto incluye desde errores humanos y accidentes en las instalaciones hasta problemas con sistemas de elevación, gestión de vehículos, cortes de energía, fallos en sistemas de cobro, incumplimiento de protocolos de seguridad, y dificultades en la coordinación y seguimiento de las partes involucradas. Estos riesgos pueden afectar el día a día del negocio, provocando interrupciones en el servicio o daños a los inmuebles, así como a visitantes, clientes, proveedores o terceros.
Para mitigar este riesgo, la estructura contempla la incorporación de un Property Manager, con quien OC celebrará un contrato de administración de los inmuebles. Esta figura contará con la experiencia y conocimientos técnicos necesarios para la adecuada gestión y mantenimiento de los activos inmobiliarios, asumiendo la responsabilidad tanto del mantenimiento preventivo del equipo técnico como de los aspectos administrativos relacionados.
Riesgo Financiero y Liquidez
Eventos desfavorables pueden generar consecuencias financieras negativas y la dificultad de cubrir obligaciones inmediatas. La falta de liquidez impide pagar a acreedores, administradores y proveedores. Retrasos o incumplimientos de inquilinos pueden reducir drásticamente el flujo de efectivo proyectado, limitando la capacidad de pago y afectando directamente los rendimientos esperados por los inversionistas, ya que estos dependen del éxito del proyecto inmobiliario.
En la fase inicial de OC, el riesgo se mitiga con una adecuada selección de proyectos inmobiliarios. Centro Comercial Plaza Kalú y Parqueos Insigne presentan características que reducen significativamente dicho riesgo.
En el caso de Plaza Kalú, su ubicación en una zona en desarrollo anticipa un aumento en el tránsito y la demanda. Además, cuenta con una diversidad de arrendatarios y ha mantenido un niveldeocupación promediodel95%durante los últimos tres años.
Por su parte, Parqueos Insigne, al ser un conjunto de estacionamientos estratégicamente ubicados cerca de oficinas y hospitales, asegura una demanda constante. Dada la naturaleza de este activo, genera un nivel de ocupación (rotación) superior al 100%. Este mismo principio de alta rotación aplica también a Plaza Kalú, ya que el centro comercial atrae un flujo continuo de visitantes que utilizan los estacionamientos. Ambos aspectos contribuyen a la mitigación del riesgo mencionado.
Las políticas de inversión establecen un marco claro sobre los tipos de inmuebles en los que se puede invertir, con el objetivo de mitigar este riesgo. Dicho marco contempla características relevantes como la ubicación geográfica, la actividad económica asociada, la antigüedad del inmueble y su valuación realizada por expertos, entre otros aspectos.
Adicionalmente,OCcuentaconunapolíticadeliquidezque exige mantener, en plazos menores de tres meses, disponibilidades equivalentes al menos al 0 25% del Patrimonio de la Sociedad. A ello se suma una política de endeudamiento que fija un límite máximo de apalancamiento del 50% sobre el total de sus activos.
Riesgo por siniestros
Este riesgo está asociado a siniestros como erupciones volcánicas, inundaciones, descargas eléctricas, terremotos, huracanes, entre otros eventos naturales. Dada su naturaleza, las pérdidas derivadas de catástrofes son impredecibles tanto en su frecuencia como en su magnitud. La ocurrencia de un desastre natural podría afectar significativamente los activos del Emisor y, en consecuencia, impactar su operatividad.
Al respecto, el Emisor cuenta con políticas específicas para la contratación y administración de seguros, las cuales establecen, entre otros aspectos, que todos los inmuebles deben estar debidamente asegurados. Además, se dispone que el detalle de las características del seguro contratado incluyendo coberturas, siniestralidad y otros aspectos relevantes de la póliza y la aseguradora será revelado en el informe anual sobre el estado de los inmuebles como parte de la información a revelar a los Accionistas Comunes Clase B y C.
Con el objetivo de mitigar este riesgo, los inmuebles adquiridos por OC están protegidos mediante pólizas de seguro contratadas a través de los regímenes de condominio a los que pertenecen. Las pólizas que amparan los inmuebles de Kalú (suma asegurada Q 175,259,500) y Parqueos Insigne (suma asegurada Q217,750,000) se encuentrandebidamenterenovadas,convigenciahastael31 de diciembre de 2025, y han sido contratadas con Aseguradora General, S.A. Entre las coberturas incluidas destacan: seguro todo riesgo para bienes, responsabilidad civil, responsabilidad civil para áreas de estacionamientos y parqueos, terremoto, erupción volcánica, maremoto y/o
inundación, entre otros; contribuyendo de esta manera a preservar la estabilidad financiera y operativa de la Sociedad.
Riesgo de LDA/FT/FPADM
En el caso del Emisor, el riesgo de LDA/FT/FPADM puede surgir a través de las relaciones de arrendamiento con clientes o potenciales clientes que intenten utilizar estos vínculos comerciales para introducir fondos ilícitos en el sistemafinanciero.Paramitigaresteriesgo,OkstoneCapital se apoya en su estructura corporativa, particularmente en Calidad Inmobiliaria, S.A., que cuenta con un Oficial y un Suboficial de Cumplimiento certificados por la Superintendencia de Bancos de Guatemala (SIB).
El Programa de Cumplimiento de Calidad Inmobiliaria, S.A. es un marco integral diseñado para prevenir el lavado de dinero y el financiamiento del terrorismo. Detalla la estructura y responsabilidades, incluyendo la designación de un Oficial de Cumplimiento titular y suplente. Aborda la administración de riesgos mediante la identificación, evaluación,control y monitoreo de riesgosrelacionados con clientes (individuales, jurídicos y PEP), productos/servicios, canales de distribución y ubicaciones geográficas. También establece políticas para el conocimiento del cliente (identificación, verificación y registro), el conocimiento del empleado, un plan de capacitación anual para todo el personal, y un sistema de monitoreo que incluye reportes periódicos de transacciones (efectivo, promoción inmobiliaria) a la Intendencia de Verificación Especial (IVE). Finalmente, describe los procedimientos para la detección y reporte de transacciones inusualesysospechosas,y laauditoríaexternaparaasegurar el cumplimiento continuo de la normativa.
ANÁLISIS DE RIESGO
Operaciones y Negocios
Con la emisión de acciones clase “B” se obtendrá el capital para que en su fase inicial, OC respalde la adquisición de los activos relevantes: Centro Comercial Plaza Kalú y Parqueos Insigne.
La inversión total en la fase inicial de OC (Proyecto de adquisición de activos relevantes), comprende los costos asociados a la adquisición del activo, obligaciones tributarias y requerimientos de liquidez operativa, totalizando US$17.2 millones.Dicho montoserá finalmente respaldado mediante la emisión de acciones Clase “B” por parte de OC. Un mayor detalle se presenta a continuación:
Tabla 2: Detalle de Inversión en Proyecto
Estructura del Proyecto (US$)
Plaza Kalú 10,500,000
Parqueos INSIGNE 5,500,000
Precio de los Inmuebles 16,000,000
Impuestos Plaza KALÚ 315,000
Impuestos Parqueo INSIGNE 511,500
Proyecto Total 16,826,500
Capitalde trabajo 343,500
Valortotal de Inversión 17,170,000
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
De acuerdo con la estructura que implica la emisión de las acciones clase “B”, los ingresos provendrán principalmente de los pagos que reciba OC por el arrendamiento de locales y estacionamientos de los inmuebles relevantes, y en menor medida, de otros ingresos generados por Kalú en concepto de publicidad. Estos flujos se destinarán a cubrir los gastos de administración de los inmuebles, los gastos operativos del SPV, y a la distribución de dividendos a los tenedores de acciones Clase “B” y Clase “C”, conforme a la política de distribución establecida en el Pacto Social de OC y en el Prospecto de Emisión de Acciones.
En lo que respecta al arrendamiento de locales y parqueos de Kalú, se muestra a continuación el flujo de ingreso anual esperado:
En relación con los contratos de arrendamiento de los locales comerciales en Kalú, se destacan varias condiciones contractuales que otorgan protección al arrendante. Entre las principales se encuentran:
1) Periodo inicial obligatorio: Los contratos contemplan un plazo inicial de 24 a 36 meses, siendo el primer año de carácter fijo o forzoso. En caso de que el arrendatario desee terminar el contrato antes del cumplimiento de dicho plazo, deberá pagar al arrendante el total de las rentas pendientes correspondientes al período forzoso.
2) Renovación del contrato: La renovación debe ser solicitada por el arrendatario con una anticipación de entre 60 y 90 días antes de la fecha de vencimiento, pudiendo formalizarse mediante escritura pública o cruce de cartas.
3) Recargos por mora: Se establece un recargo del 5 % sobre la primera cuota en mora, y un 7.5 % a partir de la segunda cuota en adelante.
4) Seguro obligatorio: El arrendatario está obligado a contratar una póliza de seguro que brinde cobertura contra incendios, terremotos y riesgos asociados, la cual debe cubrir daños al inmueble arrendado y responsabilidad civil.
5) Cumplimiento normativo: Se exige la presentación de una declaración jurada de origen de fondos, en cumplimiento de las disposiciones de PLDA/FT/FPADM.
Por su parte, el flujo de ingresos esperado por Parqueos Insigne en concepto estacionamientos es el siguiente:
A criterio de Zumma Ratings, los contratos de arrendamiento de los locales establecen condiciones que buscan regular adecuadamente la relación entre arrendante y arrendatario. Estas incluyen disposiciones sobre plazo mínimo, renovaciones, recargos por mora, seguros obligatorios y cumplimiento normativo, contribuyendo a una gestión más segura y predecible de los ingresos generados por los locales
Calidad de Activos
Los activos generadores de flujos que forman parte del Balance de OC se describen a continuación:
a) Centro Comercial Plaza Kalú (Kalú)
Adquirido a Inversiones Metropolitanas, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2016, posee un área total de 18,260.69 m2 de construcción, y un área total rentable de 4,238 m2 distribuidos en dos niveles y un sótano. Está conformado por 31 locales, 11 quioscos, 15 bodegas y 504 parqueos.
Cuenta con una ubicación privilegiada al encontrarse dentro del master plan Condado Naranjo, en Mixco, Guatemala. Este desarrollo urbano se basa en una planificación a largo plazo que incorpora criterios de sostenibilidad y busca la creación de un ecosistema integrado y funcional, factores que favorecen la demanda potencial de Kalú.
Asimismo, se destaca que los arrendatarios conforman una mezcla diversa de sectores, entre los que se incluyen gastronomía, servicios financieros, tecnología, salud y belleza, conveniencia, deporte y bodegas, entre otros, representando una variedad de marcas de prestigio. Esta diversidad contribuye a mitigar el riesgo de impago ante posibles afectaciones a sectores económicos específicos.
Por otra parte, además de contar con un comercio ancla entre sus arrendatarios, Kalú forma parte de un desarrollo que incluye un complejo de bodegas y dos torres de oficinas que albergan a aproximadamente 1,500 personas, lo que genera un mayor flujo de visitantes y promueve el dinamismo económico en la plaza.
b) Parqueos Insigne
Adquirido a Proyecciones Locales, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2018, se refiere a un conjunto de 266 parqueos de la Torre Corporativa Insigne, situada en Vista Hermosa, Zona 15, Guatemala. Los estacionamientos se encuentran ubicados en Planta Baja y en el Sótano. El sistema de control de parqueos se conforma por autoguiado, administración y cobro de Parqueo, estación de pago para cobro automático en el Lobby, dos barreras de acceso y una dispensadora y receptora de tickets.
Tabla 3: Centro Comercial Kalú – Ingreso anual por arrendamiento de locales y parqueos
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
Tabla 4: Ingreso anual generado por Parqueos Insigne
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
1)IngresoporArrendamientodeLocales
2)IngresosporParqueos
En cuanto a lacompetencia, sedestaca que en la zonadonde se ubica Torre Insigne no existen proyectos inmobiliarios corporativos similares, por lo que no enfrenta competidores directos. Mientras, que su proximidad a hospitales y otras oficinas genera una alta demanda de estacionamientos, lo que representa una ventaja adicional para el proyecto.
En opinión de Zumma Ratings, los inmuebles Kalú y Parqueos Insigne, presentan condiciones y características con potencial de desarrollo y alta demanda que favorecen la generación de flujos de ingresos estables y sostenibles en el tiempo.
En otro aspecto, de acuerdo con información proporcionada por Calidad Inmobiliaria, en la operación de arrendamiento del proyecto Kalú activo adquirido a la sociedad Inversiones Metropolitanas, S.A. aproximadamente el 10% de los alquileres por cobrar presentan una mora superior a 90 días. En estos casos, al tratarse generalmente de situaciones adversas de carácter coyuntural, la sociedad suele otorgar alivios temporales a los arrendatarios con el propósito de preservar la relación comercial. No obstante, lascondicionescontractualesvigentesfacultanalasociedad a resolver anticipadamente el contrato y a exigir el cumplimiento de las obligaciones, tanto por la vía judicial como extrajudicial.
Adicionalmente, en el caso de los contratos con renta fija mensual por estacionamientos de ambos activos relevantes, la falta de pago genera la desactivación automática de la barra de acceso a los inmuebles, restringiendo el ingreso del arrendatario y generando un incentivo directo al cumplimiento de sus obligaciones contractuales.
Por su parte, en las proyecciones financieras de OC se ha incorporado una tasa de incobrabilidad del 2%, equivalente a un promedio anual de US$15,851.45 durante los primeros cinco años del horizonte proyectado. No obstante, si se aplicara una tasa de incobrabilidad del 10%, en línea con el nivel de morosidad observado en la operación de Kalú, el monto promedio anual de alquileres incobrables ascendería a US$79,257.23, señalando que aunque sería mayor, no generaría presión sobre los flujos de efectivo, los cuales continuarían siendo positivos al cierre de cada periodo, considerando la distribución de dividendos a los accionistas de OC.
Liquidez
Durante el período proyectado, la relación (Activo Corriente / Pasivo Corriente) muestra niveles elevados, oscilando entre 4.6 y 10.5 veces. Asimismo, se estima que el capital de trabajo se sitúe en un promedio de US$543,829.12 para los primeros 5 años, impulsado principalmente por la ausencia de deuda bancaria en el balance de OC, lo que reduce significativamente los compromisos financieros con terceros.
Adicionalmente, en el periodo proyectado en análisis, el Emisor evidencia un alto grado de cumplimiento con su Política de Liquidez, con niveles de cobertura consistentemente superiores al 100%, tal como se detalla en la siguiente tabla:
Tabla 5: Comportamiento proyectado de Política de Liquidez (Cifras en US$ y %)
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
Solvencia y Endeudamiento
Conforme a lo descrito en el proceso de adquisición inicial de los activos relevantes, Inversiones Metropolitanas sociedad vendedora de Kalú aportó a OC un total de 130 fincas de estacionamiento libres de gravamen, las cuales fueron capitalizadas a cambio de 1,179 acciones Clase “C”. Adicionalmente, el Emisor obtuvo financiamiento bancario por US$12.0 millones, de ellos US$3.0 millones corresponden a un sobregiro, los cuales han sido utilizados para pagar las deudas de las sociedades vendedoras que gravaban alrestodelosactivosrelevantes yparapagarparte del precio deventade los mismos. Tanto el aporte de capital accionario (Clase “C”) como el financiamiento bancario serán redimidos por el Emisor en el muy corto plazo con los fondos provenientes con la emisión y colocación de acciones Clase“B”en elMercadode Valoresde Guatemala, resultando en una estructura financiera compuesta exclusivamente por capital propio.
Tabla 6: Estructura financiera – Fase Inicial
Valortotal de Inversión(US$)
17,170,000.0
Financiera
* Compromisos que serán redimidos en el muy corto plazo. De la deuda US$3,027,000correspondena sobregiro.
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
Considerando que al cierre del primer año proyectado la estructura de capital utilizada para financiar la adquisición de los activos relevantes de OC está constituida íntegramente por la emisión de acciones clase “B”, se estima que el indicador (Pasivo/Patrimonio) se mantendrá en un nivel promedio de 0.5% durante los primeros cinco años proyectados del Emisor, el cual obedece básicamente al registro de los depósitos en garantía, los cuales representan una obligación contractual del arrendatario equivalente a una mensualidad del canon de arrendamiento. Por otro lado, la relación (Patrimonio/Activos) se proyecta en 99 5%, atribuible principalmente al capital aportado mediante la emisión de acciones clase “B”, y complementariamente a los excedentes acumulados y a la emisión de acciones clase “A”.
EBITDA y Generación de Flujos.
Durante los primeros cinco años proyectados para OC, los ingresos se originan principalmente en la operación de los
parqueos asociados a los activos relevantes, los cuales representan en promedio para dicho periodo el 61.1% del total de OC. En segundo lugar, destacan los ingresos por arrendamiento de locales en Kalú, que constituyen el 36.6% y en menor proporción, se incluyen ingresos complementarios generados por conceptos publicitarios, tales como tottems, cajas de luz, banderolas y stickers dentro del mismo centro comercial.
Se proyecta que, al cierre de 2025 correspondiente a tres meses de operación los ingresos totales asciendan a US$504,580. A partir de 2026, se espera que los ingresos superen los US$2 millones anuales, con una tendencia creciente atribuida principalmente a un ajuste del 3% anual aplicado a los ingresos provenientes de los arrendamientos de locales, la cuota de mantenimiento anual de estos y los parqueos de los activos relevantes. Cabe señalar que los parqueos de Kalú tendrán un ajuste diferenciado del 2% anual.
Asimismo, las proyecciones asumen un nivel de ocupación constante del 98.3 % para los locales comerciales en Kalú, en línea con los niveles históricos de ocupación que ha registrado este Centro Comercial.
En lo que respecta a los egresos, en el mismo horizonte de tiempo proyectado, los gastos operativos representan la partida más significativa, absorbiendo en promedio el 26.4%deltotaldeingresosdurantedichoperíodo.Seestima que estos gastos estarán compuestos en un 54.5% por los gastos de administración y ventas del centro comercial Kalú, un 24.0% por los gastos de administración de Insigne, y un 21.5% correspondientes a los gastos del SPV. Al igual que los ingresos, los gastos operativos han sido proyectados con un crecimiento anual del 3.0%, salvo el costo de mantenimiento anual en Insigne, al cual se aplica un ajuste del 2.0%.
En consecuencia, el EBITDA proyectado para el período analizado oscila entre US$390,349.97 en 2025 y US$1,620,786.18 en 2029.
Cabe destacar que las proyecciones financieras consideran el prepago del préstamo bancario que se prevé contratar en la fase inicial de adquisición de los activos relevantes. Este préstamo tendría un plazo estimado de 12 años (144 meses) y una tasa de interés anual del 8.0% en US$ dólares. Dado
este supuesto de prepago, no se determina una relación EBITDA / (Gastos financieros + Porción corriente de deuda bancaria). No obstante, en un escenario donde el préstamo se mantenga vigente bajo las condiciones contractuales originales, dicho ratio de cobertura sería de 0.11 veces para 2025, en vista que OC iniciaría operaciones en octubre de dicho año, cubriéndose la mayor parte de estos compromisos, derivados en esencia del sobregiro, con fondos del préstamo adquirido a largo plazo; mientras que de 2026 a 2029 la cobertura promedio sería de 1.6 veces.
Finalmente, el flujo de efectivo proyectado al cierre de cada ejercicio se mantendría en cifras positivas, contemplando tanto el pago del servicio de la deuda como la distribución de excedentes a los accionistas, en cumplimiento con la Política de Distribución de Dividendos definida por el Emisor
Análisis de Rentabilidad. Deacuerdo con lasproyeccionesfinancieras, OCcerraríasu primer quinquenio con utilidades netas que oscilan entre US$189,841.01 en 2025 (correspondiente a tres meses de operación) y US$1,464,190.02 en 2029. Este desempeño se explica por un crecimiento sostenido en los ingresos proyectados del Emisor, superior al ritmo de incremento esperado de los gastos de administración asociados a los activos Kalú e Insigne.
En consecuencia, con un crecimiento promedio anual de 2.3% en la utilidad hasta el año 2029, se estima una tendencia positiva en los principales indicadores de rentabilidad, con una evolución similar para el Retorno sobre el Patrimonio (ROAE) y Retorno sobre los Activos (ROAA) que aumentarían a 8.3 % en 2029 desde 1.1% en 2025. Por su parte, las acciones clase “B” emitidas por OC presentan una Tasa Interna de Retorno (TIR) estimada a 30 años de 9.64%.
Desde la perspectiva de Zumma Ratings, el desempeño financiero de OC estará estrechamente vinculado a la calidad de los activos inmobiliarios adquiridos y a sus características intrínsecas. Entre los factores más relevantes sedestacansuubicacióngeográfica,elniveldecompetencia en su entorno, las tasas de ocupación, la afluencia de visitantes, asícomo laestructurafinancieradiseñadaparasu adquisición.
OAKSTONECAPITAL,S.A. INDICADORESFINANCIEROSPROYECTADOS
Coberturasdegastofinancierodelperíodo
Coberturasdeserviciodedeuda(docemeses)
EBITDA/(Intereses+PCLP+Deudabancariacortoplazo)
EBITDA/(DeudabancariaCP+PCLP+Deudabancaria
Estructurafinanciera
/Patrimonio(veces)
decortoplazo/Patrimonio(veces)
Deudafinanciera/Patrimonio(veces)
Deudafinanciera/EBITDA(12meses)
Patrimonio/Activos
Depreciaciónyamortización(período)
Exceso(déficit)dedepreciación
Gestiónadministrativa
Ciclodeconversióndelefectivo
Rotaciondeinventarios
Rotacióndecobranzascomerciales
Rotacióndecobranzasglobal(incluyerelacionadas)
Rotacióndecuentasporpagarcomerciales
Rotacióndecuentasporpagarglobal(incluyerelacionadas)
Descalce
La opinión del Consejo de Clasificación de Riesgo no constituirá una sugerencia o recomendación para invertir, ni un aval o garantía de la emisión; sino un factor complementario a las decisiones de inversión; pero los miembros del Consejo serán responsables de una opinión en la que se haya comprobado deficiencia o mala intención, y estarán sujetos a las sanciones legales pertinentes.
La Metodología de Clasificación utilizada en el análisis fue la siguiente: “Metodología de Clasificación de Entidades Corporativas”. Las clasificaciones públicas, criterios, Código de Conducta y metodologías de Zumma Ratings, S.A. de C.V. Clasificadora de Riesgo (Zumma Ratings) están disponibles en todo momento en nuestro sitio web www.zummaratings.com
Las clasificaciones crediticias emitidas por Zumma Ratings constituyen las opiniones actuales de Zumma Ratings sobre el riesgo crediticio futuro relativo de entidades, compromisos crediticios o deuda o valores similares a deuda, y las clasificaciones crediticias y publicaciones de investigación publicadas por Zumma Ratings (las “publicaciones de Zumma Ratings”) que pueden incluir opiniones actuales de Zumma Ratings sobre el riesgo crediticio futuro relativo de entidades, compromisos crediticios o deuda o valores similares a deuda. Zumma Ratings define riesgo crediticio como el riesgo de que una entidad no pueda cumplir con sus obligaciones contractuales, financieras una vez que dichas obligaciones se vuelven exigibles, y cualquier pérdida financiera estimada en caso de incumplimiento. Las clasificaciones crediticias no toman en cuenta cualquier otro riesgo, incluyen sin limitación: riesgo de liquidez, riesgo legal, riesgo de valor de mercado o volatilidad de precio. Las clasificaciones crediticias y publicaciones de Zumma Ratings no constituyen ni proporcionan recomendación o asesoría financiera o de inversión, y las clasificaciones crediticias y publicaciones de Zumma Ratings no constituyen ni proporcionan recomendaciones para comprar, vender o mantener valores determinados; todas las decisiones son exclusiva responsabilidad del inversionista.
Derechos de autor por Zumma Ratings. La reproducción o distribución total o parcial de los contenidos producidos por Zumma Ratings, se entenderán protegidos por las leyes relativas a la propiedad intelectual desde el momento de su creación; por lo tanto, estará prohibida su reproducción, salvo con autorización previa y por escrito de forma electrónica. Todos los derechos reservados. Toda la información aquí contenida se encuentra protegida por Ley de Propiedad Intelectual, y ninguna de dicha información podrá ser copiada, reproducida, reformulada, transmitida, transferida, difundida, redistribuida o revendida de cualquier manera, o archivada para uso posterior en cualquiera de los propósitos antes referidos, en su totalidad o en parte, en cualquier forma o manera o por cualquier medio, por cualquier persona sin el consentimiento previo por escrito de Zumma Ratings.
Toda la información aquí contenida es obtenida por Zumma Ratings de fuentes consideradas precisas y confiables. Zumma Ratings lleva a cabo una investigación razonable de la información factual sobre la que se base de acuerdo con sus propias metodologías de clasificación, y obtiene verificación razonable de dicha información de fuentes independientes, en la medida de que dichas fuentes se encuentren disponibles para una emisión dada o en una determinada jurisdicción. La forma en que Zumma Ratings lleve a cabo la investigación factual y el alcance de la verificación por parte de terceros que se obtenga variará dependiendo de la naturaleza de la emisión calificada y el emisor, los requisitos y prácticas en la jurisdicción en que se ofrece y coloca la emisión y/o donde el emisor se encuentra, la disponibilidad y la naturaleza de la información pública relevante, el acceso a representantes de la administración del emisor y sus asesores, la disponibilidad de verificaciones preexistentes de terceros tales como los informes de auditoría, cartas de procedimientos acordadas, evaluaciones, informes actuariales, informes técnicos, dictámenes legales y otros informes proporcionados por terceros, la disponibilidad de fuentes de verificación independiente y competentes de terceros con respecto a la emisión en particular o en la jurisdicción del emisor, y una variedad de otros factores. Los usuarios de clasificaciones e informes de Zumma Ratings deben entender que ni una investigación mayor de hechos ni la verificación por terceros puede asegurar que toda la información en la que Zumma Ratings se basa en relación con una clasificación o un informe será exacta y completa. En última instancia, el emisor y sus asesores son responsables de la exactitud de la información que proporcionan a Zumma Ratings y al mercado en los documentos de oferta y otros informes.
Zumma Ratings es una empresa autorizada por la Superintendencia de Bancos de Guatemala y registrada ante el Registro del Mercado de Valores y Mercancías de Guatemala. Por políticas internas, Zumma Ratings podría solicitar en cualquier momento información para el cumplimiento de las leyes y normativas aplicables, como políticas de Conozca a su Cliente para la realización de una Debida Diligencia.
Confidencialidad. Referente a la información recibida para la evaluación y clasificación Zumma Ratings ha accedido y accederá a información que será tratada como CONFIDENCIAL, la cual es y será compartida por el emisor cumpliendo con todas las disposiciones legales en materia de reserva bancaria, protección de datos de carácter personal, debiendo este garantizar que posee autorización de los titulares de los datos para compartir información. Ninguna información será compartida cedida o trasmitida por Zumma Ratings sino dentro del contexto de la Legislación aplicable. No se considerará información confidencial aquella que sea de dominio público o que haya sido obtenida por Zumma Ratings por otros medios dentro del contexto del respeto a la autodeterminación informativa y será utilizada exclusivamente para la finalidad de los servicios de clasificación.