Zumma Ratings S.A. de C.V. Clasificadora de Riesgo
Contacto:
Aldo José Martínez Gómez amartinez@zummaratings.com
Carlos Pastor Bedoya carlos.pastor@zummaratings.com (503) 2275 4853

Zumma Ratings S.A. de C.V. Clasificadora de Riesgo
Contacto:
Aldo José Martínez Gómez amartinez@zummaratings.com
Carlos Pastor Bedoya carlos.pastor@zummaratings.com (503) 2275 4853
Guatemala. Comité de Clasificación Ordinario: 15 de julio de 2025.
Clasificación
Categoría (*) Actual Anterior
Emisor (Nueva) AA.gt -
ACCIONES COMUNES CLASE B CON DERECHO A VOTO LIMITADO OAKSTONE DÓLARES 1
(Nueva) Nivel 2.gt -
Perspectiva Estable -
Definición de Categoría
Corresponde a aquellas entidades que cuentan con una muy alta capacidad de pago de sus obligaciones en los términos y plazos pactados, la cual no se vería afectada ante posibles cambios en la entidad, en la industria a que pertenece o en la economía. Los factores de protección son fuertes, el riesgo es modesto.
Acciones que presentan una muy buena combinación de solvencia y estabilidad en la rentabilidad del emisor, y volatilidad de sus retornos.
“La opinión del Consejo de Clasificación de Riesgo no constituye una sugerencia o recomendación para invertir, ni un aval o garantía de la emisión; sino un factor complementario a las decisiones de inversión. Los miembros del Consejo serán responsables de una opinión en la que se haya comprobado deficiencia o mala intención, y estarán sujetos a las sanciones legales pertinentes.”
MM USD al 31.03.25
ROAA: - Activos: - Ingresos: -
ROAE: - Patrimonio: - U. Neta: -
ROAA y ROAE han sido calculados con una utilidad a doce meses.
Historia Emisor: AA gt (15 07.25). ACCBOAKSTONE$1: Nivel 2.gt
Para la presente evaluación se ha utilizado información financiera y cualitativa sobre los activos relevantes que serán adquiridos por el Emisor, el modelo financiero de Oakstone Capital, S.A., así como información financiera adicional de las sociedades vendedoras de los activos relevantes, correspondiente a estados financieros no auditados de 2022, 2023 y 2024 proporcionada por Ricorp Corporación Financiera. La moneda utilizada en este informe para expresar las cifras financieras es el US$ (Dólares de los Estados Unidos de Norteamérica)
Fundamento: El Comité de Clasificación de Zumma
Ratings S.A. de C.V. Clasificadora de Riesgo, determinó asignar la clasificación de AA.gt como emisor a Oakstone Capital, S.A. (en adelante, OC) con base en la evaluación efectuada sobre los activos relevantes que adquirieron.
Asimismo, el Comité decidió asignar la calificación de Nivel 2.gt al programa de emisión de acciones denominado Acciones Comunes Clase B con derecho a Voto Limitado (ACCBOAKSTONE$1)
Para la clasificación se han ponderado favorablemente los siguientes aspectos: i) la transferencia de activos reales; ii) las características particulares favorables de los activos generadores de flujos (ubicación estratégica, elevado nivel de ocupación histórica, alta dinámica de tránsito en el sector); iii) nivel de solvencia estimado sólido, respaldado por la ausencia de deuda; iv) rentabilidad aceptable en el periodo proyectado; y v) la incorporación de un fideicomiso de garantía, administración, recaudo y pago dentro de la estructura operativa, con el objetivo de asegurar el cumplimiento de las obligaciones asumidas por el Emisor. En contraposición, la clasificación se ve condicionada por los siguientes factores de riesgo: i) la exposición a riesgos relacionados con la gestión del portafolio de inmuebles (fallasen losprocesosoperativosy plataformatecnológica); ii) cambios en la normativa fiscal o tributaria asociada a los inmuebles; iii) factores adversos en la economía que impacten en los ingresos de los arrendatarios; y iv) la
La nomenclatura .gt refleja riesgos sólo comparables en Guatemala
entrada de competidores en la zona que aumente la saturación de inmuebles cuyo objeto sea la renta de locales y parqueos. El actual entorno económico ha sido consideradodeigualmaneraporelComitédeClasificación. La perspectiva de la clasificación es Estable.
La presente calificación ha sido dictaminada con base en el análisisdecontratosydocumentospreliminares. Asimismo, una vez se reciban los contratos o documentos definitivos, Zumma Ratings podría modificar la calificación en caso estos documentos contengan aspectos que afecten los flujos esperados, así como las conclusiones inicialmente analizadas por el Comité de Clasificación.
Los principales aspectos considerados en la calificación otorgada se detallan a continuación:
Perfil del Emisor y Estrategia de Inversión: Oakstone Capital, S.A. (en adelante, “OC” o “el Emisor”) fue constituida el 3 de abril de 2025 conforme a las leyes de la República de Panamá. Su objeto social comprende la realización de toda clase de actividades lícitas, entre sus facultades están las de adquirir, gravar o enajenar toda clase de bienes muebles e inmuebles, derechos reales o personales, y títulos valores. Asimismo, OC está autorizada para establecer una o más sucursales en cualquier jurisdicción fuera de la República de Panamá. También puede registrar Acciones Comunes Clase B en mercados bursátiles o extrabursátiles, tanto locales como internacionales, primarioso secundarios,y realizarsu oferta
públicao privada.Además, estáfacultada para suscribir uno o más fideicomisos de garantía, administración, recaudo y pago.
El Emisor tiene su domicilio legal en la Ciudad de Panamá, República de Panamá, país de su constitución, donde tiene sus oficinas ubicadas en Scotia Plaza, nivel 11, Avenida Federico Boyd y 51 Calle, Panamá, República de Panamá. Sin embargo, cuenta con una Sucursal constituida bajo las Leyes de la República de Guatemala, cuya oficina se encuentra ubicada en 25 Av. 1-89, zona 15 VH II. Edificio Insigne, nivel 17, oficina 1702, Guatemala. En Guatemala, OC adquirió una serie de activos relevantes queson propiedad dedosempresas deCalidad Inmobiliaria, S.A. (CI): Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A. De esta manera, bajo iniciativa de Calidad Inmobiliaria, OC servirá como un Special Purpose Vehicle (SPV), para estructurar y administrar inversiones inmobiliarias, bajo un esquema societario, la actividad principal de la Sociedad es la renta de sus activos inmobiliarios para generar ganancias distribuibles entre sus inversionistas. En su fase inicial adquirió dos inmuebles: Centro Comercial Plaza Kalú (Kalú) y Parqueos Insigne Estructura del Capital Social y Derechos de las Clases de Acciones de OC: De conformidad con su pacto social, OC tiene un capital social autorizado que está representado por 52,010 acciones comunes nominativas sin valor nominal, que podrán emitirse en Clase “A”, “B” y “C”. Los tenedores de acciones Clase “A”, tendrán el derecho de voz y voto en lasJuntasGenerales de Accionistasy en lasJuntas Especiales de Accionistas;pero no tendrán derecho a recibir dividendos producto de las utilidades que generen los activos de OC; los tenedores de acciones Clase “B”, solo tendrán derecho de voz y voto en las Juntas Especiales de Accionistas y tendrán derecho a recibir dividendos; y finalmente los Accionistas Comunes Clase “C” no tendrán derecho de voz ni voto en las Juntas Generales de Accionistas o en las Juntas Especiales de Accionistas, pero tendrán derecho a recibir dividendos, destacando que OC podrá redimir unilateralmente todo o parte de las Acciones Comunes Clase C.
Activos relevantes: Centro Comercial Plaza Kalú, que fue adquirido a Inversiones Metropolitanas, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2016, posee un área total de 18,260.69 m2 de construcción, y un área total rentable de 4,238 m2 distribuidos en dos niveles y un sótano. Está conformado por 31 locales, 11 quioscos, 15 bodegas y 504 parqueos. Su ubicación dentro del master plan Condado Naranjo (Mixco) en desarrollo urbano favorece la demanda potencial de Kalú. Sus arrendatarios conforman una mezcla diversa de sectores, representando una variedad de marcas de prestigio. Esta diversidad contribuye a mitigar el riesgo de impago ante posibles afectaciones a sectores económicos específicos y forma parte de un desarrollo que incluye un complejo de bodegas y dos torres de oficinas que albergan a aproximadamente 1,500 personas, lo que genera un mayor flujo de visitantes y promueve el dinamismo económico en la plaza.
Por su parte, Parqueos Insigne, que fue adquirido a Proyecciones Locales, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2018, es un conjunto de 266 parqueos ubicados en Planta Baja y en el Sótano de la Torre Corporativa Insigne, que pasarán a ser
propiedad de OC. No existen proyectos inmobiliarios corporativos similares en los alrededores, por lo que no enfrenta competidores directos. Mientras, que su proximidad a hospitales y otras oficinas genera una alta demanda de estacionamientos.
En opinión de Zumma Ratings, los inmuebles Kalú y Parqueos Insigne, presentan condiciones y características con potencial de desarrollo y alta demanda que favorecen la generación de flujos de ingresos estables y sostenibles en el tiempo.
Proceso de adquisición inicial de los activos relevantes: La inversión total en la fase inicial de OC (Proyecto de adquisición de activos relevantes), comprende los costos asociados a la adquisición del activo, obligaciones tributarias y requerimientos de liquidez operativa, totalizando US$17.2 millones.
Posterior a que OC se constituyó y emitió las Acciones Comunes Clase A (oferta privada), para la adquisición de los activos relevantes se llevó a cabo la siguiente operación: 1) la sociedad Inversiones Metropolitanas, S.A. realizó un aporte de capital a favor de OC a cambio de Acciones Comunes redimibles (Clase C); 2) OC adquirió deuda bancaria que fue utilizada para cancelar deudas de las empresas dueñas de los inmuebles (Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A.) y para pagar parte del precio de los inmuebles; 3) se realizó la firma de compra-venta entre OC y las empresas vendedoras de los activos relevantes, pagando parte del precio con el préstamo adquirido y el faltante quedó como una cuenta por pagar en OC; 4) Una vez registrada la emisión ACCBOAKSTONE$1 en el Mercado de Valores de Guatemala, se emitirán Acciones Comunes Clase B, cuyos fondos obtenidos de la colocación serán destinados en el siguiente orden para: 1) El pago de obligaciones tributarias; 2) El pago de costos y gastos adeudados a terceros proveedoresdela colocación y constitucipon de laSociedad y/o creación del fideicomiso; 3) El pago para redimir las Acciones Comunes Clase C emitidas en colocacipon privada; 4) Prepagos voluntarios a favor de los acreedores financieros de la Sociedad; 5) El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad; y 6) Cualquier pago que sea autorizado por la Junta Directiva. Fideicomiso de Garantía y Administración, Recaudo y Pago: Este documento establece los términos bajo los cuales el Fiduciario concentrará y administrará todos los ingresos operativos generados por los inmuebles y otros flujos de OC, los cuales deberán depositarse directamente en las cuentas bancarias del Fideicomiso conforme a las instrucciones de pago que recibirán de la administración financiera. Este instrumento tiene como propósito central garantizar la correcta gestión financiera de los recursos, así como la ejecución de pagos conforme a políticas previamente establecidas. En opinión de Zumma Ratings, estas disposiciones asegurarán un manejo disciplinado de los recursos y una adecuada protección de los intereses de todas las partes involucradas. Zumma Ratings deberá verificar las obligaciones y derechos contenidos en el contrato final del Fideicomiso antes mencionado.
Análisis de morosidad: De acuerdo con información proporcionada por Calidad Inmobiliaria, en la operación de arrendamiento del proyecto Kalú activo comprado a la sociedad Inversiones Metropolitanas, S.A. aproximadamente el 10% de los alquileres por cobrar
presentan una mora superior a 90 días. Por su parte, en las proyecciones financieras de OC se ha incorporado una tasa de incobrabilidad del 2%, equivalente a un promedio anual de US$15,851.45 durante los primeros cinco años del horizonte proyectado. Al aplicar una tasa de incobrabilidad del 10%, en línea con el nivel de morosidad observado en la operación de Kalú, el monto promedio anual de alquileres incobrables ascendería a US$79,257.23, el cual aunque mayor, no generaría presión sobre los flujos de efectivo, los cuales continuarían siendo positivos al cierre de cada periodo, considerando la distribución de dividendos a los accionistas de OC.
Estructura de ingresos y gastos de Oakstone Capital, S.A.:DurantelosprimeroscincoañosproyectadosparaOC, los ingresos se originan principalmente en la operación de los parqueos asociados a los activos relevantes, los cuales representan en promedio para dicho periodo el 61.1% del total de OC. En segundo lugar, destacan los ingresos por arrendamiento de locales en Kalú, que constituyen el 36.6% y en menor proporción, se incluyen ingresos complementarios generados por conceptos publicitarios, tales como tottems, cajas de luz, banderolas y stickers dentro del mismo centro comercial.
En el mismo horizonte de tiempo proyectado, los gastos operativos representan la partida más significativa, absorbiendo en promedio el 26.4% del total de ingresos durante dicho período. Se estima que estos gastos estarán compuestos en un 54.5% por los gastos de administración y ventas del centro comercial Kalú, un 24.0% por los gastos de administración de Insigne, y un 21.5% correspondientes a los gastos del SPV.
Supuesto de Prepago de Deuda y Análisis del Ratio de Cobertura en el Escenario Alternativo: Las proyecciones financierasconsideranelprepagodelpréstamobancarioque se contrató para la adquisición de los activos relevantes. Este préstamo tiene un plazo de 12 años (144 meses) y una tasa de interés anual del 8.0% en US$ dólares. Dado este supuesto de prepago,no se determina una relación EBITDA
Fortalezas
/ (Gastos financieros + Porción corriente de deuda bancaria). No obstante, en un escenario donde el préstamo se mantenga vigente bajo las condiciones contractuales originales, dicho ratio de cobertura sería de 0.11 veces para 2025, en vista que OC iniciaría operaciones en octubre de dicho año, cubriéndose la mayor parte de estos compromisos, derivados en esencia del sobregiro, con fondos del préstamo adquirido a largo plazo; mientras que de 2026 a 2029 la cobertura promedio sería de 1.6 veces. Asimismo, el flujo de efectivo proyectado al cierre de cada ejercicio se mantendría en cifras positivas, contemplando tanto el pago del servicio de la deuda como la distribución de excedentes a los accionistas, en cumplimiento con la Política de Distribución de Dividendos definida por el Emisor.
Proyecciones de rentabilidad y factores clave del desempeño financiero de Oakstone Capital, S.A.: De acuerdo con las proyecciones financieras, OC cerraría su primer quinquenio con utilidades netas que oscilan entre US$189,841.01 en 2025 (correspondiente a tres meses de operación) y US$1,464,190.02 en 2029. En consecuencia, con un crecimiento promedio anual de 2.3% en la utilidad hasta el año 2029, se estima una tendencia positiva en los principales indicadores de rentabilidad, con una evolución similar para el Retorno sobre el Patrimonio (ROAE) y Retorno sobre los Activos (ROAA) que aumentarían a 8.3 % en 2029 desde 1.1% en 2025. Por su parte, las acciones clase “B” emitidas por OC presentan una Tasa Interna de Retorno (TIR) estimada a 30 años de 9.64%.
Desde la perspectiva de Zumma Ratings, el desempeño financiero de OC estará estrechamente vinculado a la calidad de los activos inmobiliarios adquiridos y a sus características intrínsecas. Entre los factores más relevantes sedestacansuubicacióngeográfica,elniveldecompetencia en su entorno, las tasas de ocupación, la afluencia de visitantes, asícomo laestructurafinancieradiseñadaparasu adquisición.
1. Activos con características favorables como ubicación estratégica, alta ocupación y buena dinámica de tránsito.
2. Sólida solvencia proyectada por ausencia de deuda
3. Incorporación de fideicomiso operativo como mecanismo de cumplimiento
4. Sólida posición de liquidez
Debilidades
1. Riesgo operativo por evidencia de morosidad de hasta un 10% en Kalú, aunque controlado por el administrador del inmueble.
2. Concentración de ingresos por arrendamiento, aunque mitigado por diversificación en el sector económico de los arrendatarios.
Oportunidades
1. Potencial valorización de Kalú por encontrarse en dentro del Master Plan de Condado Naranjo con miras a un desarrollo urbano sostenible.
2. Incremento progresivo de ingresos por ajuste contractual en los arrendamientos.
Amenazas
1. Entorno competitivo y su consiguiente impacto en la ocupación y precios de arrendamiento.
2. Efectos adversos en la economía que afecten los ingresos de los arrendatarios podrían incidir en la morosidad.
3. Cambios regulatorios que puedan impactar negativamente en los resultados financieros.
De acuerdo con las cifras publicadas por el Banco de Guatemala (BANGUAT), la tasa de crecimiento económico se ubicó en 3.7% a diciembre de 2024, levemente superior al registrado en el mismo período de 2023 (3.5%). Dicha tasa de crecimiento estuvo determinada por la demanda interna, principalmente en el gasto de consumo final de los hogares y en menor medida por el aumento en la inversión; asimismo, se destacan las importaciones en bienes y servicios, que mostraron un crecimiento anual de 6.2% al periodo analizado.
Porsu parte,lavariacióndelÍndiceMensualdelaActividad Económica (IMAE), pasó a 4.4% (marzo de 2025), desde 2.7% (marzo de 2024), derivado por la mayor dinámica observada en los sectores económicos de comercio y reparación de vehículos; industrias manufactureras, actividades inmobiliarias; construcción, e información y comunicaciones. Para 2025, el Fondo Monetario Internacional (FMI) prevé que la economía reflejaría una expansión anual en torno al4.1% para el año 2025, mientras que el Banco Mundial (BM) estima un crecimiento anual de 3.5%.
Guatemala se ha caracterizado por mantener moderados niveles de inflación en los últimos años. En ese sentido, la variación del IPC disminuyó a 1.57% en marzo de 2025 (3.23% en el mismo mes del año previo) según datos publicados por la Secretaría Ejecutiva del Consejo Monetario Centroamericano (SECMCA). Adicionalmente, a nivel regional de Centroamérica e incluyendo República Dominicana, Guatemala se ubicó en una posición de inflación intermedia después de Panamá, El Salvador y Costa Rica, cuyas variaciones interanuales fueron de0.41%, 0.14% y 1.21%, respectivamente.
En esa misma línea, a nivel mundial, la inflación ha mostrado una tendencia a la baja (variación por debajo del 5.0% a finales de 2024), con proyecciones al 4.2% en 2025 por parte del FMI; lo anterior, atribuido a la normalización de las cadenas de suministro y a la moderación de la demanda de los consumidores tras los desequilibrios provocados por la pandemia y otros factores geopolíticos.
En otro aspecto, el volumen total de exportaciones registró una ligera expansión interanual de 10.7% al 31 de marzo de 2025, asociado principalmente con la variación en sus principales productos exportados: café (+99.1%), artículos de vestuario (-5.2%), azúcar (+66.0%), banano (+0.01%), frutas frescas, secas o congeladas (+0.6%) y materiales plásticos y sus manufacturas (+6.1%); mientras que el volumen total de importacionestambién creció en 10.7% en el periodo analizado, explicado mayormente por el aumento en los bienes de capital para la industria (+17.4%) y materias primas para la industria (+7.7%).
Por su parte, el ingreso acumulado de remesas familiares alcanzó los US$5,642.7 millones (equivalente a Q 43,514.8 millones) durante el primer trimestre de 2025, reflejando un crecimiento de 20.5% con respecto al mismo período de 2024. En opinión de Zumma Ratings, los flujos deremesaspuedenmantenerdichatendenciadecrecimiento
durante el segundo trimestre de 2025, vinculado al aumento en deportaciones para la población latina, impuestas por el Gobierno de Estados Unidos. Además, dichas medidas podrían sensibilizar el ritmo de crecimiento de las remesas en el mediano plazo, lo que a su vez tendría implicaciones en el consumo y la economía de los países receptores.
Con respecto a la calificación soberana del Gobierno de Guatemala, la agencia calificadora de riesgo Standard & Poor’s mantuvo la calificación soberana en BB con perspectiva positiva a marzo de 2025, destacando la resiliencia económica, la estabilidad fiscal y un marco institucional relativamente sólido. No obstante, condicionó una mejora de nota a avances en reformas estructurales que impulsen la inversión y el desarrollo humano, señalando además riesgos asociados a limitaciones estructurales y la vulnerabilidad externa.
Oakstone Capital, S.A. (en adelante, “OC” o “el Emisor”) fue constituida el 3 de abril de 2025 conforme a las leyes de la República de Panamá. Su objeto social comprende la realización de toda clase de actividades lícitas, sean estas de naturaleza comercial, industrial, de servicios o cualquier otra. La sociedad cuenta con facultades para comprar, vender, arrendar, hipotecar, pignorar y negociar bienes; así como para adquirir, gravar o enajenar toda clase de bienes muebles e inmuebles, derechos reales o personales, y títulos valores.
Asimismo, OC está autorizada para establecer una o más sucursales en cualquier jurisdicción fuera de la República de Panamá. También puede registrar Acciones Comunes Clase B en mercados bursátiles o extrabursátiles, tanto locales como internacionales, primarios o secundarios, y realizar su oferta pública o privada. Además, está facultada para suscribir uno o más fideicomisos de garantía, administración, recaudo y pago,con el propósito de facilitar el manejo de fondos para la administración de activos y, posteriormente, el pago de dividendos correspondientes a los accionistas de las Acciones Comunes Clase B.
La sociedad constituyó una sucursal en Guatemala, para la ejecución de sus fines, en junio de 2025.
Conforme a la estructura corporativa de OC, su capital accionario está íntegramente suscrito por un único accionista: CI Uno, S.A., entidad que opera como subsidiaria de CI Holding Group Panamá, S.A. Esta, a su vez, es una sociedad tenedora controlada en un 100% por Stonewall Holdings Corporation, cuya titularidad accionaria recae en dos personas naturales.
Asimismo, OC guarda relación con Calidad Inmobiliaria, empresa con mas de 21 años de experiencia en Guatemala y másde15 añosen ElSalvador.Haejecutado bajo sugestión diversos proyectos de capital privado y desarrollado exitosamente proyectos en los segmentos de oficinas corporativas, parques industriales, vivienda y centros comerciales, con diseños innovadores y ubicaciones estratégicas. Entre sus desarrollos más relevantes están
Torre Avante, Crece, Insigne Guatemala y El Salvador, Distribodegas, Torre Humana, entre otras. En términos de estructura corporativa, Calidad Inmobiliaria forma parte del conglomerado Grupo Entero con inversiones en diferentes sectores como construcción, servicios financieros, desarrollo inmobiliario. En opinión de Zumma Ratings, la relación de OC con Calidad Inmobiliaria aporta un alto grado de confianza y capacidad en la operación del Emisor.
Objetivo Estratégico
Bajo iniciativadeCalidadInmobiliaria,OCservirácomoun Special Purpose Vehicle (SPV), para estructurar y administrar inversiones inmobiliarias, bajo un esquema societario, la actividad principal de la Sociedad es la renta de sus activos inmobiliarios para generar ganancias distribuibles entre sus inversionistas. En su fase inicial adquirió dos inmuebles: Centro Comercial Plaza Kalú (Kalú) y Parqueos Insigne, ubicados en una de las zonas de mayordemandaen Guatemala, con potencialdeapreciación y rentabilidad sostenida. Asimismo, en los próximos años se espera que OC amplíe su portafolio de inmuebles.
Como se mencionó anteriormente, OC es un vehículo de propósito especial (SPV por sus siglas en inglés) integrado por activos fijos, de forma inicial por el Centro Comercial Plaza Kalú (Kalú) y los parqueos del edificio Insigne (P Insigne), con la finalidad de generar ingresos y pagar dividendos para los tenedores de la emisión en análisis.
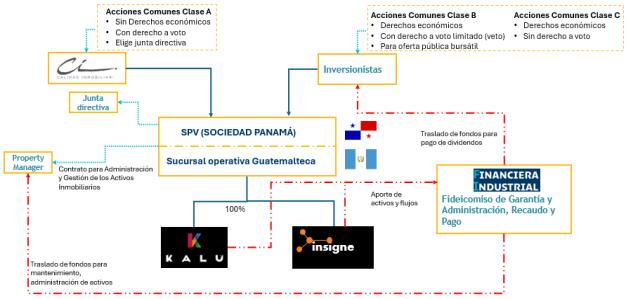
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V, Clasificadora de Riesgo.
OC, sociedad panameña e inscrita como sucursal en Guatemala, adquirió una serie de activos relevantes que son propiedad de dos empresas de Calidad Inmobiliaria, S.A. (CI): Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A. La fuente de financiamiento para la adquisición de los inmuebles fue un préstamo bancario y la emisión del programa ACCBOAKSTONE$1 que será inscrito en la plaza bursátil guatemalteca, por medio de oferta pública.
OC como propietario de los activos (Kalú y Parqueos Insigne) es también tenedor de los contratos de arrendamiento asociados con dichos inmuebles, los cuales generarán flujos para el pago del servicio de la deuda y cubrir el gasto para la administración de Kalú y P Insigne; así como el pago de beneficios económicos para los
tenedores de los títulos de renta variable (ACCBOAKSTONE$1).
OC, de conformidad con su pacto social, tiene un capital social autorizado que está representado por 52,010 acciones nominativas sin valor nominal, que podrán emitirse en distintas clases. Cabe mencionar que de acuerdo con la legislación panameña y el pacto social de OC, ésta puede emitir acciones sin valor nominal.
Un aspecto relevante es que el capital social de OC está compuesto por tres tipos de Acciones:
• Acciones Comunes Clase A
• Acciones Comunes Clase B
• Acciones Comunes Clase C
De acuerdo con el certificado de constitución de OC, la entidad podrá emitir Certificados de Acciones mediante la modalidad de macrotítulos en caso coloque cualquiera de sus Acciones en cualquier mercado bursátil o extrabursátil local o extranjero. Asimismo OC podrá desmaterializar totalmente sus Certificados de Acciones, realizando las respectivas anotaciones en cuenta o registro, en todos los casos, sujeto a las normas aplicables en el mercado bursátil o extrabursátil local o extranjero en donde se registre la emisión de Acciones correspondiente.
Acciones Comunes Clase A
Los tenedores de estas Acciones Comunes de OC tendrán el derecho de voz y voto en las Juntas Generales de Accionistas y en las Juntas Especiales de Accionistas, de acuerdo con los términos de su escritura de pacto social, a razón de un voto por Acción Común Clase A emitida y en circulación.
Las Acciones Comunes Clase A no otorgarán derechos económicos a sus tenedores y, por tanto, los Accionistas Comunes Clase A no tendrán derecho a recibir dividendos producto de las utilidades que generen los activos de OC, así como tampoco tendrán derecho a recibir ninguna otra distribución por parte de OC o por virtud de su disolución y liquidación.
Acciones Comunes Clase B
Los Accionistas Comunes Clase B, sin importar la serie a las que pertenezcan sus Acciones Comunes Clase B, solo tendrán derecho de voz y voto en las Juntas Especiales de Accionistas, según su pacto social; y no tendrán derecho de voz, ni voto en las Juntas Generales de Accionistas. En términos de dividendos y derechos económicos, todos los Accionistas Comunes Clase B tendrán derecho a recibir dividendos por sus Acciones Comunes Clase B, de conformidad con lo que se establezca, de tiempo en tiempo, la Junta Directiva de la Sociedad respecto de la distribución de utilidades conforme lo establecido en el pacto social de OC. Asimismo, todos los Accionistas Comunes Clases B tendrán derecho a recibir cualquier otro tipo de distribuciones que realice la entidad.
Todas las Acciones Comunes Clases B, sin importar la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que
realice OC, las que se pagarán en igualdad de condiciones entre todos los tenedores de Acciones Comunes Clase B y de Acciones Clase C.
Acciones Comunes Clase C
Los Accionistas Comunes Clase C no tendrán derecho de voz ni voto en las Juntas Generales de Accionistas o en las Juntas Especiales de Accionistas, según la definición en su pacto social.
Por otra parte, todos los Accionistas Comunes Clase C tendrán derecho a recibir dividendos por sus Acciones Comunes Clase C, de conformidad con lo que establezca la Junta Directiva de OC respecto de la distribución de utilidades, conforme lo establecido en su pacto social. Asimismo,todoslosAccionistasComunesClasesCtendrán derecho a recibir cualquier otro tipo de distribuciones que realice la entidad.
Todas las Acciones Comunes Clases C, sin importar la serie a la que pertenezcan, tendrán la misma preferencia para la distribución de dividendos o cualquier otra distribución que realice OC, las que se pagarán en igualdad de condiciones entre todos los tenedores de Acciones Comunes Clase B y de Acciones Clase C.
En otro aspecto, mediante autorización de la Junta Directiva, OC podrá redimir unilateralmente todo o parte de las Acciones Comunes Clase C, a su exclusivo criterio y en cualquier momento, por el monto de redención (el valor por el cual fueron emitidas las Acciones Comunes Clase C objeto de la redención), en el entendido, sin embargo, que toda redención deberá realizarse prorrata todos los Accionistas Comunes Clase C.
En caso de que OC decida redimir todo o parte de las Acciones Comunes Clase C, la Junta Directiva deberá enviar a los Accionistas Comunes Clase C correspondientes una notificación de redención en los términos establecidos en el pacto social. Una vez recibida la notificación de redención, los tenedores de las Acciones Comunes Clase C en cuestión quedaran automáticamente obligados alproceso de redención respecto a sus Acciones.
Tabla 1. Resumen de las Características de las clases de Acciones Comunes de OC.
Característica / Clase Clase A Clase B Clase C
Clase Común Común Común Nominativa Nominativa Nominativa
Derechos de voto en Juntas
Generales de Accionistas Si No No
Derechos de voto en Juntas
Especiales de Accionistas Si Si No
Derechos económicos No Si Si
Derecho a conversión en otras clases de acciones No No No
Derechos de rescate No No No
Redimible No No Si
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V, Clasificadora de Riesgo.
Juntas Generales de Accionistas y Juntas Especiales de Accionistas.
Como parte de su estructura de gobernanza, OC puede realizar reuniones de Junta General de Accionistas y Junta Especial de Accionistas, ya sean ordinarias o extraordinarias.
La Junta General de Accionistas, reunida en sesión ordinaria, podrá considerar los siguientes asuntos: i) aprobación de los estados financieros, ii) elección de Directores y Dignatarios, y iii) cualquier otro que haya sido objeto de la convocatoria.
Mientras que laJunta General de Accionistaspodrá celebrar reuniones extraordinarias por convocatoria de la Junta Directiva o del Presidente de OC, cada vez que cualquiera de éstos, así lo considere conveniente. Además, la Junta Directiva o el Presidente de OC deberán convocar una reunión extraordinaria de la Junta General de Accionistas cuando así lo soliciten por escrito la mayoría de los miembros de la Junta Directiva, o uno o más accionistas comunes clase A que representen por lo menos un 5.0% de las Acciones Comunes Clase A emitidas y en circulación. La Junta General de Accionistas, reunida en sesión extraordinaria, podrá considerar únicamente losasuntosque hayan sido objeto de la convocatoria.
Por otra parte, las Juntas Especiales de Accionistas de OC son aquellas donde se conozca y resuelva sobre i) cualquier modificación de los derechos, preferencias, privilegios, limitaciones y/o que modifique las características de las Acciones Comunes Clase B, ii) cualquier modificación del pacto social que implique modificar cualquiera de las políticasestablecidasen laCláusuladécimaquintadelpacto social (políticas económicas, financieras y de inversión, garantías y gravámenes, entre otros), iii) cualquier modificación respecto de la cantidad de directores y características y/o requisitos que deben cumplir los directores de la entidad; y/o iv) cualquier modificación de las mayorías requeridas para la aprobación de asuntos competencia de la Junta Directiva de la entidad.
En opinión de Zumma Ratings, el detalle de los derechos de votoentrelasdiferentesclasesdeAccionesComunesdeOC es relevante, a fin de que cada tenedor de acciones comprenda de mejor manera sobre los beneficios de las Acciones ComunesClases B (con derecho económico y con derecho de voto limitado). En términos de gobernanza, el detalle sobre las decisiones que se pueden realizar en las Juntas Generales o Especiales de Accionistas, contribuye a cautelar potenciales conflictos entre tenedores de acciones.
Proceso de adquisición inicial de los activos relevantes. OCunavezconstituida,emitiólasAccionesComunesClase A (oferta privada) Dichos instrumentos otorgan a sus tenedores, los derechos que les corresponden, según lo estipulado en el pacto social de OC, principalmente los relacionados con el derecho de voto.
Una empresa relacionada con CI es el principal tenedor de las Acciones Comunes Clase A; destacando que CI tiene una larga experiencia en el sector inmobiliario (más de 20 años), la empresa ha construido y desarrollado más de
757,000 m2 y más de 30 proyectos de diferente tipo: residencial, industrial, comercial y de oficinas. Esta entidad tiene operaciones en Guatemala y El Salvador; además, CI forma parte del portafolio de inversión de Grupo Entero. A juicio de Zumma Ratings, la experiencia y efectividad comprobada de CI aporta favorablemente en la conducción y la ejecución de la operación de OC.
Como segunda etapa, Inversiones Metropolitanas, S.A. realizó un aporte de capital a favor de OC, entregando a este último 130 fincas de estacionamiento de Kalú. Por su parte, OC entregó a Inversiones Metropolitanas, S.A. una serie de Acciones Comunes redimibles (Acciones Comunes Clase C). Cabe mencionar que Inversiones Metropolitanas, S.A. entregó estas fincas de estacionamientos en Kalú libres de gravamen yquepuedenseraportadascomocapitalparaOC.
La tercera etapa consistió en que OC recibió recursos a través de una deuda bancaria. Los recursos provistos por la deuda bancaria fueron canalizados por OC para cancelar deudas de las empresas dueñas de los inmuebles (Inversiones Metropolitanas, S.A. y Proyecciones Locales, S.A.) y para pagar parte del precio de los inmuebles. Una vez esta operación se materializó, se realizó la firma de compraventa entre OC y las empresas vendedoras de los activos relevantes. De esa manera, OC compró los inmuebles restantes, pagando parte del precio con el préstamo adquirido y el faltante se encuentra como una cuenta por pagar en OC.
Finalmente, en la cuarta etapa de la operación, OC realiza todo el proceso de autorización para inscribir y registrar la emisión ACCBOAKSTONE$1 en el Mercado de Valores de Guatemala. Una vez OC obtenga las autorizaciones respectivas, procederá a emitir Acciones Comunes Clase B. Los fondos obtenidos de la colocación serán destinados en el siguiente orden para: 1) El pago de obligaciones tributarias; 2) El pago de costos y gastos adeudados a terceros proveedores de la colocación y constitucipon de la Sociedad y/o creación del fideicomiso; 3) El pago para redimir las Acciones Comunes Clase C emitidas en colocacipon privada; 4) Prepagos voluntarios a favor de los acreedores financieros de la Sociedad; 5) El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad; y 6) Cualquier pago que sea autorizado por la Junta Directiva.
OC tiene los inmuebles Kalú y P Insigne como los principales activos generadores de flujos; registrando el saldo por la emisión ACCBOAKSTONE$1 en patrimonio; así como el saldo de las Acciones Comunes Clase A (emitidas en colocación privada). Cabe precisar que en el caso de que el monto efectivamente colocado del programa ACCBOAKSTONE$1 sea inferior a lo previsto, se generaría un saldo de obligaciones en la estructura financiera de OC.
Política de dividendos.
La entidad ha establecido una política de dividendos, a fin de establecer las pautas al momento de decretar dividendos para los tenedores de las Acciones Comunes B y C. En ese sentido, dicha política establece:
Periodicidad de Distribución: OC distribuirá dividendos trimestralmente, salvo que en las condiciones pactadas en los financiamientos que obtenga, se establezcan restricciones a la distribución de dividendos o se pueda llegar a incumplir un covenant o condición financiera establecidas en el mismo.
Fechadecorteparadeterminaralosaccionistasconderecho a recibir los Dividendos: Se pagarán los dividendos a los accionistas de la Clase B y de la Clase C que se encuentren registrados en los libros de la entidad cinco días hábiles antes de la fecha de pago de los dividendos.
FechadePagodelosDividendos:Sepagaránlosdividendos cinco días hábiles después de la fecha de declaración de dividendos.
Fecha de Declaración de Dividendos: OC deberá declarar dividendos hasta quince días después del cierre de cada trimestre del año calendario.
Determinación del monto a distribuir: al cierre de cada trimestre, la Junta Directiva de OC deberá distribuir como dividendos todas las utilidades acumuladas por la entidad, de acuerdo con los fondos disponibles en exceso del 0.25% del valor contable del patrimonio. Además, la distribución de dividendos se podrá realizar siempre y cuando: i) No existan atrasos en el pago de cualquier pasivo; y ii) OC se encuentre en cumplimiento de las condiciones especiales o financieras pactadas con los acreedores financieros.
Pago de los Dividendos: La Junta Directiva de la entidad deberá informar al Fiduciario del monto a distribuir para realizar el pago a los Accionistas de la Clase B y de la Clase C, para lo cual contará con tres días hábiles.
Administración de inmuebles y servicio de “back office” La estructura de la emisión contempla la participación deun administrador de inmuebles y la contratación de servicios de back office para OC, ambos contratos se encuentran en proceso de elaboración.
En el contrato a celebrarse con el “Property Manager” se definirán los términos y condiciones para la administración y gestión de los inmuebles transferidos a OC. Este contrato establecerá el alcance de los servicios, incluyendo la cobranza de rentas, mantenimiento, gestión de arrendamientos, atención a inquilinos y la implementación de medidas de prevención de lavado de dinero en la vinculación inicial con los clientes, así como el monitoreo de transacciones. Asimismo, se especificarán las obligaciones de reporte e información periódica hacia la Sociedad. La remuneración será determinada conforme a precios de mercado y podrá estructurarse de forma mixta (fija y variable), considerando variables como ingresos por arrendamiento, niveles de ocupación y eficiencia en la administración de costos. Se prohibirá expresamente la subcontratación o cesión del contrato.
Por su parte, el contrato de servicios de soporte administrativo definirá las condiciones bajo las cuales el “Contratista” prestará a OC servicios de back office, que comprenden funciones contables, operativas y corporativas,
esenciales para el adecuado cumplimiento de las obligaciones legales, financieras y administrativas del Emisor. Entre los servicios incluidos se encuentran la contabilidad (con posibilidad de subcontratación), elaboración de reportes financieros internos y regulatorios, consulta y control de cuentas bancarias administradas por el fideicomiso, soporte en el cumplimiento normativo, gestión documentaly archivo corporativo, asícomo lacoordinación de convocatorias, redacción de actas y cumplimiento de obligaciones societarias.
En ambos contratos se dispondrá que la remuneración de cada parte deberá estar alineada con los precios de mercado y que, de forma consolidada (Property Manager y back office), no podrá exceder el 12.0% de los ingresos generados por arrendamiento. Cualquier ajuste en las condiciones contractuales o en la remuneración deberá contar con la aprobación de la mayoría de los miembros de la Junta Directiva, en sesiones en las que se encuentren presentes todos sus integrantes.
Administración del Fideicomiso de Garantía y Administración, Recaudo y Pago. El contrato del Fideicomiso de Garantía y Administración, Recaudo y Pago establece los términos bajo los cuales el Fiduciario concentrará y administrará todos los ingresos operativos generados por los inmuebles y otros flujos de Oakstone Capital, los cuales deberán depositarse directamente en las cuentas bancarias del Fideicomiso conforme a las instrucciones de pago que recibirán de la administración financiera. Este instrumento tiene como propósito central garantizar la correcta gestión financiera de los recursos, así como la ejecución de pagos conforme a políticas previamente establecidas. El contrato detalla lineamientos específicos para el Fiduciario, con el objeto de cumplir con las políticas de liquidez, que obligan a mantener al menos el 0.25% del patrimonio de la Sociedad en activos líquidos a corto plazo, y una política de inversión que limita las inversiones en títulos valores y depósitos bancarios a un máximo del 20% del activo total, con restricciones adicionales según tipo de emisor, emisión y naturaleza del instrumento, prohibiendo, por ejemplo, la inversión en acciones.
Asimismo, de acuerdo a las instrucciones giradas por la Administración Financiera, el fiduciario atenderá a una política de prelación de pagos que establece el orden jerárquico en el uso de los recursos. En cuanto a los fondos provenientes de la colocación en Bolsa, se estipula su aplicación en el siguiente orden: 1) El pago de obligaciones tributarias; 2) El pago de costos y gastos adeudados a terceros proveedores de la colocación y constitucipon de la Sociedad y/o creación del fideicomiso; 3) El pago para redimir las Acciones Comunes Clase C emitidas en colocación privada; 4) Prepagos voluntarios a favor de los acreedores financieros de la Sociedad; 5) El pago de saldos adeudados al vendedor de los inmuebles que adquiera la Sociedad; y 6) Cualquier pago que sea autorizado por la Junta Directiva. Por otro lado, respecto a los flujos operativos de los inmuebles y otros ingresos regulares, los pagos deberán realizarse también bajo una prelación definida: primero las obligaciones fiscales, seguido por pagos a acreedores financieros, remuneraciones al
administrador de inmuebles y de la Sociedad, otros proveedores, constitución de reservas, distribución de dividendos y finalmente, cuando corresponda, el repago del capital invertido por los accionistas comunes de la Clase B.
En opinión de Zumma Ratings, estas disposiciones asegurarán un manejo disciplinado de los recursos y una adecuada protección de los intereses de todas las partes involucradas. Zumma Ratings deberá verificar las obligaciones y derechos contenidos en el contrato final del Fideicomiso antes mencionado.
PRINCIPALES CARACTERÍSTICAS DEL PROGRAMA DE EMISIÓN DE ACCIONES
Denominación: ACCIONES COMUNES CLASE B CON DERECHO A VOTO LIMITADO OAKSTONE DOLÁRES 1
Clave de cotización: ACCBOAKSTONE$1
Emisor: Oakstone Capital, S.A.
Domicilio Legal: El Emisor tiene su domicilio legal en la Ciudad de Panamá, República de Panamá, país de su constitución, donde tiene sus oficinas ubicadas en Scotia Plaza,nivel11,AvenidaFederico Boydy51 Calle,Panamá, República de Panamá. Sin embargo, cuenta con una Sucursal inscrita bajo las Leyes de la República de Guatemala, cuya oficina se encuentra ubicada en 25 Av. 189, zona 15 VH II. Edificio Insigne, nivel 17, oficina 1702, Guatemala.
Moneda: Dólares de los Estados Unios de América, Precio de suscripción: La cantidad máxima de Acciones Comunes Clase B que podrán ser emitidas, según el acta de constitución del Emisor, será de hasta cincuenta mil (50,000) Acciones. Sin embargo, no contará con un valor nominal. El Emisor se reserva el derecho de colocar, en mercado primario, las Acciones a un sobreprecio. Plazo de colocación: Los plazos de colocación de cada una de las series o tramos serán dados a conocer en el respectivo Aviso de Oferta Pública (AOP), y en ningún caso podrán extenderse más allá de sesenta (60) días de dichos avisos. Vigencia de la oferta pública: El plazo de vigencia de la Emisión para la colocación de las Acciones en Mercado Primario es de 3 años, contados a partir de la inscripción de la Oferta Pública bursátil en el Sistema de Automatización RegistraldelRegistrodelMercado deValoresy Mercancías de Guatemala. El plazo para la negociación de los valores en Mercado Secundario mediante Oferta Pública bursátil será indefinido.
Tasa de interés: Las Acciones son valores de renta variable; por lo tanto, su rendimiento está sujeto al desempeño que tenga el Emisor.
Entidad depositaria: Central de Valores Nacional, S.A. será la entidad depositaria por la cual se realiza el registro y consignacióndelosvaloresy laliquidación delospagospor concepto de pago de dividendos, previa recepción de los fondos por parte del Emisor.
El pacto social de la sociedad OC establece de forma clara y detallada las bases de su gobierno corporativo. En él se
determinan las clases de acciones que la sociedad puede emitir, así como sus características particulares, derechos inherentes y eventuales restricciones. Asimismo, se regulan expresamente los mecanismos de transmisión, venta, traspaso o cualquier otra forma de enajenación de acciones, incorporando restricciones específicas para evitar su transferencia a personas que representen factores de riesgo importantes. En concordancia con las mejores prácticas y el marco normativo vigente, se contemplan disposiciones orientadas a la prevención del Lavado de Activos, Financiamiento del Terrorismo y Financiamiento de la Proliferación de Armas de Destrucción Masiva (LDA/FT/FPADM).
El pacto también regula la estructura, funciones y funcionamiento de los principales órganos societarios, incluyendo la Junta General de Accionistas (JGA), la Junta Especial de Accionistas (JEA) y la Junta Directiva. Se establecen los procedimientos para la convocatoria y celebración de dichas juntas, ya sean ordinarias o extraordinarias, así como los asuntos que pueden ser tratados, el quórum requerido para su válida constitución y los mecanismos de votación aplicables. De igual forma, se determinan los lineamientos para la conformación de la Junta Directiva, la cual deberá estar integrada por un mínimo de cinco (5) y un máximo de siete (7) miembros, incluyendo al menos tres (3) o cuatro (4) directores independientes, según el caso, quienes deberán cumplir con perfiles profesionales y éticos previamente establecidos.
Inicialmente, la Junta Directiva fue conformada por cinco miembros interinos. Es importante destacar que, antes de la emisión, la Junta Directiva será reestructurada conforme a lo establecido en el acta de constitución (Cláusula Duodécima), quedando integrada por los respectivos miembros patrimoniales y respectivos miembros independientes quienes asumen la responsabilidad de la gestión estratégica y de la supervisión de los contratos de administración y soporte:
Junta Directiva de Oakstone Capital
Nombre
Cargo
Mark Oliver Leonowens Presidente
Óscar López Secretario
Juan Pablo Rodríguez Tesorero
Carmen Batres Director independiente
Santiago Tizón Director independiente
El pacto social dispone que la Junta Directiva celebrará sesiones ordinarias y extraordinarias conforme a los procedimientos previamente definidos, regulando también el quórum necesario y las reglas de votación. Se asigna al Presidente de la Junta Directiva el rol de representante legal de la sociedad, junto con sus suplentes, y se designan como dignatarios de la sociedad al Presidente, el Tesorero y el Secretario de la Junta Directiva, quienes podrán actuar en nombre de la sociedad según lo establecido estatutariamente. Además, el pacto establece como función de la Junta Directiva la de llevar el registro de las acciones, incluyendo su inscripción en mercados bursátiles o extrabursátiles, tanto locales como extranjeros, y regula expresamente los contratos entre partes relacionadas, asegurando transparencia, integridad y adecuada gestión de conflictos de interés.
Finalmente, se incorporan políticas que regulan el accionar de OC en materia económica, financiera y de inversión. Estas políticas incluyen lineamientos sobre liquidez, inversiónen inmueblesy títulosvalores, prelacióndepagos, endeudamiento, distribución de dividendos, valuación de inversiones, gestión integral de riesgos, así como criterios para la evaluación y compensación de los administradores.
Se destaca, además, la creación del Comité de Inversiones, el cual estará conformado por tres directores, incluyendo dos independientes. Este órgano será responsable de analizar los inmuebles sujetos a inversión, considerando los parámetros establecidos en las políticas de inversión, para luego presentar su propuesta de aprobación ante la Junta Directiva.
GESTIÓN INTEGRAL DE RIESGOS
En atención al modelo de negocio de Oakstone Capital, S.A., se presenta a continuación un detalle de los riesgos más relevantes:
Riesgo Operacional
Referido a las fallas en los procesos operativos y la plataforma tecnológica utilizada para la gestión del portafolio de inmuebles. Esto incluye desde errores humanos y accidentes en las instalaciones hasta problemas con sistemas de elevación, gestión de vehículos, cortes de energía, fallos en sistemas de cobro, incumplimiento de protocolos de seguridad, y dificultades en la coordinación y seguimiento de las partes involucradas. Estos riesgos pueden afectar el día a día del negocio, provocando interrupciones en el servicio o daños a los inmuebles, así como a visitantes, clientes, proveedores o terceros.
Para mitigar este riesgo, la estructura contempla la incorporación de un Property Manager, con quien OC celebrará un contrato de administración de los inmuebles. Esta figura contará con la experiencia y conocimientos técnicos necesarios para la adecuada gestión y mantenimiento de los activos inmobiliarios, asumiendo la responsabilidad tanto del mantenimiento preventivo del equipo técnico como de los aspectos administrativos relacionados.
Riesgo Financiero y Liquidez
Eventos desfavorables pueden generar consecuencias financieras negativas y la dificultad de cubrir obligaciones inmediatas. La falta de liquidez impide pagar a acreedores, administradores y proveedores. Retrasos o incumplimientos de inquilinos pueden reducir drásticamente el flujo de efectivo proyectado, limitando la capacidad de pago y afectando directamente los rendimientos esperados por los inversionistas, ya que estos dependen del éxito del proyecto inmobiliario.
En la fase inicial de OC, el riesgo se mitiga con una adecuada selección de proyectos inmobiliarios. Centro Comercial Plaza Kalú y Parqueos Insigne presentan características que reducen significativamente dicho riesgo.
En el caso de Plaza Kalú, su ubicación en una zona en desarrollo anticipa un aumento en el tránsito y la demanda. Además, cuenta con una diversidad de arrendatarios y ha mantenido un niveldeocupación promediodel95%durante los últimos tres años.
Por su parte, Parqueos Insigne, al ser un conjunto de estacionamientos estratégicamente ubicados cerca de oficinas y hospitales, asegura una demanda constante. Dada la naturaleza de este activo, genera un nivel de ocupación (rotación) superior al 100%. Este mismo principio de alta rotación aplica también a Plaza Kalú, ya que el centro comercial atrae un flujo continuo de visitantes que utilizan los estacionamientos. Ambos aspectos contribuyen a la mitigación del riesgo mencionado.
Las políticas de inversión establecen un marco claro sobre los tipos de inmuebles en los que se puede invertir, con el objetivo de mitigar este riesgo. Dicho marco contempla características relevantes como la ubicación geográfica, la actividad económica asociada, la antigüedad del inmueble y su valuación realizada por expertos, entre otros aspectos.
Adicionalmente,OCcuentaconunapolíticadeliquidezque exige mantener, en plazos menores de tres meses, disponibilidades equivalentes al menos al 0 25% del Patrimonio de la Sociedad. A ello se suma una política de endeudamiento que fija un límite máximo de apalancamiento del 50% sobre el total de sus activos.
Riesgo por siniestros
Este riesgo está asociado a siniestros como erupciones volcánicas, inundaciones, descargas eléctricas, terremotos, huracanes, entre otros eventos naturales. Dada su naturaleza, las pérdidas derivadas de catástrofes son impredecibles tanto en su frecuencia como en su magnitud. La ocurrencia de un desastre natural podría afectar significativamente los activos del Emisor y, en consecuencia, impactar su operatividad.
Al respecto, el Emisor cuenta con políticas específicas para la contratación y administración de seguros, las cuales establecen, entre otros aspectos, que todos los inmuebles deben estar debidamente asegurados. Además, se dispone que el detalle de las características del seguro contratado incluyendo coberturas, siniestralidad y otros aspectos relevantes de la póliza y la aseguradora será revelado en el informe anual sobre el estado de los inmuebles como parte de la información a revelar a los Accionistas Comunes Clase B y C.
Con el objetivo de mitigar este riesgo, los inmuebles adquiridos por OC están protegidos mediante pólizas de seguro contratadas a través de los regímenes de condominio a los que pertenecen. Las pólizas que amparan los inmuebles de Kalú (suma asegurada Q 175,259,500) y Parqueos Insigne (suma asegurada Q217,750,000) se encuentrandebidamenterenovadas,convigenciahastael31 de diciembre de 2025, y han sido contratadas con Aseguradora General, S.A. Entre las coberturas incluidas destacan: seguro todo riesgo para bienes, responsabilidad civil, responsabilidad civil para áreas de estacionamientos y parqueos, terremoto, erupción volcánica, maremoto y/o
inundación, entre otros; contribuyendo de esta manera a preservar la estabilidad financiera y operativa de la Sociedad.
Riesgo de LDA/FT/FPADM
En el caso del Emisor, el riesgo de LDA/FT/FPADM puede surgir a través de las relaciones de arrendamiento con clientes o potenciales clientes que intenten utilizar estos vínculos comerciales para introducir fondos ilícitos en el sistemafinanciero.Paramitigaresteriesgo,OkstoneCapital se apoya en su estructura corporativa, particularmente en Calidad Inmobiliaria, S.A., que cuenta con un Oficial y un Suboficial de Cumplimiento certificados por la Superintendencia de Bancos de Guatemala (SIB).
El Programa de Cumplimiento de Calidad Inmobiliaria, S.A. es un marco integral diseñado para prevenir el lavado de dinero y el financiamiento del terrorismo. Detalla la estructura y responsabilidades, incluyendo la designación de un Oficial de Cumplimiento titular y suplente. Aborda la administración de riesgos mediante la identificación, evaluación,control y monitoreo de riesgosrelacionados con clientes (individuales, jurídicos y PEP), productos/servicios, canales de distribución y ubicaciones geográficas. También establece políticas para el conocimiento del cliente (identificación, verificación y registro), el conocimiento del empleado, un plan de capacitación anual para todo el personal, y un sistema de monitoreo que incluye reportes periódicos de transacciones (efectivo, promoción inmobiliaria) a la Intendencia de Verificación Especial (IVE). Finalmente, describe los procedimientos para la detección y reporte de transacciones inusualesysospechosas,y laauditoríaexternaparaasegurar el cumplimiento continuo de la normativa.
Operaciones y Negocios
Con la emisión de acciones clase “B” se obtendrá el capital para que en su fase inicial, OC respalde la adquisición de los activos relevantes: Centro Comercial Plaza Kalú y Parqueos Insigne.
La inversión total en la fase inicial de OC (Proyecto de adquisición de activos relevantes), comprende los costos asociados a la adquisición del activo, obligaciones tributarias y requerimientos de liquidez operativa, totalizando US$17.2 millones.Dicho montoserá finalmente respaldado mediante la emisión de acciones Clase “B” por parte de OC. Un mayor detalle se presenta a continuación:
Tabla 2: Detalle de Inversión en Proyecto
Estructura del Proyecto (US$)
Plaza Kalú 10,500,000
Parqueos INSIGNE 5,500,000
Precio de los Inmuebles 16,000,000
Impuestos Plaza KALÚ 315,000
Impuestos Parqueo INSIGNE 511,500
Proyecto Total 16,826,500
Capitalde trabajo 343,500
Valortotal de Inversión 17,170,000
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
De acuerdo con la estructura que implica la emisión de las acciones clase “B”, los ingresos provendrán principalmente de los pagos que reciba OC por el arrendamiento de locales y estacionamientos de los inmuebles relevantes, y en menor medida, de otros ingresos generados por Kalú en concepto de publicidad. Estos flujos se destinarán a cubrir los gastos de administración de los inmuebles, los gastos operativos del SPV, y a la distribución de dividendos a los tenedores de acciones Clase “B” y Clase “C”, conforme a la política de distribución establecida en el Pacto Social de OC y en el Prospecto de Emisión de Acciones.
En lo que respecta al arrendamiento de locales y parqueos de Kalú, se muestra a continuación el flujo de ingreso anual esperado:
En relación con los contratos de arrendamiento de los locales comerciales en Kalú, se destacan varias condiciones contractuales que otorgan protección al arrendante. Entre las principales se encuentran:
1) Periodo inicial obligatorio: Los contratos contemplan un plazo inicial de 24 a 36 meses, siendo el primer año de carácter fijo o forzoso. En caso de que el arrendatario desee terminar el contrato antes del cumplimiento de dicho plazo, deberá pagar al arrendante el total de las rentas pendientes correspondientes al período forzoso.
2) Renovación del contrato: La renovación debe ser solicitada por el arrendatario con una anticipación de entre 60 y 90 días antes de la fecha de vencimiento, pudiendo formalizarse mediante escritura pública o cruce de cartas.
3) Recargos por mora: Se establece un recargo del 5 % sobre la primera cuota en mora, y un 7.5 % a partir de la segunda cuota en adelante.
4) Seguro obligatorio: El arrendatario está obligado a contratar una póliza de seguro que brinde cobertura contra incendios, terremotos y riesgos asociados, la cual debe cubrir daños al inmueble arrendado y responsabilidad civil.
5) Cumplimiento normativo: Se exige la presentación de una declaración jurada de origen de fondos, en cumplimiento de las disposiciones de PLDA/FT/FPADM.
Por su parte, el flujo de ingresos esperado por Parqueos Insigne en concepto estacionamientos es el siguiente:
A criterio de Zumma Ratings, los contratos de arrendamiento de los locales establecen condiciones que buscan regular adecuadamente la relación entre arrendante y arrendatario. Estas incluyen disposiciones sobre plazo mínimo, renovaciones, recargos por mora, seguros obligatorios y cumplimiento normativo, contribuyendo a una gestión más segura y predecible de los ingresos generados por los locales
Calidad de Activos
Los activos generadores de flujos que forman parte del Balance de OC se describen a continuación:
a) Centro Comercial Plaza Kalú (Kalú)
Adquirido a Inversiones Metropolitanas, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2016, posee un área total de 18,260.69 m2 de construcción, y un área total rentable de 4,238 m2 distribuidos en dos niveles y un sótano. Está conformado por 31 locales, 11 quioscos, 15 bodegas y 504 parqueos.
Cuenta con una ubicación privilegiada al encontrarse dentro del master plan Condado Naranjo, en Mixco, Guatemala. Este desarrollo urbano se basa en una planificación a largo plazo que incorpora criterios de sostenibilidad y busca la creación de un ecosistema integrado y funcional, factores que favorecen la demanda potencial de Kalú.
Asimismo, se destaca que los arrendatarios conforman una mezcla diversa de sectores, entre los que se incluyen gastronomía, servicios financieros, tecnología, salud y belleza, conveniencia, deporte y bodegas, entre otros, representando una variedad de marcas de prestigio. Esta diversidad contribuye a mitigar el riesgo de impago ante posibles afectaciones a sectores económicos específicos.
Por otra parte, además de contar con un comercio ancla entre sus arrendatarios, Kalú forma parte de un desarrollo que incluye un complejo de bodegas y dos torres de oficinas que albergan a aproximadamente 1,500 personas, lo que genera un mayor flujo de visitantes y promueve el dinamismo económico en la plaza.
b) Parqueos Insigne
Adquirido a Proyecciones Locales, S.A. (sociedad relacionada de Calidad Inmobiliaria), inició operaciones en 2018, se refiere a un conjunto de 266 parqueos de la Torre Corporativa Insigne, situada en Vista Hermosa, Zona 15, Guatemala. Los estacionamientos se encuentran ubicados en Planta Baja y en el Sótano. El sistema de control de parqueos se conforma por autoguiado, administración y cobro de Parqueo, estación de pago para cobro automático en el Lobby, dos barreras de acceso y una dispensadora y receptora de tickets.
En cuanto a lacompetencia, sedestaca que en la zonadonde se ubica Torre Insigne no existen proyectos inmobiliarios corporativos similares, por lo que no enfrenta competidores directos. Mientras, que su proximidad a hospitales y otras oficinas genera una alta demanda de estacionamientos, lo que representa una ventaja adicional para el proyecto.
En opinión de Zumma Ratings, los inmuebles Kalú y Parqueos Insigne, presentan condiciones y características con potencial de desarrollo y alta demanda que favorecen la generación de flujos de ingresos estables y sostenibles en el tiempo.
En otro aspecto, de acuerdo con información proporcionada por Calidad Inmobiliaria, en la operación de arrendamiento del proyecto Kalú activo adquirido a la sociedad Inversiones Metropolitanas, S.A. aproximadamente el 10% de los alquileres por cobrar presentan una mora superior a 90 días. En estos casos, al tratarse generalmente de situaciones adversas de carácter coyuntural, la sociedad suele otorgar alivios temporales a los arrendatarios con el propósito de preservar la relación comercial. No obstante, lascondicionescontractualesvigentesfacultanalasociedad a resolver anticipadamente el contrato y a exigir el cumplimiento de las obligaciones, tanto por la vía judicial como extrajudicial.
Adicionalmente, en el caso de los contratos con renta fija mensual por estacionamientos de ambos activos relevantes, la falta de pago genera la desactivación automática de la barra de acceso a los inmuebles, restringiendo el ingreso del arrendatario y generando un incentivo directo al cumplimiento de sus obligaciones contractuales.
Por su parte, en las proyecciones financieras de OC se ha incorporado una tasa de incobrabilidad del 2%, equivalente a un promedio anual de US$15,851.45 durante los primeros cinco años del horizonte proyectado. No obstante, si se aplicara una tasa de incobrabilidad del 10%, en línea con el nivel de morosidad observado en la operación de Kalú, el monto promedio anual de alquileres incobrables ascendería a US$79,257.23, señalando que aunque sería mayor, no generaría presión sobre los flujos de efectivo, los cuales continuarían siendo positivos al cierre de cada periodo, considerando la distribución de dividendos a los accionistas de OC.
Liquidez
Durante el período proyectado, la relación (Activo Corriente / Pasivo Corriente) muestra niveles elevados, oscilando entre 4.6 y 10.5 veces. Asimismo, se estima que el capital de trabajo se sitúe en un promedio de US$543,829.12 para los primeros 5 años, impulsado principalmente por la ausencia de deuda bancaria en el balance de OC, lo que reduce significativamente los compromisos financieros con terceros.
Adicionalmente, en el periodo proyectado en análisis, el Emisor evidencia un alto grado de cumplimiento con su Política de Liquidez, con niveles de cobertura consistentemente superiores al 100%, tal como se detalla en la siguiente tabla:
Tabla 5: Comportamiento proyectado de Política de Liquidez (Cifras en US$ y %)
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
Solvencia y Endeudamiento
Conforme a lo descrito en el proceso de adquisición inicial de los activos relevantes, Inversiones Metropolitanas sociedad vendedora de Kalú aportó a OC un total de 130 fincas de estacionamiento libres de gravamen, las cuales fueron capitalizadas a cambio de 1,179 acciones Clase “C”. Adicionalmente, el Emisor obtuvo financiamiento bancario por US$12.0 millones, de ellos US$3.0 millones corresponden a un sobregiro, los cuales han sido utilizados para pagar las deudas de las sociedades vendedoras que gravaban alrestodelosactivosrelevantes yparapagarparte del precio deventade los mismos. Tanto el aporte de capital accionario (Clase “C”) como el financiamiento bancario serán redimidos por el Emisor en el muy corto plazo con los fondos provenientes con la emisión y colocación de acciones Clase“B”en elMercadode Valoresde Guatemala, resultando en una estructura financiera compuesta exclusivamente por capital propio.
Tabla 6: Estructura financiera – Fase Inicial
Valortotal de Inversión(US$)
17,170,000.0
Financiera
* Compromisos que serán redimidos en el muy corto plazo. De la deuda US$3,027,000correspondena sobregiro.
Fuente: Ricorp Corporación Financiera Elaboración: Zumma Ratings S.A. de C.V. Clasificadora de Riesgo.
Considerando que al cierre del primer año proyectado la estructura de capital utilizada para financiar la adquisición de los activos relevantes de OC está constituida íntegramente por la emisión de acciones clase “B”, se estima que el indicador (Pasivo/Patrimonio) se mantendrá en un nivel promedio de 0.5% durante los primeros cinco años proyectados del Emisor, el cual obedece básicamente al registro de los depósitos en garantía, los cuales representan una obligación contractual del arrendatario equivalente a una mensualidad del canon de arrendamiento. Por otro lado, la relación (Patrimonio/Activos) se proyecta en 99 5%, atribuible principalmente al capital aportado mediante la emisión de acciones clase “B”, y complementariamente a los excedentes acumulados y a la emisión de acciones clase “A”.
EBITDA y Generación de Flujos.
Durante los primeros cinco años proyectados para OC, los ingresos se originan principalmente en la operación de los
parqueos asociados a los activos relevantes, los cuales representan en promedio para dicho periodo el 61.1% del total de OC. En segundo lugar, destacan los ingresos por arrendamiento de locales en Kalú, que constituyen el 36.6% y en menor proporción, se incluyen ingresos complementarios generados por conceptos publicitarios, tales como tottems, cajas de luz, banderolas y stickers dentro del mismo centro comercial.
Se proyecta que, al cierre de 2025 correspondiente a tres meses de operación los ingresos totales asciendan a US$504,580. A partir de 2026, se espera que los ingresos superen los US$2 millones anuales, con una tendencia creciente atribuida principalmente a un ajuste del 3% anual aplicado a los ingresos provenientes de los arrendamientos de locales, la cuota de mantenimiento anual de estos y los parqueos de los activos relevantes. Cabe señalar que los parqueos de Kalú tendrán un ajuste diferenciado del 2% anual.
Asimismo, las proyecciones asumen un nivel de ocupación constante del 98.3 % para los locales comerciales en Kalú, en línea con los niveles históricos de ocupación que ha registrado este Centro Comercial.
En lo que respecta a los egresos, en el mismo horizonte de tiempo proyectado, los gastos operativos representan la partida más significativa, absorbiendo en promedio el 26.4%deltotaldeingresosdurantedichoperíodo.Seestima que estos gastos estarán compuestos en un 54.5% por los gastos de administración y ventas del centro comercial Kalú, un 24.0% por los gastos de administración de Insigne, y un 21.5% correspondientes a los gastos del SPV. Al igual que los ingresos, los gastos operativos han sido proyectados con un crecimiento anual del 3.0%, salvo el costo de mantenimiento anual en Insigne, al cual se aplica un ajuste del 2.0%.
En consecuencia, el EBITDA proyectado para el período analizado oscila entre US$390,349.97 en 2025 y US$1,620,786.18 en 2029.
Cabe destacar que las proyecciones financieras consideran el prepago del préstamo bancario que se prevé contratar en la fase inicial de adquisición de los activos relevantes. Este préstamo tendría un plazo estimado de 12 años (144 meses) y una tasa de interés anual del 8.0% en US$ dólares. Dado
este supuesto de prepago, no se determina una relación EBITDA / (Gastos financieros + Porción corriente de deuda bancaria). No obstante, en un escenario donde el préstamo se mantenga vigente bajo las condiciones contractuales originales, dicho ratio de cobertura sería de 0.11 veces para 2025, en vista que OC iniciaría operaciones en octubre de dicho año, cubriéndose la mayor parte de estos compromisos, derivados en esencia del sobregiro, con fondos del préstamo adquirido a largo plazo; mientras que de 2026 a 2029 la cobertura promedio sería de 1.6 veces.
Finalmente, el flujo de efectivo proyectado al cierre de cada ejercicio se mantendría en cifras positivas, contemplando tanto el pago del servicio de la deuda como la distribución de excedentes a los accionistas, en cumplimiento con la Política de Distribución de Dividendos definida por el Emisor
Análisis de Rentabilidad. Deacuerdo con lasproyeccionesfinancieras, OCcerraríasu primer quinquenio con utilidades netas que oscilan entre US$189,841.01 en 2025 (correspondiente a tres meses de operación) y US$1,464,190.02 en 2029. Este desempeño se explica por un crecimiento sostenido en los ingresos proyectados del Emisor, superior al ritmo de incremento esperado de los gastos de administración asociados a los activos Kalú e Insigne.
En consecuencia, con un crecimiento promedio anual de 2.3% en la utilidad hasta el año 2029, se estima una tendencia positiva en los principales indicadores de rentabilidad, con una evolución similar para el Retorno sobre el Patrimonio (ROAE) y Retorno sobre los Activos (ROAA) que aumentarían a 8.3 % en 2029 desde 1.1% en 2025. Por su parte, las acciones clase “B” emitidas por OC presentan una Tasa Interna de Retorno (TIR) estimada a 30 años de 9.64%.
Desde la perspectiva de Zumma Ratings, el desempeño financiero de OC estará estrechamente vinculado a la calidad de los activos inmobiliarios adquiridos y a sus características intrínsecas. Entre los factores más relevantes sedestacansuubicacióngeográfica,elniveldecompetencia en su entorno, las tasas de ocupación, la afluencia de visitantes, asícomo laestructurafinancieradiseñadaparasu adquisición.
OAKSTONECAPITAL,S.A. INDICADORESFINANCIEROSPROYECTADOS
Coberturasdegastofinancierodelperíodo
Coberturasdeserviciodedeuda(docemeses)
EBITDA/(Intereses+PCLP+Deudabancariacortoplazo)
EBITDA/(DeudabancariaCP+PCLP+Deudabancaria
Estructurafinanciera
/Patrimonio(veces)
decortoplazo/Patrimonio(veces)
Deudafinanciera/Patrimonio(veces)
Deudafinanciera/EBITDA(12meses)
Patrimonio/Activos
Depreciaciónyamortización(período)
Exceso(déficit)dedepreciación
Gestiónadministrativa
Ciclodeconversióndelefectivo
Rotaciondeinventarios
Rotacióndecobranzascomerciales
Rotacióndecobranzasglobal(incluyerelacionadas)
Rotacióndecuentasporpagarcomerciales
Rotacióndecuentasporpagarglobal(incluyerelacionadas)
Descalce
La opinión del Consejo de Clasificación de Riesgo no constituirá una sugerencia o recomendación para invertir, ni un aval o garantía de la emisión; sino un factor complementario a las decisiones de inversión; pero los miembros del Consejo serán responsables de una opinión en la que se haya comprobado deficiencia o mala intención, y estarán sujetos a las sanciones legales pertinentes.
La Metodología de Clasificación utilizada en el análisis fue la siguiente: “Metodología de Clasificación de Entidades Corporativas”. Las clasificaciones públicas, criterios, Código de Conducta y metodologías de Zumma Ratings, S.A. de C.V. Clasificadora de Riesgo (Zumma Ratings) están disponibles en todo momento en nuestro sitio web www.zummaratings.com
Las clasificaciones crediticias emitidas por Zumma Ratings constituyen las opiniones actuales de Zumma Ratings sobre el riesgo crediticio futuro relativo de entidades, compromisos crediticios o deuda o valores similares a deuda, y las clasificaciones crediticias y publicaciones de investigación publicadas por Zumma Ratings (las “publicaciones de Zumma Ratings”) que pueden incluir opiniones actuales de Zumma Ratings sobre el riesgo crediticio futuro relativo de entidades, compromisos crediticios o deuda o valores similares a deuda. Zumma Ratings define riesgo crediticio como el riesgo de que una entidad no pueda cumplir con sus obligaciones contractuales, financieras una vez que dichas obligaciones se vuelven exigibles, y cualquier pérdida financiera estimada en caso de incumplimiento. Las clasificaciones crediticias no toman en cuenta cualquier otro riesgo, incluyen sin limitación: riesgo de liquidez, riesgo legal, riesgo de valor de mercado o volatilidad de precio. Las clasificaciones crediticias y publicaciones de Zumma Ratings no constituyen ni proporcionan recomendación o asesoría financiera o de inversión, y las clasificaciones crediticias y publicaciones de Zumma Ratings no constituyen ni proporcionan recomendaciones para comprar, vender o mantener valores determinados; todas las decisiones son exclusiva responsabilidad del inversionista.
Derechos de autor por Zumma Ratings. La reproducción o distribución total o parcial de los contenidos producidos por Zumma Ratings, se entenderán protegidos por las leyes relativas a la propiedad intelectual desde el momento de su creación; por lo tanto, estará prohibida su reproducción, salvo con autorización previa y por escrito de forma electrónica. Todos los derechos reservados. Toda la información aquí contenida se encuentra protegida por Ley de Propiedad Intelectual, y ninguna de dicha información podrá ser copiada, reproducida, reformulada, transmitida, transferida, difundida, redistribuida o revendida de cualquier manera, o archivada para uso posterior en cualquiera de los propósitos antes referidos, en su totalidad o en parte, en cualquier forma o manera o por cualquier medio, por cualquier persona sin el consentimiento previo por escrito de Zumma Ratings.
Toda la información aquí contenida es obtenida por Zumma Ratings de fuentes consideradas precisas y confiables. Zumma Ratings lleva a cabo una investigación razonable de la información factual sobre la que se base de acuerdo con sus propias metodologías de clasificación, y obtiene verificación razonable de dicha información de fuentes independientes, en la medida de que dichas fuentes se encuentren disponibles para una emisión dada o en una determinada jurisdicción. La forma en que Zumma Ratings lleve a cabo la investigación factual y el alcance de la verificación por parte de terceros que se obtenga variará dependiendo de la naturaleza de la emisión calificada y el emisor, los requisitos y prácticas en la jurisdicción en que se ofrece y coloca la emisión y/o donde el emisor se encuentra, la disponibilidad y la naturaleza de la información pública relevante, el acceso a representantes de la administración del emisor y sus asesores, la disponibilidad de verificaciones preexistentes de terceros tales como los informes de auditoría, cartas de procedimientos acordadas, evaluaciones, informes actuariales, informes técnicos, dictámenes legales y otros informes proporcionados por terceros, la disponibilidad de fuentes de verificación independiente y competentes de terceros con respecto a la emisión en particular o en la jurisdicción del emisor, y una variedad de otros factores. Los usuarios de clasificaciones e informes de Zumma Ratings deben entender que ni una investigación mayor de hechos ni la verificación por terceros puede asegurar que toda la información en la que Zumma Ratings se basa en relación con una clasificación o un informe será exacta y completa. En última instancia, el emisor y sus asesores son responsables de la exactitud de la información que proporcionan a Zumma Ratings y al mercado en los documentos de oferta y otros informes.
Zumma Ratings es una empresa autorizada por la Superintendencia de Bancos de Guatemala y registrada ante el Registro del Mercado de Valores y Mercancías de Guatemala. Por políticas internas, Zumma Ratings podría solicitar en cualquier momento información para el cumplimiento de las leyes y normativas aplicables, como políticas de Conozca a su Cliente para la realización de una Debida Diligencia.
Confidencialidad. Referente a la información recibida para la evaluación y clasificación Zumma Ratings ha accedido y accederá a información que será tratada como CONFIDENCIAL, la cual es y será compartida por el emisor cumpliendo con todas las disposiciones legales en materia de reserva bancaria, protección de datos de carácter personal, debiendo este garantizar que posee autorización de los titulares de los datos para compartir información. Ninguna información será compartida cedida o trasmitida por Zumma Ratings sino dentro del contexto de la Legislación aplicable. No se considerará información confidencial aquella que sea de dominio público o que haya sido obtenida por Zumma Ratings por otros medios dentro del contexto del respeto a la autodeterminación informativa y será utilizada exclusivamente para la finalidad de los servicios de clasificación.