Inscripción para cotización en bolsa hasta por Q200,000,000.00
a solicitud conjunta del Emisor y Agentes Suscriptores
ÍNDICE
PORTADA I
II INFORMACIÓN DEL EMISOR
III CARACTERÍSTICAS DE LA EMISIÓN BAJO PROGRAMA
IV INFORMACIÓN FINANCIERA V CONSIDERACIONES FINALES VI RESPONSABILIDADES
VII INFORMACIÓN SOBRE REVALUACIÓN DE ACTIVOS VIII ANEXOS
PORTADA I
CONACASTE CAPITAL, S.A.
BMW Plaza, piso 9º, calle 50, Ciudad de Panamá, República de Panamá mediante contrato de suscripción de valores a través de los Agentes de Bolsa IDC VALORES, SOCIEDAD ANÓNIMA
12 calle 2-25, zona 10, Edificio AVIA torre 2, nivel 12, Ciudad de Guatemala
Teléfono: (502) 2291-8181 y MERCADO DE TRANSACCIONES, SOCIEDAD ANÓNIMA
Vía 5, 5-34, zona 4, Centro Financiero, torre 3, nivel 9, Ciudad de Guatemala
Teléfono: (502) 2420-3080
Programa de Emisión en Oferta Pública bursátil
“Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado”
Q200,000,000.00
A. INFORMACIÓN SUMARIA DEL EMISOR
B. PRINCIPALES CARACTERÍSTICAS DE LA EMISIÓN BAJO PROGRAMA
C. DECLARACIÓN DEL EMISOR
A. INFORMACIÓN SUMARIA DEL EMISOR
Nombre de la Sociedad
El nombre o denominación de la sociedad emisora es Conacaste Capital, S.A., quien también podrá ser referida en adelante indistintamente también como “Conacaste Capital” o el “Emisor”.
Domicilio legal
El Emisor tiene su domicilio legal en la República de Panamá, país de su constitución; por su parte, las entidades que actúan como oferentes son IDC Valores, S.A. y Mercado de Transacciones, S.A.1, en virtud del contrato de suscripción de valores firmado con Conacaste Capital, y quienes tienen su domicilio legal en la República de Guatemala.
Fecha de inscripción
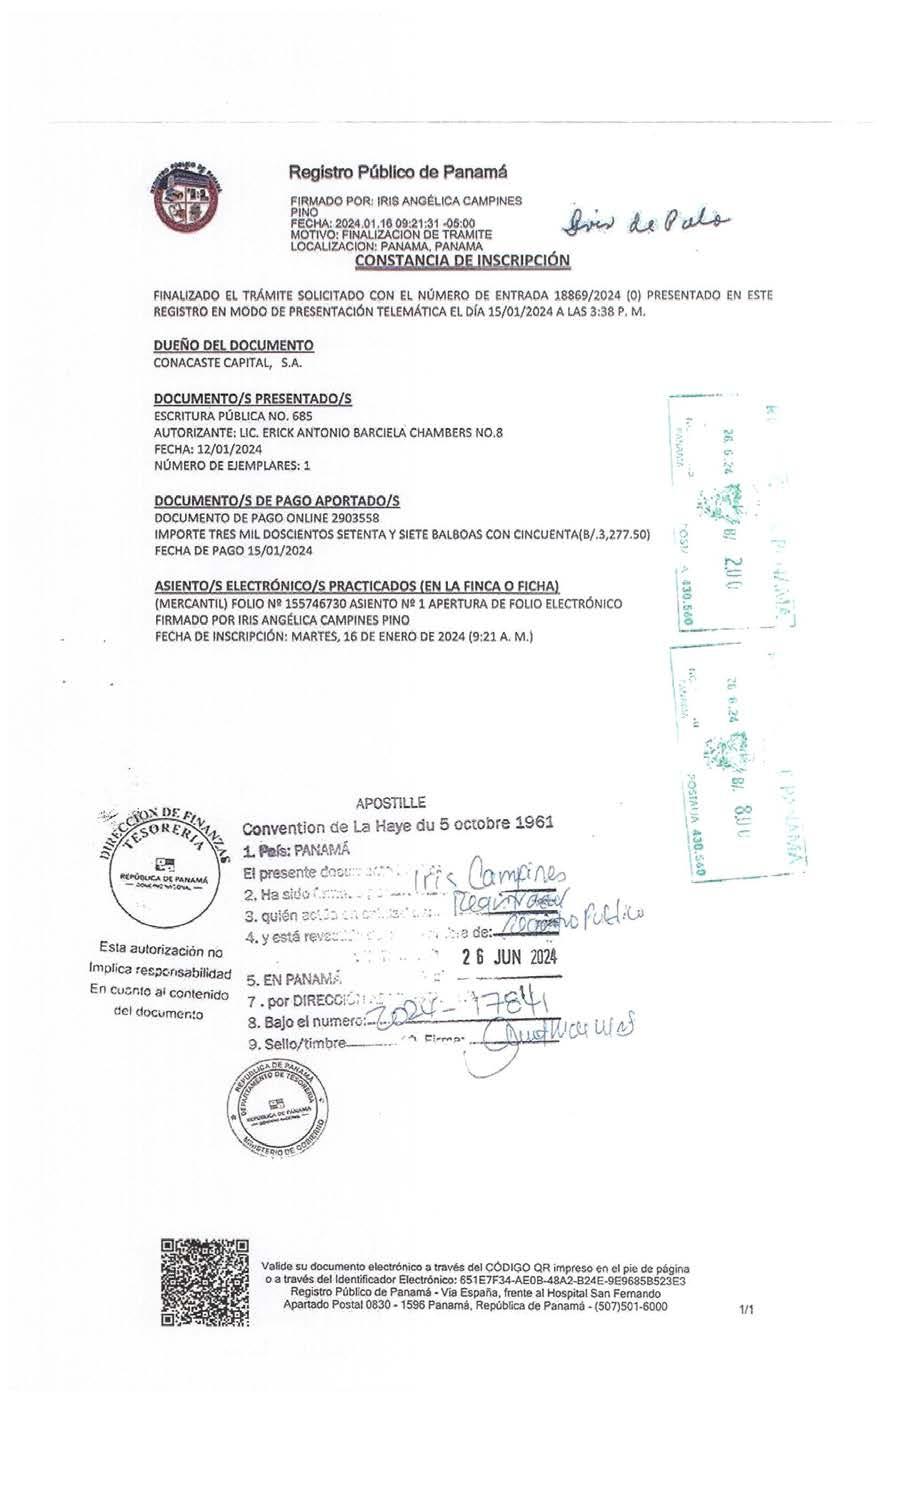
Conacaste Capital, S.A. es una sociedad anónima constituida bajo las leyes de la República de Panamá, según consta en escritura número 685 autorizada en Panamá por el Notario Erick Antonio Barciela Chambers, Notario Público Octavo del Circuito de Panamá el 12 de enero de 2024. Conacaste Capital, S.A. fue inscrita el 16 de enero de 2024 para operar por tiempo indefinido ante el Registro Público de Panamá bajo el folio 155746730 del asiento No. 1 del Folio Electrónico.
Breve historia del Emisor
Conacaste Capital, S.A. es una sociedad panameña que se rige tanto por la legislación de Panamá como por su pacto social. Dentro del objeto social de la entidad se encuentra “La adquisición, transmisión y/o negociación de valores emitidos en serie o en masa, inscritos o no para oferta pública.” En ese sentido, Conacaste Capital, S.A. se ha constituido como un vehículo de propósito especial con el fin de invertir en Fondo BPS, S.A., entidad panameña, la cual desarrolla el proyecto “Xochi, corredor de las flores”, el cual se detallará más adelante.
Actividad principal
Conacaste Capital, S.A. es una sociedad que se ha constituido con la finalidad de invertir principalmente en los valores que se especifican adelante. En el presente caso, Conacaste Capital, S.A. ha resuelto emitir hasta 40,000 Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado2 (en adelante, Bonos Corporativos Convertibles) con un valor nominal Q5,000.00 cada uno, inscritos para su cotización bursátil en Guatemala, mediante Oferta Pública, cuya colocación está a cargo de IDC Valores, S.A. y Mercado de Transacciones, S.A., en virtud de un contrato de suscripción de valores celebrado entre el Emisor y dichas entidades. Conacaste Capital, con los fondos que se obtengan de la colocación de los Bonos Corporativos Convertibles, mediante
1. Todas las actuaciones delegadas a o a cargo de IDC Valores, S.A. y Mercado de Transacciones, S.A., podrán ser realizadas de forma conjunta o separada, indistintamente por estos; por lo que, no deberá entenderse que actuarán de forma mancomunadamente solidaria, sino que cada una responderá en la proporción en la que se hubiere obligado, según los acuerdos firmados con el Emisor.
2. Conacaste Capital, S.A., entidad que se rige por la legislación de la República de Panamá, lugar de su nacionalidad y domicilio, puede emitir acciones comunes con voto limitado de acuerdo con la legislación panameña y su pacto social. El artículo 2 de la Ley de Sociedades Anónimas de Panamá Ley No. 32 regula que: “Las personas que deseen constituir una sociedad anónima suscribirán un pacto social, que deberá contener: (…) 5. Si hubiere acciones de varias clases, el número de cada clase, y las designaciones, preferencias, privilegios y derechos de voto y las restricciones o requisitos de las acciones de cada clase; o la estipulación de dichas designaciones, preferencias, privilegios y derechos de voto o las restricciones u otros requisitos podrán ser determinados por resolución de la mayoría de los accionistas interesados. (..)“ Asimismo, el pacto social de Conacaste Capital, S.A. contenido en escritura número 685, emitida en la Ciudad de Panamá, Capital de la República y Cabecera del Circuito Notarial del mismo nombre el 12 de enero de 2024 ante el Licenciado Erick Antonio Barciela Chambers, Notario Público Octavo del Circuito de Panamá determina en su cláusula quinta lo siguiente: “Quinta: Del Capital Social: por CIENTO SETENTA Y CINCO MIL (175,000) ACCIONES, nominativas, que podrán emitirse en distintas clases, según lo que vaya determinando la Asamblea de Accionistas Comunes Clase I o la Junta Directiva de la siguiente forma: (…) B) ACCIONES COMUNES clase II (sin derecho de voto, más que los que confiere este pacto o los que se otorguen al momento de su creación), cuyas series serán asignadas por la Asamblea de Accionistas Comunes clase I o la Junta Directiva.”
el contrato de suscripción de valores firmado con IDC Valores, S.A. y Mercado de Transacciones, S.A., invertirá en hasta 25,000 unidades de participación compuestas por acciones comunes clase C de Fondo BPS, S.A. (en adelante, el “Fondo” o “Fondo BPS”). En el interior de este prospecto (en adelante el “Prospecto”) se encuentra información más detallada sobre dicho Fondo. A los adquirentes de los Bonos Corporativos Convertibles se les denominará en este Prospecto como “Inversionistas”, y a los Inversionistas que decidan convertir sus valores de deuda en Acciones Comunes Clase II con Voto Limitado en adelante denominadas “Acciones Comunes Clase II con Voto Limitado” se les denominará indistintamente en este Prospecto como “Accionistas”.
Entidades suscriptoras de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado y entes a cargo de la Oferta Pública bursátil
IDC Valores, S.A. y Mercado de Transacciones, S.A. (en adelante referidas en conjunto como “Agentes de Bolsa”, los “Agentes de Bolsa Suscriptores3” o los “Agentes Colocadores”, los “Agentes Estructuradores”, los “Agentes Administradores”4 y/o los “Agentes Líderes” para el caso de redes de colocación”); son sociedades constituidas bajo las leyes de la República de Guatemala, habiendo quedado su constitución contenida: i. para el caso de IDC Valores, S.A., en la escritura pública número 42 autorizada en la ciudad de Guatemala por el notario Gustavo Alexander Licardié Ramírez, con fecha 19 de abril de 2013, la cual fue modificada mediante la escritura pública número 35 autorizada en la ciudad de Guatemala por la notaria Zully Jadira Fuentes Izquierdo, con fecha 22 de junio de 2020; y la escritura pública número 11 autorizada en la ciudad de Guatemala por la notaria Zully Jadira Fuentes Izquierdo, con fecha 7 de febrero de 2022. La sociedad quedó inscrita ante el Registro Mercantil General de la República de Guatemala al número de registro 102,042, folio 725 del libro 195 de Sociedades Mercantiles; y, ii. Para el caso de Mercado de Transacciones, S.A., en la escritura pública número 441 autorizada en la ciudad de Guatemala por el notario José Fernando Dougherty Liekens con fecha 26 de noviembre de 1986, la cual fue modificada mediante escrituras públicas: i) número 113 autorizada en la ciudad de Guatemala por el notario José Fernando Dougherty Liekens con fecha 11 de marzo de 1987 y ii) número 153 autorizada en la ciudad de Guatemala por la notario Anabella Mansilla Arevalo con fecha 16 de octubre de 1997.
La sociedad quedó inscrita ante el Registro Mercantil General de la República de Guatemala al número de registro 13,772, folio 171 del libro 70 de Sociedades Mercantiles.
IDC Valores, S.A. actúa como Agente de Bolsa debidamente inscrito en el Registro del Mercado de Valores y Mercancías, ante Bolsa de Valores Nacional, Sociedad Anónima y Mercado de Transacciones, S.A. actúa como Agente de Bolsa debidamente inscrito en el Registro del Mercado de Valores y Mercancías, y ante Bolsa de Valores Nacional, Sociedad Anónima y ambos fungen como suscriptores de los Bonos Corporativos Convertibles. La suscripción de los Bonos Corporativos Convertibles por los Agentes Suscriptores se verifica con base en un contrato de suscripción de valores5 que
3. Agentes Suscriptores: IDC Valores, S.A. y Mercado de Transacciones, S.A. actuarán como los Agentes Suscriptores y Colocadores siendo estos los encargados, adicional a las demás atribuciones contraídas en el contrato de suscripción de valores firmado entre los Agentes y el Emisor, a realizar el depósito de uno o varios Macrotítulos que representan los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, en Central de Valores Nacional, S.A. como central depositaria, a través del Contrato de Depósito Colectivo de Valores.
4. De conformidad con lo acordado entre los dos Agentes de Bolsa Suscriptores, las tareas administrativas de la emisión se dividen entre ellos de la siguiente manera: a) Administrador de la Emisión: El Agente Administrador de la Emisión está encargado de asesorar, gestionar y coordinar los cumplimientos regulatorios y normativos que conciernen a un emisor u oferente de valores inscritos para oferta pública, tanto ante el Registro del Mercado de Valores y Mercancías como ante Bolsa de Valores Nacional, S.A. Asimismo, presta apoyo al emisor u oferente en la toma de decisiones importantes relacionados a las condiciones de la emisión, la ejecución de vencimiento anticipado, entre otros aspectos. La Administración de la Emisión estará a cargo de IDC Valores, S.A., y de ser necesario, Mercado de Transacciones, S.A. también podrá actuar en dichas gestiones y coordinaciones. Se exceptúan aquellas gestiones y coordinaciones en que la información a tratar, por su carácter de confidencialidad, deba conocer de forma independiente cada Agente Administrador de la Emisión.
b) Administrador de los Valores: Es el encargado de, sin limitarse, a intermediar, confirmar y validar los pagos de rendimientos y capital ante Central de Valores Nacional, S.A. La administración de los valores será llevada a cabo por IDC Valores, S.A. y por Mercado de Transacciones, S.A.
5 “Contrato de suscripción de valores. Por el contrato de suscripción de valores, las sociedades financieras privadas y los agentes podrán adquirir valores inscritos para oferta pública, siempre que su adquisición tenga como objeto proveer recursos al emisor, menos el descuento o por la comisión que se pacte en el propio contrato, por concepto de la posterior colocación de los respectivos valores.” (Artículo 77 de la Ley del Mercado de Valores y Mercancías de Guatemala, Decreto 34-96 del Congreso de la República de Guatemala y sus reformas).
ha sido celebrado entre el Emisor y los Agentes Suscriptores, de conformidad con sus términos y condiciones. Los Bonos Corporativos Convertibles serán entonces suscritos, ofrecidos, colocados y negociados por los Agentes Suscriptores mediante Oferta Pública bursátil en Bolsa de Valores Nacional, S.A. (ya sea por sí misma o con colaboración de otros agentes de bolsa, a través de una red de colocación).
B. PRINCIPALES CARACTERÍSTICAS DE LA EMISIÓN BAJO PROGRAMA
Denominación
La presente emisión de valores bajo programa será denominada “BONOS CORPORATIVOS CONVERTIBLES EN ACCIONES COMUNES CLASE II CON VOTO LIMITADO CONACASTE QUETZALES 1”
Clave de cotización La clave de cotización de la presente emisión es “BCACCONACASTEQ1”.
Tipo de valor
Los Bonos Corporativos Convertibles estarán representados por uno o varios macrotítulos y su forma de circulación o transmisión será a la orden, son valores de deuda convertibles en valores de capital, es decir Acciones Comunes Clase II con Voto Limitado emitidas por Conacaste Capital, S.A. Las Acciones Comunes Clase II con Voto Limitado, una vez ejecutada la conversión, también serán representadas mediante uno o varios macrotítulos y su forma de circulación o transmisión será nominativa; y, tanto los Bonos Corporativos Convertibles como las Acciones Comunes Clase II con Voto Limitado, se emitirán y regirán, en lo que resulte aplicable, de conformidad con las disposiciones establecidas en la Asamblea General Extraordinaria de Accionistas del Emisor de fecha 25 de junio de 2024, en el pacto social del Emisor, la legislación del domicilio del Emisor siendo esta Panamá y en lo que fuera aplicable, para la colocación y circulación de los valores en el territorio de Guatemala mediante oferta pública bursátil, se sujetan a la Ley del Mercado de Valores y Mercancías, la normativa interna de Bolsa de Valores Nacional, S.A., Central de Valores Nacional, S.A., el presente Prospecto y el Aviso de Oferta Pública respectivo, así como las disposiciones de adjudicación. Las Acciones Comunes Clase II con Voto Limitado, una vez emitidas, tendrán derecho de voto limitado conforme se describe en el contenido de este Prospecto.
Moneda y cupo global
Los títulos valores derivados de la presente emisión bajo programa estarán expresados en quetzales. La emisión de Bonos Corporativos Convertibles es por un cupo global de hasta DOSCIENTOS MILLONES DE QUETZALES (Q200,000,000.00).
Cantidad, importe y múltiplos de valores a emitir
La presente Oferta Pública bursátil corresponde a un programa de hasta 40,000 Bonos Corporativos Convertibles, con un valor nominal de Q5,000.00 cada uno, correspondiendo a un cupo global de hasta Q200,000,000.00, que, ocurrida la Fecha de Conversión, llegarán a representar hasta cuarenta mil (40,000) Acciones Comunes Clase II con Voto Limitado sin valor nominal6 del Emisor.
6. De acuerdo con la legislación panameña y el pacto social de Conacaste Capital, S.A., esta puede emitir acciones sin valor nominal. El artículo 22 de la Ley de Sociedades Anónimas de Panamá Ley No. 32 regula que: “Las sociedades anónimas podrán crear y emitir acciones sin valor nominal, siempre que en el pacto social se haga constar (…).” Asimismo, el pacto social de Conacaste Capital, S.A. contenido en escritura número 685, emitida en la Ciudad de Panamá, Capital de la República y Cabecera del Circuito Notarial del mismo nombre el 12 de enero de 2024 ante el Licenciado Ericka Antonio Barciela Chambers, Notario Público Octavo del Circuito de Panamá determina en su cláusula quinta que: “Quinta: Del Capital Social: por CIENTO SETENTA Y CINCO MIL (175,000) ACCIONES, nominativas, sin valor nominal, que podrán emitirse en distintas clases, según lo que vaya determinando la Asamblea de Accionistas Comunes Clase I o la Junta Directiva de la siguiente forma: (…)”.
Tasa de interés y dividendo común
La tasa de interés para cada serie de Bonos Corporativos Convertibles será la que se determine en cada subasta holandesa que sea convocada por medio de un Aviso de Oferta Pública (AOP). Dicha tasa de interés podrá ser fija, variable o mixta. Los intereses de los Bonos Corporativos Convertibles empezarán a computarse a partir de la Fecha de Emisión de cada serie (término definido adelante), y su pago se realizará de forma semestral contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. Para todas las series, el pago de intereses se realizará en la misma fecha. Cabe resaltar que, para la primera serie de Bonos Corporativos Convertibles, se tiene la intención de colocarla a una tasa máxima del ocho por ciento (8%) anual.
Por su parte, una vez ocurrida la conversión, las Acciones Comunes Clase II con Voto Limitado, a partir de que sean emitidas y estén en circulación, conferirán a sus titulares el derecho de recibir el pago de los dividendos comunes que puedan decretarse para cada período. La distribución estará sujeta a la generación de utilidades y a que el órgano correspondiente resuelva su distribución
Inversión mínima
La cantidad mínima de valores a demandar por postura será de dos (2) Bonos Corporativos Convertibles, los cuales equivalen a diez mil quetzales (Q10,000.00). El Agente de Bolsa a cargo de la colocación no tomará en cuenta las posturas de demanda por cantidades inferiores a las aquí señaladas, salvo que exista autorización previa por parte de la Junta Directiva del Emisor. Las negociaciones subsecuentes en mercado secundario, que realicen los Inversionistas que ya cuenten con el mínimo indicado, no tendrán montos mínimos a demandar.
Destino de los fondos
Los fondos provenientes de la colocación mediante Oferta Pública bursátil de los valores de la presente emisión serán utilizados por el Emisor para invertir en hasta 25,000 unidades de participación compuestas por acciones comunes clase C de Fondo BPS, S.A.
Fecha de Emisión
La Fecha de Emisión se refiere a la fecha en la que se considera emitido un valor y a partir de la cual este comienza a generar intereses; esta fecha, para cada potencial serie en particular, se dará a conocer en el respectivo Aviso de Oferta Pública (AOP) en donde se convoque a subasta holandesa.
Opción de Conversión
Previo a la Fecha de Conversión (término definido adelante), dentro del plazo de sesenta (60) días calendario posteriores a la fecha en que se entregue el Aviso de Conversión (término definido adelante), los Inversionistas podrán ejercer la opción de convertir el cien por ciento (100%) de los Bonos Corporativos Convertibles de los que sean titulares en Acciones Comunes Clase II con Voto Limitado del Emisor. Los Inversionistas no podrán convertir parcialmente la inversión en los Bonos Corporativos Convertibles que ostenten. Para que la conversión de valores se ejecute, los Inversionistas deberán notificar su decisión de convertir, por escrito o a través de los mecanismos que el Emisor ponga a su disposición, y mediante el proceso que se establezca en el Aviso de Conversión.
Una vez ejercida la opción de conversión, si los Bonos Corporativos Convertibles son vendidos por el Inversionista que ejerció la opción, el nuevo Inversionista adquirente se deberá sujetar a la convertibilidad de los mismos y no podrá oponerse a recibir las Acciones Comunes Clase II con Voto Limitado que surjan de la conversión; por lo tanto, es obligación del Inversionista que haya ejercido
la opción de conversión informar a los potenciales adquirentes que los valores que está negociando serán convertidos en Acciones Comunes Clase II con Voto Limitado, sin excepción.
En caso el Inversionista no ejerza la opción de conversión, el Emisor tiene la obligación de pagar las obligaciones derivadas de los Bonos Corporativos en la Fecha de Vencimiento (término definido adelante).
Aviso de Conversión
El Aviso de Conversión se refiere a la notificación que el Emisor hará a los Inversionistas, por los medios establecidos en las disposiciones normativas de Bolsa de Valores Nacional, S.A. y los Agentes de Bolsa correspondientes. El Aviso de Conversión se dará un (1) año previo a la Fecha de Conversión (término definido adelante) y deberá incluir el proceso para notificar el ejercicio de la opción de conversión por parte de los Inversionistas para que los Bonos Corporativos Convertibles que ostenten sean convertidos en Acciones Comunes Clase II con Voto Limitado. Si el Inversionista no manifiesta su deseo de ejercer la opción de conversión se procederá a la amortización de los Bonos Corporativos Convertibles en la Fecha de Vencimiento.
Fecha de Conversión
La Fecha de Conversión se refiere a la fecha en la que se realizará la conversión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado; esta fecha se fija el día en que se cumpla el décimo (10º) año de la emisión de Bonos Corporativos Convertibles bajo programa, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. El Emisor deberá realizar las gestiones necesarias ante Bolsa de Valores Nacional, S.A. para la actualización de los registros correspondientes, ante Central de Valores Nacional, S.A. a través de los Agentes Suscriptores para que se opere el cambio de los valores depositados para su custodia; en consecuencia, las Acciones Comunes Clase II con Voto Limitado al momento de su emisión, en la Fecha de Conversión, quedarán automáticamente sujetas a la Oferta Pública bursátil inscrita en Bolsa de Valores Nacional, S.A. para su negociación en mercado secundario.
Factor de Convertibilidad
El Factor de Convertibilidad se refiere a la tasa que determinará el número de Acciones Comunes Clase II con Voto Limitado que cada Inversionista recibirá en la Fecha de Conversión, al convertirse los Bonos Corporativos Convertibles. El Factor de Convertibilidad será de uno a uno (1/1), es decir, le corresponde una Acción Común Clase II con Voto Limitado por cada Bono Corporativo Convertible al titular de los valores con respecto de los cuales se haya ejercido la opción de conversión. De conformidad con el Factor de Convertibilidad, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, el Emisor considerará dicha conversión como aportes de capital a la Sociedad y se tendrán por amortizados y cancelados los Bonos Corporativos Convertibles que se hubieren convertido.
Descripción de los activos del Emisor y el fondo de reserva de intereses que respaldan el cumplimiento de las obligaciones derivadas de los valores:
Bonos Corporativos Convertibles:Las obligaciones que derivan de los Bonos Corporativos Convertibles no se encuentran garantizadas; sin embargo, el Emisor respalda su cumplimiento mediante los siguientes compromisos:
i. Conacaste Capital, S.A. responderá de manera ilimitada con todos los activos y derechos enajenables al momento de exigirse el cumplimiento de las obligaciones contenidas en los Bonos Corporativos Convertibles a ser emitidos; y,
ii. Conacaste Capital, S.A. constituirá un fondo de reserva en el que depositará la cantidad correspondiente a un semestre completo de intereses correspondientes a cada Bono Corporativo Convertible en circulación, en cuentas bancarias a la vista o en fondos de inversión líquidos a su nombre, hecho que informará oportunamente a los Inversionistas mediante los mecanismos de divulgación de Bolsa de Valores Nacional, S.A. a los cuales el Emisor queda sujeto.
Acciones Comunes Clase II con Voto Limitado: Las obligaciones societarias de contenido económico que surgen de las Acciones Comunes Clase II con Voto Limitado que se emitan no contarán con ningún tipo de garantía.
Amortización anticipada de los Bonos Corporativos Convertibles y Venta de las Acciones Comunes Clase II con Voto Limitado.
Amortización anticipada de los Bonos Corporativos Convertibles: El Emisor, en caso venda sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., previo a la Fecha de Conversión, tendrá la obligación de amortizar de forma anticipada los Bonos Corporativos Convertibles a los Inversionistas, entregando el valor correspondiente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles que ostenten más los intereses devengados hasta la fecha de amortización. Esta obligación tiene vigencia durante el plazo de circulación de los Bonos Corporativos Convertibles, previo a la Fecha de Conversión. En este caso, el Inversionista, previo aviso del Emisor, deberá de recibir el valor ya referido y se tendrán por cancelados los Bonos Corporativos Convertibles amortizados.
Venta de las Acciones Comunes Clase II con Voto Limitado por parte de los Inversionistas: Los Accionistas se obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los siguientes casos:
a. Si el Emisor vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., tendrá la obligación de recomprar las Acciones Comunes Clase II con Voto Limitado y el Accionista Común Clase II con Voto Limitado tendrá la obligación de vender las acciones que le correspondan. El valor de cada Acción Común Clase II con Voto Limitado será el resultado del cálculo del ejercicio de liquidación de la Sociedad, distribuido proporcionalmente entre el número de acciones comunes en circulación; y/o
b. Si los Accionistas Comunes Clase I del Emisor deciden vender el 100% de las acciones del Emisor a terceros y, por lo tanto, ejercen el derecho de arrastre. (definido más adelante), los Accionistas tendrán la obligación de venta de sus Acciones Comunes Clase II con Voto Limitado a esos terceros de acuerdo con el proceso establecido en el apartado respectivo de este Prospecto. Este derecho tendrá vigencia durante el plazo de circulación de las Acciones Comunes Clase II con Voto Limitado.
El Emisor, tanto para amortizar de forma anticipada los Bonos Corporativos Convertibles como para el caso de venta de las Acciones Comunes Clase II con Voto Limitado, indicado en el punto “a.” anterior, debe dar un aviso previo al Inversionista con por lo menos quince (15) días de anticipación por los medios disponibles de Bolsa de Valores Nacional, S.A.
Derecho de arrastre
En el caso que los Accionistas Comunes Clase I del Emisor reciban una oferta de compra por parte de una o más personas (“Oferta de Control”) para comprar las Acciones Comunes emitidas y en circulación del Emisor, luego de la Fecha de Conversión, los Accionistas Comunes Clase I tendrán el derecho de arrastre con respecto de los Accionistas Comunes Clase II con Voto Limitado y estos
últimos se comprometen y obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los mismos términos y condiciones ofrecidos por el Oferente de Control a los Accionistas Comunes Clase I en dicha Oferta de Control. En caso de ejercer el derecho de arrastre, los Accionistas Comunes Clase I comunicarán mediante notificación escrita con quince (15) días calendario de anticipación a los Accionistas Comunes Clase II con Voto Limitado, y vencido dicho plazo los Accionistas Comunes Clase II con Voto Limitado tendrán la obligación de participar en dicha Oferta de Control y vender al Oferente de Control las acciones del Emisor que ostenten.
Condiciones de la emisión bajo programa
• Legislación: Los Bonos Corporativos Convertibles tendrán como ley aplicable la legislación vigente de la República de Panamá y en caso de litigio y/o ejecución, serán competentes los tribunales de justicia de la ciudad de Panamá. En cuanto a las Acciones Comunes Clase II con Voto Limitado, por su naturaleza, se sujetan a las leyes de la República de Panamá. La colocación de los Bonos Corporativos Convertibles y la negociación y circulación de éstos y las Acciones Comunes Clase II con Voto Limitado en el territorio de Guatemala mediante oferta pública bursátil se sujetarán a la legislación aplicable de la República de Guatemala.
• Suscripción: Conacaste Capital, S.A. ha designado a los Agentes de Bolsa, IDC Valores, S.A. y Mercado de Transacciones, S.A., como suscriptores y colocadores de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, quienes podrán colocar los valores ya sea por sí mismos o con colaboración de otros agentes de bolsa.
• Forma de Circulación: Los valores de esta emisión bajo programa serán representados mediante uno o varios macrotítulos físicos y su forma de circulación o transmisión, en su forma de bonos, será a la orden.
• de acuerdo con el pacto social del Emisor y lo resuelto por la Asamblea General Extraordinaria de Accionistas respectiva del Emisor. Dichos macrotítulos serán depositados en Guatemala, por medio de los Agentes Suscriptores, utilizando los servicios de Central de Valores Nacional, S.A. bajo la figura legal del Contrato de Depósito Colectivo. A través de dicha figura legal, los macrotítulos se dividirán de forma posterior en registros electrónicos denominados “partes alícuotas”, que se asignarán por medio de los Agentes de Bolsa Depositantes (término definido adelante) a cada titular en la proporción respectiva y los cuales podrán ser negociados de la misma forma como se pudieran hacer con un título físico.
• Revolvencia: Esta emisión bajo programa no es revolvente.
Plazo de vigencia de la emisión bajo programa para la colocación
El plazo de vigencia de la emisión bajo programa y de la Oferta Pública bursátil para la colocación de los Bonos Corporativos Convertibles en mercado primario es de tres (3) años contados a partir de la fecha de inscripción de la Oferta Pública bursátil en el Sistema de Automatización Registral del Registro del Mercado de Valores y Mercancías de Guatemala.
Plazo de vigencia de los valores
1) Bonos Corporativos Convertibles: La vigencia de los Bonos Corporativos Convertibles es de diez (10) años, contados a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita, o hasta la fecha en la que el Emisor realice la amortización anticipada de los Bonos Corporativos Convertibles. Por lo tanto, por la Fecha de Vencimiento se entenderá como el día en que se cumpla el plazo de vigencia de los Bonos Corporativos Convertibles de la primera serie emitida. Todos los Bonos Corporativos Convertibles vencerán en la misma
fecha. En la Fecha de Conversión, si el Inversionista decidió no ejercer su opción de conversión, el Emisor pagará el valor equivalente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles.
2) Acciones Comunes Clase II con Voto Limitado: Debido a la naturaleza de las Acciones Comunes Clase II con Voto Limitado, éstas no tienen un plazo de vigencia definido.
No obstante, existen opciones de recompra sobre dichos valores en circulación, pudiendo dar vencimiento a estos, de conformidad con lo estipulado en este Prospecto.
Mecanismos de colocación, negociación y liquidación
Los procesos de colocación, negociación y liquidación de los valores se realizarán de acuerdo con lo indicado en el “Normativo de Procedimientos para la Oferta Pública de Valores de Deuda mediante el Proceso de Adjudicación por el Mecanismo de Subasta Holandesa Bursátil a través de Bolsa de Valores Nacional, S.A.” y el proceso de cumplimiento y asignación de las operaciones producto de la adjudicación se dará a conocer en el momento en que se publique el respectivo Aviso de Oferta Pública (AOP). Una vez ocurrida la Fecha de Conversión, el registro a favor de los nuevos Accionistas Comunes Clase II con Voto Limitado (antes titulares de Bonos Corporativos Convertibles) se realizará mediante los procedimientos que la Bolsa de Valores establezca oportunamente.
Fecha de autorizaciones y número de inscripción
La emisión bajo programa quedó autorizada por la Asamblea General Extraordinaria de Accionistas Comunes Clase I del Emisor, celebrada con carácter de Totalitaria, de fecha 25 de junio de 2024 (en adelante referida también como “Asamblea” o “Asamblea Extraordinaria”), en la cual se determinaron las características de la presente emisión bajo programa, así como los derechos y obligaciones que surgen de los valores a colocar y negociar mediante Oferta Pública bursátil. Las características de los Bonos Corporativos Convertibles, así como de las Acciones Comunes Clase II con Voto Limitado para cuando estas se emitan, se derivan del pacto social y de la Asamblea Extraordinaria. El Consejo de Administración de Bolsa de Valores Nacional, S.A. (en adelante también denominada como BVN) autorizó su inscripción para cotización el 21 de junio de 2024. La presente Oferta Pública bursátil quedó inscrita en el Registro del Mercado de Valores y Mercancías (en adelante también denominado como RMVM) bajo la resolución número RMVM-612/2024 con fecha 19 de julio de 2024 bajo el código 06040199902600001.
Firma de auditores
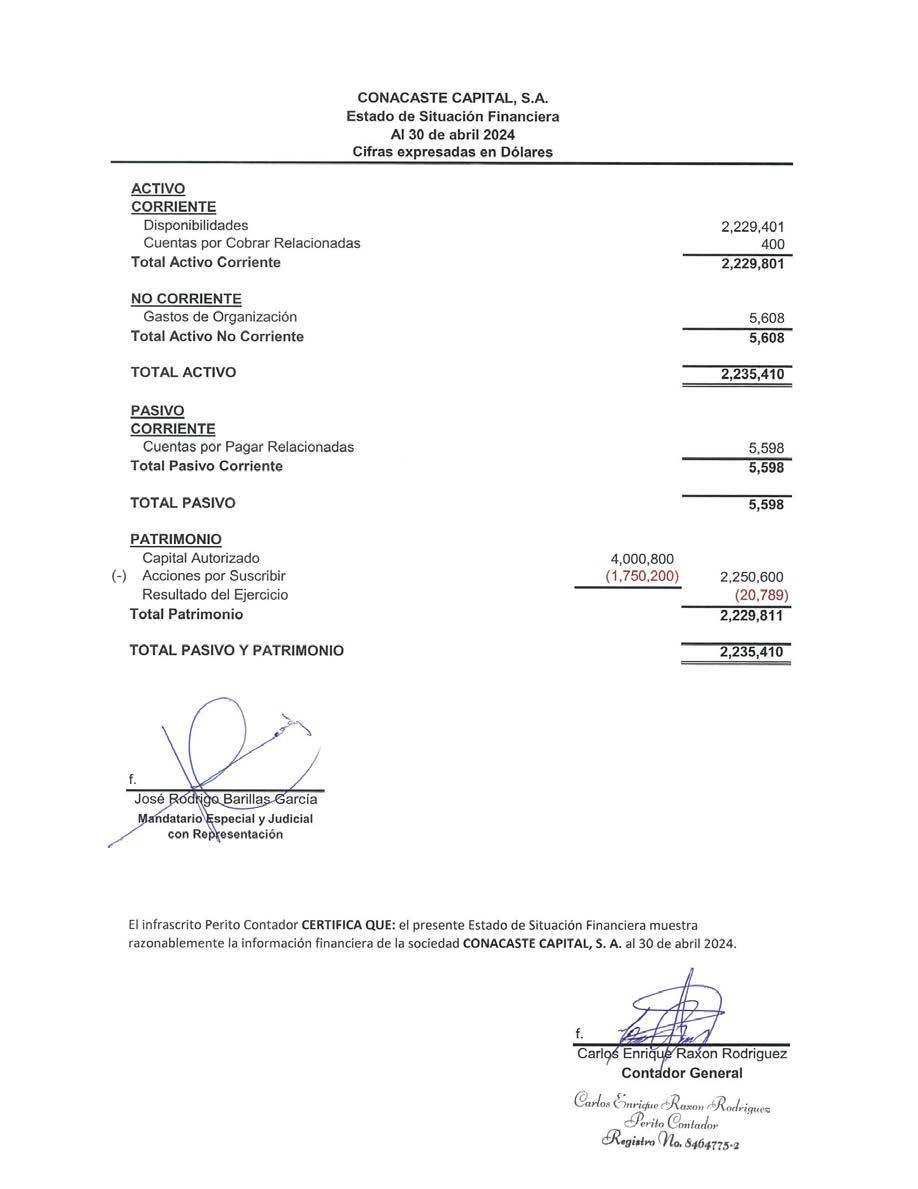
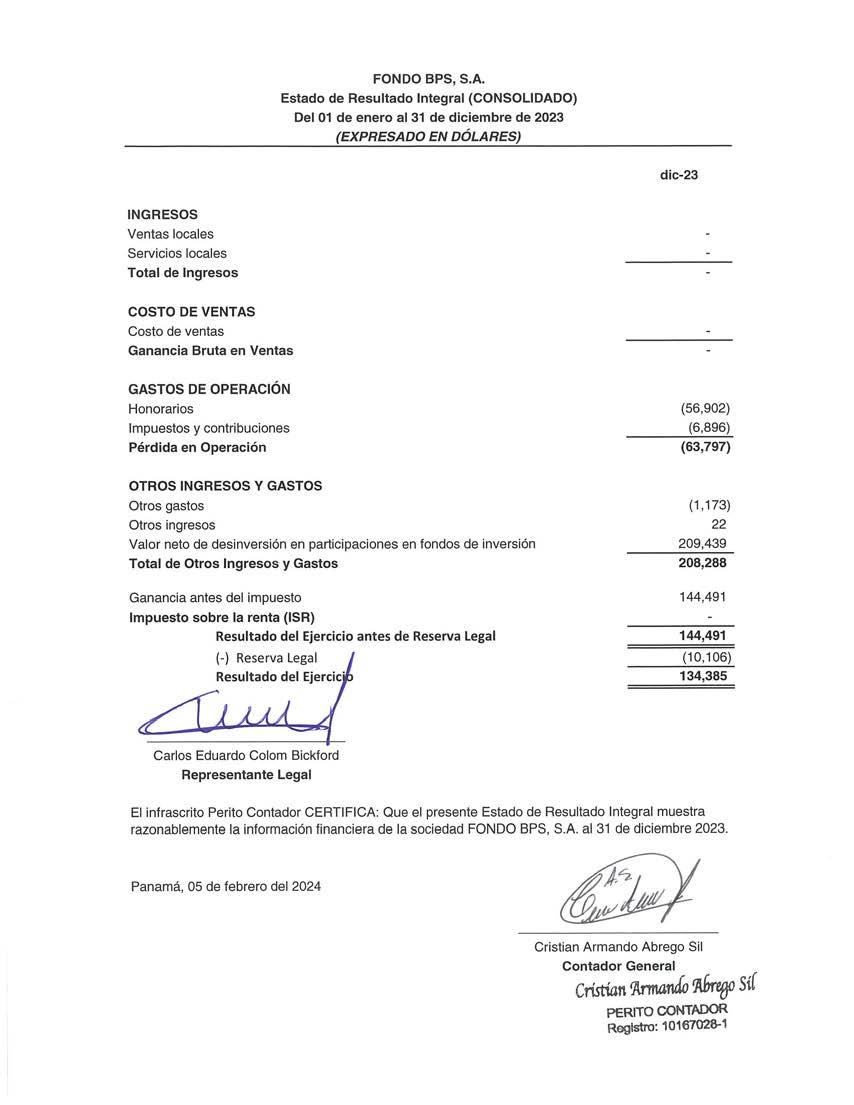
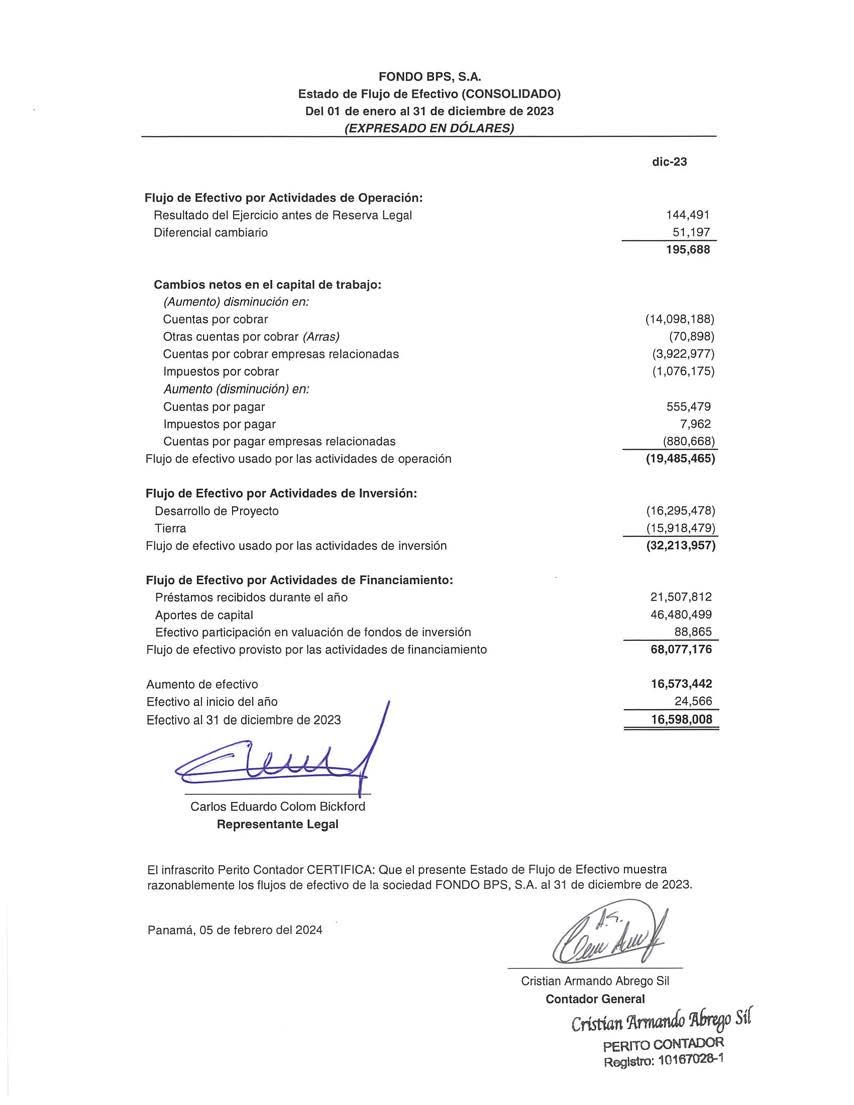
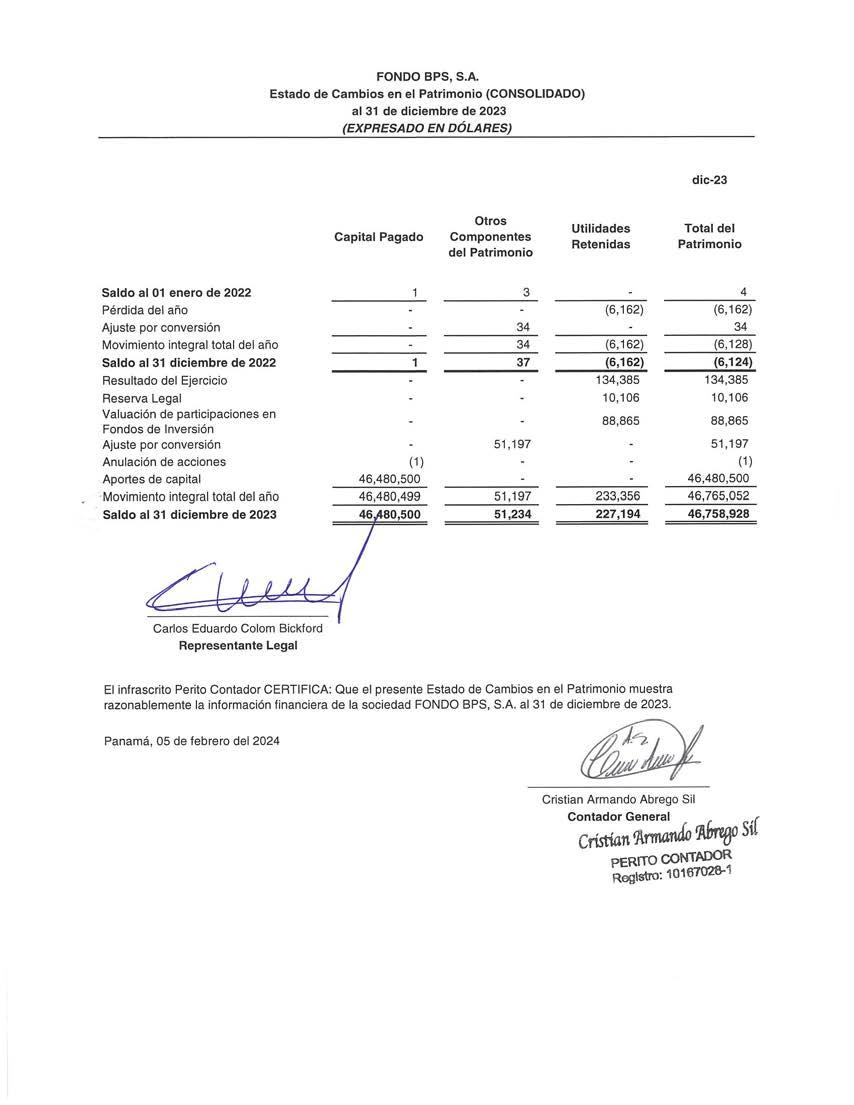
Los Estados Financieros de apertura han sido auditados por la firma Ernst & Young, S.A. (EY); firma de auditoría externa independiente contratada por el Emisor, y quien ha emitido opinión sobre los Estados Financieros al 07 de febrero de 2024, adjuntos al presente Prospecto.
Proyecciones financieras
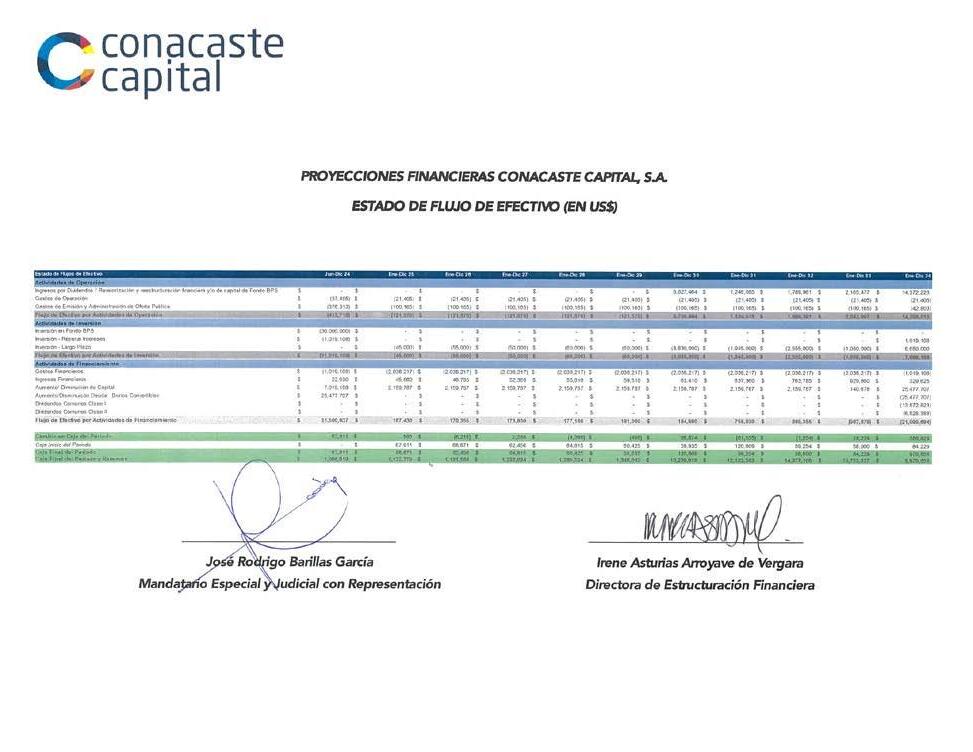
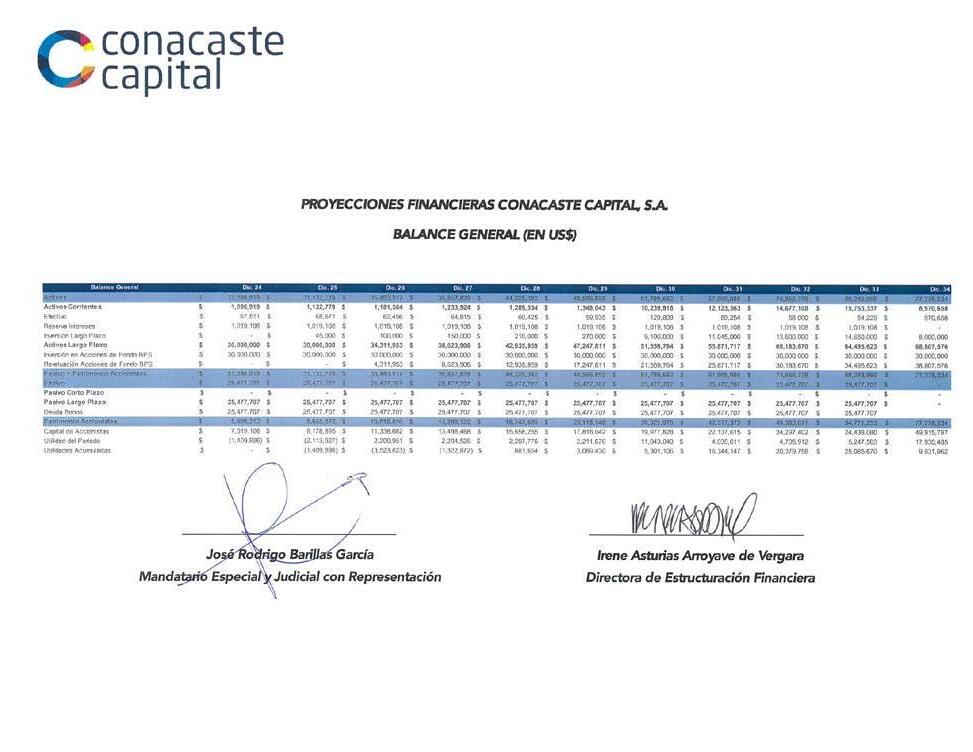
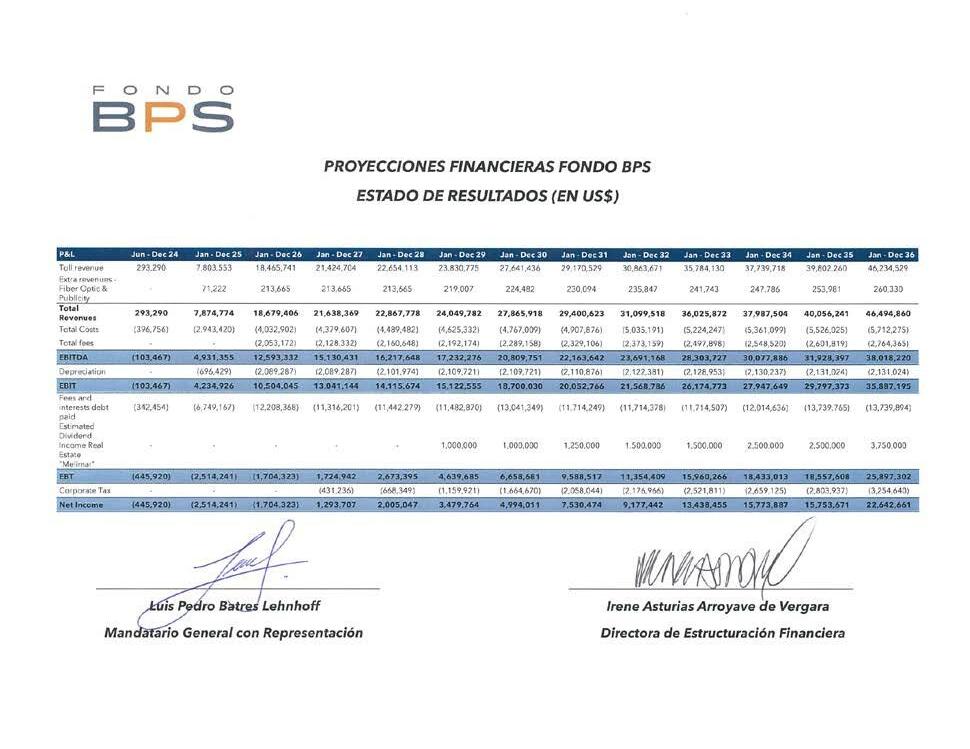
Se incluyen en el presente Prospecto proyecciones de los flujos que percibirá el Emisor de sus inversiones en acciones comunes clase C de Fondo BPS, S.A. al corto y mediano plazo. Dichas proyecciones presentan, además, las aportaciones que realizarán los Accionistas Comunes Clase I a lo largo de la vigencia de los Bonos Corporativos Convertibles, con el fin de cubrir los gastos del Emisor y realizar el pago de intereses por el plazo de en qué se encuentren vigentes los Bonos Corporativos Convertibles y el capital por los Bonos Corporativos Convertibles que no fueren convertidos. Las proyecciones referidas se encuentran en la sección de Anexos.
Calificación de riesgo
La emisión bajo programa de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado de Conacaste Capital, S.A. cuenta con una calificación de riesgo de GTAA-, perspectiva estable, otorgada al Emisor con datos auditados de Conacaste Capital al 07 de febrero de 2024, por Pacific Credit Rating Guatemala, S.A. (PCR), calificadora inscrita en el RMVM.
Entidad Depositaria
Central de Valores Nacional, S.A. será la entidad depositaria de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado bajo la figura de depósito colectivo de valores y, por consiguiente, la receptora y encargada de la liquidación de los pagos por concepto de capital, intereses, dividendos y/o derechos patrimoniales de los valores representados mediante uno o varios macrotítulos, previa recepción de los fondos por parte del Emisor a través de los Agentes Administradores de los Valores.
Agentes de Bolsa estructuradores y colocadores
Conacaste Capital, S.A. ha designado a los Agentes de Bolsa, IDC Valores S.A. y Mercado de Transacciones, S.A., como estructuradores y como colocadores de la presente emisión; entre otros agentes de bolsa que, sin perjuicio, se puedan nombrar en el futuro, siendo IDC Valores, S.A. y Mercado de Transacciones, S.A., para el caso de redes de colocación, los Agentes Líderes de la presente Oferta Pública bursátil.
Agentes de Bolsa Depositantes
Los Agentes de Bolsa Depositantes son aquellos que a través del contrato de depósito colectivo de valores custodiarán por cuenta de su cartera de clientes los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado en Central de Valores Nacional, S.A. y recibirán por medio de Central de Valores Nacional, S.A. el pago de los intereses, capital y dividendos que
correspondan. Así también, cada Agente de Bolsa Depositante llevará un control detallado de cada uno de los Inversionistas que forman parte de su cartera. Dicha información será llevada de forma separada y con total confidencialidad por cada uno de los Agentes de Bolsa Depositantes sin existir obligación de estos de revelar su cartera de clientes para con otro Agente de Bolsa o para con el Emisor, exceptuando aquella información que deban compartir con el Emisor o con los Agentes Administradores de Valores, por requerimiento de un ente supervisor o autoridad competente. El Emisor y los Agentes Administradores de Valores tratarán esta información como confidencial y la revelarán únicamente con dicho ente o autoridad.
Modalidad de colocación.
La modalidad de colocación será determinada en el respectivo Aviso de Oferta Pública (AOP).
Fecha de elaboración del Prospecto
El Prospecto fue elaborado el 14 de junio de 2024.
C. DECLARACIÓN DEL EMISOR
Conacaste Capital, S.A., a través de su Mandatario Especial y Judicial con Representación, certifica que los datos contenidos en el presente Prospecto son conformes con los registros correspondientes y con la información disponible a la fecha; también declara que no hay omisiones que incidan en la integridad de la información contenida y que la Oferta Pública bursátil no infringe ninguna de las disposiciones, reglamentos o leyes de la República de Panamá ni de la República de Guatemala que fueran aplicables.
Este Prospecto contiene proyecciones financieras preparadas por el Emisor con base en supuestos que se presentan con el único propósito de ilustración para el Inversionista, por lo que las mismas no constituyen una aseveración en firme sobre una evolución futura determinada.
EL PRESENTE PROSPECTO CONTIENE FACTORES DE RIESGO QUE ES IMPORTANTE QUE SEAN DE CONOCIMIENTO DEL INVERSIONISTA. EL DETALLE DE LOS MISMOS SE ENCUENTRA CONTENIDO EN EL PUNTO “II. INFORMACIÓN DEL EMISOR”, NUMERAL “2. FACTORES DE RIESGO”, DEL PRESENTE PROSPECTO.
El Emisor declara que, por su naturaleza, habiendo sido conformado como una sociedad anónima bajo las leyes de la República de Panamá, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, éstas últimas representarán una participación en el capital de la sociedad por lo que no son equivalentes a valores de renta fija o títulos de deuda sujetos a plazo y, por lo tanto, no generan intereses. El derecho a dividendos queda sujeto a la generación de utilidades y a que el órgano social correspondiente decrete su distribución. Los demás derechos como accionistas quedan sujetos a las condiciones y/o limitaciones establecidas por el Emisor.
La inscripción de valores que forman parte de esta Oferta Pública en Bolsa de Valores Nacional, S.A. no implica calificación ni responsabilidad alguna por parte de Bolsa de Valores Nacional, S.A. acerca del precio, la bondad o negociabilidad del valor o de la respectiva Emisión bajo Programa, sobre la solvencia del Emisor, ni implica una garantía sobre el pago del valor.
Los valores descritos en el presente Prospecto podrán ser única y exclusivamente colocados y negociados en Bolsa de Valores Nacional, S.A. siempre y cuando los Agentes Suscriptores, el Emisor o la Oferta Pública bursátil se encuentre activa o vigente.
Bolsa de Valores Nacional, S.A. no es responsable por el contenido de la información presentada por el Emisor en este Prospecto ni por el contenido de la información de actualización a que dicho Emisor queda sujeto en virtud de disposiciones legales, contractuales y reglamentarias.
La inscripción de esta Oferta Pública bursátil en el Registro del Mercado de Valores y Mercancías no implica asunción de responsabilidad de ninguna especie por parte del registro en relación con los derechos que los valores incorporan ni sobre la liquidez o solvencia del Emisor, sino simplemente significa la calificación de que la información contenida en la oferta satisface los requisitos que exige la ley.
Esta emisión bajo programa sí se encuentra sujeta a compromisos o covenants y acuerdos compromisorios, los cuales son descritos en punto “II. INFORMACIÓN DEL EMISOR”, numeral “3. Condiciones de la Oferta Pública, de la colocación y de la negociación” en la sección “H. Compromisos de los Accionistas Comunes Clase I del Emisor” del presente Prospecto.
En esta Oferta Pública no se cuenta con la figura de representante de los Inversionistas.
Los Agentes Suscriptores, Estructuradores, de Bolsa, Administradores, Depositantes y/o Colocadores no son responsables por el precio, la idoneidad, la bondad o negociabilidad de los valores bajo programa, ni implica una garantía sobre los pagos relacionados a estos.
NOTA: Para efectos de este Prospecto, por Mercado Primario se entiende “la primera colocación de cualquier valor directamente de los Agentes Suscriptores” y por Mercado Secundario se entenderán “las negociaciones de valores que han sido previamente adquiridos en un Mercado Primario, subsiguientes a su adquisición”.
El Prospecto se encuentra a disposición con los Agentes de Bolsa a cargo de la emisión bajo programa y también podrá consultarse en internet en las páginas: http://www.bvnsa.com.gt y http://www.rmvm.gob.gt/, en el entendido de que ninguna de las páginas de internet anteriormente identificadas forma parte del Prospecto.
CUALQUIER DECISIÓN DE INVERSIÓN EN LOS BONOS CORPORATIVOS CONVERTIBLES EN ACCIONES COMUNES CLASE II CON VOTO LIMITADO POR ESTE MEDIO DESCRITOS DEBE TOMARSE ÚNICAMENTE SOBRE LA BASE DE LA INFORMACIÓN QUE SE INCLUIRÁ EN CUALQUIER DOCUMENTO DE OFERTA PÚBLICA PROPORCIONADO EN RELACIÓN CON LA OFERTA DE DICHOS BONOS CORPORATIVOS CONVERTIBLES. LOS POSIBLES INVERSIONISTAS DEBEN TOMAR SUS PROPIAS DECISIONES DE INVERSIÓN.
INFORMACIÓN DEL EMISOR
II
1. IDENTIFICACIÓN ESPECÍFICA
A. Nombre del Emisor
B. Domicilio legal
C. Fecha y datos de inscripción en el registro público correspondiente
D. Breve Historia del Emisor
E. Actividades principales del Emisor y estado actual del proyecto Xochien el que invertirá
F. Importe neto de los últimos tres ejercicios
G. Ubicación e importancia de los principales establecimientos del Emisor
H. Descripción del grupo y estructura de control del Emisor
I. Indicación de cualquier proceso judicial, administrativo o arbitral
J. Estructura del capital
K. Estructura de organización del Emisor y directorio de ejecutivos
L. Personal empleado y relaciones laborales
M. Dividendos distribuidos e intereses pagados.
N. Identidades de las personas y entidades asesoras en la emisión y colocación.
O. Pago de intereses y dividendos comunes
2. FACTORES DE RIESGO
A. Factores de riesgo inherentes al Emisor
B. Factores de riesgo de Fondo BPS, S.A. y el Proyecto Xochi
C. Factores de riesgo externos
D. Riesgos específicos relacionados a los valores de esta emisión
E. Otros factores de riesgo
3 OTROS DATOS
A. Posición competitiva y principales competidores del Emisor
B. Política de inversiones
C. Emisiones anteriores
D. Emisiones vigentes
E. Indicación de algún tipo de acuerdo, acuerdo compromisorio o covenant
F. Limitaciones adquiridas previo a la emisión bajo programa para con otras instituciones
G. Perspectivas financieras
H. Proyectos de expansión y desarrollo
I. Limitaciones adquiridas previo a la emisión
1. Identificación Específica
A. Nombre del Emisor
El nombre o denominación social del Emisor es Conacaste Capital, S.A.
B. Domicilio legal
Su domicilio está ubicado en BMW Plaza, piso 9, calle 50, Panamá, República de Panamá.
C. Fecha y datos de inscripción en el registro público correspondiente
Conacaste Capital, S.A. es una sociedad anónima constituida bajo las leyes de la República de Panamá, según escritura pública número 65 autorizada en la Ciudad de Panamá por el Licenciado Erick Antonio Barciela Chambers de la Notaria Octava del Circuito de Panamá, de fecha 12 de enero de 2024. Conacaste Capital, S.A. fue inscrita el 16 de enero de 2024, para operar por tiempo indefinido ante el Registro Público de Panamá bajo el Folio No. 155746730, Asiento No.1, del Folio Electrónico.
D. Breve Historia del Emisor
Conacaste Capital, S.A. es un vehículo de inversión que consiste en invertir en valores para la obtención de rendimientos; por lo que, como parte de su objeto social, podrá llevar a cabo negocios de cualquier naturaleza, dentro o fuera de la República de Panamá, comprar, vender, permutar arrendar y comercializar cualquier tipo de bienes muebles o inmuebles, adquirir, transmitir y/o negociar valores emitidos en serie o maso, inscritos o no para oferta pública, gestionar e invertir recursos en efectivo, bienes, activos y valores de cualquier tipo, entre otros. En cumplimiento de su objetivo y operatividad, Conacaste Capital, S.A. invertirá en Fondo BPS, S.A., entidad panameña que desarrolla el proyecto “Xochi, corredor de las flores”, el cual se detallará a continuación. Conacaste Capital, S.A. tiene como fin adquirir hasta 25,000 unidades de participación compuestas por acciones comunes clase C emitidas en Panamá por Fondo BPS, S.A.
A fin de obtener los fondos requeridos para operar en su plaza de constitución, Conacaste Capital, S.A. ha celebrado con IDC Valores, S.A. y Mercado de Transacciones, S.A. un contrato de suscripción de valores (tal como se encuentra tipificado en el artículo 77 del Decreto 34-96 del Congreso de la República de Guatemala, Ley del Mercado de Valores y Mercancías de Guatemala).
Con los recursos que se obtengan de la colocación de los Bonos Corporativos Convertibles, mediante el contrato de suscripción de valores firmado con IDC Valores, S.A. y Mercado de Transacciones, S.A. provenientes de la colocación de los valores relacionados a esta emisión, así como con el capital inicial aportado por los Accionistas Comunes Clase I, el Emisor procederá a adquirir hasta 25,000 unidades de participación compuestas por acciones comunes clase C que serán emitidas por Fondo BPS, S.A.; dichas acciones comunes clase C, en las que invertirá Conacaste representarán un aproximado del 20% de participación social en Fondo BPS, S.A. cuyos derechos se pueden observar en el inciso siguiente, en el que se incluye el derecho de participar en el reparto de las utilidades sociales y del patrimonio resultante de la liquidación de acuerdo con el pacto social de Fondo BPS, S.A.
E. Actividades principales del Emisor y estado actual del proyecto Xochien el que invertirá
Actividades principales del Emisor
Conacaste Capital, S.A. es una sociedad que se ha constituido con la finalidad de invertir en hasta 25,000 unidades de participación compuestas por un total de 500,000 acciones comunes clase C
sin valor nominal de Fondo BPS, S.A. a un valor de adquisición de USD60.00 cada una, y así obtener un rendimiento común no acumulativo y no garantizado aproximadamente a partir del sexto año de la operación del proyecto “Xochi”. Dicha inversión representa un aproximado del 20% de participación en el capital social de Fondo BPS, S.A. Lo anterior se logrará, a través de la emisión y colocación, mediante Oferta Pública bursátil, de hasta 40,000 Bonos Corporativos Convertibles, así como con el aporte de capital inicial hecho por los Accionistas Comunes Clase I.
Las acciones comunes clase C de Fondo BPS, S.A., en las que invertirá Conacaste Capital, le otorgarán al Emisor los siguientes derechos:
1. Voto limitado en Asambleas Generales de Accionistas: Derecho de participar con voz y voto en las deliberaciones en Asamblea General de Accionistas para decidir sobre la modificación de la escritura constitutiva de la sociedad, únicamente cuando dicha modificación implique la alteración, limitación o restricciones a los derechos contenidos en el pacto social concernientes a las acciones comunes clase C, cuando estos puedan verse afectadas con dichos cambios.
2. Contabilidad y documentos sociales: Derecho a examinar por sí o por medio de los delegados que designen, la contabilidad de documentos de la sociedad, así como enterarse de la política económico-financiera de la misma
3. Dividendos: Derecho de participar en el reparto de las utilidades sociales y del patrimonio resultante de la liquidación de acuerdo con el pacto social de Fondo BPS, S.A.
HISTORIA DE FONDO BPS, S.A.
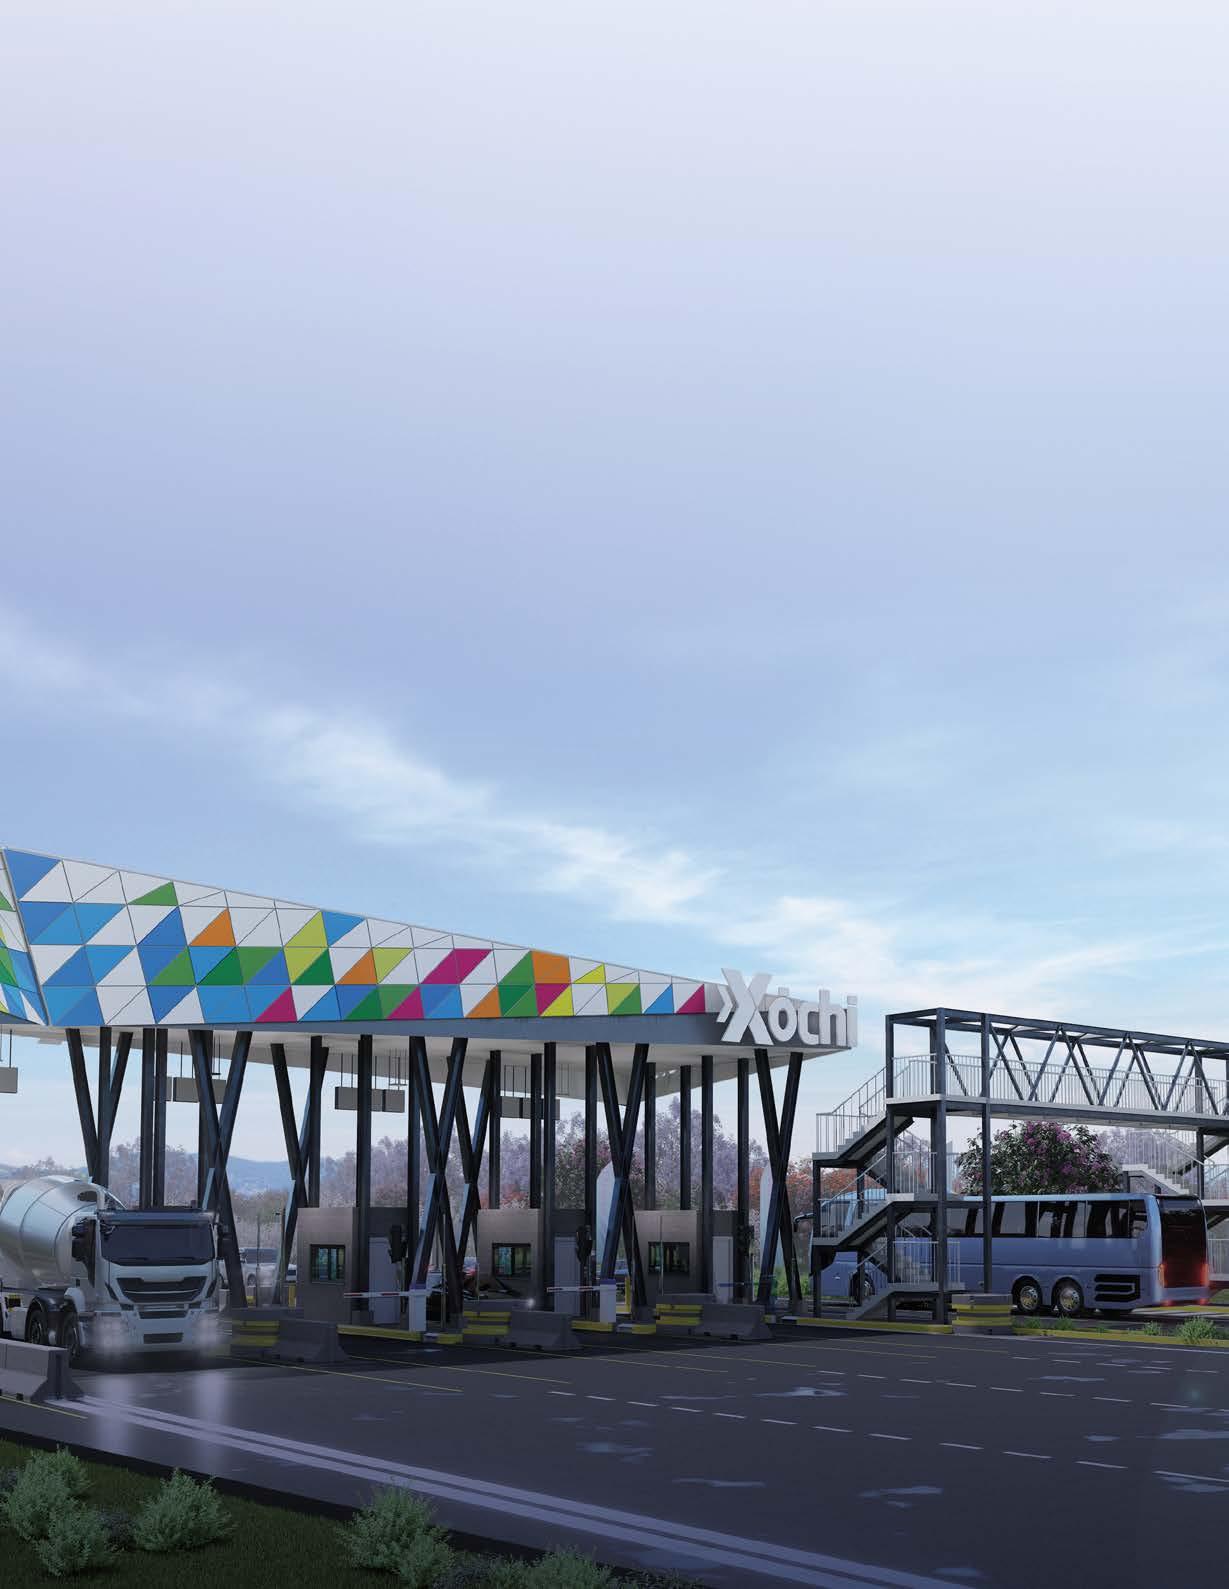
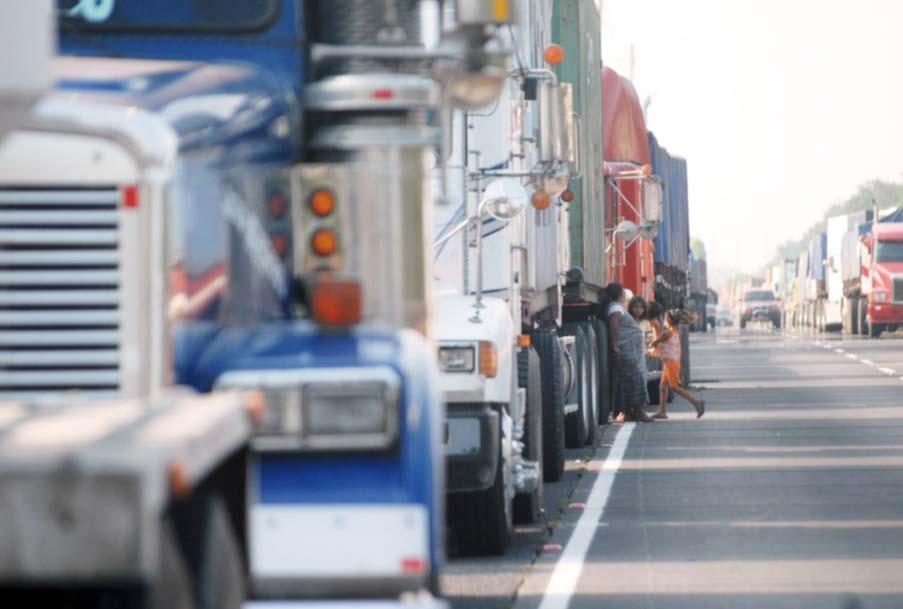
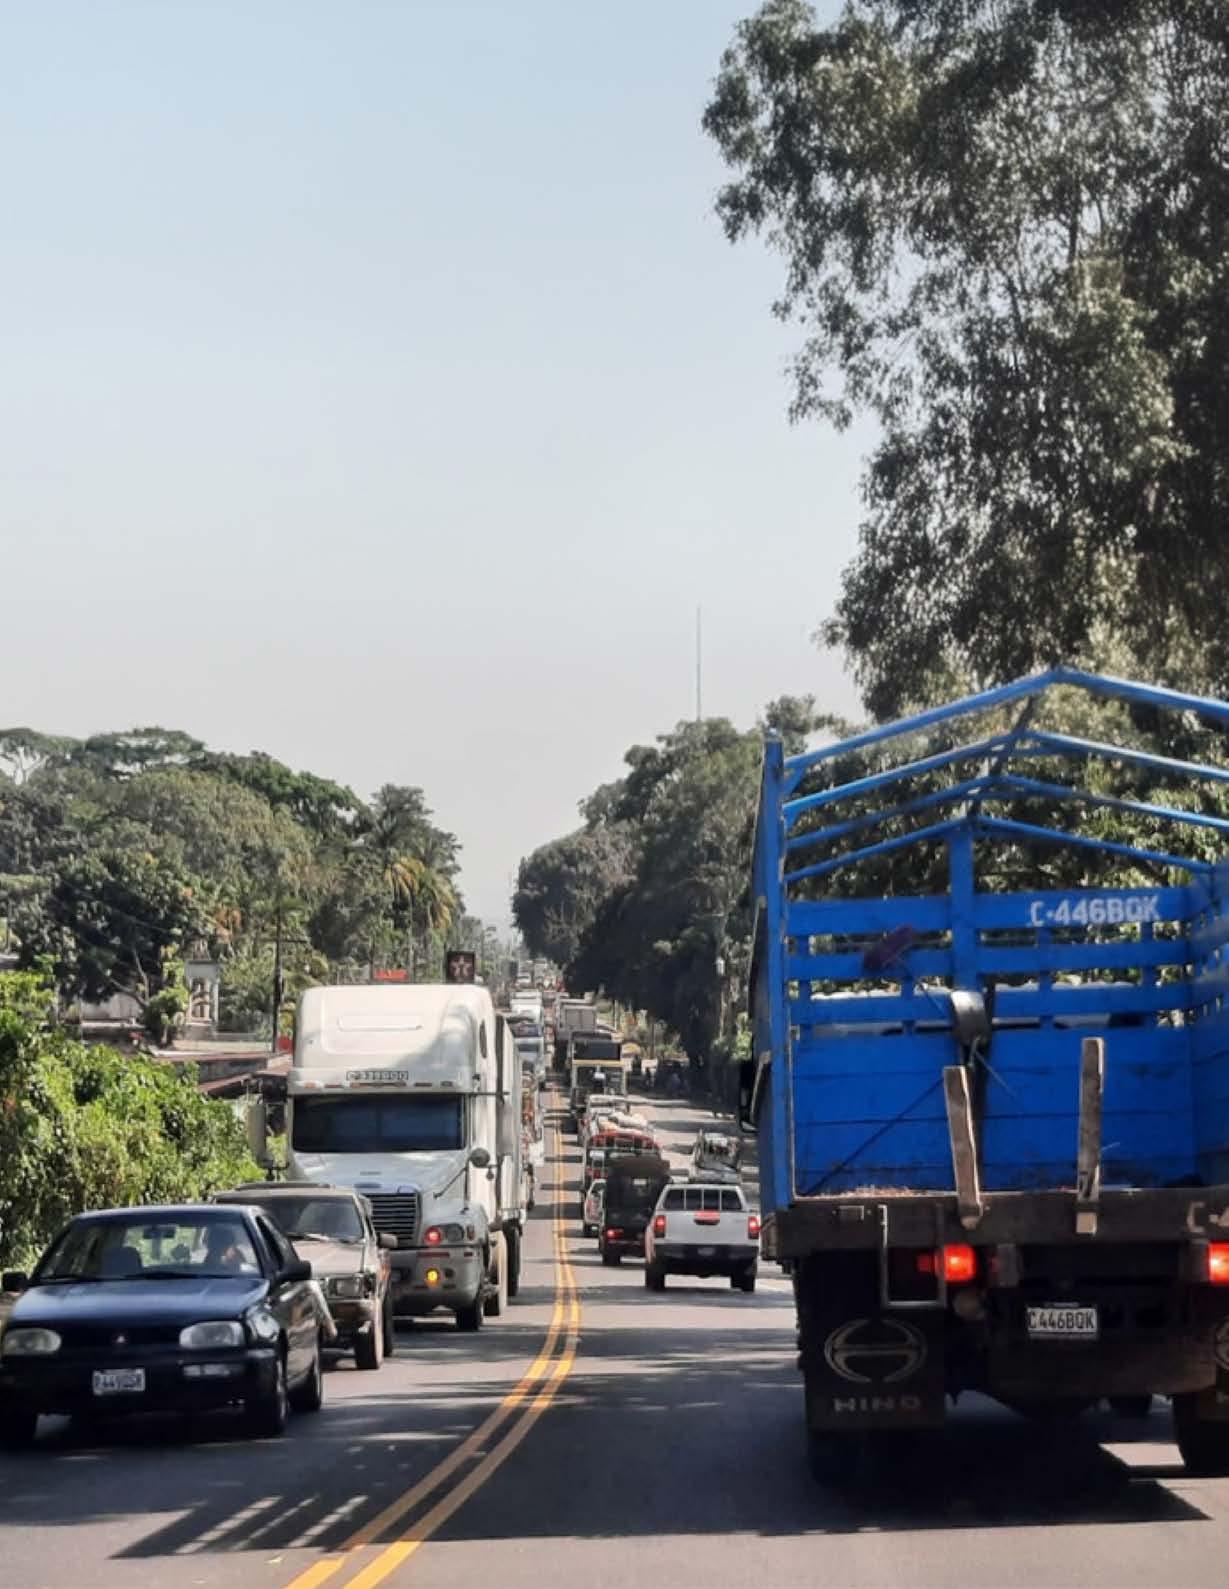
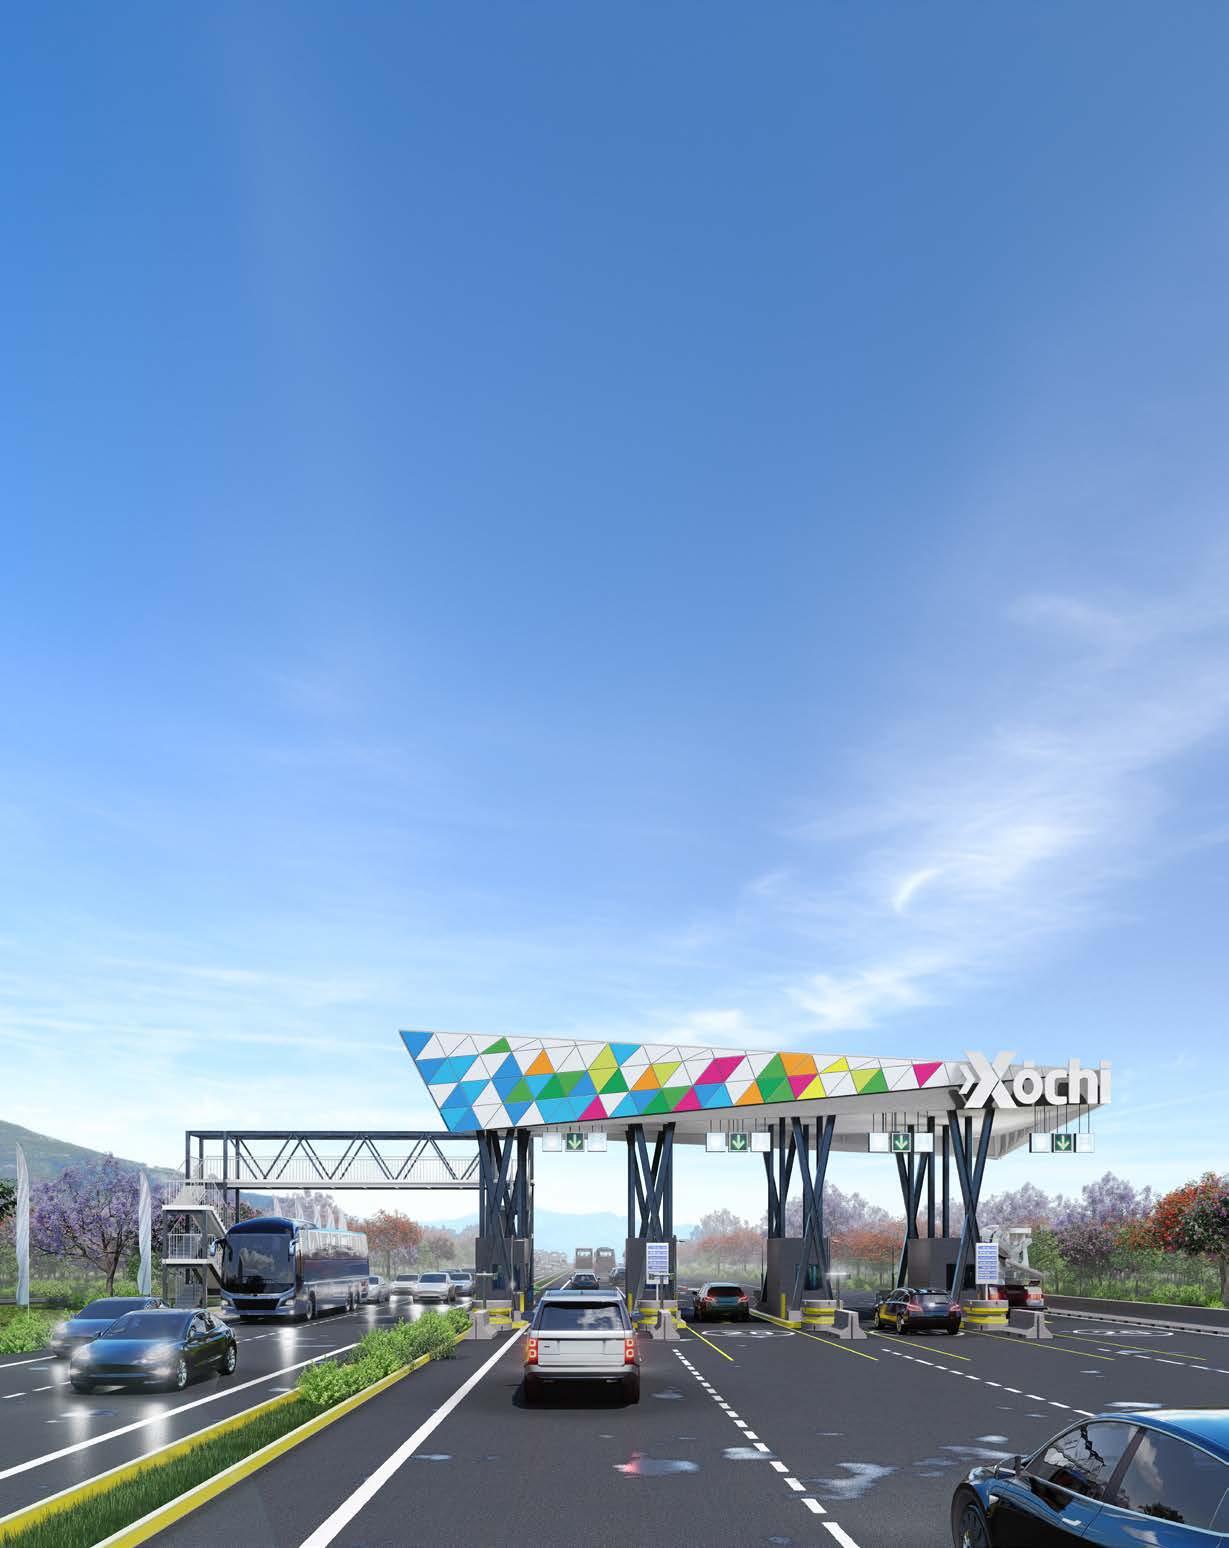
La carretera CA-2 Occidente del país es la vía más importante de comercio en Guatemala. Por esta vía circula una cantidad importante de personas, bienes y servicios para toda la zona sur occidente del país. A esto se le debe de agregar que es una de las vías por las cuales ingresa y egresa el comercio desde y hacia la frontera con México. Esta importante ruta, entre los kilómetros 142 y 172, pasa por las poblaciones de San Antonio, San Bernardino, Mazatenango y Cuyotenango del departamento de Suchitepéquez las cuales se encuentran saturadas de comercio y viviendas a las inmediaciones de la carretera pública haciendo casi imposible poder desarrollar una solución técnica para que el flujo vehicular que va solo de paso pueda circular libremente en esta porción del trayecto de la ruta CA-2 Occidente. Como una alternativa a la carretera pública, y con la finalidad de presentar una solución de fondo a la problemática referida, se inició la construcción de una alternativa de vialidad con pago de peaje, la cual está siendo desarrollada por Fondo BPS, S.A., denominado “Xochi, corredor de las flores” (en adelante, también referido simplemente como “Xochi” o “el Proyecto”).
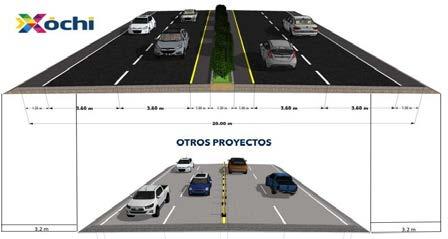
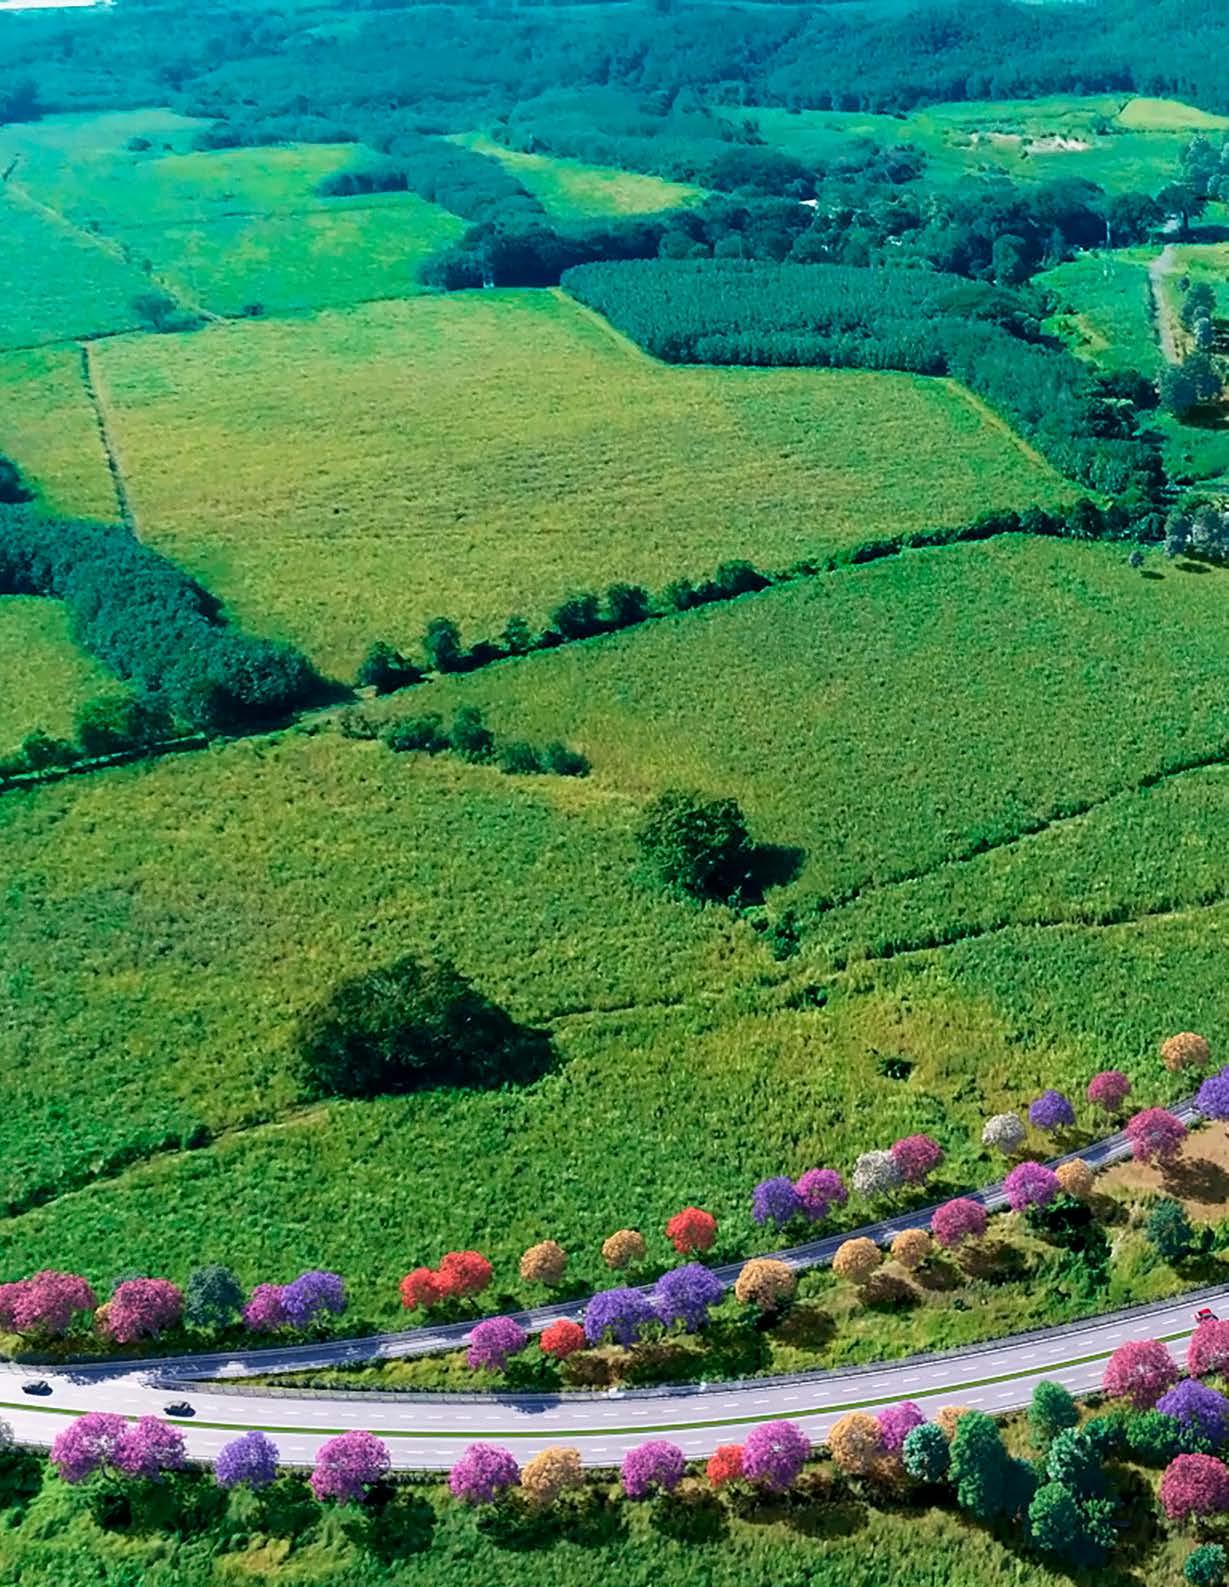
Xochi, corredor de las flores es una alternativa de vialidad con pago de peaje para quienes busquen reducir el tiempo de paso por las zonas urbanas ubicadas entre los kilómetros 142 y 172 de la CA-2 Occidente, que recorrerá seis municipios del sur-occidente del país (cinco del departamento de Suchitepéquez y uno del departamento de Retalhuleu), tendrá una longitud de cerca de 30 kilómetros; además, contará con cuatro carriles -dos por cada sentido-, dos accesos principales y dos intermedios -todos con estaciones de pago-, y servicios adicionales como teléfonos, rampas de frenado, sitios de descanso, y locales comerciales. Dicho proyecto entrará en operación por fases, buscando que alrededor del 30% de todo el tráfico que pasa ese tramo utilice esta alternativa de vialidad.
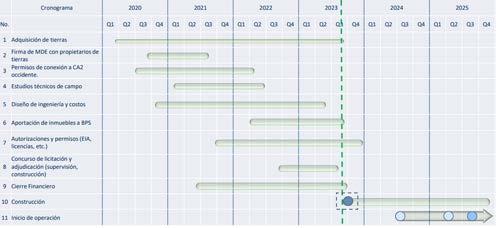
El Proyecto comenzó como una iniciativa privada en el año 2017; la construcción de Xochiempezó en octubre del año 2023, y se contempla que la totalidad de los cerca de 30 kilómetros estén en operación a finales del año 2025.
• El tramo del kilómetro 142 de la CA-2 Occidente (Municipio San Antonio Suchitepéquez) a la carretera a Mazatenango se espera que esté habilitado en noviembre de 2024, lo que representará transitar 10 kilómetros, alrededor del 33.3% de la totalidad de la vía de Xochi.
• El recorrido del Municipio de Mazatenango al Municipio de Cuyotenango estará habilitado en julio de 2025, lo que incorporará otros 10 kilómetros más, otro 33.3% de la totalidad de la vía de Xochi.
• El trayecto final -los últimos 10 kilómetros y que concluirá en el kilómetro 172 de la CA-2 Occidente (Municipio San Andrés Villa Seca)- se podrá transitar a finales de 2025, permitiendo así la utilización de la totalidad de los aproximadamente 30 kilómetros en un tiempo aproximado de 30 minutos.
Xochi, corredor de las flores impulsa la política del buen vecino, incorporando a distintos sectores, sumando las capacidades de diferentes actores e impactando positivamente en la región con programas de valor compartido.
• El Proyecto ha venido trabajando con Municipalidades, Consejos Comunitarios de Desarrollo y comunidades.
• La compra / venta de terrenos sobre los cuales se construirá el Proyecto, la construcción y la puesta en marcha de Xochiamplía también los ingresos de las Municipalidades para la atención de las comunidades a través del pago de obligaciones como el IUSI (Impuesto Único Sobre Inmuebles) y las licencias de construcción (los montos varían de acuerdo con distintos factores como la cantidad de kilómetros de carretera en cada municipio).
• Desde la etapa previa al inicio de la construcción, a lo largo de los dos años en los que se irán habilitando las tres fases, y durante la operación, Xochimantiene y mantendrá relacionamiento con 81 comunidades, 22 de manera directa y 59 de forma indirecta, tanto en los seis (6) municipios que se recorrerán en el trayecto de los aproximadamente 30 kilómetros como en los otros (6) municipios aledaños.
• Las personas de quienes se adquirieron los inmuebles sobre los que se construirá Xochipudieron evaluar distintas opciones de disposición (venta o aporte como inversión al Proyecto) y, luego de tomar sus decisiones de manera voluntaria, la mayoría que decidió vender recibieron recursos que invirtieron en la compra de casas y/o terrenos más amplios, en el inicio de nuevas oportunidades de negocio, o en jubilación, movilizando de esa forma el capital en la zona. Se concretaron negociaciones con alrededor de sesenta y cinco (65) personas para obtener el 100% de los inmuebles sobre los que se construirá Xochi.
• Xochi, corredor de las flores impulsa la atracción de oportunidades de desarrollo que permitan generar empleo local, promover la inversión en la zona, y dinamizar la economía del país.
• Durante el período de construcción se generarán más de 2,500 empleos (directos e indirectos) fundamentalmente dedicados a ingeniería, topografía, albañilería, carpintería, soldadura, herrería y plomería, entre otros oficios.
• Se reducirá la cantidad de tiempo para el traslado de personas y mercancías entre el sur y el occidente del país, lo cual generará más interés en el crecimiento de la actividad económica en la zona.
• También dinamizará la economía del país ya que la CA-2 Occidente es una de las
rutas más importantes de Guatemala, siendo el principal corredor económico, por el que pasa gran parte de los productos que se importan y exportan entre México y Centroamérica.
• En tramos como los ubicados entre Mazatenango y San Bernardino transitan a diario más de 27 mil vehículos, y actualmente los conductores deben invertir hasta tres (3) horas en recorrer los cerca de 30 kilómetros.
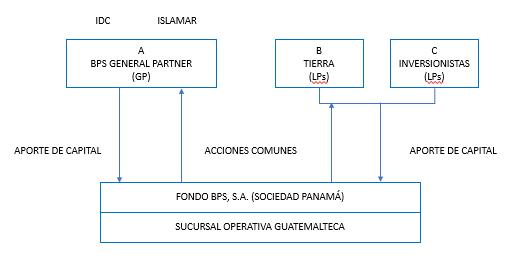
Fondo BPS, S.A., entidad que desarrolla Xochi, se encuentra estructurada como un fondo de inversión constituida en Panamá, en la que participan accionistas gestores (general partners –GPs–, por su término en inglés), y distintos accionistas inversionistas (limited partners –LPs–, por su término en inglés). Fondo BPS, S.A. ha emitido distintas clases de acciones:
• Acciones comunes clase A: de las cuales son titulares los accionistas gestores (GPs) y quienes aportarán a la sociedad principalmente el desarrollo del concepto para el diseño, para la construcción y para la operación de Xochi. Asimismo, tienen plenas facultades para ejercer la dirección de los negocios y tomar las decisiones necesarias en la sociedad para el desarrollo de Xochi. Estas acciones representan aproximadamente el 18.5% del capital social de Fondo BPS.
• Acciones comunes clase B: de las cuales son titulares los accionistas que aportaron activos inmobiliarios a la sociedad para el desarrollo de Xochi. Asimismo tendrán voto limitado, pudiendo participar con voz y voto únicamente en las siguientes deliberaciones de las Asambleas de Accionistas: la liquidación, disolución y cierre de la entidad, la modificación al pacto social para ampliar o alterar la finalidad y el objeto de la Fondo BPS, la emisión de acciones comunes con el fin de financiar actividades distintas a las contempladas en la finalidad y el objeto social y la modificación de la escritura constitutiva de la sociedad que altere, limite o restringa los derechos otorgados a las Acciones Comunes Clase B. Estas acciones representan aproximadamente el 3.5% del capital social de Fondo BPS.
• Acciones comunes clase C: de las cuales son titulares los accionistas que han aportado o aportarán recursos dinerarios, y de los cuales formará parte Conacaste Capital, S.A. Asimismo, tienen voto limitado en la Asamblea de Accionistas, de acuerdo con el inciso anterior. Estas acciones representan aproximadamente el 78% del capital social de Fondo BPS; de ese porcentaje, aproximadamente el 25% corresponderá a las acciones de las cuales Conacaste Capital, S.A. será titular, una vez se coloquen los Bonos Corporativos Convertibles y ésta pague el capital social correspondiente de Fondo BPS, S.A.
El accionista gestor de Fondo BPS es la entidad BPS General Partner Corp. quien cuenta con la participación accionaria de la subsidiaria de IDC Overseas, Ltd. (a través de Capital Ventures Worldwide, S.A.) y de la sociedad Islamar Group, S.A. (en conjunto denominados los “accionistas gestores (GPs)”). Los accionistas gestores (GPs) desarrollan a través de estas entidades sus ramas de inversión de capital privado en proyectos de infraestructura.
Cabe resaltar que Fondo BPS, S.A. cuenta con una sucursal operativa inscrita en Guatemala (de conformidad con los artículos 214 y 215 del Código de Comercio, Decreto 2-70 del Congreso de la República de Guatemala, y sus reformas), a través de la cual lleva a cabo el desarrollo del Proyecto Xochien Guatemala , estando esta operación sujeta a la regulación guatemalteca, incluyendo el pago de impuestos según la legislación vigente (Impuesto al Valor Agregado -IVA- por servicios prestados/bienes vendidos, Impuesto Sobre la Renta -ISR- por ingresos, Impuesto Sobre la Renta -ISR- por distribución de dividendos, Impuesto Único Sobre Inmuebles -IUSI- sobre propiedades inmuebles, Impuesto de Solidaridad -ISO-, entre otros aplicables) ante la autoridad competente.
Comunes
Acciones Comunes
Agentes Suscriptores
Emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado
200,000,000.00
Asimismo, como parte del financiamiento del Proyecto, Fondo BPS, S.A. ha gestionado y obtenido un crédito sindicado a largo plazo, acorde con la disponibilidad de flujo del proyecto que permite coberturas sanas.
Es meritorio resaltar que, Fondo BPS, S.A. cuenta con políticas ambientales, de sostenibilidad, seguridad industrial y salud ocupacional, así como sociales, de género, y derechos humanos, cumple con las normativas guatemaltecas y se alinea con los principios y estándares internacionales que se aplican en el país, y vela porque los distintos actores involucrados en el Proyecto, especialmente sus contratistas, también los implementen para minimizar los impactos negativos, controlar los riesgos y poner en marcha los planes de contingencia que sean necesarios.
Acciones Comunes Clase C
IDC Overseas Islamar
Acciones Comunes Clase I
Acciones Comunes Clase II Voto Limitado
Fondo BPS PTY
Sucursal GT
Junta Directiva de Fondo BPS, S.A.
Los miembros que conforman la Junta Directiva de Fondo BPS, S.A. son:
CARGO NOMBRE DEL TITULAR
Director – Presidente
Director – Secretario
Director – Tesorero
Estado actual del Proyecto
Estudio de Impacto Ambiental (EIA)
Luis Pedro Batres Lehnhoff
José Rodrigo Barillas García
Irene Asturias Arroyave
El estudio de impacto ambiental (en adelante, “EIA”) permite identificar los potenciales impactos que el Proyecto pueda causar al medio ambiente en el corto, mediano y largo plazo. Así mismo, el EIA permite la toma de decisiones y la planificación de mitigaciones para los efectos que pueda llegar a causar el Proyecto. Fondo BPS, S.A. realizó un estudio de impacto ambiental para la construcción de Xochi, el cual ya ha sido aprobado por el Ministerio de Ambiente y Recursos Naturales (MARN) con una calificación B1. Esto quiere decir que Xochipresenta actividades de moderado a alto impacto ambiental y que es un proyecto viable en el sentido ambiental y social.
Dirección General de Caminos (DGC)
Fondo BPS, S.A. y la Dirección General de Caminos del Ministerio de Comunicaciones, Infraestructura y Vivienda suscribieron el “Convenio de Uso del Área de Derecho de Vía del Estado de Guatemala, Interconexión a la Vía Pública y Acuerdos Administrativos”. Este Convenio asegura que Fondo BPS, S.A. podrá interconectarse hacia y desde la vía pública en los puntos en donde hay salidas y entradas a las rutas nacionales/departamentales, así como el derecho a construir los carriles de incorporación y desincorporación dentro del derecho de vía de la CA-2 Occidente.
Licencias Municipales
Las licencias municipales son las autorizaciones que otorgan las Municipalidades de influencia para poder realizar la construcción del Proyecto. El trazo de Xochitransita por seis Municipalidades. Estas son: por el lado de Suchitepéquez, Mazatenango, Cuyotenango, San Lorenzo, Santo Domingo y San Antonio; por el lado de Retalhuleu, San Andrés Villa Seca. El Proyecto ya cuenta con las resoluciones aprobadas por las seis Municipalidades.
Diseño y Trazo del Proyecto
• Estructuras especiales
Se han realizado diseños de ingeniería tomando en cuenta los dimensionamientos necesarios para que las construcciones sean resilientes al cambio climático; es decir que, es una infraestructura capaz de soportar condiciones climáticas extremas a las que el Proyecto potencialmente se podría ver sometida durante toda su vida útil.
• Trazo
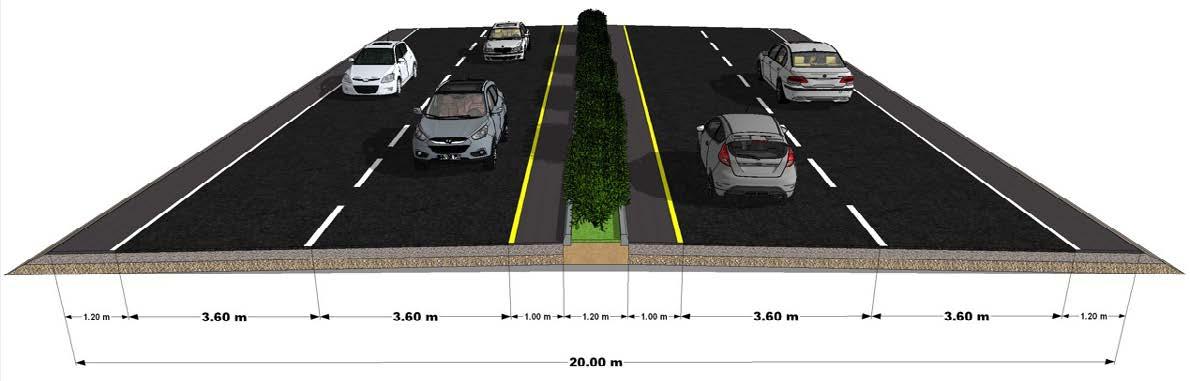
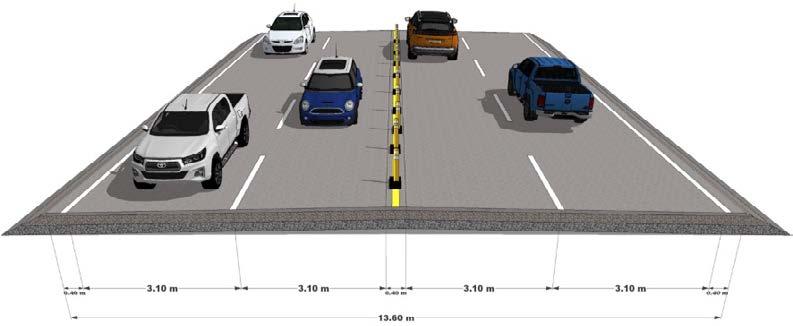
El trazo carretero está diseñado con las siguientes características: 4 carriles a lo largo de los aproximadamente 30 kilómetros, dos en cada dirección; y, 4 distribuidores viales los cuáles contarán con ingreso y egreso y se encontrarán distribuidos a lo largo de la carretera para que sea accesible desde las rutas departamentales que cruzan perpendicularmente a Xochi. Los distribuidores viales intermedios conectarán con accesos hacia las rutas departamentales que comunican con Mazatenango y Cuyotenango. El trazo de Xochiestá diseñado para que se pueda transitar a una velocidad de 80km/h.
• Diseño
Todos los diseños de ingeniería de detalle de Xochise encuentran finalizados, y se prepararon según las normativas nacionales e internacionales (AASHTO, ASTM, SIECA, ACI, entre otras).
Adquisición de tierras
El trazo completo de Xochise encuentra totalmente adquirido en propiedad por Fondo BPS, S.A. Adicional al derecho de vía, se ha adquirido una porción de tierra aledaña al Proyecto para que en el futuro se puedan desarrollar proyectos comerciales que agreguen valor a Fondo BPS, S.A.
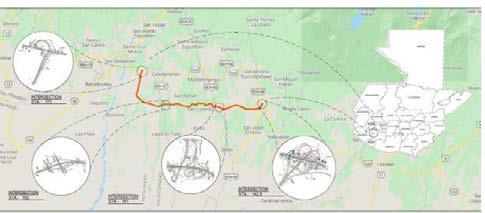
Ubicación del Proyecto
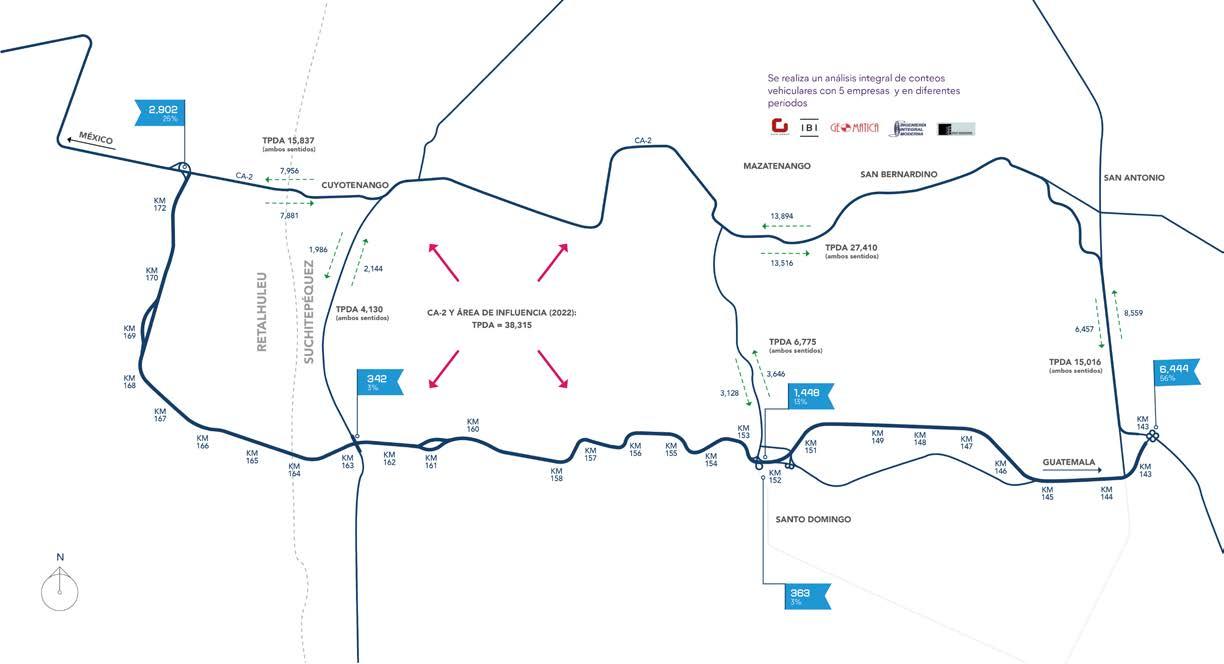
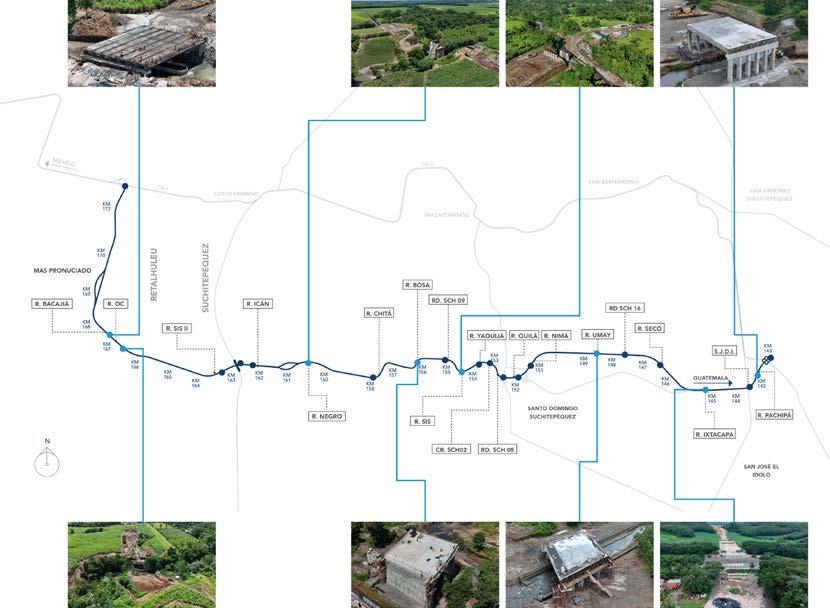
A continuación, se presenta el mapa de la ubicación del Proyecto u (línea inferior):
ANÁLISIS DE AFORO VEHICULAR CA-2
ANÁLISIS DE AFORO VEHICULAR POR PUNTO DE INGRESO A XOCHI
Desarrollo y construcción de Xochi
Actualmente Xochiestá en período de construcción, el cual inició en octubre de 2023. El programa de construcción consta de tres tramos de 10 kilómetros cada uno. El avance de la construcción se encuentra dentro del cronograma y no se han presentado atrasos relevantes que pongan en riesgo la entrada en operación del primer tramo, programada para noviembre 2024.
Para agilizar la construcción se ha iniciado con las obras de drenaje menor, pasos bóvedas y puentes de todo el trayecto de Xochi. Esto beneficiará a la empresa constructora de la ruta que pueda tener fluidez en el proceso de construcción.
Supervisión
Fondo BPS, S.A. contrató a CM Ingenieros, quien tiene una larga trayectoria y experiencia en supervisión de proyectos carreteros y obras de infraestructura en Guatemala. De la mano de la supervisora, quien está siendo auditada por un equipo de ingeniería de Fondo BPS, S.A. (como propietario de Xochi), se llevará el control de obras, rediseños y seguimiento social del proyecto, para las etapas de pre-construcción, construcción y post-construcción.
Aspectos Laborales
Durante la fase de construcción de Xochise proyecta la creación de aproximadamente 1,400 empleos directos (a través de los distintos contratistas), abarcando diversas habilidades y especialidades. Además, se estima que se generarán 1,364 empleos indirectos, enfocándose en la inclusión de género, personas con discapacidades, individuos de todas las edades y mujeres de diferentes estratos sociales y pertenencias étnicas.
A continuación, se presenta una tabla que detalla el personal empleado por los contratistas de Fondo BPS hasta diciembre de 2023:
Esta estructura laboral garantiza eficiencia y transparencia en la gestión de recursos humanos, alineándose con los principios de equidad y sostenibilidad de Fondo BPS, S.A. en todo el proceso de construcción de la carretera “Xochi, Corredor de las Flores”. Es importante subrayar que no existen sindicatos ni asociaciones solidaristas en esta estructura laboral.
Otras actividades relacionadas
Adicional a las actividades de construcción de la infraestructura de Xochi, Fondo BPS, S.A. ha implementado tres programas de valor compartido para que las comunidades de influencia puedan ser beneficiadas por el Proyecto. Los tres programas son:
Identifica, prioriza y vincula el talento que existe en Suchitepéquez y Retalhuleu a oportunidades de empleo, a través de una plataforma en la que las empresas que trabajarán durante la fase de construcción pueden contratar, mayoritariamente, a personas que vivan cerca de los distintos puntos del trayecto de la carretera. Los primeros registros se realizaron a mediados del año 2022 y cuentan con información de albañiles, carpinteros, y transportistas, entre otros.
Al 31 de marzo del año 2024, trabajan en Xochi, un total de 696 personas: 54% de los colaboradores son del área, 44% tienen entre 20 y 46 años, 21% es de origen indígena y el 67% es mano de obra calificada.
Xamba seguirá siendo una plataforma abierta y en constante actualización, y en un futuro cercano también podrían incorporarse reportes de desempeño de las personas / empresas / instituciones que han contratado al personal registrado en la plataforma para que estas referencias les permitan acceder a otras oportunidades de trabajo en las que se requiere talento con habilidades, experiencia e interés en la zona.
También se están identificando oportunidades de mejora de capacidades, desempeño y experiencia en las distintas etapas de la fase de construcción, estableciendo convenios con diferentes instancias para facilitar a los interesados acceder a programas de capacitación y certificaciones.
Busca llegar a empresarios, emprendedores y encadenamientos productivos que prestan distintos servicios como elaboración y venta de materiales, transporte, alimentación, y otros, para que puedan ser proveedores del Proyecto.
El programa incluye la capacitación en negocios para potenciar el éxito de sus empresas. Algunas iniciativas que ya se están llevando a cabo promueven que mujeres de la región desarrollen, instalen y administren viveros comunitarios que puedan proveer los cerca de 70 mil árboles que se sembrarán en el trayecto de la carretera para contar con un verdadero corredor de flores. También se están dando importantes pasos en programas de reforestación de especies nativas como árbol de los almendros, palo blanco, matilisguate, ceiba, entre otros.
Promueve la participación de pequeños inversionistas para ampliar la cantidad de beneficiarios, después de desarrollar capacitaciones en el ámbito financiero, fomentar la capacidad de inversión individual y colectiva, y fortalecer el sentido de pertenencia.
Inicialmente Fondo BPS, S.A. invitó a los distintos propietarios de los terrenos que fueron adquiridos para la construcción de la carretera a evaluar esta opción como parte del pago de sus propiedades.
Regístrate con tus datos en la bolsa de talentos.
Vincúlate con empresas y accede a oportunidades de empleo.
Demuestra tu talento y contribuye al desarrollo sostenible de tu municipio.
Viveros comunitarios para abastecer el corredor de las flores.
Programa con enfoque en mujeres.
Cosecha los frutos de tus esfuerzos.
Oportunidad para pequeños inversores.
Sé socio de Xochi.
Participa de las ganancias.
Negociaciones con transportistas
Se han tenido conversaciones con las empresas de transporte más importantes que circulan en el área, y con las gremiales que representan incluso a las empresas pequeñas. De esas conversaciones, se han firmado cartas de interés comercial, en las cuales dichas empresas han manifestado su interés en utilizar Xochi, como una alternativa de vialidad para la movilización de bienes y mercancías. De esa forma, se tiene una idea más clara del interés que tiene el sector de transporte de carga en la construcción de Xochiy brinda un aproximado de la cantidad de transporte pesado que puede circular en la carretera, indicando el potencial comercial que puede llegar a tener Xochi. Estas cartas de interés comercial abren la posibilidad de firmar convenios y/o contratos comerciales entre las empresas y Xochi, una vez la carretera se encuentre construida.
Desarrollo inmobiliario (comercial, industrial y vivienda)
Se han identificado puntos estratégicos a lo largo de Xochien los cuales la plusvalía puede ser capturada por Fondo BPS, S.A. Actualmente se encuentra en planeación el desarrollo de un plan maestro de desarrollo inmobiliario mixto, que incluye comercio, industria y vivienda a lo largo de la carretera Xochi. Este plan maestro se quiere desarrollar en las áreas en las cuales se identifica el mayor potencial en crecimiento y desarrollo de las áreas aledañas a la carretera. El plan maestro comenzará a ejecutarse cuando la carretera esté en funcionamiento.
Instalaciones para transporte de energía, cable, internet y gas
Se ha considerado la comercialización de fibra óptica para fortalecer la red de distribución de servicios de internet a nivel local alrededor del área de influencia de Xochi.
Espacios publicitarios
Con un tráfico promedio diario anual (TPDA) en el año 2025 de más de 11,000 vehículos, el interés por los espacios publicitarios a lo largo de Xochiha ido creciendo. Se espera que con el avance de la construcción este interés crezca y permita decidir y definir la mejor forma de comercializar los espacios en beneficio del Proyecto.
Expansión del turismo
El área del sur occidente del país tiene uno de los mayores parques recreativos de Centroamérica, siendo un destino para visitantes nacionales y extranjeros a lo largo del año. Con la puesta en operación de Xochi, los visitantes podrían reducir su tiempo de viaje desde la Ciudad de Guatemala de 5 horas promedio a 3 horas en promedio, generando un aumento de al menos 20% en el flujo de visitantes anuales, lo cual impactará positivamente el desarrollo del turismo en la zona.
F. Productos o servicios ofrecidos
Debido a que Conacaste Capital, S.A. es un vehículo de inversión constituido con el único propósito de invertir en acciones comunes clase C de Fondo BPS, S.A., entidad que desarrolla el Proyecto Xochi, Conacaste Capital no cuenta con otro producto o servicio ofrecido distinto a los valores de deuda convertibles en valores de capital relacionados a esta emisión.
G. Importe neto de los últimos tres ejercicios
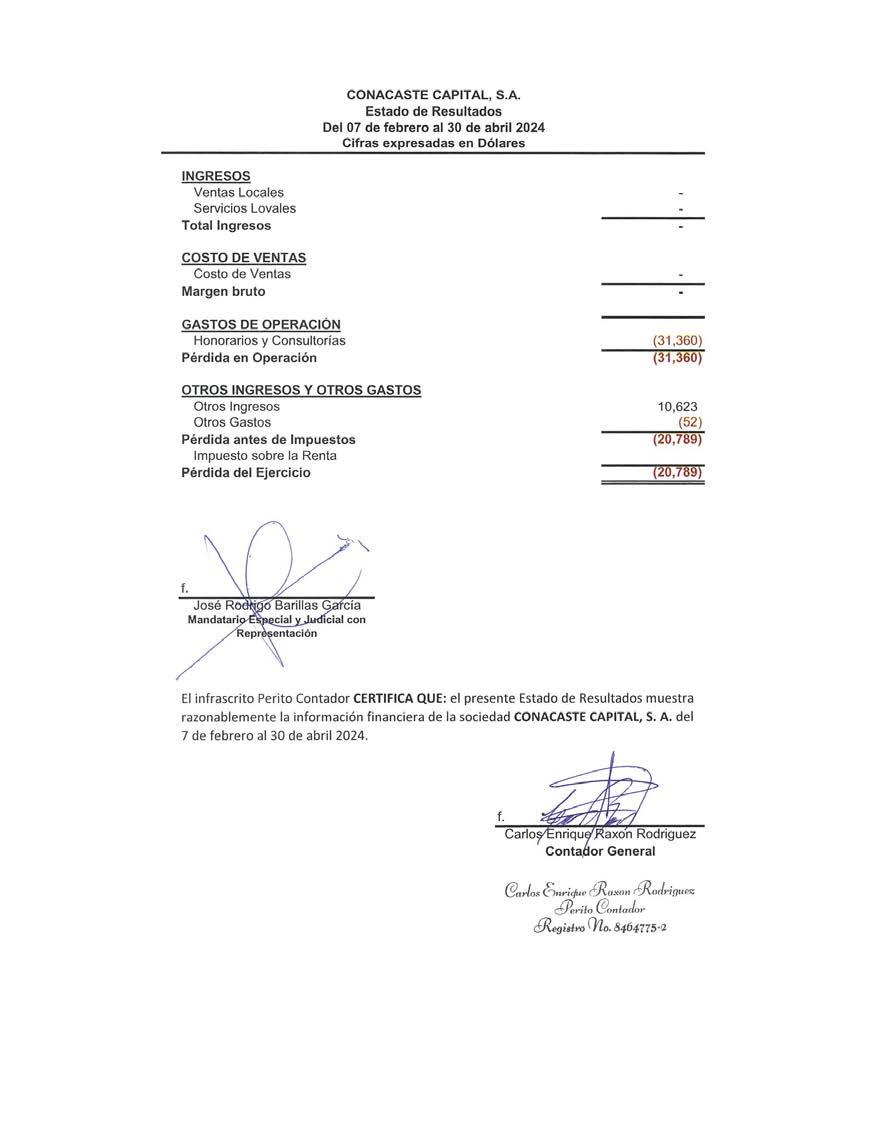
Debido a que Conacaste es una sociedad creada el 12 de enero de 2024 con el propósito específico para invertir en Fondo BPS, S.A., no cuenta con resultados financieros de los últimos tres ejercicios.
Se considera importante que el Inversionista conozca las proyecciones financieras del Proyecto, por lo que se adjuntan en la sección de Anexos.
H. Ubicación e importancia de los principales establecimientos del Emisor
Conacaste Capital, S.A. es una sociedad constituida bajo las leyes de Panamá, con la finalidad de invertir, inicialmente, en Fondo BPS, S.A., a través de la adquisición de acciones comunes clase C. Por lo tanto, Conacaste Capital, S.A. no cuenta con establecimientos adicionales a su sede social.
I. Descripción del grupo y estructura de control del Emisor
Los Agentes Suscriptores, IDC Valores, S.A. y Mercado de Transacciones, S.A., fungen como solicitantes de la presente emisión para su cotización en bolsa. En consecuencia, se procede a realizar la descripción del grupo y estructura de control del Emisor.
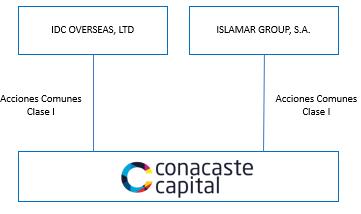
El organigrama que se presenta a continuación describe la estructura de Conacaste Capital, quien es una sociedad gestionada y administrada por sus Accionistas Comunes Clase I, siendo estos a la fecha del presente prospecto IDC Overseas, Ltd. (entidad holding de IDC Network), e Islamar Group, S.A.
IDC OVERSEAS, LTD
Acciones Comunes Clase I
Acciones Comunes Clase I
ISLAMAR GROUP, S.A.
IDC Network, se encuentra conformado por:
IDC Overseas, Ltd.
IDC Overseas, Ltd. es una sociedad constituida en las Islas Vírgenes Británicas en el año 2000, que funciona como holding de IDC Network. IDC Network ha estado en constante evolución y esto es porque ha pasado de ser una firma de consultoría financiera a una plataforma de fondos de inversión comprometida a ser el “partner of choice” de sus inversionistas y aliados. IDC Network tiene presencia internacional, específicamente en Europa y América. Asimismo, IDC Overseas, Ltd. administra y coadministra una variedad de fondos de inversión distribuidos en siete distintas verticales:
Esta vertical se especializa en el apoyo a corporaciones, oficinas de gestión patrimonial y empresas familiares en las áreas de valoraciones financieras, fusiones y adquisiciones, reestructuración de pasivos, estrategia patrimonial y emisión de acciones.
Esta vertical está enfocada en identificar, seleccionar, invertir y cultivar emprendedores y empresas que estén creciendo y al mismo tiempo tengan un impacto positivo en nuestras sociedades y ecosistemas.
Esta vertical tiene como objeto asociarse con propietarios y operadores de negocios exitosos para respaldar su estrategia, mientras brindamos los mejores servicios de asesoramiento y estructuración financiera. Así mismo, estructura y gestiona fondos de inversión enfocados en distintos sectores. Aporta valor a las empresas en las que invierten a través de una gestión exitosa de la administración y mejora en su eficiencia de procesos productivos. Todo lo anterior para lograr un mayor crecimiento y generación de valor para sus inversionistas.
Esta vertical propone cambios fundamentales a los marcos regulatorios y modelos de desarrollo en el mundo de la Energía y la Infraestructura (IE). Su objetivo es contribuir a sistemas más eficientes y transparentes que fomenten la inversión en la región. Busca conceptualizar, analizar, estructurar y desarrollar proyectos de manera integral.
Esta vertical busca identificar, invertir, apoyar e impulsar empresas disruptivas a la vanguardia de la innovación digital. Asimismo, tiene como objetivo respaldar a los fundadores de empresas que incursionan en la industria desde las etapas iniciales hasta etapas de crecimiento en Europa, Estados Unidos de América y América Latina.
Esta vertical desarrolla un proyecto de 250 hectáreas a través de un anteproyecto de uso mixto, que incluye áreas residenciales y comerciales, espacios de oficinas y centros de distribución, complementándose con escuelas, servicios comunitarios, parques y espacios verdes recreativos.
Esta vertical se desarrolla como una firma de administración de inversiones que se enfoca en crear productos financieros para generar valor real para nuestros clientes y los mercados en los que operan.
Los miembros que conforman la Junta Directiva de IDC Overseas, Ltd. son:
CARGO
NOMBRE DEL TITULAR
Director - Presidente Richard Aitkenhead Castillo
Director - Vicepresidente Jorge Miguel Fernández Bianchi
Director - Secretario Ana Luisa Martínez Mont Molina
Por su parte Islamar Group, S.A.: Islamar Group, S.A.
Quien también podrá ser llamada “Islamar Group”, es una entidad constituida bajo las leyes de la República de Panamá, creada con la finalidad de realizar inversiones de infraestructura en el sector privado. Islamar Group posee participación en las Acciones Comunes Clase I de Conacaste Capital.
Los miembros que conforman la Junta Directiva de Islamar Group son:
CARGO
Director - Presidente
Director – Secretario
Director – Tesorero
NOMBRE DEL TITULAR
Eugenia Díaz Ossa
Alva Rosa Chirú Ruiz
Miguel Eduardo Urriola Batista
El Emisor responderá de manera ilimitada con los activos y derechos enajenables que posea al exigirse el cumplimiento de las obligaciones derivadas de los valores descritos en esta emisión bajo programa. Asimismo, los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondiente, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en este Prospecto; ii. realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles que no sean convertidos. Todo lo anterior, según las proyecciones anexas a este Prospecto, considerando que se coloque el 100% de los valores de deuda autorizados a emitir.
A pesar de la suscripción indicada en el párrafo anterior, los Accionistas Comunes Clase I, quienes ejercen control directo del Emisor, no responderán por las obligaciones que el Emisor adquiera en virtud de la emisión bajo programa descrita en el presente Prospecto.
Los fondos provenientes de la colocación de los valores de la presente emisión bajo programa mediante Oferta Pública bursátil serán utilizados por el Emisor para adquirir acciones comunes clase C de Fondo BPS, entidad que se encuentra desarrollando la carretera privada, Xochi. Es importante mencionar que el Emisor no es una sociedad controladora de Fondo BPS, por lo que Fondo BPS no responderá por las obligaciones del Emisor.
J. Indicación de cualquier proceso judicial, administrativo o arbitral
A la fecha, Conacaste Capital, S.A. no ha sido parte como sujeto activo o pasivo de algún proceso arbitral, judicial o administrativo en los tribunales de justicia de la República de Panamá ni en ningún otro país que pueda tener o haya tenido una incidencia importante sobre su situación financiera o patrimonial.
K. Estructura del capital
Capital autorizado: Conacaste Capital, de conformidad con su pacto social, tiene un capital social autorizado que estará representado por 175,000 acciones nominativas sin valor nominal, que podrán emitirse en distintas clases.
Capital pagado: Al 30 de abril de 2024, Conacaste Capital, tiene USD2,250,600.00 de capital pagado, el cual corresponde a 7,502 Acciones Comunes Clase I suscritas y pagadas.
Número de accionistas: Actualmente, Conacaste Capital, S.A. posee solamente dos Accionistas Comunes Clase I.
Capital Suscrito (compromisos de ampliación de capital): El Emisor tiene previsto incrementos periódicos en su capital pagado como parte del compromiso adquirido por los Accionistas Comunes Clase I para que el Emisor pueda cumplir con todas las obligaciones derivadas de la presente emisión. Los Accionistas Comunes Clase I de Conacaste Capital, se han obligado a capitalizar al Emisor por el monto necesario para, entre otros: i. cubrir todos los gastos relacionados a la presente emisión y el mantenimiento de la Oferta Pública bursátil de los valores que se ofrecen mediante este Prospecto; ii. realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos; y iii. realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles que no sean convertidos a Acciones Comunes Clase II con Voto Limitado; todo lo anterior, según las proyecciones que se incluyen en este Prospecto y considerando que se coloque el 100% de los valores de deuda que acá se ofrecen.
Cabe resaltar que, adicionalmente a los aportes ya referidos, los Accionistas Comunes Clase I han acordado que, por lo menos tres días previo a la Fecha de Emisión, realizarán los aportes a capital social de Conacaste Capital por el monto suficiente para alcanzar un capital pagado mínimo de seis millones de dólares de los Estados Unidos de América (USD6,000,000.00) con el fin de que el Emisor tenga los fondos suficientes para: i. complementar el valor total de la inversión que se realizará en Fondo BPS, S.A., para la adquisición de acciones comunes clase C; ii. realizar el depósito del fondo de reserva de los intereses correspondientes al primer semestre, generados por el 100% de los Bonos Corporativos Convertibles a emitir, y iii. cubrir los costos iniciales relacionados a la emisión mediante Oferta Pública bursátil de los valores descritos en este Prospecto, así como cualquier otro gasto administrativo u operativo de la sociedad.
Acciones emitidas y en circulación: Tal como se indicó anteriormente, a la fecha, el capital pagado de Conacaste Capital, S.A. es de USD2,250,600.00 el cual corresponde a 7,502 Acciones Comunes Clase I suscritas y pagadas. Los Accionistas Comunes Clase I tendrán derecho preferente, en proporción de su participación, para suscribir acciones de cualquier clase y serie al momento de su emisión; no obstante, en la Asamblea Extraordinaria que autoriza la presente emisión, se resolvió que los titulares de las Acciones Comunes Clase I renuncian a su derecho preferente de suscripción de las Acciones Comunes Clase II con Voto Limitado que serán emitidas al momento de la conversión de los Bonos Corporativos Convertibles.
Las Acciones Comunes Clase I en circulación podrán convertirse en Acciones Comunes Clase II con Voto Limitado, con los mismos derechos y obligaciones establecidos en la Asamblea de Accionistas que aprueba la presente emisión y las cuales quedarán automáticamente sujetas a los términos y condiciones de la presente emisión e inscritas para Oferta Pública bursátil a partir de la Fecha de Conversión.
Valores que den participación en utilidades distintos de las Acciones Comunes Clase I: No existe valor alguno que otorgue participación sobre Conacaste Capital, distinto de las Acciones Comunes Clase II con Voto Limitado descritas anteriormente y que se encuentren en circulación.
Política de dividendos: El Emisor no cuenta con una política de dividendos definida; sin embargo, y en caso de que se decreten, el pago de los dividendos para los accionistas comunes (una vez ocurrida la Fecha de Conversión) provendrá de las utilidades retenidas y de las utilidades generadas del ejercicio correspondiente, aprobados en la Asamblea General de Accionistas. Los dividendos comunes a los accionistas se pagarán de acuerdo con la planificación anual del negocio. En la Asamblea Extraordinaria que resuelve la presente emisión, se acordó que no se decretará el pago de dividendos previo a la Fecha de Conversión.
Programas de participación: Conacaste Capital no cuenta con programas de participación en su capital como parte del esquema de remuneración para sus ejecutivos y el resto de personal.
L. Estructura de organización del Emisor y directorio de ejecutivos
Conacaste Capital, S.A.
La organización de Conacaste Capital, S.A. está representada de la siguiente forma:
ASAMBLEA DE ACCIONISTAS COMUNES CLASE I
AUDITORÍA EXTERNA
JUNTA DIRECTIVA
CONTABILIDAD
El pacto social de Conacaste Capital, S.A. contempla que su dirección y administración, para efectos de cumplir con requerimientos de gobierno corporativo, así como requerimiento legal de organización en el país de constitución y en el cual tiene su sede la sociedad, debe estar a cargo de una Junta Directiva. La Junta Directiva está constituida exclusivamente de la siguiente forma:
JUNTA DIRECTIVA
Director – Presidente Ana Luisa Martínez Mont Molina
Director – Secretario Diana Sánchez González
Director – Tesorero Albino Rodríguez
Adicionalmente a la conformación de la Junta Directiva panameña previamente referida, el Emisor ha otorgado un poder especial y judicial con facultades especiales a la licenciada Ana Luisa Martínez Mont Molina y al licenciado José Rodrigo Barillas García, según consta en el testimonio de la escritura pública número veintiuno autorizada en la Ciudad de Guatemala el 18 de marzo de 2024 por la notaria Zully Jadira Fuentes Izquierdo, la cual contiene protocolización de dicho poder, el que se encuentra inscrito en el Registro Electrónico de Poderes del Archivo General de Protocolos del Organismo Judicial al número 1 del poder 736170-E.
Fondo BPS, S.A.
Para efectos de esta Oferta Pública bursátil resulta relevante que el Inversionista tenga conocimiento que Fondo BPS, S.A. se encuentra liderado por un equipo de ejecutivos con amplia experiencia que dirigen el Proyecto y se encargan de supervisar a los contratistas que se encuentran ejecutando el mismo. Los principales ejecutivos son designados por la entidad que funge como único accionista común clase A de Fondo BPS, S.A. denominado BPS, General Partner Corp.
Ejecutivos designados:
Carlos Colom / Director de Infraestructura y Energía de IDC Network
Carlos es director de Energía e Infraestructura en IDC Network y cuenta con más de 24 años de experiencia en el área de energía e infraestructura, involucrándose en el desarrollo de distintos proyectos eléctricos y en el diseño y supervisión de construcción de importantes proyectos de infraestructura en el exterior. Fue Gerente General del Instituto Nacional de Electrificación (INDE), presidente de la Comisión Nacional de Energía Eléctrica (CNEE) y presidente de la Asociación de Generadores con Energía Renovable (AGER).
Obtuvo el título de Ingeniero Mecánico por la Universidad del Valle de Guatemala, una Maestría en Administración de Proyectos por la Northwestern University en Evanston, Illinois. Ha participado en distintos programas nacionales e internacionales como el International Training Program on Utility Regulation and Strategy, impartido por University of Florida, el programa Desarrollando Líderes, Cómo entregar resultados excepcionales por Castle Management y Harvard Negotiation Master Class impartido por Harvard Law School.
Ana Luisa Martínez Mont Molina / Directora Legal y de Mercado de Capitales de IDC Network
Cuenta con más de 26 años de experiencia en el área legal, especializada en la industria bancaria en Guatemala. Por más de 15 años trabajó como asesora legal de instituciones financieras, liderando procesos de fusiones, adquisiciones y emisiones de capital y deuda. Ha trabajado en varios proyectos de financiamiento, así como emisiones de deuda pública y privada. Actualmente desempeña el rol de Directora Legal del Comité Directivo y Directora de la vertical de Mercado de Capitales de IDC Network.
Obtuvo los títulos de Abogado y Notario de la Universidad Rafael Landívar, una Maestría de Leyes (LLM) impartida por la Universidad Estatal de Louisiana (LSU), así como una Maestría en Finanzas y Tributación de la Universidad Francisco Marroquín con una especialización en Entrepeneurship por la Universidad de Tulane.
Luis Pedro Batres / Presidente de la Junta Directiva de Fondo BPS, S.A. / Gerente del Proyecto
Cuenta con más de 25 años de experiencia en desarrollo de proyectos de energía eléctrica, infraestructura, montajes y mantenimientos de plantas de energía eléctrica entre otros. Ha estado involucrado en el proyecto de Xochidesde la conceptualización hasta el día de hoy que se encuentra en etapa de la construcción. Actualmente, funge como el Gerente de Proyecto de Fondo BPS, S.A. quien es el desarrollador del proyecto Xochi, Corredor de las Flores.
Luis Pedro es Ingeniero Físico, graduado de Southern Arkansas University, E.E.U.U, cuenta con una maestría en Regulación del Sector Eléctrico de la Universidad Pontificia de Comillas, Madrid, España y tiene una Especialización en Desarrollo Gerencial otorgado por la Universidad de San Francisco, E.E.U.U.
José Rodrigo Barillas García / Secretario de la Junta Directiva de Fondo BPS, S.A. / Asesor Legal
Durante el período del 2008 al 2011 obtuvo experiencia trabajando en el sector bancario. Posteriormente, a partir del año 2011 desarrolló su experiencia profesional en una firma legal guatemalteca en el ámbito corporativo, mercantil y fiscal, asesorando a grupos empresariales de los sectores de químicos y farmacia, alimentos y bebidas, vestuario y textiles, infraestructura y energía, entre otros, para la conformación de estructuras corporativas y contractuales, procesos de debida diligencia, e inversiones, así como en la preparación de estrategias tributarias y defensa fiscal; en las áreas de infraestructura y energía, asesoró a distintos clientes en aspectos regulatorios y contractuales. Se incorporó a IDC Network en el año 2020 como Asesor Legal.
José Rodrigo obtuvo los títulos de Abogado y Notario de la Universidad Francisco Marroquín, una Maestría en Asesoría en Tributación de la Universidad Rafael Landívar y una Maestría en Administración de Empresas (EMBA) de INCAE.
Irene Asturias Arroyave / Tesorera de la Junta Directiva de Fondo BPS, S.A. / Asesora Financiera
Directora de Valuación y Estructuración Financiera en IDC Network. Se unió a IDC Network en 2020 y tiene más de 15 años de experiencia en el ámbito financiero, participando en transacciones de fusiones y adquisiciones, análisis de inversiones, estructuración financiera y, desarrollo y estrategia corporativa. Tiene experiencia principalmente en las industrias de alimentos, energía renovable (hidro, solar y viento), y desarrollo inmobiliario. Adicionalmente, trabajó como analista de Banca de Inversión en JP Morgan en Nueva York a inicios de su carrera. Antes de unirse a IDC Network, trabajó
como Gerente Corporativo de Estructuración Financiera y anterior a eso Gerente Corporativa de Inversiones en CMI.
Irene cuenta con una licenciatura en Administración de Empresas de Babson College (Boston, MA), y con una maestría en Administración de Empresas (EMBA) de INCAE.
Ingrid Noemí Pineda de Betancourt / Gerente de Riesgos
Directora de Riesgos en IDC Network desde el año 2021. Cuenta con más de 25 años de experiencia bancaria en Guatemala, principalmente en áreas de Finanzas, Tesorería y Operaciones. Previamente en firmas de auditoría como auditor independiente de corporaciones guatemaltecas y empresas multinacionales. En IDC Valores, casa de bolsa guatemalteca, forma parte de los Comités de Riesgos y de Cumplimiento.
Es Contador Público y Auditor, egresada de la Universidad de San Carlos de Guatemala con colegiación activa. Participó en el 2000 en un Programa de Riesgo Bancario impartido por el Insead en Francia y tiene Estudios de posgrado en Economía de Escuela de Negocios de la Universidad Francisco Marroquín en Guatemala.
Jorge Alejandro Juárez Ortega / Gerente de Construcción del Proyecto
Cuenta con más de 24 años de experiencia en proyectos viales en todo el país, en áreas de coordinación, diseño geométrico hidráulico, geotécnico y estructuras de pavimento, cálculo de costos e integración de precios en proyectos de gran magnitud. Actualmente funge como Gerente de Proyecto de Campo del proyecto Xochi, Corredor de las Flores.
Jorge Juárez es Ingeniero Civil con una Maestría en Ingeniería Vial, ambos títulos otorgados por la Universidad San Carlos de Guatemala y ha sido catedrático en los cursos de Seminarios de la Escuela de Postgrado de la Facultad de Ingeniería de la Universidad de San Carlos de Guatemala, en la Maestría de Ingeniería Vial.
M. Personal empleado y relaciones laborales
Debido a la estructura que se ha dado al Emisor, Conacaste Capital, S.A. no cuenta con personal empleado directamente; realizando sus operaciones mediante la contratación de proveedores externos, especialmente en el área legal, financiera y contable. Todo ello contribuye a que la carga operativa sea limitada.
N. Dividendos distribuidos e intereses pagados.
Debido a que Conacaste Capital es una sociedad de reciente creación, no ha pagado intereses ni ha decretado dividendos.
O. Identidades de las personas y entidades asesoras en la emisión y colocación.
Conacaste Capital, S.A. y los Agentes de Bolsa IDC Valores, S.A. y Mercado de Transacciones, S.A. han firmado un contrato de suscripción de valores (conforme la figura tipificada en la Ley del Mercado de Valores y Mercancías guatemalteca, Decreto 34-96 del Congreso de la República de Guatemala) para la cotización bursátil de los Bonos Corporativos Convertibles en Acciones
Comunes Clase II con Voto Limitado, por lo que serán los Agentes Suscriptores y Colocadores de los valores, de conformidad con lo que se establece en este Prospecto. Asimismo, serán los Agentes Estructuradores y Administradores de esta Oferta Pública bursátil, de acuerdo con la información incluida en el presente Prospecto. La colocación de los valores podrá ser realizada por cualquiera de los Agentes Suscriptores, ya sea por sí mismos o con colaboración de otros agentes de bolsa, a través de los mecanismos indicados en este Prospecto.
IDC Valores, S.A. es una sociedad anónima constituida de conformidad con la legislación guatemalteca, registrada como Agente de Bolsa y de Valores ante el Registro del Mercado de Valores y Mercancías y miembro de Bolsa de Valores Nacional, Sociedad Anónima. IDC Valores, S.A. ha sido pionera en la estructuración y colocación de emisiones de Acciones Preferentes en Guatemala, así como en la estructuración y administración de fondos de inversión.
IDC Valores forma parte de IDC Network, corporación con más de 25 años de experiencia en Centroamérica brindando servicios de asesoría y consultoría financiera y gestionando fondos de inversión y proyectos, así como invirtiendo capital propio. Sus diversas áreas de operación abarcan: fusiones y adquisiciones en Guatemala, creación y gestión de fondos de inversión en empresas de desarrollo tecnológico y digital, industria de alimentos, entre otros. Así mismo se han desarrollado proyectos de bienes raíces, estructuración de proyectos de energía e infraestructura y proyectos sociales, así como la generación de oportunidades de inversión para familias y empresas guatemaltecas.
Por su parte, Mercado de Transacciones, S.A. (en adelante indistintamente como “Mercado de Transacciones”) es una casa de bolsa que inició operaciones el 27 de noviembre de 1986 como miembro fundador de Bolsa de Valores Nacional, S.A. contando con más de 35 años de experiencia. Mercado de Transacciones, S.A. fue constituida con el objetivo de efectuar operaciones bursátiles por cuenta de sus clientes. En la actualidad es el agente estructurador y colocador de emisiones bajo programa con montos autorizados por más de Q 1,000 millones, siendo de las operaciones con mayor volumen en circulación. Esto ha permitido que Mercado de Transacciones se posicione dentro de las primeras 3 casas de bolsa en Guatemala de mayor volumen en negociación de títulos tanto en quetzales como en dólares en el país.
P. Pago de intereses y dividendos
comunes
La tasa de interés para cada serie de Bonos Corporativos Convertibles será la que se determine en cada subasta holandesa que sea convocada por medio de un Aviso de Oferta Pública (AOP). Dicha tasa de interés podrá ser fija, variable o mixta. Los intereses de los Bonos Corporativos Convertibles empezarán a computarse a partir de la Fecha de Emisión de cada serie (término definido adelante), y su pago se realizará de forma semestral, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. Para todas las series, el pago de intereses se realizará en la misma fecha. Cabe resaltar que, para la primera serie de Bonos Corporativos Convertibles, se tiene la intención de colocarla a una tasa máxima del ocho por ciento (8%) anual.
En la Fecha de Conversión, serán pagados todos los intereses generados y acumulados por los Bonos Corporativos Convertibles desde el último pago realizado.
La mora por los intereses no pagados por parte del Emisor generará una tasa de interés moratorio del tres por ciento (3%) mensual calculado diariamente sobre el saldo no pagado contado a partir del día hábil siguiente a la fecha en que el Emisor se encontraba obligado a hacer efectivo el pago.
Para una mayor claridad se incluye el siguiente ejemplo ilustrativo:
BONOS CORPORATIVOS CONVERTIBLES
Serie o tramo A
Fecha de subasta 11/06/2024
Fecha de liquidación 13/06/2024
Plazo de los Bonos Corporativos Convertibles 10 años
Por su parte, una vez ocurrida la conversión, las Acciones Comunes Clase II con Voto Limitado, a partir de que sean emitidas y estén en circulación, conferirán a sus titulares el derecho de recibir el pago de dividendos comunes que puedan decretarse para cada período, correspondientes a las utilidades generadas por Conacaste Capital, distribuidos a prorrata de acuerdo con la cantidad de acciones que ostenten. El pago de dividendos estará sujeto a la generación de utilidades por parte del Emisor y a que el órgano correspondiente resuelva su distribución. En caso de que en determinado periodo se generen, pero no se repartan utilidades, los Inversionistas podrán recibir las utilidades acumuladas como dividendos en los periodos subsiguientes.
i. Forma y lugar de pago de los intereses y dividendos
Los intereses, previo a la Fecha de Conversión, y los dividendos comunes, una vez ocurrida esta, en caso de decretarse, se pagarán de la siguiente manera:
• Todo pago de intereses y/o dividendos será realizado por el o los Agentes de Bolsa Depositantes a través de Central de Valores Nacional, S.A., siempre y cuando se hayan recibido los fondos respectivos por parte del Emisor a través de los Agentes Administradores de Valores. Los Agentes de Bolsa Depositantes podrían realizar este pago por medio de:
• Emisión de cheques individuales para cada Inversionista,
• Programación de transferencias bancarias a las cuentas de los Inversionistas, según los mecanismos disponibles para tales efectos, o
• Crédito de conformidad con lo acordado entre el Agente de Bolsa Depositante con su Inversionista/Accionista.
• No se pagarán intereses, dividendos o capital a cuentas o fondos de inversión que no estén a nombre del Inversionista/Accionista.
• Conacaste Capital, S.A., como entidad obligada al pago de los intereses y dividendos que generen los valores ofrecidos mediante este Prospecto, a través de los Agentes Administradores de Valores, deberán acreditar a Central de Valores Nacional, S.A., quien a su vez trasladará a él o los Agentes de Bolsa Depositantes los fondos con 3 días hábiles de anticipación al pago de los mismos. Una vez recibidos los fondos por el o los Agentes de Bolsa Depositantes, éstos realizarán los pagos de intereses o dividendos de acuerdo con las opciones descritas anteriormente a los titulares de los valores al día de pago. Los intereses y/o dividendos no retirados por los Inversionistas no generan intereses adicionales ni son compuestos.
Nota:
a) En caso Conacaste Capital no traslade los fondos a tiempo a él o los Agentes de Bolsa Depositantes, los Inversionistas/Accionistas en ningún caso podrán reclamar a dichos agentes el pago de intereses, dividendos o capital respectivos.
b) Si por algún motivo los intereses correspondientes a los períodos respectivos no fueren recibidos por el Inversionista correspondiente en la fecha pactada, por causas imputables al Emisor, estos generarán una tasa de interés moratorio del tres por ciento (3%) mensual calculado diariamente sobre los intereses no pagados contado a partir del día hábil siguiente a la fecha en que el Emisor se encontraba obligado a hacer efectivo el pago. En el caso que los fondos por alguna razón no puedan pagarse por parte del Agente de
Bolsa Depositante al Inversionista, por razones ajenas al Emisor, estos serán conservados por el Agente de Bolsa Depositante, sin causar interés alguno a favor del Inversionista a partir de la fecha que se señaló para su cobro y hasta el término de su prescripción establecido por la legislación guatemalteca.
c) Las Acciones Comunes Clase II con Voto Limitado descritas no son equivalentes a valores de renta fija o títulos de deuda y por lo tanto no generan intereses de ningún tipo. Asimismo, los dividendos decretados y pagados por Conacaste Capital a través de los Agentes Administradores de Valores que por algún motivo no sean recibidos por los Accionistas, en la fecha de pago esperada, no causarán interés alguno. En el caso que los fondos por alguna razón no puedan pagarse por parte del Agente de Bolsa Depositante al Accionista, por razones ajenas al Emisor, estos serán conservados por el Agente de Bolsa Depositante, sin causar interés alguno a favor del Accionista a partir de la fecha que se señaló para su cobro y hasta el término de su prescripción establecido por la legislación guatemalteca.
ii. Estructura de traslado de intereses y dividendos
La estructura de traslado de intereses y dividendos opera de la siguiente forma.
Compran, Bonos Corporativos Convertibles
INVERSIONISTAS
Q/$
Oferta Pública Liquidación de la transacción
Emite Bonos Corporativos Convertibles hasta por un monto de Q200,000,000.00
• Intereses de los bonos (Capitalización)
• Pago de Dividendos sobre Acciones comunes Clase II (Dividendos de Fondo PBS)
Recibe intereses o dividendos, según corresponda, por la inversión en los valores de la Emisión
• Agentes Suscriptores
• Estructuradores
• Colaboradores
• Administradores
• Depositantes
Paga intereses o decreta y paga dividendos, según corresponda
iii. Porcentaje que representan los valores sobre el capital
Considerando que, los Accionistas Comunes Clase I del Emisor suscriban hasta 85,000 Acciones Comunes Clase I, y considerando que el Emisor tiene estipulado emitir hasta 40,000 Bonos Corporativos Convertibles, equivalentes a Q200,000,000.00, que en la Fecha de Conversión podrán representar hasta 40,000 Acciones Comunes Clase II con Voto Limitado (en caso se convirtieran todos los Bonos Corporativos Convertibles, según el Factor de Conversión aplicable), las Acciones Comunes Clase II con Voto Limitado convertidas de los Bonos Corporativos podrían representar aproximadamente el 32% del capital pagado del Emisor.
iv. Disposiciones estatutarias y legales
A las Acciones Comunes Clase II con Voto Limitado, una vez ocurrida la Fecha de Conversión, les aplicará lo dispuesto en el pacto social, la Asamblea Extraordinaria que aprueba la presente emisión y la regulación aplicable bajo la ley panameña.
v. Política de dividendos adoptada por la asamblea
El Emisor no cuenta con una política de dividendos definida; sin embargo, y en caso de que se decreten, el pago de los dividendos para los accionistas comunes (una vez ocurrida la Fecha de Conversión) provendrá de las utilidades retenidas y de las utilidades generadas del ejercicio correspondiente, aprobados en la Asamblea General de Accionistas. Los dividendos comunes a los accionistas se pagarán de acuerdo con la planificación anual del negocio. En la Asamblea Extraordinaria que resuelve la presente emisión, se acordó que no se decretará el pago de dividendos previo a la Fecha de Conversión.
vi. Impuestos
Los impuestos que correspondan a los intereses y dividendos pagados, según aplicará a cada valor durante la vigencia de la Oferta Pública bursátil, correrán por cuenta de cada Inversionista, sin perjuicio de la obligación del Emisor de realizar las retenciones a que por ley esté obligado.
Considerando que el flujo de los pagos de los réditos generados por los valores de la presente emisión provienen de la capitalización o utilidades, de Conacaste Capital, S.A. quien es una entidad panameña sin residencia permanente en Guatemala, a la fecha de inscripción de la presente Oferta Pública bursátil, existen bases para considerar que los intereses, dividendos y/o derechos patrimoniales derivados de los valores de la presente emisión no se encuentra sujetos al pago de impuestos en Guatemala.
Es responsabilidad de cada Inversionista/Accionista consultar con su asesor fiscal sobre los impuestos que le pudieran o no corresponder al mismo.
vii. Operatividad fiscal de la sucursal y Fondo BPS
Fondo BPS, S.A. desarrolla el Proyecto Xochia través de una sucursal operativa guatemalteca la cual realiza el pago de impuestos según la legislación tributaria de Guatemala vigente ante la autoridad competente por las operaciones que se llevan a cabo en Guatemala.
Cabe resaltar que Fondo BPS, S.A. es una entidad panameña que, para la distribución de dividendos a sus accionistas, por su naturaleza, se encuentra sujeta a la regulación de la ley de la República de Panamá. En consecuencia, los dividendos que se generen de las acciones comunes clase C de Fondo BPS, estarán sujetos a los impuestos aplicables bajo ley
panameña, de ser estos aplicables. A la fecha de la inscripción de la presente Oferta Pública bursátil, existen bases para considerar que el pago de utilidades generadas por Fondo BPS, S.A. a sus accionistas comunes clase C, no está gravado con impuesto alguno en Panamá. A continuación, se presentan dos diagramas para mayor entendimiento del Inversionista sobre el traslado de los fondos para los pagos de intereses y dividendos.
PAGO DE INTERESES
Accionistas Comunes Clase I (entidades no guatemaltecas)
Socios capitalizan Conacaste Capital para que el Emisor pueda cumplir con las obligaciones (capital + intereses) derivadas de los Bonos Corporativos Convertibles
Las capitalizaciones serán utilizadas para pagar costos del Emisor, incluyendo los pagos de intereses y capital ( si no convierten) a los Inversionistas
Fondo BPS centraliza la generación de utilidades derivado de las inversiones de la entidad panameña y distribuye dividendos a sus accionistas, entre ellos Conacaste Capital, S.A. (dicha distribución, sujeta a legislación panameña, no está afecta al pago de impuestos)
3
Los dividendos recibidos de Fondo BPS en los primeros 10 años se acumularán y se distribuirán después de la Fecha de Conversión, según la participación de sus accionistas. Posteriormente, todos los dividendos recibidos serán utilizados para distribuirle dividendos a los accionistas de Conacaste Capital, según su participación. La distribución de dividendos por parte de una entidad panameña no está afecta al pago de impuestos
Sucursal operativa genera ingreso por el cobro de peaje y otros ingresos. Paga lo impuestos correspondientes en Guatemala. Envía utilidades a su casa matríz, reteniendo el impuesto guatemalteco correspondiente a la distribución de dividendos
Sucursal Operativa Guatemalteca
2. Factores de Riesgo
La inversión en Bonos Corporativos Convertibles de Conacaste Capital, S.A. involucra ciertos riesgos que se hacen del conocimiento del Inversionista, previo a que tome la decisión de invertir en estos valores y posteriormente a participar como accionista del Emisor, a partir de la Fecha de Conversión, (ver sección “III.
CARACTERÍSTICAS DE LA EMISIÓN BAJO PROGRAMA”,
apartado “1. Características de los valores, condiciones y reglas de la emisión bajo programa”, inciso “K, Fecha de Conversión”). Es responsabilidad del Inversionista conocer y evaluar los riesgos asociados a la inversión en Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado de Conacaste Capital.
El Emisor es un vehículo de inversión constituido con el fin de invertir en acciones comunes clase C de Fondo BPS, S.A. una sociedad que lleva a cabo la construcción y posteriormente la administración de una alternativa vial con pago de peaje en los departamentos de Suchitepéquez y Retalhuleu, de Guatemala. Dado el giro relacionado al desarrollo y operación de un proyecto de infraestructura privada en Guatemala, las operaciones de Fondo BPS, S.A. conllevan ciertos riesgos; y, es importante que el Inversionista tenga conocimiento de que el riesgo asociado al pago de los intereses de los Bonos Corporativos Convertibles por parte de Conacaste Capital, S.A. hacia los Inversionistas depende del compromiso de capitalización de sus accionistas y el pago de los dividendos está ligado al desempeño y a la continuidad del Proyecto Xochiy al pago de rendimientos por parte de Fondo BPS, S.A hacia Conacaste Capital, S.A. y de esta última a sus accionistas, así como de la apreciación que el mercado pueda tener sobre estos valores.
Se entiende como riesgo la probabilidad de ocurrencia de un evento adverso y sus consecuencias. El riesgo financiero se refiere a la probabilidad de ocurrencia de un evento que tenga consecuencias financieras negativas para una organización. El concepto debe entenderse en sentido amplio, incluyendo la posibilidad de que los resultados financieros sean menores a los esperados.
Todo Inversionista deberá considerar los riesgos aquí descritos antes de adquirir los Bonos Corporativos Convertibles que posteriormente podrán ser convertidos en Acciones Comunes Clase II con Voto Limitado de Conacaste Capital, S.A., según corresponda. Cabe resaltar que los riesgos citados son los más pertinentes a este tipo de inversiones, sin embargo, podrían no ser los únicos existentes.
Es importante que el Inversionista que decida convertir sus Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado tenga conocimiento que el riesgo asociado al pago de los dividendos de éstas últimas está estrechamente ligado al desempeño y a la continuidad de las operaciones de Fondo BPS, S.A., quien decretará dividendos a favor de sus accionistas, entre ellos Conacaste Capital, S.A.
Los factores de riesgo explican aquellas circunstancias que pueden afectar negativamente el pago de intereses de los Bonos Corporativos Convertibles y posteriormente, de la no generación de utilidades para el pago de dividendos que corresponde a las Acciones Comunes Clase II con Voto Limitado.
El presente Prospecto contiene factores de riesgo que es importante sean de conocimiento del Inversionista.
Por lo tanto, los principales factores a considerar como riesgos asociados a una inversión en Conacaste Capital, S.A. son los siguientes, mismos que para mejor claridad se organizan de la siguiente forma:
A. Factores de riesgo inherentes al Emisor
B. Factores de riesgo de Fondo BPS, S.A. y el Proyecto Xochi
C. Factores de riesgo externos
D. Riesgos específicos relacionados a los valores de esta emisión
E. Otros factores de riesgo
A. Factores de riesgo inherentes al Emisor
Los riesgos detallados a continuación se refieren a aquellos riesgos que se originan como parte de las operaciones de Conacaste Capital, S.A. El Emisor es un vehículo de inversión creado con la finalidad de obtener fondos a través de una emisión de valores en Oferta Pública bursátil, para invertir en acciones comunes clase C de Fondo BPS, S.A. La operación del Emisor, por lo tanto, se resume en la colocación de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, el pago de intereses semestrales sobre dichos valores y, llegada la Fecha de Conversión, el pago de capital a aquellos Inversionistas que decidieron no convertir; y la conversión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado para los Inversionistas que sí decidan convertir. Posteriormente, el Emisor se dedicará a recibir dividendos de parte de Fondo BPS, S.A. y los distribuirá a sus propios accionistas.
a. Riesgo operativo
Los riesgos operativos son aquellos que tienen un impacto en el giro de la institución. Debido a que Conacaste Capital, S.A. es una entidad creada como vehículo de inversión que, para cumplir su objetivo obtendrá fondos a través de la emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado mediante Oferta Pública bursátil, así como de los aportes a capital que hagan sus Accionistas Comunes Clase I, su riesgo operativo recae en un incorrecto manejo de los fondos y la ineficiencia en el traslado de los intereses y posteriormente dividendos a los Inversionistas.
Adicionalmente, los riesgos operativos de Fondo BPS, S.A. también tienen un impacto en la operación del Emisor ya que el pago de los dividendos de las Acciones Comunes Clase II con Voto Limitado de Conacaste Capital, S.A. se encuentra directamente relacionado con los resultados operativos de Fondo BPS, S.A.
b. Riesgo reputacional
Conacaste Capital, S.A. podría sufrir de riesgo reputacional al momento que se presentase cualquier incumplimiento del pago de los intereses o el pago del capital de los Bonos Corporativos Convertibles que no se conviertan. Este riesgo, podría implicar la pérdida de prestigio y confianza de parte de los Inversionistas.
Asimismo, la imagen del Emisor podría verse dañada como consecuencia de un posible deterioro de la imagen de Fondo BPS, S.A. Este riesgo podría originarse por malas prácticas de los ejecutivos, incumplimiento de los plazos de construcción y de control de calidad que pongan en riesgo la seguridad de los usuarios de la carretera, entre otras que tengan como resultado el descontento de los accionistas, contratistas, proveedores y clientes.
c. Riesgo financiero
El riesgo financiero hace referencia a la posibilidad de que los aportes de capital de los Accionistas Comunes Clase I del Emisor, durante la vigencia de los Bonos Corporativos Convertibles, no sean suficientes para cumplir con el pago de los intereses de los valores de la deuda. A pesar de que los Accionistas Comunes Clase I están comprometidos a la suscripción de acciones y deben pagar el capital suficiente para que el Emisor cumpla con sus obligaciones, no existen garantías que el Emisor pueda ejecutar y, por lo tanto, existe un riesgo financiero de que Conacaste Capital no reciba, en el momento requerido, los aportes dinerarios por parte de sus Accionistas Comunes Clase I para pagar el capital suscrito. No obstante lo anterior, el Emisor responderá frente a sus Inversionistas con sus bienes presentes y futuros al momento de un incumplimiento y, además, constituirá un fondo de reserva por el monto equivalente al pago de un semestre de intereses de los Bonos Corporativos Convertibles en circulación.
Asimismo, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, existe un riesgo financiero para los Accionistas debido a que, por ser acciones comunes, los dividendos a recibir se encuentran sujetos a la generación de utilidades por parte del Emisor, las cuales dependen directamente de las utilidades generadas y distribuidas por Fondo BPS y los gastos que pueda tener el Emisor, así como la decisión de los Accionistas Comunes Clase I de distribuir dichas utilidades.
d. Riesgo estratégico
Los Accionistas Comunes Clase I del Emisor cuentan con el control de la sociedad y con el derecho de designar a su Junta Directiva. Por lo tanto, una inapropiada toma de decisiones de estos accionistas y los miembros de la Junta Directiva con respecto de la finalidad y operación del Emisor, así como la inapropiada toma de decisiones de dichos accionistas en sus propias operaciones comerciales y/o financieras podrían afectar el flujo necesario para el pago de los intereses del Emisor.
Debido a que el Emisor estaría invirtiendo en valores del Fondo BPS, S.A., la inapropiada toma de decisiones de inversión de Fondo BPS, S.A. podría presentar un efecto negativo en el crecimiento del Fondo y del desarrollo del Proyecto, y así afectar el flujo necesario para el pago de los dividendos y que ello afecte a los Inversionistas una vez que se haya efectuado la conversión de los valores de deuda de esta Oferta Pública bursátil a Acciones Comunes Clase II con Voto Limitado.
e. Riesgo de concentración
El riesgo de concentración es ocasionado por una excesiva concentración de las operaciones en ciertos sectores, áreas o contrapartes. Conacaste Capital, S.A. está expuesto a este riesgo al ser un vehículo que invierte exclusivamente en acciones comunes clase C de Fondo BPS, S.A., estando sujeto a una importante exposición al riesgo de incumplimiento de un único proyecto, es decir Xochi.
De igual forma, existe concentración en las operaciones de Fondo BPS, S.A., ya que, a la fecha de elaboración de este Prospecto, su actividad principal consiste en la construcción de una alternativa vial con pago de peaje en el suroccidente de Guatemala y cualquier impacto significativo en esta actividad o en este país podría afectar los resultados de Fondo BPS, S.A.
y por consiguiente afectar el valor de los activos de Conacaste Capital, S.A.
f. Riesgo por reclamos judiciales y extrajudiciales
Conacaste Capital, S.A. se encuentra expuesto al riesgo de que cualquier persona individual o jurídica pueda hacer un reclamo judicial y extrajudicial por el incumplimiento de sus obligaciones, principalmente en la República de Panamá y la República de Guatemala.
Al mismo riesgo está sujeto Fondo BPS, S.A., lo cual podría impactar la generación de utilidades y, por lo tanto, el pago de dividendos a los Inversionistas de Conacaste Capital una vez sean titulares de Acciones Comunes Clase II con Voto Limitado.
g. Riesgo de conflictos de interés
Conacaste Capital, S.A., incluyendo sus actuales Accionistas Comunes Clase I y directivos, pueden llegar a afrontar la toma de decisiones contrapuestas con entidades como IDC Overseas, Ltd. e Islamar Group, S.A., entre otros, lo cual podría implicar conflictos de interés en cuanto a la independencia en la toma de decisiones en general, incluyendo (sin fines limitativos) con respecto a las inversiones, el manejo de activos y la administración de los mismos. Adicionalmente, los Accionistas Comunes Clase I, los directivos y encargados del funcionamiento del Emisor podrían involucrarse en otro tipo de actividades de inversión relativas a su participación en otras entidades, lo que podría reducir el tiempo y esfuerzo dedicado a Conacaste Capital, S.A., así como generar posibles conflictos de interés en la asignación de prioridades.
B. Factores de riesgo de Fondo BPS y el Proyecto Xochi
Los riesgos mencionados a continuación se refieren a aquellos que se originan de las actividades de construcción y administración de Xochi, como un proyecto de infraestructura vial alternativo privado con pago de peaje en Guatemala. Éstas reflejan un riesgo directo para el Emisor, puesto que afectan el valor de los activos en los que Conacaste Capital, S.A. ha invertido. Una eventual pérdida en el valor de los activos, consistentes en acciones comunes clase C de Fondo BPS, S.A., podría afectar negativamente la posición de los Inversionistas y de los Accionistas que decidan convertir sus Bonos Corporativos Convertibles en la Fecha de Conversión. A partir de la Fecha de Conversión, los Inversionistas que participen como accionistas de Conacaste Capital, S.A. se verán afectados de forma directa por los flujos que Fondo BPS, S.A. genere, a través del pago de dividendos, en favor de Conacaste Capital, S.A.
a. Riesgo operativo
El riesgo operativo es la posibilidad de ocurrencia de pérdidas financieras, originadas por fallas de procesos, personas, sistemas internos, entre otros. El riesgo operativo de Fondo BPS, S.A. deriva de las posibles fallas en los procesos operativos de esta entidad, así como la logística para la construcción, la operación y el mantenimiento del Proyecto. Asimismo, se contempla la inadecuada elección y contratación de los contratistas, lo cual podría ocasionar atrasos, daños reputacionales y financieros, afectando la generación de utilidades por parte de Fondo BPS, S.A. y, por lo tanto, influyendo en el flujo de Conacaste Capital.
b. Riesgo reputacional
Fondo BPS, S.A. podría ver su imagen comercial afectada, producto de una mala gestión del
riesgo social o cualquier conflicto que pueda surgir con comunidades, personas externas o trabajadores que puedan ser afectadas por los proyectos y operaciones realizadas por Fondo BPS, S.A. Este riesgo podría implicar la pérdida de prestigio y confianza frente al público en general y sus inversionistas, dentro de los cuales se encuentra Conacaste Capital, S.A. y, de forma indirecta, los Inversionistas de esta Oferta Pública bursátil.
c. Riesgo financiero y de liquidez
El riesgo financiero hace referencia a que los flujos obtenidos por Fondo BPS, S.A. no sean suficientes para cumplir con sus obligaciones. Por otra parte, el riesgo de liquidez recae en la necesidad de efectivo inmediato por parte de Fondo BPS, S.A. para la compra de materiales y el pago a los contratistas. El incumplimiento de Fondo BPS, S.A. en los pagos de sus obligaciones representa un riesgo financiero debido a que se le podrían aplicar sanciones económicas y afectar su flujo, además de la posibilidad de retrasar la construcción. Al afectar su flujo, es posible que el monto de distribución de dividendos sea menor al esperado por los accionistas, ocasionando una menor valuación de las acciones del Proyecto. Adicionalmente, se consideran todos aquellos sucesos que podrían afectar la circulación en la carretera, una vez ésta se encuentre construida, lo que a su vez reduciría los ingresos para el Proyecto. Finalmente, se consideran todos aquellos sucesos que podrían afectar la circulación en la carretera, una vez ésta se encuentre construida, lo que a su vez reduciría los ingresos para el Proyecto. Estos riesgos, podrían afectar el flujo de caja de Fondo BPS, S.A., ocasionándole una menor capacidad de pago de sus obligaciones, así como de dividendos a sus accionistas, entre ellos Conacaste Capital.
d. Riesgo de relación con proveedores
Este riesgo recae en las relaciones que Fondo BPS, S.A. tenga con sus proveedores y contratistas. Por lo tanto, una mala relación o los incumplimientos de estos debido a las fallas que pueda tener la maquinaria, atrasos en los contratistas podrían afectar el cronograma de ejecución, ocasionando retrasos en la construcción y, a su vez, incremento en sus costos de construcción, gastos financieros, necesidad de solicitar la extensión de licencias de construcción y retraso en sus ingresos operativos entre otros; incidiendo negativamente en su capacidad para pagar obligaciones o generar rendimientos a sus accionistas.
e. Riesgo de personal
Dado que el recurso humano es un elemento imprescindible para el éxito de cualquier organización, Fondo BPS, S.A. posee un riesgo si no retiene al personal idóneo para cumplir con todas las funciones que le permitan construir y operar la carretera, o bien sus contratistas no lo hacen. Adicionalmente, al emplear personal, de forma directa e indirecta, Fondo BPS, S.A. se encuentra expuesto a los errores humanos, negligencia, fraude, robo, entre otras situaciones derivadas de la acción o inacción humana, tanto dentro como fuera de la construcción, la operación y el mantenimiento. Por lo tanto, la pérdida de personal clave como sus posibles errores podrían tener un efecto negativo en la construcción y operatividad de la carretera.
f. Riesgo tecnológico
El uso inadecuado de sistemas de información y tecnología podrían afectar el desarrollo de las operaciones de Fondo BPS, S.A. Asimismo, fallas o violaciones en los sistemas tecnológicos,
incluyendo las resultantes de un ciberataque contra Fondo BPS, S.A., los proveedores de materiales y contratistas podrían interrumpir o afectar negativamente la construcción y operación de la carretera.
g. Riesgo de baja rentabilidad
Se refiere al riesgo de no alcanzar los ingresos proyectados o una subestimación de los costos y gastos de acuerdo con las premisas del negocio de Fondo BPS, S.A.; lo cual podría afectar su capacidad para generar rendimientos a sus Inversionistas. Existe también la posibilidad que el Proyecto no alcance el punto de equilibrio, lo que llevaría al Proyecto a tener una rentabilidad negativa y una menor valuación de las acciones de Fondo BPS, S.A.
h. Riesgo legal
Se refiere al incumplimiento de las leyes, reglamentos y otras regulaciones que afecten el estatus legal de Fondo BPS, S.A., incluyendo la posibilidad de que los compromisos contractuales no sean apropiadamente documentados, provocándole pérdidas financieras. Dependiendo de la gravedad de las infracciones, Fondo BPS, S.A. podría sufrir sanciones económicas, pérdida de futuros contratos u oportunidades de hacer otros proyectos de infraestructura.
i. Riesgo por reclamos judiciales y extrajudiciales
Fondo BPS, S.A. se encuentra expuesta al riesgo de que cualquier persona pueda hacer un reclamo judicial y extrajudicial por el incumplimiento de sus obligaciones, producto del incumplimiento de algún contrato; así como a las sanciones y otros gastos que podrían afectar su capacidad financiera. Estos reclamos podrían ocasionarle un incremento en los gastos del Proyecto, perjudicándole en su disponibilidad de efectivo para hacer frente a sus obligaciones.
j. Riesgo por accidentes
Fondo BPS, S.A. se encuentra sujeto a numerosas situaciones adversas dentro de la construcción ya que es una actividad que puede generar riesgos a la vida, la salud y la propiedad de las personas como consecuencia de la manipulación de maquinaria pesada y del desarrollo de tareas específicas dentro de las obras (ej. trabajos en altura, soldaduras, minería en socavación, entre otros). Si bien Fondo BPS, S.A. y los contratistas implementan las medidas de seguridad industrial disponibles para evitar accidentes, el desempeño de dichas actividades puede generar lesiones físicas permanentes o transitorias, o incluso la muerte, así como daños a la propiedad de las personas. Es posible que uno de esos accidentes o fallas sean lo suficientemente grandes para afectar la construcción de la carretera y, de esta manera, afectar su flujo; incidiendo negativamente en la capacidad de Fondo BPS, S.A. para completar el Proyecto y consecuentemente hacer frente al pago de dividendos a sus inversionistas.
C. Factores de riesgo externos
Los factores de riesgo externos son aquellos a los que se enfrenta cualquier proyecto actual y futuro, por factores externos a su operación. Corresponden a los cambios económicos y políticos, los cuales pueden tener un efecto negativo en el valor de transacciones comerciales o financieras, y éstos podrían tener un impacto en la continuidad operativa de Fondo BPS, S.A. y Xochi. Adicionalmente,
estos factores de riesgo también consideran aquellos cambios en el entorno donde se desenvuelven, los cuales pudieran afectar la construcción y operación del Proyecto, incidiendo directamente en su capacidad de generación de los flujos necesarios para el cumplimiento de las obligaciones de Fondo BPS, S.A. y por ende afectar al Emisor.
a. Riesgo político
Corresponden a los cambios políticos, los cuales pueden tener como resultado reformas en las legislaciones de Panamá y de Guatemala, representando esto un efecto adverso en los resultados del Emisor y de Fondo BPS, S.A. Un rompimiento del orden constitucional y jurídico de Guatemala o Panamá impactaría desfavorablemente en la actividad financiera del país y por ende en la actividad de Fondo BPS, S.A.
Las acciones que tomen los gobiernos de Panamá y Guatemala en los asuntos políticos, sociales y económicos podrían tener efectos negativos sobre el Emisor y Fondo BPS, S.A. ya que ejercen una incidencia directa a través de iniciativas de ley, decretos, y resoluciones, incluyendo la implementación de nuevas cargas tributarias, incrementos a salarios mínimos de trabajadores, políticas arancelarias o control de precios. Esto podría afectar directamente la estructura legal, fiscal y tributaria de Fondo BPS, S.A., que afecten la construcción y operatividad de la carretera, y con ello su capacidad de generar dividendos a sus inversionistas.
b. Riesgo macroeconómico
El riesgo macroeconómico se refiere a la posibilidad de una recesión económica, el aumento del desempleo, una alta volatilidad en el tipo de cambio o cualquier desmejora de los indicadores macroeconómicos de Guatemala que pudieran afectar a las personas individuales y a cualquier entidad que opera en dicho país. Asimismo, el entorno macroeconómico se encuentra influenciado por la toma de decisiones de los gobernantes y la percepción económica de la sociedad.
Es importante que se mantenga un análisis detallado y constante sobre las políticas macroeconómicas que los gobiernos de los países donde existen operaciones relativas a la estructura descrita en el presente Prospecto determinen, ya que éstas pueden afectar directamente las actividades económicas del país y por ende las del Emisor y de Fondo BPS, S.A. Si estas políticas restringen la liquidez y con ello el incremento de las tasas de interés fuese inminente, de tal forma que causen una recesión en la economía, esto tendría un efecto negativo directo sobre la construcción y operación de la carretera de Fondo BPS, S.A.
c. Riesgo relacionado a la Política Monetaria, Cambiaria y Crediticia
Las políticas enfocadas a incentivar la inversión, el empleo y la estabilidad de precios contribuyen al crecimiento económico y la competitividad. Por el contrario, la inestabilidad en la aplicación de las políticas generaría una reducción en la actividad económica y, en consecuencia, en el nivel de operaciones de las empresas. Las políticas monetarias que apliquen los gobiernos tendrán un impacto directo en los mercados de divisas que pueden afectar los costos de construcción de Fondo BPS, S.A., puesto que parte de sus costos de construcción y financiamiento se llevan a cabo en dólares estadounidenses.
d. Riesgo relacionado a la Política Fiscal
Los cambios en las normativas fiscales de la legislación en Guatemala y en Panamá podrían impactar negativamente en las proyecciones financieras y contables de Fondo BPS, S.A. El incremento en la tasa impositiva, de los aranceles de importación, de las contribuciones fiscales podrían generar gastos adicionales, los cuales no se encuentran contemplados en las proyecciones financieras del Proyecto; pudiendo afectar de manera directa los costos de construcción de Xochi.
e. Riesgos ambientales de catástrofes naturales y sociales
Fondo BPS, S.A. está expuesto a riesgos relacionados con eventos de la naturaleza que pueden afectar las operaciones del Proyecto. Cabe resaltar que, durante la fase de construcción, el Proyecto se encuentra con una mayor exposición al riesgo en comparación al momento en que se encuentre en fase de operación y mantenimiento. Por el tipo de infraestructura, el constructor puede verse afectado por fenómenos ambientales como, tormentas tropicales, huracanes, derrumbes, inundaciones, terremotos y otros eventos de la naturaleza que afecten la operación de la infraestructura construida y el nivel de servicio contratado. Por lo tanto, el alcance de los daños sufridos debido a un desastre natural dentro de la República de Guatemala, y específicamente en los tramos en los que pasa Xochi, podrían ocasionar efectos adversos significativos en el Proyecto, así como la condición financiera y resultados operativos de Fondo BPS, S.A.
f. Riesgo de volatilidad en el tipo de cambio
El riesgo de volatilidad en el tipo de cambio mide el impacto de una valuación o devaluación frente a la moneda de referencia, generalmente el dólar estadounidense. El tipo de cambio en Guatemala se ve afectado por la entrada de remesas de los Estados Unidos de América, el entorno político y las relaciones comerciales con el resto del mundo, que en su mayoría se realizan en dólares de los Estados Unidos de América, así como la visibilidad que tiene el país en el extranjero. Conacaste Capital, S.A., tiene dependencia directa del dólar estadounidense ya que sus operaciones y contabilidad son realizadas en esa moneda. Cabe resaltar que tanto el Emisor como el Inversionista se encuentran sujetos al riesgo de apreciación del quetzal respecto al dólar estadounidense ya que la emisión, la deuda de Conacaste Capital S.A., se encuentra en quetzales, mientras que sus activos se encuentran en dólares. Por lo tanto, ante una apreciación del quetzal respecto al dólar, el ratio de endeudamiento puede incrementar (ya que disminuye el valor de los activos o aumenta el valor de la deuda), lo cual ocasionaría una contracción en el precio o valorización de las acciones del Emisor.
g. Riesgo de volatilidad en las tasas de interés
El riesgo de volatilidad en las tasas de interés se refiere a las fluctuaciones de las tasas de interés, tanto en el mercado internacional como el guatemalteco. El incremento de las tasas de interés podría afectar negativamente los costos del Proyecto Xochi, como consecuencia de un mayor pago de intereses a las instituciones financieras con las que sostienen créditos y menor disponibilidad de flujo para hacer cumplimiento a sus otras obligaciones o necesidades de liquidez para ejercer sus operaciones. Esto podría contraer los flujos de Xochi, lo que a su vez podría ocasionar una no distribución o distribución menor a la esperada de dividendos a los accionistas de Fondo BPS, S.A., dentro de los cuales se encontraría Conacaste. Si esto llegara a ocurrir, los Inversionistas de Conacaste podrían percibir menores dividendos del Emisor, lo cual también podría afectar la valuación de sus valores.
h. Riesgo proveniente de la legislación y su jurisdicción
El riesgo de legislación y jurisdicción se refiere a la probabilidad de cambios en leyes y regulaciones que tengan un impacto negativo en la actividad del Emisor.
Los Bonos Corporativos Convertibles de la presente emisión tendrán como legislación aplicable, la ley de la República de Panamá, y en caso de litigio y/o ejecución, los tribunales de justicia de dicho país. De igual manera, Conacaste Capital, S.A., por encontrarse constituida en Panamá, al momento de efectuarse la conversión, las Acciones Comunes Clase II con Voto Limitado que se emitan quedarán sujetas a legislación de la República de Panamá, por lo que cualquier conflicto legal que se pudiera dar entre los Accionistas y el Emisor a partir de la Fecha de Conversión deberá de llevarse a cabo ante las autoridades jurisdiccionales en Panamá.
No obstante, lo anterior, dado que la Oferta Pública de dichos valores se lleva a cabo en la República de Guatemala, cualquier cambio en la legislación de Guatemala podría afectar la Emisión. Por lo tanto, es posible que los cambios en la legislación de Guatemala y Panamá puedan impactar negativamente los costos en los que deba incurrir el Emisor, así como la percepción de riesgo de los Inversionistas y Accionistas de la presente emisión pudiendo afectar las proyecciones financieras y contables del Emisor y en consecuencia el cumplimiento de las obligaciones adquiridas en virtud de los Bonos Corporativos Convertibles y Acciones Comunes Clase II.
i. Riesgo relacionado al sistema de justicia
El Emisor es una sociedad inscrita en la República de Panamá, que emitirá Bonos Corporativos Convertibles y luego de la Fecha de Conversión, Acciones Comunes Clase II con Voto Limitado, ambos bajo legislación panameña.
El sistema de justicia de Panamá es lento y no modernizado, y, por lo tanto, los procesos pueden ser burocráticos e ineficientes durante la resolución de litigios. Si las cantidades de dinero en cuestión en dichos procesos son considerables, esto podría afectar el flujo de fondos del Emisor. Asimismo, existe un riesgo para los Inversionistas/Accionistas, ya que estos tendrán que hacer valer en Panamá los derechos derivados de los Bonos Corporativos Convertibles y Acciones Comunes Clase II con Voto Limitado, lo cual puede ser costoso y complejo, de no conocer la legislación panameña.
j. Riesgo de los mercados internacionales
Los contratistas y Fondo BPS, S.A. comercializan (compran materiales) con empresas que se abastecen de empresas extranjeras. Por lo tanto, existe un riesgo de que las economías en donde operan o el mercado internacional no sean favorables para el desarrollo del sector de construcción, pudiendo ocasionar una disminución en la oferta de materiales; impactando negativamente en los precios de éstos, lo que, a su vez, con el aumento de los costos de construcción, perjudicaría en la rentabilidad del Proyecto y disminuiría los dividendos que Conacaste Capital, S.A. podría percibir de Fondo BPS, S.A, y lo cual impactaría a los Accionistas a partir de la Fecha de Conversión.
D. Riesgos específicos relacionados a los valores de esta emisión
Los riesgos específicos de los valores hacen referencia a los riesgos que tienen los Bonos Corporativos Convertibles y las Acciones Comunes Clase II con Voto Limitado descritas en este Prospecto,
abarcando desde el valor de colocación/adquisición, interés o dividendo (según corresponda), pago anticipado o recompra de los títulos, las garantías y todas las variables relacionadas a los valores ofrecidos en esta Oferta Pública bursátil.
a. Riesgos por cambios regulatorios
Los riesgos por cambios regulatorios se refieren a los riesgos derivados de la posibilidad de que existan cambios en la regulación de Guatemala, país en donde se realiza la Oferta Pública bursátil de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado. Por lo tanto, cualquier cambio en la regulación pudiera impactar negativamente la emisión por falta de cumplimiento, que resulte en la terminación anticipada voluntaria o involuntaria de la emisión.
b. Riesgo de disposición de activos del Emisor que respaldan las obligaciones de los Bonos Corporativos Convertibles
Si bien el Emisor se compromete a responder con todos los activos y derechos enajenables, sus bienes presentes o futuros al momento de exigirse el cumplimiento de una obligación de los Bonos Corporativos Convertibles y constituirá un fondo de reserva, correspondiente a un semestre de intereses de los Bonos Corporativos Convertibles en circulación, depositado en cuentas bancarias a la vista o en fondos líquidos de inversión, existe un riesgo para el Inversionista de que el Emisor utilice dichos fondos y deje de existir la reserva anticipada para el pago de un semestre de intereses, por un plazo definido o indefinido, lo que podría repercutir en una percepción mayor del riesgo de los Inversionistas. Cabe resaltar que los Inversionistas podrán consultar, mediante los mecanismos de divulgación de Bolsa de Valores Nacional, S.A., la existencia de esta reserva.
c. Riesgo de ausencia de garantía de las Acciones Comunes Clase II con Voto Limitado
Las Acciones Comunes Clase II con Voto Limitado, una vez emitidas y en circulación, no cuentan con garantías reales ni personales. El pago de dividendos de las Acciones Comunes Clase II con Voto Limitado depende completamente de los resultados de las operaciones del Proyecto y de que Fondo BPS, S.A. decrete y pague los dividendos a sus accionistas, entre ellos Conacaste Capital.
d. Riesgo de mercado
El riesgo de mercado se refiere al riesgo de reducción del precio de los valores como consecuencia de, entre otras variables externas, un posible aumento de las tasas de interés del mercado o una menor valuación del Proyecto. Este riesgo puede suceder en el Mercado Secundario, ya que la negociación del precio de los Bonos Corporativos Convertibles y de las Acciones Comunes Clase II con Voto Limitado depende específicamente del mercado a la fecha de la compra y venta de estos valores.
e. Riesgo de iliquidez en Mercado Secundario
Los Inversionistas pudieran verse afectados en el caso de que necesiten vender sus Bonos Corporativos Convertibles o sus Acciones Comunes Clase II con Voto Limitado, según corresponda, y que no exista un Mercado Secundario de valores líquidos, es decir, que no exista una contraparte que esté dispuesta a comprarlos. El valor de sus títulos dependerá de la demanda existente por estos al momento de ofrecerlas en venta.
f. Riesgo de amortización anticipada de los Bonos Corporativos Convertibles y de venta de las Acciones Comunes Clase II con Voto Limitado
En dado caso Conacaste Capital, S.A. venda las acciones comunes clase C de Fondo BPS, S.A., los Inversionistas están expuestos a que el Emisor ejecute su obligación de amortización anticipada de los Bonos Corporativos Convertibles a un precio de 100%. Esto podría ocasionar un riesgo para aquellos Inversionistas que deseaban ejercer su derecho de conversión en Acciones Comunes Clase II con Voto Limitado y que se expusieron a una inversión en renta fija o para aquellos que esperaban un rendimiento establecido en instrumentos de renta fija. Asimismo, si se activa la obligación de venta de las Acciones Comunes Clase II con Voto Limitado derivado del ejercicio del derecho de arrastre de los Accionistas Comunes Clase I, según lo descrito en este Prospecto, podría representar un riesgo para los Accionistas, que se vean obligados a vender al mismo precio de las Acciones Comunes Clase I, que podría ser a un precio menor del que ellos podrían percibir de sus valores, ocasionándoles un costo de oportunidad.
g. Riesgo de incumplimiento de obligaciones
Es el riesgo que el Emisor incumpla las obligaciones relacionadas con la Oferta Pública bursátil de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, incluyendo el pago anticipado o amortización (en la Fecha de Conversión) para aquellos Inversionistas que decidan no convertir, así como cualquier obligación con preferencia de pago. Dado que existe la obligación de pagar los Bonos Corporativos Convertibles y sus intereses, el incumplimiento de estas obligaciones de pago, al igual que el incumplimiento de sus obligaciones adicionales, implicaría que cualquier acreedor, especialmente con prelación de pago superior o cuya acreeduría se encuentre garantizada por el Emisor, podría iniciar acciones legales en la República de Panamá en su contra y afectar su patrimonio para buscar hacerse del pago de la obligación pendiente derivada del Bono Corporativo Convertible.
h. Riesgo de control
Una vez llegada la Fecha de Conversión, los Accionistas titulares de Acciones Comunes Clase II con Voto Limitado no cuentan con derecho a voto en las asambleas de Conacaste Capital, S.A. Asimismo, tampoco tiene derecho alguno a participar en la gestión, operación, y/o administración del Emisor. Por lo tanto, existe un riesgo de control ya que la toma de decisiones no recae en los Inversionistas, sino exclusivamente en los Accionistas Comunes Clase I de Conacaste Capital, S.A.
i. Riesgo de reducción de capital
Pese a que este prospecto ya establece los términos y condiciones para la amortización de los Bonos Corporativos Convertibles, venta de las Acciones Comunes Clase II con Voto Limitado, así como su convertibilidad, existe el riesgo que un Inversionista particular desee retener su inversión indefinidamente, sin embargo, debido a que se amorticen la mayoría de los Bonos Corporativos Convertibles, dicho Accionista resulte siéndolo de una sociedad con un capital menor al que en algún momento proyectó tener el Emisor.
j. Plazo de los valores de esta Oferta Pública
Derivado de la implementación del mecanismo de subasta holandesa para la colocación de valores de deuda en Bolsa de Valores Nacional, es posible que el mercado no esté totalmente
abierto ni receptivo a los valores con plazos de vigencia más extensos que los que se ofrezcan al momento de su colocación y que ello impacte en el desarrollo del Mercado Secundario de los mismos.
E. Otros factores de riesgo
Los otros factores de riesgo se refieren a los factores de riesgo que tiene el Emisor y los títulos valores detallados en el presente Prospecto que no fueron descritos en los riesgos inherentes, los riesgos de los valores ni los riesgos externos detallados anteriormente.
a. Riesgo de fuerza mayor
El acaecimiento de situaciones como desastres naturales, relativos a condiciones climáticas o de cualquier otra índole como revolución, guerra civil, estado de sitio, epidemias, pandemias, paros, golpe de Estado, etc., podría afectar al país y la región a tal punto que la economía se viera paralizada por un determinado periodo de tiempo. Cualquier otro factor de fuerza mayor que imposibilitara al Emisor de realizar sus transacciones en forma normal, afectaría los resultados de este, pudiendo verse disminuido el desarrollo de sus operaciones y el proyecto de Fondo BPS, así como la prestación de servicios del mismo y, por ende, podría tener un impacto directo en la capacidad de Conacaste Capital, S.A. y/o Fondo BPS, S.A. para hacer frente sus obligaciones.
b. Compromisos o Covenants
El Emisor, a la fecha de aprobación de este Prospecto, se ha sujetado a compromisos o covenants, de acuerdo con lo establecido en la sección “3. Otros datos”, inciso “E. Indicación de algún tipo de acuerdo, condicionante o acuerdo compromisorio”, que puedan afectar sus obligaciones relativas a la presente emisión. El incumplimiento de los compromisos o covenants podría afectar el modo en que los Inversionistas de esta oferta pública se encuentran respaldados. En caso de incumplirse algún tipo de compromiso o covenant, Conacaste Capital, S.A. informará a los Inversionistas por los medios establecidos en las disposiciones normativas de Bolsa de Valores Nacional.
c. Riesgo tributario por jurisdicciones
Dado que existen distintas legislaciones involucradas en la presente Oferta Pública bursátil, los riesgos impositivos dependerán de la interpretación que la autoridad tributaria de cada país aplique al pago de los réditos derivados de los Bonos Corporativos Convertibles y las Acciones Comunes Clase II con Voto Limitado ofrecidos por el Emisor. A la fecha de inscripción de la Oferta Pública bursátil, los flujos para el pago de intereses, dividendos y/o derechos patrimoniales derivados de los valores no provienen de fuente guatemalteca y por lo tanto se tienen bases para determinar que no se encuentran sujetos a el pago de impuesto en Guatemala, sin embargo, existe un riesgo de que el criterio de la autoridad competente en Guatemala sea distinto respecto a la fuente generadora tributaria. Dicho criterio podría afectar negativamente al Inversionista respecto de los Bonos Corporativos Convertibles, ya que podría ser sujeto al pago de impuestos en el territorio de Guatemala, por lo que el flujo percibido por el Inversionista podría disminuir, reduciendo su rendimiento al vencimiento. Cabe resaltar que es responsabilidad de cada Inversionista consultar con su asesor fiscal sobre los impuestos que le pudieran o no corresponder al mismo derivado de la inversión en Bonos Corporativos Convertibles y/o Acciones Comunes Clase II con Voto Limitado. Ver diagramas presentados en la sección “II. INFORMACIÓN DEL EMISOR”, apartado “P. Pago de intereses y dividendos”, inciso “vii. Operatividad fiscal de la sucursal y Fondo BPS”.
d. Riesgo de fuente de ingresos
La fuente principal de ingresos del Emisor consiste en las aportaciones de los Acciones Comunes Clase I y los flujos que recibe de su inversión en acciones comunes clase C de Fondo BPS, S.A. Por lo tanto, el Emisor para cumplir las obligaciones derivadas de los Bonos Corporativos Convertibles dependerá de que los Accionistas Comunes Clase I, cumplan con sus compromisos de aportación y de la administración eficiente y buen desempeño del proyecto principal de Fondo BPS, S.A., Xochi. Esto incluye las obligaciones de amortizar los Bonos Corporativos Convertibles y pagar los intereses que de estos derivan.
e. Opiniones y dictámenes externos
Tanto el expediente relativo a la presente Oferta Pública bursátil como este prospecto incluyen opiniones y dictámenes emitidos por funcionarios con fe pública y otros profesionales en sus respectivas ramas (legal y de calificación de riesgo) que versan sobre ámbitos dentro de su área de experiencia y que se incluyen para sustentar la información, estructura, contenido, términos y condiciones de la presente Oferta Pública bursátil tanto en áreas legales, nacional e internacional, como financieras y administrativas. Sin embargo, existe el riesgo de que dichas opiniones no sean compartidas por otras personas particulares o colegas que se desenvuelven en el mismo ámbito, así como por funcionarios y entidades públicas. En tal virtud, las mismas puede ser desafiadas o cuestionadas, pudiendo provocar entre otras, consecuencias tanto para la emisora como para sus inversionistas.
F. Activos en el extranjero.
A la fecha de este prospecto, el Emisor no posee activos fuera de Guatemala, sin embargo, sí contempla la inversión en acciones comunes clase C de Fondo BPS, la cual es una entidad panameña.
G. Nivel de apalancamiento y sistema de pago.
Como se aprecia en los índices financieros de endeudamiento incluidos en el presente prospecto, al 30 de abril de 2024, la razón de endeudamiento (pasivos totales/activos totales) de Conacaste Capital, S.A. se encontraba en 0.25%. Cabe resaltar que estos pasivos corresponden a cuentas por pagar a partes relacionadas, por lo que no suponen una deuda financiera adquirida a largo plazo.
Dado que el Emisor no cuenta con valores en circulación, a la fecha, no existe relación entre los flujos de efectivo provenientes del negocio (flujo de caja operativo) y el cumplimiento de los Bonos Corporativos Convertibles generadas por los valores (intereses generados por los valores colocados).
H. Proyecciones Financieras.
Se adjunta como anexo al presente Prospecto el Flujo de Caja proyectado a 10 años, el cual fue preparado por el Emisor con base en supuestos que se presentan con el único propósito de ilustración para el Inversionista, por lo que las proyecciones financieras no constituyen una aseveración en firme sobre la evolución futura determinada. Cabe resaltar que el Emisor contempla que los Bonos Corporativos Convertibles paguen una tasa de interés máxima de 8% anual, la cual es respaldada por las aportaciones de los Accionistas Comunes Clase I.
3. Otros datos
A. Posición competitiva y principales competidores del Emisor
El Emisor, al ser un vehículo de inversión creado exclusivamente para invertir en Fondo BPS, S.A., no posee competidores ni se encuentra realmente dentro de un mercado abierto.
Posición Competitiva Xochi
La inversión en infraestructura vial privada en Guatemala coadyuva al desarrollo hecho desde el sector público con respecto a la planificación, ejecución y/o mantenimiento de carreteras y caminos, y esto en sí es una oportunidad para desarrolladores privados como Fondo BPS, S.A.
Xochies el segundo proyecto de infraestructura vial privado que existe en Guatemala; el otro proyecto privado no se considera una competencia hacia Xochi, dado que ambos atienden e intercomunican sectores distintos, y por lo tanto se complementan al ser una solución para desfogar el tránsito del área urbana de la ciudad capital hacia el sur del país.
Dado que el crecimiento de las poblaciones alrededor de Xochiha alcanzado altos niveles de desarrollo, desde una perspectiva técnica resulta casi inviable construir un desarrollo de infraestructura vial que atienda la problemática que propone resolver el Proyecto como una alternativa vial con pago de peaje para circunvalar los centros urbanos de San Bernardino, Mazatenango y Cuyotenango. Por lo que, el Proyecto no tendrá competencia natural directa.
Valor Agregado del Proyecto
Xochiadquirió inmuebles a lo largo del trazo carretero con un mínimo de 50 metros de ancho, terreno suficiente para construir los 4 carriles (2 en cada sentido) así como desarrollar infraestructura de telecomunicaciones, publicidad, energía eléctrica, comercio y otros, para complementar los ingresos del peaje.
B. Política de inversiones
Durante el periodo de vigencia de los valores de deuda descritos en el presente Prospecto, como un compromiso adquirido en la Asamblea General Extraordinaria de Accionistas con Carácter de Totalitaria del Emisor que aprueba la emisión de dichos valores, Conacaste Capital, S.A. no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A.
Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, después de la Fecha de Conversión, Conacaste Capital, S.A. podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes en circulación.
i. Breve descripción de activos fijos
Conacaste Capital, S.A., al momento de inscripción de esta Oferta Pública bursátil no cuenta con activos fijos.
ii. Inversiones en otras sociedades
Conacaste Capital, S.A. utilizará los fondos provenientes de la colocación de los valores
relacionados a la presente emisión, y el capital que aporten los Accionistas Comunes Clase I para realizar una inversión en acciones comunes clase C emitidas por Fondo BPS, S.A.
iii. Inversiones en curso de realización
Con los fondos que reciba Conacaste Capital, S.A., derivado de la colocación de los Bonos Corporativos Convertibles y el aporte a capital inicial de los Accionistas Comunes Clase I, pagará capital a Fondo BPS, S.A. y ésta le emitirá acciones comunes clase C; dicha inversión representará un aproximado del 20% del capital del Proyecto.
Por su parte, el Proyecto Xochise encuentra en fase de construcción por parte de Fondo BPS, S.A., a través de su sucursal operativa en Guatemala. La construcción de la alternativa vial con pago de peaje que está desarrollando Fondo BPS, S.A. se inició en octubre de 2023 y cuenta con tres fases de entrega de diferentes tramos de la carretera; todo de acuerdo con lo indicado en este Prospecto.
iv. Principales inversiones futuras
Conacaste Capital no cuenta con compromisos en firme que impliquen inversiones a futuro, además de la inversión en acciones comunes clase C de Fondo BPS.
C. Emisiones anteriores
Conacaste Capital, S.A. no ha emitido con anterioridad valores que se hayan inscrito para Oferta Pública bursátil.
D. Emisiones vigentes
Conacaste Capital, adicional a la emisión descrita en el presente Prospecto, no cuenta con valores en circulación que se hayan inscrito para Oferta Pública bursátil.
E. Indicación de algún tipo de acuerdo, acuerdo compromisorio o covenant
Mediante resolución de la Asamblea General de Accionistas, de fecha XXXX, el Emisor y/o sus Accionistas Comunes Clase I, según corresponda, se comprometen a lo siguiente:
a) Los Accionistas Comunes Clase I de Conacaste Capital, S.A. se comprometen a mantener el control accionario y administrativo sobre Conacaste Capital, S.A. durante el plazo en que los Bonos Corporativos Convertibles se encuentren vigentes. No obstante: i. se observarán las disposiciones previstas en la Asamblea de Accionistas y presente Prospecto con respecto al derecho de arrastre y opción de amortización anticipada; y, ii. los Accionistas Comunes Clase I de Conacaste Capital, S.A. acuerdan que podrán disponer individualmente de su participación completa en la entidad, siempre y cuando se respete el derecho de tanteo del otro Accionista Común Clase I y en caso este no se ejerza, las acciones se podrán transmitir a terceros siempre que el vendedor tome en cuenta la solidez patrimonial del comprador necesaria para responder ante los inversionistas y que la calificación de la emisión no sea afectada en forma negativa.
a) En caso Conacaste Capital, S.A. sea sujeto al derecho de arrastre previsto en el pacto social de Fondo BPS, S.A. se procederá a la recompra de los Bonos Corporativos Convertibles de forma anticipada, tal y como se ha previsto en la presente resolución
b) Los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondientes, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en este Prospecto; ii. realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles que no vayan a ser convertidos en Acciones Comunes Clase II con Voto Limitado. Todo lo anterior, según las proyecciones anexas a este Prospecto, considerando que se coloque el 100% de los valores de deuda autorizados a emitir.
c) Durante el plazo que estén vigentes y en circulación los Bonos Corporativos Convertibles, los Accionistas Comunes Clase I se comprometen a que no resolverán aprobar la distribución de utilidades sino hasta después de la Fecha de Conversión.
d) Durante el plazo de vigencia de los Bonos Corporativos Convertibles, la Sociedad no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A. Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, después de la Fecha de Conversión, la Sociedad podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes Clase I en circulación.
F. Limitaciones adquiridas previo a la emisión bajo programa para con otras instituciones
Conacaste Capital no cuenta, hasta el momento, con ninguna limitación para con otras instituciones.
G. Perspectivas financieras
Se adjunta como anexo al presente Prospecto el “flujo de caja” de Conacaste Capital, proyectado a 10 años, el cual fue preparado por el Emisor con base en supuestos que se presentan con el único propósito de ilustración para el Inversionista, por lo que dichas proyecciones no constituyen una aseveración en firme sobre la evolución futura determinada.
Estas proyecciones fueron elaboradas por el Emisor, en donde se consideraron proyecciones preparadas por Fondo BPS. Junto a las proyecciones, se incluyen los supuestos sobre el Proyecto, tanto para la fase de construcción, como para la fase de operación del mismo.
H. Proyectos de expansión y desarrollo
Para los próximos cinco años, Conacaste Capital no tiene algún proyecto de expansión y desarrollo. Fondo BPS tampoco cuenta con proyectos de expansión y desarrollo adicional al proyecto descrito en este Prospecto. Sin embargo, en caso de necesitarse, Fondo BPS podrá considerar invertir en distintos proyectos para expandir el ya existente o diversificar sus operaciones.
I. Limitaciones adquiridas previo a la emisión
No existen limitaciones de alguna naturaleza para Conacaste Capital previo a la emisión de los valores descritos en este Prospecto, adicionales a las mencionadas anteriormente.
CARACTERÍSTICAS DE LA EMISIÓN BAJO PROGRAMA
1. CARACTERÍSTICAS DE LOS VALORES, CONDICIONES Y REGLAS DE LA EMISIÓN BAJO PROGRAMA
A. Denominación de la emisión bajo programa y clave de cotización
B. Descripción de las resoluciones que dan origen a la emisión bajo programa
C. Cupo global de la emisión bajo programa
D. Descripción del tipo y clase de valor o instrumento
E. Cantidad, importe y múltiplos de los valores a emitir
F. Destino de los fondos
G. Moneda
H. Valor nominal
I. Inversión mínima
J. Fecha de Emisión
K. Opción de Conversión
L. Aviso de Conversión
M. Fecha de Conversión
N. Factor de Convertibilidad
O. Fecha de liquidación de los Bonos Corporativos Convertibles
P. Mercado
Q. Precio de colocación, precio de suscripción
R. Descripción de los activos del Emisor y el fondo de reserva de intereses que respaldan el cumplimiento de las obligaciones derivadas de los valores
S. Descripción de los derechos vinculados a los valores.
T. Explicación sobre los gastos estimados aplicados al Inversionista por el Emisor o el oferente
U. Amortización anticipada de los Bonos Corporativos Convertibles y Venta de las Acciones Comunes
Clase II con Voto Limitado
V. Derecho de arrastre
W. Aspectos impositivos generales de los valores
X. Indicación sobre el Representante de los Inversionistas
Y. Denominación y domicilio de los Agentes
Z. Entidad depositaria y central de custodia
AA. Entidades Suscriptoras
AB. Relaciones del Emisor con los Agentes Suscriptores (Agentes de Bolsa)
AC. Forma de circulación de los valores
2 CONDICIONES FINANCIERAS DE LOS VALORES
A. Número de series a emitir
B. Plazo de vigencia de los valores
C. Información sobre intereses, dividendos y capital.
D. Interés moratorio
E. Entidad depositaria
F. Derecho de voto Limitado
G. Subordinación de la emisión bajo programa respecto de otras deudas
H. Calificación de riesgo
3 CONDICIONES DE LA OFERTA PÚBLICA BURSÁTIL, DE LA COLOCACIÓN Y DE LA NEGOCIACIÓN
A. Autorizaciones relacionadas (BVN, RMVM)
B. Plazo de vigencia de la emisión bajo programa y su colocación
C. Plazo de negociación de los valores inscritos a Oferta Pública bursátil
D. Procedimientos y mecanismos de colocación y/o negociación y liquidación
E. Colocación y contrato de suscripción de valores
F. Modalidades de pago
G. Condiciones de la emisión bajo programa
H. Compromisos de los Accionistas Comunes Clase I y del Emisor
1. Características de los valores, condiciones y reglas de la emisión bajo programa
A. Denominación de la emisión bajo programa y clave de cotización
La presente emisión de valores de deuda bajo programa será denominada “BONOS CORPORATIVOS CONVERTIBLES EN ACCIONES COMUNES CLASE II CON VOTO LIMITADO CONACASTE QUETZALES 1” con clave de cotización “BCACCONACASTEQ1”.
B. Descripción de las resoluciones que dan origen a la emisión bajo programa
La presente emisión bajo programa quedó autorizada por la Asamblea General Extraordinaria de Accionistas con carácter de Totalitaria del Emisor de fecha XX de XX de 2024, en la cual se determinaron cada una de las características de los valores y de la emisión.
C. Cupo global de la emisión bajo programa
El cupo global de la emisión bajo programa es de doscientos millones de quetzales (Q200,000,000.00).
D. Descripción del tipo y clase de valor o instrumento
Los Bonos Corporativos Convertibles son valores de deuda convertibles en valores de capital, es decir Acciones Comunes Clase II con Voto Limitado emitidas por Conacaste Capital, S.A. Tanto los Bonos Corporativos Convertibles como las Acciones Comunes Clase II con Voto Limitado, una vez ejecutada la conversión, serán representados mediante uno o varios macrotítulos. La forma de circulación o transmisión de los valores en forma de bonos será a la orden y de las acciones, una vez ocurrida la conversión, será nominativa; y, por lo tanto, se emitirán y regirán, en lo que resulte aplicable, de conformidad con las disposiciones establecidas en la Asamblea General Extraordinaria de Accionistas del Emisor de fecha XXX de XXX de 2024, en el pacto social del Emisor, la legislación del domicilio del Emisor, siendo esta Panamá – en lo que fuere aplicable para la colocación y circulación de los valores en el territorio de Guatemala mediante oferta pública bursátil, se sujetan a la Ley del Mercado de Valores y Mercancías, la normativa interna de Bolsa de Valores Nacional, S.A., Central de Valores Nacional, S.A., el presente Prospecto y el Aviso de Oferta Pública respectivo, así como las disposiciones de adjudicación. Las Acciones Comunes Clase II con Voto Limitado, una vez emitidas, tendrán derecho de voto limitado conforme se describe en el contenido de la Asamblea Extraordinaria y este Prospecto.
E. Cantidad, importe y múltiplos de los valores a emitir
Se emitirán hasta cuarenta mil (40,000) Bonos Corporativos Convertibles con un valor nominal de cinco mil quetzales (Q5,000.00) cada uno, correspondiente a un monto total de hasta doscientos millones de quetzales (Q200,000,000.00), que, ocurrida la Fecha de Conversión, llegarán a representar hasta cuarenta mil (40,000) Acciones Comunes Clase II con Voto Limitado sin valor nominal.
F. Destino de los fondos
Los fondos provenientes de la colocación de los Bonos Corporativos Convertibles serán utilizados para que el Emisor pague el capital y adquiera hasta 25,000 unidades de participación compuestas por acciones comunes clase C de la entidad Fondo BPS, S.A.
A continuación, se presenta una gráfica sobre el destino de los fondos y el traslado del dinero para el pago de la presente emisión:
Emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado Q200MM
FLUJOS DE LA EMISIÓN
Conacaste Capital invierte en acciones comunes clase C de Fondo BPS.
Accionistas Comunes Clase I
Socios capitalizan Conacaste Capital para que el Emisor pueda cumplir con las obligaciones (capital + intereses) derivadas de los Bonos Corporativos Convertibles 1 4 3
Las capitalizaciones serán utilizadas para pagar costos del Emisor, así como los intereses y capital (si no convierten) a los inversionistas.
Los dividendos recibidos de Fondo BPS serán utilizados para distribuirle dividendos a los accionistas de Conacaste Capital, según su participación.
Fondo BPS genera utilidades, decreta y distribuye dividendos a sus accionistas, entre ellos, Conacaste Capital
G. Moneda
Los títulos valores de deuda correspondientes a la presente emisión bajo programa estarán expresados en quetzales; los valores representativos de capital, una vez sean emitidos, estarán representados dentro del capital social de Conacaste Capital, S.A., el cual está registrado en dólares de los Estados Unidos de América.
H. Valor nominal
El valor nominal de los Bonos Corporativos Convertibles será de cinco mil quetzales (Q5,000.00) cada uno; las Acciones Comunes Clase II con Voto Limitado serán sin valor nominal.7
I. Inversión mínima
Para la colocación bursátil de los Bonos Corporativos Convertibles, la cantidad mínima de valores a demandar por postura en mercado primario, a través del mecanismo que determine Bolsa de Valores Nacional, S.A, será de dos (2) Bonos Corporativos Convertibles, los cuales equivalen a diez mil quetzales (Q10,000.00). El Agente de Bolsa a cargo de la colocación no tomará en cuenta las posturas de demanda por cantidades inferiores a las aquí señaladas, salvo que exista autorización previa por parte de la Junta Directiva del Emisor. Las negociaciones subsecuentes en mercado secundario que realicen los Inversionistas que ya cuenten con el mínimo indicado, no tendrán montos mínimos a demandar.
J. Fecha de Emisión
Se refiere a la fecha en que se considera emitido un valor y a partir de la cual este comienza a generar intereses; esta fecha, para cada serie de Bonos Corporativos Convertibles en particular, se dará a conocer en el respectivo Aviso de Oferta Pública (AOP) en donde se convoque a subasta holandesa.
K. Opción de Conversión
Previo a la Fecha de Conversión, dentro del período de sesenta (60) días calendario posteriores a la fecha en que se entregue el Aviso de Conversión, los Inversionistas podrán ejercer la opción de convertir el cien por ciento (100%) de los Bonos Corporativos Convertibles de los que sean titulares en Acciones Comunes Clase II con Voto Limitado del Emisor. Los Inversionistas no podrán convertir parcialmente la inversión en los Bonos Corporativos Convertibles que ostenten. Para que la conversión de valores se ejecute, dentro del período de sesenta (60) días calendario posteriores a la fecha en que se entregue el Aviso de Conversión, los Inversionistas deberán notificar su decisión de convertir, por escrito o a través de los mecanismos que el Emisor ponga a su disposición, por medio de los Agentes Administradores a cargo y mediante el proceso que se establezca en el Aviso de Conversión. La información compartida por los Inversionistas/Accionistas será tratada por los Agentes de Bolsa Depositantes, Agentes Administradores de Valores y Emisor con total confidencialidad entre partes y para usos exclusivos del proceso de conversión.
En caso el Inversionista no ejerza la opción de conversión, el Emisor tiene la obligación de pagar a través de los Agentes Administradores de Valores, las obligaciones derivadas de los Bonos Corporativos Convertibles en la Fecha de Vencimiento. Una vez ejercida la opción de conversión, si los Bonos Corporativos Convertibles son vendidos por el Inversionista que ejerció la opción,
7. NOTA: Se recomienda a cada Inversionista informarse con sus asesores externos sobre el funcionamiento de las acciones sin valor nominal emitidas por entidades panameñas.
el nuevo Inversionista adquirente se deberá sujetar a la convertibilidad de los mismos y no podrá oponerse a recibir las Acciones Comunes Clase II con Voto Limitado que surjan de la conversión; por lo tanto, es obligación del Inversionista que haya ejercido la opción de conversión informar a los potenciales adquirentes que los valores que está negociando serán convertidos en Acciones Comunes Clase II con Voto Limitado, sin excepción.
L. Aviso de Conversión
El Aviso de Conversión se refiere a la notificación que el Emisor hará a los Inversionistas, por los medios establecidos en las disposiciones normativas de Bolsa de Valores Nacional, S.A. y los Agentes de Bolsa Depositantes correspondientes. El Aviso de Conversión se dará un (1) año previo a la Fecha de Conversión y deberá incluir el proceso para notificar el ejercicio de la opción de conversión por parte de los Inversionistas para que los Bonos Corporativos Convertibles que ostenten sean convertidos en Acciones Comunes Clase II con Voto Limitado. Si el Inversionista no manifiesta su deseo de ejercer la opción de conversión se procederá a su amortización a través de los agentes correspondientes, en la Fecha de Vencimiento.
M. Fecha de Conversión
La Fecha de Conversión se refiere a la fecha en la que se realizará la conversión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado; esta fecha se fija el día en que se cumpla el décimo (10º) año de la emisión bajo programa, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. Todos los Bonos Corporativos Convertibles se convertirán en la misma fecha. El Emisor deberá, por medio de sus Agentes Suscriptores o Administradores de Valores, realizar las gestiones necesarias ante Bolsa de Valores Nacional, S.A. para la actualización de los registros correspondientes, y ante Central de Valores Nacional, S.A. para que se opere el cambio de los valores depositados para su custodia; en consecuencia, las Acciones Comunes Clase II con Voto Limitado al momento de su emisión, en la Fecha de Conversión, quedarán automáticamente sujetas a la Oferta Pública bursátil inscrita en Bolsa de Valores Nacional, S.A. para su negociación en mercado secundario.
N. Factor de Convertibilidad
El Factor de Convertibilidad se refiere a la tasa que determinará el número de Acciones Comunes Clase II con Voto Limitado que cada Inversionista recibirá en la Fecha de Conversión, al convertirse los Bonos Corporativos Convertibles. El Factor de Convertibilidad será de uno a uno (1/1), es decir, le corresponde una Acción Común Clase II con Voto Limitado por cada Bono Corporativo Convertible al titular de los valores con respecto de los cuales se haya ejercido la opción de conversión. De conformidad con el Factor de Convertibilidad, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, el Emisor considerará dicha conversión como aportes de capital a la Sociedad y se tendrán por amortizados y cancelados los Bonos Corporativos Convertibles que se hubieren convertido. En la Fecha de Conversión, el Emisor, mediante Asamblea de Accionistas, aprobará la emisión de las Acciones Comunes Clase II con Voto Limitado sin valor nominal que corresponda, las cuales se tendrán como suscritas y pagadas mediante la compensación de la cuenta por pagar con la que contaba la Sociedad a favor de los Inversionistas que hayan decidido convertir.
O. Fecha de liquidación de los Bonos Corporativos Convertibles
La fecha de liquidación es la fecha en la que se realiza el pago de los Bonos Corporativos Convertibles adquiridos y el respectivo crédito de estos a favor del Inversionista; es decir, se refiere a la fecha en que el Inversionista recibe el crédito a su nombre por el valor que se liquida, contra la recepción de los fondos por parte del Agente de Bolsa Depositante (según se describe más adelante).
P. Mercado
La emisión de Bonos Corporativos Convertibles será colocada en mercado primario, con la intervención de los Agentes Suscriptores, IDC Valores, S.A. y Mercado de Transacciones, S.A., en su calidad de oferentes, con quienes el Emisor ha firmado un contrato de suscripción de valores, de conformidad con lo que regula el artículo 77 de la Ley del Mercado de Valores y Mercancías, así como también será negociada en mercado secundario, en ambos casos, mediante Oferta Pública bursátil a través de Bolsa de Valores Nacional, S.A.
Q. Precio de colocación, precio de suscripción
Los valores de la presente emisión bajo programa serán colocados por los Agentes Suscriptores (según se describe más adelante) inicialmente a su valor nominal, es decir, cinco mil quetzales (Q5,000.00) cada uno. Una vez se coloquen los Bonos Corporativos Convertibles, mediante subasta holandesa por tasa, el Inversionista deberá pagar, a través del Agente de Bolsa Depositante el valor de estos al Agente Suscriptor correspondiente, de acuerdo al plazo establecido en el Aviso de Oferta Pública. El impago del valor ocasionará que los Bonos Corporativos Convertibles queden libres para su colocación con terceras personas. Luego de que en la primera subasta se determine la tasa de interés, en las colocaciones y negociaciones subsecuentes los valores podrán adquirirse o negociarse a valor nominal, con prima o descuento. Asimismo, las Acciones Comunes Clase II con Voto Limitado se podrán negociar libremente por sus titulares, al valor que éstos acuerden con los adquirentes.
R. Descripción de los activos del Emisor y el fondo de reserva de intereses que respaldan el cumplimiento de las obligaciones derivadas de los valores
1) Bonos Corporativos Convertibles: Las obligaciones que derivan de los Bonos Corporativos Convertibles no se encuentran garantizadas; sin embargo, el Emisor respalda su cumplimiento mediante los siguientes compromisos:
i. Conacaste Capital, S.A. responderá de manera ilimitada con todos los activos y derechos enajenables al momento de exigirse el cumplimiento de las obligaciones contenidas en los Bonos Corporativos Convertibles a ser emitidos; y
ii. Conacaste Capital, S.A. constituirá un fondo de reserva en el que depositará la cantidad correspondiente a un semestre completo de intereses correspondientes a los Bonos Corporativos Convertibles en circulación, en cuentas bancarias a la vista o en fondos de inversión líquidos a su nombre, hecho que informará oportunamente a los Inversionistas mediante los mecanismos de divulgación de Bolsa de Valores Nacional, S.A.
2) Acciones Comunes Clase II con Voto Limitado: Las obligaciones económicas que surgen de las Acciones Comunes Clase II con Voto Limitado que se emitan no contarán con ningún tipo de garantía.
S. Descripción de los derechos vinculados a los valores.
1) Bonos Corporativos Convertibles: Los Bonos Corporativos Convertibles tendrán los derechos predispuestos en la resolución que autoriza su creación. Los Inversionistas que sean titulares de los Bonos Corporativos Convertibles tendrán, además, los siguientes derechos:
i. Recibir los intereses ofrecidos por el Emisor con la periodicidad indicada en el Aviso de Oferta Pública (AOP) respectivo;
ii. Ejercer la Opción de Conversión de los Bonos Corporativos Convertibles en los términos estipulados en la Asamblea Extraordinaria y el presente Prospecto;
iii. Recibir la devolución del capital representado por cada Bono Corporativo, según corresponda, cuando no se ejerza la opción de conversión;
iv. Recibir las Acciones Comunes Clase II con Voto Limitado derivado de ejercer la opción de conversión de los Bonos Corporativos Convertibles de conformidad con la Asamblea Extraordinaria.
2) Acciones Comunes Clase II con Voto Limitado: Las Acciones Comunes Clase II con Voto Limitado se encuentran reguladas por el pacto social del Emisor, la Asamblea Extraordinaria y la legislación panameña. Los Inversionistas que ejerzan su derecho de conversión, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, tendrán los siguientes derechos como accionistas:
i. Los derechos de los Accionistas podrán ser disminuidos únicamente cuando se cuente con el voto favorable de la mayoría de las Acciones Comunes Clase II con Voto Limitado en circulación propiedad de los Inversionistas;
ii. Los Accionistas tendrán derecho de participar en el reparto de las utilidades sociales y del patrimonio resultante de la liquidación en los porcentajes que les corresponda.
3) Los derechos de los Inversionistas no están vinculados a otras obligaciones contraídas por el Emisor, por lo cual, todos los Inversionistas tendrán los mismos derechos que cualquier otro sobre el mismo tipo de valor adquirido.
T. Explicación sobre los gastos estimados aplicados al Inversionista por el Emisor o el oferente
El Emisor y los oferentes no cargarán, en concepto de colocación, ningún tipo de gasto al Inversionista.
U. Amortización anticipada de los Bonos Corporativos Convertibles y Venta de las Acciones Comunes Clase II con Voto Limitado
1. Amortización anticipada de los Bonos Corporativos Convertibles: El Emisor, si vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., previo a la Fecha de Conversión, tendrá la obligación de amortizar de forma anticipada los Bonos Corporativos Convertibles a los Inversionistas entregando el valor correspondiente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles que ostenten más los intereses devengados hasta la fecha de amortización. Esta obligación tiene vigencia durante el plazo de circulación de los Bonos Corporativos Convertibles, previo a la Fecha de Conversión. En este caso, el Inversionista, previo aviso del Emisor, deberá de recibir el valor ya referido y se tendrán por cancelados los Bonos Corporativos Convertibles amortizados.
2. Venta de las Acciones Comunes Clase II con Voto Limitado por parte de los Inversionistas: Los Accionistas se obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los siguientes casos:
a) Si el Emisor vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., tendrá la obligación de recomprar las Acciones Comunes Clase II con Voto Limitado y el Accionista Común Clase II con Voto Limitado tendrá la obligación de vender las acciones que le correspondan. El valor de cada Acción Común Clase II con Voto Limitado será el resultado del cálculo del ejercicio de liquidación de la Sociedad, distribuido
proporcionalmente entre el número de acciones comunes en circulación. y/o
b) Si los Accionistas Comunes Clase I del Emisor deciden vender el 100% de las acciones del Emisor a terceros, y, por lo tanto, ejercen el derecho de arrastre (definido más adelante), los Accionistas tendrán la obligación de venta de sus Acciones Comunes Clase II con Voto Limitado a esos terceros de acuerdo con el proceso establecido en el apartado respectivo. Este derecho tendrá vigencia durante el plazo de circulación de las Acciones Comunes Clase II con Voto Limitado.
El Emisor, tanto para amortizar de forma anticipada los Bonos Corporativos Convertibles como para el caso de recompra de las Acciones Comunes Clase II con Voto Limitado, indicado en el inciso “a.” anterior, debe dar un aviso previo al Inversionista/Accionista, con por lo menos quince (15) días de anticipación por los medios disponibles de Bolsa de Valores Nacional, S.A. El pago por amortización o recompra de los valores lo podrá realizar el Emisor con las utilidades acumuladas, reservas de capital, ingresos por disposición de activos y/o financiamientos que adquiera para este fin. En todos los casos mencionados en esta literal, no aplicarán las reglas para la negociación de los valores en Oferta Pública, y el proceso de amortización y/o recompra, según corresponda, se realizará entre el Emisor y los Inversionistas con apoyo de los Agentes de Bolsa Depositantes.
V. Derecho de arrastre
De acuerdo con el pacto social del Emisor, en el caso en que los Accionistas Comunes Clase I del Emisor reciban una oferta de compra por parte de una o más personas (“Oferta de Control”) para comprar las Acciones Comunes emitidas y en circulación del Emisor, luego de la Fecha de Conversión, los Accionistas Comunes Clase I tendrán el derecho de arrastre con respecto de los Accionistas Comunes Clase II con Voto Limitado y estos últimos se comprometen y obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los mismos términos y condiciones ofrecidos por el Oferente de Control a los Accionistas Comunes Clase I en dicha Oferta de Control. En caso de ejercer el derecho de arrastre, los Accionistas Comunes Clase I comunicarán mediante notificación escrita con quince (15) días calendario de anticipación a los Accionistas Comunes Clase II con Voto Limitado, y vencido dicho plazo los Accionistas Comunes Clase II con Voto Limitado tendrán la obligación de participar en dicha Oferta de Control y vender al Oferente de Control sus Acciones del Emisor. Los Accionistas Comunes Clase II con Voto Limitado, mediante la aceptación de las condiciones bajo las que se emiten estos valores, designan al Emisor como su apoderado con facultades suficientes e irrevocables para aceptar en su nombre la Oferta de Control en caso de que el titular de las Acciones Comunes Clase II con Voto Limitado no se hubiere manifestado en el plazo indicado.
W. Aspectos impositivos generales de los valores
La tasa impositiva: La tasa impositiva a la que se encuentran afectos los valores puede variar por cambios de ley, sin responsabilidad del Emisor.
Aspectos impositivos de los valores de deuda: De conformidad con la normativa vigente a la fecha de este Prospecto, los intereses generados en los Bonos Corporativos Convertibles no están afectos al pago del impuesto sobre la renta en Panamá, para Guatemala considerando que el flujo de los pagos de los réditos que de los valores se generan no proviene de fuentes guatemaltecas, existen bases para considerar que los intereses derivados de los valores no se encuentran sujetos al pago de impuestos en Guatemala.
Aspectos impositivos de las Acciones Comunes Clase II con Voto Limitado: La suscripción de Acciones Comunes Clase II con Voto Limitado, su recompra, su venta y el pago de dividendos se rigen fiscalmente bajo ley panameña; a la presente fecha, dichos actos no están gravados en Panamá.
Es importante que el Inversionista consulte con un asesor de impuestos respecto de los efectos fiscales de la inversión. En todo caso, se recomienda ver el riesgo denominado “Riesgo tributario por jurisdicción” contenido en el inciso “E. Otros factores de riesgo”.
X. Indicación sobre el Representante de los Inversionistas
La presente emisión no cuenta con la figura de un representante de los Inversionistas/Accionistas.
Y. Denominación y domicilio de los Agentes
IDC Valores, S.A. es una sociedad anónima constituida de conformidad con la legislación guatemalteca, registrada como Agente de Bolsa y de Valores ante el Registro del Mercado de Valores y Mercancías y miembro de Bolsa de Valores Nacional, Sociedad Anónima. IDC Valores, S.A. se encuentra ubicada en la 12 calle 2-25, Zona 10, edificio AVIA, Torre 2, Oficina 1201, ciudad de Guatemala, Guatemala. Dicha entidad ha sido pionera en la estructuración y colocación de emisiones de valores de deuda y capital en Guatemala, así como en la estructuración y administración de fondos de inversión.
IDC Valores pertenece a IDC Network, corporación con más de 25 años de experiencia en Centroamérica, brindando servicios de asesoría y consultoría financiera y gestionando fondos de inversión y proyectos, así como invirtiendo capital propio. Sus diversas áreas de operación abarcan: fusiones y adquisiciones en Guatemala, creación y gestión de fondos de inversión en empresas de desarrollo tecnológico y digital, industria de alimentos, entre otros. Así mismo se han desarrollado proyectos de bienes raíces, estructuración de proyectos de energía e infraestructura y proyectos sociales, así como la generación de oportunidades de inversión para familias y empresas guatemaltecas.
Por su parte, Mercado de Transacciones, S.A. (en adelante indistintamente como “Mercado de Transacciones”) es una casa de bolsa que inició operaciones el 27 de noviembre de 1986 como miembro fundador de Bolsa de Valores Nacional, S.A. contando con más de 35 años de experiencia.
Mercado de Transacciones fue constituida con el objetivo de efectuar operaciones bursátiles por cuenta de sus clientes. En la actualidad es el agente estructurador y colocador de emisiones bajo programa con montos autorizados por más de Q 1,000 millones, siendo de las operaciones con mayor volumen en circulación. Esto ha permitido que Mercado de Transacciones se posicione dentro de las primeras 3 casas de bolsa en Guatemala con mayor volumen en negociación de títulos tanto en quetzales como en dólares en el país. Las oficinas de Mercado de Transacciones, S.A. se encuentran ubicadas en la vía 5 5-34 zona 4, edificio Centro Financiero, torre 3 nivel 9 ciudad de Guatemala, Guatemala.
Z. Entidad depositaria y central de custodia
Central de Valores Nacional, S.A. será la entidad depositaria de los valores representados mediante macrotítulos relacionados a esta Oferta Pública bursátil, bajo la figura del depósito colectivo de valores y, por consiguiente, la receptora y encargada de la entrega de los pagos por concepto de derechos patrimoniales (intereses y dividendos, según corresponda) de los valores en ella depositados, previa recepción de los fondos del Emisor, todo esto a través de los Agentes Suscriptores y Administradores de Valores; Conacaste Capital designa a los Agentes Suscriptores y por medio de estos también a CVN para actuar exclusivamente como depositantes, aceptando desde ya la reglamentación, vigente y futura, que Central de Valores Nacional, S.A. y Bolsa de Valores Nacional, S.A. tengan al respecto,
así como las normas técnicas y operativas para la debida utilización de los sistemas electrónicos que se implementen.
Por lo tanto, las obligaciones que incorporen los valores se pagarán a los Agentes de Bolsa Depositantes a través de Central de Valores Nacional, S.A., reiterando que, para dicho efecto, el Emisor, a través de los Agentes Administradores de Valores, debe proveer los fondos necesarios para los respectivos pagos de intereses y dividendos, según corresponda, así como instruir a Central de Valores Nacional, S.A. a través del sistema sobre a quiénes corresponden dichos pagos.
Es importante hacer notar que Central de Valores Nacional, S.A., en su calidad de persona obligada ante la Intendencia de Verificación Especial (IVE), contará con la información exigida por dicha entidad para efectos del control y prevención del Lavado de Dinero y otros Activos, relativa a los Agentes Suscriptores y Agentes Administradores de Valores.
AA. Entidades Suscriptoras
Los Bonos Corporativos Convertibles se colocarán con la intermediación de Mercado de Transacciones, S.A. e IDC Valores, S.A. como entidades suscriptoras, de acuerdo con el artículo 77 de la Ley del Mercado de Valores y Mercancías, según contrato de suscripción de valores de fecha XX de XX de 2024.
AB. Relaciones del Emisor con los Agentes Suscriptores (Agentes de Bolsa)
IDC Valores, S.A. (quien fungirá como Agente Estructurador, Agente Administrador, Agente Suscriptor, Agente Colocador, Agente Depositante y Agente Líder, para el caso de redes de colocación), es parte de IDC Network al igual que IDC Overseas, Ltd, accionista del Emisor. Asimismo, el cargo de la presidencia del órgano de administración de ambas entidades está a cargo de Ana Luisa Martínez Mont Molina. Adicionalmente, entre las partes existen relaciones que surgen derivado de la función de IDC Valores, S.A. como Agente Estructurador, Colocador, Administrador, Agente de Bolsa Depositante y Líder, para el caso de redes de colocación, en la emisión.
Mercado de Transacciones, S.A. (quien fungirá como Agente Estructurador, Agente Administrador, Agente Suscriptor, Agente Colocador y Agente Líder, para el caso de redes de colocación) y su órgano de administración y decisión directa no tiene relación con el Emisor. La relación entre Mercado de Transacciones, S.A. y el Emisor se rige por los acuerdos que norman la función de ésta como Agente Estructurador, Agente Administrador, Agente Suscriptor, Agente Colocador, Agente Depositante y Agente Líder.
AC. Forma de circulación de los valores
Tanto los Bonos Corporativos Convertibles, así como las Acciones Comunes Clase II con Voto Limitado, una vez transcurrida la Fecha de Conversión, serán representados mediante uno o varios macrotítulos; en el caso de los bonos, su forma de circulación o transmisión será a la orden y en el caso de las acciones, una vez ocurrida la conversión, estas serán nominativas. Dichos macrotítulos serán depositados en Guatemala por medio de los Agentes Suscriptores, utilizando los servicios de Central de Valores Nacional, S.A. bajo la figura legal del Contrato de Depósito Colectivo. A través de dicha figura legal, los macrotítulos se dividirán de forma posterior en registros electrónicos denominados “partes alícuotas”, que se asignarán por medio de los Agentes de Bolsa Depositantes a cada titular en la proporción respectiva en virtud de los endosos, registros de endosos y transferencias que hayan operado y los cuales podrán ser negociados de la misma forma como se pudieran hacer con un título físico, de acuerdo con los sistemas y registros empleados por CVN.
Los valores relacionados a esta emisión se colocarán, circularán y se negociarán en Guatemala a través de Oferta Pública bursátil, a través de Bolsa de Valores Nacional, S.A., por lo que la misma se sujeta a la Ley del Mercado de Valores y Mercancías y adicionalmente a lo establecido en los reglamentos y normativas de Bolsa de Valores Nacional, S.A. y Central de Valores Nacional, S.A. Para tal efecto, se ha designado a la entidad Central de Valores Nacional, S.A. y a IDC Valores, S.A. y Mercado de Transacciones, S.A., miembros de Bolsa de Valores Nacional, S.A., para actuar como depositarios, quienes mantendrán la estricta segmentación, separación, independencia y confidencialidad para con cada uno de los clientes de los Agentes de Bolsa Depositantes y aceptando desde ya la reglamentación que Bolsa de Valores Nacional, S.A. y Central de Valores Nacional, S.A. tengan al respecto, vigente y futura, incluyendo las normas técnicas y operativas para la debida utilización de los sistemas electrónicos que se implementen, en especial, pero no limitado a que las obligaciones que incorporen los valores se pagarán al Agente de Bolsa Depositante encargado a través de Central de Valores Nacional, S.A. La transferencia de los valores previamente relacionados no estará sujeta a ninguna aprobación previa por parte de ningún órgano del Emisor y, por lo tanto, se podrá disponer de ellos libremente en mercado secundario. Los Bonos Corporativos Convertibles y las Acciones Comunes Clase II con Voto Limitado, según corresponda, se transferirán de un tenedor a otro mediante el proceso establecido por Central de Valores Nacional, S.A.
2. Condiciones financieras de los valores
A. Número de series a emitir
El número de series de las que constará la emisión bajo programa será indeterminado. Cada vez que el Emisor lo estime conveniente y posterior a la realización de la subasta correspondiente a dicha serie en Bolsa de Valores Nacional, S.A. se emitirá una o más series simultánea o sucesivamente hasta por el o los montos que decida el Emisor y siempre de manera que la totalidad de los Bonos Corporativos Convertibles emitidos no exceda en ningún momento el cupo global de doscientos millones de quetzales (Q200,000,000.00).
Todo lo anterior sujeto a que se cumpla con los requerimientos mínimos para el monto de las series o, de ser el caso, del número de Inversionistas requeridos conforme a la normativa vigente de Bolsa de Valores Nacional, S.A., siendo estos:
• Estar constituida por un monto mínimo de Q10,000,000.00; o
• Estar constituida por un monto mínimo de 2.5% del monto global aprobado para el Emisor en todas sus emisiones o programas vigentes siempre y cuando el monto de la serie nunca sea menor de Q1,000,000.00; o
• Contar con un mínimo de 20 Inversionistas, siempre y cuando el monto de la serie nunca sea menor de Q1,000,000.00.
B. Plazo de vigencia de los valores
1) Bonos Corporativos Convertibles: La vigencia de los Bonos Corporativos Convertibles es de diez (10) años, contados a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita, o hasta la fecha en la que el Emisor realice la amortización anticipada de los Bonos Corporativos Convertibles. Por lo tanto, por Fecha de Vencimiento se entenderá como el día en que se cumpla el plazo de vigencia de los Bonos Corporativos Convertibles de la primera serie emitida. Todos los Bonos Corporativos Convertibles vencerán en la misma fecha. En la Fecha de Conversión, si el Inversionista decidió no ejercer su opción de conversión, el Emisor pagará el valor equivalente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles.
2) Acciones Comunes Clase II con Voto Limitado: Debido a la naturaleza de las Acciones Comunes Clase II con Voto Limitado, éstas no tienen un plazo de vigencia definido.
No obstante, existen opciones de recompra sobre dichos valores en circulación, pudiendo dar vencimiento a estos, de conformidad con lo estipulado en este Prospecto.
C. Información sobre intereses, dividendos y capital.
i. Información sobre los intereses.
La tasa de interés para cada serie de Bonos Corporativos Convertibles será la que se determine en cada subasta holandesa que sea convocada por medio de un Aviso de Oferta Pública (AOP). Dicha tasa de interés podrá ser fija, variable o mixta. Los intereses de los Bonos Corporativos Convertibles empezarán a computarse a partir de la Fecha de Emisión de cada serie, y su pago se realizará de forma semestral, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. Para todas las series, el pago de intereses se realizará en la misma fecha. Cabe resaltar que, para la primera serie de Bonos Corporativos Convertibles, el Emisor tendrá la intención de colocarla a una tasa máxima del ocho por ciento (8%) anual. Siguiendo las prácticas observadas en los mercados de valores, los intereses que devenguen los Bonos Corporativos Convertibles se cubrirán en su totalidad en la Fecha de Conversión o Vencimiento, independientemente de:
(1) Si la fecha de adquisición en Mercado Primario del Bono Corporativo Convertible respectivo coincide con la fecha de inicio del plazo del período de los intereses; o
(2) Si la fecha de adquisición en Mercado Primario del Bono Corporativo Convertible respectivo es posterior a la fecha del inicio del plazo del período de los intereses.
Por consiguiente, cuando se presente el supuesto descrito en el número “(2)” anterior, para compensar contra la suma bruta que por concepto de intereses el Inversionista tendría que recibir a partir de la Fecha de Conversión o Vencimiento, se procederá de la siguiente manera:
•
Al valor de adquisición del Bono Corporativo Convertible (que podrá ser a su valor nominal, con prima o descuento) el Inversionista deberá añadir una suma equivalente al cien por ciento (100%) de los intereses corridos sobre el valor nominal (el “monto a compensar”).
La diferencia entre la suma que el Inversionista hubiera tenido derecho a recibir al vencimiento del período de intereses, menos el importe del “monto a compensar”, será el total de los intereses efectivamente devengados y percibidos por el Inversionista. En caso de que, por cambios en la ley, el Inversionista llegue a estar afecto al pago de un impuesto sobre la renta por rentas de capital que, en el caso de ser beneficiario afecto deba retenerse, el impuesto a pagar se calculará, por tanto, teniendo como base imponible dicha diferencia; en el caso indicado, el importe que recibiría el Inversionista al vencimiento del período de intereses estará conformado por el “monto a compensar” más los intereses después de retención de impuesto que le corresponden al Inversionista.
El “monto a compensar” no constituye un ingreso o renta gravable para el Emisor ni un gasto deducible para el Inversionista, sino que consiste en el procedimiento financiero/contable para saldar los intereses, cuyo importe corresponde pagar al Inversionista.
Para ilustrar lo anterior se muestra el siguiente diagrama, que ilustra el total del importe que el Inversionista recibirá a la fecha de vencimiento del período de intereses del Bono Corporativo Convertible, en donde:
• El área A ilustra el “monto a compensar” que el Inversionista ha pagado al adquirir en Mercado Primario del Bono Corporativo Convertible y que al vencer el plazo del período de intereses el Emisor le devuelve.
• El área B muestra el monto de intereses netos que el Inversionista recibirá como ingreso. Por lo tanto, al vencimiento del período de intereses, el Inversionista recibe el monto del área A.
Día de inicio del período de intereses
Monto de interes por día
Día de compra del Bono Corporativo Convertible
Día de pago del período de intereses del Bono Corporativo Convertible
ii. Base de cálculo
La base de cálculo de intereses para cada una de las series o tramos de Bonos Corporativos Convertibles de la presente emisión será determinada en cada Aviso de Oferta Pública (AOP), pudiendo, en su defecto, tomar en cuenta el número de días calendarios transcurridos y utilizando como base un mes de treinta (30) días y un año de trescientos sesenta días (360) (Base de cálculo: 30/360).
iii. Información sobre los dividendos comunes
Las Acciones Comunes Clase II con Voto Limitado, a partir de que sean emitidas y estén en circulación, conferirán a sus titulares el derecho de recibir el pago de dividendos comunes que puedan decretarse para cada período, correspondientes a las utilidades generadas por Conacaste Capital, distribuidos a prorrata de acuerdo con la cantidad de acciones que ostenten. El pago de dividendos estará sujeto a la generación de utilidades por parte del Emisor y a que el órgano correspondiente resuelva su distribución. En caso de que en determinado periodo se generen, pero no se repartan utilidades, los Inversionistas podrán recibir las utilidades acumuladas como dividendos en los periodos subsiguientes.
iv. Procedimiento de pago de intereses y dividendos comunes
El procedimiento para determinar los intereses que generen los Bonos Corporativos Convertibles de cada serie, la forma de calcularlos, su publicación y cualquier otra disposición relacionada con los mismos, será establecida por el Emisor, según se informe en el medio respectivo en el que se informe al mercado sobre la Oferta Pública bursátil.
La estructura de traslado de intereses y dividendos comunes, según el momento, opera de la siguiente forma:
Compran, Bonos Corporativos Convertibles
Oferta Pública Liquidación de la transacción
Emite Bonos Corporativos Convertibles hasta por un monto de Q200,000,000.00
INVERSIONISTAS
Q/$
Recibe intereses o dividendos, según corresponda, por la inversión en los valores de la Emisión
• Agentes Suscriptores
• Estructuradores
• Colaboradores
• Administradores
• Depositantes
Paga intereses o decreta y paga dividendos, según corresponda $
• Intereses de los bonos (Capitalización)
• Pago de Dividendos sobre Acciones comunes Clase II (Dividendos de Fondo PBS)
v. Lugar de pago de intereses, dividendos y capital.
Todos los pagos de capital e intereses de los Bonos Corporativos Convertibles o de los dividendos de las Acciones Comunes Clase II con Voto Limitado, según el momento aplicable, serán pagados a sus Inversionistas/Accionistas por el o los Agentes de Bolsa Depositantes a cargo, a través de Central de Valores Nacional, S.A., siempre y cuando se hayan recibido los fondos respectivos, a través de los Agentes Administradores de Valores, por parte del Emisor.
vi. Forma de pago de intereses, capital y dividendos
El pago de los intereses, capital y dividendos, según corresponda a cada momento, será realizado por el o los Agentes de Bolsa Depositantes a través de Central de Valores Nacional, S.A. siempre y cuando se hayan recibido los fondos respectivos, a través de los Agentes Administradores de Valores, podrán realizarse por medio de: a) La emisión de cheques, b) La programación de transferencias bancarias a las cuentas de los Inversionistas/Accionistas según mecanismos disponibles para tales efectos, o c) Crédito de conformidad con lo acordado entre el Agente de Bolsa Depositante y el Inversionista/Accionista. El Emisor deberá, a través de los Agentes Administradores de Valores acreditar los fondos con tres (3) días hábiles de anticipación al pago de los intereses, capital o dividendos. Una vez acreditados los fondos en Central de Valores Nacional, S.A. ésta transferirá los fondos a las cuentas que los Agentes de Bolsa Depositantes designen para tal efecto, realizándose los pagos correspondientes.
vii. Cuadro del importe efectivo de los valores
Dado que al momento de la elaboración del Prospecto no se contaba con la información específica de las series o tramos a solicitar, se adjunta el siguiente cuadro como ejemplo ilustrativo para los Inversionistas, aplicable a la existencia de los valores como Bonos Corporativos Convertibles.
BONOS CORPORATIVOS CONVERTIBLES
Serie o tramo A
Fecha de subasta 11/06/2024
Fecha de liquidación 13/06/2024
Plazo de los Bonos Corporativos Convertibles
Nota: Tomar en cuenta que pueden existir costos de custodia y administración de los valores, si aplicaren.
viii. Plazo en el que se pueden reclamar los intereses y el pago del capital, así como el pago de dividendos
Los Inversionistas podrán reclamar el pago de los intereses en las fechas establecidas en el Aviso de Oferta Pública (AOP) para cada una de las series. Adicionalmente, según el momento, los Inversionistas podrán reclamar el pago del valor nominal de los valores adquiridos y el pago de los intereses de acuerdo con lo estipulado en el presente Prospecto.
Los dividendos se pagarán en la medida y en las fechas en que la Asamblea de Accionistas Comunes Clase I del Emisor determine su distribución.
D. Interés moratorio
La mora por los intereses no pagados por parte del Emisor generará una tasa de interés moratorio del tres por ciento (3%) mensual calculado diariamente sobre los saldos vencidos no pagados, contado a partir del día hábil siguiente a la fecha en que el Emisor se encontraba obligado a hacer efectivo el pago sobre el saldo vencido y no pagado.
Las Acciones Comunes Clase II con Voto Limitado no son equivalentes a valores de renta fija o títulos de deuda y por lo tanto no generan intereses. Asimismo, los dividendos decretados y pagados por Conacaste Capital que por causa imputable al Inversionista no sean recibidos por este, en la fecha de pago esperada, no causarán interés alguno. En el caso en que los fondos, por alguna razón no puedan pagarse por parte del Agente de Bolsa Depositante al Inversionista, estos serán conservados por el Agente de Bolsa Depositante, sin causar interés alguno a partir de la fecha que se señaló para su cobro y hasta el término de su prescripción
E. Entidad depositaria
Central de Valores Nacional, S.A. es la entidad depositaria de los valores relacionados a esta emisión; y, en consecuencia, la encargada de procesar los pagos por concepto de intereses y dividendos, una vez reciba los fondos, a través de los Agentes Administradores de valores, por parte del Emisor.
Por lo tanto, las obligaciones que incorporen los valores se pagarán a los Agentes de Bolsa Depositantes a través de Central de Valores Nacional, S.A. Para dicho efecto el Emisor deberá proveer los fondos necesarios para ello, así como instruir a Central de Valores Nacional, S.A. a través de los Agentes Administradores de Valores y del sistema sobre los agentes a quienes corresponden dichos pagos.
F. Derecho de voto Limitado
Las Acciones Comunes Clase II con Voto Limitado relacionadas a la emisión no tendrán derecho a voto en las asambleas ordinarias ni extraordinarias del Emisor. No obstante, sus derechos no podrán ser disminuidos salvo que se cuente con el voto favorable de la mayoría de las Acciones Comunes Clase II con Voto Limitado cuyo derecho se vea afectado y se encuentren en circulación, en una Asamblea específica celebrada para tal efecto.
G. Subordinación de la emisión bajo programa respecto de otras deudas
Los derechos de los Inversionistas, mientras sean tenedores de los Bonos Corporativos Convertibles, no están subordinados a otras obligaciones contraídas por el Emisor, por lo tanto, todos los Inversionistas tendrán los mismos derechos que cualquier otro acreedor, siempre y cuando sus valores sean los Bonos Corporativos Convertibles. Una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, los Inversionistas se encuentran subordinados frente a otras obligaciones contraídas por el Emisor. Es importante tomar en consideración lo
descrito en la sección “3. Otros datos”, inciso “E. Indicación de algún tipo de acuerdo, condicionante o acuerdo compromisorio” de este Prospecto.
H. Calificación de riesgo
El Emisor contrató los servicios de Pacific Credit Rating Guatemala, S.A. (PCR), calificadora de riesgo inscrita en el Registro del Mercado de Valores y Mercancías para poder operar como tal. En virtud de tal disposición, se adjunta a este Prospecto el Informe de Calificación, documento emitido por Pacific Credit Rating Guatemala, S.A. (PCR) otorgando a la emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado una calificación de GTAA-, perspectiva “Estable” con datos financieros de apertura del Emisor al 07 de febrero de 2024.
Significado de calificación:
Categoría AA:
• Emisiones con alta calidad crediticia. Los factores de protección son fuertes. El riesgo es modesto, pudiendo variar en forma ocasional por las condiciones económicas.
• Con el propósito de diferenciar las calificaciones domésticas de las internacionales, se ha agregado una (GT) a la calificación para indicar que se refiere sólo a emisores/emisiones de carácter doméstico a efectuarse en el mercado guatemalteco. Estas categorizaciones podrán ser complementadas si correspondiese, mediante los signos (+/-) mejorando o desmejorando respectivamente la clasificación alcanzada entre las categorías AA y B.
Para efectos de la calificación, es importante tomar en cuenta los siguientes aspectos:
• Las calificaciones en escala nacional son una medida de calidad crediticia de las entidades relativa a la calificación del “mejor” riesgo crediticio de un país. Por lo tanto, las calificaciones nacionales no son comparables internacionalmente. La calificación otorgada es una opinión y no una recomendación para comprar, vender o mantener determinado título, ni un aval o garantía de la emisión o del Emisor
• La calificación otorgada es sólo para el mercado local, por lo que no es equivalente a la de los mercados internacionales. En el caso de Pacific Credit Rating Guatemala, S.A., para efectos de diferenciar las calificaciones locales de las internacionales, se ha agregado un subíndice a la escala de calificación local que, para el caso de Guatemala es GT.
3. Condiciones de la Oferta Pública bursátil, de la colocación y de la negociación
A. Autorizaciones relacionadas (BVN, RMVM)
La presente Oferta Pública bursátil fue autorizada para su cotización en bolsa por el Consejo de Administración de Bolsa de Valores Nacional, S.A. con fecha 21 de junio de 2024, e inscrita ante el Registro del Mercado de Valores y Mercancías el 19 de julio de 2024 bajo el número de resolución RMVM-612/2024 y código 06040199902600001.
B. Plazo de vigencia de la emisión bajo programa y su colocación
El plazo de vigencia de la emisión bajo programa y de la Oferta Pública bursátil para la colocación de los Bonos Corporativos Convertibles en mercado primario es de tres (3) años contados a partir
de la fecha de inscripción de la Oferta Pública bursátil en el Sistema de Automatización Registral del Registro del Mercado de Valores y Mercancías de Guatemala. Los plazos de colocación de cada una de las series o tramos serán dados a conocer en el respectivo Aviso de Oferta Pública (AOP), y en ningún caso podrán extenderse más allá de sesenta (60) días de emitidos dichos avisos.
C. Plazo de negociación de los valores inscritos a Oferta Pública bursátil
Tanto los Bonos Corporativos Convertibles como las Acciones Comunes Clase II con Voto Limitado, a partir de que sean emitidas y estén en circulación, podrán negociarse en mercado secundario mediante Oferta Pública bursátil a través de Bolsa de Valores Nacional, S.A. El plazo para la negociación de los valores en mercado secundario mediante Oferta Pública bursátil abarcará la vigencia de los valores que se emitan, y se mantendrá vigente hasta la fecha en que se amorticen todos los Bonos Corporativos Convertibles y se recompren todas las Acciones Comunes Clase II con Voto Limitado que se encuentren en circulación, según corresponda para cada valor.
D. Procedimientos y mecanismos de colocación y/o negociación y liquidación
Los procesos de suscripción, adjudicación, colocación y liquidación de los valores se realizarán mediante el “Normativo de Procedimientos para la Oferta Pública de Valores de Deuda mediante el Proceso de Adjudicación por el Mecanismo de Subasta Holandesa Bursátil a través de Bolsa de Valores Nacional, S.A.”.
En cuanto al proceso de solicitud, detalles de la cantidad mínima o máxima a solicitar y el momento del desembolso, momentos para la presentación de las demandas, fechas de aviso de oferta pública y de su publicación y fecha de cierre de la subasta, se darán a conocer en los respectivos Avisos de Oferta Pública (AOP) para cada serie.
Es importante recalcar que una serie ya colocada parcialmente podrá continuar incrementando el monto a colocar sucesivamente conforme lo determine el Emisor dentro del plazo máximo de sesenta (60) días y dentro del monto indicado en el AOP.
Los valores de la presente Oferta Pública bursátil podrán ser negociados con inversionistas extranjeros, siempre bajo la jurisdicción y legislación guatemalteca, a través de acuerdos de corresponsalía o cualquier otro acuerdo o mecanismo que permita la legislación y normativa vigente.
E. Colocación y contrato de suscripción de valores
Conacaste Capital, S.A. y los Agentes de Bolsa, IDC Valores, S.A. y Mercado de Transacciones, S.A. firmaron un contrato de suscripción de valores (conforme la figura tipificada en la Ley del Mercado de Valores y Mercancías) para la adquisición y colocación mediante Oferta Pública bursátil de los Bonos Corporativos Convertibles. Por lo que los Agentes Suscriptores serán los encargados de la gestión para la cotización bursátil de la presente emisión en Guatemala.
El Emisor, asume la responsabilidad de presentar y proporcionar a Bolsa de Valores Nacional, S.A. y el Registro del Mercado de Valores y Mercancías la documentación e información de mantenimiento legalmente requerida para mantener vigente la emisión para su cotización en bolsa, de todo lo cual (sin perjuicio de dicha responsabilidad) se ocuparán operativamente los Agentes Suscriptores y Agentes Administradores de forma independiente o conjunta, indistintamente, en cumplimiento de la responsabilidad que ha asumido el Emisor.
Asimismo, la colocación de los Bonos Corporativos Convertibles podrá ser realizada por cualquiera de los Agentes Suscriptores ya sea por sí mismos o con colaboración de otros agentes de bolsa utilizando el mecanismo de redes de colocación, en cuyo caso los Agentes Líderes serán IDC
Valores, S.A. y Mercado de Transacciones, S.A. de ser el caso, la formación de redes de colocación será informada en el medio respectivo en el que se informe al mercado sobre la oferta.
La administración y depósito de los valores, así como la información que esta genere será llevada de forma separada y con total confidencialidad por cada uno de los Agentes de Bolsa Depositantes siendo estos responsables del manejo y actualización de la información de cada Inversionista/ Accionista. Se exceptúa aquella información que deban compartir con el Emisor o con los Agentes Administradores de Valores, por requerimiento de un ente supervisor o autoridad competente.
F. Modalidades de pago
El pago de capital e intereses de los Bonos Corporativos Convertibles y de los dividendos de las Acciones Comunes Clase II con Voto Limitado, según el momento, será hecho por el o los Agentes de Bolsa Depositantes a cargo a través de Central de Valores Nacional, S.A., siempre que los fondos hayan sido entregados, a través de los Agentes Administradores de Valores, por parte del Emisor. Para dicho efecto, el Emisor, a través de los Agentes Administradores de Valores, deberá proveer los fondos necesarios para ello, así como instruir a Central de Valores Nacional, S.A. a través del sistema a los Agentes de Bolsa Depositantes a quienes corresponden dichos pagos. El importe de los intereses, dividendos y pagos de capital que los tenedores de los valores no reciban, en los periodos correspondientes o al momento de hacer valer la opción ejercida, según lo descrito en este Prospecto, por cualquier hecho imputable a sus tenedores serán conservados por el Agente de Bolsa Depositante, sin causar interés a partir de la fecha que se señaló para su cobro y hasta el término de su prescripción.
G. Condiciones de la emisión bajo programa
i. Legislación y tribunales competentes
Los Bonos Corporativos Convertibles serán emitidos en Panamá mediante la emisión de uno o varios macrotítulos y su forma de circulación o transmisión será a la orden; estos tendrán como ley aplicable la legislación vigente de la República de Panamá y en caso de litigio y/o ejecución, serán competentes los tribunales de justicia de la ciudad de Panamá. En cuanto a las Acciones Comunes Clase II con Voto Limitado, por su naturaleza, éstas se sujetan a las leyes de la República de Panamá. La colocación de los Bonos Corporativos Convertibles y la negociación y circulación de estos y las Acciones Comunes Clase II con Voto Limitado, en el territorio de Guatemala mediante oferta pública bursátil se sujetarán a la legislación aplicable de la República de Guatemala.8
ii. Revolvencia durante el plazo de colocación autorizado
La emisión no será revolvente. Por lo tanto, la cantidad de valores a emitir será de hasta cuarenta mil (40,000) Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado.
iii. Suscripción
Conacaste Capital, S.A. y los Agentes de Bolsa, Mercado de Transacciones, S.A. e IDC Valores, S.A. firmaron un contrato de suscripción de valores (conforme la figura tipificada en la Ley del Mercado de Valores y Mercancías) para la adquisición y colocación mediante Oferta Pública bursátil de los Bonos Corporativos Convertibles. Por lo que los Agentes Suscriptores serán los encargados de la gestión para la cotización bursátil de la presente emisión en Guatemala.
8Se sugiere al lector consultar las opiniones legales presentadas en el presente Prospecto para una mejor compresión.
El Emisor declara que asume la responsabilidad de presentar y proporcionar a Bolsa de Valores Nacional, S.A. y al Registro del Mercado de Valores y Mercancías la documentación e información de mantenimiento legalmente requerida para mantener vigente la presente emisión para su cotización en bolsa, de todo lo cual (sin perjuicio de dicha responsabilidad) se ocuparán operativamente los Agentes Suscriptores de forma independiente o conjunta, indistintamente.
iv. Modalidad de colocación
La colocación de los Bonos Corporativos Convertibles será realizada por IDC Valores, S.A. y Mercado de Transacciones,
S.A. como Agentes Suscriptores y Colocadores en caso de actuar exclusivamente; y, por IDC Valores, S.A. y Mercado de Transacciones, S.A. como Agentes Líderes en caso de que se utilicen redes de colocación; ambas, bajo la modalidad de “mejor esfuerzo”, de conformidad con los montos mínimos descritos en el medio respectivo en el que se informe al mercado sobre la oferta pública bajo la modalidad de mejor esfuerzo (“mejor esfuerzo” significa que la colocación no está garantizada y la misma está sujeta a condiciones de mercado). De ser el caso, la formación de redes de colocación que sea informada mediante el medio respectivo en el que se informe al mercado sobre la oferta e incluyendo el mecanismo de colocación y/o negociación aplicable.
v. Modalidad de custodia y administración de valores
Los Bonos Corporativos Convertibles serán emitidos por uno o varios macrotítulos cuya forma de circulación o transmisión será a la orden los cuales serán depositados en Guatemala, por medio de los Agentes Suscriptores, utilizando los servicios de Central de Valores Nacional, S.A. bajo la figura legal del Contrato de Depósito Colectivo. A través de dicha figura legal, los macrotítulos se dividirán de forma posterior en registros electrónicos denominados “partes alícuotas”, que se asignarán por medio de los Agentes de Bolsa Depositantes a cada titular en la proporción respectiva y los cuales podrán ser negociados de la misma forma como se pudieran hacer con un título físico. Los Agentes de Bolsa Depositantes de dichos títulos serán los encargados de administrar y custodiar los Bonos Corporativos Convertibles y de convertirse, las Acciones Comunes Clase II con Voto Limitado, por cuenta del Emisor y por cuenta e instrucción de sus Inversionistas y Accionistas, siendo cada Agente de Bolsa Depositante responsable de administrar la información que de esta relación se genere.
vi. Fecha de vencimiento de la oferta pública
El plazo de vigencia de la emisión bajo programa para la colocación de Bonos Corporativos Convertibles en mercado primario es de tres (3) años, contados a partir de la fecha de inscripción de la Oferta Pública bursátil en el Sistema de Automatización Registral del Registro del Mercado de Valores y Mercancías de Guatemala. El plazo para la negociación de los valores en mercado secundario abarcará la vigencia de los valores que se emitan, es decir, hasta la fecha en que se recompren todas las Acciones Comunes Clase II con Voto Limitado que se encuentren en circulación.
H. Compromisos de los Accionistas Comunes Clase I y del Emisor
i. Los Accionistas Comunes Clase I de Conacaste Capital, S.A. se comprometen a mantener el control accionario y administrativo sobre Conacaste Capital, S.A. durante el plazo en que los Bonos Corporativos Convertibles se encuentren vigentes. No obstante: i. se observarán las disposiciones previstas en la Asamblea de Accionistas y este Prospecto con respecto al
derecho de arrastre y opción de amortización anticipada; y, ii. los Accionistas Comunes Clase I de Conacaste Capital, S.A. acuerdan que podrán disponer individualmente de su participación completa en la entidad, siempre y cuando se respete el derecho de tanteo del otro Accionista Común Clase I y en caso este no se ejerza, las acciones se podrán transmitir a terceros siempre que el vendedor tome en cuenta la solidez patrimonial del comprador necesaria para responder ante los inversionistas y que la calificación de la emisión no sea afectada en forma negativa.
ii. En caso Conacaste Capital, S.A. sea sujeto al derecho de arrastre previsto en el pacto social de Fondo BPS, S.A. se procederá a la recompra de los Bonos Corporativos Convertibles de forma anticipada, tal y como se ha previsto en la Asamblea General Extraordinaria de Accionistas de la presente emisión.
iii. Los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondiente, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en este Prospecto; ii. Realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. Realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles. Todo lo anterior, según las proyecciones anexas a este Prospecto, considerando que se coloque el 100% de los valores de deuda autorizados a emitir.
iv. Durante el plazo que estén vigentes y en circulación los Bonos Corporativos Convertibles, los Accionistas Comunes Clase I se comprometen a que no resolverán aprobar la distribución de utilidades sino hasta después de la Fecha de Conversión.
v. Durante el plazo de vigencia de los Bonos Corporativos Convertibles, la Sociedad no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A. Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, después de la Fecha de Conversión, la sociedad podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes en circulación.
INFORMACIÓN FINANCIERA
CONSIDERACIONES FINALES
RESPONSABILIDADES
INFORMACIÓN SOBRE
REVALUACION DE ACTIVOS
IV INFORMACIÓN FINANCIERA
1. Estados financieros e información relacionada
Conacaste Capital, S.A. es una entidad que se constituyó el 12 de enero de 2024, inscrita con fecha 16 de enero de 2024 en la República de Panamá, con el propósito especial de invertir en acciones comunes clase C de Fondo BPS, S.A., para lo cual ha resuelto inscribir para Oferta Pública bursátil una emisión Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado. Es por esto que el Emisor cuenta únicamente con estados financieros auditados de apertura al 07 de febrero de 2024 y no con resultados auditados de los últimos tres ejercicios. A continuación, se detalla toda la información financiera relevante de Conacaste Capital, S.A. Cabe resaltar que es importante que el Inversionista tome en consideración la información financiera de Fondo BPS, S.A. presentada en los estados financieros auditados a diciembre de 2023, los cuales fueron incluidos en la sección de anexos de este Prospecto.
2. Contingencias y reparos fiscales
Conacaste Capital, S.A., al ser una sociedad no operativa inscrita en Panamá, y no contar con operaciones locales, no genera obligaciones tributarias a su cargo. Asimismo, a la fecha no tiene contingencias y/o reparos fiscales que pudieran afectar la situación financiera del Emisor.
3. Opinión del auditor externo
Los Estados Financieros de apertura han sido auditados por la firma Ernst & Young, S.A. (EY); firma de auditoría externa independiente contratada por el Emisor, y quien ha emitido opinión sobre los Estados Financieros al 07 de febrero de 2024, la cual se adjunta al presente Prospecto.
4. Estados financieros interinos
Dado que Conacaste Capital, S.A. es una sociedad constituida el 12 de enero de 2024 e inscrita con fecha 16 de enero de 2024. Se incluyen en este Prospecto, los estados financieros interinos al 30 de abril de 2024, certificados por el contador y suscritos por la Mandataria Especial y Judicial con Representación del Emisor.
5. Situación fiscal
Conacaste Capital, S.A., al ser una sociedad inscrita en Panamá, y no contar con operaciones locales en su país de origen, no genera obligaciones tributarias a su cargo. Asimismo, es observadora del cumplimiento de todas las leyes de la República de Panamá. Por lo tanto, a la fecha no posee pasivos contingentes, reparos fiscales, entre otros.
6. Perspectivas
En la sección de Anexos del presente Prospecto se adjuntan las proyecciones financieras del Emisor para los siguientes diez años. Estas proyecciones financieras han sido preparadas bajo supuestos que el Emisor considera prudentes y en ningún momento constituyen aseveración en firme, garantía del resultado o rendimientos que se pueda generar en un futuro.
7. Información sobre el auditor externo
La firma Ernst & Young, S.A. (EY), contratada como firma de auditoría externa independiente del Emisor, y quien ha auditado los estados financieros de apertura; tiene sus oficinas ubicadas en 12 calle 2-25 zona 10, Edificio AVIA Torre II Oficina 1701, Piso 17, ciudad de Guatemala, Guatemala.
8. Indicadores financieros
Al momento de inscripción de esta Oferta Pública bursátil, no se cuenta con información auditada de los últimos tres ejercicios, únicamente con Estados Financieros auditados de apertura con fecha 07 de febrero de 2024 y los Estados Financieros interinos al 30 de abril de 2024. Debido a que la Sociedad no cuenta con un ejercicio fiscal completo y solamente tiene información financiera de 3 meses, no es posible presentar indicadores financieros.
9. Información de sociedades donde se tiene inversión
Conacaste Capital, S.A. suscribirá la adquisición de hasta 25,000 unidades de participación accionaria de Fondo BPS, S.A., compuestas por acciones comunes clase C, correspondientes a un monto aproximado de USD30,000,000.00.
10. Informes del Órgano de Administración
Conacaste Capital, S.A. por ser una sociedad inscrita el 16 de enero de 2024 en la República de Panamá, no ha elaborado todavía informe anual del órgano directivo; no obstante, durante el plazo de la emisión se elaborará anualmente un Informe al Órgano de Administración sobre la administración de la presente Oferta Pública bursátil de Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado.
V CONSIDERACIONES FINALES
Este Prospecto puede ser consultado en la página web del Registro del Mercado de Valores y Mercancías y de Bolsa de Valores Nacional, S.A. y en las oficinas de los Agentes Administradores. La actualización a la información del Prospecto será incorporada por actualizaciones anuales durante la vigencia de la Oferta Pública bursátil y de forma mensual se informarán los hechos relevantes del Emisor, en ambos casos podrá consultarse dicha información en el sitio web de Bolsa de Valores Nacional, S.A.
www.rmvm.gob.gt/
www.bvnsa.com.gt/
www.idcvalores.com
www.corporacionbi.com/gt/mt/
VI RESPONSABILIDADES
VII INFORMACIÓN SOBRE REVALUACIÓN DE ACTIVOS
Los activos de Conacaste Capital, S.A. consistirán principalmente en inversiones en acciones comunes clase C de Fondo BPS, S.A. De acuerdo con lo establecido en el pacto social de dicha entidad, para determinar el valor de mercado de las acciones comunes emitidas por Fondo BPS, S.A. una firma de consultoría independiente de reconocido prestigio que nombre su Junta Directiva deberá de realizar la valuación de las mismas
ANEXOS
1. PACTO SOCIAL DEL EMISOR
2. MANDATO ESPECIAL Y JUDICIAL DEL EMISOR
3. RESOLUCIÓN ADMINISTRATIVA DEL EMISOR
4. OPINIÓN LEGAL ABOGADOS GUATEMALTECOS
5. OPINIÓN LEGAL ABOGADOS PANAMEÑOS
6. ESTADOS FINANCIEROS AUDITADOS DE APERTURA DEL EMISOR
7. ESTADOS FINANCIEROS INTERINOS ABRIL 2024 DEL EMISOR
8. CALIFICACIÓN DE RIESGO DEL EMISOR
9. PROYECCIONES FINANCIERAS DEL EMISOR
10. INFORMACIÓN COMERCIAL DEL PROYECTO XOCHI, DESARROLLADO POR FONDO BPS
11. ESTADOS FINANCIEROS AUDITADOS 2022 DE FONDO BPS
12. ESTADOS FINANCIEROS INTERINOS 2023 DE FONDO BPS
RESOLUCIÓN ADMINISTRATIVA DEL EMISOR
OPINIÓN LEGAL ABOGADOS
GUATEMALTECOS
OPINIÓN LEGAL ABOGADOS PANAMEÑOS 5
ESTADOS FINANCIEROS AUDITADOS DE APERTURA DEL EMISOR
Conacaste Capital, S.A.
Estados Financieros Al 7 de febrero de 2024
Conjuntamente con el Informe de los Auditores Independientes
Conacaste Capital, S.A.
Estados Financieros
Al 7 de febrero de 2024
Contenido
INFORME DE LOS AUDITORES INDEPENDIENTES
A la Junta Directiva y a los Accionistas de Conacaste Capital, S.A
Opinión
Hemos auditado los estados financieros de Conacaste Capital, S.A. (“la Compañía”), los cuales comprenden el estado de situación financiera al 7 de febrero de 2024, y el estado del resultado integral, de cambios en el patrimonio y de flujos de efectivo a esa fecha, así como las notas a los estados financieros, incluyendo un resumen de la información sobre políticas contables materiales
En nuestra opinión los estados financieros adjuntos presentan razonablemente, en todos sus aspectos significativos, la situación financiera de la Compañía al 7 febrero 2024, su desempeño financiero y sus flujos de efectivo a esa fecha, de conformidad con la Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades (“NIIF para PYMES”).
Bases para la opinión
Efectuamos nuestra auditoría de conformidad con las Normas Internacionales de Auditoría (“NIA”). Nuestras responsabilidades bajo dichas normas se encuentran descritas en la sección de Responsabilidades del auditor con relación a la auditoría de los estados financieros de nuestro informe. Somos independientes de la Compañía, de conformidad con el Código de Ética de Contadores Profesionales del Consejo Internacional de Normas de Ética para Contadores (“IESBA”, por sus siglas en inglés), junto con los requerimientos de ética que son relevantes para nuestra auditoría de los estados financieros y hemos cumplido con nuestras otras respons abilidades éticas de acuerdo con esos requerimientos y con el Código de Ética del IESBA. Consideramos que la evidencia de auditoría que hemos obtenido es suficiente y apropiada para proporcionar una base para nuestra opinión de auditoría.
Responsabilidade s de la Administración y de aquellos encargados del Gobierno Corporativo sobre los estados financieros
La Administración es responsable por la preparación y presentación razonable de estos estados financieros de conformidad con NIIF para PYMES, así como por el control interno que la Administración determine que es necesario para permitir la preparación de estados financieros que estén libres de errores significativos, ya sea debido a fraude o error.
A la Junta Directiva y a los Accionistas de Conacaste Capital, S.A.
En la preparación de los estados financieros, la Administración también es responsable de la evaluación de la capacidad de la Compañía para continuar como negocio en marcha, revelando, según corresponda, los asuntos relacionados con el negocio en marcha y utilizando el principio contable de negocio en marcha, excepto si la Administración tiene la intención de liquidar la Compañía o de terminar sus operaciones, o bien no exista otra alternativa realista sino hacerlo.
Responsabilidades del auditor con relación a la auditoría de los estados financieros
Los encargados de la Administración de la Compañía son responsables de la supervisión del proceso de información financiera de la Compañía.
Nuestros objetivos son obtener una seguridad razonable acerca de si los estados financieros considerados en su conjunto están libres de representaciones erróneas significativas, debido a fraude o error, y emitir un informe de auditoría que incluye nuestra opinión. La seguridad razonab le es un nivel alto de seguridad, pero no es una garantía de que una auditoría efectuada de acuerdo con las NIA siempre detectará un error significativo cuando exista. Los errores pueden deberse a fraude o error y son considerados significativos cuando, in dividualmente o en su conjunto, pudiera esperarse razonablemente que influyan las decisiones económicas que tomen los usuarios basándose en estos estados financieros.
Como parte de una auditoría de conformidad con las NIA, nosotros ejercemos el juicio pr ofesional y mantenemos escepticismo profesional durante la auditoría. Asimismo, nosotros como auditores, también:
• Identificamos y evaluamos los riesgos de error material en los estados financieros, debido a fraude o error, diseñamos y aplicamos procedimie ntos de auditoría para responder a dichos riesgos, y obtenemos evidencia de auditoría suficiente y adecuada para proporcionar una base para nuestra opinión. El riesgo de no detectar un error material debido fraude es más alto que en el caso de un error material debido a error, ya que el fraude puede implicar colusión, falsificación, omisiones intencionales, manifestaciones intencionalmente erróneas, o la elusión del control interno.
• Obtenemos un entendimiento del control interno relevante para la auditoría con el propósito de diseñar procedimientos de auditoría que sean adecuados en función de las circunstancias, pero no con el propósito de expresar una opinión sobre la efectividad del control interno de la Compañía.
• Evaluamos que las políticas contables u tilizadas sean adecuadas, así como la razonabilidad de las estimaciones contables y las revelaciones efectuadas por la Administración.
A la Junta Directiva y a los Accionistas de Conacaste Capital, S.A.
• Concluimos sobre el uso adecuado por parte de la Administración del principio contable de empresa en marcha y, basándonos en la evidencia de auditoría obtenida, concluimos sobre si existe una incertidumbre material relacionada con hechos o condiciones que pueden generar dudas significativas sobre la capacidad de la Compañía para continuar como empresa en marcha. Si concluimos que existe una incertidumbre material, se requiere que llamemos la atención en nuestro informe de auditoría sobre las revelaciones correspondientes en los estados financi eros o, si dichas revelaciones no son adecuadas, que expresemos una opinión modificada. Nuestras conclusiones están basadas en la evidencia de auditoría obtenida hasta la fecha de nuestro informe de auditoría. No obstante, hechos o condiciones futuras pued en causar que la Compañía no continúe como una empresa en marcha.
Evaluamos la presentación global, estructura y contenido de los estados financiero s, incluyendo las revelaciones, y si dichos estados financieros representan las transacciones subyacentes y eventos de manera que logren la presentación razonable.
Nos comunicamos con los encargados de la Administración de la Compañía en relación, entre otros asuntos, al alcance y oportunidad de nuestra auditoría y los hallazgos significativos inc luyendo cualquier deficiencia significativa en el control interno que hayamos identificado durante nuestra auditoría.
Ernst & Young, S.A. 8 de marzo de 2024
Conacaste Capital, S.A.
Estado de Situación Financiera
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
Conacaste Capital, S.A. Estado del Resultado Integral Por el período de 1 día que terminó el 7 de febrero de 2024 (Cifras expresados en dólares estadounidenses)
Notas
Ingresos
Costos
Utilidad bruta
Gastos de administración
(Pérdida) utilidad antes de impuesto sobre la renta
Impuesto sobre la renta
(Pérdida) utilidad neta
Otro resultado integral
Resultado integral total US$
Las notas que se acompañan forman parte de los estos estados financieros.
Conacaste Capital, S.A.
Estado de Cambios en el Patrimonio
Por el período de 1 día que terminó el 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
Aportes a futuras capitalización Utilidades acumuladas Patrimonio total Notas
Capital pagado
Saldo al 7 enero de 2024
Resultado integral total del año
Saldo al 7 de febrero de 2024
Las notas que se acompañan forman parte de los estos estados financieros.
Conacaste Capital, S.A.
Estado de Flujos de Efectivo
Por el periodo de 1 día que terminó el 7 de febrero de 2024
Notas
Flujos de efectivo de las actividades de operación: (Pérdida) utilidad neta US$ -
Ajustes para conciliar la (pérdida) utilidad antes de impuesto sobre la renta con los flujos de efectivo netos:
Intereses financieros-
Cambios en el capital de trabajo: (Aumento) disminución en:
Cuentas por cobrar (200)
Gastos de organización (5,608)
Aumento (disminución) en:
Cuentas por pagar a partes relacionadas 5 5,598
Flujos de efectivo neto usados en las actividades de operación (210)
Flujos de efectivo de actividades de financiamiento:
Efectivo recibido por cobro de aportación de capital 6 250,200
Flujos de efectivo provistos por las actividades de financiamiento 250,200
Aumento neto en el efectivo y equivalente de efectivo 249,990
Efectivo y equivalente de efectivo al inicio del año -
Efectivo y equivalente de efectivo al final del año 4 US$ 249,990
(Cifras expresadas en dólares estadounidenses) Las notas que se acompañan forman parte de los estos estados financieros.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
1. Información corporativa
Conacaste Capital, S. A. (la "Compañía") fue constituida en la República de Panamá como una sociedad anónima el 12 enero de 2024, para operar por plazo indefinido , formalmente inició operaciones el 7 de febrero de 2024. Su objetivo principal es participar en compra, ven ta y en general hacer negocios con acciones, bonos, valores de cualquier naturaleza o descripción en otras sociedades o compañías, ya sean panameñas o extranjeras.
La emisión de los estados financieros de Conacaste Capital, S. A., al 7 febrero de 2024 fue aprobada por la Administración el 8 de marzo de 2024 Estos estados financieros deben ser presentados para su aprobación definitiva a la asamblea de accionistas de la Compañía. La Administración espera que sean aprobados sin modificaciones.
2. Bases para la preparación de los estados financieros
2.1 Declaración de cumplimiento
Los estados financieros de Conacaste Capital, S. A. al 7 de febrero de 2024 fueron preparados de conformidad con la Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades (NIIF para las PYMES) emitida por el Consejo de Normas Internacionales de Contabilidad.
2.2 Bases de valuación y moneda de presentación
Los estados financieros de Conacaste Capital, S.A. al 7 de febrero de 2024, fueron preparados sobre la base de costos históricos. Los estados financieros están expresados en dólares estadounidenses ($) la cual está a la par y es de libre cambio con el balboa (B/.) que es la unidad monetaria de la República de Panamá.
3. Resumen de las principales políticas contables
Las principales políticas contables aplicadas en la preparación de estos estados financieros se detallan a continuación. Las políticas contables adoptadas por la Compañía para la preparación de sus estados financieros al 7 de febrero de 2024 son consistentes con aquellas que fueron utilizadas para la preparación de sus estados financieros
3.1 Moneda funcional y moneda de presentación
La moneda funcional de la Compañía es el dólar estadounidense. La moneda funcional refleja el mercado económico primario en el cual opera la Compañía El retorno de las inversiones, el capital captado, el desempeño financiero y la liquidez es evaluado en dólares estadunidenses.
3.1.1 Transacciones en moneda extranjera
Las transacciones en moneda extranjera, cualquier moneda distinta de la moneda funcional, son registradas al tipo de cambio vigente del día de la transacción. Al determinar la situación financiera y los resultados de sus operaciones, la Compañía valúa y ajusta sus activos y pasivos denominados en monedas extranjeras al tipo de cambio vigente a la fecha de dicha valuación y determinación. Las diferen cias cambiarias resultantes de la aplicación de estos procedimientos se reconocen en los resultados del período en que ocurren.
3.2 Clasificación corriente y no corriente
La Compañía presenta en el estado de situación financiera sus activos y pasivos clasificados como corriente y no corriente
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
Un activo es clasificado como corriente cuando la Compañía espera realizar el activo o tiene la intención de venderlo o consumirlo en su ciclo normal de operaciones; mantiene el activo principalmente con fines de negociación; espera realizarlo dentro de los doce meses siguientes después del período sobre el que se informa; y el activo es efectivo o equivalente al efectivo a menos que éste se encuentre restringido y no pueda ser intercambiado ni utilizado para cancelar un pasivo por un período mínimo de doce meses después del cierre del período sobre el que se informa.
La Compañía clasifica el resto de sus activos como activos no corrientes
Un pasivo es clasificado como corriente cuando la Compañía espera liquidar el pasivo en su ciclo normal de operaciones; mantiene el pasivo principalmente con fines de negociación; el pasivo debe ser liquidado dentro de los doce meses siguientes a la fecha de cierre del período sobre el que se informa; o cuando la Compañía no tiene un derecho incondicional para aplazar la cancelación del pasivo durante, al menos, los doce meses siguientes a la fecha de cierre del período sobre el que se in forma.
La Compañía clasifica el resto de sus pasivos como pasivos no corriente
3.3 Efectivo y equivalentes de efectivo
El efectivo incluye los saldos en bancos y los fondos depositados en fondos líquidos . Los saldos en bancos y los fondos depositados en fondos líquidos están disponibles a la vista y sobre los mismos no existe ninguna restricción que limite su uso.
3.4 Instrumentos financieros
La valuación de los instrumentos financieros de la Compañía se determina por medio del valor razonable o el costo amortizado, según se define a continuación :
Valor razonable - El valor razonable de un instrumento financiero que es negociado en un mercado financiero organizado es determinado por referencia a precios cotizados en ese mercado financiero para negociaciones realizadas a la fecha del estado de situación financiera. Para aquellos instrumentos financieros para los que no existe un mercado financiero activo, el valor razonable es determinado utilizando técnicas de valuación. Tales técnicas incluyen transacciones de mercado recientes entre partes interesadas y debidamente informadas que actúen en condiciones de independencia mutua; referencias al valor razonable de otro instrumento financiero sustancialmente semejante; y el descuento de flujos de efectivo u otros modelos de valuación.
Todos los activos y pasivos medidos al valor razonable o sobre los cuales la Compañía realiza divulgaciones de valor razonable, son clasificados dentro de una de las siguientes jerarquías de valor razonable. Dicha clasificación se basa en el menor nivel de información utilizada para determinar tal valor y que es significativa para la determinación del valor razonable en conjunto. La jerarquía de valor razonable está conformada por los siguientes tr es niveles:
Nivel 1: Precios cotizados (no ajustados) en mercados activos para activos y pasivos financieros idénticos.
Nivel 2: Precio en un acuerdo de venta vinculante o en una transacción reciente para un activo idéntico
Nivel 3: Técnicas de valuación en las cuales el menor nivel de información utilizada para la medición del valor razonable no es observable.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
La naturaleza de las estimaciones de valores razonables es subjetiva e involucra aspectos inciertos y el juicio de la Administración, po r lo que sus importes no pueden ser determinados con absoluta precisión. En consecuencia, si hubiese cambios en los supuestos en los que se basan las estimaciones, estos podrían diferir de los resultados finales.
Costo amortizado - El costo amortizado es calculado utilizando el método de la tasa de interés efectiva menos cualquier estimación por deterioro. El cálculo toma en consideración cualquier premio o descuento en la adquisición e incluye costos de la transacción, y honorarios que son parte integral de la tasa de interés efectiva.
3.5 Activos financieros
3.5.1 Reconocimiento y medición inicial de los activos financieros
La Compañía reconoce todos sus activos financieros inicialmente al valor razonable más los costos directamente atribuibles a la transacción, excepto los activos financieros valuados al valor razonable con cambios en resultados en los que no se consideran tales costos. Las compras o ventas de activos financieros son reconocidas por la Compañía en las fechas en que realiza cada transacción, siendo la fecha de contratación, la fecha en la que la Compañía se compromete a comprar o a vender un activo financiero.
Los activos financieros que posee la compañía son los siguientes: efectivo y equivalentes de efectivo, cuentas por cobrar a partes relacionadas
3 5.2 Medición subsecuente de los activos financieros
La medición subsecuente de los activos financieros depen de de su clasificación como se describe a continuación:
Activos financieros al valor razonable con cambios en resultados
Los activos financieros adquiridos con el propósito de negociarlos en un futuro cercano se incluyen en los estados financieros como activos financieros al valor razonable con cambios en resultados, sin deducir los costos de transacción en que se pueda incurrir en su venta o disposición. Estos activos financieros mantenidos para negociar son designados por la Compañía desde su reconocimiento inicial como activos financieros al valor razonable con cambios en resultados. Las ganancias o pérdidas derivadas de su negociación son reconocidas en los resultados del año en que ocurren.
Cuentas por cobrar a partes relacionadas
Las cuentas por cobrar a partes relacionadas son activos financieros no derivados con pagos fijos o determinados que no son cotizados en un mercado activo. Después de su reconocimiento inicial las cuentas por cobrar son medidas por la Compañía al costo amor tizado utilizando el método de la tasa de interés efectiva menos una estimación por deterioro. Las ganancias o pérdidas se reconocen en resultados cuando los documentos y las cuentas por cobrar se dan de baja o por deterioro, así como a través del proceso de amortización
La recuperación de estos activos financieros es analizada periódicamente y se registra una estimación por deterioro para aquellas cuentas por cobrar calificadas como de cobro dudoso, con cargo a los resultados del período. Las cuentas dec laradas incobrables son rebajadas de la estimación por deterioro.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
3.5.3 Deterioro de activos financieros
La Compañía evalúa a la fecha del estado de situación financiera si existe evidencia objetiva de que un activo financiero o un grupo de ellos pudieran estar deteriorados. Un activo financiero o un grupo de activos financieros es considerado deteriorado si, y solo sí, existe evidencia objetiva de deterioro como resultado de uno o más eventos que han ocurrido después del reconocimiento inicial del activo financiero y que el evento de pérdida detectado tiene un impacto en los flujos de efectivo futuros estimados para el activo financiero o del grupo de activos financieros que pueda ser confiablemente estimado. La evidencia del deterioro puede inclui r indicadores de que los deudores están experimentando significativas dificultades financieras, retrasos en el pago de intereses o pagos del principal, la probabilidad de que tales deudores se encuentren en un proceso de quiebra u otro tipo de reorganización financiera y cuando la información indique que hay una disminución estimable en los flujos de efectivo de la Compañía provenientes de incumplimientos contractuales.
Deterioro de activos financieros registrados al costo amortizado Cuando la Compañía determina que ha incurrido en una pérdida por deterioro en el valor de los activos financieros registrados al costo amortizado, estima el importe de la pérdida como la diferencia entre el importe en libros del activo y el valor presente de los flujos de efe ctivo futuros descontados con la tasa de interés efectiva original del activo financiero, deduce la pérdida del valor registrado del activo y reconoce la pérdida en los resultados del año en que ocurre.
Si, en un subsecuente periodo, el importe de la pérdida por deterioro disminuyese y puede ser objetivamente relacionada con un evento posterior al reconocimiento del deterioro, la pérdida por deterioro es revertida. Registrada la reversión, el importe en libros del activo financiero no excede del importe amortizado original. El importe de la reversión se reconoce en los resultados del año en que ocurre.
3 5.4 Baja de activos financieros
Los activos financieros son dados de baja por la Compañía cuando expiran los derechos contractuales sobre los flujos d e efectivo del activo financiero; o cuando transfiere el activo financiero desapropiándose de los riesgos y beneficios inherentes al activo financiero y ha cedido los derechos contractuales de recibir los flujos de efectivo del activo financiero; o cuando reteniendo los derechos contractuales a recibir los flujos de efectivo, la Compañía ha asumido la obligación contractual de pagarlos a uno o más perceptores.
3.6 Pasivos financieros
3.6.1 Reconocimiento y medición inicial de los pasivos financieros
Los pasivos financieros contemplados en el alcance de las NIIF para las Pymes son clasificables como pasivos financieros al valor razonable con cambios en resultados las cuentas por pagar con partes relacionadas. La Compañía determina la clasificación de sus pasivos financieros a la fecha de su reconocimiento inicial.
La Compañía reconoce todos sus pasivos financieros inicialmente al valor razonable a la fecha de la aceptación o contratación del pasivo, más los costos directamente atribuibles a la transacción en el caso de cuentas por pagar y la deuda financiera.
Los pasivos financieros de la Compañía incluyen las obligaciones por pagar, préstamos y documentos por pagar y documentos por pagar a partes relacionadas.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
3.6.2 Medición subsecuente de los pasivos financieros
La medición subsecuente de los pasivos financieros depende de su clasificación como se describe a continuación:
Cuentas por pagar a partes relacionadas
Después del reconocimiento inicial son medidas al costo amortizado utilizando el método de la tasa de interés efectiva. La Compañía reconoce las ganancias o pérdidas en el resultado del periodo cuando al pasivo financiero se da de baja, así como a través del proceso de amortización.
3 6.3 Baja de pasivos financieros
Los pasivos financieros son dados de baja por la Compañía cuando la obligación ha sido pagada o cancelada o bien su exigencia haya expirado. Cuando un pasivo financiero es reemplazado por otro pasivo financiero, la Compañía cancela el original y reconoce un nuevo pasivo financiero. Las diferencias que se pudieran producir de tales reemplazos de pasivos financieros son reconocidas en los resultados del año en que ocurran.
3.7 Provisiones
Una provisión es reconocida cuando la Compañía tiene una obligación presente, ya sea legal o implícita, como resultado de un evento pasado, es probable que la Compañía tenga que desprenderse de recursos para cancelar la obligación y pueda efectuarse una estima ción fiable del importe de la obligación. El importe de las provisiones registradas es evaluado periódicamente y los ajustes requeridos se registran en los resultados del año.
3.8 Reconocimiento de ingresos
La Compañía mide sus ingresos provenientes de actividades ordinarias utilizando el valor razonable de la contrapartida, recibida o por recibir, derivada de los ingresos.
3.9 Impuestos
De acuerdo con las regulaciones fiscales vigentes, las compañías constitu idas en Panamá están exentas del pago del impuesto sobre la renta. La compañía paga los impuestos que correspondan conforme lo establecido legalmente en las jurisdicciones en donde radiquen sus posiciones de inversión.
3.10 Juicios y estimaciones y supuestos significativos de contabilidad
La preparación de los estados financieros de la Compañía requiere que la Administración realice juicios, estimaciones y supuestos que afectan las cifras informadas de ingresos, gastos, activos y pasivos y las divulgaciones correspondientes, así como la divulgación de pasivos contingentes. Sin embargo, la incertidumbre acerca de tales juicios, estimaciones y supuestos podría derivar en situaciones que requieran ajustes de importancia relativa sobre los valores registr ados de los activos y pasivos en períodos futuros.
4. Efectivo y equivalentes de efectivo
Denominado en dólares estadounidenses
2024
US$ 249,990
Corresponde a efectivo depositado en el fondo líquido de inversión dólares IDC genera rendimientos variables conforme a condiciones de mercado. Al 7 de febrero de 2024 no existían restricciones de efectivo y equivalentes de efectivo.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
5. Saldos y transacciones con partes relacionadas
Un detalle de saldos por cobrar y pagar con partes relacionadas se presenta a continuación :
Cuentas por cobrar:
Entidad
Capital Ventures Worldwide S A
Cuentas por pagar:
Entidad
Domicilio Relación 2023
Panamá Accionista US$ 200 US$ 200
Domicilio Relación 2024
Capital Ventures Worldwide S A Panamá Accionista US$ 5,598 US$ 5,598
Un detalle de las transacciones entre partes relacionadas se muestra a continuación:
Cuentas por pagar corrientes:
Capital Ventures Worldwide S A
Domicilio Relación 2024
Panamá Relacionada US$ 5,598 US$ 5,598
Las cuentas por pagar a partes relacionadas son pagaderos en efectivo. Los plazos de vencimiento se extienden según lo pactado entre ambas partes, no están sujetas a ningún descuento por pronto pago, y son recuperables en la moneda funcional de los estados financieros
6. Patrimonio
Capital social común
El capital de las sociedades anónimas en la República de Panamá está reglamentado por la Ley No.32 de 26 de febrero de 1927 que establecen en su Artículo 22, que para operar en la República de Panamá las sociedades anónimas podrán crear y emitir acciones sin valor nominal, siempre que en el pacto social se haga constar:
• La cantidad total de acciones que puede emitir la sociedad;
• La cantidad de acciones con valor nominal, si las hubiere, y el valor de cada una;
• La cantidad de acciones sin valor nominal;
Una u otra de las siguientes declaraciones:
a) Que el capital social sea por lo menos igual a la suma representada por las acciones con valor nominal, más una suma determinada con respecto a cada acción sin valor nominal que se emita, y las sumas que de tiempo en tiempo se incorporen al capital social de acuerdo con resolución o resoluciones de la Junta Directiva;
b) Que el capital social sea por lo menos igual a la suma representada por las acciones con valor nominal, más el valor que la sociedad reciba por la emisión de las acciones sin valor nominal, y las sumas que de tiempo en tiempo se incorporen al capital social de acuerdo con resolución o resoluciones de la Junta Directiva.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
Capital social
Al 7 de febrero de 2024, e l capital social autorizado está conformado por 175,000 acciones comunes y nominativas, de las cuales se han suscrito 1,668 acciones comunes clase I a un valor de US$300 dólares por acción
Capital Pagado
El 31 de enero de 2024, se aprobó la suscripción y cobro de 834 acciones comunes y nominativas a favor de Capital Ventures Worldwide, S.A., por lo que el capital pagado asciende a la cantidad de US$250,200 a razón de US$300 por acción.
Reserva legal
Conforme la legislación panameña , no hay requerimientos de constituir reserva legal.
7. Compromisos y contingencias
7.1 Compromisos
No hay contratos firmados de ninguna índole que generen un compromiso a la Compañía.
7.2 Contingencias
Al 7 de febrero de 2024 la Compañía no tiene abierto proceso judicial alguno que pudiera afectar significativamente a los estados financieros.
8. Objetivos y políticas de gestión de riesgos financieros
Los principales instrumentos financieros de la Compañía consisten en cuentas por cobrar. El propósito fundamental de estos instrumentos financieros es proveer finanzas para las operaciones de la Compañía.
Los principales riesgos que pueden tener un efect o de importancia relativa sobre estos instrumentos financieros son el riesgo de mercado y el riesgo de liquidez. La Administración de la Compañía con el soporte gerencial y de la Junta Directiva monitorea y administra estos riesgos.
La Junta Directiva revisa y acuerda las políticas para el manejo de estos riesgos, como se resumen a continuación:
Riesgo de mercado:
El riesgo de mercado es el riesgo de que el valor razonable o los flujos de efectivo futuros de un instrumento financiero puedan fluctuar como consecuencia de variaciones en los precios de mercado. El riesgo de mercado comprende tres tipos de riesgo: el riesgo de tipo de cambio, el riesgo de tasa de interés y riesgos de precio.
Riesgo de tipo de cambio:
El riesgo de tipo de cambio representa el riesgo de que el valor razonable de los flujos de efectivo futuros de instrumentos financieros fluctúe como consecuencia de variaciones en los tipos de cambios de monedas extranjeras. La exposición de la Compañía al riesgo de tipo de cambio se relaciona principalmente con sus actividades operativas, es d ecir, cuando sus ingresos o gastos están denominados en una moneda diferente a la moneda de presentación de la Compañía , este riesgo es mitigado por la Compañía ya que sus operaciones comerciales las realiza en su totalidad en la moneda funcional de los es tados financieros.
Conacaste Capital, S. A.
Notas a los Estados Financieros
Al 7 de febrero de 2024
(Cifras expresadas en dólares estadounidenses)
Riesgo de tasa de interés:
El riesgo de tasa de interés es el riesgo de que el valor razonable o los flujos de efectivo futuros de un instrumento financiero puedan fluctuar como consecuencia de las variaciones en las tasas de interés de mercado. La exposición de la Compañía a dicho riesgo se refiere básicamente a los instrumentos misceláneos no significativos con tasas de interés variables.
Riesgo de liquidez:
El riesgo de liquidez es el riesgo de que una entidad encuentre dificultad para cumplir con las obligaciones asociadas con pasivos financieros que se liquiden mediante la entrega de efectivo u otro activo financiero. La Compañía da seguimiento periódico a su posición de liquidez, manteniendo activos líquidos mayores que los pasivos líquidos, considerando el vencimiento de sus activos financieros y efectúa periódicamente proyecciones de flujos de efectivo con el objeto de detectar oportunamente los potenciales faltantes o excesos de efectivo para soportar sus operaciones.
El siguiente cuadro resume los vencimientos de los pasivos financieros de la Compañía con base en los compromisos de pago:
Menos de 3 meses
De 3 a 12 meses
De 1 a 5 años Total
Al 7 de febrero de 2024:
Cuentas por pagar a partes relacionadas
9. Gestión de capital
El principal objetivo de la gestión de capital de la Compañía es asegurar que mantiene una razón de crédito sólida y razones financieras de capital saludables para sustentar sus negocios y maximizar sus utilidades.
Mediciones al valor razonable
Como se indica en la nota 3.4 y 3.5, los principales instrumentos financieros de la Compañía consisten en efectivo y equivalentes de efecto y cuentas por cobrar , la Administración considera que sus valores en libros se aproximan a sus valores razonables.
10. Fase de iniciación de operaciones
Conacaste Capital, S.A., fue creada como vehículo para la inversión en acciones de Fondo BPS, S.A, entidad que desarrolla el Proyecto XOCHI. La entidad contratará a asesores y casas de bolsa para estructurar y comercializar la emisión de Bonos Corporativos Convertibles en la Bolsa de Valores Nacional de Guatemala
11. Hechos ocurridos después de la fecha del estado de situación financiera
No se tiene conocimiento de ningún otro evento posterior, ocurrido entre la fecha de los estados financieros y la fecha de su autorización, que requiera la modificación de las cifras presentadas en los estados financieros autorizados o de revelación en notas a los mismos
ESTADOS FINANCIEROS INTERINOS
CALIFICACIÓN DE RIESGO DEL EMISOR
HISTORIAL DE CALIFICACIONES
Fecha de información
Fecha de comité
Feb-24
08/03/2024
Emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado BCACCONACASTEQ1 Perspectiva GTAAEstable
Significado de la calificación
Categoría AA. Emisiones con alta calidad crediticia. Los factores de protección son fuertes. El riesgo es modesto, pudiendo variar en forma ocasional por las condiciones económicas.
Con el propósito de diferenciar las calificaciones domesticas de las internacionales, se ha agregado una (GT) a la calificación para indicar que se refiere sólo a emisores/emisiones de carácter domestico a efectuarse en el mercado guatemalteco. Estas categorizaciones podrán ser complem entadas si correspondiese, mediante los signos (+/-) mejorando o desmejorando respectivamente la clasificación alcanzada entre las categorías AA y B.
La información empleada en la presente clasificación proviene de fuentes oficiales; sin embargo, no garantizamos la confiabil idad e integridad de la misma, por lo que no nos hacemos responsables por algún error u omisión por el uso de dicha información. La clasificación otorgada o emitida por PCR constituyen una evaluación sobre el riesgo involucrado y una opinión sobre la calidad crediticia, y la misma no implica recomendación para comprar, vender o mantener un valor; ni una garantía de pago del mismo; ni estabilidad de su precio y puede estar sujeta a actualización en cualquier momento. Asimismo, la presente clasificación de riesgo es independiente y no ha sido influenciada por otras actividades de la Clasificadora.
Información Regulatoria
La información empleada en la presente calificación proviene de fuentes oficiales; sin embargo, no garantizamos la confiabili dad e integridad de esta, por lo que no nos hacemos responsables por algún error u omisión por el uso de dicha información. La cali ficación otorgada o emitida por PCR no constituye en ningún caso una recomendación para comprar, vender o mantener un determinado instrumento. El análisis no es el resultado de una auditoría practicada al emisor, sino que se basa en la información pública disponible y en aquella que voluntariamente aportó el emisor, no siendo responsabilidad de PCR la verificación de autenticidad de la misma
El presente informe se encuentra publicado en la página web de PCR ( http://www.ratingspcr.com/informes-país.html), donde se puede consultar adicionalmente documentos como el código de conducta, la metodología de calificación respectiva y las clasificacion es vigentes.
Racionalidad
En comité de calificación de riesgo, PCR decidió asignar la calificación de GTAA - a la emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado , de Conacaste Capital, S.A., con perspectiva ‘Estable’, con fecha de información al 7 de febrero de 2024. La calificación se fundamenta en la inversión de Conacaste Capital, S.A. para la adquisición de Acciones Comunes Clase C de Fondo BPS, S.A. con el propósito de aportar capital para el desarrollo del proyecto “Xochi, corredor de l as flores” el cual proyecta generar resultados positivos manteniendo un crecimiento constante en su rentabilidad. Se considera la solidez de los Accionistas Comunes Clase I de Conacaste Capital, S.A., IDC Overseas, Ltd, e Islamar Group, S.A., así como su amplia experiencia en el desarrollo de importantes proyectos de infraestructura a nivel regional. Finalmente, se considera el contrato de suscripción de acciones, de los Accionistas Comunes Clase I de Conacaste Capital, S.A., en donde se compro meten a realizar el aporte de capital necesario para garantizar el pago de los intereses acordados con los compradores de bonos, así como del capital al vencimiento de estos y los gastos operativos de la sociedad emisora durante la vigencia de los Bonos Corporativos.
Perspectiva
Estable
Resumen Ejecutivo
Emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado a través de Bolsa de Valores Nacional, S.A Conacaste Capital, S.A. emitirá Bonos Corporativos por Q200 millones, a una tasa de interés a determinar por medio del Aviso de Oferta Pública. El pago de los intereses a los tenedores de bonos se realizará de forma semestral, contado a partir de la fecha de emisión de la primera serie de Bonos Coporativos Convertibles que se emitan, y será garantizado por el aporte a capital de los General Partners (Accionistas Comunes Clase I de Conacaste
www.ratingspcr.com
Conacaste Capital S.A.
Capital, S.A.), quienes se obligan a realizar el aporte necesario de capital para cubrir con este compromiso. Adicional, se cuenta con el compromiso de mantener un fondo de reserva que mantenga en depósito la cantidad correspondiente a un semestre completo de intereses de los bonos que se encuentren en circulación. Los Bonos Corporativos serán Convertibles, a opción del inversionista, en Acciones Comunes Clase II Con Voto Limitado de Conacaste Capital, S.A.; la convertibilidad se llevará a cabo al cumplimiento del 10º año, contado a partir de la emisión de la primera serie de los Bonos Corporativos. Las obligaciones de Conacaste Capital, S.A. estarán también garantizadas con sus bi enes y derechos, presentes y futuros, al momento de exigirse su cumplimiento. Los fondos obtenidos de la colocación de los Bonos Convertibles, así como de aportes de capital de los General Partners, serán utilizados para adquirir acciones comunes clase C de Fondo BPS, S.A., entidad que desarrolla el proyecto “Xochi, corredor de las flores".
Proyecto de desarrollo de carreteras en una ruta crítica para el comercio y desarrollo del país. Xochi, corredor de las flores, es un proyecto privado, pionero en Guatemala, que abrirá el camino a nuevos proyectos de infraestructura de la región. El proyecto consiste en 31 km de autopista, con dos calzadas direccionales separadas, cada una de las cual es consta de 2 carriles, que superan los requisitos locales en seguridad y diseño. Se constituye como una vía alterna con pago de peaje a la autopista CA-2 Occidente, interconectándose a la ruta nacional a través de dos pasos a desnivel (km 142 y km 172), así como con rutas departamentales en otros dos puntos (aproximadamente km 152 y 162) para descongestionar el tráfico local. La Ruta CA-2 Occidente es una de las más importantes del país, ya que sirve como corredor desde el resto de Centroamérica hacia México, y se estima que por esta carretera transita alrededor del 65% de las mercancías locales, lo cual la hace crítica en la red vial nacional y de la región ce ntroamericana. Esta ruta muestra un deterioro importante, lo cual ocasiona atrasos en la viabilidad, riesgos importantes de accidentes automovilísticos, así como aumento en los costos de mercancías y productos, como consecuencia del aumento en los costos d e transportación. El proyecto Xochi viene a establecer una vía alterna con pago de peaje para movilizarse en la región, lo cual aporta a mejorar y agilizar la movilidad en las localidades por las que la carretera transitará.
Oportunidad de generación de valor agregado a futuro a través de la rentabilidad del proyecto. Debido a la estructura de Xochi, como Project Finance, se contempla generar resultados positivos a partir del cuarto año, manteniendo un crecimiento constante en la rentabilidad del proyecto para los años posteriores. En línea con las proyecciones, se espera mantener un margen EBITDA en promedio de 68% , así como un margen neto promedio de 27% iniciando desde el año 2. El potencial de generación de resultados positivos a largo plazo constituye una oportunidad para aumentar el valor agregado a los inversionistas a través de los bonos convertibles, teniendo a partir del año 10 la opción de convertibilidad a Acciones Comunes Clase II Con Voto Limitado
Estructura de capitalización que garantiza el pago de los intereses a los compradores de bonos. Fondo BPS, S.A. -sociedad administradora del proyecto Xochi- surge a través de la alianza entre las compañías Islamar Group, S.A. e IDC Overseas, Ltd. (holding de IDC Network). Por su parte, Conacaste Capital, S.A. -sociedad emisora y suscriptora de acciones comunes clase C de Fondo BPS, S.A.- también cuenta con el respaldo de IDC Overseas, Ltd . e Islamar Group, S.A., sociedades que se comprometen, por medio del contrato de suscripción de acciones, a realizar el pago de capital necesario para garantizar el pago de los intereses acordados con los compradores de bonos, así como del capital al vencimiento de los mismos y los gastos operativos de la sociedad emisora durante la vigencia de los Bonos Corporativos ; dichas aportaciones a capital se realizarán en la periodicidad en que Conacaste Capital, S.A. así lo requiera. Lo anterior, mitiga el riesgo de incumplimiento de pago de intereses y capital hacia los compradores de bonos.
Compromiso de accionistas en capitalizar el pago de los intereses. Se cuenta con el compromiso de pago por medio del contrato de suscripción de acciones a través del cual los General Partners (Accionistas Comunes Clase I de Conacaste Capital, S.A.) se obligan a capitalizar el pago de los intereses de los bonos.
Grupos económicos con adecuada capacidad de pago para el compromiso de los intereses. Se cuenta con el respaldo financiero de entidades reconocidas como IDC Overseas, Ltd. e Islamar Group, S.A. las cuales cuentan con una adecuada capacidad de pago para garantizar la capitalización de los intereses de los bonos, así como una amplia trayectoria en el desarrollo de proyectos de infraestructura en los sectores de energía, proyectos inmobiliarios, capital de riesgo, industria, servicios y tecnología, entre otros.
Proyectos complementarios con proyección social Adicional a la construcción de la carretera, Xochi ha desarrollado otras iniciativas y proyectos que tienen como objetivo promover el desarrollo de las localidades aledañas y atraer numerosas oportunidades de empleo e inversión. La participación en el desa rrollo de la zona a través de tres iniciativas: Emprendex, Xamba e Inviertex representa oportunidades empresariales para las mujeres y los jóvenes de la zona, apoyo al talento local a través de una bolsa de trabajo y un plan de fomento al ahorro y la inversión.
www.ratingspcr.com
Factores Clave
Los factores que podrían mejorar la calificación podrían ser:
• Aumento constante en la generación de ingresos.
• Desarrollo urbanístico de la región alrededor de la carretera, a causa de la plusvalía generada.
Por su parte, los factores que podrían desmejorar la calificación podrían ser:
• Falta de contribución de capital de los General Partners, considerando que son los responsables de capitalizar el pago de intereses a los compradores de bonos.
• Reducción significativa y constante del nivel de ingresos por peajes, lo cual podría afectar la rentabilidad del proyecto.
Limitaciones a la calificación
Limitaciones encontradas: No se encontraron limitaciones en la información recibida.
Limitaciones potenciales (Riesgos Previsibles):
• Inestabilidad política, la cual podría causar bloqueos en las rutas aledañas a la carretera, y afectar el flujo vehicular
• Aumento en precio de combustible por Conflictos Geopolíticos.
Metodología utilizada
La opinión contenida en el informe se ha basado en la aplicación de la metodología de Pacific Credit Rating para Calificación de Riesgos de Bonos, Bonos Convertibles y de acciones de proyectos y de empresas que tengan menos de 3 años de historia representativa con fecha 05 de agosto de 2022 y la metodología de Pacific Credit Rating para Calificación de riesgos de instrumentos de deuda de corto, mediano y largo plazo, acciones preferentes y emisores (Guatemala) con fecha 09 de diciembre de 2017.
Información utilizada para la calificación
• Información financiera de Fondo BPS, S.A.: Estados Financieros no auditados al 31 de diciembre de 2023 y Estados Financieros auditados al 31 de diciembre de 2021-2022.
• Información financiera de Conacaste Capital, S.A.: Estados Financieros auditados al 7 de febrero de 2024.
• Información financiera de Accionistas Comunes Clase I de Conacaste Capital, S.A.: Estados Financieros no auditados al 31 de diciembre de 2023 y Estados Financieros auditados al 31 de diciembre de 2021-2022 y al 31 de marzo 2022-2023
• Detalle de estructura directiva y responsabilidad social.
• Modelo financiero proyectado (Al 31 de diciembre de 2024 vs 31 de diciembre 2036).
Hechos de Importancia
• El 26 de julio de 2022, se autorizó a Fondo BPS, S.A. la utilización del derecho de vía para interconexión a la Carretera CA-2 Occidente, por parte del Ministerio de Comunicaciones, Infraestructura y Vivienda.
• El 16 de enero de 2024 se constituyó en la Ciudad de Panamá la sociedad Conacaste Capital, S.A., la cual se constituyó como vehículo para la emisión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado
Panorama Internacional
Según las Perspectivas económicas mundiales del Banco Mundial, se prevé que el crecimiento económico global será moderado, donde se espera alcanzar un 2.4% para 2024, siendo el tercer año consecutivo de desaceleración. Entre los factores que pueden seguir causando la desaceleración se encuentran la prolongación del conflicto en Oriente Medio, lo que podría interrumpir el suministro global de petróleo y provocar un aumento en los precios de la energía y los alimentos, causando un alza en la inflación en todas las regiones ; entre otros riesgos existentes, están las tensiones geopolíticas y comerciales y la posibilidad de que China no presente el crecimiento esperado. A lo anterior, se le suma una demanda externa más débil, condiciones financieras más ajustadas y desastres naturales relacionados con el cambio climático.
Adicionalmente, se estima que el nivel general de inflación a escala mundial descienda a 5.8% en 2024. En ese sentido, la inflación aún no ha regresado a los objetivos de los bancos centrales en muchas economías, esto aunado con la proyección de que la mayoría de los precios de los productos básicos permanezcan por encima de los niveles prepandemia, propiciando que los hogares, las empresas y principales importadores de materia prima continuarán soportando precios elevados. Por otro lado, los choques de ofe rta de alimentos en las economías emergentes están siendo afectados por las condiciones del fenómeno de El Niño, lo que conlleva precios de alimentos elevados y aumento en el deterioro de seguridad alimentaria.
Con respecto a las condiciones climáticas, el fenómeno de El Niño es uno de los riesgos más altos para las economías y se proyecta que este continúe durante 2024, aumentando la probabilidad de un incremento en las temperaturas globales y de patrones climáticos disruptivos que podrían dañar la producción agrícola. Además, las tormentas e inundaciones
frecuentes podrían dañar la infraestructura crítica, incluyendo transporte y suministro de energía, llevando así a consecuencias para la actividad económica más amplias, como pérdidas significativas que pueden causar escasez de bienes y servicios.
En 2023, la región de América Latina y el Caribe experimentó una significativa desaceleración económica, con un crecimiento de solo el 2,2 %. Esta desaceleración se produjo en el contexto de una elevada inflación, condiciones monetarias restrictivas, debilidad del comercio mundial y fenómenos meteorológicos adversos . Para las perspectivas de la región se estima que tendrá un crecimiento del 2.3% para 2024. Los efectos persistentes de la restricción monetaria previa continuarán influyendo en el crecimiento a corto plazo. Por su parte, a medida que la inflación disminuya se prevé que los bancos centrales disminuyan las tasas de interés, permitiendo así el aumento de la inversión, siendo positivo para la región.
En comparación con otros países de la región, República Dominicana se destaca por liderar el mayor crecimiento proyectado, alcanzando un 5.1%. Este aumento es mayor a los dos últimos periodos, atribuido a una reducción en su inflación y un aumento en las actividades económicas, particularmente en el sector turístico. Seguido de cerca por Panamá, a pesar de que ha sido afectado por el cambio climático, proyecta un crecimiento del 4.6%, anticipando una mayor recaudación de ingresos fiscales. Por su parte, Cos ta Rica prevé un crecimiento de 3.9% impulsado por una mayor inversión extranjera directa, Guatemala, por su parte, proyecta un 3.5%, gracias al dinamismo que presentan sus actividades económicas ante una mayor demanda de créditos que se refleja en mayores proyectos en el país. El crecimiento de México se atenuará hasta el 2.6%, como consecuencia de la caída de la inflación y la disminución de la demanda externa. Asimismo, se proyecta que Perú se recupere de la contracción de 2023, con un crecimiento del 2 5% en 2024, respaldado por el aumento de la producción minera. Por último, se estima un crecimiento en Honduras por 3.2%, El Salvador por 2.3%, Bolivia por 1.5% y Ecuador por 0.7%.
Por parte de Estados Unidos, durante 2023 presentó una estabilidad en su economía, sobrepasando las proyecciones que se tenía en cuanto a su crecimiento ese año, la continuación de una actividad más fuerte de lo esperado en Estados Unidos se presenta como un riesgo al alza para la respectivas de las regiones con economías emergentes. Un crecimiento mayor a lo esperado podría ir acompañado de una disminución de la inflación y condiciones financieras más flexibles, debido a nuevas mejoras en la oferta laboral o productividad. Para las economías orientadas a la exportación con vínculos comerciales directos con Estados Unidos, como Asia Oriental y el Pacífico, América Latina y el Caribe se verían beneficiados ante estas condiciones. Asimismo, las exportaciones d e commodities de las economías en desarrollo hacia Estados Unidos se verían beneficiadas ya que habría una demanda global más fuerte. Bajo ese escenario, podría haber una mejora en la demanda de las economías ya que existirían condiciones financieras más f avorables, incluido un mayor apetito por el riesgo de inversiones globales, lo que podría aliviar la presión financiera y costos de endeudamiento en las regiones de economías emergentes y economías en desarrollo.
Contexto Económico
Según estimaciones del fondo monetario internacional, Guatemala registró un incremento interanual del 3.4% al cierre de diciembre de 2023, por el aumento de la demanda interna (consumo final de los hogares e inversión); compensado, parcialmente, por la reducción de la demanda externa. Por el lado del origen de la producción, la mayoría de las actividades económicas registraron tasas de crecimiento positivas. En el cuarto trimestre de 2023, la actividad económica continuó mostrando un comportamiento positivo, lo cual se evidencia en el desempeño de los principales indicadores de corto plazo, como el Índice Mensual de la Actividad Económica (IMAE), el crédito bancario al sector privado y el ingreso de divisas por remesas familiares, entre otros. En ese contexto, se estima que el Producto Interno Bruto (PIB) habría crecido 3.5% en 2023, ritmo cercano a su tasa potencial, explicado, princ ipalmente, por el dinamismo de la demanda interna, debido a la mejora en el gasto de consumo privado y por el aumento de la formación bruta de capital fijo (inversión)
Con respecto a la inflación, de acuerdo con los datos del BANGUAT a diciembre 2023, la inflación interanual se registra 4.18% siendo el valor más bajo desde el segundo semestre de 2022, situándose en el rango meta establecido para la política monetaria de 4% ± 1 p.p. a pesar que aún existe incertidumbre en los efectos del aumento del precio del petróleo y sus derivados pueden llegar a afectar, las proyecciones a inicios de año sobre las expectativas inflacionarias oscilaban en un 6.6% por lo que los niveles de inflación en Guatemala se han moderado, de igual manera, el BANGUAT tomo la decisión de mantener la tasa de interés de política monetaria en un 5%, mostrándose como algo positivo luego que esta había mantenido incrementos que oscilaban los 25 y 75 punt os básicos desde mayo 2022, luego de haberse mantenido sin cambios desde junio 2020.
Según datos del BANGUAT, para el 31 de diciembre de 2023 la deuda pública de Guatemala se situó en Q. 137,609.1 millones mostrando una reducción interanual del 0.8% en comparación al cierre de diciembre de 2022. La deuda pública guatemalteca medida en quetzales se compone en su mayoría por interna (91%) seguido en menor medida por la externa (9%). Según estimaciones del Ministerio de Finanzas de Guatemala (MINFIN) se espera que la deuda pública cierre el año 2023 represente un 27.8% del PIB estimado por el BANGUAT, de la deuda total, se espera que 63% corresponda a deuda interna y 37% a deuda externa, es importante mencionar que la estrategia de financiamiento que se llevara a cabo para el ejercicio fiscal 2023 respecto a las colocaciones previstas, servirá para mitigar el riesgo cambiario por medo de la implementación de mecanismos que fomenten el desarrollo interno del mercado de valores públicos.
www.ratingspcr.com Página 4
Guatemala ha presentado un buen dinamismo económico luego de la recuperación económica en 202 2 y durante el año 2023 su economía se caracterizó por mostrar un aumento mayor a su potencial. En ese sentido, aunque se proyectaba una ligera contracción a inicios de 2023 se espera a finales se presente un crecimiento mayor al de 2022, aunado con un sector bancario sólido y un incremento en los ingresos por remesas que contribuyen a solventar el déficit de la balanza comercial de bienes.
Infraestructura Vial en Guatemala
El Banco Mundial elabora anualmente el índice de desempeño logístico, el cual evalúa diferentes variables de la infraestructura, vías de comunicación, estado de carreteras, puertos y aeropuertos a nivel país. En la medición de este índice a 2023 Guatemala obtuvo una calificación de 2.6 en una escala de 1 a 5, y se posicionó en el ranking 66 a nivel mundial, de un total de 139 países. A nivel centroamericano, Guatemala se encuentra por debajo de los líderes de la región, siendo Panamá el mejor posicionado con una puntuación de 3.1, ubicándose en el puesto 57 a nivel mundial; Costa Rica y Honduras se posicionan segundos en la región, obteniendo una puntuación de 2.9 y empatando en el puesto 66 a nivel mundial. En términos de los países de Centroamérica, Guatemala se ubica en el puesto 5, lo cual denota que existen considerables deficiencias y oportunidades de mejora en las variables logísticas, afectando seriamente la competitividad del país y su atractivo como destino de inversión.1
De acuerdo con datos del Ministerio de Comunicaciones, Infraestructura y Vivienda (MICIVI) la red vial tiene una extensión de alrededor de 17 mil kilómetros, esta cifra se ubica por debajo de la mitad de la extensión requerida para satisfacer las demandas de la población, así como para impulsar el desarrollo económico y social de sus habitantes. Para lograr esto último, se necesita invertir en la construcción de alrededor de 20 mil kilómetros adicionales que permitan mejorar la conectividad de las zonas, lo cual permitiría la reducción de costos de transporte de personas y productos, incentivando el desarrollo del país.2
De los 17 mil kilómetros de longitud de la red vial existente, el 42.6% corresponde a carreteras principales asfaltadas , el 1.4% corresponde a carreteras pavimentadas, el 29.8% son caminos de terracería, mientras que el 26.2% restantes son caminos rurales. Adicional, al déficit de kilómetros que posee la red vial, existe un problema importante de falta de conservación de las carreteras, lo cual ocasiona inconvenientes adicionales como mayor número de accidentes de tránsito, acelerado deterioro de los vehículos, aumento en los tiempos de transportación entre diversos tramos carreteros del país, incremento en los costos de transporte de mercancías y de personas y, por tanto, de la producción de bienes y servicios, entre otros.
En Guatemala, el sector de construcción atrae gran cantidad de inversión pública, privada y extranjera, y los trabajos en este sector son una fuente importante en la generación de trabajo, lo que provocará que surjan nuevas oportunidades en 2024. Según estimaciones de la Cámara Guatemalteca de la Construcción (CGC) , se espera que la industria de la construcción en Guatemala cierre el año 2023 con un crecimiento promedio del 3,6 % y un crecimiento para 2024 del 3,9 %. Las tendencias en este sector se dirigen a enfocarse cada vez más en la sostenibilidad , mediante la innovación e investigación en temas de reciclaje, promoviendo la reutilización y la revalorización d e los materiales, así como la generación de nuevos productos con el objetivo de sentar las bases de un nuevo modelo económico en esta industria. 3
La ruta CA-2 Occidente es una de las más transitadas de Guatemala, esta carretera transita por los departamentos de Escuintla, Suchitepéquez, Retalhuleu, y es una vía importante de tránsito de mercancías desde Centroamérica hasta la frontera con México. Esta carretera es un componente crítico de la red nacional y regional de carreteras, une fronteras, grandes instalaciones de transporte, atracciones turísticas importantes y ciudades principales en la región de la Costa Sur de Guatemala. Se estima que alrededor del 65% de las mercancías del país y el 75% de las mercancías regionales transitan por esta vía importante.
A lo largo del tiempo, esta ruta ha sufrido un deterioro constante, como consecuencia de la falta de mantenimiento de la red vial nacional, de la alta demanda para transitarla, de recurrentes desastres naturales que han ocasionado daños en la carretera, y de la falta de vías alternas eficientes que contribuyan a desahogar la alta carga vehicular que transita por la región. A pesar de ser una ruta importante en la red vial del país, esta carretera se encuentra en pésimo estado, lo cual ocasiona una importante dificultad para transitarla, representando serios riesgos de accidente s viales, y de deterioro en los vehículos. Adicionalmente, el mal estado de esta ruta ocasiona un aumento considerable en los tiempos de tránsito, y un aumento en los costos de mercancías y en productos de consumo. La falta de mantenimiento en esta carretera, así como la falta de vías alternas, ocasionan que sea de suma dificultad transitar en esta región, pese a ser de suma importancia en la red vial nacional y regional.
1 Información recuperada del sitio web del Banco Mundial. 2023 | Logistics Performance Index (LPI) (worldbank.org)
2 Información recuperada del sitio web eleconomista.net La infraestructura vial de Guatemala al desnudo (eleconomista.net)
3 Información recuperada de la web del Diario de Centroamérica. Sector de la construcción crecerá 3.6 por ciento en promedio – Diario de Centro América (dca.gob.gt)
www.ratingspcr.com
Fondo BPS, S.A. (Administrador de Proyecto)
Es una sociedad anónima, constituida en la República de Panamá el 28 julio de 2021, para operar por un plazo indefinido. Está compuesto por la alianza entre IDC Overseas, Ltd. e Islamar Group, S.A. a través de sus subsidiarias que invierten en proyectos de infraestructura, para construir importantes proyectos en la región, ambas entidades con más de 25 años de experiencia. Esta sociedad es creada con el fin de ejecutar las actividades de diseño, construcción, desarrollo de la carretera Xochi, y de la administración de sus operaciones, una vez esté concluida. Fondo BPS, S.A., a través de su sucursal operativa inscrita en Guatemala, captará los ingresos generados por el cobro de peaje, y realizará los gastos administrativos, operativos, financieros y de cualquier otra índole en los que incurra la operación del proyecto.
General Partners de Conacaste Capital, S.A.
Las empresas que dan respaldo a la emisión, son sociedades que se constituirán como accionistas comunes clase I de Conacaste Capital, S.A. Los General Partners se adhieren a los siguientes compromisos a lo largo de los 10 años de la emisión:
i. Los Accionistas Comunes Clase I de Conacaste Capital, S.A. se comprometen a mantener el control accionario y administrativo sobre Conacaste Capital, S.A. durante el plazo en que los Bonos Corporativos Convertibles se encuentren vigentes. No obstante: i. se observarán las disposiciones previstas en la resolución que aprueba la emisión y el prospecto de esta con respecto al derecho de arrastre y opción de amortización anticipada; y, ii. los Accionistas Comunes Clase I de Conacaste Capital, S.A. acuerdan que p odrán disponer individualmente de su participación completa en la entidad, siempre y cuando se respete el derecho de tanteo del otro Accionista Común Clase I y en caso este no se ejerza, las acciones se podrán transmitir a terceros siempre que el vendedor tome en cuenta la solidez patrimonial del comprador necesaria para responder ante los inversionistas y que la calificación de la emisión no sea afectada en forma negativa.
ii. En caso Conacaste Capital, S.A. sea sujeto al derecho de arrastre previsto en el pacto social de Fondo BPS, S.A. se procederá a la recompra de los Bonos Corporativos Convertibles de forma anticipada, tal y como se ha previsto en la Asamblea General Extraordinaria de Accionistas de la presente emisión.
iii. Los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondiente, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en el Prospecto; ii. Realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. Realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles. Todo lo anterior, según las proyecciones anexas al Prospecto, considerando que se coloque el 100% de los valores de deuda autorizados a emitir.
iv. Durante el plazo que estén vigentes y en circulación los Bonos Corporativos Convertibles, los Accionistas Comunes Clase I se comprometen a que no resolverán aprobar la distribución de utilidades sino hasta después de la Fecha de Conversión
v. Durante el plazo de vigencia de los Bonos Corporativos Convertibles, la Sociedad no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A. Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, despu és de la Fecha de Conversión, la sociedad podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes en circulación.
IDC Network Es una plataforma de gestión de fondos de inversión comprometida con transformar vidas y tener un impacto positivo en la sociedad a través de inversiones y proyectos.
IDC Network, cuya holding es IDC Overseas, Ltd., se organiza en las siguientes verticales, de acuerdo con sus diversos enfoques de negocios.
• IDC Private Equity: Vertical dedicada a establecer asociaciones comerciales con propietarios y operadores de negocios exitosos para respaldar su estrategia, mientras brindamos los mejores servicios de asesoramiento y estructuración financiera. Así mismo, estructura y gestiona fondos de inversión enfocados en distintos sectores. Aporta valor a las empresas en las que invierte a través de una gestión exitosa de la administración y mejora en su eficiencia de procesos productivos. Todo lo anterior para lograr un mayor crecimiento y generación de valor para sus inversionistas.
• IDC M&A: Vertical que se especializa en el apoyo a corporaciones, oficinas de gestión patrimonial y empresas familiares en las áreas de valoraciones financieras, fusiones y adquisiciones, reestructuración de pasivos, estrategia patrimonial y emisión de acciones.
• IDC Ventures: Vertical que tiene como objetivo contribuir a alcanzar los sueños más audaces , respaldando a los más talentosos emprendedores por medio de un ecosistema de socios globales orientados a objetivos con valores compartidos de responsabilidad social y generar un impacto positivo.
• IDC Real Estate: Vertical establecida como un desarrollador de positivismo, certeza y visión de futuro, que inspira la libertad y confianza de atreverse a soñar y crecer. Enfocada en proyectos inmobiliarios.
www.ratingspcr.com
• IDC Energy & Infraestructure: Vertical establecida con el fin de ejecutar proyectos enfocados en energía e infraestructura, a través de fondos de inversión. Esto permite democratizar el capital y promover mejores oportunidades en la región.
• IDC Impact: Vertical enfocada en identificar, seleccionar, financiar, y cultivar emprendedores y compañías en crecimiento que están generando un impacto positivo en nuestras sociedades y ecosistemas.
• IDC Capital Markets: Vertical enfocada en crear productos financieros para generar valor real a sus clientes y mercados en que operan.
IDC Network estará participando como General Partner en el proyecto a través de IDC Overseas, Ltd., entidad constituida el 11 de agosto de 2,000 de conformidad con las leyes de las Islas Vírgenes Británicas con la finalidad de ser la holding del grupo.
Islamar Group, S.A se enfoca en desarrollar proyectos estratégicos de gran impacto en la región.
Estrategia
1. Apoyar y potenciar Negocios de Gran Escala:
• Uno de los objetivos de Islamar Group, S.A. es que sirva como catalizador para potenciar y hacer realidad proyectos importantes en la región. Estructurando, financiando y participando con grupos afines.
• Islamar Group, S.A. se centra en sectores competitivos como: Infraestructura, Energía , Comunicaciones, Servicios, Desarrollos Inmobiliarios y Tecnología.
2. Rendimientos y Preservación del Capital a Largo Plazo:
• Islamar Group, S.A. busca una estrategia de compra, desarrollo y retención de activos fijos a largo plazo, buscando el incremento de su plusvalía futura junto con un rendimiento estable y un flujo de efectivo predecible.
• Islamar Group, S.A. selecciona proyectos y empresas donde pueda crear valor y pueda identificar los KPI´s para generar un mayor rendimiento del capital invertido.
3. Asumir Riesgos Calculados, manteniendo al mismo tiempo la Disciplina y el Enfoque:
• Islamar Group, S.A. asume riesgos calculados, manteniendo la disciplina y el enfoque en todo ciclo del proyecto: estructuración, financiamiento y alianzas.
4. Adoptar un enfoque “Directo” en la creación de valor:
• Islamar Group, S.A. posee un enfoque “Hands-on” para maximizar el valor. Sectores
• Infraestructura:
▪ Carreteras
▪ Puertos
▪ Aeropuertos
▪ Proyectos PP
• Servicios:
▪ Salud
▪ Comunicación
▪ Energía
• Bienes Raíces:
▪ Build-to-Suit
▪ Bodegas y Almacenamiento
▪ Oficinas
• Tecnología
▪ Fintech
▪ Comercio electrónico
Islamar Group, S.A. fue establecida bajo las leyes de la República de Panamá el 29 de septiembre de 2021. Su actividad principal consiste en servir de vehículo de inversión y administración.
Vehículo de Emisión Pública (Conacaste Capital, S.A.)
Sociedad creada en Ciudad de Panamá, con el fin de estructurar la emisión de los Bonos Corporativos Convertibles y sus requerimientos de capital acordados para el pago de los intereses de manera semestral a los inversionistas.
Estructura Fondo BPS
Es la sociedad encargada de administrar los flujos y costos generados por el proyecto Xochi.
IDC
Consideraciones importantes
• Accionistas “B – Tierra”: Son los accionistas que aportaron tierra como capital a Fondo BPS , S.A
• Inversionistas C: Inversionistas privados que aportan capital.
• Fondo BPS, sucursal Guatemala: Sucursal operativa de Fondo BPS, S.A. en Guatemala, la cual tendrá a cargo administrar las actividades operativas del proyecto.
Estructura Conacaste Capital, S.A. Sociedad constituida con el fin de realizar la emisión de los Bonos Corporativos, la cual estará a cargo del pago de los intereses a los compradores de bonos, por medio de la aportación de capital de los General Partners (Accionistas Comunes Clase I)
Fuente: IDC
Proyecto Xochi
Es un proyecto privado desarrollado por Fondo BPS, S.A., pionero en Guatemala, que abrirá el camino a nuevos proyectos de infraestructura de la región. El proyecto consiste en aproximadamente 30 km de autopista, con dos calzadas direccionales separadas, cada una de las cuales consta de 2 carriles, que superan los requisitos locales en seguridad y diseño. Se constituye como una vía alterna a la autopista CA -2 Occidente, a través de dos pasos a desniv el (km 142 y km 172) y dos carreteras departamentales para descongestionar el tráfico local.
El desarrollo del proyecto cuenta con las siguientes características:
• Carretera de cuatro carriles, dos de cada sentido y con hombro, a lo largo de aproximadamente 30 km de carretera CA-2 Occidente, circunvalando las comunidades de San Bernardino, Mazatenango y Cuyotenango.
• Carretera diseñada utilizando el Manual Centroamericano de Normas para el Diseño Geométri co de Carreteras y las Especificaciones de Diseño de Puentes de la LFRD , cumpliendo y excediendo con los requisitos l ocales.
• Tres fases de optimización para llegar al coste de construcción más eficiente.
• La carretera contará con aproximadamente 30 km de longitud, 23 puentes, 4 distribuidores viales y 16 garitas de peaje.
Fuente:
• Carretera cumple con estándares y normativas AASHTO (Utilizada para construir carreteras en Estados Unidos) y SIECA (Utilizada para construir carreteras en Centroamérica), las cuales velan por la seguridad de los usuarios de la carretera.
• Tiene una velocidad de diseño de 80 km/h adecuada al flujo vehicular futuro.
• Carriles de 3.60m de ancho y franjas de seguridad centrales.
Este proyecto representa una gran oportunidad de atraer desarrollo a la región, ya que constituirá una vía alterna con pago de peaje a la carretera nacional CA-2, la cual es una vía importante para el traslado de mercancías desde Centroamérica hacia México, y un corredor importante para la industria azucarera local. El desarrollo de este proyecto posee un gran potencial en reducir los tiempos de transportación en este sector, ya que actualmente la ruta CA-2 representa muchas complicaciones por alta carga vehicular y mal estado de la carretera , causando importantes retrasos en la transportación de mercancías y afectando significativamente al sector turístico.
Beneficios del proyecto.
Carretera estratégica
• Carretera crítica para la red vial nacional: La ruta CA-2 Occidente es una ruta esencial para el país, conecta fronteras, importantes nodos de transporte , importantes destinos turísticos y logísticos entre principales ciudades. Se estima que por la ruta CA-2 Occidente transitan alrededor del 65% de las mercancías del país.
• Proyecto Xochi es parte del acuerdo de cooperación interinstitucional “Guatemala no se detiene”, que contribuye a la ampliación de la movilidad alrededor de la ruta CA-2 Occidente, desarrollando una opción alterna de cuatro carriles. (Xochi será el eslabón entre el kilómetro 142 y 172 en cuatro carriles).
Altos estándares y característica de diseño
• Alternativa vial con pago de peaje, a través de desarrollo privado, dentro de una red nacional de carreteras que ayudará a resolver los graves problemas de congestión vehicular en la zona. No existe la posibilidad de ampliación entre los kilómetros 150 y 168 de la CA -2 Occidente, limitando la competencia de rutas alternas.
• El diseño y la construcción supera los requisitos locales al utilizar el Manual Centroamericano de Normas para el Diseño Geométrico de Carreteras y las Especificaciones de Diseño de Puentes, siguiendo la normativa del “Load Factor Resistance Designs” (LFRD).
• El diseño de garitas de peaje y la utilización de sistemas modernos de control permiten un funcionamiento eficaz y fluido de vehículos.
Oportunidades de creación de valor
• Oportunidad de optimizar la estructura de capital con la reestructura de la deuda a largo plazo de la vida del proyecto.
• Proyecto situado en una zona de alto crecimiento y con más necesidades de desarrollos inmobiliarios, lo que crea una gran oportunidad para desarrollar un plan maestro inmobiliario, transformando una zona agrícola, a una zona con más oportunidades de valor agregado.
• Posibilidad de una ampliación para circunvalar la ciudad de Retalhuleu, mediante la construcción de 14 kilómetros adicionales, conectándose al kilómetro 187 de la CA-2 Occidente
Tesis de inversión
• Flujos de caja a largo plazo de alto crecimiento con un EBITDA medio de 15 -20 MM USD/año en los primeros 10 años del proyecto.
www.ratingspcr.com
Fuente: IDC
• Múltiples vías para impulsar el crecimiento a largo plazo. Generación de importantes flujos de caja luego del periodo de estabilización del activo.
• Potencial de mejora debido al crecimiento económico, exportaciones e importaciones, desarrollo económico de la zona, ampliación de parque turístico IRTRA y ampliación de la CA-2. Proyecto con un enfoque multidisciplinario
• Visión técnica (impulsada por ingeniería): Construir y mantener la infraestructura física para garantizar un alto rendimiento (calidad, seguridad y fiabilidad).
o Diseñado y construido superando los requisitos locales con un equipo de ingeniería de gran experiencia y con asesoramiento de consultores reconocidos en el sector (+45 años de experiencia).
o Viabilidad global alcanzada.
o Aplicación de estrategias sociales que minimicen el riesgo con las comunidades de la zona.
• Visión económica (impulsada por finanzas): Racionalización eficaz del capital y la deuda mediante una sólida evaluación financiera.
o Modelo de negocio innovador que ofrece una oportunidad de inversión institucional y particular.
o Costos financieros optimizados mediante una planificación financiera y presupuestaria eficiente.
o Colaboración con inversionistas clave y asociaciones con actores claves del sector.
o Gestión de los ingresos mediante mecanismos de fijación de precios y alianzas comerciales.
• Visión estratégica (orientada al valor): Una visión completa del ciclo de vida de los activos para planificar las inversiones óptimas y las estrategias operativas y de mantenimiento necesarias para maximizar el valor estratégico.
o Con el fin de optimizar el valor financiero, las necesidades de CAPEX para prolongar la vida de la carretera se financian con los flujos de caja del proyecto y deuda.
o Incentivos de creación de valor para captar el valor añadido por el proyecto en la región.
Cronograma del proyecto y aspectos importantes:
• Adquisición de tierras: Fase concluida en 2023, mediante la cual se realizó la compra de 64 tierras de forma exitosa. Para este proceso se realizaron más de 100 negociaciones para la adquisición de las tierras.
• Permisos de conexión a CA2: Otorgado en 2022, lo cual da la autorización de incorporar hacia la ruta principal el tráfico proveniente de la carretera Xochi.
• Licencias de construcción: Proceso finalizado en 2023. Se cuenta con las licencias de construcción otorgadas por las 6 municipalidades por donde transitará esta ruta. Esto da la autorización legal para realizar todos los trabajos relacionados con la construcción de la carretera.
• Aprobación del estudio ambiental: Concluido en el 2023.
• Cierre Financiero: Aprobación de crédito sindicado de $155 millones de dólares aprobados por Entidad Financiera de Guatemala y el Banco Interamericano de Desarrollo. Concluido en el 2023.
• Concurso de licitación y adjudicación: Concluido en 2023. Da las bases necesarias para planificar los trabajos de construcción y habilitación de la carretera.
• Inicio de Construcción: Inició en Octubre de 2023. Actualmente, hay más de 40 frentes de trabajo
• Inicio de operación: Se tiene planificada la habilitación por tramos de la carretera a partir del Q3 de 2024, finalizando la ruta completa aproximadamente en el Q3 de 2025.
Fuente: IDC
Fases del diseño de ingeniería
Fase 1: Diseño de ingeniería de detalle. Duración: 10 meses.
Fase 2: Optimización. Integración de nuevas tecnologías cambio de tipología en puente Río Negro. Duración : 5 meses.
Fase 3: Optimización / trazo B. Cambio de alineamiento Finca Horizonte. Bancos de préstamo, escenarios comerciales.
Fase 4: Optimización; cambio de sección típica de 4 a 2 carriles. Revisión de precios de suministros: gasolina, acero, cemento, asfalto, etc. Duración: 4 meses.
Ubicación del proyecto
La carretera se desarrollará en los municipios de San Antonio, Cuyotenango, Santo Domingo, San Lorenzo y Mazatenango, localizados en el departamento de Suchitepéquez, y en el municipio de San Andrés Villaseca, ubicado en el departamento de Retalhuleu, departamentos que conforman la Costa Sur de Guatemala. Actualmente ya se cuenta con los permisos de construcción emitidos por las 6 municipalidades involucradas y el permiso de desarrollo de vía emitido por el Ministerio de Comunicaciones, Infraestructura y Vivienda del Gobierno de Guatemala
Ubicación de Xochi en Guatemala
Fuente: IDC
Responsabilidad Social Empresarial
El equipo directivo de proyecto Xochi ha realizado un trabajo intensivo en desarrollar fuertes relaciones con las comunidades aledañas a donde se desarrollará la carretera, motivo por el que han generado algunas iniciativas adicionales con el fin de promover el desarrollo y la productividad d e los pobladores locales. La carretera se constituirá como punta de lanza para una serie de proyectos adicionales, los cuales tienen como objetivo promover el desarrollo de las comunidades alrededor del proyecto.
Los programas que se desarrollaron con enfoque en el desarrollo comunitario son los siguientes:
• Xamba, apoyo al talento local. Iniciativa que busca promover el empleo local a través de la vinculación del talento local con las oportunidades que ofrece la construcción y explotación de la carretera.
• Emprendex, oportunidad de negocios. Promoción del espíritu empresarial local a través de la organización, la formación y capacitación de las comunidades locales, haciendo énfasis en las mujeres y los jóvenes.
• Inviertex, invierte en Xochi. Un modelo innovador para capacitar en materia financiera y de ahorro a las comunidades alrededor del proyecto.
• Impacto positivo en las comunidades locales:
o 95 comunidades identificadas en la zona de influencia de Xochi.
o Se prevé la creación de 2,000 empleos directos en la fase de construcción y de más de 1,000 empleos directos e indirectos como resultado de la explotación del proyecto.
o Se plantarán y mantendrán al menos 60 kilómetros lineales de árboles autóctonos en lo que hoy son principalmente tierras agrícolas.
o Mejora de la calidad del aire en los centros urbanos aledaños a la carretera, como consecuencia de la reducción del tráfico.
o Desarrollo económico y transformación de la zona agrícola a oportunidades de mayor valor agregado.
o Mejora del bienestar social y mayor crecimiento económico mediante la prestación de servicios e instalaciones básicas que permitan a las empresas y a la población local desarrollarse y prosperar.
o Incentivos para capturar el valor añadido a la zona por el proyecto.
o Activo con enorme potencial de implementar estrategias comerciales, financieras y desarrollo inmobiliario potencializan retornos a sus inversionistas.
Desarrollo de proyectos complementarios a Xochi, para futuras oportunidades de generación de valor.
Plan maestro que consiste en desarrollar diversos proyectos inmobiliarios, dividido en diferentes secciones, tales como vivienda, comercios, oficinas empresariales, entretenimiento y recreación. La construcción de la carretera se constituye como la primera etapa de una iniciativa disruptiva que busca promover de manera intensiva el desarrollo y la transformación económica de la región
Estructura
El equipo a cargo del desarrollo del proyecto está constituido de la siguiente forma:
www.ratingspcr.com
Estructura organizacional Proyecto Xochi
Carlos E. Colom Director de Energía e Infraestructura
Luis Pedro Batres Gerente de proyecto
Irene Asturias Líder Equipo Financiero
Juan Pablo Castellanos Project Manager
Eduardo Aguirre Coordinador Socioambiental
Irene Abascal Finanzas
Karla Morales Implementación Social
Ingrid Betancourt Riesgos y Cumplimiento
Mauro López Implementación ambiental
Rodrigo Barillas Líder Equipo Legal
Otto Erick Perera Control de Costos
Jorge Juárez Ortega Diseño de Ingeniería
Domenica Goetzke Administradora
Rafael Fernández Legal
Manuel Socop Ingeniería de Campo
Fuente: IDC / Elaboración: PCR
Características del proyecto
Debido a la estructuración del proyecto, la administración del desarrollo de la carretera estará a cargo de Fondo BPS, S.A. y la emisión de los Bonos Corporativos se realizará a través de Conacaste Capital, S.A. Proyecto Xochi presenta las siguientes generalidades respecto a sus condiciones y estructura financiera:
Enfoque geográfico
Datos del proyecto
Entre el km 142 y el km 172 de la carretera CA-2 Occidente en Suchitepéquez y Retalhuleu.
Inversión Total US$250-265 MM
Inversión Socio Gestor (GP) 20%
Vida del proyecto Perpetuo
Término
Deuda
Periodo de construcción: 2 años
Periodo de endeudamiento: 22 años
Hasta un 60% del proyecto
Fuente: IDC / Elaboración: PCR
El CAPEX del proyecto presenta los rubros más importantes relativos a la construcción y desarrollo de la carretera.
Fuente: IDC / Elaboración: PCR
Proceso de Estimación de demanda
1. Conteos vehiculares en distintos períodos, distintas empresas y distintas tecnologías para determinar el Tráfico Promedio Diario Anual = TPDA.
2. Encuesta de Origen y Destino.
3. Medición Tiempos de viaje actuales.
4. Estimación de ahorros de tiempo con Xochi.
5. Encuesta de Preferencia Declarada (Disposición de Pago).
Basado en los diferentes estudios realizados por consultores independientes y validados por expertos , se obtuvieron las siguientes proyecciones para la demanda de traslados a través de la carretera Xochi, siendo estos los siguientes:
• TPDA 2025: 12,000 a 15,000 vehículos diarios, equivalente al 30% del TPDA total anual en el área de influencia analizada (a lo largo de los diferentes puntos de incorporación a la carretera).
• Estimación de crecimiento anual de vehículos, a lo largo de la vida útil del proyecto: o Vehículos livianos: 4.9% anual
o Vehículos Pesados: 5.6% anual
Los estudios realizados denotan una tendencia de crecimiento elevado y constante del tráfico local y regional en la zona del proyecto.
Estimación de tarifas de peaje y de retornos esperados
En los estudios mencionados anteriormente también se determinó una tarifa optima en base a un análisis de elasticidad de demanda y encuestas de intención de pago. Esta tarifa es en base a ejes y en la proporción a los kilómetros recorridos (1/3 o 2/3). Se tiene proyectado realizar un ajuste de precios cada 3 años, siendo este de 10%, alineado con una estimación de inflación de 3% anual, basado en el IPC de Escuintla y Suchitepéquez, departamentos cercanos a la zona donde circulará la carretera.
Instrumento Calificado
Los Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado se emitirán a través de Bolsa de Valores Nacional, S.A. de Guatemala, bajo las siguientes características y términos:
Características
Emisor: Conacaste Capital, S.A.
Clave de cotización: BCACCONACASTEQ1.
Importe nominal total Hasta por Q200,000,000.00
Instrumento: Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado
Moneda: Quetzales
Plazo de la emisión: 10 años, contando a partir de la emisión de la primera serie que se emita
Tasa de Interés: La tasa de interés será la que se determine en el Aviso de Oferta Pública.
Periodicidad: Semestral, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos que se emita.
Base de Cálculo: 30/360
Forma y precio: Bonos Corporativos Convertibles con valor nominal de Q5,000.00 cada uno.
Forma de representación de valores Macrotítulos
Monto mínimo de inversión: Q10,000.00 (Equivalente a dos Bonos Corporativos Convertibles)
Agente de Bolsa Colocadores: IDC Valores, S.A., Mercado de Transacciones, S.A. y otros agentes que participen en la red de colocación.
Entidad Depositaria: Central de Valores Nacional, S.A
Central de custodia: Central de Valores Nacional, S.A
Fuente: IDC / Elaboración: PCR
Plazo de vigencia de los Bonos Corporativos Convertibles
La vigencia de los Bonos Corporativos Convertibles es de diez (10) años, contados a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita, o hasta la fecha en la que el emisor realice la amortización anticipada de los Bonos Corporativos Convertibles. Por lo tanto, por Fecha de Vencimiento se entenderá como el día en que se cumpla el plazo de vigencia de los Bonos Corporativos Convertibles de la primera serie emitida. Todos los Bonos Corporativos Convertibles vencerán en la misma fecha. En la Fecha de Conversión, si el Inversionista decidió no ejercer su opción de conversión, el Emisor pagará el valor equivalente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles.
Tasa de interés: La tasa de interés para cada serie de Bonos Corporativos Convertibles será la que se determine en cada subasta holandesa que sea convocada por medio de un Aviso de Oferta Pública (AOP). Dicha tasa de interés podrá ser fija, variable o mixta. Los intereses de los Bonos Corporativos Convertibles empezarán a computarse a partir de la Fecha de Emisión de cada serie, y su pago se realizará de forma semestral, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. Para todas las series, el pago de intereses se realizará en la misma fecha. Cabe resaltar que, para la primera serie de Bonos Corporativos Convertibles, el Emisor tendrá la intención de colocarla a una tasa máxima del ocho por ciento (8%) anual.
Amortización anticipada de los Bonos Corporativos Convertibles
El Emisor, si vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., previo a la Fecha de Conversión, tendrá la obligación de amortizar de forma anticipada los Bonos Corporativos Convertibles a los Inversionistas, entregando el valor correspondiente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles que ostenten más los intereses devengados hasta la fecha de amortización
Opción de Conversión
Previo a la Fecha de Conversión (término definido adelante), dentro del plazo de sesenta (60) días calendario posteriores a la fecha en que se entregue el Aviso de Conversión (término definido adelante), los Inversionistas podrán ejercer la opción de convertir el cien por ciento (100%) de los Bonos Corporativos Convertibles de los que sean titulares en Acciones Comunes Clase II con Voto Limitado del Emisor. Los Inversionistas no podrán convertir parcialmente la inversión en los Bonos Corporativos Convertibles que ostenten. Para que la conversión de valores se ejecute, los Inversionistas deberán
www.ratingspcr.com
notificar su decisión de convertir, por escrito o a través de los mecanismos que el Emisor ponga a su disposición, y mediante el proceso que se establezca en el Aviso de Conversión.
Una vez ejercida la opción de conversión, si los Bonos Corporativos Convertibles son vendidos por el Inversionista que ejerció la opción, el nuevo Inversionista adquirente se deberá sujetar a la convertibilidad de los mismos y no podrá oponerse a recibir las Acciones Comunes Clase II con Voto Limitado que surjan de la conversión; por lo tanto, es obligación del Inversionista que haya ejercido la opción de conversión informar a los potenciales adquirentes que los valores que está negociando serán convertidos en Acciones Comunes Clase II con Voto Limitado, sin excepción.
En caso el Inversionista no ejerza la opción de conversión, el Emisor tiene la obligación de pagar las obligaciones derivadas de los Bonos Corporativos en la Fecha de Vencimiento
Aviso de Conversión
El Aviso de Conversión se dará un (1) año previo a la Fecha de Conversión (término definido adelante) y deberá incluir el proceso para notificar el ejercicio de la opción de conversión por parte de los Inversionistas para que los Bonos Corporativos Convertibles que ostenten sean convertidos en Acciones Comunes Clase II con Voto Limitado. Si el Inversionista no manifiesta su deseo de ejercer la opción de conversión se procederá a la amortización de los Bonos Corporativos Convertibles en la Fecha de Vencimiento
Fecha de Conversión
Al cumplirse el décimo año, contado desde la fecha de emisión de la primera serie de Bonos Corporativos Convertibles que se emita.
Factor de Convertibilidad
El Factor de Convertibilidad se refiere a la tasa que determinará el número de Acciones Comunes Clase II con Voto Limitado que cada Inversionista recibirá en la Fecha de Conversión, al convertirse los Bonos Corporativos Convertibles. El Factor de Convertibilidad será de uno a uno (1/1), es decir, le corresponde una Acción Común Clase II con Voto Limitado por cada Bono Corporativo Convertible al titular de los valores con respecto de los cuales se haya ejercido la opción de conversión. De conformidad con el Factor de Convertibilidad, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, el Emisor considerará dicha conversión como aportes de capital a la sociedad y se tendrán por amortizados y cancelados los Bonos Corporativos Convertibles que se hubieren convertido.
Valor Nominal de las Acciones: Sin valor nominal.
Dividendo Común
Por su parte, una vez ocurrida la conversión, las Acciones Comunes Clase II con Voto Limitado, a partir de que sean emitidas y estén en circulación, conferirán a sus titulares el derecho de recibir el pago de los dividendos comunes que puedan decretarse para cada período. La distribución estará sujeta a la generación de utilidades y a que el órgano correspondiente resuelva su distribución.
Venta de las Acciones Comunes Clase II con Voto Limitado por parte de los Inversionistas Los Accionistas se obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los siguientes casos:
a. Si el Emisor vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., tendrá la obligación de recomprar las Acciones Comunes Clase II con Voto Limitado y el Accionista Común Clase II con Voto Limitado tendrá la obligación de vender la s acciones que le correspondan. El valor de cada Acción Común Clase II con Voto Limitado será el resultado del cálculo del ejercicio de liquidación de la Sociedad, distribuido proporcionalmente entre el número de acciones comunes en circulación; y/o
b. Si los Accionistas Comunes Clase I del Emisor deciden vender el 100% de las acciones del Emisor a terceros y, por lo tanto, ejercen el derecho de arrastre. (definido más adelante), los Accionistas tendrán la obligación de venta de sus Acciones Comunes Clase II con Voto Limitado a esos terceros de acuerdo con el proceso establecido en el apartado respectivo del prospecto. Este derecho tendrá vigencia durante el plazo de circulación de las Acciones Comunes Clase II con Voto Limitado
El Emisor, tanto para amortizar de forma anticipada los Bonos Corporativos Convertibles como para el caso de venta de las Acciones Comunes Clase II con Voto Limitado, indicado en el punto “a.” anterior, debe dar un aviso previo al Inversionista con por lo menos quince (15) días de anticipación por los medios disponibles de Bolsa de Valores Nacional, S.A.
Derecho de arrastre
En el caso que los Accionistas Comunes Clase I del Emisor reciban una oferta de compra por parte de una o más personas (“Oferta de Control”) para comprar las Acciones Comunes emitidas y en circulación del Emisor, luego de la Fecha de
Conversión, los Accionistas Comunes Clase I tendrán el derecho de arrastre con respecto de los Accionistas Comunes Clase II con Voto Limitado y estos últimos se comprometen y obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los mismos términos y condiciones ofrecidos por el Oferente de Control a los Accionistas Comunes Clase I en dicha Oferta de Control. En caso de ejercer el derecho de arrastre, los Accionistas Comunes Clase I comunicarán mediante notificación escrita con quince (15) días calendario de anticipación a los Accionistas Comunes Clase II con Voto Limitado, y vencido dicho plazo los Accionistas Comunes Clase II con Voto limitado tendrán la obligación de participar en dicha Oferta de Control y vender al Oferente de Control sus Acciones del Emisor.
Plazo de vigencia de las Acciones Comunes Clase II Con Voto Limitado Debido a la naturaleza de las Acciones Comunes Clase II Con Voto Limitado , éstas no tienen un plazo de vencimiento definido.
Forma de pago
El pago de los intereses, capital y dividendos, según corresponda a cada momento, será realizado por el o los Agentes de Bolsa Depositantes a través de Central de Valores Nacional, S.A. siempre y cuando se hayan recibido los fondos respectivos, a través de los Agentes Administradores de Valores, podrán realizarse por medio de:
• Emisión de cheques individuales para cada Inversionista, o
• Programación de transferencias bancarias a las cuentas de los Inversionistas /Accionistas, según mecanismos disponibles para tales efectos, o
• Crédito de conformidad con lo acordado entre el Agente de Bolsa Depositante y el Inversionista/Accionista.
El Emisor deberá, a través de los Agentes Administradores de Valores acreditar los fondos con tres (3) días hábiles de anticipación al pago de los intereses, capital o dividendos. Una vez acreditados los fondos en Central de Valores Nacional, S.A. ésta transferirá los fondos a las cuentas que los Agentes de Bolsa Depositantes designen para tal efecto, realizándose los pagos correspondientes.
Descripción de las garantías que respaldan los valores
Las obligaciones que derivan de los Bonos Corporativos Convertibles no se encuentran garantizadas; sin embargo, el Emisor respalda su cumplimiento mediante los siguientes compromisos:
Conacaste Capital, S.A. responderá de manera ilimitada con todos los activos y derechos enajenables al momento de exigirse el cumplimiento de las obligaciones contenidas en los Bonos Corporativos Convertibles a ser emitidos; y,
Conacaste Capital, S.A. constituirá un fondo de reserva en el que depositará la cantidad correspondiente a un semestre completo de intereses correspondientes a cada Bono Corporativo Convertible en circulación, en cuentas bancarias a la vista o en fondos de inversión líquidos a su nombre, hecho que informará oportunamente a los Inversionistas mediante los mecanismos de divulgación de Bolsa de Valores Nacional, S.A. a los cuales el Emisor queda sujeto.
Las obligaciones societarias de contenido económico que surgen de las Acciones Comunes Clase II con Voto Limitado que se emitan no contarán con ningún tipo de garantía.
Destino de los fondos
Los fondos provenientes de la colocación de los Bonos Corporativos Convertibles serán utilizados para que el Emisor pague el capital y adquiera hasta 25,000 unidades de participación compuestas por acciones comunes clase C de la entidad Fondo BPS, S.A.
Compromisos
i. Los Accionistas Comunes Clase I de Conacaste Capital, S.A. se comprometen a mantener el control accionario y administrativo sobre Conacaste Capital, S.A. durante el plazo en que los Bonos Corporativos Convertibles se encuentren vigentes. No obstante: i. se observarán las disposiciones previstas en la resolución que aprueba la emisión y el prospecto de esta con respecto al derecho de arrastre y opción de amortización anticipada; y, ii. los Accionistas Comunes Clase I de Conacaste Capital, S.A. acuerdan que p odrán disponer individualmente de su participación completa en la entidad, siempre y cuando se respete el derecho de tanteo del otro Accionista Común Clase I y en caso este no se ejerza, las acciones se podrán transmitir a terceros siempre que el vendedor tome en cuenta la solidez patrimonial del comprador necesaria para responder ante los inversionistas y que la calificación de la emisión no sea afectada en forma negativa.
ii. En caso Conacaste Capital, S.A. sea sujeto al derecho de arrastre previsto en el pacto social de Fondo BPS, S.A. se procederá a la recompra de los Bonos Corporativos Convertibles de forma anticipada, tal y como se ha previsto en la Asamblea General Extraordinaria de Accionistas de la presente emisión.
iii. Los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondiente, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a
www.ratingspcr.com
la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en e l Prospecto; ii. Realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. Realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles. Todo lo anterior, según las proyecciones anexas a l Prospecto, considerando que se coloque el 100% de los valores de deuda autor izados a emitir.
iv. Durante el plazo que estén vigentes y en circulación los Bonos Corporativos Convertibles, los Accionistas Comunes Clase I se comprometen a que no resolverán aprobar la distribución de utilidades sino hasta después de la Fecha de Conversión
v. Durante el plazo de vigencia de los Bonos Corporativos Convertibles, la Sociedad no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A. Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, despu és de la Fecha de Conversión, la sociedad podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes en circulación.
Análisis Financiero Vehículos de Inversión
Para la emisión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado , los General Partners realizarán los aportes a capital con el fin de proveer las necesidades de capital derivadas de la emisión de los Bonos Corporativos. Los aportes se realizarán en las proporciones que participa cada General Partner: IDC Overseas, Ltd. (50%); e Islamar Group, S.A. (50%).
I. IDC Overseas Ltd IDC Overseas, Ltd fue constituida en el año 2000, como una sociedad de responsabilidad limitada. El propósito principal de esta sociedad es invertir, reunir, o suscribir el capital necesario para promover, establecer o desarrollar empresas y negocios, así como también la inversión en fondos de inversión.
A diciembre de 2023, la sociedad generó una liquidez por encima de dos veces, un ROE superior al 15% y un ROA superior al 5%, denotando una adecuada capacidad para generar resultados positivos y demostrando una sólida posición financiera. Lo anterior, refleja una capacidad adecuada para cubrir los compromisos derivados del pago de intereses de los bonos convertibles y los requerimientos de capital establecidos por Conacaste Capital , S.A.
II. Islamar Group, S.A.
Estado de Situación Financiera
Al 31 de diciembre de 2023, los activos de Islamar Group, S.A. totalizan $12.25 millones, los cuales representan un crecimiento anual de $4.37 millones (+55.5%), el aumento se debe principalmente a aumentos en los activos no corrientes, registrando un aumento en Inversión en Acciones por $7.88 millones, y una disminución en anticipo para adquisición de acciones por -$2.94 millones (-40.2%).
Los pasivos totalizan $5.25 millones, evidenciando un crecimiento de US$4.38 millones (+5 veces) como consecuencia del crecimiento en la cuenta ingresos por aplicar, la cual registra el crecimiento total de los pasivos. Cabe destacar que, a la fecha de análisis, la sociedad únicamente posee pasivos no corrientes. El patrimonio totalizó $7.02 millones, mostrando una ligera disminución de $1.8 miles respecto a diciembre 2022 (-0.02%), esta disminución se debe a la pérdida reportada para el cierre de 2023.
Estado de Resultados
Esta sociedad fue constituida con el propósito de financiar los requerimientos de capital del proyecto, motivo por el cual no registra ingresos al cierre de 2023. A la fecha de análisis, Islamar Group muestra una pérdida de -$1.8 miles, debido al incremento en los honorarios profesionales por $1.73 miles y un aumento en gastos diversos por $80 miles.
Análisis Financiero Fondo BPS, S.A. (Administrador)
Se constituyó la sociedad Fondo BPS, S.A. con el propósito de construir y administrar la operación de proyecto Xochi, encargándose de las actividades de desarrollo y construcción y posteriormente de la correcta administración de los flujos y costos incurridos en la operación de esta Cabe destacar que esta sociedad se creó en 2021, por lo tanto, la mayoría de sus movimientos fueron realizados en 2023. Es importante mencionar que este proyecto representará una opción de valor agregado a los tenedores de bonos de Conacaste Capital, S.A., ya que ofrecerá la opción de conversión en Acciones Comunes Clase II Con Voto Limitado a partir del año 10.
Estado de Situación Financiera
A diciembre de 2023, los activos de Fondo BPS, S.A. totalizan US$69.6 millones, mostrando un aumento significativo de US$67.61 millones respecto a diciembre 2022 (+41 veces), este aumento es derivado de la adquisición de activos para realizar los trabajos de construcción en la carretera, siendo los más destacados, la adquisición de tierra por US$15.9
millones, los activos por desarrollo de proyecto por US$17.9 millones, cuentas por cobrar por US$14.1 millones, y efectivo por US$16.6 millones. Cabe destacar que, de los activos totales, el 45.7% son activos corrientes y el 54.3% son no corrientes.
Por el lado de los pasivos, totalizan US$22.85 millones, registrando un aumento interanual de US$21.2 0 millones (+12.7 veces), derivado de las actividades de financiamiento realizadas con el fin de iniciar los trabajos de construcción, siendo la cuenta más destacada, la de préstamos a largo plazo, la cual se registró en US$21.5 millones , la cual representa el 94.1% del total de los pasivos. A diciembre de 2023, el patrimonio de Fondo BPS, S.A. totalizó US$46.8 millones, consecuencia de las aportaciones de capital por parte de los accionistas. Se registraron aportaciones al capital social por US$46.5 millones, siendo esta el 99% del total de la cuenta de patrimonio.
Estado de Resultados
Debido a que la sociedad fue constituida en 2021 para propósitos de administrar la operación de Proyecto Xochi, a la fecha de análisis, esta no ha recibido ingresos operativos. A diciembre de 2023, la sociedad registró gastos por US$63.8 millones, derivado del registro de gastos de honorarios por US$56.9 miles, y de impuestos y contribuciones por US$6.9miles. A pesar de no recibir ingresos operativos, la sociedad recibió un ingreso por desinversión en participaciones en fondos de inversión por US$209.4 miles , lo cual ocasionó que se cerrara el período 2023 con una utilidad neta de US$134.4 miles.
Modelo financiero Fondo BPS
El modelo de negocio para el proyecto Xochi espera recibir ingresos a través del cobro de peaje, de acuerdo con los tramos de la carretera en los que se transitará. Las tarifas de peaje se manejarán de acuerdo con los estudios de tráfico vehicular realizados por consultores independientes y adicionalmente validados por un experto por parte de Los Bancos, la tarifa de peaje aumentará un 10% cada 3 años, tomando como referencia una inflación de 3% anual.
Ingresos
El modelo financiero considera que los ingresos generados por el cobro de peaje, será equivalente a un 30% del tráfico promedio diario anual durante el primer año (12,000 – 15,000), basado en diversos estudios de estimación de demanda realizados previamente. Se estima también un crecimiento promedio anual de 4.9% para vehículos livianos y de 5.6% para vehículos pesados. Se tiene proyectado iniciar la operación de la carretera por tramos, iniciando la operación del primer tramo durante noviembre 2024, se considera como inicios de operación de la ruta completa en septiembre 2025
CAPEX y Gastos Pre-Operativos
El CAPEX del proyecto asciende a $255 millones, siendo los principales rubros: Construcción, Derecho de vía, gastos de intereses durante la construcción y gastos de desarrollo La carretera se estará habilitando en diferentes tramos a partir de noviembre 2024, y el periodo esperado para la finalización de la construcción de la ruta completa es en septiembre 2025. Luego de ello, se comenzará con las actividades de operación administrando la ruta completa, contemplando un plazo de 10 años para la recompra o conversión de los bonos a acciones comunes.
OPEX y Gastos de Mantenimiento
Se estima que el OPEX demandará en promedio el 20% de las ventas a lo largo del plazo del proyecto, rubro que comenzará en un 37% el primer año, y paulatinamente irá disminuyendo a lo largo de los años, hasta llegar a un 15% en el décimo año. Se proyecta una tendencia a la baja en línea con el incremento de los ingresos. Los gastos están compuestos principalmente por gastos administrativos, gastos de seguridad, mantenimiento del pavimento, mantenimiento de la señalización, mantenimiento de puentes, y gastos de seguros.
Financiamiento
La estructura de financiamiento del proyecto es de 60% deuda a través de préstamos bancarios a largo plazo con una Entidad Financiera de Guatemala y BID Invest, los cuales estarán amortizándose a lo largo de 22 años. El otro 40% se financiará a través de capital, dentro del cual el 10% representará la emisión de los bonos
Las condiciones para los diferentes préstamos bancarios son las siguientes:
Estructura de créditos bancarios
Estructura de financiamiento
EBITDA, EBIT y Resultados Financieros
En el primer año de operación, los ingresos totales sumarán $293.3 miles, mientras que los gastos operativos y administrativos ascenderán a $396.8 miles, en consecuencia, el EBITDA totalizará -$103.5 miles, este indicador se mantendrá negativo durante el primer año, siendo positivo a partir del segundo año, cuando alcanzará un margen EBITDA de 63%, margen que se mantendrá en promedio en un 68% durante los restantes 12 años del proyecto Cabe destacar que en los proyectos de infraestructura, es común que los pagos de deuda y la depreciación consuman significativamente el EBITDA generado en los primeros años ; por este motivo, el proyecto mantendrá un resultado neto negativo durante los primeros 3 años, y se esperaría que comience a generar resultados positivos a partir del cuarto año, derivado del incremento sostenido en los ingresos por peaje.
El modelo considera que los gastos por depreciación anual promedio ascenderían a $1.8 millones, cabe destacar que los gastos por depreciación comenzarán a contabilizarse a partir del segundo año. En consecuencia, el EBIT del proyecto alcanzará los -$103.5 miles durante el primer año de operación y un EBIT promedio de $15.9 millones a lo largo del plazo del proyecto. Adicionalmente, alcanzará un margen EBIT promedio de 60.7%.
Se realizaron proyecciones a 14 años , las proyecciones consideran los ingresos por peaje a lo largo de los diferentes plazos de la carretera. Las proyecciones realizadas denotan que el proyecto cuenta con una amplia capacidad para generar resultados positivos a largo plazo.
Estado de Resultados proyectado Proyecto Xochi
Fuente: IDC / Elaboración: PCR
Intereses Préstamo puente (86)
Amortización préstamo puente (12,736)
Flujo de efectivo proyectado Proyecto Xochi
Fuente: Fondo BPS, S.A. / Elaboración: PCR
Las proyecciones del flujo de caja de Fondo BPS consideran sus obligaciones financieras futuras: el pago de intereses, los cuales considera de 2023 al 2036, la amortización de los diversos créditos, comenzando desde 2026, así como el pago de dividendos a partir de 2030, esto a los accionistas comunes Clase I Estas proyecciones representan una oportunidad para generar valor agregado a largo plazo a los inversionistas en los Bonos Corporativos, ya que, al finalizar el plazo de la emisión, los Bonos Corporativos podrán convertirse en acciones comunes y ser elegibles para distribución de dividendos, de acuerdo con la política corporativa que defina Conacaste Capital, S.A.
Modelo financiero Conacaste Capital, S.A.
Se consideró el impacto de la emisión en la sociedad Conacaste Capital, S.A. la cual fue constituida como vehículo para realizar la emisión de los Bonos Corporativos con la finalidad de que los fondos obtenidos de su colocación sean utilizados para la adquisición de Acciones Comunes Clase C de Fondo BPS, S.A
Respecto a la emisión, esta será por Q200 millones, el equivalente a US$25.5 millones, la cual se realizará en 2024, por un plazo de 10 años, acordando un pago de intereses de manera semestral. El pago de los intereses será cubierto por los General Partners de Conacaste Capital, S.A. (Accionistas Comunes Clase I), quienes garantizan por medio de compromiso en contrato de suscripción de acciones , capitalizar el pago de las obligaciones generadas por la emisión Conacaste Capital, SA. no distribuirá dividendos mientras estén vigentes los Bonos Corporativos Convertibles; a partir de la fecha de conversión, las Acciones Comunes Clase II Con Voto Limitado que estén en circulación recibirán los dividendos comunes que resuelva distribuir Conacaste Capital, S.A.
Cabe destacar que, durante el plazo de la emisión, Conacaste Capital, S.A únicamente recibirá ingresos por intereses y/o dividendos de cualquier inversión de su flujo y las contribuciones de los Accionistas Comunes Clase I, los cuales son para garantizar el pago de los intereses a los inversionistas y dar cumplimiento a las obligaciones sociales Derivado de lo anterior, Conacaste Capital, S.A. garantiza a los tenedores de bonos el pago de los intereses acordados de manera semestral Como parte de los aportes de los Accionistas Comunes Clase I, se recibirán los fondos suficientes para mantener una reserva con el monto correspondiente a un semestre completo de pago de intereses
Como consecuencia de los aportes a capital de los Accionistas Comunes Clase I de Conacaste, el flujo de caja libre acumulado se mantendrá positivo durante todos los años de la vigencia de los Bonos Corporativos , lo que asegura el pago oportuno de los intereses a los inversionistas. Es importante mencionar el respaldo que dan a Conacaste Capital, S.A. los dos grupos económicos con amplia solidez financiera, quienes cuentan con una amplia trayectoria en el mercado, así como con una robusta capacidad para cubrir los compromisos generados por el pago de los intereses hacia los tenedores de bonos, lo cual mitiga el riesgo de impago de los intereses, al no depender directamente de los flujos generados por Fondo BPS, S.A. para cumplir con este compromiso hacia los inversionistas.
Flujo de Efectivo Proyectado Conacaste Capital, S.A.
BALANCE GENERAL CONACASTE CAPITAL, S.A. Corte al 7 de febrero de 2024
Nota sobre información empleada para el análisis
La información empleada en la presente calificación proviene de fuentes oficiales, sin embargo, no garantizamos la confiabili dad e integridad de esta, por lo que no nos hacemos responsables por algún error u omisión por el uso de dicha información. PCR con sidera que la información utilizada para el presente análisis es suficiente para emitir nuestra opinión de riesgo.
PROYECCIONES FINANCIERAS
INFORMACIÓN COMERCIAL
DEL PROYECTO XOCHI, DESARROLLADO POR FONDO BPS
ANEXOS
SITUACIÓN GENERAL DE GUATEMALA
Fuente: El Periódico
La crisis de tránsito en Guatemala es un desafío persistente que impacta negativamente la calidad de vida de millones de personas en el país. Con una densidad de población en constante aumento y una infraestructura vial insuficiente para satisfacer la demanda, los guatemaltecos se enfrentan a congestiones diarias que obstaculizan el acceso a servicios básicos y la movilidad económica. La falta de inversión en transporte público eficiente y la alta dependencia de vehículos particulares agravan la situación. Con apenas 2 metros de carretera por habitante, Guatemala se encuentra entre los países con mayor necesidad de inversión en infraestructura vial, en comparación con naciones más desarrolladas que cuentan con hasta 15 o 17 metros de carretera por habitante. Esta congestión no solo genera retrasos y frustraciones, sino que también tiene un impacto económico negativo, afectando la productividad y el desarrollo del país en general. (CUTRIGUA, 2021).
La carretera CA-2 Occidente de Guatemala emerge como una arteria vital para el comercio regional, sirviendo como un eje fundamental para el flujo de carga que representa el 75% del comercio Centroamericano, de acuerdo con un estudio realizado por BID (Banco Interamericano de Desarrollo).
Además, esta vía es un punto crucial de entrada y salida del comercio hacia y desde la frontera con México y El Salvador. Sin embargo, su importancia se ve comprometida en el tramo que atraviesa las poblaciones de San Antonio, San Bernardino, Mazatenango y Cuyotenango en el departamento de Suchitepéquez. El crecimiento y urbanización de estas poblaciones ha aglomerado comercios y viviendas cerca de la carretera, lo que dificulta la movilidad del tránsito fluido de vehículos que pasan por la zona. Esta congestión no solo afecta el flujo comercial, sino que también plantea desafíos significativos para la movilidad local y regional, requiriendo un enfoque integral y colaborativo para abordar esta problemática.
Afluencia vehicular de la CA-02 entre San Bernardino y Cuyotenango. Fuente: Xochi
Como una respuesta innovadora a la congestión en la CA-2 Occidente, nace el proyecto Xochi: Corredor de las Flores (en adelante “Xochi”o el “Proyecto”) desarrollado por Fondo BPS, S.A. (“Fondo BPS”). Este corredor de vialidad con peaje ofrece una ruta alternativa para quienes buscan evitar los embotellamientos en las zonas urbanas entre los kilómetros 142 y 172 de la CA-2 Occidente. Con una extensión de aproximadamente 31 kilómetros y abarcando seis municipios del suroccidente del país, Xochise diseñó con la visión de aliviar significativamente la carga de tráfico en la ruta principal. Toda la operación, desde su conceptualización hasta su ejecución y posterior administración está siendo liderada por IDC Network.
HISTORIA DE XOCHI
IDC Network tiene como propósito transformar vidas y generar un impacto positivo a través de inversiones y proyectos. Es importante reconocer el papel fundamental que juega la infraestructura en el transporte de bienes y servicios y en la movilidad de los ciudadanos, lo que repercute directamente en la economía en la región. Por esta razón, IDC Network siempre ha valorado contribuir al desarrollo del país mediante la creación de infraestructura vial significativa. Esta comprensión ha impulsado a los líderes de IDC Network a sentir una fuerte motivación por llevar a cabo proyectos de esta naturaleza, conscientes del potencial transformador que pueden tener en la vida de las personas y en el progreso económico y social de Guatemala.
En 2017, uno de los directores de IDC Network vivió una experiencia que le hizo tomar conciencia de la urgente necesidad de aliviar el tráfico en el tramo de la CA-2 Occidente que conecta Cuyotenango y San Antonio. Durante un viaje personal, experimentó la frustración de tardar 8 horas en recorrer aproximadamente 190 kilómetros debido a la congestión vehicular en este tramo, lo que prolongó el viaje en unas 4 horas adicionales. Este incidente fue el catalizador que dio origen a la idea de crear una alternativa para desviar el tráfico generado por las entradas y salidas a los municipios, comercios y viviendas de la zona. Esta experiencia lo llevó a pensar que esta era una ocurrencia común entre los usuarios de la ruta CA-2 Occidente y por lo tanto, una problemática que debía ser resuelta por una organización comprometida con el desarrollo del país.
Motivados por esta experiencia, el equipo de Energía e Infraestructura de IDC Network inició el proceso de evaluar posibles rutas alternativas para aliviar la congestión. Después de identificar un trazo preliminar que evitaría afectar desarrollos o viviendas, el equipo puso en marcha el proceso de identificación, localización y contacto con los propietarios de las fincas a lo largo de la ruta propuesta. Siguiendo su filosofía de democratizar las inversiones en el país, IDC Network propuso a los propietarios un esquema en donde éstos pudieran participar como accionistas del proyecto, estableciendo así una colaboración mutuamente beneficiosa.
Durante las pláticas con los propietarios de las tierras, se identifica un interés general en desarrollar el Proyecto, ya que toda la zona se ve afectada por el tránsito vehicular, incluyendo a la industria agrícola. Sin embargo, debido a la situación particular de cada propietario, se plantearon distintos escenarios para ofrecerles ya sea la opción de aportar la tierra a cambio de participación accionaria o de realizar una compraventa por los inmuebles requeridos para construir el Proyecto. Derivado de esto, se inicia un proceso en donde se extienden las primeras cartas de interés de participación e intenciones de compraventa para aquellos que estaban interesados en ser parte de Xochi. En 2019, el equipo de Xochipuso en marcha el proceso de adquisición de las primeras parcelas de tierra necesarias para definir el trazo de la carretera, centrándose en aquellas áreas donde la vía comenzaría y terminaría. Afortunadamente, las propiedades ubicadas en los extremos eran de gran tamaño, lo cual facilitaba el trazo de la carretera una vez asegurado el interés de los propietarios.
A medida que el equipo de Xochicontinuaba con su labor de asegurar las fincas y terrenos más grandes, se trabajó en definir el posible trazo de la carretera, lo que generó la necesidad de
negociar y adquirir los terrenos más pequeños situados entre estas grandes propiedades. Para este proceso, se contrató a una empresa especializada en realizar un estudio de catastro para mantener la transparencia y el orden en la adquisición de propiedades.
Cada negociación para la adquisición de terrenos presentó desafíos únicos y lecciones valiosas, los cuales fueron superados bajo el principio de ganar-ganar. Este es un enfoque característico que IDC Network busca transmitir en todas las negociaciones en las que participa. En Xochise procuró encontrar soluciones que beneficiaran tanto a los propietarios de las tierras como al Proyecto, siempre buscando impactar positivamente al desarrollo del país.
En el año 2020, se involucra el área de Estructuración Financiera de IDC Network al proyecto Xochi, para trabajar en la estructuración financiera del proyecto, incluyendo la elaboración del modelo financiero, el cual fue evolucionando conforme el Proyecto fue avanzando en sus etapas de desarrollo. Es importante resaltar que, a pesar de la pandemia vivida en los años 2020 y 2021, Xochino se detuvo y los esfuerzos por desarrollar el Proyecto continuaron, de acuerdo con la ruta crítica del proyecto que se tenía planificada.
En el 2021 se inician los estudios de factibilidad, los cuales incluyen el análisis sobre los movimientos de los cuerpos de agua y el impacto de la lluvia en el área, los estudios de suelos, de impacto ambiental, arqueológicos, de tráfico y movilidad vehicular, la topografía, el diseño de ingeniería, el análisis de afectación a comunidades aledañas, entre otros. Con estos estudios, para los cuales se trabajó con empresas reconocidas a nivel local e internacional, se realiza el trazo de ingeniería de detalle y los planos del Proyecto.
DISEÑO DE INGENIERÍA CARRETERA
• Xochi cumple con estándares y normativas internacionales AASHTO SIECA, que velan por la seguridad de los usuarios de la carretera.
• Tiene una velocidad de diseño de 80 Km/h adecuada al flujo vehicular futuro.
• Carriles de 3.60m de ancho y franjas de seguridad dentrales.
OTROS PROYECTOS
Diseño de Ingeniería Xochi. Fuente: Xochi
Tras finalizar los diseños de ingeniería, se autorizó ante la Dirección General de Caminos (DGC) del Ministerio de Comunicaciones, Infraestructura y Vivienda para firmar el acuerdo de interconexión con la CA-2 Occidente. Reconociendo la importancia y el impacto del Proyecto, la DGC aprobó y suscribió el “Convenio de Uso del Área de Derecho de Vía del Estado de Guatemala, Interconexión a la Vía Pública y Acuerdos Administrativos”. Este convenio otorga a Fondo BPS la autorización para que Xochise conecte hacia y desde la vía pública en cuatro puntos específicos: dos en la CA-2 Occidente (Km. 142 y Km. 172.5) y dos en las rutas departamentales (RD SCH-5 y RD SCH-7). Además, permite que Xochiatraviese por encima de todas las rutas del Estado de Guatemala que cruza, y otorga el derecho a construir los carriles de incorporación y desincorporación dentro del derecho de vía de la CA-2 Occidente.
En 2022, se empieza a gestionar la licencia ambiental del Proyecto, otorgada por el Ministerio de Ambiente y Recursos Naturales. El estudio de impacto ambiental determinó que Xochipresenta actividades de moderado a alto impacto ambiental y que es un Proyecto viable en el sentido ambiental y social. Asimismo, se obtuvieron 6 licencias municipales (Mazatenango, Cuyotenango, San Antonio, Santo Domingo, San Lorenzo, San Andrés Villa Seca), las cuales autorizan la construcción de la carretera en dichos municipios. En noviembre de ese mismo año Islamar Group, S.A. adquiere el 35% de la participación accionaria en la entidad BPS General Partner Corp. que actúa como socia gestora de Fondo BPS, y de la cual IDC Network, a través de Capital Ventures Worldwide, S.A., mantiene el 65% de participación restante.
En el tercer trimestre de 2023 se concreta la negociación para el financiamiento bancario para la construcción de Xochi; para ello, una entidad bancaria del sistema financiero de Guatemala y Banco Interamericano de Desarrollo (BID) a través de su agencia de inversión en el sector privado (BID Invest) estructuran un crédito sindicado, en quetzales y dólares para Xochi. Simultáneamente, se inicia el levantamiento de capital de los accionistas pasivos de Fondo BPS, quienes son personas que reconocen el valor del Proyecto, así como la oportunidad de poder diversificar su portafolio de inversiones y apoyar al desarrollo del país.
CARACTERÍSTICAS DE XOCHI
El Proyecto se implementará en tres fases, y se espera que la totalidad del tramo se encuentre terminado para finales de 2025. Asimismo, se espera que esta iniciativa pueda captar alrededor del 30% del tráfico total que circula por la CA-2 Occidente, ofreciendo una alternativa eficiente y rápida para mejorar la movilidad regional y promover el desarrollo económico en la zona, especialmente para el tránsito vehicular que solamente utiliza esta ruta como ruta de paso.
El proyecto Xochise perfila como una obra de infraestructura ambiciosa y completa, con sus aproximadamente 31 kilómetros de longitud, dos carriles en cada dirección, 23 puentes, 20 bóvedas y 4 pasos a desnivel que atravesarán el trayecto. Su construcción se llevará a cabo mediante la colaboración de seis contratistas principales, junto con otros contratistas responsables de obras menores. Más allá de su impacto en la reducción de los tiempos de viaje en el área designada, Xochitambién representa una oportunidad para fomentar el desarrollo económico local. La contratación de mano de obra local tanto para la construcción como para la operación del trayecto no solo beneficiará a la comunidad directamente, sino que también se espera que genere un impulso económico más amplio en los municipios circundantes. Este Proyecto innovador no solo mejora la infraestructura vial, sino que también tiene el potencial de transformar positivamente las condiciones socioeconómicas de la región.
Análisis de Aforo Vehicular por punto de ingreso. Fuente: Xochi
Xochi contará con dos accesos principales y dos intermedios, todos equipados con estaciones de pago con tecnología de punta para facilitar el acceso y la salida de los usuarios, ofreciendo una modalidad de cobro acorde al trayecto recorrido por cada uno de los usuarios. Además, se ofrecerán varios servicios adicionales, como teléfonos de emergencia, rampas de frenado, áreas de descanso y locales comerciales en todo el corredor. Estas comodidades no solo mejorarán la experiencia de viaje de los usuarios, sino que también contribuirán al desarrollo económico y social de la región al proporcionar oportunidades comerciales y de servicio local, generando cientos de empleos directos e indirectos en la zona.
Ubicación de los diferentes Puentes, Bóvedas y Pasos a Desnivel. Fuente: Xochi
ACTUALIDAD
Xochiserá implementado en tres fases, cada una cubriendo un tramo de aproximadamente 10 kilómetros. Esta estrategia de implementación gradual pretende comenzar la operación lo antes posible. Este enfoque de apertura y habilitación por fases no solo permite una gestión más eficiente del proyecto, sino que también garantiza que los beneficios del corredor se puedan aprovechar lo antes posible, mejorando así la movilidad y la conectividad en la región.
En octubre de 2023 se inició la construcción de Xochiy se contempla que la totalidad del Proyecto se encuentre en operación completa a finales del año 2025.
La construcción y habilitación se concentra en tres diferentes fases:
1. El tramo del kilómetro 142 de la CA-2 Occidente (Municipio San Antonio Suchitepéquez) a la carretera a Mazatenango estará habilitado aproximadamente en noviembre de 2024, lo que representará transitar 10 kilómetros, alrededor del 33.3% de la totalidad de la vía de Xochi.
2. El recorrido del Municipio de Mazatenango al Municipio de Cuyotenango estará habilitado aproximadamente en julio del 2025, lo que incorporará otros 10 kilómetros, otro 33.3% de la totalidad de la vía de Xochi.
3. El trayecto final, los últimos 10 kilómetros y que concluirá en el kilómetro 172 de la CA-2 Occidente (Municipio San Andrés Villa Seca)- se podrá transitar a finales de 2025, permitiendo así la utilización de la totalidad de los más de 30 kilómetros de Xochien un tiempo aproximado de 30 minutos.
Actualización de la construcción de Puentes. Fuente: Xochi
Al cierre del primer semestre de 2024, ya se cuenta con la propiedad y permisos correspondientes del 100% de los terrenos por donde pasa el Proyecto. En cuanto al desarrollo, Xochise encuentra en fase de construcción del primer tramo de la carretera. Esto incluye una serie de puentes, bóvedas y más infraestructura complementaria como protecciones o bordas de ríos. Además, se está construyendo la primera fase de las casetas de pago y las oficinas administrativas ubicadas en el sitio de la carretera.
MECANISMOS INTERNOS
Para garantizar el éxito de la ejecución en el Proyecto, se ha establecido una serie de mecanismos y programas para proteger y promover la imagen del proyecto a lo largo de las fases de desarrollo y operación. Entre ellos es importante recalcar el esquema de contratación diseñado por el equipo de Xochipara la fase de construcción, así como los programas sociales dirigidos a las comunidades relacionadas al proyecto. Estas medidas benefician al manejo de riesgos operativos y sociales, brindando transparencia a los procesos e informando a la población aledaña para invitarlos a apoyar el proyecto.
Esquema De Contratación
Para poder llevar a cabo la construcción y operación de Xochi, se trabajó en un esquema de contratación diseñado específicamente para cubrir las necesidades del Proyecto, mitigar los riesgos asociados a la construcción y tener un mejor manejo del presupuesto. Para el efecto, Fondo BPS, S.A. opta por realizar los estudios y el diseño de ingeniería internamente, a través de la contratación de personal calificado, alejándose de un esquema tradicional de EPC (Engineering, Procurement and Construction).
Lo anterior representa una mejor alternativa para la construcción de Xochi, al brindar una mayor certeza sobre las especificaciones técnicas necesarias para llevar a cabo la construcción de la forma más eficiente y óptima posible. Adicionalmente, este esquema permite conocer, a priori, tanto los renglones de trabajo, como las cantidades de trabajo estimadas para la debida ejecución de las obras del Proyecto, brindando un mayor poder de negociación frente a los principales proveedores de materiales de construcción (acero, concreto, bitúmenes y tuberías) a través de economías de escala. Después de la etapa de diseño, se realizan procesos de contratación mediante licitaciones privadas para adjudicar a proveedores que cumplan con el más alto estándar técnico y financiero.
CONTRATO SOMBRILLA
Fondo By Pass Sur (Owner´s Engineer)
Supervisora
IT
• Señalización
• Edificios Adminsitrativos
• Edificios Garitas
• Líneas de Transmisión
Esquema de contrataciones para proyecto. Fuente: Xochi
Precio Unitarios
Carretera Negociación Trabajos Dueños de Tierra
Cabe resaltar que la construcción de la cinta asfáltica se centraliza en un solo contratista, mientras que los 23 puentes y las 20 bóvedas se agruparon y contrataron para buscar eficiencias. Con esto se logra que el riesgo no se concentre en un solo contratista, sino que se diversifique el riesgo de construcción mediante la contratación de las empresas contratistas. Se buscó mitigar el riesgo de variación de precios y de cantidad de unidad fijando contratos y precios. Los contratos de puentes, bóvedas, entre otros fueron de costo fijo mitigando así el riesgo de incremento de costos del Proyecto. También se fijaron los precios de los principales insumos (acero, concreto, diésel) y el precio del AC-30 se presupuso en el precio máximo de los últimos 5 años para mitigar el riesgo de sobrecosto.
Programas sociales / Impacto a las comunidades
La estrategia social de Xochies uno de los factores que más contribuyen al éxito del Proyecto. Xochiestá rodeado de 83 comunidades con las cuales se ha mantenido una constante comunicación desde el inicio de su conceptualización. Xochibusca facilitar a las personas de dichas comunidades el acceso a oportunidades de desarrollo a través de la participación por medio de los programas de valor compartido.
Cerrado
Puentes Bovedas
Sistema
otros
Fuente: Xochi
Adicional a las actividades de construcción de la infraestructura de Xochi, Fondo BPS, S.A. ha implementado tres programas de valor compartido para que las comunidades de influencia puedan ser beneficiadas por el Proyecto. Los tres programas son:
Este programa tiene como fin identificar, priorizar y vincular el talento de Suchitepéquez y Retalhuleu a oportunidades de empleo, a través de una plataforma en la que las empresas que trabajarán en construcción pueden contratar a personas cercanas a los puntos del trayecto de la carretera. Los primeros registros se realizaron a mediados del año 2022 y cuentan con información de albañiles, carpinteros, y transportistas, entre otros.
Al 31 de marzo del año 2024, trabajan en Xochi, un total de 696 personas: 54% de los colaboradores son del área, 44% tienen entre 20 y 46 años, 21% es de origen indígena y el 67% es mano de obra calificada.
Xamba seguirá siendo una plataforma abierta y en constante actualización, y en un futuro cercano también podrían incorporarse reportes de desempeño de las personas / empresas / instituciones que han contratado al personal registrado en la plataforma para que estas referencias les permitan acceder a otras oportunidades de trabajo en las que se requiere talento con habilidades, experiencia e interés en la zona.
También se están identificando oportunidades de mejora de capacidades, desempeño y experiencia en las distintas etapas de la fase de construcción, estableciendo convenios con diferentes instancias para facilitar a los interesados acceder a programas de capacitación y certificaciones.
Este programa, busca llegar a empresarios, emprendedores y encadenamientos productivos que prestan distintos servicios como elaboración y venta de materiales, transporte, alimentación, y otros, para que puedan ser proveedores del proyecto. El programa incluye la capacitación en negocios para potenciar el éxito de sus empresas.
Algunas iniciativas que ya se están llevando a cabo promueven que mujeres de la región desarrollen, instalen y administren viveros comunitarios que puedan proveer los cerca de 70 mil árboles que se sembrarán en el trayecto de la carretera para contar con un verdadero corredor de flores. También se están dando importantes pasos en programas de reforestación de especies nativas como árbol de los almendros, palo blanco, matilisguate, y ceiba entre otros.
Este programa promueve la participación de pequeños inversionistas para ampliar la cantidad de beneficiarios, después de desarrollar capacitaciones en el ámbito financiero, fomentar la capacidad de inversión individual y colectiva, y fortalecer el sentido de pertenencia.
Inicialmente Fondo BPS, S.A. invitó a los propietarios de los terrenos adquiridos para construir la carretera a evaluar esta opción como parte del pago de sus propiedades.
PROGRAMAS DE PARTICIPAIÓN PÚBLICA
Regístrate con tus datos en la bolsa de talentos.
Vincúlate con empresas y accede a oportunidades de empleo.
Demuestra tu talento y contribuye al desarrollo sostenible de tu municipio.
Viveros comunitarios para abastecer el corredor de las flores.
Programa con enfoque en mujeres.
Cosecha los frutos de tus esfuerzos.
Oportunidad para pequeños inversores.
Sé socio de Xochi.
Participa de las ganancias
Fuente: Xochi
OTRAS OPORTUNIDADES DE DESARROLLO Y COMERCIALES
Xochirepresenta un desarrollo y crecimiento para la región, impactando en áreas más allá de movilidad vial. Es por esto por lo que durante el desarrollo del Proyecto se han conceptualizado oportunidades que complementan el desarrollo de la carretera. Algunos de estos conceptos son los siguientes:
Negociaciones con transportistas
Se han entablado conversaciones con las principales empresas de transporte que operan en el área, así como con las asociaciones que representan incluso a las empresas más pequeñas. A raíz de estas conversaciones, se han suscrito cartas de interés comercial que reflejan el interés de estas empresas en utilizar Xochicomo una alternativa vial. Esto proporciona una visión más clara del interés del sector del transporte de carga en la construcción de Xochiy ofrece una estimación aproximada de la cantidad de transporte pesado que podría circular por la carretera, destacando el potencial comercial de Xochi. Estas cartas de interés comercial abren la posibilidad de establecer convenios y contratos comerciales entre las empresas y Xochiuna vez que la carretera esté construida.
Expansión del turismo
La región del suroccidente del país alberga uno de los parques recreativos más grandes de Centroamérica, atrayendo a visitantes nacionales y extranjeros durante todo el año. Con la introducción de Xochi, los visitantes podrían reducir su tiempo de viaje desde la Ciudad de Guatemala de un promedio de 5 horas a tan solo 3 horas, lo que generaría un incremento estimado de al menos el 20% en el flujo de visitantes anuales. Este aumento tendría un impacto positivo en el desarrollo turístico de la zona.
Desarrollo inmobiliario (comercial, industrial y vivienda)
Se han identificado, negociado y asegurado puntos estratégicos a lo largo de la ruta de Xochi, donde se vislumbra un considerable potencial de desarrollo. Fondo BPS, S.A. ha avanzado en la planificación de un plan maestro ubicado en el primer tramo, el cual abarcará comercio, industria y vivienda. Este plan maestro se enfocará en áreas con el mayor potencial de crecimiento y desarrollo en las cercanías de la ruta. La implementación del plan maestro está prevista para comenzar una vez que Xochiesté operativa.
Instalaciones para fibra óptica y telecomunicaciones
Xochillevará a cabo la construcción de la infraestructura necesaria para desplegar aproximadamente 30 km de fibra óptica a lo largo de la carretera. Este proyecto tiene como objetivo alquilar este espacio a diversas empresas de telecomunicaciones interesadas en ofrecer servicios de internet a las poblaciones cercanas a Xochi. Además, se instalarán torres de telecomunicaciones en puntos estratégicos identificados por estas empresas, con el fin de mejorar la cobertura tanto para los usuarios de Xochicomo para las comunidades vecinas.
Espacios publicitarios
Con la finalización de la primera fase de Xochi, el interés de las empresas de publicidad por los espacios dentro del derecho de vía de la carretera ha experimentado un notable incremento. Ahora, con la disponibilidad de espacios comerciales, se anticipa que los ingresos derivados de los contratos de publicidad aumentarán significativamente, convirtiéndose en un componente importante de los flujos de ingresos del Proyecto.
ESTADOS FINANCIEROS
AUDITADOS 2022 DE FONDO BPS
Fondo BPS, S.A.
Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
Conjuntamente con el Informe de los Auditores Independientes
Fondo BPS, S.A.
Estados Financieros Consolidados
Al 31 de diciembre de 2022 y 2021
Contenido
Ernst & Young, S. A. 12 calle 2 -25 zona 10, Edificio AVIA Torre II Oficina 1701, Piso 17 Ciudad de Guatemala, Guatemala
A Junta Directiva y Accionistas de Fondo BPS, S.A.
Opinión
Hemos auditado los estados financieros consolidados de Fondo BPS, S.A. (“la Compañía”), los cuales comprenden el estado consolidado de situación financiera al 31 de diciembre de 2 022, y los estados consolidados del resultado integral, de cambios en el patrimonio y de flujos de efectivo por el año terminado en esa fecha , así como las notas a los estados financieros consolidados, incluyendo un resumen de las principales políticas contables.
En nuestra opinión, los estados financieros consolidados adjuntos presentan razonablemente, en todos sus aspectos significativos, la situación financiera de la Compañía al 31 de diciembre de 202 2, su desempeño financiero y sus flujos de efectivo por el año terminado en esa fecha, de conformidad con la Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades (“N IIF para PYMES”).
Bases para la opinión
Efectuamos nuestra auditoría de conformidad con las Normas Internacionales de Auditoría (“NIA”).
Nuestras responsabilidades bajo dichas normas se encuentran descritas en la sección de Responsabilidades del auditor con relación a la auditoría de los estados financieros consolidados de nuestro informe. Somos independientes de la Compañía, de conformidad con el Código de Ética de Contadores Profesionales del Consejo Internacional de Normas de Ética para Contadores (“IE SBA”, por sus siglas en inglés), junto con los requerimientos de ética que son relevantes para nuestra auditoría de los estados financieros consolidados y hemos cumplido con nuestras otras responsabilidades éticas de acuerdo con esos requerimientos y con e l Código de Ética del IESBA. Consideramos que la evidencia de auditoría que hemos obtenido es suficiente y apropiada para proporcionar una base para nuestra opinión de auditoría.
Responsabilidades de la Administración y de aquellos encargados del Gobierno Corporativo sobre los estados financieros consolidados
La Administración es responsable por la preparación y presentación razonable de estos estados financieros consolidados de conformidad con las NIIF para PYMES, así como por el control interno que la Administración determine que es necesario para permitir la preparación de estados financieros consolidados que estén libres de errores significativos, ya sea debido a fraude o error.
En la preparación de los estados financieros consolidados, la Administración también es responsable de la evaluación de la capacidad de la Compañía para continuar como negocio en marcha, revelando, según corresponda, los asuntos relacionados con el negocio en marcha y utilizando el principio contable de negocio en marcha, excepto si la Administración tiene la intención de liquidar la Compañía o de terminar sus operaciones, o bien no exista otra alternativa realista sino hacerlo.
Los encargados de la Administración de la Compañía son responsables de la supervisión del proceso de información financiera de la Compañía.
A la Junta Directiva y a los Accionistas de Fondo BPS, S.A.
Responsabilidades del auditor con relación a la auditoría de los estados financieros consolidados
Nuestros objetivos son obtener una seguridad razonable acerca de si los estados financieros consolidados considerados en su conjunto están libres de representaciones erróneas significativas, debido a fraude o error, y emitir un informe de auditoría que incluye nuestra opinión. La seguridad razonable es un nivel alto de seguridad, pero no es una garantía de q ue una auditoría efectuada de acuerdo con las NIA siempre detectará un error significativo cuando exista. Los errores pueden deberse a fraude o error y son considerados significativos cuando, individualmente o en su conjunto, pudiera esperarse razonablemen te que influyan las decisiones económicas que tomen los usuarios basándose en estos estados financieros consolidados
Como parte de una auditoría de conformidad con las NIA, nosotros ejercemos el juicio profesional y mantenemos escepticismo profesional durante la auditoría. Asimismo, nosotros como auditores, también:
• Identificamos y evaluamos los riesgos de error material en los estados financieros consolidados, debido a fraude o error, diseñamos y aplicamos procedimientos de auditoría para responder a d ichos riesgos, y obtenemos evidencia de auditoría suficiente y adecuada para proporcionar una base para nuestra opinión. El riesgo de no detectar un error material debido fraude es más alto que en el caso de un error material debido a error, ya que el frau de puede implicar colusión, falsificación, omisiones intencionales, manifestaciones intencionalmente erróneas, o la elusión del control interno.
• Obtenemos un entendimiento del control interno relevante para la auditoría con el propósito de diseñar procedimientos de auditoría que sean adecuados en función de las circunstancias, pero no con el propósito de expresar una opinión sobre la efectividad del control interno de la Compañía.
• Evaluamos que las políticas contables utilizadas sean adecuadas, así como l a razonabilidad de las estimaciones contables y las revelaciones efectuadas por la Administración.
• Concluimos sobre el uso adecuado por parte de la Administración del principio contable de empresa en marcha y, basándonos en la evidencia de auditoría obten ida, concluimos sobre si existe una incertidumbre material relacionada con hechos o condiciones que pueden generar dudas significativas sobre la capacidad de la Compañía para continuar como empresa en marcha. Si concluimos que existe una incertidumbre mate rial, se requiere que llamemos la atención en nuestro informe de auditoría sobre las revelaciones correspondientes en los estados financieros consolidados o, si dichas revelaciones no son adecuadas, que expresemos una opinión modificada. Nuestras conclusiones están basadas en la evidencia de auditoría obtenida hasta la fecha de nuestro informe de auditoría. No obstante, hechos o condiciones futuras pueden causar que la Compañía no continúe como una empresa en marcha.
• Evaluamos la presentación global, estru ctura y contenido de los estados financieros consolidados, incluyendo las revelaciones, y si dichos estados financieros consolidados representan las transacciones subyacentes y eventos de manera que logren la presentación razonable.
A la Junta Directiva y a los Accionistas de Fondo BPS, S.A.
• Obtenemos evidencia suficiente y adecuada con relación a la información financiera de las entidades o actividades de negocios que conforman el Grupo para expresar una opinión sobre los estados financieros consolidados. Somos responsables de la dirección, supervisión y ejecución de la auditoría del Grupo. Somos los únicos responsables de nuestra opinión de auditoría.
Nos comunicamos con los encargados de la Administración de la Compañía en rela ción, entre otros asuntos, al alcance y oportunidad de nuestra auditoría y los hallazgos significativos incluyendo cualquier deficiencia significativa en el control interno que hayamos identificado durante nuestra auditoría.
Ernst & Young, S.A. Guatemala, 9 de mayo de 2023
A-257-2023
Fondo BPS, S.A.
Estados Consolidados de Situación Financiera
Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Fondo BPS, S.A.
Estados Consolidados de Resultado Integral Por los años que terminaron el 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Ingresos por servicios $ - $ -
Costo por servicios - -
Utilidad bruta - -
Gastos de administración 6,162 -
Pérdida en operación (6,162) -
Impuesto sobre la renta - -
Pérdida neta del año $ (6,162) $ -
Otro resultado integral:
Otras partidas de otro resultado integral que no serán reclasificadas a resultados en años subsecuentes:
Ajuste por conversión $ 34 $ 3
Resultado Integral total del año
(6,128) $ 3
Las notas adjuntas son parte integrante de los estados financieros consolidados
Fondo BPS, S.A.
Estado Consolidado de Cambios en el Patrimonio
Por los años terminados el 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Fondo BPS, S.A.
Estados de Flujo de Efectivo
Por los años terminados el 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Flujo de efectivo por actividades de operación:
Pérdida antes de impuesto sobre la renta $ (6,162) $ -
Ajustes para conciliar la pérdida antes de impuesto sobre la renta con los flujos de efectivo netos:
Cambios netos en el capital de trabajo: Diferencial cambiario no realizado 28 2 (6,134) 2
Cambios en el capital de trabajo: (Aumento) disminución en:
Impuestos por recuperar (301) (1)
Cuentas por pagar 779,046 -
Flujos de efectivo provisto por las actividades de operación 772,611 1
Flujo de efectivo por actividades de inversión:
Construcciones en proceso 6 (1,632,390) (27)
Flujos de efectivo usado por las actividades de inversión (1,632,390) (26)
Flujo de efectivo por actividades de financiamiento:
Efectivo recibido capital pagado - 1
Préstamos adquiridos a partes relacionadas 8 881,423 2,940
Flujos de efectivo provisto por las actividades de financiamiento 881,423 2,941
Aumento de efectivo 21,644 2,915
Efectivo al inicio del año 2,916 -
Efecto por conversión del efectivo 6 1
Efectivo al final del año 5 $ 24,566 $ 2,916
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
1. Información corporativa
Fondo BPS, S. A. (la “Compañía”) es una sociedad anónima, constituida en la República de Panamá el 28 julio de 2021, para operar por un plazo indefinido. Su sede está en esquina con Vía Porras, frente a biblioteca , Panamá, Panamá
El propósito principal de la Compañía es desarrollar proyectos de infraestructura vial conformado por carreteras construidas con capital privado. La Compañía posee una sucursal en Guatemala denominada “Fondo BPS, S.A.”, la cual será la encargada de llevar a c abo el desarrollo, construcción y puesta en marcha del proyecto de infraestructura vial denominado “ Xochi, Corredor de las Flores”, la cual recibirá aportaciones, activos y pasivos de capital privado para la ejecución de dicho proyecto.
La emisión de los estados financieros consolidados de Fondo BPS, S.A., al 31 de diciembre del 2022 fue aprobada por la Administración el 9 de mayo de 2023. Estos estados financieros consolidados deben ser presentados para su aprobación definitiva a la asamblea de accion istas de la Compañía. La Administración espera que sean aprobados sin modificaciones.
2. Bases para la preparación de los estados financieros consolidados
2.1 Declaración de cumplimiento
Los estados financieros consolidados de Fondo BPS, S.A. al 31 de diciembre de 20 22 y 2021 fueron preparados de conformidad con la Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades (NIIF para las PYMES) emitida por el Consejo de Normas Internacionales de Contabilidad.
2.2 Base de valuación y moneda de presentación
Los estados financieros consolidados de Fondo BPS, S.A., al 31 de diciembre de 2022 y 2021, fueron preparados sobre la base de costos históricos Los estados financieros consolidados están expresados en dólares ($) la cual está a la par y es de libre cambio con el balboa (B/ ) que es la unidad monetaria de la República de Panamá
2.2 Base de consolidación
Los estados financieros consolidados Al 31 de diciembre de 2022 y 2021 incluyen los estados financieros de Fondo BPS, S.A. y su sucursal Fondo BPS, S.A. domiciliada en Guatemala, entidad sobre la que ejerce control. El control es alcanzado cuando la Compañ ía está expuesta, o tiene derecho, a rendimientos variables procedentes de su implicación en las participadas y tiene la capacidad de influir en esos rendimientos a través del poder sobre estas.
Cuando la Compañía no posee la mayoría de los derechos de v oto, determina si existen los siguientes factores para asegurar que posee poder sobre la participada a través de:
• Un acuerdo contractual con los otros tenedores de voto
• Derechos que surgen de otros acuerdos contractuales
• Derechos de voto potenciales
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
La Compañía evalúa si controla una participada cuando los hechos y circunstancias indican que existen cambios en uno o más de los tres factores de control antes señalados. Los estados financieros de las subsidiarias son incluidos en consolidación desde la fe cha de adquisición, fecha en la que la Compañía obtiene el control y la Compañía continuará incluyendo dichos estados hasta la fecha en la que el control cese. Los activos y pasivos y los resultados de las subsidiarias adquiridas o vendidas durante el año son incluidos en el estado de resultados integral desde la fecha en que la Compañía adquirió el control hasta la fecha en que este cese.
Todos los saldos, las transacciones, ingresos y gastos, dividendos y las ganancias o pérdidas resultantes de transacciones entre las compañías del Grupo que han sido reconocidas como activos han sido totalmente eliminados en el proceso de consolidación y se reconoce en consolidación la participación no controladora. Los estados financieros de la sucursal fueron preparados a la misma fecha de los estados financieros de Fondo BPS, S.A., utilizando políticas contables uniformes.
3. Cambios en políticas contables
Las políticas contables adoptadas por la Compañía para la preparación de sus estados financieros consolidados al 31 de diciembre de 2022 son consistentes con aquellas que fueron utilizadas para la preparación de sus estados financieros consolidados al 31 de diciembre de 2021
4. Resumen de las principales políticas contables
Las políticas contables adoptadas por Fondo BPS, S.A. para la preparación de sus estados financieros consolidados al 31 de diciembre del 2022 y 2021 se detallan a continuación:
4.1 Moneda funcional y moneda de presentación
La moneda de curso legal en la República de Panamá es el balboa la cual está a la par y es de libre cambio con el dólar (US$) de los Estados Unidos de America. La Compañía adoptó el dólar como la moneda funcional y de presentación de sus estados financieros consolidados, debido a que dicha moneda refleja de mejor manera los eventos y transacciones efectuadas por la Compañía.
4.1.1 Transacciones en moneda extranjera
Las transacciones en moneda extranjera, cualquier moneda distinta de la moneda funcional, son registradas al tipo de cambio vigente del día de la transacción. Al determinar la situación financiera y los resultados de sus operaciones, la Compañía valúa y ajusta sus activos y pasivos denominados en monedas extranjeras al tipo de cambio vigente a la fecha de dicha valuación y determinación. Las diferencias cambiarias resultantes de la aplicación de estos procedimientos se reconocen en los resultados del período en que ocurren.
4.2 Clasificación de corriente y no corriente
La Compañía presenta en el estado de situación financiera sus activos y pasivos clasificados como corrientes y no corrientes.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Un activo es clasificado como corriente cuando la Compañía espera realizar el activo o tiene la intención de venderlo o consumirlo en su ciclo normal de operaciones; mantiene el activo principalmente con fines de negociación; espera realizarlo dentro de los doce meses siguientes después del período sobre el que se informa; y el acti vo es efectivo a menos que éste se encuentre restringido y no pueda ser intercambiado ni utilizado para cancelar un pasivo por un período mínimo de doce meses después del cierre del período sobre el que se informa.
La Compañía clasifica el resto de sus ac tivos como activos no corrientes.
Un pasivo es clasificado como corriente cuando la Compañía espera liquidar el pasivo en su ciclo normal de operaciones; mantiene el pasivo principalmente con fines de negociación; el pasivo debe ser liquidado dentro de lo s doce meses siguientes a la fecha de cierre del período sobre el que se informa; o cuando la Compañía no tiene un derecho incondicional para aplazar la cancelación del pasivo durante, al menos, los doce meses siguientes a la fecha de cierre del período sobre el que se informa.
La Compañía clasifica el resto de sus pasivos como pasivos no corrientes.
Los activos y pasivos por impuesto sobre la renta diferido son clasificados por la Compañía como activos y pasivos no corrientes, en todos los casos.
4.3 Efectivo
El efectivo incluye los saldos en bancos. Los saldos en bancos están disponibles a la vista y sobre los mismos no existe ninguna restricción que limite su uso.
4.4 Instrumentos financieros
La valuación de los instrumentos financieros de la Compañía se determina por medio del valor razonable o el costo amortizado, según se define a continuación. La Compañía no realiza operaciones con instrumentos financieros derivados.
Valor razonable - El valor razonable de un instrumento financiero que es negociado en un mercado financiero organizado es determinado por referencia a precios cotizados en ese mercado financiero para negociaciones realizadas a la fecha del estado de situación financiera. Para aquellos instrumentos financieros para los que no existe un mercado financiero activo, el valor razonable es determinado utilizando técnicas de valuación. Tales técnicas incluyen transacciones de mercado recientes entre partes interesadas y debidamente informadas que actúen en condiciones de independencia mutua; referencias al valor razonable de otro instrumento financiero sustancialmente semejante; y el descuento de flujos de efectivo u otros modelos de valuación.
Costo amortizado - El costo amortizado es calculado utilizando el método de la tasa de interés efectiva menos cualquier estimación por deterioro. El cálculo toma en consideración cualquier premio o descuento en la adquisición e incluye costos de la transacción, y honorari os que son parte integral de la tasa de interés efectiva.
4.5 Activos financieros
4.5.1
Reconocimiento y medición inicial de los activos financieros
La Compañía reconoce todos sus activos financieros inicialmente al valor razonable más los costos directamente atribuibles a la transacción, excepto los activos financieros valuados al valor razonable con cambios en resultados en los que no se consideran tales costos. Las compras o ventas de activos financieros son reconocidas por la Compañía en las fechas en qu e realiza cada transacción, siendo la fecha de contratación, la fecha en la que la Compañía se compromete a comprar o a vender un activo financiero.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Los activos financieros que posee la compañía son los siguientes: cuentas por cobrar, cuentas y documentos por cobrar a partes relacionadas, inversiones en valores e inversiones en instrumentos de patrimonio.
4.5.2 Medición subsecuente de los activos financieros
La medición subsecuente de los activos financieros depende de su clasificación como se describe a continuación:
Activos financieros al valor razonable con cambios en resultados
Los activos financieros adquiridos con el propósito de negociarlos en un futuro cercano se incluyen en los estados financieros consolidados como activos financieros al valor razonable con cambios en resultados, sin deducir los costos de transacción en que se pueda incurrir en su venta o disposición. Estos activos financieros mantenidos para negociar son designados por la Compañía desde su reconocimiento inicial como activos financieros al valor razonable con cambios en resultados. Las ganancias o pérdidas derivadas de su negociación son reconocidas en los resultados del año en que ocurren.
4.5.3 Deterioro de activos financieros
La Compañía evalúa a la fecha del estado de situación financiera si existe evidencia objetiva de que un activo financiero o un grupo de ellos pudieran estar deteriorados Un activo financiero o un grupo de activos financieros es considerado deteriorado si, y solo sí, existe evidencia objetiva de deterioro como resultado de uno o más eventos que han ocurrido después del reconocimiento inicial del activo financiero y que el evento de pérdida detectado tiene un impacto en los flujos de efectivo futuros estimados para el activo financiero o del grupo de activos financieros que pueda ser confiablemente estimado. La evidencia del deterioro puede incluir indicadores de que los deudores están experimentando significativas dificultades financieras, retrasos en el pago de intereses o pagos del principal, la probabilidad de que tales deudores se encuentren en un proceso de quiebra u otro tipo de reorganización financiera y cuando la información indique que hay una disminución estimable en los flujos de efectivo de la Comp añía provenientes de incumplimientos contractuales.
Deterioro de activos financieros registrados al costo amortizado Cuando la Compañía determina que ha incurrido en una pérdida por deterioro en el valor de los activos financieros registrados al costo a mortizado, estima el importe de la pérdida como la diferencia entre el importe en libros del activo y el valor presente de los flujos de efectivo futuros descontados con la tasa de interés efectiva original del activo financiero, deduce la pérdida del valor registrado del activo y reconoce la pérdida en los resultados del año en que ocurre.
Si, en un subsecuente periodo, el importe de la pérdida por deterioro disminuyese y puede ser objetivamente relacionada con un evento posterior al reconocimiento del deterioro, la pérdida por deterioro es revertida. Registrada la reversión, el importe en libros del activo financiero no excede del importe amortizado original. El importe de la reversión se reconoce en los resultados del año en que ocurre.
4.5.4 Baja de activos financieros
Los activos financieros son dados de baja por la Compañía cuando expiran los derechos contractuales sobre los flujos de efectivo del activo financiero; o cuando transfiere el activo financiero desapropiándose de los riesgos y beneficios inherentes al activo financiero y ha cedido los derechos contractuales de recibir los flujos de efectivo del activo financiero; o cuando reteniendo los derechos contractuales a recibir los flujos de efectivo, la Compañía ha asumido la obligación contractual de pagarlos a uno o más perceptores.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
4.6 Pasivos financieros
4.6.1 Reconocimiento y medición inicial de los pasivos financieros
Los pasivos financieros contemplados en el alcance de las NIIF para las Pymes son clasificables como pasivos financieros al valor razonable con cambios en resultados, préstamos bancarios, obligaciones por pagar, documentos por pagar con partes relacionadas . La Compañía determina la clasificación de sus pasivos financieros a la fecha de su reconocimiento inicial.
La Compañía reconoce todos sus pasivos financieros inicialmente al valor razonable a la fecha de la aceptación o contratación del pasivo, más los costos directamente atribuibles a la transacción
Los pasivos financieros de la Compañía incluyen los préstamos bancarios, obligaciones por pagar y cuentas por pagar a partes relacionadas.
4.6.2 Medición subsecuente de los pasivos financieros
La medición subsecuente de los pasivos financieros depende de su clasificación como se describe a continuación:
Cuentas pagar a partes relacionadas
Después del reconocimiento inicial las cuentas por pagar a partes relacionadas son medidas al costo amortizado utilizando el método de la tasa de interés efectiva. La Compañía reconoce las ganancias o pérdidas en el resultado del periodo cuando al pasivo financiero se da de baja, así como a través del proceso de amortización.
4.6.3 Baja de pasivos financieros
Los pasivos financieros son dados de baja por la Compañía cuando la obligación ha sido pagada o cancelada o bien su exigencia haya expirado. Cuando un pasivo financiero es reemplazado por otro pasivo financiero, la Compañía canc ela el original y reconoce un nuevo pasivo financiero. Las diferencias que se pudieran producir de tales reemplazos de pasivos financieros son reconocidas en los resultados del año en que ocurran.
4.7 Construcciones en proceso
Los costos incurridos en la etapa de construcción se cargan directamente a la cuenta de construcciones en proceso . Estas construcciones en proceso incluyen todos los desembolsos directamente relacionados con el diseño, desarrollo y construcción de inmuebles u otros , más los costos financieros imputables a la obra
4.8 Provisiones
Una provisión es reconocida cuando la Compañía tiene una obligación presente, ya sea legal o implícita, como resultado de un evento pasado, es probable que la Compañía tenga que desprenderse de recursos para cancelar la obligación y pueda efectuarse una estimación fiable del importe de la obligación. El importe de las provisiones registradas es evaluado periódicamente y los ajustes requeridos se registran en los resultados del año.
4.9 Gastos acumulados y cuentas por pagar
Los gastos acumulados y cuentas por pagar son obligaciones sobre la base de condiciones de crédito normales y no devengan intereses
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
4.10 Reconocimiento de ingresos
La Compañía mide sus ingresos provenientes de actividades ordinarias utilizando el valor razonable de la contrapartida, recibida o por recibir, derivada de los ingresos.
4.11 Impuestos
4.11.1 Impuesto sobre la renta corriente
En Panamá, la Compañía no está sujeta a impuesto sobre la renta en su jurisdicción. En Guatemala la Compañía calcula el impuesto sobre la renta basándose en la totalidad de ingresos, de la que se excluyen determinadas rentas no imponibles y no afectas, y d e conformidad con la legislación tributaria vigente de Guatemala. La tasa de renta aplicable a los primeros Q360,000 de renta es 5% y 7% sobre el exceso de renta imponible.
4.12 Juicios y estimaciones y supuestos significativos de contabilidad
La preparación de los estados financieros consolidados de la Compañía requiere que la Administración realice juicios, estimaciones y supuestos que afectan las cifras informadas de ingresos, gastos, activos y pasivos y las divulgaciones correspondientes, así como la divulgación de pasivos contingentes. Sin embargo, la incertidumbre acerca de tales juicios, estimaciones y supuestos podría derivar en situaciones que requieran ajustes de importancia relativa sobre los valores registrados de los activos y pasivos en períodos futuros.
5 Efectivo
Bancos moneda extranjera
2022 2021
$ 23,657 $ 1,944
Bancos en moneda local 909 972
$ 24,566 $ 2,916
El efectivo depositado en cuentas bancarias devenga tasas de interés variables de mercado. Al 31 de diciembre de 202 2 y 2021 no existían restricciones de efectivo.
6. Construcciones en proceso
Licencias de construcción
2022 2021
$ 1,612,461 $Asesoría legal 12,133 27 Fianzas y seguros 3,699Estudio de Impacto ambiental 1,528Otros 2,596 -
$ 1,632,417 $ 27
Las construcciones en proceso corresponden a desembolsos efectuados por la Compañía Fondo BPS, S.A., derivado de las licencias municipales por construcción del proyecto denominado “Xochi Corredor de las Flores”
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
El movimiento de las construcciones en proceso al 31 de diciembre se muestra a continuación:
31 de diciembre de 2022 2021
Saldo al inicio del año
$ 27 $Adiciones 1,632,390 27
Saldo al final del año
$ 1,632,417 $ 27
El monto pagado de las construcciones en proceso del período 2022 asciende a $853,344 (2021: $27) por lo que al 31 de diciembre de 2022 tiene pendiente de pago US$779,046 (nota 7)
7. Cuentas por pagar 2022 2021
Licencias de construcción
$ 779,046 $ -
$ 779,046 $ -
Las cuentas por pagar corresponden a pagos pendientes de efectuar a las municipalidades por la autorización de las licencias de construcción, de acuerdo con los convenios de pago aprobados para el proyecto denominado “Xochi Corredor de las Flores”
8. Préstamos a partes relacionadas
Un detalle de saldos de préstamos con partes relacionadas se presenta a continuación:
Préstamos por pagar a corto plazo: Domicilio Relación 2022 2021
BPS General Partner Corp P (i) Panamá Controladora $ 825,000 $Camsys (ii) Guatemala Relacionada 40,355 -
BPS General Partner Corp G (iii) Guatemala Relacionada 18,008 1,940 Capital Ventures Worldwide, S.A. (iv) Panamá Relacionada 1,000 1,000 $ 884,363 $ 2,940
Año 2022:
(i) Pagaré libre de protesto; sin número, con un valor nominal de US$825,000, tasa de interés del 0% anual y con vencimiento 31 de diciembre de 2023.
(ii) Pagaré libre de protesto; sin número, con valor nominal de Q316,875, tasa de interés del 0% anual y con vencimiento 10 de marzo de 2023
(iii)Pagaré libre de protesto; sin número , con valor nominal de US$16,068, tasa de interés del 0% anual y con vencimiento 30 de abril de 2023 y pagaré libre de protesto; sin número, con valor nominal de US$1,940, tasa de interés del 0% anual y con vencimiento 30 de junio de 2023.
(iv) Pagaré libre de protesto; sin número, con un valor nominal de US$1,000, tasa de interés del 0% anual y con vencimiento 21 de febrero de 2023.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Un detalle de las transacciones efectuadas con partes relacionadas se resume a continuación:
Préstamos adquiridos de partes relacionadas:
Domicilio Relación 2022 2021
BPS General Partner Corp P Panamá Controladora $ 825,000 $Camsys S.A. Guatemala Relacionada 40,355 -
BPS General Partner Corp G Guatemala Relacionada 16,068 1,940
El movimiento de los préstamos adquiridos se muestra a continuación:
31 de diciembre 2022 2021
Saldo al inicio del año $
$Adiciones
Los préstamos por pagar a partes relacionadas son pagaderos en efectivo. Los plazos de vencimiento se extienden según lo pactado entre ambas partes, no están sujetas a ningún descuento por pronto pago, y son recuperables en la moneda funcional de los estados financieros consolidados
9. Patrimonio
Capital social
El capital de las sociedades anónimas en la República de Panamá está reglamentado por la Ley No.32 de 26 de febrero de 1927 que establecen en su Artículo 22, que para operar en la República de Panamá las sociedades anónimas podrán crear y emitir acciones s in valor nominal, siempre que en el pacto social se haga constar:
La cantidad total de acciones que puede emitir la sociedad; La cantidad de acciones con valor nominal, si las hubiere, y el valor de cada una;
La cantidad de acciones sin valor nominal;
Una u otra de las siguientes declaraciones:
a) Que el capital social sea por lo menos igual a la suma representada por las acciones con valor nominal, más una suma determinada con respecto a cada acción sin valor nominal que se emita, y las sumas que de tiempo en tiempo se incorporen al capital social de acuerdo con resolución o resoluciones de la Junta Directiva; o
b) Que el capital social sea por lo menos igual a la suma representada por las acciones con valor nominal, más el valor que la sociedad reciba por la emisión de las acciones sin valor nominal, y las sumas que de tiempo en tiempo se incorporen al capital social de acuerdo con resolución o resoluciones de la Junta Directiva.
Al 31 de diciembre de 2022 y 2021 el capital social autorizado es de 10,000 acciones comunes clase A sin valor nominal; 5,000 acciones comunes clase B sin valor nominal; 30,000 acciones comunes clase C sin valor nominal ; 10,000 acciones comunes clase D sin valor nominal , al 31 de diciembre de 2022 y 2021 se emitió 1 acción común clase A con un valor asignado de US$1.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados
Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
10. Compromisos y contingencias
10.1 Compromisos
Al 31 de diciembre de 2022 la Compañía ha establecido en su pacto social de fecha 20 de julio de 2021, celebrada en la Ciudad de Panamá, República de Panamá los siguientes compromisos para los socios por tipo de acciones:
Acciones comunes clase A
Los accionistas comunes clase A, como desarrolladores del concepto de los proyectos que realice la sociedad, percibirán de parte de la sociedad una comisión por desarrollo (Development Fee), el cual se iniciará a cobrar a partir del primer aniversario anual desde el inicio de operaciones del Fondo BPS, S.A. El Development Fee corresponderá a un pago calculado como un porcentaje sobre los ingresos brutos del Fondo BPS, S.A., netos del impuesto al valor agregado que deba pagar el proyecto en cualquier jurisdicción. El porcentaje referido y el procedimiento específico para calcular y pagar dicha tarifa lo definirá la Junta Directiva.
Acciones comunes clase B
Los titulares de las acciones comunes clase B tendrán derecho a percibir una compensación fija anual y garantizado que se pagará y se calculará como un monto fijo por metro cuadrado de los inmuebles que aporten a la sociedad para el desarrollo del BPS. El monto referido y el procedimiento específico para calcular y pagar dicha tarifa según cada una de la s subclases lo definirá la Junta Directiva
10.2 Construcción proyecto Xochi, Corredor de las Flores
Fondo BPS, S.A., fue creado para ser la entidad que ejecute el desarrollo del proyecto Xochi, Corredor de las Flores, el cual consiste en la construcción de una carretera con capital privado de 4 carriles de aproximadamente 30.50 kilómetros de longitud, que se ubicará en jurisdicción de los departamentos de Suchitepéquez y Retalhuleu, Guatemala Desde la concepción del proyecto la entidad, ha considerado el compendio de normativas aplicables para el diseño, ejecución y conclusión del proyecto, para lo cual ejecutó su estudio de impacto ambiental el cual fue aprobado por las autoridades correspondientes.
La fase de aceptación ha concluido satisfactoriamente y se dividió en:
Primera fase: Fase orientada a socializar los planes iniciales del tramo carretero con autoridades de Gobierno Central y Ministerio de Comunicaciones, Infraestructura y Vivienda para evaluar la prefactibilidad del proyecto
Segunda fase: Sociabilización del proyecto en las comunidades involucradas, para ello la unidad socioambiental trabajó en coordinación con la entidad Labetnográfico en la elaboración de materiales de comunicación, guías y lineamientos para la socialización del proyecto.
Tercera fase: Se respondieron todas las dudas de planteadas por Alcaldes, Concejos y las comunidades que se ubican en la zona de afluencia del proyecto.
Fondo BPS, S.A. adquirió las autorizaciones de licencias de construcción del proyecto, en las municipalidades correspondientes, al 31 de diciembre de 2022, la Compañía ha adquirido las licencias en todos los municipios, con excepción de la Municipalidad de Mazatenango, la que adquirió el 04 de enero de 2023.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados
Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
Se estima que el proyecto tendrá una vida útil entre 30 y 50 año s, con una visión de continuidad derivado al impacto económico que generará en la región. El proyecto está en proceso de licitaciones, que darán como resultado las contrataciones de las distintas c onstructoras, con experiencia en este tipo de proyectos La construcción del proyecto iniciará aproximadamente en el mes de mayo 2023, con una duración mínima de 24 meses.
10 3 Contingencias
Al 31 de diciembre de 2022 y 2021, la Compañía no tiene abierto proceso judicial alguno que pudiera afectar significativamente a los estados financieros consolidados
11. Objetivos y políticas de gestión de riesgos financieros
Los principales instrumentos financieros de la Compañía consisten en inversiones en valores, instrumentos de patrimonio, cuentas y documentos por cobrar a partes relacionadas , préstamos bancarios, obligaciones por pagar, gastos acumulados por pagar . El propósito fundamental de estos instrumentos financieros es proveer finanzas para las operaciones de la Compañía. La Compañía tiene otros activos y pasivos financieros misceláneos que se originan directamente de sus operaciones.
Los principales riesgos que pueden tener un efecto de importancia relativa sobre estos instrumentos financieros son el riesgo de mercado y el riesgo de liquidez. La Administración de la Compañía con el soporte gerencial y de la Junta Directiva monitorea y administra estos riesgos.
La Junta Directiva revisa y acuerda las políticas para el m anejo de estos riesgos, como se resumen a continuación:
Riesgo de mercado:
El riesgo de mercado es el riesgo de que los flujos de efectivo futuros de un instrumento financiero puedan fluctuar como consecuencia de variaciones en los precios de mercado. El riesgo de mercado comprende tres tipos de riesgo: el riesgo de tipo de cambio, el riesgo de tasa de interés y riesgos de precio.
Riesgo de liquidez:
El riesgo de liquidez es el riesgo de que una entidad encuentre dificultad para cumplir con las obligaciones asociadas con pasivos financieros que se liquiden mediante la entrega de efectivo u otro activo financiero. La Compañía da seguimiento periódico a su posición de liquidez, manteniendo activos líquidos mayores que los pasivos líquidos, considerando el ve ncimiento de sus activos financieros y efectúa periódicamente proyecciones de flujos de efectivo con el objeto de detectar oportunamente los potenciales faltantes o excesos de efectivo para soportar sus operaciones.
Fondo BPS, S.A.
Notas a los Estados Financieros Consolidados Al 31 de diciembre de 2022 y 2021
(Cifras expresadas en dólares)
El siguiente cuadro resume los vencimientos de los pasivos financieros de la Compañía con base en los compromisos de pago:
Menos de 3 meses De 3 a 12 meses De 1 a 5 años
Al 31 de diciembre de 2022:
Préstamos a partes relacionadas
Cuentas por pagar
Al 31 de diciembre de 2021:
Préstamos a partes relacionadas
Riesgo de tasa de interés:
El riesgo de tasa de interés es el riesgo de que el valor razonable o los flujos de efectivo futuros de un instrumento financiero puedan fluctuar como consecuencia de las variaciones en las tasas de interés de mercado. La exposición de la Compañía a dicho riesgo se refiere básicamente a las obligaciones a largo plazo con tasas de interés variables.
La Compañía mantiene pasivos importantes, representados principalmente por préstamos por pagar a partes relacionadas, sujetos a variaciones en las tasas de interés. La Compañía administra este riesgo evaluando constantemente la evolución de las tasas de interés de mercado nacional e internacional con el fin de determinar con un buen grado de certeza los riesgos asociados al costo financiero de los pasivos y, hasta donde las circunstancias se lo permitan, minimizar los efectos de este riesgo , por otro lado, las negociaciones de las obligaciones financieras se efectúan a corto o mediano plazo lo cual disminuye el riesgo de la fluctuación de las tasas de interés.
12. Hechos ocurridos después de la fecha del estado de situación financiera consolidado
El 28 de febrero de 2023 la Compañía emitió 64,640 acciones comunes clase A, a favor de BPS General Partner Corp, 145,000 acciones comunes clase A y 12,600 acciones comunes clas e B, ambos a favor de Camsys, S.A.
El 30 de marzo de 2023 Camsys, S.A. endosó 145,000 acciones comunes clase A, a favor de BPS General Partner Corp., y se anuló 1 acción común clase A por US$1, emitida al mismo accionista.
El valor de las acciones emitidas es de US$45 cada una, por lo que el monto registrado como capital pagado asciende a US$10,000,800.
La Administración de la Compañía no tiene conocimiento de ningún evento posterior, ocurrido entre la fecha de los estados financieros consolidados y la fecha de su emisión, que requiera la modificación de las cifras presentadas en los estados financieros consolidados autorizados o de revelación en las notas.