
Comité No. 11/2024
Informe con EEFF auditados al 7 de febrero de 2024

Comité No. 11/2024
Informe con EEFF auditados al 7 de febrero de 2024
Fecha de comité: 8 de marzo de 2024
Periodicidad de actualización: Anual Sector Infraestructura Vial / Guatemala
Equipo de Análisis
Rodrigo Alvarez ralvarez@ratingspcr.com
Luisa Ochoa lochoa@ratingspcr.com (502) 6635-2166
Categoría AA. Emisiones con alta calidad crediticia. Los factores de protección son fuertes. El riesgo es modesto, pudiendo variar en forma ocasional por las condiciones económicas.
Con el propósito de diferenciar las calificaciones domesticas de las internacionales, se ha agregado una (GT) a la calificación para indicar que se refiere sólo a emisores/emisiones de carácter domestico a efectuarse en el mercado guatemalteco. Estas categorizaciones podrán ser complementadas si correspondiese, mediante los signos (+/-) mejorando o desmejorando respectivamente la clasificación alcanzada entre las categorías AA y B.
La información empleada en la presente clasificación proviene de fuentes oficiales; sin embargo, no garantizamos la confiabilidad e integridad de la misma, por lo que no nos hacemos responsables por algún error u omisión por el uso de dicha información. La clasificación otorgada o emitida por PCR constituyen una evaluación sobre el riesgo involucrado y una opinión sobre la calidad crediticia, y la misma no implica recomendación para comprar, vender o mantener un valor; ni una garantía de pago del mismo; ni estabilidad de su precio y puede estar sujeta a actualización en cualquier momento. Asimismo, la presente clasificación de riesgo es independiente y no ha sido influenciada por otras actividades de la Clasificadora.
Información Regulatoria
La información empleada en la presente calificación proviene de fuentes oficiales; sin embargo, no garantizamos la confiabilidad e integridad de esta, por lo que no nos hacemos responsables por algún error u omisión por el uso de dicha información. La calificación otorgada o emitida por PCR no constituye en ningún caso una recomendación para comprar, vender o mantener un determinado instrumento. El análisis no es el resultado de una auditoría practicada al emisor, sino que se basa en la información pública disponible y en aquella que voluntariamente aportó el emisor, no siendo responsabilidad de PCR la verificación de autenticidad de la misma
El presente informe se encuentra publicado en la página web de PCR (http://www.ratingspcr.com/informes-país.html), donde se puede consultar adicionalmente documentos como el código de conducta, la metodología de calificación respectiva y las clasificaciones vigentes.
Racionalidad
En comité de calificación de riesgo, PCR decidió asignar la calificación de GTAA- a la emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado, de Conacaste Capital, S.A., con perspectiva ‘Estable’, con fecha de información al 7 de febrero de 2024. La calificación se fundamenta en la inversión de Conacaste Capital, S.A. para la adquisición de Acciones Comunes Clase C de Fondo BPS, S.A. con el propósito de aportar capital para el desarrollo del proyecto “Xochi, corredor de las flores” el cual proyecta generar resultados positivos manteniendo un crecimiento constante en su rentabilidad. Se considera la solidez de los Accionistas Comunes Clase I de Conacaste Capital, S.A., IDC Overseas, Ltd, e Islamar Group, S.A., así como su amplia experiencia en el desarrollo de importantes proyectos de infraestructura a nivel regional. Finalmente, se considera el contrato de suscripción de acciones, de los Accionistas Comunes Clase I de Conacaste Capital, S.A., en donde se comprometen a realizar el aporte de capital necesario para garantizar el pago de los intereses acordados con los compradores de bonos, así como del capital al vencimiento de estos y los gastos operativos de la sociedad emisora durante la vigencia de los Bonos Corporativos.
Perspectiva
Estable
Resumen Ejecutivo
Emisión de Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado a través de Bolsa de Valores Nacional, S.A. Conacaste Capital, S.A. emitirá Bonos Corporativos por Q200 millones, a una tasa de interés a determinar por medio del Aviso de Oferta Pública. El pago de los intereses a los tenedores de bonos se realizará de forma semestral, contado a partir de la fecha de emisión de la primera serie de Bonos Coporativos Convertibles que se emitan, y será garantizado por el aporte a capital de los General Partners (Accionistas Comunes Clase I de Conacaste
Capital, S.A.), quienes se obligan a realizar el aporte necesario de capital para cubrir con este compromiso. Adicional, se cuenta con el compromiso de mantener un fondo de reserva que mantenga en depósito la cantidad correspondiente a un semestre completo de intereses de los bonos que se encuentren en circulación. Los Bonos Corporativos serán Convertibles, a opción del inversionista, en Acciones Comunes Clase II Con Voto Limitado de Conacaste Capital, S.A.; la convertibilidad se llevará a cabo al cumplimiento del 10º año, contado a partir de la emisión de la primera serie de los Bonos Corporativos. Las obligaciones de Conacaste Capital, S.A. estarán también garantizadas con sus bienes y derechos, presentes y futuros, al momento de exigirse su cumplimiento. Los fondos obtenidos de la colocación de los Bonos Convertibles, así como de aportes de capital de los General Partners, serán utilizados para adquirir acciones comunes clase C de Fondo BPS, S.A., entidad que desarrolla el proyecto “Xochi, corredor de las flores".
Proyecto de desarrollo de carreteras en una ruta crítica para el comercio y desarrollo del país. Xochi, corredor de las flores, es un proyecto privado, pionero en Guatemala, que abrirá el camino a nuevos proyectos de infraestructura de la región. El proyecto consiste en 31 km de autopista, con dos calzadas direccionales separadas, cada una de las cuales consta de 2 carriles, que superan los requisitos locales en seguridad y diseño. Se constituye como una vía alterna con pago de peaje a la autopista CA-2 Occidente, interconectándose a la ruta nacional a través de dos pasos a desnivel (km 142 y km 172), así como con rutas departamentales en otros dos puntos (aproximadamente km 152 y 162) para descongestionar el tráfico local. La Ruta CA-2 Occidente es una de las más importantes del país, ya que sirve como corredor desde el resto de Centroamérica hacia México, y se estima que por esta carretera transita alrededor del 65% de las mercancías locales, lo cual la hace crítica en la red vial nacional y de la región centroamericana. Esta ruta muestra un deterioro importante, lo cual ocasiona atrasos en la viabilidad, riesgos importantes de accidentes automovilísticos, así como aumento en los costos de mercancías y productos, como consecuencia del aumento en los costos de transportación. El proyecto Xochi viene a establecer una vía alterna con pago de peaje para movilizarse en la región, lo cual aporta a mejorar y agilizar la movilidad en las localidades por las que la carretera transitará.
Oportunidad de generación de valor agregado a futuro a través de la rentabilidad del proyecto. Debido a la estructura de Xochi, como Project Finance, se contempla generar resultados positivos a partir del cuarto año, manteniendo un crecimiento constante en la rentabilidad del proyecto para los años posteriores. En línea con las proyecciones, se espera mantener un margen EBITDA en promedio de 68%, así como un margen neto promedio de 27% iniciando desde el año 2. El potencial de generación de resultados positivos a largo plazo constituye una oportunidad para aumentar el valor agregado a los inversionistas a través de los bonos convertibles, teniendo a partir del año 10 la opción de convertibilidad a Acciones Comunes Clase II Con Voto Limitado
Estructura de capitalización que garantiza el pago de los intereses a los compradores de bonos. Fondo BPS, S.A. -sociedad administradora del proyecto Xochi- surge a través de la alianza entre las compañías Islamar Group, S.A. e IDC Overseas, Ltd. (holding de IDC Network). Por su parte, Conacaste Capital, S.A. -sociedad emisora y suscriptora de acciones comunes clase C de Fondo BPS, S.A.- también cuenta con el respaldo de IDC Overseas, Ltd. e Islamar Group, S.A., sociedades que se comprometen, por medio del contrato de suscripción de acciones, a realizar el pago de capital necesario para garantizar el pago de los intereses acordados con los compradores de bonos, así como del capital al vencimiento de los mismos y los gastos operativos de la sociedad emisora durante la vigencia de los Bonos Corporativos; dichas aportaciones a capital se realizarán en la periodicidad en que Conacaste Capital, S.A. así lo requiera. Lo anterior, mitiga el riesgo de incumplimiento de pago de intereses y capital hacia los compradores de bonos.
Compromiso de accionistas en capitalizar el pago de los intereses. Se cuenta con el compromiso de pago por medio del contrato de suscripción de acciones a través del cual los General Partners (Accionistas Comunes Clase I de Conacaste Capital, S.A.) se obligan a capitalizar el pago de los intereses de los bonos.
Grupos económicos con adecuada capacidad de pago para el compromiso de los intereses. Se cuenta con el respaldo financiero de entidades reconocidas como IDC Overseas, Ltd. e Islamar Group, S.A. las cuales cuentan con una adecuada capacidad de pago para garantizar la capitalización de los intereses de los bonos, así como una amplia trayectoria en el desarrollo de proyectos de infraestructura en los sectores de energía, proyectos inmobiliarios, capital de riesgo, industria, servicios y tecnología, entre otros.
Proyectos complementarios con proyección social Adicional a la construcción de la carretera, Xochi ha desarrollado otras iniciativas y proyectos que tienen como objetivo promover el desarrollo de las localidades aledañas y atraer numerosas oportunidades de empleo e inversión. La participación en el desarrollo de la zona a través de tres iniciativas: Emprendex, Xamba e Inviertex representa oportunidades empresariales para las mujeres y los jóvenes de la zona, apoyo al talento local a través de una bolsa de trabajo y un plan de fomento al ahorro y la inversión.
Factores Clave
Los factores que podrían mejorar la calificación podrían ser:
• Aumento constante en la generación de ingresos.
• Desarrollo urbanístico de la región alrededor de la carretera, a causa de la plusvalía generada.
Por su parte, los factores que podrían desmejorar la calificación podrían ser:
• Falta de contribución de capital de los General Partners, considerando que son los responsables de capitalizar el pago de intereses a los compradores de bonos.
• Reducción significativa y constante del nivel de ingresos por peajes, lo cual podría afectar la rentabilidad del proyecto.
Limitaciones a la calificación
Limitaciones encontradas: No se encontraron limitaciones en la información recibida.
Limitaciones potenciales (Riesgos Previsibles):
• Inestabilidad política, la cual podría causar bloqueos en las rutas aledañas a la carretera, y afectar el flujo vehicular
• Aumento en precio de combustible por Conflictos Geopolíticos.
Metodología utilizada
La opinión contenida en el informe se ha basado en la aplicación de la metodología de Pacific Credit Rating para Calificación de Riesgos de Bonos, Bonos Convertibles y de acciones de proyectos y de empresas que tengan menos de 3 años de historia representativa con fecha 05 de agosto de 2022 y la metodología de Pacific Credit Rating para Calificación de riesgos de instrumentos de deuda de corto, mediano y largo plazo, acciones preferentes y emisores (Guatemala) con fecha 09 de diciembre de 2017.
Información utilizada para la calificación
• Información financiera de Fondo BPS, S.A.: Estados Financieros no auditados al 31 de diciembre de 2023 y Estados Financieros auditados al 31 de diciembre de 2021-2022.
• Información financiera de Conacaste Capital, S.A.: Estados Financieros auditados al 7 de febrero de 2024.
• Información financiera de Accionistas Comunes Clase I de Conacaste Capital, S.A.: Estados Financieros no auditados al 31 de diciembre de 2023 y Estados Financieros auditados al 31 de diciembre de 2021-2022 y al 31 de marzo 2022-2023
• Detalle de estructura directiva y responsabilidad social.
• Modelo financiero proyectado (Al 31 de diciembre de 2024 vs 31 de diciembre 2036).
Hechos de Importancia
• El 26 de julio de 2022, se autorizó a Fondo BPS, S.A. la utilización del derecho de vía para interconexión a la Carretera CA-2 Occidente, por parte del Ministerio de Comunicaciones, Infraestructura y Vivienda.
• El 16 de enero de 2024 se constituyó en la Ciudad de Panamá la sociedad Conacaste Capital, S.A., la cual se constituyó como vehículo para la emisión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado
Panorama Internacional
Según las Perspectivas económicas mundiales del Banco Mundial, se prevé que el crecimiento económico global será moderado, donde se espera alcanzar un 2.4% para 2024, siendo el tercer año consecutivo de desaceleración. Entre los factores que pueden seguir causando la desaceleración se encuentran la prolongación del conflicto en Oriente Medio, lo que podría interrumpir el suministro global de petróleo y provocar un aumento en los precios de la energía y los alimentos, causando un alza en la inflación en todas las regiones; entre otros riesgos existentes, están las tensiones geopolíticas y comerciales y la posibilidad de que China no presente el crecimiento esperado. A lo anterior, se le suma una demanda externa más débil, condiciones financieras más ajustadas y desastres naturales relacionados con el cambio climático.
Adicionalmente, se estima que el nivel general de inflación a escala mundial descienda a 5.8% en 2024. En ese sentido, la inflación aún no ha regresado a los objetivos de los bancos centrales en muchas economías, esto aunado con la proyección de que la mayoría de los precios de los productos básicos permanezcan por encima de los niveles prepandemia, propiciando que los hogares, las empresas y principales importadores de materia prima continuarán soportando precios elevados. Por otro lado, los choques de oferta de alimentos en las economías emergentes están siendo afectados por las condiciones del fenómeno de El Niño, lo que conlleva precios de alimentos elevados y aumento en el deterioro de seguridad alimentaria.
Con respecto a las condiciones climáticas, el fenómeno de El Niño es uno de los riesgos más altos para las economías y se proyecta que este continúe durante 2024, aumentando la probabilidad de un incremento en las temperaturas globales y de patrones climáticos disruptivos que podrían dañar la producción agrícola. Además, las tormentas e inundaciones
frecuentes podrían dañar la infraestructura crítica, incluyendo transporte y suministro de energía, llevando así a consecuencias para la actividad económica más amplias, como pérdidas significativas que pueden causar escasez de bienes y servicios.
En 2023, la región de América Latina y el Caribe experimentó una significativa desaceleración económica, con un crecimiento de solo el 2,2 %. Esta desaceleración se produjo en el contexto de una elevada inflación, condiciones monetarias restrictivas, debilidad del comercio mundial y fenómenos meteorológicos adversos. Para las perspectivas de la región se estima que tendrá un crecimiento del 2.3% para 2024. Los efectos persistentes de la restricción monetaria previa continuarán influyendo en el crecimiento a corto plazo. Por su parte, a medida que la inflación disminuya se prevé que los bancos centrales disminuyan las tasas de interés, permitiendo así el aumento de la inversión, siendo positivo para la región.
En comparación con otros países de la región, República Dominicana se destaca por liderar el mayor crecimiento proyectado, alcanzando un 5.1%. Este aumento es mayor a los dos últimos periodos, atribuido a una reducción en su inflación y un aumento en las actividades económicas, particularmente en el sector turístico. Seguido de cerca por Panamá, a pesar de que ha sido afectado por el cambio climático, proyecta un crecimiento del 4.6%, anticipando una mayor recaudación de ingresos fiscales. Por su parte, Costa Rica prevé un crecimiento de 3.9% impulsado por una mayor inversión extranjera directa, Guatemala, por su parte, proyecta un 3.5%, gracias al dinamismo que presentan sus actividades económicas ante una mayor demanda de créditos que se refleja en mayores proyectos en el país. El crecimiento de México se atenuará hasta el 2.6%, como consecuencia de la caída de la inflación y la disminución de la demanda externa. Asimismo, se proyecta que Perú se recupere de la contracción de 2023, con un crecimiento del 2 5% en 2024, respaldado por el aumento de la producción minera. Por último, se estima un crecimiento en Honduras por 3.2%, El Salvador por 2.3%, Bolivia por 1.5% y Ecuador por 0.7%.
Por parte de Estados Unidos, durante 2023 presentó una estabilidad en su economía, sobrepasando las proyecciones que se tenía en cuanto a su crecimiento ese año, la continuación de una actividad más fuerte de lo esperado en Estados Unidos se presenta como un riesgo al alza para la respectivas de las regiones con economías emergentes. Un crecimiento mayor a lo esperado podría ir acompañado de una disminución de la inflación y condiciones financieras más flexibles, debido a nuevas mejoras en la oferta laboral o productividad. Para las economías orientadas a la exportación con vínculos comerciales directos con Estados Unidos, como Asia Oriental y el Pacífico, América Latina y el Caribe se verían beneficiados ante estas condiciones. Asimismo, las exportaciones de commodities de las economías en desarrollo hacia Estados Unidos se verían beneficiadas ya que habría una demanda global más fuerte. Bajo ese escenario, podría haber una mejora en la demanda de las economías ya que existirían condiciones financieras más favorables, incluido un mayor apetito por el riesgo de inversiones globales, lo que podría aliviar la presión financiera y costos de endeudamiento en las regiones de economías emergentes y economías en desarrollo.
Contexto Económico
Según estimaciones del fondo monetario internacional, Guatemala registró un incremento interanual del 3.4% al cierre de diciembre de 2023, por el aumento de la demanda interna (consumo final de los hogares e inversión); compensado, parcialmente, por la reducción de la demanda externa. Por el lado del origen de la producción, la mayoría de las actividades económicas registraron tasas de crecimiento positivas. En el cuarto trimestre de 2023, la actividad económica continuó mostrando un comportamiento positivo, lo cual se evidencia en el desempeño de los principales indicadores de corto plazo, como el Índice Mensual de la Actividad Económica (IMAE), el crédito bancario al sector privado y el ingreso de divisas por remesas familiares, entre otros. En ese contexto, se estima que el Producto Interno Bruto (PIB) habría crecido 3.5% en 2023, ritmo cercano a su tasa potencial, explicado, principalmente, por el dinamismo de la demanda interna, debido a la mejora en el gasto de consumo privado y por el aumento de la formación bruta de capital fijo (inversión)
Con respecto a la inflación, de acuerdo con los datos del BANGUAT a diciembre 2023, la inflación interanual se registra 4.18% siendo el valor más bajo desde el segundo semestre de 2022, situándose en el rango meta establecido para la política monetaria de 4% ± 1 p.p. a pesar que aún existe incertidumbre en los efectos del aumento del precio del petróleo y sus derivados pueden llegar a afectar, las proyecciones a inicios de año sobre las expectativas inflacionarias oscilaban en un 6.6% por lo que los niveles de inflación en Guatemala se han moderado, de igual manera, el BANGUAT tomo la decisión de mantener la tasa de interés de política monetaria en un 5%, mostrándose como algo positivo luego que esta había mantenido incrementos que oscilaban los 25 y 75 puntos básicos desde mayo 2022, luego de haberse mantenido sin cambios desde junio 2020.
Según datos del BANGUAT, para el 31 de diciembre de 2023 la deuda pública de Guatemala se situó en Q. 137,609.1 millones mostrando una reducción interanual del 0.8% en comparación al cierre de diciembre de 2022. La deuda pública guatemalteca medida en quetzales se compone en su mayoría por interna (91%) seguido en menor medida por la externa (9%). Según estimaciones del Ministerio de Finanzas de Guatemala (MINFIN) se espera que la deuda pública cierre el año 2023 represente un 27.8% del PIB estimado por el BANGUAT, de la deuda total, se espera que 63% corresponda a deuda interna y 37% a deuda externa, es importante mencionar que la estrategia de financiamiento que se llevara a cabo para el ejercicio fiscal 2023 respecto a las colocaciones previstas, servirá para mitigar el riesgo cambiario por medo de la implementación de mecanismos que fomenten el desarrollo interno del mercado de valores públicos.
Guatemala ha presentado un buen dinamismo económico luego de la recuperación económica en 2022 y durante el año 2023 su economía se caracterizó por mostrar un aumento mayor a su potencial. En ese sentido, aunque se proyectaba una ligera contracción a inicios de 2023 se espera a finales se presente un crecimiento mayor al de 2022, aunado con un sector bancario sólido y un incremento en los ingresos por remesas que contribuyen a solventar el déficit de la balanza comercial de bienes.
Infraestructura Vial en Guatemala
El Banco Mundial elabora anualmente el índice de desempeño logístico, el cual evalúa diferentes variables de la infraestructura, vías de comunicación, estado de carreteras, puertos y aeropuertos a nivel país. En la medición de este índice a 2023 Guatemala obtuvo una calificación de 2.6 en una escala de 1 a 5, y se posicionó en el ranking 66 a nivel mundial, de un total de 139 países. A nivel centroamericano, Guatemala se encuentra por debajo de los líderes de la región, siendo Panamá el mejor posicionado con una puntuación de 3.1, ubicándose en el puesto 57 a nivel mundial; Costa Rica y Honduras se posicionan segundos en la región, obteniendo una puntuación de 2.9 y empatando en el puesto 66 a nivel mundial. En términos de los países de Centroamérica, Guatemala se ubica en el puesto 5, lo cual denota que existen considerables deficiencias y oportunidades de mejora en las variables logísticas, afectando seriamente la competitividad del país y su atractivo como destino de inversión.1
De acuerdo con datos del Ministerio de Comunicaciones, Infraestructura y Vivienda (MICIVI) la red vial tiene una extensión de alrededor de 17 mil kilómetros, esta cifra se ubica por debajo de la mitad de la extensión requerida para satisfacer las demandas de la población, así como para impulsar el desarrollo económico y social de sus habitantes. Para lograr esto último, se necesita invertir en la construcción de alrededor de 20 mil kilómetros adicionales que permitan mejorar la conectividad de las zonas, lo cual permitiría la reducción de costos de transporte de personas y productos, incentivando el desarrollo del país.2
De los 17 mil kilómetros de longitud de la red vial existente, el 42.6% corresponde a carreteras principales asfaltadas, el 1.4% corresponde a carreteras pavimentadas, el 29.8% son caminos de terracería, mientras que el 26.2% restantes son caminos rurales. Adicional, al déficit de kilómetros que posee la red vial, existe un problema importante de falta de conservación de las carreteras, lo cual ocasiona inconvenientes adicionales como mayor número de accidentes de tránsito, acelerado deterioro de los vehículos, aumento en los tiempos de transportación entre diversos tramos carreteros del país, incremento en los costos de transporte de mercancías y de personas y, por tanto, de la producción de bienes y servicios, entre otros.
En Guatemala, el sector de construcción atrae gran cantidad de inversión pública, privada y extranjera, y los trabajos en este sector son una fuente importante en la generación de trabajo, lo que provocará que surjan nuevas oportunidades en 2024. Según estimaciones de la Cámara Guatemalteca de la Construcción (CGC), se espera que la industria de la construcción en Guatemala cierre el año 2023 con un crecimiento promedio del 3,6 % y un crecimiento para 2024 del 3,9 %. Las tendencias en este sector se dirigen a enfocarse cada vez más en la sostenibilidad, mediante la innovación e investigación en temas de reciclaje, promoviendo la reutilización y la revalorización de los materiales, así como la generación de nuevos productos con el objetivo de sentar las bases de un nuevo modelo económico en esta industria.3
La ruta CA-2 Occidente es una de las más transitadas de Guatemala, esta carretera transita por los departamentos de Escuintla, Suchitepéquez, Retalhuleu, y es una vía importante de tránsito de mercancías desde Centroamérica hasta la frontera con México. Esta carretera es un componente crítico de la red nacional y regional de carreteras, une fronteras, grandes instalaciones de transporte, atracciones turísticas importantes y ciudades principales en la región de la Costa Sur de Guatemala. Se estima que alrededor del 65% de las mercancías del país y el 75% de las mercancías regionales transitan por esta vía importante.
A lo largo del tiempo, esta ruta ha sufrido un deterioro constante, como consecuencia de la falta de mantenimiento de la red vial nacional, de la alta demanda para transitarla, de recurrentes desastres naturales que han ocasionado daños en la carretera, y de la falta de vías alternas eficientes que contribuyan a desahogar la alta carga vehicular que transita por la región. A pesar de ser una ruta importante en la red vial del país, esta carretera se encuentra en pésimo estado, lo cual ocasiona una importante dificultad para transitarla, representando serios riesgos de accidentes viales, y de deterioro en los vehículos. Adicionalmente, el mal estado de esta ruta ocasiona un aumento considerable en los tiempos de tránsito, y un aumento en los costos de mercancías y en productos de consumo. La falta de mantenimiento en esta carretera, así como la falta de vías alternas, ocasionan que sea de suma dificultad transitar en esta región, pese a ser de suma importancia en la red vial nacional y regional.
1 Información recuperada del sitio web del Banco Mundial. 2023 | Logistics Performance Index (LPI) (worldbank.org)
2 Información recuperada del sitio web eleconomista.net La infraestructura vial de Guatemala al desnudo (eleconomista.net)
3 Información recuperada de la web del Diario de Centroamérica. Sector de la construcción crecerá 3.6 por ciento en promedio – Diario de Centro América (dca.gob.gt)
Fondo BPS, S.A. (Administrador de Proyecto)
Es una sociedad anónima, constituida en la República de Panamá el 28 julio de 2021, para operar por un plazo indefinido. Está compuesto por la alianza entre IDC Overseas, Ltd. e Islamar Group, S.A. a través de sus subsidiarias que invierten en proyectos de infraestructura, para construir importantes proyectos en la región, ambas entidades con más de 25 años de experiencia. Esta sociedad es creada con el fin de ejecutar las actividades de diseño, construcción, desarrollo de la carretera Xochi, y de la administración de sus operaciones, una vez esté concluida. Fondo BPS, S.A., a través de su sucursal operativa inscrita en Guatemala, captará los ingresos generados por el cobro de peaje, y realizará los gastos administrativos, operativos, financieros y de cualquier otra índole en los que incurra la operación del proyecto.
General Partners de Conacaste Capital, S.A.
Las empresas que dan respaldo a la emisión, son sociedades que se constituirán como accionistas comunes clase I de Conacaste Capital, S.A. Los General Partners se adhieren a los siguientes compromisos a lo largo de los 10 años de la emisión:
i. Los Accionistas Comunes Clase I de Conacaste Capital, S.A. se comprometen a mantener el control accionario y administrativo sobre Conacaste Capital, S.A. durante el plazo en que los Bonos Corporativos Convertibles se encuentren vigentes. No obstante: i. se observarán las disposiciones previstas en la resolución que aprueba la emisión y el prospecto de esta con respecto al derecho de arrastre y opción de amortización anticipada; y, ii. los Accionistas Comunes Clase I de Conacaste Capital, S.A. acuerdan que podrán disponer individualmente de su participación completa en la entidad, siempre y cuando se respete el derecho de tanteo del otro Accionista Común Clase I y en caso este no se ejerza, las acciones se podrán transmitir a terceros siempre que el vendedor tome en cuenta la solidez patrimonial del comprador necesaria para responder ante los inversionistas y que la calificación de la emisión no sea afectada en forma negativa.
ii. En caso Conacaste Capital, S.A. sea sujeto al derecho de arrastre previsto en el pacto social de Fondo BPS, S.A. se procederá a la recompra de los Bonos Corporativos Convertibles de forma anticipada, tal y como se ha previsto en la Asamblea General Extraordinaria de Accionistas de la presente emisión.
iii. Los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondiente, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en el Prospecto; ii. Realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. Realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles. Todo lo anterior, según las proyecciones anexas al Prospecto, considerando que se coloque el 100% de los valores de deuda autorizados a emitir.
iv. Durante el plazo que estén vigentes y en circulación los Bonos Corporativos Convertibles, los Accionistas Comunes Clase I se comprometen a que no resolverán aprobar la distribución de utilidades sino hasta después de la Fecha de Conversión
v. Durante el plazo de vigencia de los Bonos Corporativos Convertibles, la Sociedad no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A. Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, después de la Fecha de Conversión, la sociedad podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes en circulación.
IDC Network Es una plataforma de gestión de fondos de inversión comprometida con transformar vidas y tener un impacto positivo en la sociedad a través de inversiones y proyectos.
IDC Network, cuya holding es IDC Overseas, Ltd., se organiza en las siguientes verticales, de acuerdo con sus diversos enfoques de negocios.
• IDC Private Equity: Vertical dedicada a establecer asociaciones comerciales con propietarios y operadores de negocios exitosos para respaldar su estrategia, mientras brindamos los mejores servicios de asesoramiento y estructuración financiera. Así mismo, estructura y gestiona fondos de inversión enfocados en distintos sectores. Aporta valor a las empresas en las que invierte a través de una gestión exitosa de la administración y mejora en su eficiencia de procesos productivos. Todo lo anterior para lograr un mayor crecimiento y generación de valor para sus inversionistas.
• IDC M&A: Vertical que se especializa en el apoyo a corporaciones, oficinas de gestión patrimonial y empresas familiares en las áreas de valoraciones financieras, fusiones y adquisiciones, reestructuración de pasivos, estrategia patrimonial y emisión de acciones.
• IDC Ventures: Vertical que tiene como objetivo contribuir a alcanzar los sueños más audaces, respaldando a los más talentosos emprendedores por medio de un ecosistema de socios globales orientados a objetivos con valores compartidos de responsabilidad social y generar un impacto positivo.
• IDC Real Estate: Vertical establecida como un desarrolladorde positivismo, certeza y visión de futuro, que inspira la libertad y confianza de atreverse a soñar y crecer. Enfocada en proyectos inmobiliarios.
• IDC Energy & Infraestructure: Vertical establecida con el fin de ejecutar proyectos enfocados en energía e infraestructura, a través de fondos de inversión. Esto permite democratizar el capital y promover mejores oportunidades en la región.
• IDC Impact: Vertical enfocada en identificar, seleccionar, financiar, y cultivar emprendedores y compañías en crecimiento que están generando un impacto positivo en nuestras sociedades y ecosistemas.
• IDC Capital Markets: Vertical enfocada en crear productos financieros para generar valor real a sus clientes y mercados en que operan.
IDC Network estará participando como General Partner en el proyecto a través de IDC Overseas, Ltd., entidad constituida el 11 de agosto de 2,000 de conformidad con las leyes de las Islas Vírgenes Británicas con la finalidad de ser la holding del grupo.
Islamar Group, S.A se enfoca en desarrollar proyectos estratégicos de gran impacto en la región.
Estrategia
1. Apoyar y potenciar Negocios de Gran Escala:
• Uno de los objetivos de Islamar Group, S.A. es que sirva como catalizador para potenciar y hacer realidad proyectos importantes en la región. Estructurando, financiando y participando con grupos afines.
• Islamar Group, S.A. se centra en sectores competitivos como: Infraestructura, Energía, Comunicaciones, Servicios, Desarrollos Inmobiliarios y Tecnología.
2. Rendimientos y Preservación del Capital a Largo Plazo:
• Islamar Group, S.A. busca una estrategia de compra, desarrollo y retención de activos fijos a largo plazo, buscando el incremento de su plusvalía futura junto con un rendimiento estable y un flujo de efectivo predecible.
• Islamar Group, S.A. selecciona proyectos y empresas donde pueda crear valor y pueda identificar los KPI´s para generar un mayor rendimiento del capital invertido.
3. Asumir Riesgos Calculados, manteniendo al mismo tiempo la Disciplina y el Enfoque:
• Islamar Group, S.A. asume riesgos calculados, manteniendo la disciplina y el enfoque en todo ciclo del proyecto: estructuración, financiamiento y alianzas.
4. Adoptar un enfoque “Directo” en la creación de valor:
• Islamar Group, S.A. posee un enfoque “Hands-on” para maximizar el valor. Sectores
• Infraestructura:
▪ Carreteras
▪ Puertos
▪ Aeropuertos
▪ Proyectos PP
• Servicios:
▪ Salud
▪ Comunicación
▪ Energía
• Bienes Raíces:
▪ Build-to-Suit
▪ Bodegas y Almacenamiento
▪ Oficinas
• Tecnología
▪ Fintech
▪ Comercio electrónico
Islamar Group, S.A. fue establecida bajo las leyes de la República de Panamá el 29 de septiembre de 2021. Su actividad principal consiste en servir de vehículo de inversión y administración.
Vehículo de Emisión Pública (Conacaste Capital, S.A.)
Sociedad creada en Ciudad de Panamá, con el fin de estructurar la emisión de los Bonos Corporativos Convertibles y sus requerimientos de capital acordados para el pago de los intereses de manera semestral a los inversionistas.
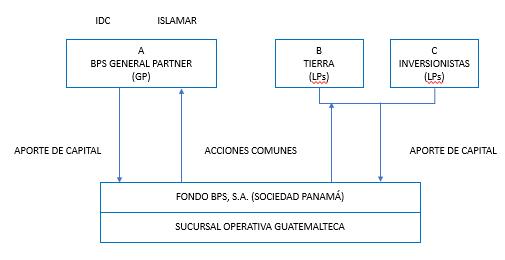
Estructura Fondo BPS
Es la sociedad encargada de administrar los flujos y costos generados por el proyecto Xochi.
Consideraciones importantes
• Accionistas “B – Tierra”: Son los accionistas que aportaron tierra como capital a Fondo BPS, S.A
• Inversionistas C: Inversionistas privados que aportan capital.
• Fondo BPS, sucursal Guatemala: Sucursal operativa de Fondo BPS, S.A. en Guatemala, la cual tendrá a cargo administrar las actividades operativas del proyecto.
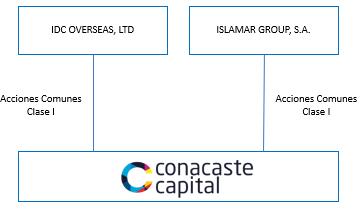
Estructura Conacaste Capital, S.A.
Sociedad constituida con el fin de realizar la emisión de los Bonos Corporativos, la cual estará a cargo del pago de los intereses a los compradores de bonos, por medio de la aportación de capital de los General Partners (Accionistas Comunes Clase I)
Fuente: IDC
Proyecto Xochi
Es un proyecto privado desarrollado por Fondo BPS, S.A., pionero en Guatemala, que abrirá el camino a nuevos proyectos de infraestructura de la región. El proyecto consiste en aproximadamente 30 km de autopista, con dos calzadas direccionales separadas, cada una de las cuales consta de 2 carriles, que superan los requisitos locales en seguridad y diseño. Se constituye como una vía alterna a la autopista CA-2 Occidente, a través de dos pasos a desnivel (km 142 y km 172) y dos carreteras departamentales para descongestionar el tráfico local.
El desarrollo del proyecto cuenta con las siguientes características:
• Carretera de cuatro carriles, dos de cada sentido y con hombro, a lo largo de aproximadamente 30 km de carretera CA-2 Occidente, circunvalando las comunidades de San Bernardino, Mazatenango y Cuyotenango.
• Carretera diseñada utilizando el Manual Centroamericano de Normas para el Diseño Geométrico de Carreteras y las Especificaciones de Diseño de Puentes de la LFRD, cumpliendo y excediendo con los requisitos locales.
• Tres fases de optimización para llegar al coste de construcción más eficiente.
• La carretera contará con aproximadamente 30 km de longitud, 23 puentes, 4 distribuidores viales y 16 garitas de peaje.
• Carretera cumple con estándares y normativas AASHTO (Utilizada para construir carreteras en Estados Unidos) y SIECA (Utilizada para construir carreteras en Centroamérica), las cuales velan por la seguridad de los usuarios de la carretera.
• Tiene una velocidad de diseño de 80 km/h adecuada al flujo vehicular futuro.
• Carriles de 3.60m de ancho y franjas de seguridad centrales.
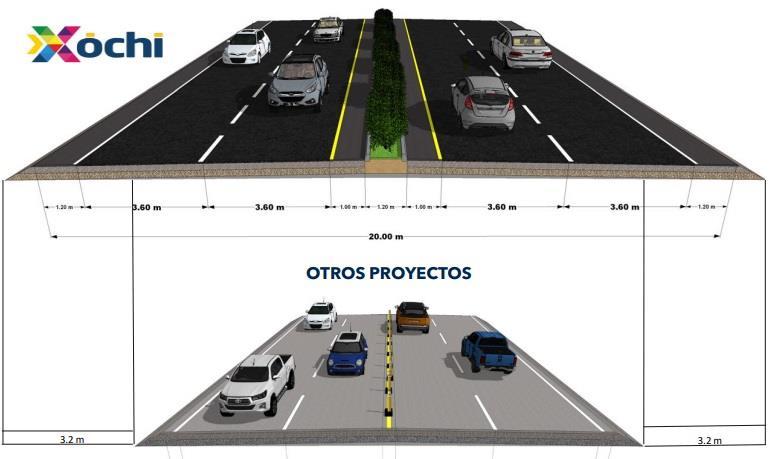
Este proyecto representa una gran oportunidad de atraer desarrollo a la región, ya que constituirá una vía alterna con pago de peaje a la carretera nacional CA-2, la cual es una vía importante para el traslado de mercancías desde Centroamérica hacia México, y un corredor importante para la industria azucarera local. El desarrollo de este proyecto posee un gran potencial en reducir los tiempos de transportación en este sector, ya que actualmente la ruta CA-2 representa muchas complicaciones por alta carga vehicular y mal estado de la carretera, causando importantes retrasos en la transportación de mercancías y afectando significativamente al sector turístico.
Beneficios del proyecto.
Carretera estratégica
• Carretera crítica para la red vial nacional: La ruta CA-2 Occidente es una ruta esencial para el país, conecta fronteras, importantes nodos de transporte, importantes destinos turísticos y logísticos entre principales ciudades. Se estima que por la ruta CA-2 Occidente transitan alrededor del 65% de las mercancías del país.
• Proyecto Xochi es parte del acuerdo de cooperación interinstitucional “Guatemala no se detiene”, que contribuye a la ampliación de la movilidad alrededor de la ruta CA-2 Occidente, desarrollando una opción alterna de cuatro carriles. (Xochi será el eslabón entre el kilómetro 142 y 172 en cuatro carriles).
Altos estándares y característica de diseño
• Alternativa vial con pago de peaje, a través de desarrollo privado, dentro de una red nacional de carreteras que ayudará a resolver los graves problemas de congestión vehicular en la zona. No existe la posibilidad de ampliación entre los kilómetros 150 y 168 de la CA-2 Occidente, limitando la competencia de rutas alternas.
• El diseño y la construcción supera los requisitos locales al utilizar el Manual Centroamericano de Normas para el Diseño Geométrico de Carreteras y las Especificaciones de Diseño de Puentes, siguiendo la normativa del “Load Factor Resistance Designs” (LFRD).
• El diseño de garitas de peaje y la utilización de sistemas modernos de control permiten un funcionamiento eficaz y fluido de vehículos.
Oportunidades de creación de valor
• Oportunidad de optimizar la estructura de capital con la reestructura de la deuda a largo plazo de la vida del proyecto.
• Proyecto situado en una zona de alto crecimiento y con más necesidades de desarrollos inmobiliarios, lo que crea una gran oportunidad para desarrollar un plan maestro inmobiliario, transformando una zona agrícola, a una zona con más oportunidades de valor agregado.
• Posibilidad de una ampliación para circunvalar la ciudad de Retalhuleu, mediante la construcción de 14 kilómetros adicionales, conectándose al kilómetro 187 de la CA-2 Occidente
Tesis de inversión
• Flujos de caja a largo plazo de alto crecimiento con un EBITDA medio de 15-20 MM USD/año en los primeros 10 años del proyecto.
• Múltiples vías para impulsar el crecimiento a largo plazo. Generación de importantes flujos de caja luego del periodo de estabilización del activo.
• Potencial de mejora debido al crecimiento económico, exportaciones e importaciones, desarrollo económico de la zona, ampliación de parque turístico IRTRA y ampliación de la CA-2. Proyecto con un enfoque multidisciplinario
• Visión técnica (impulsada por ingeniería): Construir y mantener la infraestructura física para garantizar un alto rendimiento (calidad, seguridad y fiabilidad).
o Diseñado y construido superando los requisitos locales con un equipo de ingeniería de gran experiencia y con asesoramiento de consultores reconocidos en el sector (+45 años de experiencia).
o Viabilidad global alcanzada.
o Aplicación de estrategias sociales que minimicen el riesgo con las comunidades de la zona.
• Visión económica (impulsada por finanzas): Racionalización eficaz del capital y la deuda mediante una sólida evaluación financiera.
o Modelo de negocio innovador que ofrece una oportunidad de inversión institucional y particular.
o Costos financieros optimizados mediante una planificación financiera y presupuestaria eficiente.
o Colaboración con inversionistas clave y asociaciones con actores claves del sector.
o Gestión de los ingresos mediante mecanismos de fijación de precios y alianzas comerciales.
• Visión estratégica (orientada al valor): Una visión completa del ciclo de vida de los activos para planificar las inversiones óptimas y las estrategias operativas y de mantenimiento necesarias para maximizar el valor estratégico.
o Con el fin de optimizar el valor financiero, las necesidades de CAPEX para prolongar la vida de la carretera se financian con los flujos de caja del proyecto y deuda.
o Incentivos de creación de valor para captar el valor añadido por el proyecto en la región.
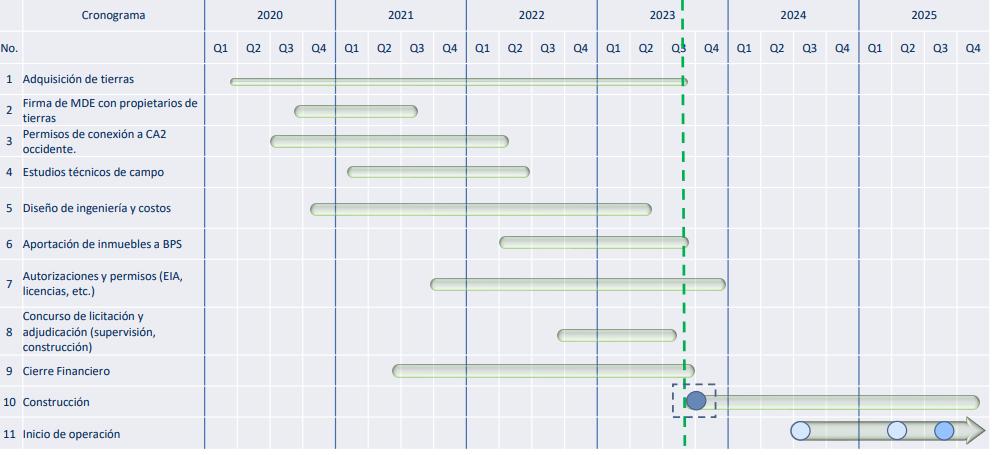
Cronograma del proyecto y aspectos importantes:
• Adquisición de tierras: Fase concluida en 2023, mediante la cual se realizó la compra de 64 tierras de forma exitosa. Para este proceso se realizaron más de 100 negociaciones para la adquisición de las tierras.
• Permisos de conexión a CA2: Otorgado en 2022, lo cual da la autorización de incorporar hacia la ruta principal el tráfico proveniente de la carretera Xochi.
• Licencias de construcción: Proceso finalizado en 2023. Se cuenta con las licencias de construcción otorgadas por las 6 municipalidades por donde transitará esta ruta. Esto da la autorización legal para realizar todos los trabajos relacionados con la construcción de la carretera.
• Aprobación del estudio ambiental: Concluido en el 2023.
• Cierre Financiero: Aprobación de crédito sindicado de $155 millones de dólares aprobados por Entidad Financiera de Guatemala y el Banco Interamericano de Desarrollo. Concluido en el 2023.
• Concurso de licitación y adjudicación: Concluido en 2023. Da las bases necesarias para planificar los trabajos de construcción y habilitación de la carretera.
• Inicio de Construcción: Inició en Octubre de 2023. Actualmente, hay más de 40 frentes de trabajo.
• Inicio de operación: Se tiene planificada la habilitación por tramos de la carretera a partir del Q3 de 2024, finalizando la ruta completa aproximadamente en el Q3 de 2025.
Fases del diseño de ingeniería
Fase 1: Diseño de ingeniería de detalle. Duración: 10 meses.
Fase 2: Optimización. Integración de nuevas tecnologías cambio de tipología en puente Río Negro. Duración: 5 meses.
Fase 3: Optimización / trazo B. Cambio de alineamiento Finca Horizonte. Bancos de préstamo, escenarios comerciales.
Fase 4: Optimización; cambio de sección típica de 4 a 2 carriles. Revisión de precios de suministros: gasolina, acero, cemento, asfalto, etc. Duración: 4 meses.
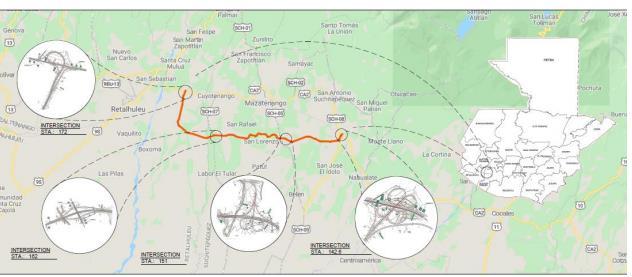
Ubicación del proyecto
La carretera se desarrollará en los municipios de San Antonio, Cuyotenango, Santo Domingo, San Lorenzo y Mazatenango, localizados en el departamento de Suchitepéquez, y en el municipio de San Andrés Villaseca, ubicado en el departamento de Retalhuleu, departamentos que conforman la Costa Sur de Guatemala. Actualmente ya se cuenta con los permisos de construcción emitidos por las 6 municipalidades involucradas y el permiso de desarrollo de vía emitido por el Ministerio de Comunicaciones, Infraestructura y Vivienda del Gobierno de Guatemala
Ubicación de Xochi en Guatemala
Responsabilidad Social Empresarial
El equipo directivo de proyecto Xochi ha realizado un trabajo intensivo en desarrollar fuertes relaciones con las comunidades aledañas a donde se desarrollará la carretera, motivo por el que han generado algunas iniciativas adicionales con el fin de promover el desarrollo y la productividad de los pobladores locales. La carretera se constituirá como punta de lanza para una serie de proyectos adicionales, los cuales tienen como objetivo promover el desarrollo de las comunidades alrededor del proyecto.
Los programas que se desarrollaron con enfoque en el desarrollo comunitario son los siguientes:
• Xamba, apoyo al talento local. Iniciativa que busca promover el empleo local a través de la vinculación del talento local con las oportunidades que ofrece la construcción y explotación de la carretera.
• Emprendex, oportunidad de negocios. Promoción del espíritu empresarial local a través de la organización, la formación y capacitación de las comunidades locales, haciendo énfasis en las mujeres y los jóvenes.
• Inviertex, invierte en Xochi. Un modelo innovador para capacitar en materia financiera y de ahorro a las comunidades alrededor del proyecto.
• Impacto positivo en las comunidades locales:
o 95 comunidades identificadas en la zona de influencia de Xochi.
o Se prevé la creación de 2,000 empleos directos en la fase de construcción y de más de 1,000 empleos directos e indirectos como resultado de la explotación del proyecto.
o Se plantarán y mantendrán al menos 60 kilómetros lineales de árboles autóctonos en lo que hoy son principalmente tierras agrícolas.
o Mejora de la calidad del aire en los centros urbanos aledaños a la carretera, como consecuencia de la reducción del tráfico.
o Desarrollo económico y transformación de la zona agrícola a oportunidades de mayor valor agregado.
o Mejora del bienestar social y mayor crecimiento económico mediante la prestación de servicios e instalaciones básicas que permitan a las empresas y a la población local desarrollarse y prosperar.
o Incentivos para capturar el valor añadido a la zona por el proyecto.
o Activo con enorme potencial de implementar estrategias comerciales, financieras y desarrollo inmobiliario potencializan retornos a sus inversionistas.
Desarrollo de proyectos complementarios a Xochi, para futuras oportunidades de generación de valor.
Plan maestro que consiste en desarrollar diversos proyectos inmobiliarios, dividido en diferentes secciones, tales como vivienda, comercios, oficinas empresariales, entretenimiento y recreación. La construcción de la carretera se constituye como la primera etapa de una iniciativa disruptiva que busca promover de manera intensiva el desarrollo y la transformación económica de la región
Estructura
El equipo a cargo del desarrollo del proyecto está constituido de la siguiente forma:
Estructura organizacional Proyecto Xochi
Nombre Cargo
Carlos E. Colom
Director de Energía e Infraestructura
Luis Pedro Batres Gerente de proyecto
Irene Asturias Líder Equipo Financiero
Juan Pablo Castellanos Project Manager
Eduardo Aguirre Coordinador Socioambiental
Irene Abascal Finanzas
Karla Morales Implementación Social
Ingrid Betancourt Riesgos y Cumplimiento
Mauro López Implementación ambiental
Rodrigo Barillas Líder Equipo Legal
Otto Erick Perera Control de Costos
Jorge Juárez Ortega Diseño de Ingeniería
Domenica Goetzke Administradora
Rafael Fernández Legal
Manuel Socop Ingeniería de Campo
Fuente: IDC / Elaboración: PCR
Características del proyecto
Debido a la estructuración del proyecto, la administración del desarrollo de la carretera estará a cargo de Fondo BPS, S.A. y la emisión de los Bonos Corporativos se realizará a través de Conacaste Capital, S.A.
Proyecto Xochi presenta las siguientes generalidades respecto a sus condiciones y estructura financiera:
Datos del proyecto
Enfoque geográfico
Entre el km 142 y el km 172 de la carretera CA-2 Occidente en Suchitepéquez y Retalhuleu.
Inversión Total US$250-265 MM
Inversión Socio Gestor (GP) 20%
Vida del proyecto Perpetuo
Término
Deuda
Periodo de construcción: 2 años
Periodo de endeudamiento: 22 años
Hasta un 60% del proyecto
Fuente: IDC / Elaboración: PCR
El CAPEX del proyecto presenta los rubros más importantes relativos a la construcción y desarrollo de la carretera.
Fuente: IDC / Elaboración: PCR
Proceso de Estimación de demanda
1. Conteos vehiculares en distintos períodos, distintas empresas y distintas tecnologías para determinar el Tráfico Promedio Diario Anual = TPDA.
2. Encuesta de Origen y Destino.
3. Medición Tiempos de viaje actuales.
4. Estimación de ahorros de tiempo con Xochi.
5. Encuesta de Preferencia Declarada (Disposición de Pago).
Basado en los diferentes estudios realizados por consultores independientes y validados por expertos, se obtuvieron las siguientes proyecciones para la demanda de traslados a través de la carretera Xochi, siendo estos los siguientes:
• TPDA 2025: 12,000 a 15,000 vehículos diarios, equivalente al 30% del TPDA total anual en el área de influencia analizada (a lo largo de los diferentes puntos de incorporación a la carretera).
• Estimación de crecimiento anual de vehículos, a lo largo de la vida útil del proyecto: o Vehículos livianos: 4.9% anual
o Vehículos Pesados: 5.6% anual.
Los estudios realizados denotan una tendencia de crecimiento elevado y constante del tráfico local y regional en la zona del proyecto.
Estimación de tarifas de peaje y de retornos esperados
En los estudios mencionados anteriormente también se determinó una tarifa optima en base a un análisis de elasticidad de demanda y encuestas de intención de pago. Esta tarifa es en base a ejes y en la proporción a los kilómetros recorridos (1/3 o 2/3). Se tiene proyectado realizar un ajuste de precios cada 3 años, siendo este de 10%, alineado con una estimación de inflación de 3% anual, basado en el IPC de Escuintla y Suchitepéquez, departamentos cercanos a la zona donde circulará la carretera.
Instrumento Calificado
Los Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado se emitirán a través de Bolsa de Valores Nacional, S.A. de Guatemala, bajo las siguientes características y términos:
Características
Emisor: Conacaste Capital, S.A. Clave de cotización: BCACCONACASTEQ1.
Importe nominal total Hasta por Q200,000,000.00
Instrumento: Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado
Moneda: Quetzales
Plazo de la emisión: 10 años, contando a partir de la emisión de la primera serie que se emita
Tasa de Interés: La tasa de interés será la que se determine en el Aviso de Oferta Pública.
Periodicidad: Semestral, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos que se emita.
Base de Cálculo: 30/360
Forma y precio: Bonos Corporativos Convertibles con valor nominal de Q5,000.00 cada uno.
Forma de representación de valores Macrotítulos
Monto mínimo de inversión: Q10,000.00 (Equivalente a dos Bonos Corporativos Convertibles)
Agente de Bolsa Colocadores:
IDC Valores, S.A., Mercado de Transacciones, S.A. y otros agentes que participen en la red de colocación.
Entidad Depositaria: Central de Valores Nacional, S.A
Central de custodia: Central de Valores Nacional, S.A Fuente: IDC / Elaboración: PCR
Plazo de vigencia de los Bonos Corporativos Convertibles
La vigencia de los Bonos Corporativos Convertibles es de diez (10) años, contados a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita, o hasta la fecha en la que el emisor realice la amortización anticipada de los Bonos Corporativos Convertibles. Por lo tanto, por Fecha de Vencimiento se entenderá como el día en que se cumpla el plazo de vigencia de los Bonos Corporativos Convertibles de la primera serie emitida. Todos los Bonos Corporativos Convertibles vencerán en la misma fecha. En la Fecha de Conversión, si el Inversionista decidió no ejercer su opción de conversión, el Emisor pagará el valor equivalente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles.
Tasa de interés: La tasa de interés para cada serie de Bonos Corporativos Convertibles será la que se determine en cada subasta holandesa que sea convocada por medio de un Aviso de Oferta Pública (AOP). Dicha tasa de interés podrá ser fija, variable o mixta. Los intereses de los Bonos Corporativos Convertibles empezarán a computarse a partir de la Fecha de Emisión de cada serie, y su pago se realizará de forma semestral, contado a partir de la Fecha de Emisión de la primera serie de Bonos Corporativos Convertibles que se emita. Para todas las series, el pago de intereses se realizará en la misma fecha. Cabe resaltar que, para la primera serie de Bonos Corporativos Convertibles, el Emisor tendrá la intención de colocarla a una tasa máxima del ocho por ciento (8%) anual.
Amortización anticipada de los Bonos Corporativos Convertibles
El Emisor, si vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., previo a la Fecha de Conversión, tendrá la obligación de amortizar de forma anticipada los Bonos Corporativos Convertibles a los Inversionistas, entregando el valor correspondiente al cien por ciento (100%) del valor nominal de los Bonos Corporativos Convertibles que ostenten más los intereses devengados hasta la fecha de amortización
Opción de Conversión
Previo a la Fecha de Conversión (término definido adelante), dentro del plazo de sesenta (60) días calendario posteriores a la fecha en que se entregue el Aviso de Conversión (término definido adelante), los Inversionistas podrán ejercer la opción de convertir el cien por ciento (100%) de los Bonos Corporativos Convertibles de los que sean titulares en Acciones Comunes Clase II con Voto Limitado del Emisor. Los Inversionistas no podrán convertir parcialmente la inversión en los Bonos Corporativos Convertibles que ostenten. Para que la conversión de valores se ejecute, los Inversionistas deberán
notificar su decisión de convertir, por escrito o a través de los mecanismos que el Emisor ponga a su disposición, y mediante el proceso que se establezca en el Aviso de Conversión.
Una vez ejercida la opción de conversión, si los Bonos Corporativos Convertibles son vendidos por el Inversionista que ejerció la opción, el nuevo Inversionista adquirente se deberá sujetar a la convertibilidad de los mismos y no podrá oponerse a recibir las Acciones Comunes Clase II con Voto Limitado que surjan de la conversión; por lo tanto, es obligación del Inversionista que haya ejercido la opción de conversión informar a los potenciales adquirentes que los valores que está negociando serán convertidos en Acciones Comunes Clase II con Voto Limitado, sin excepción.
En caso el Inversionista no ejerza la opción de conversión, el Emisor tiene la obligación de pagar las obligaciones derivadas de los Bonos Corporativos en la Fecha de Vencimiento
Aviso de Conversión
El Aviso de Conversión se dará un (1) año previo a la Fecha de Conversión (término definido adelante) y deberá incluir el proceso para notificar el ejercicio de la opción de conversión por parte de los Inversionistas para que los Bonos Corporativos Convertibles que ostenten sean convertidos en Acciones Comunes Clase II con Voto Limitado. Si el Inversionista no manifiesta su deseo de ejercer la opción de conversión se procederá a la amortización de los Bonos Corporativos Convertibles en la Fecha de Vencimiento
Fecha de Conversión
Al cumplirse el décimo año, contado desde la fecha de emisión de la primera serie de Bonos Corporativos Convertibles que se emita.
Factor de Convertibilidad
El Factor de Convertibilidad se refiere a la tasa que determinará el número de Acciones Comunes Clase II con Voto Limitado que cada Inversionista recibirá en la Fecha de Conversión, al convertirse los Bonos Corporativos Convertibles. El Factor de Convertibilidad será de uno a uno (1/1), es decir, le corresponde una Acción Común Clase II con Voto Limitado por cada Bono Corporativo Convertible al titular de los valores con respecto de los cuales se haya ejercido la opción de conversión. De conformidad con el Factor de Convertibilidad, una vez convertidos los Bonos Corporativos Convertibles en Acciones Comunes Clase II con Voto Limitado, el Emisor considerará dicha conversión como aportes de capital a la sociedad y se tendrán por amortizados y cancelados los Bonos Corporativos Convertibles que se hubieren convertido.
Valor Nominal de las Acciones: Sin valor nominal.
Dividendo Común
Por su parte, una vez ocurrida la conversión, las Acciones Comunes Clase II con Voto Limitado, a partir de que sean emitidas y estén en circulación, conferirán a sus titulares el derecho de recibir el pago de los dividendos comunes que puedan decretarse para cada período. La distribución estará sujeta a la generación de utilidades y a que el órgano correspondiente resuelva su distribución.
Venta de las Acciones Comunes Clase II con Voto Limitado por parte de los Inversionistas Los Accionistas se obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los siguientes casos:
a. Si el Emisor vende sus activos consistentes en acciones comunes clase C de Fondo BPS, S.A., tendrá la obligación de recomprar las Acciones Comunes Clase II con Voto Limitado y el Accionista Común Clase II con Voto Limitado tendrá la obligación de vender las acciones que le correspondan. El valor de cada Acción Común Clase II con Voto Limitado será el resultado del cálculo del ejercicio de liquidación de la Sociedad, distribuido proporcionalmente entre el número de acciones comunes en circulación; y/o
b. Si los Accionistas Comunes Clase I del Emisor deciden vender el 100% de las acciones del Emisor a terceros y, por lo tanto, ejercen el derecho de arrastre. (definido más adelante), los Accionistas tendrán la obligación de venta de sus Acciones Comunes Clase II con Voto Limitado a esos terceros de acuerdo con el proceso establecido en el apartado respectivo del prospecto. Este derecho tendrá vigencia durante el plazo de circulación de las Acciones Comunes Clase II con Voto Limitado
El Emisor, tanto para amortizar de forma anticipada los Bonos Corporativos Convertibles como para el caso de venta de las Acciones Comunes Clase II con Voto Limitado, indicado en el punto “a.” anterior, debe dar un aviso previo al Inversionista con por lo menos quince (15) días de anticipación por los medios disponibles de Bolsa de Valores Nacional, S.A.
Derecho de arrastre
En el caso que los Accionistas Comunes Clase I del Emisor reciban una oferta de compra por parte de una o más personas (“Oferta de Control”) para comprar las Acciones Comunes emitidas y en circulación del Emisor, luego de la Fecha de
Conversión, los Accionistas Comunes Clase I tendrán el derecho de arrastre con respecto de los Accionistas Comunes Clase II con Voto Limitado y estos últimos se comprometen y obligan a vender sus Acciones Comunes Clase II con Voto Limitado en los mismos términos y condiciones ofrecidos por el Oferente de Control a los Accionistas Comunes Clase I en dicha Oferta de Control. En caso de ejercer el derecho de arrastre, los Accionistas Comunes Clase I comunicarán mediante notificación escrita con quince (15) días calendario de anticipación a los Accionistas Comunes Clase II con Voto Limitado, y vencido dicho plazo los Accionistas Comunes Clase II con Voto limitado tendrán la obligación de participar en dicha Oferta de Control y vender al Oferente de Control sus Acciones del Emisor.
Plazo de vigencia de las Acciones Comunes Clase II Con Voto Limitado
Debido a la naturaleza de las Acciones Comunes Clase II Con Voto Limitado, éstas no tienen un plazo de vencimiento definido.
Forma de pago
El pago de los intereses, capital y dividendos, según corresponda a cada momento, será realizado por el o los Agentes de Bolsa Depositantes a través de Central de Valores Nacional, S.A. siempre y cuando se hayan recibido los fondos respectivos, a través de los Agentes Administradores de Valores, podrán realizarse por medio de:
• Emisión de cheques individuales para cada Inversionista, o
• Programación de transferencias bancarias a las cuentas de los Inversionistas/Accionistas, según mecanismos disponibles para tales efectos, o
• Crédito de conformidad con lo acordado entre el Agente de Bolsa Depositante y el Inversionista/Accionista.
El Emisor deberá, a través de los Agentes Administradores de Valores acreditar los fondos con tres (3) días hábiles de anticipación al pago de los intereses, capital o dividendos. Una vez acreditados los fondos en Central de Valores Nacional, S.A. ésta transferirá los fondos a las cuentas que los Agentes de Bolsa Depositantes designen para tal efecto, realizándose los pagos correspondientes.
Descripción de las garantías que respaldan los valores
Las obligaciones que derivan de los Bonos Corporativos Convertibles no se encuentran garantizadas; sin embargo, el Emisor respalda su cumplimiento mediante los siguientes compromisos:
1. Conacaste Capital, S.A. responderá de manera ilimitada con todos los activos y derechos enajenables al momento de exigirse el cumplimiento de las obligaciones contenidas en los Bonos Corporativos Convertibles a ser emitidos; y,
2. Conacaste Capital, S.A. constituirá un fondo de reserva en el que depositará la cantidad correspondiente a un semestre completo de intereses correspondientes a cada Bono Corporativo Convertible en circulación, en cuentas bancarias a la vista o en fondos de inversión líquidos a su nombre, hecho que informará oportunamente a los Inversionistas mediante los mecanismos de divulgación de Bolsa de Valores Nacional, S.A. a los cuales el Emisor queda sujeto.
Las obligaciones societarias de contenido económico que surgen de las Acciones Comunes Clase II con Voto Limitado que se emitan no contarán con ningún tipo de garantía.
Destino de los fondos
Los fondos provenientes de la colocación de los Bonos Corporativos Convertibles serán utilizados para que el Emisor pague el capital y adquiera hasta 25,000 unidades de participación compuestas por acciones comunes clase C de la entidad Fondo BPS, S.A.
Compromisos
i. Los Accionistas Comunes Clase I de Conacaste Capital, S.A. se comprometen a mantener el control accionario y administrativo sobre Conacaste Capital, S.A. durante el plazo en que los Bonos Corporativos Convertibles se encuentren vigentes. No obstante: i. se observarán las disposiciones previstas en la resolución que aprueba la emisión y el prospecto de esta con respecto al derecho de arrastre y opción de amortización anticipada; y, ii. los Accionistas Comunes Clase I de Conacaste Capital, S.A. acuerdan que podrán disponer individualmente de su participación completa en la entidad, siempre y cuando se respete el derecho de tanteo del otro Accionista Común Clase I y en caso este no se ejerza, las acciones se podrán transmitir a terceros siempre que el vendedor tome en cuenta la solidez patrimonial del comprador necesaria para responder ante los inversionistas y que la calificación de la emisión no sea afectada en forma negativa.
ii. En caso Conacaste Capital, S.A. sea sujeto al derecho de arrastre previsto en el pacto social de Fondo BPS, S.A. se procederá a la recompra de los Bonos Corporativos Convertibles de forma anticipada, tal y como se ha previsto en la Asamblea General Extraordinaria de Accionistas de la presente emisión.
iii. Los Accionistas Comunes Clase I suscribirán el capital suficiente y necesario, y realizarán los aportes de capital correspondiente, para capitalizar al Emisor por el monto necesario para: i. cubrir todos los gastos relacionados a
la emisión, colocación y negociación en Oferta Pública bursátil de los valores relacionados en el Prospecto; ii. Realizar el pago de los intereses generados por los Bonos Corporativos Convertibles, durante todo el plazo de vigencia de éstos (incluyendo la reserva correspondiente); y, iii. Realizar el pago del valor de amortización del capital de los Bonos Corporativos Convertibles. Todo lo anterior, según las proyecciones anexas al Prospecto, considerando que se coloque el 100% de los valores de deuda autorizados a emitir.
iv. Durante el plazo que estén vigentes y en circulación los Bonos Corporativos Convertibles, los Accionistas Comunes Clase I se comprometen a que no resolverán aprobar la distribución de utilidades sino hasta después de la Fecha de Conversión
v. Durante el plazo de vigencia de los Bonos Corporativos Convertibles, la Sociedad no realizará ninguna inversión adicional a la inversión en acciones comunes clase C de Fondo BPS, S.A. Una vez se emitan las Acciones Comunes Clase II con Voto Limitado, después de la Fecha de Conversión, la sociedad podrá invertir en otras entidades, vehículos, valores o proyectos que considere rentables, para lo cual requerirá el voto de la mayoría de las Acciones Comunes en circulación.
Análisis Financiero Vehículos de Inversión
Para la emisión de los Bonos Corporativos Convertibles en Acciones Comunes Clase II Con Voto Limitado, los General Partners realizarán los aportes a capital con el fin de proveer las necesidades de capital derivadas de la emisión de los Bonos Corporativos. Los aportes se realizarán en las proporciones que participa cada General Partner: IDC Overseas, Ltd. (50%); e Islamar Group, S.A. (50%).
I. IDC Overseas Ltd IDC Overseas, Ltd fue constituida en el año 2000, como una sociedad de responsabilidad limitada. El propósito principal de esta sociedad es invertir, reunir, o suscribir el capital necesario para promover, establecer o desarrollar empresas y negocios, así como también la inversión en fondos de inversión.
A diciembre de 2023, la sociedad generó una liquidez por encima de dos veces, un ROE superior al 15% y un ROA superior al 5%, denotando una adecuada capacidad para generar resultados positivos y demostrando una sólida posición financiera. Lo anterior, refleja una capacidad adecuada para cubrir los compromisos derivados del pago de intereses de los bonos convertibles y los requerimientos de capital establecidos por Conacaste Capital, S.A.
II. Islamar Group, S.A.
Estado de Situación Financiera
Al 31 de diciembre de 2023, los activos de Islamar Group, S.A. totalizan $12.25 millones, los cuales representan un crecimiento anual de $4.37 millones (+55.5%), el aumento se debe principalmente a aumentos en los activos no corrientes, registrando un aumento en Inversión en Acciones por $7.88 millones, y una disminución en anticipo para adquisición de acciones por -$2.94 millones (-40.2%).
Los pasivos totalizan $5.25 millones, evidenciando un crecimiento de US$4.38 millones (+5 veces) como consecuencia del crecimiento en la cuenta ingresos por aplicar, la cual registra el crecimiento total de los pasivos. Cabe destacar que, a la fecha de análisis, la sociedad únicamente posee pasivos no corrientes. El patrimonio totalizó $7.02 millones, mostrando una ligera disminución de $1.8 miles respecto a diciembre 2022 (-0.02%), esta disminución se debe a la pérdida reportada para el cierre de 2023.
Estado de Resultados
Esta sociedad fue constituida con el propósito de financiar los requerimientos de capital del proyecto, motivo por el cual no registra ingresos al cierre de 2023. A la fecha de análisis, Islamar Group muestra una pérdida de -$1.8 miles, debido al incremento en los honorarios profesionales por $1.73 miles y un aumento en gastos diversos por $80 miles.
Análisis Financiero Fondo BPS, S.A. (Administrador)
Se constituyó la sociedad Fondo BPS, S.A. con el propósito de construir y administrar la operación de proyecto Xochi, encargándose de las actividades de desarrollo y construcción y posteriormente de la correcta administración de los flujos y costos incurridos en la operación de esta Cabe destacar que esta sociedad se creó en 2021, por lo tanto, la mayoría de sus movimientos fueron realizados en 2023. Es importante mencionar que este proyecto representará una opción de valor agregado a los tenedores de bonos de Conacaste Capital, S.A., ya que ofrecerá la opción de conversión en Acciones Comunes Clase II Con Voto Limitado a partir del año 10.
Estado de Situación Financiera
A diciembre de 2023, los activos de Fondo BPS, S.A. totalizan US$69.6 millones, mostrando un aumento significativo de US$67.61 millones respecto a diciembre 2022 (+41 veces), este aumento es derivado de la adquisición de activos para realizar los trabajos de construcción en la carretera, siendo los más destacados, la adquisición de tierra por US$15.9
millones, los activos por desarrollo de proyecto por US$17.9 millones, cuentas por cobrar por US$14.1 millones, y efectivo por US$16.6 millones. Cabe destacar que, de los activos totales, el 45.7% son activos corrientes y el 54.3% son no corrientes.
Por el lado de los pasivos, totalizan US$22.85 millones, registrando un aumento interanual de US$21.20 millones (+12.7 veces), derivado de las actividades de financiamiento realizadas con el fin de iniciar los trabajos de construcción, siendo la cuenta más destacada, la de préstamos a largo plazo, la cual se registró en US$21.5 millones, la cual representa el 94.1% del total de los pasivos. A diciembre de 2023, el patrimonio de Fondo BPS, S.A. totalizó US$46.8 millones, consecuencia de las aportaciones de capital por parte de los accionistas. Se registraron aportaciones al capital social por US$46.5 millones, siendo esta el 99% del total de la cuenta de patrimonio.
Estado de Resultados
Debido a que la sociedad fue constituida en 2021 para propósitos de administrar la operación de Proyecto Xochi, a la fecha de análisis, esta no ha recibido ingresos operativos. A diciembre de 2023, la sociedad registró gastos por US$63.8 millones, derivado del registro de gastos de honorarios por US$56.9 miles, y de impuestos y contribuciones por US$6.9miles. A pesar de no recibir ingresos operativos, la sociedad recibió un ingreso por desinversión en participaciones en fondos de inversión por US$209.4 miles, lo cual ocasionó que se cerrara el período 2023 con una utilidad neta de US$134.4 miles.
Modelo financiero Fondo BPS
El modelo de negocio para el proyecto Xochi espera recibir ingresos a través del cobro de peaje, de acuerdo con los tramos de la carretera en los que se transitará. Las tarifas de peaje se manejarán de acuerdo con los estudios de tráfico vehicular realizados por consultores independientes y adicionalmente validados por un experto por parte de Los Bancos, la tarifa de peaje aumentará un 10% cada 3 años, tomando como referencia una inflación de 3% anual.
Ingresos
El modelo financiero considera que los ingresos generados por el cobro de peaje, será equivalente a un 30% del tráfico promedio diario anual durante el primer año (12,000 – 15,000), basado en diversos estudios de estimación de demanda realizados previamente. Se estima también un crecimiento promedio anual de 4.9% para vehículos livianos y de 5.6% para vehículos pesados. Se tiene proyectado iniciar la operación de la carretera por tramos, iniciando la operación del primer tramo durante noviembre 2024, se considera como inicios de operación de la ruta completa en septiembre 2025.
CAPEX y Gastos Pre-Operativos
El CAPEX del proyecto asciende a $255 millones, siendo los principales rubros: Construcción, Derecho de vía, gastos de intereses durante la construcción y gastos de desarrollo La carretera se estará habilitando en diferentes tramos a partir de noviembre 2024, y el periodo esperado para la finalización de la construcción de la ruta completa es en septiembre 2025. Luego de ello, se comenzará con las actividades de operación administrando la ruta completa, contemplando un plazo de 10 años para la recompra o conversión de los bonos a acciones comunes.
OPEX y Gastos de Mantenimiento
Se estima que el OPEX demandará en promedio el 20% de las ventas a lo largo del plazo del proyecto, rubro que comenzará en un 37% el primer año, y paulatinamente irá disminuyendo a lo largo de los años, hasta llegar a un 15% en el décimo año. Se proyecta una tendencia a la baja en línea con el incremento de los ingresos. Los gastos están compuestos principalmente por gastos administrativos, gastos de seguridad, mantenimiento del pavimento, mantenimiento de la señalización, mantenimiento de puentes, y gastos de seguros.
Financiamiento
La estructura de financiamiento del proyecto es de 60% deuda a través de préstamos bancarios a largo plazo con una Entidad Financiera de Guatemala y BID Invest, los cuales estarán amortizándose a lo largo de 22 años. El otro 40% se financiará a través de capital, dentro del cual el 10% representará la emisión de los bonos
Las condiciones para los diferentes préstamos bancarios son las siguientes:
Estructura de créditos bancarios
Estructura de financiamiento
Blended
En el primer año de operación, los ingresos totales sumarán $293.3 miles, mientras que los gastos operativos y administrativos ascenderán a $396.8 miles, en consecuencia, el EBITDA totalizará -$103.5 miles, este indicador se mantendrá negativo durante el primer año, siendo positivo a partir del segundo año, cuando alcanzará un margen EBITDA de 63%, margen que se mantendrá en promedio en un 68% durante los restantes 12 años del proyecto Cabe destacar que en los proyectos de infraestructura, es común que los pagos de deuda y la depreciación consuman significativamente el EBITDA generado en los primeros años; por este motivo, el proyecto mantendrá un resultado neto negativo durante los primeros 3 años, y se esperaría que comience a generar resultados positivos a partir del cuarto año, derivado del incremento sostenido en los ingresos por peaje.
El modelo considera que los gastos por depreciación anual promedio ascenderían a $1.8 millones, cabe destacar que los gastos por depreciación comenzarán a contabilizarse a partir del segundo año. En consecuencia, el EBIT del proyecto alcanzará los -$103.5 miles durante el primer año de operación y un EBIT promedio de $15.9 millones a lo largo del plazo del proyecto. Adicionalmente, alcanzará un margen EBIT promedio de 60.7%.
Se realizaron proyecciones a 14 años, las proyecciones consideran los ingresos por peaje a lo largo de los diferentes plazos de la carretera. Las proyecciones realizadas denotan que el proyecto cuenta con una amplia capacidad para generar resultados positivos a largo plazo.
Estado de Resultados proyectado Proyecto Xochi
Intereses Préstamo puente
Reserva para mantenimiento
Cambios en tipo de cambio
Ingresos por Dividendos de Bienes
Raíces "Melimar"
Impuesto de Solidaridad
Cambios en cuenta de capital de trabajo
Intereses Préstamo puente (86)
Amortización préstamo puente (12,736)
Cuotas por anticipado Deuda Senior (1,550)
Compromisos de préstamo (173) (716)
Intereses Deuda Senior (77) (3,484) (8,776)
Cargos por análisis (50)
Cargos administrativos
Fuente: Fondo BPS, S.A. / Elaboración: PCR
Las proyecciones del flujo de caja de Fondo BPS consideran sus obligaciones financieras futuras: el pago de intereses, los cuales considera de 2023 al 2036, la amortización de los diversos créditos, comenzando desde 2026, así como el pago de dividendos a partir de 2030, esto a los accionistas comunes Clase I Estas proyecciones representan una oportunidad para generar valor agregado a largo plazo a los inversionistas en los Bonos Corporativos, ya que, al finalizar el plazo de la emisión, los Bonos Corporativos podrán convertirse en acciones comunes y ser elegibles para distribución de dividendos, de acuerdo con la política corporativa que defina Conacaste Capital, S.A.
Modelo financiero Conacaste Capital, S.A.
Se consideró el impacto de la emisión en la sociedad Conacaste Capital, S.A. la cual fue constituida como vehículo para realizar la emisión de los Bonos Corporativos con la finalidad de que los fondos obtenidos de su colocación sean utilizados para la adquisición de Acciones Comunes Clase C de Fondo BPS, S.A
Respecto a la emisión, esta será por Q200 millones, el equivalente a US$25.5 millones, la cual se realizará en 2024, por un plazo de 10 años, acordando un pago de intereses de manera semestral. El pago de los intereses será cubierto por los General Partners de Conacaste Capital, S.A. (Accionistas Comunes Clase I), quienes garantizan por medio de compromiso en contrato de suscripción de acciones, capitalizar el pago de las obligaciones generadas por la emisión. Conacaste Capital, SA. no distribuirá dividendos mientras estén vigentes los Bonos Corporativos Convertibles; a partir de la fecha de conversión, las Acciones Comunes Clase II Con Voto Limitado que estén en circulación recibirán los dividendos comunes que resuelva distribuir Conacaste Capital, S.A.
Cabe destacar que, durante el plazo de la emisión, Conacaste Capital, S.A únicamente recibirá ingresos por intereses y/o dividendos de cualquier inversión de su flujo y las contribuciones de los Accionistas Comunes Clase I, los cuales son para garantizar el pago de los intereses a los inversionistas y dar cumplimiento a las obligaciones sociales Derivado de lo anterior, Conacaste Capital, S.A. garantiza a los tenedores de bonos el pago de los intereses acordados de manera semestral Como parte de los aportes de los Accionistas Comunes Clase I, se recibirán los fondos suficientes para mantener una reserva con el monto correspondiente a un semestre completo de pago de intereses
Como consecuencia de los aportes a capital de los Accionistas Comunes Clase I de Conacaste, el flujo de caja libre acumulado se mantendrá positivo durante todos los años de la vigencia de los Bonos Corporativos, lo que asegura el pago oportuno de los intereses a los inversionistas. Es importante mencionar el respaldo que dan a Conacaste Capital, S.A. los dos grupos económicos con amplia solidez financiera, quienes cuentan con una amplia trayectoria en el mercado, así como con una robusta capacidad para cubrir los compromisos generados por el pago de los intereses hacia los tenedores de bonos, lo cual mitiga el riesgo de impago de los intereses, al no depender directamente de los flujos generados por Fondo BPS, S.A. para cumplir con este compromiso hacia los inversionistas.
Flujo de Efectivo Proyectado Conacaste Capital, S.A.
por Dividendos
de Operación
de Emisión y Administración
Oferta Pública
Anexos
Fuente: Conacaste Capital, S.A. / Elaboración: PCR
de participaciones en fondos de inversión
Fuente: IDC / Elaboración: PCR
Valores en miles de USD ($)
Ingresos operacionales
Ingresos por servicios
Costo por servicios
Bruta
de administración
Impuestos y contribuciones
en operación
Otros ingresos y gastos
gastos
Otros ingresos
Valor neto de desinversión en participaciones en fondos de inversión
por conversión
Fuente: IDC / Elaboración: PCR
BALANCE GENERAL CONACASTE CAPITAL, S.A. Corte al 7 de febrero de 2024
Fuente: Conacaste Capital, S.A. / Elaboración: PCR
Nota sobre información empleada para el análisis
La información empleada en la presente calificación proviene de fuentes oficiales, sin embargo, no garantizamos la confiabilidad e integridad de esta, por lo que no nos hacemos responsables por algún error u omisión por el uso de dicha información. PCR considera que la información utilizada para el presente análisis es suficiente para emitir nuestra opinión de riesgo.