Informe Anual de Gobierno Corporativo
I. Antecedentes
La Junta Monetaria a través del Reglamento de Gobierno Corporativo, anexo a la resolución
JM-62-2016 y sus modificaciones, establece que los bancos, sociedades financieras, y empresas especializadas en servicios financieros que formen parte de un grupo financiero, deberán presentar un informe anual de Gobierno Corporativo sobre su gestión.
Con base en lo anterior, se presenta el Informe Anual de Gobierno Corporativo de Banco Industrial, S.A. y las siguientes empresas del Grupo Financiero Corporación Bi:
1. Financiera Industrial, S.A.; y,
2. Contecnica, S.A.
Sus actividades son las siguientes:
Sociedad
Actividad
Creado por el Decreto Ley número 429, el 19 de febrero de 1966, en la República de Guatemala, constituido como Sociedad Anónima en escritura pública número 495, el 15 de junio de 1967 e inició operaciones en junio de 1968, con el propósito de apoyar al sector industrial del país. Dentro de los objetivos fundamentales del Banco establecidos en su pacto social se encuentran: propiciar el desarrollo industrial de Guatemala, en las categorías de pequeña, mediana y grande industria y a encauzar sus recursos preferiblemente al otorgamiento de préstamos destinados a la creación de empresas económicamente factibles, que tiendan a satisfacer las necesidades del mercado interno, y a actividades relacionadas con el desarrollo económico de Guatemala. Banco Industrial, S.A., como parte de su estrategia, ha establecido objetivos dirigidos a la atención del segmento corporativo, empresarial e individual, ofreciendo productos y servicios creados para satisfacer las necesidades de dichos segmentos
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Sociedad
Actividad
Constituida en la República de Guatemala, por medio de la escritura pública número 407 el 20 de noviembre de 1980 e inició operaciones en noviembre de 1981, como una Sociedad Financiera privada. Actualmente, se dedicada a impulsar el desarrollo económico del país por medio de la administración de Fideicomisos.
Constituida en la República de Guatemala, por medio de la escritura pública número 22 el 16 de marzo de 1981 e inició operaciones ese mismo año. Sus operaciones corresponden a servicios financieros de emisión, operación y administración de tarjetas de crédito. Es una de las emisoras de tarjetas de crédito más importantes de Guatemala, bajo la marca Bi-Credit, ofreciendo a sus clientes productos y servicios exclusivos e innovadores bajo plataformas de excelente servicio y alta tecnología.
II. Cultura de Gobierno Corporativo
Banco Industrial, S.A., está comprometido con una cultura de Gobierno Corporativo sólida, la cual promueve la implementación de prácticas sanas y éticas conforme a estándares internacionales de buena gobernanza.
Apegado a los lineamientos corporativos, estructura su modelo de Gobierno Corporativo sobre una base de comunicación y colaboración oportuna, precisa y constante entre todos sus miembros, en un marco de Gobierno Corporativo robusto y en la integración de la gestión de Riesgos, Cumplimiento, Gobierno Corporativo y el Sistema de Control Interno, con la finalidad de alcanzar, como equipo, el logro de los objetivos estratégicos planteados.
Dentro de nuestros pilares de buena gobernanza se encuentran la transparencia, independencia y objetividad en la toma de decisiones y la ética y valores, que generan un círculo virtuoso de confianza, con roles y responsabilidades bien definidas y una clara separación de funciones entre sus órganos.
Así mismo, con la finalidad de lograr un continuo mejoramiento de sus prácticas y gestión de negocios, Banco considera como base fundamental los “Principios de Gobierno Corporativo de la OCDE y del G20” y los “Principios de Gobierno Corporativo para Bancos” emitidos por el Comité de Supervisión Bancaria de Basilea.
1. Integridad, Ética y Transparencia
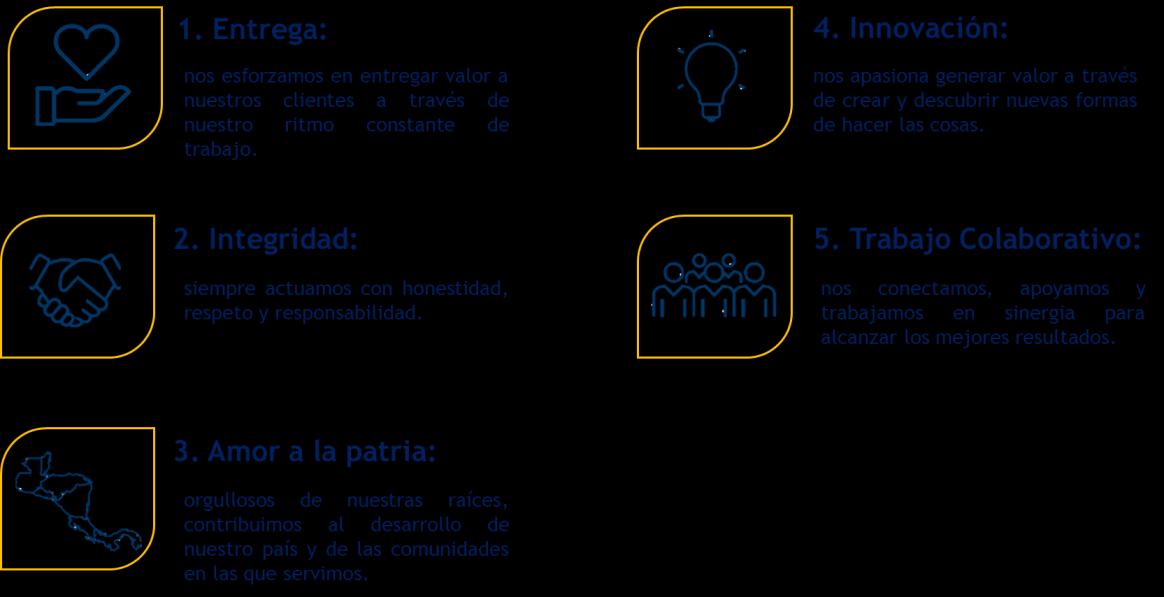
1.1. Nuestros Valores
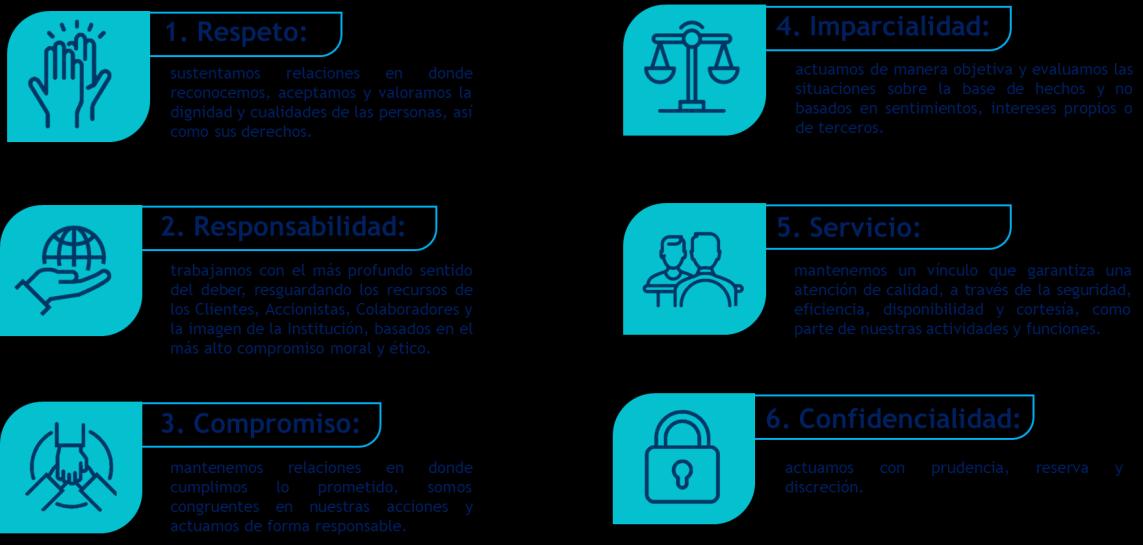
1.2. Principales Principios
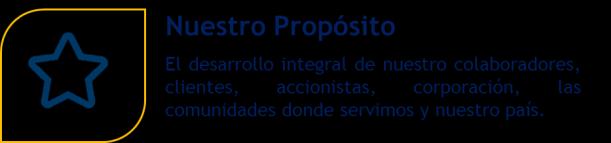
1.3. Propósito
1.4. Cultura Ética y Transparencia
En Banco Industrial estamos comprometidos con una cultura basada en la integridad, la ética y la transparencia, la cual orienta nuestro actuar diario y establece las pautas de comportamiento que rigen la relación con nuestros grupos de interés. Para el Banco, la ética forma parte de nuestro ADN institucional, y la integridad constituye un pilar fundamental para el desarrollo de nuestras actividades y negocios, permitiéndonos avanzar hacia un crecimiento sostenible.
Durante 2025, continuamos fortaleciendo esta cultura en todos los niveles de la Institución mediante procesos permanentes de formación y campañas de comunicación interna. Estas iniciativas se complementan con un liderazgo coherente y alineado con nuestros valores y principios, elemento clave para consolidar una cultura organizacional basada en la integridad.
Como en años anteriores, se llevó a cabo el programa anual de capacitación, alcanzando a más de diez mil colaboradores. Entre los principales temas abordados, a través del análisis de dilemas éticos, destacan: conflictos de interés, política de aceptación de regalos y beneficios, políticas anticorrupción y antifraude, confidencialidad y seguridad de la información, entre otros. Estas acciones permiten mantener una comunicación continua y oportuna con nuestros colaboradores, reforzando la importancia de adoptar decisiones basadas en principios éticos y estándares de integridad.
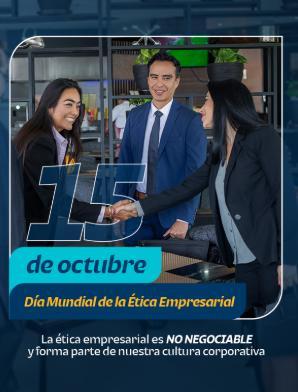
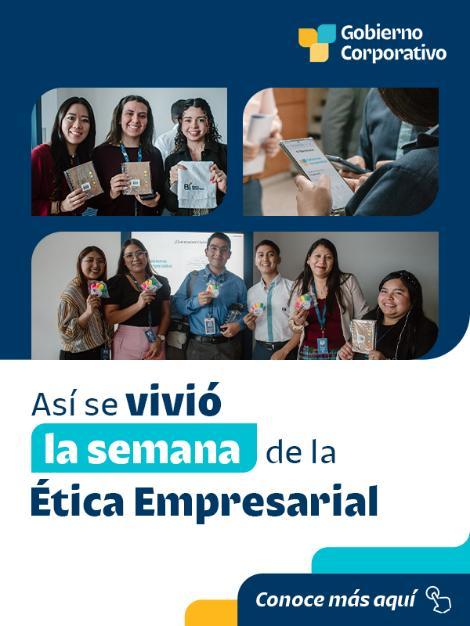
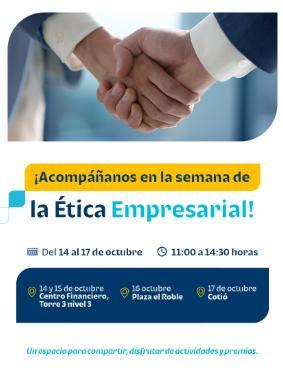
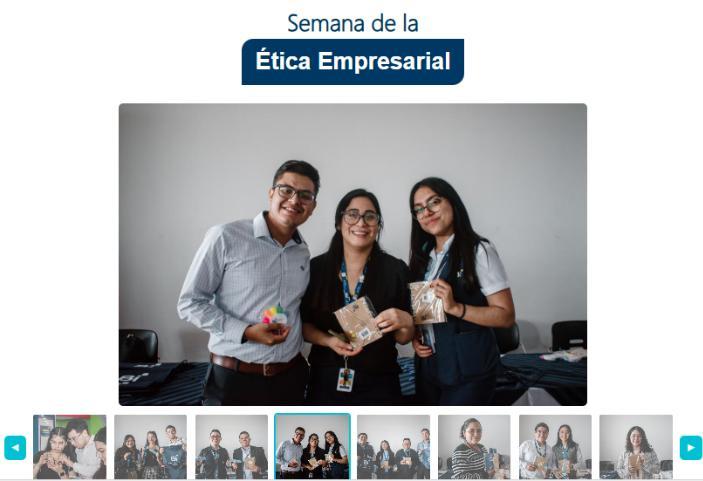
En octubre de 2025, en el marco del Día Mundial de la Ética, se llevó a cabo la Semana de la Ética, espacio durante el cual se desarrollaron diversas actividades orientadas a promover la reflexión sobre la ética, la integridad y la responsabilidad en nuestras acciones. Asimismo, en diciembre de 2025, con motivo del Día Internacional contra la Corrupción, se difundieron cápsulas informativas dirigidas a sensibilizar sobre el impacto del soborno y la corrupción, tanto en la Institución como en el país.
Como parte de nuestro compromiso con el bienestar y la seguridad de nuestro talento humano, continuamos promoviendo el uso responsable de la Línea Ética, garantizando un canal confiable para reportar cualquier conducta que contravenga lo establecido en el Código de Ética y Conducta. Este mecanismo opera bajo una estricta política de no represalias, asegurando la protección de quienes reporten de buena fe.
1.5.
1.6.
Se continúa con el compromiso de la ética y el bienestar en Corporación Bi, por lo que este recurso es accesible para todos los colaboradores y otros grupos de interés.
Línea de Ética
Día mundial de la Ética
Día Mundial de la Ética
la Ética
Ética
1.7. Política de Atención al Consumidor Financiero
En noviembre 2025, el Consejo de Administración, comprometido con la adopción de mejores prácticas internacionales, aprobó la Política de Atención al Consumidor Financiero de Banco Industrial, S.A. y empresas del Grupo Financiero Corporación Bi: (Financiera Industrial, S.A. y Contecnica, S.A.).
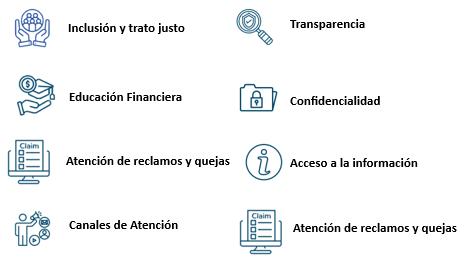
Esta política tiene como objetivo proporcionar a los colaboradores, herramientas y lineamientos en materia de transparencia, trato equitativo y eficiencia, que orienten la relación con el consumidor financiero y fortalezcan la confianza en los servicios prestados por parte de la Corporación.
Sus principales lineamientos son:
2. Responsabilidad Social Empresarial
En Banco Industrial, S.A., la Responsabilidad Social Empresarial (RSE) forma parte de una gestión que busca generar valor más allá de lo financiero. Siendo conscientes que el crecimiento empresarial debe ir de la mano con acciones que aporten al desarrollo de las personas y las comunidades.
Con más de 57 años de trayectoria, Banco Industrial ha impulsado iniciativas que generan oportunidades y aportan al progreso del país, contribuyendo de manera sostenida con el desarrollo de Guatemala, a través de iniciativas, proyectos y alianzas orientadas al bienestar social, el crecimiento económico y la innovación.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Como una expresión de ese compromiso, se constituyó Fundación Bi, con el objetivo de consolidar y ampliar las acciones de impacto social impulsadas desde la corporación, fortaleciendo su alcance y estructura.
La creación de Fundación Bi representa un paso que permite articular estos esfuerzos bajo un modelo más integrado, orientado a generar resultados sostenibles y medibles en las comunidades.
Fundación Bi:
El propósito de Fundación Bi es promover e impulsar la prosperidad sostenible en la región, facilitando acceso a herramientas, servicios y conocimientos que generan oportunidades de desarrollo integral.
Su modelo de impacto se organiza en tres pilares que orientan todas sus acciones:
• Emprender: Impulsa el desarrollo económico y productivo, fortaleciendo capacidades, acompañando procesos de negocio y generando acceso a oportunidades para emprendedores y productores locales.
• Innovar: Promueve el acceso a educación, tecnología y formación, brindando herramientas que amplían capacidades y abren nuevas oportunidades para niños, jóvenes y adultos.
• Crecer: Fomenta el bienestar integral a través del deporte, la salud y espacios que contribuyen a la formación y desarrollo de las personas.
Estos pilares se complementan con ejes transversales como la educación financiera y el voluntariado, que fortalecen el alcance de cada iniciativa, permitiendo que las acciones se desarrollen de forma integrada y con mayor impacto en las comunidades.
A través de Fundación Bi, Banco Industrial continúa avanzando en la generación de oportunidades, trabajando de manera articulada con aliados estratégicos y comunidades para construir un futuro con mayor bienestar y desarrollo para Guatemala y la región.
3. Sostenibilidad
En Banco Industrial, S.A. avanzamos con determinación hacia un futuro sostenible, asegurando una gestión transparente, ética y responsable, en congruencia con la visión que ha orientado nuestro camino desde los inicios. Este compromiso se traduce en acciones que generan valor económico, social y ambiental, fortaleciendo una cultura organizacional cimentada en valores, ética y responsabilidad hacia nuestros grupos de interés.
Con el propósito de garantizar que cada acción y decisión contribuyan a un desempeño responsable y respondan a las necesidades de los grupos de interés, se actualizó el Plan Estratégico Sostenible para el período 2025-2028. Esta actualización reafirma el compromiso permanente con la mejora continua en los estándares de sostenibilidad, consolidando el rol institucional en el desarrollo sostenible del país y la región.
Los pilares del Plan Estratégico Sostenible 2025–2028 son:
1. Capital Social: promueve el desarrollo y bienestar de las personas y las comunidades, con temas enfocados en salud y educación financiera, ecosistema digital, desarrollo comunitario, desarrollo y atracción del talento humano, y estrategia centrada en el cliente.
2. Capital Natural: incorpora la responsabilidad ambiental en las operaciones y decisiones financieras del banco, abordando riesgos ambientales, sociales y climáticos, fomentando inversiones y oportunidades sostenibles, y promoviendo la eficiencia ambiental.
3. Capital Cultura Corporativa: fortalece la gobernanza ética y responsable del banco, incluyendo gestión de riesgos financieros y no financieros, ciberseguridad y abastecimiento responsable, pilares que garantizan la transparencia, la confianza y la solidez institucional.
En 2025, Banco Industrial, S.A. reafirmó su liderazgo en el sector bancario y financiero al figurar en el ranking de Responsabilidad ESG elaborado por Merco, el monitor de reputación corporativa de Iberoamérica. Se alcanzó el primer lugar en el sector financiero y el tercer lugar a nivel general de empresas, con una puntuación de 8,480, reflejando el compromiso permanente con la excelencia y el esfuerzo continuo en materia ambiental, social y de gobernanza.
Alianzas estratégicas
Con el propósito de reafirmar el compromiso por impulsar soluciones financieras que generen valor y promuevan la adopción de prácticas con impactos positivos en todas las dimensiones del desarrollo, se mantiene la participación como miembros del Centro para la Acción de la Responsabilidad Social Empresarial en Guatemala (CentraRSE), del Consejo Consultivo de Finanzas Sostenibles y del Guatemala Green Building Council (GGBC). Del
mismo modo, se mantiene la adhesión al Protocolo de Finanzas Sostenibles, fortaleciendo la alineación con los estándares sectoriales.
A partir de 2025, se integró la Comisión del Medio Ambiente del CACIF (COMACIF) como representación suplente de la Cámara de Finanzas, contribuyendo a la consolidación de las estrategias institucionales en sostenibilidad. Asimismo, se formalizó la incorporación a la Cámara de Comercio Guatemalteco Americana (AmCham Guatemala) como miembro del Comité de Gestión Ambiental y Sostenibilidad, reafirmando el compromiso de contribuir activamente al desarrollo económico y competitivo del país.
III.Banco Industrial, S.A.
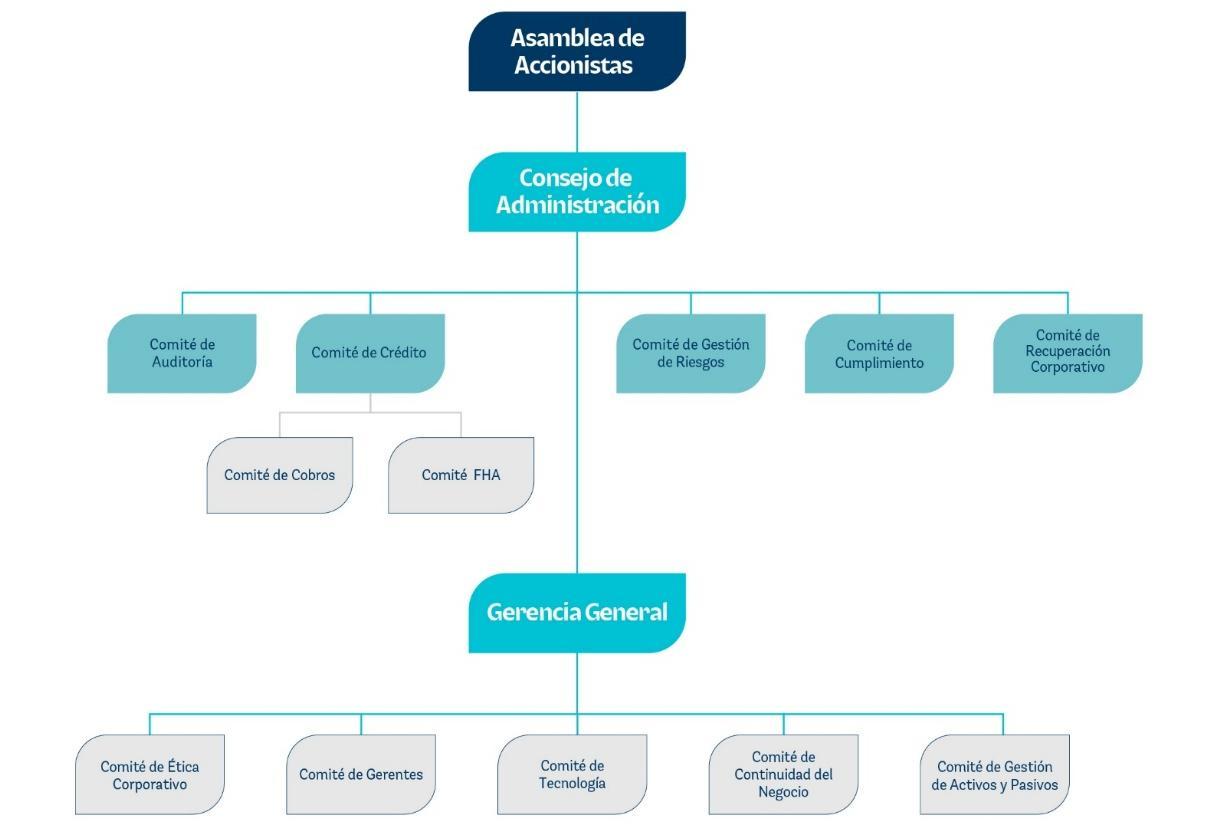
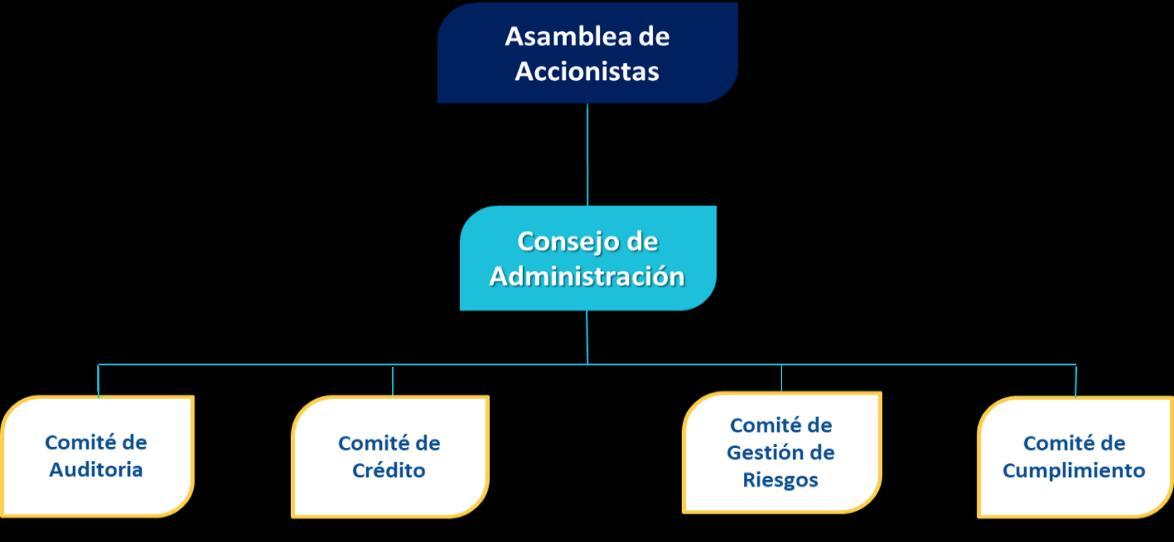
4. Estructura de Gobierno Corporativo
El Consejo de Administración según la resolución número 348-2025 de fecha ocho de julio de dos mil veinticinco, aprobó la modificación la estructura de Gobierno Corporativo, en el sentido de modificar el nombre del Comité de Contingencia de Recuperación Corporativo por Comité de Recuperación Corporativo.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
5. Órganos Superiores de Gobernabilidad
a) Asamblea General de Accionistas;
b) Consejo de Administración; y,
c) Gerencia General.
5.1. Asamblea General de Accionistas
Los órganos superiores son los máximos responsables de la conducción, diseño de la estrategia de gestión y de la generación de las políticas centrales y más significativas del Gobierno Corporativo de la Institución. Dichos órganos son:
La Asamblea General de Accionistas es el órgano supremo de la Sociedad y de su Gobierno Corporativo y es el ámbito de decisión y control básico, para la protección de los intereses de los Accionistas.
5.2. Consejo de Administración
El Consejo de Administración de Banco Industrial, S.A., es el órgano superior de administración de la Sociedad, designado por la Asamblea General de Accionistas, siendo su principal objetivo ejercer el liderazgo de los negocios dentro de un perfil de prudencia y control interno efectivo que permita que los riesgos sean evaluados y administrados conveniente y oportunamente. Así mismo, el Consejo de Administración asegura que los recursos financieros y humanos de Banco Industrial, S.A., sean los adecuados para lograr los objetivos, metas y fines; y velar porque se implemente y se mantenga en funcionamiento el Sistema de Control Interno y un Gobierno Corporativo adecuado.
Está integrado por siete Administradores No Independientes Titulares actuando conjuntamente, con igual número de Administradores No Independientes Suplentes y un Administrador Independiente. Los Administradores, en su primera reunión, después de cada sesión ordinaria de la Asamblea General de Accionistas, eligen entre los Administradores No Independientes Titulares en votación secreta, un Presidente y un Vicepresidente y determinan el orden en que los demás miembros quedan como Vocales, determinando además cuál Administrador No Independiente Suplente sustituirá a cada uno de los Administradores No Independientes Titulares.
El Consejo de Administración sesiona semanalmente.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
5.2.1. Integración del Consejo de Administración
Administradores No Independientes Titulares
Julio Ramiro Castillo Arévalo
José Antonio Arzú Tinoco
Luis Andrés Gabriel Bouscayrol
Juan Alfonso Solares Camacho
Administradores No Independientes Suplentes Cargo
Presidente Juan Luis Bosch Gutiérrez
Vicepresidente José Roberto Antonio Bouscayrol Vonesh
Vocal Primero Ernesto José Viteri Arriola
Vocal Segundo Eduardo Antonio Herrera Alvarado
Juan Miguel Torrebiarte Lantzendorffer Vocal Tercero José Santiago Molina Morán
Tomás José Rodríguez Schlesinger
Vocal Cuarto Juan Antonio Godoy Barrios
Federico Francisco María Köng Vielman Vocal Quinto José Andrés Castillo Arenales
Administrador Independiente
Ricardo Emilio Molina Barascout
Nota: El 100% de los Administradores son No Ejecutivos.
Según lo establecido en Acta número 72 de Asamblea General de Accionistas, de fecha veintisiete de enero del año dos mil veinticinco, se eligió a los Administradores No Independientes Titulares, Administradores No Independientes Suplentes y al Administrador Independiente, detallados anteriormente, y según Acta No. 5522 del Consejo de Administración, de fecha veintiocho de enero del año dos mil veinticinco, se nombraron a los Administradores en sus cargos.
5.2.2. Cantidad de sesiones celebradas por el Consejo de Administración durante el período
Durante el año 2025, se celebraron 50 sesiones del Consejo de Administración, realizadas en Banco Industrial, S.A., en la Ciudad de Guatemala.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Número de Acta Fecha de sesión
Primer: Acta No. 5519-2025 07/01/2025
Última: Acta No. 5568-2025 23/12/2025
5.2.3. Calidades de los miembros del Consejo de Administración
Con la finalidad de asegurar que los miembros del Consejo de Administración cumplan con criterios de integridad, idoneidad y con los requisitos y calidades establecidas en la ley y que cuenten con conocimientos y experiencia para la adecuada toma de decisiones, que les permitan y contribuyan a la buena marcha de la Institución y a mantener una cultura de buenas prácticas de gobierno corporativo, Banco Industrial realiza anualmente una Evaluación de Calidades de cada integrante, las cuales son remitidas a la Superintendencia de Bancos para la evaluación y acreditación de Directores.
5.2.4. Capacitación constante
Los miembros del Consejo de Administración, con el objetivo de actualizar sus conocimientos, durante el año 2025 participaron en sesiones de formación en materia de Administración de Riesgos, Gobernanza, Compliance y Prevención de Lavado de Activos, entre otros.
5.2.5. Inducción para nuevos miembros del Consejo de Administración
Cuando se elige un nuevo miembro al Consejo de Administración, se lleva a cabo un proceso formal de inducción con el propósito de facilitar la integración efectiva a la Institución. Esta inducción busca brindar al nuevo Administrador de conocimientos sobre el contexto estratégico, la cultura organizacional, la visión, los valores corporativos y los principios éticos que rigen el actuar de la Institución, y una comprensión funcional de su estructura y operación.
Aunado a lo anterior tiene como objetivo principal dotar al Administrador de una base integral sobre la gobernanza de la Institución, la estrategia corporativa vigente, la situación financiera, el marco normativo aplicable, el modelo de gestión de riesgos, el sistema de control interno y los mecanismos de prevención de lavado de dinero, con el fin de fortalecer su capacidad para participar activamente y de forma informada, ética y responsable en los procesos de toma de decisiones estratégicas.
6. Comités de apoyo del Consejo de Administración
La estructura para la gobernabilidad de Banco Industrial, S.A., establecida y aprobada por el Consejo de Administración, contempla un esquema de Comités que poseen la responsabilidad de velar por el cumplimiento de los lineamientos definidos y que a su vez son los pilares de un adecuado Sistema de Control Interno, conforme a la naturaleza, complejidad y riesgos que conllevan las actividades de Banco Industrial, S.A.
Las funciones principales de los Comités son las de prestar apoyo técnico al Consejo en el proceso de toma de decisiones, así como colaborar con el control y seguimiento de las políticas que este aprueba. El Consejo ha establecido el objeto y el alcance de las actuaciones de los mismos, y ha aprobado sus Reglamentos Internos que rigen las normas de su organización y funcionamiento, incluyendo como mínimo la cantidad de miembros, frecuencia de sesiones, convocatoria y quórum.
El ocho de julio de dos mil veinticinco, el Consejo de Administración según resolución No. 350-2025, aprobó la modificación de los Reglamentos Internos del Comité de Crédito, Comité de Auditoría, Comité de Cumplimiento, Comité de Recuperación Corporativo y Comité de Gestión de Riesgos y este último Comité tuvo otra modificación adicionalmente aprobada con fecha veinticinco de noviembre del año dos mil veinticinco, según resolución No. 613-2025 del Consejo de Administración.
Todas las sesiones y acuerdos de los Comités constan en acta que hace referencia a los antecedentes, fundamentos y demás consideraciones para la toma de decisiones, suscrita al menos por quien preside y por el Secretario. Los acuerdos de los Comités son de carácter recomendatorio, excepto en el caso que el Consejo expresamente les haya delegado facultades ejecutivas.
6.1. Comité de Auditoría
Se encarga de velar por el cumplimiento de las políticas y procedimientos de Gobierno Corporativo y del Sistema de Control Interno, así como velar por el adecuado funcionamiento de la Auditoría Interna y Auditoría Externa.
6.1.1. Miembros del Comité
El Comité está compuesto por 7 miembros designados por el Consejo de Administración, 3 de ellos son miembros de éste.
Con fecha ocho de julio de 2025 el Consejo de Administración aprobó la incorporación del Administrador Independiente como miembro del Comité, según resolución No. 349-2025.
6.1.2. Sesiones
Se reunirá ordinariamente de forma trimestral o cuando la situación lo amerite.
6.1.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025, se celebraron 4 sesiones.
Primer: Acta No. 01-2025 23/01/2025
Última: Acta No. 04-2025 30/10/2025
6.1.4. Funciones del Comité
• Someter a consideración del Consejo de Administración, la propuesta de políticas y procedimientos de Gobierno Corporativo;
• Reportar al Consejo de Administración, al menos semestralmente y cuando la situación lo amerite, sobre el resultado de su labor;
• Proponer al Consejo de Administración, para su aprobación, el Sistema de Control Interno;
• Supervisar la función y actividades de auditoría interna;
• Conocer los informes de auditoría interna, entre otros, sobre la efectividad del Sistema de Control Interno y el cumplimiento de las políticas y procedimientos aprobados por el Consejo de Administración; así como adoptar las medidas que tiendan a regularizar los casos de incumplimiento de dichas políticas y dar seguimiento a las mismas;
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Número de Acta Fecha de sesión
• Conocer los informes de la Subgerencia de Gobierno Corporativo, así como adoptar las medidas que tiendan a regularizar los casos de incumplimiento y dar seguimiento a las mismas;
• Proponer al Consejo de Administración, para su aprobación, los criterios de selección y las bases de contratación de auditores externos;
• Verificar el cumplimiento del contrato de auditoría externa, conocer los informes que de éste se deriven y, en su caso, dar seguimiento al proceso de atención a las observaciones y recomendaciones emitidas por el auditor externo, conforme las instrucciones que para el efecto emita el Consejo de Administración;
• Velar porque la preparación, presentación y revelación de información financiera de la Institución se ajuste a lo dispuesto en las normas aplicables, verificando que existan los controles que garanticen la confiablidad, integridad y oportunidad;
• Velar porque se implemente y verificar el funcionamiento de un sistema que permita a los colaboradores informar de forma confidencial sobre cualquier posible práctica irregular o no ética que detecten en la Institución. Al respecto, informará al Consejo de Administración para que se realicen las investigaciones necesarias y en su caso, propondrá al Consejo de Administración las acciones a adoptar para regularizar dichas prácticas;
• Conocer los eventos que sean determinados por la Auditoría Interna que influyan directamente en una pérdida patrimonial significativa;
• Conocer los informes de la Auditoría Interna, sobre casos relevantes suscitados por eventos de corrupción y fraude, cometidos por colaboradores; y;
• Otras que le asigne el Consejo de Administración.
6.2. Comité de Crédito
Constituido como órgano de apoyo del Consejo de Administración, tiene a su cargo la autorización de políticas y procedimientos de crédito, así como conocer la propuesta de nuevos productos crediticios y como órgano calificador está a cargo de las solicitudes de crédito, de acuerdo con los límites de otorgamiento definidos por el Consejo de Administración.
Como parte de la innovación y la transformación del Banco, se busca agilizar el proceso de crédito, la satisfacción de nuestros clientes y la forma de hacer los negocios, para lo cual se han desarrollado iniciativas que permiten simplificar el proceso, manteniendo el resguardo del Perfil de Riesgo. El Comité continuará conociendo las iniciativas de mejora del proceso aprobando las políticas crediticias que documentan las mismas, cuando corresponda.
6.2.1. Miembros del Comité
El Comité está compuesto por 5 miembros designados por el Consejo de Administración, 2 de ellos son miembros de éste.
6.2.2. Sesiones
El Comité sesiona semanalmente o cuando la situación lo amerite.
6.2.3. Cantidad de sesiones celebradas por el Comité durante el período Durante el año 2025, se celebraron 53 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 07/01/2025
Última: Acta No. 53-2025 23/12/2025
6.2.4. Funciones del Comité
• Conocer las iniciativas de mejora del proceso de crédito;
• Autorizar políticas crediticias que proporcionen los lineamientos a seguir en la promoción y proceso de crédito;
• Conocer las solicitudes de crédito correspondientes, según los límites aprobados por el Consejo de Administración;
• Conocer las desmembraciones y liberaciones de créditos hipotecarios estableciendo previo pago a la garantía liberada;
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
• Ampliación de términos de las resoluciones del Consejo de Administración que no afecten el monto autorizado, ni la garantía;
• Conocer las propuestas de nuevos productos crediticios;
• Procurar el cumplimiento de los reglamentos y políticas crediticias;
• Otras que le asigne el Consejo de Administración.
6.3. Comité de Gestión de Riesgos
El objetivo principal del Comité de Gestión de Riesgos es establecer una estructura de control del nivel integral de riesgos al que se encuentra expuesta la Institución, para garantizar su sostenibilidad económica, incluyendo los niveles de tolerancia, límites prudenciales y herramientas de mitigación necesarias para reducir y controlar cada tipo de riesgo.
6.3.1. Miembros del Comité
El Comité está compuesto por 8 miembros designados por el Consejo de Administración, 2 de ellos son miembros de éste.
6.3.2. Sesiones
El Comité se reunirá como mínimo una vez al mes o cuando la situación lo amerite.
6.3.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025, se celebraron 12 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 28/01/2025
Última: Acta No. 12-2025 16/12/2025
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
6.3.4. Funciones del Comité
• Proponer al Consejo, para su aprobación, las políticas, procedimientos y sistemas para la Administración Integral de Riesgos, que incluyan los niveles de tolerancia y límites prudenciales para cada tipo de riesgo;
• Proponer al Consejo el Manual de Administración Integral de Riesgos, así como los manuales para la administración de cada tipo de riesgo;
• Asegurar que las herramientas informáticas, tanto las desarrolladas internamente como las provistas por terceros, estén documentadas, correspondan y se adecúen al tipo y complejidad de las operaciones de la Institución y hayan sido asimiladas metodológicamente por el personal de la Unidad de Administración de Riesgos.
• Analizar las propuestas sobre actualización de las políticas, procedimientos y sistemas y proponer al Consejo, cuando proceda, la actualización de los manuales indicados anteriormente;
• Definir la estrategia general para la implementación de las políticas, procedimientos y sistemas aprobados para la Administración Integral de Riesgos y su adecuado cumplimiento;
• Analizar y reportar al Consejo, los informes que le remita la Unidad de Administración de Riesgos, sobre la exposición total e individual por tipo de riesgo en sus principales líneas de negocio, los cambios sustanciales de tales exposiciones, su evolución en el tiempo y el cumplimiento de límites prudenciales, así como adoptar las medidas correctivas correspondientes;
• Analizar y reportar al Consejo, la información que le remita la Unidad de Administración de Riesgos sobre el nivel de cumplimiento de las políticas y procedimientos aprobados, incluyendo los límites prudenciales para cada tipo de riesgo, así como evaluar las causas de los incumplimientos que hubiere y proponer al Consejo acciones a adoptar con relación a dichos incumplimientos;
• Analizar los reportes que le remita el Centro de monitoreo y prevención del riesgo de fraude, sobre los fraudes cometidos en contra de la Institución o de sus usuarios de productos y servicios financieros, las distintas tipologías y su evolución en el
tiempo, así como las medidas y cuando corresponda instruir sobre la adopción de medidas adicionales;
• Analizar los reportes que le remita la Unidad de Administración de Riesgos, sobre las inconformidades presentadas por los usuarios de productos y servicios financieros que puedan afectar el prestigio de la Institución; las distintas tipologías y su evolución en el tiempo; así como el seguimiento y respuesta correspondiente; y, cuando corresponda, instruir sobre la adopción de medidas adicionales;
• Analizar la información que le remita el Oficial de Seguridad de la Información sobre el desempeño de los indicadores clave de seguridad de la información y ciberseguridad, así como sobre la gestión de incidentes, y proponer recomendaciones al Consejo sobre las acciones a adoptar, en relación con dichos indicadores e incidentes, cuando corresponda;
• Conocer y aprobar la contratación con terceros de servicios o herramientas clasificados como no críticos para procesar y/o almacenar información, cuando las mismas no ofrezcan algún requisito normativo o se considere necesario; y,
• Otras que le asigne el Consejo de Administración.
6.4. Comité de Cumplimiento
Es el responsable de velar por el cumplimiento de las leyes y regulaciones relacionadas a la prevención y detección de lavado de dinero u otros activos y del financiamiento del terrorismo a los cuales puede estar expuesto directa o indirectamente la Institución, por los servicios y productos que ofrece, así mismo, el Comité tiene competencia para supervisar las actividades que realiza el Departamento de Cumplimiento y el Oficial de Cumplimiento, a efecto de asegurar que el Banco está cumpliendo con las leyes, regulaciones, instrucciones y requerimientos aplicables en las materias.
6.4.1. Miembros del Comité
El Comité está compuesto por 8 miembros designados por el Consejo de Administración, 2 de ellos son miembros de éste
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
6.4.2. Sesiones
El Comité se reunirá como mínimo una vez cada trimestre o cuando la situación lo amerite.
6.4.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025, se celebraron 4 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 21/01/2025
Última: Acta No. 04-2025 23/10/2025
6.4.4. Funciones del Comité
• Conocer las actividades que realiza el Departamento de Cumplimiento para asegurarse que el Banco está cumpliendo con las leyes, regulaciones, instrucciones y requerimientos;
• Recibir informes sobre el Cumplimiento de las políticas administrativas y procedimientos; así como, de las regulaciones establecidas para la prevención y detección de lavado de dinero u otros activos y de financiamiento del terrorismo en Guatemala;
• Recibir informes sobre las actividades que realiza el Oficial de Cumplimiento a efecto de asegurar que el Banco está cumpliendo con las leyes, reglamentos, instrucciones u otros requerimientos;
• Dar seguimiento al cumplimiento de las políticas administrativas del Manual de Cumplimiento; así como, las regulaciones establecidas para la prevención de lavado de dinero u otros activos y de financiamiento del terrorismo;
• Conocer los informes, peticiones e iniciativas presentados por el Oficial de Cumplimiento;
• Presentar al Consejo de Administración el Informe Anual del Comité; y
• Otras que asigne el Consejo de Administración.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
6.5. Comité de Recuperación Corporativo
El objetivo principal del Comité es apoyar en la implementación adecuada y oportuna del Plan de Recuperación aprobado por el Consejo de Administración, así como velar por la ejecución del mismo en caso se den las condiciones para su activación. Para el logro de su objetivo y dentro del contexto del plan, el Comité dispone de tres herramientas de acción específicas enfocadas a la recuperación de tres ambientes generadores de riesgo:
• Plan de Contingencia Patrimonial;
• Plan de Contingencia de Liquidez; y,
• Plan de Contingencia de Riesgo Reputacional.
6.5.1. Miembros del Comité
El Comité está integrado por 9 miembros, designados por el Consejo de Administración, 2 de ellos son miembros de éste.
Con fecha ocho de julio de 2025 Consejo de Administración aprobó la incorporación del Gerente de Medios de Pago como participante de las sesiones del Comité, dependiendo de la contingencia que se derive, con voz, pero sin voto, según resolución No. 349-2025.
6.5.2. Sesiones
Las sesiones del Comité se realizarán al menos una vez al año o cuando la situación lo amerite.
6.5.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025, se celebró 1 sesión.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 26/08/2025
6.5.4. Funciones del Comité
• Recomendar al Consejo de Administración la aprobación del Plan Integral de Contingencia de Recuperación;
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
• Sesionar según convocatoria, para el tratamiento de una agenda especifica;
• Analizar las condiciones de los mercados nacionales e internacionales, así como las internas del Banco; de tal forma, que se pueda evaluar la ocurrencia de factores activadores de los diferentes planes de contingencia previstos, que están incluidos en el Plan de Recuperación. No obstante, lo anterior, corresponde a la Unidad de Administración de Riesgos y al Comité de Gestión de Riesgos del Banco, el monitoreo continuo de las condiciones internas del Banco y las de los mercados nacionales e internacionales;
• Informar al Consejo de Administración la activación parcial o total del Plan de Recuperación; así como, la suspensión o finalización de las actividades del Plan, una vez superadas las condiciones que provocaron su activación;
• Apoyar y asesorar al Consejo de Administración y a la Gerencia General en todas las instancias que fueran requeridas por dichos órganos, durante la eventual ejecución del Plan Integral de Contingencia de Recuperación;
• Dar seguimiento a la comunicación efectiva de las acciones del Plan, al público en general y a los Grupos de Interés, según los funcionarios asignados; y
• Otras que le asigne el Consejo de Administración.
En caso de que la activación fuera parcial, se entenderá como la activación de alguna de las tres herramientas contenidas en el Plan: Liquidez, Patrimonial o Reputacional.
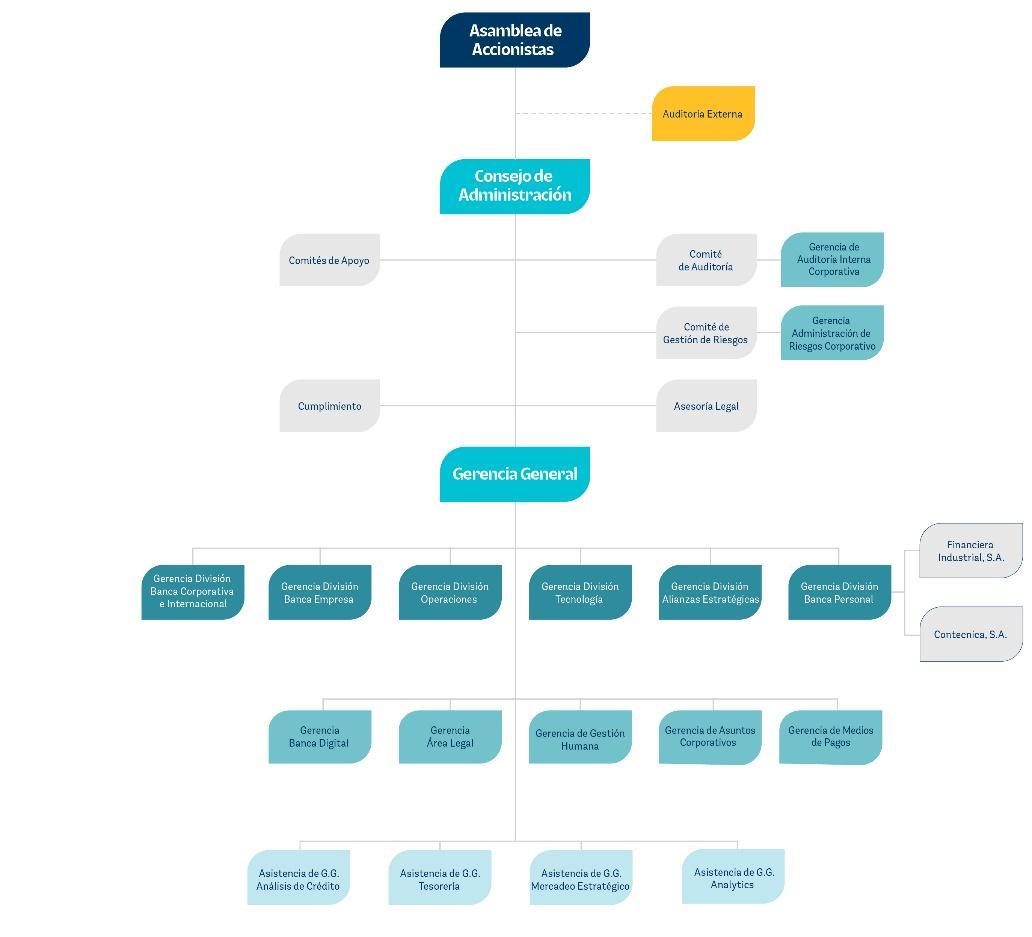
7. Estructura Organizacional
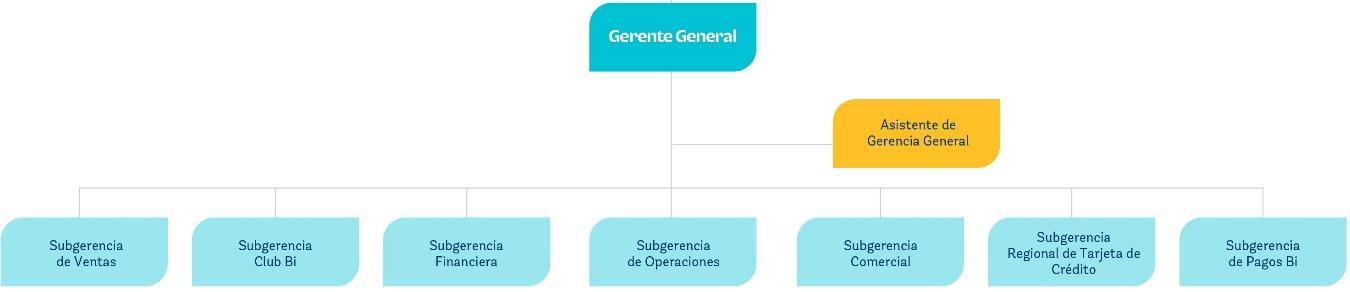
El Consejo de Administración aprobó la actualización de la estructura organizacional, mediante resoluciones números 94-2025 y 347-2025, de fechas de sesiones veinticinco de febrero y ocho de julio, ambas del año dos mil veinticinco; de la siguiente forma:
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
El Consejo de Administración aprobó eliminar a la entidad Westrust Bank (International) Limited y modificar la estructura en virtud del cese voluntario de operaciones de dicha entidad y la separación de esta del Grupo Financiero Corporación Bi, todo esto según previa autorización de la Junta Monetaria a través de la resolución JM-132-2024, así como la creación de la Gerencia de Medios de Pagos, con el objetivo de liderar y garantizar la ejecución de la estrategia del ecosistema de medios de pago en coordinación con diversas gerencias de Corporación Bi, logrando un despliegue coordinado y unificado de dicha estrategia. Así mismo eliminar a la Asistencia de Gerencia General Oficina de Transformación
Dichos cambios se incorporaron en la Estructura Organizacional del Banco.
7.1. Alta Gerencia
Son los responsables de la ejecución efectiva de las directrices, estrategias y políticas emitidas y aprobadas por el Consejo de Administración y está conformado por un equipo gerencial, dinámico, integral y multidisciplinario con amplia experiencia bancaria y
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
financiera y con habilidades estratégicas fuertemente desarrolladas, lo cual ha apoyo el crecimiento sostenible de la Institución.
7.2. Nombre y cargo del Gerente General y de los funcionarios que le reportan a éste
Nombre del Miembro Cargo
Luis Rolando Lara Grojec
Luis Fernando Prado Ortíz
Edgar René Chavarria Soria
José Alejandro Ortiz Córdova
Ricardo Elías Fernández Ericastilla
Juan Carlos Martínez Noack
Michel Caputi Urrea
Germán Alejandro López Véliz
Luis Augusto Zelaya Estradé
Juan Pablo Aguilar López
Roberto René Ardón Quiñonez
Luis Jorge Sifontes García
Oscar Hernández Díaz
Roderico Anzuerto Saénz
Ada Marlene Hurtarte Cáceres de Mérida
Gladys Iveth Bojórquez Bojórquez
Gerente General:
Gerente General
Gerente División Banca Corporativa e Internacional
Gerente División Banca Personal
Gerente División Banca Empresa
Gerente División Operaciones
Gerente División Tecnología
Gerente División Alianzas Estratégicas
Gerente Banca Digital
Gerente Área Legal
Gerente de Gestión Humana
Gerente de Asuntos Corporativos
Gerente de Medios de Pagos
Asistente de Gerencia General Análisis de Crédito
Asistente de Gerencia General Tesorería
Asistente de Gerencia General Mercadeo Estratégico
Asistente de Gerencia General Analytics
El Gerente General, así como los funcionarios que le reportan, desarrollan sus funciones de acuerdo con las políticas y procedimientos de Gobierno Corporativo y directrices emitidas por el Consejo de Administración, fomentan una cultura organizacional de administración de riesgos y ejecutan los actos de gestión y control, necesarios para la consecución de los objetivos del Banco.
8. Operaciones y contratos de servicios con sus Accionistas, Administradores, Gerente General, funcionarios que reportan al Gerente General, empresas del Grupo Financiero y Personas Vinculadas
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Operaciones entre la Institución y sus: Operaciones y contratos de servicios 2025
Operaciones crediticias
Accionistas
Administradores
Gerente General
11 créditos con garantía autoliquidables Back to Back
30 créditos con garantía fiduciaria
17 créditos con garantía hipotecaria
7 créditos con garantía hipotecaria - fiduciaria = mixta
08 créditos con garantía mobiliaria
21 créditos con garantía mobiliaria – fiduciaria
2 créditos con garantía Fideicomiso - otras garantías
1 límite para anticipos sobre documentos de preexportación
1 línea de financiamiento para importaciones
3 líneas de financiamiento para operaciones con el administrador del mercado mayorista
1 línea de financiamiento para capital de trabajo
1 línea de financiamiento para agentes bancarios
1 descuento de documentos
230 tarjetas de crédito
Contrato de Servicios
Honorarios
Operaciones crediticias
4 créditos con garantía fiduciaria
20 tarjetas de crédito
Contratos de servicios
Prestación de servicios jurídicos
Operaciones crediticias
1 crédito con garantía fiduciaria
1 tarjeta de crédito
Contratos de servicios
No se realizaron contratos
Operaciones entre la Institución y sus: Operaciones y contratos de servicios 2025
Operaciones crediticias
8 créditos con garantía fiduciaria
7 créditos con garantía hipotecaria
4 créditos con garantía hipotecaria - fiduciaria = mixta
Funcionarios que le reportan al Gerente
General
1 crédito con garantía mobiliaria
5 créditos con garantía mobiliaria - fiduciaria
16 tarjetas de crédito
Contratos de servicios
No se realizaron contratos
Operaciones crediticias
No se realizaron operaciones
Contratos de servicios
Arrendamiento de instalaciones
Operaciones entre la Institución y sus: Operaciones y contratos de servicios 2025
EmpresasdelGrupoFinanciero
Contratación de fianzas
Contratación de pólizas de seguros
Servicio de administración de asistencias exequias
Custodia de valores
Comisiones por intermediación
Cuotas por asistencia
Operaciones crediticias
20 créditos con garantía fiduciaria
6 créditos con garantía hipotecaria
1 crédito con garantía hipotecaria - fiduciaria = mixta
2 líneas de financiamiento para importaciones y/o cartas de crédito
1 fideicomiso - Otras Garantías
3 límites globales revolventes de endeudamiento para inversiones
5 cartas de crédito Stand By
PersonasVinculadas
2 garantías bancarias
1 fianza
4 tarjetas de créditos
Contratos de servicios
Arrendamiento
Servicio de membresía
Servicios de Almacenaje
Servicio de mantenimiento
Servicio de revisión, ordenamiento, clasificación y digitalización de documentos
9. Administración Integral de Riesgos
9.1. Antecedentes
La Administración Integral de Riesgos de Banco Industrial, S.A., Financiera Industrial, S.A., y Contecnica, S.A., se realiza de acuerdo con los requerimientos establecidos en la normativa prudencial emitida por la Superintendencia de Bancos; así como, en la adopción de las mejores prácticas, definidas en los estándares internacionales del Comité de Basilea.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Las políticas, procedimientos y sistemas para la Administración Integral de Riesgos se han definido conscientes de la naturaleza, complejidad y volumen de las operaciones de la Institución, acorde al nivel de sus actividades, recursos y negocios, la reducción del riesgo sistémico, la protección de los recursos de terceros y la estabilidad económica del sistema financiero.
La Cultura de Gestión de Riesgo es llevada por cada colaborador, de forma proactiva, sobre los riesgos que surgen en sus actividades diarias, a través del cumplimiento de las políticas y procedimientos internos, encaminados a garantizar la eficiencia de las operaciones y mitigar los potenciales riesgos.
9.2. Estructura Organizacional
Con el propósito de contar con una sólida estructura organizacional de la gestión de riesgos, que se encargue de la dirección y ejecución de la administración integral de riesgos, se definen los órganos que poseen la prioridad de gestionarlo:
Consejo de Administración: Es el órgano responsable de velar por la adecuada implementación de mecanismos para el funcionamiento y ejecución del sistema de administración integral de riesgos.
El Consejo de Administración, entiende que la identificación del riesgo es un proceso continuo y se dirige a reconocer y entender los riesgos existentes en cada operación efectuada y que eventualmente puedan derivar nuevos negocios.
Comité de Gestión de Riesgos: Es el órgano dependiente del Consejo de Administración, encargado de elevar la información relacionada a la administración integral de riesgos, de acuerdo con lo establecido en el Manual de Gobierno Corporativo
El Comité está a cargo de la dirección de la administración integral de riesgos, y es quien se encarga de velar por la implementación, adecuado funcionamiento y ejecución de las políticas, procedimientos y sistemas aprobados para dicho propósito.
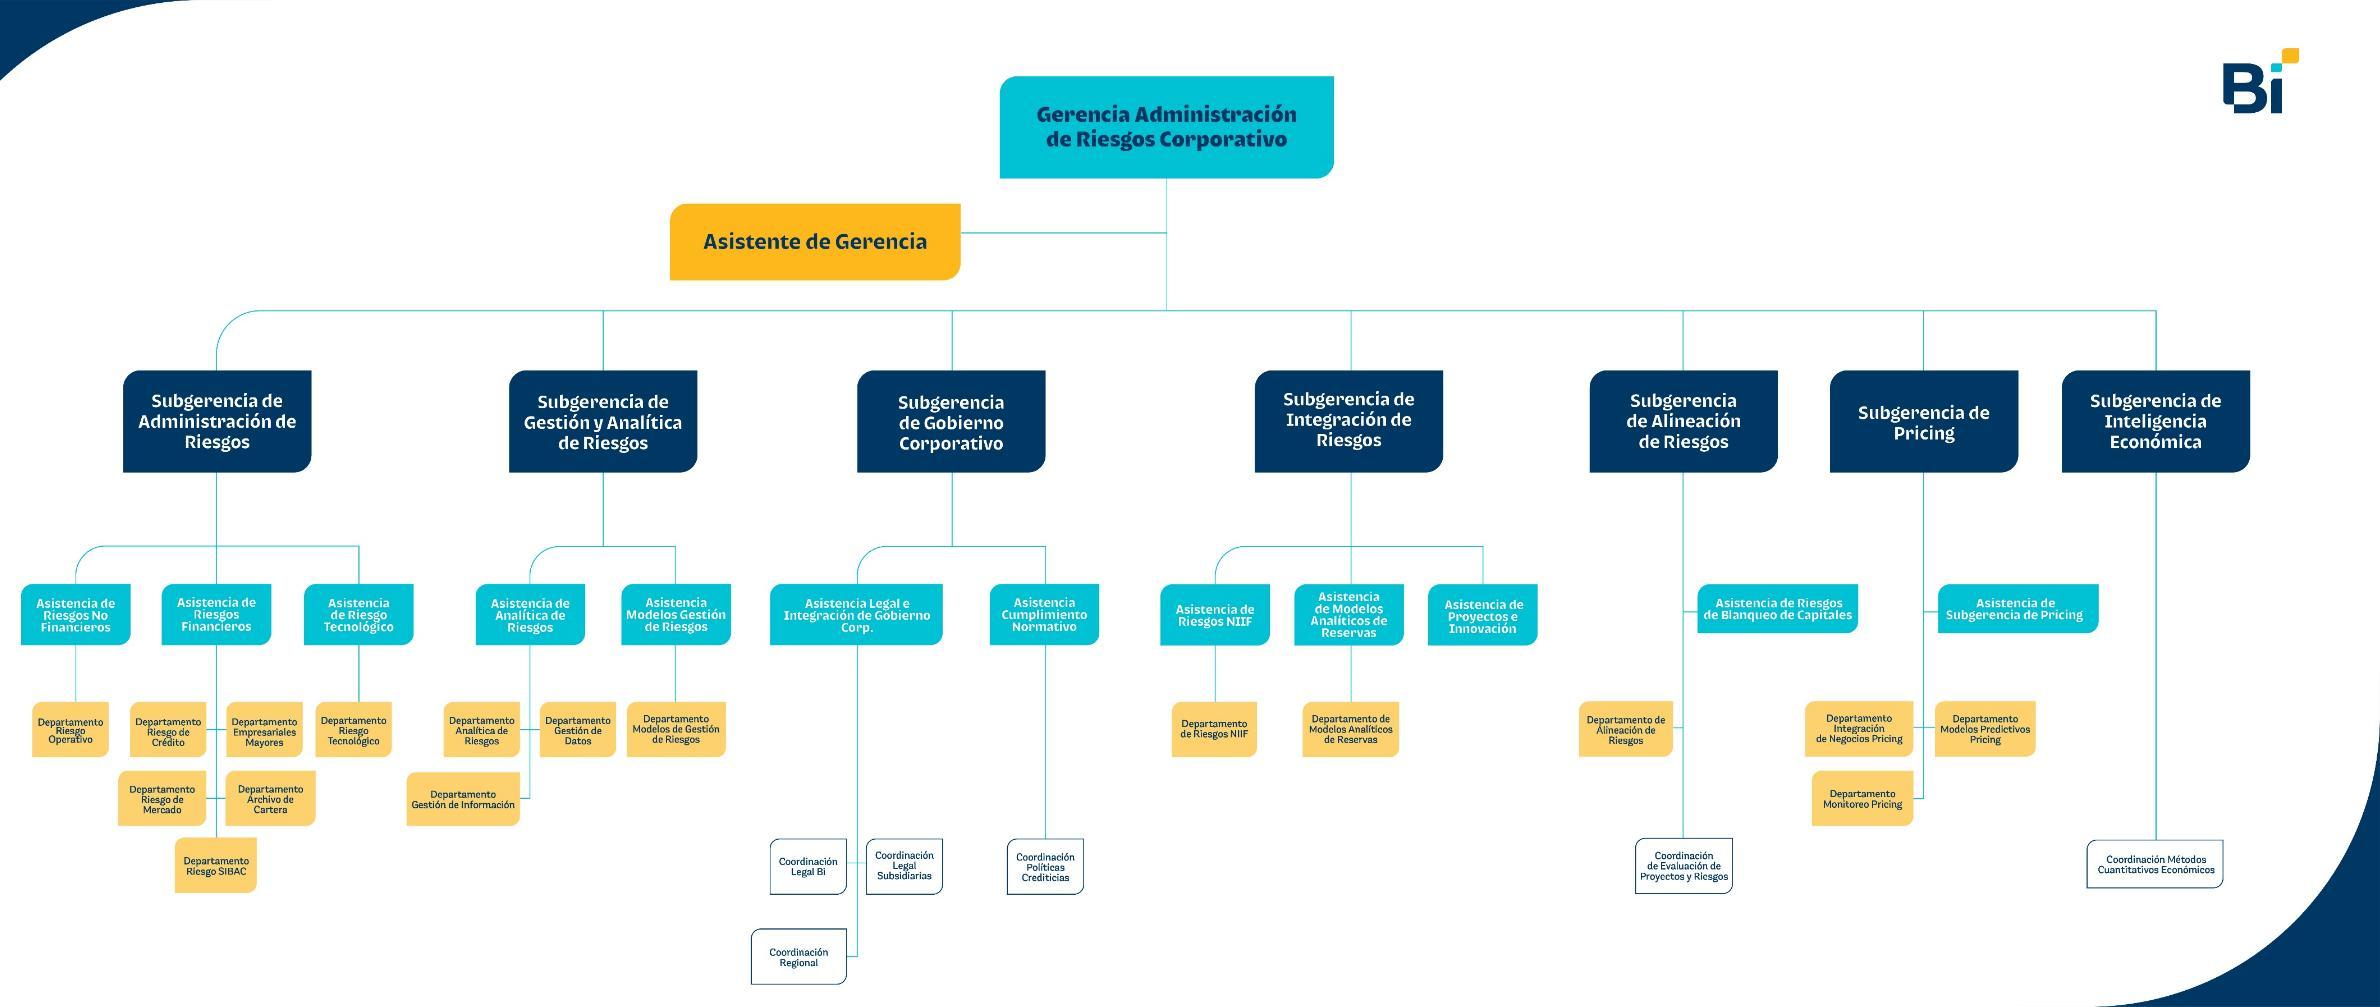
Unidad de Administración de Riesgos: Es la dependencia instituida por el Consejo de Administración, para ejecutar, proponer y reportar al Comité de Gestión de Riesgos sobre las políticas, procedimientos y sistemas para la administración integral de riesgos- Dicha Unidad es independiente de las Unidades de Negocios con el fin de evitar conflictos de interés al momento de identificar, medir y monitorear los diferentes tipos de riesgo.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
La misión de la Unidad de Administración de Riesgos es implementar y ejecutar metodologías, políticas, procedimientos y sistemas para identificar, medir y monitorear los riesgos que puedan impactar en el patrimonio de la Institución, de tal manera que al controlar, prevenir y mitigar los mismos, se mantengan dentro de los límites de tolerancia establecidos por el Comité de Gestión de Riesgos, así como velar por el cumplimiento de leyes y normativas prudenciales aplicables; y mantener una posición vanguardista en la adopción de estándares internacionales para la administración integral de riesgos.
La Unidad de Administración de Riesgos ejerce una gestión transversal en la institución para su buen desempeño. Sus funcionarios deberán ser profesionales en ramas afines a la administración, economía, finanzas, auditoria, econometría, estadística, derecho o tecnología y contar con conocimientos y experiencia suficiente en banca y finanzas. Administrarán información estratégica de alto grado de confidencialidad y deberán poseer, sin perjuicio del cumplimiento de los naturales requerimientos técnicos, un alto grado de solvencia moral y acreditar antecedentes personales que garanticen un elevado sentido de profesionalismo, ética y discreción.
La gestión de la Unidad de Administración de Riesgos estará a cargo de la Gerencia Administración de Riesgos Corporativo, quién reporta directamente al Comité de Gestión de Riesgos. Su función general es la dirección, coordinación y supervisión general de las actividades de la Unidad, en cuanto al logro de los objetivos planteados para la misma y desde el punto de vista formal.
Gerente General: Es el encargado de promover y asegurarse que la primera y segunda línea, cuenten con los insumos y herramientas para la adecuada gestión del riesgo.
Alta Gerencia, Unidades de Negocios y Áreas de Soporte: Son las dependencias que agrupan procesos encaminados a la intermediación financiera (captación y colocación de recursos) y la negociación de servicios especializados para atender un segmento del mercado objetivo de la Institución. Así como todas las dependencias formadas para darle soporte a la operación del negocio. Las Unidades de Negocio conforman la primera línea, estas son responsables de identificar y gestionar los riesgos inherentes a los productos, actividades, procesos y sistemas por los cuales son responsables.
Tesorería: Es el área que realiza la gestión de la liquidez diaria para la Entidad, dicho proceso consiste, en determinar u obtener las fuentes, para financiar a los activos a medida que se realizan las operaciones de colocación, además de cumplir con las obligaciones a medida
que vencen las operaciones de captación. Tesorería es responsable, como primera línea, en gestionar el riesgo de liquidez, desde su origen, manteniendo constante comunicación con las áreas de negocios y la Unidad de Administración de Riesgos.
Auditoría Interna: Es el órgano que proporciona al gobierno una garantía independiente de la adecuada gestión de riesgos del banco, a través de la supervisión basada en riesgos. El personal de esta función no debe participar en el desarrollo, implementación y operación de los procesos de gestión de riesgos.
Seguridad de la Información: Establece, coordina y administra la dirección estratégica del programa de seguridad de la información de la entidad por medio de procedimientos y herramientas que se implementan para proteger la información que se procesa a través de computadoras, servidores, redes y sistemas electrónicos.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
9.3. Organigrama de la estructura organizacional
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
9.4. Objetivos
El objetivo principal del proceso de Gestión Integral de Riesgos es evitar pérdidas financieras ocasionadas por la materialización de los distintos tipos de riesgos, tanto financieros como no financieros, a los que se encuentra expuesta la institución a través de una gestión eficaz de los riesgos.
Dentro de los principales objetivos se definen los siguientes:
a) Establecer de forma clara las políticas, procedimientos y sistemas, así como la estructura organizacional y funciones relacionadas a la administración integral de riesgos;
b) Describir la metodología aplicada para identificar, medir, monitorear, controlar, prevenir y mitigar los distintos riesgos en la ejecución de las actividades que conforman tanto los procesos de las principales líneas de negocio como de soporte, acorde al nivel de tolerancia al riesgo;
c) Impulsar la sostenibilidad de la institución, al identificar y cuantificar los riesgos, con el objeto de determinar el cumplimiento de las políticas, promoviendo la responsabilidad asumida en todo momento de parte de los colaboradores y el cumplimiento de los límites establecidos y las políticas y el impacto económico en el capital de la institución, este proceso permitirá a la administración disponer de controles necesarios para la mitigación de estos; y,
d) Fortalecer la cultura de gestión de riesgos en todos los niveles de la institución, para que, dentro de sus competencias, se promueva el seguimiento sistemático de las exposiciones al riesgo y de los resultados de las acciones adoptadas, a manera que, a través de la ejecución de un monitoreo permanente para cada tipo de riesgo, se mantenga en adecuado funcionamiento el proceso de Administración Integral de Riesgos.
9.5. Principales Riesgos Gestionados
• Riesgo de Crédito;
• Riesgo de Liquidez;
• Riesgo Financiero;
• Riesgo de Mercado (Riesgo de tasa de interés y riesgo cambiario);
• Riesgo País;
• Riesgo Operacional;
• Riesgo Legal;
• Riesgo Tecnológico; y,
• Riesgo Reputacional
Banco Industrial, S.A. y las Empresas del Grupo Financiero Corporación Bi (Financiera Industrial, S.A. y Contecnica, S.A. cuentan con metodologías, herramientas o modelos para la administración de los riesgos, las cuales fueron implementadas de acuerdo a normativas prudenciales, estándares internacionales y mejores prácticas, permitiendo recopilar, analizar y procesar la información necesaria para mitigar la exposición al riesgo.
El Comité de Gestión de Riesgos presenta un informe al Consejo de Administración anualmente, el cual contiene las labores realizadas, la exposición total e individual por tipo de riesgo, el comportamiento histórico de la exposición a los riesgos, la relación rentabilidad-riesgo de las principales líneas de negocio y un análisis de las tendencias macroeconómicas.
9.6. Modelo de Gestión de Riesgos
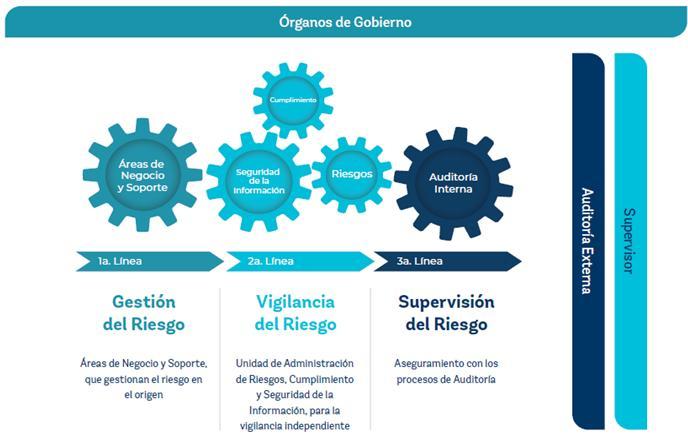
La gestión integral de riesgos es uno de los pilares fundamentales de la Institución y cuenta con un modelo de gestión y control de riesgos basado en las 3 líneas, quienes velan por el control efectivo de los riesgos y aseguran que se gestionen de acuerdo con los límites de tolerancia aprobados.
Modelo Tres Líneas
a) Primera Línea
Siendo donde se origina la exposición a los riesgos y está constituida por las Unidades de Negocio y Soporte, en quienes recae la responsabilidad de la gestión, implementan medidas de mitigación y mecanismos que permitan el reporte oportuno de los riesgos. Para fortalecer la gestión desde el ingreso y a lo largo de toda la relación laboral, se busca concientizar a los colaboradores para que sean responsables de la gestión de riesgos.
b) Segunda Línea
Vigila, monitorea, en línea con los niveles de tolerancia autorizados, la exposición de los riesgos asumidos observa el cumplimiento de la regulación vigente en la materia y eleva los resultados obtenidos, según la gobernanza de riesgos; y está constituida por la Unidad de Administración de Riesgos, Cumplimiento y Seguridad de la Información quienes promueven, facilitan y monitorean los controles de la primera línea.
c) Tercera Línea
Supervisa el nivel de gestión y control interno, el apego de la ejecución y decisiones a las políticas autorizadas evaluando también que las mismas sean adecuadas y estén implementadas, para asegurar sobre la eficacia de la gobernanza y gestión de riesgos.
La constituye la Auditoría Interna quien reporta su labor al Comité de Auditoría y al Consejo de Administración con completa independencia.
9.7. Cumplimiento al nivel de tolerancia al riesgo
Durante el año 2025, se midieron los indicadores establecidos por normativa, estándares de Basilea, mejores prácticas y los definidos internamente, lo cual representan una mejor práctica de autogestión en el sector bancario.
Se monitoreó la exposición total al riesgo integral, calculando el ajuste por el VaR de Riesgo Cambiario, Tasa de Interés y Operacional, restado al indicador de solidez patrimonial, el que resultó por encima del indicador regulatorio. También se monitoreó el cumplimiento del nivel de tolerancia al riesgo integral, el cual consiste en que la suma del VaR de Riesgo de Tipo de Cambio, de Tasa de Interés y Operacional, no debe exceda de tres meses de utilidad.
En conclusión, Banco Industrial, S.A., Financiera industrial, S.A. y Contecnica, S.A. han cumplido con los límites de tolerancia establecidos para la exposición individual por tipo de riesgo.
9.8. Nivel de tolerancia por tipo de riesgo
El Comité de Gestión de Riesgos, conoció los resultados de los diferentes tipos de riesgos, las tendencias macroeconómicas, financieras, sectoriales y de mercado; recomendando, que las mismas sean incluidas en los análisis de exposición individual por tipo de riesgo, los cuales sirven de base para la toma de decisiones.
Tomando en cuenta que el riesgo es inherente a la actividad bancaria y que una gestión eficaz es condición necesaria para que las entidades financieras generen valor y beneficios de forma sostenible en el tiempo, se han realizado continuamente esfuerzos para actuar bajo parámetros que se ajusten al nivel de riesgos asumido.
A continuación, se describe el nivel de tolerancia gestionado durante el año 2025:
a) Banco Industrial, S.A.
Tipo de Riesgo
Crédito
Liquidez
Mercado y Riesgo
Operativo
Nivel de Tolerancia
Se cumple con el indicador de cartera vencida sobre cartera total menor al 3 0% y cobertura de reservas sobre cartera vencida y total de activos crediticios mayor al 90% y 1.27%, respectivamente.
Se cubre más del 100% los flujos de pasivos y contingencias, con flujos de activos, en las primeras cinco bandas de tiempo (90 días) y se cubre más del 100% de activos líquidos sobre posibles salidas de efectivo (LCR).
Incluye riesgo legal y tecnológico y se gestiona que el valor en riesgo se encuentre por debajo del 1% y 6% sobre el patrimonio computable, respectivamente.
Con los resultados anteriores, se cumple con el límite de exposición total al riesgo, manteniendo un indicador de adecuación patrimonial ajustado a riesgo por arriba del 10% (límite regulatorio).
b) Financiera Industrial, S.A.
Tipo de Riesgo
Crédito
Liquidez
Mercado y Riesgo
Operativo
Nivel de Tolerancia
No presenta cartera vencida, y se cumple con la cobertura de reservas sobre cartera vencida y total de activos crediticios mayor al 130% y 1.30%, respectivamente.
Se cubre más del 100% los flujos de pasivos y contingencias, con flujos de activos, en las primeras cinco bandas de tiempo (90 días) se cubre más del 100% de activos líquidos sobre posibles salidas de efectivo (LCR).
Incluye riesgo legal y tecnológico y se gestiona que el valor en riesgo se encuentre por debajo del 2.5% y 6% sobre el patrimonio computable, respectivamente.
Con los resultados anteriores, se cumple con el límite de exposición total al riesgo, manteniendo un indicador de adecuación patrimonial ajustado a riesgo por arriba del 10% (límite regulatorio).
c) Contecnica, S.A.
Tipo de Riesgo
Crédito
Mercado y Riesgo
Operativo
Nivel de Tolerancia
El indicador de cartera vencida sobre cartera total se ubicó menor al 8.0% y se cumple con los límites de cobertura de reservas sobre cartera vencida y total de activos crediticios mayor al 90% y 1.25%, respectivamente.
Incluye riesgo legal y tecnológico y se gestiona que el valor en riesgo se encuentre por debajo del 1% y 10.0% sobre el patrimonio computable, respectivamente.
Con los resultados anteriores, se cumple con el límite de exposición total al riesgo, manteniendo un indicador de adecuación patrimonial ajustado a riesgo por arriba del 10% (límite regulatorio).
9.9. Resultados alcanzados durante el año 2025
Se conocieron por parte del Comité de Gestión de Riesgos las principales labores realizadas y objetivos alcanzados por la Gerencia Administración de Riesgos Corporativo, dentro de los cuales destacan:
• La exposición mensual por tipo de riesgo, los cambios sustanciales y la evolución en el tiempo de dicha exposición (crédito, cambiario crediticio, liquidez, mercado, país, operacional, legal y tecnológico);
• Rentabilidad sobre Capital Ajustado a Riesgo (RORAC);
• Exposición al riesgo global del grupo financiero;
• Cálculo del requerimiento de capital por Basilea III, de Riesgo Operacional;
• La actualización de políticas y manuales de los siguientes riesgos:
▪ Riesgo de Crédito
▪ Manual para la Administración de Riesgo de Crédito
▪ Riesgo de Liquidez
▪ Plan de Fondeo y Estrategias de Mitigación
▪ Plan de Recuperación
▪ Manual para la Administración de Riesgo de Liquidez
▪ Riesgo de Mercadeo
▪ Manual para la Administración de Riesgos de Mercado
▪ Riesgo Operacional
▪ Manual de Administración de Riesgo Operacional
▪ Plan de Continuidad del Negocio
▪ Riesgo Tecnológico
▪ Plan de Recuperación ante Desastres y su plan de pruebas
▪ Otros riesgos no financieros
▪ Manual de Administración de Riesgo Estratégico
10. Unidad Administrativa de Cumplimiento Gobierno Corporativo
Unidad constituida con base en el Reglamento de Gobierno Corporativo, anexo a la Resolución JM-62-2016 y sus modificaciones, la cual promueve una cultura de prácticas internacionales de buena gobernanza, el establecimiento y cumplimiento de políticas y procesos en materia de Gobierno Corporativo, así como vela por el cumplimiento de leyes y disposiciones aplicables, lo cual apoya a que el crecimiento de la Institución se realice con base en la normativa vigente y en concordancia con el Perfil de Riesgo del Banco, lo que permitirá su sostenibilidad a largo plazo.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Reporta al Comité de Auditoría y es independiente de las áreas de negocios y áreas operativas.
10.1. Principales actividades realizadas durante el año 2025:
Cumplimiento normativo
1. Se realizaron las Evaluaciones de Calidades de los miembros del Consejo de Administración, Gerente General y Funcionarios Relevantes, cuya finalidad es determinar que estos cumplan con la idoneidad, los criterios de integridad y con los requisitos y calidades establecidas en la ley, para ocupar los cargos y asegurar una adecuada gestión
2. Se realizaron las Evaluaciones del Desempeño del Gerente General y Gerentes de División, cuya finalidad es verificar el cumplimiento de las metas establecidas.
3. Se continuó con el monitoreo del envío periódico de información a la Superintendencia de Bancos e Intendencia de Verificación Especial, con el objetivo de verificar que las áreas responsables del envío lo realizaran en los plazos establecidos en las disposiciones aplicables.
4. Se continuó con la verificación del cumplimiento de leyes y disposiciones aplicables y se realizaron informes de puntos de mejora y recomendaciones como resultado de las revisiones realizadas, los que se remitieron a las áreas correspondientes, las cuales establecieron medidas y planes de acción para subsanar los mismos
5. Se continuó con la función de elaborar los informes de las nuevas leyes y disposiciones aplicables a la Institución, los cuales se dieron a conocer a las áreas responsables de su aplicación y cumplimiento.
6. Se elaboró el Plan Anual de Trabajo 2026 de la Unidad, el cual fue aprobado por el Comité de Auditoría el treinta de octubre del año dos mil veinticinco, según consta en acta número 4-2025 de dicho Comité.
7. Se presentó al Comité de Auditoría el Informe de la Unidad sobre las actividades realizadas, en los meses de: enero, abril, julio y octubre del año 2025.
Marco de Gobierno Corporativo
8. Se elaboró la Política de Atención al Consumidor Financiero, la cual establece los lineamientos generales que proporcionan a los colaboradores de Corporación Bi, herramientas y lineamientos en materia de transparencia, trato equitativo y eficiencia, que orienten la relación con el consumidor financiero y fortalezcan la confianza en los servicios prestados por parte de la Corporación.
9. Se modificó la Estructura Organizacional en el sentido de eliminar a Westrust Bank (International) Limited, se incorporó a la Gerencia de Medios de Pagos y se eliminó a la Asistencia de Gerencia General Oficina de Transformación esto fue aprobado por el Consejo de Administración mediante resoluciones números 94-2025 y 347-2025, de fechas de sesiones veinticinco de febrero y ocho de julio, ambas del año dos mil veinticinco, respectivamente.
10. Se modificó la Estructura de Gobierno Corporativo, en el sentido de modificar el nombre del Comité de Contingencia de Recuperación Corporativo por Comité de Recuperación Corporativo, esto fue aprobado por el Consejo de Administración según resolución número 348-2025 de fecha ocho de julio de dos mil veinticinco.
11. Se elaboró el Perfil de Puesto del Gerente de Medios de Pagos, derivado de la creación de la Gerencia de Medios de Pagos, esto fue aprobado por el Consejo de Administración según resolución número 347-2025, con fecha ocho de julio del año dos mil veinticinco.
12. Se modificaron los Reglamentos Internos de los Comités de Apoyo al Consejo de Administración, Comité Gestión de Riesgos, Crédito, Auditoría, Cumplimiento y Recuperación Corporativo, y los Reglamentos Internos de los Comités de Apoyo a la Gerencia General, Comité de Continuidad del Negocio y Gestión de Activos y Pasivos, según resoluciones números 350-2025 y 613-2025 de fechas ocho de julio y veinticinco de noviembre del año dos mil veinticinco, respectivamente.
13. Se modificaron y ratificaron los siguientes documentos:
Modificaciones
• Manual de Gobierno Corporativo, Políticas de Gobierno Corporativo (9), Perfiles de puesto (9) según resolución número 613-2025 de fecha veinticinco de noviembre del año dos mil veinticinco.
Ratificaciones:
• Políticas de Gobierno Corporativo (2), Perfiles de puesto (11) según resolución número 613-2025 de fecha veinticinco de noviembre del año dos mil veinticinco.
Transparencia
14. Se continuó con la verificación de la gestión y el manejo de conflicto de interés dentro de la Institución.
Divulgación de información
15. Se elaboró el Informe Anual de Gobierno Corporativo año 2024, el cual fue aprobado por el Consejo de Administración el dieciocho de marzo del año dos mil veinticinco mediante resolución número 124-2025 y remitido a la Superintendencia de Bancos el veintisiete de marzo del año dos mil veinticinco.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
IV. Financiera Industrial, S.A.
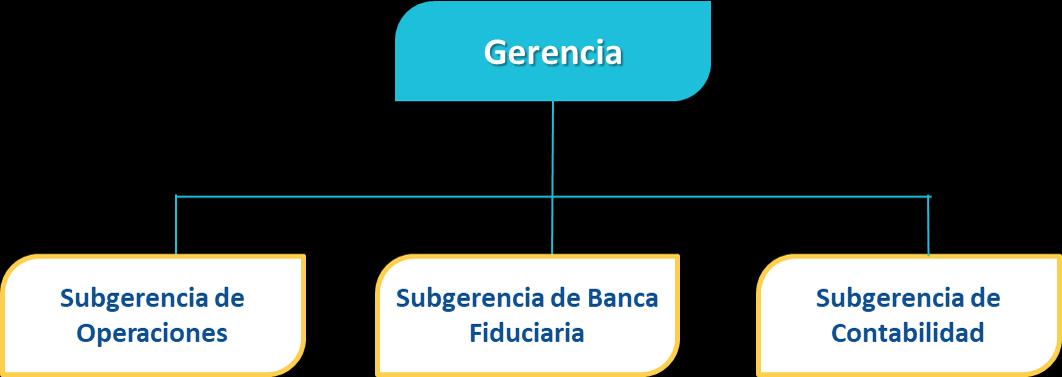
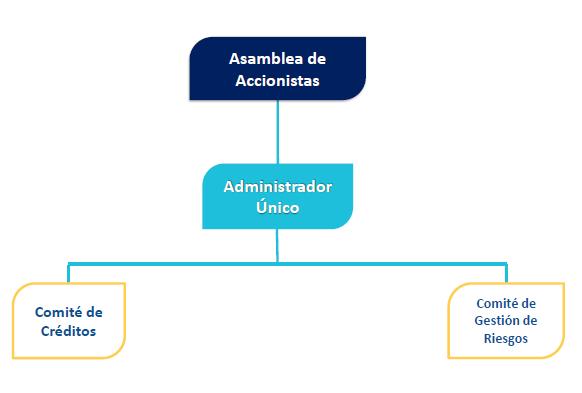
1. Estructura de Gobierno Corporativo
2. Órganos Superiores de Gobernabilidad
Los órganos superiores son los máximos responsables de la conducción, diseño de la estrategia de gestión y de la generación de las políticas centrales y más significativas del Gobierno Corporativo de la Institución. Dichos órganos son:
a) Asamblea General de Accionistas;
b) Consejo de Administración; y,
c) Gerencia.
2.1. Asamblea General de Accionistas
Es el órgano supremo de la Sociedad y de su Gobierno Corporativo y es el ámbito de decisión y control básico, para la protección de los intereses de los Accionistas.
2.2. Consejo de Administración
Es el órgano superior de administración de la Sociedad, designado por la Asamblea General de Accionistas, siendo su principal objetivo ejercer el liderazgo de negocios dentro de un perfil de prudencia y control interno efectivo que permita que los riesgos sean evaluados y administrados conveniente y oportunamente. Así mismo, el Consejo de Administración asegurará que los recursos financieros y humanos sean los adecuados para lograr los
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
objetivos, las metas y fines y velará porque se implemente y se mantenga en funcionamiento el Sistema de Control Interno y un Gobierno Corporativo adecuado.
Está integrado por cuatro Consejeros Propietarios actuando conjuntamente, con igual número de Consejeros Suplentes
Los Consejeros, en su primera reunión, después de cada sesión ordinaria de la Asamblea General de Accionistas eligen a un Presidente y un Vicepresidente y determinan el orden en que los demás miembros quedan como Vocales y cuál Consejero Suplente sustituirá a cada uno de los Consejeros Propietarios. Durarán un año en sus funciones y podrán ser reelectos.
El Consejo de Administración se reunirá con la frecuencia que lo estime pertinente para la buena marcha de los negocios de la Institución y será convocado por el Presidente o el Vicepresidente.
2.2.1. Integración del Consejo de Administración
Consejeros Propietarios Consejeros Suplentes Cargo
Luis Rolando Lara Grojec Presidente
Luis Fernando Prado Ortiz Vicepresidente
Luis Pedro Fuxet Ciani
Vocal Primero y Secretario del Consejo de Administración
Ricardo Elías Fernández Ericastilla Vocal Segundo
Ricardo Roberto Vásquez De León
Juan Carlos Martínez Noack
José Alejandro Ortiz Córdova
Lucrecia María Alejos Rodríguez
El veintiocho de enero del dos mil veintiocho, según Acta número 82 de la Asamblea General de Accionistas, se eligió a los Consejeros Propietarios y Suplentes del Consejo de Administración.
2.2.2. Cantidad de sesiones celebradas por el Consejo de Administración durante el período
Durante el año 2025, se celebraron 50 sesiones del Consejo de Administración, realizadas en Financiera Industrial, S.A., en la Ciudad de Guatemala.
de Acta Fecha de sesión
Primer: Acta No. 2556-2025 07/01/2025
Última: Acta No. 2605-2025 23/12/2025
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Número
3. Comités de apoyo del Consejo de Administración
La estructura para la gobernabilidad de Financiera Industrial, S.A., establecida y aprobada por el Consejo de Administración, contempla un esquema de Comités que poseen la responsabilidad de velar por el cumplimiento de los lineamientos definidos y que a su vez son los pilares de un adecuado Sistema de Control Interno, conforme a la naturaleza, complejidad y riesgos que conllevan las actividades de Financiera Industrial, S.A.
El ocho de julio del año dos mil veinticinco, el Consejo de Administración según resolución No. 184-2025 aprobó la modificación de los Reglamentos Internos de los Comités de Auditoría, Crédito, Cumplimiento y Gestión de Riesgos.
3.1. Comité de Auditoría
Se encarga de velar por el cumplimiento de las políticas y procedimientos de Gobierno Corporativo y del Sistema de Control Interno, así como del adecuado funcionamiento de la Auditoría Interna y Auditoría Externa.
3.1.1. Miembros del Comité
El Comité está compuesto por 7 miembros designados por el Consejo de Administración, 4 de ellos son miembros de éste.
3.1.2. Sesiones
Se reunirá ordinariamente de forma trimestral o cuando la situación lo amerite.
3.1.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025, el Comité celebró 4 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 21/01/2025
Última: Acta No. 04-2025 29/10/2025
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
3.1.4. Funciones del Comité
• Someter a consideración del Consejo de Administración, la propuesta de políticas y procedimientos de Gobierno Corporativo;
• Reportar al Consejo de Administración, al menos semestralmente y cuando la situación lo amerite, sobre el resultado de su labor;
• Proponer al Consejo de Administración, para su aprobación, el Sistema de Control Interno;
• Supervisar la función y actividades de auditoría interna;
• Conocer los informes de auditoría interna, entre otros, sobre la efectividad del Sistema de Control Interno y el cumplimiento de las políticas y procedimientos aprobados por el Consejo de Administración, así como adoptar las medidas que tiendan a regularizar los casos de incumplimiento de dichas políticas y dar seguimiento a las mismas;
• Conocer los informes de la Subgerencia de Gobierno Corporativo, así como adoptar las medidas que tiendan a regularizar los casos de incumplimiento y dar seguimiento a las mismas;
• Proponer al Consejo de Administración, para su aprobación, los criterios de selección y las bases de contratación de auditores externos;
• Verificar el cumplimiento del contrato de auditoría externa, conocer los informes que de éste se deriven y en su caso, dar seguimiento al proceso de atención a las observaciones y recomendaciones emitidas por el auditor externo, conforme las instrucciones que para el efecto emita el Consejo de Administración;
• Velar porque la preparación, presentación y revelación de información financiera de la Institución se ajuste a lo dispuesto en las normas aplicables, verificando que existan los controles que garanticen la confiabilidad, integridad y oportunidad;
• Velar porque se implemente y verificar el funcionamiento de un sistema que permita a los empleados informar de forma confidencial sobre cualquier posible práctica irregular o no ética que detecten en la Institución. Al respecto, informará al
Consejo de Administración para que se realicen las investigaciones necesarias y, en su caso, propondrá al Consejo de Administración las acciones a adoptar para regularizar dichas prácticas;
• Conocer los eventos que sean determinados por la Auditoría Interna que influyan directamente en una pérdida patrimonial significativa; y,
• Otras que le asigne el Consejo de Administración.
3.2.
Comité de Crédito
Constituido como órgano de apoyo del Consejo de Administración, tiene a su cargo la autorización de políticas y procedimientos de crédito, así como conocer la propuesta de nuevos productos crediticios y como órgano calificador está a cargo de las solicitudes de crédito, de acuerdo con los límites de otorgamiento definidos por el Consejo de Administración.
3.2.1. Miembros del Comité
El Comité está compuesto por 4 miembros designados por el Consejo de Administración, 2 de ellos son miembros de éste.
3.2.2. Sesiones
El Comité sesiona semanalmente o cuando la situación lo amerite.
3.2.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025 el Comité de Crédito no celebró ninguna sesión.
3.2.4. Funciones del Comité
• Autorizar políticas crediticias que proporcionen los lineamientos a seguir en la promoción y proceso de crédito;
• Conocer las solicitudes de crédito correspondientes, según los límites aprobados por el Consejo de Administración;
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
• Conocer las desmembraciones y liberaciones de créditos hipotecarios estableciendo previo pago a la garantía liberada;
• Ampliación de términos de las resoluciones del Consejo de Administración que no afecten el monto autorizado, ni la garantía;
• Conocer las propuestas de nuevos productos crediticios;
• Conocer las solicitudes de prórroga de financiamientos que se hayan reducido en al menos un veinte por ciento de su monto original;
• Procurar el cumplimiento de los reglamentos y políticas crediticias; y,
• Otras que le asigne el Consejo de Administración.
3.3. Comité de Gestión de Riesgos
El objetivo principal del Comité es establecer una estructura de control del nivel integral de riesgos al que se encuentra expuesta la Entidad, para garantizar su sostenibilidad económica, incluyendo los niveles de tolerancia, límites prudenciales y herramientas de mitigación necesarias para reducir y controlar cada tipo de riesgo.
3.3.1. Miembros del Comité
El Comité está compuesto por 8 miembros designados por el Consejo de Administración, 2 de ellos son miembros de éste.
3.3.2. Sesiones
El Comité se reunirá como mínimo una vez al mes o cuando la situación lo amerite.
3.3.3. Cantidad de sesiones celebradas por el Comité durante el período
Durante el año 2025, el Comité celebró 12 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 28/01/2025
Última: Acta No. 12-2025 16/12/2025
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
3.3.4. Funciones del Comité
• Proponer al Consejo, para su aprobación, las políticas, procedimientos y sistemas para la Administración Integral de Riesgos, que incluyan los niveles de tolerancia y límites prudenciales para cada tipo de riesgo;
• Proponer al Consejo el Manual de Administración Integral de Riesgos, así como los manuales para la administración de cada tipo de riesgo;
• Asegurar que las herramientas informáticas, tanto las desarrolladas internamente como las provistas por terceros, estén documentadas, correspondan y se adecúen al tipo y complejidad de las operaciones de la Institución y hayan sido asimiladas metodológicamente por el personal de la Unidad de Administración de Riesgos;
• Analizar las propuestas sobre actualización de las políticas, procedimientos y sistemas y proponer al Consejo, cuando proceda, la actualización de los manuales indicados anteriormente;
• Definir la estrategia general para la implementación de las políticas, procedimientos y sistemas aprobados para la Administración Integral de Riesgos y su adecuado cumplimiento;
• Analizar y reportar al Consejo, los informes que le remita la Unidad de Administración de Riesgos, sobre la exposición total e individual por tipo de riesgo en sus principales líneas de negocio, los cambios sustanciales de tales exposiciones, su evolución en el tiempo y el cumplimiento de límites prudenciales, así como adoptar las medidas correctivas correspondientes;
• Analizar y reportar al Consejo, la información que le remita la Unidad de Administración de Riesgos sobre el nivel de cumplimiento de las políticas y procedimientos aprobados, incluyendo los límites prudenciales para cada tipo de riesgo, así como evaluar las causas de los incumplimientos que hubiere y proponer al Consejo acciones a adoptar con relación a dichos incumplimientos;
• Analizar los reportes que le remita el Centro de monitoreo y prevención del riesgo de fraude, sobre los fraudes cometidos en contra de la Institución o de sus usuarios de productos y servicios financieros, las distintas tipologías y su evolución en el tiempo, así como las medidas y cuando corresponda instruir sobre la adopción de medidas adicionales;
y
• Analizar los reportes que le remita la Unidad de Administración de Riesgos, sobre las inconformidades presentadas por los usuarios de productos y servicios financieros que puedan afectar el prestigio de la Institución; las distintas tipologías y su evolución en el tiempo; así como el seguimiento y respuesta correspondiente; y, cuando corresponda instruir sobre la adopción de medidas adicionales;
• Analizar la información que le remita el Oficial de Seguridad de la Información de Banco Industrial, S.A., sobre el desempeño de los indicadores clave de seguridad de la información y ciberseguridad, así como sobre la gestión de incidentes, y proponer recomendaciones al Consejo sobre las acciones a adoptar, en relación con dichos indicadores e incidentes, cuando corresponda;
• Conocer y aprobar la contratación con terceros de servicios o herramientas clasificados como no críticos para procesar y/o almacenar información, cuando las mismas no ofrezcan algún requisito normativo o se considere necesario;
• Otras que le asigne el Consejo de Administración.
3.4. Comité de Cumplimiento
Es el responsable de velar por el cumplimiento de las leyes y regulaciones relacionadas a la prevención y detección de lavado de dinero u otros activos y del financiamiento del terrorismo a los cuales puede estar expuesto directa o indirectamente la Institución, por los servicios y productos que ofrece, así mismo, el Comité tiene competencia para supervisar las actividades que realiza el Departamento de Cumplimiento y el Oficial de Cumplimiento, a efecto de asegurar que la Institución está cumpliendo con las leyes, regulaciones, instrucciones y requerimientos aplicables en las materias.
3.4.1. Miembros del Comité
El Comité está compuesto por 6 miembros designados por el Consejo de Administración.
3.4.2. Sesiones
Para el desempeño de sus funciones el Comité se reunirá como mínimo una vez cada trimestre o cuando la situación lo amerite
3.4.3. Cantidad de sesiones celebradas por el Comité durante el período
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Durante el año 2025, se celebraron 4 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 21/01/2025
Última: Acta No. 04-2025 23/10/2025
3.4.4. Funciones del Comité
• Recibir los informes sobre el cumplimiento de las políticas administrativas y procedimientos, así como, de las regulaciones establecidas para la prevención y detección de lavado de dinero u otros activos y de financiamiento del terrorismo en Guatemala;
• Recibir los informes sobre las actividades que realiza el Oficial de Cumplimiento a efecto de asegurar que Financiera Industrial, S.A., está cumpliendo con las leyes, reglamentos, instrucciones u otros requerimientos;
• Dar seguimiento al cumplimiento de las políticas administrativas del Manual de Cumplimiento, así como las regulaciones establecidas para la prevención del lavado de dinero u otros activos y de financiamiento del terrorismo;
• Conocer los informes, peticiones e iniciativas presentados por el Oficial de Cumplimiento; y,
• Presentar al Consejo de Administración el Informe anual del Comité; y,
• Otras que asigne el Consejo de Administración.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
4. Estructura Organizacional
4.1. Nombre y cargo del Gerente y de los Funcionarios que le reportan a éste
Edgar René Chavarria Soria
Edwin Giovanni Garzaro Illescas
Elizabeth Andrade Carrera de Iriarte
Victor Giovanni Taracena Arriaga
Gerente
Subgerente de Operaciones
Subgerente de Banca Fiduciaria
Subgerente de Contabilidad
El Gerente, así como los Funcionarios que le reporten, deberán desarrollar sus funciones de acuerdo con las políticas y procedimientos de Gobierno Corporativo y directrices emitidas por el Consejo de Administración, fomentar una cultura organizacional de administración de riesgos y ejecutar los actos de gestión y control, necesarios para la consecución de los objetivos de Financiera Industrial, S.A.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Nombre del Miembro Cargo
5. Operaciones y contratos de servicios con sus Accionistas, Administradores, Gerente, funcionarios que reportan al Gerente, empresas del Grupo Financiero y Personas Vinculadas
Operaciones entre la Institución y sus: Operaciones y contratos de servicios 2025
Operaciones Crediticias
No se realizaron operaciones
Accionistas
Administradores
Gerente
Funcionarios que le reportan al Gerente
Empresas del Grupo Financiero
Personas Vinculadas
V. Contecnica, S.A.
Contratos de servicios
Manejo de inversiones
No se realizaron operaciones ni contratos
No se realizaron operaciones ni contratos
No se realizaron operaciones ni contratos
Operaciones Crediticias
No se realizaron operaciones
Contratos de servicios
Comisiones débitos automáticos de tarjeta de crédito
Servicios de almacenaje y archivo total
Póliza de seguro de cartera de créditos
No se realizaron operaciones ni contratos
1. Estructura de Gobierno Corporativo
2. Órganos Superiores de Gobernabilidad
Los órganos superiores son los máximos responsables de la conducción, diseño de la estrategia de gestión y de la generación de las políticas centrales y más significativas del Gobierno Corporativo de la Institución. Dichos órganos son:
a) Asamblea General de Accionistas;
b) Administrador Único; y,
c) Gerencia General
2.1. Asamblea General de Accionistas
La Asamblea General de Accionistas es el órgano supremo de la Sociedad y de su Gobierno Corporativo y es el ámbito de decisión y control básico, para la protección de los intereses de los Accionistas.
2.2. Administrador Único
El Administrador Único designado por la Asamblea General de Accionistas, es el encargado de las competencias y responsabilidades relativas a la administración de la Sociedad, dicho Administrador cuenta con un suplente.
2.2.1. Integración
Nombre del Miembro
Edgar René Chavarria Soría
Yovany Obdulio Navarro Revolorio
Cargo
Administrador Único
Administrador Único Suplente
2.2.2. Cantidad de sesiones celebradas por el Administrador Único durante el período
Durante el año 2025, se celebraron 56 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 13/01/2025
Última: Acta No. 56-2025 29/12/2025
3. Comités de apoyo del Administrador Único
El Administrador Único aprobó la modificación de los Reglamentos Internos del Comité de Crédito y Gestión de Riesgos, según resoluciones números 30-2025 y 50-2025 de fechas ocho de julio y veinticinco de noviembre del año dos mil veinticinco, respectivamente.
3.1. Comité de Crédito
Constituido como órgano de apoyo del Administrador Único, su objetivo principal es la autorización de políticas y procedimientos de crédito, conocer la propuesta de nuevos productos crediticios y ser el órgano calificador a cargo de las solicitudes de crédito, de acuerdo con los límites de otorgamiento definidos por el Administrador Único.
3.1.1. Miembros del Comité
El Comité está compuesto por 8 miembros designados por el Administrador Único
3.1.2. Sesiones
El Comité sesiona semanalmente o cuando la situación lo amerite.
3.1.3. Cantidad de sesiones celebradas del Comité durante el período
Durante el año 2025, se celebraron 53 sesiones.
Primer: Acta No. 01-2025 05/01/2025
Última: Acta No. 53-2025 31/12/2025
3.1.4. Funciones del Comité
• Autorizar políticas crediticias que proporcionen los lineamientos a seguir en la promoción y proceso de crédito;
• Conocer las solicitudes de crédito correspondientes, aprobadas por los Órganos Calificadores y de acuerdo con los límites establecidos por el Administrador Único;
• Conocer las propuestas de nuevos productos crediticios; Número de Acta Fecha de sesión
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
• Procurar el cumplimiento de los reglamentos y políticas crediticias; y,
• Otras que le asigne el Administrador Único.
3.2.
Comité de Gestión de Riesgos
El objetivo principal del Comité es establecer una estructura de control del nivel integral de riesgos al que se encuentra expuesta la Entidad, para garantizar su sostenibilidad económica, incluyendo los niveles de tolerancia, límites prudenciales y herramientas de mitigación necesarias para reducir y controlar cada tipo de riesgo.
3.2.1. Miembros del Comité
El Comité está compuesto por 8 miembros designados por el Administrador Único.
3.2.2. Sesiones
El Comité se reunirá como mínimo una vez al mes o cuando la situación lo amerite
3.2.3. Cantidad de sesiones celebradas por el Comité durante el período Durante el año 2025, se celebraron 12 sesiones.
Número de Acta Fecha de sesión
Primer: Acta No. 01-2025 28/01/2025
Última: Acta No. 12-2025 16/12/2025
3.2.4. Funciones del Comité
• Proponer al Administrador Único para su aprobación, las políticas, procedimientos y sistemas para la Administración Integral de Riesgos, que incluyan los niveles de tolerancia y límites prudenciales para cada tipo de riesgo;
• Proponer al Administrador Único el Manual de Administración Integral de Riesgos, así como los manuales para la administración de cada tipo de riesgo;
documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
• Asegurar que las herramientas informáticas, tanto las desarrolladas internamente como las provistas por terceros, estén documentadas, correspondan y se adecúen al tipo y complejidad de las operaciones de la Institución y hayan sido asimiladas metodológicamente por el personal de la Unidad de Administración de Riesgos;
• Analizar las propuestas sobre actualización de las políticas, procedimientos y sistemas y proponer al Administrador Único, cuando proceda, la actualización de los manuales indicados anteriormente;
• Definir la estrategia general para la implementación de las políticas, procedimientos y sistemas aprobados para la administración integral de riesgos y su adecuado cumplimiento;
• Analizar y reportar al Administrador Único, los informes que le remita la Unidad de Administración de Riesgos, sobre la exposición total e individual por tipo de riesgo en sus principales líneas de negocio, los cambios sustanciales de tales exposiciones, su evolución en el tiempo y el cumplimiento de límites prudenciales, así como adoptar las medidas correctivas correspondientes;
• Analizar y reportar al Administrador Único, la información que le remita la Unidad de Administración de Riesgos sobre el nivel de cumplimiento de las políticas y procedimientos aprobados, incluyendo los límites prudenciales para cada tipo de riesgo, así como evaluar las causas de los incumplimientos que hubiere y proponer al Administrador acciones a adoptar con relación a dichos incumplimientos;
• Analizar los reportes que le remita el Centro de monitoreo y prevención del riesgo de fraude, sobre los fraudes cometidos en contra de la Institución o de sus usuarios de productos y servicios financieros, las distintas tipologías y su evolución en el tiempo, así como las medidas y cuando corresponda instruir sobre la adopción de medidas adicionales;
• Analizar los reportes que le remita la Unidad de Administración de Riesgos, sobre las inconformidades presentadas por los usuarios de productos y servicios financieros que puedan afectar el prestigio de la Institución; las distintas tipologías y su evolución en el tiempo; así como el seguimiento y respuesta correspondiente; y, cuando corresponda instruir sobre la adopción de medidas adicionales;
• Analizar la información que le remita el Oficial de Seguridad de la Información de Banco Industrial, S.A., sobre el desempeño de los indicadores clave de seguridad de la información y ciberseguridad, así como sobre la gestión de incidentes, y proponer recomendaciones al Administrador Único sobre las acciones a adoptar, en relación con dichos indicadores e incidentes, cuando corresponda;
• Conocer y aprobar la contratación con terceros de servicios o herramientas clasificados como no críticos para procesar y/o almacenar información, cuando las mismas no ofrezcan algún requisito normativo o se considere necesario; y
• Otras que le asigne el Administrador Único.
4. Estructura Organizacional
4.1. Nombre y cargo del Gerente General y funcionarios que reportan a éste
Nombre del Miembro Cargo
Juan Bernardo Rivera Nuila Gerente General
Juan José Montenegro Asturias Asistente de Gerencia General
Yovany Obdulio Navarro Revolorio Subgerente Financiero
Andres Alejandro Garcia Melgar Subgerente de Ventas
Mario Roberto Vettorazzi González Subgerente Comercial
Mario Luis Ricardo Barneond Alvarez Subgerente de Operaciones
Juan Miguel Castillo Guzmán Subgerente de Club Bi
Vacante Subgerente Regional de Tarjeta de Crédito
Ariel Fernández De León Subgerente de Pagos Bi
Según resolución número 37-2025, de fecha doce de agosto del año dos mil veinticinco, el Administrador Único aprobó el nombramiento del nuevo Subgerente de Ventas
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
El Gerente General, así como los funcionarios que le reportan, desarrollan sus funciones de acuerdo con las políticas y procedimientos de Gobierno Corporativo y directrices emitidas por el Administrador Único, fomenta una cultura organizacional de administración de riesgos y ejecutan los actos de gestión y control, necesarios para la consecución de los objetivos de Contecnica, S.A.
5. Operaciones y contratos de servicios con sus Accionistas, Administrador Único, Gerente General, funcionarios que reportan al Gerente General, empresas del Grupo Financiero y Personas Vinculadas
Operaciones entre la Institución y sus: Operaciones y contratos de servicios 2025
Accionistas
Administradores
Gerente
Funcionarios que le reportan al Gerente General
Empresas del Grupo Financiero
Personas Vinculadas
No se realizaron operaciones ni contratos
Operaciones crediticias
2 tarjetas de crédito
Contratos de servicios
No se realizaron contratos
Operaciones crediticias
5 tarjetas de crédito
Contratos de servicios
No se realizaron contratos
Operaciones crediticias
9 tarjetas de crédito
Contratos de servicios
No se realizaron contratos
Operaciones Crediticias
02 tarjetas de crédito
Contratos de servicios
Póliza de seguro
Servicio de almacenaje
Operaciones Crediticias
36 tarjetas de crédito
Contratos de servicios
No se realizaron contratos
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.
Desde su fundación Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi (Financiera Industrial, S.A. y Contecnica, S.A.), han desarrollado sus actividades, con principios y valores que han caracterizado a su dirección y administración.
Durante el año 2025, continuamos fortaleciendo e implementando buenas prácticas de Gobierno Corporativo, dando cumplimiento a lo establecido en el Reglamento de Gobierno Corporativo, anexo de la resolución emitida por la Junta Monetaria, JM-62-2016, e implementando estándares internacionales de buena gobernanza, reflejando nuestro firme compromiso de mejora continua en nuestras prácticas de negocios, transparencia, competitividad y certeza en la administración.
Divulgación:
El contenido del presente informe se dará a conocer a través de su publicación en el sitio web corporativo.
Aprobación:
El presente Informe Anual de Gobierno Corporativo 2025, ha sido aprobado por el Consejo de Administración, según Acta número 5580, correspondiente a la sesión celebrada el veinticuatro de marzo del año dos mil veintiséis.
Este documento contiene información y material confidencial propiedad de Banco Industrial, S.A. y Empresas del Grupo Financiero Corporación Bi. No está permitido su reproducción total o parcial.