

Contecnica, S.A.
Estados Financieros
31 de diciembre de 2017 y 2016
(Con el Informe de los Auditores Independientes)
Indice del Contenido
Inforrne de los Auditores Independientes
Balances Generales
Estados de Resultados
Estados de Movimientos del Capital Contable
Estados de Flujos de Efectivo
Notas a los Estados Financieros
Aldana, Rodríguez y Asociados. S.C.
Contadores Públicos y Audítores
Apartado Postal 1020
Guatemala, C A
Informe de los Auditores Inclependientes
A los Accionistas de Contecnica, S.A.:
Ilemos auditaclo
<(^uompallla"J, que de resultados, de terminado en esa inforrnación expl administlación de la Compañía de acuerdo c Entidades Sr"rjetas a la Vigilancia e Inspeeci por la Junta Monetaria.
Respons ab ilidad de lq Admini,ç tración
La administración es-responsable por ¡azonable de estos estados financieros de conformidãd es Contables para de Bancos emitido a base de contabilidad diferente a las Normas también es responsable del control interno para pemlitir la preparación de estados financieros libres de elrores significativos, ya sèa clebido a fraude o error.
Responsabilídød de los Audítores
Nuestra responsabiliclad es expïesar una opinión acerca de estos estados financieros con base en nuestra auditoría. Efeõtuamos nuestra auditoría de conformidad con las Normas Internacionales de Auditoría y las resoluciones emitidas por el Colegio de Contadores Públicos y Auditores de Guatemala para el sector financiero ,rgulãdo. Esas normas requie requisitos étioos y qu. ptuninqu.äo, ý realicemos la audito ridad razonable acðrcå de si los estados financieros están libres
{Jna auditoría incluye efectuar procedimient de los montos y revelaciones incluidos en seleccionaclos dependen del juicio del audi elrores signifìcativos en los estados financier
evaluar ia presentación en conjunto de los es
(Continúa)
Consideramos que la evidencia de auditoría qr.re hernos obtenido es suficiente y apropiada para plollorcionar tma base pafa nuestra opi rión de auditoría.
Opinión
En nuestra op razonablemente, en todos sus diciembre de a' S'A' al 31 de terminado en ctivo por el año Contables para Entidades Sujetas a la Vigilancia e Inspecció Bancos emitido por la Junta Monetaria de la República de Guatemala, según se describe en las notas 2 y 3 a 1os estados financieros.
Enfasis en un Asunto
Sin modiflicar nuestra opinión, llamamo la atención a las notas 2 y 3 a los estados
financieros que clescriben la base contable utilizada en la preparación de los mismos. Los estados financieros han sido preparados de acuetdo con la bas de contabilidad establecida en el Manual de Instrucci nes Contables para Entidades Sujetas a la Vigilancia Inspección de la Superintend encia de Bancos, la cual difiere en algunos aspeçtos, de las Normas internaciouales de información Financiera, como 28
Colegi , cPA - 637
31 de enero de 2018
Balances Generales
Al 3l de diciembre de 2017 y 2016 (Cfi as expresadas en quetzales)
Activo
Disponibilidades (nota 4)
Inversiones permanentes (nota 9)
Inmuebles y muebles, neto (nota 10)
Cargos diferidos, neto (nota 1l)
Pasivo y Capitat Contable
Provisiones
Total pasivo
Capital contable (noras l6 y 17)
Contingencias, compromisos, otras responsabilidades y cuentas de orden (nota23)
2016 a 20t7 a 91,371,952 I,656,212,421 37,143,937 10,799,799 10,157,910 16,962,996 3.804.213 33,159,63 1 I,472,379,966 34,909,434 9,1 63,1 3 3 359,350 7,796,9I5 I g,l 56,071 4,369,09I r,926,443,017 r,579,1 gg,4g 1
721,509,746 245,009 469,174,000 7g2,7gl,g6l 1,440,906 1,390,150,421 684,005,196 376,949,000 123,559,419 1,395,576 1,195,799,190 393,390,301 7,57g,lgg,4gl
Véanse notas que acompañan a los estados financieros 7,899,999,169 6,996,339 ,578
Estados de Resultados
Aíios terntinados el 3l de diciembre de 2017 y 2016 (Cýas expresadas en quetzales)
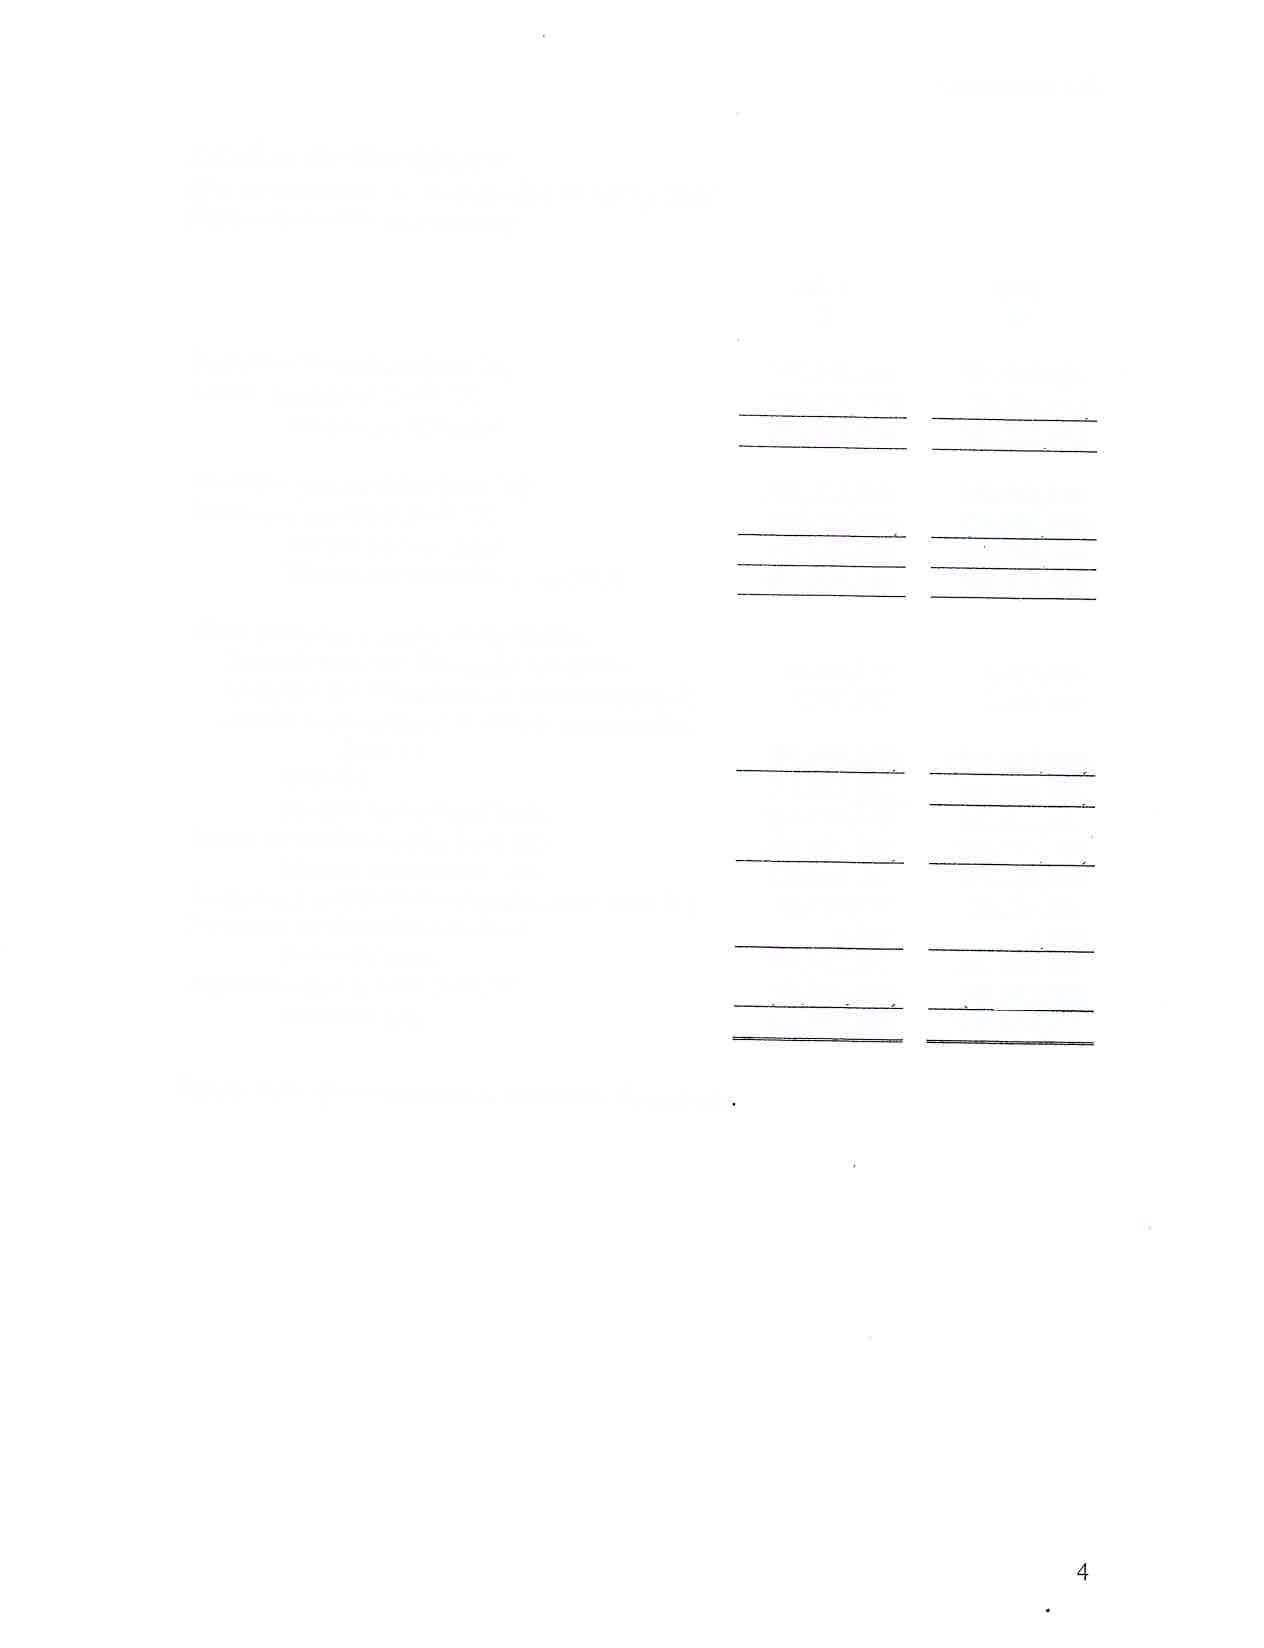
Productos financieros (nota l8)
Gastos financieros (nota 18)
Margen por inversión
Procluctos por servicios (nota 19)
Gastos por servicios (nota 19)
Margen por servicios
Margen por inversión y servicios
Otros productos y gastos de operación:
Ganancia neta por diferencial cambiario
Productos por inversiones en acciones (nota 9)
Cuentas incobrables y de dudosa recuperación (nota 5)
Subtotal
Margen operacional bruto
Gastos de administración (nota 20)
Margen operacional, neto
Productos y gastos extraordinarios, neto (nota 2l)
Productos de ejercicios anteriores
Ganancia bruta
Impuesto sobre la renta (nota22)
Ganancia neta
Véanse notas que acompañan a los estados financieros
2016 a 2017 a
347,549,146 334,919,934 (69,696,942\ (75,032,r t2) 266,516,974 265,232.992
366,615,679 (25,174,499) 342,566,940 (24,990,246) 341,441,190 317,596.694 607,959,764 582,919,596
72,166,179 3,500,970 _ (91,992,101) 525,976,063 (205,155,3 02) 320,920,76r 23,675,929 5,442 9,597,542 3,539,333 (101,209,125) 48r,611,461 (202,t53,158) 279,459,303 22,lg7,ggL 4.509 (97,649,250) (114,345,000)
344,442,031 (52,084.536) 301,650,703 ,592,082) 292,357,495 252,059,621 (49
Estados de Movimientos del capitar contabre
Años terminados el 3l de diciembre de 2017-y 2016 (Ctfras expresadas en quetzales)
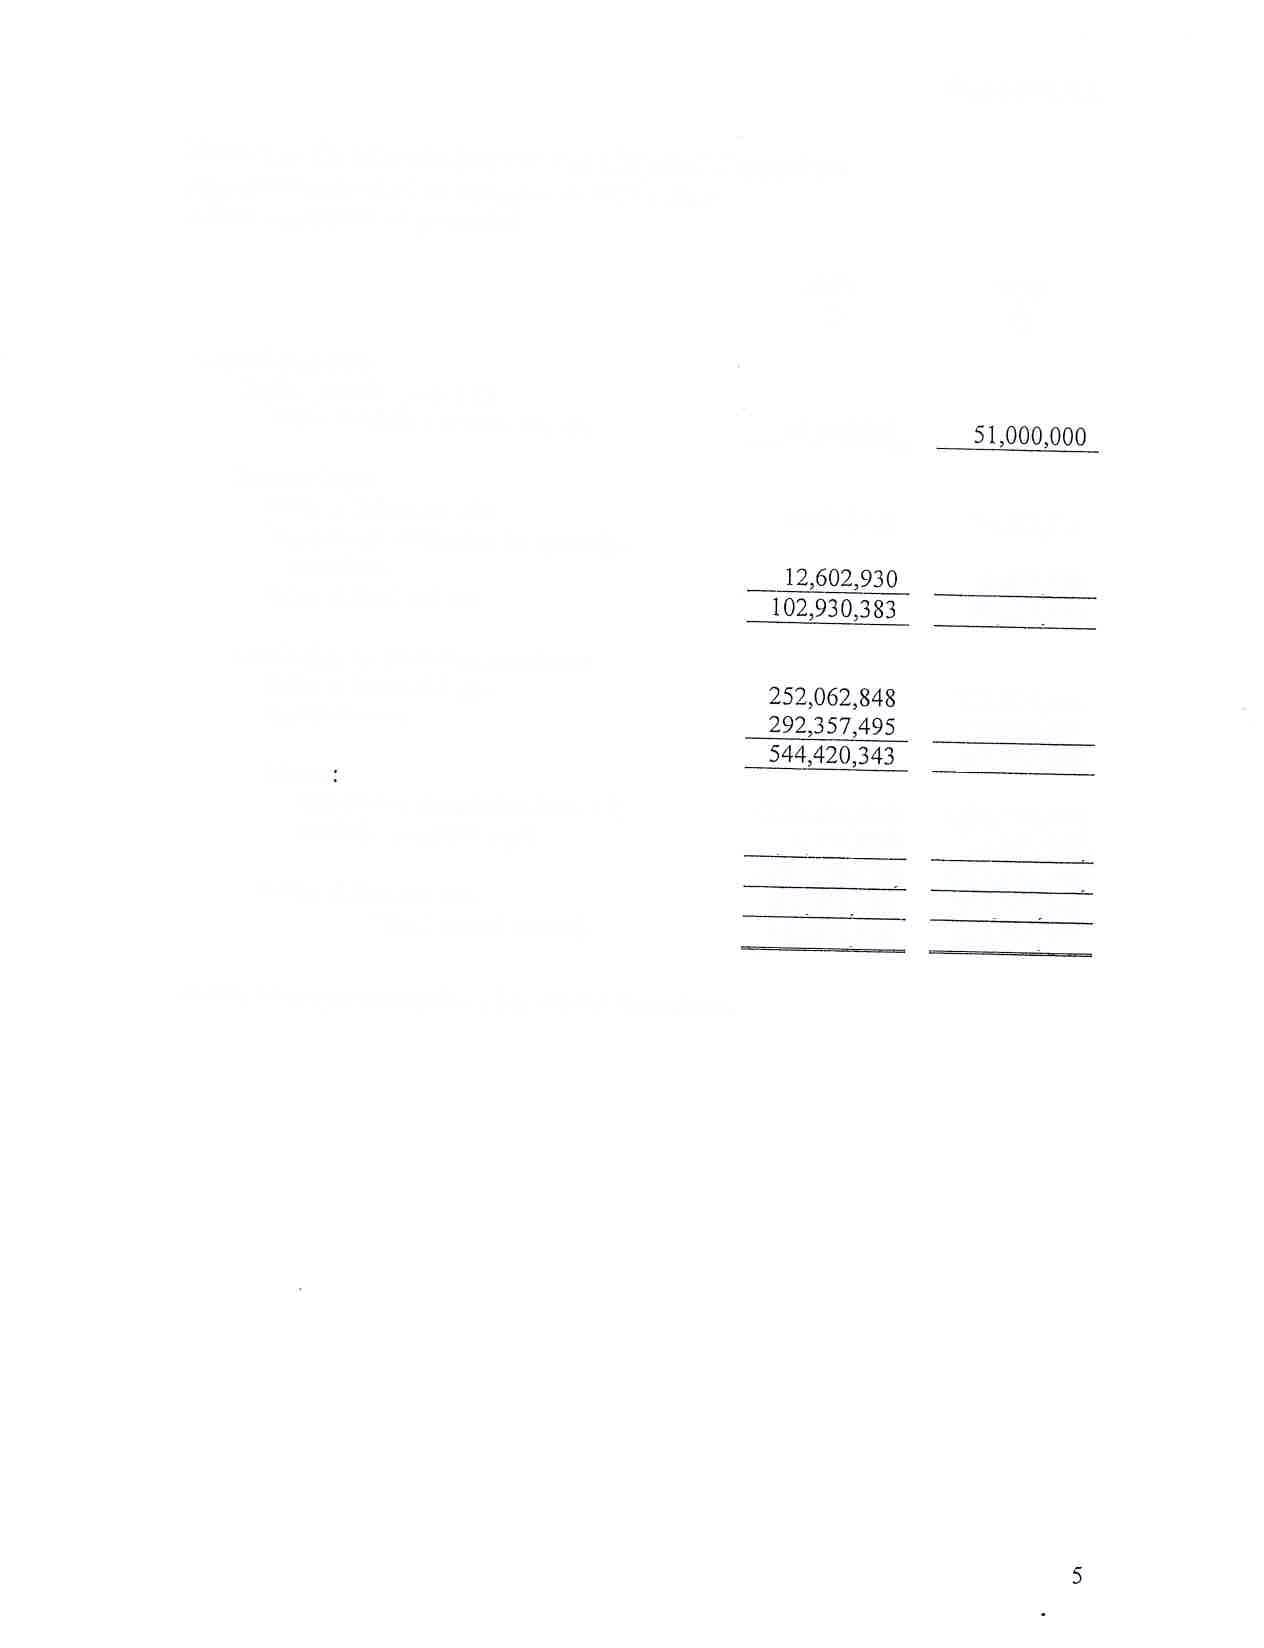
2016 a 2017 a
Capital contable:
Capital pagado (nora l6):
Saldo al inicio y al final del año
Reserva legal:
Saldo al inicio del año
Traslado de resultados de ejercicios anteriores
Saldo al final del año
Resultados de ejercicios anteriores:
Saldo al inicio del año
Ganancia neta
Menos 5 1,000,000 90,327,453 74,633,975 15,693,539 90,327,453 (239,455,200) 313,974,365 252,059,62I 565,932,996
Dividendos decretados (nota l7)
Traslado a reserva legal (12,602,930) (299,176,600) (15,693,539)
Saldo al final del año
Total capital contable
Véanse notas que acompañan a los estados financieros, (252,059,130) (313,970,139) 292.362.213 2s2.062.848 446,292,596 393,390,301
Estados de Flujos de Efectivo
Años terminados el 3I de cJiciembre de 2017 y 2016 (Ctfras expresadas en quetzqles)
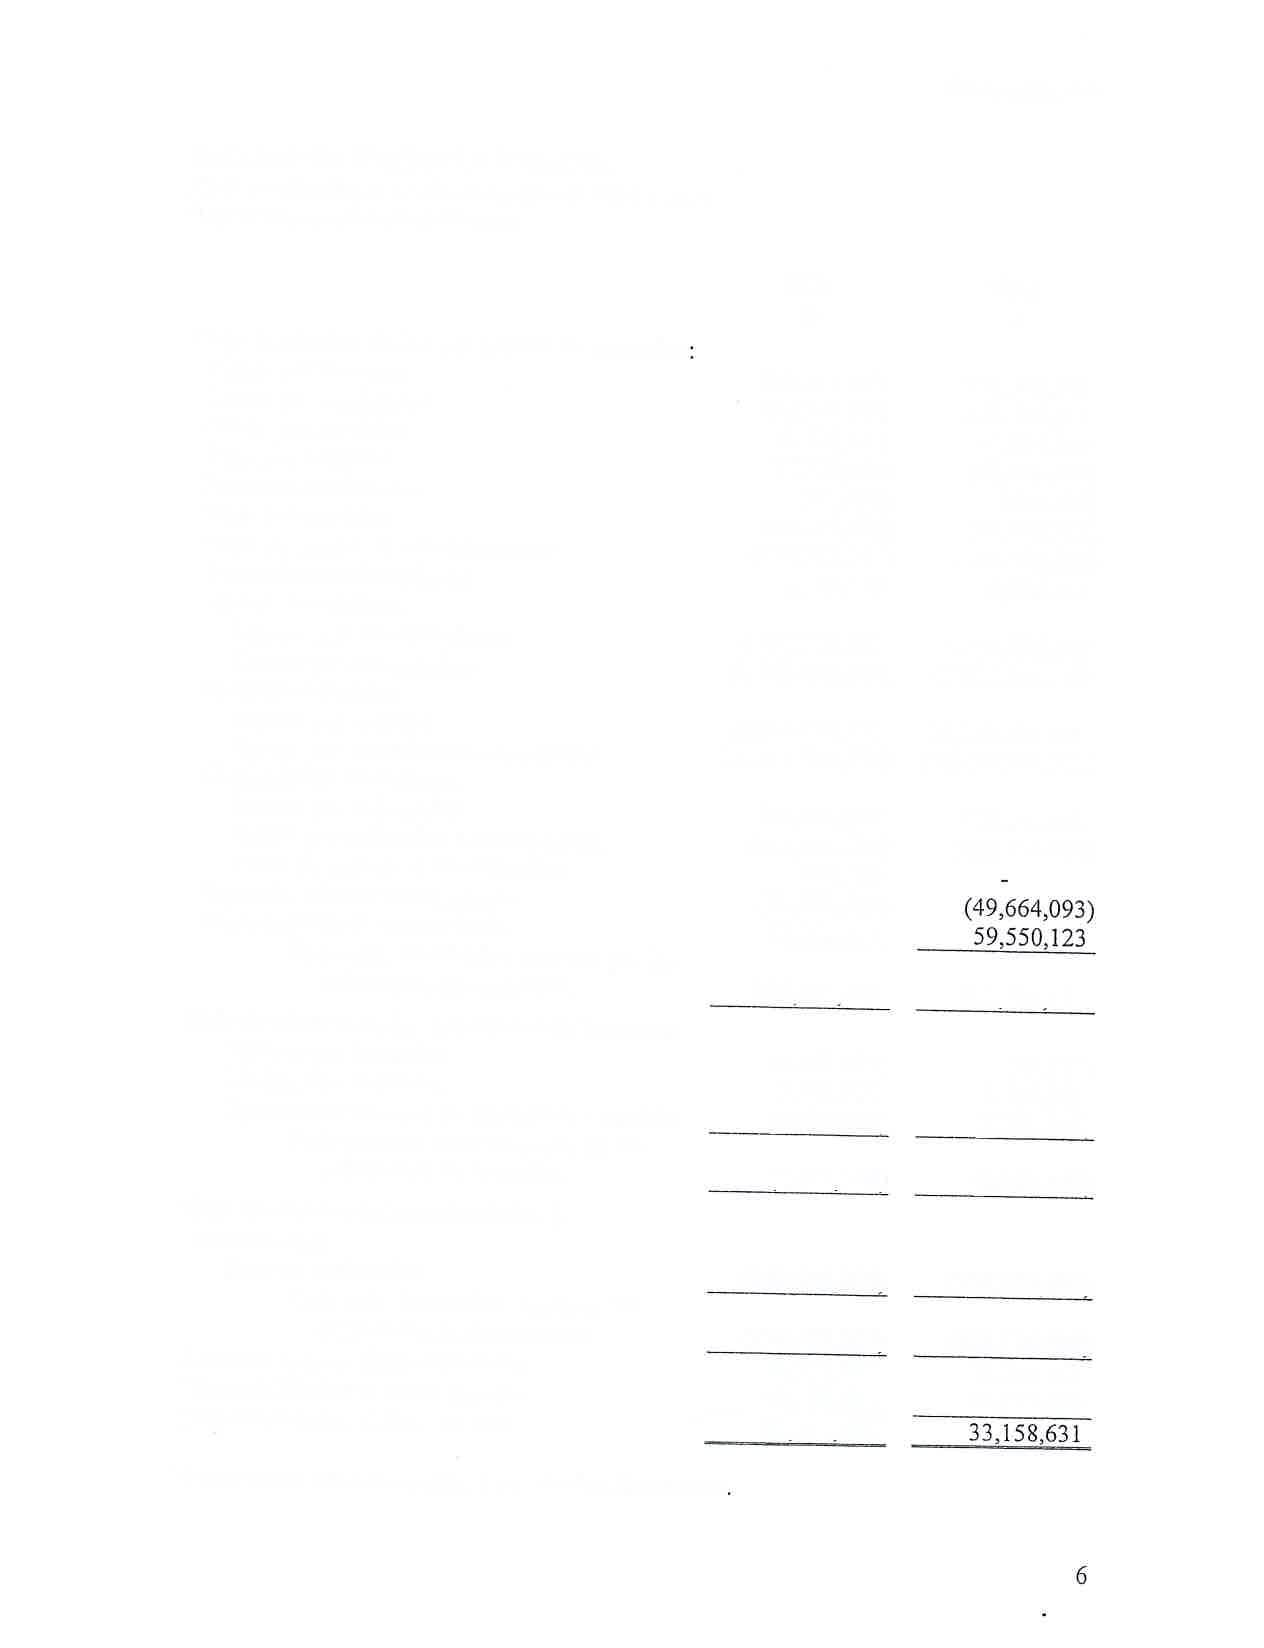
Flujo cle efectivo de las actividades de operación
Cobro por intereses
Coblo por comisiones
Cobro por servicios
Pago por intereses
Pago por comisiones
Pago por servicios
Pago por gastos de administración
Ganancia cambiaria (neto)
Cartera de créditos:
Ingreso por amortizaciones
Egreso por desembolsos
Créditos obtenidos:
Ingreso por créditos
Egreso por amortizaciln de créditos
Obli gaciones financieras :
Ingreso por colocación
Egreso por redención o readquisición
Venta de activos extraordinarios
Impuesto sobre la renta pagado
Otros ingresos y egresos (neto)
Flujo neto de efectivo provisto por las actividades de operación
Flujo de efectivo de las actividades de inversión:
Egresos por inversión
Dividendos recibidos
Egresos por compra de inmuebles y rnuebles
Flujo neto de efectivo usado en las actividades de inversión
Flujo de efectivo de las actividades de financiación:
Pago de dividendos
Flujo neto de efectivo usaclo en las actividades de financiación
Aumento neto en disponibilidades
Disponibilidades al inicio del año
Disponibilidades al final del año
2017 a
329,539,977
329,251,064
32,223,419 (67,709,249) (561,590) (25,174,499) (179,527,r97)
72,166,119
8,190,176,920 (8,465,422,595)
19,944,922,527 (19,901 ,3lg,g7g)
464,794,000 (373,469,000) 220,000 (51,992,639) 62,003,201
2016 a 296,533,499 28 9,505,5 14 4I,044,377 (63,663,590) (339,69r) (24,959,993) (190,795,095) 9,595,247 7,750,935,352 (7,910,923,r42) I 8,100,657,991 (19,r29,324,70r)
379,791,000 (3 55,134,000)
299,131.469 3 12,798.81 1
(2,36r,095) 3,500,970 (2,602,923)
(98,977) 3,539,333 (5,741,926\
(r,463.048) (2,301,470)
(239,455,200) (299,r76,600]t
Véanse notas que acompañan a los estados financieros
(239,455,200) (299,176,600\ 59,213,221 33,158Í! ! 91.371.852
72,320,741 20,937,990
Notas a los Estados Financieros
3l de diciembre de 2017 y 2016
I Operaciones
Contecnica, S.A. (la'rCompañía,,)
ública de Guatemala el 16 de marzo de 19g I actividad principal consiste en otorgar f,rn emisión, administración y oper,ación de tarjetas cle onal. Sus operaciones se rige.n en su orden por las siguientes leyes guatemaltecas: Ley de Bancos y Grupos Financieros, y erlo que fuere aplicabie, por raLey orgánicadel Banco de Guatemala, ra Ley Monetariå,.ra Ley df supervisión Financie ra,IaLey contra el Lavado de Dinero u otros Activos ý tur"y'pura prevenir y Repiimir el Financiamiento del Terrorismo.
Tiene stts oficinas centrales ubicadas en la Vía 6,6-60 zona4,ciudad de Guatemala. l'a controladora última. de la Compañía es la entidad Bicapital Corporation constituida en la República de panamã,
Bases de Preparación
a Declaración de Cumplimiento
Las políticas contables utilizadas para la preparación y presentación de información financiera están de acuãrdo, en iodãs sus aspectos importantes, con la práctica general en la activid_ad bancaria regulada én Guatemalu y con el Manual de Instrucciones Contables para Entidaães Sujetas a la Vigilalcia e Inspección de la Superintendencii de Bancos (MI-c) aprobadJ en la Resolución de Junta Monetaria JM-150-2006 y sus modificaciones posteriores.
El MIC tiene como objetivo normar el registro contable de todas las actividades financieras de las entidades sujetasã la vigilancia e inspección de la Superintendencia de Bancos de Guatemala.
Adicionalmente, estas políticas contables e informes deben regirse por la Ley de Bancos y Grupos Financieros, Ley Monetaria, I-ey de Súpervisión Financiera, Ley contra er Lavado de Dinero u otios Áctivos, L.y p* Prevenir miento del Terrorismo y otras leyes uplí.atle, a su acti s disposiciones de la Junta Morietariã y de la Superint Guate, ala.
Base de Medición
Los activos y pasivos se presentan al costo, En el caso cle bienes realizables a su valor adjudicado siguienclo el procedimiento que se indica en la nota 3e.
Notas a los Estados Financieros
c Moneda de presentación
Los estados financieros están expresados en quetzares (e), la moneda de cttrso legal en Guatemala. Al 3l de diciembre aezotz losìùos ¿" camùo ¿e referencia del Banco de Guatemala y del mercado bançario de divisas estaban alrecledor de e7.34: US$L00 (e7.52: tJS$1.OO furu Z0t6).
d Uso de Estimaciones
En la preparación de los estados financieros se ha efectuado estimaciones y supuestos relacionados para inforrnar sobre los activos, pasivos, resultados y la revelación de pasivos contingentes, Los result rdos reales pueden diferir de estas estimaciones' Las estimaciones importantes que son particularmente susceptibles a cambios sigriificativos se relacionan principàlmente con la determinación de la estimación por valuación cle cartera ãe créditos y la recuperación de cuentas por cobrar,
Políticas Contables SignifTcativas
La información adjunta contenida en los estados financieros y sus notas ha sido preparada y es resporlsabilidad cle la administración de la Compañía. [,as poiiti.u, contables que se resumen a continuación se aplicaron en la preparación y presentación de estos estados financieros. Estas poiíti"u, contables difieren de las normas internacionales de información financierä çxrrn¡ principalmente en lo que se resume en la nota 28.
a Instrumentos Financieros
Se conoce como instrumento financiero a cualquier contrato que origine un activo financiero en una entidad y alavezun puåiuo nnanciero o instrumento patrimonial en otra entidad. r,os instru*.nio, frnancieros incluyen, entre otros, disponibilidades, carterade créditos, productos financieros po, åoúrur, cuentas por cobrar, créditos obtenidos, obligaciones financierar y ó*iu, po,. pagar.
i. Cuentas por cobrar tarjetahabientes
La carlera de créditos representa el importe de los saldos de las cuentas por cobrar por tarjera de crédito en moneda nacionar y moneda extranjera, más-menos er ajuste al tipo de cambio cuando se trate de saldos en .mgneda extranjera, Las comisiones y cuarquier costo incrementar reracionados con los sardos po, "obra, por tarjeta de crédito se reconocen directamente en los resultados der año.
Para efectos de cobro, los saldos de las cuentas por cobrar por tarjetas de crédito están divididos en veinte (20) ciclos, cuyas fechas de corte son del 6 al25 de cada mes.
Notas a los Estados Financieros
Para efectos de cierres co'tables mensuales, los montos por compras en establecimientos se registran como cuentas por cobìar cuando se realizan las transacciones por parte del tarjetahatiente.
cuentas por cobrar extra-financiamiento tarjeta de crédito
En la cuenta de "extra-financiamiento por cobraî,, se registran tanto los collsumos como los intereses por devengar. conformé se vencen las cuotas respectivas, ias mismas se trasladan junto con sus intereses a las cuentas por cobrar tarjetas de créclito.
Estimación por varuación de cartera cre créditos y cuentas p'r cobrar
De acuerdo con el. ReglamenÍo para la Administración der Riesgo de crédito, Resolución JM-93-2005 del 23 de mayo de 2005 ÿ ,u, modif,rcaciones según Resorución JM-r67-200g, se debe registrar contra los resultados del año una reserva conforme la valuación de su cartera de activos crediticios.
En caso esta exceda del máximo legal permitido como gasto deducible para la determinación del gasto de impuesto sobre la renia, el excedente podrá registrarse directamente contra cuentas de reservas de capital en el capital contable.
La constitución y mantenimiento de reservas o provisiones genéricas sumadas a las reservas o provisiones específicas deben cubrir el equivalente al cien por ciento de la cartera vencida y en ningún caso puede ser menor al l.z5% del total de ios activos crediticios brutos.
Productos financieros por cobrar se registra como productos financieros por cobrar, los montos correspondientes a los ingresos por intereses, cargos por servicios y manejo de cuenta.
b fnversiones permanentes
Las inversiones en acciones que efectúe con carácter permanente se reconocen utilizando el método de costo, inclusive las inversiones en acciones de_entidades en que por su participació' accionaria, se tenga control y/o influencia si gnifi cativa.
Los ingresos obtenidos de estas inversiones se registran sólo en la medida en que se distribuyen las ganancias acumulaclas de iá entidad participada (en la que se mantiene la inversión), surgidas después de la fecha de adquisición.
Notas a los Estados Financieros
Las. inversiones permanentes en moneda extranjera se contabilizan a su equivalente en quetzares utilizando er tipo de cämuiá vigente cnando se realiza la adquisición y se mantienen regisiradas al tipo de cambio histórico, de conformidad con lo requerido por eiManual de Instrucciones contables para Entidades sujetas a la vigilanòia e Inspección de la superintendencia de Bancos de Guatemala.
Inmuebles y Muebles
i. Acfivos adquiridos
Los irunuebles y muebres se presentan ar costo de adquisició'.
ii. I)esembolsos posteriores a Ia adquisición
Las renovacio'es y ejoras impoitantes se capitarizan, mientras que los des.embolsos por reparaciones yirantenimiento qu" ,ro ut*.gan la uiau,itit de los activos se reconocen como gastos en ros resultados del año.
iii. Depreciación
Los bienes inmuebles y muebies registrados al costo excepto los terrenos y la pinacoteca or el método de lí'ea recta, utilizando tasas basadas en los hblecidos fiscalmente. Lo, por..ntajes de depreciación ut s siguientes:
Vehículos, mobiliario y equipo
Equipo de cómputo
Edificios
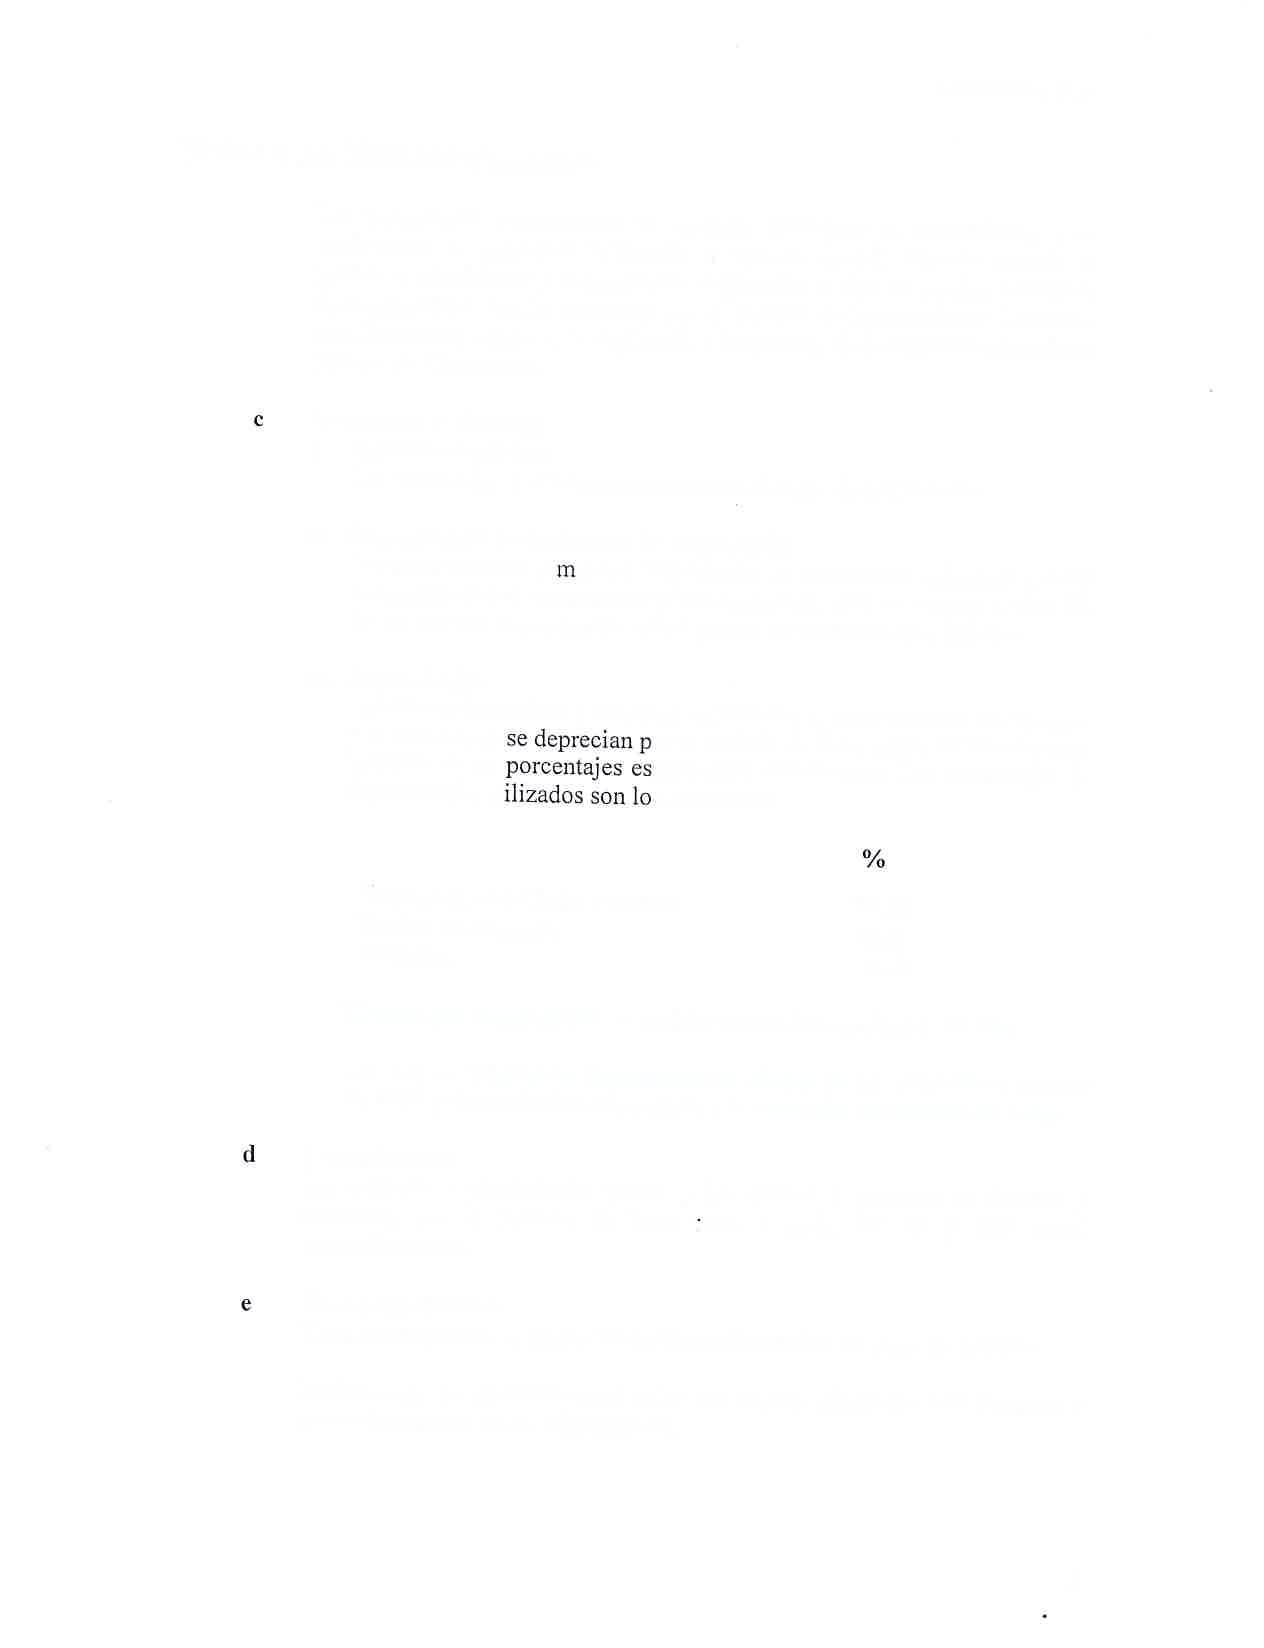
20.00 JJ.JJ 5.00
El gasto por depreciación se registra contra los resultados del año.
Los activos totalme'te deprecia<ios se rebajan de las respectivas cuentas de costo y depreciación acum,lada y se controlan en cuentas de orden.
Amortización
Las mejoras a propiedades ajenas y las marcas y patentes se difieren y atnorfizan por el método cle línea r ecta a rczón del 5% y 20% unuul respectivamente.
Bienes Realizables
Estos corresponden a bienes inmuebles adjudicados en pago de créditos.
Inicialmente se contabilizan al valor del capital adeudado más intereses y gastos incurridos en su adjudicación,
Notas a f
los Estados Financieros
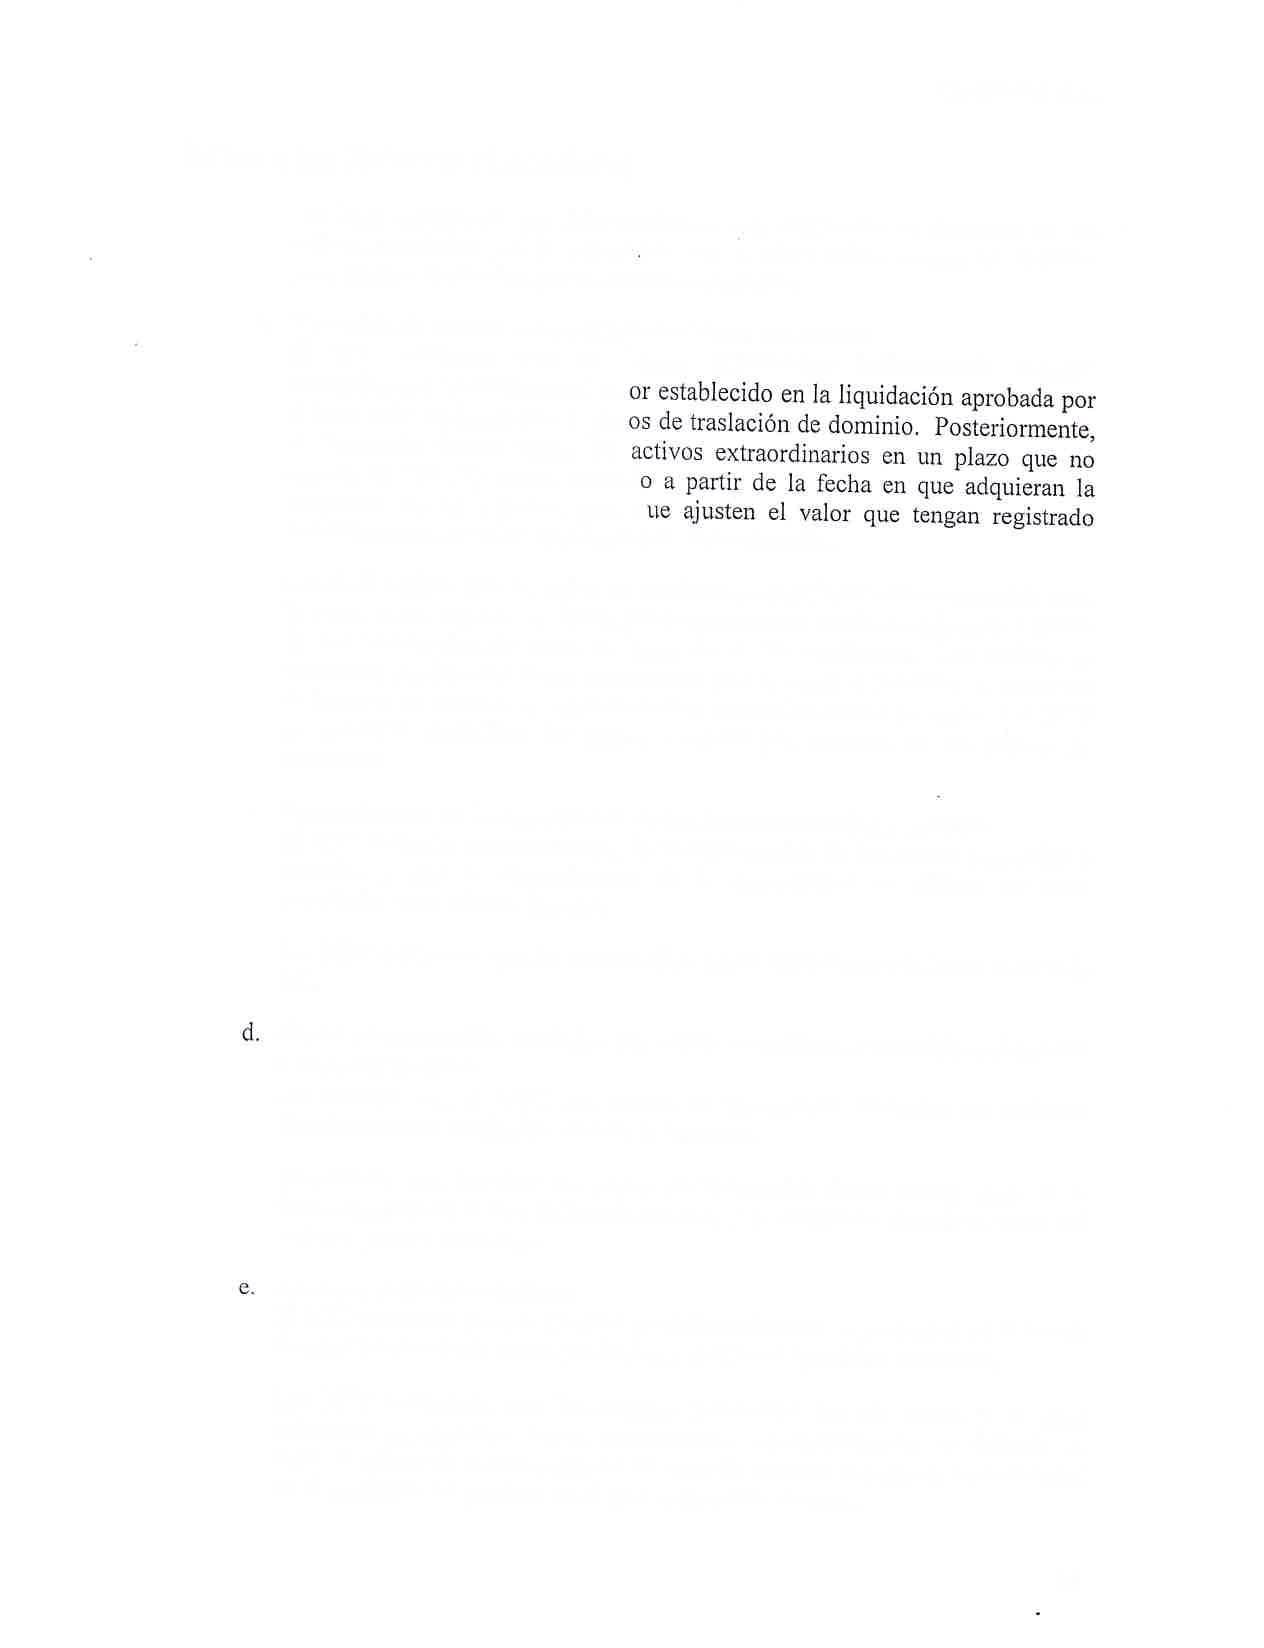
La valuación de estos activos se actualiza mediante avalúo independiente, en un plazo que no excede de tres meses.contados a partir de ra fecha en que se adquiere la propiedad. Si el avarúo es ,nrnoi al Ãonto registrado se contabiliza una reserva de valuación reconociendo la pérdida en los resultados lel añ,o, caso contrario se reconoce una utilidad por realizar en otras cuentas acreeooras.
si la venta es al contado y el valor de venta es mayor al valor en libros, ra diferencia se contabiliza directamente en los resultaãos del año. Si la venta es a plazos y el valor de venta es mayor al valor en libros, la diferencia se conlabiliza como una utilidad en venta a plazos, trasladándose a los resultados conforme se cobren las cuotas. Si el valor de venta es menor al valor en libros se contabiliza \a pérdida en los resultados, indepe'dientemente si es ar contado o a plazos.
El resultado de las transacciones de venta de bienes realizables se registra en resultado con base en el método de lo percibido.
Indemnizaciones Laborales
De acuerdo con las Leyes de Guatemala los patronos tienen la obligación de pagar a sus empleados y trabajado indemnización equivalente al suãldo servicio o a sus beneficiarios en caso el artículo 85 inciso a) del Código de
La política contable se apega a lo dispuesto por el código de Trabajo. No se ha contabilizado provisión para estos casos y cuando .ito, ,. presentan, los pagos se reconocen como gasto en los resultados del año.
onceptos siguientes se registran utilizando la eu cuentas de resultados:
i. Por intereses y cargos por servicios Los intereses y cargos por servicios se devengan y registran como ingreso en el estado de resultados en las fechas de cõrte estàtlecidas e indicadas en la nota 3 literal a i anterior. Los ingresos por intereses y cargos por servicios se determinan sobre et saldo penåiente de capital de cada tarjetahabiente a la fecha de corte del mes anterior.
El registro contable en resultados para las transacciones de tarjetas de crédito se suspende cuando se incurra ell un atraso de noventa días calendario, contados a partir del día siguiente de cuando debieron recibirse los pagos pactados o convenidor. A partir de esta suspensión para estas cuentas los intereses se reconocen al ser percibidos.
Notas a los Estados Financieros
Los saidos suspendidos, registrados en cuentas de balance y en cuentas de resultados, así como los que son derrengados a partir de la fecha de suspensión se registran en cuentas de orden.
Los .ingresos registrados en cuentas cle resultados que no fueron efectivamente percibidos se reconocen como gastos contra la cuenta de procluctos por cobrar en la que se registraron inicialmente.
Por intereses por mora
iii. Por manejo de cuenta
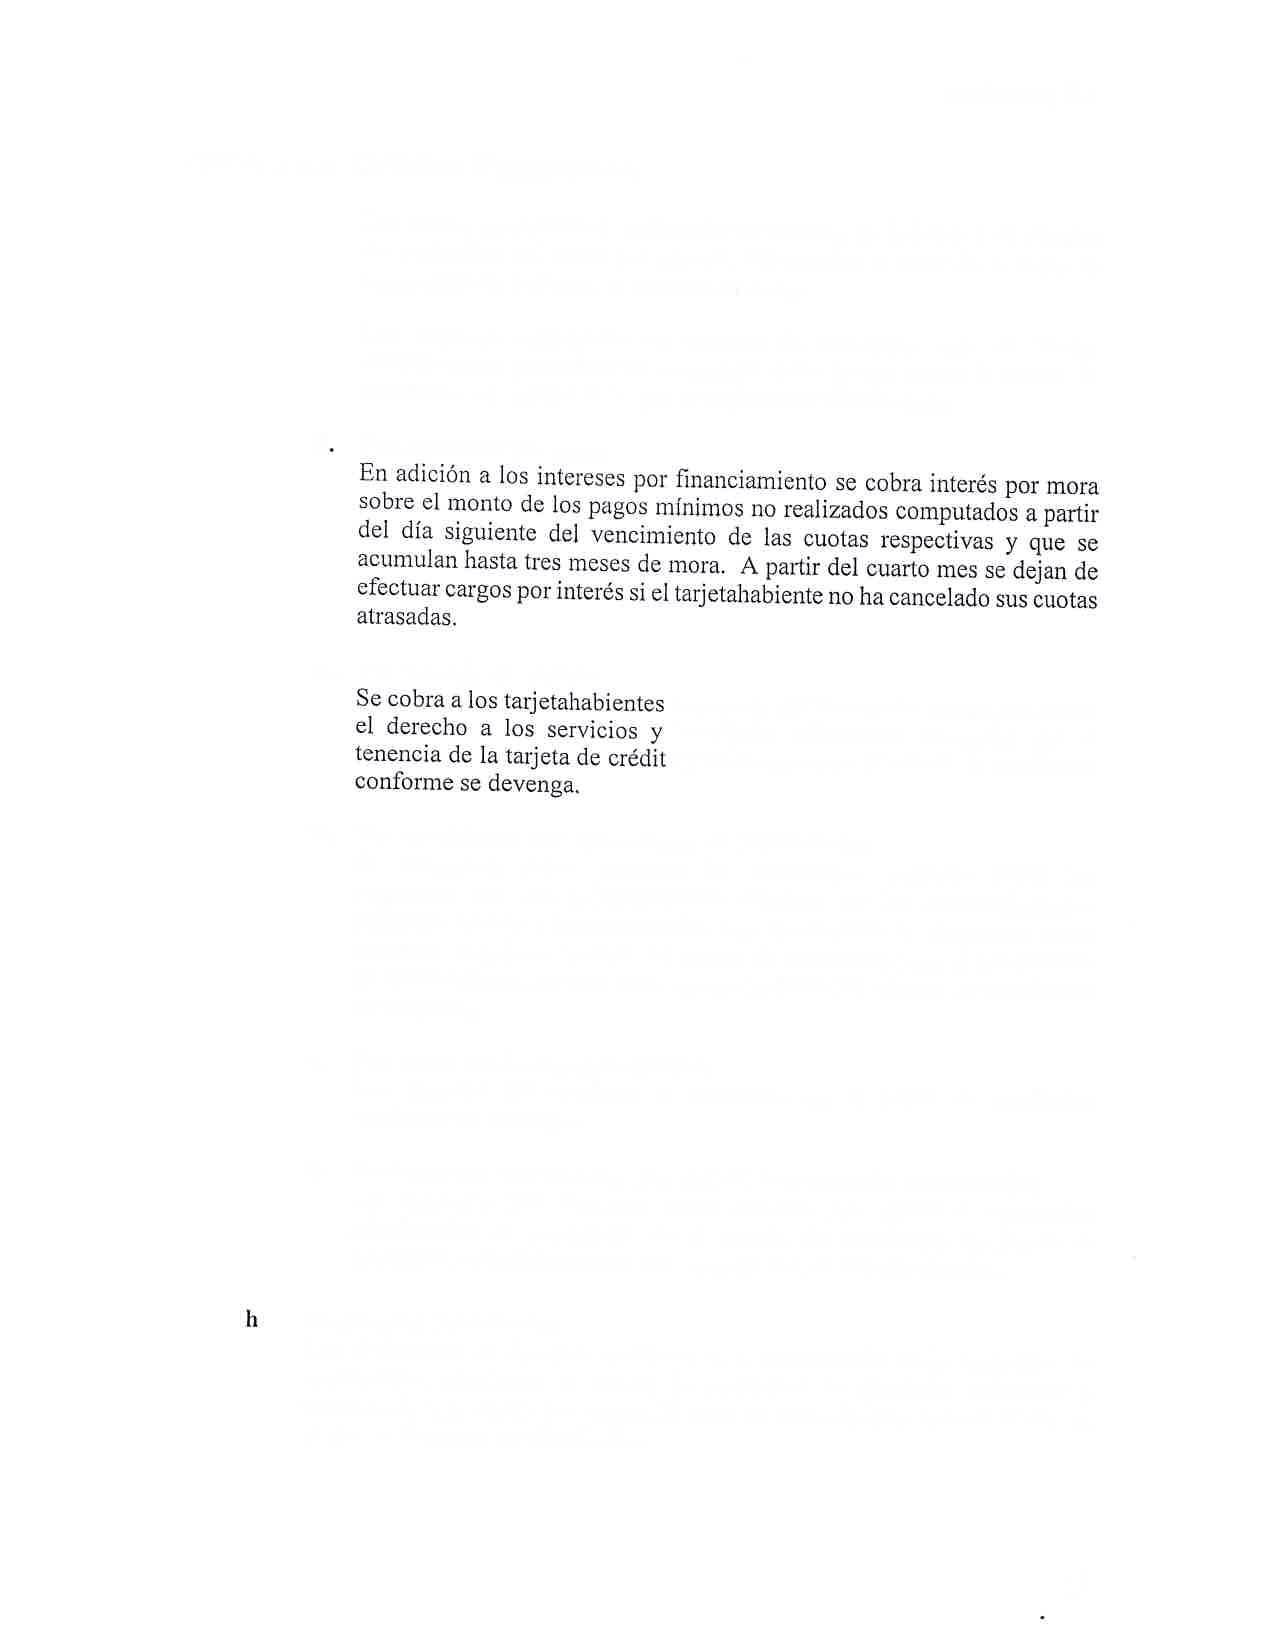
una cuota por manejo de cuenta que cubre benefìcios adicionales otorgados por la o y se reconoce en el estado de resultados
iv. Por comisiones por operaciones de intercambio se reconocen coûro producto las comisiones recibidas sobre los coxsumos que los tarjetahabientes efectúan en los establecimientos afiliados locales e internacionales. Las comisiones se reconocen como producto cuando se reciben las cuotas cle reembolso para el intercambio de transacciones, ya que hasta en ese instante las mismas se consideran devengadas.
v. Por otros productos por servicios
Los^ingresos por servicios se reconocen en el estado de resultados conforme se devengan.
vi. Por intereses por cuentas por cobrar a compañías relacionadas
Los ingresos por intereses sobre cuentas por cobra. a compaRías relacionadas se reconocen en el estado de resultados conforme se devengan, calculados sobre una base cle tasa de interés efectiva"
Dividendos Decretados
Los dividendos se decretan conforme a la autorización de la Asamblea de Accionistas, rebajando la cuenta de resultados de ejercicios anteriores ý legistrando una cuenta por pagar. El pago se hace efeciivo durante el año en el que se clecretan los dividendos.
Notas a los Estados Financieros
i Reserva Legal
De acuerdo con los artículos 36 y 37 del Código de Comercio de Guatemala, toda sociedad deberá separar anualmente como mínimo el cinco por ciento (5%) de la ganancia neta contable de cada ejercicio para formar la reserva legal. Esta no podrá ser distribuida en forma alguna enire los accionistas sino hasta la liquidación de la sociedad.
Sin embargo, anualmente podrá capitalizarse el excedente del cinco por ciento (5%) de la misma cuando exceda del quince por ciento (15%) iel capital pagado al cierre del ejercicio inmecliaio u.rtriior, sin perjuicío de seguir reservando el cinco por ciento (5%) anual mencionado anìeriormente. El cinco por ciento (5%) de la ganancia neta del año anterior se contabiliza en el año corriente.
j Activos y Pasivos en Moneda Extranjera
Los activos y pasivos en moneda extranjera se presentan a su valor equivalente en quetzales utilizando el tipo de cambio que proceda conforme a las disposiciones de las autoridades monetarias (nota)c).
k Transacciones en Moneda Extranjera
Las transacciones en moneda extranjera se contabilizan a su equivalente en quetzales utilizando el tipo de cambio vigente cuando rà realiza la transacción,
El diferencial de cambio, si hubiese alguno, que resulte entre la fecha cuando se registra la operación y la de su cancelación o la del cierre contable se registra contra los resultados clel ejercicio contable.
hnpuesto sobre la Renta
El impuesto sobre la renta es el impuesto que se estima pagar sobre la renta gravable para el año, utilizando las tasas vigentes a la fecha de reporte general y cualquier otro ajuste sobre el irnpuesto a pagff con respecto a años anteriores.
Provisiones
Se reconoce una provisión en el balance general cuando se tiene una obligación legal o implícita como resultado de acontecimientos pasados y es probable que requiera un desembolso económico para cancelar t¿ obligación. La provisión realizada se aproxirna a su valor de cancelación, no obstante puede diferir del monto definitivo,
Provisión para el Programa Lealta se contabilizauna provisión para cubrir los gastos del programa de lealtad. Esta provisión se determina con base en ros puntos acumulados por los tarjetahabientes en sus consumos que de acuerdò con las estimaciones de la administración representan una obligación. Los puntos provisionados se reconocen como gasto en el estado de resultados conforme se devengan,
Notas a los Estados Financieros
4
Disponibilidades
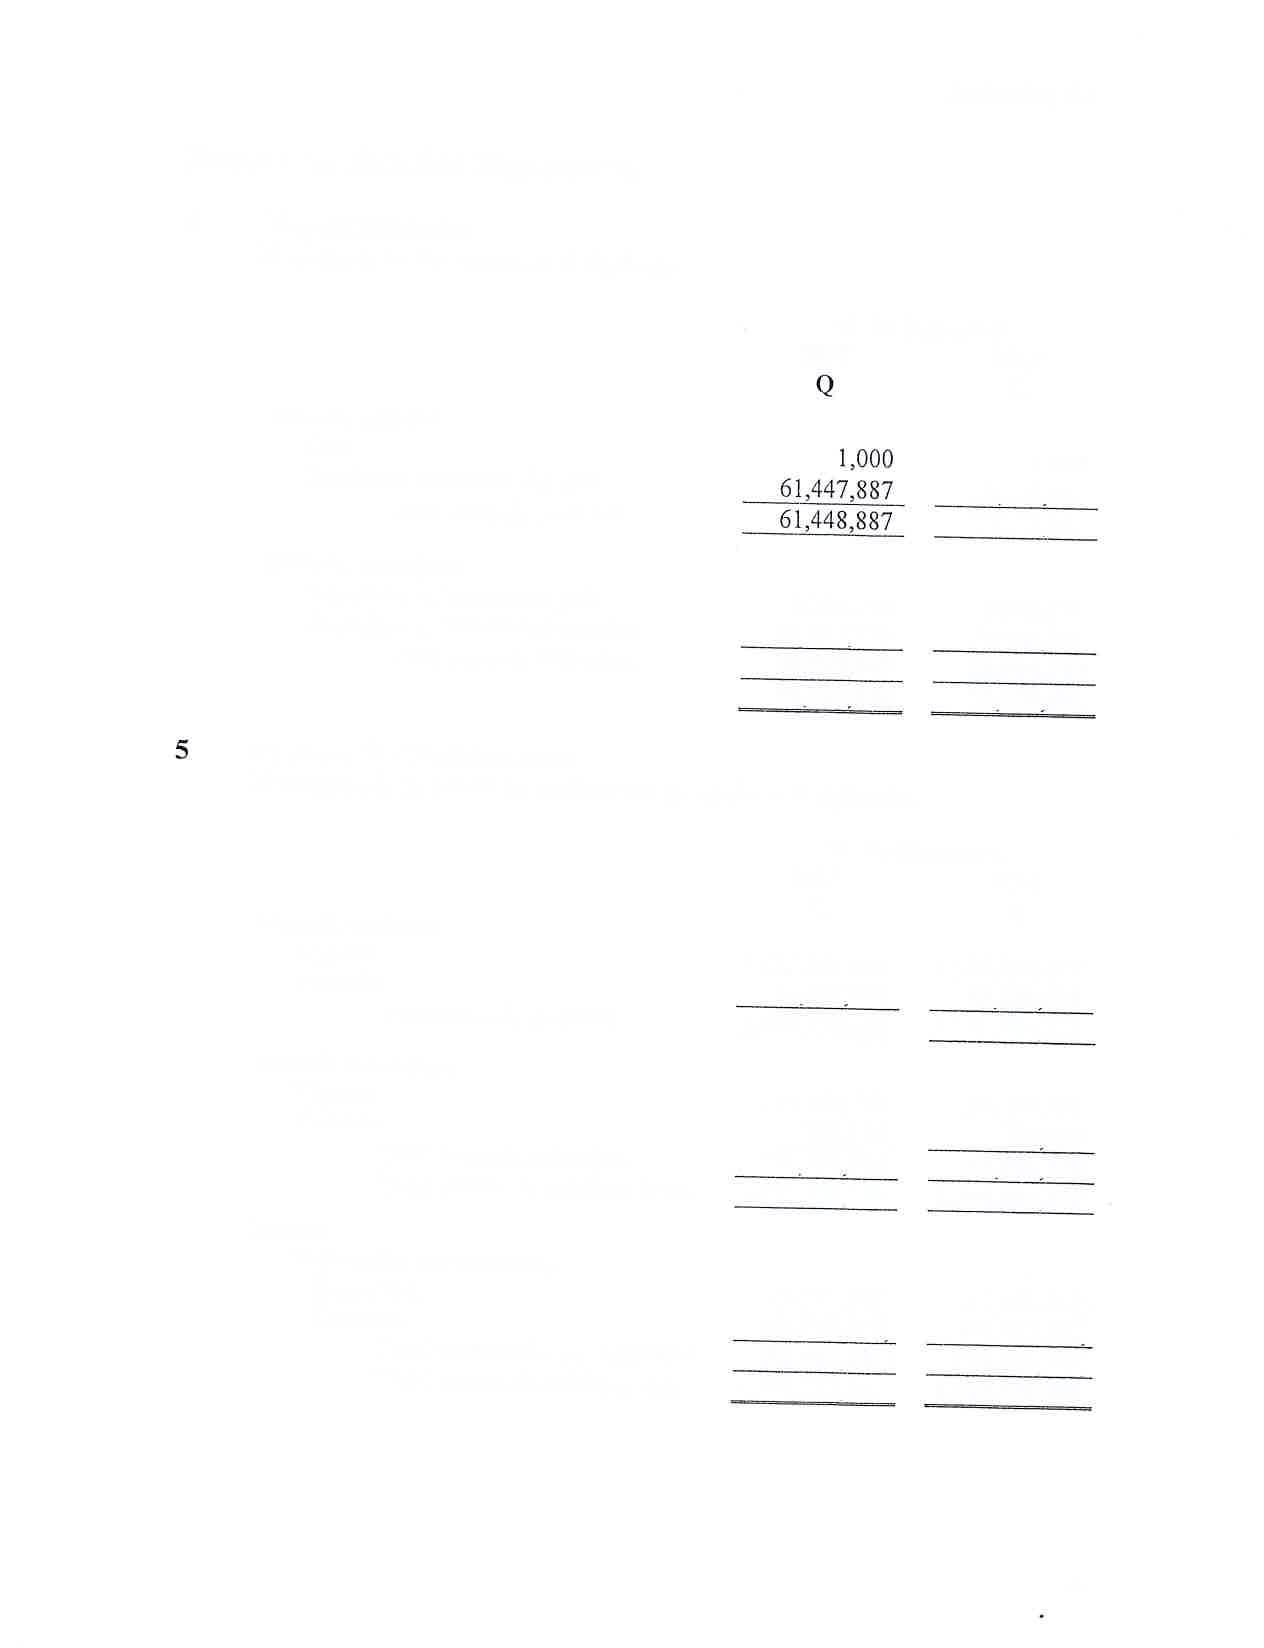
El resumen de esta cuenta es el siguiente:
Moneda nacional: Caja
Depósitos en bancos del país
Total moneda nacional
Moneda extranjera:
Depósitos en bancos del país
Depósitos en bancos del exterior ' Total moneda extranjera
Cartera de Créditos, neto
El resumen de la cartera de créditos por su estado es el siguiente: 29,922,965 22,994,750 91.371.852 33,158.63 I
Moneda nacional:
Vigente Vencida
Total moneda nacional
Moneda extranjera: Vigente Vencida
Total moneda extranjera
Total carterade créditos, bruta
Menos:
Estimación por valuación: Específica Genérica
Total estimación por valuación
Total cartera de créditos, neto
Conlecnica, S.A. 2016 a 1,000 10, i 72.881 10,173,99 I 9,297,712 21,635,253 5,046,720 17,93 9,030 41.007.904 177,769,170 _ 955,916 178.724.986 164,197,490 799.239 r64.996.729 1,741,700,r42 1,546,991,232 (9,71 I ,g4g) (75,715,973) (10,269,616) (64,233,650) (85,497,721 (74,5Q2,2 66) 1,472,379,966 ) 1,656,212,421
31 de diciembre 2017 2016 aa 1,521,967,252 7,336,926,497 45,058.016 7,562,975,156 I ,3 g 1,994,503 2017 31 de diciembre
Notas a los Estados Financieros
Las operaciones de crédito devengan tasas de interés anuales variables que oscilan entre los porcentajes que se prese'tan a continuación:
31 de diciembre 2017 2016 t/t ,Á
Créditos en moneda nacional
Créditos en moneda extranjera
El resumen de Ia cartera de créditos por categoría es el siguiente:
Moneda nacional: De consumo
Microcréditos
Deudores empresariales menores
Total moneda nacional
Moneda extranjera: De consumo
Microcréditos
Deudores empresariales menores
Total moneda extranjera
Total cartera de créditos
3l de diciembre 2017 2016 aa I,387,595,241 I,220,064,64797,256,270 92,604,627 88,123,645 79,215,229 1,562,975,156 1,3 91,994,503
145,499,791 19,326,444 14,909,751 179,724,996 136,627,222 75,973,907 12,495,700 r64,996,729 1,741,700.142- 1,546.88 r.232
El resumen de la cartera de créditos por área geográfica es er siguiente:
31 de dicienrbre 20t7 2016 aa
Moneda nacional: Guatemala I,562,97 5.156 1,3 81.884.503
Moneda extranjera: Guatemala
Otros países
Total moneda extranjera
Total cartera de créditos 1,546,99 7,232 179,590,3 5 1 134,635 178,724"996 164,930,703 66.026 164.996.729 7,747,700,142 -
l\otas a los Estados Financieros
Los movimientos contables de la estimación por valuación de la carterade créditos se detallan a continuación:
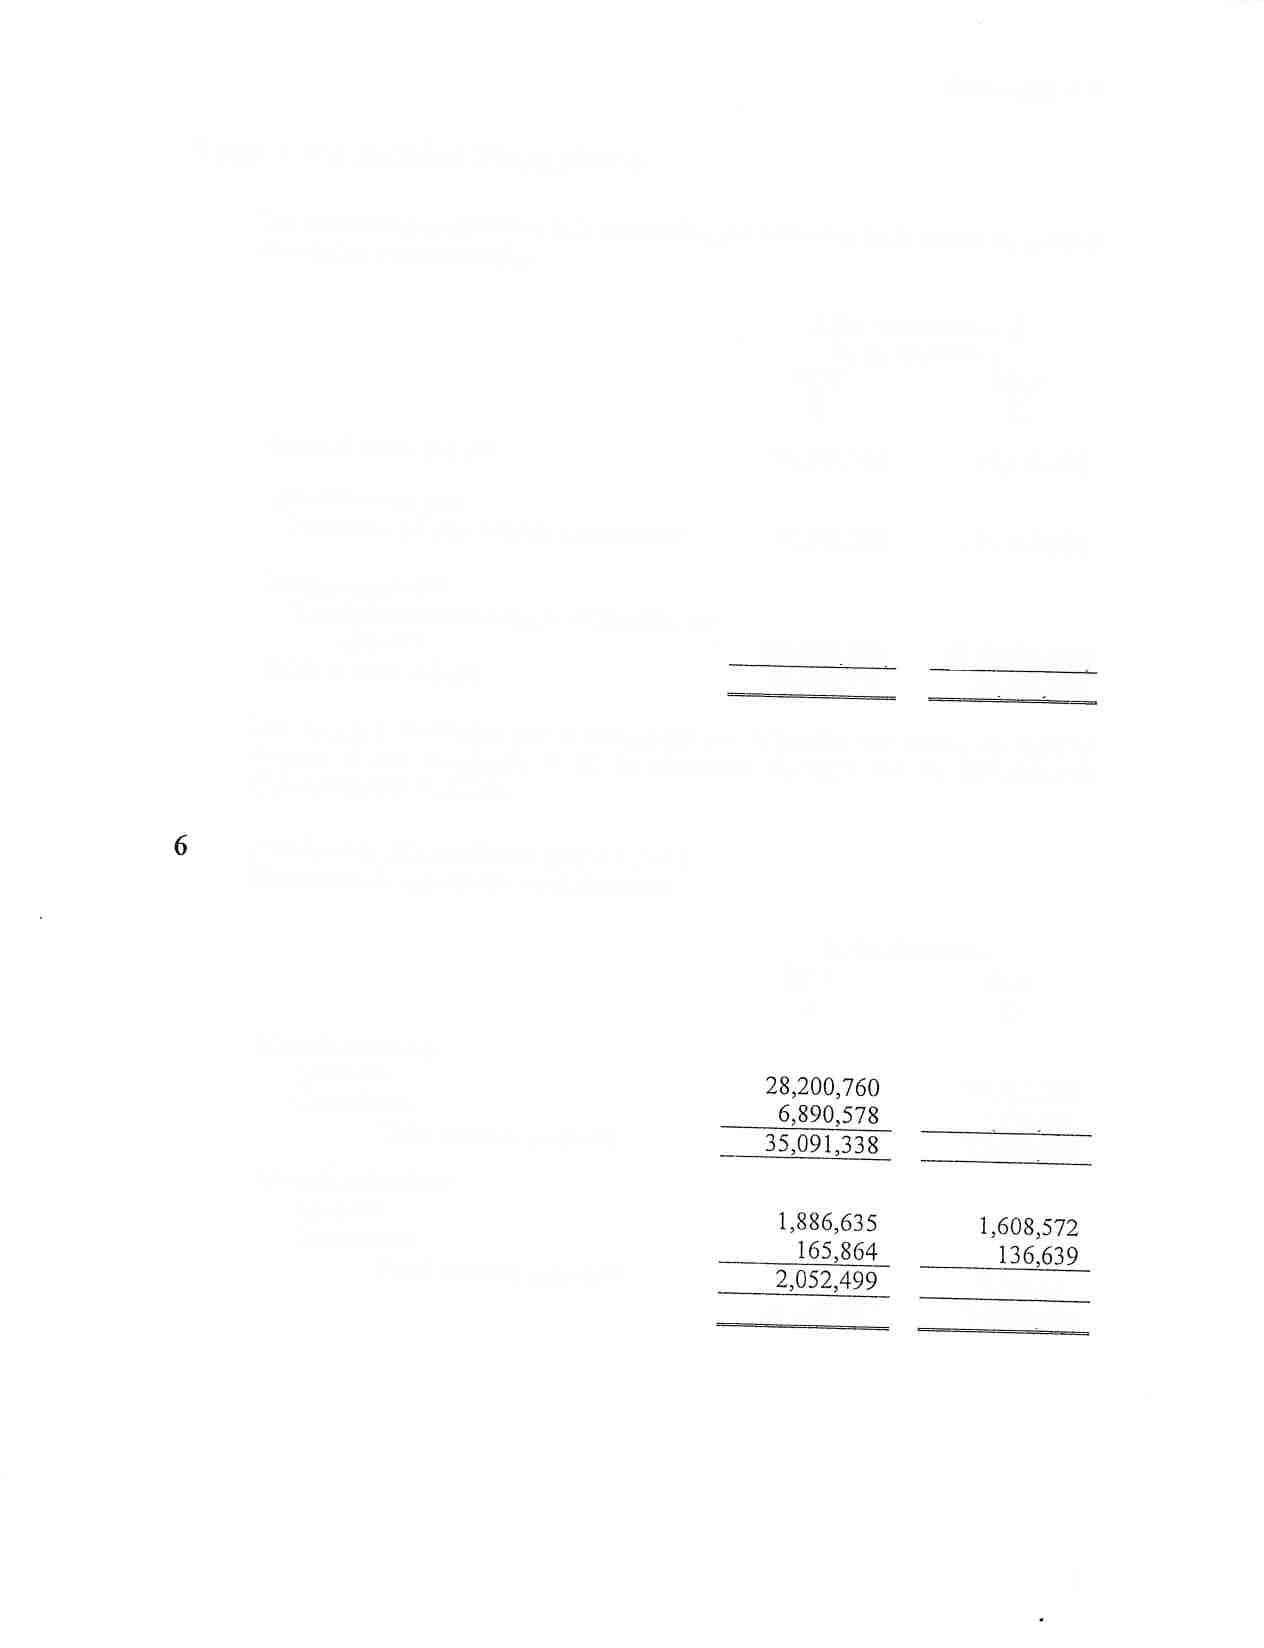
Saldo al inicio del año
Más aumentos por: Provisión del año cargadaa resultados
Menos cargos por: Regularizaciones contra la estimación por valuación
Años terminados el 31 de diciembre 2017 2016 aa 74,502,266 73,450,994 97,649,250 114,345,000
Saldo al final del año 85,497,721 74.s02.266
Los cargos a resultados por la estimación por valuación por cartera de créditos durante el año terrninadì el 31 de diciembre de ion n" de e97,64g,250, (Q1 14,345,000 en 2016).
Productos Financieros por Cobrar El resumen de esta cuenta es-el siguiente:
Moneda nacional: Intereses Comisiones
Total moneda nacional
Moneda extranjera: Intereses Comisiones 33,063,223 (86,663.795 (113,293,629) )
31 de diciembre 2017 2016 aa
Total moneda extranjera 25,57r,242 7,5s 1.981 1,745,271 37,143,937 34,909,434
Notas a los Estados Financieros
Cuentas por Cobrar, neto
EI resumen de esta cuenta es el siguiente
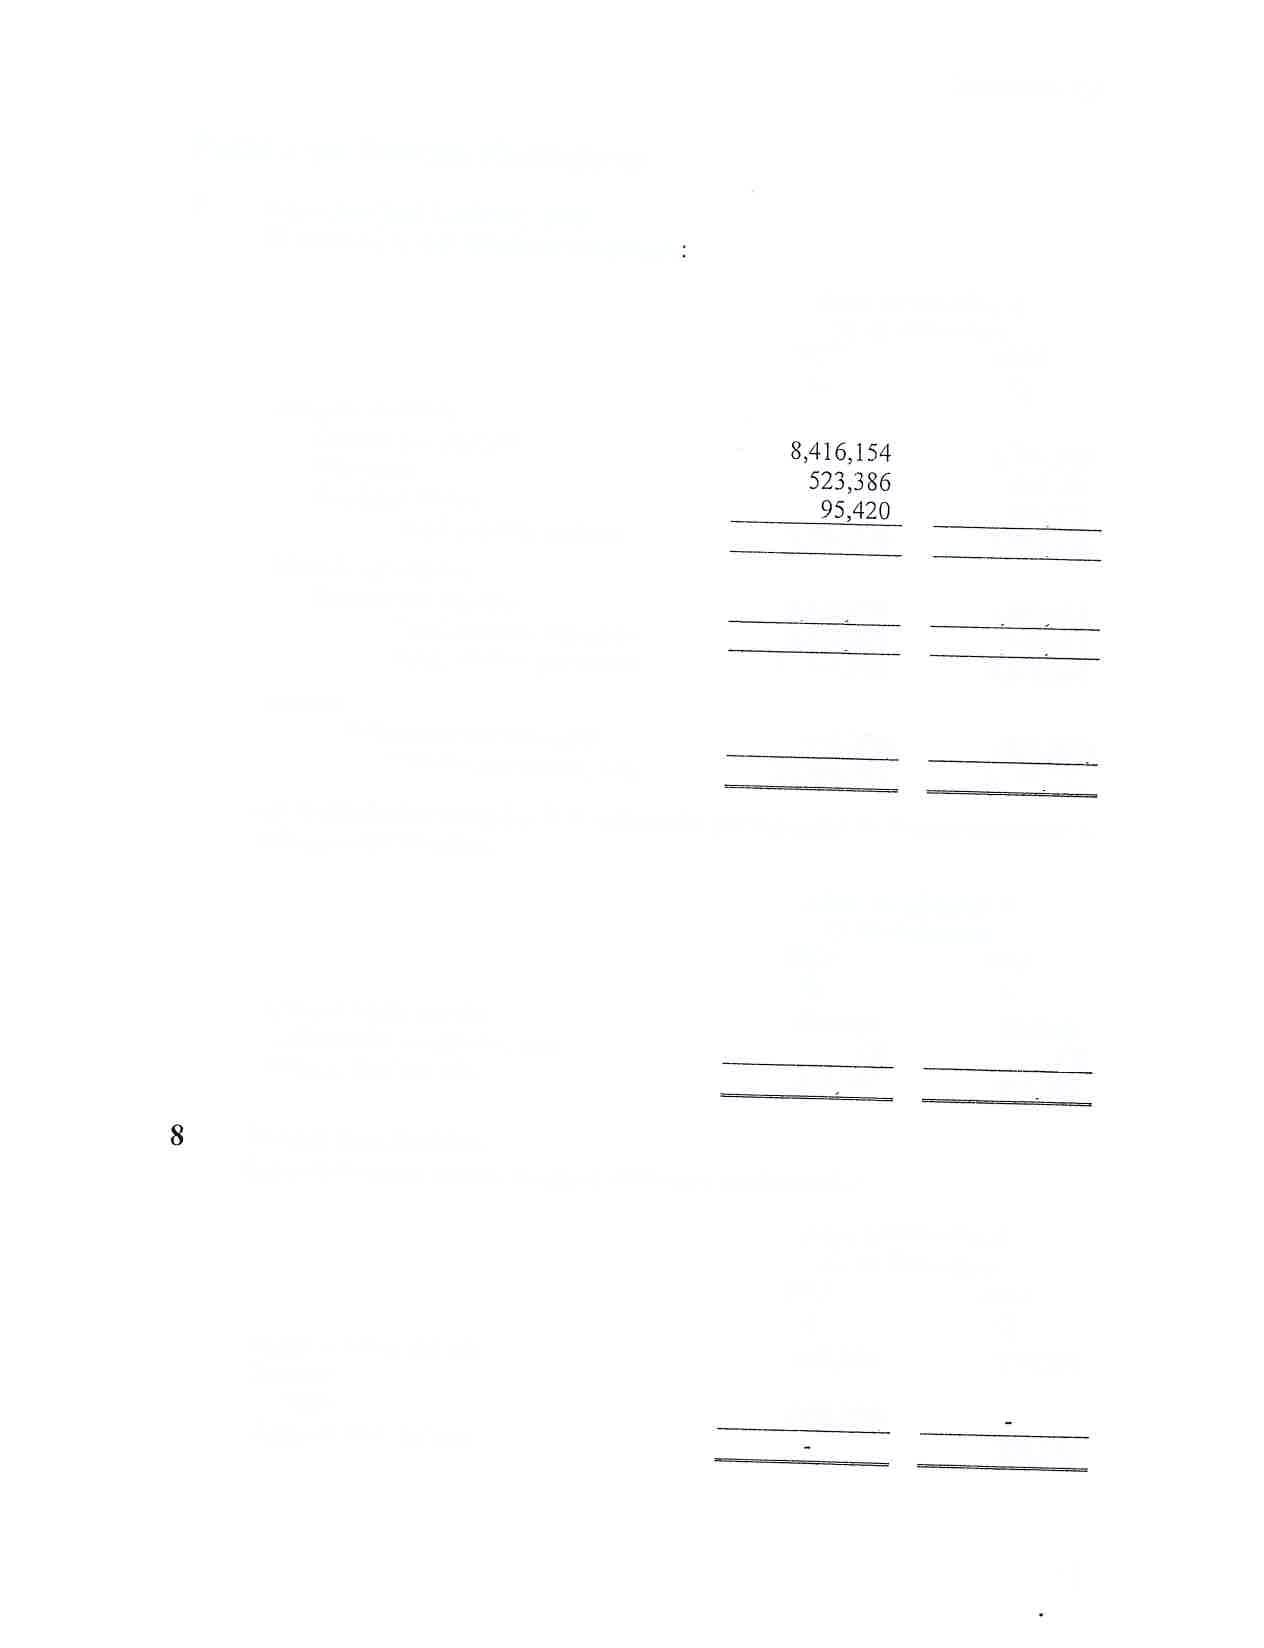
Moneda nacional:
Cuentas por liquidar
Impuestos
Deudores varios
Total moneda nacional
Moneda extranjera:
Cuentas por liquidar
Total moneda extranj era
Total cuentas por cobrar
Menos:
Estimación por valuación
Cuentas por cobrar, neto
Años terminados el 31 de diciembre 20L7 2016 aa 6,724,399 496,192 344,333 9,034,960 7,554,924 2,410.029 1.263.412 2,4r0,029 r.263.412 Il,444,ggg 8,819,336 (655,200) (655,203) 10,799,799 8,1 63,1 33
Los movimientos contables de la estimación por valuación de cuentas por cobrar se indican a continuación:
Saldo al inicio del año
Diferencial cambiario, neto
Saldo al final del año
Bienes Realizables
Años terminados el 3l de diciembre 2017 2016 aa 655,203 655,206 (3) (3) 655.200 655,203
Los movimientos de esta cuenta se reslrmen a continuación:
Saldo al inicio del año
Menos: Bajas
Saldo al final del año
(359,350)
Años terminados el 31 de diciembre 2017 2016 aa 358,350 35g,350 359,350
Notas a Ios Estados Financieros
f nversiones Perma nentes
El resumen de esta cuenta es el siguiente
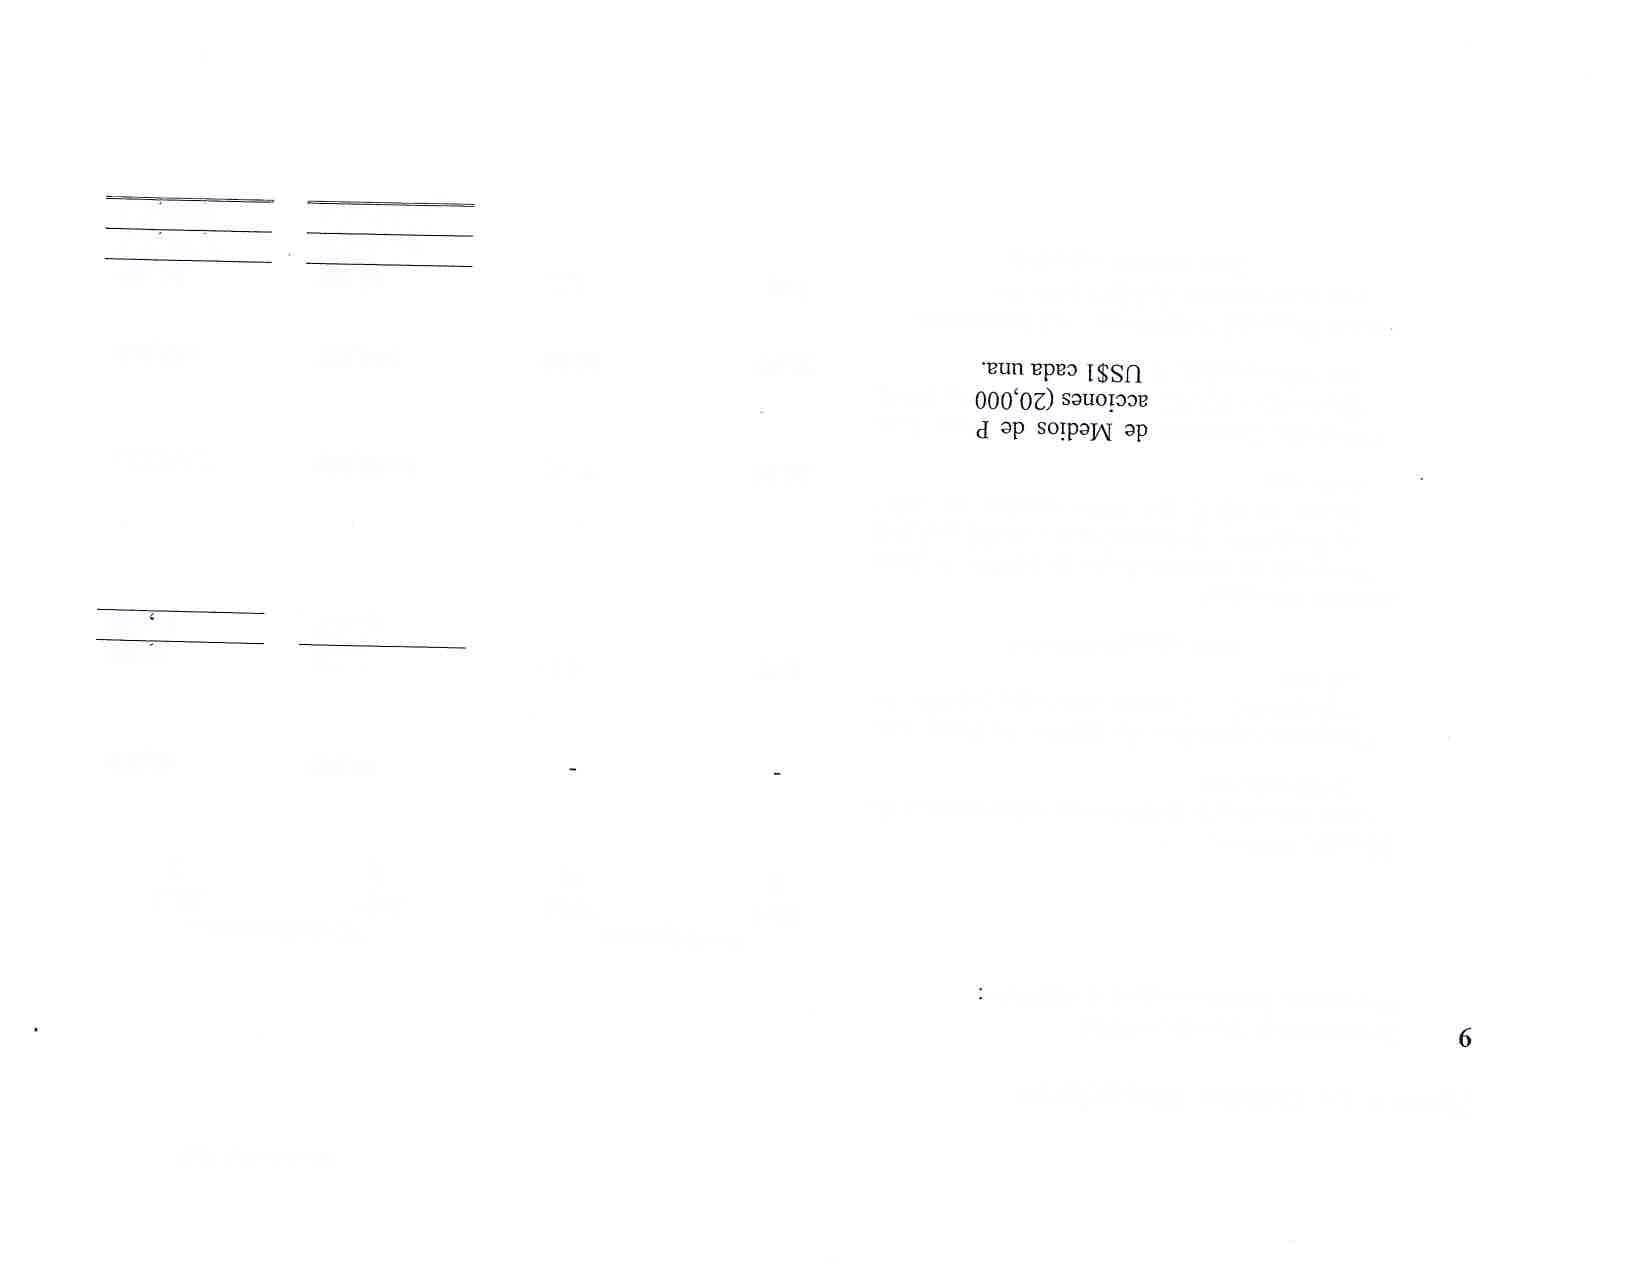
Moneda nacional:
Club Hércules, 2 acciones con valor nominal de Q100 cada una.
Compañía Operadora de Medios de pago, S.A. (Guatemala) - I acción con valor nominal de Q1,000.
Total moneda nacional
Moneda extranjera:
Compañía de Procesamiento de Medios de pago de Guatemala (Bahamas) S.A. _ 3,204 accionãs (3,098 en 2016) con valor nominal de US$l cada una.
Compañía Operadora ago, S.A. (Panamá) - 127,500 en20l6) con valor nominal de BAM Financial Corporation - 4,gl.2 acciones con valor nominal de US$l cada una.
Total moneda extranjera
Notas a tros Estados Financieros
Los dividendos recibidos por las inversiones en acciones se resumen a continuación:
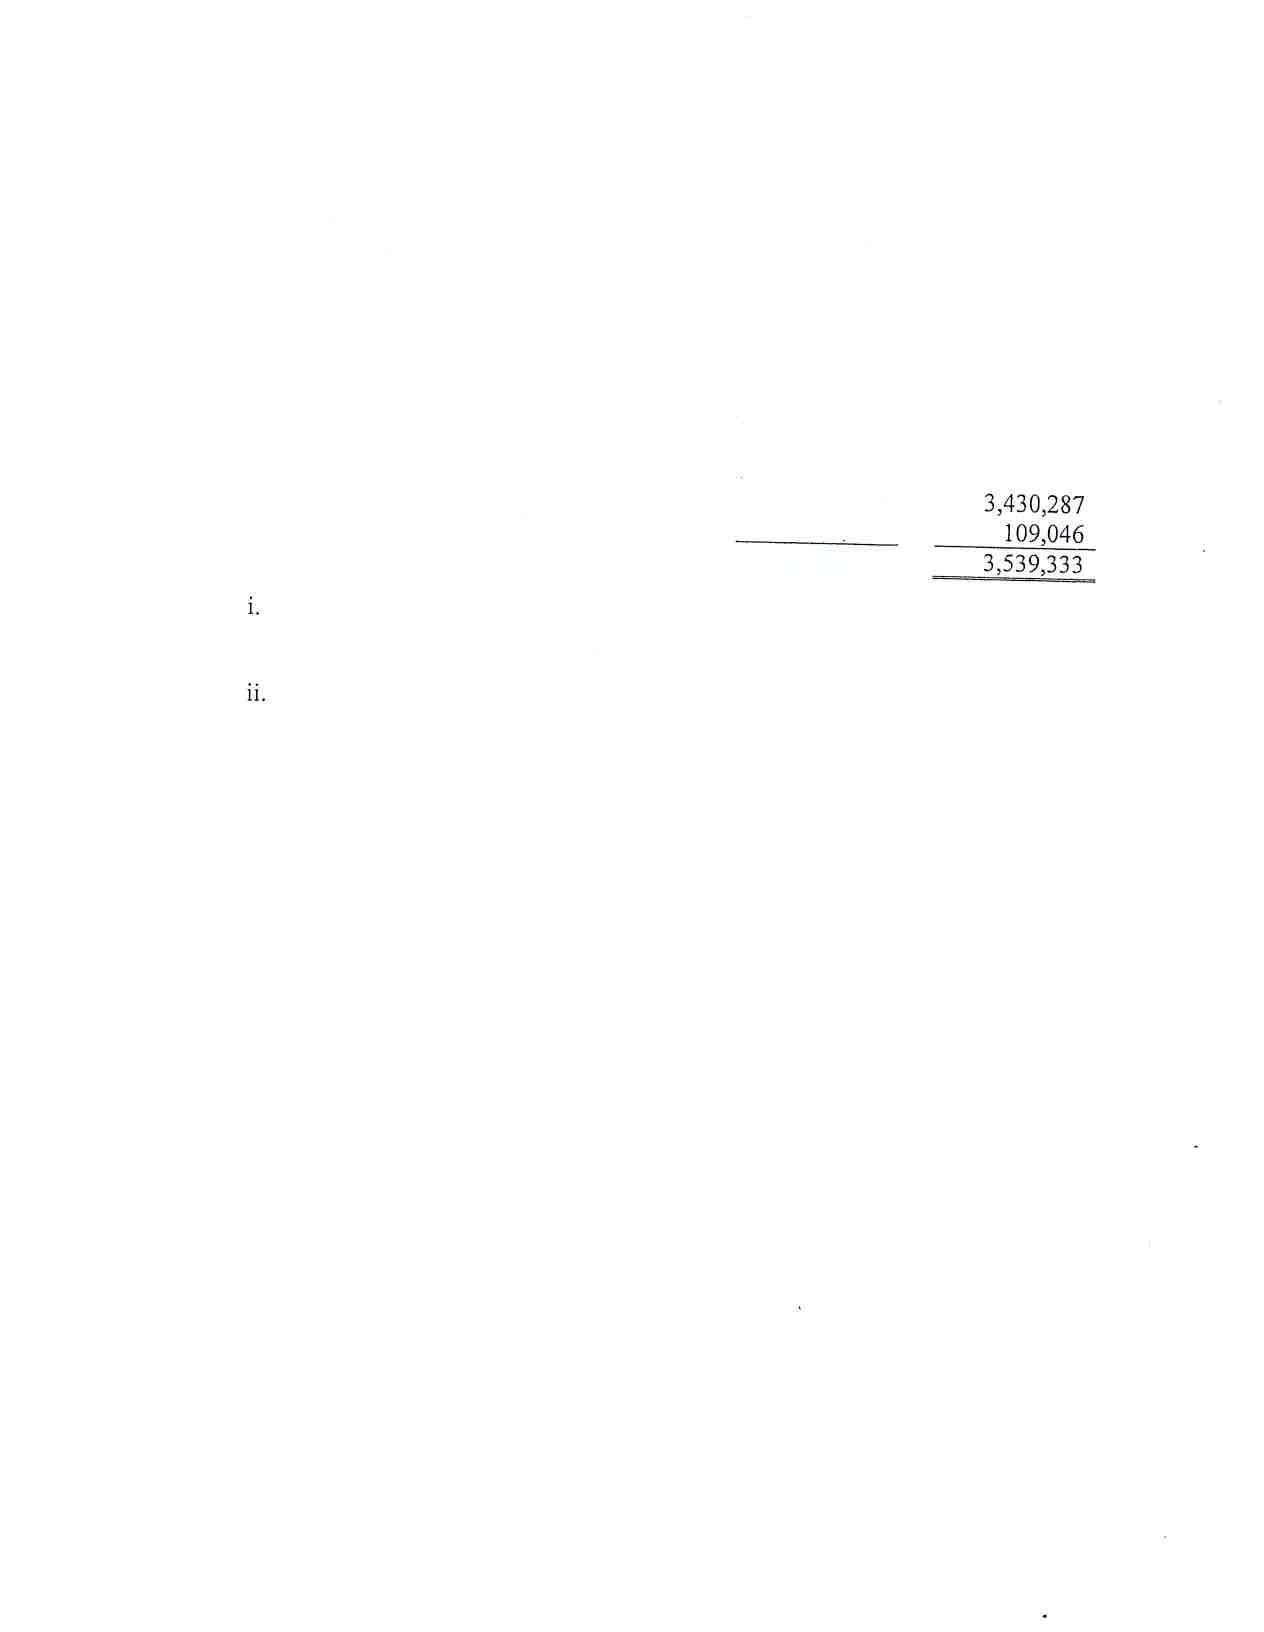
Compañía de Procesamiento de Medios de Pago de Guaremala (Bahamas) S.A. (i)
BAM Financial Corporation (ii)
Años terminados el 31 de diciembre 2017 2016 aa
3,493,606 7,364
3,500,970
Los dividendos recibido.s_de compañía de procesamiento de Medios de pago de Guatemala (Bariamas) s,A. equivalen a us$476,315 (us$44 zBlá ,"âotãi
Los dividendos recibidos de BAM Financiar corporation equivalen a us$1,011 (us$14,436 en 2016) estos corresponden å acciones que fueron reclasificadas de cuentas de regisiro a inversionå, prr*unentes durante el20l6.
Notas a los Estados Financieros
fnmuebles y Muebles, neto EI movimiento de esta cuenta por el año terminado el 3 i de diciembre d,e 20:-7 se resume a continuación
Saldo inicial a
Costo:
Terrenos
Edificios
Equipo de cómputo
Mobiliario y equipo
Vehículos
Pinacoteca
Anticipos para adquisición de activos
Depreciación acumulada:
Edif,icios
Equipo de cómputo
Mobiliario y equipo
Vehículos Total
(4,705,007) (990,952) (696,210) (6,392,76 e)
Adiciones a Traslados a
Saldo final a Bajas a (549,178) (5T6,7 t2) (1,065,9
1,356,752 940,144 5,939,110 15,903,994 1,045,1 g0 ggg,629 1,356,752 549,llg 516,712 065 890 101,464 26,095,273 (29t,905) (7,234,459) (7t9,779) (876, I 35) (9,122,27 16,962,996
(29t,905) (3,019,629) (245,539) (r79,925) (3,795,999) (944,852) (248,223)
Contecníca, S.A.
Notas a los Estados Financieros
El movimiento de esta cuenta por el año terminado el 3 I de diciembre de 2016 se resume a continuación:
Costo: Terrenos
Edificios
Equipo de cómputo
Mobiliario y equipo
Vehículos
Pinacoteca
Anticipos para adquisición de activos
Depreciación acumulada:
Equipo de cómputo
Mobiliario y equipo
Vehículos
Saldo inicial a 9,273,9r9 1,352,314 899,629 1,356,752
Saldo final a Adiciones a 4,469,172 59,037
(2,495,992) (745,499) (s16.284\
(2,493,954) (270,944) ) Traslados a 940,144 5,839,110 3 10,100
(7,093,939\ (5,595) (5,585) Bajas a (274,739) (25,491) (300,23
Total 6,225 r89 l,2lg,l44 19 107 702 5,746,353 940,r44 5,939,110 13,779,35I 1,3 95,960 ggg,629 1,356,752 274,739 25,491 300,230 24,549,240 (4,705,007) (990,952) (696,2t0) (6,392,1 6e) 349,394 18,156,071 ,926) (3,747,675) (2,944,724 15,360,027 2,901,630 (t7e
Durante el año terminado el 31 de diciembre d.e 2016 se capitalizaron e6,119,g24 de la cuenta de anticipos para adquisición de activos en las cuentas de terrenos y edificios al finalizar el proceso de compra del bien inmueble en el departamento de Quetzaltenango.
Notas a los Estados Financieros
11
Cargos Diferidos, neto
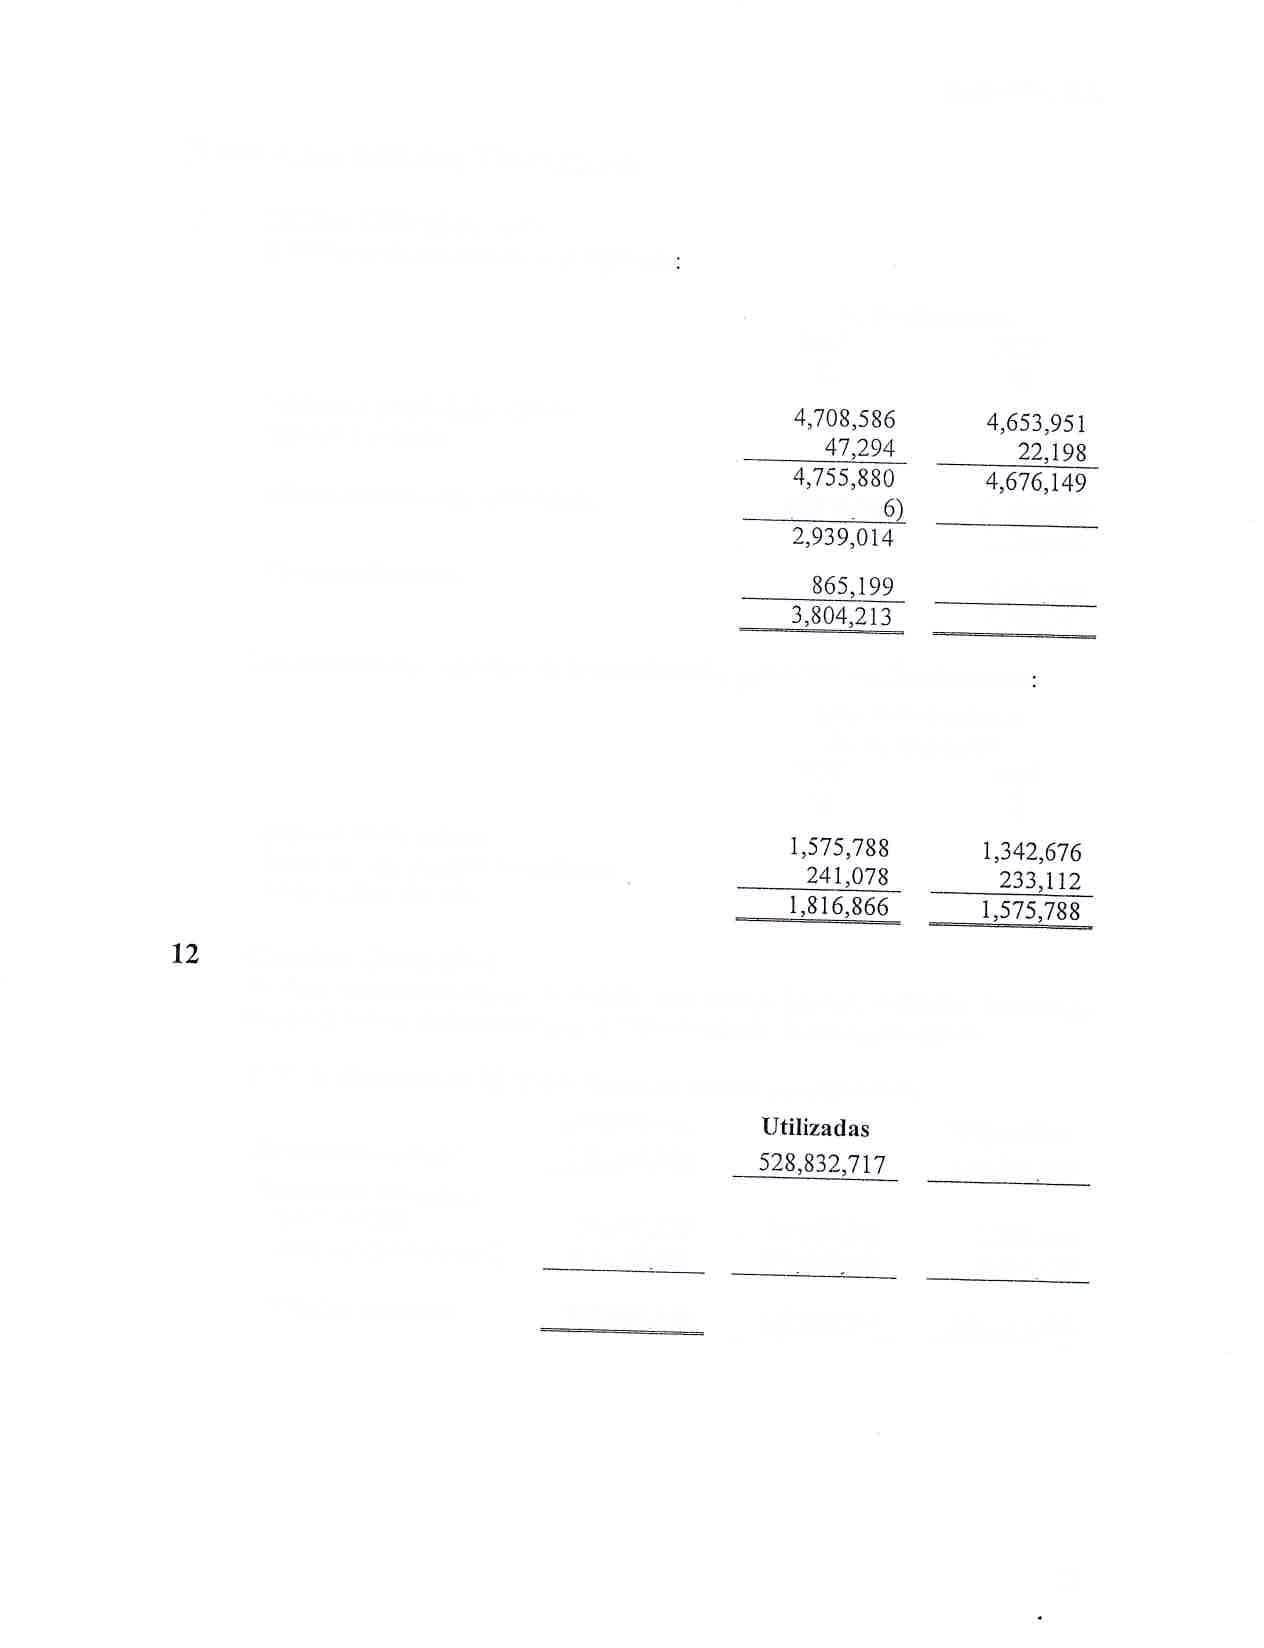
El resumen de esta cuenta es el siguiente
Mejoras a propiedades ajenas
Marcas y patentes
Meno s amotl:ización actrmul ada
Gastos anticipados
31 de diciembre 2017 z0t6 aa
(l,816.86 (1,575,799 ) 3,100,361 1,269,730 4,369,091
Los movimientos contables de la amort izaciónacumulada son los siguientes
Años terminados el 3l de diciembre 2017 2016 aa
Saldo alinicio del año
Gasto del año cargado a resultados
Saldo al final del año
Créditos Obtenidos
Se tiene contratadas líneas de crédito con bancos locales, entidades financieras locales y bancos del exterio r parael financiamiento de sus transacciones.
Al 31 de diciembre de 2017 esta cuenta se resume a continuación:
En moneda nacional
En moneda extranjera
Total en IJS$
Total equivalente en e Autorizadas 739,500,000 29,430,529 216,160.468
Total en quetzales
198,616.029 Disponibles 210,667,293 2,380,529 17,484.439
Notas a los Estados Financieros
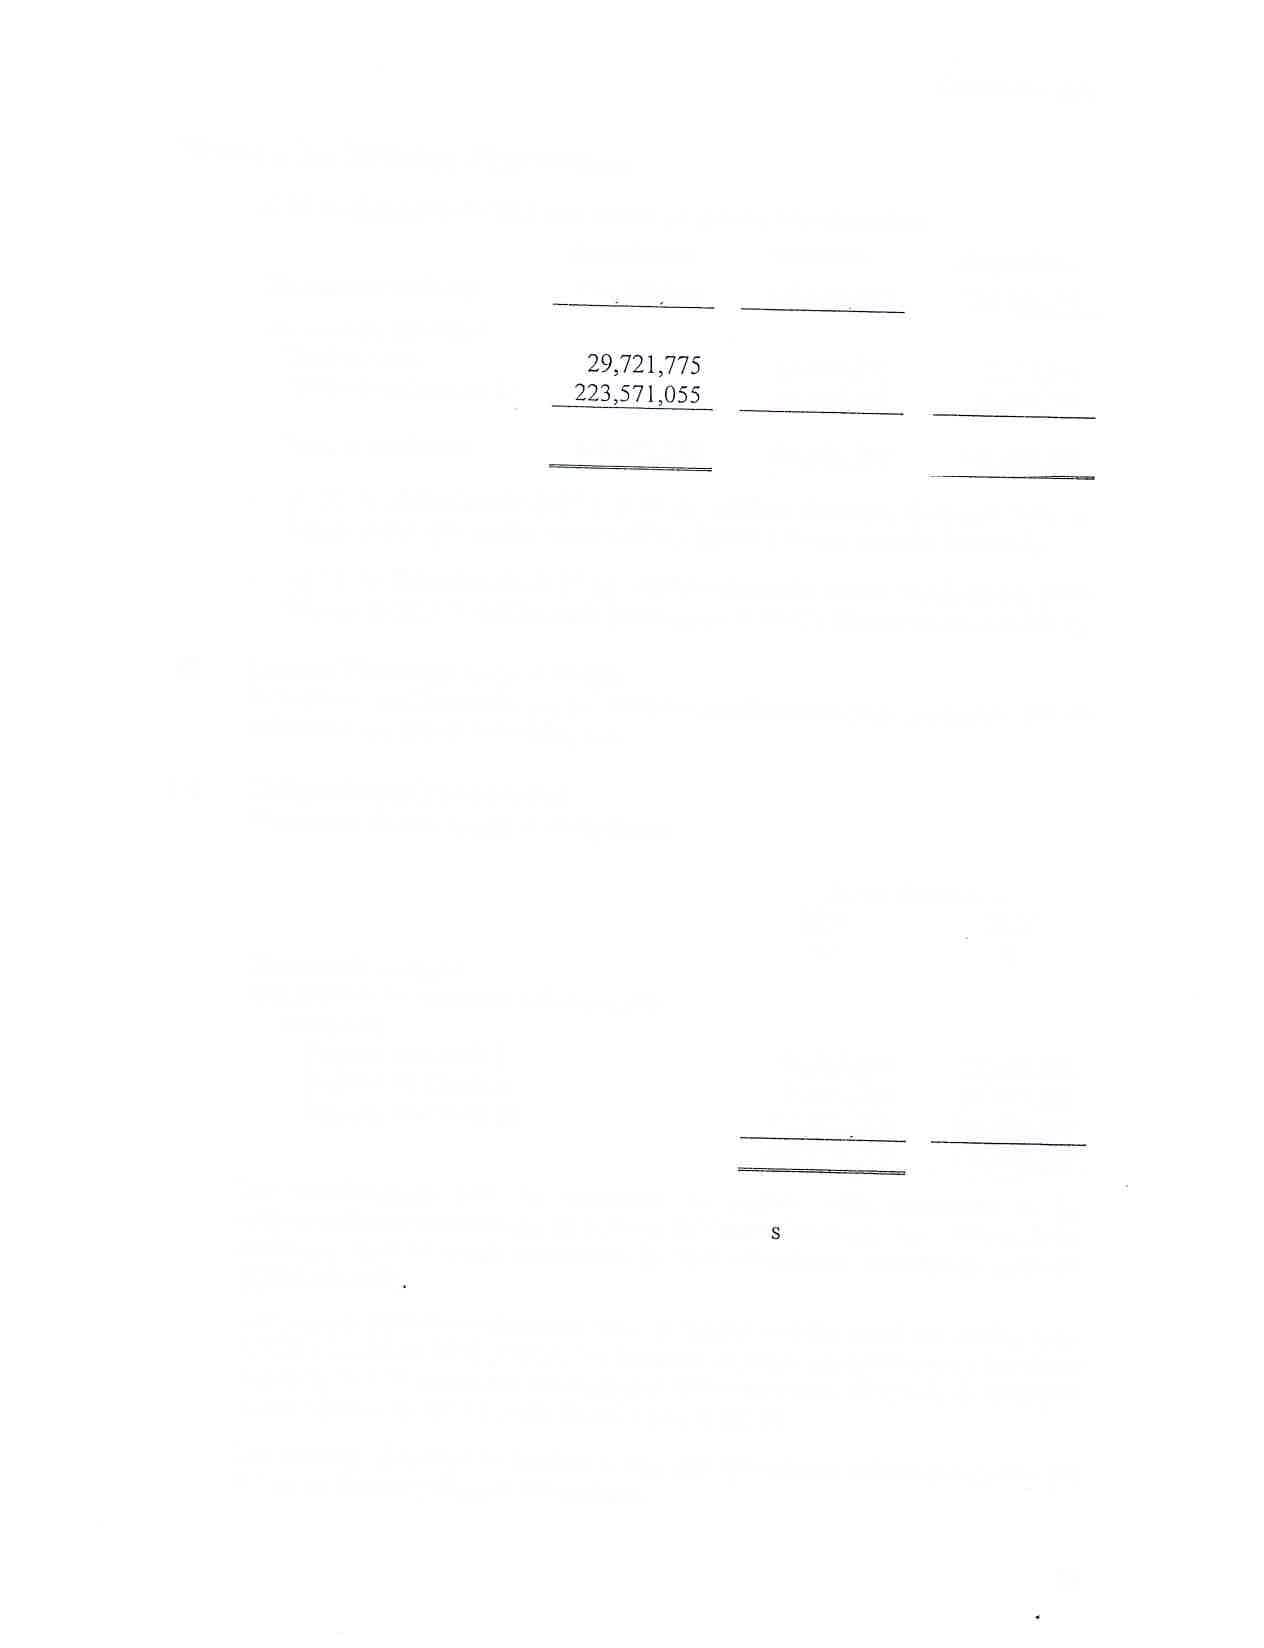
Al 3 1 de cliciembre de 2016 esta cuenta se res.rme a continuación:
En moneda nacional
En moneda extranjera
Total en US$
Total equivalente en e
13 I4
Autorizadas
624,500.000 Utilizadas 499,336,927
24,549,997 184,669,269 5,I71,779 38,902,796
Total en quetzales _ j&00!2q r64,06s,8s9
849,071,055
' Al 3l de diciembre 1? 2ol7 y 2016 los créditos obtenidos devengan tasas de irrterés anual que oscilan entré 5,00% y g.00%y tiene,ì garantíafiduciaria.
' Al 31 de diciernbre de 2017 los créditos obtenidos tienen vencimientos entre febrero de 201 8 y abril de2022(entre enero de 2017 y febrero de20l9en 20 i 6).
Gastos Financieros por pagar
Esta cuenta está integrada por lo! intereses pendientes de pago generados por los préstamos con Banco Industrial, S.A.
Obligaciones Financieras
El resumen de esta cuenta es el siguiente:
En moneda nacional
Sin garantía de recompra o desinversión anticipada:
Pagarés BI-Credit I
Pagarés BI-Credit II
Pagarés BI-Credit III
3l de diciembre2017 20t6 aa
80,612,000 77,261,000 3 10,3 01 .000
72,442,000 57,979,000
246,529,000
468,174,000 376,949,000
Las autorizaciones para las emisiones de pagarés están contenidas en las correspondientes resoluciones de la Bolsa cie Valore Nacional, S.A. El total de las
emisiones tiene nn monto autorizado de hasta ochocientos millones cle quetzales (Q800,000,000)
Los pagarés financie¡os devengan tasas cle interés variable anual que oscilan entre 5 '00% y 7 '00% en 201 7 y 20t 6. Los intereses se pagan mensualmente y los plazos son de 6, 12 y I 8 meses con vencimientos entre enero de 2018 y junio de 2019 para eI2017 (enero de 2017 y junio de20tg para el2016).
Los recursos obtenidos se destinan a financiar operaciones activas autorizadas por laLey de Bancos y Grupos Financieros.
It{otas a los Estados Financieros
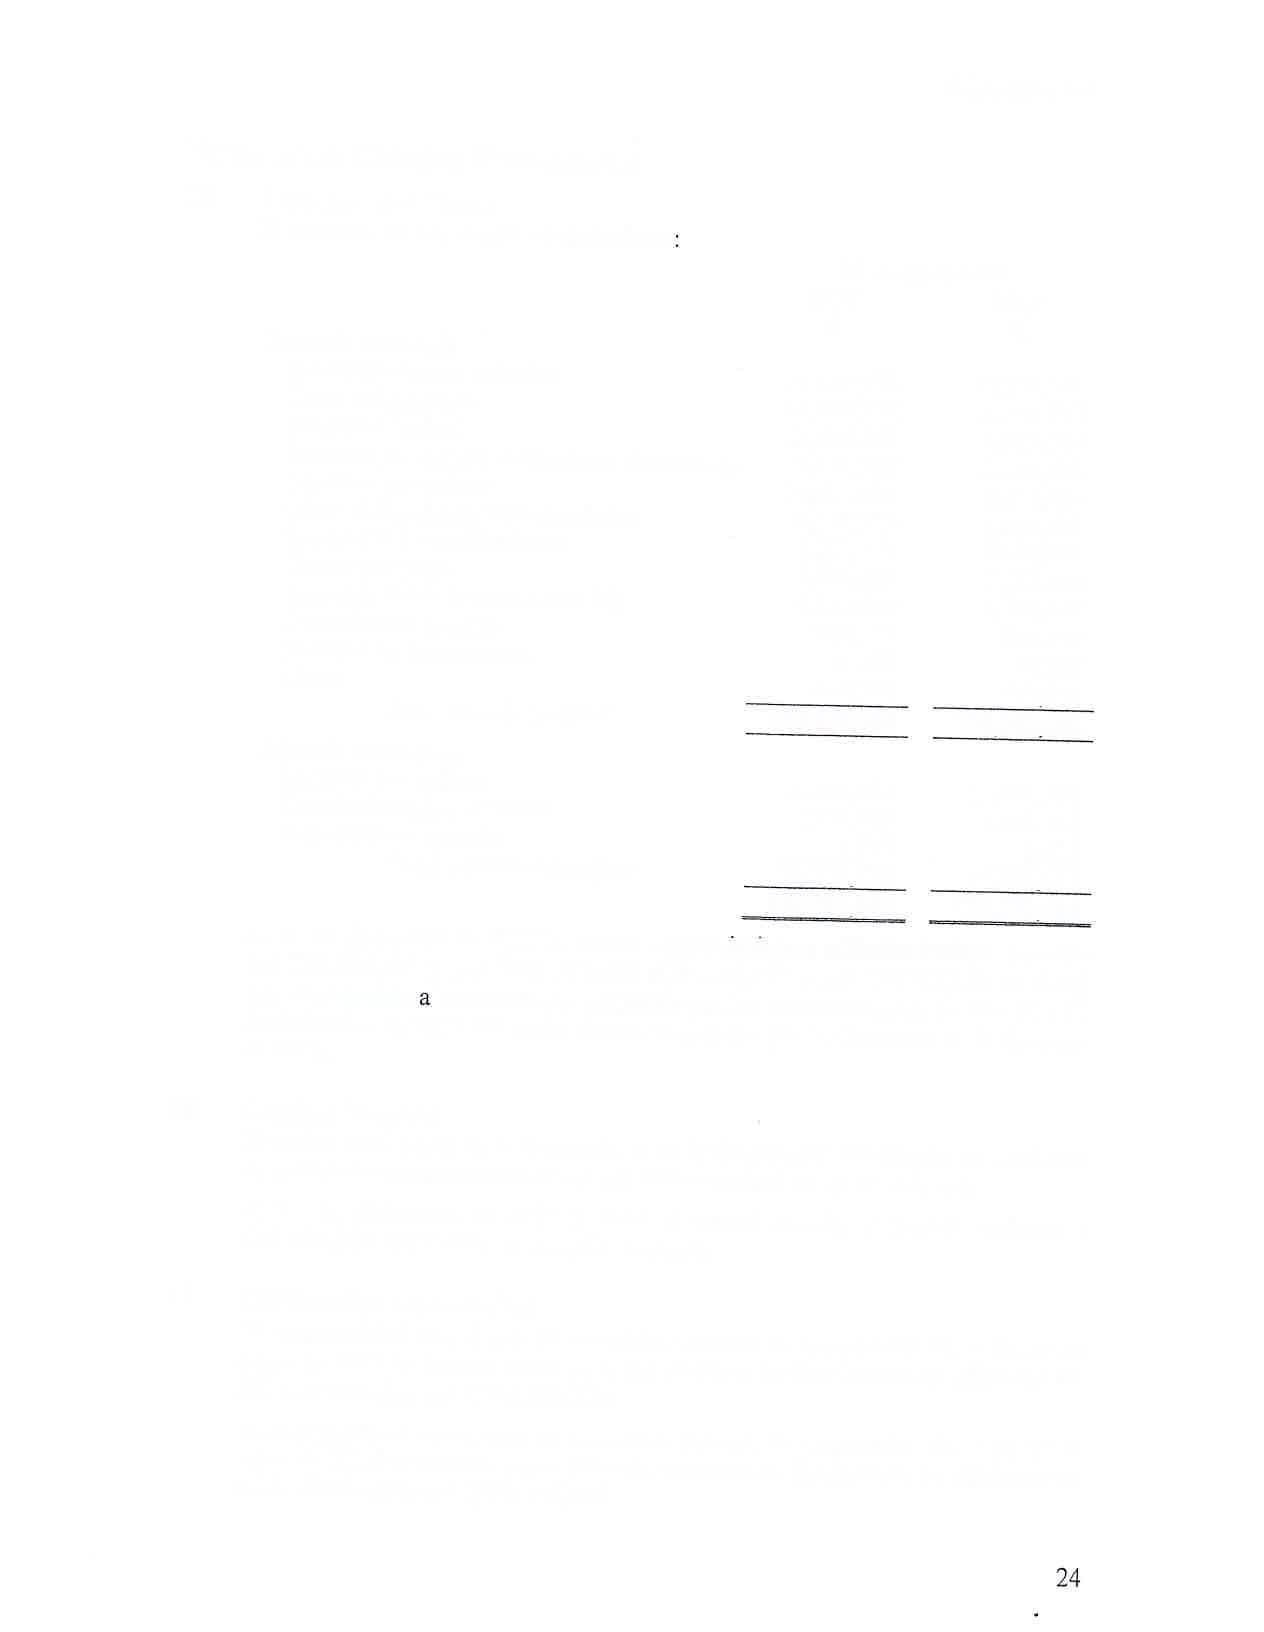
15 Cuentas por pagar
El resumen cle esta cuenta es el siguiente
l6
Moneda nacional:
Establecimientos afiliados
Otras obligaciones
Programa lealtad
lngresos por aplicar obiigaciones financieras
Ingresos por aplicar
Otras obligaciones tarj etahabientes
Impuestos y contribuciones
Gastos por pagar
Impuesto sobre la renta (nota22)
Depósitos en garantía
Emisión de documentos
Otros
l7
Total moneda nacional
Moneda extranjera:
Ingresos por aplicar
Establecimi entos afi liados
Depósitos en garantía
T'otal moneda extranjera
31 de diciembre 2017 2016 aa
71,397,933 24,794,324 13,3 gg,0g l 10,91 1,200 10,5I1,924 8,147,332 6,701,717 6,509,039 4,973,459 226,107 g2,ggg 443,569 37,379,047 75,77 5,077 9,593,744 10,066,372 6,414,594 9,746,952 5,396,239 7 ,537,529 4,729,459 209,357 60,906 375.834 158,076,593 12,925,636 17,913,7 67 _ 5,975 24,705,279 106,263.002 I 1,36g,ggg 5,921,510 6,018 17,296,416 123,559,419
Al 31 de diciernbre de 2017 la cuenta establec imientos afiliados incluye un saldo por Q66,092,353 y por US$1,61 6,629 (Q33,000,877 y por US$787,272 en 2016) que corresponde los consumos reali por los tarjetahabientes los días 30 y 31 zados de diciembre de2017los cuales fueron cancelados por la Compañía el 02 de enero de 2018. 182,791,861
Capital Pagado
El capital autorizado de la.compañía es de e100,000,000 distribuido en 1,000,000 de acciones conunes nominativas con valorìominut o. qr00 cada una.
Al 31 de diciemb¡e.{e 2017 y 2016 er capital suscrito y pagado asciende a Q51,000,000 distribuido en 510;000 acciones.
Dividendos f)ecretados
De conformidad con el acta de Asamblea General de Accionistas No. 4 del27 de enero de 2017 se decretg¡^omo parle del proyecto de disiribución de utilidades del 201 6, dividendos por e239,455;200.
De conformidad con el acta de Asamblea General de Accionistas No. I del ZT de enero de 2016 se decretg-como parte del proyecto a" ¿irt¡rrución de utilidades del 201 5, dividendos por e29g, 1 I ø.AOO.
Notas a los Estados Financieros
18 Margen por fnversión
El resumen de los ingresos y gastos generados por transacciones financieras se muestra a continuación:
Años terminados el 31 de diciembre 2017 2016 aa
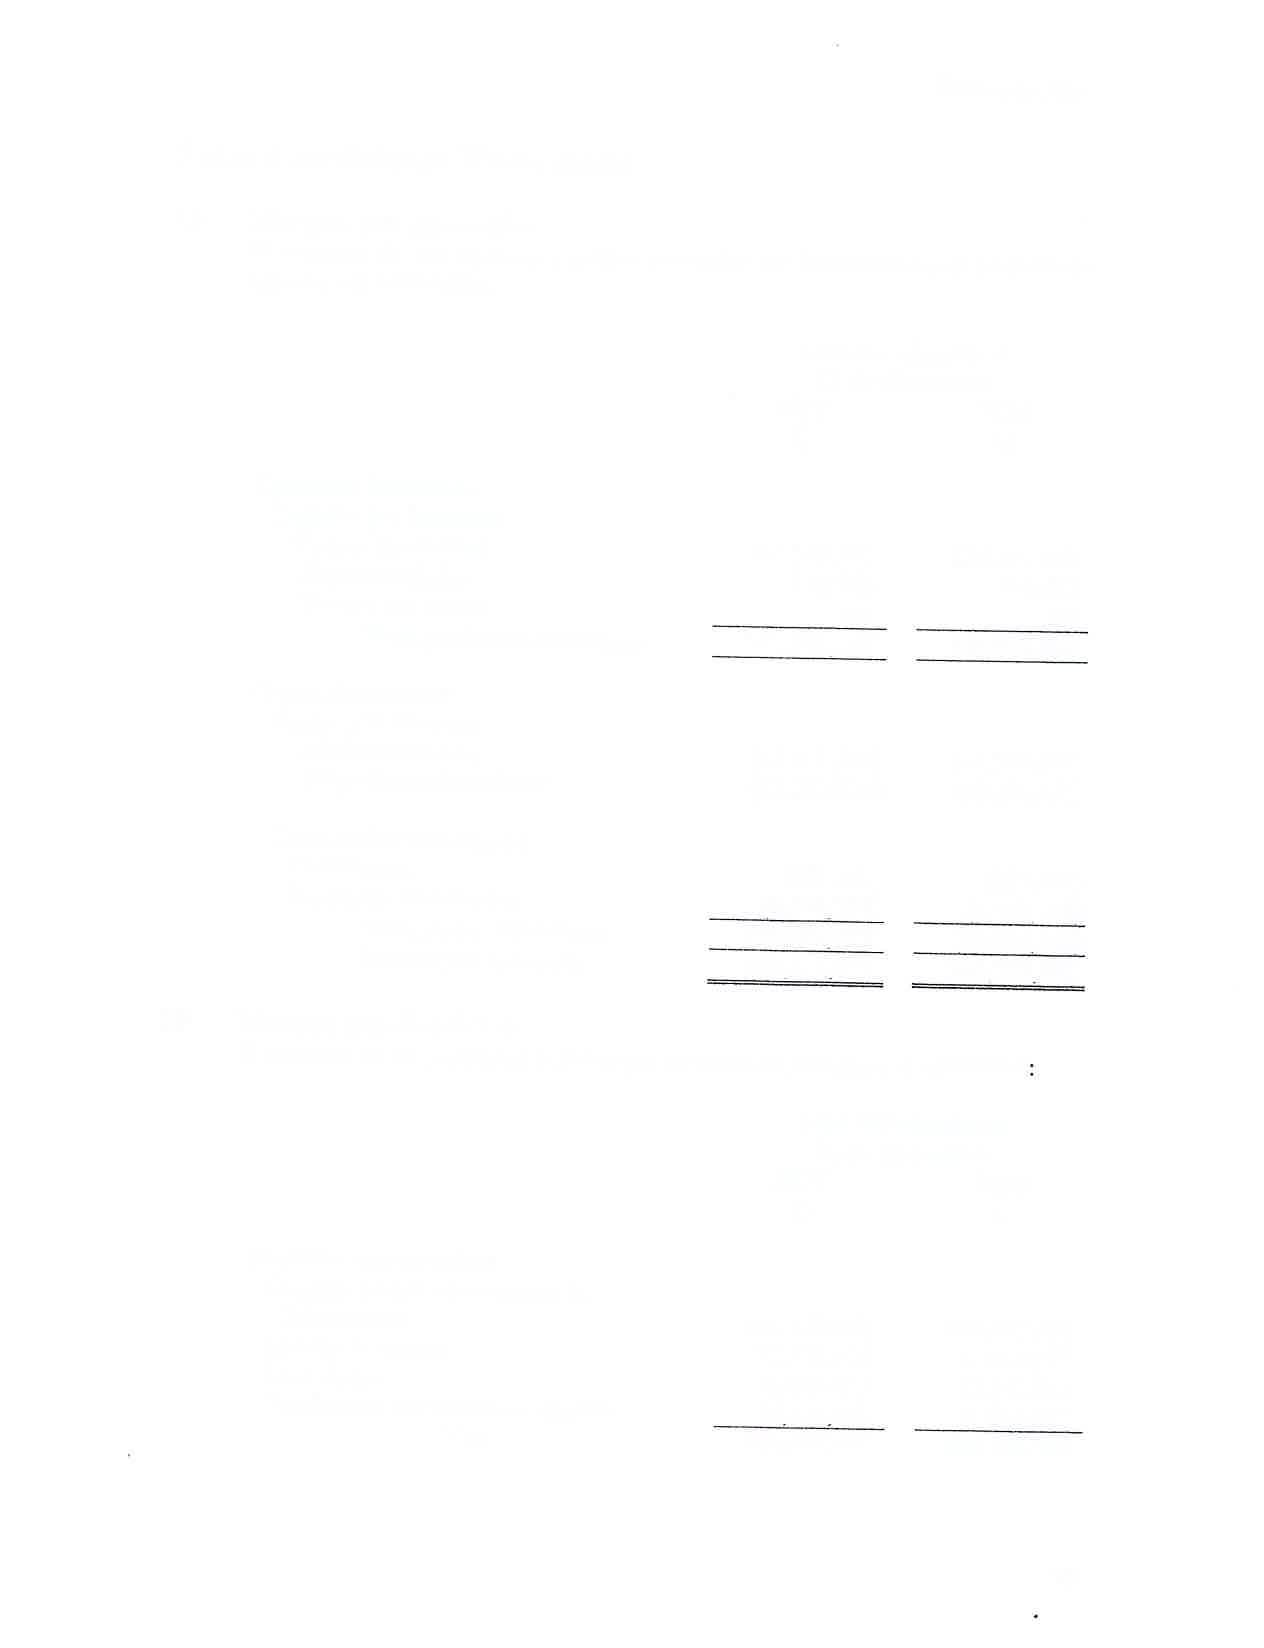
Productos financieros:
Ingresos por intereses: Cartera de créditos
Disponibilidades
Cuentas por cobrar
Total productos financieros
Gastos financieros:
Gastos por intereses:
Créditos obtenidos
Obligaciones financieras
Otros gastos financieros:
Cornisiones
Productos no cobrados
Total gastos financieros
341,549,146 334,919,934 34r,369,393 179,563 200 334,071,099 949,635 100 (40,217,054) (27,737,204) (40,263,624) (25,291,45r)
Margen por inversión (561,590) (339,69t) (6,5t6.324 6) (75,032,172) (69,696,94 2) 266,516,974 265,232,992
Margen por Servicios
El resumen de los productos y gastos por servicios se muestra a continuación
Años terminados el 3l de diciembre 2017 2016 aa
Productos por servicios :
Comisiones por operaciones de intercambio
Manejo de cuenta
Cero riesgo
254,455,242 32,223,4I9 32,903,910 26.214.990
228,477,476 41,044,377
32,301,035 27,933,937 345,697,460
Comisiones por retiros en efectivo Van 323,756,725 ) (3,792,77
Notas a los Estados Financieros
Vienen
Comisiones a establecimientos afi liados
Otros
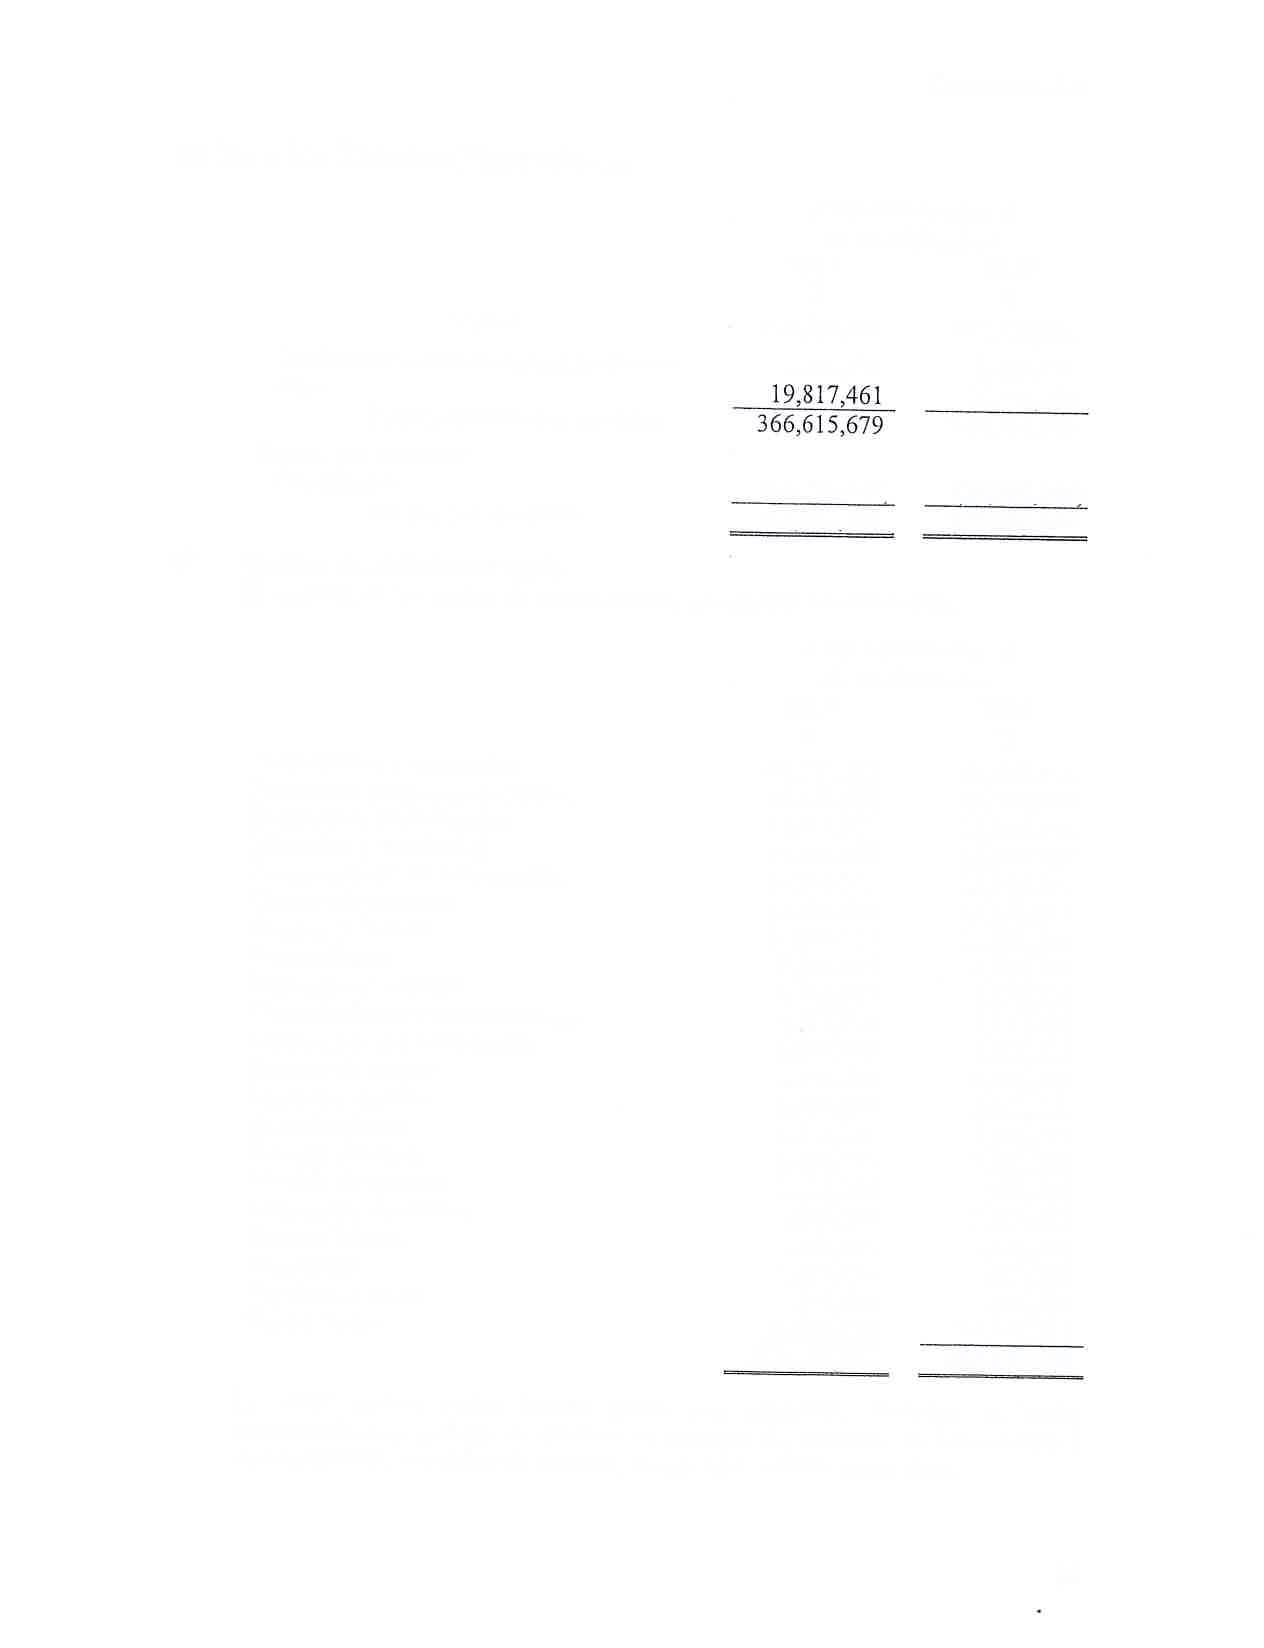
Años terminados el 31 de diciembre 2017 2016 aa
345,697,460 323,756,725 1,100,759 2,039,075
Total productos por servicios
Gastos por servicios:
Comisiones
Margen por servicios
20 Gastos de Administración
El resumen de los gastos de administración se muestra a continuación:
Funcionarios y empleados
Promoción programa de lealtad
Honorarios profesionales
Mercadeo y publicidad
Procesamiento de información
Cargos aclquirientes
Seguros y ftanzas
Reparaciones
Impuestos y arbitrios
Depreciaciones y amortizaciones
Descuentos por intercambio
Extorno de cargos
Unidades móviles
Arrendamientos
Energía eléctrica
Servicio de casetas
Colocación de valores
Soporte interno
Mensajería
Papelería y útiles
Gastos varios 342,566,940 (25,174,499) (24,980.246\ 341.441.190 317,596,694 r6,772,140
Años terminados el 31 de diciembre 2017 2016 aa 44,756,992 43,999,749 24,400,000 23,300,000 16,916,67r 14,536,97g 16,454,763 13,920,769 t4,747,311 13,306,697 13,729,044 13,193,5g1 11,065,317 11,643,099 9,142,944 9,099,762 4,745,973 4,276,304 4,037,077 3,177,936
3,567,009 3,205,013 3,076,293 3,959,36g 3,000,000 3,000,000 2,912,151 6,739,757 2,430,1'.73 2,960,299 2,111,040 1,gg2,gg4 I ,93 g, i g0 I ,g0l ,357 1,430,464 t,430,464 1,407 ,634 1,607 ,544 879,500 gg4,5g3 22,506,976 205,155,302 24,145,216 202,153,159
La cuenta gastos v.a1i9s incluye gastos por, receptoría, consultas en burós, mantenimiento y revisión de sistemas en agencias BI, procesos de información y ciocumentación, servicios de personal, frecuencias móv-iles entre otros.
Notas a los Estados Financieros
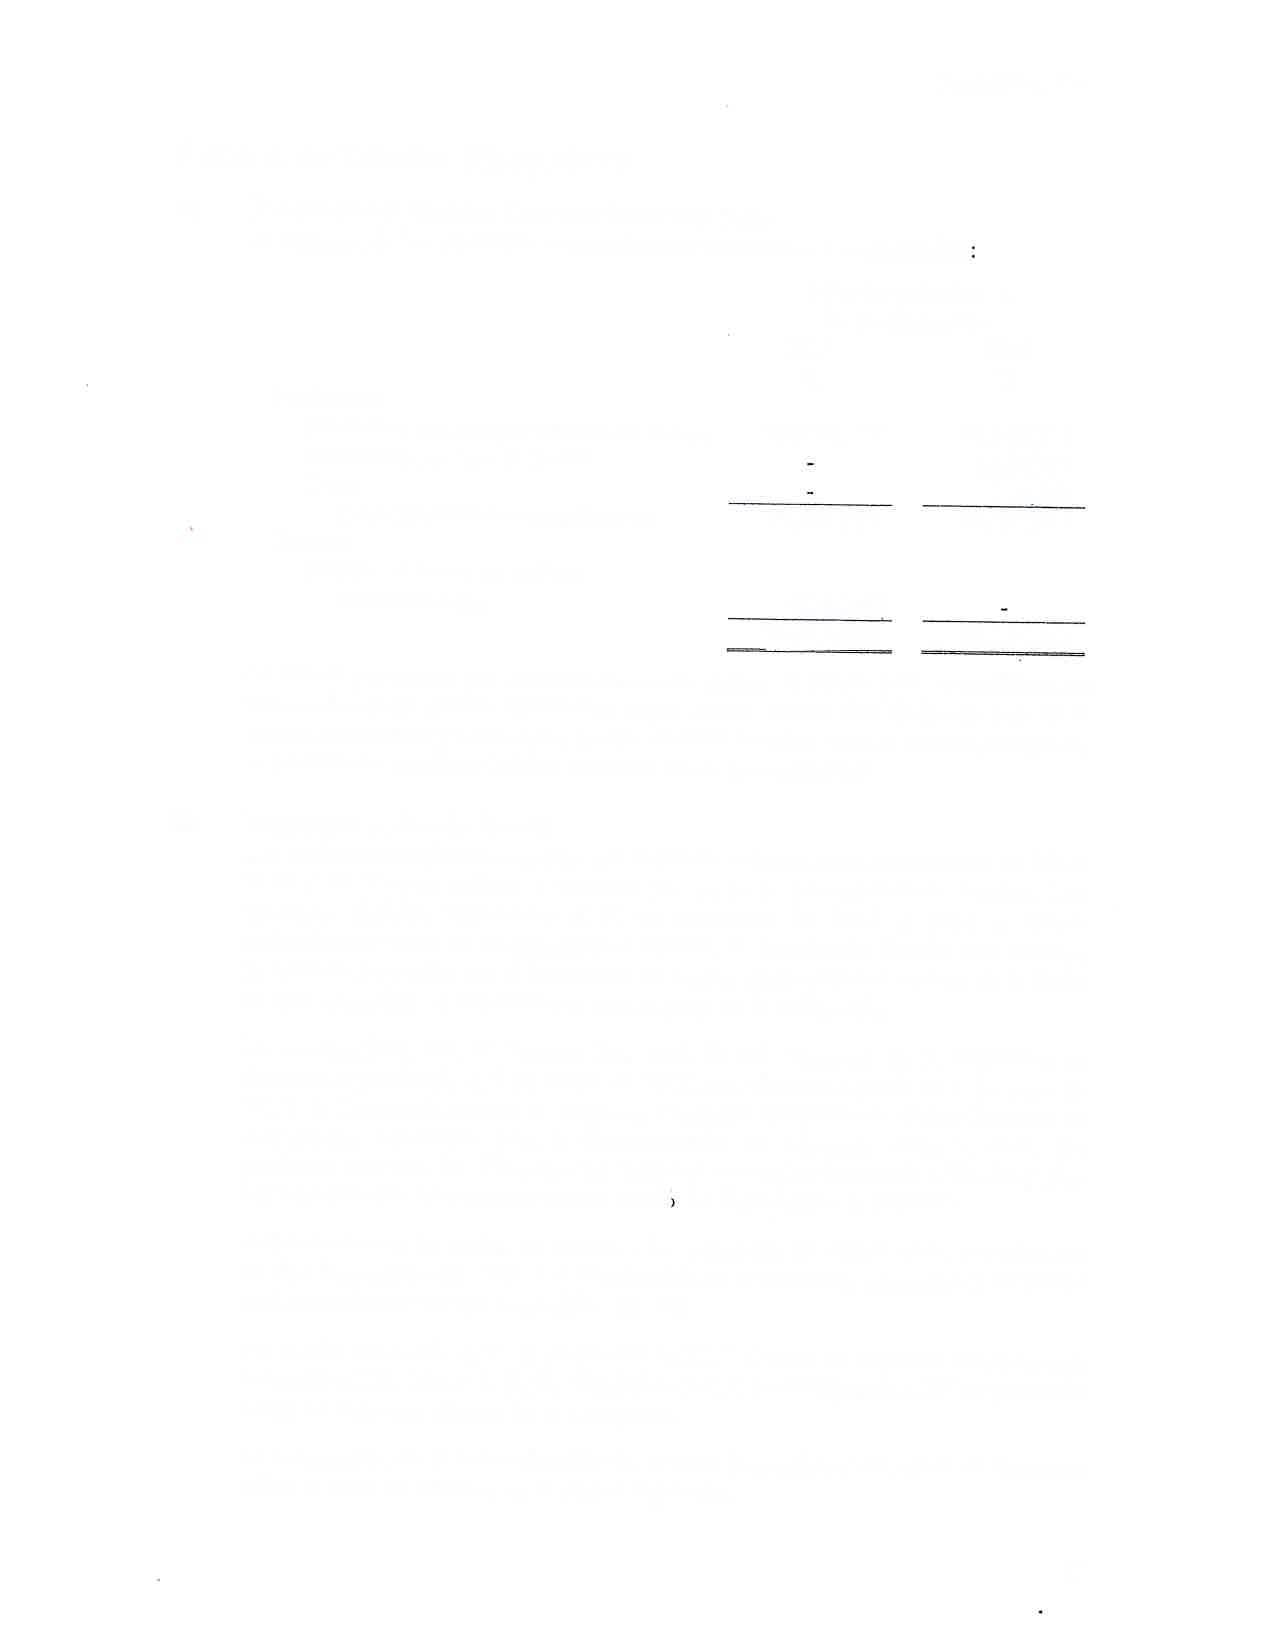
2l Productos y Gastos Extraordinarios, neto
El resutnen de los productos extraorclinarios se muestra a continuación
Años terminados el 31 de diciembre 2017 2016
22
Productos:
Productos por recuperaciones de caftera
Incentivos por uso de marca
Otros
Total productos extraordinarios
Gastos:
Pérdida en venta de activos extraordinarios
23,7 54,177 20,945,277 r,129,257 1,t4.363 23,754,177 22,Ig7,ggI
(138,349) 23,615,929 22,797,991
La cuenta productos por recuperaciones de caftera se utiliza para contabilizar las transacciones de activos crediticios, cuyos saldos habían sido dados de baja de la cartera de créditos y trasladados a otras cuentas de orden para su control, poìqu. an su evaluación previa se habían estimado como irrecuperables.
Impuesto sobre la Renta
I as declaraciones juradas anuales del impuesto sobre la renta presentadas del 2015, 2016 y 2017 están sujetas a revisión por parte de las autoridades fiscales. Los ejercicios fiscales terminados el 31 de diòiembre del 20 13 al ZOl4 ya fueron revisados por parte de las autoridades fiscales. El derecho del Estado paá efectuar la revisión prescribe por el transcurso de cuatro años contados a partir de la fecha en que se produjo el vencimiento para el pago de la obligación.
De conformidad con el Decreto No. I 0-2012 del Congreso de la República de Guatenrala publicado el 5 de maÍzo d,e 2012, con vigenciã a partir del I de enero de 2013,la Cornpañía adoptó el Régimen Opcional Simplificãdo Sobre Ingresos de Actividades Lucrativas para la determinación del impuesto sobre la rãnta, que establece una tasa del 5o/o sobre los ingresos mensualei brutos de e30,000 y para los ingresos que excedan ese monto er Tol La liquidación es mensual.
Adicionalmente las ¡qnt1s del capital y las ganancias de capital están gravadas con un tipo impositivo del l0%o y la distribución de dividendos, ganancias y utilidades está gravada con un tipo impositivo del5%.
Por el año terminado el 31 de diciembre de20|7 el gasto de impuesto sobre la renta ascendió a Q52, 084,536, (Q49, 592,082 en 2016) y corresponde al Tyo enpromedio sobre los ingresos afectos de la Compañía.
La integración de la determinación de la renta imponible y del gasto de impuesto sobre la renta se muestra en la página siguiente:
Notas a los Estados Financieros
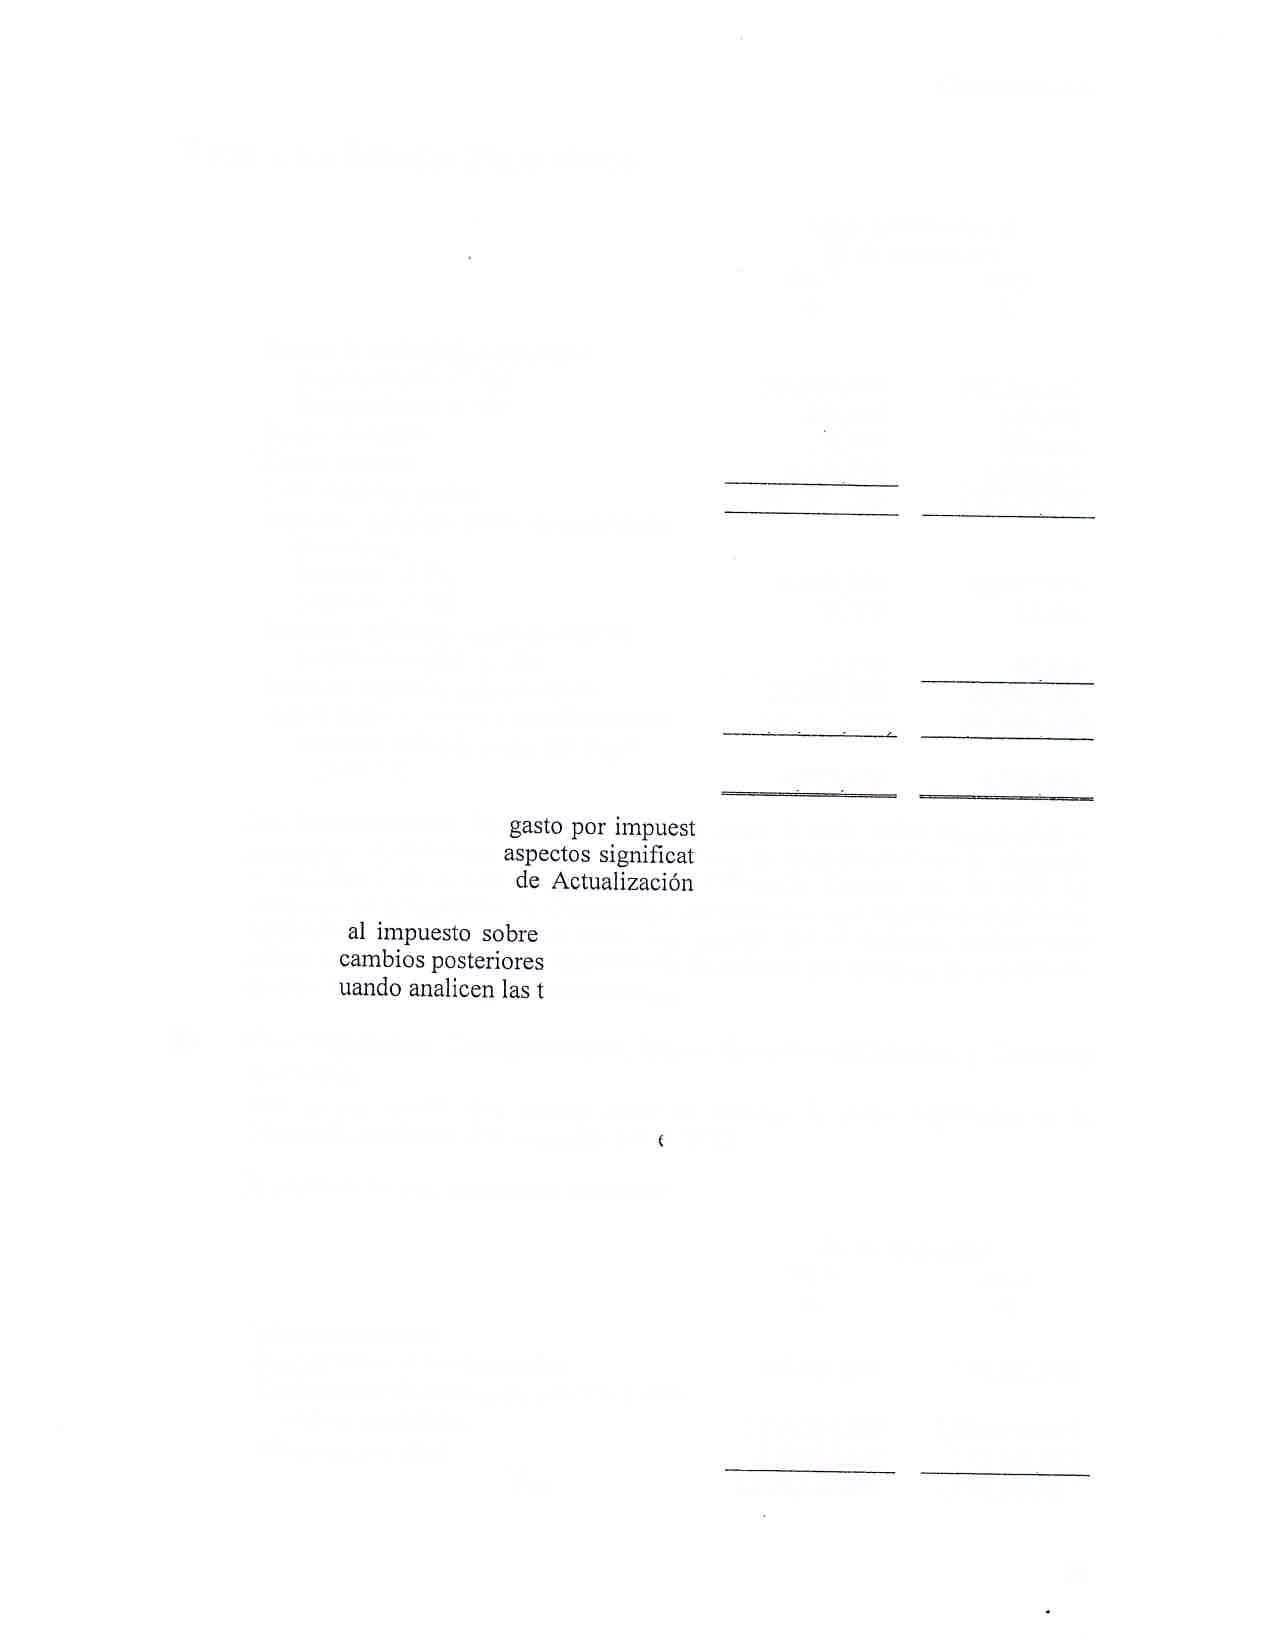
Años terminados el 31 de diciembre 2017 2016 ao
Rentas de actividades lucrativas
Rentas afectas al7%o
Rentas afectas al5Yo
Rentas de capital
Rentas exentas
Total ingresos brutos
impuesto aplicable rentas de actividades
lucrativas:
Impuesto al7Yo
Impuesto alSYo
Impuesto aplicable rentas de capital:
Rentas de capital al l0%
Gasto de impuesto sobre la renta
Menos pagos a cuenta y acreditamientos
Impuesto sobre la renta por pagar (nora 15)
52,049,560 19,000 . 17,976
52,094,536 (47 .11r.077\ 49,477,772 19,000 96,310 49,592,092 (44,863,624 ) 23
Las determinaciones del o sobre la renta aniba sumarizados se prepararon en todos sus ivos, de conformidad con lo dispuesto en el Libro I de la Ley Tri6utaria, Decreto No. 10_2012 del Cq1e1e¡o de la República de Guatemala y sus refor-ur, qu" contiene la regulación aplicable la renta. Lós montor qué Ëe declaran pooriä-esta, sujetos a dependiendo del criteriå que apliquen las uutãii¿u¿., fiscales c ¡ansacciones.
contingencias, compromisos, otras Responsabilidades y cuentas de Orden
Moneda nacional: Comprornisos y contingencias
Clasificación de cartera de créditos y otros activos crediticios
309,061,926 310,221,966 743,550,960 360,000 179,763 3,500,970 706,925,321 360,000 g63,0gg 4,667,630 712,916,049 747 ,59r,593
Márgenes por girar Van 4,973.459 4,729,458 31 de diciembre 2017 2016 aa
Esta es una cuenta que resume todas las cuentas de orden registradas en la Compañía, conforme a lo requerido por :l MIC.
El resumen de esta cuenta es el siguiente: 1,436,396,592 210,667,293 1,302,959,613 125,163,072 1,739,343,651 7,956,125,901
l.{otas a los Estados Financieros
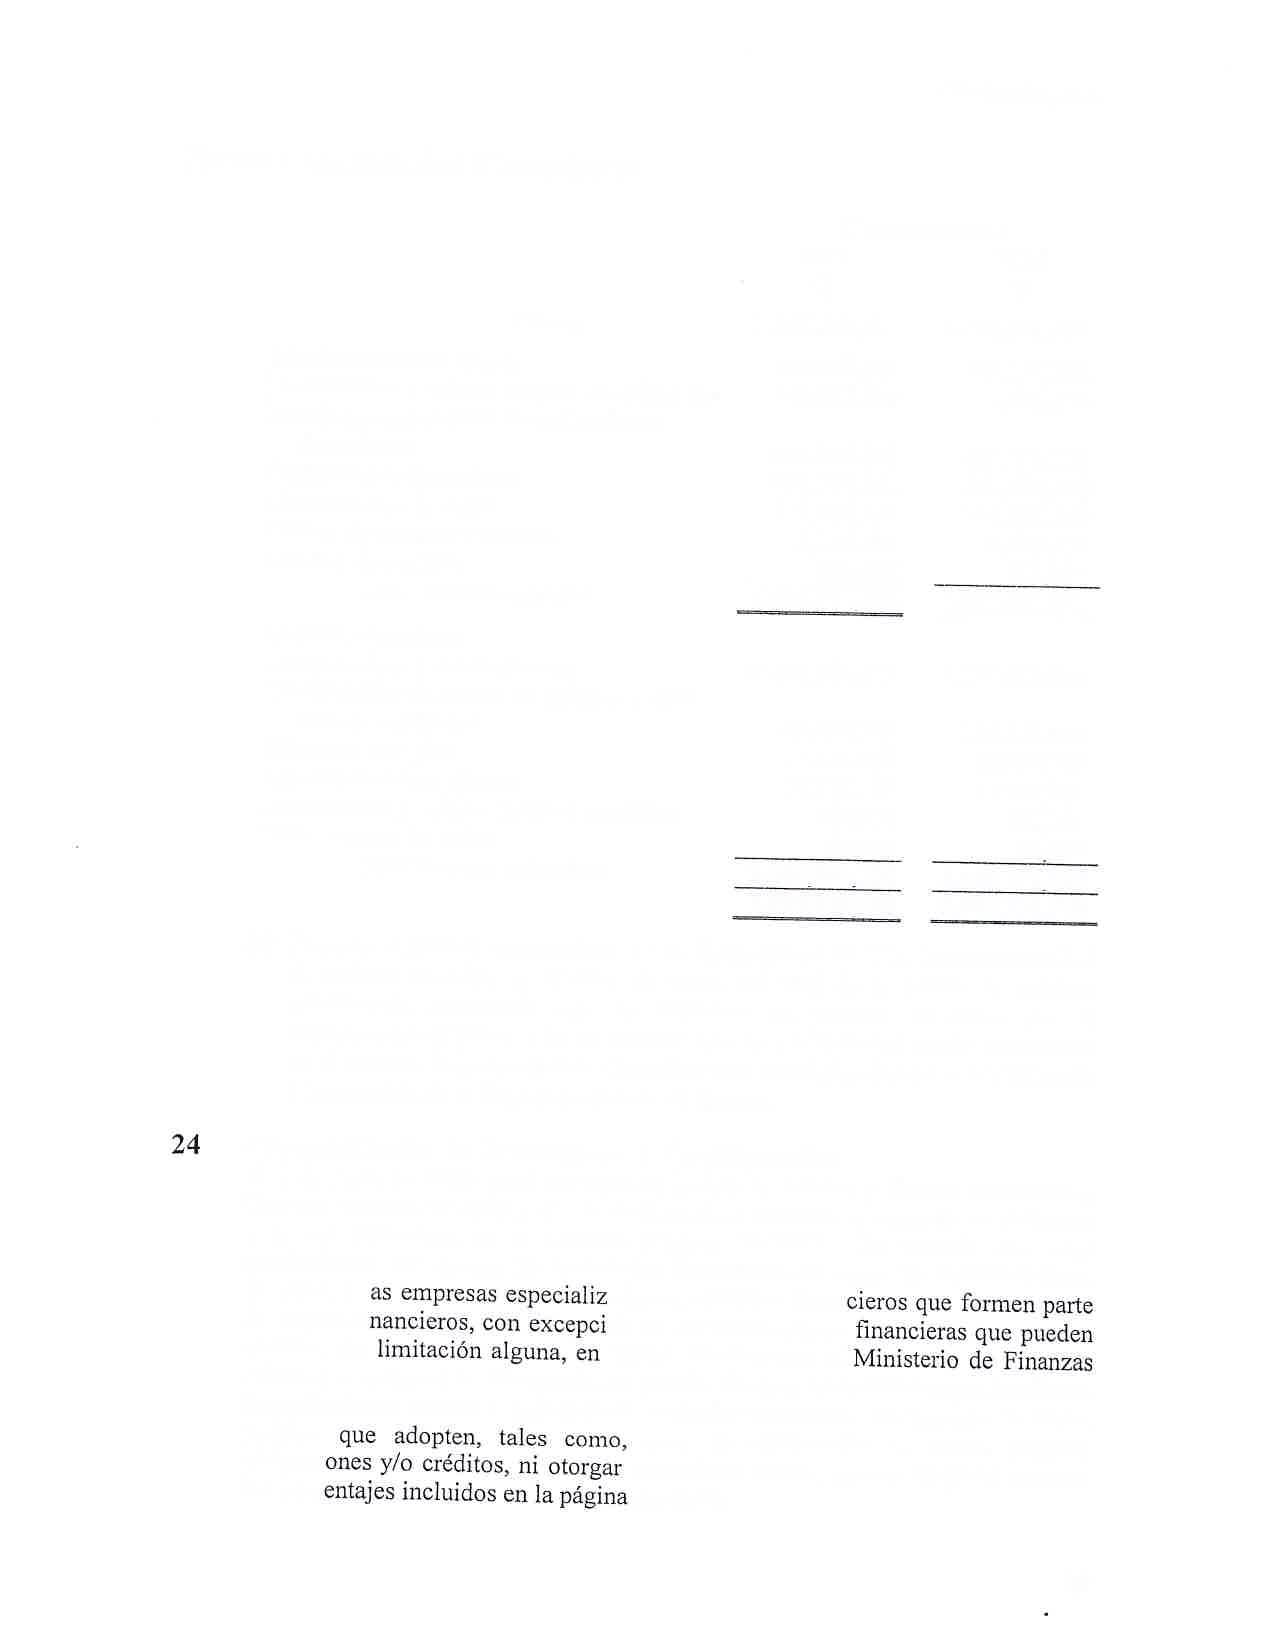
Vienen
Administraciones aj enas
Documentos y valores propios remitidos (a)
Ernisiones autoúzadas de obli gacio nes financieras
Obiigaciones fi nancieras
Otras cuentas de orden
Póiizas de seguros y ftanzas
Cuentas de registro
Total moneda nacional
Moneda extranjera:
Compromisos y contingencias
Clasificación de cartende créditos y otros activos crediticios
Márgenes por girar
Administraciones aj enas
Documentos y valores propios remitidos
Otras cuentas de orden
Total moneda extranjera
31 de diciembre 2017 2016 aa
1,956,125,901 1,739,343,651
955,099,924 g4g,lol,g32 463,907,695 1 ,423,674
900,000,000
900,000,000 417,066,154 2,120,434 593,070
5,394,79r,969 162,652,790 17,484,439 78,795,147 362,075 66,936 800,000,000 800,000,000 346,539,529 2,593,979 6l 9,3 g7 4,537,621,057 r46,553,939 38,902,799 71,597,901 607,141 s2,885
2,244,744,973 2,197,012,972
2,504,096.200 2,449,711,527 7,8gg,ggg,16g 6,996,339,579
(a) Durante el per'íodo terminado el 3l de diciembre de 2017la Compañ ía reahzó el registro contable en cuentas de orden del total de Ia cartera de créditos considerada incobrable que se encuentra en proceso de cobro por el departamento jurídico o de un tercero; esto de coniormidad con lo establecido en el Manual de Instrucciones Contables para Entidades Sujetas a la Vigilancia e Inspección de la Superintendencia de Bãncos.
concentración de Inversiones v contingencias
El 1 de junio de 2002 entró en vigenäia la Ley ãe Bancos y Grupos Financieros, Decreto Número 19-2002 y el 1 de abril de20i3 entraron envigencia las reformas a la ley contenidas en el Decreto Núrmero 26-2012. De acuerdo con estas regulaciones, los bancos, las sociedades financieras, así como las entidades fuera de plaza y I adas en servicios furan de grupos fi ón de las transacciones realizar, sin títulos emitidos por el Públicas o el Banco de Guatemala, no podrán efectuår transacciones que impliquen financiamiento directo o indirecto de cualquier naturaleza, sin impórtar lä forma jurídica pero no circunscrito a, Uorror, pulu.es, obligaci går.antías o avales, que en conjunto excedan los porc srgurente:
Notas a los Estados Financieros
a) Quince por ciento (I5%) del patrimonio computable a una sola persona individual o jurídica, de carácter privado o u unà sola ernpresa o entidad del Estado o autónoma. Se exceptúãn de este límite los excesos transitorios derivados de depósitos interbancarios de natural eza operatlva o de los depósitos e inversiones que las empresas del grupo finanåiero puedan tener en el banco de su grupo financielo.
b) Treinta por ciento (30%) del patrimonio computable a dos o más personas relacionadas entre sí que forme n parte de una unidad de riesgo.
c) Treinta por ciento (30%) del vinculadas, las que se consid porcentaje podrá incremenlar patrimonio computable, si el gatantizados totalmente, durante el plazo del crédito, con certificados de emitidos por la propia institución, a misma. Además, deberá pactarse r sea dernandado o incurra en e, se hará efectiva la garantía.
Los depósitos e inversiones que las empresas del grupo fi¡anciero mantengan en el banco de su grupo financìero, no deb-erái computarse para efectos de los límites establecidos en este inciso.
d)
Treinta- por ciento (30%) del patrimonio computable en inversiones que realicen las entidades fuera d,e plazaen títulos representativos de deuda soberana de otros países distintoi a Guatemala, conforme la escala de límites que establ ezca la Junta Monetaria con base en la calificación de que otorguen calificadoras de riesgo reconocidas por la lsa y valores de ros Estados unidos ãe América (securities ommission -SEC_).
e) cien por ciento (r00%) del patrimonio computable, al conjunto de inversiones que realicen los báncos o sociedades financieras en títulos representativos de deuda soberana de otros países distintos a Guatemala, que cuenten con la más alta caiilicación de riesgo soberano que, en la escala de grado de inversión,_sea otorgada por .álifi.adoras de riesgo reconocidas por la Comisión de Bolsa y Vulor., cle los Estados Unidos de América (securities and Exchange commissio. -sEc-).
cuando las entidades excedan los límites establecidos en la ley, deberán deducir de inmediato este exceso de su patrimonio computable, sir,'perjuicio de ser sancionadas de conformidad con la ley.
Notas
a
los Estados Financieros
iero os Financieros Decreto Número Ig-2002 el cual deberá organizarse bajo el ora constituicla en Guatemala específicamente para ese propósito, o de una empresa responsable del Grupo Financiero, que en este caso es el Banco Industrial, d.A.
EI27 de septiembrg de 2004 Ia Superintendencia de Bancos de Guatemala emitió la Resolución No' 818-2004 que foimaliza plenamente la confonnación del Grupo Financiero Corpor.ación BL
Las empresas que conforman er Grupo Financiero corporación BI son:
¡ Banco Industrial, S.A. (empresa responsable) o Financiera Industrial, S.A, o Contecnica, S.A, . Mercado de Transacciones, S.A. o Almacenadora Integrada, S.A. o Almacenes Generales, S.A.
. Seguros El Roble, S,A. o Fianzas El Roble, S.A.
¡ Westrust Bank (International) Limited
Las transacciones realizadas con compañías del Grupo Financiero Corporación BI se iesumen a continuación:
Años terminados el 31 de diciembre 2017 2016 aa
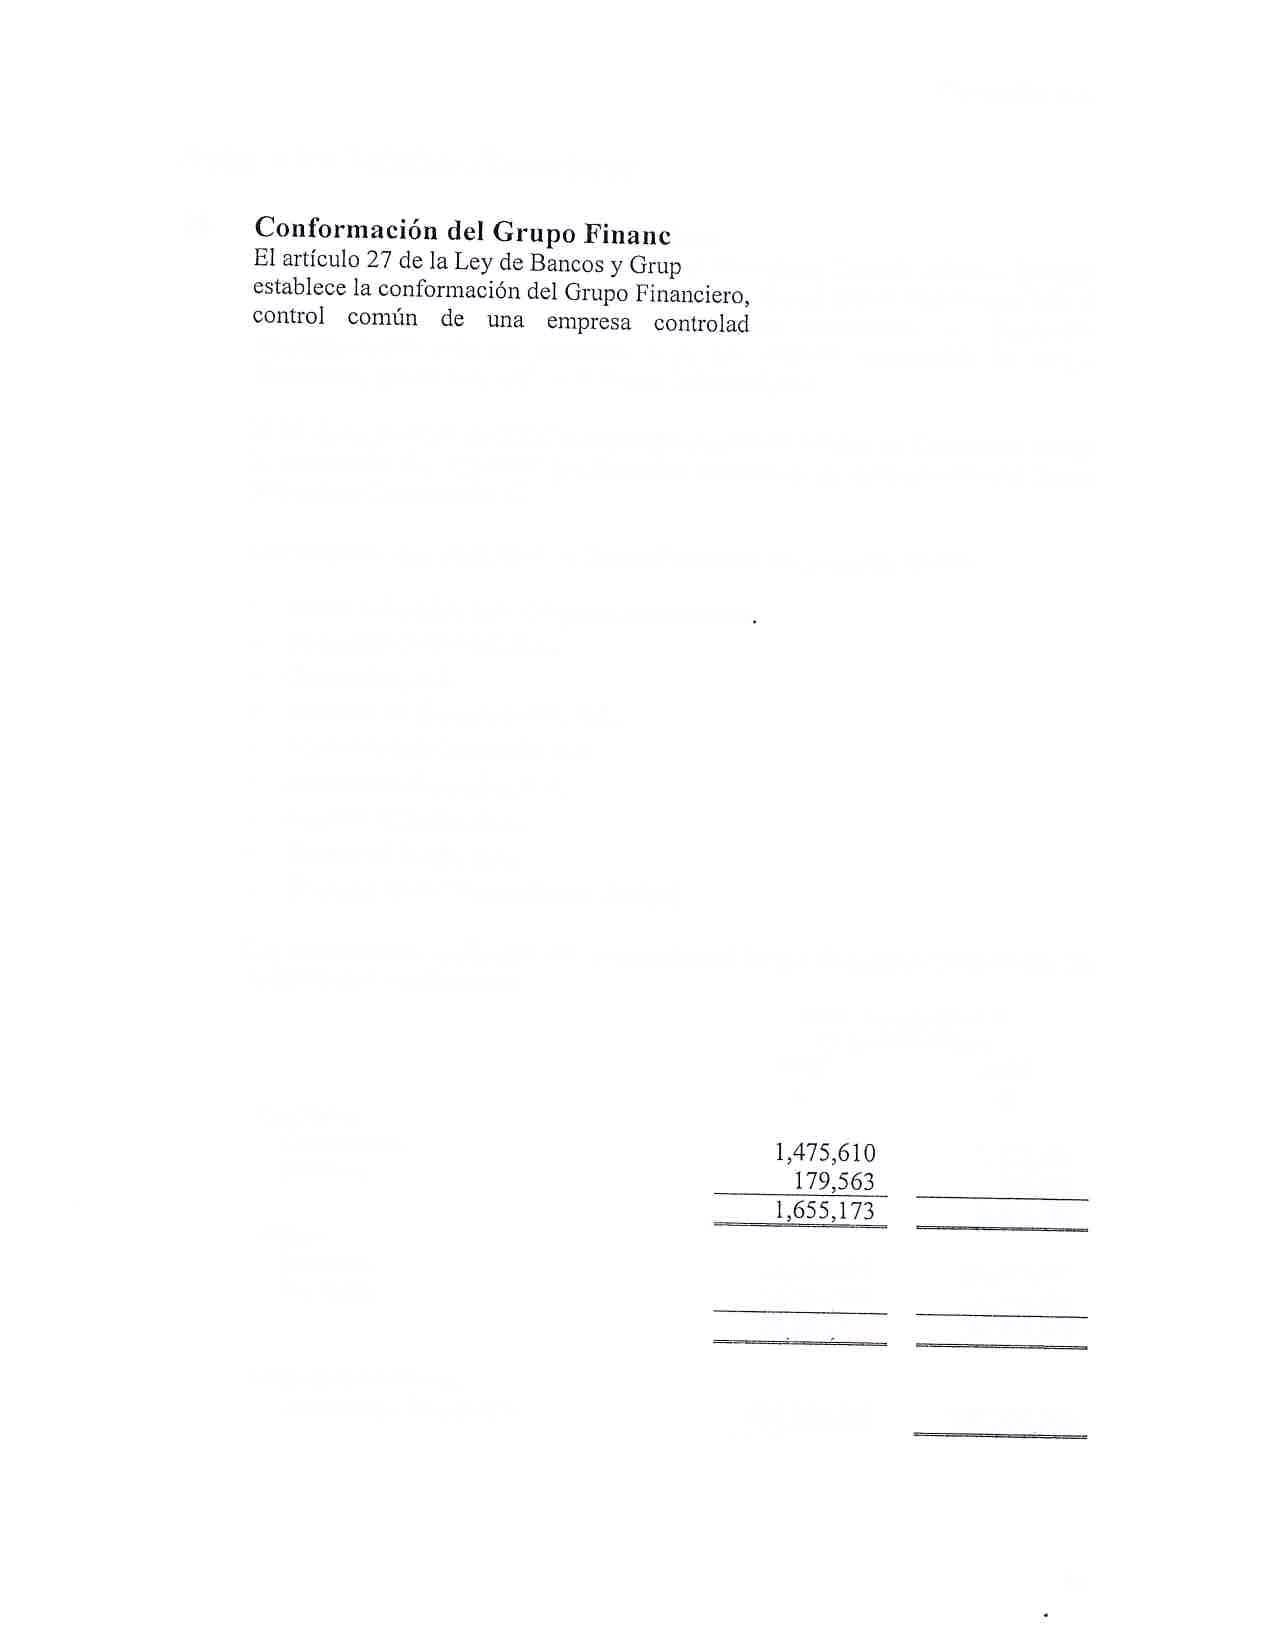
Productos: Comisiones Intereses
Gastos: Intereses Servicios
7,452,445 849,635 2,301,090
Otras transacciones: Dividendos decretados 29.294.457 39,319,969 292,330,000 73,099,671 r6,304,796 24,547,39r r4,772,499 234,760,000
Notas a los Estados Financieros
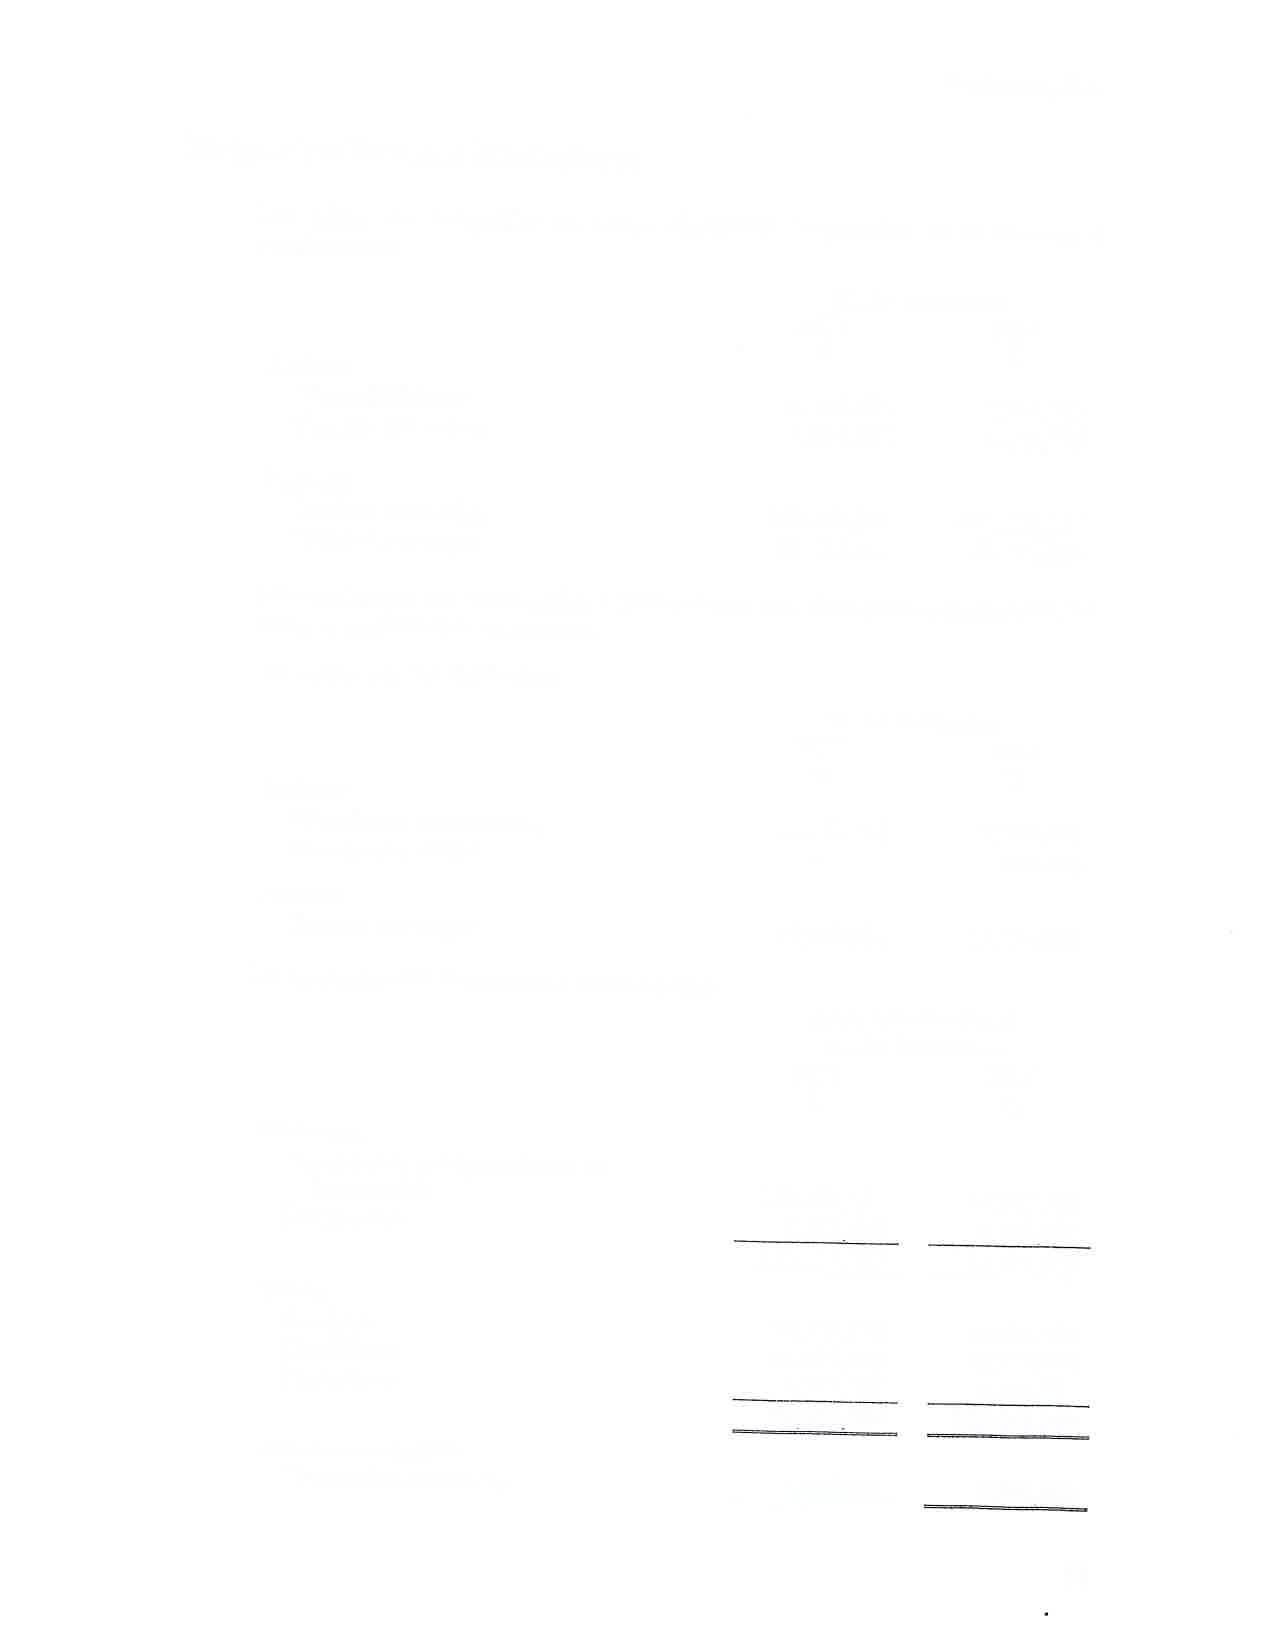
Los saldos con compañías del Grupo Financiero corporación BI se resumen a continuación:
31 de diciembre 2017 2016 aa
Activos:
Disponibilidades
Cuentas por cobrar
Pasivos:
Créditos obtenidos
Cuentas por pagar
56,564,204 4,634,461
169,168,074 81,135,001
42r,005,I27 21,74I,264
Adicionalmente hay otros saldos y transacciones con otras partes relacionadas, los cuales a continuación se t"rum.n,
I-os saldos son los siguientes:
Activos:
Inversiones permanentes
Cuentas por cobrar
Pasivos:
Cuentas por pagar
Las transacciones se Íesumen a continuación:
Productos:
Comisiones por operaciones de intercambio
31 de diciembre 2017 2016 aa
I29,622,73I 3,493,606 7,026,313 3,149,725
14,939,091 10,134,g0g
Años terminados el 31 de diciembre 2017 2016 aa
Dividendos 133.11 5.731 119,177,449
Gastos: Servicios Comisiones Honorarios 94,ss 1.684 r05,64t,340
Otras transacciones: Dividendos decretados 5,946,600
10,171,727 7,760,626 200,000 114,747,162 3,430,297 64,909,670 23,424,449 6,2I7,565 74,999,539 25,379,070 5,363,73r 4,695,200
Notas a los Estados Financieros
A las empresas del grupo fìnancielo les está prohibido:
a) otorgar financiamiento directo o indirecto para la adquisición de acciones representativas. de su capital, de ra .r.,pr.ru controlaãora, de ra empresa responsable o de cualquiel otra empresa financiera del grupo i qu. pertenezca;
b) Efectuar transacciones financieras o de prestación de servicios entre si, en condiciones de plazo, tasas,.montos, garaniías y comisiones diferentes a las que utilicen en operaciones similar", .onirr..ror. Lu Junta Monetaria reglamentará las operaciones que podrán efectuar estas entidacres entre sí; v,
c) Realizar transacciones y prestar servicios financieros que la Junta Monetaria considere incompatibles con el negocio financiero.
26 Posición Neta en Moneda Extranjera
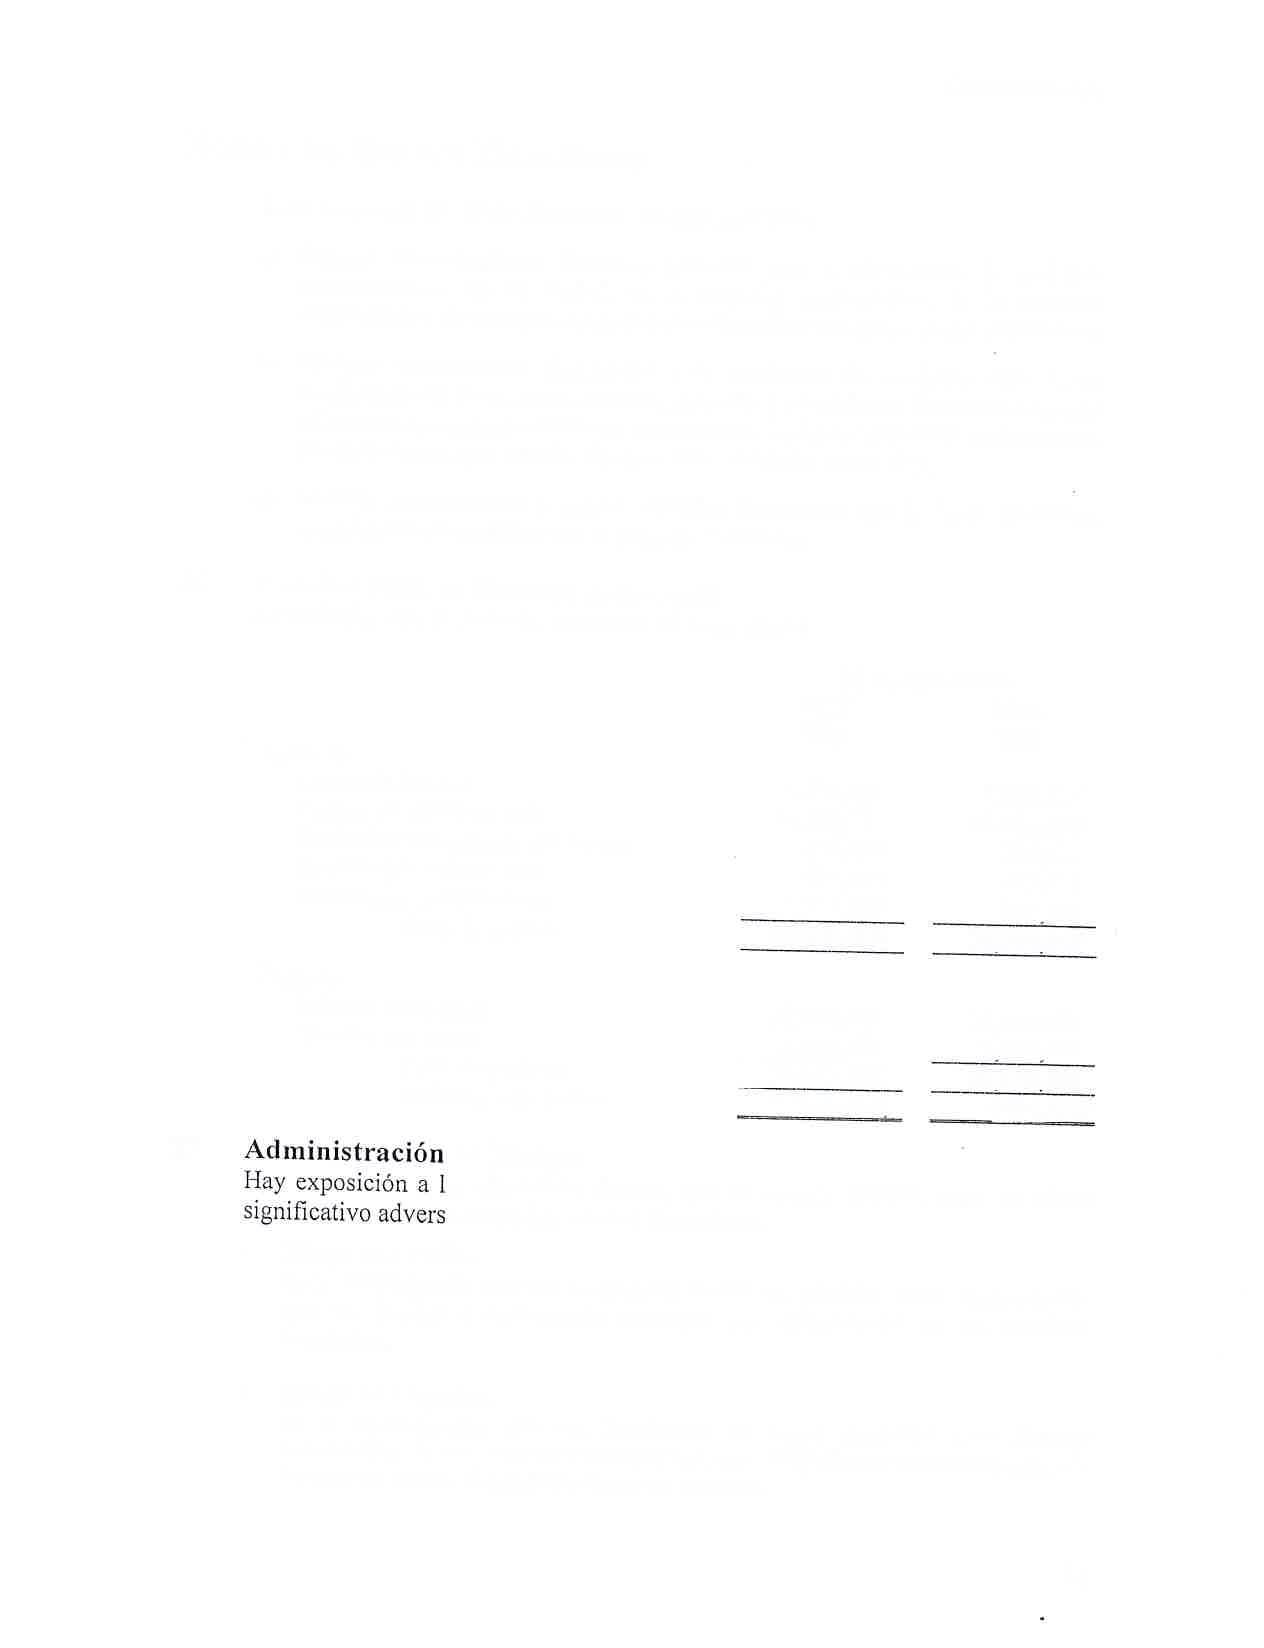
La posición neta en moneda extlanjera .Jron,o sigue:
31 de diciembre 2017 2016 US$ US$
Actívos:
Disponibilidades
Cartera de créditos, neto
Productos financieros por cobrar
Cuentas por cobrar, neto
Inversiones permanentes
Total de activos
Pasivos:
Créditos obtenidos
Cuentas por pagar
Total de pasivos
Posición neta pasiva
4,074,057 24,299,711 279,450 327,457
I,379,339
27,050,000 3,363,656
30,4r3,656
3,055,617 2l,gr 1,g3g 232,010 167,g16 997.s67
30,300,009 26,364,949 24,549,997 2.299.404 26.849.401 (1 13,648) (484,552)
27 de Riesgos os siguientes riesgos, que de ocurrir, podrían tener un efecto o sobre los estados financieros
. Riesgo de CrédÍto
Es la contingencia que una institución incurra ep pérdidas como consecuencia qu" ,u", deudor o contraparte incumpla sus obìigaciones e¡ los términos acoroaoos.
. Riesgo cle Liquidez
Es la contingencia que una institución no tenga capacidad para fondear i¡rcrementos en sus activos o cumpÌir con sus oUtifiaciones oporlunamente, sin incurrir en costos financieros fuerå de mercado.
l.{otas a los Estados Financieros
Riesgo de Mercado
Es la contingencia que una institución incurra en pérdidas como consecuençia de movimientos adversos en precios en los r.r.uão, financieros. Incluye los riesgos de tasa de interés y cambiario.
Riesgo Operacional
Es la contingencia que una institución incurra en pérdidas clebido a la inadecuación o a fallas de procesos, de personas, de los sistemas internos, o bien a causa de eventos externos. I'cluye ros riesgos tecnorógico y legar.
Riesgo País
Es la contingencia que una institución incurra en pérdidas, asociada con el ambiente económico, social y político dei país donáe el deuclor o contraparte tiene su domicilio y/o sus transàcciones. Incluye los riesgos soberano, político y de transferencia.
Riesgo de Lavado de Activos y Financiamiento del rerrorismo
Es la contingencia que los servicios y productos de una institución se utilicen para el encubrimiento de activos finanõieros, de modo que puedan ser usados sin que se detecte la actividad ilegal que los produce. r
En adición a tener implicaciones sancionatorias o amonestaciones por incumplimiento de la Ley vigente contra el Lavado de Dinero u otros Activos y la Ley para Prevenir y Reprimir el Financiamiento del Terrorismo, también arriesga la imagen de la institución.
Riesgo Regulatorio
Es la contingencia que una institución incurra en pérdidas por dejar de cumplir requisitos regulatorios o legales en la jurisdicciån relevante en que opera la institución.
28 Bases de Presentación
Las políticas contables utilizadas para Ia preparación de los estados financieros adjuntos difieren, .n ^1I_glnos aìpectos, dè ras normas internacionales de información f,rnanciera (NIIF) .o-o ," resunr.e a continuación:
a. Valuación cle activos crediticios
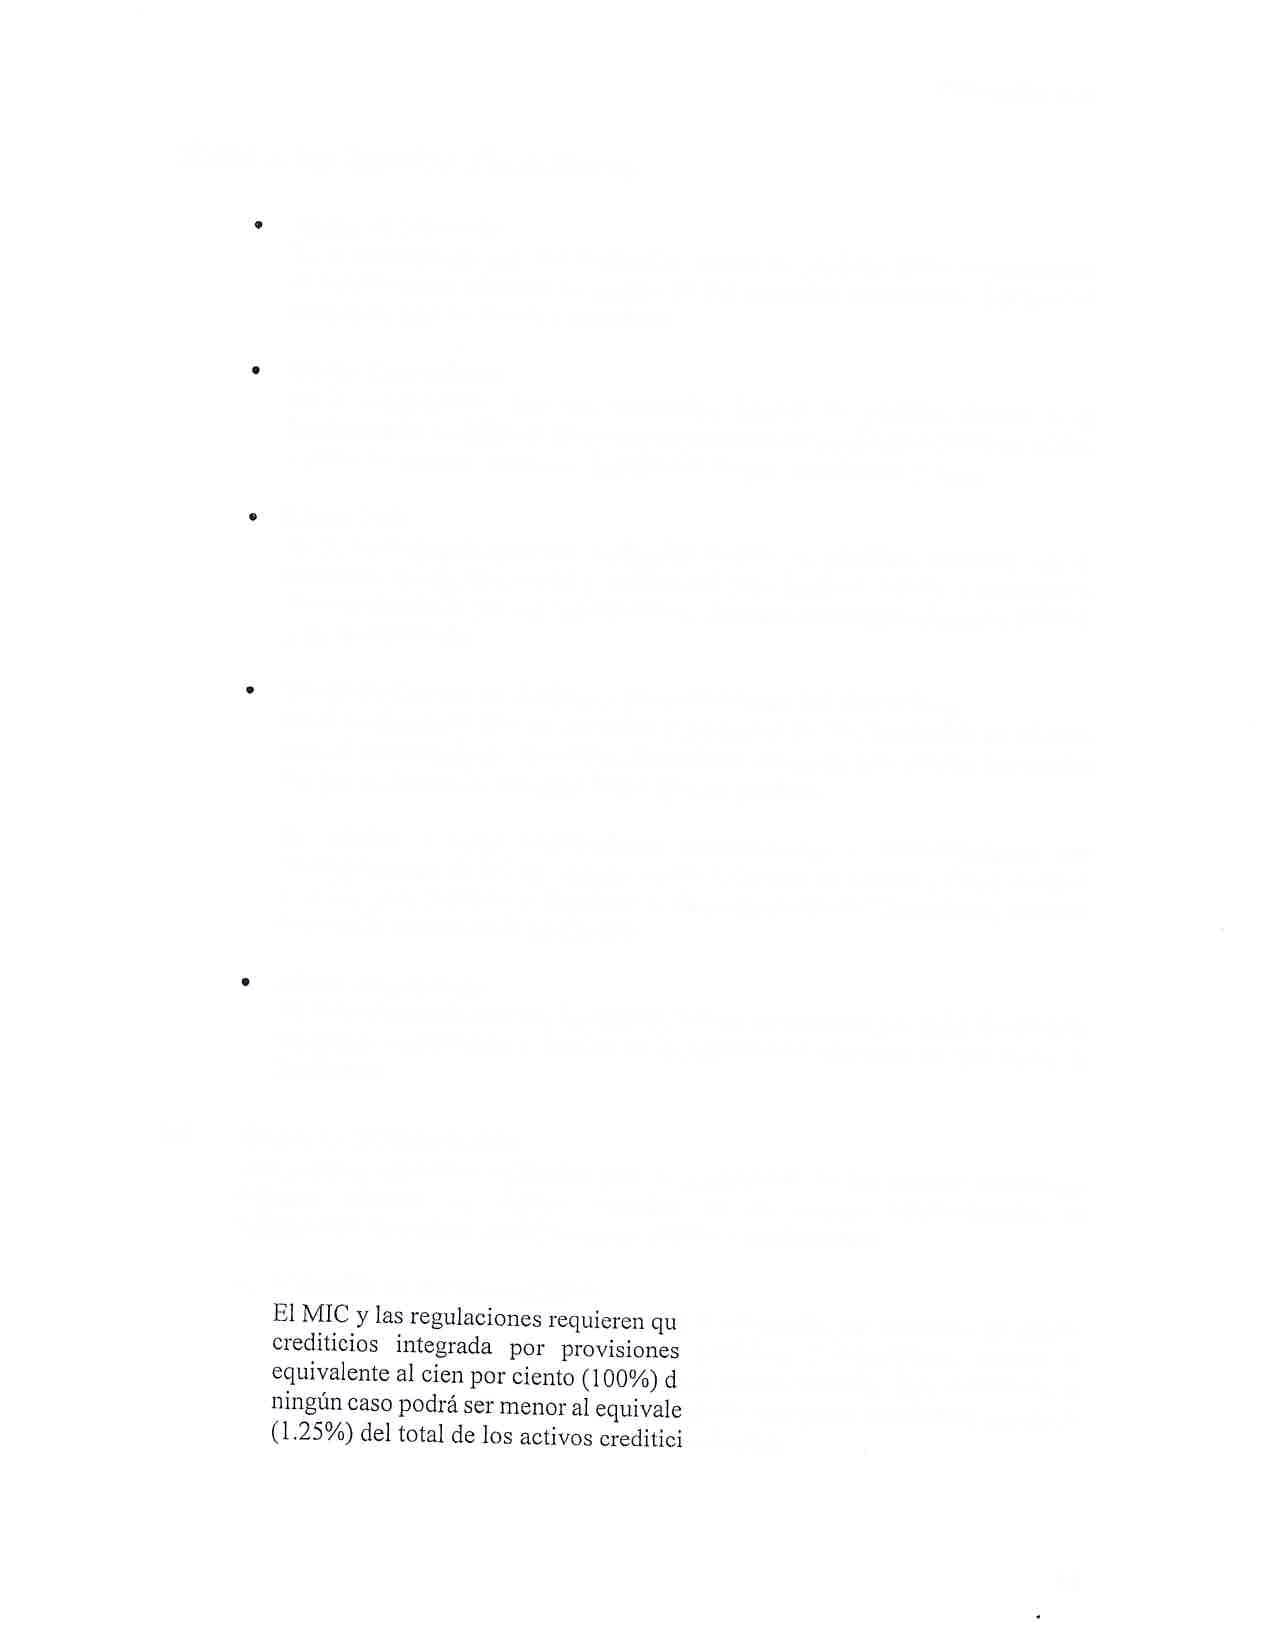
e la estirnación por valuación de activos genéricas y específ,rcas, totalice el e la cartera vencida. Esta estimación en nte del uno punto veinticinco por ciento os brutos.
Notas a los Estados Financieros
Las NIIF establecen que debe realizarse una evaluación de deterioro de los activos crediticios, por lo menos una vez al año y deben crearse las reservas para riesgos crediticios que se estimen necesarias.
b. valuación de activos extraordinarios - bienes realizables
El MIC establece que los bienes adjudicados judicialmente deberán contabilizarse inicialmente al val ei juez, más los impuestos y gast la Compañía deberá valuar los exceda cle tres (3) meses, contad propiedad de los mismos, para q contablemente, ar valor establecido en esta varuación.
Las NIIF indican que un activo no corriente se clasificará como mantenido para Ia venta, si su impoÍe en libros puede recuperarse fundamentalmente a través de utla transacción de venta, en lugar de su uso continuado. Los activos no conientes clasificados colno mantenidos para la venta se medirán, al menor de su importe en libros o su valor razonable menos los costos de venta. Las NIIF no permiten capitalizar los gastos y costos por tenencia de los activos no corrientes.
c' Detet'minación de Ia depreciación de los bienes inmuebles y muebles
El MIC indica la contabilizaciónde la depreciación de los bienes inmuebles y muebles y para la determinación de lá depreciación se utilizan las tasas permitidas para efectos fiscales.
Las NIIF establecen que los activos fijos deben depreciarse a lo largo de su vida útil.
Costos de transacción asociados a la cartera de créditos, a los créditos obtenidos u otras obligaciones
De acuerdo con el MIC, los costos de transacción asociados se registran directamente en resultados cuando se incurren.
De acuerdo con las NIIF los costos de transacción deben formar parte de la determiuación de la tasa de interés efectiva y se amortizan durante el plazo del activo o pasivo financiero.
Ajustes a períoclos anteriores
EI MIC establece que los ajustes a períoclos anteriores se presenten en el estado de resultados del año corno producios y gastos de ejercicios anteriores.
Las NIIF establecen que los estados financieros der año actual y de años anteriores presentados deben reexpresarse retroactivamente corrigiendo el error' El efecto de la corrección de un error de períodos anteriores no se incluirá en el resultado der período en er que se descubr.a er error.
Notas a los Estados Financieros
f. Productos y gastos extraordinarios
El MIC contempla la presentación de productos y gastos extraordinarios dentro del estado de resultados,
Las NIIF establecen que no deben presentarse partidas de ingreso o gasto como partidas extraordinarias en el estado de resultaios y otro resultado integral del período o en las notas.
g, Notas a los estados financieros
El MIC no requiere diwlgaciones obligatorias mínimas a los estados financieros. Las NIIF establecen qur ,ñ conjunto completo de estados financieros incluye, aclenrás de los estädos hnancíeros básicós, ia divulgacion de las políticas contables y notas explicativas.
h' Algunas divulgaciones requeïidas por las NIIF con relación a instrumentos financieros principalmente en referencia a:
' Clasificación de activos y pasivos en función de su vencimiento y divulgaciones referentes a instrumentos flrnancieros (po, ejemplo: relevancia de los instrumentls financieros y naturclezay ä.un.. de los riesgos procedentes de estos instrumentos financieros).
. Registro referente a contratos de instrumentos derivados. o Parlicipaciones en otras entidades.
. Medición del valor razonable.
i. Uso de cuentas contables
s que se necesiten para registrar operaciones entidades deben solicitar previàmente, la no incluyen una nomenclatura de cuentas cue las transacciones deben registrarse de acuerdo con su sustancia financiera.
j. Impuesto sobre la renta cliferido
El MIC no contempla en su sección IV. Descripción de cuentas y Procedimiento de Registro, la clntabilización de impuesto sobre la renta diferido, lo cual es requerido cuando se identifican difeiencias temporarias de conformidad con NIIF.
Deterioro del valor de los activos no financieros
El MIC no requiere el llevar a cabo una evaluación del deterioro del valor de los activos no financieros. Las NiIF establecen que la Compañía debe evaluar al final de cada año si hay algún indicio de deterùro del valår de algún activo. Si hubiere este indicio la Compañía estimará su importe recuperabiÉ, El importe en libros de un activo se reducirá hasta que alcánce su valor recuperable si, y solo si, este importe recuperable es inferior al importe en libros. Esa reducción es una pérdida por deterioro del valor. k