Seguros El Roble, S.A.
Informe de Calificación
Calificación
Escala Nacional
Fortaleza Financiera de Seguros de Largo Plazo AA(gtm)
Perspectiva
Fortaleza Financiera de Seguros de Largo Plazo Estable
Factores Clave de la Calificación
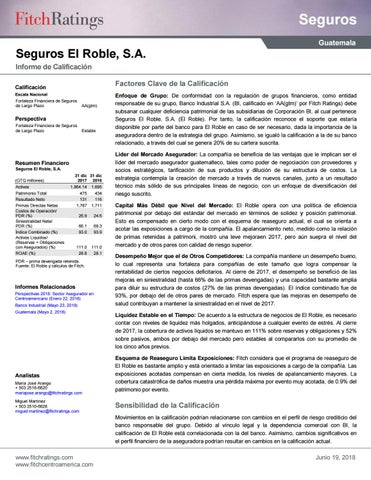
Enfoque de Grupo: De conformidad con la regulación de grupos financieros, como entidad responsable de su grupo, Banco Industrial S.A. (BI, calificado en ‘AA(gtm)’ por Fitch Ratings) debe subsanar cualquier deficiencia patrimonial de las subsidiarias de Corporación BI, al cual pertenece Seguros El Roble, S.A. (El Roble). Por tanto, la calificación reconoce el soporte que estaría disponible por parte del banco para El Roble en caso de ser necesario, dada la importancia de la aseguradora dentro de la estrategia del grupo. Asimismo, se igualó la calificación a la de su banco relacionado, a través del cual se genera 20% de su cartera suscrita.
Resumen Financiero
Seguros El Roble, S.A. (GTQ millones)
Resultado Neto 131 116
Primas Directas Netas 1,787 1,711 Costos de Operación/ PDR
Siniestralidad Neta/ PDR (%) 66.1 69.3
Índice Combinado (%) 93.0 93.9 Activos Líquidos/ (Reservas + Obligaciones con Asegurados) (%)
PDR – prima devengada retenida Fuente: El Roble y cálculos de Fitch
Informes Relacionados
Perspectivas 2018: Sector Asegurador en Centroamericano (Enero 22, 2018)
Banco Industrial (Mayo 23, 2018) Guatemala (Mayo 2, 2018)
Analistas
María José Arango + 503 2516-6620 mariajose.arango@fitchratings.com
Miguel Martínez + 503 2516-6628 miguel.martinez@fitchratings.com
Líder del Mercado Asegurador: La compañía se beneficia de las ventajas que le implican ser el líder del mercado asegurador guatemalteco, tales como poder de negociación con proveedores y socios estratégicos, tarificación de sus productos y dilución de su estructura de costos. La estrategia contempla la creación de mercado a través de nuevos canales, junto a un resultado técnico más sólido de sus principales líneas de negocio, con un enfoque de diversificación del riesgo suscrito.
Capital Más Débil que Nivel del Mercado: El Roble opera con una política de eficiencia patrimonial por debajo del estándar del mercado en términos de solidez y posición patrimonial. Esto es compensado en cierto modo con el esquema de reaseguro actual, el cual se orienta a acotar las exposiciones a cargo de la compañía. El apalancamiento neto, medido como la relación de primas retenidas a patrimoni, mostró una leve mejoraen 2017, pero aún suepra el nivel del mercado y de otros pares con calidad de riesgo superior.
Desempeño Mejor que el de Otros Competidores: La compañía mantiene un desempeño bueno, lo cual representa una fortaleza para compañías de este tamaño que logra compensar la rentabilidad de ciertos negocios deficitarios. Al cierre de 2017, el desempeño se benefició de las mejoras en siniestralidad (hasta 66% de las primas devengadas) y una capacidad bastante amplia para diluir su estructura de costos (27% de las primas devengadas). El índice combinado fue de 93%, por debajo del de otros pares de mercado. Fitch espera que las mejoras en desempeño de salud contribuyan a mantener la siniestralidad en el nivel de 2017.
Liquidez Estable en el Tiempo: De acuerdo a la estructura de negocios de El Roble, es necesario contar con niveles de liquidez más holgados, anticipándose a cualquier evento de estrés. Al cierre de 2017, la cobertura de activos líquidos se mantuvo en 111% sobre reservas y obligaciones y 52% sobre pasivos, ambos por debajo del mercado pero estables al compararlos con su promedio de los cinco años previos.
Esquema de Reaseguro Limita Exposiciones: Fitch considera que el programa de reaseguro de El Roble es bastante amplio y está orientado a limitar las exposiciones a cargo de la compañía Las exposiciones acotadas compensan en cierta medida, los niveles de apalancamiento mayores. La cobertura catastrófica de daños muestra una pérdida máxima por evento muy acotada, de 0.9% del patrimonio por evento.
Sensibilidad de la Calificación
Movimientos en la calificación podrían relacionarse con cambios en el perfil de riesgo crediticio del banco responsable del grupo. Debido al vínculo legal y la dependencia comercial con BI, la calificación de El Roble está correlacionada con la del banco. Asimismo, cambios significativos en el perfil financiero de la aseguradora podrían resultar en cambios en la calificación actual.
www.fitchratings.com
Portafolio de Primas Netas (A diciembre de 2017)
RC 1%
Autos
RC: responsabilidad civil.
Fuente: Fitch con datos de El Roble. Incendio
Salud y Accidentes
Perfil de Negocio
Primera Posición en el Mercado Asegurador Guatemalteco
Persiste Liderazgo en Seguros Personales y de Daños Generales
Fortalecimiento de Líneas Personales
Éxito en Explotación de Canal Relacionado
Creación de Mercado, Clave dentro de la Estrategia
Persiste Liderazgo en Seguros Personales y de Daños Generales
El Roble se ha consolidado en la primera posición del mercado asegurador guatemalteco para ramos tanto de daños como de seguros generales. Al cierre de 2017, alcanzó una participación de 25.5% en la industria local de seguros, ocho puntos porcentuales por encima de la compañía que ocupó la segunda posición. El Roble no vislumbra cambios en su liderazgo actual de mercado; su posición le pemirte un poder de tarificación frente a otros competidores del mercado. La aseguradora se ha orientado a servicios innovadores para sus asegurados, a través del fortalecimiento constante de herramientas tecnológicas con el fin de acercarse a las necesidades de los clientes.
Fortalecimiento de Líneas Personales
El fortalecimiento de los negocios personales ha sido parte de la estrategia trazada desde hace muchos años y ha incidido en parte en el buen posicionamiento de la compañía. El plan estratégico contempla que estos ramos sean los de mayor generación de negocio en el mediano plazo. Durante 2017, mantuvieron una participación de 47% del total de las primas generadas. Dentro de estos negocios, salud persiste como el ramo principal.
Éxito en Explotación de Canal Relacionado
Dadas las sinergias operativas existentes con su banco relacionado, la compañía contempla una venta cruzada y explotación del canal bancario relacionado, incluyendo cartera asociada a los préstamos de su banco, así como seguros voluntarios y bancaseguros, comercializados a través de la red amplia de agencias de su banco. Resultado del éxito en penetrar la red de clientes del banco, se observa un flujo importante de negocio vinculado al canal bancario (2017: 20%), una proporción mayor que la registrada por otros pares con un canal comercial relacionado Dado lo anterior, la calificación de El Roble está relacionada directamente con la calidad crediticia de su banco relacionado, BI A pesar de la importancia que presenta dicho banco en la generación de negocios, no es el principal canal comercial, sino que son los corredores, que contribuyeron con 73% de la cartera generada al cierre de diciembre de 2017
Creación de Mercado, Clave dentro de la Estrategia
Metodologías Relacionadas
Metodología de Calificación de Seguros (Enero 12, 2018)
Metodología de Calificaciones en Escala Nacional (Marzo 27, 2017)
Metodología de Calificación Global de Bancos (Enero 9, 2017)
La estrategia de El Roble ha estado orientada hacia la fidelización de sus clientes mediante servicios de valor agregado, en las diferentes líneas de negocios en las que opera. La compañía apoya y desarrolla canales comerciales no tradicionales, los cuales contribuyen a diluir el riesgo de la cartera suscrita, así como a acceder a un mercado no explotado tradicionalmente e incrementar el resultado técnico, el cual habría estado impactado por el desempeño de ciertos negocios deficitarios, para los cuales se realizaron algunas correcciones en 2017
Gobierno Corporativo y Administración de la Aseguradora
Aunque es neutral para la calificación, Fitch valora las políticas adecuadas y estructura de gobierno corporativo de El Roble, como parte de la administración de la compañía, los cuales se adecúan a la reglamentación local en esta materia.
Presentación de Cuentas
El presente análisis se basa en los estados financieros auditados de la compañía al cierre de 2017, así como en información adicional que se obtuvo directamente del emisor. Los estados financieros del emisor para el período 2013 2017 fueron auditados por la firma KPMG sin salvedad alguna. Los estados financieros empleados en la elaboración del presente informe siguen las normas de contabilidad establecidas por la Superintendencia de Bancos (SIB) de Guatemala y no presentan salvedad para el período de análisis.
Estructura de Propiedad, Neutral para la Calificación
El Roble fue constituida por un grupo de empresarios guatemaltecos, en sociedad con AFIA Finance Corporation, el 29 de noviembre de 1972. En sus inicios, operó exclusivamente en riesgos patrimoniales y experimentó un crecimiento rápido. En 1986, comenzó la promoción de seguros dirigidos a personas en los ramos de seguros colectivos de vida y gastos médicos, los cuales constituyen una parte importante de su cartera actual.
Desde julio de 2003, la aseguradora forma parte del grupo financiero Corporación BI, en el que BI actúa como la empresa responsable o controladora. Según lo estipula la ley, este último debe consolidar mensualmente los estados financieros de las empresas que constituyen el grupo. Estas incluyen también a Financiera Industrial, S.A., Contécnica, S.A., Mercado de Transacciones, S.A., Almacenadora Integrada, S.A., Almacenes Generales, S.A., Fianzas El Roble, S.A. y Westrust Bank (International) Limited.
Entorno Operativo y Perfil de la Industria
Cuota de Mercado por Compañía (A diciembre de 2017)
Fuente: Fitch con datos publicados por la Superintendencia de Bancos.
El incremento en tarifas en algunas líneas de negocio, incluidas salud y hospitalización, originó un crecimiento mayor en primas durante 2017 en comparación con años anteriores, dinamismo que Fitch espera que continúe en el corto plazo. Asimismo, los ramos de vida se mantienen crecientes, impulsando a su vez las primas del mercado total. Para 2018, Fitch no vislumbra proyectos importantes de inversión pública que puedan repercutir de manera importante en el crecimiento de los ramos de daños y fianzas. No obstante, la agencia no descarta que la coyuntura política pueda presionar al ambiente operativo del mercado asegurador.
Fitch había estimado un crecimiento nominal del sector asegurador de entre 7.0% y 7.5% para el cierre de 2017 (cerró en 7.1%) y de entre 7.0% y 8.0% para 2018. No descarta el potencial que presenta la industria guatemalteca de seguros a través de líneas personales y negocios masivos. Las compañías pertenecientes a grupos financieros han dedicado esfuerzos importantes para lograr una penetración mayor en sus canales relacionados, en los cuales Fitch opina que aún existen oportunidades para el sector asegurador.
El ramo de salud y hospitalización ha incrementado su participación dentro del mercado asegurador guatemalteco en los últimos años. Sin embargo, hasta 2016, esta línea de negocio mostró un deterioro importante en su desempeño, producto de tarifas agresivas y muy competitivas que arrojaban una rentabilidad técnica negativa, la cual era subsidiada por otras líneas de negocio y creaba una dependencia mayor del resultado financiero por parte de las aseguradoras. Al cierre del tercer trimestre de 2017, se observó una mejoría sustancial en la siniestralidad del ramo, la cual benefició el desempeño global del sector.
Pese a la mejora a septiembre de 2017, los ramos de salud y hospitalización siguen operando con pérdidas técnicas. Fitch espera que los ajustes en tarifas en este negocio y ciertos controles en el ramo de autos se consoliden en el primer semestre de 2018 para beneficiar el resultado técnico del mercado en general y, principalmente, de aquellas compañías en las que el ramo de salud es un generador relevante de negocio. Fitch esperaría que prevaleciera una estrategia de precios
conservadora que permitiera consolidar los resultados y no un nuevo inicio de políticas de precio agresivas para cuentas que registraran una siniestralidad adecuada. Esto tiene en cuenta la demanda que persiste por seguros de gastos médicos en Guatemala, la cual espera que continúe en el corto plazo como alternativa al servicio de salud pública vigente.
No se prevé una contribución mayor del ingreso financiero en el corto plazo (septiembre 2017: 9.2% de prima devengada; septiembre 2016: 9.5%) en las compañías de seguros. Ello hace que el sector dependa del resultado técnico del negocio asegurador para sostener la rentabilidad
Análisis Comparativo
Líder del Mercado con un Desempeño Global Bueno
El Roble mantiene su posición de liderazgo dentro del mercado asegurador guatemalteco. En los últimos años, la compañía ha registrado un crecimiento mayor que el del mercado; no obstante, al cierre de 2017, su tasa de crecimiento fue menor, de 4.4% frente a 7.1%, considerando la limpieza de cartera efectuada en ciertas líneas de negocios, principalmente cuentas colectivas y empresariales.
Fitch sostiene que el reto principal que tiene la aseguradora es mejorar sus niveles de rentabilidad, en especial en sus principales generadores de ingresos, como gastos médicos, ramo que inició una reversión de sus pérdidas técnicas al cierre de 2017. El Roble juega un papel importante en esta línea de negocio dentro del mercado asegurador, dado que se mantiene como la primera compañía en términos de primas. Un cambio en las condiciones de ciertas cuentas permitirá un incremento en su rentabilidad técnica y compensará la competencia agresiva en tarifas que se observa en los negocios de daños.
El tamaño de El Roble le permite una buena dispersión de sus riesgos, por ejemplo, una dilución mayor de su estructura de costos en relación con la de otras compañías del mercado. Asimismo, dada su posición de liderazgo, la compañía adquiere capacidades importantes en sus negociaciones de reaseguro que le dan cierta ventaja sobre otras compañías de tamaño menor en el mismo mercado.
La aseguradora mantiene un flujo de negocios proveniente del banco relacionado, el cual es relevante y compensa fuertemente el desempeño de ramos y negocios con índices de siniestralidad altos, como salud y accidentes. Por tanto, en términos netos, la compañía muestra un desempeño adecuado con un índice combinado muy cercano al promedio del mercado asegurador guatemalteco.
Al cierre de 2017, los niveles de apalancamiento mostraron cierta mejora a pesar del crecimiento sostenido que ha experimentado su cartera en los últimos períodos. Sin embargo, Fitch destaca que el nivel alcanzado se encuentra en la cota superior del mercado. En opinión de la agencia, estos podrían deteriorarse de mantenerse el ritmo de crecimiento y no haber cambios en la política de distribución de resultados.
Compañías de Seguros Comparables en Guatemala
(Cifras a diciembre de 2017)
PDR – prima devengada retenida. x – veces.
Fuente: Superintendencia de Bancos de Guatemala y cálculos de Fitch.
Capitalización y Apalancamiento
x – veces.
Fuente: Fitch, con información financiera de El Roble.
Indicadores de Apalancamiento
Patrimonio/Activo (eje der.)
Apalancamiento Neto (eje izq.)
Prima Retenida/Patrimonio (eje izq.)
Fuente: Fitch Ratings con datos de El Roble. (%)
agencia no espera desviaciones significativas en los niveles de apalancamiento de El Roble; prevé que estos se mantendrán por encima del promedio del mercado. Fitch no vislumbra cambios en la política de distribución de resultados.
Margen de Mejora en Posición Patrimonial y Apalancamiento
Posición Patrimonial Se Sustenta en Rentabilidad
Indicadores de Apalancamiento en la Cota Superior del Mercado
Política de Distribución de Resultados Será Clave
Posición Patrimonial Se Sustenta en Rentabilidad
La generación interna de capital se mantuvo en ascenso a lo largo de 2017 y permitió una estabilidad en la posición patrimonial y los niveles de apalancamiento en dicho año. Al cierre de 2017, el patrimonio total ascendió a GTQ475.12 millones, 9.4% más que en 2016, acorde a la dinámica del negocio y la rentabilidad del período. El 31.6% del patrimonio correspondió al capital social pagado, lo que favorece la calidad del mismo. La compañía se mantiene en cumplimiento de la regulación local, con un índice de 2.09 veces (x) el margen de solvencia requerido por la regulación local.
El patrimonio total representó 25.6% como porcentaje del activo, indicador aún por debajo del promedio del mercado de 36.0%. Lo anterior estuvo alineado con la política de eficiencia en el patrimonio que impera en la administración de la compañía y la de operar bajo una estrategia conjunta con los reaseguradores a través del esquema de contratos adquiridos.
Por tanto, de alguna manera, la solidez y posición patrimonial son compensadas con el esquema de reaseguro actual, el cual se orienta a acotar las exposiciones a cargo de la compañía atenuando el riesgo de suscripción. Sin embargo, Fitch considera que existe margen para mejorar e incrementar la solidez patrimonial de la compañía de forma que se aceque al nivel de otros pares de calidad crediticia mayor, teniendo en cuenta el volumen de riesgos suscritos y los ramos de negocio en que opera con un énfasis comercial fuerte
Indicadores de Apalancamiento en la Cota Superior del Mercado
Al cierre de 2017, el dinamismo del negocio retenido fue menor que el crecimiento patrimonial a causa de negocios puntuales con mayor cesión de riesgos, lo que contribuyó a alcanzar una mejora en sus niveles de apalancamiento. La relación de pasivo a patrimonio se sostuvo en 2.9x y la relación de primas retenidas a patrimonio registró una leve mejora hasta 2.3x, el nivel más bajo de los últimos cinco años; ambos indicadores estuvieron por encima del promedio del mercado de 1.8x y 1.3x respectivamente. Asimismo, el apalancamiento neto, medido como primas como reservas netas en relación con el patrimonio, también mostró una mejora ligera hasta 3.7x, pero estuvo por encima del 3.0x del mercado total. Para evolucionar positivamente, Fitch considera que necesario que El Roble continúe fortaleciendo el patrimonio mediante la generación interna de capital y una distribución de dividendos conservadora.
Política de Distribución de Resultados Será Clave
Fitch considera que para que la aseguradora logre una evolución constante en los niveles de apalancamiento y que sean suficientes para respaldar el crecimiento trazado del negocio, será clave la política de distribución de resultados que mantenga. De los resultados de 2017, los dividendos repartidos hasta abril de 2018 equivalían a 82%. En opinión de la agencia, la política de distribución de resultados se mantiene poco conservadora y contribuye a llevar los niveles de apalancamiento por encima del promedio del mercado.
Por otra parte, de acuerdo con la regulación local, como entidad controladora del grupo, BI es responsable de subsanar cualquier deficiencia patrimonial. Esto es tanto a nivel consolidado como individual para cada una de las instituciones que son miembros del grupo financiero al que pertenece El Roble, Corporación BI.
Desempeño Financiero y Rentabilidad
(GTQ
Siniestralidad Netaa (%)
Gastos de Adquisición/Prima Emitida
Gastos Administrativos/Prima Emitida
Operativos/PDR
Índice Combinado (%)
Índice Operativo (%)
Expectativa de Fitch
Fitch opina que la compañía mantiene el reto de conservar su posición de liderazgo en el mercado y sostener los avances en sus niveles de siniestralidad, ante la estrategia de ajustes de tarifas y condiciones para el ramo de salud, sin deteriorar otra línea de negocio. Lo anterior le permitirá una generación interna sostenida de capital que respalde su generación de negocio, teniendo en cuenta que su principal ramo se caracteriza por su frecuencia en siniestralidad.
a Siniestros pagados – reembolso de siniestros/prima retenida (+/-) variación de reservas. PDR – prima devengada retenida. Fuente: El Roble y cálculos de Fitch.
Enfoque a Mantener las Mejoras en Rentabilidad
Salud y Autos, Mayores Generadores de Primas
Estrategia de Rentabilizar Principal Línea de Negocio
Desempeño Alineado con el del Mercado y Mejor que el de Otros Competidores
Rentabilidad Estable
Salud y Autos, Mayores Generadores de Primas
Durante 2017, los ramos de salud y autos se mantuvieron como los principales generadores de negocios de la compañía, con 30% y 25% de la cartera respectivamente. No obstante, estas líneas de negocio no experimentaron crecimientos importantes en su cartera de primas e, incluso, autos registró una contracción interanual leve. Estos ramos contribuyen a una dispersión mayor de su cartera de primas. Fitch opina que podría esperarse que la cartera de primas se beneficiara de la estrategia de fortalecer el resultado técnico del negocio de salud, efecto que aún se reflejaría a lo
largo de 2018, acompañado de una estrategia de creación de mercado para un segmento desatendido, lo que significa claras oportunidades de crecimiento, como el ramo de salud lo ha mostrado.
Estrategia de Rentabilizar Principal Línea de Negocio
Desde el último trimestre de 2016, la compañía inició una etapa de rentabilización de su principal línea de negocios, salud. Este ramo había operado con pérdidas técnicas importantes y era compensado por otras líneas de negocio; incluso durante 2016, su siniestralidad estuvo por encima del 100% de sus primas devengadas. No obstante, a partir de que las renovaciones de cartera de sus diferentes productos se han venido efectuando, mostró una mejora sustancial en su indicador de siniestralidad neta al cierre de 2017, el cual fue de 96% de las primas devengadas. Sin embargo, Fitch considera que falta consolidar estas mejoras, dado que aún hay pérdidas técnicas en este negocio.
Desempeño Alineado con el del Mercado y Mejor que el de Otros Competidores
Aunque existen ciertas mejoras por consolidar para ciertas líneas de negocio, Fitch considera que la compañía mantiene un desempeño bueno, el cual es una fortaleza en compañías de este tamaño que logra compensar la rentabilidad de ciertos negocios deficitarios, teiniendo en cuenta el tamaño de la cartera. En el análisis por ramos, vida colectivo se mantuvo como el negocio más noble, con 19% de siniestralidad incurrida, y aportó 78% del resultado técnico consolidado, por lo que atenuó el impacto de algunos negocios deficitarios como salud. Autos, por su parte, registró una siniestralidad controlada, de 71% de las primas devengadas, y tuvo un aporte menor en el resultado técnico teniendo en cuenta el componente fuerte de gastos de adquisición con que se maneja este ramo (34% del gasto de adquisición total). Incendio y terremoto presentó pérdida técnica por una cesión alta del negocio.
Al cierre de 2017, el desempeño operativo de la compañía continuó siendo bueno, beneficiado por las mejoras en siniestralidad (66% de las primas devengadas) y una capacidad bastante amplia para diluir su estructura de costos vigente (27% de las primas devengadas). Por tanto, el índice combinado alcanzó 93%, por debajo del de otros pares de mercado que operan en las mismas líneas de negocio. Fitch espera que las mejoras en desempeño de salud contribuyan a mantener la siniestralidad en el nivel alcanzado en 2017.
Siniestralidad Incurrida en Ramos Importantes
Diciembre 2016
Autos Transporte
Incendio y Líneas Aliadas
Salud y Accidentes
Vida Colectivo
(200)
Diciembre 2017
Responsabilidad Civil (%)
Fuente: Fitch con datos de El Roble.
Rentabilidad Estable Al cierre de 2017, el resultado neto de El Roble se mantuvo en ascenso (+13%), lo que benefició su capacidad para generar capital interno. Los indicadores de rentabilidad fueron de 7.3% sobre primas y 28.8% sobre patrimonio. Fitch opina que el reto de la compañía en el corto y mediano plazo es conservar los niveles de rentabilidad alcanzados, los cuales han sido favorecidos por ciertos negocios de siniestralidad buena. A ello se suma rentabilizar líneas de negocios deficitarias, dado el tamaño de su cartera y considerando la competencia agresiva que existe en dichos mercados. Lo anterior es con el fin de generar capital interno suficiente que respalde el crecimiento en diferentes líneas de negocios y cambios o desviaciones en siniestralidad.
Inversiones y Liquidez
(GTQ miles)
Muebles e Inmuebles/Activo
por Cobrar/Patrimonio
de Cartera (días)
Fuente: El Roble y cálculos de Fitch.
Expectativa de Fitch
Fitch no anticipa cambios en las políticas de inversión de la compañía, las cuales están orientadas a títulos de renta fija del gobierno y su banco relacionado. Fitch opina que, dado el enfoque de negocio y las metas de crecimiento, sería conveniente que El Roble orientara su estrategia hacia el manejo de niveles de liquidez más holgados, considerando sus negocios principales, caracterizados por una frecuencia alta de siniestralidad.
Portafolio Conservador y Liquidez Razonable
Portafolio de Inversión Concentrado por Instrumento y Emisor
Perfil y Estacionalidad de Cartera Inciden en Rotación de Cobranza
Niveles de Liquidez Estables
Portafolio de Inversión Concentrado por Instrumento y Emisor
El portafolio de inversiones de El Roble se orienta a instrumentos de renta fija. Dentro del portafolio, participan principalmente títulos del gobierno de Guatemala en moneda local y extranjera (2017: 69% del portafolio), lo que crea una concentración relevante en el mismo y podría tener repercusiones en momentos de estrés. Les siguen los depósitos a plazo en instituciones locales (17%), entre las cuales sobresale su banco relacionado con 94.6% de los depósitos a plazo totales. El resto del portafolio se encuentra invertido en instrumentos privados, sin que todos cuenten con una calificación de riesgo asignada. Como resultado de esta mezcla, el portafolio se encuentra en su mayoría en el rango de calificación internacional BB.
Perfil
y Estacionalidad de Cartera Inciden en Rotación de Cobranza
Históricamente, la dinámica del negocio ha generado un monto importante de primas por cobrar, dado el enfoque marcado en ramos comercializados a través de pago fraccionado, como salud y autos (2017: 55% de la cartera total). Asimismo, la estacionalidad significativa de la cartera en el mes de diciembre juega un papel importante por su contribución relevante en las primas por cobrar dentro del activo total (2017: 446% del activo total). Esta participación disminuyó al cierre del primer trimestre de 2018 a 38.7% por la suscripción alta que suele realizarse al cierre del período. Fitch considera que esta participación ha limitado históricamente los niveles de liquidez y generó una rotación de cobros baja al cierre del año 2017, de 165 días frente al promedio del mercado de 100 días. Sin embargo, acorde con regulación local, la calidad de dicha cartera es bastante adecuada, dado que las cuentas vigentes representaban 88.5% de la cartera total y las primas vencidas con más de 45 días constituían menos de 1%.
Niveles de Liquidez Estables
Durante 2017, los activos de mayor liquidez se mostraron estables: representaron 38.9% del activo total, proporción influenciada por la participación importante de las primas por cobrar, en las que incidió a su vez la estacionalidad del período. Fitch considera que, dada la dinámica del negocio actual que predomina en la compañía, los indicadores de liquidez y su cobertura tienen margen para mejora, al menos para acercarse a los promedios del mercado. Al cierre de 2017, la cobertura de activos líquidos sobre reservas y obligaciones se mantuvo en 111% sobre activos líquidos y 52% sobre pasivos, ambas debajo de los promedios del mercado de 129% y 90%, respectivamente. No obstante, permanecen estables al compararlos con su promedio de los cinco años previos.
Adecuación de Reservas
(GTQ miles)
Técnicasa/Prima Devengada (%)
Reservas Riesgo Curso/Total (%)
Reservas Siniestros/Total (%)
Reservas/Pasivo Total (%)
a Incluye base de reservas totales (técnicas y de siniestros).
Fuente: El Roble y cálculos de Fitch.
Reservas Adecuadas para el Perfil de Cartera
Constitución de Reservas Acorde con Perfil de Cartera
Reservas de Riesgo en Curso Sobresalen
Cobertura de Reservas Estable
de Fitch
Fitch no espera cambios significativos en la cobertura de reservas sobre primas. Dada la mezcla de negocio, tampoco anticipa que lleguen a niveles de mercado y de otros competidores.
Constitución de Reservas Acorde con Perfil de Cartera
La regulación estipula el cálculo de reservas para riesgos en curso, el cual se realiza sobre la prima no devengada póliza por póliza, computada por meses calendario. Asimismo, la ley contempla la figura de reservas para siniestros ocurridos y no reportados (IBNR, por sus siglas en inglés) como reservas catastróficas, las cuales son acumulativas dentro del balance de cada compañía. La constitución de reservas de El Roble se mantiene acorde con la dinámica y el crecimiento del negocio suscrito.
Reservas
de Riesgo en Curso Sobresalen
Al cierre de 2017, El Roble contaba con una base total de reservas de GTQ689.63 millones, en la que las reservas de riesgo en curso y matemáticas se mantenían sobresalientes con 85%, de acuerdo al monto de producción de primas y mezcla de negocio. Las reservas asociadas a siniestros fueron estables, con 15% de la base de reservas totales. Fitch opina que una estrategia de rentabilización de su principal línea de negocio puede implicar reservas menores asociadas a la siniestralidad de este ramo y ello beneficie las reservas sobre primas.
Cobertura de Reservas Estable
La constitución de reservas refleja la dinámica del negocio a lo largo de los años y resultó en una cobertura de reservas sobre la cartera de primas devengadas bastante estable (diciembre 2017 y 2016: 64.7%). Pese a ello, el nivel con que opera El Roble continúa inferior al promedio del sector a causa de la composición de la cartera y la forma de contabilización de algunos ramos, como vida colectivo. Por tanto, Fitch no espera que el nivel de reservas se iguale al promedio del mercado.
Reaseguro, Exposición y Cobertura de Riesgos
Esquema de Reaseguro Amplio y Diversificado
Programa de Reaseguro Diversificado y de Calidad Crediticia Alta
Exposiciones Patrimoniales Acotadas
Cobertura Catastrófica Amplia
Programa de Reaseguro Diversificado y de Calidad Crediticia Alta
En opinión de Fitch, el esquema de reaseguro de El Roble es conservador y bastante diversificado en la mayoría de los ramos y está colocado en reaseguradores internacionales de calidad crediticia adecuada. Para ciertos contratos, existe concentración en un único reasegurador. Sin embargo, se
trata de reaseguradores internacionales de calidad crediticia adecuada y con los que tiene una relación contractual larga. Su estrategia se ha enfocado en incrementar gradualmente sus capacidades, haciendo un uso menor del reaseguro facultativo para que sus capacidades sean suficientes para suscribir la mayor parte de los riesgos.
Exposiciones Patrimoniales Acotadas
Históricamente, la compañía ha trabajado en negociar sus contratos de reaseguro como una alianza de largo plazo con los reaseguradores a fin de acotar las pérdidas a su cargo. La vigencia actual del esquema de reaseguro se orienta a limitar las exposiciones a cargo de El Roble Cuenta con diferentes protecciones para riesgos humanos y patrimoniales, beneficiándose comercialmente de las capacidades adquiridas dentro de los contratos.
Para las líneas personales, sobresalen los contratos proporcionales tanto cuota parte como excedente, con exposiciones patrimoniales por riesgo individual acotadas y conservadoras, de 0.01% a 0.6%. La vigencia actual mantiene contratos adicionales que acotan aún más la siniestralidad y el desempeño de ciertas líneas de negocio, como gastos médicos. Lo anterior es valorado positivamente por la agencia porque estas adquisiciones controlan desviaciones en el resultado técnico de líneas de negocio importantes, principalmente gastos médicos mayores.
En cuanto a los ramos de daños generales, el de incendio muestra una cobertura proporcional bastante amplia, de 0.9% del patrimonio por riesgo individual, proporción dentro de los parámetros adecuados para la agencia. El resto de ramos de daños se agrupa dentro de un contrato tipo tent plan con prioridades o pérdidas máximas diferentes que no superan 0.1% del patrimonio por riesgo individual. Otros ramos de daños tienen sus propios contratos, como transporte y aviación, los cuales tiene de exceso de pérdida y cuota parte respectivamente, con exposiciones bastante controladas de acuerdo a los ramos.
Cobertura Catastrófica Amplia
La prioridad a cargo de la compañía para los riesgos de incendio, terremoto, autos y ramos técnicos es bastante conservadora, en opinión de Fitch, al equivaler a 0.9% del patrimonio. Dicha exposición se mantiene acorde con estándares internacionales y la observada en compañías similares. Además, dicha prioridad está cubierta en más de 100% con reservas catastróficas acumuladas, las cuales deberán ser restituidas en su totalidad ante un evento de severidad, por regulación. Asimismo, la cobertura catastrófica adquirida por El Roble supera la exigida por el regulador y la registrada por los modelos disponibles de evaluación de pérdidas de terremoto disponibles en Guatemala. La compañía adquiere una protección equivalente al 17% de los cúmulos proyectados, proporción por encima de lo establecido por el regulador de 12% de los cúmulos conocidos de la zona de mayor acumulación de riesgo. Por otra parte, los ramos de personas, como vida y accidentes personales, cuentan con una cobertura de tipo catastrófica. La pérdida máxima probable a cargo de la compañía equivale a 0.1% del patrimonio, un nivel sumamente conservador, según la calificadora.