
Grupo Financiero del País
INFORME DE LOS AUDITORES INDEPENDIENTES
A la Junta Directiva, y a los Accionistas de Banco del País, S.A. y Subsidiaria
Opinión
Deloitte & Touche, S. de R.L. R.T.N.: 08019002267146
Tegucigalpa, Honduras Edificio Ficohsa Colonia Payaqui, Boulevard San Juan Bosco Apartado Postal 3878 Tel.: (504) 2276 9500
Colonia Trejo Calle 12 Avenida Circunvalación,
Edificio Yude Canahuati 3r piso local #2. Apartado Postal 4841
Tel.: (504) 2276 9501 www.deloitte.com/hn
Hemos auditado los estados financieros consolidados de Banco del País, S.A. y Subsidiaria (en adelante “El Grupo”), que comprenden los estados de situación financiera consolidados al 31 de diciembre de 2025 y 2024, y los estados de resultados integral consolidados, de cambios en el patrimonio y de flujos de efectivo consolidados por los años que terminaron en esas fechas, así como las notas explicativas a los estados financieros consolidados que incluyen información sobre las políticas contables materiales.
En nuestra opinión, los estados financieros consolidados adjuntos presentan razonablemente, en todos los aspectos importantes, la posición financiera consolidada de Banco del País, S.A. y Subsidiaria, al 31 de diciembre de 2025 y 2024, su desempeño financiero y sus flujos de efectivo consolidados correspondientes a los años que terminaron en esas fechas, de conformidad con las normas, procedimientos, prácticas y disposiciones contables emitidas por la Comisión Nacional de Bancos y Seguros de Honduras (CNBS) descritas en la Nota 2 a los estados financieros consolidados.
Fundamentos de la Opinión
Hemos llevado a cabo nuestras auditorías de conformidad con las Normas Internacionales de Auditoría (NIA). Nuestras responsabilidades de acuerdo con dichas normas se describen más adelante en nuestro informe en la sección de Responsabilidades del Auditor en Relación con la Auditoría de los Estados Financieros Consolidados. Somos independientes del Grupo de acuerdo con las disposiciones del Código de Ética Profesional del Colegio Hondureño de Profesionales Universitarios en Contaduría Pública (COHPUCP) y Código de Ética para Profesionales de la Contabilidad (Código IESBA, por sus siglas en inglés) del Consejo de Normas Internacionales de Ética para Contadores, y hemos cumplido las demás responsabilidades de ética de conformidad con el Código de Ética del COHPUCP y con el Código de Ética del IESBA. Consideramos que la evidencia de auditoría que hemos obtenido proporciona una base suficiente y adecuada para nuestra opinión.
Párrafo de Énfasis- Base Contable
Base contable - Sin calificar nuestra opinión de auditoría, les indicamos que el Grupo prepara sus estados financieros consolidados con base en las normas, procedimientos, prácticas y disposiciones contables emitidas por la Comisión Nacional de Bancos y Seguros de Honduras (“CNBS”) descritas en la Nota 2 a los estados financieros Consolidados, para su presentación a la CNBS, las cuales difieren, en ciertos aspectos, de las Normas Internacionales de Información Financiera (“NIIF”); en la nota 57 el Grupo ha determinado las principales diferencias.
Por lo tanto, los estados financieros consolidados que se acompañan no tienen como propósito presentar la situación financiera, el desempeño financiero y los flujos de efectivo del Grupo de conformidad con las Normas Internacionales de Información Financiera y prácticas generalmente aceptadas en países y jurisdicciones diferentes a los de la República de Honduras.
Asuntos Clave de Auditoría
Los asuntos claves de la auditoría son aquellos asuntos que, a nuestro juicio profesional, fueron los más significativos en nuestra auditoría de los estados financieros consolidados. Estos asuntos fueron atendidos en el contexto de nuestra auditoría de los estados financieros consolidados en su conjunto, y en la formación de nuestra opinión y no proveemos una opinión por separado sobre estos asuntos.
Hemos determinado que los asuntos que se describen a continuación son los asuntos clave de auditoría que se comunican en nuestro informe.
Determinación y contabilización de estimación por deterioro para cartera de crédito – Grandes deudores comerciales
La estimación por deterioro de la cartera de crédito, para el caso de los denominados grandes deudores comerciales, es un asunto clave en nuestra auditoría. La cartera de créditos comerciales bruta al 31 de diciembre de 2025 y 2024, por L50,295,005,410 y L50,216,915,762, respectivamente, representa el 41% y 43% del total activos del Banco.
Esta cartera requiere del análisis de los factores establecidos para la determinación y registro contable de la estimación antes indicada, de conformidad con el ente regulador mediante Resolución GRD No. 004/0901-2025 (Circular CNBS 01/2025) y para Cartera Agropecuaria según Resolución GRD No.186/29-03-2022 (Circular CNBS 05/2022) y Resolución GES No.470/21-06-2021 (Circular CNBS 12/2021), se requiere una evaluación por parte de la administración del Banco y análisis específicos de dichos deudores para determinar su clasificación y determinación de reserva con base en lo establecido por el ente regulador. Para estos deudores, la clasificación y posterior medición de la estimación depende de 4 factores de riesgos fundamentales a evaluar: Capacidad de pago, comportamiento de pago, disponibilidad de garantías y entorno económico, de acuerdo con lo establecido en la sección 2.1.2 criterios de clasificación de las “Normas para la evaluación y clasificación de la cartera crediticia” emitida por la CNBS. Refiérase a las Notas 2.c.
Nuestros procedimientos de auditoría incluyeron el entendimiento y revisión del diseño e implementación de los controles claves, así como la aplicación de procedimientos sustantivos según detallamos a continuación:
• Obtuvimos un entendimiento sobre las políticas crediticias del Banco y realizamos pruebas de diseño e implementación de controles y verificación de la aplicación de la normativa requerida por el ente regulador.
• Probamos el diseño e implementación de los controles relacionados con procesos de análisis de información financiera y evaluación de cartera crediticia realizada por el Banco con base a los factores de riesgos fundamentales para evaluación del crédito de grandes deudores comerciales con base en la normativa emitida por la CNBS.
• La determinación de la reserva de créditos fue auditada como sigue: 1) Solicitamos la integración de clientes considerados como grandes deudores comerciales, probando la integridad y exactitud de dicho reporte. 2) Aplicamos método de selección sobre la población, solicitamos su expediente y verificamos que el mismo cuente con la información establecida por la CNBS, realizamos el análisis de los 4 factores de riesgo que indica la normativa, con el fin de realizar una clasificación independiente y la comparamos con la clasificación del Banco.
Finalmente, con base a la clasificación y porcentajes establecidos por la CNBS recalculamos la reserva requerida
• Adicionalmente, de las muestras seleccionadas de clientes observamos las garantías otorgadas de los clientes, con el fin de revisar que la formalización de las mismas esté a favor del Banco, el registro y control de las garantías
Asunto Clave de Auditoría
Nuestros procedimientos de auditoría se detallan a continuación
Grupo Financiero del País
Asunto Clave de Auditoría
Evaluación del ambiente de procesamiento informático:
El Grupo utiliza varias aplicaciones informáticas para el procesamiento de las operaciones cuyo volumen transaccional y nivel de automatización es alto. Aplicamos procedimientos de auditoría e identificamos deficiencias relacionadas con controles en seguridad de la información sobre los sistemas de tecnología de la información (TI) que respaldan el registro de transacciones y los procesos de información financiera del Grupo.
Estas deficiencias afectan los controles del Grupo sobre el acceso a los sistemas de TI y los procesos de informes financieros relacionados con el registro de transacciones en todas las cuentas de los estados financieros consolidados y nos obligó a aumentar el alcance de nuestro esfuerzo de auditoría.
Este aumento en alcance exigió un juicio significativo del auditor para diseñar y ejecutar los procedimientos de auditoría incrementales, así como para evaluar la suficiencia de los procedimientos realizados y la evidencia de auditoría obtenida, sin embargo el Grupo ha implementado un plan de mitigación para subsanar las deficiencias en el corto plazo.
Nuestros procedimientos de auditoría se detallan a continuación
posean la documentación original, así como su admisibilidad y valoración con base a valuadores certificados por el ente regulador.
Abordar el asunto implico realizar procedimientos de auditoria ampliados más allá de lo que se habría realizado si los controles hubieran estado diseñados y operados de manera efectiva y evaluar la evidencia de auditoria en relación con la formación de nuestra opinión general sobre los estados financieros, que incluía:
• Evaluación de otros controles, incluyendo controles manuales y controles de conciliación que impactan el procesamiento de transacciones registradas en los estados financieros.
• Realizamos procedimientos de auditoría sustantivos incrementales para abordar los riesgos identificados para las cuentas afectadas de los estados financieros consolidados.
• Realizar técnicas de auditoría, para identificar y probar transacciones que cumplan con ciertas características de interés de auditoría.
Responsabilidades de la Administración y los responsables del Gobierno del Grupo en relación con los estados financieros Consolidados.
La administración es responsable por la preparación y presentación razonable de estos estados financieros consolidados de conformidad con las normas, procedimientos, prácticas y disposiciones contables emitidas por la Comisión Nacional de Bancos y Seguros de Honduras (“CNBS”) descritas en la Nota 2 a los estados financieros consolidados y del control interno que la Administración considere necesario para permitir la preparación de estados financieros consolidados libres de errores materiales, debido a fraude o error. En la preparación de los estados financieros consolidados, la Administración es responsable de evaluar la capacidad del Grupo para continuar como negocio en marcha, revelando, si le fuese aplicable, los asuntos relacionados con el principio de negocio en marcha y utilizando dicho principio contable, a menos que la administración tenga la intención de liquidar el Grupo o de cesar sus operaciones, o bien no tenga otra alternativa realista que hacerlo así.
Los encargados de gobierno del Grupo son responsables de la supervisión del proceso de generación de información financiera consolidada de Banco del País, S.A. y Subsidiaria.
Responsabilidades del auditor en relación con la auditoría de los Estados Financieros Consolidados
Nuestros objetivos son obtener una seguridad razonable de que los estados financieros consolidados en su conjunto están libres de errores materiales, ya sea debido a fraude o a error, y emitir un informe de auditoría que contenga nuestra opinión. La seguridad razonable es un alto nivel de seguridad, pero no garantiza que una auditoría realizada de conformidad con las Normas Internacionales de Auditoría detectará siempre un error material cuando exista. Los errores pueden deberse a fraude o error, y se consideran materiales si, individualmente o de forma agregada, puede preverse razonablemente que influyan en las decisiones económicas de los usuarios, tomadas con base en los estados financieros consolidados.
Como parte de una auditoría realizada de conformidad con las Normas Internacionales de Auditoría, aplicamos nuestro juicio profesional y mantenemos una actitud de escepticismo profesional durante toda la auditoría. También:
• Identificamos y valoramos los riesgos de error material en los estados financieros consolidados, debido a fraude o error, diseñamos y aplicamos procedimientos de auditoría para responder a dichos riesgos, y obtenemos evidencia de auditoría suficiente y adecuada para proporcionar una base para nuestra opinión. El riesgo de no detectar un error material debido a fraude es más elevado que en el caso de un error material debido a error, ya que el fraude puede implicar colusión, falsificación, omisiones deliberadas, manifestaciones intencionalmente erróneas o una elusión del control interno.
• Obtenemos un entendimiento del control interno relevante para la auditoría, con el fin de diseñar procedimientos de auditoría que sean adecuados en las circunstancias y no con la finalidad de expresar una opinión sobre la eficacia del control interno del Grupo.
• Evaluamos lo adecuado de las políticas contables aplicadas de las estimaciones contables y las revelaciones relativas hechas por la Administración.
• Concluimos sobre lo apropiado de la utilización del principio de empresa en marcha por parte de la administración del Grupo y, basándonos en la evidencia de auditoría obtenida, concluimos sobre si existe o no una incertidumbre material relacionada con eventos o condiciones que puedan generar dudas significativas sobre la capacidad del Grupo para continuar como empresa en marcha. Si concluimos que existe una incertidumbre material, nos es requerido llamar la atención en nuestro informe de auditoría a las revelaciones correspondientes en los estados financieros consolidados o, si dichas revelaciones no son adecuadas, que modifiquemos nuestra opinión de auditoría. Nuestras conclusiones se basan en la evidencia de auditoría obtenida hasta la fecha de nuestro informe de auditoría. Sin embargo, eventos o condiciones futuros podrían causar que el Grupo cese de operar como entidad en funcionamiento.
•Evaluamos la presentación general, la estructura y el contenido de los estados financierosconsolidados, incluyendo las revelaciones, y si los estados financieros consolidados representan las transacciones y eventos subyacentes de forma que logren su presentación fiel.
•Obtenemos evidencia suficiente y apropiada en relación con la información financiera de entidades oactividades de negocio del Grupo para expresar una opinión sobre los estados financierosconsolidados. Somos responsables de la dirección, supervisión y ejecución de la auditoría delGrupo. Somos responsables solamente de nuestra opinión de auditoría.
Nos comunicamos con los encargados de gobierno del Grupo en relación con, entre otros asuntos, el alcance planeado y la oportunidad de la auditoría y los hallazgos de auditoría significativos, así como cualquier deficiencia significativa en el control interno que identificamos en el transcurso de la auditoría. También proporcionamos a los encargados de gobierno del Grupo una declaración de que hemos cumplido con los requerimientos de ética aplicables en relación con la independencia y nos hemos comunicado con ellos acerca de todas las relaciones y demás asuntos de los que se puede esperar, que puedan afectar nuestra independencia y, de ser el caso, las correspondientes salvaguardas.
A partir de los asuntos comunicados a los encargados de gobierno, determinamos que esos asuntos fueron de la mayor importancia en la auditoría de los estados financieros consolidados del período actual y, por lo tanto, son los asuntos claves de la auditoría, describimos estos asuntos en nuestro informe de auditoría a menos que las leyes o regulaciones lo impidan la revelación pública de asuntos o cuando, en situaciones extremadamente poco frecuentes, determinamos que un asunto no debe comunicarse en nuestro informe de auditoría porque de manera razonable se pudiera esperar que las consecuencias adversas por hacerlo serían más que los beneficios de interés público de dicha comunicación.
BANCO DEL PAÍS, S.A. Y SUBSIDIARIA (91.28% propiedad de Bicapital Corporation, S.A.)
ESTADOS CONSOLIDADOS DE SITUACIÓN FINANCIERA AL 31 DE DICIEMBRE DE 2025 Y 2024 (Expresados en Lempiras)
ACTIVO
DISPONIBLE INVERSIONES FINANCIERAS
Inversiones Financieras a costo amortizado
Inversiones Financieras a valor razonable
Inversiones financieras designadas al costo
Rendimiento financiero por cobrar
PRÉSTAMOS, DESCUENTOS E INTERESES
Vigentes
Atrasados
Vencidos
Refinanciados
En ejecución judicial
Rendimiento financiero por cobrar
Estimación por deterioro acumulado
PRIMAS POR COBRAR NETO
DEUDAS A CARGO DE REASEGURADORES Y REAFIANZADORES
CUENTAS POR COBRAR
ACTIVOS MANTENIDOS PARA LA VENTA, GRUPO DE ACTIVOS PARA SU DISPOSICIÓN Y OPERACIONES DISCONTINUADAS
PROPIEDADES, MOBILIARIO Y EQUIPO
Activos físicos
Depreciación acumulada
OTROS ACTIVOS
TOTAL ACTIVOS
ACTIVOS CONTINGENTES
BALANCE
PASIVO
DEPÓSITOS
Cuenta de cheques
De ahorro
A plazo
Otros depósitos
Costo financiero por pagar
OBLIGACIONES CON ASEGURADOS
RESERVA PARA SINIESTROS
(Continúa)
Notas
2b, 5 2c, g, 6 2c, d, 7
2e, 8
2n, 9 2h, 10
2l, 11 2i, 12
2k, m, 13 53
2o, 14
L 19,168,084,849 12,533,185,626 12,311,572,349 22,861,987 10,548,125 188,203,165 88,422,200,362 85,787,770,481 606,991,884 10,731,537 2,556,347,079 517,644,049 533,754,695 (1,591,039,363) 443,333,732
328,592,334 120,453,758 258,010,456 1,861,982,700 2,868,537,837 (1,006,555,137) 991,607,478 L 124,127,451,295
L 12,721,985,890
L 136,849,437,185
2p, 15 2t, 16
L 74,610,232,668 10,895,300,700 36,032,394,408 27,438,218,258 150,267,751 94,051,551 65,716,400 L 419,814,926
L 16,735,041,740 12,211,559,712 12,000,668,283 17,470,628 11,034,364 182,386,437 86,335,605,450 84,527,396,506 373,188,989 17,346,170 1,655,059,613 243,150,523 550,596,975 (1,031,133,326) 383,686,505 111,477,626 236,198,120 212,965,674 1,715,842,610 2,632,521,238 (916,678,628) 868,507,501 L 118,810,884,938 L 16,464,771,126 L 135,275,656,064 L 71,487,111,873 11,847,436,154 28,671,957,309 30,694,107,960 143,504,384 130,106,066 126,352,997 L 185,160,522
Honduras, C. A. 31 de marzo de 2026
BANCO DEL PAÍS, S.A. Y SUBSIDIARIA
(91.28% propiedad de Bicapital Corporation, S.A.)
ESTADOS CONSOLIDADOS DE SITUACIÓN FINANCIERA AL 31 DE DICIEMBRE DE 2025 Y 2024 (Expresados en lempiras)
RESERVAS TÉCNICAS Y MATEMÁTICAS
OBLIGACIONES CON REASEGURADORES Y REAFIANZADORES
OBLIGACIONES CON AGENTES E INTERMEDIARIOS
OBLIGACIONES FINANCIERAS
Préstamos sectoriales
Créditos y obligaciones bancarias
Costo financiero por pagar
CUENTAS POR PAGAR
ACREEDORES VARIOS
VALORES TÍTULOS Y OBLIGACIONES EN CIRCULACIÓN
PROVISIONES
OTROS PASIVOS
TOTAL PASIVOS
PATRIMONIO NETO
CAPITAL PRIMARIO
CAPITAL COMPLEMENTARIO
Primas sobre acciones
Reservas de capital
Reserva Legal
Resultados de ejercicios anteriores
Resultados del ejercicio
PATRIMONIO RESTRINGIDO
TOTAL PATRIMONIO
TOTAL PASIVO Y PATRIMONIO
PASIVOS CONTINGENTES
BALANCE
(Concluye) Notas
2t, 17 2p, 18 2q, 19 2s, 20 2w, 21 22 2s, 23 2u, v, 24 2x, 25
L 324,755,109 214,289,747 35,028,610 25,835,977,007 8,613,527,675 16,902,095,682 320,353,650 611,190,353 236,246,908 9,280,910,915 994,319,713 208,007,290
L 112,836,489,646
L 6,753,719,440 185,506,010 359,877 60,000,000 2,823,965,074 1,061,219,152 406,192,096 11,290,961,649
L 124,127,451,295
L 12,721,985,890
L 136,849,437,185 L 286,315,095 150,790,083 28,935,385 25,997,593,423 5,580,108,819 20,142,176,769 275,307,835 533,303,445 213,301,116 8,549,138,280 825,937,176 194,167,665 L 108,578,107,060 L 6,753,719,440 185,506,010 359,877 55,024,896 1,608,407,771 1,220,532,406 409,227,478 10,232,777,878 L 118,810,884,938 L 16,464,771,126 L 135,275,656,064
Las notas adjuntas son parte integral de estos estados financieros consolidados.
Grupo Financiero del País
BANCO DEL PAÍS, S.A. Y SUBSIDIARIA
(91.28% propiedad de Bicapital Corporation, S.A.)
ESTADOS DE RESULTADOS CONSOLIDADOS POR LOS AÑOS QUE TERMINARON EL 31
Y 2024 (Expresados en Lempiras)
Notas
PRODUCTOS FINANCIEROS
Intereses
Ingresos por comisiones
Comisiones y participaciones por reaseguro cedido
Otros ingresos
GASTOS FINANCIEROS
Intereses
Gastos por comisiones
Otros gastos
UTILIDAD FINANCIERA
PRODUCTOS POR SERVICIOS
Ingresos por primas
Variación en las reservas técnicas y matemáticas
Ingresos técnicos y diversos
Siniestros y gastos de liquidación recuperados
Salvamentos y recuperaciones
Ganancia en venta de activos y pasivos
Arrendamientos operativos
Servicios diversos
GASTOS OPERACIONALES
Gastos de funcionarios y empleados
Gastos generales
Deterioro de activos financieros
Depreciaciones y amortizaciones
Provisiones
Gastos diversos
Siniestros y gastos de liquidación
Participaciones de reaseguradores y reafianzadores
Gastos de intermediación
Constitución en reservas técnicas y matemáticas
Primas cedidas
Gastos técnicos diversos
UTILIDAD DE OPERACIÓN
Ingresos y gastos no operacionales
UTILIDAD ANTES DEL IMPUESTO SOBRE LA RENTA IMPUESTO SOBRE LA RENTA
RESULTADO INTEGRAL Y UTILIDAD DEL AÑO
2aa, 30
2bb, 31 2t, 32 33
2aa, 30 2bb, 31 33
L 11,745,519,926 1,733,667,397 191,763,918 374,393,987 14,045,345,228
(6,963,239,207) (1,103,776,999) (12,758,748) (8,079,774,954) 5,965,570,274
2cc, 34 2nn, 35 2jj, 36 2hh, 37 2ii, 38
2oo, 46 2pp, 47 2mm, 48 2gg, 49 2ll, 50 2qq, 51 52 2dd, 26
(1,673,426,677) (1,412,733,605) (1,344,631,288) (268,003,937) (8,503,375) (155,751,853) (637,926,054) (2,311,301) (138,524,975) (123,196,964) (804,399,973) (113,297,374) (6,682,707,376) 1,719,545,657 (104,782,479) 1,614,763,178 (553,544,026) L 1,061,219,152 L 9,460,533,409 1,502,593,717 179,493,562 282,841,174 11,425,461,862 (5,239,711,186) (887,088,083) (2,421,105) (6,129,220,374) 5,296,241,488 1,205,220,703 84,972,064 10,915,837 152,482,079 39,428,553 44,254,114 8,701,033 463,056,966 2,009,031,349 (1,551,261,493) (1,177,669,693) (864,013,486) (200,792,944) (2,694,246) (162,852,950) (428,112,247) (4,915,409) (106,768,763) (111,214,550) (740,488,418) (85,610,984) (5,436,395,183) 1,868,877,654 (38,095,872) 1,830,781,782 (610,249,376) L 1,220,532,406 2025 2024
1,328,043,415 108,937,734 21,304,048 314,914,234 47,657,134 84,686,667 9,356,434 521,783,093 2,436,682,759
Grupo Financiero del País
BANCO DEL PAÍS, S.A. Y SUBSIDIARIA
(91.28% propiedad de Bicapital Corporation, S.A.)
ESTADOS CONSOLIDADOS DE CAMBIOS EN EL PATRIMONIO POR LOS AÑOS QUE TERMINARON EL 31 DE DICIEMBRE DE 2025 Y 2024 (Expresados en Lempiras)
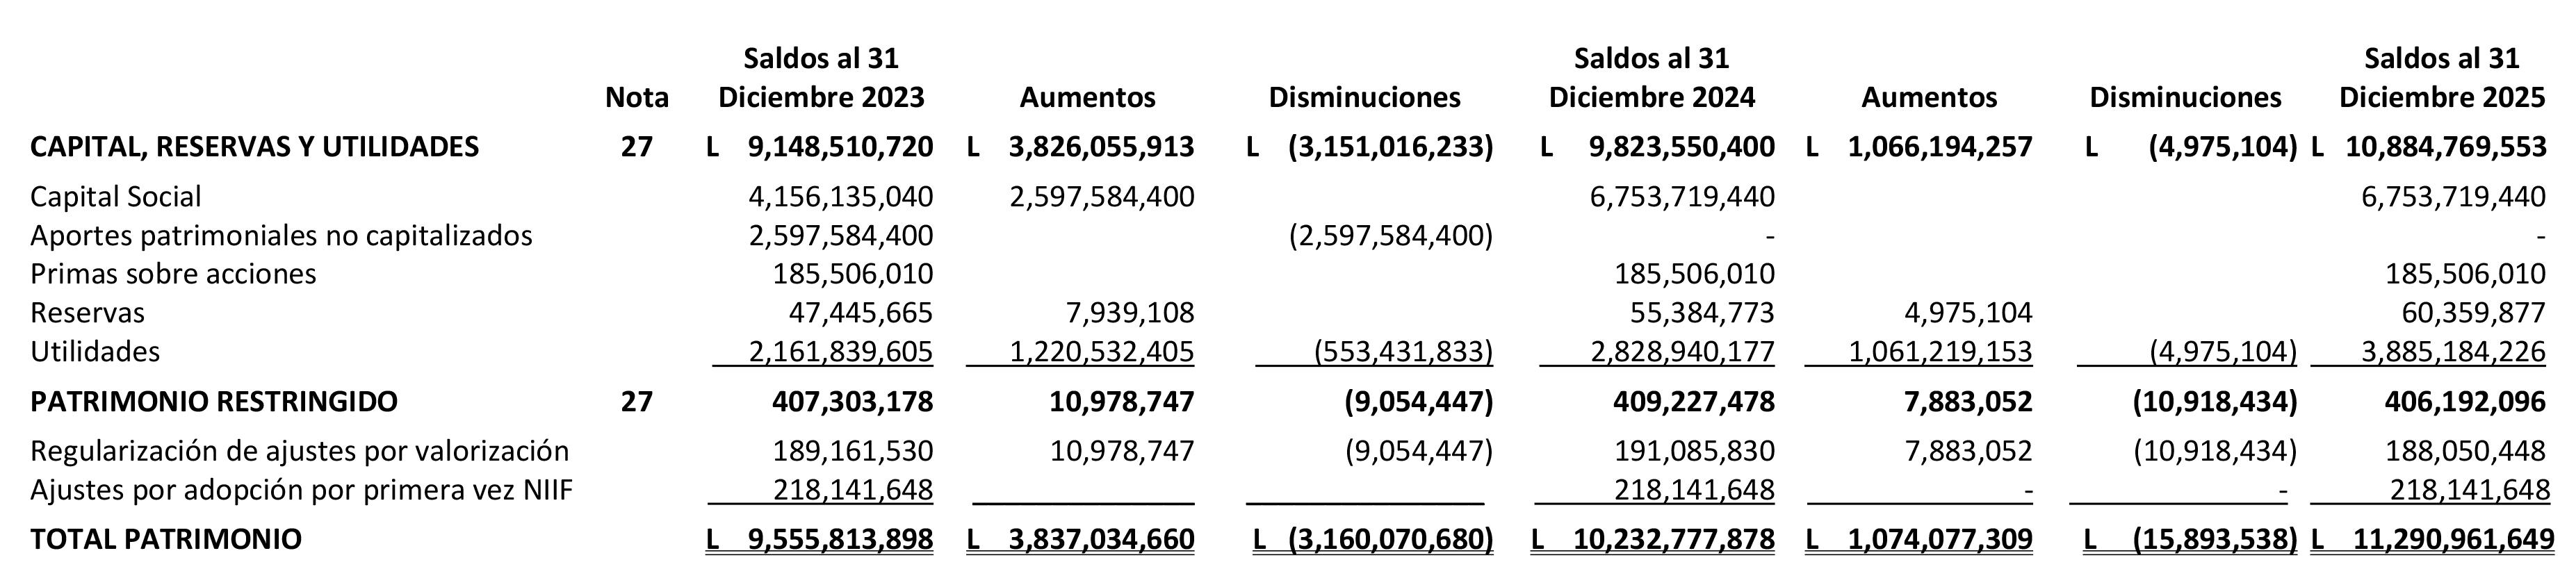
Las notas adjuntas son parte integral de estos estados financieros consolidados.
BANCO DEL PAÍS, S.A. Y SUBSIDIARIA
(91.28% propiedad de Bicapital Corporation, S.A.)
ESTADOS CONSOLIDADOS DE FLUJO DE EFECTIVO POR LOS AÑOS QUE TERMINARON EL 31 DE DICIEMBRE DE 2025 Y 2024 (Expresados en Lempiras)
ACTIVIDADES DE OPERACIÓN
Intereses, Comisiones, Primas por Cobrar y otras Cuentas por Cobrar
Préstamos, Descuentos y Negociaciones (neto)
Inversiones (neto)
Activos Mantenidos para la Venta, Grupo de Activos para su Disposición y Operaciones Discontinuadas
Deudas a Cargo de Reaseguradores y Reafianzadores
Otros Activos
Intereses, Comisiones y otras Cuentas por Pagar
Depósitos (neto)
Pago de Siniestros
Obligaciones con Reaseguradores y Reafianzadores
Otros Pasivos
Pagos por gastos de administración
Ganancia o Pérdida por tenencia o explotación de bienes recibidos en pago (neto)
Servicios (neto)
Otros ingresos y gastos (neto)
Efectivo neto (usado) provisto por las actividades de operación
ACTIVIDADES DE INVERSIÓN
Adquisición de activos fijos
Retiro de activos fijos
Dividendos recibidos
Efectivo neto usado en las actividades de inversión ACTIVIDADES DE FINANCIAMIENTO
Aumento (disminución) neto en Obligaciones Bancarias y Préstamos por pagar u Otras Obligaciones Financieras
Aumento (disminución) neto en acciones comunes
Valores, títulos y obligaciones en circulación
Otras entradas y salidas de financiación neto
Efectivo provisto por las actividades de financiamiento
VARIACIÓN NETO DE EFECTIVO
DISPONIBILIDADES AL PRINCIPIO DEL PERÍODO
DISPONIBILIDADES AL FINAL DEL PERÍODO
Las notas adjuntas son parte integral de estos estados financieros consolidados.
Notas
L 7,479,509,112 (2,614,672,599) (316,087,203) 1,108,872 (216,604,989) (14,061,201) 6,093,224 3,159,111,840 (171,647,903) (689,972,668) 9,081,781 (2,239,123,625) 192,348,529 (532,924,960) (1,845,152,285) 2,207,005,925 (333,001,870) 81,507,304 (251,494,566) (195,194,230) 751,725,980 (79,000,000) 477,531,750 2,433,043,109 16,735,041,740 L 19,168,084,849 2025 2024
L 6,261,344,320 (12,027,642,883) (1,944,671,129) (2,441,978) (39,727,898) (9,408,765) (8,655,473) 4,597,698,341 (180,176,031) (660,887,623) 3,858,208 (2,040,046,134) 53,233,146 (405,792,599) (1,627,015,940) (8,030,332,438) (610,974,773) 84,949 1,038,881 (609,850,943) 6,269,416,433 4,138,102,000 (545,492,724) 9,862,025,709 1,221,842,328 15,513,199,412 L 16,735,041,740
Grupo Financiero del País
BANCO DEL PAÍS, S.A. Y SUBSIDIARIA
(91.28% propiedad de Bicapital Corporation, S.A.)
NOTAS A LOS ESTADOS FINANCIEROS CONSOLIDADOS POR LOS AÑOS QUE TERMINARON EL 31 DE DICIEMBRE DE 2025 Y 2024 (Expresados en Lempiras)
1. INFORMACIÓN GENERAL
Banco del País, S.A. (El Banco) fue organizado bajo las leyes de la República de Honduras fue constituido el 02 de julio de 1992, como una sociedad anónima de capital fijo, con duración indefinida. Tiene su domicilio en la ciudad de San Pedro Sula, Honduras. Puede establecer sucursales y agencias en cualquier parte del territorio nacional y extranjero. Su actividad principal es la captación de recursos financieros propios de la banca comercial y cualquier otra operación, función o servicio que tenga relación directa e inmediata con el ejercicio profesional de la banca y del crédito.
Seguros del País, S.A. se constituyó mediante instrumento público No.71 en febrero del 2001, en la ciudad de San Pedro Sula, Honduras. La finalidad de la Aseguradora es realizar operaciones de seguros en los diversos ramos, adquirir cualquier título, poseer toda clase de bienes inmuebles y expedir, emitir, endosar o en cualquier otra forma negociar títulos de crédito, celebrar los contratos, ejecutar los actos y realizar todas las operaciones mercantiles convenientes para la Aseguradora.
Las actividades de las compañías de seguros en Honduras se rigen por la Ley de Seguros y Reaseguros y presentan sus estados financieros de acuerdo con las regulaciones derivadas d/e dicha Ley.
El 18 de diciembre de 2007, la principal accionista de Banco del País, S.A., Corporación Nacional de Inversiones, S.A., fue adquirida en un 100% por Bicapital Corporation, compañía asociada con el Grupo Banco Industrial de Guatemala.
Su controladora es BI Capital Corporation, S.A.
Período Contable: El Banco y la Aseguradora, tanto para efectos fiscales como financieros utiliza el período calendario del 1 de enero al 31 de diciembre.
2. BASES DE PRESENTACIÓN Y PRINCIPALES POLÍTICAS CONTABLES
Base para la Presentación de los Estados Financieros Consolidados – Los presentes estados financieros consolidados han sido preparados por Banco del País, S.A. y Seguros del País, S.A., de conformidad con las normas, procedimientos, prácticas y disposiciones contables emitidas por la Comisión Nacional de Bancos y Seguros (CNBS), organismo regulador que establece los criterios contables. Las diferencias entre las normas de la CNBS y las Normas Internacionales de Información Financiera deben divulgarse en una nota a los estados financieros. Véase nota 57.
Principales Políticas Contables - Un resumen de las principales políticas adoptadas por el Grupo en la preparación de los estados financieros consolidados se presenta a continuación:
a. Principio de Consolidación - El principio de consolidación utilizado por el Grupo es incluir activos, pasivos, utilidades no distribuidas y las operaciones de la subsidiaria controlada. Todos los saldos y transacciones importantes entre las compañías han sido eliminados en la consolidación.
La subsidiaria consolidada es Seguros del País, S.A., en la cual se posee el 99.9999% de participación. Mediante Resolución No.364/27-03-2007, la Comisión Nacional de Bancos y Seguros, autorizó la constitución y funcionamiento del Grupo Financiero denominado Grupo Financiero del País, para lo cual requiere la presentación de estados financieros consolidados.
b. Disponible – El efectivo y equivalentes de efectivo comprende el efectivo e inversiones a corto plazo de gran liquidez, fácilmente convertibles en importes determinados de efectivo, incluyendo: efectivo, depósitos, letras del registro contable en el Banco Central de Honduras, depósitos en otras Instituciones Financieras, depósitos en bancos del exterior, documentos a cargo de otras Instituciones Financieras y adquisición temporal de documentos.
c. Activos Financieros - El Grupo reconoce como activos financieros el Disponible, las Inversiones Financieras, los Préstamos e Intereses y las Cuentas por cobrar.
La Administración define la clasificación de un activo financiero al momento de su reconocimiento inicial como medido a valor razonable o al costo amortizado. El interés calculado mediante el método de la tasa de interés efectiva es reconocido en el estado de resultados.
Activos Financieros al Valor Razonable
Esta categoría está subdividida en activos financieros mantenidos para negociar, designados a valor razonable con cambios en resultados.
Las compras y ventas de activos financieros al valor razonable con efecto en los resultados y mantenidos para negociar son reconocidas en la fecha de liquidación, o sea, la fecha en que el activo es recibido o transferido por el Grupo. Los activos financieros son dados de baja cuando los derechos para recibir los flujos de efectivo del activo financiero han expirado o cuando la Institución Financiera ha transferido todos los riesgos y beneficios de las Propiedades. Los activos financieros al valor razonable con efecto en los resultados y los activos financieros disponibles para la venta son registrados, posteriormente, al valor razonable.
Las ganancias y pérdidas que se originan de los cambios en el valor razonable de la categoría de "activos financieros al valor razonable con efecto en los resultados" son incluidas en el estado de resultados en el periodo que se originan. Las ganancias y pérdidas que se originan de los cambios en el valor razonable de los activos financieros disponibles para la venta son reconocidas en el otro resultado integral hasta que el activo es dado de baja o se deteriora, cuando estas condiciones ocurran, la ganancia o pérdida acumulada, reconocida previamente en el patrimonio, será reconocida en los resultados.
La Administración establece el valor razonable mediante el uso de la técnica de valuación de flujos descontados.
Activos Financieros a Costo Amortizado
Un activo financiero deberá medirse al costo amortizado si se cumplen las dos condiciones siguientes:
• El activo se mantiene dentro de un modelo de negocio cuyo objetivo es mantener los activos para obtener los flujos de efectivo contractuales.
• Las condiciones contractuales del activo financiero dan lugar, en fechas especificadas, a flujos de efectivo que son únicamente pagos del principal e intereses sobre el importe del principal pendiente.
d. Préstamos e Intereses - Comprende las cuentas que representan los derechos provenientes de operaciones sujetas a riesgo crediticio, bajo las distintas modalidades, derivados de recursos propios. Los créditos se clasificarán en función de la situación de pago en: vigentes, atrasados, vencidos, refinanciados y en ejecución judicial de conformidad con la normativa aplicable emitida por la CNBS.
Los préstamos, descuentos y negociaciones se presentan a su valor principal pendiente de cobro, neto de los intereses descontados no ganados. Los intereses sobre los préstamos se calculan con base en el valor principal pendiente de cobro y las tasas de intereses pactadas, y se contabilizan como ingresos bajo el método de acumulación. Los intereses descontados no ganados se reconocen como ingresos durante la vida del préstamo, basándose en el método de línea recta.
Estimación por deterioro acumulado – El Grupo ha adoptado las políticas dictadas por la CNBS. En cuanto a la constitución de reservas que establecen los siguientes porcentajes clasificados por categoría:
Las categorías de clasificación son las siguientes:
• Categoría I (Créditos buenos)
• Categoría II (Especialmente mencionados)
• Categoría III (Crédito bajo norma)
• Categoría IV (Créditos de dudosa recuperación)
• Categoría V (Créditos de pérdida)
Grupo Financiero del País
El Grupo realizó la clasificación de su cartera al 31 de diciembre de 2025 y 2024 de acuerdo a la resolución Circular CNBS No. 001/2025, para Cartera Agropecuaria Circular CNBS 05/2023, de acuerdo a la resolución GES No.470/21-06-2021 (Circular CNBS 12/2021) y a la resolución Circular CNBS 03/2022, para Cartera Agropecuaria Circular CNBS 05/2022; resoluciones emitidas por la Comisión Nacional de Bancos y Seguros para la constitución de reservas; establecen porcentajes de acuerdo a las categorías de clasificación así:
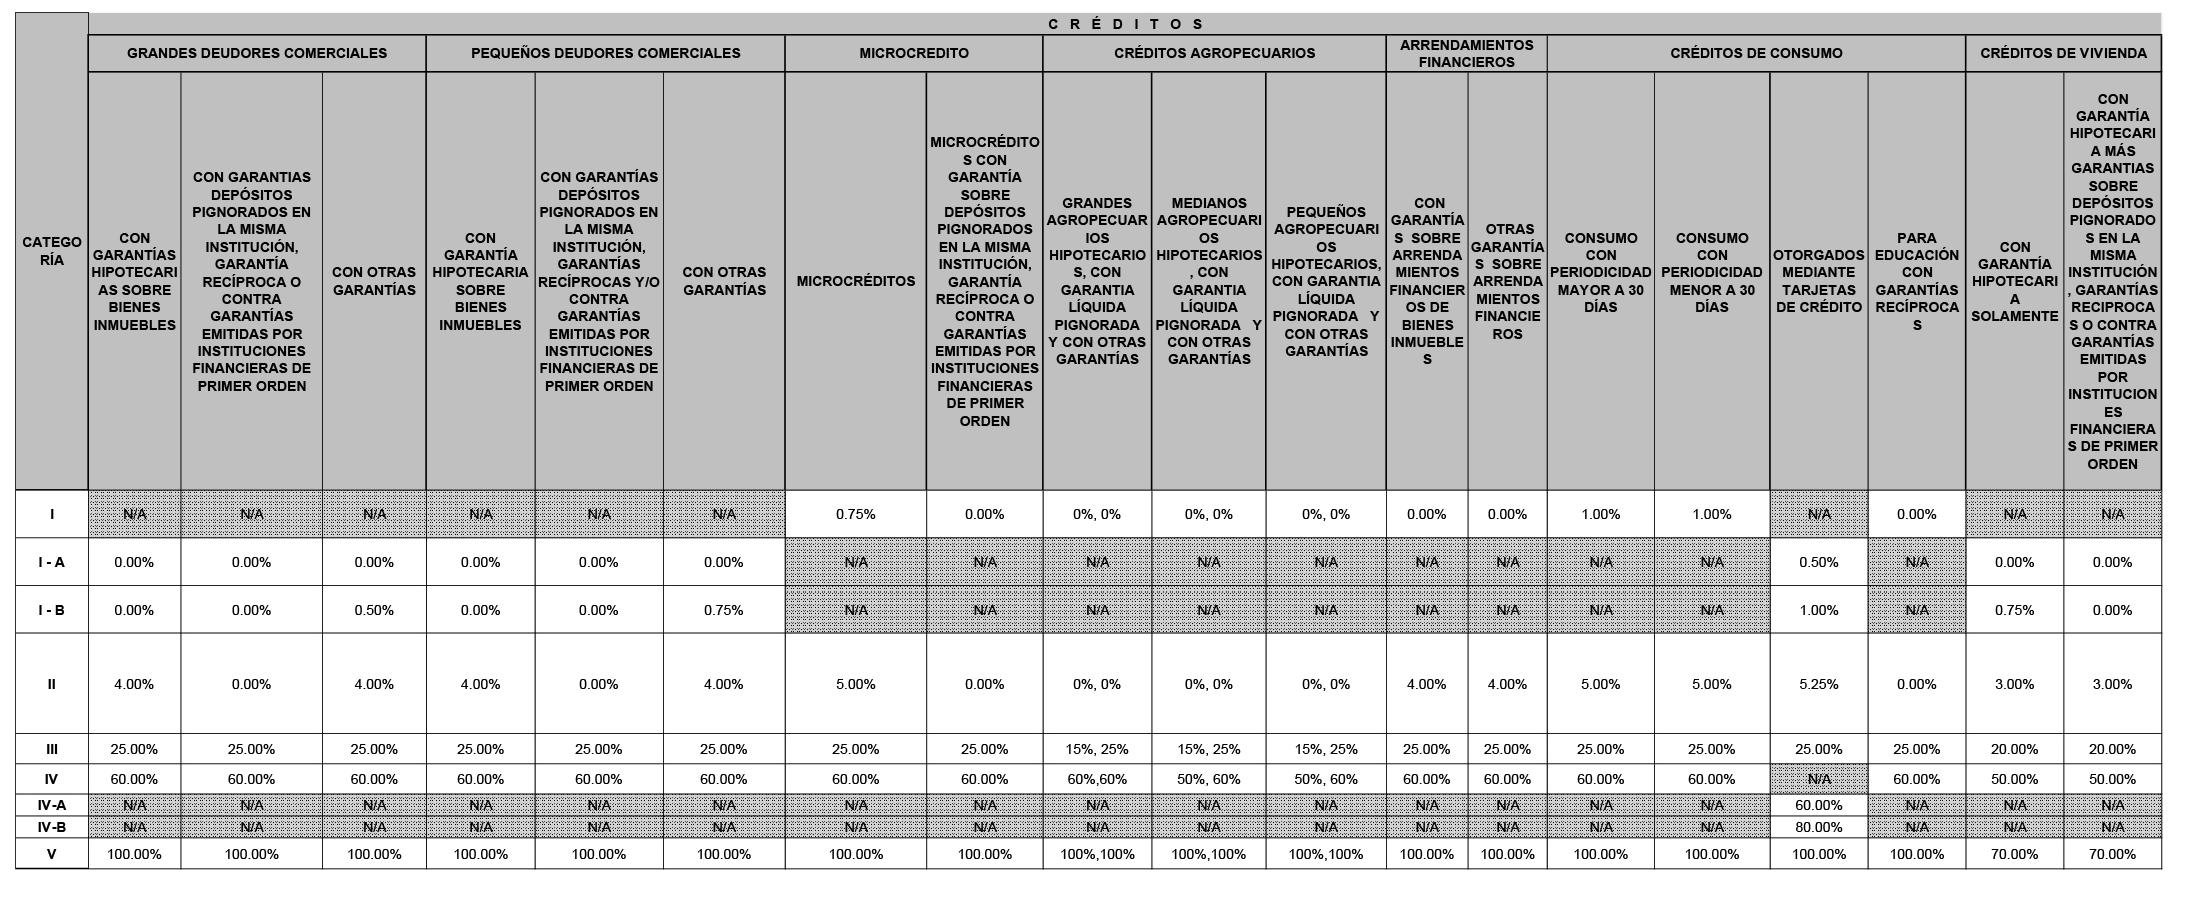
Para determinar las estimaciones de Deterioro de los Grandes, Pequeños Deudores Comerciales, Grandes, Medianos y Pequeños Agropecuarios y Arrendamientos Financiero con garantía hipotecarias se aplica los porcentajes de las estimaciones sobre el saldo adeudado y el valor de la garantía no obstante no debe ser inferiores a 15 % para la categoría III, 40% para la categorial IV y 60% para la categoría V. Adicionalmente para efectos de la evaluación de las estimaciones de deterioro de las operaciones denominadas créditos nuevos por traslado de moneda otorgadas bajo la clasificación de créditos comerciales y por un monto superior a L3,500,000.00 (o su equivalente en dólares) de acuerdo a la resolución GRD No.329/09-05-2023. sea aplica un porcentaje adicional de 5% para las operaciones en categoría I y 10% categoría II.
El saldo de la reserva es una cantidad que la administración del Grupo considera suficiente para absorber las posibles pérdidas en la recuperación de los préstamos a cobrar, los criterios de clasificación de los grandes deudores comerciales están en función de la capacidad de pago del deudor, comportamiento histórico de pago, entorno económico, la suficiencia y calidad de las garantías consideradas a su valor del avalúo menos el porcentaje de descuentos establecido; los pequeños deudores comerciales con garantía hipotecaria sobre bienes inmuebles y/o sobre depósitos en el Grupo se clasifican con base a la mora y tomando en cuenta la suficiencia de las garantías otorgadas por los deudores.
Los pequeños deudores con otras garantías no hipotecarias, los créditos de consumo y los créditos de vivienda se clasifican con base al criterio único de morosidad en el pago de las cuotas de amortización de la deuda.
Los microcréditos son evaluados con base a la capacidad de pago del deudor, el patrimonio neto, garantías, importe de sus diversas obligaciones, el monto de las cuotas asumidas para con el Grupo; así como, el comportamiento de pago histórico de sus obligaciones y las clasificaciones asignadas por otras instituciones financieras. La clasificación de la cartera de microcréditos, debido a su naturaleza, se realiza de acuerdo con la morosidad en el pago de las cuotas pactadas y las garantías.
El Grupo no requirió presentar ante la Comisión Nacional de Banca y Seguros el Plan de Ajuste Gradual para la Constitución de Estimaciones por Deterioro de Cartera Crediticia” establecido en la Resolución GES No. 654/22-12-2020, en vista que se crearon las reservas requeridas para cubrir el deterioro de cartera y cumplió con los indicadores regulatorios de índice de adecuación de capital y cobertura de mora.
e. Primas por Cobrar - Son activos financieros que se mantienen dentro
del modelo de negocio del Grupo con la finalidad de recolectar los flujos de efectivo contractuales y son registradas por el monto original facturado menos una reserva para primas de dudoso cobro.
f. Reservas para Primas Pendientes de Cobro (deterioro) – El Grupo calcula la provisión para primas de dudoso cobro sobre la base de porcentajes preestablecidos por la Comisión Nacional de Bancos y Seguros de acuerdo con la antigüedad de sus saldos.
Es entendido que en caso de mora de uno o más pagos fraccionados, la provisión deberá constituirse sobre el saldo total de la prima pendiente de cobro.
La normativa requiere que para el cálculo de la estimación se excluyan los saldos negativos (saldos contrarios a la naturaleza de la cuenta) por inconsistencias y/o errores de registro, y que el cálculo de la provisión para primas pendientes de cobro de los endosos “A” (por aumento de primas) se efectúe a partir de la fecha efectiva de inicio de vigencia de los mismos hasta la fecha de finalización de la vigencia del contrato de seguro y/o fianza, respectivo.
g. Inversiones en Otras Entidades - Estas inversiones se registran al costo.
h. Cuentas por Cobrar - Las cuentas por cobrar son activos financieros que se mantienen dentro del modelo de negocio del Grupo, con la finalidad de recolectar los flujos de efectivo contractuales, por lo cual se registran y miden al costo amortizado utilizando el método de la tasa de interés efectiva.
i. Propiedades, Mobiliario y Equipo - Todas las propiedades, mobiliario y equipo están registradas al costo histórico menos la depreciación y el importe acumulado de las pérdidas por deterioro del valor, a excepción de los terrenos los cuales no están sujetos a depreciación. El costo histórico incluye los gastos atribuidos directamente a la adquisición de las partidas.
Los costos posteriores son incluidos en la suma registrada del activo o son reconocidos como un activo separado, que sea apropiado, solamente cuando es probable que los beneficios económicos futuros asociados con la partida fluirán al Grupo y el costo de la partida puede ser medida razonablemente. Todas las otras reparaciones y mantenimientos son cargadas al estado de resultados durante el ejercicio en el que son incurridas.
Grupo Financiero del País
La depreciación del costo de las propiedades, mobiliario y equipo es calculada mediante el método de línea recta a lo largo de su vida útil estimada, como sigue:
Activo
Edificios
Mobiliario y equipo de oficina
Equipo de informática
Vehículos
Instalaciones
Los valores residuales de los activos y las vidas útiles son revisados, y ajustados si es necesario, en cada fecha del estado de situación financiera. Al 31 de diciembre de 2025 y 2024 no se realizaron ajustes.
j. Arrendamientos
• Cuando el Grupo es el arrendatario.
- Arrendamiento Operativo
Los pagos totales realizados bajo arrendamientos operativos son cargados al estado de resultados sobre una base de línea recta (u otra base utilizada, cuando sea más apropiada) a lo largo del período de arrendamiento. Cuando un arrendamiento operativo se da por terminado antes de su vencimiento, cualquier pago requerido por el arrendador en concepto de penalización por rescisión es reconocida como un gasto en el período en el cual la terminación del contrato ocurre.
- Arrendamiento Financiero
Por los arrendamientos financieros contratados, se registra un activo y un pasivo por el mismo importe, igual al valor razonable del bien arrendado, o bien al valor actual de los pagos mínimos por el arrendamiento, si éste fuera menor, determinados al inicio del arrendamiento.
Los pagos mínimos del arrendamiento se dividen en la carga financiera y la reducción de la deuda. La carga financiera se distribuye entre los ejercicios que constituyen el plazo del arrendamiento. Los pagos contingentes se cargan como gastos en los ejercicios en que son incurridos.
La depreciación y/o amortización del arrendamiento se realiza con base a los métodos de línea recta. Cuando no hay certeza razonable de que el Grupo obtendrá la propiedad al término del plazo del arrendamiento, el activo se amortiza totalmente a lo largo de la vida útil o en el plazo del arrendamiento, el que sea menor, Al 31 de diciembre de 2025 y 2024 no se registraban con arrendamientos financieros.
• Cuando el Grupo es el Arrendador
- Arrendamiento Operativo
Los ingresos se reconocen de forma lineal a lo largo del plazo del arrendamiento. Los costos directos iniciales incurridos en la negociación y contratación, se añaden al importe en libros del activo arrendado y se reconocen como gasto a lo largo del plazo del arrendamiento, sobre la misma base que los ingresos del arrendamiento. La amortización o depreciación de estos activos se efectúa de forma coherente a las políticas que el Grupo utiliza para propiedades, mobiliario y equipo.
- Arrendamiento Financiero
Los activos cedidos en arrendamiento financiero, se presentan como cuentas por cobrar, por un importe igual al de la inversión neta en el arrendamiento. El reconocimiento de los ingresos financieros, se basa en una pauta que refleja, en cada uno de los ejercicios, un tipo de rendimiento constante, sobre la inversión financiera neta realizada en el arrendamiento.
k. Otros Activos y Activos Intangibles - Este rubro incluye el importe de
Período de depreciación
40 años 5 a 10 años 5 a 10 años 5 años 5 a 10 años
los activos intangibles identificables, entre otros conceptos, los programas y licencias informáticas.
Los activos intangibles son activos no monetarios identificables (susceptibles de ser separados de otros activos), aunque sin apariencia física, que surgen como consecuencia de un negocio jurídico o han sido desarrollados por el Grupo. Sólo se reconocen contablemente aquéllos cuyo costo puede estimarse de manera fiable y de los que el Grupo estima probable obtener en el futuro beneficios económicos.
Los activos intangibles se reconocen inicialmente por su costo de adquisición o producción y, posteriormente, se valoran a su costo menos, según proceda, su correspondiente amortización acumulada y las pérdidas por deterioro que hayan experimentado.
La vida útil estimada de los activos intangibles de vida definida es la siguiente:
Años
Programas , aplicaciones y licencias 1 a 15
l. Activos Mantenidos para la Venta
Bienes recibidos en pago o adjudicados - Los bienes recibidos en concepto de pago de créditos se contabilizan al menor valor establecido en el reglamento respectivo. Para estos efectos se considera como valor de mercado, el avalúo pericial de los bienes realizados por un perito inscrito en la CNBS.
Los bienes muebles e inmuebles que el Grupo recibe por dación en pago o por adjudicación en remate judicial, se registran dentro de los 10 días hábiles siguientes a su adquisición, al menor de los siguientes valores:
• Al valor acordado con el deudor en la dación en pago.
• Al del avalúo practicado por un profesional inscrito en el Registro de Evaluadores de la CNBS, neto de los descuentos contenidos en la normativa vigente.
• Al consignado en el remate judicial y;
• Al 60% del saldo de capital del crédito. Al valor obtenido mediante el procedimiento señalado, se le agregaran los gastos incurridos para asumir la propiedad del bien.
Estos bienes son vendidos con aprobación previa del Consejo de Administración del Grupo en forma directa al público en general, y a sus directores, accionistas principales y partes relacionadas mediante subasta pública. Si el Grupo no efectúa la venta dentro de un plazo de dos años posterior a la adjudicación o dación, amortiza anualmente el valor contable de los bienes en un 33% anual según lo establece la Resolución No. 180/0602-2012 emitida por la CNBS.
El resultado de la venta de los activos eventuales debe registrarse, según sea el caso de la siguiente manera: a) si la venta es al contado y el precio de venta es mayor al valor registrado en libros, la diferencia se registrará
Grupo Financiero del País
como ingreso en el momento de la venta; b) si la venta es al crédito y por un valor mayor al registrado en libros, el exceso deberá contabilizarse en una cuenta de pasivo y registrarse proporcionalmente en cuentas de ingresos a medida que el valor se vaya recuperando conforme a las cuotas del crédito pactadas, c) en el caso que la transacción origine una pérdida, la misma deberá reconocerse en el momento de la venta.
Los activos eventuales que el Grupo tiene registrados antes de la entrada en vigencia de la resolución descrita en el párrafo previo anterior, mantienen su valor de registro en base a lo que establece la Resolución No. 1176/1611-2004. Los bienes muebles e inmuebles que el Grupo recibe por dación en pago o por adjudicación en remate judicial, se registran al menor de los siguientes valores: a) Al valor acordado con el deudor en la dación en pago, b) Al de avalúo practicado por un profesional inscrito en el Registro de Evaluadores de la CNBS, c) Al consignado en el remate judicial y d) El saldo de capital del crédito neto de las reservas de valuación requeridas por dicho crédito, previo a la adjudicación o adquisición. Estos bienes son vendidos en forma directa al público en general y empleados, y mediante subasta pública cuando se trata de partes relacionadas. Si el Grupo no efectúa la venta dentro de un plazo de dos años posterior a la adjudicación o dación, amortiza anualmente el valor contable de los bienes en un 33% anual.
El Grupo dispone de un plazo de dos (2) años contados a partir de su adquisición para liquidarlos, caso contrario el valor de estos activos se castiga progresivamente durante un período de tres (3) años.
m. Otros Activos y Gastos Anticipados - Los otros activos están conformados principalmente por saldos a cobrar a corto plazo y erogaciones que van a ser aplicadas a gastos o costos de períodos futuros. (formado principalmente por los gastos anticipados, como primas de seguros, rentas anticipadas y otros).
n. Deudas a Cargo de Reaseguradores y Reafianzadores - Son activos financieros no derivados, originados por cesiones de negocios tomados o cedidos, por reaseguros, coaseguros, reafianzamiento y coafianzamientos, tanto de las reservas técnicas de riesgos en curso, matemáticas como de siniestros, en los casos de negocio cedido, así como los saldos deudores de las cuentas corrientes de reaseguro, reafianzamiento, coaseguro y coafianzamiento.
El deterioro de las Deudas a cargo de Reaseguradores y Reafianzadores, se mide mediante la aplicación de la normativa prudencial emitida por la Comisión Nacional de Bancos y Seguros.
Las cuentas por cobrar a Reaseguradores, no se compensan con las provisiones derivadas de contratos de seguros.
o. Depósitos - Los depósitos de ahorro, a la vista, a plazo, otros depósitos y costo financiero por pagar son clasificados como pasivos financieros que no son mantenidos para su comercialización y son registrados al costo.
p. Obligaciones con Asegurados - Se reconocen cuando se tiene una obligación presente (legal o implícita) por depósitos de primas recibidos de los asegurados y otras obligaciones con asegurados como son valores acumulados como ser primas en depósito por contratos en proceso de perfeccionamiento o contratos vigentes de aplicación posterior, así como siniestros liquidados en varios ramos y otros beneficios establecidos en el contrato de seguros.
q. Pasivos con agentes e Intermediación de Seguros - Son obligaciones, que representan las comisiones por pagar originadas por la colocación de negocios de seguros a través de agentes dependientes, agentes independientes corredurías y banca seguros y se constituirá por cada uno de los porcentajes de comisión a pagar a los intermediarios por la colocación de negocios de seguros.
r. Obligaciones con Reaseguradores - Son obligaciones originadas por las cesiones de negocio tomado o cedido, por reaseguro y reafianzamiento, así como por co-aseguramiento y co-afianzamiento de acuerdo a cada uno de los respectivos contratos. Incluyen los depósitos retenidos en el negocio
cedido, así como los saldos acreedores de las cuentas corrientes.
s. Obligaciones Financieras y Subordinadas a Término – Los préstamos y deuda subordinada a término son reconocidas inicialmente al costo que corresponde al valor razonable de la contraprestación recibida. Subsecuentemente, los préstamos son reconocidos al costo amortizado.
Los gastos por intereses se reconocen sobre la base de acumulación y se calculan en función del capital pendiente de pago y la tasa de interés efectiva aplicable, que es la tasa que descuenta exactamente los pagos futuros de efectivo a través de la vida esperada de la obligación.
t. Operaciones de Seguro - Las principales normas utilizadas por el Grupo para registrar las operaciones derivadas de los contratos de seguros, El cálculo de estas provisiones se hará en base a lo estipulado en el Reglamento sobre constitución de Reservas Técnicas, se detallan así:
Reserva para Riesgos en Curso - Se calcula sobre las primas causadas, netas de devoluciones y cancelaciones, tanto del seguro directo como del negocio aceptado en reaseguro y reafianzamiento, referido a los seguros de daños, así como a los de accidentes personales, de salud o médico hospitalario, vida de corto plazo, y los de responsabilidad civil.
Se utiliza el método de los veinticuatroavos. Para los seguros de transporte, agrícola y fianzas contratadas con base a certificados, este método se utiliza en base al cincuenta por ciento de las primas.
Reservas Matemáticas - La provisión matemática por los seguros de vida individual de largo plazo se calcula con base a la tabla de mortalidad, el interés técnico y las fórmulas actuariales que contiene cada clase de seguro.
Reserva de Siniestros - Se calculará basándose en las sumas probables a indemnizar derivadas de los reclamos provenientes de siniestros ocurridos, tanto si están pendientes de pago, de liquidación o en conflicto, más los gastos que se deriven de los mismos. Asimismo, incluirá los siniestros de riesgos catastróficos y los siniestros incurridos, pero no reportados (IBNR). Reservas Técnicas
Reservas de Previsión - Esta reserva se constituye por ramos con el importe que resulte al aplicar un 3% y un 1% de las primas retenidas del año, para seguros de daños y de vida, respectivamente. La reserva será acumulativa y solo podrá afectarse cuando la siniestralidad retenida de uno o varios ramos sea superior a un 70%. Se entiende por siniestralidad retenida la razón entre el costo de siniestros netos sobre la prima retenida neta devengada. Asimismo, solo podrá dejar de incrementarse cuando sea equivalente a 0.5 veces la reserva de riesgo en curso.
Reserva para Riesgos Catastróficos - se constituye mensualmente una reserva catastrófica por un monto equivalente a la prioridad, más el importe no cubierto por el contrato de reaseguro de exceso de pérdida catastrófico, de acuerdo a una fórmula proporcionada por la Comisión Nacional de Bancos y Seguros.
Reserva de Siniestros Pendientes de Liquidación – El Grupo registra como reserva para siniestros pendientes de liquidación todos aquellos reclamos por siniestros ocurridos. El monto de la reserva es determinado y registrado después de la evaluación del siniestro y el monto asegurado de la póliza. Simultáneamente también se registra como reserva la parte proporcional que le corresponderá pagar al reasegurador con base en los contratos firmados. La Provisión de siniestros se calcula basándose en las sumas probables a indemnizar derivadas de los reclamos provenientes de siniestros ocurridos, tanto si están pendientes de pago, de liquidación o en conflicto, más los gastos que se deriven de los mismos. Asimismo, incluirá los siniestros de riesgos catastróficos y los siniestros incurridos, pero no reportados (IBNR). El cálculo de esta provisión se hará en base a lo estipulado en el Reglamento sobre constitución de Reservas Técnicas. Reservas de Siniestros Ocurridos y no Reportados - Esta reserva se constituye al cierre de cada ejercicio con el equivalente a un porcentaje
Grupo Financiero del País
aplicado sobre el total de siniestros retenidos del año. Este porcentaje corresponde al promedio que representen en los últimos tres (3) años, los siniestros ocurridos y no reportados respecto a los siniestros netos retenidos de cada uno de esos años. En el cálculo promedio para este porcentaje se eliminará la información relativa a años en los cuales hayan ocurrido eventos atípicos que causen desviaciones estadísticas. Esta reserva no es acumulativa.
Reaseguro Cedido - El reaseguro cedido se registra en función de las primas suscritas y la participación de los reaseguradores con cargo a resultados del período en que se aceptan los riesgos.
El reaseguro cedido se contrata con el propósito fundamental de recuperar una porción de las pérdidas directas que se pudiesen generar por eventos o catástrofes. No obstante, los contratos de reaseguros no liberan al Grupo de las obligaciones contraídas con los tenedores de las pólizas o beneficiarios. El reaseguro por cobrar representa el balance de los importes por cobrar a compañías reaseguradoras originados por los siniestros ocurridos, en los cuales el Grupo asume la responsabilidad de indemnización a favor del asegurado. Los importes que se esperan recuperar de los reaseguradores se reconocen de conformidad con las cláusulas contenidas en los contratos suscritos por ambas partes.
El reaseguro por pagar y reservas retenidas relacionadas representan el balance de los importes por pagar a reaseguradores originados por la cesión de primas netas de siniestros y otros conceptos relacionados, los cuales se reconocen de conformidad con las condiciones establecidas en los contratos de reaseguros.
Las reservas a cargo de reaseguradores representan su participación en las reservas de siniestros pendientes de conformidad con las condiciones establecidas en los contratos de reaseguros.
Los activos y pasivos de reaseguros son dados de baja cuando los derechos contractuales se extinguen o caducan.
Comisiones por Reaseguros Cedidos – El Grupo registra estas comisiones a tasas netas de reaseguro, determinadas por el cobro final al cliente, el cual se integra por los gastos operativos, gastos de intermediación y margen de ganancia.
u. Beneficios a Empleados - De acuerdo con el Código de Trabajo de Honduras, el Grupo tiene la obligación de pagar indemnizaciones a los empleados que despida bajo ciertas circunstancias.
Mediante Decreto No. 150/2008 del 3 de octubre de 2008, se reformó parcialmente el Artículo No. 120 del Código del Trabajo, dicha reforma consiste en que, los trabajadores tienen derecho a recibir un treinta y cinco (35) por ciento del importe del auxilio de cesantía que le correspondería por los años de servicio después de quince años de trabajo continuo, si el trabajador decide voluntariamente dar por terminado un contrato de trabajo, el Grupo tiene como política pagar de acuerdo a lo estipulado por la Ley.
La Comisión, mediante Resolución No. 144/19-02-2018 del 20 de febrero de 2018, resolvió que las instituciones financieras deben de constituir el pasivo laboral a partir del 31 de diciembre de 2009, con fecha límite el 31 de diciembre de 2028, esta reserva debe constituirse en un 5% anual del total del pasivo laboral hasta constituir el 100%, y mediante Resolución No. 1566/06-10-2009 del 6 de octubre de 2009 se amplió el plazo a las instituciones financieras hasta el 31 de enero de 2010, para que a partir de esa fecha se constituya el cinco por ciento (5%) de reserva anual incremental que corresponde al período que finaliza al 31 de diciembre de 2009.
El Grupo está constituyendo gradualmente la reserva laboral requerida por la ley, dicha reserva forma parte de la constitución del pasivo laboral mencionado en el párrafo anterior.
Para el Banco la Comisión, mediante resolución No. 144/19-02-2018, del 20 de febrero de 2018, resolvió reformar los lineamientos a ser observados por las instituciones del Sistema Financiero.
v. Provisiones - Las provisiones son reconocidas cuando el Grupo tiene una obligación legal o implícita como resultado de un suceso pasado y es probable que tenga que desprenderse de recursos, que incorporen beneficios económicos para cancelar la obligación, y pueda hacerse una estimación fiable del importe de la obligación.
Provisión para Programas de Lealtad - Para premiar la lealtad de sus tarjetahabientes, el Grupo ha establecido programas de lealtad que otorgan valor agregado al producto del crédito utilizado, por medio de los cuales el tarjetahabiente acumula millas o cash back por el uso de los diferentes productos de crédito.
El tarjetahabiente puede redimir sus millas o cash back acumulados mediante canje por productos y servicios en los establecimientos comerciales afiliados a los programas de lealtad o acudir a cualquier sucursal del Grupo para realizar el canje. Ciertos programas también ofrecen la opción de canjearlos por efectivo.
El Grupo establece un pasivo por cash back o millas disponibles para canje, basándose en el total del saldo acumulado de millas o cash back de las cuentas con estatus activa, por el costo promedio ponderado de canje de los últimos tres meses. El costo estimado de los programas de lealtad se registra como gasto del periodo.
w. Cuentas por Pagar – En esta cuenta se registran las obligaciones de exigibilidad inmediata provenientes de impuestos, contribuciones y otros tributos en favor de instituciones del Estado y otras a cargo de la institución, como responsable y agente de retención y de percepción de impuestos. Incluye también las obligaciones con los funcionarios y empleados, sociedades relacionadas, proveedores y otros.
x. Otros Pasivos - Las cuentas de este rubro representan obligaciones registradas por la Institución en concepto de obligaciones futuras; las cuales están basadas en regulaciones legales o en políticas internas de la Institución. Su reconocimiento tendrá lugar en las situaciones siguientes:
• Si el Grupo tiene una obligación presente como resultado de un suceso pasado;
• Si es probable que tenga que desprenderse de recursos, que incorporen beneficios económicos para cancelar tal obligación;
• Si el Grupo puede hacer una estimación fiable del importe de la obligación.
• Las provisiones por demandas y litigios son constituidas conforme a lo establecido en la Resolución SSE No.606/24-07-2017.
y. Reserva Legal - De conformidad con el artículo 37 de la Ley del Sistema Financiero las Instituciones Financieras no estarán obligadas a constituido la reserva legal a que se refiere el artículo 32 del código de comercio.
z. Uso de Estimaciones - Los estados financieros son preparados de conformidad con normas, procedimientos, prácticas y disposiciones contables emitidas por la Comisión Nacional de Bancos y Seguros. Los estimados hechos por la administración incluyen, entre otros, estimaciones para pérdida de préstamos, inversiones y activos eventuales y vida útil de activos fijos. Aunque la administración considera que estas estimaciones son actualmente adecuadas, adiciones futuras pueden ser necesarias con base en las condiciones económicas. Adicionalmente, las autoridades regulatorias revisan periódicamente la reserva para pérdidas en préstamos, inversiones y activos eventuales. Estas autoridades pueden requerir al Grupo reconocer adiciones a estas provisiones con base en sus juicios acerca de la información disponible a la fecha de revisión.
aa. Productos y Gastos Financieros - Se reconocen los ingresos devengados sobre la base de acumulación. Cuando un crédito presenta mora o se encuentra en cobro por la vía judicial, los intereses se registran de acuerdo con la normativa emitida por la Comisión Nacional de Bancos y Seguros.
Los intereses que pasan a formar parte del activo como consecuencia de otorgar un refinanciamiento se registran como pasivos diferidos y se reconocen como ingresos hasta que se perciben.
Los intereses sobre los depósitos, títulos emitidos, préstamos recibidos y otras obligaciones se reconocen sobre la base de acumulación.
Grupo Financiero del País
bb. Ingresos y Gastos por Comisiones y otros Servicios - Los ingresos por comisiones y otros servicios varios provenientes del manejo de cuentas, recaudaciones fiscales, giros y transferencias, garantía y avales, compra venta de divisas, cobranzas por cuenta ajena, fideicomisos y administraciones y otros se reconocen en resultados a medida que se presten los servicios. Generalmente, las comisiones sobre préstamos a corto plazo y otros servicios bancarios vinculados a activos financieros, se reconocen como ingreso al momento de su cobro por ser transacciones de corta duración, de acuerdo a lo establecido en la Circular-SBO No.14-2016. Otros gastos por honorarios y comisiones se relacionan principalmente con honorarios por transacciones y servicios, los que son registrados en gastos a medida que se reciben los servicios.
cc. Ingresos por Primas - Los ingresos por primas de seguros se reconocen en resultados por cada una de las emisiones de pólizas de seguros y fianzas, menos las devoluciones y cancelaciones incurridas en el periodo.
dd. Gasto por Impuesto sobre la Renta - El impuesto sobre la renta ha sido calculado sobre la base imponible del Grupo, de acuerdo con las disposiciones tributarias y legales. Los créditos fiscales han sido reconocidos como una reducción al impuesto causado. El gasto por el impuesto sobre las ganancias es el importe total que, por este concepto, se incluye al determinar la ganancia neta del período, conteniendo el impuesto corriente. El impuesto corriente es la cantidad a pagar por el impuesto sobre las ganancias relativa a la ganancia fiscal del período.
El impuesto de renta diferido se establece utilizando el método pasivo del estado de situación financiera contemplado en la Norma Internacional de Contabilidad No. 12 (“Impuesto sobre las Ganancias”). Este método se aplica para aquellas diferencias temporales entre el valor en libros de activos y pasivos para efectos financieros y los valores utilizados para propósitos fiscales. De acuerdo con esta norma, las diferencias temporales se identifican ya sea como diferencias temporales gravables (las cuales resultarán en un futuro en un monto imponible) o diferencias temporales deducibles (las cuales resultarán en el futuro en partidas deducibles). Un pasivo diferido por impuesto representa una diferencia temporal gravable, y un activo diferido por impuesto representa una diferencia temporal deducible.
El activo por impuesto diferido se reconoce en la medida en que es probable que existan utilidades gravables disponibles en el futuro, contra las cuales las diferencias temporales pueden ser utilizadas. Los activos por impuesto diferido se revisan en cada fecha de reporte y se reducen en la medida en que no será probable que el beneficio fiscal respectivo se realice.
ee. Partes Relacionadas – Con base al reglamento del Banco Central de Honduras (BCH) se considera como relacionadas a aquellas personas naturales o jurídicas, o grupo de ellas, que guarden relación con el Grupo y que además mantengan entre sí relaciones directas o indirectas por propiedad, por gestión ejecutiva, por parentesco con los Directores, Comisarios, Accionistas con participación igual o mayor al 10% y Gerente General, Subgerente General, Gerentes Regionales y de la institución dentro del segundo grado de consanguinidad y primero de afinidad, o que estén en situación de ejercer o ejerzan control o influencia significativa.
ff. Transacciones en Moneda Extranjera - Las transacciones efectuadas en moneda extranjera se registran a la tasa de cambio vigente en la fecha de la transacción. Los activos y pasivos en moneda extranjera al final de cada período contable son ajustados a la tasa de cambio vigente a esa fecha. Las diferencias cambiarias originadas de la liquidación de activos y obligaciones denominadas en moneda extranjera y por el ajuste de los saldos a la fecha de cierre son registrados contra resultados del período en que ocurrieron.
gg. Variación de Provisiones Técnicas - La Liberación de Provisiones Técnicas se reconoce en el estado de resultados como ingresos acumulados por ajustes y/o disminuciones de Provisiones Técnicas.
hh. Siniestros y Gastos de Liquidación Recuperados - Los ingresos por siniestros y gastos recuperados por reaseguro aceptado se reconocen en
el estado de resultados aplicando la proporción establecida por cobertura de riesgos de seguro en cada uno de los contratos de reaseguro, a las recuperaciones del seguro directo.
ii. Salvamentos y Recuperaciones - Los ingresos por Salvamentos y Recuperaciones se reconocen en el estado de resultados provenientes de rescates que se perciben de activos siniestrados, en los que la sociedad del Grupo ha pagado a sus clientes la indemnización correspondiente.
jj. Ingresos Técnicos Diversos - Se reconocen en el estado de resultados por los importes que resulten de la disminución de provisiones que tengan que realizarse con relación a las primas por cobrar; además, disminución de castigos por saldos a cargo de reaseguradores y reafianzadores, valores recuperados de reservas especiales, derechos de emisión de pólizas, intereses sobre reservas retenidas, comisiones sobre administración de coaseguros y coafianzamientos.
kk. Devoluciones y Cancelaciones de Primas - Se reconocen en el estado de resultados por los importes que registran las cancelaciones y devoluciones de primas de seguros directos, reaseguros tomados y coaseguros, en el periodo o durante el ejercicio, por los importes que previamente han sido registrados en las cuentas correspondientes de ingresos.
ll. Primas Cedidas - El reaseguro cedido se registra en función de las primas suscritas y la participación de los reaseguradores con cargo a resultados del período en que se aceptan los riesgos.
mm. Gastos de Intermediación - Se reconocen en el estado de resultados por cada uno de los pagos efectuados a los intermediarios de seguros producto de la colocación de negocios de seguros.
nn. Variación de Provisiones Técnicas y Matemáticas - La Constitución de Provisiones Técnicas se reconoce en el estado de resultados por los importes que resulten de la constitución y los ajustes al cierre del periodo contable, de las Provisiones técnicas de seguros y afianzamientos directos; de reaseguros y reafianzamiento tomados.
oo. Siniestros y Gastos de Liquidación - Los Costos por Siniestros se reconocen en el estado de resultados por cada uno de los pagos efectuados a los asegurados producto de la indemnización total o parcial de un reclamo presentado, o por la provisión efectuada de un reclamo debidamente ajustado por un perito valuador o un ajustador de seguros.
pp. Participación de Reaseguradores y Reafianzadores - Son costos por Salvamentos y Recuperaciones a devolver al Reaseguro cedido se reconocen en el estado de resultados por las participaciones de los reaseguradores en los salvamentos, y de los reafianzadores en las recuperaciones de fianzas pagadas.
qq. Gastos Técnicos Diversos - Se reconocen en el estado de resultados por los importes que resulten de los gastos técnicos incurridos por la Entidad en el periodo, tales como cuentas incobrables provisionadas de los saldos a cargo de reaseguradores y/o reafianzadores, de primas por cobrar y montos considerados de dudosa recuperación, intereses sobre Provisiones retenidas y otros gastos causados por la obtención de negocios inherentes al negocio. También se registran los intereses que corresponden por primas dejadas en depósito por reaseguro y reafianzamiento cedido, las comisiones que las instituciones pagan por la administración de los coaseguros y/o coafianzamientos a las aseguradoras líderes, así como los egresos por las participaciones de los reaseguradores en los salvamentos y de los reafianzadores en las recuperaciones de fianzas pagadas.
rr. Unidad Monetaria - Los registros contables se mantienen en Lempiras (L), moneda funcional del Grupo y de curso legal en la República de Honduras. En Honduras todas las operaciones de compra y venta de divisas deben ser realizadas a través de los bancos nacionales y casas de cambio autorizadas a base de subasta, existiendo para estos propósitos las siguientes tasas de cambio de compra y de venta a la fecha de emisión de los estados financieros y al 31 de diciembre de 2025 y 2024:
Grupo Financiero del País
31 de marzo de 2026
31 de diciembre de 2025
31 de diciembre de 2024
Por tanto, las transacciones denominadas en moneda legal de Honduras se registran a las tasas de cambio vigentes a la fecha de transacción, y las diferencias cambiarias originadas de la liquidación de activos y obligaciones denominadas en esa moneda, así como por el ajuste de los saldos a la fecha de cierre, son registradas como parte de los resultados del grupo.
3. ADMINISTRACIÓN DE RIESGOS
El Grupo está expuesto a diferentes riesgos, que es parte de inherente de las actividades del negocio, para lo cual se lleva a cabo la gestión de riesgos siguiendo los lineamientos establecidos por los Entes Reguladores, como ser la Comisión Nacional de Bancos y Seguros (CNBS) y Banco Central de Honduras (BCH), así como la adopción de mejores prácticas que apoyen a la administración de los riesgos y así minimizar los efectos adversos en el desempeño financiero del Grupo.
Marco de Gestión de Riesgos
La Junta Directiva es el órgano responsable de velar por el adecuado desarrollo de la gestión de riesgo, a fin de contar con la infraestructura, metodología y personal apropiado, para ello se cuenta con el apoyo del
Comité de Riesgos que es el encargado de velar por una sana gestión de riesgos para un buen gobierno de Banco del País, S.A. y Seguros del País, S.A. , y tiene como objetivo principal definir las políticas y procedimientos para controlar que las diferentes áreas de negocios estén ejecutando correctamente la estrategia de gestión de riesgo aprobada por la Junta Directiva.
A continuación, se detallan los riesgos a que está expuesto el Grupo, provenientes de los instrumentos financieros:
Riesgo Crédito - Es la posibilidad de incurrir en pérdidas por el no pago o pago inoportuno de las obligaciones a cargo de prestatarios, deudores de cualquier tipo, anticipos otorgados a prestadores de servicio, riesgo de la contraparte de las inversiones y cualquier otra operación que determine una deuda a favor de la institución.
La gestión de riesgo de crédito que realiza el Grupo es desarrollada mediante el cumplimiento de las políticas, procedimientos y metodologías estipuladas en el Manual de Gestión de Riesgo de Crédito. En adición, también, se han desarrollado Manuales de Políticas y Procedimientos de Crédito para los diferentes segmentos comerciales que el Banco atiende, así como el Manual de Políticas y Procesos de Cobranza.
Concentración de riesgo de crédito por sector (los saldos expresados consideran cartera crediticia, misma que incluye saldo de capital, intereses por cobrar, cartas de crédito y garantías bancarias)
Vivienda
Comercio
Servicios
Industrias
Tarjeta de crédito
Propiedad raíz
Agricultura
Consumo
Electricidad, agua, gas
Transporte y comunicaciones
Gobierno
Avicultura
Bancos nacionales
Financiamiento de exportación
Pesca
Ganadería
Exploración y explotación de minas y canteras
Total
Riesgo de Mercado - Es la posibilidad de incurrir en pérdidas derivadas del incremento no esperado en el monto de las obligaciones con acreedores externos o pérdida en el valor de activos, a causa de variaciones en los parámetros que sirven de referencia o afecten el precio de los instrumentos financieros.
El Grupo utiliza la metodología denominada Modelo de Brechas de Reprecio y Brechas Diarias de Tipos de Cambio, para estimar el riesgo de mercado al que está expuesto y las pérdidas máximas esperadas, basadas en un número de presunciones para valorar los cambios en el mercado. La administración establece los límites sobre el valor en riesgo que puede ser aceptado, el cual es monitoreado sobre bases diarias.
L18,501,439,746
12,832,971,167
11,652,924,000
10,086,083,950
9,559,938,799
8,344,843,249
5,598,381,151
5,562,518,988
4,272,998,983
2,229,071,771
2,042,493,754
1,024,079,363
L 17,161,658,503 13,396,858,118 10,831,166,430 7,802,858,573 8,429,153,441
8,656,956,469
5,090,537,198
5,657,583,877
5,440,557,326 1,907,156,485 2,102,134,436
1,110,489,129 801,533,098 1,065,974,949 107,993,147 139,663,700 14,102,430 L 89,716,377,309
El riesgo de mercado incluye el análisis de los componentes que se citan a continuación:
Para el Riesgo de Tipo de Cambio - Este surge por la posibilidad de variaciones en los tipos de cambio correspondientes a instrumentos en los cuales el Grupo tiene una posición abierta, larga o corta, tanto en el balance como en operaciones fuera de balance.
Se realiza una evaluación diaria de la brecha en riesgo al tipo de cambio; los límites y niveles de tolerancia de la Brecha en Riesgo al Tipo de Cambio son los siguientes: Posición Corta: Hasta el 5% de los recursos propios medidos en lempiras por el equivalente a dólares norteamericanos.
Fecha
Grupo Financiero del País
Por otra parte, también existe el riesgo de que ocurra lo contrario, una rigidez excesiva de las políticas de suscripción ocasionaría una caída drástica en el volumen de la cartera. su relación con los riesgos de solvencia y de reaseguro, está fundamentada en el uso eficiente de la capacidad de Suscripción de la entidad aseguradora, puesto que un abuso de ésta
implicaría un desequilibrio técnico o en el peor de los casos la quiebra. Riesgo Monetario en Moneda Extranjera - los activos y pasivos monetarios incluyen saldos en euros y dólares estadounidenses, los cuales están sujetos al riesgo de fluctuación en la tasa de cambio del dólar y el euro respecto al lempira.
El grupo al 31 de diciembre de 2025 y 2024, mantiene saldos de activos y pasivos en dólares estadounidenses los cuales se detalla a continuación:
L 40,722,058,818 39,473,563,442 L 1,248,495,376
US$ 1,544,040,420 1,496,701,769 US$ 47,338,651
El grupo al 31 de diciembre de 2025 y 2024, mantiene saldos de activos y pasivos en euros el cual se detalla a continuación:
2,189,036 2,037,576 € 151,460 US$ 1,436,937,949 1,394,771,373 US$ 42,166,576
1,244,721 1,097,204 € 147,517
Al 31 de diciembre, los principales indicadores financieros del banco se detallan a continuación:
Índice de Morosidad
Índice de adecuación de capital
Índice de créditos de partes relacionadas
Rendimiento sobre el patrimonio (ROE)
Rendimiento sobre activos reales promedio (ROA)
4.INFORMACIÓN DE SEGMENTOS
El Grupo tiene una propuesta de valor de banca universal en la cual brindó soluciones financieras en los segmentos corporativo, pyme, microfinanzas, banca de personas y tarjeta de crédito.
Corporaciones y Pyme - se cuenta con un amplio portafolio de soluciones de crédito y administración de efectivo, los productos principales son: líneas de crédito y préstamos de capital de trabajo, préstamos para inversión, créditos sindicados, cartas de crédito, garantías bancarias, servicios de adquirencia, banca fiduciaria, cuentas de ahorro, cuentas de cheques, productos de renta fija como certificados de depósito a plazo fijo, otras soluciones comerciales de administración de flujo de efectivo y ciclo operativo.
Microfinanzas - se brindan diferentes soluciones de apoyo a microempresarios como: créditos de capital de trabajo, créditos de
5.DISPONIBLE
Al 31 de diciembre, el disponible se detalla a continuación:
Efectivo en caja
Depósitos del interior
Depósitos del exterior Cheques a compensar Total
1/ Al 31 de diciembre de 2025 y 2024, el Grupo mantiene dentro de sus depósitos en Bancos del interior depósitos en cuentas de cheques en Banco Central de Honduras por L9,897,403,566, L8,539,678,347 y Bancos Comerciales por L80,039,800, L39,800 e inversiones a corto plazo por L5,057,672,010 y L4,549,684,000 respectivamente.
temporada, créditos de consolidación de deudas y créditos de inversión, todos los programas de crédito son de atención diferenciada.
Banca de personas - un diversificado portafolio de productos y servicios enfocada en cubrir las necesidades de nuestros clientes, los principales productos: préstamos de vivienda, préstamos de consumo, préstamos para adquisición de vehículos, créditos educativos, adelanto de salario, tarjeta de crédito, cuentas de ahorro, cuentas de cheques, certificados de depósitos, pago de remesas, transferencias y una amplia oferta de pago de servicios.
Contamos una amplia red de distribución que incluye agencias, ventanillas, ATM, agentes bancarios y canales de atención electrónica.
L 2,272,014,002 15,035,115,376 1,826,795,215 34,160,256
L 19,168,084,849
L 2,195,709,141 13,089,362,347 1,394,076,520
2/ Al 31 de diciembre de 2025 y 2024, el grupo mantiene dentro de sus depósitos en bancos del exterior depósitos en cuentas de cheques en bancos del extranjero por L1,826,795,215 y L1,394,076,520 respectivamente.
Grupo Financiero del País
7. PRÉSTAMOS, DESCUENTOS E INTERESES A COBRAR
Los préstamos, descuentos e intereses a cobrar al 31 de diciembre, se detallan a continuación:
Vigentes
Comercio
Consumo
Vivienda
Atrasado
Comercio
Consumo
Vivienda
Vencido
Comercio
Consumo
Vivienda
Refinanciado
Comercio
Consumo
Vivienda
Ejecución Judicial
Comercio
Consumo
Vivienda
Sub-total Intereses y comisiones por cobrar sobre préstamos
Sub-total Ingresos por intereses capitalizados Reserva para préstamos e intereses de dudoso cobro
Total
Al 31 de diciembre de 2025 y 2024, las operaciones crediticias, compuesta por préstamos y tarjetas de crédito, en Lempiras ascienden a L58,769,304,140 y L58,186,367,854, respectivamente, devengando tasas anuales que oscilan entre 0% y 51% (en el 2024 entre 0% y 47%). Las operaciones crediticias, compuesta por préstamos y tarjeta de crédito, en Dólares estadounidenses ascienden a L30,827,310,657 (US$1,168,865,599) y L28,718,396,934 (US$1,164,985,089), respectivamente, devengando tasas de intereses que oscilan entre 3% y 51% (en el 2024 entre 3% y 47%) respectivamente.
Al 31 de diciembre de 2025 y 2024, la relación de cartera vencida a cartera bruta fue de 1.50% y 0.86% respectivamente.
Al 31 de diciembre de 2025 y 2024, la tasa de cobertura de cartera bruta era de 1.71% y 1.14% respectivamente.
L 57,757,823,253 10,405,882,443 17,610,029,920 235,449,231 252,460,665 119,081,988 21,000,878 3,504,715
533,754,695 90,130,369,492 (117,129,767) (1,591,039,363) L 88,422,200,362 L 57,939,341,920 10,153,069,116 16,434,985,470 89,361,327 221,699,057 62,128,605 16,352,106 632,432 361,632 1,042,629,761 237,316,907 488,038,308 89,364,969 65,799,665 87,985,889 86,929,067,164 550,596,975 87,479,664,139 (112,925,363) (1,031,133,326) L 86,335,605,450
Al 31 de diciembre de 2025 y 2024, la tasa de rendimiento promedio ponderado era de 10.88% y 11.44% respectivamente.
Al 31 de diciembre de 2025 y 2024, los créditos otorgados con garantías de depósitos ascienden a L407,098,570 y L381,662,566 respectivamente.
Distribución de Cartera de Préstamos por Sector Económico (Destino) – El Grupo hace esfuerzos por tener una cartera de préstamos diversificada por sector económico para minimizar el riesgo del impacto negativo de un solo evento o una serie de acontecimientos. La clasificación de los préstamos por sector, se resume a continuación:
Grupo Financiero del País
Al 31 de diciembre se presenta la siguiente estructura de categorías de riesgo de acuerdo la resolución vigente emitida por la CNBS
I Créditos Buenos
II Créditos especialmente Mencionados
III Créditos bajo norma
IV Créditos de dudosa Recuperación
V Créditos de pérdida
Total
ESTIMACIÓN PARA INCOBRABILIDAD DE CRÉDITOS INTERESES
A COBRAR
Al 31 de diciembre, la estimación para incobrabilidad de créditos, intereses a cobrar y comisiones por cobrar (sobregiros y prestamos reestructurados) está conformada de la siguiente manera:
Reserva para préstamos e intereses de dudoso cobro
Reserva para cuentas y comisiones por cobrar (sobregiros)
1,591,039,363 1,101,654
1,592,141,017
1,031,150,718
Al 31 de diciembre de 2025, el Grupo mantiene estimaciones por riesgos relacionados a la cartera de créditos su integración se presenta a continuación:
I. Por sectores
Comercial
Vivienda Consumo Total requerida
Total registrada
Suficiencia 1/
II. Por categoría
Categoría I
Categoría II
Categoría III
Categoría IV
Categoría V
Total requerida
Total registrada
Suficiencia
III. Por tipo de garantía
Hipotecaria
Prendaria
Accesoria
Fiduciaria
requerida Total registrada
Suficiencia
681,316,961
L 1,590,804,879
1,592,141,017
L 1,336,138
L 79,215,587
75,778,775
375,555,583
382,485,450
677,769,484
L 1,590,804,879
1/ Al cierre de diciembre de 2025 se registra un saldo de reserva registrada de L1,592,141,017 y reserva requerida de L1,590,804,879 resultando una suficiencia de reserva de L1,336,138.
Al 31 de diciembre de 2024, el Grupo mantiene estimaciones por riesgos relacionados a la cartera de créditos su integración se presenta a continuación:
Grupo Financiero del País
Al 31 de diciembre de 2024, el Grupo mantiene estimaciones por riesgos relacionados a la cartera de créditos su integración se presenta a continuación:
I. Por sectores
Comercial
Vivienda
Consumo
Total requerida
Total registrada
Suficiencia 1/
II. Por categoría
Categoría I
Categoría II
Categoría III
Categoría IV
Categoría V
Total requerida
Total registrada
Suficiencia 1/
III. Por tipo de garantía
Hipotecaria
Prendaria
Accesoria
Fiduciaria
Total requerida
Total registrada
Suficiencia 1/ L 517,260,006
522,454,165 128,334,395 379,207,178
,029,995,738 1,031,150,718 L 1,154,980 L 308,088,162 63,232,953 151,495,267 218,919,249 288,260,107 L 1,029,995,738 1,031,150,718 L 1,154,980
L 283,987,955 102,913,419 178,043,841 465,050,523 L 1,029,995,738 1,031,150,718 L 1,154,980
1/ Al cierre de diciembre de 2024 se registra un saldo de reserva registrada de L1,031,150,718 y reserva requerida de L1,029,995,738 resultando una suficiencia de reserva de L1,154,980.
Los resultados de la evaluación son reportados bajo normativa en los formatos de diseño de cartera establecidos por la Comisión Nacional de Bancos y Seguros (CNBS), sin haber recibido ninguna observación de parte del Ente Regulador por los resultados.
Al 31 de diciembre, el movimiento de la reserva para préstamos e intereses de dudoso cobro, se detalla como sigue:
Al inicio del año
Aumento con efecto en resultados 1/
Aplicación de créditos
Al final del año
1/ El aumento del gasto deterioro de activos financieros para el 2025 y 2024 es de L1,344,631,288 y L864,013,486, el cual se segrega de la siguiente forma: Pérdidas por estimación de deterioro de préstamos descuentos y negociaciones con valor de L1,344,631,288 y L864,013,486 respectivamente.
8. PRIMAS POR COBRAR NETO
Al 31 de diciembre, las primas por cobrar se detallan a continuación:
Primas de seguros:
Seguros de vida (individual, colectivo, accidentes personales, gastos médicos
Seguro de daños
Sub-total
Primas de fianzas
Sub-total Reserva para primas de dudoso cobro
Grupo Financiero del País
Al 31 de diciembre, el movimiento de la estimación por deterioro acumulado para primas por cobrar, se detalla a continuación:
Saldo al inicio del año
Adiciones
Disminuciones
Saldo al final del año
L 4,529,684 6,822,408 (4,031,318)
L 7,320,774
L 4,663,338 866,346 (1,000,000) L 4,529,684
Al 31 de diciembre, el saldo de la estimación por deterioro por primas por cobrar se presenta de la siguiente manera:
0 – 60 días
61 – 90 días
91 - 120 días
121 – 150 días
151 – 180 días
De 181 días en adelante
Total
L 2,116,146 841,229 781,845 898,700 2,682,854
L 7,320,774
9. DEUDA A CARGO DE REASEGURADORES Y REAFIANZADORES
L 923,003 690,527 298,967 94,692 2,522,495 L 4,529,684
Al 31 de diciembre, la deuda a cargo de reaseguradores y reafianzadores se detalla a continuación:
Deudas a cargo de reaseguradores
Deudas a cargo de reafianzadores
Estimación de deterioro de primas y deudas 1/
1/ El saldo de la estimación por deterioro acumulado para deudas a cargo y reaseguradores y reafianzadores, se presenta de la siguiente manera:
10. CUENTAS POR COBRAR
Al 31 de diciembre, las cuentas por cobrar presentaban los siguientes saldos:
por cobrar Cuentas y comisiones por cobrar
Estimación por deterioro acumulado de cuentas y comisiones por cobrar
Grupo Financiero del País
11. ACTIVOS MANTENIDOS PARA LA VENTA, GRUPO DE ACTIVOS PARA SU DISPOSICIÓN Y OPERACIONES DISCONTINUADAS
Al 31 de diciembre, el Grupo mantiene saldos por activos mantenidos para la venta y grupo para su disposición, integrado por las cuentas siguientes:
Bienes recibidos en pago o adjudicados
Estimación por deterioro de los activos
Total
Al 31 de diciembre, los activos eventuales se presentan a continuación:
Saldo al 31 de diciembre de 2024
Más: Adquisiciones
Menos: Retiros (ventas)
Saldo al 31 de diciembre de 2025
Saldo al 31 de diciembre de 2023
Más: Adquisiciones
Menos: Retiros (ventas)
Saldo al 31 de diciembre de 2024
L 355,384,794 (97,374,338) L 258,010,456
305,887,445 (92,921,771)
212,965,674
L (92,921,771) (6,797,182) 2,344,615 L (97,374,338)
Valor Activos Reservas
L (97,245,375) (7,645,978) 11,969,582 L (92,921,771) Movimiento Movimiento
L 138,605,988 243,926,802 (76,645,345) L 305,887,445
Durante los años terminados al 31 de diciembre del 2025 y 2024, se dieron de baja activos extraordinarios como se describen a continuación:
Por ventas al 31 de diciembre de 2025
Por ventas al 31 de diciembre de 2024
Grupo Financiero del País
12. PROPIEDADES, MOBILIARIO Y EQUIPO
Al 31 de diciembre la propiedad, mobiliario y equipo se detallan a continuación:
Saldo al 31 de diciembre del año 2024 neto
(+) Adiciones
(-) Retiros
(+ -) Reclasificaciones
(-) Cargos por depreciación
(+) Adiciones
(-) Retiros
(+ -) Reclasificaciones
Saldo al 31 de diciembre del año 2025 neto
733,364,202 22,157,140 (21,447,620) (7,835,683)
306,545,104 106,157,521 (14,267,180) 23,087,452 (49,720,402) 13,947,636 (101,225)
385,648,906
35,143,374 4,678,297 (4,071,414)
1,715,842,610 313,279,217 (77,262,619) (164,777,207) 74,900,699 L 1,861,982,700
Saldo al 31 de diciembre del año 2023 neto
(+) Adiciones
(-) Retiros
(+ -) Reclasificaciones
(-) Cargos por depreciación
(+) Adiciones
(-) Retiros
(+ -) Reclasificaciones
Saldo al 31 de diciembre del año 2024 neto
L 705,918,067 114,094,383 (79,451,150) (7,197,098) L 733,364,202
L 398,389,203 326,254,381 (92,714,231) (74,392,852) 83,253,429 L 640,789,930
L 190,034,417 80,320,654 (31,910,172) 79,451,150 (38,611,547) 27,260,602 L 306,545,104 L 33,610,662 11,289,161 (2,105,000) (9,870,459) 2,219,010 L 35,143,374 L 1,327,952,349 531,958,579 (126,729,403) (130,071,956) 112,733,041 L 1,715,842,610
Durante los períodos terminados el 31 de diciembre de 2025 y 2024, se reconocieron en los resultados del período L164,777,207 y L130,071,956 respectivamente, por concepto de gasto por depreciación.
13. OTROS ACTIVOS
Al 31 de diciembre, los otros activos se describen como siguen:
Gastos anticipados
Deudores Varios
Impuestos y contribuciones a deducir
Activos Mantenidos para la venta y grupo de activos para su disposición
Construcciones en usufructo
Especies fiscales, papelería útiles y otros
Impuesto sobre la Renta
Otros activos
1/ Para cada clase de los activos intangibles distintos a la plusvalía se revela lo siguiente:
Grupo Financiero del País
El movimiento de los intangibles, se detallan a continuación:
2/ Al 31 de diciembre de 2025, el 24% de los gastos anticipados corresponden a anticipos realizados a proveedores nacionales y extranjeros por proyectos de inversión y pagos relacionados a la compra de plásticos de tarjeta de crédito y 2024 el 33% de los gastos anticipados corresponden a anticipos realizados a proveedores nacionales y extranjeros por proyectos de inversión y pagos relacionados a la compra de plásticos de tarjeta de crédito.
3/ Activos mantenidos para la venta y grupo activos para su disposición (activo eventual) corresponde a terreno ubicado en la Aldea Suyapa, Tegucigalpa M.D.C., que fue adquirido mediante remate judicial el 30
14. DEPÓSITOS
Los depósitos al 31 de diciembre, se detallan a continuación:
A costo amortizado
a) Del público
b) De instituciones financieras
c) De entidades oficiales
d) Depósitos restringidos
e) Cheques certificados
Total
Por su clasificación
a) Depósitos en cuenta de cheques
b) Depósitos en cuentas de ahorro
c) Depósitos a plazo
d) Depósitos restringidos
Sub total
Costo financiero por pagar
Total
Al 31 de diciembre de 2025 y 2024, los depósitos pignorados a favor del Grupo por concepto de préstamos otorgados ascienden a L1,431,948,858 y L1,219,076,059 respectivamente.
Al 31 de diciembre de 2025 y 2024, en los depósitos a plazo se incluyen valores captados en Dólares de los Estados Unidos de América por L4,797,449,981 y L4,908,742,481 (US$181,902,804 y US$193,409,869) respectivamente. Los depósitos a plazo se contratan normalmente a tasas de interés fijas hasta su vencimiento y devengan una tasa de interés anual promedio ponderada de 5.87% y 6.23% respectivamente.
Los depósitos constituidos en moneda extranjera se expresan a su equivalente en dólares de los Estados Unidos de América, representa 23.08% y 23.25% del total de depósitos.
de abril de 2012. De acuerdo con la circular de la Comisión Nacional de Bancos y Seguros No.C019-2012, Artículo No.8 “Al cumplirse el segundo año del registro contable del activo eventual, las instituciones sujetas a este Reglamento, deberán proceder a la amortización proporcional mensual del valor contable de cada uno de los activos eventuales adquiridos en un período no mayor de tres años”. Sin embargo, la administración de la Aseguradora no ha registrado la amortización debido a que el 100% de la ejecución de la fianza que originó el activo fue llevado a pérdida en el año 2007.
L 64,591,383,898
10,895,300,700 36,032,394,408 27,438,218,258 150,267,751 L 74,516,181,117 94,051,551 L 74,610,232,668 L 59,282,472,151 190,912,526 11,736,240,417 143,504,384 3,876,329 L 71,357,005,807 L 11,847,436,154 28,671,957,309 30,694,107,960 143,504,384 L 71,357,005,807 130,106,066 L 71,487,111,873
Al 31 de diciembre de 2025 y 2024, en los depósitos de ahorro se incluyen valores captados en Dólares por L9,571,203,157 (US$362,907,107) y L8,239,263,950 (US$324,636,089) y devengan una tasa de interés anual promedio ponderada de 1.54% y 1.47% respectivamente.
Al 31 de diciembre de 2025 y 2024, en los depósitos a plazo en moneda local se incluyen valores por L22,701,768,278 y L25,984,365,479, devengan una tasa de interés anual promedio ponderada del 12.91% y 11.84% respectivamente.
Al 31 de diciembre de 2025 y 2024, en los depósitos de ahorro en moneda local se incluyen valores por L26,402,942,925 y L20,407,942,226, devengan una tasa de interés anual promedio ponderada del 2.97% y 2.79% respectivamente.
Grupo Financiero del País
Los principales depositantes del Grupo presentan los siguientes montos depositados:
Número de Depositantes
10 mayores depositantes
20 mayores clientes
50 mayores clientes
Resto de clientes
Total L 19,616,934,996 4,760,880,529 4,568,405,064
15. OBLIGACIONES CON ASEGURADOS
74,516,181,117
Al 31 de diciembre, las obligaciones con asegurados se detallan a continuación:
Obligaciones por siniestros
Primas en depósito Otras obligaciones con asegurados
Total
16. RESERVA PARA SINIESTROS
Al 31 de diciembre, la reserva para siniestros se detalla a continuación:
L 10,553,000 37,063,741 18,099,659 L 65,716,400
L 10,381,000 84,681,753 31,290,244
L 126,352,997
Vida colectivo e individual Accidentes y enfermedades Incendio Automóviles Equipo electrónico Transporte Dinero y valores Diversos Total
El movimiento de la reserva de siniestros pendientes se detalla a continuación:
L 44,599,626 4,905,302 179,701,724 136,605,063 365,929 21,376,858 315,675 31,944,749 L 419,814,926
L 24,193,696 7,253,330 21,990,947
Siniestros ocurridos y no reportados Siniestros pendientes
Saldo al inicio del año Pagos del año (disminución) aumento en la reserva
Saldo final del año L 22,061,404 3,316,000 L 25,377,404 L 163,099,119 (369,411,903) 600,750,307 L 394,437,523
Siniestros ocurridos y no reportados Siniestros pendientes
Saldo al inicio del año Pagos del año (disminución) aumento en la reserva
L 185,160,522 (369,411,903) 604,066,307 L 419,814,926
118,136,755 (334,584,858) 401,608,625 L 185,160,522
Grupo Financiero del País
17. RESERVAS TÉCNICAS Y MATEMÁTICAS
Al 31 de diciembre, las reservas técnicas y matemáticas se detallan a continuación:
Reserva para riesgo en curso
Reserva de previsión
Total 1/
Reserva catastrófica
Reservas matemáticas
L 221,991,574 92,748,502 2,637,370 7,377,663
L 324,755,109
L 198,918,913 76,654,544 2,538,000 8,203,638
L 286,315,095
1/ Al 31 de diciembre de 2025 y 2024, se incluye reserva para riesgos catastróficos en Dólares de los Estados Unidos de América por US$100,000.
El movimiento de las reservas técnicas y matemáticas se detalla a continuación:
Saldo al inicio del año
Constitución de reservas
Liberación de reservas
Saldo al final del año
18. OBLIGACIONES CON REASEGURADORES Y REAFIANZADORES
L 286,315,095 123,196,964 (84,756,950)
L 324,755,109
Al 31 de diciembre, las obligaciones con reaseguradores y reafianzadores se detallan a continuación:
Cuenta corriente
Primas contrato exceso de pérdida
Total
L 200,577,312 13,712,435
L 214,289,747
L 245,341,795 111,214,550 (70,241,250)
L 286,315,095
19. OBLIGACIONES CON AGENTES E INTERMEDIARIOS
Al 31 de diciembre, las obligaciones con agentes e intermediarios se detallan a continuación
Comisiones por devengar y por pagar:
Corredurías
Agentes dependientes
Total
L 35,028,610
L 35,028,610
L 140,424,904 10,365,179
L 150,790,083
L 25,397,943 3,537,442
L 28,935,385
Grupo Financiero del País
20. OBLIGACIONES FINANCIERAS
Al 31 de diciembre, el detalle final de las líneas de crédito con bancos corresponsales se muestra a continuación:
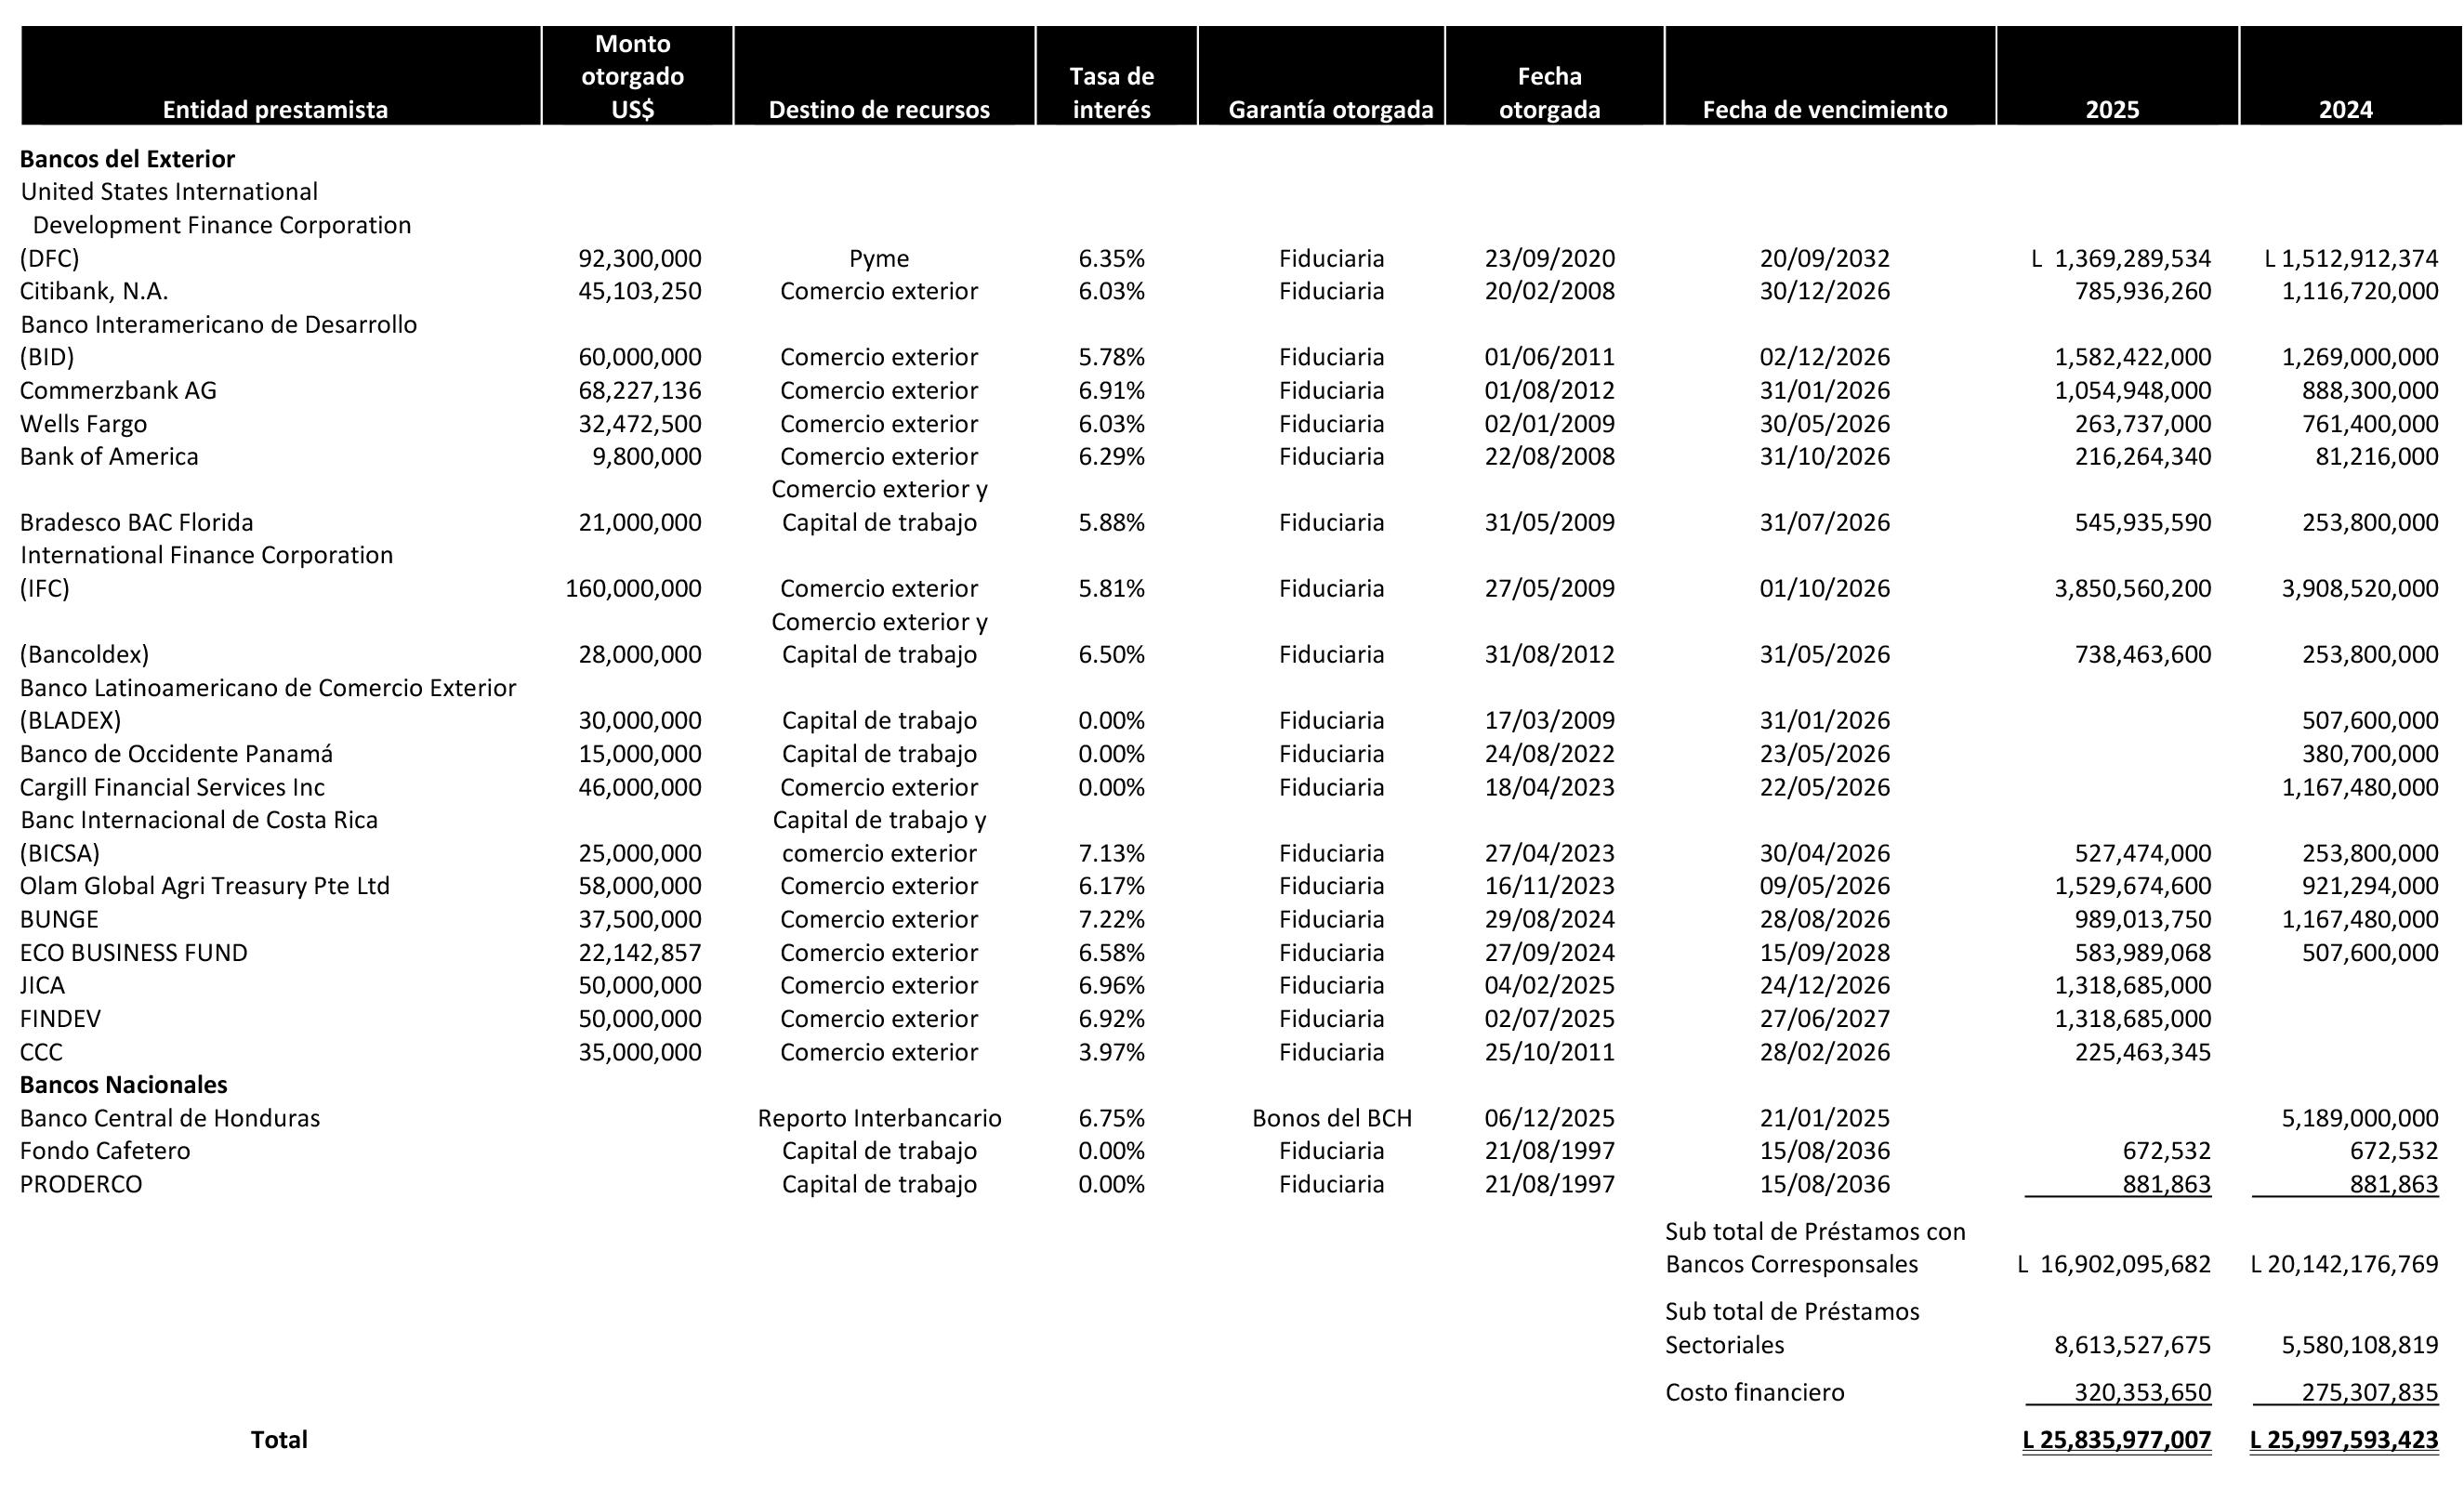
Los préstamos sectoriales al 31 de diciembre, se detallan a continuación:
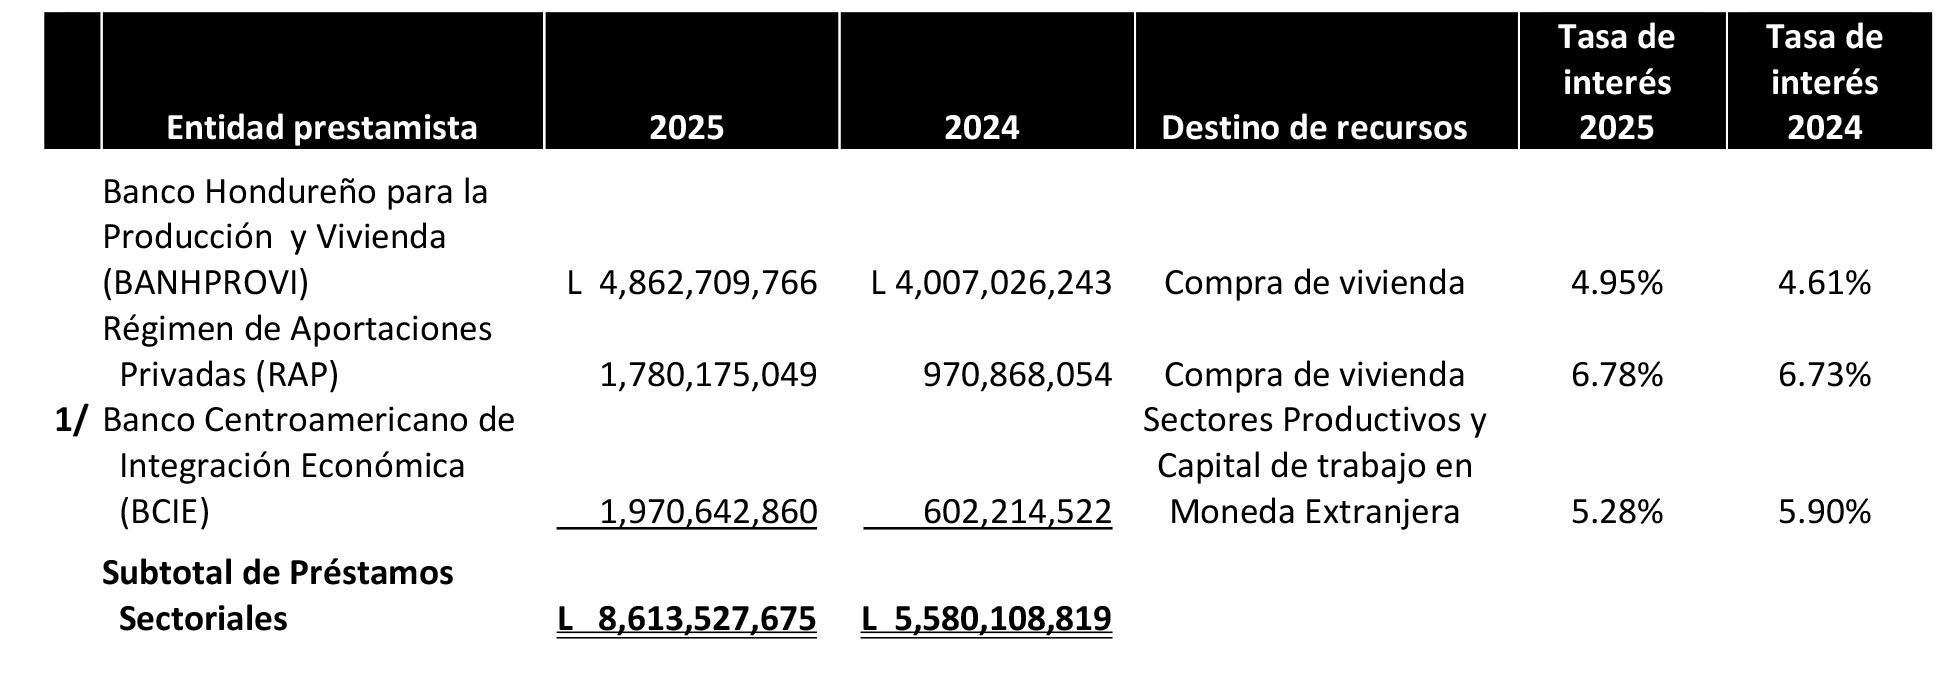
1/ Al 31 de diciembre de 2025 y 2024, el Banco registra una línea de crédito de US$100,000,000 y US$100,000,000 equivalentes a L2,637,370,000 y L2,538,000,000 respectivamente.
Al 31 de diciembre de 2025, en el total de préstamos sectoriales de L8,613,527,675 se incluyen saldos pagaderos en dólares de los Estados Unidos de América, por L1,970,642,860 (US$74,720,000); y en moneda nacional por L L6,642,884,815. Esos préstamos han sido destinados en la misma moneda, a clientes del Banco.
Al 31 de diciembre de 2024, en el total de préstamos sectoriales de L5,580,108,819 se incluyen saldos pagaderos en dólares de los Estados Unidos de América, por L602,214,522 (US$23,727,917); y en moneda nacional por L4,977,894,297. Esos préstamos han sido destinados en la misma moneda, a clientes del Banco.
Los créditos y obligaciones bancarias con bancos corresponsales al 31 de diciembre de 2024, se detallan a continuación:
Grupo Financiero del País
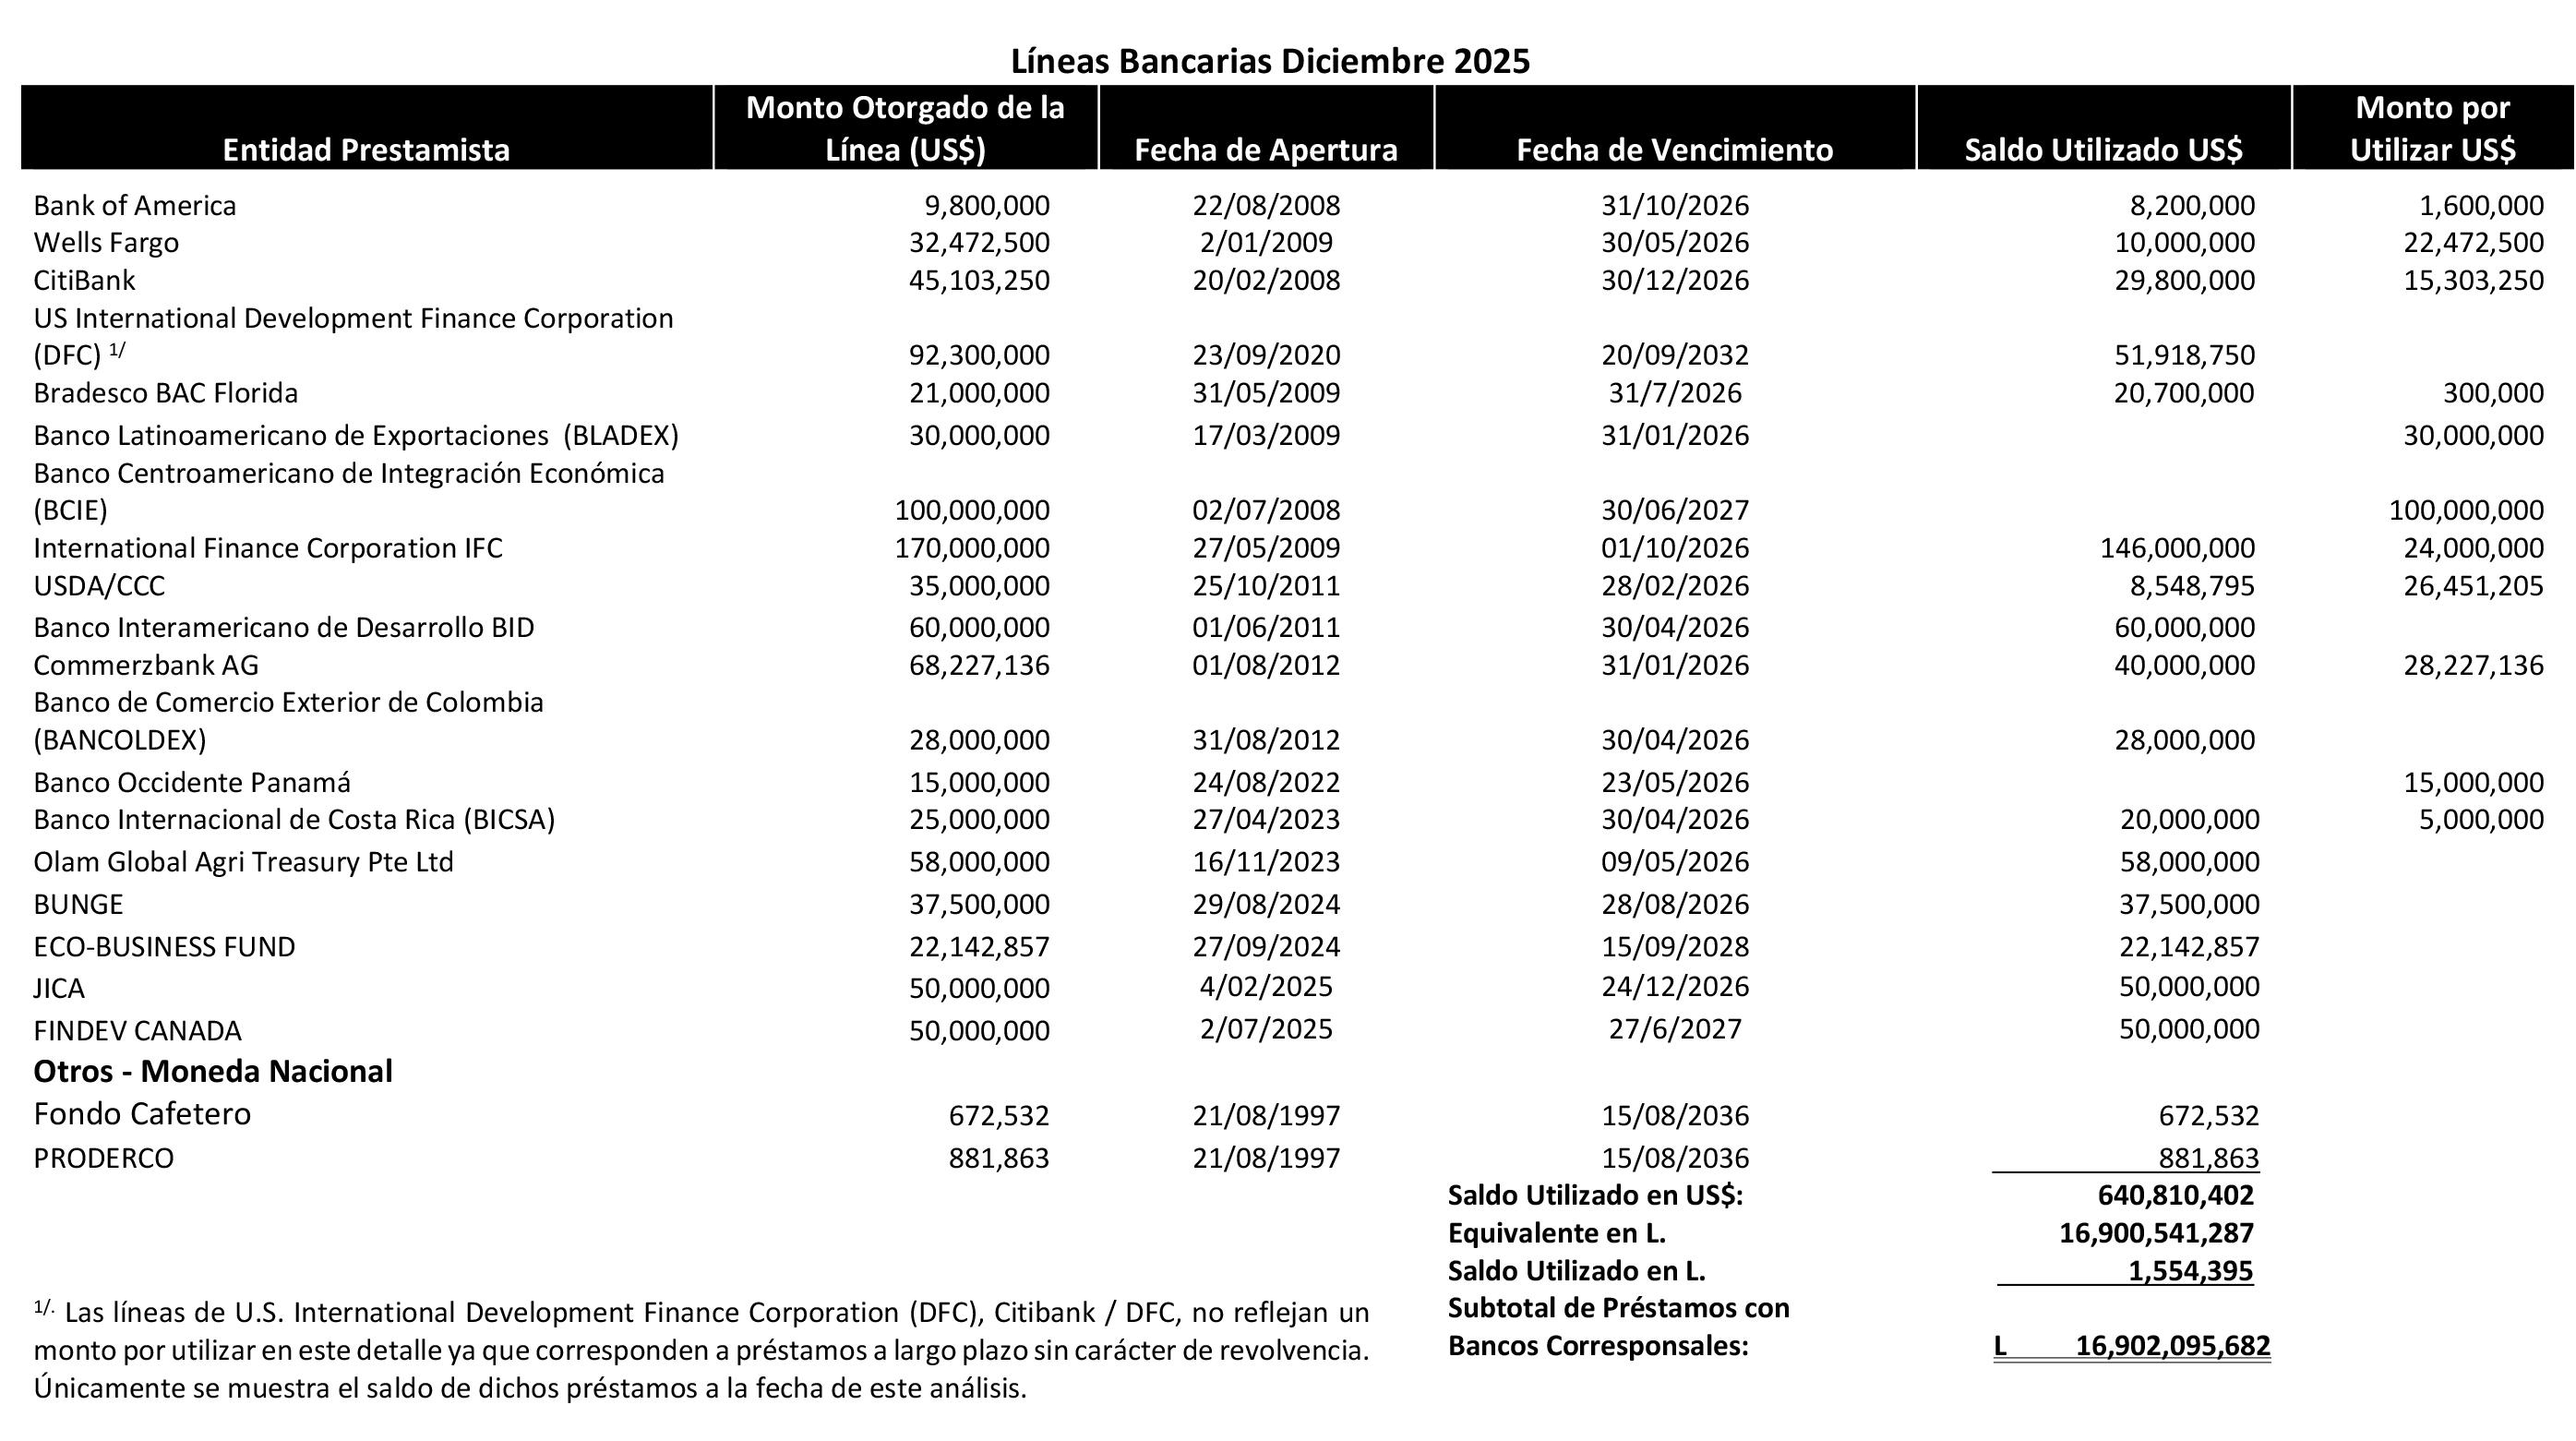
Al 31 de diciembre de 2025, en el total de préstamos con bancos corresponsales de L16,902,095,682 se incluyen saldos pagaderos en dólares de los Estados Unidos de América, por L16,900,541,287 (US$640,810,402); y en moneda nacional por L1,554,395. Esos préstamos han sido destinados en la misma moneda, a clientes del Banco.
Los créditos y obligaciones bancarias con bancos corresponsales al 31 de diciembre de 2024, se detallan a continuación:
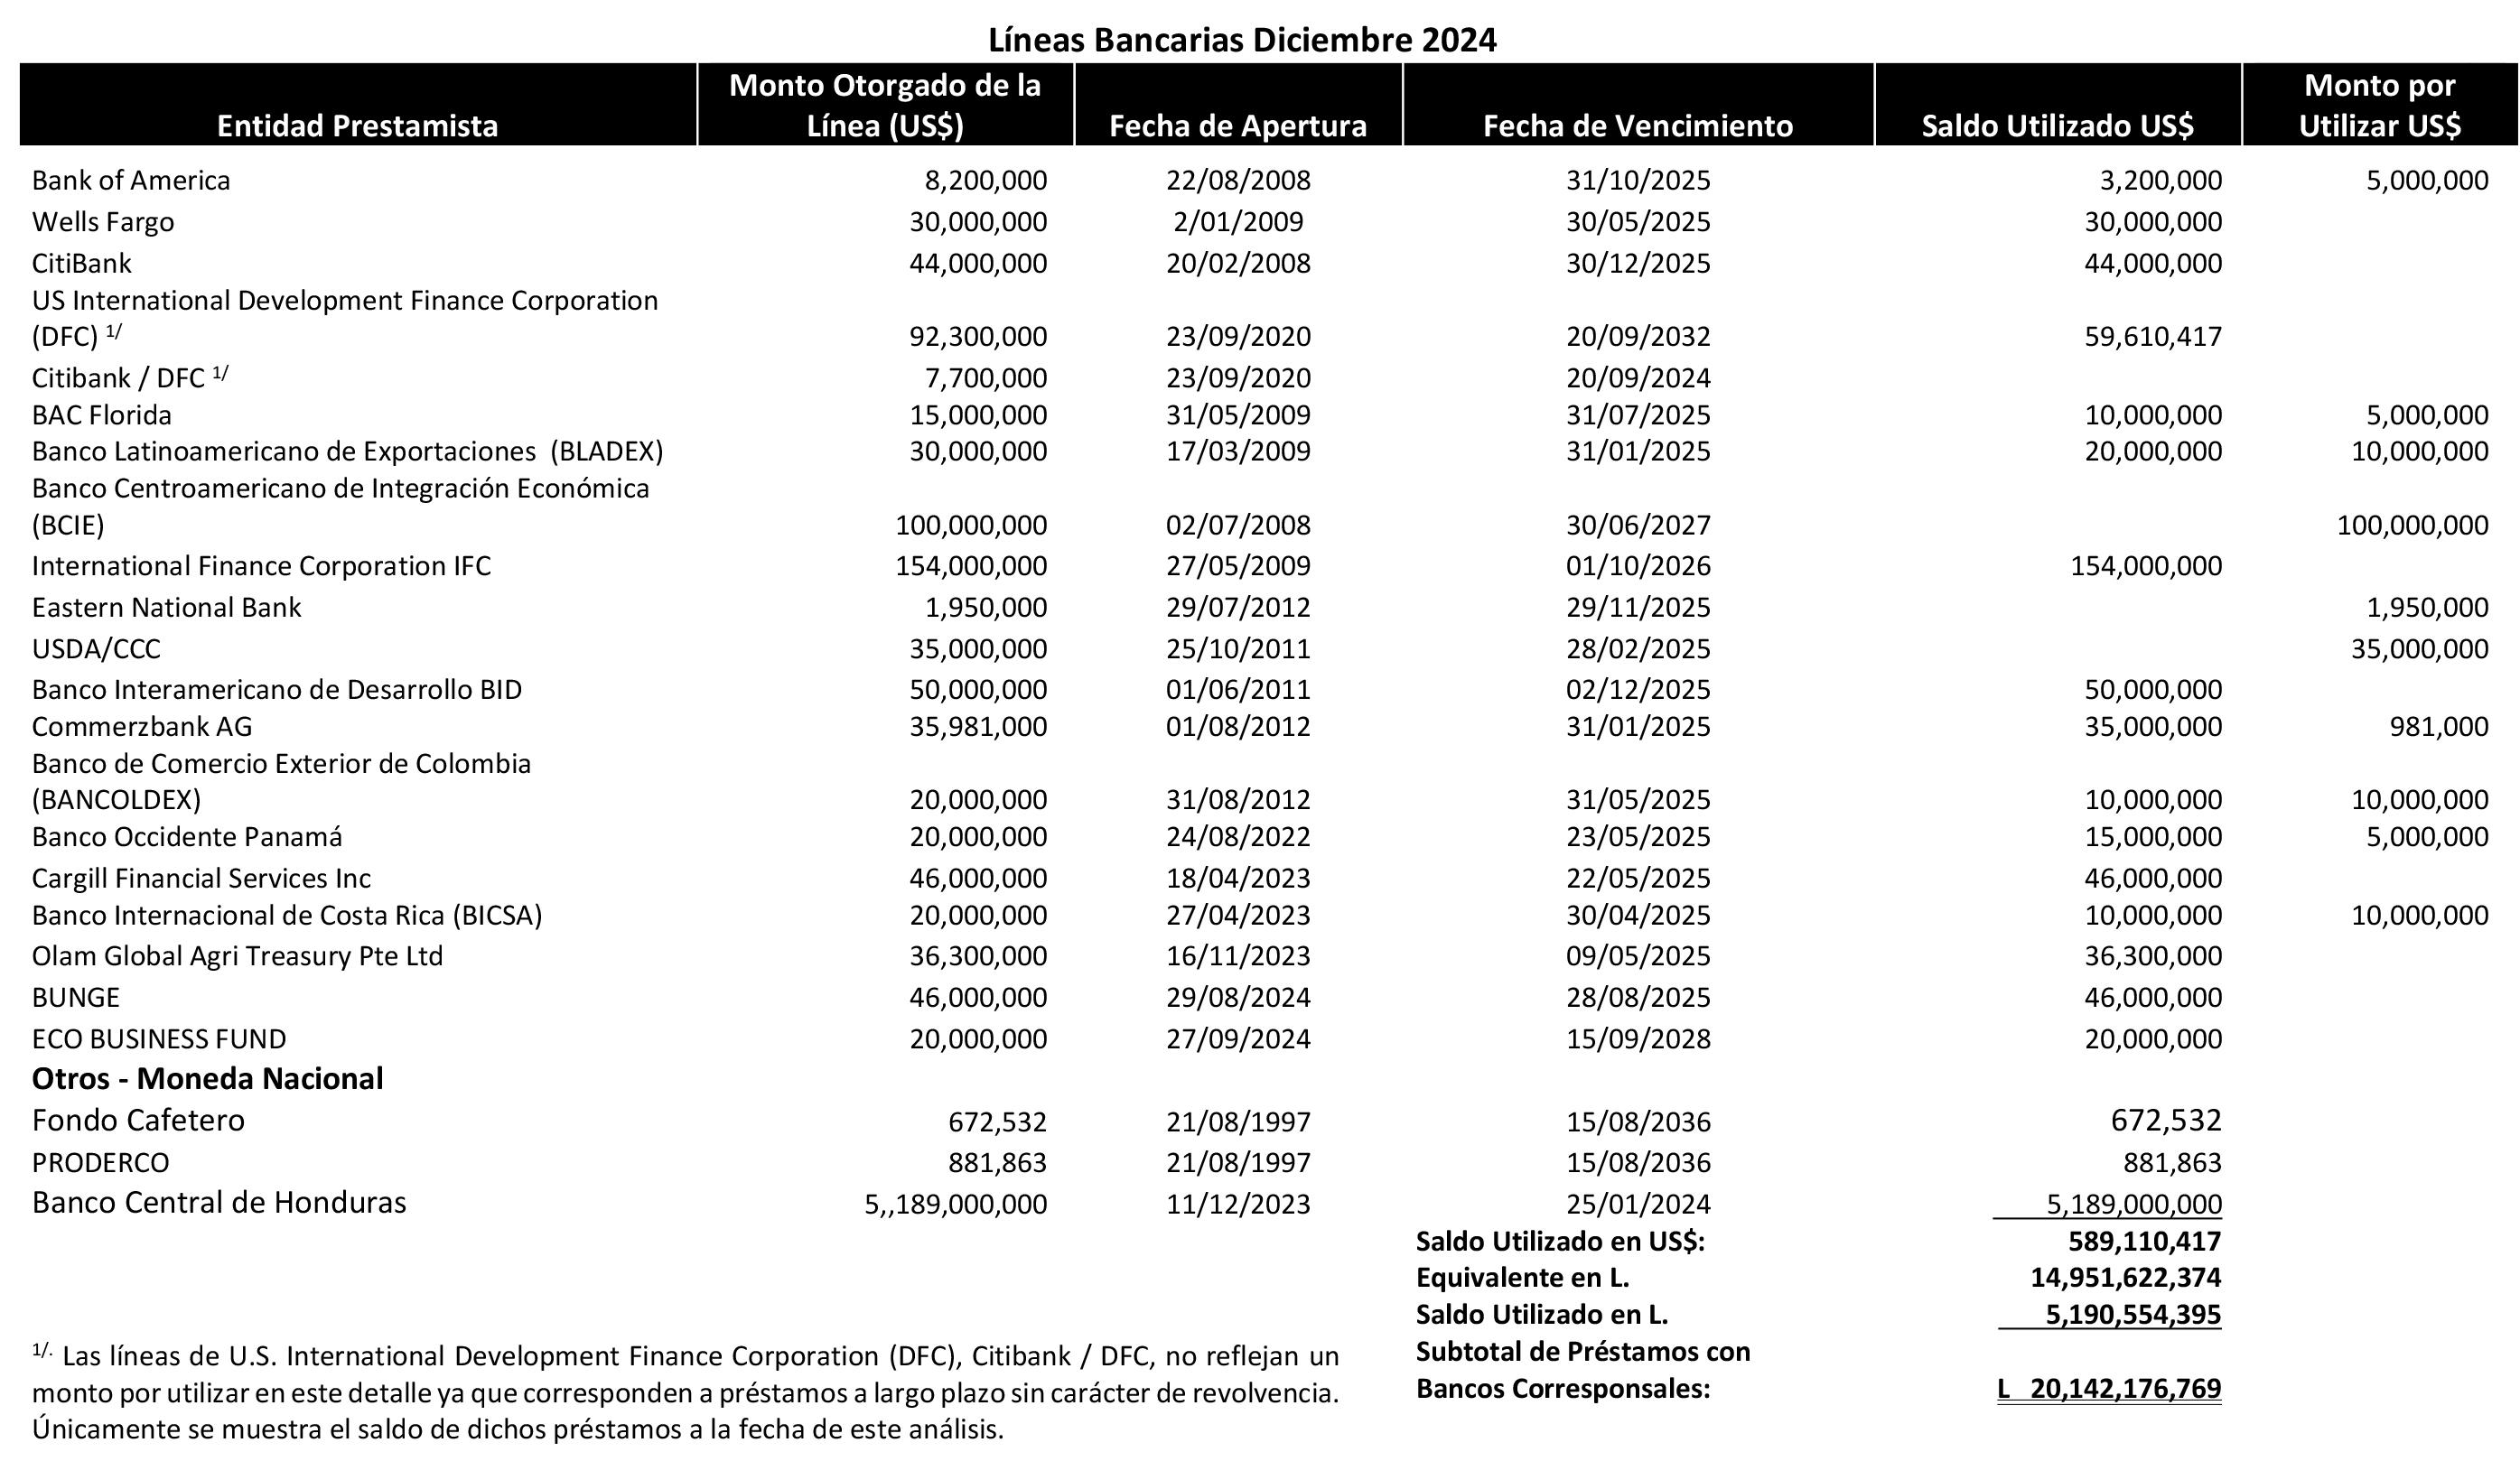
Grupo Financiero del País
Al 31 de diciembre de 2024, en el total de préstamos con bancos corresponsales de L20,402,176,79 se incluyen saldos pagaderos en dólares de los Estados Unidos de América, por L14,951,622,374 (US$589,110,417); y en moneda nacional por L5,190,554,395 Esos préstamos han sido destinados en la misma moneda, a clientes del Grupo.
21.
CUENTAS POR PAGAR
A continuación se presenta el detalle de obligaciones por pagar al 31 de diciembre:
Obligaciones por administración
Impuestos por pagar
Documentos y órdenes de pago emitidas
Retenciones y contribuciones por pagar
Obligaciones por tarjetas de crédito y debito
Obligaciones laborales por pagar
Contribuciones patronales por pagar
Otras cuentas por pagar Total
1/ A continuación se presenta un detalle de las obligaciones por administración al 31 de diciembre:
Recaudación fiscal
Recaudaciones municipales
Recaudaciones servicios públicos
Contribución especial tasa de seguridad
Otros Total
2/ A continuación se presenta un detalle del impuesto por pagar al 31 de diciembre:
Impuesto sobre la renta (Nota 26)
Retención de impuestos sobre intereses
Impuesto diferido (Nota 26)
Retención de impuesto sobre ventas
Otros
Total
22. ACREEDORES VARIOS
Los acreedores varios al 31 de diciembre, se detallan como sigue:
Seguros y fianzas por pagar
Servicios públicos
Sobrantes de caja
Honorarios profesionales
Alquileres por pagar
Proveedores de bienes y servicios
Gastos mensuales por liquidar
Liquidación ATM
Liquidación aquerencia POS
Transferencias Western Unión
Cuentas varias
Total
L 82,735,419 16,887,515 25,668,890 42,805,908 173,799 L 168,271,531
L 42,825,436 17,607,284 23,737,399 46,649,785 748,763
L 131,568,667
L 105,374,037 4,913,627 17,147,135 36,376 225,393 3,769,075 17,364,917 16,655,584 40,223,680 6,141,069 24,396,015 L 236,246,908 L 105,665,665 5,745,480 14,580,095 36,376 562,494 5,677,579 15,044,820 13,825,971 26,207,807 3,376,289 22,578,540 L 213,301,116
23. VALORES TÍTULOS Y OBLIGACIONES EN CIRCULACIÓN
Al 31 de diciembre, los valores, títulos y obligaciones en circulación se detallan a continuación:
Bonos Deuda subordinada Costo Financiero
Al 31 de diciembre, los bonos se detallan a continuación:
Bonos corporativos del País 2022
Bonos corporativos del País 2022 L 1/ Total
L 6,304,789,500 2,965,390,800
L 9,280,910,915
L 6,416,784,000 2,131,920,000 434,280
1/ Durante el año 2025, no se realizaron subastas en lempiras y el año 2024, se registraron 3 subastas en las que se adjudicó un total de L4,071,334,000 en las siguientes fechas 23/01/2024 (L1,232,000,000), 22/02/2024 (L2,464,000,000) y 06/08/2024 (L375,334,000).
Al 31 de diciembre, las obligaciones subordinadas a término se detallan a continuación:
Inversiones y Desarrollos Energéticos, S.A. Instituto Nacional de Jubilaciones de los Empleados y Funcionarios del Poder Ejecutivo Magnolia Investments Global, S. A. Solar Power, S. A. de C. V. Ylang Investments Limited Inversiones y Desarrollos Energéticos, S.A. Instituto de Previsión Militar Régimen de Aportaciones Privadas Total 1/ 2/ 3/ 4/ 5/ 6/ 7/ 8/
L 203,040,000 507,600,000 126,900,000 126,900,000 126,900,000 177,660,000 862,920,000 L 2,131,920,000
1/ Al 27 de febrero de 2018, el Banco suscribió un contrato de deuda subordinada a término con: Inversiones y Desarrollos Energéticos, S.A. (IDESA), por un valor de US$8,000,000, el cual fue autorizado con una tasa de interés fija del 8% anual, con un plazo de 10 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución No.110/12-02-2018. En fecha 20 de noviembre de 2025 mediante resolución GEE No.705/14-11-2025 la Comisión Nacional de Bancos y Seguros autoriza la renegociación de este instrumento que consiste en la ampliación del plazo en la vigencia equivalente al plazo original y un ajuste de tasa de interés al 9.17%.
2/ Al 30 de mayo de 2018, el Banco suscribió un contrato de deuda subordinada a término con: Instituto Nacional de Jubilaciones y Pensiones de los Empleados y Funcionarios del Poder Ejecutivo (INJUPEMP), por un valor de US$20,000,000, el cual fue autorizado con una tasa de interés fija del 8% anual, con un plazo de 10 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución No.459/30-05-2018.
3/ Al 31 de diciembre de 2021, el Banco suscribió un contrato de deuda subordinada a término con: Magnolia Investments Global, S. A, por un valor de US$5,000,000, el cual fue autorizado con una tasa de interés fija del 7% anual, con un plazo de 8 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución GES No.469/07-10-2020. En fecha 20 de noviembre de 2025 mediante resolución GEE No.705/14-11-2025 la Comisión Nacional de Bancos y Seguros autoriza la renegociación de este instrumento que consiste en la ampliación del plazo en la vigencia equivalente al plazo original y un ajuste de tasa de interés al 9.17%.
4/ Al 31 de diciembre de 2021, el Banco suscribió un contrato de deuda subordinada a término con: Solar Power, S. A. de C. V., por un valor de US$5,000,000, el cual fue autorizado con una tasa de interés fija del 7% anual, con un plazo de 8 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución GES No.469/07-10-2020. En fecha 20 de noviembre de 2025 mediante resolución GEE No.705/14-11-2025 la Comisión Nacional de Bancos y Seguros autoriza la renegociación de este instrumento que consiste en la ampliación del plazo en la vigencia equivalente al plazo original y un ajuste de tasa de interés al 9.17%.
5/ Al 31 de diciembre de 2021, el Banco suscribió un contrato de deuda subordinada a término con: Ylang Investments Limited, por un valor de US$5,000,000, el cual fue autorizado con una tasa de interés fija del 7% anual, con un plazo de 8 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución GES No.469/07-10-2020. En fecha 20 de noviembre de 2025 mediante resolución GEE No.705/14-11-2025 la Comisión Nacional de Bancos y Seguros autoriza la renegociación de este instrumento que consiste en la ampliación del plazo en la vigencia equivalente al plazo original y un ajuste de tasa de interés al 9.17%.
Grupo Financiero del País
6/ Al 31 de diciembre de 2021, el Banco suscribió un contrato de deuda subordinada a término con: Inversiones y Desarrollos Energéticos, S. A., por un valor de US$12,000,000, el cual fue autorizado con una tasa de interés fija del 7% anual, con un plazo de 8 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución GES No.469/07-10-2020. En fecha 20 de noviembre de 2025 mediante resolución GEE No.705/14-11-2025 la Comisión Nacional de Bancos y Seguros autoriza la renegociación de este instrumento que consiste en la ampliación del plazo en la vigencia equivalente al plazo original y un ajuste de tasa de interés al 9.17%.
7/ Al 21 de febrero 2023, el Banco suscribió un contrato de deuda subordinada a término con: Instituto de Previsión Militar, por un valor de US$34,000,000, el cual fue autorizado con una tasa de interés fija del 7% anual, con un plazo de 10 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a créditos en moneda nacional dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución GRD No.088/02-02-2023.
8/ Al 01 de diciembre 2025, el Banco suscribió un contrato de deuda subordinada a término con: Régimen de Aportaciones Privadas, por un valor de L750,000,000 el cual fue autorizado con una tasa de interés variable del 16.38%, con un plazo de 10 años, intereses pagaderos de forma trimestral y el capital será pagado a su vencimiento, los fondos serán destinados a crecimiento de cartera dirigido a pequeñas y medianas empresas de la República de Honduras. Esta obligación fue autorizada por la Comisión Nacional de Bancos y Seguros mediante Resolución GEE No.716/20-11-2025.
24. PROVISIONES
Las provisiones al 31 de diciembre, se detalla a continuación:
Saldo al 31 de diciembre 2023
Dotaciones registradas durante el período
Reversión de Provisiones
Saldo al 31 de diciembre 2024
Dotaciones registradas durante el período
Reversión de Provisiones
Saldo al 31 de diciembre 2025
558,853,560 (412,458,067)
825,937,176 576,931,143 (408,548,606) L 994,319,713
1/ Valores corresponden a registros por obligaciones futuras, las cuales están basadas en regulaciones legales y políticas interna de la Institución.
25. OTROS PASIVOS
Al 31 de diciembre, el rubro de otros pasivos presenta los siguientes saldos:
Fecha de inicio
Ingresos cobrados por anticipado
Operaciones pendientes de imputación
Total otros pasivos 1/
Utilidades por realizar en venta de inmuebles
Salvamentos por realizar
Subrogaciones por realizar
1/ Al 31 de diciembre 2025 y 2024, se registró en provisiones por demandas en apego a lo establecido en la Resolución SSE No.606/24-072017, en cuanto al registro de la Provisión de las demandas y Litigio en sus Estados Financieros.
26. IMPUESTO SOBRE LA RENTA POR PAGAR
Al 31 de diciembre, el impuesto sobre la renta fue calculado en la forma siguiente:
Utilidad operativa
Ingresos no gravables
Ajuste Impuesto Diferido
Más gastos no deducibles
Menos ingresos no gravables
Renta neta gravable
Impuesto sobre la renta al 25%
Impuesto solidaridad 5%
Sub-total
Impuesto sobre la ganancia de capital
Impuesto Diferido
Total impuesto sobre la renta
Impuesto sobre la ganancia de capital
Impuesto diferido
Menos: Pagos a cuenta
Impuesto sobre la renta por pagar (Nota 21)
L 1,614,763,179 (6,438,305) 1,931,492 267,663,915 (259,666,709) L 1,618,253,572 439,563,392 87,812,679 527,376,071 26,126,678 41,277 553,544,026 (11,729,190) (41,277) (459,038,140) L 82,735,419
L 1,830,781,782 (11,814,110) 3,544,233 227,511,503 (191,633,191) L 1,858,390,217 492,597,554 98,419,511 591,017,065 19,286,326 (33,754) 610,269,637 (7,968,654) 33,754 (559,509,301) L 42,825,436
Grupo Financiero del País
Banco del País, S.A.
Mediante Decreto No.278-2013 de diciembre del 2013, se reformó el Artículo No.22 de la Ley de Equidad Tributaria contenido en el Decreto No.51-2003 a través del cual se establece que, las personas jurídicas, excepto las incluidas en los Regímenes Especiales de Importación y Turismo, sin perjuicio de lo establecido en el Artículo No.22 de la Ley del Impuesto Sobre la Renta, pagarán una Aportación Solidaria del Cinco por ciento (5%) que se aplicará sobre el exceso de la renta neta gravable superior a Un Millón de Lempiras (L1,000,000), a partir del período fiscal 2014 en adelante. La Aportación Solidaria Temporal constituye una sobretasa del Impuesto Sobre la Renta, en consecuencia no se considera deducible del Impuesto sobre la Renta.
La declaración del impuesto sobre la renta del periodo 2018, está siendo revisada por la Autoridad Fiscal, quien presentó notificación de ajustes el 16 de marzo de 2022; de estos ajustes el Banco no está conforme a lo planteado por la autoridad fiscal, por lo que se recurrió a presentar los recursos correspondientes, al 31 de diciembre de 2024 se encuentra el expediente en la Secretaria de Finanzas, en vista que en fecha 10 de julio de 2023 fue remitido por el Servicio de Administración de Rentas para las actuaciones correspondientes por los ajustes a la declaración del Impuesto Sobre Ventas, Impuesto Sobre la Renta y Retenciones correspondiente al período 2018. Está pendiente por parte de la Autoridad Fiscal dar resolución a dicho recurso.
De los periodos terminados al 31 de diciembre del 2019 al 2023 en la declaración del Impuesto Sobre la Renta presentada por el Banco, aún no ha sido revisada por la Autoridad Fiscal.
De acuerdo con el Artículo No.144 del Código Tributario, los derechos y acciones de la Secretaría de Estado en el Despacho de Finanzas (SEFIN), la Administración Tributaria, la Administración Aduanera y del obligado tributario, se extinguen; cuando no los ejerciten dentro del plazo legalmente señalado y es efectiva cuando transcurra el plazo contenido en el Código; y, la responsabilidad y la acción del obligado tributario para solicitar la devolución o repetición por tributos y accesorios, así como las acciones y facultades del Estado para verificar, comprobar, fiscalizar, investigar, practicar diligencias y exámenes, determinar y exigir el pago de las obligaciones previstas en el Código, prescriben en forma definitiva por el transcurso de:
• Cuatro (4) años en el caso de obligaciones de importación, exportación o cualquier otra relativa a operaciones comprendidas dentro de los regímenes aduaneros;
• Cinco (5) años en el caso de obligaciones relativas a obligados tributarios inscritos en el Registro Tributario Nacional (RTN);
• Siete (7) años en los demás casos;
Seguros del País, S.A.
La declaración del impuesto sobre la renta por los años terminados al 31 de diciembre de 2018 al 2023 presentadas por la Aseguradora, no ha sido revisada por las autoridades fiscales. De acuerdo con el Artículo No.144 del Código Tributario, los derechos y acciones de la Secretaría de Estado en el Despacho de Finanzas (SEFIN), la Administración Tributaria, la Administración Aduanera y del obligado tributario, se extinguen; cuando no los ejerciten dentro del plazo legalmente señalado y es efectiva cuando transcurra el plazo contenido en el Código; y, la responsabilidad y la acción del obligado tributario para solicitar la devolución o repetición por tributos y accesorios, así como las acciones y facultades del Estado para verificar, comprobar, fiscalizar, investigar, practicar diligencias y exámenes, determinar y exigir el pago de las obligaciones previstas en el Código, prescriben en forma definitiva por el transcurso de:
• Cuatro (4) años en el caso de obligaciones de importación, exportación o cualquier otra relativa a operaciones comprendidas dentro de los regímenes aduaneros;
• Cinco (5) años en el caso de obligaciones relativas a obligados tributarios inscritos en el Registro Tributario Nacional (RTN);
• Siete (7) años en los demás casos;
La Gerencia de la Aseguradora considera que ha aplicado e interpretado adecuadamente las regulaciones fiscales.
Mediante el Artículo 15 del Decreto Ley No. 278-2013, se reformó el Artículo No. 22 de la Ley de Equidad Tributaria, contenida en el Decreto No. 51-2003 del 3 de abril de 2003 y sus reformas, el que en adelante debe leerse así: Las personas jurídicas, excepto las incluidas en los regímenes especiales de exportación y turismo sin perjuicio de lo establecido en el Artículo 22 de la Ley del Impuesto sobre la Renta, pagarán una aportación solidaria del cinco por ciento (5%) que se aplicará sobre el exceso de la renta neta gravable superior a un millón de lempiras (L1,000,000), a partir del período fiscal 2014 en adelante. La aportación solidaria constituye una sobretasa del Impuesto Sobre la Renta, por lo que no será deducible de dicho impuesto, quedando sujeta al Régimen de Pagos a Cuenta, Declaración Anual y demás disposiciones aplicables de la Ley del Impuesto Sobre la Renta.
De acuerdo con la legislación tributaria de Honduras, el impuesto al activo neto se calcula el 1% sobre el exceso de L3,000,000 en el total de activos y es pagadero solamente si este impuesto excede del impuesto sobre la renta calculado al 25%. Están exentas de este pago las compañías que están sujetas a regímenes especiales tales como Régimen de Importación Temporal, Zona Libre y otros, cabe mencionar que para los periodos 2022 y 2021 no se generó impuesto al activo neto ya que este fue inferior al impuesto sobre la renta de esos años.
Mediante el Artículo No.9 del Decreto Ley No.278-2013 se reformó el Artículo No.22 de la Ley del Impuesto Sobre la Renta, adicionando el artículo 22-A el cual establece que “Las personas naturales o jurídicas domiciliadas en Honduras pagarán el uno punto cinco por ciento (1.5%) sobre los ingresos brutos iguales o superiores a diez millones de lempiras (L10,000,000) del período impositivo cuando la aplicación de las tarifas señaladas en el literal a) y b) del Artículo No.22 de la presente Ley, resultaren menores al uno punto cinco por ciento (1.5%) de los ingresos brutos declarados”.
El Gobierno de la República mediante Decreto No.31-2018 del 20 de abril 2018, reformo el Artículo No.22-A de la Ley de Impuesto Sobre la Renta, relacionado con el pago 1.5% de impuestos sobre ingresos, el cual se aplicará de la siguiente manera:
Hasta L300 millones
De L300 a L600 millones
Más de L600 millones
Más de L1,000 millones
Fecha
Grupo Financiero del País
El saldo del impuesto sobre la renta diferido está compuesto de la siguiente forma:
Fecha de inicio
Pasivo por impuesto diferido:
Revaluación de activos
Depreciación a revaluación de activos
Otros ajustes menores
Total impuesto diferido pasivo
L 23,737,399 549,831 1,381,660
L 25,668,890
Al 31 de diciembre, el movimiento del impuesto diferido se detalla a continuación:
Saldo inicial: Registrados en resultados Saldo final
L 20,193,166 (503,036) 4,047,267
L 23,737,399
El impuesto sobre la renta diferido se calcula sobre las diferencias temporales utilizando la tasa de impuesto del 30%.
27. PATRIMONIO NETO
Al 31 de diciembre de 2025 y 2024, el capital social suscrito y pagado era de L6,753,719,440 representado por 25,975,844 acciones comunes con valor nominal de L260 cada una.
Fecha de inicio
1/ 2/ 3/
Patrimonio Restringido no Distribuido
Ajustes por adopción NIIF
Superávit por revaluación de activos
Ganancia en venta de bienes recibidos en pago o adjudicados
Total
L
218,141,648 90,689,110 100,396,720 L 409,227,478
1/ Al 31 de diciembre de 2025 y 2024, se encuentra un capital restringido que corresponde a ajustes por cambios en políticas contables establecidas por la Comisión Nacional de Bancos y Seguros.
2/ Durante el período 2006, el Grupo revaluó sus terrenos y edificios, autorizado mediante Resolución No.715/01-08-2006 emitida por la Comisión Nacional de Bancos y Seguros y tomando en consideración a los estudios de un valuador independiente, generándose un superávit por revaluación de L90,689,110.
3/ La disminución de L3,035,382 se deriva de la amortización de L7,883,052 que corresponde a los ingresos relacionados a los financiamientos por compra de activos eventuales y el aumento de L10,918,434 a los nuevos financiamientos del período 2025.
28. RESERVA LEGAL
Banco del País, S.A.
De conformidad con el artículo 37 de la Ley del Sistema Financiero las Instituciones Financieras no estarán obligadas a constituido la reserva legal a que se refiere el artículo 32 del código de comercio.
Seguros del País, S.A.
Al 31 de diciembre de 2025, La reserva legal asciende L60,000,000 conformada a través de apropiaciones del 5% de la utilidad neta de cada año hasta que representa como mínimo el 20% del capital pagado. Al 31 de diciembre 2024 la reserva legal correspondía a L55,024,896. Los valores constituidos como reserva legal al 31 de diciembre de año 2025 y año 2024 fueron de L60,000,000 y L55,024,896 respectivamente; según detalle:
Fecha de inicio
Saldo acumulado de reserva legal al 31 de diciembre:
Año 2024
Año 2025
Grupo Financiero del País
29. DIVIDENDOS
En la Asamblea General de Accionistas celebrada el 12 de febrero de 2024, se aprobó distribuir dividendos en efectivo del resultado obtenido del ejercicio 2023 por valor de L545,492,724 equivalente a L21.00 por cada acción, mismo que fue aprobado por la Comisión Nacional de Bancos y Seguros, según Resolución No. SBO No.040/26-01-2024; este movimiento se muestra en el Estado de Cambios en el Patrimonio. En el período 2025, no se realizó distribución de dividendos .
30. PRODUCTOS Y GASTOS FINANCIEROS
Los ingresos por interés por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Préstamos, descuentos y negociaciones
Inversiones financieras
Disponibilidades
Total
L 10,459,316,480 1,232,966,100 53,237,346
L 11,745,519,926
Los gastos por interés por el período terminado al 31 de diciembre, se detallan a continuación:
Sobre obligaciones con los depositantes
Sobre obligaciones financiera
Sobre títulos valores de emisión propia
Total
31. INGRESOS Y GASTOS POR COMISIONES
Los ingresos por comisiones por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Comisiones sobre préstamos, descuentos y negociaciones
Comisiones intercambio tarjeta de crédito y débito
Productos por servicios
Otras comisiones Total
L 8,416,898,332 990,169,249 53,465,828 L 9,460,533,409
L 3,182,532,822 1,400,561,029 656,617,335 L 5,239,711,186
L 415,367,561 831,744,902
Los gastos por comisiones por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Procesamiento visa
Visanet internacional y MasterCard
Colocaciones internas y externas
Créditos y obligaciones bancarias
Visanet local
Negociación de títulos valores
Negociación de divisas
Programa de Lealtad de tarjeta de crédito
Otras comisiones
Total
1,502,593,717
Grupo Financiero del País
32. COMISIONES Y PARTICIPACIONES POR
REASEGURO CEDIDO
Por los años terminados el 31 de diciembre, las comisiones y participaciones por reaseguro cedido se detallan a continuación: 2025 2024
Vida colectiva
Incendio y líneas aliadas
Accidentes personales
Vida individual
Salud y hospitalización
Vehículos
Diversos y otros ramos
Total
33. OTROS INGRESOS Y GASTOS FINANCIEROS
L 90,470,158 48,990,233 11,901,510 6,287,435 7,808,952 2,553,186 23,752,444
L 191,763,918
L 96,828,860 42,218,746 9,112,457 6,156,376 6,512,745 1,786,876 16,877,502 L 179,493,562
Los otros ingresos financieros por el período terminando al 31 de diciembre, se detallan a continuación:
Fecha de
Otros Ingresos financieros:
Fluctuación por tipo de cambio
Ganancia generadas por entidades registradas al costo
Ganancias Operaciones Moneda Extranjera
Otros ingresos financieros
Total
Otros gastos financieros: Pérdida por fluctuación cambiaria
Otros gastos financieros
Total
Neto
34. INGRESOS POR PRIMAS
33,170 12,758,748 L 361,635,239 L 37,480,503 1,038,881 238,343,858 5,977,932 L 282,841,174 2,262,372 158,733 2,421,105 L 280,420,069
Por los años terminados el 31 de diciembre, las primas de seguros se detallan a continuación:
Fecha de inicio
Incendio y líneas aliadas
Vida colectiva
Vehículos
Ramos Diversos
Salud y hospitalización
Transporte
Accidentes personales
Fianzas
Vida individual
Subtotal
Menos: Devoluciones y cancelaciones
Total
35. VARIACIÓN EN LAS RESERVAS TÉCNICAS Y MATEMÁTICAS (INGRESO)
Al 31 de diciembre, la liberación de reservas técnicas y matemáticas se detalla a continuación:
L 569,590,044 555,195,057 371,185,625 256,443,639 130,618,743 80,012,591 54,591,365 53,758,590 23,658,711 2,095,054,365 (767,010,950) L 1,328,043,415
L 773,830,044 552,234,586 319,718,138 211,958,184 141,202,996 44,809,693 51,886,625 46,431,751 23,152,993 2,165,225,010 (960,004,307) L 1,205,220,703
inicio
Grupo Financiero del País
36. INGRESOS TÉCNICOS DIVERSOS
Al 31 de diciembre, los ingresos técnicos diversos se detallan a continuación:
Fecha de inicio
Reversión por deterioro de primas por cobrar
Derechos de emisión
Otros ingresos técnicos
Total
37. SINIESTROS Y GASTOS DE LIQUIDACIÓN RECUPERADO
L 4,031,319 9,846,364 7,426,365
L 21,304,048
L 1,000,000 9,353,716 562,121
L 10,915,837
Al 31 de diciembre, los siniestros y gastos de liquidación recuperados se detallan a continuación:
Fecha de inicio
Incendio y líneas aliadas
Vida colectiva
Vehículos
Accidentes personales
Transporte
Salud y hospitalización
Equipo electrónico
Otros ramos
Total
38. SALVAMENTOS Y RECUPERACIONES
L 172,560,177 53,125,679 29,118,505 2,767,293 2,517,412 26,632,290 213,862 27,979,016 L 314,914,234
Al 31 de diciembre, los salvamentos y recuperaciones se detallan a continuación:
Fecha de inicio
Salvamentos de vehículos
Deducibles de vehículos
Subrogaciones vehículos
Total
39. GANANCIA EN VENTA DE ACTIVOS Y PASIVOS
L 33,844,120 8,977,677 4,835,337
L 47,657,134
Los productos por servicios por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Ganancias por cambios en el valor razonable de activos y pasivos
Ganancia en venta de activos y pasivos
Total
152,482,079
L 29,538,625 7,206,412 2,683,516
L 39,428,553
9,842,482 74,844,185 L 84,686,667
6,780,077 37,474,037 L 44,254,114
Grupo Financiero del País
40. SERVICIOS DIVERSOS
Los servicios diversos por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Cargos por gestión de cobro
Cargos por manejos de cuentas
Devolución de cheques
Emisión de chequeras
Total 1/ 2/
Comisiones varias
Otros servicios diversos
L 62,386,024 363,698 2,959,738 882,801 317,156,388 138,034,444 L 521,783,093
1/ Al de diciembre de 2025 se registra un incremento de L40,789,288, el 35% corresponde a comisiones de adquirencia y 58% a comisiones por desembolso de extrafinanciamiento.
2/ Al 31 de diciembre de 2025 y 2024, el 90% y 84% del saldo de otros servicios diversos corresponde a ingresos por comisiones de medios de pago.
41. GASTOS DE FUNCIONARIOS Y EMPLEADOS
Los gastos de personal por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Remuneraciones del personal
Bonificaciones y compensaciones sociales
Cotizaciones patronales y primas de seguros
Gastos de viaje
Gastos de capacitación
Otros gastos de personal
Total
42. INDICADORES RELATIVOS A LA CARGA DE RECURSOS HUMANO
L 1,114,534,045 440,191,557 58,794,615 14,834,211 7,401,569 37,670,680 L 1,673,426,677
Durante el período reportado 2025 y 2024 el Grupo ha mantenido un promedio de 3,009 y 3,000 empleados, respectivamente. De ese número el 63.71% y 64.60% se dedican a los negocios de la Institución Financiera y el 36.29% y 35.40% es personal de apoyo.
43. GASTOS GENERALES
Los gastos de administración por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de inicio
Gastos por servicios de terceros
Aportaciones
Impuestos y contribuciones
Honorarios profesionales
Consejeros y directores
Gastos por servicios recibidos
Gastos por seguros
Total
L 1,047,951,215 227,588,275 45,158,449 44,164,071
Grupo Financiero del País
44. PÉRDIDAS POR DETERIORO DE ACTIVOS FINANCIEROS, NETO
Las pérdidas por deterioro de activos financieros por el período terminado al 31 de diciembre, se detallan a continuación:
Fecha de
Préstamos, descuentos y negociaciones (Nota 7) Total
45. GASTOS DIVERSOS
Los gastos diversos están conformados de la siguiente manera:
de inicio
Gastos Legales
Contribuciones especiales de seguridad
Gastos por activos eventuales
Papelería y útiles
Envío de documentos
Información crediticia
Donaciones y contribuciones
Becas
Entrega de tarjetas
Combustibles y lubricantes
Otros gastos
Total
Al 31 de diciembre, los siniestros y gastos de liquidación se detallan a continuación:
Fecha de inicio
Incendio
Vehículos
Vida colectiva e individual
Salud y hospitalización
Accidentes personales
Transporte
Fianzas
Diversos
Total
47. PARTICIPACIÓN DE REASEGURADORES Y REAFIANZADORES
Al 31 de diciembre, los gastos de intermediación se detallan a continuación:
637,926,054