Documento de Información relevante TKNBIES1

Banco debidamente autorizado conforme la legislación salvadoreña para realizar operaciones de giro financiero y bancario, con domicilio en San Salvador, El Salvador Para mayor información del emisor ver sección 7.
Emisor: Banco Industrial El Salvador, Sociedad Anónima
Etiqueta o código de cotización TKNBIES1
Tipo de Oferta pública: Oferta Pública de Deuda
Tipo de activo digital: Token de deuda
Naturaleza del token:
Los tokens de deuda representan un derecho de crédito de la entidad emisora a favor del adquirente conforme a la participación y condiciones adquiridas en cada una de las series negociadas. Ver más información en sección 8.
Plazo de la Emisión: La emisión podrá tener un plazo máximo de 10 años contados a partir de la fecha de otorgamiento del Asiento material por parte de la Comisión Nacional de Activos Digitales.
Monto de la emisión: El monto de la emisión es hasta CINCUENTA MILLONES de dólares de los Estados Unidos de América. (USD $50,000,000.00)
Tokens a emitir y valor nominal:
Montos mínimos de negociación:
Forma y Lugar de Pago
Rendimiento de los tokens:
La emisión constará de un total de 50,000,000 tokens. Cada token tendrá un valor nominal de UN DÓLAR de los Estados Unidos de América (USD $1.00).
El monto mínimo de compra de los tokens (TKNBIES1) en el mercado primario será de USD $100.00 (CIEN DOLARES) lo que corresponde a la adquisición de 100 tokens como mínimo.
El capital e intereses se pagará según la periodicidad establecida en cada serie, la cual podrá ser mensual, bimensual, trimestral, semestral, al vencimiento, o en una fecha específica, en la cual o a partir de la cual, el Emisor podrá, a su discreción, pagar de forma total el saldo de capital e intereses vigente a la fecha de cada serie de forma anticipada al vencimiento. Ver más información en sección 8.
Banco Industrial El Salvador, S.A. pagará intereses sobre el saldo de los tokens en las billeteras de cada titular durante todo el período de vigencia de la emisión, que se calcularán con base en el año calendario. La tasa de interés se determinará en cada serie y podrá ser fija o variable. Ver más información es sección 8.
Garantía de la Emisión: La presente emisión no cuenta con garantía especifica. El respaldo de la emisión es la solidez patrimonial del Banco.
Moneda de Negociación: Dólares de los Estados Unidos de América
Proveedor de servicios de activos digitales: Digital Exchange, S.A. de C.V.
Plataforma donde la emisión será listada: www.digitalexchange.com.sv
i. “El emisor de los activos digitales es el único responsable del contenido del presente Documento de Información Relevante”;
ii. “Los activos digitales objeto de esta oferta se encuentran asentados en el Registro Público de la CNAD. Su registro no implica certificación sobre la calidad del valor o la solvencia del emisor”;
Declaraciones e indicaciones
iii. “Es responsabilidad del inversionista leer toda la información que contiene este Documento de Información Relevante”;
iv. Los activos digitales pueden perder su valor total o parcialmente;
v. Los activos digitales pueden no ser siempre negociables;
vi. Los activos digitales pueden no ser líquidos;
vii. Los activos digitales no garantizan rendimiento futuro
viii. Esta oferta se limita estrictamente a los Activos Digitales específicos detallados en este Documento de Información Relevante y no constituye una invitación para la venta de instrumentos financieros;
ix. Esta oferta no constituye una oferta disponible en cualquier jurisdicción en que esta sea considerada ilegal.
AUTORIZACIONES: Resolución de Junta Directiva del emisor, autorizando la Inscripción de la emisión, en sesión No. 182, de fecha 4 de septiembre de 2025 en la cual la Junta Directiva estableció las características principales de la emisión. Resolución de la Comisión Nacional de Activos Digitales, en sesión No. CNAD-CD-490-2025 celebrada el 12 de diciembre del 2025, que habilitó la oferta pública de Emisor y Emisión bajo el Asiento Registral del emisor con número EAD-0027 y Emisión con número AD-00033.
FECHA DE ELABORACIÓN DE ESTE DOCUMENTO DE INFORMACIÓN RELEVANTE
Octubre 2025
Este documento está disponible en www.digitalexchange.com.sv
Se ha elaborado el siguiente glosario con el objetivo de estandarizar y aclarar los principales términos técnicos, financieros y legales utilizados en la elaboración del presente Documento de Información Relevante (DIR) relacionado con la emisión de tokens TKNBIES1
• Activo Digital: Representación digital de un activo que puede incluir tokens y otros activos virtuales que existen en una blockchain.
• Auditor Externo: BDO Figueroa Jimenez & CO, S.A., responsable de examinar y emitir una opinión imparcial del cumplimiento de las disposiciones legales y regulatorias.
• Algorand: Plataforma de contratos inteligentes para crear aplicaciones descentralizadas.
• AML (Anti money Laundering): Conjunto de leyes, regulaciones y procedimientos diseñados para prevenir que ingresos obtenidos de actividades ilegales sean introducidos en el sistema financiero como fondos legítimos.
• Blockchain: es un registro digital descentralizado de transacciones compartidas entre una red que es inmutable o inmodificable.
• Burn (quema): Proceso mediante el cual se eliminan permanentemente tokens digitales de circulación, reduciendo su oferta total.
• Certificador: TR Capital, S.A. de C.V., entidad encargada de verificar y validar que una emisión de activos digitales cumple con los estándares de cumplimiento normativo.
• Custodio: Entidad que resguarda, administra y salvaguarda los tokens emitidos en nombre de inversionistas.
• Comisión Nacional de Activos Digitales (CNAD): Autoridad reguladora en El Salvador que supervisa las emisiones de activos digitales.
• Cash in: Abono de fondos.
• Cash out: Retiro de fondos.
• Crypto As a Services (CaaS): Modelo de servicios en la nube que ofrece infraestructura tecnológica y regulatoria necesaria para integrar servicios de criptoactivos.
• Digital Exchange S.A. de C.V. (DAX): Plataforma para la emisión, gestión, negociación y custodia de activos digitales.
• Emisor: Banco Industrial El Salvador, S.A., persona jurídica que lleva a cabo la emisión.
• Estructurador: Digital Exchange, S.A. de C.V., persona jurídica especializada en estructura de activos digitales.
• KYC (Know Your Customer): Procedimiento para la identificación y verificación de clientes, esencial para prevenir el fraude y el lavado de dinero.
• Mercado Primario: Mercado donde se emiten y venden los tokens por primera vez.
• Mercado Secundario: Mercado en el cual se pueden negociar entre si los tokens previamente emitidos en el mercado primario.
• Marketplace: Oferta de tokens dentro de la plataforma de negociación (DAX).
• Proof of Stake (PoS): Mecanismo utilizado para validar la legitimidad de las transacciones en las cadenas de bloques.
• Proveedores de Servicios de Activos Digitales (PSAD): Entidades que facilitan el proceso de emisión, custodia, y otras transacciones de activos digitales.
• Smart Contract: Programa autoejecutable en la blockchain que ejecuta automáticamente las condiciones acordadas en una emisión o transacción.
• Token: Un tipo de activo digital que se emite en una blockchain y que puede representar diversos derechos.
1. Token de deuda: Activo digital que representa una obligación financiera del emisor frente a los inversionistas.
• Transaction Execution Approval Language (TEAL): Lenguaje de contratos inteligentes utilizado en la blockchain de Algorand.
• Token Holder: Persona o entidad que posee uno o más tokens registrados en una blockchain. Los token holders tienen derechos asociados al tipo de token.
• Wallets: Es una billetera digital que permite almacenar, enviar y recibir de forma segura activos digitales.
• Wallet as a Services (WaaS): Un modelo tecnológico que permite a las empresas crear y gestionar billeteras digitales y criptoactivos.
Las presentes definiciones no constituyen, ni deben interpretarse, como asesoramiento legal, fiscal o regulatorio, ni deben considerarse aplicables, ni deben considerarse aplicables fuera del contexto de este Documento de Información Relevante (DIR).
Nombre: Banco Industrial El Salvador, Sociedad Anónima
Dirección: Boulevard El Hipódromo Avenida Las Magnolias, Colonia San Benito #144, San Salvador
Persona de contacto:
Teléfono: 2213-1700
Página web: http://www.bi.com.sv/
Correo electrónico: serviciobi@bi.com.sv y notificaciones@bi.com.sv
NIT: 0614-120110-102-0
Número de registro de Emisor: EAD-0027
Banco Industrial El Salvador, Sociedad Anónima, es una sociedad privada de naturaleza anónima de capital fijo y con participación de inversión guatemalteca. Constituida de conformidad con las Leyes de la República de El Salvador el 12 de enero de 2010, inició operaciones el 13 de julio de 2011, según autorización del Consejo Directivo de la Superintendencia del Sistema Financiero. A lo largo de sus 14 años de operación, Banco Industrial El Salvador, S.A. ha apoyado a miles de salvadoreños y salvadoreñas en la realización de sus proyectos y sueños, distinguiéndose por su servicio, caracterizado por un toque humano, ágil y práctico. Al cierre del 2024, el Banco cuentan con US$769 millones en activos, una cartera de créditos neta de US$591 millones, una cartera de depósitos de US$510 millones y un fondo patrimonial de US$100 millones.
II. Proveedor de Servicios de Activos Digitales y Estructurador de la emisión
Nombre: Digital Exchange, S.A. de C.V.
Dirección: Torre Millenium Nivel 9, San Salvador, San Salvador
Persona de contacto: Eduardo López
Teléfono: 2212-6400
Página web: www.digitalexchange.com.sv
Correo electrónico: eduardo.lopez@digitalexchange.com.sv
Número de registro de PSAD: PSAD-0037
Digital Exchange, S.A. de S.V. es un Proveedor de Servicios de Activos Digitales registrado ante la CNAD bajo el número PSAD-0037. Digital Exchange es una entidad que forma parte del Grupo empresarial de la Bolsa de Valores de El Salvador, empresa con más de 30 años de trayectoria en el sistema financiero de El Salvador. Digital Exchange, S.A. de C.V. ofrece una plataforma innovadora diseñada para facilitar el intercambio seguro y eficiente de activos digitales. Autorizada para la estructuración, emisión, gestión, negociación y custodia de activos digitales, con un enfoque en la seguridad y transparencia. Aprovecha tecnologías avanzadas para proporcionar una experiencia de usuario fluida y cumplir con las normativas vigentes.
III. Certificador de la emisión
Nombre: TR Capital, S.A. de C.V.
Dirección: Calle Cuscatlán #4312 Col. Escalón, San Salvador, El Salvador
Persona de contacto: Héctor Ramón Torres Córdova
Teléfono: 2538-6300
Página web: https://trcapital.net
Correo electrónico: info@trcapital.net
Número de registro de Certificador: CERT-003
TR Capital es una firma líder en la certificación de ofertas públicas de activos digitales, registrada como CERT-0003 en la CNAD. Ha participado en más del 85% de las emisiones aprobadas por la CNAD, destacándose en roles de certificación y validación normativa. En su rol de certificador de la emisión TR Capital valida los términos y condiciones para los inversionistas, certifica el cumplimiento normativo de la emisión, revisa y aprueba el Documento de Información Relevante (DIR) y otros documentos clave.
IV. Asesores legales
Nombre: Dirección Legal Banco Industrial El Salvador
Dirección: Boulevard El Hipódromo Avenida Las Magnolias, Colonia San Benito #144, San Salvador
Persona de contacto: Edgar Orlando Zuniga Pérez
Teléfono: 2213-1700
Página web: http://www.bi.com.sv/
Correo electrónico: serviciobi@bi.com.sv y notificaciones@bi.com.sv
La Dirección Legal de Banco Industrial El Salvado, S.A. fue conformada en el 2013. El equipo está conformado por abogados salvadoreños y cuenta con más de 20 años experiencia en temas bancarios, fideicomisos y mercado de valores, destacándose por premios, entre ellos incluyendo: Derechos y Negocios en los años 2020 y 2021; y Legal 500 en los años 2018,2019 y 2022.
V. Auditor Externo
Nombre: BDO Figueroa Jimenez & CO, S.A.
Dirección: 17 Avenida Norte &, Calle El Carmen, Cd Merliot
Persona de contacto: Oscar Armando Urrutia Viana
Teléfono: 2218 - 6400
Correo electrónico: auditoria@bdo.com.sv
BDO Figueroa Jiménez & Co., S.A., inicia sus operaciones en San Salvador en el año 1967. Siendo una de las principales firmas de Contaduría Pública en El Salvador y durante estos años ha prestado sus servicios a empresas nacionales y multinacionales, de acuerdo con las normas de ética de la profesión regido por las directrices Internacionales. La firma cuenta con más de 50 años de experiencia en
el mercado salvadoreño, siendo una firma fortalecida y reconocida por su servicio excepcional. Al ser una Firma Miembro de BDO Internacional, cuenta con acceso a las más modernas herramientas tecnológicas, que permiten ofrecer soluciones a empresas de las más variadas actividades y dimensiones.
Denominación Social: Banco Industrial El Salvador, Sociedad Anónima
Nombre Comercial: Banco Industrial El Salvador, S.A.
Giro: Bancos
Dirección de la oficina principal: Boulevard El Hipódromo Avenida Las Magnolias, Colonia San Benito #144, San Salvador
Teléfono: 2213-1700
Correo Electrónico: serviciobi@bi.com.sv y notificaciones@bi.com.sv
Página Web: http://www.bi.com.sv/
Banco Industrial El Salvador, S.A. (el “Emisor”) es una sociedad privada de naturaleza anónima de capital fijo, subsidiaria directa de Banco Industrial, S.A. (Guatemala). Constituida de conformidad con las Leyes de la República de El Salvador el 12 de enero de 2010, inició operaciones el 13 de julio de 2011, según autorización del Consejo Directivo de la Superintendencia del Sistema Financiero. Su sede principal se ubica en Avenida las Magnolias #144, Colonia San Benito, San Salvador.
Banco Industrial se encuentra inscrito en el Registro de Emisores de la Comisión Nacional de Activos Digitales desde el 09 de enero de 2026 de conformidad con la carta de aprobación referencia CNAD-CD-012-2026, bajo el asiento registral número EAD-0027 y presenta este Documento de Información Relevante (DIR) con el fin de ofrecer a los inversionistas y al público en general una descripción clara y detallada de la de la emisión del Token de Deuda TKNBIES1.
La emisión tiene como objetivo el financiar las operaciones de intermediación financiera de Banco Industrial El Salvador, S.A. La emisión consiste en un programa de emisiones de hasta US$50 millones a colocarse de forma paulatina, a través de series, en un plazo máximo de 10 años contados a partir de la fecha de otorgamiento del Asiento material por parte de la Comisión Nacional de Activos Digitales. Adicionalmente, la emisión ha sido diseñada para adaptarse a las necesidades del negocio permitiendo flexibilidad en términos de monto, plazo y diferentes modalidades de amortización de capital y tipos de tasa de interés.
Los fondos que se obtengan por la negociación de esta emisión serán invertidos por BANCO INDUSTRIAL EL SALVADOR, S.A. para financiar operaciones de intermediación a corto, mediano y largo plazo; también los recursos podrán ser utilizados como una alternativa de fondeo y calce de operaciones activas y pasivas, entre otros.
La tasa de interés aplicable a cada serie estará sujeta a las condiciones de mercado, asegurando competitividad y alineándose con las expectativas de los inversionistas. Adicionalmente, la tasa de interés a ofertar en cada serie se determinará tomando en cuenta diversos factores, considerando de manera ejemplificativa más no taxativa, tasas de interés de referencia internacionales, tasas de interés de depósitos bancarios locales y tasas de interés de emisiones de deuda comparables en plazos similares en el mercado de valores de El Salvador.
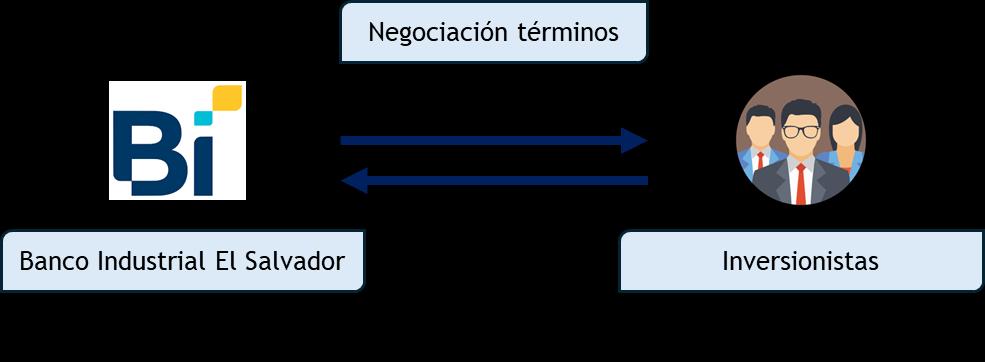
La cantidad de series entre las cuales se repartirá el monto total del programa será determinada según las necesidades de financiamiento del emisor durante la vigencia del programa. La colocación de cada una de las series de la emisión, dentro de la vigencia del programa y hasta por el monto máximo autorizado, constará de tres etapas:
Etapa 1: Identificación y negociación
La primera etapa consiste en la identificación de la necesidad de financiamiento por parte del emisor, en la identificación de inversionistas interesados y la negociación de las condiciones de la potencial serie a emitir entre el emisor y los inversionistas.
Etapa 2: Emisión del Token de deuda
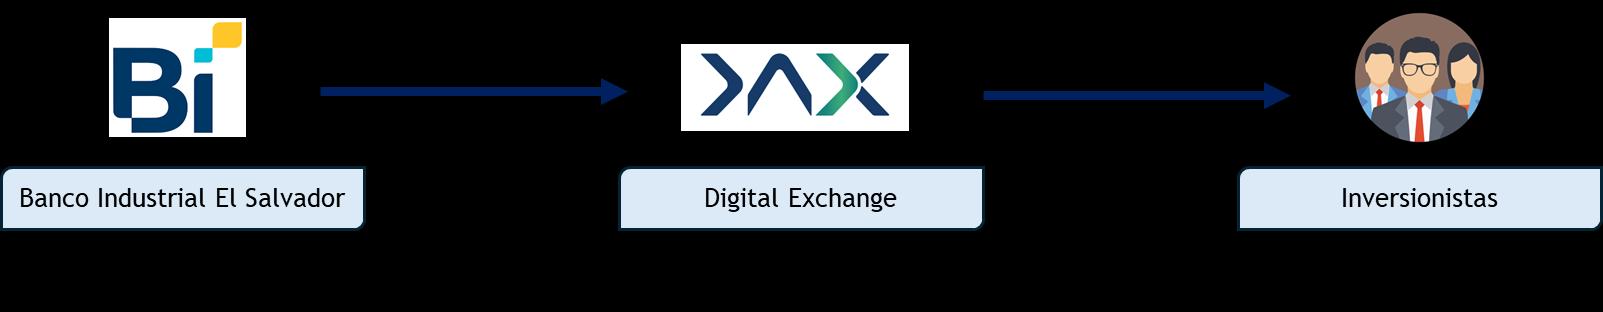
La segunda etapa consiste en la colocación de la serie e intercambio de recursos económicos a través de la plataforma del Proveedor de Servicios de Activos Digitales (PSAD).
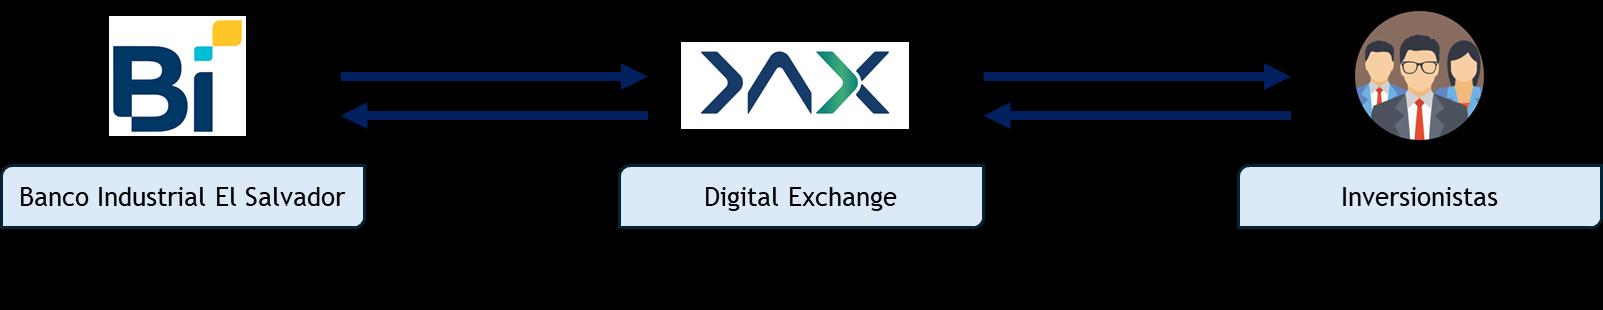
Etapa 3: Pago a Tokenholders
La tercera etapa consiste en el pago periódico realizado por el emisor a los Tokenholders de conformidad a los términos de cada serie.
Esta emisión ha sido inscrita en el Registro de Emisiones de la Comisión Nacional de Activos Digitales (CNAD), bajo el asiento registral número AD-00033. El presente Documento de Información Relevante, de fecha Octubre del 2025, se encuentra disponible en la página web del emisor y en la plataforma de negociación de activos digitales.
Estimado(s) Inversionista(s):
Presidente Ejecutivo y Representante Legal
A nuestro leal saber y entender, y de acuerdo con la información disponible hasta la fecha, la información contenida en el Documento Informativo Relevante de la Emisión de la Oferta presentada a la Comisión Nacional de Activos Digitales es correcta, precisa y completa, y no contiene omisiones materiales. Banco Industrial El Salvador, S.A., mantendrá toda la información actualizada y, en caso de cualquier cambio sustancial en la información proporcionada o en situaciones que afecten a la emisión de los tokens, comunicará dicha información a los inversionistas y a las autoridades competentes sin demora, según lo exijan las leyes y reglamentos aplicables. Anexo 1 - Declaración Jurada.
TR Capital, S.A. de C.V., es una sociedad autorizada por la CNAD como Certificador de Activos Digitales bajo el asiento registral CERT-0003. Es una sociedad salvadoreña, constituida el 13 de mayo de 2017, ante los oficios notariales del licenciado Alfredo Alejandro Muñoz Rodas. Está inscrita en el Registro de Sociedades del Registro de Comercio al número 21 del Libro 3776; con número de matrícula 2017088178; y Numero de Identificación Tributaria 0614-130517-102-0.
Se adjunta a este Documento de Información Relevante el informe completo del Certificador, junto con todas sus consideraciones respecto a la presente emisión. Anexo 2 - Informe del Certificador.
Banco Industrial El Salvador, Sociedad Anónima, es una sociedad privada de naturaleza anónima de capital fijo y con participación de inversión guatemalteca. Constituida de conformidad con las Leyes de la República de El Salvador el 12 de enero de 2010, inició operaciones el 13 de julio de 2011, según autorización del Consejo Directivo de la Superintendencia del Sistema Financiero.
El banco es subsidiario de Banco Industrial, S.A., (Guatemala) y que a su vez es subsidiaria de Bicapital Corporation, sociedad constituida en la República de Panamá. Por un lado, Corporación BI fue fundada en el 2003 y es en uno de los principales Grupos financieros de Centroamérica, con presencia en Guatemala, El Salvador, Honduras y Panamá, contando con más de US$32,000 millones de activos y más de 20,000 colaboradores. Por otro lado, Banco Industrial, S.A. (Guatemala) emergió en el seno de la Cámara de la Industria de Guatemala a finales de la década de los sesenta, con el propósito de apoyar al sector industrial del país y fue fundado con el respaldo de un centenar de los industriales más importantes de Guatemala. En la actualidad, lo que comenzó como un sueño de varios empresarios del sector industrial guatemalteco ahora cuenta con una red con miles de puntos de servicio y se ha convertido en el principal banco del sistema bancario guatemalteco. Actualmente cuenta con calificación internacional BB con perspectiva positiva de la agencia calificadora Fitch Ratings.
En El Salvador, Banco Industrial nace con el objetivo de apoyar al sector productivo del país y la visión de convertirse en la primera opción para las empresas y personas naturales en el desarrollo de sus operaciones en el triángulo norte, a través de un servicio ágil e innovador. Por un lado, el banco ofrece al mercado salvadoreño un amplio portafolio de productos financieros de ahorro e inversión, entre los que se destacan cuentas de depósitos a la vista, de ahorro, ahorro programado y de depósitos a plazo. Por otro lado, el banco también cuenta con alternativas de financiamiento crediticio a través de líneas de crédito de capital de trabajo, créditos hipotecarios, consumo, adquisición de vehículo, y también cuenta con servicios de emisión de cartas de crédito, fianzas, transferencias internacionales, colecturía y operaciones en moneda extranjera.
A diciembre de 2024 los resultados reflejan la solidez financiera del banco. A nivel de utilidades se logró un incremento del 13.9% respecto a 2023. Este buen desempeño fue alcanzado gracias a un significativo crecimiento de los prestamos netos del 16.1% y a la excelente calidad de la cartera, reflejada en un índice de vencimiento del 0.2%. Por otro lado, los depósitos crecieron un 19.1% lo cual robusteció la posición de liquidez del negocio.
Además, la agencia de calificación de riesgo Moody’s Local otorgó a Banco Industrial El Salvador, S.A. la calificación nacional de largo plazo EAAA.sv con perspectiva estable, de muy bajo riesgo de incumplimiento. Las calificaciones de riesgo del banco se fundamentan en su desempeño financiero, su solvencia patrimonial y políticas de riesgo, que garantizan buenos índices de calidad de cartera; así como, en el soporte que brinda su principal accionista Banco Industrial, S.A.
La estructura de Gobierno Corporativo de Banco Industrial El Salvador, S.A. está compuesta por órganos de dirección, regulatorios, línea o ejecución y apoyo a los diferentes comités.
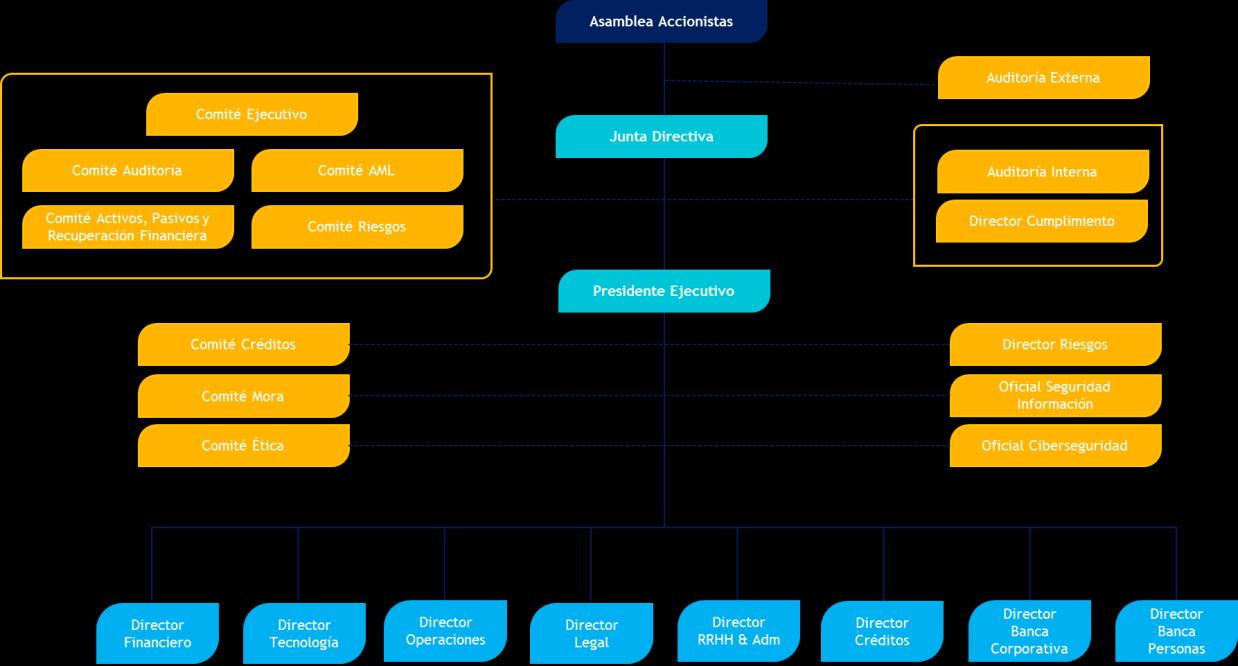
La gestión, responsabilidad de la dirección y administración de los negocios del banco recae en una Junta Directiva, integrada por seis directores propietarios e igual número de directores suplentes, la cual se encuentra vigente para período del 2024-2026.
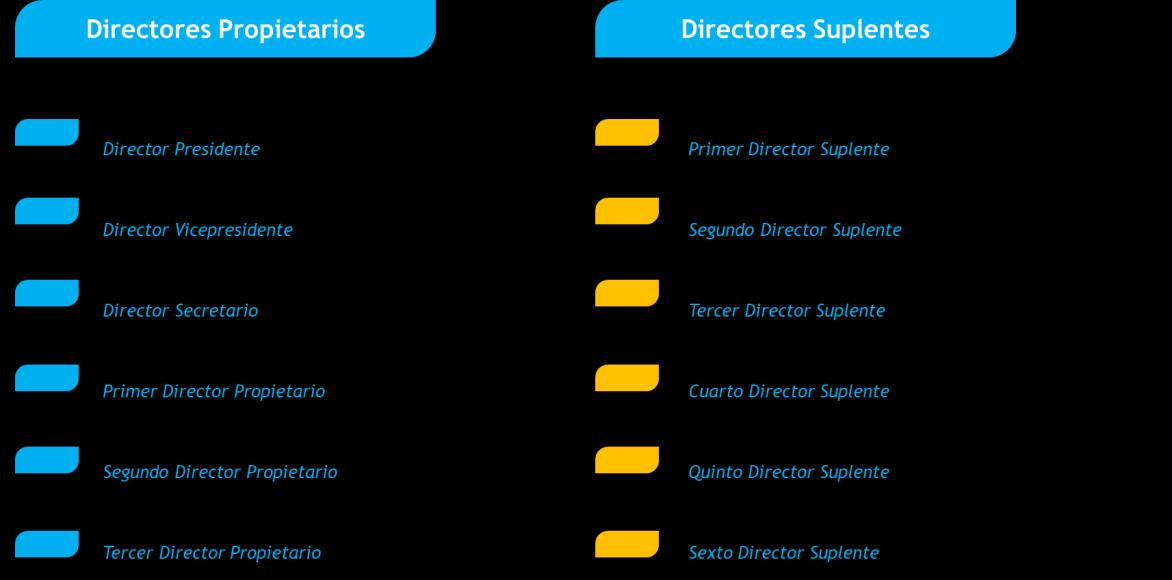
La solidez institucional del banco se refleja en la destacada trayectoria de su equipo directivo. Su visión, liderazgo y compromiso con la excelencia han sido fundamentales para consolidar al banco como una entidad confiable, innovadora y orientada al desarrollo sostenible.
Acompañando esta dirección, la alta gerencia está conformada por profesionales de reconocida trayectoria en áreas clave como finanzas, riesgos, operaciones, tecnología entre otros. Cada uno de ellos aporta una combinación única de conocimientos técnicos, experiencia práctica y liderazgo, lo que permite al banco enfrentar con éxito los desafíos del entorno financiero actual y proyectarse con firmeza hacia el futuro.
Presidente Ejecutiva
María Alicia Mayorga de Pérez Ávila
Director Financiero Gabriel Alejandro Flores Lizanne
Directora de Cumplimiento
Director de Auditoría Interna
Liliana Lissette Del Cid Iglesias
Félix Antonio Ganuza García
Director Legal Edgar Orlando Zúñiga Pérez
Directora de Operaciones
Director de Riesgos
Patricia Elizabeth Lima Calix
Rolando Ernesto Doradea Bustamante
Directora de Recursos Humanos y de Administración María José Altamirano López
Directora de Créditos
Andrea María Landaverde Chacón
Directora de Banca Corporativa Carmen Elena Meléndez
Director de Tecnología Mario Enrique Soto Torres
Director Presidente
Nombre: Julio Ramiro Castillo Arévalo
Nacionalidad: Guatemalteca
Estudios Realizados: Licenciatura en Administración de Empresas en la Universidad Mariano Gálvez de Guatemala y el Programa de Alta Dirección Bancaria en INCAE, Business School.
Experiencia Laboral:
Bicapital Corporation, Panama - 2020 a la fecha - Presidente de la Junta Directiva
Bicapital Corporation, Panama - 2007 a 2020 - Vicepresidente de la Junta Directiva
Banco Industrial El Salvador, S.A. - 2020 a la fecha - Presidente de la Junta Directiva
Banco Industrial El Salvador, S.A. - 2011 a 2020 - Vicepresidente de la Junta Directiva
Westrust Bank (Intl.) Limited, Guatemala - 2020 a la fecha - Presidente de la Junta Directiva
Westrust Bank (Intl.) Limited, Guatemala - 2010 a 2020 - Vicepresidente del Consejo de Administración
Seguros El Roble, S.A. y Fianzas El Roble, S.A., Guatemala - 2020 a la fecha - Presidente del Consejo de Administración
Seguros El Roble, S.A. y Fianzas El Roble, S.A., Guatemala - 2010 a 2020 - Vicepresidente del Consejo de Administración
Almacenadora Integrada, S.A., Guatemala - 2010 a la fecha - Presidente del Consejo de Administración
Almacenadora Integrada, S.A., Guatemala - 2010 a 2020 - Vicepresidente del Consejo de Administración
Banco Industrial, S.A., Guatemala - 2020 a la fecha - Presidente del Consejo de Administración
Banco Industrial, S.A., Guatemala - 2010 a 2020 - Vicepresidente del Consejo de Administración
Banco Industrial, S.A., Guatemala - 1990 a 2010 - Director del Consejo de Administración
Banco del País, S.A., Honduras - 2020 a la fecha - Presidente de la Junta Directiva
Banco del País, S.A., Honduras - 2010 a 2020 - Vicepresidente de la Junta Directiva
Banco del País, S.A., Honduras - 2008 a 2010 - Director de la Junta Directiva
Seguros del País, S.A., Honduras - 2020 a la fecha - Presidente del Consejo de Administración
Seguros del País, S.A., Honduras - 2010 a 2020 - Vicepresidente del Consejo de Administración
Seguros del País, S.A., Honduras - 2008 a 2010 - Director del Consejo de Administración
Negocios Empresariales, S.A., Guatemala - 2002 a la fecha - Presidente de la Junta Directiva
Fundación Ramiro Castillo Love, Guatemala - 1992 a la fecha - Fundador y Vicepresidente de la Junta Directiva
Director Vicepresidente
Nombre: José Antonio Arzú Tinoco
Nacionalidad: Guatemalteca
Estudios Realizados: Licenciatura en Administración de Negocios en la Universidad Francisco Marroquin de Guatemala.
Experiencia Laboral:
Banco Industrial El Salvador, S.A. - 2020 a la fecha - Vicepresidente de la Junta Directiva
Banco Industrial El Salvador, S.A. - 2011 a 2020 - Director de la Junta Directiva
Banco Industrial, S.A., Guatemala - 2020 a la fecha - Vicepresidente del Consejo de Administración
Banco Industrial, S.A., Guatemala - 2011 a 2020 - Director del Consejo de Administración
Banco Industrial, S.A., Guatemala - 2010 a 2021 - Asesor del Consejo de Administración
Westrust Bank (Intl.) Limited, Guatemala - 2020 a la fecha - Vicepresidente del Consejo de Administración
Banco del País, S.A., Honduras - 2020 a la fecha - Vicepresidente de la Junta Directiva
Banco del País, S.A., Honduras - 2010 a 2020 - Director de la Junta Directiva
Seguros del País, S.A., Honduras - 2020 a la fecha - Vicepresidente del Consejo de Administración
Seguros del País, S.A., Honduras - 2020 a la fecha - Director del Consejo de Administración
Bicapital Corporation, Panama - 2020 a la fecha - Vicepresidente de la Junta Directiva
Bicapital Corporation, Panama - 2020 a la fecha - Director de la Junta Directiva Corporación Fazur, S.A., Guatemala - 2015 - Director
Grupo Amparo, Centro América - 2000 a la fecha - Director de la Junta Directiva
Grupo Denver, Guatemala - 2009 a la fecha - Asesor de la Junta Directiva
Grupo Arrend, S.A., Guatemala - 2006 a 2009 - Asesor de la Junta Directiva
Albrooks, S.A., Guatemala - 2006 a la fecha - Asesor de la Junta Directiva Servicios Integrados de Representación, S.A., Guatemala - 1999 a la fecha - Asesor de la Junta Directiva
Seguros Casa, S.A., Guatemala - 1997 a 2003 - Asesor de la Junta Directiva
Centro de Seguros, S.A., Guatemala - 1996 a 2008 - Asesor de la Junta Directiva
Grupo Azur, Guatemala - 1990 a 2017 – Director
Presidente Ejecutiva
Nombre: María Alicia Mayorga de Pérez Ávila
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Administración de Empresas en la Universidad José Matías Delgado y Máster Ejecutivo en Administración de Empresas en el INCAE.
Experiencia Laboral:
Banco Industrial El Salvador, S.A. - 2010 a la fecha - Gerente General
Banco Cuscatlán de El Salvador - 2006 a 2010 - Directora Operativa de Negocios Corporativos (Banca comercial)
Banco Cuscatlán de El Salvador - 1999 a 2006 - Gerente Corporativa
Banco Cuscatlán de El Salvador - 1995 a 1999 - Gerente de División de Agencias
Banco Cuscatlán de El Salvador - 1993 a 1995 - Subgerente Corporativo
Banco Cuscatlán de El Salvador - 1988 a 1993 - Ejecutiva Corporativa
Banco Cuscatlán de El Salvador - 1987 a 1988 - Analista Financiero
Director Financiero
Nombre: Gabriel Alejandro Flores Lizanne
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Economía y Negocios en la ESEN. CFA Charterholder, CFA INSTITUTE. Miembro CFA Society New York.
Experiencia Laboral:
Banco Industrial El Salvador, S.A. - 2021 a la fecha - Director Financiero
Banco Atlántida, El Salvador - 2020 a 2021 - Jefe de Tesorería
Banco Atlántida, El Salvador - 2019 - Coordinador Tesorería
Banco Atlántida, El Salvador - 2017 - 2018 - Analista Tesorería
Director Legal
Nombre: Edgar Orlando Zúñiga Perez
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Ciencias Jurídicas. Abogado y Notario. Universidad Dr. José Matías Delgado.
Experiencia Laboral:
Banco Industrial el Salvador, S.A. - Director Legal. 2013 a la fecha
Banco de desarrollo de el salvador – Bandesal (antes Banco Multisectorial de Inversiones)-. Gerente Legal. 2009 a 2013
Banco Cuscatlán, s.a., hoy Banco Citibank de el salvador, s.a., Dirección Legal. Coordinador Jurídico del Departamento de Legalización de Créditos. 1999 a 2009 Tarjetas de oro, s.a. de c.v., Gerencia de Cobros. Colaborador Jurídico. 1999 a 1999
Banco Hipotecario de el salvador, s.a., Gerencia Legal. Coordinador del Departamento de Registro 1997 a 1998
Director de Auditoría Interna
Nombre: Félix Antonio Ganuza García
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Contaduría Pública en la Universidad Las Américas de El Salvador, Maestría en Administración Financiera en la Universidad Tecnológica de El Salvador.
Experiencia Laboral:
Banco Industrial El Salvador, S.A. - 2010 a la fecha – Director Auditoría Interna
Banco Promerica, S.A. - 1998 a 2009 - Gerente de Auditoría Interna
AFP Profuturo, S.A. - 1997 a 1998 - Gerente de Auditoría Interna
Banco Credisa - 1995 a 1997 - Gerente de Auditoría Interna
Superintendencia del Sistema Financiero - 1992 a 1995 - Examinador de Bancos y Financieras
Banco de Fomento Agropecuario - 1986 a 1992 - Técnico Auditor
de Banca Corporativa
Nombre: Carmen Elena Meléndez
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Administración de Empresas en la Universidad Politécnica de El Salvador.
Experiencia Laboral:
Banco Industrial El Salvador, S.A. - 2012 a la fecha - Directora Banca Corporativa
Banco Industrial El Salvador, S.A. - 2011 a 2012 - Ejecutiva Corporativa
Banco Cuscatlán / Citi - 1993 a 2010 - Ejecutiva Corporativa
Banco Cuscatlán - 1983 a 1992 - Ejecutiva Banca Empresarial
Nombre: Andrea María Landaverde Chacón
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Administración de Empresas en la Universidad Centroamericana José Simeón Cañas, Master en Dirección Financiera y Corporate Finance en EUDE Business School.
Experiencia Laboral:
Banco Industrial El salvador, S.A. - 2018 a la fecha - Directora de Créditos
Banco Promerica El Salvador, S.A. - 2018 - Analista Financiero Coordinador
Banco Promerica El Salvador, S.A. - 2015 a 2018 - Analista Financiero Senior Banca
Empresarial
Banco Hipotecario de El Salvador, S.A. - 2011 a 2015 - Analista Financiero
Director de Riesgos
Nombre: Rolando Ernesto Doradera
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Contaduría Pública Universidad Tecnológica.
Maestría en Administración Financiera Universidad de El Salvador
Experiencia Laboral:
Banco Industrial El Salvador, S.A. - 2012 a la fecha – Director de Riesgos
Directora de Cumplimiento
Nombre: Liliana del Cid Iglesias
Nacionalidad: Salvadoreña
Estudios Realizados: Ingeniería Industrial Universidad Centroamericana “José Simeón Cañas”
Maestría en Dirección de empresas Universidad Centroamericana “José Simeón Cañas”
Experiencia Laboral:
Banco Industrial de El Salvador, S.A. Directora de cumplimiento 2022 a la fecha
Banco Davivienda, Subgerente de Gestión del Riesgo LDFT.
Banco Davivienda, Oficial Normativo (Gerencia de Cumplimiento).
Banco Davivienda, Líder de Proyectos (Subgerencia de Soporte a Canales y Productos).
Banco Davivienda, Líder de Proyectos (Subgerencia de Operaciones de Agencias).
UNICOMER REGIONAL, Planeador Regional de Mercancías.
FUENTE APPAREL (Zona Franca Miramar), Asistente de Planificación.
COMPRES S.A, Asistente de Ventas e Inventarios.
BCTC (Zona Franca San Bartolo), Asistente de Producción.
Nombre: Patricia Elizabeth Lima Calix
Nacionalidad: Salvadoreña
Estudios Realizados: Licenciatura en Administración de Empresas. Universidad Tecnológica e El Salvador
Experiencia Laboral:
Banco Industrial de El Salvador, S.A. Directora de Operaciones 2024 a la fecha
SAC Credicomer, S.A. Jefe de Depósitos 2008-2024
Alcaldía de San Luis Talpa Tesorero municipal 2005-2008
"Banco Hipotecario. Encargada de agencia Hipotecario. 2001-2005"
Directora de Recursos Humanos y de Administración
Nombre: María José Altamirano López
Nacionalidad: Salvadoreña
Estudios Realizados: Lic. En Ciencias Jurídicas Universidad Dr. José Matías Delgado Maestría en Administración de Recursos Humanos Universidad Evangélica de El Salvador
Experiencia Laboral:
Directora de Recursos Humanos y Servicios Administrativos Banco Industrial El Salvador 2010-a la fecha
Asistente administrativa de la oficina de Información de Banco Industrial de Guatemala en El Salvador 2006-2010
Ejecutiva Corporativa AIG Unión y Desarrollo 2002-2005
Director de Tecnología
Nombre: Mario Enrique Soto Torres
Nacionalidad: Hondureña
Estudios Realizados: Lic. En Ingeniería Financiera. Universidad Tecnológica de Honduras. Maestría en Negocios y Finanzas. UTH Florida.
Experiencia Laboral:
Directora de Tecnología. Banco Industrial El Salvador, 2023 - a la fecha
Gerente de Proyectos y Procesos. Banco del País, 2019 – 2023
Jefe de Cumplimiento. Banco del País, 2014 – 2019
Jefe de Ingeniería de Procesos y Sistemas. Banco del País, 2005 - 2014
7.4 Estados Financieros y Supuestos de proyección
Banco Industrial El Salvador, S.A, elabora y presenta sus estados financieros de conformidad con el “Manual de Contabilidad para Instituciones Financieras Captadoras de Depósitos y Sociedad Controladora” (NCF-01), emitida por el Banco Central de Reserva de El Salvador. Los resultados 2024 reflejan la solidez financiera de Banco Industrial El Salvador, S.A. un desempeño integral prácticamente en todos los pilares estratégicos. A nivel de utilidades se logró un incremento de más del 13.9%, superando sustancialmente el resultado neto del 2023. Este buen desempeño fue alcanzado gracias a un significativo crecimiento en los préstamos netos del 16.1% y a la excelente calidad de la cartera, reflejada por un índice de vencimiento del 0.2%. Por otro lado, los depósitos crecieron un 19.1% lo cual robusteció la posición de liquidez del negocio. Para ver los Estados Financieros íntegramente, ver el Anexo II.
Los supuestos de proyección financiera del banco para el período 2025–2035 se fundamentan en una estrategia de crecimiento sostenido, eficiencia operativa y estabilidad en el entorno macroeconómico.
La cartera de préstamos se espera que cierre 2025 en $749 millones, correspondiente a +27% versus 2024. Para el periodo 2025 – 2035 se proyecta un crecimiento sostenido en línea con el histórico con un CAGR del 10.3%, el crecimiento responde a una combinación de mayor penetración en segmentos estratégicos, fortalecimiento de canales digitales y una política crediticia prudente pero dinámica, lo que permitirá alcanzar niveles de ingresos por préstamos superiores a los $150 millones hacia 2035, con una tasa de cartera objetivo de 7.10%.
El principal mecanismo de fondeo son los depósitos, los cuales se proyectan en línea con la cartera de préstamos con un CAGR del 10.6%, cerrando hacia 2035 con un total de $2,000 millones. Además, se proyecta una meta de disminución del costo financiero hacia niveles cercanos al 3.7%.
Adicionalmente, se considera la emisión de Activos Digitales de Deuda (TKNBIES1) para complementar y diversificar las fuentes de financiamiento. Dentro de las proyecciones se incorpora la emisión paulatina, a través de series, de US$50 millones en Activos Digitales de Deuda (TKNBIES1). Cada serie consta de características independientes y adaptadas a las condiciones de mercado en cada colocación asegurando competitividad y alineándose con las expectativas de los inversionistas.
El patrimonio del banco muestra una estructura sólida y con crecimiento mediante la capitalización de $20 millones en el año 2026 alcanzando los $90 millones en capital pagado, reflejando hacia 2035 $320 millones en su Patrimonio, con un CAGR de 11.1%.
Los Gastos generales de la compañía se estiman con un crecimiento constante del 2.50% en línea con el comportamiento histórico.
El margen de utilidad antes de impuesto se estima en un 20.3% promedio para el periodo reflejando un crecimiento compuesto del 12.6% durante los 10 años de proyección, alcanzado una utilidad superior a los $25 millones para el año 2035.
La rentabilidad medida a través del ROE y ROA se proyecta con un comportamiento positivo, estimándose en promedio el 9% y 1% respectivamente.
Las proyecciones financieras del banco reflejan una posición patrimonial sólida, respaldada por una estructura de capital eficiente y niveles adecuados de liquidez y reservas. La capacidad de pago se mantiene robusta, con indicadores de cobertura y solvencia que superan los mínimos regulatorios. El crecimiento proyectado de la cartera de préstamos, junto con una excelente gestión de los depósitos y fuentes de financiamiento, impulsa una expansión equilibrada del balance general. Esta dinámica se traduce en mejoras sostenidas en la rentabilidad, eficiencia y resiliencia institucional, consolidando al banco como un actor estratégico dentro del sistema financiero, con capacidad para crecer de forma responsable y generar valor a largo plazo.
Banco Industrial de El Salvador ha optado por realizar una oferta pública utilizando activos digitales como parte de su estrategia de innovación financiera, con el objetivo de modernizar sus mecanismos de financiamiento, reducir costos operativos y ampliar el acceso a inversionistas mediante el uso de tecnología de registro distribuido (DLT). Esta modalidad permite mayor transparencia, trazabilidad y eficiencia en las transacciones, alineándose con el marco regulatorio nacional establecido por la Comisión Nacional de Activos Digitales (CNAD). Además, esta emisión busca impulsar la innovación financiera y digital, con la creación de productos financieros modernos y seguros, y posicionando al banco como líder en la adopción de soluciones tecnológicas en el sistema financiero salvadoreño.
A la fecha, Banco Industrial de El Salvador declara que no existen situaciones de conflicto de interés entre los miembros de su órgano de dirección, socios o empleados y los miembros de la Comisión Nacional de Activos Digitales (CNAD). Asimismo, no se han identificado operaciones realizadas entre sujetos relacionados que deban ser reveladas conforme a la normativa vigente.
Emisor: Banco Industrial El Salvador, Sociedad Anónima
Etiqueta o código de cotización
TKNBIES1
Tipo de Oferta pública: Oferta Pública de Deuda
Tipo de activo digital: Token de deuda
Naturaleza del activo digital:
Los tokens de deuda representan un derecho de crédito de la entidad emisora a favor del adquirente conforme a la participación y condiciones adquiridas en cada una de las series negociadas. Estos tokens de deuda no confieren derechos de propiedad, participación accionaria, ni facultades de voto o intervención en la administración, dirección o gestión de la entidad emisora. Su naturaleza es estrictamente financiera y está limitada al reconocimiento de una obligación de pago por parte del emisor, bajo los términos establecidos.
Moneda de Negociación: Dólares de los Estados Unidos de América.
Plazo de la Emisión:
Monto de la emisión:
Tokens a emitir y precio nominal:
Montos mínimos de negociación:
Monto mínimo de la emisión:
La emisión podrá tener un plazo máximo de 10 años contados a partir de la fecha de otorgamiento del Asiento material por parte de la Comisión Nacional de Activos Digitales.
El monto de la emisión es hasta CINCUENTA MILLONES de dólares de los Estados Unidos de América. (USD $50,000,000.00)
La emisión constará de un total de 50,000,000 tokens. Cada token tendrá un precio nominal de UN DÓLAR de los Estados Unidos de América (USD$1.00).
El monto mínimo de compra de los tokens (TKNBIES1) en el mercado primario será de USD $100.00 (CIEN DOLARES) lo que corresponde a la adquisición de 100 tokens como mínimo.
El monto mínimo necesario para llevar a cabo la emisión será de CIEN dólares de los Estados Unidos de América. (USD $100.00). La fecha para el cumplimiento del monto mínimo será de treinta días, contado a partir de la primera colocación.
Series a negociar:
Funcionalidad técnica y comercial del activo digital:
La emisión podrá ofrecerse en una o varias series. Las series podrán ser negociadas con un plazo no mayor al establecido y sin exceder el monto máximo autorizado en el programa. Ninguna serie podrá tener vencimiento posterior al plazo de la emisión. Las características específicas de cada serie a negociar (monto a emitir, tasa de interés, pago de capital, etc.) serán determinadas por el emisor de acuerdo con el presente Documento de Información Relevante. Las series a negociar serán comunicadas mediante de aviso de oferta pública a la Comisión Nacional de Activos digitales al menos 1 día antes de su negociación; todas las características y documentación de la serie estarán a disposición de los inversionistas en la plataforma de Digital Exchange S.A. de C.V.
El token de deuda emitido por Banco Industrial, S.A. representa una obligación financiera que permite a los inversionistas participar en una estructura de financiamiento segura, transparente y eficiente. Desde el punto de vista técnico, el token opera mediante contratos inteligentes que garantizan la ejecución automática de pagos y transferencias, reduciendo riesgos operativos. Comercialmente, ofrece a los inversionistas acceso a
rendimientos periódicos y la posibilidad de negociar el activo en la plataforma de Digital Exchange S.A. de C.V.
Descripción y detalle del activo subyacente:
El activo digital ofertado por Banco Industrial, S.A. está respaldado por obligaciones de deuda emitidas directamente por la institución financiera. Estos tokens representan compromisos contractuales de pago a futuro, estructurados conforme a los términos establecidos en cada serie de emisión. No existen activos físicos o financieros adicionales que sirvan como respaldo directo, ya que el valor del token deriva exclusivamente de la capacidad crediticia y solvencia del emisor. Cada token está vinculado a un contrato inteligente que garantiza la trazabilidad, transparencia y cumplimiento de las condiciones pactadas, lo que permite a los inversionistas tener certeza sobre la naturaleza del activo subyacente.
El capital e intereses se pagará según la periodicidad establecida en cada serie, la cual podrá ser mensual, bimensual, trimestral, semestral, al vencimiento, o en una fecha específica, en la cual o a partir de la cual, el Emisor podrá, a su discreción, pagar de forma total el saldo de capital e intereses vigente a la fecha de cada serie de forma anticipada al vencimiento. Dicha recompra podrá darse a valor par o con prima, la cual será negociada entre el Emisor y el Inversionista en forma de porcentaje. La opción se podrá ejercer en una o más fechas en específico o a partir de una fecha en específico. En caso de utilizar la opción, Banco Industrial de El Salvador S.A. deberá informar a Digital Exchange S.A. de C.V. con al menos 5 días hábiles de anticipación a la fecha de ejecución. Los plazos de pago deberán ser informados por Banco Industrial El Salvador S.A. en la plataforma de Digital Exchange S.A. de C.V. al momento de la oferta pública para estar a disposición de los inversionistas y estos serán contados a partir de la fecha de publicación de la oferta pública en la plataforma de Digital Exchange, S.A. de C.V. El pago de capital e intereses se realizará en las billeteras de los inversionistas en la plataforma de Digital Exchange, S.A. de C.V. Al ejercer la opción de recompra, los tokens serán retirados de circulación y eliminados (burn) de forma definitiva. Para efectos legales y de conocimiento a los inversionistas, esta emisión está considerada como deuda “pari passu”, es decir que para efectos de pago de capital e intereses, tiene las mismas condiciones que las demás obligaciones con terceros del emisor, que no tengan una condición preferente o de garantía específica.
Rendimiento de los tokens:
Banco Industrial de El Salvador, S.A. pagará intereses sobre el saldo de los tokens en las billeteras de cada titular durante todo el período de vigencia de la emisión, que se calcularán con base en el año calendario. La tasa de interés se determinará en cada serie y podrá ser fija o variable de acuerdo con las condiciones del mercado al momento de la colocación. Si la tasa es fija, ésta permanecerá vigente durante todo el período de la serie correspondiente. Si la tasa es variable, podrá ser una tasa de interés programada ascendente, tasa de interés programada descendente o variable por medio de una tasa base, la cual podrá ser : a) Secured Overnight Financing Rate (SOFR) o Term SOFR publicada por el CME Group en su sitio web, pudiendo establecerse en plazos específicos, según se determine en la fecha de la colocación; b) Tasa de Interés Básica Pasiva Promedio Ponderada (TIBP) publicada por el Banco Central de Reserva de El Salvador o c) Cualquier otra base que se defina en cada serie. Cuando sea tasa de interés variable, estas serán reajustables periódicamente, pudiendo ser reajustable mensual,
bimensual, trimestral, semestral o anualmente. A esta tasa base, se le sumará una sobretasa la cual será fija durante todo el período de vigencia de la emisión o del serie respectivo y deberá establecerse previo a la negociación de la emisión o del serie correspondiente. Banco Industrial de El Salvador, S.A. podrá fijar previo al momento de la negociación de una serie, tasas mínimas y máximas la cual será establecida según las condiciones de mercado; para el caso de la tasa mínima no podrá ser menor a cero punto diez por ciento anual, dichas tasas serán aplicables durante la vigencia de la emisión o su correspondiente serie, bajo el entendido que si la tasa que resultare de la sumatoria de la tasa base más la sobretasa fija es igual o mayor a la mínima, siempre y cuando el resultado no sea mayor que la tasa máxima a pagar, entonces Banco Industrial de El Salvador, S.A. pagará esa tasa resultante; pero si por el contrario, la tasa que resultare de la sumatoria de la tasa base más la sobretasa fija, es menor a la tasa mínima establecida por Banco Industrial de El Salvador, S.A., este pagará al inversionista la tasa mínima; y si en su defecto la tasa que resultare de la sumatoria de la tasa base más la sobre tasa fija, es mayor a la tasa máxima establecida por Banco Industrial de El Salvador, S.A., éste pagará al inversionista la tasa máxima.
Garantía de la emisión
Prelación de pagos
Recuperación de Capital:
La presente emisión no cuenta con garantía especifica. El respaldo de la emisión es la solidez patrimonial del Banco.
En caso que el emisor se encuentre en una situación de insolvencia de pago, quiebra, revocatoria de autorización para operar u otra situación que impida la normal operación de su giro, todos las series de la presente emisión que estén vigentes a esa fecha y los intereses generados por estos, serán pagados de acuerdo al orden de pago de obligaciones correspondiente, según lo dispuesto en el artículo 65 literal j) de la Ley para la Estabilidad del Sistema Financiero y Garantía de Depósitos.
En caso de que no se alcance el monto mínimo necesario para llevar a cabo la emisión al término de la oferta pública en el plazo de treinta días tras la primera colocación, o si esta se cancela por cualquier motivo, los compradores tendrán derecho a recuperar íntegramente su capital, el cual no generará intereses ni mora.
Mecanismo de resguardo
Durante el periodo inicial de colocación todos los fondos aportados por los inversionistas permanecerán en una cuenta operativa del sistema financiero vinculada al Proveedor de Servicios de Activos digitales Digital Exchange S.A. de C.V. sin ser transferidos al Emisor hasta que se alcance el monto mínimo establecido. Estos recursos no serán considerados ingresos del emisor ni se integrarán a sus cuentas operativas mientras no se alcance el umbral mínimo de validación.
Mecanismo de reembolso
Si no se alcanza el monto mínimo de colocación de USD $100.00 en el plazo de 30 días contados a partir de la primera oferta pública, se activará un mecanismo de reembolso que garantizará a los inversionistas la recuperación de capital. Este proceso será gestionado a través de la plataforma de Digital Exchange S.A. de C.V. asegurando transparencia en cada etapa.
El procedimiento de reembolso será el siguiente:
1. Notificación a los tenedores de los tokens: El emisor a través de Digital Exchange S.A. de C.V. informará a los tenedores de los tokens sobre el incumplimiento del monto mínimo de colocación. La notificación incluirá detalle del proceso de reembolso y cronograma correspondiente.
2. Transferencia de Fondos: El proveedor de servicios de activos digitales Digital Exchange S.A. de C.V. acreditara los fondos en la wallet de los inversionistas dentro de la plataforma para reembolsar el 100% del capital invertido. Esta transferencia se realizará en un plazo no mayor a 30 días hábiles contados a partir de la notificación formal a los tenedores de tokens.
3. Confirmación de reembolso: El proveedor de servicios de activos digitales Digital Exchange S.A. de C.V. será el responsable de confirmar que el proceso de reembolso ha sido completado en su totalidad. El detalle del reembolso quedara registrado en la cuenta del inversionista dentro de la plataforma del PSAD en el módulo de operaciones.
Proveedor de servicios de activos digitales:
Plataforma de Negociación:
Medios de pago:
Custodia de los tokens:
Digital Exchange, S.A. de C.V.
Plataforma de Digital Exchange S.A. de C.V.
URL: www.digitalexchange.com.sv
La moneda de negociación será USD. Los inversionistas podrán fondear sus wallets a través de las modalidades establecidas por Digital Exchange S.A de C.V
Digital Exchange S.A. de C.V como proveedor de servicios de activos digitales es el responsable de la custodia de los tokens, lo cual incluye la ejecución de acciones operativas como la transferencia, retiro, quema o congelamiento de tokens, entre otras medidas necesarias. Estas funciones se llevan a cabo con el objetivo de asegurar que los tokens mantengan su conformidad con las normas y regulaciones establecidas.
Contratos inteligentes: Los contratos inteligentes son basados en Algorand Smart Contract (ASC1) escritos en TEAL.
Convertibilidad de los activos digitales:
Los tokens de esta emisión, solo podrán ser negociados dentro de la plataforma de Digital Exchange, S.A. de C.V., y no pueden ser convertidos o intercambiados por otros activos digitales. Tampoco podrán transferirse a otras plataformas o wallets fuera de Digital Exchange, S.A. de C.V.
Mercado Secundario: Una vez colocada la primera serie de la emisión, se habilitará la negociación de los tokens TKNBIES1 en el mercado secundario. Esta negociación se realizará exclusivamente a través de la plataforma de Digital Exchange, S.A. de C.V. la cual garantizará la trazabilidad y seguridad de las transacciones.
Planes para futuras emisiones:
Banco Industrial se reserva el derecho de efectuar en cualquier momento nuevas emisiones, bajo las condiciones, plazos y características que, a su exclusivo criterio y en función de las condiciones de mercado y de sus necesidades de financiamiento, considere apropiadas. Estas sucesivas emisiones estarán sujetas a las autorizaciones regulatorias aplicables y
podrán orientarse a reforzar la solidez patrimonial del Banco, diversificar sus fuentes de fondeo y optimizar su estructura de capital.
Limitación de responsabilidad:
Covenants financieros:
Banco Industrial El Salvador, S.A., es una Sociedad Anónima constituida bajo las leyes de la República de El Salvador. En tal sentido, y conforme la calidad de emisor de activos digitales, es la única entidad legalmente obligada a cualquier pago relacionado con esta emisión, por lo que ninguna otra sociedad de su grupo empresarial, entiéndase subsidiaria, controladora, afiliada o relacionada a Banco Industrial El Salvador, S.A. tiene o tendrá responsabilidad alguna respecto de las obligaciones derivadas de esta emisión.
Banco Industrial, por ser una entidad bancaria autorizada para operar en El Salvador, además de estar bajo la Supervisión de la Superintendencia del Sistema Financiero, debe cumplir con el marco legal y normativa aplicable, dentro del cual se establecen condiciones y ratios que debe mantener permanentemente, dentro de los cuales están:
i. Mantener un coeficiente patrimonial mayor o igual al 12.00%
ii. Mantener un indicador de endeudamiento legal mayor o igual al 7.00% Estos covenant son verificados de manera mensual. En caso de actualización o modificación conforme el marco legal aplicable, el Banco se compromete a darle cumplimiento conforme la legislación vigente.
i. “El emisor de los activos digitales es el único responsable del contenido del presente Documento de Información Relevante”;
ii. “Los activos digitales objeto de esta oferta se encuentran asentados en el Registro Público de la CNAD. Su registro no implica certificación sobre la calidad del valor o la solvencia del emisor”;
iii. “Es responsabilidad del inversionista leer toda la información que contiene este Documento de Información Relevante”;
iv. Los activos digitales pueden perder su valor total o parcialmente;
Declaraciones e indicaciones
v. Los activos digitales pueden no ser siempre negociables;
vi. Los activos digitales pueden no ser líquidos;
vii. Los activos digitales no garantizan rendimiento futuro
viii. Esta oferta se limita estrictamente a los Activos Digitales específicos detallados en este Documento de Información Relevante y no constituye una invitación para la venta de instrumentos financieros;
ix. Esta oferta no constituye una oferta disponible en cualquier jurisdicción en que esta sea considerada ilegal.
La emisión tiene como objetivo el financiar las operaciones de intermediación financiera de Banco Industrial El Salvador, S.A. La emisión consiste en un programa de emisiones de hasta US$50 millones a colocarse de forma paulatina, a través de series, en un plazo máximo de 10 años contados a partir de la fecha de otorgamiento del Asiento material por parte de la Comisión Nacional de Activos Digitales. Adicionalmente, la emisión ha sido diseñada para adaptarse a las necesidades del negocio permitiendo flexibilidad en términos de monto, plazo y diferentes modalidades de amortización de capital y tipos de tasa de interés.
La cantidad de series entre las cuales se repartirá el monto total del programa será determinada según las necesidades de financiamiento del emisor durante la vigencia del programa. La tasa de interés aplicable estará sujeta a las condiciones de mercado, asegurando competitividad y alineándose con las expectativas de los inversionistas.
Los fondos que se obtengan por la negociación de esta emisión serán invertidos por BANCO INDUSTRIAL EL SALVADOR, S.A. para financiar operaciones de intermediación a corto, mediano y largo plazo; también los recursos podrán ser utilizados como una alternativa de fondeo y calce de operaciones activas y pasivas.
9.1 Entidades participantes
Rol Información
Emisor
Proveedor de Servicios de Activos Digitales
Banco Industrial El Salvador, Sociedad Anónima Boulevard El Hipódromo Avenida Las Magnolias, Colonia San Benito #144, San Salvador 2213-1700
serviciobi@bi.com.sv y notificaciones@bi.com.sv http://www.bi.com.sv/
Digital Exchange, S.A. de C.V.
Torre Millenium Nivel 9, San Salvador, San Salvador 2212-6400
eduardo.lopez@digitalexchange.com.sv
9.2 Supervisión y control de los fondos
Banco Industrial El Salvador da cumplimiento al Marco Regulatorio para la Prevención del Lavado de Dinero y Activos, Financiación al Terrorismo y Financiación a la Proliferación de Armas de Destrucción Masiva; así como con las recomendaciones de organismos internacionales y las mejores prácticas que Banco Industrial El Salvador, S.A. ha considerado necesarias para tal fin.
El programa de prevención implementado reúne las políticas administrativas generales dentro de las principales se mencionan; Roles y Responsabilidades de los participantes del Programa de Cumplimiento, Gestión del Riesgo de Lavado de Dinero y Activos, Política de Conozca al Cliente, Política de ingreso, verificación y tratamiento de Listas de control locales e internacionales, Programa de Capacitación, Política de Conozca al Proveedor, Política de Conozca al Empleado, Política contra la Financiación del Terrorismo y Proliferación de Armas de Destrucción Masiva, entre otras.
10.1 Mecanismo de transferencia de fondos
A continuación, se detalla el flujo operativo que vincula a inversionistas, plataformas digitales y al emisor:
• Fondeo de la billetera del inversionista
El inversionista transfiere recursos hacia su billetera digital en la plataforma de Digital Exchange S.A. de C.V. autorizada por la CNAD.
• Compra de tokens
Con saldo disponible en su billetera, el inversionista selecciona el número de tokens a comprar y confirma la orden de compra a través de la interfaz de la plataforma.
• Recepción de fondos en la billetera del emisor
Una vez ejecutada la compra, se liquida la operación en tiempo real, enviando los fondos a la billetera digital del emisor en la plataforma de Digital Exchange S.A de C.V.
• Cash Out a cuenta bancaria del emisor
El emisor solicita el retiro de los fondos de su billetera de Digital Exchange S.A de C.V. a su cuenta bancaria, completando así la liquidación del proceso.
10.2 Titularidad del emisor
El emisor tiene la titularidad y control sobre las billeteras de activos digitales utilizadas para gestionar sus operaciones, las cuales se encuentran bajo la custodia y administración del Proveedor de Servicios de Activos Digitales (PSAD) es decir Digital Exchange S.A de C.V, conforme a las disposiciones legales y regulatorias vigentes. Adicionalmente, el emisor mantiene cuentas bancarias activas dentro del Sistema Financiero de El Salvador, lo que le proporciona acceso a servicios financieros tradicionales que complementan sus actividades en el ecosistema digital.
10.3 Capacidad del emisor para recibir fondos por medio de activos digitales
Banco Industrial El Salvador, S.A. fue inscrito formalmente en el Registro de Emisores de la CNAD el 9 de enero del 2026, conforme al oficio de aprobación número CNAD-CD-0122026 y bajo el número de registro EAD-0027, quedando plenamente facultado para realizar emisiones de productos vinculados a activos digitales.
11.1 Tecnología utilizada
11.1.1 Blockchain
Los Activos Digitales ofrecidos están basados en tecnología Blockchain de Algorand. Esta es una red descentralizada diseñada para ser rápida, segura y escalable. Utiliza un mecanismo de consenso llamado Pure Proof of Stake (PPoS), que permite validar transacciones de manera eficiente sin necesidad de grandes consumos energéticos.
Los principios básicos que rigen Algorand incluyen:
1. Seguridad: una cadena de bloques que no puede ser manipulada.
2. Escalabilidad: alto rendimiento de transacciones con latencia mínima y bajos costos
3. Finalidad: finalidad instantánea de la transacción sin posibilidad de bifurcaciones
4. Descentralización: una red verdaderamente distribuida sin autoridades centrales
5. Sostenibilidad - Responsabilidad medioambiental mediante un consumo mínimo de energía.
Se utiliza criptografía avanzada, incluyendo funciones aleatorias verificables (VRF) y clasificación criptográfica, para garantizar la equidad, prevenir la colusión y mantener un alto nivel de seguridad.
11.1.2 Protocolo
El protocolo de Activos Estándar de Algorand (ASA) es el estándar de tokens para crear y desplegar activos en Algorand. Al estar construidos directamente sobre la capa base de Algorand, los ASAs heredan sus propiedades clave: alta velocidad de transacción, comisiones mínimas, trazabilidad y resistencia a bifurcaciones.
Este enfoque ofrece múltiples ventajas:
1. Seguridad y trazabilidad: Al estar registrado en una blockchain pública, cada transacción relacionada con el token queda registrada de forma inmutable, lo que facilita auditorías y cumplimiento normativo.
2. Configurabilidad: Los ASAs permiten establecer parámetros como congelación, revocación, control de acceso y reglas de transferencia, lo que permite adaptar el comportamiento del token a distintos modelos de negocio o requisitos legales.
3. Interoperabilidad: Al ser un estándar nativo, los tokens ASA pueden interactuar fácilmente con contratos inteligentes, wallets, exchanges y otras aplicaciones del ecosistema Algorand.
4. Eficiencia operativa: La infraestructura de Algorand permite procesar miles de transacciones por segundo con tiempos de confirmación inferiores a los 5 segundos, lo que mejora la experiencia del usuario y reduce costos operativos.
11.1.3 Interoperabilidad del protocolo
El sistema está compuesto por una arquitectura modular que expone sus componentes, conectores y funcionalidades a través de un esquema de autorización y autenticación robusto. Este esquema permite controlar el acceso a los distintos servicios del ecosistema, garantizando la seguridad, trazabilidad y cumplimiento normativo en todas las operaciones.
Uno de los principales objetivos de esta infraestructura es habilitar el desarrollo de soluciones orientadas a la representación digital de activos del mundo real. La arquitectura permite que estos activos sean representados de forma estandarizada facilitando su interoperabilidad.
El sistema también está diseñado para integrarse con infraestructuras financieras tradicionales y digitales, incluyendo rampas de entrada y salida entre monedas fiduciarias y activos digitales. Estas rampas permiten la conversión segura y regulada entre diferentes formas de valor, y están respaldadas por licencias y mecanismos de cumplimiento que aseguran la alineación con marcos regulatorios locales e internacionales.
Además, la arquitectura incluye módulos especializados para la gestión de activos digitales, que permiten la compra, venta y tenencia. Estos módulos operan bajo principios de transparencia, seguridad y eficiencia, y están conectados a mecanismos de liquidez que permiten la ejecución de operaciones en tiempo real.
11.1.4 Algoritmo de consenso
La cadena de bloques de Algorand utiliza un protocolo de Acuerdo Bizantino descentralizado que aprovecha la prueba pura de participación (Pure POS). Esto significa que puede tolerar a los usuarios malintencionados y lograr un consenso sin una autoridad central siempre que una gran mayoría de la participación esté en manos no maliciosas.
Este protocolo permite procesar muchas transacciones rápidamente sin sacrificar la descentralización. Las blockchains Proof of Stake (PoS) son escalables, pero a menudo a costa de un pequeño número de validadores que tienen grandes cantidades en stake que dominan las aprobaciones de bloques.
El mecanismo de consenso PPoS de Algorand elige validadores y bloquea proponentes al azar de cualquiera que haya hecho staking y generado una clave de participación. La posibilidad de ser elegido está directamente relacionada con la proporción del stake del participante con respecto a la cantidad total en staking.
11.1.5 Mecanismos de incentivo para asegurar las operaciones y comisiones aplicables
Los activos digitales ofrecidos operan sobre la blockchain de Algorand, la cual ha sido diseñada para ofrecer un entorno altamente eficiente, accesible y seguro. El protocolo
emplea un enfoque innovador de consenso basado en Pure Proof-of-Stake (PPoS), que permite una participación abierta y descentralizada, donde los incentivos están alineados con la seguridad, la estabilidad y la gobernanza de la red.
Los mecanismos de incentivo en Algorand se estructuran principalmente en torno a dos pilares:
1. Staking no bloqueado: A diferencia de otros protocolos que requieren el bloqueo de fondos para participar en la validación, Algorand permite que cualquier usuario con ALGO en su cuenta participe indirectamente en el consenso. Esto fomenta una amplia distribución de participación sin comprometer la liquidez de los activos.
2. Gobernanza descentralizada: Los usuarios pueden optar por participar activamente en la gobernanza del protocolo, lo que implica votar sobre decisiones clave del ecosistema. A cambio, reciben recompensas proporcionales a su compromiso y participación, fortaleciendo el modelo de sostenibilidad y alineación de intereses entre usuarios y desarrolladores.
En cuanto a las comisiones por transacción, Algorand se destaca por su estructura de costos extremadamente baja, fija y predecible. Cada transacción estándar incurre en una comisión mínima de 0.001 ALGO, lo que permite realizar operaciones de forma económica incluso a gran escala. Esta característica convierte al protocolo en una solución ideal para aplicaciones de pagos, finanzas descentralizadas (DeFi), emisión de activos digitales y micropagos, donde la eficiencia operativa es crítica.
11.1.6 Contrato Inteligente
Los contratos inteligentes de Algorand (ASC1) son programas autoejecutables en la Blockchain de Algorand. Son implementados por un lenguaje propio llamado TEAL (Transaction Execution Approval Language), diseñado para ser seguro, eficiente y determinista. A diferencia de otros entornos de contratos inteligentes que permiten ejecución arbitraria de código, TEAL se basa en un modelo de ejecución basado en lógica de aprobación de transacciones, lo que reduce significativamente los riesgos de seguridad y mejora la previsibilidad del comportamiento del contrato.
Características clave de TEAL y los contratos inteligentes en Algorand:
1. Seguridad y determinismo: Al ser un lenguaje basado en lógica de aprobación, TEAL evita ejecuciones no deterministas, lo que mejora la seguridad y facilita la auditoría.
2. Bajo costo de ejecución: La ejecución de contratos inteligentes en Algorand mantiene la misma política de comisiones bajas y predecibles, lo que permite su uso en aplicaciones de alto volumen sin afectar la viabilidad económica.
11.1.7
La custodia de activos digitales en entornos blockchain requiere un enfoque integral que combine prácticas de seguridad física, lógica y organizacional para proteger tanto los fondos como la información sensible asociada. En este contexto, se implementan mecanismos avanzados que garantizan la integridad, disponibilidad y confidencialidad de los activos bajo gestión.
Entre las medidas más relevantes se encuentran:
1. Autenticación multifactor (MFA): Se exige la verificación en múltiples niveles para acceder a sistemas críticos, reduciendo el riesgo de accesos no autorizados.
2. Multifirma: Los activos se almacenan con esquemas de firma múltiple que requieren la aprobación de varias partes para ejecutar transacciones, lo que mitiga riesgos operativos y de custodia.
3. Cifrado robusto de datos y llaves privadas: Se emplean algoritmos criptográficos avanzados para proteger la información sensible, incluyendo el uso de módulos de seguridad hardware (HSM) para el resguardo de claves.
4. Encriptacion de private key con algoritmo AES256: Este método garantiza que la clave permanezca segura, ya que se transforma en un formato ilegible sin la contraseña adecuada, la cual se obtiene desde una bóveda de claves. Así se refuerza la seguridad de los activos digitales de los usuarios.
5. Segmentación de infraestructura y protección perimetral: La arquitectura tecnológica se diseña con capas de aislamiento entre componentes, firewalls, y sistemas de detección de intrusos para prevenir accesos indebidos.
6. Monitoreo continuo y respuesta a incidentes: Se integran sistemas de gestión de eventos e información de seguridad (SIEM) y centros de operaciones de seguridad (SOC) que permiten la detección temprana de amenazas y una respuesta coordinada ante incidentes.
7. Auditorías externas e internas periódicas: Se realizan revisiones sistemáticas de los controles de seguridad, tanto por equipos internos como por entidades independientes, para validar el cumplimiento de políticas y estándares.
8. Cumplimiento normativo y estándares internacionales: Las operaciones de custodia se alinean con marcos regulatorios como KYC/AML, así como con estándares reconocidos como ISO/IEC 27001 y NIST, garantizando prácticas seguras y transparentes.
9. Cultura organizacional de seguridad: Se promueve activamente la capacitación continua, simulacros de seguridad y programas de concientización para todos los colaboradores, con el objetivo de reducir riesgos operativos, financieros y reputacionales.
11.1.8 Funcionamiento del Registro Descentralizado
Para la generación de Wallets de los usuarios se utiliza Wallet as a Services (WaaS), se genera una dirección en blockchain junto con su clave privada. Luego, se obtiene una contraseña de encriptación desde una bóveda de claves segura, y se procede a cifrar la clave privada utilizando el algoritmo AES256. Una vez encriptada, la wallet es entregada al usuario.
Creación
Para la generación de Tokens se utiliza Crypto As a Services (CaaS), en dónde se realiza la infraestructura necesaria para que se pueda hacer la generación y gestión de los tokens para los clientes.
Transferencia
Las transferencias de activos son una operación fundamental en el ecosistema de Algorand, ya que permiten el movimiento de ASA entre cuentas. Estas transacciones forman la columna vertebral de la economía de tokens, lo que permite el comercio, la distribución y la circulación general de activos en la cadena de bloques.
Congelamiento
La capacidad de congelación permite a los emisores de activos suspender temporalmente la transferencia de sus activos para cuentas específicas. Esta función es especialmente útil para los activos que requieren comprobaciones periódicas de cumplimiento, necesitan aplicar restricciones comerciales o deben responder a incidentes de seguridad. Una vez que se congela una cuenta, no puede transferir el activo hasta que la dirección de congelación designada levante el congelamiento.
Eliminación
La eliminación de un ASA (Algorand Standard Asset) es una operación administrativa que permite al creador del activo desactivarlo de forma permanente dentro del ecosistema de Algorand. Esto impide cualquier futura transferencia o interacción con él. Esta función es útil para cerrar ciclos de vida de activos o retirar instrumentos digitales que ya no son necesarios, manteniendo la trazabilidad y transparencia propias de la tecnología blockchain.
11.1.9 Flujo de Tokens dentro de la plataforma de Digital Exchange S.A. de C.V.
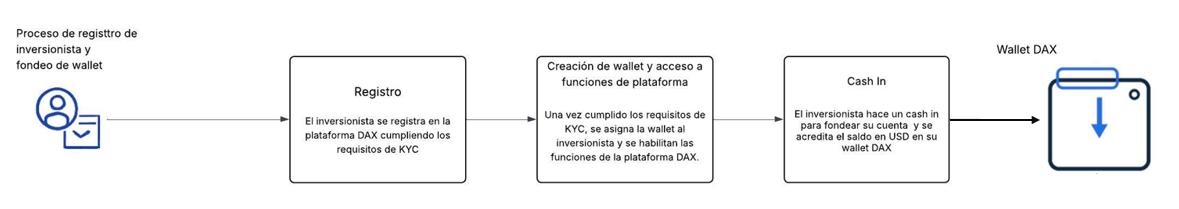
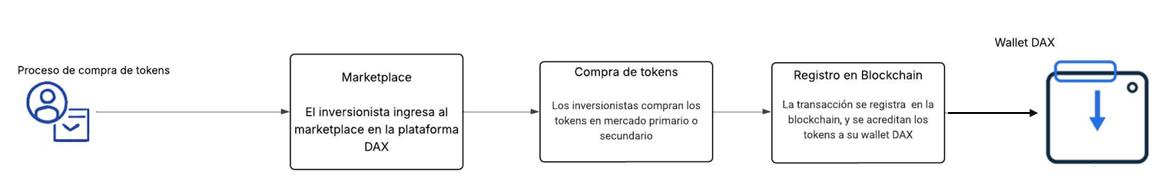
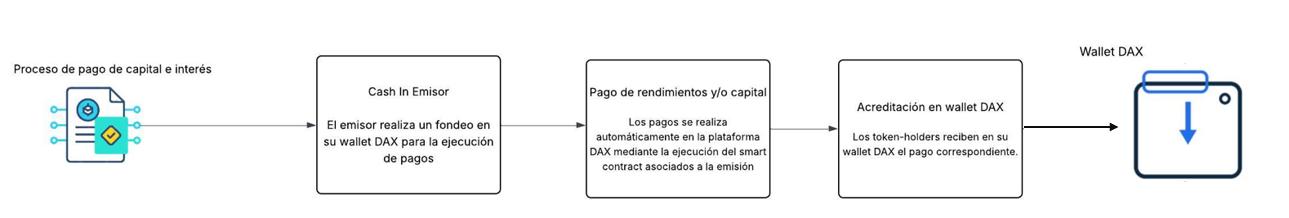
Todo el proceso de inversión incluyendo el registro de inversionistas, fondeo de wallets, negociación de tokens, registro de transacciones, pagos de capital e intereses, y retiros de fondos se realiza exclusivamente a través de la plataforma de Digital Exchange S.A. de C.V. (DAX). Gracias a la infraestructura basada en blockchain y contratos inteligentes el flujo completo de la emisión garantiza seguridad, transparencia, trazabilidad y cumplimiento normativo en cada etapa del ciclo de inversión.
1. Proceso de registro y fondeo de wallet:
El inversionista inicia registrándose en la plataforma DAX, cumpliendo con los requisitos de verificación KYC. Una vez aprobado, se le asigna una wallet dentro de la plataforma. Esta wallet le permite acceder a todas las funciones disponibles. Para comenzar a operar, el inversionista debe realizar un “cash in”, fondeando su cuenta según los mecanismos establecidos en la plataforma
2. Proceso de compra de tokens:
Con fondos disponibles en su wallet, el inversionista accede al marketplace de la plataforma DAX. Allí puede adquirir tokens en el mercado primario o secundario, según la oferta disponible. Cada compra se registra en la blockchain, garantizando transparencia y trazabilidad. Los tokens adquiridos se acreditan automáticamente en la wallet del inversionista.
3. Proceso de pago de capital e interés:
El emisor fondea su wallet a través del procedimiento establecido por DAX. La plataforma ejecuta los pagos de forma automática mediante smart contracts vinculados a la emisión. Los inversionistas reciben los rendimientos o el capital correspondiente directamente en sus wallets.
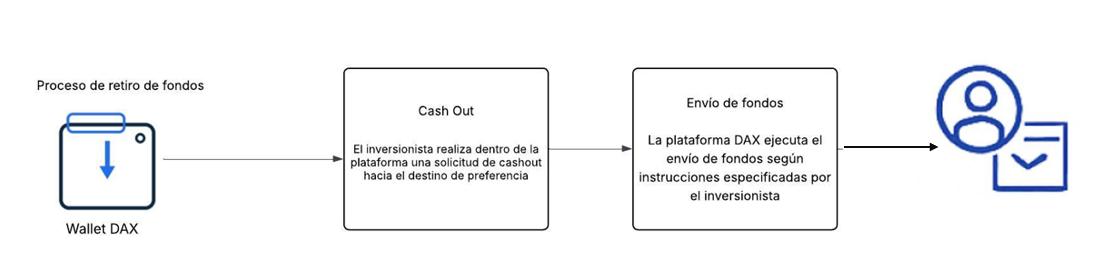
4. Proceso de retiro de fondos (Cash out):
Si el inversionista desea retirar sus fondos, puede realizar una solicitud de “cash out” desde la plataforma DAX según los mecanismos establecidos. Una vez procesada, la solicitud se realiza el envío de fondos conforme a las instrucciones del inversionista, completando así el ciclo de inversión de forma segura y eficiente.
11.1.9 Vinculación del token a un Smart contract
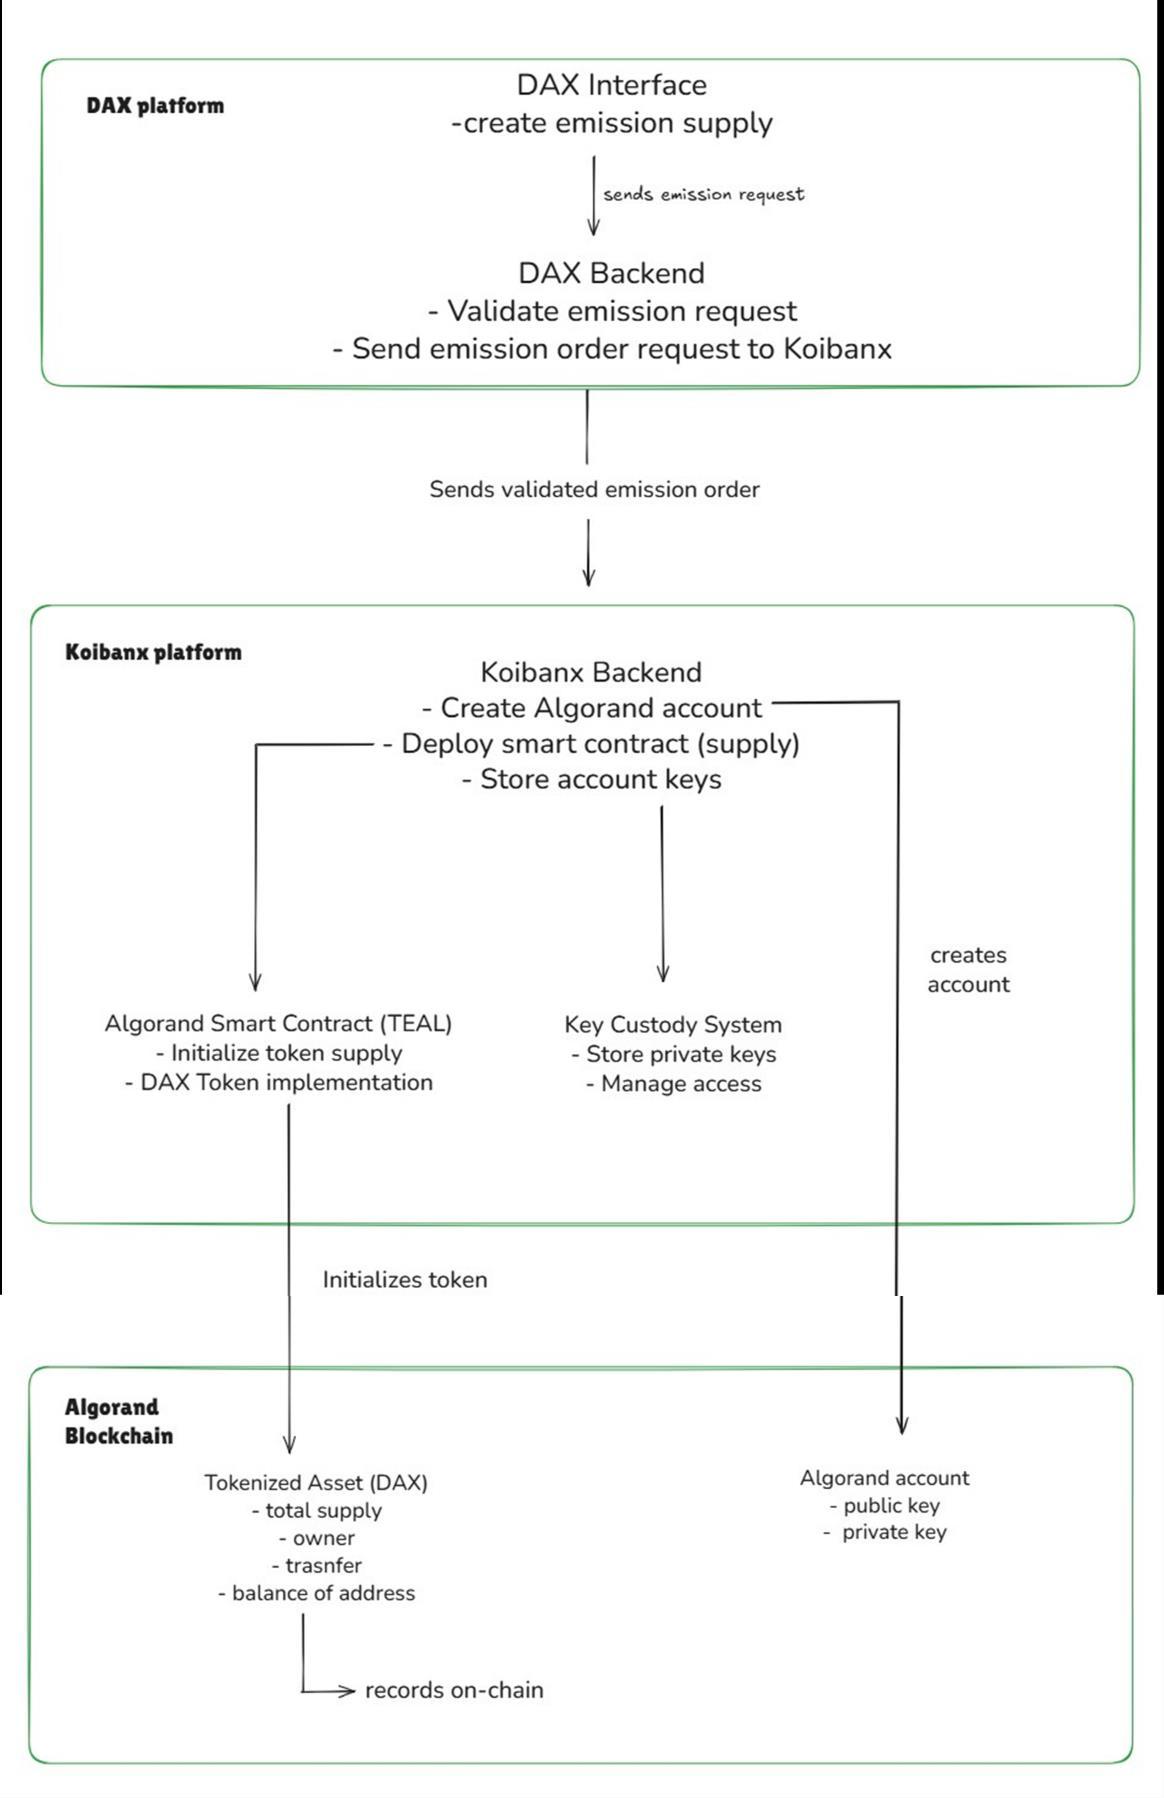
La emisión de cada token se realiza mediante un proceso estructurado que inicia en la plataforma DAX, donde se genera la solicitud de emisión para su creación en la blockchain.
La creación del token se realizada en el marco de las características autorizadas por la CNAD en el presente Documento de información relevante acorde a las condiciones de mercado para la negociación de cada serie, asegurando desde su creación que las condiciones pactadas de cara al inversor se cumplan desde el origen. Una vez validada, se crea una cuenta en Algorand y despliega el contrato inteligente que define el suministro del token, estableciendo las reglas de propiedad, transferencia y balance. Este contrato, implementado en TEAL, es el núcleo que asegura la transparencia y la inmutabilidad de las condiciones acordadas.
Posteriormente, se almacenan las llaves privadas y gestiona el acceso seguro, registrando en la blockchain de Algorand toda la información relevante: suministro total, dirección del propietario y movimientos del token. Este registro on-chain permite a los inversionistas verificar en tiempo real la naturaleza del activo, su origen y cualquier transacción, garantizando trazabilidad completa y confianza en el cumplimiento de las condiciones.
La gestión del almacenamiento, mantenimiento y transferencia de la emisión se realiza mediante un sistema de custodia seguro integrado en la plataforma DAX, la cual implementa mecanismos de control de acceso y cifrado para garantizar la integridad y confidencialidad de los activos. En cuanto a las billeteras, cada emisión se vincula a una cuenta Algorand única, cuya dirección pública se utiliza para registrar en la blockchain el suministro total, el propietario inicial y las transferencias posteriores. Esta dirección, junto con el contrato inteligente, permite la verificación on-chain de todas las operaciones, asegurando trazabilidad completa y transparencia.
La dirección del contrato inteligente está disponible permanentemente en el marketplace de DAX, en el apartado de cada emisión que se realice. De igual forma se comunicará en el aviso de oferta pública de cada serie.
Esquemáticamente la creación de los contratos inteligentes se realizada de la siguiente manera:
La inversión en Activos Digitales es especulativa en su naturaleza, por ende, incluye un cierto grado de riesgo. Por lo que los inversionistas potenciales deben considerar cuidadosamente el siguiente resumen de ciertos riesgos.
Riesgo de mercado: Este riesgo está relacionado con las fluctuaciones en el valor de mercado de los activos de Banco Industrial El Salvador, Sociedad Anónima, en el mercado secundario. El Banco Industrial El Salvador, Sociedad Anónima, reporta a la Junta Directiva y Comité de Riesgos la exposición de la compañía al riesgo de tasa de interés.
Riesgo crediticio: Es la posibilidad de pérdida, debido al incumplimiento de las obligaciones contractuales asumidas por una contraparte, entendida esta última como un prestatario o un emisor de deuda. Es gestionado por la Compañía bajo cumplimiento de la Ley de Bancos, su reglamento y normas e instructivos relacionados, además de monitoreado por la Junta Directiva y el Comité de Riesgos.
Riesgo de liquidez: El riesgo de liquidez es la posibilidad de incurrir en pérdidas por no disponer de los recursos suficientes para cumplir con las obligaciones asumidas y no poder desarrollar el negocio en las condiciones previstas. Se detalla a la Junta Directiva y Comité de Riesgos tipos de inversiones y rendimiento, montos disponibles y comprometidos, proyecciones de egresos estimados mensualmente, se realiza un monitoreo de gasto administrativo de forma mensual y proyecciones estimadas. La composición de reservas también es monitoreada.
Riesgo operacional: Es la posibilidad de incurrir en pérdidas, debido a las fallas en los procesos, el personal, los sistemas de información y a causa de acontecimientos externos; incluye el riesgo legal. El Banco Industrial El Salvador, S.A., gestiona el riesgo operacional a través de un monitoreo de los eventos con procedimientos y controles para mitigar los riesgos asociados a ellos.
Riesgo reputacional: El riesgo reputacional es la posibilidad de incurrir en pérdidas por producto del deterioro de imagen de la sociedad. La Compañía lo gestiona a través de una política de Gobierno Corporativo, políticas que definen lineamientos éticos y valores, como el Código de Ética Empresarial, Política de Conflicto de Intereses.
Riesgo de Lavado de Dinero y de Activos, Financiación del Terrorismo y la Financiación de la Proliferación de Armas de Destrucción Masiva: es la posibilidad de pérdida o daño que puede sufrir la entidad por su propensión o vulnerabilidad a ser utilizada directa o indirectamente o a través de sus operaciones como instrumento para el lavado de dinero o activos, canalización de recursos hacia la realización de actividades terroristas, financiación del terrorismo y la financiación de la proliferación de armas de destrucción masiva.
12.2
Riesgo de liquidez: El riesgo de liquidez de un inversionista en la presente emisión está relacionado con la incertidumbre en la comercialización en mercado secundario. Este
riesgo es mitigado debido a que Banco Industrial cuenta con un proceso continuo y documentado para identificar, medir, controlar y mitigar, monitorear y comunicar el riesgo de liquidez. Este incluye un marco robusto que ofrece una proyección completa de la posición de liquidez.
Riesgo de mercado: El riesgo de mercado se refiere a las posibles pérdidas en las que pueden incurrir los inversionistas debido a cambios en los precios, ocasionado por variables exógenas que atienden al mecanismo de libre mercado. Para añadir, los tokens se podrán negociar en mercado secundario con el objetivo de poder tener cierta liquidez sobre los mismos.
Competencia: La empresa enfrenta un alto nivel de competencia de otras empresas bancarias, algunas muy bien capitalizadas y de trayectoria internacional, que puede afectar de manera importante los resultados financieros de la empresa. La planificación adecuada, tecnología de vanguardia, fuerza de ventas propietarias son algunas de las herramientas que utiliza Banco Industrial El Salvador para ser competitivo y lograr objetivos.
Sistemas y Tecnologías: Existe una gran dependencia en sistemas informáticos, programas, equipos tecnológicos y cualquier interrupción o falla de los mismos puede causar serios problemas. Banco Industrial El Salvador tiene experiencia en el área de tecnología tanto lidiando con suplidores y consultores externos como en desarrollos internos.
12.3 Riesgos de los activos digitales
Riesgo tecnológico: Se refiere a las posibles fallas técnicas que pueden surgir en el uso de tecnologías como los contratos inteligentes, los cuales pueden contener errores de programación o vulnerabilidades que comprometan su funcionamiento. Además, existe una fuerte dependencia de la infraestructura digital, como las plataformas blockchain y las billeteras digitales, lo que implica que cualquier interrupción o falla en estos sistemas puede afectar la operación. También se deben considerar los riesgos de ciberseguridad, como ataques de phishing o hackeos, que pueden poner en peligro los activos digitales y la información sensible.
Mitigantes:
✓ Auditorías de seguridad a contratos inteligentes.
✓ Uso de plataformas blockchain consolidadas y probadas.
✓ Implementación de medidas robustas de ciberseguridad (MFA, firewalls, monitoreo).
Riesgo legal y regulatorio: El entorno legal y regulatorio en torno a los activos digitales y tokens aún está en evolución. Cambios en las normativas podría afectar o implicar cambios en la emisión.
Mitigantes:
✓ Monitoreo constante de cambios regulatorios.
✓ Diseño del token conforme a marcos legales existentes.
Riesgo de contraparte: Este riesgo se presenta cuando una de las partes involucradas en la operación, como el emisor, no cumple con sus obligaciones. La falta de ejecución oportuna de los pagos vinculados al token puede afectar la confianza de los inversionistas y la viabilidad del instrumento financiero.
Mitigantes:
✓ Evaluación de solvencia y reputación de las contrapartes.
✓ Uso de contratos inteligentes con ejecución automática de pagos.
✓ Garantías o colaterales en caso de incumplimiento.
Riesgo operativo: Incluye errores humanos o fallas en los procesos internos relacionados con la gestión, emisión o liquidación de los tokens. Estos errores pueden deberse a una falta de experiencia, procedimientos inadecuados o problemas técnicos.
Mitigantes:
✓ Capacitación del personal en procesos digitales.
✓ Automatización de procesos críticos.
✓ Procedimientos documentados y controles internos.
Riesgo de mercado: Los tokens pueden enfrentar baja liquidez en los mercados secundarios, lo que dificulta su compra o venta a precios justos. Además, la volatilidad en los precios puede generar incertidumbre para los inversionistas, afectando la estabilidad del valor del token y su atractivo como instrumento financiero.
Mitigantes:
✓ Estrategias de promoción para aumentar la adopción del token.
✓ Mecanismos de estabilización de precios (como reservas o market makers).
Riesgo de custodia: Este riesgo se relaciona con la posibilidad de pérdida de los activos digitales de los tenedores bajo la custodia de una plataforma.
Mitigantes:
✓ Esquema Custodial.
✓ Segmentación de claves privadas y respaldo seguro.
12.4 Riesgos asociados a la tecnología utilizados
La emisión de activos digitales sobre la blockchain de Algorand implica el uso de tecnologías avanzadas que, si bien ofrecen múltiples beneficios, también presentan riesgos inherentes que deben ser gestionados adecuadamente. A continuación, se detallan los principales riesgos tecnológicos asociados, junto con las medidas mitigantes implementadas para reducir su impacto.
12.4.1 Riesgo de Seguridad en la Infraestructura Blockchain
La exposición a ciberataques, vulnerabilidades en contratos inteligentes o errores en la implementación de nodos puede comprometer la integridad de los activos digitales y la red.
Mitigantes:
1. Uso de criptografía avanzada (VRF, clasificación criptográfica).
2. Autenticación multifactor (MFA) y billeteras multifirma.
3. Monitoreo continuo mediante SIEM/SOC.
4. Auditorías periódicas internas y externas.
12.4.2 Riesgo de Interoperabilidad con Infraestructuras Tradicionales
La integración con sistemas financieros tradicionales y otras redes blockchain puede enfrentar desafíos técnicos, operativos y regulatorios.
Mitigantes:
1. Arquitectura modular con conectores estandarizados.
2. Cumplimiento normativo (KYC/AML, ISO/IEC 27001).
3. Rampas reguladas de entrada/salida entre monedas fiduciarias y digitales.
12.4.3 Riesgo de Custodia de Activos Digitales
La pérdida, robo o acceso no autorizado a claves privadas puede resultar en la pérdida irreversible de activos.
Mitigantes:
1. Uso de esquemas multifirma.
2. Cifrado robusto y módulos HSM para resguardo de claves.
3. Segmentación de infraestructura y protección perimetral.
4. Cultura organizacional de seguridad y capacitación continua.
12.4.4 Riesgo de Fallos en Contratos Inteligentes
Errores en la lógica de los contratos inteligentes pueden generar pérdidas financieras o comportamientos no deseados.
Mitigantes:
1. Uso de TEAL, lenguaje determinista y seguro.
2. Herramientas de desarrollo para facilitar auditorías.
3. Pruebas exhaustivas y revisión por pares antes del despliegue.
12.4.5 Riesgo Regulatorio y de Cumplimiento
Cambios en la legislación o en los marcos regulatorios pueden afectar la operación, aceptación o legalidad de los activos digitales emitidos.
Mitigantes:
1. Alineación con marcos regulatorios locales e internacionales.
2. Infraestructura preparada para adaptarse a requerimientos legales.
3. Registro transparente e inmutable de transacciones en blockchain.
12.4.6 Riesgo de Fricciones en la Experiencia del Usuario
La complejidad técnica de la tecnología blockchain puede dificultar la adopción por parte de usuarios no especializados.
Mitigantes:
1. Interfaces amigables y simplificadas para usuarios finales.
2. Documentación clara y soporte técnico accesible.
3. Automatización de procesos críticos mediante contratos inteligentes.
12.5 Políticas de gestión de riesgos del emisor
12.5.1 Antecedentes
La Gestión Integral de Riesgos en Banco Industrial El Salvador, S.A. se considera como un sistema de gestión que involucra a todas las áreas y empleados del Banco; y cuyo objetivo, además del cumplimiento de la normativa vigente, es la identificación, medición, control, mitigación, monitoreo y comunicación de todos los riesgos a los que está expuesta la entidad, así como las interrelaciones que surgen entre estos para lograr un cumplimiento adecuado de las metas estratégicas de la institución.
12.5.2 Estructura organizativa para la gestión integral de riesgos











12.5.3 Riesgo de liquidez






Banco Industrial El Salvador, S.A. define el riesgo de liquidez como la posibilidad de incurrir en pérdidas por no disponer de los recursos suficientes para cumplir con las obligaciones asumidas, incurrir en costos excesivos y no poder desarrollar el negocio en las condiciones previstas.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo de Liquidez
2. Plan de Contingencia de Liquidez y Estrategia para Mitigar Crisis de Liquidez
3. Política de Solvencia
Metodologías, sistemas y herramientas utilizadas: El sistema de gestión de riesgo de liquidez es un proceso continuo y documentado cuyo objetivo principal es la identificación, medición, control, mitigación y comunicación de los diferentes riesgos de liquidez.
El marco interno para su gestión se desarrolla en el “Manual para la Gestión del Riesgo de Liquidez”, el cual incluye:
1. Las funciones y responsabilidades de las áreas involucradas en la gestión del riesgo de liquidez.
2. Niveles mínimos de liquidez, concentración y de exposición al riesgo de liquidez.
3. Indicadores de alerta temprana (Plan de Contingencia de Liquidez y Estrategia para Mitigar Crisis de Liquidez).
4. Cálculo de activos líquidos de alta calidad y libres de cualquier gravamen.
5. Las metodologías y herramientas para la cuantificación y medición del riesgo de liquidez:
a. Indicadores de Exposición al Riesgo de Liquidez (normativos e internos).
b. Cuadros de Liquidez por Plazo de Vencimiento.
c. Valor en Riesgo de Liquidez (VaR, por sus siglas en inglés).
d. Coeficiente de Cobertura de Liquidez (LCR, por sus siglas en inglés).
e. Tasa de Renovación en Depósitos a Plazo Fijo.
f. Pruebas de tensión de liquidez normativas e internas (Stresstesting).
Pruebas Retrospectivas (Back-testing).
12.5.4 Riesgo de mercado
Banco Industrial El Salvador, S.A. define el riesgo de mercado como la posibilidad de pérdida, producto de movimientos en los precios de mercado que generan un deterioro de valor en las posiciones dentro y fuera del balance o en los resultados financieros de la entidad.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo de Mercado
Metodologías, sistemas y herramientas utilizadas: El sistema de gestión de riesgo de mercado es un proceso continuo y documentado cuyo objetivo principal es la identificación, medición, control mitigación y comunicación de los diferentes riesgos de liquidez.
El marco interno para la gestión desarrolla en el “Manual para la Gestión del Riesgo de Liquidez”, el cual incluye:
1. Las funciones y responsabilidades de las áreas involucradas en la gestión del riesgo de mercado.
2. Para el Banco, el principal riesgo de mercado asumido es el riesgo de tasa de interés que aplica a todos los activos y pasivos sensibles a los tipos de interés. No obstante, a lo anterior, se ha considerado también el riesgo de precio como la pérdida potencial en valor del portafolio de inversiones para un horizonte y nivel de confianza establecido; así como el riesgo de tipo de cambio que se define como la contingencia de incurrir en pérdidas como consecuencia de movimientos en los tipos de cambio que afectan adversamente el valor de las posiciones en moneda extranjera.
3. Indicadores de monitoreo para cada factor de riesgo de mercado, límites de asunción para los mismos, así como las medidas de mitigación ante potenciales desviaciones respecto a los niveles permitidos.
4. Las metodologías y herramientas para la cuantificación y medición del riesgo de mercado:
a. Riesgo de Tasa de Interés:
b. Impacto en Margen Financiero (Riesgo de Tasa de Interés de Corto Plazo).
c. VaR de Tasa de Interés (Riesgo de Tasa de Interés de Largo Plazo).
d. Riesgo de Precio (VaR de la cartera de inversiones).
e. Riesgo de Tipo de Cambio (VaR por tipo de cambio).
f. Monitoreo del Portafolio de Inversiones.
g. Seguimiento a la Evolución del Margen Financiero.
h. Monitoreo de Factores Externos de Riesgo de Mercado.
i. Pruebas de Tensión (Stress-testing).
12.5.5 Riesgo país
BIES define el riesgo de país como el que se asume al mantener o comprometer recursos en algún país extranjero, por los eventuales impedimentos para obtener su recuperación derivado de efectos adversos en el entorno económico, social, político o por desastres naturales que ocurran en el país donde se localiza la fuente que genera los flujos de fondos de la contraparte. El riesgo país comprende el riesgo soberano, el riesgo político y el de transferencia.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo de País
Metodologías, sistemas y herramientas utilizadas: El sistema de gestión de riesgo país es un proceso continuo y documentado cuyo objetivo principal es la identificación, medición, control mitigación y comunicación de los diferentes riesgos de liquidez.
El marco interno para la gestión se desarrolla en el “Manual para la Gestión del Riesgo País”, el cual incluye:
1. Las funciones y responsabilidades de las áreas involucradas en la gestión del riesgo país.
2. Los criterios para la evaluación y clasificación del riesgo país.
3. Las políticas, metodologías y procedimientos para la gestión del riesgo país, entre las que se destacan:
a. Elaboración y actualización de expedientes por riesgo país.
b. Preparación del “Resumen de los Activos Objeto de Riesgo País”.
c. Elaboración de proyección de reservas por riesgo país previo a cierre contable mensual.
d. Metodología interna para la evaluación y clasificación del riesgo país.
12.5.6 Riesgo crédito
Banco Industrial El Salvador, S.A. define como la posibilidad de sufrir una pérdida originada por el incumplimiento de las obligaciones contractuales de pago. El incumplimiento suele estar motivado por una disminución en la solvencia de los prestatarios por problemas de liquidez, pérdidas continuadas, quiebras, disminución de los ingresos, aumento de los tipos de interés y desempleo en el caso de las familias, aunque también puede producirse por falta de voluntad de pago.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo de Crédito
Metodologías, sistemas y herramientas utilizadas: El sistema de gestión de riesgo de crédito es un proceso continuo y documentado cuyo objetivo principal es la identificación, medición, control, mitigación y comunicación de los diferentes riesgos de crédito.
El marco interno para la gestión se desarrolla en el “Manual para la Gestión del Riesgo de Crédito”, el cual incluye:
1. Proponer, gestionar e implementar las metodologías y herramientas para la gestión del riesgo de crédito con el fin de gestionar oportunamente dicho riesgo.
2. Dar cumplimiento a las políticas de gestión de Riesgo de Crédito, así como del monitoreo y seguimiento del riesgo.
3. Procurar el seguimiento mensual al comportamiento de los límites de Riesgo de Crédito y concentración crediticia, debiendo presentar al Comité de Riesgos y Junta Directiva un informe con los resultados de dicho seguimiento.
4. Las metodologías y herramientas para la cuantificación y medición del riesgo
5. de crédito:
a. Cálculo de pérdida esperada.
b. Cálculo de la pérdida inesperada por Riesgo de Crédito.
c. Establecimiento de Límites de Riesgo de Crédito.
d. Establecimiento de Límites de Concentración Crediticia.
e. Elaboración de Pruebas de Tensión a la cartera.
12.5.7 Riesgo legal
Consiste en la posibilidad de ocurrencia de pérdidas por fallas en la ejecución de contratos, o incumplimiento de normas, así como a factores externos por cambios regulatorios o procesos judiciales.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo de Legal
Metodologías, sistemas y herramientas utilizadas: La gestión de riesgo legal es el proceso mediante el cual se identifica, monitorea, controla, previene y mitiga el riesgo legal. Para cumplir con lo anterior, se desarrollan en el “Manual de Gestión de Riesgo Legal” los siguientes aspectos:
1. Funciones y responsabilidades de funcionarios encargados de la Gestión del Riesgo Legal.
2. Políticas Generales
3. Formalización de Contratos en los cuales se dictaminen responsables de su elaboración, tomando en cuenta las condiciones objetivas de la entidad y la protección de sus intereses.
4. Resoluciones Judiciales y Administrativas
12.5.8 Riesgo reputacional
Banco Industrial El Salvador, S.A. define como riesgo reputacional la posibilidad de incurrir en pérdidas, producto del deterioro de imagen de la entidad, debido al incumplimiento de leyes, normas internas, códigos de gobierno corporativo, códigos de conducta, lavado de dinero, entre otros.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo Reputacional
Metodologías, sistemas y herramientas utilizadas: El sistema de gestión de riesgo de reputacional es un proceso continuo cuyo objetivo principal es la identificación, medición, control, mitigación y comunicación de los diferentes riesgos.
El marco interno para la gestión se desarrolla en el “Manual para la Gestión del Riesgo de Reputacional”, el cual incluye:
1. Reglas Básicas para manejo de redes sociales.
2. Monitoreo de menciones en las redes sociales institucionales.
12.5.9 Riesgo operacional
Banco Industrial El Salvador, S.A. define como riesgo operacional la posibilidad de incurrir en pérdidas debido a fallas en los procesos, de las personas, en los sistemas de información y a causa de acontecimientos externos.
Mitigantes:
Para la administración de este riesgo, Banco Industrial El Salvador, S.A. cuenta con políticas, metodologías, sistemas y herramientas que le permiten monitorear a través de indicadores la evolución del riesgo y coordinar la gestión del mismo entre las diferentes instancias y equipos involucrados.
Políticas para la gestión del riesgo:
1. Manual para la Gestión del Riesgo Operacional
2. Plan de Continuidad del Negocio
Metodologías, sistemas y herramientas utilizadas: El sistema de gestión de riesgo de operacional es un proceso continuo y documentado cuyo objetivo principal es la identificación, medición, control mitigación y comunicación de los diferentes riesgos de operacionales.
El marco interno para la gestión se desarrolla en el “Manual para la Gestión del Riesgo de Operacional”, el cual incluye:
1. Captura y seguimiento de los eventos de riesgo operacional.
2. Flujos de procesos donde se identifican los riesgos.
3. Captura de los riesgos en Matrices de Riesgo, Fallas y Controles.
4. Cálculo del Indicador de Gasto por Riesgo Operacional y del Indicador Básico.
5. Plan de Continuidad del Negocio aplicando la metodología de Análisis de Impacto al Negocio.
6. Informe de opinión de riesgos para nuevos productos o servicios.
7. Gestionar la capacitación a los colaboradores con el objetivo de fortalecer las buenas prácticas para una adecuada gestión de riesgos y generación de cultura de riesgos a todo nivel.
13.1 Resolución de disputas
El arbitraje será el mecanismo principal para resolver cualquier disputa que surja en virtud del presente acuerdo.
13.2 Jurisdicción predeterminada para la resolución de disputas
La Jurisdicción para la resolución de conflictos será la República de El Salvador, lo que proporciona un recurso legal claro y ejecutable para la resolución de disputas.
13. Información adicional
Esta disposición establece claramente que todos los activos digitales, representados por tokens emitidos por el emisor, son inequívocamente propiedad de los titulares de los tokens, incluso en caso de insolvencia financiera del emisor o durante escenarios de liquidación. Los intereses y derechos de propiedad asociados a los tokens se reconocen y mantienen como pertenecientes exclusivamente a los titulares de los tokens, independientemente de la situación financiera del emisor.
En caso de insolvencia o quiebra del emisor, el proceso de liquidación debe ser gestionado por agentes designados y cualificados, expertos en manejar las complejidades de la liquidación y distribución de activos, de conformidad con las leyes y reglamentos aplicables de la jurisdicción.
En caso de mora se deberá seguir un proceso ejecutivo regulado en los artículos cuatrocientos cincuenta y siete, y siguientes del Código Procesal Civil y Mercantil.
Con el fin de preservar la integridad institucional y asegurar el cumplimiento de las normativas aplicables, se establece de manera expresa la prohibición de realizar modificaciones a las características o condiciones de la emisión sin contar con la autorización previa de la Comisión Nacional de Actividades Deportivas (CNAD).
Digital Exchange S.A. de C.V. como PSAD designado para la comercialización será responsable de implementar y mantener en todo momento actualizados los procesos
de KYC y AML aplicables a los inversionistas según lo establecido en la Ley, normas, instructivos o reglamentos pertinentes.
La emisión de activos digitales es en la República de El Salvador y se encuentra regulada principalmente por la Ley de Emisión de Activos Digitales (LEAD), la cual establece el marco jurídico para las ofertas públicas de estos instrumentos, así como los requisitos y obligaciones de emisores, proveedores de servicios de activos digitales y participantes del mercado. Además, en lo que resulte aplicable, dicha emisión se rige por disposiciones contenidas en el Código de Comercio, el Código Civil, el Código Tributario, y el Código Procesal Civil y Mercantil.
Este marco normativo tiene como objetivo brindar certeza jurídica, proteger los intereses de los adquirentes y fomentar el desarrollo eficiente del mercado de activos digitales en el país.
15.1 Régimen Fiscal
El emisor hace constar que la presente emisión se acoge régimen fiscal establecido en el artículo 36 de la Ley de Emisión de Activos Digitales.
15.2 Exenciones fiscales para los Inversionistas
Tanto el valor nominal como los rendimientos o ingresos derivados de los activos digitales están exentos de todo tipo de impuestos, gravámenes, tasas y contribuciones. Esto incluye exenciones del impuesto de transferencia de bienes muebles y prestación de servicios, el impuesto sobre la renta y los impuestos municipales, así como cualquier otro tipo de impuesto, independientemente de su naturaleza. Además, las ganancias de capital o los ingresos ordinarios derivados de la venta o transferencia de activos digitales, incluida la condonación de deudas, también están exentos de impuestos.
15.3 Beneficios fiscales generales
Los emisores, certificadores y proveedores de servicios de activos digitales se benefician de lo dispuesto en el artículo 36 de la Ley de Emisión de Activos Digitales.
15.4 Tratamiento de datos personales
El Emisor y el proveedor de servicios de activos digitales, recolectan datos personales en razón de las actividades propias de la estructuración y negociación de la emisión de activos digitales en la plataforma de Digital Exchange, S.A de C.V., atendiendo los lineamientos de la Ley de Protección de Datos Personales. Los datos personales que se recolectan son ejemplificativos más no taxativos que incluyen: nombre completo, número de identificación, correo electrónico, teléfono, cuenta bancaria e historial financiero.
El tratamiento de los datos se realiza conforme al consentimiento informado del titular para fines de cumplimiento en materia de Lavado de Dinero y Activos y Financiación al Terrorismo, y ejecución de las operaciones propias de la finalidad de la plataforma.
Como medidas de protección, las partes aplican medidas de seguridad técnicas y organizativas como cifrado, control de acceso y protocolos de integridad, los cuales se mantienen en el tiempo en que se negocien los activos digitales.
Los titulares podrán ejercer sus derechos ARCO-POL mediante solicitud al delegado de Protección de Datos, siguiendo el procedimiento establecido en dicha ley, y los lineamientos que determine la Agencia de Ciberseguridad y aplicables para las operaciones a realizar.
15.5
El presente Documento de Información Relevante ha sido elaborado bajo la exclusiva responsabilidad del emisor de los activos digitales, quien asume íntegramente la veracidad, integridad y suficiencia de la información contenida en el mismo.
La inscripción de los activos digitales en el Registro Público de la Comisión Nacional de Activos Digitales (CNAD) no constituye una certificación sobre la calidad del token, ni implica garantía alguna respecto a la solvencia, estabilidad financiera o capacidad de cumplimiento del emisor.
Se advierte al inversionista que es su responsabilidad revisar cuidadosamente todo el contenido de este documento antes de tomar cualquier decisión de inversión. La omisión de esta lectura puede conllevar riesgos significativos, ya que los activos digitales objeto de esta oferta pueden perder su valor total o parcial, pueden no ser siempre negociables en mercados secundarios, y pueden carecer de liquidez en determinados momentos. Asimismo, estos instrumentos no garantizan rendimientos futuros ni ofrecen protección contra pérdidas.
Esta oferta se limita estrictamente a los activos digitales descritos en este documento y no debe interpretarse como una invitación a adquirir otros instrumentos financieros distintos. Además, esta oferta no constituye una propuesta válida en jurisdicciones donde su promoción, comercialización o distribución sea considerada ilegal o esté restringida por normativa local.
El inversionista debe considerar cuidadosamente todos los riesgos asociados a la inversión en activos digitales, incluyendo su naturaleza volátil, la posibilidad de pérdida, la falta de liquidez y la ausencia de derechos patrimoniales o de gobierno sobre la entidad emisora.