ANDERE KIJK OP FINANCE

Nederlandse bedrijven die een vestiging openen in Duitsland, het Verenigd Koninkrijk of verder weg, merken vaak pas in tweede instantie dat ondernemerschap over de grens een tweede werkelijkheid kent. Naast klanten, personeel en omzet zijn er lokale aangiften, rapportages, btw-registraties en culturele verwachtingen. Ook lokale deadlines spelen daarbij een rol. Wie Nederlandse werkwijzen één-op-één toepast in het buitenland, loopt het risico lokale verplichtingen, deadlines of fiscale regels over het hoofd te zien.
Rakesh Ghirah, Partner, Londen & van Holland
Voor accountants- en belastingadvieskantoor Londen & Van Holland behoren zulke grensoverschrijdende vraagstukken tot de kern van de dagelijkse adviespraktijk. Partners Kees Jan Schouten en Rakesh Ghirah hebben daartoe een heldere boodschap: internationale groei vraagt niet alleen ambitie, maar vooral tijdige grip op regels en cijfers. Schouten: “De gemiddelde cliënt spreken we twee tot vier keer per jaar. Naast de jaarcijfers maken we vaak prognoses: waar staat de organisatie over vijf jaar? Daar ontstaat het strategisch advies.”
Een betrouwbare administratie is noodzakelijk, maar krijgt pas betekenis wanneer de cijfers worden verbonden aan de koers van de onderneming. Jaarcijfers kunnen aangeven waar financiering knelt, welke activiteiten waarde creëren en welke onderdelen beter kunnen worden afgebouwd voordat
een verkoopproces begint. “Aan tafel leer je een bedrijf pas echt kennen. Dan begrijp je wat een ondernemer bezighoudt en waar hij naartoe wil. Op basis daarvan kun je eerder adviseren, soms nog voordat hij zelf met een vraag komt.”
Ghirah, gespecialiseerd in fiscale vraagstukken, benadrukt het belang van permanente alertheid. “Fiscaliteit vraagt om voortdurend bijblijven. Nieuwe regelgeving en rechterlijke uitspraken kunnen de praktijk snel veranderen. Wij monitoren die ontwikkelingen en vertalen ze tijdig naar wat ze voor ondernemers betekenen.”
Internationale risico’s
Voor Nederlandse bedrijven in het buitenland is vooral de aanname riskant dat procedures elders ongeveer hetzelfde werken als thuis. Zelfs in Duitsland kan een eenvoudige btw-registratie later kostbaar worden als die te laat of verkeerd is geregeld. Buitenlandse vestigingen vragen daarom om lokale kennis, maar ook om coördinatie vanuit Nederland. Ghirah: “Wij zorgen dat een bedrijfsstructuur past bij de omvang van de organisatie. Die structuur moet fiscaal kloppen en voldoen aan de eisen die eraan worden gesteld. Zodra een ondernemer naar het buitenland gaat, moet je ook kijken of de gekozen structuur niet juist in Nederland problemen oproept.”
Om die reden werkt het kantoor met internationale partners. Vanuit Amsterdam
Londen & Van Holland is een zelfstandig accountantsen belastingadvieskantoor in Amsterdam. Met circa 150 teamleden ondersteunt het ondernemers, internationale bedrijven en expats bij accountancy, belastingadvies, salarisadministratie en bedrijfsstructuren. Het kantoor werkt vanuit IJburg, telt zeventien nationaliteiten en combineert lokale kennis met een internationaal netwerk van vaste, ervaren specialisten en adviseurs.
wordt afgestemd met specialisten in het land waar de onderneming actief is. Dat bleek bijvoorbeeld bij een Britse btw-kwestie, waarbij een Nederlandse onderneming werd geconfronteerd met een forse claim van de Britse Belastingdienst. Via buitenlandse collega’s kon contact worden gelegd, waarna ook de Nederlandse Belastingdienst werd geïnformeerd dat aan een oplossing werd gewerkt.
Kees Jan Shouten, Partner, Londen & van Holland
Internationaal advies draait niet alleen om regels. Het kantoor telt zeventien nationaliteiten en beschikt over medewerkers met uiteenlopende taal- en cultuurkennis, waaronder van Brazilië, China, de Filipijnen, Japan en India. Dat helpt bij deadlines, hiërarchie en toon. Een Japanse ondernemer communiceert anders met een Japanse adviseur dan met een Nederlandse gesprekspartner, zeggen de partners.
Technologie
Ook technologie verandert het vak. Londen & Van Holland werkt met data-analisten, programmeurs en AI om administraties sneller te verwerken, afwijkingen te signaleren en relevante ontwikkelingen
aan klanten te koppelen. Toch vervangen systemen de adviseur niet. Schouten: “Ons werk kan in hoge mate worden geautomatiseerd. Daardoor gaat het vak steeds meer over communicatie en beleving met klanten. Het verzamelen van data wordt makkelijker, maar het uitleggen ervan blijft mensenwerk.”
Klanten komen bovendien vaker voorbereid binnen. Zij hebben online gezocht of een fiscale vraag door ChatGPT gehaald en vragen vervolgens of het advies klopt. Dat kan handig lijken, maar vraagt alsnog een grondige beoordeling. Ghirah: “Een ondernemer wil meestal geen memo van dertig pagina’s. Hij wil concreet weten wat hij moet doen en hoe hij dat in zijn bedrijf moet implementeren. Bij fiscaal advies kun je daarom heel ver gaan, tot in de uitvoering.”
Schouten verwacht dat de rol van accountant en belastingadviseur de komende jaren verder verschuift. Compliance wordt zwaarder, digitale rapportages nemen toe en internationale bedrijven moeten hun cijfers kunnen uitleggen aan fiscus, banken, aandeelhouders en toezichthouders. Daarmee wordt de adviseur steeds meer bewaker van betrouwbaarheid en naleving, juist wanneer meerdere landen tegelijk eisen stellen aan dezelfde onderneming.
Voor ondernemers met buitenlandse vestigingen is dat geen randzaak. Groei over de grens vraagt snelheid, maar ook discipline. De adviseur die vroeg signaleert waar lokale regels, fiscale keuzes en rapportageplichten samenkomen, voorkomt dat internationale ambitie vastloopt in administratieve verrassingen. Dat vraagt overzicht, ervaring en internationale lijnen.
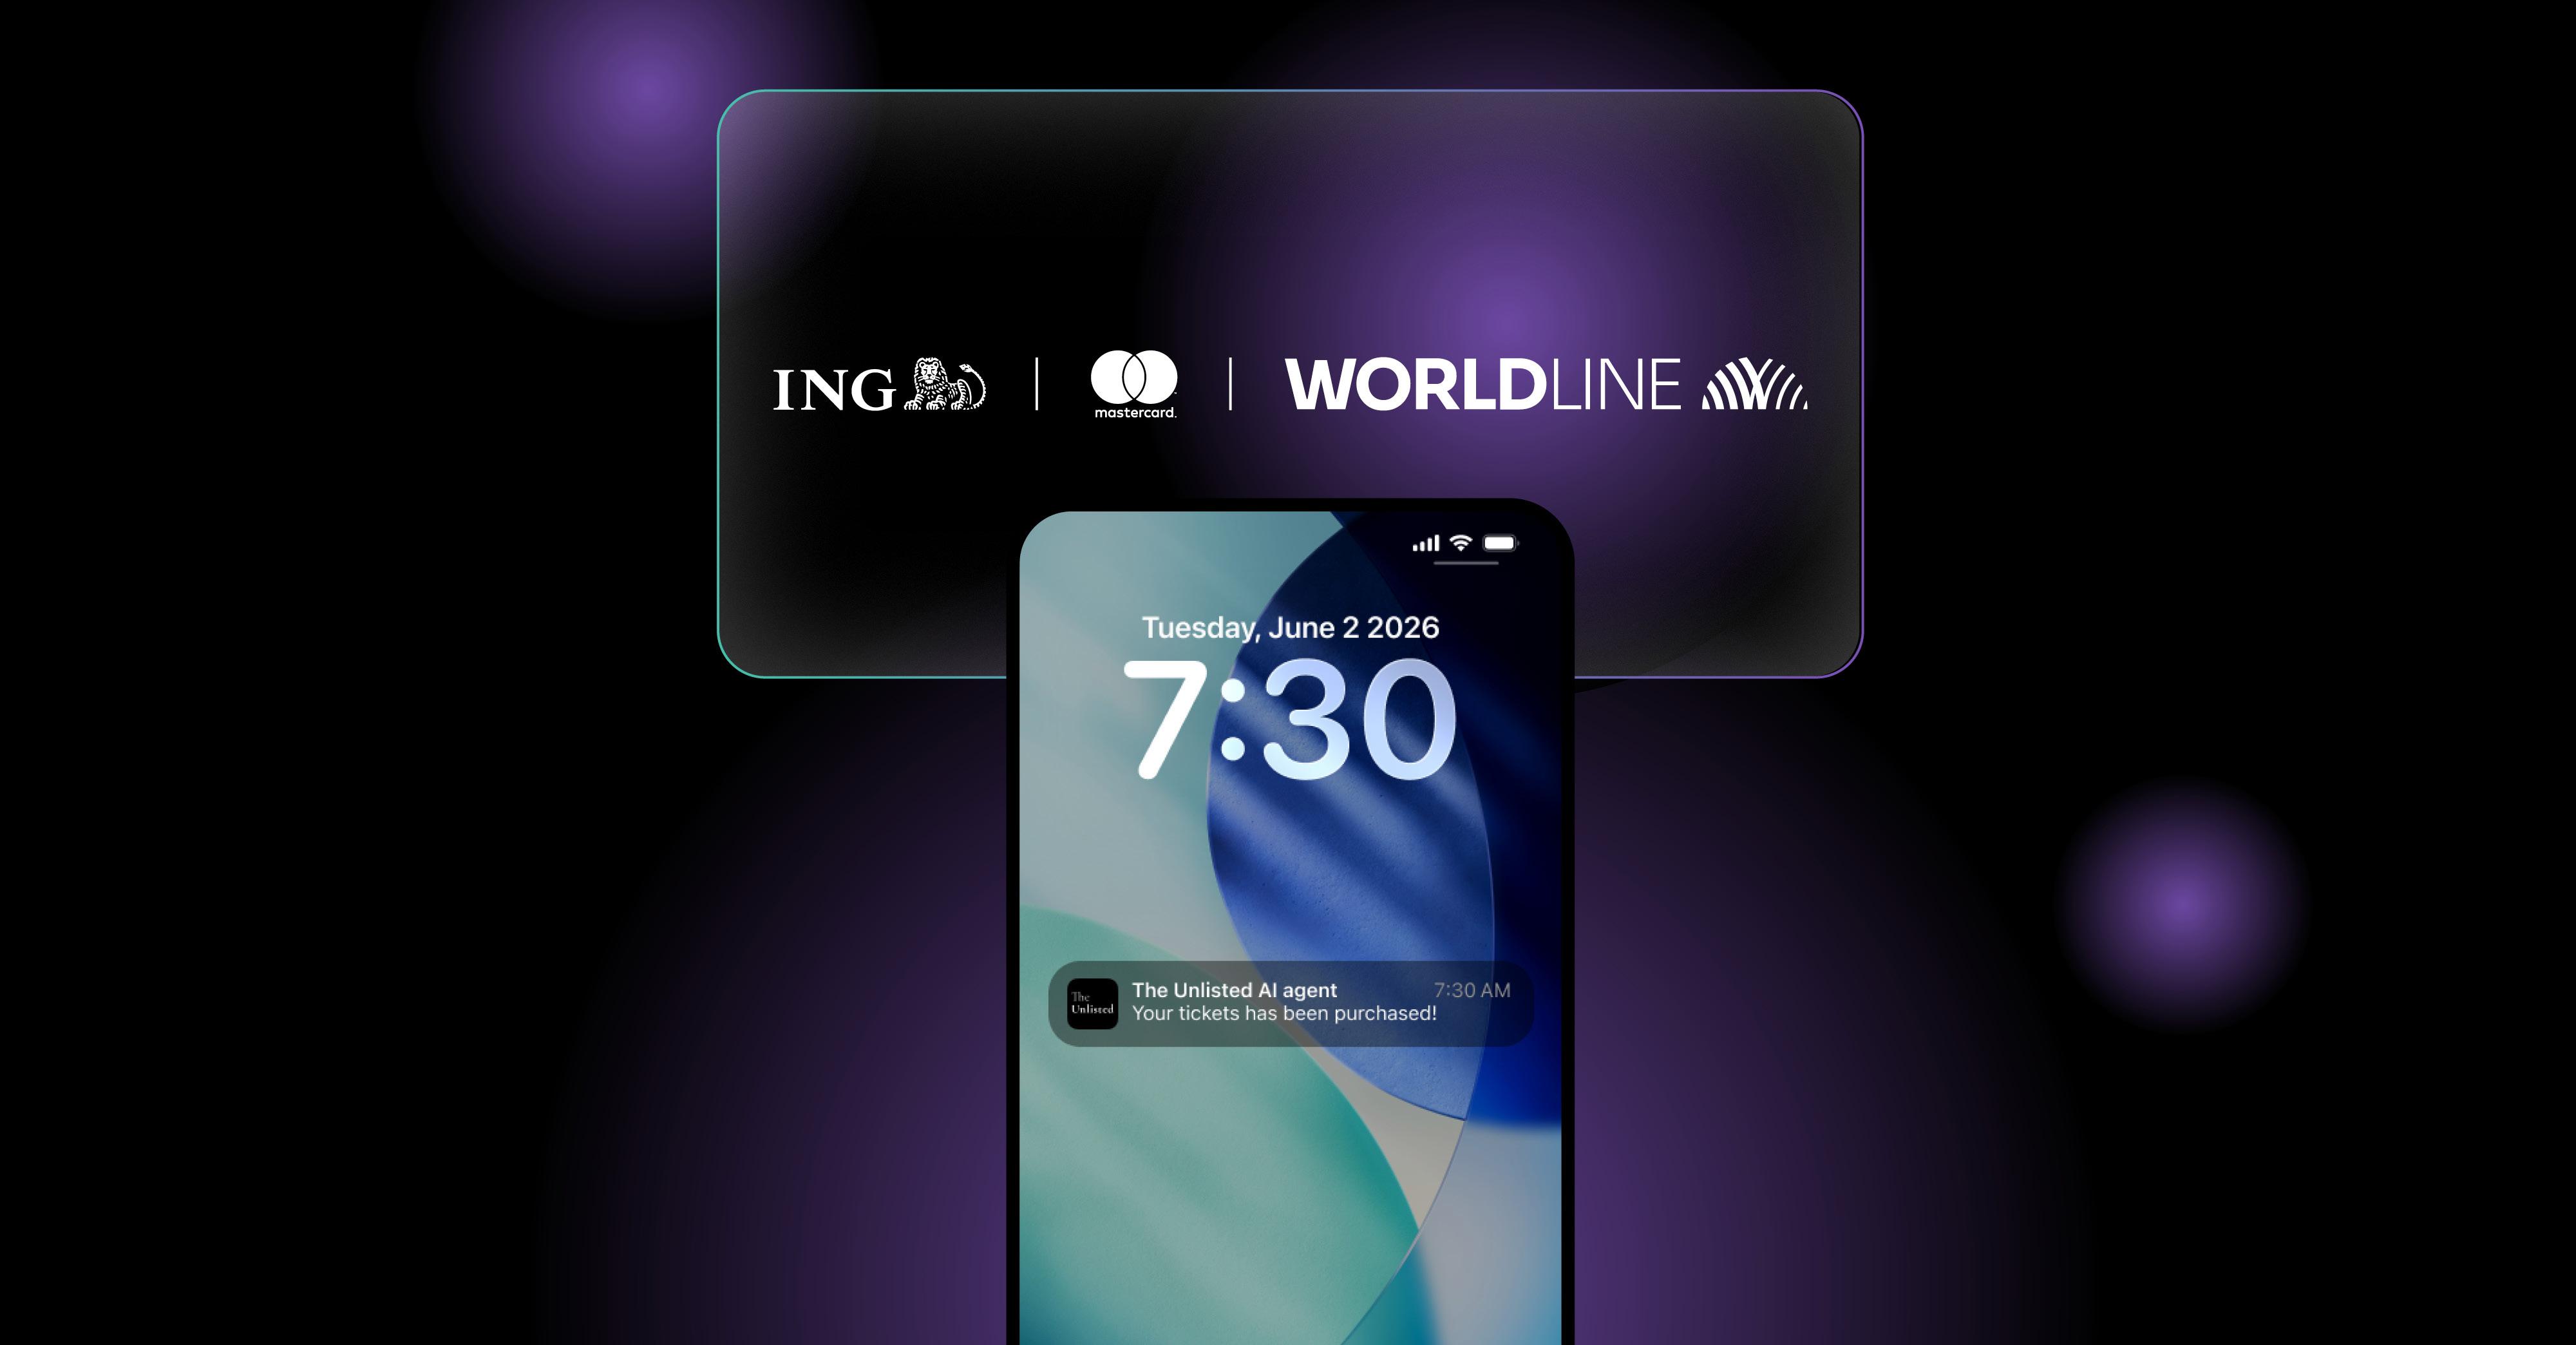
Worldline, ING en Mastercard hebben samen de eerste volledig Europese ‘agentic betaling’ succesvol live uitgevoerd. Dit betekent een mooie, concrete stap in agentic commerce, die laat zien waar we naartoe gaan en veel kansen en nieuwe mogelijkheden biedt. Hier volgt een kijkje in de toekomst.
Stel je voor: je bent op zoek naar nieuwe sportschoenen van een specifiek merk, binnen een vooraf bepaald budget. Je geeft een zoekopdracht en een AI-agent doorzoekt vervolgens zelfstandig het aanbod van webshops om de best passende opties te vinden. Terwijl jij andere dingen doet, scant en filtert je AIagent in realtime op jouw voorkeuren.
Doel is om betalen zo eenvoudig en veilig mogelijk te maken
Klinkt aantrekkelijk toch?
Waar AI door consumenten tot nu toe vooral werd gebruikt om informatie te zoeken en voor het maken van teksten - gaat agentic commerce een stap verder. Hier ondersteunt een AI-agent een groter deel van het proces: opties vergelijken, de aankoop voorbereiden en de betaling helpen voltooien zodra consumenten hun akkoord hebben gegeven. Uiteraard allemaal binnen duidelijke kaders en met uitdrukkelijke goedkeuring van de consument voor de uiteindelijke transactie. Een efficiëntere betaalervaring, gebouwd op controle, vertrouwen en automatisering.
Het nieuwe online shoppen
Agentic payments lijken misschien nog toekomstmuziek, maar de technologie is al werkelijkheid. De drie bovenstaande partijen demonstreerden een volledige betaling, waarbij een AI-agent een transactie begeleidde op basis van een zoekopdracht voor een huwelijksdagcadeau. Hierbij hoefde de consument alleen de betaling te erkennen en goed te keuren bij de bank. De nadruk ligt daarbij uitdrukkelijk op consent-based transacties: de consument stelt de aankoopkaders in en geeft expliciet toestemming, terwijl de bank de controle behoudt over de authenticatie en autorisatie van de betaling.
Veilig en betrouwbaar
“Agentic commerce verandert de manier waarop mensen winkelen en betalen. Samen met ING en Mastercard zorgen we ervoor dat die ervaring niet alleen slim en snel is, maar ook veilig en betrouwbaar, met de consument altijd in controle”, aldus Madalena Cascais Tomé, lid van het Executive Committee bij Worldline. “En die controle is precies waar het bij ING om draait”, voegt Hans Overeem, hoofd van Payments bij ING, eraan toe. “De klant staat altijd centraal, ook als het een AI-agent is die namens hen handelt. Juist daarom is het zo belangrijk dat we dit soort innovaties zelf vormgeven met vertrouwde partners, zodat veiligheid en vertrouwen geen bijzaak zijn maar het fundament.”
Slimme samenwerkingen
De consument is altijd in controle
Die verschuiving raakt de kern van hoe commerce de komende jaren wordt georganiseerd. Niet langer een proces van zoeken, vergelijken en afrekenen, maar een geïntegreerde ervaring waarbij een AI-agent het traject ondersteunt, terwijl de vertrouwde betaalcontroles gewaarborgd blijven. Naast het versimpelen van online betalingen voor consumenten, biedt dit ook innovatiekansen voor bijvoorbeeld terugkerende betalingen.
Consumenten kunnen AI-agents gebruiken om opties te vergelijken, de juiste keuze te maken die past bij hun behoefte en om aankopen voor te bereiden waardoor betalingen sneller afgerond kunnen worden. De AI-agent heeft alles voor hen geregeld tot het moment van goedkeuring, uiteraard binnen de grenzen die zij hebben gesteld. Dat is de belofte van agentic commerce, en het is dichterbij dan veel mensen denken.
Maar zo’n naadloze ervaring ontstaat niet vanzelf: achter elke AI-gestuurde transactie zit een slimme samenwerking van technologie, bankinfrastructuur en
betalingsnetwerken. In dit geval levert Worldline de betaaltechnologie en verwerkt het bedrijf de transactie van begin tot einde. ING speelt als consumentenbank een belangrijke rol bij de authenticatie en autorisatie. Mastercard verbindt deze partijen dan weer via zijn betaalnetwerk –de ‘rails’ waarover de betaling loopt – en verzorgt de beveiliging tijdens het hele betaalproces.
Agentic commerce verandert de manier waarop mensen winkelen en betalen.
Naar de consument brengen
Juist de samenwerking laat zien dat agentic commerce niet door één speler gebouwd kan worden, maar vraagt om partijen die elk een onmisbaar stuk van de puzzel beheren. Alleen door een goede samenwerking beweegt agentic commerce van losse pilots naar toepasbare betaalmodellen.
“Met deze livebetaling tonen we aan dat AI-gedreven betalingen mogelijk en veilig zijn. Dit is de stap die nodig is om dit soort innovatie ook écht naar de consument te brengen, en we zijn blij dat we dit met onze vertrouwde partners kunnen doen. Want uiteindelijk is ons doel om betalen zo eenvoudig en veilig mogelijk te maken”, aldus Jan-Willem van der Schoot, countrymanager Mastercard Nederland.
INNOVATIE
De financiële sector bevindt zich in een fase van ingrijpende verandering. Kunstmatige intelligentie, embedded finance en digitale valuta herdefiniëren hoe geld beweegt en hoe consumenten en bedrijven met elkaar afrekenen. Tegelijkertijd worstelen veel partijen met verouderde systemen, grensoverschrijdende regelgeving en de vraag hoe innovatie verantwoord kan worden omarmd zonder het vertrouwen van gebruikers te verliezen.
Holland FinTech Association (HFA), de Nederlandse non-profit die innovatie in de financiële sector stimuleert, staat midden in deze transformatie. Annemieke Roobeek, president van HFA, ziet een sector die fundamenteel is veranderd. “De challenger
die begon als startup heeft een andere rol gekregen. Deels is die innovatieve kennis geïncorporeerd in grotere bedrijven, deels zijn de challengers zelf groot geworden.”
Adyen is allang geen startup meer en ook partijen als Buckaroo of Bizcuit werken nauw samen met grote banken. Het resultaat is een fusie van expertise die met AI een nog grotere vlucht zal nemen.
De open economie, vroege adoptie van digitale betaalmethoden en een sterke concentratie van talent maken Nederland tot een aantrekkelijk vertrekpunt. Peter Strikwerda, HFA board member en vertegenwoordiger in de European Digital Finance Association (EDFA), wijst op een derde factor: “Je moet in netwerken en samenwerking denken als je snel wilt innoveren. In Nederland kunnen wij dat gewoon.”
HFA verbindt niet alleen fintechbedrijven groot en klein, maar ook de private sector met toezichthouders. “Wij zorgen dat bij opkomende ontwikkelingen geen harde stop komt, maar dat er al wordt gekeken hoe je het op een goede manier reguleert”, aldus Roobeek. Zo organiseerde HFA bij DNB ‘Fintech meets the Regulators’ en op 1 juni was eurocommissaris Albuquerque in Amsterdam om internationale samenwerking te bespreken.
idioot groot verhaal komen. Vertrouwen krijgen. Daarmee zet Adyen een typisch Europese propositie neer”, zegt zij. Tegelijkertijd is stilzitten geen optie: Rabobank maakte recent de eerste AI-gestuurde agentische betaling in Nederland, een mijlpaal die laat zien dat ook grote instellingen bewegen.
Strikwerda voegt een structureel dilemma toe: wat technisch mogelijk is, is niet altijd wenselijk of qua regelgeving houdbaar. Traditionele instellingen zijn gericht op risicobeheersing, wat radicale innovatie van binnenuit bemoeilijkt. Erik van der Mars, HFA board member en werkzaam bij Mastercard, ziet dat ook aan consumentenzijde een kantelpunt nadert. “Je moet het kunnen uitleggen aan de samenleving. Gooi je daar te veel in, dan wordt het complexer.”
Mensen moeten weten dat Europese betalingen safe zijn
AI, en dan met name agentic AI, is het meest besproken thema. Roobeek waarschuwt voor overhaast handelen.
Tijdens een recente HFA-bijeenkomst benadrukte Adyen dat het jaren heeft geïnvesteerd in vertrouwen bij klanten en merchants. “Eerst testen. Niet met een
Veel consumenten verliezen het overzicht over hun uitgaven en missen dagelijkse besparingskansen. Tegelijkertijd verspillen retailers marketingbudget aan generieke campagnes die de verkeerde mensen bereiken. Woolsocks slaat een brug tussen die twee werelden.
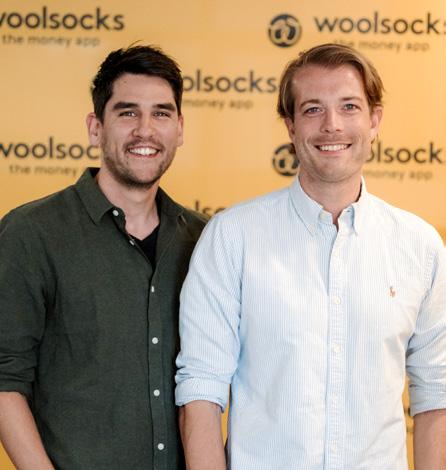
Digitaal besparen: Zeno van de Ven is CCO van Woolsocks, een platform dat bankdata koppelt aan direct financieel voordeel via tienduizenden deals en besparingen bij retailers. Met een PSD2-licentie binnen de groep biedt de app een oplossing voor consumenten in zeven Europese landen, waaronder
Nederland. “Het is een gratis financiële app waarmee we mensen helpen besparen op hun dagelijkse uitgaven en abonnementen”, legt hij uit. Anders dan bij veel andere spelers hoeven gebruikers geen nieuwe rekening te openen: elke Europese bankrekening kan direct worden gekoppeld, maar dat is niet eens nodig om al het voordeel te behalen.
automatisch herkent en categoriseert, ziet de gebruiker meteen waar besparingskansen liggen. Consumenten ontvangen onder andere cashback op boodschappen bij (online) retailers, of ze kunnen vaste lasten verlagen zoals verzekeringen, energie of telecom: de app herkent de uitgave en biedt een oplossing.
Slimmer loyaliteitsbudget
Er gaat ontzettend veel geld verloren
Woolsocks is meer dan een digitaal huishoudboekje. Doordat de app betalingen
Woolsocks helpt retailers ook om hun loyaliteitsprogramma’s gerichter te maken. Volgens Bond Brand Loyalty Report 2026 is de gemiddelde consument lid van 16,7 loyaltyprogramma’s, maar gebruikt er tien niet. Tegelijk gaan promoties te vaak naar klanten die tóch wel langskomen. In performance marketing is naar schatting tot 60% van de promoties ineffectief, omdat ze klanten bereiken die toch al kopen. “Daar gaat veel geld verloren”, zegt Van de Ven. Door transactiedata te benutten, kunnen merken hun budget veel gerichter inzetten op nieuwe klanten.
Privacy by design
Merken krijgen nooit banktransacties van individuele klanten te zien, aangezien
De HFA-bestuurders voorzien een financieel systeem waarin grensoverschrijdende betalingen sneller, goedkoper en veiliger worden. Embedded finance verweeft zich verder in retail en B2B. Maar de randvoorwaarde blijft: robuuste systemen, sterke cybersecurity en een samenleving die de verandering begrijpt en vertrouwt. “De ultieme garantie die wij in Europa zouden moeten kunnen krijgen”, zegt Roobeek, “is dat mensen weten dat het safe is.”
Woolsocks werkt met geaggregeerde, gepseudonimiseerde doelgroepen. De targeting én de uitlevering van aanbiedingen gebeuren binnen het platform; de gebruiker activeert een deal zelf en houdt het voordeel. Zo blijven de gegevens waar ze horen.
Inzichten in realtime
Via data- en insightsbedrijf Hiiper, onderdeel van de Woolsocks-groep en genomineerd voor Data & Insights Organisatie van het jaar, krijgen retailers geaggregeerde inzichten die completer en sneller beschikbaar zijn dan klassiek marktonderzoek. Doordat merken snel inzicht krijgen in de complete markt en alle concurrenten, kunnen zij sneller én beter reageren op verschuivingen in deze markt.
Intentie versus interesse
Waar grote techbedrijven zoals Google en Meta sturen op de interesses van gebruikers, kijkt Woolsocks naar wat mensen daadwerkelijk kopen. “Wij baseren ons op werkelijk koopgedrag, niet op een vermoeden van interesse”, aldus Van de Ven. Woolsocks streeft hiermee naar een halvering van de budgetverspilling. “Effectieve acties én een tastbaar voordeel voor de consument komen zo samen”, besluit Van de Ven. “Vroeger stopte je je geld in een oude sok: Woolsocks is de digitale variant waarin al die besparingen samenkomen.”
Te vaak wordt de accountancybranche gekenmerkt door stress en slopende piekmomenten. Tegelijkertijd moet er inzicht worden verkregen voor alle partijen, zeker nu de financiële functie in hoog tempo verandert. AI en automatisering nemen veel routinetaken over, terwijl organisaties schreeuwen om realtime stuurinformatie.
Toch werken veel financeprofessionals nog met processen van decennia geleden. Waarom blijft Nederland achter, en hoe maken we de sprong voorwaarts?
De kern van het probleem is hardnekkig: de traditionele administratie behandelt de bank als sluitstuk. Eerst de in- en verkoopfacturen, pas dán de bankafschriften. Bram van den Hoven, commercieel verantwoordelijk voor zowel AccountView, eBanking, als PreCount, ziet de gevolgen dagelijks. Met eBanking verzorgt zijn team door middel van PSD2 en Premium koppelingen alle banktransacties voor de boekhoud- en HR-oplossingen van Visma. Hiervoor heeft eBanking een PSD2-vergunning bij De Nederlandsche Bank.
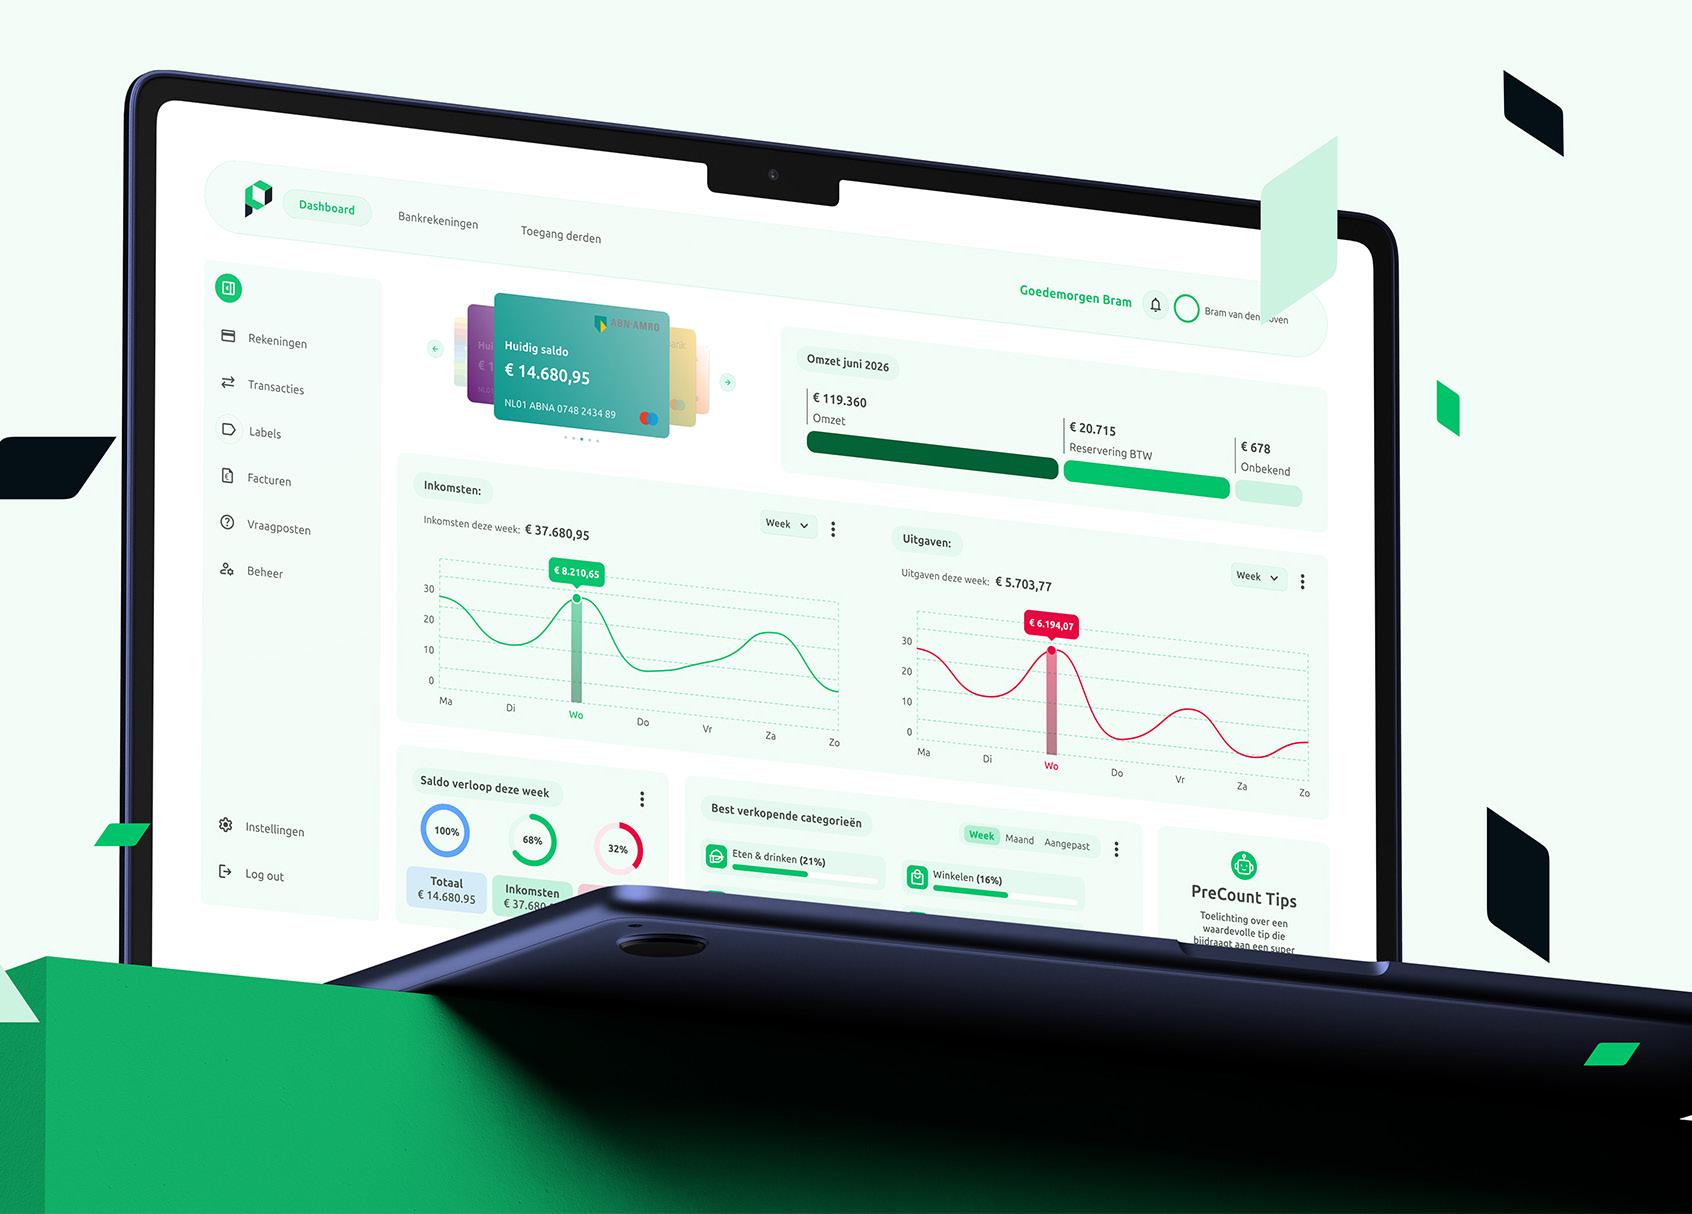
naar transactie verandert fundamenteel hoe finance nu werkt. Organisaties krijgen hierdoor gedetailleerde inzichten op het moment dat ze die écht nodig hebben.
Bepaal je digitale volwassenheid en begin bij de bron: de data
“Een accountant ontdekt bij het verwerken achteraf pas dat hij zestien facturen mist”, legt Van den Hoven uit. “In een bank-first-aanpak signaleer je die zestien ontbrekende facturen al op het moment van betalen. Je kunt de klant dus direct herinneren.”
Daarom ontwikkelde Van den Hoven met zijn team PreCount.com, een oplossing die de bank juist als startpunt gebruikt. De rechtstreekse koppelingen maken bankdata tegenwoordig vaak in realtime beschikbaar. Deze verschuiving van factuur
Waardevolle data in de prullenbak Het probleem zit dieper dan alleen de proceslogica. Bestaande boekhoudpakketten registreren van een banktransactie vaak alleen het bedrag, de tegenrekening en de datum. De rest, zoals locatie, tijdstip, transactietype, betaalterminal en betaalmethode, gaat verloren. Ditzelfde gebeurt ook met de inkoopfacturen. Juist dit soort rijke informatie biedt de basis voor betere voorspellingen, inzichten en waardevol advies. Betaalt een klant te veel voor energie, brandstof of telecom? Hoe presteert de klant ten opzichte van sectorgenoten? Zolang software transacties terugbrengt tot hoofdlijnen, ontbreekt het inzicht om die vragen goed te beantwoorden.
AI kan hier echt een verschil maken, mits het model en de input kloppen. “Als je de data op orde hebt en AI voedt met gestructureerde informatie, behoud je de controle over de uitkomsten”, stelt Van den Hoven. “Vertrouw je blind op externe, algemene modellen? Dan verlies je de grip al snel op de kwaliteit.”
Nederland hinkt Europees achterop
In België, Duitsland en de Nordics is e-invoicing al de standaard. Nederland
loopt hiermee achter. Maar zodra digitale facturatie ook hier doorbreekt, vervalt het laatste argument voor de traditionele werkwijze. Een inkoopfactuur wordt dan automatisch in beide systemen verwerkt. Het wachten is alleen nog op de transactie. Die combinatie van gestructureerde factuurdata én realtime bankdata maakt de bank-first-aanpak steeds aantrekkelijker.
Van boekhouder naar dataspecialist Over vijf jaar kan de financiële functie er radicaal anders uitzien. Boekhoudkundige routine maakt plaats voor analytisch vermogen. Dataspecialisten worden op de finance-afdeling net zo onmisbaar als de boekhouder nu is. Visma Software NL bouwt daarom aan eigen, lokale taalmodellen. “Wij ontwikkelen met ons team large language models (LLM’s) als basis voor generatieve AI. Zo houden we grip op kwaliteit, de veiligheid van onze klantdata en kosten, iets wat voor veel organisaties onhaalbaar is.”
Een accountant die achteraf rapporteert, loopt per definitie achter de feiten aan. De echte meerwaarde zit in realtime data en strategisch advies vooraf Als je de data op orde hebt, behoud je de controle over de uitkomsten
Toch vraagt deze transformatie om meer dan alleen software; de menselijke factor is minstens zo cruciaal. Van den Hoven ziet digitaliserings- en AI-trajecten vaak struikelen op de 80/20-regel in verandermanagement. “Veel bedrijven zetten hun 10 procent early adopters in om de tachtig procent te overtuigen die uiteindelijk toch wel volgt. Maar de echte winst zit bij de resterende 10 procent: de groep die structureel op de rem trapt. Krijg je juist die culturomslag voor elkaar, dan maak je pas echt meters.”
Zijn advies aan ambitieuse Accountants en finance professionals is helder. “Bepaal je digitale volwassenheid en begin bij de bron: de data. Leg deze vanaf dag één gestructureerd vast. Alleen dan kun je de systemen later de juiste vragen stellen. Dat is het fundament voor betere voorspellingen en strategisch advies. Niet sturen op de spreadsheets van gisteren, maar varen op de inzichten van morgen.”
In deze wereldwijd verweven economie worden bedrijven steeds vaker geconfronteerd met een groeiende barrière: traditionele financiële systemen die traag en niet-transparant zijn. Internationale betalingen zijn vaak duur, tijdrovend en gebonden aan een verouderde bankstructuur. Bedrijven die wereldwijd willen opereren, hebben behoefte aan een systeem dat snelheid, transparantie en lokale aanwezigheid combineert.
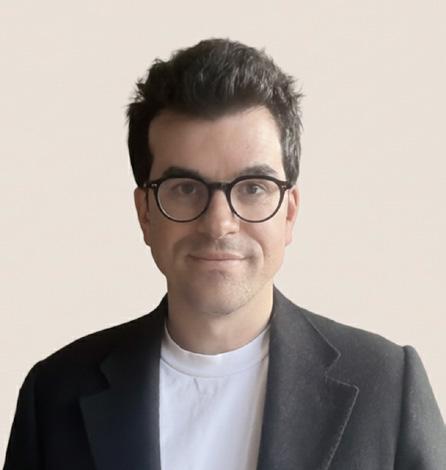
Christos Chamberlain, General manager UK & Europe, Airwallex
Gebouwd voor een ander tijdperk
De traditionele manier waarop geld over de wereld beweegt, is niet langer opgewassen tegen de snelheid van de moderne digitale economie. Voor veel ondernemers die internationaal willen uitbreiden, vormt het financiële systeem een beperking in plaats van een facilitator. “Als je kijkt naar de traditionele wereldwijde structuur van banken en betalingsverkeer, is het vaak erg duur en traag. Er is weinig transparantie waardoor je nauwelijks inzicht hebt”, stelt Christos Chamberlain, algemeen directeur VK en Europa bij Airwallex. Hierdoor verliezen bedrijven de controle over hun cashflow en internationale activiteiten, wat groei en operationele efficiëntie in de weg staat.
Wereldwijd een lokale ervaring Airwallex werd in 2015 in Australië opgericht en biedt een oplossing door de kloof tussen wereldwijde ambities en lokale uitvoering te overbruggen. Het bedrijf fungeert als een geavanceerd financieel platform waarmee bedrijven overal ter wereld als een lokale speler kunnen opereren.
“Zo opereren we in alle markten als een lokaal bedrijf: met lokale zakelijke rekeningen, betalingen en onkostenbeheer”, aldus Chamberlain. Dankzij de strategische aanwezigheid in onder andere de Nederlandse markt, waar het in Amsterdam sinds 2021 een belangrijke hub voor Europa heeft gecreëerd, kunnen bedrijven zich zonder de complexiteit van lokale bankstructuren naadloos integreren in diverse economische ecosystemen.
Hierdoor kunnen ze als lokaal bedrijf actief zijn
Slimmer financieel beheer met AI
De technologie achter het platform draait niet alleen om het verplaatsen van geld, maar om het toevoegen van intelligentie aan elke transactie. Airwallex zet kunstmatige intelligentie in om bedrijven te helpen hun financiële administratie van een reactief proces naar een meer proactieve strategie te ontwikkelen. “Door AI in te zetten maken we de werkzaamheden voor bedrijven veel eenvoudiger”, zegt Chamberlain. Dit omvat twee belangrijke functies: een AI-assistent die complexe vragen op een natuurlijke manier beantwoordt en een intelligente laag voor uitgavenbeheer. Met het laatste helpt het platform bedrijven om repetitieve taken, zoals het verwerken van facturen en uitgavenbeleid, te automatiseren. “We bouwen een intelligente laag om werkdruk te verlichten, besluitvorming
te verbeteren en uitgaven efficiënter te verwerken.”
Vertrouwen en regulering
In een sector waar vertrouwen uitermate belangrijk is, is het opbouwen van een solide infrastructuur een langdurig en weloverwogen proces. Airwallex heeft wereldwijd inmiddels meer dan 80 licenties verkregen, wat essentieel is om te kunnen opereren binnen een complex en streng juridisch landschap. In plaats van regulering als een hindernis te zien, beschouwt het bedrijf de reglementaire kaders als een fundament voor veiligheid en betrouwbaarheid. “We hebben een infrastructuur voor wereldwijde betalingsstromen gebouwd en nemen lokale regelgeving uiterst serieus”, benadrukt Chamberlain. Door nauwe samenwerking met lokale toezichthouders biedt het platform de noodzakelijke zekerheid die nodig is voor grootschalige, veilige internationale transacties.
Klantbehoeften centraal
Technologische vooruitgang is bij Airwallex onlosmakelijk verbonden met de dagelijkse realiteit van ondernemers. Het richt zich niet alleen op het bouwen van complexe systemen, maar ook op het oplossen van de dagelijkse knelpunten die bedrijfsgroei in de weg staan. In plaats van technologie te pushen, investeert Airwallex fors in productontwikkeling die is afgestemd op de directe behoeften van de markt. Dit kan helpen de dagelijkse werklast van bedrijven beduidend te verlichten en de effectiviteit van hun financiële beheer te verbeteren. Chamberlain:
“Het is cruciaal om zeer klantgericht te werk te gaan en hun uitdagingen te begrijpen.”
Van betaling naar bedrijfsproces
De toekomst van financiële technologie gaat verder dan het simpelweg faciliteren van een losse betaling. Het draait om het volledig integreren van financiën in de dagelijkse bedrijfsvoering. De trend verschuift daarmee van losstaande transacties naar volledige controle. “Klanten willen hun financiële bedrijfsprocessen steeds vaker op dezelfde plek kunnen beheren als waar ze hun betaling uitvoeren”, verwacht Chamberlain. Dit betekent dat de financiële infrastructuur de kloof overbrugt tussen het plaatsen van een bestelling, het beheer van de betaling en de uiteindelijke verwerking –waarbij AI de besluitvorming op het juiste moment ondersteunt.
We bouwen een intelligente laag
Toekomst van finance
De evolutie van fintech zorgt ervoor dat de grenzen tussen bankieren, betalen en bedrijfsvoering steeds verder vervagen. Voor de moderne CFO betekent dit dat de financiële technologie niet langer een aparte, externe tool is, maar de centrale ruggengraat. Airwallex fungeert hierbij als een partner die de complexiteit wegneemt, zodat bedrijven zich kunnen richten op hun kernactiviteiten en internationale uitbreiding. Chamberlain: “We bewegen ons richting een AI-native oplossing die traditionele knelpunten wegneemt en bedrijfsprocessen beheert, vanaf het begin tot aan de uitvoering van de betaling.”
ANDERE KIJK
Terwijl Europa discussieert over de digitale euro, open banking en de regulering van fintechs, heeft zich in India een financiële revolutie voltrokken die hier relatief weinig aandacht krijgt. Meer dan 500 miljoen mensen gebruiken inmiddels digitale betalingen via het UPI-netwerk. Dat is niet alleen een technologisch succes, het dwingt ook tot een andere kijk op finance, niet vanuit instellingen, maar vanuit toegang.
In Europa organiseren wij financiële dienstverlening grotendeels vanuit instellingen. Banken, vergunningen, producten en regelgeving vormen het vertrekpunt. In India werd een andere vraag gesteld: hoe zorg je ervoor dat zoveel mogelijk mensen en ondernemers
daadwerkelijk kunnen deelnemen aan de formele economie?
Dat verschil in vertrekpunt blijkt van grote betekenis. Waar Europese betaaloplossingen historisch zijn gebouwd rond betaalkaarten, terminals en financiële instellingen, heeft India met UPI een infrastructuur ontwikkeld waarin een eenvoudige QR-code vaak voldoende is. Zelfs de kleinste ondernemer kan digitale betalingen accepteren zonder grote investeringen in apparatuur of complexe contracten.
Maar de werkelijke innovatie zit niet in de betaling zelf. Zodra transacties digitaal worden geregistreerd, ontstaat een financiële geschiedenis. Voor miljoenen kleine ondernemers die nooit een formele kredietgeschiedenis hebben opgebouwd, betekent dat voor het eerst zichtbaarheid
binnen het financiële systeem. Die zichtbaarheid vormt vervolgens de basis voor kredietverlening, verzekeringen en andere financiële diensten. In Europa zien wij een betaling vaak als het einde van een transactie. In het Indiase model is een betaling juist het begin van een financiële relatie.
technologie of concurrentie. Zijn verhaal ging vooral over economische participatie.
Paytm geldt als een van de bekendste voorbeelden van deze benadering. Het bedrijf combineert hardware, software en financiële dienstverlening in één ecosysteem. Via QR-oplossingen, betaalverwerking, kredietproducten en aanvullende diensten probeert het miljoenen ondernemers onderdeel te maken van het formele financiële systeem. Volgens Sharma ligt daar ook de volgende groeifase van India. Hij schetst een toekomst waarin honderden miljoenen consumenten en ondernemers actief deelnemen aan een digitaal financieel ecosysteem. Digitale betalingen zijn daarbij het startpunt.
In Europa zien wij een betaling vaak als het einde van een transactie. In het Indiase model is een betaling juist het begin van een financiële relatie
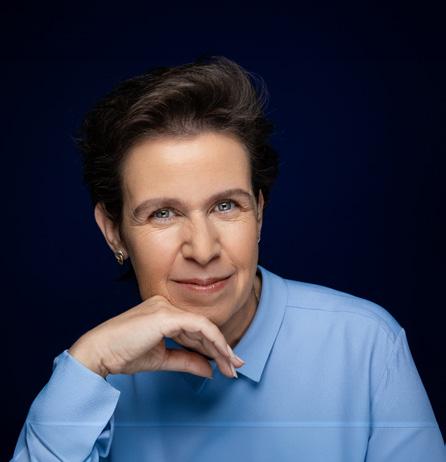
Tijdens de recente Netherlands India Business Meet had ik het genoegen Vijay Shekhar Sharma te ontvangen als keynote speaker. Sharma is oprichter en CEO van Paytm, een van India’s meest prominente fintechbedrijven. Wat opviel, was dat hij nauwelijks sprak over marktaandeel,
Risk Boutique – Partner Content
Daarom is de stap van Paytm richting Europa interessant. Recent heeft het bedrijf een Europese entiteit opgericht in Luxemburg, als toegangspoort tot de Europese markt. De vraag wordt daarmee welke lessen Europa kan trekken uit het onderliggende model. Terwijl wij werken aan de digitale euro en nieuwe regels als PSD3, richten we ons vooral op efficiëntie, compliance en concurrentie in een volwassen markt. In India wordt daarentegen een financiële infrastructuur gebouwd die in de eerste plaats is ontworpen om nieuwe deelnemers toe te laten. Wie finance zo benadert, ziet geen verzameling producten en instellingen, maar een toegangssysteem, precies die andere kijk die in het Europese debat weleens ontbreekt.
Een organisatie kan financieel gezond zijn en toch in de problemen komen. Non-financial risks zoals een datalek, uitval van kritieke systemen of een tekortschietende controleomgeving kunnen grote gevolgen hebben voor de continuïteit en reputatie.
Tegelijkertijd groeit de druk vanuit toezichthouders. Nu de overgangsperiode rondom DORA definitief voorbij is en actieve handhaving de norm is geworden, verschuift de focus naar aantoonbare digitale weerbaarheid en effectief ketenbeheer. Bestuurders worden hier persoonlijk op aangesproken. Dat vraagt om advies dat verder gaat dan papieren compliance en theoretische modellen.
Risk Boutique speelt in op die behoefte. Vanuit Amsterdam ondersteunt het advieskantoor organisaties bij vraagstukken die uiteenlopen van Enterprise Risk Management en de beheersing van diverse taxonomische risico’s tot risico’s binnen cybersecurity., compliance, governance en ESG. De focus ligt daarbij op organisaties die opereren in een sterk gereguleerde omgeving, zoals financiële instellingen, fintechs en scale-ups waarbij toezicht om de hoek komt kijken.
Wat het kantoor onderscheidt, is de bewuste keuze voor een boutiqueaanpak. Geen grote projectteams met meerdere managementlagen, maar ervaren specialisten die zelf aan tafel zitten bij bestuurders, commissarissen en risicomanagers. Die directe betrokkenheid zorgt voor korte lijnen en oplossingen die aansluiten bij de dagelijkse praktijk.
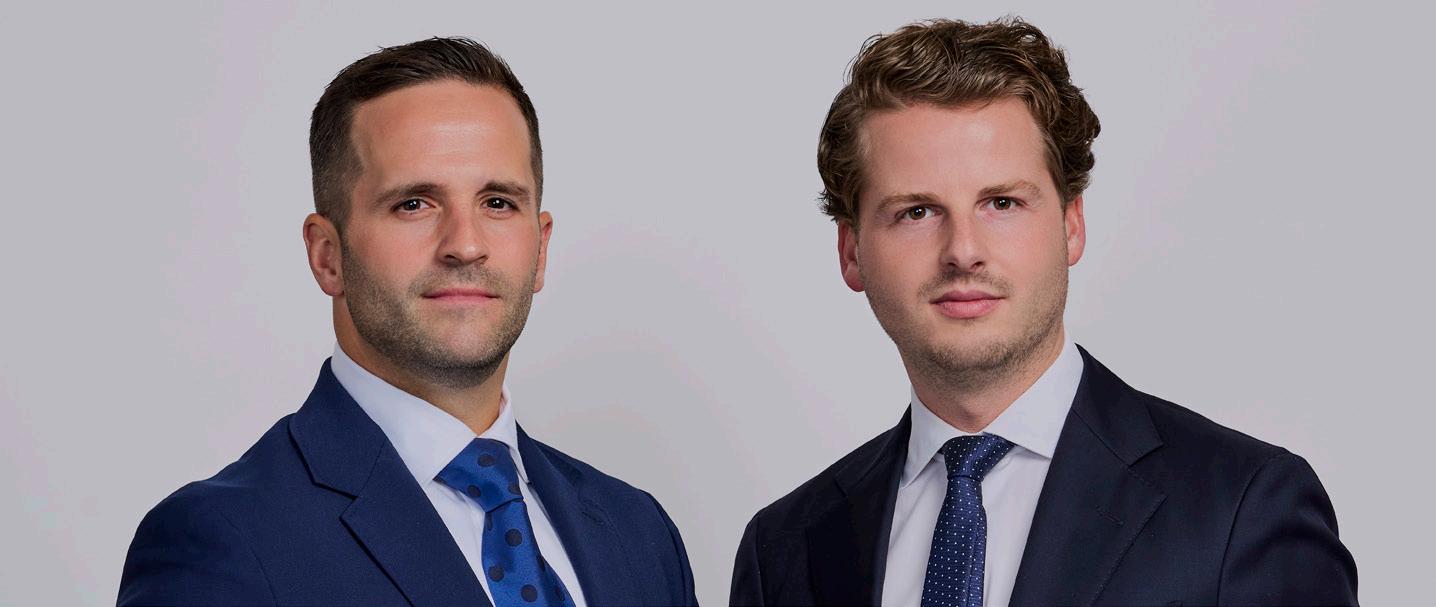
De eigenaren van Risk Boutique, Edouard van den Heuvel en Robert Dreyer, hebben een duidelijke filosofie: “Echte waarde ontstaat pas wanneer diepgaande inzichten direct leiden tot pragmatische oplossingen. Risicomanagement moet niet alleen voldoen aan wet- en regelgeving, maar vooral bijdragen aan betere besluitvorming en een weerbare organisatie.” Bij ieder vraagstuk analyseert Risk Boutique daarom wat daadwerkelijk relevant is voor de onderneming. De focus ligt op de praktijk, niet op rigide checklists of standaardmethodieken.
De dienstverlening van Risk Boutique bestaat uit drie pijlers. Met Assurance biedt het onafhankelijke toetsing en ITaudits die organisaties helpen zekerheid te verkrijgen over de effectiviteit van hun beheersmaatregelen. Daarnaast ondersteunt Staffing & Search organisaties bij het vinden van ervaren professionals op het gebied van risk, compliance en IT-risk, zowel voor interim- als vaste functies.
Voor veel organisaties zijn digitale weerbaarheid en non-financial risk inmiddels uitgegroeid tot strategische thema’s op bestuursniveau. Daarom is afwachten geen optie. Risicobeheersing
vraagt om onafhankelijke expertise die organisaties verder helpt. Organisaties hebben daarbij behoefte aan een partner die risico’s niet alleen begrijpt, maar ook helpt vertalen naar beheersbare oplossingen.
Risk Boutique werkt voor de grootste organisaties van Nederland - financiële instellingen en beursgenoteerde ondernemingen onder intensief toezicht. Juist daar, waar de belangen het grootst zijn en het toezicht het zwaarst.Voor organisaties die voor diezelfde vraagstukken staan, is de deur open voor een vrijblijvend gesprek.”.
PROFIELINTERVIEW
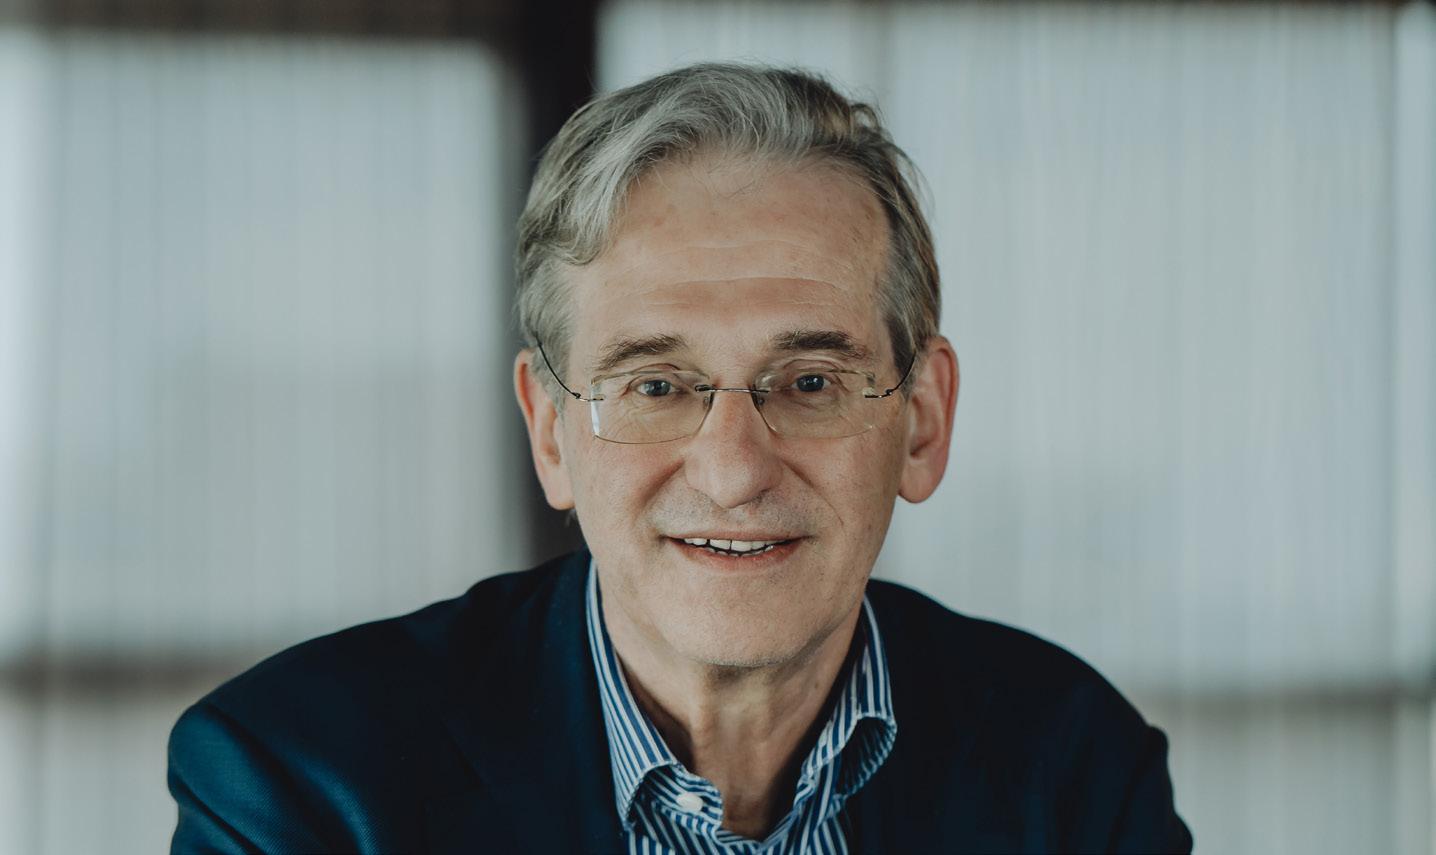
De inflatie stijgt en economische onzekerheden nemen toe. Volgens Lex Hoogduin is de Europese Centrale Bank hierbij afgeleid geraakt van zijn kerntaak, terwijl Europa meer dynamiek, ondernemerschap en marktdiscipline nodig heeft. Na een lange carrière in de financiële sector, onder andere als directeur van De Nederlandsche Bank en persoonlijk adviseur van Wim Duisenberg, de eerste president van de ECB, vertelt hij waar het wringt.
Aanbodschokken
“De grote vraag is hoe geopolitieke onzekerheid doorwerkt in inflatieverwachtingen. Centrale banken hebben het relatief eenvoudig als prijzen stijgen door een te hoge vraag. Maar als prijzen stijgen door aanbodbeperkingen, zoals bij energie of grondstoffen, ontstaat
een veel lastiger situatie. Dan leidt ingrijpen tegen inflatie tegelijk tot minder economische groei. Dat maakt monetair beleid ingewikkeld. Na de Russische inval in Oekraïne heeft de ECB naar mijn oordeel te laat gereageerd. De rente bleef te lang extreem laag. Die ervaring zou een waarschuwing moeten zijn. Centrale
banken moeten voorkomen dat inflatie zich via lonen en verwachtingen vastzet in de economie.”
Prijsstabiliteit
“De ECB is in mijn ogen in de loop der jaren gepolitiseerd geraakt. Bestuurders brengen steeds vaker politieke prioriteiten mee, terwijl de ECB juist onafhankelijk is gemaakt om zich te richten op één kerndoel: prijsstabiliteit. Klimaatbeleid hoort niet thuis bij de ECB. Hoe breder het mandaat wordt geïnterpreteerd, hoe groter het risico dat de focus op prijsstabiliteit verwatert en de onafhankelijkheid ter discussie wordt gesteld. De ECB zou daarom moeten terugkeren naar zijn oorspronkelijke opdracht, en bij toekomstige benoemingen zou deskundigheid op monetair gebied voorop moeten staan.”
op te treden tegen inflatie. Europa moet daarom serieus werk maken van houdbare overheidsfinanciën: structureel hoge schulden beperken uiteindelijk de onafhankelijkheid van de ECB en leiden tot structurele inflatie.”
Dereguleren
“De EU spreekt veel over concurrentiekracht, innovatie en investeringen, maar tegelijkertijd is de financiële sector steeds verder gereguleerd. Daardoor verdwijnt ruimte voor ondernemerschap en risiconeming. Banken zijn na de financiële crisis veiliger geworden, maar ook voorzichtiger en uniformer. Ze worden steeds meer gestuurd door voorgeschreven modellen en controles. Daardoor denken instellingen minder zelfstandig na over risico’s. Als iedereen dezelfde regels volgt en dezelfde aannames gebruikt, ontstaat juist een nieuw systeemrisico. Want als de toezichthouder het verkeerd inschat, gaat iedereen tegelijk dezelfde kant op.”
Marktdiscipline
Banken moeten meer ruimte krijgen
Schuldenlast
“Een tweede probleem is wat economen ‘fiscal dominance’ noemen. Overheden hebben zulke hoge schulden opgebouwd, dat renteverhogingen politiek en financieel steeds moeilijker worden. Daardoor kan een centrale bank onder druk komen te staan om minder daadkrachtig
TreasurUp – Partner Content
Zakelijke banken kunnen hun digitale kanalen waardevoller maken door dagelijkse bankzaken, valutahandel, liquiditeitsbeheer, trade en forecasting beter te verbinden met de manier waarop bedrijven werken. Dat kan bedrijven meer overzicht en grip op hun financiële beheer geven en banken helpen hun primaire rol als bankier te versterken. Vooral bedrijven die internationaal zakendoen, hebben behoefte aan meer samenhangende bancaire diensten.
Juist op dat vlak is TreasurUp actief, een digitale dienstverlener met een Digital Banking Engagement Platform voor business banking. De technologie wordt als white label geïntegreerd in web- en mobiele kanalen, maar ook in boekhoudpakketten. Het bedrijf bedient inmiddels negen banken die zakelijke klanten binnen hun vertrouwde bankomgeving toegang geven tot functies voor valutahandel, liquiditeit, betalingen, forecasting en investeringen.
Volgens Niels van Daatselaar, CEO en medeoprichter van TreasurUp, ligt de kracht van het platform in praktijkkennis. Hij werkte jarenlang bij een grote Nederlandse bank. Daar zag hij het verschil tussen bancaire producten en hoe bedrijven werken. “Als een bedrijf containers uit China haalt, moet je die hele reis
ondersteunen. Dan gaat het niet alleen om dollars kopen, maar ook om de betaling, de liquiditeit en het beleid rond afdekken. Het klinkt logisch, maar bij veel banken zitten die onderdelen nog in separaat opererende business units.”
TreasurUp begon met het vereenvoudigen van valutahandel: als manier om financiële processen begrijpelijker te maken voor bedrijven en CFO’s. Daarna volgden modules voor liquidity insights en cashflow forecasting. Inmiddels positioneert het bedrijf zich als partner voor digitale klantbetrokkenheid in dagelijks zakelijk bankieren. “Banken hebben veel expertise, producten en sterke klantrelaties. De uitdaging is om die kracht digitaal beter te bundelen. Wij helpen banken om van losse productomgevingen naar één financiële cockpit te gaan.”
Gebruiksgemak
Die benadering sluit aan bij wat bedrijven verwachten: snelheid, overzicht en gebruiksgemak, ook bij complexere processen. Tegelijkertijd willen banken hun merk, klantrelatie en dataregie behouden. TreasurUp werkt onder hun authenticatie en branding; de eindklant blijft klant van de bank. De commerciële waarde zit vooral in relevantere dienstverlening. Volgens Van Daatselaar zag een Scandinavische bank dat klanten meer valutahandel via de eigen bank gingen doen nadat automatisch afdekken van valutarisico’s was ingevoerd.
Digitale oplossingen maken de frontoffice zeker niet overbodig, maar geven ruimte voor consultatieve diensten. Bankiers kunnen vragen stellen over handelsstromen, boekhoudsystemen, goedkeuringsprocessen en liquiditeitsplanning. “De frontoffice
“Mijn boodschap is om banken en ondernemers meer ruimte te geven, maar hen ook zelf de gevolgen te laten dragen van verkeerde keuzes. Dat vraagt om een ECB met een onafhankelijk bestuur en een financiële sector met meer marktdiscipline. Minder regulering en meer verantwoordelijkheid kunnen de ruimte voor dynamiek en ondernemerschap in
moet bewegen van productverkoop naar consultatieve verkoop. Als je echt begrijpt hoe een bedrijf werkt, kun je veel gerichter waarde toevoegen. Dan wordt digitaal bankieren geen kanaal op afstand, maar een manier om de relatie te verdiepen.”
TreasurUp verwacht verdere automatisering, onder meer door AI (agentic banking) en digital assets (bijvoorbeeld stablecoins). Veiligheid is hierbij een cruciale randvoorwaarde. Volgens TreasurUp staat de concurrentiepositie van verschillende bancaire diensten onder druk door de opkomst van grote fintechbedrijven en technologieplatforms. Mede daarom richt het bedrijf zich op het concurrerender maken van bankdiensten voor bedrijven, een terrein waar het nog veel ruimte voor innovatie ziet.
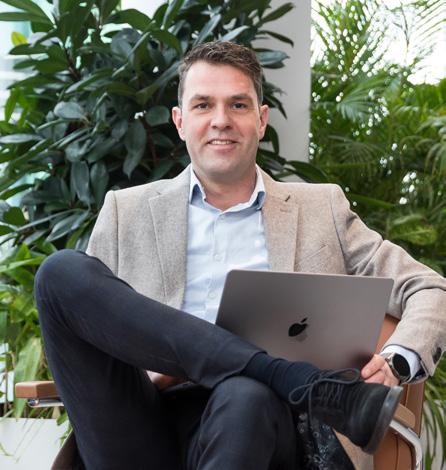
Niels van Daatselaar, CEO en medeoprichter, TreasurUp
Nederland staat al decennia op de kaart als vestigingsplaats voor internationale ondernemingen. Stabiele rechtsstaat, gunstige ligging, sterke financiële infrastructuur: de argumenten zijn bekend. Maar de spelregels veranderen ingrijpend.
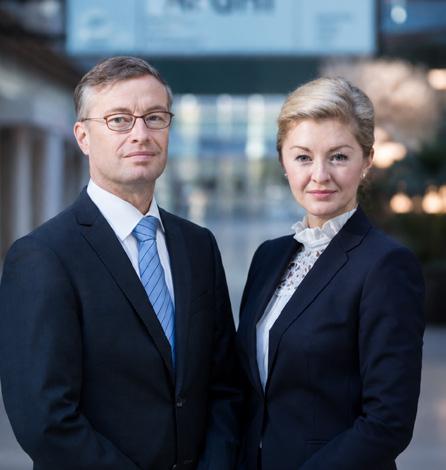
Toenemende regelgeving op het gebied van anti-witwassen, fiscale transparantie en ESG dwingt bedrijven hun kijk op compliance radicaal te herzien. “Wie dat niet doet, kan tegen grote obstakels aanlopen: banken werken niet mee, toezichthouders grijpen in. Compliance is een oplossing, geen obstakel, maar het duurt een tijdje voordat klanten
cismanagement.nl
dat begrijpen”, zegt Maria Govorukhina, managing director bij CIS Management BV. Het bedrijf begeleidt internationale ondernemingen bij governance, compliance en corporate management in Nederland.
Van holdingstructuur naar operationele aanwezigheid
De aard van de buitenlandse investeerder in Nederland verandert zichtbaar. Waar vroeger vooral holdings en financiële structuren domineerden, vestigen zich nu steeds meer operationele bedrijven met echte kantoren en lokale medewerkers. “IT-bedrijven worden actief ondersteund door de overheid. E-commercebedrijven en softwareleveranciers kiezen Nederland als uitvalsbasis voor de Europese markt. Virtuele kantoren verdwijnen langzaam. Bedrijven moeten hier daadwerkelijk aanwezig zijn”, aldus Alhard Zwart, eveneens managing director. Die verschuiving brengt ook hogere
compliance-eisen mee. De drempel stijgt, maar zo ook de kwaliteit van wat er overblijft.
De sector staat aan de vooravond van een ingrijpende regulatoire wijziging. Medio volgend jaar treedt de Europese AML-verordening in werking, die alle financiële dienstverleners op gelijk niveau brengt. Voor trustkantoren, die al onder de striktste toezichtnormen vallen, betekent dit opnieuw aanpassen en investeren. “De kosten stijgen: meer software, externe auditoren, gekwalificeerd personeel. Tegelijkertijd dwingt de toezichthouder tot verdere digitalisering en risicomodellering”, legt Govorukhina uit. Dat is geen geringe opgave voor kleinere spelers in de markt. Grote corporate klanten zijn doorgaans goed voorbereid en beschikken over eigen belastingadviseurs en complianceteams. Maar private bedrijven, met name die uit regio’s met minder strikte regelgeving,
Goudwisselkantoor – Partner Content
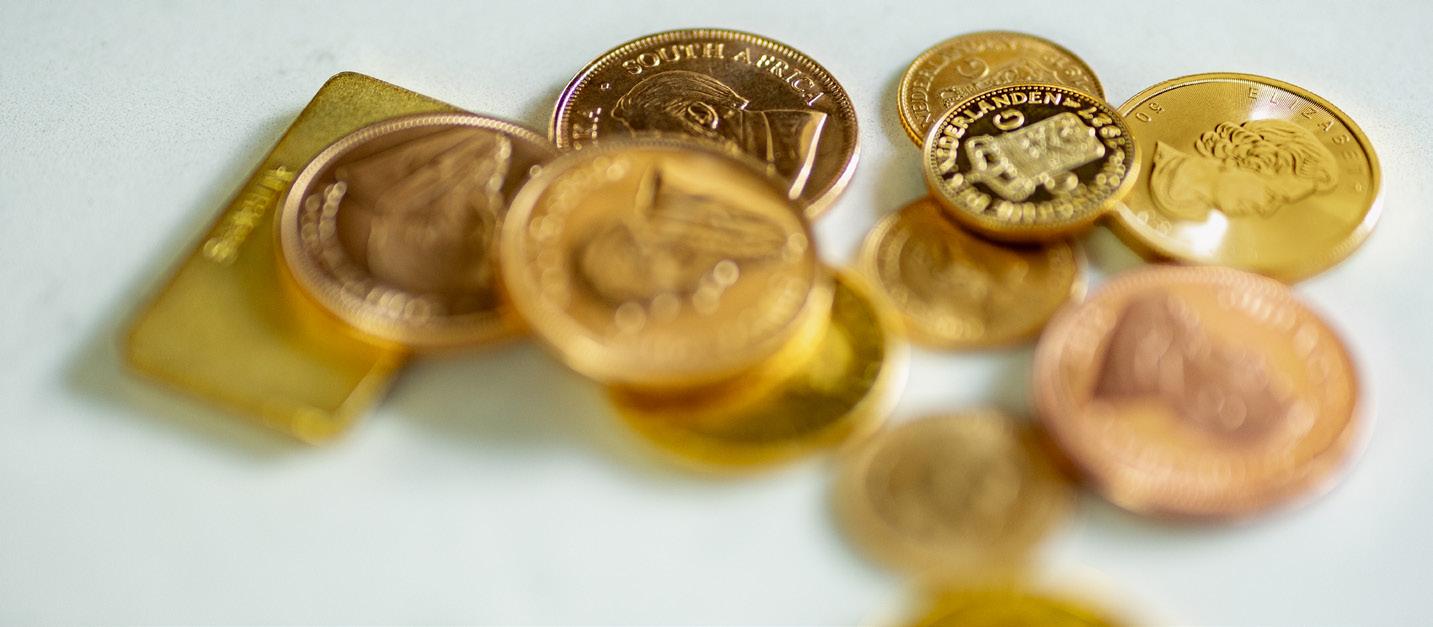
De goudprijs heeft de afgelopen jaren uitzonderlijke bewegingen laten zien. Centrale banken wereldwijd kopen in een versneld tempo goud bij, particuliere beleggers zoeken houvast buiten het traditionele financiële systeem en een nieuwe generatie ontdekt edelmetalen als alternatief voor crypto of spaarrekeningen zonder rendement.
Volgens Johan de Ruiter, CEO van Goudwisselkantoor, zijn er twee hoofdmotoren voor goud als veilige haven. “Goud wordt al decennia gezien als bescherming tegen inflatie. Het helpt koopkracht te behouden.” Daarnaast wijst hij op centrale banken die actief dollars inruilen voor goud. “Dat vertrouwen in het geldsysteem neemt af, mede doordat de staatsschulden van Amerika maar blijven groeien. Koersschommelingen worden veroorzaakt door geopolitieke spanningen, maar de lange lijn blijft stijgend.”
Voor particuliere beleggers is het motief doorgaans niet rendement, maar zekerheid. Een kleine positie van 5 tot 10 procent in goud of zilver kan, op het moment dat het echt misgaat, het verschil maken in een
portefeuille. “Bij een beurscrash of valutacrash kan dat kleine beetje in één keer ook veel meer waard worden”, aldus De Ruiter. Spreiden over goud en zilver is daarbij verstandig; beide metalen hebben hun eigen dynamiek, maar bewegen historisch gezien mee met periodes van onzekerheid.
Van sieraden tot generatievermogen Bij de kantoren komen twee duidelijke klantgroepen binnen. De eerste groep bestaat uit mensen die sieraden in huis hebben liggen en die nu, bij sterk gestegen goudprijzen, ruim twee keer zoveel terugkrijgen als drie jaar geleden. De tweede groep, kleiner maar met grotere bedragen, richt zich op edelmetalen als langetermijnbelegging. Daarbij speelt een opmerkelijke trend: steeds meer jongeren stappen in.
“Vroeger was dit vooral de vermogende Nederlander. Nu zien we ook mensen die van spaargeld of een dertiende maand kleine stukjes goud en zilver kopen”, zegt De Ruiter. Hij koppelt dit aan de opkomst van crypto, die jongeren bewust maakte van alternatieven voor de bankrekening.
“Goud trekt profijt van die mentaliteitsverandering, maar biedt iets wat crypto niet kan: eeuwenlange bewezen waarde en fysieke tastbaarheid”, stelt De Ruiter. Klan-
hebben intensieve begeleiding nodig om aan de nieuwe eisen te voldoen.
Alleen de sterksten overleven
De consolidatie in de sector spreekt boekdelen. In 2013 telde Nederland meer dan driehonderd trustkantoren met een vergunning. Nu zijn dat er minder dan honderd. Zwart: “De sector krimpt, want alleen de sterksten overleven. Dat is een uitdaging, maar tegelijkertijd een kwaliteitsslag.” Voor internationale klanten, met name die uit regio’s zonder vergelijkbare regelgeving waaronder diverse jurisdicties in Azië, Afrika en delen van de VS, is die kwaliteitsslag niet altijd direct zichtbaar. Het vergt tijd en uitleg om hen door het Nederlandse compliance landschap te loodsen.
AI speelt daarin vooralsnog een beperkte rol. De sector is vaak te specifiek en te kleinschalig om systemen volledig te trainen. Menselijk toezicht blijft onmisbaar. Geen twee klanten zijn gelijk, geen twee structuren identiek. Goede governance vereist dan ook een sterk intern framework, geautomatiseerd waar mogelijk, maar altijd met een gekwalificeerde specialist als eindverantwoordelijke. Voor bedrijven die die combinatie beheersen, biedt het veranderende landschap geen bedreiging, maar kansen.
ten die in generaties denken, nemen de volgende generatie al mee bij het ophalen. Die knoopt contact met de medewerkers en wordt zo vertrouwd met het concept. Het bedrijf speelt hierop in met een propositie in de Benelux: online kopen, maar fysiek afhalen op meer dan 180 locaties. “Mensen willen weten met wie ze zaken doen en waar ze lokaal terechtkunnen.”
Een veelgemaakte fout bij instap is timing proberen te voorspellen. Beter is gespreid instappen, ook als de koers is gedaald. Wie voor grotere bedragen koopt, doet er verstandig aan kleine eenheden te kiezen in plaats van één grote staaf. “Twintig keer vijftig gram is veel makkelijker verhandelbaar dan één kilo, ook als je het wilt overdragen aan je kinderen.”
De financiële sector digitaliseert al jaren in hoog tempo, maar de volgende fase vraagt fundamenteel meer dan een verbeterde app of snellere onboarding. AI, realtime data en toenemende regelgeving leggen een nieuw fundament onder de manier waarop banken hun processen organiseren.
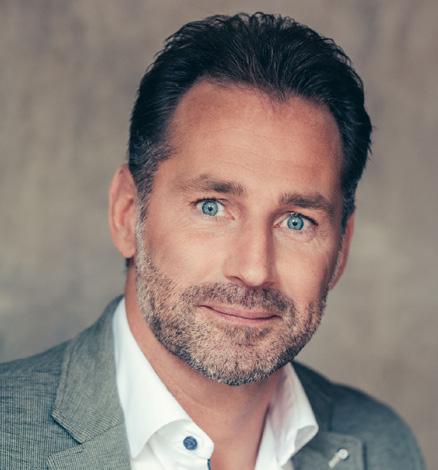
Clint van Haalen, CEO van Akkuro en Topicus Finance, denkt dagelijks na over die balans. Akkuro, by Topicus, is een leverancier van composable banking software die financiële instellingen ondersteunt met bancaire domeinen
als sparen, beleggen, kredietverlening, hypotheken en core banking.
Intelligent fundament
Van Haalen ziet een duidelijke verschuiving. “Die eerste digitale golf ging over een betere app, snellere onboarding en scherpere klantbeleving. Maar dat alleen is niet voldoende. Het gaat erom of een financiële instelling haar organisatie mee kan laten bewegen met nieuwe klantverwachtingen, door technologie zoals AI maar ook met toenemende regelgeving.”
Traditionele banken hebben daarbij een andere uitgangspositie dan neobanken. De discussie wordt vaak gereduceerd tot een vergelijking, terwijl de werkelijke uitdaging veel verder reikt. “Het gaat om de vraag hoe financiële instellingen hun opgebouwde kennis, vertrouwen, klantrelaties, data en risicobeheersing kunnen inzetten als superpower”, benadrukt Van Haalen. Vertrouwen is daarin geen marketingterm, maar een strategisch fundament dat is opgebouwd over decennia, en des te waardevoller naarmate AI sneller en krachtiger wordt.
Die opgebouwde kennis vormt geen archief, maar een grondstof. “Klantgedrag, risicomodellen, beleidswijzigingen en
operationele ervaring: dat vertelt hoe een bank werkt. AI kan die expertise schaalbaar maken. Niet automatiseren met als doel mensen weg te rationaliseren, maar zoeken naar de optimale balans tussen menselijke toegevoegde waarde en slimme automatisering. Daardoor ontstaat een verschuiving waarbij menselijke expertise, context en beoordelingsvermogen juist nog waardevoller worden in de nieuwe realiteit van AI.”
Ook processen die historisch naar BPOof lage-lonenmodellen zijn verplaatst, komen opnieuw in beeld. Niet omdat kostenreductie de enige drijfveer is, maar omdat agents voorspelbaar, 24/7 en consistent kunnen werken binnen gestandaardiseerde taken.
Uitlegbaarheid geen bijzaak
Dat brengt Van Haalen bij de kern van verantwoord AI-gebruik. “AI in een bankierswereld moet uitlegbaar zijn vanaf het ontwerp. Toezichthouders vragen om audittrails, modellen met governance en heldere beslislogica.” Regelgeving zoals de AI Act en DORA versterkt die richting. “Die bevestigen eigenlijk wat verantwoorde instellingen al doen: governance, uitlegbaarheid en weerbaarheid zijn
Advertorial
geen rem op innovatie, maar de basis ervoor.” Voor klanten vertaalt zich dat in begrijpelijke taal: waarom een hypotheek is afgewezen, welke factoren een rol speelden en hoe iemand bezwaar kan maken.
Die opgebouwde kennis vormt geen archief, maar een grondstof
Uitgangspositie
Nederlandse banken hebben daarin een sterke uitgangspositie dankzij de hoge digitalisering, volwassen datastromen en het grote klantvertrouwen. “Maar nog snellere schermen gaan niet het verschil maken. Die unieke combinatie van digitaal bereik, bancaire expertise en datakwaliteit moet worden ingezet om AI op schaal verantwoord naar de klant te brengen.”
Met het oog op 2030 verwacht Van Haalen dat financiële instellingen steeds meer zullen lijken op intelligente platforms voor financiële besluitvorming. “De concurrentiestrijd verschuift van gebruikersinterfaces naar organisatieintelligentie. Niet de bank met de mooiste app wint, maar de meest adaptieve bank.”
De Nederlandse finance-arbeidsmarkt kraakt in zijn voegen. Vergrijzing, nieuwe regelgeving en toenemende automatisering vergroten de druk op finance-afdelingen, terwijl het aanbod van gekwalificeerde professionals structureel achterblijft bij de vraag. Controllers, financieel analisten en administrateurs stromen niet meer vanzelf in.
Van arbeidsmarktprobleem naar strategisch vraagstuk
Het personeelstekort in finance is geen operationeel probleem meer, maar een strategische uitdaging die op directieniveau thuishoort. Ervaren professionals verdwijnen door pensionering, terwijl automatisering het werk juist verschuift naar schaarse analytische en controlerende functies. De cijfers benadrukken de urgentie: het UWV bestempelt bedrijfseconomische en administratieve beroepen als krap, en functies als controller en financieel administrateur als kansrijk, waarbij digitalisering de adviestaken in deze functies steeds belangrijker maakt.
Een alternatief voor traditionele outsourcing Finbridge hanteert een nearshore-model als antwoord: hoogopgeleide financiële professionals vanuit Sarajevo en de bredere Balkanregio, in dezelfde tijdzone als Nederland, worden structureel geïntegreerd in Nederlandse finance-afdelingen, op terreinen als financiële administratie, controlling en rapportages.
Wat hun model onderscheidt, zit niet in de locatie maar in selectie en aansturing. “Onze professionals zijn universitair
geschoold en geselecteerd op werkervaring en Engelse taalvaardigheid. Vóór de start krijgen ze een training in Nederlandse wet- en regelgeving, en ze worden lokaal aangestuurd door Nederlands-Bosnische managers die beide talen spreken. Die vormen de brug: zij borgen de onboarding, de cultuur en de dagelijkse match met de Nederlandse klant,” aldus Kuipers.
Nearshoring betekent bouwen aan geïntegreerde teams die functioneren als eigen medewerkers
Die combinatie maakt het verschil met klassieke outsourcing. “Onze mensen functioneren als verlengstuk van het interne team. Ze werken in dezelfde systemen en stemmen dagelijks af met hun Nederlandse collega’s.” Het model is bovendien schaalbaar: teams groeien of krimpen mee met de werkdruk, met een capaciteitsgarantie die vertrek of ziekte opvangt.
Een veelgehoorde zorg is het verlies van grip op kwaliteit. “De regie blijft volledig bij de organisatie. Het management bepaalt de prioriteiten en kwaliteitsnormen. Onze professionals passen zich daaraan aan, maar beschikken continu over actuele kennis door doorlopende interne trainingen en lokale aansturing”, zegt Kuipers.
De toekomst van finance is internationaal georganiseerd Finance wordt al anders georganiseerd. Wie wacht op een vanzelf verbeterende arbeidsmarkt, loopt een achterstand op die moeilijk valt in te halen. “De toekomst van finance is niet alleen digitaal, maar ook internationaal georganiseerd”, zegt Kuipers. “Organisaties die investeren in de kritische oordeelsvorming van hun Nederlandse medewerkers, goed geïntegreerde nearshore-teams én AI, bouwen een fundament om te groeien en te transformeren.” Voor CFO’s en HR-directies is de boodschap helder: de oplossing ligt niet in nóg een wervingscampagne, maar in de strategische keuze om finance anders in te richten.
De rol van data wordt voor hotels, restaurants en internationale ketens steeds bepalender voor hun operatie. Wie reserveringen, betalingen, boekhouding en rapportages soepel op elkaar laat aansluiten, kan sneller sturen, efficiënter werken en met meer vertrouwen groeien. Als de achterliggende systemen goed samenwerken, bespaart dat niet alleen tijd, maar ontstaat er ook meer grip op omzet, marges en besluitvorming.
Op dat werkveld is Kees Zorge actief, oprichter van Omniboost. Zijn bedrijf bouwde een platform dat verschillende softwaresystemen in de hospitalitysector met elkaar laat communiceren. Niet als opvallende applicatie aan de voorkant, maar als technische en datagedreven laag die ervoor zorgt dat informatie betrouwbaar, actueel en bruikbaar wordt. Zorge: “Je zou onze oplossing kunnen zien als verbindende laag tussen systemen die ieder hun eigen taal spreken. De ene oplossing spreekt het ene dialect, de andere een ander dialect. Je communiceert wel, maar je mist vaak de kern. Wij zorgen dat noodzakelijke datapunten op een uniforme manier met elkaar verbonden worden en blijven.”
Dat klinkt technisch, maar de waarde zit volgens Zorge vooral in de operatie. Hospi-
talitybedrijven hoeven zelf geen technologiebedrijven te worden, maar hun systemen moeten gastvrijheid en commerciële sturing wél met elkaar laten samenwerken. Wie pas aan het einde van de maand ziet of betalingen, facturen en rapportages kloppen, is te laat om effectief bij te sturen. Omniboost neemt die vertraging weg door financiële en operationele data beschikbaar te maken en betrouwbaar te houden.
Flexibiliteit
Het onderscheid met een gewone koppeling zit volgens Zorge in de combinatie van schaal en flexibiliteit. Een 1-op-1integratie is vaak nog beheersbaar, maar bij hotelketens, management companies en groepen met meerdere leveranciers, landen en boekhoudregels wordt het speelveld snel complex. Juist daar ontstaat de spaghetti van datastromen die Omniboost ordent.
Het bedrijf verwerkt inmiddels meer dan tienduizend integraties via zijn platform.
Diezelfde basis wordt volgens Zorge belangrijker door de opkomst van kunstmatige intelligentie. AI-toepassingen zijn alleen waardevol als de onderliggende gegevens kloppen, actueel zijn en op dezelfde manier worden geïnterpreteerd. “AI voegt alleen waarde toe op basis van betrouwbare en consistente onderliggende data. Zonder die basis blijven analyses en beslissingen kwetsbaar voor aannames. Wij leveren de vertrouwenslaag waarop hospitalitybedrijven verder kunnen bouwen.”
Die vertrouwenslaag is essentieel omdat Omniboost dicht op financiële en operationele gegevens van klanten zit. Compliance is daarbij geen extra verkoopargument, maar een randvoorwaarde om met grote
Akkuro – Partner Content
Grote Europese banken investeerden de afgelopen decennia tientallen miljarden in digitalisering. Dit heeft snellere apps, betere onboarding en geautomatiseerde verwerking als resultaat gehad, maar wezenlijk veranderde de dienstverlening niet. Dit zet het verdienmodel van banken onder druk.
Het bankkantoor op de hoek is vervangen door eentje in je telefoon, stelt Eric Euwes, chief commercial officer van Akkuro, by Topicus. “Dat is geen fundamentele transformatie, maar optimalisatie van wat je al had.” Het bedrijf bouwt modulaire software voor de financiële sector, van hypotheken en lenen tot sparen en beleggen voor pensioenen en bancaire dienstverlening.
Jamie Burink, chief growth officer bij Akkuro, schetst de schaal van het probleem. Sommige neobanken trekken inmiddels 70 miljoen klanten aan met 12.000 medewerkers. Ter vergelijking: de grootste traditionele bank in Europa bedient 43 miljoen klanten met meer dan 200.000 mensen. “Als je die benchmark nu nog als doelstelling neemt, ben je een probleem van gisteren aan het oplossen. Tegen de tijd dat je deze haalt, is hij alweer verschoven.”
Composable banking
Volgens Akkuro begint adaptiviteit met een sterk fundament. Composable banking brengt capabilities samen die vaak verspreid zijn over tientallen systemen. “Het gaat niet om minder systemen”, zegt Burink. “Het gaat erom dat je dezelfde functie niet tien keer organiseert.”
Daardoor kunnen banken sneller inspelen op veranderingen.
softwarepartners te kunnen koppelen. Voor klanten telt uiteindelijk vooral dat de gegevens kloppen en dat afwijkingen automatisch worden gesignaleerd, zonder dat medewerkers voortdurend systemen hoeven te controleren.
Daarmee is ook de positie van Omniboost verschoven. Het bedrijf begon als integratiespecialist, maar heeft zich ontwikkeld tot strategisch dataplatform voor de hospitalitysector. Ook softwarepartners gebruiken het platform bij (internationale) uitbreiding: Omniboost helpt lokale vereisten rond fiscale regels, betaalmethoden en rapportages technisch te ontsluiten en in datastromen te verwerken. Daardoor kunnen partners sneller nieuwe markten betreden zonder die koppelingen telkens zelf te hoeven bouwen en onderhouden.
aanpassen.” Akkuro positioneert zich daarin nadrukkelijk niet als vervanger van wat werkt. “Wij zijn er niet om alles te veranderen. Maar waar een bank beperkt wordt in vernieuwing, vullen wij precies die missende componenten in.”
De volgende evolutie
De technologie is niet het vraagstuk
Euwes: “De winnaars zijn niet de meest digitale banken, maar de meest wendbare. De banken die zich het snelst kunnen
Op dat composable fundament bouwt Akkuro aan wat het de volgende fase van bankieren noemt: agentic banking. AIagents ondersteunen daarbij niet alleen processen, maar nemen binnen duidelijke kaders steeds meer werk zelfstandig uit handen. In kredietacceptatie en fraudedetectie gebeurt dat vandaag al. “De technologie is niet het vraagstuk”, zegt Euwes. “De echte uitdaging is hoe
je verantwoordelijkheid, toezicht en vertrouwen organiseert. Regelgeving zoals de AI Act is daarbij geen rem, maar een kompas.”
Belang van agents
Burink ziet een toekomst waarin agents met agents onderhandelen. “Jouw persoonlijke agent krijgt de opdracht de beste hypotheek te vinden en gaat daarvoor in gesprek met de agents van banken.” Precies daarom is die composable basis nu al noodzakelijk: agents hebben context, data en toegang nodig om verantwoord te kunnen handelen. Die context zit bij traditionele banken al. Burink: “Daar ligt alle kennis besloten over klanten, risico’s en besluitvorming.”
Europese beleggers zoeken naar alternatieven nu vastgoedmarkten op het continent vastlopen door regulering, hoge rentes en politieke onzekerheid. Steeds vaker verschuift de blik richting het Midden-Oosten. Dubai trekt internationaal kapitaal aan met fiscale voordelen, structurele bevolkingsgroei en een gestroomlijnd bestuurssysteem. Maar hoe solide is die aantrekkingskracht werkelijk, en waar liggen de valkuilen voor investeerders die de markt niet van binnenuit kennen?
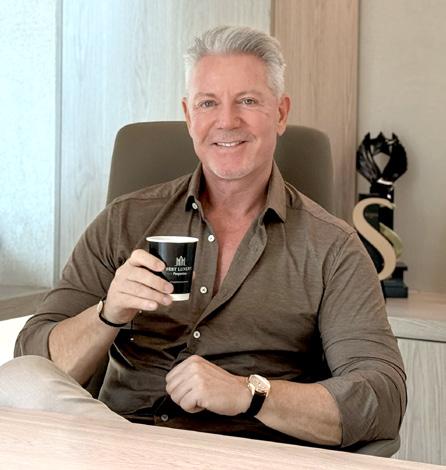
Van Belgische multi-ondernemer naar vastgoedpionier aan de Perzische Golf. Guy Penders is multi-ondernemer in hart en nieren. Zijn verhaal begint niet aan de Perzische Golf, maar in België, waar hij als een van de jongste ondernemers een BMW-garage dreef en een indoorkartcentrum runde. “Ik heb dat centrum verkocht, zag dat het zonder mij niet goed ging, heb het teruggekocht, verbeterd en opnieuw verkocht,” zegt hij. Zijn credo: “Bijna goed is slecht.” Die instelling neemt hij ook mee in de manier waarop hij vastgoedmarkten analyseert. Kansen zien,
handelen en nooit genoegen nemen met half werk.
het verschil tussen advies van achter een bureau en advies vanuit de markt zelf.
Een economie met een andere dynamiek
Twintig jaar Dubai-ervaring, een volledig geïntegreerde aanpak en een heldere visie op vermogen, dat is ons fundament
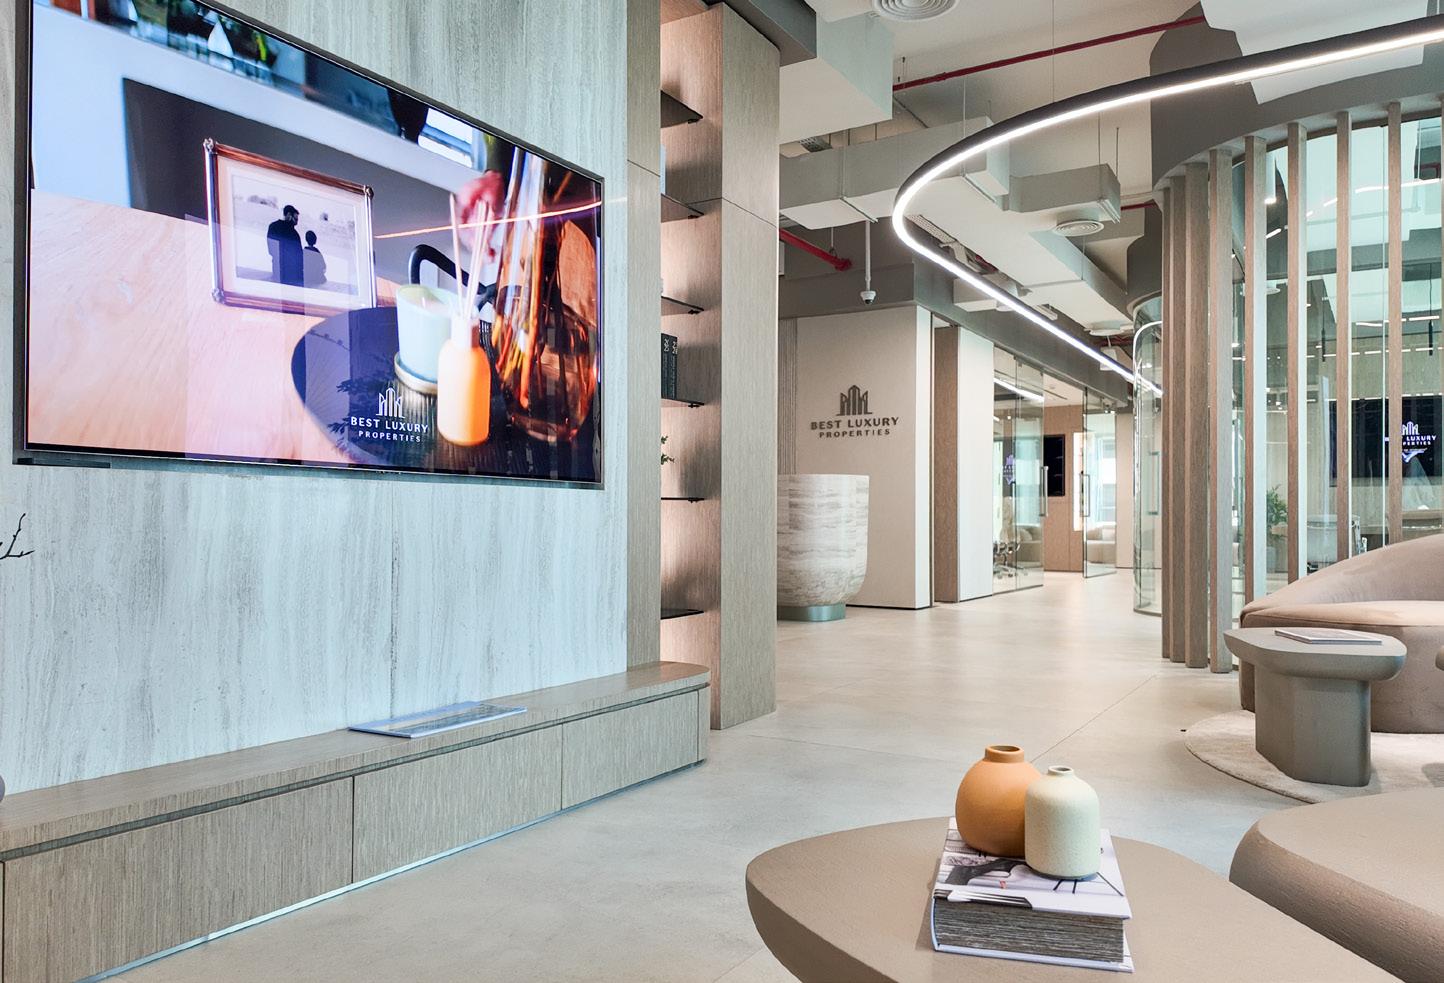
Zijn eerste kennismaking met Dubai dateert van bijna twintig jaar geleden. Wat hem direct opviel: huur werd jaarlijks vooraf betaald. “Dat was voor mij totaal nieuw. Het wekte direct interesse om zelf te investeren.” Sindsdien bouwde hij er een leven en een goedlopend vastgoedkantoor op, Best Luxury Properties, met meer dan veertig medewerkers die wonen en werken in het land waarover zij hun klanten adviseren. Dat is geen bijzaak. Het maakt
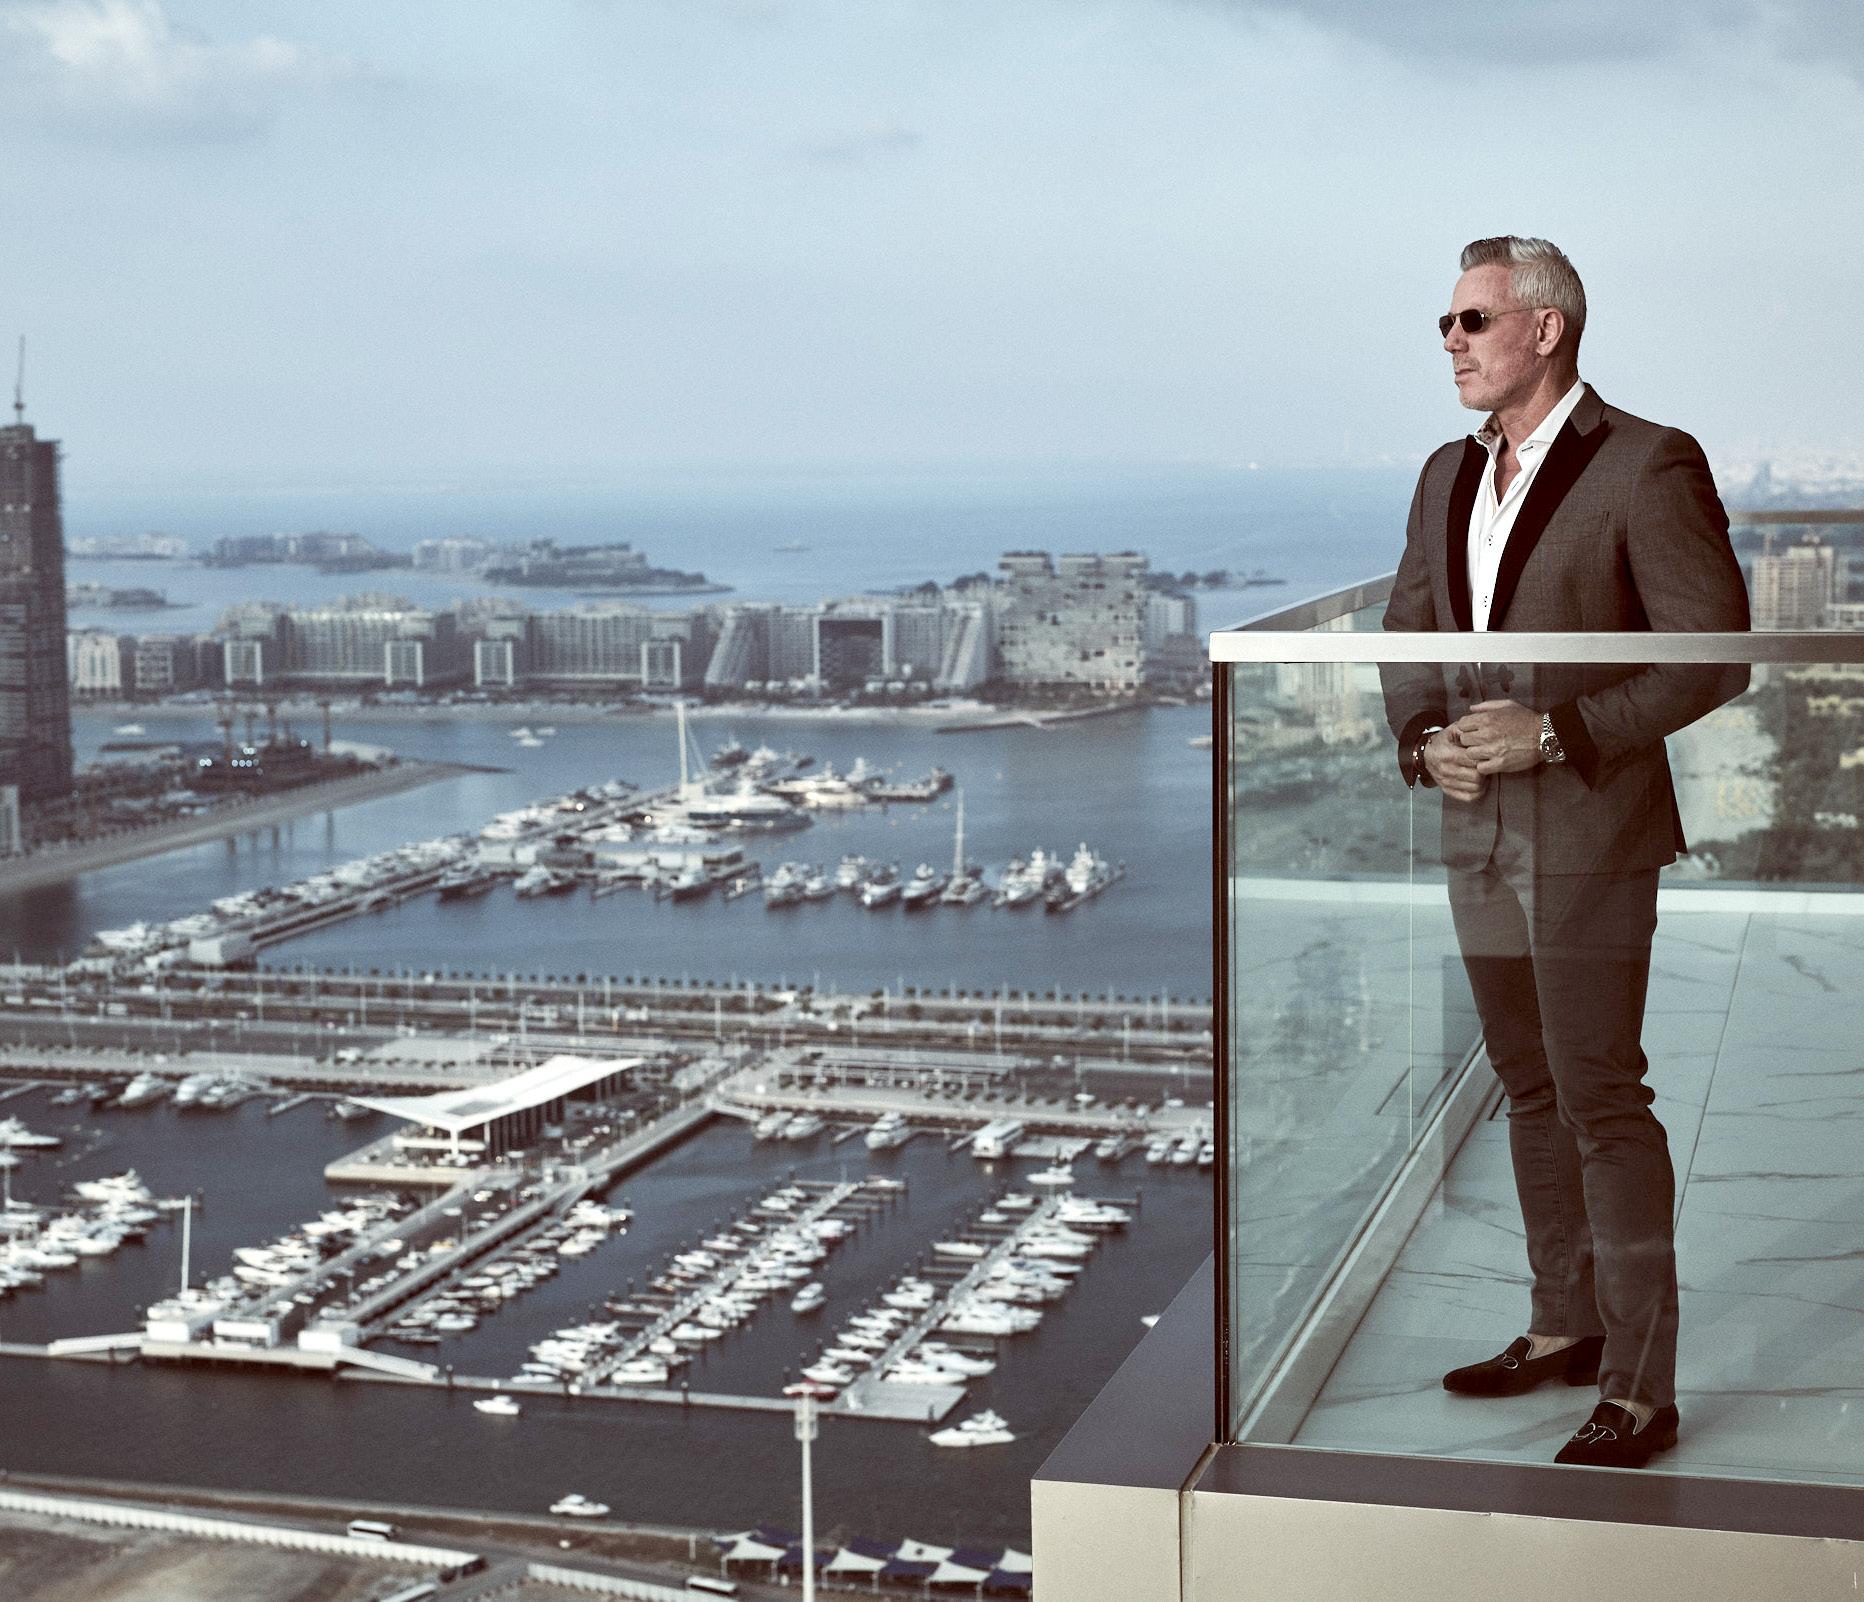
Wat Dubai onderscheidt van Europese markten, is naast de fiscale aantrekkelijkheid de bestuurlijke structuur. “Mensen onderschatten hoe veilig het hier is om te investeren. Er is geen gemeente die ineens de afvalstoffenheffing verhoogt, geen lokaal bestuur dat vergunningen blokkeert,” aldus Penders. Het gecentraliseerde overheidsorgaan maakt besluitvorming snel en voorspelbaar. In Nederland en België kampen investeerders bovendien met Europese regelgeving bovenop nationale en lokale beperkingen, wat het speelveld complexer en minder transparant maakt.
De economische fundamenten zijn solide. Dubai hanteert een schuldratio van één op vijf: tegenover elke eenheid schuld staat vijf eenheden bruto binnenlands product. De gemiddelde leeftijd van de bevolking ligt rond de zevenentwintig jaar, de bevolkingsgroei is structureel, en de infrastructuur wordt in hoog tempo uitgebreid. “Problemen op de weg? We melden het aan de overheid en er ligt binnen korte tijd een nieuw plan op tafel met snelle uitvoering. Zolang dat zo blijft, is dit een enorm aantrekkelijke plek om te ondernemen en te investeren.”
De juiste partij maakt het verschil
De populariteit van Dubai trekt ook partijen aan die inspelen op de behoefte aan snel rendement. Penders is daar kritisch over. “We zien veel snelle jongens in de markt die beloven dat er snel geld te verdienen valt. Maar die strategieën brengen mensen enorm in de problemen.”
De voorselectie van vastgoed is het meest onderschatte aspect van internationaal beleggen, en vereist een partner die het lokale aanbod grondig kent en verder kijkt dan het verkopen van een pand. “De grootste uitdagingen beginnen namelijk daarna.”
Minstens zo cruciaal is de keuze voor de juiste partij. Investeerders die enkel afgaan op rendementsprognoses of een aantrekkelijke brochure, missen de analyse
die duurzaam rendement op lange termijn bepaalt. Het bedrijf werkt volledig intern: van huurcontracten tot het persoonlijk controleren van panden, van vastgoedadvies en vermogensbeheer tot juridische ondersteuning. “Veel makelaars hebben voor elk klusje een andere partner. Dan beland je als investeerder in een web van partijen, en dat kost energie, geld en overzicht.” Twintig jaar Dubai-ervaring en een volledig geïntegreerde aanpak vormen het fundament. “Een heldere visie op vermogen, dat is ons motto.”
Veel makelaars hebben voor elk klusje een andere partner. Dan beland je als investeerder in een web van partijen, en dat kost energie, geld en overzicht
Dichter bij de klant, ook over de grens Het kantoor opereert vanuit Dubai maar heeft inmiddels vijf advieskantoren in België geopend. Eind dit jaar volgt een vestiging in Nederland. De strategie is bewust omgekeerd ten opzichte van concurrenten: niet vanuit Europa over Dubai praten, maar vanuit Dubai direct voor Europese klanten werken. “Als mensen ons vragen hoe het leven hier is, praten wij vanuit eigen ervaring. Mijn mensen hebben hier hun leven opgebouwd. We kunnen in de auto stappen en ter plaatse een project bekijken of bij een huurder binnenlopen.”
Rondom de klantenkring is ook een community ontstaan, de BLP Inner Circle, waarin investeerders, ondernemers en atleten geregeld bijeenkomen. “Er was een enorme behoefte aan gelijkgestemden. Ondernemers die ook even hun frustraties kwijt willen.” Voor wie zijn vermogen op lange termijn wil laten groeien, biedt Dubai een serieus alternatief, mits met de juiste begeleiding en een heldere langetermijnvisie als kompas. Niet voor de snelle winst, maar voor duurzame groei.