AGENDA INSTITUCIONAL 2026 DO MERCADO SEGURADOR
SUMÁRIO EXECUTIVO

Aedição de 2026 da Agenda
Institucional do Mercado
Segurador é um documento que sintetiza a visão estratégica do setor para o fortalecimento do mercado segurador, da previdência privada e da capitalização e para a construção de um país mais preparado para enfrentar os desafios do nosso tempo. Esta publicação reafirma o co mpromisso do setor com o diálogo permanente, a evolução regulatória e a contribuição efetiva para a formulação e o aprimoramento de políticas públicas que ampliem a proteção da sociedade brasileira.
Vivemos um período marcado pela intensificação dos eventos climáticos extremos, que têm provocado impactos expressivos sobre famílias, empresas, finanças públicas e infraestrutura.
Ao mesmo tempo, a transição para uma economia de baixo carbono vem reconfigurando a dinâmica econômica do país, demandando novos arranjos de financiamento, instrumentos de gestão de riscos e a reestruturação das cadeias produtivas, de modo a viabilizar essa transformação de forma ordenada, inclusiva e financeiramente sustentável.
Diante dessa realidade, diversas foram as ações empreendidas pela Confederação Nacional das Seguradoras (CNseg) para que o seguro se consolide como uma ferramenta cada vez mais presente nas diferentes esferas do poder público, apoiando a construção de um país mais resiliente.
O setor segurador dispõe de instrumentos técnicos, capaci-
Para o Brasil avançar, o mercado segurador e o Estado devem agir em conjunto, com urgência e visão de longo prazo.
dade financeira e visão de longo prazo que são capazes de apoiar governos na formulação de políticas públicas que reduzam vulnerabilidades, promovam a adaptação e estimulem investimentos mais eficientes e sustentáveis. Atuamos com a modelagem de riscos, a prevenção de perdas e o desenvolvimento de mecanismos que proporcionam previsibilidade — atributos essenciais em um ambiente de incerteza climática crescente. Por isso, defendemos que o seguro seja com-
preendido não apenas como um mecanismo de indenização, mas como um parceiro estratégico do Estado nos processos de adaptação climática e de proteção de vidas, patrimônios e infraestruturas críticas.
A Agenda Institucional que ora apresentamos é o resultado de um esforço coletivo e traduz as nossas prioridades, consolida as demandas do setor e orienta a nossa atuação ao longo do ano. Mais do que um conjunto de ações empreendidas em
2025 e de propostas para 2026, este documento expressa uma visão de futuro: a de um mercado moderno, transparente, sustentável e alinhado aos interesses do país.
Reiteramos que o setor segurador seguirá atuando com responsabilidade, cooperação e espírito público. O seguro é, e continuará sendo, um pilar essencial para a estabilidade e o desenvolvimento. Com diálogo, técnica e compromisso, avançaremos para que o Brasil esteja cada vez mais bem
preparado para enfrentar riscos, aproveitar oportunidades e construir uma trajetória de prosperidade duradoura.
A democratização do seguro exige a adoção de políticas públicas claras e consistentes.
Apesar do amplo conjunto de soluções de proteção existente no âmbito do mercado segurador, sua adoção segue limitada entre cidadãos, empresas e entes públicos, o que resulta em maior vulnerabilidade social e econômica.
Para mudar esse cenário, a CNseg segue trabalhando junto aos Poderes Executivo e Legislativo, nos âmbitos federal, estadual e municipal, para a adoção de marcos regulatórios e políticas de incentivo, que permitam expandir a base segurada e integrar o seguro à estratégia nacional de desenvolvimento.
Diante de um cenário de tamanha imprevisibilidade, é preciso que famílias, empresas e governos percebam o alcance econômico e social – do seguro, deixando de vê-lo, em vários casos, apenas como um custo ou uma despesa eventual.
Os seguros, a previdência privada e a capitalização configuram-se como instrumentos estruturantes para as políticas públicas de adaptação e resiliência. A integração entre o setor segurador, o poder público e a sociedade civil — com planejamento, regulação e incentivos adequados — pode converter os
riscos, em especial os climáticos, em oportunidades de desenvolvimento e promoção da segurança e justiça social.
Para o Brasil avançar, o mercado segurador e o Estado devem agir em conjunto, com urgência e uma visão de longo prazo.
Nas páginas a seguir, detalhamos algumas das ações implementadas em 2025 e apresentamos os principais temas que estarão na pauta das discussões da Confederação junto aos atores públicos para 2026.
Dyogo Oliveira Diretor-presidente da CNseg
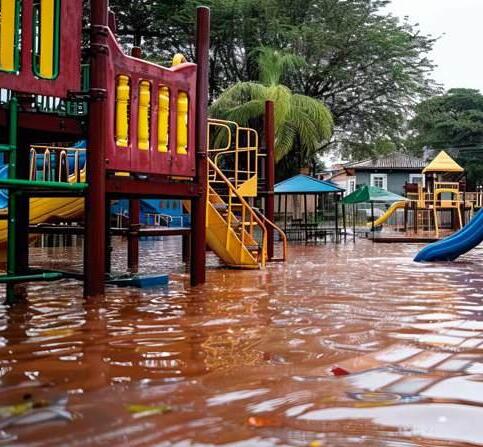
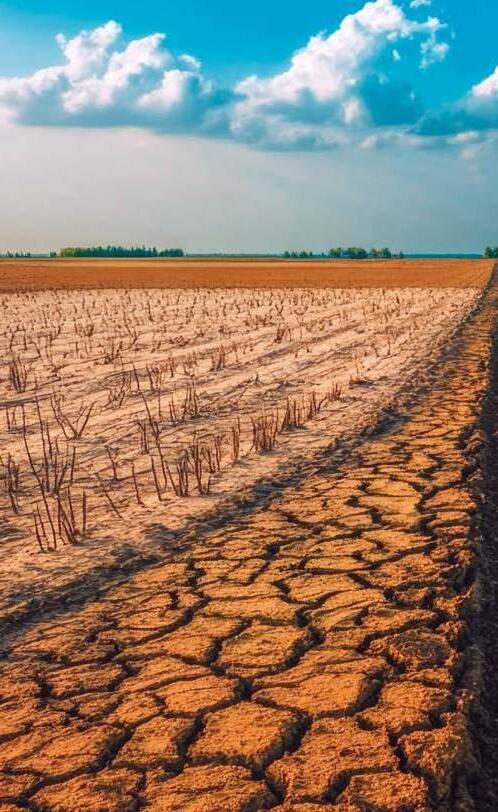
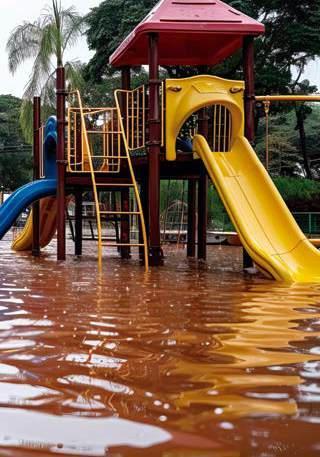
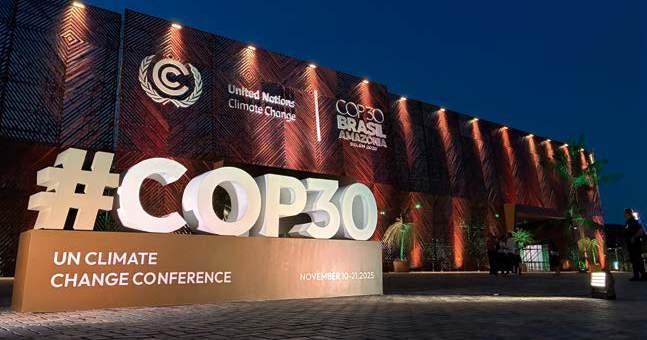
No ano da realização da 30ª edição da Conferência do Clima das Nações Unidas sobre Mudança do Clima (COP30), a primeira em solo brasileiro, realizada em Belém, no Pará, o tema da sustentabilidade dominou as discussões do setor segurador.
Pela terceira vez consecutiva, a (CNseg) esteve presente na Conferência do Clima, desta vez com uma pauta robusta, consolidando de vez o setor segurador no debate mundial sobre as mudanças climáticas.
Se na COP28, nos Emirados Árabes Unidos, e na COP29, em Baku, no Azerbaijão, a CNseg participou como convidada de diversos debates, em Belém o setor avançou ainda mais: construímos a Casa do Seguro, um espaço no qual o protago-
nismo das discussões estava nas seguradoras.
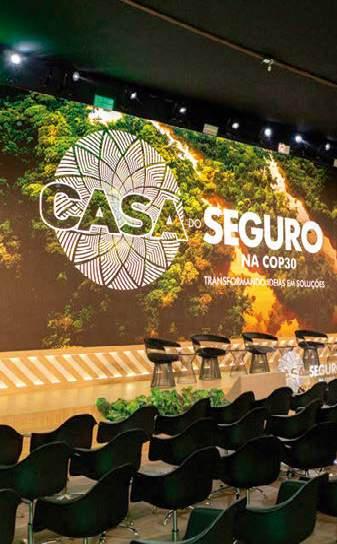
Instalada em um pavilhão de 1,6 mil m2, a poucos metros dos espaços oficiais da COP30 (Green Zone/Blue Zone), a Casa ofereceu uma experiência imersiva, funcionando durante todo o período da Conferência para receber autoridades, lideranças do setor, entidades parceiras e organizações não governamentais (ONGs).
Esse projeto ambicioso e inovador proporcionou um espaço de promoção de debates e conexões, no qual o setor segurador pôde atuar, em parceria com entidades setoriais e governos, na promoção de sua imagem e de sua conexão com a agenda de sustentabilidade global, destacando o papel do setor na proteção da sociedade e dos
investimentos, no contexto da transição climática.
Resultado de 18 meses de trabalho e articulação da CNseg, a Casa do Seguro na COP30 consolidou o papel do setor segurador como um ator central na agenda climática global.
Ao longo dos 11 dias da COP30, tivemos uma agenda robusta de painéis, por meio dos quais foi possível, em parceria com o setor produtivo, reforçar o papel estratégico do setor segurador na agenda de transição econômica e de adaptação climática, bem como no fortalecimento da economia verde e da inovação.
Foram cerca de 60 painéis, mais de 200 painelistas de diferentes setores da economia, do governo, de empresas, da comunidade científica e de lideranças internacionais, além de dois mil visitantes de 22 países de todo o mundo. A programação de conteúdo abordou temas de impacto para o desenvolvimento econômico e social do Brasil, conectando o papel do setor segurador aos desafios e às prioridades do país na transição climática.
O resultado de todo esse trabalho foi que, pela primeira vez, nos 30 anos de história da Conferência do Clima, os segu-
ros foram mencionados em um documento oficial, o Roadmap de Belém, voltado a ações práticas, especialmente nas áreas de mitigação e adaptação. No documento, os seguros são reconhecidos por seu importante papel na transferência do risco climático, bem como por sua
capacidade de atrair investimentos para soluções sustentáveis, inclusive para o financiamento de projetos centrais da transição climática, assim como para o desenvolvimento de instrumentos de seguro voltados à infraestrutura de cidades e de Estados.
No âmbito das discussões da Casa do Seguro, a CNseg lançou três importantes ferramentas voltadas não apenas às seguradoras, mas também à sociedade e às autoridades do Poder Executivo:
a Solução Riscos Climáticos (Inundação);
o Radar de Eventos Climáticos e de Seguros no Brasil; e
a Solução Conformidade Sociambiental.
Todas fazem parte do Hub de Inteligência Climática da Confederação.
O Hub de Inteligência Climática é um marco para o setor segurador e faz parte do núcleo estruturante da agenda climática do setor de seguros no Brasil. Seu propósito é reunir, sistematizar e produzir dados climáticos e socioambientais com o objetivo de apoiar as seguradoras na precificação de riscos, fortalecer a resiliência econômica e social diante das mudanças climáticas e reduzir o gap de proteção securitária do país.
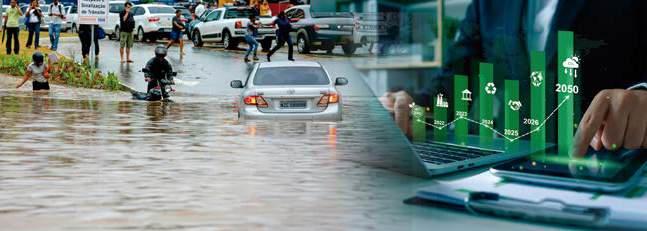
Solução Riscos
Climáticos (Inundação)
A Solução de Riscos Climáticos (Inundação) é uma ferramenta que, a partir de uma modelagem probabilística, permite identificar os riscos climáticos de uma determinada localidade por meio de endereço, coordenadas geográficas ou delimitação do polígono. Inicialmente voltada às inundações, a ferramenta incorporará, em etapas posteriores, outros riscos climáticos, como secas, ondas de calor e tempestades severas.
Radar de Eventos
Climáticos e de Seguros no Brasil
O Radar é um relatório inédito que consolida os impactos dos desastres climáticos na economia, na sociedade e nas operações das seguradoras brasileiras. O documento apresenta, de forma detalhada, as perdas econômicas e humanas de-
correntes de desastres ocorridos entre 2022 e junho de 2025, bem como o impacto sobre diferentes setores da economia e os valores que o setor segurador desembolsou em indenizações nos ramos de seguros de danos, vida e previdência, relacionadas a cada evento.
O objetivo do Radar é apresentar um panorama dos eventos climáticos no Brasil e de seus impactos socioeconômicos, por meio de dados consistentes, evidenciando a lacuna de proteção securitária, por ramo e por região do país.
Solução Conformidade Socioambiental
O terceiro módulo do Hub , a Solução de Conformidade Socioambiental, permitirá que as seguradoras, antes de subscreverem uma apólice, verifiquem a conformidade socioambie ntal das propriedades rurais com base em 19 bases públicas, como o Cadastro Ambiental Rural (CAR), as listas de trabalho análogo à escravidão do Ministério do Trabalho e Emprego (MTE), os registros de terras indígenas da Fundação Nacional dos Povos Indígenas (Funai) e de territórios quilombolas do Instituto Nacional de Colonização e Reforma Agrária (Incra), as áreas embargadas do Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (Ibama) e do Instituto Chico Mendes de Conservação da Biodiversidade (ICMBio), as unidades de conservação do Ministério do Meio Ambiente (MMA) e os dados de desmatamento do Instituto Nacional de Pesquisas Espaciais (Inpe), entre outras fontes.
Embora a sustentabilidade tenha sido um tema de destaque para o setor ao longo de 2025, ela não foi o único tema de importância trabalhado pela CNseg no decorrer do ano anterior.
Destacamos a Reforma Tributária, que, após 40 anos de intensos debates, foi aprovada na forma da Emenda Constitucional nº 132/2023. A CNseg trabalhou intensamente para garantir a melhor construção possível da regulamentação desse novo arcabouço tributário, processo que culminou com a aprovação das Leis Complementares nº 214, de 2025, e nº 227, de 2026 (PLP nº 108).
A mobilização das seguradoras, a partir de uma estratégia definida pela Confederação, com o acompanhamento das discussões desde o anteprojeto do governo federal até a tramitação na Câmara dos Deputados e no Senado Federal, garantiu que a Lei Complementar nº 214 equilibrasse os interesses do país com os do setor segurador e os dos clientes, ao estabelecer
a tributação da margem, ou do “valor agregado”, das operações de seguros, previdência, planos de saúde e capitalização.
Durante as discussões do PLP nº 108/2024 (transformado em Lei Complementar nº 227, de 2026) na Câmara dos Deputados, as seguradoras asseguraram a defesa da poupança de longo prazo de seus segurados, mantendo isentos da cobrança do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) os planos de previdência privada, sem a incidência desse tributo.
Também ficou claro que não haverá incidência do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e
Serviços (CBS) sobre as receitas financeiras, tanto no âmbito da previdência privada quanto da capitalização.
A CNseg seguiu trabalhando com foco na regulamentação infralegal da Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023.
Outro tema importante que teve seu desfecho em 2025 foi o combate ao exercício ilegal da atividade seguradora e a ampliação da inserção do sistema cooperativo no mercado de seguros. A Lei Complementar nº 213/2025, promulgada em janeiro de 2025, após intensos debates e negociações, marcou o início de um novo momento para o mercado segurador. Ao longo do ano, a Superintendência de Seguros Privados (Susep) deu o primeiro passo para criar um ambiente regulatório adequado às operações de proteção patrimonial mutualista.
Essa nova lei traz desafios para os diversos atores do setor de seguros privados, em especial no que se refere à equidade de tratamento. Os órgãos de controle passam a contar com novos
entes a serem regulados e fiscalizados, e torna-se necessário definir o modelo de interlocução desses novos entrantes com o consumidor e com as demais entidades do Sistema Nacional de Seguros Privados (SNSP).
A atualização da Lei nº14.133, de 2021 (Lei de Licitações e Contratos Administrativos), com a previsão do seguro garantia com cláusula de retomada e a inclusão da capitalização como modalidade de garantia, abriu um novo universo de possibilidades para as seguradoras, especialmente para os Poderes Executivos Federal, Estadual
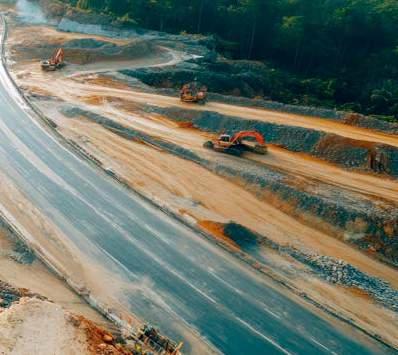
e Municipal, ao garantir que a obra licitada seja concluída e devidamente entregue.
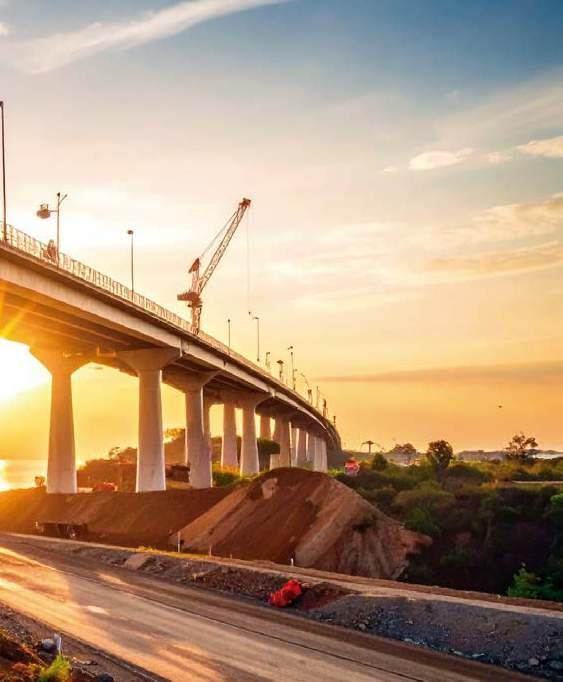
O ano de 2025 ficou marcado pelo aumento significativo do uso do seguro garantia em projetos de infraestrutura. Existe hoje um total de R$ 4,05 bilhões em projetos de infraestrutura já amparados por seguro garantia com cláusula de retomada, modalidade na qual a seguradora assume os riscos de interrupção do projeto e de sua conclusão.
Após o sucesso do caso do Mato Grosso, primeiro Estado a prever
o seguro como instrumento em licitações de grande monta, em 2025 a CNseg seguiu com uma intensa agenda de trabalho junto a gestores públicos nos âmbitos federal e estadual para incluir, nos editais de obras públicas, o seguro garantia com cláusula de retomada como ferramenta para impedir o aumento do passivo de obras inacabadas. Ao longo do ano, tivemos êxito junto aos governos do Paraná e de Pernambuco, que também passaram a utilizar o seguro garantia com cláusula de retomada.
São 18 editais de licitação de obras — encerradas e em andamento — que já contam efetivamente com o seguro garantia, sendo 13 no Estado do Mato Grosso, pioneiro na adoção dessa modalidade, um em Pernambuco, um no Paraná, um no Pará, um no Distrito Federal e um em Minas Gerais. Trata-se de obras de duplicação de rodovias, pavimentação e construção de pontes, que agora contam com seguradoras como garantidoras, assegurando a qualidade dos projetos e a viabilidade da execução e da entrega dessas obras à população.
Outras ações merecem destaque especial em meio a tantos resultados positivos obtidos em 2025. Uma delas é a atuação junto ao Banco Central do Brasil (BCB), que resultou no lançamento da Consulta Pública nº 128/2025, em novembro do ano passado, com o objetivo de aprimorar o reconhecimento de instrumentos mitigadores de risco de crédito no âmbito da abordagem padronizada – RWACPAD — e o cálculo do risco de crédito de contraparte decorrente de transações com derivativos, por médio da Abordagem CEM. Ao reconhecer tais instrumentos mitigadores, entre os objetivos elencados, a minuta busca:
aprimorar os procedimentos de reconhecimento dos instrumentos mitigadores de risco de crédito já existentes;
reconhecer, como instrumento mitigador, o direito de resgate assegurado aos participantes de planos de previdência complementar aberta, aos segurados de seguros de pessoas e aos titulares de títulos de capitalização, na condição de garantia fidejussória; e
aprimorar o reconhecimento do seguro para o risco de crédito, ofertado por seguradoras, como instrumento mitigador, entre outras medidas.
Outro ponto de grande relevância foi a aprovação, pelo Senado Federal, do Projeto de Lei nº 2951, de 2024, que institui novos marcos legais para a modernização do Seguro Rural no Brasil. A proposta representa um passo fundamental para conter a crise de encolhimento da pro-
teção no campo e assegurar a segurança jurídica e orçamentária de um dos setores mais vitais da economia nacional.
O projeto aprovado pelo Senado permite conferir maior previsibilidade ao orçamento que será disponibilizado para a subven-
ção ao Programa de Prêmio de Seguro Rural (PSR), garantindo a previsibilidade mínima necessária para o planejamento de agricultores e seguradoras. O projeto também favorece uma melhor integração entre as políticas de crédito (Plano Safra) e as do PSR, além de aproximar o Brasil de experiências internacionais bem-sucedidas, como as dos Estados Unidos. Adicionalmente, o projeto moderniza e cria condições efetivas para a constituição de um fundo rural para catástrofes, de suma importância para momentos como
os que vivemos, marcados por grande variação na ocorrência dos eventos climáticos e na intensidade desses eventos.
A aprovação do Projeto de Lei ocorre em um momento delicado. Apesar de a agropecuária representar 23,2% do Produto Interno Bruto (PIB) nacional em 2024, a proteção dessa riqueza vem diminuindo de forma acentuada, em razão da instabilidade orçamentária e da estrutura insuficiente dos subsídios atuais. Dados levantados pelo setor apontam uma retração severa
nos últimos anos, com a cobertura caindo de 16,3% da área plantada em 2021 para apenas 7,5% em 2024 e para menos de 3% da área plantada em 2025.
Cabe também destacar o lançamento do Guia Prático de Seguros e Capitalização para Concessões e Parcerias Público-Privadas (PPPS), resultado de uma cooperação entre a CNseg, a Secretaria Especial do Programa de Parcerias de Investimentos (SEPPI) e o Ministério de Portos e Aeroportos (MPOR), com a colaboração da Federação Nacional de Capitalização (FenaCap) e da Federação Nacional de Seguros Gerais (FenSeg).
A publicação reúne orientações para gestores públicos, operadores do setor e investidores sobre o uso de instrumentos de seguros e títulos de capitalização na estruturação, na execução e na operação de contratos de concessão, destacando a relevância dessas soluções na gestão de riscos e na promoção
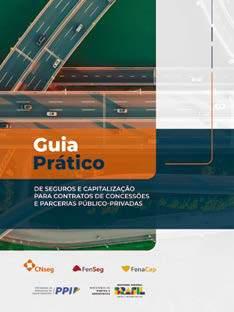
de maior eficiência contratual. Elaborado com o apoio técnico de especialistas e de entidades do mercado, o documento busca contribuir para a consolidação de um ambiente mais seguro, previsível e atrativo para investimentos em infraestrutura no país, além de auxiliar na redução de riscos contratuais e no fomento à atração de investimentos, fortalecendo a confiança nos modelos de concessão e de PPPs e impulsionando a execução de obras e serviços de infraestrutura com maior eficiência e sustentabilidade.
Com linguagem acessível e abordagem prática, o Guia detalha como o seguro e a capitalização podem atuar em todas as etapas de projetos de infraestrutura, desde o planejamento e a licitação até a operação, apoiando a mitigação e o compartilhamento de riscos, bem como a promoção de maior eficiência contratual. O material também evidencia a versatilidade da capitalização, que passou a contar com uma solução moderna de garantia contratual, especialmente após a Lei nº 14.133/2021 incluir o título de
capitalização entre as modalidades de garantia admitidas em licitações públicas.
Ao longo do ano, o setor segurador também atuou intensamente em prol da segurança nas rodovias, desenvolvendo, junto à Agência Nacional de Transportes Terrestres (ANTT), uma nova base de propostas regulatórias e de apólices, voltadas à fiscalização da contratação de seguros obrigatórios por transportadores rodoviários de cargas no país.
Esse trabalho resultou no lançamento do RNPA Transportes, produto desenvolvido pela Confederação que reúne diferentes modalidades de seguro: o RCTR - C (Responsabilidade Civil do Transportador Rodoviário de Carga), que cobre danos ou perdas às mercadorias durante o transporte; o RC- DC (Responsabilidade Civil por Desaparecimento de Carga), voltado a situações de roubo ou extravio; e o RC-V (Responsabilidade Civil de Veículos), que protege contra danos causados a terceiros. Trata-se de uma verdadeira revolução
no método de fiscalização, ao migrar de uma abordagem baseada em documentos físicos para um modelo digital e integrado, o que tende a promover maior eficiência e controle sobre a obrigatoriedade da cobertura de seguros no transporte de cargas, ampliando a segurança para todos os envolvidos na cadeia logística.
Além dessas ações, a CNseg atuou em centenas de projetos de lei que tramitaram no Congresso Nacional, nas Assembleias Legislativas estaduais e nas Câmaras Municipais. Foram centenas de manifestações relativas a proposições legislativas de interesse do setor, como pareceres de rejeição, propostas de emenda e de substitutivos, notas de apoio e razões de veto, com destaque para temas como: relações com o consumidor e o Serviço de Atendimento ao Consumidor (SAC), inteligência artificial, alterações à Lei Geral de Proteção de Dados Pessoais (LGPD); obrigatoriedade do oferecimento de seguro garantia para o descomissionamento de barragens, livre escolha de ofici-
nas, extinção da cobrança de franquia nos contratos de seguro de veículos automotores, entre muitos outros.
Destaca-se, ainda, a atuação dos times técnicos da CNseg junto à Susep, órgão regulador do setor vinculado ao Ministério da Fazenda, no âmbito do Sistema de Registro de Operações (SRO) e do Open Insurance (OPIN), no processo de revisão regulatória, contribuindo
tecnicamente para o debate e defendendo maior eficiência e segurança na implementação desses projetos. No caso do SRO, as reuniões resultaram na flexibilização do processo de sanitização de dados, pleiteada pela Confederação; já no caso do OPIN, houve a constituição de um Grupo de Trabalho para reavaliar o projeto, diante da existência de uma série de dúvidas sobre sua eficácia, mesmo após investimentos relevantes
realizados pelas seguradoras ao longo dos últimos anos.
Por fim, mas não menos importante, destaca-se a participação ativa dos times técnicos da CNseg nos debates com a Susep sobre a regulamentação da Lei nº 15.040/2024 (Lei do Contrato de Seguro), debates que ocorreram ao longo de 2025 e que, no caso da Lei Complementar nº 213/2025, seguirão em discussão ao longo de 2026.
O ano terminou, mas debates fundamentais permanecem vivos.
Em um mundo de transformações cada vez mais profundas e rápidas, seja no mercado de trabalho, seja na forma como lidamos com novas tecnologias, ou diante das mudanças climáticas, os seguros podem auxiliar os governos na solução de diversos problemas que integram o escopo das políticas públicas.
Nesse aspecto, os seguros cumprem um duplo papel: ampliar a proteção de todas as camadas sociais, ao reduzir as perdas causadas a pessoas e empresas por imprevistos, bem como os gastos dos governos com o socorro a essas situações, e acelerar o desenvolvimento da economia.
A atividade seguradora é responsável por diversas cober-
turas, abrangendo um amplo leque de produtos, que vai dos automóveis aos satélites, das residências das famílias às maiores obras de infraestrutura, da produção agrícola do in-
terior do país até a mais complexa operação financeira nos grandes centros urbanos. Os produtos ofertados pelo setor contribuem para o enfrentamento de importantes questões nacionais, tais como a ampliação da infraestrutura, o incremento da poupança nacional, a manutenção do consumo das famílias e a proteção do indivíduo, entre outros.
No Brasil, uma parcela significativa dos projetos públicos — como obras de infraestrutura,
habitação, saneamento, transportes, concessões e demais investimentos — enfrenta o grave problema de paralisação ou de atraso.
Diante desse cenário, o setor segurador emerge como um aliado essencial do Estado na garantia de que os investimentos públicos sejam efetivamente entregues, com qualidade, dentro dos prazos estabelecidos e sem desequilíbrios financeiros ou riscos excessivos para os cofres públicos.
Na Agenda Institucional do Setor Segurador de 2026, destacam-se os seguintes eixos de desenvolvimento, com propostas para os Governos Federal, Estadual e Municipal, bem como para o Congresso Nacional.
SEGURADOR E INFRAESTRUTURA:
para enfrentar os desafios impostos pela insuficiência de investimentos e pela chamada “epidemia” de obras públicas paralisadas, o setor de seguros e de capitalização pode oferecer respostas concretas ao setor público e aos órgãos de controle na garantia da execução e da finalização das obras, garantindo a segurança financeira e mitigando os riscos associados a projetos de grande porte, que envolvem altos investimentos e prazos extensos.
RISCOS CIBERNÉTICOS, INTELIGÊNCIA ARTIFICIAL E RESILIÊNCIA DIGITAL:
a proteção contra riscos cibernéticos consolidou-se como eixo estratégico no planejamento do setor público e das empresas. Instituições como o BACEN já passaram a exigir a contratação de seguro de risco cibernético, iniciativa que deve ser ampliada no poder públ ico, em paralelo ao avanço da discussão regulatória em torno da inteligência artificial (IA).
para além de obras e construções, o setor segurador pode ser parceiro de políticas públicas de crédito, habitação e programas sociais, por meio da expansão do uso da capitalização em editais públicos e do aperfeiçoamento da legislação de Concessões e PPPs.
um dos setores mais fortes da economia nacional, o agronegócio, que representa mais de 23% do PIB, vem sendo um dos mais impactados pelas mudanças climáticas. É urgente a adoção de medidas que tornem o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) uma política de Estado robusta e eficiente, abrangendo desde a previsibilidade orçamentária até a aprovação de um novo marco regulatório.
o setor segurador desempenha um papel estratégico na construção de uma sociedade mais segura e organizada. Para que essa atuação seja mais ampla e inovadora, é fundamental estabelecer parcerias sólidas com órgãos públicos e privados, voltadas à promoção da segurança pública, que incluam a fiscalização de seguros obrigatórios e o combate à comercialização de peças usadas ilegais.
PODER EXECUTIVO
PODER LEGISLATIVO
ESTADOS E MUNICÍPIOS
Proposta 1: Regulamentar o seguro garantia com cláusula de retomada;
Proposta 1: Aprovar aperfeiçoamentos à Nova Lei de Licitações;
Proposta 2: Aprovar instrumentos de mitigação de riscos para empreendimentos financiados com recursos de emendas parlamentares.
Proposta 1: Apresentar e aprovar leis estaduais que adequem os valores mínimos do seguro garantia com cláusula de retomada à realidade dos entes subnacionais.
PODER EXECUTIVO
PODER LEGISLATIVO
Proposta 1: Fortalecer o seguro cibernético como instrumento de política pública.
Proposta 1: Construir um ambiente regulatório claro e seguro para a Inteligência Artificial (IA).
PODER EXECUTIVO
PODER LEGISLATIVO
Proposta 1: Ampliar a participação do setor segurador em concessões e PPPs.
Proposta 1: Aprovar aperfeiçoamentos à Lei de Concessões e às PPPs.
PROPOSTA TRANSVERSAL
Proposta 1: Incluir títulos de capitalização em contratações públicas e PPPs.
PODER EXECUTIVO
PODER LEGISLATIVO
Proposta 1: Garantir previsibilidade orçamentária ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR).
Proposta 2: Reformar o Proagro e universalizar o PSR.
Proposta 1: Aprovar um novo marco regulatório para o seguro rural no país.
ESTADOS E MUNICÍPIOS
Proposta 1: Criar e ampliar programas de subvenção estadual.
ESTADOS E MUNICÍPIOS
Proposta 1: Combater o pagamento de resgates para veículos roubados;
Proposta 2: Promover melhor regulamentação do Mercado de Peças Usadas;
Proposta 3: Expandir a fiscalização do Seguro Obrigatório de Transporte de Cargas.
Imprevistos podem acontecer a qualquer momento, como acidentes, doenças graves ou perdas materiais. São situações inesperadas que desestruturam projetos de vida e, por que não dizer, as finanças de famílias inteiras. O setor segurador oferece produtos que se configuram como ferramentas essenciais de proteção contra essas incertezas, ao oferecer respaldo financeiro imediato nos momentos em que mais se precisa.
É fundamental entender que os seguros, sejam de vida, saúde, residencial ou automóvel, integram de forma estratégica o planejamento financeiro familiar, pois permitem que as pessoas preservem o seu padrão de vida e os seus projetos, mesmo diante de situações imprevistas.
A pandemia mostrou à sociedade a fragilidade das expectativas diante de eventos inesperados e ampliou a percepção sobre a importância de produtos que garantam a continuidade financeira, principalmente para famílias que dependem de uma única renda principal.
A cultura de proteção financeira ainda é subestimada por muitos brasileiros, que veem o seguro apenas como um custo. No entanto, estar financeiramente protegido deve ser encarado como um pilar da segurança financeira, capaz de trazer tranquilidade em momentos difíceis.
Infelizmente, a educação financeira do brasileiro ainda está longe do ideal, sendo apontada como um componente essencial para que haja uma melhor per-
cepção do real papel dos seguros: não apenas como apólices, mas como instrumentos que permitem enfrentar imprevistos sem a necessidade de recorrer a empréstimos ou à venda de bens.
Em um contexto mais amplo, a percepção sobre o seguro está em processo de evolução: produtos personalizados e tecnologias modernas ampliam a oferta e tornam a proteção mais acessível a diferentes perfis de famílias. Essa tendência também reflete o crescimento dos segmentos de seguros voltados à proteção do dia a dia.
O setor segurador vem trabalhando de forma contínua para aumentar a percepção de valor dos instrumentos de mitigação de riscos no Brasil, uma vez que ainda é elevada a lacuna de proteção da população brasileira.
Pensar em proteção hoje é investir no bem-estar e na tranquilidade de amanhã. Ao fortalecer o papel dos seguros na vida das famílias, constrói-se um ambiente de maior resiliência e segurança para enfrentar os desafios que o futuro pode trazer.
Na edição de 2026 da Agenda Institucional do setor segurador, o capítulo de Pessoas apresentará projetos voltados aos seguintes eixos:
SAÚDE:
apesar do cenário desafiador, marcado por transições políticas e pelo debate eleitoral, a saúde suplementar segue exercendo um papel estruturante no sistema de saúde, ao garantir assistência a milhões de brasileiros e apoiar o Sistema Único de Saúde (SUS), além de apresentar propostas de
melhorias regulatórias que estimulem a inovação, ampliem o acesso de forma sustentável e preservem o equilíbrio do sistema.
DO CONSUMIDOR:
no contexto das soluções do mercado de seguros, previdência e capitalização, a transparência tem papel crucial, uma vez que envolve contratos de longo prazo e situações sensíveis, como eventos inesperados e perdas financeiras. O setor reafirma o compromisso de garantir que o consumidor compreenda plenamente as condições das apólices, incluindo coberturas, exclusões, limitações, valores, carências e demais cláusulas contratuais.
DE TRABALHO:
o mercado de trabalho está passando por uma transformação profunda. A chamada gig economy vem crescendo de forma acelerada no Brasil. Segundo dados mais recentes do Instituto Brasileiro de Geografia e Estatística (IBGE), há cerca de 1,7 milhão pessoas trabalhando por meio de plataformas digitais e aplicativos de serviços. Seguros, planos de previdência e títulos de capitalização podem oferecer proteção financeira e social para esses trabalhadores, ao cobrir riscos pessoais e patrimoniais e contribuir para a construção de um futuro mais seguro.
PODER EXECUTIVO
Proposta 1: Integrar os processos de registro, precificação e incorporação de tecnologias de alto custo, com foco na promoção de acesso seguro, equitativo e sustentável;
Proposta 2: Ampliar a interoperabilidade e a adoção de prontuário eletrônico.
PODER LEGISLATIVO
Proposta 1: Ampliar o acesso à saúde suplementar;
Proposta 2: Revisar os marcos legais de precificação de medicamentos;
Proposta 3: Estimular o compartilhamento de riscos para a incorporação de novas tecnologias;
Proposta 4: Combater fraudes no sistema de saúde.
PODER LEGISLATIVO
Proposta 1: Aprovar legislação sobre transparência e notificação de beneficiários de seguros.
PODER EXECUTIVO
PODER LEGISLATIVO
Proposta 1: Contribuir para o debate sobre a regulamentação dos trabalhadores de aplicativos, incluindo entregadores.
Proposta 1: Aprovar um marco regulatório para os trabalhadores de aplicativo.
Entre 2022 e 2024, o Brasil acumulou R$ 184 bilhões em perdas causadas por 67 eventos climáticos significativos. Desses, apenas 9% estavam cobertos por seguros, deixando famílias, empresas e os governos expostos à totalidade dos prejuízos. Para além dos efeitos econômicos, os eventos climáticos também afetam diariamente a vida e a saúde da população. Cabe destacar que, entre 2013 e 2022, 93% dos municípios foram atingidos pelos efeitos do clima1
Apenas em 2024, foram registrados 1.690 desastres naturais no Brasil, uma média superior a quatro eventos por dia2. Entre os mais drásticos destacam-se as inundações no Rio Grande do Sul, que geraram prejuízos superiores a R$ 35 bilhões3 em
impactos diretos e quase R$ 100 bilhões4 em impactos indiretos.
Nesse contexto, o setor de seguros desempenha um papel crucial ao promover maior resiliência e estabilidade diante das incertezas climáticas. Além de ser fundamental para a adaptação climática e para a construção de resiliência no longo prazo, o seguro é essencial para proteger e impulsionar investimentos em setores e projetos
Centro Nacional de Monitoramento e Alertas de Desastres Naturais (CEMADEN) 1.
Confederação Nacional de Municípios (CNM)
3.
Radar de Eventos Climáticos e Seguros no Brasil 2025, publicação da CNseg
Banco Interamericano de Desenvolvimento (BID)
efetivamente sustentáveis e estratégicos para a transição climática, como a restauração florestal, o manejo sustentável e o desenvolvimento de bioinsumos.
Fortalecer a cultura do seguro e a educação financeira é essencial para ampliar a adesão aos inúmeros mecanismos de proteção disponíveis no mercado segurador. Ao oferecer soluções que incentivam o planejamento preventivo e a adoção de práticas mais resilientes, o setor contribui para a construção de um futuro mais seguro e sustentável.
O tema, que em 2025 esteve no centro dos principais debates do setor segurador, seguirá em evidência em 2026 nas discussões da CNseg junto aos atores políticos, seja na construção de soluções para o cidadão, seja para que os produtos do setor se consolidem como parceiros efetivos das mais diferentes políticas públicas.
As propostas do setor na Agenda Institucional de 2026 reforçam o papel do seguro como aliado da sustentabilidade e da proteção ambiental, com ini-
ciativas que buscam equilibrar desenvolvimento econômico e preservação ambiental, ampliar a confiança nos processos regulatórios e promover soluções responsáveis e sustentáveis em diferentes níveis de governo. Além disso, são apresentadas iniciativas voltadas ao desenvolvimento de cidades mais resilientes, à criação de programas como o Seguro Social Catástrofe e à valorização do potencial dos seguros baseados na natureza.
PODER EXECUTIVO
PODER LEGISLATIVO
Proposta 1: Promover a emissão nacional de títulos soberanos sustentáveis.
Proposta 1: Aprovar a possibilidade de exigência de caução ambiental para determinados empreendimentos;
Proposta 2: Aprovar a possibilidade de utilização do seguro como parceiro no licenciamento ambiental;
Proposta 3: Apoiar a destinação correta de sucata de veículos, como foco ambiental e econômico.
ESTADOS E MUNICÍPIOS
PROPOSTA TRANSVERSAL
Proposta 1: Aprovar a possibilidade de exigência de caução ambiental para determinados empreendimentos;
Proposta 2: Aprovar a possibilidade de utilização do seguro como parceiro no licenciamento ambiental.
Proposta: Reestruturar e modernizar o Fundo Nacional para Calamidades Públicas, Proteção e Defesa Civil (Funcap), para que possa atuar, em âmbito federal, estadual e municipal, no financiamento de medidas preventivas, emergenciais e de reconstrução relacionadas a pessoas e a infraestruturas afetadas por desastres naturais.
PROPOSTA
TRANSVERSAL
Proposta: Criar o Seguro Social Catástrofe para amparo financeiro emergencial às vítimas de desastres relacionados a chuvas, reconhecidos como situação de calamidade pública. Prevê-se auxílio de R$ 10 mil por residência afetada e auxílio-funeral de R$ 5 mil, com pagamento via PIX, abrangendo imóveis urbanos e rurais. Trata-se de seguro privado, de contratação obrigatória, a ser cobrado mensalmente na conta de energia elétrica, com valor máximo de até R$ 3,00, com isenção para beneficiários de programas sociais.
PROPOSTA
TRANSVERSAL
Proposta: Desenvolver mecanismos de seguros voltados à restauração florestal, aos créditos de carbono e às soluções baseadas na natureza, como forma de reduzir riscos climáticos, operacionais e de mercado, apoiar a estruturação financeira de projetos e estimular a mobilização de capitais públicos e privados. A iniciativa contribuirá para viabilizar o compromisso nacional de restaurar 12 milhões de hectares até 2030, fortalecendo a bioeconomia e dando escala a investimentos sustentáveis.
Oano de 2025 foi marcado por um ritmo intenso de importantes votações e debates nos Poderes Legislativos federal e estaduais. Na Câmara dos Deputados e no Senado Federal, as equipes da CNseg acompanharam quase 4.000 propostas legislativas, além de dezenas de audiências públicas e reuniões de trabalho. Nas 26 assembleias legislativas estaduais e na Câmara Legislativa do Distrito Federal, a Confederação acompanhou de perto cerca de 1.200 projetos.
Esse volume expressivo de proposições revela um ambiente legislativo altamente dinâmico, no qual o seguro tem sido cada vez mais incluído no debate público como instrumento relevante de política pública, de proteção social e de mitigação
de riscos. Observa-se, de forma consistente, a ampliação do conhecimento técnico sobre o funcionamento do mercado segurador entre parlamentares, assessorias legislativas e gestores públicos, como resultado de um trabalho contínuo de diálogo institucional, da participação em audiências públicas e do compartilhamento de evidências e boas práticas nacionais e internacionais.
Na edição de 2026 da Agenda Institucional do setor segurador, destacamos as propostas legislativas que, se aprovadas nos termos em que atualmente se encontram, podem gerar efeitos adversos não apenas para o setor segurador, mas também para cidadãos, famílias, empresas e entes públicos que hoje se beneficiam da atuação do seguro.
São iniciativas que desconsideram a lógica atuarial, o mutualismo, a regulação prudencial ou a sustentabilidade econômico-financeira das operações e que, por essa razão, tendem a produzir distorções, elevar custos, reduzir a oferta de coberturas e, em última instância, fragilizar a proteção disponível à sociedade.
Nesse contexto, a CNseg entende ser seu dever institucional
apontar, de forma transparente e técnica, os riscos associados a determinadas proposições legislativas, contribuindo para o aperfeiçoamento do processo decisório e para a construção de soluções equilibradas e sustentáveis. A atuação do setor ocorre em permanente diálogo com parlamentares, sempre com o objetivo de qualificar o debate legislativo e assegurar que novas normas fortaleçam a função social do seguro.
Clique aqui ou aponte a câmera para conferir a versão completa da Agenda Institucional do Mercado Segurador 2026.