• NORDESTE SE CONSOLIDA COMO NOVA FRONTEIRA DE CRESCIMENTO
• CANNABIS MEDICINAL AVANÇA E ABRE OPORTUNIDADES
PARA OS SEGUROS
• NR-1 COLOCA SAÚDE MENTAL NO CENTRO DA GESTÃO DE RISCOS CORPORATIVOS

• NORDESTE SE CONSOLIDA COMO NOVA FRONTEIRA DE CRESCIMENTO
• CANNABIS MEDICINAL AVANÇA E ABRE OPORTUNIDADES
PARA OS SEGUROS
• NR-1 COLOCA SAÚDE MENTAL NO CENTRO DA GESTÃO DE RISCOS CORPORATIVOS
Para Ricardo Morishita Wada, da Secretaria Nacional do Consumidor, a digitalização ampliou o acesso e a eficiência nas relações de consumo, mas aumentou a vulnerabilidade a fraudes e ao uso indevido de dados.
14
Com a atualização da NR-1, riscos psicossociais como burnout, estresse e assédio passam a integrar a gestão corporativa, ampliando a exposição das empresas e a demanda por coberturas de seguros.
18
O World Property and Casualty Insurance Report 2025, da Capgemini, aponta que mudanças demográficas, climáticas e tecnológicas devem redesenhar o mercado global de seguros nas próximas décadas.
24
Segundo relatório do Banco Mundial, região reúne condições para ampliar a competitividade e consolidar uma trajetória de crescimento sustentável, impulsionada por produtividade, qualificação e infraestrutura.
32
O avanço das investigações reacende o debate sobre a exposição de executivos a processos e crises reputacionais, reforçando a importância do seguro D&O como ferramenta de proteção patrimonial e jurídica.
O avanço da regulamentação da cannabis medicinal no Brasil e nos Estados Unidos abre nova fronteira de negócios, com impacto direto sobre investimento, pesquisa e demanda por seguros e resseguros.
20
EVENTOS EM LONDRES
Participação brasileira na London Climate Action Week reforça o papel do seguro como indutor de resiliência climática, cooperação internacional e financiamento sustentável.
28
Em meio ao avanço da Inteligência Artificial, a campanha vencedora do prêmio de Cannes 2025 destacou a força de estratégias alinhadas aos objetivos de negócio e às necessidades dos clientes.
Desenvolvida para apoiar decisões de governos, empresas e seguradoras, a plataforma do SindSeg SP evidencia o impacto potencial de eventos climáticos extremos sobre a economia e a infraestrutura da capital paulista.
PRESIDENTE
Roberto de Souza Santos
1º VICE-PRESIDENTE
Ivan Luiz Gontijo Junior
VICE-PRESIDENTES NATOS
Edson Luis Franco, Denis dos Santos Morais, Ney Ferraz Dias e Raquel Reis Correa
DIRETOR-PRESIDENTE
Dyogo Oliveira
CONSELHO DIRETOR
Breno Persona Machado Gomes, Delano Valentim de Andrade, Eduard Folch Rue, Eduardo Nogueira Domeque, Eduardo Stefanello Dal Ri, Erika Médici Klaffke, Felipe Costa da Silveira Nascimento, Francisco Alves de Souza, Helder Molina, João de Lima Geo Neto, Jorge de Souza Andrade, José Adalberto Ferrara, Leonardo Deeke Boguszewski, Leandro Martinez Raymundo, Luciano Soares, Maximiliano Alejandro Villanueva, Luiz Gustavo Silva Portela e Alejandro Gabriel Widder Pablo dos Santos Meneses, Patrícia Andrea Freitas Velloso dos Santos, Pedro Cláudio de Medeiros Bocayuva Bulcão, Pedro Pereira de Freitas e Roberto Teixeira de Camargo
REVISTA DE SEGUROS
Veículo de notícias de interesse do Mercado Segurador
EDITORA-CHEFE
Carla Simões - Jornalista 27138
EDITORES EXECUTIVOS
Clovis Horta e Vagner Ricardo
EDITOR DE IMAGEM
Kleber Batista Mattoso
ORIENTAÇÃO EDITORIAL
Alexandre Leal, Carla Simões, Dyogo Oliveira, Glauce Carvalhal
COORDENAÇÃO EDITORIAL
Via Texto Agência de Comunicação
Cláudio Henrique, Fabiano Mazzei, Fernando Dutra, Isadora Costa e Sueli dos Santos.
FOTOGRAFIA
Arquivo CNseg, arquivo pessoal, banco de imagens Google, CBJ, COB, divulgação de empresas e Wagner Carmo CBAt.
PROJETO GRÁFICO
Lemon Comunicação & Conteúdo
DESIGNER DA CAPA
Kleber Batista Mattoso
DIAGRAMAÇÃO
Agência Eclipse
REDAÇÃO E CORRESPONDÊNCIA
Superintendência Executiva de Comunicação e Marketing da CNseg
Rua Senador Dantas, 74/12º andar - Centro Rio de Janeiro/RJ - CEP. 20031-205 - Tel. (21) 2510.7777
https://revistadeseguros.cnseg.org.br/
E-mail: clovis.filho@cnseg.org.br
Escritório CNseg/Brasília
SCN/Quadra1/Bloco C
Ed. Brasília Trade Center – salas 1601 a 1612
PERIODICIDADE
Trimestral
CIRCULAÇÃO
Digital: 4.000 destinatários
Impressa: 2.000 destinatários
DISTRIBUIÇÃO GRATUITA
Durante décadas, o Brasil tratou o crime organizado como um problema de polícia. Subestimou sua capacidade de adaptação, ignorou sua expansão econômica e tolerou, por ação ou omissão, a infiltração silenciosa das facções em esferas cada vez mais amplas da vida nacional. O resultado está diante dos olhos: o crime deixou de ser uma ameaça periférica para se tornar um agente econômico paralelo, capaz de impor regras, capturar territórios e contaminar mercados inteiros.
Não se trata mais apenas de violência urbana. O País convive com um sistema que movimenta recursos bilionários, interfere em cadeias produtivas, altera rotas logísticas, desvaloriza regiões, afugenta investimentos e cobra um verdadeiro “imposto invisível” sobre empresas e cidadãos. Estimativas apontam que o custo econômico dessa estrutura pode chegar a 11% do PIB — algo entre R$ 1,3 trilhão e R$ 1,5 trilhão por ano. É uma cifra incompatível com qualquer projeto sério de desenvolvimento.
Nesse sentido, aliás, merece um novo olhar a Região Nordeste. Com mais de 54 milhões de habitantes e uma economia cada vez mais diversificada, o Nordeste consolida sua posição como um dos principais vetores de crescimen-
to do Brasil. Impulsionada por investimentos, ganhos de produtividade e maior qualificação da mão de obra, a região amplia sua competitividade e atrai novos negócios. O movimento abre espaço para oportunidades em diversos setores, inclusive no mercado de Danos e Responsabilidades, onde cresce a demanda por proteção patrimonial, gestão de riscos e segurança para empresas em expansão. O Nordeste desponta, assim, como protagonista de uma nova fase do desenvolvimento nacional.
Em entrevista à Revista de Seguros, o titular da Secretaria Nacional do Consumidor (Senacon), Ricardo Morishita Wada, avalia como a digitalização criou um ambiente mais complexo para a atuação dos órgãos de defesa do consumidor. A digitalização ampliou o acesso a produtos, serviços e ferramentas de defesa do consumidor, mas, simultaneamente, aumentou a exposição a fraudes, golpes e uso indevido de dados. Ele analisa os impactos dessa transformação e discute desafios como o endividamento das famílias, a necessidade de maior transparência nas relações de consumo e a preservação da boa-fé em um ambiente cada vez mais digital e conectado.
Outro tema desta edição: a atualização da Norma Regulamentadora nº 1 (NR-1), que
inaugura uma nova fase na gestão de riscos corporativos, ao incluir fatores psicossociais, como burnout , estresse ocupacional e assédio moral, entre as responsabilidades das empresas. A mudança amplia a exposição a ações trabalhistas, reforça a necessidade de prevenção, cria novas oportunidades em Saúde, Vida em Grupo, Responsabilidade Civil Empregador e D&O, além de fortalecer o papel consultivo dos corretores.
Em tempos de saúde mental em evidência, outra reportagem examina como mudanças regulatórias no Brasil e nos Estados Unidos apontam para uma nova etapa de expansão da cannabis medicinal. O avanço do setor, impulsionado pelo aumento de pacientes e pela perspectiva de aperfeiçoamento das regras, deverá estimular pesquisas e criar oportunidades para toda a cadeia produtiva, incluindo seguradoras e resseguradoras. Segundo projeções da consultoria Kaya Mind, o mercado brasileiro pode superar R$ 1,1 bilhão em 2026 e manter crescimento em ritmo de dois dígitos nos próximos anos. Vale lembrar que a consolidação desse segmento exigirá soluções especializadas de proteção e gestão de riscos, ou seja, de seguros adequados. Boa leitura.
Ao assumir a Secretaria Nacional do Consumidor (Senacon) no começo deste ano, o advogado e professor Ricardo Morishita Wada coloca-se, pela segunda vez, à frente de um órgão do governo federal responsável por azeitar as relações de consumo. Diretor de Proteção e Defesa do Consumidor do Ministério da Justiça e Segurança Pública de 2003 a 2010, Morishita é um dos grandes nomes da pauta consumerista no País.
Nessa nova passagem pelo governo, ele reconhece que as relações de consumo se tornaram mais complexas, em virtude da digitalização. Se antes os processos eram físicos e mais lineares, hoje as contratações ocorrem em segundos, mediadas por plataformas, com muito mais oferta — e maior dificuldade de compreensão. O resultado é um cenário ambivalente: ampliação do acesso e da eficiência, com ferramentas digitais que democratizam a defesa do consumidor, mas também crescimento da vulnerabilidade diante de fraudes, uso indevido de dados e práticas opacas. Nessa nova etapa, os desafios centrais passam pelo endividamento das famílias e pela necessidade de reforçar transparência, boa-fé e respeito nas relações de consumo. Confira, a seguir, a entrevista concedida por ele à Revista de Seguros.
O senhor assumiu recentemente a Secretaria Nacional do Consumidor. Ao olhar para sua primeira passagem pelo órgão, em 2003, e comparar com a realidade atual, o que mais mudou nas relações de consumo?
Ricardo Morishita — A grande mudança está na velocidade e na complexidade das relações de consumo. Essa transformação foi impulsionada principalmente pelo ambiente digital e pela sociedade da informação. Quando cheguei aqui pela primeira vez, em 2003, os processos eram físicos, feitos em papel e despachados manualmente. Hoje, praticamente tudo é digital. Mas essa é apenas a face mais visível da mudança. O mercado de consumo tornou-se muito mais complexo. A contratação de produtos e serviços ocorre em questão de segundos, por meio de aplicativos, plataformas digitais e ambientes virtuais. O consumidor passou a ter acesso a mais ofertas de produtos, serviços e informações, mas também aumentou a dificuldade de compreender todas as condições envolvidas nessas contratações. Portanto, não se trata apenas de uma mudança tecnológica. Houve uma transformação profunda na forma como consumidores e fornecedores se relacionam. Isso trouxe inúmeras vantagens, mas também novos desafios para os órgãos de defesa do consumidor.
Essa nova realidade tornou a vida do consumidor mais fácil ou mais difícil?
Eu diria que ela trouxe ganhos importantes, especialmente em termos de acesso e eficiência. Hoje, o consumidor pode registrar uma reclamação sem sair de casa. Ele tem à disposição ferramentas como o consumidor.gov.br, além de aplicativos e plataformas digitais que permitem formalizar demandas de forma rápida e simples. Isso é extremamente relevante porque nem todos os municípios têm Procon ou um órgão de defesa do consumidor. A tecnologia
“O consumidor passou a ter acesso a mais ofertas de produtos, serviços e informações, mas também aumentou a dificuldade de compreender todas as condições envolvidas nessas contratações.”
permite que cidadãos de diferentes regiões tenham acesso a mecanismos de proteção que antes poderiam estar distantes.
Ao mesmo tempo, o atendimento presencial continua sendo fundamental. Não creio que uma modalidade substitua a outra. A possibilidade de o consumidor entrar em um órgão público, ser ouvido, apresentar seu problema e receber orientação direta continua sendo um instrumento importante de cidadania. Portanto, houve avanços inegáveis em acesso, eficiência e capilaridade dos serviços de proteção ao consumidor.
Há também um lado negativo nessa transformação digital?
Sem dúvida. Se por um lado a tecnologia trouxe facilidade, por outro ampliou a exposição dos consumidores a novos riscos. Hoje vivemos um cenário de fraudes e golpes em escala muito maior do que no passado.
Costumo usar um exemplo simples: o banco está no bolso do consumidor. Isso é extremamente conveniente. A pessoa pode realizar transfe-
rências, contratar serviços e resolver questões financeiras a qualquer hora do dia. Mas, justamente porque o banco está no bolso, os riscos também estão mais próximos.
A mesma tecnologia que gera conveniência pode também gerar vulnerabilidade. Golpes digitais, fraudes bancárias, uso indevido de dados pessoais e manipulação por meio de plataformas digitais são desafios que fazem parte do cotidiano da defesa do consumidor. A sociedade evoluiu e surgiram novas oportunidades, mas os desafios acompanham essa evolução praticamente na mesma proporção.
Quais são as prioridades da Senacon neste novo ciclo de gestão?
Nossa prioridade é a prioridade do cidadão. O Estado precisa ser capaz de responder às demandas da população. Isso é fundamental para a confiança nas instituições e o fortalecimento da democracia. Quando observamos as demandas que chegam aos órgãos de defesa do consumidor, identificamos algumas preocupações cen-
trais muito claras: o endividamento das famílias e a necessidade de garantir relações de consumo baseadas no respeito e na boa-fé. São temas que impactam diretamente a vida das pessoas e, por isso, orientam boa parte das nossas ações.
“A possibilidade de o consumidor entrar em um órgão público, ser ouvido, apresentar seu problema e receber orientação direta continua sendo um instrumento importante de cidadania.”
Por que o endividamento ocupa posição tão central nessa agenda?
Porque ele afeta a dignidade do cidadão, produz uma sensação permanente de sufocamento, preocupação constante com contas a pagar e compromissos financeiros que, muitas vezes, se tornam difíceis de administrar. É um problema que ultrapassa a dimensão econômica, afeta a qualidade de vida das pessoas e o bem-estar das famílias. Por isso, olhamos com muita atenção para as causas desse fenômeno, entre elas, a forma como determinados produtos financeiros são ofertados e contratados. Estamos falando de crédito, mas também de seguros e outros serviços financeiros.
A contratação desses produtos precisa ocorrer de forma transparente, adequada e responsável. O consumidor deve compreender claramente aquilo que está adquirindo. A informação precisa ser acessível e a oferta deve respeitar sua capacidade financeira e suas necessidades reais.
Existe um ditado muito conhecido que diz que “o combinado não sai caro”. Eu concordo, mas, para que isso aconteça, é preciso combinar com o consumidor. Ele precisa saber exa -
tamente o que está contratando, quais são seus direitos, obrigações e custos envolvidos.
O senhor citou os seguros ao falar sobre produtos financeiros. O que espera do mercado nesse contexto?
Esperamos relações de consumo cada vez mais transparentes e adequadas às necessidades dos consumidores. O seguro é um instrumento extremamente importante de proteção patrimonial e financeira, mas, justamente por sua relevância, a contratação precisa ocorrer de forma clara e compreensível.
É essencial que o consumidor saiba exatamente quais riscos estão cobertos e quais são as exclusões, os custos e os procedimentos envolvidos na utilização do produto. A boa-fé, a transparência e a adequação da oferta são princípios fundamentais para qualquer relação de consumo saudável.
Outro tema que vem ganhando destaque é o mercado de apostas. Como a Senacon está acompanhando essa questão?
“O seguro é um instrumento extremamente importante de proteção patrimonial e financeira, mas, justamente por sua relevância, a contratação precisa ocorrer de forma clara e compreensível.”
RICARDO MORISHITA, Senacon
Essa é uma preocupação muito relevante. Temos acompanhado de perto tanto as apostas de quota fixa regulamentadas quanto as operações que funcionam fora da legalidade. Nossa preocupação é dupla. Primeiro, garantir que as empresas
atuem dentro do marco regulatório estabelecido pelo País; segundo, assegurar que os direitos dos consumidores sejam respeitados.
As plataformas legalizadas precisam cumprir não apenas as regras específicas do setor de apostas, mas também o Código de Defesa do Consumidor.
Além disso, existe uma relação importante entre apostas e endividamento, especialmente quando determinadas práticas estimulam comportamentos de risco ou criam expectativas incompatíveis com a realidade. Por isso, mantemos diálogo permanente com o Ministério da Fazenda, a Secretaria de Prêmios e Apostas e a Susep. Trata-se de uma agenda que exige atuação coordenada entre diferentes órgãos públicos.
O senhor também menciona frequentemente a questão do respeito ao consumidor. Por que esse tema continua tão atual?
Porque, apesar de toda a sofisticação tecnológica que caracteriza o mercado contemporâneo, muitas reclamações continuam envolvendo questões básicas.
O consumidor quer ser atendido, receber uma resposta clara, ter sua demanda analisada e os compromissos assumidos pelas empresas cumpridos.
Quando falamos em respeito, estamos falando de um atendimento que não seja feito para dificultar ou adiar a solução do problema. Estamos falando de transparência, honestidade e compromisso com a resolução das demandas apresentadas. É interessante observar que, em um ambiente cada vez mais complexo, as expectativas dos consumidores continuam muito ligadas a valores fundamentais: confiança, clareza, respeito e boa-fé.
Quais ações concretas a Senacon já colocou em prática nos últimos meses?
Uma das iniciativas mais relevantes foi a operação relacionada aos combustíveis. Em um contexto de tensão internacional e de preocupação com possíveis repasses abusivos de preços, o Ministério da Justiça e Segurança Pública coordenou uma grande mobilização do Sistema Nacional de Defesa do Consumidor.
Em aproximadamente cinco semanas, mais de dez mil postos de combustíveis foram fiscalizados em todo o País. As situações identificadas estão sendo analisadas pelos órgãos competentes e, quando cabível, resultam em processos administrativos sancionatórios. O objetivo é proteger o consumidor de práticas abusivas e garantir maior transparência na formação dos preços.
Que outras medidas o senhor destacaria?
As ações voltadas ao combate de mercados preditivos, que não se enquadravam na regulamentação da Comissão de Valores Mobiliários nem no marco legal das apostas. Trata-se de um tema que exigiu atuação firme, porque envolve riscos relevantes para consumidores e investidores. Além disso, temos acompanhado atentamente debates legislativos que possam impactar a proteção do consumidor. Um exemplo é o projeto de lei que tramita em regime de urgência na Câmara dos Deputados e que altera significativamente a dosimetria das multas previstas no Código de Defesa do Consumidor. Nossa preocupação é evitar qualquer retrocesso na proteção dos direitos conquistados ao longo das últimas décadas.
Qual é a principal mensagem que a Senacon pretende transmitir ao mercado e aos consumidores?
A tecnologia continuará transformando as relações de consumo. Isso é inevitável e, em muitos aspectos, extremamente positivo. O desafio é garantir que essa evolução aconteça com responsabilidade. Precisamos de mercados inovadores, eficientes e competitivos, mas também de relações de consumo transparentes, equilibradas e respeitosas. O consumidor precisa ter acesso à informação e ter condições de escolha e mecanismos efetivos de proteção. E o Estado precisa continuar cumprindo seu papel de garantir que essas relações ocorram dentro dos parâmetros estabelecidos pelo Código de Defesa do Consumidor. No fim das contas, inovação e proteção não são objetivos incompatíveis. Pelo contrário: mercados que respeitam o consumidor são mais sustentáveis, confiáveis e capazes de gerar desenvolvimento econômico e social.
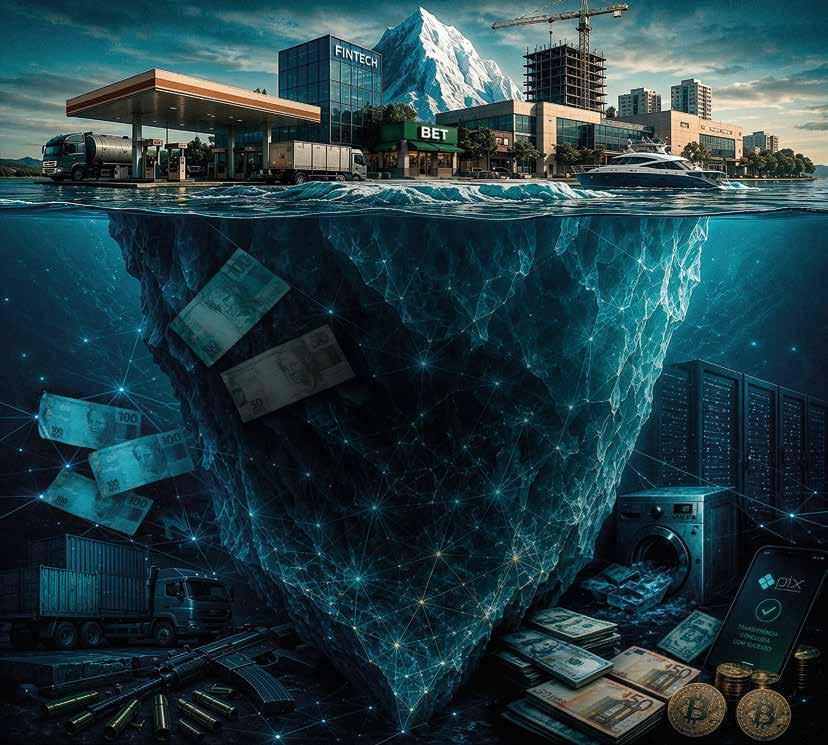
Facções avançam sobre mercados formais, infiltram-se na economia e impõem ao País um custo anual que pode chegar a 11% do PIB brasileiro e afetar o desenvolvimento sustentável.
Ao longo de décadas de omissão e tolerância institucional, o crime organizado deixou de ser um problema periférico para se consolidar como um agente econômico paralelo — com “habeas corpus” de fato para expandir sua atuação no País, infiltrar-se na economia formal e disputar espaço em mercados regulados. O resultado é um impacto sistêmico: setores inteiros passaram a operar sob influência direta ou indireta de facções, que hoje impõem um custo econômico estimado em até 11% do PIB brasileiro — algo entre R$ 1,3 trilhão e R$ 1,5 trilhão. Um “imposto invisível” que corrói competitividade, afasta investimentos, desorganiza cadeias produtivas e compromete o desenvolvimento de territórios inteiros.
A chamada “mancha criminal” se espalha em múltiplas dimensões: eleva custos operacionais, reduz investimentos em áreas críticas, pressiona o mercado imobiliário em regiões violentas, altera rotas logísticas e aprofunda a informalidade. O efeito combinado é a perda de produtividade e o travamento da circulação econômica em áreas estratégicas do País.
Especialistas alertam que não há uma “bala de prata”, uma solução simples ou imediata para conter a expansão das facções e suas engrenagens financeiras. Ainda assim, reforçam que a inação não é uma alternativa. O crime é comparado a uma doença que não foi tratada no início, e hoje coloca o País diante de uma estrutura profundamente enraizada.
“Quando se tem dinheiro, é possível criar estrutura de recursos humanos, corromper agentes públicos e expandir domínio territorial. O Brasil ignorou durante décadas a necessidade de atacar o fluxo financeiro das facções. Compreendeu o fenômeno, mas não agiu. E não agiu por omissão ou conivência”, assinala Paulo Storani, antropólogo e ex-capitão do Bope.
Na mesma linha, a antropóloga e cientista política Jacqueline Muniz destaca que o desafio não está em eliminar completamente o crime organizado — algo irrealista —, mas em reduzir sua capacidade de acumulação, limitar sua captura institucional e impedir que se converta em uma forma de governança sobre territórios e populações.
Para ela, o fenômeno deve ser compreendido como uma engrenagem político-econômica
complexa, que articula mercados legais e ilegais, agentes públicos e privados e economias formais e informais — e ainda tem mecanismos próprios de regulação e coerção. É justamente essa capacidade de operar em diferentes regimes de legalidade que explica sua resiliência.
O Brasil ignorou durante décadas a necessidade de atacar o fluxo financeiro das facções. Compreendeu o fenômeno, mas não agiu. E não agiu por omissão ou conivência.”
PAULO STORANI, Ex-capitão do Bope
“A sobrevivência das facções depende de três condições simultâneas: diversificação de commodities ilegais, enraizamento territorial-comunitário e relações estáveis com segmentos do Estado. Sem esses elementos não há escala, continuidade nem capacidade de adaptação”, afirma ela.
Para Storani, isso significa que o País atingiu um estágio avançado de consolidação da criminalidade organizada, cuja reversão exigirá décadas de políticas públicas permanentes, integração institucional e enfrentamento financeiro das facções.
“O nível de complexidade, capilaridade e enraizamento que a criminalidade organizada no Brasil alcançou ameaça diretamente a soberania do Estado, a democracia e os direitos fundamentais”, afirma o senador Alessandro Vieira (MDB-SE), em seu relatório da CPI do Crime Organizado do Senado.
Nesse novo estágio, especialistas apontam que o fenômeno já não pode ser tratado apenas como tema de segurança pública, mas como um sistema econômico híbrido, que interage com mercados formais, distorce cadeias produtivas e pressiona a capacidade regulatória do Estado.
“O nível de complexidade, capilaridade e enraizamento que a criminalidade organizada no Brasil alcançou ameaça a soberania do Estado, a democracia e os direitos fundamentais.”
ALESSANDRO VIEIRA, Senador MDB-SE
“A sobrevivência das facções depende de três condições: diversificação de commodities ilegais, enraizamento territorial-comunitário e relações estáveis com segmentos do Estado.”
JACQUELINE MUNIZ, Antropóloga
Apesar dos avanços em legislação e das sucessivas operações policiais, autoridades e analistas reconhecem que a sofisticação dos esquemas de lavagem de dinheiro e a engenharia financeira das organizações
criminosas evoluíram em ritmo superior ao da resposta institucional. O resultado é um descompasso crescente entre a complexidade do crime e a capacidade de fiscalização, investigação e punição.
Um dos exemplos mais recentes dessa transformação é a Operação Carbono Oculto, conduzida em conjunto pela Polícia Federal, Receita Federal e Ministérios Públicos, que revelou um esquema bilionário associado ao Primeiro Comando da Capital (PCC).
A investigação identificou uma estrutura que envolvia mais de mil postos de combustíveis, empresas de fachada e operadores financeiros, além da utilização de fundos de investimento, instituições de pagamento e estruturas sofisticadas do mercado financeiro para lavagem de dinheiro oriundo do tráfico e de outras atividades ilícitas. O caso evidencia um ponto central do debate atual: a transição das facções de organizações essencialmente territoriais para agentes econômicos altamente adaptáveis, capazes de transitar entre o mundo informal e o sistema financeiro regulado.
“Parte dessa expansão está relacionada a fragilidades regulatórias e institucionais no sistema financeiro brasileiro. Alguém tem que exigir a origem do recurso.”
CARLOS THADEU DE FREITAS, Economista
Para o economista Carlos Thadeu de Freitas, “parte dessa expansão está relacionada a fragilidades regulatórias e institucionais no sistema financeiro brasileiro”. Segundo ele, a rápida disseminação das fintechs ocorreu em um ambiente
de baixa coordenação entre o Banco Central e a Comissão de Valores Mobiliários, o que teria aberto brechas para operações com menor rastreabilidade da origem dos recursos. “Alguém tem que exigir a origem do recurso”, afirmou, ao defender maior integração entre os órgãos reguladores e reforço nos mecanismos de controle.
O economista também destaca que o problema não se limita à regulação, mas envolve capacidade operacional. O déficit de servidores especializados em áreas como fiscalização financeira, análise de risco e inteligência regulatória teria reduzido a capacidade de monitoramento do sistema como um todo, especialmente em um ambiente de digitalização acelerada e aumento da complexidade das transações.
Na avaliação de entidades do setor segurador, os efeitos dessa expansão já são sentidos diretamente na economia formal. Segundo a CNseg, o avanço do crime organizado eleva custos ope-
racionais, aumenta a frequência de indenizações e pressiona o preço das coberturas, especialmente em áreas mais expostas à criminalidade.
O impacto não se limita ao setor de seguros: a escalada de fraudes, roubos e crimes digitais amplia a demanda por soluções tecnológicas, ao mesmo tempo em que restringe o acesso à proteção em determinadas regiões, aprofundando desigualdades econômicas e territoriais.
Dados da CPI do Crime Organizado do Senado reforçam o diagnóstico de fragilidade institucional. O levantamento aponta déficits significativos de pessoal na Polícia Federal, na Agência Brasileira de Inteligência (ABIN), na Receita Federal e no Banco Central, comprometendo a capacidade de investigação, inteligência e regulação. O documento também destaca que a chamada “descapitalização dos órgãos de controle e inteligência” cria um efeito paradoxal: ao enfraquecer o Estado, amplia-se o espaço de atuação das organizações criminosas.
Nesse cenário, o sistema prisional continua desempenhando papel central na reorganiza-
ção das facções. De acordo com a CPI, existem hoje cerca de 90 facções criminosas ativas no País, com diferentes níveis de atuação regional, nacional e transnacional. O PCC e o Comando Vermelho estão presentes em 24 estados e no Distrito Federal e já operam em múltiplas frentes econômicas e logísticas, com impactos diretos sobre o comércio ilegal, a segurança urbana e a governança de territórios vulneráveis.
A expansão dessas organizações também alcança o plano internacional, com implicações crescentes sobre regras de compliance e relações comerciais. Em determinados contextos, operações envolvendo grupos brasileiros passaram a ser observadas sob o prisma de riscos transnacionais, ampliando a complexidade regulatória para empresas expostas a cadeias globais de valor.
Para o antropólogo Storani, a evolução dessas organizações é resultado de um processo histórico que começa no sistema prisional. Segundo ele, o PCC surgiu inicialmente como uma estrutura de proteção entre detentos, mas evoluiu para um modelo de organização altamente estruturado. “O PCC virou uma
espécie de franquia criminosa. A lógica é simples: o criminoso contribui financeiramente e, quando for preso, terá proteção, advogado e assistência para a família”, afirmou.
Storani explica que o Comando Vermelho, por sua vez, ganhou força a partir da expansão do mercado de cocaína nas décadas de 1980 e 1990, quando a queda de preços ampliou o consumo e criou uma demanda reprimida significativa. A partir desse processo, as facções passaram a se estruturar de forma mais complexa e diversificada.
Com o tempo, segundo ele, o domínio territorial deixou de se limitar ao tráfico de drogas e passou a incorporar um modelo de exploração econômica mais amplo, inspirado em dinâmicas observadas em milícias urbanas. “Hoje, muitas vezes, a diferença entre milícia e tráfico restringe-se apenas a quem vende mais droga”, disse.
Esse modelo se consolidou na cobrança de serviços essenciais em áreas sob influência das facções, como internet, gás, transporte alternati-
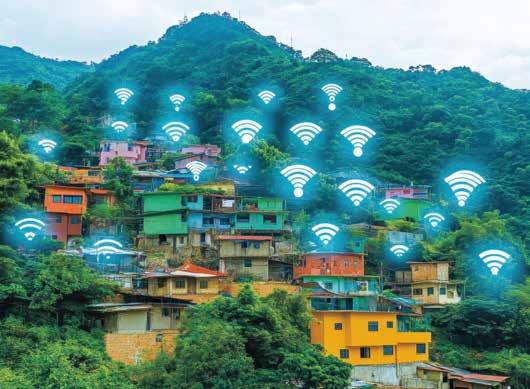
vo e comércio local. Na prática, essas atividades passaram a compor uma base estável de arrecadação, ampliando a capacidade de reinvestimento das organizações em armamentos, corrupção institucional e expansão territorial.
O resultado é um ecossistema criminoso altamente integrado, que opera simultaneamente em mercados ilícitos tradicionais e em setores formais da economia. Entre os segmentos mais sensíveis estão combustíveis, bebidas, apostas, fintechs, criptoativos e serviços públicos terceirizados, onde há alta circulação de recursos e maior dificuldade de rastreamento.
Estudos de instituições como o Fórum Brasileiro de Segurança Pública e o Instituto Esfera indicam padrões recorrentes dessa infiltração: empresas com faturamento incompatível com sua estrutura, concentração de múltiplos CNPJs em um mesmo endereço, uso de contas digitais e ativos virtuais para ocultação de beneficiários finais e exploração de fragilidades em processos de licitação e contratação pública.
No Rio de Janeiro, esse modelo atinge um grau ainda mais avançado de consolidação. O estado é frequentemente citado como laboratório de dinâmicas que depois são replicadas em outras regiões do País, incluindo o controle de serviços essenciais em comunidades.
Essa estrutura complexa amplia a capacidade de geração e lavagem de recursos, ao mesmo tempo em que dificulta o trabalho de investigação e repressão, especialmente frente à cooptação de agentes públicos, operadores financeiros e intermediários privados.
Diante desse cenário, especialistas defendem que o enfrentamento ao crime organizado precisa ir além de operações pontuais. A ênfase recai sobre o fortalecimento institucional, a integração entre órgãos de inteligência, o aprimoramento regulatório do sistema financeiro e, sobretudo, a capacidade de rastrear e interromper fluxos financeiros ilícitos em larga escala.
Sem esse conjunto de medidas estruturais, alertam os especialistas, o País corre o risco de consolidar um modelo de poder paralelo cada vez mais sofisticado, com influência crescente sobre a economia formal, a governança de territórios e a própria organização da vida social brasileira.
Burnout, estresse e assédio passam a integrar a gestão de riscos corporativos, criando novos desafios para as empresas e ampliando a demanda por coberturas.
Aatualização da Norma Regulamentadora nº 1 (NR-1), do Ministério do Trabalho e Emprego, inaugura uma nova fase na gestão de riscos corporativos no Brasil. Desde 26 de maio, fatores como estresse ocupacional, burnout e assédio moral passaram a integrar formalmente a agenda de riscos das organizações, exigindo adaptações não apenas nos programas de Saúde e Segurança do Trabalho (SST), mas também nas camadas de proteção oferecidas pelos seguros empresariais.
A mudança amplia significativamente o conceito tradicional de risco ocupacional e pode aumentar a exposição das companhias a ações trabalhistas relacionadas a doenças e acidentes de trabalho, além de multas aplicadas pelo Ministério do Trabalho decorrentes do descumprimento das novas exigências.
Adicionalmente, a norma abre novas oportunidades e traz riscos para diversas modalidades de seguros. Para o presidente do Sindicato dos Corretores de Seguros do Estado do Rio de Janeiro (Sincor-RJ), Ricardo Garrido, a nova regulamentação abre oportunidades para dife-
rentes modalidades de seguros e reforça o papel consultivo dos corretores.
Segundo ele, esses profissionais passam a orientar empresas sobre prevenção, gerenciamento de riscos e contratação de coberturas capazes de mitigar impactos financeiros, jurídicos e humanos relacionados aos riscos psicossociais.
Entre as soluções já disponíveis nas gôndolas das seguradoras, Garrido destaca o Seguro Saúde, que passou a incorporar programas de apoio psicológico, telemedicina voltada à saúde mental e iniciativas de gestão emocional, contribuindo para a prevenção do adoecimento dos trabalhadores. O Seguro de Vida em Grupo também vem ampliando coberturas relacionadas a invalidez, doenças graves e afastamentos decorrentes de transtornos mentais, burnout e doenças ocupacionais.
Perante o risco de judicialização, outra ferramenta relevante é o Seguro de Responsabilidade Civil Empregador, que protege empresas diante de alegações de assédio moral, discriminação ou danos psicológicos sofridos por colaboradores. Paralelamente, o Seguro D&O (Directors & Officers) ganha importância ao oferecer cobertura para custos jurídicos envolvendo executivos
responsabilizados por decisões relacionadas ao ambiente de trabalho e à gestão de pessoas.
Ou seja, o avanço da regulamentação trabalhista e das exigências relacionadas à saúde mental encontra o mercado segurador pronto para oferecer soluções voltadas à proteção das empresas e dos trabalhadores. “Temos um novo cenário de risco ao qual o mercado vem se adaptando rapidamente para construir soluções de proteção para o consumidor, sendo o corretor de seguros o profissional que orientará a melhor alternativa para cada necessidade”, afirma Garrido.
Os riscos psicossociais já vinham ganhando relevância antes mesmo da atualização da NR-1. Dados de diferentes instituições apontam o agravamento dos problemas de saúde mental relacionados ao trabalho e o aumento das disputas judiciais.
Dados do Ministério da Previdência Social indicam um avanço expressivo nos afastamentos relacionados à saúde mental no País. Em 2025 foram concedidos 546.254 benefícios por
“Temos um novo cenário de risco ao qual o mercado vem se adaptando rapidamente para construir soluções de proteção para o consumidor.”
RICARDO GARRIDO, Sincor-RJ
temporária associada à saúde mental. Considerando todas as enfermidades classificadas pela CID-10, a concessão de benefícios por incapacidade temporária apresentou alta semelhante: 15,19% entre 2024 e 2025.
A análise por gênero revela uma desigualdade significativa. As mulheres concentraram 63,46% dos afastamentos por transtornos mentais. Do total de benefícios concedidos em 2025, 346.613 foram destinados a mulheres e 199.641 a homens.
Do ponto de vista regional, São Paulo foi o estado com o maior número de afastamentos relacionados ao Capítulo V da CID-10, somando 149.375 benefícios concedidos. Na sequência, aparecem Minas Gerais, com 83.321, e o Rio Grande do Sul, com 46.738. Juntos, esses estados concentram parcela relevante dos registros de incapacidade temporária por transtornos mentais em 2025.
do 1º e 2º graus, o Tribunal Regional do Trabalho da 2ª Região (SP) concentrou a maior demanda, com 130.448 ações trabalhistas.
Em 2025, foram ajuizadas mais de 540 mil ações trabalhistas relacionadas à saúde e à segurança do trabalho. Os principais temas foram doença ocupacional (196,4 mil casos), acidentes de trabalho (170,1 mil), assédio moral (142,3 mil) e assédio sexual (12,7 mil). As ações relacionadas a burnout cresceram 14,5% no período.
O impacto financeiro também chama atenção. As empresas brasileiras desembolsaram R$ 50,7 bilhões em ações trabalhistas em 2025, a primeira vez que o valor ultrapassou a marca de R$ 50 bilhões.
Os transtornos ansiosos e os episódios depressivos lideraram o ranking de concessões dentro desse grupo nos dois últimos anos, consolidando-se como os principais fatores de incapacidade
Levantamento do Conselho Nacional de Justiça (CNJ) mostra que, entre 2020 e 2024, a Justiça do Trabalho recebeu 458.164 ações envolvendo pedidos de indenização por dano moral decorrente de assédio moral. Apenas entre 2023 e 2024, o número de processos cresceu 28%, passando de 91.049 para 116.739 casos. No âmbito transtornos mentais e comportamentais, alta de 15,66% em relação aos 472.328 benefícios registrados em 2024.
O avanço dos riscos psicossociais também preocupa organismos internacionais. Relatório da Organização Internacional do Trabalho (OIT) aponta que fatores como jornadas excessivas, insegurança no emprego e assédio no ambiente profissional estão associados a mais de 840 mil mortes por ano em todo o mundo.
“Melhorar o ambiente psicossocial é essencial para proteger trabalhadores e fortalecer a produtividade e o desenvolvimento econômico sustentável.”
MANAL AZZI, OIT
Segundo a entidade, esses riscos contribuem para doenças cardiovasculares, transtornos mentais e suicídios, além de responderem por quase 45 milhões de anos de vida saudável perdidos anualmente. Pelas contas da OIT, os riscos psicossociais resultam em perdas econômicas equivalentes a 1,37% do PIB global a cada ano. O relatório intitulado “The psychosocial working environment: global developments and pathways for action” afirma que fatores de risco psicossociais criam ambientes de trabalho prejudiciais, se não forem devidamente enfrentados.
“O ambiente psicossocial tornou-se um dos desafios mais significativos para a segurança e a saúde no trabalho. Melhorá-lo é essencial para proteger trabalhadores e fortalecer a produtividade e o desenvolvimento econômico sustentável”, afirma Manal Azzi, líder da equipe de Políticas e Sistemas de SST da organização.
Para o advogado Bruno Dittberner, membro da Comissão de Advocacia Trabalhista da
OAB-RS e especialista em gestão de riscos trabalhistas, a combinação entre prevenção estruturada e mecanismos de proteção financeira será decisiva para a sustentabilidade das empresas diante do novo cenário regulatório.
Segundo ele, muitas organizações ainda subestimam riscos menos visíveis, especialmente os psicossociais, o que pode aumentar sua exposição jurídica e financeira, em especial no caso das médias e das pequenas empresas.
“A legislação brasileira equipara as doenças ocupacionais aos acidentes de trabalho. Se ficar demonstrado que a atividade contribuiu para o adoecimento ou o agravamento da condição do trabalhador, poderão ocorrer condenações relevantes”, afirma.
Especialistas destacam que ainda são comuns falhas na gestão preventiva, na documentação de ações de saúde ocupacional e no planejamento financeiro para passivos trabalhistas. Processos envolvendo doenças ocupacionais
“Se ficar comprovado que a atividade contribuiu para o adoecimento ou agravamento da condição do trabalhador, poderão ocorrer condenações relevantes.”
BRUNO DITTBERNER, OAB-RS
podem resultar em indenizações por danos morais e materiais, pensões mensais, honorários e perícias, elevando significativamente os custos para as empresas.
Levantamento realizado por Dittberner identificou 479.208 ações trabalhistas ativas relacionadas a doenças e acidentes de trabalho nos últimos dez anos encerrados em março. O valor total em disputa chega a R$ 123 bilhões.
São Paulo lidera o ranking de processos, com 88.970 casos, seguido por Rio Grande do Sul (21.797), Paraná (15.296), Santa Catarina (10.125) e Minas Gerais (9.596). Na sequência aparecem Rio de Janeiro (8.269), Bahia (6.280), Mato Grosso do Sul (6.106), Amazonas (4.976) e Goiás (4.042).
Esses dados ajudam o mercado segurador a identificar as praças mais gravosas para os ramos e modalidades que fazem interface com os riscos psicossociais. Em valores, São Paulo concentra R$ 25,5 bilhões em disputas. Os mais de 21 mil casos do Rio Grande do Sul representam pouco mais de R$ 5,1 bilhões. No Rio de Janeiro, o valor total chega a R$ 3,88 bilhões; em Goiás, a R$ 2,53 bilhões; e, em Minas Gerais, a R$ 2,34 bilhões.
Já as ações ativas nos tribunais do Paraná somam R$ 2,7 bilhões; na Bahia, R$ 2,23 bilhões; e, em Santa Catarina, R$ 2 bilhões. Fecham a relação dos estados com ações em volume bilionário Amazonas, com R$ 1,56 bilhão, e Mato Grosso do Sul, com R$ 1,19 bilhão.
Outro dado que preocupa é o crescimento do valor médio das condenações. De acordo com o especialista, a média de liquidação dos processos passou de R$ 97 mil em 2023 para R$ 159 mil em 2024, alcançando R$ 400 mil em 2025.
“A tendência de aumento do valor das condenações reforça o impacto crescente dessas ações e indica um ambiente cada vez mais rigoroso nas decisões judiciais”, afirma Dittberner.
Na avaliação do advogado, a atualização da NR-1 tende a intensificar as disputas judiciais porque fortalece a produção de evidências sobre a rela-
ção entre o trabalho e transtornos como depressão e burnout. “Antes era muito mais difícil comprovar esse vínculo. Com os dados estruturados exigidos pela NR-1, a análise do nexo causal passa a ocorrer de forma diferente”, explica Dittberner.
Diante desse cenário, especialistas recomendam combinar boas práticas de saúde e segurança do trabalho com estratégias de proteção financeira. Entre as medidas consideradas essenciais estão o mapeamento de riscos, a capacitação de lideranças, a manutenção de programas atualizados e o registro sistemático das ações preventivas. Embora não substituam as iniciativas de prevenção, seguros como Responsabilidade Civil Empregador, D&O, Vida em Grupo e Saúde podem reduzir os impactos econômicos de eventuais litígios.
“Empresas que se anteciparem tanto na prevenção quanto na proteção financeira estarão mais bem preparadas para enfrentar esse novo ambiente jurídico”, conclui Dittberner.
No Brasil, urbanização, clima, digitalização, inteligência artificial e novos hábitos de consumo podem converter riscos em oportunidades de crescimento do mercado segurador.
Osetor global de seguros Patrimoniais e de Responsabilidade Civil deverá passar por uma transformação significativa até 2050, impulsionado por fatores como envelhecimento populacional, urbanização acelerada, avanço da Inteligência Artificial e riscos cada vez mais conectados. É o que aponta o World Property and Casualty Insurance Report 2025, da Capgemini.
Para continuar competitivas, as seguradoras terão de inovar em produtos, operações e gestão de talentos, assumindo uma atuação mais preventiva e colaborativa, respondendo a um ambiente de negócios marcado por mudanças rápidas e desafios complexos.
Embora o estudo tenha alcance global, a interpretação dessas megatendências sob a perspectiva brasileira revela oportunidades relevantes para o mercado nacional. Na avaliação da presidente da Comissão de Inteligência de Mercado da CNseg, Ana Paula Schmeiske, o Brasil já experimenta, em certa medida, parte do cenário projetado para as próximas décadas.
Nesse contexto, a urbanização desponta como um dos temas mais sensíveis. “Com gran-
de parte da população concentrada em áreas urbanas, o País já convive com riscos que o estudo projeta como críticos para o mundo nas próximas décadas: eventos climáticos severos, infraestrutura antiga, enchentes, deslizamentos e aumento da sinistralidade em seguros residenciais e empresariais”, assinala.
Segundo o relatório, cinco megatendências devem orientar as estratégias do setor nos próximos anos. O envelhecimento populacional exigirá produtos mais simples, assistenciais e preventivos; a urbanização concentrará riscos patrimoniais e climáticos em grandes centros; o consumidor buscará menos posse e mais conveniência, serviços e experiências; a automação e a Inteligência Artificial transformarão subscrição, precificação e sinistros; e a interconexão de riscos exigirá soluções integradas, combinando property , cyber , responsabilidade civil e risco operacional.
Ana Schmeiske afirma que o Brasil não deve ser visto apenas como um mercado exposto a novos riscos, mas também como um ambiente de inovação, crescimento e diferenciação competitiva para as seguradoras. O País tem alto potencial de expansão, população ainda
mais jovem que a de mercados maduros e desafios já evidentes nas grandes cidades, como enchentes, deslizamentos, infraestrutura vulnerável, frota envelhecida, digitalização acelerada e consumidores em busca de soluções simples, acessíveis e com serviços agregados.
No campo das mudanças climáticas, a executiva destaca que o aumento da frequência e da intensidade dos eventos extremos exigirá modelos de risco mais sofisticados, com uso de dados geoespaciais, precificação por microzona e produtos voltados a enchentes, vendavais e chuvas intensas. Segundo ela, as seguradoras que desenvolverem essa capacidade analítica terão vantagem competitiva.
A transformação também passa pelo consumidor. Cada vez mais orientado por preço, praticidade e agilidade, o brasileiro tende a buscar soluções que vão além da indenização. Nesse cenário, o seguro incorpora serviços de assistência, prevenção, manutenção e monitoramento, ampliando sua presença no dia a dia dos clientes.
Produtos residenciais com assistência 24 horas, coberturas modulares, sensores inteligentes e modelos pay-per-use devem ganhar espaço nos próximos anos. “A lógica é clara: o cliente não quer apenas ser reembolsado depois do problema; ele quer evitar o problema, resolver rapidamente e pagar por aquilo que realmente usa”, resume Ana Schmeiske.
“A lógica é clara: o cliente não quer apenas ser reembolsado depois do problema; ele quer evitar o problema, resolver rapidamente e pagar por aquilo que realmente usa.”
ANA SCHMEISKE, CNSEG
No Seguro Automóvel, a transformação deve vir menos pelos veículos autônomos e mais por novas formas de mobilidade, como assinatura de veículos, telemetria, locadoras e aplicativos de transporte e entrega. Com isso, crescem as oportunidades para seguros comerciais, coberturas para plataformas digitais e modelos mais flexíveis de contratação.
Já no segmento Residencial, riscos climáticos, infraestrutura envelhecida e vulnerabilidade urbana impulsionam o chamado “Seguro Residencial 3.0”, que combina cobertura, prevenção, assistência e tecnologia, incorporando soluções como sensores inteligentes e manutenção preventiva.
A digitalização das empresas brasileiras também abre novas frentes de crescimento. Bancos, varejo, logística, indústria e comércio eletrônico já utilizam automação e Inteligência Artificial em larga escala, elevando a exposição a riscos cyber, falhas operacionais, responsabilidade profissional e danos reputacionais.
O estudo indica que produtos combinados — como cyber, responsabilidade civil e risco operacional — devem ganhar força. Ao mesmo tempo, a operação das seguradoras também precisará evoluir. A escassez de especialistas em subscrição, atuária e risco climático torna a IA uma ferramenta essencial para acelerar decisões, automatizar sinistros e ampliar a eficiência.
A conclusão é que o Brasil pode se tornar um dos mercados mais disputados do seguro de Danos e Responsabilidades nas próximas décadas. Isso porque países em transição, como Brasil, Índia e China, tendem a ganhar participação global por combinarem crescimento urbano, expansão econômica e demografia mais favorável que a de mercados maduros.
A escassez de especialistas em subscrição, atuária e risco climático torna a IA uma ferramenta essencial para acelerar decisões, automatizar sinistros e ampliar a eficiência.
ESTUDO CAPGEMINI
Fórum promovido pela CNseg e pela ABI, em Londres, amplia o intercâmbio sobre riscos climáticos, tecnologia e sustentabilidade.
Aparticipação do mercado segurador brasileiro na London Climate Action Week (LCAW), na última semana de junho, consolidou o alinhamento do setor às principais discussões globais sobre sustentabilidade, adaptação climática e financiamento da transição para uma economia de baixo carbono. A programação cumprida pela delegação brasileira demonstrou não apenas o interesse do setor em acompanhar as transformações em curso, mas também a disposição de contribuir ativamente para a construção de soluções capazes de reduzir vulnerabilidades econômicas e sociais, diante da intensificação dos eventos climáticos extremos.
Um dos destaques da missão foi o 2º Fórum Brasil-Reino Unido de Seguros, realizado pela CNseg em parceria com a Association of British Insurers (ABI). O encontro teve o objetivo de ampliar o intercâmbio de experiências entre dois mercados que, embora tenham estruturas regulatórias distintas, compartilham desafios relacionados à transformação tecnológica, à sustentabilidade e à gestão dos riscos climáticos.
Na abertura, o embaixador do Brasil no Reino Unido, Antonio Patriota, destacou que seguros e
resseguros desempenham um papel central na economia, ao reduzir incertezas e criar as condições necessárias para a expansão dos investimentos em infraestrutura, energia, transporte, agronegócio e transformação digital.
A presidente da ABI, Hannah Gurga, ressaltou a importância da parceria firmada entre as entidades em 2024 e destacou que Brasil e Reino Unido enfrentam questões semelhantes em relação ao financiamento da infraestrutura sustentável, aos riscos digitais e à transição climática. “A cooperação internacional é essencial para acelerar soluções e fortalecer a capacidade de adaptação das sociedades aos desafios impostos pelas mudanças do clima”, afirmou.
O presidente da CNseg, Dyogo Oliveira, reforçou a relevância da relação entre os mercados brasileiro e britânico, lembrando que o Reino Unido permanece como uma das principais referências para o desenvolvimento do setor segurador nacional, tanto do ponto de vista técnico quanto pela sua importância como fonte de resseguros e investimentos.
Segundo ele, essa aproximação ajuda a ampliar o diálogo institucional e fortalecer a capacidade do seguro de se posicionar como instrumento es-
“A cooperação internacional é essencial para acelerar soluções e fortalecer a capacidade de adaptação das sociedades aos desafios impostos pelas mudanças do clima.”
HANNAH GURGA, ABI
tratégico para o desenvolvimento sustentável. “A construção de espaços permanentes de troca de conhecimento e networking é fundamental para aproximar o setor da sociedade e dos formuladores de políticas públicas", afirma.
Pedro Farme d'Amoed, CEO da Guy Carpenter Brasil, patrocinadora da missão internacional pelo terceiro ano consecutivo, assinalou que o apoio é uma maneira de destacar o Brasil e as soluções do mercado nacional no cenário internacional, uma vez que o País é pioneiro em várias coberturas. “Sabemos que é um mercado cada vez mais globalizado, com players internacionais atuando no Brasil em seguro e resseguro e players brasileiros atuando fora do País. Nesse cenário, entendemos também o quanto estamos competindo por capital e atenção para o aporte de recursos para o desenvolvimento do nosso mercado”, destaca. Eduard Folch, CEO da Allianz Brasil, outra patrocinadora, afirmou que três fatores vêm transformando profundamente o mercado de seguros: o aumento da frequência e da intensidade dos eventos extremos, a forte correlação entre vulnerabilidade econômica e vulnerabilidade climática e a inadequação da infraestrutura das cidades diante das novas condições climáticas. Para ele, a resposta passa necessariamente por uma parceria estreita entre os setores público e privado. "Nenhum país conseguiu enfrentar esse desafio sem uma colaboração muito forte entre governos e seguradoras", afirmou.
“A construção de espaços de troca de conhecimento e networking é fundamental para aproximar o setor da sociedade e dos formuladores de políticas públicas.”
DYOGO OLIVEIRA, CNSEG
Outro momento importante da programação foi o Insurance, Climate & Nature Dialogue, promovido pela CNseg e pelo Instituto Clima e Sociedade (iCS), com apoio da Marsh. O encontro reuniu representantes do mercado segurador, or-
ganismos multilaterais, investidores e especialistas para discutir o papel do seguro na construção da resiliência econômica diante das mudanças climáticas. A principal conclusão foi que a adaptação climática deixou de ser um tema restrito à agenda ambiental e passou a ocupar posição central nas decisões econômicas e financeiras.
Dyogo Oliveira destacou que o setor já percebe de forma concreta os impactos das mudanças climáticas sobre suas operações, refletidos no aumento da frequência dos sinistros, das indenizações e dos eventos extremos. Para o executivo, além de desenvolver novas soluções, é necessário acelerar a adoção de mecanismos já testados em diferentes mercados para ampliar a capacidade de adaptação das economias.
Especialistas da OCDE, da Systemiq e da London School of Economics também defenderam maior integração entre governos, seguradoras e instituições financeiras, bem como o aperfeiçoamento dos dados utilizados para transformar riscos climáticos em métricas que orientem investimentos e decisões regulatórias.
A diretora-executiva do Instituto Clima e Sociedade, Maria Netto, destacou que a cooperação internacional será determinante para acelerar a implementação das soluções necessárias. Segundo ela, compartilhar experiências e ampliar o diálogo entre diferentes atores é essencial para enfrentar os desafios impostos pelos impactos climáticos. “O seguro desempenha papel cada vez mais estratégico na reparação de perdas e também na prevenção de riscos e no fortalecimento da resiliência econômica”, pontuou.
A agenda da missão brasileira incluiu ainda o "Brazil Day", realizado em parceria com a UNEP FI, braço de finanças e seguros das Nações Unidas, além da Febraban e da Anbima. O evento concentrou as discussões sobre os caminhos para ampliar o financiamento climático e mobilizar o capital privado em favor da transição para uma economia de baixo carbono. O consenso dos participantes foi que os recursos necessários para financiar essa transformação existem, mas ainda dependem de mecanismos capazes de reduzir riscos e aumentar a confiança dos investidores.
Dyogo Oliveira defendeu uma integração mais profunda entre seguros, bancos e mercado de capitais. Para ele, a adaptação às mudanças climáticas exigirá uma nova arquitetura financeira, capaz
de transformar projetos sustentáveis em ativos atraentes para investidores institucionais. O presidente da CNseg observou que o desafio não se limita à disponibilidade de recursos, mas envolve a criação de instrumentos eficientes de identificação, precificação e compartilhamento de riscos.
A mesma avaliação foi compartilhada por representantes da UNEP FI, da Anbima e da Febraban, que defenderam o fortalecimento de instrumentos como títulos sustentáveis, taxonomias verdes, mercados regulados de carbono, garantias financeiras e modelos de financiamento misto (blended finance). Os participantes destacaram que iniciativas brasileiras, como a Plataforma Brasileira de Investimentos e o EcoInvest Brasil, representam exemplos concretos de mecanismos destinados a reduzir riscos e ampliar a atração de capital privado. Ao longo de todos os encontros, prevaleceu a percepção de que a agenda climática internacional está entrando em uma nova fase. Se a última década foi marcada pela definição de compromissos e metas, os próximos anos deverão ser caracterizados pela implementação prática dessas iniciativas.
“O seguro desempenha papel cada vez mais estratégico na reparação de perdas e também na prevenção de riscos e no fortalecimento da resiliência econômica.”
MARIA NETTO, ICS
Nesse
cenário, o mercado segurador surge como um dos principais catalisadores da transformação, atuando na modelagem de riscos, na proteção de ativos, no fortalecimento da confiança dos investidores e na estruturação financeira de projetos voltados à adaptação climática e à descarbonização da economia.
O País enfrentava instabilidade econômica e política, com reflexos diretos no desemprego e na retração da atividade produtiva.
Afalta de demanda e a baixa produtividade marcaram a economia brasileira em 2017 e foram tratadas na edição nº 902 da Revista de Seguros. A reportagem de capa destacou que o Brasil atravessava forte instabilidade econômica e política, com reflexos diretos no mercado de trabalho e no desempenho produtivo. A alta taxa de desemprego, que atingiu milhões de brasileiros, evidenciava um quadro de retração e elevados custos sociais. Nesse contexto, a produtividade seguia baixa, reforçando um problema estrutural presente desde a década de 1980.
Ao longo das últimas décadas, o País não conseguira avançar de forma consistente nesse indicador. Ao contrário, registrara queda no ritmo produtivo por trabalhador, influenciada por baixa adoção tecnológica, elevada carga tributária e ineficiência no uso dos recursos públicos. Somava-se a isso a fragilidade da demanda doméstica, que limitava a retomada do crescimento e desestimulava investimentos.
Para o economista Armando Castelar, um dos entrevistados daquela edição, a dificuldade de reação da economia estava ligada ao desequilíbrio fiscal e à incapacidade de estimular o consumo interno. O Brasil ainda concentrava grande parte da força de trabalho em atividades pouco produtivas e de baixa intensidade tecnológica. O cenário era agravado pela informalidade e pelo avan-
ço do trabalho por conta própria, que tendiam a reduzir a eficiência geral da economia.
Apesar das limitações, o setor de seguros já despontava como pilar relevante do desenvolvimento econômico. Responsável por 6,2% do PIB, o segmento atuava, e ainda hoje atua, como importante investidor institucional e contribuía para mitigar riscos, favorecendo o ambiente de negócios. Ainda assim, o desafio era ampliar investimentos e aproveitar melhor seu potencial de crescimento, em um país onde a cultura de seguros ainda era pouco difundida.
A retomada da produtividade também passava por reformas estruturais. A reforma trabalhista, por exemplo, era vista como avanço por permitir maior flexibilidade nas relações de trabalho. Segundo o economista Pedro Nery, a medida poderia contribuir para ganhos de eficiência ao alinhar remunera-
ção e desempenho, embora seu impacto dependesse da correção de distorções acumuladas.
Outros entraves persistiam, como burocracia excessiva, infraestrutura precária e distorções tributárias, que comprometiam a competitividade e a alocação eficiente de recursos. A superação desses obstáculos exigia continuidade na agenda de reformas e investimentos em educação de qualidade, fundamentais para ganhos duradouros de produtividade.
Especialistas defendiam que, a curto prazo, a redução da burocracia facilitaria o ambiente de negócios. Em médio e longo prazos, mudanças tributárias e melhorias educacionais eram apontadas como essenciais. Sem essas transformações, o País tenderia a permanecer em um ciclo de crescimento limitado, com baixa capacidade de inovação e geração de riqueza.
Relatório do Banco Mundial identifica avanços no cenário econômico e aponta as oportunidades na região como potencial motor do crescimento no País.
ONordeste brasileiro vive um momento de crescente relevância no cenário econômico nacional. Impulsionada por investimentos, expansão de setores estratégicos e avanços em indicadores sociais e produtivos, a região tem ampliado sua participação na geração de negócios e atraído a atenção de empresas e investidores.
Essa percepção é reforçada pelo relatório “Rotas para o Nordeste: produtividade, empregos e inclusão”, publicado pelo Banco Mundial em dezembro passado, que destaca a região como estratégica para o crescimento econômico do País. O estudo aponta que, com avanços em produtividade, qualificação da mão de obra e infraestrutura, o Nordeste reúne condições para ampliar sua competitividade e consolidar uma trajetória de desenvolvimento sustentável.
Nesse contexto, surgem oportunidades relevantes para diferentes segmentos da economia, incluindo o mercado de Danos e Responsabilidades. À medida que a atividade empresarial se diversifica e novos investimentos ganham escala,
rantia, responsabilidade civil, riscos ambientais, transportes, property e riscos operacionais, especialmente em projetos de infraestrutura, energia, logística e agronegócio”, diz Carlos Luna, cresce também a demanda por soluções capazes de oferecer proteção patrimonial, gestão de riscos e segurança para negócios em expansão.
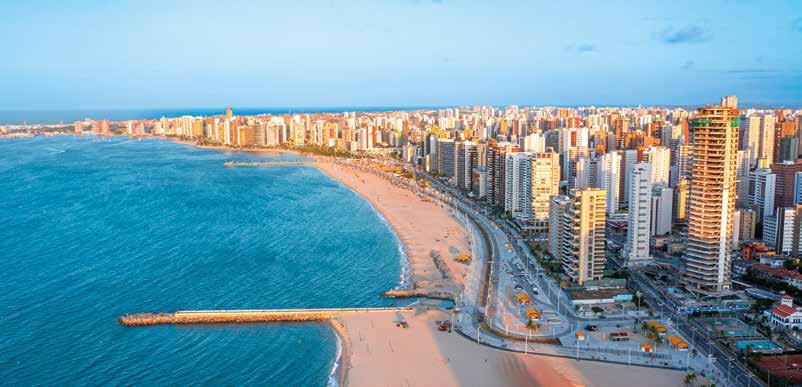
Os números apresentados pelo Banco Mundial reforçam esse potencial. Com cerca de 54 milhões de habitantes distribuídos pelos nove estados da região — dos quais 80% estão em idade economicamente ativa —, o Nordeste reúne um dos maiores contingentes de mão de obra do País. Ao mesmo tempo, vem registrando avanços importantes na qualificação profissional: entre 2012 e 2023, a participação de trabalhadores com diploma universitário passou de 9,1% para 17%.
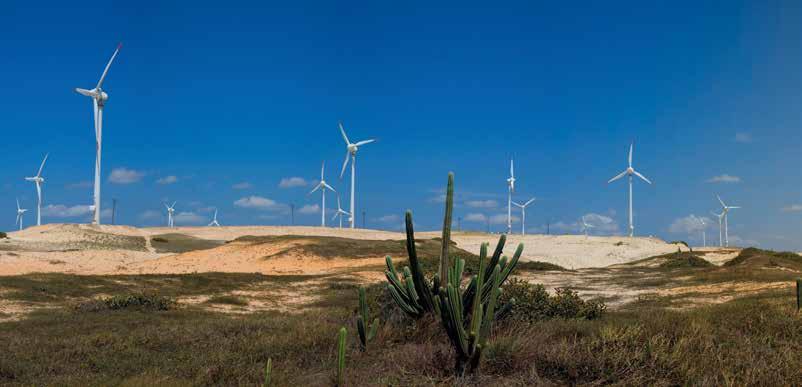
A região também ocupa posição de destaque na transição energética brasileira, concentrando 91% da produção nacional de energia eólica e 42% da geração solar. Trata-se de um diferencial competitivo que atrai investimentos, impulsiona novos negócios e fortalece setores estratégicos da economia.
“O avanço do Nordeste da transição energética, com forte protagonismo regional em energia eólica e solar, tende a estimular a demanda por seguros ligados a riscos de engenharia, ga-
Com cerca de 54 milhões de habitantes distribuídos pelos nove estados da região (80% economicamente ativos), o Nordeste reúne um dos maiores contingentes de mão de obra do País.
BANCO MUNDIAL, Relatório
presidente do Sindicato das Seguradoras Norte e Nordeste (SindSeg NNE).
O relatório também cita a economia digital e a conectividade internacional. A localização geo-
“O avanço do Nordeste da transição energética, com forte protagonismo regional em energia eólica e solar, tende a estimular a demanda por seguros ligados a diversos ramos.”
CARLOS LUNA, SindSeg NNE
gráfica do Nordeste oferece vantagens para comércio e logística, pois a região atua como ponto de entrada de cabos internacionais de internet no Brasil, o que pode sustentar uma economia digital dinâmica, atraindo investimentos e inovação.
Os obstáculos econômicos e sociais, porém, ainda são muitos. De acordo com o estudo, permanece uma desigualdade econômica e social que o Nordeste brasileiro sofre em relação às demais regiões do País. As taxas de desemprego e informalidade na região em 2022 foram de 52%; e a participação feminina na força de trabalho, de 41%, está bem abaixo dos 52% no restante do Brasil.
O relatório atesta que, durante sete décadas, o Nordeste foi a região com o menor Produto Interno Bruto (PIB) per capita nacional. Na década de 1960, o PIB equivalia a 25% do PIB per capita da Região Sudeste, por exemplo. Em 2020, passou para 42%, ainda representando menos da metade do nível de renda do Sudeste.
“Os desafios estruturais observados e apontados pelo Banco Mundial, como desigualdade e informalidade, reforçam o papel institucional do
seguro como ferramenta de estabilidade econômica, mitigação de riscos, proteção patrimonial e viabilização do desenvolvimento sustentável regional”, avalia Luna.
O estudo também registra que, nos últimos anos, o crescimento da região foi impulsionado pela agricultura — o que limita as oportunidades de emprego para uma força de trabalho majoritariamente urbana. Para dar a volta por cima e assumir um protagonismo no crescimento econômico brasileiro, o relatório do Banco Mundial aponta três frentes principais de ação:
Empregos: o relatório destaca que o aumento da produtividade passa pelo investimento em qualificação profissional e pela ampliação das oportunidades de trabalho. Segundo Cécile Fruman, diretora do Banco Mundial para o Brasil, “fortalecer empresas, desenvolver capital humano e modernizar a infraestrutura são medidas essenciais para gerar empregos mais qualificados e ampliar a mobilidade social na região.”
Entre as recomendações estão o aprimoramento dos sistemas de intermediação de mão de obra e o estímulo a setores em expansão, como manufatura e serviços. O estudo também propõe a criação de políticas para apoiar mulheres e grupos marginalizados para tornar o mercado de trabalho mais inclusivo.
Ambiente de negócios: para estimular o empreendedorismo e atrair investimentos, a publicação sugere simplificar procedimentos de abertura de empresas e rotinas administrativas; reduzir a dependência de subsídios fiscais (que tenderiam a diminuir a produtividade); e concentrar mercados, promovendo concorrência justa e inovação.
Infraestrutura: neste quesito, a recomendação é aumentar os investimentos em rodovias, ferrovias e redes digitais, além de melhorias em água e saneamento. Para ajudar a financiar e executar projetos de porte, incentiva a participação do setor privado por meio de parcerias.
“As principais seguradoras já atuam no Nordeste há décadas, mas há um movimento de expansão para além das capitais, com a abertura de novas sucursais no interior”, afirma Carlos Luna.
Esse cenário, segundo ele, cria oportunidades relevantes de expansão orgânica. “A região deixou de ser vista como um mercado complementar e passou a ocupar posição estratégica nos planos de crescimento das seguradoras, em função de seu potencial econômico e das oportunidades de expansão dos negócios".
Na apresentação do relatório à Superintendência do Desenvolvimento do Nordeste (Sudene), o superintendente Francisco Alexandre propôs a criação de um grupo de trabalho para aprofundar a discussão e avaliar os impactos das recomendações do estudo.
No dia 15 de maio, em Washington (EUA), o Conselho de Administração do Banco Mundial foi além e aprovou um projeto para catalisar investimentos em commodities industriais de baixo carbono, combustíveis limpos e infraestrutura nas cadeias de valor industrial e energética do Nordeste, abrindo caminho para o aumento da competitividade e do emprego. O empréstimo de US$ 500 milhões do banco ancora um pacote de financiamento de US$ 968 milhões.
"O Nordeste brasileiro reúne todos os ingredientes para se tornar um líder global na transição
energética. Por meio desta parceria com o Banco do Nordeste, não estamos apenas ampliando o acesso a energias mais limpas, estamos ajudando a transformar a riqueza natural da região em empregos, inovação e oportunidades econômicas duradouras", afirmou Cécile Fruman.
“Fortalecer empresas, desenvolver capital humano e modernizar a infraestrutura são medidas essenciais para gerar empregos mais qualificados e ampliar a mobilidade social na região.”
CÉCILE FRUMAN, Banco Mundial
Segundo Carlos Luna, o mercado segurador do Nordeste vem crescendo em ritmo semelhante ou superior ao da média nacional, impulsionado por setores como energia renovável, agronegócio, infraestrutura, mineração, turismo e logística. E destaca que a região ainda oferece amplo potencial de expansão, especialmente no aumento da quantidade de apólices e do tíquete médio per capita.
Já há sinais de crescimento do setor segurador na região?
Carlos Luna — O crescimento do mercado na região é notório e evidente. O setor de seguros no Nordeste cresce historicamente em proporção semelhante à do Brasil, inclusive registrando percentuais acima da média nacional em alguns anos, como ocorreu em 2025, por exemplo. Os ramos de destaques, com índices de crescimento superiores aos da média nacional, foram Auto, Residencial, Condomínio, Empresarial, Habitacional, Garantia e Vida.
Quais os pontos em que o mercado ainda precisa evoluir na região?
Quantidade de apólices comercializadas e o tíquete médio. Quando analisamos essas duas questões de forma per capita, verificamos que a Região Nordeste ainda está abaixo da média nacional, o que pode ser visto como oportunidade para os players do mercado.”
“O setor de seguros no Nordeste cresce historicamente em proporção semelhante à do Brasil.”
CARLOS LUNA, SindSeg NNE
Que segmentos de negócios merecem atenção especial das seguradoras?
Há diversas áreas em amplo desenvolvimento no Nordeste, chamando a atenção de empresas do setor e ampliando o interesse delas na região, como energia renovável (eólica e solar), que demanda seguros de engenharia, RC, garantia e riscos operacionais; o agronegócio, em expansão, ampliando as oportunidades para seguros rurais, de transporte e de proteção patrimonial; e infraestrutura e saneamento,
que exigem coberturas para grandes riscos e garantia.
Há outros segmentos promissores, além dos destacados pelo relatório?
A mineração, por exemplo, pois os projetos minerais em estados como Bahia, Maranhão e Ceará geram demandas por seguros Patrimoniais, Riscos Operacionais, Transporte, RC, Riscos Ambientais e Garantia, entre outros, assim como o setor de turismo e hotelaria, relevante no litoral nordestino, que cria demanda por seguros Patrimoniais, Empresariais e de Pessoas; e os complexos portuários que, pelas localizações estratégicas — como Suape (PE), Pecém (CE) e Itaqui (MA) — vêm consolidando o Nordeste como importante corredor logístico nacional e internacional, e ampliando a busca por seguros ligados à cadeia logística e portuária, como Transporte, Riscos de Engenharia, RC, Riscos Ambientais, Property e Garantia.
A campanha premiada demonstrou como a atuação conjunta entre áreas pode transformar produtos em soluções de valor para clientes e empresas.
Aedição de 2025 do Cannes Lions expôs dois extremos do futuro do marketing. De um lado, a explosão da Inteligência Artificial generativa, dos grandes modelos de linguagem (LLMs) e das ferramentas capazes de automatizar campanhas, acompanhada de um intenso debate sobre seus limites éticos. De outro, a escolha de "Three Words" ("Três palavras"), da seguradora AXA, como vencedora do Titanium Grand Prix, principal prêmio do festival, mostrou o impacto de um marketing verdadeiramente estratégico, capaz de influenciar decisões de negócio e atuar em sinergia com áreas como a jurídica. Em vez de apostar apenas em tecnologia, a AXA acrescentou as palavras "e violência doméstica" a 2,5 milhões de apólices residenciais na França, garantindo atendimento emergencial às vítimas. A iniciativa transformou um contrato em instrumento de proteção social e ajudou a reposicionar um setor historicamente associado à burocracia e aos litígios.
"A AXA não tentou resolver um problema de reputação com uma campanha de reputação. Ela resolveu isso com uma ação de negócio", afirmou Judy John, Chief Creative Officer global
“A AXA não tentou resolver um problema de reputação com uma campanha de reputação. Ela resolveu isso com uma ação de negócio.”
JUDY JOHN, Edelman
“O marketing fica preso em provar resultado no curto prazo, enquanto tecnologia e finanças tornam-se protagonistas em tomadas de decisão estratégicas.”
MARCELO TOLEDO, ESPM
da Edelman e presidente do júri de Titanium. Segundo ela, "a estratégia de marca mais poderosa não é dizer às pessoas que você está ao lado delas, mas redesenhar seu produto, suas políticas ou seus sistemas, para que elas sintam isso quando mais precisarem".
O case reforça uma mudança de papel para o marketing, cada vez mais próximo da inteligência de negócios, da análise de dados e da
experiência do cliente. Para Marcelo Paganini de Toledo, professor de Marketing da ESPM, as seguradoras ainda precisam acelerar essa transição. "O marketing fica preso em provar resultado no curto prazo, enquanto tecnologia e finanças tornam-se mais protagonistas nas decisões estratégicas. As empresas que se destacam fazem o básico muito bem: comunicação clara e descomplicada com o cliente."
Essa perda de protagonismo aparece em pesquisa global da Capgemini. O percentual de executivos que veem os CMOs participando das decisões estratégicas caiu de 70%, em 2023, para 55%, em 2025. Ao mesmo tempo, 85% dos líderes de marketing afirmam não ter estrutura para executar trabalhos de alto valor, e apenas 22% dos investimentos em Martech permanecem sob controle da área.
Embora o uso de IA tenha mais que dobrado desde 2023 e esteja presente em 72% das organizações, apenas 7% dos profissionais acreditam que a tecnologia esteja atingindo seu potencial.
Para Roberto Kanter, professor do MBA em Gestão Comercial da FGV, isso ocorre porque muitas empresas tratam a IA apenas como ferramenta operacional. "A ferramenta chega antes do método, e IA sem método gera volume, mas não necessariamente valor."
No mercado segurador, esse desafio é agravado por bases de dados fragmentadas. Informações de corretoras, CRM, aplicativos, sinistros e canais digitais permanecem dispersas, dificultando a construção de uma visão única do cliente.
"IA em cima de bases desorganizadas apenas automatiza desorganização", resume Kanter.
É justamente nessa etapa que empresas como a Qlik atuam, preparando e organizando os dados antes da adoção da IA. "É um passo atrás que todos deveriam estar fazendo", afirma César Ripari, diretor de Pré-Vendas para a América Latina da Qlik.
A urgência cresce porque os próprios consumidores começam a delegar decisões aos agentes de IA, abandonando jornadas lineares de compra. Nesse cenário, o marketing baseado apenas em campanhas perde espaço para modelos sustentados por hiperpersonalização, análise preditiva e integração entre experiências físicas e digitais.
Patricia Jurca, do KeyBank, resume essa mudança: "Se um avatar de IA se tornar seu confidente mais confiável, a maneira como você obtém informações sobre qualquer coisa será radicalmente diferente."
Para Toledo, o maior potencial da IA está na antecipação de comportamentos. "O ganho real aparece quando a tecnologia ajuda a prever cancelamento, retenção ou descobrir necessidades futuras." Nesse sentido, a transformação também alcança a relação das seguradoras com seus clientes.
A advogada Luiza Jordão, da área securitária do Veirano Advogados, destaca que o fortalecimento dos canais digitais, das ouvidorias e das respostas rápidas — muitas delas apoiadas por IA — vem contribuindo para reduzir conflitos antes da judicialização, desafogando a Justiça.
“Se um avatar de IA se tornar seu confidente mais confiável, a maneira como você obtém informações sobre qualquer coisa será radicalmente diferente.”
PATRICIA JURCA, KeyBank
[ Por: Flávia Ferreira e Carla Simões ]
No Fórum de Lisboa e no Fórum Brasil–Portugal de Seguros, entidade destacou o papel do setor na gestão de riscos, no desenvolvimento econômico e na adaptação climática.
Em linha com a estratégia integrada de fortalecer a base regulatória do mercado, ampliar sua inserção em debates internacionais e posicionar o seguro como elemento central no enfrentamento de desafios contemporâneos, uma comitiva da CNseg participou do XIV Fórum de Lisboa e promoveu o 1° Fórum Brasil–Portugal de Seguros.
Os executivos, liderados pelo presidente da CNseg, Dyogo Oliveira, buscaram ratificar o protagonismo do setor em temas que vão da segurança jurídica à adaptação climática e ao desenvolvimento econômico. Em síntese, ao transitar entre discussões jurídicas, econômicas, climáticas e de infraestrutura, a Confederação reforçou a mensagem de que o setor segurador brasileiro busca consolidar seu papel não apenas como protetor financeiro, mas como agente ativo do desenvolvimento sustentável.
No Fórum de Lisboa, o seguro como vetor de desenvolvimento e competitividade foi o tema central apresentado por Dyogo Oliveira. Ao enfatizar o papel do seguro na organização econômica durante o painel sobre política econômica, ele afirmou que
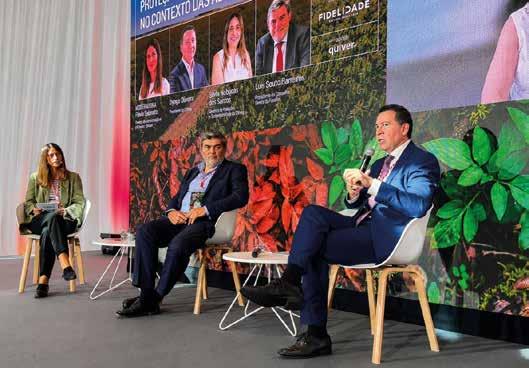
o setor deve ser compreendido como uma ferramenta de desenvolvimento, ao contribuir para a gestão de riscos e para a previsibilidade necessária aos investimentos. E destacou que a competitividade do País está diretamente ligada à capacidade de lidar com incertezas, tema no qual o seguro tem papel central.
Oliveira também apontou que a agenda do setor se ampliou nos últimos anos, incorporando desafios como mudanças climáticas, transformação tecnológica, saúde e longevidade. Segundo ele, o seguro tende a assumir protagonismo crescente na construção de ambientes econômicos mais resilientes.
A sustentabilidade, o clima e a infraestrutura foram tópicos examinados por outros executivos da CNseg neste encontro. A diretora de Sustentabilidade da CNseg, Claudia Prates, destacou o papel do seguro na adaptação às mudanças climáticas, defendendo o setor como instrumento essencial para prevenção de perdas e proteção da população diante de eventos extremos. Para ela, o avanço da agenda ambiental exige soluções integradas entre mercado financeiro, seguradoras e políticas públicas.
Já o diretor de Relações Institucionais da CNseg, Hailton Madureira, focou na agenda de infraestrutura, com destaque para o saneamento básico. Em sua participação, argumentou que a universalização do serviço no Brasil dependerá da combinação de crédito de longo prazo, subsídios e mecanismos que garantam segurança aos investidores. Madureira ressaltou, porém, que o ritmo atual de investimentos ainda é insuficiente para cumprir metas legais e defendeu o fortalecimento do papel do seguro na estruturação de projetos, de forma a reduzir riscos e ampliar a atratividade das concessões.
Já a cooperação internacional e a resposta à crise climática foram tratados no Fórum Brasil–Portugal de Seguros e nas reuniões bilaterais, desta vez com representantes do mercado português. Nesse encontro, a CNseg aprofundou o debate sobre mudanças climáticas como risco sistêmico global.
Em sua fala, o presidente do Conselho Diretor, Roberto Santos, destacou a maior integração entre Brasil e Portugal para enfrentar eventos extremos, lembrando que o setor segurador precisa assumir papel estruturante na promoção da resiliência econômica e social.
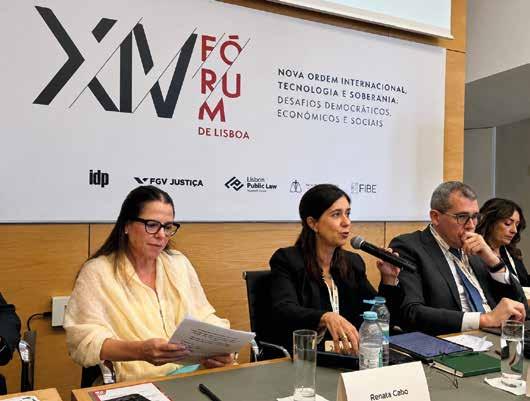
Ainda nesse encontro, Dyogo Oliveira reforçou que o aumento da frequência e da intensidade de eventos climáticos exige novos modelos de proteção. Segundo ele, há uma lacuna importante de cobertura justamente nas áreas mais vulneráveis, o que demanda soluções que combinem participação pública e privada. Ele mencionou ainda a proposta do Seguro Social de Catástrofe, em discussão no Brasil, como alternativa para ampliar a proteção da população diante de desastres naturais.
A agenda da CNseg em Lisboa também incluiu o Colóquio da Associação Internacional de Direito dos Seguros (AIDA), onde a diretora Jurídica, Glauce Carvalhal, abordou os desafios da nova Lei do Contrato de Seguro no Brasil. Ela destacou que o mercado ainda enfrenta incertezas na aplicação da
norma, com risco de aumento da judicialização no curto prazo, e ressaltou a importância da regulamentação e do amadurecimento jurisprudencial para garantir estabilidade ao setor.
Além disso, a executiva chamou a atenção para a necessidade de alinhar a evolução regulatória à capacidade operacional do mercado, destacando que a transição para o novo marco legal exige adaptação de processos, produtos e práticas contratuais pelas seguradoras.
Segundo Glauce, esse período de ajuste demanda diálogo contínuo entre regulador, empresas e sistema de Justiça, de modo a evitar interpretações divergentes que possam comprometer a previsibilidade do setor. A executiva reforçou ainda que a consolidação desse ambiente mais seguro será determinante para sustentar o crescimento do mercado segurador no país nos próximos anos.
Embora mercado descarte efeito semelhante ao da Lava-Jato, episódio renova preocupação com governança, compliance e responsabilização de administradores.
Oavanço das investigações envolvendo o Banco Master reacendeu no mercado segurador uma memória recente: o impacto da Operação Lava-Jato sobre as carteiras de responsabilidade civil de administradores, o chamado seguro D&O (Directors & Officers). Embora especialistas descartem, por ora, uma repetição da onda de sinistros registrada na década passada, o episódio volta a colocar em evidência a exposição de executivos, os custos crescentes de defesa jurídica e o papel do seguro diante de crises reputacionais e investigações corporativas.
Os números da Susep ajudam a ilustrar o que ocorreu nos anos mais intensos da Lava-Jato. A sinistralidade do ramo, que era de 0,23 em 2012, saltou para 0,53 em 2014, alcançando 0,85 em 2018, antes de atingir o pico de 1,52 em 2019. O indicador só começou a recuar a partir de 2020, embora ainda acima dos níveis anteriores à operação.
Segundo Thabata Najdek, especialista em seguros RC, RCP e D&O, aquele período mudou a percepção de risco de parte importante do empresariado brasileiro. “A Lava-Jato provocou uma percepção de risco mais clara entre gestores de empresas privadas com relação contratual com o poder público e gestores de empresas públicas”, afirma. Ela ressalta, porém, que não houve uma expansão massiva do número de apólices. O principal movimento foi o aumento dos prêmios e das taxas cobradas pelas seguradoras em setores considerados mais expostos.
As empresas estatais e companhias com contratos públicos passaram a revisar limites de cobertura e condições das apólices. O reflexo foi imediato no caixa das seguradoras, especialmente em razão das despesas jurídicas de executivos investigados. As indenizações chegaram a R$ 825 milhões, em 2019.
“Esse tipo de evento aciona diretamente as coberturas de defesa. O primeiro impacto foi em sinistro, com pagamentos elevados de honorários advocatícios para defesa dos gestores”, explica Thabata.
Em resposta, seguradoras passaram a endurecer critérios de subscrição e, em alguns casos, restringiram a cobertura para despesas relacionadas a acusações de corrupção. Algumas companhias passaram a prever reembolso apenas após absolvição definitiva do segurado.
Apesar das inevitáveis comparações, especialistas avaliam que o caso Banco Master tem características bastante diferentes da Lava-Jato. Para Thabata Najdek, o alcance do episódio atual ainda é mais limitado.
“Na Lava-Jato, o polo central era a corrupção, e para existir o corrupto é preciso ter o corruptor. A rede de gestores envolvidos era muito maior. No caso do Banco Master, apesar da fraude bilionária, a exposição se concentra em gestores das empresas e dos fundos relacionados ao grupo, executivos de banco e fundos de previdência.”
Os dados mais recentes da Susep reforçam essa avaliação. A sinistralidade do ramo ficou
Apesar da fraude bilionária, no caso Master a exposição se concentra em gestores de empresas e nos fundos relacionados ao grupo.”
THABATA NAJDEK, Especialista em Seguros
em 0,12, em 2024, e 0,14, em 2025. Nos dados parciais do primeiro trimestre de 2026, o índice está em 0,16 — abaixo do mesmo período do ano anterior (0,19).
Na avaliação do advogado Sergio Barroso de Mello, sócio-fundador da Mello, Machado Advogados, a diferença estrutural entre os dois episódios reduz significativamente o potencial de impacto sistêmico sobre o seguro D&O.
“O caso Master é muito diferente da Lava-Jato, que envolvia diversas empresas entrelaçadas, empreiteiras formando consórcios, muitas delas de capital aberto. Isso gerou punições significa-
tivas a executivos, acionando naturalmente as apólices”, afirma.
Segundo Mello, o episódio atual parece concentrar responsabilidades em relações mais diretas entre pessoas físicas e agentes específicos. Além disso, ele ressalta que atos dolosos e corrupção não têm cobertura securitária. “Não teremos um grande reflexo econômico em termos de sinistralidade. Não dá para comparar com a Lava-Jato”, diz.
Mesmo sem repetir o terremoto da década passada, o caso do Banco Master reforça uma tendência já observada pelo setor: a crescente preocupação com governança, compliance e responsabilização de administradores. Desde a Lava-Jato, seguradoras passaram a aprofundar análises sobre histórico dos executivos, estrutura de governança corporativa e exposição reputacional das empresas antes de aceitar riscos.
Ainda assim, o seguro D&O permanece altamente concentrado no Brasil. As quatro maiores seguradoras do segmento respondem por 62% do volume de prêmios do mercado, enquanto outras 19 companhias dividem os 38% restantes, segundo a Susep. “É um mercado formado por poucas apólices de altíssimo valor”, observa Thabata.
“Não teremos um grande reflexo econômico em termos de sinistralidade (no caso do Banco Master). Não dá para comparar com a Lava-Jato.”
SERGIO BARROSO DE MELLO, Advogado
CIVIL:
RC Profissional (E&OErrors and Omissions): protege contra falhas, erros ou omissões no exercício da profissão (médicos, advogados, engenheiros e corretores).
RC Geral (Empresarial/ Operações): cobre danos a terceiros causados pelas atividades da empresa, uso de imóveis ou prestação de serviços.
RC Executivos (D&ODirectors and Officers): protege administradores e gestores contra processos por decisões de gestão.
RC Produtos: cobre danos causados por produtos defeituosos comercializados ou fabricados.
RC Ambiental: essencial para empresas com alto potencial de poluição, cobrindo danos ao meio ambiente.
RC Riscos Cibernéticos: protege contra prejuízos decorrentes de ataques hackers e vazamento de dados.
A expectativa do mercado é que o aumento da judicialização e da responsabilização de executivos continue impulsionando discussões sobre proteção patrimonial de administradores. Mas, ao contrário do que ocorreu depois da Lava-Jato, especialistas acreditam que uma nova corrida generalizada por cobertura ainda parece distante.
RC Empregador: cobre indenizações por acidentes de trabalho envolvendo funcionários.
RCF-V (Veículos): cobre danos materiais ou corporais a terceiros causados por acidentes de trânsito.
Brasil e EUA avançam na regulamentação, ampliando oportunidades para empresas, investidores, seguradoras e resseguradoras ligadas à cadeia produtiva.
Salvo algum retrocesso inesperado, há sinais de que o uso da cannabis para fins medicinais dará um salto no Brasil e nos Estados Unidos nos próximos anos, impulsionado por mudanças regulatórias. As novas regras devem ampliar o acesso aos tratamentos, estimular pesquisas e abrir oportunidades de negócios, inclusive para seguradoras e resseguradoras, que tendem a desenvolver coberturas específicas para acompanhar a expansão do setor.
No Brasil, a receita da cannabis medicinal pode superar R$ 1,1 bilhão neste ano e chegar perto de R$ 1,3 bilhão em 2027, segundo a Kaya Mind — empresa brasileira de inteligência de mercado focada exclusivamente no setor da cannabis (maconha) e do cânhamo. Em 2025, o mercado movimentou R$ 971 milhões, alta de 38,5% sobre o ano anterior, atendendo cerca de 873 mil pacientes.
No cenário mais otimista, "o crescimento exponencial poderá levar a cadeia brasileira de cannabis medicinal a atingir R$ 9,5 bilhões e atender a até sete milhões de pessoas", afirmou Maria Eugênia Riscala, CEO e cofundadora da Kaya Mind, durante o 4º Congresso Brasileiro da Cannabis Medicinal.
“O crescimento exponencial poderá levar a cadeia brasileira de cannabis medicinal a atingir R$ 9,5 bilhões e atender até sete milhões de pessoas.”
MARIA EUGÊNIA RISCALA, Kaya Mind
Especialistas avaliam que o setor entrou em uma fase de expansão estruturada, impulsionada pelo avanço regulatório, crescimento econômico e aumento do número de pacientes. A popularização do tratamento, porém, ainda depende de mudanças na legislação e da ampliação do número de médicos prescritores, hoje concentrados principalmente na neurologia.
Nos Estados Unidos, a indústria legal da cannabis — medicinal e recreativa — movimenta
entre US$ 44 bilhões e US$ 49 bilhões por ano e pode alcançar entre US$ 60 bilhões e US$ 75 bilhões até 2030. Parte desse avanço decorre da reclassificação federal da cannabis, que deixou a lista das drogas sem uso médico reconhecido para integrar a categoria de substâncias com uso terapêutico regulamentado.
Considerada a maior mudança na política antidrogas americana em décadas, a medida reduz barreiras para pesquisas, desenvolvimento de medicamentos e operação das empresas, além de facilitar o acesso a financiamentos, seguros e investimentos.
A cadeia produtiva americana reúne cultivo, genética, processamento, manufatura e fornecedores de equipamentos e tecnologia. O mercado já conta com seguros de Responsabilidade Civil, Riscos Operacionais, D&O, Seguro Rural e coberturas para ataques cibernéticos. Ainda assim, taxas e limites permanecem conservadores devido à insegurança jurídica que existia até a mudança regulatória.
No Brasil, o avanço também depende do marco legal. Embora o Projeto de Lei 399/2015 permaneça parado na Câmara, as novas normas da Anvisa representam um passo impor-
tante. A RDC 1.015/2026 ampliou as formas de administração dos produtos de cannabis, autorizou a prescrição também por cirurgiõesdentistas, simplificou o receituário para produtos com baixo teor de THC e permitiu a
“O THC-V pode atuar em relação ao apetite e ao metabolismo, mas estratégias clínicas voltadas à obesidade e à regulação metabólica devem ter supervisão médica.”
PAULA VINHA, Médica
Nutróloga
renovação da autorização sanitária enquanto estudos clínicos estiverem em andamento. A norma ainda abre caminho para a futura manipulação em farmácias magistrais.
As RDCs 1.012 e 1.013 tratam do cultivo para pesquisa e produção farmacêutica. A expectativa da Anvisa é reduzir custos, ampliar o acesso dos pacientes, estimular a pesquisa e fortalecer a produção nacional. As regras para o cultivo da cannabis sativa no País deverão entrar em vigor a partir de agosto de 2026.
Na área médica, a cannabis já se consolidou no tratamento de epilepsias refratárias, especialmente por meio do canabidiol (CBD). Também avançam pesquisas envolvendo Parkinson, Alzheimer, esclerose múltipla, autismo, dor neuropática, ansiedade, insônia, depressão resistente e transtorno de estresse pós-traumático. Outra frente promissora é o uso de canabinoides como alternativa aos opioides no tratamento de dor crônica, fibromialgia, artrite e inflamações persistentes, uma das áreas de maior potencial comercial e hospitalar.
“Há uma grande expectativa sobre redução de custos, ampliação de acesso e do uso racional e estímulo à pesquisa e produção nacional dos produtos de cannabis.”
ANVISA
Outra fronteira de pesquisa envolve obesidade e metabolismo. Estudos da Universidade da Califórnia observaram, em modelos animais, redução de peso corporal e da gordura visceral e melhora dos níveis de glicose após o uso de extratos de cannabis.
A médica nutróloga Paula Vinha considera promissores os estudos sobre canabinoides associados ao controle do apetite, inflamação e equilíbrio metabólico. "O THC-V pode atuar em relação ao apetite e ao metabolismo, mas estratégias clínicas voltadas à obesidade e à regulação metabólica devem ter supervisão médica". Ela destaca ainda as pesquisas sobre a relação entre cannabis, microbioma intestinal e processos inflamatórios, que podem abrir novas perspectivas terapêuticas para doenças metabólicas e inflamatórias.
A tendência é que o mercado global evolua para uma fase menos associada ao uso recreativo e cada vez mais voltada a medicamentos padronizados, terapias de alta precisão, tratamentos veterinários e aplicações farmacêuticas. Para especialistas, os próximos anos deverão combinar maior validação científica, expansão regulatória e presença crescente na indústria farmacêutica mundial.
Mais de R$ 1,5 trilhão em ativos estão expostos e os impactos potenciais de eventos extremos alcançam simultaneamente economia, mobilidade, saúde, educação e assistência social.
Uma nova ferramenta de monitoramento e modelagem de riscos climáticos lança luz sobre um problema que já faz parte da rotina da maior cidade do País, mas cuja dimensão econômica e social ainda era pouco conhecida. Trata-se da plataforma que permite identificar áreas vulneráveis, estimar perdas financeiras e apoiar decisões de governos, empresas e seguradoras diante da crescente ameaça dos eventos climáticos extremos. A ferramenta, lançada em junho, foi desenvolvida pela Guy Carpenter e pela Oliver Wyman para o Sindicato das Seguradoras de São Paulo (SindSeg SP), Os primeiros resultados são expressivos. A ferramenta mostra que cerca de 3,3 milhões de residências e 379 mil estabelecimentos comerciais e industriais da capital estão potencialmente expostos a alagamentos e inundações, representando mais de R$ 1,5 trilhão em ativos. Em um cenário extremo semelhante, em magnitude, ao desastre registrado no Rio Grande do Sul em
2024, as perdas podem alcançar R$ 2,9 bilhões. Em eventos ainda mais severos, os prejuízos podem chegar a R$ 4,35 bilhões (são fenômenos que podem se repetir a cada 250 anos) e R$ 5,76 bilhões (500 anos).
A ferramenta foi criada para monitorar riscos como inundação fluvial e pluvial, incêndio florestal, granizo e vendaval, mas os dados revelam que o maior desafio para São Paulo está relacionado à água. A inundação fluvial concentra aproximadamente 76% das áreas classificadas com risco alto, muito alto ou extremo, colocando alagamentos e enchentes no centro das preocupações de planejamento urbano e gestão de riscos.
Segundo o secretário municipal de Infraestrutura e Obras, Marcos Monteiro, a iniciativa fortalece a capacidade de prevenção da cidade. “É uma importante parceria que vai nos ajudar no direcionamento de contenção”, afirmou. Para ele, o tamanho da capital amplia a complexidade do desafio. “São Paulo tem 12 milhões de habitantes, o que torna esse trabalho um grande desafio.”
De acordo com Pedro Farme d'Amoed, CEO da Guy Carpenter, a solução foi construída a partir de dados nacionais e adaptada às características brasileiras. “É um modelo 100% brasileiro, com dados e estatísticas desenhadas para o mercado brasileiro”, destacou.
O estudo mostra que os impactos potenciais vão muito além dos prejuízos materiais. Ao dividir a cidade em áreas de 1 km² e cruzar informações climáticas com indicadores de mobilidade, atividade econômica, infraestrutura social, serviços urbanos e vulnerabilidade social, os pesquisadores identificaram riscos capazes de afetar simultaneamente diferentes sistemas urbanos. Nas áreas classificadas com risco alto, muito alto ou extremo para inundação fluvial estão localizados 103,6 mil alunos, 102,8 mil pessoas em situação de vulnerabilidade social, 22,4 mil
vagas de assistência social, 1,3 mil leitos hospitalares e 32 estações de trem e metrô.
A pesquisa também aponta que uma em cada dez pessoas que vivem em habitações vulneráveis está exposta a níveis elevados de risco climático. Isso significa que os eventos extremos tendem a atingir de forma mais intensa justamente as populações com menor capacidade de recuperação econômica.
Os efeitos econômicos também são significativos. Em caso de paralisação de atividades em áreas comerciais e industriais afetadas, a estimativa é de perda de aproximadamente R$ 1,1 milhão por dia em arrecadação de ICMS e ISS.
Para Pedro d'Amoed, os dados reforçam a necessidade de investir em adaptação e prevenção. “Quanto mais se investe em prevenção, resiliência e no seguro, maior é a capacidade de resposta”, afirmou. Segundo ele, estudos internacionais
indicam que cada R$ 1 investido em prevenção pode evitar até R$ 7 em gastos de recuperação.
O executivo lembra que os eventos climáticos já representam um dos maiores desafios para seguradoras e resseguradoras em todo o mundo. Atualmente, o setor desembolsa mais de US$ 100 bilhões por ano em indenizações relacionadas a catástrofes naturais, enquanto mais de 50% do prêmio global de resseguros está ligado à cobertura desses riscos.
Apesar da crescente exposição climática, a proteção financeira ainda é limitada no Brasil. A presidente do SindSeg SP, Patrícia Chacon, destaca que existe um importante déficit de cobertura securitária no País. “Há um gap de proteção securitária importante, e isso faz com que nem todos tenham a mesma capacidade de resiliência”, afirmou.
O alerta é reforçado por Roberto Santos, presidente do Conselho Diretor da CNseg. Segundo ele, apenas 1% das residências brasileiras possuem seguro para alagamento e inundação, o
que transfere grande parte do custo dos desastres para famílias e governos.
MAIS RESILIENTE
Com base nos resultados, o estudo recomenda cinco frentes prioritárias de atuação: direcionar investimentos para áreas mais vulneráveis, reforçar a resiliência das infraestruturas críticas, evitar efeitos em cadeia provocados pela interrupção de serviços essenciais, ampliar a capacidade de drenagem urbana e fortalecer mecanismos de seguros e proteção financeira.
A conclusão é que São Paulo precisa abandonar uma postura predominantemente reativa diante dos desastres climáticos. Em uma cidade onde mais de R$ 1,5 trilhão em ativos estão expostos e os impactos potenciais alcançam simultaneamente economia, mobilidade, saúde, educação e assistência social, a adaptação climática passa a ser uma estratégia de desenvolvimento urbano — e não apenas uma resposta emergencial às enchentes do verão.
Mudanças na legislação e novas frentes de atuação impulsionam o segmento, que tem potencial de ampliar o faturamento anual de R$ 33,9 bilhões para R$ 91 bilhões nos próximos anos.
Impulsionado por avanços legislativos e abertura de novas frentes de atuação, o mercado de Capitalização projeta um ciclo de expansão para os próximos anos. O cenário atual reflete, em grande parte, as diretrizes apontadas pelo estudo “Estimativa de Potencial de Mercado”, elaborado pela FenaCap e atualizado em 2024, que mapeou demandas e indicou caminhos para ampliar o faturamento do setor.
Desde então, muitas das propostas vêm sendo incorporadas pelos agentes do mercado. Movimentando cerca de R$33,9 bilhões por ano, o segmento trabalha com a expectativa de quase triplicar de tamanho nos próximos anos, alcançando R$ 91 bilhões anuais, conforme estudo ‘Estimativa de Potencial de Mercado’, realizado pela Federação.
“Muito se evoluiu nos últimos anos, mas ainda há desafios na agenda do segmento. Um trabalho intenso vem sendo feito para ampliar e consolidar os avanços nos campos regulatório e legislativo”, afirma o presidente da FenaCap, Denis Morais.
Não por acaso, ele comemora a inclusão da Capitalização na lista de prioridades da Susep neste ano para tratar da regulação. Para ele, o que levou o segmento ao centro das discussões foi a percepção crescente de sua relevân -
cia para a economia. Com soluções voltadas a planejamento financeiro, acesso ao crédito, garantias contratuais e impacto social, a Capitalização tem ampliado sua presença em diferentes mercados e atraído a atenção de gestores públicos, investidores e operadores.
Nesse contexto, a FenaCap apresentou à autarquia supervisora do mercado segurador um conjunto estruturado de propostas voltadas à atualização do segmento, contemplando as modalidades Tradicional, Popular, Incentivo, Compra Programada, Filantropia Premiável e Instrumento de Garantia.
Desde a previsão do título de capitalização como instrumento de garantia na Lei nº 14.133/2021, a modalidade vem ampliando sua presença em editais de licitações públicas, concessões e Parcerias Público-Privadas (PPPs) nos âmbitos federal, estadual e municipal, se estabelecendo gradualmente como uma alternativa para a prestação de garantias contratuais. Mecanismos de garantia são geralmente lacunas em grandes projetos de infraestrutura e a oportunidade já vem se mostrando promissora: editais de porte relevante, como o do túnel SantosGuarujá, em São Paulo, já reconhecem a possibilidade de uso de títulos de capitalização para este fim. Segundo estimativas da Associação Brasileira da Infraestrutura e Indústrias de Base (Abdib), há
“Muito
se evoluiu nos últimos anos, mas ainda há desafios. Um trabalho intenso vem sendo feito para consolidar os avanços nos campos regulatório e legislativo.”
DENIS MORAIS, FenaCap
potencial no Brasil de investimentos públicos e privados de R$ 400,8 bilhões em licitações e concessões nas áreas de transporte, mobilidade urbana, saneamento e infraestrutura social até 2030.
O tema está tão em pauta que foi lançado na COP30, realizada em Belém (PA), o Guia Prático de Seguros e Capitalização para Contratos de Concessões e PPPs. Elaborado pela CNseg em parceria com a Secretaria Especial do Programa de Parcerias de Investimentos, o Ministério de Portos e Aeroportos, a FenaCap e a FenSeg, o documento tem o objetivo de orientar gestores públicos e investidores sobre como utilizar, de forma adequada, instrumentos de seguros e capitalização na estruturação, execução e operação contratual.
“O título de capitalização já é bastante utilizado em alguns tipos de garantia, como a locatícia. Com a inclusão na lei, surgiram novas oportunidades, e o foco não está apenas nas grandes obras de infraestrutura, mas no mercado como um todo”, afirma Morais.
Segundo ele, a modalidade vem ocupando uma lacuna existente especialmente nos municípios, onde pequenas e médias licitações
muitas vezes enfrentam limitações de acesso a instrumentos de garantia. “Empresas locais querem participar dos processos, mas nem sempre dispõem desses mecanismos por conta de limites de crédito já comprometidos, mesmo apresentando boa saúde financeira. Estamos sendo muito procurados nesse sentido”, acrescenta.
Os títulos de capitalização como instrumentos de garantia podem ser previstos em qualquer licitação pública com a participação de empresas públicas e privadas, com exceção das de capital misto, submetidas a uma lei específica. Morais diz que a FenaCap está trabalhando no Legislativo para também incluir esse perfil. “Estamos com uma atuação também no âmbito do Executivo para inserir a Capitalização em novas possibilidades”, conta.
Outra frente que avançou paralelamente foi a permissão, por meio da Resolução Conjunta 12/2024, do Banco Central e da Susep, de resgate de títulos de capitalização e planos de previdência como garantia em operações de crédito. Ele
“Uma das prioridades tem sido ampliar a comunicação com o mercado, consumidores e reguladores sobre as diferentes aplicações da capitalização.”
DENIS MORAIS, FenaCap
explica que o cliente não precisa cancelar o título antecipadamente para obter o crédito, ele continua participando dos sorteios e rendimentos, mas a reserva fica vinculada à instituição financeira até a quitação da dívida.
“Estamos num estágio inicial de implementação pelas instituições. A ideia é fortalecer a concorrência no sistema financeiro e criar benefícios diretos para os consumidores, especialmente em um contexto de juros elevados”, explica Morais.
A despeito dos índices do PIB, da taxa de desemprego e da inflação, Morais ressalta que o histórico do setor mostra que a Capitalização tende a ser menos suscetível às oscilações da economia, mantendo uma dinâmica própria de crescimento. “Quando tivemos problemas econômicos de inflação, a Capitalização foi talvez o segmento menos atingindo do mercado segurador. Atribuo isso à facilidade e às características dos produtos, principalmente à questão lúdica”, pontua.
No campo social, Morais destaca a atuação por meio da Filantropia Premiável, modalidade que tem grande apelo por seu viés social. Esse segmento arrecadou R$ 4,1 bilhões entre janeiro e dezembro de 2025.
“O movimento ganhou tração nos últimos cinco anos, e uma das prioridades tem sido ampliar a comunicação com o mercado, os consumidores e os reguladores sobre as diferentes aplicações da capitalização. Vamos continuar intensificando esse trabalho”, finaliza Morais.
Da pandemia aos eventos climáticos extremos, o setor consolidou sua importância como suporte essencial às famílias e à economia.
OSindicato das Seguradoras do Rio Grande do Sul (Sindseg RS) completa 130 anos de história. Nestas 13 décadas de atividades, a entidade representou e demonstrou a importância do mercado segurador à sociedade gaúcha, especialmente nos momentos de maior dificuldade. Nenhum deles, porém, foi tão urgente quanto o que vivemos em maio de 2024, quando as enchentes atingiram o Estado quase que por completo.
Dois anos depois, o Rio Grande do Sul ainda carrega as marcas daquela tragédia. O cenário não apenas mobilizou esforços emergenciais como também nos obrigou a discutir algo que há muito precisava ser enfrentado: a forma como a sociedade gaúcha enxerga a prevenção diante de eventos climáticos cada vez mais frequentes. O estado demonstrou fragilidades, e muitas delas seguem presentes.
A conscientização sobre cobertura ainda não evoluiu o suficiente para que se tenha tranqui -
lidade caso algo venha a acontecer novamente. Estamos avançando, mas num ritmo que a natureza não está disposta a esperar.
A pandemia de Covid-19 foi um marco, inclusive para o mercado segurador do mundo todo. Quem viveu a experiência trágica sabe que não foi fácil, mas foi justamente nesse período que o setor aprendeu, na prática, o que significa estar
preparado quando o mundo para. Com o planeta paralisado em 2020, o mercado demonstrou uma resiliência que surpreendeu. O setor honrou seus compromissos, e as famílias que tinham apólices sentiram, na maioria dos casos pela primeira vez, o que é ter uma rede de proteção quando ela realmente faz diferença. No segmento de Vida, as indenizações pagas, em 2021, chegaram a quase 70% acima das de 2019, reflexo direto das mortes causadas pela Covid-19.
“A conscientização sobre cobertura ainda não evoluiu o suficiente para que se tenha tranquilidade caso algo venha a acontecer novamente.”
Algo mudou também do lado do consumidor. No início da pandemia, as buscas por seguros de Vida dispararam, chegando a triplicar em algumas modalidades. Confrontadas repentinamente com a própria vulnerabilidade, as pessoas passaram a enxergar o seguro de outro jeito. Não mais como um gasto a evitar, mas como uma decisão a tomar antes que seja tarde. Esse aprendizado coletivo foi silencioso, mas real.
Quando as enchentes chegaram, o mercado estava mais preparado para lidar com um cenário catastrófico. As companhias seguradoras
se colocaram ao lado da população segurada e fizeram um movimento ágil de devolução das coberturas contratadas, flexibilizando protocolos para responder à urgência do momento. Mais de R$ 6 bilhões foram devolvidos em indenizações num ritmo que o próprio mercado nunca havia visto.
No estado com prejuízo estimado em R$ 100 bilhões, esse dinheiro representou muito mais do que reposição de bens. Foi a diferença entre recomeçar e não conseguir. A concepção do seguro é o mutualismo: ele vem para reparar o que se perdeu. Quem tinha um veículo para trabalhar usou a indenização para repô-lo e retomar a atividade. O mesmo valeu para negócios e famílias inteiras. Episódios semelhantes ocorreram no Paraná e em Minas Gerais, onde as seguradoras também estiveram presentes quando foram exigidas. O setor tem estrutura e governança para isso, mas a questão central não é apenas a capacidade de resposta e, sim, fazer com que a proteção chegue antes da catástrofe.
A tragédia de 2024 deveria ter gerado uma conscientização maior. As pessoas deveriam ter passado a olhar com mais atenção para as ferramentas disponíveis no seu dia a dia, capazes de dar tranquilidade a elas, a seus negócios e às famílias diante de intempéries que só tendem a se repetir. Mas a linguagem do seguro ainda está longe do cotidiano de quem mais precisaria estar protegido. A leitura de uma apólice segue complicada e a ideia de que seguro é coisa de quem tem dinheiro segue viva, principalmente entre quem mora em áreas de risco.
O cenário climático que nos espera não dá margem para improviso. Fortalecer a cultura do seguro não é uma opção; é uma condição para o contínuo desenvolvimento do Rio Grande do Sul. O setor segurador, com 130 anos de história no estado e a experiência de dois grandes testes recentes, está pronto para seguir cumprindo seu papel. Mas precisa, antes de tudo, ser compreendido por quem ainda não chegou até ele.
(*) Presidente do SindSeg RS
O Sindicato das Empresas de Seguros Privados, de Resseguros e de Capitalização no Estado do Rio Grande do Sul (Sindseg RS), conhecido como Sindicato das Seguradoras do RS, é uma associação profissional que coordena ações políticas e institucionais para o aperfeiçoamento e o crescimento da indústria de seguro no Rio Grande do Sul. A entidade tem por finalidade o estudo, a defesa e a coordenação das atividades de empresas seguradoras, visando ao fortalecimento do seguro e cujo desempenho tem o privilégio de restaurar patrimônio, mobilizar recursos para desenvolver a economia do país e combater o desemprego com sua vocação empregatícia, bem como proporcionar tranquilidade à comunidade segurada.
Sem vistoria e sem espera: o seguro paramétrico promete revolucionar a proteção no agronegócio, e seu maior potencial pode estar na resiliência coletiva.
Nenhum perito vai até a lavoura. Quando o volume de chuva de uma região cai abaixo do limite previsto em contrato, o satélite registra o dado, o sistema processa e a indenização é liberada em poucos dias. Essa é a lógica do seguro paramétrico, modalidade que substitui a vistoria presencial por gatilhos objetivos, como volume de chuva, temperatura e umidade do solo.
O mercado brasileiro saiu de quatro apólices, em 2021, para 158, em 2025, cobrindo cerca de 11 mil hectares em dez estados e dez cultivos. "A curva de crescimento recente demonstra o dinamismo e o apetite crescente do mercado por esta modalidade", avalia Vitor Ozaki, pesquisador do FGV Agro.
A trajetória indica um segmento em formação, ainda pequeno diante dos mais de 80 milhões de hectares cultivados com grãos no País. O avanço mais consistente, diz ele, tende a ocorrer onde o seguro tradicional enfrenta maior dificuldade: regiões com baixa densidade de perícia, culturas sem histórico atuarial e produtores de menor escala.
O ponto mais estratégico do debate, porém, ainda é pouco explorado. Para Pedro Loyola, coordenador do Observatório do Crédito e Seguro Rural da FGV Agro, o maior alcance da modalidade pode estar menos no seguro individual clássico e mais em arranjos coletivos.
"O seguro paramétrico pode funcionar como uma camada de proteção mínima
"A curva de crescimento recente demonstra o dinamismo e o apetite crescente do mercado por esta modalidade."
VITOR OZAKI, FGV Agro
para regiões mais vulneráveis, evitando colapsos de renda em municípios fortemente dependentes da produção agropecuária, diante de eventos climáticos severos", afirma.
Em países como México, Colômbia e Índia, o modelo já integra programas públicos voltados a produtores sem his-
tórico produtivo estruturado, grupo que costuma ficar fora dos instrumentos privados convencionais.
No Brasil, isso poderia significar uma evolução do Garantia-Safra para uma política climática de alcance nacional voltada aos pequenos produtores, com parametrização por regiões homogêneas. A regulação, porém, não acompanhou esse movimento, já que ainda não existe norma específica para a modalidade.
O mercado global de seguro paramétrico agrícola pode chegar a US$ 11,3 bilhões em 2033. Mais do que indicar espaço para crescimento no Brasil, esse avanço mostra que a modalidade tende a se consolidar quando não é tratada como solução isolada.
O desafio, agora, é transformar dados de satélite em proteção real — com modelagem mais precisa, base estatística robusta e regras capazes de dar escala ao produto no campo brasileiro.
Estude na Escola de Negócios e Seguros, a maior instituição de ensino especializada em Seguros da América Latina.
• GRADUAÇÃO
• PÓS-GRADUAÇÃO
• MBA
• IMERSÕES INTERNACIONAIS
• CERTIFICAÇÕES AVANÇADAS
• E MUITO MAIS!
CONHEÇA MAIS
SOBRE A ENS EM: ens.edu.br 0800 025 3322
NOSSAS UNIDADES



Acesse o novo


Em um só lugar, produtos e informações para a sua seguradora tomar a decisão certa.