• LÍDERES SE REÚNEM NO RIO, EM MAIO, PARA DISCUTIR OS DESAFIOS E O FUTURO DO RESSEGURO
• PROCESSO PARA CONVERTER LIXO ORGÂNICO EM COMBUSTÍVEL OU ELETRICIDADE PATINA NO PAÍS
• REFORMA TRIBUTÁRIA IMPÕE NOVA LÓGICA E DESAFIA O MERCADO SEGURADOR
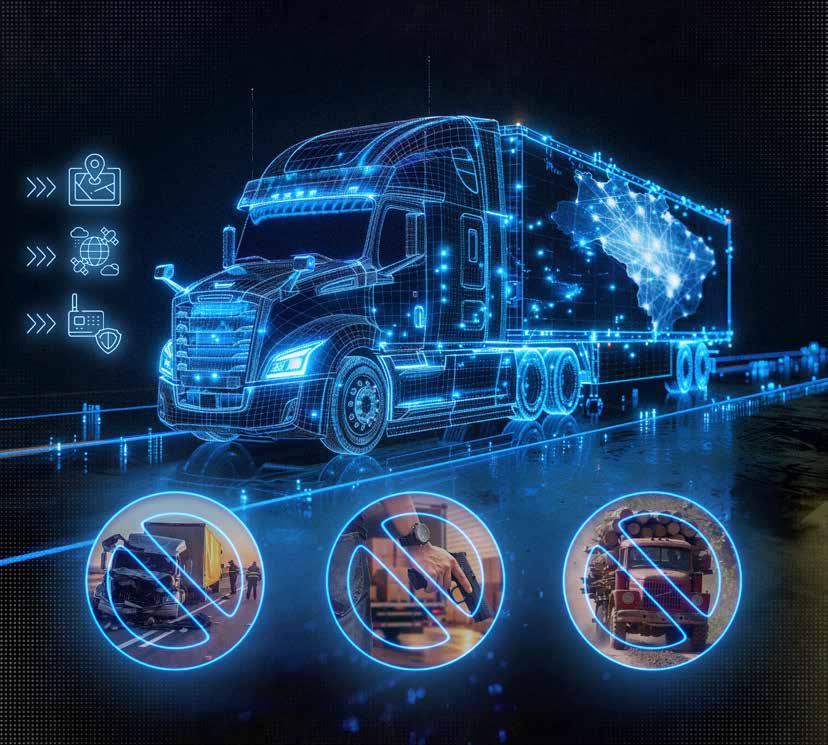
GESTÃO DE RISCO E FROTA MODERNA: A APOSTA
Acesse o novo
PORTAL DE SOLUÇÕES da CNseg
Em um só lugar, produtos e informações para a sua seguradora tomar a decisão certa.
SUMÁRIO
ENTREVISTA
Para Renato Meirelles, presidente do Instituto Locomotiva, o orçamento apertado faz com que famílias de baixa renda priorizem o presente, deixando a proteção de longo prazo (como o seguro) em segundo plano.
TRANSPORTES
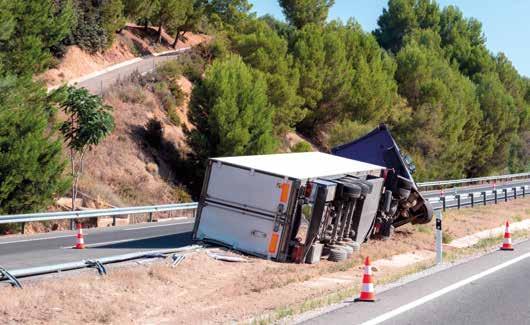
No transporte de cargas, acidentes com caminhões já superam ocorrências de furtos e roubos e reposicionam o foco do risco logístico, impulsionando mudanças em gestão, infraestrutura e renovação da frota. 10
15
RESSEGURO
Evento no Rio de Janeiro, em maio, vai reunir especialistas para discutir o futuro do resseguro no Brasil e no mundo, avaliando os efeitos da alta do IOF e da nova Lei de Seguros, entre outros tópicos.
22
ACORDO EU / MERCOSUL
Para o setor de seguros, o acordo UE–Mercosul deve ampliar o mercado segurável com mais investimentos, atraindo grupos europeus e fortalecendo ramos como transporte, crédito e infraestrutura no longo prazo.
28
RISCOS DE ENGENHARIA
O seguro de Riscos de Engenharia ganha papel mais estratégico, impulsionado por eventos climáticos extremos e novas exigências, deixando de ser apenas proteção para atuar na gestão preventiva dos projetos.
18
LIXO & ENERGIA
O Brasil ainda desperdiça energia ao descartar resíduos em lixões, enquanto a reciclagem energética surge como solução para transformar metano em eletricidade e combustível, apesar dos entraves para ganhar escala.
24
CUSTO BRASIL
Para a economia brasileira, o “Custo Brasil” impõe um sobrecusto bilionário que afeta empresas e consumidores, e o desafio é reduzir essas ineficiências estruturais para ganhar competitividade na próxima década.
REFORMA TRIBUTÁRIA
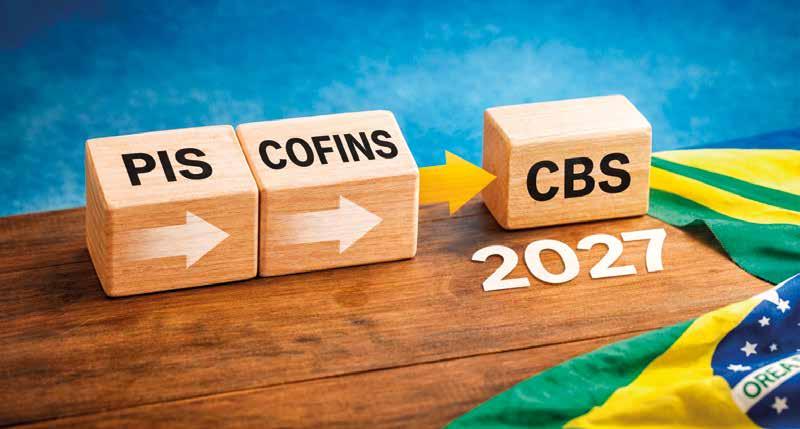
As mudanças em curso já começam a impactar o mercado de seguros, que inicia a adaptação ao modelo de IBS e CBS, em uma transição que deve redefinir rotinas, custos, precificação e processos até 2033. 36 30
CRIME NO CAMPO
A presença crescente de facções criminosas no campo vem transformando propriedades rurais em bases para atividades ilícitas, elevando riscos para produtores, seguradoras e autoridades de segurança.
EXPEDIENTE
PRESIDENTE
Roberto de Souza Santos
1º VICE-PRESIDENTE
Ivan Luiz Gontijo Junior
VICE-PRESIDENTES NATOS
Edson Luis Franco, Denis dos Santos Morais, Ney Ferraz Dias e Raquel Reis Correa
DIRETOR-PRESIDENTE
Dyogo Oliveira
CONSELHO DIRETOR
Breno Persona Machado Gomes, Delano Valentim de Andrade, Eduard Folch Rue, Eduardo Nogueira Domeque, Eduardo Stefanello Dal Ri, Erika Médici Klaffke, Felipe Costa da Silveira Nascimento, Francisco Alves de Souza, Helder Molina, João de Lima Geo Neto, Jorge de Souza Andrade, José Adalberto Ferrara, Leonardo Deeke Boguszewski, Leandro Martinez Raymundo, Luciano Soares, Maximiliano Alejandro Villanueva, Luiz Gustavo Silva Portela e Alejandro Gabriel Widder Pablo dos Santos Meneses, Patrícia Andrea Freitas Velloso dos Santos, Pedro Cláudio de Medeiros Bocayuva Bulcão, Pedro Pereira de Freitas e Roberto Teixeira de Camargo
REVISTA DE SEGUROS
Veículo de notícias de interesse do Mercado Segurador
Bianca Rocha, Cezar Faccioli, Luciana Calaza, Michel Alecrim, Regina Zeitoune, Renata Batista e Rodrigo Guimarães
FOTOGRAFIA
Arquivo CNseg, arquivo pessoal, banco de imagens Google, CBJ, COB, divulgação de empresas e Wagner Carmo CBAt.
PROJETO GRÁFICO
Lemon Comunicação & Conteúdo
DESIGNER DA CAPA
Kleber Batista Mattoso
DIAGRAMAÇÃO
Agência Eclipse
REDAÇÃO E CORRESPONDÊNCIA
Superintendência Executiva de Comunicação e Marketing da CNseg
Rua Senador Dantas, 74/12º andar - Centro Rio de Janeiro/RJ - CEP. 20031-205 - Tel. (21) 2510.7777 https://revistadeseguros.cnseg.org.br/ E-mail: clovis.filho@cnseg.org.br
Escritório CNseg/Brasília
SCN/Quadra1/Bloco C
Ed. Brasília Trade Center – salas 1601 a 1612
PERIODICIDADE
Trimestral
CIRCULAÇÃO
Digital: 4.000 destinatários
Impressa: 2.000 destinatários
DISTRIBUIÇÃO GRATUITA
Mudanças estruturais na economia e seus impactos para o seguro
Com uma das maiores frotas de caminhões do mundo e forte dependência do modal rodoviário, o Brasil enfrenta o desafio de equilibrar eficiência logística e gestão de riscos em um território marcado por desigualdades de infraestrutura. A renovação da frota e as mudanças no perfil das operações começam a redesenhar o mapa do risco logístico no País, com impactos diretos sobre a sinistralidade e o mercado segurador. A matéria de capa desta edição mostra que reguladores e seguradoras apostam na combinação de tecnologia, melhoria de estradas e modernização dos veículos para tornar o transporte mais seguro e eficiente.
Nesse contexto de transformação, a geração de energia a partir do lixo urbano — conhecida como reciclagem energética ou waste-to-energy (WtE) — ganha espaço no debate sobre sustentabilidade e infraestrutura. A decomposição de resíduos orgânicos produz metano, que pode ser capturado e transformado em eletricidade ou combustível. Apesar do potencial ambiental e econômico, a expansão do modelo ainda enfrenta entraves tecnológicos, regulatórios e financeiros. A reportagem analisa os desafios e as oportunidades desse mercado emergente.
No campo econômico, outra mudança estrutural já começa a produzir efeitos no mercado segurador: a reforma tributária. Neste ano, terá início o período de transição para o novo modelo baseado no Imposto sobre Bens e Serviços (IBS) e na Contribuição sobre Bens e Serviços (CBS). É uma transformação profunda, que impactará a forma como as seguradoras recolhem tributos, definem preços e estruturam suas rotinas fiscais e operacionais. A implementação gradual deve ocorrer até 2033, exigindo adaptações relevantes em processos, tecnologia e gestão tributária.
Enquanto isso, o chamado “Custo Brasil” segue como um dos principais entraves à competitividade. Estimado em R$ 1,7 trilhão por ano, o valor supera a média das economias da OCDE. O Observatório do Custo Brasil, iniciativa do MDIC e do Movimento Brasil Competitivo, estabeleceu a meta de reduzir esse peso em quase um terço até 2035 — o equivalente a aproximadamente R$ 530 bilhões anuais. Parte desse montante está associada a gargalos de infraestrutura, especialmente em energia, telecomunicações, transportes e mobilidade, com impacto estimado em R$ 284 bilhões.
Esse ambiente de custos elevados ajuda a explicar as dificuldades para ampliar a proteção securitária na base da pirâmide social.
Em entrevista exclusiva, o presidente do Instituto Locomotiva, Renato Meirelles, analisa como a pressão constante sobre o orçamento das famílias de baixa renda influencia suas decisões. Entre responder às urgências do presente e se preparar para o futuro, a proteção de longo prazo muitas vezes acaba ficando em segundo plano, mesmo quando reconhecida como necessária.
Completam a edição temas como os desafios de tarifação dos veículos eletrificados e o papel do seguro na gestão de riscos em obras de engenharia.
Boa leitura!
“A implementação gradual (da reforma tributária) deve ocorrer até 2033, exigindo adaptações relevantes em processos, tecnologia e gestão.”
DYOGO OLIVEIRA, CNSEG
ENTRE O AGORA E O
AMANHÃ: OS DILEMAS DA PROTEÇÃO SECURITÁRIA NA BASE DA PIRÂMIDE
Renato Meirelles, presidente do Instituto Locomotiva, analisa como a pressão financeira constante molda as decisões de compra das famílias de baixa renda. Diante de um orçamento restrito, essas famílias precisam escolher entre responder às urgências do presente e se preparar para as incertezas do futuro. Nesse cenário, a proteção de longo prazo costuma perder espaço, mesmo quando é reconhecida como importante.
Na prática, o seguro faz sentido do ponto de vista racional, mas dificilmente compete com a urgência de um caixa apertado. Por isso, o crédito fácil acaba ganhando terreno: resolve o problema imediato, ainda que implique custos mais altos adiante.
A hesitação em relação a produtos financeiros tradicionais também é alimentada por desconfiança, burocracia e experiências negativas. Soma-se a isso o estigma no atendimento e a sensação de não pertencimento, fatores que afastam potenciais consumidores.
Portanto, para avançar na inclusão financeira, não basta oferecer preços mais baixos. É preciso apostar em simplicidade, transparência e soluções alinhadas aos riscos reais do cotidiano. Microsseguros e ferramentas digitais tendem a ganhar tração quando conseguem reduzir fricções e entregar um valor claro para o usuário.
Nesse processo, a educação financeira prática, combinada a uma boa experiência de uso, é o que transforma percepção em decisão. No fim das contas, ampliar a proteção passa menos por convencer e mais por construir confiança.
“Nossas pesquisas mostram que o seguro é visto como importante e faz sentido na cabeça das pessoas desse público, mas ele não se torna urgente. Ele continua associado a um risco futuro e abstrato, enquanto o cotidiano puxa para o concreto”, afirma Meirelles na entrevista a seguir.
Como as prioridades imediatas de consumo das famílias de baixa renda afetam a disposição de reservar orça-
mento para a proteção financeira de longo prazo?
Afetam porque o orçamento é decidido no dia a dia. Quando a família luta para manter em dia o pagamento das contas básicas, supermercado e transporte, por exemplo, o que parece distante perde prioridade. Nossas pesquisas mostram que o seguro é visto como importante e faz sentido na cabeça desse público, mas ele não é algo urgente. As pessoas continuam ligadas à ideia de um risco futuro e abstrato, e o cotidiano puxa para o concreto.
Quais mecanismos cognitivos e emocionais levam consumidores de baixa renda a preferir crédito fácil em vez de poupança ou seguros tradicionais?
Crédito fácil resolve o agora — e o agora é o que dói. Em contexto de renda instável, a decisão não é sobre escolher o melhor produto, é sobre atravessar o mês. Poupança e seguro pedem previsibilidade e confiança em regras, e a baixa renda aprendeu a desconfiar, porque já se sentiu trava-
da por burocracia e surpresa. O emocional aqui é central. O medo é pagar e não ter retorno quando for preciso brigar com a ideia de estar protegido, porque, se a pessoa não tem certeza de que poderá desfrutar do benefício quando precisar, não se sente protegida.
De que forma o estigma social em pontos de venda ou serviços financeiros impacta a confiança e a adoção de produtos financeiros?
O estigma corta o caminho. Quando o consumidor sente que está sendo tratado como risco, e não como cliente, ele recua. Ele pode até ter interesse, mas evita a situação de constrangimento e vai para o canal que causa menos atrito. E isso tem um efeito de longo prazo. Uma experiência ruim vira argumento para a família inteira, e isso derruba confiança na categoria.
Sobre proteção e inclusão financeira. Quais são as principais barreiras, além da renda, que impedem consumidores
de baixa renda de adquirir seguros ou produtos de proteção?
A barreira mais forte é a combinação de custo percebido com desconfiança. Muita gente acredita que seguro é importante, mas teme pagar e não conseguir usar na hora certa. A segunda barreira é a complexidade. Não saber onde contratar, não entender o contrato e achar que vai dar trabalho são barreiras simbólicas. Uma parte das pessoas ainda sente que seguro não foi pensado para elas, é “coisa para quem tem dinheiro”.
Como produtos de microsseguro devem ser estruturados para se tornar acessíveis e atender às necessidades reais de proteção?
O ponto não é só baratear. É aderir à vida real. Microsseguro precisa partir dos riscos que desorganizam a vida financeira dessas pessoas no dia a dia, e não de um cenário hipotético que dialogue pouco com o seu cotidiano. Precisa ser simples de contratar, simples de manter
“Como o público quer relevância cotidiana, as assistências e os benefícios concretos ajudam a transformar seguro em aliado, se afastando de ser “só mais um boleto mensal”.
e, principalmente, simples de acionar. Como o público quer relevância cotidiana, as assistências e os benefícios concretos ajudam a transformar seguro em aliado, se afastando de ser “só mais um boleto mensal”.
Que tipo de educação financeira teve mais sucesso em aumentar a adoção de seguros por consumidores financeiramente vulneráveis?
A educação financeira que funciona é a que vira orientação prática no momento da decisão. É explicar o básico com clareza: o que cobre, o que não cobre, como aciona, quanto tempo leva, sem tabu e sem linguagem de contrato. E tem algo que vale mais do que qualquer cartilha: a confiança que se constrói quando a experiência é boa, o atendimento é rápido e a pessoa entende o produto, sem se sentir enganada.
Que políticas públicas podem melhorar a inclusão de baixa renda em mercados de seguros sem aumentar o custo final para os consumidores?
Políticas que reduzam custo de operação e aumentem transparência ajudam mais do que subsídio genérico. Simplificar produtos, me -
lhorar comparabilidade e dar segurança de regra clara aumentam a concorrência e tendem a reduzir preço. Também é importante apoiar modelos de distribuição que cheguem aonde o brasileiro já resolve a vida, com proteção ao consumidor. E tem um ponto estrutural: quanto mais previsível é a renda, menor é a vulnerabilidade básica e maior é o espaço para qualquer proteção financeira.
Existe evidência de que a contratação de seguro reduz o superendividamento ou aumenta a estabilidade econômica familiar?
O mecanismo é lógico. Choque sem proteção vira dívida cara, atraso e desorganização. Quando existe proteção que paga rápido e com pouca burocracia, ela funciona como amortecedor e evita a espiral. O cuidado deve ser o de não vender uma proteção que não entrega. Seguro que dá fricção na hora do uso reforça desconfiança e não melhora estabilidade.
Como integrar estratégias de seguro a outros mecanismos de proteção social de forma eficiente?
Integração eficiente é a que simplifica a jornada do cidadão. O seguro pode complementar programas sociais cobrindo o choque que derruba o mês, sem exigir uma jornada impossível de adesão e acionamento. A lógica é somar funções. Transferência garante o mínimo. Seguro protege o imprevisto que viraria dívida. O desenho tem que ser claro e respeitoso, para não parecer mais uma armadilha.
Sobre as pesquisas. Quais indicadores financeiros e comportamentais são mais eficazes para medir a vulnerabilidade econômica?
Renda não basta. Vulnerabilidade está na instabilidade e na margem. Oscilação de renda, endividamento, capacidade de atravessar um período ruim e presença de gastos incompressíveis explicam muito. Do lado comportamental, confian-
ça, experiência prévia com instituições e aversão à burocracia são decisivos. Nossa experiência em pesquisas com favelas e periferias mostra que o público entende a ideia de seguro, mas esbarra no receio de não conseguir usar quando precisar.
Como medir se os seguros de baixa renda estão reduzindo o impacto de choques financeiros nas famílias?
Medindo o depois. Depois do choque, a família precisou de empréstimo caro, atrasou conta básica ou cortou consumo essencial? Se isso foi reduzido, o seguro está funcionando. Também é essencial acompanhar a experiência de acionamento. Quanto tempo leva, quantas etapas, quantas pessoas desistem no meio? O seguro popular só protege de verdade quando ele é fácil de usar.
Que abordagens qualitativas e quantitativas são mais adequadas para capturar as nuances do comportamento de consumo na base da pirâmide?
“Tem uma abordagem que eu considero decisiva: acompanhar a jornada real, do interesse ao pagamento e do pagamento ao uso. Porque a barreira, muitas vezes, não está no desejo. Está na fricção.”
O modelo de crédito instantâneo e baseado em dados comportamentais é compatível com renda irregular ou tende a aprofundar ciclos de superendividamento e assimetria informacional?
Depende da responsabilidade do desenho. Renda irregular precisa de freio, transparência e mecanismo de proteção, não só de aprovação rápida. Sem isso, o crédito conversa com o desespero do agora e vira ciclo. E aí a assimetria aumenta, porque o consumidor sente o peso do custo, mas não enxerga o risco completo.
O seguro digital, especialmente o microsseguro integrado a ecossistemas financeiros, pode se consolidar como instrumento efetivo de resiliência econômica ou ainda carece de desenho, educação e regulação?
As duas juntas. Quantitativo dá escala e segmenta necessidades e canais. Qualitativo explica a lógica do cotidiano, o papel da vergonha, o que gera confiança e onde a jornada quebra. Tem uma abordagem que eu considero decisiva: acompanhar a jornada real, do interesse ao pagamento, do pagamento ao uso. Porque a barreira, muitas vezes, não está no desejo. Está na fricção.
A expansão das fintechs via smartphone está promovendo inclusão financeira estrutural ou apenas digitalizando vulnerabilidades históricas?
Pode fazer as duas coisas. O celular abriu acesso e reduziu distância, mas acesso não é proteção. Se o ecossistema ajuda a organizar a vida e reduzir custo, ele inclui. Se ele só acelera oferta de crédito e empurra produto sem lastro de confiança, ele digitaliza o aperto. A régua é simples: a vida ficou mais estável ou só ficou mais rápida?
Pode se consolidar, porque chega aonde o brasileiro já está, mas precisa evoluir em três frentes: produto alinhado a risco cotidiano; educação embutida na jornada, sem tabu e sem letra miúda; e regulação que garanta transparência e evite promessa exagerada. Nossas pesquisas mostram que o desafio não é convencer a baixa renda de que seguro é importante. É transformar importância em decisão, com confiança e relevância no dia a dia.
“Nossas pesquisas mostram que o desafio não é convencer a baixa renda de que seguro é importante. É transformar importância em decisão, com confiança e relevância no dia a dia.”
ACIDENTES COM CAMINHÕES
SUPERAM ROUBOS E REDEFINEM O MAPA DO RISCO LOGÍSTICO
Agendas regulatória e securitária apostam em gestão de risco, infraestrutura e renovação da frota para baixar a sinistralidade nas estradas e reduzir perdas estruturais
Colisões de caminhões com redes elétricas estão entre as causas principais de interrupções de energia no País e ilustram a dimensão do risco no transporte rodoviário, responsável por 70% das cargas no Brasil. Ocorrências envolvendo caminhões que atingem redes de baixa, média e alta tensões, quando acontecem em rodovias, tendem a provocar cortes mais amplos e demorados no fornecimento. Nas duas pontas desses acidentes, frequentemente há segurados, terceiros afetados e disputas que podem acabar judicializadas. Esse recorte menos visível ajuda a dimensionar o tamanho e a complexidade do risco e explica ainda o porquê de o segmento ser atualmente objeto de uma ampla gama de políticas públicas, com desdobramentos em vários setores e promessa de transformações estruturais importantes.
Há medidas de apoio à renovação da frota de caminhões, com o Programa Move Brasil, do Governo Federal, e de melhoria nas estradas e nas condições de trabalho dos caminhoneiros. No mercado de seguros de caminhões, houve uma completa virada de chave, provocada pelo recém-regulado Plano de Gerenciamento de Riscos (PGR).
As três frentes — gestão de risco, melhoria da infraestrutura e modernização da frota — refletem o diagnóstico técnico do setor de seguros sobre
quais são as fragilidades do transporte de cargas. Segundo Marcos Siqueira, presidente da Comissão de Transporte da FenSeg, os sinistros envolvendo caminhões decorrem de quatro grandes vetores: acidentes de trânsito, roubos e desvios de carga, avarias operacionais e fatores humanos.
Os roubos concentram valores elevados de indenização — R$ 531 milhões pagos em 2025, alta de 0,5% sobre o mesmo período do ano anterior —, mas os acidentes são hoje o evento mais frequente e estruturalmente difícil de mitigar.
Estudo da corretora Pamcary mostra que o número de sinistros por acidentes é 4,5 vezes superior ao de ocorrências de furtos e roubos. Em 2024, a cada dez mil deslocamentos houve 2,36 acidentes contra 0,53 assaltos — e 62% das perdas de carga tiveram origem em acidentes. A cada três casos, houve envolvimento de terceiros em pelo menos um.
RODOVIAS FEDERAIS
São dados que dialogam com as estimativas da Confederação Nacional de Transportes (CNT) sobre os custos dos acidentes nas estradas. A partir dos dados da Polícia Rodoviária Federal (PRF), a entidade calcula em R$ 5,1 bilhões os custos de acidentes com caminhões em rodovias federais,
contra R$ 1,2 bilhão associados a roubos.
Para Marcos Siqueira, alguns fatores formam um ambiente operacional complexo, de alta severidade e recorrência, pressionando tanto a segurança das operações quanto os custos do transporte e do seguro: “Pavimento deteriorado, falta de acostamentos, sinalização inadequada e falhas de drenagem ampliam o risco de colisões, tombamentos e saídas de pista. A esse quadro soma-se a escassez de motoristas qualificados, a frota envelhecida, as jornadas extensas, a pressão por prazos e os efeitos cada vez mais frequentes de eventos climáticos extremos”, elenca.
Esse ambiente de tempestade perfeita é justamente o alvo do novo pacote regulatório que começou a ser desenhado após a greve de caminhoneiros de 2018, que durou dez dias. Na época, o movimento provocou uma das maiores interrupções logísticas da história recente do Brasil e acendeu o alerta para a precariedade de toda a cadeia. Os bloqueios em rodovias de 23 dos 27 estados resultaram, segundo estimativas do Ministério da Fazenda, em perdas de R$ 15 bilhões para a economia, cerca de 0,2% do PIB na época. Cinco anos após o evento, em 2023, a Lei nº 14.599 redefiniu diversas normas para o transporte rodoviário de cargas. No mercado securitário, tornou obrigatória a contratação de três
seguros pelo transportador: RCTR-C (danos à carga em acidentes), RC-DC (desaparecimento e roubo) e RC-V (danos a terceiros) — todos vinculados ao PGR acordado com a seguradora. A norma determina cobertura para todos os embarques e proíbe o repasse do custo ao transportador autônomo.
BLOQUEIO CADASTRAL
A Agência Nacional de Transportes Terrestre (ANTT) passou a exigir comprovação ativa das apólices para manutenção do Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC), com possibilidade de bloqueio cadastral em caso de descumprimento e previsão de verificação também em rodovias. Já a Susep, como reguladora do mercado de seguros, complementou o arcabouço com regras operacionais que reforçam análises técnicas das seguradoras.
A modelagem do novo PGR exige maior consistência no gerenciamento de risco, com levantamento criterioso de ofensores, e uso de tecnologias para monitoramento de rotas e rastreamento. Os critérios de subscrição ficaram muito mais rígidos. E o mais importante, na prática, é que a exigência de emissão do RC-V vinculado ao motorista e à operação de transporte endereça o risco de aci-
dentes com caminhões, que muitas vezes era negligenciado por motoristas e transportadoras.
A expectativa é que o novo modelo desloque o foco do seguro como instrumento apenas indenizatório para uma lógica de prevenção. É nesse novo cenário que seguradoras, corretores e gestores de risco vão atuar.
“O mercado segurador vem evoluindo para soluções mais integradas. Hoje, os seguros de transporte já incorporam gerenciamento de riscos, rastreamento, telemetria, análise de rotas, comportamento do motorista e monitoramento em tempo real, especialmente para cargas mais visadas. A tendência é ampliar produtos customizados, com precificação baseada no perfil da operação, no tipo de carga, na região de circulação e no uso efetivo do veículo”, afirma Marcos Siqueira.
Caminhões, motoristas e toda a sociedade continuarão à margem do mercado segurador se a idade média da frota brasileira não for reduzida. Caminhões mais antigos não dispõem de tecnologias embarcadas de prevenção e segurança, têm menor capacidade de absorver impactos, sistemas de suspensão e frenagem menos eficientes e maior propensão a falhas mecânicas.
“Isso se reflete em prêmios mais elevados, franquias diferenciadas e exigência maior de medidas de gerenciamento de risco. Frotas mais
“Frotas mais novas, manutenção adequada e tecnologia embarcada conseguem mitigar riscos da infraestrutura deficiente e garantir condições mais equilibradas de cobertura.”
MARCOS SIQUEIRA, FENSEG
novas, com manutenção adequada e tecnologia embarcada, conseguem mitigar parte dos riscos da infraestrutura deficiente e garantir condições mais equilibradas de cobertura”, resume o representante da FenSeg.
IDADE DA FROTA
O pesquisador da Escola Politécnica da USP, Eduardo Eisenbach de Oliveira Fortes, explica que a idade média da frota de caminhões brasileira é de 12 anos, o que representa atraso tecnológico e impacto ambiental, com mais emissões de gases de efeito estufa (GEE).
“O programa Move Brasil figura como um dos elementos de fomento à mudança neste aspecto, com uma proposta que visa reduzir as emissões de CO2 verificadas ‘do poço à roda’”, aposta.
Segundo ele, a modernização da frota brasileira tende a ser direcionada à descarbonização, mas não caminha necessariamente para uma nova matriz energética, já que a brasileira já conta com um percentual relevante de combustíveis renováveis.
Embora alternativas como powertrains elétricos e veículos movidos a hidrogênio estejam sendo estudadas pelas grandes montadoras de veículos pesados, há outros parâmetros
“O Move Brasil
figura como um dos elementos de fomento à mudança neste aspecto, com uma proposta que visa reduzir as emissões de CO2 verificadas ‘do poço à roda’”.
EDUARDO EISENBACH, USP
relevantes que podem auxiliar na redução do impacto ambiental dos veículos pesados no tocante às emissões de CO 2 por tonelada/ quilômetro transportada, como o aumento da carga carregada pelos veículos, ou seja, com a adoção de caminhões maiores.
“Iniciativas e propostas que visem fomentar uma mobilidade mais sustentável, sobretudo no que tange ao setor de transporte de cargas, são fundamentais nesse momento”, completa Eisenbach.
De fato, estudo da Anfavea em parceria com a consultoria estrangeira BCG, divulgado no ano passado, mostra que, em caminhões a diesel, mais de 94% das emissões ocorrem na fase de uso, o que coloca biocombustíveis e eficiência operacional no centro da estratégia climática.
“O Brasil já parte de uma pegada de carbono menor, sustentada por uma matriz elétrica renovável e décadas de experiência no uso de biocombustíveis e frota flex. Tem potencial de redução futura ao avançar em ganhos de eficiência ao longo das diferentes etapas da cadeia produtiva e de uso”, explica Masao Ukon, diretor executivo e sócio sênior do BCG.
PEGADA DE CARBONO
O presidente da Associação Nacional de Fabricantes de Veículos Automotores (Anfavea), Igor Calvet, ressalta que os fabricantes já vêm
se esforçando para reduzir a pegada de carbono, tanto nos processos industriais como na eficiência dos veículos. “Essa mobilização tem grande potencial de descarbonização ao estimular a renovação de frota e o aproveitamento de materiais reciclados”, destaca.
Tais leituras tornam o programa Move Brasil peça estratégica das reformas do setor. Sua efetividade, porém, ainda não está clara. Apesar da urgência da renovação, em 2025, o mercado de caminhões encolheu, com as vendas caindo 8,7%. No total, foram comercializadas cerca de 110 mil unidades em todo o País, volume pequeno diante da necessidade estrutural de substituição de veículos antigos em uma frota de mais de dois milhões de unidades.
Para a Fenabrave, responsável pelas estatísticas, a retração reflete fatores macroeconômicos, como as altas taxas de juros, mas o ranking de modelos também parece caminhar em sentido contrário ao que se espera em termos de capacidade de transporte e produtividade.
O Volvo FH 540, modelo pesado, muito usado pelo agronegócio e em grandes distâncias, perdeu a liderança para o Volkswagen Delivery 11.180, um caminhão menor e mais leve para entregas urbanas. Ou seja, o foco foi desloca -
do para a logística de última e média milha. Com a aprovação do Move Brasil no fim do ano passado, a entidade prevê a comercialização de 115 mil unidades em 2026, um crescimento de 3,5% em relação a 2025. A estimativa está em linha com as primeiras estatísticas do programa divulgadas pelo BNDES. Em janeiro deste ano, o banco aprovou R$ 1,3 bilhão em 1.152 operações da linha 'Renovação de Frota' do programa.
A linha de crédito tem R$ 10 bilhões, sendo R$ 6 bilhões em recursos do Tesouro Nacional e R$ 4 bilhões em recursos captados pelo banco a taxa de mercado, o que permite um custo financeiro entre 13% e 14% ao ano. R$ 1 bilhão está reservado exclusivamente para transportadores autônomos e pessoas físicas ligadas a cooperativas.
“Ao alcançar R$ 1,3 bilhão de crédito aprovado pelo BNDES, o Move Brasil mostra que acerta com um modelo de renovação de frota moderno e efetivo”, declarou Geraldo Alckmin, vice-presidente e ministro do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), no press release divulgado pelo BNDES.
“O Brasil já parte de uma pegada de carbono menor, sustentada por uma matriz elétrica renovável e décadas de experiência no uso de biocombustíveis e frota flex.”
MASAO UKON, BCG
“Essa mobilização toda tem grande potencial de descarbonização ao estimular a renovação de frota e o aproveitamento de materiais reciclados.”
IGOR CALVET, ANFAVEA
CONDIÇÕES
DAS ESTRADAS
— O PIOR AGRAVANTE
A agenda regulatória também avançou na infraestrutura de apoio ao motorista. A Agência Nacional de Transportes Terrestres (ANTT) incorporou exigências de Pontos de Parada e Descanso (PPD) nos contratos de concessão, com estrutura mínima de segurança, sanitários e áreas de repouso para cumprimento da Lei do Descanso. A medida tem impacto direto sobre fadiga — um dos fatores humanos críticos para acidentes graves — e é vista pelo setor segurador como variável relevante de redução de risco. Para a FenSeg, porém, o cenário de frota obsoleta é agravado principalmente pelas condições das estradas, que exercem papel central na ocorrência de acidentes com caminhões no Brasil. O risco de perda de controle do veículo em rodovias malconservadas, com buracos, pavimento irregular, sinalização insuficiente e projetos viários defasados, é maior e tende a ter grande impacto em trechos de alto fluxo logístico — justamente o quadro preocupante da infraestrutura viária brasileira trazido pela pesquisa CNT de Rodovias. De acordo com a entidade, em 2025, foram identificados 2.146 pontos críticos em todo o País, que exigem R$ 101,1 bilhões em investimentos para recuperação. O levantamento evidencia problemas estruturais e de segurança, como a ausência de acostamento em 46% dos trechos e a falta de sinalização em curvas perigosas em 29% das rodovias.
A análise regional mostra contrastes importantes. O Nordeste e o Sudeste concentram a maior necessidade de investimentos por conta do tamanho da malha e do fluxo de veículos. O Norte e o Centro-Oeste apresentam, porém, os maiores déficits de segurança viária. Mais da metade da malha rodoviária das duas regiões não tem acostamento, e elas concentram quase a metade dos pontos críticos das rodovias. Os problemas, porém, atravessam todo o País. Uma em cada três curvas perigosas não tem sinalização, embora, no Nordeste, 46% desses trechos não são identificados para os motoristas. Esse percentu-
al está na casa dos 21% no Sul e no Sudeste. Independentemente do percentual, porém, são necessários investimentos bilionários e uma estratégia nacional integrada para garantir estradas mais seguras e eficientes, segundo a CNT.
O Sudeste, que concentra a maior fatia da malha rodoviária (27,1%), demanda R$ 25,5 bilhões em investimentos, embora responda por apenas 213 pontos críticos. Já o Nordeste, com 26,5% das estradas e 781 pontos críticos, lidera em necessidade de recursos: R$ 27,9 bilhões. Outros R$ 47 bilhões são demandados para as rodovias das regiões Sul, Centro-Oeste e Norte.
DADOS DA PESQUISA CNT
de pontos críticos sobre o total investimentos necessários para recuperar rodovias (R$) % dos investimentos necessários para recuperar rodovias Pontos críticos
do total sem acostamento
sem acostamento trechos sem sinalização nas curvas perigosas
NOVO REGISTRO NACIONAL AUXILIA NA VERIFICAÇÃO DOS SEGUROS DE CARGAS
O RNPA centraliza dados e agiliza a verificação dos seguros obrigatórios, trazendo mais rastreabilidade e segurança para as operações de transporte no País.
Apartir de 1º de julho, a entrada em operação do Registro Nacional de Propostas e Apólices (RNPA Transportes), desenvolvido pela Diretoria de Serviços (Diserv) da CNseg, inaugura uma nova dinâmica na fiscalização e no cumprimento das regras de contratação de seguros obrigatórios no transporte rodoviário de cargas.
O novo modelo permitirá que as autoridades possam consultar rapidamente o status dos seguros, evitando irregularidades que prejudiquem a operação de transportadores. É o ingresso na era da transparência, rastreabilidade e confiabilidade das informações relacionadas às apólices.
Trata-se de avanço rumo a um ambiente mais transparente, rastreável e confiável, com informações padronizadas sobre os seguros obrigatórios: Responsabilidade Civil do Transportador Rodoviário de Carga (RCTR-C), Responsabilidade Civil por Desaparecimento de Carga (RC-DC) e Responsabilidade Civil de Veículo (RC-V).
A contratação desses três seguros tornou-se obrigatória para os transportadores e eles são regulamentados por duas resoluções do Conselho Nacional de Seguros Privados (CNSP): a 472 trata das modalidades RCTRC-C e RC-DC, já a 478, do RC-V. A obtenção do registro do transportador perante o Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) da ANTT depende da comprovação de contratação dos três seguros obrigatórios.
“O RNPA beneficia a expansão dos seguros, fortalece a fiscalização da ANTT e gera benefícios difusos para toda a sociedade”, afirma o André Vasco, diretor da Diserv, que disponibiliza soluções tecnológicas para as seguradoras associadas.
A consulta ao serviço vai agilizar fiscalizações ao evitar que transportadores circulem com informações desatualizadas. Hoje, dado o caráter ainda pouco automatizado do processo, ainda é possível fazer fretes sem incluir os seguros obrigatórios, gerando competição desleal entre os transportadores que compram a proteção e os que não o fazem.
O novo modelo promete fortalecer a segurança jurídica e operacional no transporte rodoviário de cargas. A padronização no envio e na gestão de dados de seguros obrigatórios
deve combater fraudes, além de otimizar processos nas seguradoras e ampliar a rastreabilidade das operações, avalia André Vasco. Para ele, o RNPA é um passo decisivo na modernização do transporte ao integrar seguradoras e transportadoras. Ao reunir dados em um único local, facilita o monitoramento das operações e torna o ambiente mais seguro, transparente e padronizado.
A verificação automática da contratação dos seguros obrigatórios passa a ser uma condição mandatória para emissão, renovação, regularização e manutenção do registro no RNTRC. O processo torna-se, então, completamente integrado entre seguradoras, CNseg e ANTT, proporcionando que o mercado de seguros de transporte possa avançar para um novo patamar de governança e integração digital.
RIO SEDIA DEBATE ESTRATÉGICO SOBRE O FUTURO DO RESSEGURO
Especialistas discutirão expansão do setor diante de mudanças no Brasil e no mundo.
Alta do IOF e nova legislação fazem parte das discussões da agenda.
Cerca de 700 pessoas são esperadas no Rio de Janeiro (*), entre 19 e 20 de maio, para examinar os tópicos mais relevantes do resseguro local e global e os desafios comuns e específicos da expansão de suas operações. No Brasil, duas ações recentes afetam essa dinâmica, além do cenário mundial. Uma é o Decreto-Lei nº 12.499/2025, que aumentou a alíquota do Imposto sobre Operações de Crédito, Câmbio e Seguro (IOF/Câmbio) de 0,38% para 3,5%. A outra é a nova Lei de Seguros, em vigência desde dezembro.
“As duas medidas têm naturezas distintas, mas impactam diretamente o ambiente de negócios do resseguro no Brasil”, afirma Rafaela Barreda, presidente da Federação Nacional das Empresas de Resseguros (Fenaber).
Segundo ela, o aumento do IOF/Câmbio introduz um efeito direto sobre operações internacionais — base do funcionamento do resseguro. Na prática, trata-se de um encarecimento transversal que afeta desde a contratação de capacidade até a liquidação de sinistros e a remessa de prêmios.
Ao elevar o custo dessas operações, o Brasil pode enfrentar desafios adicionais para manter
níveis competitivos de capacidade — elemento essencial para sustentar grandes riscos, especialmente em infraestrutura, energia e agronegócio. A opinião é consenso no mercado.
Já a nova Lei de Seguros é vista sob uma lente mais construtiva. “É um avanço institucional relevante e representa um avanço do ponto de vista de segurança jurídica e previsibilidade das relações contratuais”, diz Rafaela. Ainda que o resseguro opere em uma esfera mais sofisticada, os efeitos positivos no seguro direto tendem a se irradiar por toda a cadeia.
Esse fortalecimento institucional, no entanto, não elimina desafios. A executiva chama a atenção para a etapa mais delicada de qualquer mudança regulatória: a implementação. “O desafio
está na adequada implementação e interpretação da lei, de forma a preservar a flexibilidade contratual e o alinhamento com as práticas internacionais”, destaca.
A presidente da Fenaber afirma que o equilíbrio entre competitividade, segurança jurídica e eficiência regulatória é fundamental para que o Brasil continue sendo um mercado atrativo para o capital global de resseguro, favorecendo não apenas a ampliação de capacidade, mas também o desenvolvimento de soluções inovadoras para riscos cada vez mais complexos.
“O desafio está na adequada implementação e interpretação da lei, de forma a preservar a flexibilidade contratual e o alinhamento com as práticas internacionais.”
FATOR ESTRATÉGICO
Mais do que uma questão técnica, é um fator estratégico. Em um cenário global marcado por volatilidade, eventos extremos e novas demandas de cobertura, a capacidade de capital e de inovação em produtos passa, necessariamente, pela qualidade do ambiente de negócios.
O desafio é ajustar seus instrumentos fiscais e legais sem comprometer sua integração ao mercado global. Se bem calibradas, as mudanças podem não apenas preservar, mas ampliar o papel do País no mapa do resseguro internacional — abrindo espaço para soluções mais sofisticadas e maior oferta de capacidade. Caso não, podem elevar custos, reduzir concorrência e frear a inovação.
Em última análise, o desafio não está apenas nas medidas em si, mas na capacidade de harmonizá-las dentro de uma estratégia mais ampla de desenvolvimento do mercado. Um caminho que exige coordenação, previsibilidade e, sobretudo, sensibilidade para compreender que, no resseguro, o capital não apenas circula — ele escolhe onde permanecer, lembram os players do mercado.
De qualquer forma, opina Rafaela Barreda, o mercado brasileiro de resseguros tem espaço relevante para crescimento, especialmente quando comparado a economias mais maduras. A ampliação da demanda por proteção em áreas como infraestrutura, agronegócio, energia e riscos emergentes tende a impulsionar esse avanço.
Fatores como o desenvolvimento do mercado segurador, aumento da penetração, maior conscientização sobre gestão de riscos e um ambiente regulatório estável e previsível contribuem para expandir o papel do resseguro no Brasil. Por outro lado, ressalta ela, incertezas regulatórias, aumento de custos operacionais, incluindo impostos e menor competitividade na atração de capital internacional, podem limitar esse potencial. O equilíbrio entre segurança jurídica, eficiência e integração ao mercado global será determinante para sustentar o crescimento em médio e longo prazos.
No plano global, há outros fatores que impactam toda a indústria de resseguros e, em consequência, as taxas dos prêmios cobradas pelas resseguradoras. “O ambiente global tem se tornado mais volátil, com a combinação de riscos climáticos mais frequentes, tensões geopolíticas, inflação
“O risco cibernético é um dos mais desafiadores por combinar frequência, potencial sistêmico e rápida evolução tecnológica. O uso de IA torna os eventos mais complexos.”
de custos e mudanças demográficas”, avalia Rafaela, acrescentando que esse conjunto pressiona a sinistralidade e aumenta a incerteza, o que tende a impactar a precificação e a disponibilidade de capacidade no mercado de resseguros.
Nesse contexto, instrumentos de transferência alternativa de risco, como cat bonds e ILS, ga-
nham relevância ao ampliar as fontes de capital e reduzir a dependência exclusiva do mercado tradicional. Eles contribuem para diluir riscos, melhorar a previsibilidade e suavizar ciclos mais abruptos de preço. “Ainda assim, esses mecanismos não eliminam a volatilidade, mas funcionam como complemento importante para fortalecer a resiliência do sistema e dar maior estabilidade ao mercado ao longo do tempo", diz Rafaela.
RISCOS CIBERNÉTICOS
Entre os desafios da indústria global, incluindo o Brasil, estão no radar os riscos cibernéticos. Em todo o mundo, ciberataques patrocinados por estados e crimes digitais sistêmicos elevam os riscos para seguradoras, segurados e resseguradoras. O uso crescente de inteligência artificial torna esses eventos
mais sofisticados, ampliando falhas operacionais e potenciais demandas de cobertura não previstas.
“O risco cibernético é um dos mais desafiadores para o setor, por combinar alta frequência, potencial sistêmico e rápida evolução tecnológica. A atuação de agentes estatais e o uso de IA tornam os eventos mais complexos e difíceis de modelar. Para o resseguro, o principal desafio está na mensuração e no acúmulo de riscos, especialmente diante de perdas correlacionadas e eventos de grande escala, o que exige aprimoramento contínuo de modelos, maior clareza contratual e disciplina na subscrição”, afirma a presidente da Fenaber.
Além disso, a fragmentação regulatória, com exigências sobre dados e operações transfronteiriças, adiciona complexidade a uma atividade que é global por natureza. “O setor tem avançado no
desenvolvimento de soluções mais robustas, mas o equilíbrio entre inovação, segurança e previsibilidade será determinante para a evolução sustentável desse mercado”, acrescenta.
Outro ponto de atenção no mercado global são os regulamentos ESG e as mudanças fiscais e de reservas, que elevam a complexidade regulatória e exigem ajustes contábeis e de fluxo de caixa. Critérios de sustentabilidade passam a influenciar investimentos e subscrição, enquanto novas regras impactam a eficiência operacional e o capital.
“Esse cenário exige maior capacidade de adaptação e planejamento das resseguradoras. Mais do que um momento delicado, essa é uma fase de transição, em que disciplina, governança e visão de longo prazo serão decisivas para sustentar a competitividade e a resiliência do setor”, conclui Rafaela Barreda.
“É uma fase de transição, em que disciplina, governança e visão de longo prazo serão decisivas para sustentar a competitividade e a resiliência do setor.”
RAFAELA BARREDA, FENABER
O mercado de seguros e resseguros já se mobiliza para um dos principais eventos do calendário do setor em 2026: o nono Encontro de Resseguro, que acontecerá nos dias 19 e 20 de maio, no Hotel Windsor Barra, no Rio de Janeiro. Principal fórum da América Latina dedicado à discussão da transferência de riscos seguráveis, o evento é promovido pela CNseg e pela Fenaber e reunirá lideranças e especialistas do Brasil e do exterior para debater temas que moldam o presente e o futuro do resseguro. Inscrições e mais informações podem ser obtidas no site: www.ressegurorio.org.br.
DO LIXO À ENERGIA: O POTENCIAL POUCO EXPLORADO DO WTE NO BRASIL
No país que ainda descarta 40% dos resíduos em lixões e aterros irregulares, desperdiçando recursos, a reciclagem energética surge como alternativa, mas enfrenta desafios para ganhar escala
OBrasil produz cerca de 80 milhões de toneladas de resíduos sólidos por ano, o que equivale a 382 kg por pessoa — mais de 1 kg por dia. Parte considerável desse montante (cerca de 30 milhões de toneladas, ou 40%) ainda é descartada em lixões ou aterros irregulares, sem reciclagem ou tratamento adequado, resultando não apenas em contaminação do solo, da água e do ar, mas também em desperdício de recursos.
É justamente nesse ponto que surge uma oportunidade ainda pouco explorada no País: a decomposição da matéria orgânica presente no lixo gera metano, gás cuja queima pode ser convertida em energia para abastecer residências ou transformada em combustível para a frota nacional de veículos.
Trata-se da chamada “reciclagem energética” (waste-to-energy, ou WtE), um mercado emergente que desponta como alternativa ambiental e econômica, mas que ainda enfrenta desafios tecnológicos, regulatórios e financeiros para ganhar escala no Brasil.
As estimativas apontam que existem no País entre dois e três mil lixões, concentrados prin-
cipalmente na Região Norte, onde apenas 38% dos resíduos são tratados em aterros sanitários.
A queima do gás metano no Brasil gera 250 megawatts, energia suficiente para abastecer cem mil residências, com previsão de expansão para 160 mil nos próximos anos.
Na conversão para combustível, a produção nacional já é capaz de atender à demanda de cerca de 20 mil veículos, com previsão de chegar, em breve, a 150 mil. Segundo cálculos da Associação Brasileira de Resíduos e Meio Ambiente (Abrema), o volume de lixo produzido anualmente no País seria suficiente para encher dois mil estádios como o Maracanã, no Rio de Janeiro. Conclusão: é muita energia desperdiçada. Para se ter noção do potencial desse tipo de geração de energia no Brasil, vale lembrar que os Estados Unidos já fornecem energia elétrica a 2,3 milhões de residências, reutilizando resíduos em 98 usinas de reciclagem energética; a União Europeia tem 420 usinas; o Japão, 249; e a Suíça, 27. Na Alemanha, 99% dos aterros sanitários capturam metano para gerar energia, e a taxa de reciclagem daquele país é de 67%.
RESÍDUOS ORGÂNICOS
Segundo a Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), o Brasil tem apenas seis plantas de produção de biometano localizadas em aterros sanitário: três em São Paulo, duas no Rio de Janeiro e uma em Fortaleza. “Precisamos pensar em fontes de combustíveis que não sejam a fóssil, e uma alternativa é justamente investir na produção de biometano a partir de resíduos sólidos orgânicos”, diz Pedro Maranhão, presidente da Abrema, que acaba de publicar o estudo ‘Panorama dos Resíduos Sólidos no Brasil 2025’, disponível no site da entidade.
Atualmente, menos de 0,2% do lixo é transformado em gás natural por meio da decomposição dos resíduos orgânicos depositados nos aterros sanitários brasileiros. Segundo Maranhão, com aproveitamento melhor da estrutura já existente e a entrada em operação de outras sete plantas que estão em processo de autorização, o Brasil seria capaz de suprir cerca de 5% da demanda nacional por gás natural — hoje estimada em
58,4 milhões de Nm³/dia. Os dados são do Ministério de Minas e Energia.
Estimativas da Associação Brasileira do Biogás e do Biometano (Abiogás) apontam que é possível produzir mais de 120 milhões de metros cúbicos de biometano por dia, volume suficiente para atender até 70% da demanda de diesel do País.
“Durante a COP-30, em Belém, apresentamos um projeto que prevê o aumento de 1% ao ano da nossa geração de energia a partir do lixo até 2036, colaborando com a descarbonização da economia. O biogás e o biometano são os combustíveis do futuro”, diz Pedro Maranhão.
LIXÃO ZERO
A erradicação dos lixões no Brasil já deveria ter ocorrido até agosto de 2024, prazo dado quando da promulgação da Lei nº 12.305/2010, que instituiu a Política Nacional de Resíduos Sólidos (PNRS). Em 2019, o Ministério do Meio Ambiente (MMA) lançou o Programa Nacional Lixão Zero, que também não alcançou seus objetivos.
A dificuldade dos municípios em extinguir os lixões e implantar aterros sanitários passa pela falta de quadros técnicos especializados na área de meio ambiente e de taxas e tarifas para custear as despesas dos serviços de coleta e destinação de resíduos.
“Precisamos pensar em fontes de combustíveis que não sejam fósseis, e uma alternativa é investir na produção de biometano a partir de resíduos sólidos orgânicos.”
PEDRO MARANHÃO, Abrema
Sobre esse tema, o novo Marco Legal do Saneamento Básico (Lei 14.026/2020) determinou que todos os municípios brasileiros criem uma taxa para financiar a coleta e o tratamento de resíduos sólidos. Segundo dados do Sistema Nacional de Informações em Saneamento Básico (Sinisa), até agora apenas cerca de 2,2 mil dos 5,57 mil municípios do País já implementaram a cobrança — ou seja, menos da metade.
“Em geral, os municípios brasileiros que já aplicam a taxa cobram valores muito baixos, equivalentes à metade do custo real da operação”, informa Paulo Daroz, coordenador de Regulação de Resíduos Sólidos da Agência Nacional de Águas e Saneamento Básico (ANA), órgão regulador de normas de referência para o segmento do Ministério da Integração e do Desenvolvimento Regional.
“Em geral, os municípios brasileiros que já aplicam a taxa (para financiar a coleta) cobram valores muito baixos, equivalentes à metade do custo real da operação.”
PAULO DAROZ, ANA
TECNOLOGIA NOVA, RISCO INCERTO: O DESAFIO DAS SEGURADORAS NO WTE
O avanço dos projetos de geração de energia a partir de resíduos (waste-to-energy, ou WtE) traz desafios significativos ao mercado segurador. Para a professora da Escola de Negócios e Seguros (ENS), Ana Paula Almeida Santos, o principal entrave é a falta de dados consolidados e de domínio técnico das tecnologias envolvidas, o que dificulta a modelagem de riscos e a precificação das apólices. As poucas séries históricas de perdas específicas aumentam a incerteza na subscrição.
Entre os principais pontos de atenção está o risco tecnológico. Tecnologias como gaseificação, pirólise e digestão heterogênea ainda têm histórico operacional limitado, o que torna mais complexa a avaliação de falhas, eficiência e vida útil dos equipamentos. Diante disso, seguradoras tendem a reduzir capacidade ou impor franquias mais elevadas.
O risco ambiental e regulatório também pesa. Projetos WtE lidam
“O seguro pode cobrir riscos tradicionais e ser um ator na viabilização financeira e de gestão de risco, atuando além das apólices tradicionais.”
ANA PAULA ALMEIDA SANTOS, ENS
com emissões, cinzas e possíveis passivos de longo prazo, além de enfrentar regras que variam conforme o país e os municípios, ampliando o risco de descumprimento. Soma-se a isso o risco reputacional, já que esses empreendimentos ainda enfrentam desconfiança pública e pressão de grupos ligados à agenda ASG.
Há ainda o desafio da capacidade e do resseguro. Grandes projetos exigem limites elevados de cobertura, e eventos climáticos que afetem múltiplas plantas podem encarecer o resseguro.
Como resposta, Ana Paula defende a formação de equipes multidisciplinares, com especialistas em engenharia, meio ambiente, riscos e atuária, além de parcerias com centros de pesquisa e municipalidades. Segundo ela, apenas com conhecimento técnico aprofundado, expertise em sustentabilidade e capacidade atuarial será possível avaliar corretamente os riscos, precificar os produtos e propor medidas eficazes de mitigação.
Na reciclagem energética, o mercado de seguros pode atuar como parceiro na viabilização de projetos, oferecendo apólices que cubram riscos operacionais, técnicos e de responsabilidade ambiental — sempre protegendo os investimentos e mitigando os riscos.
PAPEL HOLÍSTICO
Para a professora da ENS, o mercado segurador pode ter um papel holístico e fundamental, trazendo garantia de liquidez e continuidade de negócios e induzindo uma agenda verde. “O se-
guro pode cobrir riscos tradicionais e ser um ator na viabilização financeira e de gestão de risco, atuando além das apólices tradicionais”, elenca.
Ela avalia que são oportunidades reais de inovação e governança, que podem ainda transformar o gestor de riscos em fomentador de negócios, ao mapear os riscos seguráveis de uma operação.
Coberturas tradicionais: grandes riscos de engenharia — danos a equipamentos, interrupção de negócio (BI), riscos elétricos, acidentes de trabalho e responsabilidade ambiental por contaminação, emissões e resíduos perigosos; Indutor das agendas de mitigação e adaptação: seguradoras ao integrar estudos de materialidade climática e oferecer incentivos, como prêmios com valores reduzidos e cobertura vinculada a práticas ASG, e produtos que suportem a transição — por exemplo, cobertura de riscos de tecnologias condicionado a planos de mitigação;
Seguradores e resseguradores podem atuar como garantidores de projetos, oferecer soluções de garantia de desempenho, know-howna gestão de riscos. Por exemplo, proteção para eventos relacionados às plantas de reciclagem energética, como interrupção por eventos extremos.
Ela destaca alguns caminhos:
A ENGENHARIA DA RECICLAGEM ENERGÉTICA
A transformação de resíduos em energia ocorre por meio de processos térmicos ou biológicos capazes de aproveitar o potencial energético do lixo. Entre as rotas mais comuns estão a queima controlada e a gaseificação dos resíduos sólidos. Materiais como o plástico apresentam alto poder calorífico — comparável ao do óleo diesel — o que aumenta sua eficiência na geração de energia.
Além de produzir eletricidade e calor, a reciclagem energética contribui para reduzir o volume de resíduos destinados a aterros sanitários, diminuindo a emissão de gases de efeito estufa associada à decomposição da matéria orgânica em lixões.
Entre os principais processos utilizados estão:
Incineração: os resíduos são queimados em fornos específi -
cos, gerando calor que produz vapor. Esse vapor movimenta turbinas para a geração de eletricidade, e o calor residual pode ser aproveitado para aquecimento de água ou de edificações.
Digestão anaeróbia: resíduos orgânicos, como restos de alimentos, são colocados em tanques fechados, sem presença de oxigênio, onde são decompostos por bactérias. O processo gera biogás — composto principalmente por metano — que pode ser utilizado na produção de energia elétrica ou térmica.
Gasificação e pirólise: os resíduos são submetidos a altas temperaturas em ambientes com pouco ou nenhum oxigênio, resultando na produção de um gás energético conhecido como “syngas”. Esse gás pode ser convertido em eletricidade ou transformado em outros combustíveis.
CONHEÇA ALGUNS DOS PROJETOS DE SUCESSO NO MUNDO
Planta de Amager Bakke, em Copenhague, na Dinamarca: uma das instalações das mais modernas do mundo, não apenas converte lixo em energia, como também é ponto turístico. O telhado foi projetado como uma pista de esqui;
Programa de Biogás da Índia: em comunidades rurais, pequenos biodigestores transformam esterco animal e resíduos agrícolas em biogás, proporcionando energia limpa para cozinhar e iluminar casas;
Planta de incineração de Spittelau, em Viena, na Áustria: produção sustentável de calor e energia para a cidade;
Planta de Biogás do aterro sanitário de Caieiras, em São Paulo: transforma o gás metano gerado pela decomposição de lixo orgânico em energia elétrica. É uma das maiores da América Latina;
Planta de Seropédica, na Baixada Fluminense, no Rio: produz 10% de todo o biogás do Brasil.
UE–MERCOSUL: ACORDO
COMERCIAL AMPLIA A FRONTEIRA DO MERCADO SEGURÁVEL
Maior integração tende a atrair grupos europeus e fortalecer ramos ligados a transportes, infraestrutura, crédito e seguros patrimoniais no longo prazo.
Oacordo comercial entre a
União Europeia e o Mercosul representa um marco de integração econômica com efeitos estruturais de médio e longo prazos. Para o setor segurador, os impactos não se dão de forma automática ou regulatória, mas emergem sobretudo pela ampliação do comércio, dos investimentos produtivos e da complexidade das cadeias globais de valor. Nesse contexto, o acordo tende a expandir o mercado segurável, exigindo maior sofisticação técnica, eficiência operacional e capacidade de gestão de riscos por parte das seguradoras.
Na avaliação da Susep, o acordo não altera, por si só, o acesso ao mercado brasileiro de seguros. Para a autarquia, o acordo UE-Mercosul não produz efeitos automáticos ou diretos sobre os procedimentos de acesso ao mercado de seguros, que permanece sujeito à regulação prudencial e às regras domésticas de autorização e supervisão. Ainda assim, a superintendência reconhece que a maior integração econômica tende a tornar o mercado brasileiro mais atrativo a grupos europeus a médio e longo prazos, impulsionado pelo aumento do comércio e dos investimentos.
De acordo com a Susep, “os efeitos mais relevantes tendem a ser indiretos, concentrando-se
em ramos associados à expansão do comércio e do investimento produtivo, como os seguros de Transportes, Responsabilidade Civil, Riscos de Engenharia, Garantia e Crédito à Exportação, além daqueles ligados a projetos de infraestrutura e cadeias globais de valor”. No longo prazo, o fortalecimento da atividade econômica também pode beneficiar os seguros patrimoniais e de pessoas.
Para o economista Gesner de Oliveira, professor da FGV, o acordo atua como um vetor de aceleração da demanda por seguros, um acelerador da economia segurável, porque o crescimento do comércio e dos investimentos injeta fôlego imediato em toda a cadeia produtiva. Segundo ele, a principal oportunidade está na expansão do volume segurado e na maior sofisticação das coberturas. O risco, por outro lado, está no aumento da concorrência. “O risco reside na concorrência que se torna muito mais acirrada, não necessariamente pela chegada de novas empresas, mas pela entrada definitiva de capacidade técnica e modelos de subscrição globais que antes ficavam retidos nas matrizes europeias”, destaca. Entre os segmentos mais impactados, o seguro de Transporte de Cargas ocupa posição central. “Do ponto de vista deste tipo de seguro, o acordo entre a União Europeia e o Mercosul tende a ter
um impacto amplamente positivo ao estimular o aumento do fluxo de mercadorias e a integração logística entre os blocos”, afirma Marcos Siqueira, presidente da Comissão de Transporte da FenSeg. “A principal oportunidade está na expansão do mercado segurável, com maior volume de cargas, rotas mais diversificadas e operações de maior valor agregado”, acrescenta.
“O risco reside na concorrência mais acirrada, não pela chegada de novas empresas, mas pela
entrada
de capacidade técnica e modelos de subscrição globais que antes ficavam retidos nas matrizes europeias.”
GESNER DE OLIVEIRA, FGV
“A principal oportunidade está na expansão do mercado segurável, com maior volume de cargas, rotas mais diversificadas e operações de maior valor agregado.”
MARCOS SIQUEIRA, FENSEG
Ao mesmo tempo, uma maior integração eleva o nível de complexidade das operações. “Esse cenário modifica o perfil de risco ao envolver rotas mais longas, operações multimodais e cadeias logísticas mais complexas, o que amplia a exposição a eventos como avarias, extravios, roubos e impactos climáticos”, pontua Siqueira. Isso exige das seguradoras maior capacidade técnica, clareza contratual e eficiência na regulação de sinistros.
RISCO DE INADIMPLÊNCIA
Os impactos e desafios serão sentidos também nos seguros de Crédito e Garantia. Para Márcio Vieira, integrante da Comissão de Crédito e Garantia da FenSeg, o acordo cria um ambiente favorável à ampliação das exportações e à diversificação de mercados.
“O aumento das transações internacionais tende a elevar a demanda por instrumentos que protejam os exportadores contra o risco de inadimplência de compradores estrangeiros. O principal risco está na maior exposição a cenários macroeconômicos distintos, variações cambiais e diferentes regimes legais”, avalia. Para o especialista, o novo cenário reforça a
necessidade de análise criteriosa de crédito e monitoramento contínuo dos riscos.
A inovação tecnológica surge como elemento-chave nesse processo de adaptação. “A tecnologia encurta distâncias e resolve as fricções operacionais que costumam travar o comércio internacional”, analisa Gesner de Oliveira. Assim, permite precificação mais precisa, integração com dados logísticos e maior transparência.
No transporte de cargas, Marcos Siqueira reforça: “A digitalização permite maior integração com sistemas logísticos, uso de dados em tempo real e monitoramento das cargas ao longo das rotas, o que melhora a avaliação de riscos e a prevenção de perdas”.
Do ponto de vista regulatório, a Susep destaca que não há necessidade de mudanças estruturais no arcabouço brasileiro. “Não se vislumbra a necessidade de ajustes regulatórios em decorrência do acordo”, afirma a autarquia, ressaltando que o modelo de supervisão nacional já é reconhecido como equivalente ao Solvency II europeu. A atuação integrada da supervisão prudencial e de conduta permanece central para assegurar concorrência saudável e proteção ao consumidor.
Mais do que uma ruptura, o acordo UE–Mercosul representa um teste de maturidade para o setor segurador. Ao ampliar o comércio, os investimentos e a complexidade das operações, a integração entre os blocos reforça o papel do seguro como infraestrutura essencial do desenvolvimento econômico, capaz de dar previsibilidade e sustentação a um novo ciclo de crescimento.
“O aumento das transações internacionais tende a elevar a demanda por instrumentos que protejam os exportadores contra o risco de inadimplência de compradores estrangeiros.”
MÁRCIO VIEIRA, FENSEG
ENERGIA CARA E INFRAESTRUTURA PRECÁRIA INFLACIONAM O CUSTO BRASIL
O conjunto de distorções que pesam sobre a economia brasileira soma R$ 1,7 trilhão anuais.
A meta oficial é ambiciosa: reduzir esse valor em quase um terço até 2035.
O"Custo Brasil", estimado em R$ 1,7 trilhão por ano, é o gasto excedente para fazer negócios no País comparado à média da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), que reúne a maioria das economias mais competitivas do planeta. O valor é a soma anual dos prejuízos invisíveis que encarecem a economia. O Observatório do Custo Brasil é uma ferramenta de monitoramento dessas despesas desnecessárias, lançado há dois anos pelo Ministério do Desenvolvimento, da Indústria e do Comércio (MDIC) e pelo Movimento Brasil Competitivo, think tank de pesos-pesados da economia.
Sua meta inicial é ambiciosa: reduzir em praticamente um terço as despesas excedentes para a produção em território nacional, em menos de uma década, a contar de agora. Até 2035, a ideia é reduzir o desembolso em R$ 530 bilhões anuais.
O rol de distorções é amplo. Pelos cálculos do Observatório, o comércio e as famílias pagam
mais do que o dobro na conta de luz, o dobro do Mercado Livre de Energia. O ônus financeiro para a indústria do preço elevado do gás natural, somente em 2023, bateu R$ 21 bilhões. Essa é a diferença entre o valor pago e o que seria um custo mais competitivo. O ônus resultante da ineficiência e da insuficiência da infraestrutura em telecomunicações, transportes, energia e mobilidade urbana chega a R$ 284 bilhões. Ministro da Agricultura no primeiro governo Lula e referência entre as lideranças da produção agropecuária no País, Roberto Rodrigues costuma dizer que o Brasil é o mais competitivo do mundo, mas só da porteira para dentro. Da fazenda para fora, tudo muda de figura. O cenário é semelhante no setor fabril, em que o desempenho exportador e a posição no ranking internacional da produtividade estão longe de igualar a pujança do agronegócio.
Não por acaso, ao se consultar o Ministério do Desenvolvimento sobre as prioridades para redução do Custo Brasil, as primeiras listadas logo
de cara referem-se à infraestrutura de transporte e logística: Marco Regulatório do Setor Ferroviário, Marco Legal de Cabotagem, Programa Navegue Simples e Programa Ampliar, voltado à aviação regional.
Em conjunto com os ministérios dos Transportes e de Portos e Aeroportos, os projetos focam os ganhos de rapidez, eficiência e segurança na movimentação e no armazenamento de cargas, principalmente pelo estímulo ao investimento privado.
ESTRADA DE FERRO
Responsável por estudos que balizaram o lançamento do Observatório Nacional do Custo Brasil, a Fundação Getulio Vargas (FGV) reúne diagnósticos abrangentes sobre a competitividade local, destacando obstáculos como a complexidade das regras tributárias ou a defasagem tecnológica na operação portuária e na integração entre os modais.
Diretor da FGV Transportes, Marcus Quintella alerta que a situação precária da infraestrutura logística do País arrasta-se por anos e anos. O engenheiro mostra-se animado com projetos já em curso para enfrentar essa precariedade. É o caso do Marco Legal da Cabotagem, que visa incentivar o transporte de mercadorias ao longo da costa.
Com um litoral de mais de oito mil quilômetros de extensão e acesso por via marítima a parceiros importantes no continente, como Argentina e Uruguai, o Brasil ainda hoje recorre prioritariamente às rodovias para escoar a maior parte de sua produção. "Não se pode usar caminhões para trajetos de dois, três mil quilômetros sem custos adicionais significativos", afirma Quintella. A opção mais comum em países de dimensões continentais como o Brasil é a estrada de ferro.
Gerente de Infraestrutura da Federação das Indústrias do Rio de Janeiro (Firjan), Isaque Ouverney lista os exemplos dos Estados Unidos, da Austrália e da China para ressaltar a importância
do modal ferroviário para a competitividade. Para ele, o Plano Nacional de Logística traça um diagnóstico adequado das necessidades brasileiras e uma estratégia de modernização bem desenhada.
O desafio é tirá-lo do papel em tempo recorde.
Por ora, o quadro nacional contrasta fortemente com as economias mais desenvolvidas, de acordo com Marcus Quintella: "As ferrovias atendem quase exclusivamente à exportação, na maior parte dos casos, de minério bruto. Há carência acentuada de trajetos longitudinais, que integrem a cadeia produtiva de Norte a Sul.
A movimentação de carga geral, de maior valor agregado, está muito aquém da nossa potencialidade”, lamenta o especialista.
O novo Marco Legal da Cabotagem e o programa "BR do Mar" planejam mobilizar investimentos significativos para o setor portuário brasileiro. O decreto assinado pelo presidente Lula em julho do ano passado regulamenta o programa e visa aumentar a movimentação de contêineres de 1,2 milhão para 2 milhões de unidades.
“O programa BR do Mar tem o papel de reduzir os custos logísticos no País de 20% a 60%, potencializando, ainda mais, o setor portuário brasileiro.”
SILVIO COSTA FILHO, Ministro de Portos e Aeroportos
Atualmente, a cabotagem representa 11% da carga total transportada por navios. O Plano Nacional de Logística (PNL) projeta para os próximos dez anos um crescimento de 15% devido à tendência de redução de custos. O valor médio do frete de uma tonelada transportada por cabotagem é 60% menor que o do transporte rodoviário e 40% menor que o do ferroviário.
CUSTOS LOGÍSTICOS
Estudos da estatal Infra SA sustentam que as modificações propostas poderão baratear o frete em até 15%, com uma economia de até R$ 19 bilhões anuais nos custos logísticos. De quebra, a navegação também reduz em 80% a emissão de gases de efeito estufa.
O ministro de Portos e Aeroportos, Silvio Costa Filho, destacou a geração de renda e o fortalecimento dos portos públicos brasileiros. “O programa vai possibilitar que uma carga possa sair de contêineres do Porto de Suape, em Pernambuco, levando para o
Porto de Santos, em São Paulo, por exemplo, reduzindo o custo e ajudando nas agendas de descarbonização e da sustentabilidade”, explicou o ministro. Segundo o dado consolidado mais recente, de 2024, a cabotagem movimentou 213 milhões de toneladas no Brasil. Cerca de 77% da carga transportada foi em petróleo, especialmente das plataformas offshore até o porto na costa. A Infra SA estima que um eventual aumento de 60% no transporte por cabotagem de carga conteinerizada pode representar uma redução de mais de 530 mil toneladas de CO2 equivalente por ano, quando comparado com o modal rodoviário. Quintella, da FGV Transportes, saúda a 'BR do Mar', mas identifica certa lentidão na implantação: "A BR do Mar não fracassou, longe disso. Só que também não deslanchou de vez. Para isso, tem que investir nos acessos rodoviários e ferroviários aos terminais. A cabotagem precisa de capilaridade para que a carga possa ser apanhada nos locais de produção e distribuída dos portos para os centros de consumo," argumenta.
“A cabotagem precisa de capilaridade para que a carga possa ser apanhada nos locais de produção e distribuída dos portos para os centros de consumo.”
MARCUS QUINTELLA, FGV
A aprovação do novo Marco Legal das Ferrovias, em 2021, não se traduziu ainda em um expressivo ciclo de investimentos, estimulado por regras claras e estáveis. No ano passado, a Agência Nacional de Transportes Terrestres (ANTT) começou a consolidar o novo marco regulatório das estradas de ferro. O diagnóstico é que a regu-
lação ferroviária, na prática, está hoje quase toda “dentro dos contratos” de concessão.
As regras ficam pulverizadas entre aquelas originadas no começo da privatização, nos anos 1990, convivendo com resoluções caso a caso da ANTT. Com isso, cada contrato torna-se uma “ilha regulatória”, com alto custo para fiscalização e gestão.
PARÂMETROS COMUNS
O novo sistema normativo foi estruturado em cinco eixos e prevê a conclusão do processo ainda neste ano. De início, serão estabelecidos parâmetros comuns para os contratos, com regras claras sobre temas como limites de faixa de domínio da ferrovia, compromissos mínimos de operação, obrigações de manutenção e investimentos. O segundo eixo, que vai se concentrar nos direitos dos usuários, envolve uma lista de obrigações das operadoras e critérios objetivos para avaliação da qualidade do serviço, em itens como segurança e pontualidade.
A exemplo da 'BR do Mar', a Lei das Ferrovias segue em marcha lenta, na avaliação de Marcus Quintella: "O setor depende muito de interoperabilidade. Vão conviver concessões e autorizações, e não temos autorização alguma em funcionamento. Teremos que ver como vai funcionar a autorregulação. Esperamos que se resolva o processo de tráfego mútuo e o direito de passagem, para que os investidores possam aportar recursos nas short lines (linhas de menor extensão) e novas ferrovias autorizadas", diz.
O exemplo das ferrovias ilustra bem as dificuldades de colocar a economia brasileira nos trilhos — e está longe de ser um caso isolado. Gerente de Infraestrutura da Firjan, Isaque Ouverney identifica riscos, mas também oportunidades na precariedade da infraestrutura.
As seguradoras e resseguradoras são necessárias em dois termos dessa difícil, mas indispensável, equação da modernização da infraestrutura. Como investidoras e como garantidoras, cobrindo imprevisto cada dia mais frequentes em tem-
"Se necessário, o Estado constrói e o concessionário privado opera, com metas de manutenção dos ativos e investimentos marginais para ganho de eficiência.
ISAQUE OUVERNEY, FIRJAN
pos de aquecimento global, extremos climáticos e instabilidade geopolítica.
Para isso, o aprimoramento das matrizes de risco, por iniciativas como o Observatório do Custo Brasil, e os novos modelos de parceria entre o setor público e a iniciativa privada, entre a capacidade de planejamento global integrado e o fôlego para investimentos pesados, é condição sine qua non
"Se necessário, o Estado constrói e o concessionário privado opera, com metas de manutenção dos ativos e investimentos marginais para ganho de eficiência. Para isso, vamos precisar de operadoras experientes, vindas inclusive do exterior, se necessário, e investidores institucionais, como as grandes seguradoras e os fundos de investimento daqui e do exterior. Empreiteiras integram a equação, por óbvio, mas não podem mais ser o centro do negócio, como no início da desestatização", adverte Ouverney.
O tempo se abre para novos modelos reguladores, novos players. A redução do Custo Brasil, no capítulo da infraestrutura, exige isso.
SEGUROS GANHAM PAPEL ESTRATÉGICO NA GESTÃO DAS OBRAS DE ENGENHARIA
Impulsionado por eventos climáticos, inovação tecnológica e novas exigências de investidores, o seguro passa a atuar de forma estratégica e preventiva.
Omercado de gestão de riscos de engenharia e seguros para construção tem passado por transformações relevantes, impulsionadas pelo aumento da frequência e da severidade de eventos climáticos, pelo avanço tecnológico nas obras e por novas exigências de investidores, financiadores e sociedade. Nesse contexto, especialistas destacam que o builders’ risk (Seguro de Riscos de Engenharia) vem deixando de ser apenas uma proteção contratual, acionada em caso de sinistro, para assumir um papel cada vez mais estratégico, integrado e proativo ao ciclo de vida dos projetos de construção.
Uma das mudanças mais visíveis está no papel do seguro na própria operação das obras. Em vez de atuar apenas na transferência financeira do risco, as seguradoras têm ampliado sua presença desde as fases iniciais dos projetos, contribuindo para o mapeamento de exposições, o planejamento de medidas preventivas e o acompanhamento técnico ao longo da execução. Essa abordagem fortalece a gestão de riscos e permite que construtoras e seguradoras trabalhem de forma mais alinhada na prevenção de perdas.
Luciano Martins, presidente da Comissão de Riscos de Engenharia da FenSeg, afirma que os eventos climáticos, por exemplo, hoje figuram como uma das causas mais relevantes de sinistros no Seguro de Engenharia. “Chuvas intensas, alagamentos e inundações têm impactado desde obras urbanas até projetos de energia e infraestrutura em regiões afastadas dos grandes centros”, pontua.
Por isso, acrescenta ele, a apólice de Riscos de Engenharia é estruturada de forma customizada, “considerando fatores como região, geologia do terreno, características do projeto e estágio da obra, sempre com foco na mitigação dos riscos e na continuidade do empreendimento".
“Chuvas intensas, alagamentos e inundações têm impactado desde obras urbanas até projetos de energia e infraestrutura em regiões afastadas dos grandes centros.”
LUCIANO MARTINS, FENSEG
Essa lógica reforça o caráter preventivo da modalidade. Christian Zammit, vice-presidente da Comissão de Riscos de Engenharia da FenSeg, destaca que o seguro vai muito além do momento da indenização.
“Um dos pilares centrais desse tipo de seguro é a mitigação preventiva, que envolve condições técnicas de cobertura, visitas a canteiros, avaliações especializadas e recomendações de melhorias contínuas. Esse suporte reduz a probabilidade de perdas e eleva os padrões de segurança e qualidade das obras, beneficiando segurados, investidores e o próprio mercado”, afirma.
TECNOLOGIA COMO PREVENÇÃO
A integração de tecnologias digitais, como sensores inteligentes, sistemas de monitoramento remoto e ferramentas de análise preditiva, também tem ganhado espaço na gestão de riscos. São soluções que permitem identificar vazamentos, variações ambientais ou falhas operacionais, antes que se transformem em prejuízos relevantes. “As seguradoras já consideram esses mecanismos como parte importante da análise de risco, pois
ampliam a capacidade de prevenção e a resposta rápida”, destaca Luciano Martins.
Outro tema que avança de forma consistente é a incorporação de critérios de sustentabilidade e ASG (ambiental, social e governança) na avaliação dos projetos. Boas práticas ambientais e operacionais passaram a ser entendidas como aliadas diretas da redução de riscos.
“O descarte correto de entulho, a reciclagem de materiais e a organização do canteiro reduzem significativamente a probabilidade de sinistros. O acúmulo inadequado de madeira, por exemplo, pode elevar o risco de incêndio. Quando a construtora tem essa consciência, isso se reflete positivamente na análise do seguro”, afirma o presidente da Comissão de Riscos da FenSeg.
Além dos eventos climáticos, roubos e furtos em canteiros de obras seguem como uma das principais causas de sinistros na modalidade. Nesse caso, a atuação conjunta entre seguradora e segurado também tem se intensificado.
“Temos trabalhado lado a lado com os segurados para desenvolver soluções que reduzam essa exposição, com orientações sobre controle de acesso, logística, armazenamento e vigilância. O seguro passa a integrar uma estratégia mais ampla de gerenciamento de riscos”, observa Martins.
Zammit ressalta que cada projeto tem sua própria configuração, dinâmica de acesso, complexidade construtiva e exposição territorial, o que exige uma avaliação individualizada das vulnerabilidades. “Nesse contexto, o segurador, apoiado por sua expertise técnica, atua de forma conjunta com o segurado para definir e aprimorar as melhores práticas de prevenção ao longo de todo o ciclo construtivo”, complementa.
Para especialistas, a combinação de produtos customizados, uso de tecnologia, integração de critérios ASG e atuação técnica contínua das seguradoras reforça a evolução da gestão de riscos de engenharia para um modelo mais dinâmico e colaborativo. Para os segurados, significa que contar com uma política estruturada de gestão de riscos e ferramentas de monitoramento deixaram de ser apenas um diferencial competitivo para ser parte essencial do acesso às melhores coberturas e condições.
“Quando o seguro é encarado como um investimento estratégico, e não apenas como uma exigência contratual, ele transforma risco em previsibilidade, agrega inteligência à tomada de decisão e oferece a proteção necessária para construir com segurança, estabilidade e visão de longo prazo”, conclui Christian Zammit.
“O segurador, com sua expertise técnica, atua de forma conjunta com o segurado para definir e aprimorar as melhores práticas de prevenção ao longo do ciclo construtivo.”
CHRISTIAN ZAMMIT, FENSEG
OS DESAFIOS DA REFORMA TRIBUTÁRIA ENDEREÇADOS AO MERCADO SEGURADOR
Mudanças já começam a impactar o setor, que entra na transição para o modelo de IBS e CBS. Até 2033, as seguradoras terão que adaptar as rotinas fiscais ao novo sistema.
Areforma tributária começou a sair do papel e já produz efeitos concretos no mercado segurador — o setor ingressa formalmente, neste ano, no período de transição para o novo modelo de tributação baseado no Imposto sobre Bens e Serviços (IBS) e na Contribuição sobre Bens e Serviços (CBS). Trata-se de uma mudança estrutural que, ao longo dos próximos anos, redefinirá a forma como as seguradoras recolhem tributos, estruturam seus preços e organizam suas rotinas fiscais e operacionais.
O cronograma da reforma prevê uma transição gradual até 2033. Nesta primeira fase, os novos tributos passam a aparecer nas notas fiscais e em outras obrigações acessórias com caráter informativo, funcionando como um período de adaptação para empresas e autoridades fiscais. Na prática, é um momento de preparação para um sistema completamente diferente do atual, que exigirá ajustes profundos em processos internos, tecnologia e gestão tributária.
Para o diretor técnico da CNseg, Alexandre Leal, a principal mudança estrutural trazida pela
reforma está na própria lógica de tributação do setor. Até aqui, as seguradoras estavam sujeitas basicamente a tributos federais sobre o consumo, como PIS e Cofins. Com a reforma, passarão também a recolher impostos estaduais e municipais.
“Passamos a recolher tributos para estados e municípios baseados na receita, que é a parte do IBS. Até então, só recolhíamos PIS e Cofins, que são tributos federais”, explica Leal.
“Passamos a recolher tributos para estados e municípios baseados na receita, que é a parte do IBS. Até então, só recolhíamos tributos federais: PIS e Cofins.”
ALEXANDRE LEAL, CNSEG
Essa mudança amplia o alcance federativo da tributação do setor, inserindo as seguradoras em um sistema que passa a integrar União, estados e municípios sob a lógica de um Imposto sobre Valor Agregado (IVA). Ao mesmo tempo, a reforma altera profundamente a mecânica de cálculo dos tributos.
Segundo Leal, outro ponto decisivo é a transição de um sistema cumulativo para um regime não cumulativo. Atualmente, o modelo de PIS e Cofins aplicado ao mercado segurador não permite aproveitamento de créditos tributários. Isso significa que o setor recolhe os tributos, mas não pode compensá-los ao longo da cadeia produtiva.
Com o novo regime, essa lógica muda. Empresas que contratarem seguros poderão se creditar dos tributos incidentes sobre o valor do prêmio, enquanto as próprias seguradoras também poderão aproveitar créditos dos impostos incidentes sobre bens e serviços que adquirirem.
“Hoje, PIS e Cofins do sistema de seguros são cumulativos, ou seja, não tomamos crédito e não passamos crédito para ninguém. Agora, com o
sistema não cumulativo, as empresas que comprarem seguro poderão se creditar dos tributos embutidos no prêmio”, afirma Leal.
Outro ponto importante: esses tributos serão “por fora”. Eles não estarão embutidos no valor do prêmio. Hoje o PIS e a Cofins são “por dentro” e estão, sim, embutidos no valor do prêmio pago. No caso do CBS e IBS, eles não farão parte do prêmio.
ARQUITETURA DO IVA
Do ponto de vista conceitual, a reforma incorpora o setor de seguros à arquitetura do IVA, modelo amplamente utilizado no mundo, embora sua aplicação a serviços financeiros e securitários seja objeto de debate internacional.
O tributarista Luiz Bichara observa que a adoção desse modelo insere o setor em uma nova realidade fiscal. “A reforma instituiu no Brasil um modelo de tributação por valor agregado dividido em um tributo federal, a CBS, e outro compartilhado entre estados e municípios, o IBS. Praticamente todas as atividades econômicas
estarão sujeitas a esse novo sistema, incluindo setores que, até então, não se sujeitavam a impostos estaduais ou municipais sobre o consumo, como era o caso das seguradoras”, detalha.
A adoção do IVA também altera a lógica da carga tributária ao longo da cadeia econômica. No novo regime, os tributos pagos na aquisição de bens e serviços geram créditos que podem ser compensados na venda final. Para as seguradoras, isso significa que despesas com tecnologia, publicidade, consultoria ou infraestrutura passarão a gerar créditos tributários.
Segundo Bichara, a lógica do crédito é uma das bases estruturantes do novo modelo. “Todos os tributos pagos na aquisição de bens e serviços serão convertidos em créditos para os contribuintes, que poderão abatê-los da sua carga tributária quando da venda de bens e serviços.”
Apesar dessa lógica mais moderna de tributação, a reforma gerou preocupação inicial no setor diante da possibilidade de uma alíquota geral elevada. Estimativas iniciais indicavam que a carga do novo IVA brasileiro poderia alcançar cerca de 28%, uma das mais altas do mundo.
No caso das seguradoras, no entanto, o resultado da negociação legislativa levou a um regime diferenciado. O Congresso reconheceu as especificidades do setor e o enquadrou em um regime semelhante ao aplicado aos serviços financeiros. Esse regime especial levou à definição de uma alíquota significativamente menor do que a estimada para a economia em geral. O cronograma aprovado prevê que a tributação das operações de seguro comece em 10,85% entre 2027 e 2028, subindo gradualmente até atingir um teto de 12,5% em 2033.
PERÍODO DE TESTE
Para Alexandre Leal, essa definição trouxe previsibilidade ao setor e afastou o temor inicial de uma carga excessiva. “No momento, o risco de uma alíquota de 28% está afastado, pelo menos até 2033. As alíquotas de transição vão variar de 10,85% a partir de 2027 até 12,5% em 2033. Será um período de teste e acomodação para avaliar o impacto real da nova estrutura tributária”, afirma.
A mudança começa efetivamente em 2027, quando a CBS substituirá o PIS e a Cofins como principal tributo federal sobre o consumo. Já a substituição de impostos estaduais e municipais ocorrerá de forma gradual entre 2029 e 2032, quando o IBS passará a substituir ICMS e ISS. Em 2033, o sistema estará plenamente implementado.
Outro ponto relevante da reforma para o mercado segurador é o fim do IOF incidente sobre seguros, previsto para ocorrer também a partir de 2027. Hoje, o imposto representa uma parcela significativa da carga tributária sobre determinadas modalidades.
Nos seguros de danos, por exemplo, a alíquota do IOF chega a 7,38%. Em seguros de pessoas, é de 0,38%, e em saúde, 2,38%. Segundo Leal, a retirada desse tributo é positiva, embora o impacto final dependa da interação com os novos impostos.
“O fim do IOF é ótimo, mas como isso vai conversar com os novos tributos dependerá muito de quem é o cliente final. Em alguns casos, a
nova tributação pode ficar maior e, em outros, menor”, pontua Leal.
Para Bichara, o fim do imposto também ajuda a evitar o encarecimento da contratação de seguros, sobretudo para empresas que poderão aproveitar créditos tributários. “Foi garantida a possibilidade de que empresas contribuintes que contratarem seguros possam se creditar do imposto incidente nessas operações, o que contribui para evitar aumento do custo dessa contratação”, afirma.
Outro elemento que pode estimular a demanda no mercado corporativo é justamente a possibilidade de creditamento do IVA. Com o novo sistema, empresas que contratarem seguros poderão deduzir o valor do tributo pago nessas operações.
Alexandre Leal avalia que esse mecanismo deve tornar o seguro mais atraente dentro da gestão de risco das empresas. “Mesmo sendo uma alíquota maior do que a atual, o contribuinte que adquirir seguro poderá se creditar
do valor do tributo. Isso pode gerar aumento de demanda no mercado corporativo”, diz.
DESAFIOS OPERACIONAIS
Nem tudo, porém, são simplificações. A reforma também traz novos desafios operacionais para as seguradoras, especialmente durante o período de transição. Uma das mudanças envolve a ampliação das obrigações acessórias. As seguradoras deverão informar à Receita Federal dados detalhados sobre segurados e os prêmios pagos, exigência que demandará maior granularidade na gestão de informações. “Ter essa informação granularizada para enviar à Receita gera maior complexidade e deve aumentar custos”, prevê Leal. Outro ponto sensível está na base de cálculo dos novos tributos. Diferentemente do regime atual, o novo modelo prevê a inclusão de parte das receitas financeiras relacionadas aos ativos garantidores das seguradoras.
“As seguradoras devem começar já a adequar seus sistemas de faturamento, revisar contratos e treinar equipes para a nova realidade fiscal que se aproxima.”
LUIZ BICHARA, Tributarista
Segundo Bichara, essa é uma exceção relevante dentro da lógica geral do IVA. “Apesar de haver uma regra geral de que receitas financeiras não são tributadas pelo IVA, a exceção é feita ao regime especial das seguradoras, por meio da tributação das receitas desses ativos”.
Por outro lado, o novo regime também prevê deduções importantes na base de cálculo. Indenizações pagas a segurados não contribuintes, valores de intermediação, prêmios cedidos em cosseguro e parcelas destinadas à constituição de reservas técnicas poderão ser abatidos.
Além disso, as seguradoras seguirão um regime de caixa para a tributação — o que quer dizer que os tributos incidirão apenas sobre prêmios efetivamente pagos, e não sobre receitas contabilizadas por competência.
Mesmo com essas regras, a adaptação ao novo sistema exigirá mudanças profundas na operação das empresas. Segundo Leal, a transição para o modelo não cumulativo será especialmente desafiadora para um setor que nunca trabalhou
com mecanismos de crédito tributário. “Será uma grande complexidade operacional. O setor não tem experiência em dar e tomar crédito e terá que adaptar sistemas, processos e rotinas fiscais para um ambiente totalmente novo”, afirma.
A avaliação compartilhada por especialistas é que o período de transição funcionará como um laboratório para testar a nova arquitetura tributária. Nos próximos anos, empresas, reguladores e autoridades fiscais terão de ajustar interpretações, sistemas e procedimentos. Nesse cenário, a principal tarefa das seguradoras será se preparar para um ambiente fiscal mais sofisticado — e potencialmente mais integrado à dinâmica da economia.
Como resume Bichara, o setor já precisa iniciar esse processo de adaptação. “As seguradoras devem começar a adequar seus sistemas de faturamento, revisar contratos e treinar equipes para a nova realidade fiscal que se aproxima.”
Ao final da transição, em 2033, o mercado segurador estará definitivamente inserido na lógica
do IVA brasileiro — uma mudança que promete redesenhar a relação entre tributação, preços e estrutura de negócios do setor.
“O setor não tem experiência em dar e tomar crédito e terá que adaptar sistemas, processos e rotinas fiscais para um ambiente totalmente novo.”
ALEXANDRE LEAL, CNSEG
VEÍCULOS ELETRIFICADOS EXIGEM REMODELAGEM DAS APÓLICES DE SEGUROS
Carros híbridos ou totalmente elétricos precisam de assistência especializada, suas peças são mais caras, mas, em contrapartida, têm manutenção facilitada
Ocrescimento da frota de veículos elétricos ou híbridos no Brasil já impacta a modelagem do seguro auto. À medida que aumenta o número de carros nacionais e importados nessas categorias, o mercado vem se preparando cada vez mais para a precificação correta das apólices. São máquinas com peças específicas, diferentes das movidas a combustão e, apesar de tender a se desgastar menos, o que facilita a manutenção, seus preços bem como os serviços de reparo têm valores mais elevados. São fatores a serem precificados, mas, conforme cresce a rede de assistência, os custos tendem a ser diluídos.
O uso de carro com motores eletrificados é cada vez mais frequente em virtude da necessidade de redução das emissões de gases do efeito estufa. É um movimento que ocorre no mundo todo, provocado pela consciência ecológica e estimulado em diversos países por políticas públicas de incentivo.
No Brasil, a reduzida rede de pontos de recarga e a falta de uma legislação robusta ainda
inibe a participação desses veículos nas ruas, mas o percentual, hoje em 1,81%, vem crescendo. Segundo a Associação Brasileira do Veículo Elétrico (ABVE), em 2025 foi registrado recorde de emplacamentos com total de 223.912 veículos leves novos, contra 177.358 do ano anterior, o que representa aumento de 38%.
É uma realidade ainda muito aquém da encontrada na China ou na União Europeia, mas, para Marcelo Daparé, integrante do Grupo de Trabalho de Veículos Eletrificados da Comissão Auto da FenSeg, esse atraso com relação a mercados maiores pode trazer algumas vantagens para o Brasil. O País está aprendendo com os erros e os acertos cometidos no exterior, e um ponto positivo é o cuidado com a segurança da recarga, processo que tende a reduzir o número de acidentes.
PONTOS POSITIVOS
Um importante caminho para isso são as medidas previstas na Diretriz Nacional sobre as Ocupações Destinadas a Garagens e Lo -
“A questão do custo relacionado às peças do carro elétrico é um ponto de atenção, porque há mais componentes eletrônicos presentes neles do que nos veículos a combustão.”
MARCELO DAPARÉ, FENSEG
cais com Sistemas de Alimentação de Veículos Elétricos (SAVE), aprovada pelo Conselho Nacional de Comandantes-Gerais dos Corpos de Bombeiros Militares (CNCGBM | LIGABOM). Além disso, a capacitação de oficinas
reparadoras e o surgimento de serviços especializados são outros pontos positivos.
“A questão do custo relacionado às peças do carro elétrico é um ponto de atenção, porque há mais componentes eletrônicos presentes neles do que nos veículos a combustão, por exemplo. Mas o mercado brasileiro, ao contrário do europeu, está se preparando de uma maneira mais adequada para esse tipo de veículo. Além disso, temos um histórico e uma cultura de reparação maior”, define Daparé.
Enquanto mais pessoas pensam em aderir ao carro eletrificado e novas fábricas são anunciadas, o mercado segurador faz seu dever de casa e se prepara para a demanda futura. Outra iniciativa moldada para essa nova frota é a assistência 24 horas especializada, com socorro voltado para falhas em sistemas eletrônicos, recarga emergencial e suporte remoto.
Os serviços de reboque também precisam ser adequados a esses veículos, que exigem transporte com as rodas suspensas, para não ser danificados. É uma tranquilidade maior para os motoristas, que sabem que serão aten -
didos por profissionais gabaritados e equipamentos apropriados.
Segundo o representante da FenSeg, as montadoras também dialogam com as seguradoras antes de apresentar seu catálogo de peças e, sobretudo as asiáticas, vão aprendendo a lidar com o mercado brasileiro, onde a substituição de partes menores é frequente, em vez de se trocar um conjunto delas quando algo dá defeito. Por outro lado, as empresas também trazem novidades para o Brasil, como o seguro já embutido de fábrica. Para atrair compradores, há até quem ofereça proteção gratuita por um período.
“Temos feito reuniões com as montadoras que estão procurando as seguradoras para parcerias na linha de montagem, a fim de atrair mais compradores, que já comprariam o veículo segurado, o que é um hábito muito comum na Ásia”, explica Daparé.
AVANÇOS TÉCNICOS
Clemente Gauer, diretor do Grupo de Trabalho de Segurança da ABVE, avalia que o mer-
“Além do grau de maturidade dos carros elétricos, eles representam para o seguro um conjunto muito menos suscetível a intempéries de operação ou de eventos naturais.”
CLEMENTE GAUER, ABAVE
cado segurador vai absorver bem o crescimento do número de veículos elétricos no País pelos avanços técnicos que eles já incorporaram e por apresentarem menos danos em uso contínuo do que os movidos a combustíveis.
Um dos principais fatores para isso é justamente o fato de não promover a queima do material e gerar menos calor. A proteção dada às baterias hoje em dia é bem reforçada, com placas resistentes, o que evita danos. Essa peça, que reconhecidamente encarece o carro, tem alcançado vida útil maior e reduzido risco de pegar fogo. A resistência dos eletrificados a inundações é outro ponto forte.
Segundo Gauer, os veículos elétricos podem percorrer pelo menos 500 mil quilômetros sem grandes intervenções mecânicas, troca de grandes peças ou troca de consumíveis.
“Além do grau de maturidade dos carros elétricos, eles representam para o seguro um conjunto muito menos suscetível a intempéries de erro de operação ou de eventos naturais, o que faz com que tenham o valor do prêmio reduzido”, afirma Gauer.
FACÇÕES CRIMINOSAS USAM O CAMPO COMO FRONTEIRA DE NEGÓCIOS ILÍCITOS
Utilizando propriedades rurais para lavar dinheiro, movimento aumenta os roubos e pressiona produtores, seguradoras e autoridades de segurança pública.
Aexpansão do crime organizado para o interior do País abre um novo e preocupante capítulo: a presença crescente das facções no campo. Propriedades rurais vêm sendo usadas para lavagem de dinheiro, armazenamento de armas e apoio logístico a atividades ilícitas. Fazendas são adquiridas por intermediários, os chamados “laranjas”, muitas vezes com pagamentos acima do valor de mercado ou em dinheiro vivo. Há relatos de que essas áreas são transformadas em bases para esconder drogas, armas e mercadorias roubadas, além de servir para exploração ilegal de recursos naturais, como mineração clandestina. É mais um risco que pode chegar às seguradoras que atuam no segmento rural.
Um dos episódios mais emblemáticos dessa tendência foi a Operação Carbono Oculto, realizada em agosto de 2025. A ação conjunta da Receita Federal, do Ministério Público de São Paulo e da Polícia Federal desmantelou um esquema bilionário de lavagem de dinheiro, sonegação fiscal e adulteração de combustíveis, que movimentou mais de R$ 46 bilhões. O grupo utilizava fintechs e fundos de investimento para ocultar ativos e chegou a se infiltrar em usinas
de cana-de-açúcar para controlar a produção de etanol e biocombustíveis na origem.
Segundo Rodney Miranda, delegado aposentado da Polícia Federal e consultor de Segurança no Campo da Confederação da Agricultura e Pecuária do Brasil (CNA), a criminalidade rural deixou de ser marcada por furtos oportunistas e passou a refletir a interiorização do crime organizado.
“O avanço do agronegócio, hoje responsável por parcela significativa da economia brasileira, atraiu não apenas investimentos e tecnologia, mas também facções estruturadas, que enxergam no interior oportunidades para crimes de alto valor, lavagem de dinheiro e expansão territorial”, afirma.
ÁREAS DE FRONTEIRA
Esse movimento ocorre em várias regiões do País, com maior intensidade em áreas de fronteira e no Centro-Oeste. Facções brasileiras como o Primeiro Comando da Capital (PCC) e o Comando Vermelho (CV), além de grupos estrangeiros como o Tren de Aragua, da Venezuela, passaram a atuar também em territórios rurais, inclusive em estados como Roraima.
Nessas áreas, segundo Miranda, já se observa a formação de estruturas paralelas de poder ligadas ao narcotráfico, capazes de impor regras, intimidar comunidades e explorar economicamente atividades ilícitas — situação que,
“O avanço do agronegócio atraiu não apenas investimentos e tecnologia, mas também facções estruturadas, que enxergam no interior oportunidades para crimes de alto valor.”
RODNEY MIRANDA ,
Delegado aposentado da PF e
consultor da CNA
em alguns casos, lembra a realidade de países como o México.
Além da violência direta, o crime organizado diversificou seus alvos. O tradicional abigeato (furto de gado) continua ocorrendo, mas agora divide espaço com roubos de defensivos agrícolas, máquinas, produção e até terras — ativos de alto valor e rápida conversão em dinheiro.
O impacto também chega ao mercado segurador. Fabio Damasceno, membro da Comissão de Seguro Rural da FenSeg, afirma que roubos e furtos aumentam a sinistralidade nas carteiras voltadas ao agronegócio.
“No seguro, independentemente do ramo, o aumento da frequência de eventos tende a impactar diretamente a precificação, franquias e condições de cobertura”, explica.
Entre os principais alvos estão tratores, retroescavadeiras, equipamentos de GPS agrícola e peças de sistemas de irrigação, além de insumos como defensivos e fertilizantes, que têm alto valor de revenda. A incidência é maior em regiões de intensa atividade agrícola, com destaque para áreas do interior de São Paulo (Novo Horizonte,
Jaboticabal e Mogi Mirim) e cidades de Minas Gerais, como Alterosa e Cambuquira. Em muitos casos, as quadrilhas são especializadas e fazem ações rápidas e silenciosas, às vezes rendendo funcionários por horas enquanto praticam o roubo. A receptação costuma ser previamente organizada, facilitando o escoamento dos bens, que muitas vezes são levados para outros estados ou atravessam fronteiras, especialmente a do Paraguai.
Equipamentos tecnológicos também entraram na mira. “O furto de antenas e monitores de GPS de colheitadeiras e plantadeiras tem crescido, impulsionado pela alta valorização desses equipamentos no mercado paralelo e pela escassez de semicondutores”, observa Damasceno.
Os prejuízos podem ser severos. “A perda de um equipamento essencial, como um trator ou colheitadeira, compromete etapas importantes da cadeia produtiva, porque o agronegócio trabalha com janelas específicas de plantio e colheita. Quando o roubo envolve insumos, nem sempre há tempo ou disponibilidade no mercado para reposição dentro da janela adequada”.
“No seguro, independentemente do ramo, o aumento da frequência de eventos tende a impactar diretamente a precificação, as franquias e as condições de cobertura.”
FABIO DAMASCENO , FENSEG
MODELO REPLICADO
Em 2019, convidado pelo então governador de Goiás, Miranda assumiu a Secretaria de Segurança Pública do estado e implementou políticas inspiradas em estudos da CNA, como patrulhas rurais especializadas, centros de comando e integração com produtores. O resultado foi uma redução superior a 70% nos furtos e 90% nos roubos em áreas rurais.
Segundo ele, o modelo passou a ser replicado em cerca de 15 estados, com diferentes níveis de maturidade — mais avançado no Centro-Oeste e ainda inicial em estados como Piauí, Paraíba, Rio Grande do Sul e Rio de Janeiro, especialmente em Campos dos Goytacazes.
Ainda assim, Miranda ressalta que, além das ações preventivas e repressivas no campo, é fundamental enfrentar fragilidades do sistema prisional. “O principal problema da segurança pública brasileira está dentro dos presídios, onde líderes criminosos continuam operando e se beneficiam de progressões penais”, afirma. Para ele, garantir o cumprimento efetivo das penas para crimes graves é essencial para que o trabalho policial produza resultados duradouros.
LETRAS DE RISCO DE SEGURO: DO DESENHO REGULATÓRIO À REALIDADE DE MERCADO
No Brasil, apesar da base legal robusta, a aplicação prática da LRS ainda é incipiente devido a entraves normativos, restrição de investidores e custos operacionais.
As Letras de Risco de Seguro (LRS), versão brasileira das Insurance-Linked Securities (ILS), representam uma das iniciativas mais sofisticadas já concebidas para integrar os mercados de seguros e capitais no País. Em essência, permitem a transferência de riscos seguráveis para investidores institucionais, ampliando a capacidade de retenção do setor, reduzindo a dependência do resseguro externo e oferecendo ativos descorrelacionados, de longo prazo e com impacto econômico relevante.
No mercado internacional, os ILS já são uma realidade consolidada. Com mais de US$ 100 bilhões em capacidade, financiam riscos catastróficos, climáticos, agrícolas, de crédito e responsabilidade civil, tornando-se uma fonte estável de capital alternativo para seguradoras e resseguradoras. Em jurisdições
como Estados Unidos, Reino Unido e Cingapura, a securitização de riscos integra a arquitetura regular do mercado.
No Brasil, porém, o contraste é evidente. Apesar de um arcabouço jurídico tecnicamente robusto, construído a partir da Resolução CNSP 396/2020, da Lei 14.430/2022 e da Resolução CNSP 453/2022, a aplicação prática das LRS permanece incipiente. Até meados de 2025, apenas uma emissão foi registrada, evidenciando que o desafio não está na ausência de norma, mas na sua operacionalização.
O diagnóstico é amplamente compartilhado pelo mercado. A estrutura atual combina excesso de formalismo regulatório, processos longos e fragmentação institucional. A interação entre Susep, CVM e CMN, embora necessária, resulta em sobreposição de competências, insegurança interpretativa e aumento
significativo de custos de transação. Soma-se a isso a restrição da base de investidores, a inexistência de mercado secundário estruturado, a ausência de um regime tributário claro e custos de governança desproporcionais ao porte e ao risco das operações.
O efeito prático é paradoxal: um instrumento concebido para aumentar eficiência e resiliência acaba se tornando pouco atrativo economicamente, tanto para emissores quanto para investidores.
A principal lição das primeiras experiências é clara. Prudência regulatória é indispensável, mas, quando não calibrada à proporcionalidade do risco e à escala das operações, pode inibir a inovação que pretende estimular. O modelo brasileiro é conceitualmente correto, porém operacionalmente pesado. A promulgação da nova Lei de Seguros (Lei nº
15.040/2024) reforça a necessidade de harmonização do arcabouço infralegal, garantindo segurança jurídica e previsibilidade.
“Em
um país exposto a eventos climáticos extremos (...), ampliar os mecanismos de transferência de risco é uma decisão estratégica para a sustentabilidade do seguro.”
Para que as LRS deixem de ser uma promessa e se tornem um mercado funcional, alguns ajustes são fundamentais: simplificação regulatória com prazos claros e documentação padronizada; maior coordenação institucional; ampliação da base de investidores; estímulo à formação de mercado secundário; neutralidade tributária frente a outros instrumentos estruturados; e adoção de capital baseado em risco, com exigências proporcionais à severidade e frequência esperadas das perdas.
Mais do que um novo produto financeiro, as Letras de Risco de Seguro representam um novo paradigma de gestão de riscos. Em um país exposto a eventos climáticos extremos, volatilidade agrícola e choques econômicos recorrentes, ampliar os mecanismos de transferência de risco é uma decisão estratégica para a sustentabilidade do setor segurador.
O Brasil reúne as condições técnicas e institucionais necessárias para avançar rapidamente nessa agenda. O desafio agora é transformar um arcabouço jurídico sólido em um mercado vivo, líquido e competitivo, capaz de aproximar o país das melhores práticas internacionais e abrir uma nova fronteira de crescimento para o setor de seguros.
(*) Texto de autoria e curadoria de André Haui. Ex-presidente da BB Seguridade e ex-membro do Conselho Diretor e do Conselho de Gestão da CNseg
EM AÇÃO
AGENDA JURÍDICA 2026 REFORÇA
MONITORAMENTO DE TEMAS ESTRATÉGICOS
DO MERCADO SEGURADOR
A publicação lançada pela CNseg monitora processos relevantes do setor nos tribunais superiores e ganha relevância com o novo marco legal dos seguros, que inaugura uma nova fase no regime jurídico do setor.
A Confederação Nacional das Seguradoras (CNseg) lançou, em 11 de março, na sede da OAB-RJ, a terceira edição da Agenda Jurídica do Mercado Segurador, com a presença de mais de 350 convidados. O documento reúne os principais temas jurídicos em discussão nos tribunais superiores com impacto direto no ambiente regulatório e institucional da atividade seguradora no Brasil.
A publicação busca oferecer transparência, previsibilidade e subsídios qualificados a operadores do direito, magistrados, reguladores e agentes do mercado. A edição de 2026 ganha importância especial com a entrada em vigor do novo marco legal dos seguros, que inaugura uma fase de transformação no regime jurídico do setor, exigindo adaptação operacional, regulatória e jurisprudencial.
Nesse contexto, a Agenda Jurídica amplia seu papel como instrumento de monitoramento institucional, destaca a diretora Jurídica da CNseg, Glauce Carvalhal. Entre as novidades está a reformulação do formato do documento, que passa a incluir também temas repetitivos em tramitação no Superior Tribunal de Justiça (STJ) acompanhados pela CNseg e pelas Federações, inclusive casos em que as entidades atuam como amicus curiae
A mudança amplia o escopo do acompanhamento e reconhece o papel do STJ na
uniformização da interpretação da legislação infraconstitucional.
Ao mesmo tempo, a Agenda mantém o monitoramento das ações no Supremo Tribunal Federal (STF). A edição de 2026 incorporou nove novos processos na Corte, entre ações propostas pela CNseg, casos em que a entidade atua como amicus curiae e temas acompanhados institucionalmente.
No STF, 41% das ações acompanhadas são de natureza cível e regulatória, seguidas por 29% de matérias tributárias. Questões constitucionais e de trânsito representam 12% cada, enquanto 6% envolvem temas ambientais. Predominam instrumentos de controle concentrado de constitucionalidade, como oito Ações Diretas de Inconstitucionalidade (ADI) e uma Ação Declaratória de Constitucionalidade (ADC), além de sete Recursos Extraordinários (RE), uma Arguição de Descumprimento de Preceito Fundamental (ADPF) e uma Reclamação.
[ Por: Bianca Rocha ]
No STJ, 72% dos processos monitorados são cíveis e regulatórios, enquanto 14% tratam de matérias processuais e 14% de temas tributários.
Entre os processos de maior destaque está a ADI 7.795, que questiona a obrigatoriedade de aplicação de parte das reservas técnicas de seguradoras, entidades abertas de previdência complementar, sociedades de capitalização e resseguradores locais em créditos de carbono ou fundos ambientais, conforme previsto no artigo 56 da Lei nº 15.042/2024.
Na avaliação da CNseg, a regra apresenta vícios de inconstitucionalidade formal e material. A entidade sustenta que mudanças no mercado de seguros e previdência não podem ser feitas por lei ordinária e que o dispositivo foi incluído sem fundamentação no projeto original. Também argumenta que a exigência viola princípios constitucionais como livre iniciativa, proporcionalidade, segurança jurídica e livre concorrência, além de criar riscos de liquidez e distorções de mercado.
O julgamento já começou no STF, com votos dos ministros Flávio Dino, Alexandre de Moraes e Dias Toffoli pela inconstitucionalidade do dispositivo, mas foi suspenso após pedido de vista do ministro Cristiano Zanin.
Outro tema relevante é a ADC 90, que trata da interpretação do Estatuto da Pessoa Idosa em contratos de planos de saúde. A ação busca confirmar a constitucionalidade do §3º do artigo 15 da Lei nº 10.741/2003 e evitar sua aplicação retroativa a contratos firmados antes da vigência da norma.
Para a CNseg, a interpretação conforme à Constituição é essencial para preservar princípios como segurança jurídica, direito adquirido e ato jurídico perfeito, garantindo estabilidade às relações contratuais e equilíbrio atuarial nas operações de saúde suplementar. O julgamento também está em andamento no STF.
AGENDA INSTITUCIONAL DO MERCADO SEGURADOR TEM EDIÇÃO 2026 LANÇADA
A CNseg também lança, em abril, a nova edição da Agenda Institucional do Mercado Segurador. A publicação reúne as prioridades estratégicas do setor para fortalecer o mercado de seguros, previdência privada e capitalização e ampliar a proteção da sociedade diante de desafios econômicos, sociais e ambientais.
O documento consolida propostas e diretrizes para o aperfeiçoamento regulatório, o diálogo institucional e a contribuição do setor para a formulação de políticas públicas.
O contexto atual reforça a relevância dessa agenda. A intensificação de eventos climáticos extremos e a transição para uma economia de baixo carbono exigem novos instrumentos de financiamento e gestão de riscos.
Nesse cenário, o setor segurador pode atuar como aliado estratégico do poder público, afirma o presidente da CNseg, Dyogo Oliveira. “A proposta é ampliar o entendimento do seguro e posicioná-lo como parceiro do Estado nos processos de adaptação climática, proteção de vidas, preservação de patrimônios e resiliência de infraestruturas críticas”, explica.
Outro eixo central da Agenda Institucional é a ampliação do acesso ao seguro. Apesar da diversidade de produtos disponíveis,
“A proposta é ampliar o entendimento do seguro e posicioná-lo como parceiro do Estado nos processos de adaptação climática, proteção de vidas e preservação de patrimônios.”
DYOGO OLIVEIRA, CNSEG
a cobertura securitária ainda é limitada entre cidadãos, empresas e entes públicos, o que aumenta a exposição da sociedade a riscos econômicos e sociais.
Ao reunir prioridades e propostas, a Agenda Institucional 2026 se consolida como instrumento de orientação estratégica para o setor e de interlocução com o poder público, reforçando o papel do seguro na estabilidade econômica e na gestão de riscos no País.
“TEM
IMPREVISTOS NO BRASIL EXPÕEM LACUNA NO SEGURO DE VIAGEM
Remoções aéreas e emergências médicas mostram que o risco não está só no exterior. Mercado segurador vê espaço para crescer no turismo doméstico.
Imagine estar de férias em Fernando de Noronha e ser surpreendido por uma dor abdominal intensa! O arquipélago, localizado a cerca de 545 quilômetros do Recife, conta com apenas um hospital com pronto-socorro e estrutura para casos de média complexidade. Situações mais graves exigem transferência por UTI aérea até a capital pernambucana — um processo complexo e caro, como no caso de um turista diagnosticado com apendicite que só conseguiu atendimento adequado porque havia contratado seguro viagem.
No Brasil, um país de dimensões continentais, esse tipo de apólice ainda está longe de ser rotina. O avanço nas vendas ganhou força após a pandemia, com a retomada do turismo, principalmente em viagens internacionais — muitas vezes, por exigência dos países de destino.
Segundo a FenaPrevi, o prêmio de seguro-viagem cresceu 6% entre janeiro e novembro de 2025, na comparação com o mesmo período de 2024, somando R$ 915,2 milhões. As indenizações passaram de R$ 560,5 milhões para R$ 620,9 milhões, alta de 10,8%.
Não há dados oficiais que diferenciem contratações para destinos nacionais e internacionais, mas o mercado estima que o volume para o exterior seja cerca de 75% superior. No Brasil, as pessoas ainda desconhecem que o seguro também se aplica a deslocamentos internos e entendem que planos de saúde com cobertura nacional ou o SUS são suficientes.
“Na realidade, muita gente acha que precisa contratar seguro de viagem por-
“Muita gente acha que precisa contratar seguro de viagem porque é obrigatório, mas ele é necessário para prevenir riscos.”
NELSON EMILIANO, FENAPREVI
que é obrigatório, mas ele é necessário para prevenir riscos”, afirma Nelson Emiliano, presidente da Comissão Atuarial da FenaPrevi. Segundo ele, embora o produto seja mais associado a viagens internacionais, a cobertura vai muito além da assistência médica.
Entre os sinistros mais comuns estão despesas hospitalares e odontológicas, extravio, dano ou atraso de bagagem e cancelamento de voos. As apólices também incluem traslado médico ao hospital mais adequado, regresso sanitário em avião com UTI e até assistência jurídica em caso de acidentes ou problemas durante a viagem.
“A maioria da população não tem ideia de que é possível contratar seguro de viagem mesmo viajando pelo Brasil.”
EDUARDO GAMA, ENS
O custo para viagens dentro do Brasil costuma ser de 30% a 40% menor do que para o exterior, influenciado pelo câmbio e pelos custos médicos em moeda estrangeira. Ainda assim, a contratação no mercado doméstico se concentra em turismo de aventura e destinos remotos.
“A maioria da população não tem ideia de que é possível contratar seguro de viagem mesmo viajando pelo Brasil”, afirma Eduardo Gama, professor da Escola de Negócios e Seguros (ENS). Para ele, a baixa adesão está ligada à desinformação e à falta de cultura de proteção, apesar do alto volume de viagens domésticas no País.
Por: Bianca Rocha Fotos: Divulgação, Banco de Imagens ]
Uma jornada inovadora tem início e meio, mas nunca um fim.
Estude na Escola de Negócios e Seguros, a maior instituição de ensino especializada em Seguros da América Latina.