Conjuntura CNseg
Destaques dos Segmentos e Projeções

Boxe de Sustentabilidade
Boxe Jurídico
Boxe Estatístico
Boxe Regulatório
Projeção da Arrecadação
Destaques dos Segmentos Produção Acadêmica em Seguros

Destaques dos Segmentos e Projeções
Boxe de Sustentabilidade
Boxe Jurídico
Boxe Estatístico
Boxe Regulatório
Projeção da Arrecadação
Destaques dos Segmentos Produção Acadêmica em Seguros
Plano de Regulação da Susep para 2026.
Previsão de volatilidade e gestão de risco: evidências recentes e aplicações para o setor segurador.
Regulação com propósito: por que o Open Insurance precisa de um novo olhar.
Uma agenda de soluções estruturais para o gap de proteção
A CNseg
A Confederação Nacional das Seguradoras (CNseg) é uma associação civil, com atuação em todo o território nacional, que reúne as Federações que representam as empresas integrantes dos segmentos de Seguros, Previdência Privada Complementar Aberta e Vida, Saúde Suplementar e Capitalização.
A CNseg tem como missão contribuir para o desenvolvimento do sistema de seguros privados, representar suas associadas e disseminar a cultura do seguro, concorrendo para o progresso do País.
A Conjuntura CNseg é uma análise mensal dos segmentos de Seguros de Danos e Responsabilidades, Coberturas de Pessoas, Saúde Suplementar e Capitalização, com o objetivo de examinar aspectos econômicos, políticos e sociais que podem exercer influência sobre o mercado segurador brasileiro. Em meses de referência de fechamento de trimestre, esta publicação reúne também os Destaques dos Segmentos, a atualização das Projeções de Arrecadação, os Boxes Informativos Estatístico, Regulatório, Jurídico, de Sustentabilidade e de Relações de Consumo, além do acompanhamento da Produção Acadêmica em Seguros.
O início do ano costuma marcar um aumento na realização de obras e reformas residenciais no Brasil. Seja para ampliar um imóvel, modernizar ambientes ou iniciar pequenas construções, o planejamento financeiro e técnico costuma ser prioridade. Ainda assim, um elemento essencial segue pouco explorado por muitos consumidores: a proteção contra riscos durante a execução da obra.
Nesse contexto, o Seguro de Riscos de Engenharia é apontado pelo mercado como uma ferramenta relevante de gestão e prevenção, não apenas em grandes empreendimentos, mas também em intervenções de menor porte. Tradicionalmente associado a obras complexas, o produto integra a agenda do setor com o objetivo de ampliar sua aplicação em reformas domésticas, o que envolve tanto a adaptação das coberturas quanto o estímulo à percepção do consumidor sobre a importância dessa proteção.
Os números do setor reforçam essa trajetória de crescimento. Segundo dados da Confederação Nacional das Seguradoras (CNseg), o seguro de riscos de engenharia arrecadou R$ 981 milhões em 2023, R$ 1,101 bilhão em 2024 e R$ 1,348 bilhão em 2025 — um avanço de 37,4% no período. No mesmo intervalo, as indenizações pagas somaram R$ 1,453 bilhão, evidenciando a demanda crescente por proteção e a capacidade do seguro de responder a imprevistos durante a execução de obras.
Toda obra envolve riscos, independentemente do tamanho. Falhas na execução, acidentes no canteiro, danos a materiais, eventos climáticos e até ocorrências que atinjam terceiros — como vizinhos, veículos ou áreas comuns — podem gerar prejuízos significativos. Em muitos casos, esses impactos ultrapassam o orçamento inicialmente previsto, comprometendo a continuidade do projeto e trazendo potenciais desdobramentos jurídicos.
O seguro atua justamente para mitigar esses efeitos. As apólices podem garantir, dentro dos limites contratados, a cobertura de danos físicos à obra decorrentes de eventos súbitos e imprevistos ao longo da execução. Além disso, é possível incluir coberturas adicionais, como despesas extraordinárias, remoção de entulho e proteção a bens já existentes no local.
Um dos pontos de maior atenção, especialmente em áreas urbanas, é a cobertura de Responsabilidade Civil. Durante uma obra, mesmo intervenções simples podem resultar em danos a terceiros, seja por queda de materiais, falhas estruturais ou incidentes operacionais. Nesses casos, o seguro evita que o responsável pela obra tenha de arcar diretamente com custos elevados ou enfrentar eventuais disputas judiciais.
Outro aspecto relevante é o papel do seguro como instrumento de planejamento. Ao incorporar a proteção desde o início do projeto, o contratante passa a ter maior previsibilidade financeira e mais segurança para conduzir a obra, mesmo diante de imprevistos. Esse movimento está alinhado a uma mudança mais ampla no comportamento do consumidor, que passa a valorizar soluções de proteção não apenas em situações emergenciais, mas como parte da organização financeira pessoal.
A escolha das coberturas mais adequadas deve considerar fatores como o tipo de obra, o valor investido, o prazo de execução e a localização do imóvel. Nesse processo, a orientação do corretor de seguros é fundamental para avaliar os riscos envolvidos e estruturar uma apólice compatível com as necessidades do projeto.
Ao ampliar o acesso a soluções mais flexíveis e aderentes, o mercado segurador reforça o papel do Seguro de Riscos de Engenharia como aliado do planejamento de obras e reformas. Mais do que uma proteção contra eventos inesperados, trata-se de uma ferramenta que contribui para a continuidade dos projetos e para a maior tranquilidade de quem decide investir em seu patrimônio.
Sempre que a saúde suplementar avança, o sistema de saúde brasileiro como um todo se fortalece. Em 2025, o crescimento do número de beneficiários atendidos pelas operadoras de planos de saúde também se refletiu de forma positiva sobre o Sistema Único de Saúde (SUS), ampliando o acesso ao cuidado e contribuindo para aliviar a pressão sobre a rede pública.
Hoje, a saúde suplementar atende o maior conjunto de usuários da sua história: são cerca de 53 milhões de pessoas. Essa trajetória de crescimento vem desde a pandemia, quando o setor saiu de um patamar próximo a 47 milhões de beneficiários até alcançar o volume atual. Embora os números sejam expressivos, acreditamos que ainda há espaço para avançar. Para isso, a estabilidade regulatória é um fator decisivo.
Quanto mais a saúde suplementar operar sob regras estáveis e equilibradas, melhor será para a expansão da assistência privada no país, o que significa mais cuidado e promoção da saúde, mais bem-estar e qualidade de vida. Nesse sentido, tivemos uma mudança legal relevante no ano passado, quando o Supremo Tribunal Federal (STF) se manifestou sobre a Ação Direta de Inconstitucionalidade (ADI) nº 7.265, que trata da cobertura de tratamentos não inscritos no Rol de Procedimentos e Eventos em Saúde, de cobertura obrigatória, definido pela Agência Nacional de Saúde Suplementar (ANS).
A Lei nº 14.454, aprovada em 2022, havia ampliado de forma significativa as possibilidades de cobertura, gerando insegurança jurídica nos contratos. Ao julgar a matéria, o STF definiu que a cobertura de tratamentos e medicamentos fora do Rol deve ocorrer em caráter excepcional, mediante o cumprimento de critérios técnicos claros, com base em evidências científicas robustas e de alta qualidade.
Segundo o entendimento do Supremo, para que haja autorização de cobertura, é necessário que o tratamento seja prescrito por médico ou cirurgião-dentista assistente; que não tenha sido expressamente negado pela ANS nem esteja pendente de análise de inclusão no Rol; e que não exista alternativa terapêutica prevista. Além disso, é preciso que haja comprovação científica de eficácia e segurança do tratamento; e que o procedimento ou medicamento esteja registrado na Agência Nacional de Vigilância Sanitária (Anvisa).
Essa decisão aproximou as regras da saúde suplementar daquelas já adotadas para o SUS em julgamentos anteriores, realizados em 2024. Em ambos os casos,
prevaleceu a primazia da ciência nas decisões sobre acesso à saúde e a busca por maior equidade no acesso à Justiça. Trata-se de um avanço importante diante do crescimento da judicialização, que, desde 2019, gerou R$ 16,8 bilhões em despesas judiciais para as operadoras.
Para quem atua na saúde suplementar, o impacto dessas mudanças é relevante e positivo. Regras mais claras e equilibradas oferecem maior previsibilidade, favorecem o planejamento de longo prazo e permitem que o setor continue investindo em inovação, tecnologia e novos modelos de cuidado. Em um cenário de acelerado avanço científico e tecnológico, esse equilíbrio é fundamental tanto para a saúde pública quanto para a saúde suplementar.
Essas transformações também sinalizam um caminho mais consistente para a racionalização dos custos assistenciais, sempre com a segurança do paciente no centro das decisões e com a valorização da medicina baseada em evidências. Alinhar o Brasil às melhores práticas internacionais é benéfico para os usuários, para os profissionais de saúde, para a sustentabilidade das operadoras e para todo o sistema.
Vale lembrar que o setor atravessou uma crise sem precedentes após a pandemia da COVID-19. Foram três anos consecutivos de prejuízos operacionais, com despesas assistenciais superando as receitas em mais de R$ 17 bilhões entre 2021 e 2023. Em 2024, a operação do setor voltou a se equilibrar em termos agregados, interrompendo uma sequência prolongada de resultados negativos. Ainda assim, atualmente, 225 operadoras seguem operando no vermelho, o que representa cerca de uma em cada três empresas em atividade no país.
Ao longo de 2025, os resultados econômico-financeiros indicam uma trajetória gradual de recuperação, sustentada por esforços consistentes de gestão das operadoras, com destaque para o combate a fraudes e desperdícios. Esse movimento ocorre em um contexto de menor reajuste dos planos individuais desde 2008 (desconsiderando a variação atípica de 2021) e do menor aumento médio dos planos coletivos desde 2021, hoje em torno de 11%, segundo dados da ANS.
O momento mais favorável vivido atualmente pelo setor contribui para ampliar a oferta de serviços de qualidade e reforça nosso compromisso com a vida de mais de 53 milhões de brasileiros. Todos os dias, os planos de saúde viabilizam cerca de 5,3 milhões de procedimentos, entre consultas, exames, internações, terapias e cirurgias. É esse esforço contínuo de levar assistência e saúde à população que corretores e profissionais de seguros ajudam a tornar realidade, diariamente, na vida de milhões de pessoas.
Previdência requer segurança jurídica para proteger na velhice
Artigo escrito por Beatriz Piñeiro Herranz Diretora-executiva da Federação Nacional de Previdência Privada e Vida (Fenaprevi).
Publicado pelo Poder 360, em 27/01/2026.
e a capacidade de equilibrar as demandas do presente com a necessidade de cuidar do futuro.
O desejo de viver mais e melhor talvez seja o único anseio verdadeiramente universal da humanidade. Mas, à medida que a longevidade é conquistada, ela também impõe um grande desafio: garantir que esse tempo adicional de vida seja acompanhado de segurança financeira, previsibilidade e proteção.
O Censo Demográfico revelou que estamos vivendo mais e que a nossa sociedade envelhece a um ritmo não desprezível: atualmente, 16,7% da população é constituída por pessoas idosas; em 2050, serão 30%, o equivalente a mais de 65,5 milhões de pessoas, segundo estimativa do Instituto Brasileiro de Geografia e Estatística (IBGE).
Esse cenário impõe um crescente desafio às contas públicas. O sistema de aposentadoria, baseado no pacto intergeracional, tem sua sustentabilidade pressionada pelo envelhecimento da população e pelas transformações nas relações de trabalho, nas quais os autônomos já representam 29,3% da população ocupada (Pesquisa Nacional por Amostra de Domicílios Contínua – PNAD Contínua/IBGE).
Segundo o Instituto de Pesquisa Econômica Aplicada (Ipea) (2024), a partir de 2051 o país deverá ter mais beneficiários do que contribuintes previdenciários, evidenciando a insustentabilidade do modelo no longo prazo.
A conquista de vivermos mais, portanto, reforça a responsabilidade individual na construção do próprio futuro, o que exige planejamento, disciplina https://www.poder360.com.br/opiniao/previdenciarequer-seguranca-juridica-para-proteger-na-velhice/
Decisões regulatórias e jurídicas impactam significativamente a escolha e a capacidade de indivíduos planejarem o próprio futuro, especialmente no que diz respeito aos planos previdenciários — principais instrumentos de proteção contra as vulnerabilidades da velhice —, nos quais a segurança jurídica é um dos pilares fundamentais, assegurando a necessária confiança da sociedade nesses produtos.
De acordo com estudo do Banco Mundial de 2022, o Brasil tem baixa adesão a produtos focados na aposentadoria, o que acarreta maior vulnerabilidade financeira na velhice. Além da questão da renda média disponível dos indivíduos, há também baixa educação financeira. Há muitos desafios a serem superados.
Ao longo dos últimos anos, o setor securitário vem empreendendo inúmeros esforços para aprimorar, ainda mais, os produtos voltados à proteção financeira ao longo de toda a jornada de vida das pessoas, bem como para conscientizar a população da importância da proteção securitária e previdenciária, em função dessa nova realidade, que demanda maior responsabilidade pessoal pelo futuro que cada um almeja.
Mais recentemente, um novo desafio se impôs: a necessidade de proteger os planos voltados à longevidade, para que as pessoas não fiquem sujeitas à vulnerabilidade financeira na velhice, quando já não puderem contar com a renda do trabalho e tenham de enfrentar o aumento significativo das despesas com saúde, bem como aquelas decorrentes do declínio da autonomia física e cognitiva.
O valor da aposentadoria pago por tais planos está diretamente relacionado ao montante da re -
serva formada pelo segurado durante o período de acumulação. Daí decorre a relevância dessa fase e a responsabilidade da regulamentação (inclusive tributária) de proporcionar um ambiente favorável para a adequada e eficiente acumulação dos aportes realizados pelos segurados, preservando sua integridade.
Cientes de seu papel, as seguradoras prezam pela eficiente gestão dos recursos dos segurados (os quais são contabilizados em provisões técnicas), buscando os melhores investimentos, de acordo com o perfil de risco de cada cliente e em observância às normas do Conselho Nacional de Seguros Privados (CNSP), da Superintendência de Seguros Privados (Susep), do Conselho Monetário Nacional (CMN) e da Comissão de Valores Mobiliários (CVM).
A eficiente aplicação de recursos, no entanto, é prejudicada em cenários que buscam impor a aquisição de determinado ativo. Tal prática é tão nociva que a Lei Complementar nº 109, de 2001, que trata da previdência complementar, buscou bani-la ao vedar expressamente o estabelecimento de aplicações compulsórias ou limites mínimos de aplicação dos recursos das reservas técnicas, provisões e fundos (art. 9º, § 2º).
A literatura econômica poderia ser amplamente citada para explicar o óbvio: se um ativo financeiro atende a todos os requisitos necessários — dentre os quais segurança, remuneração adequada e liquidez — e está aderente ao perfil de risco do consumidor, não é necessário que uma norma obrigue sua aquisição. Além disso, há a distorção decorrente da compulsoriedade, ao violar o princípio básico da livre oferta e demanda.
A obrigatoriedade estabelecida pelo art. 56 da Lei nº 15.042, de 2024 — que prevê a aquisição de ativos ambientais definidos em lei ou de cotas de fundos de investimento lastreados nesses ativos — fez ressurgir preocupações que a Lei Complementar nº 109, de 2001, pretendeu afastar, abrindo um
perigoso precedente para que recursos dos participantes, voltados à proteção de seu futuro, estejam sujeitos a aplicações compulsórias.
Os planos voltados à proteção da longevidade devem ter como único objetivo a proteção da população brasileira, para que nossos idosos não fiquem desprotegidos financeiramente na fase da vida em que se deparam com vulnerabilidades físicas, cognitivas e emocionais, o que também impacta o núcleo familiar.
Em uma sociedade que envelhece sem estar financeiramente preparada, impondo crescentes desafios às contas públicas, urge estimular e proteger a acumulação de recursos previdenciários (contabilizados nas provisões técnicas das seguradoras), em suas duas vertentes: os valores aportados e a respectiva rentabilidade.
O setor segurador e a população esperam, para 2026, normas que assegurem as condições indispensáveis para os brasileiros se precaverem contra as vulnerabilidades financeiras, e que o Supremo Tribunal Federal (STF) restabeleça, por meio do julgamento da Ação Direta de Inconstitucionalidade (ADI) nº 7.795/DF, o intuito pretendido pela Lei Complementar nº 109, de 2021.
Ao vedar expressamente aplicações compulsórias, preservando, assim, a liberdade de as seguradoras buscarem as melhores alternativas de investimento para os recursos de seus participantes, respeitado o perfil de risco de cada um.
Proteger a longevidade é proteger o futuro dos brasileiros. Isso passa, necessariamente, pela preservação da segurança jurídica e pela rejeição de precedentes que imponham riscos à acumulação previdenciária. Sem regras claras, previsíveis e alinhadas ao interesse dos participantes, o envelhecimento da população deixará de ser uma conquista e se transformará em um problema social de grandes proporções.
Capitalização: crescimento consistente e fortalecimento institucional
O avanço da Capitalização em 2025 reforça o papel do setor como um dos vetores de apoio ao crescimento econômico do país, especialmente em um contexto de retomada de investimentos e expansão de projetos de infraestrutura. Mais do que acompanhar esse movimento, o segmento tem ampliado sua contribuição ao oferecer soluções que combinam segurança, previsibilidade e viabilização de negócios, tanto para pessoas e empresas quanto para o setor público.
Os resultados do período confirmam essa evolução. No ano passado, as reservas alcançaram R$ 44,2 bilhões, com crescimento de 6,6%, enquanto a arrecadação somou R$ 33,95 bilhões, com alta de 6,0% em relação ao ano anterior. Ao mesmo tempo, o setor manteve sua função de retorno à sociedade, com R$ 25,99 bilhões em resgates e R$ 1,99 bilhão em sorteios, totalizando R$ 27,98 bilhões devolvidos à sociedade. Os dados, divulgados pela Superintendência de Seguros Privados (Susep) e analisados pela Federação Nacional de Capitalização (FenaCap), evidenciam a consistência e a relevância da Capitalização na dinâmica econômica.
Nesse cenário, ganha protagonismo a modalidade Instrumento de Garantia. Em 2025, essa modalidade movimentou R$ 4 bilhões, registrando expansão de 22% e consolidando-se como alternativa para assegurar contratos públicos e privados. Sua presença crescente em editais de grande porte reflete um processo de amadurecimento do produto e de sua adequação às demandas de projetos estruturantes.
Um exemplo desse avanço é o projeto de concessão do Aeroporto Internacional do Galeão, cujo edital contempla o uso de títulos de capitalização como garantia para assegurar a execução das obras, o cumprimento de prazos e a proteção dos investimentos. Esse tipo de aplicação se insere em um ambiente mais amplo de intensificação dos investimentos no país, impulsionado por iniciativas como o Novo Programa de Aceleração do Crescimento (Novo PAC) e por novos programas de concessões e parcerias público-privadas (PPPs).
A evolução do setor também está diretamente relacionada ao aprimoramento do ambiente regulatório e institucional. Ao longo do ano, a FenaCap participou ativamente das discussões que impactaram a Capitalização, contribuindo para avanços como a ampliação do uso dos títulos como garantia em operações financeiras. Essa agenda fortalece a integração do produto ao sistema de crédito, amplia a competitividade e cria novas oportunidades para empresas e consumidores.
Como reflexo desse movimento, a Capitalização inicia 2026 mais alinhada às prioridades do país, conectando-se a temas como educação financeira, previsibilidade contratual, eficiência fiscal e apoio à infraestrutura — aspectos que reforçam sua relevância estratégica no atual ciclo de crescimento.
A atuação da FenaCap ao longo de 2025 esteve orientada pelo Plano Estratégico 2023–2025, estruturado em três eixos: apoio ao crescimento do mercado, protagonismo institucional e robustez organizacional. A partir dessas diretrizes, a entidade avançou em uma agenda de modernização do setor, com iniciativas que ampliam sua capacidade de gerar valor e de responder às demandas da sociedade.
Entre os projetos desenvolvidos, destacam-se o GlobalCap, voltado à troca de experiências com o mercado internacional; o DataCap, que aprimora a produção e a disponibilidade de dados; o InovaCap, dedicado ao estímulo à inovação; o ComuniCap, que fortalece a comunicação e a visibilidade do setor; e o Radar
FenaCap, que amplia o monitoramento e a sustentabilidade do mercado.
No campo institucional, também foram estruturadas novas iniciativas, como o Grupo de Trabalho de Licitações, criado para fomentar o uso dos títulos como garantia em licitações e PPPs. Como desdobramento dessa agenda, foi apresentado, durante a 30ª Conferência das Nações Unidas sobre Mudanças do Clima (COP30), o Guia Prático de Seguros e Capitalização para Contratos de Concessões e PPPs, desenvolvido em parceria com a Confederação Nacional das Seguradoras (CNseg), a Secretaria Especial do Programa de Parcerias de Investimentos (SEPPI) e o Ministério de Portos e Aeroportos, com a colaboração da FenaCap e da Federação Nacional de Seguros Gerais (FenSeg). A iniciativa contribui para tornar o ambiente de investimentos mais seguro, previsível e atrativo.
Encerrando o ano, a inclusão da Capitalização na agenda regulatória prioritária de 2026 pela Susep sinaliza um novo ciclo de aperfeiçoamento do marco normativo do setor, com foco na aderência às melhores práticas de mercado e na proteção do consumidor.
Nesse contexto, a trajetória de quase 100 anos da Capitalização no Brasil se projeta para o futuro com ainda mais relevância. Os resultados de 2025 evidenciam não apenas o crescimento consistente do setor, mas também o fortalecimento de sua função econômica e de seu impacto social, consolidando-o como instrumento capaz de apoiar investimentos essenciais e contribuir de forma estruturante para o desenvolvimento do país.
Uma agenda de soluções estruturais para o gap de proteção climática
A intensificação dos eventos climáticos extremos no Brasil tem tornado mais evidente uma fragilidade estrutural que já existia, mas que hoje assume um caráter mais urgente. Trata-se da limitada capacidade de proteção financeira da sociedade diante de perdas associadas a desastres naturais. Embora o fenômeno não seja novo, sua aceleração recente exige uma revisão da forma como o problema é compreendido e enfrentado, tanto pelo mercado segurador quanto pelo poder público.
O Radar de Eventos Climáticos e Seguros no Brasil 2025, publicado pela Confederação Nacional das Seguradoras (CNseg), ajuda a dimensionar essa evolução. Entre 2015 e 2019, o país registrava, em média, cerca de 2.500 eventos climáticos por ano. No período de 2020 a 2024, esse número praticamente dobrou, chegando a aproximadamente 4.500 ocorrências anuais. Apenas entre 2022 e 2024, as perdas econômicas associadas a eventos significativos somaram cerca de R$ 184 bilhões. Ainda assim, apenas 9% dessas perdas foram absorvidas pelo mercado segurador.
Na ausência de mecanismos estruturados de proteção financeira ex ante, os impactos recaem de forma desproporcional sobre famílias, empresas e, principalmente, sobre o setor público. Na prática, o Estado acaba assumindo o papel de segurador de última instância, arcando com custos de resposta emergencial, reconstrução e apoio às populações afetadas. Esse modelo tende a ser mais oneroso do ponto de vista fiscal, mais lento na execução e menos eficiente do que estruturas previamente organizadas de compartilhamento de riscos.
A baixa penetração de seguros para riscos climáticos no Brasil resulta da combinação de diferentes fatores. Um dos principais é a antisseleção. Quando a cobertura climática é ofertada de forma op -
cional, como ocorre na maior parte das apólices patrimoniais, a contratação tende a se concentrar em áreas de maior risco. Como resultado, as carteiras passam a registrar níveis elevados de sinistralidade, comprometendo o equilíbrio atuarial e reduzindo a viabilidade econômica do produto. Esse padrão dificulta a expansão da cobertura, pois os prêmios refletem uma base de risco concentrada, tornando o seguro menos acessível e limitando a diversificação da carteira.
Outro obstáculo relevante é a dificuldade de precificação. A limitada base de sinistros relacionados a inundações, decorrente da baixa contratação dessa cobertura, reduz a capacidade de estimar com precisão a frequência e a severidade das perdas e de calibrar, de forma robusta, modelos atuariais. A ausência de uma base histórica consistente dificulta a captura adequada da interação entre perigo e vulnerabilidade, elevando a incerteza e levando, muitas vezes, à prática de prêmios mais elevados ou à restrição do apetite ao risco e da oferta de cobertura.
Além disso, os riscos climáticos podem apresentar alta correlação de perdas. Esses eventos podem afetar simultaneamente muitos segurados em uma mesma região, elevando a volatilidade das carteiras e ampliando a necessidade de capital e de resseguro para absorver perdas concentradas.
Nesse contexto, o risco climático se manifesta também como um problema de segurabilidade. Não basta reconhecer o aumento da frequência e da severidade dos eventos extremos; é necessário criar condições institucionais, técnicas e financeiras para que esses riscos possam ser adequadamente absorvidos, distribuídos e cobertos pelo seguro.
A Organização para a Cooperação e Desenvolvi-
mento Econômico (Organisation for Economic Co-operation and Development — OECD) publicou um relatório sobre proteção financeira contra riscos catastróficos que reforça esse diagnóstico, ao destacar que lacunas de proteção deixam indivíduos e empresas expostos a perdas não cobertas, ampliando seus efeitos sociais, econômicos e financeiros. O estudo também aponta que mercados privados de seguros e resseguros podem ter dificuldade para oferecer cobertura significativa diante de riscos climáticos severos e amplos.
O desafio não deve ser interpretado como uma limitação de recursos, mas como uma questão de capacidade organizada para a absorção e compartilhamento de riscos. É justamente nesse ponto que ganham relevância mecanismos estruturados de compartilhamento de riscos, especialmente aqueles utilizados para riscos catastróficos ou com limitada participação dos mercados tradicionais de seguros e resseguros, como os pools seguradores, fundos soberanos e as Letras de Risco de Seguros (LRS).
Os pools seguradores permitem reunir capacidade entre diferentes seguradoras, distribuir melhor as exposições e reduzir a fragmentação da oferta, tornando mais viável a cobertura de riscos cuja absorção individual tende a ser menos eficiente. Já as LRS, cuja emissão conta com arcabouço regulatório próprio, ampliam essa lógica ao permitir que parte da exposição seja compartilhada também com o mercado de capitais, criando uma camada adicional de capacidade para eventos extremos e reduzindo a concentração do risco no circuito tradicional de seguros e resseguros.
Essa aproximação entre o setor segurador e o mercado de capitais acompanha um movimento mais amplo já observado internacionalmente. Em estudo publicado em 2025, a Fitch Ratings destacou que a iniciativa brasileira de regulamentar instrumentos de securitização voltados ao setor
de seguros representa um avanço relevante para o mercado local de seguros e resseguros. Segundo a análise, a demanda por esse tipo de instrumento tende a ser influenciada pela busca por capacidade alternativa, pelas condições do mercado de resseguro e pelo potencial de retorno para os investidores. O estudo também aponta que mecanismos dessa natureza podem ampliar o acesso a capital, expandir a capacidade de subscrição e contribuir para a maior estabilidade de custos no setor.
Ao mesmo tempo, a experiência internacional sugere que soluções que combinem esses mecanismos tendem a ganhar maior consistência quando articuladas a algum grau de coordenação pública. Não se trata de substituir o mercado, mas de reconhecer que, em riscos sistêmicos e socialmente relevantes, a construção de cobertura pode exigir mecanismos mais amplos, com participação complementar entre o setor público e o setor privado.
No Reino Unido, por exemplo, o Flood Re atua como uma estrutura voltada ao apoio à cobertura de risco de inundação. Nos Estados Unidos, o National Flood Insurance Program (NFIP), programa nacional de seguro contra inundações, opera como um programa público de seguro contra enchentes. Já em países como França e Espanha, existem modelos mais abrangentes de proteção para riscos catastróficos, combinando participação do mercado segurador com mecanismos institucionais de apoio e compartilhamento de riscos.
Essas experiências mostram que a resposta ao gap de proteção (lacuna de proteção) não precisa se limitar a um único instrumento. Em riscos climáticos, a ampliação da cobertura tende a depender da combinação de diferentes camadas de capacidade e de compartilhamento de perdas. Sob essa ótica, os pools seguradores e possíveis arranjos público-privados aparecem como caminhos complementares para enfrentar um problema que, no fundo, é de capacidade, escala e distribuição de riscos.
Foi publicado no Diário Oficial da União o Plano de Regulação da Superintendência de Seguros Privados (Susep) para o exercício de 2026, formalizado por meio da Resolução nº 72/2025, que estabelece os principais temas regulatórios a serem desenvolvidos ao longo do ano.
O Plano de Regulação é o instrumento que organiza e dá transparência à agenda regulatória da Susep, indicando os temas prioritários e as entregas previstas, de acordo com a disponibilidade de recursos e em linha com seus objetivos institucionais.
Entre os temas classificados como Prioridade 1, que reúne os assuntos centrais da agenda regulatória, destacam-se a continuidade do processo de regulamentação da Lei nº 15.040/2024 e da Lei Complementar nº 213/2025, com a revisão e a adequação de diversos normativos dos segmentos de seguros, previdência complementar aberta, capitalização e resseguro.
Essas duas novas leis remodelam o setor de seguros, na medida em que introduzem conceitos inéditos na configuração dos contratos e modificam, com profundidade, as estruturas institucionais que há décadas vigoravam.
No tocante à Lei nº 15.040/2024, que dispõe sobre os contratos de seguro, questão fundamental diz respeito à imediatidade da sua eficácia, matéria que perpassa a análise da dependência de uma regulamentação para que produza efeitos e da possibilidade de sua retroação para atingir os contratos vigentes.
Quanto ao primeiro ponto, parece uníssono o entendimento de que a referida Lei é autoaplicável, não carecendo de normas complementares para a geração de seus efeitos plenos e imediatos. Na prática, independentemente da regulação que venha a ser expedida pela Susep, a Lei nº 15.040/2024 dispõe de eficácia plena e prevalece desde a sua entrada em vigor, em 11 de dezembro de 2025.
Por conseguinte, tem-se a derrogação tácita das normas constantes de regulamentos editados que sejam incompatíveis com aquelas previstas na referida Lei, conforme dispõe o art. 2º, §1º, da Lei de Introdução às Normas do Direito Brasileiro (LINDB). Daí decorre que, na execução do Plano de Regulação, a Susep terá que proceder à necessária varredura, caso a caso, das resoluções e circulares a serem revogadas, parcial ou inteiramente.
Já a questão da retroatividade é elucidada no artigo intitulado “Retroatividade ou Irretroatividade da Lei 15.040/2024”, de Angélica Carlini e Glauce Carvalhal, publicado na 20ª edição da Revista Jurídica de Seguros (RJS). Cabe reproduzir, por sua clareza, uma das conclusões apresentadas no citado artigo:
“Nesse sentido, é claro que a interpretação que melhor se coaduna com a segurança jurídica dos contratos de seguro e de todos os negócios consensuais perfeitos é a de que a Lei nº 15.040/2024, quando entrar em vigor, será aplicável aos contratos celebrados a partir desse momento sem afetar os contratos firmados anteriormente à sua vigência.”
Também, a respeito da retroatividade, discute-se, na mesma revista, a incidência da nova Lei relativamente ao procedimento de regulação de sinistro ainda não finalizado na sua data de início de vigência. A conclusão é que os seus arts. 75 a 86 não são aplicáveis nessa situação, porquanto a regulação do sinistro constitui parte integrante do direito material nascido do ato jurídico perfeito, que é o contrato de seguro celebrado antes de 11 de dezembro de 2025.
Relativamente à Lei Complementar nº 213/2025, que representa uma profunda modificação no quadro institucional do seguro vigente desde 1966, fato é que as grandes inovações por ela introduzidas dizem respeito à regulamentação das sociedades cooperativas de seguros e da proteção patrimonial mutualista.
Quanto à regulação das cooperativas, trata-se de trazer, de forma mais ampla, para o ambiente de seguros, entidades que, de certa forma, já o integravam, visto que o Decreto-Lei nº 73/1966, em seu art. 24, já previa a sua atuação nos ramos de seguro agrícola, de saúde e de acidentes do trabalho, limitação esta ora revogada. Doravante, a única restrição à operação das cooperativas no seguro consiste na proibição de atuarem nas operações estruturadas nos regimes financeiros de capitalização e de repartição de capitais de cobertura.
A lei garante que as cooperativas serão reguladas também pela legislação geral do cooperativismo, devendo o Conselho Nacional de Seguros Privados (CNSP) levar em conta a natureza jurídica dessas entidades na regulamentação do segmento, em seus diversos aspectos societários e operacionais. O CNSP poderá, ainda, definir as hipóteses em que serão admitidas operações com não associados.
Salienta-se que não há uma ruptura do Sistema Nacional de Seguros Privados com a plena incorporação, nesse sistema, das cooperativas, que passam a poder pactuar verdadeiros contratos de seguro, desde que constituídas exclusivamente para essa finalidade. Importa frisar que o cooperado, embora partilhe o risco empresarial relativo à atuação geral da cooperativa, transfere a ela, mediante a contratação do seguro, o risco patrimonial ou pessoal de que é portador.
Isso posto, releva mencionar que a grande inovação da Lei Complementar consiste na regulação e na regularização da atividade de proteção patrimonial mutualista.
Com efeito, as associações que atuam na atividade deverão realizar dois movimentos: um de organização do grupo de pessoas portadoras dos riscos a serem cobertos; e outro de contratação de uma administradora.
Em primeiro lugar, as associações devem organizar um grupo de pessoas que, mediante contrato de adesão, passam a integrar uma espécie de departamento de proteção patrimonial dessa mesma associação. Essas pessoas repartirão os riscos que forem predeterminados por meio do rateio mutualista de despesas, o que torna patente que não há transferência dos seus riscos para a associação. Isso deixa claro que os contratos de adesão desses participantes ao grupo não têm a natureza de contrato de seguro. Logo, a proteção patrimonial mutualista não se confunde com a operação de seguro.
O segundo movimento das associações será o de celebrar, para início e continuidade da operação de proteção patrimonial, um contrato de prestação de serviços com uma administradora de operações de proteção patrimonial mutualista, no qual deverão ser estabelecidas as particularidades operacionais do grupo, conforme regulamentação do CNSP.
Em suma, a associação, pessoa jurídica formalizada, terá vinculada a si um grupo de pessoas como se fosse um departamento destacado da própria associação; esse grupo, sem personalidade jurídica, reunirá as pessoas portadoras dos riscos objeto da
proteção patrimonial; paralela e obrigatoriamente, será contratada pela associação uma administradora, passando esta a ser responsável pela gestão técnica das operações, que incluem o cálculo das contribuições dos participantes, a regulação dos eventos cobertos e o pagamento de indenizações.
Importante enfatizar que a criação das administradoras, que devem ter a forma de sociedade anônima, atenderá às finalidades de permitir à Susep exigir, de uma entidade qualificada, condições adequadas de governança; de garantir a competência técnica para atuação nas operações de proteção patrimonial; e de possibilitar que a própria fiscalização se dedique à supervisão de um número conhecido de administradoras autorizadas a funcionar, delegando a elas a missão de controlar as operações de inúmeras associações dispersas por todo o território nacional.
Para a preservação do sistema geral de cobertura de riscos, espera-se que a regulamentação da Susep venha a assegurar, principalmente, a solvência das entidades, os direitos do consumidor e a transparência das informações atinentes às operações de proteção patrimonial mutualista.
Indubitavelmente, a regulamentação dos mencionados diplomas legais — quais sejam, a Lei nº 15.040/2024 e a Lei Complementar nº 213/2025 — apresenta-se como o maior desafio para a boa execução do Plano de Regulação da Susep. Nesse contexto, deve-se ter em vista que as duas novas leis não esgotam as possibilidades de interpretação, de aplicação e de complementação dos temas capitais por elas abarcados. Nesse sentido, já dizia o jurista Mário Moacyr Porto que “ a lei não esgota o Direito, como a partitura não exaure a música .”
Previsão de volatilidade e gestão de risco: evidências recentes e aplicações para o setor segurador
A crescente complexidade dos mercados financeiros tem ampliado a necessidade de modelos capazes de antecipar mudanças no risco, e não apenas em seu nível. Nesse contexto, a literatura de volatilidade realizada tem consolidado o uso de dados de alta frequência como ferramenta central para mensuração do risco. Como demonstram Andersen et al. (2003), medidas construídas a partir de retornos intradiários fornecem aproximações consistentes da variação quadrática dos preços, permitindo capturar com maior precisão a dinâmica da volatilidade. Essa abordagem representa uma mudança relevante em relação aos modelos tradicionais, ao explorar diretamente a informação observada nos dados.
O avanço recente das técnicas de aprendizado de máquina reforça esse movimento. Em ambientes caracterizados por alta dimensionalidade e relações não lineares, tais métodos tendem a apresentar desempenho superior aos modelos convencionais (GU; KELLY; XIU, 2020). Mais do que ganhos de ajuste, trata-se de uma ampliação da capacidade de identificar padrões complexos e interações que dificilmente seriam capturados em estruturas paramétricas tradicionais.
De forma complementar, uma nova fronteira tem emergido com a incorporação do domínio da frequência na análise de séries financeiras. Ao explorar a decomposição espectral dos retornos intradiários, torna-se possível extrair informações adicionais sobre a dinâmica do risco. Nesse sentido, Suniaga (2026) argumenta que a estrutura em frequência dos dados contém conteúdo preditivo relevante que não é plenamente capturado pelas abordagens tradicionais baseadas exclusivamente no tempo.
O estudo utiliza dados intradiários do ETF EWZ (iShares MSCI Brazil ETF), adotado como proxy do mercado acionário brasileiro, para comparar o desempenho de modelos tradicionais, como o Heterogeneous Autoregressive Model (HAR), com os de aprendizado de máquina do tipo Random Forest, com e sem variáveis espectrais. A avaliação é conduzida fora da amostra, com janela móvel, estratégia que permite analisar o comportamento dos modelos em diferentes regimes de mercado.
Os resultados apresentados na Tabela 1 evidenciam diferenças substanciais entre as abordagens. O modelo HAR apresenta correlação praticamente nula entre valores previstos e realizados (-0,0002), além de acerto de sinal de 42,61%, indicando baixa capacidade de antecipar mudanças na volatilidade. A introdução de não linearidades por meio do Random Forest altera significativamente esse quadro, com aumento da correlação para 0,5240 e elevação do acerto de sinal para 69,89%.
Tabela 1 - Desempenho preditivo fora da amostra
Modelo
O ganho mais expressivo, contudo, ocorre com a incorporação de variáveis espectrais. Nesse caso, observa-se a redução do erro quadrático médio (Root Mean Squared Error – RMSE) de 1,1626 para 0,9641, acompanhada de melhora simultânea em todas as métricas de avaliação. Esse resultado sugere que a informação contida nas diferentes frequências dos retornos contribui de forma incremental para a previsão, reforçando a ideia de que a volatilidade não é plenamente descrita apenas por sua dinâmica temporal.
RF spectral vs HAR
RF spectral vs RF básico
A robustez desses resultados é evidenciada de forma direta na Tabela 2. Na comparação entre o modelo com variáveis espectrais e o modelo HAR, a estatística do teste atinge -3,7768, com p-valor de 0,0002, indicando superioridade estatisticamente significativa. Resultado semelhante é observado frente ao modelo Random Forest básico, com estatística de -3,1539 e p-valor de 0,0019. Esses valores indicam que os ganhos observados não são apenas incrementais, mas também consistentes e robustos, refletindo a incorporação de informação adicional relevante ao processo preditivo.
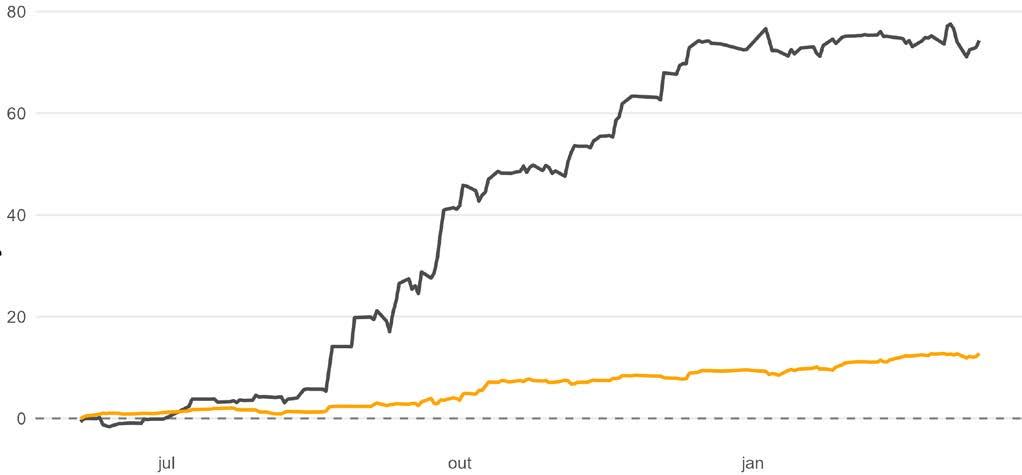
O gráfico abaixo reforça essa evidência ao apresentar a diferença acumulada de perda entre os modelos. Observa-se uma trajetória persistentemente decrescente em relação ao modelo HAR e ao modelo Random Forest básico, indicando que o modelo com variáveis espectrais acumula ganhos ao longo de todo o período fora da amostra. Esse comportamento mostra que a superioridade do modelo não se limita a episódios específicos, mas se consolida ao longo do tempo, com maior intensidade em momentos de elevação da volatilidade.
Valores crescentes favorecem o modelo RF spectral
Em termos analíticos, os resultados sugerem que a volatilidade deve ser interpretada como um fenômeno que combina diferentes dimensões. Componentes de baixa frequência estão associados a movimentos mais persistentes e estruturais, enquanto componentes de alta frequência capturam choques transitórios e flutuações de curto prazo. A integração dessas dimensões em um mesmo arcabouço preditivo amplia a capacidade de identificar alterações na dinâmica do risco.
As implicações para o setor segurador são diretas. Em Saúde Suplementar, a metodologia pode contribuir para a previsão de variações na sinisDiferença
ANDERSEN, T. G. et al. Modeling and forecasting realized volatility. Econometrica, [S.I.], v. 71, n. 2, p. 579–625, 2003. Referências
tralidade e nos custos assistenciais. Nos ramos de seguros, pode aprimorar a modelagem de frequência e severidade de sinistros, especialmente em ambientes de maior incerteza. Em Capitalização e nos planos de Previdência Complementar Aberta, a abordagem pode auxiliar na antecipação de resgates, de lapsos e de mudanças no comportamento dos participantes.
Ao permitir maior precisão na identificação de mudanças no risco, essas técnicas ampliam a capacidade analítica das empresas do setor de seguros em processos como a precificação, o cálculo de provisões técnicas e a gestão de capital.
GU, S.; KELLY, B.; XIU, D. Empirical asset pricing via machine learning. Review of Financial Studies, [S.I.], v. 33, n. 5, p. 2223–2273, 2020.
SUNIAGA, D. Short-horizon realized volatility forecasting using spectral features and machine learning. [S.I. : s.n.], Working paper, 2026.
Regulação com propósito: por que o Open Insurance precisa de um novo olhar
A construção de um ambiente regulatório moderno, eficiente e sustentável não se esgota na edição de normas. Ela exige método, diagnóstico adequado, uso de evidências e, sobretudo, participação qualificada dos agentes impactados. Em setores como o de seguros, caracterizados por elevada complexidade técnica, intensa regulação e rápida transformação tecnológica, a adoção de boas práticas regulatórias deixa de ser um diferencial e passa a ser condição essencial para a efetividade das políticas públicas e para a própria estabilidade do mercado.
Nesse contexto, a recente iniciativa da Superintendência de Seguros Privados (Susep), ao abrir uma tomada de subsídios sobre o Open Insurance no âmbito do Grupo de Trabalho instituído pela Portaria Susep nº 8.442/2025, representa um avanço relevante na condução do processo regulatório. Ao convidar a sociedade a contribuir previamente com reflexões estruturadas, a Autarquia adota uma abordagem alinhada às melhores práticas internacionais e às diretrizes de qualidade regulatória, segundo as quais a compreensão aprofundada do problema deve preceder a proposição de soluções normativas.
Essa etapa prévia é particularmente relevante no caso do Open Insurance. O modelo original foi implementado sem uma Avaliação de Impacto Regulatório (AIR) estruturada, o que comprometeu a análise ex ante dos custos, benefícios e riscos associados. Na prática, isso resultou em um arranjo que, embora coerente em seus objetivos — pro -
mover inovação, concorrência e empoderamento do consumidor —, apresenta hoje sinais claros de desalinhamento com a realidade operacional das empresas, com a dinâmica do mercado de seguros e, sobretudo, com a efetiva geração de valor e atratividade para o consumidor final.
As 18 questões submetidas à tomada de subsídios evidenciam a amplitude e a profundidade dos temas que demandam revisão: modelos de custeio, incentivos à entrada e à permanência de participantes, critérios de obrigatoriedade, participação de corretores de seguros pessoas físicas, desenho das jornadas de compartilhamento de dados pessoais no âmbito dos seguros, viabilidade dos serviços de iniciação obrigatórios e indicadores de monitoramento do sistema. A iniciativa é acertada e oportuna. A Confederação Nacional das Seguradoras (CNseg), reconhecendo a relevância desse momento, organizou-se para apresentar contribuições técnicas consistentes, com base na experiência acumulada desde a implementação do Open Insurance
Esse diagnóstico se torna ainda mais relevante quando confrontado com dados sobre o comportamento do consumidor. Estudo1 recente indica que uma parcela expressiva da população bancarizada ainda não possui produtos de seguro, ao mesmo tempo em que há interesse crescente em soluções integradas e jornadas digitais mais simples, transparentes e personalizadas. Os consumidores buscam compreender melhor o que estão contratando, ajustar coberturas às suas ne -
1 MCKINSEY & COMPANY. As novas avenidas de oportunidades para o canal bancário se seguros. Disponível em: https://www.mckinsey.com.br/ our-insights/all-insights/as-novas-avenidas-de-oportunidades-para-o-canal-bancario-de-seguros
cessidades e contar com experiências híbridas, que combinem canais digitais com algum nível de assessoria pessoal especializada. Esses elementos apontam para uma direção clara: a geração de valor no ecossistema passa, necessariamente, pela utilização inteligente de dados e pela integração entre diferentes mercados.
É nesse contexto que se insere a principal proposta defendida pela CNseg: a integração do Open Insurance ao arcabouço do Open Finance. Trata-se de uma alternativa não apenas viável, mas estratégica. O Open Finance já dispõe de infraestrutura consolidada, governança amadurecida e escala relevante, com milhões de clientes e consentimentos ativos.
A integração permitiria combinar dados financeiros, de produtos de seguros e de previdência complementar aberta, ampliando significativamente a capacidade de identificar necessidades de proteção ainda não atendidas e de desenvolver ofertas mais aderentes ao perfil do consumidor. Diferentemente do modelo atual, que opera majoritariamente sobre uma base que já é consumidora dos produtos ofertados pelo setor, essa convergência tem potencial real de expansão do mercado.
O cenário atual, no ano de 2026, reúne condições que não estavam presentes no momento da concepção original do modelo, em 2021: maior maturidade tecnológica, base de usuários consolidada, evidências empíricas sobre uso e limitações, além de um arranjo já testado e em escala no sistema financeiro. Esse conjunto de fatores cria uma janela concreta para reavaliar o posicionamento do Open Insurance, à luz de uma estrutura mais eficiente, integrada e centrada no cliente.
Caso essa não seja a opção regulatória adotada, a CNseg apresentou um conjunto estruturado de propostas para aprimoramento do modelo vigente, sempre orientadas por critérios de proporcionalidade, eficiência e aderência à realidade operacional. Entre os principais pontos, destacam-se:
Revisão do modelo de custeio, com adoção de critérios proporcionais à capacidade econômica e ao nível de utilização do ecossistema, incluindo a segregação entre custos fixos e variáveis;
Criação de incentivos regulatórios e fiscais para estimular a participação, incluindo atenuantes regulatórios associados a outras obrigações regulatórias concorrentes e apoio a projetos de investimento em inovação com benefícios fiscais;
Revisão dos critérios de obrigatoriedade de participação das sociedades, considerando porte, produtos ofertados e perfil de risco;
Não recomendação da participação direta de corretores de seguros pessoas físicas, dada a incompatibilidade com requisitos de segurança, governança e responsabilização do ecossistema, viabilizando-se sua atuação por meio de parcerias com sociedades participantes já estruturadas;
Revisão do escopo de produtos obrigatórios, alcançando somente o seguro auto e o seguro residencial contratados por pessoas físicas;
Priorização das jornadas com maior maturidade operacional e evidência de uso, com base em critérios objetivos de desempenho e materialidade, conforme os testes realizados em ambiente de produção;
Manutenção das regras atuais de compartilhamento de dados pessoais de seguros, preservando a segurança, a proteção do consumidor, a interoperabilidade e a neutralidade tecnológica, garantindo alinhamento pleno com o modelo internacional e as práticas adotadas pelo Banco Central;
Tornar facultativa a oferta dos serviços de iniciação, diante da ausência de demanda efetiva e da baixa atratividade econômica do modelo;
Revisão de dispositivos que limitam a gestão de risco das seguradoras, especialmente no relacionamento com iniciadoras;
Adoção de abordagem evolutiva e baseada em experimentação para futuros serviços, evitando imposições regulatórias sem validação prévia de valor;
Garantia da separação clara de atividades de processamento de ordens, relativas ao serviço de iniciação no âmbito do Open Insurance, e da representação do cliente (atividade exclusiva de corretores de seguros);
Manter o cliente (titular dos dados) no centro do ecossistema como único decisor sobre seus dados pessoais;
Vedação ao acesso, por parte da receptora de dados (inclusive a iniciadora), às credenciais de autenticação do cliente utilizadas para autorizar o compartilhamento de dados pessoais de seguros;
Redirecionamento do foco regulatório para o uso eficiente dos dados, reconhecendo que os serviços devem surgir como consequência, e não como premissa, do ecossistema;
Desenvolvimento de indicadores de resultado, de atratividade e de adesão ao ecossistema, de eficiência econômica, de qualidade e desempenho operacional, sem perder de vista a necessidade de avaliar o modelo sob a ótica de custo-benefício.
A tomada de subsídios aberta pela Susep representa, portanto, uma oportunidade concreta de reposicionar o Open Insurance dentro de uma lógica mais moderna de regulação, baseada em evidências, participação e eficiência. Mais do que um mecanismo de consulta, ela deve ser compreendida como um ponto de inflexão no processo regulatório, capaz de incorporar os aprendizados acumulados e corrigir distorções identificadas ao longo da implementação, permitindo ajustes contínuos que assegurem maior eficiência, foco e geração de valor, sem comprometer os avanços já alcançados.
Ao final, a discussão sobre o futuro do Open Insurance não é apenas uma discussão sobre tecnologia ou compartilhamento de dados. É, sobretudo, uma discussão sobre qualidade regulatória. Um ambiente regulatório bem calibrado é aquele que protege o consumidor, estimula a inovação, promove a concorrência e assegura a sustentabilidade dos agentes que o compõem.
A CNseg reafirma seu compromisso com esse processo, contribuindo de forma técnica, estruturada e responsável para o aperfeiçoamento do ambiente regulatório, com o objetivo de fortalecer o mercado segurador e ampliar o acesso da sociedade brasileira a soluções de proteção mais eficientes, inovadoras e aderentes às suas necessidades.
Cenários Macroeconômicos
Com base nas projeções de mercado compiladas pelo Relatório Focus do Banco Central do Brasil e em modelos estatísticos univariados, com dados disponíveis até a data de corte1, a Superintendência de Estudos e Projetos da Confederação Nacional das Seguradoras (CNseg) elaborou o cenário macroeconômico para as variáveis exógenas utilizadas no cálculo dos modelos de projeção de arrecadação dos mais diversos ramos e agrupamentos de ramos do setor de seguros.
O resultado da análise dessas variáveis, de suas inter-relações e da coerência interna do cenário pode ser visto na tabela2 abaixo, que apresenta as estimativas para as principais variáveis macroeconômicas utilizadas no exercício das projeções.
Valores propostos - Cenários
PIB real (variação) SELIC
IPCA (variação)
Câmbio (R$/US$)
Fontes: Estimativas elaboradas com base no Relatório Focus do Banco Central do Brasil de 09/03/20261 .
Nota: Os valores podem diferir daqueles do Relatório Focus, pois eles servem apenas de base para elaboração dos cenários.
As projeções para os mercados de seguros, previdência complementar, capitalização e saúde suplementar são construídas a partir de um conjunto de fato-
1 Atualizado em 09/03/2026.
res que condicionam o desempenho do setor, com destaque para as expectativas de inflação, de juros, da atividade econômica doméstica e para o cenário externo. Entre esses vetores, a evolução da atividade econômica exerce papel central na definição do cenário adotado para 2026, ao sinalizar o potencial de crescimento do setor em relação ao Produto Interno Bruto (PIB) e sua capacidade de resiliência. Ao mesmo tempo, o cenário internacional, marcado pela intensificação das tensões no Golfo, ganha relevância ao influenciar as condições financeiras globais, os preços de commodities e a dinâmica cambial, adicionando complexidade ao ambiente prospectivo.
Nesse contexto, a atividade econômica doméstica manteve desempenho consistente ao longo de 2025. A economia brasileira cresceu 2,3%, em linha com as nossas expectativas, sem implicar revisões relevantes para 2026. O PIB per capita alcançou R$ 59.687,49, com avanço real de 1,9% sobre 2024. Pela ótica da oferta, o resultado foi impulsionado pela forte expansão da agropecuária (11,7%), refletindo ganhos de produção e produtividade, com destaque para as safras recordes de milho (23,6%) e soja (14,6%). A indústria avançou 1,4%, com destaque para as indústrias extrativas (8,6%), beneficiadas pelo aumento da produção de petróleo e gás, enquanto os serviços cresceram 1,8%, com expansão disseminada entre as atividades. Pela ótica da demanda, a Formação Bruta de Capital Fixo cresceu 2,9%, sustentada pela maior importação de bens de capital, pelos investimentos em software e pelo avanço da construção. O consumo das famílias aumentou 1,3%, apoiado pela melhora do mercado de trabalho, pela expansão do crédito e por programas de transferência de renda, ainda que em ritmo inferior ao observado em 2024, refletindo os efeitos da política monetária contracionista. No setor externo, as exportações cresceram 6,2%, enquanto as importações avançaram 4,5%.
2 O conjunto de variáveis exógenas utilizadas nos diversos modelos de projeção de arrecadação é mais amplo do que o apresentado neste documento, contando, atualmente, com cerca de 50 séries temporais, todas oriundas de bases de dados públicas.
Na margem, os indicadores mensais de atividade sugerem que a economia brasileira iniciou 2026 com dinâmica ainda resiliente. O Índice de Atividade Econômica do Banco Central (IBC-Br) avançou 0,8% em janeiro em relação a dezembro, com crescimento disseminado entre a indústria (0,4%) e os serviços (0,8%), sinalizando sustentação do nível de atividade no início do período. No varejo, as vendas ampliadas cresceram 0,9% na comparação mensal, acima das expectativas, indicando recomposição parcial do dinamismo após a fraqueza observada no fim de 2025. O setor de serviços manteve trajetória positiva, com alta de 0,3% na margem, enquanto a produção industrial avançou 1,8% no mês, interrompendo a sequência recente de quedas. Em conjunto, os dados apontam para um início de ano ainda consistente, embora a heterogeneidade entre setores e o baixo carregamento estatístico em algumas atividades sinalizem um ritmo de crescimento mais moderado à frente, em linha com os efeitos defasados da política monetária contracionista e o aumento das incertezas no ambiente macroeconômico.
No mercado de trabalho, os dados mais recentes reforçam o quadro de sustentação da atividade. A taxa de desocupação atingiu 5,4% no trimestre encerrado em janeiro de 2026, repetindo o menor patamar da série histórica, com recuo de 1,1 ponto percentual (p.p.) na comparação anual. Ao mesmo tempo, o rendimento real habitual alcançou R$ 3.652, o maior valor da série, com crescimento de 2,8% na margem, enquanto a massa de rendimentos avançou 2,9% no trimestre, também em nível recorde. A população ocupada permaneceu elevada, em 102,7 milhões de pessoas, evidenciando um mercado de trabalho ainda aquecido. Em conjunto, esses indicadores seguem sustentando o consumo no curto prazo, embora apontem para uma dinâmica que tende a perder fôlego gradualmente, em linha com os efeitos defasados da política monetária.
No campo inflacionário, o Índice Nacional de Pre -
ços ao Consumidor Amplo (IPCA) de fevereiro avançou 0,70%, acima da mediana das expectativas de mercado (0,64%). Apesar da surpresa altista na margem, a inflação acumulada em 12 meses recuou de 4,4% em janeiro para 3,8% em fevereiro, refletindo efeitos de base favoráveis. Na decomposição, observaram-se pressões superiores ao esperado em vestuário e cuidados pessoais, enquanto itens como transporte por aplicativo vieram abaixo das projeções. Nesse contexto, embora o resultado agregado tenha permanecido próximo da nossa projeção, o balanço de riscos torna-se mais adverso, especialmente caso o preço internacional do petróleo permaneça por período prolongado acima de sua média histórica, com potenciais efeitos sobre combustíveis, câmbio e inflação corrente. Nossa projeção para 2026 foi mantida em 4,08%, ainda que sob maior incerteza.
A comunicação do Comitê de Política Monetária (Copom) está alinhada a esse diagnóstico, ao destacar o aumento das incertezas no cenário externo e a intensificação dos riscos para a inflação, ainda que em ambas as direções. O Comitê promoveu um corte de 25 pontos-base na taxa Selic, para 14,75% ao ano, mantendo a sinalização de continuidade do processo de flexibilização monetária em ritmo gradual. Ao mesmo tempo, ressaltou que o ambiente externo, marcado pelo acirramento dos conflitos no Oriente Médio, pode afetar os preços de energia e as condições financeiras globais. Nesse contexto, reforçou que o ritmo de cortes seguirá dependente da evolução dos dados. Em linha com esse diagnóstico, elevamos a projeção para a taxa Selic para 12,50% ao final deste ano.
Para 2026, nosso cenário base incorpora a continuidade desse processo de acomodação da atividade econômica, à medida que se materializam os efeitos defasados da política monetária, ainda em patamar contracionista. Apesar da resiliência observada no início do ano, sustentada por um mercado de trabalho aquecido, a tendência é de perda de tração ao longo do período, em um ambiente
de condições financeiras mais restritivas. No campo inflacionário, a trajetória permanece condicionada, em grande medida, à evolução dos preços internacionais de energia, com potenciais efeitos sobre combustíveis, câmbio e inflação corrente. Nesse contexto, a condução da política monetária tende a permanecer cautelosa, com ajustes graduais e dependentes da evolução dos dados.
Por outro lado, o cenário também contempla vetores de sustentação no curto prazo, associados ao dinamismo ainda presente no mercado de trabalho e à expansão da renda real, que tendem a mitigar uma desaceleração mais abrupta. No balanço de riscos, contudo, predomina a perspectiva de crescimento mais moderado em 2026, em um ambiente marcado por maior volatilidade doméstica, em função do ciclo eleitoral, e por incertezas no cenário externo, especialmente relacionadas aos desdobramentos do conflito no Oriente Médio.
As Projeções de Arrecadação do Mercado Segurador para 2026 foram elaboradas considerando o cenário e as expectativas econômicas descritas na seção anterior.
O setor de seguros arrecadou R$ 764,5 bilhões em prêmios de seguros, contribuições em previdência aberta, faturamento de capitalização e contraprestações líquidas de saúde em 2025, com crescimento de 1,8% sobre o volume arrecadado em 2024.
O segmento de seguros de Danos e Responsabilidades arrecadou R$ 144,5 bilhões em 2025, avançando 7,5% sobre o mesmo período do ano anterior. No mesmo ano, o seguro Automóvel movimentou R$ 61,6 bilhões em prêmios, alta de 6,8%, e pagou R$ 35,6 bilhões em indenizações (+6,0%). A sinistralidade aumentou 0,7 p.p. — passando de 59,4%, em 2024, para 60,1%, em 2025. Para 2026, a projeção de arrecadação para
o seguro Automóvel foi levemente ajustada, passando de 7,7% para 7,1%.
No ano passado, foram emplacados 2,5 milhões de veículos, considerando os automóveis e os comerciais leves, com crescimento de 2,6% sobre 2024, de acordo com os dados da Federação Nacional da Distribuição de Veículos Automotores (Fenabrave). Em relação aos veículos eletrificados (automóveis e comerciais leves híbridos e elétricos), foram emplacadas mais de 285 mil unidades, com expansão de 61% na mesma comparação. A Fenabrave destacou que o Programa Carro Sustentável, integrante do Programa Mover (Mobilidade Verde e Inovação) e lançado pelo Governo Federal em julho de 2025, reduziu o Imposto sobre Produtos Industrializados (IPI) para modelos específicos (carros compactos 1.0 flex), impactando positivamente as vendas em 2025 — o Programa corresponde a quase 10% das vendas. A continuidade deste Programa em 2026, com possível abrangência aos demais segmentos de automóveis (de maior volume), poderia seguir favorecendo positivamente o segmento de vendas de veículos ao longo do ano. Nesse contexto, a projeção da Fenabrave para 2026 é de aumento de 3,0% no número de emplacamentos, alcançando 2,6 milhões de automóveis e comerciais leves.
O grupo Patrimonial movimentou R$ 31,8 bilhões em prêmios em 2025, acumulando alta de 13,3% sobre o ano anterior. Os seguros Massificados, responsáveis por 40% desse montante, arrecadaram R$ 12,8 bilhões (+13,6%), os Grandes Riscos movimentaram R$ 9,8 bilhões (+11,9%) e os seguros contra Riscos de Engenharia acumularam R$ 1,4 bilhão (+22,4%).
Os indicadores de confiança são importantes termômetros para monitorar e antecipar tendências desses tipos de produto. Para ajudar a entender os movimentos dos seguros Patrimoniais, indicadores de confiança voltados tanto para o empresário quanto para o consumidor fornecem informações relevantes acerca desses públicos.
O Índice de Confiança Empresarial (ICE) do Instituto Brasileiro de Economia da Fundação Getúlio Vargas (IBRE/FGV) recuou 0,2 ponto em fevereiro, passando de 92,6 para 92,4 pontos, na série com ajuste sazonal. O resultado de fevereiro encerra a sequência de cinco meses de avanços consecutivos do índice, impulsionada principalmente pelo componente de expectativas. Essa queda discreta foi interpretada pelo Instituto como “uma calibragem da trajetória de alta da confiança empresarial iniciada em setembro passado. Pelo lado das expectativas, é possível que a manutenção da taxa Selic ao final de janeiro também tenha contribuído para o resultado, uma vez que a perspectiva de abrandamento da política monetária vinha sendo um dos fatores a sustentar a recuperação gradual do otimismo entre as empresas nos meses anteriores”.
Índices de Confiança (com ajuste sazonal) - IBRE/FGV
O ICE consolida índices de confiança dos quatro setores cobertos pelas pesquisas de Sondagens Empresariais produzidas também pelo IBRE/FGV: Indústria, Serviços, Comércio e Construção. Em fevereiro, a confiança recuou em três dos quatro setores pesquisados. O Índice de Confiança do Comércio apresentou a maior queda (-4,0 pontos), registrando 87,3 pontos na série com ajuste sazonal. O principal fator para esse resultado foi a reversão da tendência das expectativas, indicando maior cautela por parte dos empresários, uma vez que o varejo inicia 2026 enfrentando um ambiente desafiador — com juros altos e elevado endividamento das famílias, ainda que o mercado de trabalho siga sustentando a renda e ajudando a conter os impactos sobre a demanda.
Índices de Confiança (com ajuste sazonal) - IBRE/FGV
Os índices da Construção e de Serviços também registraram quedas, passando de 94,0 para 91,5 e de 90,9 para 90,2 pontos, respectivamente. Na Construção, a preocupação com a escassez de mão de obra, que tem atingido patamares historicamente elevados, contribuiu para a queda. Por outro lado, o Índice de Confiança da Indústria (ICI) moveu-se em sentido oposto e contribuiu para atenuar o recuo do Índice consolidado. O Índice subiu 0,6 ponto em fevereiro, passando de 96,1 para 96,7 pontos. Como pontos positivos, o Instituto avalia que os estoques estão mantendo a normalidade e que o ambiente de negócios está mais favorável: mercado de trabalho aquecido, câmbio apreciado e inflação mais próxima da meta. Entretanto, não é possível prever se esse cenário se sustentará por muito tempo, considerando o ambiente macroeconômico mais desafiador para este ano, em que a taxa de juros ainda se encontra em patamar elevado.
As projeções de arrecadação dos seguros do grupo Patrimonial para 2026 foram atualizadas. Os seguros Massificados devem encerrar o ano com alta de 11,0%, e os seguros contra Grandes Riscos avançarão 13,9%. Para os seguros contra Riscos de Engenharia, a projeção é de recuo de 6,4%. Esse resultado ocorre devido à arrecadação de 2025 estar influenciada por uma emissão pontual e atípica — o que não reflete um movimento de mercado, mas sim o resultado de um único contrato. Entretanto, em termos nominais, o valor esperado para 2026, em torno de R$ 1,3 bilhão, é superior àquele registrado em 2024 (R$ 1,1 bilhão). Dessa maneira, o grupo Patrimonial poderá crescer 9,8% em 2026.
O segmento de Habitação manteve bom desempenho em 2025, mesmo com os juros altos. O programa Minha Casa Minha Vida (MCMV) foi o maior impulsionador. Dados da Associação Brasileira de Incorporadoras Imobiliárias (ABRAINC) mostram que, entre janeiro e dezembro de 2025, houve aumento de 30,1% em novas unidades lançadas (196,7 mil unidades), com alta de 35,1% pelo Programa MCMV (170,6 mil unidades), em comparação com o mesmo período de 2024. Em relação às vendas, houve crescimento de 3,1% em unidades comercializadas em 2025 (192,4 mil unidades) e R$ 64,8 bilhões em volume de vendas. Nas unidades vendidas pelo Programa MCMV, o crescimento foi de 11,2%, e o volume de vendas foi de R$ 36,4 bilhões.
O seguro Habitacional movimentou R$ 8,0 bilhões em prêmios em 2025, representando crescimento de 11,9% em relação a 2024. Para 2026, espera-se que o cenário de habitação se mantenha aquecido, impulsionando o seguro a crescer 12,8% sobre o ano passado.
Os seguros de Transportes acumularam R$ 6,6 bilhões em prêmios em 2025, crescimento de 8,0% sobre o ano anterior. O tráfego de veículos pesados nas rodovias, representado pelo Índice ABCR (Associação Brasileira de Concessionárias de Rodovias), encerrou 2025 com avanço, em 12 meses móveis, de 2,4% — terceiro mês consecutivo de crescimento, revertendo a tendência de desaceleração observada desde janeiro. De acordo com a Associação, o desempenho do transporte de cargas ao longo do ano passado esteve associado à expansão do e-commerce, à maior demanda por serviços logísticos e ao desempenho da produção agropecuária.
Para 2026, espera-se aumento da demanda pelo Seguro de Responsabilidade Civil do Transportador Rodoviário de Cargas (RCV Transportes), seguro obrigatório para as transportadoras, impulsionando a arrecadação dos seguros Transportes para um avanço de até 8,1% sobre o montante observado em 2025.
O grupo dos seguros contra Riscos Financeiros, que contempla os subgrupos Crédito, Garantia e Fiança Locatícia, arrecadou R$ 10,6 bilhões no ano passado, avançando 18,7% sobre 2024. As projeções para o grupo, em 2026, foram revisadas, passando de 12,5% para 9,5%. Dentro deste grupo, o seguro Garantia movimentou R$ 6,3 bilhões em 2025, alta de 23,9% em relação ao ano anterior, e, para 2026, espera-se que o volume de prêmios do seguro Garantia possa superar R$ 6,7 bilhões, representando aumento de 6,4%.
O seguro Rural movimentou R$ 12,9 bilhões em prêmios em 2025, recuo de 8,8% em relação a 2024. O valor disponibilizado para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) em 2025 (R$ 565 milhões3) foi 46% menor do que o valor de 2024 (R$ 1,1 bilhão), após corte no orçamento. A Lei Orçamentária Anual (LOA) prevê uma verba de R$ 1,0 bilhão para o PSR em 2026. Mesmo com a liberação do recurso, o seguro Rural ainda poderá enfrentar dificuldades em 2026, encerrando o ano com queda de 3,9%.
3 Fonte: Ministério da Agricultura e Pecuária – Sistema de Informações do Seguro Rural (SISSER). Disponível em: https://mapa-indicadores. agricultura.gov.br/publico/extensions/SISSER/SISSER.html. Acesso em: 25/03/2026.
Com o resultado dos diferentes seguros de Danos e Responsabilidades, a projeção para o segmento, em 2026, passou de 8,5% para 7,4%.
No segmento de Cobertura de Pessoas, os Seguros de Pessoas cresceram 8,0% em 2025, movimentando R$ 81,0 bilhões em prêmios. O seguro de Vida arrecadou R$ 38,4 bilhões no ano passado, avanço de 12,4% sobre 2024. Para 2026, espera-se que o seguro de Vida mantenha essa tendência de crescimento, podendo encerrar o ano com avanço de 11,7%.
O seguro Viagem arrecadou mais de R$ 1,0 bilhão em 2025, alta de 5,0%. No mesmo período, o número de passageiros em voos internacionais avançou 13,2%, segundo dados da Agência Nacional de Aviação Civil (ANAC). O cenário positivo deverá se estender em 2026, com a queda do dólar impulsionando as viagens internacionais e podendo elevar a demanda pelo seguro em 12,2% até o final do ano.
O seguro Prestamista cresceu 4,6% em 2025 e arrecadou R$ 21,7 bilhões em prêmios. As concessões de crédito livre às pessoas físicas encerraram o ano com alta de 10,6%, e o saldo da carteira de crédito livre avançou 13,2%. Entretanto, o custo avançou 3,7 p.p. — passando de 39,6% ao ano, em 2024, para 43,3% ao ano, em 2025 —, ao mesmo tempo em que se observa o aumento da inadimplência. A mais recente Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC)4, referente a fevereiro, mostra que o nível de endividamento voltou a crescer em 2026. Após encerrar 2025 com 78,9% de endividados, essa parcela aumentou para 80,2% em fevereiro, superando em 3,8 p.p. o resultado de fevereiro de 2024 — o maior nível de endividamento da série histórica. Sendo assim, a projeção para o seguro Prestamista, em 2026, passou para 4,3%, e, para o grupo dos Seguros de Pessoas, ficou em 7,4%.
Os planos de Previdência Aberta arrecadaram R$ 155,6 bilhões no ano passado, registrando forte recuo de 20,0% sobre as contribuições recebidas no mesmo período de 2025. Considerando ainda o impacto da incidência do Imposto sobre Operações Financeiras (IOF) na Previdência Aberta em 2026, cujo limite da isenção passa para R$ 600 mil na soma de todas as instituições, espera-se queda de 4,4% nas contribuições dos planos em relação ao ano passado.
Com o resultado dos grupos Seguros de Pessoas e Previdência Aberta, o segmento de Cobertura de Pessoas poderá encerrar 2026 com virtual estabilidade (-0,4%) em relação a 2025.
Os Títulos de Capitalização arrecadaram quase R$ 34 bilhões em faturamento no ano passado, crescimento de 6,0% sobre o ano anterior. A captação líquida do segmento (considerando apenas os resgates) avançou 4,6%, passando de R$ 7,6 bilhões, em 2024, para quase R$ 8 bilhões em 2025. Para 2026, espera-se que a demanda pelos Títulos de Capitalização siga aquecida, quando o faturamento poderá avançar 6,3% sobre o ano passado.
O segmento de Saúde Suplementar arrecadou quase R$ 350 bilhões em contraprestações líquidas em 2025, alta de 10,8% sobre o ano anterior, e pagou R$ 282,2 bilhões em eventos indenizáveis, montante 8,0% superior ao que foi desembolsado em 2024. Em termos de beneficiários, o número de beneficiários dos Planos Médico-Hospitalares e Exclusivamente Odontológicos chegou a 88,9 milhões em 2025, aumento de 2,5%, segundo dados divulgados pela Agência Nacional de Saúde Suplementar (ANS). Em número absoluto, a entrada de novos beneficiários foi distribuída de maneira uniforme entre as modalidades, com 1,1 milhão de novos beneficiários nos Planos Médico-Hospitalares (+2,1%) e 1,1 milhão nos Planos Exclusivamente Odontológicos (+3,2%). Por tipo de contratação, o número de beneficiários dos Planos Coletivos aumentou 4,6% (3,3 milhões), enquanto nos Planos Individual ou Familiar houve queda de 6,9% (-1,1 milhão) na comparação com dezembro de 2024.
Para 2026, espera-se que não haja aumento expressivo na sinistralidade, com manutenção do valor das despesas, sendo projetado que a arrecadação, contabilizada pelas contraprestações líquidas, encerre 2026 com expansão de 9,0% sobre 2025.
O setor segurador em 2026, considerando o desempenho dos segmentos Danos e Responsabilidades, Cobertura de Pessoas e Capitalização, deverá encerrar o ano com crescimento de 2,9% e, incluindo Saúde Suplementar, projeta-se que o setor avance 5,7% sobre a arrecadação de 2025.
4 Divulgada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). O endividamento refere-se ao percentual de famílias que relataram ter dívidas a vencer (cartão de crédito, cheque especial, carnê de loja, crédito consignado, empréstimo pessoal, cheque pré-datado e prestações de carro e casa).
Projeção de Arrecadação do Mercado Segurador
Projeção de Arrecadação do Mercado Seguradorcrescimento nominal
Projeção Atual
Projeção Anterior
Notas: DIOPS (ANS) - Dados até: 4º trimestre de 2025. SES (SUSEP) - Dados até: dezembro de 2025. Utiliza-se como arrecadação de saúde a conta 311 - Contraprestações Líquidas / Prêmios Retidos
Notas: DIOPS (ANS) – Dados até: 4º trimestre de 2025. SES (SUSEP) – Dados até: dezembro de 2025. Utiliza-se como arrecadação de saúde a conta 311 – Contraprestação Líquida / Prêmios Retidos. Por questões metodológicas de tratamento à base de dados bruta, os dados oriundos da ANS podem estar aqui apresentados de forma diferente e sem considerar ajustes pontuais praticados pela FenaSaúde.
Atualizado em março de 2026. Projeção anterior: dezembro de 2025. q g podem estar aqui apresentados de forma diferente e sem considerar ajustes pontuais praticados pela FenaSaúde
Atualizado em março de 2026. Projeção anterior: dezembro de 2025.
As referidas projeções são calculadas em colaboração com as Federações e podem sofrer alterações de acordo com a dinâmica do mercado.
As referidas projeções são calculadas em colaboração com as Federações e podem sofrer alterações de acordo com a dinâmica do mercado.
As publicações selecionadas para compor o capítulo desta edição da Conjuntura CNseg abordam diversas temáticas relacionadas à atividade seguradora, na forma de trabalhos para discussão, livros e artigos acadêmicos, além de teses e dissertações de mestrado e doutorado nas mais diversas áreas do conhecimento.
Envie sua sugestão de Produção Acadêmica em Seguros para estudos@cnseg.org.br.
1 A pandemia de COVID-19 colocou em xeque diversos mecanismos tradicionais de proteção financeira utilizados por empresas ao redor do mundo. Interrupções generalizadas de atividades econômicas desencadearam disputas sobre cobertura e indenizações, especialmente no seguro de lucros cessantes. Essas tensões são examinadas em “Efeitos colaterais da pandemia: impactos no mercado de seguros de lucros cessantes”, que analisa como seguradoras e empresas reagiram ao aumento das demandas por compensação durante a crise sanitária. A análise evidencia fragilidades contratuais e limitações na cobertura de eventos sistêmicos, revelando as dificuldades de precificar riscos extremos em um ambiente de elevada incerteza econômica.
Nome: Efeitos colaterais da pandemia: impactos no mercado de seguros de lucros cessantes.
Tipo de Publicação: Artigo Técnico.
Instituição/Publicação: Universidade de São Paulo (USP) e Revista Contabilidade & Finanças.
Período: 09 de dezembro de 2024.
Autor(a): Izadora de Geus Monteiro Gomes.
https://www.scielo.br/j/rcf/a/yrHBQyPg8KjR6q9CKJbdL5k/?format=pdf&lang=pt
2 “Previdência complementar no Brasil: mercado potencial e proposta de renda vitalícia para idade avançada” volta-se para um dos grandes desafios demográficos contemporâneos, que consiste em garantir renda estável em uma sociedade que envelhece rapidamente. O estudo examina o potencial de expansão do regime de previdência complementar no país e discute mecanismos capazes de reduzir o risco de longevidade. A análise recorre a experiências internacionais para mostrar como produtos de renda vitalícia podem contribuir para uma maior segurança financeira na velhice. Apesar do crescimento recente do sistema complementar, os autores apontam que ainda existe escassez de instrumentos voltados às fases mais avançadas da aposentadoria.
Nome: Previdência complementar no Brasil: mercado potencial e proposta de renda vitalícia para idade avançada.
Tipo de Publicação: Texto para Discussão.
Instituição/Publicação: Instituto de Pesquisa Econômica Aplicada (Ipea).
Período: maio de 2025.
Autores(as): Mariana Rodrigues Teixeira; José Ronaldo de Castro Souza Júnior; Thiago Pedra Signorelli.
https://repositorio.ipea.gov.br/server/api/core/bitstreams/538a8981-febd-4141-9765-b5c3e62ff743/content
3 O avanço das associações de proteção patrimonial tem ampliado o debate sobre alternativas ao modelo tradicional de seguros no Brasil. Diferentemente das seguradoras, que definem previamente os prêmios das apólices, os sistemas mutualistas operam por meio do rateio posterior dos prejuízos entre os participantes. Essa diferença na lógica de financiamento das perdas levanta questionamentos sobre custos, eficiência e competitividade entre os dois arranjos. A partir da análise de dados de apólices de seguro automóvel entre 2012 e 2020, combinada ao uso de técnicas de aprendizado de máquina (machine learning), a pesquisa “Proteção Patrimonial Mutualista: Comparação de Custeio com o Seguro Automóvel Tradicional” busca estimar em que condições o modelo mutualista poderia alcançar níveis semelhantes de competitividade no mercado segurador.
Nome: Proteção Patrimonial Mutualista: Comparação de Custeio com o Seguro Automóvel Tradicional.
Tipo de Publicação: Artigo Técnico.
Instituição/Publicação: Universidade do Estado do Rio de Janeiro (UERJ) e Social Science Research Network (SSRN).
Período: 22 de setembro de 2025.
Autor (a): Eduardo Fraga L. de Melo.
https://ssrn.com/abstract=5504278
4 A atividade agrícola convive permanentemente com riscos climáticos e produtivos, fator que reforça a importância do seguro rural como instrumento de estabilidade da renda no campo. Prever o comportamento do mercado segurador torna-se, portanto, um elemento relevante para o planejamento das políticas públicas voltadas ao setor. Comparações entre modelos estatísticos de séries temporais e técnicas de aprendizado de máquina permitem avaliar quais métodos oferecem previsões mais precisas para o volume de prêmios do seguro agrícola no Brasil. Estimativas mais consistentes contribuem para aprimorar a alocação de recursos destinados ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR) — tema central desenvolvido em “Métodos de previsão de prêmios para o Seguro Agrícola e destinação de recursos públicos ao Programa de Subvenção ao Prêmio do Seguro Rural”.
Nome: Métodos de previsão de prêmios para o Seguro Agrícola e destinação de recursos públicos ao Programa de Subvenção ao Prêmio do Seguro Rural.
Tipo de Publicação: Parecer Técnico.
Instituição/Publicação: Universidade de São Paulo (USP) e Revista de Economia e }Sociologia Rural.
Período: 2022.
Autor (a): A. A. L. Mota; V. Ozaki; D. L. Miquelluti.
https://doi.org/10.1590/1806-9479.2021.249013
5 A pecuária bovina brasileira, um dos pilares do agronegócio nacional, convive com oscilações de preços, custos e condições produtivas que afetam diretamente a renda dos produtores. Essas vulnerabilidades são discutidas no quarto capítulo de “Seguro pecuário para bovinos de corte no Brasil: uma análise das modalidades de mortalidade e de margem bruta”, dedicado à gestão de riscos na atividade pecuária. A análise mostra que o seguro pecuário no país permanece concentrado em coberturas de mortalidade animal, com baixa difusão de instrumentos voltados à proteção da renda. Embora já existam iniciativas de seguros baseados em receita ou margem, sua aplicação no Brasil ainda é limitada. Nesse contexto, o trabalho propõe a adaptação de um modelo de seguro de margem à realidade nacional, com foco na proteção simultânea contra oscilações de preços e custos.
Nome: Seguro pecuário para bovinos de corte no Brasil: uma análise das modalidades de mortalidade e de margem bruta.
Tipo de Publicação: Trabalho de Conclusão de Curso (TCC).
Instituição/Publicação: Universidade de São Paulo (USP).
Período: 2026.
Autor (a): Dal Pozzo, Beatriz Salandin.
https://www.teses.usp.br/teses/disponiveis/11/11132/tde-05022026-093340/publico/Beatriz_Salandin_Dal_Pozzo_versao_revisada.pdf
Arrecadação do Setor Segurador: Contempla o prêmio direto de seguros, prêmio emitido em regime de capitalização, contribuição em previdência, faturamento de capitalização e contraprestação de saúde suplementar.
Arrecadação per capita: Proporção da arrecadação do setor segurador sobre a População Brasileira.
Ativo do Setor Segurador: Recursos econômicos na forma de bens e direitos em seguros, previdência, capitalização e saúde suplementar.
CAGED: Cadastro Geral de Empregados e Desempregados, da Secretaria de Trabalho do Ministério da Economia.
Captação líquida de Capitalização: Diferença entre o faturamento de Capitalização e o total dos seus resgates.
Captação líquida dos Planos de Acumulação: Diferença entre a soma das contribuições de previdência e do prêmio emitido em regime de capitalização de VGBL e a soma dos resgates de previdência e de VGBL. Aplicável somente a esses planos.
Contraprestação de Saúde Suplementar: Contraprestação líquida/prêmios retidos para coberturas assistenciais médico-hospitalar e/ ou odontológica.
Contribuição de Previdência: Valor correspondente a cada um dos aportes destinados ao custeio do plano de previdência.
Despesa administrativa do Setor Segurador: Despesas administrativas em seguros, previdência, capitalização e saúde suplementar.
Despesas de comercialização do Setor Segurador: Despesas de comercialização e custos de aquisição agregados em seguros, previdência, capitalização e saúde suplementar.
Faturamento de Capitalização: Faturamento com títulos de capitalização líquida de devolução e cancelamento.
FGTS: Fundo de Garantia do Tempo de Serviço, gerido pela Caixa Econômica Federal, criado com o objetivo de proteger o trabalhador demitido sem justa causa, mediante a abertura de uma conta vinculada ao contrato de trabalho, formando poupança compulsória que pode ser usada em momentos especiais.
Focus: Relatório semanal divulgado pelo Banco Central do Brasil com estatísticas-resumo de expectativas de agentes de mercado para variáveis macroeconômicas.
IGP-M: Índice Geral de Preços, calculado pela Fundação Getulio Vargas (FGV).
Indenização de Saúde Suplementar: Eventos indenizáveis líquidos/sinistros retidos de cobertura assistencial médico-hospitalar e/ou odontológica.
Instrumento de Garantia: Tem por objetivo propiciar que a provisão matemática para capitalização do título de capitalização seja utilizada para assegurar o cumprimento de obrigação assumida em contrato principal pelo titular perante terceiro.
IPCA: Índice de Preços ao Consumidor-Amplo calculado pelo IBGE.
Penetração do Setor Segurador no PIB: Proporção da arrecadação do Setor Segurador sobre o Produto Interno Bruto.
PIB: Produto Interno Bruto, a soma do valor de todos os bens e serviços finais produzidos no País em determinado período.
PIB mensal: Produto Interno Bruto Nominal mensal, calculado e publicado pelo Banco Central do Brasil (proxy mensal para o PIB Nominal oficial, calculado pelo IBGE).
PIM-PF: Produção Industrial Mensal - Produção FÍsica, do IBGE.
PNAD: Pesquisa Nacional por Amostra de Domicílios, do IBGE.
População Brasileira: Número de habitantes no território nacional publicado pelo IBGE com base em informações dos registros de nascimentos e óbitos, dos censos demográficos e das contagens de população intercensitárias.
Prêmio Direto de Seguros: Emissão de prêmio líquida de cancelamento e restituição.
Prêmio Emitido em Regime de Capitalização: Valor correspondente a cada um dos aportes destinados ao custeio de seguros estruturados no regime financeiro de capitalização.
Provisão do Setor Segurador: Passivo contabilizado pelo Mercado Segurador para refletir as obrigações futuras advindas dos compromissos assumidos com os contratantes de suas operações.
Resgate e benefício de Previdência: Valor correspondente a cada um dos resgates e benefícios destinados à cobertura do plano de previdência.
Selic: Taxa básica de juros da economia brasileira, definida pelo Comitê de Política Monetária (Copom) do Banco Central do Brasil.
Sinistralidade: Contempla sinistralidade de seguros e saúde suplementar
Sinistralidade de Saúde Suplementar: Proporção de indenização de saúde suplementar sobre a contraprestação de saúde suplementar.
Sinistralidade de Seguros: Proporção do sinistro ocorrido sobre o prêmio ganho.
Sinistro ocorrido/indenização/sorteio/resgate/ benefício do Setor Segurador: Contempla o sinistro ocorrido de seguros, resgate e benefício de previdência, sorteio e resgate de capitalização e indenização de saúde suplementar.
Sinistro ocorrido de Seguros: Indenizações avisadas, despesas relacionadas a seguros, retrocessões aceitas, variação das provisões de sinistro e serviços de assistência, líquido dos salvados e ressarcidos avisados e de sua variação do ajuste da PSL. Considera as parcelas administrativas e judiciais, consórcios e fundos e despesas com benefícios em regime de capitalização e repartição de capitais de cobertura para seguros.
Sorteio e resgate de Capitalização: Valor correspondente aos prêmios de sorteios e resgates pagos com títulos de capitalização.
com mandato de 30/04/2025 a 29/04/2028
Presidente
Roberto de Souza Santos Porto Seguro Companhia de Seguros Gerais
1º Vice-Presidente
Ivan Luiz Gontijo Junior Bradesco Seguros S/A
Vice-Presidentes Natos
Ney Ferraz Dias Federação Nacional de Seguros Gerais
Raquel Reis Correa Federação Nacional de Saúde Suplementar
Edson Luis Franco Federação Nacional de Previdência Privada e Vida
Denis dos Santos Morais Federação Nacional de Capitalização
Diretores
Alejandro Gabriel Widder Zurich Santander Brasil Seguros e Previdência S/A
Breno Persona Machado Gomes
Metropolitan Life Seguros e Previdência Privada S/A)
Delano Valentim de Andrade Brasilprev Seguros e Previdência S/A
Eduard Folch Rue
Allianz Seguros S/A
Eduardo Nogueira Domeque
Itaú Seguros S/A
DIRETORIA EXECUTIVA
Dyogo Oliveira – Diretor-Presidente
Eduardo Stefanello Dal Ri
HDI Seguros S/A
Erika Médici Klaffke
AXA Seguros S/A
Felipe Costa da Silveira Nascimento
Mapfre Previdência S/A
Francisco Alves de Souza
COMPREV Vida e Previdência S/A
Helder Molina
MAG Seguros - Mongeral AEGON Seguros e Previdência S/A
João de Lima Géo Neto
Pottencial Seguradora S/A
Jorge de Souza Andrade
Capemisa Seguradora de Vida e Previdência S/A
José Adalberto Ferrara
Tokio Marine Seguradora S/A
Leonardo Deeke Boguszewski
Junto Seguros S/A
Leandro Martinez Raymundo
Chubb Seguros Brasil S/A
Luciano Soares
Icatu Seguros S/A
Luiz Gustavo Silva Portela Caixa Seguradora S/A
Maximiliano Alejandro Villanueva CNP Capitalização S/A
Pablo dos Santos Meneses
Sul América Companhia de Seguro Saúde
Patrícia Andrea Freitas Velloso dos Santos
Prudential do Brasil Seguros S/A
Pedro Cláudio de Medeiros Bocayuva Bulcão
SINAF Previdencial Cia. de Seguros
Pedro Pereira de Freitas
ALLSEG Seguradora S/A
Roberto Teixeira de Camargo
XP Vida e Previdência S/A
Alexandre Leal – Diretor Técnico, de Estudos e de Relações Regulatórias
André Nunes – Diretor de Assuntos Corporativos e Relações Sindicais
André Vasco – Diretor de Serviços às Associadas
Cláudia Prates – Diretora de Sustentabilidade
Glauce Carvalhal – Diretora Jurídica