Revista Oficial Colegio de Contadores Públicos Autorizados de Puerto Rico
JULIO 2026
MENSAJE DEL PRESIDENTE
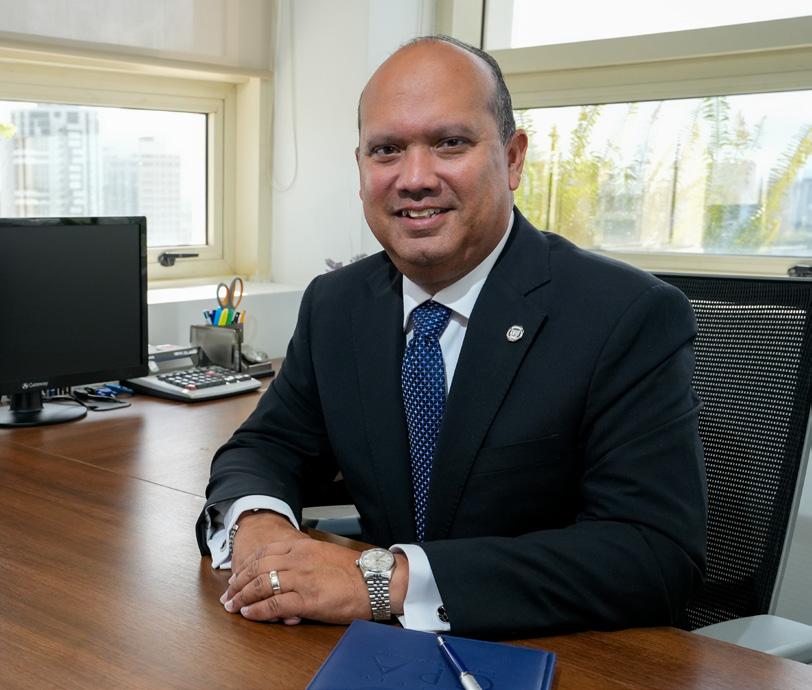
CPA David A. Rodríguez Ortiz
SEMANA DEL CONTADOR 2026
Dedicada a la facultad de Administración de Empresas de la UPRRP
APUNTES CONTRIBUTIVOS
El nuevo rostro de la venta de la residencia principal en Puerto Rico
PADRES, HIJOS Y HERMANOS
Cuando la vocación se comparte
ESQUINA TÉCNICA
ASU 2023-08
Transformación del tratamiento y presentación contable de los cripto activos bajo US GAAP
ACTIVIDAD BENÉFICA 2026
Havana Nights
NOTAS DE RECURSOS HUMANOS
¿Qué ajustes debemos hacer?
XV CONFERENCIA CPA-ABOGADOS
15 años promoviendo la excelencia profesional y la colaboración interdisciplinaria
CAPÍTULOS INFORMAN
Capítulo de Bayamón
ARTÍCULO ESPECIAL: NASBA
Puerto Rico Advances Technology and Real-Time
Validation Through its CPA Digital Stamp (QR Code): Audit Process and Timestamping
COLEGIADOS EN LOS MEDIOS
Presencia de los colegiados en los medios
El CPA es una publicación del Colegio de Contadores Públicos Autorizados de Puerto Rico bajo la dirección de la CPA María T. Laboy y Marie Vanessa Avilés
Editora y Redacción
Arte, Producción y Redacción
Fotografía
Ventas y Anuncios
Colaboradores
Griselle González Román
Julia Ejarque Torres
LJL Communications
Zachary Rivera
Capítulos CCPA
CPA Cecilia C. Colón Ouslán
CPA María E. Morales
Sr. José G. Náter
NASBA
La Revista El CPA se publica anualmente. Ediciones pasadas estan diponibles en la pagina web: www.colegiocpa.com.
Las afirmaciones y opiniones expresadas son responsabilidad única de sus autores y no representan la postura del Colegio de CPA ni de sus directivos o miembros. La información incluida en esta publicación, así como en todas sus secciones y columnas, no debe interpretarse como asesoramiento contable, legal o profesional. Para obtener orientación profesional, se recomienda consultar o contratar a un especialista cualificado.
MENSAJE DEL PRESIDENTE
¡Saludos, colegiados!
Cada oportunidad de comunicarme con ustedes representa un recordatorio del valor que tiene pertenecer a una institución que ha sabido evolucionar sin perder de vista su esencia.
Nada de lo que alcanzamos sería posible sin la participación activa de nuestros voluntarios. Por ello, deseo expresar un profundo agradecimiento a todos los colegas que dedican su tiempo de manera voluntaria para fortalecer nuestra institución. Más de 500 profesionales integran cerca de 50 comités de
CPA David A. Rodríguez Ortiz de la Administración de Asuntos Federales de Puerto Rico (PRFAA), Adam Michael de The Cato Institute, Alan Cole del Tax Foundation y Watson McLeish del US Chamber of Commerce. Estos encuentros permitieron intercambiar perspectivas y continuar promoviendo iniciativas que favorezcan el desarrollo socioeconómico de Puerto Rico desde una visión estratégica y de largo plazo.
Estos proyectos representan solo una parte del trabajo que se realiza diariamente en el Colegio. Cada semana avanzamos en nuevos esfuerzos, establecemos alianzas y desarrollamos programas dirigidos a fortalecer nuestra profesión y ampliar el impacto positivo que podemos generar en la sociedad. Por esa razón, los invito a mantenerse al tanto de nuestras iniciativas a través del Boletín-e, que publicamos cada lunes y donde encontrarán información actualizada sobre las actividades, proyectos y oportunidades que impulsamos.
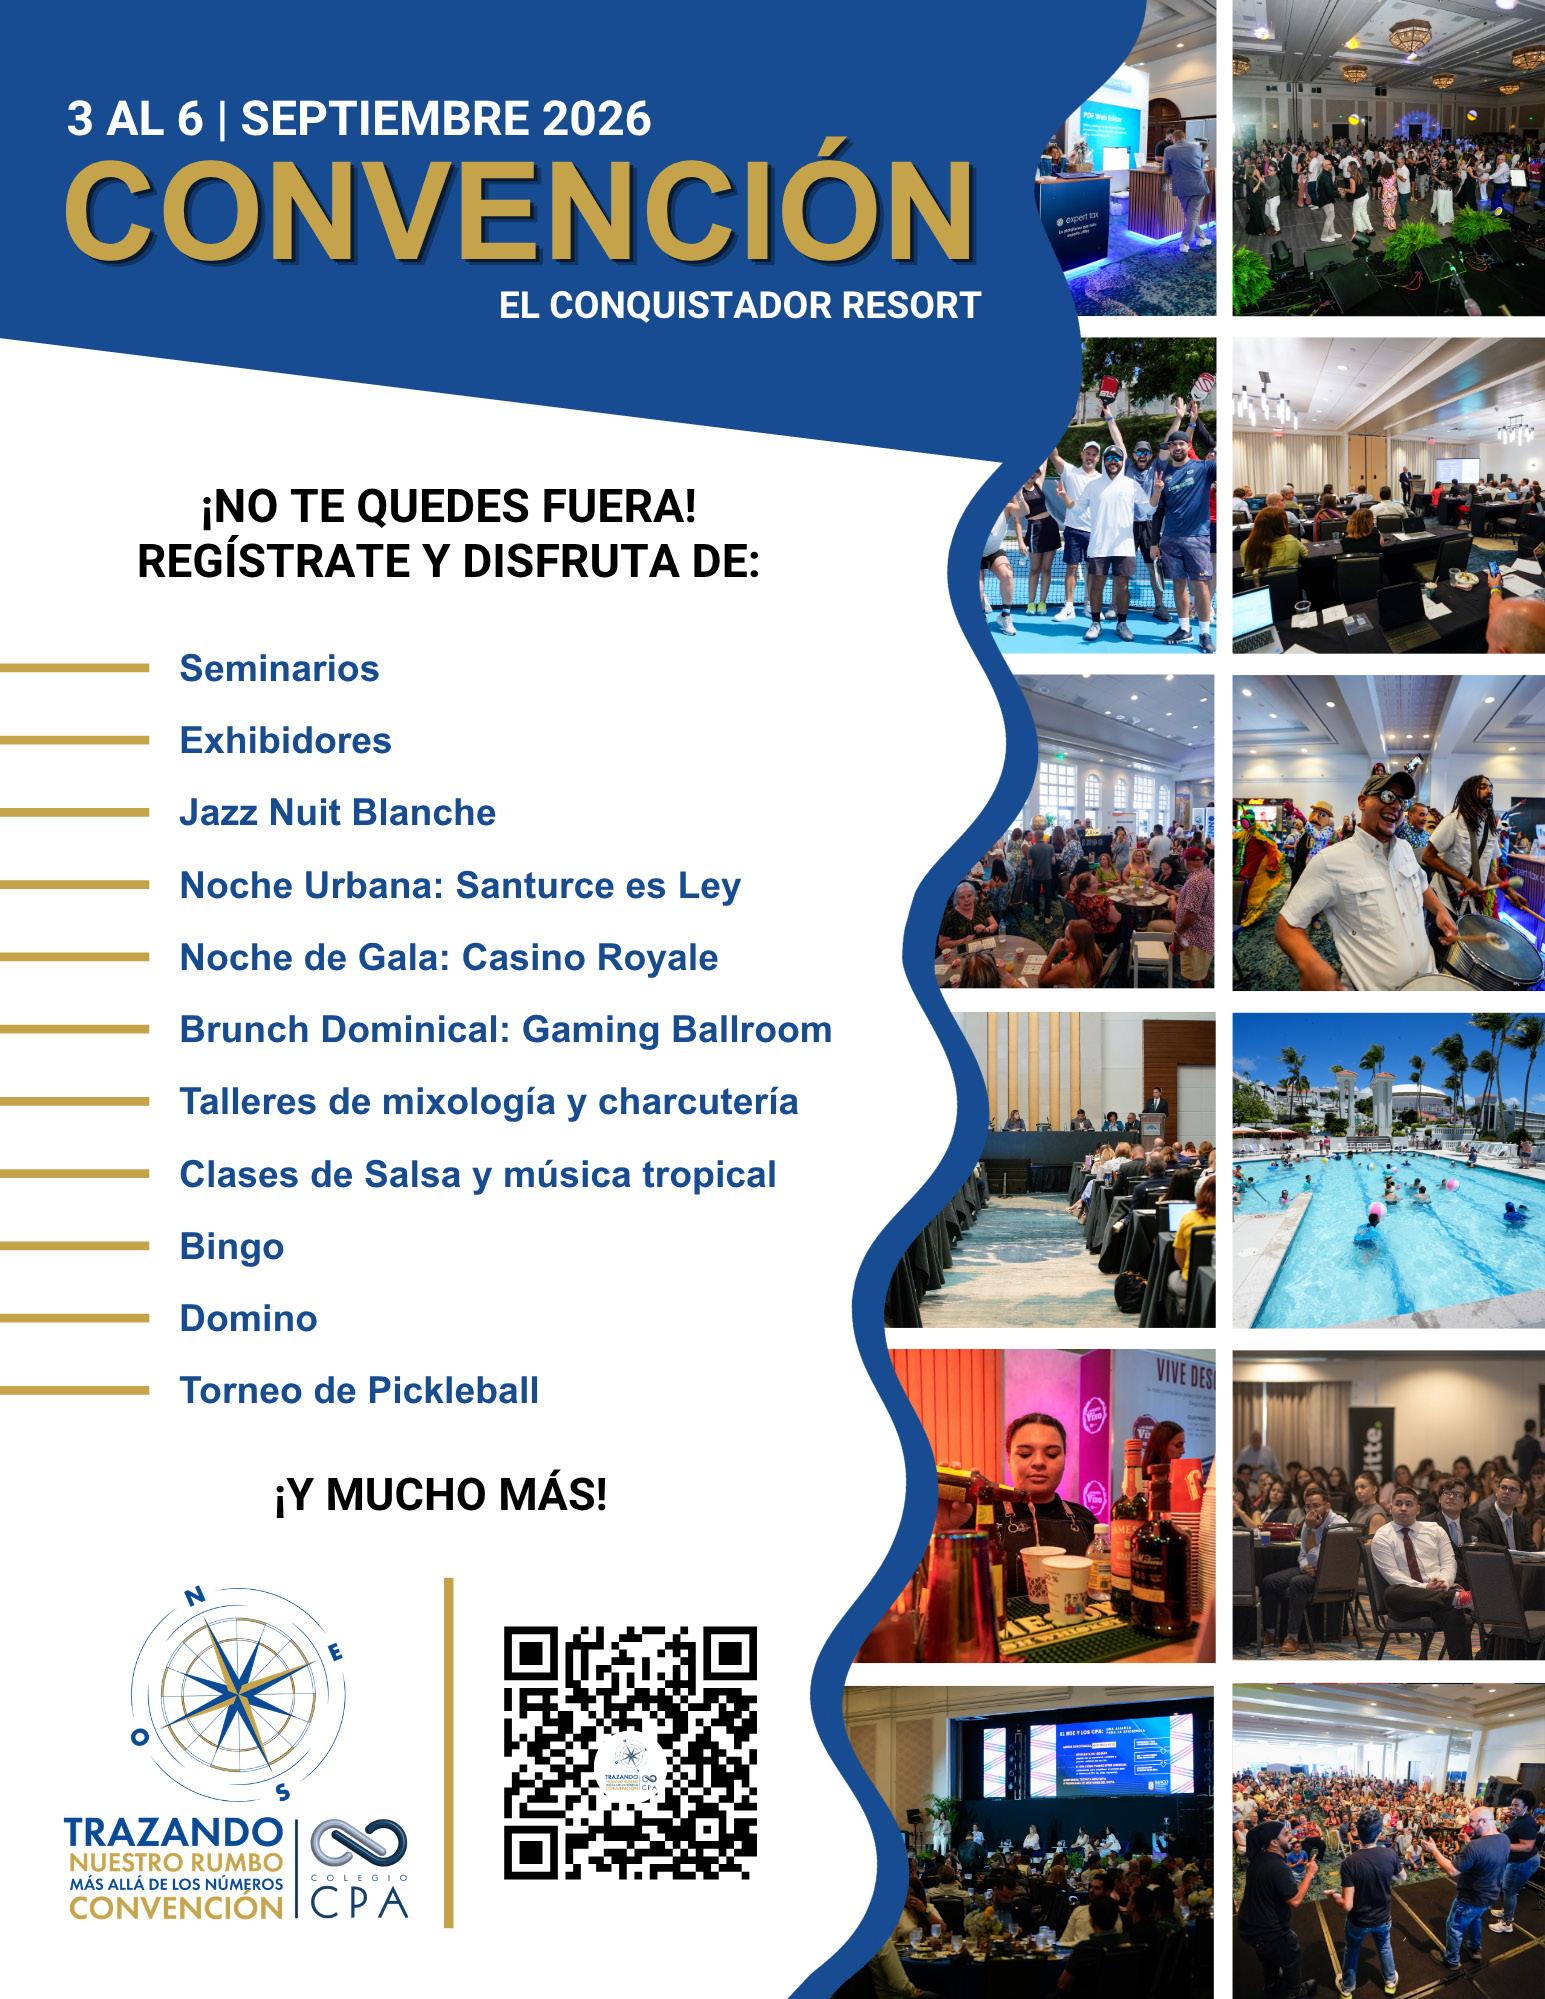
Finalmente, los invito a participar en nuestra Convención Anual, el evento más importante del año para nuestra institución. Comenzaremos el 31 de agosto con una serie de webinars que se ofrecerán hasta el 2 de septiembre. Posteriormente nos reuniremos en el Hotel El Conquistador, en Fajardo, donde celebraremos seminarios presenciales, nuestra Asamblea Anual y diversas actividades que fomentarán el fortalecimiento de los lazos que nos unen como colegas.
El futuro de nuestra profesión se construye con la participación de todos. Sigamos aportando nuestras ideas, compartiendo nuestro conocimiento y trabajando unidos para continuar “Trazando nuestro rumbo, más allá de los números”.
CPA David Rodríguez Ortiz junto al grupo de colegiados de la FAE de la UPRRP.
SEMANA DEL CONTADOR 2026 DEDICADA A LA FACULTAD DE ADMINISTRACIÓN DE EMPRESAS DE LA UPRRP
En reconocimiento a la valiosa contribución de los contadores públicos autorizados al desarrollo económico de Puerto Rico, así como a su función clave como asesores de confianza en la toma de decisiones y promotores de la transparencia y la sana gestión financiera, el Colegio de CPA (CCPA) celebró la Semana del Contador del 18 al 22 de mayo
de 2026 con diversas iniciativas dirigidas a destacar el impacto de la profesión en nuestra sociedad.
Apertura y Entrega de Proclama
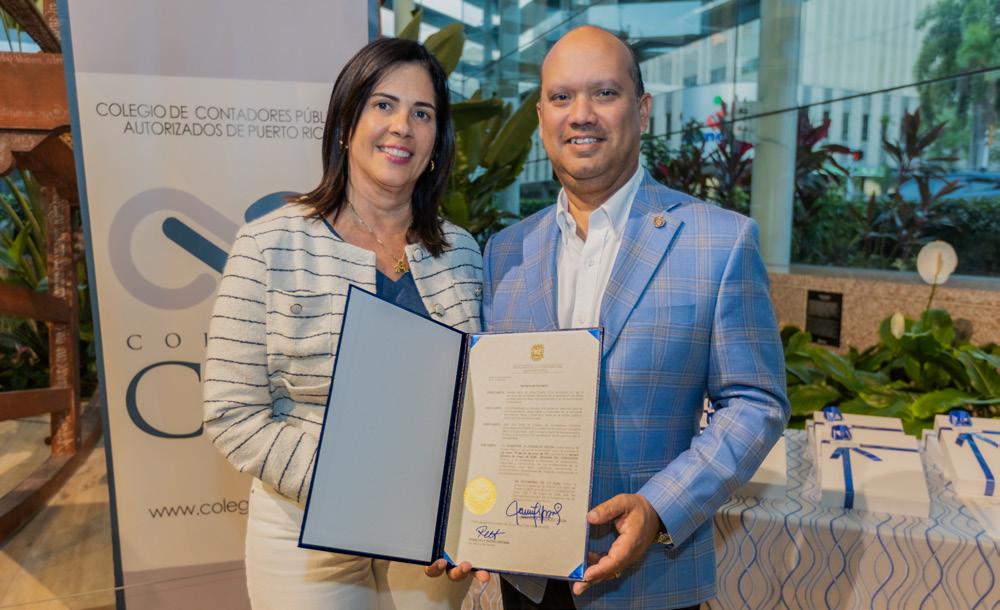
El pasado 11 de mayo de 2026 en el Atrio del Popular Center el CCPA celebró la Ceremonia de Apertura y entrega de la Proclama de la Semana del Contador 2026, dando inicio oficial a una Semana de actividades educativas y sociales que se extendieron hasta el viernes.
La ceremonia comenzó con una bienvenida de parte del CPA David Rodríguez Ortiz, presidente del CCPA. Entre los invitados se destacaron, el CPA Gerardo Torres, presidente electo, miembros de la Junta de Gobierno, expresidentes del Colegio, así como la CPA Carmen Vega, Contralora de Puerto Rico, quien también dió lectura a la proclama, firmada por la gobernadora de P.R., Hon. Jenniffer González.
Luego, la CPA María T. Laboy, subdirectora ejecutiva de Servicios al Colegiado y Administración, prosiguió la ceremonia con la dedicatoria de la Semana a la Facultad de Administración de Empresas de la Universidad de Puerto Rico, Recinto de Río Piedras, en reconocimiento a su centenaria trayectoria en la formación y desarrollo de generaciones de profesionales
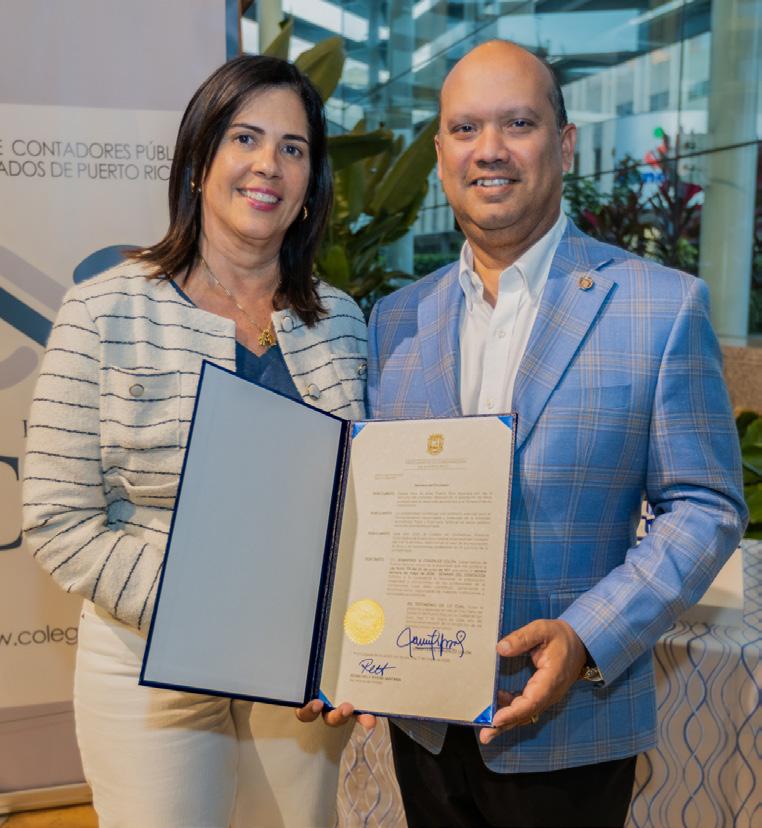
CPA David Rodríguez Ortiz junto a la CPA Carmen Vega, Contralora de Puerto Rico.
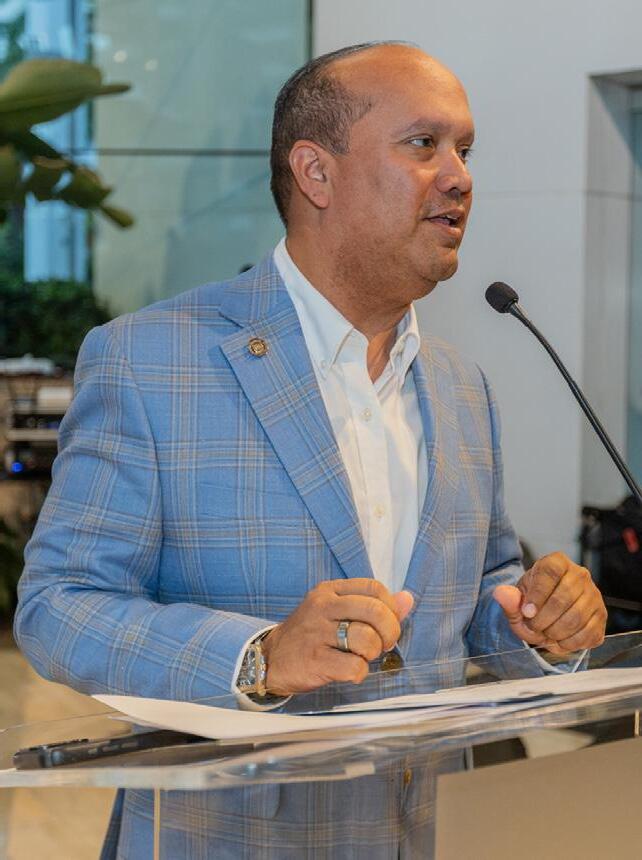
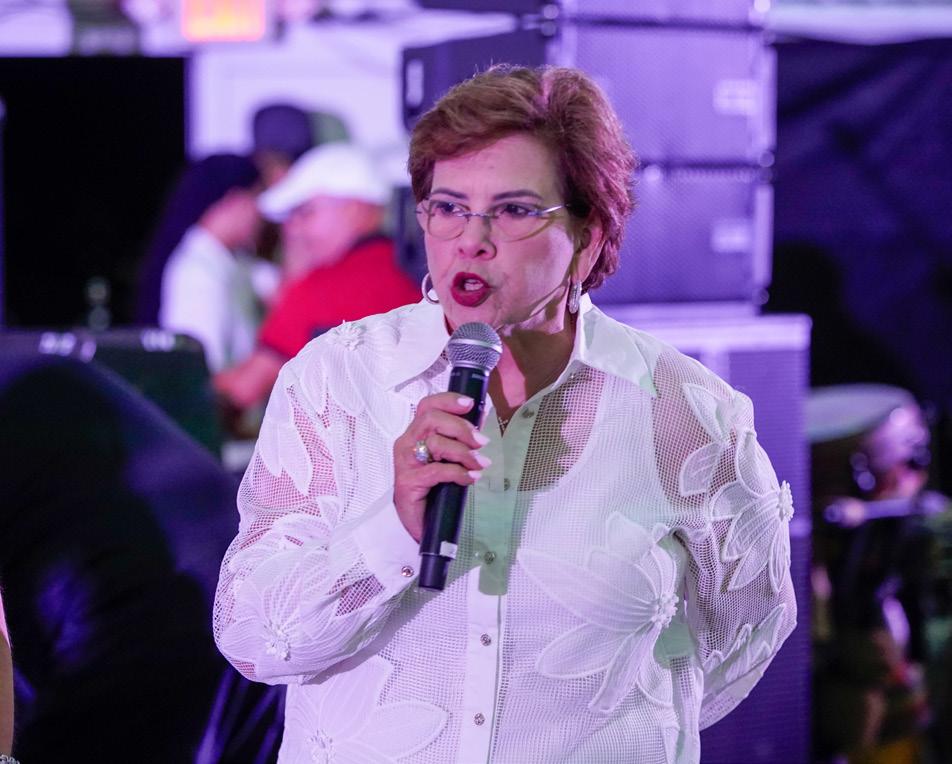
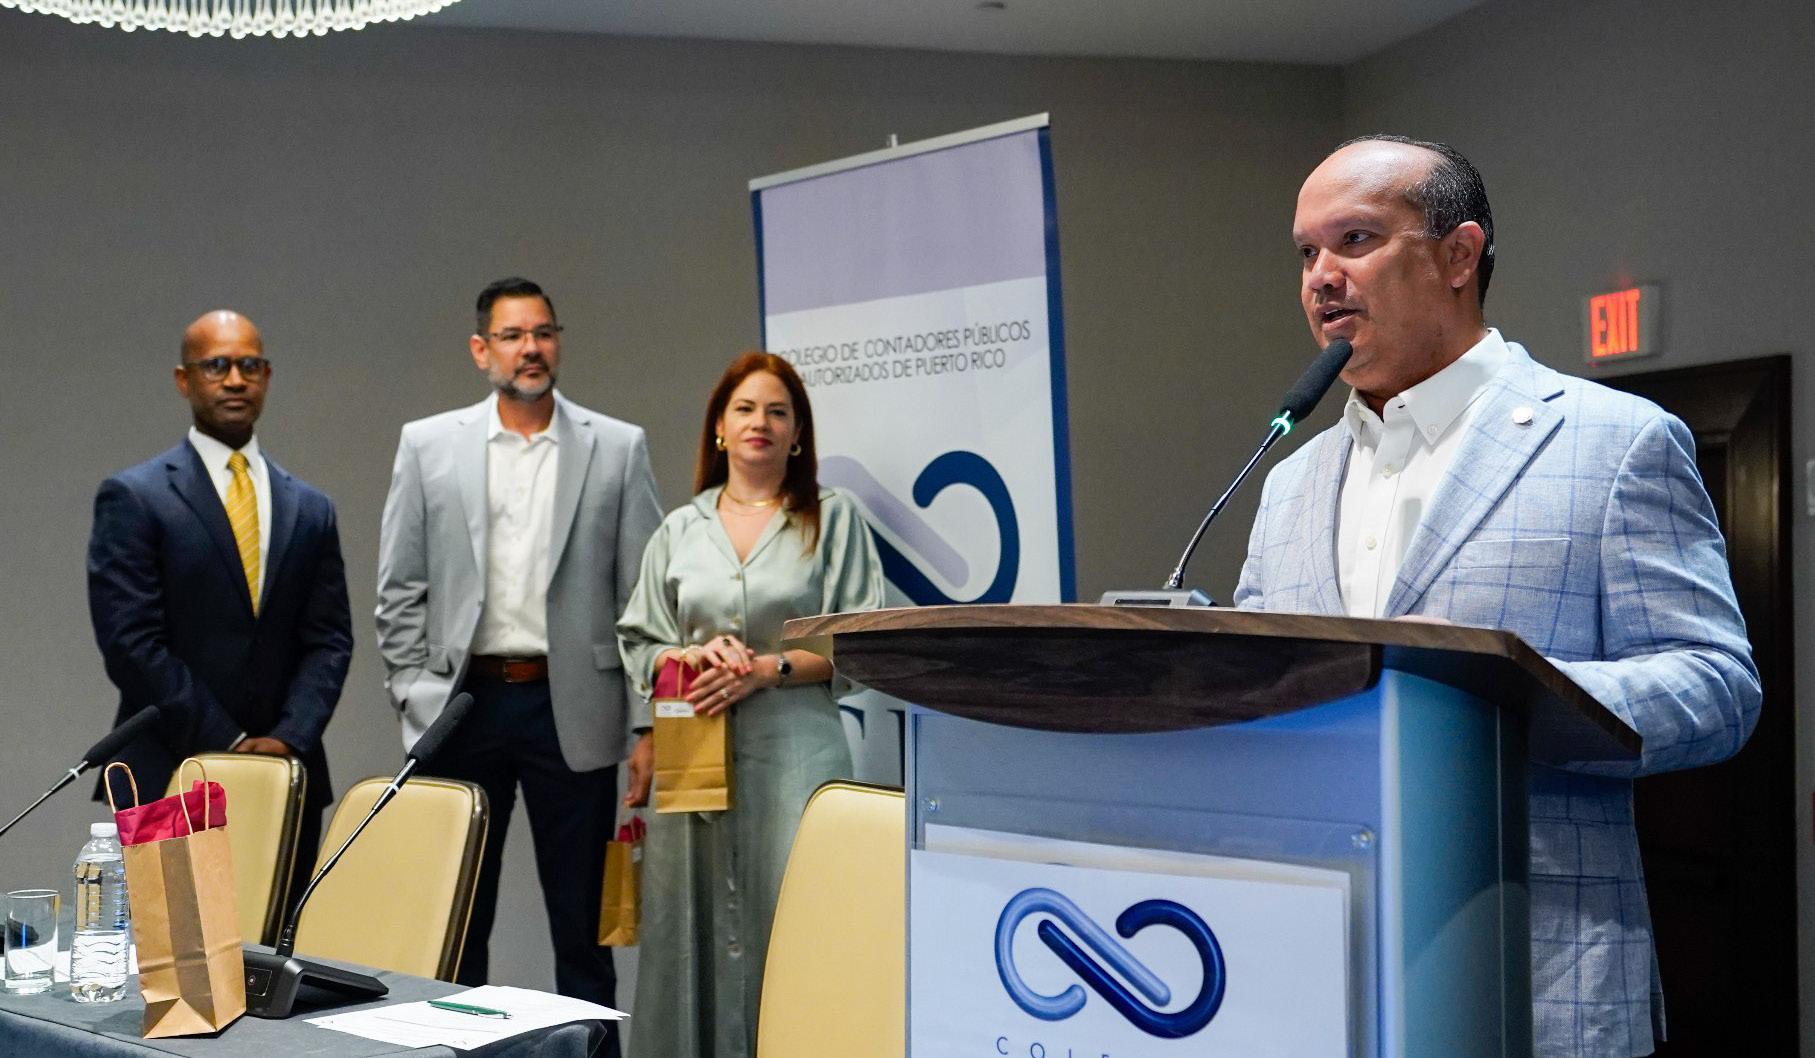
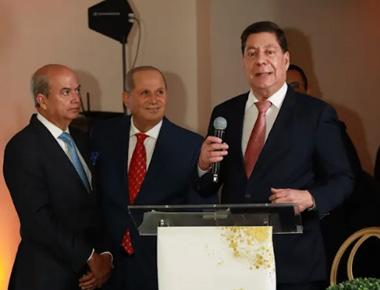
El CPA David Rodríguez Ortiz, presidente del CCPA, se dirige a los presentes.
de la contabilidad. Durante el acto se resaltó su impacto académico, las oportunidades de internados, investigación y desarrollo estudiantil, así como la excelente aportación de su Facultad, entre ellos 14 colegiados. Ellos son: Dr. Rafael Marrero, Prof. Aida Lozada, Prof. Alejandro Méndez, Prof. Edgardo O. Rodríguez, Prof. Francisco Luis, Prof. Héctor Rivera, Prof. Javier Baella, Prof. José González Taboada, Prof. Juan Alicea, Prof. Rogelio Cardona, Profa. Carmen Ríos, Profa. Carolina Cubero, Profa. Rosa Reyes y Profa. Zulmarie Urrutia.
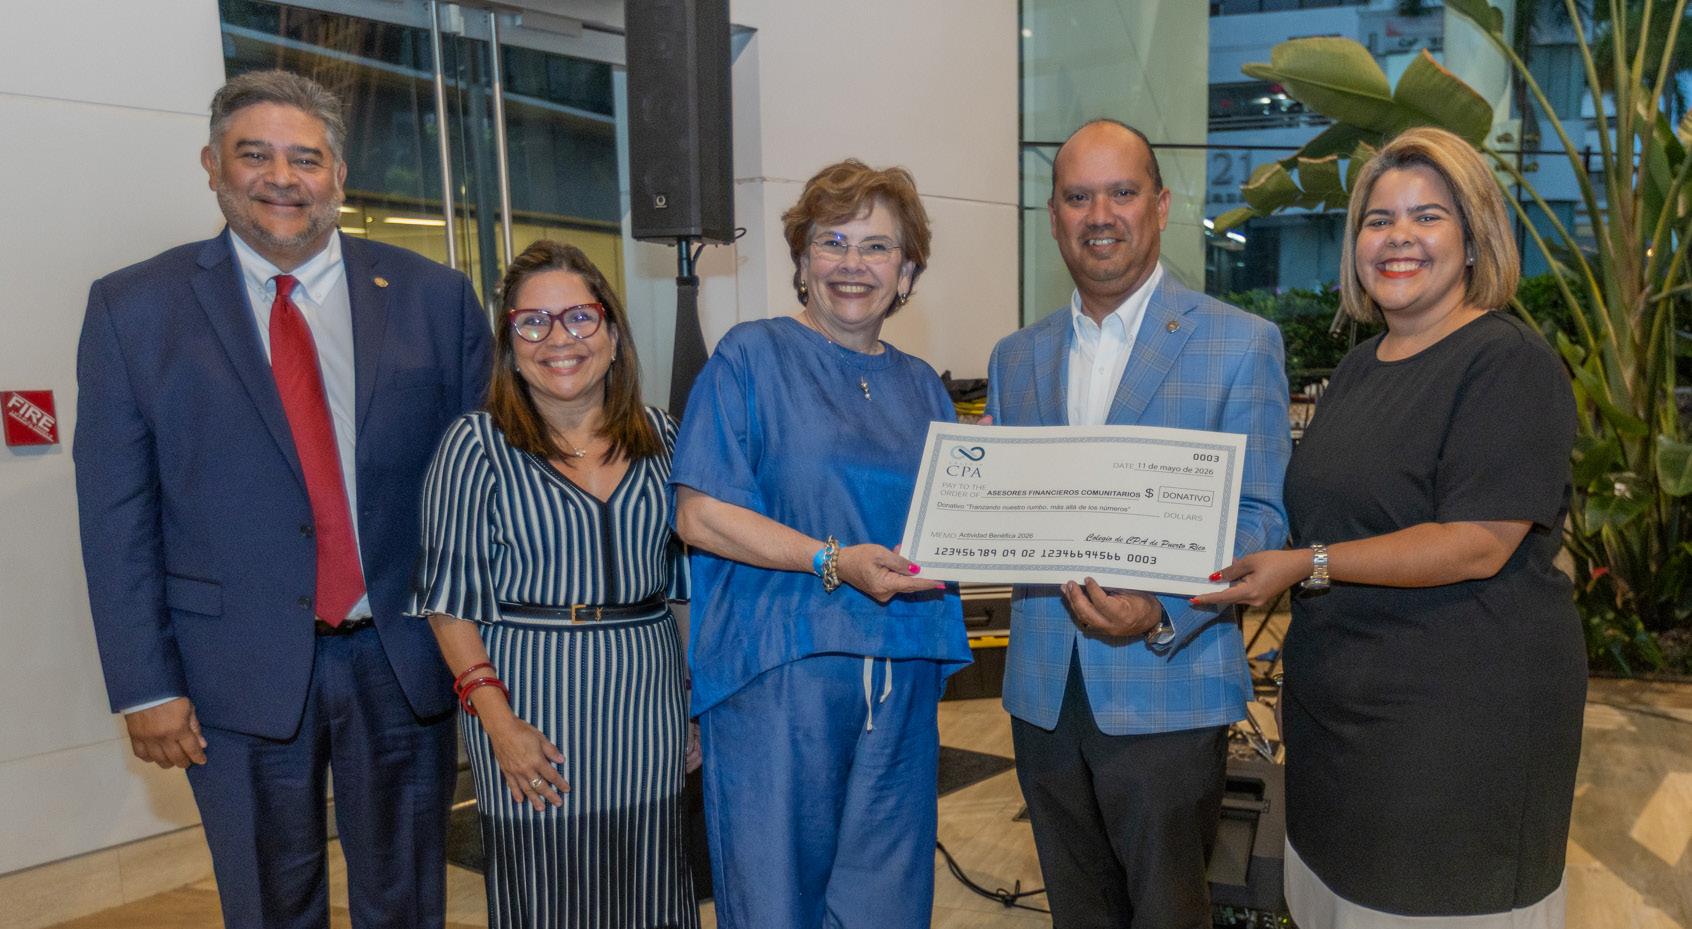
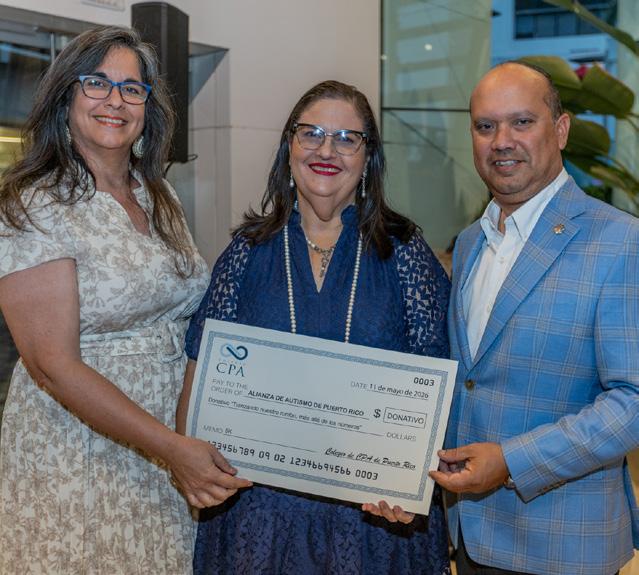
La actividad también incluyó la entrega de donativos a la Alianza de Autismo de Puerto Rico y Asesores Financieros Comunitarios. Estas entidades benéficas recibieron las aportaciones económicas generadas a través del 5K y la Actividad Benéfica Havana Nights respectivamente; reafirmando el compromiso de nuestra institución con las causas comunitarias y sociales.
Fiestas Patronales
Las tradicionales Fiestas Patronales celebradas el jueves, 14 de mayo de 2026 en los predios del Atrio del CCPA reunieron a colegiados y familiares en un ambiente de alegría, compañerismo y orgullo profesional. La actividad estuvo marcada por la música en vivo, la comida típica y las buenas
conversaciones entre colegas, fortaleciendo las relaciones profesionales que enriquecen nuestra institución y manteniendo viva una tradición que fomenta la unión intergeneracional de nuestros profesionales.
Durante la celebración, el CPA
David Rodríguez Ortiz, presidente
del CCPA, compartió un mensaje para agradecer el compromiso y la dedicación de los colegiados con la profesión y el CCPA. Sus palabras resaltaron la importancia de continuar promoviendo espacios de confraternización que fortalezcan el sentido de pertenencia y la participación de la matrícula.
Un variado programa educativo
Este año el programa educativo consistió de cuatro foros, dos de ellos virutales y siete webinars.
Con este calendario los colegiados pudieron completar hasta 24.5 horas crédito de educación continuada.
Comenzamos con el Foro de Innovación y Tecnología 2026: Bloque de Inteligencia Artificial celebrado el lunes, 11 de mayo de 2026, en el Popular Center. La agenda incluyó la presentación de herramientas aplicables de manera inmediata en las firmas de contabilidad; cómo la inteligencia artificial puede transformar procesos gubernamentales; abordó los aspectos éticos y regulatorios asociados al uso de inteligencia artificial; la implementación ágil de herramientas de inteligencia artificial; y un panel compartió experiencias reales sobre el
Entrega de donativo a Asesores Financieros Comunitarios.
Celebración de las tradicionales Fiestas Patronales de la Semana del Contador 2026.
Entrega de donativo a la Alianza de Autismo de Puerto Rico.
impacto, riesgos y oportunidades de la inteligencia artificial en la empresa privada.
Como parte del evento, también se anunció el lanzamiento de la nueva página web del CCPA, una plataforma moderna y accesible diseñada para fortalecer la comunicación y facilitar el acceso a recursos e información para los colegiados.
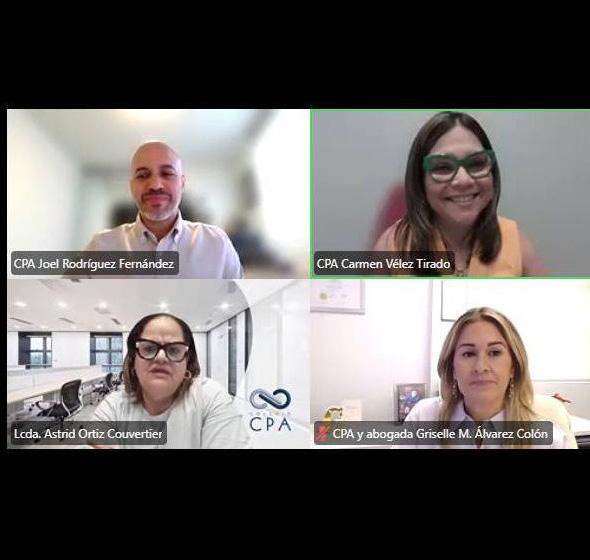
El miércoles, 13 de mayo de 2026 se celebró de manera virtual el 5to Foro de Diversidad, Equidad e Inclusión del CCPA, bajo el tema “Fraude financiero y digital contra adultos mayores: Un reto de equidad, protección y responsabilidad intergeneracional”.
El Foro contó con tres paneles educativos. El primero sobre la vulnerabilidad al fraude financiero y digital en los adultos mayores; el segundo sobre el rol de los jóvenes en la protección intergeneracional; y el tercero sobre el rol del CPA ante estos casos de fraude.
Con este Foro, el CCPA reafirmó su compromiso con la educación, la prevención y la protección de los adultos mayores frente al fraude financiero y digital, promoviendo espacios de diálogo y concienciación en un entorno cada vez más tecnológico.
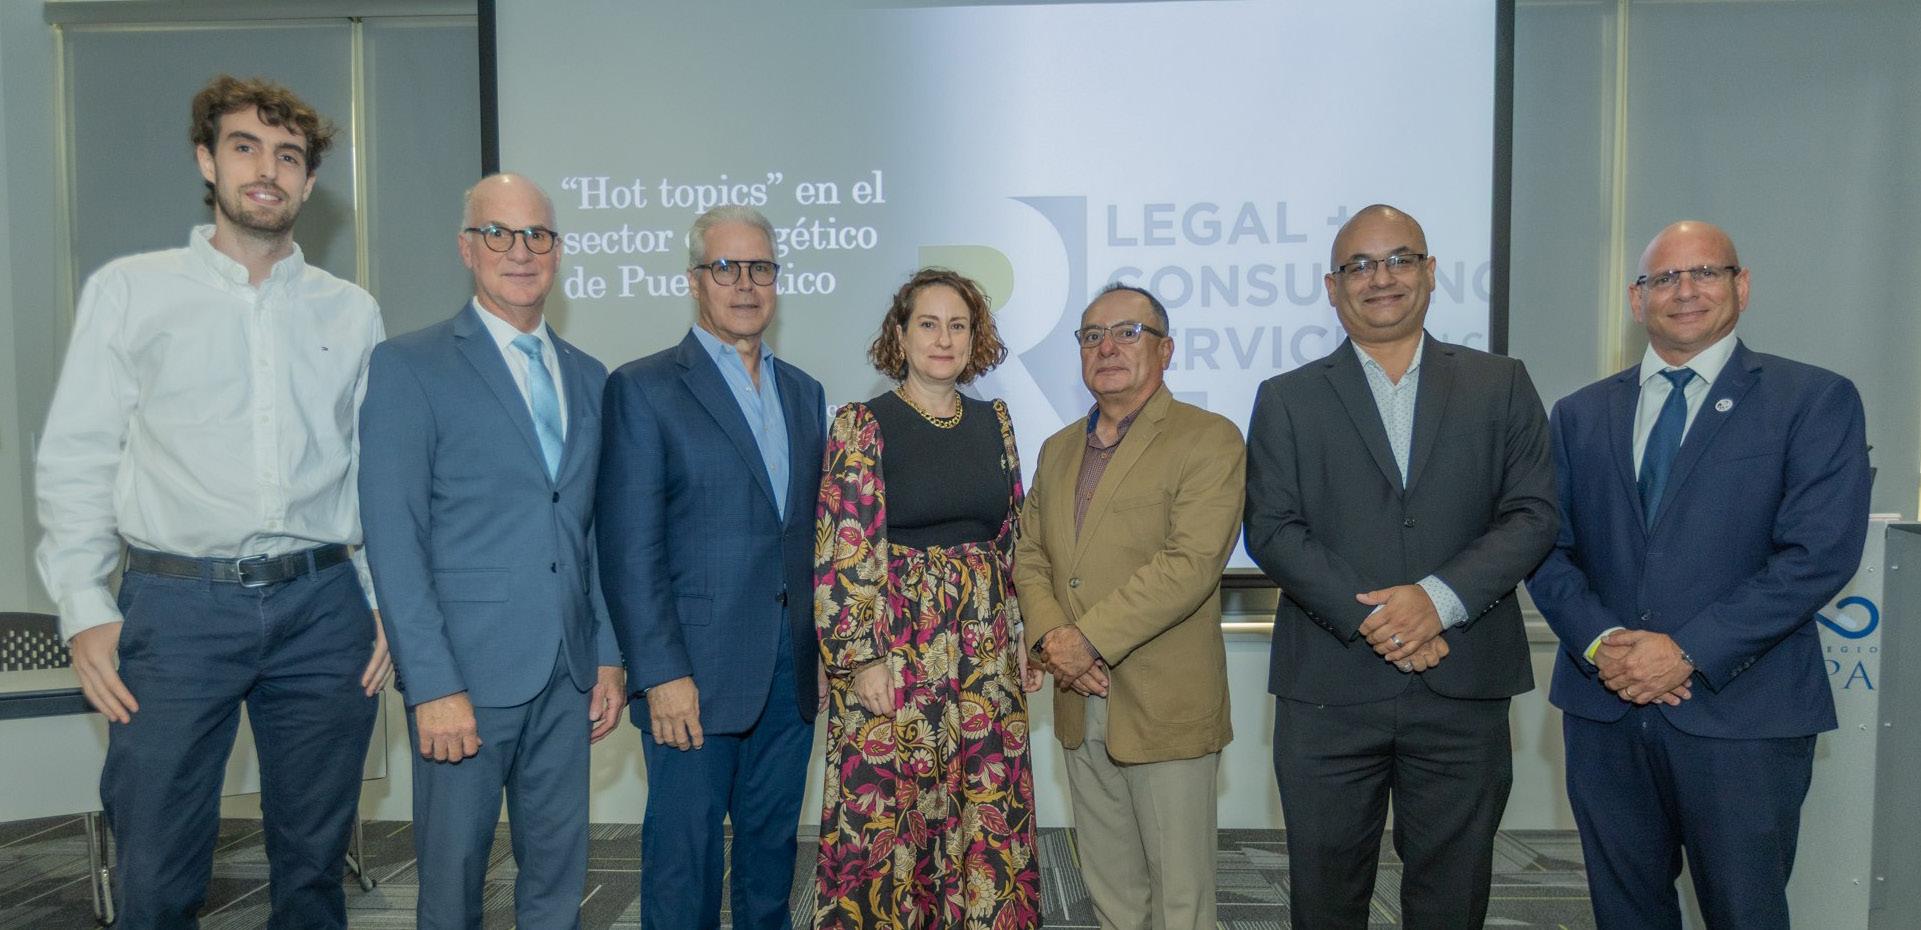
Al día siguiente, el 14 de mayo de 2026 se celebró el Foro de Empresa Privada: “Futuro del Sector Energético de Puerto Rico II”, un espacio de diálogo y análisis enfocado en los principales retos y oportunidades del sistema energético del País. La actividad reunió a destacados líderes, profesionales y representantes de la industria energética para discutir el presente y futuro del sector desde diversas perspectivas.
El Foro contó con la participación del Ing. Carlos Reyes Berríos, presidente de EcoEléctrica, LP; el Ing. Josué Colón Ortiz, director ejecutivo de la Autoridad para las Alianzas PúblicoPrivadas, el zar de Energía de Puerto
Rico; el Ing. Jesús Bolinagas Serfaty, presidente de AES Puerto Rico; el Lcdo. Ramón Luis Nieves Pérez, presidente de RL Legal & Consulting Services LLC; el Ing. Julián Herencia, director ejecutivo de la Asociación de Productores de Energía Renovable; y los representantes del Integrated Resource Plan, la Lcda. María Giovanna Dessy y el Sr. Carlos Miguel.
El último día de la Semana del Contador 2026, el viernes, 15 de mayo se realizó el “Foro de Instituciones Educativas 2026: Transformación Curricular y Resultados del Examen de CPA en Puerto Rico – Evidencia Empírica y Desempeño de los Candidatos al Examen de CPA en Puerto Rico”. El foro reunió a académicos, profesionales y líderes de la profesión contable con el
5to Foro de Diversidad, Equidad e Inclusión.
Recursos del Foro de Empresa Privada: Futuro del sector energético de Puerto Rico II
Educación continua sobre temas del sector energético de Puerto Rico.
propósito de analizar los retos y oportunidades en la formación del talento contable en Puerto Rico, así como de discutir estrategias para fortalecer el desempeño de los candidatos al Examen Uniforme de CPA.
Por otro lado, el programa de webinars estuvo orientado al
desarrollo profesional, la innovación tecnológica y el fortalecimiento de habilidades personales y organizacionales. Las actividades ofrecieron a los participantes la oportunidad de ampliar conocimientos sobre inteligencia artificial, liderazgo, manejo interpersonal y ciberseguridad aplicada al campo profesional.
En conjunto, la Semana del Contador 2026 ofreció un programa educativo enriquecedor, brindando herramientas útiles para enfrentar los desafíos de la profesión en un entorno cada vez más digital.
EL NUEVO ROSTRO DE LA VENTA DE LA RESIDENCIA PRINCIPAL EN PUERTO RICO
LA LEY 180-2025 REDEFINE EL TRATAMIENTO CONTRIBUTIVO DE UN EVENTO COTIDIANO Y OBLIGA AL CPA A REPENSAR LA PLANIFICACIÓN DE CIERRES, HERENCIAS Y TRANSACCIONES CON VENDEDORES NO RESIDENTES
Durante décadas, el vendedor puertorriqueño que se mudaba de casa tenía dos caminos: diferir la tributación de la ganancia realizada en la venta de su residencia principal reinvirtiendo en una nueva residencia o pagar la contribución que, aunque está sujeta a una tasa preferencial del 15%, pudiera llegar a ser hasta un 24% por causa de la Contribución Básica Alterna (en adelante “CBA”). Ese paisaje cambió en el 2010 con la introducción de una exención total bajo ciertos requisitos y por un tiempo determinado, pero dicha exención fue sufriendo cambios en los años 2022 y 2024, cambios que eran confusos y en algunos casos difíciles de aplicar. Además, los herederos no tenían opciones para poder disponer de la residencia que había sido la residencia principal del causante. Hoy, la Ley 180-2025 abre una tercera vía mucho más generosa, pero con requisitos precisos que conviene conocer al momento de vender una propiedad residencial en la Isla.
La venta de una residencia principal es, probablemente, la transacción de mayor cuantía que la mayoría de los puertorriqueños realiza en su vida. Hasta finales de 2025, el contribuyente disponía de cuatro alternativas para mitigar el costo contributivo, tres de ellas previstas en la Ley 1-2011, según enmendada, conocida como el Código de Rentas Internas de P.R. de 2011 (CRIPR) y la otra bajo la Ley 60-2019, según enmendada, conocida como el Código de Incentivos de P.R.:
1. Diferimiento de la ganancia. Bajo esta opción se puede diferir la tributación de la ganancia realizada en la venta de la residencia principal mediante la reinversión en una nueva residencia localizada en P.R., según la Sección 1034.04(m) del CRIPR.
2. Exclusión de hasta $150,000 disponible una sola vez en la vida para contribuyentes de 60 años o más, conforme a la Sección 1031.02(a) (16) del CRIPR.
3. Tributar la ganancia realizada a la tasa preferencial de ganancias de capital a largo plazo. Actualmente, bajo el CRIPR la tasa preferencial de ganancias de capital a largo plazo es de 15% sobre la ganancia neta a largo plazo aplicable a propiedad localizada en P.R., contemplado en la Sección 1023.02 del CRIPR. Ahora bien, dicha ganancia pudiera terminar tributando hasta 24% en aquellos casos en que aplique la Contribución Básica Alterna aplicable a los individuos según lo dispuesto en la Sección 1021.02 del CRIPR.
4. Exención total bajo la Sección 6060.05 del Código de Incentivos.
Como mencionáramos anteriormente, la cuarta alternativa es la que provee para una exención total, sin la necesidad de reinversión. Esta exención comenzó con la aprobación de la Ley Núm. 2162011, Ley de Transición del Programa Impulso a la Vivienda, que introdujo expresamente la exención total sobre la ganancia neta de capital a largo plazo en la venta de la residencia principal, sujeto al cumplimiento de ciertos requisitos. La Ley 216-2011 fue enmendada en múltiples ocasiones para extender su vigencia: Ley 288-2011, Ley 303-2012, Ley 1872015 y Ley 13-2018. Posteriormente, la Ley Núm. 169-2020 añadió la Sección 6060.05 al Código de Incentivos y trasladó allí las disposiciones de la Ley 216-2011. A su vez la Sección 6060.05 del Código de Incentivos ha sido enmendada en los años 2022 y 2024 añadiendo requisitos confusos y límites en el precio de compraventa de la propiedad.
En diciembre de 2025 se aprobó la Ley 180-2025. La nueva Ley enmienda la Sección 6060.05 del Código de Incentivos, para establecer que, para años contributivos comenzados luego del 31 de diciembre de 2024, la ganancia realizada en la venta de propiedad inmueble localizada en P.R. que constituya la residencia principal del vendedor está exenta tanto del pago de contribución sobre ingresos como de la contribución básica alterna. La medida, parte del paquete de reforma contributiva del presente cuatrienio, se promulgó con vigencia inmediata y representa el mayor cambio al tratamiento de este tipo de transacción en más de una década.
¿CUÁNDO APLICA LA EXENCIÓN Y CUÁNDO NO?
El texto del nuevo inciso (c) de la Sección 6060.05 del Código de Incentivos, enmendado por la Ley 180-2025 define con precisión qué se entiende por residencia principal para propósitos de la exención. La propiedad debe ser una residencia unifamiliar, localizada en P.R. y debe haber sido ocupada de forma continua por el vendedor o su familia por un término mínimo de dos (2) años durante los últimos cinco (5) anteriores a la fecha de la venta y no puede haber sido arrendada a corto ni a largo plazo en ningún momento de ese periodo de cinco (5) años. El término “familia” abarca al cónyuge y a los parientes dentro del cuarto grado de consanguinidad o del segundo grado de afinidad, lo que permite cubrir, por ejemplo, una propiedad ocupada por padres, hijos, hermanos o sobrinos del vendedor, siempre y cuando estos parientes vivieron la propiedad sin pagar renta.
La Ley 180-2025 contempla además un escenario adicional para propiedades adquiridas por herencia. En estos casos, la exención en la tributación de la ganancia realizada en la venta de la residencia heredada aplica si el causante ocupó la propiedad de forma continua e ininterrumpida durante los dos (2) años anteriores a su fallecimiento y la propiedad no ha sido arrendada en ningún momento luego del fallecimiento. Esta provisión es de particular importancia para los herederos que venden el inmueble familiar luego de recibirlo en herencia. Esta exención aplica de igual manera a individuos residentes como a individuos no residentes de P.R. Aquí es meritorio aclarar que el causante debe haber estado residiendo la propiedad. Si la propiedad había sido la residencia del causante, pero estaba cerrada, porque el causante estaba viviendo en un hogar de
ancianos o viviendo con parientes en o fuera de P.R., entonces no se cumple el requisito de haber estado viviendo la propiedad a la fecha de muerte. Por otro lado, si en algún momento dentro de los dos (2) años anteriores a la fecha de la muerte, el causante vivió en otro lugar, aunque fuera de forma temporera, entonces la propiedad no sería elegible para la exención.
La Ley 180-2025 también enumera quiénes no pueden disfrutar del beneficio de exención de tributación sobre la ganancia realizada en la venta de la residencia principal. Quedan excluidos los vendedores que sean beneficiarios de los incentivos provistos bajo la Sección 2022.02 del Código de Incentivos o bajo la Ley 22-2012, conocida como la Ley para Incentivar el Traslado de Individuos Inversionistas a P.R..
Cabe señalar que la aprobación de la Ley 180-2025 no derogó las disposiciones tradicionales sobre venta de residencia principal del CRIPR. Por tanto, la regla de diferimiento por reinversión, así como la exclusión de $150,000 para contribuyentes de 60 años o más, permanecen en vigor y son útiles en situaciones donde el vendedor no cumple los requisitos de la Ley 1802025 por ejemplo, cuando la propiedad fue arrendada en algún momento dentro del periodo de elegibilidad o cuando el vendedor es beneficiario de un decreto que lo excluye del nuevo beneficio. La planificación contributiva obliga, entonces, a una comparación entre las tres alternativas de exención, que pueden aplicar simultáneamente o en alternativa.
Bajo la Sección 1034.04(m) del CRIPR que establece la regla de diferimiento, el contribuyente puede posponer el reconocimiento de la ganancia si adquiere una nueva residencia principal en P.R. cuyo costo iguale o exceda el precio de venta de la vieja residencia, dentro del periodo que comienza dos años antes y termina dos años después de la venta. Si la nueva residencia cuesta menos, la ganancia se reconoce hasta el exceso. La base de la nueva residencia se reduce por la ganancia diferida, lo que significa que la contribución se pospone, no se elimina.
La Sección 1031.02(a)(16) del CRIPR, por su parte, permite excluir hasta $150,000 (o $300,000 para casados que rinden conjunto si ambos son elegibles) si el vendedor o su cónyuge tienen 60 años o más y han utilizado la propiedad como residencia principal por al menos tres (3) de los cinco (5) años anteriores a la venta. La elección es de una sola vez en la vida y se documenta en el Anejo D3 Individuo de la Planilla.
EL VENDEDOR NO RESIDENTE: EL PESO DE LA RETENCIÓN EN EL ORIGEN
La transacción adquiere una dimensión distinta cuando el vendedor no reside en la Isla. La Sección 1062.08(g) del CRIPR impone al comprador la obligación de retener contribución en el origen sobre el precio de venta cuando el vendedor no es residente de la Isla. La tasa de retención aplicable es de 15% si el vendedor es ciudadano de Estados Unidos, de 25% si no lo es y, conforme a la Sección 1062.11 del CRIPR, de 29% cuando el vendedor es una entidad jurídica organizada fuera de la Isla. La cantidad retenida debe depositarse en el Departamento de Hacienda (en adelante Hacienda) no más tarde del día 15 del mes siguiente al cierre, y el comprador debe emitir al vendedor la Forma 480.6C como evidencia de la retención efectuada.
La práctica diaria muestra que muchos cierres se ejecutan a través de una institución financiera o un notario que actúa como depositario, lo que traslada operativamente la obligación de retención al depositario, aunque la responsabilidad legal recaiga en el comprador. La omisión expone al comprador a la contribución no retenida, intereses, penalidades y recargos, por lo que es práctica prudente que el notario verifique la residencia del vendedor mediante declaración jurada y que el desglose de la retención conste expresamente en el documento de cierre de la compraventa donde se desglosa el precio de venta y demás cargos de la transacción y que, de ordinario, es firmado por todas las partes.
Es importante destacar que la Ley 180-2025 no modificó la obligación de retención del comprador. Aunque el vendedor no residente tenga derecho a la exención, la retención sigue siendo un trámite obligatorio salvo que se obtenga el relevo emitido por Hacienda.
Cuando el vendedor entiende que no se generó ganancia o que la contribución adeudada es menor que la retención estatutaria, la propia Sección 1062.08(g) (3) del CRIPR permite que la cantidad retenida sea devuelta directamente al vendedor por el comprador o el depositario, antes de remitirla a Hacienda. El procedimiento, conocido en la práctica como Relevo de No Residente, está establecido por Hacienda en el documento titulado “Solicitud de Devolución Retenida en el Origen a No Residentes en la Venta de Propiedad Inmueble o Acciones Localizada en P.R. (Relevo No Residente). Puede acceder al documento en la página de Hacienda, o presione aquí
Para solicitar el Relevo de no Residente el vendedor deberá someter una solicitud por escrito ante Hacienda. Dicha solicitud conlleva un cargo no reembolsable de $500, satisfecho mediante un comprobante de rentas internas con código R5472. La solicitud debe presentarse antes de que el comprador o depositario remita los fondos retenidos al Departamento y antes de la fecha límite que tiene el comprador o depositario para remitir la contribución retenida a Hacienda. A manera de ejemplo, si el cierre de la compraventa ocurre durante el mes de mayo de 2026, el vendedor deberá someter la solicitud no más tarde del 14 de junio, esto porque el 15 de junio es la fecha límite para que el comprador deposite la contribución retenida. En la práctica se debe someter la solicitud lo más pronto posible una vez se efectúa el cierre y se tiene que comunicar al comprador de que la solicitud ha sido sometida para que éste no deposite en Hacienda la contribución retenida. Si la contribución es depositada por el comprador en Hacienda, el vendedor pierde la oportunidad de solicitar el relevo.
La solicitud de Relevo No Residente requiere una serie de documentos que de no ser incluidos todos con la solicitud puede ocasionar que Hacienda no lo apruebe. En ciertas circunstancias Hacienda puede pedir más información y cada solicitud de información adicional conlleva un cargo no reembolsable de $150, satisfecho mediante un comprobante de rentas internas que debe ser incluido con la entrega de la información adicional solicitada. Para el detalle de los documentos e información requerida en la solicitud favor de referirse al documento publicado por Hacienda.
DOS HISTORIAS EN LA PRÁCTICA DIARIA
Consideremos primero a una contribuyente que vivió en su casa desde que la compró en 2022 a un costo de $600,000, sin haberla arrendado nunca, y que en noviembre de 2025 la vende por el precio de $760,000 con una ganancia de $160,000. La vendedora tiene 55 años y no posee ningún decreto bajo la Sección 2022.02 del Código de Incentivos ni bajo la Ley 222012 y en diciembre de 2025 se mudó para Florida, Estados Unidos. Antes de la aprobación de la Ley 180-2025 esta contribuyente hubiese tenido que pagar impuestos sobre dicha ganancia al 15% y dependiendo de otros ingresos generados, la ganancia pudiera terminar tributando al 24% de CBA. Hoy, bajo la Ley 180-2025, la ganancia está totalmente exenta de contribución sobre ingresos y de la CBA. La transacción debe reportarse en el Anejo D1 Individuo
del Formulario 482, Planilla de Contribución sobre Ingresos de Individuos. Es recomendable orientar al contribuyente y mantener aquellos documentos y evidencia necesaria para validar que el cumplimiento con haber residido en la propiedad y que la misma no haya sido arrendada a terceros durante los últimos 5 años anteriores a la fecha de la venta.
El segundo escenario lo protagoniza un ciudadano de Estados Unidos residente de New York, NY, que heredó en 2024 la casa de Dorado donde su padre vivió por más de 20 años hasta su fallecimiento. La propiedad no ha sido arrendada después de la muerte del causante y el heredero la vende en 2026 por $1,500,000. La base ajustada en manos del heredero es $350,000 que corresponde a lo que era el costo en manos del padre fallecido, y los gastos de venta certificados ascienden a $25,000. En este caso, la transacción cualifica para la exención de la Ley 180-2025, porque el causante ocupó continuamente la propiedad durante los dos años anteriores a su fallecimiento y no hubo arrendamiento posterior. Sin embargo, por tratarse de un vendedor no residente, el comprador está obligado a retener el 15% bajo la Sección 1062.08(g) del CRIPR. Aplicando el método utilizado por el folleto informativo de Hacienda, la retención se calcula sobre el precio de venta ajustado, es decir, $1,500,000 menos $350,000 de costo y $25,000 de gastos, para un total de $1,125,000 que multiplicado por 15% resulta en $168,750.
Aquí entra en juego el Relevo No Residente. Como el heredero está reclamando una exención que elimina por completo la contribución sobre la ganancia, lo recomendable es radicar la solicitud antes del cierre, acreditando ante Hacienda que no se adeuda contribución alguna. De obtenerse el relevo, el comprador o el depositario devuelve los $168,750 directamente al vendedor y la transacción se cierra sin retención. Si por alguna razón el relevo no se obtiene a tiempo y la retención se deposita, el vendedor deberá esperar a que esté disponible el Formulario 482 del año 2026 (año contributivo donde ocurrió la compraventa) y solicitar el reintegro de la cantidad retenida. En este caso la transacción deberá ser reportada en el Anejo D Individuo, página 1, Parte II, Columna (F) como ganancia de capital exenta de tributación.
Conviene también recordar que la exención de P.R. no exime al vendedor de sus obligaciones federales. Un residente bona fide de P.R. cobijado por la Sección 933 del Código de Rentas Internas Federal (IRC, por sus
siglas en inglés) puede excluir de tributación federal la ganancia realizada en la venta de un bien inmueble localizado en P.R., porque dicha ganancia se considera de fuentes de la Isla. Ahora bien, un vendedor que no sea residente bona fide quedará sujeto a las reglas federales, incluyendo, según aplique, la exclusión de la Sección 121 del IRC para residencia principal hasta $250,000 ($500,000 para casados que rinden conjuntamente), entre otras disposiciones. La planificación contributiva, por tanto, debe considerar ambas jurisdicciones cuando se trate de vendedores que no son residentes bona fide de la Isla.
Por último, la Ley 180-2025 es de muy reciente vigencia y Hacienda aún no ha emitido cartas circulares ni boletines informativos que clarifiquen los aspectos operacionales de la exención, como qué evidencia documental será requerida para probar la residencia del vendedor o del causante en el caso de ventas por herederos. El CPA debe monitorear las publicaciones oficiales que emite Hacienda y ajustar su práctica conforme aparezcan las aclaraciones.
La Sección 6060.05 del Código de Incentivos, según enmendada por la Ley 180-2025, expande el poder vender una propiedad residencial, que para el vendedor es su residencia principal en una transacción sin contribución sobre ingresos ni contribución básica alterna sobre la ganancia y sin tener que ajustar la base de la nueva residencia que se adquiera. Además, aplica sin importar el costo de adquisición o costo de compraventa, siempre y cuando se cumpla con el requisito de haberla utilizado como residencia principal. Promueve la venta de propiedades heredadas al expandir la exención a los herederos, sujeto a que la propiedad haya sido la residencia principal del causante. Para los CPA que asesoramos a clientes en estas transacciones, el reto se mueve de la planificación numérica a la planificación documental y a la coordinación con el notario, el corredor de bienes raíces y, cuando aplique, con el representante del vendedor no residente. Las herramientas tradicionales del CRIPR no han desaparecido. Conviven con esta exención y, en algunos escenarios, pudieran ser una mejor opción. La diferencia hoy es que hay un menú más amplio, y, por tanto, con una mayor responsabilidad: elegir la combinación correcta para cada cliente, cada propiedad y cada transacción.
CPA Cecilia C. Colón Ouslán Asesora Contributiva del Colegio de CPA
CUANDO LA VOCACIÓN SE COMPARTE
Hay lazos de sangre que se fortalecen con la vocación compartida. En esta edición, destacamos las historias de padres, hijos y hermanos que forman parte de nuestro Colegio de Contadores Públicos Autorizados de Puerto Rico y cuyas trayectorias reflejan integridad, compromiso y amor por la profesión.
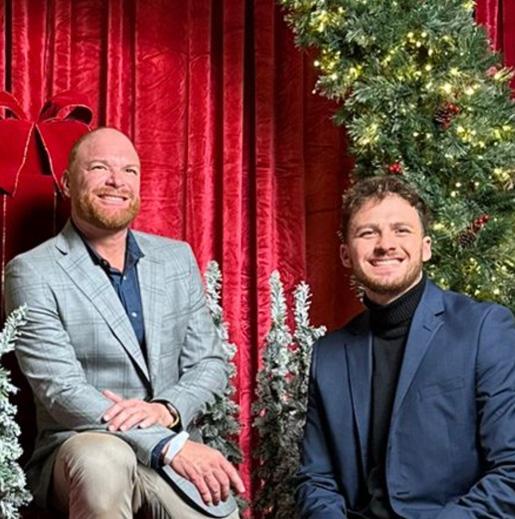
Isander Fontanez Torres & Alexander Fontanez Ramírez
Isander Fontanez Torres
Ver que mi hijo decidió seguir mis pasos en la profesión de CPA representa para mí un gran orgullo y satisfacción. Más allá de los números y las finanzas, esta profesión requiere disciplina, compromiso y honestidad. Saber que él vio en mi carrera un ejemplo positivo y decidió continuar ese camino significa mucho para mí como padre.
Siempre procuré enseñarle que ser CPA no se trata solamente de trabajar con contabilidad o contribuciones, sino de actuar con integridad y responsabilidad. Quise transmitirle la importancia de hacer las cosas correctamente, respetar a las personas y entender que detrás de cada cliente hay esfuerzo y sacrificio. También traté de enseñarle que el aprendizaje nunca termina y que la dedicación es clave para crecer profesionalmente.
Además de los conocimientos de la profesión, espero haberle enseñado valores como la perseverancia, la humildad y la ética de trabajo. La carrera de CPA exige esfuerzo y sacrificio, pero también brinda muchas oportunidades para ayudar a otros y construir un futuro estable.
Isander y Alexander (Padre e hijo)
A otros padres cuyos hijos estén considerando estudiar contabilidad o convertirse en CPA, les diría que los apoyen y los motiven. Es una profesión respetada, con muchas oportunidades y que ayuda a desarrollar habilidades valiosas para la vida. Lo más importante es permitir que sus hijos crezcan y encuentren su propio camino dentro de la profesión.
Ver a mi hijo continuar esta trayectoria me hace sentir agradecido y confirma que el ejemplo y los valores que uno transmite en el hogar realmente pueden dejar una huella positiva.
Alexander Fontanez Ramírez
Desde que tengo recuerdo, siempre visualicé seguir la profesión de mi padre. Al crecer viendo su dedicación
y compromiso con la carrera, desarrollé admiración por la profesión y decidí seguir sus pasos. Compartir la misma carrera ha sido una experiencia enriquecedora, ya que he podido aprender de su experiencia y recibir apoyo y consejos. Además, sé que para él este logro tiene un significado especial al verme pasar por una experiencia que él también vivió.
A los jóvenes que desean convertirse en CPA les diría que no se dejen intimidar por la dificultad de la carrera o del examen. Con disciplina, esfuerzo y perseverancia pueden lograr eso y muchísimo más. Nunca se limiten ni permitan que otros definan hasta dónde pueden llegar. Lo más importante es confiar en su grandeza, mantenerse aprendiendo y atreverse a aspirar siempre a más.
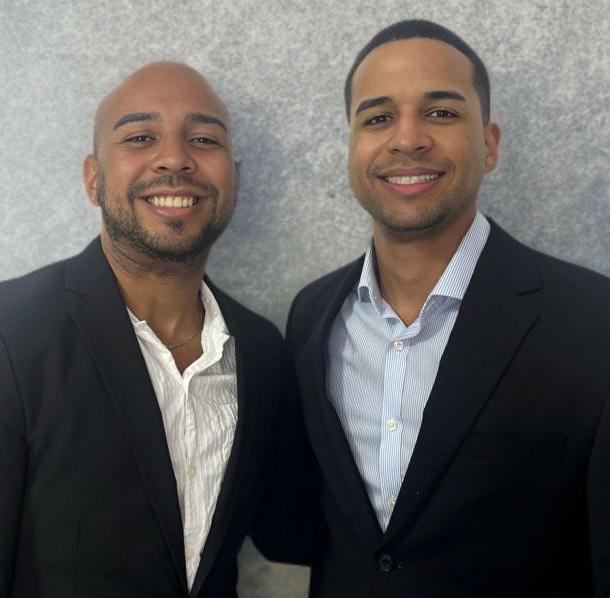
Christian Mercado Sánchez & Kenneth Mercado Sánchez
Christian Mercado Sánchez
Desde joven siempre me interesaron los negocios, las finanzas y entender cómo funcionan las organizaciones. Adicionalmente, quería entender cómo mejorar las tomas de decisiones financieras de individuos y organizaciones. Con el tiempo descubrí que la profesión también me brindaba la oportunidad de generar confianza, ayudar a las organizaciones a mejorar y aportar valor a las personas que dependen de ellas.
Compartir la profesión con mi hermano es motivo de orgullo. Aunque cada uno ha desarrollado su carrera de manera diferente, ambos entendemos los retos, sacrificios y satisfacciones que conlleva ser CPA. Tener a mi hermano que comprende esas experiencias ha sido una gran ventaja, ya que siempre podemos intercambiar ideas, consejos y apoyarnos mutuamente en nuestro crecimiento profesional.
Les diría que aprovechen cada oportunidad para aprender más allá del salón de clases y para realizar trabajos y proyectos extracurriculares, ya sea internados, competencias de casos u otras experiencias que les permitan desarrollar habilidades prácticas antes de comenzar su carrera profesional. La contabilidad abre puertas a muchas áreas de negocios, finanzas y liderazgo. Mantengan la curiosidad, hagan preguntas y no tengan miedo de asumir retos. El conocimiento técnico es importante, pero la disciplina, la integridad y las ganas de seguir aprendiendo son las cualidades que realmente marcan la diferencia.
Kenneth Mercado Sánchez
Mi interés por la contabilidad surgió de mi gusto por el análisis, la resolución de problemas y el trabajo con información financiera. Al momento de elegir una profesión, busqué una disciplina que me permitiera aplicar esas fortalezas de manera práctica y significativa. La contabilidad captó mi interés porque combina el análisis financiero con la toma de decisiones estratégicas, permitiendo aportar valor a las organizaciones. Me motivó especialmente la oportunidad de ayudar a los negocios
Los hermanos Mercado
a comprender mejor su situación financiera, optimizar sus operaciones y tomar decisiones informadas que impulsen su crecimiento y éxito a largo plazo.
Compartir mi profesión con mi hermano representa uno de los mayores orgullos de mi vida. Más allá del vínculo familiar, tener a un colega CPA en quien confiar ha sido de gran valor a lo largo de mi trayectoria profesional. Aunque nos desempeñamos en industrias distintas, compartimos una misma base de conocimientos y una perspectiva similar sobre los retos y oportunidades de nuestra profesión. Frecuentemente intercambiamos ideas, analizamos situaciones y discutimos distintos enfoques para resolverlas.
Mi consejo para los jóvenes que estudian contabilidad es que aprovechen cada oportunidad de aprendizaje y desarrollo profesional que se les presente. La experiencia adquirida dentro y fuera del salón de clases tiene un valor incalculable y puede abrir puertas que inicialmente no imaginaban. Asimismo, los exhorto a mantener una actitud de crecimiento continuo, buscando siempre ampliar sus conocimientos, fortalecer sus destrezas y asumir nuevos retos. El éxito profesional no se alcanza de la noche a la mañana; es el resultado de la disciplina, la perseverancia y el compromiso constante con convertirse cada día en una mejor versión de sí mismos.
ASU 2023-08:
TRANSFORMACIÓN DEL TRATAMIENTO Y PRESENTACIÓN
CONTABLE DE LOS CRIPTO ACTIVOS BAJO US GAAP
Introducción
La rápida evolución de la economía digital y el crecimiento acelerado del uso de criptomonedas y otros activos digitales han generado importantes desafíos para la profesión contable. Empresas, inversionistas y reguladores han tenido que enfrentar la necesidad de establecer normas claras y consistentes para el reconocimiento, medición y divulgación de estos activos. En respuesta a esta realidad, se emitió en diciembre de 2023 el ASU 2023-08, titulado “Accounting for and Disclosure of Crypto Assets”. Esta actualización representa un cambio significativo en el tratamiento contable de los cripto activos bajo los principios de contabilidad generalmente aceptados en Estados Unidos (US GAAP).
Antes de la emisión de esta norma, la mayoría de los cripto activos, incluyendo Bitcoin y Ethereum, eran contabilizados como activos intangibles de vida indefinida bajo el ASC 350. Este tratamiento surgía debido a que dichos activos no representan efectivo, tampoco constituyen instrumentos financieros y carecen de sustancia física. Bajo ese modelo, los cripto activos se registraban inicialmente al costo
y posteriormente se evaluaban por deterioro o menoscabo.
El problema principal de este enfoque consistía en que solo se reconocían pérdidas cuando el valor del cripto activo disminuía por debajo de su costo registrado. Sin embargo, si posteriormente el valor de mercado aumentaba, la entidad no podía reconocer esas ganancias hasta el momento de la venta. Esto provocaba una contabilidad asimétrica que muchas veces distorsionaba la realidad económica de las empresas que mantenían inversiones significativas en activos digitales. Como resultado, numerosos usuarios de estados financieros consideraban que el modelo anterior no proporcionaba información relevante ni útil para la toma de decisiones económicas.
Nuevo Enfoque
Con el ASU 2023-08, FASB introduce un cambio trascendental al requerir que ciertos cripto activos sean medidos a valor razonable (“fair value”) en cada fecha de informe. La nueva norma crea el subtema ASC 350-60, específicamente diseñado para atender la contabilidad de los cripto activos elegibles. Bajo este nuevo modelo, las variaciones en el valor razonable se reconocen directamente en el estado de resultados del período como ganancias o pérdidas, permitiendo que los estados financieros reflejen de manera más precisa las condiciones actuales del mercado.
No todos los activos digitales están cubiertos por esta actualización. Para que un activo cualifique bajo el ASU 2023-08 debe cumplir varios criterios específicos. Primero, debe cumplir con la definición de activo intangible según US GAAP. Segundo, debe existir o residir en una tecnología “blockchain” o tecnología de registro distribuido. Tercero, debe estar protegido mediante criptografía. Además, el activo debe ser fungible, es decir, intercambiable por unidades equivalentes, y no puede ser creado o emitido por la propia entidad que informa. Finalmente, el activo no puede otorgar derechos contractuales sobre bienes, servicios u otros activos financieros.
Uno de los aspectos más importantes de esta actualización es el impacto sobre la presentación de
los estados financieros. El ASU 2023-08 requiere que los cripto activos sean presentados separadamente de otros activos intangibles en el estado de situación financiera. Este requisito mejora la transparencia y facilita a los inversionistas y analistas identificar claramente la exposición de una entidad a activos digitales.
De igual forma, las ganancias y pérdidas derivadas de la medición a valor razonable deberán presentarse de manera separada en el estado de resultados. Esto permite una mejor comprensión del efecto que la volatilidad del mercado de criptomonedas tiene sobre el desempeño financiero de la empresa. Dado que los precios de los cripto activos pueden fluctuar significativamente en períodos cortos de tiempo, muchas entidades podrían experimentar variaciones sustanciales en sus resultados financieros.
La norma también fortalece considerablemente los requisitos de divulgación. Entre las revelaciones requeridas se incluyen el nombre de cada cripto activo significativo mantenido por la entidad, la cantidad de unidades poseídas, el costo base, el valor razonable y cualquier restricción contractual relacionada con la venta o transferencia de dichos activos. Estas divulgaciones deberán presentarse tanto en estados financieros anuales como interinos.
Otro requisito importante es la conciliación de las actividades relacionadas con cripto activos durante el período. Las entidades deberán divulgar movimientos tales como compras, ventas, ganancias realizadas y cambios no realizados en valor razonable. Estas revelaciones aumentan el nivel de transparencia y ayudan a los usuarios de los estados financieros a comprender mejor la naturaleza y magnitud de la exposición a activos digitales.
Desde una perspectiva operacional, la implementación del ASU 2023-08 representa retos importantes para muchas organizaciones. Las empresas deberán desarrollar procesos internos robustos para determinar el valor razonable de los cripto activos en cada fecha de informe. También será necesario fortalecer controles internos relacionados con la custodia, existencia y seguridad de estos activos digitales. En algunos casos, las entidades podrían requerir nuevas herramientas tecnológicas o asesoría especializada para cumplir adecuadamente con los requerimientos de la norma.
Asimismo, la actualización tendrá implicaciones relevantes para auditores y profesionales de
la contabilidad. Los auditores deberán evaluar cuidadosamente los métodos utilizados para determinar el valor razonable y validar la existencia de los activos en “blockchain”. Esto implica comprender tecnologías emergentes, plataformas digitales y mecanismos criptográficos que anteriormente no formaban parte del entorno tradicional de auditoría financiera.
Desde el punto de vista de los inversionistas y usuarios de información financiera, el ASU 2023-08 ha sido recibido positivamente debido a que mejora la relevancia y utilidad de la información financiera. El modelo de valor razonable refleja de manera más oportuna el impacto económico de las fluctuaciones del mercado y reduce las distorsiones generadas por el antiguo modelo basado exclusivamente en deterioro o menoscabo.
No obstante, algunos críticos señalan que la norma podría aumentar significativamente la volatilidad en los estados financieros de entidades con grandes inversiones en criptomonedas. Las fluctuaciones diarias en los precios de estos activos podrían provocar cambios materiales en ganancias y pérdidas trimestrales. Aun así, muchos expertos consideran que esta volatilidad representa fielmente la naturaleza económica de los cripto activos y, por lo tanto, debe reflejarse adecuadamente en los estados financieros.
Estados Financieros Personales
El ASU 2023-08 también tiene implicaciones importantes en la preparación de estados financieros personales cuando una persona posee inversiones significativas en cripto activos y dichos estados se preparan utilizando principios de contabilidad generalmente aceptados en Estados Unidos (US GAAP). Aunque esta norma fue diseñada principalmente pensando en entidades comerciales, su enfoque sobre medición y divulgación puede influir directamente en la forma en que individuos presentan activos digitales en sus estados financieros personales.
En un estado financiero personal, el objetivo principal es presentar razonablemente la situación patrimonial del individuo, incluyendo activos, pasivos y patrimonio neto. Tradicionalmente, muchas personas incluían criptomonedas como Bitcoin o Ethereum al costo histórico o utilizando prácticas inconsistentes debido a la ausencia de una guía clara y específica. El ASU 202308 aporta uniformidad al establecer que ciertos cripto activos deben medirse a valor razonable (“fair value”).
Aplicado a estados financieros personales, esto significa que las criptomonedas elegibles deberán reflejarse al valor de mercado existente a la fecha del estado financiero, en lugar de mantenerse al costo original de adquisición. Como consecuencia, el patrimonio neto personal reflejará de manera más realista el valor económico actual de dichos activos digitales.
Por ejemplo, si una persona adquirió Bitcoin por $20,000 y al cierre del período su valor de mercado asciende a $65,000, bajo el enfoque de valor razonable el activo deberá presentarse por $65,000. Bajo el tratamiento anterior basado en activos intangibles, muchas veces solo se reconocían pérdidas por deterioro y no aumentos en valor, lo que podía subestimar considerablemente la riqueza neta del individuo.
Otro aspecto importante es la presentación separada de los cripto activos dentro del estado de situación financiera personal. La práctica recomendada sería presentar una línea específica identificada como “Cripto activos” o “Activos digitales”, separada de efectivo, inversiones tradicionales y otros activos intangibles. Esto mejora la transparencia y permite a bancos, inversionistas, instituciones financieras y otros usuarios comprender mejor la composición del patrimonio del individuo.
Además, las notas a los estados financieros personales deberían incluir divulgaciones relevantes similares a las requeridas para entidades comerciales, especialmente cuando los montos son materiales. Entre las divulgaciones recomendadas se encuentran:
• Tipo de cripto activo mantenido
• Cantidad de unidades poseídas
• Método utilizado para determinar el valor razonable
• Plataforma o mercado de referencia utilizado para la valuación
• Restricciones sobre acceso o transferencia de los activos
• Riesgos asociados con volatilidad y custodia digital
La aplicación del ASU 2023-08 en estados financieros personales también puede tener impacto en procesos financieros importantes, tales como:
• Solicitudes de financiamiento
• Evaluaciones de solvencia
• Planificación patrimonial
• Divorcios y litigios
• Determinación de capacidad económica
• Preparación de estados financieros requeridos por instituciones bancarias o inversionistas
Sin embargo, debe considerarse que la utilización del valor razonable puede generar alta volatilidad en el patrimonio neto personal debido a las fluctuaciones frecuentes del mercado de criptomonedas. Por ello, es importante que los usuarios de los estados financieros comprendan la naturaleza especulativa y cambiante de estos activos.
Fecha de efectividad
La fecha de efectividad del ASU 2023-08 aplica a entidades públicas para años fiscales que comiencen después del 15 de diciembre de 2024, incluyendo períodos interinos dentro de esos años fiscales. Para entidades privadas, la norma entra en vigor para años fiscales que comiencen después del 15 de diciembre de 2025. Sin embargo, la adopción anticipada está permitida.
Conclusión
En conclusión, el ASU 2023-08 marca una evolución histórica en la contabilidad financiera de activos digitales bajo US GAAP. La transición desde un modelo basado en deterioro hacia uno de valor razonable representa un paso importante hacia una información financiera más transparente, relevante y alineada con la realidad económica actual. A medida que la economía digital continúa expandiéndose y los cripto activos adquieren mayor relevancia en los mercados globales, esta norma constituye un avance esencial para fortalecer la confiabilidad y utilidad de los estados financieros en la era tecnológica moderna.
CPA Maria E. Morales, CGMA Asesora Técnica del Colegio de CPA
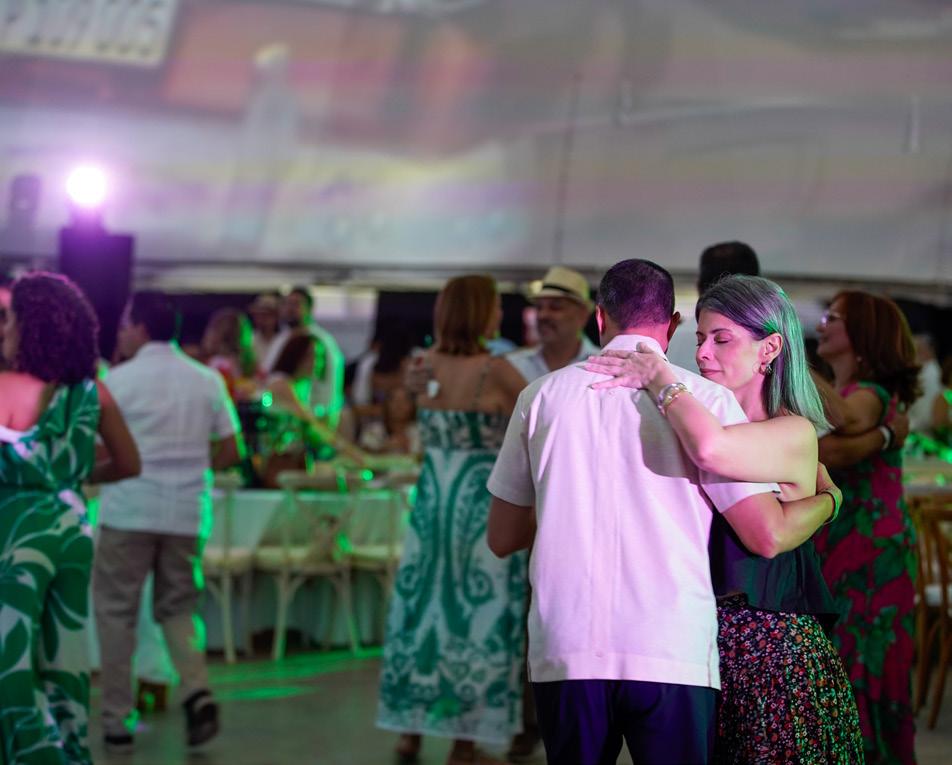
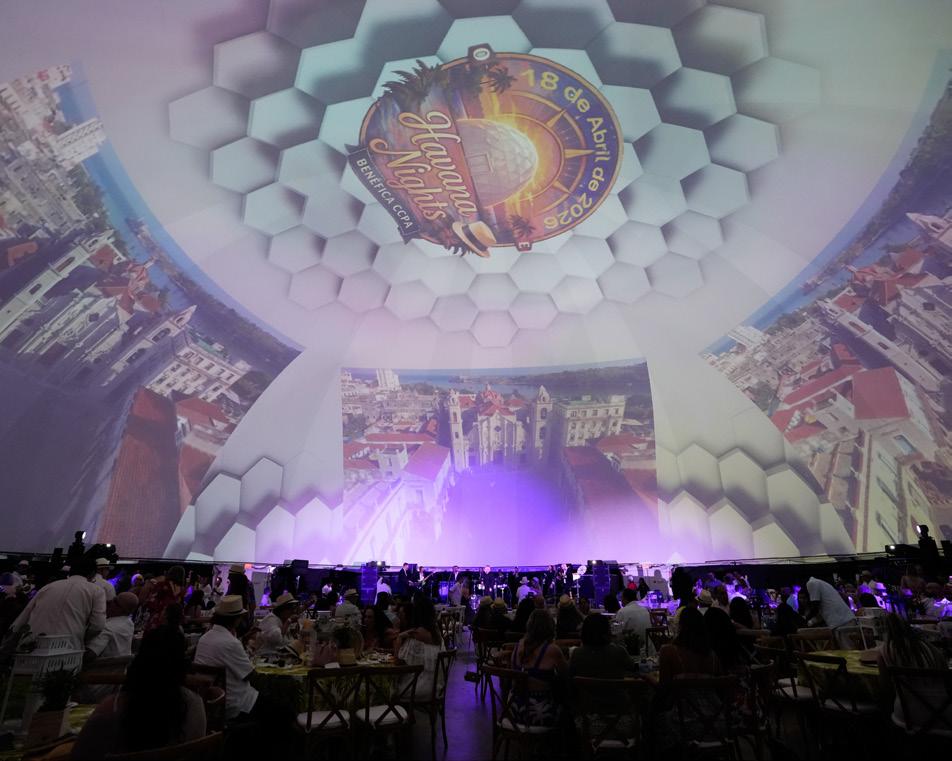
Los presentes disfrutando de la música de la Orquesta Sin Prisa.
ACTIVIDAD BENÉFICA 2026 “HAVANA NIGHTS”
¡Qué noche tan especial! El sábado, 18 de abril se celebró la Actividad Benéfica 2026 del Colegio de CPA (CCPA), titulada “Havana Nights”, en el Claro Space del Parque de las Ciencias. En un ambiente lleno de energía caribeña, música y sabor, cientos de asistentes se dieron cita para apoyar la importante labor de Asesores Financieros Comunitarios (AFC).
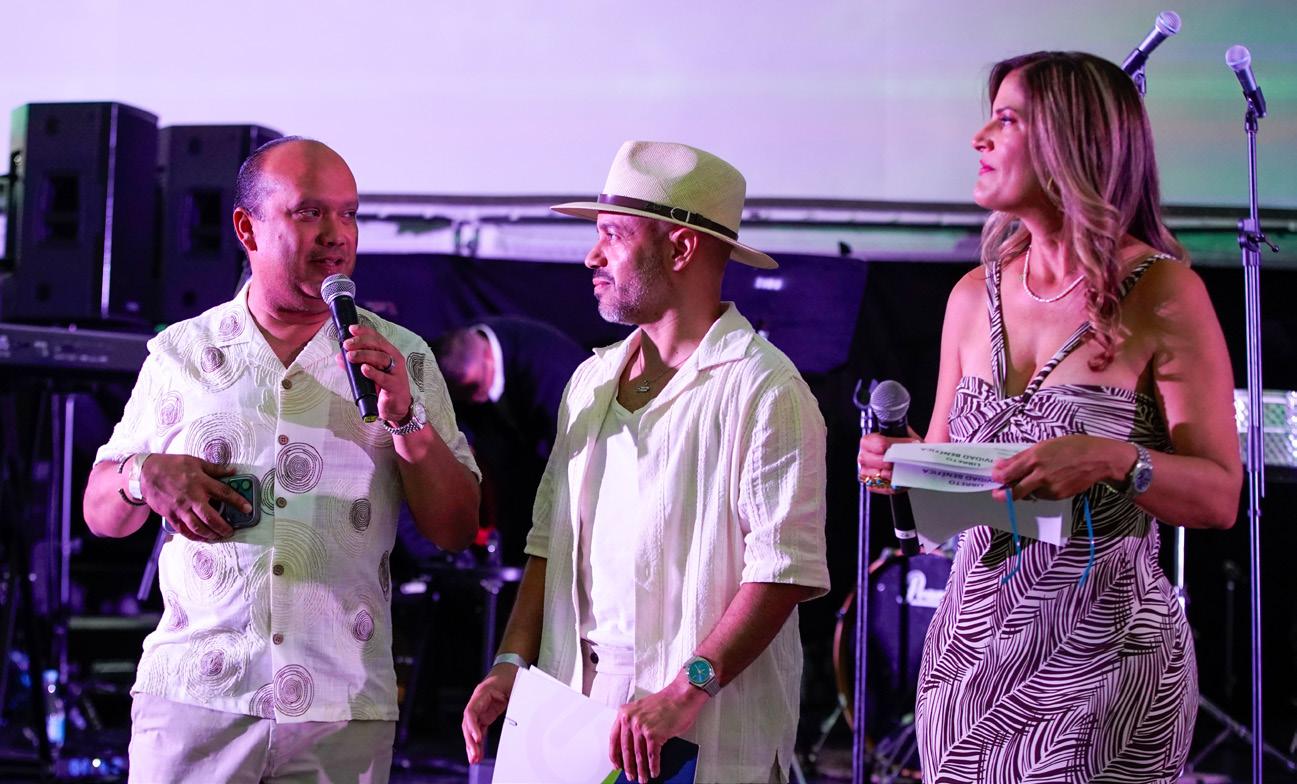
La velada contó con la CPA Sylvia Reyes, presidenta del Comité de la Actividad Benéfica, y el CPA
Joel Rodríguez como maestros de ceremonia. En la actividad, el CPA
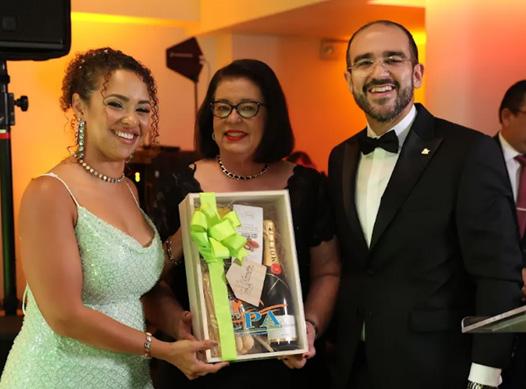
David Rodríguez, presidente del CCPA, la Sra. Aida Rivera, directora ejecutiva de AFC, y la CPA Agnes
Suárez, presidenta de la Junta de Directores de AFC, ofrecieron unas breves palabras de agradecimiento a los asistentes.
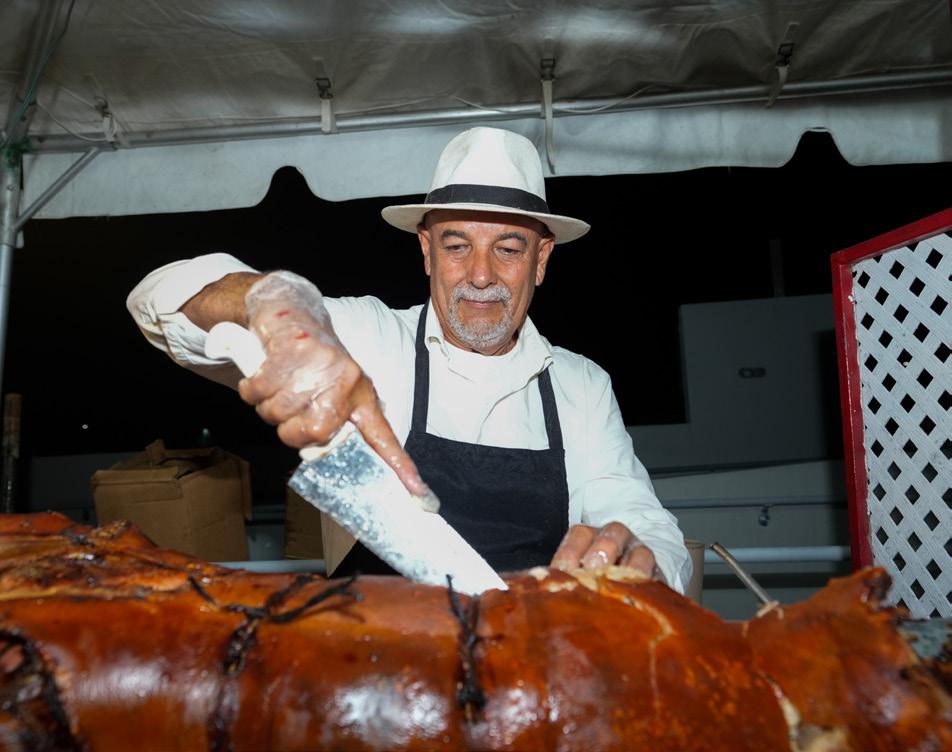
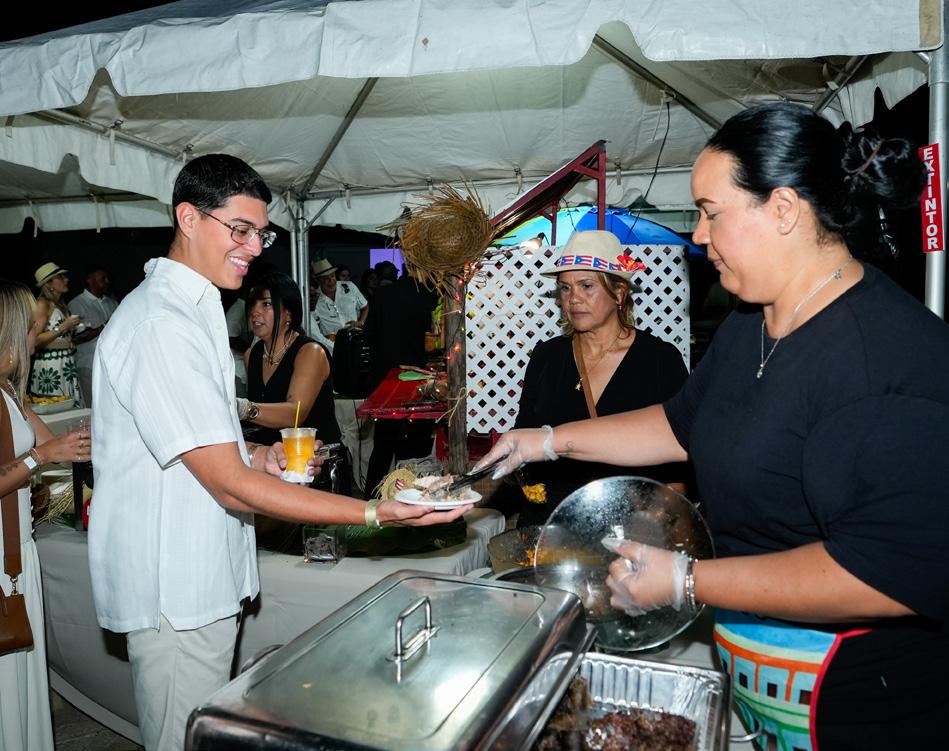
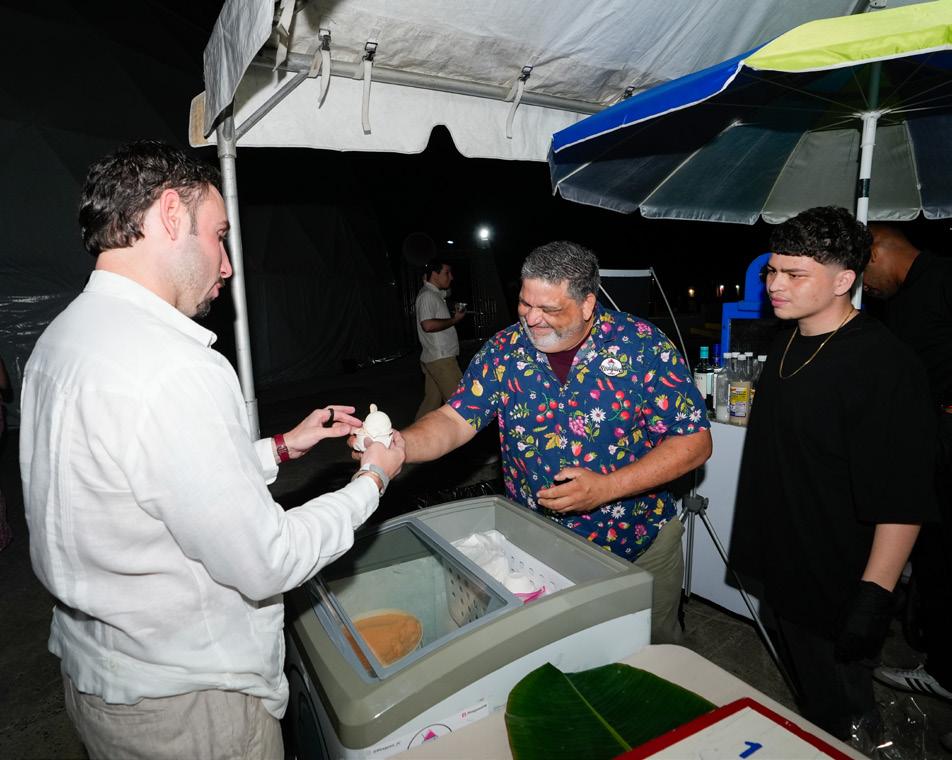
Todos disfrutaron de una experiencia gastronómica variada que incluyó lechón asado, entremeses,
piraguas, helados y bebidas refrescantes, complementando a la perfección la temática cubana del evento.
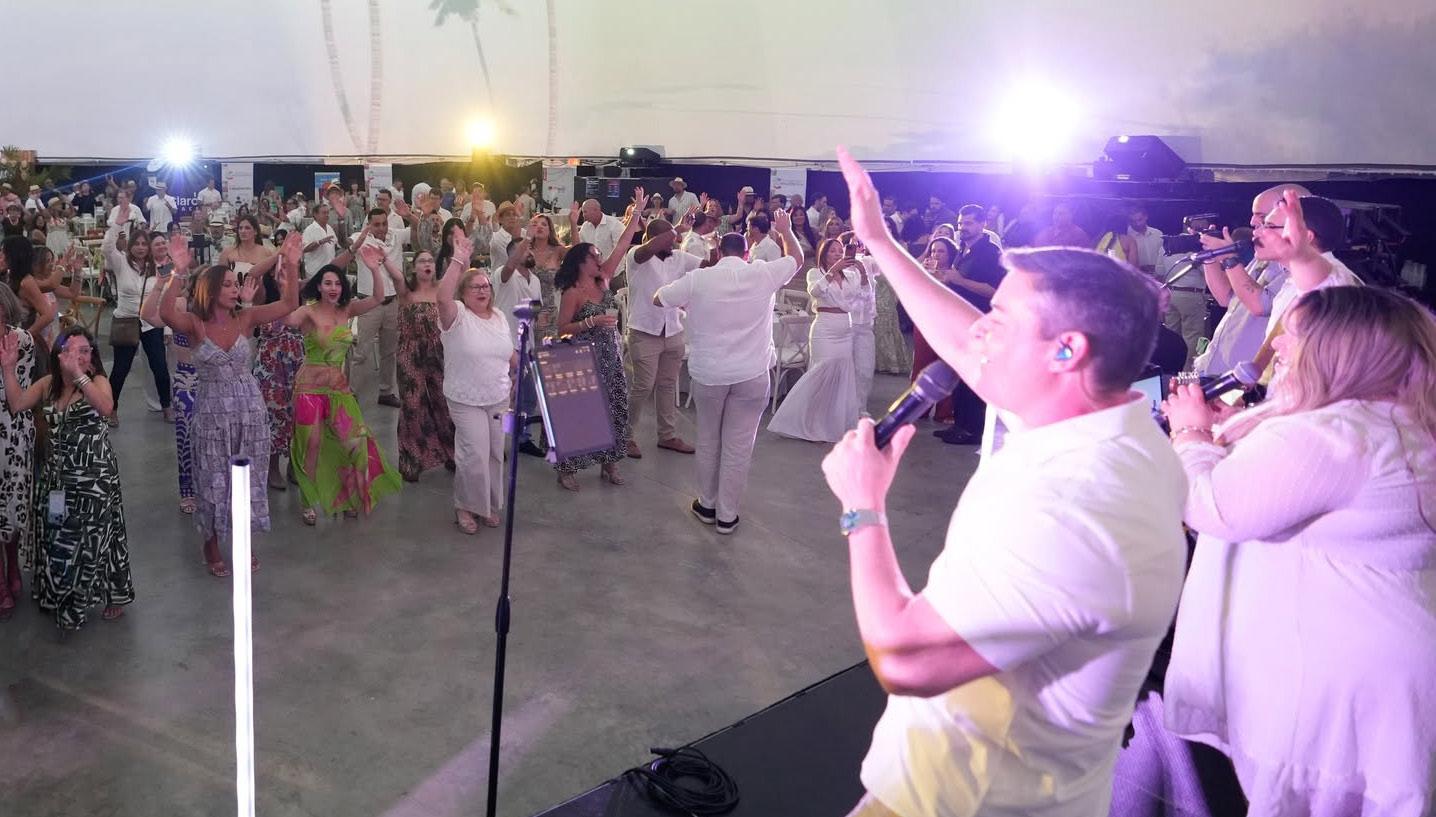
La música fue protagonista de la noche con las presentaciones de Luva y la Orquesta Sin Prisa, quienes pusieron a todos a bailar con su contagioso ritmo.
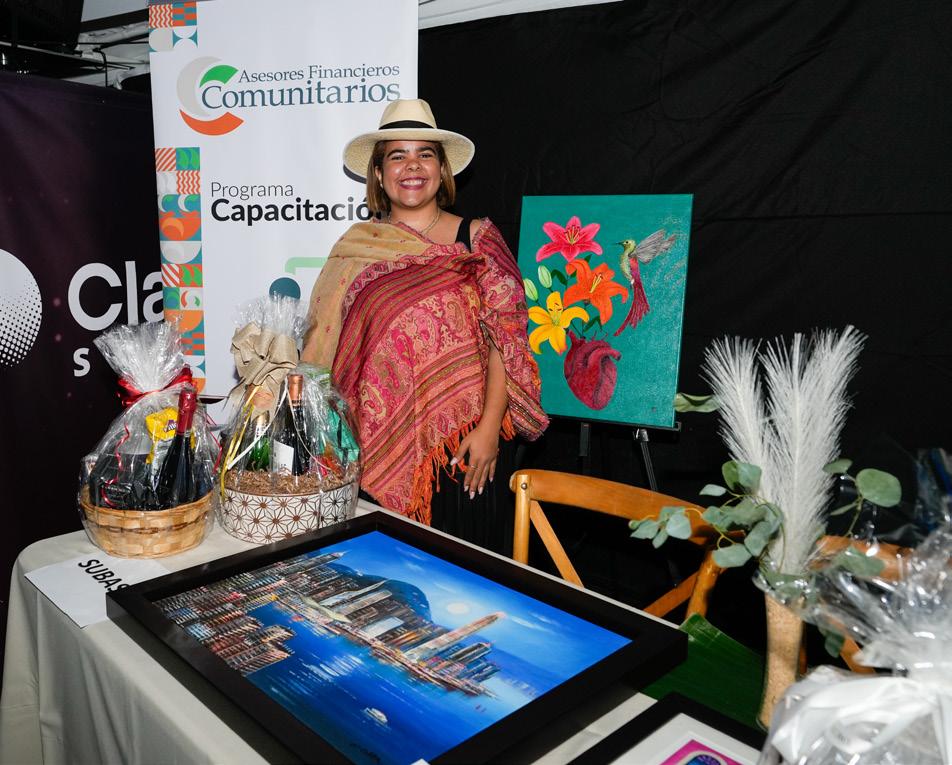
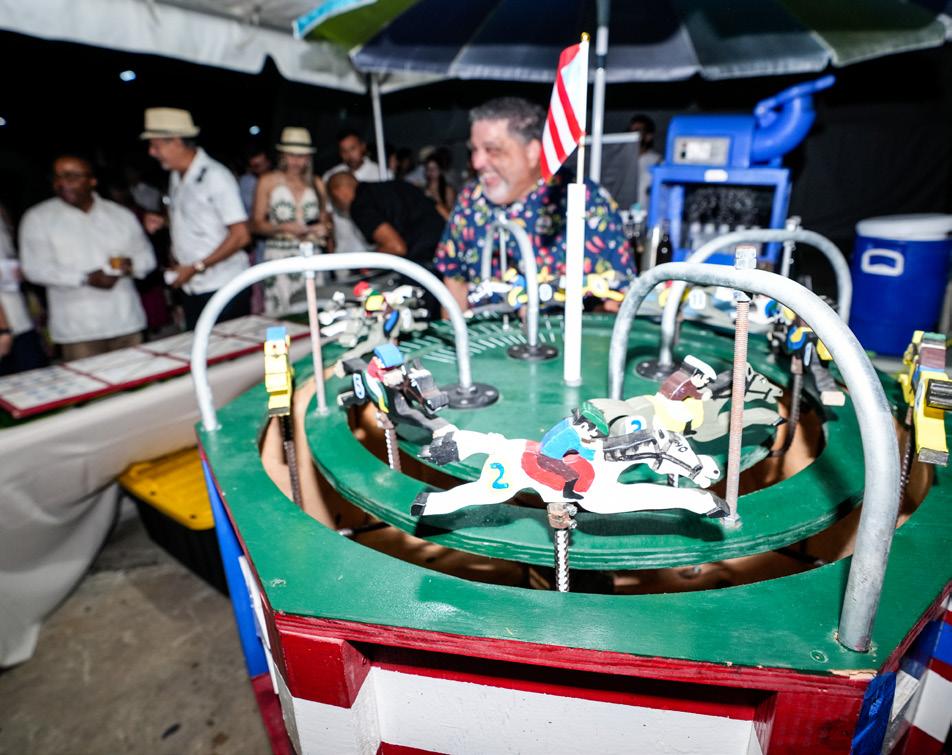
Además del entretenimiento, la actividad ofreció espacios para continuar aportando a la causa, como la subasta silente, con atractivas experiencias, obras de arte y artículos especiales, y la tradicional pica, que también formaron parte del entusiasmo colectivo de los presentes.
CPA David Rodríguez Ortiz junto al CPA Joel Rodríguez y la CPA Sylvia Reyes.
Los presentes bailaron al son de Luva.
Una noche especial para el disfrute entre colegas, familiares y amistades.
CPA Agnes Suárez, presidenta de la Junta de Directores de AFC y expresidenta del CCPA.
Sra. Aida Rivera, directora ejecutiva de AFC
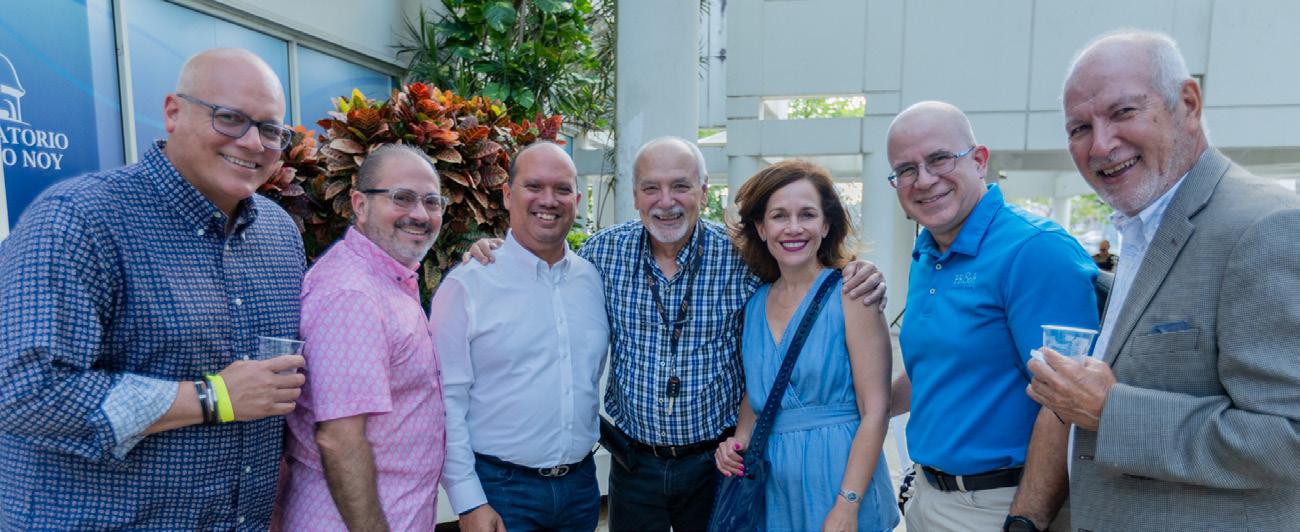
CPA Gerardo Torres Roldán, presidente electo del CCPA, disfrutando junto a su familia.
CPA David Rodríguez Ortiz junto as su esposa Frances y el CPA Rafael del Valle Vega, expresidente del CCPA.
Los presentes disfrutaron de un rico lechón como parte de la oferta gastronómica.
Hubo una variedad de entremeses riquísimos.
Obras de arte y artículos especiales para aportar a la causa a través de la subasta silente.
Se sirveron helados y piraguas para refrescar el paladar de los asistentes.
La Benéfica contó con un programa variado de entretenimiento para el disfrute de todos.
Fue una noche única e inolvidable en el Claro Space del Parque de las CIencias en Bayamón.
NOTAS DE RECURSOS HUMANOS
¿ QUÉ AJUSTES DEBEMOS HACER?
Las reglas que rigen la administración de nuestros recursos humanos continúan evolucionando. Enfrentarnos a los continuos cambios requiere un monitoreo constante de las tendencias en áreas como la inmigración, el reclutamiento y el discrimen, además del análisis de cómo estos cambios podrían impactar nuestro taller de trabajo. Imagínese que mañana aprueban una licencia de paternidad para el sector privado, o que la ley específicamente prohíbe al patrono excusarse de responsabilidad por una decisión hecha por inteligencia artificial (IA) en su proceso de reclutamiento y selección, o que la ley le exige un inventario del uso de IA como herramienta en las decisiones del manejo de los recursos humanos. ¿Qué ajustes debemos hacer?
Algunos cambios que debemos monitorear son:
1. Acoso de terceros
Los patronos serán responsables del hostigamiento de un tercero si sabía o debió haber sabido del acoso a su empleado y no tomó acción afirmativa inmediata para evitarlo. Es muy recomendable que los empleados notifiquen si se sienten acosados en algún momento por otros empleados, clientes o visitantes y que se inicie una investigación inmediatamente se documente. Que los supervisores, gerentes y directores sean adiestrados en que el acoso puede ser tanto interno como externo. Este accionar no sólo ayudará a eliminar el acoso en el taller de trabajo, sino que creará una cultura organizacional segura y una alta moral en la plantilla de empleados.
2. Forma I-9
El U.S. Immigration Customs Enforcement (ICE) reclasificó algunos errores pasándolos
de comunes a graves. Errores que antes se permitía corregir ahora pasarán a ser multados inmediatamente. Recuerde que su responsabilidad como patrono es asegurar que sus empleados están autorizados a trabajar en Estados Unidos de América. Es su deber guardar las formas I-9 por tres años para ser auditadas por ICE. En su auditoría interna preste atención especial a: utilizar la forma actualizada, utilizar el nombre correcto y número de seguro social y hacer el E-Verify , entre otros, y que la forma esté debidamente firmada.
3. Programa de Mejoramiento Profesional (P.I.P) Los programas de mejoramiento profesional se han utilizado a menudo para ayudar a los empleados a mejorar su desempeño. Estos son ideales porque ayudan a realinear un desempeño deficiente sin que el empleado sea penalizado en su paga, oportunidades o en el peor de los casos, la pérdida de su trabajo. El Programa puede ser utilizado tanto para ayudar a un empleado con problemas de desempeño como a uno que queremos que desarrolle nuevas competencias necesarias en sus nuevas asignaciones. Es muy importante que esta herramienta se maneje únicamente para lograr que el desempeño mejore y que no se utilice con el fin de justificar un despido. Asegúrese que no se usa para discriminar exigiendo habilidades ajenas al puesto o peor aún, competencias que no se le piden al resto de los empleados; para manejar empleados difíciles existen otras herramientas.
4. Bono y Overtime
Cuando vaya a computar el pago de overtime, recuerde que los bonos no discrecionales, al igual que los diferenciales por turnos y las comisiones, deben considerarse al hacer el cómputo del salario por hora del empleado. Algunos ejemplos de bonos no discrecionales serían los incentivos por lograr algún desempeño o premios por asistencia perfecta. En fin, que cuando vaya a computar el overtime, recuerde que el rate por hora de un empleado que recibe bonos o incentivos no discrecionales no se calcula igual que uno que no los recibe. Recomendamos que revise la forma y la manera en que está calculando el pago de overtime. Un cálculo erróneo podría resultar en una deuda por salarios no pagados y el Departamento del Trabajo Federal (D.O.L.) emitió una carta opinión en enero del 2026 para recordarnos la forma correcta de pagar overtime.
5. A.D.A.
Las políticas de despido automático a empleados, una vez terminada una licencia prolongada, como son las licencias por incapacidades como son F.S.E., S.I.N.O.T. o F.M.L.A. deben tomarse con mucha cautela. Es recomendable si el empleado aún está incapacitado hacer un análisis interactivo y decidir entonces si es necesario hacer algún tipo de acomodo razonable. Recuerde que las buenas intenciones, si no están bien documentadas, no son una buena defensa en una reclamación.Si se solicitó un acomodo razonable no lo rechace de plano. Piense, pregúntese, identifique con claridad, utilice el análisis interactivo antes de descartar una petición de acomodo razonable y documente su proceder. Sus buenas intenciones conviértalas en hechos para que sean buenas defensas si llegase alguna reclamación.
6. Derecho sobre la propia imagen
En el contexto laboral, para incluir la imagen de un empleado en publicidad debe mediar un acuerdo escrito. Es muy recomendable que si su empresa es de las que utiliza la imagen o la voz de sus empleados obtenga su consentimiento por escrito antes de hacerlo. El caso de Friger Salquerio v Mech Tech College, LLC 2026 TSPR 30 es lectura obligada si usted usa la imagen de sus empleados para promover su organización.
7. Acomodos
Los criterios para denegar una solicitud de acomodo son cada vez más exigentes. Rechazar una solicitud de cambio de turno debería poder ser sustentada por una evaluación que lo justifique por representar una carga económica indebida o se carece de alternativas como serían la modificación de tareas o de itinerarios de trabajo. Después de Goff v De Joy (2023), los tribunales están siendo más exigentes con los rechazos de acomodos razonables, y los talleres de trabajo han apostado por ser más flexibles para evitar los altos costos provocados por la fuga de capital. Revisar y adiestrar en las políticas de acomodos de la empresa podría ayudar en la retención de empleados y prevenir costos legales.
8. Arbitraje
Los contratos suscritos entre partes individuales que contengan acuerdos de arbitraje pactados válidamente serán obligatorios, incluso frente a reclamaciones instadas por discrimen al amparo de la Ley 100 de 1959, según enmendada (Hope Tucker v. Money Group LLC 2026 TSPR
9).Así las cosas, cuando dos partes deciden voluntariamente resolver cualquier disputa a través de un tercero imparcial, capacitado y neutral (árbitro), tendrá el deber de someter el conflicto a un árbitro o panel de árbitros. Como toda regla tiene excepciones, es recomendable que el contrato de empleo sea redactado y revisado por su asesor laboral; evite sorpresas.
9. Herramientas tecnológicas
El uso de herramientas tecnológicas presenta retos éticos, morales y hasta legales en todas las profesiones y la de los Contadores, no es la excepción. En palabras de la presidencia a los colegiados “el compromiso, guiado por la integridad y el profesionalismo, constituye un elemento fundamental para el desarrollo de nuestra Isla”. El uso de estas herramientas debe hacerse con la debida diligencia y evitando en todo momento ceder a la tentación de presentar asesoramiento de cosas que no son corroboradas, ni constan de propio y personal entendimiento y/o conocimiento.
“Debe ser una obligación ética y profesional de todos…revisar y asegurarse que sus consejos y recomendaciones no contengan ni se fundamenten en falsedades.” (TSPR)
Debe ser una obligación moral y ética que los asesoramientos son correctos y fundados en conocimientos propios y no de una herramienta tecnológica. Es importante guardar la confianza depositada en nosotros como profesionales asegurándonos que asesoramos con certeza y evitamos el descuido, la complacencia y dejadez propios de la comodidad, de lo fácil y rápido. La lectura del caso es una obligatoria (2026 TSPR 41).
Recomendamos que cuando use herramientas tecnológicas, cuente usted con el conocimiento y las fuentes originales necesarias para que sea su criterio y no el de la herramienta el que prevalezca.
“Where is the life lost in living? Where is the wisdom we have lost in knowledge? Where is the knowledge we have lost in information.”
-T.S.
Eliot
Sr. José G. Náter Asesor de Recursos Humanos Colegio de CPA
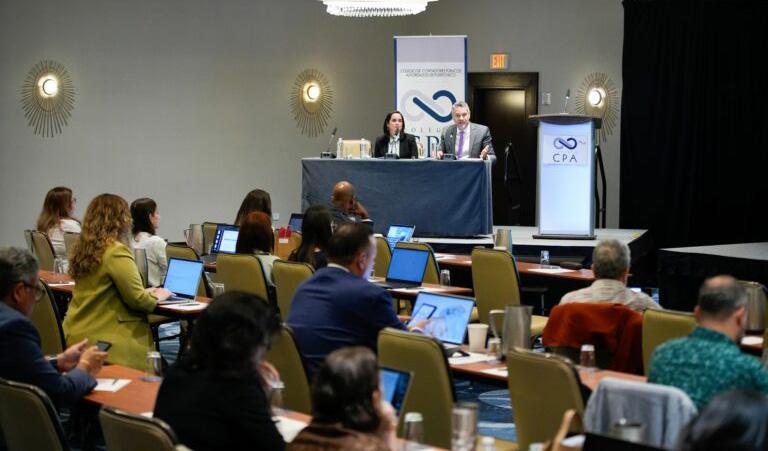
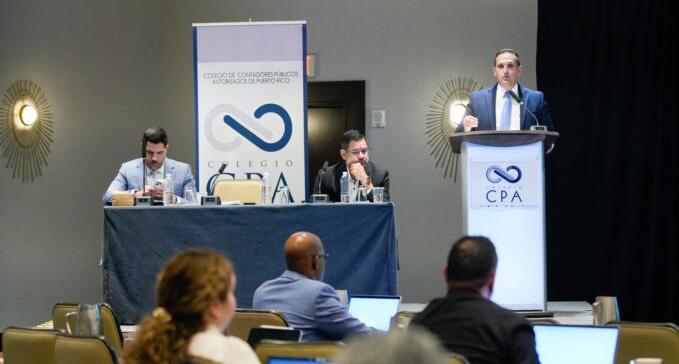
La Conferencia se celebró en el Hotel Royal Sonesta.
XV CONFERENCIA CPA - ABOGADOS 15 AÑOS PROMOVIENDO LA EXCELENCIA PROFESIONAL Y LA COLABORACIÓN INTERDISCIPLINARIA
El Colegio de Contadores Públicos Autorizados de Puerto Rico (CCPA) celebró el 28 y 29 de mayo de 2026 la XV Conferencia CPA-Abogados en el Hotel Royal Sonesta de Isla Verde, conmemorando el decimoquinto aniversario de este evento educativo que reúne a profesionales de la contabilidad y del derecho para compartir conocimientos, fortalecer alianzas y analizar los temas más relevantes que impactan ambas profesiones.
La primera edición de esta Conferencia se celebró los días 7 y 8 de mayo de 2009 en el entonces Hotel Sheraton del Viejo San Juan, bajo la presidencia del CPA Rafael Del Valle. Aquella primera edición contó con la participación de más de 90 CPA–Abogados.
A lo largo de estos 15 años, muchos colegas han dejado huella mediante su participación activa tanto en el Comité como en el desarrollo de esta Conferencia. Este año se reconoció a seis colegas que han sido fundamentales durante los últimos 5 años. Ellos fueron: Cecilia
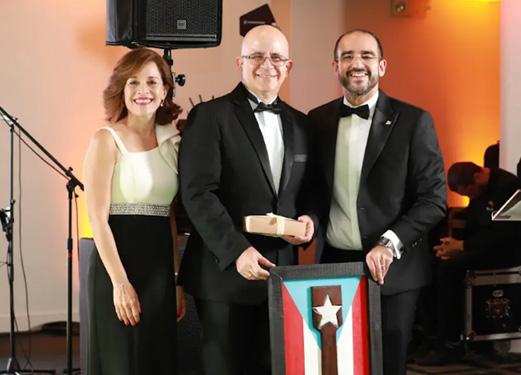
Reconocimiento especial por parte del Presidente del CCPA.
Colón, Víctor Pizarro, Darissa Hernández, José Orta, Roberto Vélez y Edwin Figueroa.
Este año, el primer día contó con la participación de la Lcda. Angela S. Romero Valedón, vicepresidenta regional de la División Comercial de la American Arbitration Association, y del Lcdo. Eyck Lugo Rivera, principal de The Lugo Law Office, quienes presentaron la sesión titulada Arbitraje Comercial en Acción: Estrategia, Procedimiento y Ejecución. En esta sesión se discutieron los fundamentos del arbitraje y su comparación con el litigio tradicional, el acceso al arbitraje, la redacción de cláusulas arbitrales, las distintas fases del procedimiento arbitral comercial y la etapa posterior al laudo, incluyendo la revisión judicial.
Durante la tarde, el programa continuó con la participación del Sr. Jorge M. Oben Cuadros, partner de Procopio, Cory, Hargreaves
& Savitch LLP, y del profesor y abogado José Luis Rivera Ortiz, miembro capital de Impetus Group LLC y pasado juez administrativo de la Oficina de Apelaciones Administrativas del Departamento de Hacienda, quienes estuvieron a cargo de la sesión Práctica y Procedimiento Administrativo ante el IRS: Un Enfoque Comparado con el Departamento de Hacienda de Puerto Rico. Los asistentes tuvieron la oportunidad de conocer aspectos relacionados con la estructura y funcionamiento del IRS, las controversias contributivas en la etapa administrativa y los procesos de litigación contributiva.
Durante la mañana del segundo día se ofreció la sesión Análisis de Jurisprudencia Contributiva Reciente. Esta sesión fue presentada por el Lcdo. Edwin O. Figueroa Álvarez, Of Counsel de DLA Piper, y el Lcdo. Rubén Muñiz Bonilla, Capital Member de McConnell Valdés LLC, estos ofrecieron un detallado examen de decisiones recientes en materia contributiva, abordando
sus implicaciones prácticas y fomentando la discusión e interacción con los participantes. La sesión contó con la moderación del CPA y abogado Roberto Vélez Medina.
En la tarde, los participantes recibieron la sesión Actualización de Ética Profesional Comparada: CPA y Abogados en Puerto Rico, a cargo del CPA y abogado Kenneth Rivera Robles, socio de Galíndez LLC y expresidente
del CCPA; la CPA y abogada Iris Otero Guerra, socia de Galíndez LLC; y la Lcda. Andrea Martínez, supervisora senior de consultoría de Galíndez LLC. En esta sesión se examinaron las responsabilidades, retos y consideraciones éticas que enfrentan tanto los CPA como los abogados en Puerto Rico. Esta sesión también contó con la moderación del CPA y abogado Roberto Vélez Medina.
Al celebrar quince años de trayectoria, la Conferencia CPAAbogados reafirma su posición como uno de los principales espacios de educación continuada y desarrollo profesional para ambas disciplinas, promoviendo el intercambio de conocimientos, la excelencia profesional y el fortalecimiento de las alianzas que contribuyen al progreso del entorno empresarial y regulatorio de Puerto Rico.
Día 1: Arbitraje Comercial en Acción.
Día 2: Análisis de Jurisprudencia Contributiva Reciente
CAPÍTULOS INFORMAN
Por Antonio Juan Pérez Díaz, presidente del Capítulo de Bayamón
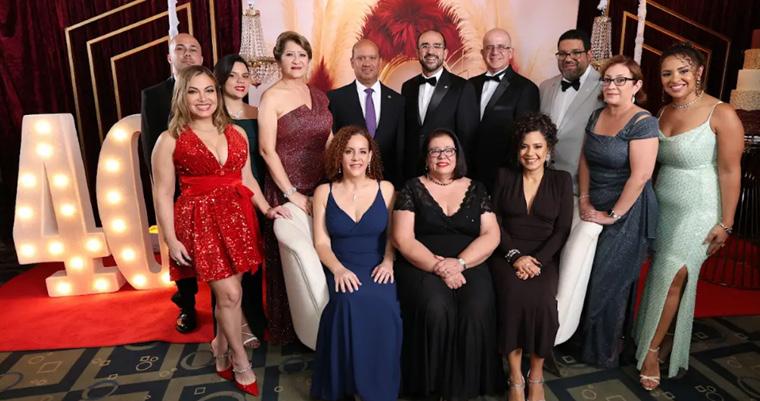
Bajo el lema “40 años de historia que nos une, familia que perdura y legado que inspira”, el Capítulo de Bayamón del Colegio de Contadores Públicos Autorizados de Puerto Rico celebró su 40.º Aniversario con una gala memorable que reunió a la gran familia del Capítulo en una noche cargada de emoción, reconocimiento y celebración.
La actividad, que contó con casa llena y una asistencia aproximada de 150 personas, reflejó el fuerte sentido de pertenencia y compromiso que caracteriza al Capítulo de Bayamón. Uno de los momentos más significativos de la velada fue poder contar con la representación de más de 30 presidencias de los 40 años de historia del Capítulo, reafirmando la continuidad, el liderazgo y el legado construido a lo largo de cuatro décadas.
La gala fue dedicada al CPA Luis A. Ramírez Centeno, nuestro eterno tesorero, quien ha servido con entrega, responsabilidad y amor al Capítulo durante los pasados 19 años. Su compromiso inquebrantable y su disposición constante han sido pilares fundamentales
Celebración de los 40 años del Capítulo de Bayamón.
para el crecimiento y la estabilidad del Capítulo, razón por la cual este merecido reconocimiento fue recibido con un emotivo aplauso de gratitud y respeto.
El éxito de la actividad fue posible gracias al extraordinario trabajo del Comité de Aniversario, liderado por su presidenta, la CPA Christina Clemente, a quien se le reconoce su esmero, dedicación y esfuerzo incansable para lograr una celebración verdaderamente espectacular. Cada detalle fue cuidadosamente atendido, logrando una experiencia memorable para todos los asistentes.
Durante la noche, los participantes disfrutaron de un ambiente de alegría y camaradería, compartiendo, bailando y celebrando juntos este importante hito histórico, reafirmando los lazos que unen a la comunidad del Capítulo de Bayamón.
Al celebrar estos 40 años de historia, el Capítulo de Bayamón reafirma su compromiso con la profesión, con sus miembros y con las futuras generaciones, recordando siempre que ¡Somos Familia!
ARTÍCULO ESPECIAL: NASBA
Puerto Rico Advances Technology and Real-Time Validation Through its CPA Digital Stamp (QR Code): Audit Process and Timestamping
Author: Dina Barabash, Content Development & Web Specialist, Communications
Posted: June 18, 2026
This year, NASBA hosted its Eastern Regional Meeting in beautiful Rio Grande, Puerto Rico. The meeting showcased a number of thought leaders and featured exceptional presentations that were beneficial to the future success of the accounting profession.
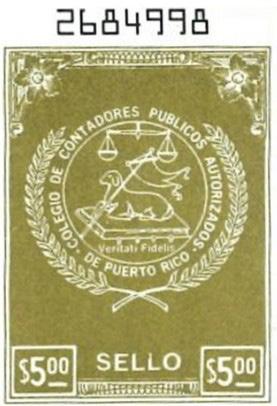
One such presentation was by speakers María T Laboy, CPA, CGMA, of the Puerto Rico Society of CPAs and Elías Colon of the Puerto Rico Board of Accountancy. Since 1973, and the establishment of the Puerto Rico Society of Certified Public Accountants, the use of a prenumbered $5 accreditation seal— known as the “CPA Stamp”—was mandated. Laboy and Colon explained that the previous physical stamp system was vulnerable to fraud (e.g., non-CPAs issuing reports, unauthorized letterhead use). Therefore, a digital stamp (QR code) and logbook system should be implemented for all reports moving forward (audits, reviews, compilations). The implementation of the QR code will help prevent fraud and improve the authenticity and traceability processes. The codes offer real-time validation, which has significantly reduced fraud cases, verify both the CPA’s identity and the document’s integrity and create a historical record of all issued reports, aiding peer review.
The Digital CPA Stamp is used in every report issued by CPAs and CPA firms—including audits, reviews, compilations, and more. The stamps and logbook maintain historical records of the CPA reports issued, are completely online, can be accessed from any place the CPA is working and comprise a summary of reports within the review period. When a CPA scans the QR code, the following information can be validated: CPA firm license number, digital stamp number, CPA/CPA firm name, client’s name, purpose for which report was used, report date and client’s year-end.
As the presenters noted, by combining real-time validation with this advanced technology, the Puerto Rico has transformed a system vulnerable to misuse into one that fully safeguards the public’s trust in financial reporting, protects the integrity of the CPA and protects the profession.
Acceda al artículo aquí: https://nasba.org/blog/2026/06/18/puerto-rico-qr-code/
COLEGIADOS EN LOS MEDIOS
Varios
colegiados colaboraron en la edición de Abril 2026 de la revista digital Negocios con Café. Ellos fueron: CPA Kenneth Rivera, CPA Aixa González, CPA Joel Rodríguez y CPA Rolando López
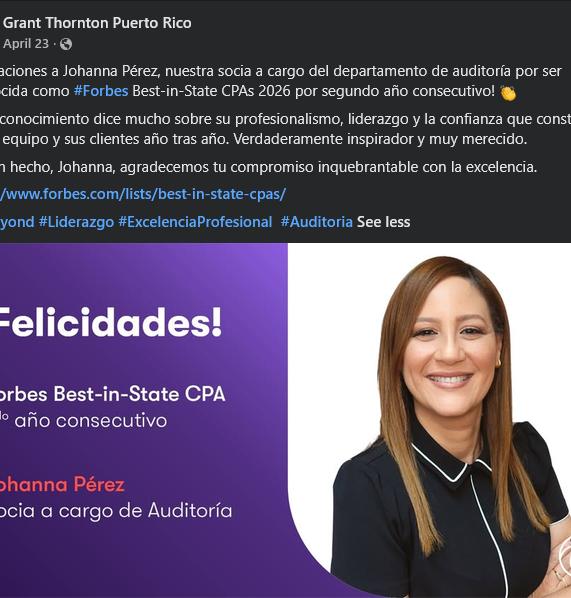
La CPA Johanna Pérez de Grant Thornton Puerto Rico fue reconocida por la revista Forbes como Best-in-State CPAs por segundo año consecutivo.