ANÁLISIS & PERSPECTIVA
Reflexiones sobre política pública y desarrollo económico
NOTICIAS
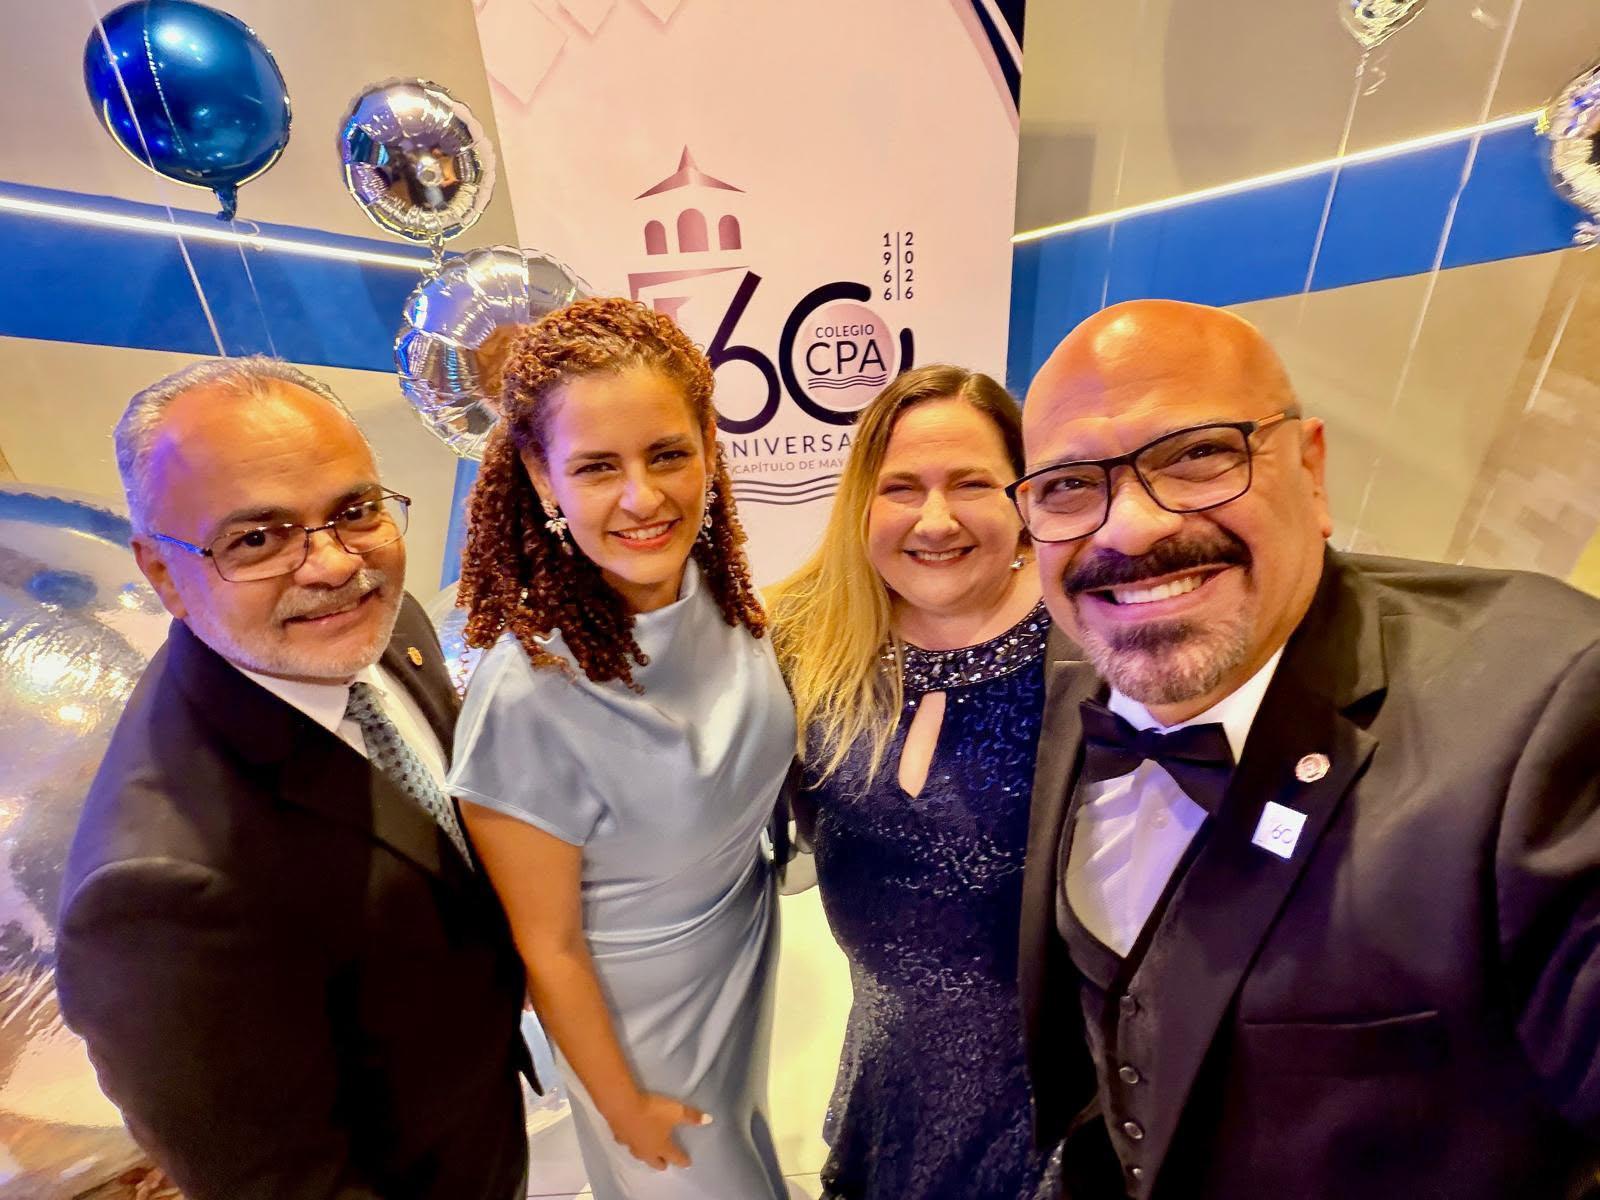
Nuestro presidente, el CPA Rolando López, tuvo el honor de acompañar al Capítulo de Mayagüez del Colegio de CPA de Puerto Rico en la celebración de su 60 Aniversario — seis décadas de historia, liderazgo y servicio a la profesión en el oeste de Puerto Rico. El presidente compartió junto a distinguidos colegas y líderes de nuestra profesión:
CPA Luis Zayas, expresidente del Colegio de CPA
CPA Cynthia Rijo, expresidenta del Colegio de CPA
CPA Cecilia Colón, expresidenta del Colegio de CPA
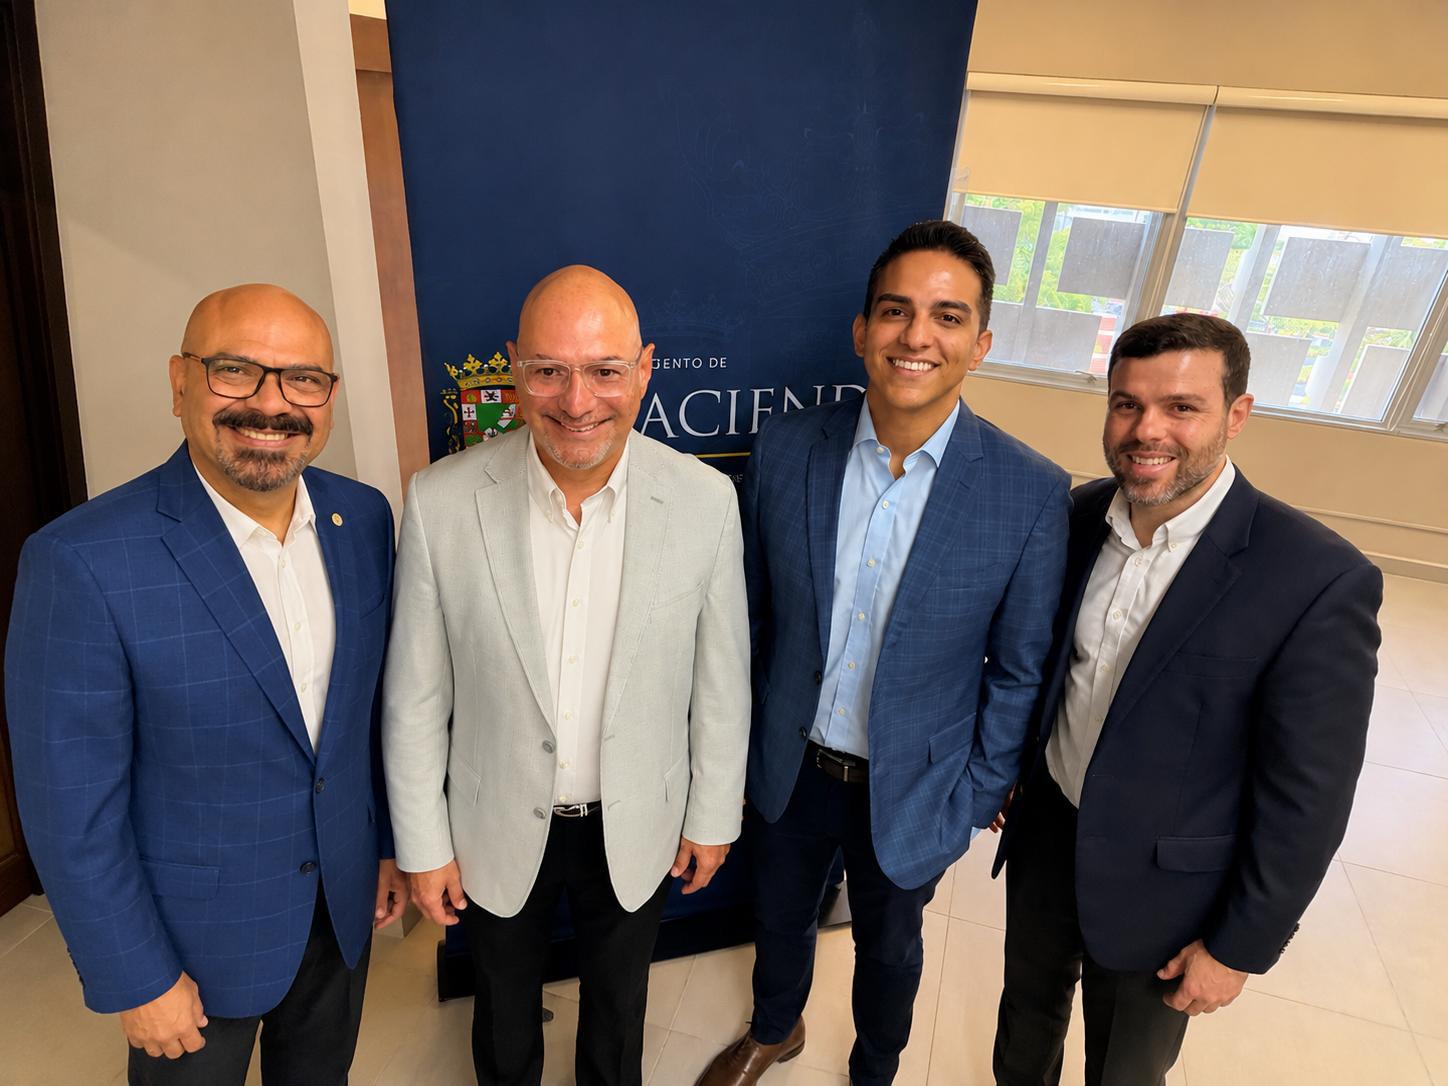
Además, junto a los economistas Edwin Ríos y Kevin González, se reunieron con el Hon. Ángel Pantoja, secretario del Departamento de Hacienda, para intercambiar ideas sobre la relación del diseño del sistema contributivo y el desarrollo económico. Se discutieron distintas iniciativas dirigidas a reformar el sistema contributivo de Puerto Rico.
Formando a los educadores. También, estuvo en un encuentro con maestros bajo la iniciativa Educación Financiera para Todos, de la Cámara de Comercio y el Departamento de Educación . En esta actividad el CPA David Rodríguez, presidente del Colegio de CPA, y la CPA Nilda Maldonado, ofrecieron una charla con el objetivo de capacitar a los maestros para que transmitan conceptos de planificación financiera a sus estudiantes.
Finalmente, participó en la bohemia benéfica de Asesores Financieros Comunitarios: “Voces y copas con propósito”. El servicio a la comunidad es parte de nuestra misión.
ANTE UNA ECONOMÍA CAMBIANTE
Si usted es dueño de una pequeña o mediana empresa, probablemente no pasa mucho tiempo pensando en las reformas tributarias que se discuten en el mundo. Después de todo, bastante tiene con atender clientes, manejar empleados, cumplir con permisos, controlar gastos y mantener su negocio operando. Sin embargo, algo interesante está ocurriendo alrededor del mundo. Cada vez más países están llegando a una conclusión que debería interesar a cualquier empresario: la complejidad del sistema tributario puede convertirse en un obstáculo tan significativo para el crecimiento de un negocio como la propia carga contributiva. Por esa razón, numerosas jurisdicciones están replanteándose cómo diseñar sistemas contributivos que permitan recaudar los recursos que necesita el gobierno sin imponer costos innecesarios a las empresas que generan actividad económica.
Esta discusión surge en un momento en que la economía mundial atraviesa importantes transformaciones. La tecnología, la automatización, los cambios demográficos y nuevos modelos de negocio están obligando a gobiernos y empresas a adaptarse. En ese proceso, algunos países han comenzado a revisar una pregunta fundamental: ¿cómo debe diseñarse un sistema tributario para una economía que ya no se parece a la de hace treinta años?
PRIMERA LECCIÓN:
SEGUNDA LECCIÓN:
La complejidad tiene un costo económico.
Las bases amplias suelen funcionar mejor que cientos de excepciones.
Durante décadas, muchos sistemas tributarios crecieron mediante exenciones, créditos, deducciones y tratamientos preferenciales dirigidos a atender objetivos específicos. Con el tiempo, esto produjo sistemas más complejos y difíciles de administrar. Ese es el caso en Puerto Rico.
Por esa razón, varios países han impulsado reformas orientadas a ampliar bases contributivas y simplificar sus estructuras. Nueva Zelanda es frecuentemente citada como un modelo de base amplia y pocas excepciones. Brasil e Indonesia también han desarrollado reformas para reducir complejidad y distorsiones.
La enseñanza es sencilla: mientras más excepciones existen, más difícil resulta administrar el sistema y más recursos deben dedicar las empresas a cumplir con él.
Cuando se discute política contributiva, suele hablarse mucho de recaudos gubernamentales y poco de los costos de cumplimiento que enfrentan los negocios.
Cada formulario adicional, cada requisito de documentación y cada incertidumbre interpretativa representan tiempo y dinero. Son recursos que podrían utilizarse para invertir, contratar empleados o expandir operaciones.
Las grandes corporaciones suelen contar con departamentos contributivos y asesores especializados para manejar esa complejidad. Las pequeñas y medianas empresas normalmente no tienen ese lujo.
Paradójicamente, un sistema complejo puede terminar imponiendo una carga proporcionalmente mayor sobre quienes tienen menos capacidad para absorberla.
Por ello, cada vez más países reconocen que la complejidad tributaria no es únicamente un problema administrativo. También es un problema económico.
TERCERA LECCIÓN:
La simplicidad también es una política de desarrollo económico.
Tradicionalmente, cuando se habla de desarrollo económico, la conversación se concentra en incentivos, subsidios o financiamiento. Sin embargo, una idea está ganando terreno: la simplicidad también puede ser una política de desarrollo económico.
Un sistema contributivo simple reduce incertidumbre, facilita el cumplimiento y disminuye costos administrativos. Permite que las empresas dediquen más tiempo a producir, vender e innovar, y menos tiempo a interpretar reglas y cumplir procesos burocráticos.
La simplicidad beneficia particularmente a las pequeñas y medianas empresas, pero también favorece a las empresas de gran escala que valoran la estabilidad, la certeza jurídica y la previsibilidad al tomar decisiones de inversión. Antes los desarrollos tecnológicos y el surgimiento de inteligencia artificial asequible, es grande la oportunidad para simplificar.
¿Qué significa esto para la Isla?
Puerto Rico presenta una realidad empresarial interesante. Según las cifras del Departamento de Hacienda, el 99% de los negocios de la Isla son pequeñas y medianas empresas. Estas constituyen esencialmente el tejido empresarial puertorriqueño y representan una fuente importante de empleo y actividad económica.
Sin embargo, una porción significativa de los recaudos gubernamentales proviene de un grupo relativamente pequeño de empresas de gran tamaño, muchas de ellas vinculadas a inversión externa.
Esta realidad obliga a encontrar un balance. Las PYMES necesitan un sistema que sea simple y administrable.
Las empresas grandes necesitan estabilidad, competitividad y certeza. Aunque sus necesidades parezcan distintas, ambas se benefician de reglas claras y menos complejidad.
La pregunta que debemos hacernos
Las discusiones contributivas suelen enfocarse en quién debe pagar más impuestos, qué incentivos deben crearse o cuánto dinero necesita recaudar el gobierno.
Sin embargo, la experiencia internacional sugiere que existe otra pregunta igualmente importante:
¿Está diseñado nuestro sistema contributivo para facilitar el crecimiento de las empresas que tenemos y atraer las empresas que queremos tener?
Después de todo, la fortaleza de un sistema tributario no debe medirse exclusivamente por su capacidad de recaudar ingresos. También debe evaluarse por su capacidad para facilitar la actividad económica, promover el crecimiento empresarial y contribuir a la competitividad de la jurisdicción.
En una economía mundial cambiante, los sistemas tributarios más exitosos probablemente serán aquellos que logren un equilibrio razonable entre recaudar los recursos que necesita el gobierno y permitir que las empresas —grandes y pequeñas— dediquen la mayor parte de su tiempo y recursos a hacer lo que mejor saben hacer: generar actividad económica, crear empleos y producir prosperidad.
Este artículo fue publicado por la revista “Negocios con Café”.
AGRADECIMIENTO A AUSPICIADORES
Agradecemos profundamente a nuestros auspiciadores por su compromiso y apoyo continuo a la misión de la Fundación. Su respaldo hace posible impulsar iniciativas que promueven el desarrollo económico y social de Puerto Rico. Juntos, seguimos construyendo oportunidades y generando un impacto positivo en nuestras comunidades. ¡Gracias por ser aliados en este propósito!
CPA Rolando López Rivera Presidente Fundación Colegio CPA
WEBSITE NUEVO
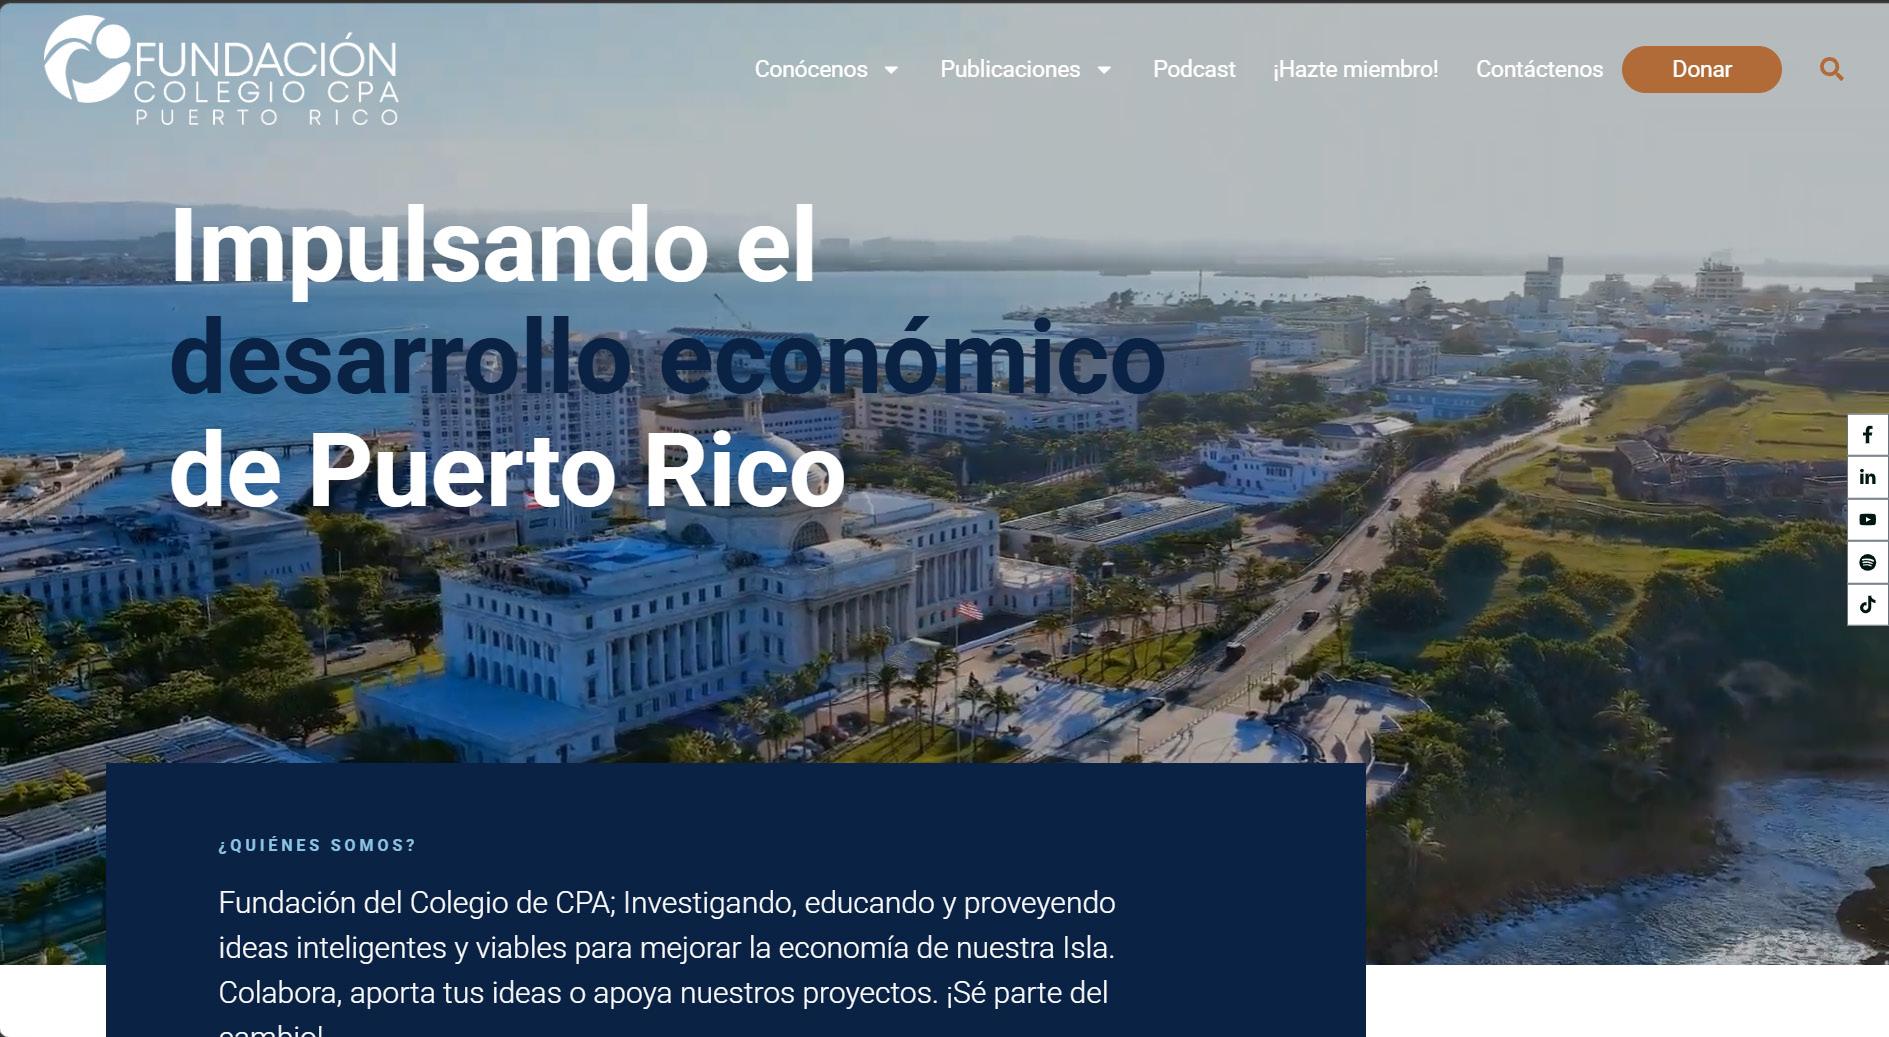
El nuevo sitio web de la Fundación presenta un diseño moderno, limpio y fácil de navegar, alineado con su misión de impulsar el desarrollo económico de Puerto Rico. A través de una estructura clara, los usuarios pueden acceder rápidamente a información sobre sus iniciativas, estudios y proyectos. La plataforma también fomenta la participación ciudadana, invitando a colaborar, aportar ideas y formar parte activa del cambio. Este renovado espacio digital fortalece la conexión entre la Fundación y la comunidad, promoviendo el acceso a contenido relevante y útil.
Episodio 4: ¿Es efectivo el IVU?
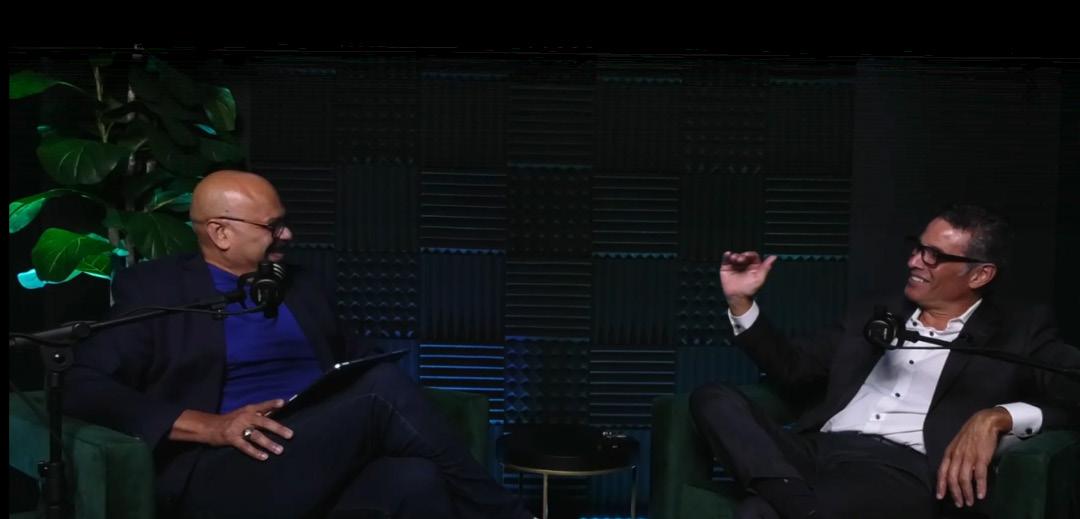
En el cuarto episodio de Análisis y Perspectiva, el CPA Rolando López conversó con el Lcdo. Carlos Serrano sobre la evolución histórica de los impuestos al consumo en Puerto Rico.
La conversación repasó el tránsito desde los arbitros, cobrados en los muelles con graves problemas de evasión, hasta la creación del IVU en 2006, diseñado como un impuesto a la venta en caja que buscaba capturar la economía informal y modernizar el sistema. Serrano explicó las ventajas técnicas del IVA sobre el "sales tax", particularmente su capacidad de evitar el efecto cascada donde el impuesto se convierte en costo acumulado a lo largo de la cadena comercial, pero Puerto Rico nunca logró implementarlo en su forma pura. Con el tiempo, decisiones fiscales motivadas por la crisis de deuda transformaron el IVU en lo que Serrano describe como una "melcocha": un híbrido con 79 jurisdicciones municipales, servicios entre negocios gravados y tasas que escalaron hasta 11.5%. El episodio concluye con un llamado a definir primero una política pública clara de desarrollo económico antes de intentar cualquier reforma contributiva, priorizando fomentar la producción sobre simplemente recaudar.