DE
Balance Social y Económico
Construyendo futuro juntos

DE
Balance Social y Económico
Construyendo futuro juntos
Objetivos del presente informe de gestión
El desafío ambiental y el compromiso Cooperativo – Cooperación Verde
Entorno Económico
Evolución del Plan Estratégico – Plan Coasmedas Cibersocial
Davinci: Labor sistemática de innovación para el servicio del asociado
II
PRINCIPIO I:
Crecimiento de la comunidad Coasmedas
Caracterización del asociado
Mayor uso del portafolio de servicios
Customer Relationship management (CRM
PRINCIPIO II
CONSOLIDAMOS EL ROL DE GESTOR Y LA VIVENCIA DEL BUEN GOBIERNO
GESTIÓN DEMOCRÁTICA POR PARTE DE LOS ASOCIADOS
Participación: Asociados de Coasmedas
PRINCIPIO III:
TODOS APORTAMOS A LA ECONOMÍA COOPERATIVA PARTICIPACIÓN ECONÓMICA DE LOS ASOCIADOS ....................................65
Gestión de los productos y servicios en favor de la economía cooperativa
PRINCIPIO IV
BASADOS
Independencia en sistemas informáticos
Prevención del lavado de activos, del financiamiento del terrorismo y otras actividades ilícitas
PRINCIPIO V:
NUESTROS ASOCIADOS
Educación y cultura cooperativa
Cultura corporativa del recurso humano
Integración a efectos representativos
Proyectos y convenios con otras cooperativas y/o entidades
PRINCIPIO VI:
Ejes de fomento y desarrollo integral
Academia ambiental
Recreación, cultura y deporte
Estados Financieros
Notas Explicativas de los Estados Financieros
Dictamen Revisoría fiscal
Miguel Darío Martínez Vélez (Pasto) Presidente
Edgar David La Rotta García (Ibagué) Vicepresidente
Jeovanni Ernesto Suárez Palacio (Pereira) Secretario
Rolando Escorcia Caballero (Santa Marta) Presidente
Elmer Díaz Ramírez (Girardot) Vicepresidente
Jerry Steve Hawkins Davis (Cúcuta) Secretario
Yolanda Reyes Villar (Bogotá)
Ana Delina Pabón (Bucaramanga)
Gustavo Almario Mayor (Neiva)
Liuber Bravo Velásquez (Montería)
José Luis Cuadros Univio (Sogamoso)
Luis Fernando Anaya Carvajal (Villavicencio)
Suplentes:
Angela María Buritica Tobón (Armenia)
Jonny Arturo Fernández Ramírez (Popayán)
Álvaro Barrios León ( Cartagena)
Gerente General:
Carlos Herrán Perdomo
Suplentes:
Luz Mery Ospina Zapata (Medellín)
Aura Stella Torres Cifuentes (Bogotá)
Fredy Geney Cortes Montealegre (Ibagué)

LLos resultados económicos y sociales que presenta la Cooperativa en el ejercicio del año 2023 son positivos, a pesar de un entorno económico difícil. Los activos crecieron el 11% frente al año anterior, la cartera de crédito bruta creció el 7%, por encima del promedio sector cooperativo financiero, desembolsando $164.416 millones de pesos atendiendo las necesidades económicas de nuestros asociados. El año 2023 cerró con $1.081 millones de pesos de excedentes y un importante crecimiento de la base social en el 10% frente al año anterior cerrando en 37.866 asociados con la vinculación de 6.471 nuevos asociados. El balance social superó con creces el económico, registrando una transferencia solidaria de $9.986 millones de pesos con 143.218 beneficios sociales y económicos a sus asociados y grupo familiar, ratificando de esta forma que Coasmedas se centra en generar bienestar y mejorar la calidad de vida de su base social.
El Consejo de Administración en el año 2023 cumpliendo con sus funciones estatutarias se reunió en forma mensual en donde asistieron como invitados la Junta Nacional de Vigilancia, el Gerente General y la Revisoría Fiscal. Teniendo en cuenta los grandes desafíos que planteó la desaceleración económica y su gran impacto en las organizaciones empresariales de la industria financiera especialmente en el sector cooperativo financiero, se tomaron decisiones y medidas para el fortalecimiento financiero y social de la Cooperativa, avanzar en la implementación del Sistema Integral de Administración de Riesgos SIAR, la ejecución del plan estratégico Coasmedas Cibersocial 2026 – hacia la era del conocimiento y actualizar la normatividad interna de acuerdo a las disposiciones emitidas por la Superintendencia de la Economía Solidaria.
Miguel Darío Martínez Vélez
Presidente
Consejo de Administración
Entre las diferentes acciones adelantadas por el Consejo de Administración en el 2023 se destacan:
▷ Aprobación de la actualización de los manuales de los sistemas de riesgos SARL, SARM, SARC, SARO y SARLAFT.
▷ Aprobación de la actualización del Plan de Contingencia de Crisis de Liquidez.
▷ Aprobación de la actualización del manual de inversiones.
▷ Aprobación del procedimiento e instructivo de la brecha de liquidez.
▷ Aprobación del manual de seguridad de la información.
▷ Aprobación de las políticas y procedimientos de la nueva línea de crédito comercial.
▷ Aprobación de las políticas y procedimientos de la nueva línea de crédito digital.
▷ Aprobación de la actualización del manual de pagadurías.
▷ Aprobación de la actualización del código de ética y conducta.
▷ Aprobación del nuevo producto de Cdat Digital con sus políticas y procedimientos.
▷ Aprobación de la actualización del procedimiento de cálculo de pérdida esperada.
▷ Aprobación del procedimiento de modificación de cuota de crédito, con el cual los asociados que presentan dificultades económicas podrán ajustar su cuota del crédito de acuerdo a su flujo de caja.
▷ Aprobación de las ferias de negociación de cartera orientadas a facilitar a los asociados morosos el pago de obligaciones con moras altas y cartera castigada.
▷ Aprobación del acuerdo N° 003 de 2023, por medio del cual se reglamenta el funcionamiento del comité de apelaciones de Coasmedas.
▷ Aprobación del traslado y obra civil de adecuación de la nueva oficina de la Seccional de Sincelejo.
▷ Elección de la firma intermediaria de seguros de vehículo para el periodo 2023 – 2025.
▷ Elección de las firmas de seguros de vehículo para el periodo 2023 – 2024.
▷ Seguimiento a la Ejecución del Plan Estratégico Coasmedas Cibersocial 2026.
▷ Aprobación del producto APP Móvil de COASMEDAS.
▷ Aprobación del proyecto la tienda digital de privilegios de Coasmedas.
▷ Aprobación de la renovación de la licencia de software colaborativo Microsoft 365 año 2024.
▷ Aprobación de la segunda fase del proyecto Ecosistema de Emprendimiento de Coasmedas (Eurek).
▷ Aprobación del presupuesto año 2024.
▷ Aprobación vinculación a la planta de personal de funcionarios temporales para aliviar carga operativa en las áreas correspondientes.
El Consejo de Administración realiza constante apoyo y seguimiento a la ejecución de planes y actividades estratégicas y tácticas que competen a la administración de los principales riesgos, aspectos financieros y de los fondos sociales a través de comités normativos y propios conformados por miembros del Consejo de Administración y representantes de los asociados, los cuales se reúnen previamente a la reunión del Consejo de Administración.
En el Comité Nacional de Solidaridad se recibieron 240 solicitudes de auxilios para su consideración, de los cuales se aprobaron 157, aplazados 30 e improbados 53. El Comité Nacional de Educación coordinó y apoyó en el año 2023 y gestionó eventos de capacitación del nivel nacional y seccional con la participación de 6.409 asociados y directivos. De igual forma el Comité de Recreación acompañó a los subcomités de las seccionales para gestionar los recursos del fondo de recreación y las actividades programadas a nivel nacional. Con los Comités de Seguimiento y evaluación de cartera, financiero, de riesgos, riesgo de liquidez, de emprendimiento y auditoría se conoció, gestionó y se realizaron pronunciamientos sobre los diferentes informes de los comités, de riesgos que son inherentes a la operación de la Cooperativa y se realizó la revisión y análisis de la información financiera y de la gestión de la cartera de crédito. Se recibió y
pronunció sobre los informes de gestión presentados al consejo por parte de la Gerencia General, Oficial de Cumplimiento, Oficial de Seguridad de la Información, Revisor Fiscal y Junta Nacional de Vigilancia.
En el año 2023 el Consejo gestionó las proposiciones, recomendaciones y decisiones que se tomaron en el desarrollo de la LVII Asamblea General de Delegados, atendiendo de esta forma las disposiciones del máximo órgano de decisión de la Cooperativa.
A través de todos los actos realizados por el Consejo de Administración se refleja el compromiso, responsabilidad, prudencia y la debida diligencia para garantizar la sostenibilidad financiera de la Cooperativa, el cumplimiento de nuestros estatutos, leyes y normas que nos regulan y las disposiciones de la Asamblea General de Delegados, gestionar los riesgos y atender las necesidades de su base social y grupo familiar, especialmente a trabajar para desarrollar el plan estratégico Coasmedas Cibersocial 2026 cumpliendo la misión, visión y objetivos estratégicos que llevarán a la Cooperativa a transformarse para enfrentar con un alto nivel de competitividad los retos que nos plantea el futuro dejando a las nuevas generaciones una gran cooperativa sólida, moderna, innovadora y con alto sentido social y solidario.
Carlos Herrán Perdomo Gerente general
SALUDO GERENCIA GENERAL INFORME
ASAMBLEA GENERAL DELEGADOS 2024
EEl presente informe consolida la gestión realizada en el año 2023 por los administradores de la cooperativa de los profesionales COASMEDAS, un año marcado por un entorno económico difícil en la que se evidencio una fuerte desaceleración de la economía, alta inflación y elevadas tasas de interés que impactaron el normal desarrollo de negocios de las organizaciones dedicadas a la intermediación financiera. Coasmedas una vez más demuestra su gran capacidad de resiliencia para enfrentar estos retos y desafíos y logra unos resultados económicos y financieros satisfactorios, consolidando un balance social de $9.986 millones representado en 143.218 beneficios sociales y económicos transferidos a sus asociados y grupo familiar, destacando de esta forma que su prioridad es el de generar bienestar y mejorar la calidad de vida de su base social.
La cooperativa cierra el ejercicio del año 2023 con excedentes de $1.081 millones, el activo con un saldo de $377.374 millones y un crecimiento anual del 11.4%, el pasivo con un saldo de $212.913 millones y un crecimiento anual del 21% y un patrimonio de $164.461 millones y un crecimiento anual de 0,39%, se obtuvieron $67.056 millones de ingresos totales con un aumento del 38.66% con respecto al año anterior, producto de las medidas que la administración tomó para mitigar el impacto del de -
terioro de los indicadores macroeconómicos del país en el estado de resultados, se incurrieron en costos y gastos por $65.975 millones, estos últimos impactados principalmente por alto costo de fondeo, la inflación y las provisiones de cartera generadas por los rodamientos de cartera causados por la difícil situación económica por la que atraviesa el país, la cual ha afectado la capacidad de pago de los asociados de la cooperativa. Las principales cifras económicas de la cooperativa superan el promedio del sistema financiero cooperativo, demostrando su fortaleza financiera y el gran margen de resistencia que tiene para enfrentar situaciones macroeconómicas adversas de su entorno. Coasmedas se sigue fortaleciendo en la gestión de riesgos con el avance en la implementación del Sistema Integral de Riesgos “SIAR” y culmina el año 2023 con los principales indicadores de riesgo controlados: Una relación de solvencia del 24.42%, un quebranto patrimonial del 134.6%, la suficiencia del margen financiero 12 meses por encima del 116%, una cobertura de cartera en riesgo del 112% y el indicador de cartera vencida por riesgo del 7.95%. Los anteriores indicadores garantizan la solidez, sostenibilidad financiera y el fortalecimiento patrimonial de la Cooperativa.
La cooperativa completó el segundo año en la ejecución del plan estratégico Coasmedas
Cibersocial 2026 hacia la era del conocimiento, con un cumplimiento en más del 90% de los metas de crecimiento de los principales indicadores e importantes avances en los mapas de ruta tecnológicos: Coasmedas Digital con la salida a producción de tres (3) servicios digitales, la consolidación de cinco (5) proyectos de Ti y el desarrollo de otros tres (3) servicios digitales que saldrán a producción en el primer cuatrimestre del año 2024; Plataforma de Relacionamiento Estratégico con el asociado con el inicio de cuatro (4) proyectos orientados a construir relaciones estratégicas con el asociado como el de: Emprendimiento, gobernanza del dato, ecosistema de empleabilidad y proyecto VEA (Vínculos estratégicos con el asociados) y la Plataforma de Nuevos Negocios con el desarrollo del MarketPlace y Paquete de Asistencias, así como el desarrollo de nuevas capacidades de I+D+I, inteligencia competitiva, marketing Digital, ciencia de datos y el manejo de herramientas 4G que llevarán a construir la cooperativa que se adaptará rápidamente a los retos y desafíos que nos plantea el futuro.
Un saludo y agradecimiento especial a directivos, delegados, colaboradores y asociados por el compromiso y participación en la construcción de este importante proyecto empresarial de la economía solidaría que es COASMEDAS.
CCoasmedas por medio del presente informe de gestión y balance social busca desarrollar y mantener una herramienta estratégica de evaluación sistemática que permite analizar la actuación de la Cooperativa en relación al cumplimiento de los Principios Cooperativos y su evolución respecto de los resultados alcanzados en períodos anteriores. Así como consolidar la identidad cooperativa en sus asociados, consumidores y capital humano a través de la comunicación de sus resultados, asumiendo la defensa política del movimiento, mostrando acciones y resultados que van más allá de lo meramente económico de acuerdo a lo establecido por la Alianza Cooperativa Internacional (A.C.I.), en el marco de la Década Cooperativa y de los Objetivos de Desarrollo Sostenible.
CCoasmedas en el 2023, sigue estando presente en el proyecto medioambiental cooperativo más grande del país, “Cooperación verde”, a través del cual mitigamos las acciones devastadoras del hombre en el medio ambiente, gracias a la captura de carbón, la producción de oxígeno, la recuperación de suelos y la generación de energías limpias y renovables.
EEl 2023 comenzó con desafíos internacionales relacionados al comercio, debido al conflicto internacional que colocó como protagonistas a Rusia y Ucrania, y que generó a su vez una leve presión en los precios de las materias primas y así mismo especulaciones en los mercados internaciones por una posible guerra mundial, cosa que eventualmente no sucedió, y el conflicto aunque sigue latente, pasó a un segundo plano, según la mirada de los principales líderes y actores económicos a nivel mundial, los cuales presenciaron una mayor volatilidad de los precios en los mercados, además de tensiones políticas.
Sin embargo, un enemigo más poderoso que el miedo a una guerra mundial apareció, aun cuando los especialistas económicos lo consideraban improbable, la inflación exagerada y acelerada se asomó con autoridad para corroer el sistema económico mundial.
En 2023 la gran protagonista y movilizadora de todo el entorno económico fue la inflación desbordada, que en los primeros meses no cedía en la medida que se esperaba, lo que impactó
fuertemente los demás agregados económicos como el crecimiento, en nivel de consumo, la política monetaria y el desempleo, entre otros.
La inflación se movió de finales de 2022 a 2023 de 8.8% a 7%, y se proyecta en 5.38 para 2024 según el FMI, lo cual representa una cifra negativa, dado que la inflación es el enemigo número uno a derrotar, ya que si el nivel generalizado de los precios en la canasta familiar aumenta descontroladamente, los consumidores ven afectada su capacidad de compra y por tanto de bienestar, lo que a su vez genera como consecuencia un deterioro en el nivel de vida de las personas, y así mismo en el desarrollo económico de los países.
Este efecto causó que el crecimiento económico registrara un descenso entre 2022 y 2023, pasando de 3.4% a un tímido 2.9% según últimas proyecciones del Fondo Monetario Internacional (FMI), y se espera que continúe así para 2024, si la inflación no se controla, las economías se desmoronan y podrían generan un mayor conflicto social, es por esta razón que 2023
nos presentó una postura de los bancos centrales muy combativa y con una política monetaria agresiva, con subidas en las tasas de interés históricas que sobrepasaron los 2 dígitos, y constituyendo una política económica anticíclica, debido a que al calmar el fuego de la inflación, también se afecta el crecimiento económico, debido a que al tener un escenario de tasas altas hay mayores barreras en el acceso de crédito y posteriormente un declive del consumo.
Con las medidas de política monetaria la inflación cedió, y se espera que en 2024 se pueda observar una inflación de 4.3% y un crecimiento económico por encima del 3% nuevamente, así mismo un ambiente de confianza en los mercados internacionales y en el precio de los commodities y materias primas.
PERSPECTIVAS DE CRECIMIENTO ECONÓMICO MUNDIAL
Gráfica 1.
Perspectiva Económica de crecimiento mundial
Fuente: Fondo Monetario Internacional (Informe Oct 2023)
Así mismo a continuación se muestran las perspectivas de la inflación en las principales zonas a nivel mundial:
Gráfica 2.
Perspectivas económicas de Inflación a nivel mundial
de cartera y provisiones (Variación nominal anual)
Fuente: Fondo Monetario Internacional (Informe Oct 2023).
El país no fue ajeno a la coyuntura económica mundial, pues los mismos síntomas golpearon a la economía colombiana, una inflación exageradamente alta en términos históricos, por encima del 13% en marzo de 2023, lo que obligó al Banco de la República aplicar una política monetaria agresiva durante todo el año, subiendo tasas de interés progresivamente, hasta alcanzar el 13.25%, cifra que no se veía hace muchos años, y que serviría posteriormente para contrarrestar un poco la subida de precios en la economía.
Debido a estas medidas, la inflación termina el año con un modesto 9.28% cifra ya publicada, y un crecimiento del 0.6%.
Gráfica 3
Variación nacional del IPC 2022-2023
Fuente: DANE Publicación Informe enero de 2024
Los grupos que más se vieron impactados por el aumento de los precios fueron los sectores de transporte (15.42%) restaurante y hoteles (13.22%) bebidas alcohólicas y tabaco (11.95%) educación (11.41%) bienes y servicios diversos (10.08%) y salud con (9.49%)
Se espera que la inflación llegue a los niveles del 5 % según especialistas y la economía recupere algo en términos de crecimiento y termine con un PIB del 1.8 %.
La coyuntura en general ha colocado un escenario complicado en términos de consumo, variable que a su vez ha colocado en riesgo todo el sector financiero y la cartera de consumo.
A continuación, se presenta una gráfica que evidencia el deterioro de la cartera en el sistema financiero.
Gráfica 4. Evolución de la Cartera y Provisiones del Sector Financiero Colombia
Mundo Economías avanzadas
Fuente: Superintendencia Financiera de Colombia e Informe Entorno Económico Davivienda 2024.
Como evidencia la gráfica la cartera vencida ha ido creciendo respecto a su valor desde comienzos del 2022 a 2023. Sin embargo, la cartera de consumo no creció y por el contrario refleja la fórmula tradicional en una recesión económica.
Gráfica 5 Evolución de la Cartera Bruta Colombia Sector Financiero.
Cartera bruta del sistema financiero (Variación nominal anual) Comercial Consumo Vivienda Vivienda oct-21 ene-22 abr-22 oct-22 jul-22 ene-23 abr-23 oct-23 *Incluye Bancos, Compañías de Financiamiento y Corporaciones Financieras jul-23
Fuente: Superintendencia Financiera de Colombia e Informe Entorno Económico Davivienda 2024.
El impacto mostrado anteriormente evidencia un ciclo decreciente de la economía, y que afecta a los sectores que administran los flujos de efectivo e inyectan la dinámica de captaciones y colocaciones, a lo que llamamos sector financiero, sector que se ha visto obligado a maniobrar con las tasas de colocación y captación, con el fin de mostrar un spread eficiente que resuelva el costo administrativo y genere utilidades y excedentes del ejercicio.
Por otro lado, a pesar del escenario complejo en términos de cartera de consumo los indicadores de solvencia, riesgo de liquidez y coeficiente de fondeo neto se mantienen ligeramente aceptables dado el hecho de la crisis que se presenta actualmente..
A continuación, los indicadores mencionados.
Gráfica 6.
Principales Indicadores Financieros Generales del Sector Financiero
Indicadior de RIesgo de Liquidez
oct-23 ene-23 abr-23 jul-23
Bancos Compañías de financiamiento
Financieras
Fuente: Informe de Consumo Davivienda y Superintendencia Financiera 20223
de Fondeo Estable Netor
* A partir de enero de 2021 entró en vigencia Basilea 3 para el cálculo de la razón de solvencia.
Fuente: Informe de Consumo Davivienda y Superintendencia Financiera 20223
oct-22 oct-23 ene-23 abr-23 jul-23
Grupo 1 Grupo 2
Grupo 1: Bancos con activos superiores al 2% del activo bancario total.
Mínimo regulatorio del 100%.
Grupo 2: Establecimentos de crédito diferentes a grupo1 que tengan cartera como activo significativo. Mínimo regulatorio del 80%.
Fuente: Informe de Consumo Davivienda y Superintendencia Financiera 20223
En términos de desempleo según últimas cifras del DANE, el indicador se ubicó en noviembre del presente año en el 9%, recuperando los niveles de 2017 y menguando la preocupación de terminar el 2023 con una tasa inicialmente proyectada de 11%.
Los meses que vienen son cruciales en términos de empleabilidad, debido a la desaceleración económica y a los indicadores de consumo, pues la disminución de la inflación no solo evidencia que los precios no suben en una alta
Económica
Inflación, promedio anual (%)
TF 10 años
de Cambio, promedio anual (COP/ USD)
corriente de la balanza de pagos (%PIB)
Inversión extranjera directa (%PIB)
medida, sino que el consumo se destruye por falta de efectivo del consumidor.
A continuación, algunas proyecciones económicas para Colombia.
Fuente: Informe Corficolombiana 2023
Un año demarcado con un crecimiento negativo en la economía y el encarecimiento del dinero debido a la política monetaria que implicó el aumento de las tasas de interés, así como el debilitamiento del consumo, colocó al sector financiero y Cooperativo con muchos desafíos en el 2023 lo que viene en 2024.
El impacto se sintió fuertemente el Sector Cooperativo, afectando los excedentes de muchas Cooperativas que a hoy ya presentan resultados negativos, y que han tenido que subsanar el golpe con la utilización de las provisiones obtenidas en el pasado, y también a través del capital institucional, esperando contrarrestar la situación una vez vuelvan los excedentes a positivo.
Uno de los mayores desafíos del sector ante la crisis, es poder diversificar el portafolio de los productos de crédito, que ocupan más del 75% de las carteras, ya que la mayoría está concentrada en productos de consumo, y por tanto el efecto de la crisis financiera es mayor en este ítem, además de que es un sector muy competido y no permite mayores avances en innovación, cosa que sí sucede con la generación de nuevos productos de bienestar y diversificado en ecosistemas y comunidades.
A continuación, algunos datos del sector al mes de septiembre.
Mientras los activos en el sector de la banca privada crecieron en un 3.20% el sector Cooperativo creció en un 2.85%
Gráfica 7. Crecimiento del Activos del Sector
Cooperativo Financiero 2023
Cooperativas Financieras
Para las Cooperativas de ahorro y crédito el crecimiento fue un poco mayor con un 5.33%, con 20 billones de pesos en activos, lo que demuestra un mayor dinamismo. Sin embargo, informa Juan Camargo de Fecolfin que, aunque 29 Cooperativas aumentaron activos por encima de la inflación, por lo menos 29 Cooperativas llegarían a fin de 2023 con un crecimiento inferior a 0, lo que demuestra un debilitamiento de la cadena en el sector de forma general.
Gráfica 8. Crecimiento del Activos del Sector
Cooperativo de Ahorro y Crédito 2023
Crecimiento en Activos Coop. AyC (Datos en Billones de Pesos)
Fuente: Informe del Sector Cooperativo Fecolfin 2023.
Capítulo 1. Informe de Gestión y Balance Social
Respecto a la liquidez disponible en el sector Cooperativo, el indicador se ubica en el 17.79% para el mes de octubre de 2023, siendo positivo debido a que lo recomendable es entre el 15% y el 20%.
En el escenario de crecimiento de cartera, las Cooperativas Financieras arrojaron un crecimiento de 2.03% al mes de septiembre, mientras que las Cooperativas de Ahorro y Crédito revelaron un crecimiento del 5.12% con un saldo de 17.27 billones de pesos.
A continuación, la participación de la cartera del sector Cooperativo.
Gráfica 9. Participación de las Carteras del Sector
10 Primeras Coop. AyC en volumen de Cartera Octubre 2023
$ 376.226,00
$ 383.484,00
$ 422.207,00
$ 473.742,00
$ 483.945,00
$ 531.576,00
$ 1.412.697,00
Fuente: Informe del Sector Cooperativo Fecolfin 2023
Las 5 principales cooperativas de ahorro y crédito como financieras son en su orden:
Financiera Coomultrasan
$1,4 B. JFK
Confiar
Codema
Cootrafa
$1,2 B.
$1,05 B.
$1,02 B.
$0,9 B.
Al revisar la cartera por cada línea de crédito se evidenció una concentración en la cartera de consumo con un 77% sobre la cartera total, lo que implica el desafío antes mencionado de diversificación y recomposición del portafolio.
De igual forma a lo corrido del año 2023 se observa que un número importante de Cooperativas tienen un indicador de cartera sobre activos inferiores a un 50%, cuando lo recomendable es por lo menos un 70% sobre el portafolio total, con una tendencia decreciente que perjudica posteriormente el estado de resultados.
El crecimiento de los depósitos a la fecha del informe fue del 9.21%, con más de 1 billón de pesos, siendo los depósitos de término fijo los más representativos debido al incremento de tasas por el efecto coyuntural de la política monetaria en el país.
Por tanto, si bien hay confianza en depositar dinero por la demanda, esto es un impacto en el costo de fondeo y por tanto afectación en el margen financiero ante la colocación de créditos.
Por las señales económicas en términos macroeconómicos y de consumo principalmente,
es importante mencionar que existen señales claras de que más de 40 Cooperativas presentarían dificultades para soportar la crisis debido a su débil capital institucional y la carencia de reservas en su estructura financiera, tan solo 9 Cooperativas aguantarían una pérdida de 30 mil millones en un escenario lúgubre para 2024.
En esta línea se evidencia que los excedentes se han visto perjudicados en un volumen importante de Cooperativas.
En definitiva, el 2024 plantea un escenario desafiante en donde la recomendación podría agruparse en los siguientes ítems:
▷ Diversificación del portafolio con una migración de la cartera de consumo a otros productos como el agropecuario, vivienda y microcréditos.
▷ Eficiencia y calibración anticipatoria en la definición de tasas de colocación y captación.
▷ Protección y análisis exhaustivo del apetito de riesgo por parte de las Cooperativas.
▷ Alineación rápida a la transformación digital con servicios y productos digitales competitivos.
▷ Calificación AAA en la valoración de aptitudes y competencias de los profesionales seleccionados para la transformación digital.
▷ Generación de nuevos negocios y anclaje de nuevos ecosistemas y comunidades digitales.
CCoasmedas ha cumplido de forma satisfactoria el segundo año de ejecución del plan estratégico “Coasmedas Cibersocial 2026", en el que se reflejan aspectos positivos en los principales indicadores claves del resultado.
La base social creció en 10.25% en el segundo año de plan estratégico, estableciendo un porcentaje de avance sobre cumplimiento de metas de un 95.7%, influenciado en gran medida por el buen volumen de vinculaciones que se dio en el año, gracias a la continuación de la estrategia de apertura de nuevos mercados y la apertura de nuevos convenios de pagaduría,
Por otra parte, la Cooperativa sigue trabajando en los asociados retirados y los inactivos, los cuales tienen una repercusión fuerte no solo en el crecimiento de la base social sino en los indicadores financieros del activo, pasivo y patrimonio.
Con base a lo anterior, los esfuerzos en el 2023 se enfocaron en comprender las dinámicas de los retiros e inactividades de los asociados, reconfigurando el entendimiento profundo del
problema, a través de la analítica de datos y la segmentación sofisticada de la masa social, logrando así alistar la plataforma para generar acciones concretas en 2024 en procura de la fidelización.
En asociados retirados la Cooperativa pasó de tener 2.673 asociados en el 2022 a 2.959 en el 2023, lo cual revela la importancia de continuar con los esfuerzos de implementar instrumentos como la ciencia de datos en la comprensión de la movilidad de asociados.
Por su parte, la base de inactivos sigue en aumento, evidenciando 1.625 más asociados que se pasaron a estado inactivo, generando un impacto negativo en el aporte y la profundización de productos, así como los beneficios transferidos solidarios.
La cartera creció un 6.9%, pasando de $317.693 millones a $339.659 satisfactoriamente, estableciendo así un avance porcentual sobre la base de cumplimiento del 94.7%, es así que, ante las dificultades del entorno económico, la Cooperativa se sigue mostrando sólida en el
sector y sigue comprometida en impulsar el recaudo de cuotas, mejorar la cartera vencida y reducir el impacto de las provisiones.
En el escenario de aportes y captaciones, la Cooperativa tuvo un crecimiento significativo, cumpliendo la meta en aportes prevista para
Cierre al 31 de Diciembre 2022
el cierre del 2023, entre estos, las captaciones, la cuales tuvieron datos alentadores, que favorecieron los resultados de la Cooperativa, pasando de 113.959 millones a 147.658 millones, alineándose a la oportunidad del mercado que se presentó debido a las políticas de tasas a nivel país.
Metas segundo año plan estratégico Coasmedas Cibersocial 2026 - 31 de diciembre 2023
Ejecutado al 31 de diciembre 2023
DE CAPACIDADES Y ESTRUCTURA
Con el fin de seguir consolidando el éxito de los pilares estratégicos en Coasmedas y la ruta de la transformación digital, el equipo movilizó cada uno de los TRM (Mapas de Ruta tecnológicos), dibujando un 2023 con altos estándares
estratégicos en diferentes frentes funcionales y aterrizado en proyectos puntuales finalizados y otros que están en desarrollo.
Los mapas de ruta estratégicos están dimensionados en, la transformación digital, la generación de nuevos negocios, y el relacionamiento estratégico con el asociado, es así como cada
Capítulo 1. Informe de Gestión y Balance Social
uno de los proyectos gestionados en sus diferentes etapas en 2023, impulsaron el avance de cada uno de estos TRM.
Así mismo, estos TRM se apoyaron en los ejes o variables estratégicas y en cada uno de los proyectos mapeados.
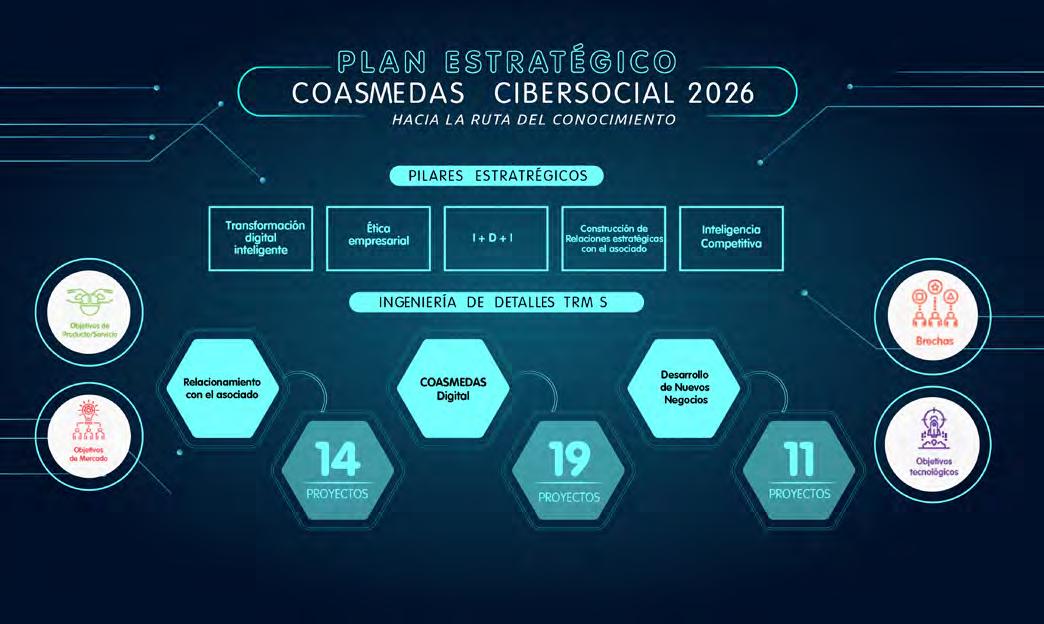
En el TRM de transformación digital, los proyectos que salieron a producción fueron vinculación digital y la pasarela Payzen, así mismo CDAT digital, el cual comenzó con marcha blanca, reforzando la ventaja digital en la Cooperativa.
En este orden también se concretó el avance de proyectos relevantes como, la feria de vehículo, el producto tarjeta de crédito, plan de contingencia de sistema de misión crítica, implementación y apropiación de Office 365, APP y crédito digital.
En vinculación digital se lograron 1366 vinculaciones, lo que demuestra que la Cooperativa está en el camino concreto de la transforma-
ción digital, lo cual promueve así mismo que los nuevos asociados creen un sentido de pertenencia y bienestar.
Así mismo en 2023 la Cooperativa aceptó el reto de activar el plan de contingencia del sistema de misión crítica, trasladando el servidor de Bogotá a la ciudad de Cali, alimentado así un proyecto mayor que implica una continuidad segura del negocio.
En el frente del producto tarjeta de crédito, se incrementó el número de tarjetas en 486 respecto al año anterior, promoviendo así la generación de nuevos ingresos para la Cooperativa.
En 2023 se iniciaron dos proyectos trascendentales para la digitalización en Coasmedas, que son crédito digital y la APP móvil, dichos proyectos están en una fase muy avanzada y a pesar de los retos tecnológicos planteados para tener un producto de máxima calidad, se espera que salgan a producción a comienzos de 2024.
En esta línea y como soporte de toda la ruta digital, comenzó el proyecto de gestión del conocimiento, el cual está enfocado en la analítica de datos, gestión de conocimiento, cultura de compartir y difusión de conocimiento, además del uso y apropiación de las tecnologías de la información.
De la misma forma se impulsó el TRM de relacionamiento estratégico con el asociado, el cual tiene entre sus propósitos, generar relacio-
namiento profundo con el asociado a través de una plataforma que involucre temas de emprendimiento, programas como la voz del asociado y ecosistemas de empleabilidad, entre otros.
Entre lo más destacable del TRM de relacionamiento estratégico con el asociado, se encuentra el proyecto VEA (Vínculos Estratégico con el Asociado), el cual pretende ser una nueva guía para fidelizar y evitar la deserción de asociado en la Cooperativa, además de la creación de fuertes vínculos entre los asociados y Coasmedas, así como su propósito superior de ofrecer bienestar.
Coasmedas se hizo presente en el entorno competitivo con eventos que marcaron un liderazgo entre todas la Cooperativas del sector, como fueron el Congreso de Metaverso y Recursos Humanos.
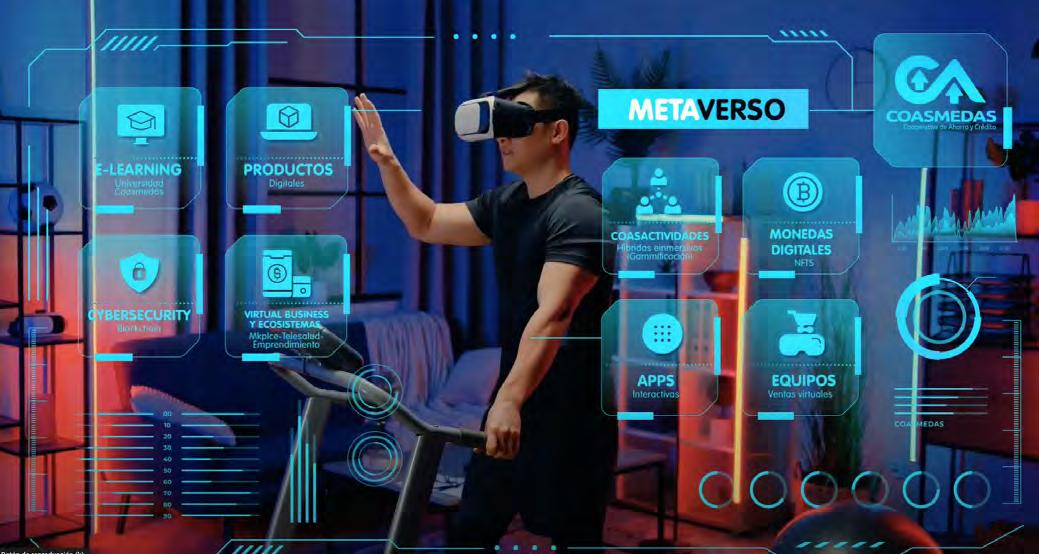
Siguiendo la ruta del Plan estratégico Coasmedas Cibersocial 2026, se completó la primera fase de integración de las áreas estratégicas con la llegada de la directora de gestión de relacionamiento y el director de gestión de conocimiento.
En este sentido se consolida el centro de pensamiento estratégico “Davinci”, el cual se constituye como una unidad estratégica que representa los principios más profundos de la creatividad, la visión y la voluntad de querer transformar y enriquecer aún más la cultura organizacional en procura de la alineación a las nuevas tendencias mundiales y de la revolución 4.0, además la voluntad de querer llevar a Coasmedas a un ciclo de inteligencia competitiva para la innovación.
La cultura, las ideas, la innovación, la solidaridad y la adaptación a los cambios son el ADN de Davinci, es así como en este propósito de aterrizar el proyecto de la unidad estratégica se construyeron 5 áreas o pilares de vital impor-
tancia que son las manos constructoras y facilitadoras de la unidad.
Estos 5 pilares estratégicos que conforman Davinci son:
• Inteligencia Competitiva
• Gestión de Conocimiento
• Innovación, Desarrollo e Investigación (I+D+i)
• Laboratorio de Marketing
• Gestión de Relacionamiento Estratégico
A continuación se desglosa la gestión de cada una de las áreas estratégicas:
INTELIGENCIA COMPETITIVA
Con el propósito de seguir contribuyendo a la orientación estratégica de la Cooperativa, así como la de apoyar la toma de decisiones gerencial con conocimiento de frontera a través de la vigilancia tecnológica, continuó con éxito el funcionamiento del ciclo de inteligencia competitiva, acentuándose las siguientes actividades en la gestión del proceso:
▷ Publicación de los manuales de proceso de inteligencia competitiva, formalizando organizacionalmente todo el ciclo de inteligencia.
▷ Capacitación de la red neuronal de IC a todas las seccionales y áreas administrativas.
▷ Cápsulas de inteligencia competitiva de temas de vanguardia.
▷ Elaboración de 12 documentos de investigación y orientación estratégica a los diferentes nodos de la red de inteligencia competitiva.
▷ Elaboración y difusión de 12 informes estratégicos del proceso Davinci, para el consejo de administración y la gerencia general.
▷ Apoyo y seguimiento de proyectos de plan estratégico y liderazgo del proyecto de APP móvil.
▷ Apoyo y Coaching estratégico presencial en la seccional de Pereira.
▷ Creación y presentación de la herramienta Geffin de elasticidad de la demanda de ta-
sas de captación al staff financiero.
▷ Business Intelligence, seguimiento de tasa del mercado con técnicas de analítica de datos y Web Scraping, utilizando lenguajes de programación en R, Python y Java.
▷ Creación de herramientas financieras (Consumo horas abogados TIC, modelo tasas colocación y captación, desempeño financiero por seccional).
▷ Llegada del analista de inteligencia competitiva (colaborador interno promocionado).
▷ Apoyo de analítica de datos al área de riesgos.
▷ Capacitaciones especializadas de la integración de las diferentes áreas a la red neuronal de IC.
Entre los eventos destacados del proceso de inteligencia competitiva se encuentra la integración con todas la seccionales, donde se realizaron actividades enfocadas a la apropiación del ciclo de inteligencia competitiva y la vigilancia estratégica y tecnológica.
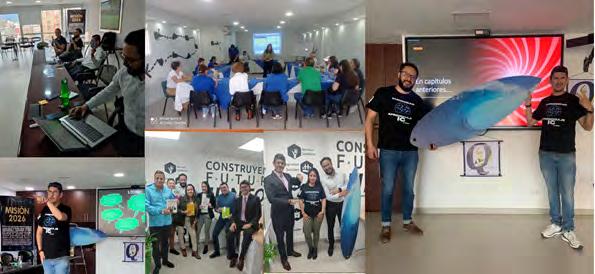
En Coasmedas, se ha iniciado el proceso de gestión del conocimiento. Este incluye el desarrollo de un marco de trabajo ajustado a los objetivos estratégicos y la visión de la Cooperativa. A través de este esfuerzo, se han logrado avances importantes, los cuales abarcan:
▷ Se diseñó el sistema integral de gestión del conocimiento en Coasmedas. Con un enfoque centrado en la captura efectiva de conocimientos y la promoción de una cultura de intercambio, este sistema integral tiene como objetivo fortalecer nuestra capacidad operativa y promover la innovación en toda la organización. Al priorizar la analítica de datos y la implementación de tecnologías de vanguardia, estamos sentando las bases para una toma de decisiones informada y estratégica en un entorno empresarial en constante evolución. Esperamos con entusiasmo los beneficios tangibles que este sistema aportará a nuestro plan estratégico “Hacia la ruta de conocimiento”.
▷ Captura de Conocimiento en Coasmedas: se ha creado el 'Capítulo Cero', definiendo políticas, procedimientos e instructivos claves para optimizar la creación, captura y distribución del conocimiento. Este enfoque fomenta una cultura de colaboración y aprovecha las tecnologías de la información para mejorar la toma de decisiones basada en datos, el aprendizaje constante y reforzar la ventaja competitiva de la organización.
▷ Analítica del dato: se inició el uso de la herramienta Kumo.io para analizar datos, especialmente en la generación de informes de originación y cobranza. Este enfoque permite una comprensión más profunda y
precisa de las conexiones y patrones de datos relevantes.
▷ Cultura de compartir y difundir conocimiento: creación de micrositios diseñados para facilitar el intercambio y la difusión de conocimiento dentro de la organización, promoviendo una cultura de aprendizaje y colaboración.
▷ Sensibilización en tecnologías de la información: se llevó a cabo una serie de capacitaciones en Office 365, dedicando 17 horas a la Dirección General y 23 horas para las seccionales, con una hora dedicada a cada una. Estas sesiones cubrieron herramientas esenciales como Outlook, OneDrive, Teams, Excel Online y Power BI, enfocándose en mejorar la eficiencia y colaboración en la organización.
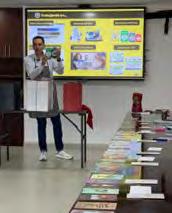
Coasmedas se anticipa al mercado desarrollando en todos sus productos, proyectos y procesos conceptos de innovación. Desde el 2022 la Cooperativa se encaminó en transformar su forma de actuar, orientándose al pensamiento
desde la innovación, la investigación y el desarrollo liderando los proyectos con nuevas prácticas que han permitido desarrollar alternativas de gestión diferentes y ágiles al interior de la cooperativa y que se han logrado fortalecer y posicionar durante todo el 2023. Ante esto, la Dirección de I+D+I se ha enfocado en trabajar en tres frentes:
1. Proyectos y plan 2026
2. Desarrollo de programas
3. Cultura
El equipo I+D+I ha trabajado en los frentes de TODOS los proyectos al interior de Coasmedas, generando aportaciones y siendo líder en su ejecución, los cuales en su mayoría estarán implementados durante el 2024. Dentro de estos se destacan: Digitalización como Crédito digital y aportes en la App transaccional y Pasarelas de pagos, nuevos negocios como Marketplace y Póliza Educativa Global seguros y reformas como las orientadas a potencializar el fondo mutual.
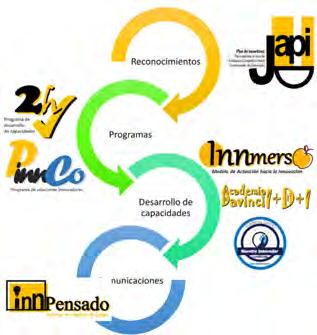
Desde el desarrollo de programas, se crearon: 1) InnPensado, el boletín de la innovación; 2) Innmerso, el modelo de actuación de todos los colaboradores orientado en innovar; 3) Japi, el plan de incentivos y reconocimientos para quienes participen activamente en la innovación; 4) los programas PinnCo y 2H encaminados a desarrollar capacidades y participar en los procesos críticos y sujetos de innovación y 5) Academia Davinci la cual permite a los participantes de la innovación desarrollar sus capacidades técnicas innovadoras. Todos estos se impulsa-
rán y desplegarán masivamente al interior de la cooperativa durante el 2024.
Durante el 2023 se realizaron 5 sesiones de capacitaciones en formación, socialización y sensibilizaciones del proceso innovador al interior de la Cooperativa y a todas las seccionales del orden nacional y al Consejo de Administración, así como administración de proyectos y agilismo desde el plan estratégico, impactando a más de 250 colaboradores y delegados.
A lo largo de 2023, en el laboratorio, nos enfocamos en mejorar la experiencia de usuario (UX) de los productos digitales que se encuentran en ejecución, a través de la 'Arquitectura de la Información' y 'Wireframes', comprendiendo al usuario mediante 'Customer Journey Maps' y evaluando los productos digitales con 'Evaluaciones de Usabilidad'.
En el ámbito del Marketing Digital, realizamos investigaciones cualitativas en el entorno del marketing digital a través del 'Benchmarking' y brindamos apoyo en la planificación de campañas de marketing digital mediante el servicio de 'Digital Campaign Desk'. Estos servicios respaldaron a la Gerencia de Mercadeo y Comercial,
así como a los responsables de los proyectos estratégicos de la Cooperativa. Contribuyeron a la creación de productos digitales de alta calidad y desempeñaron un papel importante en el éxito del escenario COASMEDAS CIBERSOCIAL 2026. Durante el 2023, llevamos a cabo las siguientes actividades para los proyectos
Servicios Ejecutados en el 2023
Experiencia de Usuario (UX)
Marketing Digital
Proyectos Arquitectura de la Información Wireframes Customer Jourmey Map Evaluaciones de la Usabilidad Benchmarking MKT Digital Digital Campaign Desk
▷ Creación y desarrollo del plan de despliegue del área: se contemplaron las estrategias macros, objetivos y alcances para fortalecer la gestión de relacionamiento. Se definieron medidas y criterios de éxito para evaluar el impacto de las acciones implementadas.
▷ Capacitación dirección general y seccionales: Fortalecimiento del enfoque de gestión de relacionamiento, con el fin de enseñar y compartir los planes de la dirección. Actividades de sensibilización, habilidades blandas y parte del taller “¿Dónde iniciar tus sueños?”. Se entregó “álbum GRE”, el cual se completará durante el año, con láminas con enseñanzas para fortalecer habilidades necesarias en la construcción de relaciones estratégicas.
▷ Diseño y estructuración del proyecto “Vínculos estratégicos con el asociado”: se formuló el caso de negocio, respaldando y justificando la razón de ser del proyecto. Se identificaron las diferentes épicas y sus respectivas historias de usuarios, las cuales serán la columna vertebral para la implementación de las acciones.
▷ Diseño del modelo de conocimiento del asociado: se diseñó un modelo previo de conocimiento de los asociados para comprender sus necesidades y expectativas, y de esta manera generar estrategias más orientadas. Se realizó acercamiento con las diferentes fuentes de información.
▷ Estructuración de encuestas: se diseñaron encuestas que tienen la finalidad de capturar “la voz del asociado” y proporcionen información valiosa para la toma de decisiones.
▷ Visualización de la transferencia solidaria:
se recopilaron las diferentes BBDA, para unificar y desarrollar de tableros de Power BI, con el fin de visualizar de manera efectiva la transferencia solidaria por asociado y oficina.
▷ Planteamiento del programa Canguro: Se estableció su estructura general para fortalecer las relaciones en los primeros 6 meses de los asociados en la cooperativa.
▷ Estructura general del programa "Eleva tu Trayectoria": con el objetivo de impulsar el crecimiento integral de los asociados de Coasmedas.
▷ Consultoría con Consultandes - Estudiantes de la Universidad de los Andes: se realizó una consultoría en colaboración con estudiantes de la Universidad de los Andes para abordar temas relacionados con asociados inactivos y desvinculados.
Estas acciones forman parte de una estrategia integral que busca mejorar la relación con los asociados, generar impacto positivo y posicionar a Coasmedas como una Cooperativa referente.
Imagen 3. Actividad taller Gestión del Conocimiento
Capítulo 2. La transferencia social… una acción del ADN Cooperativo
1. Informe de Gestión y Balance Social
ProgramaFidelización
Evidenciamos el compromiso de Coasmedas en el proceso de fortalecer los beneficios a los asociados.
Gestión Social - Actividades 2023 dirigida a los diferentes segmentos enfocadas en sostenibilidad - arte y culturaemprendimiento.
Fortalecemos nuestro vínculo Cooperativo
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
En el 2023 la base social de Coasmedas creció el 10.25% cerrando diciembre con 37.866 asociados siendo el mayor crecimiento de los últimos años. Este crecimiento de la base social se logra gracias al aumento del ritmo de vinculaciones a través diferentes estrategias comerciales como la apertura y reactivación de convenios de libranza, plan de referidos COASADN, la aplicación del modelo de actuación comercial, entre otros que permitieron realizar 6.471 vinculaciones brutas en el año lo que representa un crecimiento del 36.69% con respecto al año anterior y registrando la cifra de vinculaciones mas alta de los últimos años.
Comportamiento Base Social
A cierre del año 2023 la base social se encuentra compuesta en su gran mayoría por asociados entre las edades de 36 y 60 años, lo que representa el 56.49% del total de la base, es importante ver como los asociados jóvenes entre los 18 y 35 años aumentan su participación siendo el 21,65% del total de los asociados.
Lo rangos de edad con mayor crecimiento de participación en nuestra base social están entre los 18 a 35 años.


Revisando la composición de la base social por generaciones, se observa un importante crecimiento en el número de asociados entre los 23-42 años (Millennials) gracias a la profundización y creación de nuevos convenios de libranza, actividades de alianzas comerciales como “Expocasmedas”, restructuración del Marketplace y eventos como los Congresos del Metaverso y ferias virtuales.


IV: Autonomía e Independencia
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
Coasmedas presenta una concentración de su base social en el género femenino, representando el 58,39% de nuestros asociados, mientras el género masculino tiene el mayor crecimiento con respecto al año anterior (3.47%) y una participación del total de la base del 41.43%


Durante el año 2023, la comunidad de asociados con profesiones más representativas, presentaron un crecimiento frente al año anterior, lo que evidencia la afinidad que existe entre el portafolio que ofrece Coasmedas y los profesionales a nivel nacional.


Durante el año 2023 se ejecutaron estrategias de fidelización y retención, escalamiento de casos a gerentes de seccionales y nivel central, profundización en el portafolio de beneficios, conocimiento del asociado y en casos especiales la posibilidad de cambios en el plan de aportación.
Dentro de las principales causas de desvinculación se destacan, la necesidad de retirar los aportes y la de disminuir las obligaciones con la Cooperativa las cuales representan, en su conjunto, el 52,92% de 2961 desvinculaciones del año, afectados principalmente por la coyuntura económica presentada en el año 2023.
Necesidad de aportes
Cruce de aportes
o jubilado
Disminución de ingresos 1.96%
No cumplió con Las expectativas 3.34%
Pérdida de empleo 1.86%
Baja
No cumplió con Las expectativas
Disminución de ingresos
Pérdida de empleo Otro
No uso del portafolio de servicios
Cambio de entidad O cooperativa
Total de desvinculaciones
Baja capacidad Para pag o aportes 4.46%
Otro 7.06% Traslado O viaje 6.35%
No sujeto de crédito 8.00%
PORCENTAJE DE PARTICIPACIÓN
No uso del portafolio de servicios 1.49%
Cambio de entidad o cooperativa 1.52%
Pensionado o jubilado 11.04%
Cruce de Aportes 14.79%
Necesidad de aportes 38.13%
SORTEO SOBRE RUEDAS CON COASMEDAS 2023
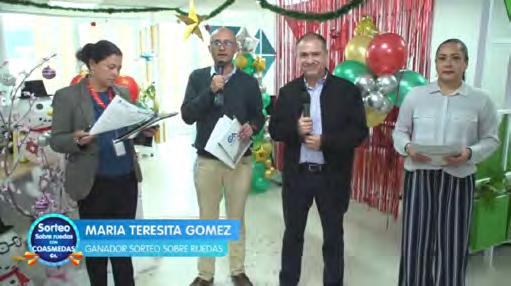
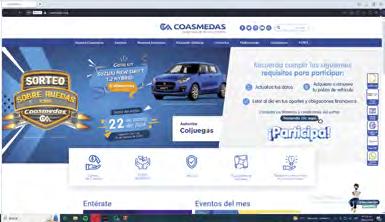
Durante el 2023, en el marco del Sorteo anual “Sobre Ruedas con Coasmedas”, se entregó un vehículo Suzuki New Swift 1.2 Hybrid, 0Km, modelo 2023 a la asociada Maria Teresita Gómez Soto, de la seccional Manizales. En esta oportunidad participaron 16.843 asociados de todo el país que debían cumplir algunos requisitos para participar, entre ellos:
-Encontrarse en estado activo y al día en sus aportes y obligaciones financieras.
El sorteo motivó la reactivación de asociados que se encontraban en estado de inactivos, también la actualización de datos personales, a través de los canales digitales y puntos físicos; así mismo, la permanencia y fidelidad de aquellos asociados que llevan varios años vinculados a la cooperativa.
Al igual que en el 2022, el sorteo estuvo debidamente vigilado por el órgano asesor de la política de explotación, organización, fiscalización y control de la operación de los Juegos de Suerte y Azar en Colombia – Coljuegos.


Quedan 4 días
¡participa!


Sobre ruedas COASMEDAS CON Gana un




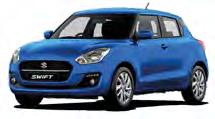
SUZUKI NEW SWIFT 1.2 HYBRID
0 kilómetros Modelo 2023


Consulta los términos y condiciones del sorteo haciendo clic aquí

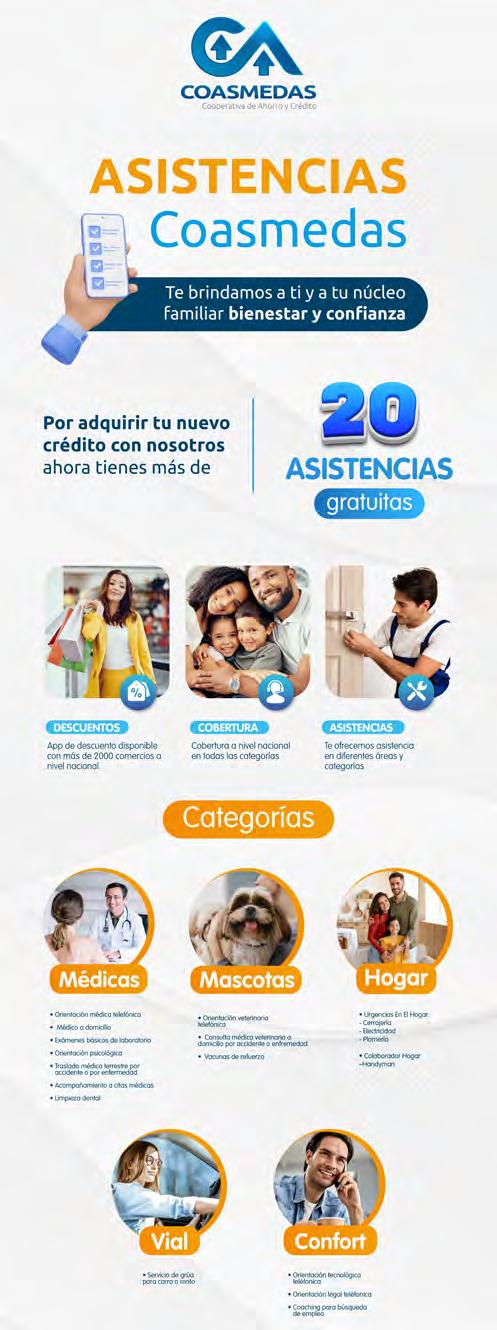
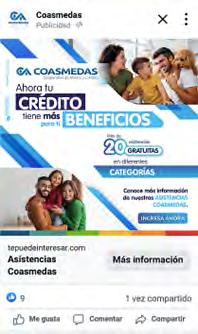
Durante el 2023 se llevó a cabo el lanzamiento de la estrategia de fidelización “Asistencias Coasmedas” la finalidad de este nuevo servicio para los asociados es generar cercanía y conexión entre la base social, otorgando más de 20 asistencias en 5 categorías diferentes y una app de beneficios con comercios y descuentos a nivel país.
Este servicio lo tienen sin costo alguno, los asociados que hayan tomado crédito, en su mayoría de líneas, desde el mes de octubre del año 2023 en adelante y durante la vigencia de éste, siempre y cuando se encuentren al día en sus obligaciones estatutarias y crediticias. El uso de esta estrategia permite fidelizar y premiar a nuestros asociados, al tiempo que se evita la compra de cartera, otorgando así beneficios en descuentos, asistencias a nivel nacional a los asociados y su grupo familiar.
Los asociados podrán descargar la App de descuentos como plus a las asistencias, donde encontrarán más de 2000 establecimientos con descuentos a nivel nacional. Entre los comercios se encuentran Starbucks, Mcdonald's, Cruz verde y categorías como bienestar, turismo, salud, mascotas; entre otras.
A través de la App también podrán solicitar las asistencias en la línea telefónica, conocer los descuentos y campañas vigentes según la temporada.
· Equidad Club Deportivo
· E- brokes
· Los Olivos
Bienestar
· Kit de hidratación
· Estación de pintucaritas
· Entrega de Frisbee
· Sección de Palomitas
· Sorteo de 2 balones de fútbol Golty
· Sorteo de canilleras y unos guantes Golty
· Concurso por una camiseta de la Equidad firmada por los jugadores
· Sesión Fotográfica con los jugadores
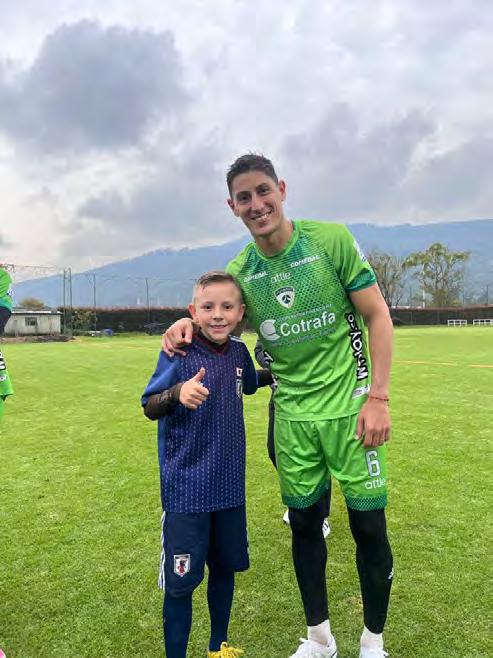
Como estrategia de fidelización e identidad de marca, en abril, mes de la celebración de los niños, se llevó a cabo el relanzamiento del programa Coasmedito Club, con una jornada competitiva en el Club deportivo de la Equidad, destacando la alianza estratégica que tenemos con la escuela de fútbol a través de los convenios comerciales.
Durante la jornada, asistieron niños que en su mayoría tenían entre 5 y 17 años, allí tuvieron la oportunidad de jugar una clase de fútbol de cortesía y adicionalmente, conocer y tomarse fotos con los jugadores del equipo profesional de La Equidad. La finalidad de este relanzamiento, es lograr conectar a nuestros Coasmeditos con el programa, generar empatía y entender las
2 horas de Entrenamiento
Se llevo a cabo la actividad de entreno dependiendo las edades de los niños desde los 5 años.
35 Niños Participantes
Logramos fidelizar y brindar referidos a la oficina Bogotá a través de una actividad a costo $0 con un alto impacto en los papás y niños de Coasmedas.
Principio IV: Autonomía e Independencia
necesidades de este segmento el cual cada vez toma mayor fuerza entre la base social.
La colaboración estratégica con el club deportivo, principalmente permitió aumentar la visibilidad y la credibilidad de las marcas a través de un beneficio exclusivo para los hijos de los asociados y los Coasmeditos registrados en nuestro programa. En cada seccional se llevó a cabo una actividad de celebración del día de los niños bajo el marco de Coasmedito Club con el fin de posicionar esta marca entre nuestra base social.
RELANZAMIENTO DEL PROGRAMA COASPATITAS
ACCIONES DE MARKETING
El logo del programa Coaspatitas, evoluciona y se adapta a las tendencias actuales de diseño. Con un logo más versátil, la nueva imagen permitirá un mayor reconocimiento y recordación de la marca, generando sentido de identidad y pertenencia en los asociados que inscriben a sus mascotas en el programa.
Una tarjeta de crédito única y exclusiva en el mercado, personalizada con el diseño de Coaspatitas Club, con
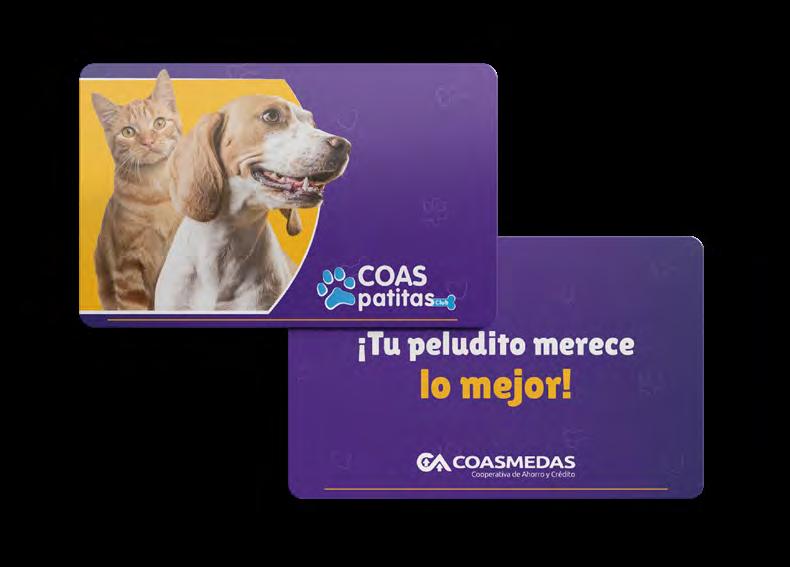
beneficios y asistencias para las mascotas de los asociados.
ACTUALIZACIÓN DE LA BASE
CLUB
Formulario de inscripción donde los asociados registraron a sus mascotas (perros y gatos) para vivir la experiencia Coaspatitas.
Con el despliegue del formulario se obtuvieron los registros de 1.130 mascotas.
FESTIVAL COASPATITAS CLUB
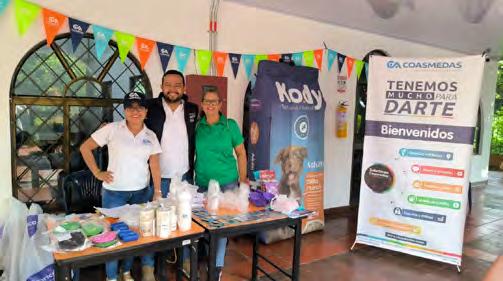
Pensando en las mascotas de nuestros asociados, se programaron jornadas exclusivas para la diversión y el cuidado de gatos y perros, espacio que permitiría dar a conocer la nueva imagen del Club, la tarjeta de crédito
Los primeros 30 en inscribirse recibirán alguno de los 3 servicios sin costo ¡Inscríbete ahora!
Coaspatitas y al mismo tiempo, dar a conocer a nuestros asociados las marcas de los nuevos aliados comerciales que brindan productos y/o servicios con descuentos preferenciales.
Se habilitaron espacios de aprendizaje y recreación para niños, adultos y mascotas; algunas de ellas fueron charlas de tenencia responsable de animales de compañía, bienestar canino y cuidado felino, pintucaritas, caricaturista, spa móvil para mascotas, consulta veterinaria para mascotas, entre otras. Para esta estrategia se realizó la prueba piloto en las seccionales Bogotá, Bucaramanga y Sogamoso, el total de asistentes superó los 250 asociados y más de 300 mascotas.
Construyendo futuro juntos
IV: Autonomía e Independencia
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
4
Automotor
7 Educación

7 Mascotas, Deporte, Gastronomía, Entretenimiento
Nuevos convenios comerciales
9 Salud
3
Seguros y Asistencias
7 Turismo
▷ Durante el 2023 se crearon 37 nuevos convenios comerciales a nivel nacional.
▷ Creación de 4 nuevas categorías en el Marketplace: Gastronomía, Entretenimiento, Empresarial y Mascotas.
▷ Se legalizaron 5 convenios con Universidades de importante trayectoria en el país.
▷ Se concretó la alianza con la empresa La Aseguradora, encargada de operar las asistencias de los créditos de nuestros asociados.

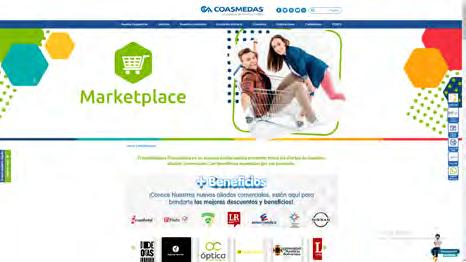
CONOZCA EL MARKETPLACE DE COASMEDAS
Además de los convenios comerciales con Instituciones de Educación Superior, los cuales otorgan un descuento económico para nuestros asociados, gestionamos también la legalización de alianzas de financiación en diferentes universidades, entre ellas: La Universidad Central, UNITEC y la Universidad Pontificia Bolivariana de Bucaramanga. En ese sentido, adicional al descuento en la matrícula, Coasmedas financiará los estudios de nuestros asociados con excelentes diferenciales frente al mercado.
Una de las estrategias orientadas a la población estudiantil de pregrado y posgrado del país fue el lanzamiento de la Feria virtual “Coasmedas a la U”. En el proceso de convocatoria de aliados estratégicos, logramos contar con la participación de 13 Universidades de Educación Superior y a nivel nacional.
Algunas instituciones participantes contaban con infraestructura física (sedes) en varias ciudades del país, por lo que la cobertura educativa de la feria se extendió a 16 ciudades donde tenemos presencia.
IV: Autonomía e Independencia
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
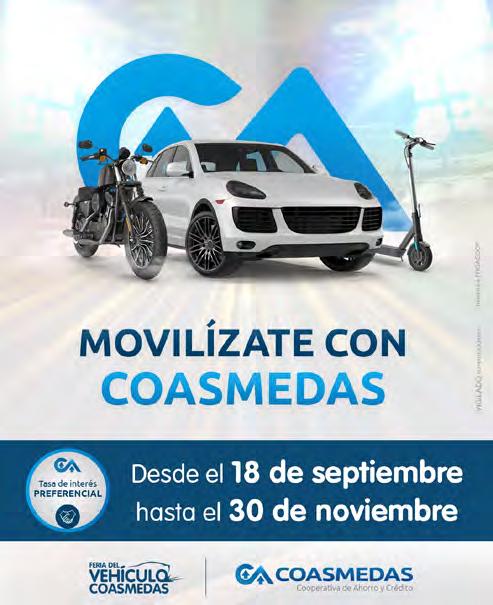
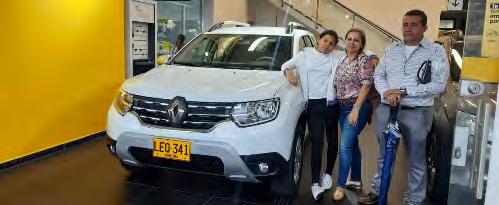
Durante los 2 meses de feria se realizaron 36 exhibiciones de vehículos, 10 jornadas de exhibición tipo stand y 7 visitas de tipo comercial, con 12 concesionarios aliados en la Feria. 25 asociados publicaron sus vehículos para la venta en la sección de “Usados de la Feria”, un espacio exclusivo para los vinculados. Con el objetivo de facilitar la visualización de todo el portafolio, se habilitó un documento en PDF con la información de interés para los posibles compradores.
Negado
$3.689.829.129
Desistido
$2.948.098.200
Total
$13.531.067.629
Desembolsados
$6.461.740.300
Aprobados
$431.400.000
3.000.000.000
2.000.000.000
1.000.000.000

Colocación de 6 mil millones con 89 operaciones
+20 Marcas de vehículos



12 concesionarios

1.022 Leads 9.045 Visitas a feriadelvehiculo.co

+176 piezas Publicitarias en los diferentes canales 25 Vehículos usados publicados 36 Showrooms


Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
IV: Autonomía e Independencia
ANUNCIOS DINÁMICOS RRSS (FACEBOOK E INSTAGRAM)
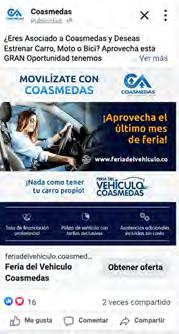
Se implementaron anuncios dinámicos, con la finalidad de mostrar a la audiencia 6 campañas diferentes, esta estrategia permitió visibilizar a la base social diseños diferentes sobre la campaña “feria de vehículo", a través de estos anuncios se gestionó el 33% de colocación de la feria.
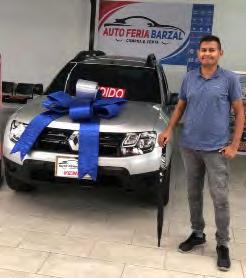
Durante la campaña de “Feria de Vehículo" se lograron colocar más de $6mil millones de pesos en la línea de crédito, adicional a esto, cada vez se posiciona más la feria, permitiendo que nuestros asociados esperen esta temporada para comprar o cambiar su carro.
A través de la estrategia de pauta digital se gestionaron $2.976.054.821 en colocación con 42 operaciones.
Nuevas vinculaciones a través de la campaña feria de vehículo.
En el ranking de desembolsos por seccional, se destaca el comportamiento de Montería en el primer lugar con $663,720,000 en 7 créditos; seguido de Bucaramanga con $572,300,000 desembolsados en 8 créditos y Cúcuta con $459,890,000 en 4 créditos.
CUSTOMER RELATIONSHIP MANAGEMENT (CRM)
GESTIÓN DE RELACIONES CON EL
En el 2023 la Cooperativa inició la implementación estratégica del sistema CRM de marketing y ventas, con el fin de alinear objetivos clave que buscan potenciar y optimizar nuestras operaciones comerciales, integrando de forma eficiente los datos y la información de los asociados en un único entorno. Este enfoque no solo nos facilitó la optimización de las campañas de marketing, mediante la automatización de procesos, sino que también nos brindó la posibilidad de mejorar la táctica de captación de nuevos leads.
Esta perspectiva estratégica nos permitió tener grandes avances en el camino hacia el posicionamiento de la marca en el sector solidario, logrando adaptar nuestra gestión a las dinámicas del mercado y así potenciar el marketing digital de manera rápida y efectiva.
En el transcurso del 2023 se ejecutaron diferentes campañas de posicionamiento a través de motores de búsqueda y pauta digital paga en: Google Display, Ads y Redes Sociales, reforzando así la visibilidad de nuestro portafolio de productos, servicios y programas sociales para la recolección y aprovechamiento de los datos en el CRM, donde simultáneamente se desarrollaron estrategias de marketing y remarketing con segmentaciones, embudos y automatizaciones.
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
El CRM implementado por Coasmedas también facilita la generación de oportunidades comerciales, la coordinación eficiente de procesos comerciales en diferentes áreas y la optimización de flujos de comunicación mediante la omnicanalidad, es decir, mediante la integración de canales cómo: email, contenido en redes sociales (orgánico y por publicidad paga), WhatsApp y otras herramientas para la recopilación de datos cómo landing pages, formularios de contacto, Pop ups, Chatbot, gestor de links, entre otros, lo cual nos permitió acceder a estadísticas y métricas en tiempo real (Dashboard) para la toma de decisiones oportunas e inmediatas, respecto al crecimiento y mejoramiento de nuestra relación con los asociados y prospectos.
La ruta de trabajo está basada en lograr que nuestros asociados conozcan, accedan y permanezcan en la Cooperativa haciendo uso del portafolio de productos y servicios. Durante el 2023, se implementaron estrategias enfocadas en promover la analítica avanzada implementando mejoras en nuestras prácticas diarias desde el área de mercadeo. En 2023 incorporamos el uso de la IA, analítica para la definición de campañas. El aporte a la fuerza comercial, a través de estrategias de marketing digital, ha permitido lograr llevar prospectos calificados, colocación y vinculación de asociados.
Algunos de los resultados de esta estrategia implementada se evidencian así:


INSTAGRAM Y FACEBOOK
Al igual que la caracterización de nuestra base social de asociados, históricamente las mujeres han representado la mayoría de nuestros seguidores tanto en las plataformas digitales, como en nuestras redes sociales.
En el año 2023, se implementaron diferentes tácticas de Marketing de Contenidos, con el objetivo de asegurar una presencia activa y constante en las redes sociales, alineándose con las dinámicas cambiantes del entorno digital. En este contexto, resaltamos la relevancia estratégica de aumentar la frecuencia de publicaciones e historias en ambas plataformas, obteniendo como resultado un notable incremento en el número de seguidores.
Dicho esfuerzo estratégico se tradujo en un crecimiento del 3,2% en Facebook y 31% en Instagram, en comparación con el año anterior. Este resultado demuestra la adopción de un enfoque proactivo en la producción de contenido impactando positivamente en la expansión de nuestra comunidad en las redes sociales.
incremento en la interacción de los seguidores respecto a los comentarios y contenidos compartidos, mejorando así la experiencia del usuario.
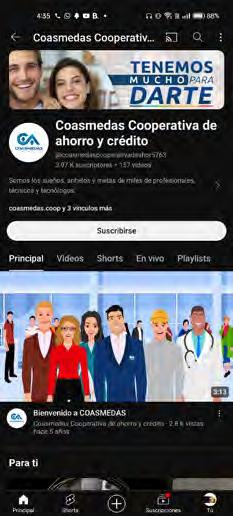

A pesar de la cantidad de likes (me gusta) y clics en enlaces, se presentó una disminución respecto al año 2022, el rendimiento de las publicaciones alcanzó las 110,139 impresiones a lo largo del año. A su vez, se destaca un
En el año 2023, la estrategia implementada en esta plataforma digital estuvo orientada a la diversificación de nuestros contenidos, adaptándonos a las preferencias de diferentes audiencias a través de la implementación de diferentes formatos que ofrecen una gran cantidad de características y particularidades.
De acuerdo con lo anterior, se aumentó la producción de videos tipo “shorts”, lo cual nos permite brindar una experiencia más
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
completa y atractiva para los espectadores. Así mismo, se incrementaron las transmisiones en vivo, donde encontramos la oportunidad de interactuar en tiempo real con los asociados y prospectos, respondiendo preguntas, obteniendo retroalimentación instantánea y generando un sentido de pertenencia respecto al contenido divulgado. Esto no solo fortalece la relación con nuestros seguidores sino que también aumenta la fidelización de los mismos con la Cooperativa.
La estrategia aplicada,demuestra la eficacia de abordar la promoción del portafolio de productos y servicios de Coasmedas así cómo los programas de bienestar social en la plataforma digital, destacando que gracias a la adaptación y esencia de los contenidos publicados en nuevos formatos logramos alcanzar un crecimiento del 11,8% en nuestros seguidores que principalmente se caracterizan por tener una edad superior a los 35 años.
43.8%
del espectador
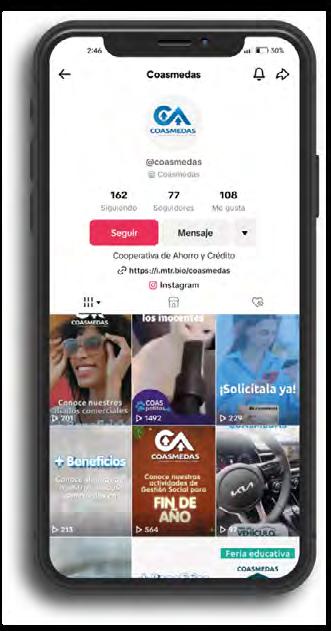
En el 2023 se realizó la apertura de nuestra cuenta corporativa en TikTok, una red social que se caracteriza por la publicación de videos en un formato creativo y atractivo para la audiencia, donde no solo aumentamos la visibilidad de los productos y servicios de Coasmedas, sino que también establecimos una conexión más cercana y directa con las nuevas generaciones.
La estrategia abordada durante el año tuvo como finalidad transformar la forma en que nos comunicamos con nuestros prospectos y
asociados a través del contenido publicado, alineándonos cada vez más con sus gustos e intereses, fomentando el engagement activo e impulsando el posicionamiento de la marca en esta plataforma.
Rendimientos
748
45.107 y 24 años y 34 años y 44 años y 54 años espectador
Edad del espectador
Entre 18 y 24 años
Entre 25 y 34 años
Entre 35 y 44 años
Entre 45 y 54 años
Con la publicación de 14 videos a lo largo del año, logramos llegar a más de 3.800 personas obteniendo más de 5.100 visualizaciones.
A diferencia del canal de YouTube se identifica mayor participación e interacción con un grupo demográfico esencial para el futuro de la Cooperativa, con usuarios de la generación centennial y millennials que tienen edad entre los 18 y 34 años.
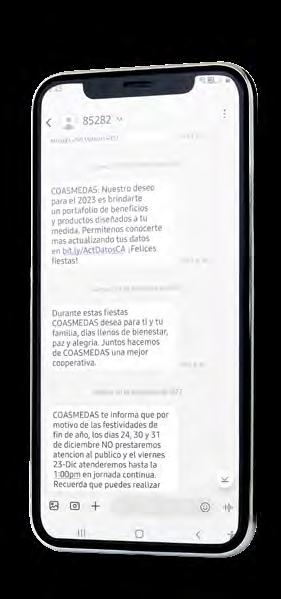
La estrategia de marketing implementada para el envío de comunicaciones a través de mensaje de texto y correo electrónico nos permitió, dirigir información específica a grupos segmentados por su caracterización demográfica, geográfica, comportamental, psicográfica, por ciclo de vida del asociado y por supuesto, que por sus preferencias de contenido y canal de comunicación, logrando así, no solo la optimización de los recursos destinados en cada comunicación, sino también fortalecer la conexión con cada segmento de asociados.
Para el caso de correo electrónico, se identificó un incremento del 44,9% en comparación con el año anterior, con un total de 4,089,437 mailing enviados respecto a los 2,822,353 enviados en el 2022, lo anterior, no solo demuestra un crecimiento cuantitativo, sino también una mejora cualitativa, en la importancia de la personalización de las comunicaciones.
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
En lo transcurrido del año, este canal de comunicación ejecutó campañas estratégicas respecto a asuntos comerciales e informativos de varias áreas, las cuales informativos describen su porcentaje de participación:
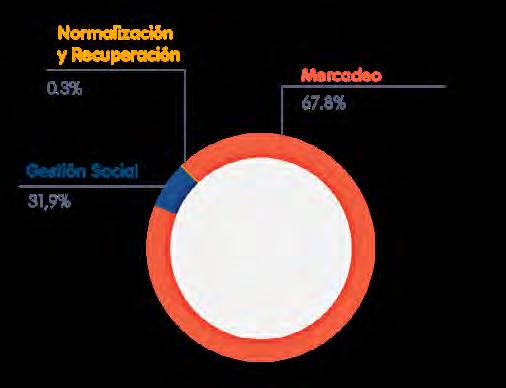
De esta manera, se logró un resultado favorable del 97% de entrega exitosa, obteniendo una cifra de alrededor de 260,000 sms enviados por mes a la base social, lo cual se traduce a un promedio de 12 comunicaciones enviadas, vía sms por cada asociado activo (al mes).
Respecto al canal de mensajería de texto, durante el 2023 se registró un total de 3,146,239 mensajes de los cuales el área de Gestión Social representa el 53,7% de los envíos y el área de Comercial y Mercadeo el 46.3%.
Durante el 2023 la Cooperativa implementó cambios estratégicos que fortalecieron sus herramientas de comunicación digital a través de la página web www.coasmedas.coop lo cual nos permitió identificar oportunidades de mejora, reorganizar secciones que se volvieron tendencia, ubicándolas en partes más visibles para el usuario, destacándose por obtener resultados favorables a corto plazo en términos de tiempo de interacción medio, el cual incrementó en un 20% respecto al año anterior, así mismo las sesiones con interacción por usuario aumentaron en un 27%.
En lo transcurrido del año, logramos obtener un total de 605,263 vistas en la página web, reflejando un crecimiento del 51% respecto al total de vistas adquiridas en el 2022 (401,260). Siendo así se puede identificar que la estrategia de marketing diseñada para la página web de Coasmedas ha demostrado no solo ser efectiva para la fidelización de asociados y atracción de nuevos prospectos, sino que también ha funcionado para potenciar su posicionamiento en el competitivo entorno digital y sector solidario.
En el 2023 la campaña de actualización de datos, fue promovida a través de diversos canales de comunicación como mailing, mensajes de texto, página web y redes sociales logrando que más de 1,250 usuarios diligenciarán el formulario WEB, siendo el primer y último semestre del año los más representativos de esta práctica.
Mantén tu información actualizada
Ingresa al formulario haciendo clic aquí
En Coasmedas nos preocupamos por brindarte la mejor experiencia como asociado, y para ello es fundamental tener tus datos actualizados.
Puedes actualizar tus datos
Desde cualquier lugar, en cualquier hora.
¡No esperes más, actualiza tus datos y comienza a disfrutar de todos los beneficios que tenemos para ti!
Capítulo 2. Principio I: Adhesión Voluntaria y Abierta
PQRFS PETICIONES, QUEJAS RECLAMOS, FELICITACIONES Y SUGERENCIAS
En el año se identificó un decrecimiento respecto a la radicación de Peticiones.
La drástica disminución de casos recibidos en el 2023 se debe principalmente al redireccionamiento y gestión inmediata de los casos (peticiones) radicados por el canal denominado: “Línea Azul”.
En promedio se reciben 212 casos de PQRFS por mes, los cuales son radicados a través de canales frecuentes como: correo corporativo de los colaboradores y la página web de Coasmedas.
En el marco de la estrategia de mejoramiento de los canales actuales, durante el año se realizaron mejoras importantes que nos permitieron aumentar el número de llamadas, mejorar la respuesta al asociado y mejorar la calidad de atención dentro del canal como la implementación de la marcación predictiva, herramientas de monitoreo y control, productividad por agente a través del aplicativo de Wolkvox que nos permitió atender más de 27 mil llamadas, donde se gestionó la utilización de cupos pre aprobados de crédito, Feria de vehículo, se incentivó la apertura productos Coasmeditos, PAC y Cdats, apertura y renovación de pólizas de seguros, aportes al día, plan reconquista en asociados retirados, planes de retención y actualización de datos.
Esta implementación también nos permitió mejorar los indicadores de contactabilidad y efectividad durante el año. Un aspecto a resaltar en el año 2023 es la transformación del Call Center como canal de venta gracias a los nuevos productos digitales de la Cooperativa, iniciando esta actividad por la vinculación virtual.
También durante el año se amplió el portafolio de campañas a trabajar por parte de los agentes, fortaleciendo el conocimiento a través de capacitaciones, y generando conciencia en los agentes de los objetivos de esta canal, adicional, se construyeron a través de las experiencias herramientas para el manejo de las objeciones de los asociados, buscando siempre llevar soluciones efectivas acordes a la visión de Coasmedas.
Consolidamos el rol de gestor y la vivencia del Buen Gobierno
Capítulo 2. Principio II: Gestión Democrática por parte de los Asociados
III: Participación Económica de los Asociados
ASOCIADOS DE COASMEDAS MANTIENEN SU CONEXIÓN CON LA COOPERATIVA
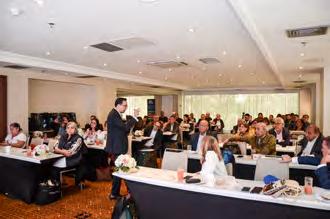
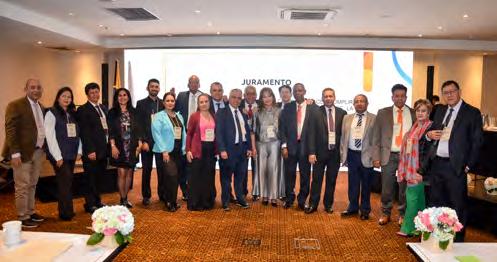
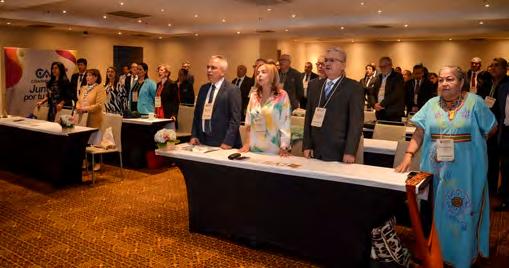
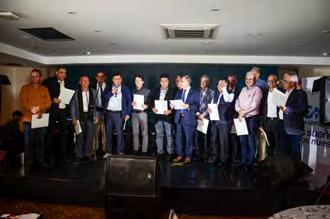
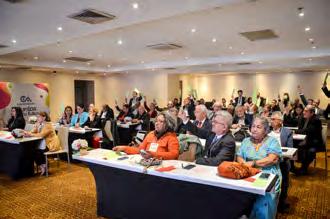
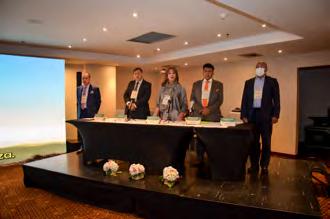
En el año 2023, se llevaron a cabo las reuniones informativas a nivel nacional donde los asociados fueron informados sobre los resultados y avances significativos de la cooperativa.
Así mismo durante el año 2023, se llevó a cabo la Asamblea General de delegados, el principal órgano rector de Coasmedas. En este importan-
te encuentro, se abordaron las políticas y estrategias fundamentales para el cumplimiento de los objetivos de nuestra cooperativa. La Asamblea proporcionó un espacio crucial para la discusión, la toma de decisiones y la alineación de esfuerzos encaminados en el crecimiento y la prosperidad de nuestra comunidad cooperativista.
ACTIVO
$290,371
$301,819
$320,571
$338,715
Los activos de la cooperativa alcanzaron un crecimiento del 11,41%, cierra con un total de $377.374 millones. El mayor crecimiento se dio en la cartera de crédito en $23.373 millones, cuya participación en el activo es del 82.82%, siendo nuestro principal activo, se ve reflejado en incremento de la cartera de crédito por medio de la colocación para el periodo 2023, fue de $164.560 millones con saldo $312.557
El monto de las inversiones de Coasmedas suma $16.371 millones. Su mayor participación corresponde al Fondo de Liquidez con $11.930 millones, que representa el 73%. Las Inversiones a costo amortizado por valor de $2.818 millones con el 17%, las inversiones en instrumentos del patrimonio con $1.263 millones equivalentes al 8%, y las Inversiones a valor razonable por $360 millones con un 2%.
millones, representados en 19.738 créditos de nuestros asociados, el disponible aumento en $10.034 millones generando una recuperación con respecto al año anterior de la misma forma las cuentas por cobrar en $443 millones, nuestros activos se encuentra representados en:
Cuenta por Cobrar Activos Diferidos
$802
$83 Activos por derecho de uso
$619
Efectivo y Equivalente al efectivo
$25703
Propiedad Planta y Equipo
$21236
Inversiones
$16371
Cartera Neta
$312557
Inversiones a Valor Razonable
$359 Fondo de Liquidez
$11930
Inversiones
Inversiones a Costo Amortizado
$2817
Inversiones en instrumento del Patrimonio
$1263
Provisiones
$-1
Cifras expresadas en millones de pesos.
El Fondo de Liquidez pasó de $11.873 millones del año 2022 a $16.750 millones en el año 2023 se incrementó el 41.07%. La cobertura es del 11.84% de los depósitos, superior al mínimo requerido del 10% de acuerdo con la Ley. Los recursos del Fondo se encuentran invertidos en entidades vigiladas por la Superintendencia Financiera en operaciones autorizadas por el Decreto 2886 de 2001. No existe restricción alguna sobre estas inversiones.
Están representadas en CDT, estas incrementaron en un 75.92% con respecto al año 2022, pasando de $1.602 millones a $2.818 millones. Este se dio por el excedente de liquidez. No existe restricción alguna sobre estas inversiones.
Corresponden a acciones de Ecopetrol las cuales se desvalorizaron en un 3% con respecto al saldo del año 2022, pasando de $372 millones a $360 millones, producto de fluctuaciones en la cotización de su valor en el mercado.
Las principales Inversiones de instrumentos de patrimonio de Coasmedas se encuentran en La Equidad Seguros y Coopcentral. El valor por el que se encuentran registradas contablemente está de acuerdo con las certificaciones emitidas por las entidades, en la aplicación de las prácticas y políticas contables. La discriminación completa de las inversiones se encuentra en la nota No. 4 de los estados financieros.
La cartera de crédito neta creció $23.373 millones, equivalente a un 8.08%. Su composición está representada en: 92.05% vigente, 1.51% entre 31 y 60 días de mora, 0.75% entre 61 y 90 días, 0.80% entre 91 y 180 días y 4.89% mayor a 180 días.
La Cooperativa en el año 2023, presentó crecimiento en la cartera bruta, pasando de $317.694 millones en el año 2022 a $339.659 millones en el año 2023 con un incremento de $21.966 millones, equivalente al 6.91%, representando crecimiento en sus activos. Este volumen de cartera se encuentra distribuido en 19.738 créditos.
La cartera vencida se incrementó $4.541 millones, equivalente a un 20.23%. Su composición está dada en:
En el año 2023 el índice de la cartera vencida se incrementó en un 0.87% con respecto al obtenido en el año 2022. El saldo al cierre del año fue de $26.991 millones frente a $22.450 millones del año 2022.
La cartera por Riesgo cerró con $26.991 millones, con un indicador del 7.95%, que frente al 7.07% del 2022, presentando una variación de 0.87%, respecto a la cartera por temporalidad cerramos con $23.829 millones equivalente al 7.02% frente al 5.93% del año inmediatamente anterior, con una variación del 1.09%.
Esta variación fue ocasionada por el comportamiento negativo de algunas variables macroeconómicas y otras internas que generaron una desaceleración económica, que impactó en diferentes sectores de la economía, siendo el sector financiero uno de los más afectados por el bajo recaudo de cartera, el incremento de las tasas de interés y una alta inflación, afectaron directamente el comportamiento de pago de las personas, ya que se aprecia menor capacidad de
adquisición de productos, servicios, pago de obligaciones financieras e incrementos en gastos del círculo económico familiar y en sus flujos de caja.
Durante lo corrido de 2023, el comportamiento de la cartera vencida se mantuvo con niveles de crecimiento del indicador y adicionalmente se pudo evidenciar, el sobreendeudamiento de varios asociados que condujo a que sus flujos de caja se vieran afectados y entrarán en mora en sus obligaciones, adicionalmente varios de estos asociados tienen un alto endeudamiento con otras entidades del sector solidario y financiero, que en muchos casos superan las deudas con la Cooperativa.
Con el fin de mitigar estos efectos, Coasmedas desarrolló diferentes estrategias encaminadas a contener el rodamiento y vencimiento de cartera, las cuales mencionamos a continuación:
Implementación del proceso de modificación de cuota, dado que la capacidad de pago de algunos asociados disminuyó y se busca brindar una alternativa para que se logré atender adecuadamente las obligaciones, gracias a esta opción se pudo mitigar el vencimiento de cartera por valor de $3.712 millones en lo corrido del año 2023.
Se continuó con el cobro a través del proceso de la Ley 79, la cual aporta al proceso de recaudo mensual que afecta en saldo de cartera en promedio de $1.500 millones.
A través de la Feria de Negociación y por ampliación de la misma en los últimos cuatro meses del año se lograron recaudos por valor de
$1.318 millones de cartera mayor a 180 días en lo corrido del año.
Es importante mencionar el impacto en el deterioro de la cartera, la Ley de Insolvencia, a corte de 2023, existen 120 deudores en insolvencia que corresponden a 156 obligaciones por valor total de $2.430 millones, de los cuales $1.030 millones, corresponden a cartera vigente que equivalen al 42% y $1.400 millones son de cartera castigada que equivalen al 58%.
El recaudo de Cartera Castigada al cierre del año 2023, alcanzó los $2.508 millones, es importante mencionar que el recaudo de Cartera Castigada realizado en los últimos 5 años es de $11.581 millones que equivalen a un promedio anual de $2.316 millones
aportando significativamente al ingreso de la Cooperativa.
Así mismo, indicamos que la Cooperativa mensualmente en su comité de seguimiento de cartera analiza, evalúa y define estrategias y acciones con el fin de disminuir el Indicador de Cartera Vencida y por parte de los integrantes del comité es de pleno conocimiento el perfil del portafolio de cartera, cosechas, comportamiento externo y estrategias implementadas que han ayudado considerablemente a controlar un rodamiento más acelerado, en ventanas de tiempos más cortos, según lo reflejan las agremiaciones en sus análisis económicos financieros y de sectores, donde los dos puntos a resaltar con mayor veracidad son: Alto endeudamiento de los asociados en el mercado, que impacta en el indicador de calidad de cartera porque se reconoce el riesgo externo, como también, el incremento de cartera vencida y en cosechas de cartera más recientes año 2022 y 2023.
El saldo de las provisiones de cartera disminuyo en $480 millones en el año 2023, pasando de $30.737 millones a $30.257 millones en cumplimiento de la circular básica contable y financiera 004 de 2020. Se realizó un castigo de cartera por valor de $7.739 y $447 millones de capital e intereses respectivamente en el mes de noviembre de 2023. Las provisiones actuales respaldan el 112.10% de la cartera vencida, frente a un 136.91% del año 2022, con una disminución de 34.25%, corresponde a la disminución de provisión general al pasar del 5% al 3.75%, por las situaciones coyunturales de la economía y efecto de la aplicación de la perdida esperada la cual fue prorrogada para el periodo 2024.
El gasto por deterioro de la cartera e intereses fue de $15.297 millones en el año, superior en
CRÉDITOS DESEMBOLSADOS
Capítulos:
$6.014 millones de lo provisionado en el 2022.
El año 2023, presentó comportamientos atípicos afectados por varios elementos exógenos a la Cooperativa que influyeron en el recaudo de cartera y en el crecimiento de la organización.
El indicador de cartera por riesgo fue de 7.95% y el de temporalidad del 7.02%, respecto a los desembolsos fueron de $164.416 millones que arrojaron un crecimiento en la cartera bruta de $21.966 millones que equivalen al 6.91%.
En el año 2023 se desembolsaron $164.416 millones en 7.413 operaciones de crédito, lo que arroja un promedio de $22.18 millones por operación, frente a una cifra promedio de $25.18 millones en el 2022.
De los $164.416 millones se resalta el crecimiento en los desembolsos de algunas líneas de crédito respecto al cierre del año 2022 como es el caso Tarjeta de crédito la cual paso de $2.845 millones a $14.065 millones con un crecimiento
de $11.221 millones que equivalen al 394.45%; Feria de Vehículo la cual paso de $4.995 millones a $6.626 millones con crecimiento de $1.631 millones que equivalen al 32.65%; Crédito Vehículo la cual paso de $727 millones a $1.956 millones con crecimiento de $1.229 millones que equivalen al 169.08%; Coasya paso de $5.259 millones a $6.183 millones con variación de $923 millones que equivale al 17.56%; Crédito Vehículo Cliente excelente la cual paso de $488 millones a $1.354 millones con crecimiento de $866 millones que equivalen al 177.31%; Libre Inversión la cual paso de $31.163 millones a $31.625 millones con crecimiento de $462 millones que equivalen al 1.48%; Comercial la cual paso de $1.000 millones a $1.400 millones con crecimiento de $400 millones que equivalen al 40%.
Las siguientes líneas disminuyeron en los desembolsos;
Pensionado que de $27.037 millones y paso a $11.730 millones con decrecimiento de $15.306 millones que representando un -56.61%; compra cartera paso de $29.197 millones a $14.110 millones con variación de $15.087 millones que equivale al -51.67%; libranza que de $15.859 millones y paso a $12.432 millones con decrecimiento de $3.427 millones que representa disminución del -21.61%; Coascasa la cual paso de $6.057 millones a $4.044 millones con decrecimiento de $2.013 millones que equivalen al -33.22%; Cliente Excelente la cual paso de $45.534 millones a $43.551 millones con decrecimiento de $1.983 millones que equivalen al -4.35%; Credihogar paso de $9.200 millones a $7.643 millones con variación de $1.557 millones que equivale al -16.92%; Línea Especial la cual paso de $2.784 millones a $2.164 millones
con decrecimiento de $620 millones que equivalen al -22.27%; Crediaportes paso de $779 millones a $172 millones con variación de $607 millones que equivale al -77.97%; Se restructuraron créditos pasando de $1.658 millones a $1.274 millones con variación de $384 millones que equivalen al -23.14%; Cupo Rotativo Línea paso de $2.251 millones a $2.018 millones con variación de $233 millones que equivale al -10.35%; Préstamo para estudio paso de $1.743 millones a $1.521 millones con variación de $222 millones que equivale al -12.73%; Crédito Educativo paso de $10 millones a $6 millones con variación de $4 millones que equivale al -40.98%. Crédito para impuesto paso de $152 millones a $148 millones con variación de $4 millones que equivale al -2.57%.
Los activos materiales cerraron con $21.856 millones frente a $22.248 millones del periodo anterior, con disminución de $391 millones representan el 1.76% y se clasifican;
Activos propios de la cooperativa de $ 28.447 millones representados en terrenos, edificaciones, muebles y equipo de oficina, equipo de cómputo y comunicación, mejora de bienes ajenos en $329 millones de las oficinas Cartagena y Medellín, y activos por derecho de uso por $620 millones de las oficinas Cúcuta y Villavicencio en la aplicación de la sección 20 de NIF para pymes de arrendamientos.
Se realizó la amortización del software que la cooperativa utiliza en el desarrollo de su actividad por $21 millones.
COMPOSICIÓN DEL PASIVO
Cuentas por Pagar
$3946
Obligaciones
Instrumentos
Financieros
$147658
En el año 2023 el pasivo total se incrementó en un 21.74%, alcanzando un valor de $212.913 millones. El mayor crecimiento se observa en los depósitos al pasar de $113.959 millones a $147.659 millones, equivalente a un 29.57%, los fondos sociales pasaron de $49.173 millones a $54.395 millones, correspondiente al 10.62% y los otros pasivos pasaron de $4.024 millones a $3.946 millones equivalentes al -1.95%, y las cuentas por pagar disminuyeron
de $4.600 millones a $3.946 millones, equivalentes a un -14.21%
CDATS
En el año 2023 los certificados de ahorro a término crecieron en $26.862 millones, equivalente a 33.58%, como producto del incremento de tasa de captación en el mercado.
Los depósitos ahorros cerraron en año 2023 en $24.873 millones frente a $29.069 del año 2022 con disminución en -14.44%
A partir del año 2022, se creó el ahorro permanente, generando permanencia a nuestros asociados que tiene más de dos salarios mínimos legales vigentes, siendo remunerados con una tasa de intereses, para el periodo 2022 cerro con $2.550 millones, creciendo en $7.436 millones correspondiente a un 291.58% y el para el periodo sus ahorros cierran con $9.985 millones.
El valor de los fondos sociales cerrando el año 2023 con un valor de $54.395 millones frente a $49.173 millones del año 2022, con un crecimiento de 10.62%, su composición está dada por el Fondo de Educación $111.2 millones, Fondo de Solidaridad $140.5 millones y Fondo de Recreación $901.3 millones.
Los mutuales cubre los auxilios funerarios, de educación, vida, incapacidades mayores a 180 días, incapacidades mayores a 30 días e inferiores a 180, invalidez e invalidez con ayuda de terceros y hospitalización.
Catastrofica
Invalidez Ayuda Terceros 1 $10
expresadas en millones de pesos.
El valor total de los auxilios otorgados por Coasmedas, por todas las coberturas del fondo mutual en el año 2023 fue de $4.023 millones, frente a $4.224 millones en el año 2022, presentándose un decrecimiento de 5%, correspondiente a $201 millones.
Las reservas y fondos pasaron de $28.250 millones del año 2022 a $28.721 millones en el 2023, con una variación de $471 millones, equivalentes al 1.67%.
El Patrimonio de Coasmedas creció en $642 millones, alcanzando un saldo total de $164.462 millones. Su crecimiento fue del 0.39% en el año 2023. Los valores que más contribuyeron a este crecimiento fueron;
INGRESOS
El crecimiento de los aportes sociales en el año 2023 fue del 1.28%, cerrando con un valor de $122.125 millones frente a $120.578 millones del año 2022. Su saldo representa el 32.36% del patrimonio de la Cooperativa.
Los ingresos alcanzaron la cifra de $67.056 millones en el 2023, superior a los obtenidos en el año 2022 que fueron de $48.361, con un incremento de $18.696 millones obedece principalmente a:
Ingresos de intereses de cartera los cuales se incrementaron en $8.929 millones equivalentes 21.06%, esto se da por la colocación de crédito en las diferentes líneas y el incremento de las tasas de intereses con las que cuenta la Cooperativa adaptándonos a los cambios del mercado y sector.
Capítulo 2. Principio III: Participación Económica de los Asociados
De acuerdo con liquidez de la cooperativa se generaron rendimientos por inversiones en $4.792 millones con un crecimiento de $2.757 millones con respecto al 2022, en 135.52%, esto corresponde al incremento en el mercado de las tasas intereses.
El retorno por los convenios de las pólizas de vehículo, SOAT, hogar, responsabilidad civil médica y otras por $2.057 millones, con incremento en $904 millones, equivalente a un 78.28%
Se recuperaron $8.364 millones de cartera que corresponde a; Recuperación de cartera castigadas por $2.508 millones, reintegro de provisión general por $3.934 millones equivalente al 1.25%, ocasionado por el comportamiento de los diferentes indicadores de la economía y por la aplicación de la perdida esperada la cual fue aplazada para el año 2024 y reintegro de provisión individual e intereses por $1.922 millones; con respecto al 2022 se recuperó $5.868 millones más.
Otros ingresos operacionales por $285 millones, devolución seguridad social de períodos anteriores.
Los gastos y costos cerraron en el 2023 con $65.975 millones frente a $45.892 millones del año 2022, se incrementaron en $20.083 millones equivalentes a un 43.8%.
Están compuestos por los costos por actividad financiera por $16.678 millones, beneficios a empleados por $17.272 millones, gastos generales por $13.425 millones, financieros por $800 millones, otros gastos operacionales por $1.956 millones, amortizaciones y depreciaciones por $545 millones y deterioro por valor de $15.297 millones.
Los gastos generales están representados en la operación de la cooperativa y para los periodos 2023 y 2022, aumentaron en $1.565 millones, equivalente al 13.19%, los rubros con mayor variación de crecimiento se encuentran;
• Sistematización en $348 millones equivalente al 35.93%.
• Gastos de publicidad y propaganda $217 millones equivalente a 25.03%.
• Impuestos en $210 millones equivalentes a 46.11%.
• Gastos Junta Vigilancia en $200 millones equivalentes a 78.14%.
• Gastos de telecomunicación por $133 millones equivalentes a un 36.76%.
• Gastos de Asamblea $107 millones equivalente a 24.45%.
• Arrendamientos en $92 millones equivalentes a 12.36%
• Gastos de Compensación tarjeta debito en $85 millones equivalentes a 23.93%
• Servicios públicos en $81 millones equivalentes a 15.27%.
• Comités en $79 millones equivalentes a 111.94%.
• Consultas centrales de riesgo en $71 millones equivalentes a 32.18%.
• Personal de aseo en $70 millones equivalentes a 17.54%.
• Y los gastos que representando una variación negativa en:
• Comisión corredores en $305 millones equivalentes a 28.33%.
• Reparaciones Locativas $108 millones equivalente a 34.03%.
• Servicios temporales en $71 millones equivalentes a 15.69%.
En concordancia en la aplicación de las directrices plasmadas por el ente regular en el deterioro de la cartera se incrementó en $6.014 equivalente a un 64.78%, afectando el resultado del ejercicio.
En otros gastos operacionales la cooperativa invirtió en nuestros asociados por gestión social $677 millones, actividades de integración de fin de año $817 millones, asumió el gravamen a los movimientos financiero (GMF) $300 millones por las transacciones gravadas de ahorros y CDAT’S y otros gastos de ejercicios anteriores por$156 millones.
La administración para monitorear y controlar el desempeño financiero de las oficinas seccionales y sus corresponsales aplica el sistema de costeo mensualmente, lo que permite fortalecer la gestión financiera y de administración de riesgos.
Relacionamos los resultados comparativos de las oficinas secciónales y las corresponsales de los últimos periodos.
Capítulo 2. Principio III: Participación Económica de los Asociados
La aplicación del sistema de costeo viene en concordancias con las directrices del órgano de control y vigilancia S.E.S. en el modelo para evaluar la rentabilidad por producto. Permite a la cooperativa definir niveles de riesgo, establecer precios por producto, determinar su rentabilidad manteniendo un control por medio de sus indicadores y estados financieros por unidades de negocios u oficinas secciónales y corresponsales.
La gerencia financiera diseño la metodología y se viene aplicando por varios periodos anticipando a ente de control, los que proporciona a la gerencia administrar las actividades y procesos de la entidad en sus oficinas seccionales y corresponsales dando la oportunidad de tomar decisiones estratégicas y elecciones de seguimiento y control para mejorar las rentabilidades de los diferentes productos que repercute en los resultados financieros de las oficinas y corresponsales.
Relacionamos los resultados comparativos de las oficinas seccionales y las corresponsales de los últimos cinco periodos:
La administración para aquellas oficinas que sus pérdidas son consecutivas diseña planes de mejoras y seguimiento para lograr su punto de equilibrio y generar rentabilidad como Medellín, Barranquilla, Villavicencio, Sincelejo, Pas-
to, Cali y Bucaramanga y en relación con las corresponsales de Galerías, y Tunja, se monitorea y se realiza seguimiento en su fase de pre operatividad de acuerdo con el estudio de factibilidad.
Capítulo 2. Principio III: Participación Económica de los Asociados
El resultado neto del ejercicio alcanza la suma de $1.082 millones frente a $2.457 millones del año 2022, decreciendo en $1.375 millones, correspondiente a 55.97%.
CERTIFICACIÓN SOBRE LA LEY 603 DE 2000 Y 44 DE 1993.
En cumplimiento de las Leyes 603 de 2000 y 44 de 1993, Coasmedas ha tomado todas las medidas tendientes y ha impartido las instrucciones necesarias a las áreas con el fin de asegurar el uso del software, de conformidad con la normatividad vigente. Además, en desarrollo de las labores propias del objeto social, la Cooperativa utiliza única y exclusivamente software con el manejo en cuanto a la propiedad intelectual, celebrando (cuando no se trata de desarrollos propios) los contratos con los autores o el licenciamiento individual con las empresas autorizadas para la concesión de las licencias.
Adicionalmente, se han reforzado los procedimientos para la evaluación y detección de software y se formalizó el uso de los computadores a través de las circulares normativas, que registraron el uso de software no autorizado.
EVENTOS POSTERIORES.
La administración no tiene conocimiento de situaciones que puedan afectar la continuidad indefinida de las operaciones propias del objeto social de la Cooperativa, contemplada en la emisión de la evaluación de la capacidad de
continuar como negocio en marcha.
Las normas legales por las cuales se rige Coasmedas son las siguientes:
• Ley 79 de 1988
• Ley marco del sector Cooperativo.
• Ley 454 de 1998
• Complementa la Ley 79 de 1988.
• Resolución No.498 de junio de 2006.
• Autorización para el ejercicio de la actividad Financiera, expedida por la Superintendencia de Economía Solidaria.
• Ley 1314 de 2009
• Ley de Convergencia de las normas contables Colombianas.
• Normas Internacionales de Información Financiera (NIIF)
• Normas Internacionales de Contabilidad (NIC) (CINIIF) International Accounting Standards Board (IASB)
• Decreto 2784 de diciembre de 2012 Ministerio de Comercio Industria y Turismo
• Decreto 2420 Decreto Único reglamentario de las normas de contabilidad, de
información financiera y de aseguramiento y de la información.
• Decreto 2496 de 2015, modificatorio del decreto 2420, excepciones a entidades cooperativas.
• Circular Básica Contable y Financiera
• Circular Externa 004 de 2021.
• Circular Básica Jurídica
• Circular Externa 007 de 2008.
• Circular Externa 003 de 2014 Disposiciones en materia de otorgamiento de créditos.
• Estatutos Tributarios Municipales y Nacionales
• Ley 1819 de 2016, por el cual se reglamenta el artículo 19-4 y el Título I, Libro I del Estatuto Tributario referente al Régimen Tributario Especial y se dictan otras disposiciones.
• Decreto 2150, régimen tributario especial.
• Marco legal que reglamenta los impuestos municipales y nacionales.
• Régimen Laboral Colombiano Regula las relaciones laborales entre los empleados y los patronos.
En cumplimiento de la ley 454 de 1998, artículos 6°y 13°, artículo 47 de la ley 222 de 1995 y los marcos técnicos de información decreto 2420 de 2015 y sus modificatorios, en mi calidad de Representante legal manifiesto que la entidad no ha celebrado transacciones ni contratos de donación con miembros de la junta o consejo de administración, administradores, asociados de la entidad o personas jurídica o naturales que pertenecieron a los cuerpos colegiados de la cooperativa.
Coasmedas cuenta con un marco de administración de los riesgos de crédito, liquidez, mercado y operacional que hacen parte del Sistema Integrado de Administración de Riesgos (SIAR), sustentados en las directrices del Título IV de la Circular Básica Contable y Financiera de la Superintendencia de la Economía Solidaria y documentados en manuales de políticas, manuales técnicos, indicadores de gestión, modelos estadísticos, procedimientos. Dicho marco de administración es establecido y supervisado periódicamente por el Consejo de Administración con el apoyo de la Gerencia General, el Comité de Riesgos y la Dirección de Riesgos, orientado a la sostenibilidad y el logro de los objetivos estratégicos de la Cooperativa.
La Cooperativa tiene implementado el Sistema de Administración del Riesgo de Lavado de Activos y Financiación del Terrorismo – SARLAFT, cuyo objetivo fundamental es mitigar la exposición al riesgo de ser utilizada como instrumento para dar apariencia de legalidad a recursos producto de actividades ilícitas y/o para la canalización de estos hacia la financiación de actividades terroristas.
Durante el año 2023 mantuvo las acciones tendientes al fortalecimiento y mejoramiento continuo del sistema de la administración del riesgo de Lavado de Activos y Financiación del Terrorismo (SARLAFT), y se realizó la actualización del Manual SARLAFT, en cuanto a sus políticas y procedimientos orientados al cumplimiento de la Circular Básica Jurídica y la Circular Externa 032 de 2023.
Basados en la libertad entre todos crecemos
Capítulo 2. Principio IV: Autonomía e Independencia
CCoasmedas mantiene un modelo de gestión integral en donde las áreas internas mantienen trabajan y mantienen un enfoque de sostenibilidad, consciente de su responsabilidad social empresarial y cooperativa, para el logro de sus objetivos económicos y sociales siempre buscando el cumplimiento de las disposiciones legales.
Pasarela de Pagos PAYZEN.
En mayo de 2023 se implementó la pasarela francesa de pagos PAYZEN, en un convenio que realizó la Cooperativa con el representante del proveedor en el país LYRA Colombia SAS. La pasarela de pagos ha permitido que los asociados de la Cooperativa puedan hacer pagos de diferentes productos y servicios en forma ágil y segura mediante el uso de un enlace de pagos que se genera desde la plataforma PAYZEN.
Inicialmente, se implementó el servicio desde el flujo de Vinculación Digital (Convenio con la FINTECH ANTEIA) para el pago de los aportes, con el fin de facilitarle al prospecto de asociado una forma de pago virtual usando el botón de pagos PSE (Servicio de la Red ACH para hacer compras o recaudos digitales) debitando el valor de los aportes de una cuenta del prospecto en una entidad financiera vinculada a la Red ACH. A 31 diciembre de 2023 se realizaron 1194 pagos de aportes con la pasarela de pagos PAYZEN desde el flujo de Vinculación Digital.
Adicionalmente, durante el año 2023 con el envío de un enlace de pagos a través de la pasarela PAYZEN, se realizaron 582 pagos de eventos de gestión social por parte de los asociados que
participaron en estas actividades sociales de forma ágil, segura y ahorrándoles el desplazamiento hacia las sedes de la Cooperativa para el pago por caja. Finalmente, se realizaron 5 pagos de CDAT Digital en pruebas de marcha blanca con asociados de la Cooperativa.
Plan de Contingencia de TI para Sistemas de Misión Crítica.
Durante los meses de enero y febrero de 2023 y los primeros 15 días de marzo de 2023 se culminaron las pruebas de Contingencia de TI de los Sistemas de Misión Crítica COBIS (Core de Negocio Financiero) y de BPM MANTIZ (Flujos de Crédito, Auxilios y Vinculaciones). Estas pruebas permitieron certificar el traslado de los servidores de producción de estos Sistemas de Misión Crítica al datacenter del proveedor de Telecomunicaciones ETB (Empresa de Telecomunicaciones de Bogotá S.A) en la ciudad de Cali (Datacenter de Santa Mónica) contratado por la Cooperativa en modo colocación (Arriendo de rack o gabinete para alojamiento de los servidores). Este datacenter es de nivel 3, lo que permite tener alta disponibilidad, seguridad y redundancia en los sistemas de red, sistemas de energía y nivel de enfriamiento, que permiten garantizar la operación de los servidores los 365 días del año en modalidad 7x24 (7 días a la semana por 24 horas diarias).
Con el traslado de los servidores de producción de misión crítica a un datacenter fuera de la ubicación de la Dirección General de la Cooperativa (Se trasladaron a la ciudad de Cali) y la implementación de la contingencia de estos servidores en el datacenter de la Cooperativa (En la ciudad de Bogotá) no sólo se está cumpliendo con la normatividad de los entes de
regulación para proveer de sistemas de contingencia de los sistemas de misión crítica de la Cooperativa, sino también se está asegurando la continuidad de la prestación de los productos y servicios que los asociados confiaron a la Cooperativa, garantizando que la información de estos productos y servicios se encuentra respaldada en caso de materializarse un riesgo que afecte la operación de los servidores y bases de datos de la Cooperativa.
Durante el año 2023, el área de Auditoría interna de Coasmedas, cumplió de manera independiente y objetiva, su función de Evaluación del Control Interno de los Procesos definidos y establecidos por la Cooperativa y la Superintendencia de Economía Solidaria.
La Auditoría Interna define y ejecuta un plan anual de auditoría, el cual es aprobado y mo-
nitoreado por la Gerencia General. En el transcurso del año 2023, se ejecutó la Planeación aprobada, la cual está enfocada a los principales procesos de la Cooperativa e inspección Visitas a las Secciones a Nivel Nacional.
Como resultado de este trabajo; hemos proporcionado resultados, que se comunican en informes que se dan a conocer a los dueños de Procesos, en los cuales se describe la evaluación, verificación y recomendaciones, con el fin de garantizar que las operaciones se ejecutan con transparencia y concordancia a las Políticas Internas; y acorde con las disposiciones legales, requeridas por la Superintendencia Solidaria. En cuanto al cumplimiento de revisión del Sistema de Administración de Riesgos (SARLAFT, SARL, SARC. SARO, SARM), se ejecutó su evaluación en concordancia a los tiempos estipulados por el ente supervisor, generando los informes correspondientes los cuales fueron entregados a la Dirección de Riesgos, Gerencia General y presentados al Comité de Riesgos quien reporta al Consejo de Administración respectivamente.
Todos los resultados, presentados se dan a conocer a la Gerencia General de la Cooperativa y al Comité Nacional de Auditoría como apoyo a su gestión de administración y control
Como mejoramiento en los Procesos Internos de la Auditoría Interna; se emitió el manual de auditoría, se realizó la actualización de los papeles de trabajo junto con el modelo de informe.
Los informes y resultados que genera la Auditoría Interna están orientados a agregar valor, a los distintos procesos, con el fin de seguir contribuyendo al mejoramiento y el logro de los objetivos institucionales y metas estratégicas.
Dando cumplimiento a las instrucciones establecidas por la Superintendencia de la Economía Solidaria en el título V “Instrucciones para la administración del riesgo de lavado de activos y de la financiación del terrorismo” de la Circular Básica Jurídica, los estándares internacionales de buenas prácticas y atendiendo los lineamientos definidos por el Consejo de Administración sobre la materia; la Cooperativa cuenta con un sistema de administración del riesgo de lavado de activos y financiación del terrorismo – SARLAFT, que contempla las etapas y elementos para la administración y gestión del riesgo LAFT; es aplicable a todas las actividades que se realizan en el desarrollo del objeto social principal, productos, servicios y actividades que desarrolla la Cooperativa con sus asociados, proveedores, funcionarios y demás partes interesadas; minimizando razonablemente el riesgo de que en la entidad se materialicen riesgos de lavado de activos y financiación del terrorismo, así como los riesgos asociados: legal, operativo, contagio, reputacional.
La Cooperativa cuenta con Oficial de Cumplimiento principal y suplente, ambos designados por el Consejo de Administración y debidamente posesionados ante la Superintendencia de la Economía Solidaria; así mismo, cuenta con Auditoría Interna y Revisoría Fiscal; órganos de control que realizan la evaluación periódica del sistema según la normatividad aplicable.
Durante el año 2023 se continuó fortaleciendo la cultura de cumplimiento del SARLAFT a través de la capacitación en el proceso de inducción y la capacitación anual de todos los funcionarios, terceros no empleados y a los integrantes de los órganos de administración y control.
El Oficial de Cumplimiento presentó al Consejo de Administración informes trimestrales incluyendo entre otros los temas: i) los resultados de la gestión desarrollada, ii) oportunidad en el envío de reportes a la Unidad de Información y Análisis Financiero - UIAF, iii) efectividad de los mecanismos e instrumentos del SARLAFT, iv) gestión etapas del SARLAFT y perfil de riesgo, v) evaluación periódica de la segmentación de los factores de riesgo, vi) informes de la revisión periódica del SARLAFT, por parte de Auditoría Interna y la Revisoría Fiscal, vii) novedades regulatorias y viii) la atención que se dio a los requerimientos efectuados por autoridades competentes.
Con el apoyo del área de tecnología se automatizó la validación de listas especializadas de prevención LAFT en las fases de simulación, radicación y desembolso de créditos así como la generación del formato declaración de transacciones en efectivo tanto para las transacciones de ingreso como para las transacciones de egreso, mejorando los tiempos de atención
de asociados en el área de caja en las transacciones que por el monto definido por la Superintendencia de la Economía Solidaria aplican para el diligenciamiento del formato, que para el año 2023 pasó de $10.000.000 a $7.000.000, según lo establecido en la Circular Externa 32 de 2021.
La Unidad SARLAFT participó activamente en la identificación de los riesgos LAFT de los nuevos productos desarrollados por la Cooperativa como parte de la ejecución del Plan Estratégico de Coasmedas Cibersocial.
Finalmente, se informa que con el apoyo de firma experta en la materia y la participación de los líderes de proceso, se inició el proyecto de actualización del SARLAFT que contempla la revisión y mejora de las metodologías de identificación medición y control de riesgos, evaluación de cambios en el modelo de segmentación por factores de riesgo y la implementación de una herramienta tecnológica para el fortalecimiento de la gestión de riesgos y el monitoreo transaccional.
Para el año 2024, se proyecta finalizar el proyecto de actualización del SARLAFT y se continuará trabajando en la consolidación del sistema cuyo objetivo principal es proteger la confianza depositada en la Cooperativa por sus asociados y partes interesadas; en observancia de las normas legales vigentes y los estándares internacionales.
Durante el periodo correspondiente al año 2023, Coasmedas ha consolidado su Sistema
Integrado de Administración de Riesgos (SIAR), basado en las directrices establecidas en el Título IV de la Circular Básica Contable y Financiera emitida por la Superintendencia de la Economía Solidaria, fortalecido de manera integral su marco de administración de riesgos financieros y operacionales compuestos por el riesgo de crédito, liquidez, mercado y operativo.
Para respaldar este marco, la cooperativa cuenta con manuales de políticas y manuales técnicos, indicadores de gestión, modelos estadísticos y procedimientos operativos, elementos que constituyen una infraestructura que respalda la gestión eficiente y proactiva de los riesgos a los que la cooperativa está expuesta en el desarrollo de su operación.
Es importante destacar que este enfoque proactivo hacia la gestión de riesgos refleja el compromiso continuo por parte del consejo de administración, la gerencia general, el comité de riesgos, la dirección de riesgos, los órganos de control y en general de los colaboradores de la cooperativa, con el cumplimiento y apropiación de las políticas y lineamientos en gestión de los riesgos, con el fin de mantener la solidez y crecimiento de la operación y el logro de los objetivos estratégicos.
Durante el año 2023, el Comité de Riesgos, la Gerencia General y la Dirección de Riesgos apoyaron al Consejo de Administración en la formulación de políticas de gestión de riesgos, revisión periódica de metodologías y mecanismos de identificación y medición de riesgos, así como la presentación de los reportes periódicos sobre la gestión de cada sistema de riesgo como resultado del monitoreo constante de estos.
Por otra parte, la Cooperativa dentro de los manuales de Gestión de Riesgos y el Código de Ética y Conducta se refiere a los valores y principios de comportamiento deseados para el personal de Coasmedas, los cuales son directrices fundamentales para una efectiva gestión de riesgos.
Es preciso resaltar, que la cooperativa continúa con la gestión de crear, fortalecer, complementar, y actualizar la documentación de los procedimientos que hoy día aplica la Cooperativa, para lograr que la gestión de riesgos sea clara, eficiente y oportuna.
Durante el año 2023, la Cooperativa desarrolló el plan de capacitación dirigido a empleados, líderes de procesos, Consejo de Administración y nuevos colaboradores, enfocada en los diversos sistemas de administración de riesgos.
En el año 2024, Coasmedas continuará con la evaluación del marco de administración de riesgo, manteniendo un monitoreo activo sobre el impacto de la situación e indicadores económicos, ajustes en las tasas de intervención del Banco de la República y normatividad vigente, con el fin de anticiparse y responder de manera efectiva a los cambios del entorno.
Desde la Dirección de Riesgo, se liderarán iniciativas de formación estratégicas, orientadas a la comprensión de los diversos aspectos de la gestión de los riesgos, con el fin de fomentar una cultura organizacional centrada en la gestión proactiva.
La Dirección de riesgos, tiene incorporada la analítica de datos como una herramienta fundamental en la gestión de los diversos sistemas
de administración de riesgos, fortaleciendo con ello, la capacidad para identificar, evaluar y gestionar proactivamente los riesgos a los que Coasmedas está expuesta en el desarrollo de su operación, para la toma de decisiones y optimización continua de nuestros procesos. En el ámbito de riesgos específicos, hemos abordado con éxito los desafíos asociados al:
La Cooperativa cuenta con un Sistema de Administración de Riesgo de Crédito (SARC) que cumple con lo dispuesto en el Capítulo II del Título IV de la Circular Básica Contable y Financiera de la Superintendencia de la Economía Solidaria, compuesto por políticas, procesos, modelos, análisis del deterioro general e individual de la cartera y mecanismos de control que le permite desarrollar las etapas de identificación, medición, control y monitoreo del riesgo de crédito al que está expuesta Coasmedas en el desarrollo de su operación.
En el ámbito del SARC, Coasmedas cuenta con metodologías internas en el proceso de otorgamiento, evaluación y recuperación de cartera, alineadas a las directrices normativas. Asimismo, cuenta con metodologías para calcular el deterioro individual y general de la cartera.
A lo largo del año 2023, Coasmedas ha llevado a cabo un análisis continuo del impacto de la pérdida esperada en la cartera de crédito, aplicando las pautas establecidas en el Anexo II del mencionado capítulo, relacionado con el modelo de pérdida esperada cumpliendo así con la presentación periódica al ente supervisor del reporte pedagógico del formato 9083.
Así mismo, se realizó una evaluación por semestre de la totalidad de la cartera de crédito con datos a mayo y a noviembre de 2023, aplicados a la cartera de junio y diciembre del mismo año. Este proceso fue realizado siguiendo las directrices y criterios de evaluación establecidos por la Superintendencia de la Economía Solidaria, empleando una metodología técnica estadística para identificar preventivamente el riesgo de créditos que podrían deteriorarse debido a posibles cambios en la capacidad de pago, solvencia o calidad de las garantías que respaldan dichos créditos. Se llevó a cabo la recalificación y registro del deterioro correspondiente.
En lo referente a la gestión del riesgo de crédito durante el año 2023 Coasmedas:
• Inició el proceso de la calibración de los modelos de otorgamiento de créditos de consumo, haciendo énfasis en el perfil de riesgo tanto de nuevos asociados como de los asociados antiguos.
• Implementó modelos estadísticos para estimar el rodamiento de la cartera de crédito y generar estrategias de recuperación de cartera.
• Empleó herramientas de analítica, minería de datos y modelación estadística, que permite identificar de manera preventiva el riesgo de los créditos que pueden desmejorar por el cambio potencial en la capacidad
de pago, solvencia o calidad de las garantías que lo respaldan.
• Continuó con el análisis del impacto en el deterioro individual de la cartera de crédito al corte mensual de acuerdo con los lineamientos establecidos en el modelo de pérdida esperada.
• Cumplió con las transmisiones pedagógicas al ente supervisor del Informe Individual del Cálculo del Deterioro de Cartera de Crédito (formato 9083).
• Realizó la evaluación del total de la cartera de crédito con una periodicidad semestral con cifras a mayo y noviembre de 2023, aplicadas a la cartera de crédito de junio y diciembre del mismo año.
• Generó ofertas de preaprobados para los asociados a través de análisis de información interna y externa por parte de la Dirección de Riesgos.
• Se desarrolló el plan de capacitación del año 2023, relacionado con el Sistema de Administración de Riesgo de Crédito.
Proyecciones para el 2024:
• Mantenimiento del monitoreo constante de los límites de exposición al riesgo de crédito y de los indicadores de gestión, los cuales fueron establecidos por el Consejo de Administración con un enfoque proactivo, con el fin de continuar con la gestión efectiva y prudente del riesgo crediticio.
• Apoyar la gestión comercial y cumplimiento de metas, con la generación de ofertas de preaprobados para los asociados a través de análisis de información interna y externa por parte de la Dirección de Riesgos.
• Culminar el proceso de calibración de los modelos de otorgamiento de créditos de consumo, tanto para nuevos asociados como para
Capítulo 2. Principio IV: Autonomía e Independencia
asociados antiguos, para su implementación.
• Automatizar procesos de gestión de riesgo de crédito.
• Complementar y/o actualizar la documentación de la gestión de riesgo de crédito.
• Reconocer en el segundo semestre del año 2024 del impacto del modelo de pérdida esperada en los estados financieros.
• Desarrollar el plan de capacitación del año 2024, relacionado con el Sistema de Administración de Riesgo de Crédito.
Corresponde a la posibilidad de que la Cooperativa asuma una pérdida, derivada de no poder cumplir plenamente y de manera oportuna, las obligaciones contractuales y/o las obligaciones inesperadas en el corto-mediano plazo, al afectarse el curso de las operaciones diarias y/o su condición financiera. Este riesgo se materializa cuando las operaciones diarias se ven afectadas, comprometiendo la condición financiera de la Cooperativa.
Coasmedas tiene implementado el Sistema de Administración de Riesgo de Liquidez (SARL) siguiendo las directrices establecidas en el Capítulo III, del Título IV de la Circular Básica Contable y Financiera de la Superintendencia de la Economía Solidaria. Este sistema forma parte del Sistema Integrado de Administración de Riesgos (SIAR), y cuenta con políticas, metodologías, procedimientos y límites que permiten la identificación, medición, control y monitoreo del riesgo de liquidez al que se enfrenta la Cooperativa en su operación diaria.
La Cooperativa dispone de un completo conjunto de herramientas para la gestión del ries-
go de liquidez, incluyendo un manual de políticas, un manual técnico e instructivos, así como indicadores de gestión. Estos instrumentos son monitoreados de manera constante con el objetivo de salvaguardar el patrimonio institucional y mitigar la exposición al riesgo de liquidez.
En cuanto a la gestión de este riesgo, la Cooperativa en el año 2023:
• Mantuvo niveles de liquidez favorables, que le permiten desarrollar su operación en condiciones óptimas y sin restricciones al crecimiento.
• Continuó trabajando en la actualización de la documentación que hacen parte de la administración de dicho riesgo.
• Fortaleció el Plan de Contingencia de Liquidez y la documentación de este, como parte esencial del Sistema de Administración de Riesgos.
• Incorporó herramientas desarrolladas en lenguajes de programación como R para el análisis estadístico de los datos, en pro de optimizar los procesos para generar una mayor oportunidad en la generación de informes e indicadores.
• Así mismo y de la mano del área de tecnología, se encuentra en proceso la automatización del IRL.
• Adoptó las recomendaciones de los órganos de control, frente a el fortalecimiento en la documentación de los procedimientos.
• Se desarrolló el plan de capacitación del año 2023, relacionado con el Sistema de Administración de Riesgo de Liquidez.
• Mantenimiento del monitoreo constante de los límites de exposición al riesgo de liquidez
y de los indicadores de gestión, los cuales fueron establecidos por el Consejo de Administración con un enfoque proactivo, con el fin de continuar con la gestión efectiva y prudente de este riesgo.
• Automatización del proceso de cálculo del Indicador de Riesgo de Liquidez.
• Fortalecer el modelo de gestión de riesgo de liquidez con metodologías internas.
• Desarrollar el plan de capacitación del año 2024, relacionado con el Sistema de Administración de Riesgo de Liquidez.
Coasmedas cuenta con una estructura de balance sólida, resultado de la eficaz gestión y seguimiento de las estrategias contenidas en la administración de la liquidez y del riesgo al que está expuesta en el desarrollo de su operación y refleja el compromiso continuo de la Cooperativa con la gestión responsable de sus riesgos financieros.
Se entiende por riesgo de mercado, la posibilidad de que la Cooperativa incurra en pérdidas asociadas a la disminución del valor de las inversiones, por efecto de cambios en el precio de los instrumentos financieros en los cuales mantiene posiciones.
En cuanto a la gestión del riesgo de mercado (SARM), la Cooperativa sigue las directrices establecidas en el Capítulo V, del Título IV de la Circular Básica Contable y Financiera de la Superintendencia de la Economía Solidaria. Este sistema forma parte del Sistema Integrado de Administración de Riesgos (SIAR), y cuenta con políticas, metodologías, procedimientos y límites que permiten la identificación del riesgo de mercado al que está expuesta la cooperativa conforme a las directrices normativas, en la administración de los activos que componen el portafolio de inversiones y fondo de liquidez.
Para la gestión del riesgo de mercado, Coasmedas cuenta con el manual de políticas del sistema de administración de riesgo de mercado (SARM), el manual técnico de riesgo de mercado y el manual de políticas de inversión, junto a procedimientos e instructivos.
La Cooperativa en el año 2023:
• Actualizó y fortaleció la documentación que respalda este sistema de administración de riesgo, con el cumplimiento del capítulo V, del título IV, de la circular básica contable y financiera, que se relacionan con la etapa de identificación de riesgos y elementos.
• Realizó el cálculo y monitoreo de indicadores de gestión, aplicados al portafolio de inver-
Capítulo 2. Principio IV: Autonomía e Independencia
siones. En el año evaluado, la relación entre EaR y VaR fue positiva, lo que indica que la rentabilidad superó la exposición al riesgo.
• Mantuvo el monitoreo continuo de los indicadores de gestión y optimizar la toma de decisiones frente a los riesgos de mercado.
• Adoptó las recomendaciones de los órganos de control, frente a el fortalecimiento en la documentación de los procedimientos.
• Se desarrolló el plan de capacitación del año 2023, relacionado con el Sistema de Administración de Riesgo de Mercado.
Proyecciones para el 2024:
• Continuar trabajando en la actualización de la documentación que hacen parte de la administración de dicho riesgo.
• Desarrollar el plan de capacitación del año 2024, relacionado con el Sistema de Administración de Riesgo de Mercado.
RIESGO OPERATIVO
Se entiende por Riesgo Operativo, la posibilidad de que la Cooperativa incurra en pérdidas por deficiencias, fallas, ausencias o inadecuaciones, en el recurso humano, los procesos, la tecnología, la infraestructura o por la ocurrencia de acontecimientos externos. El Riesgo Operativo está asociado al riesgo legal y al riesgo reputacional.
El propósito de la administración y gestión de riesgos en Coasmedas es la creación y protección del valor institucional, así como la búsqueda de un mejor desempeño operativo, fomentando la innovación y correcta ejecución de los procesos contribuyendo al logro de los objetivos organizacionales.
La Cooperativa cuenta con una metodología interna de valoración, que tiene en cuenta los diferentes factores de riesgos, su probabilidad de ocurrencia e impacto en su perfil global de riesgo operativo.
En cumplimiento de la normatividad vigente en la Circular Básica Contable y Financiera, Título IV “Sistema de Administración de Riesgos”, Capítulo IV “Sistema de Administración del Riesgo Operativo” expedida por la Superintendencia de Economía Solidaria, Coasmedas en el año 2023:
• Continuó con la ejecución de actividades que permitieron el cumplimiento de las diferentes etapas que conforman el Riesgo Operativo (SARO).
• Realizó sesiones con los líderes de procesos, Products Owners (PO) y Scrum Masters, para identificar los posibles riesgos de los proyectos en curso y fomentar la actualización de manuales e instructivos con base a la mejora en sus procesos actuales, teniendo en cuenta que la Cooperativa se encuentra en una etapa de transformación digital y desarrollo de nuevos proyectos con el Plan Estratégico.
• Actualizó el formulario de reporte de eventos de riesgo operativo de Google Drive a Forms, con la implementación de la plataforma de servicio Office 365, de tal manera que sea dinámico y práctico para los colaboradores y líderes.
• Actualizó y fortaleció la documentación que respalda este sistema de administración de riesgo, con el cumplimiento del capítulo IV, del título IV, de la circular básica contable y financiera.
• Actualizó los criterios de impacto financiero y probabilidad de ocurrencia, con lo cual se
obtiene un desplazamiento en el perfil de riesgo residual, pasando de moderado-improbable a menor-improbable.
• Cumpliendo con las etapas de control y monitoreo, programó sesiones presenciales y virtuales entre la Dirección de Riesgos, líderes de procesos, gerentes y demás colaboradores respectivamente involucrados en los procesos, con el fin de identificar nuevos riesgos y/o nuevos controles a los riesgos ya registrados en la matriz consolidada de riesgos operativos.
• Se creó un formulario en la plataforma de servicio Office 365, que permite efectuar de manera práctica y sistematizada el monitoreo de riesgos, cambios en el entorno, reportes de eventos, eficiencia y eficacia en los controles establecidos.
• Con el propósito de generar un impacto y cambio cultural de riesgos, se han propiciado actividades y sesiones de integración y participación de los colaboradores con el objetivo de tener una mejor cultura de reporte y así, poder conocer, entender y gestionar los diferentes factores de riesgo y eventos de riesgo presentados al interior de la Cooperativa en el desarrollo de los procesos.
• Se desarrolló el plan de capacitación del año 2023 con todos los colaboradores de la Dirección General, oficinas y miembros del Consejo de Administración respectivamente, abarcando y evaluando el conocimiento sobre los diferentes factores y clasificación de riesgos latentes en nuestro mercado, promoviendo las buenas prácticas y correcta ejecución de las normas y procedimientos establecidos en la Cooperativa, resaltando la importancia y compromiso de todos los colaboradores con la gestión de riesgos.
Proyecciones para el 2024:
• Desarrollar el plan de capacitación del año 2024, relacionado con el Sistema de Administración de Riesgo Operativo.
• Fortalecer la etapa de monitoreo del riesgo operativo.
• Fortalecer la cultura de reporte de eventos de riesgo operativo, con actividades dinámicas y herramientas virtuales o los medios para el desarrollo de la capacitación enunciados en la propuesta de Plan de capacitación anual.
• Continuar trabajando en la actualización de la documentación que hace parte de la administración de dicho riesgo.
• Seguimiento al cronograma de levantamiento de documentación de los procesos de la cooperativa.
Como parte de las acciones realizadas durante la implementación y actualización constante del Sistema de Gestión de Seguridad de la Información SGSI de COASMEDAS, en cumplimiento de lo establecido en el Anexo 2 de la Circular Externa 36 de 2022 emitida por la Superintendencia de la Economía Solidaria, a continuación, se presentan los principales hitos de la vigencia 2023.
En cumplimiento de lo establecido en el Anexo 2 de la Circular Externa 36 de 2022 emitida por la Superintendencia de la Economía Solidaria, COASMEDAS ha dado continuidad a la actualización del Sistema de Gestión de Seguridad de la Información, utilizando como referencia el estándar de seguridad de la información ISO27001 de 2013, por lo cual, a continuación, se detallan los avances en la materia.
El Anexo A de la Norma ISO 27001 de 2013, define una serie de familias de controles técnicos, organizacionales, operacionales, de recursos humanos y físicos, entre otros, a implementar para propender por la confidencialidad, la integridad y la disponibilidad de los activos de información, razón por la cual, se realizó la medición del estado de madurez de COASMEDAS en la implementación y adopción de dichos controles, obteniendo que a la fecha se cuenta con un promedio de avance del 88%, tal como se detalla en la siguiente tabla:
A.17 Aspectos de Seguridad de la Información de la Gestión de la Continuidad del Negocio
BRECHA ANEXO A ISO 27001:2013
Cumplimiento
Aspectos de Seguridad de la Información de la Gestión de la Continuidad del Negocio
Gestión de Incidentes de Seguridad de la Información
Relaciones con los Proveedores
Adquisición, desarrollo y Mantenimiento de Sistemas
Seguridad de las Comunicaciones
Políticas de Seguridad de la Información
Organización de la Seguridad de la Información
Seguridad de los Recursos Humanos
Gestión de Activos
Control de Acceso
Criptografía
Seguridad Física y del Entorno
Seguridad de las Operaciones
Calificación Actual
Con el fin de lograr el nivel de madurez requerido, durante la vigencia 2024 se dará continuidad a la implementación de controles requeridos para cerrar la brecha.
Durante la vigencia 2023, en consecuencia, de la implementación del Sistema de Gestión de Seguridad de la Información, del mismo modo se dio cumplimiento del Anexo 2 de la Circular Externa 36 de 2022 emitida por la Superintendencia de la Economía Solidaria, mediante la definición, actualización, aprobación y adopción de políticas, procesos, procedimientos, instrumentos y artefactos de seguridad de la información, que son articulados con los procesos organizacionales y en los diferentes proyectos que hacen parte del plan ciber estratégico 2026, en procura de propender por la confidencialidad, integridad y disponibilidad de los activos de información de la Cooperativa.
Calificación Objetivo
Durante el periodo, se realizó la gestión eficiente de las situaciones de seguridad de la información que se presentaron, las cuales se tipifican de la siguiente manera:
• Reportadas directamente por usuarios internos, relacionadas con intentos de phishing, de ingeniería social y mensajes publicitarios, estas situaciones fueron socializadas a todos los colaboradores de la Cooperativa, a fin de evitar que se materialicen riesgos.
• Detectadas desde el centro de operaciones de seguridad, referentes a intentos de acceso no autorizado, los cuales fueron contenidos por los mecanismos de seguridad implementados. Como medida de robustecimiento se aplicaron bloqueos de IPs y se realizaron actualizaciones de seguridad.
Situaciones de Seguridad de la Información
Se ejecutaron las pruebas de intrusión, ethical hacking y análisis de vulnerabilidades a los activos objetivos de la Cooperativa, relacionados a continuación.
1 Sitio web - https://coasmedas.coop/
2 Subdominio - https://serviciosdigitales.coasmedas.coop/?clientCode=
3 Subdominio - https://pasarelapagos.coasmedas.coop/
4 Subdominio - https://afiliacionesweb.coasmedas.coop/Previncula/Paginas/info1.aspx
5 Portal transaccional - https://portaltrans.coasmedas.coop/ASPortalWeb/pages/accept/ acceptConditions.jsp
6 Plataforma BPM
7 Proceso de tesorería (red, pcs, procesos)
8 Plataforma COBIS
9 Banca Electrónica
10 Análisis de vulnerabilidad (250IP)
Pruebas de intrusión a aplicaciones web y en sitio
Actualmente se realiza la gestión necesaria para la remediación de las vulnerabilidades detectadas.
En conclusión en el marco de la actualización del Sistema de Gestión de Seguridad de la Información, durante la vigencia 2023 se ejecutaron las siguientes acciones:
• Actualización de la documentación del SGSI.
• Actualización e identificación de riesgos de seguridad de la información
• Afinamiento de la prestación de servicios del SOC.
• Ejecución y gestión de vulnerabilidades.
• Revisión de cuentas de usuario.
• Sincronización de relojes.
• Implementación de controles criptográficos para el intercambio de información (procesos de comisiones GH- Comercial, nómina GH – Tesorería, envío de información desde operaciones, auditoría – tesorería, normalización).
• Gestión de requisitos de seguridad de la información en contratos (MarketPlace, Crehana, Hub Bancos, App Móvil, Emprendimiento).
• Identificación de requisitos de seguridad de la información en proyectos Crédito Digital, CDAT, App Móvil, MarketPlace.
• Ejecución de jornadas de sensibilización en temas de seguridad de la información (2 jornadas).
• Actualización del inventario de activos de información.
• Implementación de medidas de seguridad de información en Office365 (MFA, Intune, Defender for Office, Retención, Restricciones).
Nuestros asociados crecen junto a su Cooperativa
DDurante el año 2023, COASMEDAS se consolidó como un referente en la promoción del crecimiento personal y profesional de sus asociados, delegados y directivos. Este logro fue posible gracias a la implementación de diversas actividades de educación, tanto presenciales como virtuales, que abordaron temas cruciales como finanzas, tecnología, crecimiento personal y emprendimiento.
Coasmedas se comprometió a brindar oportunidades de aprendizaje innovadoras y accesibles para sus asociados. Durante el año 2023, se llevaron a cabo un total de 87 eventos de educación, combinando sesiones presenciales y virtuales para adaptarse a las necesidades y preferencias de los participantes.
El compromiso de Coasmedas con la educación, se reflejó en la participación de sus aso-
ciados. Con una inversión de $362.676.596 y un total de 5.433 asociados beneficiados directamente de estas iniciativas, evidenciando el impacto positivo en la comunidad.
La Cooperativa reafirma su compromiso con la educación como un pilar fundamental para alcanzar estos objetivos.
Coasmedas participó activamente en las iniciativas del sector solidario durante el 2023, demostrando su compromiso con la actualización constante y la colaboración en el fortalecimiento de la comunidad; algunas de ellas fueron: 38 Jornada de opinión de ASCOOP; XXX Encuentro de comités de educación; Congreso CONFECOOP “Fortalezcamos el movimiento cooperativo”; X Convención financiera cooperativa – FECOLFIN, ASORIESGOS y CONFECOOP.
En el año 2023, Coasmedas reafirmó su compromiso con el desarrollo integral de sus asociados al ofrecer el Curso Básico de Economía Solidaria. Esta iniciativa tuvo como objetivo principal fortalecer las competencias y conocimientos de los participantes en relación con la Economía y las Organizaciones Solidarias. La implementación de este curso se llevó a cabo como parte de una campaña estratégica diseñada por Coasmedas, la cual culminó con éxito al certificar a un total de 365 asociados.
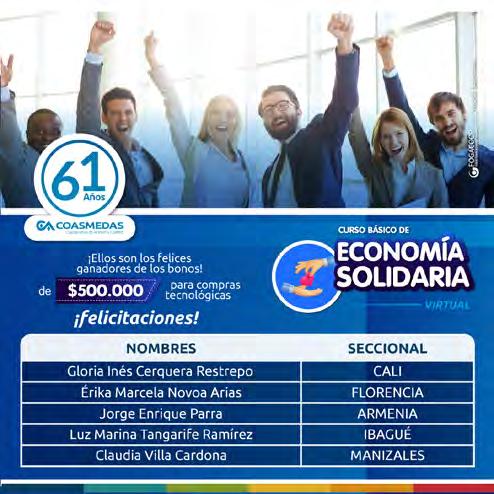
Coasmedas se enorgullece de liderar el exitoso programa radial “Coasmedas Interactiva”; transmitido en la emisora Sol Stereo de Sogamoso, frecuencia 99.1 FM, se llevaron a cabo un total de 48 programas a lo largo del año, consolidando una valiosa fuente de información para nuestros asociados.
Coasmedas Interactiva mantuvo a nuestros asociados informados sobre las novedades más relevantes del sector. Desde inteligencia financiera hasta eventos y noticias exclusivas de Coasmedas, el programa se convirtió en un espacio esencial para mantenerse al día.
Contamos con la participación de líderes del sector cooperativo, así como directivos y gerentes de las seccionales. Esta interacción proporcionó a nuestros oyentes una perspectiva única y valiosa, enriqueciendo aún más la calidad de los contenidos transmitidos.
Con el propósito de mantener una estrecha cercanía con nuestros asociados, Coasmedas durante el año 2023 lanzo cuatro emocionantes concursos a través de sus plataformas en redes sociales. Estas iniciativas sirvieron como estrategia para fortalecer la presencia de la Cooperativa en el ámbito digital, sino que también fomentaron la interacción activa de los asociados en las redes. Al participar en estos concursos, los asociados de Coasmedas tuvieron la oportunidad de compartir experiencias, y participar por premios especiales, creando así un espacio dinámico y divertido que fortaleció los vínculos entre la Cooperativa y sus asociados.
En el año 2023 se contrataron las direcciones de las áreas de Innovación, Gestión del Conocimiento, Gestión de Relaciones, Inteligencia Competitiva y Laboratorio de Marketing, de esta manera consolidamos un equipo con el propósito de movilizar el plan estratégico “Coasmedas Cibersocial” hacia la ruta del conocimiento 2026, la cual pretende transformar y enriquecer la cultura organizacional alineados a las tendencias mundiales y revolución 4.0, en procura de trabajar un ciclo de inteligencia competitiva para la innovación.
La Cooperativa capacita de manera continua a sus colaboradores con el fin de afianzar conocimientos y competencias, de igual manera cuenta con programas de bienestar los cuales buscan crear espacios de integración entre colaboradores y sus familias. El área de Gestión Humana, hoy por hoy ve el fortalecimiento de la planta de personal con la firme convicción, que tenemos un excelente equipo humano que trabaja día a día con un propósito alineado a los objetivos estratégicos de la Cooperativa.
Al 30 de diciembre de 2023, la Cooperativa cerró con una planta de personal de 201 colaboradores directos, 14 temporales y nueve (9) aprendices del SENA, dando cumplimiento a ley 789 del 2002.
El índice de rotación de personal al 30 de diciembre de 2023 fue 9%, presentando una disminución del 2,21% con respecto al año inmediatamente anterior (2022), esto se presenta por el crecimiento de la planta de personal y
porque para el cálculo de este indicador se están tomando los meses de noviembre y diciembre. Lo que indica que no se puede comparar 2022 y 2023.
Transformar y evolucionar desarrollando capacidades, sigue siendo el objetivo de la Cooperativa y para ello, en alianza con Ascoop, el Politécnico Gran Colombiano y el Sena, se capacitó a un grupo de 50 colaboradores: “Diseñando aplicaciones de analítica de datos escalables y poderosas para el sector cooperativo”; esto con el fin de incrementar la productividad de los colaboradores en el uso de los datos de una manera efectiva, desarrollo habilidades y competencias encaminados al plan estratégico. Se realizó la capacitación periódica de Sarlaft y Saro la cual se encuentra en la plataforma, se reforzó la capacitación de economía solidaria y se sensibilizó a los colaboradores en Seguridad de la Información.
Coasmedas, Cooperativa de Ahorro y Crédito, en la ejecución de su modelo de desarrollo solidario, participativo y creativo en actividades propias
de economía solidaria, se encuentra comprometida en la implementación, mantenimiento y la mejora continua del Sistema de Gestión de Seguridad y Salud en el Trabajo, orientado a la generación de ambientes de trabajo seguro, saludable y la protección del medio ambiente.
Durante el año 2023 se realizaron actividades derivadas del plan anual de trabajo, el cual tuvo un alcance del 96% de cumplimiento, se desarrollaron diferentes acciones de promoción y prevención a nivel nacional con una cobertura a todos los trabajadores independiente de la modalidad de contratación.
Entre las actividades más importantes ejecutadas durante este año se describen:
▷ El sistema de gestión de SST se encuentra conformado por 124 documentos los cuales son el componente del sistema y se encuentran en actualización en conjunto con el área de O&M.
▷ La Política SST cumple con los lineamientos normativos emitidos por los entes de control, por tal razón, no se realizaron cambios durante este año, para la siguiente actualización del documento buscamos dar un enfoque en la gestión de SST y Ambiental.
▷ Durante el año 2023 se presentaron dos accidentes de trabajo por caídas, en los cuales se identificó, que la causa raíz se determinó por condiciones locativas. Se realizó la gestión pertinente para la investigación y establecer medidas de intervención con el fin de evitar eventos similares.
▷ En el mes de la salud, el cual se desarrolló en octubre, se realizaron varias actividades que incentivaron el cuidado de la salud física y mental, los riesgos laborales y demás aspectos importantes del SGSST y Bienestar.
▷ En la Cooperativa se realizaron actividades que abordaron la Gestión Ambiental como lo son el manejo de residuos de acuerdo con el código de colores, se continúa trabajando en implementar estrategias que contribuyan al cuidado del medio ambiente.
▷ Con el fin de controlar nuestros riesgos prioritarios provenientes de los peligros físicos y ergonómicos, realizamos mediciones de higiene en la Cooperativa en la Dirección General y demás seccionales.
▷ El programa de inspecciones fue ejecutado en un 45% de cumplimiento de las actividades planeadas se reportaron los hallazgos y se realizó seguimiento a estos, dentro de los aspectos más relevantes evidenciados fueron: el orden y aseo, la ergonomía de los puestos de trabajo, las conexiones eléctricas, el manejo de residuos e identificación de condiciones inseguras.
▷ En la Dirección General y Seccional Bogotá, fuimos partícipes de la Carrera de la Mujer, cuya finalidad consistió en impulsar el ejercicio e incentivar a los trabajadores a desarrollar actividades encaminadas al cuidado de la salud y el bienestar, se busca la adopción de medidas que permitan evitar el sedentarismo y hábitos que afecten la salud de
nuestros funcionarios.
▷ Los Comités se activaron estableciendo sus planes de trabajo y la integración de las partes interesadas, por parte del COPASST, se trabajó en una campaña de orden y aseo que tuvo cobertura a nivel nacional y el desarrollo de las inspecciones de seguridad; por parte del Comité de Convivencia, se realizó la entrega de las píldoras de convivencia, las cuales buscan incentivar una sana convivencia en la Cooperativa.
▷ En la Dirección General, la Brigada de Emergencias se capacitó y entrenó frente al manejo de emergencias, así mismo, en las seccionales el vigía brigadista asignado, realizó la práctica y capacitación correspondiente en su ciudad, por otro lado, participamos en el simulacro a nivel nacional, en el que los brigadistas aplicaron los conocimientos adquiridos.
▷ En la Dirección General y Seccionales se aplicó la batería de riesgo con un proveedor externo, los planes y medidas de intervención se encuentran en gestión, a su vez, la actualización del programa de vigilancia epidemiológica.
MOMENTOS INOLVIDABLES DE INTERACCIÓN Y BIENESTAR PARA LOS EMPLEADOS
En cuanto al bienestar de los colaboradores se realizaron actividades de integración como, la celebración del día del hombre y de la mujer, día de la madre y del padre, amor y amistad, mes dulce, fiesta de los hijos de los colaboradores, fiesta de fin de año, carrera de la mujer, entre otras. Cada una de estas actividades permitieron fortalecer las relaciones entre áreas y fortalecer la cultura cooperativa.
Aportamos al crecimiento social del país
Capítulo 2. Principio VI: Cooperación entre Cooperativas
SSeguimos fortaleciendo una constante comunicación y trabajo en conjunto con distintas entidades líderes del sector como Fecolfin, Ascoop, Confecoop, La Equidad Seguros, Aseguradora Solidaria, Cooperación Verde, entre otras, desarrollando convenios, programas y proyectos, en el marco de una absoluta neutralidad política, eligiendo siempre lo mejor para nuestros asociados y sus familias.

Transformamos pensamientos y vidas Interés por la Comunidad
Capítulo 2. Principio VII: Interés por
Durante el año 2023, Coasmedas se destacó por ofrecer a sus asociados y sus familias una amplia variedad de actividades centradas en los ejes de formación de arte y cultura, sostenibilidad y emprendimiento. Esta iniciativa buscaba enriquecer la experiencia de los asociados, fomentando el desarrollo integral y la conexión con valores fundamentales. Con un enfoque
Ejes de Formación
Actividades y participantes
inclusivo y participativo, la cooperativa logró la asistencia activa de 10.290 asociados a nivel nacional con una inversión de $399.588.790 destinada a la realización de estas actividades a nivel nacional.
Coasmedas, reafirma de esta manera su papel como agente activo en el desarrollo personal y comunitario, enriqueciendo la vida de sus asociados y sus familias mediante experiencias significativas.
El objetivo del eje de formación Arte y Cultura, es fomentar el enriquecimiento personal y cultural de nuestros asociados, proporcionando experiencias que promuevan la apreciación y participación en diversas expresiones artísticas y culturales, contribuyendo así al desarrollo integral de los asociados y sus familias.
Para el 2023, Coasmedas ofreció una amplia agenda de eventos con enfoque artístico y cultural.
Coasmedas en el mes de abril, fomentó el deporte y la actividad física entre los más jóvenes al lanzar el 'Kit Deportivo COASMEDITO'. Con el objetivo de incentivar hábitos saludables desde temprana edad, la Cooperativa distribuyó un total de 900 kits a nivel nacional.
En el año 2023, Coasmedas demostró su destacada participación en los concursos de Fundequidad, con la representación excepcional de sus talentosos Coasmeditos. Este año Coasmedas alcanzó tres destacados reconocimientos. En la seccional Montería, Gabriela Arrieta Snow obtuvo el 1° lugar en el Concurso de Pintura, en la seccional Barranquilla, Valeria Gómez Céspedes recibió una mención de honor en la categoría de cuento, e Isabella Gómez Céspedes también logró una mención de honor en la categoría de pintura, consolidando el éxito de Coasmedas en diversas disciplinas artísticas.
Capítulo 2. Principio VII: Interés por la Comunidad
A través del Festival de Historietas, bajo el inspirador eslogan 'Huellitas Felices' se incentivó la creatividad y conciencia social de los más pequeños. Con la participación de 39 Coasmeditos; en este festival no solo se despertó el interés artístico de los niños, sino que también se incentivó la empatía y la responsabilidad hacia los seres vivos que comparten nuestro planeta.
Durante el año 2023, Coasmedas llevó a cabo dos actividades dedicadas a promover la alimentación saludable entre sus asociados. Estos eventos, enfocados en el bienestar y la adopción de hábitos saludables, ofrecieron a los participantes información práctica y recursos para mejorar sus elecciones alimenticias. IV: Autonomía e Independencia
Con el objetivo de promover la unión y fortalecimiento de los lazos familiares Coasmedas realizó la actividad 'Fortaleciendo Valores en Familia'. Esta iniciativa se llevó a cabo en todas las seccionales a nivel nacional, con el claro propósito de incentivar el trabajo en equipo y fomentar la armonía en el ámbito familiar. El evento proporcionó un espacio único en el que asociados y seres queridos participaron en diversas actividades diseñadas para fortalecer valores fundamentales, promoviendo el entendimiento mutuo y la colaboración.
Coasmedas durante el 2023 comprometida con promover el bienestar integral del grupo de Buen Vivir realizo en sus 22 seccionales una serie de actividades diseñadas para fortalecer tanto la salud física como mental. ofreciendo sesiones de ejercicios físicos adaptados a diversas capacidades, caminatas, pasadías, talleres de meditación y relajación, con el objetivo de brindar espacios de esparcimiento que fomenten la armonía y el equilibrio en la vida diaria.
El objetivo principal del eje de formación en sostenibilidad es concientizar y capacitar a nuestros asociados en prácticas responsables que promuevan la conservación del medio ambiente y el desarrollo sostenible. Proporcionando herra-
mientas y conocimientos prácticos, que empoderen a nuestros asociados para adoptar decisiones conscientes y sostenibles en su vida cotidiana, promoviendo así un impacto positivo en nuestro entorno y contribuyendo al bienestar global. IV: Autonomía e Independencia
Objetivo:
Brindar a los asociados de Coasmedas y sus familias espacios prácticos y de aprendizaje que impacten al planeta de manera positiva reduciendo la huella de carbono y generando buenas prácticas que ayuden a optimizar los recursos.
La actividad “Siembra Futuro con Coasmedas”, tenía como objetivo principal la plantación de árboles nativos de Colombia, adaptados a cada región, con el fin de contribuir de manera significativa a la preservación del medio ambiente. Con el compromiso de nuestras seccionales, esta iniciativa se llevó a cabo con éxito, logrando la participación de 862 asociados y Coasmeditos.
La actividad “Gotas de Vida de Coasmedas” tuvo como objetivo principal concientizar a nuestros asociados sobre la vital importancia del agua en nuestro entorno. A través de esta iniciativa, se logró la participación de 863 asociados y Coasmeditos. La actividad proporcionó un espacio valioso para sensibilizar a la comunidad sobre la relevancia de preservar y utilizar de manera responsable este recurso esencial.
El objetivo del eje de formación emprendimiento es capacitar y potenciar a nuestros asociados, brindándoles las habilidades y conocimientos necesarios para desarrollar y fortalecer sus capacidades profesionales. A través de capacitaciones innovadoras y prácticas, se busca fomentar la creatividad, la planificación estratégica y apoyar de manera alterna al proyecto de emprendimiento Coasmedas.
Para el 2023 Coasmedas brindó 3 conferencias relacionadas con: ecosistemas de emprendimiento, identificación de problemas y modelos de negocios, logrando así una participación de 375 asociados.
Programa de emprendimiento
Diagnóstico de componentes y ecosistema de emprendimiento
Definición contexto “Emprendimiento”.
Articulación Plana Estratégico, Lineamientos con el contexto de emprendimiento.
Diseño Modelo de Emprendimiento.
Modelo Operacional (ruta de acompañamiento)

Caracterización 500 emprendedores y empresas (apoyo plataforma)
Programa Coasmeditos Emprende. -
Programa Coasmedas
Mujer Emprendedora -
Productos nuevos.
Diseño de plan de incentivos y reconocimientos para emprendedores.
Ampliar la oferta servicios y formación.
Incentivar la cultura de emprendimiento en la cooperativa.



2023
Programa de formación entorno al emprendimiento (equipo interno: 8 sesiones).
Desarrollo del portafolio de acompañamiento según etapa de desarrollo.
Diseño plan de incentivos y reconocimiento.
Desarrollo programa de semilleros: emprendimiento (3 grupos).
Desarrollo programa de mujer
Durante el año 2023, Coasmedas brindó una cálida bienvenida a los asociados recién llegados, continuando con la implementación de un espacio especial diseñado exclusivamente para ellos. Este programa de bienvenida se destacó por su capacidad para proporcionar a los nue-
vos miembros un conocimiento más detallado de Coasmedas y una comprensión integral de los variados servicios que la Cooperativa ofrece. La participación de 1.402 nuevos asociados en este espacio demuestra el éxito y la relevancia de esta iniciativa.
COASMEDAS conmemoró su aniversario 61, destacando el compromiso duradero con sus asociados y el sector solidario. Durante este hito significativo, la Cooperativa reafirmó su dedicación a fortalecer la comunidad, ofreciendo servicios financieros responsables y apoyando iniciativas que contribuyen al bienestar de sus miembros. Este aniversario no solo marca décadas de servicio, sino que también representa un renovado compromiso con los valores fundamentales de solidaridad, responsabilidad y crecimiento compartido que han guiado a Coasmedas, a lo largo de su trayectoria.
Durante el 2023 Coasmedas brindó a sus asociados y familias 199 actividades de recreación, cultura y deporte con una inversión de $2.034.349.777, actividades que aportaron a la integración familiar, destacando la participación de las seccionales.
Asaociados Coasmeditos No Asociados 357 256 181 Total Participación Total Actividades 794 7
Asaociados Coasmeditos No Asociados 358 75 69 Total Participación
Asaociados Coasmeditos No Asociados 530 327 30
Total Participación Total Actividades 887 15
Asaociados Coasmeditos No Asociados 431 291 64
Total Participación Total Actividades 786 10
Asaociados Coasmeditos No Asociados 542 165 66
Total Participación Total Actividades 773 17
Asaociados Coasmeditos No Asociados 311 282 73
Total Participación Total Actividades 666 11
Asaociados Coasmeditos No Asociados 232 126 72
Total Participación Total Actividades 430 7
Asaociados Coasmeditos No Asociados 273 126 122
Total Participación Total Actividades 521 6
Asaociados Coasmeditos No Asociados 407 103 47
Total Participación Total Actividades 557 7
Asaociados Coasmeditos No Asociados 253 92 60
Total Participación Total Actividades 405 7
Asaociados Coasmeditos No Asociados 182 143 18
Total Participación Total Actividades 343 8
Asaociados Coasmeditos No Asociados 233 121 41
Total Participación Total Actividades 395 9
Asaociados Coasmeditos No Asociados 302 151 10
Total Participación Total Actividades 463 7
Asaociados Coasmeditos No Asociados 276 64 160
Total Participación Total Actividades 500 9
Asaociados Coasmeditos No Asociados 351 127 42
Total Participación Total Actividades 520 11
Asaociados Coasmeditos No Asociados 317 147 47
Total Participación Total Actividades 511 15
Asaociados Coasmeditos No Asociados 75 95 30
Total Participación Total Actividades
200 4
Asaociados Coasmeditos No Asociados 152 37 2
Total Participación Total Actividades 191 6
Asaociados Coasmeditos No Asociados 153 37 -
Total Participación Total Actividades 190 5
Asaociados Coasmeditos No Asociados 136 70 -
Total Participación Total Actividades 206 5
Asaociados Coasmeditos No Asociados 7177 3393 1516
Total Participación Total Actividades 12086 199
Como parte del compromiso de Coasmedas hacia sus asociados se ejecutaron durante el 2023, las celebraciones de fin de año beneficiando a 6.294 asociados y familiares. Armenia
Así mismo Coasmedas a través de sus seccionales entregó obsequios a lo largo del año para sus asociados y Coasmeditos.
Entrega obsequios 2023
Asociados
Coasmeditos
Total obsequios: 15835
Con el propósito de mantener una estrecha cercanía con nuestros asociados, Coasmedas durante el año 2023 lanzo cuatro emocionantes concursos a través de sus plataformas en redes sociales. Estas iniciativas sirvieron como estrategia para fortalecer la presencia de la Cooperativa en el ámbito digital, sino que también fomentaron la interacción activa de los asociados en las redes. Al participar en estos concursos, los asociados de Coasmedas tuvieron la oportunidad de compartir experiencias, y participar por premios especiales, creando así un espacio dinámico y divertido que fortaleció los vínculos entre la Cooperativa y sus asociados.
SALUDO PRESIDENCIA DE LA JUNTA NACIONAL DE VIGILANCIA
ROLANDO ESCORCIA CABALLERO
Presidente
ELMER DÍAZ RAMÍREZ
Vicepresidente
JERRY STEVE HAWKINS DAVIS
Secretario
AURA STELLA TORRES CIFUENTES
Suplente
LUZ MERY OSPINA ZAPATA
Suplente
FREDY CORTÉS MONTEALEGRE
Suplente
Estimados delegados LVIII Asamblea Coasmedas 2024,
En mi calidad de presidente de la Junta Nacional de Vigilancia, es un honor dirigirme a ustedes en esta LVIII Asamblea General de delegados. Quiero expresar mi más sincero saludo y agradecimiento por su dedicación y compromiso con nuestra organización. Su participación y trabajo incansable son fundamentales para el éxito de nuestra labor en cada rincón del país.
En esta asamblea, estamos llamados a reflexionar, debatir y tomar decisiones que impactarán el futuro de nuestra institución. Confío en que, juntos, seremos capaces de enfrentar los desafíos que se nos presenten y encontrar soluciones que fortalezcan nuestra misión de servir nuestros asociados.
A lo largo de esta jornada, los animo a compartir sus ideas y propuestas con el mismo espíritu de colaboración y unidad que nos caracteriza. Sigamos trabajando unidos en pos del bienestar y la seguridad de nuestra cooperativa.
¡Que esta Asamblea General sea un éxito y que nuestras deliberaciones conduzcan a resultados fructíferos!
Muchas gracias.
Es un honor dirigirnos a todos ustedes en esta LVIII Asamblea General de Delegados en nuestra condición de miembros de la Junta Nacional de Vigilancia. Durante el último año, hemos enfrentado diversos retos y alcanzado importantes logros en nuestra labor de velar por la seguridad y el bienestar de nuestros asociados. En este informe, destacaremos los avances, desafíos y futuras iniciativas que marcarán el camino de nuestra Junta en el próximo período. Agradecemos sinceramente su compromiso y colaboración en esta importante tarea.
Teniendo en cuenta las funciones legales y estatutarias que rigen a este organismo, nos permitimos presentar a la Asamblea General de delegados el siguiente informe correspondiente a las actividades desarrolladas entre marzo de 2023 y marzo de 2024.
Tal como lo define el artículo 40, numeral 1 de la Ley 79 de 1988 y el estatuto de COASMEDAS la Junta de Vigilancia verificó que las actuaciones de las diversas instancias de la administración, en términos generales, estuvieran ajustadas a las prescripciones legales, estatutarias y reglamentarias y en especial a los principios cooperativos, así como a las normas, reglamentos y código de buen gobierno.
PETICIONES, QUEJAS, RECLAMOS, FELICITACIONES,
Se recibieron quejas y/o peticiones a través de los distintos canales con que cuenta la cooperativa para estos menesteres: página web, línea azul, oficinas, correo corporativo y redes sociales y algunas presentadas directamente a
la Superintendencia de Economía Solidaria, a la cuales se les dio respuesta oportuna, en un trabajo de equipo con los responsables de las áreas correspondientes.
Las solicitudes corresponden a las siguientes categorías:
Y se
En promedio los días de solución a las peticiones está en 13,9 días por debajo de lo reglamentario (15 días) sin embargo, este promedio ha bajado y como puede observarse algunas unidades resuelven en menor tiempo, mientras que otras requieren de mayor tiempo. Esto se debe a que la solicitud para ser resuelta involucra, como el caso de las PQRFS que llegan so-
bre las tarjetas de crédito otras entidades como Coopcentral y Visa.
Las oficinas seccionales que mayor tiempo utilizan para solucionar las PQRFS de los asociados, son en su orden Valledupar y Bucaramanga:
Las unidades internas de la cooperativa responden en menor tiempo y han mejorado ostensiblemente los tiempos de respuesta.
En promedio están respondiendo las PQRFS en 8,1 días y la Secretaria General, a la que co-
rresponde atender los requerimientos judiciales y la Gerencia Comercial son las que, durante el año 2023, han contribuido en mayor medida con los tiempos de respuesta: 5,7 y 6,7 días respectivamente.
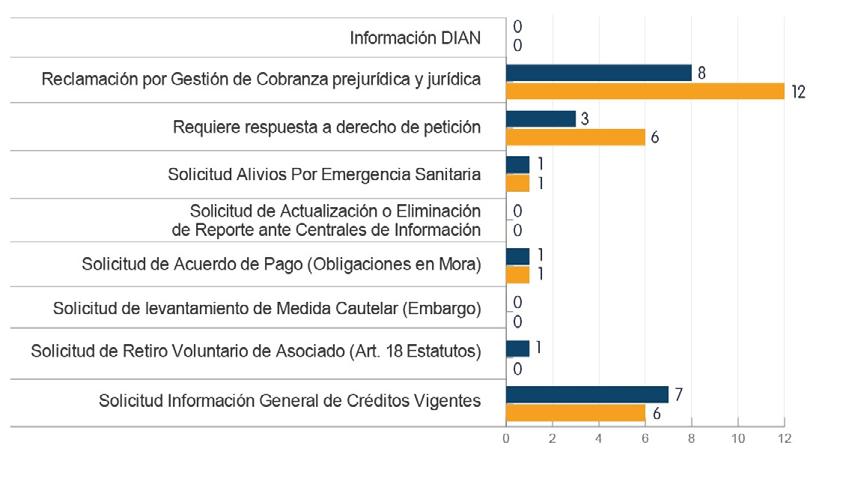
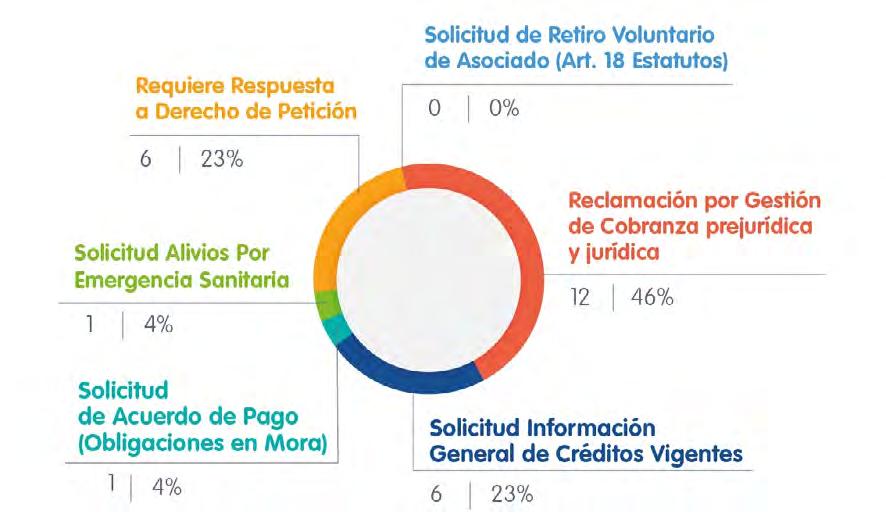
*A diferencia de los informes mensuales de PQRFS, en este informe se consolidan, en un solo archivo, los casos gestionados por la Línea Azul y los gestionados de forma independiente por seccionales y áreas de Dirección General.
Al igual que los años anteriores, las peticiones y los requerimientos judiciales son los casos que más se radicaron en el 2023, las peticiones demuestran una predominancia en la gráfica debido a que las inquietudes y preguntas frecuentes recibidas a diario por los canales de Lí-
nea Azul se clasifican en esta categoría. Por su parte, los derechos de petición, las quejas y las acciones de tutela disminuyeron respecto a los años recientes. Las demás categorías se mantuvieron relativamente estables en la cantidad de casos radicados
El segundo y tercer trimestre del año fueron los periodos con mayor número de solicitudes registradas. Secretaria General y Línea Azul Registraron picos de casos asignados en mayo y agosto, respectivamente.
La recepción y asignación de PQRFS fueron en un 62% para la gestión de la Línea azul (chat y teléfono), le sigue el correo corporativo (info@coasmedas.coop) con un 19% y el buzón de la página web con el 12% de preferencia por parte de los asociados e interesados. El volumen de casos disminuye en oficinas por la segmentación y tramite de las solicitudes de la base correspondiente. Las RRSS hasta el momento no han demostrado ser un canal de preferencia por los asociados para presentar sus solicitudes.
Mayo, Agosto y Marzo, en orden descendente, fueron los meses de mayor volumen de casos radicados a nivel cooperativa.
Línea Azul: Las solicitudes de Certificados para declaraciones de renta, Información y solicitudes de retiro, activación de clave del portal transaccional.
Normalización: Peticiones de actualización de reporte en centrales de riesgo, solicitud de paz y salvos y acuerdos de pago.
Secretaria General: Requerimientos judiciales, embargos y desembargos coactivos.
# Casos Promedio días de Respuesta
Se resalta la gestión que las seccionales Cúcuta, Pereira y Armenia realizan al dar rápida respuesta a las solicitudes radicadas.
Bogotá a pesar de ser la seccional con más casos asignados, el promedio de días para dar respuesta es 11.
# Casos Promedio de días
Se excluyen de la gráfica los 3.860 casos de la Línea Azul para no afectar la visualización del comportamiento de las PQRFS de las otras áreas de Dirección General. Sin embargo, es de aclarar que por ser el chat y el teléfono los canales de
recepción de las solicitudes, los tiempos de respuesta son, por lo general, inmediatos.
Por otro lado, se resalta la optimización de tiempos de respuesta de Secretaría General.
Cumpliendo con la función definida en el numeral 7 del Artículo 69 del estatuto, la Junta de Vigilancia revisó las actas del Consejo de Administración, todos sus comités y de la Asamblea General de Delegados del año 2023.
En ese sentido las decisiones tomadas en el consejo, los diferentes comités y en la Asamblea de Delegados han sido ejecutadas en pro del Desarrollo Institucional, y se ajustan a las prescripciones legales, estatutarias y reglamentarias.
Diferencia 171 790 747 249
Aun cuando en algunas seccionales disminuyó el número de participantes en las reuniones informativas, a nivel nacional hubo un incremento correspondiente a un 7%. Es de destacar que
Como puede observarse el porcentaje de inhábiles es muy similar y ronda alrededor del 50% a nivel nacional. No obstante es preocupante el porcentaje de inhábiles en algunas seccionales como VALLEDUPAR, BARRANQUILLA, VILLAVICENCIO y MEDELLIN con porcentajes iguales y superiores al 60%
Valledupar a pesar de tener el Porcentaje de inhábiles más alto, fue el de mayor asistencia en el país a la reunión informativa de este año, teniendo una variación porcentual positiva del 63%. 3
E N T I D A D : COOPERATIVA DE LOS PROFESIONALES DE LA SALUD COASMEDAS
C Ó D I G O : 127
S I G L A : COASMEDAS
T I P O : ESPECIALIZADA DE AHORRO Y CREDITO
F E C H A C O R T E : 31/12/2023
F E C H A R E P O R T E : 1/3/2024, 11:29:53
O B J E T I V O G E N E R A L
La medición de la responsabilidad social asumida en el acuerdo solidario, es decir del Balance Social y Beneficio Solidario, se soporta en la observación y cumplimiento de los valores y principios de la Economía Solidaria, a través de los siguientes indicadores:
1 P R I N C I P I O D E A D M I N I S T R A C I Ó N D E M O C R Á
N O M B R E
I N D I C A D O R
A S O C I A D O S A C T I V O S La participación libre y voluntaria de los asociados de una organización solidaria debe impactar en los niveles de actividad a través de uso de los productos y servicios a los que tiene acceso
# asociados activos / asociados hábiles * 100
77 54% El 77 54% de los asociados hicieron uso de los productos y servicios de la organización en el periodo evaluado
P A R T I C I P A C I Ó N
D E M O C R Á T I C A
A S I S T E N C I A
D E L E G A D O S O
A S O C I A D O S
P A R T I C I P A C I Ó N
D E M O C R Á T I C A
V O T A C I Ó N
D E L E G A D O S
D I V E R S I D A D
D E M O C R Á T I C A
Identificar el nivel de participación efectiva de los asociados en asambleas frente al total de asociados habilitados para hacerlo Un bajo nivel de habilitación refleja las limitaciones que tiene la organización solidaria para constituirse en un espacio de participación activa y democrática
Identificar el potencial de participación de asociados habilitados para elegir delegados Un bajo nivel de participación refleja las limitaciones que tiene la organización solidaria para constituirse en un espacio de participación activa y democrática
Identificar la diversidad por antigüedad en las elecciones democráticas que garantice el cumplimiento de la equidad y la inclusión, valores fundamentales para los procesos democráticos
D I V E R S I D A D D E
P A R T I C I P A N T E S E N
Ó R G A N O S D E
D I R E C C I Ó N ,
A D M I N I S T R A C I Ó N Y
C O N T R O L
Identificar la diversidad por antigüedad en los cargos de dirección, administración y control que garantice el cumplimiento de la equidad y la inclusión, valores fundamentales para los procesos democráticos
# asociados asistentes a la asamblea / total asociados hábiles * 100
NO SE PUDO CALCULAR, DENOMINADOR EN CERO% El NO SE PUDO CALCULAR, DENOMINADOR EN CERO% de los asociados participó en la asamblea celebrada en el periodo evaluado
# de asociados que votaron para la elección de delegados / total hábiles para votación * 100 NO SE PUDO CALCULAR, DENOMINADOR EN CERO% En la última elección de Delegados celebrada en el periodo evaluado participó el NO SE PUDO CALCULAR, DENOMINADOR EN CERO% de los asociados
# votantes con antigüedad inferior al promedio de los asociados de la organización / total votantes potenciales * 100
# integrantes de órganos de dirección, administración y control con antigüedad inferior al promedio de los asociados de la organización / total integrantes en
0 00% En las elecciones democráticas realizadas en la asamblea celebrada en el periodo evaluado, el 0.00% de los votantes poseían una antigüedad inferior al promedio de los asociados de la Organización
50 00% En el periodo evaluado el 50 00% de los integrantes de los cargos de dirección, administración y control poseen una antigüedad inferior al promedio de los asociados de la organización
E Q U I D A D D E
G É N E R O E N
A S A M B L E A
E Q U I D A D D E
G É N E R O E N
Ó R G A N O S D E
D I R E C C I Ó N ,
A D M I N I S T R A C I Ó N Y
C O N T R O L
P O B L A C I Ó N J O V E N
E N A S A M B L E A
Identificar el nivel de inclusión de género en los procesos de participación de la organización solidaria Puede estar abierta a la inclusión de género, pero la efectividad de sus estrategias de inclusión sólo puede evaluarse a través de la activa participación de mujeres en procesos de la toma de decisiones
Dimensionar la participación de las mujeres en los cargos de dirección, administración y control, así como la efectividad de la organización solidaria para que las mismas cumplan con efectividad sus funciones
órganos de dirección, administración y control * 100
# integrantes mujeres en asamblea / total integrantes asamblea* 100
Identificar la diversidad por edad en los procesos de participación democrática que garantice el cumplimiento de la equidad y la inclusión, valores fundamentales para el buen funcionamiento de la organización
# integrantes femeninos en órganos de dirección, administración y control / total de integrantes en órganos de dirección, administración y control * 100
# integrantes en asamblea con edad <= 35 años / total integrantes en asamblea * 100
36 36% El 36 36% de los integrantes en la asamblea celebrada en el periodo evaluado fueron mujeres, lo cual permite identificar el nivel de inclusión de género en los procesos de participación democrática de la organización
50 00% En el periodo evaluado el 50 00% de los integrantes de los órganos de dirección, administración y control son mujeres, lo cual permite identificar el nivel de inclusión de género en estos cargos de administración y control
0 00% El 0 00% de los integrantes en la asamblea celebrada en el periodo evaluado corresponde a asociados con edad igual o inferior a 35 años, lo cual permite identificar el nivel de inclusión de población joven en los procesos de participación
P O B L A C I Ó N J O V E N
E N Ó R G A N O S D E
D I R E C C I Ó N ,
A D M I N I S T R A C I Ó N Y
C O N T R O L
Identificar la diversidad por edad en los cargos de dirección, administración y control que garantice el cumplimiento de la equidad y la inclusión, valores fundamentales para el buen funcionamiento de la organización
2 P R I N C I P I O D E A D H E S I Ó N V O L U N T A R I A , R E S
N O M B R E
I N D I C A D O R
C R E C I M I E N T O N E T O
D E A S O C I A D O S
H Á B I L E S
A C T I V I D A D
T R A N S A C C I O N A L
Mide la efectividad de la institución en cuanto al crecimiento de su base social
# integrantes en órganos de dirección, administración y control con edad <= 35 años / total integrantes en órganos de dirección, administración y control * 100
0 00% El 0 00% de los integrantes en los órganos de dirección, administración y control son asociados con edad igual o inferior a 35 años lo que identifica el nivel de inclusión de población joven en los procesos de participación de la organización
Evidencia el nivel de operaciones para favorecer el conocimiento, la habilidad y el trámite en los diferentes canales de acceso, información y gestión de la organización en sus asociados
(# asociados hábiles vinculados en el período - # asociados hábiles retirados en el período) / asociados hábiles totales al inicio del período evaluado * 100
# total transacciones / total asociados
28 66% En el periodo evaluado la Organización presentó un crecimiento neto del 28 66% de los asociados hábiles
21 19 En el periodo evaluado se registró un volumen de 21 19 transacciones por asociado, a través de los canales de acceso, favoreciendo el crecimiento y la
E Q U I D A D D E
G É N E R O E N N Ú M E R O
D E O P E R A C I O N E S
R E L E V O
G E N E R A C I O N A L
Permite identificar la relación entre hombres y mujeres en los desembolsos de operaciones de crédito
Identifica la diversidad por edad en el crecimiento de la base social
# operaciones de desembolso de crédito destinadas a mujeres / total de operaciones de desembolso de crédito * 100
# asociados vinculados en el período con edad <= 35 años / total asociados vinculados en el período * 100
sostenibilidad a largo plazo de la organización
62 19% En el año evaluado el 62 19% de las operaciones de desembolso de crédito realizadas por la Organización se destinaron a mujeres
43 18% El 43 18% de los asociados vinculados en el periodo evaluado asociados con edad igual o inferior a 35 años lo que identifica el nivel de inclusión de población joven en los procesos de participación de la organización
N I V E L D E
S A T I S F A C C I Ó N D E
A S O C I A D O S
Mide el nivel de satisfacción de los asociados con el modelo cooperativo, los productos, servicios y beneficios, que estimula la permanencia y lealtad con la organización.
porcentaje de satisfacción de asociados
0 00% En el periodo evaluado los asociados reportaron un de nivel de satisfacción del 0 00% con el modelo cooperativo, los productos, servicios y beneficios, que estimula la permanencia y lealtad con la Organización 3 P A R T I C I P A C I Ó N E C O N Ó M I C
N O M B R E
I N D I C A D O R
C U L T U R A D E
A H O R R O
Identifica la incidencia de la organización en la práctica del ahorro de sus asociados, como valor cooperativo y familiar
I N C L U S I Ó N
F I N A N C I E R A
Mide la oportunidad de acceder al crédito en condiciones razonables, con formalidad Se busca evaluar el nivel de operaciones
# asociados ahorradores / total asociados * 100
E Q U I D A D D E
G É N E R O E N
V O L U M E N D E
N E G O C I O
Permite identificar la relación entre hombres y mujeres en los negocios de la organización Volumen de negocio: es el valor de los montos de créditos desembolsados durante el año + montos de depósitos captados durante el año+ monto de aportes sociales
# operaciones con desembolso de crédito inferior a 3 SMMLV / total operaciones desembolso de crédito en el período * 100
93 33% En el periodo evaluado el 93 33% de los asociados registran al menos un producto de ahorro a la vista y/o CDAT activo, lo cual demuestra la promoción de una cultura de ahorro y de gestión financiera para el desarrollo económico de los asociados
0 00% El 0 00% de las operaciones de desembolso de crédito efectuadas por la Organización en el periodo evaluado se realizó por un monto inferior a 3 SMMLV, lo que indica el proceso de inclusión financiera que desarrolla la Organización, otorgando créditos a la población que por lo general no califica como clientes del sector financiero tradicional
volumen de negocio promedio hombres / volumen de negocio promedio mujeres
0 94 En el periodo evaluado el volumen de negocio promedio realizado por asociados hombres es 0 94 veces mayor al volumen de operaciones promedio realizado por asociadas mujeres
E Q U I D A D D E
G É N E R O E N N Ú M E R O
D E O P E R A C I O N E S
C A P I T A L
I N S T I T U C I O N A L
recibidos durante el año / número de asociados que forman parte del promedio
Permite identificar la relación entre hombres y mujeres en los desembolsos de operaciones de crédito
C R E C I M I E N T O E N
F O N D O S S O C I A L E S
P O R A S O C I A D O
B E N E F I C I A D O
Mide la participación que tiene el capital institucional dentro de los activos
Entendiendo por capital institucional como la principal fortaleza con la que cuenta la organización, ya que no pertenece a un asociado en particular, sino a todos
Mide el crecimiento de la ejecución en fondos sociales por asociado beneficiado La escala toma como referencia el valor del IPC (Menor de IPC + 2 puntos = 1; Entre IPC + 2 e IPC + 5 = 2; Mayor de IPC + 5 puntos = 3)
# operaciones de desembolso de crédito destinadas a mujeres / total de operaciones de desembolso de crédito * 100
aportes amortizados + reserva protección de aportes + fondo para amortización de aportes + donaciones y auxilios / total activos * 100
[(ejecución de fondos sociales del período analizado / # asociados beneficiados durante el período analizado) - (ejecución de fondos sociales del período anterior / # asociados beneficiados durante el período anterior) ] /
62 19% El nivel de orientación de la cartera colocada entre mujeres en el periodo evaluado corresponde al 62.19% del total de operaciones de desembolso de créditos, demostrando la gestión de inclusión financiera de mujeres que realiza la Organización
6 22% En el periodo evaluado la Organización mantuvo un capital institucional del 6 22% respecto al total de activos.
91 80% En el periodo evaluado se presentó un crecimiento en fondos sociales por asociado beneficiado del 91 80% respecto al periodo anterior, lo que permite evaluar el desarrollo de su objeto social mediante la ejecución responsable de los fondos sociales a través de actividades en beneficio de sus asociados
C O B E R T U R A D E
P R O G R A M A S Y
B E N E F I C I O S
S O C I A L E S
R E N T A B I L I D A D
S O C I A L
(ejecución de fondos sociales del período anterior / # asociados beneficiados durante el período anterior) * 100
Evidencia el compromiso y cumplimiento de la organización solidaria al contribuir con el mejoramiento de la calidad de vida de sus asociados, a través de beneficios, programas y actividades sociales que permitan satisfacer necesidades de bienestar # asociados beneficiados de programas y actividades sociales /Total de asociados * 100
Cuantifica los beneficios otorgados a los asociados en relación con los aportes sociales.
total beneficios / total aportes sociales * 100
62 96% El 62 96% del total de asociados fueron beneficiados con programas y actividades sociales en el periodo evaluado
3366.04% En el periodo evaluado la rentabilidad obtenida a partir del aporte social corresponde al 3366 04% , lo cual determina el nivel de contribución al mejoramiento de la calidad de vida de los asociados y sus familias
P A R T I C I P A C I Ó N D E
L A E D U C A C I Ó N ,
Determina la eficiencia del gasto institucional asignado a los grupos de interés, en temas de educación, formación e información.
gastos en educación, formación e 0 74% El gasto institucional asignado a los grupos de interés, en temas de educación, formación e
F O R M A C I Ó N E
I N F O R M A C I Ó N
C O B E R T U R A E N
P R O C E S O S D E
E D U C A C I Ó N ,
F O R M A C I Ó N E
I N F O R M A C I Ó N P A R A
A S O C I A D O S
P A R T I C I P A C I Ó N E N
P R O C E S O S D E
E D U C A C I Ó N ,
F O R M A C I Ó N E
I N F O R M A C I Ó N P A R A
D I R E C T I V O S
P A R T I C I P A C I Ó N E N
P R O C E S O S D E
E D U C A C I Ó N ,
F O R M A C I Ó N E
I N F O R M A C I Ó N P A R A
E M P L E A D O S
D I F U S I Ó N
C O O P E R A T I V A Y
S O L I D A R I A
La educación, formación e información a los asociados constituye un aspecto central de las responsabilidades organizacionales y sobre todo un enfoque importante de los criterios de excelencia
La educación y formación debe estar dirigida a mejorar el desempeño de los miembros en cargos directivos
información / total gastos * 100
# asociados que participaron en por lo menos una de las actividades de educación, formación e información/ total asociados * 100
Sumatoria directivos participantes / total directivos convocados* 100
Directivos: incluye a los asociados que hacen parte del consejo de administración, junta de vigilancia, comités de apoyo
Identifica el nivel de compromiso de la organización al realizar la difusión del modelo económico solidario, a través de los diferentes canales con los que cuenta la
información en el periodo evaluado corresponde al 0 74% del total de gastos
0.00% El 0.00% de los asociados de la Organización participaron en por lo menos una de las actividades de educación, formación e información realizadas en el periodo evaluado
0 00% El 0 00% de los directivos convocados, participaron, en el periodo evaluado, en los procesos de educación, formación e información programados por la Organización
Sumatoria empleados participantes / total empleados convocados * 100 NO SE PUDO CALCULAR, DENOMINADOR EN CERO%
El NO SE PUDO CALCULAR, DENOMINADOR EN CERO% de los empleados convocados, participaron, en el periodo evaluado, en los procesos de educación, formación e información programados por la Organización
total gastos en difusión cooperativa y solidaria / total gastos * 100 0 32% En el periodo evaluado se destinó un 0 32% de total de gastos para la difusión del modelo económico solidario a
C R E C I M I E N T O D E
I N V E R S I Ó N E N
E D U C A C I Ó N ,
F O R M A C I Ó N E
I N F O R M A C I Ó N
institución (Talleres, charlas, boletines, información en página web, etc ) Las actividades iniciadas con el propósito de promover productos y servicios específicos de la entidad no deberían incluirse en este indicador
Mide el crecimiento de la inversión realizada en todos los procesos de educación, formación e información a directivos, asociados y empleados
5 P R I N C I P I O D E A U
N O M B R E
I N D I C A D O R
F U E N T E S D E
F I N A N C I A C I Ó N
E X T E R N A
Mide la proporción de los activos que se está financiando con recursos de terceros (deudas bancarias o compromisos con terceros)
(gastos en educación, formación e información período analizadogastos en educación, formación e información periodo período anterior) / gastos en educación, formación e información periodo período anterior * 100
través de los diferentes canales con los que cuenta la Organización
-40 60% En el periodo evaluado se presentó un crecimiento de inversión en educación, formación e información respecto al periodo anterior, -40 60%
total obligaciones financieras / total activo * 100 0 79% En el periodo evaluado el 0 79% de los activos se financiaron con recursos externos o de terceros (deudas bancarias o compromisos con terceros)
C O N C E N T R A C I Ó N D E
D E P Ó S I T O S
C O N C E N T R A C I Ó N D E
C R É D I T O S
I N D I C A D O R D E
P A T R O C I N I O S
Revela el grado de diversificación de los depósitos en los ahorradores
Revela el grado de diversificación de los créditos en los deudores
Determina el porcentaje recibido por concepto de patrocinios, con la finalidad de establecer su independencia financiera y administrativa
asociados con 80% de depósitos/ Total ahorradores * 100
# asociados con 80% de créditos/Total de deudores * 100
valor patrocinios recibidos de terceros / total ingresos * 100
0 00% El 0 00% de los ahorradores de la Organización poseen depósitos que concentran el 80
0 00% El 0 00% de los deudores de la Organización poseen créditos que concentran el 80
0 00% Del total de ingresos obtenidos por la organización en el periodo evaluado, el 0.00% fueron originados por patrocinios recibidos de terceros, lo que permite determinar su nivel de independencia financiera y administrativa
C U L T U R A D E B U E N
G O B I E R N O
Determina el porcentaje de cumplimiento de las normas de buen gobierno y su compromiso institucional, con el fin de proteger los intereses de los asociados
6 P R I N C I P I O D E S E R V I C I O A L A C O M U N I D A D
N O M B R E
I N D I C A D O R
# cumplimientos de normas de buen gobierno / total de cumplimientos establecidos * 100
100 00% La organización cumple en un 100 00% las normas de buen gobierno y su compromiso institucional, con el fin de proteger los intereses de los asociados, lo cual se encuentra soportado en documentos que amparan su adecuada aplicación y cumplimiento
G A S T O S Y
C O N T R I B U C I O N E S E N
F A V O R D E L A S
C O M U N I D A D E S
C R É D I T O S C O N
I N C I D E N C I A
C O M U N I T A R I A
Evidencia el aporte de la organización para dar satisfacción a las necesidades económicas, sociales y culturales en favor de la comunidad
Evalúa los montos de crédito otorgados a organismos de carácter municipal, de servicio comunitario o entidades del sector
C R É D I T O S P A R A
F I N E S P R O D U C T I V O S
A C C I O N E S P A R A E L
M E D I O A M B I E N T E
Evalúa los montos de crédito destinados a financiar necesidades de trabajo y activos fijos vinculados al ciclo productivo de todo tipo de negocio
gastos y contribuciones del período en favor de las comunidades / total de gastos *100
valor desembolso de créditos con incidencia comunitaria / total valor desembolsos de créditos en el período * 100
0 00% En el periodo evaluado la organización destinó un 0 00% para atender necesidades económicas, sociales y culturales en favor de la comunidad
0 00% El 0 00% del total desembolsos de créditos otorgados por la Organización en el periodo evaluado tuvieron incidencia comunitaria en razón a que fueron otorgados a organismos de carácter municipal, de servicio comunitario o entidades del sector
Evidencia el compromiso de la organización con el desarrollo de la comunidad, en conjunto con los ciudadanos, movimientos y organismos sociales entorno a la preservación del medio ambiente
valor desembolso de créditos para fines productivos / total desembolsos de créditos en el período * 100
erogaciones o contribuciones para iniciativas sobre el cuidado del medio ambiente / gastos y contribuciones del período en favor de
0 00% El 0 00% del total desembolsos de créditos otorgados por la Organización en el periodo evaluado, se destinaron a financiar necesidades de trabajo y activos fijos vinculados al ciclo productivo de todo tipo de negocio
NO SE PUDO CALCULAR, DENOMINADOR EN CERO%
Del total de gastos y contribuciones efectuadas en el período en favor de las comunidades, el NO SE PUDO CALCULAR, DENOMINADOR EN CERO% correspondió a
7
P R O M O C I Ó N
P R O V E E D O R E S
L O C A L E S
Evalúa la participación de proveedores locales frente al total de proveedores, fomentando el desarrollo de la economía sostenible en su zona de influencia
las comunidades* 100 iniciativas sobre el cuidado del medio ambiente
# de proveedores locales / totales proveedores de la organización * 100 NO SE PUDO CALCULAR, DENOMINADOR EN CERO% En el periodo evaluado la participación de proveedores locales frente al total de proveedores fue del NO SE PUDO CALCULAR, DENOMINADOR EN CERO% , lo que permite medir el fomento al desarrollo de la economía sostenible en la zona de influencia de la Organización
N O M B R E
I N D I C A D O R
F O N D E O T O M A D O
D E L S E C T O R
S O L I D A R I O
I N V E R S I O N E S C O N
E L S E C T O R
S O L I D A R I O
C O N T R I B U C I O N E S
V O L U N T A R I A S P A R A
Evalúa el monto de las obligaciones financieras adquiridas con otras entidades del sector, evidenciando la integración de la organización
Evalúa el monto de las inversiones realizadas con otras entidades del sector, evidenciando la integración de la organización
Evidencia el porcentaje de contribución en la participación con diferentes organismos de
obligaciones financieras con el sector solidario / total obligaciones financieras * 100
inversiones en el sector solidario / inversiones totales *100
valor pagado durante el año a organismos
0 00% El 0 00% de las obligaciones financieras de la Organización fueron adquiridas con otras entidades del sector
4 33% El 4 33% de las inversiones que posee la Organización se constituyeron con entidades del sector solidario
1 44% En el periodo evaluado el 1 44% del total de gastos se destinaron
E L S E C T O R
S O L I D A R I O
E C O N O M Í A S D E
E S C A L A G E N E R A D A S
integración del sector solidario y en otras organizaciones en pro de los beneficios de los grupos de interés
Compara la diferencia entre la contratación individual con la obtenida de manera conjunta con otras organizaciones del sector solidario, identificando el beneficio económico para la institución
de integración y a otras organizaciones en alianzas o acuerdos de cooperación para el sector solidario / total de gastos * 100
al pago de la contribución en la participación con diferentes organismos de integración del sector solidario y en otras organizaciones en pro de los beneficios de los grupos de interés.
valor economías generadas en alianza con el sector solidario / costo real sin alianzas * 100 NO SE PUDO CALCULAR, DENOMINADOR EN CERO% La organización obtuvo en el periodo evaluado un NO SE PUDO CALCULAR, DENOMINADOR EN CERO% de beneficios por la generación de economías de escala mediante la contratación conjunta con otras organizaciones del sector solidario
Bogotá, 19 de febrero de 2024
Señores:
Asamblea General de Delegados
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS”
Nosotros CARLOS HERRAN PERDOMO representante legal de la COOPERATIVA DE LOS PROFESIONALES “COASMEDAS” y CARLOS JULIO
SILVA LOPEZ, en su calidad de contador, certificamos que la COOPERATIVA lleva su contabilidad y prepara sus estados financieros de conformidad con normas e instrucciones contables impartidas por la SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA, los estados financieros de los años 2023 y 2022 se conforman de acuerdo con la circular básica contable y financiera actualizada por medio de la circular externa 22 de 2020, que entró en vigencia con la publicación en el Diario Oficial No. 51.570 del 27 de enero de 2021 y con las Normas Internacionales de Información Financiera (NIIF), las Normas Internacionales de Contabilidad (NIC) (CINIIF) emitidas por la International Accounting Standards Board (IASB) reglamentadas para Colombia, por el Ministerio de Comercio Industria y Turismo mediante el decreto 2420 y 2496 de 2015 y su respectivo anexo. Los Estados Financieros han sido preparados so bre la base del costo histórico, Incluyendo sus correspondientes notas –revelaciones que forman un todo indivisible con estos.
Los procedimientos de valuación, valoración y presentación han sido aplicados uniformemente con los del añ o inmediatamente anterior y el Estado de Situación Financiera refleja razonablemente la situación financiera de la Cooperativa al 31 de Diciembre de 2023; El Estado de Resultado Integral, el Estado de cambios en el patrimonio y el correspondiente Estado de flujo de efectivo por el año terminado en esa fecha de conformidad con las normas de contabilidad g eneralmente aceptadas. Además:
1. Las cifras incluidas son fielmente tomadas de los libros oficiales y auxiliares respectivos los cuales se encuentran diligenciados y al día.
2. No hemos tenido conocimiento de:
• Violaciones por parte del representante legal , empleados de manejo y otr os empleados de la en tidad del estatuto anticorrupción ( Ley 190 de 2005) del estatuto nacional contra el secuestro ( Ley 40 de 1993) y demás normas
legales que permitan que la entidad sea usada para transferir, manejar, aprovechar o invertir dineros o recursos provenientes d e actividades delictivas o que haya financiado o pagado secuestros o extorsiones a grupos subversivos o de delincuencia común que operan en el país.
• Haber dejado de reportar en forma inmediata y suficiente a la fiscalía general de la nación o a los cuerpos especiales de la policía que ésta designe, cualquier información relevante sobre el manejo de fondos cuya cuantía permita sospechar razonablemente que son provenientes de actividades delictivas.
• Haber recibido comunicaciones de entidades reguladoras co mo la superintendencia de sociedades, DIAN, superintendencia de control de cambios, superintendencia f inanciera, superintendencia de la e conomía solidaria, u otras; relativas al incumplimiento de las disposiciones legales vigentes o a la presentación correcta de los estados financieros de la Cooperativa.
• Violaciones a las leyes o reglamentos cuyos efectos deban ser tenidos en cuenta para revelarlos en los e stados financieros o como una base par a registrar un pasivo contingente.
• La existencia de otros p asivos de importancia diferentes a aquellos registrados en los libros o de ganancias o pérdidas contingentes qu e exigen sean revelados en las notas a los estados f inancieros.
3. Garantizamos la existencia de los activos y pasivos cuantificables, así co mo sus derechos y obligaciones registrados de acuerdo con corte de documentos y con las acumulaciones y compensaciones contables de sus transacciones en el ejercicio de 2023 los activos fijos han sido valuados utilizando métodos de reconocido valor técnico.
4. Confirmamos la integridad de la información proporcionada puesto que todos los hechos económicos, han sido reconocidos en ellos.
5. Los hechos económicos se han registrado, clasificado, des crito y revelado dentro de los estados financieros b ásicos y sus respectivas notas, incluyendo sus gravámenes, restricciones a los activos; pasivos reales y contingentes.
6. No se han dado manejo a recursos en forma distinta a la p revista en los procedimientos de la Cooperativa
7. La Cooperativa no tiene planes ni intenciones futuras que puedan afectar negativamente el valor en libros o la clasificación de los a ctivos y pasivos a la fecha de este balance g eneral.
8 .La entidad ha dado estricto y oportuno cumplimiento al pag o de los aportes al sistema de seguridad social integral, de acuerdo con las normas vigentes (Decreto) 1406 de julio 28 de 1999) y (decreto) modificado 780 de 2016 .
9. Se han revelado todas las demandas, impos iciones o sanciones tributarias de las cuales se tenga conocimiento.
10. No hemos sido advertidos de otros asuntos importantes que pudiesen dar motivo a demandas y que deben ser revelado
11. No se han presentado acontecimientos importantes después del cierre del ejercicio y la fecha de preparación de este informe, que requieran ajustes o revelaciones en los estados financieros y en las n otas.
12. Los activos diferidos han sido amortizados de acuerdo con criterios sanos, que indiquen que representan base de ingresos futuros.
13. Se han hecho todas las provisiones necesarias para proteg er los activos de posibles pérdidas incluyendo los seguros, y se han registrado de acuerdo con normas de contabilidad generalmente aceptadas.
14. La Cooperativa ha cumplido con todos los acuerdos contractuales, cuyo incumplimiento pudiera tener efecto sobre los estados financieros cortados a la fecha.
15. La Cooperativa ha dado estricto cumplimiento a las normas sobre propiedad intelectual y derechos de autor (legalidad del software) de acuerdo con el artículo 1º de la Ley 603 de julio 27 de 2000.
Cordialmente,
Contador Tarjeta Profesional 99.893 - T
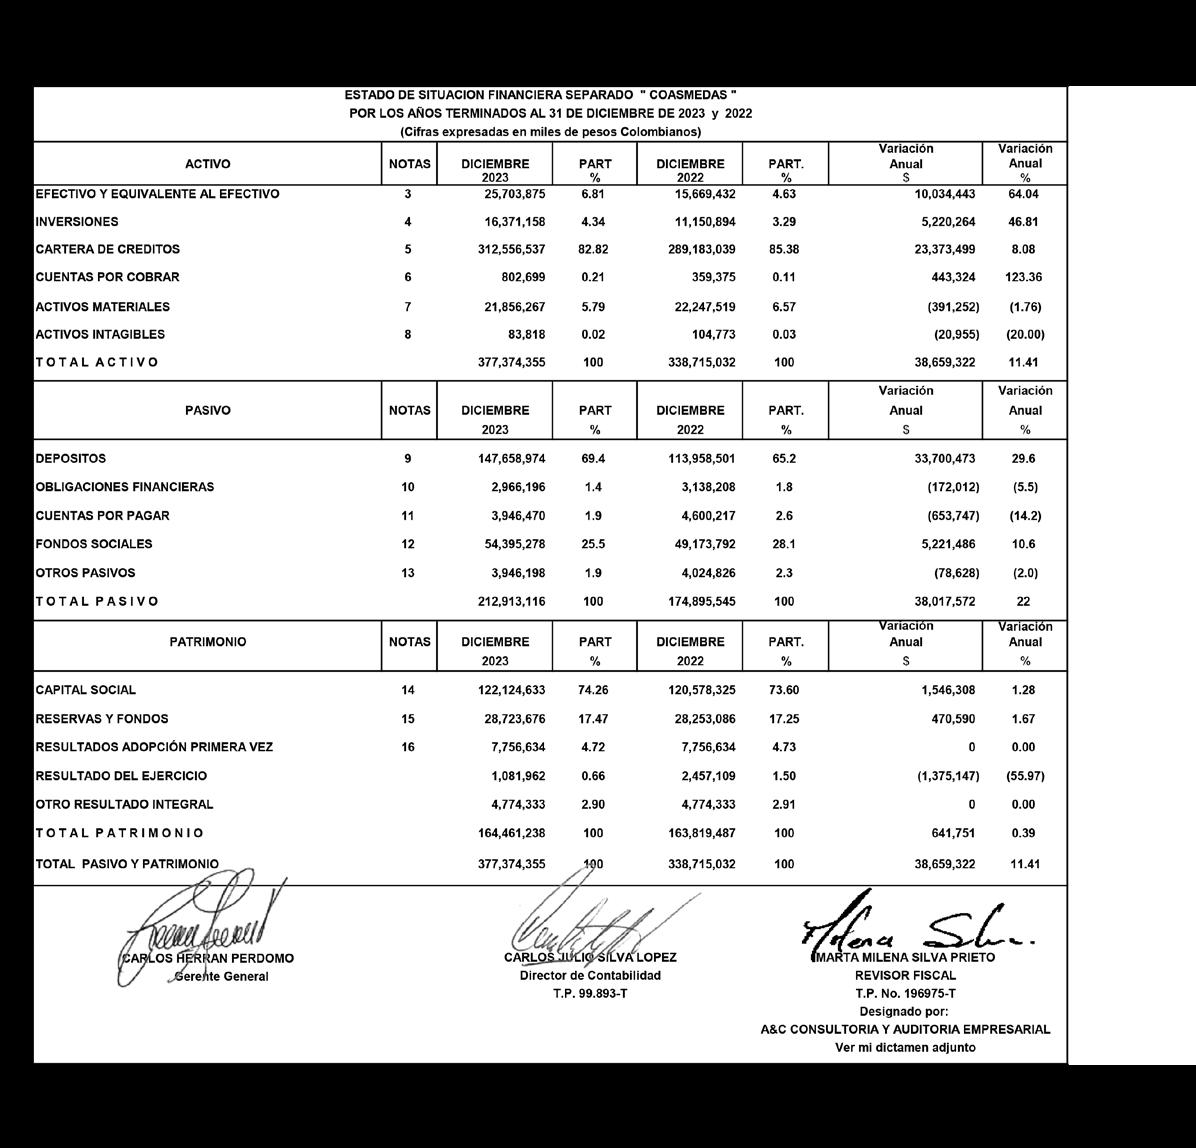
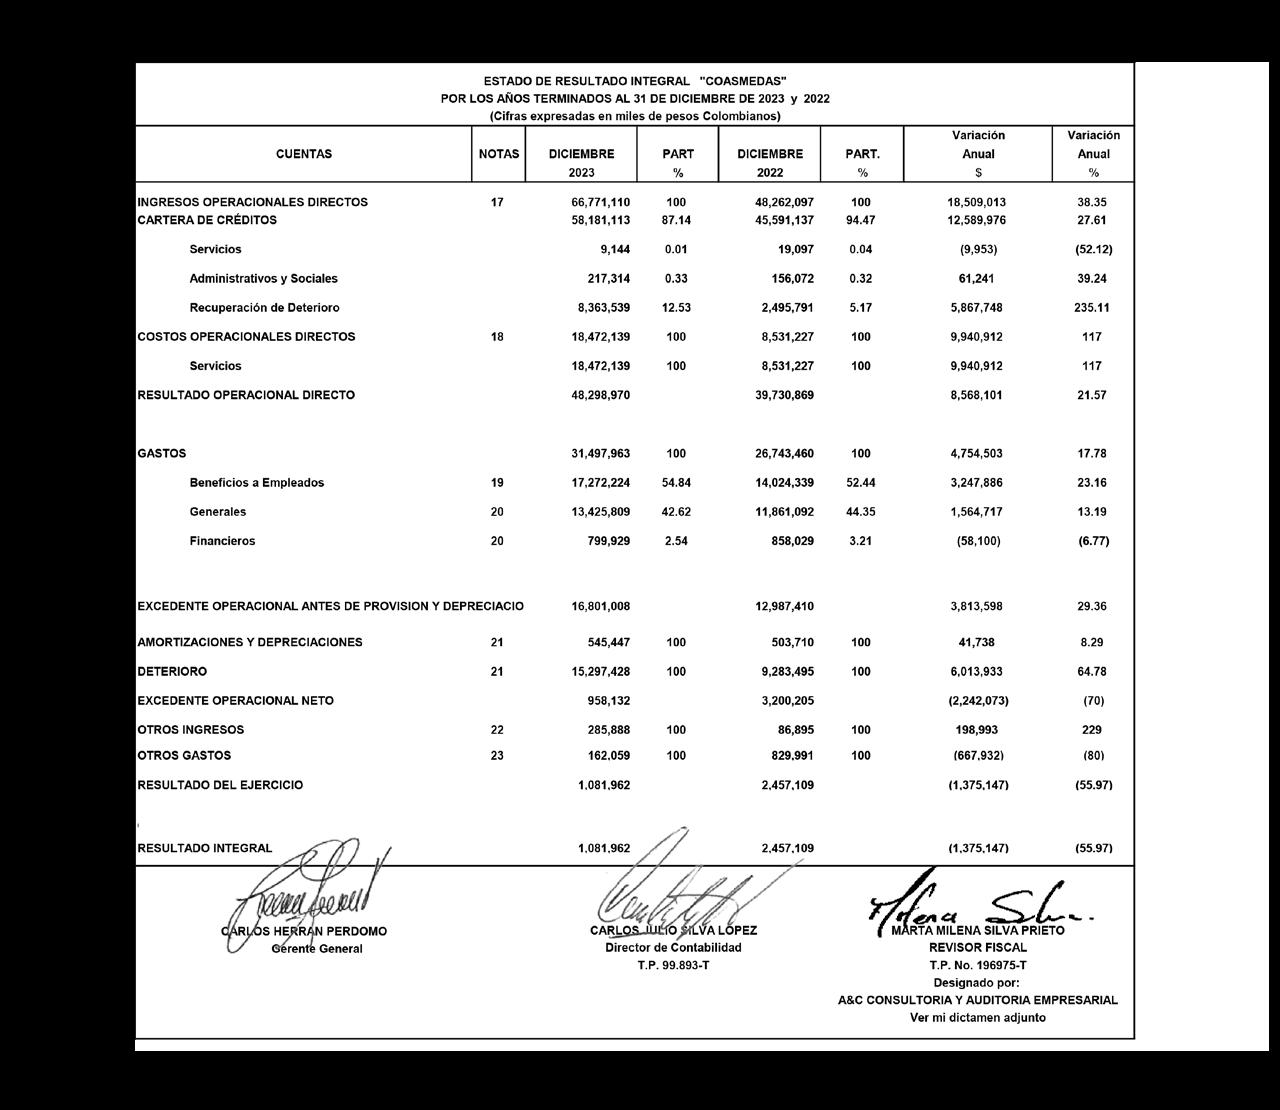
C O A S M E D A S
ESTADO DE CAMBIOS EN EL PATRIMONIO POR LOS AÑOS TERMINADOS AL 31 DE DICIEMBRE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Aportes Sociales Reservas Fondos de Destinación Especifica y Superavit del patrimonio
Resultado Adopción Primera Vez
de Ejercicios Anteriores
del Ejercicio
Integral ORI
Aportacion de Asociados
Retiros por desafiliacion y Traslados
Apropiacion asamblea general
Apropiacion reserva mensual
Apropiacion adquisicion de aportes
Apropiacion Revalorizacion Aportes
Restitucion Revalorizacion aportes
Activacion Sofware Omitido. Ejercicio 2016
Distribucción Excedente 2016 Aplicación NIIF
Distribuccion de Excedentes
Resultado Intregal Total
Transaciones con asociados Revalorizacion de aportes
Aportacion de Asociados
Retiros por desafiliacion y Traslados
Apropiacion asamblea general
Apropiacion reserva mensual
Apropiacion adquisicion de aportes
Apropiacion Revalorizacion Aportes
Restitucion Revalorizacion aportes
Activacion Sofware Omitido. Ejercicio 2016
Distribuccion Excedente 2016 Aplicaicon NIIF
Revaluacion de Inmuebles
Distribuccion de Excedentes Resultado Intregal Total
Transaciones con asociados Revalorizacion de aportes
Director de Contabilidad Revisor Fiscal
T.P. 99.893-T
T.P. No. 196975-T Designado por: A&C CONSULTORIA Y AUDITORIA EMPRESARIAL Ver mi dictamen adjunto
COOPERATIVA DE LOS PROFESIONALES COASMEDAS ESTADO DE FLUJO DE EFECTIVO POR LOS AÑOS TERMINADOS EL 31 DE DICIEMBRE DE 2023 Y 2022 ( Cifras expresadas en Miles de Pesos Colombianos )
Ejercicios terminados el 31 de diciembre
de operación
entre los resultados del ejercicio y el flujo de efectivo provisto por (usados en) actividades operacionales
en cuentas por pagar y otras
a Cuentas por pagar y otras
Recaudos por polizas y convenios y otros
Pagos por Obligaciones laborales (1,570,037) (1,364,648)
Recursos netos generados por la operación (18,825,191) (31,688,299) Actividades de inversión
en inversiones
es en inversiones
de financiacion
por Aportes Sociales
en exigibilidades y depósitos
por Exigibilidades y
Las notas 1 a 30 son parte integral de los Estados Financieros
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
La COOPERATIVA DE LOS PROFESIONALES “COASMEDAS", obtuvo su personería jurídica número 1267 el 14 de agosto de 1962, otorgada por: El Estado Superintendencia Nacional De La Economía Solidaria; se encuentra registrada en la cámara comercio, su representación legal como entidad sin ánimo de lucro e Inscripción No.S00001083 de 9 de Enero de 1997, obtuvo autorización para el ejercicio de la actividad financiera a través de Resolución No.498 del 13 junio de 2006 emitida por el ente de vigilancia y control, Superintendencia de Economía Solidaria.
La COOPERATIVA DE LOS PROFESIONALES "COASMEDAS", actúa con responsabilidad limitada, número de asociados y patrimonio variable e ilimitado; su duración es indefinida; su primordial actividad es ahorro y crédito entre sus asociados; tiene su domicilio principal en la ciudad de Bogotá D. C., Colombia ubicado en la carrera 67 No.100-20 piso 7, cuenta con 22 oficinas a nivel nacional, dos corresponsales y la dirección General, de las cuales 9 son propias, 14 arrendadas y 2 en arrendamiento financiero; Neiva, Florencia, Ibagué, Cartagena, Sincelejo, Valledupar, Medellín, Cúcuta, Villavicencio, Girardot, Sogamoso, Cali, Popayán y Pasto, Su recurso humano está representado en 209 empleados permanentes
Los Estados Financieros de los años 2022 y 2023, han sido liberados para su publicación el 29 de febrero de 2024.
NOTA 2. PRINCIPALES POLÍTICAS Y PRÁCTICAS CONTABLES
N ego c io en M archa.
La administración no tiene conocimiento de situaciones que puedan afectar la continuidad indefinida de las operaciones propias del objeto social de la Cooperativa , manifestando la evaluación de la capacidad de continuidad de negocio en marcha
Bases de preparación
La COOPERATIVA DE LOS PROFESION ALES "COASMEDAS ", lleva su contabilidad y prepara sus estados financieros de conformidad a la Norma Internacional de Información Financiera para Pequeñas y Medianas Entidades (NIIF para las PYMES) emitida por el Consejo de Normas Internacionales de Contabilidad (IASB) , reglamentadas para Colombia, por el Ministerio de Comercio Industria y Turismo mediante el decreto 2420 y 2496 de diciembre de 2015 y su respectivo anexo s, y las normas e instrucciones contables impartidas por la SUPERINTENDENCIA DE LA ECO NOMÍA SOLIDARIA, salvo el tratamiento de la cartera de crédito y su deterioro previsto en la sección 11 y el de los apo rtes sociales previsto en el artículo 1.1.4.6.1 del Decreto 2496 de 2015
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
La preparación de los Estados Financieros de acuerdo con NIF requiere el uso de ciertos estimados contables críticos. También requiere que la gerencia ejerza su juicio en el proceso de aplicación de las políticas contables.
Normas de Información Financiera ( NIF ) para pymes
Las políticas de contabilidad y de prep aración de los Estados Financieros de la Cooperativa se definen de acuerdo con las Normas de Información Financiera NIF para Pymes, para el reconocimiento, medición, presentación y revelación de los hechos económicos. La Cooperativa mantiene adecuados sistemas de revelación y control de la información financiera para lo cual ha diseñado procedimientos de control sobre la calidad, suficiencia y oportunidad de esta y verifica permanentemente la operativ idad de los controles.
Políticas Generales
Los cambios en las políticas contables deben ser aplicados retrospectivamente y el ajuste resultante debe ser tratado como una modi ficación del resultado. La información comparativa debe ser corregida de tal forma que refleje la nueva política como si siempre se hubiese aplicado. Un cambio en un estimado contable deberá ser tratado prospectivamente incluyendo su efecto en el periodo en que ocurra y/o en periodos futuros, si el cambio afecta ambos periodos, el cam bio debe presentarse en el estado de resultado integral y ganancias acumuladas en la misma partida que fue usada previamente para reflejar la estimación.
Criterios de medición :
Como política general la Cooperativa realizará la medición de los elementos de los Estados Financieros en los periodos posteriores con forme a las políticas y medición decreto 2420 y 2496 de diciembre de 2015 y sus respectivos anexos
Políticas de Estados Financieros:
Las partidas incluidas en los estados financieros se expresan en pesos colombianos que es la moneda funcional de la Cooperativa y nivel de redondeo es en miles pesos.
La clasificación del Estado de Situación Financiera se presentará p or liquidez, teniendo en cuenta el orden impartido en las políticas definidas por Coasmedas. El Estado de Resultados Integral y ganancias acumuladas se presentará por la naturaleza del gasto.
I nstrumentos financieros
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
De acuerdo con lo estipulado por la sección 11 de NIF para Pymes, La cooperativa realiza sus mediciones; se incluyen en el importe reconocido inicial del instrumento financiero. Para los activos financieros, los costos incrementales que son directamente atribuibles a la adquisición del activo se suman para obtener el monto reconocido en el reconocimiento inicial. Para los pasivos financieros, los costos directamente relacionados con la emisión de la deuda se deducirán para alcanzar el importe de la deuda registrado en el reconocimiento inicial. Por lo tanto, los costos de transacción se incluirán en el cálculo del costo amortizado utilizando el método del interés efectivo y, luego, se reconocerán en los resultados a lo largo de la vida del instrumento.
A continuación, se describen las principal es prácticas de la COOPERATIVA DE LOS PROFESIONALES “COASMEDAS”, en concordancia con lo anterior.
Agrupa las cuentas que representan medios de pago como dine ro en efectivo, cheques, giros, entre otros, así como los depósitos en instituciones financieras como carteras colectivas e inversiones de liquide z inmediata, y otros equivalentes de efectivo disponi bles a requerimiento del titular. Por su naturaleza, corresponden a partidas del activo disponible; sin embargo, alguna s de ellas podrían estar sujetas a restricción en su disposición o uso.
El efectivo y sus equivalentes incluyen el efectivo disponible y depósitos de libre disponibilidad en bancos.
Disponible: Registra los recursos de alta liquidez con que cuenta la Cooperativa en Caja, depósitos en bancos y en otras entidades financieras.
Incluye inversiones en instrumentos financieros cuy a tenencia responde a la intención de obtener ganancias en el corto plazo y conforman el por tafolio de las entidades, tales como: Inversiones en instrumentos de deuda, instrumentos de patrimonio y demás derechos de contenido económico. Se encuentran clasificadas a valor razo nable con cambio en resultados y a costo amortizado
• La Cooperativa mantendrá las inversiones obligatorias hasta su vencimiento.
• La valoración de inversiones se realizará conforme a c riterios de objetividad y transparencia.
• El deterioro de inversiones se registrará de acuerdo con la calificación del emisor o contraparte y de acuerdo con la clasificación asignada.
• Las inversiones se registrarán por su costo de adquisición; la contabilizació n de los cambios que se presenten en el valor de estas a partir del día siguiente a la fecha de su compra, se efectuará de forma individual para cada valor o título.
Reconocimiento:
Inversiones a valor razonable
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
La cooperativa realizará la medición inicial y el reconocimiento posterior de un activo financiero a valor razonable. Los costos de transacción serán reconocidos directamente en el estado de resultados.
Inversiones a costo amortizado
La cooperativa realizara el reconocimiento posterior de los activos financieros a costo amortizado empleando el método de tasa de interés efectiva, siempre y cuando cumplan con la siguiente condición:
Las condiciones contractuales del activo financiero dan lugar, en fechas especificadas, a flujos de efectivo que s on únicamente pagos del principal e intereses sobre el importe del principal pendiente.
La cartera está siendo clasificada, valuada y deteriorada de conformidad con la circular básica contable y financiera 22 de 2020, emitida por la SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA, así:
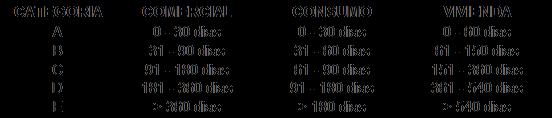
La Cooperativa no efectuará ninguna modificación al tratamie nto que le da a la Cartera de Crédito, por efecto de aplicación de las Normas Internacionales de Información Financiera, la cooperativa expresa l a salvedad contenida en el punto 1.1.4.5.2. Del decreto 2496 de 2015, cuyo aparte indica: “para la preparación de los estados financieros individuales y separados apli carán el marco técnico normativo dispuesto en los Anexos 2 y 2.1 y sus modificatorios del Decreto 2420 de 2015, salvo el tratamiento de la cartera de crédito y su deterioro previsto en la sección 11 y el de los aportes sociales previsto en el artículo 1.1.4.6.1 del Decreto 2496 de 2015.
Deterioro General
La cooperativa deberá constituir como mínimo un deterioro general del uno por ciento (1%) sobre el total de la cartera de créditos bruta, c omo lo permite la norma dentro de su política interna se provisiona tres punto setenta y cinco por ciento (3.75%), autorizado por el consejo de administración
Deterioro Individual
La cooperativa mantiene un deterioro individual de acuerdo con lo contemplado en la Circular básica contable y financiera No. 22 de 2020 Título IV, Capítulo II en su numeral 6.
Los intereses derivados de las operaciones de crédito, se suspende la causación de intereses e ingresos al estado de resultados cuando se califique en “C” y se deteriora la totalidad de lo causado y no pagado, de acuerdo con lo estipulado en el capítulo II de la
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Circular Básica Contable y Financiera emitida por la SUPERINTEND ENCIA DE LA ECONOMÍA SOLIDARIA.
El enfoque de COASMEDAS para la evaluación de riesgos se fundamenta en la generación de recursos y no en las garantías aportadas. En este orden, COASMEDAS procurara no conceder operaciones de crédito basados únicamente en la garantía.
Las garantías que respaldan la operación son necesarias para calcular las perdidas esperadas (PE) en el evento de no pago y, por con siguiente, para determinar el nivel de provisiones.
Estas deben ser idóneas, con un valor establecido con base en criterios técnicos y objetivos, que ofrezcan un respaldo jurídicamente eficaz al pag o de la obligación garantizada cuya posibilidad de realización sea razonablemente adecuada, de conformidad con el decreto 2555 de 2010.
Toda operación de crédito debe contar con la su scripción del pagare correspondiente.
La política general de exigibilidad de garantías según monto es:
Menor a 100
Garantías
Firma Personal
Desde 100 hasta menos de 110 Firma Personal y Codeudor desde 110 SMMLV hasta menos 125 Firma Personal y Codeudor con finca raíz igual o superior a 125 Firma Personal y Prenda o Hipoteca
Las cuentas por cobrar deri vadas de las operaciones de crédito, se suspende la causación de intereses e ingresos al estado de resultados cuando se califique en “C” y s e deteriora la totalidad de lo causado y no pagado, de acuerdo con lo estipulado en el TITULO IV, capítulo II de la Circular Bá sica Contable y Financiera emitida por la SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA.
Esta política aplica para aquellos activos tangibles que la Cooperativa, posee para la prestación de servicios o para propósitos administra tivos, que no están disponibles para la venta o entregados en arrendamiento operativo o que correspondan a propiedades de inversión y de los cuales se espera obtener beneficios económicos futuros, incluyend o activos de seguridad requeridos para la operación, siempre que su vida útil probable exceda un (1) año.
Las propiedades y equipo son registrados al costo si y solo si:
• Es probable que la Cooperativa obtenga los beneficios económicos futuros asociados con el elemento.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
• El costo del elemento puede medirse con fiabilidad.
• Su valor individual es igual o superior a 50 UVT.
Los activos adquiridos por valor igual o inferior a 50 unidades de valor tributario (UVT) se deprecian en el mismo periodo contable.
Cuando la Cooperativa retire o de baja sus activos fijos, la ut ilidad o pérdida será registrada en el estado de resultados.
El gasto por depreciación de las propiedades y equipo es calculado sobre el costo ajustado por el método de línea recta en función de la vida útil probable, cuya estimación se calculará de acuerdo con juicios de valor que serán revisados por lo menos al cierre de cada período y en caso de que se presente un cambio significativo en dicha estimación, se ajustará prospectivamente en el estado de situación financiera
Edificaciones y terrenos De acuerdo con el estudio técnico.
Cableado Estructural Estructura de concreto
Sistemas de aire acondicionado central
20 años
Muebles y enseres 10 años 10%
Equipo de cómputo 5 años 10%
Para el periodo 2023, se revisaron las propiedades, planta y equipo versus los avalúos técnicos bajo NIF como existieron indicios de deterioro en el val or, se esti ma y compara el importe de los activos afectados. Existiendo importes estimados inferiores, se reduce el importe recuperable estimado y se reconoce una perdida por deterioro del valor en resultados.
Las cuentas por cobrar son Activos financieros que da n derecho a pagos fijos o determinables, registra los importes pendientes de cobro de las deu das a cargo de terceros y a favor de la entidad, incluidas las comerciales y no comerciales. Comprende, entre otras, las siguientes cuentas: Reclamaciones, así como las sumas resultantes originadas en venta de bienes y servicios, anticipos de contratos y pro veedores, y honorarios entre otros.
Los intangibles son activos identificables, de carácter no monetario y sin apariencia física que se expresan al costo menos la depreciación acumulada y las perdidas por deterioro
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
acumuladas. Se amortizan a lo largo de la vida estimada que va a generar ingresos futuros para la entidad empleando el método de línea recta. Si existe algún indicio que se ha producido un cambio significativo en la tasa de amortización, vida útil o valor residual del activo intangible, se revisa la amortización de ese activo de forma prospectiva para reflejar sus nuevas expectativas.
Los instrumentos emitidos se clasificarán como pasivos financieros siempre que, de acuerdo con su realidad económica supongan para Coasmedas una obligación contractual, directa o indirecta, de entregar efectivo u otro activo financiero, que otorgue al tenedor el derecho a exigir al emisor su rescate en una fecha y por un importe determinado o determinable, o a recibir una remuneración predeterminada siempre que haya beneficios distribuibles.
Reconocimiento
La Cooperativa reconocerá un pasivo financiero en su balance cuando se convierta en una parte obligada del contrato o negocio jurídico conforme a las disposiciones d el mismo.
Comprende: obligaciones financieras, captaciones a excepción de los aportes sociales de acuerdo con el decreto 2496 de 2015 y sus modificatorios.
Las cuentas que integran esta clase tendrán siempre saldo crédito.
Los gastos por intereses se reconocen sobre la base del método del interés efectivo y se Incluyen en los costos financieros.
Es un acuerdo por el que el arrendador cede al arrendatario, a cambio de percibir una suma única de dinero (o una serie de pagos o cuotas), el derecho a utilizar un activo durante un periodo de tiempo determinado.
Comprende:
• Bienes inmuebles y muebles recibidos y entregados en arrendamiento operativo.
• Bienes inmuebles y muebles recibidos y entregados en arrendamien to financiero.
• Bienes inmuebles y muebles recibidos y entregados en comodato (arrendamientos implícitos).
Recon ocimiento
Al comienzo del plazo del arrendamiento financiero, la Cooperativa reconocerá sus derechos de uso y obligaciones bajo el arrendamient o financiero como activos y pasivos en su estado de situación financiera por el importe igual al valor razonable del bien
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
arrendado, o al valor presente de los pagos mínimos por el arrendamiento, si éste fuera menor, determinados al inicio del arrendamient o. Cualquier costo directo inicial del arrendatario (costos incrementales que se atribuyen directamente a la neg ociación y acuerdo del arrendamiento) se añadirá al valor reconocido como activo.
En el caso de los arrendamientos de inmuebles en la modalidad de arrendamiento operativo, donde la entidad es arrendadora, su tratamiento posterior se regirá por lo establecido en la Política Contable de Propiedades de Inversión bajo NIIF.
Esta política comprende todos los tipos de retribucio nes que la cooperativa proporciona a los trabajadores a cambio de sus servicios a corto plazo, largo plazo y ben eficios por terminación del contrato.
La legislación laboral prevé el pago de pre staciones sociales al trabajador y son de cargo exclusivo del empleador.
Se registran por su valor nominal y se ajusta n mensualmente. En el transcurso del año se registran deterioro según los porcentajes legales establecidos y al final de cada mes dichas deterioro se ajustan de acuerdo con el valor consolidado a favor de cada empleado.
Cuando un empleado se retira por decisión unilateral de la cooperativa, se le debe cancelar un monto que varía de acuerdo con el tipo de contrato, el tiempo de servicio y el salario.
Puesto que los beneficios por terminación no propo rcionan a la Cooperativa beneficios económicos futuros, los reconocerá en resultados como gasto de forma inmediata.
Las cuentas contingentes reflejan hechos o circunstancias probables, de las cuales se pueden crear derechos u obligaciones, afectando la estructura financiera del ente económico, como son los valores entregados y recibidos en garantía, créditos aprobad os no desembolsados y activos castigados.
Deterioro
La Cooperativa reconocerá el Deterioro de acuerdo con valores estimados por los diferentes riesgos inheren tes, como el Riesgo de Crédito.
La Cooperativa reconocerá el deterioro como un pasivo en el estado de situación financiera, y el importe del deterioro como un gasto, a menos que otra política requiera que el costo se reconozca como parte del costo de un activo tal como inventarios o propiedades, planta y equipo.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Activos Contingentes
Requiere que se revele información sobre un activo contingente, cuando sea probable la entrada de beneficios económicos a la Cooperativa. Sin embargo, cuando el flujo de beneficios económicos futuros sea prácticamente cierto, el activo correspondiente no es un activo contingente y, por tanto, es apropiado proceder a reconocerlo como activo.
Pasivos Contingentes
La Cooperativa no reconocerá un pasivo contingente como un pasivo si la Cooperativa es responsable de forma conjunta y solid aria de una obligación, la parte de l a deuda que se espera que cubran las otras partes se tratará como un pasivo contingente.
Se registrarán pasivos contingentes de:
• Obligaciones presentes que surgen de sucesos pasados y no se reconocen como pasivos ya sea porque no es probable que, para su cancelación, se produzca una salida de recursos que incorporen beneficios económicos o porque no pueda hacerse una estimación suficientemente fiable de la cuantía de la obligación.
• Una obligación posible, surgida a raí z de sucesos pasados y cuya existenci a ha de ser confirmada sólo por la ocurrencia o la falta de ocurrencia de uno o más hechos futuros inciertos que no están enteramente bajo el control de la Cooperativa.
APORTES SOCIALES: Comprenden los aportes sociales amortizados que son de p ropiedad de la Cooperativa y al valor de los aportes de los Asociados, los cuales son incrementados anualmente conforme a lo establecido en los estatutos y a las decisiones tomadas en la Asamblea General de Delegados.
RESERVAS: Están representadas por los valores apropiados de los excedentes de los ejercicios anteriores, con el fin de satisfacer requerimient os de tipo legal (Reserva para protección de aportes sociales), contractual o estatutarias u ocasionales. Igualmente se constituyen reservas, de acuerdo a las decisiones tomadas en la Asam blea General de Delegados.
Se reconocen los ingresos cuando su importe se puede medir confiablemente, es probable que beneficios económicos fluyan a la entidad en el futuro y la transacción cumple con criterios específicos por las actividades ejecutadas.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Se considera que el monto de los ingresos no se puede medir confiablemente hasta que no se hayan resuelto todas las contingencias relativas a la prestación del servicio.
Los ingresos, costos y gastos se llevan al estado de resultado por el sistema de causación, a medida que se presta el servicio o se aplica el costo o gasto de acuerdo con la normatividad legal vigente.
La Cooperativa medirá los ingresos de actividades ordinarias al valor razonable de la contraprestación recibida o por recibir.
La preparación de los estados financieros requiere que la Administración realice juicios, estimaciones y supuestos que afectan la aplicación de las pol íticas de contabilidad y los montos de activos, pasivos, ingresos y gastos presentados.
Los resultados reales pueden diferir en estas estimaciones. Las estimaciones y supuestos relevantes son revisados regularmente por la Administración de la Cooperativa a fin de cuantificar algunos activos, pasivos, ingresos, gastos e incertidumbre.
Los ajustes de las estimaciones son reconocidos en el período en que la estimación es revisada y en cualquier período futuro afectado. En particular, la información sobre lo s rubros más significativos de estimación de incertidumbres y juicios críticos en la aplicación de políticas contables y que tienen efectos más importantes sobre los montos reconocidos en los estados financieros
NOTA 3. EFECTIV O Y EQUIVALENTE AL EFECTIVO
El disponible comprendía al 31 de diciembre de 2023 y 2022 los siguientes saldos:
Bancos y otras entidades financieras 5,012,501 2,944,475 Equivalente al
Los valores registrados en Bancos corresponden a los recursos líqui dos que posee la Cooperativa al último día hábil del mes de diciembre ; están representados en el efecti vo, los recursos en las cuentas corrientes y de ahorros en entidades vigiladas por la Superintendencia financiera como banco de Davivienda, Popular, Pichincha, Sudameris y Bogotá, en carteras colectivas que se utilizan para el manejo de l objeto social de ahorros y crédito y la operatividad de la Cooperativa, su crecimiento corresponde a un 64.04%
El fondo de liquidez se encuentra restringido de acuerdo con la normatividad se la S.E.S.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Las inversiones comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
Dando cumplimiento a la Circular Básica Contable y Financiera, la Cooperativa tiene constituido el Fondo de liquidez, el cual debe ser como mínimo equivalente al 10% sobre el total de los depósitos de los Asociados, el cual cerro en 11,84% por encima de lo requerido.
(1) Estos recursos se tienen invertidos enentidades vigiladas por la Superintendencia Financiera de Colombia y se encuentran restringidos.
Inversiones a valor razonable con cambio en resultado
Inversiones a costo amortizado
(4)
(2) En el año 2023 se regista retorno decretado por $ 91.105 mil y desvalorizaciones de las acciones con cargo al estado de resultados en las acciones de Ecopetrol por valor de $ 12.291 mil.
(3) En mayo de 2023 se adquirió un paquete accionario de CIEN (100) acciones preferentes de la entidad Cooperación Verde S.A. por un total de $ 125.000 mil
(4) Corresponde a inversiones de exceso de liquidez.
Las inversiones de la Cooperativa no tienen ninguna restricción jurídica ni económica que las afecten, tales como pignoraciones, embargos o litigios.
(1) Número total de acciones adquiridas en cada emisión, cifra en unidades.
(2) Precio de la acción al cierre del 31 de diciembre de 2023, cifra en pesos.
NOTA 5. CARTERA DE CRÉDITO
La cartera de crédito para los periodos 2023 y 2022 cerró con $312 556 537 miles y $289.183.039 miles, respectivamente con un incremento de $23.373.499 miles equivalente al 8.08% y su composición está dada por:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
DE LOS
AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
a. Clasificación por línea de crédito:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
El índice de cartera vencida para la cooperativa en los periodos de 2023 y 2022 los siguientes y su calificación por oficinas corresponde a:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
La cartera de créditos vencida cerró en este mes en el 7.95% pres entando una variación de 0.88% con respecto al regist rado en el año inmediatamente anterior que era del 7.07%
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
La tasa promedio de colocación en el año 2023 fue del 16.72% frente al 15.67% del 2022, con una variación del 1 05%
En los años 2023 y 2022 se castigó cartera de crédito, de conformi dad con la política de vencimientos mayores a 360 días y conceptos de abogados, así:
Durante el año 2023 y 2022 el gasto por deterioro de cartera fue de $14.620.410 miles y $8.802.803 miles respectivamente, mientras los intereses se deterioraron en $676.012 miles, y $480.692 miles con la aplicación de los porcentajes máximos establecidos en la circular básica contable y financiera emitida por la SUPERINTENDENCIA DE LA ECO NOMÍA SOLIDARIA, así:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Los porcentajes de deterioro aplicados son:
CRÉDITOS D E CONSUMO
CRÉDITOS DE VIVIENDA
La cartera de crédito al 31 de diciembre se calificó, así:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos) CALIF. NOMBRE
A CATEGORIA A RIESGO NORMAL (0-30)
C CATEGORIA C RIESGO APRECIABLE ( 61-90 DIAS )
D CATEGORIA D RIESGO SIGNIFICATIVO ( 91-180 DIAS )
( > 180 DIAS)
Para medir el riesgo crediticio, COASMED AS evalúa la capacidad de ende udamiento del Asociado con base en ingresos y egresos, la calidad, naturaleza y cobertura de las garantías, su comportamiento crediticio mediante el estudio a las centrales de riesgo y la aplicación del scoring.
Las políticas de COASMEDAS en materia de garantías, se encuentra en el li teral C de la nota 2
NOTA 6. CUENTAS POR COBRAR
Las Cuentas por Cobrar comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
La cuenta por cobrar de asociados está compuesta por la cuenta de reclamaciones pendientes que corresponde a la solicitud presentada por la Cooperativa a la Compañía de seguros de cancelar los créditos de asociados fallecidos por $14.092 mil; $465.039 miles de facturas pendientes por retorno de los convenios de pólizas; $12.239 mil cuentas por cobrar tarjeta de crédito; y $59 928 mil de otras cuentas por cobrar La cuenta de anticipos a contratistas y empleados cerró en $2.753 miles Las otras cuentas por cobrar incluyen el anticipo de impuestos a la retención de IVA e ICA y retención sobre inversiones del periodo de 2023 por $251.648 miles, que se descuenta del siguiente periodo.
NOTA 7. ACTIVOS MATERI A LES
Lo activos materiales comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Equipo de cómputo y comunicación
Arrendamiento bienes adjudicados
Mejoras en bienes Ajenos
Menos : Depreciación y agotamiento
El monto de la depreciación llevada a los resultados del ejercicio ascendió en el año 2023 a $524.493 miles contra $482.755 miles del 2022
El método de Depreciación es Línea recta. Y las vidas útiles se relacionan en la Nota.2 sección D. Activos Materiales.
La cooperativa aplicó a las oficinas en arrendamiento en bienes adjudicados la sección 20 de NIF para pymes de arrendamientos con saldo de para la oficina de Cúcuta por $351.413 miles y Villavicencio por $458.798 miles.
La Cooperativa al 31 de diciembre no registra ninguna restricción sobre las propiedades y equipo tales como gravámenes, hipotecas, pignoraciones. Adicionalmente se encuentran amparados con pólizas de seguros y los avalúos tienen una vigencia inferior a cuatro años.
Al cierre de 2023, los terrenos, las edificaciones suman $23.360.587 miles y la depreciación acumulada $2.546.971 miles.
Mes de corte : diciembre-23 N° de Tipo
1
2 Oficina SEDE OFICINA ARMENIA CALLE 16N #14-09 ESCRITURA #478 DEL 31 ENERO 1.997 NOTARIA II. FICHA CATASTRAL #01-07-0056-0005-000.
2
3 Oficina SEDE OFICINA BARRANQUILLA CRA 58 # 70.129 LOCAL 1 y 2 EDIFICIO CENTRO MEDICO
4
6
8
9
Los activos intangibles están representados en los programas y aplicativos informáticos que la cooperativa utiliza para el desarrollo de la operación. Fueron activados con fecha 1 de enero del 2016, su vida útil estimada por el experto es de 12 años, su tiempo pendiente a amortización es de 4 años.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
El monto de la amortización llevada a los resultados del ejercicio ascendió a $ 20.955 mil, por el periodo 2023
Las exigibilidades y depósitos comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
La tasa promedio d e intereses de captaciones de ahorros durante el año 2023 fue del 0.36% y para el 2022 de 1.80%; para CDAT fue del 12.83% en 2023 y 6.04% para el 2022 y los plazos máximos de negociación fueron de 540 días.
Para el periodo 2023 el ahorro permanente cierra con $9.985.903 mil, que corresponde a 12.466 cuentas con unos intereses del 2.99% frente al 3.41% en el 2022, los cuales no son capitalizables y los asociados puede n hacer usos de ellos en el periodo de enero del siguiente año.
El saldo total de las cuentas de ah orros inactivas en el año 2023 asciende a la suma de $367.956 mil, frente a $268.962 mil del año 2022, de un total de 28.949 cuentas de ahorros, de las cuales 5.423 se encuentran inactivas.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Las obligaciones financieras comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
El sobregiro contable corresponde a las partidas conciliatorias al cierre de cada vigencia y su principal concepto los cheques girados que no fueron cobrados al cierre de periodo, el saldo a 2023 es de $2.210.217 y a 2022 el saldo fue de $2.349.796 con una variación de -5.9%.
Para el periodo 2023 la cooperativa registró los arrendamientos financieros de las oficinas de Cúcuta por $273.876 y Villavicencio por $482.103 miles
NOTA 1 1 C UENTAS POR PAGAR
Las cuentas por pagar comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
El saldo de la cuenta "Cuentas por pagar” corresponde:
Los Costos y gastos por pagar corresponde a alivios de cobranzas pendientes por devolución a ex asociados; y a las comisiones por afiliaciones y cumplimiento de metas de las oficinas por el último trimestre del 2023, la cuales son canceladas en el periodo de enero de 2024.
Proveedores corresponde a las facturas causadas por las acti vidades y eventos y la actividad normal de la cooperativa, por política se cancela con vencimient o máximo de 30 días.
La variación de nómina y aportes laborales corresponde al registro de la seguridad social y aportes parafiscales los cuales son cancelados en el mes de enero de 2024.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Impuestos por pagar corresponde a la retención en la fuente e Industria y comercio practicadas, al gravamen a los movimientos financieros , y al Impuesto al valor agregado de último periodo gravable según la periodicidad de l os impuestos practicados o aplicados según la normatividad fiscal.
Responsabilidades laborales corresponde a proceso laboral de una ex funcionaria de la cooperativa El proceso finalizó después de pasar por las dos instancias y casación por parte de la corte suprema de justicia, Coasmedas pagó un total de $757.816; se canceló el pasivo por $626.151 y $ 131.665 con cargo al gasto
Otras cuentas por pagar corresponden a los remanentes por devolver o aplicar, como las desafiliaciones, las obligaciones de p lazo fijo CDAT y cuentas de ahorros de procesos de sucesión y aplicación o devolución de pagadurías.
Los fondos sociales comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
Los fondos sociales registran en el año 2023 un crecimiento de $5.221.486 miles equivalentes al 10.62% con respecto al saldo del año 2022, cuyo aporte s e incrementa de acuerdo a las decisiones de la Asamblea General de Delegados , según estudio actuarial presentado por las administración.
Los fondos sociales se incrementan en relación con la aplicación de excedentes del periodo 2022, y su utilización se registra de acuerdo con la reglamentación aprobada por el consejo de administración.
NOTA 1 3 OTROS PASIVOS
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Los otros pasivos comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos
Su composición se encuentras determinada por Obligaciones laborales e Ingresos por anticipado:
Los valores registrados en las cuentas de obligaciones laborales son calculados de acuerdo con las disposiciones legales vigentes cuya base fundamen tal es la ley 50 de 1990 y están discriminadas así:
El valor más representativo en la cuenta de ingresos recibidos par a terceros corresponde a las pólizas de vehículo, hogar, vida, medica, salud, exequial y soat cuyo saldo al cierre del 2022 es $1.379.644 miles, créditos o desembolsados por $233.828 miles, ingresos recibidos por aplicar y honorario por devolver de $610.247 miles y recaudo gestión de cobranza por $157.528 miles,
NOTA 1 4 . CAPITAL SOCIAL - APORT ES SOCIALES
Los aportes comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
Los aportes sociales registran en el año 2023 un crecimiento neto de $1.546.308 miles equivalentes al 1.28%. El capital mínimo irreduci ble de la Cooperativa es de $ 54.260.246 miles que equivalen a 45% de saldo de los aportes incluídos los aportes amortizados del año inmediatamente anterior, sin que se pueda reducir a los que está determinado por la ley 79.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
A partir del mes de agosto de 2022 empezó a regir el nuevo sistema de aportació n aprobado en la Asamblea general de delegados celeb rada en marzo de ese mismo año y su proyección en concordancia con el plan estratégico 2022-2026, corresponde a:
Propuesta de Aportacion Aprobada
NOTA 1 5 . RESERVAS Y
Las reservas y fondos comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
En el año 2023 registramos incremento en la reserva de pro tección de aportes por valor de $491.422 miles decretada en la Asamblea General de Delegados , apropiación del fondo para amortización de aportes por $1.228.555 miles y reposición del fondo de revalorizaciones, no reclamadas en $21.529 miles.
NOTA 1 6 . RESULTADO A DO PCION POR P RIMER A VEZ
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
En Balance de apertura en periodo 2016 por omisión, no se contempló la activación de los programas TI, para el periodo 2021, la administración corrigió y reconoció el valor de software a primero de enero de 2016, por valor $251 miles, estimado en una vida útil de 12 años y por su grado de materialidad, según lo contemplado en la política No. 12 contable, estimaciones y errores, numeral 7, no hay lugar a reexpresión de los Estados Financieros de los años anteriores.
1 7 INGRESOS OPERACIONALES DIRE CTOS
Los ingresos operacionales comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
Las variaciones en los ingresos obtenidos en el año 2023 respecto al año 2022 están dadas por:
Los intereses por servicios de créditos pasaron de $42.402.011 miles en el 2022 a $51.330.845 miles en el 2023 registrando un incremento de $12.589.976 miles equivalentes a un 21.06%.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Los intereses de inversiones pasaron de $2.034.800 miles en el 2022 a $4.792.278 miles en el 2023, registrando un incremento de $2.757.478 miles equivalentes a un 135.52%.
Los retornos por comisiones de pólizas pasaron de $1.154.326 miles del año 2022 a $2.057.990 miles en el 2023 registrando un incremento de $903.664 miles equivalentes a un 78.28%.
Los ingresos por servicios pasaron de $19.097 miles del año 2022 a $9.144 miles en el 2023 registrando un decrecimiento de $9.953 miles equivalentes a un -52.12%, estos servicios incluyen entre otros los cobros de penalización por cancelación anticip ada de ahorros contractuales y comisiones por participaciones en “feria de vehículo COASMEDAS”.
Por su parte las cuotas de manejo de tarjetas pasaron de $156.072 miles del año 2022 a $217.314 miles en el año 2023, con un incremento de $61.241 miles, siendo la participación de tarjeta débito un 61% y tarjeta crédito un 39%.
En el año 2023 se registraron recuperaciones de cartera castigada por $2.507.550, recuperación de intereses $ 908 y reintegro deterioro por valor de $5.855.082 miles A partir de julio de 2023, por las variables económicas desfavorables y la aplicación de la p érdida esperada – la cual fue aplazada para el 2024 –, generó una recuperación de 2 puntos porcentuales en la provisión general pasando del 5% al 3% ; en el mes de diciembre se reintegró el 0.75%, correspondiente a $2.500.000 miles quedando en el 3.75%.
1
Los costos por servicios comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
Se incrementaron los intereses de ahorros, plan de ahorro contractual y permanentes en $115.524 miles, CDAT por $9.622.303 miles, este aumento está directamente relacionado con los compromisos ya adquiridos por el incremento de tasas en el año 2023.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
✓ Impuesto asumido del GMF por la Cooperativa en los retiros de cuentas de ahorro de los asociados en 2023 por valor de $299 696 miles frente a $316.686 miles del año 2022 con una disminución de $16.991 miles equivalentes a -5.4%
✓ El gasto por actividades de gestión social fue de $677.135 miles, frente a $416.470 miles del año 2022, con un incremento de $260.665 miles, equivalente al 62.6%.
✓ El gasto por actividades de integración de fin de año se ejecutó por $816.920 miles
NOTA 19 . BENEFICIOS A EMPLEADOS
Los gastos de personal comprendían al 31 de diciembre de 2023 y 2022 los siguientes saldos:
EL rubro de gastos de personal aumento en $2.799.818 miles con respecto al año 2022 equivalente al 21.77%, correspondiente a la operación de nuestro factor humano y los programas de capacitación relacionados con las necesidades de la cooperativa y al incremento salarial del año 2023; el gasto de consejo de administración aumentó en $436.033 miles con respecto al año 2022 el cual equivale al 65%, este rubro está compuesto por reuniones de consejo de administración, capacitación, tiquetes aéreos y otras actividades.
La partida de gastos de administración se traslada dando cumplimiento a la Norma de Información Financiera para Pymes, Sección 28 Beneficios a Empleados, alcance 28.1 “Los beneficios a los empleados comprenden todos los tipos de contraprestaciones que la entidad proporciona a los trabajadores, incluyendo administradores y gerentes, a cambio de sus servicios”
Los gastos generales están representados en la operación de la cooperativa y para los periodos 2023 y 2022, aumentaron $1.564.717 miles, equivalente al 13% y los más representativos están constituidos por:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
La cooperativa maneja sus gastos optimizando los recursos de una manera eficiente y repercute en la disminución de los gastos se presentan los de mayor variación negativa:
Los gastos financieros comprendían al 31 de diciembre de 2023 y 2022 los siguientes y su variación disminuyó en $58.100 miles, sus saldos están representados por:
La cooperativa de acuerdo con la operación normal del negocio y las necesidades de financiación incurrió en: gastos de intereses de sobregiro, gravamen a los movimientos
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
financieros propios, intereses por arrendamientos financieros y gastos bancarios por sus operaciones con entidades financieras donde maneja los recursos.
NOTA 2 1 DETERIOR O AMORTIZACIONES Y DEPRECIACION
El deterioro comprendía al 31 de diciembre de 2023 y 2022 los siguientes saldos:
El deterioro de cartera de créditos, capital e interés fue de $15.297.428 miles en el 2023 y $9.283.495 miles en 2022, aumento en $6.013.933 miles equivalente al 65%.
La depreciación de la Cooperativa por sus activos fijos para el periodo 2023 corresponde a $545.447 miles, aumentó en relación con el periodo 2022 en $41.738, equivalente al 8%, se amortizó por software de la cooperativa $20.955 miles.
Los otros ingresos pasaron de $ 86. 895 en 2022 a $285.888 en 2023 y los valores más representativos corresponden a recuperación proceso aportes parafiscales Instituto Colombiano de Bienestar Familiar periodos anteriores $ 250.483 miles, otros aprovechamientos por $ 10.131; reintegro de tiquetes aéreos no utilizados durante periodo de aislamiento por pandemia $ 12.516 miles y recuperación de ejercicios anteriores $ 12.759 miles.
Las variaciones más representativas en el año 2023 frente al 2022, fueron:
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
y Sanciones
por venta de activos
60 años 0
Sus principales variaciones corresponden a:
✓ Corresponde a proceso jurídico de exfuncionaria el cual comprende aplicación de pago de seguridad social por li quidación de aportes e intereses de periodos anteriores por $ 151.930 miles.
✓ Activo dado de baja y registrado en el mes de enero de 2024, por cambio de vida útil $ 5.828; monetización cuota de aprendices SENA $4.300.
NOTA 2 4 OPERACIONES CON PARTES RELACIONADAS
En el año 2023 se efectuaron gastos por valor de $1.103.589 miles por reuniones del Consejo de Administración, $546.295 miles de asambleas informativas de oficinas y Asamblea General de Delegados y de personal clave de la gerencia por $689.868 miles
Al 31 de diciembre se registran los siguientes pagos:
La obligación de crédito, aportes y depósitos del Consejo de Administración, personal clave de gerencia y partes relacionadas al cierre de 2023, se ve reflejada: (revisar Fogacoop)
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
CONSEJO DE ADMINISTRACION 2023
Cartera
PERSONAL CLAVE DE GERENCIA
Cartera
Su posición neta corresponde a Consejo de adm inistración $ 370.404 miles, personal clave de gerencia $-218.317 miles, y partes relacionadas $675.964 miles, que es la variación entre las captaciones y las colocaci ones de los órganos de administración y las partes relacionadas de la cooperativa
N OTA 2 5 . IN FORME DE GOBIER NO CORPORATIVO
En cumplimiento de los parámetros se procederá a revelar las gestiones realizadas en la Cooperativa, sobre los siguientes aspectos:
Consejo de Administración
Se informa que tanto el Consejo de Administración, como los integrantes del staff, a saber, Gerente General, Gerente Comercial, Gerente de Operaciones y Tecnología, Gerente financiero, la Secretaría General y Gerentes de Of icinas se encuentran al tanto de la responsabilidad que implica el manejo de los diferentes riesgos y están debidamente enterados de los procesos y de la estructur a de negocios con el fin de brindar el apoyo, monitoreo y seguimiento debidos a tales aspectos. De la misma manera se deja constancia que al interior de la Entidad se determinan las políticas y el perfil de riesgos de esta a través de los diferentes Comités que sesionan.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Políticas y División de Funciones
Se informa que existe una sana política de gestión y control de riesgos que ha sido impartida desde la Gerencia General y a travé s de los diferentes Comités. Esta política consiste en la revisión y seguimiento periódicos de los riesgos inherentes a la operación de la Cooperativa. Del propio modo en los diferentes Comités de las actividades de la entidad. Las políticas fija das a este respecto son claras y los organismos encargados de la identificación, estimación, administración y control de los riesgos inherentes a las diferentes clases de negocios son los Comités creados para tal fin.
Reportes al Consejo de Administración
Durante cada una de las sesi ones del Consejo de Administración, la Gerencia Gene ral informa acerca de los riesgos inherentes a la actividad y que en forma directa o colateral pueden llegar a afectar a la Cooperativa. Para este efecto se tienen los asient os documentados o actas y en caso de que ello sea necesario se anexa al protocolo de la sesión un resumen de los distintos aspectos de cada negocio materia de análisis.
Infraestructura Tecnológica
Las áreas que hacen parte de los Comités efectúan continuos seguimie ntos de control y gestión de riesgos y cuentan con la infraestructura t ecnológica adecuada para brindar la información requerida y obtener los resultados necesarios, tanto por el tipo de operaciones que realizan, como por el volumen de estas
Informamos que la Cooperativa ha cumplido en el periodo reportado con los requerimientos contemplados en el Titulo III de la Circular Básica C ontable y Financiera, así:
Fondo de liquidez
La Cooperativa en el año reportado mantuvo en f orma permanente un monto equivalente a por lo menos el 10% de los depósitos y exigibilidades, en entidades vigiladas por la SUPERINTENDENCIA FINANCIERA DE COLOMBIA registrándose contable mente en las respectivas cuentas contables determinadas por la SUPERINTENDENCIA DE LA ECONOMÍA SOLIDARIA en su Circular Básica Contable y Financiera y se presentaron los informes mensuales en el formato 027 Fondo de Liquidez y 029 Rie sgo de Liquidez estipulado en esa circular.
Patrimonio Técnico
La Cooperativa ha manten ido su patrimonio técnico por encima de lo requerido, es decir del 9% y es así como al cierre del año 2023 el patrimonio técnico fue del 24.42%.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Límites individuales de crédito
Informamos que la Cooperativa evalúa permanentemente sus operacion es de crédito evitando que una misma persona natural o jurídica, directa o indirectamente, conjunta o separadamente exceda el diez por ciento (10%) del patrimonio técnico y si l a única garantía de la operación es el patrimoni o del deudor, o cuando cuente con garan tías admisibles no alcancen el quince por ciento (15%) del patrimonio técnico. Para el año 2023 el monto máximo para colocación de crédito por persona fue de $8.522.846 Miles de pesos
Cifras en miles
5 mayores Deudores $ 2,612,197 0.77%
10 mayores Deudores
mayores Deudores
mayores Deudores
Limite individual de Colocaciones
Límites a las inversiones
8,522,846
Informamos que la Cooperativa evalúa permanentemente las inversiones de capital que en ningún caso podrá superar el cien por ciento (100%) de los aportes sociales, reservas y fondos patrimoniales. Para el año 2023 el monto máximo permitido para inversiones de capital fue de $59.142.199 miles de pesos respectivamente.
Límite individual de las captaciones
Informamos que la Cooperativa evalúa permanentemente los depósitos de los Asociados evitando recibir de una misma persona natural o jurídica depósitos hasta por un monto equivalente al veinticinco por ciento (25%) del patrimonio técnico. Para el año 2023 el monto máximo permitido para captaciones fue $21.307.116 miles de pesos.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos) Cifras en miles
DICIEMBRE 2023
Sistemas De Administración De Riesgo
Coasmedas cuenta con un marco de administración de los riesgos de crédito, liquidez, mercado y operacional que hacen parte del Sistema Integrado d e Administración de Riesgos (SIAR), sustentados en las directrices y lineamientos definidos en el Título IV de la Circular Básica Contable y Financiera de la Superintendencia de la Economía Solidaria y documentados en manuales de políticas, manuales técnicos, indicadores de gestión, modelos estadísticos y procedimientos.
El marco es establecido y supervisado periódicamente por el Consejo de Administración, con el apoyo de la Gerencia General, el Comité d e Riesgos y la Dirección de Riesgos y está orientado a promover la cultura en la gestión de los riesgos a los que se encuentra expuesta la Cooperativa, al cumplimiento de la normatividad vigente, al desarrollo de las etapas y elementos de los sistemas de administración de riesgos, la sostenibilidad y crecimiento de la operación y el logro de los objetivos estratégicos.
Durante el año 2023 el Comité de Riesgos, la Gerencia General y la Dirección de Riesgos llevó a cabo su función de apoyar al Consejo de Adm inistración, en el establecimiento de las políticas de gestión de riesgos, presentación para su aprobación de mecanismos de identificación y medición de riesgos, así como la presentación de los reportes periódicos sobre la situación particular de cada uno de los riesgos.
La Cooperativa, dentro de los manuales de Gestión de Riesgos y el Código de Ética y Conducta se refiere a los valores y princi pios de comportamiento deseados para el personal de Coasmedas, los cuales son directriz para una adecuada gestión del riesgo.
Es preciso resaltar, que la cooperati va continua con la gestión de crear, fortalecer, complementar, y actualizar la documentación de los procedimientos que hoy día aplica la Cooperativa, para lograr que la gestión de riesgos sea clara, eficiente y oportuna.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Coasmedas en el año 2023 ejecutó el plan de capacitación para sus empleados, líderes de procesos, Consejo de Administración y nuevos colaboradores enfocado en los diversos sistemas de administración de riesgos.
Riesgo de Crédito
El riesgo crediticio, es la probabilidad de que la Cooperat iva incurra en pérdidas y disminuya el valor de sus activos como consecuencia del incumplimiento del pago de las obligaciones contractuales por parte de sus deudores.
Coasmedas cuenta con un Sistema de Administración de Riesgo Crédito (SARC) que le permite atender las necesidades de crédito de sus asociados, al mismo tiempo que mide los riesgos implícitos en la actividad, de tal manera que se pueda anticipar a las pérdidas esperadas que le permitan mitigar el riesgo de crédito y proteger el patrimonio de l a Cooperativa.
Al cierre del año 2023 la cartera de crédito terminó en $339 .659.344 miles con un indicador de cartera vencida (ICV) de 7.02% superior al del cierre del año 20 22 que se ubicó en 5.93% con saldo de cartera de $317.693.553 miles; el nivel de cobertura de las provisiones al cierre del año 2023 fue de 112.10% inferior al del cierre de año 2022 que se ubicó en el 136.91%; en cuanto al indicador de cartera po r riesgo, al cierre del año 2023 se ubicó en 7.95% superior al 7.07% del cierre del año 2022
Coasmedas continuó con el análisis del impacto en el deterioro individual de la cartera de crédito al corte de cada mes durante el año 2023, de acuerdo con los lineamien tos establecidos en el Anexo II del capítulo anteriormente enunciado relacionado con el modelo de pérdida esperada. La entidad, durante el año 2023, cumplió con las transmisiones al ente supervisor del reporte peda gógico del formato 9083.
En el segundo semestre del año 2023, Coasmedas inició nuevamente el proceso de calibración de los modelos de otorgamiento de crédito de consumo (modelos de scoring) haciendo énfasis en el perfil de riesgo tanto de nuevos asociados como de los asociados antiguos; actualizó políticas y documentó procedimientos e instructivos de riesgo de crédito que permiten tener mayor claridad de los procesos y que se constituyen como herramientas para el análisis y la toma de decisiones.
Implementó modelos estadísticos para estimar el rodamiento de la cartera de crédito y generar estrategias de recuperación de cartera.
Se realizó la evaluación del total de la cartera de crédito con una periodicidad semestral con cifras a mayo y noviembre de 2023 aplicadas a la cartera de crédito de junio y diciembre del mismo año, siguiendo las directrices impartidas y los criterios de eva luación establecidos por la Superintendencia de la Economía Solidaria, a partir de una metodología técnica estadística que permite identificar de manera preventiva el riesgo de crédito al que está expuesta la cooperati va por el deterioro del perfil de riesgo de los asociados con operaciones de crédito vigentes al corte evaluado, por el cambio potencial en la capacidad de pago, solvencia o calidad de las garantías que lo
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
respaldan; se realizó la respectiva recalificación y registro del deterioro en los estad os de resultados
La contingencia de que la cooperativa incurra en pérdidas excesi vas por la enajenación de activos a descuentos inusuales y significativos, con el fin de disponer rápidamente de los recursos necesarios para cumplir con sus obligaciones contractuales.
En lo referente a la gestión del riesgo de liquidez, la Cooperativa tiene implementado el Sistema de Administración de Riesgo de Liquidez (SARL), que permiten identificar, medir, controlar y monitorear el riesgo de liquidez al que está expuesta la Cooperativa e n el desarrollo de su operación.
Es importante resaltar, que Coasmedas continúa trabajando en la actualización de la documentación y procedimientos que hacen parte de la admin istración de dicho riesgo.
Para la gestión del riesgo de liquidez, Coasmedas dispone de un manual de políticas, un manual técnico e indicadores de gestión, los cuales son monitoreados continuamente con el fin de proteger el patrimonio institucional, mitigando la exposición al riesgo de liquidez.
Basados en los límites establecidos de apetito y tolerancia para el comportamiento del Indicador de Riesgo de Liquidez (IRL) la cooperativa sostuvo este indicador entre niveles óptimos con base al apetito establ ecido al interior de la coope rativa, lo que refleja la solidez financiera y el nivel de activos líquidos con el que cuenta Coasmedas para cubrir sus requerimientos de liquidez en un horizonte de 30 días bajo condiciones normales del entorno.
Al cierre del año 2023, la Cooperativa registra un IRL del 133% y mantuvo brechas de liquidez positivas, en diversos escenarios que simula la cooperativa, ratificando niveles óptimos de liquidez para el cumplimiento de sus compromisos
La Cooperativa en el año 2023, mantiene niveles de liquidez favorables, que le permiten desarrollar su operación en condiciones óptimas y sin restricciones al crecimiento y fortaleció el Plan de Contingencia de Liquidez y la documentació n de este, como parte esencial del Sistema de Administración de Riesgos
Riesgo de Mercado
Se entiende por riesgo de mercado, la posibilidad de que la Cooperativa incurra en pérdidas asociadas a la disminución del valor de las inversiones, por efecto de cambios en el precio de los instrumentos financi eros en los cuales mantiene posici ones.
En cuanto a la gestión de riesgo de mercado (SARM), la Cooperativa cuenta con metodologías internas e indicadores de gestión para medir la exposición al riesgo de mercado al realizar nuevas inversiones, siguiendo los lineamientos del ente supervisor
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
establecidos los numerales 4.1 y 5 del capítulo V, del título IV, de la circular básica contable y financiera, los cuales están relacionados con la identificación de riesgos y elementos.
Durante el año 2023, la cooperativa actualizó la documentación que respalda este sistema de administración de riesgo. Cuenta con el manual de políticas del sistema de administración de riesgo de mercado (SARM), el manual técnico de riesgo de mercado, manual de políticas de inversión, así como procedimientos e indicadores de gestión
La Cooperativa en el año 2023, monitoreo los indicadores de gestión, incluyendo el Sharpe, TIR, Duración, H&H, de las inversiones que mantuvo en el portafolio. Destacando que la relación entre EAR Vs VaR fue positiva, reflejando una mayor ren tabilidad frente al riesgo de mercado.
Riesgo Operativo
Se entiende por Riesgo Operativo, la posibilidad de que la Cooperativa incurra en pérdidas por deficiencias, falla s, ausencias o inadecuaciones, en el recurso humano, los procesos, la tecnología, la infraestructura o por la ocurrencia de acontecimientos externos. El Riesgo Operativo está asociado al riesgo legal y al riesgo reputacional.
En lo referente a la gestión del riesgo operativo, la Cooperativa en el año 2 023 realizó actividades requeridas para fortalecer el sistema de administración de riesgo ope rativo (SARO) bajo las directrices del Capítulo IV, del Título IV de la Circular Básica Contable y Financiera de la Superintendencia de la Economía Solidaria, el cual, hace parte del Sistema Integrado de Administración de Riesgos (SIAR).
Coasmedas cuenta con una metodología interna, por medio de la cual valora el riesgo, teniendo en cuenta factores de riesgo, la probabilidad de ocurrencia y el impacto, información que alimenta la matriz consolidad a de riesgos operativos. Dicha matriz, se viene fortaleciendo con la gestión de la Dirección de riesgos y el trabajo de los líderes de los procesos.
Coasmedas continuó con la ejecución de actividades que permitieron el cumplimiento de las diferentes etapas que conforman el Riesgo Operativo (SARO).
Se realizaron sesiones con los lideres de procesos, Products Ow ners (PO) y Scrum Masters, para identificar los posibles riesgos de los proyectos en curso y fomentar la actualiz ación de manuales e instructivos c on base a la mejor a en sus procesos actuales, teniendo en cuenta que la Cooperativa se encuentra en una etapa de transformación digital y desarrollo de nuevos proyectos con el Plan Estratégico.
Se actualizó el formulario de reporte de eventos de riesgo operativo de Google Drive a Forms, con la implementación de la plataforma de servicio Office 365, de tal maner a que sea dinámico y práctico para los colaboradores y líderes.
Como resultado de la evaluación del sistema, se actualizó los criterios de impacto financieros y probabilidad de ocurrencia, con lo cual se obtiene un desplazamiento en el perfil de riesgo residual, pasando de moderado-improbable a menor-improbable.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS"
NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
Cumpliendo con las etapas de control y monitoreo, se desarrollaron sesiones presenciales y virtuales entre la Dirección de Riesgos, lideres de procesos, gerentes y demás colaboradores respectivamente involucrados en los procesos, con el fin de identificar nuevos riesgos y/o nuevos controles a los riesgos y a registrados en la matriz consoli dada de riesgos operativos.
Se creó un formulario en la plataforma de servicio Office 365, que permite efectuar de manera practica y sistematizada el monitoreo de riesgos, cambios en el entorno, reportes de eventos, eficiencia y eficacia en los controles establecidos.
Con el propósito de generar un impacto y cambio cultural de riesgos, se propiciaron actividades y sesiones de integración y participación de los colaboradores con el objetivo de tener una mejor cultura de reporte y así, poder conocer, entender y gestionar los diferentes factores de riesgo y eventos de riesgo presentados al interior de la Cooperativa en el desarrollo de los procesos. En lo corrido del año 2023 se registraron 35 eventos operativos documentados.
Se desarrolló el plan de capacitación del año 2023 con todos los colaboradores de la Dirección General, oficinas y miembros del Consejo de Administración respectivamente, abarcando y evaluando el conocimiento sobre los diferentes factores y clasificaci ón de riesgos latentes en nuestro mercado, promoviendo las buenas prácticas y correcta ejecución de las normas y procedimientos establecidos en la Cooperativa, resaltando la importancia y compromiso de todos los colaboradores con la gestión de riesgos
Reportes al Consejo de Administración
COASMEDAS realiza de manera periódica un Comité de Riesgo, con reportes de funcionamiento sobre el comportamiento de los riesgos e indicadores por los diferentes riesgos a los cuales está expuesto la cooperativa y reali zando seguimiento y monitoreo continuo de indicadore s, cumplimiento de los límites establecidos, análisis de mercado, control de los riesgos y demás estudios técnicos realizados por el área de riesgos.
Recurso Humano
Las personas responsables con el área de riesgo se encuentran calificadas profesionalmente y cuentan con adecuada experiencia profesional, además de condiciones morales y personales idóneas.
En el año 2023, Coasmedas promovió la cultura organizacional de gestión de riesgos a partir de la divulgación y capacitación a los cola boradores de la Cooperativa, Consejo de Administración y/o Junta de Vigilancia referentes a los diversos sistemas de administración de riesgos que componen el SIAR. Las capa citaciones dadas se citan a continuación:
• XIV Congreso de Riesgos para el Sector Solidario – septiembre 2023.
• Sistema de Administración de Riesgo de Crédito - julio, octubre y noviembre 2023.
COOPERATIVA DE LOS PROFESIONALES “COASMEDAS" NOTAS EXPLICATIVAS DE LOS ESTADOS FINANCIEROS AL 31 DE DICIEMBRE DE 2023 y 2022 (Cifras expresadas en miles de pesos colombianos)
• Sistema de Administración de Riesgo Operativo – febrero, marzo, abril, julio, octubre y noviembre 2023.
• Sistema de Administración de Riesgo de Liq uidez - septiembre, octubre y noviembre 2023.
• Sistema de Administración de Riesgo de Mercado - septiembre y noviembre 2023.
• Sistema Integrado de Administración de Riesgo – SIAR I y II Semestre 2023
Sistema De Administración Del Riesgo De Lavado De Activos Y De La Financiación Del Terrorismo - Sarlaft.
En cumplimiento de las instrucciones establecidas por la Superintendencia de la Economía Solidaria en el Título V de la Circular Básica Jurídica, Coasmedas ha implementado el Sistema de Administración del Riesgo de Lavado de Activos y Financiación del Terrorismo –SARLAFT, cuyo objetivo fundamental es proteger la confianza de los asociados, la imagen y la reputación de la Coop erativa, y velar por la seguridad, transparencia y confiabilidad de las operaciones que realicen; a través de políticas, procedimientos que contribuyen a minimizar la exposición al riesgo de ser utilizada como instrumento para dar apariencia de legalidad a recursos producto de actividades ilícitas y/o para la canalización de estos hacia la financiación de actividades terroristas
Para el año 2023 la Cooperativa continuó fortaleciendo el SARLAFT a través de capacitaciones, recurso humano y la adquisición de l software SOFTRISK; herramienta tecnológica que apoya la gestión del riesgo y monitoreo transaccional. Igualmente se participó en el desarrollo del flujo de vinculación digital que incluye ac tividades de control para la debida diligencia del conocimiento del cliente – asociado como la biometría facial para garantizar su identificación e individualización. Igualmente se dio cumplim iento a los reportes externo ante la UIAF, se atendieron los requerimientos de entes de control, las evaluaciones de Auditoría y Revisoría Fiscal generando los planes de acción pertinentes a las oportunidades de mejora identificadas, dando inicio al proyecto de actualización del SARLAFT y se presentaron los informes al Consejo de Administración por parte del Oficial de Cumplimiento.
Cumplimientos Aportes parafiscales y Seguridad Social.
La entidad ha dado estricto y oportuno cumplimiento al pago de los aportes al sistema de seguridad social integral, de acuerdo con las normas vigentes (Decreto 1406 de julio 28 de 1999).
Director de Contabilidad
T.P. 99.893-T
Señores
Asamblea General de Delegados
Cooperativa de los Profesionales Coasmedas
Opinión
1. Hemos auditado el estado de situación financiera a 31 de diciembre de 2023, el estado del resultado integral, el estado de cambios en el patrimonio neto y el estado de flujos de efectivo del ejercicio terminado en dicha fecha, así como las notas explicativas que incluyen un resumen de las políticas contables significativas.
2. En nuestra opinión, los estados financieros adjuntos, que fueron tomados fielmente de los libros, presentan en forma fidedigna, en todos los aspectos materiales, la situación financiera de la Cooperativa de los Profesionales Coasmedas a 31 de diciembre de 2023, así como los resultados de sus operaciones del ejercicio terminado en dicha fecha, de conformidad con las normas de información financiera, aplicadas de manera uniforme en relación con el periodo anterior.
3. Hemos llevado a cabo nuestra auditoría de conformidad con las normas de aseguramiento de la información (NAI).
4. Nuestras responsabilidades de acuerdo con dichas normas se describen más adelante en la sección “Responsabilidades del revisor fiscal” de nuestro informe.
5. Somos independientes de la Cooperativa de los Profesionales Coasmedas de conformidad con los requerimientos de ética aplicables a la auditoría de los estados financieros en Colombia y hemos cumplido las demás responsabilidades de ética de conformidad con esos requerimientos.
6. Consideramos que hemos obtenido las informaciones necesarias para cumplir con nuestras funciones y la evidencia de auditoría que hemos obtenido brinda una base suficiente y apropiada para nuestra opinión.
Responsabilidades de los administradores de la entidad
7. Los administradores, quienes deben actuar de buena fe, con lealtad y la diligencia de un buen hombre de negocios, son responsables de:
(a) realizar los esfuerzos conducentes al adecuado desarrollo del objeto social;
(b) preparar y presentar los estados financieros adjuntos de conformidad con las NIF, de manera que estén libres de inexactitudes materialidades debidas a fraude o a error;
(c) establecer y mantener un efectivo sistema de control interno en la Cooperativa de los Profesionales Coasmedas, lo que los convierte, por definición, en los responsables del control de la entidad, y
(d) velar por el estricto cumplimiento de las disposiciones legales o estatutarias aplicables, así como de supervisar el proceso de información financiera de la Cooperativa de los Profesionales Coasmedas.
8. En la preparación de los estados financieros, los administradores son responsables de valorar la capacidad de la Cooperativa de los Profesionales Coasmedas de continuar como negocio en marcha, revelando, según corresponda, las cuestiones relacionadas y utilizando la hipótesis de negocio en marcha, excepto si la administración tiene la intención de liquidar la sociedad o de cesar sus operaciones, o bien no exista otra alternativa realista.
9. Los estados financieros fueron debidamente certificados por el representante legal y el contador público que los preparó, en cumplimiento de las normas legales. Con dicha certificación ellos declaran que verificaron previamente las afirmaciones, explícitas e implícitas, en cada uno de los estados financieros, a saber:
(a) Existencia. Los activos y pasivos de la Cooperativa de los Profesionales Coasmedas existen en la fecha de corte y las transacciones registradas se han realizado durante el período.
(b) Integridad. Todos los hechos y transacciones económicas realizadas han sido reconocidos.
(c) Derechos y obligaciones. Los activos representan probables beneficios económicos futuros (derechos) y los pasivos representan probables sacrificios económicos futuros (obligaciones), obtenidos o a cargo de la Cooperativa de los Profesionales Coasmedas.
(d) Valuación. Todos los elementos han sido reconocidos por los montos apropiados y su medición es confiable.
(e) Presentación y revelación. Los hechos y las transacciones económicas han sido correctamente clasificados, descritos y revelados.
10. Nuestros objetivos, en relación con los estados financieros, son los de obtener seguridad razonable de que:
(a) en su conjunto estén libres de inexactitudes materiales, debidas a fraude o a error;
(b) el estado de situación financiera y el estado del resultado integral hayan sido tomados fielmente de los libros;
(c) el estado de situación financiera presente en forma fidedigna, de conformidad con las normas de información financiera, la situación financiera al final del periodo auditado;
(d) el estado del resultado integral presente en forma fidedigna el resultado de sus operaciones en el periodo auditado;
(e) las normas de información financiera en el periodo corriente se han aplicado de manera uniforme en relación con el periodo anterior y
(f) emitir un informe de auditoría que contenga nuestra opinión, en cumplimiento de las disposiciones legales y estatutarias.
Seguridad razonable es un alto grado de seguridad, pero no garantiza que una auditoría realizada de conformidad con las NAI siempre detecte
una inexactitud material cuando existe. Las inexactitudes pueden deberse a fraude o a error y se consideran materiales si, individualmente o de forma agregada, puede preverse razonablemente que influyan en las decisiones económicas que los usuarios toman basándose en los estados financieros.
11. No cabe esperar, ni es posible, que como revisor fiscal reduzcamos a cero el riesgo de auditoría y, en consecuencia, obtengamos seguridad absoluta de que los estados financieros estén libres de inexactitudes materiales, debidas a fraude o a error. Esto se debe a las limitaciones inherentes a la auditoría, que tienen como resultado que la mayor parte de la evidencia de auditoría para alcanzar nuestras conclusiones y en la que basamos nuestra opinión sea más convincente que concluyente. Las limitaciones inherentes a la auditoría surgen de:
(a) la naturaleza de la información financiera;
(b) la naturaleza de las pruebas de auditoría, y
(c) la necesidad de que la auditoría se realice en un plazo de tiempo y a un costo razonables.
12. Como parte de una auditoría de conformidad con las NAI , aplicamos nuestro juicio profesional y mantuvimos una actitud de escepticismo profesional durante toda la auditoría. También:
(a) Identificamos y valoramos los riesgos de inexactitudes materiales en los estados financieros, debidos a fraude o a error, diseñamos y aplicamos pruebas de auditoría para responder a dichos riesgos y obtuvimos evidencia de auditoría suficiente y apropiada que brinden una base para nuestra opinión. El riesgo de no detectar una inexactitud material debida a fraude es más elevado que en el caso de una inexactitud material debida a error, ya que el fraude puede implicar colusión, falsificación, omisiones deliberadas, manifestaciones intencionalmente erróneas o la elusión del control interno.
(b) Obtuvimos conocimiento del sistema de control interno, con el fin de diseñar y aplicar pruebas de auditoría adecuadas, en función de las circunstancias y de expresar una opinión sobre si hay y son
adecuadas las medidas de control interno, de conservación y custodia de los bienes de la Cooperativa de los Profesionales Coasmedas o de terceros que estén en su poder.
(c) Evaluamos lo apropiado de las políticas contables aplicadas y la razonabilidad de las estimaciones contables y la información presentada y revelada por la administración en los estados financieros mencionados en el párrafo 1 de este dictamen.
(d) Concluimos sobre lo adecuado de la utilización, por la administración, de la hipótesis de negocio en marcha y, basándonos en la evidencia de auditoría obtenida, concluimos que no existe una incertidumbre material relacionada con hechos o con condiciones que pueden generar dudas significativas sobre la capacidad de la Cooperativa de los Profesionales Coasmedas para continuar como negocio en marcha. Sin embargo, hechos o condiciones futuros pueden ser causa de que la Cooperativa de los Profesionales Coasmedas deje de ser un negocio en marcha.
(e) Evaluamos la presentación global, la estructura y el contenido de los estados financieros, incluida la información revelada, y si los estados financieros representan las operaciones celebradas o cumplidas por cuenta de la entidad, las transacciones y hechos subyacentes de un modo que logran la presentación fidedigna.
(f) Comunicamos al consejo de administración y a la gerencia de la Cooperativa de los Profesionales Coasmedas en relación con, entre otras cuestiones, el alcance y el momento de ejecución de las pruebas de auditoría planificadas y los hallazgos significativos de la auditoría, así como cualquier deficiencia significativa del control interno que identificamos en el transcurso de la auditoría.
(g) Proporcionamos al consejo de administración y a la gerencia de la Cooperativa de los Profesionales Coasmedas una declaración de que hemos cumplido los requerimientos de ética aplicables en relación con la independencia y nos comunicamos con ellos acerca de todas las relaciones y demás cuestiones de las que se puede esperar razonablemente que pueden afectar a nuestra independencia y, en su caso, las correspondientes salvaguardas.
13. Informamos, en relación con la contabilidad, los libros de comercio, los actos de los administradores y la correspondencia, con base en el resultado y el alcance de las pruebas practicadas, que:
(a) Hemos obtenido las informaciones necesarias para cumplir con nuestras responsabilidades;
(b) Las operaciones celebradas o cumplidas por cuenta de la Cooperativa de los Profesionales Coasmedas y registradas en los libros de comercio, la contabilidad y los actos de los administradores se ajustaron a las disposiciones que regulan la actividad y a la técnica contable, a los estatutos y a las decisiones de la asamblea y del consejo de administración, y
(c) La correspondencia, los comprobantes de las cuentas y los libros de actas y registro de asociados, en su caso, se llevaron y conservaron debidamente, de conformidad con las normas legales.
14. Informamos que hay y son adecuadas las medidas de control interno y de conservación y custodia de sus bienes y de los de terceros en su poder. En el transcurso del año informamos las principales recomendaciones tendientes a mejorar el sistema de control interno y los sistemas de administración de riesgos, sobre las cuales la administración ha venido implementando los planes de acción correspondientes.
15. Los sistemas de administración de riesgos de mercado (SARM), de liquidez (SARL) y operativo (SARO), están de conformidad con los requerimientos de la Superintendencia, excepto porque la Cooperativa está definiendo y documentando los procedimientos requeridos por las disposiciones aplicables.
16. La Cooperativa de los Profesionales Coasmedas ha dado razonable cumplimiento a la normatividad relacionada con el sistema de administración de riesgos de lavado de activos y financiación del terrorismo SARLAFT emitida por la Superintendencia de la Economía Solidaria.
17. La Cooperativa de los Profesionales Coasmedas cumple con los principios, criterios generales y parámetros mínimos de evaluación del riesgo crediticio, así como con la normatividad pertinente de clasificación, calificación y deterioro de la cartera de créditos.
18. En atención a lo exigido legalmente, hacemos constar que la Cooperativa de los Profesionales Coasmedas efectuó en forma correcta y oportuna sus aportes al sistema de seguridad social integral.
19. Revisado el informe de gestión de los administradores, encontramos que existe debida concordancia de lo que allí se informa, en lo pertinente, con lo que se presenta y revela en los estados financieros adjuntos
Marta Milena Silva Prieto
Delegada de A&C Consultoría y Auditoría Empresarial Bogotá, D.C., Colombia 01 de marzo de 2024
COA-090-2023
Coasmedas @coasmedas
Coasmedas
Coasmedas cooperativa de ahorro y crédito