GENERAL DE UN SECTOR DIVERSO: LAS 500 FERRETERÍAS QUE MÁS FACTURAN
1.1 LA FERRETERÍA
EN ESPAÑA EN 2026: PRINCIPALES DATOS Y CONSIDERACIONES
Determinar el número total de ferreterías en España es una labor titánica. La atomización del sector, con una elevadísima presencia de pequeños comercios —todavía una rara avis en el mercado de la ferretería y bricolaje europeo—, hace casi imposible consensuar un número concreto.
Pese a ello, del análisis de datos internos y externos se puede inferir que el número aproximado de establecimientos de ferretería — excluyendo otros comercios especializados, por ejemplo, en pintura, o tiendas de bricolaje puro— ronda los 7.000.
De estos, más de 4.000 negocios ferreteros forman parte de cooperativas o de grupos de compra. Es decir: más de dos tercios de las ferreterías en España están agrupadas de alguna manera. Competir de forma aislada resulta cada vez más difícil en un mercado donde el precio, la disponibilidad de producto, la
rapidez logística y la profesionalización de la gestión pesan más que nunca.
Las ferreterías independientes enfrentan una presión creciente en precio, disponibilidad, logística y gestión. Una parte de este tejido puede verse obligada a integrarse, especializarse, traspasar el negocio o reducir su ambición inversora si no encuentra una respuesta viable.
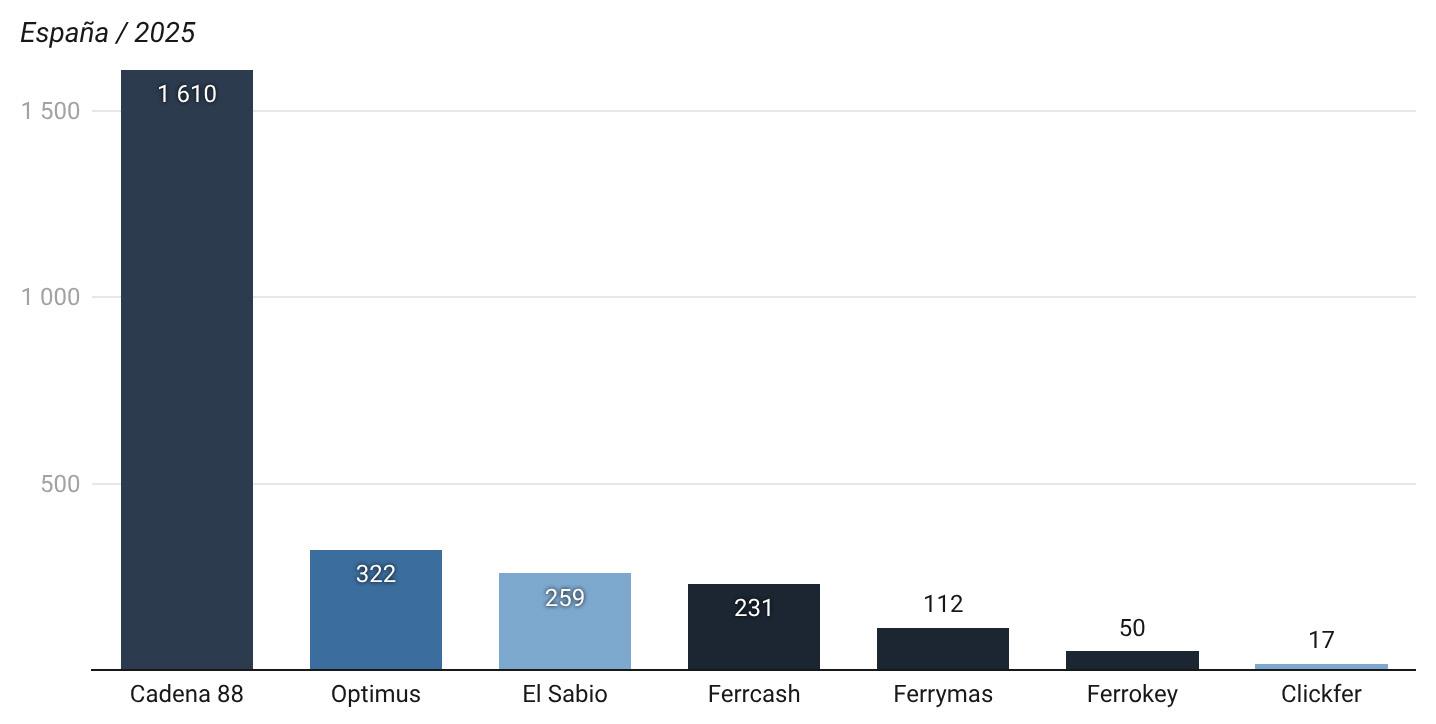
Por otra parte, si miramos las ferreterías opera bajo una cadena ferretera, un total de 2.601 puntos de venta están asociados a alguna de estas enseñas, según datos recopilados en marzo de 2026 por C de Comunicación. Por volumen, Cadena 88 concentra 1.610 ferreterías asociadas, el mayor grupo. Además, es una de las enseñas que, sin excepción, suma nuevas ferreterías a su base de asociados cada año.
Le siguen otras cadenas como: Optimus, con 322 —aunque tiende a la baja en los últimos años—; El Sabio, con 259 puntos de venta — condicionados, eso sí, por la reciente adquisición de Ferbric—; FerrCash, con 231; Ferrymas, con 112; Ferrokey, con 50; y Clickfer, con 17.
No obstante, la tendencia en la mayoría de cadenas de ferretería es a la baja o, en el mejor de los casos, un aplanamiento de la curva.
PUNTOS DE VENTA ASOCIADOS A CADENAS DE FERRETERÍA
1.4 BENCHMARK
POR SEGMENTOS DE FACTURACIÓN
Profundizamos en el análisis por tramos porque entendemos que una empresa que factura 700.000 € no debe medirse con los mismos parámetros que una compañía cuya facturación exceda los 5 M€.
Por eso, hemos definido cuatro tramos de acuerdo con el volumen de las empresas que conforman el TOP 500. Para cada uno de ellos analizamos cinco dimensiones: tamaño, rentabilidad, productividad, liquidez, deuda y riesgo.
grandes empresas son más productivas y tienen mejor ROA, pero no necesariamente mayor eficiencia operativa. Esto refuerza la idea de que el tramo 2-5 M€ puede ser el segmento más equilibrado para el desarrollo comercial.
Veamos las principales conclusiones de esta lectura transversal:
1
La concentración de la facturación es muy elevada
Los dos tramos inferiores suman 365 empresas, el 73,0 % del TOP 500, pero concentran solo el 36,8 % de la facturación. En cambio, las empresas de más de 5 M€ son solo 37, pero generan el 35,2 % del negocio. Para fabricantes, esto obliga a una doble estrategia: cobertura escalable para la base amplia y gestión individualizada para grandes cuentas.
2
El tamaño mejora la rentabilidad pero el salto no es lineal
El mejor margen operativo mediano aparece en el tramo 2 M€ - 5 M€, con 5,19 %, ligeramente por encima del tramo de más de 5 M€, con 5,10 %. Las
3
La productividad sí escala con el tamaño
Los ingresos por empleado crecen por tramo: 162.000 €, 173.266 €, 201.212 € y 224.743 €. Lo mismo ocurre con el EBITDA por empleado: 6.045 €, 10.078 €, 13.301 € y 14.439 €. La escala permite absorber mejor estructura, profesionalizar compras y mejorar rendimiento por persona.
4
La liquidez es el principal punto débil transversal
El tramo pequeño es el más tensionado, con liquidez mediana de 0,92, pero el problema no desaparece en los demás segmentos: hay 80 empresas con liquidez inferior a 1 en el tramo 1-2 M€, 37 en el tramo 2-5 M€ y 15 entre las de más de 5 M€. Para evaluar empresas ferreteras, la liquidez debe mirarse siempre junto con fondo de maniobra, existencias, cobros y pagos.
El tramo pequeño tiene una alerta clara de liquidez. En cambio, el grupo de 2 a 5 M€ combina buena liquidez y buen margen, lo que lo convierte en el segmento más equilibrado.
2
PRINCIPALES
RESULTADOS DE LA ENCUESTA SECTORIAL
2.1 EFICIENCIA Y MODELO DE TIENDA
La encuesta complementa y matiza los resultados del análisis económico: el tamaño aporta capacidad comercial, pero en la operativa declarada no siempre se traduce en más facturación por empleado.
Aunque con los datos de la encuesta no podemos medir rentabilidad, margen ni beneficio, sí es posible analizar la productividad laboral,
rendimiento espacial y complejidad operativa. Estos indicadores deben leerse como medianas descriptivas de la muestra, construidas a partir de facturación declarada por tramo, empleados, superficie y puntos de venta.
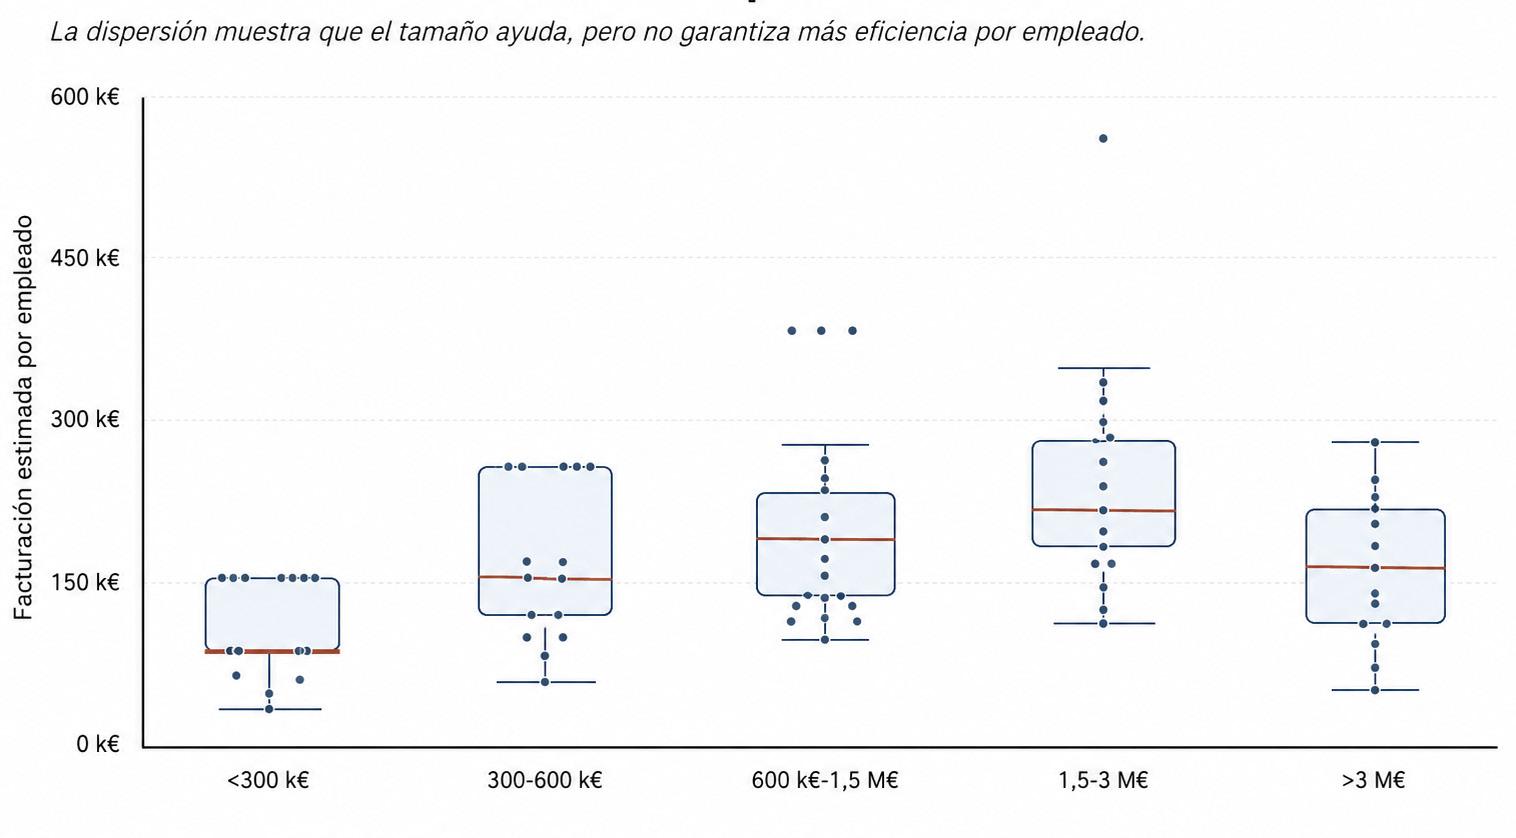
Por ejemplo, el tramo de 1,5 a 3 M€ aparece como el más intenso en productividad laboral estimada, con una mediana de 204.546 € por empleado. En cambio, el tramo de más de 3 M€ baja hasta 140.394 € por empleado, lo que sugiere estructuras más complejas, con más plantilla, más superficie o más puntos de venta.
PRODUCTIVIDAD LABORAL ESTIMADA POR TRAMO DE FACTURACIÓN
En el rendimiento espacial ocurre algo similar. Las tiendas de mayor superficie no venden proporcionalmente más por metro cuadrado. El tramo de 100 a 300 m2 muestra una mediana de 2.250 € por m2, mientras que las superficies de 301 a 600 m2 bajan a 1.000 € por m2. Las tiendas de más de 1.000 m2 mejoran hasta 1.800 € por m2, pero sin superar a los formatos medianos.
Esto puede entenderse porque más superficie puede aportar surtido, almacén, exposición y capacidad logística, pero también puede diluir la intensidad comercial si no va acompañada de rotación, especialización o una propuesta clara.
PARTE II
FUTURO, INVERSIÓN Y RIESGO
Y BRECHA DIGITAL 3
DIGITALIZACIÓN, INVERSIÓN
El futuro pasa por la confianza, la capacidad de resolver y adaptarse.
Voz del ferretero
Respuesta abierta de la encuesta sectorial, 2026.
La digitalización aparece como uno de los grandes límites del comercio ferretero. Sin embargo, más allá de cuántas ferreterías venden online, lo interesante es hasta qué punto el sector está convirtiendo la preocupación por modernizarse en decisiones concretas de inversión.
La encuesta realizada por C de Comunicación, en la que participaron 143 ferreterías de todo el país, permite aproximarse a esta brecha a partir de tres dimensiones: la existencia o no de venta online; la percepción del problema, medida por quienes citan la digitalización o
modernización como reto prioritario; y la acción futura, observada a través de la inversión prevista para 2026.
Los datos están calculados en porcentaje sobre base válida y ponderados por zona y tramo de facturación según la estructura metodológica de la encuesta ( ver en la sección de metodología ).
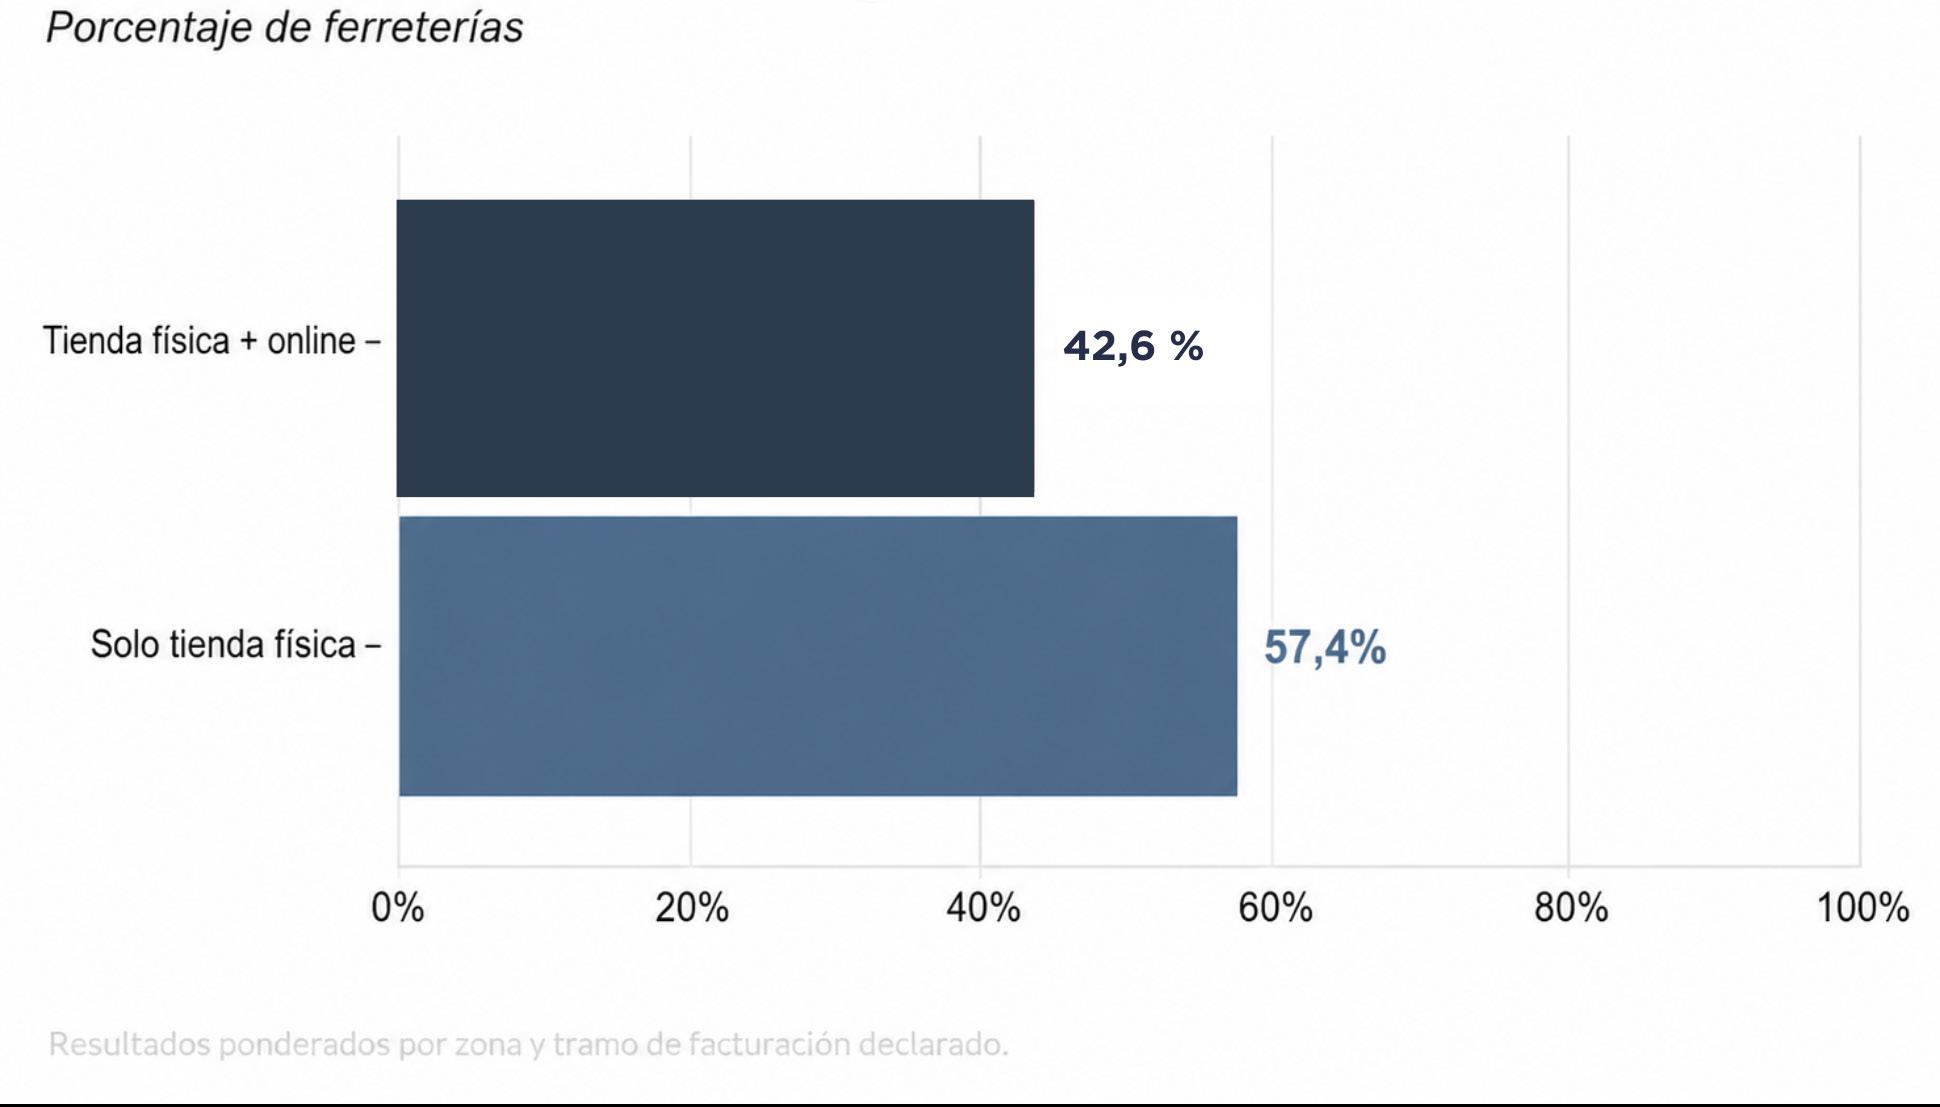
El 42,6 % de las ferreterías declara tener tienda física y venta online. El 57,4 % sigue operando solo con tienda física.
VENTA ONLINE: SITUACIÓN GENERAL
RELEVO GENERACIONAL, CONTINUIDAD Y RIESGOS 4
El relevo generacional es uno de los riesgos más relevantes para el canal ferretero y, en general, para todo el conjunto del comercio de proximidad. Una parte importante del tejido combina edad directiva elevada, falta de sucesión clara y baja intención inversora.
Este riesgo se concentra más en negocios pequeños y medianos, mientras que las empresas de mayor tamaño muestran una posición sucesoria más ordenada. Por eso, no hablaremos de cierres seguros, sino de vulnerabilidad potencial. La encuesta al sector nos permite identificar señales de exposición: edad de propietarios o gerentes, continuidad prevista, posible traspaso o venta, e inversión para 2026
4.1 EL 61,2 % SUPERA
LOS
50 AÑOS
Y MÁS DE LA MITAD NO TIENE CONTINUIDAD
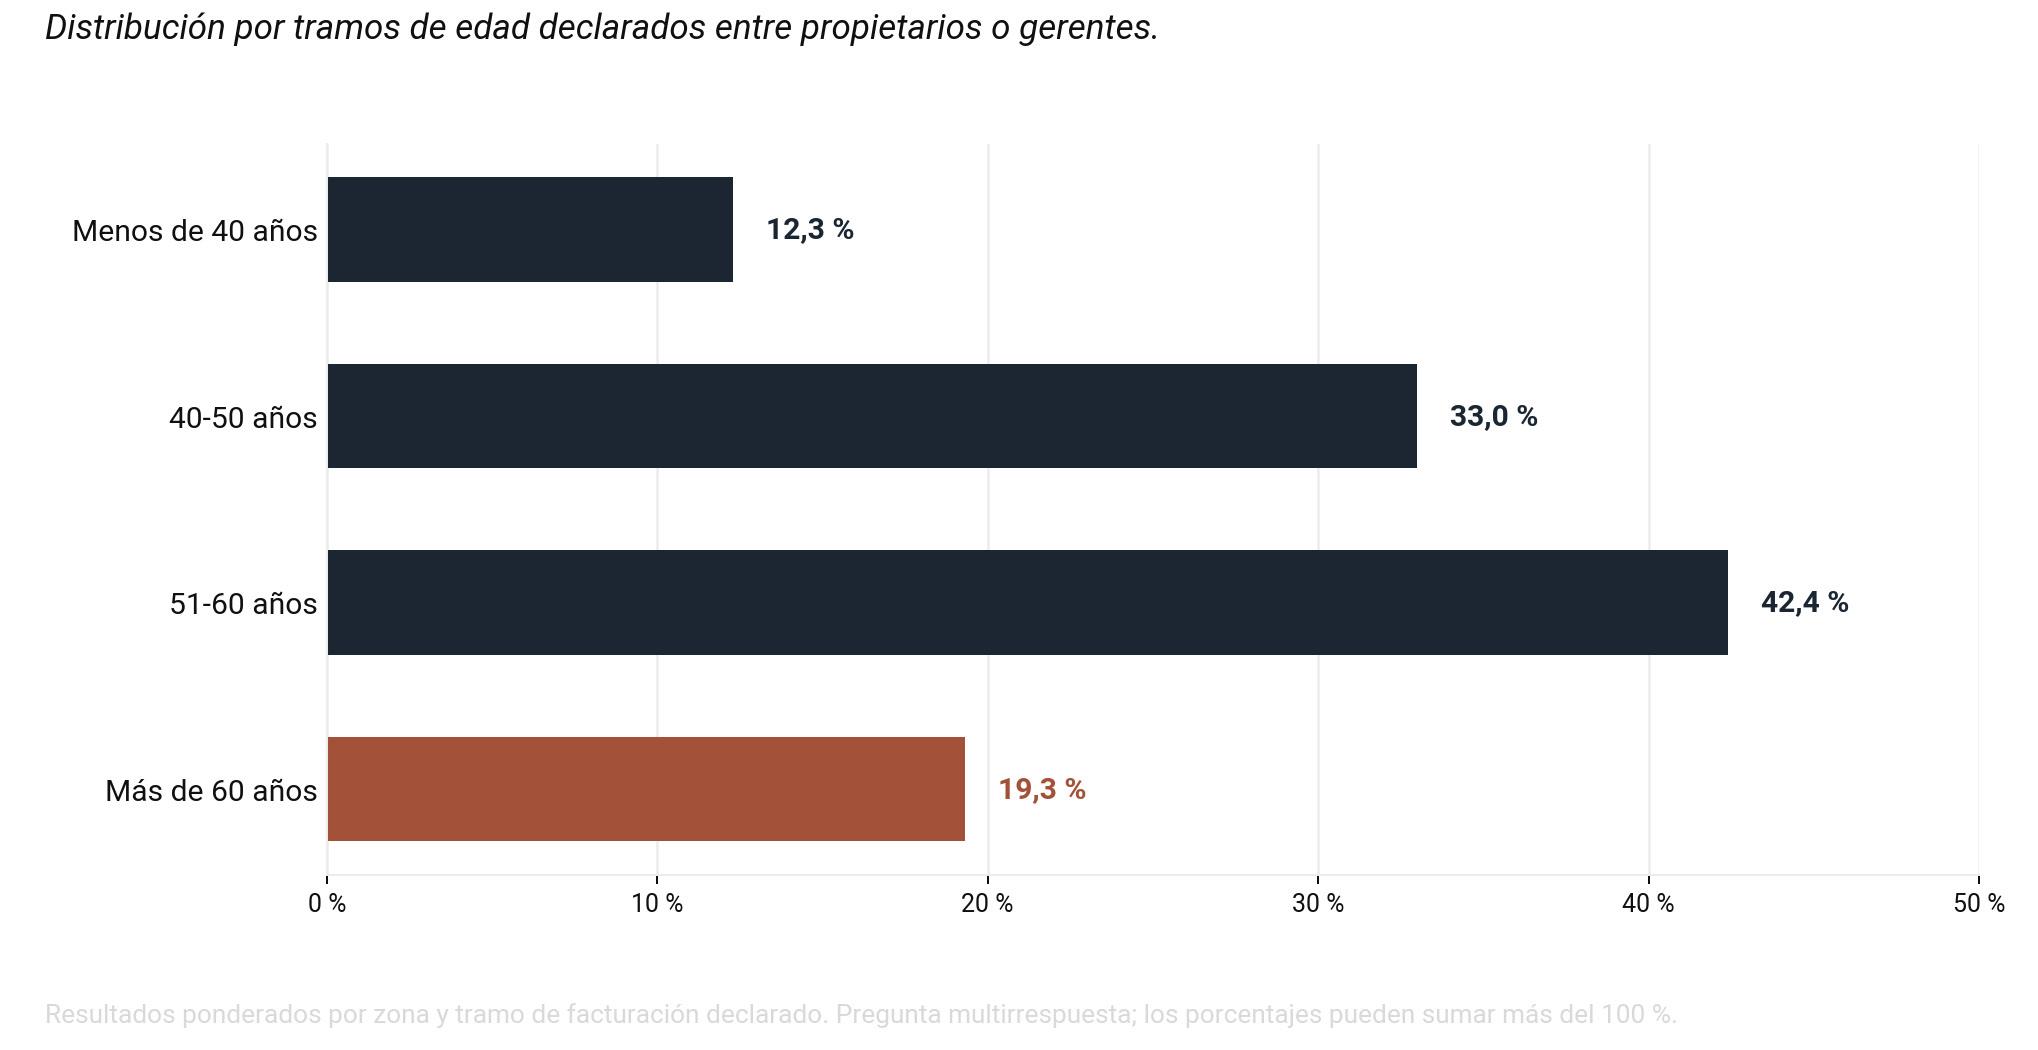
La estructura de edad muestra un canal con dirección experimentada, pero también con una presión sucesoria visible. El 42,4 % menciona propietarios o gerentes en el tramo de 51 a 60 años, y otro 19,3 % declara presencia de propietarios o gerentes de más de 60 años. En conjunto, el 61,2 % de las ferreterías tiene al menos un propietario o gerente por encima de los 50 años.
Esto no implica riesgo por sí solo. Un negocio con gerencia senior puede contar con sucesión clara, equipo profesionalizado o plan de gestión. El problema aparece cuando la edad se combina con ausencia de relevo o señales de traspaso, cierre o venta.
MAPA DE EDAD DIRECTIVA
PARTE III
FICHAS ECONÓMICAS DEL TOP 500
GUÍA PARA UTILIZAR LAS FICHAS INDIVIDUALES
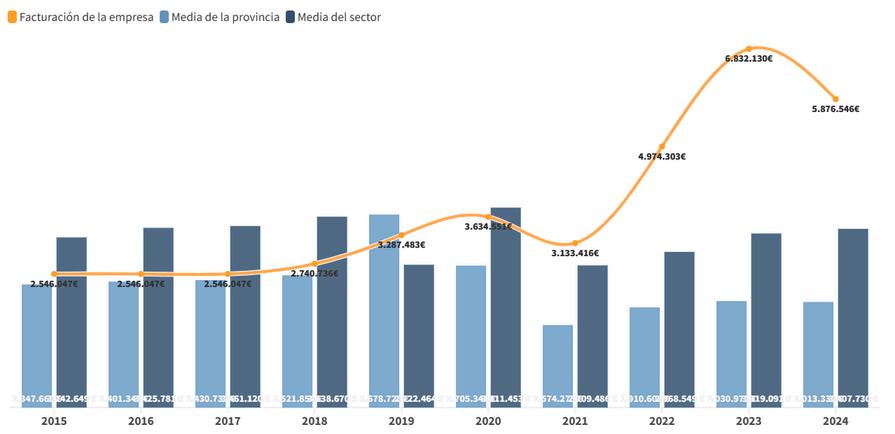
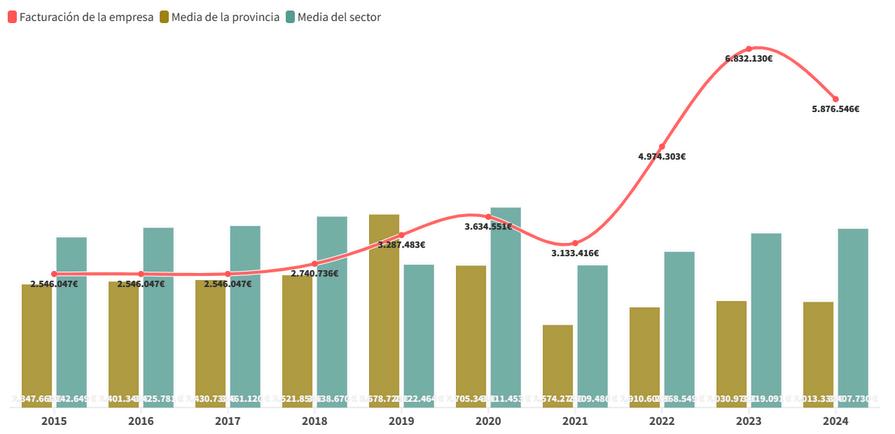
A continuación se incluye una ficha individual de cada una de las 500 empresas que forman parte del TOP del sector de ferretería y bricolaje en España. Estas fichas reúnen información identificativa, datos de contacto, evolución económica, indicadores financieros y referencias comparativas con el conjunto del TOP 500 y con la comunidad autónoma en la que opera cada empresa.
El objetivo no es solo ofrecer una base de datos, sino facilitar una herramienta de análisis comercial y estratégico. Las fichas permiten identificar empresas prioritarias, comparar operadores, detectar cuentas con potencial, analizar señales de riesgo y entender mejor la posición de cada compañía dentro de su entorno competitivo.
¿QUÉ SIGNIFICAN LOS DATOS?
Los indicadores incluidos en las fichas están agrupados en dos bloques según el tipo de información que aportan. El primero hace referencia a datos generales y de contacto y el segundo profundiza en la información económica. La lectura conjunta permite entender la posición de cada empresa, su evolución y su posible interés comercial.
Los datos económicos incluyen las siguientes variable:
A CORTO PLAZO
Cuenta de resultados
Estos indicadores muestran la actividad comercial de la empresa y su capacidad para generar margen. Ayudan a responder preguntas como: ¿vende más o menos que antes?, ¿controla bien sus costes?, ¿gana dinero con su actividad principal?
INDICADOR QUÉ MIDE QUÉ NOS DICE
Volumen de facturación
Consumo de materiales y mercaderías
Gastos de personal
Resultado bruto
Resultado ordinario antes de impuestos
EBITDA
Resultado del ejercicio
Margen operativo
Margen de beneficio
Ingresos generados por la actividad principal
Gasto asociado a productos, materiales y suministros vendidos
Coste total de la plantilla, incluyendo salarios y cotizaciones
Diferencia entre ingresos y costes directos principales
Beneficio antes del Impuesto de Sociedades
Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones
Beneficio o pérdida final del año
Resultado de explotación sobre ventas
Resultado final sobre ventas
Eficiencia operativa
Cuánto dinero entra por el negocio ordinario de la empresa.
Qué peso tienen las compras sobre las ventas y cuánto margen queda tras adquirir mercancía.
Cuál es el peso del equipo humano en la estructura de costes.
Cuánto margen queda antes de otros gastos, amortizaciones, intereses e impuestos.
Qué resultado genera la empresa antes de la carga fiscal.
Si el negocio genera rentabilidad operativa antes de efectos financieros, fiscales o contables.
Cuánto gana o pierde realmente la empresa al cierre del ejercicio.
Qué parte de cada euro vendido se convierte en resultado operativo.
Qué rentabilidad final obtiene la empresa sobre su facturación.
Este bloque mide cómo utiliza la empresa sus recursos humanos y operativos. Es especialmente útil para comparar compañías de tamaño similar.