ESPECIAL
DISTRIBUCIÓN
DISTRIBUCIÓN
EFICIENCIA NATURAL .
CONTROL INTELIGENTE CONFORT TOTAL .
WIFI
WiFi o 4G con SIM incluida
SG READY
Para integración fotovoltaica
La solución integral para calefacción, refrigeración y producción de ACS diseñada para hogares y pequeños edificios que buscan la máxima eficiencia energética, sostenibilidad y fiabilidad a largo plazo. Ideal para unifamiliares, apartamentos, chalets y otros lugares donde se necesite climatización a través del aire acondicionado y ACS.
EFICIENCIA ENERGÉTICA SOBRESALIENTE
Hasta un 75% de energía obtenida del aire exterior
SIN CONEXIÓN FRIGORÍFICA
Sólo conexión hidráulica y eléctrica
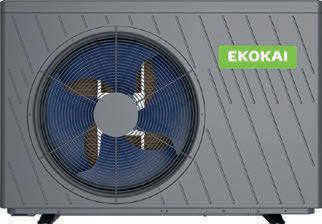
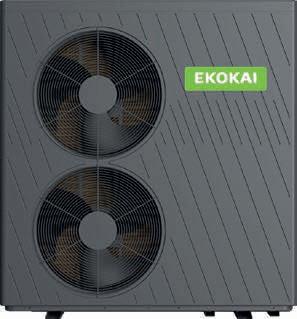
MONOBLOCK R290

HASTA 75O C AGUA CALIENTE
Eficaz incluso a temperaturas exteriores bajo cero
CONEXIÓN MODBUS
Preparada para sistemas centralizados y multizona
ULTRASILENCIOSA
Funcionamiento optimizado con bajo nivel sonoro.
FÁCIL INSTALACIÓN
WiFi o 4G con SIM incluida


8 VI Mesa Redonda distribución profesional
La distribución HVAC acelera su cambio de ciclo en un entorno cada vez más exigente
18 En cifras
El volumen domina
la escena: radiografía de los 10 grandes grupos de compra
34 Entrevista
Mario Ballarín, CEO de Grafton Group Iberia
40 1 día en una empresa instaladora
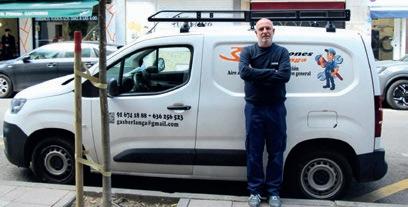
Instalaciones Berlanga: cuando el futuro se abre paso para romper tópicos
58 Desde el punto de venta
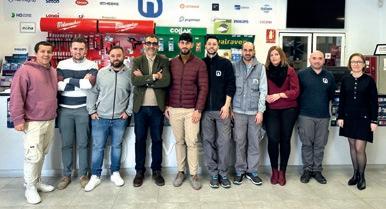
El valor del servicio en un mercado competitivo: la propuesta de Novelec en Madrid
5 I Concentración a la española
7 I El modelo del volumen ha muerto
48 I Campaña de aire acondicionado 2026: crecimiento sostenido en un mercado bajo presión


54 I El instalador como consultor energético y actor estratégico de los CAEs
64 I El conflicto de Oriente Próximo golpea al mercado de selladores y adhesivos
La distribución de Cuadernos de Climatización y Confort es discrecional. Si quiere asegurarse la recepción de todos los números, los ordinarios que aparecen cada dos meses, los especiales y disfrutar además de otros servicios exclusivos, suscríbase llamando al 913884777. No se hacen envíos de números sueltos.
A 19
Alta eficiencia
Air 3D Inteligencia artificial
• Ahorro energético del 40 % gracias al uso de la IA.
• Flujo de aire 3D con oscilación automática vertical y horizontal.
• Funcionamiento ultra silencioso a 19 dB(A).
• Soporte de pared con nivel incorporado para facilitar la instalación.
• Incorpora un sensor de humedad para un control preciso.
• Sistema de acceso rápido al cableado que facilita las conexiones y el mantenimiento.
• PCB extraíble que facilita la sustitución de componentes electrónicos.
• Panel con acabado mate.
Que el mercado español tiene sus propias particularidades no es un secreto para nadie. Y la coyuntura de los últimos años en la distribución de climatización, calefacción y fontanería viene a confirmar este supuesto
El fenómeno de concentración que ya lleva muchos años dominando los mercados europeos (el ejemplo más cercano es el francés) se va haciendo notar poco a poco en nuestro país. Pero lo hace con matices. Y a una velocidad más lenta de la esperada.
La irrupción de las cadenas de retail o de grandes grupos internacionales (el caso de Grafton Group es el más reciente) son algunos síntomas que confirman que la concentración está llamando a la puerta. Pero también lo son las compras ejecutadas por grandes empresas multinacionales a golpe de talonario, como los casos de Sonepar, Grupo Electro Stocks, o Noria. Los esfuerzos de empresas familiares por crear frentes comunes que han cristalizado en proyectos como los de IXOS Cealco o Grupo Siete. O la fiebre por las incorporaciones a la que se han subido muchas centrales, que anuncian nuevos asociados día sí y día también.
El gran beneficiado de un modelo tan atomizado es el fabricante
El mercado se mueve, pero aún está lejos de otros modelos. Y una de las principales razones que explican este freno es el peso que mantienen las estructuras locales Empresas familiares con métodos tradicionales que tienen una gran influencia en sus territorios, conocen a la perfección la forma de trabajar de sus clientes y dominan la escena en sus plazas. Distribuidores locales con músculo que, en la mayoría de los casos, ven amenazada su supervivencia por la falta de relevo generacional
Sin lugar a dudas, el gran beneficiado de este panorama atomizado es el fabricante. Y es que, un modelo como el español, resta fuerza al distribuidor a la hora de imponer condiciones en la negociación y abre un abanico más amplio de posibilidades para los proveedores.
La ‘concentración total’ parece resistirse en nuestro país, o al menos avanza a su propio ritmo: a la española. Sin embargo, representa una dinámica de mercado a la que es imposible ser ajeno. Y plantea importantes interrogantes para el futuro del sector: ¿cómo impactará en el ADN de las estructuras locales? ¿Hasta dónde llegará el intervencionismo de los nuevos actores? Y todo ello con una gran pregunta de fondo.
¿Terminará España por mimetizarse con modelos de alta concentración como el francés?
EDITADA POR Grupo C de Comunicación Interprofesional, S.L C/ Bueso Pineda, 12 28043 Madrid Teléf.: 913 884 777 www.cdecomunicacion.es info@cdecomunicacion.es
DIRECTOR
Javier Espada Móvil: 619 936 777 javier.espada@cdecomunicacion.es
RESPONSABLE DE CONTENIDOS
Alba Merino Móvil: 610 656 967 alba.merino@cdecomunicacion.es ÁREA DE DATOS
Jessica Domínguez jessica.dominguez@cdecomunicacion.es
COMUNICACIÓN Y PUBLICIDAD
Andrea Arce Móvil: 689 901 972 andrea.arce@cdecomuncacion.es
DISEÑO E IMPRESIÓN DISPUBLIC y COYVE SERVICIOS GENERALES
Raquel Guerra raquel.guerra@cdecomunicacion.es
PRESIDENTE
Juan Manuel Fernández juanma.fernandez@cdecomunicacion.es DIRECTORA GENERAL
Marta Jiménez marta.jimenez@cdecomunicacion.es
RESP. DESARROLLO DE NEGOCIO Borja Fernández borja@hacemoscosas.es PRODUCCIÓN AUDIOVISUAL Enrique Nogueira enogueira@knr.es
© Copyright Grupo C de Comunicación. Queda prohibida la reproducción total o parcial de las informaciones aparecidas en esta publicación, su tratamiento informático o electrónico y la transmisión y difusión por cualquier medio y en cualquier soporte, sin el permiso previo del titular del Copyright.
Depósito Legal: M-2059-2020 ISSN: 2660-7336


HASTA UN 30% DE AHORRO MAYOR CONFORT CON MODO NOCHE
Tecnología que piensa en el instalador
La evolución de nuestra serie superventas H11
¡Con +500.000 unidades instaladas!
Los grupos de compra han dominado la escena de la distribución de climatización, calefacción y fontanería durante mucho tiempo. Enarbolando la bandera del volumen, muchos de ellos han reproducido la estrategia de acumular asociados sin importar su filosofía o encaje. Y todo ello con el objetivo de multiplicar su influencia en el mercado y cargarse de armas a la hora de sentarse en la mesa de negociación con los fabricantes.
Sin embargo, en el actual contexto competitivo, marcado por la irrupción de las cadenas de retail, los nuevos actores y la creciente concentración del mercado, los modelos de grupos basados únicamente en explotar el volumen tienen fecha de caducidad. Lo que funcionó hace 20 años no es lo que el mercado demanda hoy. Ya no es suficiente con aportar una plataforma logística, mejores precios o acceso a las marcas. Las empresas familiares necesitan nuevas herramientas para competir en el entorno actual.
Si los grupos de compras quieren tener un horizonte de futuro, deberán asegurar la supervivencia de sus asociados a largo plazo. Y para ello, el primer paso es asumir que han de poner toda su maquinaria, recursos y conocimiento al servicio de sus empresas, redefiniendo su papel y aportando soluciones concretas a necesidades reales.
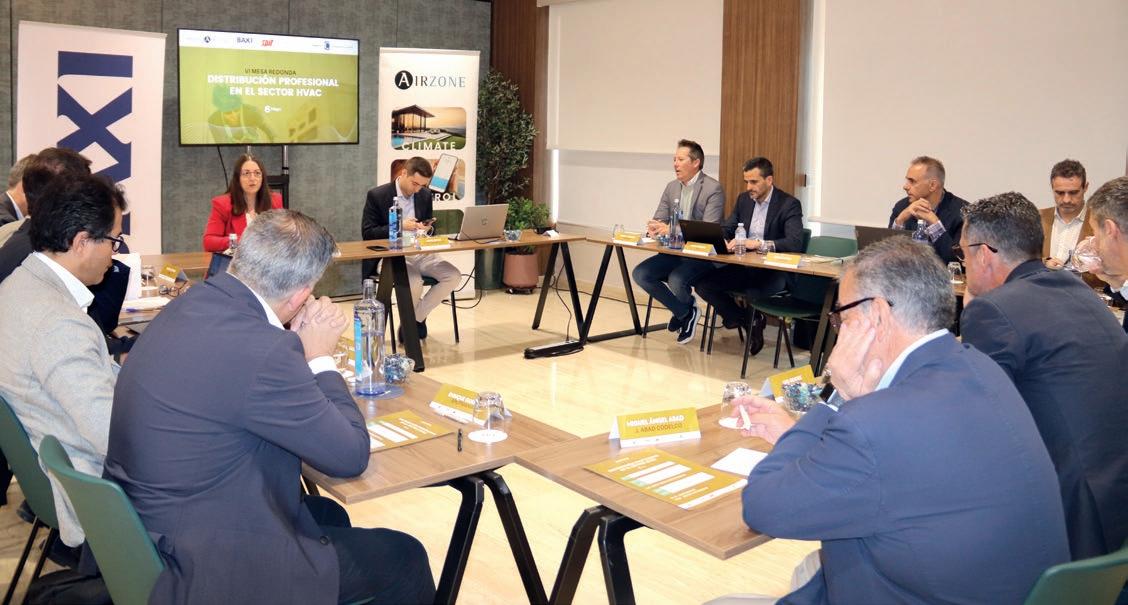
Tal y como se puso de manifiesto en la VI Mesa Redonda de la distribución celebrada el pasado 6 de mayo en Madrid, los grupos deben ‘elevar el nivel de los almacenes’, ayudando a las estructuras familiares a adaptarse a un entorno mucho más complejo. Y eso supone brindarles servicios de marketing, estrategias comerciales para proteger sus márgenes, herramientas de ERP y plataformas de e-commerce, proyectos de formación que garanticen la continuidad de sus negocios en el futuro, soporte para realizar trámites…
En definitiva, la misión de los grupos de compras pasa por aportar recursos, perspectiva y luces largas para evitar que sus empresas queden desprotegidas ante la nueva realidad.
Pero para ello, cada central debe definir una estrategia que pivote sobre un eje y una filosofía compartida por todos sus socios. Aquellas agrupaciones que tengan la agilidad y la sensibilidad suficientes para comprender de primera mano estas necesidades, serán las que tengan garantizada su supervivencia. Porque el volumen, la logística y los precios siguen pesando, pero el mercado actual exige mucho más. Muchos aún no lo saben o se niegan a reconocerlo, pero la nueva era para los grupos de compras ya ha comenzado
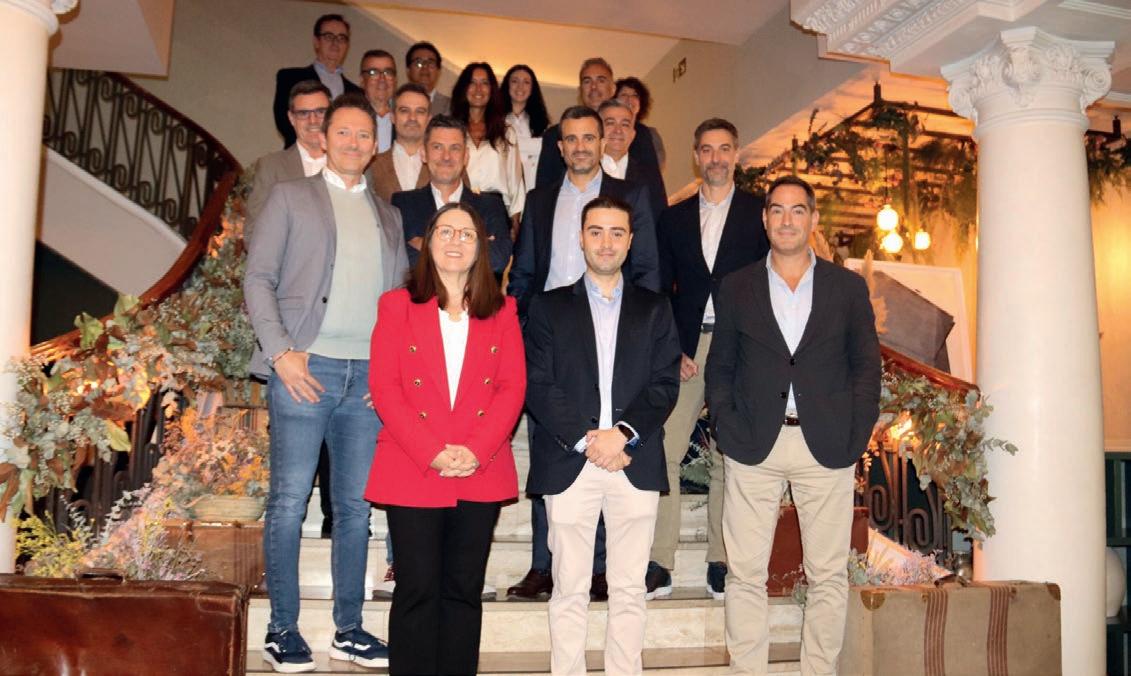
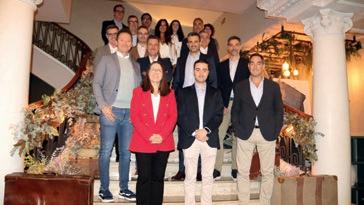
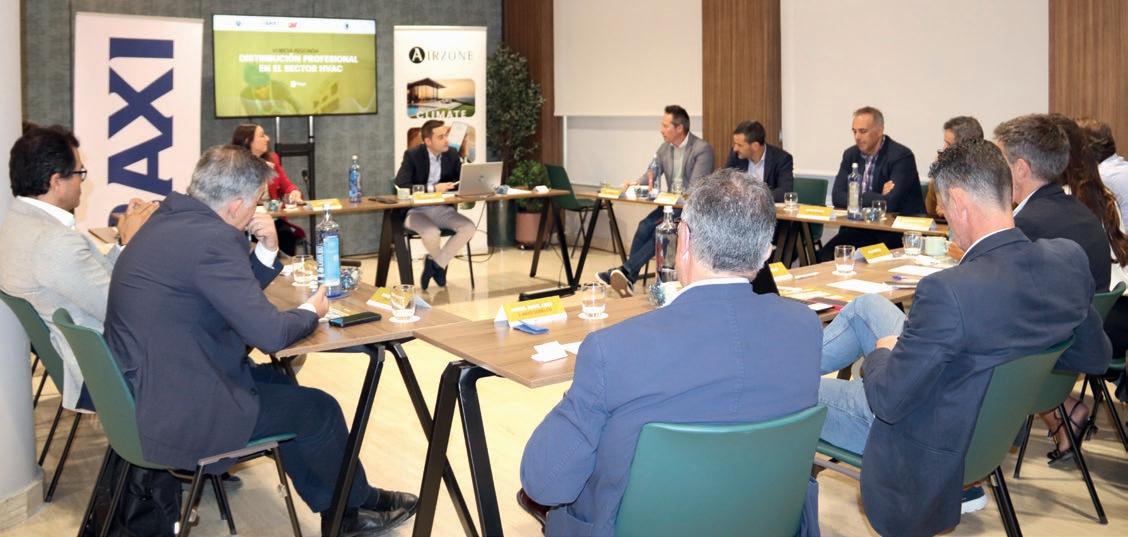
La VI Mesa Redonda de la distribución profesional del sector HVAC, organizada por el área de Climatización y Confort de C de Comunicación y patrocinada por Airzone, Baxi y Spit, volvió a reunir en Madrid a los principales directivos del canal para analizar la coyuntura de un sector inmerso en una profunda transformación.
La cita, celebrada en el Hotel NH Madrid Nacional, dejó un diagnóstico común: el mercado de la distribución HVAC avanza hacia un modelo más concentrado y más exigente en términos de servicio, en un contexto de fuerte incertidumbre geopolítica, presión de costes y cambio tecnológico acelerado.
La VI Mesa Redonda de la distribución profesional del sector HVAC contó con la participación de representantes de algunas de las principales compañías y grupos del canal: Emiliano Sakai, gerente de Cealsa; Pablo Gosálvez, director de compras y de Marketing de Grupo Electro Stocks; Juan José Ayora, gerente de Grupo Avalco; Luis Gendre, coordinador de Conecta Ingenie-
ría (Grupo Fyce); Javier Sánchez, Product Manager de Fluidos y Clima de Grupo Noria; José Candal, director de desarrollo de negocio de Grupo Siete; Borja Castelló, director general de Grupo HDF; Miguel Ángel Abad, gerente de J. Abad Codelco; Jaime Sangüesa, director de compras de Saltoki; Enrique Guarné, director general de Splitmania; David Juan Navarrete, presidente del Consejo de Administración de Termoclub, y Mila Portela, gerente de Unittas Distribución, además de los representantes de los patrocinadores, Pedro Julián Morales, responsable del Canal Pro en Iberia de Airzone; y Jaume Alcover, director comercial y de Marketing de BDR Thermea Iberia (Baxi).
Un mercado bajo presión El inicio del debate estuvo marcado por el impacto de la coyuntura internacional y la volatilidad de los precios. El conflicto en Oriente Próximo, la inestabilidad energética y el encarecimiento de materias primas –especialmente en productos derivados del plástico como la tubería– están afectando directamente a la cadena de suministro.
Sin embargo, la preocupación va más allá del corto plazo. Aunque el incremento de precios puede generar temporalmente una mejora en los márgenes comerciales, existe el temor de que el aumento de costes termine frenando la ejecución de obras y debilitando el ritmo de actividad de la construcción.
Así lo expresó Jaime Sangüesa, director de compras de Saltoki, que señaló que “lo que interesa es que acabe la incertidumbre”, especialmente ante los incrementos tarifarios y la dificultad para prever el alcance real de la situación. En este sentido, advirtió del impacto directo sobre productos derivados del plástico, como las tuberías, muy vinculados a la evolución del petróleo.
Javier Sánchez, Product Manager de Fluidos y Clima de Grupo Noria, también trasladó la preocupación por la evolución de las materias primas y el posible freno de la construcción si la situación económica empeora. Aunque reconoció que las subi-
das de precio pueden beneficiar temporalmente a la distribución, alertó del riesgo de una recesión que termine afectando al conjunto del mercado.
Por su parte, David Juan Navarrete, presidente del Consejo de Administración de Termoclub, incidió en la amenaza logística y energética: “Si realmente se producen dificultades con el suministro de diésel, vamos a tener un problema grave”. Una reflexión compartida por numerosos participantes, que consideran que la cadena de suministro continúa extremadamente expuesta a cualquier alteración internacional.
José Candal, director de desarrollo de negocio de Grupo Siete, puso el foco en el distribuidor como uno de los actores más vulnerables frente a las modificaciones constantes de tarifas. “Cada quince días aparece una nueva tarifa y tienes que reaccionar sin capacidad de previsión”, señaló, apuntando además a la complejidad añadida de gestionar acuerdos ya pactados con clientes mientras los costes cambian constantemente.
En la misma línea se mostró Luis Gendre, coordinador de Conecta Ingeniería (Grupo Fyce), que además defendió la necesidad de mantener una “alerta continua” en todos los eslabones de la cadena de suministro.
Por último, Miguel Ángel Abad, gerente de J. Abad Codelco, indicó que el menor de los males de esta situación pasa por el sector: “El único problema puede venir del tiempo que tarde en recuperarse de determinadas situaciones”.
El papel creciente de los grupos de compra Uno de los aspectos que más protagonismo ganó durante el debate fue el papel que están adquiriendo los grupos de compra como herramientas de profesionalización y apoyo a los distribuidores medianos.
En este sentido, Emiliano Sakai, gerente de Cealsa, aseguró que una de las funciones actuales de los grupos de compra consiste en “subir el nivel de los almace-
nes” y ayudar a muchas empresas familiares a adaptarse a un entorno mucho más complejo y profesionalizado. Según explicó, el mercado aprendió “muchísimo” durante la crisis de suministros de 2022 derivada de la guerra de Ucrania, aunque todavía existen compañías con estructuras limitadas para afrontar determinados desafíos de gestión.
Gosálvez defendió, por su parte, la necesidad de buscar “opciones que aporten valor” y permitan generar ventajas competitivas sostenibles más allá del precio.
La concentración avanza en el mercado Uno de los grandes consensos de la mesa fue la aceleración de la concentración empresarial en la distribución profesional. El mercado español, históricamente atomizado, se encuentra en plena transformación hacia estructuras más grandes, eficientes y profesionalizadas.
Así lo apuntó directamente Jaime Sangüesa, que advirtió sobre la reactivación de la integración empresarial y el creciente peso financiero de determinados operadores.
No obstante, varios participantes coincidieron en que el mercado español mantiene todavía una fuerte implantación regional y una elevada atomización, lo que podría ralen-
tizar parcialmente los procesos de concentración frente a otros países europeos.
El servicio, la gran fortaleza del distribuidor
El consenso general fue que la distribución profesional deberá seguir reforzando el asesoramiento técnico, la cercanía y la capacidad logística para diferenciarse en un entorno cada vez más competitivo y concentrado. Un escenario en el que la adaptación, la tecnología y la colaboración sectorial serán claves para garantizar la rentabilidad futura del canal profesional.
En este sentido, Mila Portela, gerente de Unittas Distribución, puso el foco en la necesidad de reforzar la cercanía con el cliente profesional en un momento de máxima competencia y transformación del mercado, defendiendo que “la distribución debe evolucionar sin perder su capacidad de atención personalizada”.
La marca propia gana peso
Uno de los grandes debates giró en torno al crecimiento de las marcas propias dentro de la distribución profesional. Lejos de plantearse únicamente como una vía para mejorar márgenes, muchos distribuidores las entienden ya como una fórmula de diferenciación y fidelización.
Jaime Sangüesa
Director de Compras de Saltoki:
“Ahora lo que interesa es que acabe la incertidumbre”.
Javier Sánchez
Product Manager de Fluidos y Clima de Grupo Noria:
“La venta en Europa es infinitamente mejor que en España. En el resto de Europa ya hay compras online”.
David Juan Navarrete Presidente del Consejo de Administración de Termoclub:
“Si realmente se producen dificultades con el suministro de diésel, vamos a tener un problema grave”.
José Candal
Director de Desarrollo de Negocio de Grupo Siete:
“Cada quince días aparece una nueva tarifa y tienes que reaccionar sin tener nada
previsto”.
“Proteger y diferenciar al distribuidor y al instalador”, resumió Juan José Ayora, gerente de Grupo Avalco, al definir el objetivo de este tipo de estrategias.
Desde Saltoki, Jaime Sangüesa explicó que la marca propia ya forma parte natural de la oferta comercial: “Es otra marca más. Prote-
ge la subasta. Prescribes con la marca y esa prescripción ya es tuya”.
El debate, sin embargo, dejó claro que no existe una visión única. Pedro Julián Morales , responsable del Canal Pro de Airzone en Iberia , defendió que “hay mercado para todo” y relativizó la idea de
que la marca propia garantice automáticamente una mayor rentabilidad.
En la misma línea, Borja Castelló, director general de Grupo HDF, rechazó cualquier confrontación entre ambos modelos: “Un distribuidor no es mejor ni peor por tener marca propia. Es una cuestión de estrategia”.
No obstante, varios participantes alertaron de la fuerte dependencia de Asia que mantiene este modelo. Enrique Guarné, director general de Splitmania, advirtió de la creciente presión competitiva procedente de China y del desembarco directo de fabricantes asiáticos en Europa. “La marca propia es, a corto plazo, lo mejor para ganar margen”, señaló, aunque advirtió del riesgo de depender de un mercado cada vez más tensionado.
La logística y el servicio: el valor diferencial
Más allá del producto, los participantes coincidieron en que el gran activo de la distribución profesional sigue siendo el servicio
La capacidad logística, la proximidad y el asesoramiento técnico continúan marcando diferencias frente a otros canales a la hora
de sentarse en la mesa de negociación con los fabricantes.
David Juan Navarrete, presidente del Consejo de Administración de Termoclub, destacó precisamente el papel del centro logístico como uno de los elementos diferenciales del grupo.
La conclusión general fue que la distribución profesional mantiene una función estabilizadora dentro del mercado, especialmente en un contexto de creciente complejidad regulatoria y tecnológica. “Somos distribución profesional, somos profesionales y resolvemos problemas que otros ni siquiera están cerca de diagnosticar”, defendió Borja Castelló
En este punto, Mila Portela, gerente de Unittas Distribución, insistió además en que “en el centro del círculo siempre está el cliente”, una idea que se repitió constantemente a lo largo del debate.
El auge de las ferias entra en fase de desgaste
Otro de los asuntos analizados fue la proliferación de ferias, convenciones y eventos
Pablo Gosálvez
Director de Compras y de Marketing de Grupo Electro Stocks:
“El condicionamiento no es el precio. La diferencia es una cuestión de servicio”.
Emiliano Sakai
Gerente de Cealsa:
“El mercado aprendió mucho en 2022 con el conflicto de Ucrania. Ahora toca subir el nivel de los almacenes”.
Juan José Ayora
Gerente de Grupo Avalco:
“El objetivo de las marcas propias es proteger y diferenciar al distribuidor y al instalador”.
Borja Castelló
Director General de Grupo HDF:
“Un distribuidor no es mejor ni peor por tener marca propia. Es una cuestión de estrategia”.
presenciales tras la pandemia. Aunque fabricantes y distribuidores reconocen el valor relacional de estos encuentros, también admiten síntomas evidentes de saturación.
“El desgaste aparece cuando repites la misma acción año tras año”, advirtió Pablo Gosálvez, director de compras y Marke-
ting de Grupo Electro Stocks. En su opinión, el retorno de este tipo de eventos es difícil de medir, aunque recordó que “también hay que valorar la diferencia entre hacer las cosas y no hacerlas”.
El modelo de feria tradicional ha evolucionado claramente. Los instaladores ya no
Luis Gendre Coordinador de Conecta Ingeniería (Grupo
Fyce):
“Hay que estar en alerta continua en todos los eslabones de la cadena de suministro”.
Mila Portela
Gerente de Unittas Distribución:
“La digitalización forma parte de un ecosistema en el cual no hay opción de no estar”.
Director General de Splitmania:
“Hay una apuesta de China por inundar Europa con productos chinos”. Enrique Guarné
acuden únicamente para cerrar operaciones comerciales, sino buscando contacto directo, fidelización y cercanía con las marcas. El componente relacional ha ganado protagonismo frente a la venta inmediata.
Sin embargo, la presión diaria sobre los instaladores empieza a limitar la asistencia a este tipo de encuentros. La falta de tiempo y la carga de trabajo obligan al sector a reinventar formatos y apostar por eventos más experienciales y especializados.
La digitalización avanza más lento de lo esperado Aunque el comercio electrónico continúa creciendo, el canal B2B profesional todavía presenta una implantación limitada. Los participantes coincidieron en que la digitalización ya no es opcional, aunque el ritmo de adaptación sigue siendo desigual.
“Todo esto forma parte de un ecosistema del cual no hay opción de no estar”, afirmó Mila Portela, quien reconoció que uno de los principales obstáculos sigue siendo “la velocidad de la distribución para adaptarse a esta nueva manera de vender”.
La venta online ya no se percibe únicamente como un canal comercial, sino como una exigencia de servicio. Pablo Gosálvez resumió bien este cambio de paradigma: “El condicionamiento no es el precio. La diferencia es una cuestión de servicio”.
Muchos instaladores valoran cada vez más la posibilidad de realizar pedidos fuera del horario comercial o evitar desplazamientos físicos a la tienda. Aun así, el componente técnico sigue siendo determinante en la venta profesional, lo que ralentiza una migración total hacia modelos puramente digitales.
Ángel
Gerente de J. Abad Codelco:
“El menor de los males de la crisis de Oriente Próximo pasa por nuestro sector”.
Jaume Alcover
Director Comercial y de Marketing de BDR Thermea Iberia (Baxi):
“Hay operadores que están reaccionando de forma distinta ante esta situación de incertidumbre”.
Pedro Julián Morales
Responsable del Canal Pro en Iberia de Airzone:
“Hay mercado para todo. Una marca propia no te asegura un margen mayor”.
El gran desafío aparece con la creciente fortaleza de los grandes operadores retail , cuya capacidad logística y tecnológica amenaza directamente parte del negocio tradicional de la distribución profesional.
Talento y relevo generacional: el gran desafío
Uno de los problemas más críticos identificados es la falta de talento cualificado
Tanto en el ámbito de la instalación como en la distribución, el sector sufre dificultades para atraer y retener profesionales.
La alta rotación, la escasez de perfiles técnicos y la necesidad de mejorar las condiciones laborales obligan a las empresas a repensar sus estrategias de recursos humanos, incorporando no solo
salario económico, sino también flexibilidad, formación y clima laboral. Pese a los desafíos, el diagnóstico final es moderadamente optimista . La demanda estructural de climatización, calefacción, eficiencia energética y renovación de instalaciones sigue sosteniendo un mercado con recorrido.
La conclusión compartida es que el futuro de la distribución HVAC dependerá de su capacidad para adaptarse: más concentración, más digitalización, más servicio y una gestión más eficiente del conocimiento, los datos y la logística.
En definitiva, en un sector en plena transformación, la competitividad ya no se mide solo en precio, sino en capacidad de aportar valor en toda la cadena

Los grupos de compra siguen liderando el mercado de la distribución de climatización, calefacción y fontanería por su capacidad de aportar mejores condiciones, competitividad, acceso a los fabricantes, trabajar con marcas propias y ofrecer visión a largo plazo. En este reportaje, Cuadernos de Climatización y Confort repasa los indicadores económicos de las 10 principales centrales de compras que existen actualmente en España.
Con motivo del número ‘Especial Distribución’, Cuadernos de Climatización y Confort ofrece una radiografía del mercado de la distribución con un análisis de los indicadores clave de los principales grupos de compra a nivel nacional. Para ello, hemos recopilado los datos de facturación, rentabilidad económica y endeudamiento registrados en 2024 por los asociados de las 10 principales centrales de compras: Aúna Distribución, Avalco, Cealsa, Grupo
Noria, Termoclub, Grupo Fyce, IXOS Cealco, Grupo HDF, Unittas y Gesco.
La suma de los asociados de todos estos grupos alcanza las 485 empresas de climatización, calefacción y fontanería y supera los 1.400 puntos de venta, ofreciendo una imagen del mercado que completan otras grandes empresas verticales y el gran número de pequeños distribuidores locales que, a día de hoy, continúan su aventura en solitario.
Aúna Distribución (grupo resultante de la unión entre ElectroClub y Almagrupo en el año 2019) está integrado por 89 distribuidores de climatización, fontanería, calefacción y material eléctrico, que suman más de 465 puntos de venta en España, Portugal y Andorra.
La central cuenta con un centro logístico compartido (CLC) en Marcilla (Navarra), que tiene una superficie total de más de 10.000 metros cuadrados
Sus asociados comercializan su marca propia Cabel, que abarca cinco líneas de producto: climatización y ACS, energías renovables, instalaciones de agua, baño y cocina.
Actualmente, el director general es Josep Domingo y su presidente es Alberto Iglesias (gerente de Suministros Calefón), que este año ha tomado el relevo de Andrés Mateo (gerente de Grupo Jarama). Su sede está ubicada en El Prat de Llobregat (Barcelona).
La facturación agregada de sus socios en el año 2024 estuvo cerca de los 1.970 millones de euros, de los que 900 millones se correspondieron con las 50 empresas que centran su actividad en la distribución de materiales de climatización, calefacción y fontanería, o mantienen un peso comercial muy destacado de estos productos dentro de sus ventas totales. El top 5 de los distribuidores de climatización, calefacción y fontanería que más facturan del grupo está integrado por: Fontia Suministros, Antonio Cabot Fornés, Hierros y Aceros de Santander, Cadielsa Grupo y Comercial Fontgas
Grupo Avalco es una central de compras con 25 años de historia que integra 91 empresas del sector de la fontanería, climatización, calefacción, baño y piscinas, sumando 278 puntos de venta y 615.000 metros cuadrados de superficie
El grupo está implantado en 42 provincias y 16 comunidades autónomas de la geografía nacional y también cuenta con socios que están ubicados en Portugal y Andorra.
Recientemente, ha anunciado la incorporación de Grupo CST & Batmar (que agrupa a Grup C.S.T & Batmar S.L., General de Saneamiento y Técnicas Ambientales MACC S.L., y Saneamiento Martínez S.L.), reforzando su presencia en la Comunidad Valenciana
Los asociados de Avalco comercializan sus marcas propias Korman (sector de baño, cocina y piscinas), y Termat (climatización, calefacción y energías renovables).
Actualmente, su gerente es Juan José Ayora y su sede está ubicada en Valencia.
La facturación agregada de sus socios en el año 2024 rozó los 513 millones de euros (considerando únicamente a aquellas empresas con datos depositados en el Registro Mercantil). El top 5 de los socios que más facturan está compuesto por: Bongrup, Suministradora del Vallés, Juan Alcain Jauregi, Bolsa de Aguas de Tenerife y Manau
Cealsa (Central de Almacenes de Saneamientos) es una agrupación que aglutina a 42 distribuidores de fontanería, calefacción, climatización, baño y electrodomésticos que suman 125 puntos de venta y más de 561.000 metros cuadrados de instalaciones.
A finales de 2025, Cealsa integró como nuevos asociados a Deusto Eskerduza (DEK), Servidaya, Lorcán, Jaén Clima y Siscocan
Los distribuidores de Cealsa comercializan su marca propia Cualix, que engloba productos de calefacción y ACS, climatización y aire acondicionado, fontanería y tratamiento de aguas.
Emiliano Sakai actúa como gerente de la central de compras, mientras que David Gálvez (gerente de Gálvez Saneamientos) es el presidente del Consejo de Administración. Su sede central está localizada en Sant Just Desvern (Barcelona).
La facturación agregada de sus socios en el año 2024 superó los 453 millones de euros (considerando únicamente a aquellas empresas con datos depositados en el Registro Mercantil). El top 5 de los socios que más facturan está compuesto por: Socias y Rossello, Servicios Palau, Metalux Asturias, Siscocan y Guillermo Durán
Y FERRETERIA BRAVO E HIJOS, SL PEÑARROYA-PUEBLONUEVO
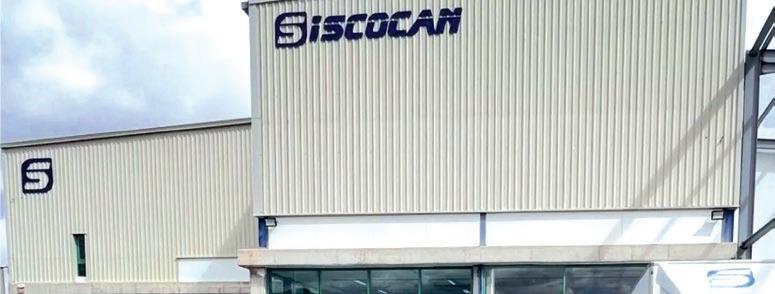
Siscocan ha sido el último distribuidor en incorporarse a Cealsa.
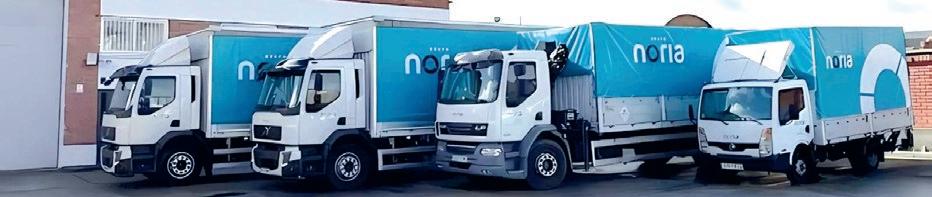
Grupo Noria es una central de compras y servicios fundada en el año 2013 que agrupa a tres marcas dedicadas a la distribución de material eléctrico, energías renovables, telecomunicaciones, iluminación, climatización, fluidos y recarga de vehículo eléctrico: Novelec, Sinelec y Grup Muntaner
A su vez, las tres marcas cuentan con un total de 77 razones sociales, que agrupan 94 puntos de venta que se encuentran repartidos por toda España.
La central de compras dispone de dos almacenes logísticos ubicados en Barberá del Vallés y Valladolid, más de 80 técnicos especialistas y más de 50 ingenieros de proyecto.
La Junta Directiva del grupo está integrada por Néstor López, Marcos Angulo y Edgar López y sus oficinas centrales se encuentran ubicadas en Barberá del Vallés (Barcelona).
La facturación de todas sus razones sociales en el año 2024 ascendió hasta los 349 millones de euros (considerando únicamente a aquellas empresas con datos depositados en el Registro Mercantil). El top 5 de las razones sociales que más facturan está compuesto por: Novelec Palma, Novelec Ebro, Sinelec Comercial Balear, Muntaner Electro Litoral y Novelec Segura
Termoclub es una central de compras que aglutina a 19 distribuidores de calefacción, climatización, saneamiento y solar, sumando 72 puntos de venta en toda España
A finales de 2025, el grupo incorporó como nuevo socio a Electrofil Oeste, un distribuidor con una amplia experiencia en la comercialización de productos de material eléctrico, climatización y energías renovables.
La central de compras dispone de unas instalaciones logísticas ubicadas en Sant Feliu de Buixalleu (Girona), con una superficie aproximada de más de 5.000 metros cuadrados
Además, cuenta con la marca propia Heatsun, que engloba productos de calefacción, agua, climatización y energía solar.
Actualmente, el gerente del grupo es Pablo García y el presidente del Consejo de Administración es David Juan Navarrete. Sus oficinas centrales están ubicadas en Sant Feliu de Buixalleu (Girona).
La facturación agregada de sus empresas asociadas en el año 2024 rozó los 250 millones de euros (considerando solo a las empresas con datos depositados en el Registro Mercantil). El top 5 de los socios con mayor facturación está compuesto por: Electrofil Oeste, Suministros Ibiza, Daunis, Hidro Tarraco y Termoclima Levante
Electrofil Oeste se ha convertido recientemente en nuevo asociado de Termoclub.
Grupo Fyce es un grupo de compras con más de 25 años de trayectoria que integra a 56 empresas distribuidoras de calefacción, climatización, fontanería, piscinas, riegos y energías renovables, sumando cerca de 110 puntos de venta en toda España.
Recientemente, la central ha reforzado su proyecto con las incorporaciones de Calvente Bobilà, Tobaxa, Saneamiento José Gómez, Fontalider, Font Meco y Saéz de Tejada. Además, ha unido sus fuerzas con Grumelec para constituir una nueva sociedad bajo la marca ‘Conecta Distribución’
Fyce cuenta con las marcas propias Kalenta (que incluye productos de calefacción y ACS) y Glif (que cubre las necesidades en grifería, platos de ducha, mamparas y tratamiento de agua). Además, dispone de un almacén logístico centralizado de 15.000 metros cuadrados ubicado en Zuera (Zaragoza).
Actualmente, el gerente del grupo de compras es Pablo Lázaro y las instalaciones centrales también están situadas en Zuera
La facturación agregada de sus socios en el año 2024 ascendió hasta los 241 millones de euros (considerando únicamente a aquellas empresas con datos depositados en el Registro Mercantil). El top 5 de las empresas que más facturan está compuesto por: CEF Almacén de Material Eléctrico, Impex Suministres, Aislamientos Acústicos Levante, Calvente Bobilà y Comercial Bastos
Cealco es una central de compras de distribuidores de fontanería, climatización y calefacción fundada en 1977 que ha evolucionado hasta convertirse actualmente en una cadena de tiendas con una identidad unificada bajo la marca IXOS Cealco
Actualmente, el grupo está compuesto por 15 empresas, que le aportan 74 puntos de venta (muchos de ellos operan bajo la marca IXOS, aunque hay una serie de socios que continúan manteniendo su independencia).
Además, cuenta con un almacén logístico de 5.000 metros cuadrados que está ubicado en Granollers (Barcelona) y la marca propia Concept, que le permite ofrecer una amplia gama de más de 1.000 artículos para las instalaciones de fontanería y climatización.
Actualmente, el presidente del grupo es Artur Masiques, el director comercial y de negocio es Jordi Ferrer, y el director nacional de ventas es Juanjo Arévalo. Su sede central está ubicada en Granollers (Barcelona).
La facturación agregada de sus empresas asociadas en 2024 rozó los 197 millones de euros (considerando solo a las empresas con datos depositados en el Registro Mercantil e incluyendo la razón social IXOS Cealco). El top 5 de los socios con mayor facturación está compuesto por: IXOS Cealco, BigMat Ochoa, Apalliser, BigMat Garro y Electromat Balear
Grupo HDF es una central de compras que aglutina actualmente a 13 empresas de distribución de aire acondicionado, calefacción, refrigeración, energía solar, ventilación y herramientas y accesorios, sumando cerca de 90 puntos de venta en toda España.
Recientemente, el grupo ha sufrido las bajas de Clivent (que ha sido adquirido por Grupo Electro Stocks), Ecoelectric Suministros (que se ha incorporado a Avalco) y TuClima
La central de compras dispone de un almacén logístico ubicado en Castellbisbal y cuenta con las marcas propias Ekokai (climatización eficiente y sostenible), Yuoki Climatización (innovación en climatización) y Quntec (soluciones avanzadas en ventilación).
Actualmente, su gerente es Borja Castelló y su sede está ubicada en San Cugat del Vallés (Barcelona).
La facturación agregada de sus socios en el año 2024 ascendió hasta los 164 millones de euros (considerando únicamente a aquellas empresas con datos depositados en el Registro Mercantil). El top 5 de las empresas que más facturan está compuesto por: Erfri, Bongrup Baleares, Comfred Suministros, ABC Gestió y Amafri
Unittas es una central de compras que cuenta con 51 distribuidores de fontanería, calefacción y climatización, aglutinando cerca de 80 puntos de venta en toda España.
Las incorporaciones más recientes del grupo han sido las de Suministros Millán García y Ferretería Sant Miquel
La central cuenta con una plataforma logística ubicada en Valladolid, y con Plenum, la primera tienda online que está dirigida de manera exclusiva al profesional.
Mila Portela es la gerente del grupo, mientras que Jesús Ángel Martínez Pérez (propietario de Clima Fusión) es el presidente del Consejo de Administración. Su sede central está ubicada en Vigo (Pontevedra).
La facturación agregada de sus empresas asociadas en el año 2024 superó los 153 millones de euros (considerando solo a las empresas con datos depositados en el Registro Mercantil). El top 5 de los socios con mayor facturación está compuesto por: Jorge Fernández Cerámicas, Almacenes Lavín, Belartza Cerámicas, Suministros Bermúdez Ulloa y, Fontanería y Calefacción Casper
Grupo Gesco es una central de compras con más de 30 años de historia que actualmente agrupa a 32 distribuidores de saneamiento, calefacción y fontanería
Los últimos meses han estado marcados por las bajas de varios asociados como Jaén Clima, Suministros Millán García, Saneamiento José Gómez, Multisectorial Itemo, Distribuciones y Suministros Rami, y Grupo CST & Batmar
El grupo de compras cuenta con unas oficinas centrales ubicadas en Murcia, no dispone de plataforma logística centralizada e integra un total de tres marcas propias: GescoPlus, GescoNova y GescoPro, que cubren las necesidades de los profesionales en grifería, adhesivos para PVC, descalcificadores y equipos de aire acondicionado.
Recientemente, la empresa ha experimentado un relevo en la dirección general, ya que Aurelio Torres y Juan Parra, gerentes de los distribuidores Hidroriol y Saneamientos Parra Tudela, han adquirido la totalidad de las acciones a Juan Herrero, que se jubila tras ostentar la presidencia del grupo durante varios años.
La facturación agregada de sus socios en el año 2024 ascendió hasta los 96 millones de euros (considerando únicamente a aquellas empresas con datos depositados en el Registro Mercantil). El top 5 de las empresas que más facturan está compuesto por: Alberto Soler, Coarco, Rampuixa, Comerfonsa y Saneamientos Marcellán
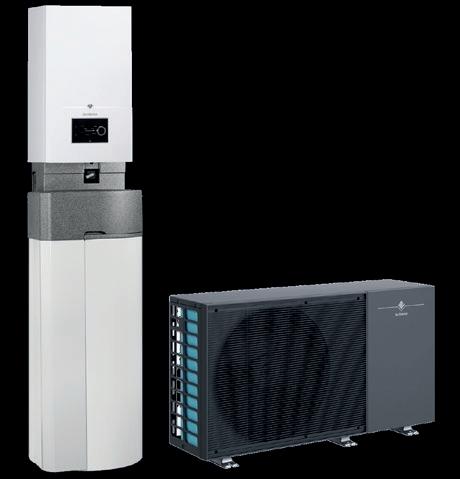
Silenciosa: solo 48 dBA de potencia acústica.
Sostenible: uso de refrigerante R290 de muy bajo impacto ambiental.
Sobresaliente: temperatura de 75ºC (con hasta -10ºC exterior) y clase A+++
ALEZIO M R290 es la combinación perfecta de prestaciones y sostenibilidad para un resultado sobresaliente. Disponible en dos versiones: ALEZIO M COMPACT R290 asegura una gran producción de agua caliente sanitaria gracias a su acumulador integrado; ALEZIO M CONTROL R290 incorpora una regulación adaptada a cualquier tipo de instalación o acumulador independiente.
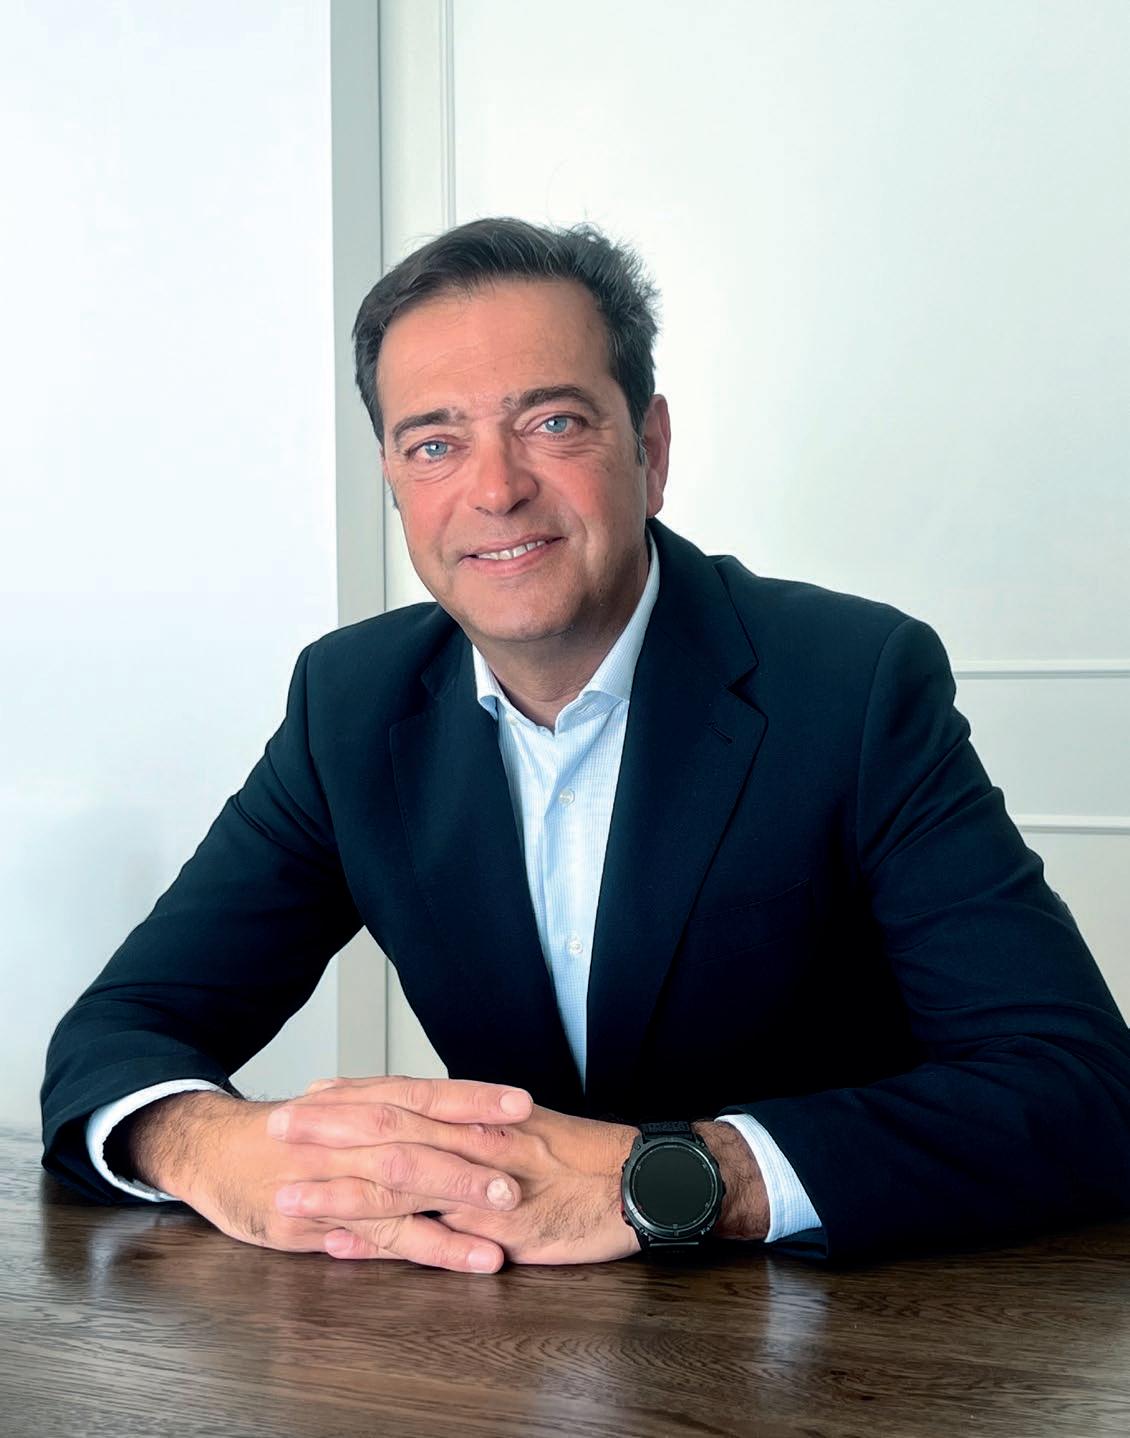
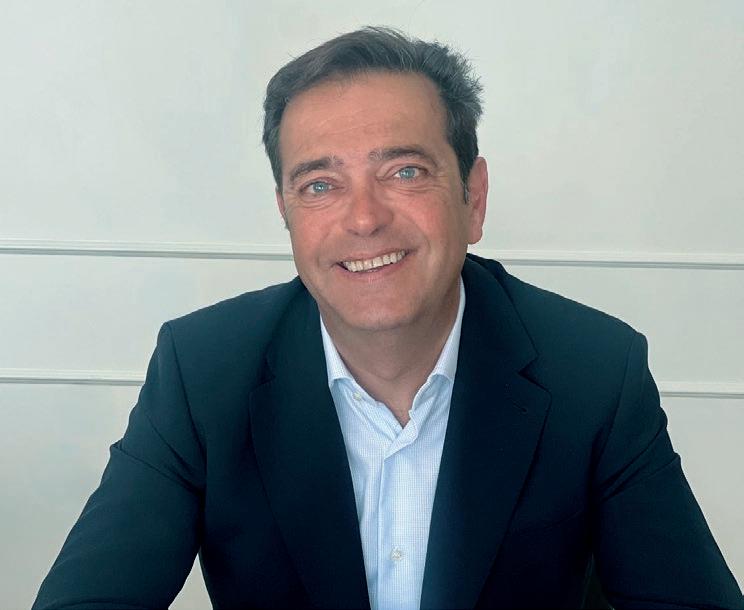
Mario Ballarín asumió las riendas de Grafton en Iberia el pasado mes de enero aceptando un reto de altura: capitanear el desembarco del grupo en España y Portugal y consolidar las adquisiciones de Salvador Escoda y Mercaluz. Con él charlamos para conocer las bases de su plan estratégico, que contempla nuevas compras complementarias a nivel geográfico y de producto para competir de tú a tú con los gigantes de la distribución.
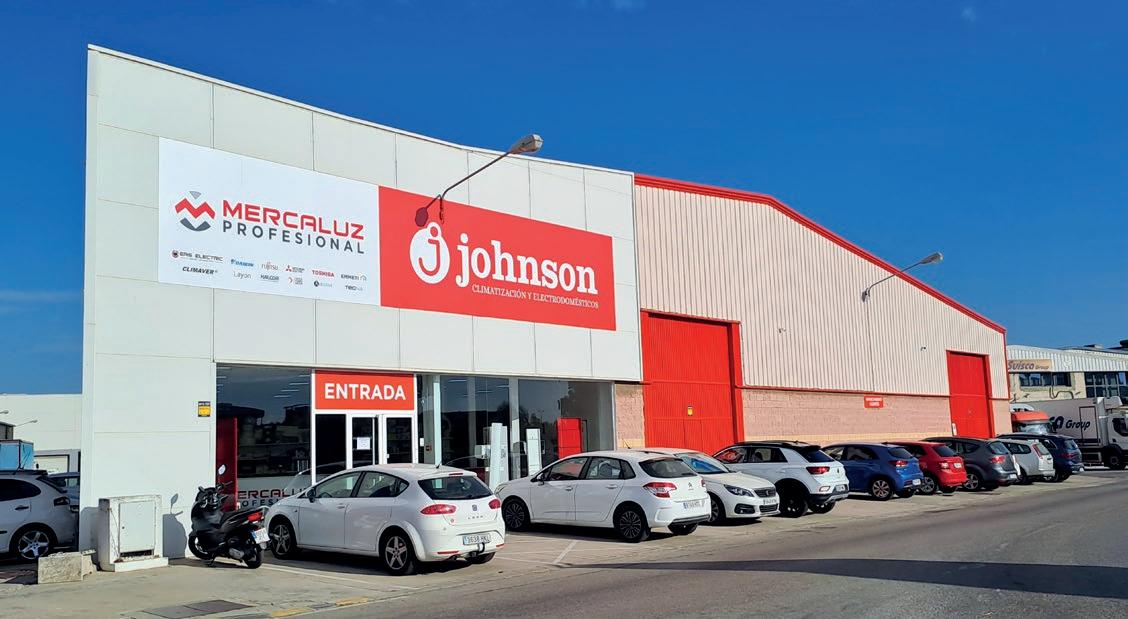
Grafton Group ha vuelto a mover ficha. El grupo británico ha protagonizado un nuevo golpe de efecto en el tablero de la distribución española: la adquisición de Mercaluz por 175 millones de euros. Con este movimiento, la compañía se posiciona como uno de los principales actores de la distribución (tras la integración de Salvador Escoda a finales de 2024) y confirma su clara intención de revertir la excesiva fragmentación del mercado español y de competir de tú a tú con los grandes grupos que dominan la escena.
Tras esta última operación (que incluye la adquisición de las razones sociales Componentes Eléctricos Mercaluz SA, Mercaluz Hogar SLU, EAS Electric Smart Technology y Mercaluz Canarias), Grafton Group acumula un total de 113 puntos de venta repartidos por toda España: los 95 de Salvador Escoda y las 18 delegaciones que aporta Mercaluz.
Para pilotar la irrupción en España y consolidar estas dos compras, el grupo nombró el pasado mes de enero como CEO en Iberia a Mario Ballarín, un profesional que cuenta con una amplia trayectoria en puestos de responsabilidad y gestión de empresas multinacionales. De hecho, hasta diciembre de 2025, desempeñaba las funciones de Managing Director Southern & Eastern Europe, Middle East & Nordics de Bunzl, una multinacional especializada en la distribución integral de soluciones non-food para todo tipo de empresas con una estrategia de crecimiento y desarrollo muy similar a la de Grafton Group: un modelo descentralizado donde las adquisiciones juegan un papel esencial.
En esta entrevista, Ballarín nos desvela los detalles de la adquisición de Mercaluz y sus planes de futuro sobre la plantilla, el equipo directivo y la marca Johnson, el momento en el que se encuentra actualmente la integración de Salvador Escoda, y su estrategia de
crecimiento en España, que pasa por analizar mercados vinculados a la distribución de materiales de construcción para continuar abriéndose paso con nuevas compras
Pregunta: El pasado enero te convertirse en CEO de Grafton Group en Iberia con el reto de liderar la irrupción del grupo en España y Portugal. ¿Cómo han sido estos primeros meses?
Respuesta: Han sido intensos. El 31 de diciembre del pasado año abandoné mi posición como Managing Director Southern & Eastern Europe, Middle East & Nordics de Bunzl, una multinacional especializada en la distribución integral de soluciones non-food para todo tipo de empresas que tenía una estrategia de desarrollo muy similar a la de Grafton. Y a partir del mes de enero me incorporé a Grafton Group como CEO en Iberia.
Yo conocía a varias personas que habían trabajado en Bunzl y posteriormente en Grafton Group. Tras mantener conversaciones con ellos, me hicieron una propuesta y me sedujo la idea de iniciar un nuevo
proyecto de esta envergadura, por lo que finalmente acepté.
No conozco el sector de la climatización, pero sí la distribución y el modelo de negocio de Grafton, que está basado en la descentralización y en las adquisiciones. Por eso, mi rol será pilotar la irrupción del grupo en España, pero también garantizar la libertad en la toma de decisiones y la continuidad en los equipos directivos de las empresas que hemos adquirido.
P: El movimiento más reciente de Grafton ha sido la adquisición de Mercaluz, la segunda compra en España tras la de Salvador Escoda. ¿En qué momento está la integración?
R: El proceso acaba de culminar con éxito. Si bien dimos el paso inicial el 18 de marzo con la firma del contrato de compraventa, quedamos a la espera del visto bueno de la Comisión Nacional de los Mercados y la Competencia. Esa esperada luz verde se materializó el 30 de abril, lo que nos permite oficializar, con todas las garantías, la integración de Mercaluz.
P: Esta compra es un nuevo golpe de efecto que os aporta 18 puntos de venta y una marca reconocida como Johnson. ¿Cuáles son los motivos que os han llevado a elegir a Mercaluz?
R: Cuando Grafton Group comenzó a fijarse en el mercado de Iberia, analizó todos los sectores de la distribución relacionados con los materiales de construcción y vio que el segmento HVAC era bastante atractivo por su desarrollo y perspectivas de futuro, lo que le llevó a iniciar los movimientos para la adquisición de Salvador Escoda.
Durante todo este tiempo, el grupo ha seguido analizando otros sectores interesantes en la distribución de materiales de construcción e identificó a Mercaluz como una empresa rentable, con buenos crecimientos y con un modelo de negocio complementario al de Salvador Escoda.
El modelo de Mercaluz está más enfocado en el monoproducto (aire acondicionado y electrodomésticos) y cuenta con una marca potente como Johnson, lo que nos abre una oportunidad de estar presentes en el sector HVAC, pero con otra propuesta de negocio. Y esta fue una de las principales razones que nos llevó a invertir en Mercaluz.
Con el paso del tiempo, esperamos estar presentes en otros verticales de materiales de construcción y sumar alguna adquisición complementaria a nivel geográfico o de producto.
P: Antes de entrar en futuras adquisiciones, ¿cuáles son vuestros planes para Mercaluz? ¿Vais a garantizar la continuidad del equipo directivo, la plantilla y la marca?
R: Nuestros planes son continuistas. Lo que pretendemos es que Mercaluz se siga desarrollando como hasta ahora, lo que incluye el mantenimiento de la marca Johnson y también del equipo, que seguirá siendo el mismo en su totalidad.
En cuanto a la cúpula directiva, los hermanos Eloy y Paco Moreno (antiguos propietarios) continuarán como gerentes. Mientras que Eloy estará más orientado en
la dirección comercial, Paco se centrará en la gestión de operaciones, pero ambos se dividen la gerencia.
Además, los dos se han comprometido a continuar con nosotros durante al menos tres años. Ellos han llevado a Mercaluz a la posición en la que está y vamos a seguir contando con ellos.
Lo que sí vamos a hacer es fichar a un nuevo director financiero para adaptar los métodos de trabajo a los de una multinacional como Grafton, que son diferentes a los de una empresa familiar. Además, reforzaremos la parte de recursos humanos, digital, tecnología y sostenibilidad para que Mercaluz pueda seguir creciendo aún más en el mercado español.
P: ¿Qué valor aportan las más de 300 personas que componen el equipo humano de Mercaluz?
“Vamos a fichar a un nuevo director financiero para adaptar los métodos de trabajo de Mercaluz a los de una multinacional”
R: Nuestro interés es que los más de 300 empleados de Mercaluz continúen para seguir desarrollando la empresa y para que tengan oportunidades de crecimiento profesional.
Hemos adquirido Mercaluz por el producto, la marca, los clientes y también por el equipo, que ha contribuido a conseguir excelentes cifras de crecimiento, que el pasado año se situaron en un 18 %.
El modelo de negocio de Grafton es descentralizado y lo que buscamos es la autonomía de las empresas compradas, para lo que es muy necesario la continuidad de la plantilla.
P: ¿Cuál es actualmente el volumen de negocio de Mercaluz?
R: Actualmente, Mercaluz factura 150 millones de euros y sus principales gamas de productos son el aire acondicionado y los electrodomésticos.
Casi tres cuartas partes de las ventas de Mercaluz en 2025 se correspondieron a
“Mundoclima y Johnson son dos marcas potentes que pueden llegar a competir, pero no existirá ningún tipo de conflicto entre ellas”.
marcas propias, principalmente a Johnson. Además, aproximadamente, el 70 % de las ventas se dirigen al mercado de instaladores profesionales, ya sea directamente o a través de revendedores, mientras que el resto corresponde a electrodomésticos que adquieren mayoristas, revendedores y promotores inmobiliarios.
P: ¿Qué supondrá la comercialización de la marca Johnson y cómo va a complementarse con Mundoclima?
R: El mercado de la climatización es muy amplio y tener dos marcas del peso de Johnson y Mundoclima es una gran suerte. Ambas tienen su público, sus clientes y su presencia.
Nuestra intención es desarrollar de manera independiente esas dos marcas. Como sabes, Johnson fue adquirida hace unos años y tiene mucho potencial. En aquel momento, Mercaluz migró los productos de EAS Electric a Johnson y ha funcionado muy bien.
El objetivo más inmediato es ayudar a Mercaluz a desarrollar la marca Johnson en España, pero en el futuro también quere-
mos hacerlo en los mercados de exportación, y especialmente en Europa.
P: ¿Puede generar tensiones la existencia de dos marcas que compiten entre sí?
R: No. Mundoclima y Johnson son dos jugadores del mercado que ya existían y que ahora pertenecen al mismo grupo. Son dos marcas muy potentes que pueden llegar a confluir y competir, pero el mercado es muy grande y no habrá ningún tipo de conflicto.
P: ¿Cuál es el balance que hacéis 16 meses después de la compra de Salvador Escoda?
R: El balance es positivo. El primer año estuvo muy centrado en asimilar el cambio porque hubo muchas dinámicas de trabajo que se modificaron: reporting, controles de procesos, aprobaciones, sostenibilidad…
Fue un año de adaptación y de conocer a fondo a Salvador Escoda, además de desarrollar el equipo central de Grafton, que irá a más a medida que el grupo vaya creciendo en España.
Además, la compañía experimentó un cambio generacional muy importante en la dirección por todo lo que representaba
la figura de Salvador Escoda. Ahora, su hija Marta ha completado esta transición y lo está haciendo muy bien. Y a pesar de estos cambios, han crecido más de un 6 %. .
Hemos realizado algún fichaje recientemente en las áreas de Marketing y Recursos Humanos, pero toda la dirección continúa con nosotros, lo que es muy valioso porque nos aporta un gran conocimiento del mercado.
P: ¿Cuáles serán los grandes proyectos para Salvador Escoda en este 2026?
R: Tenemos varios entre manos. Hay proyectos para implementar mejoras en logística, en el tema tecnológico e incluso en el e-commerce
Toda la estrategia está envuelta en dotar a Salvador Escoda de modernidad y estas áreas son claves para lograr esa excelencia.
En cuanto a delegaciones, los planes pasan por abrir cinco almacenes este año (tres ya se han abierto y en otros dos tenemos todavía un contrato de alquiler y se están adaptando).
En febrero se abrieron las delegaciones de Arinaga (Canarias) y Úbeda (Jaén). Próximamente, se pondrán en marcha dos almacenes más en Madrid y en Barcelona y más adelante otro en Menorca. De esta manera, terminaremos el año con 98 delegaciones.
P: ¿En qué sectores pone el punto de mira Grafton Group más allá de la climatización?
R: Ahora mismo, el grupo está en un periodo de análisis de diferentes sectores como el eléctrico, herrajes, aislamiento térmico, madera, sanitario y grifería. De momento, estamos estudiando y no descartamos completar alguna compra en uno de estos sectores antes de final de año. No nos concentramos en un solo sector, sino que estamos analizando todos.
P: Y en el segmento de la climatización, ¿la estrategia pasa por crecer con nuevas compras?
R: Creo que la estrategia más sensata en el sector HVAC es buscar adquisiciones
que sean complementarias a Mercaluz y a Salvador Escoda por zonas geográficas o tipología de productos.
Por ejemplo, Salvador Escoda es muy potente en el arco mediterráneo, pero no tanto en el centro y el norte. Además, es fuerte en climatización y ventilación, pero no tanto en otras categorías de producto.
Por eso, valoramos la adquisición de una empresa que complemente las zonas en las que Salvador Escoda y Mercaluz no están presentes o que nos pueda aportar otra categoría de producto.
P: Con la compra de Mercaluz, Grafton alcanza una facturación de 400 millones de euros en España, compitiendo de tú a tú con las grandes empresas y grupos de distribución…
R: Sí, es una realidad. Vamos a ver si con el crecimiento orgánico y con alguna adquisición complementaria podemos situarnos un poco más arriba. La intención de Grafton es muy clara: tener cierto liderazgo en cada vertical relacionado con la construcción.
P: ¿Crees que las grandes empresas y grupos de distribución tradicionales de España os perciben como una gran amenaza?
R: Sinceramente, no lo creo. La estrategia de Grafton Group pasa por ayudar a las empresas que adquirimos a potenciar su crecimiento, por lo que no hay una disrupción total. Nuestro objetivo es potenciar el desarrollo del equipo y de las compañías que hemos comprado a través de inversiones en recursos para que sigan creciendo.
P: Y la última, ¿cuáles son los grandes retos de Grafton Group en 2026?
“Nuestros planes pasan por abrir cinco nuevas delegaciones de Salvador Escoda a lo largo de 2026”
R: Como te he comentado anteriormente, los retos de Grafton Group pasan por consolidar las adquisiciones de Salvador Escoda y Mercaluz y seguir explorando segmentos de la distribución de materiales de construcción para continuar creciendo en el mercado
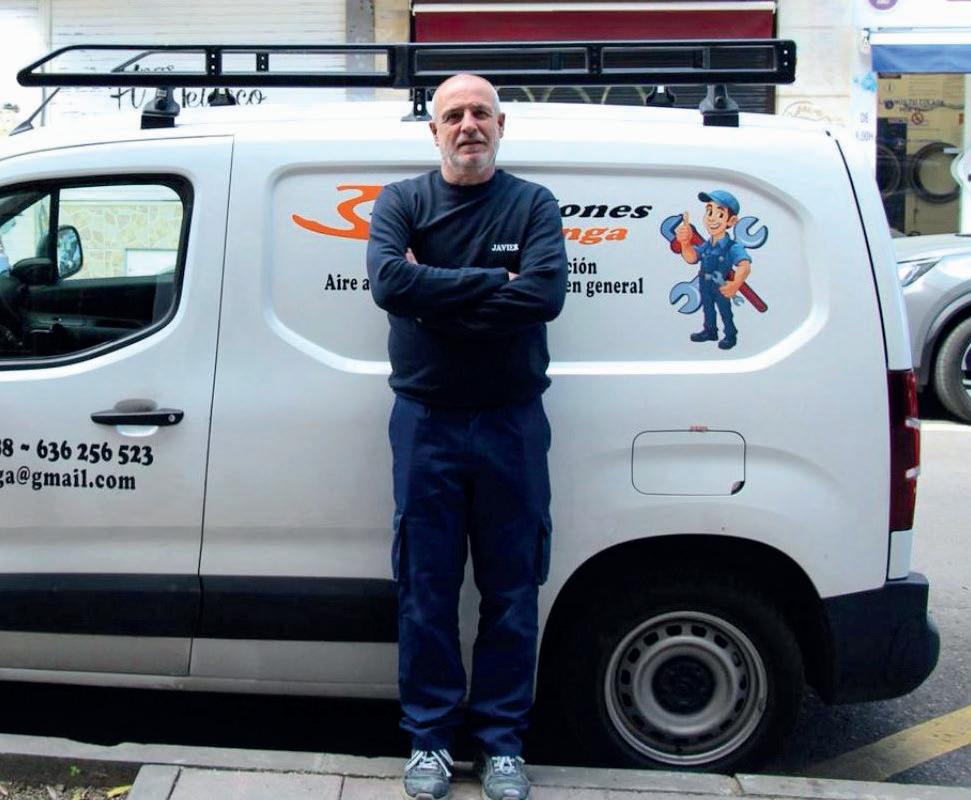
Francisco Javier Berlanga vivió su particular flechazo con la fontanería a los 14 años, cuando recibió las primeras nociones del oficio de la mano de su padre. Cuatro décadas después y al frente de una empresa de ocho trabajadores, se reconoce en Lucas, el más joven del equipo, como en un reflejo vivo de aquel chaval que empezó con curiosidad, pasión y muchas ganas de aprender.
Javier Espada
Son las 8 en punto de la mañana y el día comienza a desperezarse en la carretera de Mejorada de San Fernando de Henares (Madrid).
La puerta del pequeño almacén de Instalaciones Berlanga ya está abierta y las primeras luces del día se van posando sobre las herramientas, accesorios y materiales. Poco a poco, los seis trabajadores de la empresa, que visten camisetas negras con su nombre serigrafiado en letras blancas, van llegando al punto de encuentro para recibir las instrucciones de Francisco Javier Ber-
langa, que se encarga de distribuir las tareas del día, mientras que sus empleados reúnen el material necesario y lo colocan en sus respectivas furgonetas antes de partir.
El taller es de los de toda la vida y el espacio está increíblemente aprovechado. En poco más de 170 metros cuadrados se reparten armarios y cajones rebosantes de herramientas y accesorios de fontanería, estanterías repletas de tuberías, aparatos de aire acondicionado, botellas de gases refrigerantes… Y todo ello presidido por el
escudo del Atlético de Madrid y un póster de Diego Forlán, que delatan la otra gran pasión de Javi, el sentimiento rojiblanco que le corre por las venas.
Aunque actualmente reside en San Fernando, Javier Berlanga es natural de Coslada. Y allí se sitúan los orígenes de la empresa con un pequeño equipo de tres personas que con el paso del tiempo fue creciendo hasta alcanzar su cenit en la burbuja inmobiliaria: una sólida plantilla de 15 trabajadores. Actualmente, el equipo lo forman 8 empleados (6
instaladores) y las dos personas que están en oficina: Adriana, y Mari Carmen, su mujer.
La pasión por la fontanería
“Mi principal problema es que el oficio me gusta demasiado”, reconoce Francisco Javier. El flechazo comenzó con tan solo 14 años, cuando aprendió las primeras nociones básicas de fontanería de la mano de su padre.
Tras pasar por la mili, Javi comenzó a formarse en fontanería, acreditándose con
diferentes carnets con el objetivo de “abrirse mercado”. De hecho, con tan solo 23 años dio el salto a la actividad empresarial convirtiéndose en autónomo y comenzando a trabajar como fontanero, pero también como instalador de calefacción y gas.
“Me apasionaba mucho mi trabajo y eso me abrió muchas puertas”, confiesa un Javier, que, con el paso del tiempo, comenzó a trabajar como centro colaborador de Gas Natural, lo que “me permitió conocer otros tipos de mercados en el gas y entablar relación con muchos clientes con los que aún sigo trabajando a día de hoy”, señala.
Pero más de 40 años después, el oficio ha cambiado muchísimo. Y es que, “no tiene nada que ver lo que hacíamos antes con lo de ahora. Cuando comencé, la mayoría de los trabajos eran de fontanería, pero poco a poco comenzamos a instalar calefacción. Yo soy fontanero de toda la vida. De los de plomo, hierro y cinc. Pero me fui amoldando
a las demandas de mis clientes, que solicitaban servicios de calefacción”.
A día de hoy, la empresa centra su actividad en la reposición de calderas, termos y calentadores, además de equipos de aire acondicionado e instalaciones de aerotermia.
Adriana: el eje de la administración
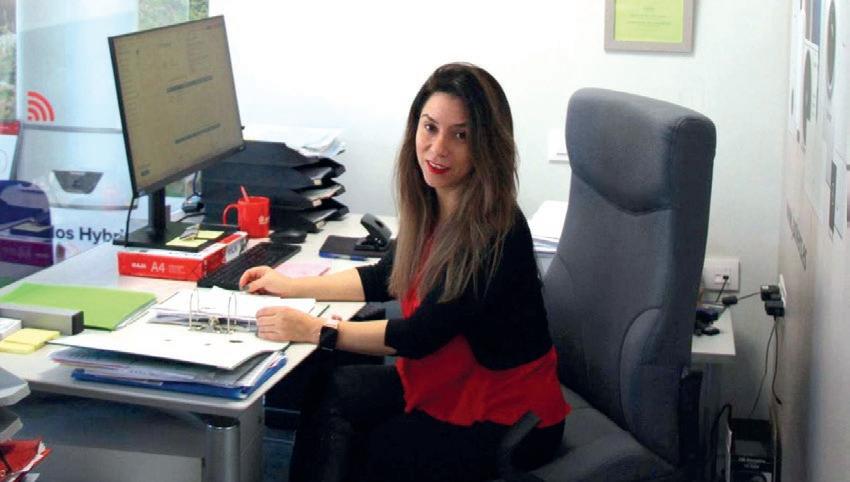
Desde primera hora de la mañana, el teléfono de la oficina no para de sonar. En la mayoría de los casos, se trata de avisos de clientes que solicitan una visita a sus domicilios. Javi responde a las llamadas, pero les pide que vuelvan a contactar a partir de las 10 de la mañana, cuando Adriana (responsable de la oficina) comienza su jornada.
A las 10 de la mañana, llegan a la oficina (un espacio de 40 metros cuadrados con exposición de calderas, termos y calentadores de varias marcas) Adriana y Mari Carmen, su mujer. Ambas se ocupan de la atención al cliente, administración, burocracia, trámites, nóminas, compras…
Así lo explica la propia Adriana Cataño, que tras ocho años en la empresa, se ha convertido en una figura imprescindible para el funcionamiento del día a día, ya que se encarga de organizar la agenda de Javi, atender a los clientes y prescribir las marcas. “La mayoría de los clientes quieren algo bueno, bonito y barato y nos piden consejo, aunque a veces algunos vienen con una idea fija o tienen muy claro que quieren repetir con una marca porque su experiencia ha sido muy positiva”.
La función principal de Adriana se centra en explicar las ventajas de cada marca. “La primera pregunta que les hago es si tienen en mente alguna caldera o si ya confían en alguna marca, y a partir de ahí empiezo a trabajar sobre las necesidades de cada uno”.
No obstante, reconoce que “hay marcas con las que me siento más cómoda porque tengo la seguridad de que voy a poder responder a nuestros clientes cuando tengan una incidencia. Hay otras marcas con las que, por desgracia, no tengo esa ventaja”, asegura.
Además, Adriana se encarga de las memorias técnicas de calefacción y de agua, y de la relación con los proveedores. “Recibo muchas ofertas de distribuidores y decido qué proveedores tienen mejor precio y son más rápidos en las entregas para comprarles”.
La distribución: una relación de confianza Antes de poner en marcha la furgoneta, Francisco Javier sube la pequeña cuesta que separa su almacén de la tienda de Saneamientos Nole (un distribuidor con más de 50 años de historia que forma parte de Unittas), donde realiza sus pequeñas compras diarias. En esta ocasión, busca reductores de presión para instalaciones de fontanería de Caleffi.
La relación de Berlanga con la distribución es muy sólida. Fundamentalmente, la empresa trabaja con TuClima, Saneamien-
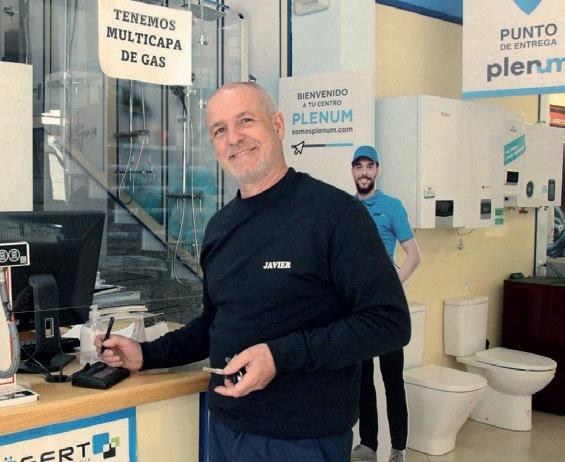
Javier realiza habitualmente sus compras más pequeñas en la tienda de Saneamientos Nole.
tos Garry y J.Abad Codelco y realiza sus compras diarias en Saneamientos Nole
De manera puntual, Javi compra en otros almacenes como Saltoki, Sinelec o Salvador Escoda, pero “nuestra confianza está mucho más afianzada con los distribuidores con los que hemos trabajado siempre”, asegura Javier.
Cuando por fin está a punto de subir a su furgoneta, recibe un aviso de Adriana para realizar la revisión urgente de una caldera. Otra tarea más para incluir en la más que apretada agenda de la jornada. Y es que, como confiesa Javi, “una de las cosas más difíciles es buscar huecos para los avisos diarios en una agenda que está tan saturada”.
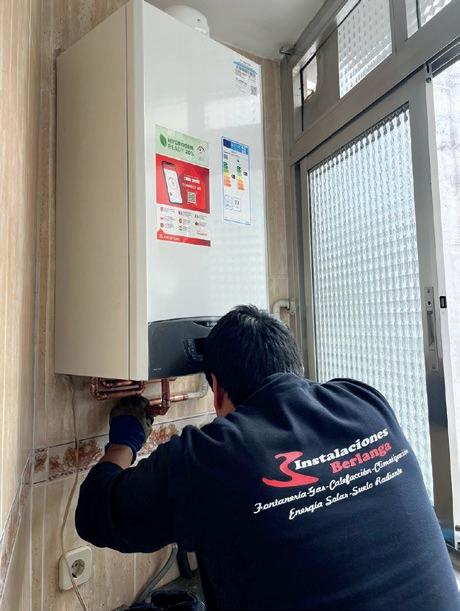
Primera parada: instalación de caldera Tras recoger los reductores de presión, Javier arranca la furgoneta. Su primera parada está a pocos minutos: un pequeño piso en San Fernando, muy cerca de su almacén.
El Corredor del Henares supera ya los 600.000 habitantes. En esta zona —especialmente en San Fernando y Coslada— es donde Instalaciones Berlanga concentra la mayor parte de su actividad y mantiene a “los clientes de toda la vida”.
“Trabajo muchas horas en la empresa. Mi tía lo llamaba enfermedad”, bromea. “Pero también tengo suerte: me dedico a lo que me gusta y cuento con un equipo que me aporta mucha tranquilidad. Si me voy un fin de semana, se que van a resolver cualquier problema”.
Ese ritmo de trabajo le deja poco margen para pasar más tiempo con su mujer y su hija. Ella estudia ADE, pero tiene claro que
no quiere continuar con el negocio familiar. Aun así, Javi intenta reservar algo de tiempo para su otra gran pasión: el fútbol. Como socio del Atlético de Madrid, no suele perderse los partidos que su equipo juega en el Metropolitano.
Cuando llegamos al edificio, subimos hasta el tercer piso. Allí nos abre la puerta Juan, un cliente que llamó a Javi porque “tenía la caldera averiada y perdía mucha agua”. Aunque inicialmente se planteó reparar algunas piezas, finalmente optó por sustituirla por completo, una solución más económica a largo plazo.
Hugo, uno de los trabajadores más veteranos de la empresa, se encarga de la instalación: “Como las tomas no coinciden porque la caldera anterior era de otra marca, hemos tenido que hacer todas las modificaciones y adaptar los enganches. Primero he conectado las tomas de agua y, por último, las de gas. Ahora toca colocar las juntas, dar presión al circuito de agua y comprobar el gas. Cuando esté todo listo, pondremos la caldera en marcha”.
Una vez finalicen los trabajos, se dará aviso al servicio técnico oficial para iniciar el proceso de puesta en marcha, un trámite gratuito que la marca suele completar en un par de días.
Hugo es una pieza clave en el equipo. Javi confía plenamente en él, hasta el punto de contemplarlo como posible relevo al frente del negocio en el futuro.
Formarse para no perder oportunidades Mientras Hugo termina la instalación, Javi conversa con Juan, uno de esos clientes de toda la vida que siempre ha apostado por sistemas tradicionales con radiadores. Cuando le pregunta por la aerotermia, admite que no sabe en qué consiste. Javi le explica que este sistema ha supuesto un antes y un después porque “permite tener la casa climatizada tanto en invierno como en verano. Es un salto en confort que antes era impensable”.
del
Lo cierto es que la llegada de las nuevas tecnologías como la aerotermia y la cascada de normativas que se están aprobando desde Europa están transformando por completo el día a día del instalador, que debe agarrarse a la formación si quiere evitar perder oportunidades de negocio. Y eso en Instalaciones Berlanga lo saben muy bien. La compañía forma parte de Agremia, asociación que les brinda la oportunidad de acceder a diferentes cursos de formación.
Tal y como explica Javier, “tenemos varios compañeros en la empresa que han realizado cursos de formación para actualizarse sobre lo que está entrando en el mercado y también acerca de lo que queda por llegar en cuanto a normativas y gases refrigerantes”.
Siete aerotermias en Bravo Murillo
La jornada continúa con la visita a una obra en la zona de Bravo Murillo. Se trata de una instalación de aerotermia con solar fotovoltaica para siete viviendas. Una obra impulsada por Fernando Torres, CEO de Ecofficiens Consulting, una empresa de servicios de arquitectura, ingeniería y
construcción con la que Berlanga trabaja habitualmente.
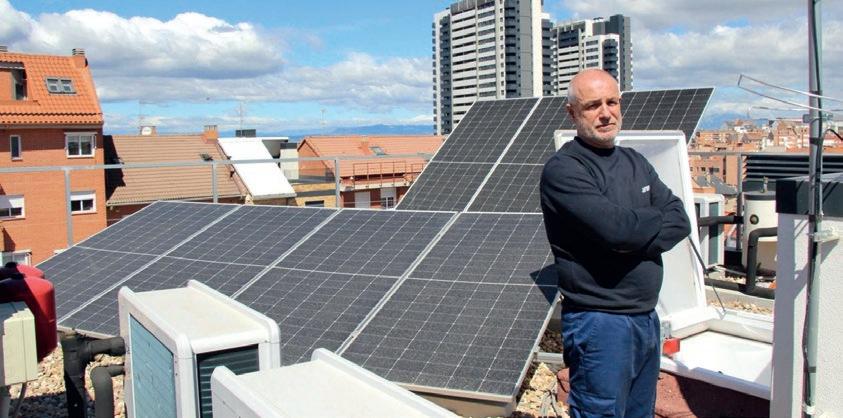
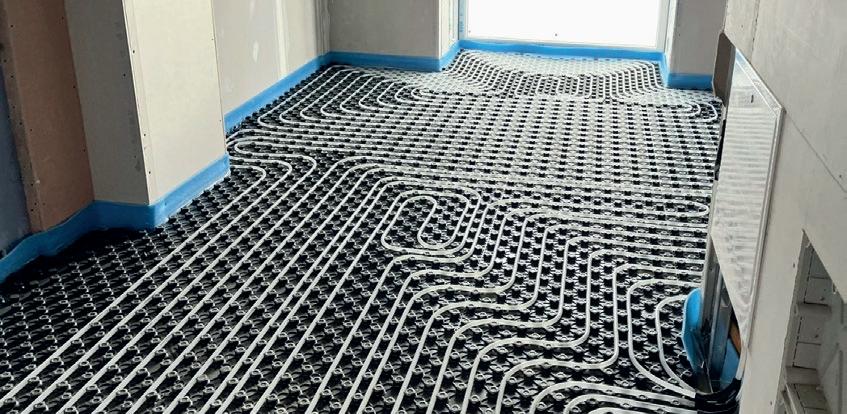
Con la ayuda de una escalera, subimos hasta la azotea. Desde allí se aprecia el conjunto de la instalación: las unidades exteriores de aerotermia junto a los paneles solares. En este caso, se han instalado equipos Nimbus de Ariston, que trabajan con refrigerante R-32, combinados con suelo radiante en el interior de las viviendas.
Al bajar, entramos en uno de los pisos. Una de las usuarias comenta que “ha notado un consumo algo más elevado durante el último mes”. Por su parte, Fernando aprovecha para explicarle la importancia de mantener una temperatura constante en sistemas de suelo radiante, clave para su eficiencia. Además, le enseña cómo sacar partido a Ariston Net, la herramienta que permite monitorizar y optimizar el consumo energético de la instalación.
El servicio posventa: la clave del éxito Ariston es uno de los fabricantes con los que Javi trabaja de manera más habitual. Y es que, “aunque muchos clientes nos
Instalación de suelo radiante en Bravo Murillo (Madrid).
demandan calderas de Junkers Bosch, Saunier Duval o Vaillant, últimamente estamos prescribiendo mucho la marca Ariston, tanto en calderas, termos eléctricos, calentadores e incluso aerotermia”.
De Ariston destaca especialmente el servicio posventa, el santo grial para cualquier instalador. “Funciona muy bien. Tenemos línea directa con el comercial, con el departamento técnico y con el responsable del SAT y esto para nosotros es muy importante a la hora de solucionar problemas al cliente con agilidad”, señala el gerente de la empresa.
El calentador de Canillejas
Tras salir de esta obra, nos dirigimos al barrio de Canillejas, donde Javi ha recibido un aviso para ver un calentador. Pero en el trayecto el teléfono no para de sonar. Esta vez es Hugo, que avisa de una incidencia con una tubería que está instalando actualmente. El teléfono suena de nuevo. Ahora es Adriana, que organiza todo su itinerario, las obras, las visitas… En la llamada, ambos planifican las tareas de la tarde y de la mañana del día siguiente.
Cuando llegamos al edificio del aviso, subimos al cuarto piso, donde nos recibe una clienta habitual que busca un calentador sencillo e intuitivo para sus padres. “Lo que quiero es que solo tengan que encargarse de subir o bajar la temperatura”.
Javi revisa el calentador, un equipo de más de 30 años sin salida al exterior, y explica que para cambiarlo debe realizar un “pequeño agujero en la fachada”. Se despide con la promesa de que volverá pronto a cambiar el calentador y marcha de vuelta a San Fernando.
El joven Lucas, motivos para la ilusión
Actualmente, el equipo de Instalaciones Berlanga está integrado por 8 personas. Y la mayor parte del trabajo llega de “clientes de barrio”, de esos que ya conocen la empresa y con los que han tratado anteriormente.
El equipo combina la veteranía de los trabajadores que superan los 45 años con la juventud de aquellos que están por debajo de esta edad. Entre ellos, destaca Lucas, “un chico joven que me ha generado mucha
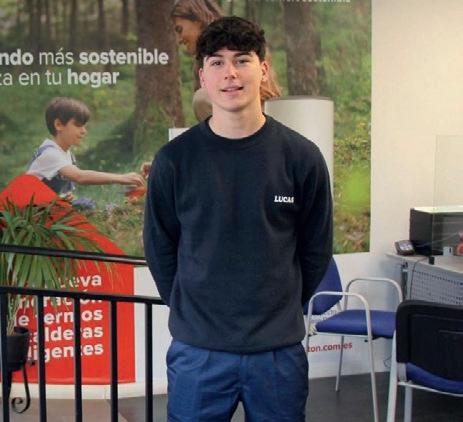
ilusión porque tiene 18 años, ganas y energía”. Una ilusión que se nota en la mirada de Javi cada vez que se refiere a su “diamante en bruto”
Lucas tiene 18 años y apenas lleva tres meses en la empresa. Es valenciano y vive con su novia en Getafe. Cuando Javi le hizo la entrevista por teléfono, ya descubrió su potencial
“Decidí que quería aprender un oficio y me decanté por la fontanería. Desde muy pequeño he sido siempre muy manitas y me llamaba mucho la atención aprender el oficio. Así que tras completar un curso online, busqué a través de páginas como InfoJobs y contacté con Javi por teléfono. Por fortuna, todo salió bien y ahora me está dando la oportunidad de aprender el oficio”, explica Lucas, con una madurez sorprendente para su edad.
Eso sí, subraya que queda mucho por hacer en la tarea de difundir la profesión entre la gente joven. “Parece que está mal visto trabajar de albañil o electricista y que te miran raro. De hecho, cuando le dije a mis amigos que iba a ser fontanero, se extrañaron mucho. Pero con el paso del tiempo se han dado cuenta de que estoy feliz y aprendo muchas cosas nuevas, hasta el punto de reconocerme de que he tomado una buena decisión”.
En este sentido, Lucas lanza un mensaje a los jóvenes. “Yo les diría que sean inteligentes. El oficio de fontanero va a hacer falta siempre y la inteligencia artificial nunca lo podrá desarrollar. Ningún robot va a ir a una casa a cambiar un grifo. Si los jóvenes quieren tener una buena vida en el futuro, deben tener en cuenta estas profesiones. Y es que, no es lo mismo salir del trabajo con lo justo que hacerlo con la cartera llena”, sentencia.
Los retos de Instalaciones Berlanga
Al igual que en Lucas ha encontrado la ilusión, Javi también tiene muy claro dónde están los frenos del día a día. El principal, la burocracia. “Está bien todo lo que nos exigen
Con tan solo 18 años, Lucas es ‘el diamante en bruto’ de la empresa.
en formación y seguridad, pero lo único que pido es que nos dejen trabajar”, resume.
A eso se suma una preocupación que comparte con buena parte del sector: la falta de relevo generacional. “Cada vez hay más demanda de instaladores en todos los ámbitos y va a ser muy complicado cubrirla. Hace falta que las administraciones se pongan de acuerdo y empiecen a dar soluciones”, advierte.
Pese a todo, Berlanga sigue creciendo. La empresa ronda ya los 800.000 euros de facturación anual, una cifra que refleja la confianza y reconocimiento de sus clientes.
Pero más allá de los números, lo que define a esta empresa es otra cosa. Es Javi arrancando la furgoneta cada mañana, Hugo resolviendo una instalación con oficio, Adriana ofreciendo la mejor respuesta para cada cliente o Lucas aprendiendo el trabajo desde abajo, con humildad pero con muchas ganas de labrarse un futuro. Diferentes generaciones conviviendo en un equipo que mantiene vivo un oficio tan necesario como invisible
El crecimiento del mercado convive con tensiones geopolíticas, cambios regulatorios y una revolución tecnológica que redefine el concepto mismo de confort. El aire acondicionado deja de ser un producto estacional para convertirse en una solución continua, inteligente y sometida a nuevas reglas de juego.
El sector de la climatización encara la campaña de aire acondicionado de 2026 en plena transformación, impulsado por la electrificación, los cambios regulatorios y una demanda cada vez más orientada hacia soluciones eficientes y sostenibles
Las perspectivas para el mercado español son favorables. Los datos de AFEC correspondientes a 2025 reflejan un crecimiento agregado del mercado del 11,4 %, mientras que el segmento de climatización, bomba de calor y ACS avanzó un 6,5 %, consolidando la tendencia positiva del sector.
En este contexto, varios fabricantes prevén para esta campaña incrementos de ventas de entre el 5 % y el 8 %, apoyados en el aumento de las temperaturas, la recuperación registrada en los últimos trimestres y el buen comportamiento del mercado residencial
Así lo indica Borja Castelló, gerente de Grupo HDF, que subraya “las expectativas positivas en volumen”, pero a la vez advierte del “equilibrio delicado entre los márgenes y el volumen de ventas al que estará sometido el mercado debido a factores externos”.
Por su parte, Javier Rubio, director de marketing y comunicación Iberia de Toshiba, aporta una visión de madurez del sector, destacando que “el comportamiento del mercado no responderá a picos excepcionales, sino a una demanda sostenida y mucho más selectiva”.
El tablero geopolítico y la tensión en el suministro
A pesar del optimismo general, el sector no es ajeno a las tensiones del contexto internacional. El conflicto en Oriente Próximo y los problemas en rutas marítimas clave, como el estrecho de Ormuz, están elevando los costes de producción y presionando la cadena de suministro.
Este escenario geopolítico añade incertidumbre a toda la cadena de valor, con impacto directo en recursos estratégicos y en el coste de las materias primas y del transporte.
El impacto ya es directo y cuantificable Santiago Perera, director de negocio en Iberia y Latam de Eurofred, advierte que el encarecimiento del petróleo y de los fletes está provocando subidas en las tarifas logísticas de hasta un 20 %. Además, los componentes que dependen de metales como el cobre o el aluminio –intensivos en consumo energético– podrían incrementar su precio hasta un 50 %.
En la misma línea se muestra Luis Miguel Martínez, Product Manager de Haier, que
señala que el aumento de los costes energéticos y de los combustibles se trasladará de forma progresiva a toda la cadena de suministro.
Una opinión reafirmada por Rocío Valle, directora de marketing y comunicación de Johnson, que apunta que este escenario está tensionando los costes de producción, los materiales y el transporte, con impacto final en el consumidor, que ya percibe la subida de los carburantes.
No obstante, el sector se muestra optimista y confía en su resiliencia. Borja Castelló y Toni Verge, jefe de la división de climatización de Salvador Escoda, coinciden en que la alta competitividad del mercado español impedirá que este sobrecoste se traslade de forma lineal al usuario, ya que parte del impacto será absorbido obligatoriamente por los fabricantes y distribuidores mediante la optimización de procesos y la eficiencia operativa.
Asimismo, José García, Sales Director de Gree Products, recuerda que la industria HVAC “ya ha demostrado una enorme capacidad de adaptación, siendo la planificación anticipada un factor fundamental para garantizar la disponibilidad de stock y el éxito de la campaña”.
Desestacionalización:
¿Cambio estructural o un espejismo?
Una de las grandes preguntas anuales del sector HVAC es el grado de desestacionalización del mercado. La tendencia es clara: el aire acondicionado está dejando de ser un “producto de rescate” ante la primera ola de calor para convertirse en una solución integral de confort climático a lo largo de los doce meses del año.
Este cambio de paradigma se sustenta en la adopción masiva de la aerotermia y la bomba de calor, que permite usar sistemas de expansión directa también como calefacción durante el invierno.
En este sentido, Javier Rubio y Miguel Ángel Navas, Sales Manager de Aire Acondicionado Residencial de LG, constatan que
el mercado avanza hacia una desestacionalización estructural, donde el usuario valora la climatización de forma más planificada y anticipada, buscando confort, eficiencia y ahorro energético de forma continua.
En el canal profesional, el crecimiento exponencial de los proyectos terciarios y la prescripción técnica también han contribuido a desestacionalizar las compras, al requerir una planificación a medio y largo plazo que escapa a los picos tradicionales.
Sin embargo, a pesar de estos avances, el componente meteorológico sigue manteniendo un peso relevante, según algunos fabricantes. Así lo indica Andrea Rodríguez, External & Internal Communications Manager de Baxi, que explica que, aunque la temporada de calor es cada vez más extensa, la campaña siempre conservará un marcado carácter estacional ligado al calendario.
Por su parte, Rocío Valle señala que, si bien hay notables crecimientos fuera de temporada, los meses de junio, julio y agosto siguen aglutinando el grueso de las transacciones. Por ello, Toni Verge define el mercado actual como un “modelo híbrido” que combina compras planificadas para proyectos con el clásico pico reactivo entre mayo y julio impulsado por el calor.
El cuello de botella de la saturación de instaladores
En los meses con mayor actividad de la campaña, la falta de mano de obra cualificada y la consiguiente saturación de los instaladores se ha consolidado como el gran talón de Aquiles para su proyección.
Esta situación impacta de forma directa y perjudicial sobre el volumen de negocio; el colapso de las agendas técnicas se traduce en dilatados plazos de ejecución que provocan decisiones de compra aplazadas, oportunidades perdidas o, en el peor de los casos, cancelaciones.
Rocío Valle subraya que, “aunque los fabricantes hagan acopio masivo de producto, si no existen manos para instalarlos, los resultados comerciales de las marcas sufren un impacto negativo inevitable”.
Además, Andrea Rodríguez constata que el sector padece de forma crónica la falta de técnicos jóvenes especializados, un déficit que estalla en los meses de mayor calor.
Para mitigar este cuello de botella, el sector está reaccionando desde múltiples frentes.
Toni Verge incide en la necesidad de ofrecer programas de formación continua y de lanzar al mercado equipos que resulten mucho más rápidos y sencillos de montar,
aumentando así la “productividad” de cada instalador.
Por su parte, Miguel Ángel Navas y Midea insisten en que el instalador es su principal partner estratégico, por lo que invierten fuertemente en su capacitación técnica y soporte digital para agilizar puestas en marcha y mantenimiento.
La normativa F-Gas como motor de evolución tecnológica
Lejos de verse como un freno operativo, la actualización de la normativa europea F-Gas está funcionando como el mayor acelerador de la modernización e innovación del parque de equipos de aire acondicionado de la última década. Para Toshiba y LG, este marco legal restrictivo empuja a los fabricantes a desarrollar refrigerantes menos contaminantes y a elevar el estándar de diseño, rendimiento y fiabilidad del parque actual.
Este cambio estructural requiere una profesionalización absoluta de todos los niveles del sector, desde la trazabilidad del producto hasta el estricto cumplimiento normativo. Un efecto colateral positivo para las ventas es que la limitación (y el encarecimiento) progresivo de los refrigerantes con alto Potencial de Calentamiento Global (PCA) incentiva económicamente a los usuarios a sustituir sus viejos equipos por máquinas modernas de alta eficiencia en lugar de repararlos, provocando una renovación acelerada del mercado.
Toni Verge lo resume de manera clara: “la F-Gas, aunque a corto plazo inyecta complejidad técnica y de costes, a largo plazo es la gran oportunidad para la modernización definitiva de todo el segmento HVAC”.
La gran batalla: R32, R290, A2L y HFOs Según coinciden los principales actores del sector, el refrigerante R32 mantendrá su posición dominante en el mercado residencial y comercial ligero durante los próximos años, en un contexto marcado por la evolución de la normativa europea F-Gas y las futuras restricciones regulatorias previstas para 2029.
En este sentido, Toni Verge señala que “el R32 continuará siendo el refrigerante predominante en el mercado residencial y comercial ligero hasta la entrada en vigor de las nuevas restricciones regulatorias previstas para 2029, gracias a su buen equilibrio entre eficiencia, coste y menor PCA frente a alternativas anteriores”.
Una visión compartida por Borja Castelló, quien subraya que “en el corto plazo, el R32 seguirá siendo el refrigerante predominante en el segmento doméstico por su equilibrio entre eficiencia, coste y facilidad de uso”.
En relación con el impacto de la normativa europea F-Gas, Andrea Rodríguez recuerda que “los equipos de aire acondicionado (aire/aire) no tienen restricciones importantes hasta el 2029, por lo que de momento la F-Gas no está afectando demasiado a esta parte del mercado”.
Por su parte, empresas como Midea, LG y Johnson ya incorporan de lleno el R290 en el diseño de su nueva maquinaria y certifican que este será el estándar indiscutible de futuro para el segmento comercial y doméstico.
Luis Miguel Martínez puntualiza que actualmente no hay un reemplazo sencillo y claro para equipos industriales o de caudal variable que operan con R-32 o R-410A. Ante esta limitación para los refrigerantes inflamables, Baxi y Eurofred abren la puerta al R454C, una mezcla A2L con un PCA menor a 150. Pero esta vía tiene riesgos: el R454C contiene HFOs, unas sustancias químicas consideradas PFAS (químicos permanentes) que están pendientes de una futura revisión legislativa (REACH) prevista para 2026-2028; si Europa prohíbe los PFAS en este marco, la industria tendrá que virar forzosamente y de forma masiva hacia los refrigerantes naturales.
Tendencias tecnológicas para 2026
La tecnología en 2026 dejará de ser una promesa para ser un estándar de confort a medida. La principal tendencia de mercado será la total consolidación de la electrifica-
ción a través de la aerotermia y la búsqueda del máximo ahorro bajo etiquetas de clasificación energética A+++.
A nivel de control, la Inteligencia Artificial (IA) y la conectividad domótica gobernarán el mercado. Los usuarios exigen interactuar con su hogar de forma intuitiva. Luis Miguel Martínez resalta la creación de ecosistemas conectados completos (desde frigoríficos a aires acondicionados) manejables mediante asistentes de voz o aplicaciones.
Por su parte, Miguel Ángel Navas incorpora conectividad WiFi de serie y fomenta el uso de IA aplicada al diagnóstico preventivo (Smart Diagnosis) y a los sistemas de autolimpieza. La IA será fundamental no solo en las funciones extra, sino en el núcleo de la regulación del propio equipo de aire acondicionado para optimizar consumos.
Junto a la digitalización, el mercado camina hacia el “confort invisible”. Tecnologías como Soft Air de los modelos DualCool de LG, que garantizan un flujo de aire homogéneo libre de ráfagas directas, así como la integración estética ejemplificada en sus equipos Artcool Gallery, responden al
deseo de fundir la máquina con el interiorismo de la vivienda.
Nuevo paradigma de la climatización Llegados a 2026, el mercado del aire acondicionado se encuentra en un punto de no retorno hacia un modelo extremadamente maduro, menos enfocado en el “volumen puro” y más en el “valor añadido” y la normativa. Javier Rubio asegura que los dispositivos abandonarán definitivamente el concepto de “máquinas de frío” para presentarse como “soluciones integrales de confort” que modulan la temperatura, acústica y purificación del espacio durante toda la vida útil de la vivienda.
Toni Verge prevé además que las marcas propias tomarán mucha relevancia gracias a su alto valor a precios más agresivos en un canal que prima la productividad.
Finalmente, marcas como Midea y LG coinciden en destacar el compromiso a largo plazo del fabricante: aportar la máxima durabilidad (ilustrada en iniciativas como garantías de por vida) y trabajar codo con codo con el profesional instalador, la figura que en definitiva prescribe y materializa la descarbonización real de los hogares y edificios comerciales del futuro
Hacemos Cosas es una empresa del Grupo C de Comunicación. Un equipo de más de 30 personas dedicadas a proporcionar un servicio estratégico 360º para tu marca, integrando todos los canales y tecnologías digitales para alcanzar tus objetivos de negocio.
Estrategia digital y marketing para empresas de sectores industriales
Nuestra especialidad. Tu empresa necesita una estrategia global para desarrollar negocio online (atraer clientes, mejorar el posicionamiento, vender en nuevos canales B2B y B2C, etc). Desarrollamos el proyecto contigo y te llevamos lejos.
Si tienes retos digitales... ¡CONTÁCTANOS!
678 84 28 28
digital@hacemoscosas.es
www.hacemoscosas.es
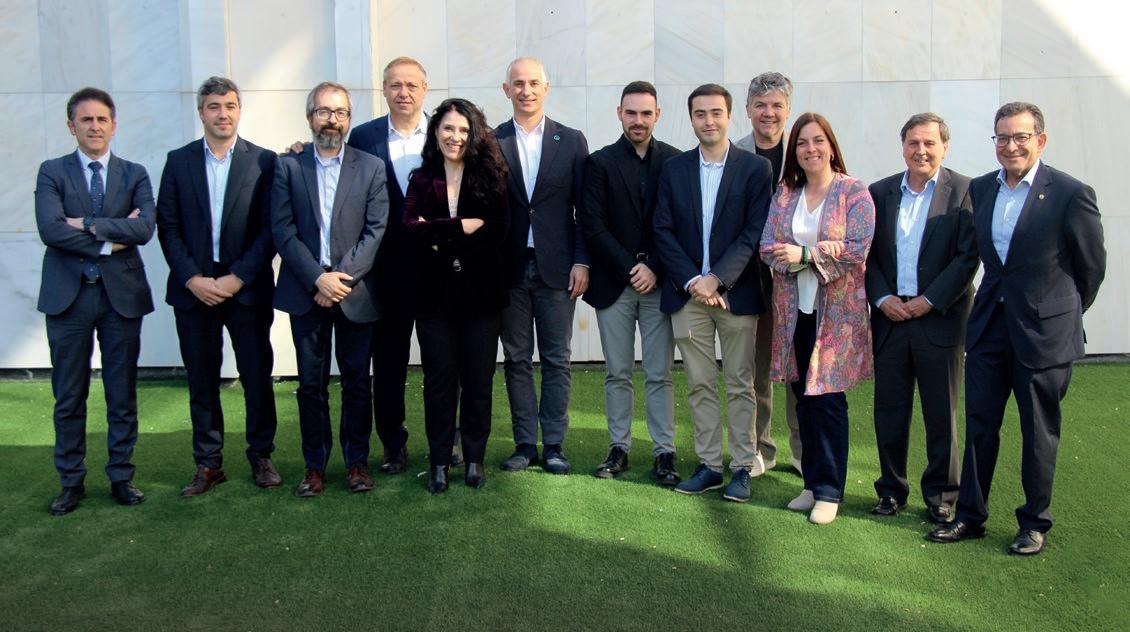
De izquierda a derecha: José Antonio Galdón (COGITI), Agustín Villar (ANESE), Gaspar Martín (ACTECIR), Francisco Alonso (CONAIF), Sonia Pomar (FEGECA), Raúl Rodríguez (FEGiCAT), Sergio Martínez (C de Comunicación), Javier Espada (C de Comunicación), Santiago Pujol (Colegio Oficial de Arquitectos de Aragón), Farners Salvi (EFINTEC), August Serra (FENIE) y José Miguel Solans (AFME).
Con la intención de aportar una visión transversal sobre la actual evolución hacia un modelo más sostenible, C de Comunicación organizó el encuentro “El sector de las instalaciones, ante el gran reto de la transición energética”. El debate, que contó con el patrocinio de EFINTEC, reunió a representantes de asociaciones de fabricantes, ingenieros, arquitectos e instaladores de climatización, material eléctrico y servicios energéticos.
Cuadernos de Climatización y Confort y Cuadernos de Material Eléctrico de C de Comunicación celebraron el 16 de abril en sus oficinas de Madrid el encuentro “El sector de las insta -
laciones, ante el gran reto de la transición energética”
El debate, que contó con el patrocinio y respaldo de EFINTEC, estuvo dividido en varios bloques temáticos en los que partici-
paron representantes de FEGiCAT, CONAIF, ACTECIR, COGITI, FEGECA, AFME, FENIE, ANESE y el Colegio Oficial de Arquitectos de Aragón. La jornada sirvió para dibujar un escenario de transformación con importantes desafíos, pero también con grandes oportunidades
Marea regulatoria y el auge de los CAEs
Uno de los puntos más críticos fue el impacto del “tsunami normativo” que viven los sectores HVAC y de material eléctrico. La mayoría de los expertos advirtieron sobre la proliferación de regulaciones que afectan directamente a su actividad diaria, con especial mención a la normativa F-Gas y al Reglamento Electrotécnico para Baja Tensión (REBT).
Desde la perspectiva de los fabricantes, la atención se centró en la Directiva de Eficiencia Energética de los Edificios (EPBD), considerada el principal motor de transformación del sector. No obstante, también fue percibida como una fuente de incertidumbre y frustración, debido a sus constantes revisiones y la falta de claridad en su desarrollo reglamentario.
En este sentido, tal y como aseguró Sonia Pomar, directora general de FEGECA, “la gran característica de los últimos años ha sido la incertidumbre normativa. Y es que, no tener una cobertura normativa ha generado muchísima incertidumbre en el fabricante”.
El debate evidenció una creciente discrepancia entre la hoja de ruta europea y la realidad del mercado. Mientras que las administraciones europeas apuestan de forma decidida por la electrificación -con tecnologías como la bomba de calor en el centro-, muchos de los profesionales defendieron la necesidad de mantener la neutralidad tecnológica
En este complejo contexto, los Certificados de Ahorro Energético (CAEs) se posicionan como una herramienta eficaz para impulsar la eficiencia, aunque no están exentos de limitaciones y obstáculos, sobre todo en actuaciones sobre la envolven-
Raúl Rodríguez. Director General de FEGiCAT:
“Nos encontramos ante un proceso de transformación energética, donde la empresa instaladora es la punta de lanza”.
Farners Salvi.
Directora de Desarrollo de Negocio de EFINTEC:
“La colaboración entre las distintas asociaciones es clave para abarcar los retos del instalador”.
te de los edificios, donde resulta más difícil monetizar los ahorros frente a las instalaciones interiores.
En este sentido, los instaladores toman especial protagonismo como intermediarios y ejecutores.
Bajo la óptica de los proveedores, los Certificados de Ahorro Energético constituyen un medio para promocionar productos eficientes. El Sistema CAE se convierte, de esta manera, en un argumento de venta al promover actuaciones que impulsan la eficiencia energética y, por lo tanto, conllevan un ahorro monetario, así como por contribuir a la transición energética y la sostenibilidad.
Sobre este punto, el debate dejó una conclusión clara: las distintas asociaciones y organismos deben llevar a cabo más acciones e iniciativas que den a conocer el potencial de los Certificados de Ahorro Energético entre el colectivo instalador. De igual modo, resulta prioritario clarificar el
proceso de tramitación de los CAEs para favorecer el desarrollo efectivo de esta herramienta.
El instalador como consultor energético La transformación del perfil profesional del instalador fue otro de los ejes centrales del debate, ya que el sector avanza hacia un modelo en el que el técnico deja de ser un mero ejecutor para convertirse en un auténtico consultor
Y es que la integración de múltiples tecnologías, -como climatización, gas, electricidad y sistemas de control-, se ha convertido en una realidad para las empresas, con el objetivo de ofrecer soluciones globales y un asesoramiento especializado al cliente final.
Así lo explicó Francisco Alonso, presidente de CONAIF, que señaló con rotundidad que “el futuro de los instaladores es hacerlo todo. De hecho, el problema es que no estamos creciendo porque no hay gente para crecer”.
1. Los CAEs constituyen una herramienta eficaz para incentivar la eficiencia energética, aunque presentan importantes limitaciones.
2. Los instaladores toman especial protagonismo como intermediarios y ejecutores a la hora de acreditar y cualificar los proyectos de eficiencia energética.
3. El Sistema CAE se convierte en un argumento de venta al promover actuaciones que impulsan la eficiencia energética y, por lo tanto, conllevan un ahorro monetario.
4. Las distintas asociaciones y organismos deben llevar a cabo más acciones divulgativas que den a conocer el potencial de los CAEs entre el colectivo instalador.
5. Pese a que existe un fuerte impulso de la electrificación, especialmente a través de la bomba de calor, los expertos señalan que no debe imponerse como única solución.
6. La implantación de soluciones, como la bomba de calor en edificios residenciales verticales, enfrenta distintas limitaciones de espacio y viabilidad técnica.
7. El sector reclama una mayor neutralidad en las políticas públicas. El impulso de determinadas tecnologías mediante subvenciones elevadas puede generar desequilibrios.
8. El marco normativo genera incertidumbre y obliga a fabricantes e instaladores a realizar constantes esfuerzos para adaptarse.
9. El intrusismo, el absentismo y la falta de talento cualificado conforman las principales lacras que perjudican el sector de las instalaciones.
10. La industria se encuentra ante un momento esperanzador y de cambio multitecnológico, pero es importante valorar el trabajo del instalador y colaborar entre las diferentes asociaciones.
Sin embargo, la falta de talento cualificado y de relevo generacional merman la actividad del sector de las instalaciones. La captación de nuevas vocaciones requiere transmitir las bondades de la profesión y su impacto en la transición energética, donde las administraciones y las asociaciones juegan un papel esencial a la hora de desarrollar campañas de visibilización que calen entre las nuevas generaciones.
Además, los fabricantes tienen un rol determinante en esta tarea, ya que su compromiso con la formación es imprescindible para
dotar a los profesionales de nuevas capacidades en su día a día. Así lo apuntó Gaspar Martín, presidente de ACTECIR, que detalló que “el fabricante está en el centro para ayudar al arquitecto, al ingeniero y al instalador”.
Como broche de oro, los participantes incidieron en el momento esperanzador y de cambio multitecnológico que vive el sector de las instalaciones. A su vez, hicieron hincapié en la relevancia de valorar el trabajo del instalador y de colaborar entre las diferentes asociaciones para afrontar los desafíos venideros
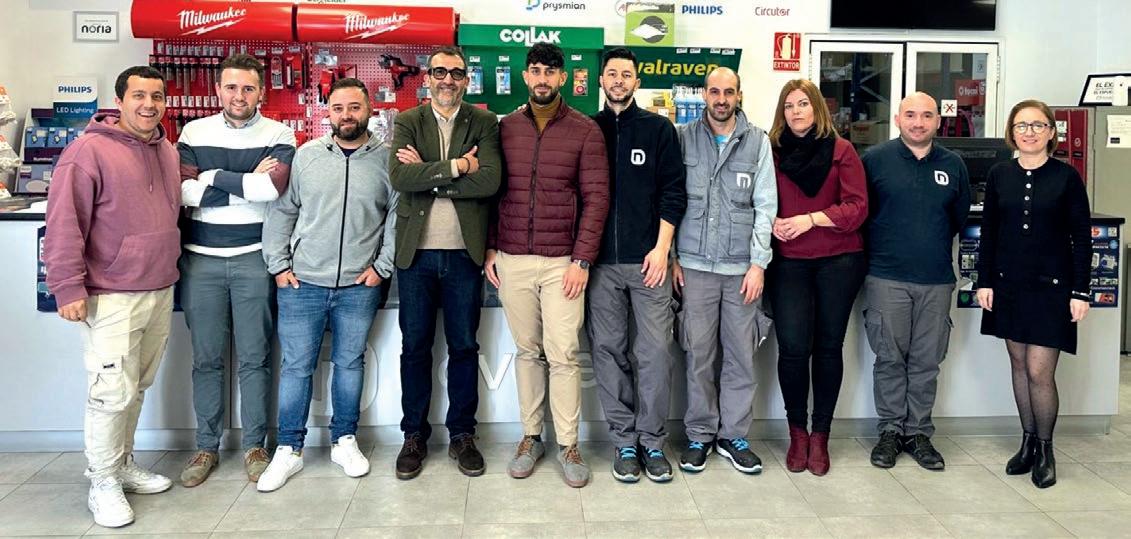
Javier Lázaro (gerente) junto a todo el equipo Novelec Getafe.
A través de una entrevista con Javier Lázaro, gerente del punto de venta de Novelec Getafe, este reportaje analiza la evolución del negocio, su posicionamiento dentro del sector HVAC y los desafíos a los que se enfrenta en un entorno cada vez más profesionalizado.
En un contexto empresarial marcado por la digitalización, la automatización de procesos y la creciente competencia de plataformas online, los negocios tradicionales de la distribución de climatización se enfrentan a un reto fundamental: diferenciarse con una propuesta de valor.
Origen y evolución del negocio
El almacén de Grupo Novelec en Getafe cuenta con más de una década de trayectoria. Javier Lázaro, actual gerente, ha sido testigo directo de su crecimiento desde sus inicios. Su incorporación se produjo en la etapa fundacional, y aunque su primera posición fue la de jefe de ventas, posteriormente asumió la responsabilidad de dirección.
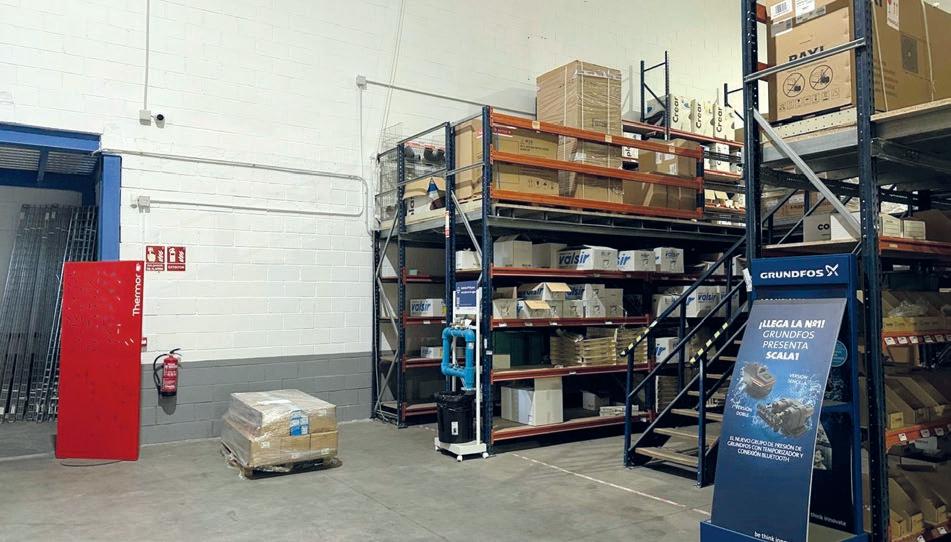
En palabras del propio Lázaro, el objetivo era “crecer en un mercado tan agresivo y complicado como el de Madrid”. Esta estrategia gradual responde a una realidad: el sector de la distribución de climatización y material eléctrico está altamente fragmentado y sometido a una fuerte presión competitiva, tanto por parte de grandes superficies como de distribuidores especializados.
Con el paso del tiempo, la compañía ha logrado consolidar su presencia, ganando reconocimiento tanto con clientes como con fabricantes. Sin embargo, este proceso no ha sido inmediato ni ha estado exento de dificultades, sino fruto de una adaptación constante a las demandas del mercado.
La pertenencia a un grupo: ventajas y dependencias
Uno de los elementos clave en la estructura de Novelec es su integración en la central
de compras y servicios de Grupo Noria. Lázaro explica que esta pertenencia aporta ventajas logísticas y operativas significativas, como el acceso a una red de puntos de venta distribuidos por todo el territorio nacional, incluyendo Baleares y Canarias
Además, el grupo dispone de centros logísticos en Valladolid y Barcelona, lo que permite optimizar los tiempos de suministro y ampliar la disponibilidad de producto más allá del stock local. Este modelo colaborativo facilita el intercambio de material entre delegaciones, con el objetivo de generar una red de apoyo que puede resultar determinante en operaciones y así poder dar servicio a clientes de alcance nacional con obras por todo el territorio.
Sin embargo, este tipo de estructuras también implica una cierta dependencia estratégica. La coordinación entre puntos de venta, la homogeneización de procesos y la adaptación a decisiones del grupo
marcan una línea a seguir para las empresas locales, dándoles una visión global del mercado.
En este sentido, el equilibrio entre pertenencia a un gran grupo y capacidad de respuesta individual se convierte en un factor clave.
Un catálogo en constante transformación El sector de la climatización no es estático. La evolución de los materiales, la aparición de nuevas normativas y el impulso de tecnologías como las energías renovables o la movilidad eléctrica obligan a los distribuidores a actualizar continuamente su oferta
En los últimos años, Novelec ha ampliado su catálogo para adaptarse a estas transformaciones. Actualmente, su actividad abarca áreas como material de climatización, fontanería, eléctrico, telecomunicaciones y sistemas de gestión de edificios y hogar inteligente, incluyendo soluciones para recarga de vehículo eléctrico.
Lázaro explica que esta diversificación responde tanto a la demanda del mercado como a la necesidad de ofrecer un servicio integral. No obstante, implica también un reto en términos de formación interna y especialización del personal, ya que cada línea de producto requiere conocimientos técnicos
El servicio como elemento diferenciador
En un entorno donde el precio y la disponibilidad son factores clave, Novelec ha apostado por el servicio como principal elemento de diferenciación. Según Lázaro, la empresa no concibe que un cliente abandone sus instalaciones sin recibir asesoramiento.
Este enfoque se concreta en una serie de líneas de actuación que articulan el trabajo de manera integral. Por un lado, se ofrece un acompañamiento directo en la obra,
para garantizar la supervisión y el seguimiento de cada fase del proceso. A ello se suma la elaboración de proyectos, desarrollados con rigor técnico y adaptados a las necesidades específicas de cada cliente.
El objetivo es posicionarse no solo como proveedor, sino como socio técnico. Esta estrategia busca generar fidelización en un mercado donde la competencia por precio es cada vez más intensa.
Relación con el cliente: proximidad vs digitalización
Uno de los aspectos más destacados del discurso de Lázaro es la importancia de la relación cercana con el cliente. En su visión, el punto de venta debe funcionar como una extensión del propio profesional, generando confianza y continuidad en el tiempo.
Esta apuesta por la proximidad contrasta con el crecimiento de plataformas online, que ofrecen rapidez. Frente a ello, Novelec defiende el valor del trato personalizado y la respuesta ante problemas técnicos.
La cuestión que se plantea es hasta qué punto se puede competir con la digitalización creciente del sector. Aunque la empresa dispone de una plataforma de comercio
electrónico, su estrategia no parece orientada a sustituir la atención presencial, sino a complementarla a través de un sistema híbrido que se adapte a las necesidades específicas del cliente en un determinado momento.
Un aspecto interesante señalado por Lázaro es el cambio en el perfil del cliente. Según su experiencia, los profesionales que acuden al punto de venta están cada vez más formados y tienen claras sus necesidades.
Este fenómeno está relacionado con el acceso a información técnica a través de internet, así como con la creciente especialización del sector. Como consecuencia, el papel del distribuidor evoluciona: de ser un simple proveedor de producto a convertirse en un asesor técnico capaz de aportar valor añadido.
Infraestructura y organización interna
El punto de venta de Getafe cuenta con aproximadamente 1.500 metros cuadrados distribuidos en dos naves. La nave original está dedicada al material eléctrico, mien-
tras que una ampliación reciente se centra en climatización y fontanería.
La plantilla está compuesta por 11 trabajadores. En este sentido, el departamento comercial interno se encarga de la atención directa y la gestión de clientes desde la propia sede, mientras que el almacén garantiza la correcta logística, almacenamiento y distribución de materiales.
Por su parte, el equipo comercial externo desarrolla la labor de captación y seguimiento sobre el terreno, fortaleciendo la relación con el mercado. Esta estructura se completa con el área de administración y contabilidad, responsable de la gestión financiera y del control administrativo de la actividad.
Logística: rapidez como ventaja competitiva
Uno de los puntos más relevantes en la operativa de Novelec es su sistema logístico. La empresa realiza tres repartos diarios en la Comunidad de Madrid, cubriendo franjas de mañana, mediodía y tarde.
Evolución de la facturación Novelec Getafe. Periodo 2021 - 2024
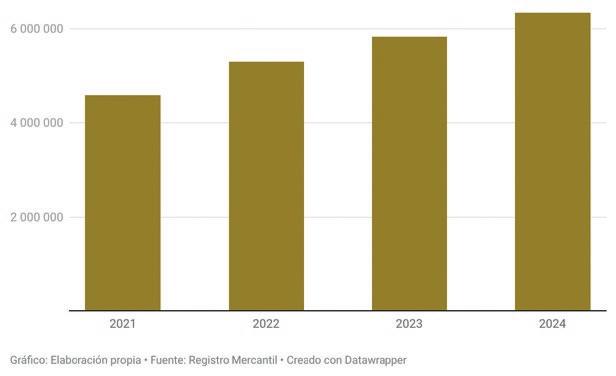
Esta frecuencia responde a una necesidad concreta del cliente profesional: disponer del material en obra en el menor tiempo posible. En sectores como la instalación eléctrica o la climatización, los retrasos pueden traducirse en costes elevados.
Además, la conexión con los centros logísticos del grupo permite acceder a productos no disponibles en stock local en un plazo de 24 a 48 horas. Este modelo logístico supone una ventaja competitiva, aunque también implica un coste operativo elevado que debe ser compensado por el volumen de negocio.
Resultados financieros
La evolución de la facturación de Novelec Getafe en los últimos años dibuja una trayectoria al alza. La compañía ha ido incrementando sus ingresos de forma constante, pasando de 4,5 millones de euros en 2021 a superar los 6,3 millones en 2024. En paralelo, la plantilla se ha mantenido estable, moviéndose entre los 11 y 12 empleados a lo largo de todo el periodo.
Perspectivas de futuro
De cara a los próximos años, Lázaro identifica dos tendencias principales: una mayor
necesidad de formación técnica e incremento del asesoramiento personalizado
En su opinión, el crecimiento del sector no dependerá únicamente del volumen de ventas, sino de la capacidad de los puntos de venta para profesionalizarse y ofrecer soluciones completas.
No obstante, el contexto plantea interrogantes. La digitalización, la presión sobre los márgenes y la entrada de nuevos competidores obligarán a las empresas a redefinir sus estrategias.
El caso de Grupo Novelec en Getafe ilustra las tensiones actuales del sector de distribución : tradición frente a innovación, proximidad frente a digitalización, servicio frente a precio. Su apuesta por el valor del servicio constituye una estrategia coherente con su posicionamiento, aunque no exenta de desafíos en un entorno cambiante.
Más allá de un caso concreto, el análisis refleja una cuestión de fondo: el papel que jugarán los distribuidores técnicos en el futuro dependerá de su capacidad para adaptarse sin perder aquello que, hasta ahora, les ha permitido mantenerse en el mercado
Las derivadas del conflicto de Oriente Próximo ya se están haciendo notar en los fabricantes de adhesivos y selladores, que han tenido que trasladar a sus clientes las constantes subidas de los precios de las materias primas en una situación que recuerda a la crisis de 2022.
El impacto del conflicto de Oriente Próximo ya está dejando las primeras huellas en el sector de la climatización, calefacción y fontanería. Y el segmento de los adhesivos y selladores es, sin duda, uno de los que más está experimentado sus consecuencias, con una situación que está obligando a los fabricantes a trasladar al mercado las subidas constantes de los precios de las materias primas y los sobrecostes logísticos generados por la guerra.
De hecho, muchos de los fabricantes han tenido que realizar importantes esfuerzos
para adaptar sus procesos productivos, buscando la máxima eficiencia operativa para afrontar una situación que, para algunos, recuerda a la coyuntura de 2022.
Así lo explica Álex Gellida, director comercial de Collak, que compara directamente el momento actual con la crisis de las materias primas de 2022 derivada de la guerra de Ucrania. E incluso alerta de un posible escenario que podría darse en el futuro de restricciones en el suministro. “La situación nos ha obligado a trasladar las subidas del precio al mercado, ya que las materias primas han aumentado mucho. Y si la
coyuntura no cambia, vamos a tener que aplicar más subidas”, admite.
Por su parte, Marçal Salvia, Marketing & Customer Activation Henkel Adhesive Technologies, también reconoce que el contexto geopolítico y la volatilidad de los precios en las materias primas han supuesto “un reto adicional para la industria química”
Eso sí, desde Henkel, han tratado de realizar la revisión de precios “de forma responsable y selectiva, trasladando únicamente una parte del incremento cuando ha sido imprescindible, siempre con un enfoque a largo plazo y manteniendo la competitividad de las soluciones”.
Una opinión similar es la que expresa Eduardo Alegre, director comercial de Quilosa Selena Iberia, que subraya el “impacto relevante de la inestabilidad geopolítica en la cadena de suministro y en los costes de producción del sector Desde el inicio, en Quilosa hemos actuado con responsabilidad, transparencia y una visión a largo plazo, trabajando estrechamente con nuestros proveedores para garantizar el suministro y reducir el impacto en nuestros clientes”.
“Aún así, tras realizar importantes esfuerzos internos para absorber estos incrementos, hemos alcanzado un punto en el que no ha sido posible compensarlos en su totalidad, por lo que nos hemos visto obligados a actualizar nuestras condiciones comerciales, siempre de forma equilibrada y justificada”, reconoce el director comercial.
Una situación que también se ha extendido a fabricantes como Soudal, como admite Peter Esselens, country manager de la compañía, que explica que “hemos recurrido a nuevas tarifas para asumir los momentos de subidas de costes de materias primas y logística”.
El sector, hacia la eficiencia energética
A pesar de estos desafíos geopolíticos, lo cierto es que el ejercicio de 2025 ha sido positivo para los fabricantes de adhesivos y selladores, que han registrado crecimien-
tos respecto a las cifras del año anterior en un mercado claramente impulsado por la eficiencia energética
Así lo apunta Peter Esselens, que afirma que “el sector está evolucionando hacia la eficiencia energética, lo que implica un mayor interés de los instaladores por productos de menor consumo de energía primaria, (la aerotermia), y que reducen al mínimo la demanda a través de la instalación hermética y bien aislada (los conductos de ventilación)”.
Por su parte, Eduardo Alegre tiene muy claro que el futuro estará orientado hacia la construcción industrializada, que “está ligada estrechamente a la eficiencia energética”.
En este sentido, “Quilosa cuenta con una amplia experiencia en el desarrollo de sistemas adaptados a las necesidades específicas de la industria, combinando nuestro conocimiento histórico en construcción con una clara orientación industrial”.
“Disponemos de todas las tecnologías necesarias y de un laboratorio propio en nuestra fábrica de Guadalajara, integrado en la red de I+D del Grupo Selena, que nos permite adaptar soluciones a los procesos de fabricación tanto en fachadas, baños u otros módulos industrializados”, indica el propio Alegre.
Seguridad y sostenibilidad, vectores del mercado
La seguridad, la sostenibilidad, la flexibilidad o la optimización del tiempo de la instalación se han convertido, según los fabricantes, en las grandes tendencias de un mercado que no escapa a la vorágine de nuevas normativas ambientales.
Así lo indica Salvia, que asegura que las principales tendencias dominantes en el mercado son “la mayor seguridad para el usuario, con productos más respetuosos con la salud y el entorno; la sostenibilidad, tanto en las formulaciones como en los envases, alineados con las normativas medioambientales europeas; la alta flexibilidad y certificación, sobre todo en aplicaciones relacionadas con
Loctite ha orientado su desarrollo su desarrollo en ofrecer productos certificados que garanticen la compatibilidad con agua potable, gases técnicos y nuevas fuentes energéticas.
agua potable, gases y nuevas energías como el hidrógeno; y la optimización del tiempo de la instalación, mediante soluciones que sellan de forma instantánea y reducen los tiempos de espera y de mantenimiento”.
Por su parte, Eduardo Alegre reflexiona sobre “el cambio significativo” que ha experimentado el mercado en los últimos años impulsado por tres factores: la falta de mano de obra, el aumento de los costes laborales y la necesidad de reducir los plazos de ejecución. Y es que, en su opinión, “los tiempos son cada vez más ajustados y se exige intervenir sin cerrar instalaciones, lo que favorece la construcción seca frente a sistemas tradicionales”.
“A todo ello –añade Alegre– se suma una mayor complejidad de los materiales y una clara demanda de los acabados invisibles, versátiles y duraderos, en un entorno más competitivo”.
Los fabricantes aceleran las inversiones
En este contexto de cambio continuo, las principales marcas han decidido pisar el acelerador de sus inversiones. De esta manera, Collak ha inaugurado un nuevo almacén de 1.800 metros cuadrados en Les Franqueses del Vallés (Barcelona) destinado a albergar tanto producto acabado como diversas materias primas. Con estas nuevas instalaciones, la compañía aumenta “de
forma considerable su capacidad operativa y de producción”, tal y como señala Gellida.
Por su parte, Henkel ha llevado a cabo importantes inyecciones de capital en su planta de producción de Montornès del Vallès (Barcelona), con un claro foco en la sostenibilidad, la eficiencia energética y la modernización de los procesos productivos. Como fruto de estos esfuerzos, el centro de producción se ha convertido en una planta neutra en carbono, en la que el 100 % de la energía utilizada en su fabricación procede de fuentes renovables.
En el caso de Soudal, la estrategia de inversión se ha centrado en la apertura de nuevas plantas repartidas por todo el mundo. “Como ejemplos, en nuestra central en Bélgica ya está plenamente operativa la última planta de fabricación de polímeros, altamente automatizada. Asimismo, en China acabamos de estrenar una megaplanta para abastecer a los mercados cercanos”, revela el propio Peter Esselens.
Por último, desde Quilosa destacan los recursos destinados a sus laboratorios, orientados de forma continua al desarrollo de fórmulas cada vez más sostenibles, elaboradas con materias primas menos contaminantes y más seguras para el aplicador, reduciendo así las emisiones y los componentes nocivos. Según detalla Eduardo Alegre, “este trabajo en I+D implica también la adaptación permanente de los procesos productivos para garantizar que estas nuevas formulaciones se fabrican con los máximos estándares de calidad, seguridad y eficiencia”.
En definitiva, el mercado de los adhesivos y selladores navega por un escenario de contrastes. Y es que, si bien la volatilidad geopolítica y el encarecimiento de los costes suponen un desafío ineludible a corto plazo, los fabricantes están demostrando una notable capacidad de resiliencia. A través de la innovación, el compromiso con la eficiencia energética y unas políticas de inversión ambiciosas, el sector busca sentar las bases para un futuro más sostenible, seguro y altamente industrializado
Organizado por:
PRÓXIMAMENTE EN SONEPAR