Nel corso del 2025, il Gruppo ha continuato a rafforzare la propria identità, ampliando e diversificando l’offerta nei settori
RISULTATI ECONOMICI
Andamento dal 2010 al 2025
Fatturato Crescita
intimissimi.com
atelier-eme.com
Nel corso del 2025, il Gruppo ha continuato a rafforzare la propria identità, ampliando e diversificando l’offerta nei settori
intimissimi.com
atelier-eme.com
V Palace s.r.l. Italia
Calzedonia Investments s.r.l. Italia
Antonio Marras s.r.l. Italia
Calzificio Trever s.r.l. Italia
Intimo 3 s.r.l. Italia
Ti.Bel s.r.l. Italia
Arcadia s.r.l. Italia
CVE 710 s.r.l. Italia
2M s.r.l. Italia
Oniwines s.r.l. Italia
Falconeri s.r.l. Italia
Fiorano d.o.o. Serbia
Ytres d.o.o. Croazia
Tubla d.o.o. Croazia
Calzedonia Hungary kft. Ungheria
Calzedonia TK Dis Tikaret Limited Turchia
Zalli s.r.l. Bulgaria
Calzru o.o.o. Russia
Aries Textile s.r.l. Romania
Calzedonia Brasil lda. Brasile
Ella Textile d.o.o. Bosnia Alpha Apparels ltd. Sri Lanka
Bytres d.o.o. Bosnia Benji ltd. Sri Lanka
Calzedonia Japan k.k. Giappone
Calzedonia Sverige a.b. Svezia
Calzedonia USA inc. Stati Uniti
Calzedonia Shanghai Co. ltd. P.R.C.
Flash Srb d.o.o. Serbia
Calzedonia Hong Kong ltd. Hong Kong
Calzedonia Germany g.m.b.h. Germania
Switzerland a.g. Svizzera
Ducal d.o.o. Croazia
Alibrent b.v. Paesi Bassi
ltd. Sri Lanka
Trading ltd. Cipro
Intinova d.o.o. Croazia
Gordon d.o.o. Serbia
Com Prom Plus d.o.o. Croazia
Adriana.tex d.o.o. Serbia
Fr. Calzedonia España s.a. Spagna
Calzedonia Sucursal Estrangera Andorra
Calzedonia Portugal lda. Portogallo
Calpra s.r.o. Repubblica Ceca
Calzedonia U.K. ltd. Gran Bretagna
Calzedonia Österreich g.m.b.h. Austria
Calzedonia Slovak s.r.o. Slovacchia
Calzedonia France s.a.s.u. Francia
MICHEL Francia
Croatia d.o.o Croazia
Oniverse Holding s.p.a. è la società capogruppo operativa del Gruppo.
La Relazione del Consiglio d’Amministrazione fornisce le informazioni richieste dall’art. 2428 del codice civile, integrate da tutte le ulteriori informazioni ritenute opportune per una rappresentazione fedele, equilibrata ed esauriente della situazione economica, patrimoniale e finanziaria della società e del Gruppo.
Il bilancio d’esercizio della capogruppo operativa è stato redatto secondo i principi contabili predisposti dall’Organismo Italiano di Contabilità (OIC), mentre il bilancio consolidato e le note relative sono stati redatti in ac-
cordo con i principi contabili IAS/IFRS adottati dall’Unione Europea. La relazione deve essere letta congiuntamente ai bilanci d’esercizio e consolidato.
Di seguito forniremo informazioni sulla situazione della capogruppo, delle imprese del Gruppo e del settore principale in cui esso opera, nonché sull’andamento della gestione, sia con riferimento all’esercizio 2025 sia alle prospettive future.
I chiarimenti sui dati numerici relativi alla sola capogruppo ed al Gruppo sono inclusi rispettivamente nel bilancio d’esercizio, in quello consolidato e nelle relative note esplicative.
Il nostro Gruppo opera principalmente nel settore della produzione e commercio al minuto ed all’ingrosso di articoli di calzetteria, costumi da bagno e abbigliamento intimo, con i marchi principali Calzedonia, Intimissimi e Tezenis.
Nel corso degli anni abbiamo intrapreso un percorso di diversificazione, dapprima in settori contigui all’attività principale, ossia nella maglieria con il marchio Falconeri, negli abiti da sposa e cerimonia con il marchio Atelier Emé e nell’alta moda con il marchio Antonio Marras.
In questi settori il Gruppo ha verticalizzato la sua struttura curando l’ideazione, la produzione e la distribuzione, diretta o tramite affiliati, di tutti i suoi prodotti. Oggi una percentuale significativa dei beni destinati alla vendita viene prodotta da società appartenenti al Gruppo.
La vendita dei prodotti avviene esclusivamente in negozi monomarca,
gestiti direttamente da società del Gruppo (diretti), in franchising (affiliati), da distributori esteri (master franchisor) o attraverso il canale on-line.
Le rimanenze invendute delle collezioni moda vengono commercializzate tramite una rete di outlet.
Il processo di diversificazione ha interessato anche nuovi settori ritenuti un’espressione qualificata dello stile di vita e delle capacità creative italiani. Fanno parte di questo percorso l’attività nel settore enogastronomico, con la catena di negozi Signorvino, enoteche con ristorazione leggera, e con il progetto nel mondo vitivinicolo Oniwines, e l’attività nel settore della nautica da diporto, iniziata nel 2023 attraverso l’acquisizione di una partecipazione di controllo in Cantiere del Pardo s.p.a., che produce imbarcazioni a vela e motore di alta gamma con i marchi Grand Soleil, Pardo e Van Dutch.
Il Gruppo è organizzato come segue: Oniverse Holding s.p.a. (la capogruppo operativa) esercita attività di direzione e coordinamento delle società del Gruppo, alle quali fornisce anche servizi di diversa natura. Controlla, tra le altre, Calzedo-
nia Finanziaria s.a., società di diritto lussemburghese, che a sua volta controlla e coordina gran parte delle partecipazioni in società non italiane.
In particolare, alla chiusura dell’esercizio,
Oniverse Holding s.p.a. controlla direttamente:
- Calzedonia s.p.a. (commerciale e produttiva);
- Signorvino s.r.l. (commerciale);
- Calzedonia Finanziaria s.a. (finanziaria di partecipazioni e commerciale);
- Società Agricola Agribel s.r.l. (società agricola);
- Società Agricola La Giuva s.r.l. (società agricola);
- Immobiliare Santa Croce s.n.c. di Oniverse Holding s.p.a. (immobiliare);
- Atelier Emé s.r.l. (società commerciale e produttiva);
- V Palace s.r.l. (immobiliare);
- Dorama Filatura Cardata s.r.l. (produttiva);
- Antonio Marras s.r.l. (commerciale e produttiva);
- Cantiere del Pardo s.p.a. (commerciale e produttiva);
- Tezenis s.p.a. (commerciale e produttiva).
Oniverse Holding s.p.a. controlla indirettamente:
- tramite Cantiere del Pardo s.p.a., Cantiere del Pardo Usa inc. (commerciale) e Adria Sail s.r.l. (produttiva).
Calzedonia s.p.a. controlla direttamente:
- Aries Textile s.r.l. (produttiva);
- Calzificio Trever s.r.l. (produttiva);
- Intimo 3 s.r.l. (commerciale);
- Ti-Bel s.r.l. (produttiva);
- Zalli s.r.l. (produttiva);
- Calzru o.o.o. (commerciale);
- CVE 710 s.r.l. (immobiliare);
- Calzedonia Investments s.r.l. (investimenti finanziari);
- 2M s.r.l. (produttiva);
- Falconeri s.r.l. (commerciale e produttiva);
- Arcadia s.r.l. (immobiliare);
- Oniwines s.r.l. (commerciale).
Calzedonia Finanziaria s.a. controlla direttamente:
- Fiorano d.o.o. (produttiva);
- Ytres d.o.o. (produttiva);
- Tubla d.o.o. (produttiva);
- Calzedonia Hungary kft. (commerciale);
- Calzedonia TK Dis Tikaret ltd (commerciale);
- Alibrent b.v. (trasporti);
- Intinova d.o.o. (produttiva);
- Omega Line ltd (produttiva);
- Sirio ltd (produttiva);
- Alpha Apparels ltd (produttiva);
- Benji ltd (produttiva);
- Franchising Calzedonia España s.a. (commerciale);
- Calzedonia Portugal lda (commerciale);
- Calz Polska sp.zo.o. (commerciale);
- Calpra s.r.o. (commerciale);
- Calzedonia UK ltd (commerciale);
- Calzedonia Österreich g.m.b.h. (commerciale);
- Calzedonia Slovak s.r.o. (commerciale);
- Ducal d.o.o. (servizi logistici);
- Nalmor Trading ltd (immobiliare);
- Calzedonia France s.a.s.u. (commerciale);
- Calzedonia Switzerland ag (commerciale);
- Calzedonia Germany g.m.b.h. (commerciale);
- Calzedonia Brasil Comercio de Moda e Acessorios lda (commerciale);
- Gordon d.o.o. (produttiva);
- Calzedonia Hong Kong ltd (commerciale);
- Calzedonia Japan kk (commerciale);
- Itaca Textile plc (produttiva);
- Calzedonia Sverige ab (commerciale);
- Calzedonia USA inc. (commerciale);
- Calzedonia Shanghai co. ltd (commerciale);
- Ella Textile d.o.o. (produttiva);
- Bytres d.o.o. (produttiva);
- Flash Srb d.o.o. Apatin (produttiva);
- Calzedonia Digital d.o.o. (servizi digitali);
- CalzMexico S.A. de C.V. (commerciale);
- Taurus s.a.r.l. (produttiva);
- SCI Michel (immobiliare);
- ComProm Plus d.o.o. (produttiva);
- Signorvino France s.a.s.u. (commerciale);
- Belfil llc. (produttiva);
- Onipalm fzco. (società di servizi);
- Calzedonia Croatia d.o.o. (commerciale).
Calzedonia Finanziaria s.a. controlla indirettamente:
- tramite ComProm Plus d.o.o., Adriana Tex d.o.o. (produttiva);
- tramite CalzMexico S.A. de C.V., Polaris Importadora S.A. de C.V. (società importatrice);
- tramite Belfil llc., Cashfil llc. (immobiliare).
Calzedonia Finanziaria s.a., oltre a gestire i punti vendita in Lussemburgo, detiene una branch commerciale in Belgio e in Olanda. Calzedonia Sucursal Estrangera (commerciale) è controllata direttamente da Franchising Calzedonia España s.a..
A gennaio 2025 è stata perfezionata l’operazione di scissione parziale di Calzedonia s.p.a. del ramo d’azienda Signorvino, con incorporazione dello stesso nella beneficiaria Signorvino s.r.l. costituita nel corso del 2024.
A febbraio 2025 è stata costituita a Dubai la società Onipalm fzco. (società di servizi) necessaria per la futura apertura di punti vendita in loco.
In aprile 2025 è stata costituita la società Tezenis s.p.a. che, dal 1 gennaio 2026, si occuperà della gestione del brand Tezenis. La società coordinerà tutte le attività riferite al brand sopracitato, dall’ideazione dei prodotti, alla produzione degli stessi, alla gestione della rete di negozi ad insegna Tezenis.
A fine luglio 2025 è stato acquisito il 100% della società commerciale Calzedonia Croatia d.o.o. che si occupa dello sviluppo della rete di punti vendita dei brand del Gruppo in Croazia. Sempre nel corso del 2025:
- Calzedonia Finanziaria s.a. ha acquisito le quote di minoranza nella società croata Tubla d.o.o. detenendo ora direttamente il 100% della stessa;
- Belfil llc. ha costituito la società immobiliare mongola Cashfil llc.;
- Dorama Filatura Cardata s.r.l. ha incorporato la società Pettinatura Effeci s.r.l. accentrando così tutte le fasi del processo di filatura delle fibre svolte dal Gruppo presso il distretto di Biella, con evidenti risparmi ed economie gestionali e amministrative.
Nel settore nautico, Cantiere del Pardo s.p.a. ha costituito negli Stati Uniti la società Cantiere del Pardo Usa inc. che si dedicherà all’importazione e commercializzazione delle barche del Cantiere, potenziando così il presidio nell’importante mercato americano. Sempre nel 2025, il Cantiere ha acquisito il residuo capitale sociale di Adria Sail s.r.l., rafforzando il controllo industriale della filiera produttiva. Infine, nel corso dell’esercizio è cessata l’attività di Invit s.r.l., società ritenuta non più strategica per il Gruppo.
Ulteriori informazioni sulle controllate sono fornite in un successivo paragrafo.
Nel 2025 il fatturato del Gruppo raggiunge i 3,7 miliardi di Euro con un aumento del +4,8% a cambi correnti (+5,1% a cambi costanti) rispetto ai 3,5 miliardi di Euro al 31 dicembre 2024.
La quota di fatturato prodotto all’estero raggiunge i 2,3 miliardi di Euro.
Gli investimenti totali eccedono i 350 milioni di Euro, ripartiti in tutti gli ambiti di attività del Gruppo.
Nel settore principale della moda il Gruppo opera con i marchi Calzedonia, Intimissimi, Iuman, Tezenis, Falconeri, Atelier Emé e Antonio Marras. Nel 2025 il marchio Intimissimi Uomo è stato trasformato in Iuman, una scelta di rebranding strategico, pensata per differenziare sempre di più l’identità maschile da quella femminile del marchio.
Al 31.12.2025 operavano con i marchi del Gruppo un totale di 5.538 punti vendita, di cui 3.650 all’estero e 1.888 in Italia; all’estero, il maggior impegno in termini di aperture ha interessato Messico, Stati Uniti e Turchia. Presen-
te in 59 paesi, il Gruppo intende perseguire una politica di consolidamento della sua leadership nei principali mercati europei, continuando lo sviluppo anche in paesi extraeuropei ritenuti interessanti. Nel retail, oltre alle aperture e rifacimenti di punti vendita, prosegue il progetto di integrazione globale tra negozi ed e-commerce. Nella logistica e nella produzione gli investimenti sono principalmente focalizzati in tecnologie d’avanguardia che permettono alle aziende del Gruppo di rimanere innovative.
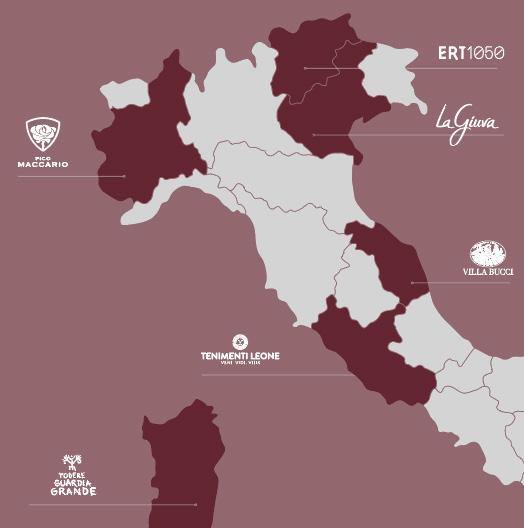
Nel settore enogastronomico, Oniverse è presente con la catena di negozi Signorvino, enoteche con ristorazione leggera, e con Oniwines. Signorvino conta attualmente 42 punti vendita, di cui 40 in Italia e 2 all’estero. Oniwines ha lo scopo di realizzare un portafoglio di aziende espressivo delle zone italiane più importanti per la produzione di vini di qualità. Nel corso del 2025 è stata acquisita la storica cantina piemontese “Pico Maccario” di Mombaruzzo (Asti). Questa operazione rafforza la presenza di Oniwines
nel Monferrato e nel panorama dei grandi vini piemontesi. Sempre nel 2025 è stata inaugurata la cantina Ert1050 nel cuore del Parco del Monte Baldo, dedicata alla produzione di Trentodoc.
Nel settore nautico il Gruppo è presente con Cantiere del Pardo s.p.a., azienda leader nella produzione di premium yachts a vela e a motore. Nel corso del 2025 è iniziato un processo di riorganizzazione produttiva e commerciale, in un’ottica di lungo periodo. Sono state inoltre completate le progettazioni del nuovo sito produttivo a Forlì e del nuovo hub con affaccio sul mare a Marina di Ravenna.
Il Gruppo ha proseguito anche nel 2025 i suoi impegni per uno sviluppo equilibrato e rispettoso dell’ambiente in cui opera, nell’ottica di lungo periodo che da sempre lo caratterizza. La strategia del Gruppo si sviluppa attraverso due direttrici principali, una in-
terna e l’altra esterna. Quella interna prevede un processo di miglioramento continuo in tutti gli ambiti di attività, con un approccio pragmatico e orientato alla creazione di valore nel medio-lungo periodo. Quella esterna prevede da una parte la collaborazione con i principali operatori del mercato per raggiungere, assieme, obiettivi concreti e tangibili. In questa ottica è continuata la collaborazione all’interno del Fashion Pact, alleanza tra i principali gruppi della moda, del tessile e dello sportswear che si propone di lavorare per raggiungere obiettivi concreti e ambiziosi negli ambiti della salvaguardia degli oceani, della lotta al cambiamento climatico e della tutela della biodiversità.
E’ proseguita l’attività di comunicazione sul modo di operare del Gruppo, fin dalle sue origini, anche con la rendicontazione volontaria in ambito di sostenibilità pubblicata sul sito istituzionale (www.oniverse.it).
Commento ed analisi degli indicatori di risultato
Indicatori di risultato finanziari
Gli indicatori di risultato finanziari sono ricavati direttamente dai dati del bilancio consolidato, previa sua riclassificazione.
Riclassificazione finanziaria
Riclassificazione a valore aggiunto
L’applicazione del principio contabile IFRS 16 (che contabilmente produce, per i contratti di affitto rientranti nell’ambito di applicazione del principio stesso, la sostituzione non lineare del costo per affitti attraverso l’iscri-
zione di ammortamenti su “diritti d’uso” ed interessi su Passività finanziarie per leasing e locazioni) genera una significativa variazione dell’Ebitda, che al 31 dicembre 2025 si attesta sui 933 milioni.
Di seguito vengono analizzati alcuni indicatori di risultato finanziari scelti tra quelli ritenuti più significativi in relazione alla situazione del Gruppo. Gli indicatori individuati sono i seguenti:
Quoziente primario di struttura (Patrimonio Netto / Attivo immobilizzato)
Quoziente secondario di struttura (Patrimonio netto + Passività non correnti / Attivo immobilizzato)
Quoziente di disponibilità (CCN) (Attivo corrente / Passivo corrente)
Quoziente di indipendenza (Patrimonio netto / Totale passivo)
Posizione finanziaria netta / Patrimonio netto
Posizione finanziaria netta/ Margine operativo lordo (EBITDA)
Gli indicatori patrimoniali documentano la solidità patrimoniale del Gruppo.
I mezzi propri eccedono la dotazione immobilizzata e coprono il 90% dei fabbisogni complessivi; il quoziente secondario di struttura, in aumento rispetto all’anno di confronto, conferma la capacità del Gruppo di coprire gli investimenti immobilizzati con
fondi a lungo termine. Il quoziente di indipendenza risulta migliorativo ed evidenzia una più elevata autonomia finanziaria del Gruppo.
Gli indicatori economici evidenziano un incremento della redditività del Gruppo, frutto anche degli investimenti effettuati negli anni passati.
Nel 2025 il fatturato del Gruppo raggiunge i 3,7 miliardi di Euro con un aumento del +4,8% a cambi correnti (+5,1% a cambi costanti) con la quota di fatturato estero che supera il 62%.
Come sopra commentato, il Gruppo ha intrapreso negli ultimi anni un percorso di diversificazione dei settori di attività in cui opera, affiancando al
business principale di produzione e commercializzazione nel settore della moda tessile, dapprima l’attività nel settore enogastronomico e, dal settembre 2023, nel settore nautico con l’acquisizione della società Cantiere del Pardo s.p.a..
Si riportano i ricavi nei diversi settori in cui il Gruppo opera:
La quota di ricavi in Italia si assesta al 37,9% (38,5% nel 2024) con un incremento del 2,9% rispetto all’anno precedente.
L’Europa ha registrato un incremento del 5,8% rispetto al 2024 ed incide per il 55,5% sul fatturato di Gruppo. La percentuale di ricavi degli ‘Altri paesi’ (tra cui Brasile, Giappone, Hong Kong, Stati Uniti, Cina e Arabia Saudita) passa da un’incidenza del 6,5% al 6,6% del fatturato consolidato, registrando un incremento del 7,4%.
Il margine operativo lordo, o Ebitda, è risultato pari ad Euro 932,7 milioni, rispetto ai 787,6 milioni del 2024, passando così dal 22,3% al 25,2% dei ricavi complessivi.
Hanno impattato positivamente sul margine operativo il buon andamento delle vendite, molte delle quali realizzate ad inizio stagione con conseguente maggior margine, nonché un decremento di alcuni costi operativi. Tra i costi operativi si segnala, in particolare, una sensibile riduzione
dei costi di trasporto, il decremento dei costi delle lavorazioni industriali e delle spese di viaggio. Si è invece registrato un incremento di alcuni costi derivante da precise scelte strategiche di sviluppo. In ambito marketing, l’aumento dei costi di comunicazione riflette un approccio integrato che ha visto il potenziamento sia delle campagne tradizionali sia di quelle digitali, con l’obiettivo di massimizzare la conoscenza dei brand del Gruppo. Per quanto riguarda l’infrastruttura IT, i maggiori oneri per l’assistenza sistemistica sono strettamente connessi al supporto e all’implementazione dei nuovi progetti strategici a livello di Gruppo. Infine, la decisa spinta verso la digitalizzazione delle vendite ha comportato un incremento dei servizi connessi ai marketplace per il canale e-commerce, investimenti indispensabili per presidiare anche questo canale di vendita.
Il costo del personale incide percentualmente il 22,3% contro il 21,7% del 2024 riportando un incremento del
7,4%. La maggior incidenza del costo del personale è dovuta sia all’aumento dell’organico complessivo sia all’incremento dei livelli salariali in molti paesi in cui il Gruppo opera.
Il risultato dell’area finanziaria è leggermente migliorativo rispetto al 2024 con un’incidenza che si assesta al -2,1% rispetto al -2,2% registrato lo scorso anno.
Il risultato ante imposte ammonta a Euro 367 milioni rispetto ai 216,2 milioni di Euro del 2024.
L’importo delle imposte si assesta a -106,8 milioni di Euro contro i -74,4 milioni di Euro del 2024.
L’utile netto è pari a Euro 260,2 milioni contro i 141,8 milioni di Euro del 2024.
E’ proseguita l’attività di apertura, riqualificazione e chiusura dei punti vendita, non più profittevoli o non più coerenti con l’immagine e le direttrici di sviluppo, in tutti i mercati in cui il
Gruppo opera. Alla chiusura dell’esercizio i punti vendita (diretti e affiliati) erano 5.538, con un decremento netto di -194 punti vendita rispetto all’esercizio precedente. La tabella che segue mostra la suddivisione, Italia ed estero, del numero di punti vendita per ciascun brand:
*La voce include punti vendita “outlet” del brand.
È proseguita l’attività d’investimento sia sul fronte commerciale, sia su quello produttivo. I dettagli relativi sono riportati nel seguito della Relazione e nelle Note.
La situazione finanziaria è commentata in calce alla presente relazione.
Il numero dei dipendenti occupato nelle società del Gruppo al 31.12.2025 ammontava a 46.433 unità, di cui il
57% impegnati in unità produttive, il 41% in attività commerciali e l’2% impiegati in attività di servizi. Rispetto alla chiusura dell’esercizio precedente si registra un incremento di 547 unità.
Oniverse Holding s.p.a. (Italia) ha proseguito nell’esercizio, in qualità di capogruppo operativa, l’attività di direzione e coordinamento, oltre all’esercizio centralizzato di alcune attività tecnico operative svolte a favore di queste.
Il patrimonio netto della Capogruppo operativa è pari ad Euro 525,5 milioni.
Si forniscono qui di seguito le altre informazioni richieste dall’art. 2428 del codice civile.
Oltre a erogare finanziamenti, nel corso dell’esercizio la controllante ha fornito e ricevuto prestazioni di servizi.
Le operazioni infragruppo sono realizzate a condizioni di mercato. Il riferimento utilizzato nella determinazione dei prezzi di trasferimento è quello che parti indipendenti avrebbero utilizzato in condizioni similari. Le dinamiche relative e gli approfondimenti sulle modalità di determinazione dei prezzi vengono annualmente raccolte in documenti (masterfile e documentazione nazionale) posti a disposizione dell’amministrazione finanziaria.
Nessun particolare rapporto è stato intrattenuto con le società controllate oltre a quelli sopra indicati.
La società ha sede amministrativa in Dossobuono di Villafranca (VR), via Monte Baldo 20.
Nell’esercizio 2025 le società del Gruppo hanno proseguito gli investimenti industriali, ritenuti necessari sia per completare la verticalizzazione della struttura di Gruppo, sia per controllare i costi di produzione attraverso un continuo rinnovamento e miglioramento delle strutture produttive.
Le società commerciali, come nei precedenti esercizi, hanno perseguito obiettivi di miglioramento qualita-
tivo della rete di punti vendita. Sono continuati gli investimenti che permetteranno di integrare sempre più il canale retail con il canale digital. Nel corso dell’esercizio, inoltre, il Gruppo ha effettuato investimenti in rami di azienda relativi al settore dell’enologia ed investimenti significativi nelle infrastrutture del settore nautico.
Si rimanda ai paragrafi precedenti e alle note per ulteriori approfondimenti.
Tenuto conto dell’attività esercitata da Oniverse Holding s.p.a., anche nell’esercizio in esame non è stata svolta dalla stessa alcuna attività di ricerca e sviluppo, attività invece svolta da alcune società controllate come descritto in seguito. Il Gruppo, invece, è impegnato co-
stantemente in attività di sviluppo di collezioni moda. Alcune delle filiali produttive sono impegnate in modo continuativo in attività di ricerca e sviluppo di modelli industriali avanzati, finalizzati all’incremento di efficienza e produttività. I costi relativi sono imputati a conto economico.
Anche la società operativa nel settore nautico effettua in modo continuativo attività di ricerca e sviluppo finalizzate all’ampliamento della gamma dei prodotti offerti e al miglioramento dei modelli esistenti: in particolare, la progettazione e il design di nuove imbarcazioni, l’elaborazione di dise-
gni esecutivi relativi a scafo, coperta, impianti e sistemi di bordo, la progettazione degli interni e lo sviluppo di soluzioni estetico-funzionali, nonché l’ottimizzazione degli spazi e dei layout in funzione dei vincoli tecnici e delle esigenze di utilizzo.
LEvoluzione prevedibile della gestione
e vendite dei primi mesi del 2026 registrano una crescita incoraggiante.
Con riferimento al settore principale in cui il Gruppo opera, la strategia perseguita continuerà ad essere focalizzata sullo sviluppo nei paesi europei in cui le crescite degli incassi sono risultate particolarmente promettenti. Anche nei paesi extra europei (in particolare negli Stati Uniti e Messico) continueranno i programmi di sviluppo, con maggiore attenzione all’equilibrio tra i canali commerciali tradizionali e l’e-commerce.
Proseguirà anche nel 2026 l’integrazione verticale del modello di business con l’acquisizione, o costituzione, di società a monte della filiera produt-
tiva. Gli anni trascorsi hanno mostrato come la verticalizzazione del Gruppo sia stata una scelta vincente non solo perché permette di reagire velocemente alle mutevoli situazioni dei mercati ma anche perché potrà garantire, attraverso il controllo diretto, uno sviluppo sostenibile e responsabile del business, nella convinzione che ogni attività debba limitare i suoi impatti sull’ambiente e contribuire alla crescita e al benessere della comunità in cui è inserita creando anche valore sociale.
Pur in un contesto macroeconomico caratterizzato da forte incertezza geopolitica, dove le sanzioni alla Russia e la crisi mediorientale potrebbero impattare sui costi operativi e sulle flut-
tuazioni valutarie e inflattive, il Gruppo mantiene un cauto ottimismo, auspicando una graduale risoluzione delle tensioni internazionali. Seppur fiduciosi sulla resilienza del Gruppo e la capacità di affrontare dinamiche di mercato in continuo mutamen-
to, riteniamo di dover essere ancora moderatamente cauti e prudenti sulle previsioni per l’anno corrente. Nel paragrafo dedicato ai rischi sono stati illustrati i possibili impatti della crisi internazionale sulla situazione del Gruppo.
natura finanziaria
Oniverse Holding s.p.a. non possiede azioni proprie e nessun’altra delle imprese controllate o collegate possiede azioni della Capogruppo operativa.
La società Oniverse Holding s.p.a. al 31 dicembre 2025 non aveva in essere contratti derivati su tassi e cambi.
Si rimanda alle note illustrative del bilancio consolidato, paragrafi 23 e 28, per ulteriori approfondimenti.
(di credito, di liquidità, di variazione dei flussi finanziari e di cambio)
l Gruppo è diventato negli anni sempre più internazionale. E’ presente con la propria rete di punti vendita in molte aree del mondo, in particolare, in Europa, Russia, Stati Uniti, Brasile, Messico ed Asia. Produce in Italia, Croazia, Serbia, Bosnia, Sri Lanka, Bulgaria, Etiopia e Tunisia.
La presenza in diverse aree del mondo, espone il Gruppo a rischi connessi alle condizioni geopolitiche, conflitti
bellici, crisi economiche, catastrofi naturali (alluvioni, terremoti, etc.), attacchi terroristici che possono manifestarsi nei paesi in cui opera.
Per un’analisi dell’esposizione del Gruppo ai rischi di credito, di prezzo, di tasso, di cambio e di liquidità si rinvia a quanto riportato nel paragrafo 28 delle note illustrative al bilancio consolidato.
La società Oniverse Holding s.p.a. non è esposta a rischi significativi di prezzo, credito, liquidità e flussi finanziari. In quanto holding di partecipazioni, la società è soggetta però ai rischi del Gruppo sottostante.
Di seguito si descrivono i principali rischi ed incertezze che interessano il Gruppo.
1. Rischio di mercato: il Gruppo opera su diversi mercati attraverso un network di punti vendita diretti o affiliati. Tale rischio, generalmente limitato data la situazione operativa del Gruppo, ha assunto rilevanza materialmente diversa in seguito alla diffusione negli anni passati della pandemia e ora del perdurare del conflitto in Ucraina, aggravato ulteriormente dalle recenti e acute tensioni geopolitiche in area mediorientale. Il perdurare della situazione di aperto conflitto militare tra Russia e Ucraina non ha per il momento danneggiato in maniera significativa gli interessi del Gruppo. Rispetto alla situazione consuntivata a fine 2024, nel 2025 le dinamiche dei cambi si sono mantenute stabili o comunque in lieve miglioramento, il rublo si è apprezzato nel
corso dell’anno di circa il 10% rispetto all’euro e il livello della domanda in Russia si è mantenuto costante e le sanzioni statunitensi ed europee, malgrado siano state ulteriormente inasprite, non hanno ad oggi ancora interessato in maniera significativa il business. Non si può escludere, aprendo la focale a una dimensione “allargata” rispetto ai soli rapporti con la Federazione Russa, un graduale deterioramento delle relazioni diplomatiche e commerciali tra UE/UK da un lato e USA dall’altro, con l’imposizione di ulteriori dazi diretti a colpire le importazioni in USA di beni UE, maggior volatilità nei mercati energetici e finanziari con possibili aumenti dei prezzi del petrolio e del gas e recrudescenza dell’inflazione. Pur auspicando una risoluzione negoziale e pacifica del
conflitto che porti a risolvere questa tragedia umana e sociale, è possibile tuttavia che il suo prolungarsi, insieme allo scenario di divergenza sanzionatoria tratteggiato sopra, abbiano effetti negativi sui risultati del Gruppo ma non in misura tale da comprometterne la continuità.
2. Rischio legato a situazioni politiche locali: il Gruppo possiede importanti unità produttive in Sri Lanka. Nel corso del 2025, il Paese ha consolidato la propria ripresa post-crisi, avanzando nella ristrutturazione del debito e mantenendo l’obiettivo di un surplus primario in linea con le direttive del FMI. Sul fronte politico, il recente rinnovamento istituzionale ha favorito una maggiore stabilità e una rinnovata attenzione alla trasparenza. Tuttavia, permangono sfide strutturali legate all’efficienza burocratica, all’impatto sociale delle necessarie misure di austerità e all’esposizione a eventi climatici avversi, come il ciclone Ditwah dello scorso fine novembre, che ha provocato una delle più grandi emergenze umanitarie degli ultimi anni. In sintesi, sebbene il 2025 abbia segnato un decisivo passo verso la stabilizzazione macroeconomica, il quadro richiede ancora cautela per mitigare l’esposizione alle vulnerabilità locali e alle incertezze geopolitiche globali. Il Gruppo continua a gestire la situazione locale nel rispetto della normativa di riferimento, proseguendo l’attività produttiva e il supporto al proprio personale dipendente e all’indotto.
Per quanto riguarda la situazione in Etiopia, ove è presente un sito industriale di Oniverse nella regione del Tigray, malgrado la parziale normalizzazione successiva al trattato di Pretoria (novembre 2022) che sembrava aver chiuso le ostilità tra esercito federale e separatisti tigrini, le frizioni tra le diverse fazioni tigrine e l’instabilità in regioni limitrofe mantengono elevato il rischio di ripresa delle ostilità, in un quadro di crescenti attriti tra il Paese e gli altri principali attori regionali: Sudan, Egitto ed Eritrea. Questo fattore, unito all’instabilità dei transiti marittimi attraverso il Mar Rosso e aggravato dalla recente evoluzione negativa dei rapporti tra Stati Uniti e Israele da una parte, e Iran e le sue formazioni affiliate dall’altra, comporta una maggiore variabilità nei tempi di approvvigionamento e il rischio di esaurimento delle scorte per i componenti della catena di fornitura in arrivo dall’Oriente, oltre ad un aumento dei prezzi dei noli. In un’ottica di riduzione del rischio, il Gruppo sta valutando altri paesi per l’eventuale approvvigionamento e ha costruito nuovi impianti in altre aree del mondo più prossime all’Italia. Nel 2023 è stata avviata la produzione del nuovo polo produttivo in Tunisia. Nonostante le sfide significative che anche la Tunisia deve affrontare, tra cui l’aumento dei costi di importazione e delle materie prime, che rallentano la crescita delle esportazioni, il quadro generale rappresenta una
importante opportunità di investimento per Oniverse, grazie alla facile reperibilità di manodopera specializzata nel tessile ed alla catena logistica verso i centri di distribuzione italiani estremamente corta ed efficiente.
3. Rischio “Data Protection” e “Cybersecurity”: l’utilizzo pervasivo di soluzioni tecnologiche, unito alla complessità dei processi interni, accresce l’esposizione agli attacchi informatici ed alle loro conseguenze dannose, oltre che a misure sanzionatorie da parte delle Autorità Garanti per la protezione dei dati personali e dell’Agenzia per la Cybersicurezza Nazionale. Nell’ultimo anno l’uso delle generative AI ha iniziato a mostrare i suoi effetti anche nel mondo degli attacchi informatici. A fronte di tali nuove minacce e delle nuove normative vigenti in materia, Oniverse sta valutando opportune misure tecniche ed organizzative da introdurre nel corso dei prossimi mesi. In ottica di mitigazione del rischio, Oniverse ha pianificato diverse attività progettuali per il miglioramento dei presidi tecnologici ed organizzativi adottati, al fine di prevenire in modo sempre più efficace gli incidenti di sicurezza e di assicurarne una tempestiva gestione.
4. Rischio ambientale: Oniverse ha da sempre posto grande attenzione all’impatto delle proprie attività sull’ambiente e sulle comunità con cui interagisce. Tra le principali ini-
ziative socio-ambientali promosse - descritte nel Report di Sostenibilità (www.oniverse.it) - si evidenziano gli investimenti in impianti all’avanguardia e i continui interventi di efficientamento energetico, l’impegno nell’aumentare progressivamente l’utilizzo di energia da fonti rinnovabili, l’adozione di materiali a minore impatto ambientale nei propri prodotti e la costruzione di filiere sempre più trasparenti e responsabili, attraverso una valorizzazione delle strategie ESG dei fornitori. Inoltre, Oniverse aderisce al “Fashion Pact”, una coalizione internazionale nata per guidare le aziende del settore moda nella definizione di piani concreti per la mitigazione dei cambiamenti climatici, la salvaguardia degli oceani e la tutela della biodiversità.
5. Rischio legato all’importanza di alcune figure chiave: l’evoluzione del Gruppo è legata all’attività di alcune figure chiave, che hanno contribuito in modo determinante al suo successo. Il Gruppo si è dotato di una struttura organizzativa in grado di assicurarne la continuità. Qualora alcune di queste figure dovessero interrompere la loro collaborazione con il Gruppo è possibile che la loro sostituzione abbia, nel breve termine, effetti negativi sui risultati del Gruppo.
Il rendiconto finanziario consolidato evidenzia un cash flow operativo prima della variazione del circolante pari a Euro 958 milioni contro Euro 811,4 milioni del 2024. Nell’esercizio concluso il circolante ha assorbito liquidità per Euro 16 milioni rispetto ai 3 milioni dell’anno precedente. Le disponibilità finanziarie generate dalle operazioni di esercizio si attestano a 942,1 milioni di Euro rispetto ai 808,4 milioni di Euro del 2024. Tali risorse hanno coperto i flussi della gestione
tributaria e quella di investimento. Gli impieghi più significativi di liquidità derivano dagli investimenti effettuati nel corso dell’anno. Le variazioni complessive generate dalla gestione finanziaria sono risultate pari a Euro -548,6 milioni, rispetto ai -503,9 milioni di Euro del 2024. Le disponibilità liquide finali risultano essere pari a Euro 373,4 milioni, contro Euro 396 milioni dello scorso anno. Si rimanda alle note per i relativi dettagli e approfondimenti.
Dossobuono, 27 marzo 2026
Per il Consiglio di Amministrazione
Dott. Sandro Veronesi
Destinazione utile esercizio precedente
Attribuzione agli azionisti della Capogruppo
fair value di attività finanz. valutate al fair value con impatto sul conto economico complessivo
Variazione fair value di attività finanz. valutate al fair value con impatto sul conto economico complessivo
Utili (perdite) attuariali su piani a benefici definiti
Variazioni di perimetro di consolidamento
Il bilancio consolidato di Oniverse
Holding s.p.a. (di seguito denominata anche ‘la Società’) è stato redatto in conformità agli International Financial Reporting Standards (IFRS) omologati dall’Unione Europea in vigore alla data di redazione del presente documento. Alcune informazioni rilevanti sono contenute nella Relazione del Consiglio d’ Amministrazione.
Il bilancio consolidato è stato redatto ispirando le valutazioni prevalentemente al costo storico, fatta eccezione per la valutazione delle partecipazioni in società collegate, effettuata con il metodo del patrimonio netto, e di alcuni strumenti finanziari, inclusi quelli derivati, valutati al fair value.
Il bilancio consolidato è presentato in unità di Euro e al 31.12.2025 include la
situazione economica e patrimoniale di Oniverse Holding s.p.a. e delle sue controllate italiane ed estere (di seguito denominate anche ‘Oniverse’ o il ‘Gruppo’).
La Sede legale della Società si trova in Italia, Via Portici Umberto Primo n. 5/3, Malcesine (Verona).
Il Gruppo opera in 59 paesi ed al 31 dicembre 2025 aveva 46.433 dipendenti.
Il presente bilancio è stato redatto sulla base dei progetti di bilancio delle società del Gruppo relativi al periodo 01.01.2025 - 31.12.2025, approvati dai rispettivi organi amministrativi.
Il bilancio consolidato è stato approvato il 27 marzo 2026 dal Consiglio d’Amministrazione che ne ha autorizzato la pubblicazione.
Nuovi principi contabili, interpretazioni e modifiche adottati dal gruppo
Iprincipi contabili adottati per la redazione del bilancio consolidato al 31 dicembre 2025 sono omogenei a quelli adottati per la redazione del bilancio d’esercizio al 31 dicembre 2024.
Il Gruppo non ha adottato anticipatamente alcun nuovo principio, interpretazione o modifica emessi ma non ancora in vigore.
Di seguito sono brevemente descritti i principi contabili, gli emendamenti e le interpretazioni, applicabili per la prima volta ai bilanci chiusi al 31 dicembre 2025. Sono esclusi dall’elenco i principi, gli emendamenti e le interpretazioni che per loro natura non sono adottabili dal Gruppo.
Assenza di convertibilità – Modifiche allo IAS21
Le modifiche allo IAS21 Effetti delle variazioni dei cambi delle valute estere specificano come un’entità dovrebbe considerare se una valuta è convertibile e come deve determinare il tasso
di cambio a pronti quando la convertibilità è assente. Le modifiche richiedono anche l’indicazione di informazioni che consentono agli utilizzatori del bilancio di comprendere come la valuta non convertibile in un’altra valuta influisca, o si prevede che influisca, sul risultato economico, sulla situazione patrimoniale e finanziaria e sui flussi finanziari dell’entità.
Tali modifiche non hanno avuto impatti sul bilancio del Gruppo.
Principi contabili, emendamenti ed interpretazioni IFRS non ancora omologati dall’Unione Europea
Alla data di redazione del presente documento sono stati emanati ma non ancora entrati in vigore i principi e interpretazioni sotto descritti.
IFRS 18: Presentazione e informativa di bilancio
Nel mese di aprile 2024, lo IASB ha emesso l’IFRS 18, che sostituisce lo IAS 1 Presentazione del bilancio. L’I-
FRS 18 introduce nuovi requisiti per la presentazione del prospetto di conto economico, inclusi specifici totali e subtotali. In particolare, le entità dovranno classificare tutti i costi ed i ricavi del prospetto di conto economico all’interno di quattro categorie: operativa, investimento, finanziamento, imposte sul reddito ed attività operative cessate, dove le prime tre categorie sono nuove.
Il principio richiede inoltre di dare informativa sulla base della nuova definizione degli indicatori di performance definiti dal management (management-defined performance measures (MPMs)), subtotali di costi e ricavi, e include nuove disposizioni per l’aggregazione e disaggregazione delle informazioni finanziare sulla base dei ruoli identificati nei prospetti di bilancio “primari” (Primary Financial Statements – PFS) e nelle note.
Inoltre, modifiche sono state introdotte allo IAS 7 Rendiconto finanziario, che includono il cambiamento del punto di partenza per la determinazione dei flussi di cassa della gestione operativa sulla base del metodo indiretto; dall’utile o perdita all’utile o perdita operativi e la rimozione della facoltà per classificazione dei flussi di cassa dai dividendi e degli interessi. Ulteriormente, sono state apportate modifiche consequenziali a molteplici altri principi contabili.
L’IFRS 18, e le modifiche agli altri principi, sono effettivi per gli esercizi che iniziano il 1° gennaio 2027 o successi-
vamente a tale data; l’applicazione anticipata è permessa salvo darne informativa. L’IFRS 18 si applicherà retrospettivamente.
Il Gruppo sta al momento lavorando per identificare gli impatti che le modifiche avranno sui propri prospetti di bilancio e sulle note al bilancio.
IFRS 19: Controllate senza responsabilità pubblica – informativa
Nel mese di maggio 2024, lo IASB ha emanato l’IFRS 19, che permette alle entità eligibili di optare per una riduzione dei propri requisiti di informativa pur continuando ad applicare le disposizioni per la rilevazione, misurazione e presentazione prevista negli altri principi contabili IFRS. Per essere eligibile, alla fine dell’esercizio, un’entità deve essere una controllata così come definito all’interno dell’IFRS 19, non può avere una responsabilità pubblica e deve avere una controllante (ultima od intermedia) che prepara il bilancio consolidato, disponibile al pubblico, predisposto in accordo con i principi contabili IFRS.
L’IFRS 19 diventerà effettivo per gli esercizi che incominciano al o successivamente il 1° Gennaio 2027, con la possibilità di applicazione anticipata.
Lo schema di stato patrimoniale presenta separatamente le poste correnti da quelle non correnti, sia attive che passive.
Il conto economico consolidato complessivo segue lo schema di rappresentazione delle componenti di ricavo e di costo per natura, evidenziando il
risultato operativo, considerato un indicatore significativo dell’andamento economico del Gruppo.Si è scelto di raggruppare in un unico prospetto il conto economico ‘separato’ e quello ‘complessivo’.
Per il rendiconto finanziario è stato utilizzato il metodo indiretto.
Tutti i saldi e le transazioni infragruppo, inclusivi di eventuali utili e perdite non realizzati derivanti da rapporti intrattenuti fra le società del Gruppo, sono stati eliminati.
Le società controllate sono consolidate integralmente a partire dalla data di acquisizione, ovvero dalla data in cui il Gruppo acquisisce il
controllo, e cessano di essere consolidate alla data in cui il controllo è trasferito al di fuori del Gruppo. Gli interessi di minoranza rappresentano la parte di profitti o perdite delle attività nette non detenute dal Gruppo e sono esposti in una voce separata del conto economico e, nello stato patrimoniale, tra le componenti del patrimonio netto, separatamente dal
patrimonio netto del Gruppo.
Le operazioni di aggregazione aziendale in forza delle quali viene acquisito il controllo di una società sono contabilizzate applicando il metodo dell’acquisto (purchase method): in base a tale metodo, il costo di un’acquisizione è valutato come somma del corrispettivo pagato alla data di acquisizione del controllo e del valore attribuito alla partecipazione di minoranza non acquisita; quest’ultimo valore, per ogni operazione, può essere valutato al fair value oppure in proporzione al patrimonio netto a valori correnti dell’acquisita. I costi di acquisizione sono spesati a conto economico.
L’avviamento derivante da un’aggregazione è inizialmente valutato al costo che emerge come eccedenza tra il costo di acquisizione, determinato come descritto in precedenza, e il valore attribuito alle attività identificabili acquisite e le passività assunte dal Gruppo; se il costo dell’acquisizione è inferiore al fair value delle attività nette acquisite della controllata, la differenza è rilevata nel conto economico.
Nel caso in cui l’aggregazione aziendale venga realizzata in più fasi, al momento dell’acquisizione del controllo viene ricalcolato il fair value della partecipazione precedentemente detenuta, valutata con l’equity method, e l’eventuale utile o perdita risultante viene rilevata a conto economico.
Gli effetti derivanti dall’acquisizione
(cessione) di quote di partecipazioni successivamente all’assunzione del controllo (senza perdita del controllo) sono rilevati a patrimonio netto.
Le aggregazioni di imprese sottoposte a controllo comune sono contabilizzate utilizzando il metodo contabile del ‘pooling of interests’. Questo metodo richiede che il valore netto delle attività e passività delle società acquisite sia incluso nel bilancio consolidato ai valori storici a cui erano in carico nel bilancio dell’acquisita. Le eventuali differenze positive risultanti dal confronto tra il costo di acquisto e i suddetti valori vengono addebitate al patrimonio netto consolidato.
L’avviamento, iscritto in bilancio derivante dalle acquisizioni di controllate, è inizialmente determinato come eccedenza del costo di acquisto sul fair value delle attività e passività acquisite e non viene ammortizzato ma è soggetto, almeno annualmente e comunque quando si verificano eventi che ne fanno supporre una riduzione di valore, a test di impairment, al fine di verificarne la recuperabilità.
I bilanci espressi in valuta estera sono stati convertiti in Euro con il metodo corrente come di seguito spiegato al paragrafo 5.1.
Il bilancio consolidato del Gruppo comprende i bilanci alla data del 31 dicembre 2025 della Società e delle controllate sotto elencate.
Calzedonia s.p.a. * Italia Euro
Calzedonia Finanziaria s.a. Lussemburgo Euro
Omega Line ltd Sri Lanka Rupia
ltd Sri Lanka Rupia
Calzedonia Portugal lda Portogallo
España s.a. Spagna Euro
Calzedonia Hungary kft. Ungheria Fiorino
Tubla d.o.o. Croazia Euro
Intinova d.o.o. Croazia
Calzificio Trever s.r.l. Italia Euro
Calpra s.r.o. Rep. Ceca Corona
Calz Polska sp. zo. o. Polonia Zloty 0,01%
Calzedonia UK ltd Inghilterra Sterlina
Alpha Apparels ltd Sri Lanka Rupia
ltd Sri Lanka Rupia
s.r.l. Italia Euro
Calzedonia TK Dis Tikaret ltd Turchia Lira
Fiorano d.o.o. Serbia Dinaro
Calzedonia Österreich g.m.b.h. Austria Euro
Calzedonia Slovak s.r.o. Slovacchia Euro
Calzedonia Germany g.m.b.h. Germania Euro
Calzedonia Brasil lda Brasile
Il bilancio consolidato include anche i bilanci delle branch di Calzedonia Finanziaria s.a. in Belgio e Olanda e della branch di Franchising Calzedonia España s.a. ad Andorra.
Nel corso dell’anno sono state effettuate le seguenti operazioni:
- operazione di scissione parziale di Calzedonia s.p.a. con incorporazione nella beneficiaria Signorvino s.r.l. costituita nel corso del 2024; per effetto del operazione è stato trasferito il ramo d’azienda ‘Signorvino’;
- costituzione di Onipalm fzco in Emirati Arabi Uniti, società destinata a svolgere l’attività commerciale nel paese;
- costituzione di Tezenis s.p.a., beneficiaria del ramo scisso da Calzedonia s.p.a. con data efficacia 1° gennaio 2026 relativo all’attività del marchio Tezenis;
- costituzione di Cantiere del Pardo USA inc., società destinata alla
commercializzazione di imbarcazioni prodotte dalle società nautiche del Gruppo;
- costituzione in Mongolia di Cashfil llc. a supporto dell’attività di Belfil llc.;
- acquisizione della totalità delle quote nella società Adria Sail s.r.l., società che si occupa di produzione di imbarcazioni, commercializzate successivamente dalle società nautiche del Gruppo;
- acquisizione delle quote di minoranza della società Tubla d.o.o.;
- acquisizione dal master franchisor croato della totalità delle quote nella società commerciale Calzedonia Croatia d.o.o.;
- fusione per incorporazione della società Pettinatura Effeci s.r.l. nella società Dorama Filatura Cardata s.r.l.;
- cessazione dell’attività di Invit s.r.l.
Per ulteriori informazioni e dettagli in merito alle operazioni sopra descritte si rimanda al paragrafo ‘29. Variazioni area di consolidamento’.
A partire dal 2022 l’economia turca è considerata iperinflazionata in base a criteri stabiliti dallo IAS 29 ‘Rendicontazione contabile in economie iperinflazionate’. Ciò a seguito della valutazione di una serie di elementi qualitativi e quantitativi, tra i quali la presenza di un tasso di inflazione cumulato superiore al 100% nell’arco dei 3 anni an-
tecedenti. Ai fini della predisposizione del presente bilancio consolidato, e in accordo con quanto disposto dallo IAS 29, talune voci delle situazioni patrimoniali della società partecipata in Turchia sono state rimisurate, applicando l’indice generale dei prezzi al consumo storici così da riflettere le modifiche apportate al potere di acquisto della lira turca alla data di chiusura del bilancio. Per una disamina più approfondita del tema si rinvia al paragrafo 5.1 Operazioni in valuta.
Valuta funzionale e di presentazione
Il bilancio consolidato è presentato in Euro, che è la valuta funzionale e di presentazione adottata dal Gruppo, ossia la valuta nella quale sono condotte la maggior parte delle operazioni del Gruppo.
Transazioni in moneta estera
I bilanci delle società del Gruppo sono preparati nella valuta funzionale propria di ciascuna impresa. Nei singoli bilanci, le transazioni in valuta non funzionale sono rilevate inizialmente al tasso di cambio in essere alla data della transazione.
Alla data di estinzione o di chiusura dell’esercizio le attività e passività monetarie, denominate in valuta estera, sono convertite in valuta funzionale al tasso di cambio in essere a tale data. Le poste non monetarie, valutate al costo storico in valuta estera, sono convertite usando i tassi di cambio in vigore alla data di iniziale rilevazione della transazione.
Conversione Dei Bilanci In Valuta Estera
Alla chiusura dell’esercizio i bilanci delle società estere, la cui valuta funzionale è diversa dall’Euro, sono convertiti con le seguenti modalità: le
voci del conto economico, compreso il risultato d’esercizio, sono convertite ai cambi medi del periodo; le voci dello stato patrimoniale, esclusi il risultato d’esercizio ed il patrimonio netto, sono convertite ai cambi di fine periodo; le voci del patrimonio netto sono convertite ai cambi storici.
Il saldo di conversione originato dalla differenza tra il patrimonio netto convertito ai cambi storici e l’attivo ed il passivo dello stato patrimoniale convertiti ai cambi di fine periodo, viene iscritto nel patrimonio netto consolidato alla ‘Riserva di conversione’ che viene classificata all’interno della voce ‘Altre riserve’.
Al momento della dismissione di una società che redige il bilancio in valu-
ta diversa dall’Euro, le differenze di cambio cumulate, precedentemente iscritte a patrimonio netto, sono rilevate a conto economico.
La distribuzione di dividendi dalle controllate è considerata alla stregua di una dismissione solo qualora essa rappresenti nella sostanza un rimborso dell’investimento originario effettuato dal Gruppo. In caso contrario, le differenze di cambio originatesi tra il momento della maturazione degli utili e quello di delibera della distribuzione vengono mantenute in un’apposita riserva di patrimonio netto. I tassi applicati nella traduzione, raffrontati con quelli utilizzati nel precedente esercizio, sono riportati di seguito.
Turchia – Economia iperinflazionata: impatti da applicazione del principio IAS 29 ‘rendicontazione contabile in economie iperinflazionate’
Con riferimento alla Turchia, paese in cui opera la controllata Calzedonia
TK Dis Tikaret ltd, è stato applicato, a partire dall’esercizio 2022, lo IAS 29 ‘Rendicontazione contabile in economie iperinflazionate’.
Il principio si applica ai bilanci di società la cui moneta funzionale è la moneta di un’economia iperinflazionata e definisce i criteri di misurazione, presentazione e informativa. Al fine di riflettere in bilancio la perdita di potere di acquisto della moneta funzionale locale, le poste non monetarie e le poste del patrimonio netto sono state rimisurate applicando un indice di inflazione espressione del generale andamento dei prezzi nel periodo di iperinflazione.
Gli effetti contabili di tale rimisurazione sono stati così rilevati:
• l’effetto derivante dall’adeguamento inflazionistico al 31 dicembre 2021, la data di prima applicazione, delle attività e passività non monetarie e del patrimonio netto in contropartita a riserva specifica di patrimonio netto;
• l’effetto relativo alla rimisurazione delle medesime poste non monetarie, del patrimonio netto, nonché delle componenti di conto economico rilevate nel 2022 ed esercizi successivi, effettuata per tenere conto della variazione dell’indice
dei prezzi di riferimento, in contropartita al conto economico tra gli utili/perdite su cambi.
Per tenere poi conto dell’impatto dell’iperinflazione anche sul corso monetario della valuta locale, i saldi patrimoniali e di conto economico espressi in valuta iperinflazionata sono stati convertiti in Euro (valuta funzionale del Gruppo) come previsto dallo IAS 21.
Di seguito si riportano i livelli cumulati degli indici generali dei prezzi al consumo al 31 dicembre 2025:
Periodo Indice generale dei prezzi al consumo cumulati
Dal 1° gennaio 2023 al 31 dicembre 2025 292%
Di seguito si riportano gli effetti dello IAS 29 sullo Stato patrimoniale di apertura al 1° gennaio 2025 e quelli dell’iperinflazione cumulati al 31 dicembre 2025, oltre a dare evidenza degli impatti dell’iperinflazione sul conto economico, differenziando quanto afferente alla rivalutazione in base agli indici generali dei prezzi al consumo e quanto afferente all’applicazione del tasso di cambio medio del periodo, per quanto previsto dallo IAS 21 per economie iperinflazionate.
Al 31.12.2025 gli effetti cumulati dell’applicazione dello IAS 29 e dello IAS 21 impattano direttamente le poste di capitale sociale e riserva IAS 29 per Euro 5.388.123, a cui si aggiunge l’effetto negativo di risultato di conto economico per Euro 3.728.669.
Le immobilizzazioni materiali sono rilevate al costo storico, comprensivo degli oneri accessori direttamente imputabili e necessari alla messa in funzione del bene per l’uso per cui è stato acquistato, inclusi eventuali oneri finanziari sostenuti per finanziare l’acquisto o la costruzione del bene e sostenuti prima che il bene fosse pronto per l’uso.
Le immobilizzazioni materiali sono esposte al netto dei relativi ammortamenti accumulati e di eventuali perdite di valore. L’ammortamento è calcolato in quote costanti in base alla vita utile stimata del bene, riesaminata con periodicità annuale.
Qualora componenti significative di un’immobilizzazione materiale abbiano differente vita utile, tali componenti sono contabilizzate ed ammortizzate separatamente. I terreni, sia liberi da costruzione che annessi ai fabbricati, non sono ammortizzati in quanto a vita utile illimitata.
La vita utile attribuita alle categorie di immobilizzazioni di maggior rilievo è riepilogata di seguito.
CATEGORIA CESPITI ALIQUOTA DI AMMORTAMENTO
Fabbricati 2,5%-3%
Impianti e macchinari 10%-20%
Attrezzatura 15%-33%
Arredi negozi 15%-20%
Mobili e dotazioni per ufficio 12%-20%
Macch. elettriche/elettron. e reg. fiscali 20%-33%
Automezzi 20%-33%
Autoveicoli da trasporto 20%-25%
Il valore netto delle immobilizzazioni materiali è sottoposto ad impairment test, con le modalità descritte nel successivo paragrafo 5.5, qualora si verifichino eventi o circostanze che ne suggeriscano una perdita durevole di valore.
Al momento della vendita o quando non sussistono benefici economici futuri attesi dal loro uso o dismissione,
le immobilizzazioni materiali vengono eliminate dal bilancio, ed eventuali perdite o utili (calcolati come diffe-
renza tra i proventi netti della vendita e il valore contabile) sono immediatamente imputati a conto economico.
5.3 Leasing
Attività per il diritto d’uso
Il Gruppo riconosce le attività per diritto d’uso alla data di inizio del leasing (cioè la data in cui l’attività sottostante è disponibile per l’uso). Le attività per il diritto d’uso sono misurate al costo, al netto degli ammortamenti accumulati e delle perdite di valore, e rettificate per le rimisurazioni delle passività di leasing. Il costo delle attività per diritto d’uso comprende l’ammontare delle passività di leasing rilevate, i costi diretti iniziali sostenuti e i pagamenti di leasing effettuati alla data di decorrenza o prima dell’inizio, al netto di tutti gli eventuali incentivi ricevuti. A meno che il Gruppo non abbia la ragionevole certezza di ottenere la proprietà dell’attività in leasing al termine del contratto di leasing stesso, le attività per diritto d’uso sono ammortizzate a quote costanti, per un periodo pari al minore tra la vita utile stimata e la durata del leasing. Le attività per il diritto d’uso sono soggette a impairment test.
Alla data di decorrenza del leasing, il Gruppo rileva le passività per leasing misurandole al valore attuale dei pagamenti dovuti per il leasing non versati a tale data. I pagamenti dovuti
includono i pagamenti fissi (compresi i pagamenti fissi nella sostanza), al netto di eventuali incentivi al leasing da ricevere, i pagamenti variabili di leasing che dipendono da un indice o un tasso, e gli importi che si prevede dovranno essere pagati a titolo di garanzie del valore residuo. I pagamenti del leasing includono anche il prezzo di esercizio di un’opzione di acquisto se si è ragionevolmente certi che tale opzione sarà esercitata dal Gruppo e i pagamenti di penalità di risoluzione del leasing, se la durata del leasing tiene conto dell’esercizio da parte del Gruppo dell’opzione di risoluzione del leasing stesso. I pagamenti variabili per leasing che non dipendono da un indice o da un tasso vengono rilevati come costi nel periodo in cui si verifica l’evento o la condizione che ha generato il pagamento. Nel calcolo del valore attuale dei pagamenti dovuti, il Gruppo usa il tasso di finanziamento marginale alla data di inizio del leasing. Dopo la data di decorrenza, l’importo della passività del leasing si incrementa per tener conto degli interessi sulla passività del leasing e diminuisce per considerare i pagamenti effettuati. Inoltre, il valore contabile dei debiti per leasing è rideterminato nel caso di eventuali
modifiche del contratto o per la revisione dei pagamenti dovuti per il leasing fissi nella sostanza; è rideterminato, altresì, in presenza di modifiche in merito alla valutazione dell’acquisto dell’attività sottostante.
Leasing di breve durata e leasing di attività a modesto valore
Il Gruppo applica l’esenzione per la rilevazione di leasing di breve durata (ovvero i leasing che hanno una durata pari a 12 mesi, o inferiore, dalla data di transizione e non contengono un’opzione di acquisto). Il Gruppo ha applicato inoltre l’esenzione per i leasing relativi a beni di modesto valore (beni con valore inferiore ai 5.000 usd). I canoni relativi a leasing a breve termine e ad attività di modesto valore sono rilevati a conto economico su base lineare lungo la durata del contratto e la passività è rilevata tra i debiti commerciali.
Giudizio significativo nel determinare la durata del leasing dei contratti che contengono un’opzione di proroga
Il Gruppo determina la durata del leasing come il periodo non annullabile del leasing a cui vanno aggiunti sia i periodi coperti dall’opzione di estensione del leasing stesso, qualora vi sia la ragionevole certezza di esercitare tale opzione, sia i periodi coperti dall’opzione di risoluzione del leasing qualora vi sia la ragionevole certezza di non esercitare tale opzione. Il Gruppo ha la possibilità, per molti dei suoi contratti, di prolungare il leasing
per ulteriori periodi. Il Gruppo applica il proprio giudizio nel valutare se vi sia la ragionevole certezza di esercitare il rinnovo, altresì considerando tutti i fattori rilevanti che possano comportare un incentivo economico ad esercitarlo. Dopo la data di decorrenza, il Gruppo rivaluta la durata del leasing nel caso in cui si presenti un significativo evento o una significativa modifica, in circostanze che sono sotto il proprio controllo e che possano influire sulla capacità di esercitare (o di non esercitare) l’opzione di rinnovo (ad esempio, un cambiamento nella strategia aziendale).
Definizione del tasso di sconto Poiché nella maggior parte dei contratti di affitto stipulati dal Gruppo, non è presente un tasso di interesse implicito, il Gruppo ha calcolato un tasso incrementale di indebitamento (Incremental Borrowing Rate – IBR).
Il tasso di attualizzazione viene definito tenendo conto della valuta, della scadenza contrattuale e del contesto economico in cui i contratti sono stipulati, maggiorato del ‘credit spread’ di Gruppo.
Le attività immateriali acquisite separatamente sono inizialmente iscritte al costo, mentre quelle acquisite attraverso operazioni di aggregazione di imprese sono iscritte al fair value alla data di acquisizione. Dopo la rilevazione iniziale, le attività immateriali sono iscritte al costo al netto dei fondi di ammortamento e di eventuali perdite di valore accumulate.
Le attività immateriali prodotte internamente si rilevano nel conto economico ad esclusione di tutti quei costi di sviluppo che, pur manifestandosi in un unico esercizio, si ritiene che forniscano la loro utilità al processo produttivo per un numero maggiore di anni e che pertanto sono capitalizzati.
La vita utile delle attività immateriali è valutata come definita o indefinita.
L’ammortamento delle attività immateriali a vita utile definita si applica sistematicamente lungo la vita utile dell’attività immateriale a seconda delle prospettive di impiego economico stimate. Il valore residuo alla fine della vita utile si presume pari a zero a meno che non ci sia un impegno da parte di terzi all’acquisto dell’attività alla fine della sua vita utile oppure esista un mercato attivo per l’attività. Gli amministratori rivedono la stima della vita utile delle immobilizzazioni immateriali ad ogni chiusura di periodo.
Le immobilizzazioni immateriali a vita utile indefinita non sono soggette ad
ammortamento ma sottoposte ad impairment test con le modalità definite al paragrafo 5.5.
I principali marchi del Gruppo sono stati creati e sviluppati internamente; essi, pertanto, non sono in carico all’attivo patrimoniale per valori significativi. Eventuali rivalutazioni effettuate nei singoli bilanci di esercizio delle società del Gruppo, in applicazione di leggi di rivalutazione, non sono riconosciute ai fini del presente bilancio consolidato.
Le licenze aventi utilità pluriennale sono iscritte al costo, ed ammortizzate in quote costanti in tre esercizi, termine nel quale mediamente tali cespiti esauriscono l’utilità economica.
I diritti d’entrata (cd. key money) sono somme sostenute per l’acquisizione di contratti di locazione ed affitto in posizioni commerciali strategiche. Per effetto dell’applicazione del principio contabile IFRS 16, i diritti d’entrata contabilizzati dal Gruppo a partire dall’ 1 gennaio 2019 sono stati imputati alla voce ‘Attività per diritto d’uso’; il saldo di apertura degli stessi, derivante dall’esercizio precedente all’esercizio di prima applicazione del principio IFRS 16, è invece rimasto escluso dalla misurazione del dirit-
to d’uso iniziale. I key money pagati in paesi in cui i contratti di locazione commerciale non hanno scadenza legale sono considerati attività a vita utile indefinita, e come tali non ammortizzati e assoggettati ad impairment test annuale. Tali attività non sono state incluse nella misurazione del diritto d’uso.
AVVIAMENTO
L’avviamento rappresenta inizialmente, nelle aggregazioni aziendali,
l’eccedenza del prezzo di acquisto rispetto al valore attribuito alle attività nette dell’entità acquisita alla data della transazione.
L’avviamento iscritto non viene ammortizzato ma sottoposto ad impairment test almeno annualmente o quando si manifestino eventi che lascino supporre una potenziale riduzione di valore, al fine di verificarne la recuperabilità e secondo le modalità descritte al successivo paragrafo 5.5.
Ogniqualvolta vi siano evidenti segnali, interni o esterni, che indichino la possibilità di una perdita durevole di valore delle attività iscritte in bilancio, ovvero, nel caso di attività immateriali a vita utile indefinita, almeno annualmente, viene effettuato un impairment test, ossia una verifica volta ad assicurare che le attività non siano iscritte in bilancio ad un valore superiore a quello recuperabile.
La verifica della recuperabilità del valore iscritto in bilancio viene effettuata attraverso il confronto con il fair value dell’attività al netto dei costi di vendita o il valore d’uso. Il valore d’uso di un’attività è pari al valore attuale dei flussi finanziari futuri attesi dal bene nel corso della sua vita utile residua, attualizzati ad un tasso di
sconto che riflette sia il costo atteso del denaro che il rischio di mercato.
Qualora non fosse possibile stimare i flussi finanziari autonomi di una singola attività, viene individuata l’unità operativa minima (cash generating unit o ‘CGU’) cui tale attività appartiene per la quale è possibile una stima di flussi finanziari autonomi, e viene effettuato il raffronto tra il valore contabile ed il valore d’uso della CGU.
Nel caso in cui il valore recuperabile di un’attività o CGU sia inferiore al valore contabile, quest’ultimo viene immediatamente adeguato attraverso la rilevazione di una perdita a conto economico nelle categorie di costo coerenti con la destinazione dell’attività che ha evidenziato la perdita di valore.
Quando una svalutazione non ha più ragione di essere mantenuta, il valo-
re contabile dell’attività o della CGU, è ripristinato fino a concorrenza con il valore contabile che l’attività o la CGU avrebbero avuto nel caso in cui non fosse mai stata svalutata.
AVVIAMENTO
L’avviamento è allocato alla data dell’acquisto ad una o più CGU, in ragione dei benefici e delle sinergie attese dall’aggregazione che ha generato l’avviamento.
L’impairment test sull’avviamento è effettuato valutando il valore d’uso dell’unità generatrice di flussi finanziari a cui l’avviamento è riconducibile; laddove il valore recuperabile è minore del valore contabile viene rilevata una perdita. L’abbattimento del valore dell’avviamento non può essere ripristinato in esercizi futuri. L’impairment test sull’avviamento viene effettuato annualmente con riferimento alla data del 31 dicembre.
VALUTAZIONE DEL FAIR VALUE
Il Gruppo valuta gli strumenti finanziari al fair value ad ogni chiusura di bilancio. Il fair value è il prezzo che si percepirebbe per la vendita di un’attività, o che si pagherebbe per il trasferimento di una passività, in una regolare operazione tra operatori di mercato alla data di valutazione.
Una valutazione del fair value suppone che l’operazione di vendita dell’attività o di trasferimento della passività abbia luogo nel mercato principale dell’attività o passività o, in assenza di un mercato principale, nel mercato più vantaggioso per l’attività o passività. Il mercato principale o il mercato più vantaggioso devono essere accessibili per il Gruppo.
Il fair value di un’attività o passività è valutato adottando le assunzioni che gli operatori di mercato utilizzerebbero nella determinazione del prezzo
dell’attività o passività, presumendo che gli stessi agiscano per soddisfare nel modo migliore il proprio interesse economico. Una valutazione del fair value di un’attività non finanziaria considera la capacità di un operatore di mercato di generare benefici economici impiegando l’attività nel suo massimo e migliore utilizzo o vendendola a un altro operatore di mercato che la impiegherebbe nel suo massimo e miglior utilizzo. Il Gruppo utilizza tecniche di valutazione che sono adatte alle circostanze e per le quali vi sono sufficienti dati disponibili per valutare il fair value, massimizzando l’utilizzo di input osservabili rilevanti e minimizzando l’uso di input non osservabili. Tutte le attività e passività per le quali il fair value viene valutato o esposto in bilancio sono categorizzate in base alla gerarchia del fair value, come di seguito descritto:
• Livello 1 - prezzi quotati (non rettificati) in mercati attivi per attività o passività identiche a cui l’entità può accedere alla data di valutazione;
• Livello 2 - input diversi dai prezzi quotati inclusi nel Livello 1, osservabili direttamente o indirettamente per l’attività o per la passività;
• Livello 3 - tecniche di valutazione per le quali i dati di input non sono osservabili per l’attività o per la passività.
La valutazione del fair value è classificata interamente nello stesso livello della gerarchia del fair value in cui è classificato l’input di più basso livello di gerarchia utilizzato per la valutazione. Per le attività e passività rilevate nel bilancio su base ricorrente, il Gruppo determina se siano intervenuti dei trasferimenti tra i livelli della gerarchia rivedendo la categorizzazione (basata sull’input di livello più basso, che è significativo ai fini della valutazione del fair value nella sua interezza) ad ogni chiusura di bilancio.
Le attività finanziarie valutate al fair value con variazioni di fair value imputate a conto economico sono contabilizzate inizialmente al fair value del giorno di prima rilevazione. Tutte le altre attività finanziarie sono rilevate al loro fair value, inclusivo di costi di transazione direttamente attribuibili all’acquisizione dell’attività. I crediti commerciali invece, che non
hanno una componente significativa di finanziamento (determinata in conformità all’IFRS 15 ‘Ricavi provenienti da contratti con i clienti’) sono inizialmente rilevati al prezzo dell’operazione.
La valutazione successiva è definita in base alla classificazione, determinata dal Gruppo al momento della rilevazione iniziale e rivista alla chiusura di ogni esercizio. In particolare:
• Crediti commerciali e finanziamenti: sono valutati secondo il criterio del costo ammortizzato al netto delle svalutazioni effettuate per riflettere le perdite di valore. Gli accantonamenti sono operati qualora vi sia oggettiva evidenza dell’irrecuperabilità o, in via prudenziale, stimando la recuperabilità in base alle informazioni disponibili alla data di redazione del bilancio. I crediti inesigibili sono stornati dal saldo complessivo dei crediti.
• Attività finanziarie valutate al fair value con variazioni di fair value imputate a conto economico: queste attività comprendono titoli di debito, titoli di capitale e strumenti derivati detenuti per la negoziazione. Dopo la rilevazione iniziale, queste attività finanziarie sono valutate al fair value con imputazione degli utili e perdite non realizzate nel conto economico.
• Attività finanziarie valutate al fair value con variazioni di fair value imputate a conto economico complessivo: queste attività comprendono titoli di debito e ti-
toli di capitale non detenuti per la negoziazione. Dopo la rilevazione iniziale, queste attività finanziarie sono valutate al fair value con imputazione degli utili e perdite non realizzate nel conto economico complessivo. Gli utili e perdite realizzati dalla dismissione di titoli di capitale classificati in questa categoria sono riconosciuti nel conto economico complessivo, mentre gli utili e perdite realizzati dalle dismissioni di titoli di debito sono rilevati nel conto economico.
Le partecipazioni in altre imprese sono valutate al fair value; quando il fair value non può essere attendibilmente determinato, le partecipazioni sono valutate al costo rettificato per perdite di valore.
Le attività finanziarie vengono rimosse dal bilancio quando il diritto di ricevere liquidità è cessato, il Gruppo ha trasferito ad una terza parte il diritto a ricevere flussi finanziari dall’attività ovvero ha assunto l’obbligo contrattuale di corrisponderli interamente e senza ritardi e (1) ha trasferito sostanzialmente tutti i rischi e benefici della proprietà dell’attività finanziaria, oppure (2) non ha trasferito né trattenuto sostanzialmente tutti i rischi e benefici dell’attività, ma ha trasferito il controllo della stessa.
Il Gruppo non detiene passività finanziarie con finalità di negoziazione. Tutte le passività finanziarie diverse dagli strumenti derivati sono
contabilizzate inizialmente ad un importo pari al corrispettivo incassato, o dovuto, al netto dei costi dell’operazione (commissioni o oneri per l’accensione dei finanziamenti).
La valutazione delle passività finanziarie, costituite da scoperti bancari o debiti verso società di leasing, è effettuata secondo il criterio del costo ammortizzato utilizzando il metodo del tasso effettivo.
Una passività finanziaria viene cancellata quando l’obbligazione sottostante la passività è estinta, annullata ovvero onorata. Laddove una passività finanziaria esistente fosse sostituita da un’altra dello stesso prestatore, a condizioni sostanzialmente diverse, oppure le condizioni di una passività esistente venissero sostanzialmente modificate, tale scambio o modifica viene trattato come una cancellazione contabile della passività originale, accompagnata dalla rilevazione di una nuova passività, con iscrizione nel conto economico di eventuali differenze tra i valori contabili.
Il Gruppo utilizza strumenti finanziari derivati del tipo interest rate swap (‘IRS’) per gestire i rischi derivanti dalle fluttuazioni dei tassi di interesse. Questi strumenti finanziari derivati sono inizialmente rilevati al fair value alla data in cui sono stipulati; successivamente tale fair value viene periodicamente rimisurato. Essi sono contabilizzati come attività quando il fair value è positivo e come
passività quando è negativo.
Alla stipula del contratto, il Gruppo designa e documenta l’esistenza di un rapporto di copertura, specificando l’identificazione dello strumento di copertura, dell’elemento od operazione oggetto di copertura, della correlazione tra i due e della natura del rischio.
Qualora gli strumenti derivati non abbiano i requisiti per qualificarsi come operazioni di copertura, le variazioni nel fair value sono imputate direttamente al conto economico dell’esercizio.
Nel caso in cui gli strumenti derivati si qualifichino come operazioni di copertura, si applica la cd. hedge accounting; in base a tale modalità di contabilizzazione le coperture sono classificate come:
• coperture del fair value (fair value hedge) se sono a fronte del rischio di variazione del fair value dell’attività o passività sottostante. La
variazione del fair value dei derivati di copertura è rilevata direttamente a conto economico;
• coperture di flussi finanziari (cash flow hedge) se sono a fronte dell’esposizione alla variabilità dei flussi finanziari che è attribuibile ad un particolare rischio associato ad un’attività o passività rilevata. La porzione di utile o perdita sul derivato relativa alla variazione del fair value della parte di copertura efficace è rilevata direttamente a patrimonio netto, mentre la parte non efficace è rilevata a conto economico.
Diversamente dalle variazioni di fair value legate alle valutazioni di fine anno, i differenziali sui contratti pagati o incassati alle scadenze predefinite vengono in ogni caso rilevati a conto economico per competenza, indipendentemente dalle finalità dello strumento derivato.
Le partecipazioni in imprese collegate sono valutate secondo il metodo del patrimonio netto. In base a tale metodo la partecipazione è inizialmente rilevata al costo e, successivamente, rettificata per riflettere la quota di pertinenza dei risultati della partecipata e l’ammortamento di eventuali porzioni di costo attribu-
ite, in sede di prima applicazione, alle attività nette della partecipata.
L’avviamento afferente alla collegata e incluso nel valore contabile della partecipazione non è per contro soggetto ad ammortamento.
Le variazioni legate alle successive valutazioni della partecipazione con tale metodo sono di norma rilevate a
conto economico; tuttavia, nel caso in cui una società collegata rilevi rettifiche con diretta imputazione al patrimonio netto, il Gruppo rileva la sua quota di pertinenza e ne dà rappresentazione, ove applicabile, nel prospetto delle variazioni del patrimonio netto.
La data di chiusura contabile delle collegate è allineata a quella del Gruppo. I principi contabili utilizzati sono conformi a quelli utilizzati dal Gruppo.
Le rimanenze sono valutate al minore tra costo e valore netto di presunto realizzo.
I costi sostenuti per portare ciascun bene allo stato e locazione nel quale si trovano alla data di chiusura dell’esercizio sono rilevati con i seguenti metodi:
- materie prime e merci: costo di acquisto determinato al costo medio ponderato;
- prodotti finiti e semilavorati: costo diretto dei materiali e del la-
voro cui si aggiunge una quota delle spese generali di produzione in base alla normale capacità produttiva, determinato utilizzando il costo medio ponderato.
Il valore netto di presumibile realizzo è costituito dal normale prezzo stimato di vendita, dedotti i costi stimati sia di completamento che per realizzare la vendita per i prodotti finiti, e dal costo di sostituzione per le materie prime.
Le disponibilità liquide ed i depositi a breve termine comprendono il denaro in cassa e i depositi a vista e a breve termine, in questo ultimo caso con scadenza originaria prevista non oltre i tre mesi.
Ai fini del rendiconto finanziario consolidato, le disponibilità liquide e mezzi equivalenti sono rappresen-
tate dalle disponibilità liquide come definite sopra, al netto degli scoperti bancari.
I debiti commerciali e gli altri debiti hanno scadenza generalmente compresa tra 30 e 90 giorni e sono contabilizzati al costo, corrispondente al valore nominale.
I fondi per rischi e oneri rappresentano passività di esistenza certa o probabile, stimabili in maniera attendibile ma indeterminate per quanto attiene la data di manifestazione o l’importo esatto da impiegare per estinguere l’obbligazione. I relativi accantonamenti sono effettuati
quando il Gruppo deve far fronte ad un’obbligazione corrente risultante da un evento passato, se è probabile che a fronte di tale obbligazione si dovrà sostenere un esborso di risorse ed è possibile effettuare una stima affidabile del suo ammontare.
Le passività per trattamento di fine rapporto (TFR) accantonate dalle società del Gruppo rientrano nell’ambito di applicazione dello IAS 19 (benefici per i dipendenti).
Per le società italiane, la contabilizzazione di tale passività è stata significativamente impattata dalla riforma del TFR operata attraverso la Legge 296 del 27 dicembre 2006. In particolare, la quota di TFR maturata sotto il previgente regime si qualifica ai sensi dello IAS 19 quale piano a benefici definiti: in quanto tale, la relativa passività è soggetta a calcoli attuariali alla fine di ogni esercizio
utilizzando il metodo cd. della proiezione dell’unità di credito (‘Projected Unity Method’). Gli utili e le perdite derivanti dalle variazioni delle valutazioni attuariali sono rilevati nel conto economico complessivo. Per contro, il TFR maturato sotto il nuovo regime, che deve essere corrisposto agli enti indicati da ciascun lavoratore, rappresenta un debito a breve termine a cui non sono più applicabili logiche di attualizzazione, e viene quindi contabilizzato al valore nominale.
I ricavi sono rilevati nella misura in cui i rischi significativi ed i benefici connessi alla proprietà dei beni sono trasferiti all’acquirente ed è probabile che i relativi benefici economici siano fruiti dal Gruppo. In osservanza a tale principio generale il riconoscimento dei ricavi avviene con le seguenti modalità:
VENDITE RETAIL
Tali vendite sono effettuate tramite i punti vendita gestiti direttamente dal Gruppo. I relativi ricavi sono contabilizzati al momento della consegna del bene al cliente, che è contestuale all’incasso in contanti o attraverso forme di pagamento elettroniche.
VENDITE WHOLESALE
Tali vendite avvengono tipicamente verso affiliati (che gestiscono in franchising punti vendita dei marchi del Gruppo) o master franchisor (distributori esteri). I relativi ricavi sono contabilizzati al momento della spedizione o consegna del bene o vendita dei beni al cliente finale. Il pagamento è di norma differito rispetto alla consegna.
VENDITE ON LINE
I ricavi derivanti dalla vendita di prodotti tramite il canale e-commerce sono rilevati quando l’impresa trasferisce i rischi significativi e i vantaggi connessi alla proprietà del bene e l’incasso del relativo credito è ragionevolmente certo.
VENDITE DEL SETTORE NAUTICO
I ricavi del settore nautico del Gruppo derivano principalmente dalla vendita di imbarcazioni e sono riconosciuti secondo le seguenti modalità, in funzione della natura del bene: - Vendita di imbarcazioni fungibili; per le imbarcazioni di produzione standard, i ricavi sono riconosciuti al momento del trasferimento del controllo del bene al cliente (criterio point-in-time), tenuto conto dell’effetto di eventuali sconti commerciali, abbuoni e resi attesi.
- Vendita di imbarcazioni non fungibili; per le imbarcazioni realizzate su specifica commessa, i ricavi sono riconosciuti progressivamente nel tempo (criterio over the time), in misura proporzionale all’avanzamento della commessa, a condizione che gli acconti ricevuti risultino superiori ai costi sostenuti lungo l’intero ciclo di vita del progetto.
Sono contabilizzati per competenza, sulla base della porzione di servizio reso alla data di bilancio.
Sono riconosciuti in ragione della maturazione, utilizzando il ‘metodo dell’interesse effettivo’.
Sono contabilizzati per competenza, in quote costanti in ragione della durata dei contratti.
I contributi pubblici sono rilevati quando sussiste la ragionevole certezza che essi saranno ricevuti e che tutte le condizioni ad essi riferite risultino soddisfatte. Quando i contributi sono correlati a componenti di costo, sono rilevati come riduzioni della voce di costo stessa e sono ripartiti sistematicamente sugli esercizi in modo da essere commisurati ai costi che intendono compensare. Nel caso in cui il contributo sia correlato ad un’attività, tale contributo viene riconosciuto come ricavo in quote costanti, lungo la vita utile attesa dell’attività.
IMPOSTE CORRENTI
Le imposte correnti sul reddito del periodo sono determinate in relazione al reddito imponibile ed in conformità alle disposizioni vigenti nei singoli paesi nei quali il Gruppo opera.
IMPOSTE ANTICIPATE E DIFFERITE
Le imposte anticipate e differite sono calcolate sulle differenze temporanee risultanti alla data di bilancio fra i valori fiscali presi a riferimento per le attività e passività e i corrispondenti valori contabili.
Le imposte differite sono rilevate a fronte di tutte le differenze temporanee tassabili, ad eccezione di quando le stesse derivino dalla rilevazione iniziale dell’avviamento o di un’attività o passività in una transazione che non è un’aggregazione aziendale e che, al tempo della transazione stessa, non comporti effetti né sull’utile dell’esercizio calcolato a fini di bilancio né sull’utile o sulla perdita calcolati a fini fiscali.
Non sono state stanziate imposte
differite su dividendi ‘potenziali’ in quanto non se ne prevede la distribuzione.
Le imposte anticipate sono rilevate a fronte di tutte le differenze temporanee deducibili e per le attività e passività fiscali portate a nuovo, nella misura in cui sia probabile l’esistenza di adeguati utili fiscali futuri che possano rendere applicabile l’utilizzo delle differenze temporanee deducibili e delle attività e passività fiscali portate a nuovo.
Il valore da riportare in bilancio delle imposte anticipate viene riesaminato a ciascuna data di chiusura del bilancio e ridotto nella misura in cui non risulti più probabile che sufficienti utili fiscali saranno disponibili in futuro in modo da permettere a tutto o parte di tale credito di essere utilizzato. Le imposte anticipate non riconosciute sono riesaminate con periodicità annuale alla data di chiusura del bilancio e vengono rilevate nella misura in cui è diventato probabile che l’utile fiscale sia suffi-
ciente a consentire che tali imposte differite attive possano essere recuperate.
Le imposte anticipate e differite sono misurate in base alle aliquote fiscali che ci si attende vengano applicate nell’esercizio in cui tali attività si realizzeranno o tali passività si estingueranno, considerando le aliquote in vigore e quelle già emanate o sostanzialmente tali alla data di bilancio.
Le imposte sul reddito relative a poste rilevate direttamente a patrimonio netto sono imputate direttamente a patrimonio netto e non a conto economico.
Imposte anticipate e differite si compensano, se esiste un diritto legale che consente di compensare imposte correnti attive ed imposte correnti passive e le imposte sul reddito differite fanno riferimento allo stesso soggetto imponibile e alla medesima autorità fiscale.
L’Inclusive framework on Base Erosion and Profit Shifting (BEPS) dell’Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE) risponde alle sfide fiscali che derivano dalla digitalizzazione dell’economia globale. Il Global Anti-Base Erosion Model Rules (Pillar Two model rules) si applica alle multinazionali che registrano nel proprio bilancio consolidato ricavi superiori a 750 milioni di Euro.
Il Pillar Two Model introduce tre nuo-
vi meccanismi fiscali sulla base dei quali le multinazionali pagheranno un livello minimo di imposte (Minimum Tax):
• Qualified Domestic Minimum Top-up Tax (QDMTT)
• Income Inclusion Rule (IIR)
• Under Taxed Payments/Profits Rule (UTPR)
L’oggetto delle regole fiscali è basato su un trattato fiscale che propone generalmente una imposta minima su alcune transazioni intragruppo transfrontaliere che altrimenti non sarebbero oggetto ad un livello minimo di imposizione fiscale.
Il nuovo meccanismo fiscale può imporre una imposta minima sui profitti generati in ciascuna giurisdizione in cui le multinazionali operano. IIR, UTPR e QDMTT prevedono il pagamento di un’imposta integrativa in una giurisdizione nel caso in cui l’aliquota d’imposta effettiva (effective tax rate), determinata su base giurisdizionale sulla base delle disposizioni del Pillar Two, sia sotto l’aliquota minima del 15%.
Il 25 maggio 2023, lo IASB ha emesso International Tax Reform—Pillar Two Model Rules – Amendments to IAS 12 (the Amendments). Le modifiche chiariscono che lo IAS 12 si applica alle imposte sul reddito che derivano da leggi in vigore, o sostanzialmente in vigore, che implementano i requisiti del Pillar Two model così come pubblicato dall’OCSE, incluse le leggi fiscali che introducono una Qualified Domestic Minimum Top-up Tax (QDMTT).
Il Gruppo ha applicato tali modifiche, che hanno introdotto:
• una esenzione temporanea obbligatoria per la contabilizzazione delle imposte differite che derivano dall’implementazione nelle giurisdizioni del Pillar Two model;
• i requisiti di informativa per le entità coinvolte per aiutare gli utilizzatori del bilancio a meglio comprendere l’esposizione dell’entità alle imposte derivanti dall’implementazione del Pillar Two model. Le disposizioni del Pillar Two model sono state adottate in Europa alla fine del 2023 e sono applicabili a partire dal 1° gennaio 2024. In accordo con tali regole, il Gruppo è considerato come una impresa multinazionale alla quale si devono applicare i requisiti del Pillar Two model. Allo stesso tempo, leggi che recepiscono il Pillar Two model sono entrate in vigore, o sono sostanzialmente in
vigore, in molteplici giurisdizioni nel quale il Gruppo opera a partire dagli esercizi che iniziano il 1° gennaio 2024.
A tal proposito, con riferimento all’esercizio 2025, è emerso che, oltre alle giurisdizioni individuate nel corso del 2024 come non in grado di soddisfare alcuno dei tre requisiti previsti dal c.d. “Regime Transitorio Semplificato” per tali giurisdizioni (Bulgaria, Slovacchia e Sri Lanka), si è aggiunta la Polonia. Pertanto, per tali Giurisdizioni il Gruppo ha effettuato il calcolo di dettaglio secondo le regole ordinarie Pillar 2, al fine di procedere a stimare l’eventuale imposizione integrativa (cd. “top-up-tax”) dovuta. Sulla base delle informazioni attualmente disponibili, o ragionevolmente stimabili alla data di chiusura del periodo di riferimento, è stata determinata una top-up tax per un importo complessivo pari a Euro 243.120 Euro riferibile alla Giurisdizione Bulgaria.
La preparazione del bilancio consolidato e delle relative note richiede agli Amministratori di operare valutazioni discrezionali, stime ed ipotesi che hanno effetto sul valore delle attività e passività di bilancio. Le stime e le assunzioni sono riviste periodicamente e gli effetti di ogni variazione sono immediatamente riflessi a conto economico. La natura e l’estensione delle
stime effettuate in relazione alle singole voci di bilancio è ampiamente descritta nei precedenti paragrafi. Le ipotesi soggette a maggior discrezionalità, in quanto legate a stime dettagliate dei risultati futuri del Gruppo, riguardano la recuperabilità delle imposte anticipate e lo svolgimento degli impairment test con le modalità definite in precedenza.
Nessuna delle società del Gruppo possiede, o ha in corso di emissione, azioni o titoli di debito negoziati pubblicamente. Il Gruppo è esentato pertanto
dall’obbligo di esporre l’informativa economico finanziaria consolidata di settore, ai sensi dell’IFRS 8, e l’informativa sull’utile per azione ai sensi dello IAS 33.
Afronte di un incremento nei ricavi complessivi delle vendite pari al 4,8%, il settore ‘Tessile e Moda’, che per il Gruppo rappresenta oltre il 94,6% del fatturato complessivo, ha consolidato una crescita pari al 6,3%. Anche il settore enogastronomico, rappresentato dalla catena di punti vendita a marchio Signorvino e dal progetto nel mondo vitivinicolo Oniwines, ha
incrementato i propri ricavi con una crescita pari all’8,8%. Il settore ‘Nautica’ ha invece chiuso l’esercizio 2025 con un fatturato in flessione, andamento determinato da una generale normalizzazione delle richieste di mercato dopo i livelli straordinari che avevano interessato il biennio precedente.
Di seguito la ripartizione dei ricavi per tipologia ed area geografica.
La voce è così composta:
Gli ‘Altri ricavi’ corrispondono, in prevalenza, ai ricavi delle società immobiliari e società di servizi del Gruppo.
per area geografica
Nel corso dell’esercizio sono state rilevate maggiori plusvalenze a fronte della chiusura anticipata di contratti di locazione soggetti ad applicazione IFRS16 e della vendita di un immobile di prestigio.
La voce ‘Ricavi per servizi’ include principalmente importi relativi alla fatturazione di servizi di assistenza e/o manutenzione sistemistica agli affiliati del Gruppo a supporto del business.
La voce ‘Rimborsi e indennizzi’ si ri-
ferisce principalmente a rimborsi assicurativi e recuperi di costi a vario titolo, tra questi principalmente il recupero costi di trasporto sulle vendite, il cui valore è connesso ai volumi di fatturato del canale e-commerce. La voce ‘Altro’ comprende principalmente sopravvenienze attive, indennità per anticipato recesso, riaddebiti di servizi di varia natura non ordinari e altri proventi non caratteristici.
Si riporta il dettaglio della voce:
La voce ‘Proventi finanziari diversi’ accoglie principalmente i risultati positivi delle gestioni di titoli di Calzedonia Investment s.r.l..
Alla voce ‘Rivalutazioni di azioni e obbligazioni valutate al fair value’ e ‘Plusvalenze da cessione di azioni e obbligazioni valutate al fair value’ sono iscritte le plusvalenze da valu-
tazione e realizzate relative ai titoli in portafoglio della società Calzedonia
Investments s.r.l..
Le ‘Differenze cambio attive’ si sono generate in corso d’anno con riferimento alle transazioni commerciali e finanziarie relative alle poste in valuta.
Si riporta il dettaglio della voce:
Il saldo relativo all’esercizio è così composto:
Servizi bancari, finanziari, assicurativi
L’andamento dei costi di servizi evidenzia un incremento a valore complessivo, determinato principalmente da maggiori costi sostenuti per attività di ‘Pubblicità e comunicazione’ volte al favorire il posizionamento e la notorietà dei marchi nonché la fidelizzazione della propria clientela.
La voce ‘Trasporti’ ha registrato un decremento rispetto al periodo di confronto, per effetto sia dei minori volumi spediti che di una effettiva riduzione dei costi di trasporto, quest’ultima favorita anche da una sempre maggior integrazione distributiva tra la rete punti vendita e
l’on-line.
Anche il costo delle ‘Lavorazioni’ è diminuito rispetto all’esercizio 2024, per effetto di una maggior internalizzazione di alcune fasi produttive nei siti del Gruppo nella direzione di una sempre più completa integrazione verticale.
La voce ‘Altri servizi’ include i costi relativi a differenti tipologie di servizi: servizi erogati a favore dei dipendenti, spese per viaggi e trasferte, commissioni passive su servizi connessi al circuito e-commerce, altri costi di servizi legati all’attività commerciale o a carattere generale.
Si riporta il dettaglio della voce:
Il numero dei dipendenti occupati nelle società del Gruppo al 31.12.2025 ammontava a 46.433 unità, di cui il 57% impegnati in unità produttive, il 41% in attività commerciali e il 2% impiegati in attività di servizi. Rispetto alla chiusura dell’esercizio precedente si registra un incremento di 547 unità.
Il saldo ‘Accantonamenti per rischi e oneri’ include le quote accantonate a fronte di passività probabili future legate a rischi su contenziosi giudiziali e stragiudiziali in corso e a fondo garanzia prodotti sulle vendite del settore nautico.
Nel corso dell’esercizio la rete di punti vendita retail attraverso cui opera il Gruppo è stata interessata, oltre
Il costo del personale ha registrato una crescita del 7,4% rispetto all’esercizio di confronto, dovuto sia all’aumento dell’organico complessivo che all’incremento dei livelli salariali in molti paesi in cui il Gruppo opera.
che dall’apertura di nuove location connessa all’espansione nei mercati di attività, anche da un’intensa attività di ristrutturazione e razionalizzazione. Ciò ha comportato, in relazione alle numerose operazioni di chiusura e rifacimento, un incremento significativo dei costi contabilizzati alla voce ‘Minusvalenze da cessioni cespiti/aziende’.
La voce ‘Ammortamenti’ include l’importo di Euro 3,8 milioni relativo alla rimisurazione dei valori della società Calzedonia TK Dis Tikaret Ltd in applicazione del principio IAS29.
Si riporta il dettaglio della voce nella tabella seguente: avvenuta a seguito di perdite di riduzione di valore o l’eventuale ripristino, qualora non vi siano più i presupposti per la svalutazione, secondo le disposizioni dello IAS36.
La voce ‘Perdite e svalutazioni / Ripristini di valore’ accoglie la svalutazione di immobilizzazioni materiali
Il dettaglio della voce è riportato nella tabella seguente:
Ammortamenti 2025 2024
licenze,
e svalutazioni/Ripristini
Ammortamenti e perdite di
La voce ‘Perdite e svalutazioni/Ripristini di valore’ accoglie la svalutazione di immobilizzazioni immateriali avvenuta a seguito di perdite di riduzione di valore o l’eventuale ripristino, qualora non vi siano più i presupposti per la svalutazione, secondo le disposizioni dello IAS36.
Il Gruppo adotta una policy omogenea per l’identificazione di indicatori di impairment relativi ai propri punti vendita diretti. Nel caso in cui si manifestino indicatori di impairment a livello di catena o a livello di punto vendita o, indipendentemente dall’esistenza di tali indicatori, vi siano punti vendita con attività immateriali a vita utile indefinita (tipicamente key money soggetti ai particolari regimi legali di alcuni paesi), il Gruppo effettua un impairment test facendo
normalmente riferimento al valore d’uso per la determinazione del valore recuperabile, identificando i singoli punti vendita come CGU. I flussi di cassa attesi dalle CGU, al netto degli esborsi attesi per la regolare prosecuzione dell’attività, sono basati sui budget dei singoli punti vendita predisposti annualmente dalla direzione commerciale. Tali flussi vengono proiettati con tassi di crescita progressivamente decrescenti, su un periodo di 10 anni (con terminal value) ed attualizzati con un tasso del 9,2%.
L’impairment test annuale viene inoltre effettuato sugli avviamenti iscritti nel bilancio consolidato. Anche in tal caso il valore recuperabile è determinato facendo riferimento al valore d’uso. Per gli avviamenti le CGU sono identificate con le società acquisite,
a cui gli stessi si riferiscono. I flussi di cassa attesi dalle CGU sono determinati proiettando l’EBITDA atteso dalle controllate, al lordo dei margini intercompany, su un periodo di 10 anni (con terminal value) con tassi di crescita progressivamente decrescenti. I flussi sono attualizzati ad un tasso del 9,2%.
Non sono state rilevate perdite di valore relativamente agli avviamenti. L’impairment test dell’avviamento derivante dall’acquisizione delle società del settore nautico è stato condotto confrontando il Capitale Investito Netto comprensivo dell’avviamento con il valore d’uso, determinato mediante la metodologia Discounted Cash Flow. I flussi di cassa operativi
(unlevered free cash flow) sono stati costruiti su un orizzonte di previsione esplicita di 5 anni, sulla base del piano industriale approvato dal Consiglio di Amministrazione, senza considerare gli effetti derivanti dai nuovi investimenti produttivi avviati nell’esercizio, i cui benefici economici si manifesteranno al completamento degli stessi. L’esito del test conferma che il valore recuperabile è superiore al valore contabile del Capitale Investito Netto comprensivo dell’avviamento: non sussistono pertanto le condizioni per procedere a una svalutazione. Le analisi di sensitività condotte sul tasso di attualizzazione e sull’EBITDA hanno confermato la robustezza di tale risultato anche in scenari avversi.
L’importo è composto da:
Il decremento della voce ‘Interessi e oneri bancari’ è dovuto principalmente agli interessi maturati sui finanziamenti bancari sottoscritti ad Ottobre del 2023, che nel tempo sono stati parzialmente rimborsati.
Gli ‘Interessi su passività per lease’ si riferiscono alle passività per lease in applicazione del principio IFRS16.
Alla voce ‘Svalutazioni di azioni e obbligazioni valutate al fair value’ sono iscritte le minusvalenze da valutazione relative ai titoli in portafoglio della società Calzedonia Investments s.r.l..
Le ‘Differenze cambio passive’ si
sono generate in corso d’anno con riferimento alle transazioni commerciali e finanziarie relative alle poste in valuta, con dinamiche internazionali che hanno fatto registrare nell’esercizio fluttuazioni importanti in alcune delle valute dei paesi in cui opera il Gruppo. La voce include inoltre, per Euro 2,7 milioni, l’effetto della rimisurazione delle poste non monetarie della controllata Calzedonia TK Dis Tikaret ltd in Turchia, per tenere conto della variazione dell’indice dei prezzi di riferimento del 2025, in applicazione del principio IAS29.
Le imposte correnti sono iscritte in base alla miglior stima degli amministratori del reddito imponibile, in conformità alle disposizioni in vigore nei diversi paesi in cui il Gruppo opera.
In dettaglio, la voce “Imposte differite/anticipate” è così composta:
I componenti più significativi delle imopste sono:
Le imposte differite/anticipate sono calcolate, usando il cosiddetto ‘liability method’, sulle differenze temporanee risultanti alla data di bilancio fra i valori fiscali presi a riferimento per le attività e passi-
vità e i valori riportati a bilancio. Viene di seguito riportata una riconciliazione tra il carico fiscale e quanto risultante dall’applicazione all’utile ante imposte dell’aliquota di Gruppo.
Le variazioni non transitate da conto economico si riferiscono alla contabilizzazione della fiscalità su riserve IAS 19 oltreché agli strumenti finanziari valutati al fair value con impatto sul conto economico complessivo ed all’effetto di conversione dei bilanci in valuta diversa dalla valuta di presentazione del bilancio consolidato.
Le attività per imposte anticipate della voce ‘Marchio’ si riferiscono a rivalutazioni fiscali e contabili dei marchi Calzedonia, Intimissimi e Tezenis effettuate dalla società Calzedonia s.p.a. nel corso del 2020 ai sen-
si della Legge n. 126 del 13/10/2020. Tali rivalutazioni, poiché non riconosciute ai fini contabili secondo i principi contabili internazionali, hanno comportato la rilevazione, in bilancio consolidato, del credito per imposte anticipate relativo a differenze che si riverseranno nei prossimi anni.
Le passività per imposte differite relative alla voce ‘Altro’ si riferiscono principalmente alla fiscalità differita di alcune società del gruppo determinata con riferimento al differente periodo di ammortamento delle immobilizzazioni.
Nel corso del 2025 la società Oniverse Holding s.p.a. ha deliberato 20 milioni di Euro di dividendi ai soci.
Il dettaglio delle immobilizzazioni materiali è di seguito riportato: 31.12.2025 31.12.2024
Gli incrementi più significativi della voce ‘Terreni e fabbricati’ sono imputabili ad interventi di ristrutturazione e ammodernamento eseguiti su immobili ad uso commerciale e produttivo in Italia ed all’estero, all’acquisizione di immobili di prestigio nelle città di Roma e Milano, oltre all’acquisto di un’importante cantina vinicola situata in Piemonte.
L’incremento della voce ‘Impianti e macchinari’ è riconducibile all’acquisto di impianti e macchinari specifici di produzione, impianti logistici ed all’investimento in impianti della rete punti vendita.
I principali investimenti della voce ‘Altri beni’ riguardano arredi e sistemi informatici dei punti vendita e della sede amministrativa.
La voce ‘Immobilizzazioni in corso e acconti’ accoglie principalmente gli importi versati per il rinnovo e l’ampliamento degli stabilimenti produttivi in Sri Lanka e Tunisia, oltre all’acquisto di un nuovo aeromobile.
I valori inclusi nella voce “Variazione perimetro di Consolidamento” si riferiscono alle acquisizioni avvenute in corso d’anno delle società Calzedonia Croatia d.o.o. e Adria Sail s.r.l.. La voce ‘Altri movimenti’ include, per Euro 1,5 milioni, la rimisurazione dei saldi patrimoniali della società Calzedonia TK Dis Tikaret Ltd in applicazione del principio IAS29, applicando l’indice generale dei prezzi al consumo storici, al fine di riflettere le modifiche apportate al potere di acquisto della Lira turca alla data di chiusura del bilancio.
Il dettaglio dei movimenti delle attività per diritto d’uso è di seguito riportato:
La voce ‘Terreni e immobili’ include attività per diritto d’uso relativi principalmente a contratti di affitto di negozi e, in misura residuale, a contratti di affitto di uffici e altri spazi.
Gli incrementi più significativi avvenuti nel corso dell’esercizio sono relativi a nuovi contratti di affitto sottoscritti principalmente per i punti vendita.
Gli altri movimenti si riferiscono principalmente a rimisurazioni dovute alla variazione dei tassi di indicizzazione, intervenute nel corso dell’esercizio, e alle variazioni delle condizioni contrattuali.
Ulteriori dettagli sulle passività iscritte dal Gruppo a fronte di attività per diritto d’uso sono riportati nel successivo paragrafo 22 relativo alle passività finanziarie.
Il dettaglio dei movimenti delle immobilizzazioni immateriali è di seguito riportato:
Gli incrementi più significativi avvenuti nel corso dell’esercizio sono riconducibili alla capitalizzazione dei costi sostenuti per l’acquisto di software, licenze e sviluppi inerenti attività informatica e digitale indirizzate a supportare il business, attraverso il rinnovamento e ammodernamento continuo delle piattaforme tecnologiche del Gruppo.
I diritti d’entrata pagati a partire dal 1° gennaio 2019, qualora riferiti a contratti di locazione rientranti nell’ambito di applicazione del principio contabile IFRS 16, sono stati inclusi nella voce ‘Attività per diritto d’uso’, come costi diretti iniziali del lease.
Il valore residuo delle ‘Attività immateriali a vita utile indefinita’ e la relativa movimentazione sono riportati di seguito:
I l dettaglio della voce avviamento, suddiviso in base alla controllata cui si riferisce, è riportato nella tabella che segue: Società 2025
Tali attività si riferiscono ad oneri di subentro in contratti di locazione pagati dalle controllate Calzedonia
France s.a.s.u., Calzedonia Brasil lda, Calzmexico s.a. de c.v. e Calzedonia Portugal lda. I diritti di tali attività hanno una vita utile indefinita e indipendente dalla durata dei relativi contratti di locazione. La classificazione e valutazione di queste attività
non rientra pertanto nell’ambito di applicazione del principio IFRS 16. L’avviamento e le attività a vita utile indefinita non sono ammortizzati e sono soggetti ad impairment test annuale, secondo i principi generali descritti al paragrafo 5.5 e con le modalità di dettaglio specificate al paragrafo 8.2.
I l Gruppo non detiene partecipazioni in società collegate valutate con il metodo del patrimonio netto.
La voce è così composta:
La voce ‘Partecipazioni in altre imprese’ accoglie quote societarie non di controllo detenute da alcune società del Gruppo. La voce ‘Attività finanziarie valutate al fair value con impatto sul conto economico complessivo’ si riferisce alla partecipazione nel Fondo Blacksheep, che investe in veicoli del settore a/i, big data e automazione, di diretto interesse per il Gruppo.
La voce ‘Crediti v/altre imprese’ accoglie principalmente il finanziamento in favore della società Calin a.e..
L’importo ‘Altri crediti esigibili oltre l’esercizio succ.’ è principalmente relativo a depositi cauzionali attivi riferiti a contratti di locazione e utenze di punti vendita diretti delle società commerciali del Gruppo.
La voce è composta come segue:
L’importo delle rimanenze è rettificato, ove necessario, al fine di riflettere il minor valore di mercato dei beni. La variazione delle rimanenze di prodotti finiti e semilavorati transita dal conto economico attraverso un’apposita voce. La variazione delle merci e delle materie prime per contro transita nella voce ‘Costi per materie prime, sussidiarie, di consumo e merci’, il cui dettaglio è esposto nel paragrafo 8.1. Con riferimento al settore nautico, a decorrere dall’esercizio 2025 le produzioni riferibili a specifici contratti con clienti sono esposte separatamente
nella voce “Attività derivanti da contratto”, in applicazione dell’IFRS 15, in quanto relative a imbarcazioni personalizzate oggetto di ordine formale. Nell’esercizio 2024 tali importi erano inclusi nella voce “Rimanenze”. La riclassifica ha natura esclusivamente espositiva ed è volta a garantire una più chiara rappresentazione delle poste patrimoniali, distinguendo tra rimanenze di magazzino (materie prime, semilavorati e prodotti finiti non coperti da contratto) e produzioni riferite a specifici accordi contrattuali con la clientela.
La voce ‘Attività derivanti da contratto’ accoglie il valore delle imbarcazioni finite e in corso di lavorazione realizzate su specifico ordine del cliente dalle società del Gruppo che operano nel settore nautico. La voce è esposta separatamente a partire dall’esercizio 2025 al fine di fornire una maggiore evidenza delle produzioni coperte da contratti rispetto alle rimanenze generiche di magazzino.
CREDITI TRIBUTARI
CREDITI COMMERCIALI
La voce ‘Crediti commerciali’ si compone come segue:
La seguente tabella riporta la ripartizione geografica dei crediti commerciali:
Trattasi di acconti, ritenute, crediti tributari per imposte dirette chieste a rimborso.
Il saldo della voce ‘Crediti v/clienti’ è esposto al netto del relativo ‘Fondo svalutazione crediti’ la cui movimentazione è riportata di seguito: La composizione dei ‘Crediti v/clienti’ per fascia di scaduto al 31.12.2025, al lordo del fondo svalutazione, è la seguente:
Il saldo delle voci ‘Obbligazioni e Azioni al fair value con impatto a c.e.’ accoglie gli investimenti in strumenti finanziari, valutati al fair value con impatto sul conto economico, effettuati dalla società Calzedonia Investments s.r.l..
La voce ‘Crediti verso istituti finanziari per incassi dilazionati’ accoglie le somme relative ad incassi rateali sulle vendite di punti vendita diretti, nei paesi in cui è prevista tale forma di pagamento.
La voce ‘Strumenti derivati di negoziazione’ si riferisce alla sottoscrizione di strumenti effettuata dalla società Calzedonia Investments s.r.l. nel corso del 2025. La voce è così composta:
La voce ‘Crediti verso altri debitori’ risulta così composta:
La voce è composta come segue:
La voce è composta come segue:
Le disponibilità liquide sono costituite dai saldi disponibili in cassa e depositi presso istituti bancari alla data di chiusura dell’esercizio.
La variazione rispetto all’esercizio precedente è dovuta all’assorbimento di cassa dell’anno a supporto degli investimenti e del circolante.
l capitale sociale di Oniverse Holding s.p.a. ammonta a Euro 5.000.000 ed è composto da 5.000.000 azioni, dell’importo unitario
ra di controllate o collegate, il cui bilancio è espresso in valuta diversa dall’Euro, secondo il metodo illustrato al paragrafo 5.1.
La movimentazione del patrimonio netto è riportata nell’apposito prospetto.
La movimentazione nel corso dell’esercizio delle passività per lease è di seguito evidenziata:
I prestiti e i finanziamenti a breve e lungo termine, fruttiferi di interessi, sono così composti:
Viene di seguito illustrata l’analisi delle scadenze dei flussi finanziari non attualizzati, riferiti alla durata dei contratti di locazione soggetti alla contabilizzazione IFRS16 e exIAS17:
Le passività per lease risultano suddivise come di seguito illustrato:
Alla data di bilancio si ritiene che il valore delle passività finanziarie, valutate con il metodo del costo ammortizzato, non si discosti in maniera significativa dal relativo fair value. Di conseguenza non viene fornita alcuna informativa integrativa a riguardo.
Relativamente ai debiti verso banche per finanziamenti, le controparti sono tutti primari istituti di credito. L’importo di Euro 550 milioni, originariamente sottoscritto nel 2023, parzialmente rimborsato e ridotto ad Euro 400 milioni nel 2024, è stato ulteriormente ridotto di Euro 120 milio-
ni ad ottobre 2025, attestandosi ad Euro 280 milioni al termine dell’esercizio.
Le passività bancarie e i leasing finanziari sono principalmente a tasso variabile, indicizzati al parametro Euribor.
La posizione finanziaria netta del Gruppo, al netto delle attività finanziarie le cui controparti non siano rappresentate da istituti di credito, società di leasing o altre primarie istituzioni finanziarie, è rappresentata di seguito:
Attività finanziarie correnti
Attività finanziarie valutate
Passività finanziarie correnti
l 31 dicembre 2025 il Gruppo non ha in essere contratti derivati per la copertura di rischi su cambi e tassi. Il dato dell’anno scorso si riferisce ad un contratto derivato Interest Rate Swap, in capo alla società Cantiere del Pardo s.p.a., classificabile come copertura delle fluttuazioni dei tassi di interesse di passività finanziarie a tasso variabile.
finanziarie non correnti
L’adeguamento al fair value degli strumenti per i quali esiste alla fine dell’anno un’elevata efficacia della copertura e le imposte differite correlate, è stato rilevato a stato patrimoniale ed in contropartita a patrimonio netto.
Il contratto Interest Rate Swap in essere al 31 dicembre 2024 stipulato a fronte del rischio di tasso di interesse che si origina da un debito finanziario in essere con un istituto bancario è giunto a naturale scadenza nel corso dell’esercizio.
L’incremento della voce ‘Debiti verso altri creditori’ è riconducibile alla quota a lungo termine del debito per l’acquisto della partecipazione totalitaria nella società Calzedonia Croatia d.o.o.. Per maggiori dettagli sull’operazione si rimanda al paragrafo 29. Il saldo della voce ‘Ratei e risconti pluriennali’ comprende principalmente i risconti passivi dei contributi per rifacimento negozi e dei contributi governativi ricevuti dalle società produttive del Gruppo. La voce ‘Fondi per rischi e oneri’ è movimentata come segue:
Il ‘Fondo per rischi e oneri’ è stanziato a fronte di probabili futuri esborsi conseguenti ai contenziosi giudiziali e stragiudiziali in corso, per le spese per ripristino dei locali commerciali nelle condizioni originarie previste dai relativi contratti di locazione e, per quanto concerne il settore di attività nautico, a fronte di garanzie sulle vendite rilasciate ai clienti.
l saldo della voce ‘Acconti’ accoglie principalmente gli anticipi da clienti per l’acquisto di gift cards.
La voce ‘Passività per rimborsi’ accoglie gli importi stanziati per recepire la rettifica dei ricavi di vendita contabilizzati nell’esercizio, in considerazione, da una parte della probabile resa nel successivo esercizio delle merci invendute da parte dei clienti affiliati, dall’altra dei rimborsi da riconoscere agli affiliati a fronte di politiche commerciali adottate a loro sostegno. L’incremento della voce ‘Altri creditori’ è riconducibile alla quota a breve termine del debito per l’acquisto della partecipazione totalitaria nella società Calzedonia Croatia d.o.o.. Per maggiori dettagli sull’operazione si rimanda al paragrafo 29.
La seguente tabella riporta la ripartizione geografica dei debiti commerciali:
a voce ‘Passività derivanti da contratto’ accoglie gli acconti ricevuti da clienti in base ad ordini di vendita relativi ad imbarcazioni in corso di realizzazione o terminate, ma non ancora consegnate, esposte nella voce di bilancio ‘Attività derivanti da contratto’. Nel 2024 gli acconti ricevuti erano classificati nella voce ‘Altre passività correnti’.
Si riportano i valori relativi a garanzie prestate e ricevute dal Gruppo:
Le ‘Fidejussioni bancarie’ sono rilasciate principalmente a favore di locatori e sono contro garantite dal Gruppo.
Le principali passività finanziarie del Gruppo, diverse dai derivati, comprendono i finanziamenti bancari, i leasing e i debiti diversi. L’obiettivo principale delle passività finanziarie è di finanziare le attività operative del Gruppo.
Il Gruppo ha crediti finanziari, altri crediti, commerciali e non commerciali, e disponibilità liquide che si originano direttamente dall’attività operativa.
Il Gruppo è esposto al rischio di tasso, al rischio di cambio, al rischio di credito, al rischio di mercato ed al rischio di liquidità.
Rischio di tasso
L’esposizione del Gruppo al rischio di variazioni dei tassi di mercato è connessa principalmente al costo dei finanziamenti bancari, a quello dei contratti di locazione finanziaria e, in misura significativamente minore, all’utilizzo delle linee di credito disponibili.
La gestione del rischio di tasso prevede l’utilizzo di una combinazione di tassi di indebitamento fissi e variabili. A fronte di un’esposizione finanziaria
complessiva verso banche e società di leasing come da paragrafo 22, l’importo pari a Euro 24,6 milioni è a tasso fisso.
Una variazione positiva o negativa del 10% dei tassi di interesse correntemente applicati al debito per finanziamenti bancari del Gruppo produrrebbe effetti negativi o positivi di circa Euro 0,7 milioni sul conto economico consolidato.
Rischio di cambio
L’esposizione ai tassi di cambio può generare i seguenti impatti:
• rischio economico derivante dalla diversa significatività di costi e ricavi espressi in divisa estera in periodi temporali differenti;
• rischio transattivo derivante dalla conversione di crediti/debiti commerciali e/o finanziari espressi in divisa estera;
• rischio traslativo legato alla conversione delle attività/passività di società consolidate che redigono il bilancio in divisa diversa dall’Euro.
Oggetto di gestione e monitoraggio da parte del Gruppo sono il rischio
economico e quello transattivo, mentre non è oggetto di monitoraggio il rischio di tipo traslativo.
Una parte crescente del fatturato del Gruppo e una parte molto significativa dei suoi processi produttivi sono realizzati in paesi che adottano una valuta diversa da quella funzionale del Gruppo. Il Gruppo risulta pertanto esposto al rischio di oscillazioni dei cambi delle valute nelle quali parte delle sue transazioni commerciali e operative sono denominate (in particolare alcune valute dell’Est Europa, dollaro statunitense e renmimbi cinese). La significativa volatilità dei cambi della valuta di alcuni dei paesi in cui operano le società commerciali del Gruppo ha indotto alla fatturazione delle relative forniture in valuta locale, con il contestuale trasferimento del rischio di cambio in capo alla società distributrici Calzedonia s.p.a. e Falconeri s.r.l.; tale rischio si configura come assolutamente fisiologico in ragione del volume di attività del Gruppo.
In generale i rischi di cambio sono monitorati dal Gruppo che, allo stato attuale, non ha ritenuto necessario porre in essere operazioni sistematiche di copertura del rischio di cambio.
Sono state sottoposte ad analisi di sensitività le attività e passività commerciali verso terzi esistenti al 31 dicembre 2025 originatesi in Dollari statunitensi, in Rubli russi, in Renmimbi cinesi e in Lire turche. Nell’ipotesi di un rafforzamento del 10% di tali
valute nei confronti dell’Euro, quale conseguenza dell’adeguamento delle relative poste patrimoniali, il Gruppo sosterrebbe maggiori oneri per circa Euro 4,4 milioni. Per contro, nel caso di un rafforzamento di pari intensità dell’Euro nei confronti di tali valute, il Gruppo sosterrebbe minori oneri per circa Euro 5,4 milioni.
Rischio di credito
Il rischio di credito rappresenta l’esposizione del Gruppo a potenziali perdite derivanti dal mancato adempimento delle obbligazioni assunte dalle controparti commerciali. Una parte dell’attività, ossia il retail diretto, non presenta alcun rischio. Il rischio connesso alla fornitura di prodotti e servizi ad affiliati, master franchisor o altri clienti wholesale, è gestito per alcuni clienti mediante l’ottenimento di idonee garanzie in fase contrattuale, per gli altri soggetti attraverso un continuo monitoraggio della situazione dei crediti, finalizzato ad anticipare e prevenire possibili crisi di liquidità.
I clienti del Gruppo sono in ogni caso per la maggior parte noti ed affidabili. Non ci sono inoltre concentrazioni significative di rischio di credito all’interno del Gruppo.
L’analisi dei crediti per scadenza, che fornisce un’importante indicazione della qualità del credito commerciale in essere, è riportata nel paragrafo 19.
Rischio di liquidità
Il rischio di liquidità è collegato all’i-
potetica indisponibilità di risorse finanziarie per far fronte nel breve termine agli impegni assunti nei confronti di terzi. L’esistenza di capienti linee di finanziamento disponibili, come specificato nel paragrafo 22, la presenza di disponibilità liquide significative come da paragrafo 20, di attività finanziarie correnti negoziabili e disponibili allo smobilizzo come da paragrafo 19 e la generazione di cassa costantemente prodotta dalle società del Gruppo rendono scarsamente ipotizzabile una effettiva indisponibilità di risorse finanziarie. Il Gruppo gestisce in ogni caso il rischio di liquidità attraverso la pianificazione di impiego della liquidità. A livello di Gruppo, il regolare afflusso dei flussi finanziari necessari al finanziamento delle attività operative e di investimento è garantito mediante una struttura di cash pooling con la controllante in veste di pooler. Oltre alla liquidità disponibile e alle attività finanziarie immediatamente liquidabili, il Gruppo ha attive altre linee di credito bancarie, non utilizzate, per oltre Euro 350 milioni, immediatamente disponibili per esigenze di liquidità.
Grazie alla disponibilità delle menzionate linee di credito, il Gruppo potrebbe in ogni caso, qualora lo ritenesse opportuno, consolidare la propria posizione finanziaria in tempi estremamente brevi.
Rischio di mercato
E’ il rischio in cui incorre l’investitore in seguito a variazioni generali del mercato, in particolare il rischio azionario (dovuto alla variabilità dei corsi azionari).
Il Gruppo non ha ritenuto opportuno assumere nuove posizioni di rischio rilevanti sui mercati azionari, privilegiando un profilo prudenziale. La quasi totalità della liquidità investita riguarda strumenti di mercato monetario e obbligazionario.
Classificazione degli strumenti finanziari e rappresentazione del loro fair value
Si riporta di seguito il prospetto che riepiloga gli strumenti finanziari detenuti dal Gruppo, come definiti dall’IFRS 9, la relativa categoria di appartenenza ai sensi del medesimo principio, ed i corrispondenti fair value.
COSTITUZIONE DI ONIPALM FZCO
In data 21 febbraio 2025 è stata costituita negli Emirati Arabi Uniti la società Onipalm fzco, società di servizi, necessaria per la futura commercializzazione dei marchi del Gruppo nel paese. La quota di voti detenuta dal Gruppo è pari al 100% e al 31 dicembre 2025 la società non era ancora operativa.
COSTITUZIONE DI TEZENIS S.P.A.
In data 14 aprile 2025 è stata costituita in Italia la società Tezenis s.p.a., beneficiaria dell’operazione di scissione parziale di Calzedonia s.p.a. avente ad oggetto il ramo d’azienda che si occupa della gestione del marchio ‘Tezenis’. L’operazione ha avuto data efficacia giuridica dall’ 1 gennaio 2026.
COSTITUZIONE DI CANTIERE DEL PARDO USA INC.
In data 6 maggio 2025 è stata costituita la società Cantiere del Pardo Usa inc., che si occuperà dell’attività di commercializzazione nel mercato statunitense delle imbarcazioni prodotte dalle società del settore nautico del Gruppo.
COSTITUZIONE DI CASHFIL LLC
In data 13 giugno 2025 è stata costituita la società Cashfil llc in Mongolia a supporto dell’attività della società del Gruppo Belfil llc. Nel corso del 2025 la società è rimasta inattiva.
ACQUISIZIONE QUOTE DI MINORANZA TUBLA D.O.O.
Nel corso dell’esercizio 2025 Calzedonia Finanziaria s.a. ha acquisito le quote di minoranza della società produttiva croata Tubla d.o.o., di cui il Gruppo detiene ora il 100% dei voti.
FUSIONE DI PETTINATURA EFFECI
S.R.L. IN DORAMA FILATURA CAR-
DATA S.R.L.
Con data efficacia a decorrere dal 1° gennaio 2025, la società del Gruppo Dorama Filatura Cardata s.r.l. ha incorporato tramite fusione la società Pettinatura Effeci s.r.l., società italiana che effettua attività di trasformazione delle fibre tessili nell’ambito del processo produttivo.
CESSAZIONE SOCIETÀ INVIT
S.R.L.
Nel corso dell’esercizio 2025 è cessata l’attività di Invit s.r.l., società di gestione di partecipazioni costituita nel 2021 e rimasta inattiva.
ACQUISIZIONE DI CALZEDONIA CROATIA D.O.O.
In data 31 luglio 2025 il Gruppo ha acquisito dal proprio master franchisor croato la partecipazione totalita-
ria nella società commerciale Calzedonia Croatia d.o.o.
Si riportano i principali valori dell’operazione in oggetto:
La differenza emergente tra il corrispettivo per l’acquisto delle quote e la corrispondente quota di patrimonio netto è stata allocata ad avviamento.
L’acquisizione ha comportato l’iscrizione nel bilancio consolidato delle attività e passività dell’acquisita al momento dell’aggregazione azien-
dale corrispondenti a ‘Immobilizzazioni’ pari ad Euro 13.863.593, ‘Crediti commerciali’ pari ad Euro 579.227, ‘Rimanenze di magazzino’ pari ad Euro 3.830.484, ‘Crediti fiscali’ pari ad Euro 559.255, ‘Disponibilità liquide’ pari ad Euro 10.199.780, ‘Debiti commerciali’ pari ad Euro 5.847.611, ‘Passività per leasing’ pari ad Euro
8.768.136 e ‘Debiti per imposte indirette’ pari ad Euro 1.430.340, ‘Debiti verso dipendenti’ e ‘Fondo per il
trattamento di fine rapporto’ pari ad Euro 619.224, ‘Altre attività e passività’ per il valore residuo.
In data 22 luglio 2025 Cantiere del Pardo s.p.a. ha acquisito la totalità delle quote partecipative nella società Adria Sail s.r.l., società che si occupa della produzione di imbarcazioni per le società del settore nautico del Gruppo.
Si riportano i principali valori dell’operazione in oggetto:
Debiti residui all’acquisizione 0 0
La differenza emergente tra il corrispettivo per l’acquisto delle quote e la corrispondente quota di patrimonio netto è stata allocata ad avviamento.
L’acquisizione ha comportato l’iscri-
zione nel bilancio consolidato delle attività e passività dell’acquisita al momento dell’aggregazione aziendale corrispondenti a ‘Immobilizzazioni’ pari ad Euro 2.550.772, ‘Crediti commerciali’ pari ad Euro 232.919,
‘Rimanenze di magazzino’ pari ad Euro 412.967, ‘Crediti per imposte indirette e fiscalità differita’ pari ad Euro 547.972, ‘Disponibilità liquide’ pari ad Euro 101.372, ‘Debiti commerciali’ pari ad Euro 1.499.591, ‘Passività
per leasing’ e ‘Debiti verso banche’ pari ad Euro 1.745.518, ‘Debiti verso dipendenti’ e ‘Fondo per il trattamento di fine rapporto’ pari ad Euro 743.786, ‘Altre attività e passività’ per il valore residuo.
L’ammontare del fondo per trattamento di fine rapporto corrisponde principalmente al debito per indennità da pagare ai dipendenti delle società del Gruppo, determinato in conformità alla normativa di riferimento.
La valutazione attuariale del TFR maturato al 31.12.2006 nel caso di società italiane, e alla data di bilancio nel caso di altre società del Gruppo, è realizzata in base alla metodologia dei ‘benefici maturati’ mediante il Projected Unit Credit Method come previsto dallo IAS 19.
Tale metodologia si sostanzia in valutazioni che esprimono il valore attuale medio delle obbligazioni pensionistiche maturate in base al servizio che il lavoratore ha prestato fino all’epoca in cui la valutazione stessa è realizzata.
La metodologia di calcolo può essere schematizzata nelle seguenti fasi:
• stima, per ciascun dipendente, della proiezione dei pagamenti di TFR che dovranno essere effettuati dal Gruppo a fronte di cessazione del rapporto di lavoro o di richiesta di anticipi;
• attualizzazione alla data di bilancio delle proiezioni di pagamento.
Il modello attuariale per la valutazione del TFR poggia su diverse ipotesi, sia di tipo demografico che economico-finanziario.
Le principali ipotesi del modello utilizzate nel caso delle società italiane sono:
• tasso di rotazione del personale: 0,5% – 10% (tassi di rotazione differenziati in relazione all’inquadramento);
• tasso di attualizzazione: 3,62%;
• tasso di inflazione: 2,00%.
Le principali ipotesi del modello utilizzate nel caso delle società cingalesi sono:
• tasso di rotazione del personale: 1% – 30% (tassi di rotazione differenziati in relazione all’età);
• tasso di attualizzazione: 10%;
• tasso annuo di aumento delle retribuzioni: 6,00%.
Le principali ipotesi del modello utilizzate nel caso delle società croate sono:
• tasso di rotazione del personale: 10% – 18% (tassi di rotazione differenziati in relazione alla società);
• tasso di attualizzazione: 2,50%3,50%;
• tasso di inflazione: 5,00%.
La movimentazione dell’esercizio del fondo può essere così schematizzata:
AAdeguamento
Si riportano di seguito gli importi degli emolumenti amministratori delle società del Gruppo:
l fine di ottemperare a quanto previsto dall’art. 1, comma 125, della Legge n.124/2017, si segnala che le società italiane del Gruppo, nel corso dell’esercizio 2025, hanno percepito le seguenti somme a titolo di sovvenzioni, contributi, incarichi retribuiti e comunque vantaggi
economici di qualunque genere derivanti dalle pubbliche amministrazioni e dai soggetti di cui all’art. 2-bis del D.Lgs. 14/3/2013, n.33, nonché da società controllate di diritto o di fatto direttamente o indirettamente da pubbliche amministrazioni e da società in partecipazione pubblica:
Falconeri s.r.l. GSE Contr. c/es. imp. Fotovoltaico 03/06/2025 13.337,63
Falconeri s.r.l. GSE Contr. c/es. imp. Fotovoltaico 30/06/2025 11.144,22
Falconeri s.r.l. GSE Contr. c/es. imp. Fotovoltaico 31/07/2025 11.144,22
Falconeri s.r.l.
Falconeri s.r.l.
GSE Contr. c/es. imp. Fotovoltaico 01/09/2025 11.144,22
GSE Contr. c/es. imp. Fotovoltaico 30/09/2025 11.423,31
Falconeri s.r.l. GSE Contr. c/es. imp. Fotovoltaico 31/10/2025 11.423,31
Falconeri s.r.l.
GSE Contr. c/es. imp. Fotovoltaico 01/12/2025 5.698,63
Falconeri s.r.l. GSE Contr. c/es. imp. Fotovoltaico 31/12/2025 11.474,09
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 31/01/2025 56.785,47
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 29/02/2025 56.558,35
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 31/03/2025 124.892,33
Calzedonia s.p.a.
GSE Contr. c/es. imp. Fotovoltaico 30/04/2025 51.521,49
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 03/06/2025 59.418,02
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 17/06/2025 5.518,14
Calzedonia s.p.a.
GSE Contr. c/es. imp. Fotovoltaico 30/06/2025 56.558,69
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 31/07/2025 56.558,69
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 01/09/2025 56.558,69
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 30/09/2025 58.140,01
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 31/10/2025 58.139,61
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 01/12/2025 53.558,19
Calzedonia s.p.a. GSE Contr. c/es. imp. Fotovoltaico 31/12/2025 57.860,77
Soc.Agr.Agribel s.s. AGEA incentivi all'agricoltura 07/02/2025 1.089,79
Soc.Agr.Agribel s.s. GSE Contr. c/es. imp. Fotovoltaico 31/03/2025 465,77
Soc.Agr.Agribel s.s. APPAG Piano Sviluppo Rurale zone svantaggiate 01/04/2025 887,66
Soc.Agr.Agribel s.s. GSE Contr. c/es. imp. fotovoltaico 30/04/2025 465,77
Soc.Agr.Agribel s.s. AGEA Contributi PAC 13/05/2025 22.336,24
Soc.Agr.Agribel s.s. GSE Contr. c/es. imp. fotovoltaico 03/06/2025 331,24
Soc.Agr.Agribel s.s. ARGEA Progetto di sviluppo rurale Sardegna 26/06/2025 8.885,29
Soc.Agr.Agribel s.s. AGEA Contributi PAC 30/06/2025 1.921,36
Soc.Agr.Agribel s.s. APPAG Contributi PAC 27/06/2025 3.962,97
Soc.Agr.Agribel s.s. Invitalia Contratto di fiiera Terra del Sol 11/08/2025 242.721,37
Soc.Agr.Agribel s.s. Invitalia Contratto di fiiera Terra del Sol 20/10/2025 471.072,48
Soc.Agr.Agribel s.s. GSE Spa Contr. c/es. imp. Fotovoltaico 31/10/2025 686,67
Soc.Agr.Agribel s.s. AGEA Progetto di sviluppo rurale 03/11/2025 1.519,01
Soc.Agr.Agribel s.s. AGEA Progetto di sviluppo rurale 12/11/2025 8.209,36
Soc.Agr.Agribel s.s. ARGEA Progetto di sviluppo rurale Sardegna 25/11/2025 6.297,02
Soc.Agr.Agribel s.s. APPAG Piano Sviluppo Rurale zone svantaggiate 09/12/2025 2.190,04
Soc.Agr.Agribel s.s. GSE Contributi c/es. per imp. Fotovoltaico 31/12/2025 787,91 Cantiere del Pardo s.p.a. Regione E.Romagna Prog. di
Si segnala altresì che, le società italiane del Gruppo hanno fruito anche di agevolazioni (e/o sovvenzioni e/o diversi altri benefici) qualificabili come Aiuti di Stato e, pertanto, soggetti agli
obblighi di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato, le cui risultanze sono rinvenibili al link “https://www.rna.gov.it/trasparenza/aiuti”.
Nonostante l’apertura dell’esercizio 2026 continui a risultare caratterizzata da una situazione macroeconomica di incertezza geopolitica, che si presume potrebbe comportare riflessi sui costi delle attività e sulle fluttuazioni valutarie e inflattive, le vendite dei primi mesi dell’anno hanno registrato una buona crescita.
Nella complessità di questo contesto il Gruppo conta sulla propria reattività e capacità di affrontare dinamiche di mercato in continuo mutamento, proseguendo le attività volte
all’espansione dei propri mercati attraverso uno sviluppo equilibrato tra i canali commerciali tradizionali e l’e-commerce ed una continua integrazione verticale lungo la filiera produttiva, modello che si è dimostrato vincente nel percorso di evoluzione del Gruppo non solo nel far fronte alla mutevolezza della situazione dei mercati, ma altresì al garantire una crescita sostenibile e responsabile. Per un maggior approfondimento si rimanda ai commenti contenuti nella Relazione sulla gestione.
R e l a z i o n e d e l l a s o c i e t à d i r e v i s i o n e i n d i p e n d e n t e a i s e n s i d e l l ’ a r t 1 4 d e l D L g s 2 7 g e n n a i o 2 0 1 0 , n 3 9
A g A z o n i s t i d e l l a O n v e r s e H o d i n g S p A
R e l a z i o n e s u l l a r e v i s i o n e c o n t a b i l e d e l b i l a n c i o c o n s o l i d a t o
G i u d i z i o A b b i a m o s v o l t o l a r e v i s i o n e c o n t a b i l
A n o s t r o g i u d z o , i l b a n c i o c o n s o l i d a t o f o r n s c e u n a r a p p r e s e n t a z i o n e v e r t i e r a e c o r r e t t a d e l l a s t u a z o n e p a t r i m o n a l e e f i n a n z i a r a d e l G r u p p o a 3 1 d c e m b r e 2 0 2 5 , d e l r i s u l t a t o e c o n o m i c o e d e i f u ss i d c a s s a p e r e s e r c i z o c h u s o a t a l e d a t a , n c o n f o r m i t à a i p r i n c i p i c o n t a b i l i I F R S e m a n a t i d a l l ’ I n t e r n a t i o n a l A c c o u n t i n g S t a n d a r d s B o a r d e a d o t t a t d a l l ’ U n o n e E u r o p e a
E l e m e n t i a l l a b a s e d e l g i u d i z i o
A b b i a m o s v o l t o l a r e v i s i o n e c o n t a b i l e i n c o n f o r m i t à a i p r n c i p i d r e v i s o n e n t e r n a z o n a ( I S A I t a l i a ) L e n o s t r e r e s p o n s a b t à a s e n s d i t a l i p r i n c p i s o n o u l t e r i o r m e n t e d e s c r i t t e n e a s e z i o n e Responsabilità della società di revisione per la revisione contabile del bilancio consolidato d e a p r e s e n t e r e a z o n e S a m o n d p e n d e n t i r s p e t t o a G r u p p o n c o n f o r m t à a e n o r m e e a i p r n c i p i i n m a t e r a d i e t i c a e d i i n d p e n d e n z a a p p c a b n e l l ’o r d n a m e n t o t a a n o a l l a r e v i s o n e c o n t a b e d e b i l a n c i o R i t e n a m o d i a v e r a c q u s i t o e e m e n t i p r o b a t i v i s u f f c e n t i e d a p p r o p r a t s u c u i b a s a r e n o s t r o g u d i z i o
R e s p o n s a b i l i t à d e g l i a m m i n i s t r a t o r i e d e l c o l l e g i o s i n d a c a l e p e r i l b i l a n c i o
c o n s o l i d a t o
G l i a m m n i s t r a t o r s o n o r e s p o n s a b p e r l a r e d a z i o n e d e l b i l a n c o c o n s o d a t o c h e f o r n s c a u n a r a p p r e s e n t a z i o n e v e r i t i e r a e c o r r e t t a i n c o n f o r m t à a i p r n c p i c o n t a b i l i I F R S e m a n a t d a l l ’ I n t e r n a t i o n a l A c c o u n t n g S t a n d a r d s B o a r d e a d o t t a t i d a l l ’ U n i o n e E u r o p e a e n e
I l c o l l e g o s n d a c a e h a a r e s p o n s a b t à d e l l a v g a n z a n e i t e r m i n p r e v i s t d a l l a l e g g e , s u p r o c e s s o d i p r e d s p o s z i o n e d e l n f o r m a t i v a f i n a n z i a r i a d e l G r u p p o
R e s p o n s a b i l i t à d e l l a s o c i e t à d i r e v i s i o n e p e r l a r e v i s i o n e c o n t a b i l e d e l b i l a n c i o c o n s o l i d a t o I n o s t r i o b i e t t i v i s o n o a c q u i s z o n e d i u n a r a g o n e v o e s c u r e z z a c h e i l b a n c i o c o n s o l i d a t o n e l s u o c o m p e s s o n o n c o n t e n g a e r r o r i s i g n i f c a t i v i d o v u t i a f r o d o a c o m p o r t a m e n t i o e v e n t i n o n n t e n z i o n a l i , e e m i s s i o n e d u n a r e l a z i o n e d i r e v s i o n e c h e n c l u d a i l n o s t r o g i u d z o P e r r a g i o n e v o l e s i c u r e z z a s n t e n d e u n l i v e l l o e e v a t o d i s i c u r e z z a c h e t u t t a v a n o n f o r n s c e l a g a r a n z i a c h e u n a r e v i s i o n e c o n t a b i l e s v o l t a i n c o n f o r m i t à a i p r i n c i p i d r e v i s o n e n t e r n a z o n a (I S A I t a a ) i n d i v i d u s e m p r e u n e r r o r e s i g n i f c a t i v o , q u a l o r a e s s t e n t e G e r r o r i p o s s o n o d e r v a r e d a f r o d i o d a c o m p o r t a m e n t i o e v e n t i n o n n t e n z i o n a l i e s o n o c o n s d e r a t i s i g n f i c a t i v i q u a l o r a c s i p o ss a r a g o n e v o l m e n t e a t t e n d e r e c h e e s s s i n g o l a r m e n t e o n e l l o r o i n s i e m e , s i a n o i n g r a d o d i i n f l u e n z a r e l e d e c i s o n i e c o n o m i c h e d e g u t i l i z z a t o r i p r e s e s u l a b a s e d e l b i l a n c o c o n s o l d a t o N e l l ’ a m b t o d e l l a r e v i s o n e c o n t a b e s v o t a n c o n f o r m i t à a p r i n c p d i r e v i s i o n e i n t e r n a z i o n a l i (I S A I t a a ) a b b a m o e s e r c t a t o g i u d i z o p r o f e ss o n a e e a b b i a m o m a n t e n u t o o s c e t t i c i s m o p r o f e ss i o n a l e p e r t u t t a a d u r a t a d e l l a r e v s i o n e c o n t a b i l e I n o t r e : a b b i a m o i d e n t i f i c a t o e v a l u t a t o i r i s c h i d e r r o r i s i g n i f c a t i v i n e l b i l a n c o c o n s o d a t o , d o v u t i a f r o d o a c o m p o r t a m e n t o e v e n t i n o n n t e n z i o n a l i ; a b b a m o d e f i n t o e s v o l t o p r o c e d u r e d i r e v i s i o n e i n r s p o s t a a t a r i s c h ; a b b i a m o a c q u i s t o e l e m e n t i p r o b a t v s u f f i c i e n t i e d a p p r o p r i a t i s u c u i b a s a r e i l n o s t r o g i u d i z o I r i s c h o d n o n n d v d u a r e u n e r r o r e s i g n i f i c a t v o d o v u t o a f r o d i è p ù e l e v a t o r s p e t t o a r i s c h o d n o n n d v d u a r e u n e r r o r e s i g n i f i c a t v o d e r i v a n t e d a c o m p o r t a m e n t i o d e v e n t i n o n n t e n z i o n a l i , p o i c h é a f r o d e p u ò i m p l i c a r e l ’ e s s t e n z a d c o l l u s i o n , f a l s f i c a z i o n , o m i s s o n i i n t e n z i o n a l i , r a p p r e s e n t a z i o n i f u o r v i a n t o f o r z a t u r e d e l c o n t r o l l o i n t e r n o ; a b b i a m o a c q u i s t o u n a c o m p r e n s o n e d e l c o n t r o l l o n t e r n o r i l e v a n t e a f n i d e l l a r e v s i o n e c o n t a b i l e a l o s c o p o d d e f i n i r e p r o c e d u r e d r e v s i o n e a p p r o p r i a t e n e l l e c i r c o s t a n z e , e n o n p e r e s p r i m e r e u n g u d i z i o s u l ’ e f f c a c i a d e l c o n t r o l l o n t e r n o d e G r u p p o ; a b b i a m o v a l u t a t o l ' a p p r o p r a t e z z a d e i p r i n c p i c o n t a b i l i u t i z z a t i n o n c h é a r a g o n e v o e z z a d e l l e s t i m e c o n t a b e f f e t t u a t e d a g l i a m m n i s t r a t o r i e d e a r e l a t i v a i n f o r m a t v a ;
R e l a z i o n e s u a l t r e d i s p o s i z i o n i d i l e g g e e r e g o l a m e n t a r i
G i u d i z i e d i c h i a r a z i o n e a i s e n s i d e l l ’ a r t 1 4 , c o m m a 2 , l e t t e r a e ) , e - bis) e d e - ter) d e l
D L g s 2 7 g e n n a i o 2 0 1 0 , n 3 9
G l i a m m n i s t r a t o r d e l l a O n v e r s e H o l d n g S . p . A . s o n o r e s p o n s a b i l i p e r a p r e d s p o s i z o n e d e l l a r e a z o n e s u l l a g e s t i o n e d e G r u p p o a l 3 1 d i c e m b r e 2 0 2 5 , i n c l u s a a s u a c o e r e n z a c o n r e l a t i v o b a n c i o c o n s o d a t o e a s u a c o n f o r m t à a e n o r m e d i l e g g e
A b b i a m o s v o l t o l e p r o c e d u r e i n d i c a t e n e p r i n c i p o d i r e v s i o n e ( S A I t a a ) n 7 2 0 B a l f i n e d : e s p r i m e r e u n g i u d i z o s u l l a c o e r e n z a d e l l a r e a z o n e s u a g e s t i o n e c o n i l b a n c i o c o n s o l i d a t o ; e s p r i m e r e u n g i u d i z o s u l l a c o n f o r m t à a l l e n o r m e d l e g g e d e l l a r e a z o n e s u a g e s t i o n e ; r a s c i a r e u n a d i c h i a r a z o n e s u e v e n t u a l i e r r o r i s g n i f i c a t v n e l l a r e l a z i o n e s u l l a g e s t i o n e
A n o s t r o g i u d i z o , a r e l a z i o n e s u l l a g e s t i o n e è c o e r e n t e c o n i l b a n c i o c o n s o l i d a t o d e l G r u p p o a 3 1 d i c e m b r e 2 0 2 5
I n o l t r e , a n o s t r o g u d i z i o , a r e l a z i o n e s u l l a g e s t o n e è r e d a t t a n c o n f o r m i t à a l e n o r m e d e g g e
C o n r f e r m e n t o a l l a d i c h i a r a z i o n e d i c u i a l l ’a r t 1 4 , c o m m a 2 , e t t e r a e - ter) , d e l D L g s 2 7 g e n n a o
2 0 1 0 , n . 3 9 r i l a s c a t a s u l l a b a s e d e l l e c o n o s c e n z e e d e a c o m p r e n s i o n e d e l l ’ i m p r e s a e d e r e l a t i v o c o n t e s t o a c q u i s t e n e l c o rs o d e l l ’ a t t i v i t à d r e v i s o n e , n o n a b b i a m o n u l l a d a r i p o r t a r e
V e r o n a , 1 0 a p r e 2 0 2 6
E Y S p A
( R e v i s o r e L e g a e )
s i a m o g i u n t i a d u n a c o n c l u s i o n e s u ' a p p r o p r i a t e z z a d e ' u t z z o d a p a r t e d e g l i a m m i n s t r a t o r d e l p r e s u p p o s t o d e l l a c o n t n u t à a z e n d a e e , n b a s e a g l i e l e m e n t i p r o b a t v a c q u i s i t , s u l l ’ e v e n t u a l e e s i s t e n z a d i u n a i n c e r t e z z a s i g n i f c a t v a r g u a r d o a e v e n t i o c r c o s t a n z e c h e p o ss o n o f a r s o r g e r e d u b b s i g n i f i c a t v s u a c a p a c t à d e l G r u p p o d i c o n t n u a r e a d o p e r a r e c o m e u n e n t t à i n f u n z o n a m e n t o I n p r e s e n z a d i u n ' i n c e r t e z z a s g n f i c a t i v a , s i a m o t e n u t i a r c h a m a r e l ' a t t e n z i o n e n e l l a r e l a z i o n e d r e v i s o n e s u a r e l a t i v a i n f o r m a t v a d i b i l a n c o o v v e r o , q u a l o r a t a e i n f o r m a t i v a s i a i n a d e g u a t a a r i f l e t t e r e t a l e c i r c o s t a n z a n e l l a f o r m u l a z i o n e d e l n o s t r o g i u d z i o L e n o s t r e c o n c u s o n s o n o b a s a t e s u g l i e e m e n t p r o b a t i v i a c q u s i t i f i n o a l l a d a t a d e l a p r e s e n t e r e a z o n e Tu t t a v i a e v e n t i o c r c o s t a n z e s u c c e ss v p o ss o n o c o m p o r t a r e c h e i G r u p p o c e s s d i o p e r a r e c o m e u n e n t i t à i n f u n z o n a m e n t o ; a b b i a m o v a l u t a t o l a p r e s e n t a z o n e , l a s t r u t t u r a e i c o n t e n u t o d e l b i l a n c o c o n s o d a t o n e l s u o c o m p l e s s o , i n c l u s a ' i n f o r m a t v a , e s e l b a n c i o c o n s o l i d a t o r a p p r e s e n t i l e o p e r a z o n i e g l e v e n t i s o t t o s t a n t i i n m o d o d a f o r n r e u n a c o r r e t t a r a p p r e s e n t a z i o n e ; a b b i a m o a c q u i s t o e l e m e n t p r o b a t v s u f f i c i e n t e a p p r o p r a t s u l e i n f o r m a z i o n i f n a n z a r i e d e e i m p r e s e o d e l l e d f f e r e n t a t t v t à e c o n o m i c h e s v o t e a l l ' i n t e r n o d e G r u p p o p e r e s p r i m e r e u n g u d i z i o s u b i l a n c i o c o n s o l i d a t o S i a m o r e s p o n s a b i l i d e l a d i r e z i o n e , d e l l a s u p e r v i s o n e e d e o s v o l g i m e n t o d e l l ’ i n c a r i c o d i r e v s i o n e c o n t a b i l e d e l G r u p p o S a m o g l i u n i c i r e s p o n s a b i l i d e g i u d z o d r e v i s o n e s u b i l a n c o c o n s o l i d a t o A b b i a m o c o m u n i c a t o a i r e s p o n s a b i l i d e l e a t t i v i t à d i g o v e r n a n c e , d e n t f i c a t i a d u n v e o a p p r o p r i a t o c o m e r i c h i e s t o d a i p r i n c p i d i r e v s i o n e i n t e r n a z i o n a l i (I S A I t a l i a ) , t r a g a t r a s p e t t , l a p o r t a t a e a t e m p i s t i c a p a n i f i c a t e p e r a r e v i s o n e c o n t a b e e i r i s u l t a t i s g n f i c a t i v i e m e r s , i n c u s e e e v e n t u a l i c a r e n z e s i g n i f c a t i v e n e l c o n t r o l l o n t e r n o i d e n t f c a t e n e l c o r s o d e a r e v i s o n e c o n t a b i l e