nio

nio
exp osición y ventas
bv a rd. españa 2055
teléfono 40 46 64 m o n t e v i d e o
¡..., co ¡..., .-f o en Q) rl ¡.... co ..e: o o en rl Q) z Q) bD ¡..., o Q) {.') ¡..., o o. en o 'O co IC Q) en .-f 'O C.") o rl .a Q) S
siempre la max1ma expres1on de progreso en transporte vertical, se llama:
Porque únicamente OTIS, con su respaldo de primeros fabricantes de ascensores en el mundo entero, y exclusivo servicio de manutención, puede brindarle :
ECONOMIA: Eliminación de facturas inesperadas Manutención del oscensor a su mida por sus prop ios fabricantes - Plena utilidad en la inversión.
SEGURIDAD: Reducción al mínimo de interrupciones en el funcionamiento Entrega de repuestos OTIS legítimos
DURACION: Prolongación indefinida de la vida del equipo. Máximo rendimiento y seguridad.
Y lo que es más importante :
Su llam ado telefónico es pasado al servicio móvil por radio-teléfono, estO es : atención rápida, exclusiv a y eficiente, durante las 24 horas del día.
El progreso en e l transporte ve rticol es la con signa de
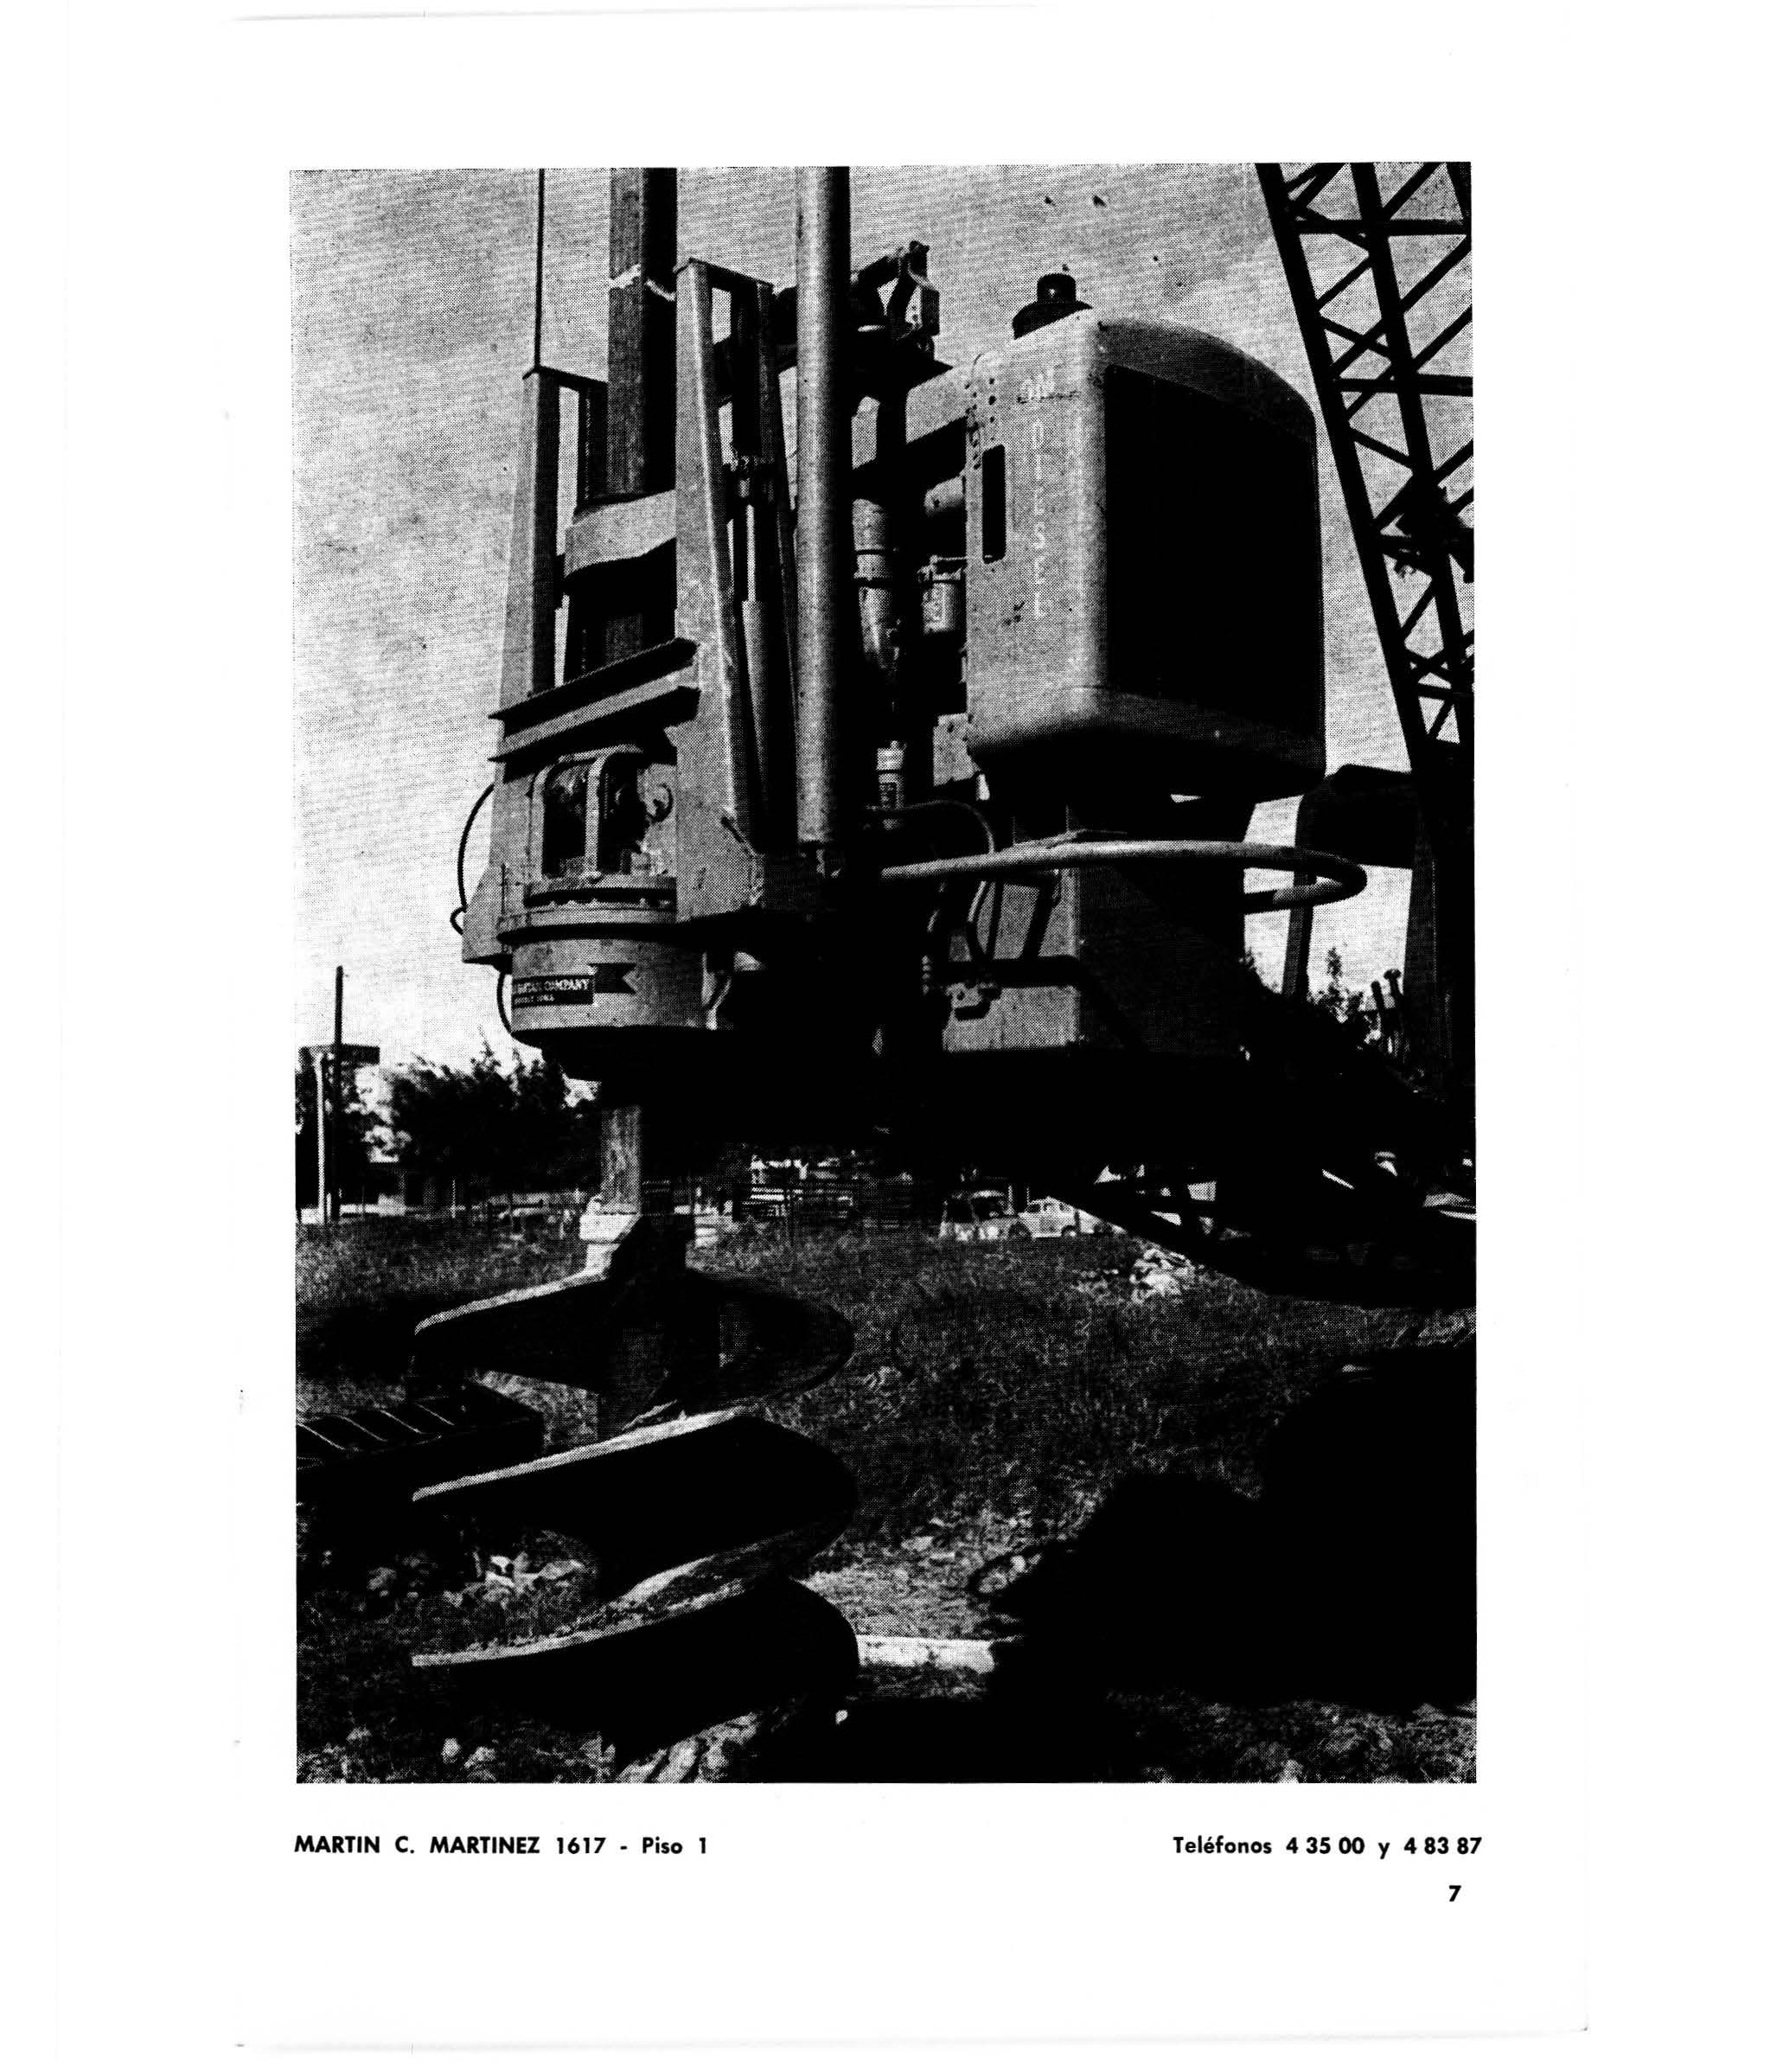
e MODERNA PERFORADORA DE TIERRA, R: CIENTEMENTE IMPORTADA DE LOS EE. UU . DE N . A .
·J PE RFO::A AGUJEiWS DE HAS TA 15 MTS. D E PRCrUN:JIDAD CON BARRA TELESCO PICA.
O DIA tA !:T ROS De HAST A 1 M ETi\0.
• PILOTE S CON CA PACIDAD PORTANTE
o: GRA!\1 í00:ELAJ E
De t a lle de l Eq u i po Per forador --+
1 - Editorial.
Arq. R a fael Lorente
11 - Anotaciones sobre la vivi e nda pop u lar
Arq. R a fae l L o ren t e.
111" La Vi vi enda ".
Confer e nci a del Arq Juan P T e rra pronunciad11 en lo s curs os i nternaci o naLes de Vera n o. (Versión ba sada e n La síntesis p11blicadn en "El P aí s" en febrero 196 4 )
IV - Comentario s de la co nfe r enci a del A r q Juan P. Ter ra.
Arq. RafaeL Lor e nt e
V - Para u n Plan Nacional d e Vivienda.
Arq. W alter Chappe
VI - El r e aju st e - Una sol ución
Arq. CarLos S aavedru
VIl - Síntesi s de la mesa redonda realizada en l a S A.U. el 28 d e noviembre de 1963.
T e ma : Financiación el e la vivie nda popular en Chile.
Dr. San ti ag o L anza (Direc t or de La Cn ja ele Ah o rro y Préstamo) ( S íntesis: Arq. Rafael Lor ente).
VIII - Resultados de la exp e riencia Chilena (Artículos pubLicad os e n el "l'<fercu r io'' d e l 22 de enero de 1 964).
I X" Los actuales planes de v i vie n da y los A r qu i tectos".
Arq Ab ell.a Trías.
(Conferencia patroc ina da por La S .A.U realizada e l 23 / 9/63).
X" Lo s ce n tros de act iv idad creadora "
Arq Leopoldo C Artucio.
(Confer e nc ia p atroc ina da p or La S A.U real.izada el 4! 10 / 63)
(Versión basada en La síntesis h echa por Carlo s A. Pa sos).
A.CLARACION : Hem os reco pilado en este número confe r encias y mesa s r e· d ondas organ izadas po r la S A.U. rela ci onadas con la VIvienda Popular en Sud Am6r ica , excluyend o otros t r aba jos sob re el mismo t e ma ref eridos a otros paises a pe s ar del interés que ellos tienen.
Har emo s s u publicación. ag r upándo los en otro único número
EN LA MEDIDA QUE SE AUMENTA EL CONOCIMIENTO Y CONFIANZA
MUTUA ENTRE EL PUEBLO Y EL GOBIERNO -PARA LO CUAL LOS PLANES DE LA VIVIENDA POPULAR SON UN VEHICULO ADMIRABLESE LOGRAN LAS ENERGIAS NECESARIAS PARA LA PUESTA EN MARCHA DE LOS PLANES DE DESARROLLO DE lOS PAISES .
PARA EL I MI N AR L A I NJU S T IC I A QUE S I G N IF I C A EL NO PO DER
ASPIRAR E L IN D IVID UO A S U VIVIENDA LUEG O DE H ABER
D EJAD O L A VIDA PARA ADQUIR IRL A EL DERE C HO A LA HA ·
B 1T A·C 1O N DEB ER A O C UPAR E N T RE L O S DERECHO S S OC 1AL E S.
UN LUG A R FUNDAMENTA L RE S ULTAD O DE UN C ONTRATO PER -
MANENTE Y O BL I GAT O RI O ENTRE EL H O MBRE Y LA S OCIEDAD
LA SOC I EDAD QUE E S P E RMA N EN T E DEBE A C RED IT A R S ELO AL HOMBRE QU E E S TEM P OR A L Y E S TE LO REEMBOL S ARA
C ON S A G R A N D OL E UNA P A R T E EQU I TATIVA DE S U A C TI V IDAD
PR O DUCT O R A. P UE S LA S O C IEDAD NO PUEDE BRINDAR LO
QUE N O RECI B E.
EN ESTA
EQUIPO DE REDACCION : GUAYAQUI 3428
REVISTA N U C LE o ·
MONTEVIDEO· · • ·
J U A N JORGE CAR LOS
J O R G E SERG I 'O RAFAEL
G A D E A GONZALEZ HERRERA
H I N Z E LAXALDE
LO RENTE h
A n o L F o , MA s L A e ·H1
Hemos querido dedicar un número de nuestro re vis to o lo publicación de confeerncios, mesas redondos, iniciativos de colegas etc., lo mayoría de los cuales fueron realizados en nuestro Sociedad en el segundo semestre del año pró x imo posado , sobre el temo: LA VIVIENDA POPULAR
El objeto de reunir esos antecedentes, algunos de ellos esquematizados en apretada síntesis, es el de brindar al colega y a las personas que les interese el temo, uno somera información que tenga por finalidad la de de spertar primero interés y luego mediante la ayuda de información complementario, inducir o crear una conciencio nocional del problema, y de la necesidad de encararlo y resolverlo.
Es poca la información qu e nos llego de la labor que se realizo e n otros países de Sud América relacionada con la construcción de ese tipo de viviendas. Y esa reducida información no alcanza la difusión necesaria Sabemos sin embargo que en mucho de ellos lo carencia de vivienda m íni mo es mucho má s num e ro so que lo nuestro en relación a la población
· Desde hace años en Venezuela, Colombia, Chile y Perú han sido estudiados y puestos en marcho diversos planes, inicialmente recomendados por lo OEA en su s lineam ientos generales Es indudable qu e lo político de un PLAN DE VIVIENDAS e sto implícito con las posibilidades económicos y sociales de los países ; y los característicos vari able s de esos planes deberán adoptarse a los sistemas de financia ción que más se adecúen o aquellos característicos.
Pero lo experiencia existe Es indispensable conocerlo precisamente porque aÚfl en nuestro país no se ha ahondado en el t e mo ni se han estructurado los estu dios de sistemas económicos más adecuados a nuestro medio poro lo puesto en marcha de un PLAN NACIONAL. En determinados sectores se ha comprendido la n eces idad de encararlo y resolverlo. Pero no existe aún ni lo conciencio noc ional , ni el necesario apoyo poi ítico poro lograrlo.
Pretendemos en este número trasmitir nues tro hondo inquietud ante el problema y al mismo ti empo brinda r nuestro aporte contribuyendo o su conocimiento y difusión en el convencimiento de que su res olución es de fundamental importancia poro el país.
R. l.
Ha s t a mediados del a ñ o 1959 la ind u s tria de la const r ucció n e n nuestro pa ís m a ntení a s u ritm o d e bid o fun d amentalmente a la reali zación de g rand es edifici os de propied ad horizontal.
L os cré dit os otorgados por el Banco Hipotecario y a ún lo s particula r es con int e res e s t odavía b as ta nte reducidos, las le yes de crédit os esp eciales qu e favorecieron a d eterminados sec t ores de fun cion a rio s del E s tado y la d ema n da d e un s ector de la p oblaci ón , hicieron m a r char el s iste ma a p esar de que la i nflación y la c r isis e n o t ros sect ores n acionales, iban e n a ument o Sin embargo a partir del me ncio nado año comenzó a detenerse la con s t r ucci ó n a tal p unto qu e mucho s edificios aun si n terminar h a n ido a remate y otros han d e bido detenerse en la es tru c tura por falta d e fin a n ciación
L os rápi dos aumentos del cos to de la con strucción y el régimen d e amor t izaciones cuyos valores no acom pañab a n a est os aume nto s, p rovocaron la total desca pitali zació n d e l Ban co Hipotecario, principal organi smo impulso r de la construcción a través d e crédito s a ba jo i nterés.
L a n ecesi dad d e dinero y la falt a de cré ditos fueron fact o res d eterminan tes de que éstos só lo se ob tu v iero n median t e el pago de int ereses ab u sivos
La l ey limitó es os i nte r eses , pero s e creó e l sis t e ma d e la s " Financieras" qu e los mantu vier on y aún los e l e v aron . L a inflaci ón s in embargo, justificaba e n part e l a elevac ión y e l redu cid o p lazo de la s op eraciones.
L a pa ralización de la con s t r u cción h a ll egado a lí mites t ales qu e de n o t o marse medidas inmedia t a s se crearán g rav es pr obl ema s socia les debido a la falt a casi tota l d e traba j o
Paralela mente e l C IDE ha h ec h o un info rm e .:o nteni c ndo un a n ális is ge neral d e la situación econ ómico -fina n ciera d e l país en el cual se precisan ade m ás las condicion es e n que v i ve la familia uruguaya. S e fijó, para e llo, un standa rd de v ida mínimo dec oroso y se est a bleció el número d e familia s qu e vivían p or debajo d e esas condiciones.
Se comprobó qu e el déf icit de la "vi viend a m ínima' ' e s de l orden de las 67.000 u nidades en toda la R e púb li ca y que además anua lment e ese déficit se incrementa en 9. 000 unidades por modificaciones e n la integración fam il iar.
Las cifras denunciadas han r at ifi cado Jo qu e s e so s pecha al ver crecer los rancheríos en los alrededores d e la capital y en todos l os suburbi os de pueblos y ciudades e n el interior de l paí s Pe ro m i ent ras l a construcción continuaba su ritm o y n o ex is tía la paralizaci ón, es to s probl emas no tomaro n desgraci a damen te l a importanc i a y tra s cend e n c ia q u e debían tener.
Reali zando análisis d e l período anteri o r a l a paralización i nic iad a en e l añ o 1959 se com pleta un panorama en el cua l la il!lpro vi ; ación v la falta de previsión e n la or ien t aci ó n de lo s créditos , fue ron l os princi pal es f acto r es qu e contr ibu yeron a crea r la actual s ituación.
El Banco Hipo t eca rio iacilitó cr é d1tos para la con s trucción d e ca s a s en balnearios; las Cajas adem ás de fina nciar las viviendas par a s u s e mpleados al 3 % de interés complementaban el c réd i to p a ra adquirir sol a r es y construir en z:> nas balneari as, ex tendiendo también estos b eneficios , a familiares del e mplea do y di s p on ie nd o para realizar tal es priv ilegio s, del dinero que todos lo s funcionarios del E st ado e ntre ga n por ley para financiar e l p ago de sus jubilaciones.
T a mbién los fun ciO nari os de l P a l acio Le gislativo los del B anc o de la República obtuvi eron si milare s pr i v ilegios.
N o se hizo el crédito par a la v i vienda del funcionano púb lico con u n criterio global y la política crediticia no o bedeció a ningún p lan de desarrollo.
Lo s beneficiad os por los créd ito s hipo tec ario s fu e r on p o r u n lado lo s qu e di s p onían de cierto cap ital para compl z tar la constr u cción y por otr o los fuertes capitali s t a ; que co n los créd it os recib idos a bajo interés, le s permitía aum e nt ar las ganancias e n e l negoci :> de venta de apartam e nt o;, co n struido s para propiedad horizontal.
Exi s t en propie t arios privil egiados que han obte n ido créd itos de h a sta un 70 % del va l o r de la cons t rucc i ón y del terreno y después de año s continú a n p agando al Banco ia misma cuota inicial mien tras qu e la propiedad por la inflación y valo rizaci ó n ha subid o -! y has ta 7 v eces s u Vétl or.
Mi e nt ra s tant? e l Banco se ha viénd ose imp edido de cumplir con el cometido de l a ley, y el sis t ema de pré otam os sólo ha con tribuid o a c rear una casta de privi l egiados.
Pero es evident e que la obra s e lla hecho. Existen grand e s bloques de propiedad horizontal diseminados por t oda la ci ud ad y mientras estos se construían n o faltó trabaj o en el más importante sec to r de la industria del país
Muy p o co : e hi :o en el s entido d e ca na li za r 10s c r édit os hac ia el núcleo s ocial de m enores recursos
El B anco Hi p :: tecario creú a travé ; d el F inanciero d e la Habitación el sistema del ahorro para la co n s trucción de la vivienda.
E s e >te u:1 sis t ema de induda bl e de sde el punt:J de vi s ta social, p o rqu e perm ite al asalariado , a l pequeño propietari o , al hombre qu e dispone d e b ajos recursos, hac e r vivienda
Pero esta organ i zac ión d e tanto interés s ocial deb i ó tam b ién de an otuse porque la infl ación impo s ib ilitó el ahorro al perd e r la moneda su va l or adquisitivo.
Esta mi s ma razón y el alza del cost o de la con strucción determinó el fracaso d e l sis tema
Los o r ga ni smo s e3tatales INVE , y Co n ce j:> Departamental, con aportes f¡scale s , constru í a n y construyen a n ual m ente alrededor de 450 u n ida d es económicas mientras qu e el déficit de es te tipo de viv ie n das es del orden de 9 000 unidades anuales más la s que : ería nece sari o co n :;truir para cubri r el déficit total de 67.000.
El aporte privado
El ca pital pri vado muy d i f íc ilm e nt e e ; atrn id l.. hacia es te tipo de inve r s iones debido al b ajo interé s del diner o y los largos plazo s de fin a nciación.
Mediante la ley d e fraccionamiento en la ca pit al y e n los depar ta m e nto s mucha s chac ra s han s ido fraccion a das Se h a n abi e rt o ca ll es, se han in stalado p eq ueñas Barra cas, a lma ce n es. e t c., y se han realizado ventas e n cuota s a la r go p l azo.
E s t os fr accion a mientos han t en id :> por lo general g ra n e x ito y en p oco t i e mpo han ::. ur gid o verdade ro s pu e bl os con str uido s a lo la r go d e la s ca r retera s prin c ipale s d is t a nt es has ta 3 0 km t s d e la ca pita l.
Sin embargo e 3tc t ipo d e f r a cc iona mi entos n o han te ni d :J po r fin alidad e l d e co ntr ibu ir a r eso lver el problema d e la habitación popul ar Ha s ido e l luc r o s u p r in cipal a li ciente y no h a existi do pr eo cupa c ión alg un a de parte d e los por brindar asesoramient o técni co a !os propi e tarios, co ndición indis p e n s able p a ra la obtenci ón de n úcleos po r lo me n os organizados dentro de un ord e nami e n to ge n eral resue lto de mo•:lo q u e la vida d e s u s oc upantes s e rea lice e n fo rma individua l y colectiv a en la s m ejores co ndiciones pos ibl es
SIN EMB ARGO L A INV ERSION Q t! E EL FA I S HA D EST I NA D O P ARA LA CONSTRUC C ION DE VIV IE NDAS PROPOR C I ONALME !'J T E ES SUPERIOR A LA REALIZADA EN L OS ULTIMO S AÑOS EN OTROS PA ISES ECON OM I CAMENTE MAS DESARROLLADOS EL CAPITAL Y EL C REDITO SE DESP LAZARON H AC IA L A CON STRU CCION DE V I V IENDA SUNTUAR I A DEJANDOSE DE LADO LA VIVIEND A MODEST A Y E CON OM I CA
Ejemplos en América
Mientras t anto en países de América y de s d e hace a ñ os s e t r abaja activam ente e n la p re parac ión y pu es ta e n m arc h a d e PLAN E S NACIONALES d e vivienda s econ óm icas.
L a inflación que soport a n los pueblo s d e alg un os pa íse s de Améric a, ha si d o el prin ci p al e nem igo d e es to s pl anes. La pérdida d el valor adou is itivo de la m on ed a y el a um ento d e l cos to de co n stru cción h a n s id o los f ac t o res determinantes qu e h an imp edi do s u realización. L a d esca p italizaci ón de l os Or ga nis mo s de c r édito han obligad o a a u m e ntar los a portes E stata l es p e r o es to t ien e ;:;u lími t e.
Los p a íses d e Améri ca n o p u ede n d estin ar g r a nd es s uma s fi scale s p ara es t e fin c u a nd o so n tan n ece5 ar ia s p ar a ince ntivar el des ar r ollo e n o tros campo.; rep r od u c ti b les d e la eco n omía.
En Caracas por eje mp lo, entre los años 1954 y 1958 el Go bi erno co n struyó s upe r bloqu es de 15 pi sos ubic á n do l os e n predios estata les próxi mos a ranch er íos. Su capa ci d ad l oG<i tiv a ascendi ó a 180. 000 p e r s onas. Antes de terminar los fu eron tomados por asalto y o c upados p or lo s habitante s de los ra n c h er íos los qu e a s u vez fu eron ocu p ados p o r otra s familias.
Los s uperbloqu es s e convirtieron en v e rdaderos tugurio s inacces ibl es a toda persona ajena a la colectividad. L a gente no estab a preparada para realizar ese cambio d e vi d a.
El costo unitar io de esas constru ccio nes fue muy supe ri or a la capacidad de pag o de la s familia s y p or lo tanto el Gobi e rno realizó un verdadero gasto improductivo
El Centro Interamericano de vivienda y planeamient o (CINVA) o rganizó comisiones socia les que han ido poco a po co adaptando a las f amilias a ese tipo de vivienda, lo cual sign ificó un a labor ienta y pen osa.
Económicament e tampoco esta ¿xperienci¡¡ fue fructífera, por cuanto s ignifi có una enorm e invers ión de ca pital no con miras al desarrollo, s ino que la operación s ignificó un verdadew gas to no reproductivo.
El Ins tituto de Crédito Territorial de Co lombia (ICT) fue creado hace 25 años para const ruir la vivienda rural, convirtiéndo se en agencia financiadora y co nstructora de v1vie nda urbana póra l u ego t r an s formarse en en tidad promotora de crédito d e as is ten c ia para la vivienda popular.
L a experien cia es altam ente útil porqu e e n sólo 3 añ -:Js y en ba se a una excelente administración y al propio e s fuerzo del pueblo , han logrado es t abilizar el déficit de vivi e n das En el año 1959 con struyó 2 945 unidades y e n 1962, 31.900 unidades
En Venezuela, l a Oficina Nacional de Coordinación y Planeamiento (CORDIPL AN) e studia y co labora en la programación nacional de la vivie nda. Funcio na en coordinación con el Ejecutivo y s u esfera de actividad s e cen tr a en la campaña.
En Lima (Perú) e n l os último .> 15 años 50 000 familias s e a propiaton de tierra :; fiscale s, con s truy e n d o chozas, la mayoría de las veces a medio terminar.
La población d e Lima e n la proporción del 50 al 75 % vive en tugurios y hasta h ace pocos años no tenían o tra alt ernativa que las ll amadas "barriada s ".
En 1961 el G ob ierno hi zo el recon ocimien t o le gal d e las q u e admitían el mejora mi en t o, realizándos e e l proceso de integrací é n social mediante la e : crituración de las tierra s, la remodelac ión fí s ica, in stalaci ón de ser v ic ios generales, créditos y ¡,s is tencia técnica
Las demandas p opulares no s a t isfec has , no se contr o lan m ediante dispos icion es legal es qu o:: s e opongan a la con strucción de tugurio s. La únic a forma d e contro lar la pre sión es ace pt á ndola y guiándo la. Los pob ladore.> de las " b arriad as " se ubican donde pueden s i n o s e le s informa d onde s e permite s u radicación. Cons t r uy en lo que puede n y como pueden s i n o s e les ayuda con créd ito s, con traba j o y con técnicos.
En las naci ones más desarrollada s no cabe e l concepto de l tugurio ni de la vivienda alquilada por e l E st ado.
L a experienc ia más importante des de el punto de vi sta de la f in a nciación s e ha rea lizado en C hil e. L o s rec u rsos provienen del ah-:Jrr "J p opul ar
Los prés tam os, los depósitos , las amortizaciones e intereses son reajustados periódicamente tomándo se como base el índice sa la r ial. El éxito d el s istema h a s ido total a pes ar de sufrir una inflación supericr a la nuestra. En esas cond icion es h a n e stabilizad o el déficit de vivienda.>, llegando a const r uir 35.000 unid ades anuales y sólo ex is t e un 5 % de la p ob lación que n o pu e den efectuar e l ahorro p ara con strui r s u casa propia. Es necesario conocer los métodos e mpleados en C h ile. La puesta en marcha del si stema se hi z o mediante créd itos del BID y AID po1· cantidades inferiores a las otorgadas para nues tro país , y con la s que piensa construir 4.200 unidades en 2 míos
El Dr Lanza invitado por al S.A.U. hi zo una interes ante e x pos ición sobr e la experiencia chilena cuya s íntesis la publicam os por separad o. Ella se refiere f undam enta lmente a los métodos empleados para la puesta e n marcha y financiación de un Plan H a bit ac iona l d e proyeccion e s L os resultados han sido extraordinarios
LA CR I SIS DE LA CONSTRUCCION HA SIDO SUPERADA; SE HA CREADO UN FUERTE ALICIENTE TENDIENTE A LA SUPRESlON DE GAS T OS SUPERFLUOS; SE HA L OGRADO UN IMPORTANTE AHORRO DE DIVISAS P ARA EL PAIS Y SE HA DESARROLLADO UNA POLITICA FRANCAMENTE ANTIINFLAC IONI ST A.
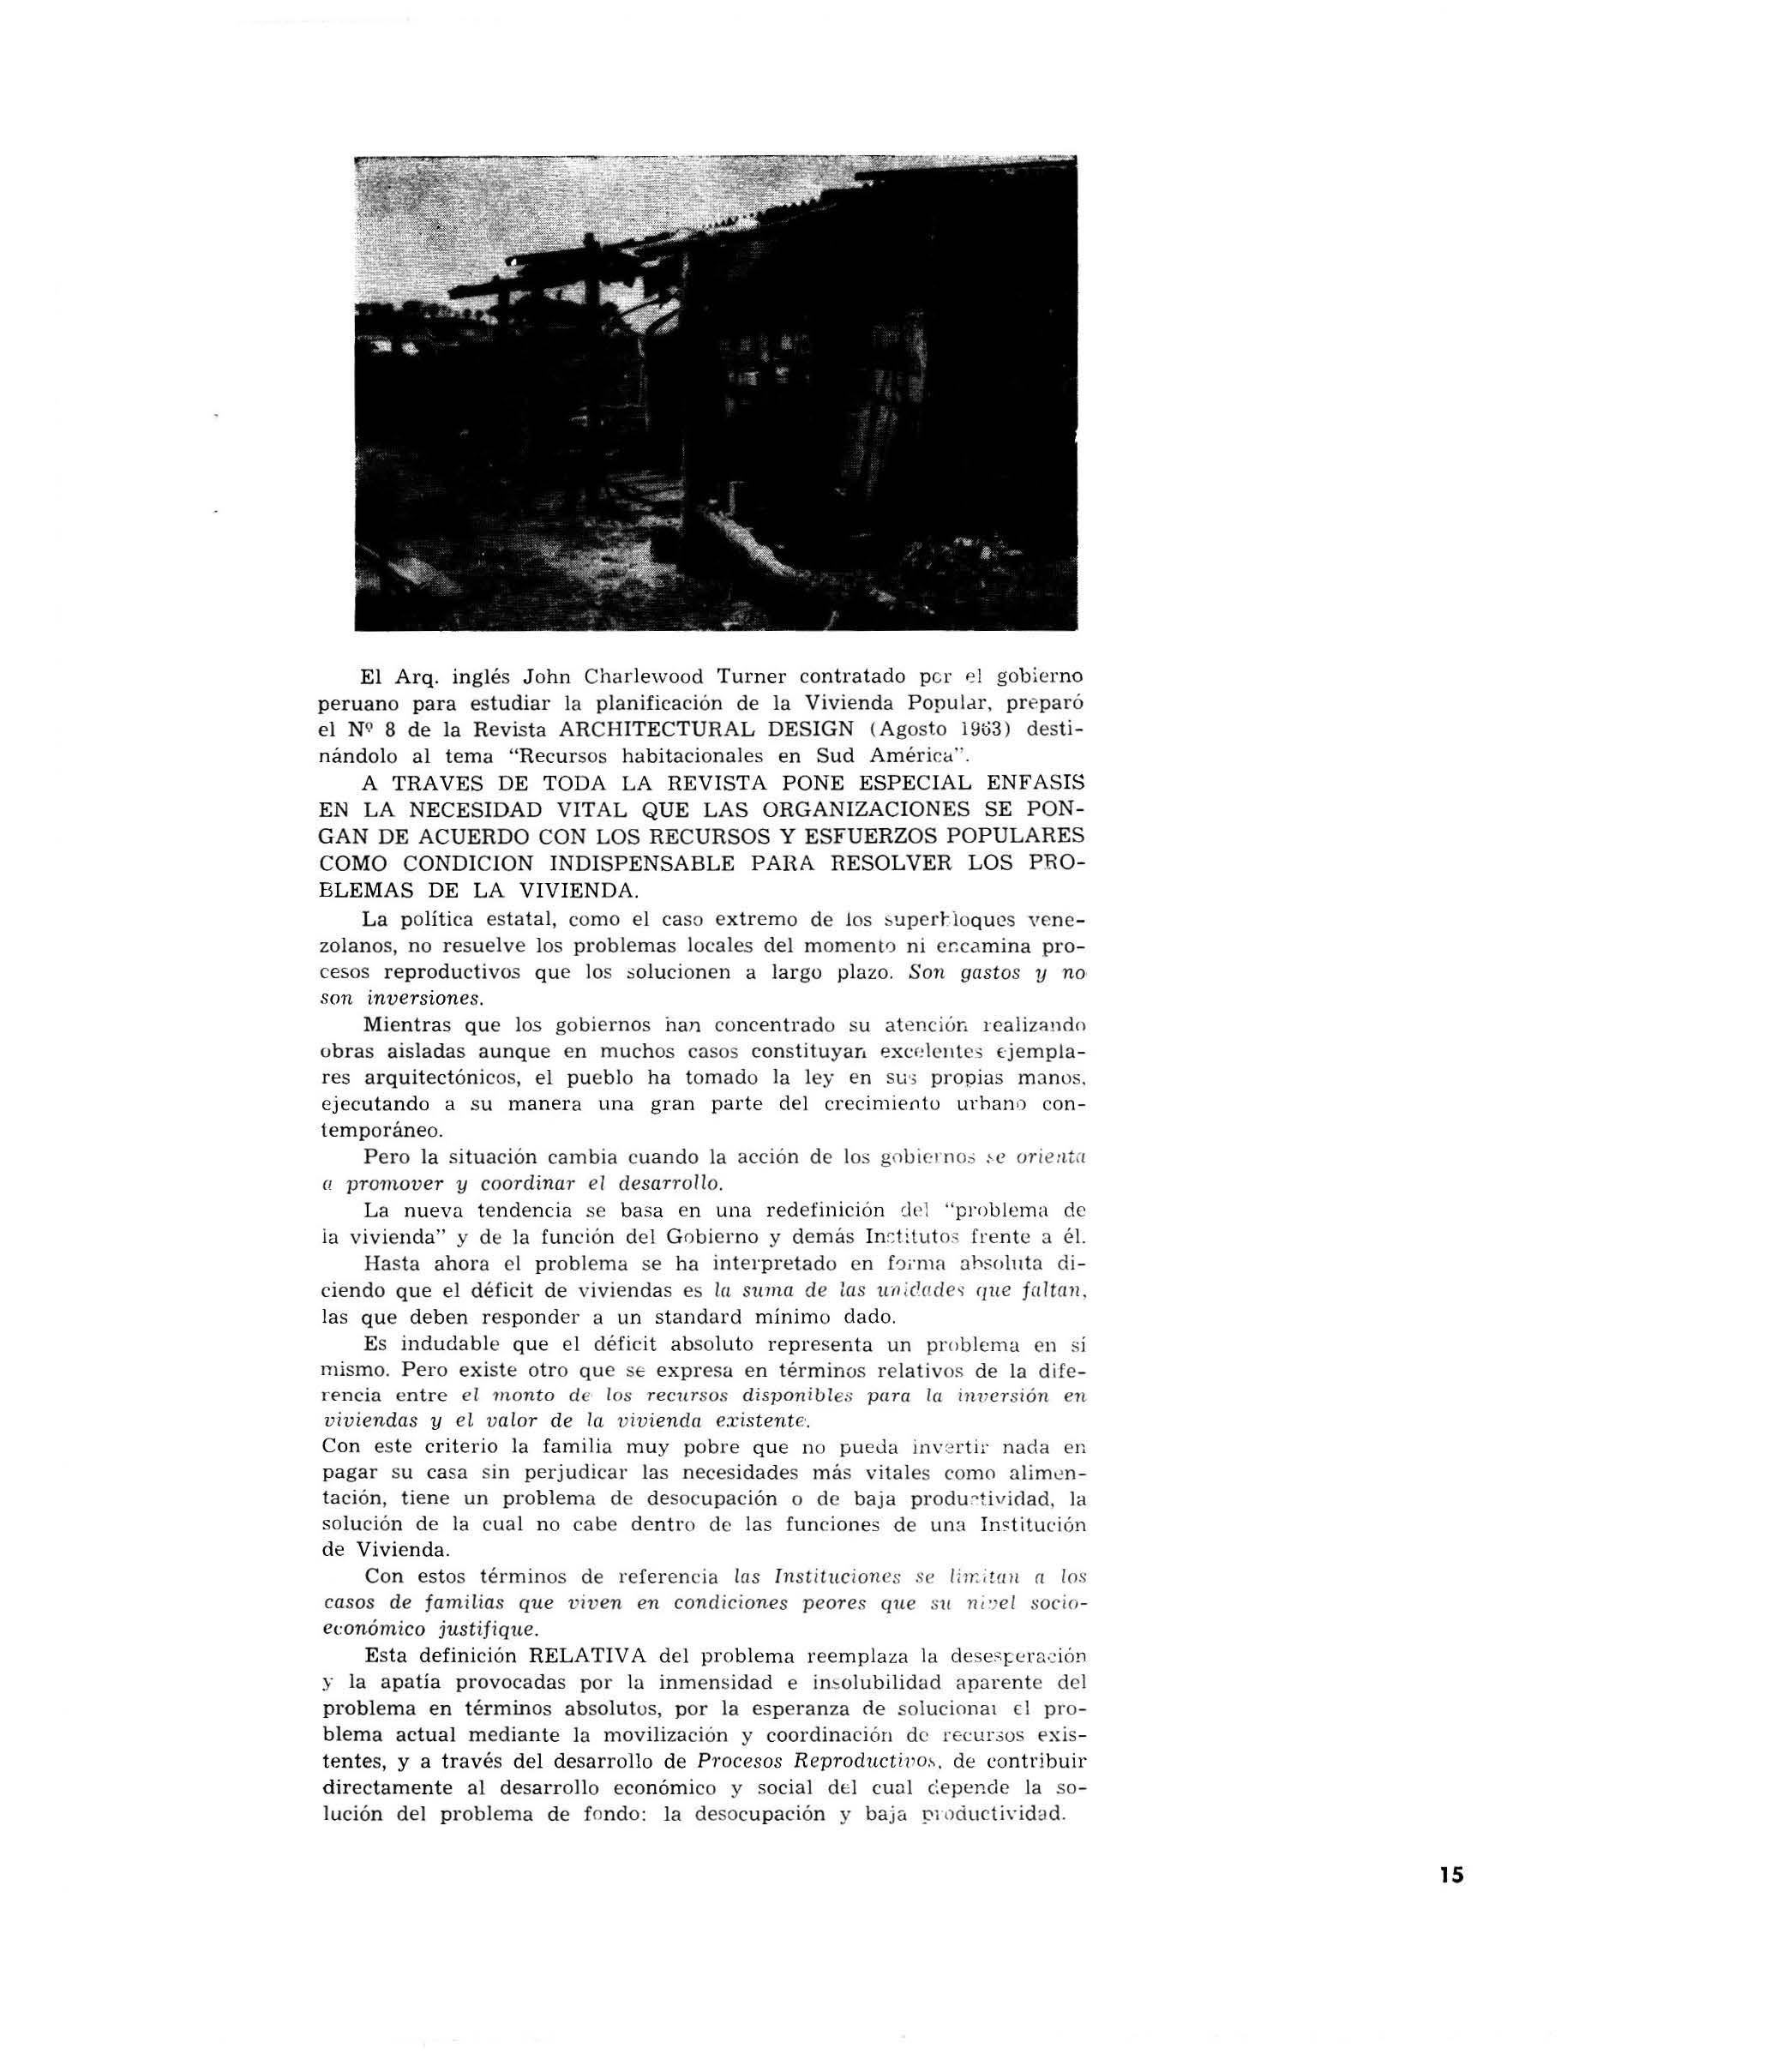
El Arq. inglé s J ohn Charlewood Turner contratado pcr gobierno peruano para estudiar la planificación de la Vivienda Populdr, pr eparó el N Q 8 de la R evista ARCH ITE CTURAL DESIGN (Agosto 19ti3) destinándolo al tema " Recur sos habitacionales en Sud América ".
A TRA VES DE TODA LA REVISTA PONE ESPECIAL ENF ASIS EN LA NECESIDAD VITAL QUE LAS ORGANIZACIONES SE PONGAN DE ACUERDO CON LOS RECURSOS Y ESFUERZOS POPULARES COMO COND I CION INDISPENSABLE PARA RESOLVER LOS PROBLEMAS DE LA VIVIENDA.
La política es tatal, como el caso extremo de 1os supert lo qu es venezolanos, no resuelve los problemas locales de l m omento ni cr.cami na procesos reproductivos qu e lo s s olucion en a largo plazo. Son gastos y no , son tnverswnes.
Mientras que los gobiernos han concentrado su at enció E realizando obras aisladas aunque e n muc h os casos constituyar1 excele11tes E-jemplares arquitectónicos, el pu eblo ha tomado la ley en su ·; propias m a nos. ejec ut a ndo a su manera una gran parte del crec im ieDto urhano contemporáneo.
P ero la s itu ación cambia cuando la acción de los gobie r no :; oTi e ;Lta a pr omover y coordina1· el desarTollo
La nueva t e ndencia se basa en una redefinición de l "problema de la vivienda" y de la función del G obierno y demás frente a él. Hasta ahora el problema se ha interpretado en f0i·ma ahsolu t a diciendo que el déficit de viviendas e s lcL suma de las un i d a de ') que jalta11, las que deben responder a un standard mínim o dado.
E s indudable que el déficit absoluto repre s enta un problema en sí mismo. Per o existe ot r o qu e se expresa en términos relativ os de la diferencia ent r e d monto de los recursos disponibles pa1·a la inv ersión en viviendas y et valor de la vivi enda existente.
Con es te criterio la familia muy pobre que no pueda nada er. pa gar su casa s in perjudicar las necesidades más vitales como tación , tiene un problema de desocupación o de baja la solución de la cual n o cabe dentro de las funciones de una In stitución de Vivienda.
Con esto s términos de referencia las Institucione s se Urr..itcm n lo s casos de familias que viven en condiciones peores que s 11 socioe<.:onómico justifique.
E s ta definición REL ATIVA del problema reemplaza la y la apatía provocadas por la inm ensi dad e in '::: olubilidad aparente del probl ema en términos absolutos, p or la esperanza de solucionat e:l pr oblema actua l mediante la movilización y coordin ación de rec uno s existentes, y a travé s del desarrollo de P1·oce sos R ep roduct i1?0.\. de contr ibuir directamente al desarrollo eco nómi co y s ocia l del cual la solución del prob lema de f o ndo: l a de so cu pa c ión y baja p n) ductiddad.
Los
¿Cuáles son los recurs os y lo s méto d os p a r a coo rdinarlo s y lo grar una s o luci ón?
E s ést a la prim e ra pre g unta que debe formular se un PLANIFICADOR antes de prop oner los program as y las obra s a Los recurs os s e encue ntran di s tribuido s en 3 esf er a s bi(•n dife renen los pais es s ubdes ar r ollado s :
a ) La masa de la g ente co mún , el mund o p o pu ia r , el cua l ti e ne una gra n iniciativa, capacidad de or g anizaci ó n y ejecu ción p a ra la cons trucc ión de vivien da s s enc ill as
b) Los Org anis mos Es tatal e s , t ie n e n a su di spos ici l- n e l con ocimtento técnico y medios de div ulg a ción, f ondo s n a cio;, a les e i nterna c ionales p a ra crédito s a largo plazo ( par a e l capital SE! m illa)
CJ Lo s podere s público s dis poni e ndo Jo s r ec ur sos
El com e rci o y l a industri a tien en las org ani za c i•Hw s a dmin is trativas para r eali zar obra s más es pecializadas, pero para la u otras obra s al alcan ce d e l pueblo, su s pre c io s s o1 : dcmae le vad os p a r a un mercad o limitado p or el s ubdes arroll o.
E l u s o de es to s recurs os depen d e de s u p ro pia natural eza y d e l de stino a dár,;e le d e a c u e rdo a Jo s dis tintos elem e ntos compon e nt e:' d e la v ivi e nda: la ti er ra , la casa, las co nstrucciones comunales y los s•: n ·icios
El orden d e prio ridad d e cada uno de esto s e lement os s on r e lativo s é' cada s itu ación. P o r ejemp lo, ante s de permitir la venta d e solares a f;¡miJia s de b ajos ingres os pr e t e ndt:r imp oner los r e glamentos eur o peos " nort eame r ican os de urb a niz aci ó n exigiendo previamente la in stal ación el e tod os los servicios urbano s , lleva inevitable m e nte al fra ca so por la imp os ibilidad d e que tale s fam i.Ji as pu ed a n pagar los terren os t o ta lmente urbanizad os y ad e más h a ce rs e s u ca sa T a le s r eg la me nto s m a nti e nen g r a ndes á r e a s urbani zada s s in oc upar fom e nta n la inv as ión de tie rras s in s erv icio urb a no algun o . Cada un o exi g e téc ni cas di fe re n tes y dan a cada s ect o r una m á xima l ibe rta d para s u contribuci ó n y iuego una fl e xibilidad d e prog ram ación qu e p e rmite c u b rir todos los s ectores de la dem a nda. L as obras de la Junt a N ac ion al d e la Vivienda de l P e rú y e l program a para la c iudad d e Gu a y a n a s o n in t ere santes e n re lac ión a es os punto s
Normas para la forma y agrupamiento de la vivienda
L os eje mplos t ra dicionale s ne p u e den permanece r intact o s dentro d e las modernas co ndiciones urbana s
En las barriadas d e Lim a la g ran ma y oría d e la s cas as so n adapt a ci on es de tre s patr ones igualm e n t e i n a decuado s; la ca sa rural , los ranc h e ríos o barr aca de la haci e nda y e l tugurio de la ciud a d. Son és t os los ú ni cos prototip os que conocen la gran may orí a d e Jos co n structores. EL ARQUITECTO TIENE LA OBLIGACION DE A Y U DAR A LOS CONSTRUC TORES POPULARES i\ DESARROLLAR PATRONES DENTRO DE LOS LIMITES DE LAS C ONDICIONES LOCALES QUE RESPONDEN AL PROCESO DE MEJORAMIENTO PROGRESIVO Y CULTURAL.
Es ta ay u da debe r eali zarse no solamente para e l e s tudio d la s norma s que han de regir la cons truc ción de la casa s ino también para s u di stribuci ó n y o rganización en el m e dio amb iente local.
Organ izac iones de traba¡o
En un régimen cooperativo la institución trabaja con Jos part icipantes y no para Jos participantes. L os integrantes d el gr upo forman por lo general el equ ipo co nstructor. Los programas oficiales de ese s istema no han dado los resultado,:; esperados.
Parece que los recursos populares tan fértiles cuando actúan e xp o nt áneamente pierden s u ef icac ia cu a ndo s on protegidos por el Es tado. Sin e mbargo es esencial lograr la participación POP ULAR par a la puesta en marcha de cua lquier plan habitaciona l.
Donde lo s proyectos de auto-construcción se han desarro llado lentame nte y administra tivam e nte costosos la Institución promo tora ha limitado la construcción del p a rticipante a la dotac ión de la mano de obra, tomando a s u cargo las demás operacion es, s umin istrn Je materiales, etc. y actuando como empresa contratista además de ·instructor y organizador.
Este s is tema ha dado mu y buenos resultados pero requi ¿re una organización ejecutiva centralizada de gran experiencia y ca lidad.
Tal s is tema n o es s in embargo adecuado para realizar planes de vivienda e n esca la naci onal porque no existen en la mayorb de los países recurs os s uficie ntes que p e rmitan financiarlo s.
E s te argumento se ha utilizado erróneamente en co ntra J e la política cooperativa y democrática.
Cuan d o las actitudes paternales dejan de influir en los f uncionari os y se reducen a las pretencion es d e los promotores, admitiéndc se una mayor contribu ción d e los participantes, se abren las puertas a! e ntendimiento y colaboración indispensa ble s de ambas partes, contribuyendo cada uno con lo q u e tienen y conocen mejor.
Pocos Planes de V ivie nda e n América Latina han utilizad o e l potencial popular, y esa resistencia en de legar r esponsab ilidades es uno de los principales obstáculos al desarrollo.
En la m isma medida que se aumenta el conoc imiento y confianza mutua entre el Pueblo y el Gobierno, (para lo cual los Planes de la Vivienda Popular son un vehículo admirable) , se logran las ener gías necesarias para la puesta en m archa d e los plane s de desarrollo de los países.
El fi n anciamiento es e l aspecto prev io y de fundamental importanci a a reso lver en todo Plan d e Vivie n da, muy es pecialment e c uando se pr et e nde r eso lver el problema en s u total dimens ión.
T o dos los es pecialis ta s en las di sc iplinas d e la Plani ficación de la Vivienda e n Sud Am érica, ya sean extranj eros o n acio n a les concuerda n en afirm ar QUE LOS PRINCIPALES RECURSOS DEBEN PROVENIR DE LA PROPIA POBLACION YA SEA MEDIANTE EL APORTE DE TRABAJO O DE SUS PROPIOS AHORROS.
Para el sector d e la población que no posee capa cidad d e ahorrar deberá buscarse la financiación con fondos públicos ya sea realizados directamente por el Estado o indirectamente a través d e un a In stitución descentralizada y e s pecializada
LOS AHORROS NACIONALES CONSTITUYEN EL NERVIO MOTRIZ DE CUALQUIER P ROGRAMA DE FINANC I AMIENTO A GRAN ESCALA
PERO ES INDISPENSABLE LA DECI DIDA INTER VENCION DEL ESTADO COMO CREADOR DE UN MARCO JURIDICO QUE OFREZCA
A ESA INICIATIVA LA SEGURIDAD E INCENTIVOS NECESARIOS PARA LLEVAR A CABO AQUELLOS PLANES
Resumen de la conferenciA r ca llz.t:la en la F acultad de A rquitectura po: el Arc¡to. Juan P Terra el 24 de febr ero de 1964 Publicada en el Diario '' El P :1 ís ''
La vivienda depende , co mo siempre, de la poblac ión a alojar. En nues tro caso, s eñala el Arq. T erra, esa población qu e en 1908 era de un millón y pico , ha llegado a alca nzar , segú n el cen so efectuado recientemente, sólo a 2.550.000. El c r ec imiento d e la misma re ;;ultó relativamente rápido a principios del s iglo, para ir de : pué s decaye ndo y mantenerse, a hora , en un ritmo de 1,3 %. Es to s ignif ica que apr oximadamente cada año se agr egan a la población d el paí s unas 35 mil per sonas, o sea que, de acuerdo al t amaño actual de la familia uruguaya, hay unas 9 mil familias má s que abjar ca da año. E ; la exigencia qu e nues tra población plantea en m ateria de r itmo s de vivienda.
Naturalm ente , esa exig encia no se manifies ta en forma propo rci onal e n todas la s áreas del Uruguay. De la s 33 mil per so na s que anualmente se agregan a la p ob lación del paí s, probablemente una s 25 mil Lo hacen e n Montevid eo, unas 15 mil e n el interi o r , y tm saldo negativo en la población rural d is per sa.
Aparte del volume n de la poblaci ón y s u crecimient:>, y de los desplazamientos ge og ráfico s, h ay un t ercer Cac tor, refiere el Arq. Terra, que tiene una gran incid en cia en el problema nacional de la vivienda: es el núm e ro d e p er sonas por f a milia. A comienzos d e s iglo, ese número ascendía a ca s i 8 pers onas por familia; hoy es de 3,7 a proximadamente. Vale decir que la familia :: e ha r educido en el Uruguay, a menos de la mitad de l o que era en aquel entonces E ste hecho , d e bido a tran sfo rmacione s de toda índole , implica que la cantidad de viviendas es, actualmente, má s d el doble de lo que sería si la familia tuviera la dimen s ión de 1908 Para medir la impo rtancia de esto, convie ne saber que si el número de pers ona s por f am ilia desc iende de 3,7 a 3,6, e ! o s ignifica agregar en el país 20 mil viviendas m ás. De modo, pues, que una de la s incógnitas existentes s obre las p ers pectivas de ritmo y volumen de construcción en el Uru g uay, d ep ende d e la futura evolución de la familia. En cuanto al ritmo que ha tenido la comtrucción, corresponde indicar que a principio s del s iglo se ed ifica ban unas 7.600 viviendas por año. Ese ritmo fue aumentando, has t a llega r a cerca de 18 mil , en el período 1950 154 , y a 23 mil viviendas al año, e n el período 1955 159 Posterio r mente a 1959, la grave crisis de la construcción ha hecho perder una proporción important e a tal ritm o, reduciéndose otra vez a 18 mil el número de vivienda s cons truidas por año, en el período 1960 \63
La cri ois de la cons trucción, anota el Arq. T erra, res ulta particular mente profunda en Montev ideo, d onde de 8 mil viviendas que se edificaban anualmente en el p e ríodo 1950 \55 , se llegó a ca si 11 mil durante el período 1955 \59, para bajar a menos de 7 mil en el período 1960 \63. En las principales ciudades del interior (ca pitales y si milare s), el movimiento es se mejante, per o la crisi ; no a p arece tan acentuada: se reencu entra el ritmo del perí odo 1950 j54. En lo..,; pueblo s chicos , s e mantiene el crecimiento. Por el contrario , en los balnearios, donde s e construían unas 700 vivi e ndas al año en el período 1950 154, se pasó a cerca de 1.500 en el período 1955 \60 , para culminar e n 2.5 00 durante el período 1960 i63; no d e ja d e · res ultar paradójico que en plena cri : is la inv ersión de tipo más s untu a rio · sea la que se increm e nta aceleradamente.
Ex is te aún. o tr o ra s g o dign o d e su bray arse e n !a ev o lu ción de la con s tru cción de viviendas d urant e los p e r íod os r ec ie nt es E n Montev ideo. <1 partir d e 1950 se ope r ó un acele r ado proceso de co n ce ntraci é n : la i n du ; tri a de p equeñas em presas q ue co ns truían las vivi e nda s u na por una, e n relación direc ta con el pro pietario, fue s u s t itu ida p o r un a activ idad a cargo de unas p oc as gra nd es e mpre3a s . q u e no t enía n. e n el c urso de la edi fi cació n , r e lac ió n d i recta co n el u s u ario, si no qu ;! co n str uí a n pa ra ven der en u n mercado donde se s u p o ní a que ha bí a es casez de det e rminado t i po d e viviend a A sí, e n p oc o ; años el núm ew d e p ermi so s d e co n s tru cción e n el M u ni cip io, se r edu jv a la mi tad: pa só de (i mil a 3 mi l, m ante ni é n d ose la m is ma s uperf ic ie e dificada D icha transfor mación se vio ace lerada por l a a p a ri ció n d e la prop iedad ho ri zont al. cu yo régimen camb ió el t i po d e en Mon tevideo. La p r op iedad h orizon t al, que habí a repr ese ntado u n 25 'rr del to t a l de la construcció n e n M o nt evideo d urante e l a ñ ':l 1954 , ll egó a ser más o meno • el 80 % , hacia 1959. Un fenóme n o no men o.; impo rta n te r eg is trado en los ú lt im os le co n s tituy e, a fi rma e l Arq. T erra. el r et iro de1 Banco Hipo teca ri o d e la esce na de la co n s trucción de viviend as. E st e o r ga ni s m o, qu e a princi pi os de la década de 1950 h abía ll e gado, co n s u s pré , ta mo s a r ea liz a r tal vez un 25 % o u n 30 % d e la in versión t o ta l e n viviend a por a ñ o . re duj o s u papel quiz ás a una c u arta par te al r ededor del a ñ o 1960. P osi bl e mente s ea una r uptura tot a l de l m ecan is mo de financiación co n e l c ual h a bí a operado el B anco Hip otecario, una d e las pri nc ipa les d eterm inant es de l a cris is q ue s ufr e la indus tria de la co n •trucción ; y ta l vez, también, e n dicha c ris is esté o p e r ando u n fen ómeno de s up e r p r o ducción, a l hab erse s u s tituido la co n s trucción p r iv a da co n r e lación di recta d e e mp r esarios y u s u ario, por u n a con ; t r u cción p ara e l mercado. No h ay o p os ic ión entre am b as ex plica cio n es, s ino a l co nt ra ri o : a l haber ·e r e ducid l• f u e rtemente la fina nciac ió n d el Banco H ip':l t ec ario se acelera u n pr ccesn de s uperpr oducc ió n (el m e r ca do ya n o es capaz d e absorber la s viv ie ndas que se co n ; t r u ye n ); p ero, po r otra parte, a ún s in e l alejamiont o del Ba n co Hipo tecario , cabe p e n sar qu e la c r is is se habría p rod u c ido, po rque y a e n 1959 la avidez p or neg oc i·JS de pr oiepdad hor i zo nt al hab ía ll eva d o e l ritmo de tramita ción de p erm isos de co n s trucción e n Mont evideo. a un ni ve l que no guardaba p ro p orción con lo qu e e l mercado p odí a absorb er y con lo qu e el país hab ía cunstruíd o tra dicion a l m e nt e.
La s itu ació n e n qu e n os e n cue n tra la c ri s i;, i nfo rma e l Arq. Terra. es, des d e e l punt o d e v is ta de la urban ización , la s igui e nt e: en e l Uruguay , s e ca lc u la la s upe r fic ie ur b anizada e n aproxi m ada m ente una s 44 m il m a nzan a s, de la s c u a les casi 7.3 00 corresp onden a M o ntevideo. Pue d e apreciarse qu e M o nt evid e o tie n e p roporc iona l mnt e mu y p oca ama nza n a d a, e n relaci ó n co n e l v o lum e n de p ob lac ió n, que más o m e nos al 50 % del total. En r ea lidad, h ay e n Mon te video u n a ta s a de ocupación de la s uperficie urbanizad a mu cho m ayor qu e e n el interior : al r e d edor d e 41 vivienda s por manzana , contra un promed io de 8 vivi e nda s p or m a n zana, en la s ci udades de tier r a a d e nt r o; en Jo s b al nea ri o s, s on casi 4. Es to qu e el paí s ha si d o muy gener os o en cua n to a la inco rp o r ación d e tierras a las ciuda d es. R es ulta imposi bie prestar serv icios urbanos, hacer pav imen t o, colec t o r es. ag u a s corrient es, e tc. , p a ra Ja t eos en ¡:..o b laciones d o nd e exi st en 3 u 8 v ivie nd a > p or man za n a. L a bajís ima t asa d e o cupación de toda la pob lación urban a d e l interi o r implica , e n e fec to. cos t os prohibi tiv os para la ejecución d e eso> s ervicios Mo n t evideo pres en t a, e nton ces, caract e rí s t icas netam .:: nt e distin t a s: con su; 4 1 vivie nda > por manzana , ti e n e c os t o s de tiPr ra muc h o m ás elevados qu e e l re st o, pues mi e nt ras aquí se pu ede hab la r de S 140 p r c m ed io el co3 t o d el m e t ro urban iz ado, en e l in ter io r o :c ila e n tr e S 3 y S 4. y ha s ta S 30. S eg ún el Arq. T erra , la consec uencia d e eso e n materia de servicios p arece bi e n perc e ptib le y es , cab ri a decir, e l s aldo p os iti vo d e la p ol ítica de Mo ntevideo. ,;e sabe, la ley de ce ntro 3 p o b lacio.; dio a los g obi e rnos muni cipal es la po::; i b ili d a d d e res tringi r lo; fr accionamiento s d e tie rra y delimitar los y e n cau za rlos e n una forma que ante s n o se podía h ace r. El Mun icipio de M ontevideo a p licó una p o líti ca m u y r es tri ct i va, y
en cierto mod :J ence rr ó la ci ud a d. Ta l p ol íti ca contrast ó f u e rtem e nt e co n la d e lo .; municipios vecino s . C uan d o e n Mo ntevideo era cas i prohibitiv o h acer un !oteo, e n Canel on es o e n San J osé, p a a nd o ei li m ite de Mo nt e vide o, se !oteaba con la mayor comodidad. Naturalm e nte qu e se tra una r e p ercu sión e n Jos servic ios , aparte de otr os res u lt ados A s í, e n el total d e la p o bl ac ión urbana d e l p a ís h a y un 40 % d e ca ll e s de t ierra y ca si otr o 40 % de call e ; de bala s tro ex istiendo apenas u n 24 '1c d e calle .: t e rminada s, con hormi gón y si mi la r e s : e n Mo nt evideo, e.s te 24 o/r se convierte e n un 82 % , y las ca ll e s d e ti e r r a no ll ega n al lO ';i E l pan :J ram a es más o meno s s emejant e, e n lo r e lati v o a e lec tr icidad domicil ia ria , agua s corriente s y co lec t o res: mientra s e n el to t a l d e l paí ; cuen tan c on dich o.servicios un 54 o/., u n 36 % u n 19 9r e n M ont evide o d is pon en de mi smo s un 93 % , un !l2'/c y u n 63 7. r especti v am e nte. El balance se ría fran ca m en te favo r ab le , pues, a Mo n t e v id e o , ' i no hubi era n s urgid o alg unos fe n óm e no s lat e ra les qu e ti e n en s u importa n cia P or ej emp lo, la capital u só e n p ar te esa polític a de co nte n c ión n o p a r a ga nar t erreno so br e el déficit. sin o p ara a b an don ar e l 1itmo de con stru cción d e colecto r es y demás ha di s minuido ha s t a t orn a rse cas i insignificant e. En otro s entido. tal p oli tica d e co nte nción d e la c iu d a d h a producido un fenó men o e xtrañ o, que no es tab a cie rtamento en el p e nd e qui e n es la plan earon : expulsó g r an p a rt e d e la e difica c ión d e fuera d e l de p a rt a m e nt o. Es a sí qu e h oy , a cau a del c os t o d e la t ie r ra y de las difi c ulta d es para o btene rla aqu í, Montev id eo prese nta. como h e c ho u rba n o, un a con fo rmación muy p ec uliar , di s tin ta d e la que ve ía quin ce año s atr ás: la c iudad ti ene un n úcleo d e nt ro d e l de part ame nto y r eco mien za , s u s límite s, e n tr es o cu a t ro dir t:!ccí :me 3 prin c i pa le s, a sabe r : la d e lo 5 balnearios, la d e la carretera al E st e , l a d e la rut a 5, y la de la c a rr e t er a a l litoral. Obvia m e nt e , e ll o trae pr obl e ma s de trans port e y difíc ult a d e:, d e muchos tipo s, qu e s ól o podrá n afrontars e me d i a n te una acc i ón de conjunto. En cambio , el c ua dro r e fe r e nt e a la v i v i e nda m is ma , p arece se r cons ig n a e l Arq. T e rra , m ás sa ti s factorio Com p a r ada co n la d e los paí e 3 de América L a tin a, e n ge n e r a l nu c.s tra s itu ació n res ulta b as t a nt e buen a El vo l um e n d e vivie n das ir rec u)J er ables (con ventill os , ran c h os, cas illa s d e mate riales de desec ho , e tc .) qu e en o t ro s p a íses es mu y imp o rtante , aq uí e s tá ba stant e limit a d o, es pec ia l me nte e n el m e d io urba n o do nde llega sólo a 30 m i l. w br e un t otal d e 575 mil vivie n das. Na t ura lment e, e l panoram a varia mucho e n la pobla c i ón rur a l di s p er sa, ya que e n e lla ex is te n 37 miL viv ie nda s in· ec1 tperabl es ( princ ipalme nt e r a nc ho s d e ti e rra , t e rró n , faji n a, ado b e, e tc.). Ese défic it abs o luto e n vivi e ndas irrec upe rabl e s, se h a ll a locali zad o e n forma mu y d es parej a e ntre el medio u rbano y el m e di o rural, co nes pondi é nd o l e 1::. m ayo r pa rte a l¡¡ población ru ral di sp er sa, qu e em barg o represe nta única m e nte e l 17"'; del tot a l del pa ís. D e c ualquier manera , dic h o défi cit qu e a nt es se h abía es timado e n un as 100 m i l v i viendas , ha qu e dado fi j ado , recient e m e nt e, e n 66 mil. Y e n verdad, para un p a ís qu e hace ci nc o o s eis a ñ os co n struía 33 mil viviendas, t a l d é fi ci t n o e ntra ña un prob l e ma in solubl e, tom á n dose un pla zo de alg un o;; a ños p a r a r eso lverlo
Ya la realid ad es m e n o s h a lagadora, s i s e p iens a e n viv iendas ac e pt ables o e n vivi e nd as c o n de fi cien cias con s id e r a bl es. Pu e d e afir m arse qu e aquéllas s um a n a lre d e dor de un 40 % d eL tota l , e n tant o qu e las demá < ti e n e n probl ema s En el medi o urba n o. h a y un 26 % d e v i v iendas qu e presenta n una inad ec u ació n a la familia , sea p o r in s ufi cie nci a d e ambiente s (muc ha s carec e n , in c l u s i ve, de d o rm it o ri o) o p o r i n s ufi cien cia d e m e tr a j e (m e n os de 10 m2 por h a b ita nt e).
A medida q u e s e ale ja d e lo s ce ntr o s urb a ni zado :, la vivie n da deca e ver ti ca lm e nt e, d e niv el. A s í, por e j e m p lo, la s viv ie ndas ir recuperabl e s e n Mont e vid eo no p as an d el 3 %; e n la s c iud ad e s g r a nd e.s del inte ri or. liega n al 4 5 %: e n los pu e bl os m e dian os totaliz an eL 11 % : e n los puebl o;: chico 3 a sc i e n den at 29 % : y e n la pob laci ón ru r al di sp e r sa con s titu ye n ce rca d e l 30 %
NO OB STANT E, ALGUNOS INDI C ES DE C ONJUNTO PER MITEN
CONFIRMAR UNA SITUACION RELA TI VA MENT E
PROMEDIO DE SUPERFICIE POR VIVIENDA, DE 72 METTIOS ( V ALE DECIR , CASI 20 METROS POR HABIT ANTE), LO CUAL SIGNIFICA QUE L A DISPONIBILIDAD DE SUPERFICIE CONSTRU ID A DE V IVIENDA RE SULT A ALTA EL PAIS HA HE C HO EN MATERIA DE VIVIENDAS , UNA INVER SION HOLGADAMENTE SüFICIENTE ; LO S
DEFICITS SE PRESENTAN POR MALA DISTRIBUCJON. Y NO POR FA LT A D E INVERSION TOTAL
Uno d e lo s prcb l e mas típic os de nivel de vi da rural es el de la viviend a. Un 40 '7o d e la s viviendas ntra les tienen pi s o de tier ra: un 37 ";é carecen de aberturas con vidrios, no tienen ab erturas, son muy est recha s o son simplemente postigos de madera sin vi dri os. En invierno es t o represe nta un clima interno de l a vivi e nda muy insuficient2. U11 40 % S Ol! escasas de espa cio, un 20% pre·sen t a problem3. s de promi scuiiad. de co nv:ve ncia forzad a por esca : ez de ambientes Un 45 % no di spone de ins- • taa lc iones s anitarias ni m edianamente aceptables. cas i u n terci o de la .; v ivienda s rurales no tiene nin g ún tipo de imtalación o tienen apenas un res guardo con cañas y rama s. El r esto tien e n m s talaciones netam e nt E' i n s alub r e :
L :>s problema s plantead os no s obilgan a a lgunas r eflex ione
Hay un gran tema a resolver en materia de tLrbanización Ya habí a mo s tr ado los resu ltado s contradictorios a que se había llegado con medidas h a : ta hoy adoptadas , los problemas plai1teado s con la es tru ctura de la c i udad d e Montevideo y so bre urbanización y manej o de la tierra urbanizada en la s ci udades del interior y e n Montevideo mismo. Hay un problema grande en materia de financ iac ión.
Los sistemas tradicionales de f inanciación en vivienda están en cris is. la inflación ha desalentad o totalmente l.:! s i nversiones en títulos llipotecarios , y la fuente de f i nanc iac ión está y eotará agotada en tanto dure la inf lació n s i no se camb ia el mecanismo. Además no h an prosperado en el paí s hasta ahora soc ied a de > privada s d e crédito y ahorro ni ningún procedimiento s ustitutivo, la vivienda ha qu e dado care nt e d f' financiación T ambién hay pro blema s en cuanto a l a e fi cacia del meca ni s mo.
SI BIEN LAS I NVE RSIO NES SON ALTAMENTE SATISFACTORIAS
Y EL PAIS HA HECHO UN PROGRE SO MUY CONS IDER AB LE EN LO QUE VA DEL SIGLO, QUEDAN SIN EMBARGO SECTORES SIN ATENDE R , Y PARTICULARMENTE EN EL MEDIO RURAL SURGEN DIFICULTADES GRAVES.
C IERTAMENTE, L AS PERSPECTIVAS DE LA IN DUSTR I A DE LA V I VIENDA NO SON PARTICULARMENTE NEGATIVAS.
EL PAIS DEBE , SI, REVER I NTEGRAMENTE SUS MECANISMO S PORQUE ESTAN TOTALMENTE EN CRISIS EN ESTE TERRENO PERO E L ESFUERZO QUE QUEDA PO R CUBR IR NO ES DESPROPORCIONADO NI CON L A C APACIDAD DE I NV ERSION DEL PAIS N I CON EL ESFUERZO QUE TRADICIONALMENTE HA HECHO . Inclu s ive es previsible que ese esfu e rzo, d e bid o al lent o crecimiento demográfico , a lo reducida que e s tá ya la familia . que no continuará, veros ímilment e r educién dose más , y a la ava n za da s u s tituci ón de vivi z nda ; precaria s por vivienda;; muy durables, es po s ib l e que el esfuerzo global de construcciones en el país n o aumente en l o s próxim e>s años ni t enga por qué recu perar e l nivel anterior, dejando libre wt nw r<jell de inver sió n mayor para otros sectores de la economía. que pueden se1· r eproduct ivos.
DE TODO S MODOS HAY QUE HACER UN REAJUSTE TOTAL PARA QUE EL RITMO DE CONSTRUCC IO N RECUPERE UN NIVEL RAZONABLE Y, S OBRE TODO, PARA QUE ESE DEF I CIT PUEDA SER SALVADO.
En Jos Curs os de Veran o r ea lizados en la Facultad d e Arquitectura e n e l transcurso del mes d e febrero ppdo. , el Arqto Juan P Terra dictó una conferencia sobre " La Vivienda" de la c ual tran s cribimos la sínt es is p u blicada en el d iario " El Paí s".
De ella extraemos que el número d e viviendas irrecuperables se estima en 67.000 unidade s en todo el paí s el que se incrementa anualmente e n 9 00 0 unidades m ás, debido a lo s cambios e n la es tructura familiar.
Entre las vivienda s con side rada s ace ptables el 60 % presentan prob lema s de dis tinto o rden.
El 26 % de la s urbana s y el d e la s r urale :; s e consideran totalmente inadecuad as debid o p ri ncipalmente a la esca s ez de metraje y ca rencia o insufici e ncia d e dormitori os.
D e acuerdo a Los datos summi st rados se deduce que el número d e es ta s viviendas oscita en 200.000 apr oxi madamente En el res to los déf icit son de meno r importancia
POR L O TANT O , PARA SOLUCIONAR EL P ROBLEMA HABITAC lONAL DEL PAIS EN EL NIVEL DE LA VIVIENDA MINIMA , SER A NECESARIO CONSTRUIR ANUALMENTE 16 000 UNIDADES PARA QUE EN EL TRANSCURSO DE 10 AÑOS, EL DEFICIT SEA ABSORB IDO
PARALELAMENTE HABRA QUE PONER EN CONDICIONES DE HABITABILIDAD A 200.000 UNIDADES , ACTUALMENTE INADEC UADAS.
La falta de o rientación en la p o lítica c rediticia d es tin ada a la vivi e nda ha deter minado q ue és ta s.:: canalizara, hasta el prese nte, h ac ia l os sect or es sociales d e mayor s olv (;n cia económica , lo c ual traj o co mo r es ultad o un e xce ' o de v ivienda s e n r e la ción al núm e ro d e habitantes de es t e r. ive l, mientrao;; qu e en los d e baj os " s tandard'' ec onómicos s e ac umul ó un déficit de magni t ud.
Además l a falta de recuroos ha determinad o que 200.000 uni dades ya con struida s pre s e nt en d e fec tos fundamental e · d e pr o mi sc uida d. s a lubridad, etc
Sin emba rgo i nve r sio nes q u e el paí s ha destin ad o a la viv ienda cons tituyen 11n alto porc enta je en relación a las cif ra s glnl>al es d e la ccnnomw ge neraL
Lo s o rga nis mos o fici a le' c r eados d esde hace a ñ os para con s truí¡· es t e tipo d e vivi e ndas h a n realizado alrededo r de 500 ••nuule s.
El INVE d esd e s u c r eación h a s ta el prese nte ha c:m.'i t r uid c 6.500 unidades en total.
R ecient e ment e se h a hecho un con e l BID y AID p o r oc ho mjilone s de d ó l ares que complement a do con oc h o millone ; más, permitir á la const rucc ión de 4.200 unid ades en el té rmino de 2 a ñ os.
Si bi e n estas c i fr as rep re;;e nt an un ade la nt o respec t o a lo r ea li za d o ha s ta el m o mento, a l cabo de 2 a ños se habrán co n s truido -!.200 unidade s, cantidad qu e en rel aci ón a las 16. 000 qu e habría qu e co n -truir anualm e nte res ulta insignificante.
Con ell o se habr á creado un g rupo de el paí s h a brá co ntraído una deud a m ás y el probl e ma de la \' ÍVle nd a p opul a r continuará s in s olución.
Con el d in ero r ecibid o se h abr á rea li zado un a invers ió n mús habi é ncl ose d es p erd iciado un a m agnífi ca o p o rt u nid a d para i ni ciar un plan de de sa rro ll o.
Mi e ntra ; tanto e n Ch il e en el a ñ o 1959 , s e pu so e n marcha el Plan de Desa rroll o fin a n cie ro ba sado fund a m e ntalmente e n e l ah o rr o popular mediante e l cua l en e l a ñ o 1963 se han con s truido a lre dedor d e 30.000 unida d es, p e n sán d ose a p ar tir de est e año, es t ab ili zRr la con s tru cc ió n d e -40 000 unid ades p or Rño
Para ia pues ta e n m a r cha de est e p la n s e di s pu so de un crédito cel BID y AID de ; ó lo 13.000.000 USS, e l cual n o h a s id o n ecesar io r e n ov ar
En nu es tr o paí s. el núm ero d e v iv ie nda s insal ubre..,; n o as um e las p r o porci o n es d e otr os pa íses Sudam e rican os y p o r lo tanto e- t amos en mej :>res condiciones qu e ellos p a r a r esolve r el prob le m a.
Ade m ás, e n un país qu e hace 5 ó 6 años lle gó a con s tru ir 33. 000 v i vienda s anual es, n o será difícil solucionar e l probl e m a d e l déficit d e la v ivie nd a popular s i e mpre qu e se realice un a p o lítica c r editicia ori e nt a d a ha cia es e t ipo de vivienda ; y se c r ee e l m ecan is m o adecuado p a ra lleva r a cabo eficazm e nte e l s is tema de crédi t o ev itand o la de sc apital izac ión
Tant o p a ra la c reación d e l m eca ni s mo co m o la r>u esta en marc ha la e xp er ienc ia r e alizada en o tros p a is es Sudamericanos ;.· la c hile na . se rá s in g ularmente útil.
R L
LA VIVI ENDA EN URUGUAY EN REL ACION
CON EL PROBLEMA A ESCALA MU N DIA L
1El financiami e nto de las necesid ades hab irac io na les norma les en Jos países en vías de desarrollo co n sum e un a a lta proporción de los recu r sos para inversio nes.
Expertos en v iviend a de las Nacion es Un idas han llegado a pensa r que en países de baj a ta sa de in versi ó n y baja renta per cápira el financ iamiento de la d e manda hahitac ion a l puede Il t!ga r a agotar p r ácticamente todos los r ecursos p a ra inversiones. J: n efecto: suponi e n do un paí s cuya inversión bruta intern a sea del HY)'; de l producto brutO ,
una necesid ad a nu a l de 10 viviendas cada 1.000 h a bit antes 1 y un cosco por viv ienda de 10 veces el produc to bruto per cá pica, result a que e l cosco de la demanda a nua l de casas iguala a l a inversión bruta intern a. :.: El financi a miento de la s necesidade s habitaci o n a les del U ruguay no presenta t a n agud as ca r acter íst icas debido a que la t asa de inversión a unque muy baja es un poco ma yor y las neces idades a nuales y e l costO por viv ie nd a menor es q ue l as del caso tipo plantea d o. Así, un a demanda an ual de 6 viv/ l.OOOh = 15. 000 ( Chile se propuso una meta de 538 700 viviendas en lO años p a ra un a p oblación de 8:000.000; México estimó su déficit a nual e n 25 0.000 v iviend as para 35:000.000 de habita ntes ) pudo h a ber sido financiada con la inversión en vivienda de 1%1 (alrededor de mil millones de p esos) si n o se hubiere sobrepasado el costo pro medio de S 66.000 por unidad (a proximad ;¡ ment e 10 veres el pro ducto bruto p e r cá pita de ese a ño J.
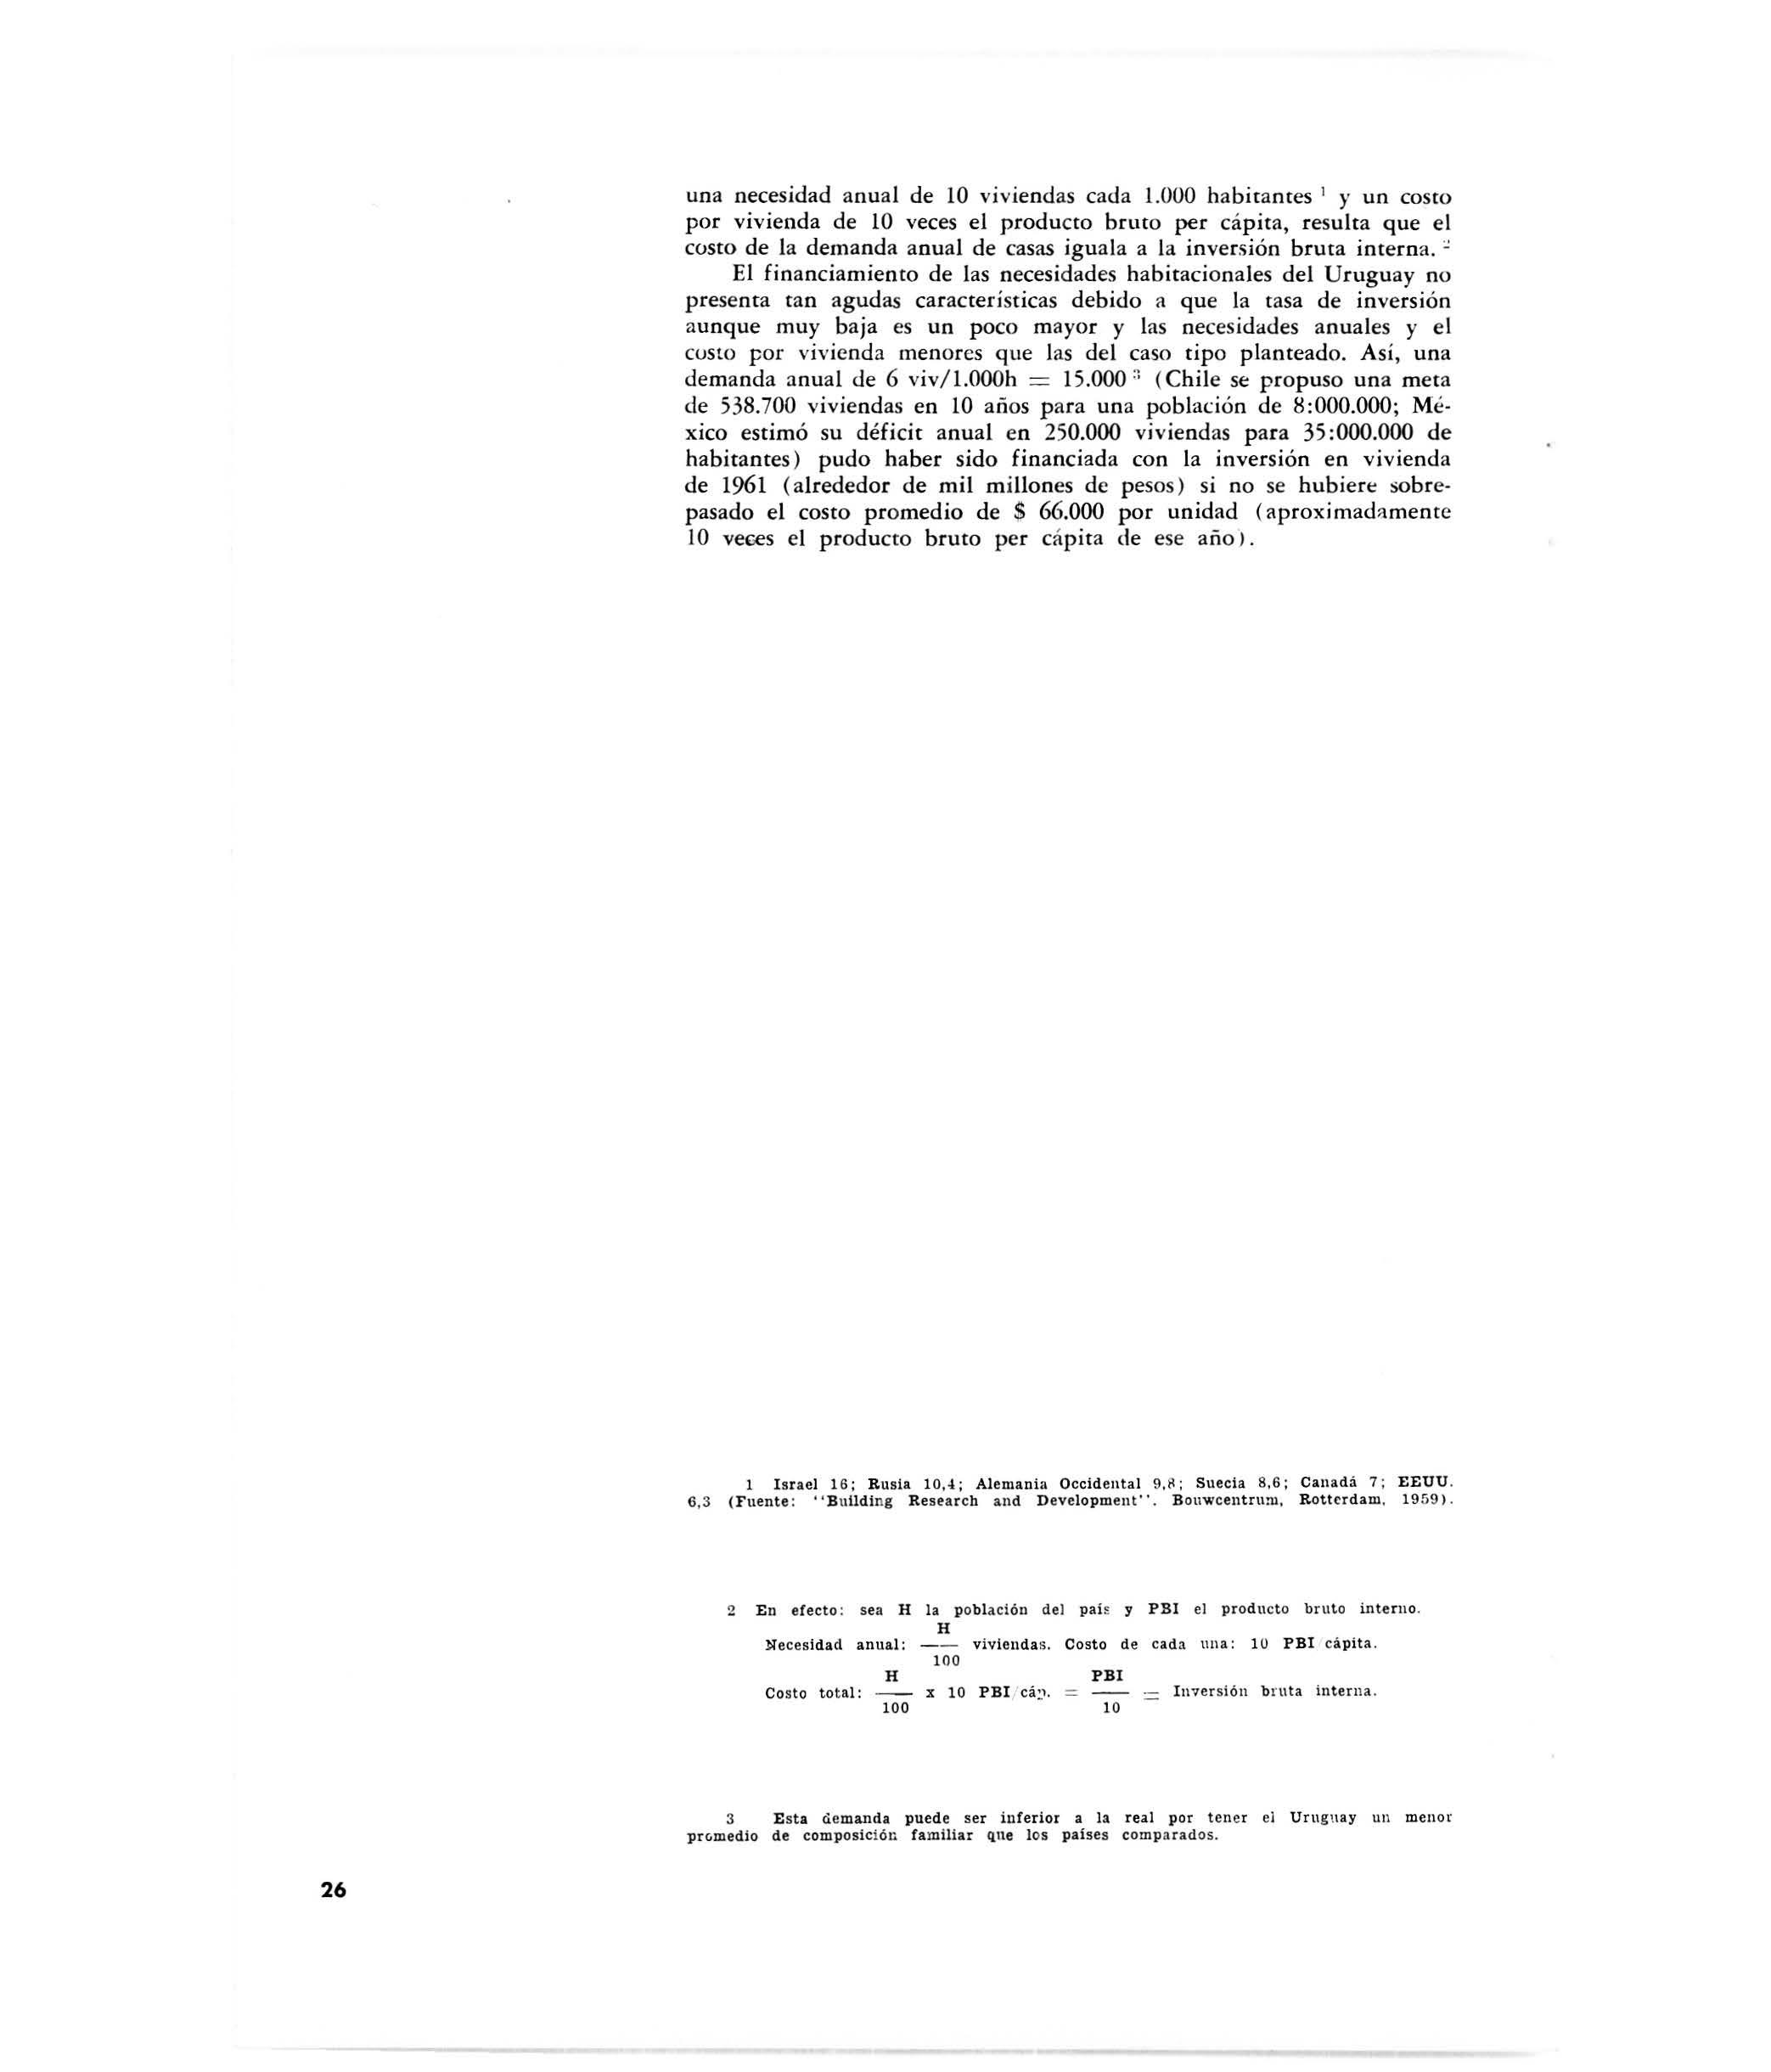
1 I srael 1 6; Rusia Alem an i a Occidental Suecia 8.6; Ca nad:i 7 ; EEUU 6 , 3 (Fuente : " B u ilding Researcb and D evelopme n t.. Bo nw cent rn:u, Rott cr d am. 1959)
2 En efecto : sea H la p o blación del paí s y PBI el prod u c to bru t o interno H Ne cesid a d anual : - - vivienda s. C osto de cada u na: 10 PBI cá pita 100
Costo total: H 100 x 1 0 PBI cá:>. = PBI 10 I nver s ión b ruta in terna
3 E sta O.cmanda puede s er inferior a la real p or tene r el Uru gua y u n meno r de c omposici ón fa miliar q ne l os pa ises comp arado s.
el cuadro pre(cJente permit e ubicar al , Ur ugua y por s u ingreso a nua l per cáp it a, junto con países Jesarrollatlos como Ita lia, Austria o Pa íses Ba jos , pero c o n de inversión considera bleme nte inferior. Como puede o bserva rse, el p orce ntaje Je la inversión afec taJo a la cons trucci ó n d e vivie ndas en Urug ua y ll eg a a ser doble d e l de a lg uno J e aq ue llos paí ses Como consecuencia Je e ll o, la política h abitacional del p a ís d e b e r á no u au me ntar s in o :• re duci r la inversión total eo vivienda r:.; ieotras tanto n o aumente c o nvenientemente e l producto bruto Si e ll o no ocu rriern, el urugua yo tendría que co n formarse con v lv1 emi as m ás baratas o m<Ís reducidas co mo asimismo a que e l EscaJ o vigi la ra el cub rimient o d e la dem a nda h a b i tac iona l Je tod os los sectOres socia les ya . q u e es probabl e qu e c iertos sec Lores haya n absor vid o e n los últimos ailos un a parte de la inve rsión superior a la que les hubiere corresponJ ido .
En v ist a d e lo qu e a n te cede , e l p ro bl e ma ha bi tac ion a l no pu ed e ser r es u e lto p o r e l s imple sistema d e e le va r la ya a lta proporción J e la in versión bruca qu e se destin a a la con s tr ucción d e v iv ie ndas. La so lu c ió n par ece est ar e n el llb rJtim itm t o del cost o d e la viv ie nJ a po r inc re mento d e ma ter iales y pro du ct ivi d ad 1 ( p o r nue vas t <.!c n icas, por pl a n es de co ns trucc ió n por la mov ili zac ió n d e mano de obra y mat e ri a les . por esf u erzo pr op io , ayu d a m ut ua o prog r a mas cooper ati vos ) y e n e l a ume n to J c líl in vers ión bru ta (a u me n to d e l producto , r eJucc iú n d e l c-n ns u mo ), p o r i u creme11to del r1borro a pli cado a l f in a nc iami e nro ·J e és ta 1 P roductiVId a d (horlls ob rero nor dn:.!) : EE UU 16 b s.; E uropa 2 1 h s.; Ar;¡e nti u n hs. (OfiCia l 22 , pe ón ll)) ( HI GO-)
En Uruguay se da el doble hecho concurrente da una baja tasa de itwersión b ruta interna ( 15 .3 9f del Producto Bruto en 1961 ) con una alta proporciótt de ia inv ersión afectada a la constrttc.-ió tl de l'ic·iettdas ( 39% en 1%1 ) con lo cua l esta in ve rsi ón afecta en 6,4 c;f a l Producto Bruto Intern o, tasa esta una de las más a ltas del mundo (EE. UU.: 3,9%)
Cualquiera sea la fase de l des arrollo eco n ómico del país, las inversiones en construcción de casas de h abitació n representan como promedio el 20% de la formación total de capital (A título de ejemplo: Canadá 20'1 ;; Francia 25 ' 1 ; ; Rein o Unido 18 '/ ,; EE. UU. 30 '; ; Dinamarca 16% ). El Plan Dece n a ! d e Desarrollo chileno para el período l%1-1970 ha programado afectar para e l financiamiento de viviendas el 18% ¿., la inversión nacional (e dificación total: 25 %, industria 21' ; ) pero es además in teresante señalar que el Plan éntendió que para asegurar una tasa de crecimiento del Producto Bruto del 5,5 '/f anual era necesario reducir la inversión habitacional nacional que había osci lado entre un máximo del -í6,1 t¡;:. e n 1944 r un mínimo de 27 vc en 1949
Porcentaje de la inversión afectada a la construcción de viviendas en Uruguay en relación con otros países
( Fue nte: N. U. Stat istic a l Yearbook , 1960)
I N VERS I ON % Di: LA I NVERS. ( 1n <;¡. del afect1do a la PBI ) constr de vlv
l 11greso per cáp. menor de ]()0 dóln rt:s
Kenia
Nigeria
Tanganyica
/11 gres o per etÍ p. 100-199 dólares
Ecuador
Honduras
Filipinas
111 gres o per 200 --4 99 dólares
Puerto Rico
Portugal
Chipre
11Jgreso per cáp. 500-899 dólares
Italia
Austria Países P.1jos
Uruguay ( 1961) según CIDE
Ingreso per cáp. más de 899 dólares
Francia
EE.UU.
Reino Unido
Exi s tl' e n el U rugu ay una m arcada d e bilidad para la formación dt:l ah orro d e l se ct or púb l i co Es te a h orró e n 1961 só lo a través de s u s Orl!an is m os d e Previ s ión Soc ia l. E l a horro de e stOs Organismos co mp(·n só ( y no ruralm e nte) e l d esa h orro de la Admir.isrración Centra l > lo s Gobi e rnos D e p a rta m e nta les Esre h echo señal a se ri as limita c iones .1 la c a pacidad de financ iam ie nto d e la in vtr s ió n e n \'i v iendas d e l sector público s in que se acreci c:nr e n in g r e:sos tri butario s ya i n suficie ntes
CI DE : Ahorro d el se ctor público en relación con el financiamiento de la inversió n bruta fija e n 1961 (Mil lone s d e pesos )
A l! o rr(' f ll l't'i'>t( >ll S(! l el o a F i ,wnci :t r
l SECTOH Pl H3 LI CO 25 3 1S-t l H a) G o b iern o C e m r a l - 68 ¡ - 7 ') o_n
b ) E ntes d e Se,g ur id ad Soc ia l 13-t - 127 e) [ mp r esa s - 50 ¡ ) 1! ))
d) G o b iern os D e p a r r. .n ; ; J" o
2 . SEC T OH ]JRJ VADO 21 64 21 9.1 2')
) S ECT OR 1-.XlFRi'o. O 169 - 160
TOT A L: 2577 1-)
Es necesario determinar h as ta donde la estructura de ingresos del país permite el ahorro privado por el sacrificio voluntario del consumo. El deseo de la vivienda propia y la necesidad de conservar la capacidad de compra del dinero en países con inflación, pueden llegar a ser poderosos motores del ahorro popular sobre la b ase del sacrificio de necesida des aú n primordiales. Ese esfuerzo de ca pitali zac ión , a la escala n ac iona l, transformado en un hábito social puede incluso llegar a superar las necesidades financieras p a ra fines habitacionales y destin a rse a la fo rma ción de capital económico para fines más
Puede discutirse la conveniencia o no de em pleo del ab orrn 11Xtt•rior en el financiamiento de la inversión en viviendas. En caso a firmativo los fondos internaciona les deberí a n ser a plicados no en la inversión inmobi liari a, sino de manera tal que pudiera n generar un e fe cto wulti plicador en la formación de un sistema fin a ncie ro unifica tl o co n d ahorro n ac ion a l p e ro redimibl e a corto pla zo.
Es co mún Jis tinguir tres tipo s de Asociaciones Jt: Ahorro y Pr ésromo pq·a l a Vivienda, com o man e ra de ca pta r el a horr o popular h aci a fin es h a bitacionales
En e l Ahorro y Préstam o libre no exi st e el más m í nim o ví n cul o e ntre la inst ituci ó n y e l ahorrante e l que bu sca los tres cl ás ico s objetivos de re nta , seg u r idad y liquide z " . El Aho,-ro 1 P réstamo con tr act twl a pútzo fij o es a quel en el qu e el a horri s ta conoce p or a nticipad o qu e en f echa ci e rt a ten d rá su c r éd itO para vi v iend a e n las mi smas condicio n es de p lazos , cuotas y dem ás mo da li dades que se esta blezca n e n su contra to (Eje mp lo : México , Chile Corporación Je la Vi v ie nd a) . En el Aborro 1' P réstamo contractual a pla z o ttbierto e l a ho rri st a es t á ligado a la institución por un co ntra to, p ero ex iste n va ri a bles n o fijas ( p o r lo general el m o nto del a h orro y e l ti e mpo de esper a ) (Eje mplo: Ar ge ntin :J , Aso ci ac io ne s d e Ah o rr o y Pr ést am o)
5 E jemp lo: EE UU L a s Asocia cion es d e Ahor r o y P rés t amo r s::\n r e gl ame n t a d as por e l ' 'Federal H ome Loan S y s tem ' ' que l3 s re !!ua ncia cua n do P.S N o h ay ries gos p ara ning un a d e l as dos pa rtes : lo s d e pos itan t e• cub r en s us r !.-g os m ed ia nt o la ·'F edera l S avings a nd L o an lnsuran ce Co rp orati on " (q11 e pa r t e d e l FHLBSI que a s egura lo s dep ós itos d e las As oci a cione s de Ahorr o y P r é s t a mo L e s prestomi sta • e t. bren sus ries gos mediante la FHA ( Ad m F e d de l a V i v ien d a 1 q ue perc ' bc 1on a prim a d el 1 , 2 '7r del sa l d o pendiente que p a g a e l pre s t a t a r io L a elimi nocl ón v irtual del rie sgo atrae fond os al mercado hi!'Otecario q u e fin a ncia el 97 l'( d el n l or de la vi v ic!l d l (pa ra ca s as d e ha sta 1 5. 0 0 0 U S8) a l 5 11¡ d e intc res y h as t a a a ños d e plu o.
En general la experi e ncia la tinoame rican a señala que la elección del sistema de Ahorro y Préstamo no importa cuando existe una mayor cantidad de a h or radores puros qu e a horradore s presta tarios (E jemrlo: EE. UU. 6 ).
Pero en un mercado esen c ia lm ente av ido dt! viviendas, el número de personas interesadas en recibir préstamos es enormemente mayor que t:l de a horrad or es puros y se produce un efecto desfinanciador tal que si no se inyecta n rec ursos a l sistema los présta mos se otorgan con r etardo sobre la fecha pactada o esperada, produciéndose así un ace lerado desprestigio del sistema (E j Arge ntina )
El sistema de Ahorro y Prés tamo necesita del ahorro puro. Este puede foment a r se por varios ca minos : 1) generando una alta dosi s de confianza del ahorranre e n la instituc ió n que toma el ahorro; 2) aseg uran do e l mante nimiento d e la capacidad de compra del ahorro (reajuste ); 3) es t a bleci endo t asas d e interés p a ra e l a horrador puro superiores a las de l a horrad o r prestatario; 4 ) asegurando la máxim a liquidez d el ahorro.
Pero s i los instrumentos de fomento del a h orr o puro no son suficientes para generar un superavit que a manera de " lubricante " del sistema aseg ure una continuidad operat iv a en condiciones alcanzables para la mayoría de la población, entonces es necesari o buscar otros mecanismos. Esos mecanismos interesa qu e sean estatales o paraestatales y tien e n como función e l redescuenco automático d e las ca rteras hipotecari as de las Asociaciones de Aho rro y Prés tamo Esos orga ni smos resultan ser así los a gentes del cumplimiento de los pla nes ha bitaci onales del país por su capac id ad de se le ct iv idad en e l redcscuenco.
Reconocida la incapacidad úc autofinanciamicnto de las lnslitu · ciones de Ahorro y Préstamo en un mercado dominado por ahorradores prestatarios, surge la necesiJad de la existencia de un organismo e xtrafinanciador que llamaremos en ade lante ' 'Caja Central'', cuya fun· ción es variable. En los primeros momentos su función principal es la "p uesta en régimen" del sistema, mediante la inyección financiera capaz de estructura r un mecanismo operativo integral, permanente y sano. Puesto en marcha el régimen éste puede lleg a r a subsistir indefinidamente por si mismo con la sola base del a horro popular y hasta puede llegar a generar un a formación de capital económico para fines no habitacionales. En todas las etapas de viJa de la Caja Central es fundamental su función de conducción de la política habitac ional y fomento social del a h o rro (ga rantí a de los créditos l.
A conrinua c10n se detallan do s esquemas ope rati vos plantea dos por técnicos extranjeros para canalizar el ahorro priYado hacia el financiamiento ele la vivienda a través del sistema de Ahorro y Prés t a mo En un caso se pla ntea la formación del ··capital ele régimen " de la Caja con ahorro exclusivamente nacional: en otro con uso del ahorro exterior.
Ejemplo l. - (PropuestO p a ra Chile por los expe rtos chilenos De la Jara, Chornik y Fuentes). Sistema de Asociaciones Privadas de Ahorro y Présta mos de carácter mixto (co ntractual y libre: el accion is ta ingresa a la Asociación sin ama rra alguna y cuando lo est im a n)llveniente firma un conveni o Je a horro con derecho a préstamo ac· tuari a lmente determin a do; n o firma el convenio goza de un interés adicional co mo incentivo al a h orro puro). Caja Central con un capital de régimen formado en parte por las Asociaciones Je Ahorro y Prés tamo y en p arte por el Estado mediante impuestos indepcndien · tt:s del Presupu es to Nacional. no con carácter de nuevos tributOs sino con carácter de préstamos forzosos . ( Por ej.: 5t;f so hre las utilidades de las Empresas o bien adquisición de Bon os de la Caja ¡x1r un monto superior a l impuesto, de tenencia durante 1-í años, reajustables y al 3.5 % de interés anual. Otros impuestos: a las casas Je má s de lOO m2. d e l cual e l contnbuyente se puede eximir seg ún el anterior proc edimiento, etc.). El plan propuestO demuestra matemáticamente que si e l Gobierno aporta como capital a la Caja Central durante 14 ailo!> sumas equ iv alentes a l 1-'Í-1/r de las casas que se cons· truyan, el sistema financiero unificado será capaz de subs is tir indefinidamente por sí sólo con l a so la base del ahorro popular.
Ejemplo 2. - (Propuesto para países por los exp<;rtos Buelink y Lo za Colomer) Sistema de As ociaciones privadas Je Ahorro y Prés tamo contraCtual a plazo ftjo. Caja Central o departamento especializado del Banco Central de cada país. Sistema con reajuste si hubiera moneda inflacionari a Capital de la Caja Central. a horro exterior a razón de 1 peso de capi t a l foráneo p o r cada peso de a horro constituido como p as iv o técnico e n la s Asociacio nes de Ahorro y Préstamo. El pasivo adicional exterior ser ía transitorio y rec u.oe rable utilizando un fond o acumu lati vo formado por la diferenci a Je intereses entre la tasa de amortización del prestatario y la tasa de interés del financiamiento exterior. Ejemplo aplicado a la Argentin a: Supongamos la existencia de 20 Sociedades de Ahorro y Prés ta mo (una por cada millón de habitantes) con un a producción mensual de contratos Jc ahorro y préstamo de l millón de dólares. La experiencia de instituciones indica que para esa producción el pasivo técnico estabilizado sería aproximadamente de tres millones de Jól a res por Sociedad, lo cual daría un rotal Je 60 millones que sería incrementado e n otros 60 millones de dólares de inyección exterior ( redimibles, que
paguen interts, redesco nta bles e n e l me rca do fin a nciero mundi a l p o r los organismos internac ion a les m ed ia nte bon os de crédito).
Ahora bien : una producci ó n de contra ros de a h o rro y présta mo d e 1 mill ón mensual puede generar c réd ito s p a r a la viv ien da d e 15 millones me ns ua les ( p ara las 20 sociedad es) o sea 180 millone s por aiio. En res ume n : co n una in yección exterior de 60 millones ha bríamos conseguido un a h or r o naci ona l perman ente de 60 millon es a nuales co n un a inversión en \'iv ie nd as de 1SO millones an ual es.
/ l111ítisis del caso C.hil euo. - La producción de casas en Ch il e alcanza a una cifra que osc ila r ía e ntre 40 y -í5.000 unidad es, cuyo fin a nci a miento se divid e d e la sigui e nte mane ra: Corporación d e la Viv iend a : Süf/r ; sis tema pri va do d e ahorro y préstamo: 2S t;i ; financiamiento particular: 25 1)( La in ve rsi o n ro ta l no superaría el S% del producto bruto nacional ( 2.400 mill o nes d e dól a re s) afecta ndo a éste en un 181/f '· La Co rpo r ac ió n de la V iv ie nda manejando un presupuesto a nu a l de 50 millon es de dólares (ISO millones de E'-') ( 2f)r d e l Produero Bruto) es t á ca pacitada para producir una cifra anual cerca na al mill ó n de m 2. de v ivie nd as y equipamiento urba no, a un costo uni ta rio eq ui va lente a 1 vez 1 2 e l costo neto del m 2. de ed if icac ión ripo
En Chi le " la propiedad d e un terre no y una v ivien d a ha s id o puesta a l alcance d e prácticamente todos los sectores de la p oblación de mo<.l o que aq uellos cuya capacidad eco nóm ica no es suficiente para paga r un a vivienda comp leta te ndr á n la posibilid ad de ad quirir un a etapa de e ll a y posteriormente agrega r los rec intos o completar las terminaciones que le fa lten , med ia nte su s pro pios esfuerzos y a horros " !•. El umbr a l de CORVI e ra e n 196 1 17,5 J:'! para un sa lari o v ira l
7 L a s meta s d e Inve r sió n p rog r amada s por Ch ile para el decc uio 1!11>1 1970 so11 la s si g uientes:
l. A gr icul tura ll.!l ' r Rubro Edificación : 2. Mi neria
7 2 • l. Viviend as 11 .5 f ( :L Indus tri a 2. Edificios E scola r cs 7 . 1 t;; 4 Energia y combust 3. E dificios h os pit. 3, 7<;',) Edlflcarión 2r. ,s r; E dificios públ. 1 ,2t;( 6. Urbani zación y comun ic -l , 9C(, fi Edificios comerc. 1 3,4 % 7 d e enlace 5,zc¡.. 6 In s t a l acione s 1,7f'( A. Tran s¡:o rte 1-l J',t ·;. 7. en otros edificio s 1 .-:lt;( 1oor; too e; En tér min os rel ati vo s la inversió n de 1 96 1 debla lleg ar según el Plan D ecena ! a nn 1 3.1 r ( del Product o Brnto. Se a lcanzó nn porcentaj e del 13, 6 % (Prom Edio 19 57 1 959 : (Fu e n t e : Ca ja Cent ra l de Ahorros y Pr éstamos : " El S i stema üe Ahorro y tamo en Chil e'' Sa ntiago , 1!l63 )
S P la n habitacional CORVI 19 6 2: metraje p ro ycc t aüc: 92f>.27 2 m2 ; fo ndos afee · t ados : 70:56li.OOO. Costv edifi caci ón m 2 (Fuen te : CORVI: " 2Y Plan Tri enal 1 !lG2·6J · '. Santia go , 1961).
9 CORVI Op cit
mínimo de 60 P y un costO unitar io de co ns trucc ió n " media " de 50 E':> Así en el pa ís sólo el 4, 5% de la pob laci ó n s in vivienda carece de cap acidad de pago p a ra optar a un a v iviend a tipo '' mínimo" (8 m 2 y t erre no urbaniza do) afec t ando sus ingr esos en n o má s de 25 % p a ra paga r un di vi dendo mensu a l de 5,-l o/oo d e l m o nto prest ad o. El 6I t;f de los o bre ro s podrían postula r a v ivie nd as ··medias " (e ntr e 25 y 8-í m2.) y e l 11 % a vivi e nd as "s uperior " (84 m 2., ro pe de CORVI) de mejor terminación. Entre 1959 ( inic iación de l plan habitac ional ) y el 31 de diciembre de 1963, CORVI h a construido por lab or directa 94.670 , cub r iendo 5: 157 303 m 2 , lo cual s ign ifi ca que ha permitido la edificaci on d e más de 20. 000 viviendas por a ño d e un á r ea pro med io de 54 m 2.
En 1963 el presup uestO de COR VI de E'-' i 50 :000.000, se b.1 a grosso modo así: E':> 60 :000.000 excede ntes Jc Ca jas de Prev isió n que s-.: d evue lve n e n casas (CORVI constru ye 50 :0 00.000 del Presupuesto General y 40:000.000 d e va ri as par tidas (Ca jas de Ahorro para vivienda E':> 12:000 000 en 1963, impuestO del i a los su e ld o:. y salar ios ( % al emplea d o r , lo c u a l es un impu esto y 1/z r f a l e mp leado, lo cual es un a horro forzoso), etc.).
Esro quiere dec ir que si se dej a a un lad o e l mandato de las Ca jas de Previsión por e l cua l CORVI só lo construye , e l presupuesto de la Corporación se cubre en b as tante m ás del 50<;f con a ho rro del secto r público.
Im ag ina mos un a copi a pro p o rciona l del modelo CORVI en e l U ruguay.
Para financi a r la mism a ca ntidad de merros2 por h a bita nte (pa ra una pob lación del p aís supuesta 1/3 de la de Chile) e l o rga nismo necesita ría invertir a igual producti vid a d que CORV I , 3 15:000.000 d e pesos para produ c ir 300.00 0 m2. 1 ".
Copiando la misma form a de fin anc iam iento Je CORVI, el p aís te ndrí a que verter grosso modo a nualmente en el organismo 100:000 000 de pesos por a horro pri va do de a f i liados a organismo de previsión; S 100:000 000 extr a ídos del presupuesto general de la n ac ió n o co n cargo a l impuesto del Yí% al empleador y ei resto por ahorro privado volunta rio (s istema de a horro y pr ést a mo) o ahorro privad o o bligado ( impuesto del !12% a los sueld os y jo rnales con cargo a l tr a b ajador )
Tod o p la n nacio n a l d e v iv ie nd as de be pa rt ir d e un estud io de la pob lació n d e l país q u e p e rm i ta clas ifi ca r a e n cu a tro ca tegorías en relació n a la capac idad de f i n a nci a miento p o pular y a l g r ad o de i nter ve nci ó n del Es t ad o: a) es tratos soc ia les car e ntes d e tod a capac id ad d e fin a nci a mie n to o sea que no soporta rí a n cargas mensu a les de a lred ed or de l 5 o/oo de l va lo r de una viv ie nd a o de un a primer a etapa de e ll a. Estos es tratos sol ame n te pod rí an o bte ner vi v ienda p o r la vía d el subsi d io estata l directo. b) estr a tos soc iales qu e p odrí a n f in a nci a r su viv ie nda co n si ste mas de f in a nci a mi e nto con a lgún tipo de subsi di o estatal: b ajos int e reses, lar gos p lazos de a mo rti zaci ón , exe ncio nes im posi tivas, etc. e) estratos soci a les q u e podr ía n finan cia r su viv ie nd a me di ante intervenc ió n de s ist e mas p ri vados de fi na nc iac ión: e l Es t a do no sub ve nc io n a s in o que leg isla , co ntro la, in ce nt iva e l a h or ro p ri vad o, r e d esc ue nta h ipotecas, e tc. d ) es tra tos soc ia les qu e po drí a n fina nc ia r sus v iv iend as p o r su s pro pi os me dios
En EE. UU. ( producción anual : alrededor de l: 500.000 viviendas) el estrato a) es atendido por la Public Housing Administration, orgafederal que construye y alquila a bajos alquileres a través de las autoridades locales de la vivienda; los estratos b) y e) son atendidos por el sistema privado de Ahorro y Préstamo, cuyos créditos hipotecarios son asegurados por la Federal Housing Administration y coordinado y refinanciado por e l Federal Borne Lo a n Bank System y el d) por el mercado general de capitales.
En Chile el estrato a) (que se estima en el -1 ,5 % de la población sin vivienda) es atendido por la Fundación de Viviendas de Emergencia y Asistencia Social (que ha preparado un plan triena 1 de l9626·í de 4.000 viviendas); el estrato b) es a tendido por CORVI; el estrato e) es atendido por el sistema centralizado de Ah o rro y Prés tamo y e l estra to d ) por la banca privad a.
En U rugutt)' el estrato a) se supone a tendido por INVE y Comisión Nacional Pro -Damnificados; el estrato b) se supone a tendido por INVE (alquiler) y B anco Hipotecario (vivienda propi a); e l estrato e) se supone atendido por el incipiente sistema de Ahorro y Prés tamo y la banca privada y el estrato d) atendido po r esta últim a. No es n ecesario destacar la absoluta incapacidad de cada uno de estos mecan is mos para re so lve r los pro blem as habitacional es d e diferentes estr a ros.
Para un P úm de Vivienda es necesari o p a re ir d e se is € lememos básicos: 1 ) La demanda a nual y el déficit acumulado de viviendas. 2) La estructura de ingresos y la co rrespo ndiente cap aciJ ad de p ago de la opblación 3) La dimensión que deberá tener la inversión tota l en vivienda en rela ción con la economía nacional en su conjunto. 4 ) El costo d e h;. co nstrucció n 5) Las ca r ac terís tic as d e íos mecanismos financi a dores
Un Pl a n Nacional de Vivi endas debe -en resumen- nrendef a solucionar el problema h a biracion a l · 1 mediante la búsqueda de un exacto equilibrio entre el costo de la construcción y los niveles de i ngreso de la población dentro de u na inversión nac io n a l programada. El país carece a la fecha (marzo 1964 ) de la información yue permita estimar el presente y futuro de cada uno de lo s seis fa c tores referidos Mientras no disponga de esa información todo pl an ser á vicioso o equivocad o .
11 El p robl ema ha b itaci onal es básicamente un v r o blema social. Su solución pued e ser - sin embargo- una form a d e activar el desarrollo económico si se planea la construcción de viviendas uo sola mente d onde son d em ogr áficameute ne cesarias sino d on d e se le n e cesit& para el cu mplimiento d e objetivos primariamente ec onómicos. En si n tes:s: no "desarrollo A PESAR d e la vivienda " sino " vivien d a. PARA el d esa rrol!o ".
No obstante pueden ave ntura rse a lgun as ideas.
1) No parece posible que U rugu ay pueda reestructura r e l Instituto Nacional de Viviendas Económicas a la m a nera de la CORVI C hil e n a p ar a a tender Jos estr a t os a) y b ). Ello es debido principa lmente a la marcada debilidad e n la formación d e l ahorr o del sector púb lico, según se trató en 4 A títul o ilustrati vo (aún cuando las cifras sean equivocadas ): un Instituto Nacio n a l d e Viviendas Económie<1S que se propusiera construir 300.000 m 2. de viviendas a l año ( 6.000 viviendas de SO m2. p o r ej.) o sea que cub riera grosso modo la mitad Jc la dema nda a nual ( tal c u a l h ace la CORVI ) necesitaría invertir an ualmente una sum a de S 31S :OOO.OOO (ve r 10) monto que es superior a l total del a h orro del secto r p úblico e n 1961 (ver 4).
2) Reconoci da la debiildad del sector público en la formación de l ahorr o sin que se acrecienten sus ingresos tributarios ya insufic ie ntes, surge como única solución el fin a nciamiento de la v ivienda por el incremento del a horro de l sector privado. T a l ahorro puede canalizarse h acia la vivienda merced a un título h ipo tecario rea justa ble sobre base sa larial y merced a la instaur ación de un sistema privado de ahorro y préstamo con re a juste y Caj a Central. De esa ma nera, dejando a INV E la atención del estrato a) dentro de sus ( por el momen to ) exig uas posi bilidades. podría encomenda rse a l BHU la atenc ión del estrato b); al s istema de Ahorro y Prés tamo la a tención del estrato e), de ja nd o para la banca priva da la atención del estrato d ) Se rí a fu nd ame nta l la coordi n ación estrecha de I NVE, BHU y AyP por un org a nismo esta ta l interinstitucional que tratar a de ev itar la descanalización del a horro ( por ejemp lo que el BHU a tend iera a l es t rato e) dejand o hu ér fa n o a l b) ( como lo hace actualmente ) y que vigilara el cumplimiento d e un verdadero Plan Nacional de Vivi endas que fuer a parte de un Pl a n Nacional de Desarrollo
3) Dada l a i nsu f icienci a del a horro público, e l a horro exter ior podría admit irse bajo ciertas cond iciones: que tuviera un efecto multi plicador, que fuere redimible a corto pl azo, que no distorsionara sino más bien que acelerara el de un P lan Nacion al de Viviend as. En ese sentido el ahorro exterior podría constituir el "cap ita l de r égimen" de un s iste ma sano de Ahorr o y Préstamo (ve r 9) O b ien podría -si ello fuera la ú ni ca salida- (por sus tasas de interés inferiores a las de plaza ) co nstituir l a b ase de un sistema financiero subs idiado que cubriera las nece sidades del estrato b )
12 U n verdadero plan h abitacional p uede d is poner de n umeroaoa m ecanismos a su ser vicio y a ra evitar ! P. descan alización del ahorro Ast por e j emplo, un B anco H ipot ecarlo reeatructurado s obre un titulo reajustab le para servir e l estrato social b) (que necesita a lgún ti!l o d e sub sidio eatatal p ara el financiami en to d e la vivie nda) tendrá que lmpo· r.ersE un t ope d e área para el otorgamiento de l os crédito• (el tope de CORVI es 8-l m2 .) , como asimis mo una relació n entre el área y el número de dormit orloa E a un hecho c¡_ue hace penaar en nuest ra propia Incapacidad para v er l as cosas la circunstancia que sean lo s propios presta mlat u del BID y l a. AID loa que -en estos momentos-- nos están exi giendo condiciones de aquel ti po pa ra otorgarnos los créditos
SI los In stitut os !lnanciadores est án dota.dos de "umbral " 1 "techo" en relación con lo s estra.tos socloeconómlcos q ue sirven y si condicionan sus créditos a proyectos que pro vean un u so Intensivo (n o suntuari o o dllapldante) del área a construir, se producirá una selectivid a d natural d e l os a s pirantes. As! un su puesto prestatario que d esee vivienda de área superior al "tech o" d el Banco H i potecarlo (y que obviamente: p ueda pagar su servicio hipotecarlo ) se exc lui rá por p r opia deci sió n del si s tema y rechazar>l un cré dito subsidiado que lo es en la medido q ue l e permite ten er una casa que no le conforma
4) Es razonable suponer que un Plan Nacional puesto en práctica por e l trípode INVE - BHU - AyP es probable que no esté e n condiciones de solucionar integralmente el problema ha bitacional.
Según el Arq. J. P . Bon ta de la Confederación General Económica de la Argentina el 58% de la población de la Capital Federal estaría en el estrato a), el 25 % en el estrato b ) y el resto en los estratos e) y d). Si tales p rop orciones se die ra n en nue stro p aís e n general, el problema revistiría carácter dra mático ya que la economí a general del país no sop o rt aría qu e se dotara al INVE (por ejemplo) de los rec ursos financieros p ara dar vivienda a un es trato social ta n a mplio carente de capacidad de reintegro si n subsid io. El problema habitacional del pa ís sólo J)Od r á ser pla nteado sobre bases reales un a vez que se c.:onozca qué proporción de la población carece de capacidad de pago de una de uda constituida con intereses y plazo de amo rti zac ión admisibl e por e l mercado normal de cap itales.
Mientras e ll o no se sepa no parece arriesgado - sin emba rg oplantear mecanismos que bombeen hacia la viv iend a e l a h orro popular por el sac rifici o del consumo H a y dos pretextos formidables: el deterioro de la capacidad de compra del a horr o por la infíación y e l sueño de la casa propia.
Nos referiremos a la e xperie nc ia chi l e na realizada en la vivienda en 1o 3 últimos años, especialmente al aspecto de financiamiento de las mi s ma s En nue stro país el cré dito para l a vivienda se ha destinado exclusi vamente para las clases más modestas y se ha obtenido de los fondos por el sect o r público. E s tá basado en el ahorro y el éxito depende de la confianza popular.
Desd e hace años existe n en Chile las leyes de previsión y ahorro la s que están funcionando en toda su potencialidad de s de 1925 Pero como paralelamente se producía una inflación constante y creciente que prácticamente anulaba la ca pitalización de las Cajas, el Estado aumentaba lo s aportes a las Cajas pero lógicamente esos aportes no podían hacerse inde finidam ente po r que la economía del país exigía que se canalizaran hacia otros sector es más reproductivos que la vivienda.
Todos s abían donde estaba radicado el mal , sabían también como podía remediarse pero faltaba el impul so efectivo para esa re alización. Fuer on vari os lo s factores que impulsaron a la so lución del problema.
En prim er lug ar ' la opinión 'pública que reclamaba la vivienda.
Quien haya visitado a nuestro país se habrá formado idea de como vive la p o blación "callampa" con una falta total de higiene en un clima muchas veces riguroso. L os sis mo s qu e dejaron si n habitación a grandes sectore s de la poblaci ó n · y los sectores intéresados en mover la indu 5tria de la co n st rucción que formaron una ·opinión coincidente. Así la Cáma ra Chilena de la Con strucción, lo s colegios profesiop.ales ligados a ella, realizaron estudios de la materia y llegaron a la co nclu sión de que había que realizar un plan general de la vivienda.
Tomar on por meta encauzar las con s trucciones del sector medio hacia abajo. Una pirámide cuya e norme ba se captara y diera alivio a la s trage dias de las más desamparadas del puebl o chileno.
La Cámara Chilena de la Construcción estudió el primer proy ecto de la implantación d e ese Plan Nacional el que fue acompañado de un agregado para poder lograr s u financiación. E se agrega do fue la c reación 'del sistema d el reajuste procedimiento mediante el cual se ha mantenido el pode1· adquisitivo de los valore·s , base del sistema económico que ha permitido la construcción de l{l vivie nda popular en forma masiva en base al ahorro del pueblo 'chileno
Pero con el sector público solameftte; n(j se hubiera ---podido lución al problema. Había que brindar la oportunidad al sector privado para que se incorporase a esta labor nacional.
En el año 1959 el Supremo Gobierno dictó la ley mediante la cual ha podido poner en marcha un PLAN DECENAL para el país en el cual se le ha dado a la construcción de la vivienda popular una prioridad muy importante considerándose que una vez lograda la capitalización T obtelliiio.o:el PÓfO r del privado podría t oma r un trr¡> i1so a 111rtir dtf' año 1959.
Dentro de la planificación general del país se incorporó el plan de vivienda que ya existía elaborándose el PLAN NACIONAL DE LA VIVIENDA
Basándose en el censo de la vivienda que ya se había realizado se puso al día haciéndos e las rectificaciones del caso Este censo señaló la necesidad habitacional y en base a es e análisis se determinaron los planes cuantitativos y cualitativos de la vivienda en los distintos secéiel paí s
; , del CC>:RVI
"'''e 'La · de '1a 'trivi eíilia (CORVI)
i';l' 1
1 Es aútónoma p ero depende det Estado. Está
es una entidad semioficial. regida por un Consejo y tienen a s u vE¡z fepj-esentantes. Su es 'tá de invertir el 50% del dinero del sector en 1 'l'a's , de Pr evisió n. Reúne el 50% de los de 'esas instituciones y los aplica dentro del programa de 1 1 • .) • inver5\ones que de estas CaJaS tratando de resolver el problema ' social.
• • El CORVI t(ene adeinlás fiscales, fuertes al comienzo, han ' ido disOíinuy e ndo con otrós que le pertenecen directa} J r ) mente.r. Impuesto del 1% a los saiax:ios 1 1% a súeldos ' 1% patronal
A los 3 años pasan como ahorro poniéndose el título a nombre del ') empleado y siendo obligatorio . \\ ' \ '
Se inició a raíz de los sismos de 1960. Ha dado buenos y si bien se creó con carácte r provisorio, es posible que se ma nente resultados haga per-
Liberación del 5 %
Impuesto del 5 % a la actividad industrial minera , agrícola , fabril , etc.
Este impuesto puede liberarse siempre que el empres ario lo di sponga ' en una cuenta depósito para la vivienda recargada con un 4 % destinada a la construcción de vivienda a sus obreros o para construir vivienda s económicas y venderlas en cuyo caso tiene que re stituir la cantidad inicial. Si no se emplean en la construcción pasa a formar parte del activo de la empresa obteniendo un interés y un reaju ste a c umulando el activo.
Otra forma e s que el empresario pague directamente al CORVI dándole un prést a mo a su s empleados para que completen el ahorro buscando con este sistema de solucionarles la vivienda.
CORVI tiene también otras fuente s de recurso s. Depósito dir e cto del público al 3 % de interés que puede ser para la vivienda o no. Si el depositante entr eg a en un año e l 42 % d e l valor CORVI 1e financia el 52%.
' t f J ' ' y funciones '
¡J '·Jjé:ra 'ettmplfr con sus cometidos :Puede cdmptar terrertos, !oteando, verderlOs lbteadós, expropiaT· ¡)ara remodel'ar. t ,_: ,rPuede r otorgar ·eréditos a; las ' consftuctoras hasta · 2 áé 1 p:fáio para · vivienda de acuerdo ;; ? P.toyectos previa'rttente a c epta8os eón "'destl.no a la' venta de la vivientfai llamada ' La vivienda económica es toda aquella que no supera los 150' m2 de édns·t:rucéiÓn y 1 a dar -'habita'éión a un número de personas (8 camas a 17.5 m2 por o habitante de ' 'El Presidente ' de ¡;¡ RepúBlica, median\eJ Ün simple decreto 'phede determinar la ·zoml. i'ld'é l pais -'en fque se ecd!. nómicas eliminando- las zonas balnearias. ' . El mínimo es de 40 a 4!S m2. ·' · ' Las viviendas econúmicas se deben constru i r en zona s w bánas d e • acuerdo a las ubicaciones e_stáblec'idiis en tdt plan ks regu lador es municipales · • "V'
Támbién se hacen de acuerdo a la división llolítica del país. Cada ( tiene . . que la,s :Y.! los planes reguladores de las zonas declaradas urbanas en la ctudad. En la s rio urbadás taffibiért econÓ riücas. Para ello • 1' obtenerse del Arqto. del Publicas siendo esas VIVIendas un complemento de la v1v1enda
Distribución
Se distribuye en base a puntajes dándo s e prioridad al número de familiares que puede estar compensada mediante un mayor ahorro. Como principio generat para tener una casa hay que ahorra1· . Por modesta que sea la fam i lia se le exige un ahorro; fija puntaje en relación al núcleo familiar ffe0 sfh tA'me l? , cirse en el se no de pe}'},llltpn más¡ r;ipida. .. Se upa ,disciplilflél Jna.. ... que tenE)I s u , casp d:f lle ahpr,rar1 ¡y -P" , ., c. ; ¡ • ¡ · "- • 1 1?ifJ9..VffCCf,dO por el ;político ha i(io) cpnali?n n tfp , f,ll -orde,n Z¡a r nr,ioripad. : · , -. # J _,) t "" _. , • ,b 1 Jtfl5 q4-e CORVI f\.\eJ;OI L!as !las-: l; •:l En el primer momento en ¡a , se guna. No se analizó la constitución un serio social. s elección dE: familias, de acuerdo 8 1 la , · qe etc. ,. · • La base de la Construcción es la venta. Las viviendas se deben • y no Deben ser habitadfs p or e l comprador s e r vendidas una 1 vez amortizaaas. . . . Ep el 1 se 'muclio.s alquiladas. Pero que se ·recblectába rió fo s gast bs cie " y 1 • - ·' r - ' • '1 ,.::. • •• t • J ó · r- Ci.uindo la; !amilia s sé : a stis c asas. · • • •
•
Estímulos a la cons.trucción en el 1 Iprivado
Existen diver,s os estímulos para incentiyar la construcción de - la · Vivienda Popular; po r: las q este tipo de cons.. trucciones están exoneradas del pago de impues tos.
Tampoco paga impuesos durante 20 añ os la eco n ómica de ha sta 70 rm2 La vivienda de más de 70 m2 y hasta 140 m2 e stá exo• durante 15 iaños y la de 140 10 años. ,lÑo se pagan impuest os de herencia; están de los controles de la ley de arrendamientos y de cualquier ley de congelación de
La est á liberada de lo s impue stos. Se firma un documento entre el F isc o representado p or el Tesorero Na cional y el inte:,en el el fisco se a todas las disposiciones legales que favorecen a la vivienda popular si empre que el dueño se comprometa a mantenerla en las misma s condiciones de superficie, obligándose a n o- hacer ampliacione s ,
A las empresas copstJTuctoras se les otras facilidades : eliminación de impuestos al capital que se invierte en la construcción de estas viviendas. El solo hecho de hacer inver s ion_es en sociedades de · e s te tipo no sólo elimina los Impuestos que no se investiga sobre el · origen. esta forma el :número de empresas , ha· aumentado , extraordinariamente. :
La CORVI por , ley no puede cobrar · más de un 4 %. A los ahorristas paga un 3% Tiene un marge.n para el pago de administrativos. ruede financiar los pqrque en ;realidad está invirtiendo fondos del Estado.
pi!incipal interés e s que los aportes entren a capitalizar las insde crédito para que dejen de ser una carga para el Estado.
'
Ca¡a Central de Ahorró , y Préstaiftl» 1 1 "' • ) •
Esta tiene tres · · 1 m t?.j
' 1'1 ) Dar· personería ;.júrídica a las -distintas asociaciones de ahorro y préstamo, eligiendo sus ' Direetorios. GarantizaF al ahorrista la devolución ael dinero.
3?) Recapitalizar á las Asociaéiop-es · el importe de los créditos hipotecarios - que· realicen, transformándose en una in'stitución financiera de las · mismas.
Esto le permite operar como órgano directriz de la política a seguir, orientando la constrticción hacia los tipos más necesanos. ·
La Caja Central · inició sus· funciones con un capital de 5.000.000 de dólares en momento> en que el escudo estaba a la par.
A raíz de lo's sismos y terremotos el Gobierno de los Estados Unidos regaló 20.000.000 de dólares a Chile de los cuales 5.000.000 fueron asignados .. a la Caja para. promever: el desarroUé eh las zonas afectadas por los sismos. \ 1
>f' El · capftal -inicial' se integró pues con 10.000.000 de dólares. El Gobierno asignó 3.000;000 más. " El re.Spaldo i iilicia I 'fue de 13.000.000 de lólares. · El destino" de e:ster· capital · es e'l , de dar ' ayuda financiera a las Cajas de Previsión y Ahorro, reintegrándoles en efectivo el importe ' de los· créditos : hip'otecarios. Sin embargo la .t ca1pita-lización 'por concepto del Ahorro Popular ya sea para la: construeeiótF de: -viviendas ' O simplemente el ahofro puro, ha ·· sido :tanYimportante ' que el dine1•o qué 'se !había ' previsto invertir en 6 meses aún a los 2 años no se ha invertido. ' - Los cr.éditos¡. ;venovabl® del f y ·' .la ·. ( : pdr '-· 10'.000.000 de én total :al 2% , y ¡,_; 4%'' dEi) interés iespectivaméfite'' han sido utilizados para aumentar los fondos propios. Los del BID producen el 4% y los del AID el 7% en las Cajas de Previsión. Los créditos se han destinado a la construcdón de viviendas del más bajo nivel y han sido de gran utilidad.
•
Las asociaciones privadas de crédito •
Las asociaciones privadas de crédito son entidades que se constituyen teniendo por cometido el de comprar, ahorrar y otorgar créditos hipot ecarios a largos plazos para la construcción de las viviendas eco, normcas.
N o son asoc iaciones capitaListas ni persiguen fines de Lucro. Están por personas ampliamente conocidas de alto prestigio moral de la comunidad Su nombre es la gar(;lntía del Antes de su legalización, es decir la Caja Central le ct org ue la pers onería jurídica el grupo de personas que se reúnen para integrar una Caja de Ahorro deben cumplir determinadas condic.iones imp·.lestas por la Caja Central : número de depositantes, cantidad mínima de cada una de esas cuentas, cantidad global en depósito , demostración de eficiencia administrativa, integración del Directorio. Una vez otorgada la p e rsonería jurídica la Caja comienza a actuar con el respaldo oficial. El Directorio puede estar integrado por 5 ó 7 miembros durando e n s u mandato del 1o de julio al 30 de agosto, renovándose por elección todo el Directorio, .so rteándcse 3 qu e duran un año y la s otras 4 ( tratándose de 7 miembros) dos a ños Hasta tanto no s e otorgue la perso nería jurídica, el respaldo de l os ahorristas está a ca rgo d e lo s organizadores. La Caja tiene el derecho de rechazar a los integrantes organizadores s i no ti enen la integridad moral necesaria.
Los Directorios s on actualmente elegidos por lo s propi os ahorrista s, los cuales tienen el derecho a 1 voto por cada 20 escudos ahorrados mantenidos en depó s ito y reajustados, con un máxime de 100 voto s.
Se deja libertad al interesado para ha cer la cas a por <ie s u arquitecto y con la empresa que elija siempre que e s to s profecabfi <; ados por la ,CORVL. La ma sa: está e n para , con s trl! iF c9 mo EJ }\ace E-1\ : ,a por la CAJ A y <; ontrolada por CORVI al ---• · .:. , J
Las ASOCIACIONES crean el Jp y el AHORRO que SJ,los ahorri 3...up. ppede lleg!lr .al 7 %. Cuand,e _. no · sobrep.a sa df1 está i;tnpuest_os 1 : • ,, · ,y ep p4mer,o se h¡a}Jan en togo; ;el
• '
El éxito de estaG financieras es tan halagado,· que no ha sido necesario hacer uso del crédito del AID de U$S 5.000.000 a la Caja Central para reembolsar el dinero de las hipotecas hechas po1· las Asociaciones
Las Asociaciones s e auto abastecen de dinero no siendo necesario usar de créditos. Se han depositado para aumentar los fondos. Las Asociaciones ot organ crédito solamente a sus ar 7% de interés cobrando el 4 % de comisión por una sola vivienda
Tanto a lo s créditos como a l os ahorros se les aplica el reajuste. El plazo promedia! de hipotecas e s de 12 años.
La cuota de amortización e interés se fija en un porcentaje del 25 % del in greso líquido del núcleo fam i li ar permanente
Para el cómputo no se tienen en cuenta lo s ingresos de personas jóvenes porque se supone que en uncorto plazo no pertenecerán más al núcleo familiar. Se toma pues el núcleo familiar permanente. P a ra pers onas mayores se hac e n seguros de vida
Los créditos tienen un máximo legal de 27.ú00 esc udo s y las condi ci ones del núcleo familiar fijan el plazo y el mento del pré5tamo.
La Caja Central compra esos créditos a las Asociaciones tasando sie mpre el valor de la vivienda. Se establecen límite.5 para el valor del m 2 edificado.
No se otorgan créditos sin cx.is tir un depósito previo.
Los préstamos no se hacen por el costo total de la vivienda. Siempre es nece sa rio di sponer' de cierta caniidad de dinero para completarla la cual se entrega al escriturar.
Los présta mos varían desde el 85 % al 50% del -valor de la casa aumentando el porcentaje a medida que el costo disminuye.
En viviendas de un costo de 6.500 .l escudos!- el Cf'édito - es del '"" 85% ' y de 14 000 escudos en ad.elante del 50%.
Se desplazó el" concepto de la se guridad · hipo-tecaria en beneficio del ser.Jicíb · social que se preSta. · · · t " ' Los pré 3tamo3 ' se hacen a 1 personas natur ti les y a 'ias sociedades de ha st a 20 personas que desea n re so lver el problema de la viviencia ; én' orden colectivo. •
Se admite el ·régilnen cooperativo de la un número de 25 y un máximo de 25b. Con superjores no se han lograCio te suitad&
El rea)uste aplicado á ya sean · eón destino a la vivienda comó al ahotro y a ' los dividendoS, há creadb el ' mecanismo ' ecdnomi do · mediante el cwil se ha logr-ado manfen:ér - poder adquisitivo 'de · fondos de las entidades de préstamo, hacia la construcciÓn ' masiva de .fas 'viViérldas ecónómicas
Se ' el· costo ' del m2 de la ' construcción, el costó de la vida,; el valor '1\ todos si bien después de determinado período de tiempo llegan a vblverse equivalentes, tienen esos íudices el defeeto de t é-ner variaciones bruscas que no reflejan, eñ determinados momentos el verdadero aumento del costo de las viviendas,
f ' t ( l
lo cual habría significado, a los modestos pres t atarios , el no poder s eportar esas variaciones .
Se tomó como índice má s lógico e l qu e mejo r relacionara el costo de la construcción c on la s fuente s de ingt'eso d é ca da pérso na La ley 1 • estableció que e stos rea j u stes se aplicaran con res pecto a la s variacione ; de los salarios en todo e l país .
Se estudiaron todas la s ca u sales que podían ihfluir en la -
En Chile el índice de aumento sa larial e5 variable: infla cidn.
En los campesinos está c ondici onado a las co sechas: lo.:s gremio s mineros y los trabajadore s d e la industria siderúrgica, dieron un sa lari o s indical más elevado respecto al per c ibido por la de asalariados.
Se estudiaron en forma se p a rada.
La Dirección General de E s tadíst icas y Censo ha realizado una enc ue.s ta de carácter personal co n el fin d e establecer un promedio, remás real d e la s vari acio n es
Las Cajas de Previsió n y Aho r ro tienen miles de prest atarios a lo s que ha subido el se rvicio men sual de su deuda · Se le'3 d emuestra en cada c a so que es tán e l mismo po-rcentaje dentro del nuevo s alar i o , es decir , que s iempre i nvier te n el 25% de s u entrada
La Dirección General d e E stad í sticas y parte de la encues ta :-ealizad:t y entrega el ín dic e definitivo antes del 30 de junio cada año. En esta fecha la Caja Central y CORVI dan a conocer en form a oficial los nuevos ingresos par a f ij ar los índices:
Ei sa ldo del crédito al 30 de junio se reajusta ·con el nuevo índic e • y a las amortizacione s hech as durante el año se· les aplica el reaju st e; s e res ta a la anterior y se establece el nuevo· saldo_. -
Por ejemplo: Se toma el saldo ;del crédito · del año · anterior al mienzo del A ese s aldo se .le el nuevo índice. También ·. a las amortizaciones hecha s durante· ese período se les; aplic.a · pr oporcionalmente el mismo reajuste. L a re sta de la deuda anterior dar á e l saldo que tendrá en e l nuevo período
Con respecto a los a horr os también se aplica el -reajuste de la mi sma manera siempre que no se hubie r an realizado retiro s En este caso se oierde el derecho al reajuste. ,.
Rea¡uste provisorio
• La mayoría de lo s aumentos de s u e ldo s empiezan a· r egir de e ner o a febrero de cada año mientra s qu e eJ. s istema dt: reajuste se estableció d r:: junio a junio
El ahorrista ha tenido e l aum e nto 6 me ses antes de producirse el reajuste. Si se presume un aumP.nto la Caja Central y CORVI tienen la facultad de hacer un cálculo teórico estimativo del monto del aumento Aplica la mitad. Si el aumento es de un 24% a partir de enero se l e un 12%. De modo que 6 meses capta el 12% Prácti-
• camente el ahorrista paga durante ei resto ' del e año la · misma sumá. El aumento de los salarios se bas a en el aumento del costo de la vida
lndice del costo de la vida
Este se establece partiendo del s ueldo vital mínimo para Ja subsistencia del individuo. Anualmente se va de acuerdo a los aumentos de rubro s bas es tales como vestimenta, alimentación, habitación, etc Pura determinar l os dos últimos s e toman una serie d e artículos en cantidad determinada, que se consideran indispensables. Una comisión tripartita representant e d e l Estado concretan los cos tos .
Seguro colectivo
Las instituciones de préstamo a seguran el saldo de créclito hipotecario mediante un gravamen de seguro colectivo lo cual es obligatorio al escriturar. Es necesario un examen médico previo. También es obligatorio el seguro contra incenclios
El plan nacional de la vivienda se puso en marcha en 1959
Durante los tres primeros años se hizo un gran número de vivienda s económicas de emergencia para s ustituir los rancheríos (callampas) y dar alojamiento a la pobla ci ón qu e a consecuencia de los sismos perdió s u vivienda.
En la actualidad s e h a llegado a construir aproximadamente 40 000 unidades anualmente .
En un principio la CORVI debía financiar más del 50% del Plan, pero poco a poco ha ido limitand o su tarea la cual ha sido absorbida por las Cajas de Previsió n y Ahorro.
La vivienda se ha construido mediante los sistemas tradicionales a daptando los material es y p os ibilidades constructivas variables de las zona s. La mano de obra ba r ata permite obtener costos bajos. Se han hecho intentos de p re fa bricac i ón pero no existen diferencias apreciables de costo.
Exi s te actualm e nte un movimiento creciente en e l sentido d e lograr · J sis temas mixt os de p re fabric ació n y buscar so lu ciones con modulares.
El éxito de Chil e en la construcción de viviendas está ba s ado en el AHORRO y é ste en el SISTEMA de REAJUSTE y e n LA CONFIANZA POPULAR.
S intesis de las manifestac i ones en la Mesa Redo nda realizada en 1a
?'e ferente al te ma
•
Nuevas poblacion eg y núcleo s habitacionales se l e·vantan en 128 cius · r;' dades o centros urban os en todo Chile. Han radicadas más de. 200.000 ·- =· l • personas s in o habitantes de ranchos insalubres La Corpor-ªción de la Vivienda, media'nte su acción directa e ind'i'recta, ha.· dado "iecho ,.- \ a n o menos de 600.000 ciudadanos · de· las clas es asala1;iadas y · populares. El Plan Habitacional del Gobierno, iniciado en' Hl59, con la gac ión del ' con d e Ley N c.i · 2, entregÓ3 a la · Corpo4 ación de la : Viviepda la · direc Ción, programación · y desarroÜ'o de la cÍón en ' escala masiva, teniendo como ' divisa la .. ,. ción de las necesidades del g ran sector y pop!Jlar, hasta entonces, de y los adecuados para proporcionarle una nueva viviénda familiar , · · · · ··
En sus grandes líneas de trabajo, la CORVI divide su acción en las -.L!-Ber y ,Labqr IJ!4ir:ec4l. ,_La . det: el\as, _.. a lo los con Cajás 0- Institutos de Prévision del país, destinados a 1 a d e viviehaa 1 S para >s us respét¿tivo s diante lo s divers os sistemas de prés tamo s a particulares of la construcción de viviendas económicas , edificadas, en todo caso, bajo la supervisi6n ·de ' la COlfVI. " -, ¡ ' · '
La aplicación del Plan · Habitacional , parte · de la Coi-pdració.,: de la · Vivientla, ha sighffi dl'do la construécióri · o el ' total o parcial de 121.460 hogare s, des de al dictación del n .F .L . 2; hasta el 31 de dici'embre de 1963. de ac u erdo con 'los· y "· cá l én los a:ctualizados hasta la fecha ' · ' · · ' ' ' · · Esta realidad constituye el mayor poi"e l Esta'do y por el país en toda su hi s toria,' en materiá ' de · vivienda's ifupulares. y sus resultados han dado motivo a elogios · de amplitud ' itíternacióhal. ·. ef sfs tema chileno se Ha colocado a la ' cabeia · d 'el movimient1:> hacia el progres o que preocúpa en forma dramátiéá a lo s países en etapa de desarrollo, y aúh se le seña la · co mo so1u'Ción para pa'Ís que s u s recursos económiCos, tanto · estatales como partic ul aréS, eñ favor de la renovación habita-ciónal. problema que ' aún·· en los paÍsé s de mayor evolucion financlera , industrial ·y social. ' ·.
Tanto los ahorros depositad o s , como los ' préstamÓ $ p ara J 's7 reajustan anualmente en urt porcentaje equivalente a l á 1 variacioii r i inentada p or 1ós sueldos y 's alarios medios ' en té ducido en tih a unidad y al entero inferior próximo representa Üna efectiva garanjfía pala los J a l' u rr: n t ,. 1 •n r 1 ) n" p1·éstamo para vivienda, en cúanto que de los · no serán vaporizados por 'la inflaéión y . que momento su real adquisitiv o . Esta garantía es básica, ' q.Je 'pei: : mite a los depositantes reunir , mediante ahorros durante uh tiempo prudencial, la .·cantidad de dl"'Ílero tener derecho a la conce sión de un prés tamo, y basiéa pa'r"h que l • • ' d t t d' h ¡ t ) l ¡, as asociaciOnes pue an o orgar 1c os pres amos. · · , 1 - r 1 t=: tn::. ¡· 11' " • JI tl'-1
Un a aso cia ci6 n• d e alt o rr o· y pr ést a mo -IJ TP (, f(f • f 1 ¡ f" f "·
Como un notable ejemplo del crecimiento 1mpre5ionante de las• aso..: ciaciones ·de y préstamo en Clnle, daremos a ·contihuaeión:: una breve reseña del incremento de operaciones Lde ·' Jai (iASO'ciacióru 1de Ahorro y Prés tamo "Bernardo O'Hi'ggip s " ; de Santiago, tma:: fdl! ilas importantes que operan en - el paíS.<'· ,.¡ , ;., : J " 1 '\....
Junio de 1962
Junio de 1963 ' , ., • • 1 J •• • '1 • l1' .• lÓ rf I'I'.!t •bfl J 'Hr 1 •• r 1o; ,, • • • (' "' • _:;¡ fjJ,- , , •J J J l. 843 6.893 • Diciembre de 1963 8.296 o 3 0 'OtfZOCa :J J' o • Sa ld ós de depósi tos v igentes · '). Cdl •IJ p 1 1
•
Pr é sta m os· escr iturados •
Junio de 1962
Junio de 1963 .... . ..... ... .... .... ,: .
Diciembre de 1968 •'-••4· · uJ: i ,., ,,:.Hl t '· )({ ') n .lll r(,q E () · 934. , '· t• , 4 . 227 .t309·•.66 ) .· , 18 589.506.- - '3 . '
Re a i uste d e los d epós ito s de aho rro y ••
Junio de • 1962 ' Jünio de 1963 1 1 , • E 9, 842diYi4 : 5!1 1 ,:;¡ , 3 3{)9).'907'. '10 ) • 11 • Di · b d 1963 " 4. 859 r . 15 'lh • [.! )) 0 rrt 1 · ctem ife e · l ' f ', IJ1 ,, • ;..u 1 • • )
Al ú1timo balanc e practicado e-l 30 de junio de 1963, la Asociación de Ahorro y Prés tam o Bernardo O'Hig g ins reajustó los depósitós j de ahorro existentes en aquella fecha en un 35 por ciento anual, los participaron, además, de un dividendo :dd 5 por ciento En síntesis, al 30 de junio de 1963, los depositantes én cuentas <.le ahorro de la Asociación Bernardo O,Hi g gin s, vieron increment a d os s u s depó sito s en un 40 por ciento anual. 1. '
• • tado, que tiene éomo finalid'áde s -'prHi cipai.es, las . sig!lieiltés? ..J a) ',f\á't'Oil?¿t el funcionamiento de las Asociaciones <il/ Ahoi+'o y' citar s u control y fiscalización; e ) Allegar mayores t:ecursos financiero s , . a las asociaciones, mediante la compra o ,descuento de ros ,áéditos hipotEcarios que otorgan estas instituciohes ; y d) de gurador' de ahorros depositados en la s as qciaciones. :· 1 '_ r; !
• • 51 1
Puede afirmarse que las as ociacion es de ahorro y pré:5'tamo han alcanzado plenamente lo s objetivos que s e tuvieron en vtsta · al El de s arrollo creciente de sus operaciones, ha afianzado en el • público la confianza en las ventajas del ahorro practicado con a cada vez más vasto s sect ores de la p oblación , un positiva· camin o para la obtención de la cas a propia
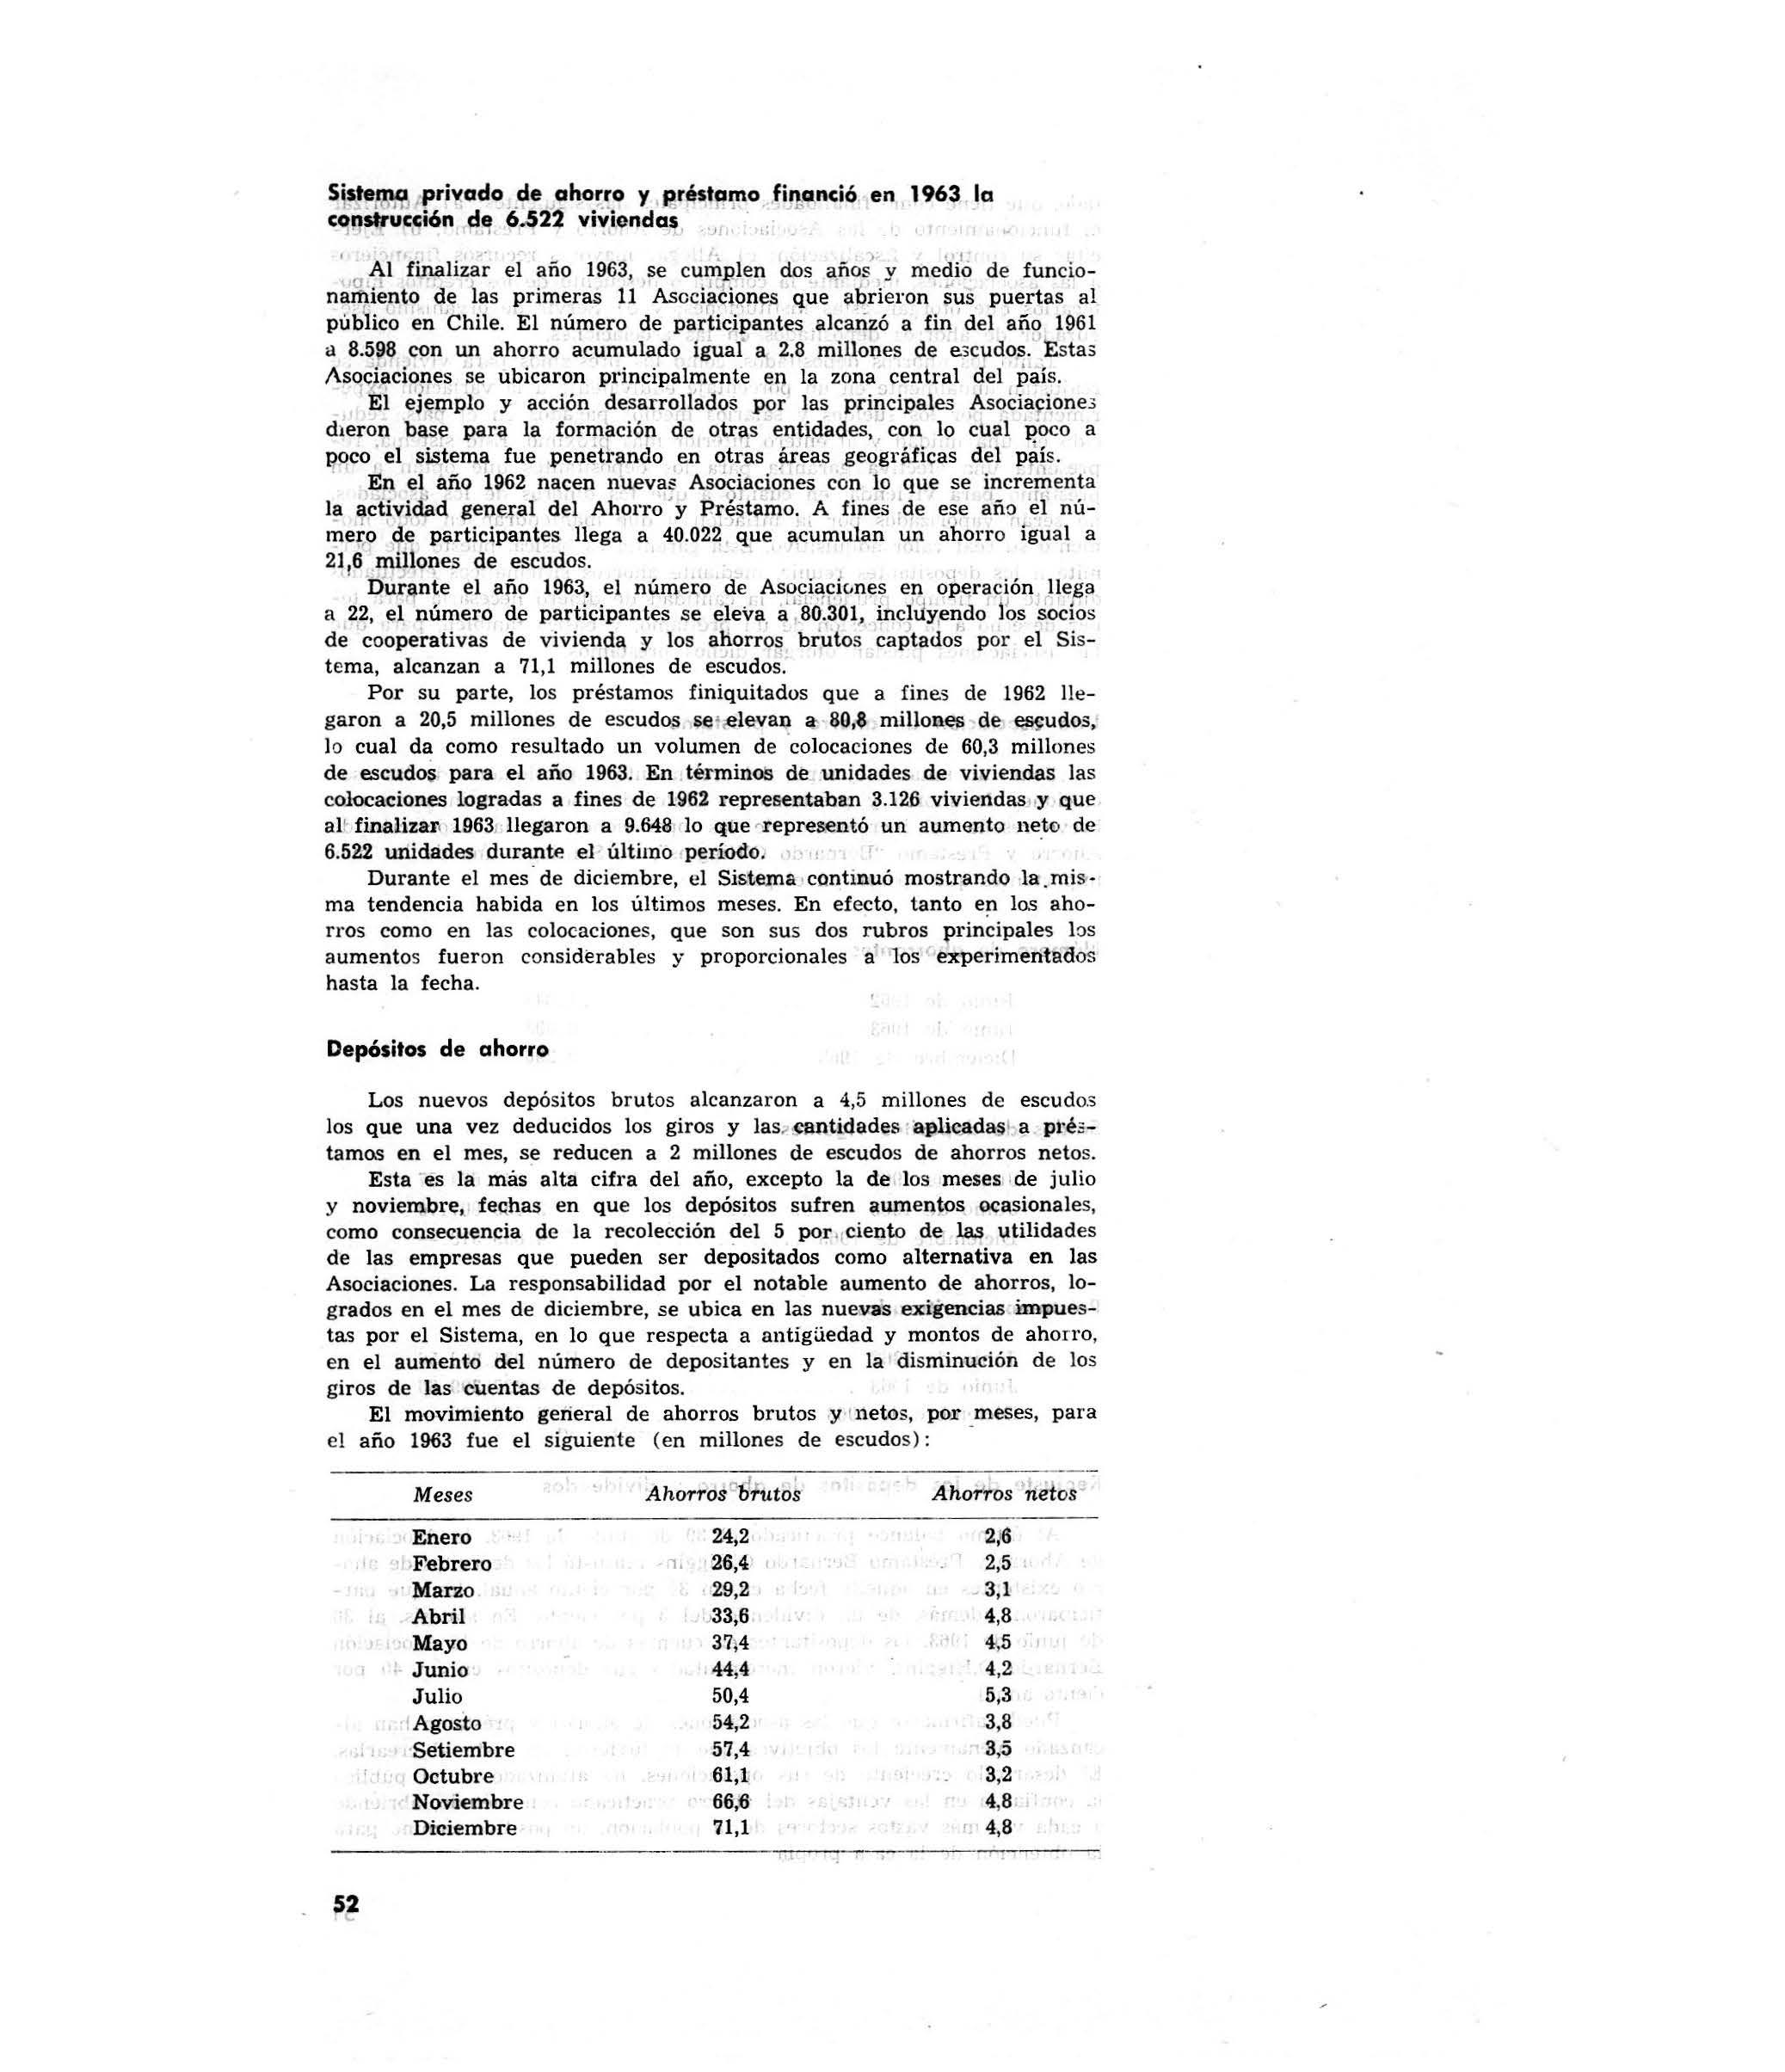
privado de y firtanció co"struc,ci6n dtf 6.522 viylienda,s , 'J[ · ,; J
en 1963 la
Al fil)alizar el año 1963 , se c umplen dos año{ y d e fun ciona ifiiento de las primeras 11 que abrieron s us puertas al en "chile. El de particlpantes a fin , del afio 1961 a 8.598 con un ahorro acumulado igual a 2.8 de e ?cudos. E sta s Asociaciones sé ubicaron principalmente en la zona central del país Í.(,. l)(., .J l
El eJeJilplo y acción por las principales A so ciacione3 d1eron para la formación de otras entidades, con lo cual poco a I?oco el siStema fue en otr a s dtH páís. · El) el año 1962 nacen con lo que se increrh e nta 'ctividad del Ahorro ' y ,A ;qe añ9 el núme¡;o de llega a 40.022 que acumulan un ahorr o igual a 21,6 millone s de escudos , \._; , Durante el año 1963, el núrriel,'o de Asociaciúnes en operacion llep a a 22, el ' número .S e " inc1JY.,endo ib s ;oc10is t-! • de cooperativas de vivienda y lo s brutos captados p or el Sist e ma, alcanzan a 71 , 1 millones de escudos. .
Por su parte, lo s prés tamos f in iquitados qu e a fine.s de 1962 llegaron a 20,5 millone s de e scudo,s a- 80,S de agudos, l o cual da como resultado un volumen de colocaciones de 60,3 millone s de escudo$ para el año 1963 . En términoS de unidades de viviendas la s colocaciones lograda s a fine s de 1962 representaban 3.12.6 ,que a }f finalizar( 1963: llegaron a 9.648 lo qtle un aumento ne t 0 de 6.522 unidades durante el · último períodó
Durante el mes de dici e mbre, e l Sistema , ccmtinuó mostrando la mi s · ma tendencia habida en los últimos meses. En efecto, tanto en lo.s ahorros como en la s colocacione s , que son s u s dos rubro s principales l os aumento s fuer on cons iderabl es y proporcionales ·a 1os .- experimentados hasta la fecha '
Depósitos de ahorro ,
Los nuevo s depó si tos brutos alcanzaron a 4 ,5 millones d e escud os los que una vez deducidos los giro s y las ,.. canti<lades a pré 3tamos en el mes, reducen a 2 millone s de e scudos de ahorros neto s Esta es la más alta cifra del año, excepto la de lo s meses . de julio y noviem,bre,. en qu e los depósito s sufren ocasionales, como consecuencia de la recolección del 5 por ., ciento de las ytilidade s " de las empresas que pueden ser depositados como alternativa en las Asociaciones La re s p onsabilidad por el notable aumento de ahorros, logrados en el mes de diciembre, se ubica en las nue:va's exigtmcias im:puestas por el Sistema, en lo que respecta a antigliedad y montos de ahorro , e n el aumento del número de depo s itantes y en la di s minución d e los giros de las cuentas de depó sito s.
El movimiento general de ahorros brutos y m etas, p0.11' meses, para el año 1963 fue el siguiente ( en millone s de es cudos
Mese
Enero
Febrero
Marzo
Abril
Mayo
Junio
Julio
Agosto
Setiembre
Octubre
Noviembre
Diciembre
•
•
Colocaciones ....:... Préstamos aprobados
¡ .t 1l "'
En el mes de diciembre de 1963 se r eg istra la más alta cifra d e Prés tamos ' Aprobados Individuales ; alcanzando ésta a E 9 4.200.000 p<mdientes al m es anterior y a E 9 5.600.000 qu e fu e el promedió ;.del año 1963 1 1 • • ¡ '
Préstamos finiquitados
• Los Pr éstam os Finiquitados aumentaron e n 5.2 millones ,escuqo s de los cuales 4. 7 millones co rre sporiden a operaciones cifr a ligeramente s up erior a la corre.5 pondient e del me s de El total acumulado de los préstamos finiquitados desde la i:.'.iciaci ón del Sistema a la fecha, alcanzó a E O 8 1.000 000 inversión rque repi;e sent a 9.o48 .viviendas con un promedió _ igual a 91 10 m2 por unidad. , En el transcurso de 1963, el Sistéma Privado de Al'fQrror y Présta mo financió ·.6.522 viviendas con una invers ión de 75 miil{)nes íde escudos, •aproximadamente contando con el apoyo ! financiero cde la Caja Central que a la fe c ha ha sido de 32 millone s 500, mil -escud os a · tr.aMé s de la adqui s ición de los créditos hipotec ario s , El programa de Cooperativas, puesto en p ráctica bás icamente con el cr édito d e 5 000.000 de dólares que otorgara en 1902 lrtter-· americano de Desarrollo, fijó como meta la co n strucció n de 2.300 viv.ienda s. Est e prdgra'ma fue s uperado 'al una t ifra • • 1 de 3.202 vivienda s gran parte de las aún se c ncuenfran en pr oceso de construcCión. La superficie medi a ' p or rtiiudad de vi vi €tidas Tié gó ,, . ., a 69 mt2 • .
Ah.orromet ,-.1 primer de ahorros y Sfrvicio,S • lugar en Chile • • f 1 ) l ( · j), l rti 1 1 • o.;l' $U ' • 11)1; t·.
• r Más. de 16.000 a s ociados t i e n e e s t a' institución. L a cant'ida.d .¡¡>¡rts;-f tamos definitivamente apr obad os s upera los 20 m i llones de :Ektraordinario incremento de la s actividades de est a . ación..t 1 , u · .;. , r u tl rt• i <: 0 : •,"' ,.'Slo
La Asociación d e Ahorro y Préstamo " Ahorromet" · ició sus actividaqe.s hace poco más de dos .. años. El eJCttraordinariq -: qu e en este pey.íodo han los depósitos , de ahotr,o- . deJIOsitapos J :en' es ta in s titución junto con . el la} han en el primer. lugar entre las veintodós ramo · existentes el país. , . ) , - 1 ·n
Fue creada bajo patrocinio de la A soc iación de Industriales Metalúr .,. gicos (Asip}et) y la Asociación de Fabricantes Conservas (Asfaéó). Los · índices que registr..an en la labor de Abor,romet señalado .perm.,a.nente crecimiento . .f:Demostr.ación de ellQ , lo "'da -:la acti.:. vidad cumplida durante el reciente año 1963 . . En muchQSJ, caso.a:. ..... pu e de comprobarse- luego- , han 1llegad,o a ctJadt;uplicar&e 1'Y · quintupli• carse las cifras correspo.l')dientes a número asQeiados , )v.oltnneni abo, rro s, préstamos otorgados y aprobados en definitiva,· oooperatiyas de , Vil· vienda asociadas, co11 fiaes habitacionaies t• Y , en i general todas operaciones ·q.ue p e rsonas e instituciones llevan , ·a cal>P · a través de esta prestigiosa institución. Para poder atender debidamente a este Ahorromet se vio en la nece s idad de disponer d e mayor número de ofi cinas, y, · al mismo tiempo, más amplias Para e1io s e trasladó ·a' fine s ' de agosto pasado a su nuevo 'loéal, ' ubicado en Mátías ' Cous iñ'ó" 54' y 64, y más tarde se extendió al número 82 de la misma' 'ea lYe, piira el funcionamiento · de sus departaÍnetHos y' de promóci'ón. ; · • , •
Ahorro libre
•
' • J ) ! ' : "" ,,. q
Al de diciembre de 1963 la s cuentas vigent es as oc iados " en Ahorro Libre a scendían a 11.616 con · depósitos por un Wt'al '' de escuqos ' 10 .907 522,56 Comparativamente , debe se ñalars e que al 31 )de diciembté
de 1962 el total de asociados ,a 4 188, cHyos ,.. depó si t os por un total de 3.365.545.15. • e 1 ,J • <: • { 0 ' · 0 "' - • 1 .l
Las industriales, y que de con posiciones lega,les vigentes el. : de utial sistema de ahorro y préstamo para los efectos de dar cumplimiento al Plan Habitacional, también acrecentaron apreciablemen t e su confianza en Ahorromet, durante el pasado año transcurrido Al 31 de diciembre de 1962, esta A sociación registraba 573 cuentas de Ah orro Obligado, con depó s itos por E <:l 836.689;36. Pue s bfetÍ, 111 31 de diciembre del año pasado se registraron 865 cuentas de este mism o rubro, totalizando en depósitos ia sutha J¿ EQ'' 2.276 535,69. t
Cooperativas •
se ha duplicado . en un año el número de cooperativas de vivienda incorporadas a travé s de "Ahorromet'!• al sistema de· ahorro y préstamo. En esta institución hay actualmente 42 cooperativas asociadas, con · aproximadamente 3.000 miembros, y. • los dineros· depositado s llegan ' a la cantidad de E () 398.890,U. Al finalizar d i:ciembre de ¡•1962,. el número de cooperativas de vivienda registradas en "Ahorromet" era de 2:l, con 1.300 cooperados y depósitos ascendente s a 124 mil 844, ' 23 escudos.
Préstamos definitivos • • ., El directorio de "Ahorromet" había aprobado 31 de diéiernbre de 1963 la cantidad de 2.030 operaciones definitivas créditos . ' hipotecarios a sus asociados. El monto total de estos préstamos ascendía ..] a EO 20.769 734,55 y la superficie ocupada por las casas compradas o ' construidas mediante tales operaciones ocupab a 214 .365,37 metros cuadrados. Comparativamente al 31 de dicie111bre de 1962 el total de tamos defínitivos aprobádos "' por el·• direc'torio de (. lial5ia alcanzado a 681 operaciones, por la cantidad globai de y para o cuya , superf ici e totalizaba 120.8'08,50 mt2: ' 1 1 • finiqt.itádos ' J · ·.' ·, · J J !
1 Se entiende por "Préstamos aquellos créditos habitacionaies que, habiendo sido aprobadas por el Directorio/ además; · el' correspondiente estudio de títulos, valo:t- de . tasación, tienen' : fijadas las condiciones definitivas de pago, han •sido escriturados en él C'Onservador de Bienes Raíces y ha sido comunicada al disponiMUdad de fondos ·· ' · · ·
En la Asociación hasta · el 31 de diciembre' · de 1962 se finiquitarort 3()1 créditos por la · cantidad de · EQ 3.847.333,'75. La · superficie áe · las · C'ásas compradas .o llegó a 45.9.16,17. , • _,: · , ' · • , Estos JValores 1..crecieron en más cuátro veces· erf e.¡ itranscur so' ' tlel último año Efectivamente,• al J 31 de diciembre de 1963 se habían fini- ' quitado ·"Ahorromet" 1.242 operitciones· de eSte tipo · por ' valor de E'-' 14.217.907;42. La superficie de las viviendas , adquiridas o edificadas · mediante estos préstamos ascendió a 1:35.501,7.? 1metros ctiadradbs
Convenios colectivos
., la , o pJeados-: ;. se (l!}ap -suscrito con de .r ahorro )a R-e los ...Ttt.nto, las empresas , coP.J:O los destinados a formar el fondo de ahorro previo, que el sistema de ahorro y préstamo requiere, en todos los ca sos, para el consiguien>.e miento de préstamos, que permitirán a los trabajadores compr at 1 élfnstrpir sus casas. Se tanto la "J\horro!Uer' a r dF un ,PPsitivos beneficios para ¡os y
EL R E A J U S T E
UNA SO L UC I ON
N os e n co ntramo s ante una cur ios a si tua ción. Con una crisis de la con strucción y vivi e nda co m o n u nca padecimos a n teriormente y con u na sol ución total p ara e lla como nunca se e n contró para sit uac iones sim ilar es. Abs urdo serí a que nos q uedáramos d e brazo.:; cruza d os.
Los Arquitecto s deben es tar al tanto de c u al es esta sol u ció n.
El prin cipio b ásico qu e la g u ía es e l de qu e, tanto los p rést amo; h ipotecarios p ara vi vi endas co m o los ahorros d est ina d os a ellas d e b en seg uir manteniendo un valor est able au nque los costos aumen t e n o la m oneda pierda poder.
Es d ecir, se tr a t a de un mecanis m o econ ómico qu e p ermit e o peracio nes a largo plazo e n paí ses con moneda inflacion a ria. Con la ventaja de que no fomenta la inflación , sin o qu e, por lo contrario , contribuye a cr ear un clim a de ahorro y orden
En fo rma e lemental es t e s istema permite qu e , la misma cantidad d <; s uperfi cie edifi cada qu e r eciba e l adquir en te de una v i viend a, s ea deYuelto cuand o amortiza s u prés t amo para qu e otra familia llegar a obtener también s u vi vie n da. Para conseguir e:;t e res ultado s e prec is a que el que h a recibid :> el préstamo devuelva el dinero "reaju stado" en propo rc ió n a los aum e ntos que ha ten ido en s u s alario o ent ra das familiares. Com o lo :; cos t os de la cons tru cc ión au m e ntan e n form a paralela a los salari ::Js , dado el elevado por centage dE' man o de obra na cional qu e e mplea és ta, a l bonifica r se a los ahorris ta s para vi v ienda en la misma pr o porción de los aumento s de los salario s, los ahorr o:. de es t os último s n<J pierden va lor a dquis itivo en relación al costo de la construcción.
De b e s eñalarse que este sistema es aplicable tanto p a r a la s viv iendas que se r ea lizan con ahorro público (lNVE , etc } como para las que S<:! realizan con ahorro pr ivado (Ba nco Hipotecari o - Departamento Financiero de la H a bitación, etc. ) y es el ú nico qu e impide que los organi smos va y an en breve p lazo a una d e s ca pitaliz ac ión t otal.
Felizment e contamos adem ás con el invalorable a po yo de la e x periencia chil ena para ap licarlo, porque ellos fueron los que lo inventaro n y pusieron e n práctica con un gran éxito. Chile es un paí s con mis mos proble m as económico s y con ma yore s dificultades e n muchos aspectos.
Sus técnic os han brindad o el m ás fr anco a s e so r a mi e nt o a todas nue st ras cons ultas.
En esto s momentos es tá en manos de lo s Legis ladores el proyecto de mo dificación a la car ta o r gán ica del Ba n co Hip ot ecari o, qu e contemp la, en principio, la ap licación de e st e s is t e ma. El fue propuls ado e n f orma prin ci pal por e l Arqto. Homero Pérez Noble y e l Sr Leo n e l Viera Lamentablemente mod ificacio ne s pos t eriore s h acen qu e se corra e l ries g o d e l fracas o total.
L a ba s e del s istema de " r e aju s t e" , que se prop on e en el proy ecto actual, s e toma con relación a la "co ti zación i nternac io n a l del pe s o " Com :> nadi e va a querer reci bi r un prés tam o a largo plazo que h acer frente a las variacion es inte rnacionales de nues tra moneda el s istema no sería p racticabl e P or eso es qu e la S.A.U s e preoc upa inten sa mente ante los gob erna ntes para que s e ado pte co m o tipo de "reaj us te" el d el "promedio sa larial" .
En esa for ma , el que recibe el préstam o , sabe que s us obligacion es nunca va n a excede r de un c1erto p orcentaj e de s us ingres os y e ll as só lo va n a aum entar a medida qu e a um en t en los sueldos
Como s e compr ender á , es ta ex plicación su scinta, só lo abarca los aspect os fundamenta les , el sis t em a de be acompañarse d e una reglamentación adecu a da que cons idera la ca t egori zación de los créd i to s, los s eg uros de ingresos, la ca lificación de lo s j ornada s, e t c., et c.
Comprendemos que los p lan es económico s de un país no pueden dirig irse únicame nte a fomentar las viviendas, pero también consi d eramo s qu e los p lan es n o se opon en s ino que se compl ementa n . E s ob vio que el desa rroll o y aum e nto d e la p r oducción pueden aplicarse más efect ivamente cuando una población, en vez de invertir su.s ahorro s en gast os s upe rfluos y en b ienes perece der os , lo h a ce con un a m e ta cierta hacia el logro de algo q ue e s f act or de equ ilibri o fa mili ar como es la v ivie nda.
La Soc ie da d d e Ar qu ite ctos d e l Uruguay , a la que me siento tan unid o desde h ace tantos años, m e h a hecho el honor de p edirno s, que planteáramos un tema tan polémic o, como son los actuales planes d e viv ienda e n estudio. Fundame ntalmente, lo s que se desa rrollan con l os fondos d e la Alianza para el Progr eso, co n el co ncurso del Banco Intera mericano de D esarrollo , B ID , y la Agencia Internacional p ara el De sar r o llo AID.
El monto de estos p lanes e s de S 25 4: 000.000.- para el BID y d e S 200:000.000.- pa ra la AID, e ntre los prés tamos extran jeros y e l aporte nacional, que es el 50 % del t otal d e los mismos.
E s d ecir h ay p o s ibi lidades d e desa rrollar planes para construi r 4.10 0 v ivie ndas, que prevé el P la n del BID y 2. 000 viviendas qu e perm itir á con s truir el Pl an de la AID. En t otal unas 6.100 vivienda s, en un plazo de d os a ñ o s T end r emos pues que construi r 3. 000 viviendas por año, p or lo c u a l es indudable qu e el cam ino a seg ui r, debe ser totalm e nt e dif ert>nte a l que ha s t a ahora s e ha se g uido e n el país , e n materia de construcci ó n d e vivie ndas.
Y esto hay qu e decirlo con toda claridad ; con los procedimiento s con s t ruc ti vos u tilizados hasta a hora , con la lentitud d e nuestras obra s y trámite s ad ministr a ti vos, y co n el cost o máximo fijado por el BID d e USS 5.000.- u nos S 85.000 .- uruguayos, incl uido la urbanización y el ter r e n o , n o p odrán h acerse las viv ien das. H ay pu es qu e pens ar en una s t a ndariza ció n d e la const rucci ón , en una mecanización de nuestra s empresas, en la fabricación e n se rie , e t c.
Au nque el tem a es tan vasto, me voy a lim itar a ex poner l os lineami e ntos genera le s de dich os p la n es, en relación con nues tras p osibilidade s
E s claro qu e p ara tratarlos, voy a tener que r e ferirme a la situación ta n esp ecial qu e vive la R e pública, con su economía distors ionada, con s u s 20 0.000 d esocup a d os y l a neces idad de da r tr a bajo, con p lanes d e e difi cación.
En e l int e rior la s ituación es muy grave, ya que sal vo F ray B ento s y P ays andú la única ind u stria e:> la edi ficaci ón y la d esocupación crea s it u acion e s dolorosas a nu estra gente .
Po r o tra parte el proble m a de los alquileres s ólo encontrará solución e n un plan m asivo de co nstrucció n de vivi e ndas.
Todos estos determin a nte s nos llevan a afirm a r que la industria d e la con stru cción, no tend rá soluciones dentro de los moldes u s ados ha st a a h or a, ha s t a dentro de 5 ó 6 a ñ os, c u ando la distorsión que sufre el país haya p as ad o y qu e el camin o no se rá i n dud abl ement e el de los edi fi cios de p ro p ieda d h or izo n tal. con u n ida d es pa r a de S 200.000.- a S 400 000 - p o r que la pla za e ·tó ago ta da
II oy lo q ue h ay q u e dar so n vivit>ndas pa r a los g rupos d e m e n os 1cc urs os co m o in ten tan hacer lo estos p la n es, co n p r ecios d e ve nta e ntr e S 4 8. 000, S 85 .00 0. - y S 140.00 0.-.
P or otr a parte si se pie n sa qu e p ara co n s trui t un a vi v ienda individ u a l e n Mont ev ide o que p ens ar en un os S 200.000 - co n t er reno y una s u p e rfi cie edificada de 120 m t 2, se a p reci a que la so luc ió n s ólo se e nc ontra r á e n la vivi e n da colectiva.
C r ee mo s qu e la ú ni ca so luc ión está en la vi vie n da co lec tiva , p o rque la viv ie n da indiv idual h a pa sa d o a s e r un "lujo' ' d e esos qu e e l paí s tien e q1.1e abandonar
Ad emás t ra t a r emos de e xpo n er el al t 0 '' e nt id o d e educac ió n soci a l que tien e la v ivienda colec t iva , aun en el in tenor de l paí s y com o e i a de la nto ha h ec h o que nuest r a gente de la s ci u dades de l inte ri or, y a hayan a ba n donado p:l r múltiples circu n sta n cias, el s ueño d e la cas i t a indiv id u a l. a h o r a ina cces ibl e a la ge nte de p ocos rec urs os.
Y dentro de la teo r ía de la v1v ienda c olec t iva, la Unid ad d e H abitació n co m o St>lu ció n con e l r. u evo co n ce pto d e l p r ob le m a d e la vivie n da, e n q u e e; tan tmporta nte com 0 el techo, da r los se r vic ios e duc'Ocio n a les, d e pr eve n ción de la sa lud , d e espa r c imi e nt o , d e d e por t e , e tc
E i c lub del barri o, la p oliclí nica , la n u r :>e t y, e l la b ib liot eca , e t c.
C r ee mos que es un ejemp lo a seg u ir e n esto s pla n es a est u d io la
UNIDAD DE HABITACION DEL BU C EO , pr oyecta da dentr o de l P lan
Ha bitacional para Montevi d eo estructurado de 1955 a 1959 , y previst o e n el PLAN DIRECTOR de la ciudad .
P ero para d e sarro ll ar es to.; plan es co n éxii.o, debere mos además aband onar viej os vi ci os g uiado s p o r l a demago g ia , e n la adju dicación de v ivie ndas a alquil e re s tan bajos qu e resultan un r egalo, o en la a p licación d e las Leye> de Vi vie nd a. Al con si d era rs e el objetiv o eco n ómico, s e h <· dej ad o de lado el pr obl ema s oc ial, crea nd o además g1 upos privil egi a do -; po r la s L eyes de Vivie n da
La sa b ia L ey S e rrat o ha sido d e,; virtuacia lu s se rvici os qu e e n ella eran de S 5.688.- ca da S 1.000. - han pasado a s er de S 4.22 para Jo-; em plea do 3 del P <' l acio L eg i..:Jativo Cort e E le c toral, Milita re s , Bancarios Cajas d e Jubila cio n es , e t c
Se ha ll egad o a oto rgar d e S 10.0 00 .- a S 20.000. - para el al ha jamien t o del ho gar. Se ha n de .> vir tu ado la s L eyes d e Viv!c n da como el legisl ad or la s quis o , permiti e nd o ademá s cons truir casa s de vera n eo en la s p layas, que no vi vie nda s perma n e nte.> y únicas del pro p ietar io.
El paí s, si bien pudo permitir$e es te "l uj o" en épocas de "vaca" gordas" , ah ora con su e co n omía e n p lena cris is co m o lo es tabl ece C ID E. J e be exigirs e qu e los dinero.; s e de s tin e n a re : olver s us problema s má $ angu stiosos y e ntre e ll o.; la vi vienda ec on ó mica.
H abrá pue.:; qu e dictar una su la L ey de Vivi e nd as , con el interé ; más bajo, p e ro que sc3 de •ti ua da sól o a la viv iend a económica , úni ca y permanente, co m o lo h a n h ec ho e n Ch il e cc n Pian Ha bi t acional.
T e ndremos que hac e r qu e nu est ro s proy ec ti s t a s dejen de lado su excesiva im agi n ació n para c r ear Pdificios de h abitac ión s iem p re dife r entes en t odos su s elementos, llegar a la standari zación d e pu e r tas, ventanas y t od os los elementos ; a la mecanizac ión de nu es t ras em pres a s; a la a d opci ó n de n u e v os m é t od os co n struct iv os, al uso d e paneles modula res, o con stru cc io n es modulada s e n todo s s u s e le m e n tos qu e perm itan la pre f a br icación. S ó lo a si, con los co 3to 3 artu ales, qu e luego co m e nt ar e mos, será posigl e e n co ntr ar una s olu ci ón .
El plan del Banco Interamer ica no y de la Agenc ia Internac io nal , h an s id o una e xperi e ncia nu eva para nu es tro.; proyec ti s ta s por l a necesi d ad de b aja r los cos tos de la e dif icació n , pa ra co locarse dentro de los to p e s máximos fija d os a las vivi e nd as.
En pr imer términ o hubo qu e estudiar las p os ibili dades de n u es tra ge nte de des t inar e l 25 % de la e ntr a c! a familiar , para poder paga r la a mortización m e n s u a l d e la vivie nda a comprar.
El cos to de ia ed ifi cación es tan enorme q u e e vide nte m e nt e s e ha creado una nue va n ecesidad e n e l p a is , l a d e una nu eva vivi enda al a lca n ce del p u eblo. E n est a g r áfi ca puede n Ud s. v e r la s vanaci on es e n el costo de la ed ificac ión d es d e 1912 a 1963 En 1912 e l costo de l m 2 era d e S 25.-; en 1939 de S 100.- ; e n 1950 d e S 150 -; en 1959 de S 300. - ; e n 1960 d e S 700.- ; e n 1962 de S 1.000.- y e n 1963 pued e e >timarse e n S 1.300.-.
Des de 1912 con S 25 e l mt2 ha s ta 19 50 e l au m e n to de lo.s co s t os de con s trucci ó n es un a c ur va s ua ve ment e ascendente, p a r a aum e n ta r h a sta 1959, llegand o a S 300.-. En es te a ñ o se produ ce la Re forma Mon etaria y Cambiaría y el cos t o del metro c u a d 1·ado, de edificación salta d e S 300 - a S 700 - co nti nuand o la di s tor si ó n c r ea d a en tod os lo s órde ne.:; d el paí s , ta mb ién e n la con s tru cció n , para llegar h oy a S 1.300 .cl m etro cuadrado.
E s cla ro qu e esto;; precio.> a c t u ales, c rea n a los a rq u it ect os pr oyecti s ta s, un probl e m a s in so lu c ió n d e nt r o d e métodos clás icos de la edi ficaci ó n y ha llegado e l momento de camb iar r a di calme nte la for m a de pr oyec t ar y d e cons truir vivienda s.
Frente a es t os p r ecios pr e tende r hacer v ivie nd as económ icas e.s difici l y en los es tudios que r cai izan e n el Banco H ipoteca r io, hemos es t im ado qu e para poder pag ar la v ivienda co n e l 25 % de l os s ueldos Y j o rnales, el preci o no puede se r mayc r de S 80 0.- e l mt2 para Mont e video, e n bl oqu es d e 4 pi sos y pa r a la vivienda econ ó mica el' S 600. - e l mt2
P ara la vi vi e n da m e di a en el Inte rio r e n S 700 -- el mt:.! Es to s pl t:ci o s s on impos ibl es de obt e n e r s i los arquitecto s no r e curren a la s tand a rizaci ón de e le ment os , bl oc k .> an i tari o e t c . Es en cierta m e did a dur " p ara la m e nt a lidad d e nu es tr a g ente habl a rl es de una ca s a s in r e voca r y qu e acceda n a m e t e rs e d e ntr o de la v i vie nd a, tr a tando de a se g urars e scda m e nt e e l t ec ho, s in int e r esarl es lo qu e h a s ta a h o r a han e nt e ndid o c <mo co nforta bl e u e st é tico d e la mi s m a.
Ha y q ue dar le o tro se n t id o a la vi d a qu e \ a a hac er la ge nt e d e nt r o de Jos bl oqu e s, br ind á nd ole s la recre a c ión e l de po r t e, la cultura la n urs e ry. e tc
Ant es d e e ntrar concr e tam en t e a v e r los plan es d e ay ud a intern acio nal , com o ya lo d ij e e n o t ra s r e un io nes, yo c r e o qu e h ay e n e l p aí s rr.u c h a ge nt e qu e tien e r ese r vas s obre la Al ia n zá p a ra e l Progres o En r ea l idad lo qu e n eces itam os qu e a Am é ri ca Lati na se le pa g u e n lo:; productos en la m edid a qu e e llos v al e n
Kub it sc he k decía: La mat e ria prim a qu e A m é r ica e xpo rt a val e cad a v ez m e n os , y e n una reuni ón r e a li zad a en M a r d e l Pl a t a, e n m a y o d e 1963, la CEP AL decía : " Si se t oma como b a se d e compa r ac ió n la r elació n med ia d e pre cios d e l int P. rcambi o d e l p e rí od o 1950-54 e l e fecto d e l d e t e rioro en e l prí od o 1955-60, se es tim a en 7.400 millon es d e d ó la r es. D e ello s e d e s p r e nd e qu e m ás d e l 60 % d e l incr e m e nt o a nu a 1 d< : e xpo rta cio nes , fu e anulad o por e l det e ri oro d e los pr ecio s de nu estr o:; p roduct os e xp ort a bles "
Por otra pa r te, n o : on s ó lo lo s bra s il e ño s lo s qu e h a n expr es ad o s u s r es e rv as so b r e la A li a n za. y la n eces idad d e un a ayu da lo má s r áp osi bl e e s también nu e s t r o di s tinguid o co leg a . e l Pr es ident e d e l
P e r ú , e l A r quit ec t o F e rn a n d o B e la unde T e rry. e l qu e h a di c h o q u e " los arc h ivo s c recí an a un ritm o muc h o m a y o r , qu e e l d i nero q u e s e recib e p a r a t ra b ajar , d e la Ali a n za p a r a e l Pro g r e so ".
P ero la s ituac ión d e l p a ís es ta n gra ve, la n eces id a d d e dar trab a j o a nue s t ra ge nt e, tan p e r e n t or ia qu e c r ee m os qu e d P. be u sa r se de inm edi at o eso s fo n do s alguno s d e p os i t a d os en el p a ís, co m o lo s 6 m ill o n c .; d e dól a r es d e la AID.
S e trat a nad a m e n os co m o d e cíam os d e S 454 : 000 000 d e los c u ale:< la República tiene qu e co ntr i buir co n S 250 : 000 000.
El país nun ca h a vi s to un pl a n de tal natu ralez a
Nu es tro s o rga ni s mos de di ca d os a la vi\'iend a han h e cho m u y p uc u e n m u c ho s a ño s y e l INVE ha con s h u id o d es d e la creac ión de la exCom is ión d e Vivi e nd a s Obrer a s. e l 26 d e d icie mbre de 1935. una s 6.44 5 viviendas y e l Mun ic ip io d e Mon t evi d e o, des d e 1923 unas 2 .2 00 Un t o ta 1 d e !!.645 vivi e n da s en 40 a ñ o s.
Aún en los a ñ os e n que e l INVE con stru yó m ás , de 195 2 a 196 1. e l p rom e d io an ual f u e d e só lo 79 6 v ivie nd a s, y en e s t e P la n habr á qu e h ace r 3 000 p or a ñ o El d é fi c it de vi vi e nda s e n e l p aí s s e es tim a e n un a s 100 000 y se in c re m e nta con el d é fi cit a nu al d e 16 000 El 60 % s e e nc u e ntra e n núcl e os rural es y s ub r ura le s en los ci ntur o nes de mi se ri a d e la s ciud a d e s d el inte rio r
Ha y qu e ter min a r con la de m a g og ia f ác il d e c r ear g rup os privil egia dos por el h e c ho de saca r s e u na v i v ie nda e n un s o rt eo L a ge nt e ti e n e qu e co mp re nder qu e se t ra ta de un es fu e rz o ::;o ci a l y los b aj o s y r idí c ul o s alquile r es d e b e n se r s upr i m id os. El alq uil e r e s una co sa ya v etu sta y d ebe s e r s u s t i tu id o p o r la ve nt a d e las v i v ie nd a s e n propi ed a d horizont al. com o lo pre v é n lo s plan es a est u di o
L os a lqu i le res qu e s e p ag an s o n m u y b a j os, p e r o ha y qu e hac e r compr e nder a la g ente qu e tie n e que h a ce r un es f u e r zo d e ca r á ct e r socia l, co mprando la v ivind a y p a g a ndo un p oc o m ás p a r a da r p os i bilid ad e s a que o tro s también t e n gan s u t ec h o
En C a n elon es hay viv iend as d e d e S 11 , 76 p o r mes ha s t a
S 70 ,00 ; en Maldonado d e S 6,00 a S 70 ,00; e n P a y sa ndú de S 6, 00 h a s t a
S 64 ,00 p o r me s En e l Interi o r Jos a lquil e r es h a n e nca rec id o e n fo rm a cas i igual a l os de Montev ideo. Lo s alq ui leres d e vi v ie nda s d e l C o n ce jo
D e parta menta l d e Mont evi deo s on precios i rr isorio s qu e e nt r e
S 21.44 a S 95 .00
Ap a rt e d e c r e ar e s t e se nt imiento d e d es a pre n s ió n y fal t a de s o li d a -
r id a d soci al e n el individuo , la s I ns tituci o n es s e p e r j u d tc an c on a lqui ler es t a n ba jos. pu e s c on el d in e r o re ca u d ado , n o pu e den e m pr e nd e r n in -
g un a r e m ve r s to n , y a qu e r e s ulta n in s u fi c ien te s pa r a la co ns t r u c c ión d e nu evas vi v ienda s p o r lu in f lació n y p or la falt u d e un r eaj u s t e d e la c u o t a.
En las m e m o r ia s d e l I NVE d e 19-1 2 , e dec ía qu e los ;tl q u i le r es t <'ní a n un pr o m e di o d e S p o r m es co,; ta ndo e l m 12 S 110 - y co n preci o s act u ales d e S 1. 300 .- e l mt 2 d P. bí a n p ;tg a r sc .; d e
S 130.- m ín imos.
Entrand o c on cr e ta m e n t e a los pl anes , d ebe m os d e ci r q u e e n el p la n de l B a n co Int e ameri c an o de Des ar r o ll o BID , el con t rib u y e co n
USS 8: 000 000 .-- y la R e p úb lica co n U SS 7 : 300 000 - lo q ue d a un t o t a l de S 25 0 : 000 .000 . - (dó la r u :; lti .40 ) p aru co m t r ui r 4. 100 v iv ie ndas , qu e :;u á n econ ó mi cas , aú n p a r a la m ed ia. C o n bu e n se nt ido , se h a n ptte s to lím it e s n o só lo p a r a la e ntrad a fa mil ia r. s in o pa r a el co st o de los a p a rt a m e ntos D e é s t as 4 100 vi vi e nd as e l Ban co H ipo te car io co n st r u i r á 1.000 ; e l Co nce j o D e p a rta me n ta l d e Mon t ev id eo !l úO: e l INVE 1.900 e l Co n ce jo d e So ri a n o 400 El pré s t a m o s e p aga e n :i 1 c uotas se m es tra le s, c o n u n in t e r és d e l l t¡4 y una c omi s ión d el :: .¡, s ob r e lo s s ald os de u d;; r es y e l p r és ta m o pue d e pag a r se e n p es os urug u a y os. Es d a r o q u e h a:v un a se t ie d e e x ige ncias qu e pued e n la s t im a r. po r e j e m pl o , e h a bl a e n P l;m de q u e l os fl e t es d e b e n se r h ec h os e n b a r c o s d e b a nde ra N o r te a m e ricana. q u e los ma te ri a l es d e b e n s e r com pra d os e n EE .UU ., o e n p aíse s m i emb r o • d e
OE A, e t c. p e r o p a r ece n a veces cláu s ul a s un p uco mfa nt il es. po r q u e la r eali d a d es qu e ca s i t od o · los m a ter iales :;o n d e l p a ís qu e e l h ie rro t r a filado e n e l Uru g ua y se ace pta com o urugu ay o.
L os f o nd os de l Ban c o Inte r a me r ica n o :;e e nt r e g a n por c u ota s la p r imera d e e lla s d e USS 600 000 -s e d e n o m in a F o nd o Ro t a t o rio y es h :ice r a nt ic ip os a los p a r t ic ip a nt es q u e c u e nta s co n obra hecha S e es t a bl e c e e n e l co ntr at o . q u e s i e n e l p rim e r a ñ o n o s e h an ej e c uta d o o br as po r USS J : 000 000.- e l Ba n c o pu ede di s m in uir e l pr és t a m o, lo que d e be i1ac e rn o$ p e ns a r . p a r a d a r a l pl a n e l r i t mo q u e r e q ui e r e. El c o n t r ato fi r m ado p o r la Re pú b li ca y e l B iD r ad ic a d o e n el S e n a do de sd e ha ce m ás d e ..¡ m e.;es, a la Ps pc ra de l a a p r oba ci ón , m o stra n d o n ue s t ra le n ti t u d p a r a t od o.
El pl a n es t á d es tinad o a c on s tr uir s o l ame n te v i vi cn du s eco n ó mi ca ,;. L a cu o ta m áxima me n s u a l d e a m or ti za c ión d el pr és tam o para co mp!"a r la v i vie nd a , la es ta b lece el Pl a n e n u n 2i'i 7r ác la s e nt rada s fa m il iar es El Pl a n e s ta b l ece ad emás qu e las v ivi e n das d e b en s e t ve n di da s e n fo r ma d e pro pie dad h o r izc;"lt a l. E l ci uda d a n o qu e alq u i la d e b e lleg ar a :; er due ñ o, p or lo tanto es n ecesar io bu sc a r e l c a m in o p a ra fi ja r el p r ec i ll ct e la v e nt a , e n f unc ió n d e los j o rn a les qu e ga n a nu e:> tr a ge n te .
INVE at e nde r á a l os g r upos o br er os .v d e la c la s e m e d ia b aja C o n sh·uirá e n el int e r ior d el pa is 1. 900 vi vie n das, de a cu erd o c on lo s ing i es os y la s e n t r a d as f ami l ia r es h a n si d o fiJa d as e n u n m áx im o de 135 dó lar es es d ec i r S 2 000.- K ; tim a mo s q ue b s t o pes s on a lt o, p ar a l os s u e ld os a ct ua les.
D e la s 1. 900 vi v ie n d as Pi Ban co ln tc r am e r ica n n e s t ab le c e qu e d e b en co n s tru i r se 800 v iv ie nda s d e dos do r mi t o r io s d e u n a r ca d e co n s tru c c ió n c ompre ndid a e n t re Jos 40 v 55 mt2 No h a y m á s t·emedio qu e l im itar el vol um e n d e la e d if ica c ió n y es t á bien porq u e h a st a a h ora h e m os p r et e n d ido e vi de ntemente , hacP r v iv ie n d as eco n ó m icas si n l lega r a c um pli r ni s iq iuera e n p a rte , ia s ex ig en c ias d e nu t-:; tra Ad e m ás el <' es ta s vi v ie nd as qu e d a n 1.000 de t r es o má s cio r m ito r ios d e u n úr ea d e co n s tru cc ió n co mpre nd id a c ntrl' los 43 y 65 rn t2 p o r un idad. Q u e da n 100 vi v ie nd a s m ás q ue e l B a n co I n te ram e r ica n o d e j a ,; u v al o r p a ra qu e el In s t itut o t ra t e d e d esa rr o l la r 0nt r e g r u p o,; de Ia mili as co n la a y u da té c ni ca d el or gani s m o d e .; ig n ado a t a l efe c t o. El cos to in d ui d a el te rr en o d e USS 1.800 - a USS -l l OO.- e s d e c ir u n o s S 30 000 - a S o7 .00 0El Banc o Hipo t ec ari o co n s t r u irá 1.000 viv ie n das , 660 en el i n t e ri o r del paí s y 340 e n M ont evi d eo y ' !l c os to d e la s mi s m a!' i nc lu id o te rr e n o
1
y gastos de urban ización será de USS 5.000.- ( S 85.000.-) lo qu e mue.otra lo difícil que s erá proyectar dentro de estos costos y la necesidad de los proyecti stas de ba jar el s tandard a qu e estamos acostumbrados. L as en trada s familiares para as pirar a comprar una vivienda n o pueden se r su periores a USS 190 dó lares , u nos S 3.100.-. La s uperfici e de las viviendas p odrá variar de 45 a SO mt2 s egún sea n de 2 ó 4 dormitorio s. El t::oncejo Departamental d e Montev ide o, d e berá construir 800 vivie ndas, para lo.; grupos de menos r ecursos de la c iudad capi ta l, 300 • de 2 d ormi t ori os y 500 de 3 o más dormitorios , q ue o scilan en un área de construcción de 45 y 55 m t2 p or un ida d , las prim e ras y 52 y 72 mt2 ló s segundas. La.:; entradas familiare s se fijan en 54 dólares el mínim o y 118 dólares el máximo o s ean S 900.- y S 1.900.-. Por s u part e, el Concejo Departamental de S o riano consig uió que el BID le otorgue u n pla n especial que prevé la construcción de 400 viviendas; d e la s cua les 175 serán de d os dormitorios y e l res t o de tr es dormi t orios. L a s uperficie varía para l as de 2 dormitorios de 40 a 55 mt2 y para las de 3 dormitorios , de 48 a 65 mt2 El cos to de las viviendas con terr e no ur baniza do n o podrá exceder de USS 4.100.( S 67.000.-). Los ingresos f amiliares no deberán e x ceder los USS 136.por mes ( S 2.200.-) . Re specto a es te tope debe dec irse qu e es muy e levado y que nuestra gente m ode s ta, a la qu e esti.n destinadas estas viviendas, no g an a n en el I nterior, sueldos o jornales qu e permitan llega r a e sa suma, como entrada f a miliar. P or o tra parte parece indudabl e que con la ubicación de la s viv iendas, que hem os vis itado , ya qu e hay algunas construidas, la s familia s que p erciben e sos sueldos o j or nales , no qu e vayan a vivir a esa zona.
En es te a sp ecto d e las entradas familiar es fijada s, e l Plan indudablemente ha carec ido de ada ptación a nues tra realidad, ya que si bie n no hay estadí s ti ca e n la materia, e l conoc imiento del Int e ri or del país y s u standard d e v ida tan bajo, para los grupos w ciales mod estos, perm it e hacer e sta afirmaci ón. E l mues tre o qu e rea li zó el C ID E, una vez publicado , demostrará es ta afirmación q ue hacemos conociendo profu ndamente nue stra re alidad , del Interior del paí s. Los montos se int egran en la s iguiente form a:
El Banco Hipotecario po ne S 40.000.000.- y e l BID $ 36.000.000.-: e l Banco Hipotecario en es te momento no tiene ni un pe so para disponer y es p or eso que la capi talización e s fundam e ntal y sin ella n o habrá Plan , a u nque podría e charse mano d el redes cuen t o limitadamente. La industria privada está totalmente fundida y Jo qu e es más grave los obreros es t án emigrando en m asa hacia el Brasil y e l a ndami e nt o del mencionado p lan daría ocupaci ó n a e sa gent e de so cupada que t an t o nos preoc upa.
El Muni cipio tien e qu e p oner S 22:000.000.- y el Banco Interam ericano S 27:000.000.-. También en este caso a l M u n ic; pio le será difícil obtener los f ondos p orqu e el Muni ci pio de Monte video está en una s ituación m u y di fí cil. Sin embarg o facilit a su apo rte el hecho de que se con sidera aporte nacional , los terrenos de s u propiedad para cu b rir en parte, lo exigido. Y finalmente e l Concejo Departamental de Soriano, recibirá S 13 :00 0.00 0.- y é l tendrá qu e pon er S 10 : 000.000- cosa qu e también será muy difíc il porque su situa ció n e con ómica n o se lo permite.
El I NVE d e berá contr ibuir co n S 48 : 000 000.- y el BID con S 58:000.000.-.
Cabe se ñ alar qu e es te Plan es m uy minucio so. e xige qu e en el p r imer s emestre se co ns truya un monto equivalnte a 800 vivienda s; en el s egundo 95 0 ; en el tercer o 1.1 00 y e n el cuart o 1.250.
Ustedes s aben mu y bien cuáles son las d if ic ultad es qu e ha y en est e pa ís para hacer las obra s con rapidez y como las obras de l E stado se e ternizan en s u marcha , p or eso e sta es una experiencia que no s har á mucho bien ; tenemos muchas d ificultades que vencer para con s truir v ivienda s a es t e ritmo pero no ha y má s remed io que sa lvarlas para salir adela nte
Lamentablem ente n o existe en el Pl an un co mando único y a pes ar
de la buena voluntad de los técnic os del I NVE, la ve rdad es qu e todos andamos bajo diferentes n o rmas y no se·· entiende bien la n ecesida d 'de centralizar en un solo organismo planificad or esas n o rmas generales , t ipos de viviendas, etc. Yo ya l o he r e p etido, no entiendo por qu é n o pu e den se r iguales los elementos de un Plan que es único y en el que la termi n ación d el edif icio podí a se r lo qu e lo s diferenciara, seg ún el grupo social que los oc upara. Creo firmemente que el P lan d e bía tener todas las pu e rta s, ventana s, etc. iguales para tend e r al e stablecimiento de fáb ricas de puerta s de venta na s s t a nda rd, de tal man e ra que co mo en otros p aíses nos ac o,;tumbramos a proyecta r con determinadas m e d idas de cerramientos, n o qu e los edific ios sea n tod os un mu est r ari o d el capricho de l arqu itecto, aunq u e cump lan función y ese ca prich o enca re zca notabl emente la obra.
En el Pl an del Banco Hipotecario se tratará d e dar intl:rvención n lo s Consejos De partamentales , los q ue han ve n dido los predws para construir las viviendas a precio s bajos , facilita nd o así la o bra. A s im is mo estimamos qu e los sort eos de las viv ie nd as. e in sc r ipcione s pa ra los m is m os deberían r e aliz a rse en dichos Concejos, con e l fin de vi ncular a las p ob laciones del Inter ior e n el esf u e rz o. De tal manPra se irá crea nd o el es tímulo p a ra el ahorro reaj us table, qu z el Banco tendrá qu e poner en marcha con es te P la n, e l que será así una mue s tra para esas p o blacione s de lo que pu ede hacer se con el ahorro público. Indu dablemente estimamos que los qu e a s piren a t ener una viv ie nda p o r s te P lan , deberán hacer un ahor r o forzo so , qu e est i m amos p odría ser del 10 % del valor de la vivienda , integrable e n un tie mpo de ahorro que podía abrirs e inmediatament e d e c umplid o el sort eo y h asta la escrituraci ón de la' v iviendas. Para ello hay qu e qu ema r e tap as , ya qu e la s viviendas que const r uirla s en 2 años y la tuota mensual para es a integ rac ión n (o puede se r mu y elevad a, p orqu e la ge nte gana mu y poco.
Pero creemos que hay que nb li ga r a la ge nte a hacer un es fuerzo. El paí s ha s t a ahora ha dado t o d o s in mayo r e :;; fuerzo de su pob lación .1\hora estamos e n días duros y sólo con el esf u erzo de t odos los o rientales podremos sahr de l "pozo".
Hay en es t a experienc ia un hecho dem ostra tivo del enorme cam bi o que hay en e l paí s Cuando se trató de proyec tar la s viviendas par a la c.lase medi a, s e pen só en viv iendas i ndividua les p ara el i nt e r ior, siend o n osotros parti dario > de hace r viviendas colectivas. Sin embargo fue e n 1a -; prop ias ciudades d el Interior que se ' pidieron viviendas en bloques, dad a la ubicación en los nú cleos urbano s. Y résuitó notable oír la s ju :; t ificacio n es de la vivienda colectiva hechas por .hombres del I nt er ior, dem ost rand o la profunda signi fic ació n de edu cación, de enseñan za de vida en co munidad de la v i vien9a co l ectiva.
E s que el progre so, el cin e la revista, la cultura y fu n damenta l m ente la profun da obra realizada por e l Iust ituto de Urbani sm o de la F ac ulta d de Arqu itectura, con los plane:; r eg u la dores de las ci udad es del In terio r. los asesoramiento s a los Concejp s y con s u doc e ncia, han c r eado e n el país una co nciencia de la nu eva a rqu iteet ura , que n uestros co lega.; de l Interior ha n mostrado con si n g u lar ta lent o e n muchas ciudade ;.
Para estudiar el planeam ie nto arquitectónico h emos tenido q ue partir de los sueldos y vamos a ver algo en cuanto a la s entr adas famil ia r es . Para dar una idea se han sacado datos de d ;,¡c um entos ofic ia les . U n aux iliar del C.N.E.P.N. de R ocha gaJ1a S 645 -: un A ge nt e d e la Jefatura : de Tacuarembó S 800.--; lo s &uxi! iares del C.D de P aysa nd ú S 790.-;· un Ins pect or d e Saneamiento del C.D. S 1.135.- : un Au xili ar dE- la Lucha Antitubercul osa S 1.220.=-: un auxiliar d e U.T.E. S 1.135.-: u rt Oficial de O.S.E. S 1.111.- : un Of ic ial de l M .S.P . S 1. 200.-. Lo s cotos de los apart a mentos fue r o n es t a b l u: ido:;; por el Banco Hipoteca rio en fu nción de es ta realida d y se p :J drán llegar a vende r. un ap:Jrtamen t n de d ormi t or ios en S 43 000.- sie ndo las en trada s famil iares ck S 1.200:- y a los de tres dormitorios fij a u n precio de S 64.000.c, tableciend o la s e n tradas familiares tn S 1.680.El problem a mús diticil lo \ ·a a tener e l IX \ ' E y el Concejo De-
par.tamental de Montevideo, pues é s te tiene a su cargo la solución d e la grave situación que viven actualmente un gran número d e persona s de escasos recursos.
Para grupo s de bajos re c ursos, e s timamos que debe partirse para el INVE de S 60(}.- e l mt2 lo qu e permitiría v e nde r 2 dormit o rio s e n S 29.000. - y 3 dormitorios en S 36.000.-. La cuota mensual d e S 150 .Y $ 190.- mensuale s , y entradas familiare s men s uale s de S 590 :- .V S 750.- respectivamente.
Para Mont e video hemo s e s timado que para 2 dormitorio s el pre c io s ería .cte S 36.000.- y para 3 dormitorios d e S 45 000 .- c on cu o ta s de S 185.- y S 221.- respectivamente
A esto s sueldos que hem os mencionado en ge neral hay qu e pen s ar en un aument o de S 400.- que C' el que se e s tudia e n lo ;,; C o ncejo s y en la Rendición de Cuentas, lo que h a rá de más factible apli<.'ación el Pl a n. Nos vamo s a referir c o n má s al Plan del Banco Hip o tecario, ya que hemos entendid o conveni e nte coincidiend o <:í) n mu c hos colegas, que lo s bloque s a con s truir .s ean todos iguale :>. Es decir, se ha proyectado un bloque tipo, que r e petirá en toda la R e públi ca dentro e3ta primera etapa del Pl a n. El proyect o formulado con s ta de planta baja libre sobre pilares y 3 piso s altos de apat tamentos servidos por una escalera en cada · elemento, Jo .,; que pueden agre g ar s e un o a continuación del otro. Se ha adoptado una única orienta c ió n para los C:ormitorios. que se refiere al plan e amiento urbaní s tico. lamentablemente s ólo en Montevideo si el Concejo Departamental s e av i ene a v e nder terrenos municipales, podrá cumplirs e con las modern a;-; te 0 ría s en la mate:t:ia.
En el Interior del país l a falt a de fondo s para expropiar o c omprar predios y el apremio para poner en mat·é ha el Plan. · por la necesidad de dar trabajo , ha determinado que se ac e pten de lo 3 c o ncej os Departamenta-les los predios que tienen, lo!' que s erán comprado ' p a r e l Ban c o. Por otra parte todos conocen la I'ealidad d e nuestnts · ciudades del Interior, un núcleo urbano · bien d ef i nido· ordenado en ge neral alrededor d e un y luego un perímetr o de cinturone s de mi s eria, o una organización lineal a lo largo de la carretera. Los predi os para el Plan que va a abordar el Banco Hipotecano, y a que s e trata de viviendas · para la .clase media, exigían terr e nos en Ja zona urban a , ya que en el perímetro la g ente que compraría la s vivienda <; n o iria a vivir. Eso determinó que los precios sean pequ e ños, no permitiend o la reinver s ión , aunque todos ellos cuentan con pavimento de hormig ó n , luz eléctri c a, a g ,ua corriente y saneamiento. E s. d e cir que en e l Plan del Banco no ha})rá el grave problema de tener la ti vivienda s y · los s ervicios públicos -sin construir, perm aneciendo mes es y me s es las viviendas s in J -'>or otra p&rte, el propio Plan ·del BID, p1 ev é qu e los s ervicios d e urban i;zación deben s er incluici.os en los desde ·el primPT momento , y para a ctivar nue s tra conocida tardanza E' n re s olver lo s pr o b lemas de los servicios, s e ha d esi¡¡;nado té c nicos delee.ado s d e U.T E. v · O.S E.s olución a e s o s pr o blema s. Temem o s sin embar g o qu e la t e coque prim a en t o dos lo .:> s ervi c io s, impida una rápida la s obra s , si lo s dirigentes políticos no dan toda s las máy -apoy o a ; los t éc nico .:; qu e t1 enen e n s u s mano s la puesta en m arc h a del Plan _, e s donp e podrá ver s e · por prim e ra vez un ejempl o d e lo que e :; e l · ;problema d e la viviend a abordad o en forma modern a, e n UNlDAD ·P;E HABITA C ION de l Bu ce o. en la qu e se piens an c omt r ujJ:: _. 7, bloq1.1e :; de planta baja bajo la cual pas a r-á el Parque y tr es. , pisQs altos.
,·E.ste p r edi o de 24 en e l que el Muni c ipio pr od€ la Políti c a péwa Montevideo, es tablecida en el PLAN D IRE C TOR de 1955 a 1 959 , ha si do s olicitado a la Municipalidad ·. de } a ciudad para poder · a dqu i rir, J a:g zonas en que se implantarían los blo ,ques. Ya hay c onstruido en el terreno , un bloque s o bre la Av da Santié l g o R i va s de 99 apartame:nt o s, vendid os e n pro piedad h o -
rizontal, qu e ven e n la foto y está en construcción iniciada e n 1958 o tro bloque de 102 apart ament os sobre e l Bulevar Pr o pios y lamentablemente todavía no terminado . L os a partamento:; f ueron ve ndid os e n pr o piedad horizontal y e s la prim er a experiencia hecha en la du d ad por organismos gubernamentales y el mismo sis tema s e s eguir á en los bloque s p•:oyec tad as dentro del P lan d el BID. Dentro de las 22 h ec tá reas ha y previ st o un cent r o soci al, co n un ed ificio ya con s truido y habilitado con Nur s er y, bibli o tec a, policlíni ca, et c. Se proyecta ampiiar l a escuela exist e nt e y el mercado, con .s truir loca le s d e artesano -5, sal a de actos, club social, zo na de canchas de d eport es con un parqu e de 2 .5 h ectáre a s. L a den s idad de p o b la ción a d o pt 3da es de 300 habitantes p or h ec tárea y la pobla c ión t o tal de 7.256 h ect á rea s
En lo s 7 bloaue .; d e l Buce o s e co n s t r uirán 210 v ivi endas co n un co sto aproxim a do a los S 13:000 000.- y el re .;b s e co n s truirá en un predio de la Avenida C e ntenari o en la zo na de la Exposi ció n N a ci o nal de la Producci ó n
Sobre la Avenida y abriendo en e.sa zona la Avenida de 50 mts. , una las rutas de e ntrada a la c iud a d má s importante del futur o, s e leva ntarán t e niendo c omo f ondo uno de lo s Parqu es de futuro de la ciudad c on 24 h ec tá reas, 4 bl oqu es de planta baja libre y 3 p iso :; alto .: , para 120 vivienda s con un cos t o aproximado a l os S 7 : 600 000.Esta ges ti ó n de cesión de los predios que haría el Municipio , es la única p os ibilidad de de sa rr olla r el Plan en la ciudad, ya que no se c uentan con terrenos util i zable s de inmediato E l Banco Hip o t e car io paga ría la zona de impl a ntación de l o s bloques y el terrt:no qued a ría co m o Pa rque Municipal , p a ra no ha cer perder el carácter c o n que h an sido planeada la UNIDAD DEL BUCEO y la zona cie Centen ar io. En la UNIDAD DE CENTENARIO , si bien el BID no paga ninguna o bra que se refiere a local es co munales, es clarv que habrá qu e dotar a la unidad d e todos l os el e m e ntos para un a vida plena y f e liz de lo s h a bitantes como la Unidad del Buc e o , resultando un ár e a so brante para • • • una remver s 10n.
Y o creo que hay que adoptar alguna .; g& rantía s para vend er e s tas viv i e nda s y ha y que hacer una limitación a la propiedad ; por ejemplo en caso d e de s aparecer e l los fr m iliares podrán seg ui r ocupando la propiedad o enagenarla, pero a un in s cnpto en l os organismos qu e promuev e n el Plan y dentro de lo s pr e cio s que ellos fijen Creo ademá s que para de.sarrollar es te Plan t e n e mo s que consegu\.r que las altura s de la s h a bitaci o ne .; fi j ada s ahora p o r Ordenanza Munác ipal en 2,60 sean llevadas a 2.40, como se construy ó el block del Bu(.:e :J y el del Cerro en el Plan 195 5- 59. Será n e cesa ri o aband o nar la g encia de interceptores de grasa, que só lo sirven para que la dtae ñ a de casa saque la grasa de ellos y la eche e n el inod oro, elemento s a 'bandonado s p or ejemplo, en Buenos Aires desde hac e muchos a ño s. Asimismo s upresi ó n de l os e lement os ais l a nt es de contrapisos que no para nada , ya qu e n o se colocan e n fo rma flotant e y perm iti r s implemente un contrapiso macizo , etc., etc.
El o tr o Plan es el qu e se de s arrolla con la AGENCIA P ,f\RA EL DESARROL LO INTERNACIONAL, AID, por el qu e se otorgar1 dólare 3 6:000.000.- y la República aporte otros USS 6 : 000 000.- forn1ando un total d e USS 12:000.000.- (S 200: 000.000. -).
Estas préstamos también e s tán dirigidos a la vivienda nt:J suntuaria y el propio monto del prés tamo máxim o, que es de USS ;8. 500 - can terreno unos S 142.000, muestra la s aludable orientación d e fe s to s planes, que no s viene a hacer entender la dura realidad que estarr10s viviendo Nuestra gente tiene que pensar en desti na r t o do .> lvs es fue rzo.3 del país a la solución de la vivienda , para lo s que la nece si tan imperi osamente, prohibiendo c o mo lÓ exige este préstamo, las viviendas en 1os balneario >.
Pero la s limitaciones son aun más e s trictas, ya que se fijan superficies máxima s para la vivienda, 98 mt2 es decir , 30 mt2 má s tanta <; vece .s 17 mt por c ada dormitorio. En casos excepcionales, cuando se trat e de familia s muy numerosas, podrá excederse la s uperficie en una o do s
'
veces la su perficie de los dormitorios, per o s iempre dentro del top e máximo de U$S 8.500 .-, incluido el terreno y en la vivienda colec tiva con la cuota parte correspondiente al mismo
La s viviendas a construir pu e den llegar a ser confortables, pero n o suntuosas, no pudiendo utilizar se materiales importados, artefa c tos, grifería, pisos, vidrios, pinturas, papeles, herrajes y todo otro elemento qu e tenga sustitu to nacional. Lo :; préstamos son por un 60(,7o del val or venal, pero p odrán aumentar se hasta el máximo que permite la Carta Orgánica , s iempre que lo s pro yectos re s p o ndan a buena s s oluciones arquitectónica s y constructivas, etc.
Por lo contrario , los proyectos deficie nt es, podrán ser motiv o de reduccione s hasta un 20 % del monto de los préstamos, así como por la falta de servicios públicos , colector, pavimento, aguas corriente s , alumbrado público. cte.
Tam bié n el Plan de la AID permite bs prés tamo s para !a cJ n str u cción de viviendas en la zona rural, para predios que n o tengan meno s de 2 hectáreas ni má s de 2.000 hectáreas, lo qu e no.s pare ce excesivo y no estar dentro de la s líneas que inspiran esto 3 préstamos, que debe ser la ayuda a los grupo s soc iale's de menos recur sos. No tiene relación el pré5tamo de USS 8.500.- en las c iudades, (S 142.000.-- c o n este préstamo a predios de 2.000 hectárea s, que no deben valer menos de $ 2: 000.000.-.
El Plan de la AID da algunas gara ntías, ya que es el propio Banco Hipotecario quien fijará los precio s de venta de las unidades para evitar la especulación. Creemos pue3 que estos planes deben s er apoyad os Y puestos en marcha de inmediato
E.s claro que estos Planes de poco servirán S i no van acompañados por una capitalización del Banco Hipotecario, que permita en primer lugar de ::: arrollar el Plan, para el cual ahora no hay fond os y en segundo lugar para evitar la descapitalización del Banco, aplicand o el reaj uste a los ahorros y préstamos a conceder, para formar c o mo e n Chil e un gran fondo con e l esfuerzo de todo el pueblo, que permita el desarrollo e inversión en un GRAN PLAN HABITACIONAL
El reajuste además, en función de los aumento.s de sueldo s y jornales, tiene un alto sentido social, sobre todo en momentos de sacrific io s como los actuales, en que toda la Nación debe hacer un gran esf uerz o para sa lir del "pozo" en que estamos .
Creemos que estos planes del BID y de la AID darán re s ultado , si se impone el ahorro obligatorio de los que van a hacer uso de Jo s mismos y si se crea una conciencia pública por el ahorro reajustable, que determine un aume nto explosivo del ahorro y s u inversión en viviendas.
Creemos que hay que llevar adelante Planes que so n el pr imer paso hacia un· PLAN NACIONAL DE VIVIENDAS, pero s omos de los que estamos convencidos de que ningún país puede recuperarse y desarrollarse, si no e s con el propio s udor y la s angre de s u s hijos que fructificarán así su tierra
Por eso allá por 1960, siguiendo el ejemplo que viene de mucho s países, de Francia con su gravamen del 1%, de los países escandi nav os y de It alia con su tan conocido Plan Fanfani, propusimos gravar todos los sueldos y jornales con un 1% pagadero a razón de 0.5 % por el empleado y el emplead or, en un plan de 6.000 viviendas anual e s que publicam os.
Calculando para 1960 nuestra fuerza de trabajo e n un millón, este gravamen daría unos S 150: 000.000.-por año, para un plan permanente , que iría aumentado s u s fondo s a medida qu e aumentan los s ueldos, lo que permitiría también hacer frente a los aumentos de los co s tos. Nuestro proyecto, basado en de sarrollar un a pasión e n el puebl o que sería el propiQ impulsor del Plan , preveía colocar como col umna vertebral la recuperación de los rancheríos de campaña.
E s la deuda qu e tiene la orgullosa ciudad con esos habitantes de los rancheríos, que son los peones, lo s tractori s ta s, los carpinch e ros, lo :; alambradores, lo s troperos, los esquiladores; s angre que fructifica nues-
tro campo , y que no viven en Young, Paysandú \) Tarariras sino que tiene su familia en el ranchería.
Por eso de los 150 millones del Plan destinábamos anualmente 30 millones a los rancheríos, para dar techo, porque puede ser que para hablar de reforma agraria haya primero que dar una vivienda humana a la gente, para que tenga algo en que creer y una esperanza que dé aliento a su vida.
Hay que dar vivienda permanente a esos 100.000 peones solteros, que andan por nuestros campos y que no pueden hacer vida familiar.
En nuestro proyecto proponíamos centralizar en un solo organismo todo lo que tiene que ver con la vivienda, siguiendo el ejemplo de Chile que fusionó ocho Departamentos rle Arquitectura de la5 respectivas Cajas de Previsión, en la Corporación de la Vivienda, CORVI, mientras que acá construyen viviendas el Banco de Seguro s, la Caja de Ahorro Postal, las Cajas de Jubilaciones Civil y de Industria y Comercio, la Caja Bancaria, etc., etc.
A los efectos de la planificación proponíamos crear una Comisión Planificadora de la Vivienda, que centralizaría todo lo referente al tema, de tal manera que no pudiera construirse ningún Plan, sin seguir las directivas de dicha ·comisión. Algo parecido al Departamento de Planeamiento y Estudios Económicos de la CORVI chilena.
Y como no creemos que pueda haber un PLAN DE VIVIENDAS sin un elemento de pasión popular, creábamos el practicantado obligatorio de arquitectura en los rancheríos de campaña, en la aplicación de los 30 millones, para la construcción de la s vivienda:; en las que la Universidad a través de los estudiantes que saben moverse por causas desinteresadas , asesoraran en el aspecto de salud pública, arquitectónico, urbanístico, de vialidad, de explotación agropecuaria, de defensa letrada de los campesinos, de análisis de los costos, etc., donde los estudiantes de medicina, de arquitectura, de ingeniería, de agronomía y veterinaria, de derecho, de ciencias económicas, etc. encontrarían su la zo de unión con la realidad na&ional, cuya transformación con los cambios estructurales que el país necesita, queda en sus manos.
Nada hay que inventar en esta materia, las 20 misiones sociopedagógicas de los estudiantes han abierto el camino, el Instituto de Colonización tendría a su c:argo la distribución de la tierra y la creación de 3 Centros Pilotos, sería el primer paso hacia la gran cr_uzada.
El informe sobre los rancheríos de la Cámara de Diputados está allí llamando a responsabilidad al país y a la ciudad capital.
Apoyemos pues estos planes, que nos van a obligar a comprender que ahora lo fundamental es hacer vivienda económica y volcar todos los esfuerzos del país en un plan de viviendas, que como el Plan chileno, pueda dar trabajo y solución al problema de los alquileres.
Finalmente querem0s terminar citando el libro de Milton Eisenhower, ''El vino es amargo", en que afirma que no tiene ninguna duda de que la revolución latino americana es inevitable y que sólo queda la disyuntiva de determinar. si ella ha de hacerse violentamente o pacificamente. Demos pues estos pasos con estos planes de vivienda y junt0 con el problema de la tierra, habremos encontrado el camino para dar a nuestra gente el derecho elemental a una vida digna y feliz, que valga la pena vivirla y habremos asegurado nuestras mejores tradiciones democrático republicanas.
Hacemos pues un llamado a todos, pobres y ricos, para que apoyen estas medidas de transformación del país, para que no sean extranguladas otra vez, las mejores tradiciones artiguistas y confiamos en que muchos ricos, como en la montonera gaucha, se unan a la columna del pueblo, siguiendo las enseñanzas de aquel gran visionario, que quiso echar las bases de una verdadera democracia en la Banda Oriental.
Seamos capaces de seguir esas tradici0nes, o seremos también nosotros arrastrados por la incontenible ola popular que conmueve los cimientos de América Latina, como en los albores de la independencia, y anuncia un nuevo amanecer en la Libertad de estos pueblos, en la búsqueda de la felicidad del hombre
Cuando hablam os de vi vi e nda d e int e r és social, hablamos necesariamente d e viviend a re duci d a en ::; up c rficie. Y una vivienda reducida es algo en qu e el hombr e no E!ncu e ntra la s mejore .:; posibilidades para s u propia realización i nt eg r a l.
La vivienda deb e rí a se r n o só lo el l ugar e n qu e se habita, s e descansa , s e come , .:5e a m a, s ino adem ás. E : 1 antídoto c ontra un medio que es, a ve ces, ho s til y, s obr e todo, d e be rí a re s uitar un elemento complementario , tanto en e l as pe c to d e l trab a jo como en el d e l descanso, de la vida. del hombr e, para qu e é s t e log rara l o que la s ociedad actual no puede darle.
Como par e c e in e vit a bl e que l a v iv ie nda se a r e ducida, ha y que meditar entonc es a c er c a de la s po s ibilidad es qu e exi s ten de asegurarle un c ompleto funcional.
E s e complem e nto f un c io nal , pu e d e es tar e n e l barrio organizado. Es i nnegable que el barrio ti e ne un va lo r reunitivo Un poco ai s lado de o tro s, el barrio ti e nd e, e n efecto, a que s e cre e la c o munidad, o un cierto grado de comunidad que es mu y imp or tante, s ociológicamente. para la formación integral del h o mbre
•
• : (. : 70
Pero el barrio constituye sólo una propuesta Y hay que dar algo má s. Este algo más es como una especie de centro d e actividad creadora , donde el hombre pudiera paliar to d os los inconv e ni e ntes que provienen de una vida de trabajo y de una vida de ocio, sin creación.
En una sociedad de masas la nuestra, el hombre se va transformando, cada vez más , en una partícula insignifi ca nte y, lo qu e es más grave, en una part í cula n o creadora, consumidora, pa siv a. Sociológ icamente, el hombre actual tiene dos vida s : la del trabajo y la del e s parcimiento. Para ese hombre , la vivienda mínima no constituye la so lución. Porque para el hombre que allí vive, luego de hab er trabajado pasivamente y sin hallar otros esparcimientos como no se an les pasiv os, ella representa un factor má s de aniquilamiento de s u pr opia per so nalidad.
La pasividad es, en el mundo contemporáneo , el factor má s agudo de masificación. La palabra masificación es, si n duda, grave: y la característica má s saliente y, tal vez m ás dramática del hombre ma 2i ficad 0. es la pasividad.
Desde luego, no se va a hacer activo a ese hombre, por int er medio, únicamente, de la arquitectura. Más ocurre que tal camino es el que compete a los arquitectos, y ésto s deben buscar, a través de la m i.s ma, las soluciones necesarias
Quien se detenga a considerar el problema del trabajo, podrá comprobar que el siglo XIX vivió en la ética del trabajo: el trabaj o dignific aba la vida , la vid& empezaba y co ncluía con el trabajo; y que el s ig lo XX ha cambiado esa t ó nica y pre stig iado la vida. Ah o ra bien, el prestigio de l a vida a carrea, para quiene s conduc e n la cosa pública, la obligación de buscar sol uciones para que tal vitali s mo posea un se ntido más integral. Creemos que la vida se ejerce en la libertad, mientras que el trabajo es la sujeción.
Para la mayor parte de la gente que habita h o y en los medios urbanos, el trabajo resulta algo insoportable y antivital. Durante la s hora s del mismo, el hombre realiza una labor no creadora, que reduce, por tanto, su personalidad. Naturalmente, hay otros hombres, como los profesionales, que pueden salvarse de ese mal, porque p<:tra ellos la actividad suele ser creadora y por eso mismo se interesan en ella Naturalmente que no se puede dejar de lado el aliciente económico
Pero la sociedad c o ntemporánea no puede ser juzgada por el fenómeno que ocurre entre los profesionales. Tomando en conjunto al hombre común (v. gr., al funcionario, al dactilógrafo, al obrero indus trial). se observa, en efecto que el trabajo aniquila, muchas veces , l o mejor de su personalidad. Es decir, en el trabajo , tal como se le concibe ho y el hombre económico se ha sobrepuesto al hombre creador.
En tal se ntido ilu s tran mucho más elocuentemente la s sig uiente s afirmaciones hechas por Henri De Man, en su libro "La era de las masas y el declinar de la civilización": "Sobre casi todos los hombres pesa hoy de manera más o menos sensi ble el vago sentimiento de una duda , pero de una duda grave y que va creciendo, acerca del sentido de lo que de ellos exige la vida. Y no es su razón la que les impone la duda. La mayoría de ellos ni siquiera son capaces de e xpresar sentimientos de ese género y menos aún de someterlos al razonamiento. Nacen de su experiencia desde que el horizont'e s e ensancha más allá d e lo que está al alcance de la mano "Cumplen su tarea cotidiana (dice Han s Freyer en una fórmula impresi o nante ) con el celo y la seriedad de locos rematados ; cada detalle tiene una impurt anc ia extrema , pero el conjunto carece totalmente de sentido y ellos, en e l fondo del corazón , una angustia que no les permite ignorarlo". El obrero o el empleado cuyo trabajo ha perdido cada vez más la significación de un acto creador al servicio de la comunidad, debe experimentar un s entimiento de ese género
En el otro aspecto de su vida, e: l del descan so, el hombre actual tampoco es creador. se ha convertido en un mer o consumidor de espectáculos.
A medida que el espectáculo se torna más grande y frecuente , ese hombre se reduce, se hace pasivo Gozará tanto más de los espectáculos
corrientes cuanto menor s ea s u propia personalidad. Y cabe s eñalar qu e tal pasivización del hombre, se opera también, en diferente medida con malos y con buenos programas. Uno de los efectos del espectáculo es , hoy, clavar al hombre en un sitio y obligarlo a recibir una cosa que ya está hecha.
Alain ha observado que hay arte s que e xigen la pasividad: v. g r la música, cuando se da como espectáculo. En casos como el del cine y el del teatro , sólo nos queda, realmente, la alternativa de se ntarn os y esperar, para despué s ir asimilando. Y el f e nómeno se produce en mayor escala todavía, dentro de las sociedades má s te cnificadas, a ll í donde el trabajo está má3 organizado.
Es claro qu 2 el auténtico espectáculo de arte, c1 de alto nivel c o ntiene en sí mismo una posibilidad de revu l.s ivo e spiritual que lo redim 2 y le da una tónica de verdadero activismo contenido, activi s mo de respuesta. Pero bien sabemos que los espectáculos de e ste tipo no son lo s que más abundan, ni los que interesan al hombre medio.
Ni por la vía del descanso, de las horas libres, el hombre contemporáneo tiene, pues, escape.
En el pasado, el espectáculo era, por lo menos , algo qu e se daba a ciertas horas. Hoy, en cambio, con el auge de la televisión , abarca prácticamente dieciocho hora s diarias; vale decir, existe la posibilidad de contar con un espectáculo en casa y gratuitamente , todo el día. Esto es realmente abrumador. Sobre todo porque las circunstancias de la vida actual y el avance de la legislación social, han determinado que cada vez haya más gente con más horas libres. Y si se suma todavía la pro longación de la vida humana lograda con los progresos de la medicina, ha de llegarse a la conclusión de que la masa de horas libres de que dispone el habitante de una ciudad moderna es tan grande como para que empiece a resultar importantísimo, como problema s ocblógico, el orientar hacia fines socialmente sanos e.s as horas libres. En cuanto a la prolongación de la vida humana, hay datos que, en verdad, cuesta asimilar, pero se supone que en 1830 el nivel medio d e vida era de 40 años, en tanto que h oy en países como v. gr. Suecia , anda entre los 68 y 76 años. El hombre está, entonces , más tiempo en el mundo, y como se retira cada vez más pronto , el volumen d ( horas libres aumenta considerablemente.
Por otra parte, en el siglo XX la juventud ha adquirido singular prestigio; la juventud ha impreso a la vida un tono diferente al que é3ta tuvo en el sig1o XIX. Bien puede afirmarse que si el siglo XIX fue el del trabajo y la madurez, el siglo XX es el del asueto y la juventud.
Si la vida ha cambiado, parece evidente por tanto que la arquitectura debe, también, cambiar a fondo y lanzarse a buscar soluciones Y si la vivienda ha de ser mínima, tendrán los arquitectos que conocer profundamente el problema para hallar una solución, creando aquellos element03 de expansión necesarios para que el hombre recupere 1a part e más importante de su vida, que va perdiendo.
Estamos viviendo, al pre.sente, en un neo-humanismo de otro signo que el viejo humanismo renacentista, y a preparar este clima contribuyen las tres grandes corrientes del pensamiento contemporáneo (la cristiana, la existencialista, la marxista). Pero aparte de dar una alta y verdadera expresión a ese humanismo, conviene recordar que humanismo integral es, también, preocuparse porque el hombre c o mún no vaya perdiendo, cada vez más, su posibilidad creadora.
En su libro "Psicoanálisis de la sociedad contemporánea", Erich F'rothm anota que el hombre ha conquistado muchas horas libres , per o al encontrarse con ellas no sabe bien en qué emplearlas , y entonces acude a los pasatiempos. Ocurre sin embargo, que matar e l tiempo equivale a suicidarse. El hombre que necesita de pasatiempos , e s un hombre incompleto.
Es que el hombre común ya no sahe qué hacer con e l tiempo que tiene libre.
Somos una sociedad de t·onsumidores y espectadores. de seres organizados que sabemos que sin organización no se va a ningún lado, nuestra educación tiende a transformarse en seres obedientes a una rutina determinada. Además, somo:; una sociedad en que el hombre corriente va perdiendo la capacidad para la soledad.
Y bien, en medio de esta sociedad de consumidores, donde hay una <!specie pereza para desenvolverse, donde el acto de adquirir se ha c::mvertido en un acto desvitalizado; y hasta el acto de viajar, uno dt> los saldos de activi<smo que le quedaban al hombre de. hoy, está cambiando ya, en mano3 de agencias y de guías; hay que abordar la gran tarea de recuperación impostergable. Nuestra sociedad es enferma en ciertos sentidas: se halla enferma de pasividad, de receptividad y hacl' muy poco porque sus integrantes sean seres realmente completos.
¿Qué posibilidades tiene la arquitectura, dt:ntro de ese cuadro digno de preocupación en que se des<!nvuelve lH vida del hombre de hoy'.' Como ya .se ha dicho, puesto que parece invitable que la vivienda sen reducida, el barrio organizado constituye, sin duda, una posibilidad de llegar a contribuir a la formación integral del hombre común contem' poraneo.
Tiempo atrás, en una conversación realizada P.n Paysandú sobre la vivienda incompleta, se trató otro punto no menos importante, a saber: la necesidad de acentuar entre bs arquitectos, la rebelión contra aquel camino tan equivocado que representara, hacia 1930 y aún en 1940, la llamada arquitectura del mueble fijo, aquella tesis de que la obra arquitectónica e.s algo completo, integral y por tanto al dueño de casa se le reconocía muy poco derecho de intervenir en la estructuración visual de su vivienda y hasta se pretendía, en casos extremos, restarle derechos de elección de su equipamienta.
Todo ello configura un factor más y muy importante para aumentar la pasividad, pues supone condenar al hombre a con-sumir la casa, así como consume radio, cine, televisión; entraña, en definitiva, la aniquilación y muerte del hombre en un aspecto básico de su personalidad.
Ciertamente, mediante el se puede hacer mucho, porque éste e.:; un instrumento de socialización; muy pocos sociólogo :; discuten que el vecindario contribuye a atar vínculos. Pero con el barrio ganamos sólo una parte de la batalla, ya que el problema de ia vida pasiva subsiste. El StadthaUe de Viena, situado como centro de una zona de la ciudad. es un gran edificio que cuenta con una pista de patinaje sobre hielo. un pequeño estadio, sala de conferencias, dos bares. Tiene, como se ve. valor reunitivo y ofrece la posibilidad de algunas formas de activismo: no obstante tampoco basta.
Aunque más modestos y pequeños, resultan preferibles los de barrio en Tacuarembó, obra del Arq. Walter Domingo, en donde convergen diariamente, personas que v-an a hacer algc importante; por ejemplo a lavar y planchar ropas, mediante máquinas del Municipio allí instaladas, por ejemplo, y · con todo, no son una realmente completa.
Tal vez en nuestro país, ···ws planes de vivienda habrán de desarrollarse sobre la base del barrio organizado. Mas, ¿qué hará el hombre allí? Tendrá una casa muy pequeña, en la cual vivirá sin soledad y sin posibilidade:5 de activismo. Efectivamente, ¿dónde se puede hacer algo productivo en una casa mínima?
Y en el barrio, ¿hay un sitio donde eso puede realizarse? Un verdudero complemento funcional de la vivienda reducida, podría estar en los centros de actividad creadora. mismos consistirían en un sistema de espacios abiertos y cubiertos. donde cada uno pudiera ir a hacer cualquier cosa, en materia de actividad creadora, desde reparar un m'lteble hasta construir un objeto. Se locales dotados del equipo e instrumental necesarios, con instructores simplemente, y que permanecerían abiertos durante todo el día.
Allí podrían realizar, según la voluntad de cada unu y a título desinteresado, aunque en última instancia algo pudiera adquirir valor económico, trabajo.; de carpintería pequeños, cestería, encuadernación, ce-
rilmica, fotografía (r e v e lado y comp os ición) y t odos l o s otros que cada uno pueda imaginar
Lo importante e.:; que el i1ombr e eco n óm ico s e convierta en hombr e creador; que la s tensione s acumuladas en la.:; hora :; de t ra bajo , de rutina. s e desc a rguen e xpresá ndo se e n la cre a ció n, en la lucha contra la mat e ria; en suma, que e l hombre empiece a hacer cosas desde el principl l) hasta el fin.
Es s abido que las grande.-:; é p ocas del arte s a nado fu ero n fecuncb ;:; e n obra creadora. Por supue;:;to no puede volvers e al arte 3anado, ya qu e e so sería ahi s tórico Pero, e n cambio. d ebe ríamo s re:;catar d e la capacidad artesanal cuanto se pu ed a.
La s cosas se hacen a máquina, también, se pueden hac er a m ano. Uno de los más imp o r ta nte s de la vida co nt em porán e a , es el fraccionamiento del trabajo del hombre que viv e a dherido a la indu stria. La automatización agravará seg uram e nte cierto 5 problemas, aunque s ignifique, s in duda un enorme pr og r eso en la lib e ración del hombre si se la emplea con sentido soc ial y no de lucro.
En cambio, cuando el h om bre hace objetos, s e encuentra a sí mi s mo y se expresa y. además, se realiza y, además, se completa. Ahora bien e so no se le puede imponer ; hay que abl"ir las puerta:; de algún lu g:n . en donde pu eda a cerca r se. liur em e ntc. a ha ce r l o qu e tenga ga na'::i o interés.
Ademá 3 d e los de neaeión, r:licho s de ac tividad deberían con una parte asi s tencial y o t ra part e reunitiva, social. lo má s importante se rí a, siempre, que funcionaran como una especie de taller libre, div ers ificado, heter ogéneo Todo e so en el barrio co mo centro, como p o :; ibilidad de ex pan sió n p ara e l h o mbre que en s u cas a no halla la menor posibilidad de hacerlo
Así concebidos, los centr os de actividad creadora co nstituirían uno de los m odo.s de co mpletar la vida del hombre común d e hoy , pue s una vez despertado el activismo, que es lo principal, sobrevienen, por añadidura, o tras actitude s : la a utodi sc iplina , ci erto concepto ético del trabajo com algo formativo, co mo algo que no se abandona; y, frente a Jos objetos, el goce d e crear, el amor al trabaj o manual.
Todavía ha y algo más importante. a s aber: que en el trabaj o co njunto se pued e crear la solidaridad entre lo :; que e s t á n en lo mi smo, pero sin espíritu d e competencia. El valor reunitivo de tale s centros de actividad creadora s e tradu c ir á e n una especie de c on so lidación de h c mbre s a nivel social similar.
Queda, por fin , e i arte. Lo importante en es os centros, no e s explicar a nadie qué es el art e. s in o u sar el ar te como una s uert e de autoex presión, recuperar para e l a rte la función que viene p e rdiendo, al p e rder su lugar e n la vida d e todos lo s día s. El art e como " hacer artístico'', naturalmente. El arte e n qu e e l hombre se n c illo acierta a expres arse d e scargando sus tensiones y 1a riqueza de su vida interior. El art e no-profe s ional que puede practicar todo h o mbr e con algo qu e fijar y ex pre sar.
Porque el arte c omo es pectá c ulo, l o que puede bien llamarse e l "co nsumo" de arte , ese mel'ece o tra s con s ideracione.s que no caben en e .:; te momento
(Versión basada en la sintesis hecha por Carlos A. Possos)
PARA ELIMINAR LA INJUSTICIA DE UN LOGRO QUE EL INDIVIDUO SE PERMITE LUEGO DE HABER DEJADO LA VIDA PARA
ADQUIRIRLO . EL DERECHO A LA HABITACION DEBERA OCUPAR.
ENTRE LOS DERECHOS SOCIALES . UN LUGAR FUNDAMENTAL
RESULTADO DE UN CONTRATO PERMANENTE Y OBLIGATORIO
ENTRE EL HOMBRE Y LA SOCIEDAD.
LA SOCIEDAD QUE ES PERMANENTE. DEBE ACREDITARSELO AL HOMBRE QUE ES TEMPORAL Y ESTE LO REEMBOLSARA
CONSAGRANDOLE UNA PARTE EQUITATIVA DE SU ACTIVIDAD
PRODUCTORA PUES LA SOCIEDAD NO PUEDE BRINDAR LO
QUE NO RECIBE
DE PIN T URAS S A
CALLE ANGEL SAL VO 225 - MON TE V IDEO
INDU STR IA URUGUAYA
Con el ESMALTE SINTETICO SEMI MATE
SATINCA, Compañía de Pinturas S. A. presenta otro nuevo producto que complementa su línea de Pinturas para casas.
SATINCA es el Primer Esmalte SEMIMATE que se fabrica en el país. Se recomienda especialmente en interiores para pintar puertas, ventanas, marcos, placards, zócalos, radiadores, muebles de cocina y baños, etc .
SATINCA seca rápidamente, formando una película satinada, protectora, muy lavable y de gran duración, satisfaciendo al mismo tiempo las exigencias estéticas y funcionales de la decoración moderna.
SATINCA puede aplicarse sobre superficies nuevas ya pintadas, a pincel o a rodillo, siguiendo las instrucciones que lleva n los envases.
SATINCA se smtrega listo para pintar sobre superficies de madera, metal o mampostería en el color BLANCO en envases de 1 litro y 4 litros. Se pueden obtener los acostumbrados colores claros en la decoración interior, mediante el teñido con colores básicos de las líneas ESMALTE INCA o INCAMATE . Asimismo, puede obtenerse mediante el sistema INCATONE, todos los ejemplos sugeridos a base del INCAMATE color Blanco.
t :Of.WR-ri KN'l'l•: 'l't<; ltMIOA: Según los ensayos practie ado s e n el In stit uto d o Fís ic:a de la Fa c ultad de Ingeniería de Montevideo, la cond u ct ividad ténn iea d e la unidad de 27 m.m. eg de:
-tt.c "l"(tJ
Calorías 4 12
P111' lo ta n to el t• TlH;R!\lOSOLAi t
Hora m2. 9 C. de 1ra ,.; m is ió n g-lobal una pared de Cal. 2 31 h. m2. 9 C.
( ' OUPOI-t-'1 ' -\ M 11,: 'J'C) !-'HE :\''fl•; -\ h\ lt.'\ lH: \( ;I()N SOlAR: De al·u e r<lo a las curvas <le tras m siiún de radiaciones determinadas ¡; o r el Institu to ele Física de la J<'aeul t ad de Ingeniería , balan ce e u e rg élico f ren t e a la radiaciún es el s igui e nt e:
SOl A 60 9 sobre el horizonte , Nubosidad Cero THERMOSOLAR vertical dando cara al sol.
Radiación Incidente i Radiación Pasante 1 Porcentaje trasmitido cal / hora m2 ca l/ hora m2 %
UlTRAVIOlETA
Nota: Es ne cesa rio agr ega r 87 cal/ hora m2. ra smitida!'l hada el i nt e rio r por c alentamiento del atérm ic o La retrasmisión se e f ectúa l,'l.jo forma de c·onvección y <ie radiación de muy t'lenetraci ó n
COMPORTAl\UBNTO FR.BNTE A l 1AS H.AOI :'\CION OF: ll.'\J.'\ a la.s radiaciones de baja temperatura, co rn o so n la s de los ele m e nto s de ca l e[acción ambien te, e l
THITIRMOSOLAR es casi tan opa eo y aislante •·o mo u na par e d d e m a mp oste ría
COMPARACION TERMICA ENTRE El THERMOSOLAR Y VIDRIO COMUN 6 m.m.
SUPERFICIE VIDRIADA 100 M2
Temperaturas exterioroe$ : invierno 59 C
INVIERNO: PERDIDAS CAL / H
Vidrio 6 m.m. 7. 500
THERMOSOLAR 3 700 216 % lOO %
TEMPERATURA INTERIOR 20<? C. Ve rano 359 C. Viento 25 Km / H
VERANO : Cargas en Ton de refrigeración
TRASM RAD. TOTAL %
VIDRIO 2 5
THERMOSOLAR 2 9* ·1c Por retrasmisión 17 5 6 9 20.0 9 8 204 100 que la c arga d e refrig e ra e ióu y !l e c:;:tle fa cció u debida al vidriad". a rn e uo s la mitad, lo que significa un se nsibl e ahorro P ll e l ta maii o y de lo s P- quipos. s in tener e n el ahorro por simplificación del " zoniog ''
:\ISIJACION ACUSTIOA: La aislaei6n arú!:iti n l de la:-; u nid :..Hles es not aole . a leanzando valores de 40 decibeles
AISL1\0lON OPTIOA: D e bido a la reflexión !:' U los do:- vidrio s. la vi :; ión del e xt e r ior a l interior notablemente disminuida , s in mo!P st ar P-tt a h sn! nt o la Yis iún del int e ri o r al e xterior
HESISTENCIA i\.1¡ VIENTO: I....o s rlo s \'idrio s de la u n idad TH.Eill\fOSOI....AH. trabajan c-o njuntam e n te. por intermedio d e la herméti ea cá mara, de gas. así la res is te n e ia <l los esr uerz os del viento es 65 % mayor que la de un v idri o d e 6 m m
TAMAROS: El THERMOSOLAR se nnt re ga m e !ida s desd e x 1.1 1> ha!-ita 1.9;) x 2. 40 nt Para no elevar inne ces ariament e el cos t o. c:o n\'i e n e (Ji se lar· abertu r as dP haja rela eió n d e pe rím et ro a superficie
(•ESO: El peso oscila entre 31 y 33 K g por m 2
POR MAYOR INFORMACION , ROGAMOS DIRIGIRSE A :
1 E A L 4 4 1 5
3 60 11 / 12
e DESVIAN LA LUZ Y ELIMINAN EL RESPLANDOR
Difunden la luz sua v emente y desvran los rayo s del sol , proporcionando u n ambiente fresco
DECORATIVAS Y ELEGANTES
Combinan con todo ambiente y su acabado satinado armonizo con cual· quier plan de colores
e DURACION ETERNA
Fabricada con materiales de la mejor c alidad e i mportados.
e FACILES DE LIMPIAR
Una posada de cepillo remueve el polvo y le devuelve su lustre original.
e FABRICADAS A LA MEDIDA
No se hacen en ser i e , sino de acuerdn al tamaño de cada v enta n a.
LIGERAS Y FUERTES
Fabricadas con tablilla s de alum i nio con un acabado de esma l te al horno.
NO SE OXIDAN NI DEFORMAN
Su resistencia a la oxidació n la hocen ideal para las construcc i ones próximas al mar.
FERRETERIA
18 DE JULIO 1775
Telfs.: 4 33 36 y 4 25 3}
CE MENTO
o u .. o .. Q'c. .. u
END U REC I MIENTO RAPIDO
Por su calidad, por s u homogeneidad y por lo go rontio de un ser viCIO insup erab le, es q u e lo s Sres Arqu it ectos , Ing en ier os y Con tratistas en t o do el poi s, t ienen siem pre presente en los o bras o ue se les en comiendo, lo uti liza ción de es tos dos ele · me nt o s Ind is pensables en t o d o tipo de construcción.
Prefiéralos Ud también !
Son productos de -
ZABALA 1338 -3 er pi so - MON TEVIDEO
- In vento r e s
de acceso pa ra tanques de agu a p o tab l e
Acc eso rio s de hierro fundid o Crención Lachs
Caja de pl o m o 10 x 10 p ara r ecibir un desague incluso la reja de pi s o P a t. 5207. Supre si ón de lo s s ifon e s y as p1r a c 10 n
Establecim i ent o y Resi de nci a Avda. MiLLAN 4376 bis Teléfono 3 34 60
evi te la hum eda d y
procure su co n for t apli can do
IRROMPI BLE
IMPERMEA BL E INCOMBUSTIBLE HIGIENICO INALTERABLE
Pida i n /o rm.. es a • "EMALUX" Jaime Zud6ñez 2634 - Tel,fono 41 35 52
NACIONAL DE CAN ILLA S
La rea lidad de mañana. depende de la in v estigac ión e imaginación de hoy. Ambas han si do ampliamente empleadas en este dibujo , proy ectan do la acomo daci ón d e naves espaciales y sus tripulantes. El lugar p ro p uesto es '' Ari stóteles'' un o de los cráteres situados cerca del p olo norte de la luna La mayor parte de la base es subterránea par a r educir al mín imo la s d;ferencias de temperatura Los alojamientos son espacios os y entre las posibili dades de espa rcimiento están incluidas una pi sc ina y una cancha de balonce sto. Una plant!\ solar suministra la fuerza eléctrica durant e el día ; pilas atómica s la suministran durante la noche
La s se cciones de inv esti gación , de trabajo y los alojamientos se comunican en tre si por monorail su bt e:-:-áneo.
N adie puede saber c on seguri d ad cua le s de las id eas nuevas de hoy se transforma r án mañana en realid a d es Pero tanto hoy como mañana es importante usar los mejores utensilios cuando con láp iz y papel deba traducir se un sueño en proyecto. Y hoy como mañana no habrá mejor uten s ilio qu e e l MARS , la marca conocid a de s de hace tiempo p o r los técnicos del mundo entero
M uc h as v ec es se consid eran perfe c to s instrum ento s us ados hoy dí :t porq ue uno se h a acostumbra d o a cl11s - a ve c es in c lu so también a sus defectos- o p o rnuc uno no se ha enterado de que e x isten cosas mejore s. Pe:o lo s t ócnic cs de la casa J. S. S TAEDTLE R nun ca se contentan y continuamente están en busca d e aut 6n ti cas mejoras - no de novedades pasajera'IL argos añcs de exper ienc ias han llevado a desarroll ar l'ls nuevos model os de portaminas MARS-TECHNJCO
Su f orma bien equilib rad a evita un cansancio prematu r o de la mano y su linea es téti ca y aerodinámica son un triunfo del prop ós ito de aunar el má ximo confo r t e n n trabajo con la b elleza Las minas MARS-LUMOGR APH que permiten saca r coplas h e llográficas sin reuasu el díbt,io con tinta china. elevan los portaminas MARS-TECHNICO al utensilio cum bre y fnnuniversal preferencia
2886
Láp icEs MARS LUMO GRAPH e n 19 g raduaciones 1 90 -l
M inas MARS LUMOGRAPH , en 1 8 g rad uaciones.
48000 S
P ortaminas MARS LUMOGRAPH , en 18 g radua ciones 48002 S
Por tami ua s tamaño bolsillo.
Láp ices de color MAP. S LUMOCHROM e n 2 -l color es.
Compa s es, reglas y reglas de cálc ulo MARS
J. S. S T A E O T L E R
Nürnberg (A lemania )
Repre se ntante: CARLOS CARLUCCIO COLL
Casilla de Corre o 487 Montevid eo
desde $ 22.90 e/ m2
MONOLITICAS DE ETERNA DURACION Entregas hasta Parq ue del Plota
Arenal Grande 1828 - Te ie fs. 40.71.91/92-40 10.67
PINTAN M EJ O R " JISSA, M.·,,
SIEMPRE LA MEJO R CALIDAD Al MliJOit PR EC IO , SI NQ LLEVA LA MARCA.J JI88A NO ES El AUTENTICO
Cera para pi so s • ' CA B ULUX '. Eam<e at.ntjtico '' CABULUX '
Laca a la pirox1lh11. '' OABOFI.EX '.
Pt.nrua eamrJt ada ' ' A GBICOLOR'
Pt.ntura preparada brWaDte • ' CA· BUBB "
Pt.nrua pa.ra techo• • •CABUTBX ' •.
Pt.nrua de temdnac16D • ' CABUJ.A8TIO ' '.
Pintura al aoeite mate • ' OLBO· MA'l'' '.
AnU6zidot " IJBOMIWIO " 7 " IV• PEB OBOMIMJO'
Pt.nh.ra mate ea puta para GWrtor • •OülJ'II.I.'1'' •
Bnduido ' 'KAJ'BS'l'IO ' '.
Pintara rJ acua pa.ra t.nterioree
• ' lii'UBA T.JT' ' • EaiLialte famWar • ' OAB'UFIX' •.
PiDruaa en p<a blane&a • •S'UPB& OABU' ', '' OABU' ', ' EBI'B · CIAL '' J '' PULGABCITO ' '
Pt.nturu en en colorea "80'PBB OA.B'U''
Pt.nn.ru en pa1ta tll colou1 '' OD'U''
Ba.rnlc.. ' ' OAB'U' '
Bemo"Yedor • •cuv··.
TbiDnera ' STANDAB.D' ' , 'l'iDte de lanre
Su composición a base d e Res in as y Asbetos es una garantía para asentar puertas y ven tan as de hierro , made r a, alumin io, hormigón, etc ., instalaciones sani tari Js , mampostería, grietas y otros múltiples u s os .
Y recuerde Consulte a nuestro Técnico en forma gratu i ta en:
4.
Escritorios : DEMOCRACIA 1650
Fábrica: Avda URUGUAY 1984 TELEF : 4 34 09
\ l en tanale s de HurrrtiarJn Centrifugado Tj po
MATERIALES PREPARADOS PARA FR6NTES GRUESOS Y FINOS , Y TIPO BALAI EN TODOS LOS COLORES - HIDROFUGOS - PIEDRA LAJA PARA REVESTIMIENTOS - PINTURA " CONDESITA " - MOLIENDA DE MINERALES EN PAN DE AZUCAR
Labarden 4150
Teléfono 5 14 6 7
MADERA COMPENSADA - PUERTAS LISAS Y PLACARDS " ECO " ENCOFRADO " ECOFORM " - CHAPAS CARMICAS
Avda. Gral. Flores 2180-84
Montevideo Teléf. 201801.
NUNCA SE ARREPENTIRA
SI SE DECIDE POR LO MEJOR
(FUNDADA EN EL AÑO 1870)
MANTIENE A TRAVES DEL TIEMPO
LA CALIDAD TRADICIONAL DE SUS PRODUCTOS
• BALDOSAS DE PORTLAND, GRANITICAS Y DE ESCALLAS
• ES CALERAS Y CHAPAS GRANITICAS Y DE ESCALLAS
• MOSAICOS VENECIANOS PARA PISOS Y REVESTIMIENTOS
CAUE MARTIN FIERRO N' 2533
Montevideo , ••, •. 4 59 79
A hor a en su nuevo en v ase protector Compañ í a Nacional de Cementos S A. HO IMPIOVISE r lAS
"JISSA ""' 110 MODELOS EN TOD OS LOS rAMAÑOS EX ACTO) A LOS JUEGO S DE BAÑO
PA RA EMBUTIR O APLICAR
M R
18 DE JULIO 17 75
PINTURA S
Teléfonos 4 33 36 y 4 25 31
Di::;tri bu ció n asegurndu
Se entre gan
Francisco J. Faiardo
Echev ar r iarz a 3306, a p. 1 O
en Tierra y Piedra - Sótanos
Rellenos - Nivelaciones
Conlie en Especialistas
ESM ERA DO SER V ICI O DE TOMA CONSU MO S Y CONSE RV AC I ON DE MEDIDORES DI VI SIONARIOS EN EDIF ICIOS DE APART A MENTOS Y PROPIEDAD HO RIZ ON TAL
Taller de reparación y monta¡e con moderno equipo para pruebas de medidores - INSTALACIONES
PAYSANDU 1372-74 casi EJIDO
Teléfono 8 59 36
AUMENTO DE RESISTENCIAS
MAYOR PLASTICIDAD - IMPERMEABILIZACION
ECONOMIA - REDUCCION DEL FACTOR AGUA / CEMENTO
Y ECONO M I A EN SU HOR M IGON
CON SIKACRETE Y PLASTIMENT
Fabricac¡ón en Uruguay con fórmulas originales de Suiza
CONSULTE El DEPARTAMENTO TECNICO - VENTA Y OISTRIBUCION
S 1 K A S. R. L.
SORIANO 1056
MONTEVIDEO
Teléfono 98 28 04
FA BRI CA PIS OS PARQUE TS
PARQUET PEGADO ( con cemento de 1 calidad )
PARQUET ENGRAMPADO
Con su l te precios
3-36-97
Capurro 648 - 652 - 662
AISLACION
Térm i ca y Acústica
El m a te ri a l id ea l para ut i l i zar en la Construcc i ón para :
OE CORACION
Fabricado y garant i do por : TUBOPLAST DEL URUGUAY LroA.
PRO P 1 OS 3 1 8 3 / 8 5
RINCON 649
HERRAJES - HERRAMIENTAS - FERRETERIA
Teléfono 5 57 71/74
Teléfonos 8 32 16- 8 08 49- 8 52 19
Con sus 2 Filiales
SIERRA 1909
Teléf. 4 57 84
4035
Teléf. 22 31 32
PIDA INFORMESA: FIBROLIT ' S A Avda Gro l. E GARZO N 1067 • 22 30 22 MONTEVIDEO
Materiales preparados "Z", para frentes e interiores. BALAI, en todos los colore¡ - Granulado en VIDRIOS PASTINAS para frentes vidriados
MARMOLES-GRANITOS