Dział Sprzedaży Reklamy Zbigniew Pąk dyrektor sprzedaży z.pak@brogb2b.pl tel. 664-463-083 Opracowanie graficzne/Skład DTP: Studio Adekwatna www.adekwatna.pl
Obserwuj nas na LinkedIn: linkedin.com/showcase/ stacja-benzynowa-convenience-store
Zapraszamy do odwiedzenia naszego portalu rynku stacji paliw, sklepów convenience,konceptów kawowych gastronomicznych oraz subskrypcji newslettera
Dołącz do nas: facebook.com/Stacja Benzynowa & Convenience Store
Od CPN do Ormuzu.
Biznes w stanie permanentnej czujności
Są momenty, w których branża paliwowa z pełną mocą przypomina, że próba zredukowania jej do cyfr wyświetlanych na pylonie jest poważnym uproszczeniem. Współczesna stacja paliw to nie jest po prostu punkt sprzedaży detalicznej. To sejsmograf globalnej gospodarki, polityki i nastrojów społecznych.
W ostatnich miesiącach ten obraz stał się wyjątkowo wyraźny.
Z jednej strony powrócił skrót CPN – tym razem nie jako historyczne wspomnienie dawnego giganta, ale jako nazwa programu „Cena Paliw Niżej”, który miał łagodzić skutki gwałtownych zmian na rynku paliw. Z drugiej strony świat ponownie zaczął uważnie patrzeć na Bliski Wschód i cieśninę Ormuz, jeden z najważniejszych punktów na mapie globalnego handlu ropą. Wystarczy wzrost napięcia w tym regionie, aby rynek natychmiast przypomniał sobie, jak krucha bywa stabilność cen, dostaw i nastrojów.
Do tego dochodzi kolejny element: windfall tax, czyli projekt podatku od nadzwyczajnych zysków w sektorze naftowo-paliwowym.
To sygnał, że branża pozostaje pod stałą presją nie tylko rynkową, ale także fiskalną i polityczną. W takich warunkach prowadzenie biznesu wymaga czegoś więcej niż dobrej lokalizacji, sprawnej logistyki i atrakcyjnej ceny. Wymaga czujności, elastyczności i zdolności szybkiego reagowania.
Dlatego o stacjach paliw i formatach convenience trzeba dziś rozmawiać wielowymiarowo. O marży, ale także o kosztach energii. O paliwach, ale także o gastronomii. O technologii, ale także o jej realnej efektywności ekonomicznej i ekologicznej. O kliencie, który nie tylko tankuje, lecz także kupuje, korzysta z usług, oczekuje wygody, szybkości i jakości doświadczenia.
W czerwcowym wydaniu „STACJI BENZYNOWEJ & CONVENIENCE STORE” świętujemy 25-lecie firmy E100, analizując gigantyczną ewolucję, jaką w tym czasie przeszła europejska branża transportowa i systemy flotowe. Zaglądamy w umysł współczesnego konsumenta, precyzyjnie definiując jego nowe oczekiwania – bo klient, który wchodzi na stację w dobie post-kryzysowej, szuka czegoś zupełnie innego niż jeszcze kilka lat temu. Sprawdzamy również, które nowości technologiczne realnie poprawiają efektywność ekonomiczną obiektów, jednocześnie realizując wyśrubowane normy ekologiczne. Oddajemy w Państwa ręce numer gęsty od eksperckiej wiedzy, twardych danych i rynkowego kontekstu. To lektura obowiązkowa dla każdego, kto chce widzieć i rozumieć więcej, niż wynosi aktualna cena za litr paliwa.
Windfall tax łagodniejszy
Projekt podatku od nadzwyczajnych zysków firm paliwowych został złagodzony. Stawka daniny ma wynieść 60 proc., a nie 75 proc., jak zakładano wcześniej.
Zmiana oznacza niższe obciążenie dla sektora, ale nie kończy dyskusji o wpływie nowych regulacji na rynek paliw. Według aktualnych założeń wpływy budżetowe z podatku
mają wynieść około 3,8 mld zł w 2026 roku, czyli mniej niż przewidywano w poprzedniej wersji projektu.
Kluczowe znaczenie będzie miała nie tylko sama stawka, ale także sposób wyliczania podstawy opodatkowania. Danina ma obejmować nadwyżkę ponad poziom marży referencyjnej powiększonej o 20 proc. Dla branży najważniejsze pozostają więc szczegóły legislacyjne, przewidywalność regulacji oraz wpływ podatku na inwestycje, płynność i politykę cenową firm paliwowych.
MOYA promuje paliwo premium
Na stacjach MOYA ruszyła akcja „Wtorki Mocy”. W każdy wtorek, na wybranych stacjach sieci, olej napędowy ON MOYA Power jest dostępny w cenie standardowego diesla.
silnikach wysokoprężnych. Według informacji spółki paliwo może poprawiać wydajność pracy silnika, ograniczać zużycie paliwa i zmniejszać emisję spalin.
ORLEN stawia na dostępność
ORLEN uruchamia program budowy ogólnopolskiej sieci „komfortek”, czyli specjalistycznych pomieszczeń higieniczno-opiekuńczych dla osób ze szczególnymi potrzebami.
Pierwsza „komfortka” działa już na MOP Gruczno Za chód, a docelowo w całej Polsce mają powstać 33 takie pomieszczenia. Będą lokalizowane przede wszystkim przy głównych trasach komunikacyjnych, na stacjach paliw i Miejscach Obsługi Podróżnych. Część obiektów powstanie na istniejących stacjach, a kolejne zostaną uwzględnione w nowych inwestycjach.
Projekt ma znaczenie wykraczające poza standardową modernizację infrastruktury. ORLEN traktuje dostępność jako element jakości obsługi podróżnych, a nie wyłącznie wymóg formalny. Nowe
pomieszczenia mają być wyposażone m.in. w leżanki z elektryczną regulacją, podnośniki sufitowe, bezprogowe prysznice, dostosowane toalety i systemy alarmowe. To ważny krok w kierunku bardziej inkluzyjnej infrastruktury stacyjnej.
Anwim z nowymi inwestorami
Promocja ma zachęcić kierowców do testowania paliwa premium bez dodatkowych kosztów. ON MOYA Power został opracowany z myślą o nowoczesnych
Akcja pokazuje, że operatorzy stacji coraz częściej wykorzystują promocje nie tylko do budowania ruchu na stacjach, ale także do edukowania klientów i wzmacniania sprzedaży paliw o wyższej marży. W przypadku MOYA ważnym elementem pozostaje także rozwój oferty premium oraz konsekwentne budowanie rozpoznawalności marki ON MOYA Power.
Anwim, operator sieci MOYA, przechodzi do kolejnego etapu rozwoju. Udziały w spółce mają przejąć Stonepeak i Energy Equation Partners.
Transakcja obejmuje sprzedaż udziałów przez dotychczasowych akcjonariuszy, w tym Polish Enterprise Fund VIII oraz założycieli Anwim. Nowi inwestorzy mają wesprzeć dalszą ekspansję sieci MOYA, rozwój usług flotowych, convenience oraz elektromobilności. Finalizacja transakcji planowana jest na drugą połowę 2026 roku
i zależy od uzyskania wymaganych zgód regulacyjnych.
Zmiana właścicielska ma istotne znaczenie dla całego rynku stacji paliw w Polsce. MOYA, która w ostatnich latach zwiększyła sieć z około 180 do ponad 540 lokalizacji, zapowiada dalszy wzrost i ambicję awansu na pozycję numer dwa w krajowym detalu paliwowym.
ORLEN z mocnym początkiem roku
ORLEN zakończył pierwszy kwartał 2026 roku z bardzo dobrymi wynikami finansowymi. Koncern wypracował 14,1 mld zł EBITDA LIFO oraz 8,1 mld zł zysku netto.
Wyniki potwierdzają silną pozycję największej grupy paliwowo-energetycznej w regionie i jej zdolność do generowania stabilnych przepływów finansowych mimo wymagającego otoczenia rynkowego. Przychody koncernu wyniosły 75,8 mld zł, a nakłady inwestycyjne sięgnęły 6,4 mld zł.
Istotnym elementem komunikatu była także rekomendacja rekordowej dywidendy w wysokości 8 zł na akcję. Dla rynku to sygnał dobrej kondycji finansowej spółki, ale również punkt odniesienia w ocenie dalszych inwestycji ORLENU w energetykę, paliwa alternatywne, petrochemię i bezpieczeństwo dostaw.
Unimot poprawia wyniki
Grupa Unimot zakończyła pierwszy kwartał 2026 roku z wyraźnie lepszymi wynikami. Skorygowana EBITDA wzrosła do 105 mln zł, wobec 47 mln zł rok wcześniej.
Spółka osiągnęła 3,529 mld zł przychodów ze sprzedaży, a poprawa rentowności została wypracowana w wymagającym otoczeniu rynkowym, przy wysokiej zmienności cen surowców i napięciach geopolitycznych. Istotny udział w wyniku miały podstawowe obszary działalności: paliwa ciekłe, LPG, bitumen i paliwa stałe, ale coraz większe znaczenie zyskują także logistyka,
infrastruktura oraz segmenty transformacyjne.
Dla Grupy ważne były również projekty wzmacniające pozycję operacyjną: rozwój logistyki kolejowej, pierwsze tankowanie na Lotnisku Chopina oraz bezpośrednia dostawa izobutanu ze Stanów Zjednoczonych. Wyniki pokazują odporność modelu biznesowego Unimotu i znaczenie dywersyfikacji w sektorze paliwowo-energetycznym.
MOL rozwija sieć w Ełku
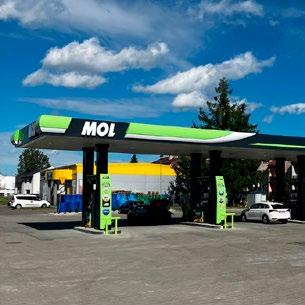
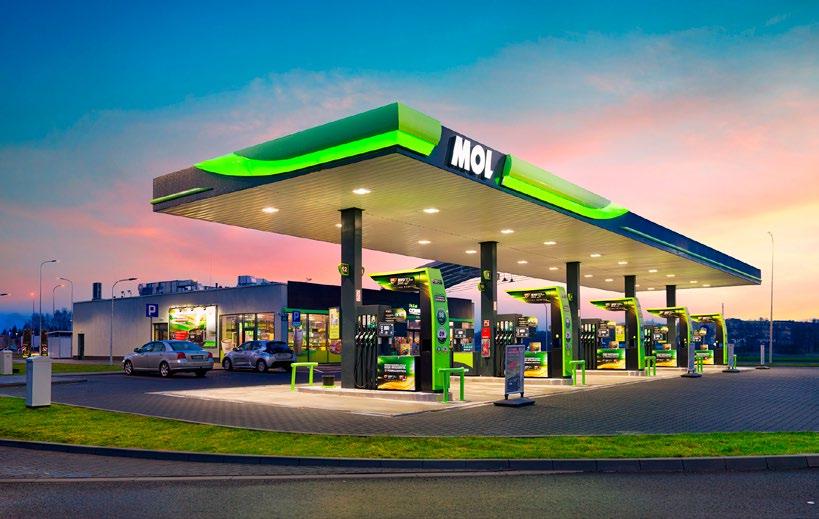
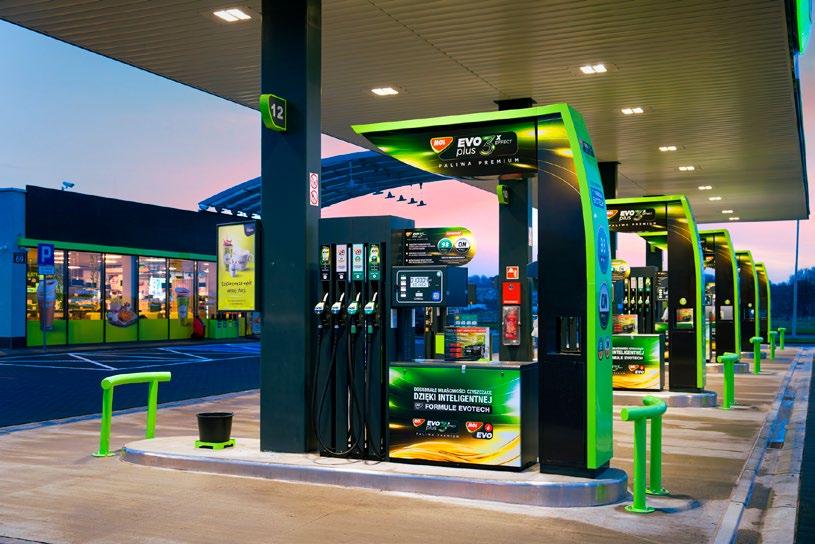
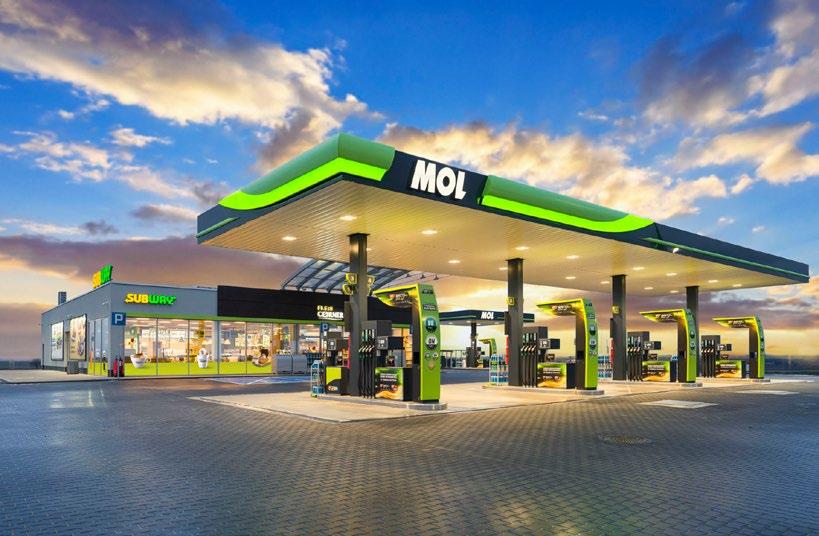
MOL Polska otworzył nową stację paliw w Ełku. Obiekt przy ul. Suwalskiej 40 został włączony do sieci w modelu franczyzowym.
Nowa lokalizacja łączy ofertę paliwową, usługową i gastronomiczną. Klienci mogą korzystać
z paliw EVO i EVO Plus, LPG, AdBlue, dużego parkingu, myjni automatycznej i ręcznej oraz
strefy Fresh Corner. Wraz z otwarciem stacji przygotowano także specjalną promocję dla użytkowników aplikacji MOL Move. Uruchomienie obiektu w Ełku wzmacnia obecność MOL w północno-wschodniej
Polsce i pokazuje dalszy rozwój sieci franczyzowej koncernu. Spółka zapowiada kolejne otwarcia, stawiając na stacje łączące tankowanie, gastronomię, usługi i ofertę dla klientów lokalnych oraz podróżujących.
Paliwa filarem Portu Gdańsk
Port Gdańsk rozpoczął 2026 rok od wyraźnego wzrostu przeładunków. W pierwszym kwartale obsłużył 20,9 mln ton ładunków, czyli o 13,6 proc. więcej niż rok wcześniej.
Największym segmentem pozostają paliwa płynne. Od stycznia do marca przeładowano ich blisko 10 mln ton, co oznacza wzrost o 7 proc. rok do roku i 47,7 proc. całkowitego wolumenu portu.
Wyniki potwierdzają strategiczne znaczenie Portu Gdańsk dla krajowego systemu
paliwowego i bezpieczeństwa energetycznego. Port pozostaje jednym z kluczowych ogniw w łańcuchu dostaw ropy oraz paliw gotowych do Polski, a jego rola rośnie wraz z dywersyfikacją kierunków dostaw i zmianami w globalnej logistyce surowcowej.
ORLEN rozwija biopaliwa
ORLEN rozpoczął współpracę z Uniwersytetem Przyrodniczym w Poznaniu przy projekcie dotyczącym uprawy lnianki siewnej na potrzeby produkcji biopaliw.
Projekt ma wspierać rozwój krajowe go łańcucha dostaw surowców dla paliw alternatywnych i lepiej wykorzystać potencjał polskiego rolnictwa w transformacji trans portu. Lnianka siewna może stać się ważnym surowcem do produkcji biokomponentów, szczególnie tam, gdzie liczy się ograniczanie emisji i dywersyfikacja źródeł energii.
Dla branży paliwowej to istotny sygnał, że rozwój biopaliw coraz mocniej łączy kompetencje przemysłu, nauki i sektora rolnego. Projekt wpisuje się w szerszy kierunek budowy krajowego zaplecza dla paliw alternatywnych oraz zwiększania bezpieczeństwa surowcowego.
PERN wzmacnia
logistykę paliw
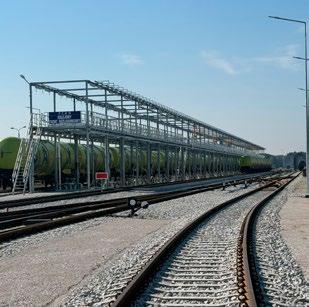
PERN uruchomił masowy front kolejowy w Bazie Paliw w Nowej Wsi Wielkiej. Inwestycja zwiększa możliwości przeładunkowe obiektu i wzmacnia bezpieczeństwo dostaw paliw na rynek.
Nowa infrastruktura umożliwia jednoczesny przeładunek do 36 wagonów-cystern i dwukrotnie zwiększa zdolności bazy
w zakresie transportu kolejowego. Powstały 42 stanowiska do rozładunku cystern oraz nowy układ torowy o długości około 3,5 kilometra.
Baza pod Bydgoszczą jest jednym z kluczowych węzłów logistycznych paliw w kraju.
Jej rozbudowa ma znaczenie dla redystrybucji paliw z importu, stabilności zaopatrzenia oraz zwiększenia odporności krajowego systemu paliwowego. Infrastruktura została przygotowana także do obsługi biopaliw nowej generacji, w tym HVO.
Shell przekroczył oczekiwania
Shell zakończył pierwszy kwartał 2026 roku wynikiem lepszym od prognoz analityków. Skorygowany zysk koncernu wyniósł 6,9 mld USD, wobec oczekiwań rynku na poziomie 6,36 mld USD.
Na poprawę wyników wpłynęły m.in. wyższe marże rafineryjne, lepsze efekty handlu i optymalizacji, niższe koszty operacyjne oraz mocniejszy wynik segmentu Chemicals and Products. Koncern wypracował
Polska i Norwegia wzmacniają energetykę
Polska i Norwegia zacieśniają współpracę w obszarze bezpieczeństwa energetycznego. Rozmowy w Oslo dotyczyły dostaw gazu i ropy, infrastruktury strategicznej oraz ochrony infrastruktury krytycznej.
Norwegia pozostaje jednym z kluczowych partnerów surowcowych Polski po odejściu od rosyjskich dostaw. W 2025 roku odpowiadała za około jedną trzecią importu ropy do Polski, a współpraca gazowa jest wspierana przez Baltic Pipe, terminal LNG w Świnoujściu, planowa ny terminal FSRU w Gdań sku oraz połączenia z krajami regionu.
Znaczenie tej współpracy wykracza poza bieżące dostawy surowców. Polska rozwija rolę regionalnego hubu gazowego, a ORLEN wzmacnia aktywność na Norweskim Szelfie Kontynentalnym. To jeden z filarów długoterminowego bezpieczeństwa energetycznego kraju i całej Europy Środkowo-Wschodniej.
Dobre wyniki przełożyły się na dalsze wypłaty dla inwestorów.
Shell przeznaczył 2,1 mld USD na dywidendy i 3,2 mld USD na skup akcji, a jednocześnie zapowiedział kolejny program buybacku o wartości 3 mld USD. Wyniki pokazują, że globalne koncerny paliwowo-energetyczne nadal korzystają na zmienności rynku, choć muszą równocześnie mierzyć się z presją na produkcję, kapitał obrotowy i poziom zadłużenia.
Koncern bp zakończył pierwszy kwartał 2026 roku wynikiem wyraźnie lepszym niż rok wcześniej. Bazowy zysk operacyjny wzrósł do 3,2 mld USD, wobec około 1,4 mld USD w analogicznym okresie 2025 roku.
Rezultat okazał się również wyższy od oczekiwań rynku. Przychody bp wzrosły do około 52 mld USD, a nakłady inwestycyjne wyniosły około 3,3 mld USD. Na poprawę wyników wpłynęły m.in. wyższe marże rafineryjne oraz mocny rezultat działalności handlowej związanej z ropą.
Wyniki bp pokazują znaczenie zintegrowanego modelu działania globalnych koncernów paliwowo-energetycznych. W warunkach dużej zmienności cen surowców
przewagę zyskują firmy łączące wydobycie, rafinerie, logistykę i trading. Koncern podtrzymał plan inwestycyjny na 2026 rok na poziomie 13-13,5 mld USD.
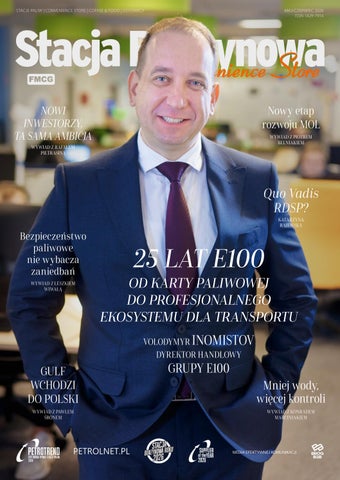
25 LAT E100 od karty paliwowej do profesjonalnego ekosystemu dla transportu
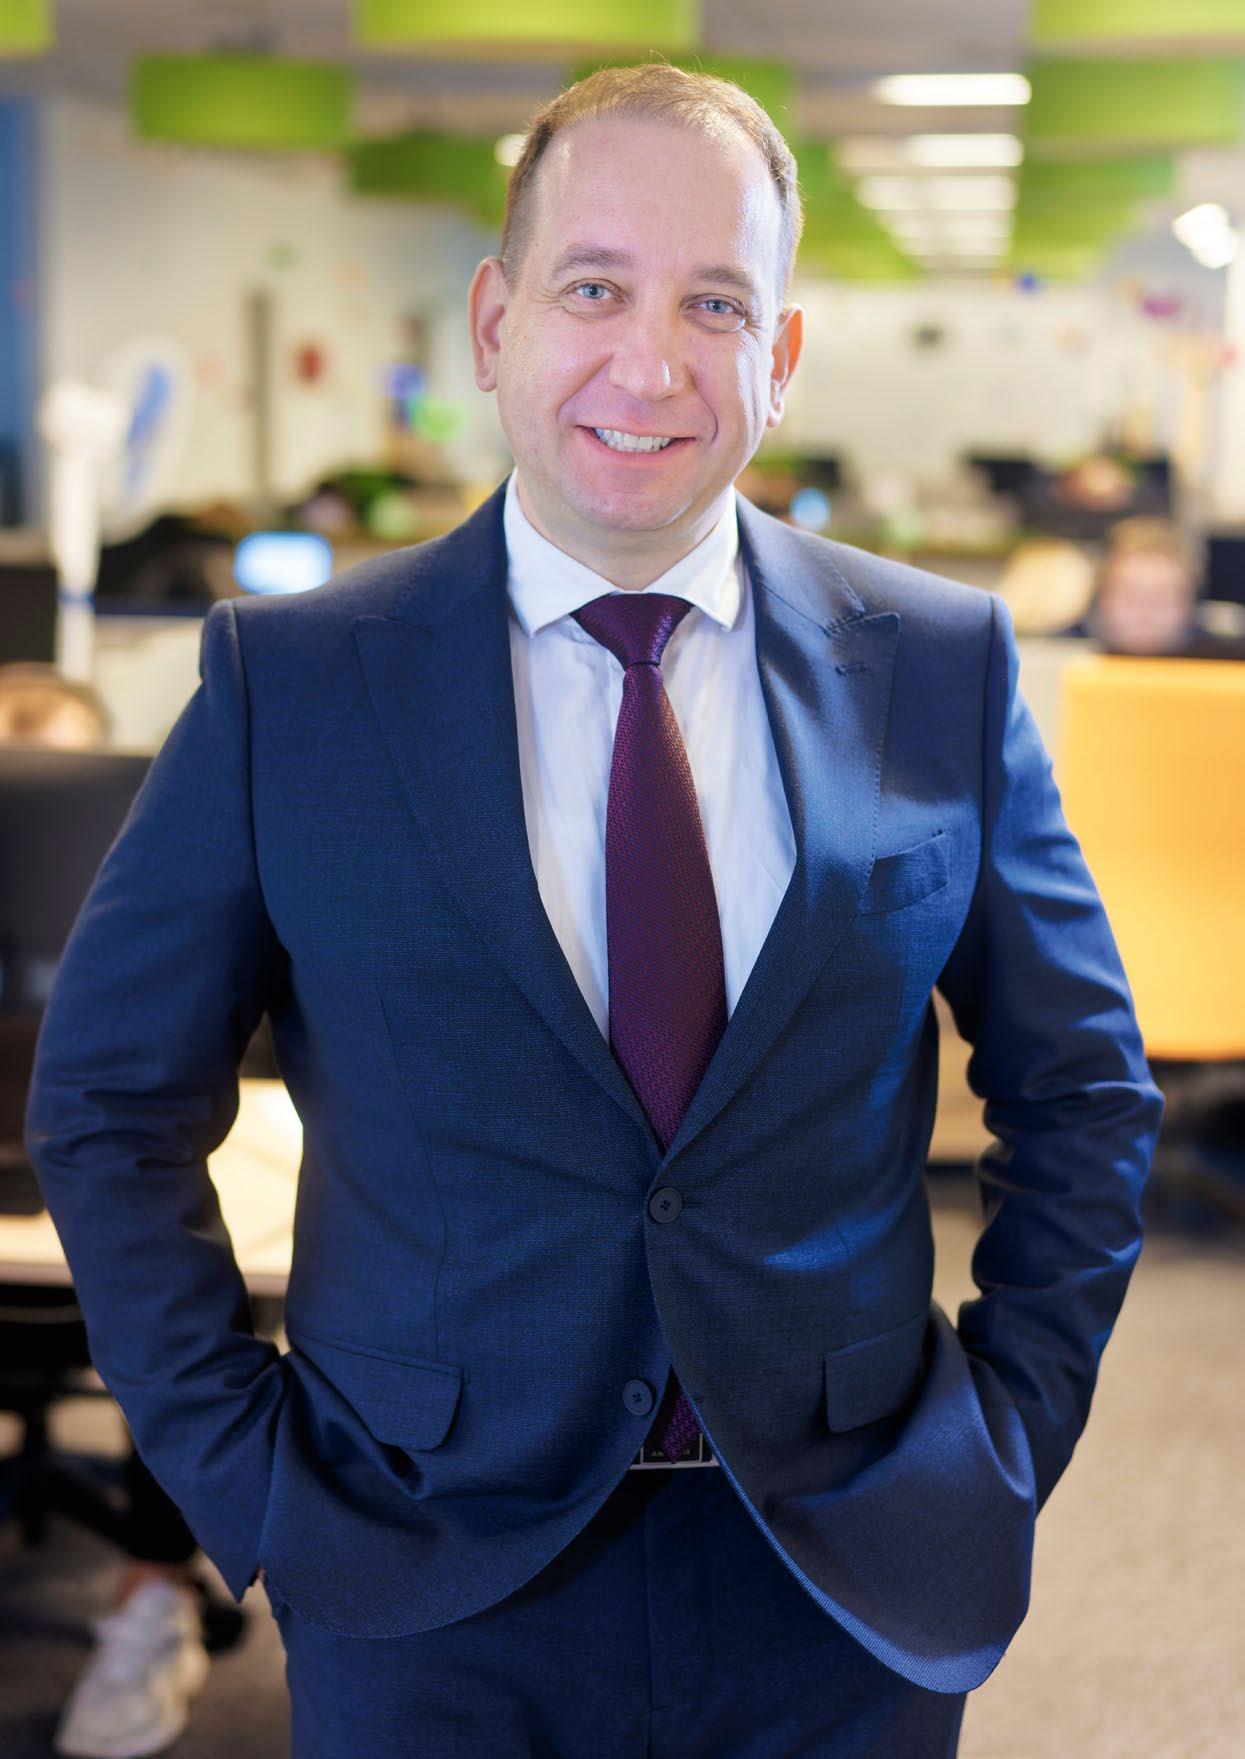
Transport drogowy w Europie nie jest już tym samym biznesem, co 20 czy 25 lat temu. Dziś przewoźnik potrzebuje nie tylko paliwa i karty do rozliczeń, ale narzędzi, które pomagają kontrolować koszty, płynność finansową, bezpieczeństwo operacyjne i pracę floty w czasie rzeczywistym. W takim otoczeniu rozwijała się Grupa E100, która z operatora karty paliwowej przekształciła się w europejskiego dostawcę usług dla transportu. O zmianach w branży, nowych oczekiwaniach klientów i przyszłości rynku flotowego rozmawiamy z Volodymyrem Inomistovem, Dyrektorem Handlowym odpowiedzialnym za sprzedaż Grupy E100 w Europie.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
JJeszcze kilkanaście lat temu karta paliwowa była przede wszystkim narzędziem do rozliczania tankowań. W którym momencie zrozumieli Państwo, że rynek zaczyna oczekiwać od E100 znacznie więcej?
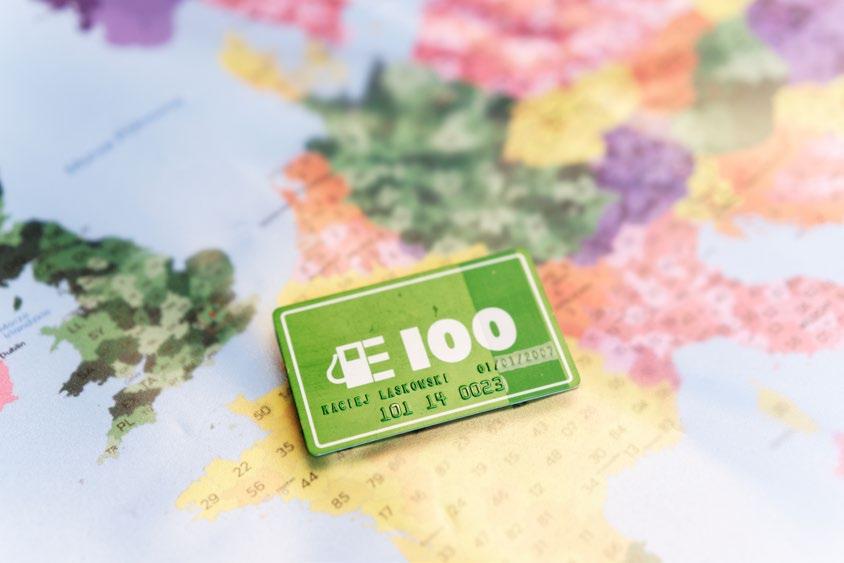
Tak naprawdę nie był to jeden konkretny moment, ale proces, który bardzo wyraźnie przyspieszył wraz z rozwojem transportu międzynarodowego w Europie Środkowo-Wschodniej po rozszerzeniu Unii Europejskiej. Zresztą proszę spojrzeć –to jedna z pierwszych kart E100 z 2005 roku. Dziś wygląda już trochę jak eksponat z małego muzeum transportu, ale wtedy dla wielu przewoźników była symbolem zupełnie nowego etapu rozwoju rynku.
Jeszcze na początku lat 2000 firmy transportowe oczekiwały przede wszystkim możliwości bezgotówkowego tankowania w różnych krajach Europy oraz większej kontroli nad kosztami związanymi z międzynarodowym transportem. W tamtym czasie karta paliwowa była centrum całego modelu funkcjonowania transportu międzynarodowego. Rynek był też znacznie prostszy niż dziś. Z czasem zaczęliśmy jednak obserwować bardzo wyraźną zmianę. Klienci przestali pytać wyłącznie o paliwo. Coraz częściej oczekiwali wsparcia w obszarze opłat drogowych, zwrotów VAT i akcyzy, finansowania czy uproszczenia codziennych procesów operacyjnych. To był moment, w którym zrozumieliśmy, że jeśli chcemy pozostać dla klientów ważnym partnerem biznesowym, nie możemy ograniczać się wyłącznie do paliwa. Musieliśmy rozwijać rozwiązania odpowiadające na kolejne wyzwania pojawiające się w codziennym funkcjonowaniu firm transportowych. Od opłat drogowych i zwrotów podatków po finansowanie, dane i narzędzia wspierające zarządzanie operacyjne.
Jak zmieniła się rola karty paliwowej na przestrzeni ostatnich 25 lat?
Karta paliwowa nadal pozostaje bardzo ważnym elementem codziennego funkcjonowania firm transportowych choć dziś przewoźnicy oczekują znacznie większej integracji usług i możliwości zarządzania wieloma obszarami działalności z jednego miejsca. Karta paliwowa stała się więc punktem wejścia do całego środowiska usług, narzędzi i produktów obejmujących mobilność, opłaty drogowe, finanse, rozliczenia czy kontrolę kosztów.
Dziś mówimy już o europejskiej skali działalności. E100 działa w 32 krajach Europy i obsługuje ponad 28 000 klientów z branży transportowej. Z naszych rozwiązań codziennie korzysta ponad 230 000 użytkowników kart E100, a sieć akceptacji obejmuje już ponad 20 000 punktów w całej Europie. Współpracujemy również z ponad 900 partnerami i dziś jesteśmy jedną z trzech największych sieci akceptacji w Europie. Za rozwojem tego całego ekosystemu stoi ponad 700 pracowników rozwijających produkty, technologie i rozwiązania dla europejskiego transportu. I myślę, że właśnie ta skala bardzo zmieniła sposób, w jaki patrzymy dziś na
transport. To już nie jest pojedyncza usługa czy pojedyncza transakcja paliwowa. To codzienne zarządzanie bardzo złożonym europejskim biznesem transportowym.
Co było trudniejsze w tej transformacji – rozwój nowych usług i technologii czy zmiana sposobu myślenia klientów o tym, czym może być E100?
VI: Myślę, że największym wyzwaniem była jednak zmiana sposobu myślenia rynku. Technologię można rozwijać stosunkowo szybko, natomiast budowanie nowego postrzegania firmy przez klientów wymaga czasu i zaufania. Przez wiele lat E100 było naturalnie kojarzone przede wszystkim z kartą paliwową i siecią akceptacji. Tymczasem my coraz mocniej rozwijaliśmy kolejne obszary związane z finansami, opłatami drogowymi czy zarządzaniem operacyjnym. Kluczowe było pokazanie klientom, że te usługi nie są tylko dodatkiem, ale realnie pomagają im prowadzić biznes transportowy w coraz bardziej wymagającym środowisku. I myślę, że bardzo pomogło nam tutaj to, że od początku staraliśmy się bardzo uważnie słuchać samych przewoźników. Wiele usług i rozwiązań rozwijaliśmy właśnie dlatego, że klienci zaczynali sygnalizować konkretne problemy pojawiające się w codziennej pracy. Transport jest bardzo praktyczną branżą. Jeżeli jakieś rozwiązanie realnie ułatwia funkcjonowanie firmy albo pomaga kierowcom w trasie, rynek bardzo szybko to weryfikuje. I mam poczucie, że właśnie dzięki takiemu podejściu E100 zaczęło być postrzegane szerzej niż tylko jako dostawca karty paliwowej. Klienci potrzebowali rozwiązań na konkretne problemy – naszą rolą było dostarczyć im profesjonalne narzędzia.
E100 przestało być firmą paliwową w momencie, gdy zaczęliśmy patrzeć na klienta nie przez pryzmat pojedynczej transakcji na stacji, ale przez pryzmat całego biznesu transportowego.
Jak bardzo zmienił się sam model funkcjonowania firm transportowych od momentu, gdy E100 zaczynało działalność? Jeszcze kilkanaście czy dwadzieścia lat temu transport był znacznie prostszym biznesem operacyjnym. Kluczowe były paliwo, dostępność tras i sprawne realizowanie przewozów. Pamiętam, że wtedy wiele firm transportowych funkcjonowało dużo bardziej intuicyjnie niż dziś. Rynek rozwijał się dynamicznie, szczególnie po rozszerzeniu Unii Europejskiej, ale
JEDNA Z PIERWSZYCH KART PALIWOWYCH E100 WYDANA W 2005 ROKU
jednocześnie był dużo mniej skomplikowany pod względem regulacyjnym, technologicznym czy finansowym. Dziś firmy transportowe działają już w zupełnie innej rzeczywistości. Funkcjonują jednocześnie na wielu rynkach europejskich, zarządzają kosztami praktycznie w czasie rzeczywistym, analizują dane, muszą reagować na zmiany kursów walut, cen energii, nowych regulacji czy sytuacji geopolitycznej. Mam poczucie, że właśnie to zmieniło się najmocniej: transport stał się biznesem wymagającym ogromnej elastyczności i bardzo szybkiego podejmowania decyzji. W przeszłości przewoźnik planował działalność w dużo bardziej przewidywalnym otoczeniu. Dziś bardzo często musi reagować praktycznie z tygodnia na tydzień albo nawet z dnia na dzień. To sprawia, że współczesny transport jest dziś dużo bardziej biznesem operacyjnym i zarządczym niż jeszcze kilkanaście lat temu. A to automatycznie zmienia również rolę firm takich jak E100.
Branża transportowa działa dziś pod ogromną presją kosztową i operacyjną. Czy można powiedzieć, że firmy transportowe kupują dziś przede wszystkim przewidywalność działania?
Myślę, że zdecydowanie tak. Oczywiście cena nadal pozostaje bardzo ważna, ponieważ branża transportowa działa na stosunkowo niskich marżach. Natomiast coraz większego znaczenia nabiera dziś możliwość planowania i kontrolowania kosztów w dłuższej perspektywie. Firmy transportowe funkcjonują w bardzo dynamicznym środowisku. Zmiany cen paliw, kursów walut, opłat drogowych czy kosztów finansowania mogą bardzo szybko wpływać na rentowność działalności. Dlatego przewoźnicy oczekują dziś większej
transparentności, dostępu do danych i informacji w czasie rzeczywistym i maksymalnej kontroli nad wydatkami.
Jak bardzo zmieniło się podejście klientów do płynności finansowej i finansowania codziennych operacji?
To jedna z największych zmian, jakie obserwujemy w ostatnich latach. Dawniej finansowanie było często traktowane jako osobny obszar działalności firmy transportowej. Dziś płynność finansowa bardzo mocno przenika codzienną operacyjność całego biznesu. Transport międzynarodowy wymaga ogromnej elastyczności finansowej. Firma ponosi koszty każdego dnia…. Paliwo, opłaty drogowe, leasingi, serwis floty, wynagrodzenia. Natomiast płatności od kontrahentów bardzo często pojawiają się dopiero po kilkudziesięciu dniach.
To powoduje, że wielu przewoźników dużo ostrożniej patrzy dziś na rozwój i inwestycje niż jeszcze kilka lat temu. Widać to również w danych rynkowych. Zadłużenie całego sektora TSL w Polsce liczone jest już w miliardach złotych, a problemy z płynnością i terminowymi płatnościami dotyczą bardzo dużej części rynku. Dlatego coraz większego znaczenia nabierają rozwiązania, które pomagają klientom lepiej zarządzać przepływami finansowymi – od zwrotu VAT i akcyzy po faktoring czy szybkie finansowanie bieżącej działalności.
Co dziś najbardziej odróżnia firmy transportowe, które dobrze radzą sobie na rynku, od tych, którym jest trudniej?
Myślę, że coraz większą rolę odgrywa dziś zdolność do szybkiego reagowania na zmiany rynku i bardzo świadomego
zarządzania kosztami. To już nie jest czas, w którym można prowadzić firmę transportową wyłącznie intuicyjnie. Trzeba też pamiętać, że znaczną część polskiego rynku transportowego stanowią małe i średnie firmy, często rodzinne, posiadające po kilka czy kilkanaście samochodów ciężarowych. W takich firmach właściciel jest bardzo blisko codziennej operacyjności. Często sam bardzo dobrze wie, gdzie pojawia się koszt, gdzie traci się czas, gdzie można poprawić rentowność.
I właśnie te firmy, które potrafią łączyć przedsiębiorczość z większą dyscypliną operacyjną, radzą sobie dziś najlepiej. Nie zawsze wygrywa ten, kto ma największą flotę. Coraz częściej przewagę buduje ten, kto szybciej widzi problem, lepiej liczy koszty i potrafi podejmować decyzje na podstawie danych, a nie tylko przeczucia.
Ostatnie lata przyniosły pandemię, kryzys energetyczny, gwałtowne zmiany cen paliw i wojnę w Ukrainie. Czy można powiedzieć, że był to najtrudniejszy okres dla europejskiego transportu od dekad?
Pandemia pokazała, jak szybko mogą zostać zaburzone międzynarodowe łańcuchy dostaw i jak mocno transport zależy dziś od globalnej sytuacji gospodarczej. Później przyszły gwałtowne zmiany cen energii i paliw, presja inflacyjna oraz wojna w Ukrainie, która dodatkowo zmieniła sytuację geopolityczną i gospodarczą w całej Europie. A ostatnie napięcia wokół Iranu po raz kolejny przypomniały całej branży, jak silnie transport pozostaje uzależniony od globalnych wydarzeń geopolitycznych. Wystarczy kilka tygodni niepewności na rynku energii, aby przewoźnicy w całej Europie zaczęli odczuwać skutki rosnących kosztów paliwa i większej zmienności cen. W krótkim czasie na branżę nałożyło się kilka bardzo silnych czynników jednocześnie. Jeszcze kilka lat temu wiele rzeczy dało się planować z dużo większym wyprzedzeniem. Tymczasem ostatnie lata pokazały, jak szybko mogą zmieniać się warunki funkcjonowania europejskiego transportu.
Czy ma Pan poczucie, że ostatnie lata zmieniły również sposób myślenia samych przewoźników o prowadzeniu biznesu transportowego?
Zdecydowanie tak. Mam wrażenie, że rynek stał się dziś dużo bardziej ostrożny i dojrzalszy niż jeszcze kilka lat temu. Jeszcze do niedawna wiele firm transportowych bardzo mocno koncentrowało się przede wszystkim na szybkim rozwoju: zwiększało flotę, walczyło o jak największą liczbę zleceń czy pozyskiwało nowe kierunki decydując się na ekspansję działalności. Dziś coraz częściej przewoźnicy zadają sobie inne pytania: czy ten kontrakt jest naprawdę rentowny, czy mamy nad nim kontrolę, czy firma jest przygotowana na kolejny wzrost kosztów albo opóźnienia w płatnościach. To jest bardzo ważna zmiana. Nie chodzi już wyłącznie o skalę działalności, ale o jakość zarządzania firmą. Coraz większe znaczenie mają rentowność, bezpieczeństwo operacyjne oraz umiejętność budowania biznesu, który może rozwijać się długoterminowo, a nie tylko szybko rosnąć w dobrym momencie rynku.
Czy doświadczenia ostatnich lat zmieniły również sposób budowania relacji z klientami?
Owszem. W bardziej stabilnych czasach relacja bardzo często koncentrowała się przede wszystkim wokół produktu, ceny czy warunków handlowych. Dziś klienci oczekują znacznie większego wsparcia operacyjnego i szybkiego reagowania w sytuacjach kryzysowych.
Widzimy bardzo wyraźnie, że coraz większego znaczenia nabierają dostępność, szybkość komunikacji, elastyczność oraz realna zdolność do pomagania klientowi w codziennym funkcjonowaniu firmy transportowej.
Myślę, że właśnie dlatego w ostatnich latach jeszcze bardziej wzrosło znaczenie partnerstwa i długoterminowych relacji.
Firmy transportowe potrzebują dziś nie tylko dostawcy usług, ale partnera, który potrafi zapewnić stabilność operacyjną w bardzo niestabilnym otoczeniu.
Jak Pan dziś patrzy na przyszłość europejskiego transportu w tak niestabilnym otoczeniu?
Myślę, że transport pozostanie jednym z kluczowych sektorów europejskiej gospodarki, natomiast będzie funkcjonował w znacznie bardziej wymagającym i dynamicznym środowisku niż jeszcze kilka lat temu. Mówi się dziś o świecie VUCA, czyli świecie zmienności, niepewności i bardzo szybkich zmian. I mam poczucie, że transport funkcjonuje właśnie w takiej rzeczywistości już od kilku lat.
Dlatego coraz większego znaczenia będą nabierały elastyczność, integracja usług, cyfryzacja oraz umiejętność szybkiego dostosowywania się do zmian rynkowych. Jednocześnie jestem przekonany, że firmy, które będą potrafiły łączyć efektywność operacyjną z większą przewidywalnością działania, będą budowały bardzo silną pozycję na rynku europejskim także w kolejnych latach.
Mam wrażenie, że dziś każda firma transportowa mówi o technologii, automatyzacji i cyfryzacji. Ale czy transport rzeczywiście tego oczekuje?
Myślę, że transport oczekuje dziś przede wszystkim prostoty i praktyczności. To jest bardzo operacyjny biznes, w którym liczy się szybkość działania, kontrola kosztów i możliwość sprawnego reagowania na sytuacje pojawiające się każdego dnia. Przewoźnik nie ma dziś czasu na zarządzanie pięcioma różnymi systemami jednocześnie ani na technologię, która dobrze wygląda tylko w prezentacji. Jeżeli jakieś rozwiązanie realnie pomaga szybciej podejmować decyzje, ograniczać chaos i lepiej kontrolować operacyjność firmy – wtedy ma sens. Ale jeśli zaczyna komplikować codzienną pracę,
to znaczy, że została źle zaprojektowana. I mam poczucie, że cały rynek zaczyna dziś patrzeć na technologię właśnie w bardzo pragmatyczny sposób.
Co to dziś oznacza w praktyce? Jak wygląda taki nowoczesny ekosystem transportowy?
Załóżmy, że jest Pan właścicielem firmy transportowej z flotą powiedzmy ok. 10 samochodów ciężarowych i realizuje pan usługę transportu dla kilku kontrahentów: różne kierunki, różne trasy przez kilka czy nawet kilkanaście państw Europy…. Czego by Pan potrzebował, oczekiwał od takiej firmy jak E100?
Myślę, że pewnie jakiegoś wsparcia w kontroli tego biznesu… W sensie narzędzi, poza paliwem, które pozwoliłyby mi wyeliminować przypadkowość w biznesie. Otóż to. Proszę spojrzeć. (VI odwraca laptop w stronę redaktora i loguje się do Panelu Klienta E100).
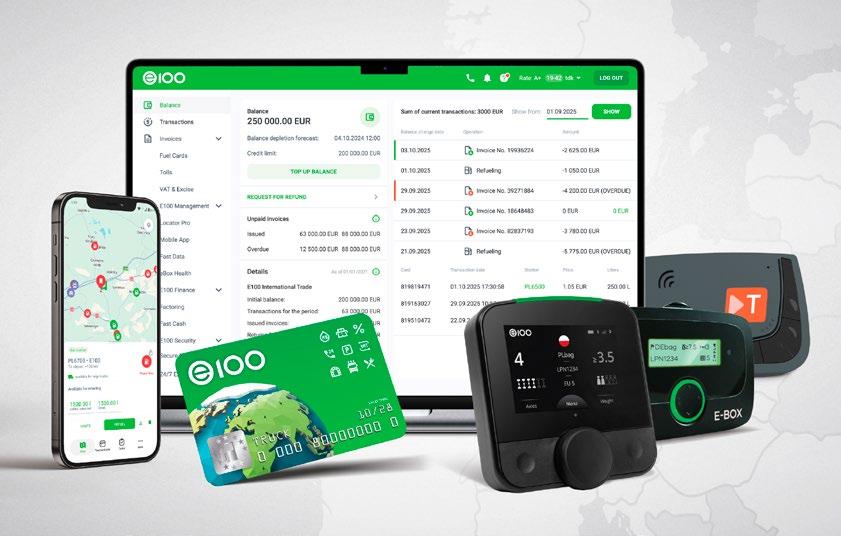
Jeszcze kilka lat temu bardzo wiele procesów w transporcie było całkowicie rozproszonych w różnych systemach i departamentach firmy przewozowej. Osobno paliwo, osobno opłaty drogowe, osobno limity kart, osobno bezpieczeństwo, osobno finansowanie czy analiza kosztów. Dziś firmy transportowe oczekują przede wszystkim jednego, spójnego środowiska pracy, z którego mogą zarządzać całym biznesem transportowym. Nie pojedynczych funkcji czy rozproszonych systemów, ale zestawu profesjonalnych narzędzi dla międzynarodowego transportu. Takim centrum dowodzenia nowoczesną firmą transportową stał się Panel Klienta E100. Co zresztą bardzo dobrze widać w sposobie, w jaki korzystają z niego nasi klienci. Statystycznie jeden
klient E100 wykorzystuje dziś około 8 różnych usług i narzędzi z naszego ekosystemu. To pokazuje, że firmy transportowe nie szukają już pojedynczych produktów, ale zintegrowanego środowiska pracy, które pozwala zarządzać wieloma obszarami działalności z jednego miejsca.
Dla naszych klientów stał się miejscem, w którym spotykają się dane, finanse, opłaty drogowe, bezpieczeństwo i bieżąca operacyjność floty. Klient może zarządzać kartami paliwowymi, limitami, bezpieczeństwem transakcji, kontrolować wydatki, analizować koszty przejazdów czy monitorować opłaty drogowe praktycznie z jednego miejsca. Ale sam panel jest dziś tak naprawdę tylko wejściem do znacznie większego ekosystemu.
Wokół karty paliwowej funkcjonuje dziś cała infrastruktura usług. Mówimy o opłatach drogowych w całej Europie, multiurządzeniach (OBU – On Board Unit), zwrocie VAT i akcyzy – i tu drobna uwaga – my w E100 traktujemy zwrot VAT i akcyzy niezwykle poważnie jako element finansowego zarządzania firmą, a nie tylko odzyskiem pieniędzy. Dołóżmy do tego inne elementy finansowania (faktoring i pożyczka), analizę danych, bezpieczeństwo i mamy cały ekosystem narzędzi, usług i produktów, które pozwalają optymalizować biznes transportowy. Jest szybciej, wygodniej, oszczędniej i bezpieczniej.
Bardzo dobrze pokazuje to choćby obszar opłat drogowych. Jeszcze kilka lat temu przewoźnicy często mieli kilka różnych urządzeń do opłat drogowych w różnych krajach Europy. Dziś rozwiązania takie jak E-BOX 4G czy E-BOX T pozwalają obsługiwać wiele krajów Europy w ramach jednego środowiska operacyjnego. I to nie jest tylko kwestia wygody. To mniej chaosu administracyjnego, mniej urządzeń w kabinie i większa kontrola nad transportem. Stworzyliśmy też specjalne narzędzie dla naszych klientów, które się nazywa E-BOX Health, bo coraz większego znaczenia nabiera
dziś również sama stabilność działania takich multiurządzeń. E-BOX Health pozwala monitorować stan urządzeń i wcześniej wykrywać potencjalne problemy operacyjne. Z perspektywy przewoźnika to często bardzo praktyczna rzecz – możliwość szybszego reagowania zanim problem zacznie wpływać na trasę, rozliczenia czy pracę kierowcy. I myślę, że właśnie w tym kierunku bardziej proaktywnego zarządzania będzie rozwijał się cały transport. Współczesny transport opiera się na danych. Bez nich rządzi intuicja, szczęście lub jego brak. Właściciel firmy transportowej czy fleet manager musi pracować na danych i podejmować decyzje na ich podstawie…. Niech Pan pozostanie jeszcze przed chwilę w roli właściciela firmy transportowej – proszę się zastanowić nad takim zadaniem: musi Pan policzyć koszty frachtu z Polski do np. Hiszpanii. Czego, by Pan potrzebował?
Najlepsza technologia to taka, której klient praktycznie nie zauważa – bo po prostu pomaga mu szybciej i spokojniej prowadzić biznes transportowy.
Na pewno kosztów paliwa i opłat drogowych. Pewnie również informacji o trasie, czasie przejazdu, postojach…. Właśnie. A wszystko, co Pan przed chwilą wymienił, to są dane. Problem polega na tym, że w wielu firmach nadal są one rozproszone w różnych systemach, dokumentach i raportach, które dość szybko się zmieniają, a właściciel firmy nie ma czasu ani zasobów do ich kontrolowania. Tymczasem, żeby podejmować dobre decyzje biznesowe, trzeba mieć je w jednym miejscu i umieć szybko zamienić w konkretne informacje. I właśnie temu służą profesjonalne narzędzia, które rozwijamy w naszym ekosystemie. Jednym z nich jest Locator PRO. Stworzony do zarządzania codzienną operacyjnością transportu w jednym środowisku. System łączy dane dotyczące tras, pojazdów, opłat drogowych i aktywności floty, pomagając przewoźnikom szybciej analizować koszty oraz podejmować decyzje operacyjne. Locator Pro ma 3 moduły główne: Planer tras, który pozwala planować przejazdy z uwzględnieniem kosztów paliwa, myta, rodzaju pojazdu oraz dostępności stacji partnerskich E100. System pokazuje alternatywne warianty tras – najszybsze lub najbardziej ekonomiczne – wraz z prognozowanymi kosztami całej operacji. Drugi moduł: Moja flota – umożliwia monitorowanie pojazdów i urządzeń OBU w czasie rzeczywistym. Menedżer może kontrolować lokalizację pojazdu, status urządzeń, aktywne usługi czy parametry operacyjne floty. Trzeci moduł: Historia tras – pozwala analizować przebieg przejazdów, postoje, średnią prędkość, czas pracy czy historię transakcji paliwowych i drogowych powiązanych z konkretnym pojazdem
FastData sądząc po nazwie również służy pracy na danych? FastData to wysoko wyspecjalizowane narzędzie analityczne, które pomaga przewoźnikom analizować dane operacyjne i finansowe związane z funkcjonowaniem floty. Łączy różne strumienie danych biznesowych i prezentuje je w postaci gotowych raportów oraz analiz. W praktyce FastData pozwala monitorować wydatki na paliwo, opłaty drogowe i inne usługi transportowe, analizować koszty według czasu, lokalizacji czy rodzaju usług, a także tworzyć prognozy budżetowe i identyfikować obszary wymagające optymalizacji. Umożliwia również analizę dynamiki cen paliw na poszczególnych stacjach, monitorowanie tankowań czy planowanie budżetu obejmującego wszystkie wydatki operacyjne firmy transportowej. Raporty bazują na rzeczywistych danych operacyjnych i fakturowych dostępnych w ekosystemie E100. Kluczowe jest jednak to, że FastData upraszcza pracę z danymi. Właściciel firmy, fleet manager czy dział finansowy nie muszą samodzielnie analizować rozproszonych informacji z wielu systemów od różnych dostawców. Narzędzie pozwala szybciej zauważać trendy kosztowe, reagować na nieprawidłowości i podejmować bardziej świadome decyzje biznesowe.
Najprościej: Locator PRO koncentruje się przede wszystkim na bieżącej operacyjności transportu – monitorowaniu pojazdów, tras, urządzeń OBU i codziennej pracy floty – czyli tu i teraz. FastData działa z kolei bardziej na poziomie analitycznym i biznesowym, pomagając firmom analizować koszty, identyfikować obszary do optymalizacji oraz podejmować decyzje w oparciu o dane i prognozy – czyli co wynika z danych biznesowych.
Ale dane i operacyjność to dziś nie wszystko. Coraz większego znaczenia nabiera również bezpieczeństwo całego procesu transportowego. Szczególnie, że przewoźnicy funkcjonują dziś pod ogromną presją kosztową, a każda nieautoryzowana transakcja czy nadużycie paliwowe oznacza bardzo realne straty. Dlatego mamy również rozwiązania takie jak Secure E-BOX. To antyfraudowy system, który pomaga przewoźnikom zabezpieczyć się przed kradzieżą paliwa z wykorzystaniem kart paliwowych. System działa w oparciu o urządzenie pokładowe OBU oraz współrzędne GPS stacji paliw. Jeśli w momencie autoryzacji lokalizacja pojazdu i stacji nie pokrywają się, transakcja jest automatycznie blokowana. Funkcjonalność pomaga ograniczać ryzyko nadużyć, kontrolować pracę kierowców i analizować historię przejazdów. Co ważne: Secure E-BOX działa 24 godziny na dobę w 36 krajach Europy, a w przypadku kradzieży paliwa przy aktywnej usłudze E100 gwarantuje pełne pokrycie kosztów skradzionego paliwa. Chciałbym, żeby to wybrzmiało: technologia w transporcie nie może być dziś sztuką dla sztuki. Musi rozwiązywać bardzo konkretne problemy przewoźników i pomagać im bezpieczniej prowadzić biznes w coraz bardziej wymagającym otoczeniu.
Wspomniał Pan, że znaczna część rynku polskiego to klienci mali i średni, którzy mają ograniczone możliwości inwestowania w tego typu narzędzia.
VI: Ale powiedziałem też, że rolą takich firm jak E100 jest dostarczać narzędzia dla polskich firm transportowych łatwych
w implementacji i dostępnych cenowo, niezależnie od etapu rozwoju firmy. Jestem przekonany, że bezpieczeństwo paliwa warte jest znacznie więcej niż koszt kawy na stacji benzynowej, bo tyle kosztuje np. Secure E-BOX.
W tym ekosystemie bardzo mocno obecne są również finanse. Dlaczego dziś mobilność i finanse tak mocno się przenikają? Transport jest dziś jednocześnie biznesem mobilności, operacyjności i finansów. Dlatego zarządzanie przepływami finansowymi stało się dziś jednym z kluczowych elementów codziennego prowadzenia firmy transportowej.
I właśnie dlatego tak ważne są dziś usługi związane ze zwrotem VAT i akcyzy. Dziś pomagamy klientom odzyskiwać VAT z 30 krajów Europy oraz akcyzę z 7 państw. Dla wielu firm to są bardzo konkretne środki, które wcześniej przez wiele miesięcy pozostawały zamrożone w kosztach działalności. I właśnie dlatego nie traktujemy zwrotu VAT czy akcyzy wyłącznie jako usługi administracyjnej. Patrzymy na to, przede wszystkim, jak na element zarządzania finansami firmy transportowej i sposób na uwalnianie kapitału, który może zostać wykorzystany do bieżącej działalności, inwestycji czy poprawy płynności finansowej.
Drugim obszarem jest finansowanie bieżącej działalności. Transport rozwija się dynamicznie i bardzo często wymaga szybkich decyzji biznesowych. Pojawia się większe zlecenie, konieczność sfinansowania nowych kontraktów, nieprzewidziany wydatek albo potrzeba zwiększenia kapitału obrotowego. W takich sytuacjach realnym wsparciem stają się rozwiązania takie jak FastCash, które zapewniają szybki dostęp do pieniędzy.
Równolegle bardzo ważnym elementem pozostaje zarządzanie płynnością finansową. I tutaj istotną rolę odgrywa faktoring, który pozwala przewoźnikom szybciej odzyskiwać
środki z wystawionych faktur, bez konieczności oczekiwania kilkudziesięciu dni na płatność od kontrahenta. Co ważne, nie mówimy tutaj o zewnętrznym partnerze finansowym. E100 Faktoring jest spółką należącą do Grupy E100 i od lat specjalizuje się w obsłudze branży transportowej. Dzięki temu bardzo dobrze rozumiemy specyfikę tego rynku, jego sezonowość, model rozliczeń i wyzwania związane z płynnością finansową. To pozwala nam budować rozwiązania dopasowane idealnie do realiów funkcjonowania firm transportowych, a nie uniwersalne produkty finansowe przeznaczone dla wszystkich branż.
Patrząc szerzej, wszystkie te usługi mają jeden cel: pomagać przewoźnikom lepiej zarządzać pieniędzmi i utrzymywać większą kontrolę nad finansową stroną prowadzenia biznesu.
Patrząc na rozwój technologii można odnieść wrażenie, że transport staje się dziś coraz bardziej zautomatyzowany.
A jednak mam poczucie, że w E100 cały czas bardzo mocno stawiacie również na relacje i bezpośredni kontakt z klientami.
Transport nadal jest biznesem ludzi pracujących w trasie i myślę, że czasami trochę o tym zapominamy, mówiąc wyłącznie o technologii czy automatyzacji. Ostatecznie za kierownicą nadal siedzi człowiek, który często przez wiele dni funkcjonuje w różnych krajach Europy i oczekuje po prostu rozwiązań, które realnie ułatwią mu codzienną pracę. Kierowcy chcą działać szybciej, wygodniej i bardziej mobilnie bez konieczności wykonywania kilku telefonów do biura albo logowania się do różnych systemów. Dlatego tak dużą rolę odgrywa dziś aplikacja E100 Mobile. I co ważne – to nie jest rozwiązanie wyłącznie dla kierowcy. Aplikacja została zaprojektowana równolegle z perspektywy kierowcy oraz właściciela firmy czy fleet managera. Dla kierowcy oznacza
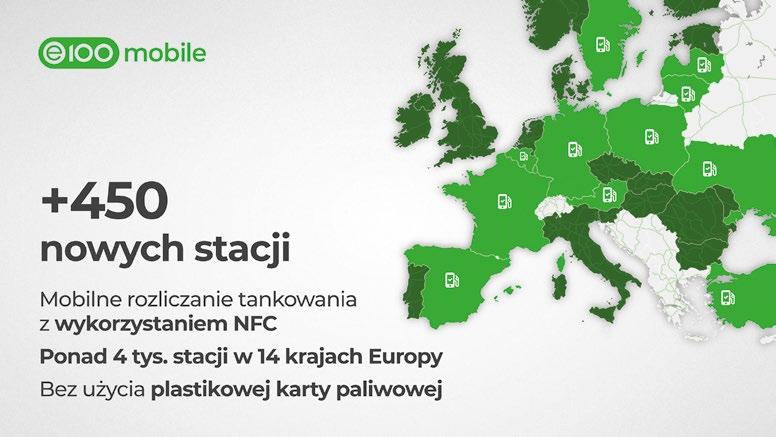
przede wszystkim większą samodzielność i wygodę pracy w trasie: umożliwia realizację i rozliczanie tankowania, wyszukiwanie stacji i punktów usługowych, planowanie tras itd. Z kolei dla właściciela firmy lub fleet managera E100 Mobile staje się narzędziem bieżącej kontroli operacyjnej. Pozwala monitorować transakcje i wydatki w czasie rzeczywistym, zarządzać kartami paliwowymi oraz dostępem kierowców, analizować ceny paliw czy szybciej reagować na nieprawidłowości. Rozwijamy cały czas możliwość mobilnego rozliczania tankowania: kierowcy bezpośrednio w aplikacji, przy użyciu telefonu mogą rozliczyć tankowanie już na ponad 4 000 stacji w 14 krajach Europy. A ostatnio uruchomiliśmy dodatkową możliwość autoryzacji transakcji poprzez NFC, dzięki której smartfon może pełnić funkcję cyfrowej karty paliwowej E100.
Niezwykle ważne dla mnie jest, aby kierowcy mieli poczucie, że nie są sami na drodze, gdzieś na drugim końcu Europy. Możemy rozwijać aplikacje, automatyzację i self-service, ale kiedy kierowca stoi gdzieś w trasie i ma problem z kartą, tankowaniem albo potrzebuje pomocy – wtedy najważniejsze staje się to, czy człowiek odbierze telefon i realnie pomoże rozwiązać sytuację. Od tego jest nasz Hotline, który działa 24 godziny na dobę, 7 dni w tygodniu i obsługuje kierowców w kilku językach.
W Europie bardzo dużo mówi się dziś o dekarbonizacji transportu i zeroemisyjności. Mam jednak wrażenie, że branża transportowa patrzy na ten proces znacznie bardziej pragmatycznie niż politycy czy regulatorzy.
Myślę, że branża po prostu bardzo dobrze rozumie skalę tego wyzwania. Transformacja energetyczna w transporcie już się rozpoczęła i ten kierunek jest oczywiście nieunikniony. Natomiast z perspektywy firm transportowych kluczowe pozostaje tempo zmian oraz ich realna wykonalność operacyjna i finansowa. Transport ciężki funkcjonuje zupełnie inaczej niż segment samochodów osobowych. Tutaj mówimy o ogromnych flotach pracujących praktycznie bez przerwy,
bardzo wysokiej presji kosztowej i niezwykle konkurencyjnym rynku europejskim.
I właśnie dlatego przewoźnicy patrzą dziś przede wszystkim na praktyczne aspekty tej transformacji – dostępność infrastruktury, zasięg, czas postoju i oczekiwania na ładowanie, koszty pojazdów czy wpływ nowych regulacji na rentowność biznesu.
Transformacja energetyczna w transporcie jest nieunikniona. Pytanie nie brzmi już czy, ale jak przeprowadzić ją w sposób realistyczny i bezpieczny dla europejskiej gospodarki.
No właśnie – często słyszymy dziś hasła o elektromobilności, ale kiedy zaczniemy rozmawiać o kosztach, sytuacja wygląda już dużo bardziej skomplikowanie.
Dziś elektryczny ciągnik siodłowy kosztuje dwa albo nawet trzy razy więcej niż klasyczny pojazd z silnikiem diesla. Trzeba też pamiętać, że polski rynek transportowy jest bardzo rozdrobniony. Mamy ogromną liczbę małych i średnich firm posiadających po kilka czy kilkanaście samochodów ciężarowych. Dla takich przedsiębiorstw wymiana nawet części floty na pojazdy elektryczne oznacza inwestycje liczone w milionach złotych. Dlatego branża bardzo mocno podkreśla dziś potrzebę rozsądku i pragmatyzmu w planowaniu transformacji energetycznej.
Jeśli tempo zmian będzie zbyt szybkie, konsekwencje odczuje nie tylko sam transport. Wzrost kosztów przewozów bardzo szybko przełoży się przecież na ceny produktów, konkurencyjność europejskiej gospodarki i funkcjonowanie całych łańcuchów dostaw.
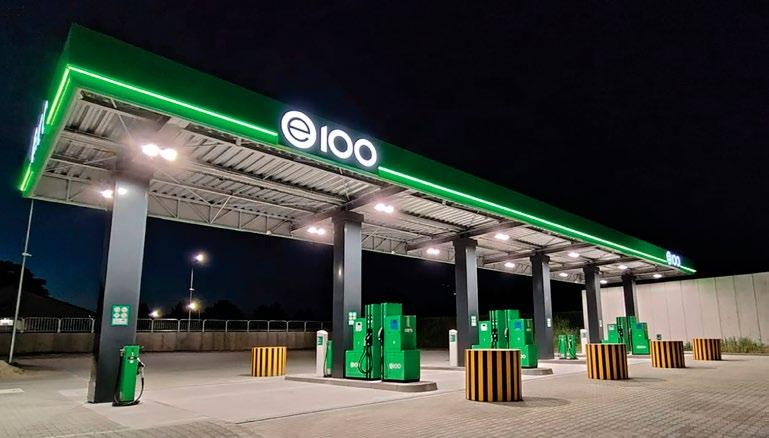
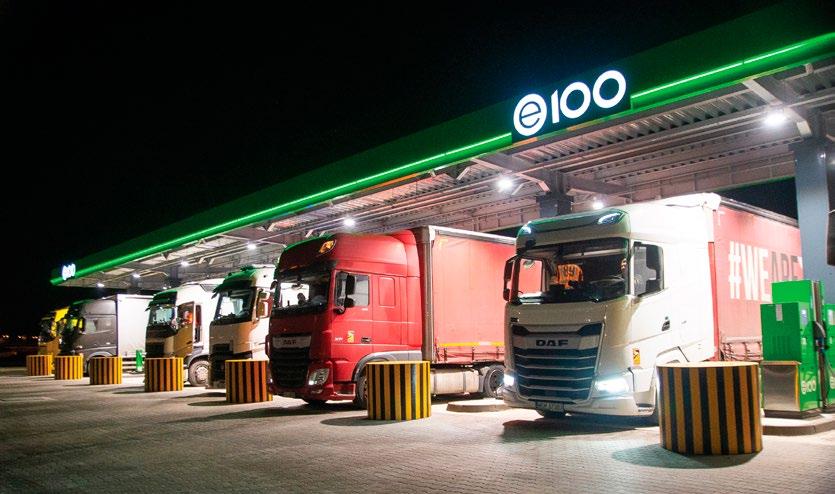
STACJA PALIW E100 W GORZYCZKACH
Czy właśnie dlatego coraz częściej mówi się dziś o modelu multi-energy zamiast o jednej dominującej technologii? To po prostu bardziej realistyczny scenariusz dla europejskiego transportu w najbliższych latach. Oczywiście elektromobilność będzie się rozwijała i już dziś bardzo dobrze sprawdza się w części transportu miejskiego, regionalnego czy dystrybucyjnego. Widzimy też coraz większe zainteresowanie paliwami alternatywnymi takimi jak LNG, HVO czy biopaliwa. Natomiast transport dalekobieżny będzie jeszcze długo funkcjonował w modelu mieszanym. I właśnie dlatego w E100 rozwijamy dziś infrastrukturę oraz systemy rozliczeniowe obejmujące różne rodzaje energii. Niezależnie od tego, czy klient korzysta z diesla, LNG, ładowania elektrycznego czy innych rozwiązań alternatywnych, powinien mieć możliwość zarządzania tym wszystkim w jednym środowisku operacyjnym.
Polscy przewoźnicy od lat należą do najmocniejszych graczy w Europie. Czy obawia się Pan, że zbyt gwałtowna transformacja może osłabić tę pozycję?
Polscy przewoźnicy zbudowali swoją pozycję dzięki ogromnej elastyczności, dużej operacyjnej efektywności i konkurencyjności kosztowej. Dziś obsługują bardzo dużą część europejskiego transportu międzynarodowego i są jednym z fundamentów europejskich łańcuchów dostaw. Dlatego tempo regulacji i koszt transformacji będą miały dla nich ogromne znaczenie.
Europa oczywiście musi rozwijać bardziej zrównoważony transport, ale jednocześnie powinna bardzo uważać, żeby nie doprowadzić do sytuacji, w której dążenie do zeroemisyjności ograniczy konkurencyjność naszego kontynentu – patrząc oczywiście szerzej na cały świat. Gospodarka UE konkuruje w pewnym sensie z potęgami globalnymi: USA, Chiny, rosnące w siłę Indie itd. Wtedy problem przestaje
dotyczyć wyłącznie branży transportowej. To zaczyna być kwestia konkurencyjności całej europejskiej gospodarki.
Jak Pan dziś wyobraża sobie transport za 10–15 lat?
Myślę, że będzie to transport znacznie bardziej zróżnicowany energetycznie niż dziś. Będziemy widzieli współistnienie różnych modeli napędów – od paliw konwencjonalnych, przez LNG i biopaliwa, aż po elektromobilność czy w przyszłości być może również wodór w części transportu ciężkiego. Natomiast niezależnie od rodzaju energii kluczowe pozostaną trzy rzeczy: efektywność operacyjna, dostępność infrastruktury i możliwość utrzymania konkurencyjności europejskiego transportu.
Klient transportowy kupuje dziś przewidywalność, nie tylko paliwo.
Z perspektywy osoby odpowiedzialnej za sprzedaż E100 w całej Europie widzi Pan pewnie znacznie więcej niż tylko jeden lokalny rynek.
To rzeczywiście bardzo ciekawa perspektywa, bo dziś rynek europejskiego transportu jest jednocześnie bardzo wspólny i bardzo różnorodny. Z jednej strony przewoźnicy w całej Europie mierzą się z podobnymi wyzwaniami: kosztami, regulacjami, dostępnością kierowców, transformacją energetyczną. Z drugiej strony każdy rynek rozwija się trochę inaczej. Inaczej wygląda poziom cyfryzacji, struktura flot czy podejście do nowych technologii w Europie Zachodniej, inaczej w Europie Środkowo-Wschodniej. I właśnie dlatego
bardzo dużą wartością E100 jest możliwość przenoszenia doświadczeń pomiędzy rynkami. Często rozwiązania rozwijane lokalnie później wdrażamy szerzej dla naszych klientów w innych częściach Europy.
Polska pozostaje dla E100 absolutnie kluczowym rynkiem i mogę to powiedzieć z pełnym przekonaniem. To właśnie tutaj działa jeden z najmocniejszych, najbardziej przedsiębiorczych i najbardziej konkurencyjnych sektorów transportowych w Europie. Nieprzypadkowo branża TSL odpowiada za około 6–7% polskiego PKB, a polscy przewoźnicy od lat wyznaczają standardy na europejskim rynku. To ogromny powód do dumy.
Dla nas równie ważne jest jednak coś innego. Od 25 lat mamy przywilej wspierać rozwój tysięcy polskich firm transportowych i każdego dnia pomagamy im prowadzić biznes sprawniej, bezpieczniej i bardziej efektywnie. Bardzo często obserwujemy, że rozwiązania rozwijane z myślą o polskich klientach stają się później inspiracją również dla innych rynków europejskich. Dlatego Polska jest dla nas nie tylko jednym z najważniejszych rynków, ale także miejscem, które w naturalny sposób współtworzy kierunek rozwoju całego ekosystemu E100.
A jak w tym wszystkim będzie zmieniało się samo E100?
Myślę, że będziemy coraz mocniej rozwijać się jako platforma integrująca różne obszary funkcjonowania transportu. Kiedyś centrum wszystkiego była karta paliwowa. Dziś wokół niej funkcjonują dane, opłaty drogowe, finanse, bezpieczeństwo operacyjne, rozwiązania mobilne czy narzędzia wspierające zarządzanie flotą. I mam poczucie, że ten kierunek będzie się jeszcze wzmacniał. Transport nie chce dziś korzystać z kilkunastu rozproszonych systemów. Rynek oczekuje jednego środowiska, które pozwala sprawniej zarządzać całym biznesem transportowym.
Swoją drogą – nazwa E100 dla wielu osób nadal brzmi trochę tajemniczo. Skąd właściwie się wzięła?
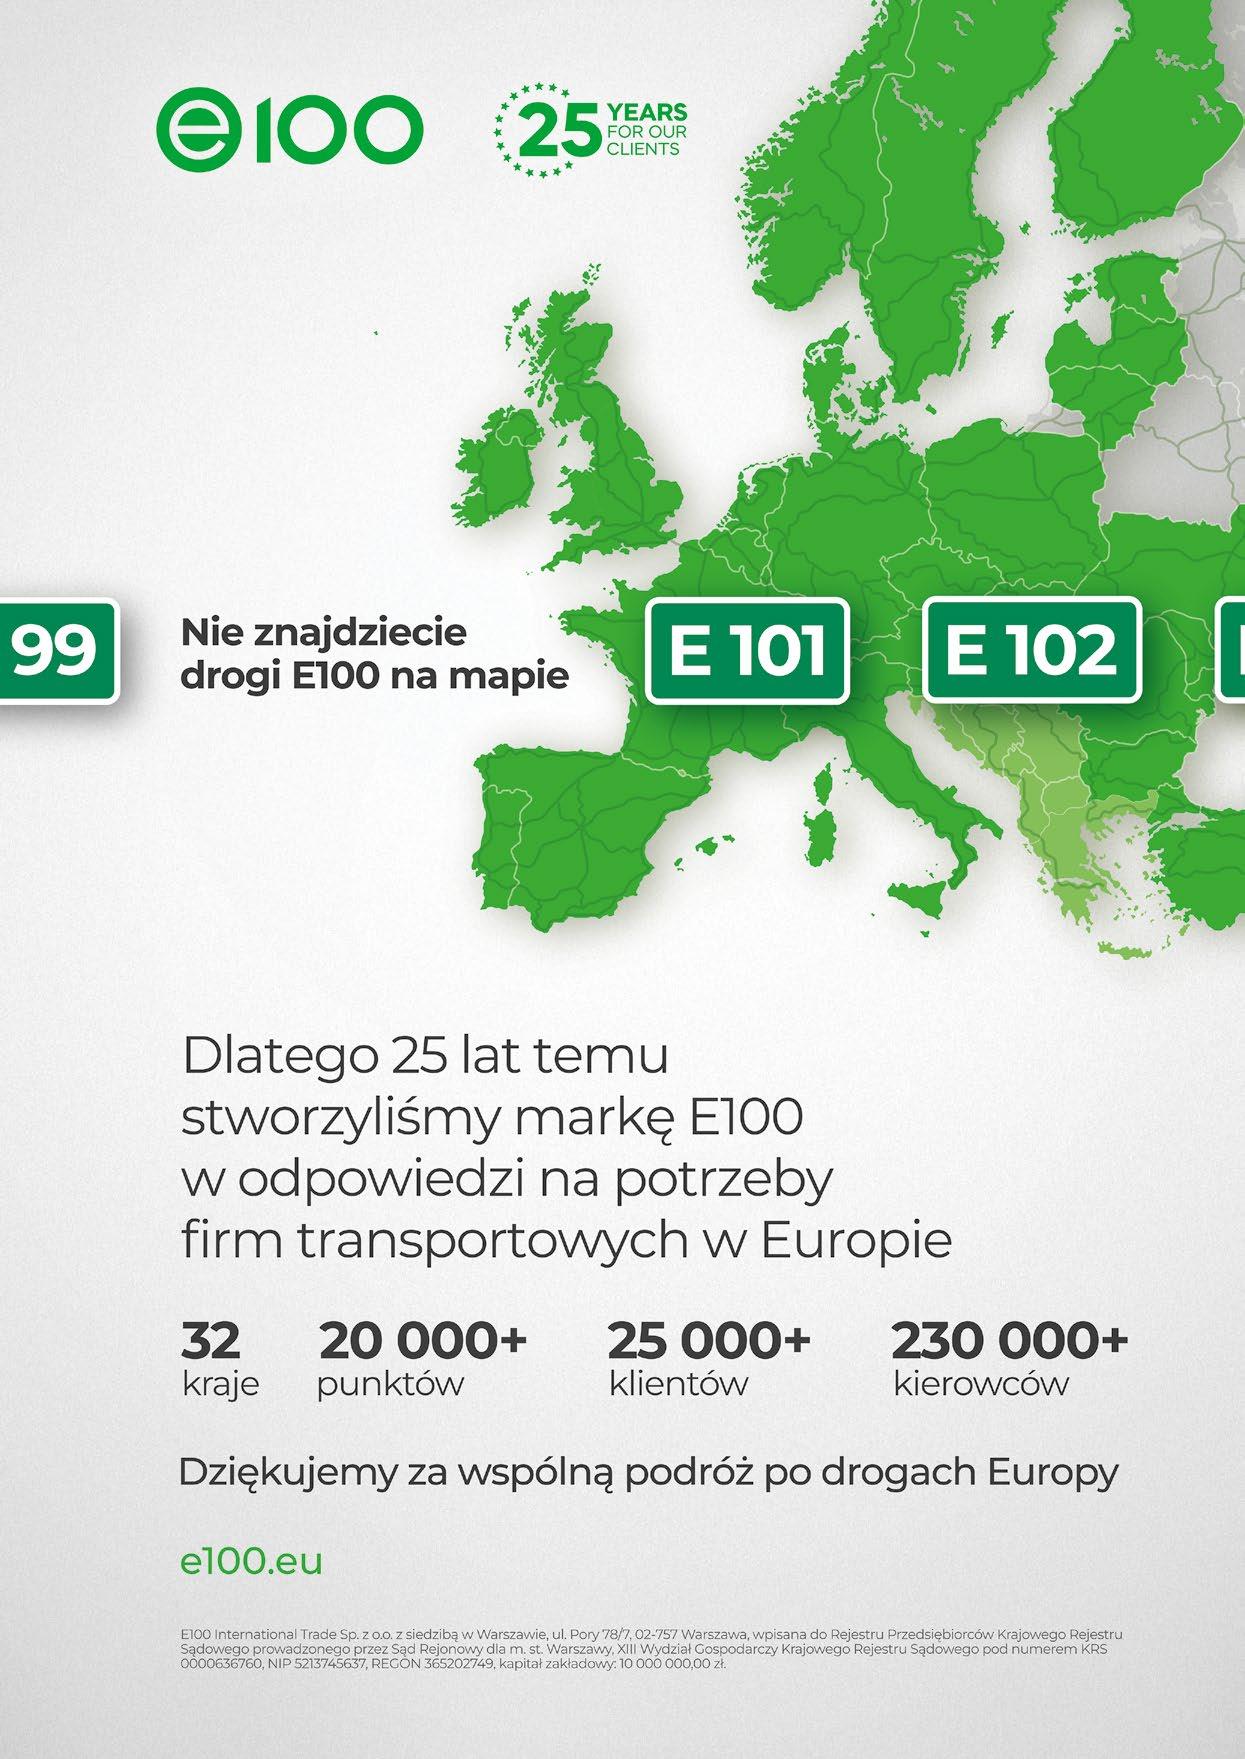
To rzeczywiście ciekawa historia. Europejskie trasy międzynarodowe oznaczane są literą „E” i numerowane – E40, E75, E30 i tak dalej. To najważniejsze drogi łączące Europę. I co ciekawe, w tym systemie… nie istnieje droga E100. Właśnie to stało się inspiracją dla nazwy firmy. Idea była bardzo prosta: chcieliśmy stworzyć rozwiązanie dla całego europejskiego transportu, a nie dla jednego kraju czy jednej konkretnej trasy. I szczerze mówiąc, dziś ta symbolika jest chyba jeszcze bardziej aktualna niż kiedyś. Bo taka metaforyczna „trasa E100” prowadzi dziś przez 32 kraje Europy, korzystają z niej setki tysięcy kierowców, a po drodze funkcjonują dziesiątki tysięcy punktów akceptacji i usług wspierających codzienny transport.
I na koniec – jak chciałby Pan, żeby E100 było postrzegane za kolejne 10 lat?
Myślę, że przede wszystkim jako firma, która jest innowacyjnym liderem europejskiego transportu i realnie pomaga przewoźnikom funkcjonować sprawniej, bezpieczniej i z większą kontrolą nad codziennym biznesem. Chciałbym, żeby E100 nie tylko odpowiadało na zmiany rynku, ale również pomagało wyznaczać kierunki rozwoju europejskiego transportu. Oczywiście technologia będzie coraz ważniejsza. Energia też będzie się zmieniała. Natomiast ostatecznie transport nadal pozostanie biznesem ludzi. I chyba właśnie dlatego chciałbym, żeby klienci postrzegali E100 nie tylko jako dostawcę usług, ale partnera, który naprawdę rozumie specyfikę europejskiego transportu i potrafi wspierać go zarówno w momentach wzrostu, jak i większych wyzwań rynkowych.
Dziękuję za rozmowę!
NOWY ETAP ROZWOJU
MOL W POLSCE
Kluczowe pytanie nie brzmi już: ile stacji chcemy mieć, ale jaką wartość jesteśmy w stanie zaoferować klientowi – mówi Piotr Belniak, Head of Retail w MOL Polska. W rozmowie wyjaśnia, dlaczego dalszy rozwój sieci MOL w Polsce będzie opierał się nie tylko na nowych lokalizacjach, ale przede wszystkim na modelu convenience, gastronomii Fresh Corner, programie MOL Move i franczyzie jako narzędziu budowania nowoczesnego biznesu stacyjnego.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
MMOL coraz wyraźniej przyspiesza rozwój sieci w Polsce. Co jest dziś dla Państwa najważniejszym celem: szybkie zwiększanie liczby stacji, budowanie jakościowej sieci czy wzmacnianie pozycji marki?
Naszym celem jest dalsze umacnianie pozycji MOL na polskim rynku oraz rozwój w kierunku nowoczesnej sieci convenience. Dlatego skala, jakość i marka nie są dla nas odrębnymi celami. Są efektem konsekwentnie realizowanej strategii, której fundamentem jest dostarczanie klientom wartości i doświadczeń odpowiadających na ich zmieniające się potrzeby.
Pierwsze trzy lata obecności MOL w Polsce były okresem intensywnej pracy nad fundamentami – integracją przejętych aktywów, uporządkowaniem modelu operacyjnego i budową wiarygodności marki. To był czas, w którym koncentrowaliśmy się na stworzeniu spójnego, przewidywalnego systemu działania w całej sieci. Dziś pod marką MOL działa w kraju około 460 stacji we wszystkich formatach działalności, co daje nam jedną z największych sieci na rynku i solidną bazę do dalszego rozwoju. Teraz możemy przejść do kolejnego etapu, skoncentrowanego na dalszym wzroście wartości biznesu oraz wzmacnianiu pozycji MOL w segmencie convenience.
Dlatego kluczowe pytanie nie brzmi już: „ile stacji chcemy mieć?”, ale „jaką wartość jesteśmy w stanie zaoferować klientowi?”. Oczywiście rozwój sieci pozostaje dla nas ważny i konsekwentnie zwiększamy naszą obecność na rynku, natomiast nie patrzymy na wzrost wyłącznie przez pryzmat liczby lokalizacji. Równie ważne jest dla nas to, jaką wartość potrafimy generować w każdej z nich.
Wynika to również z głębokiej transformacji całej branży. Stacja paliw przestaje być miejscem, w którym dominuje sprzedaż paliwa, a coraz bardziej staje się zintegrowanym biznesem retailowo-usługowym. Klienci przyjeżdżają dziś nie tylko po to, by zatankować, ale również po dobrą kawę, szybki posiłek, wygodne zakupy czy usługi, które oszczędzają czas w podróży.
To ma bardzo konkretne konsekwencje dla sposobu, w jaki rozwijamy MOL w Polsce. Lokalizacja musi mieć potencjał nie tylko wolumenowy, ale również konsumencki – musi być w stanie „unieść” pełen model convenience, gastronomii i usług, które coraz częściej decydują o przewadze konkurencyjnej. Dlatego inwestujemy w ofertę gastronomiczną Fresh Corner, rozbudowujemy program lojalnościowy MOL Move i wzmacniamy ofertę pozapaliwową. Chcemy, aby MOL był postrzegany nie tylko jako jedna
z największych sieci stacji paliw w Polsce, ale również jako liczący się gracz rynku convenience, który aktywnie odpowiada na zmieniające się potrzeby współczesnych klientów.
Hasło MOL Move można odczytywać nie tylko jako nazwę programu lojalnościowego, ale także jako symbol ruchu, tempa i biznesowej dynamiki. Czy dziś „move” dobrze opisuje strategię MOL na polskim rynku stacji paliw?
Jeśli spojrzymy na to, co dzieje się w MOL w tym roku, to rzeczywiście jesteśmy w fazie intensywnego rozwoju i w tym sensie angielskie słowo „move” bardzo dobrze oddaje dynamikę naszej organizacji.
Na początku roku podpisaliśmy umowy na kilkanaście nowych lokalizacji i konsekwentnie przechodzimy do ich realizacji. Pierwsze uruchomienia mamy już za sobą – zarówno w modelu własnym, jak i franczyzowym – a kolejne projekty są w toku. Nowe inwestycje oraz rozwój sieci franczyzowej pokazują, że systematycznie zwiększamy skalę działalności w Polsce i potwierdzają zaufanie partnerów do naszej marki oraz modelu biznesowego.
Jednocześnie zmienia się sam charakter rynku. Model oparty wyłącznie na stabilnym wolumenie paliwa i powtarzalnych schematach operacyjnych traci na znaczeniu. Coraz większą rolę odgrywa zdolność do budowania wartości w wielu punktach kontaktu z klientem: poprzez ofertę pozapaliwową, gastronomię, rozwiązania cyfrowe i jakość całego doświadczenia.
Dlatego rozwój sieci traktujemy jako element szerszej transformacji modelu biznesowego. Równolegle rozwijamy segment pozapaliwowy, wzmacniamy ofertę gastronomiczną i inwestujemy w rozwiązania cyfrowe, które pozwalają lepiej zarządzać relacją z klientem.
W tym kontekście istotną rolę odgrywa MOL Move – aplikacja i program lojalnościowy, z którego korzysta już ponad milion użytkowników. To narzędzie, które integruje ofertę paliwową i pozapaliwową, wspiera sprzedaż, a jednocześnie pozwala nam prowadzić bardziej bezpośrednią komunikację z klientami oraz szybciej reagować na ich potrzeby.
Polska jest jednym z najbardziej konkurencyjnych rynków paliwowych w Europie ŚrodkowoWschodniej. Co sprawia, że MOL widzi tu tak duży potencjał dalszej ekspansji?
Polska jest wymagającym, ale jednocześnie bardzo perspektywicznym rynkiem. Jeszcze trzy lata temu byliśmy marką praktycznie nieznaną. Dziś jesteśmy rozpoznawalnym graczem, zakończyliśmy głęboki proces transformacji i wchodzimy w kolejny etap rozwoju. Zbudowaliśmy solidne fundamenty pod długoterminowy wzrost.
Polski rynek ma oczywiście swoją specyfikę. Z jednej strony funkcjonuje na nim lider o bardzo silnej pozycji i największej skali działalności, z drugiej obserwujemy bardzo intensywną konkurencję pomiędzy największymi międzynarodowymi operatorami. Jednocześnie jest to rynek bardzo dynamiczny, na którym klienci szybko adaptują nowe rozwiązania i mają coraz wyższe oczekiwania wobec jakości oferty oraz obsługi.
MOL wszedł do Polski z jasno określoną wizją rozwoju stacji paliw w kierunku nowoczesnego modelu convenience, który z powodzeniem rozwijamy na wielu rynkach regionu. Dziś widzimy, że ten kierunek znajduje potwierdzenie również w Polsce. Klienci coraz częściej oczekują od stacji czegoś więcej niż samego paliwa – liczy się gastronomia, wygodne zakupy, rozwiązania cyfrowe i spójne doświadczenie podczas każdej wizyty.
Rozwój Fresh Corner jest tego dobrym przykładem. Dziś działa on w ponad 1400 lokalizacjach w Europie, w tym w blisko 100 w Polsce. To nie tylko oferta gastronomiczna, ale kompleksowy koncept, który odpowiada na zmieniające się oczekiwania klientów i skutecznie wspiera rozwój sprzedaży pozapaliwowej.
Potencjał dostrzegamy również po stronie rozwoju sieci. W Polsce nadal widzimy atrakcyjne lokalizacje oraz rosnące zainteresowanie współpracą ze strony przedsiębiorców. Coraz więcej partnerów dostrzega korzyści płynące z połączenia lokalnej przedsiębiorczości z siłą międzynarodowej marki, nowoczesną ofertą convenience i sprawdzonym modelem biznesowym.
Jestem przekonany, że przed MOL w Polsce jest jeszcze dużo przestrzeni do dalszego wzrostu. Chcemy rozwijać się w sposób racjonalny ekonomicznie, koncentrując się na lokalizacjach o wysokim potencjale biznesowym i konsekwentnie budując pozycję jednej z najważniejszych sieci paliw na polskim rynku.
Franczyza staje się jednym z ważnych narzędzi rozwoju sieci MOL w Polsce. Jakiego partnera szukacie – właściciela pojedynczej stacji, operatora kilku obiektów czy przedsiębiorcy gotowego rozwijać z MOL większą strukturę regionalną?
Model franczyzowy odgrywa w naszej strategii istotną rolę. Dziś pod marką MOL działa już 98 stacji franczyzowych, a kolejne projekty są w przygotowaniu.
Nie zamykamy się na jeden profil franczyzobiorcy. Współpracujemy zarówno z właścicielami pojedynczych stacji, jak i z operatorami zarządzającymi większą liczbą obiektów. Jesteśmy również otwarci na partnerów, którzy myślą o rozwoju swojej działalności razem z MOL w dłuższej perspektywie i chcą budować większe struktury regionalne.
Kluczowe nie jest jednak to, ile stacji ktoś posiada dzisiaj, ale w jaki sposób myśli o tym biznesie. Szukamy przedsiębiorców, którzy postrzegają stację paliw jako nowoczesny biznes retailowy i są gotowi rozwijać ją w oparciu o standardy operacyjne oraz narzędzia, które dostarczamy jako MOL. Z naszej perspektywy model franczyzowy ma sens wtedy, kiedy opiera się na realnym partnerstwie i wspólnym interesie biznesowym.
Właściciel niezależnej stacji, który rozważa wejście do dużej sieci, patrzy przede wszystkim na ekonomię biznesu. Jakie konkretne korzyści może uzyskać, dołączając do franczyzy MOL?
Z perspektywy właściciela stacji paliw kluczowe znaczenie ma dziś nie tylko bieżąca rentowność, ale również zdolność biznesu do dalszego rozwoju w zmieniającym się otoczeniu rynkowym. I właśnie tutaj widzę największą wartość współpracy z MOL.
Rynek stacji paliw przechodzi obecnie głęboką transformację. Coraz większe znaczenie mają segment convenience, gastronomia, programy lojalnościowe i rozwiązania cyfrowe. Klienci oczekują dziś znacznie więcej niż samego paliwa, a to oznacza, że tradycyjny model biznesowy oparty głównie na sprzedaży paliw staje się coraz mniej wystarczający.
Dołączając do MOL, partner otrzymuje dostęp do modelu biznesowego, który został sprawdzony na wielu rynkach regionu i konsekwentnie rozwijany również w Polsce. Nie mówimy wyłącznie o rozpoznawalnym szyldzie, ale o kompletnym ekosystemie obejmującym ofertę paliwową i pozapaliwową, koncept gastronomiczny Fresh Corner, program lojalnościowy MOL Move, nowoczesne narzędzia sprzedażowe oraz wsparcie operacyjne i marketingowe.
Najważniejszą korzyścią jest jednak możliwość budowania bardziej zrównoważonej struktury przychodów. W całej
Grupie MOL udział marży pozapaliwowej przekracza już 35 proc. i systematycznie rośnie. To pokazuje, gdzie dziś budowana jest wartość nowoczesnego biznesu detalicznego. Naszym celem jest pomaganie partnerom w wykorzystaniu tego potencjału i rozwijaniu stacji jako pełnowartościowego biznesu convenience, a nie wyłącznie punktu sprzedaży paliwa.
W praktyce oznacza to większą odporność na zmienność rynku, nowe źródła przychodów oraz dostęp do rozwiązań, które pojedynczemu operatorowi trudno byłoby rozwijać samodzielnie. Coraz więcej przedsiębiorców dostrzega, że przyszłość branży należy do modeli opartych na skali, jakości oferty i doświadczeniu klienta.
Na rynku działa wiele dużych sieci, które również rozwijają model franczyzowy. Co realnie wyróżnia ofertę MOL na tle konkurencji?
Myślę, że największą różnicę stanowi sposób, w jaki budujemy relacje z partnerami i rozwijamy sieć. Franczyza to dla nas nie model oparty wyłącznie na umowie handlowej, ale długoterminowe partnerstwo biznesowe. Zależy nam na tym, aby nasi partnerzy rozwijali się razem z nami, dlatego dużą wagę przykładamy do transparentności współpracy, jakości wsparcia i wspólnego budowania wartości biznesu.
Wielu naszych franczyzobiorców to doświadczeni przedsiębiorcy prowadzący działalność także w innych branżach – od transportu i logistyki, przez handel, po sektor rolno-spożywczy. Często zarządzają oni kilkoma stacjami paliw funkcjonującymi pod różnymi markami. To osoby, które bardzo świadomie podchodzą do biznesu i potrafią ocenić wartość poszczególnych modeli współpracy. Tym bardziej
cieszy nas fakt, że coraz częściej decydują się rozwijać swoją działalność właśnie razem z MOL.
Wyróżnia nas również doświadczenie zdobyte na wielu rynkach regionu. Grupa MOL zarządza siecią ponad 2300 stacji w dziesięciu krajach, dzięki czemu możemy korzystać ze sprawdzonych rozwiązań i szybko przenosić najlepsze praktyki na rynek polski. Jednocześnie zachowujemy lokalne podejście i elastyczność, bo wiemy, że każdy rynek i każda lokalizacja mają swoją specyfikę.
Ostatecznie o atrakcyjności modelu decydują jednak nie deklaracje, ale wyniki. Rosnące zainteresowanie współpracą z MOL oraz kolejne podpisywane umowy pokazują, że coraz więcej przedsiębiorców dostrzega potencjał tego modelu i widzi w MOL partnera do długofalowego rozwoju biznesu.
Rebranding stacji to dla partnera nie tylko zmiana szyldu, ale także decyzja inwestycyjna, operacyjna i wizerunkowa. Jak MOL wspiera franczyzobiorcę w tym procesie, aby możliwie szybko przełożyć zmianę marki na większy ruch klientów i lepsze wyniki sprzedaży?
Partner nie zaczyna od zera. Otrzymuje dostęp do sprawdzonego modelu biznesowego obejmującego nowoczesny koncept stacji, ofertę sklepową i gastronomiczną Fresh Corner, standardy obsługi oraz narzędzia wspierające sprzedaż. Zapewniamy wsparcie na każdym etapie transformacji – od przygotowania stacji i wdrożenia nowego formatu, po działania sprzedażowe i marketingowe.
Duży nacisk kładziemy na przygotowanie zespołu. Szkolenia i wsparcie operacyjne pomagają szybko osiągnąć standardy, których oczekują klienci, a to właśnie pierwsze tygodnie po rebrandingu często decydują o sukcesie całego projektu.
Istotnym elementem jest także wsparcie marketingowe. Dzięki programowi lojalnościowemu MOL Move, działaniom promocyjnym oraz rozpoznawalności marki MOL partner może szybciej budować ruch na stacji i skuteczniej rozwijać sprzedaż.
Nowoczesna stacja paliw coraz częściej zarabia nie tylko na paliwie. Jaką rolę w modelu franczyzowym MOL odgrywają sklep, oferta convenience, gastronomia Fresh Corner oraz sprzedaż impulsowa?
Oferta pozapaliwowa odgrywa dziś kluczową rolę w całym modelu biznesowym i w praktyce staje się jednym z głównych źródeł wartości stacji. Paliwo pozostaje ważnym elementem przyciągającym ruch, ale to właśnie sklep, gastronomia i sprzedaż impulsowa w dużej mierze odpowiadają za marżę i rentowność.
W przypadku MOL nie traktujemy tych obszarów jako dodatku do podstawowej działalności, ale jako integralną część całego konceptu. Oznacza to, że oferta sklepu, koncept gastronomiczny Fresh Corner oraz sposób zarządzania sprzedażą są projektowane i rozwijane w sposób spójny, z myślą o maksymalizacji wartości koszyka i częstotliwości wizyt.
Gastronomia odgrywa tu szczególną rolę. Fresh Corner nie jest wyłącznie uzupełnieniem oferty, ale jednym z głównych driverów ruchu na stacji. Produkty takie jak kawa, hot-dogi czy świeże przekąski generują wysoką marżę i budują codzienną powtarzalność wizyt, co ma bezpośrednie przełożenie na wyniki całej lokalizacji.
Równie istotny jest sklep convenience i sprzedaż impulsowa. Odpowiednio zaprojektowana struktura asortymentu oraz zarządzanie kategoriami pozwalają zwiększać wartość pojedynczej wizyty i lepiej wykorzystywać potencjał każdej lokalizacji. To właśnie w tych obszarach podejmowane są dzisiaj decyzje zakupowe klientów, które przekładają się na rentowność stacji.
Jakie znaczenie dla partnerów franczyzowych może mieć program MOL Move? Czy lojalność klienta staje się dziś jednym z kluczowych narzędzi budowania marży, częstotliwości wizyt i sprzedaży pozapaliwowej?
Program lojalnościowy jest dziś czymś znacznie więcej niż narzędziem promocyjnym. Dla partnerów franczyzowych MOL Move stanowi realne wsparcie sprzedaży i budowania relacji z klientami.
Z naszej aplikacji korzysta już ponad milion użytkowników, co daje partnerom dostęp do dużej i aktywnej społeczności klientów. Program zachęca do częstszych wizyt, zwiększa zaangażowanie użytkowników oraz wspiera sprzedaż zarówno paliw, jak i produktów pozapaliwowych.
Istotną wartością są również dane. Dzięki nim możemy lepiej rozumieć potrzeby klientów, skuteczniej planować działania promocyjne i szybciej reagować na zmieniające się zachowania zakupowe. W praktyce przekłada się to na większy ruch, wyższą wartość koszyka i lepsze wykorzystanie potencjału całej oferty stacji.
Gdyby Pan miał wskazać najważniejszy argument dla właściciela niezależnej stacji, który zastanawia się nad wykonaniem swojego biznesowego „MOVE” i dołączeniem do MOL – co byłoby kluczową korzyścią?
Najważniejszym argumentem jest możliwość zmiany sposobu funkcjonowania całego biznesu. Dołączając do MOL, partner nie zmienia wyłącznie szyldu. Oferujemy nowoczesny, zdywersyfikowany biznes retailowy, w którym przychód i marża budowane są w wielu obszarach. W praktyce oznacza to większą stabilność, lepszą przewidywalność wyników i dużo większą kontrolę nad tym, jak rozwija się stacja.
Dziękuję za rozmowę!
NOWI INWESTORZY, TA SAMA AMBICJA
Jesteśmy trzecim największym operatorem stacji paliw w Polsce, ale widzimy przestrzeń do dalszego wzrostu i osiągnięcia pozycji wicelidera – zapowiada Rafał Pietrasina, prezes zarządu Anwim. Po wejściu nowych inwestorów sieć MOYA ma dalej rozwijać skalę działania, wzmacniać model franczyzowy i budować pozycję w obszarze nowych usług energetycznych.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
AAnwim i sieć MOYA wchodzą w nowy etap rozwoju wraz z pozyskaniem nowych inwestorów. Co ta transakcja oznacza dla spółki, jej pracowników, partnerów franczyzowych i klientów?
To przede wszystkim potwierdzenie wartości biznesu, który wspólnie budowaliśmy przez wiele lat. Ostatnia dekada była dla Anwim okresem bardzo dynamicznego wzrostu – zbudowaliśmy trzecią największą i najszybciej rozwijającą się sieć stacji paliw w Polsce, liczącą dziś ponad 540 obiektów. Wejście nowych inwestorów jest naturalnym kolejnym etapem tego rozwoju.
Dla pracowników oznacza to stabilne perspektywy dalszego wzrostu organizacji i możliwość korzystania z międzynarodowych doświadczeń partnerów, którzy z sukcesem rozwijają podobne biznesy w Europie. Dla franczyzobiorców i partnerów biznesowych najważniejsza jest ciągłość działalności oraz dalsze wzmacnianie konkurencyjności marki MOYA. Natomiast klienci mogą oczekiwać dalszych inwestycji w sieć stacji, ofertę convenience, rozwiązania cyfrowe oraz elektromobilność.
Kluczowe jest to, że marka MOYA pozostaje w centrum naszej strategii, a nowi inwestorzy wspierają jej dalszy rozwój, a nie zmianę dotychczasowego kierunku działania.
Dlaczego właśnie teraz był właściwy moment na zmianę właścicielską i wejście nowych inwestorów do Anwim? Anwim znajduje się dziś w bardzo dobrym momencie rozwoju. Zbudowaliśmy silną pozycję rynkową, rozwinęliśmy
sieć do ponad 540 stacji, stworzyliśmy stabilny model franczyzowy, rozbudowaliśmy działalność hurtową i logistyczną oraz rozpoczęliśmy rozwój w obszarze elektromobilności.
Stonepeak i Energy Equation Partners to inwestorzy posiadający doświadczenie w sektorze infrastruktury energetycznej, rynku detalicznego paliw oraz nowych technologii. Wierzymy, że połączenie ich kompetencji z naszym doświadczeniem na rynku polskim stworzy bardzo dobre warunki do dalszej ekspansji.
Jakiego rodzaju wsparcia oczekują Państwo od nowych inwestorów – kapitałowego, strategicznego, technologicznego, organizacyjnego czy związanego z dalszą ekspansją sieci?
To wsparcie ma charakter kompleksowy. Oczywiście istotnym elementem jest dostęp do kapitału umożliwiającego realizację ambitnych planów inwestycyjnych, jednak równie ważne są kompetencje strategiczne i operacyjne. Nasi nowi partnerzy mają doświadczenie w rozwijaniu dużych sieci paliwowych i infrastrukturalnych w Europie. Szczególnie cenna będzie możliwość wymiany know-how w zakresie zarządzania siecią detaliczną, rozwoju usług flotowych, elektromobilności czy wykorzystania nowoczesnych narzędzi cyfrowych. Istotnym elementem współpracy będzie również możliwość realizacji synergii w obszarze zakupów paliw. Dzięki międzynarodowej skali działalności nowych inwestorów grupa zyskuje dostęp do szerszych kompetencji zakupowych oraz potencjału wynikającego z większych wolumenów
transakcyjnych. W dłuższej perspektywie może to przełożyć się na dalsze wzmacnianie konkurencyjności, poprawę efektywności operacyjnej oraz budowanie dodatkowej przewagi rynkowej.
Widzimy również potencjał synergii wynikający z doświadczeń związanych z rozwojem sieci JET w Niemczech i Austrii. Takie kompetencje mogą istotnie wspierać dalsze skalowanie działalności Anwim.
Czy zmiana właścicielska oznacza przyspieszenie realizacji dotychczasowej strategii Anwim, czy raczej jej aktualizację w związku z nowymi możliwościami rozwoju? Nasza strategia pozostaje aktualna. Fundamentami pozostają rozwój sieci MOYA, wzmacnianie działalności hurtowej, rozwój oferty pozapaliwowej oraz budowa kompetencji w obszarze elektromobilności i transformacji energetycznej. Nowi inwestorzy nie zmieniają kierunku rozwoju spółki, ale tworzą warunki do szybszej realizacji już wyznaczonych celów. Można więc mówić przede wszystkim o kontynuacji obecnej strategii, przy jednoczesnym wykorzystaniu nowych możliwości wynikających z dostępu do międzynarodowych doświadczeń i kompetencji.
MOYA jest dziś jedną z największych sieci stacji paliw w Polsce. Jakie ambicje rynkowe ma Anwim po tej transakcji i czy celem pozostaje dalsze zmniejszanie dystansu do największych graczy? Nasze ambicje pozostają niezmienne. Chcemy konsekwentnie wzmacniać pozycję MOYA na polskim rynku i budować przewagę poprzez rozwój sieci, jakość obsługi, ofertę pozapaliwową oraz nowoczesne usługi energetyczne.
Jesteśmy dziś trzecim największym operatorem stacji paliw w Polsce, ale widzimy przestrzeń do dalszego wzrostu i osiągnięcia pozycji wicelidera. Polski rynek pozostaje
atrakcyjny, a marka MOYA ma potencjał do dalszego zwiększania udziału na rynku.
W ostatnich latach sieć MOYA bardzo dynamicznie rosła. Jak utrzymać wysokie tempo ekspansji, nie tracąc jakości operacyjnej, spójności marki i standardów obsługi?
Skala wzrostu zawsze musi iść w parze z jakością. Od wielu lat rozwijamy systemy zarządzania, procesy operacyjne oraz programy wsparcia dla partnerów franczyzowych właśnie po to, aby utrzymać jednolite standardy w całej sieci. Kluczowe znaczenie mają szkolenia, audyty jakościowe, rozwój narzędzi cyfrowych oraz ścisła współpraca z partnerami. Nasz model opiera się na relacjach i długoterminowym partnerstwie, a nie wyłącznie na szybkim zwiększaniu liczby stacji.
Dodatkowo coraz większą rolę odgrywa selektywny dobór nowych lokalizacji. Obecnie koncentrujemy się nie tylko na liczbie otwarć, ale również na jakości lokalizacji i potencjale biznesowym nowych obiektów.
Jaką rolę w dalszym rozwoju MOYA będzie odgrywał model franczyzowy, a jaką stacje własne? Czy po wejściu nowych inwestorów można spodziewać się zmiany proporcji między tymi formatami?
Model franczyzowy pozostaje jednym z filarów sukcesu MOYA i nadal będzie odgrywał bardzo ważną rolę w rozwoju sieci. To właśnie dzięki partnerom franczyzowym mogliśmy osiągnąć skalę działania, którą dziś dysponujemy. Jednocześnie rozwijamy także segment stacji własnych, szczególnie w lokalizacjach strategicznych dla marki. Obecnie około 70% sieci funkcjonuje w modelu franczyzowym, a około 30% stanowią obiekty własne. Nie zakładamy rewolucyjnych zmian w tych proporcjach. Naszym celem jest
dalszy rozwój obu formatów w sposób komplementarny, dostosowany do potencjału poszczególnych lokalizacji.
Anwim jest dziś obecny nie tylko w detalu, ale także w imporcie, eksporcie i hurcie paliw. Jak duże znaczenie ma taka integracja w czasach zmienności cen, napięć geopolitycznych i rosnących wymagań dotyczących bezpieczeństwa dostaw?
To jedna z naszych najważniejszych przewag konkurencyjnych. Dzięki obecności w całym łańcuchu wartości – od importu i logistyki, przez handel hurtowy, aż po sprzedaż detaliczną, jesteśmy bardziej odporni na zmienność rynkową i możemy skuteczniej zarządzać ryzykiem.
W ostatnich latach rynek wielokrotnie mierzył się z wyzwaniami geopolitycznymi, zmianami kierunków dostaw czy nowymi regulacjami. W takich warunkach szczególnego znaczenia nabiera dywersyfikacja źródeł zaopatrzenia, synergia wynikająca ze wzrostu potencjału zakupowego w skali europejskiej, własne kompetencje logistyczne oraz możliwość szybkiego reagowania na zmieniające się warunki rynkowe.
Jak z perspektywy Anwim S.A. zmienia się dziś rola stacji paliw w Polsce? Czy nadal mówimy głównie o miejscu tankowania, czy już o szerszym punkcie obsługi mobilności?
Rola stacji paliw zmienia się bardzo dynamicznie. Jeszcze kilkanaście lat temu była to przede wszystkim infrastruktura służąca do tankowania pojazdów. Dziś stacja staje się miejscem kompleksowej obsługi mobilności. Klienci oczekują nie tylko paliwa, ale również usług dodatkowych, gastronomii, zakupów convenience, rozwiązań cyfrowych, a coraz częściej także możliwości ładowania samochodu elektrycznego. W naszej ocenie przyszłość należy do obiektów wielofunkcyjnych, które odpowiadają na różne potrzeby kierowców niezależnie od rodzaju napędu pojazdu.
Co w praktyce oznacza dla Państwa pojęcie „stacja jako punkt energii” i jak wpisuje się ono w rozwój sieci MOYA oraz usług MOYA energia?
Dla Anwim pojęcie „punkt energii” oznacza miejsce, w którym klient może uzyskać dostęp do różnych form zasilania swojej mobilności. Dzisiaj są to paliwa tradycyjne, energia elektryczna, a w przyszłości być może także kolejne paliwa alternatywne. Nasza strategia zakłada rozwój modelu multienergetycznego, w którym stacja paliw nie jest już wyłącznie miejscem sprzedaży benzyny czy oleju napędowego, ale centrum usług związanych z przemieszczaniem się. MOYA energia jest naturalnym elementem tej transformacji i pozwala nam rozwijać ofertę równolegle do zmieniających się potrzeb rynku. Obecnie poprzez kartę flotową zapewniamy klientom dostęp do ponad 10 tysięcy punktów ładowania w całej Polsce, zarówno w ramach własnej infrastruktury MOYA energia, jak i dzięki współpracy z partnerami roamingowymi.
Nowi inwestorzy nie zmieniają kierunku rozwoju spółki, ale tworzą warunki do szybszej realizacji już wyznaczonych celów
Czy zielona transformacja rynku paliwowego jest dziś bardziej kwestią technologii, czy raczej zmianą sposobu zarządzania stacją i budowania jej rentowności?
To połączenie obu tych elementów. Technologie są niezbędne, ponieważ bez rozwoju infrastruktury ładowania, magazynowania energii czy nowych paliw alternatywnych transformacja nie będzie możliwa. Jednak równie ważne jest odpowiednie zarządzanie biznesem. Zielona transformacja
wymaga więc zarówno inwestycji technologicznych, jak i nowego podejścia do modelu biznesowego.
Jakie elementy biznesu stacyjnego zmieniają się najbardziej pod wpływem elektromobilności i nowych usług energetycznych?
Największe zmiany dotyczą sposobu korzystania ze stacji przez klientów. W przypadku tankowania tradycyjnego czas wizyty wynosi kilka minut. Ładowanie pojazdu elektrycznego oznacza znacznie dłuższy pobyt, co zwiększa znaczenie gastronomii, sklepu convenience oraz dodatkowych usług. Zmienia się także sposób planowania lokalizacji, zarządzania mocą przyłączeniową oraz integracji usług w aplikacjach mobilnych. Coraz większą rolę odgrywają również rozwiązania cyfrowe umożliwiające zarządzanie mobilnością z poziomu jednego systemu.
Czy rozwój ładowania pojazdów elektrycznych może być dla stacji paliw naturalnym rozszerzeniem działalności, czy wymaga zupełnie innego podejścia inwestycyjnego?
Jest to naturalne rozszerzenie działalności, ale jednocześnie wymaga nowych kompetencji. Operatorzy stacji posiadają doświadczenie w obsłudze kierowców, zarządzaniu lokalizacjami przy głównych trasach oraz budowaniu sieci sprzedaży. To bardzo mocne fundamenty. Jednocześnie infrastruktura ładowania wymaga wiedzy z zakresu energetyki, współpracy z operatorami sieci elektroenergetycznych oraz planowania inwestycji o znacznie dłuższym horyzoncie zwrotu.
Jak oceniać potencjał lokalizacji pod rozwój usług ładowania – co jest ważniejsze: ruch, profil klienta, sąsiedztwo tras,
zaplecze energetyczne czy oferta pozapaliwowa?
Nie ma jednego uniwersalnego kryterium. Najlepsze lokalizacje łączą kilka kluczowych elementów jednocześnie. Ruch tranzytowy jest niezwykle istotny, podobnie jak dostępność odpowiedniej mocy przyłączeniowej. Równie ważna jest jednak oferta dostępna na miejscu. Kierowca, który spędza na ładowaniu kilkanaście lub kilkadziesiąt minut, oczekuje komfortowej przestrzeni, gastronomii czy możliwości zrobienia zakupów. Dlatego przyszłe sukcesy będą osiągały lokalizacje oferujące pełne doświadczenie klienta.
Czy z punktu widzenia operatora sieci stacji większym wyzwaniem jest dziś sam popyt na ładowanie, czy raczej kwestie infrastrukturalne, takie jak dostęp do mocy i koszty inwestycji?
W perspektywie najbliższych lat większym wyzwaniem pozostają kwestie infrastrukturalne. Popyt na ładowanie rośnie wraz z liczbą samochodów elektrycznych, natomiast dostęp do odpowiedniej mocy przyłączeniowej oraz czas realizacji inwestycji często stanowią największe ograniczenie rozwoju rynku. To wyzwanie dotyczy wielu krajów w Europie, nie tylko Polski.
W jaki sposób nowe usługi energetyczne mogą zmienić relacje z klientami flotowymi, którzy coraz częściej potrzebują jednego systemu rozliczania różnych form mobilności?
To jeden z najważniejszych kierunków zmian. Klienci flotowi oczekują dziś kompleksowej obsługi. Chcą rozliczać paliwo, ładowanie, opłaty drogowe czy usługi dodatkowe w ramach jednego systemu. Widzimy wyraźnie, że zarządzanie mobilnością staje się ważniejsze niż zarządzanie samym paliwem. Dlatego w naszych aplikacjach mobilnych Super MOYA i MOYA firma rozwijamy rozwiązania integrujące różne
usługi w jednym ekosystemie, tak by maksymalnie ułatwić działania operacyjne u naszych klientów.
Jak ładowanie pojazdów wpływa na czas pobytu klienta na stacji i czy ten czas można przełożyć na większy potencjał sklepu, gastronomii oraz usług dodatkowych? Czy rozwój elektromobilności może wzmocnić znaczenie oferty convenience i gastronomicznej na stacjach paliw?
Tak, ponieważ czas ładowania jest wielokrotnie dłuższy niż czas tradycyjnego tankowania. Klienci wykorzystują ten okres na odpoczynek, posiłek lub zakupy. To sprawia, że oferta convenience i gastronomia stają się jeszcze ważniejszym elementem przewagi konkurencyjnej stacji.
Jak operator stacji powinien podejść do etapowania inwestycji w zieloną energię, aby nie wyprzedzić zbyt mocno rynku, ale też nie przespać zmiany?
Najważniejsza jest równowaga. Transformacja energetyczna nie będzie rewolucją, lecz procesem rozłożonym na wiele lat. Dlatego inwestycje powinny być realizowane stopniowo, w oparciu o rzeczywisty rozwój rynku i potrzeby klientów. Nasza strategia zakłada równoległy rozwój paliw tradycyjnych oraz nowych źródeł energii, bez stawiania wszystkiego na jeden scenariusz.
Czy transformacja energetyczna będzie sprzyjała większej specjalizacji stacji paliw – na przykład podziałowi na obiekty typowo tranzytowe, miejskie, flotowe lub wieloenergetyczne?
Takie zjawisko już obserwujemy. Potrzeby klientów w dużych miastach są inne niż na trasach tranzytowych. Podobnie różnią się oczekiwania klientów indywidualnych i flotowych. W przyszłości będziemy prawdopodobnie widzieć coraz większą specjalizację części lokalizacji np. przy trasach
szybkiego ruchu, które muszą w możliwie krótkim czasie obsłużyć możliwie komfortowo dużą liczbę Klientów.
Jakie warunki muszą zostać spełnione, aby usługi energetyczne stały się trwałym i rentownym elementem modelu biznesowego stacji paliw?
Kluczowe są trzy elementy. Po pierwsze rozwój rynku pojazdów elektrycznych i innych alternatywnych źródeł napędu. Po drugie dostępność odpowiedniej infrastruktury energetycznej. Po trzecie integracja usług w sposób wygodny dla klienta. Dopiero połączenie tych czynników pozwoli osiągnąć skalę niezbędną do budowania trwałej rentowności.
Jak może wyglądać stacja paliw przyszłości z perspektywy
Anwim S.A. – co pozostanie fundamentem biznesu, a które obszary będą zyskiwać na znaczeniu?
Stacja przyszłości będzie miejscem multienergetycznym, oferującym klientom dostęp do różnych źródeł energii dostosowanych do specyfiki pojazdu i sposobu jego użytkowania. Nadal istotną rolę będą odgrywały paliwa tradycyjne, które przez wiele lat pozostaną fundamentem transportu, szczególnie w segmencie ciężkim i na długich dystansach. Równolegle rozwijać się będzie elektromobilność, a wraz z postępem technologicznym coraz większe znaczenie mogą zyskiwać także paliwa syntetyczne oraz wodór, zwłaszcza jeśli uda się obniżyć koszty produkcji, rozwinąć infrastrukturę i zwiększyć efektywność technologii wodorowych. Nie zakładamy, że przyszłość będzie należała do jednego rodzaju napędu. Bardziej prawdopodobny jest model oparty na współistnieniu różnych technologii, które będą odpowiadały na odmienne potrzeby użytkowników i segmentów rynku.
Dziękuję za rozmowę!
Bezpieczeństwo paliwowe nie wybacza zaniedbań
Rynek paliwowy wszedł w okres trwałej niepewności. Geopolityka, napięcia na Bliskim Wschodzie, wojna w Ukrainie, koszty logistyki, niewystarczające pojemności magazynowe, regulacje unijne i transformacja energetyczna tworzą układ naczyń połączonych, który coraz mocniej wpływa na bezpieczeństwo dostaw oraz ceny paliw w Polsce. O odporności rynku, wąskich gardłach infrastrukturalnych, systemie zapasów i przyszłości stacji paliw rozmawiamy z Leszkiem Wiwałą, prezesem Polskiej Organizacji Przemysłu i Handlu Naftowego.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
NNa początek zapytam przewrotnie, który to już kryzys w Pana zawodowym życiu?
Nie ma co tego liczyć, bo każdy kolejny kryzys jest inny. Poza tym w niektórych przypadkach byliśmy blisko kryzysu, ale udało się z niego wyjść, zanim w pełni się rozwinął. Mam też wrażenie, że słowem „kryzys” bardzo często szafujemy, a ono ma wiele znaczeń.
W ostatnich latach rynek paliw kilkukrotnie znalazł się pod dużą presją. Jednym z trudniejszych momentów było rozpoczęcie rosyjskiej agresji na Ukrainę. Wówczas panika, skutecznie podsycana przez rosyjskie służby, doprowadziła w Polsce do zerwania łańcuchów dostaw. Dzięki intensyfikacji pracy kierowców, wydłużeniu ich czasu pracy oraz wsparciu wojska udało się jednak tę sytuację opanować. Dzisiaj, gdy patrzymy na to, co dzieje się wokół cieśniny Ormuz i szerzej na Bliskim Wschodzie, mamy do czynienia z sytuacją bezprecedensową. Szef Międzynarodowej Agencji Energetycznej wskazuje, że pod względem wolumenów jest to skumulowanie wszystkich dotychczasowych kryzysów naftowych. Ja byłbym ostrożny z prostymi porównaniami, bo kryzysy z lat 1973 czy 1979 miały inny charakter. Wtedy w wielu bogatych państwach zachodnich paliwa na stacjach po prostu brakowało. Dzisiaj jest ono dostępne, ale drogie, a na jego cenę wpływa wiele czynników.
Bliski Wschód zawsze miał ogromne znaczenie dla rynku ropy, ale od lat 70. odkryto wiele nowych złóż w innych częściach świata. Do tego doszła rewolucja łupkowa w Stanach Zjednoczonych, która uczyniła USA największym producentem ropy na świecie. Teoretycznie możliwości dywersyfikacji są dziś większe niż kiedyś. Jednocześnie nigdy wcześniej nie mieliśmy do czynienia z taką kumulacją zaburzeń na rynku ropy i w sektorze rafineryjnym.
Widzimy też bardzo ciekawą sytuację po stronie rezerw strategicznych. Część państw zachodnich, w tym członkowie Międzynarodowej Agencji Energetycznej, uzgodniła uwolnienie ropy i paliw na rynek. Polska wstępnie deklarowała możliwość uwolnienia części zapasów, ale nie ustalono terminu i na razie nie było takiej potrzeby. Rząd wykazał się tutaj stalowymi nerwami, mimo presji międzynarodowej. Jednocześnie Chiny zwiększały swoje zapasy i dzisiaj mogą część surowca oferować z zyskiem, zwłaszcza że zapotrzebowanie na paliwa płynne na ich rynku marcu i kweitniu znacznie spadło.
Krótko mówiąc: możliwe, że właściwy kryzys dopiero przed nami. W 2022 roku, po rozpoczęciu rosyjskiej agresji na Ukrainę, cena ropy wystrzeliła mocniej niż obecnie, mimo że rola rosyjskiego eksportu była mniejsze niż znaczenie przepływów przez cieśninę Ormuz. Można by się
spodziewać większych zawirowań. Na razie rynek reaguje względnie spokojnie, ale to nie oznacza, że ryzyka zniknęły.
Czy polski rynek paliw jest dziś odporny na takie szoki geopolityczne, czy raczej wciąż się hartuje?
Nikt nie jest na to w pełni odporny. W krótkim okresie możemy zrobić relatywnie niewiele. Jeżeli mówimy o odporności rynku, trzeba uwzględnić co najmniej trzy elementy: dostęp do ropy, dostęp do gotowych paliw oraz dostępność alternatywnych technologii zasilania transportu. W przypadku ropy pewna lekcja została odrobiona. Dostawy są dziś zdywersyfikowane, a pełne odejście od rosyjskiej ropy, jeszcze dekadę temu uznawane za niemal niemożliwe przez technologów rafineryjnych, stało się faktem. Od ponad dwóch lat funkcjonujemy bez jej udziału. To ogromna zmiana i duże wyzwanie logistyczne.
Możliwe, że właściwy kryzys dopiero przed nami
W paliwach gotowych sytuacja jest trudniejsza. Krajowe moce rafineryjne nie są w stanie w pełni zaspokoić potrzeb polskiej gospodarki, dlatego musimy importować paliwa. Część krajowej produkcji trafia również do Ukrainy, gdzie tamtejsze zapotrzebowanie pozostaje wysokie. To zwiększa presję na import.
W przypadku ropy mamy możliwość magazynowania jej w kawernach i budowania dodatkowych zapasów na trudne scenariusze. W paliwach gotowych wyzwaniem pozostają pojemności magazynowe. W ciągu ostatnich 10–11 latach rynek paliw, szczególnie oleju napędowego i benzyn, wzrósł o ponad 70 procent, podczas gdy pojemności magazynowe zwiększyły się jedynie o kilkanaście procent. To oznacza, że rozwój infrastruktury magazynowej nie nadąża za dynamiką rynku paliw.
Trzeci element to technologie inne niż oparte na ropie. LPG jest ważnym paliwem w Polsce, ale ten rynek również pozostaje wrażliwy, zwłaszcza w zakresie zapasów i pojemności magazynowych. Gaz ziemny w postaci CNG i LNG może być paliwem niezależnym od ropy, choć z perspektywy globalnej jest powiązany z wydobyciem na Bliskim Wschodzie. Bardzo duży potencjał mają bio-CNG i bio-LNG, ale mimo że w Polsce od lat mówi się o biogazu, to ramy prawne wciąż nie tworzą stabilnych warunków do inwestycji.
Dobrym przykładem jest Estonia, która znaczną część obowiązków związanych z paliwami odnawialnymi realizuje poprzez bio-CNG. W Polsce bio-CNG i bio-LNG właściwie nie funkcjonują na większą skalę, mimo że mamy znaczący potencjał rolniczy oraz dostęp do odpadów z produkcji rolno-spożywczej i hodowli zwierzęcej, które mogłyby być wykorzystywane do produkcji biogazu, następnie oczyszczanego do biometanu i skraplanego do bio-LNG.
Wniosek jest taki, że w obszarze ropy jesteśmy dziś w bezpieczniejszym miejscu niż kilka lat temu, natomiast w paliwach gotowych, pojemnościach magazynowych, logistyce oraz paliwach alternatywnych wciąż pozostaje wiele do zrobienia.
Czy można powiedzieć, że Polska trwale zbudowała większą niezależność od tradycyjnych, wschodnich kierunków dostaw surowca i paliw gotowych?
Jeżeli mówimy o kierunku wschodnim, to tak – ta niezależność została zbudowana. Nie importujemy z Federacji Rosyjskiej ani ropy, ani paliw. To efekt sankcji unijnych oraz dużej pracy logistycznej i organizacyjnej po stronie przedsiębiorstw.
Czy to jest trwałe? Uważam, że tak. Kluczowe jest jednak to, co musiałoby się wydarzyć, żeby ten stan się zmienił. Dopóki w Rosji nie zajdą daleko idące przemiany cywilizacyjne, dopóki będzie tam myślenie imperialne i zagrożenie dla sąsiadów, powrót do handlu z Rosją, z perspektywy państw Europy Środkowo-Wschodniej, a być może także Europy Zachodniej, wydaje się mało prawdopodobny.
Trudno finansowo wspierać reżim, który prędzej czy później może stać się dla nas egzystencjalnym zagrożeniem. To, że Federacja Rosyjska nie osiągnęła w Ukrainie swoich celów tak szybko, jak zakładała, nie oznacza, że ryzyko zniknęło. Nie jest to wyłączenie kwestia jednego człowieka u władzy, lecz całego systemu polityczno-gospodarczego oraz społecznej nostalgii za imperialną rolą Rosji.
Jednocześnie trzeba pamiętać, że geopolityka nie jest dziś stabilna. Stany Zjednoczone prowadzą coraz bardziej transakcyjną politykę zagraniczną, a amerykańskie firmy są zainteresowane sprzedażą ropy i paliw gotowych do Europy. To pokazuje, że dywersyfikacja kierunków dostaw nie kończy dyskusji o bezpieczeństwie. Zmienia tylko zestaw ryzyk. Z jednej strony musimy odchodzić od ropy i paliw kopalnych tak szybko, jak to realnie możliwe. Z drugiej trzeba jednak rozsądnie zdefiniować słowo „szybko”. Nie chodzi o przyspieszenie za cenę ubóstwa, cierpienia społecznego czy wykluczenia transportowego. Kierunek jest znany, ale tempo i narzędzia muszą być dopasowane do możliwości gospodarki, infrastruktury i bezpieczeństwa.
W debacie publicznej często mówi się o cenie ropy. Co naprawdę decyduje dziś o cenie litra paliwa na polskiej stacji?
Obawiam się, że nie tylko społeczeństwo nie rozumie w pełni, z czego składa się cena paliwa. Tego często nie rozumie również część uczestników debaty publicznej.
Jeżeli w wyniku zaburzeń na Bliskim Wschodzie rośnie cena ropy, to nadzwyczajne zyski osiągają przede wszystkim ci, którzy mają złoża i mogą z nich korzystać. Rosną też marże rafineryjne, bo część mocy rafineryjnych wypada z rynku. Szczególnie dotyczy to rafinerii w Europie i Stanach Zjednoczonych, które w takiej sytuacji mogą zarabiać bardzo dobrze.
Sama rentowność krajowych rafinerii nie oznacza pełnego bezpieczeństwa paliwowego. Polska importuje znaczną część oleju napędowego i benzyn, a rynek paliw stał się dziś
w dużej mierze rynkiem globalnym. Nawet gotowe paliwo płynące z Bliskiego Wschodu do Europy może zmienić kierunek i trafić do Azji, jeżeli tam ktoś zapłaci więcej. To sprawia, że pytanie nie dotyczy już wyłącznie ceny, ale tego, czy produkt będzie w ogóle dostępny.
Na cenę paliwa wpływa szereg czynników takich jak chociażby parytet importu, zmiany notowań paliw gotowych w hubach europejskich, a także koszty frachtu, ubezpieczenia, hedgingu, obsługi portowej, magazynowania i dostarczenia paliwa do Polski. Wzrosły również koszty związane z ryzykiem. Firmy funkcjonujące głównie w oparciu o import morski działają dziś w warunkach dużej niepewności. Z kolei import z państw sąsiednich oznacza zależność od decyzji tych krajów, w tym ewentualnych ograniczeń eksportowych. W ostatnich latach było widać, jak silnie rynek reaguje na panikę zakupową. Po informacjach o problemach wokół cieśniny Ormuz pojawiły się spekulacje o cenach paliw na poziomie 10 czy 15 zł za litr. W pierwszych dniach sprzedaż na stacjach skokowo wzrosła. W przypadku oleju napędowego nawet o około połowę, a benzyn o około 40 procent. To stworzyło ogromne wyzwanie logistyczne. Problemem nie był brak paliwa, ale konieczność przeorganizowania dostaw, zapewnienia kierowców, obsłużenia kolejek na bazach i dostarczenia brakujących wolumentów do punktów sprzedaży detalicznej.
Konsument widzi cenę na pylonie, ale nie widzi całego systemu: frachtu, ryzyka, portów, magazynów, kolei, dostępności kierowców, ograniczeń infrastrukturalnych i konieczności utrzymywania zapasów. W warunkach kryzysowych to właśnie te elementy stają się najbardziej kosztotwórcze.
Konsument widzi cenę na pylonie, ale nie widzi całego systemu
Jak dziś wygląda bezpieczeństwo dostaw paliw do Polski?
Gdzie są najmocniejsze punkty systemu, a gdzie wąskie gardła?
Mocnym punktem jest dywersyfikacja dostaw ropy i zdolność funkcjonowania bez surowca rosyjskiego. Natomiast w przypadku paliw gotowych mamy dużo więcej wąskich gardeł.
Krajowe rafinerie nie są w stanie wyprodukować tyle paliwa, aby zaspokoić całe zapotrzebowanie rynku. Jeżeli jestem importerem albo przedsiębiorstwem sprzedającym paliwo w detalu czy hurcie, muszę je kupić za granicą. Nawet jeśli mogę nabyć benzynę na przykład w Stanach Zjednoczonych, zapłacę za nią znacznie więcej niż za produkt z Płocka czy Gdańska. Następnie muszę ją jeszcze dostarczyć do Polski. Tu zaczynają się ograniczenia infrastrukturalne. Terminal w Świnoujściu obsługuje benzyny, ale jest on wykorzystywany przede wszystkim na potrzeby Ukrainy. W Dębogórzu możliwości rozładunku benzyn są ograniczone lub dopiero się pojawiają. W efekcie trzeba szukać alternatywnych dróg dostarczenia paliwa do kraju.
Największą szansą są często terminale niemieckie. Można powiedzieć, że mamy dobrą bazę, ale w Niemczech. To jednak oznacza wyższe koszty kolei, logistyki i obsługi. Jeżeli rośnie zapotrzebowanie, rosną także ceny usług. Nawet po zakupie paliwa i zapewnieniu transportu pojawia się kolejne wyzwanie, jakim są pojemności magazynowe.
Jeżeli sprowadzam określoną ilość benzyny, część wolumenu wiąże się z obowiązkiem zapasowym. Jego część realizowana jest przez opłatę zapasową, ale część trzeba fizycznie ulokować w pojemnościach magazynowych. A te pojemności nie są dostępne od ręki. Podmioty, które je posiadają, mogą oczekiwać wyższej ceny, ponieważ rynek pojemności magazynowych paliw jest krótki. Dlatego różni przedsiębiorcy mają dziś zróżnicowane koszty wejścia w rynek i zabezpieczenia dostaw.
W normalnych czasach te różnice są mniej widoczne. W czasie kryzysu stają się jednym z kluczowych czynników wpływających na bezpieczeństwo i cenę.
Czy obecny system zapasów interwencyjnych i obowiązkowych odpowiada wyzwaniom rynku?
W trudnych czasach ciężar odpowiedzialności powinien w większym stopniu spoczywać na państwie. Od przyszłego roku system ma zmierzać w kierunku podziału obowiązku utrzymywania 90-dniowych zapasów między przedsiębiorców a państwo W uproszczeniu: część zapasu utrzymuje przedsiębiorca, a część państwo, za którą przedsiębiorca płaci.
Największe wyzwanie dotyczy jednak obowiązku, który ma wejść w życie w 2029 roku. Chodzi o to, aby zapasy utrzymywane przez państwo, należące do Rządowej Agencji Rezerw Strategicznych, w 75 procentach stanowił produkt gotowy. Z punktu widzenia bezpieczeństwa ma to sens. Jeżeli coś stanie się z rafinerią, gotowe paliwo bardziej stabilizuje rynek niż sama ropa.
Problem polega na tym, że przesunięcie ciężaru obowiązków i zmiana parytetu między ropą a paliwami gotowymi oznacza konieczność posiadania ponad miliona metrów sześciennych dodatkowych pojemności magazynowych. Tych pojemności dzisiaj nie ma. Część można jeszcze wybudować, ale takie decyzje powinny były zapaść wcześniej.
Mamy fundusz zapasów interwencyjnych, są środki pochodzące z każdego litra paliwa, ale potrzebne są konkretne inwestycje albo długoterminowe przetargi RARS na usługi przechowywania paliw. Jeżeli przedsiębiorca ma zainwestować, musi mieć gwarancję odpowiednio długiego okresu współpracy, najlepiej co najmniej dziesięcioletniego, aby ryzyko inwestycyjne było racjonalne.
Do tego dochodzi niepewność regulacyjna: rosnące obowiązki udziału biokomponentów, w tym biokomponentów zaawansowanych, często wymagających oddzielnego magazynowania, oraz system ETS2, który teoretycznie ma wejść w życie pod koniec dekady i podnieść ceny paliw gotowych. Trudno inwestować w infrastrukturę paliwową, gdy jednocześnie regulacje sygnalizują spadek popytu na te paliwa.
Jeżeli system zapasów nie zostanie zreformowany w sposób rozsądny i rozłożony w czasie, może prowadzić do
poważnych zaburzeń w dostawach paliw. Skutki nie pojawią się dopiero w 2029 roku. One mogą zacząć być odczuwalne wcześniej, ponieważ uczestnicy rynku będą podejmować decyzje kontraktowe z wyprzedzeniem.
W 2025 roku krajowe zużycie paliw płynnych wzrosło. Co ten wzrost mówi o gospodarce, transporcie i zachowaniach konsumentów?
Dzisiaj prognozowanie jest bardzo trudne. Warto pamiętać, że jeszcze niedawno specjaliści z Międzynarodowej Agencji Energetycznej, banków inwestycyjnych i innych instytucji przewidywali nadwyżkę ropy na rynku i raczej niskie ceny. Wydarzenia na Bliskim Wschodzie pokazały, że takie prognozy mogą bardzo szybko stracić wartość.
W Polsce widzimy, że benzyny rosną mimo wysokich cen. To jest zjawisko interesujące. Zakładaliśmy, że benzyny będą rosły szybciej, a olej napędowy wolniej. Tymczasem z danych, które analizujemy, wynika, że olej napędowy nie rośnie, a nawet wykazuje tendencję spadkową, co przy rozwoju gospodarczym jest zaskoczeniem. Benzyny natomiast nadal utrzymują trend wzrostowy.
Nie oznacza to jednak, że można dziś z dużą pewnością przewidzieć dalszy wzrost konsumpcji paliw. Musielibyśmy znać scenariusz rozwoju gospodarczego oraz dostępności ropy i paliw gotowych, a także skalę wpływu wydarzeń globalnych na ceny.
Na rynek paliw wpływać będzie także Ukraina. Jeżeli konflikt zostanie zamrożony albo trwale rozwiązany, odbudowa gospodarki, miast i infrastruktury drogowej będzie generowała ogromne zapotrzebowanie na paliwa. Naturalnie część tego popytu będzie zaspokajana z rynku regionalnego, w tym z Polski i krajów sąsiednich.
Widzimy to, co dzieje się tu i teraz: benzyny rosną, diesel nie zachowuje się zgodnie z klasycznym scenariuszem wzrostu gospodarczego, a poziom niepewności jest bardzo wysoki. W dłuższej perspektywie scenariuszy jest wiele.
Czy diesel pozostanie kluczowym paliwem dla transportu i logistyki jeszcze przez długi czas?
Tak. W ciężkim transporcie olej napędowy pozostanie kluczowym paliwem jeszcze długo. Oczywiście część transportu może zostać przejęta przez kolej oraz pojazdy elektryczne, ale masowa elektryfikacja ciężkiego transportu drogowego napotyka wiele barier: koszt pojazdów, dostępność infrastruktury, czas ładowania, masę baterii, organizację pracy przewoźników i realną zdolność sieci do obsługi takiego zapotrzebowania.
To nie znaczy, że nie należy rozwijać elektryfikacji. Przeciwnie, obecne zaburzenia geopolityczne pokazują, że elektryfikacja ma głęboki sens i powinna być kontynuowana. Musimy jednak pamiętać, że nie wszystkie segmenty transportu da się szybko zelektryfikować. Szczególnie dotyczy to transportu ciężkiego, części zastosowań specjalistycznych oraz lotnictwa.
W kontekście bezpieczeństwa państwa trzeba również pamiętać o wojsku. Paliwa ciekłe pozostaną potrzebne do zasilania czołgów, ciężkiego sprzętu i sił powietrznych.
REKLAMA
Nowoczesne samoloty wojskowe mają ogromne zapotrzebowanie na paliwo. Dlatego w strategii bezpieczeństwa nie można myśleć wyłącznie o cywilnym transporcie osobowym. Trzeba patrzeć na cały system, w tym na zdolność państwa do funkcjonowania w scenariuszach kryzysowych.
Czy transformacja energetyczna transportu powinna być prowadzona szybciej, czy przede wszystkim bardziej realistycznie?
To nie jest prosta alternatywa. Konflikt na Bliskim Wschodzie pokazują, że transformację trzeba przyspieszać. Ale samo podnoszenie celów w przepisach niczego nie rozwiązuje. Potrzebne są narzędzia, elastyczność i wiele ścieżek dojścia do celu, jakim jest ograniczenie emisji i rozwój paliw odnawialnych.
Dlatego potrzebna jest rewizja podejścia do regulacji, w tym RED III. Trzeba rozważyć większą neutralność technologiczną i odejście od fikcyjnych wskaźników, które na papierze poprawiają statystyki, ale niekoniecznie zwiększają bezpieczeństwo i realną redukcję emisji. Powinniśmy wykorzystywać każdą technologię, która prowadzi do ograniczenia emisji: biogaz, bio-CNG, bio-LNG, biopaliwa, HVO, paliwa syntetyczne, wodór i elektryfikację.
Biopaliwa pierwszej generacji nie mogą być rozwiązaniem długoterminowym kosztem produkcji żywności. Ale Europa ma także tereny zdegradowane, które nie powinny wykorzystywane rolniczo, a mogłyby służyć do wytwarzania surowców przemysłowych na cele paliwowe. HVO jest technologią przyszłościową, ale o klasyfikacji paliwa decyduje wsad surowcowy, a nie sama technologia.
Musimy również uważać, aby regulacje unijne nie prowadziły do importu biokomponentów z niepewnych źródeł, gdzie dokumenty nie zawsze odzwierciedlają rzeczywisty charakter surowca. Jeżeli mamy rozwijać paliwa odnawialne, powinniśmy maksymalizować wykorzystanie lokalnych źródeł i jednocześnie budować kontrolę jakości oraz wiarygodność systemu.
W przypadku paliw syntetycznych warto patrzeć strategicznie. Chiny w swoich planach przemysłowych rozwijają paliwa syntetyczne między innymi po to, by w przyszłości dostarczać je do Europy, bo Europa sama narzuciła sobie wysokie wymogi dotyczące udziału takich paliw, na przykład w lotnictwie. Musimy zadać sobie pytanie, dlaczego mielibyśmy je sprowadzać z Chin, skoro przy odpowiednich warunkach moglibyśmy rozwijać takie technologie w Europie i w Polsce.
Dekarbonizacja musi uwzględniać bezpieczeństwo, konkurencyjność gospodarki i funkcję czasu. Za transformację trzeba zapłacić, ale koszty nie mogą być tak wysokie, by położyły gospodarkę albo zwiększyły rozwarstwienie społeczne i wykluczenie transportowe.
Gastronomia, usługi dodatkowe, myjnie, paczkomaty, pralnie, szeroko rozumiana sprzedaż detaliczna – to wszystko staje się komplementarne wobec paliw i pomaga pokrywać wysokie koszty funkcjonowania jednostki handlowej, jaką jest stacja paliw.
Jednocześnie prowadzenie stacji jest coraz trudniejsze. Rosną wymogi środowiskowe, regulacyjne i logistyczne. W centrach miast dostawy paliw muszą być planowane bardzo precyzyjnie, często tylko w określonych godzinach. Do tego dochodzi presja kosztowa i inwestycyjna.
Największą częścią rynku stacyjnego są niezależni przedsiębiorcy, często posiadający jedną lub dwie stacje. Kolejną ważną grupą są właściciele działający pod lokalnymi szyldami. Koncerny mają ważną rolę, ale nie wolno patrzeć na cały rynek wyłącznie przez pryzmat największych sieci. Małe stacje w mniejszych gminach często pełnią funkcję lokalnych centrów usług, sklepu, punktu gastronomicznego myjni oraz serwisu samochodowego.
To właśnie te mniejsze podmioty mogą najmocniej odczuwać presję rynku. W najbliższych latach możliwa jest dalsza konsolidacja. Część przedsiębiorców może nie sprostać konkurencji, kosztom i wymogom regulacyjnym, dlatego będzie przechodziła pod marki większych sieci albo sprzedawała swoje obiekty.
Jakich decyzji branża paliwowa najbardziej potrzebuje w najbliższym czasie?
Przede wszystkim potrzebujemy spójności ze strony państwa i jasnej wizji rozwoju sektora. Nie tylko długoterminowej, ale również krótkoterminowej, bo część problemów nie czeka na rok 2035 czy 2050. One pojawią się znacznie wcześniej.
Konieczna jest reforma systemu zapasów, rozwój pojemności magazynowych, poprawa infrastruktury importowej, stabilne ramy dla inwestycji w paliwa odnawialne i niskoemisyjne oraz regulacje, które nie będą wzajemnie sprzeczne. Nie można jednocześnie wymagać od przedsiębiorców ogromnych inwestycji w bezpieczeństwo paliwowe i tworzyć otoczenia prawnego, które podważa opłacalność takich inwestycji.
Potrzebujemy strategii, w której bezpieczeństwo jest pierwszym filarem, gospodarka drugim, a cele klimatyczne są realizowane w sposób realny, efektywny i możliwy do wdrożenia. Dzisiaj często mam wrażenie, że kolejność jest odwrotna: najpierw cele klimatyczne, później gospodarka, a bezpieczeństwo na końcu. W obecnej sytuacji geopolitycznej to bardzo ryzykowne.
Jak w tym wszystkim zmienia się rola stacji paliw?
Model tradycyjnej stacji paliw nie jest dziś bardziej odporny biznesowo niż kilka lat temu. Jest wręcz trudniejszy. Kiedyś stacje mogły generować znacznie większe zyski na samym obrocie paliwami. Dzisiaj, przy dużym nasyceniu rynku stacjami, rośnie znaczenie sprzedaży pozapaliwowej.
Najważniejszy wniosek z ostatnich kryzysów jest taki, że nie wystarczy dywersyfikować kierunki dostaw. Trzeba budować odporność całego systemu: od źródeł surowca, przez rafinerie, terminale, magazyny, kolej i transport drogowy, aż po zapasy, regulacje i edukację konsumentów. Jedyną rzeczą, której możemy być dziś pewni, jest rosnący poziom poziom niepewności.
Dziękuję za rozmowę!
Gulf wchodzi do Polski
Na polski rynek wchodzi marka z jednym z najbardziej
rozpoznawalnych logotypów w historii motoryzacji. O tym, jak globalna historia ma połączyć się z lokalną niezależnością operatorów, opowiada Paweł Śron, COO Gulf Fuels Poland.
GROZMAWIAŁ
PRZEMYSŁAW JAWORSKI
Gulf to marka o rozpoznawalnej historii i silnym międzynarodowym wizerunku. Dlaczego właśnie teraz zdecydowali się Państwo na wejście na polski rynek paliwowy? Polski rynek paliwowy jest dojrzały i konkurencyjny, ale jednocześnie wyraźnie się zmienia. Właściciele niezależnych stacji coraz częściej szukają partnera, który daje coś więcej niż logotyp i dostawy paliwa, elastyczność, jasne zasady i realne wsparcie biznesowe. To tworzy przestrzeń dla marki Gulf. Nie wchodzimy do Polski po to, żeby postawić kolejny szyld. Interesuje nas długofalowa obecność i nowoczesny model współpracy z niezależnymi operatorami. Naszym zdaniem rynek dojrzał do modelu bardziej partnerskiego, a mniej korporacyjnego, i to jest właściwy moment.
Za marką stoi historia sięgająca 1901 roku i obecność na pięciu kontynentach. To daje wiarygodność, ale równie ważne jest połączenie globalnej rozpoznawalności z lokalnym podejściem, blisko partnera, z szacunkiem dla jego niezależności.
Jaką diagnozę polskiego rynku postawili Państwo przed startem? Co było w nim najbardziej interesujące?
Najważniejszy wniosek: rynek jest dużo bardziej zróżnicowany niż wygląda z zewnątrz. Dominują duże koncerny, ale
segment stacji niezależnych pozostaje silny i właśnie tam widzimy potencjał.
Wielu właścicieli utknęło między dwiema skrajnościami. Z jednej strony sztywne modele dużych sieci, które dają skalę i standardy, ale ograniczają swobodę. Z drugiej, pełna niezależność, która daje wolność, ale utrudnia marketing, rozwój i budowanie rozpoznawalności. Brakuje modelu środka: silnej, globalnej marki, która nie odbiera partnerowi tożsamości. Tę lukę chcemy wypełnić.
Druga obserwacja: zmienia się sama rola stacji. To już nie tylko miejsce tankowania, ale punkt convenience, gastronomii i codziennych zakupów. Coraz częściej o jej powodzeniu decyduje nie dystrybutor, tylko doświadczenie klienta.
Polska to rynek konkurencyjny, z silną pozycją koncernów i aktywnym segmentem niezależnym. Gdzie Gulf widzi dla siebie przestrzeń?
Nie zamierzamy konkurować skalą, to byłoby nieracjonalne.
Naszą przestrzenią jest jakość relacji i model współpracy. Konkretnie widzimy dwa kierunki. Pierwszy to operatorzy, którzy chcą zachować niezależność, ale potrzebują marki i wsparcia, żeby się rozwijać. Drugi to mniejsze i średnie
miejscowości, gdzie kierowcy coraz częściej oczekują jakości premium, a nie zawsze mają do niej dostęp.
Dodam jeden kontekst: ostatnie lata, zmienność cen ropy, zaburzenia logistyczne, pokazały, że przewagę buduje się dziś nie tylko ceną, ale odpornością biznesową. Właściciele stacji szukają partnera, który daje stabilność i potrafi szybko reagować na zmiany.
Jakie są najważniejsze założenia strategii na pierwszym etapie?
Stawiamy na jakość, nie na przypadkową skalę. Pierwszym krokiem będzie uruchomienie własnej stacji Gulf w Radulach przy trasie S8. Traktujemy tę lokalizację jako obiekt referencyjny, miejsce, na którym pokażemy standard marki, ofertę paliw premium Gulf ULTURA oraz model convenience, który chcemy rozwijać także z partnerami.
Strategia opiera się na trzech filarach: partnerskim modelu współpracy w formule miękkiej franczyzy, rozpoznawalności Gulf wynikającej z historii i motorsportowego DNA oraz rozwoju oferty premium i pozapaliwowej.
Ważna jest dla nas konkretna rozmowa z partnerem. Zanim partner podejmie decyzję, pokazujemy mu model biznesowy i założenia ekonomiczne współpracy: strukturę kosztów, potencjał lokalizacji, możliwe źródła przychodów oraz orientacyjny horyzont zwrotu inwestycji.
Czy rozwój marki w Polsce będzie oparty przede wszystkim na współpracy z niezależnymi operatorami?
Tak, to rdzeń modelu. Świadomie mówimy „partnerstwo”, a nie twarda franczyza.
W praktyce oznacza to konkretny podział ról. Partner zachowuje własną politykę cenową na paliwach standardowych, ma elastyczność zakupową i może dopasować ofertę do lokalnego rynku. My dostarczamy markę, standardy, wsparcie operacyjne i marketingowe oraz produkt premium, Gulf ULTURA. To model dla ludzi przedsiębiorczych, którzy
chcą rozwijać biznes razem z marką, a nie wykonywać odgórne procedury.
Jakiego typu partnerów chcieliby Państwo pozyskiwać?
Najważniejsi są ludzie, nie same lokalizacje. Szukamy partnerów, którzy myślą długoterminowo i dbają o jakość obsługi, zarówno doświadczonych operatorów rodzinnych obiektów, jak i przedsiębiorców prowadzących większe sieci lokalne.
Przy lokalizacjach patrzymy szerzej niż na sam wolumen paliw: liczy się potencjał convenience, ruch lokalny, możliwości gastronomii i usług dodatkowych. Nie chcemy budować anonimowej sieci, zależy nam na stacjach z własną lokalną tożsamością.
Co marka Gulf może zaoferować właścicielom niezależnych stacji?
Przede wszystkim równowagę między niezależnością a wsparciem, to dziś jedna z największych potrzeb rynku. Partner dostaje silną, globalną markę, nowoczesny branding, wsparcie marketingowe i operacyjne oraz produkt premium, a jednocześnie prowadzi biznes po swojemu.
Nie narzucamy jednego sztywnego formatu sklepu czy gastronomii, ale określamy standardy jakości, czystości, ekspozycji i obsługi, które muszą być wspólne dla marki Gulf.
W jakich obszarach Gulf chce budować przewagę konkurencyjną?
Nie wierzymy, że dziś można wygrać samą ceną. Przewagę budujemy na połączeniu marki, jakości paliwa i doświadczenia klienta.
Kluczowy jest tu Gulf ULTURA, nasza linia paliw premium. W Polsce chcemy rozwijać przede wszystkim benzynę Gulf ULTURA Pb100 oraz olej napędowy Gulf ULTURA Diesel.
To oferta dla kierowców, którzy szukają produktu wyraźnie odróżniającego się od standardowych paliw dostępnych na rynku. Szczegóły technologiczne będziemy komunikować bliżej startu sprzedaży, ale już dziś wiemy, że ULTURA będzie jednym z najważniejszych elementów wyróżnienia marki Gulf.
Jak ważna w strategii będzie oferta pozapaliwowa?
Bardzo ważna, dziś rentowność nowoczesnej stacji coraz częściej powstaje poza dystrybutorem. Kawa, gastronomia, sklep convenience, myjnia czy usługi dodatkowe to już nie dodatek, lecz integralna część modelu.
Chcemy rozwijać tu własne standardy, ale bez sztywnego kopiowania jednego formatu. Decyduje to, czy klient chce wrócić: komfort, czystość, dobra kawa i sprawna obsługa często ważą więcej niż kilka groszy różnicy na litrze.
Czy polski klient jest dziś gotowy na kolejną międzynarodową markę?
Tak, pod warunkiem, że za marką stoi realna wartość. Polski klient jest świadomy i wymagający; globalne logo dziś nie wystarczy, trzeba udowodnić jakość i konsekwencję.
Dlatego rozpoznawalność Gulf chcemy budować nie samą reklamą, ale doświadczeniem. Czysta stacja, dobra obsługa, jakościowe paliwo, uczciwa komunikacja, z tego rodzi się zaufanie.
Gulf ma silne skojarzenia z motoryzacją i sportem samochodowym. Czy ten wizerunek będzie wykorzystywany w Polsce?
Zdecydowanie, to część DNA Gulf, nie ozdobnik marketingowy.
Te barwy, błękit i pomarańcz, kojarzy każdy fan motoryzacji. Gulf to Ford GT40 i zwycięstwa w Le Mans pod koniec lat 60., kultowe Porsche 917, później McLaren F1 GTR. To historia technologii i emocji, nie tylko estetyki. Dziś Gulf jest
m.in. partnerem zespołu Atlassian Williams F1 Team oraz SuperFile Trackhouse MotoGP Team, Ten kapitał chcemy wykorzystywać autentycznie, pokazując, że technologia rozwijana w sporcie realnie przekłada się na jakość paliwa dla codziennego kierowcy.
Jak wygląda przyszłość tradycyjnych stacji paliw w Polsce?
Stacja będzie coraz mniej „samą stacją paliw”. To kierunek w stronę wielofunkcyjnego punktu: zakupy convenience, gastronomia, odbiór przesyłek, krótki odpoczynek, z czasem ładowanie pojazdów.
Jednocześnie paliwa tradycyjne jeszcze długo pozostaną istotnym elementem mobilności i gospodarki. Dlatego przyszłość widzimy jako ewolucję, nie rewolucję. Wygrają stacje, które potrafią budować relację z klientem i dać mu coś więcej niż samo tankowanie.
Jak Gulf patrzy na transformację energetyczną i elektromobilność?
Realistycznie. Transformacja jest faktem, ale jej tempo będzie różne w zależności od rynku, a w Polsce paliwa tradycyjne przez wiele lat pozostaną kluczowe.
To nie znaczy, że czekamy z założonymi rękami. Nowe i modernizowane lokalizacje analizujemy również pod kątem możliwości instalacji infrastruktury ładowania w przyszłości – tam, gdzie uzasadnią to lokalizacja, profil klienta i ekonomika inwestycji. Nie chcemy budować strategii wokół modnych haseł, tylko wokół rozwiązań, które mają sens dla partnera i klienta.
Jakie cele stawiacie sobie na najbliższe lata?
Najpierw solidne fundamenty marki Gulf w Polsce i partnerzy, którzy staną się ambasadorami jakościowego podejścia. Sieć rozwijamy stopniowo, bez budowania skali za wszelką cenę.
Równolegle rozwijamy rozpoznawalność Gulf ULTURA i obecność marki w środowisku motoryzacyjnym. Na Polskę patrzymy długoterminowo, to jeden z ciekawszych rynków paliwowych w Europie Środkowej.
Gdyby miał Pan wskazać jedną najważniejszą wartość, którą Gulf wnosi na polski rynek?
Partnerstwo, rozumiane bardzo praktycznie: uczciwe zasady, dostępność, jasna rozmowa o liczbach i wspólne budowanie wartości.
W tej branży przez lata dominowało podejście albo bardzo korporacyjne, albo czysto transakcyjne. My chcemy pokazać, że silną sieć można zbudować na relacji i zaufaniu, tak, żeby partner zachował własną tożsamość, a jednocześnie stał się częścią marki z charakterem i historią. To dla nas nie hasło, tylko sposób działania.
Dziękuję za rozmowę!
AMIC ENERGY WCHODZI W HURT
PALIW. PRZEJĘCIE PETRO MAZOWSZE WZMACNIA LOGISTYKĘ I B2B
AMIC Energy sfinalizowała przejęcie spółki Petro Mazowsze, rozszerzając
działalność o segment hurtowej
sprzedaży paliw. Transakcja oznacza istotne wzmocnienie kompetencji
logistycznych, transportowych oraz obecności spółki na rynku B2B.
Wejście AMIC Energy w hurt paliw to jeden z najważniejszych kroków strategicznych spółki w ostatnich latach. Przejęcie Petro Mazowsze umożliwia rozwój sprzedaży oleju napędowego B0 i B7 oraz benzyny Pb95 w oparciu o ogólnopolską sieć baz magazynowych i własny transport.
Petro Mazowsze to doświadczony operator w obszarze hurtowej dystrybucji paliw ciekłych, obsługujący klientów biznesowych na terenie całego kraju. Integracja struktur pozwoli AMIC Energy na pełniejsze zarządzanie łańcuchem dostaw – od magazynowania, przez logistykę, po sprzedaż.
Istotnym elementem transakcji jest rozbudowa zaplecza transportowego. Flota ponad 20 cystern paliwowych i gazowych zostanie włączona w struktury AMIC Energy i będzie obsługiwać zarówno klientów hurtowych, jak i część sieci detalicznej. Pozwoli to na zwiększenie elastyczności operacyjnej oraz optymalizację kosztów logistycznych.
„Wejście w hurt paliw to naturalny etap rozwoju AMIC Energy. Dywersyfikujemy działalność, wzmacniamy niezależność operacyjną i budujemy kompetencje, które będą kluczowe w kolejnych latach” – podkreśla Krzysztof Strzelecki, Prezes Zarządu AMIC Polska. Rozwój segmentu hurtowego wpisuje się w długofalową strategię spółki, zakładającą równoległe umacnianie pozycji w sprzedaży detalicznej i B2B.
Dzięki przejęciu Petro Mazowsze portfolio AMIC Polska powiększy się także o trzy nowe stacje paliw: Stolno w województwie kujawsko-pomorskim, Nowe Gizewo pod Szczytnem oraz Wyśmierzyce niedaleko Białobrzegów.
Sieć stacji paliw AMIC Energy
Pod marką AMIC Energy działa aktualnie w Polsce 131 nowoczesnych stacji paliw. Szeroka gama produktów i usług stacji odpowiada potrzebom klientów indywidualnych, jak i biznesowych. Sieć oferuje najwyższej jakości paliwa, w tym benzynę 95, 98, LPG i olej napędowy oraz paliwa premium Amic Pro ON i Amic Pro 95. Na wszystkich stacjach dostępne jest Ad Blue w wersji konfekcjonowanej, a na 30 stacjach AdBlue z dystrybutorów. 74 stacje AMIC Energy posiada w swojej ofercie restaurację SUBWAY. Na 12 stacjach dostępna jest też oferta amerykańskiej pizzerii Sbarro. Oferta sklepowa obejmuje szeroki asortyment, w tym wysokiej jakości produkty marki własnej. Wybrane stacje wyposażone są w nowoczesne myjnie automatyczne oraz samoobsługowe, odkurzacze, a także kompresory. Firma stale rozwija program lojalnościowy AMIC Club, dzięki któremu klienci mogą korzystać z atrakcyjnych rabatów, kuponów wartościowych, jak również wymieniać zebrane punkty na nagrody z katalogu. Stacje AMIC Energy są atrakcyjnym miejscem, które cieszy się dużym zainteresowaniem nie tylko wśród kierowców.
NIE TYLKO KONCERNY
Pojedyncza stacja może niewiele, ale zorganizowana grupa może już realnie uczestniczyć w rozmowie o przyszłości rynku – mówi Robert Petruczuk, prezes stowarzyszenia Polska Grupa Paliwowa. W rozmowie wskazuje, dlaczego głos niezależnych operatorów powinien być mocniej słyszany przy tworzeniu prawa, regulacji i strategii bezpieczeństwa paliwowego państwa.
ROZMAWIAŁ
PRZEMYSŁAW JAWORSKI
PPolska Grupa Paliwowa działa już od kilku miesięcy. Jak z perspektywy tego pierwszego okresu podsumowałby Pan start stowarzyszenia i najważniejsze cele, które udało się dotąd zrealizować?
Start był dość długi, a właściwie dwutorowy. Z jednej strony prawie trzy miesiące czekaliśmy na rejestrację sądową, następnie musieliśmy dopełnić wewnętrznych kwestii formalnych. Ten etap trwał od października niemal do końca stycznia. Z drugiej strony, jeszcze jako organizacja nie w pełni formalnie zarejestrowana, zaczęliśmy funkcjonować w debacie branżowej i w konsultacjach prowadzonych przez Ministerstwo Energii – zarówno w sprawach dotyczących ustawy o zapasach, jak i rozporządzeń technicznych istotnych dla rynku paliw.
W pierwszych miesiącach formalnej działalności w sferze prawno-legislacyjnej staliśmy się partnerem dla administracji. PGP jest członkiem Rady Przedsiębiorców przy Rzeczniku Małych i Średnich Przedsiębiorców oraz stowarzyszeniem branżowym wpisanym do Rejestru Przejrzystości UE. Ściśle współpracujemy także z organizacjami branżowymi, takimi jak POPiHN, PIPP czy PIGP.
Jesteśmy bardzo mocno zaangażowani w prace nad nowelizacją ustawy o wychowaniu w trzeźwości, która ma wprowadzić zakaz sprzedaży alkoholu na stacjach paliw. W naszej ocenie jest to rozwiązanie ingerujące w wolny rynek, ponieważ stacje paliw mają być jedynym kanałem dystrybucji objętym takim ograniczeniem. Jednocześnie zakaz
dotyczący kanału o najmniejszym wolumenie sprzedaży, a przy tym relatywnie drogiego dla konsumenta, nie jest w stanie realnie ograniczyć dostępności alkoholu. W tym obszarze ważnym elementem naszej aktywności był udział w procedurze notyfikacyjnej TRIS dotyczącej projektu zakazu sprzedaży alkoholu na stacjach paliw. PGP odegrała wiodącą rolę w przygotowaniu i koordynacji wystąpienia do Komisji Europejskiej, w którym wskazaliśmy na selektywny charakter projektowanej regulacji. Do projektu zainicjowanego i przeprowadzonego przez PGP przyłączyły się Polska Izba Paliw Płynnych oraz Rada Stacji Franchisowych MOYA. W sumie dało to reprezentację ponad 3000 stacji paliw. Równolegle bierzemy udział w dyskusjach nad każdym ważnym tematem dotyczącym rynku paliw: od zapasów obowiązkowych, poprzez ETS, aż po program CPN. Zgodnie z zapowiedziami jesteśmy obecni w mediach społecznościowych, w tym w cyklicznych wpisach na LinkedIn, a także na własnej stronie internetowej www.pgp.org.pl. W krótkim czasie udało nam się zbudować rozpoznawalność organizacji, rozpocząć dialog z administracją publiczną, włączyć się w kluczowe procesy legislacyjne i pokazać, że niezależni operatorzy stacji paliw nie są marginesem rynku, lecz jego ważnym elementem. Najważniejsze jest jednak to, że wokół PGP zaczęło tworzyć się środowisko przedsiębiorców, którzy rozumieją, że pojedyncza stacja może niewiele, ale zorganizowana grupa może już realnie uczestniczyć w rozmowie o przyszłości rynku.
Z jaką diagnozą rynku startowali Państwo jako stowarzyszenie? Jakie problemy niezależnych operatorów stacji paliw uznali Państwo za najpilniejsze i wymagające wspólnego głosu branży? Startowaliśmy z dość prostą diagnozą: niezależne stacje paliw funkcjonują w warunkach coraz większej presji regulacyjnej, kosztowej i konkurencyjnej, a jednocześnie ich głos nie zawsze był odpowiednio obecny w procesie tworzenia prawa.
Życie pokazało, że codzienne problemy legislacyjne, takie jak SENT czy KSeF, są bolączkami, z którymi przedsiębiorcy potrafią sobie doraźnie radzić, bo to jest ich codzienne środowisko. Chcemy te obowiązki zmieniać i upraszczać, a jednocześnie niwelować absurdy, które pojawiają się w praktyce. Jednak w sytuacjach kryzysowych te codzienne tematy muszą czasem zejść na dalszy plan.
Napięcia w rejonie Zatoki Perskiej pokazały, że nagle jednym z najważniejszych problemów stała się rentowność sprzedaży paliw. W pierwszej fazie kryzysu relacja między cenami hurtowymi a detalicznymi powodowała zupełny chaos biznesowy. Program CPN w pewnym stopniu unormował sytuację zarówno dla konsumentów, jak i dla przedsiębiorców, w szczególności niezależnych. Po krótkim czasie okazało się jednak, że nie wszystkie skutki tego rozwiązania dla poszczególnych segmentów rynku oraz mechanizmów rynkowych zostały właściwie przewidziane. Brak rozwiązań dla stacji autostradowych dotyka przede wszystkim koncerny. Problem paliw wyższej jakości czy rentowności sprzedaży w przypadku spadków cen hurtowych dotyczy już jednak całego rynku, w szczególności mniejszych operatorów. Jeżeli państwo kreuje ceny paliw co do ich wysokości, musi zdawać sobie sprawę ze skutków takich decyzji. Decyzja regulacyjna bardzo szybko przekłada się na realny wynik przedsiębiorcy. Podczas spotkań organizowanych przez Ministerstwo Energii PGP, wspólnie z innymi uczestnikami rynku, proponowała rozwiązania akceptowalne dla wszystkich stron tej kryzysowej sytuacji. Oczywiście po zakończeniu kryzysu na pierwszy plan powrócą
codzienne bolączki legislacyjne, którymi PGP będzie zajmować się z nieustającym zaangażowaniem.
Czy po pierwszych miesiącach działalności ta diagnoza się potwierdziła, czy też pojawiły się nowe wyzwania, których wcześniej nie było widać tak wyraźnie?
Diagnoza się potwierdziła, ale skala niektórych problemów okazała się większa niż można było zakładać na starcie. Szczególnie mocno wybrzmiała kwestia braku stabilności i przewidywalności regulacyjnej. Przedsiębiorca paliwowy działa w branży bardzo kapitałochłonnej, silnie regulowanej, obciążonej obowiązkami podatkowymi, akcyzowymi, środowiskowymi, koncesyjnymi i logistycznymi. Każda nagła zmiana prawa może więc bardzo szybko przełożyć się na wynik finansowy stacji.
Jeżeli chcemy mówić poważnie o bezpieczeństwie paliwowym, musimy chronić różnorodność rynku i nie doprowadzać do jego nadmiernej koncentracji
Szczególnie w sytuacji kryzysu, o którym już mówiliśmy, wyjątkowego znaczenia nabiera sprzedaż pozapaliwowa. Konsultacja nowelizacji ustawy o wychowaniu w trzeźwości zaczęła uzmysławiać niektórym politykom, a także części społeczeństwa, że stacja paliw to nie tylko miejsce sprzedaży paliwa. To ważny kanał zaopatrzenia, szczególnie dla społeczności małomiasteczkowych i wiejskich, w podstawowe produkty – oczywiście nie mówię tu o alkoholu. Pracujemy nad zmianą postrzegania stacji paliw jako rzekomo
oderwanego od rynku convenience i bardzo bogatego segmentu biznesu. Państwo powinno zdawać sobie sprawę, jak duże wpływy podatkowe są przekazywane za pośrednictwem stacji paliw i jak ważne jest utrzymanie ich rentowności dla bezpieczeństwa energetycznego, finansowego, a jak się teraz okazuje również zaopatrzeniowego kraju.
W rozmowach o systemie zapasów państwo zaczęło patrzeć na wybrane stacje jako na element infrastruktury kryzysowej. To bardzo ważny kierunek, ale wymaga otwartej i uczciwej rozmowy o kosztach. Jeżeli stacja ma pełnić funkcję placówki kryzysowej, mieć agregat, odpowiednie systemy, łączność, gotowość operacyjną i utrzymywać określony poziom paliwa, to nie może być wyłącznie obowiązek prywatnego przedsiębiorcy. PGP zwracało uwagę, że takie rozwiązania oznaczają konkretne koszty inwestycyjne i operacyjne po stronie stacji.
To oczywiście tylko wybrane problemy. Codzienna obsługa stacji paliw to ciągła realizacja rosnących obowiązków: SENT, KSeF, obowiązków koncesyjnych i dozorowych. To wszystko oznacza koszty i ogrom pracy. Jako PGP chcielibyśmy tam, gdzie to możliwe, postulować upraszczanie obowiązków przy zachowaniu bezpieczeństwa państwa, które w wielu przypadkach jest też zabezpieczeniem rynku przed nieuczciwymi praktykami zaburzającymi konkurencję.
Stacja paliw to inwestycja na lata, a nie projekt sezonowy
Jaką rolę Polska Grupa Paliwowa chce odgrywać na rynku: przede wszystkim organizacji reprezentującej interesy niezależnych stacji, platformy dialogu z administracją, zaplecza eksperckiego czy również miejsca wymiany doświadczeń między przedsiębiorcami?
Chcemy łączyć wszystkie te funkcje, bo w praktyce one się uzupełniają. PGP ma być organizacją reprezentującą interesy niezależnych operatorów. Chcemy być miejscem, które zbiera realne doświadczenia z rynku, przetwarza je na argumenty, dane i propozycje rozwiązań, a następnie przedstawia je administracji oraz opinii publicznej.
W tym celu stworzyliśmy platformę wymiany doświadczeń i pomysłów. Służy ona zarówno zbieraniu przemyśleń dotyczących zmian w prawie, jak i doraźnej wymianie doświadczeń w radzeniu sobie z konkretnymi problemami. Nasza działalność w mediach społecznościowych również ma przedstawiać punkt widzenia przedsiębiorców i jest efektem myśli zbiorowej. Drugim filarem jest dialog z administracją. Nie interesuje nas protest dla samego protestu. Chcemy wskazywać problemy, ale również proponować rozwiązania. Dlatego uczestniczymy w spotkaniach z ministerstwami i organizacjami branżowymi, a także jesteśmy członkami krajowych i zagranicznych gremiów.
Trzecim filarem jest wiedza i współdzielenie się nią między przedsiębiorcami. Niezależni operatorzy muszą się profesjonalizować – w zakresie zakupów, sprzedaży
pozapaliwowej, standardów obsługi, prawa, podatków, cyberbezpieczeństwa czy nowych technologii. Temu służy między innymi wspomniana Społeczność PGP. PGP chce być praktyczną platformą współpracy przedsiębiorców paliwowych.
Niezależne stacje paliw często działają w cieniu dużych koncernów, choć są istotną częścią rynku. Jak dziś zdefiniowałby Pan ich znaczenie dla bezpieczeństwa, konkurencyjności i dostępności usług paliwowych w Polsce? Niezależne stacje paliw są jednym z fundamentów rynku. Stacje koncernowe to około połowa wszystkich stacji w Polsce, a więc bez segmentu niezależnego rynek detaliczny byłby dużo bardziej skoncentrowany, a konsument w wielu lokalizacjach miałby mniejszy wybór. Można zaryzykować stwierdzenie, że bez tego segmentu rynku pojawiłoby się realne ryzyko „wykluczenia zaopatrzeniowego”. To szczególnie ważne poza dużymi miastami, w małych miejscowościach, przy drogach lokalnych i w regionach, gdzie stacja paliw pełni funkcję nie tylko punktu tankowania, ale także lokalnego sklepu, miejsca odpoczynku i dostępu do podstawowych usług. Ich znaczenie dla bezpieczeństwa paliwowego również jest istotne. W sytuacjach kryzysowych liczy się nie tylko wielka infrastruktura magazynowa, ale także gęsta, rozproszona sieć punktów wydawania paliwa. Mała lub średnia stacja w powiecie może być dla lokalnej społeczności równie ważna jak duża stacja przy autostradzie. PGP zwracała uwagę, że w projektach dotyczących zapasów interwencyjnych wybrane niezależne stacje mogłyby pełnić rolę dystrybutorów paliw w sytuacjach kryzysowych.
Jeżeli chcemy mówić poważnie o bezpieczeństwie paliwowym, musimy chronić różnorodność rynku i nie doprowadzać do jego nadmiernej koncentracji.
Jakie są obecnie największe bariery rozwoju dla niezależnych operatorów stacji paliw: regulacyjne, kosztowe, podatkowe, logistyczne, inwestycyjne czy związane z konkurencją dużych sieci? Największym problemem jest kumulacja tych barier. Gdyby to była jedna przeszkoda, rynek prawdopodobnie by sobie z nią poradził. Ale niezależny operator jednocześnie mierzy się z rosnącymi kosztami pracy, energii, finansowania, modernizacji obiektu, wymogami środowiskowymi, obowiązkami fiskalnymi, administracyjnymi i technicznymi. Rynek działa pod dużą presją zmieniających się przepisów. Najpierw pojawia się niepewność co do ich kształtu, potem co do terminu wejścia w życie, a następnie co do interpretacji urzędników kontrolujących ich wykonanie. To nie pomaga w spokojnym prowadzeniu biznesu.
Do tego dochodzi konkurencja dużych sieci, które działają coraz agresywniej, mają większą siłę zakupową, większe budżety marketingowe, lepszy dostęp do finansowania i często funkcjonują w modelu zintegrowanym pionowo. Niezależny operator kupuje paliwo na rynku i musi zarobić na realnej marży detalicznej. Jeśli relacja hurt–detal jest zaburzona, mniejszy podmiot ma bardzo ograniczone pole manewru. W wystąpieniach i postulatach PGP wskazywaliśmy, że w takich warunkach marże niezależnych stacji mogą być istotnie
poniżej poziomu pozwalającego na stabilne funkcjonowanie, a czasem wręcz ujemne.
Barierą jest także brak przewidywalności. Stacja paliw to inwestycja na lata, a nie projekt sezonowy. Bez stabilnych zasad trudno planować modernizację, rozwój sklepu, gastronomii, myjni czy inwestycje w nowe paliwa.
W jakich obszarach rynek najbardziej potrzebuje stabilnych i przewidywalnych regulacji? Czy przedsiębiorcy paliwowi mają dziś warunki, które pozwalają planować inwestycje w perspektywie kilku lat?
Najbardziej potrzebujemy stabilności w obszarach, które bezpośrednio wpływają na koszty i model biznesowy stacji: podatki i daniny publiczne, koncesje, system zapasów, SENT, wymagania środowiskowe, regulacje dotyczące sprzedaży detalicznej oraz przepisy związane z transformacją energetyczną. Dzisiaj przedsiębiorcy bardzo często nie mają komfortu planowania w horyzoncie kilku lat. Mogą planować operacyjnie, ale strategicznie jest to coraz trudniejsze. Jeżeli nie wiemy, jakie będą obowiązki inwestycyjne, jakie wymogi techniczne, jaka będzie polityka wobec paliw alternatywnych, jakie zasady sprzedaży pozapaliwowej i jakie koszty regulacyjne, to trudno podjąć decyzję o inwestycji za kilka milionów złotych. Największym problemem nie jest sama regulacja. Branża paliwowa zawsze była regulowana. Problemem jest regulacja nagła, niespójna albo nieuwzględniająca realiów operacyjnych stacji. Na decyzje rozwojowe ogromny wpływ ma także polityka klimatyczna, która nie jest ani jasna, ani stabilna. Trudno decydować o przyszłości przy tak niepewnych prognozach dziesięcio – czy dwudziestoletnich.
Jak ocenia Pan jakość dialogu branży z administracją publiczną? Czy głos niezależnych operatorów stacji jest odpowiednio słyszany przy tworzeniu prawa i regulacji dotyczących rynku paliwowego?
Ten dialog istnieje i trzeba to uczciwie powiedzieć. PGP brała udział między innymi w rozmowach dotyczących nowelizacji ustawy o zapasach, kryteriów wyboru stacji do systemu sprzedaży paliw w sytuacjach kryzysowych, sposobu wydawania i rozliczania zapasów interwencyjnych, rozwiązań dla małych przedsiębiorców, tworzenia zapasów LPG, eliminacji tzw. trójpolówki, rozporządzeń technicznych istotnych dla rynku paliw, funkcjonowania pakietu CPN oraz konsekwencji projektowanego zakazu sprzedaży alkoholu na stacjach paliw. Wydaje się też, że głos rynku jest słyszalny. Widać to chociażby po nowelizacji ustawy o zapasach, gdzie małymi krokami pojawiają się zmiany postulowane przez przedsiębiorców. To dobry kierunek.
Natomiast osobną kwestią jest to, czy głos niezależnych operatorów jest wystarczająco „donośny”, czyli przebijający się przez głosy największych graczy rynkowych i słyszany wystarczająco wcześnie. Często konsultacje pojawiają się wtedy, gdy kierunek regulacji jest już w dużej mierze przesądzony. Tymczasem praktyka całego rynku powinna być uwzględniana już na etapie projektowania założeń. Niezależni operatorzy mają wiedzę, której nie da się zastąpić tabelą w OSR. Wiedzą, jak wygląda zmiana ceny na pylonie o północy, jak rotuje paliwo w zbiorniku, jak działa stacja w małej miejscowości, jakie są realne koszty agregatu, myjni, sklepu czy zatrudnienia. Bez tej wiedzy można stworzyć przepisy poprawne na papierze, ale trudne albo niemożliwe do wykonania w praktyce.
Jednym z najważniejszych tematów dla właścicieli stacji jest rentowność. Jak zmienił się model ekonomiczny niezależnej stacji paliw i gdzie dziś należy szukać źródeł marży poza samą sprzedażą paliw?
Model ekonomiczny stacji paliw w Polsce jest inny niż w większości krajów. Stacja nie jest tylko miejscem sprzedaży paliw. To obiekt handlowo-usługowy, w którym paliwo nadal pozostaje podstawą działalności, jeśli chodzi
o wielkość przychodów, ale jego udział w zyskach jest mniej widoczny. Większość ceny paliwa to daniny publiczne. Stacje paliw są więc jednym z największych niepaństwowych kanałów poboru danin publicznych.
Siłą rzeczy ogromne znaczenie mają sklep, gastronomia, kawa, myjnia, usługi dodatkowe, produkty impulsowe i oferta dla lokalnego klienta. Rozwijający się dynamicznie w ostatnich latach segment gastronomiczny spowodował, że w małych miejscowościach czy na obszarach wiejskich stacje paliw stały się także miejscami spotkań – na przysłowiowym hot dogu. To w mojej ocenie dobry kierunek.
Marża na paliwie jest pod ogromną presją. W wielu okresach nie wystarcza do stabilnego utrzymania całego obiektu. Dlatego sprzedaż pozapaliwowa nie jest dodatkiem, ale warunkiem rentowności. Dodatkowo społeczna funkcja stacji paliw niejako wymusza na właścicielu inwestycje w jej wygląd, zakres usług i standard obsługi. Dlatego tak ważne jest postrzeganie stacji paliw jako uczestnika rynku z jej wszystkimi faktycznymi funkcjami, a nie przez uproszczony i mylny stereotyp. Narzędzia niekonkurencyjne wykorzystywane przez ustawodawcę, jak chociażby przy okazji nowelizacji ustawy o wychowaniu w trzeźwości, mogą nieodwracalnie zmienić ten obraz – ze szkodą dla wszystkich.
Czy niezależne stacje paliw są przygotowane do dalszego rozwoju segmentu pozapaliwowego – sklepu, gastronomii, myjni, usług dodatkowych – czy w tym obszarze nadal istnieje duża luka kompetencyjna i inwestycyjna?
Większość operatorów jest bardzo dobrze przygotowana i prowadzi obiekty na poziomie porównywalnym z dużymi sieciami. Właściciele stacji wiedzą, co generuje ich zyski, obserwują konkurencję i starają się, aby ich oferta była dostosowana do rynku, na którym działają. Oferta rynku w zakresie wyposażenia sprzętowego jest bardzo bogata, zarówno cenowo, jak i jakościowo. Każdy może dostosować poziom inwestycji do swoich możliwości i potrzeb.
Proszę mi uwierzyć, nawet małe stacje na prowincji eksperymentują z asortymentem sklepowym czy gastronomicznym. Optymalizacja w tym przypadku polega na dostosowaniu oferty do gustu klientów i – jak słyszę od naszych członków – to się sprawdza. Ta wiedza jest bardzo cenna. Dlatego jednym z zadań PGP może być przyspieszenie profesjonalizacji tego obszaru poprzez wymianę doświadczeń, wspólne szkolenia, dostęp do analiz, kontakty z dostawcami i tworzenie dobrych praktyk.
Osobny temat to segment usług: myjnia, często samoobsługowa, warsztat samochodowy, a na wsiach także obsługa maszyn rolniczych. Stacja paliw to mały konglomerat, w którym to, co nie jest paliwem, często decyduje o powodzeniu całego biznesu. Pytanie nie brzmi więc, czy rozwijać ten segment, tylko jak robić to efektywnie i za rozsądne pieniądze – czyli po gospodarsku.
To jeden z punktów strategii PGP. Cały czas pracujemy nad obszarami, w których możemy ją realizować, oraz nad właściwą formułą. Może to być jeden z kluczowych kierunków dla biznesu naszych członków. Niezależne stacje z definicji nie mają takiej skali jak duże sieci, ale mogą część tej skali zbudować poprzez współpracę. Nie chodzi o utratę niezależności, tylko o rozsądne łączenie sił tam, gdzie pojedynczy przedsiębiorca ma słabszą pozycję negocjacyjną. Współpraca zakupowa może dotyczyć produktów sklepowych, usług, wyposażenia, technologii, energii, ubezpieczeń, szkoleń czy doradztwa. Wymiana know-how może pomóc uniknąć kosztownych błędów. Wspólne standardy mogą poprawić jakość obsługi i wizerunek niezależnych stacji. Wspólne inicjatywy promocyjne mogą natomiast zwiększyć rozpoznawalność tego segmentu.
PGP nie musi budować „sieci” w klasycznym znaczeniu. Chcemy stworzyć platformę współpracy, która pozwoli niezależnym operatorom zachować samodzielność, ale korzystać z efektu grupy.
Dużo mówi się dziś o transformacji energetycznej, elektromobilności i paliwach alternatywnych. Jak niezależni operatorzy stacji patrzą na te zmiany: jako na szansę, konieczność czy raczej ryzyko inwestycyjne?
Patrzą na nie bardzo pragmatycznie. Transformacja energetyczna jest faktem, ale dla niezależnego operatora najważniejsze pytanie brzmi: kto poniesie koszty tej transformacji i czy dana inwestycja będzie miała ekonomiczne uzasadnienie. Elektromobilność, paliwa alternatywne, HVO, wodór, biopaliwa, rozwój LPG czy nowe usługi energetyczne mogą być szansą. Ale mogą też być ryzykiem, jeżeli przedsiębiorca zostanie zmuszony do kosztownych inwestycji bez gwarancji popytu, bez stabilnych regulacji i bez dostępu do finansowania. Duża sieć może testować różne rozwiązania na części obiektów. Pojedyncza stacja nie ma takiego komfortu. Dla niej nietrafiona inwestycja może oznaczać poważne problemy finansowe. Na ten moment mniejsze firmy częściej skłaniają się ku współpracy z operatorami elektromobilności, na przykład operatorami ładowarek. Relacja kosztów inwestycji do przychodów tworzy duży obszar ryzyka. Wracamy tu do polityki klimatycznej państwa. Nie można zrzucać wszystkich kosztów na biznes. Jeżeli państwo nie zaangażuje się w takie wciąż jeszcze rozwijające się w naszym kraju projekty, elektromobilność nadal będzie w dużej mierze pozostawała na papierze.
Czy Pana zdaniem niezależne stacje będą w stanie aktywnie uczestniczyć w transformacji rynku, czy istnieje ryzyko, że część z nich zostanie wypchnięta z gry przez koszty technologiczne, formalne i infrastrukturalne?
Jakie znaczenie dla niezależnych stacji może mieć współpraca zakupowa, wymiana know-how, wspólne standardy lub wspólne inicjatywy promocyjne? Czy to może być jeden z kierunków działania Polskiej Grupy Paliwowej?
To bardzo złożony temat. Jak wynika ze statystyk URE, biznes stacji paliw ma się całkiem dobrze. Rynek raczej się konsoliduje lub rozwija. Nasi przedsiębiorcy są bardzo kreatywni i potrafią dostosować się do zmiennych warunków – zarówno wewnętrznych, mam tu na myśli na przykład wymagania prawne, jak i globalnych, w tym zmian polityki na bardziej zieloną. Technologicznie, działające stacje paliw są na wysokim
poziomie. Wymuszają to na nich między innymi przepisy budowlane, środowiskowe i techniczne. W mojej ocenie sam rozwój rynku nie jest tu problemem. Problemem może być natomiast model finansowania tej transformacji, stabilność regulacji i tempo nakładania nowych obowiązków.
Bardziej należy też zwrócić uwagę na aspekt społeczny i właścicielski. W wielu firmach następuje wymiana pokoleń i nie zawsze sukcesorzy są zainteresowani kontynuowaniem działalności. To z kolei sprzyja przejęciom czy innym formom zmian właścicielskich. Zauważmy, że liczba stacji paliw w Polsce jest raczej stała. To pokazuje, że biznes zmienia się w czasie i dostosowuje do coraz wyższych wymagań, ale nie znika z rynku. Zmienia się jego struktura, właściciele, skala i sposób działania.
Jakie tematy Polska Grupa Paliwowa chce w najbliższych miesiącach najmocniej podejmować w debacie publicznej i branżowej? Co powinno znaleźć się na agendzie rynku paliwowego w drugiej połowie 2026 roku?
Na agendzie powinny znaleźć się przede wszystkim: stabilność rynku paliw, rentowność niezależnych stacji, reforma systemu zapasów interwencyjnych, uczciwa konkurencja, SENT, rola stacji w systemie bezpieczeństwa państwa, rozwój sprzedaży pozapaliwowej oraz przygotowanie sektora MŚP do transformacji energetycznej.
Bardzo ważnym tematem będzie system zapasów. PGP popiera kierunek zwiększania odporności infrastruktury paliwowej państwa, ale podkreśla, że koszty i obowiązki muszą być rozłożone proporcjonalnie między sektor publiczny i prywatny. W stanowiskach dotyczących reformy zapasów wskazywaliśmy między innymi na potrzebę zachęt inwestycyjnych, współfinansowania gotowości operacyjnej i objęcia systemem pełnej logistyki zapasów. To zagadnienie pośrednio, a nawet bezpośrednio, dotyczyć będzie wszystkich uczestników rynku. Nie jest tajemnicą, że Polska ma deficyt pojemności magazynowych, a rynek paliw nie maleje, lecz nawet powoli wzrasta. Dodatkowo wymagane zwiększenie wielkości zapasów w produktach gotowych może spowodować braki pojemności handlowych, co jest prostą receptą na kryzys. Ustawodawca musi zmierzyć się z tym tematem i to im szybciej, tym lepiej.
Drugim tematem na pewno będzie ochrona konkurencyjności niezależnych operatorów poprzez działania, o których mówiliśmy wcześniej.
Jakiego rodzaju wsparcia najbardziej oczekują dziś członkowie stowarzyszenia: reprezentacji wobec administracji, dostępu do wiedzy, analiz rynkowych, pomocy prawnej, współpracy zakupowej czy integracji środowiska?
Najkrócej: oczekują praktycznego wsparcia, które pomaga prowadzić biznes w trudnym otoczeniu, a w zależności od potrzeby chwili potrzebny będzie inny rodzaj wsparcia. Reprezentacja wobec administracji jest bardzo ważna, bo pojedynczy przedsiębiorca nie ma czasu ani narzędzi, żeby śledzić każdy projekt ustawy, uczestniczyć w konsultacjach, pisać stanowiska i przedstawiać postulaty zmian, jak na przykład w zakresie pakietu CPN. Ale równie ważny jest
dostęp do wiedzy: zarówno prawno-legislacyjnej, jak i technicznej.
Członkowie oczekują także integracji środowiska. Branża niezależna musi zacząć mówić wspólnym językiem. Nie zawsze wszyscy mają identyczne interesy, ale w wielu obszarach problemy są wspólne.
PGP stara się realizować te oczekiwania poprzez uczestnictwo w pracach z administracją oraz działalność edukacyjną na rzecz swoich członków. Plany na drugą połowę roku zakładają dalszy rozwój w tych obszarach i wyjście poza ramy samego stowarzyszenia, tak aby zaangażować większość rynku w działania na rzecz jego rozwoju.
PGP ma doprowadzić do tego, aby głos niezależnych stacji paliw był słyszany wcześniej, traktowany poważniej i uwzględniany przy tworzeniu prawa, które realnie wpływa na rynek
Gdyby miał Pan wskazać jeden najważniejszy cel Polskiej Grupy Paliwowej na najbliższy rok, który realnie wzmocniłby pozycję niezależnych stacji paliw w Polsce, co by to było?
W biznesie dzieje się dziś tak dużo nieprzewidywalnych rzeczy, że trudno wskazać jeden cel. Na początku roku wydawało się, że takim biznesowym „być albo nie być” będzie ustawa o wychowaniu w trzeźwości. Może ona odcisnąć się na całym segmencie stacji paliw. Z jednej strony piętnuje stacje paliw, z drugiej promuje sklepy typu convenience, dając im do ręki istotny argument w walce rynkowej i zwiększając rentowność ekspansji. A wszystko to pod bardzo ważnym hasłem walki z problemami społecznymi. Nagle okazało się jednak, że napięcia w rejonie Zatoki Perskiej zmieniły nasze priorytety i musimy mierzyć się z o wiele trudniejszym problemem tu i teraz. Jednocześnie wcześniejszy problem nie zniknął. Przeciwnie – okazał się jeszcze ważniejszy w rzeczywistości, w której niestabilność sprzedaży paliwa stała się tak namacalna.
To skłania do konkluzji, że celem PGP powinno być uświadomienie rządzącym, że ich decyzje wpływają na realne życie ludzi – przedsiębiorców, ich pracowników i klientów. Tworzone prawo powinno być odporne na zawirowania nie tylko krajowe, ale także globalne. Jesteśmy przecież częścią globalnej gospodarki, a na nasze życie i działalność mają wpływ zdarzenia, które dzieją się daleko od naszego kraju i naszej codziennej rzeczywistości.
Jeżeli miałbym więc sprowadzić ten cel do jednej myśli, powiedziałbym: PGP ma doprowadzić do tego, aby głos niezależnych stacji paliw był słyszany wcześniej, traktowany poważniej i uwzględniany przy tworzeniu prawa, które realnie wpływa na rynek.
Dziękuję za rozmowę!
Quo Vadis RDSP?
Czy implementacja sztucznej inteligencji (AI) okaże się technologicznym „Świętym
Graalem”, który pozwoli przetrwać branży w erze bezprecedensowych zmian?
KATARZYNA RAJEWSKA
EKSPERTKA RYNKU PALIW
Rynek detalicznej sprzedaży paliw (RDSP) w Polsce od lat udowadnia, że potrafi biec w tempie godnym europejskich liderów. Jednak czas prostych, intuicyjnych zmian bezpowrotnie minął. Współczesna stacja paliw stoi dziś na rozdrożu dwóch potężnych megatrendów: transformacji energetycznej oraz rewolucji cyfrowej. Czy implementacja sztucznej inteligencji (AI) okaże się technologicznym narzędziem, tak zwanym „Świętym Graalem”, który pozwoli przetrwać branży w erze bezprecedensowych zmian?
Transformacje lat dziewięćdziesiątych istotnie zmieniły strukturę polskiego sektora naftowego. Obecny kształt rynku determinują przede wszystkim: rozwój infrastruktury drogowej, ewolucja segmentu typu convenience, a także intensywny rozwój motoryzacji. Należy podkreślić, że w najbliższych latach rynek ten będzie podlegał znaczącym zmianom, wynikającym z popularyzacji pojazdów hybrydowych i elektrycznych oraz działań ukierunkowanych na redukcję emisji CO2 (m.in. w ramach unijnych inicjatyw Green Deal i Fit for 55).
W ciągu ostatnich trzydziestu lat sektor ten przeszedł ogromną przemianę – od prostych, postkomunistycznych punktów tankowania po nowoczesne, wielofunkcyjne centra usługowo-handlowe. Dziś tradycyjny podjazd stacyjny, choć wciąż niezbędny, pełni funkcję „magnesu” przyciągającego klienta, podczas gdy kluczowy zysk i walka o klienta oraz jego lojalność przenoszą się do wnętrza obiektów, stref convenience, restauracji czy kawiarni. Wejście w ten nowy moment rozwoju trudno nazwać kolejnym etapem zwykłej ewolucji – to raczej punkt zwrotny. Presja kosztowa, zmienność marż oraz rosnące oczekiwania klientów sprawiają, że
tradycyjny model biznesowy przestaje być wystarczający. Zarządzający muszą szukać rozwiązań zaspokajających potrzeby klientów i modyfikować modele biznesu. Kluczem staje się odczytywanie potrzeb konsumentów z wyprzedzeniem, by budować atrakcyjność oferty i być beneficjentem chwilowej przewagi konkurencyjnej.
Twarde liczby kontra widmo dekarbonizacji
Zgodnie z danymi raportu POPiHN, na koniec 2025 roku ogólnodostępna sieć stacji paliw w Polsce liczyła 7919 stacji, a wartość sprzedaży paliw została oszacowana na kwotę 177 mld zł. Z tej sumy budżet państwa został zasilony kwotą ponad 83 mld zł z tytułu podatków (VAT, akcyza, opłata paliwowa i emisyjna), co pokazuje gigantyczną skalę makroekonomiczną tego sektora.
Co ciekawe, mimo dyskusji wokół transformacji klimatycznej, spółki członkowskie POPiHN utrzymały swój udział w sprzedaży detalicznej benzyn silnikowych oraz oleju napędowego na podobnym poziomie co w 2024 r., w przypadku gazu LPG jest to o 1 p.p. mniej niż rok wcześniej, a łączny
wolumen tych trzech produktów osiągnął poziom około 32 mln litrów. Scenariusze sprzedaży POPiHN do 2035 roku estymują popyt wskazujący na to, że w krótkim i średnim terminie elektromobilność jeszcze nie wpłynie drastycznie na spadek popytu na paliwa płynne, z uwagi na niską penetrację EV oraz opóźnienia infrastrukturalne. Predykcje rynkowe zdejmują więc z branży widmo nagłego braku klientów na paliwo. Prawdziwe wyzwanie leży w tempie, w jakim zarządzający stacjami muszą adaptować się do rewolucji cyfrowej.
Ucieczka od niestabilnej marży i transformacja modelu biznesu
Dlaczego transformacja modelu biznesowego stała się dla właścicieli stacji kwestią kluczową? Odpowiedź tkwi w marżowości. Współczesna stacja dąży do strategicznego uniezależnienia się od niestabilnej marży paliwowej na rzecz marży pozapaliwowej. Rentowność na litrze paliwa zależy bowiem od czynników, na które pojedynczy operator ma ograniczony wpływ: od światowej geopolityki kształtującej ceny baryłki ropy, przez wahania kursu dolara, aż po uwarunkowania polityczne i okresowe ograniczanie marż przez rynkowych dominatorów. W takim układzie zysk stacji na podjeździe przestaje być w pełni przewidywalny. W przeciwieństwie do paliw, marża pozapaliwowa – generowana przez gastronomię, ofertę sklepową czy usługi (np. myjnie) – charakteryzuje się znacznie większą stabilnością. Wynika to z lepszej kontroli nad kosztami zakupu półproduktów oraz z przewidywalnych nawyków konsumenckich. W efekcie nowoczesny obiekt ewoluuje w wielofunkcyjny punkt handlowy, w którym zysk ze sprzedaży towarów strefy convenience i gastronomii pokrywa koszty operacyjne stacji i buduje jej odporność na zawirowania zewnętrzne. Przy niestabilnych marżach, widmie zmian popytu, rozbudowie zakazów (np. prohibicji) i jednoczesnym wzroście kosztów pracy oraz energii, to właśnie sprzedaż sklepowa i gastronomia będą w praktyce decydować o tym, czy dana stacja paliw utrzyma rentowność. W tym kontekście sztuczna inteligencja przestaje być abstrakcyjnym hasłem czy elementem konferencyjnych prezentacji – staje się realnym narzędziem operacyjnym, wpływającym bezpośrednio na wynik finansowy stacji.
AI w praktyce: gdzie technologia dowozi wynik?
Najbardziej widoczne zastosowania sztucznej inteligencji pojawiają się dziś w obszarze efektywności operacyjnej, co oznacza odejście od intuicyjnego zarządzania stacją na rzecz decyzji opartych na danych. Algorytmy analizujące historię sprzedaży i zmienność popytu pozwalają ograniczać braki towarowe, które dotychczas przekładały się bezpośrednio na utratę przychodu. Jednocześnie optymalizacja procesów logistycznych – od planowania dostaw paliw po zarządzanie asortymentem sklepu – pozwala realnie obniżać koszty operacyjne.
Podobna zmiana dotyka zarządzania personelem. Możliwość przewidywania natężenia ruchu na stacji pozwala lepiej dopasować grafik pracy do rzeczywistych potrzeb, co przekłada się zarówno na efektywność kosztową, jak i jakość obsługi klienta. Z kolei rozwiązania telemetryczne
umożliwiają bieżący monitoring urządzeń (np. temperatur w urządzeniach chłodniczych) i wcześniejsze wykrywanie potencjalnych awarii, redukując ryzyko przestojów i strat. Przykładów praktycznego zastosowania technologii na współczesnym RDSP jest sporo:
Inteligentny monitoring ekspozycji w czasie rzeczywistym: Wykorzystanie kamer zintegrowanych z algorytmami
AI pozwala na automatyczną kontrolę planogramów. System na bieżąco porównuje ułożenie produktów na półkach z zakładanym schematem, natychmiast raportując menedżerom braki towarowe (out of stock) oraz błędy w ekspozycji. Pozwala to na błyskawiczną reakcję personelu, utrzymanie standardów sieciowych i maksymalizację sprzedaży. Dynamiczne zarządzanie cenami (Pricing): Algorytmy AI potrafią analizować elastyczność cenową popytu, profil klienta oraz lokalne otoczenie konkurencyjne, automatycznie dopasowując optymalne ceny w sklepie i na pylonach bez ryzyka nagłej utraty wolumenu.
Predykcyjne zarządzanie zapasami i logistyka: Systemy AI analizują dane historyczne oraz natężenie ruchu, prognozując sprzedaż i automatycznie generując zamówienia towarów. Zapobiega to zamrażaniu kapitału w magazynie i optymalizuje koszty transportu dostaw, bezpośrednio wspierając rentowność zaangażowanego kapitału (ROCE –Return on Capital Employed).
Hiper-personalizacja w programach lojalnościowych: Cyfrowe aplikacje lojalnościowe wspierane przez AI analizują koszyk zakupowy klienta, serwując mu spersonalizowane nagrody i dedykowane oferty za pośrednictwem ekranów dotykowych przy kasie lub bezpośrednio w aplikacji (np. powiązane z systemami płatności pay by plate przy dystrybutorze). Zwiększa to średnią wartość koszyka oraz częstotliwość wizyt.
Inne przykłady zastosowań, choć również kosztowne to ekrany LED – redukcja papierowych materiałów POS, elektroniczne metki cenowe – automatyczne zarządzanie cenami, oszczędność czasu i papieru. Tablety zintegrowane z POS – usprawnienie obsługi klienta.
Podkreślić należy także możliwą automatyzację procesów zarządczych (Back-office): Przykładem efektywnego wdrożenia jest system Copilot, który integruje się z ekosystemem operacyjnym sieci. Pozwala on managerom na automatyczne generowanie przeglądów biznesowych (Business Review), tworzenie podsumowań z transkrypcji spotkań czy błyskawiczną identyfikację kluczowych problemów w korespondencji, co drastycznie skraca czas zadań administracyjnych. Narzędzie potrafi planować i organizować pracę, przygotowywać maile, analizować korespondencję pod kątem optymalizacji działań oraz prowadzić zaawansowaną analitykę danych (Data analysis), ułatwiającą obserwację i wyprzedzanie konkurencji.
Z punktu widzenia klienta rola sztucznej inteligencji często pozostaje całkowicie niewidoczna, ale jej wpływ jest bezpośrednio odczuwalny. Skrócony czas obsługi, płatności mobilne, terminale samoobsługowe czy lepiej dopasowana oferta sprawiają, że korzystanie ze stacji staje się szybsze i wygodniejsze. W świecie, w którym czas jest jednym z najważniejszych zasobów, właśnie te elementy decydują o wyborze miejsca zakupu.
Wdraża się rozpoznawanie tablic rejestracyjnych czy inteligentne sklepy, personalizowany marketing w czasie rzeczywistym czy predykcyjne utrzymanie ruchu.
Myśląc o tym, co przyniesie przyszłość, katalog rozwiązań z pewnością poszerzy się o robotyczne tankowanie, pełną integrację stacji z autonomicznymi pojazdami, koncepcje inteligentnych sklepów autonomicznych oraz zaawansowaną optymalizację miksu energetycznego. Zawsze jednak na horyzoncie pojawi się fundamentalne pytanie: ile to kosztuje i jaki jest realny zwrot z takiej inwestycji?
Biznesowe tło inwestycji: każdy projekt wymaga
Business Case
W realiach rynkowych wdrożenie sztucznej inteligencji nie może być jednak wyłącznie technologiczną modą. Każda taka inicjatywa wymaga przygotowania rzetelnego uzasadnienia biznesowego, czyli tzw. BC (business case). Musi ono jasno definiować ROI (Return on Investment), czyli prognozowany zwrot z inwestycji, oraz uwzględniać krótki cykl życia technologii, która starzeje się w mgnieniu oka.
Do oceny sukcesu projektu niezbędne jest powiązanie go z twardymi wskaźnikami efektywności (KPI), takimi jak wzrost wskaźnika satysfakcji klienta (NPS), redukcja czasu obsługi przy kasie czy spadek liczby reklamacji.
Narzędzia te zaczynają odgrywać kluczową rolę w obszarze zarządzania, pozwalając menedżerom ograniczyć czas poświęcany na zadania administracyjne i skupić się na strategicznych decyzjach biznesowych, co w praktyce oznacza szybszą reakcję na zmiany i większą elastyczność organizacyjną. W tym procesie nie chodzi o to, aby zastępować człowieka, ale przede wszystkim o to, aby stworzyć dla niego silne wsparcie (support) w zadaniach powtarzalnych. Pozwala to zaoszczędzić czas, ale przy okazji uzyskać efekt tzw. augmentation – czyli procesu ciągłego szkolenia, rozbudowy i pozyskiwania nowych kompetencji pracowników po to, by działać inaczej, skuteczniej i efektywniej.
Bariery i ryzyka: gdzie AI napotyka opór?
Nie oznacza to jednak, że wdrażanie sztucznej inteligencji jest procesem prostym i pozbawionym ryzyka. Wiele projektów napotyka bariery, które mają bardzo konkretny, biznesowy charakter. Projektując transformację cyfrową, zarządy sieci paliwowych muszą być świadome wysokich kosztów implementacji, konieczności integracji ze starymi systemami POS oraz kosztów późniejszego utrzymania i ciągłych aktualizacji.
Drugą poważną barierą jest brak elastyczności automatycznych algorytmów. Innowacje w branży paliwowej – nagłe zmiany popytu lub wojny cenowe konkurencji w danym mikroregionie – często wymagają natychmiastowej, manualnej kontroli człowieka, ponieważ bezwzględne zaufanie maszynie bywa ryzykowne. Nie można zapominać o ograniczeniach samej technologii, takich jak ryzyko błędów systemowych czy tzw. „halucynacje” algorytmów.
Wreszcie pojawia się bariera behawioralna i czynnik ludzki. Przykładem są automatyczne systemy płatności przy dystrybutorze, które skracają kolejki, ale odcinają personel od interakcji z klientem, co drastycznie ogranicza możliwość aktywnej sprzedaży (upsellingu) w sklepie. Ponadto
interfejsy systemów samoobsługowych bywają nieintuicyjne i trudne w obsłudze dla niektórych grup konsumentów, którzy wciąż oczekują tradycyjnego, bezpośredniego kontaktu z człowiekiem.
Dlatego w praktyce coraz częściej obserwuje się podejście oparte na automatyzacji nadzorowanej, w którym technologia wspiera człowieka, ale go nie zastępuje. Pozwala to zachować elastyczność operacyjną i ograniczyć ryzyko błędnych decyzji wynikających z niedoskonałości maszyn.
Na końcu zawsze liczy się „Show me the money” Oczywiście potencjał AI w sektorze RDSP jest znacznie większy, a wybór konkretnego rozwiązania zależy od strategii biznesowej, wskaźników ekonomicznych oraz zdrowego rozsądku i możliwości finansowych danej organizacji. Rynek detalicznej sprzedaży paliw pozostaje środowiskiem wyjątkowo pragmatycznym i nie ma tu miejsca na rozwiązania, które nie przynoszą wymiernych efektów. Pytanie o rolę sztucznej inteligencji nie dotyczy jej potencjału technologicznego ani skali innowacyjności – sprowadza się do jednej, bardzo konkretnej kwestii: czy poprawia wynik finansowy stacji. Jeśli tak – stanie się standardem i naturalnym elementem modelu biznesowego. Jeśli nie – pozostanie kosztownym eksperymentem, który rynek szybko zweryfikuje. Bo w branży paliwowej, bardziej niż w wielu innych sektorach, na początku i na końcu zawsze obowiązuje jedna, brutalna zasada: „show me the money”
Liczba klientów szybko weryfikuje sukces rozwiązania lub jego porażkę. Te wdrożenia nigdy nie są oczywiste i trzeba bardzo mocno obserwować rynek, żeby na bieżąco odpowiadać strukturą modelu biznesowego na aktualne potrzeby naszych odbiorców.
Ostatecznym weryfikatorem zmian, naszym recenzentem jest Customer Experience, ponieważ nie da się zrobić po raz drugi dobrego pierwszego wrażenia. Rzeczywistość, z którą się stykamy, będzie wymuszała coraz większy katalog ofert dla naszych konsumentów, powodując konieczność dopasowania modelu biznesu do wykładniczego tempa zmian technologicznych.
Tak samo jak nie da się zastąpić miliardów litrów paliw, które napędzają pojazdy na polskich drogach – w jeden dzień. Prawdopodobnie to kwestia kolejnych dekad, zarówno przepisy unijne, jak i pieniądze zainwestowane przez koncerny samochodowe w szeroko rozumianą elektromobilność, jasno wskazują kierunek.
Obecnie, w połowie lat 20. XXI wieku, digitalizacja i sztuczna inteligencja zaczynają odgrywać kluczową rolę w zwiększaniu efektywności operacyjnej i personalizacji usług i, jak się wydaje, z tej drogi nie da się już zawrócić.
Temat artykułu stanowi wciąż słabo eksplorowany obszar analiz na polskim rynku DSP. Praktyczne wdrożenia rozwiązań cyfrowych i wymiana najlepszych międzynarodowych praktyk (know-how) pomiędzy operatorami pozwolą na wypracowanie optymalnych rekomendacji dla rozwoju całego sektora RDSP w obliczu nadchodzących wyzwań.
MNIEJ WODY, WIĘCEJ KONTROLI
Dziś nie mówimy już o pojedynczym urządzeniu, lecz o kompleksowym systemie, który realnie
wpływa na wynik finansowy inwestycji – mówi
Konrad Marciniak, prezes WashTec. W rozmowie wyjaśnia, dlaczego nowoczesna myjnia musi
oszczędzać wodę, ograniczać koszty, pracować na danych i zapewniać stabilną jakość mycia.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
JJak zmieniły się oczekiwania operatorów stacji paliw wobec myjni w ostatnich latach?
Zmiana jest naprawdę wyraźna. Jeszcze kilka lat temu rozmowy z operatorami dotyczyły głównie jakości mycia i wydajności urządzenia. Dziś myjnia jest postrzegana przede wszystkim jako biznes – ma być rentowna, przewidywalna i łatwa w zarządzaniu.
Operatorom zależy teraz przede wszystkim na kontroli kosztów, zwłaszcza zużycia wody, energii i chemii. Równie istotna jest dostępność myjni, ograniczenie przestojów oraz możliwość zarządzania obiektem zdalnie.
Dlatego nie mówimy już o pojedynczym urządzeniu, lecz o kompleksowym systemie, który obejmuje technologię mycia, uzdatnianie wody, chemię i rozwiązania cyfrowe. Takie podejście pozwala realnie wpływać na wynik finansowy całej inwestycji.
Co w praktyce decyduje o skuteczności systemu odzysku wody?
Najważniejsza jest spójność. Skuteczności odzysku nie da się oceniać w oderwaniu od reszty instalacji.
Decydują o niej cztery elementy: konstrukcja myjni, dobrze dobrany system uzdatniania, kompatybilna chemia oraz właściwa eksploatacja i serwis. Wszystkie muszą ze sobą współgrać.
W dobrze zaprojektowanym i utrzymanym systemie zużycie świeżej wody można ograniczyć nawet o około 90%.
Co ciekawe, przy właściwej konfiguracji nie tracimy na jakości mycia – często wręcz ją poprawiamy, bo proces staje się bardziej stabilny i powtarzalny.
Jak wygląda proces zamkniętego obiegu wody w nowoczesnej myjni?
To proces wieloetapowy, który przypomina małą oczyszczalnię wody działającą w trybie ciągłym.
Najpierw następuje separacja i sedymentacja – usuwamy ciężkie zanieczyszczenia, takie jak piasek, błoto czy cząstki stałe. Następnie woda trafia do zbiorników z napowietrzaniem, które stabilizują ją biologicznie i zapobiegają powstawaniu zapachów.
Kolejny etap to filtracja, zwykle na złożach mineralnych, która usuwa drobniejsze zanieczyszczenia. Tak przygotowana woda trafia do zbiornika technologicznego i wraca do procesu mycia.
Najistotniejsze jest utrzymanie równowagi między filtracją, usuwaniem osadów i odpowiednim natlenieniem.
To właśnie te elementy decydują o stabilnej jakości wody w dłuższym czasie.
Czy woda odzyskana wpływa na końcowy efekt mycia?
To jedno z najczęstszych pytań, a zarazem jeden z największych mitów. W nowoczesnych myjniach wysoki poziom recyklingu nie grozi pogorszeniem jakości mycia.
Wynika to z samej konstrukcji procesu. Wodę odzyskaną wykorzystujemy głównie na etapach wstępnych, gdzie jej parametry są w pełni wystarczające. Końcowe płukanie, które odpowiada za efekt wizualny i brak zacieków, odbywa się natomiast z użyciem wody świeżej lub wysoko uzdatnionej. Bardzo ważna jest też chemia. W przypadku WashTec i AUWA mówimy o rozwiązaniach projektowanych specjalnie z myślą o pracy w obiegu zamkniętym. Dzięki temu uzyskujemy wysoką skuteczność mycia, pełne bezpieczeństwo lakieru i bardzo dobry efekt końcowy.
Jak wygląda ekonomika inwestycji w system odzysku wody?
Dziś to często jeden z głównych argumentów inwestycyjnych. Koszty wody i ścieków rosną, a system odzysku pozwala je znacząco ograniczyć.
Z naszych doświadczeń wynika, że przeciętna myjnia może zaoszczędzić ponad milion litrów wody rocznie. To bezpośrednio przekłada się na niższe koszty operacyjne i szybki zwrot z inwestycji.
Do tego lepiej zoptymalizowany proces oznacza mniejsze zużycie chemii i energii oraz stabilniejszą pracę urządzenia, co dodatkowo obniża koszty serwisu.
Od czego zależy skala tych oszczędności?
Przede wszystkim od liczby myć – im większe obłożenie, tym szybciej inwestycja się zwraca. Znaczenie mają również typ myjni, konfiguracja programu mycia oraz lokalne ceny wody i odprowadzania ścieków.
Nie bez znaczenia jest też sposób zarządzania obiektem. Myjnia prowadzona w oparciu o dane i regularnie serwisowana zawsze będzie bardziej efektywna kosztowo.
Dlatego każdy projekt warto dopasować indywidualnie –nie ma jednego uniwersalnego rozwiązania dla wszystkich lokalizacji.
Czy odzysk wody to także element bezpieczeństwa operacyjnego?
Zdecydowanie. Coraz częściej spotykamy się z ograniczeniami w dostępie do wody, szczególnie w okresach suszy.
Myjnia oparta na wysokim poziomie recyklingu jest znacznie mniej zależna od bieżących dostaw. Daje to operatorowi większą stabilność działania i pozwala uniknąć przestojów.
Takie rozwiązania ułatwiają też spełnianie wymagań środowiskowych, które stają się coraz bardziej restrykcyjne.
Jaką rolę odgrywa cyfryzacja w zarządzaniu myjnią?
To dziś jeden z kluczowych elementów. Operatorzy chcą mieć dostęp do danych w czasie rzeczywistym – od liczby myć, przez zużycie wody i chemii, po parametry pracy urządzenia.
Nowoczesne platformy pozwalają zdalnie monitorować i sterować myjnią, planować serwis oraz przewidywać potencjalne awarie. To mniej przestojów i lepsze decyzje biznesowe.
W praktyce mówimy o przejściu z zarządzania reaktywnego na zarządzanie oparte na danych.
Jakie wymagania musi spełniać chemia w systemach z obiegiem zamkniętym?
Chemia odgrywa tu rolę pierwszoplanową. Musi być jednocześnie skuteczna, bezpieczna dla instalacji i przyjazna środowisku.
Rozwiązania AUWA projektujemy jako część całego systemu – nie działają one w oderwaniu od technologii myjni i uzdatniania wody. Oznacza to precyzyjnie dobrane receptury, wysoką wydajność i optymalne dozowanie.
Coraz większego znaczenia nabiera aspekt środowiskowy. Nowoczesna chemia myjąca jest biodegradowalna, certyfikowana i rozwijana tak, by ograniczać wpływ na środowisko w całym cyklu życia produktu. Musi przy tym zapewniać bardzo wysoką skuteczność – dziś nie ma już miejsca na kompromis między efektem mycia a ekologią.
W jakim kierunku będzie rozwijał się rynek myjni?
Kierunek jest bardzo wyraźny. W najbliższych latach standardem staną się myjnie oszczędne zasobowo, zarządzane cyfrowo i maksymalnie zautomatyzowane.
O konkurencyjności zadecydują wysoki poziom recyklingu wody, inteligentne systemy zarządzania i zaawansowana chemia. Operatorzy, którzy wdrożą te rozwiązania wcześniej, zyskają przewagę kosztową i wizerunkową.
Można powiedzieć, że przyszłość branży to myjnia jako zintegrowany ekosystem technologiczny, w którym każdy element – od wody, przez chemię, po dane – jest optymalizowany w jednym celu: najwyższej efektywności przy zachowaniu doskonałej jakości mycia.
Dziękuję za rozmowę!
STACJE PALIW W NOWEJ ROLI
Jak branża zmienia się razem ze światem
Jeszcze nie tak dawno stacja paliw była po prostu miejscem krótkiego postoju. Tankowanie, kawa na wynos, szybka płatność i dalej w drogę. Dziś coraz częściej staje się przestrzenią, która odpowiada na znacznie szersze potrzeby kierowców. To punkt ładowania samochodów elektrycznych, miejsce odpoczynku, zakupów i gastronomii, a także ważny element lokalnej infrastruktury. Zmieniają się oczekiwania klientów, zmienia się sposób podróżowania, zmieniają się również same stacje.
MARCIN WAJDA
DYREKTOR KOMUNIKACJI I MARKETINGU
WINTERHALTER POLSKA
Coraz więcej z nich inwestuje w rozwiązania, które pozwalają działać bardziej odpowiedzialnie, oszczędnie i z myślą o przyszłości. To transformacja, która nie zawsze jest widoczna na pierwszy rzut oka, ale dzieje się każdego dnia – od dużych inwestycji energetycznych po setki drobnych decyzji podejmowanych na zapleczu.
Więcej niż tankowanie
Nowoczesne stacje paliw coraz częściej przypominają centra mobilności. Obok tradycyjnych dystrybutorów pojawiają się szybkie ładowarki dla samochodów elektrycznych, a niektóre sieci już dziś przygotowują się na rozwój technologii wodorowych. To odpowiedź na zmieniający się krajobraz transportu i potrzeby kierowców, którzy oczekują większej elastyczności podczas podróży. Zmiany dotyczą również samych obiektów. Coraz częściej można spotkać instalacje fotowoltaiczne, inteligentne systemy zarządzania energią czy energooszczędne oświetlenie LED. Pojedyncze rozwiązania
mogą wydawać się niewielkie, ale w skali całej sieci przynoszą wymierne efekty zarówno dla środowiska, jak i kosztów prowadzenia biznesu.
Droga do bardziej odpowiedzialnej mobilności Transformacja branży paliwowej nie ogranicza się wyłącznie do elektromobilności. W ofercie wielu stacji pojawiają się paliwa alternatywne, biokomponenty oraz rozwiązania pozwalające ograniczać emisję spalin także w tradycyjnych pojazdach. To podejście pokazuje, że zmiana nie musi oznaczać rewolucji z dnia na dzień. Czasami największe znaczenie mają działania podejmowane tu i teraz – konsekwentne, mierzalne i możliwe do wdrożenia w codziennej działalności.
Komfort dla wszystkich Nowoczesna stacja paliw ma być miejscem wygodnym i przyjaznym dla każdego użytkownika. Coraz większą
uwagę zwraca się na dostępność dla osób z niepełnosprawnościami, rozwiązania wspierające osoby neuroróżnorodne czy ofertę produktów pochodzących ze zrównoważonych źródeł. Dla wielu klientów liczy się dziś nie tylko to, co kupują, ale także od kogo kupują, a odpowiedzialność społeczna staje się jednym z jej naturalnych elementów.
Zrównoważony rozwój zaczyna się od codziennych decyzji
Kiedy myślimy o ekologii na stacjach paliw, zwykle przychodzą nam do głowy ładowarki, energia odnawialna czy nowoczesne paliwa. Tymczasem równie ważne są decyzje podejmowane znacznie bliżej codziennej operacyjnej rzeczywistości. Dotyczą one między innymi wyboru partnerów i dostawców. Coraz więcej firm analizuje dziś nie tylko cenę czy parametry techniczne produktów, ale również wartości i standardy, jakimi kierują się producenci. W przypadku stacji paliw ma to szczególne znaczenie. Gastronomia, sklepy convenience czy strefy gastronomiczne działają przez wiele godzin dziennie, a ich sprawne funkcjonowanie zależy od niezawodnego zaplecza. To właśnie tam rozgrywa się wiele procesów mających wpływ na zużycie energii, wody czy ilość generowanych odpadów.
Gdy technologia wspiera odpowiedzialny biznes Dlatego coraz większą uwagę zwraca się dziś nie tylko na sam produkt, ale także na filozofię stojącą za jego powstaniem. Dobrym przykładem są profesjonalne systemy myjące Winterhalter, rozwijane od lat w oparciu o założenia ekonomii, ekologii i ergonomii. Firma już w latach siedemdziesiątych wprowadziła pierwsze rozwiązania wykorzystujące odzysk ciepła, a dziś konsekwentnie rozwija technologie ograniczające zużycie energii, wody i środków myjących. Równolegle inwestuje w odnawialne źródła energii, redukcję emisji oraz
projektowanie urządzeń z myślą o wieloletnim użytkowaniu i możliwości naprawy.
W praktyce oznacza to rozwiązania, które pomagają ograniczać zużycie zasobów każdego dnia, nie poprzez spektakularne deklaracje, lecz dzięki tysiącom powtarzalnych procesów realizowanych na zapleczu.
Kiedy myślimy o ekologii na stacjach paliw, zwykle przychodzą nam do głowy ładowarki, energia odnawialna czy nowoczesne paliwa. Tymczasem równie ważne są decyzje podejmowane znacznie bliżej codziennej operacyjnej rzeczywistości.
Małe decyzje, duży wpływ Współczesny biznes coraz częściej przypomina układankę złożoną z wielu pozornie drobnych elementów. Wybór dostawcy energii, rodzaju oświetlenia, wyposażenia gastronomii czy technologii mycia naczyń może wydawać się detalem, ale właśnie z takich decyzji powstaje całościowy obraz odpowiedzialnej organizacji. Branża paliwowa pokazuje dziś, że zmiana jest możliwa nawet w sektorze, który przez lata był kojarzony przede wszystkim z paliwami kopalnymi. A zrównoważony rozwój nie zaczyna się wyłącznie od wielkich inwestycji. Często zaczyna się od codziennych wyborów podejmowanych na zapleczu.
Paliwo pozostaje punktem wejścia.
Convenience zwiększa wartość wizyty
Bliskość i szybkość nadal są fundamentem convenience. Dzisiaj trzeba do tego dodać trafność. Klient oczekuje, że szybki zakup
będzie dobrze dopasowany do sytuacji, w której
się znajduje – mówi Grzegorz Nowak, Senior Client Consultant w NIQ.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
PPo okresie wysokiej inflacji sytuacja gospodarcza wygląda spokojniej. Czy podobne uspokojenie widać dziś w zachowaniach konsumentów?
Nie mówiłbym o prostym powrocie do zachowań sprzed okresu wysokiej inflacji. W danych widać raczej, że konsumenci nauczyli się funkcjonować w trybie większej kontroli wydatków. Nawet jeśli presja inflacyjna jest niższa, wielu shopperów nadal bardzo uważnie patrzy na ceny, promocje i całkowity koszt koszyka.
W badaniach NIQ widać, że większość konsumentów nadal postrzega ceny żywności jako rosnące. Jednocześnie połowa deklaruje przechodzenie na tańsze opcje, a połowa monitoruje koszt całego koszyka. To pokazuje, że zachowania oszczędnościowe nie są już tylko reakcją na chwilowy szok cenowy, ale stały się częścią codziennych decyzji zakupowych. Podobny obraz widać w danych sprzedażowych dla koszyka FMCG na stacjach paliw. W dłuższym okresie dynamika wartościowa była bliska stabilizacji, natomiast dynamika wolumenowa pozostawała wyraźnie ujemna. W Q1 i w kwietniu presja była widoczna zarówno w wartości, jak i w wolumenie. To pokazuje, że zwiększanie wartości wizyty nie dzieje się automatycznie. Trzeba pracować nad trafnością oferty, promocją, dostępnością i doświadczeniem klienta.
Dla stacji paliw i convenience oznacza to, że klient nadal kupuje szybko, ale nie kupuje bezrefleksyjnie.
Czy konsument nadal „liczy wartość”?
Tak. To bardzo dobrze opisuje obecną sytuację. Konsument nadal liczy wartość, tylko nie rozumie jej wyłącznie jako najniższej ceny.
Coraz częściej ocenia zakup przez pryzmat tego, czy produkt, miejsce i moment zakupu rozwiązują jego potrzebę w prosty i opłacalny sposób. W convenience i na stacjach paliw szczególnie ważny jest czas. Klient często płaci nie tylko za produkt, ale także za możliwość szybkiego rozwiązania
potrzeby: bez nadkładania drogi, bez szukania, bez tracenia czasu.
Co dziś oznacza dla klienta wartość: niska cena, jakość, czy są też inne kryteria?
Niska cena pozostaje ważna, ale nie jest jedynym kryterium. Gdyby tak było, kanały convenience i stacje paliw miałyby dużo trudniejszą pozycję, bo nie zawsze są najtańszym miejscem zakupu.
Ich siła polega na innym rodzaju wartości: bliskości, szybkości, dostępności i prostocie. Dobra cena kawy, atrakcyjny zestaw, jasna promocja, dostępny produkt, szybka płatność i brak komplikacji składają się na decyzję klienta. Jeśli konsument ma poczucie, że załatwił potrzebę szybko i sensownie, zakup zyskuje dla niego większe uzasadnienie.
Jak bardziej ostrożny cenowo klient zachowuje się dziś na stacjach paliw i w sklepach convenience?
Oczekuje między innymi prostoty. Chce szybko zrozumieć ofertę, szybko znaleźć produkt i szybko podjąć decyzję. Cena nadal ma znaczenie. Promocja, widoczna cena i jasny benefit lojalnościowy mogą mieć bardzo duży wpływ na wybór. W danych NIQ widać wysoką wrażliwość na promocje i potrzebę kontroli wydatków. Dlatego w tych kanałach nie wystarczy sama obecność produktu. Ważne jest, czy klient widzi, dlaczego ma go kupić właśnie tutaj i właśnie teraz.
Convenience przez lata kojarzyło się z zakupem blisko, szybko i „po drodze”. Czy to nadal wystarcza, żeby wygrać wybór klienta?
Bliskość i szybkość nadal są fundamentem convenience. Dzisiaj trzeba do tego dodać trafność. Klient oczekuje, że szybki zakup będzie dobrze dopasowany do sytuacji, w której się znajduje.
To znaczy, że znajdzie dokładnie to, czego potrzebuje: coś do picia, coś na drogę, szybki posiłek, podstawowy produkt do domu albo rozwiązanie nagłej potrzeby. Convenience nie powinno być projektowane jak mniejszy supermarket. To format konkretnych, szybkich potrzeb.
Po co klienci najczęściej przychodzą dziś do sklepów convenience?
W convenience bardzo silne są potrzeby natychmiastowe: coś awaryjnego, codzienne uzupełnienie zakupów, coś do jedzenia lub picia „na teraz”. W danych dla kanału convenience potrzeba awaryjna odpowiada za 37% wizyt, a codzienne potrzeby za 28%.
To dobrze pokazuje, że sklep convenience powinien być zarządzany przez pryzmat konkretnych sytuacji. Inaczej wygląda potrzeba klienta, który chce szybko kupić wodę i przekąskę, inaczej osoby szukającej lunchu, a inaczej kogoś, kto uzupełnia podstawowe produkty blisko domu.
Jaką rolę pełni dziś stacja paliw: czy nadal jest przede wszystkim miejscem tankowania, czy coraz częściej także miejscem szybkich zakupów i gastronomii?
Stacja paliw nadal pozostaje przede wszystkim miejscem związanym z mobilnością. To ważny punkt wyjścia, bo łatwo przesadzić z narracją, że stacja staje się po prostu sklepem convenience.
Bardziej precyzyjnie powiedziałbym tak: paliwo pozostaje głównym powodem wizyty, natomiast sklep, kawa, gastronomia i oferta pozapaliwowa coraz mocniej wpływają na wartość tej wizyty. Stacja nie przestaje być miejscem tankowania. Coraz lepiej wykorzystuje jednak ruch klientów do budowania dodatkowej sprzedaży i lojalności. Dane ze stacji pokazują, że dominującą misją pozostaje tankowanie, przede wszystkim rutynowe albo realizowane po drodze.
To właśnie tutaj jest przestrzeń dla convenience: nie jako pełnego zastąpienia paliwa, ale jako ważnego elementu doświadczenia klienta i ekonomiki stacji.
Czym właściwie różni się zachowanie klienta w klasycznym convenience od zachowania klienta na stacji paliw? Czy to są podobne kanały, czy jednak działają według innej logiki?
To są kanały podobne tylko na pierwszym poziomie, bo oba odpowiadają na szybkie potrzeby klienta. Głębiej ich logika jest jednak inna. W klasycznym convenience punktem wyjścia jest najczęściej konkretna potrzeba zakupowa: coś awaryjnego, codzienne uzupełnienie zakupów, coś do jedzenia lub picia „na teraz”. W danych dla convenience potrzeba awaryjna odpowiada za 37% wizyt, a codzienne potrzeby za 28%.
Na stacji paliw punktem wejścia pozostaje mobilność. Dane pokazują, że większość wizyt wynika z tankowania, przede wszystkim rutynowego lub realizowanego po drodze. To oznacza, że sklep, kawa, przekąska czy food-to-go są bardzo ważne, ale najczęściej wzmacniają wizytę, która zaczyna się od tankowania albo podróży.
Dlatego nie powiedziałbym, że stacja paliw staje się po prostu sklepem convenience. Raczej rozwija funkcje
convenience wokół głównej potrzeby, którą nadal jest mobilność. To ważne rozróżnienie dla operatorów i dostawców, bo oferta na stacji musi być projektowana pod krótką wizytę, kontekst drogi i możliwość szybkiego dodania produktu do wizyty paliwowej.
Czy nie za szybko mówimy czasem, że stacja paliw staje się centrum codziennych potrzeb?
Czasem tak. Stacja może pełnić funkcję punktu codziennych potrzeb, szczególnie w wybranych lokalizacjach, ale nie oznacza to, że każda stacja powinna być projektowana jako wielofunkcyjny hub dla wszystkich.
Bardziej trafne jest podejście selektywne. Trzeba zapytać: jakie potrzeby rzeczywiście pojawiają się w tej lokalizacji? Czy to ruch tranzytowy, miejski, lokalny, flotowy, poranny, wieczorny? Od tego zależy, czy priorytetem będzie kawa i śniadanie, szybki lunch, produkty impulsowe, oferta dla kierowców zawodowych czy podstawowe zakupy convenience.
Gdzie jest realny potencjał sklepu na stacji: w szerokości oferty czy w jej trafności?
W trafności. Szerokość oferty ma sens tylko wtedy, gdy odpowiada na realne potrzeby klientów danej lokalizacji.
W przeciwnym razie może zwiększać złożoność operacyjną, pogarszać rotację i utrudniać klientowi szybki wybór.
Sklep na stacji powinien być zaprojektowany wokół konkretnych potrzeb: coś na drogę, szybka kawa, przekąska, produkt awaryjny, mały zakup przy okazji tankowania. To podejście jest bardziej efektywne niż próba kopiowania dużego sklepu w mniejszym formacie.
Skoro na stacji punktem wejścia jest tankowanie, to gdzie jest największy potencjał oferty pozapaliwowej?
Największy potencjał jest w konwersji wizyty, która i tak się odbywa. Stacja paliw ma regularny ruch wynikający z mobilności, ale sam ruch nie gwarantuje automatycznie wzrostu koszyka sklepowego. Dane pokazują, że większość klientów kupiła podczas ostatniej wizyty coś poza paliwem, najczęściej produkty takie jak przekąski, papierosy, słodycze czy napoje.
Jednocześnie paliwo nadal dominuje strukturę wydatku podczas wizyty. To potwierdza, że non-fuel jest istotnym, ale nadal uzupełniającym elementem wizyty.
Dla operatorów oznacza to, że potencjał nie leży w mechanicznym poszerzaniu asortymentu. Leży w trafnym doborze produktów i usług, które pasują do wizyty: kawa, przekąska, szybki posiłek, produkt na drogę, prosty zestaw promocyjny, benefit lojalnościowy. W takim modelu sklep nie zastępuje paliwa, ale zwiększa wartość wizyty i może przesądzać o wyborze konkretnej stacji.
Kawa, szybki posiłek i food-to-go są dziś ważnym tematem w branży. Jak duże znaczenie mają dla atrakcyjności stacji paliw? To ważny element atrakcyjności stacji, zwłaszcza tam, gdzie klient zatrzymuje się regularnie: w drodze do pracy, w trasie, na przerwie albo przy dłuższym postoju. Kawa, szybki maj-czerwiec | STACJA BENZYNOWA
posiłek czy przekąska mogą być jednym z powodów, dla których klient wybiera konkretną lokalizację.
Model gastronomii powinien jednak wynikać z miejsca i profilu klienta. W jednej lokalizacji najlepiej zadziała kawa i prosty produkt śniadaniowy, w innej ciepła przekąska, a w jeszcze innej bardziej rozbudowana oferta lunchowa. Ostatnie wydanie „Stacja Benzynowa & Convenience Store” dużo miejsca poświęca gastronomii, food-to-go, zapleczu operacyjnemu i biznesowi pozapaliwowemu. Z perspektywy NIQ dodałbym: foodservice powinien być rozwijany nie dlatego, że jest modny, ale dlatego, że odpowiada na konkretną potrzebę klienta i realnie wzmacnia wartość wizyty.
Czy gastronomia może być samodzielnym powodem wyboru stacji, czy raczej wzmacnia wizytę, która zaczyna się od tankowania?
W części lokalizacji gastronomia może być samodzielnym powodem wyboru stacji. W skali całego kanału częściej wzmacnia jednak wizytę, która zaczyna się od paliwa lub mobilności. Dlatego trzeba zachować proporcje: paliwo nadal pozostaje podstawowym powodem wielu wizyt. Największy potencjał widzę w budowaniu rytuałów. Poranna kawa w drodze do pracy, szybka przekąska w trasie czy stały zestaw lunchowy to zachowania, które mogą budować powtarzalność wizyt. Klient nie musi przyjeżdżać wyłącznie po gastronomię, ale gastronomia może przesądzić, którą stację wybierze.
W kanale convenience klient chce sprawnej obsługi. Czy jest tam jeszcze miejsce na budowanie doświadczenia i jakości?
Jest, tylko trzeba dobrze rozumieć, czym jest doświadczenie w convenience. To nie musi być rozbudowany kontakt z marką. W tym kanale doświadczenie bardzo często oznacza brak problemów: czystość, szybką obsługę, dostępny produkt, czytelną cenę, prostą promocję, intuicyjny układ sklepu i sprawną płatność.
Klient może nie analizować tych elementów świadomie, ale bardzo szybko je odczuwa. Jeśli wizyta jest płynna, rośnie prawdopodobieństwo powrotu. Jeśli produkt jest niedostępny, kolejka zbyt długa albo promocja nieczytelna, doświadczenie jest słabe, nawet jeśli oferta na papierze wygląda dobrze.
Czy promocje i programy lojalnościowe budują dziś przywiązanie do sieci, czy raczej pomagają klientom kontrolować wydatki?
Pełnią obie funkcje, ale punkt wyjścia jest bardzo praktyczny. Konsumenci korzystają z promocji, bo chcą kontrolować wydatki. W danych widzimy wysoką wrażliwość na promocje i wyraźną potrzebę monitorowania koszyka. Program lojalnościowy buduje przywiązanie dopiero wtedy, gdy daje realny, prosty i zrozumiały benefit. Sama aplikacja lub karta nie wystarczy. Klient musi widzieć konkretną korzyść: rabat na paliwo, tańszą kawę, lepszą cenę zestawu, punkt za zakup, personalizowaną promocję albo wygodniejszą obsługę.
W tym sensie lojalność w stacjach paliw i convenience jest mniej deklaratywna, a bardziej użytkowa. Klient wraca tam, gdzie doświadczenie i wartość są powtarzalne.
Aplikacje, szybkie płatności, personalizacja: czy to jeszcze przewaga konkurencyjna, czy już standard?
W wielu przypadkach to już standard. Konsumenci przyzwyczaili się do tego, że telefon pomaga im w zakupach: sprawdzić cenę, promocję, skład produktu, odebrać benefit czy zapłacić szybciej. W ostatnich badaniach widać praktyczny charakter tych zachowań. Aplikacje sklepowe i telefon są wykorzystywane jako narzędzia wspierające decyzję zakupową.
Przewaga nie polega już na samym posiadaniu aplikacji. Przewagą jest to, czy aplikacja rozwiązuje konkretny problem klienta. Jeśli upraszcza zakup, skraca czas, daje sensowny benefit i nie komplikuje ścieżki, wtedy ma realną wartość.
Czy nowa generacja shopperów naprawdę zmienia sposób korzystania ze stacji i convenience, czy raczej szybciej przyjmuje trendy widoczne już na całym rynku?
Raczej przyspiesza trendy niż tworzy całkowicie osobny model zachowań. Nowa generacja shopperów jest bardziej naturalnie cyfrowa i mniej akceptuje sytuacje, w których zakup jest nieintuicyjny albo czasochłonny. Potrzeba szybkości, prostoty, dobrej ceny i trafnej oferty jest jednak dziś znacznie szersza niż jedna grupa wiekowa.
Warto też unikać stereotypu, że młodzi shopperzy oczekują wyłącznie doświadczenia, designu czy nowości. To są ważne elementy, ale podstawy pozostają bardzo konkretne: produkt ma być dostępny, cena zrozumiała, promocja prosta, a zakup szybki.
Dla operatorów oznacza to, że rozwiązania projektowane z myślą o bardziej cyfrowym i wymagającym kliencie często poprawiają doświadczenie wszystkich konsumentów.
Jaki jest najważniejszy wniosek dla operatorów stacji, sieci convenience i dostawców na najbliższe lata?
Najważniejszy wniosek brzmi: projektować ofertę pod realną potrzebę klienta, a nie wyłącznie na podstawie intuicji albo samej szerokości asortymentu. Konsument nadal liczy wartość, ale rozumie ją szeroko: jako cenę, czas, wygodę, jakość i trafność rozwiązania.
Dla operatorów oznacza to konieczność precyzyjnego zarządzania formatem. Inna oferta zadziała przy trasie, inna w mieście, inna przy ruchu lokalnym. Dla dostawców oznacza to, że sam produkt nie wystarczy. Liczy się jego rola w konkretnej sytuacji zakupowej, widoczność, prostota komunikatu, promocja i łatwość wdrożenia w sklepie.
W najbliższych latach wygrywać będą ci, którzy nie będą próbowali być wszystkim dla wszystkich. Wygrają ci, którzy najlepiej zrozumieją, po co klient przychodzi, czego potrzebuje w danym momencie i jak szybko można mu to dostarczyć.
Dziękuję za rozmowę!
MAŁY PRODUKT, DUŻY IMPULS
Zabawki i gadżety na stacjach paliw nie są już przypadkowym dodatkiem do oferty. W formacie convenience mogą budować emocje, zwiększać wartość koszyka i zachęcać do spontanicznych zakupów – mówi Tomasz Skrzypczak, właściciel firmy Daffi.
SROZMAWIAŁ PRZEMYSŁAW JAWORSKI
Sklepy na stacjach paliw coraz częściej pełnią funkcję małych formatów convenience. Jaką rolę mogą w nich odgrywać zabawki, gadżety i produkty upominkowe?
Stacje paliw od dawna nie są już wyłącznie miejscem tankowania. Dziś są ważnym elementem rynku convenience, gdzie klienci kupują kawę, przekąski, produkty codziennego użytku, ale także szukają drobnych przyjemności czy spontanicznych upominków. W tym obszarze zabawki, gadżety i produkty prezentowe odgrywają bardzo ważną rolę.
Z naszego doświadczenia wynika, że są to produkty, które budują dodatkową wartość koszyka zakupowego, ale przede wszystkim wywołują emocje. Rodzice podróżujący z dziećmi często szukają czegoś, co umili najmłodszym dalszą drogę. Doskonale sprawdzają się tutaj niewielkie maskotki licencyjne, takie jak Palm Pals, YooHoo czy Pusheen.
Z drugiej strony mamy klientów dorosłych, którzy zwracają uwagę na produkty związane z motoryzacją. Modele z Kolekcji Polskiej Motoryzacji bardzo często przyciągają uwagę osób, które pamiętają samochody z czasów PRL-u. W ich przypadku działa sentyment, wspomnienia rodzinnych wyjazdów czy pierwszych motoryzacyjnych doświadczeń. To pokazuje, że dobrze dobrana oferta może trafiać jednocześnie do kilku pokoleń klientów.
Co sprawia, że produkt z kategorii zabawek lub gadżetów potrafi skutecznie przyciągnąć uwagę klienta i trafić do koszyka przy okazji tankowania, zakupu kawy lub szybkich zakupów w drodze?
Na stacji paliw klient podejmuje decyzje bardzo szybko, dlatego kluczowe znaczenie mają pierwsze sekundy kontaktu z produktem. Liczy się atrakcyjne opakowanie, odpowiedni format oraz czytelny przekaz.
Bardzo ważne są również emocje. W przypadku naszych modeli kolekcjonerskich często obserwujemy sytuację, gdy klient zatrzymuje się przy ekspozycji i po chwili mówi: „Takim samochodem jeździł mój tata” albo „Pamiętam taki model z dzieciństwa”. Dotyczy to szczególnie pojazdów takich jak Fiat 126p, Polonez czy Warszawa M-20.
Podobnie działa to w przypadku produktów dziecięcych. Sympatyczna maskotka bardzo szybko przyciąga uwagę najmłodszych. Jeżeli produkt wywołuje uśmiech dziecka lub pozytywne wspomnienia u rodzica, szansa na zakup znacząco wzrasta.
Czy stacje paliw stają się dziś dla Daffi ważnym kanałem sprzedaży? Czym ten kanał różni się od tradycyjnych sklepów zabawkowych?
Dla naszej firmy stacje paliw są ważnym kanałem sprzedaży od ponad 30 lat. W zasadzie rozwijaliśmy się razem z tym segmentem rynku, obserwując jego transformację od pierwszych nowoczesnych stacji paliw w Polsce po dzisiejsze rozbudowane koncepty convenience.
Największa różnica w porównaniu do tradycyjnych sklepów zabawkowych polega na charakterze zakupu. W sklepie zabawkowym klient najczęściej przychodzi po konkretny produkt. Na stacji paliw zakup jest bardzo często impulsem wynikającym z chwili, emocji lub konkretnej sytuacji związanej z podróżą.
Dobrym przykładem są nasze modele z Kolekcji Polskiej Motoryzacji. Wielu klientów trafia na nie przypadkowo podczas wizyty na stacji. Zdarza się, że początkowo przychodzą wyłącznie po paliwo czy kawę, a wyjeżdżają dodatkowo z modelem Fiata 126p albo Poloneza, ponieważ produkt przywołał wspomnienia lub uzupełnił ich kolekcję.
Jakie znaczenie mają w tym kanale cena, format produktu, rozpoznawalność marki, opakowanie oraz możliwość zakupu pod wpływem impulsu?
Wszystkie te elementy mają znaczenie, ale w sprzedaży stacyjnej muszą tworzyć spójną całość. Przede wszystkim produkt powinien być kompaktowy, łatwy do ekspozycji i wygodny do zabrania w dalszą podróż.
Cena ma duże znaczenie, ponieważ zakup nie jest zwykle planowany wcześniej. Klient podejmuje decyzję spontanicznie, dlatego oferta musi być atrakcyjna i dostępna.
Bardzo ważne jest także opakowanie. Często powtarzamy, że na stacji paliw to właśnie opakowanie pełni rolę sprzedawcy. Musi przyciągać uwagę i w prosty sposób komunikować wartość produktu.
W przypadku naszych modeli kolekcjonerskich dużą rolę odgrywa również rozpoznawalność całej serii. Wielu klientów zna już Kolekcję Polskiej Motoryzacji i poszukuje kolejnych modeli. Z kolei w segmencie dziecięcym bardzo dobrze sprawdzają się produkty licencyjne. Maskotki Palm Pals, YooHoo czy Pusheen są rozpoznawalne, atrakcyjne wizualnie i doskonale wpisują się w charakter zakupów impulsowych.
Czy dobrze dobrana oferta produktów dla dzieci może zwiększać atrakcyjność sklepu przy stacji paliw, szczególnie z perspektywy rodzin podróżujących samochodem?
Zdecydowanie tak. Rodziny podróżujące samochodem są jedną z najważniejszych grup klientów odwiedzających stacje paliw, szczególnie podczas wakacji, długich weekendów czy świąt.
Niewielka zabawka potrafi znacząco poprawić komfort dalszej podróży. Wielu rodziców podejmuje decyzję o zakupie spontanicznie podczas postoju. Dlatego dobrze przygotowana oferta produktów dla dzieci jest nie tylko dodatkowym źródłem sprzedaży, ale także elementem budującym pozytywne doświadczenie klienta.
W praktyce często obserwujemy sytuacje, gdy dziecko wybiera maskotkę Palm Pals lub YooHoo, a rodzic przy okazji zwraca uwagę na model samochodu z serii PRL. To pokazuje, że odpowiednio dobrany asortyment może skutecznie odpowiadać na potrzeby całej rodziny.
Jak projektować ofertę i ekspozycję zabawek oraz gadżetów na stacjach paliw, aby przy ograniczonej przestrzeni była widoczna, atrakcyjna i rentowna?
Najważniejsza jest odpowiednia selekcja produktów. Powierzchnia handlowa na stacjach paliw jest ograniczona, dlatego warto stawiać na asortyment, który szybko przyciąga uwagę i charakteryzuje się wysoką rotacją.
Dobrze sprawdzają się ekspozytory zlokalizowane przy kasach, w strefach gastronomicznych oraz w miejscach o największym natężeniu ruchu klientów. Ważne jest także zachowanie przejrzystości oferty i unikanie nadmiernej liczby produktów na małej powierzchni.
Z naszej perspektywy najlepsze rezultaty przynosi połączenie produktów dla dzieci z ofertą skierowaną do dorosłych klientów. Niewielkie maskotki licencyjne odpowiadają na potrzeby rodzin podróżujących z dziećmi, natomiast modele z Kolekcji Polskiej Motoryzacji trafiają do pasjonatów motoryzacji i kolekcjonerów. Takie połączenie pozwala efektywnie wykorzystać przestrzeń sprzedażową i zwiększać atrakcyjność całej kategorii produktowej.
Dziękuję za rozmowę!
Vape Event 2026:
piąte spotkanie branży e-papierosów
Warszawa po raz kolejny stała się stolicą polskiego rynku vape. Piąta edycja Vape Event zgromadziła w klubie BANK ponad 800 uczestników z Polski i zagranicy, potwierdzając swoją pozycję jako jednego z najważniejszych wydarzeń networkingowych i biznesowych w kalendarzu branży e-papierosów.
Wgronie gości znaleźli się nie tylko przedstawiciele rynku vape, ale również reprezentanci branży paliwowej i FMCG, sieci handlowych, sklepów convenience oraz osoby odpowiedzialne za rozwój sprzedaży i zarządzanie kategoriami produktowymi. To pokazuje, jak ważnym segmentem współczesnego handlu detalicznego stały się produkty vape i jak duże znaczenie odgrywają dziś w ofercie wielu punktów sprzedaży.
Miejsce spotkań producentów, dystrybutorów i detalistów
Wydarzenie organizowane przez spółkę CK Complex na przestrzeni ostatnich lat stało się jednym z najważniejszych miejsc spotkań dla przedstawicieli rynku e-papierosów. Tegoroczna edycja po raz kolejny zgromadziła producentów, dystrybutorów, detalistów oraz partnerów biznesowych, tworząc przestrzeń do rozmów o rynku, wymiany
doświadczeń i budowania relacji. W czasach dynamicznych zmian regulacyjnych, rosnącej konkurencji oraz szybko zmieniających się oczekiwań konsumentów bezpośrednie spotkania pozostają jednym z najważniejszych elementów rozwoju całej branży.
Nowości produktowe i część B2B
Podczas wydarzenia uczestnicy mogli zapoznać się z nowościami przygotowanymi przez producentów urządzeń oraz płynów. Swoje produkty prezentowali zarówno liderzy światowego rynku, jak i firmy rozwijające własne marki w Polsce. Obecność wielu producentów w jednym miejscu stworzyła okazję do rozmów o trendach, kierunkach rozwoju kategorii oraz planach na kolejne miesiące i lata.
Istotnym elementem programu przy okazji każdej edycji jest część B2B poświęcona prezentacjom produktowym i spotkaniom biznesowym. Dla wielu uczestników była to okazja do bezpośrednich rozmów z producentami, poznania premier rynkowych oraz omówienia warunków współpracy. Duże zainteresowanie wzbudzały również nowe rozwiązania technologiczne oraz produkty prezentowane przedpremierowo, z którymi branża mogła się z wyprzedzeniem zapoznać.
Networking i integracja uczestników
Choć Vape Event ma przede wszystkim charakter biznesowy, organizatorzy tradycyjnie zadbali również o mniej formalną część programu. Po zakończeniu prezentacji i spotkań B2B uczestnicy mieli okazję kontynuować rozmowy w swobodniejszej atmosferze, co sprzyjało nawiązywaniu nowych kontaktów oraz umacnianiu relacji biznesowych. Jednym
z punktów kulminacyjnych wydarzenia był koncert rapera Tede, który pojawił się w roli gwiazdy wieczoru. Występ jednego z najbardziej rozpoznawalnych artystów polskiej sceny hip-hopowej spotkał się z bardzo pozytywnym przyjęciem uczestników. Dzięki połączeniu części biznesowej z elementami integracyjnymi Vape Event po raz kolejny potwierdził swoją rolę jako wydarzenia, które skutecznie łączy networking, edukację i budowanie relacji w całym środowisku vape.
Vape Event na stałe wpisał się w kalendarz branży
Piąta edycja Vape Event potwierdziła, że kategoria produktów do vapingu pozostaje ważnym i dynamicznie rozwijającym się segmentem rynku. Wysoka frekwencja, obecność czołowych producentów, przedstawicieli handlu detalicznego, i wielu pokrewnych branż oraz duże zainteresowanie nowościami produktowymi pokazują, że mimo licznych wyzwań rynek nadal nieustannie się rozwija.
SPRZEDAŻ ALKOHOLI W SKLEPACH
NA STACJACH BENZYNOWYCH
Alkohol na stacjach paliw pozostaje kategorią niszową, ale debata o zakazie sprzedaży może wyraźnie wpłynąć na ofertę sklepów convenience.
KRZYSZTOF MICHNIEWICZ, CMR
Wich ofercie, obok rozbudowanej strefy gastronomicznej łączącej szybkie przekąski z daniami o charakterze restauracyjnym, stałe miejsce zajmują artykuły spożywcze, higieniczne, wyroby nikotynowe oraz alkohol – który w perspektywie całej sprzedaży stacji benzynowych stanowi niewielką część ich całościowych obrotów. Mimo to, właśnie ta grupa produktów wzbudza coraz większe emocje w przestrzeni publicznej. Analizy rynkowe prowadzone przez CMR regularnie uwzględniają ten segment handlu detalicznego, co staje się kwestią kluczową w obliczu nasilającej się debaty nad potencjalnym wprowadzeniem ustawowego zakazu sprzedaży alkoholu w tym kanale dystrybucji. Napoje alkoholowe niezmiennie stanowią największą kategorię pod względem wartości sprzedaży w całym polskim handlu detalicznym. Dane z 2025 roku wskazują, że sektor ten odpowiadał za 11% wartości rynku oraz pojawiał się w ponad 20% wszystkich transakcji. Niemniej jednak, w skali całego kraju alkohol odnotowuje systematyczny spadek udziału w ogólnej sprzedaży detalicznej, co odzwierciedla wyraźne przesunięcia w preferencjach i nawykach zakupowych polskich konsumentów. Zmiany te są widoczne również w sklepach na stacjach benzynowych, gdzie udziały alkoholu pozostają na stabilnym, choć niskim poziomie oscylującym w granicach kilku procent. Specyfiką tego kanału sprzedaży pozostaje wyraźnie wyższy poziom cen niż w tradycyjnych sklepach i marketach, dlatego zakupy alkoholu na stacjach paliw mają przede wszystkim charakter uzupełniający.
Analizując strukturę sprzedaży napojów alkoholowych, główną kategorią asortymentową na stacjach benzynowych pozostaje piwo. Jego udział w sprzedaży alkoholi wynosił około 53%, podczas gdy średnia dla sklepów detalicznych kształtowała się na poziomie 46%. Cały rynek piwa w Polsce musiał jednak zmierzyć się w 2025 roku z niesprzyjającymi warunkami atmosferycznymi, co sprawiło, że kategoria ta straciła udziały rynkowe we wszystkich kanałach sprzedaży ze względu na pogodę. Stacje paliw wyróżniają się specyficzną strukturą sprzedaży poszczególnych segmentów piwa. O ile tradycyjne lagery czy piwa smakowe utrzymują swoją pozycję, o tyle znacznie mniejsze znaczenie w tym kanale mają piwa ekonomiczne czy bezalkoholowe. Te ostatnie notują na stacjach benzynowych zdecydowanie mniejszy udział w wartości sprzedaży w porównaniu z całym rynkiem, a ogólna wartość ich sprzedaży odnotowała spadki. Drugą pod względem istotności kategorią są wódki czyste oraz smakowe, których łączny udział w sprzedaży alkoholi na
stacjach benzynowych wynosił około 40%, co przewyższyło średnią dla całego kraju. Kanał ten charakteryzuje się przy tym specyficzną strukturą sprzedaży małych wariantów do 200 ml. W przypadku wódek czystych ich udział na stacjach sięga około 30%, co stanowi wynik wyższy niż na całym rynku, gdzie oscyluje w granicach 25%. Odmienną tendencję widać w segmencie małych wariantów smakowych – na stacjach odpowiadają one za około 60% obrotu tą kategorią, podczas gdy w ujęciu ogólnokrajowym wskaźnik ten jest wyższy i wynosi blisko 66%.
Na ukształtowanie wartościowych wyników tego sektora duży wpływ ma postępujący trend obniżania zawartości czystego alkoholu. Podczas gdy jeszcze w 2020 roku na półkach dominowały produkty o mocy trzydziestu procent, obecnie przeważającą część sprzedaży stanowią warianty, w których zawartość alkoholu wynosi dwadzieścia osiem procent, dwadzieścia sześć procent lub mniej, co pozwala producentom i dystrybutorom skutecznie amortyzować wzrosty cen wynikające z czynników makroekonomicznych, co jest istotne w kanale, w którym ceny wyjściowe są naturalnie wyższe niż na rynku masowym.
Pozostałe kategorie napojów alkoholowych odgrywają w tym kanale sprzedaży rolę marginalną i nie wywierają większego wpływu na ogólne wyniki. Whisky oraz bourbony odpowiadają za około 3% wartości sprzedaży alkoholu w sklepach na stacjach benzynowych, co stanowi wynik wyraźnie niższy od średniej rynkowej. Dystrybutorzy w tym segmencie muszą mierzyć się z coraz silniejszą konkurencją ze strony dyskontów, które skutecznie przejmują klientów realizujących planowane zakupy. Jeszcze mniejsze znaczenie mają wina, które mimo ogromnej różnorodności i bogatej oferty nie przekraczają granicy 3% udziału w strukturze sprzedaży alkoholi na stacjach paliw. Wszystkie te dane pokazują, że sklepy przy stacjach benzynowych zachowują status specyficznego i niszowego kanału sprzedaży alkoholu w Polsce, w którym produkty te pełnią jedynie rolę uzupełniającą dla podstawowej działalności. Struktura sprzedaży odzwierciedla generalny spadek znaczenia alkoholu w handlu detalicznym, a piwo i wódka nadal stanowią jej główny zrąb. Jednak zmieniające się preferencje konsumentów, wysoki poziom cen, wrażliwość na czynniki pogodowe oraz wiszące nad branżą widmo radykalnych zmian legislacyjnych sprawiają, że rynek ten stoi obecnie przed istotnymi wyzwaniami, które mogą wymusić dalszą ewolucję asortymentu.
MAŁA KUCHNIA DUŻE MOŻLIWOŚCI
Open kitchen łączy produkcję z ekspozycją, wzmacniając sprzedaż impulsową. Klient widzi przygotowywane produkty, co zwiększa atrakcyjność oferty i może zachęcać do spontanicznego zakupu. – mówi Richard Chattaway z TurboChef.
ROZMAWIAŁ PRZEMYSŁAW JAWORSKI
JJak zmienia się dziś model gastronomii na stacjach paliw i w sklepach convenience?
W gastronomii stacji paliw i sklepów convenience wyraźnie widać trend tworzenia kompaktowych kuchni w formie wydajnych stref open kitchen. Ich celem jest maksymalizacja sprzedaży gastronomii przy możliwie niewielkiej powierzchni operacyjnej, niższych kosztach wdrożenia oraz szybkim uruchomieniu oferty bez konieczności rozbudowy infrastruktury.
Jaką rolę w tym modelu odgrywają rozwiązania TurboChef?
W tym obszarze szczególne znaczenie mają rozwiązania technologiczne TurboChef, zwłaszcza model Bullet. Umożliwiają one tworzenie mikro-stref produkcyjnych bez konieczności instalacji dedykowanej wentylacji. Dzięki kompaktowym wymiarom gastronomię można integrować bezpośrednio z przestrzenią sprzedażową, także w lokalizacjach o bardzo ograniczonej powierzchni.
Dlaczego model open kitchen jest tak istotny dla sprzedaży?
Open kitchen łączy produkcję z ekspozycją, wzmacniając sprzedaż impulsową. Klient widzi przygotowywane produkty, co zwiększa atrakcyjność oferty i może zachęcać do spontanicznego zakupu. Wysoka wydajność urządzeń pozwala szybko wydawać dania i obsługiwać klientów bez kolejek, co ma szczególne znaczenie w miejscach o dużej rotacji, takich jak stacje paliw i sklepy convenience.
Jak technologia wpływa na jakość produktów i pracę personelu?
Zastosowane technologie obróbki termicznej zapewniają powtarzalną jakość produktów, a jednocześnie upraszczają pracę personelu. Istotnym elementem jest również efekt sensoryczny. Kamienna podstawa komory pieca pozwala uzyskać wyraźną chrupkość produktów takich jak panini, pizza czy zapiekane kanapki.
Jakie znaczenie mają koszty eksploatacji?
Urządzenia TurboChef charakteryzują się efektywnością energetyczną, co przekłada się na niższe koszty eksploatacyjne w porównaniu z tradycyjnymi rozwiązaniami gastronomicznymi. Dla operatorów stacji paliw i sklepów convenience to ważny argument, ponieważ rozwój foodservice musi być nie tylko atrakcyjny dla klienta, ale również uzasadniony ekonomicznie.
Co daje operatorom system IoT Open Kitchen?
Z perspektywy zarządzania siecią dużą wartością jest system IoT Open Kitchen. Pozwala on z jednego miejsca zdalnie monitorować różnego typu urządzenia, a także tworzyć i aktualizować menu z możliwością wgrywania receptur do całej sieci. Wspiera to standaryzację, kontrolę jakości oraz szybkie reagowanie na zmiany sprzedażowe.
Czy operator może przetestować takie rozwiązanie przed inwestycją?
Tak, istotnym atutem jest możliwość przetestowania koncepcji przed podjęciem decyzji inwestycyjnej. TurboChef wspiera klientów również na etapie wdrożenia, obejmującym instalację, szkolenia oraz optymalizację procesów operacyjnych. Pozwala to ograniczyć ryzyko i dopasować model gastronomiczny do potencjału konkretnej lokalizacji.
Co w praktyce oznacza rozwój kompaktowych technologii gastronomicznych dla rynku convenience?
Kompaktowe technologie gastronomiczne umożliwiają rozwój rentownej gastronomii na stacjach paliw i w sklepach convenience bez konieczności rozbudowy zaplecza. Pozwalają zachować wysoką wydajność, ograniczać koszty energii i zapewniać szybką, sprawną obsługę klientów. To rozwiązania odpowiadające na potrzeby nowoczesnej gastronomii convenience, w której liczą się elastyczność, jakość oraz maksymalne wykorzystanie dostępnej przestrzeni.
DUET MONIN + VITAMIX SEZONOWE SMAKI NA PEŁNYCH OBROTACH
Latem ludzie szukają świeżości – i nad wodą, i w ofercie barowej. To czas, gdy kremowe smoothie, mrożona lemoniada truskawkowa czy kokosowe cold brew mają większy potencjał niż standardowy napój z butelki.
Warunkiem jest wysoka jakość.
PAWEŁ JAWORSKI
BRAND AMBASSADOR
MONIN & VITAMIX
Kiedy nie ma miejsca na kompromisy, a nowe pozycje w karcie po prostu muszą się sprawdzić, rozwiązaniem jest duet MONIN i Vitamix. Syropy owocowe, purée, bazy koktajlowe i koncentraty MONIN pozwalają budować szeroką ofertę napojów bezalkoholowych i deserów, a ich walory smakowe i tekstury wybrzmiewają w pełni za sprawą blendera Vitamix. Jedwabista konsystencja, idealnie zblendowany lód i dobrze zbalansowane receptury – to wszystko składa się na finalny efekt premium w szklance. Nie bez znaczenia jest też czas… Żeby letnia karta koktajlowa spełniała swoje zadanie, napoje muszą wychodzić szybko i wyglądać tak samo atrakcyjnie przy pierwszym i pięćdziesiątym zamówieniu. Nie jest tajemnicą, że właśnie wysokiej klasy sprzęt decyduje o tym, czy w godzinach szczytu Virgin Piña Colada będzie gotowa w 60 sekund czy spiętrzy kolejkę przed barem. Połączenie produktów MONIN z blenderem Vitamix gwarantuje nie tylko inspirujący smak, którego goście szukają latem, ale i szybkość serwisu – większość receptur można przygotować w mniej niż minutę, co jest nie do przecenienia przy zwiększonym ruchu sezonowym. Ogromną zaletą portfolio MONIN jest wszechstronność. Te same produkty można wykorzystać w różnych pozycjach menu – od mrożonej lemoniady i mocktaili, przez blendowane kawy, po owocowe sosy do gofrów czy deserów hotelowych. To upraszcza magazynowanie, ogranicza straty i pozwala rotować składnikami między różnymi częściami karty. Duet MONIN + Vitamix jako baza letniej oferty sezonowej pracuje jednocześnie na smak, jakość serwisu i wynik sprzedażowy. Słowem – na wszystko, co naprawdę liczy się latem!
Blenduj przez 35–45 sek. na maksymalnej prędkości. Sycący, kremowy z wyraźnym kontrastem między słodyczą a kwasowością. Wydajność: 1 porcja 400 ml. Sugerowana cena: 24–28 zł.
Frozen Strawberry Lemonade – orzeźwiający hit na tarasie
• 45 ml purée MONIN Strawberry
• 30 ml syropu MONIN Cloudy Lemonade Base
• sok z ½ cytryny
• 8–10 listków mięty
• 200 g lodu
Blenduj na gęsty slush przez 40 sek. Smak rześki, wyraźnie cytrusowy z chłodzącym finiszem. Idealny do upsellingu z dodatkiem wody gazowanej.
Coconut Coffee Frappe – kawa mrożona premium
• 30 ml syropu MONIN Coconut
• 60 ml koncentratu MONIN Cold Brew Coffee
• 100 ml mleka (lub roślinnego)
• 15 ml syropu MONIN Vanilla
• 180 g lodu
Blenduj przez 45 sek. do uzyskania puszystej konsystencji. Kremowy cold brew z deserowym, ale nadal eleganckim wykończeniem. Świetny do menu lunchowego. Bardzo wysoka marża.
Blenduj przez 40 sek. Podawaj w szklance hurricane z dekoracją z ananasa. Mleczny, kremowy a zarazem orzeźwiający, z nutą tropikalną. Doskonały do menu dziecięcego i dla kierowców.
• 150 g lodu + opcjonalnie pół awokado (w wersji dip)
Jako napój: blenduj z lodem. Do deserów: mniej lodu; kremowy dip do owoców lub gofrów.
WYNAJMIJ ZMYWARKĘ
OD WINTERHALTER
Zastanawiasz się nad sposobem obniżenia kosztów związanych z prowadzeniem lokalu gastronomicznego? A może dopiero otwierasz własną działalność i obawiasz się przekroczenia budżetu? W takiej sytuacji warto przemyśleć sprawę dzierżawy sprzętu. Proponujemy wynajem zmywarek w atrakcyjnych cenach! Zmywarka do naczyń gastronomiczna to absolutnie niezbędne urządzenie w każdej restauracji oraz kawiarni. Jego koszt może się jednak okazać zbyt wysoki. Wynajmowana zmywarka Winterhalter to natomiast nie tylko gwarancja najlepszej jakości, ale też czysta oszczędność. Więcej o długoterminowym wynajmie zmywarek gastronomicznych znajdziesz na www.wynajmijzmywarke.pl
DYNAMICZNY ROZWÓJ #TAG
Dynamicznie rozwijająca się marka własna spółki CK Complex, która w krótkim czasie zbudowała silną pozycję rynkową. #TAG to projekt łączący konsekwentnie budowaną jakość z szerokim portfolio produktowym, odpowiadającym na zróżnicowane potrzeby rynku. Oferta obejmuje 50 wariantów, co pozwala marce elastycznie reagować na zmieniające się trendy i oczekiwania rynku. Za jej rozwojem stoi stabilne zaplecze technologiczne oraz doświadczenie zespołu CK Complex. #TAG to przykład prężnie rozwijającej się marki, która umacnia pozycję spółki i wyznacza kierunki rozwoju w swoim segmencie.
SŁODKI, WYRAZISTY I NIE DO PODROBIENIA
Taki właśnie jest Jego charakterystyczny, cukierkowy profil przywołuje nutę nostalgii, a jednocześnie idealnie wpisuje się w nowoczesne trendy napojowe. Intensywny kolor i wyrazisty aromat sprawiają, że syrop doskonale odnajduje się w lemoniadach, milkshake’ach, koktajlach czy napojach typu bubble tea, nadając im oryginalny i rozpoznawalny charakter. Już kilka kropel wystarczy, by stworzyć kompozycję, która przyciąga uwagę i wyróżnia się w karcie. To propozycja dla tych, którzy chcą budować ofertę opartą na trendach oraz serwować smaki, które zapadają w pamięć.
OCZYSZCZALNIA WODY AQUAPUR MODULAR
Oszczędność do 90% świeżej wody na Twojej myjni! Nasz system AquaPur Modular obniża przeciętne zużycie świeżej wody z ok. 150 litrów do zaledwie 15 litrów na jedno mycie samochodu osobowego. Inwestujesz w nowoczesny system, który spełnia wszystkie życzenia. AquaPur Modular spełnia najwyższe wymagania dotyczące zrównoważonego rozwoju. Twoje korzyści z systemu
AquaPur Modular:
• Odzyskiwanie prawie 100% wody zużytej do mycia
• Przepustowość 3 m3/h lub 6 m3/h
• Efektywność i opłacalność: możesz obniżyć swoje koszty eksploatacyjne do minimum Elastyczny i zajmujący mało miejsca: dzięki kompaktowej budowie i elastycznym koncepcjom ustawienia, montaż jest możliwy nawet w małych pomieszczeniach
• System modułowy: Zaprojektuj system odzyskiwania wody zgodnie z własnymi życzeniami
• Możesz wybierać spośród wielu opcji i rozbudowywać swój system w dowolnym czasie
GOTOWE EKSPOZYTORY Z MODELAMI SAMOCHODÓW
Modele samochodów to kategoria, która od lat cieszy się niesłabnącą popularnością wśród klientów stacji paliw. Firma Daffi oferuje gotowe ekspozytory z kolekcjami MSZ i RMZ City, które pomagają skutecznie wykorzystać potencjał sprzedaży impulsowej. Atrakcyjnie zaprojektowane standy przyciągają uwagę klientów, zwiększają widoczność produktów i pozwalają w estetyczny sposób zagospodarować przestrzeń handlową. Szeroki wybór modeli samochodów sprawia, że oferta trafia zarówno do najmłodszych miłośników motoryzacji, jak i kolekcjonerów. To praktyczne rozwiązanie dla stacji paliw poszukujących produktów o wysokiej rotacji i atrakcyjnej prezentacji na sali sprzedaży.
TURBOCHEF SOTA
– MAŁE URZĄDZENIE,
DUŻY POTENCJAŁ
TurboChef Sota otwiera nowe możliwości dla stacji paliw oraz sklepów convenience, zapewniając szybkość działania, powtarzalną jakość i kompaktową konstrukcję, których wymaga nowoczesna gastronomia convenience. Wyposażony w dwa magnetrony oraz dwa niezależnie sterowane systemy nadmuchu, Sota umożliwia błyskawiczne i równomierne przygotowywanie kanapek, produktów śniadaniowych, przekąsek oraz dań typu grab & go. Kompaktowa konstrukcja bez konieczności podłączania do wentylacji oraz opcjonalna prasa do panini pozwalają rozszerzyć ofertę foodservice bez zwiększania powierzchni zaplecza gastronomicznego.
E100
WDRAŻA AUTORYZACJĘ
NFC NA KOLEJNYCH STACJACH
Firma E100 rozszerzyła sieć stacji umożliwiających mobilne rozliczanie tankowania w aplikacji E100 Mobile do ponad 4 tysięcy lokalizacji w 14 krajach Europy. Od 11 maja 2026 roku do sieci dołączyło około 450 nowych stacji, na których kierowcy mogą potwierdzać operacje za pomocą komunikacji NFC dostępnej na urządzeniach z systemami Android i iOS. E100 należy do grona pierwszych firm w Europie, które wdrożyły system autoryzacji tankowania oparty na technologii NFC działający jednocześnie na platformach Android i iOS.
AMIC POLSKA Sp. z o.o. ul. Ogrodowa 58 00-876 Warszawa tel. 22 428 48 00 amic@amicenergy.pl www.amicenergy.pl
Pod marką AMIC Energy działa aktualnie w Polsce 128 nowoczesnych stacji paliw. Szeroka gama produktów i usług stacji odpowiada potrzebom klientów indywidualnych, jak i biznesowych. Sieć oferuje najwyższej jakości paliwa, w tym benzynę 95, 98, LPG i olej napędowy oraz paliwa premium Amic Pro ON i Amic Pro 95. Na wszystkich stacjach dostępne jest Ad Blue w wersji konfekcjonowanej, a na 30 stacjach AdBlue z dystrybutorów. 73 stacje AMIC Energy posiada w swojej ofercie restaurację SUBWAY. Na 11 stacjach dostępna jest też oferta amerykańskiej pizzerii Sbarro. Oferta sklepowa obejmuje szeroki asortyment, w tym wysokiej jakości produkty marki własnej. Wybrane stacje wyposażone są w nowoczesne myjnie automatyczne oraz samoobsługowe, odkurzacze, a także kompresory. Firma stale rozwija program lojalnościowy AMIC Club, dzięki któremu klienci mogą korzystać z atrakcyjnych rabatów, kuponów wartościowych, jak również wymieniać zebrane punkty na nagrody z katalogu. Stacje AMIC Energy są atrakcyjnym miejscem, które cieszy się dużym zainteresowaniem nie tylko wśród kierowców.
CK Complex Sp. z o.o. ul. Naftowa 4 65-705 Zielona Góra
Firma CK COMPLEX, to młody, prężny zespół osób z kilkunastoletnim doświadczeniem i praktyką w handlu. Działalność naszej firmy skupia się na trzech płaszczyznach – imporcie i dystrybucji elektronicznych papierosów, produkcji i dystrybucji płynów do e-papierosów oraz imporcie i dystrybucji zapalniczek. W naszej ofercie elektronicznych papierosów znajdują się renomowane, znane na całym świecie marki takie jak SMOK, VAPORESSO, VOOPOO, ASPIRE i wiele innych. Jako CK COMPLEX jesteśmy producentem oraz dystrybutorem autorskich linii premixów oraz liquidów do elektronicznych papierosów. Nasz asortyment posiada pełną gamę smaków – od owocowych, przez deserowe po chłodzące. Produkujemy płyny w najpopularniejszych na Polskim rynku pojemnościach – 10ml, 20ml i 50ml.
F.H. Daffi
62-081 Przeźmierowo u. Graniczna 68 B tel. 61 816 17 22, 61 814 19 66 biuro@daffi.pl www.daffi.pl
Daffi to polski producent i dystrybutor zabawek oraz modeli kolekcjonerskich z ponad 33 – letnim doświadczeniem w branży. Od lat szeroko współpracuje z sieciami paliwowymi, obsługując ponad 4 000 stacji na terenie kraju. Oferuje kompleksową obsługę w modelu bezpośredniej współpracy i merchandisingu, zapewniając atrakcyjny dobór asortymentu dopasowany do profilu klientów stacji. Tworzy dedykowane linie produktów wspierające sprzedaż i działania marketingowe. Specjalizuje się w produkcji metalowych modeli pojazdów, zabawek drewnianych, maskotek oraz gadżetów licencyjnych, które łączą walory edukacyjne i estetyczne. Daffi rozwija działalność w sektorze B2B, dostarczając produkty do sieci handlowych, hurtowni i sklepów z zabawkami. Wysoka jakość, konkurencyjne ceny, własne zaplecze projektowe oraz kontrola na każdym etapie produkcji sprawiają, że marka Daffi cieszy się zaufaniem partnerów biznesowych i klientów.
E100 International Trade Sp. z o.o ul. Pory 78/7; 02-757 Warszawa tel. +48 22 441 98 00 fax +48 22 441 98 16 dok@e100.support www.E100.eu
E100 to europejski holding technologiczny i dostawca zaawansowanych rozwiązań na styku mobilności, finansów i IT dla podmiotów posiadających floty pojazdów. Firma emituje własną kartę paliwową z dostępem do ponad 20 000 punktów akceptacji. E100 obsługuje ponad 20 000 klientów w 32 krajach Europy. Zatrudnia ponad 700 specjalistów i stale poszerza portfolio usług: od opłat drogowych, poprzez zwrot podatku VAT akcyzy, po finansowanie (faktoring, pożyczki) oraz cyfrowe narzędzia do zarządzania flotą.
MIDDLEBY EUROPE
Unit 15, Bridge Bank Close Stonecross Park Golborne Wigan, WA3 3JD tel. + 48 607 818 777 lzdrojkowski@middlebyeurope.com www.middlebyeurope.com
MOL Polska Sp. z o.o. Al. Grunwaldzka 50A 80-241 Gdańsk tel. 58 326 43 00 biuro@lotospaliwa.pl
SCM
ul.al. Jana Pawła II 11 00-828 Warszawa tel. (22) 586-54-00 fax (22) 586-54-01 biuro@scmpoland.pl www.scmpoland.pl
Winterhalter Gastronom
Polska ul. Krajobrazowa 2 05-074 Wielgolas Duchnowski tel. (22) 773-25-52 biuro@winterhalter.com.pl www.winterhalter.pl
WashTec Polska Sp. z o.o. ul. Towarowa 7 00-839 Warszawa biuro@washtec.com tel. 782402999 www.washtec.pl
Middleby jest globalnym liderem w zakresie profesjonalnych rozwiązań i produkcji urządzeń dla gastronomii, dostarczającym innowacyjne rozwiązania oparte na wydajności dla restauracji, hoteli, instytucji oraz sieciowych operatorów gastronomicznych na całym świecie. Naszym celem jest pomaganie klientom w lepszym, szybszym i bardziej rentownym gotowaniu poprzez rozwiązania technologiczne, które zapewniają realne korzyści operacyjne.
MOL Polska rozwija na polskim rynku nowoczesną sieć stacji paliw, łącząc sprzedaż paliw z rozbudowaną ofertą convenience i gastronomii. Spółka konsekwentnie wzmacnia pozycję marki, stawiając na jakość obsługi, spójne standardy operacyjne oraz rozwój konceptu Fresh Corner i programu lojalnościowego MOL Move. MOL Polska buduje model biznesowy odpowiadający na zmieniające się oczekiwania klientów oraz kierunki rozwoju nowoczesnego retailu paliwowego.
Firma SCM działa od września 2005 roku, a od lipca 2012 jest Wyłącznym Dystrybutorem Produktów Monin na Polskę. Główne obszary działalności firmy to: Rozwój i kreowanie nowych rozwiązań w kategorii produktów i napojów dla kanału HoReCa oraz doradztwo w zakresie ich przetwarzania; Zakupy i sprzedaż surowców rolnych oraz produktów gastronomicznych; Efektywne zarządzanie łańcuchem dostaw obejmującego produkty, opakowania i dystrybucję. Marka Monin jest obecnie uznawana za numer jeden na świecie na rynku syropów klasy Premium, puree owocowych oraz sosów deserowych. To zasługa ponad 105-letniego doświadczenia oraz bogatej oferty – ponad 250 smaków sprzedawanych w 150 krajach na świecie. Do produkcji wyrobów Monin wybierane są wyłącznie wyselekcjonowane i najlepsze owoce, kwiaty, przyprawy oraz orzechy. To sprawia, że powstają zawsze produkty wyjątkowej jakości o niepowtarzalnym smaku, kolorze i zapachu. Monin – naturally inspiring. Rozwój Marki Monin w Polsce oraz szkolenia w zakresie kreacji i nowych rozwiązań w kategorii napojów, deserów oraz potraw blendowanych to obszar działania naszych Brand Ambasadorów. Jesteśmy obecni w ciągu roku na 60 targach, eventach, konkursach i indywidulanych warsztatach. Kreujemy rozwiązania i sprzedajemy koncepty. Jesteśmy ekspertami w kategorii „beverage & food solution”. Od kwietnia 2016 r. SCM jest także wyłącznym importerem i dystrybutorem profesjonalnych urządzeń do miksowania i mieszania napojów oraz potraw – marki Vitamix.
Winterhalter jest ekspertem w dziedzinie przemysłowych systemów zmywania. Już od ponad 20 lat działalności na polskim rynku firma buduje pozycję lidera, oferując najwyższej jakości zmywarki przemysłowe, chemię oraz systemy uzdatniania wody dla każdego rodzaju biznesu gastronomicznego. Produkty firmy Winterhalter wyróżniają się innowacyjnością, wydajnością, łatwością użycia i perfekcyjnymi efektami zmywania zapewnianymi od dziesiątków lat w profesjonalnych kuchniach na całym świecie.
WashTec jest liderem innowacyjnych rozwiązań w branży myjni samochodowych. Ponad 1800 pracowników w ponad 80 krajach pracuje wspólnie nad przyszłością myjni. Produkty i rozwiązania opracowane przez WashTec zapewniają użytkownikom myjni najlepsze wyniki i doświadczenia. Nieustannie wyznaczamy nowe standardy w globalnym biznesie myjni. Prawie 50 000 zainstalowanych myjni na całym świecie, ponad 3 miliony pojazdów dziennie mytych przy użyciu technologii WashTec-te liczby mówią same za siebie.
Profesjonalne systemy zmywania
Zawsze. Idealne zmywanie.
Zmywarki, które spełniają najwyższe standardy jakości – wyprodukowane w Niemczech i Szwajcarii. Całkowicie niezawodne. Ekonomiczne i ekologiczne. Ergonomiczne i łatwe w obsłudze. Od kompaktowych do bardzo dużych. Zmywarki zapewniające czystość i higienę na najwyższym poziomie. To właśnie Winterhalter. Jako ekspert w zakresie zmywania posiadamy własne standardy: każdy element zaangażowany w proces zmywania musi zapewniać maksymalną wydajność w celu osiągnięcia optymalnego rezultatu. Witamy w kompleksowym systemie Winterhalter.