INFORME DE MITAD DE AÑO 2026

INFORME DE MITAD DE AÑO 2026
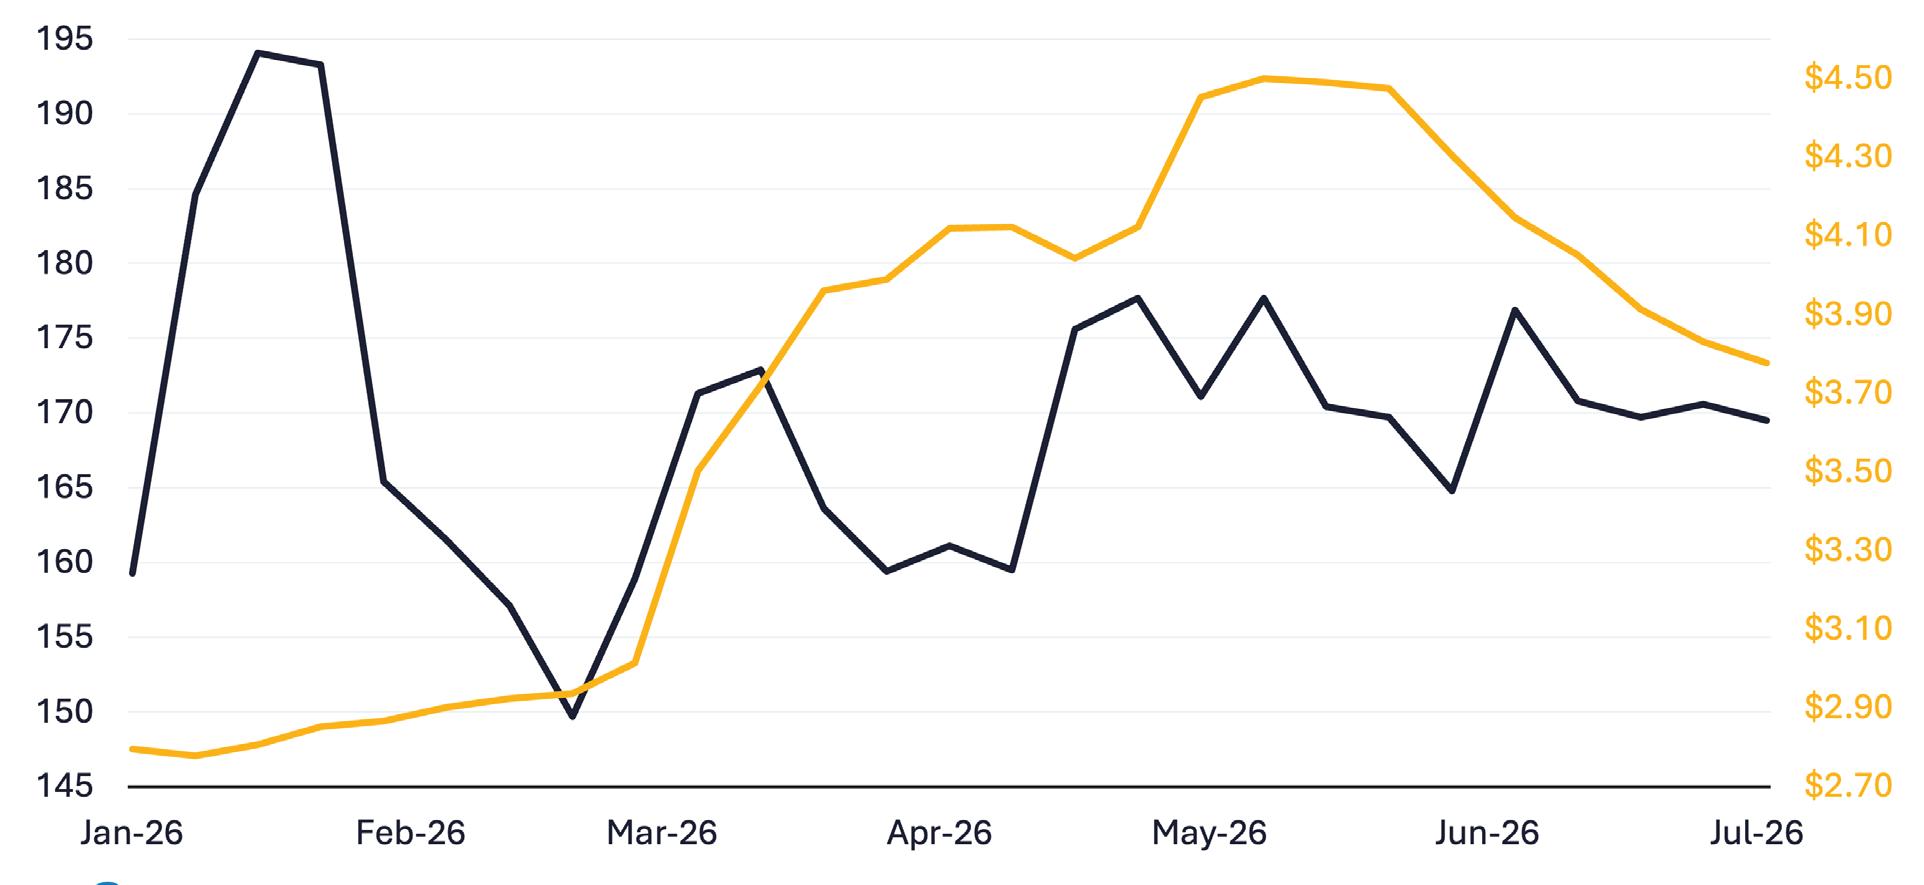
Este año comenzamos con motivos para ser optimistas. A finales de febrero de 2026, la tasa hipotecaria de interés fija a 30 años había caído al 5,99 %, la primera vez que estaba por debajo del 6 % en tres años y medio. El inventario estaba aumentando, ofreciendo a los compradores más opciones y margen de negociación. La confianza del consumidor mostró signos de estabilización. La temporada de la primavera en bienes raíces parecía destinada a ser equilibrada y refrescantemente activa.
La recuperación, que llevaba meses consolidándose, se vio interrumpida a finales de febrero por los conflictos mundiales. La inflación, que había retrocedido gradualmente hacia el objetivo del 2 % de la Reserva Federal, dio un giro brusco. El IPC de abril fue del 3,8 %, un aumento mensual de 0,6 puntos porcentuales.
En junio de 2026, la tasa hipotecaria de interés fija a 30 años fue significativamente más alta que el mínimo de febrero, pero aún inferior al promedio del 6,86 % registrado en la misma época del año pasado. El mercado ha absorbido un impacto externo significativo y se ha mantenido funcional. Eso no es poca cosa.
Cabe destacarse que, la asequibilidad mejoró año tras año en todas las cuatro regiones geográficas de los Estados Unidos. El economista principal de la Asociación Nacional de REALTORS, Lawrence Yun, describió las circunstancias actuales como “modestamente impulsadas por la continua mejora en la asequibilidad de la vivienda”. El aumento salarial sigue superando la apreciación de los precios de las viviendas en muchos mercados de los Estados Unidos, mejorando la asequibilidad de la vivienda para muchos consumidores.
Los fundamentos que sustentaban nuestra tesis de estabilidad en el informe de la Perspectiva nacional de la vivienda de HSOA de enero no se han visto alterados.
A pesar de las nuevas presiones inflacionarias y la incertidumbre global, el mercado de la vivienda se ha mantenido resiliente.
LOS PRECIOS ALTOS DE LA GASOLINA NO HAN DISUADIDO A LOS COMPRADORES DE CASAS
Cada generación tiene un punto de referencia que distorsiona su percepción de lo que es normal. Para los compradores de vivienda hoy en día, ese punto de referencia es una tasa fija a 30 años de aproximadamente el 3 %, disponible brevemente durante 2020 y 2021, cuando la Reserva Federal tomó medidas de emergencia para evitar el colapso económico durante la pandemia global. Esas tasas eran precios de la crisis. Estas nunca estuvieron destinadas a durar.
El promedio histórico a largo plazo para la tasa hipotecaria fija a 30 años, que se remonta a 1971, es de aproximadamente 7,7 %. Las tasas se mantuvieron por encima del 10 % durante los años 80. El periodo comprendido entre 2011 y 2021, durante el cual las tasas se mantuvieron predominantemente entre el 3 % y el 5 %, fue históricamente inusual, producto de una década de política monetaria extraordinaria tras la Gran Recesión. Las tasas actuales, que rondan el 6,5 %, no son altas según los estándares históricos. Sin embargo, son desconocidas para los consumidores de la vivienda que no habían participado en la compra o venta antes del 2020 y también se combinan con una apreciación en el precio de las viviendas del 38,9 % durante un periodo de 5 años.
Una idea común entre los compradores es que la Reserva Federal establece las tasas hipotecarias. No es así.
La Reserva Federal fija la tasa de interés de los Fondos Federales, el tipo de interés de préstamos a un día entre los bancos, que afecta más directamente a los costos de un préstamo a corto plazo como las tarjetas de crédito y las líneas de crédito sobre el valor de la casa.
La tasa de interés hipotecaria a 30 años se mueve principalmente con el rendimiento de la tesorería estadounidense a 10 años, que a su vez refleja las expectativas de los inversionistas sobre la inflación a largo plazo.
La tasa hipotecaria fija a 30 años ha promediado un 6,2 % desde 1990.
Cuando los precios de la energía se disparan, como ha ocurrido tras el inicio del conflicto global, los inversionistas anticipan una mayor inflación y exigen mayores rendimientos en los bonos a largo plazo. Las tasas hipotecarias siguen esta tendencia. Esto es precisamente lo que ocurrió a finales de febrero de 2026.
La mayoría de los economistas proyectan actualmente que la tasa fija a 30 años se mantendrá en el rango del 6,0 % al 6,5 % hasta finales de 2026, con una posible modesta relajación en la segunda mitad si los datos de inflación cooperan.
Todos los pronósticos principales de la industria prevén que las tasas hipotecarias se mantendrán en el rango del 6 % hasta 2028.
Las tasas actuales son históricamente normales
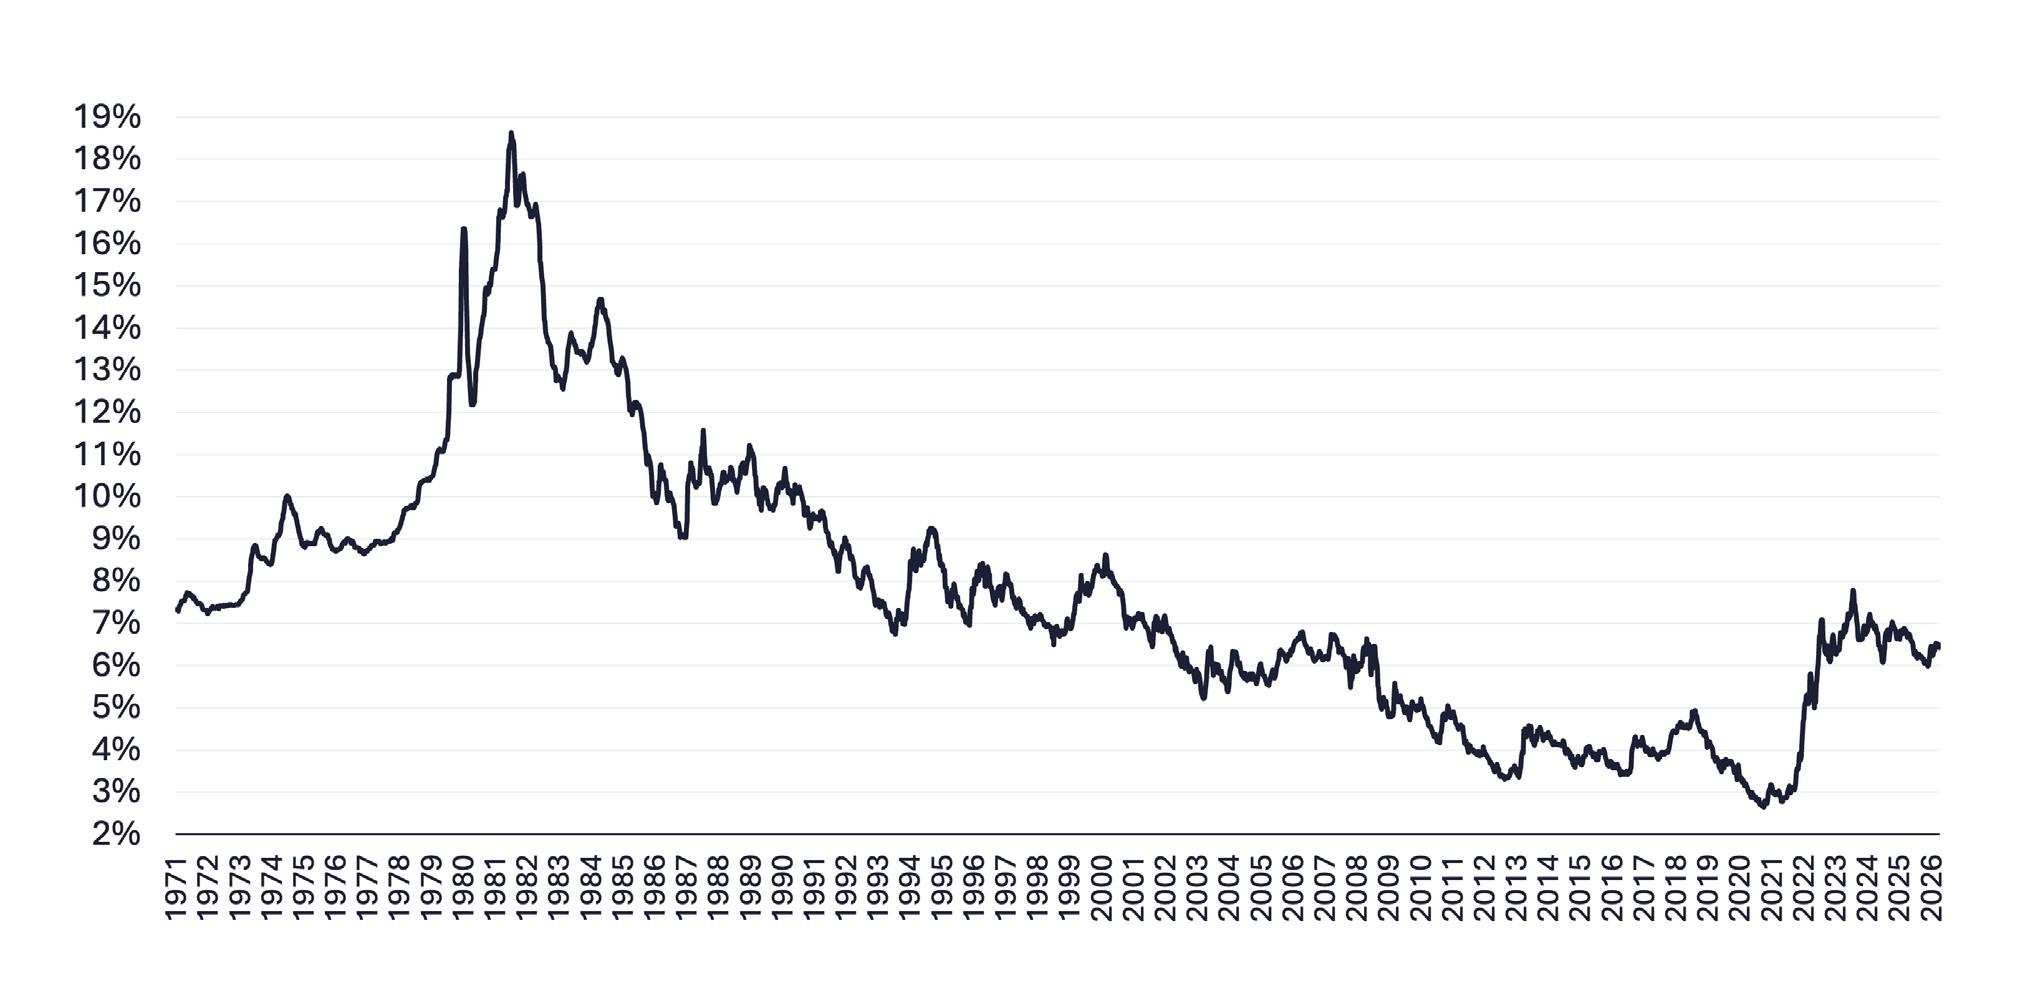
DURANTE MÁS DE 50 AÑOS, LA TASA HIPOTECARIA A 30 AÑOS SE HA MOVIDO AL UNÍSONO CON EL RENDIMIENTO DE LA TESORERÍA A 10 AÑOS
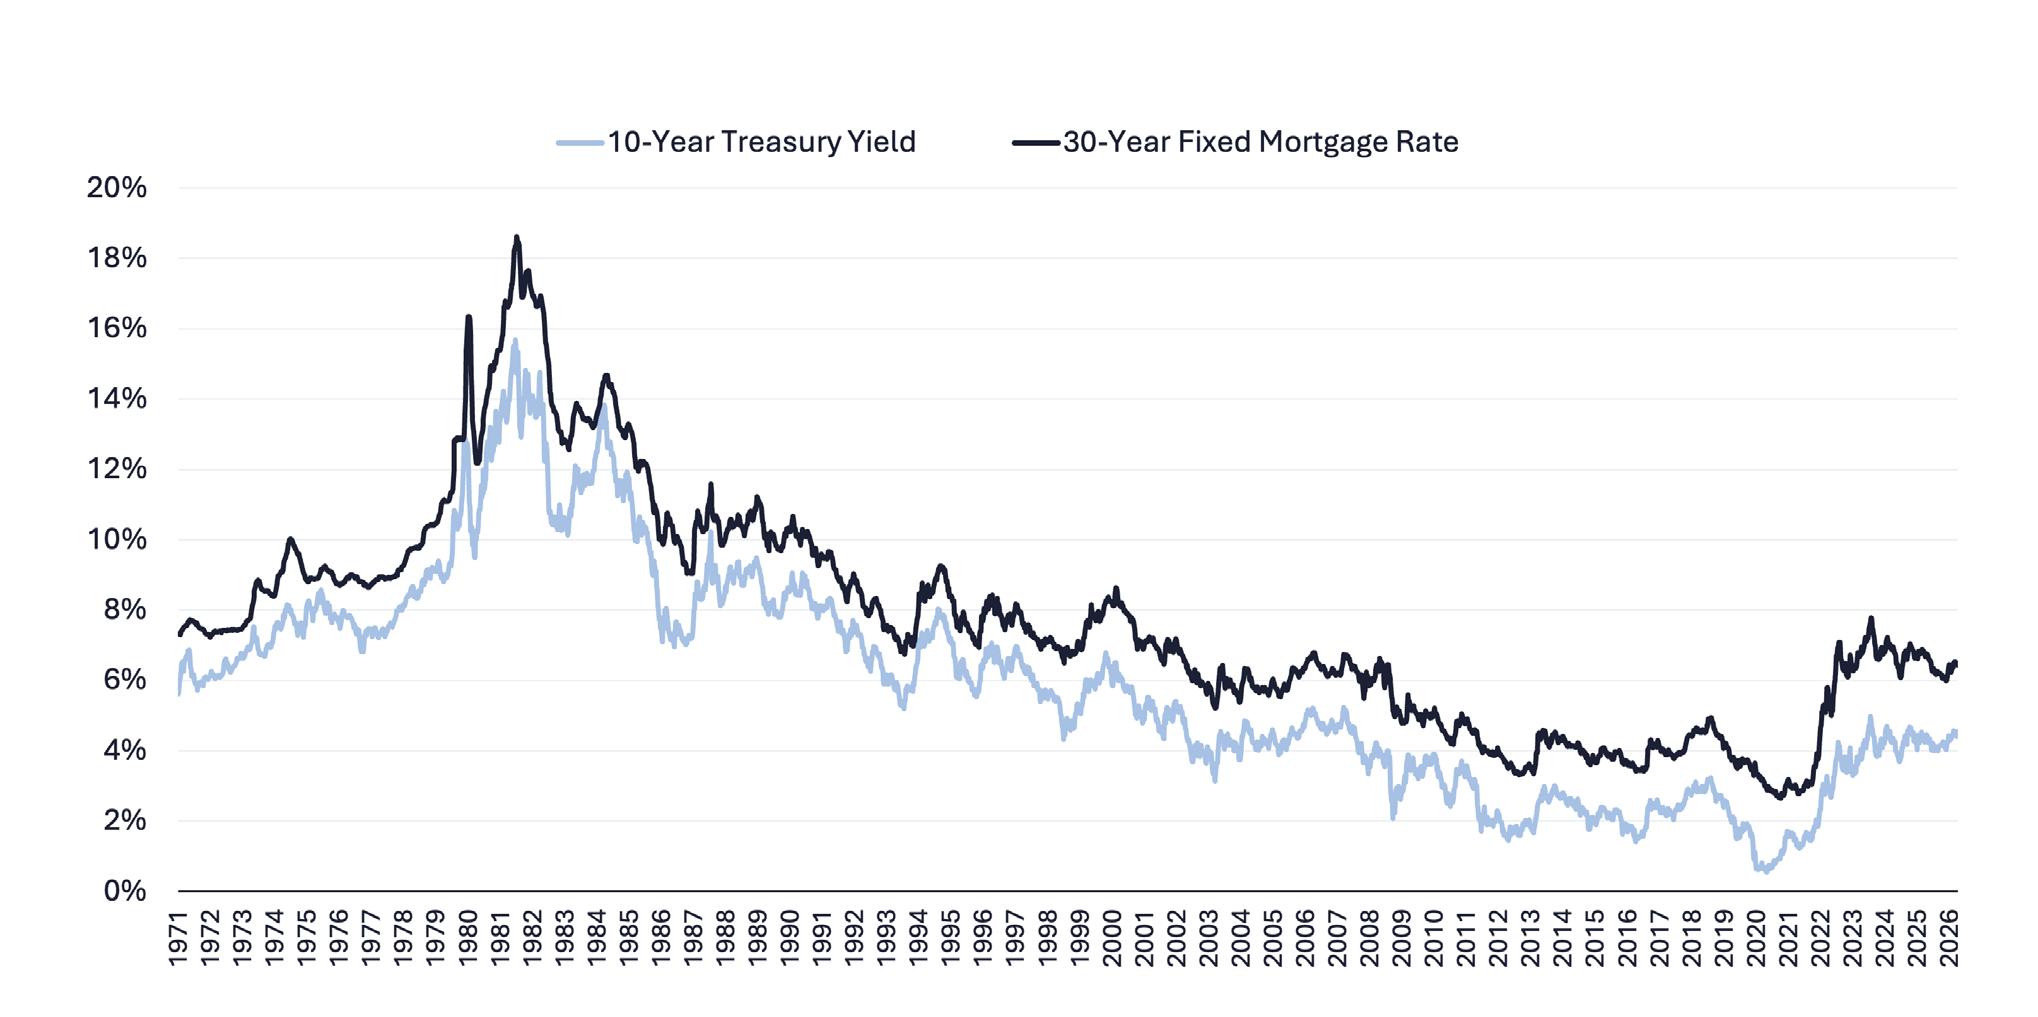
Promedio de la brecha 1.76
Para los compradores que se han mantenido a la espera con la esperanza de que las tasas bajen significativamente antes de dar el paso, resulta útil hacer sus propios cálculos.
Imaginemos la compra de una vivienda de $500.000 con un 20 % de pago inicial. A una tasa de aproximadamente el 6,5 %, el pago mensual del principal y los intereses de la hipoteca de $400.000 dólares es de aproximadamente $2.528 dólares. Si las tasas de interés bajaran al 5,5 %, un escenario muy poco probable que requiriese una mejora sustancial y sostenida en la inflación y en las condiciones del mercado de los bonos de la tesorería, ese mismo pago se reduciría a aproximadamente $2.271 dólares, una diferencia de unos $257 dólares al mes.
Esos $257 dólares al mes son reales. Pero esto también lo es: si la vivienda apreciará siquiera un 1,7 % durante el próximo año, según el consenso actual de la Encuesta
de Las Expectativas de Los Precios de Las Viviendas de Fannie Mae, su valor aumentaría $10.000 dólares. El comprador que esperó doce meses ha ahorrado aproximadamente $3.084 dólares en costos de intereses más bajos, pero potencialmente ha pagado $10.000 dólares más por la misma casa. Ese cálculo no tiene en cuenta los doce meses de plusvalía perdidos durante ese periodo. No solo este comprador pagará $10.000 dólares más comprando un año después, sino que también perderá $10.000 dólares en plusvalía, lo que supondría un posible error de $20.000 dólares.
También existe la opción de refinanciación. Si las tasas de interés caen significativamente, los propietarios que compraron a las tasas actuales tendrán con el tiempo la posibilidad de refinanciar y obtener algún ahorro. Los compradores que esperaron no recuperarán la plusvalía que no construyeron, ni la apreciación que no aprovecharon.
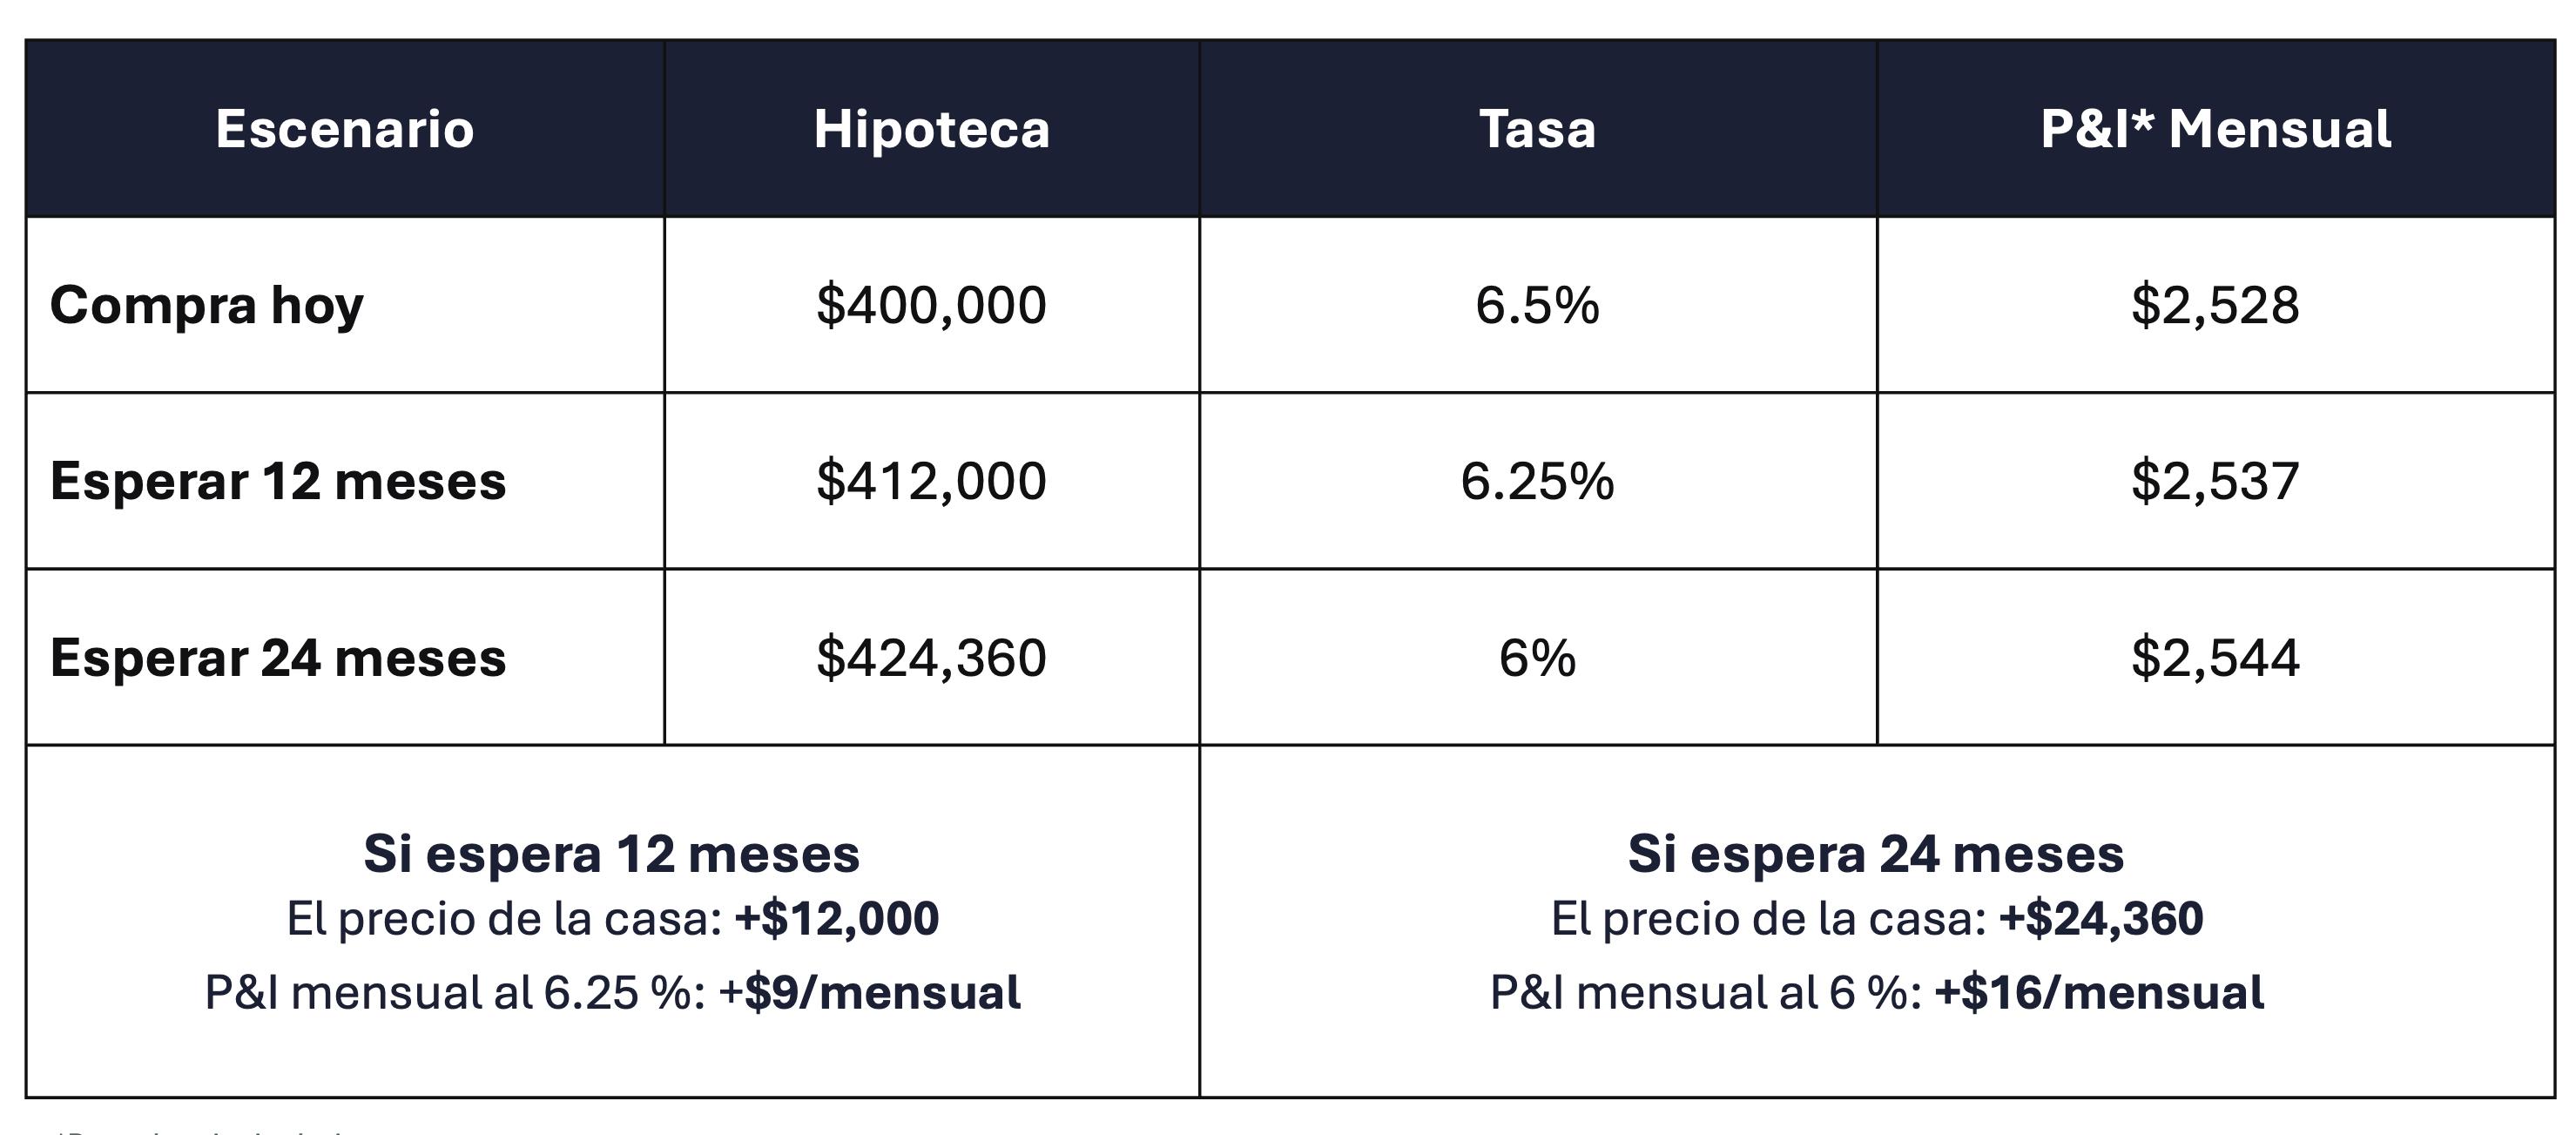
Si espera 12 meses
*Pago de principal e intereses.
Si espera 24 meses
Suponiendo un precio de la vivienda anual del 3% / apreciación hipotecaria y una hipotética caída de las tasas. El pago mensual total puede variar en función de las especificaciones del préstamo, como impuestos sobre la propiedad, seguros, cuotas de la asociación de propietarios y otras tarifas. Las tasas hipotecarias utilizadas aquí son únicamente con fines de mercadeo. Consulte con su asesor hipotecario autorizado para conocer las tasas actuales.
Esperar una tasa más baja para ahorrar $257 dólares al mes pueden acabar costando $20.000 dólares en apreciación y plusvalía. La caída de las tasas se puede recuperar mediante una refinanciación. En cambio, La pérdida del valor de la vivienda, no.
El mejor precio de venta no se basa en lo que su vecino obtuvo en 2022. Se basa en lo que los compradores de hoy están dispuestos a pagar.
El mercado ha cambiado, y también la forma en que los compradores toman decisiones. Los compradores de hoy no comparan las casas con las que se vendieron durante la pandemia. Las están comparando con lo que hay disponible ahora mismo. Eso significa que un precio exitoso comienza con datos actuales del mercado, no con recuerdos del mercado de hace dos o tres años atrás.
Las condiciones extraordinarias del mercado de 2021 y principios de 2022 se debieron a las tasas hipotecarias históricamente bajas, una demanda intensa de los compradores y un inventario limitado. Los compradores competían con firmeza, a menudo renunciando a las inspecciones y otras condiciones de contingencia solo para asegurar una vivienda.
Esas condiciones han desaparecido en gran medida. Aunque algunos mercados siguen teniendo un inventario limitado, los compradores actuales disponen de más tiempo, más opciones y mayor poder de negociación. Los vendedores que se basan en expectativas desactualizadas corren el riesgo de perderse el mercado actual.
Fijan el precio teniendo en cuenta las condiciones actuales del mercado.
Se centran en las ventas comparables actuales.
Trabajan con un profesional en bienes raíces con experiencia.
Entienden que la precisión genera oportunidad.
Los datos sobre las expectativas de los vendedores en 2026 son sorprendentes. Según datos de la encuesta de Realtor.com, el 46 % de los vendedores espera recibir el precio de venta solicitado y el 37 % espera recibir más de lo solicitado. Eso significa que el 83 % de los vendedores espera recibir el precio completo o más.
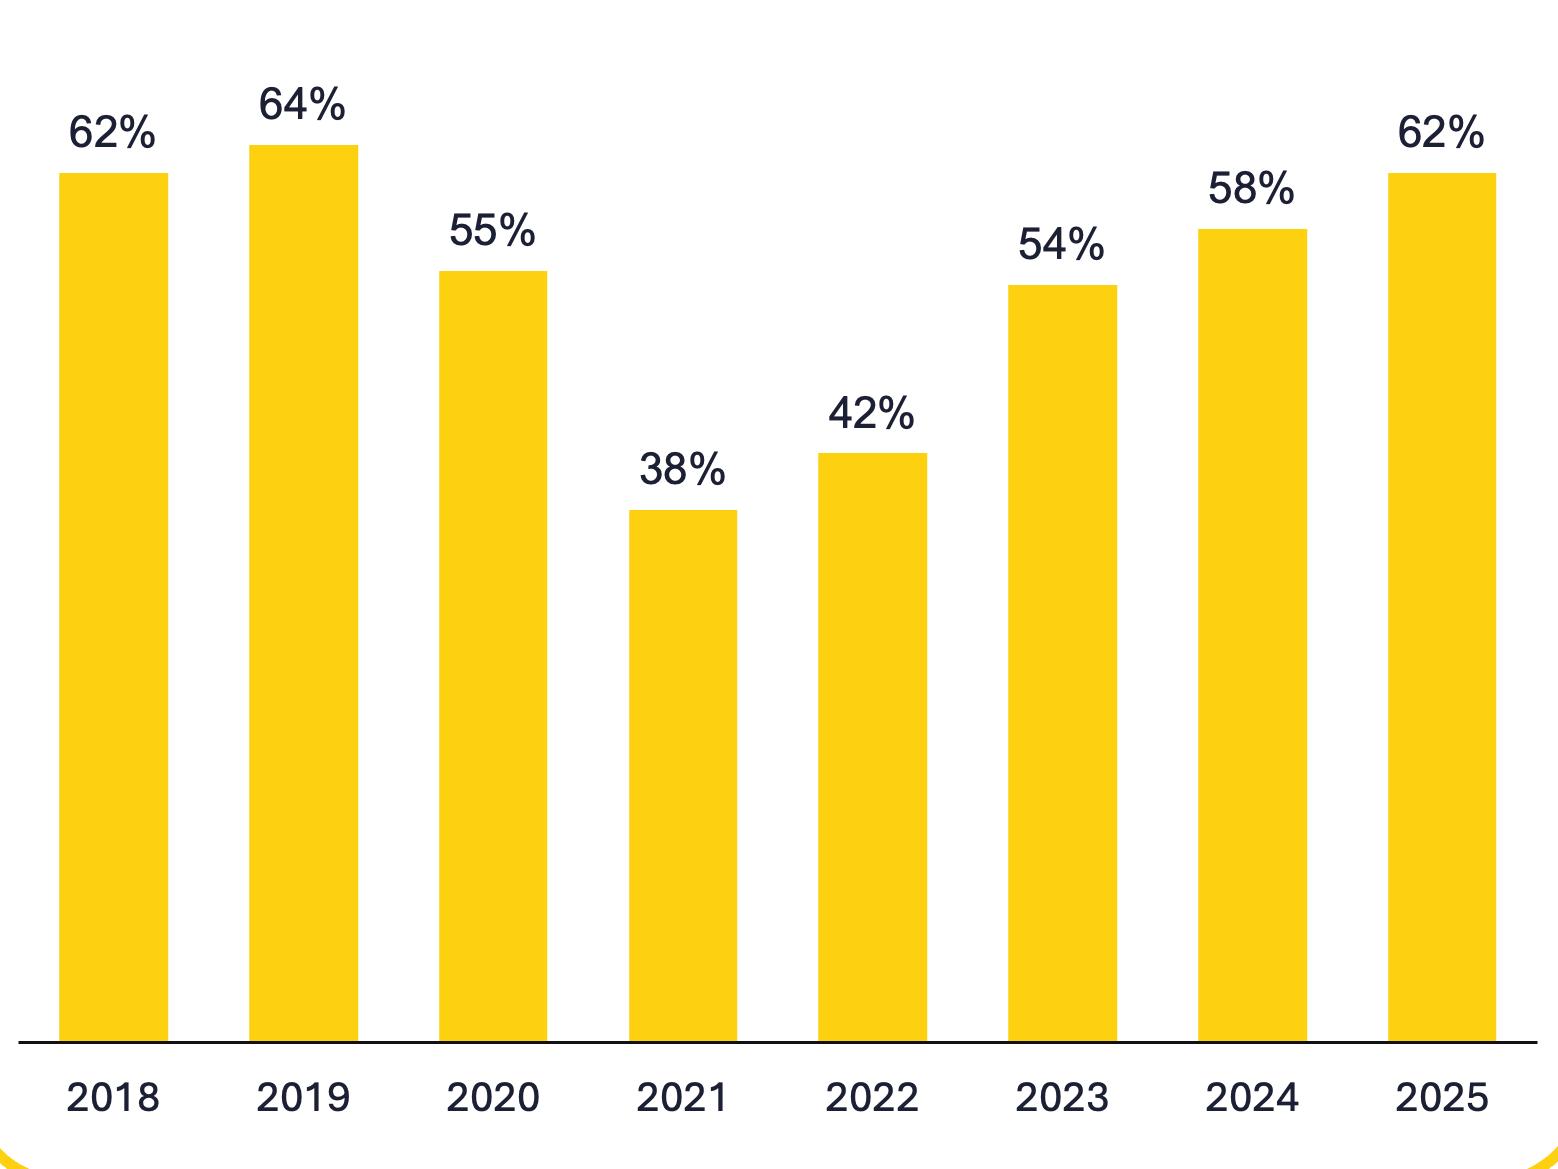
El mercado actual cuenta otra historia. En mayo de 2026, según datos de ATTOM y los registros de MLS analizados a nivel nacional, el 20,2 % de los vendedores de casas bajó su precio de venta.
Y lo que es más revelador: en todas las ventas de casas de febrero, la reducción promedio del precio solicitado original hasta el precio final de venta fue del 4 %.
20%
De los vendedores de casas redujeron su precio solicitado en mayo de 2026.
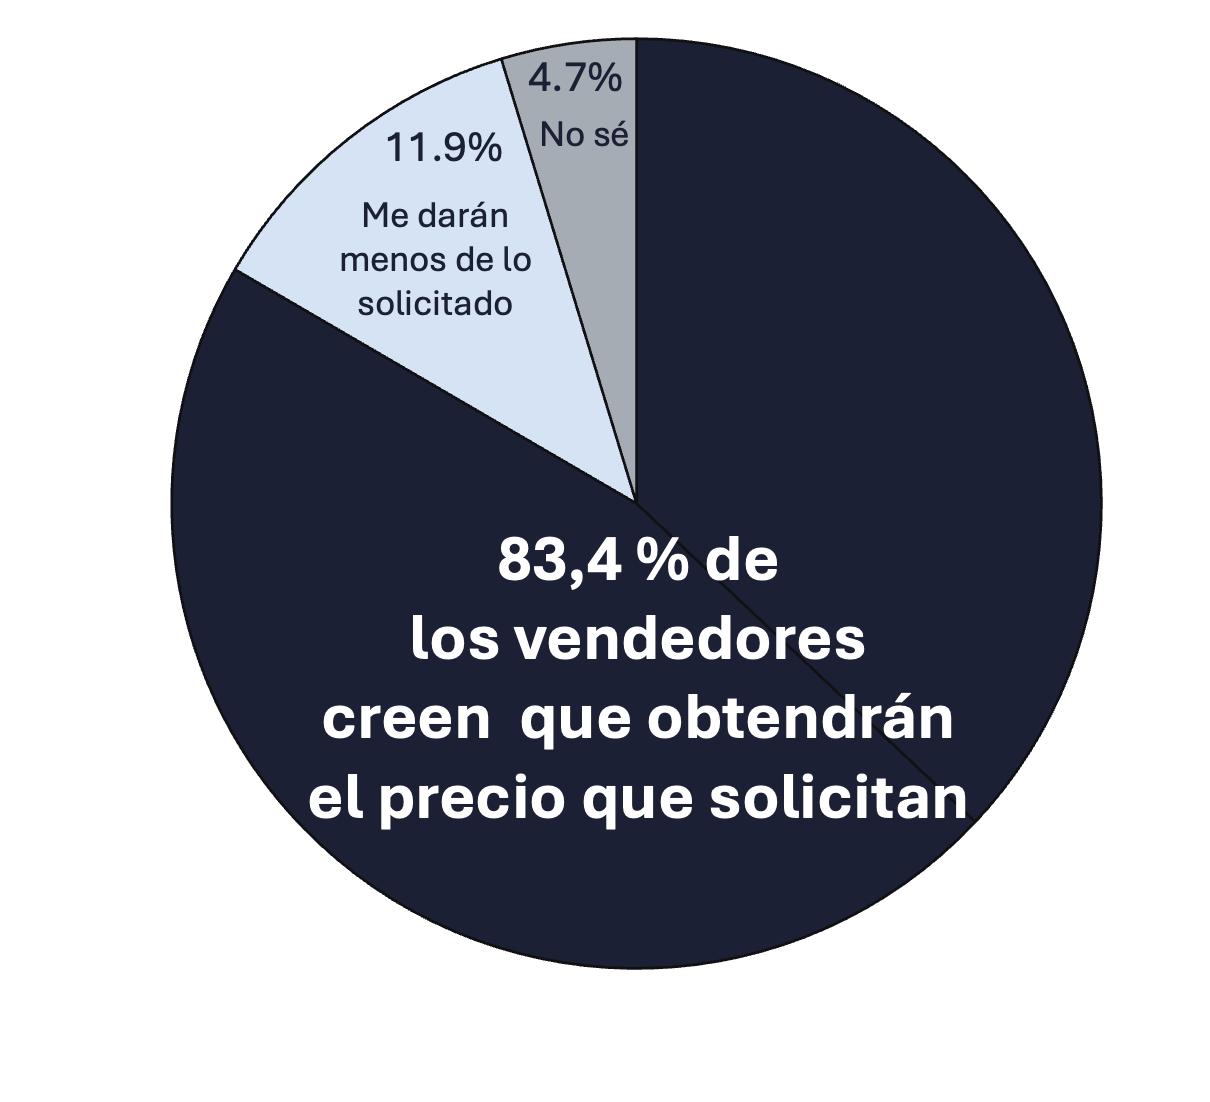
83%
Espera recibir su precio de venta o más.
4%
La reducción promedio desde el precio original solicitado hasta el precio final de venta.
Cada vez más casas se venden por menos que el precio solicitado Porcentaje de casas que se venden por un precio inferior al solicitado
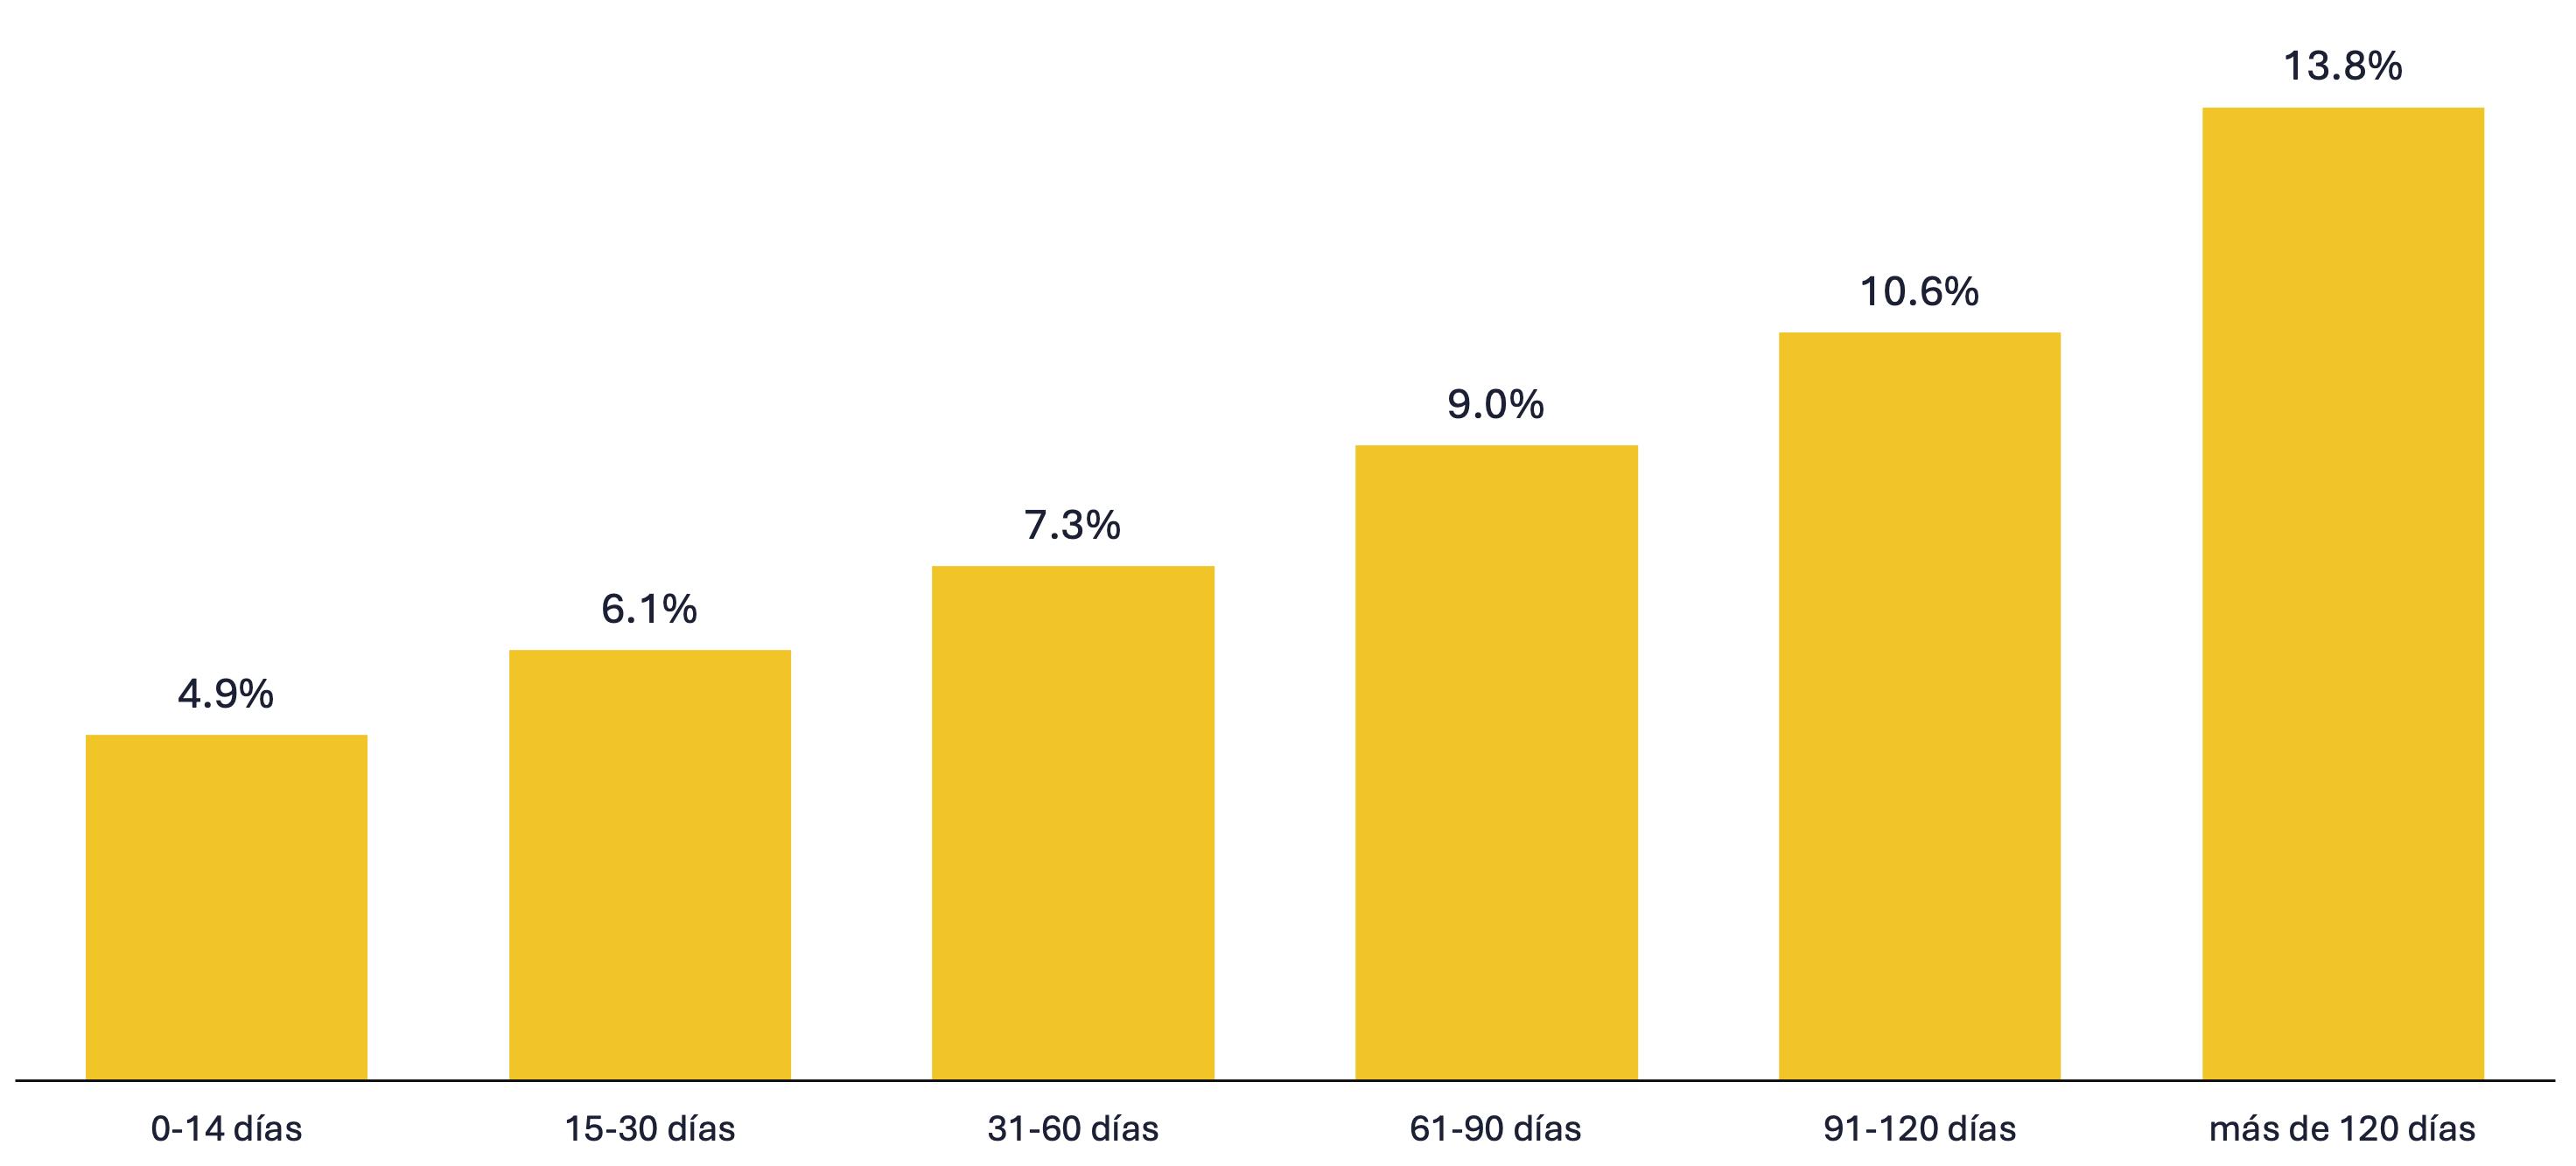
En un mercado con más inventario y compradores que tienen tiempo para deliberar, el plazo de venta se ha acortado. Una casa genera su mayor atención, mayor interés del comprador y mayor poder de negociación en las primeras dos o tres semanas en el mercado. Después de eso, se va instaurando una psicología predecible: los compradores empiezan a preguntarse qué pasa, la competencia se suaviza y cualquier reducción de precio eventual se siente más como una confirmación de sus sospechas que como una oportunidad.
La economista mayor de NAR, Nadia Evangelou, ha señalado que las casas con precios incluso entre un 3 % y un 5 % por encima del valor del mercado tardarán más en venderse y acabarán sufriendo
reducciones de precio más pronunciadas que si se hubieran dado el precio adecuado desde el principio. Las casas que tienen un precio adecuado siguen vendiéndose. Las que no lo tienen se quedan estancadas, luego se rebajan y, finalmente, se venden por menos de lo que habría generado un precio de venta adecuado.
Los vendedores también deben tener en cuenta que las dos semanas primeras son las que atraen a los compradores con mayor solvencia financiera. A medida que pasa el tiempo, el perfil de los interesados cambia, a veces hacia los compradores que perciben signos de debilidad. Fijar un precio adecuado desde el principio no solo significa vender más rápido, sino que a menudo implica vender a un comprador más serio.
El porcentaje medio del precio de venta se reduce en función a los días en el mercado
La pregunta que nos hacen a menudo, con algunas variaciones, es: “¿Van a desplomarse los precios?” La respuesta, respaldada por una cantidad sustancial de pruebas, es no. Pero entender por qué es más valioso que la respuesta en sí.
El precio medio de las viviendas existentes en Estados Unidos alcanzó los $440.600 en junio de 2026, según la Asociación Nacional de Realtors, un aumento del 1,8 % respecto al año anterior. Esto marca el trigésimo sexto mes consecutivo de subidas interanuales de los precios. Los precios no están bajando a nivel nacional. Están subiendo más despacio, y más despacio, es el ritmo adecuado para que un mercado vuelva al equilibrio tras años de apreciación insostenible.
Además, la asequibilidad mejoró año tras año en las cuatro regiones geográficas de los Estados Unidos. El aumento de los ingresos está ahora superando la apreciación de los precios de las viviendas, una dinámica que no se ha dado en varios años y que representa una mejora en las condiciones subyacentes para los compradores que están listos y en capacidad de actuar.
Para interpretar el índice, un valor de 100 significa que una familia con un ingreso mediano dispone exactamente los ingresos suficientes para optar a una hipoteca para una vivienda de precio mediano. Cuanto mayor es el índice, más asequibles son las casas.
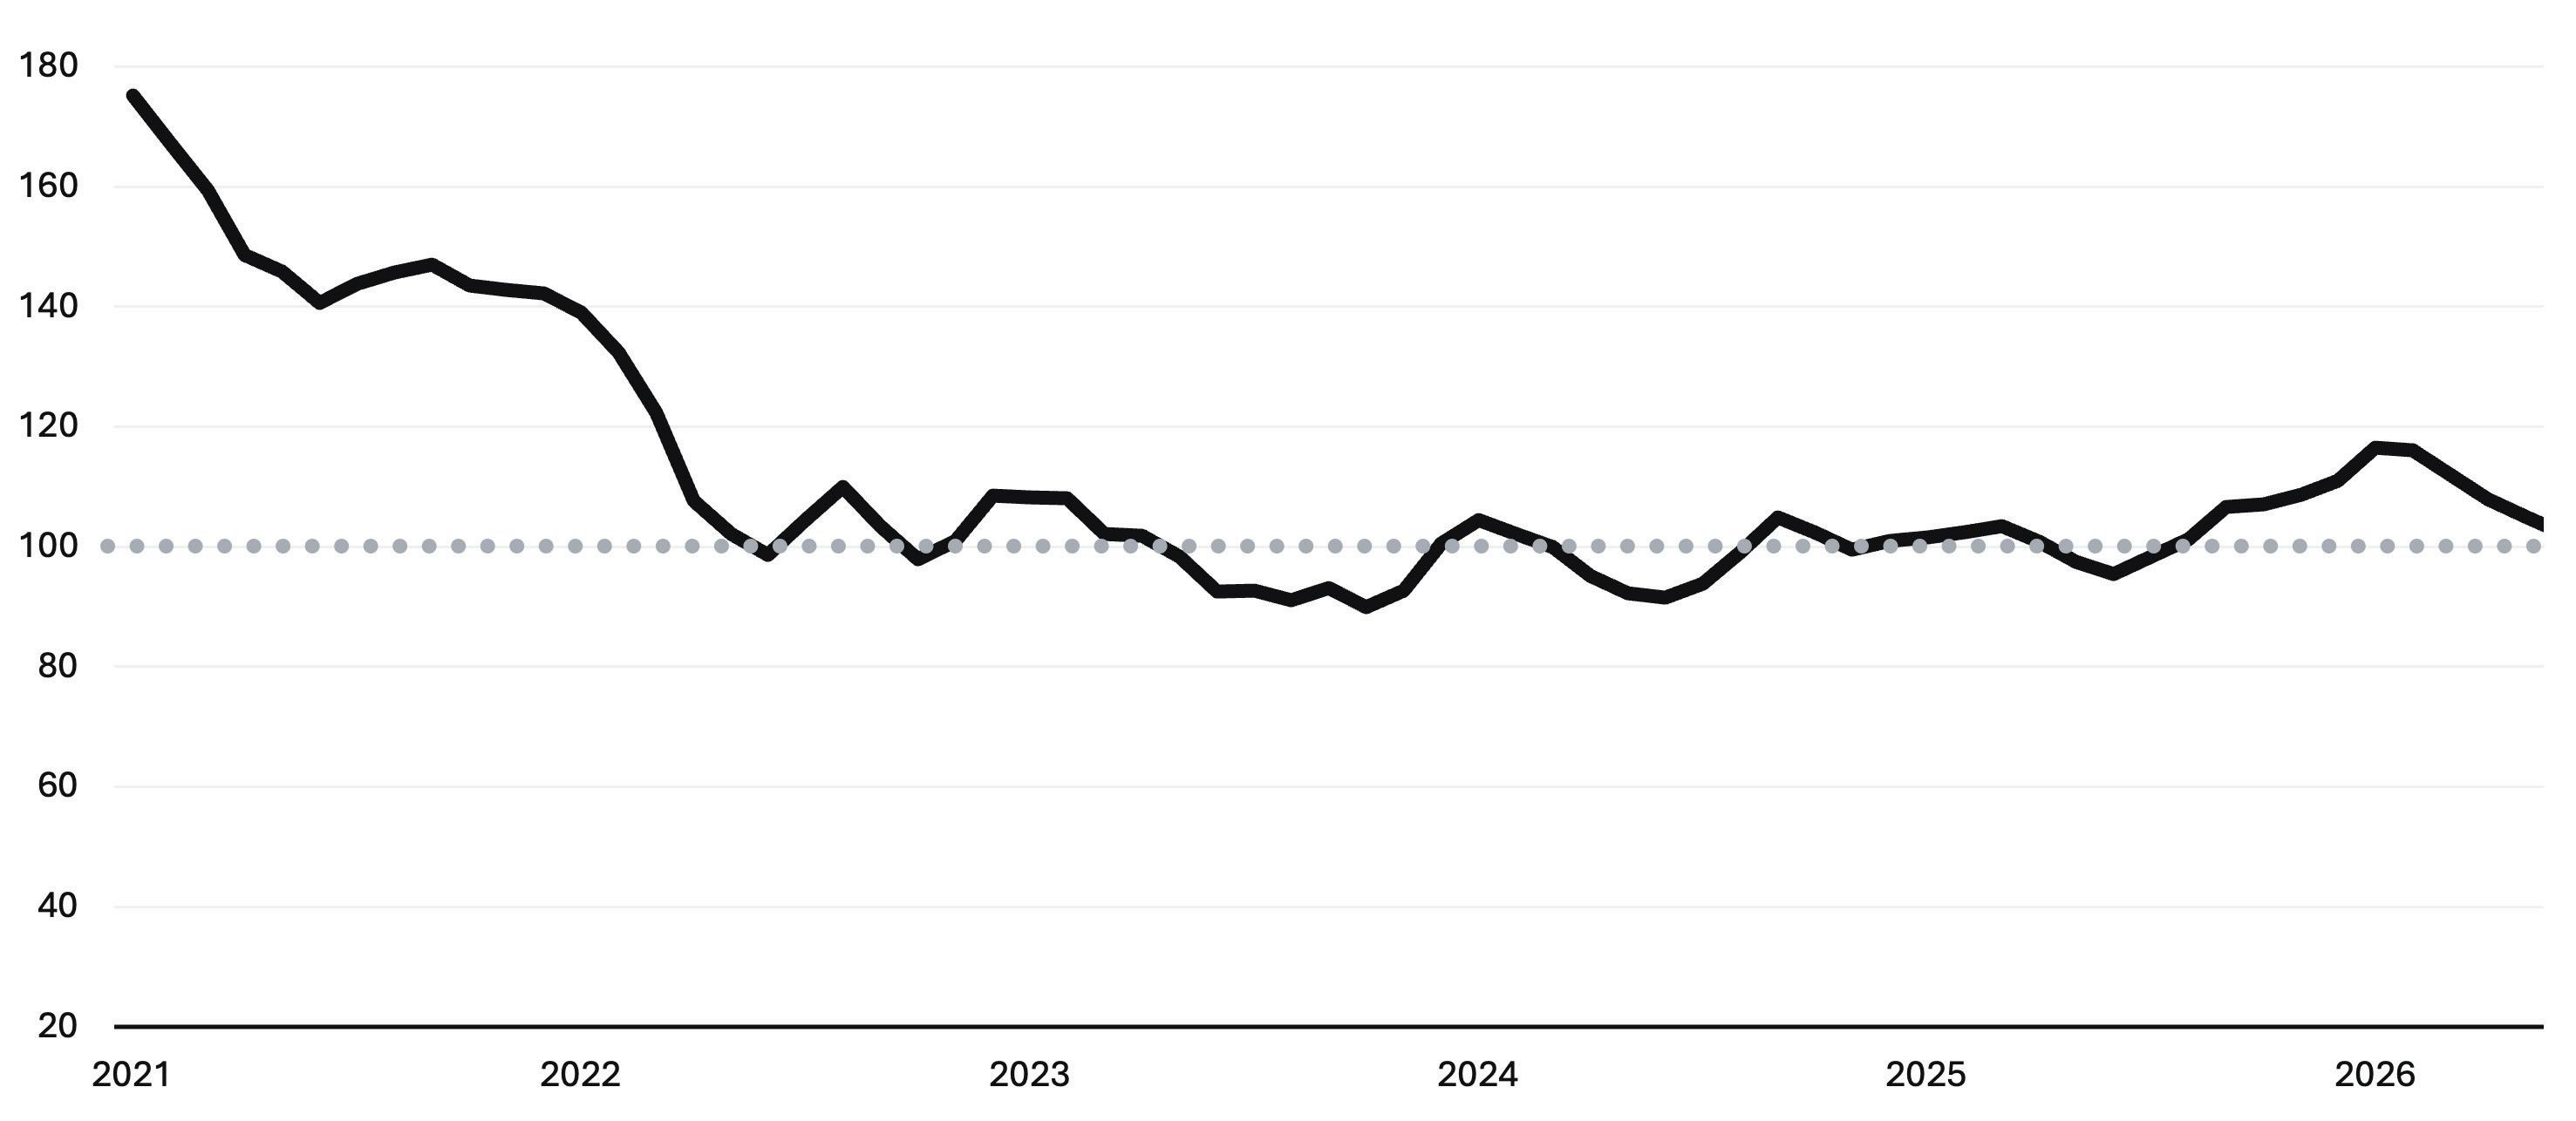
Proyección de la apreciación de los precios de la vivienda, hasta el segundo trimestre de 2026
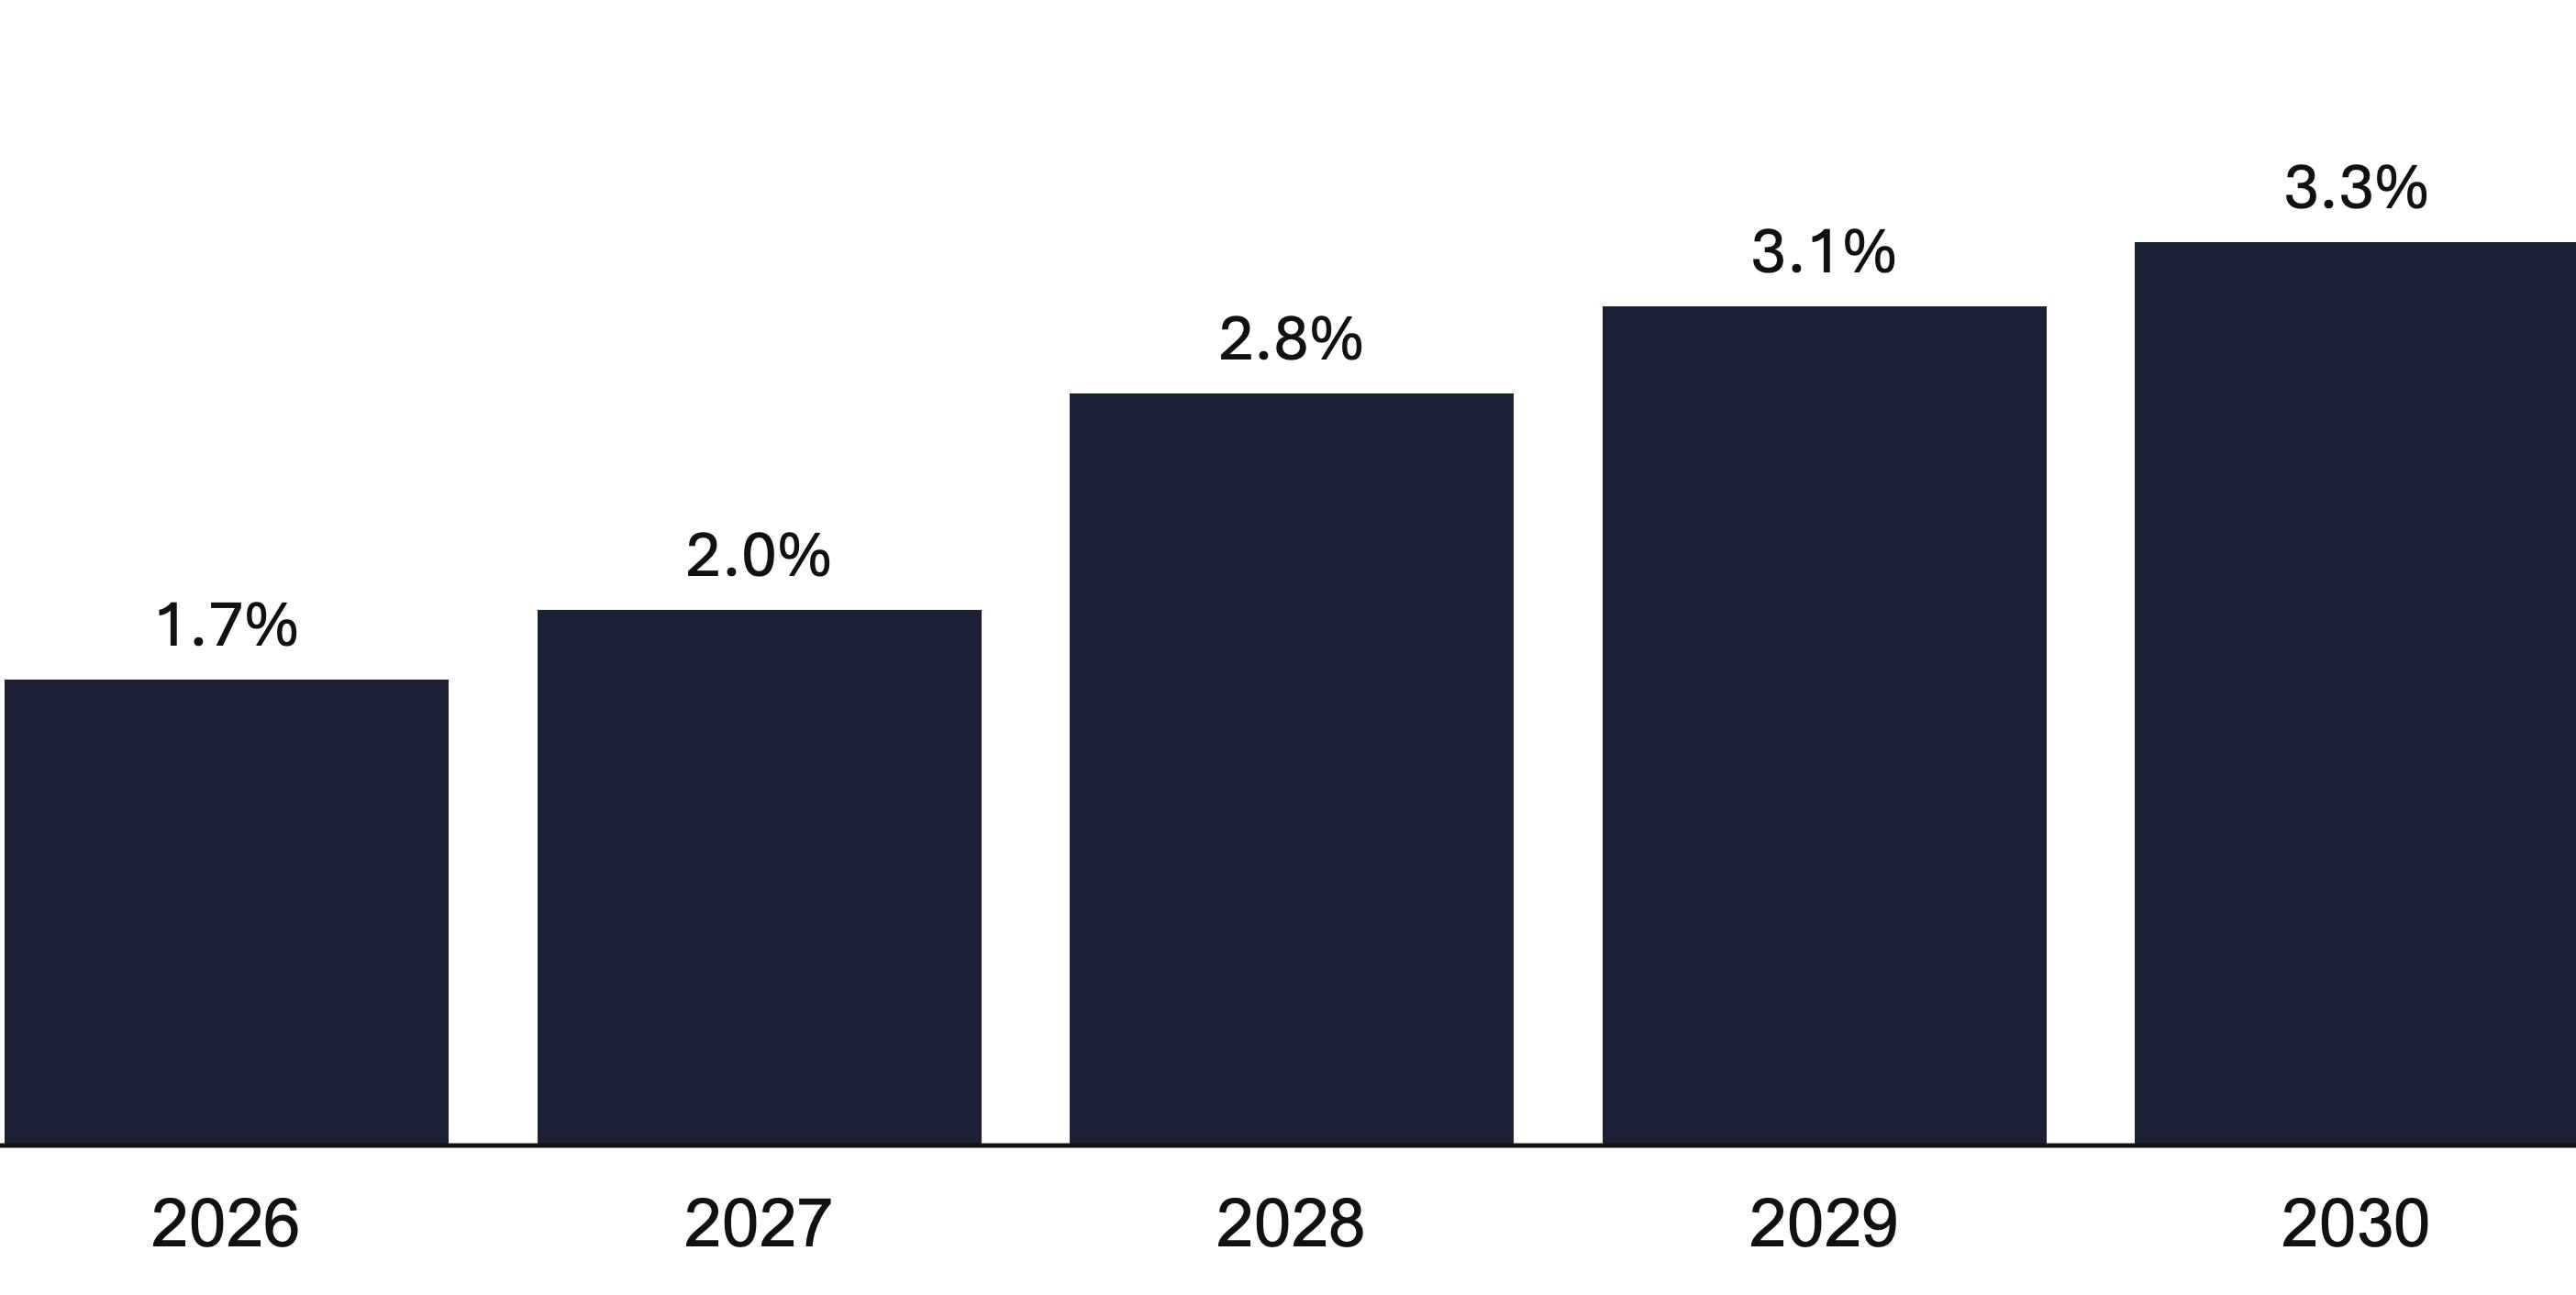
Una vez por trimestre, Fannie Mae realiza la Encuesta de Las Expectativas de Los Precios de la Vivienda en colaboración con Pulsenomics, encuestando a más de 100 economistas, expertos en bienes raíces y estrategas de inversión sobre sus perspectivas a cinco años con relación a los precios de la vivienda. Es una de las encuestas más rigurosas y prospectivas del sector.
El consenso actual de ese grupo de expertos es que se espera que los precios de las viviendas aprecien a un ritmo aproximado del 1,7 % en 2026, mejorando gradualmente hasta el 2,0 % en 2027. La gran mayoría de los participantes no anticipa una caída nacional de los precios. La pequeña minoría que sí pronostica descensos prevé correcciones modestas y localizadas en los mercados que se excedieron durante la pandemia, no el tipo de colapso sistémico que requiera una ruptura estructural en los préstamos o en el empleo.
Se espera que los precios aprecien aproximadamente un 1,7 % en 2026.
Se prevé que la apreciación mejore gradualmente hasta el 2,0 % en 2027.
La mayoría de los expertos no anticipan una caída en los precios a nivel nacional.
Por primera vez en años, muchos compradores tienen algo que parecía fuera de alcance durante la crisis de la vivienda de la pandemia: opciones. La situación del inventario en 2026 ha mejorado realmente.
El aumento del inventario ha proporcionado a los compradores algo que no tenían desde hace años: tiempo.
Las ofertas múltiples, aunque menos comunes que durante los años del auge, siguen ocurriendo en segmentos con precios asequibles y en ciertos mercados de alta demanda como el Área de la Bahía. Los días en el mercado se han extendido en un número significativo de mercados locales en todo el país, dando a los compradores más tiempo para evaluar sus opciones. Se trata de un cambio significativo con respecto a 2021 y 2022, cuando las decisiones tomadas en cuestión de horas debían durar décadas.
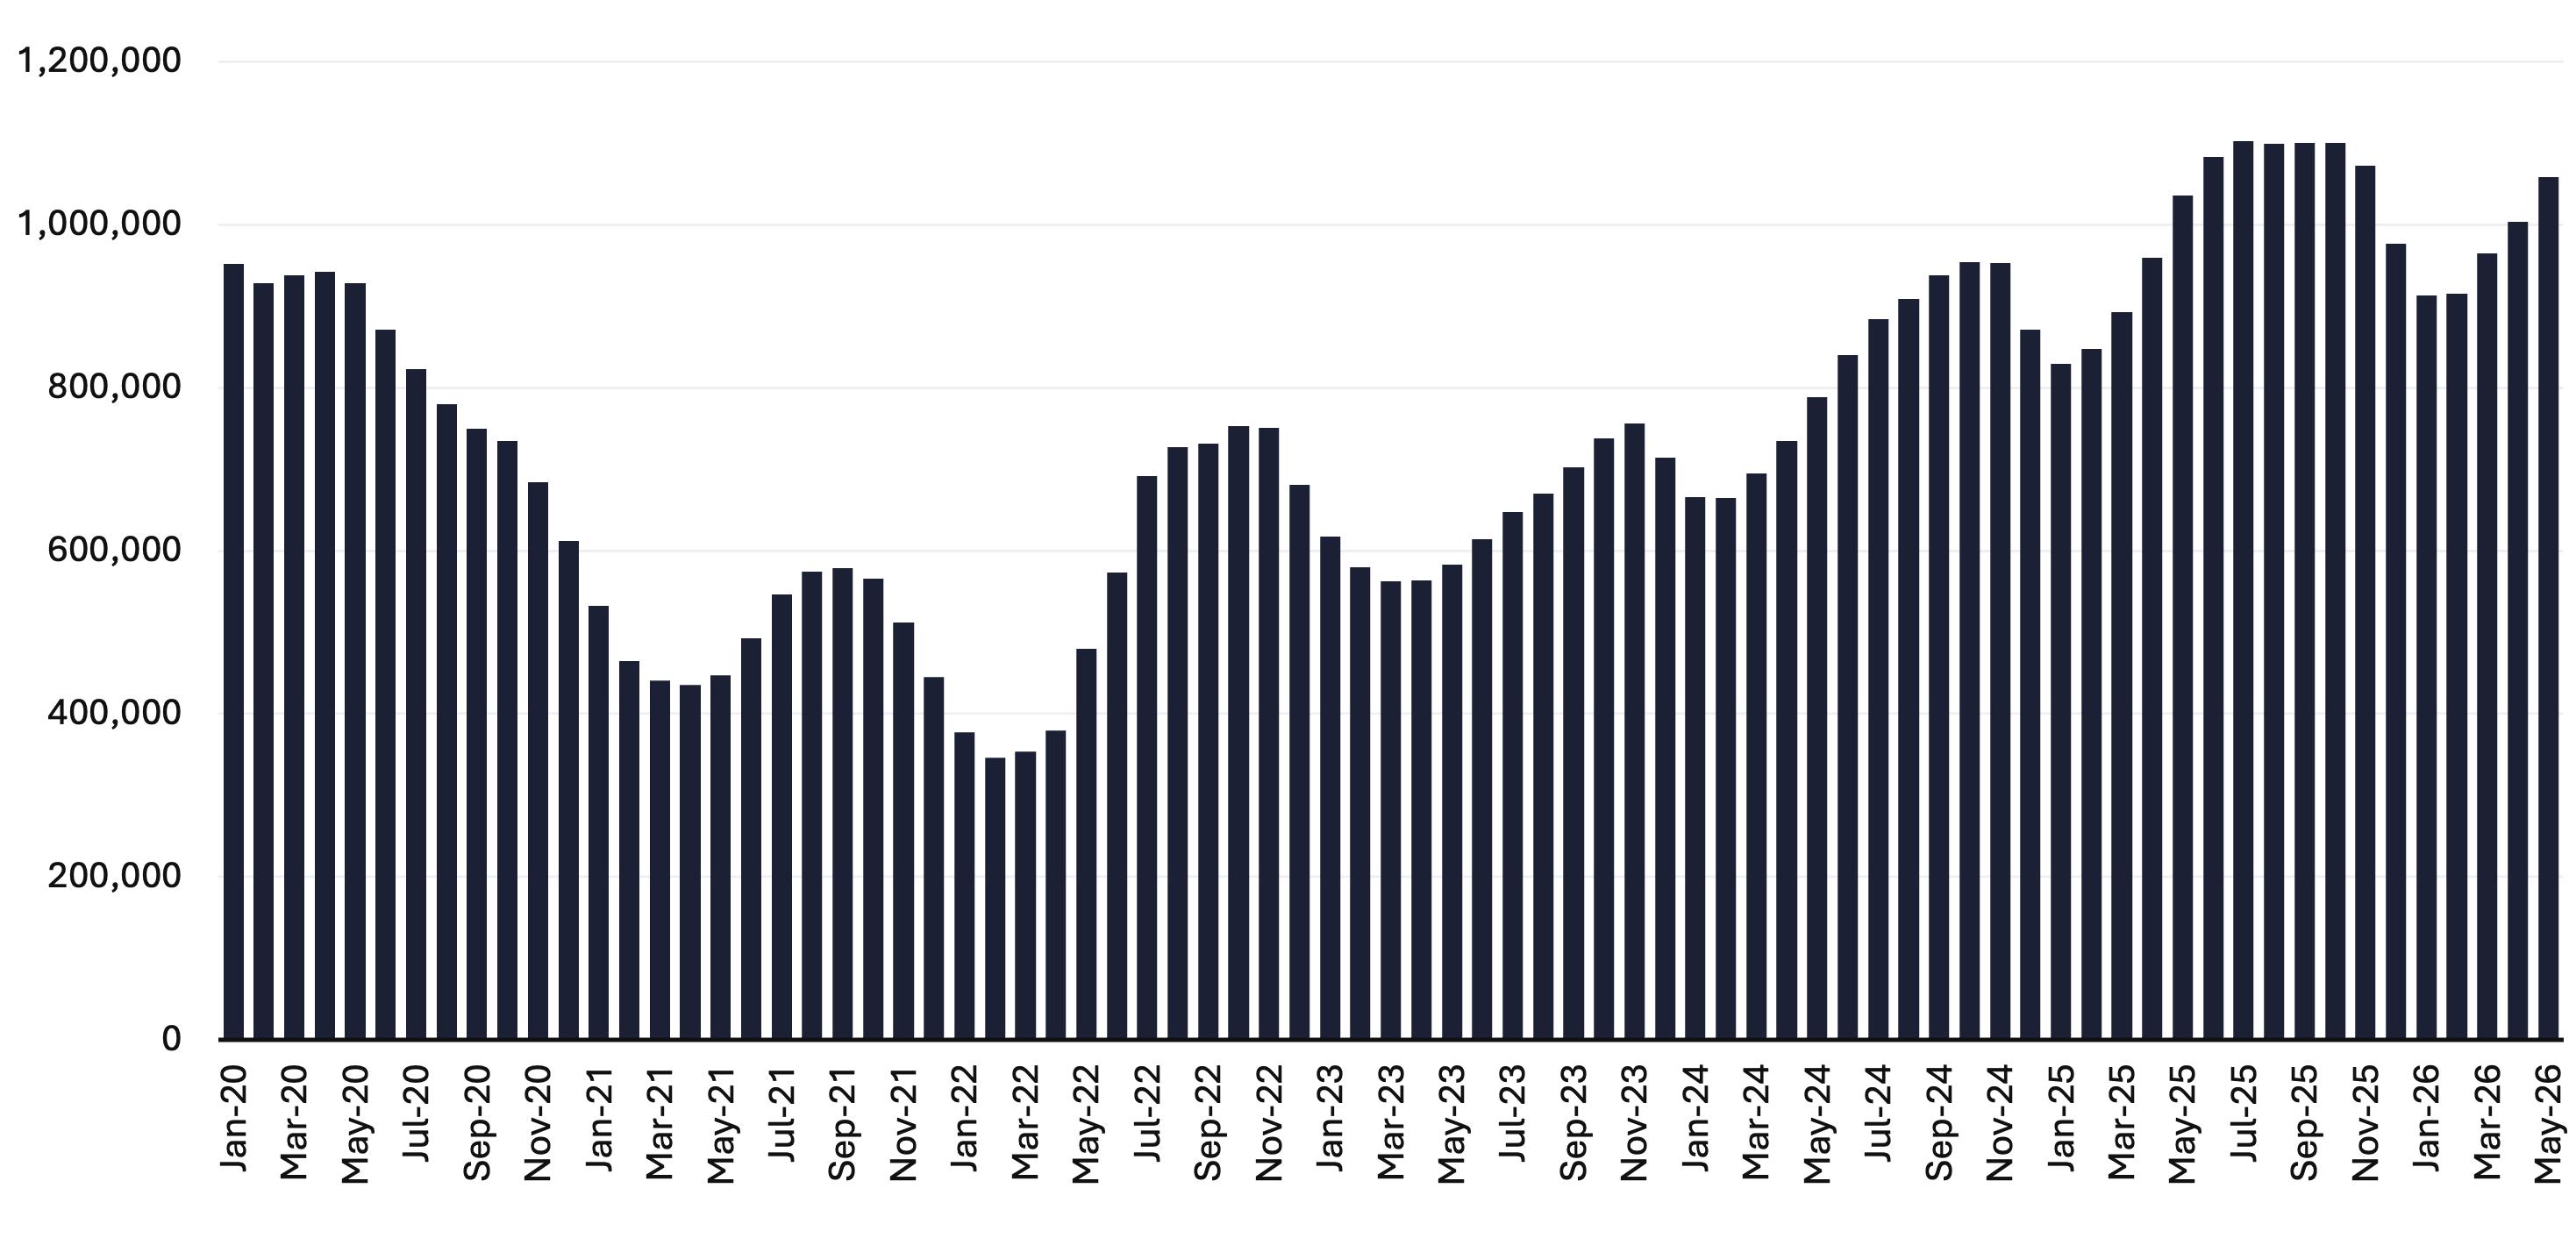
La construcción nueva está aumentando la oferta, pero con cautela. Las viviendas iniciadas en abril aumentaron un 4,6 % interanualmente hasta una tasa anualizada de 1,465 millones según la Oficina del Censo de los Estados Unidos y HUD. Sin embargo, la confianza de los constructores sigue por debajo del umbral del optimismo. Los constructores están ofreciendo incentivos y rebajas en las tasas para mover el inventario, especialmente en el sur.
Recuento de listados activos
Fuente: Realtor.com
Noreste A favor del vendedor
Medio
Oeste
+3 %–4 % Interanual
Favorable para el vendedorInclinado
Sur Equilibrado / Inclinándose hacia los compradores
Oeste Montañoso
Equilibrado / A favor del comprador
Oeste + Pacífico Equilibrado
+2%–3% interanual
Más del 56 % por debajo de los niveles previos a la pandemia
Por debajo de los niveles prepandémicos en las áreas principales
+1 %–2 % interanual
Estable o +1 % interanual
+0 %–1 % interanual
Cerca o por encima de los niveles prepandémicos en muchos mercados
Meaningfully above recent lows; Denver notably expanded
Por encima de los mínimos recientes; los mercados tecnológicos son favorables para los vendedores
CONSEJO PARA LOS COMPRADORES Y VENDEDORES
Compradores: vengan preparados. Vendedores: El apalancamiento es real, pero el precio sigue siendo importante.
La región más asequible del país. Fuerte actividad de los compradores por primera vez. Fijar el precio con precisión.
Los compradores tienen margen de negociación. Los vendedores se enfrentan a una mayor competencia por parte de las construcciones nuevas.
Significativamente por encima de los mínimos recientes; Denver ha experimentado una expansión notable
La asequibilidad ha mejorado más en esta región (NAR: +12,5 % interanual). Oportunidades selectivas para los compradores, pero muy competitivas en el área de la bahía.
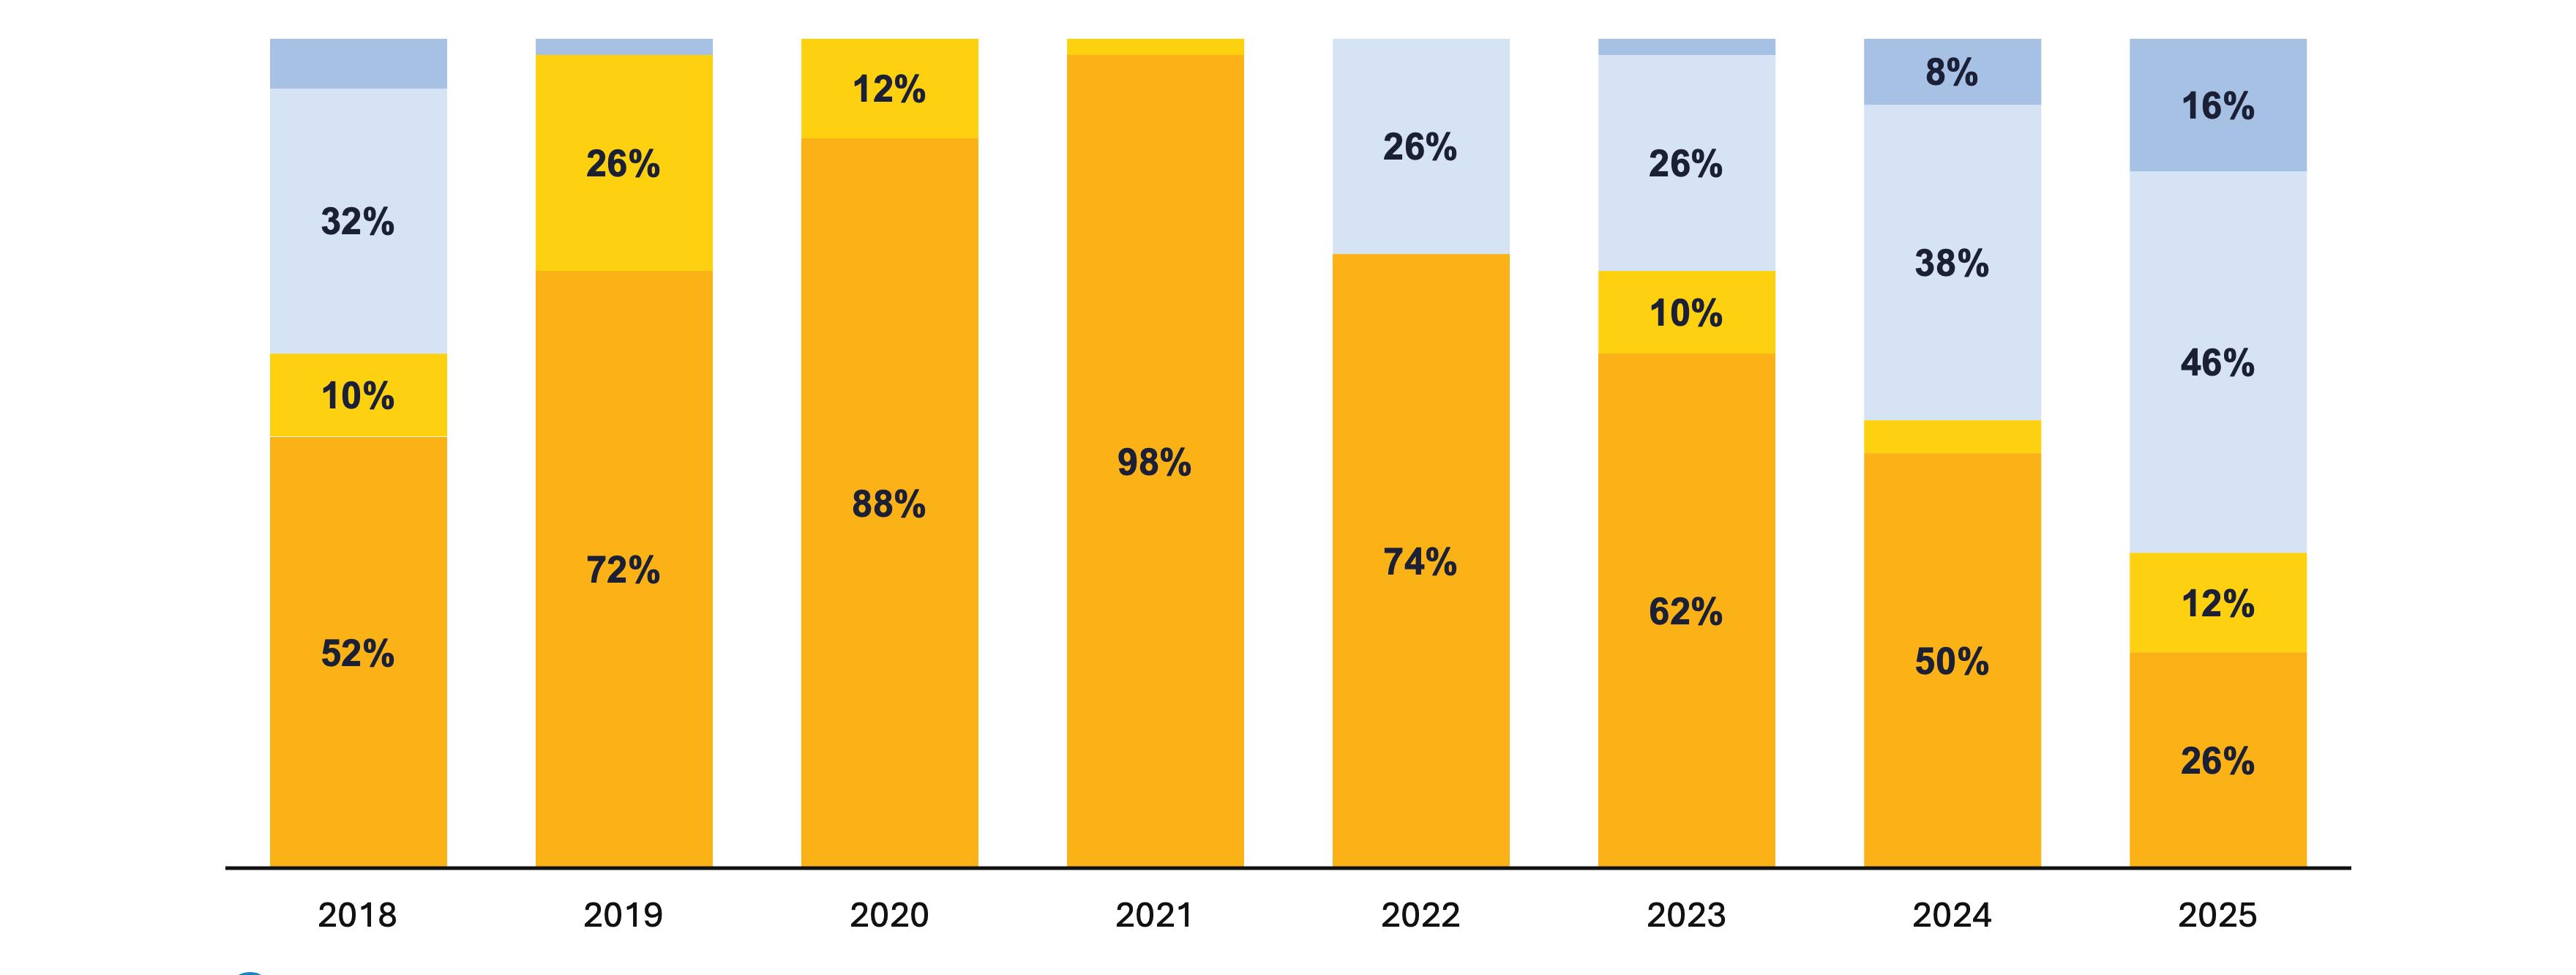
Porcentaje de las 50 áreas metropolitanas principales por tipo de mercado, a finales de cada año

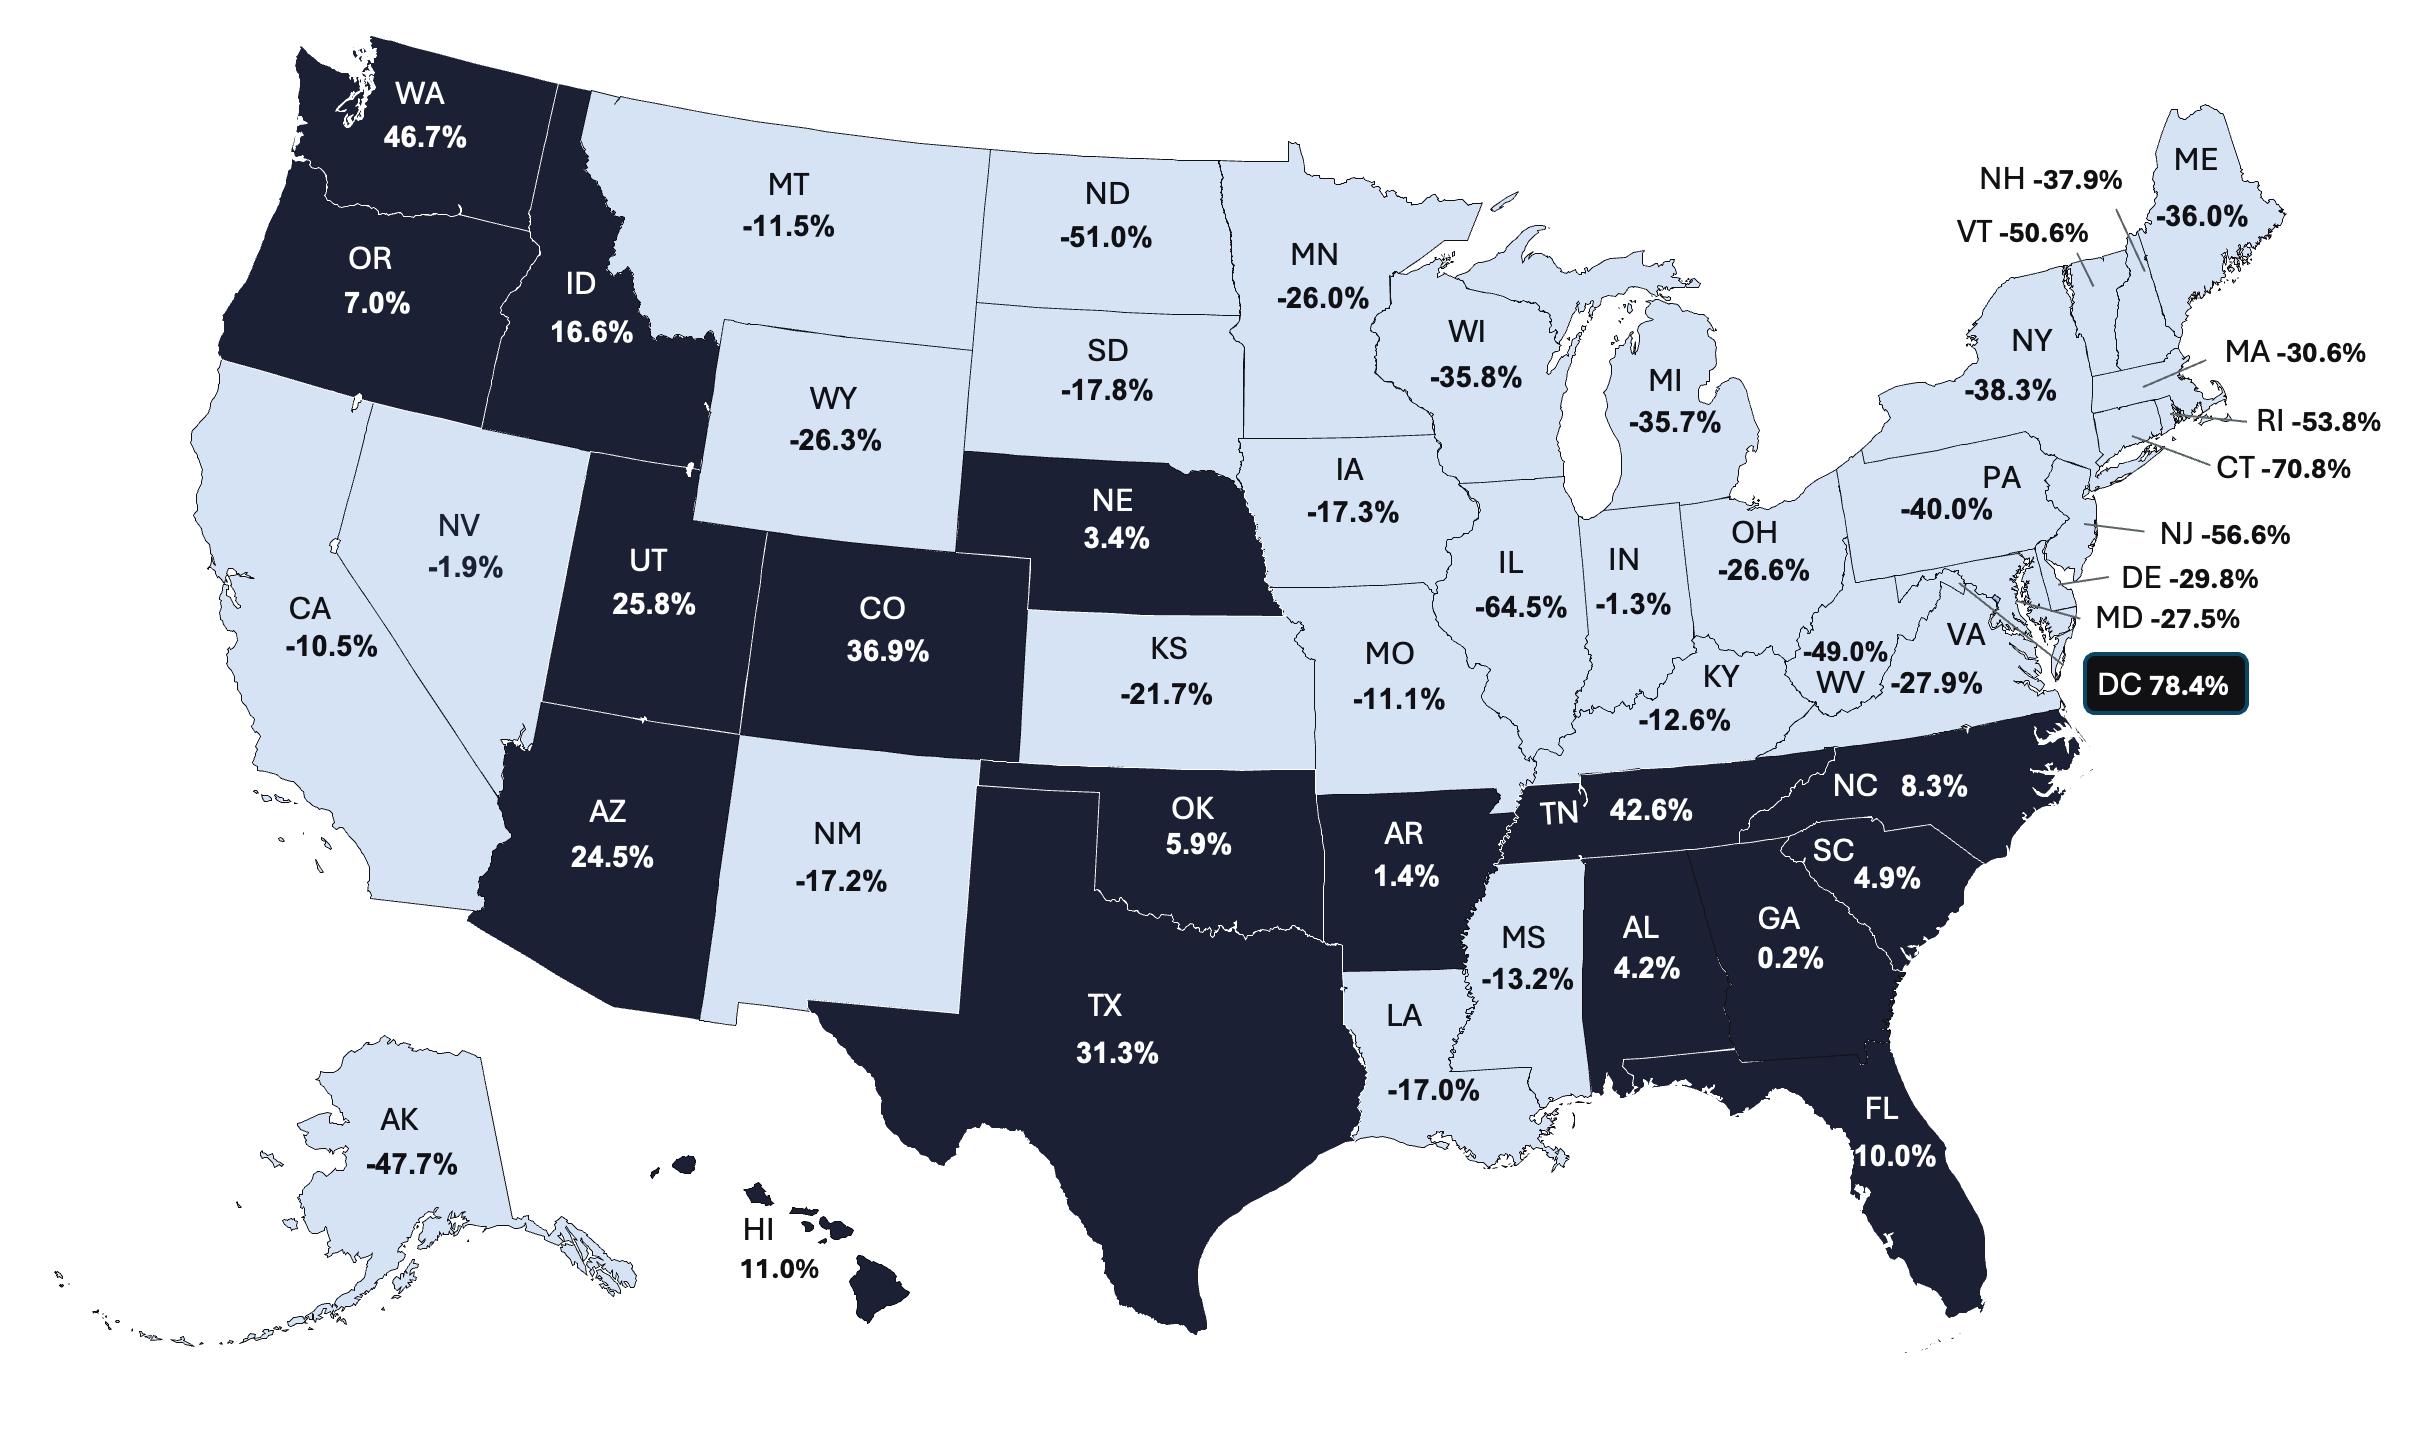
EL NORESTE sigue siendo una de las regiones con mayor escasez de oferta de los Estados Unidos. Hartford, Rochester y Worcester encabezan la clasificación de Realtor.com de los mercados de la vivienda más activos del país, un cambio geográfico que habría parecido improbable todavía en el 2023, cuando la lista de las diez primeras ciudades estaba dominada por las del “Cinturón del Sol (Sun Belt)”. La falta crónica de suministro en el noreste es estructural: la escasez de suelo, los costos de construcción elevados y la lentitud en la concesión de licencias hacen que sea poco probable que el inventario se normalice rápidamente. Los vendedores de esta región conservan un poder importante a la hora de fijar los precios. Los compradores deben esperar competencia por las viviendas a buen precio y deben planificar en consecuencia. Una excepción es el área metropolitana de Washington D.C., que se ha ralentizado notablemente en comparación con los mercados circundantes de Maryland y Virginia. Se aconseja a los vendedores de D.C. que fijen los precios cuidadosamente.
, incluido Colorado, ha experimentado una expansión significativa del inventario. Denver forma parte de un pequeño grupo de áreas metropolitanas en las que los listados activos han aumentado más del 50 % en comparación con los niveles previos a la pandemia, según datos de Realtor.com. Se trata de un cambio significativo en el poder de negociación de los compradores y un reto para los vendedores que siguen anclados a las valoraciones de la época de máximo auge. La demanda subyacente en algunas zonas de las Montañas del Oeste, respaldada por una migración continua hacia la zona y una economía regional sólida, sigue intacta. Pero los vendedores que fijan el precio basándose en algo más que unos pocos meses de historial reciente están aprendiendo la lección a un costo considerable.
LOS MERCADOS DEL “CINTURÓN DEL SOL (SUN BELT)” que lideraron el auge provocado por la pandemia están experimentando las correcciones más marcadas, impulsadas por una combinación de ralentización de la migración, un exceso de oferta de construcciones nuevas y el aumento de los costos de los seguros en las zonas costeras y propensas a los incendios forestales. Se trata de correcciones de mercado en lugares donde los precios habían superado lo que los ingresos locales podían sustentar de forma sostenible. Para los compradores de estos mercados, 2026 supone una auténtica oportunidad. Para los vendedores, la paciencia y fijar los precios acertadamente son esenciales.
En 2026, las condiciones del mercado local importan más que los titulares nacionales.
Cambio del inventario entre junio de 2019 y junio de 2026
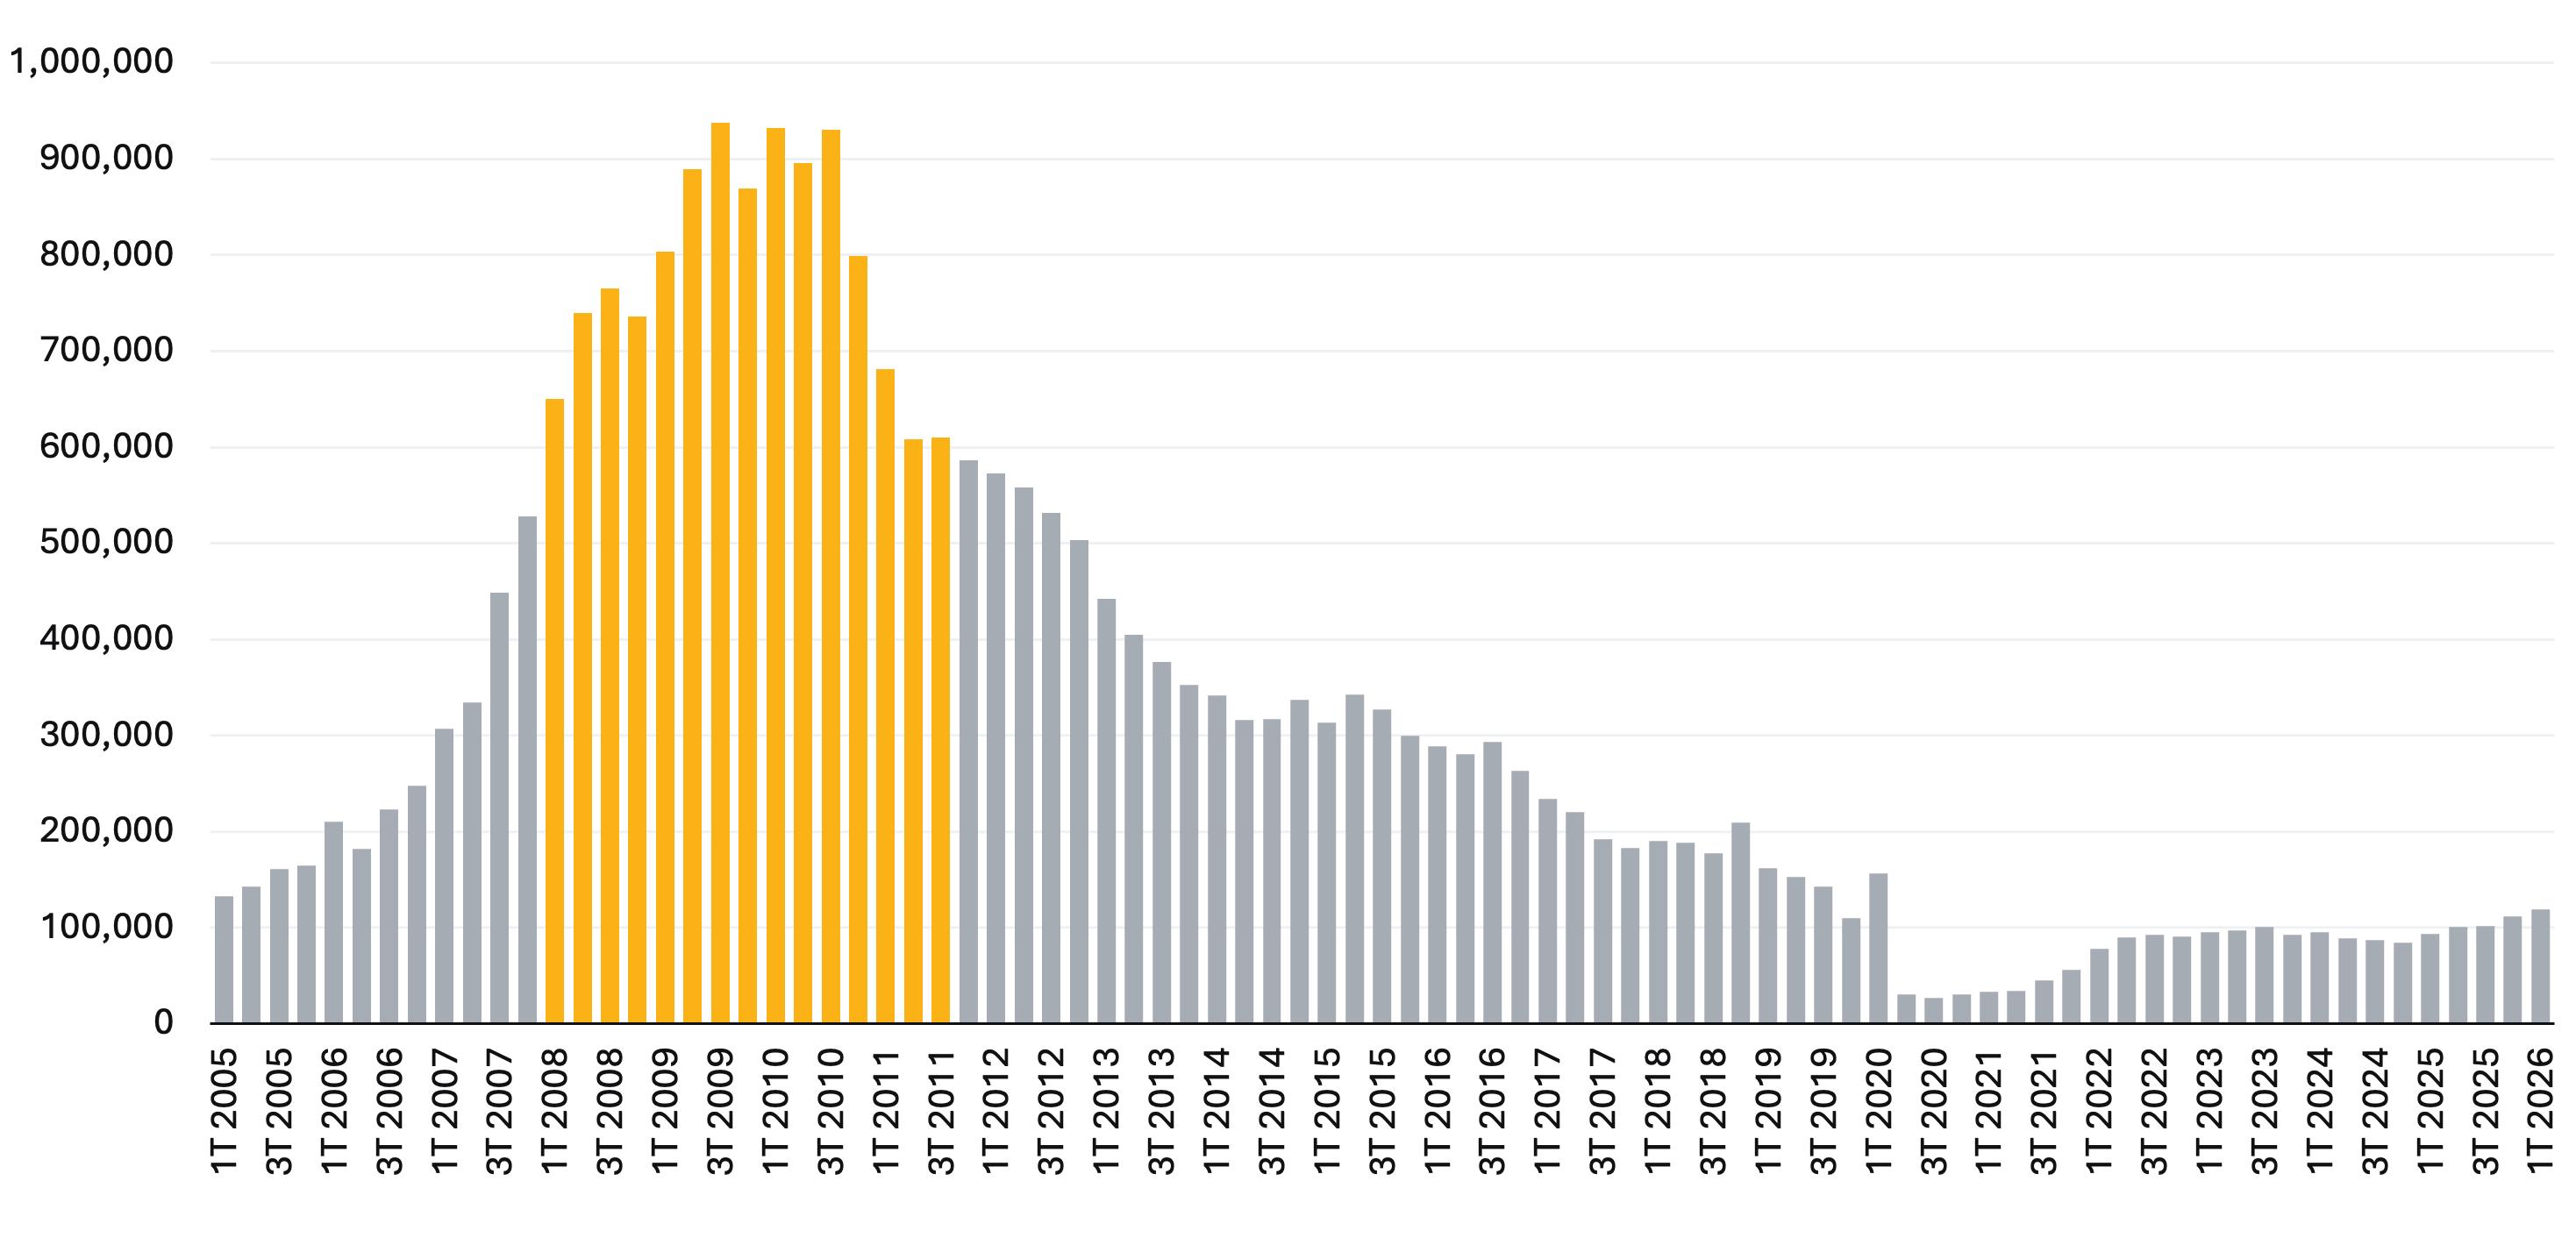
Las últimas noticias nos indican que las ejecuciones hipotecarias entabladas están aumentando. Según ATTOM, en abril de 2026 se registraron 42.430 propiedades con ejecuciones hipotecarias entabladas, un 18 % más que hace un año atrás. Esa tendencia, tomada aisladamente, da lugar a titulares alarmantes. Si analizamos su contexto, encontraremos una historia diferente.
Las ejecuciones hipotecarias entabladas actuales representan aproximadamente el 0,26 % del total de las viviendas en los Estados Unidos. En el punto máximo de la crisis de la vivienda del 2008, esa cifra era del 2,23 %. Para que la tasa de las
ejecuciones hipotecarias actual iguale el máximo alcanzado durante la crisis, la actividad tendría que multiplicarse aproximadamente entre ocho y nueve veces con respecto a los niveles actuales. No hay ninguna prueba que sugiera que eso esté ocurriendo o que sea probable que ocurra.
La razón estructural por la que el aumento actual de las ejecuciones hipotecarias no se repetirá como en el 2008 es la plusvalía. Durante la última crisis de la vivienda, millones de propietarios debían más de lo que valían sus casas; muchos propietarios tenían una plusvalía negativa. Vender no era una opción porque el producto de la venta no cubriría el saldo de la hipoteca.
Viviendas con ejecuciones hipotecarias entabladas
Actualmente, según los datos más recientes de Cotality, el propietario estadounidense promedio cuenta con aproximadamente $295.000 en plusvalía en su casa. Los propietarios que se encuentran en dificultades financieras disponen de opciones que no existían en 2008: ellos pueden vender, liquidar su hipoteca, proteger su historial crediticio y, en muchos casos, se pueden llevar una ganancia considerable.
Lo que realmente está ocurriendo con las ejecuciones hipotecarias entabladas es menos dramático de lo que sugieren los titulares. Durante la pandemia, el gobierno federal puso en marcha programas de moratorias de ejecución hipotecaria y programas de aplazamiento de pagos de los préstamos que suspendieron el proceso habitual de las ejecuciones hipotecarias. A medida que esos programas han ido finalizando y que el sector de la gestión hipotecaria va resolviendo los casos atrasados, las solicitudes están volviendo a los niveles históricos habituales.
El propietario medio tiene $295,000 de plusvalía acumulada.
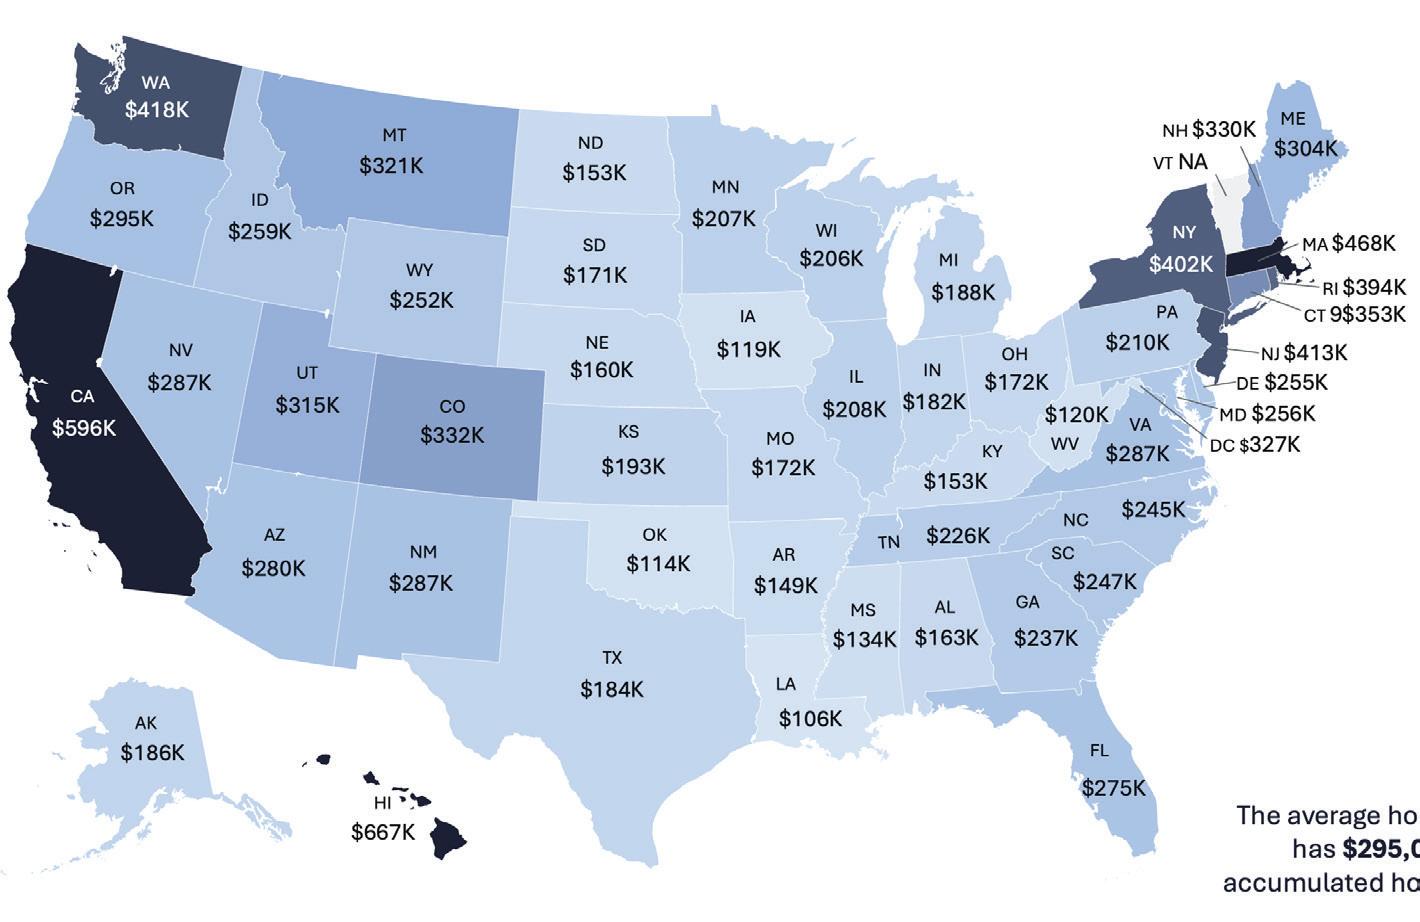
Fuente: Cotality
Toda conversación sobre el inventario de la vivienda acaba planteando la misma pregunta: ¿cuándo habrá suficientes viviendas? La respuesta suele centrarse en los constructores: en la concesión de permisos, el inicio de las obras, las viviendas terminadas y el ritmo de la construcción nueva en relación con la formación de hogares. Esos factores son importantes. Pero no son la única fuente
de suministro que está a punto de transformar el panorama de la vivienda estadounidense. La historia de la discusión más reciente del inventario de la próxima década de la que menos se habla está ocurriendo dentro de las viviendas que ya existen: aquellas que llevan ocupadas 20, 30 o 40 años por una generación que pronto experimentará un cambio en sus necesidades de vivienda.
Setenta y tres millones de ‘baby boomers’ nacieron entre 1946 y 1964. Como generación, constituyen el grupo con mayor número de propietarios de la historia de los Estados Unidos: poseen aproximadamente el 40 % de todos los bienes raíces residenciales del país, lo que representa entre 18 y 20 billones de dólares en patrimonio de la vivienda, según datos de la Reserva Federal e investigaciones académicas.
73M de ‘baby boomers’ viven en los Estados Unidos
40 %
Es la proporción de los ‘baby boomers’ en el mercado de bienes
$20T
El estimado de la plusvalía de la vivienda de los ‘baby boomers’
Esa plusvalía se ha acumulado a lo largo de décadas. Muchos ‘baby boomers’ compraron casas en vecindarios cuyo valor aumentó con el tiempo, pagaron sus hipotecas, formaron familias y acumularon patrimonio al permanecer en sus casas. En los próximos 15 a 20 años, un volumen histórico de casas ocupadas por sus propietarios pasará de manos de los ‘baby boomers’ a través de las ventas tradicionales, herencias y transacciones hereditarias.
Activos en bienes raíces por generación
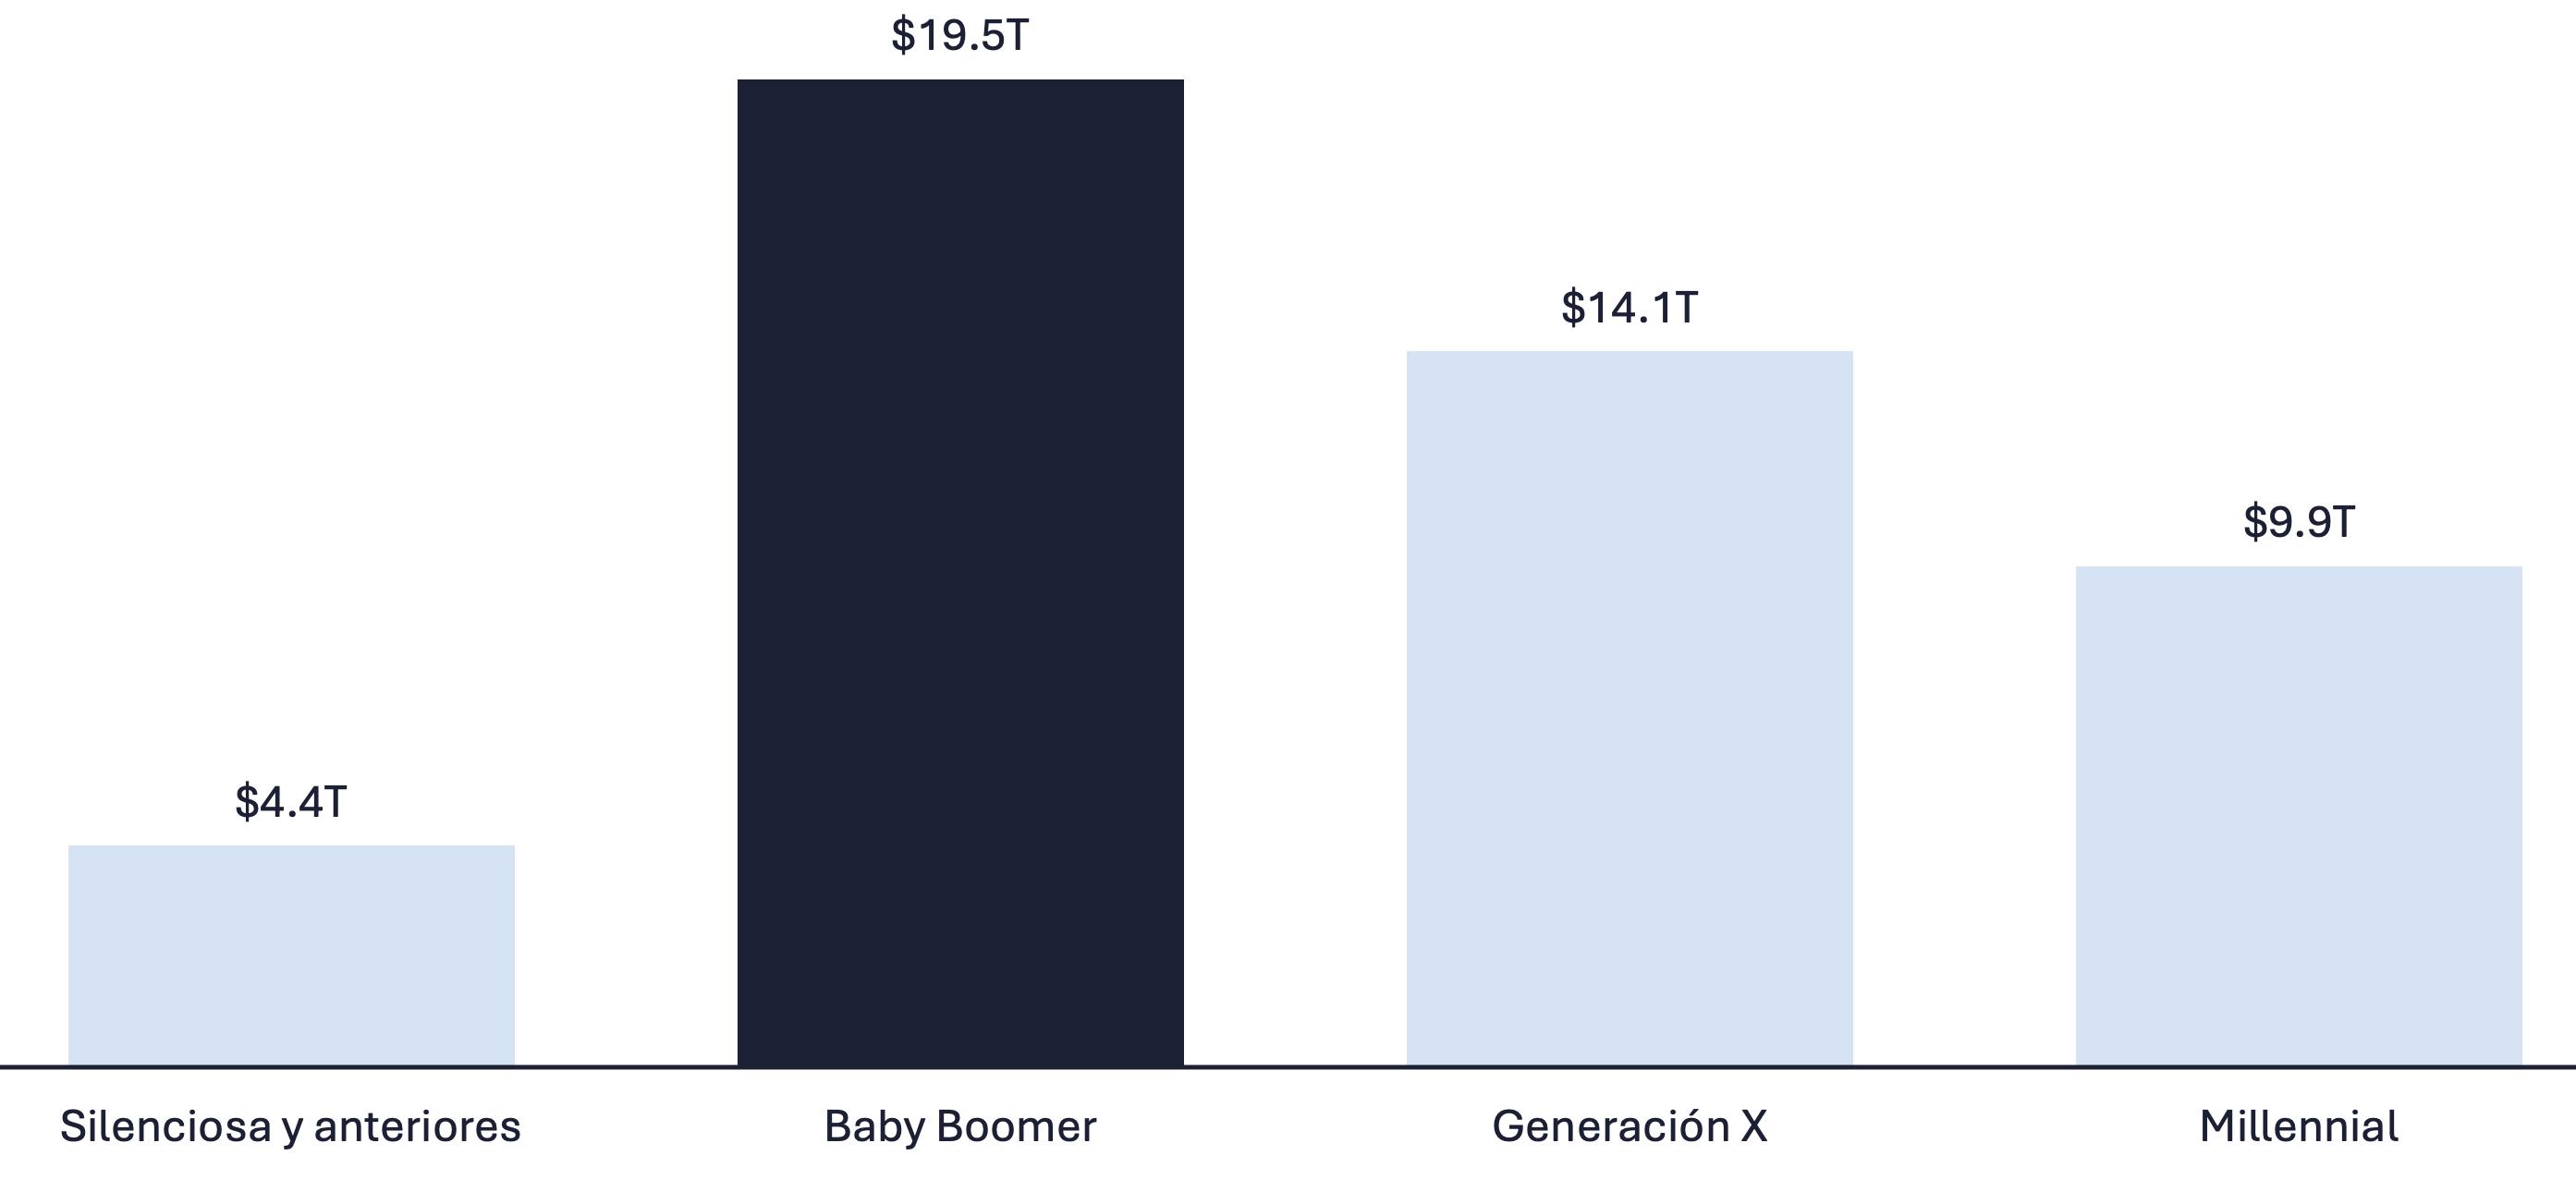
Sources: Federal Reserve, Realtor.com
La tentación es presentar esto como una buena noticia para los compradores: una próxima oleada de inventario que aliviará el déficit estructural y mejorará la asequibilidad. La realidad es más matizada. En primer lugar, el plazo es prolongado y desigual. No se trata de un hecho aislado, sino de un proceso demográfico gradual que abarcará las próximas dos décadas, y en el que algunos mercados lo experimentarán antes y de forma más drástica que otros. Las comunidades con una población de más edad y una oferta limitada de construcciones nuevas serán las primeras en sentirlo.
The next wave of inventory will be gradual, uneven and shaped by local conditions.
No se trata simplemente de una cuestión de mercado. Detrás de cada una de estas transferencias hay una familia que afronta una pérdida, una transición o las emociones complicadas que supone desprenderse de una vivienda que ha sido el escenario de toda una vida.
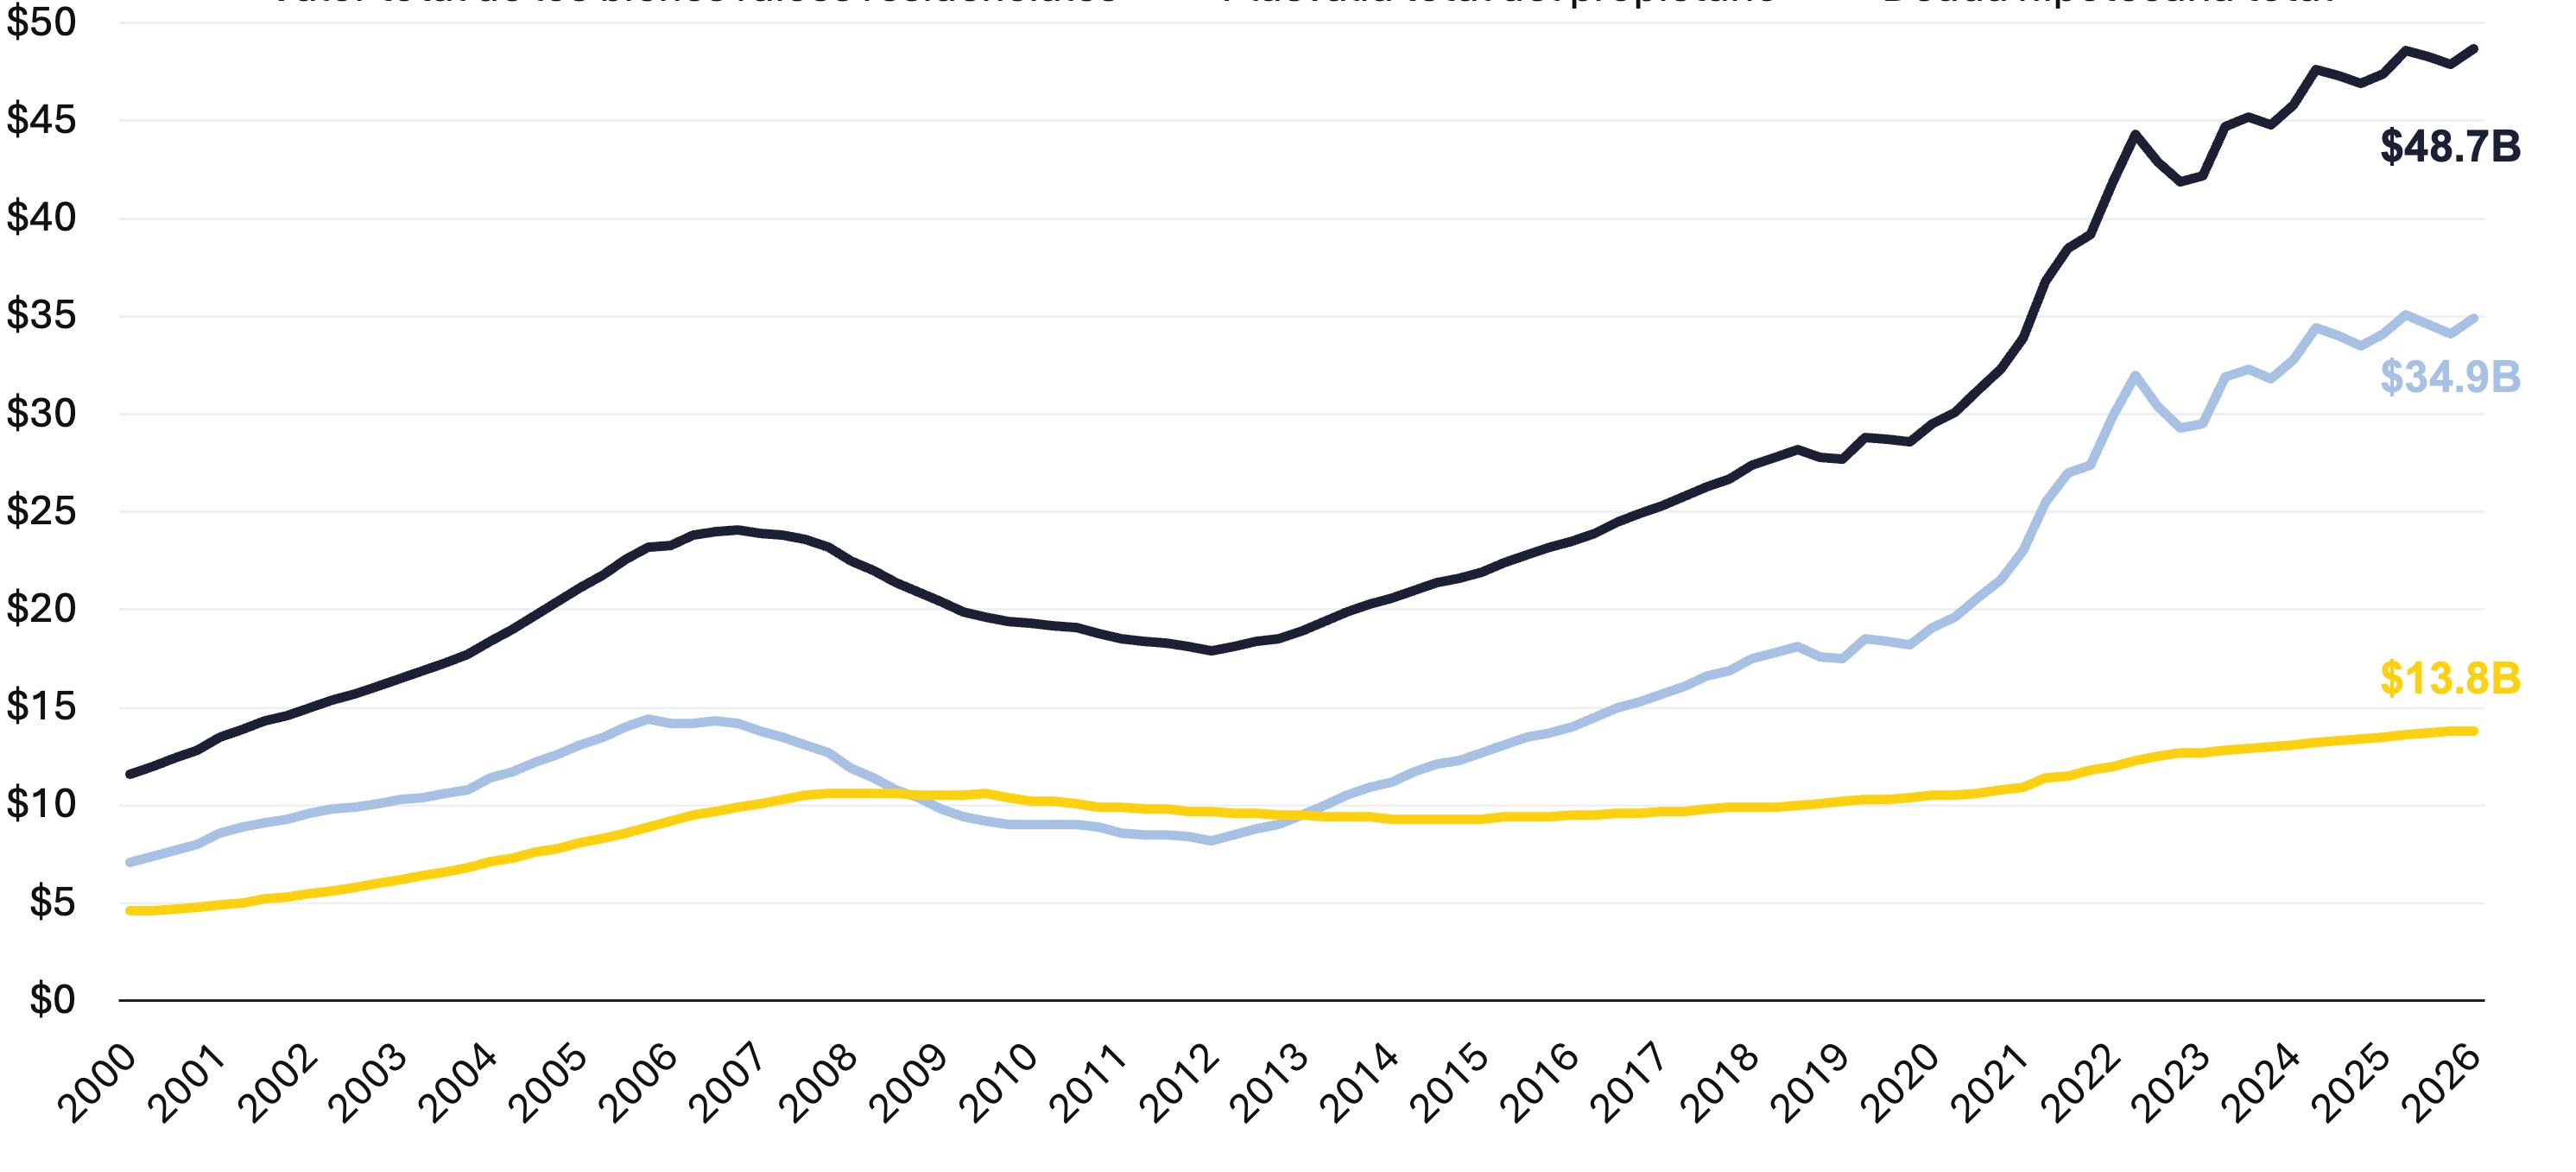
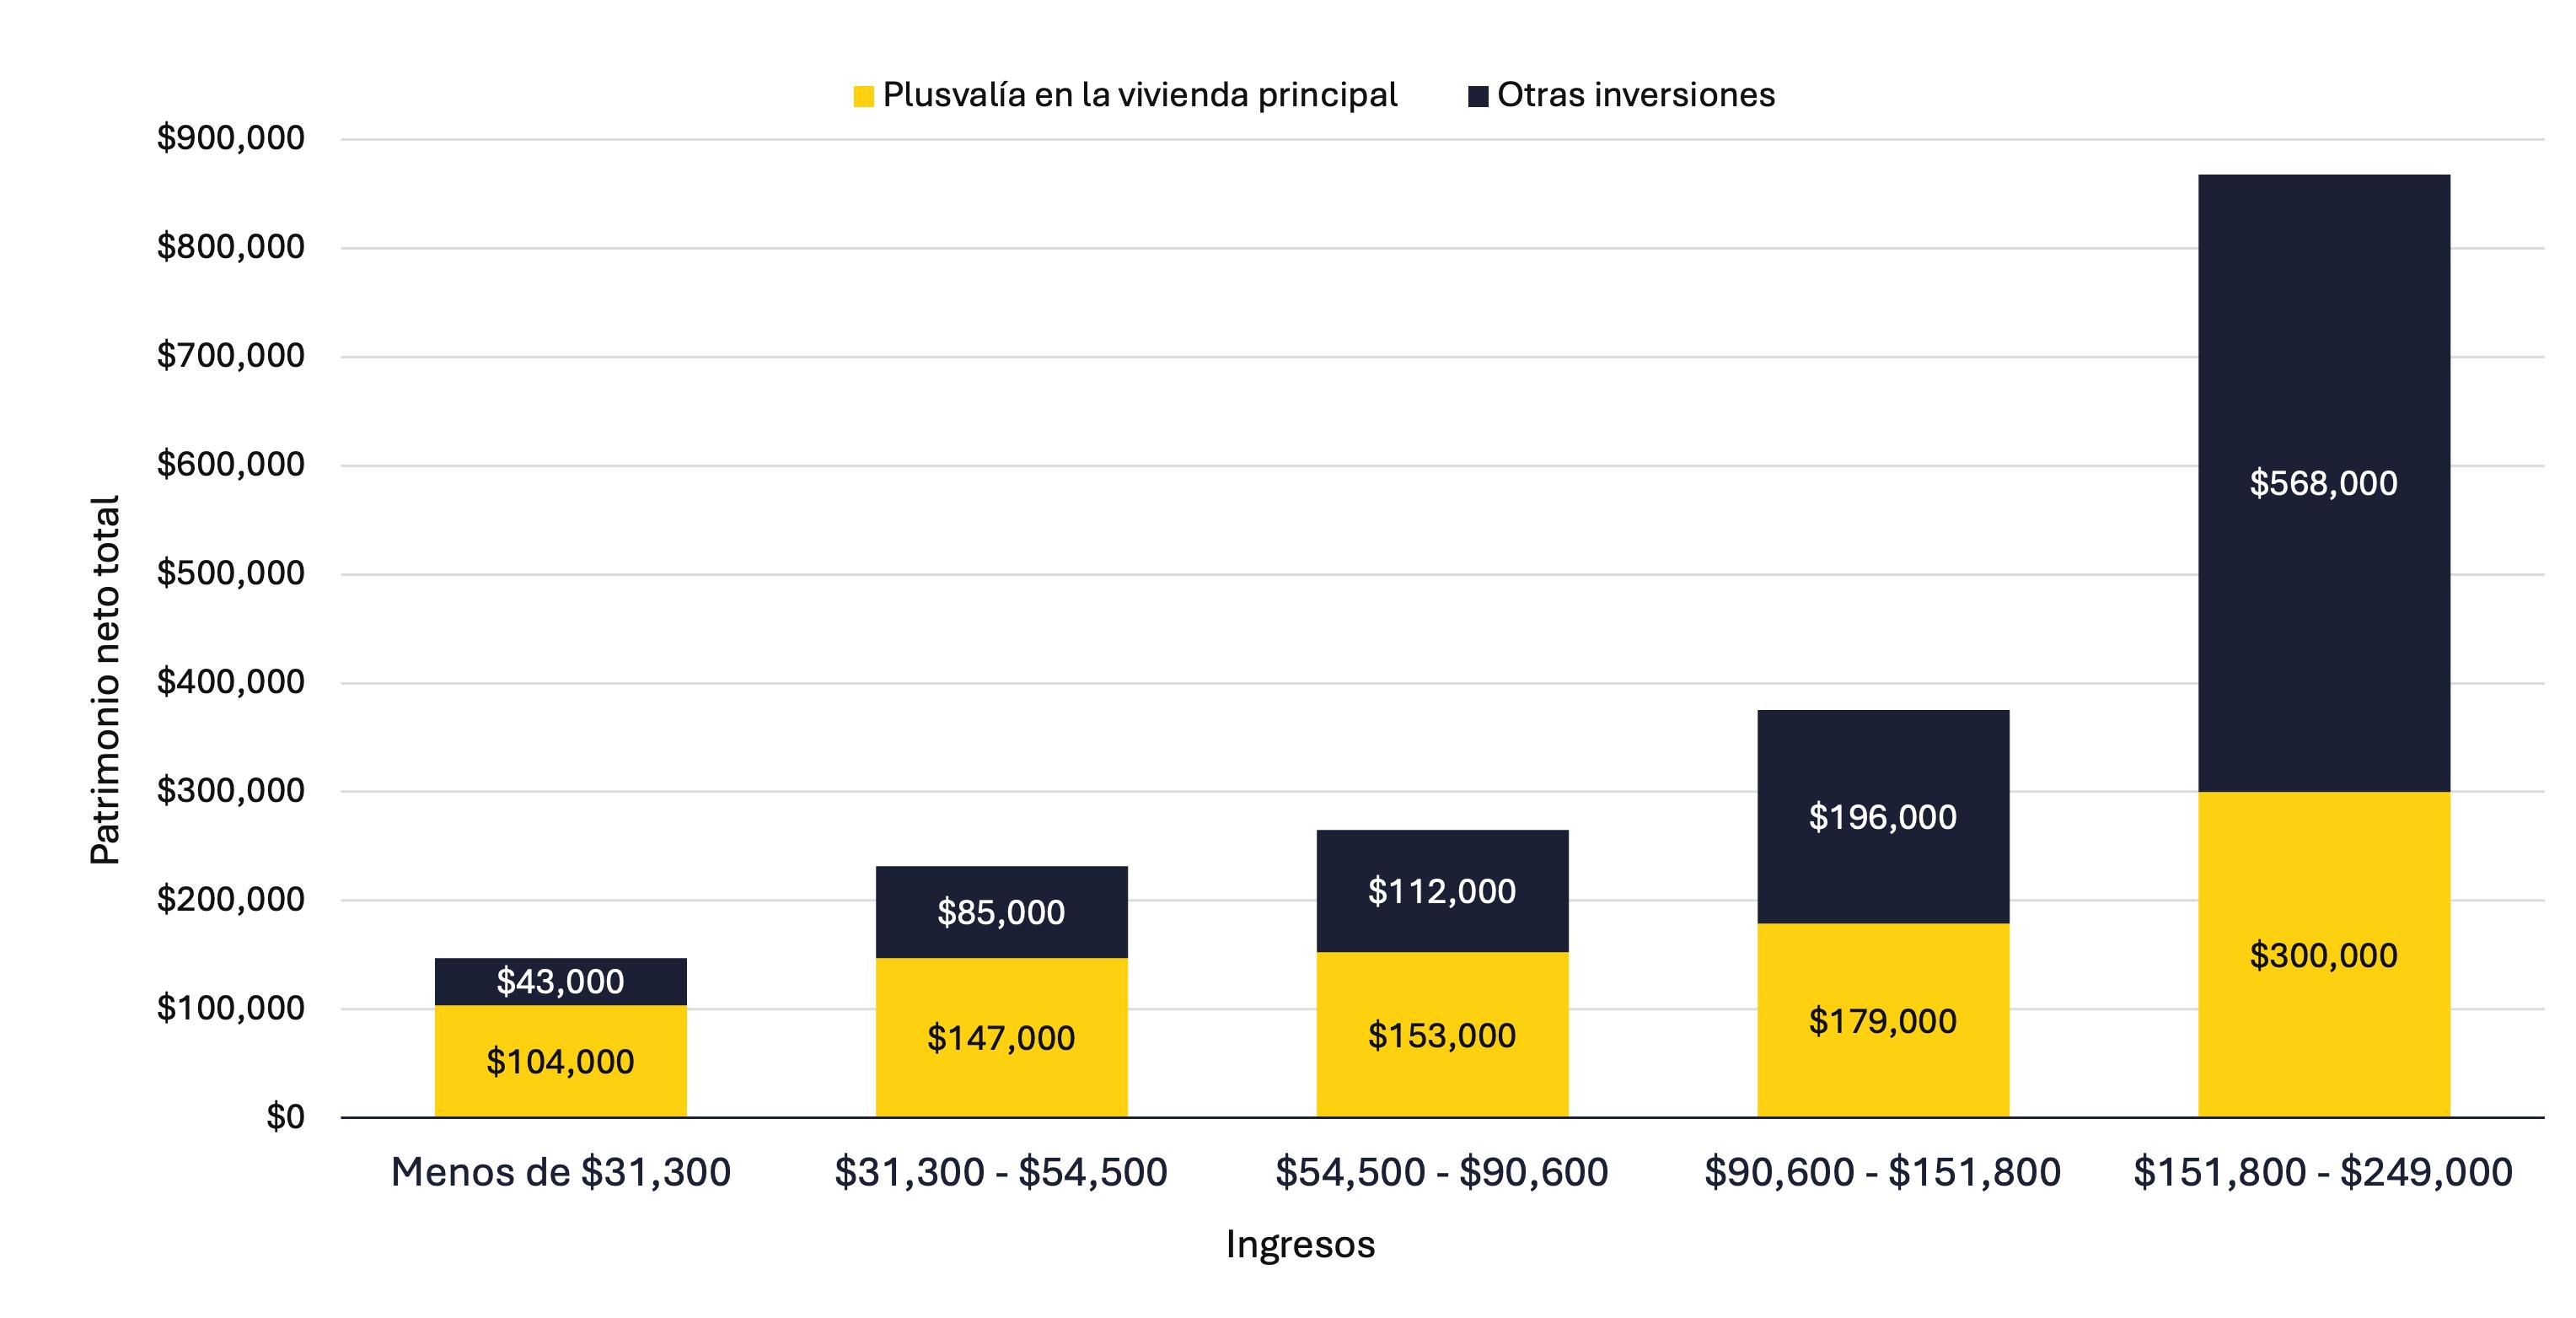
Existe una ironía en el núcleo de las finanzas personales estadounidenses. El activo del que más depende la mayoría de los hogares para generar riqueza a largo plazo, su vivienda, es también aquel sobre el que menos suelen reflexionar de forma estratégica. Las carteras se revisan trimestralmente. Las declaraciones de los impuestos se presentan anualmente. La vivienda, que para la mayoría de las familias estadounidenses representa entre el 60 % y el 70 % de su patrimonio neto total según los datos de una encuesta de la Reserva Federal, a menudo se gestiona por instinto, por sentimiento o por inercia.
La Encuesta de la Reserva Federal sobre la economía y la toma de decisiones de los hogares, publicada en mayo de 2026 a partir de los datos recogidos hasta octubre de 2025, destaca el papel fundamental que desempeña la vivienda en las finanzas de los hogares estadounidenses. Para muchos hogares con ingresos medios, la propiedad de la vivienda es la herramienta más poderosa de la que disponen para generar riqueza e, históricamente, ha sido una de las vías más sólidas hacia la seguridad financiera a largo plazo.
Los precios nacionales de la vivienda han subido aproximadamente un 38,9 % en los últimos cinco años, según datos de FHFA. Aunque la revalorización se ha
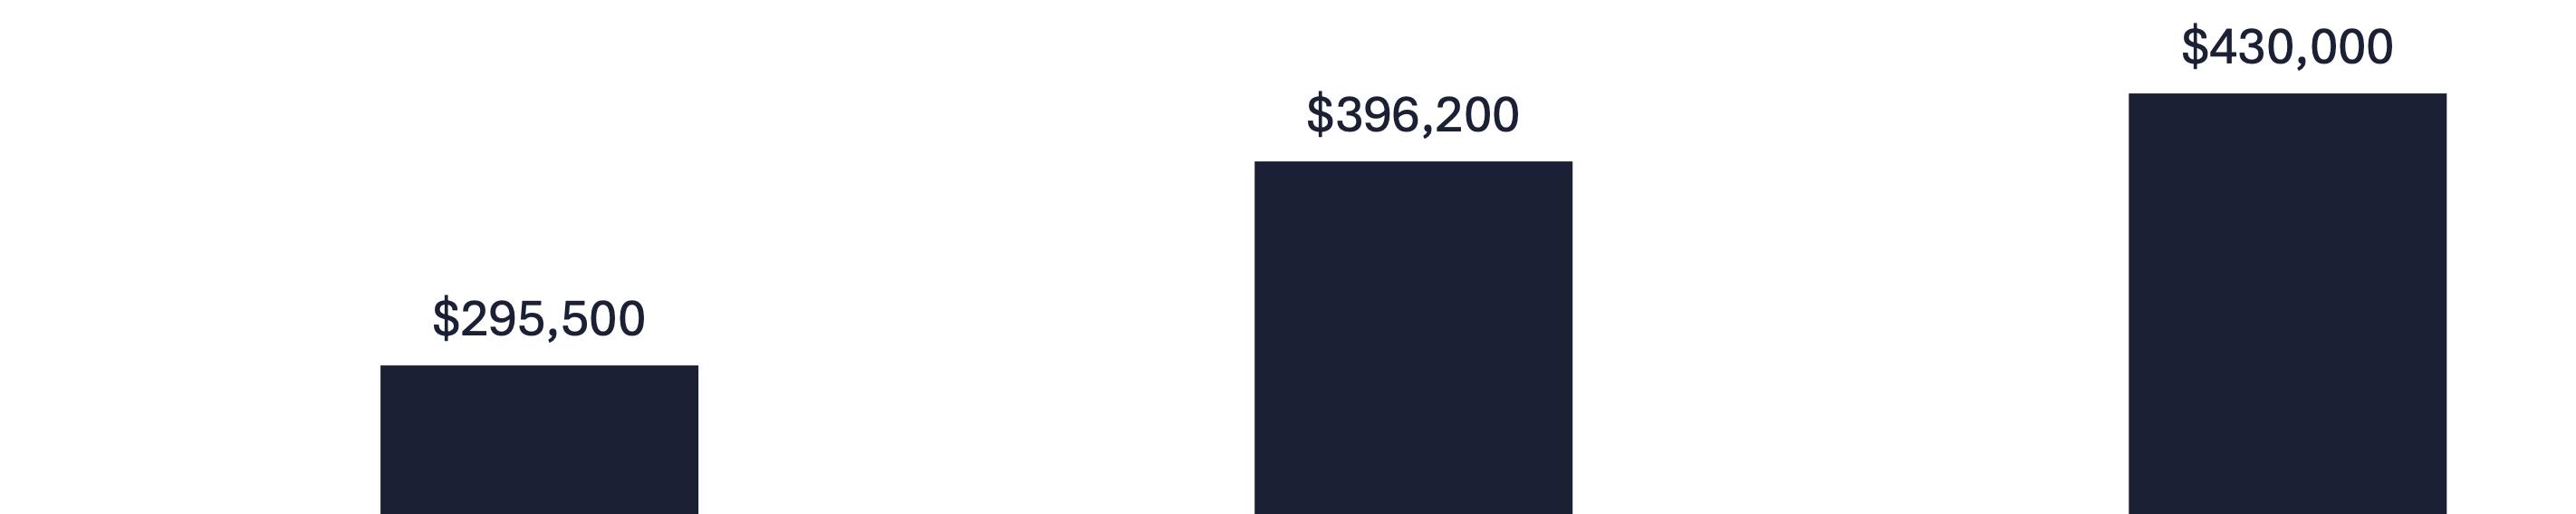
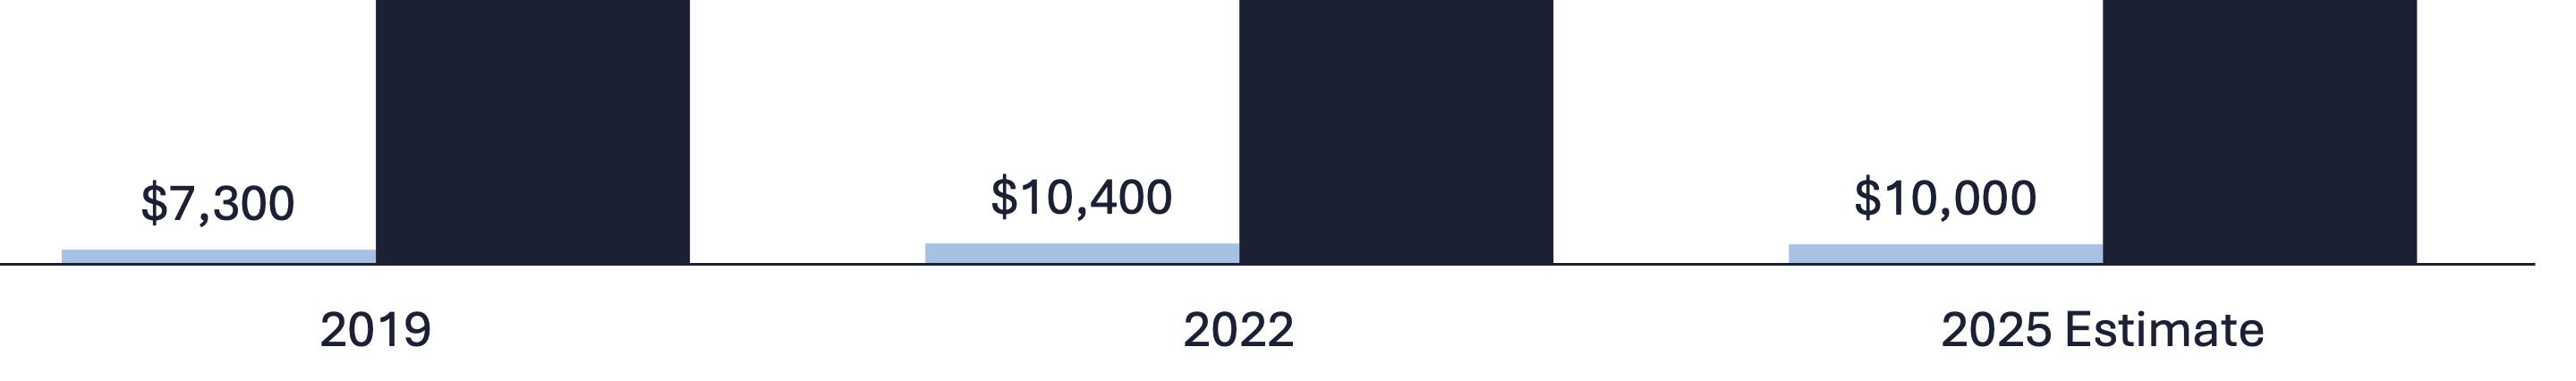
moderado con respecto a los máximos alcanzados durante la pandemia, incluso una tasa de aumento anual más habitual, de entre el 2,5 % y el 3 %, puede generar una plusvalía significativa con el paso del tiempo. Según Cotality, el propietario promedio cuenta ahora con aproximadamente $295.000 en plusvalía de la vivienda, lo que supone unas 43 veces el patrimonio neto de un inquilino promedio, una oportunidad que los inquilinos por lo general no pueden igualar.
Los hogares que estén en condiciones de adquirir una vivienda deberían comprender las ventajas económicas de ser propietarios y plantearse de forma estratégica la gestión de ese activo a largo plazo.
Patrimonio neto mediano
Fuentes: Reserva Federal, NAR
Varias tendencias emergentes sugieren que los propietarios estadounidenses están adoptando un enfoque más estratégico a la hora de utilizar el patrimonio de sus viviendas.
El gasto en renovaciones ha aumentado del 33 % al 45 % del total de la inversión en construcción residencial desde 2007, según datos de la Asociación Nacional de Constructores de Viviendas. En lugar de mudarse en busca de más espacio o de prestaciones más modernas, muchos propietarios están optando por invertir en las viviendas que ya poseen, un cambio impulsado por el efecto de la fijación de las tasas de interés, el aumento de los costos de la transacción y la creciente conciencia de que unas reformas bien planificadas pueden generar rendimientos significativos.
Las unidades de vivienda accesorias (ADUs por sus siglas en inglés), también conocidas como apartamentos para los suegros, casitas en el jardín o apartamentos en el garaje, se han convertido en una herramienta habitual de planificación financiera en muchos mercados. A medida que los estados y los ayuntamientos agilizan la concesión de permisos, cada vez más propietarios ven su vivienda como un activo financiero a largo plazo, y no solo como un lugar donde vivir.
La convivencia multigeneracional también ha protagonizado uno de los regresos más significativos en la historia residencial estadounidense. Según la Oficina del Censo de los Estados Unidos, aproximadamente el 18 % de los estadounidenses vive ahora en hogares multigeneracionales, lo que supone casi el doble de la proporción registrada en 1971. El envejecimiento de los padres, los problemas de la asequibilidad y el deseo de cuidar a los familiares bajo un mismo techo contribuyen a esta tendencia al alza
EL COMPONENTE DE LA VIVIENDA EN EL PATRIMONIO NETO ES CRUCIAL
Hemos abordado una gran variedad de temas en este informe: las tasas de interés y su evolución histórica, la fijación de precios por parte de los vendedores y sus consecuencias, el inventario de las viviendas y sus desigualdades regionales, la realidad de las ejecuciones hipotecarias más allá de los titulares, y el concepto de la vivienda como instrumento financiero. Si hay un hilo conductor que une todo ello, es este:
El mercado de la vivienda es la suma de las decisiones tomadas por las personas que participan en él.
Los compradores que adquirieron una vivienda en el 2006, en el punto máximo de un mercado inflado, vivieron una década difícil. Pero aquellos que conservaron la propiedad se han recuperado y, en la mayoría de los mercados, han prosperado. Los compradores que esperaron durante 2012, 2013 y 2014, porque los precios aún parecían inciertos, perdieron una de las rachas de revalorización más largas de la historia en bienes raíces residenciales.
Los vendedores que aguantaron hasta 2024 esperando precios que el mercado ya había superado, vieron cómo sus listados se estancaban, luego bajaban de precio y, finalmente, se cerraban las cifras que podrían haber obtenido meses antes con una negociación diferente.
Cada período de incertidumbre genera sus propios argumentos a favor de la inacción. Y en cada período, las personas que actuaron con prudencia, basándose en los datos, guiadas por profesionales que conocían su mercado y con una visión clara de sus propias circunstancias, les fue mejor que a quienes esperaron una certeza que nunca llegó.
El mercado de mitad de año de 2026 es realmente complejo.
Nada de esto es algo sin precedentes. Los mercados de la vivienda siempre han funcionado en un contexto de la incertidumbre, porque la vida no se detiene a la espera de las condiciones perfectas.
ONEPOINT
Comprar una casa implica mucho más que encontrar la propiedad adecuada.
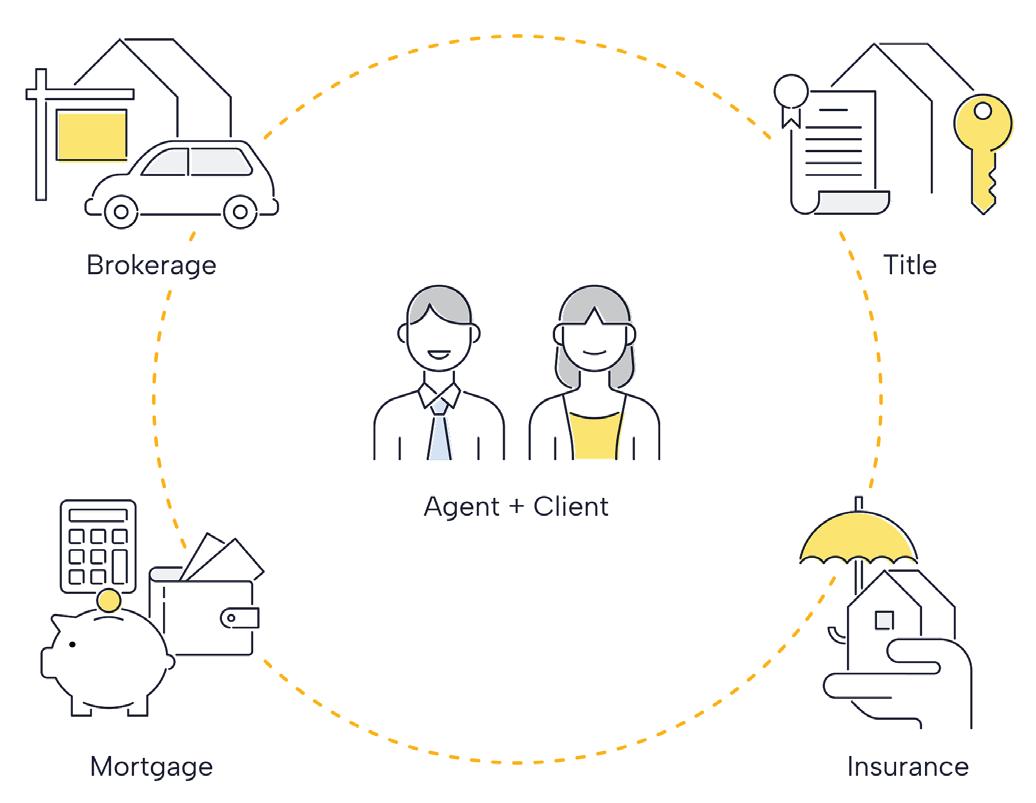
Detrás de cada compra hay un equipo: su agente, su entidad crediticia y su aseguradora, todos trabajando con el objetivo común de llegar a la fecha de cierre.
‘OnePoint’ pone todos esos elementos juntos para ofrecer una experiencia más coordinada
1. Encontrar la casa adecuada
2. Conseguir la financiación adecuada
3. Cerrar la operación a tiempo
Mejor comunicación
Cuando los servicios están coordinados desde el principio, se reducen las desconexiones que pueden retrasar o complicar el cierre.
Responsabilidad Clara
Todos comprenden cuál es su función y cómo se enlaza en general. Las preguntas se responden más rápido. Los problemas no se pasan de uno a otro.
Una coordinación más sólida ayuda a minimizar las sorpresas de última hora y el estrés innecesario. Proceso predecible
Algunos compradores valoran una coordinación más estrecha y la comodidad. Otros prefieren formar su propio equipo. No hay una respuesta única que sea correcta, solo la que se adapte a sus prioridades.
Su agente puede explicarle todos los detalles antes de que usted dé el siguiente paso.
Con sede en Eden Prairie, Minnesota, ‘HomeServices of America®’ es, a través de sus empresas operativas, el principal proveedor del país de servicios relacionados con la adquisición de la vivienda, entre los que se incluyen los servicios de corredores, hipotecas, franquicias, títulos, los depósitos de garantía, seguros y los servicios de reubicación corporativa.
La experiencia completa en bienes raíces
‘HomeServices of America’ es el pilar de confianza del ecosistema en bienes raíces más completo. Entregando una experiencia de compra de vivienda fluida y segura, nuestra solución ‘OnePoint’ ofrece todas las etapas del proceso de adquisición de una vivienda y proporciona lo que más valoran los consumidores: el asesoramiento de las personas en las que confían. Bajo la dirección de un agente local en bienes raíces, todos los servicios, desde los servicios de intermediación hasta la hipoteca, pasando por el título de la propiedad y los seguros, se integran en un único y potente equipo que trabaja de forma coordinada para ofrecer confianza, rapidez y sencillez.
Allie Beth Allman & Associates
Bennion Deville Homes
BHHS Ambassador Real Estate
BHHS Arizona Properties
BHHS Beach Properties of Florida
BHHS California Properties
BHHS Carolinas Realty
BHHS Chicago
BHHS EWM Realty
BHHS First Realty
BHHS Florida Network Realty
BHHS Florida Realty
BHHS Fox & Roach Realtors
BHHS Georgia Properties
BHHS Hudson Valley Properties
BHHS Nevada Properties
BHHS New England Properties
BHHS New York Properties
BHHS Northwest Real Estate
BHHS Pinehurst Realty Group
BHHS Real Estate Professionals
BHHS York Simpson Underwood Realty
BHHS Yost & Little Realty
Dave Perry Miller Real Estate
Ebby Halliday
Edina Realty
First Weber Real Estate Services
Harry Norman Realtors
HEGG Realtors
Home Real Estate
Houlihan Lawrence
HUFF Realty
Intero Real Estate Services
Iowa Realty
Kentwood Real Estate
Long & Foster Real Estate
Long Realty
Northrop Realty
RealtySouth
Rector Hayden Realtors
ReeceNichols
Roberts Brothers
Semonin Realtors
Williams Trew
Woods Brothers Realty
Agave Title Agency
Alliance Title Group
Canopy Title, LLC
Edina Realty Title
Florida Title & Guarantee Agency
Fort Dearborn Land Title Company
Gibraltar Title Services
HomeServices of Nebraska
RGS Title, LLC
Sage Title Group, LLC
HomeServices Insurance (Main Branch)
HomeServices Insurance Agency (CA)
Edina Realty Insurance (MN/WI)
ReeceNichols Insurance (KS/MO)
COMPAÑÍA
Property Home Mortgage
HomeServices Lending
Sage Premier Settlements
Infinity Title Agency
Midland Escrow Services
Iowa Title Company
Pickford Escrow Company
Priority Title Corporation
Thoroughbred Title Services
Trident Land Transfer Company
Attorneys Title
InsuranceSouth (AL)
Trident Insurance Agency (PA/DE/MD)
Long & Foster Insurance (primarily VA)
Un agradecimiento especial a Keeping Current Matters por su colaboración en este informe y por proporcionar todos los datos, gráficas y diagramas
©2026 HomeServices of America.
Todos los derechos reservados. Ninguna parte de este documento puede ser reproducida sin permiso. MITAD

