BANKARSTVO
1/2026
ISSN 2466-5495 l COBISS.SR-ID 109903884
Bankarstvo www.casopisbankarstvo.rs.
reviewers for the purpose of et hical conduct of all part icipants in t he process of Bankarstvo Journal publicat ion can be found at t he Journal’s webpage www.casopisbankarstvo.rs.
Bankarstvo
Polit ical Sciences, wit hin the Ministry of Educat ion, Science and Technological Development, Bankarstvo Journal
All papers undergo double blind peer review.
Bankarstvo je registrovan u bazama / Bankarstvo Journal is registered in t he following databases
SCIndeks
http://scindeks.ceon.rs/journaldetails.aspx?issn=1451-4354
EBSCO
http://www.ebscohost.com/corporate-research/business-source-corporate-plus
DOAJ
https://doaj.org/toc/2466-5495
CEEOL
https://www.ceeol.com/search/journal-detail?id=2494
EconBiz
https://www.econbiz.de/Record/bankarstvo/10010373502 - online https://www.econbiz.de/Record/bankarstvo/10001863330 - print
ERIH PLUS
https://dbh.nsd.uib.no/publiseringskanaler/erihplus/periodical/info?id=496397
ISSN 2466-5495 (Online)
Bankarstvo
Broj / Issue No. 1/2026
Godina izdanja / Year of Publishing 55
Redovni brojevi časopisa, na srpskom i engleskom jeziku, izlaze tri puta godišnje. Regular issues of the journal, in Serbian and in English, are published three times per year.
Izdavač - Udruženje banaka Srbije – UBS
Za izdavača - Marina Papadakis, generalni sekretar
Suizdavač - Beogradska bankarska akademija
Za suizdavača - prof. dr Zoran Grubišić
Urednik - dr Slađana Andrian Sredojević, viši naučni saradnik, UBS
Lektor, korektor i prevodilac - Sonja Grbić, UBS
Sekretar i tehnički urednik - Vesna Milkova, UBS
Marketing podrška i distribucija - Marina Kostadinović, UBS
Uredništvo:
Prof. dr Žaklina Stojanović, Ekonomski fakultet Univerziteta u Beogradu
Prof. dr Dobrosav Milovanović, Pravni fakultet Univerziteta u Beogradu
Prof. dr Mirko Savić, Ekonomski fakultet Univerziteta u Novom Sadu
Prof. dr Srdjan Marinković, Ekonomski fakultet Univerziteta u Nišu
Prof. dr Nenad Tomić, Ekonomski fakultet Univerzitet u Kragujevcu
Prof. dr Sladjana Benković, Fakultet organizacionih nauka, Univerzitet u Beogradu
Dr Vesna Aleksić, naučni savetnik, Institut za noviju istoriju Srbije
Prof. dr Goran Pitić, FEFA
Prof. dr Nebojša Savić, FEFA
Prof. dr Zoran Grubišić, Dekan BBA Beograd
Prof. dr Branko Živanović, BBA Beograd
Prof. dr Marko Malović, Educons
Prof. dr Gustavo Piga, University of Rome Tor Vergata, Italija
Prof. dr Roger Claessens, UBI Business School Brussels, Belgija
Prof. dr Željko Šević, Glasgow Caledonian University, UK
Prof. dr Bojana Olgić Draženović, Ekonomski fakultet Univerziteta u Rijeci
Prof. dr János Száz Corvinus, University of Budapest, Hungary
Prof. dr Levente Kovacs, University of Miskolc, Hungary
Izdavački savet:
Dr Jelena Minović, Institut ekonomskih nauka Beograd
Dr Miloš Janković, Ekspert za bankarsku i finansijsku regulaciju
Dr Miloš Vujnović, Finansijski konsultant
Ivan Leposavić, Beogradska berza
Gordana Dostanić
Dr Vesna Matić, (u penziji, UBS)
Svetlana Pantelić, (u penziji, UBS)
Dr Boško Mekinjić, Komercijalna banka a.d. Banja Luka, BiH
Prof. dr Slobodan Lakić, Ekonomski fakultet Podgorica, Crna Gora
Boštjan Ferk, Inštitut za javno-zasebno partnerstvo, Ljubljana, Slovenija
SADRŽAJ
Uvodnik
Dr Sladjana Andrian Sredojević Evropsko bankarstvo u 2026. godini na raskrsnici rasta, inovacija i bezbednosti
Mr Vladimir Mirković i prof. dr Jelena Lukić Nikolić Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
Advokat Bojana Drobnjak Opstanak kolaterala u stečaju: granice pravne zaštite
Mirjana Dejanović
Uloga centralnog bankarstva, kreditiranja i geopolitičkih rizika u savremenoj epohi
Prof. Nemanja Lojanica
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbiji - kvalitativna i kvantitativna analiza
Dr Ljubica Pantelić
Ciljni iznos fonda za osiguranje depozita – globalni i regionalni trendovi
Prof. Aleksandar Živković
U znak sećanja na profesora Radojka Lukića – IN MEMORIAM
TABLE OF CONTENTS
Editorial Slađana Andrian Sredojević, PhD European Banking in 2026 at the Crossroads of Growth, Innovation and Security
Vladimir Mirković, PhD and prof. Jelena Lukić Nikolić, PhD Trust and Perceived Fulfilment of Expectations Among Online Banking Users in Serbia: Research Findings
Bojana Drobnjak, attorney Collateral in Bankruptcy: The Limits of Protection of Secured Rights
Mirjana Dejanović
The Role of Central Banking, Loans and Geopolitical Risks in the Contemporary Era
Prof. Nemanja Lojanica
The Introduction of the Euro as a Solution to the Problem of a Dual - Currency System in Serbia – A Qualitative and Quantitative Analysis
Ljubica Pantelić, PhD Target Deposit Insurance Fund – Global and Regional Trends
Prof. Aleksandar Živković
IN MEMORIAM - Prof. Radojko Lukić, PhD (1954-2025), University of Belgrade, Faculty of Economics
Bankarstvo, 2026, vol. 55, br. 1
EVROPSKO BANKARSTVO U 2026.
GODINI NA RASKRSNICI
RASTA, INOVACIJA I BEZBEDNOSTI
Dr Slađana Andrian Sredojević, Specijalista za međunarodnu saradnju i edukaciju, Rukovodilac Centra za bankarsku obuku, imejl: sladjana.sredojevic@ubs-asb.com
Rast, inovacije i bezbednost – ključne su reči kojima se opisuje perspektiva bankarskog sektora Evrope. Ove teme bile su u fokusu European Banking Summit 2026, koji je u organizaciji European Banking Federation (EBF) održan u Briselu krajem januara.
Na poziv EBF, čiji je Udruženja banaka Srbije pridruženi član od 2008. godine, ovom važnom događaju koji je na početku godine analizirao perspektive poslovanja relevantne za bankarski sektor Evrope prisustvovali su i predstavnici Udruženja banaka Srbije – generalni sekretar, Marina Papadakis, kao i urednik – potpisnik redova pred vama, u svojstvu specijaliste za međunarodnu saradnju.
Samit je okupio visoke predstavnike evropskih institucija – Evropske komisije, Evropskog parlamenta, Evropske centralne banke, kao i regulatornih tela ESMA, EBA – zajedno sa čelnicima komercijalnih banaka i vodećim ekspertima. Evropski bankarski sektor početkom 2026. god. ulazi u novu fazu razvoja, u kojoj se istovremeno suočava sa potrebom za snažnijim ekonomskim rastom, ubrzanom digitalnom transformacijom i sve kompleksnijim bezbednosnim izazovima. Zato je u središtu razgovora bilo pitanje: kako bankarski sektor može efikasno podržati održiv rast, inovacije i stabilnost Evrope u globalno turbulentnom okruženju.
Diskusije su jasno ukazale da je konkurentnost evropskog finansijskog sektora neraskidivo povezana sa kvalitetom regulatornog okvira. Potreba za njegovim pojednostavljenjem, većom agilnošću i boljim usklađivanjem sa ciljevima rasta i investicija prepoznata je kao jedan od ključnih preduslova jačanja evropskih tržišta kapitala i napretka ka Uniji štednje i investicija. Banke se sve više posmatraju ne samo kao subjekti finansijske stabilnosti, već kao aktivni akteri dugoročnog ekonomskog razvoja.
Drugi pravac razmatranja odnosio se na inovacije i digitalne finansije, sa posebnim naglaskom na veštačku inteligenciju, podatke i platna rešenja. Digitalna transformacija više nije pitanje izbora, već strateška nužnost. Međutim, njena održivost zavisi od sposobnosti evropskog finansijskog sistema da istovremeno podstiče inovacije i upravlja rizicima – od sajber-pretnji i zaštite podataka do digitalnog identiteta i regulatorne harmonizacije na nivou EU.
Posebnu težinu Samitu dala je rasprava o finansijskoj i geopolitičkoj bezbednosti, koja sve jasnije postaje po važnosti jednaka ekonomskom rastu. Uloga banaka u jačanju sajber-otpornosti, borbi protiv
Evropsko bankarstvo u 2026. godini na raskrsnici rasta, inovacija i bezbednosti
Dr Slađana Andrian Sredojević
pranja novca i finansiranja kriminala, kao i u finansiranju evropske bezbednosti i odbrane, dobija strateški značaj. U savremenom ekonomskom okruženju, obeleženom čestim krizama, ubrzanim tehnološkim promenama i rastućom neizvesnošću, pitanje ekonomske otpornosti postaje jedno od ključnih tema za donosioce odluka, za finansijske institucije, privredu i građane. Sve je jasnije da ekonomska stabilnost ne može počivati isključivo na regulatornim okvirima i makroekonomskim politikama, već i na nivou znanja, razumevanja i odgovornosti pojedinaca i organizacija. U tom kontekstu, finansijska pismenost predstavlja osnovni, ali često zanemaren stub ekonomske otpornosti.
Poruke sa European Banking Summit 2026 ukazuju na jasan zaključak: evropskom bankarstvu potreban je fleksibilniji regulatorni okvir, snažnija podrška inovacijama i robusnija bezbednosna arhitektura, kako bi ostao konkurentan i relevantan u promenljivom globalnom okruženju.
Godina koja je pred nama biće, dakle, ispunjena globalnim neizvesnostima, ali i lokalnim prilikama. Novi regulatorni talasi, tehnološke promene i geopolitički pritisci učiniće da bankarski sektor još snažnije oseti potrebu za znanjem, analitikom i promišljanjem. Upravo tu leži uloga časopisa Bankarstvo – da bude stabilna tačka u vremenu ubrzanih promena; mesto na kojem se argumenti razmatraju, rezultati istraživanja vrednuju, a razmena deluje i primenjuje nova znanja u praksi. Stoga, časopis Bankarstvo će i u 2026. godini, nastaviti da bude mesto stručnih analiza, naučnih istraživanja i dijaloga koji povezuje akademsku i finansijsku zajednicu. Naš zadatak ostaje isti: da odgovorimo na pitanja koja budućnost postavlja – temeljno i sa odgovornošću koja je svojstvena nauci, obrazovanju kao i bankarstvu, jednoj od najznačajnijih privrednih grana.
GLAVNA I ODGOVORNA UREDNICA
Dr Slađana Andrian Sredojević
2026, vol. 55, br. 1
EUROPEAN BANKING IN 2026 AT THE CROSSROADS OF GROWTH, INNOVATION AND SECURITY
Slađana Andrian Sredojević, PhD, International Cooperation and Education Specialist, Head of the Bank Training Centre email: sladjana.sredojevic@ubs-asb.com
Growth, innovation and security - these are the keywords used to describe the perspective of the banking sector in Europe. These topics were the focus of the European Banking Summit 2026, which was organised by the European Banking Federation (EBF) in Brussels at the end of January.
At the invitation of the EBF, of which the Association of Serbian Banks has been an associate member since 2008, this important event, which at the beginning of the year analysed business perspectives relevant to the European banking sector, was attended by representatives of the Association of Serbian Banks – the ASB Secretary General, Marina Papadakis, as well as the Editor-in-Chief - the signatory of the lines before you, in the capacity of a Specialist for International Cooperation.
The Summit brought together high-ranking representatives of European institutions - the European Commission, the European Parliament, the European Central Bank, as well as regulatory bodies ESMA, EBA - along with heads of commercial banks and leading experts. The European banking sector at the beginning of 2026 is entering a new phase of development, in which it simultaneously faces the need for stronger economic growth, accelerated digital transformation and increasingly complex security challenges. Therefore, at the centre of the conversation was the question: How can the banking sector effectively support sustainable growth, innovation and stability in Europe in a globally turbulent environment?
The discussions clearly indicated that the competitiveness of the European financial sector is inextricably linked to the quality of the regulatory framework. The need for its simplification, greater agility and better alignment with growth and investment goals is recognised as one of the key preconditions for strengthening European capital markets and progress towards the Savings and Investment Union. Banks are increasingly seen not only as subjects of financial stability, but as active agents of long-term economic development.
Another line of consideration was innovation and digital finance, with a special emphasis on artificial intelligence, data and payment solutions. Digital transformation is no longer a matter of choice, but a strategic necessity. However, its sustainability depends on the ability of the European financial system to simultaneously foster innovation and manage risks – from cyber-threats and data protection to digital identity and regulatory harmonisation at the EU level.
The discussion on financial and geopolitical security, which increasingly clearly becomes equal in importance to economic growth, gave special weight to the Summit. The role of banks in strengthening cyber-resistance, the fight against money laundering and crime financing, as well as in financing European security and defence, is gaining strategic importance. In the modern economic environment, marked by frequent crises, accelerated technological changes and growing uncertainty, the issue of economic resilience becomes one of the key topics for decision makers, financial institutions, the economy and citizens. It is increasingly clear that economic stability cannot rest solely on regulatory frameworks and macroeconomic policies, but also on the level of knowledge, understanding and responsibility of individuals and organisations. In this context, financial literacy is a basic but often neglected pillar of economic resilience.
The highlights from the European Banking Summit 2026 point to a clear conclusion: European banking needs a more flexible regulatory framework, stronger support for innovation and a more robust security architecture, in order to remain competitive and relevant in a changing global environment.
The year ahead will therefore be filled with global uncertainties, but also with local opportunities. New regulatory waves, technological changes and geopolitical pressures will make the banking sector feel the need for knowledge, analytics and reflection even more strongly. This is exactly the role of Bankarstvo Journal – to be a stable point in a time of accelerated changes; a place where arguments are considered, research results are evaluated, and exchanges act and apply new knowledge in practice. Therefore, in 2026, Bankarstvo Journal will continue to be a place of expert analysis, scientific research and dialogue that connects the academic and financial community. Our task remains the same: to answer the questions posed by the future – thoroughly and with the responsibility inherent in science, education and banking, one of the most important branches of the economy.
EDITOR-IN-CHIEF
Slađana Andrian Sredojević, PhD
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Primljeno: 02.09.2025.
Odobreno: 01.02.2026. DOI: 10.5937/bankarstvo2602010M
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
POVERENJE I PERCEPCIJA
ISPUNJENOSTI OČEKIVANJA
MEĐU KORISNICIMA ONLAJN
BANKARSKIH USLUGA U SRBIJI: REZULTATI ISTRAŽIVANJA
Mr. Vladimir Mirković, (Društvo ekonomista Beograd)
ORCID: https://orcid.org/0000-0002-0550-211X imejl: vladamirkovic@orion.rs
Prof. dr Jelena Lukić Nikolić, (Visoka škola modernog biznisa, Beograd)
ORCID: https://orcid.org/0000-0003-0632-8974 imejl: jelena.lukic@mbs.edu.rs
Rezime: Cilj ovog rada je da ispita da li postoje statistički značajne razlike u stepenu poverenja i percepciji ispunjenosti očekivanja prilikom korišćenja usluga onlajn bankarstva među korisnicima različitog pola, starosnih grupa i obrazovnih profila. Istraživanje je sprovedeno u Srbiji u periodu od avgusta 2024. do februara 2025. godine primenom onlajn upitnika koji je obuhvatio 200 aktivnih korisnika usluga onlajn bankarstva. Rezultati statističkih analiza pokazali su da ne postoje značajne razlike u stepenu poverenja i percepciji ispunjenosti očekivanja između ispitanika različitog pola, starosti i obrazovanja, što ukazuje na to da demografske karakteristike nisu odlučujući faktor u formiranju poverenja i percepciji kvaliteta onlajn bankarskih usluga. Dobijeni rezultati doprinose razumevanju ponašanja korisnika onlajn bankarskih usluga i mogu biti od koristi bankama za dalje unapređenje digitalnih servisa, kroz fokus na univerzalne faktore poverenja i zadovoljstva, umesto na demografska obeležja korisnika.
Ključne reči: onlajn bankarstvo, zadovoljstvo korisnika, poverenje, ispunjenost očekivanja, demografske razlike
JEL klasifikacija: D12, O33, G21
Bankarstvo, 2026, vol. 55, br. 1
Originalni naučni rad
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
Uvod
Poverenje u onlajn bankarstvo postalo je centralna tema savremenih istraživanja u oblasti menadžmenta i ponašanja potrošača, usled brzog rasta i širokog usvajanja digitalnih finansijskih usluga (Alboqami, 2018). U sve digitalizovanijem finansijskom okruženju, poverenje ne predstavlja samo poželjnu karakteristiku, već osnovni element koji omogućava efikasne poslovne interakcije. Važnost poverenja posebno dolazi do izražaja u mobilnoj trgovini i onlajn bankarstvu, gde odsustvo lične, direktne interakcije povećava neizvesnost i percipirani rizik (Wang et al., 2015; Li & Yeh, 2010). Za pružaoce usluga mobilnog bankarstva, uspostavljanje početnog poverenja je od ključnog značaja, jer direktno utiče na prihvatanje usluga, stepen angažovanja korisnika usluga i njihovo dugoročno zadržavanje (Zhou, 2012).
Poverenje potrošača u usluge onlajn bankarstva podložno je uticaju brojnih međusobno povezanih faktora. Među njima se izdvajaju: robusnost zaštite privatnosti i bezbednosne mere, usklađenost sa zajedničkim vrednostima, upotrebljivost i pouzdanost tehnološki zasnovanih funkcija, društveni uticaj, kao i percipirani rizici povezani sa digitalnim transakcijama. Luhmann (2000) ističe da negovanje poverenja u onlajn kontekstu nije jednokratni napor, već kontinuirani izazov neophodan za održivi razvoj i rast onlajn finansijskih usluga. Priroda onlajn bankarstva, koja se u velikoj meri oslanja na tehnologiju i ne uključuje ličnu ljudsku interakciju, uvodi specifične izazove vezane za poverenje. Korisnici imaju izazov da se snalaze kroz složene interfejse, štite osetljive finansijske podatke i obavljaju transakcije preko digitalnih mreža koje su inherentno izložene određenim sajber pretnjama (Alboqami, 2018).
Tradicionalne banke često uživaju relativno viši nivo poverenja potrošača zahvaljujući svojoj dugogodišnjoj reputaciji, percipiranoj pouzdanosti, usklađenosti sa propisima i fizičkoj mreži filijala, koja korisnicima pruža opipljiv osećaj sigurnosti (Moden, 2021). Međutim, postepeno smanjenje broja fizičkih filijala i prelazak ka potpuno digitalnim modelima bankarstva dovode u pitanje ovaj tradicionalni temelj poverenja. Paralelno s tim, fintek kompanije i neo-banke stiču kredibilitet nudeći inovativna, korisnički orijentisana rešenja koja daju prioritet praktičnosti, transparentnosti i besprekornom digitalnom iskustvu. Ova evolucija ukazuje da tehnološka sofisticiranost, personalizacija usluga i kvalitet proizvoda postaju sve značajniji faktori u oblikovanju poverenja potrošača u eri digitalnog bankarstva (Broekhoff et al., 2024).
Zadovoljstvo korisnika u onlajn bankarstvu prevazilazi funkcionalni kvalitet usluge - kao što su brzina izvršenja transakcija, dostupnost sistema i bezbednost podataka - i obuhvata relacione i iskustvene aspekte, uključujući personalizovanu komunikaciju, pažnju usmerenu prema individualnim potrebama korisnika i zaštitu njihovih interesa (Parasuraman et al., 2005; Flavián et al., 2006). Svaki korisnik ima svoja očekivanja prilikom korišćenja bankarskih usluga, koja predstavljaju osnovu za procenu celokupnog stepena zadovoljstva (Lukić Nikolić et al., 2026). Empirijski dokazi pokazuju da neispunjavanje ovih očekivanja od strane banaka ne samo da izaziva nezadovoljstvo, već i narušava poverenje korisnika i smanjuje njihovu lojalnost (Ennew & Sekhon, 2007; Zhou, 2012). S druge strane, dosledno ispunjavanje ili prevazilaženje očekivanja jača dugoročne odnose sa korisnicima, promoviše pozitivnu atmosferu i doprinosi stvaranju održive konkurentske prednosti na digitalnom tržištu (Flavián et al., 2006; Parasuraman et al., 2005).
Cilj ovog rada je da se ispita da li postoje statistički značajne razlike u nivoima poverenja i percipiranom ispunjenju očekivanja prilikom korišćenja usluga onlajn bankarstva među korisnicima različitog
Bankarstvo, 2026, vol. 55, br. 1
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
pola, starosne dobi i stepena obrazovanja. Kako digitalno bankarstvo postaje sve prisutnije, poverenje i zadovoljstvo korisnika predstavljaju ključne faktore koji utiču na stepen prihvatanja usluga, kontinuirano korišćenje usluga i lojalnost korisnika.
Razumevanje razlika u poverenju i zadovoljstvu u zavisnosti od demografskih karakteristika pruža uvid u ponašanje potrošača, omogućavajući bankama i pružaocima digitalnih finansijskih usluga da koncipiraju servise koji zadovoljavaju različite potrebe korisnika, smanjuju percipirane rizike i unapređuju ukupno korisničko iskustvo. Ispitivanje ove dinamike doprinosi, kako teorijskim modelima ponašanja u onlajn bankarstvu, tako i praktičnim strategijama za razvoj bezbednih, pouzdanih i korisnički orijentisanih digitalnih platformi.
Pregled literature
Poverenje je prepoznato kao značajan činilac ljudske društvene interakcije (Liu et al., 2019), ključna odrednica ponašanja potrošača u digitalnom okruženju (Dang et al., 2020) i suštinska komponenta finansijskih usluga (Van der Cruijsen et al., 2023). U kontekstu mobilnog bankarstva, poverenje predstavlja osnovni mehanizam za smanjenje neizvesnosti i percipiranog rizika, što direktno olakšava prihvatanje usluga, ponovno angažovanje korisnika i jačanje dugoročne lojalnosti (Kanani & Glavee-Geo, 2021).
Da bi se efikasno procenio stepen poverenja korisnika u pogledu mobilnog bankarstva, ono mora biti operacionalizovano kroz više dimenzija, uključujući percepciju korisnika o integritetu sistema, kvalitet odnosa između klijenta i banke, kao i ukupnu kompetentnost i pouzdanost institucije (Van Deventer, 2024). Ove dimenzije zajedno oblikuju poverenje korisnika u platformu i značajno utiču na njihovu spremnost da obavljaju finansijske transakcije, dele osetljive podatke i koriste nove usluge (Gefen et al., 2003). Poverenje, shodno tome, nije statički atribut, već dinamičan konstrukt koji se razvija paralelno sa tehnološkim inovacijama, promenama u načinu pružanja usluga i evolucijom očekivanja korisnika.
Kako digitalno bankarstvo nastavlja da se razvija, tako se pojavljuju novi izazovi i mogućnosti za izgradnju i održavanje poverenja. Na primer, sve češće korišćenje finansijskih alata zasnovanih na veštačkoj inteligenciji, poput četbotova i virtuelnih asistenata, donosi prednosti u pogledu efikasnosti, ali istovremeno izaziva potencijalnu zabrinutost vezanu za privatnost podataka, transparentnost i tačnost automatizovanih saveta (Lappeman et al., 2023). Ovi razvojni trendovi naglašavaju značaj kontinuiranog praćenja i jačanja poverenja, budući da ono direktno utiče na usvajanje usluga, angažovanje korisnika i ukupni uspeh mobilnog bankarstva. Razumevanjem poverenja kao višedimenzionalnog i evoluirajućeg fenomena, finansijske institucije mogu da koncipiraju pouzdanije, korisnički orijentisane platforme koje su usklađene sa očekivanjima klijenata i tako povećaju percipiranu bezbednost digitalnih finansijskih interakcija.
Poverenje u digitalne finansijske usluge široko se prepoznaje kao višedimenzionalni konstrukt, koji obično obuhvata tri osnovne dimenzije: dobronamernost, iskrenost i kompetentnost (Martínez-Navalón et al., 2023; Bitkina et al., 2022; Casaló et al., 2007). Dobronamernost odražava uverenje potrošača da pružalac usluga zaista daje prioritet njihovoj dobrobiti i da je motivisan željom da neguje obostrano koristan odnos, umesto da teži isključivo sopstvenom interesu (Martínez-Navalón et al., 2023). U kontekstu onlajn bankarstva, dobronamernost podrazumeva da platforma proaktivno odgovara na trenutne i buduće potrebe korisnika, nudeći usluge koje su ne samo funkcionalno efikasne,
Bankarstvo, 2026, vol. 55, br. 1
Mr
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn
bankarskih usluga u Srbiji: rezultati istraživanja
već i usklađene sa vrednostima i očekivanjima kupaca. Ova dimenzija je posebno značajna u digitalnim okruženjima, gde odsustvo interakcije licem u lice može pojačati percepciju brige i pažnje prema korisnicima. Iskrenost se odnosi na očekivanje da će pružalac usluga postupati s integritetom - ispunjavajući obećanja, komunicirajući transparentno i izbegavajući bilo koji oblik obmanjujuće prakse (Casaló et al., 2007). Za digitalne platforme, iskrenost uključuje pružanje tačnih i jasnih informacija u vezi sa uslugama, naknadama i rizicima, kao i održavanje transparentnosti u automatizovanim procesima, uključujući algoritamske preporuke i asistenciju vođenu veštačkom inteligencijom. Uspostavljanje iskrenosti ključno je za ublažavanje skepticizma i jačanje poverenja korisnika u pouzdanost platforme. Kompetentnost označava percepciju da pružalac usluga poseduje neophodnu stručnost, infrastrukturu i resurse - tehničke, finansijske i ljudske - za pružanje pouzdanih i efikasnih usluga (Casaló et al., 2007). U onlajn bankarstvu, kompetentnost se ogleda u sigurnim sistemima, efikasnoj obradi transakcija i doslednom kvalitetu usluge, što dodatno jača poverenje korisnika u sposobnost platforme da bezbedno upravlja osetljivim finansijskim informacijama. Platforma koja se doživljava kao kompetentna pruža korisnicima sigurnost da se njihovim osetljivim finansijskim podacima i transakcijama upravlja profesionalno i precizno, što je ključno za dugoročno očuvanje poverenja.
Zajedno, dimenzije dobronamernosti, iskrenosti i kompetentnosti čine čvrst temelj poverenja potrošača u digitalne finansijske usluge, oblikujući kako početne odluke o prihvatanju platforme, tako i dugoročno angažovanje korisnika. One ne utiču samo na percepciju i stavove korisnika, već i na konkretno ponašanje, uključujući kontinuirano korišćenje platforme, spremnost za deljenje ličnih podataka i promovisanje usluge kroz pozitivnu usmenu komunikaciju (Martínez-Navalón et al., 2023). Razumevanje i aktivno negovanje ovih dimenzija je od ključnog značaja za finansijske institucije koje žele da grade i održavaju trajne odnose poverenja u sve digitalizovanijem bankarskom okruženju.
Da bi se u potpunosti razumela i analizirala dinamika poverenja u finansijskim uslugama, neophodno je uzeti u obzir demografske varijable, uključujući etničku pripadnost, starost i pol. Pol je posebno značajan, s obzirom na sve veće ekonomsko učešće žena i njihovo intenzivnije angažovanje u formalnim finansijskim sistemima. Tradicionalne pretpostavke često prikazuju žene kao sklonije riziku od muškaraca, međutim, Schubert i saradnici (1999) ističu da ovakve generalizacije u velikoj meri zavise od konteksta i mogu odražavati društvene predrasude, a ne stvarne razlike u ponašanju. Empirijski rezultati pružaju preciznije i uravnoteženije razumevanje ovih obrazaca, naglašavajući potrebu za detaljnijim istraživanjima demografskih efekata na poverenje i zadovoljstvo korisnika u digitalnom bankarstvu. Na primer, međunacionalna studija koju su sproveli Heyert i Weill (2023) pokazala je da žene generalno iskazuju viši nivo poverenja u bankarske institucije u poređenju sa muškarcima, kao i da društva sa većom rodnom ravnopravnošću imaju veći stepen poverenja među klijentima ženskog pola. Dopunjujući ove rezultate, Natarajan et al. (2018) uočili su da žene često iskazuju jače namere da usvoje onlajn bankarstvo u poređenju sa muškarcima, dok starije osobe mogu pokazivati veće poverenje u digitalne finansijske usluge nego mlađi korisnici. Uprkos ovim rezultatima, literatura ne pruža jedinstvenu perspektivu o razlikama u poverenju zasnovanim na polu. Rezultati se razlikuju u zavisnosti od konteksta, kulturnih faktora i tipa finansijskih usluga, što ističe složenost formiranja poverenja i njegovu interakciju sa demografskim varijablama. Ovaj nedostatak konsenzusa naglašava potrebu za empirijskim istraživanjem kako bi se bolje razumelo kako pol, ali i demografske karakteristike u širem smislu, oblikuju poverenje, usvajanje i angažovanje korisnika u digitalnom bankarskom okruženju (Sholevar & Bachmann, 2025).
Prethodna istraživanja ukazuju da se ponašanja i očekivanja vezana za poverenje u finansijskim uslugama mogu razlikovati među demografskim grupama, uključujući pol, starost i obrazovanje, često pod
Bankarstvo, 2026, vol. 55, br. 1
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
uticajem percepcije pouzdanosti sistema, kvaliteta informacija i transparentnosti usluga (Zhou, 2011). Iako su ovi faktori prepoznati kao ključne determinante poverenja, empirijski nalazi o njihovom uticaju ostaju dvosmisleni i ponekad kontradiktorni, što ističe složenost formiranja poverenja u digitalnim finansijskim kontekstima. Ispitivanje ovog jaza u znanju postaje posebno značajno u zemljama u razvoju, gde brzo usvajanje mobilnog bankarstva transformiše finansijski segment i uvodi veoma raznoliku bazu korisnika. U takvim uslovima, demografski faktori mogu imati još izraženiju ulogu u oblikovanju poverenja, jer korisnici različito pristupaju novim tehnologijama, imaju različite nivoe digitalne pismenosti i razlikuju se u stavovima prema finansijskim institucijama. Razumevanje kako se dinamika poverenja razlikuje među ovim grupama ključno je za dizajniranje inkluzivnih platformi za mobilno bankarstvo koje jačaju poverenje, podstiču usvajanje i održavaju dugoročno angažovanje korisnika.
U ovom radu su postavljene tri hipoteze koje su opisane u Tabeli 1.
H1: Ne postoji statistički značajna razlika u nivou poverenja i percepciji ispunjenja očekivanja prilikom korišćenja usluga onlajn bankarstva između ispitanika različitog pola.
H2: Ne postoji statistički značajna razlika u nivou poverenja i percepciji ispunjenja očekivanja prilikom korišćenja usluga onlajn bankarstva između ispitanika različite starosti.
H3: Ne postoji statistički značajna razlika u nivou poverenja i percepciji ispunjenja očekivanja prilikom korišćenja usluga onlajn bankarstva između ispitanika različitog obrazovanja.
Iako neka istraživanja ukazuju da postoje razlike prilikom korišćenja tehnologije između muškaraca i žena, istraživanja u oblasti onlajn bankarstva pokazuju da pol nije presudan faktor za poverenje i percepciju zadovoljstva. Ključni faktori su sigurnost, jednostavnost upotrebe i reputacija banke, što važi podjednako za oba pola.
Starosna dob ima uticaj na percepciju tehnologije, ali istraživanja pokazuju da poverenje u onlajn bankarstvo zavisi pre svega od sigurnosti sistema, reputacije banke i jednostavnosti upotrebe, a ne toliko od starosne dobi.
Iako obrazovanje može da doprinese višem nivou digitalnih kompetencija, istraživanja ukazuju da poverenje u onlajn bankarstvo zavisi pre svega od institucionalnih i tehničkih garancija (sigurnost, transparentnost, reputacija banke), a ne od formalnog obrazovanja korisnika.
Gefen & Straub, (1997) Zhou, (2012)
Yoon, (2010)
Martins, Oliveira, & Popovič (2014)
Venkatesh, Thong, & Xu, (2012)
Ennew & Sekhon, (2007)
Izvor: Autori na osnovu pregleda literature
Bankarstvo, 2026, vol. 55, br. 1
Mr Vladimir Mirković
Hipoteza Teorijska osnova
Izvori
Tabela 1 - Hipotetički okvir rada
Metodologija istraživanja
Istraživanje je sprovedeno primenom posebno koncipiranog upitnika koji su popunjavali korisnici usluga onlajn bankarstva u Srbiji. Upitnik se sastojao iz tri dela. Prvi deo upitnika obuhvatio je profilna pitanja kao što su pol, starost i obrazovanje ispitanika. Drugi deo upitnika obuhvatio je pitanje koje se odnosi na stepen zadovoljstva ispitanika uslugama onlajn bankarstva. Treći deo upitnika obuhvatio je tvrdnje koje su svrstane u dve skale: Stepen poverenja i Stepen ispunjenosti očekivanja u pogledu usluga onlajn bankarstva. Ispitanici su imali zadatak da na petostepenoj Likertovoj skali označe u kojoj meri se slažu / ne slažu sa navedenim tvrdnjama. Tvrdnje u okviru navedenih skala su formirane po uzoru na rad Malc-a i saradnika (2023) i prikazane su u tabelama 4 i 5.
Prosečno vreme popunjavanja upitnika bilo je 13 minuta. Ciljna populacija u ovom istraživanju bili su aktivni korisnici usluga onlajn bankarstva u Srbiji. Link ka onlajn upitniku distribuiran je putem više komunikacionih kanala: (1) putem društvenih mreža (Facebook, LinkedIn), (2) postavljanjem u tematske forume i specijalizovane grupe koje su posvećene digitalnom bankarstvu, i (3) direktnim kontaktiranjem potencijalnih ispitanika putem elektronske pošte, uz kratko objašnjenje svrhe istraživanja i poziv za učešće. Na osnovu analitike sa društvenih mreža i evidencije o broju poslatih mejlova, procenjuje se da je upitnik videlo oko 500 potencijalnih ispitanika. U periodu od avgusta 2024. do februara 2025. godine na upitnik je odgovorilo ukupno 200 ispitanika, što predstavlja stopu odgovora od 40% i smatra se zadovoljavajućom stopom u društvenim naukama (De Vaus, 2013). Ispitanici su dobrovoljno učestvovali u istraživanju, uz punu saglasnost za korišćenje njihovih podataka u svrhu naučnog istraživanja.
Prikupljeni odgovori su obrađeni primenom Microsoft® Excel® 2019 i Statistical Software for Social Sciences (SPSS), verzija 26. Kolmogorov-Smirnov test je korišćen za procenu normalnosti distribucije podataka. Pošto su rezultati sa značajnošću Sig.=0,000 pokazali da pretpostavka normalnosti distribucije podataka nije zadovoljena, za statističku analizu primenjene su neparametarske tehnike. Man-Whitney test je korišćen za poređenje razlika između dve grupe, dok je Kruskal-Wallis test korišćen za poređenje razlika između tri ili više grupa sa intervalom poverenja od 95%. Levenov test jednakosti varijansi primenjen je u svim testovima upoređujući razlike među grupama, zadovoljavajući pretpostavku o homogenoj varijansi u svim slučajevima (p > 0,05).
U tabeli 2 prikazani su rezultati Kronbahovog Alfa koeficijenta za obe korišćene skale. Sve vrednosti su iznad praga od 0,7, što ukazuje na visoku pouzdanost korišćenih skala.
Tabela 2 - Vrednosti Kronbahovog Alfa koeficijenta za merne skale
Izvor: Autori
Mr Vladimir Mirković
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
Rezultati istraživanja i diskusija
Tabela 3 prikazuje osnovne informacije o ispitanicima. U istraživanju je učestvovalo ukupno 200 ispitanika. Prema polnoj strukturi, većinu čine žene (63%), dok muškarci učestvuju sa 37%. Kada je reč o starosnoj strukturi, najveći procenat ispitanika pripada grupi od 35 do 44 godina (40%), dok je najmanje zastupljena starosna grupa od preko 54 godine (7%). U pogledu obrazovne strukture, najveći deo ispitanika ima fakultetsko obrazovanje, uključujući osnovne i master studije (50,5%) i doktorske studije (17,5%), što ukupno čini skoro dve trećine uzorka (68%). Manji deo ispitanika završio je srednju školu (17%) ili višu školu (15%).
Tabela 3 - Osnovne informacije o ispitanicima
Izvor: Autori
Tabela 4 prikazuje rezultate vezane za zadovoljstvo ispitanika uslugama onlajn bankarstva, mereno na Likertovoj petostepenoj skali. Prosečna ocena zadovoljstva iznosi M = 4,41 uz standardnu devijaciju SD = 0,751. Najveći procenat ispitanika se izjasnio veoma pozitivno, 54,5% dalo je maksimalnu ocenu (5), dok je dodatnih 34,5% ispitanika dalo ocenu 4. Neutralan stav (ocena 3) izrazilo je svega 8,5% ispitanika, dok su ocene 1 i 2 koje ukazuju na nizak stepen zadovoljstva uslugama onlajn bankarstva bile gotovo zanemarljive (0% i 2,5%). Ovi rezultati ukazuju da su usluge onlajn bankarstva generalno dobro prihvaćene među korisnicima, sa dominantno pozitivnim ocenama i izraženim zadovoljstvom ispitanika.
Mr Vladimir Mirković i Prof.
Tabela 4 - Deskriptivna statistika stepena zadovoljstva ispitanika aplikacijama za onlajn bankarstvo
Zadovoljan/a sam aplikacijom za onlajn bankarstvo.
Izvor: Autori
Tabela 5 predstavlja rezultate deskriptivne statistike za skalu stepen poverenja korisnika u usluge onlajn bankarstva.
Rezultati pokazuju da ispitanici generalno iskazuju visok stepen poverenja u bezbednost onlajn bankarstva. Najviša prosečna ocena zabeležena je kod tvrdnje da su transakcije bezbedne (M = 4,08; SD = 1,070), gde se 76,5% ispitanika izjasnilo ocenom 4 ili 5. Slično, visoko poverenje beleži se i u pogledu zaštite finansijskih podataka (M = 3,94), pri čemu je 69% ispitanika dalo ocenu 4 ili 5. Poverenje u zaštitu ličnih podataka (M = 3,89) i u prevenciju krađe identiteta i pronevere (M = 3,91) takođe je izraženo, iako uz nešto veći udeo neutralnih i nižih ocena. Dobijeni rezultati ukazuju da korisnici onlajn bankarskih usluga najviše poverenja imaju u bezbednost transakcija, dok je poverenje u prevenciju krađe identiteta i zaštitu ličnih podataka nešto niže, ali i dalje pretežno pozitivno.
Tabela 5 - Deskriptivna statistika u pogledu poverenja korisnika u usluge onlajn bankarstva
1. Imam poverenje u banku da su moji lični podaci zaštićeni.
Imam poverenje u banku da su moji finansijski podaci zaštićeni.
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Br. Tvrdnja
3. Imam poverenje u banku da su moje transakcije bezbedne.
4. Imam poverenje u banku da neće doći do krađe identiteta i pronevere.
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
Izvor: Autori
Tabela 6 predstavlja rezultate deskriptivne statistike za skalu stepen ispunjenosti očekivanja. Rezultati pokazuju da su ispitanici u najvećoj meri zadovoljni ispunjenošću očekivanja u vezi sa uslugama onlajn bankarstva. Najviša prosečna ocena dodeljena je tvrdnji da su ispunjena očekivanja u pogledu vremena izvršenja usluga (M = 4,28; SD = 0,931), pri čemu je čak 82,5% ispitanika dalo ocenu 4 ili 5. U pogledu vrste usluga onlajn bankarstva, prosečna ocena iznosi M = 4,12, sa 77% pozitivnih ocena (4 i 5). Najniža prosečna vrednost zabeležena je kod rešavanja problema tokom korišćenja usluga onlajn bankarstva (M = 4,04; SD = 1,067), ali je i ovde više od 73% ispitanika izrazilo visok nivo zadovoljstva (ocenom 4 ili 5). Dobijeni rezultati ukazuju da korisnici najbolje ocenjuju pravovremenost izvršenja usluga, dok nešto slabije, iako i dalje pretežno pozitivno, ocenjuju efikasnost rešavanja problema.
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Tabela 6 - Deskriptivna statistika u pogledu stepena ispunjenosti očekivanja
1. Sve što je naznačeno u pogledu vrste usluga onlajn bankarstva je ispunjeno.
2. Sve što je naznačeno u pogledu vremena izvršenja usluga je ispunjeno.
3.
Svi problemi koji su se pojavili u toku korišćenja usluga onlajn bankarstva su brzo rešeni.
Rezultati statističkih testova
Izvor: Autori
i diskusija
Neparametarski statistički testovi, Mann-Whitney i Kruskal-Wallis, su primenjeni za istraživanje potencijalnih statistički značajnih razlika u odgovorima ispitanika. U tabeli 7 prikazani su rezultati Mann-Whitney testa u pogledu polne strukture ispitanika.
Tabela 7 - Rezultati Mann-Whitney testa (polna struktura ispitanika)
poverenja
ispunjenosti očekivanja
Izvor: Autori
Mr Vladimir Mirković
dr Jelena Lukić Nikolić
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
Za skalu stepen poverenja, rezultati Mann-Whitney testa pokazuju srednju vrednost 3,80 za muškarce i 4,04 za žene, sa medijanama 4,00 i 4,25. Mann-Whitney Z vrednost je -1,877, a asimptotska značajnost (p-vrednost) je 0,060. Dobijena p-vrednost je veća od uobičajeno korišćenog praga od 0,05, što sugeriše da ne postoji statistički značajna razlika između ispitanika muškog i ženskog pola u pogledu stepena poverenja koje imaju prilikom korišćenja usluga onlajn bankarstva. Za skalu stepen ispunjenja očekivanja, rezultati pokazuju srednju vrednost 4,04 za muškarce i 4,21 za žene sa istom medijanom od 4,33. Mann-Whitney Z vrednost je -1,507, a asimptotska značajnost (p-vrednost) je 0,132.
U tabeli 8 prikazani su rezultati Kruskal-Wallis testa u pogledu starosne strukture ispitanika.
Tabela 8 - Rezultati Kruskal-Wallis testa (starosna struktura ispitanika)
ispunjenosti očekivanja
Izvor: Autori
Za skalu stepen poverenja, statistika Kruskal-Wallis testa je 8,349, a asimptotska značajnost (p-vrednost) je 0,080. Pošto je dobijena p-vrednost veća od praga od 0,05, ne postoji statistički značajna razlika u stepenu poverenja prema uslugama onlajn bankarstva u različitim starosnim grupama. Iako su ispitanici od 18 do 24 godine zabeležili najveću srednju vrednost (4,32), ova razlika ne dostiže statistički značaj, što sugeriše da sve starosne grupe imaju sličan nivo poverenja. Za skalu stepen ispunjenja očekivanja, statistika Kruskal-Wallis testa je 6,038, a asimptotska značajnost (p-vrednost) je 0,196. Samim tim, ne postoji statistički značajna razlika u pogledu stepena ispunjenja očekivanja od usluga onlajn bankarstva u odnosu na starost ispitanika.
U tabeli 9 prikazani su rezultati Kruskal-Wallis testa u pogledu nivoa obrazovanja ispitanika.
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
Stepen poverenja
Stepen ispunjenosti očekivanja
Tabela 9 - Rezultati Kruskal-Wallis testa (obrazovni nivo ispitanika)
Izvor: Autori
Za skalu stepen poverenja, statistika Kruskal-Wallis testa je 2,483, sa p-vrednošću od 0,478. Dobijena p-vrednost je nešto iznad praga značajnosti od 0,05, što sugeriše da ne postoji statistički značajna razlika u percipiranom stepenu poverenja među ispitanicima različitog nivoa obrazovanja. Iako je srednja vrednost za ispitanike sa višom školom (4,50) viša nego za druge grupe, razlika nije statistički značajna. To implicira da su percepcije poverenja u usluge onlajn bankarstva uglavnom slične među ispitanicima, bez obzira na njihov obrazovni nivo. U pogledu skale koja se odnosi na ispunjenje očekivanja, statistika Kruskal-Wallis testa je 2,400, dok je p-vrednost 0,494.
Tabela 10 sažeto prikazuje rezultate neparametarskih testova Mann-Whitney i Kruskal-Wallis koji su korišćeni za ispitivanje razlika u stepenu poverenja i percepciji ispunjenja očekivanja među korisnicima onlajn bankarstva prema polu, starosti i obrazovanju. Na osnovu dobijenih p-vrednosti, sve tri hipoteze su potvrđene, što ukazuje da demografske karakteristike ispitanika ne utiču statistički značajno na posmatrane varijable.
Mr Vladimir Mirković
Jelena Lukić Nikolić
H1: Ne postoji statistički značajna razlika u nivou poverenja i percepciji ispunjenja očekivanja između ispitanika različitog pola
H2: Ne postoji statistički značajna razlika u nivou poverenja i percepciji ispunjenja očekivanja između ispitanika različite starosti
H3: Ne postoji statistički značajna razlika u nivou poverenja i percepciji ispunjenja očekivanja između ispitanika različitog obrazovanja
Zaključak
MannWhitney
KruskalWallis
Poverenje Z = -1,877 0,060
Ispunjenje očekivanja Z = -1,507 0,132
Poverenje H = 8,349, df = 4 0,080
Ispunjenje očekivanja
Poverenje
KruskalWallis
Ispunjenje očekivanja
Izvor: Autori
H = 6,038, df = 4 0,196
H = 2,483, df = 3 0,478
H = 2,400, df = 3 0,494
Potvrđena –nema značajne razlike
Potvrđena –nema značajne razlike
Potvrđena –nema značajne razlike
Cilj ovog istraživanja bio je da se ispita da li postoje statistički značajne razlike u stepenu poverenja i percepciji ispunjenja očekivanja prilikom korišćenja usluga onlajn bankarstva među korisnicima različitog pola, starosti i obrazovanja u Srbiji. Istraživanje je sprovedeno primenom strukturiranog onlajn upitnika, a rezultati su analizirani neparametarskim testovima Mann-Whitney i Kruskal-Wallis. Rezultati su pokazali da ne postoje značajne razlike u stepenu poverenja i percepciji ispunjenja očekivanja između ispitanika prema svim ispitivanim demografskim kategorijama. Sve hipoteze od kojih se pošlo u radu su potvrđene, ukazujući na to da korisnici različitog pola, starosne dobi i obrazovnog nivoa u proseku imaju sličan odnos prema onlajn bankarskim uslugama.
Rad ima nekoliko implikacija, kako za teoriju, tako i za praksu. Pre svega, rad potvrđuje rezultate prethodnih istraživanja da demografski faktori nisu odlučujući u formiranju poverenja i zadovoljstva korisnika onlajn bankarstva. Ovo doprinosi boljem razumevanju univerzalnih faktora koji oblikuju korisničko iskustvo u digitalnom bankarstvu i može poslužiti kao osnova za dalja istraživanja u ovom polju. Zatim, tu su i banke i pružaoci digitalnih finansijskih usluga koji mogu koristiti ove rezultate kako bi razvijali i unapređivali svoje onlajn servise fokusirajući se na kvalitet funkcionalnih i relacijskih aspekata usluge – sigurnost, jednostavnost korišćenja, transparentnost i pouzdanost – bez potrebe za prilagođavanjem po demografskim segmentima. Na ovaj način moguće je povećati poverenje i zadovoljstvo korisnika.
Mr Vladimir Mirković i Prof.
Tabela 10 - Prikaz rezultata testiranih hipoteza
Poverenje i percepcija ispunjenosti očekivanja među korisnicima onlajn bankarskih usluga u Srbiji: rezultati istraživanja
Sprovedeno istraživanje ima nekoliko ograničenja koja treba imati u vidu pri tumačenju rezultata. Prvo, uzorak ispitanika obuhvatio je 200 korisnika onlajn bankarstva u Srbiji, što predstavlja relativno mali uzorak u odnosu na ukupnu populaciju korisnika digitalnih bankarskih usluga, pa se rezultati možda ne mogu u potpunosti generalizovati na sve korisnike. Drugo, distribucija upitnika putem društvenih mreža, tematskih foruma i elektronske pošte mogla je izazvati selekcijsku pristrasnost, jer su učesnici verovatno aktivniji digitalni korisnici i samim tim možda imaju veću digitalnu pismenost i poverenje u tehnologiju od prosečnog korisnika. Treće, podaci su prikupljeni primenom tehnike upitnika, što znači da se oslanjaju na subjektivnu percepciju ispitanika i mogu biti podložni efektima socijalno poželjnog odgovaranja. Četvrto, istraživanje je sprovedeno u periodu od avgusta 2024. do februara 2025. godine, pa rezultati odražavaju stanje i ponašanje korisnika u tom vremenskom okviru i ne moraju nužno predstavljati dugoročne trendove. I pored ovih ograničenja, istraživanje daje vredne zaključke vezano za nivo poverenja i ispunjenje očekivanja korisnika onlajn bankarskih usluga u Srbiji, koji mogu poslužiti kao osnova za dalja istraživanja i praktične preporuke bankama u unapređenju digitalnih servisa.
Preporuka je da buduća istraživanja na ovu temu obuhvate veći i raznovrsniji uzorak korisnika usluga onlajn bankarstva iz Srbije ili drugih zemalja, kako bi se rezultati mogli generalizovati i upoređivati na međunarodnom nivou. Preporučuje se uključivanje drugih potencijalno značajnih faktora, kao što su prethodno iskustvo sa digitalnim uslugama, nivo digitalne pismenosti i tip bankarskih proizvoda koje korisnici koriste, kako bi se dublje razumela dinamika poverenja i zadovoljstva. U budućim istraživanjima može se primeniti kombinacija kvantitativnih i kvalitativnih metoda, npr. intervjui i fokus grupe, kako bi se dobili detaljniji uvidi u specifične izazove i preferencije korisnika u pogledu usluga onlajn bankarstva.
Literatura
1. Alboqami, H. A. (2018). Investigating the Factors Affecting Customers’ Trust and Acceptance of Online Banking: The Case of Saudi Arabia (doctoral thesis). Brunel Business School, Brunel University London.
2. Bitkina, O. V., Park, J., & Kim, H. K. (2022). Measuring user-perceived characteristics for Banking Services: proposing a methodology. International Journal of Environmental Research and Public Health, 19(4), 2358. https://doi.org/10.3390/ijerph19042358
3. Broekhoff, M-C., Van der Cruijsen, C., & de Haan, J. (2024). Towards financial inclusion: Trust in banks’ payment services among groups at risk. Economic Analysis and Policy, 82, 104-123. https://doi.org/10.1016/j.eap.2024.02.038
4. Casaló, L. V., Flavián, C., & Guinalíu, M. (2007). The role of security, privacy, usability and reputation in the development of online banking. Online Information Review, 31(5), 583-603. https://doi.org/10.1108/14684520710832315.
5. Dang, V. T., Nguyen, N., & Pervan, S. (2020). Retailer corporate social responsibility and consumer citizenship behavior: the mediating roles of perceived consumer effectiveness and consumer trust. Journal of Retailing and Consumer Services, 55, 1-10. https://doi.org/10.1016/j.jretconser.2020.102082
6. De Vaus, D. (2013). Surveys in Social Research. London: Routledge. https://doi. org/10.4324/9780203501054
Bankarstvo, 2026, vol. 55, br. 1
Mr Vladimir Mirković i Prof. dr Jelena Lukić Nikolić
7. Ennew, C. T., & Sekhon, H. (2007). Measuring trust in financial services: The Trust Index. Consumer Policy Review, 17(2), 62-68.
8. Flavián, C., Guinalíu, M., & Torres, E. (2006). How bricks-and-mortar attributes affect online banking adoption. International Journal of Bank Marketing, 24(6), 406-423. https://doi. org/10.1108/02652320610701735
9. Gefen, D., & Straub, D. W. (1997). Gender differences in the perception and use of e-mail: An extension to the technology acceptance model. MIS Quarterly, 21(4), 389-400. https://doi. org/10.2307/249720
10. Gefen, D., Karahanna, E., & Straub, D. W. (2003). Trust and TAM in online shopping: an integrated model. MIS Quarterly, 27(1), 51-90. https://doi.org/10.2307/30036519
11. Heyert, A., & Weill, L. (2023). The gender gap in trust in banks. Research in International Business and Finance, 66, 102032.
12. Kanani, R., & Glavee-Geo, R. (2021). Breaking the uncertainty barrier in social commerce: the relevance of seller and customer based signals. Electronic Commerce Research and Applications, 48, 1-17. https://doi.org/10.1016/j.elerap.2021.101059
13. Lappeman, J., Marlie, S., Johnson, T., & Poggenpoel, S. (2023). Trust and digital privacy: Willingness to disclose personal information to banking chatbot services. Journal of Financial Services Marketing, 28(2), 337-357.
14. Liu, B., Zhou, Q., Ding, R. X., Palomares, I., & Herrera, F. (2019). Large-scale group decision making model based on social network analysis: trust relationship-based conflict detection and elimination. European Journal of Operational Research, 275(2), 737-754. https://doi.org/10.1016/j.ejor.2018.11.075
15. Li, Y.-M., & Yeh, Y.-S. (2010). Increasing trust in mobile commerce through design aesthetics. Computers in Human Behavior, 26, 673-684.
16. Luhmann, N. (2000). Familiarity, confidence, trust Problems and alternatives In: Gambetta, D. (Ed.). Trust. Making and Breaking Cooperative Relations, electronic edition, Department of Sociology, University of Oxford, chapter 6, 94-107.
17. Lukić Nikolić, J., Dudić, B., Lazarević, S., Beňová, E., & Carić, B. (2026). The Future of Digital Transformation in Business Processes: Analyzing Online Banking Usage and Client Satisfaction in Serbia. IPSI Transaction on Internet Research, 22(1), 43-52. https://doi.org/10.58245/ipsi. tir.2601.06
18. Malc, D., Dlačić, J., Pisnik, A., & Milfelner, B. (2023). The Development of E-Banking Services Quality Measurement Instrument: MPQe-BS. Sustainability, 15, 12659. https://doi.org/10.3390/ su151612659
19. Martins, C., Oliveira, T., & Popovič, A. (2014). Understanding the Internet banking adoption: A unified theory of acceptance and use of technology and perceived risk application. International Journal of Information Management, 34(1), 1-13. https://doi.org/10.1016/j.ijinfomgt.2013.06.002
20. Martínez-Navalón, J.G., Fernández-Fernández, M., & Alberto, F.P. (2023). Does privacy and ease of use influence user trust in digital banking applications in Spain and Portugal?. International Entrepreneurship and Management Journal, 19, 781-803. https://doi.org/10.1007/s11365023-00839-4
21. Moden, N. (2021). Can traditional banks make the most of consumer trust?, https://www. linkedin.com/pulse/can-traditional-banks-make-most-consumer-trust-nigel-moden/
22. Natarajan, T., Balasubramanian, S.A., & Kasilingam, D. L. (2018). The moderating role of device type and age of users on the intention to use mobile shopping applications. Technology in Society, 53, 79-90.
23. Parasuraman, A., Zeithaml, V. A., & Malhotra, A. (2005). E-S-QUAL: A Multiple-Item Scale for Assessing Electronic Service Quality. Journal of Service Research, 7(3), 213-233. https://doi. org/10.1177/1094670504271156
24. Schubert, R., Brown, M., Gysler, M., & Brachinger, H.W. (1999). Financial decision-making: Are women really more risk averse? American Economic Review, 89(2), 381-385.
25. Sholevar, M., & Bachmann, R. (2025). Patterns of trust in financial services: critical factors and gender differences. Journal of Financial Services Marketing, 30, 10. https://doi.org/10.1057/ s41264-025-00303-0
26. Van der Cruijsen, C., de Haan, J., & Roerink, R. (2023). Trust in financial institutions: A survey. Journal of Economic Surveys, 37(4), 1214-1254.
27. Van Deventer, M. (2024). Differences in Generation Y male and female customers’ perceived mobile banking trust, information, and system quality. Banks and Bank Systems, 19(4), 44-57. doi:10.21511/bbs.19(4).2024.04
28. Venkatesh, V., Thong, J. Y. L., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178. https://doi.org/10.2307/41410412
29. Wang, C. L, Shi, Y., & Barnes, B. R. (2015). The role of satisfaction, trust and contractual obligation on long-term orientation. Journal of Business Research, 68, 473-479.
30. Yoon, C. (2010). Antecedents of customer satisfaction with online banking in China: The effects of experience. Computers in Human Behavior, 26(6), 1296-1304. https://doi.org/10.1016/j. chb.2010.04.001
31. Zhou, T. (2011). An empirical examination of initial trust in mobile banking. Internet Research, 21(5), 527-540. https://doi.org/10.1108/10662241111176353
32. Zhou, T. (2012). Understanding users’ initial trust in mobile banking: an elaboration likelihood perspective. Computers in Human Behavior, 28(4), 1518-1525. https://doi.org/10.1016/j. chb.2012.03.021
Mr Vladimir Mirković
Prof. dr Jelena Lukić Nikolić
Vladimir Mirković, PhD
Prof. Jelena Lukić Nikolić, PhD
Trust and Perceived Fulfillment of Expectations Among Online Banking Users in Serbia: Research Findings
Reveived: 02.09.2025
Accepted: 01.02.2026
TRUST AND PERCEIVED FULFILLMENT OF EXPECTATIONS AMONG ONLINE BANKING USERS IN SERBIA: RESEARCH FINDINGS
Vladimir Mirković, PhD, Belgrade Society of Economists
ORCID: https://orcid.org/0000-0002-0550-211X
email: vladamirkovic@orion.rs
Prof. Jelena Lukić Nikolić, PhD, Modern Business School – MBS, Belgrade
ORCID: https://orcid.org/0000-0003-0632-8974
email: jelena.lukic@mbs.edu.rs
Summary: The aim of this paper is to examine whether statistically significant differences exist in the level of trust and the perception of expectation fulfillment in the use of online banking services among users of different genders, age groups, and educational backgrounds. The study was conducted in Serbia between August 2024 and February 2025 using an online questionnaire administered to 200 active users of online banking services. Findings from the statistical analysis revealed no significant differences in trust or in perceptions of expectation fulfillment across gender, age, or education. This suggests that demographic characteristics are not decisive factors in shaping trust or perceptions of service quality in the context of online banking. These results contribute to a deeper understanding of user behavior in digital financial services and provide valuable insights for banks seeking to enhance their online offerings. Rather than segmenting users primarily by demographic attributes, banks may benefit more from focusing on universal factors that foster trust and satisfaction across the entire customer base.
Keywords: online banking, customer satisfaction, trust, fulfillment of expectations, demographic differences
JEL classification: D12, O33, G21
Bankarstvo, 2026, vol. 55, br. 1
Introduction
Trust in online banking has become a central focus in contemporary management and consumer behavior research, reflecting the rapid growth and widespread adoption of digital financial services (Alboqami, 2018). In the increasingly digitalized financial landscape, trust is not merely a desirable trait but a foundational element that enables effective business interactions. Its importance is pronounced in mobile commerce and online banking, where the absence of face-to-face interaction heightens uncertainty and perceived risk (Wang et al., 2015; Li & Yeh, 2010). For mobile banking providers, establishing initial trust is crucial, as it directly influences user adoption, engagement, and retention (Zhou, 2012).
Consumer trust in online banking is impacted by multiple interrelated factors. These include the robustness of privacy protections and security measures, alignment with shared values, the usability and reliability of technology-driven features, social influence, and the perceived risks associated with digital transactions. Luhmann (2000) emphasizes that cultivating trust in such contexts is not a one-time effort but an ongoing challenge, essential for the sustainable growth of online financial services. The nature of online banking, which relies heavily on technology and lacks personal human interaction, introduces unique trustrelated concerns. Users must navigate complex interfaces, protect sensitive financial data, and engage in transactions over digital networks that are inherently vulnerable to cyber threats (Alboqami, 2018).
Traditional banks often enjoy comparatively higher levels of consumer trust due to their long-standing reputation, perceived reliability, regulatory compliance, and physical branch networks that provide a tangible sense of security (Moden, 2021). However, the gradual reduction of physical branches and the shift toward fully digital banking models challenge this traditional trust foundation. In parallel, fintech companies and neo-banks are gaining credibility by offering innovative, user-centric solutions that prioritize convenience, transparency, and seamless digital experiences. This evolution suggests that technological sophistication, service personalization, and product quality are increasingly pivotal in shaping consumer confidence in the digital banking era (Broekhoff et al., 2024).
Customer satisfaction in online banking extends beyond functional service quality - such as transaction speed, system availability, and data security - to encompass relational and experiential aspects, including personalized communication, attentiveness to customer needs, and the protection of individual interests (Parasuraman et al., 2005; Flavián et al., 2006). Each customer brings distinct expectations when engaging with a banking service, and these expectations form the benchmark against which satisfaction is measured (Lukić Nikolić et al., 2026). Empirical evidence indicates that when banks fail to meet these expectations, it not only generates dissatisfaction but also erodes trust and diminishes customer loyalty (Ennew & Sekhon, 2007; Zhou, 2012). Conversely, consistently fulfilling or exceeding customer expectations strengthens longterm relationships, promotes positive word-of-mouth, and creates a sustainable competitive advantage in the digital marketplace (Flavián et al., 2006; Parasuraman et al., 2005).
The aim of this paper is to examine whether statistically significant differences exist in levels of trust and perceived fulfillment of expectations in online banking services among users of different gender identities, age groups, and educational backgrounds. As digital banking becomes increasingly prevalent, trust and satisfaction are critical factors influencing adoption, continued use, and customer loyalty. Understanding how trust varies across demographic segments provides insights into consumer behavior, enabling banks to design services that meet diverse user needs, reduce perceived risks, and enhance overall user experience. Examining these dynamics helps inform both theoretical models of online banking behavior and practical strategies for developing secure, dependable, and user-centered digital banking platforms.
Vladimir Mirković, PhD
Prof. Jelena Lukić Nikolić, PhD
Prof. Jelena Lukić Nikolić, PhD
Literature Review
Trust is recognized as a significant element of human social interaction (Liu et al., 2019), a critical determinant of consumer behavior in digital environments (Dang et al., 2020), and an essential component of financial services (Van der Cruijsen et al., 2023). In the context of mobile banking, trust functions as a key mechanism for mitigating uncertainty and perceived risk, which in turn facilitates user adoption, repeated engagement, and long-term loyalty (Kanani & Glavee-Geo, 2021).
To effectively assess trust in mobile banking, it must be operationalized through multiple dimensions, including customer perceptions of system integrity, the quality of the customer–bank relationship, and the institution’s overall competence and reliability (Van Deventer, 2024). These dimensions collectively shape users’ confidence in the platform and influence their willingness to perform financial transactions, share sensitive information, and engage with new services (Gefen et al., 2003). Trust is therefore not a static attribute but a dynamic construct, evolving alongside technological innovations, shifts in service delivery, and changes in customer expectations.
As digital banking continues to advance, new challenges and opportunities for trust emerge. For example, the growing adoption of artificial intelligence-driven financial tools, such as chatbots and virtual assistants, introduces both efficiency benefits and potential concerns regarding data privacy, transparency, and the accuracy of automated advice (Lappeman et al., 2023). These developments underscore the importance of continuously monitoring and reinforcing trust, as user confidence directly affects adoption rates, engagement, and the overall success of mobile banking services. By understanding trust as a multidimensional and evolving phenomenon, financial institutions can design more reliable, user-centric platforms that align with customer expectations and enhance the perceived safety of digital financial interactions.
Trust in digital financial services is widely recognized as a multidimensional construct, typically comprising three core dimensions: benevolence, honesty, and competence (Martínez-Navalón et al., 2023; Bitkina et al., 2022; Casaló et al., 2007). Benevolence reflects the consumer’s belief that the service provider genuinely prioritizes their well-being and is motivated by a desire to foster a mutually beneficial relationship, rather than pursuing self-interest alone (Martínez-Navalón et al., 2023). In the context of online banking, benevolence implies that the platform proactively addresses users’ current and future needs, offering services that are not only functionally effective but also aligned with customer values and expectations. This dimension is particularly important in digital environments, where the absence of face-to-face interaction can make users more sensitive to perceptions of care and attentiveness. Honesty refers to the expectation that the provider will act with integrity - fulfilling promises, communicating transparently, and avoiding any form of deceptive practice (Casaló et al., 2007). For digital platforms, honesty entails providing accurate and clear information regarding services, fees, and risks, as well as maintaining transparency in automated processes, such as those involving algorithmic recommendations or artificial intelligence-driven assistance. Establishing honesty is crucial for mitigating skepticism and reinforcing users’ confidence in the reliability of the platform. Competence denotes the perception that the service provider possesses the necessary expertise, infrastructure, and resources - technical, financial, and human - to deliver reliable and effective services (Casaló et al., 2007). A platform perceived as competent assures users that their sensitive financial data and transactions are managed with professionalism and precision, which is essential for sustaining trust over time.
Together, benevolence, honesty, and competence form the foundation of consumer trust in digital financial services, shaping both initial adoption decisions and long-term engagement. These dimensions
Bankarstvo, 2026, vol. 55, br. 1
Vladimir Mirković, PhD
not only influence user perceptions but also affect behavioral outcomes, including continued platform use, willingness to share personal data, and advocacy through positive word-of-mouth (Martínez-Navalón et al., 2023). Understanding and actively cultivating these dimensions is therefore critical for financial institutions aiming to foster durable trust relationships in increasingly digitalized banking environments.
To fully understand and analyze trust dynamics in financial services, it is essential to consider demographic variables, including gender, age, and education. Gender has received considerable attention due to the growing economic participation of women and their increasing engagement with formal financial systems. Traditional assumptions often portray women as more risk-averse than men; however, Schubert et al. (1999) caution that such generalizations are highly context-dependent and may reflect societal bias rather than inherent behavioral differences. Empirical evidence provides a more nuanced understanding. For instance, a cross-national study by Heyert and Weill (2023) found that women exhibit higher levels of trust in banking institutions than men, and that societies with greater gender equality tend to foster increased trust among female customers. Complementing these findings, Natarajan et al. (2018) reported that women often demonstrate stronger intentions to adopt electronic banking compared to men, and that older individuals may place greater trust in digital financial services than younger users. Despite these insights, the literature does not present a unified perspective on gender-based differences in financial trust. Results vary across contexts, cultures, and types of financial services, highlighting the complexity of trust formation and its interaction with demographic factors. This lack of consensus underscores the need for continued empirical investigation to better understand how gender - and demographic variables more broadly - shapes trust, adoption, and engagement in digital banking environments (Sholevar & Bachmann, 2025).
Prior research indicates that trust-related behaviors and expectations in financial services may vary across demographic groups, including gender, age, and educational background, often influenced by perceptions of system reliability, information quality, and service transparency (Zhou, 2011). While these factors are recognized as important determinants of trust, empirical findings regarding their impact remain mixed and sometimes contradictory, highlighting the complexity of trust formation in digital financial contexts. Addressing this knowledge gap is particularly important in emerging economies, where the rapid adoption of mobile banking is transforming financial landscapes and introducing a highly diverse user base. In such contexts, demographic factors may play an even more pronounced role in shaping trust, as users navigate innovative technologies, varying levels of digital literacy, and differing cultural attitudes toward financial institutions. Understanding how trust dynamics differ across these groups is therefore critical for designing inclusive, user-centric mobile banking platforms that foster confidence, encourage adoption, and sustain long-term engagement.
Table 1 provides an overview of the three hypotheses tested in this study.
Vladimir Mirković, PhD
Prof. Jelena Lukić Nikolić, PhD
Trust and Perceived Fulfillment of Expectations Among Online Banking Users in
Hypothesis
H1: There is no statistically significant difference in the level of trust or in the perception of expectation fulfillment in online banking services between respondents of different genders.
H2: There is no statistically significant difference in the level of trust or in the perception of expectation fulfillment in online banking services between respondents of different age groups.
H3: There is no statistically significant difference in the level of trust or in the perception of expectation fulfillment in online banking services between respondents with different educational backgrounds.
Theoretical basis
Although some studies suggest differences in technology use between men and women, research in the field of online banking indicates that gender is not a decisive factor influencing trust or perceived satisfaction. Instead, key determinants - such as security, ease of use, and the bank’s reputation -affect users’ perceptions equally across all genders.
While age can influence how individuals perceive and interact with technology, research indicates that trust in online banking is shaped primarily by system security, the bank’s reputation, and ease of use, rather than by age itself.
Although higher levels of education may enhance digital competence, research suggests that trust in online banking is shaped primarily by institutional and technical assurances - such as security, transparency, and the bank’s reputation - rather than by users’ formal educational attainment.
Sources
Gefen & Straub, (1997) Zhou, (2012)
Yoon, (2010) Martins, Oliveira, & Popovič (2014)
Venkatesh, Thong, & Xu, (2012) Ennew & Sekhon, (2007)
Source: Authors based on the literature review
Research Methodology
Data were collected through a specially designed questionnaire administered to users of online banking services in Serbia. The instrument was structured into three sections. The first section captured respondents’ demographic characteristics, including gender, age, and level of education. The second section contained a measure of overall satisfaction with online banking services. The third section comprised items organized into two scales: trust and expectation fulfillment in relation to online banking services. All items were evaluated using a five-point Likert scale, where respondents indicated the extent of their agreement/disagreement with the presented statements. The scale items were adapted from Malc et al. (2023) and are presented in Tables 4 and 5.
Bankarstvo, 2026, vol. 55, br. 1
Vladimir Mirković, PhD
Prof. Jelena Lukić Nikolić, PhD
Table 1 - Hypothetical Framework
The average time required to complete the questionnaire was approximately 13 minutes. The target population for this study consisted of active users of online banking services in Serbia. The online questionnaire was distributed through multiple channels: (1) social media platforms, including Facebook and LinkedIn; (2) thematic forums and specialized groups dedicated to digital banking; and (3) direct e-mail invitations to potential respondents, followed by a brief explanation of the research objectives and a request for participation. Based on analytics from social media and records of e-mails sent, it is estimated that approximately 500 potential respondents had access to the questionnaire. Between August 2024 and February 2025, a total of 200 respondents completed the survey, yielding a response rate of 40%, which is considered satisfactory in social science research (De Vaus, 2013). Participation was entirely voluntary, and respondents provided informed consent for the use of their data for scientific purposes.
The data collected were processed using Microsoft® Excel® 2019 and IBM SPSS Statistics, version 26. The Kolmogorov-Smirnov test was employed to assess the normality of the data distribution. As the results indicated a significance level of Sig. = 0.000, the assumption of normality was not met, and non-parametric statistical techniques were applied. Differences between two groups were analyzed using the Mann-Whitney U test, while the Kruskal-Wallis H test was employed to assess differences among three or more groups, all with a 95% confidence interval. Levene’s test for equality of variances was conducted for all group comparisons, confirming that the assumption of homogeneity of variance was satisfied in all cases (p > 0.05).
Table 2 presents the results of the Cronbach’s Alpha coefficient for both scales used in the study. All values exceed the recommended threshold of 0.7, indicating that the scales demonstrate high internal reliability.
Table 2 - Values of Cronbach’s Alpha Coefficient for Measurement Scales
Source: Authors
Research Results and Discussion
Table 3 provides an overview of the respondents’ demographic characteristics. A total of 200 participants completed the survey. In terms of gender, the majority were women (63%), while men accounted for 37% of the sample. Regarding age distribution, the largest group of respondents was aged 35 to 44 years (40%), whereas individuals over 54 years were the least represented (7%). With respect to educational background, most respondents held university degrees, including both bachelor’s and master’s qualifications (50.5%), while those with doctoral degrees comprised 17.5%, together representing two-thirds of the sample (68%). The remaining participants had completed secondary education (17%) or college (15%).
Vladimir Mirković, PhD Prof. Jelena Lukić Nikolić, PhD
Prof. Jelena Lukić Nikolić, PhD
Trust and Perceived Fulfillment of Expectations Among Online Banking Users
Table 3 - Basic Information about the Respondents
Source: Authors
Table 4 presents the results of respondents’ satisfaction with online banking services, measured on a five-point Likert scale. The mean satisfaction score was M = 4.41 with a standard deviation of SD = 0.751. Most respondents expressed positive evaluations: 54.5% assigned the maximum score of 5, and an additional 34.5% rated their satisfaction as 4. Only 8.5% of respondents reported a neutral attitude (score 3), while scores of 1 and 2 were minimal, accounting for 0% and 2.5% of responses, respectively. These findings suggest that online banking services are well received among users, with predominantly high satisfaction levels and positive perceptions of service quality.
Table 4 - Descriptive Statistics of Respondents’ Level of Satisfaction with Online Banking Applications
Source: Authors
Vladimir Mirković, PhD
Table 5 presents the results of descriptive statistics for the scale of users’ trust in online banking services. The results indicate that respondents exhibit a high level of trust in the security of online banking services. The highest mean score was observed for the statement regarding the security of transactions (M = 4.08; SD = 1.070), with 76.5% of respondents assigning a rating of 4 or 5. Similarly, trust in the protection of financial data was also high (M = 3.94), with 69% of respondents giving a score of 4 or 5. Respondents also expressed trust in the protection of personal data (M = 3.89) and in measures to prevent identity theft and embezzlement (M = 3.91), although these items had a slightly higher proportion of neutral or lower ratings. Overall, the findings suggest that users of online banking services place the greatest trust in the security of transactions, while trust in identity theft prevention and personal data protection is slightly lower but remains positive.
Table 5 - Descriptive Statistics Regarding User Trust in Online Banking Services
Source: Authors
Vladimir Mirković, PhD Prof. Jelena Lukić Nikolić, PhD
Trust and Perceived Fulfillment of Expectations Among Online Banking Users in
Table 6 presents descriptive statistics for the level of expectation fulfillment scale. Overall, respondents reported prominent levels of satisfaction with the fulfillment of expectations regarding online banking services. The highest mean score was observed for the statement concerning service execution time (M = 4.28; SD = 0.931), with 82.5% of respondents assigning a rating of 4 or 5. For the type of online banking services, the mean score was M = 4.12, with 77% of respondents providing positive ratings (4 or 5). The lowest mean score was recorded for problem resolution during the use of online banking services (M = 4.04; SD = 1.067); however, more than 73% of respondents still indicated a high level of satisfaction (ratings 4 or 5). These findings suggest that users are most satisfied with the timeliness of service execution, while problem-solving efficiency, although slightly lower, remains positive.
Source: Authors
Results of Statistical Tests and Discussion
Non-parametric statistical tests, specifically the Mann-Whitney U and Kruskal-Wallis H tests, were used to examine potential statistically significant differences in respondents’ responses. Table 7 presents the results of the Mann-Whitney U test for differences based on respondents’ gender.
Vladimir Mirković, PhD
Prof. Jelena Lukić Nikolić, PhD
Table 6 - Descriptive Statistics Regarding the Fulfillment of Customers’ Expectations
Source: Authors
For the Level of trust scale, the Mann-Whitney U test results indicate a mean value of 3.80 for men and 4.04 for women, with corresponding medians of 4.00 and 4.25. The MannWhitney Z value was -1.877, and the asymptotic significance (p-value) was 0.060. As the p-value exceeds the conventional threshold of 0.05, these results suggest that there is no statistically significant difference between male and female respondents in terms of their level of trust when using online banking services. For the Level of expectation fulfillment scale, the mean values were 4.04 for men and 4.21 for women, with identical medians of 4.33. The Mann-Whitney Z value was -1.507, and the asymptotic significance (p-value) was 0.132, indicating no significant gender-based differences in the level of expectation fulfillment. Table 8 presents the results of the Kruskal-Wallis test regarding the age structure of the respondents.
Source: Authors
Vladimir Mirković, PhD Prof. Jelena Lukić Nikolić, PhD
Table 7 - Results of the Mann-Whitney Test (Sex Structure of Respondents)
Table 8 - Results of the Kruskal-Wallis Test (Age Structure of Respondents)
Prof. Jelena Lukić Nikolić, PhD
Trust and Perceived Fulfillment of Expectations Among Online Banking Users in
For the Level of trust scale, the Kruskal-Wallis test yielded a statistic of 8.349, with an asymptotic significance (p-value) of 0.080. As the p-value exceeds the conventional threshold of 0.05, no statistically significant differences were observed in the level of trust toward online banking services across different age groups. Although respondents aged 18 to 24 reported the highest mean value (4.32), this difference was not statistically significant, indicating that all age groups exhibit a comparable level of trust. For the Level of expectation fulfillment scale, the Kruskal-Wallis test statistic was 6.038, with a p-value of 0.196, demonstrating no statistically significant differences in expectation fulfillment across age groups.
Table 9 shows the results of the Kruskal-Wallis test regarding the level of education of the respondents.
Source: Authors
For the Level of trust scale, the Kruskal-Wallis test yielded a statistic of 2.483, with a p-value of 0.478. As the p-value exceeds the conventional significance threshold of 0.05, there is no statistically significant difference in the perceived level of trust among respondents with different educational backgrounds. Although respondents with higher education reported the highest mean value (4.50), this difference was not statistically significant, suggesting that perceptions of trust in online banking services are similar across educational levels. For the Level of expectation fulfillment scale, the Kruskal-Wallis test statistic was 2.400, with a p-value of 0.494, indicating no statistically significant differences in the fulfillment of expectations among respondents with varying educational backgrounds.
Table 10 summarizes the results of the non-parametric Mann-Whitney and Kruskal-Wallis tests, which were applied to examine differences in the Level of trust and Level of expectation fulfillment among online banking users across gender, age, and educational groups. Based on the obtained p-values, all three hypotheses were confirmed, indicating that respondents’ demographic characteristics do not have a statistically significant effect on the observed variables.
Vladimir Mirković, PhD
Table 9 - Results of the Kruskal-Wallis Test (Educational Level of Respondents)
Table 10 - Presentation of the Results of the Tested Hypotheses
H1: There is no statistically significant difference in the level of trust or in the perception of expectation fulfillment in online banking services between respondents of different genders.
H2: There is no statistically significant difference in the level of trust or in the perception of expectation fulfillment in online banking services between respondents of different age groups.
H3: There is no statistically significant difference in the level of trust or in the perception of expectation fulfillment in online banking services between respondents with different educational backgrounds.
MannWhitney
KruskalWallis
KruskalWallis
Source: Authors
Vladimir Mirković, PhD Prof. Jelena Lukić Nikolić, PhD
Prof. Jelena Lukić Nikolić, PhD
Conclusion
The aim of this study was to examine whether statistically significant differences exist in the level of trust and level of expectation fulfillment when using online banking services among users of different gender, age, and educational levels in Serbia. Data were collected through a structured online questionnaire, and the results were analyzed using non-parametric Mann-Whitney and Kruskal-Wallis tests.
The analysis revealed no significant differences in trust or expectation fulfillment across any of the demographic categories examined. All initial hypotheses were confirmed, indicating that users of varying gender, age, and educational levels exhibit similar attitudes toward online banking services.
This study has several implications for both theory and practice. First, it confirms previous research findings that demographic factors are not decisive in shaping trust and satisfaction among online banking users. This contributes to a better understanding of the universal factors that influence user experience in digital banking and provides a foundation for further research in this field. From a practical perspective, banks and providers of digital financial services can utilize these findings to develop and enhance their online offerings by focusing on the quality of both functional and relational service aspects - such as security, ease of use, transparency, and reliability - without the need to tailor services based on demographic segments. By prioritizing these universal factors, institutions can effectively increase user trust and satisfaction.
The present study has several limitations that should be considered when interpreting the results. First, the sample consisted of 200 users of online banking in Serbia, which represents a small proportion of the overall population of digital banking users; therefore, the findings may not be fully generalizable. Second, the distribution of the questionnaire via social networks, thematic forums, and e-mail may have introduced selection bias, as participants are likely to be more active digital users and may possess higher digital literacy and greater trust in technology than the average user. Third, the data were collected using a questionnaire, which relies on respondents’ subjective perceptions and may be influenced by socially desirable responses. Fourth, the research was conducted between August 2024 and February 2025, so the results reflect user behavior during this period and may not represent longterm trends. Despite these limitations, the study provides valuable insights into the level of trust and expectation fulfillment among online banking users in Serbia. These findings can serve as a foundation for further research and offer practical guidance for banks seeking to improve their digital services.
For future research, it is recommended to include a larger and more diverse sample of online banking users from Serbia or other countries, which would allow for greater generalizability of results and enable cross-national comparisons. Additionally, incorporating other potentially influential factorssuch as prior experience with digital services, the level of digital literacy, and the types of banking products used - could provide a deeper understanding of the dynamics of trust and satisfaction. Future studies could also benefit from employing a mixed-methods approach, combining quantitative techniques with qualitative methods, such as interviews and focus groups, to gain more nuanced insights into the specific challenges and preferences of users regarding online banking services.
Bankarstvo, 2026, vol. 55, br. 1
Vladimir Mirković, PhD
References
1. Alboqami, H. A. (2018). Investigating the Factors Affecting Customers’ Trust and Acceptance of Online Banking: The Case of Saudi Arabia (doctoral thesis). Brunel Business School, Brunel University London.
2. Bitkina, O. V., Park, J., & Kim, H. K. (2022). Measuring user-perceived characteristics for Banking Services: proposing a methodology. International Journal of Environmental Research and Public Health, 19(4), 2358. https://doi.org/10.3390/ijerph19042358
3. Broekhoff, M-C., Van der Cruijsen, C., & de Haan, J. (2024). Towards financial inclusion: Trust in banks’ payment services among groups at risk. Economic Analysis and Policy, 82, 104-123. https://doi.org/10.1016/j.eap.2024.02.038
4. Casaló, L. V., Flavián, C., & Guinalíu, M. (2007). The role of security, privacy, usability and reputation in the development of online banking. Online Information Review, 31(5), 583-603. https://doi.org/10.1108/14684520710832315.
5. Dang, V. T., Nguyen, N., & Pervan, S. (2020). Retailer corporate social responsibility and consumer citizenship behavior: the mediating roles of perceived consumer effectiveness and consumer trust. Journal of Retailing and Consumer Services, 55, 1-10. https://doi.org/10.1016/j. jretconser.2020.102082
6. De Vaus, D. (2013). Surveys in Social Research. London: Routledge. https://doi. org/10.4324/9780203501054
7. Ennew, C. T., & Sekhon, H. (2007). Measuring trust in financial services: The Trust Index. Consumer Policy Review, 17(2), 62-68.
8. Flavián, C., Guinalíu, M., & Torres, E. (2006). How bricks-and-mortar attributes affect online banking adoption. International Journal of Bank Marketing, 24(6), 406-423. https://doi. org/10.1108/02652320610701735
9. Gefen, D., & Straub, D. W. (1997). Gender differences in the perception and use of e-mail: An extension to the technology acceptance model. MIS Quarterly, 21(4), 389-400. https://doi. org/10.2307/249720
10. Gefen, D., Karahanna, E., & Straub, D. W. (2003). Trust and TAM in online shopping: an integrated model. MIS Quarterly, 27(1), 51-90. https://doi.org/10.2307/30036519
11. Heyert, A., & Weill, L. (2023). The gender gap in trust in banks. Research in International Business and Finance, 66, 102032.
12. Kanani, R., & Glavee-Geo, R. (2021). Breaking the uncertainty barrier in social commerce: the relevance of seller and customer based signals. Electronic Commerce Research and Applications, 48, 1-17. https://doi.org/10.1016/j.elerap.2021.101059
13. Lappeman, J., Marlie, S., Johnson, T., & Poggenpoel, S. (2023). Trust and digital privacy: Willingness to disclose personal information to banking chatbot services. Journal of Financial Services Marketing, 28(2), 337-357.
Vladimir Mirković, PhD Prof. Jelena Lukić Nikolić, PhD
Trust and Perceived Fulfillment of Expectations Among Online Banking Users in Serbia: Research Findings
14. Liu, B., Zhou, Q., Ding, R. X., Palomares, I., & Herrera, F. (2019). Large-scale group decision making model based on social network analysis: trust relationship-based conflict detection and elimination. European Journal of Operational Research, 275(2), 737-754. https://doi. org/10.1016/j.ejor.2018.11.075
15. Li, Y.-M., & Yeh, Y.-S. (2010). Increasing trust in mobile commerce through design aesthetics. Computers in Human Behavior, 26, 673-684.
16. Luhmann, N. (2000). Familiarity, confidence, trust Problems and alternatives In: Gambetta, D. (Ed.). Trust. Making and Breaking Cooperative Relations, electronic edition, Department of Sociology, University of Oxford, chapter 6, 94-107.
17. Lukić Nikolić, J., Dudić, B., Lazarević, S., Beňová, E., & Carić, B. (2026). The Future of Digital Transformation in Business Processes: Analyzing Online Banking Usage and Client Satisfaction in Serbia. IPSI Transaction on Internet Research, 22(1), 43-52. https://doi.org/10.58245/ipsi. tir.2601.06
18. Malc, D., Dlačić, J., Pisnik, A., & Milfelner, B. (2023). The Development of E-Banking Services Quality Measurement Instrument: MPQe-BS. Sustainability, 15, 12659. https://doi.org/10.3390/ su151612659
19. Martins, C., Oliveira, T., & Popovič, A. (2014). Understanding the Internet banking adoption: A unified theory of acceptance and use of technology and perceived risk application. International Journal of Information Management, 34(1), 1-13. https://doi.org/10.1016/j.ijinfomgt.2013.06.002
20. Martínez-Navalón, J.G., Fernández-Fernández, M., & Alberto, F.P. (2023). Does privacy and ease of use influence user trust in digital banking applications in Spain and Portugal?. International Entrepreneurship and Management Journal, 19, 781-803. https://doi.org/10.1007/s11365-02300839-4
21. Moden, N. (2021). Can traditional banks make the most of consumer trust?, https://www. linkedin.com/pulse/can-traditional-banks-make-most-consumer-trust-nigel-moden/
22. Natarajan, T., Balasubramanian, S.A., & Kasilingam, D. L. (2018). The moderating role of device type and age of users on the intention to use mobile shopping applications. Technology in Society, 53, 79-90.
23. Parasuraman, A., Zeithaml, V. A., & Malhotra, A. (2005). E-S-QUAL: A Multiple-Item Scale for Assessing Electronic Service Quality. Journal of Service Research, 7(3), 213-233. https://doi. org/10.1177/1094670504271156
24. Schubert, R., Brown, M., Gysler, M., & Brachinger, H.W. (1999). Financial decision-making: Are women really more risk averse? American Economic Review, 89(2), 381-385.
25. Sholevar, M., & Bachmann, R. (2025). Patterns of trust in financial services: critical factors and gender differences. Journal of Financial Services Marketing, 30, 10. https://doi.org/10.1057/ s41264-025-00303-0
Bankarstvo, 2026, vol. 55, br. 1
Vladimir Mirković, PhD
Prof. Jelena Lukić Nikolić, PhD
26. Van der Cruijsen, C., de Haan, J., & Roerink, R. (2023). Trust in financial institutions: A survey. Journal of Economic Surveys, 37(4), 1214-1254.
27. Van Deventer, M. (2024). Differences in Generation Y male and female customers’ perceived mobile banking trust, information, and system quality. Banks and Bank Systems, 19(4), 44-57. doi:10.21511/bbs.19(4).2024.04
28. Venkatesh, V., Thong, J. Y. L., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178. https://doi.org/10.2307/41410412
29. Wang, C. L, Shi, Y., & Barnes, B. R. (2015). The role of satisfaction, trust and contractual obligation on long-term orientation. Journal of Business Research, 68, 473-479.
30. Yoon, C. (2010). Antecedents of customer satisfaction with online banking in China: The effects of experience. Computers in Human Behavior, 26(6), 1296-1304. https://doi.org/10.1016/ j.chb.2010.04.001
31. Zhou, T. (2011). An empirical examination of initial trust in mobile banking. Internet Research, 21(5), 527-540. https://doi.org/10.1108/10662241111176353
32. Zhou, T. (2012). Understanding users’ initial trust in mobile banking: an elaboration likelihood perspective. Computers in Human Behavior, 28(4), 1518-1525. https://doi. org/10.1016/j.chb.2012.03.021
Vladimir Mirković, PhD Prof. Jelena Lukić Nikolić, PhD
Pregledni naučni rad
Opstanak kolaterala u stečaju: granice pravne zaštite
Primljeno: 26.12.2025. Odobreno: 22.04.2026.
DOI: 10.5937/bankarstvo2602042D
OPSTANAK KOLATERALA U STEČAJU: GRANICE PRAVNE ZAŠTITE
Advokat Bojana Drobnjak, doktorand, Univerziteta u Beogradu, Pravni fakultet
ORCID: 0009-0007-0973-5029, imejl: b.drobnjak@drobnjaklegal.com
Rezime: Banke, po pravilu, imaju dominantan položaj u stečajnim postupcima nad korisnicima kredita, što se naročito reflektuje u artikulaciji interesa različitih kategorija poverilaca. Podela na obezbeđene i neobezbeđene poverioce, uslovljena postojanjem sredstava obezbeđenja u predstečajnoj fazi, ne implicira automatsko sticanje prava na odvojeno namirenje nakon otvaranja stečaja, a njegovo priznanje je uslovljeno zakonskim pretpostavkama i sudskom ocenom. Rad preispituje pravni položaj kreditora kroz njihove višestruke uloge - kao razlučnih i založnih poverilaca, ali i kao saugovarača u potencijalno pobojnim pravnim radnjama. U tom okviru, posebna pažnja posvećena je domašaju primene instituta pobijanja pravnih radnji (actio Pauliana), kao i analizi neujednačenih kriterijuma za priznavanje prava na odvojeno namirenje, različitih tumačenja pravne prirode jemstva i nedoslednosti u oceni „vinosti“ banke u sudskoj praksi. Ukazuje se i na šire pravno-ekonomske implikacije nenaplativosti potraživanja, te na potrebu normativnog unapređenja i ujednačavanja sudske prakse u cilju jačanja pravne sigurnosti
Ključne reči: stečaj, banka, kreditor, korisnik kredita, razlučno pravo, založno pravo, jemstvo, pobijanje pravnih radnji
JEL klasifikacija: G33, K22, G21
Bankarstvo, 2026, vol. 55, br. 1
Uvod
Pitanje sudbine kolaterala jedno je od centralnih u analizi položaja banke kao kreditora nakon otvaranja stečajnog postupka, s obzirom da sredstva obezbeđenja (poput hipoteke i menice) predstavljaju osnovni instrument zaštite potraživanja u predstečajnoj fazi. Upravljanje kreditnim rizikom ne obuhvata samo procenu sposobnosti dužnika da redovno izmiruje obaveze, već i blagovremeno sagledavanje rizika nastupanja njegove platežne nesposobnosti, od kog trenutka obezbeđenje postaje jedini mehanizam očuvanja prava banke na odvojeno (prioritetno) namirenje. Istovremeno, ovaj pristup dovodi do suprotstavljanja moralnom hazardu, budući da se rizik često preuzima u uslovima asimetričnih informacija, što obezbeđenje čini conditio sine qua non održivog kreditiranja (Šabović, 2015). Iako se čini da zakon temeljito reguliše pitanje odvojenog namirenja u stečaju, praksa je ukazala na niz nedorečenosti, što nameće potrebu za intervencijom zakonodavca i ujednačavanjem sudske prakse. U tački preplitanja obligacionog i stečajnog prava, pojavljuju se složena teorijska i praktična pitanja koja se odnose na položaj poverilaca sa potraživanjima obezbeđenim realnim ili personalnim sredstvima obezbeđenja u trenutku nastupanja pravnih posledica stečaja. Pored toga što, u osnovi, uživaju pravo prvenstva u naplati, njihov položaj je uslovljen ispunjenjem brojnih formalnih elemenata. Prilikom primene ovih pravila, kroz uspostavljanje balansa između zaštite individualnih interesa i uvećanja stečajne mase, često se ispituju granice zakonitosti i pravičnosti. Stoga se, na razmeđi između normativnih rešenja i nedosledne sudske prakse, javlja dilema o tome u kojoj meri obezbeđenje „preživljava“ otvaranje stečaja, pod kojim uslovima i u kom obimu zadržava pravnu snagu u stečaju, kao i prema kojim se kriterijumima u praksi utvrđuje subjektivni odnos banke prema nameri dužnika da ošteti druge poverioce.
Metodološki pristup u radu počiva na normativno-doktrinarnoj analizi relevantnih izvora domaćeg prava, uz osvrt na stavove sudske prakse i selektivno korišćenje uporednopravne metode. Istraživanje je primarno usmereno na identifikovanje nedostataka postojećih zakonskih rešenja, razmatranje njihovih efekata, te formulisanje odgovarajućih de lege ferenda predloga. U tom kontekstu, predmet razmatranja obuhvata pravni režim kolaterala u stečaju, sa posebnim naglaskom na priznavanje hipoteke kao osnova za odvojeno namirenje, tretman uslovno priznatih i osporenih potraživanja, kao i uslove pod kojima se pravne radnje kojima je obezbeđenje konstituisano u „rizičnom periodu“ pre otvaranja stečajnog postupka mogu pobijati. Izbor teme uslovljen je potrebom da se ukaže na slabosti postojećeg normativnog okvira u pogledu zaštite prava obezbeđenih poverilaca, pre svega banaka kao kreditora, kao i da se osvetli konfliktna zona između sigurnosti ugovaranja i očuvanja vrednosti stečajne mase. Pored korisnika kredita, analiza obuhvata i položaj jemca i trećeg lica koje na svojoj imovini konstituiše stvarnopravno obezbeđenje za tuđi dug (založni dužnik), a čija se procesna pozicija u stečajnom postupku suštinski razlikuje od položaja samog korisnika kredita.
U radu će biti podrobno razmotrena pitanja od fundamentalnog značaja za pravnu sigurnost kolaterala, i to: a) pitanje pravne snage neregistrovanog obezbeđenja, odnosno pravnog položaja kreditora ukoliko u trenutku nastupanja pravnih posledica stečaja nije doneto rešenje o upisu zaloge (sa naglaskom na hipoteku); b) uticaj otvaranja stečajnog postupka na pravni položaj jemca i založnog dužnika; v) domašaj primene Paulijanske tužbe u praksi, posebno kod pobijanja založne izjave i ugovora o jemstvu; g) pravo na naknadu štete usled „zakasnelog“ priznanja obezbeđenja: da li kreditor ima pravo na naknadu štete ukoliko pravo na odvojeno namirenje iz predmeta obezbeđenja bude priznato tek odlukom po vanrednom pravnom leku?
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
Sredstva obezbeđenja ugovora o kreditu - uporednopravni osvrt na pojedine institute američkog stečajnog prava
Pored obaveznih elemenata, ugovor o kreditu po pravilu sadrži i posebne klauzule usmerene na zaštitu interesa banke u slučaju docnje ili nastupanja platežne nesposobnosti korisnika kredita. U uporednopravnoj praksi razvijen je institut takozvanih „stečajnih klauzula“ (bankruptcy clauses), kojima se predviđa prevremena otplata, pa i automatska dospelost potraživanja i njihova naplata pre vremena predviđenog pravilima stečajnog postupka. Iako ovakve klauzule, sa jedne strane, mogu uspešno preduprediti rizik nenaplate, njihova primena, sa druge strane, bankama ostavlja prostor za prekomernu reakciju i u situacijama kada dužniku ne preti stečaj (vid. Wright, 2006). Uz ugovorne klauzule, u kreditnim poslovima ključnu ulogu imaju personalna i realna sredstva obezbeđenja, pri čemu je uobičajena njihova kumulativna ili alternativna primena radi jačanja položaja poverioca u slučaju povrede ugovornih obaveza. Heterogena priroda obezbeđenja omogućava poveriocu da bira između različitih zakonom predviđenih mogućnosti, što doprinosi većoj predvidivosti i sigurnosti namirenja. Prva asocijacija na kolateral jeste založno pravo na nepokretnosti u vlasništvu stečajnog dužnika, što banku stavlja u „privilegovan“ položaj razlučnog poverioca. Kada korisnik kredita ne poseduje imovinu koju može založiti, obezbeđenje se može ugovoriti u formi jemstva trećeg lica, koje se obavezuje da isplati dug ukoliko glavni dužnik to ne učini, i to u rokovima i dinamikom definisanim ugovorom o jemstvu, ili u formi založnog prava kojim treće lice konstituiše teret na svojoj imovini u korist banke (ZOO, čl. 997–1019). U situaciji kada je stečajni postupak otvoren u odnosu na založnog dužnika, banka stiče status založnog poverioca (ZOS, čl. 49 st. 5).
Imajući to u vidu, važno je jasno razlikovati zalogu, kao realno sredstvo obezbeđenja, od jemstva, kao personalnog sredstva obezbeđenja, tim pre što se u literaturi svojevremeno javila dilema da li ugovaranje zaloge za tuđi dug podrazumeva da je zalogodavac ujedno i jemac, odnosno da li se na takvu vrstu zaloge primenjuju pravila o jemstvu (prema: Hiber, Živković, 2016). Pretpostavka da zalogodavac prilikom zalaganja imovine za tuđi dug prećutno ugovara i prihvata jemstvo nema legitimno opravdanje (Ibid). Vlasnik založene stvari u trenutku namirenja ne mora biti isto lice koje je zaključilo ugovor o zalozi, s obzirom na to da založena nepokretnost i nakon uspostavljanja obezbeđenja može biti predmet pravnog prometa. Prema tome, jedino ispravno tumačenje, dominantno i u teoriji i u praksi, jeste da lice koji je založilo imovinu za tuđi dug ne postaje jemac i ne odgovara svojom celokupnom imovinom, već da se poverilac može namiriti isključivo iz založene stvari ili prava.
Iako reorganizacija u ovom radu ne predstavlja odvojen segment izučavanja, pojedini instituti razvijeni u američkom stečajnom pravu relevantni su kao uporednopravni primer zakonskih rešenja kojima se učvršćuje položaj kreditora po nastupanju pravnih posledica stečaja. U domaćem sistemu, takvu ulogu mogu imati banke, zbog čega je od posebnog značaja ispitati na koji način zakon može zaštiti njihov položaj. Otuda, osvrt na reorganizaciju ima isključivo ilustrativnu funkciju, budući da pokazuje način na koji jedan razvijen pravni sistem uređuje odnos između postojećih sredstava obezbeđenja, novih oblika finansiranja i položaja poverioca u stečaju.
Puno pravno dejstvo konstituisanog kolaterala upravo dolazi do izražaja u okolnostima insolventnosti. U stečajnoj regulativi Sjedinjenih Američkih Država razvijeni su mehanizmi koji predviđaju posebne podsticaje za poverioce, naročito banke, radi obezbeđivanja tzv. „novog novca“ dužniku, od čega u značajnom broju slučajeva neposredno zavisi uspeh reorganizacije (Miller, Jentz, 2006; Warren, Westbrook, 2020). U tom smislu naročito su značajni koncept administrativnog prioriteta
Bankarstvo, 2026, vol. 55, br. 1
Predlog za uvođenje srodnog prava prioriteta u Republici Srbiji potekao je od Evropske banke za obnovu i razvoj, i to za situacije kada banka unosi „novi novac“ u društvo u okviru usvajanja unapred pripremljenog plana reorganizacije (UPPR a). Po tom predlogu, uz saglasnost poverilaca koji poseduju dve trećine svih potraživanja prema stečajnom dužniku, u slučaju neuspeha UPPR a i otvaranja stečaja, potraživanja po osnovu naknadnog finansiranja tretirala bi se kao potraživanja stečajne mase (vidi: Nacrt analize postojećih prepreka za prodaju problematičnih kredita u Srbiji, 2015, https:// assets.kpmg.com/content/dam/kpmg/rs/pdf/2017/01/npl-resolution-in-serbia.pdf). Polazeći od navedenog, može se uočiti da predstavljen koncept odražava tendenciju normativnog jačanja prioritetnog položaja poverilaca koji obezbeđuju likvidnost dužnika, dok domaće pravo za sada nije videlo prostor za preuzimanje ovog pravnog transplanta.
Banka kao razlučni poverilac u stečajnom postupku
Zaloga na nepokretnosti - hipoteka, predstavlja najzastupljeniji instrument realnog obezbeđenja kreditnog potraživanja, te je u ovom delu rada težište analize na razmatranju njenog pravnog režima u stečaju. Pravo na namirenje stiče se upisom u registar nepokretnosti na osnovu pravnosnažne odluke ili ugovora/založne izjave, koji služe kao osnov za upis. U okolnostima primene vanstečajnih pravila, zakon svrstava založnu izjavu i ugovor o hipoteci u izvršne isprave podobne za pokretanje izvršenja (Tešić, 2019). Povlašćen položaj razlučnih (i založnih) poverilaca ne narušava pari passu princip jednakog namirenja u drugim isplatnim redovima, s obzirom da zakon imperativnim normama definiše uslove pod kojima se priznaje odvojeno namirenje, a princip jednakosti odnosi se na poverioce istog isplatnog reda. Ukoliko razlučni poverilac ne bude namiren iz vrednosti opterećene imovine, dolazi do bifurkacije potraživanja, gde se ostatak potraživanja „preliva“ i namiruje u redu hirografernih poverilaca. Valja spomenuti i da, za razliku od založnih, razlučni poverioci imaju svog predstavnika u odboru poverilaca, čime neposredno kontrolišu tok postupka i rad stečajnog upravnika, dok je njihovo učešće u skupštini poverilaca propisano „samo do visine potraživanja za koju učine verovatnom da će se pojaviti kao stečajni poverioci“ (ZOS, čl. 35 st. 3). Zakon razlučnom poveriocu omogućava i pravo preče kupovine imovine koja se prodaje neposrednom pogodbom, a na kojoj je uspostavljeno razlučno pravo (ZOS, čl. 136g). Ističemo da se pojedina opšta pravila sticanja (eng. administrative priority) i superprioriteta (eng. superpriority), putem kojih sud može odobriti davanje novih zajmova „dužniku u posedu“, uz priznavanje prioritetnog statusa za naplatu u odnosu na ranije nastala potraživanja (Radović, 2018b). Dok administrativni prioritet podrazumeva da će potraživanje kreditora u eventualno kasnije otvorenom stečajnom postupku imati status poverioca stečajne mase, superprioritet ide korak dalje, predviđajući njegovo namirenje čak i pre ostalih poverilaca stečajne mase. Upravo mogućnost da određena potraživanja, pod zakonom propisanim uslovima, steknu povoljniji rang namirenja, čini ove institute relevantnim modelom za sagledavanje granica zaštite postojećeg kolaterala i položaja ranijih obezbeđenih poverilaca u domaćem stečajnom pravu. Istovremeno, komparativna vrednost navedenih rešenja ne isključuje činjenicu da njihova primena u američkom pravu nije jednostavna, niti oslobođena teorijskih i praktičnih osporavanja. Deo strane literature ukazuje da čak i u sistemima sa razvijenim pravilima prioriteta ostaju otvorena pitanja njihovog dejstva i odnosa prema ranije uspostavljenim pravima (Baird, 2017; Warren, Westbrook, Porter, Pottow, 2020), pri čemu Welch posebno apostrofira uticaj troškova pregovaranja i lobiranja na realni domet apsolutnog prioriteta (Welch, 1997), dok Adler i Triantis dodatno potvrđuju da je reč o materiji podložnoj kontinuiranom prilagođavanju potrebama savremenog poslovanja (Adler, Triantis, 2017).
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
prava na obezbeđenje, pravo preče kupovine i način namirenja, odnose kako na razlučne, tako i na založne poverioce (više u: Vasiljević, 2023).
Da bi kreditor stekao pravo na odvojeno namirenje iz nepokretnosti, potrebno je ispuniti nekoliko uslova: a) da na dan otvaranja stečajnog postupka postoji imovinskopravni zahtev prema stečajnom dužniku; b) da se nepokretnost koja je predmet obezbeđenja nalazi u stečajnoj masi; v) da je postojeće razlučno pravo punovažno u skladu sa vanstečajnim propisima; g) da je podneta uredna i blagovremena prijava u stečajnom postupku (Radović, 2022).
Prvi uslov odnosi se na samu pravnu prirodu razlučnog prava, koja ga suštinski razlikuje od založnog prava u stečaju. Razlučni poverilac je poverilac koji na dan otvaranja stečaja ima imovinskopravni zahtev prema stečajnom dužniku. Postojanje punovažnog potraživanja preduslov je za priznavanje razlučnog prava. Posebnost statusa razlučnog poverioca ogleda se u tome što je njegovo potraživanje obezbeđeno, te mu pripada pravo odvojenog namirenja iz vrednosti predmeta obezbeđenja. U slučaju da dođe do odricanja od razlučnog prava ili da se poverilac, bez svoje krivice, ne može u celosti ili delimično namiriti iz opterećene nepokretnosti, on ne gubi status poverioca već nenamireno potraživanje ostvaruje kao hirograferni (stečajni/neobezbeđeni) poverilac (ZOS, čl. 49 st.2).
Drugi uslov se odnosi na pravni položaj predmeta razlučnog prava, koji mora biti deo stečajne mase. U slučaju da je potraživanje kreditora obezbeđeno na imovini nekog trećeg lica, u stečajnom postupku otvorenim nad korisnikom kredita banka nema status razlučnog poverioca. Moguće je i da pre otvaranja stečajnog postupka dođe do otuđenja imovine na kojoj je ustanovljeno obezbeđenje, što ne dovodi do gašenja tereta na navedenoj imovini, ali takođe onemogućava ostvarivanje razlučnog prava u stečajnom postupku korisnika kredita.
Treći uslov podrazumeva postojanje punovažnog pravnog osnova po vanstečajnim propisima, koje može biti zasnovano na založnom pravu (založna izjava data od strane korisnika kredita, ugovoru/ pravnom poslu, zakonu), pravu retencije ili pravu namirenja koje nastaje prilikom postupka prinudnog izvršenja.
Blagovremenost prijave potraživanja dalje predstavlja conditio sine qua non za sticanje statusa razlučnog poverioca. Ukoliko banka ne prijavi svoje potraživanje u prekluzivnom zakonskom roku, gubi pravo na namirenje u stečajnom postupku (vid. ZOS, čl. 111 st. 5). Ovo pravilo se ne primenjuje u odnosu na založnog poverioca. Pojedini autori sa razlogom izražavaju rezervu oko zakonskog rešenja u kome se razlučni poverilac stavlja u procesno lošiji položaj od založnog propisivanjem obaveze prijave potraživanja. Ovakav vid diskriminacije posebno je upitan usled činjenice da hipoteka kao obezbeđenje ne prestaje automatski neprijavljivanjem razlučnog potraživanja u stečaju (prema: Slijepčević, Radović, 2024).
U fazi ispitivanja prijavljenih potraživanja, njihovu osnovanost, visinu i isplatni red utvrđuje stečajni upravnik, koji sačinjava listu priznatih i osporenih potraživanja, kao i redosled namirenja razlučnih i založnih poverilaca. Pritom, potraživanje može priznati bezuslovno ili uslovno, osporiti njegov razlučni karakter uz priznanje kao stečajnog, ili ga osporiti u celini, odnosno delimično.
Uslovno priznavanje i osporavanje razlučnog prava
Uslovno potraživanje je zakonom definisano kao potraživanje vezano za raskidni ili odložni uslov (ZOS, čl. 87). Ukoliko odložni uslov ne nastupi do pravnosnažnosti rešenja o glavnoj deobi, pove -
Bankarstvo, 2026, vol. 55, br. 1
rilac gubi svoje uslovno priznato pravo. Primenjeno na slučaj u kome banka u momentu otvaranja stečajnog postupka nema upisanu hipoteku, već samo zabeležbu da je podnet zahtev za upis, uočavaju se različiti pristupi u sudskoj praksi, što otvara pitanje pravne kvalifikacije takvog potraživanja i položaja poverioca. Ukoliko obezbeđenom poveriocu, za koga još nije doneto rešenje o upisu hipoteke, ne bude priznato bezuslovno pravo na odvojeno namirenje, mogu nastupiti dve situacije. U prvom slučaju, do upisa hipoteke dolazi tek nakon nastupanja pravnih posledica stečaja, a najkasnije do prodaje nepokretnosti koja je predmet obezbeđenja. U drugom slučaju, rešenje o upisu hipoteke ne bude doneto ni do momenta prodaje te nepokretnosti.
Izneta dilema je naizgled rešena stavom Vrhovnog suda da upis hipoteke koji je izvršen nakon otvaranja stečajnog postupka, a pre prodaje nepokretnosti, u pogledu konstituisanja razlučnog, odnosno založnog prava, proizvodi dejstvo retroaktivno. Polazeći od takvog procesnopravnog okvira, sud je dužan da kreditoru prizna bezuslovno pravo na odvojeno namirenje, uzimajući dan podnošenja urednog zahteva za upis kao relevantan momenat za ostvarivanje prioritetnog prava. Iako je zakonsko rešenje koje propisuje da hipoteka nastaje upisom u nadležni registar nepokretnosti semantički jasno, takva interpretacija bila bi u suprotnosti sa zakonskim i ustavnim načelima koja štite poverioca u postupku. Sudska praksa nije uvek imala ovakvo viđenje. Prvostepeni i drugostepeni sudovi su normu o upisu hipoteke tumačili striktno jezički, odbijajući da priznaju banci status razlučnog poverioca u slučaju da u momentu otvaranja stečajnog postupka rešenje katastra nije doneto. Stav da potraživanje dobija status obezbeđenog danom podnošenja urednog predloga po kome je upis naknadno izvršen, zauzeo je Vrhovni sud (vidi: Presuda Vrhovnog kasacionog suda, Prev 26/2018, od 27. septembra 2018.).
Retroaktivnost upisa kao većinski zastupan stav potpuno je ispravan, budući da ovde nije reč o pobijanju pravnih radnji, već o zakonito sprovedenom postupku koji je banka blagovremeno pokrenula, a koji je suspendovan usled neažurnosti upravnog organa koji postupak sprovodi. Međutim, usled postojanja pravne praznine može se desiti da praksa ne uvaži prethodno stanovište, u kom slučaju se kreditoru razlučno pravo priznaje uz uslov donošenja rešenja o upisu hipoteke do dana prodaje nepokretnosti. U slučaju da katastar ne upiše hipoteku do datog roka, banka gubi razlučno pravo usled neispunjenja uslova i prelazi u režim neobezbeđenog potraživanja, čime se značajno umanjuje verovatnoća naplate i obesmišljava svrha obezbeđenja (vid. ZOS, čl. 87). Postupak upisa hipoteke može biti vremenski produžen usled postojanja prethodno nerešenih zahteva, budući da se upis u katastar nepokretnosti i red prvenstva prava određuju prema trenutku podnošenja zahteva za upis (prior tempore potior iure). Sa aspekta pravne sigurnosti, potpuno je neopravdano dovesti poverioca u rizik da izgubi prioritetno pravo koje mu ex lege pripada, i to samo zbog neažurnosti katastra nepokretnosti koji sprovodi upis (Zaključkom o listi utvrđenih i osporenih potraživanja Privrednog suda u Kraljevu, u predmetu St broj 23/2021 od 21. marta 2022. banci je priznato razlučno potraživanje ustanovljeno založnom izjavom iz 2020. godine, uz uslov da isto bude upisano do momenta prodaje imovine, a u skladu sa rokovima iz člana 49 Zakona o stečaju).
Uočava se da, uprkos u praksi pretežno zastupljenom stavu o pretpostavci upisa, sudovi i stečajni upravnici neretko analiziranu zakonsku normu tumače striktno jezički i uskraćuju pravo na odvojeno namirenje razlučnom (ili založnom) poveriocu koji u momentu otvaranja stečajnog postupka nema rešenjem upisanu zalogu. Kolizija pravnih stavova dovodi do dugotrajnih sudskih postupaka, umanjenja vrednosti kolaterala, kao i potencijalne nemogućnosti naplate potraživanja. Pored toga, vreme odlučivanja po reviziji značajno umanjuje verovatnoću naplate, ukoliko banci pravo na odvojeno namirenje bude priznato tek po vanrednom pravnom leku. Iz stava Vrhovnog suda proizilazi da
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
je zahtev za upis dovoljan za sticanje statusa razlučnog poverioca bez obzira što je rešenje o upisu doneto tek naknadno. Podsećamo da, iako naši sudovi učestvuju u kreiranju prava, u kontinentalnom sistemu konačnu reč ima zakon (za razliku od common law sistema, gde sudovi stvaraju pravo i kroz precedente ga prilagođavaju konkretnim slučajevima, bez potrebe za čestom intervencijom zakonodavca). Stoga, ovakvo stanovište ne pruža potpunu pravnu sigurnost obezbeđenom poveriocu. Mišljenja smo da, usled kolizije između jezičkog i teleološkog tumačenja norme, postoji potreba za jasnim zakonskim regulisanjem primene principa retroaktivnog dejstva nastanka razlučnih i založnih prava u momentu podnošenja urednog zahteva, i pretpostavke upisa zaloge u slučaju otvaranja stečajnog postupka, nezavisno od toga da li je rešenje o upisu doneto do momenta prodaje ili uopšte nije doneto, a kako je učinjeno uvođenjem pretpostavke upisa rešenja o izvršenju Zakonom o izvršenju i obezbeđenju (ZIO, čl. 155 st. 2). Dodatno, propisivanjem obaveze prioritetnog postupanja u rešavanju ovih predmeta po reviziji, kao naročito hitnih, takođe bi se značajno smanjilo rizik od nastupanja štete.
Banka kao založni poverilac u stečajnom postupku
Zakon o stečaju prvobitno nije poznavao pojam založnog poverioca. Međutim, usled potrebe za normativnim uređenjem pravnog položaja poverilaca čija su potraživanja obezbeđena na imovini lica sa kojima nisu u obligacionopravnom odnosu, ova kategorija je kroz izmene i dopune zakonom regulisana 2014. godine. U samoj zakonskoj definiciji jasno se navodi da založni poverioci nisu hirograferni niti razlučni, upravo da bi se ukazalo na specifičnost njihovog položaja. Kod obezbeđenja kreditnog posla, garanciju u vidu zaloge neretko pruža treće lice koje nema dužničko poverilački odnos sa bankom. Sa stanovišta poverioca, usvajanje stava da se zalogodavac za tuđ dug istovremeno smatra jemcem predstavljalo bi pogodnost, jer bi svoje potraživanje mogao da prijavi kao razlučni poverilac i u stečaju nad zalogodavcem i u stečaju nad glavnim dužnikom (vid. Hiber, Živković, 2016). Kao što je ranije objašnjeno, ne podrazumeva se da je zalogodavac ex lege jemac korisniku kredita. Stoga, od davanja zaloge kao obezbeđenja za tuđi dug, treba razlikovati jemstvo kao sredstvo personalnog obezbeđenja. Ugovor o jemstvu stvara obligacioni odnos između kreditora i trećeg lica, koji lično garantuje za dugovanje u obimu kao i glavni dužnik, a na čijoj imovini banka može imati i zalogu. Ukoliko banka, na dan otvaranja stečaja, raspolaže potraživanjem prema stečajnom dužniku po osnovu ugovora o solidarnom jemstvu, a istovremeno ima zalogu na imovini tog istog dužnika, njen status kao razlučnog poverioca je nesporan, jer istovremeno postoji i lična i stvarnopravna odgovornost dužnika. Nasuprot tome, ukoliko je stečajni dužnik isključivo založni dužnik, dakle garantuje imovinom bez uspostavljene solidarne obaveze, banka nema položaj razlučnog već založnog poverioca, što podleže drugačijem režimu ostvarivanja prava u stečaju (vid. Bilten sudske prakse privrednih sudova 4/2018, 16. pitanje).
Iako i založni poverioci imaju pravo odvojenog namirenja, što ih naizgled stavlja u isti režim, postoje određene specifičnosti koje ih bitno razlikuju od razlučnih poverilaca, a koje po dosadašnjoj praksi banku dovode u nepovoljniji položaj uz veći rizik nenaplativosti iz obezbeđenja ili od pobijanja pravne radnje. Kao što smo istakli, osnovno obeležje založnog poverioca odnosi se na nepostojanje dužničko-poverilačkog odnosa sa stečajnim dužnikom. Navedeno znači da banka nema potraživanje prema založnom dužniku (već prema korisniku kredita) i, ukoliko se iz nekog razloga ne može naplatiti iz predmeta obezbeđenja, svoje potraživanje ne može prijaviti kao stečajni poverilac. Razlika između korisnika kredita kao glavnog dužnika i založnog dužnika može da se uspostavi ab initio, ukoliko treće lice u vreme zaključenja kreditnog posla da banci obezbeđenje na svojoj stvari za račun korisnika kredita, ili pak ex post, primenom prava sledovanja, ukoliko treće lice kasnije stekne
Bankarstvo, 2026, vol. 55, br. 1
svojinu na nepokretnosti na kojoj postoji realno obezbeđenje.
Drugo obeležje predstavlja uskraćivanje ovlašćenja založnom poveriocu da pokrene stečajni postupak, što je logična posledica prirode njegovog potraživanja. Prava koja imaju založni poverioci su stvarnopravnog karaktera, a postojanje tih prava u odnosu na stečajnog poverioca ne čini ih poveriocima u obligacionom smislu. Banci kao založnom poveriocu svakako ne bi bilo u interesu da inicira stečajni postupak, s obzirom da je naplata potraživanja izvesnija van stečaja (Ajnšpiler Popović, 2015). Samim tim, ukoliko se ispune uslovi za namirenje iz obezbeđene nepokretnosti, banka je ovlašćena da pokrene sudski ili vansudski postupak namirenja.
Za razliku od razlučnih prava, založna prava nastala izvršenjem ili obezbeđenjem radi prinudnog namirenja ili obezbeđenja potraživanja prema trećem licu u poslednjih šezdeset dana od dana otvaranja stečajnog postupka, ne prestaju da važe, što predstavlja njihovo treće obeležje. Pobijanje pravnih radnji je jedino pravno sredstvo kojim se može osporavati ovako stečeno pravo (vid. Radović, 2018a).
Četvrto obeležje, usled nepostojanja obligacionopravnog odnosa sa stečajnim dužnikom, jeste nepostojanje zakonske obaveze založnog poverioca da prijavi potraživanje u stečaju. Zakon propisuje dužnost založnog poverioca da u roku za prijavu potraživanja obavesti stečajnog upravnika o postojanju založnog prava uz dostavljanje dokaza o njegovom postojanju i izjave o visini potraživanja prema trećem licu - glavnom dužniku. Za razliku od drugih poverilaca, kod kojih je rok za prijavu potraživanja prekluzivan i čije propuštanje dovodi do gubitka prava, rok za dostavljanje obaveštenja založnog poverioca ima samo instruktivni karakter, usled čega prijava podneta po isteku tog roka ne isključuje mogućnost namirenja. Međutim, postoji mogućnost da stečajni upravnik neće moći da utvrdi postojanje i obim založnog prava, zbog čega je obaveštenje o njegovom postojanju od značaja i za poverioca i za stečajnog dužnika. Založni poverilac ne gubi status ako ne obavesti stečajnog upravnika o svom pravu, ali se može naći u nepovoljnom položaju što će ograničiti njegovu mogućnost da štiti svoja prava u stečajnom postupku. Ako pak dostavi obaveštenje u roku, stiče status stranke u postupku sa svim zakonom priznatim pravima (više o pravima i obavezama založnog poverioca u: Ajnšpiler Popović, 2015).
Peto obeležje koja zavređuje posebnu pažnju odnosi se na uslov dospelosti potraživanja po ugovoru o kreditu. Kod založnog prava ne važi pravilo o automatskoj dospelosti potraživanja na dan otvaranja stečajnog postupka. Naime, založni kao i razlučni poverilac, ima pravo odvojenog namirenja na nepokretnosti, koje ostvaruje u stečajnom postupku na imovini koja je u stečajnoj masi. Međutim, otvaranjem stečajnog postupka dospevaju samo potraživanja prema stečajnom dužniku, a ne i potraživanja prema trećim licima. Otuda, imajući u vidu sve obrazložene karakteristike, priznanje založnog prava moramo razlikovati od njegove realizacije. Pitanje dospelosti potraživanja založnog poverioca prema glavnom dužniku ne utiče na priznanje založnog prava u stečaju, dok, sa druge strane, predstavlja ključni element za njegovu i odvojeno namirenje poverioca po prodaji nepokretnosti. Ukoliko potraživanje prema glavnom dužniku (nad kojim nije pokrenut stečajni postupak) nije dospelo do završne deobe, stečajni upravnik nema osnova da namiri založnog poverioca, jer bi to značilo da on izmiruje dug dužnika pre dospeća i bez da su ispunjeni zakonski uslovi za realizaciju založnog prava (vid. Bilten privrednih sudova 3/2017, 10. i 11. pitanje). Sa druge strane, ukoliko je do završne deobe potraživanje prema glavnom dužniku dospelo ali nije namireno, založni poverilac će biti namiren iz prethodno rezervisanih sredstava.
Valja spomenuti i situaciju u kojoj je stečajni postupak otvoreni i nad glavnim i nad založnim dužni-
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
kom. U takvim okolnostima, založni poverilac koji ima obezbeđenje na imovini založnog dužnika istovremeno može biti i učesnik u stečajnim postupcima oba dužnika, koji su, u velikom broju slučajeva povezana lica. Pretpostavka dospelosti potraživanja na dan otvaranja stečaja u odnosu na glavnog dužnika reflektuje svoje dejstvo i na stečajni postupak založnog dužnika, uz obavezu poverioca da obavesti stečajnog upravnika o svakoj eventualnoj naplati potraživanja od druge ugovorne strane.
Posmatrajući izloženo, očigledna je opasnost za banku kao kreditora kada je obezbeđenje dato od strane trećeg lica, u kom slučaju u odnosu na založnog poverioca ne nastupa pravna posledica dospelosti potraživanja. Ako pođemo od hipoteze da do okončanja glavne deobe potraživanje prema glavnom dužniku ne dospe, sredstva iz prodajne cene postaju deo stečajne mase i biće raspoređena drugim poveriocima. Time banka gubi mogućnost odvojenog namirenja, pravo na učešće u postupku stečaja nad založnim dužnikom, i ostaje u rizičnom položaju sa neobezbeđenim potraživanjem prema korisniku kredita. Odgovarajuće rešenje se postiže zaključenjem ugovora o solidarnom jemstvu uz konstituisanje založnog prava na imovini jemca, pri čemu se, u slučaju pokretanja stečaja nad jemcem, položaj banke kao poverioca tretira na način identičan njenom položaju u stečaju nad glavnim dužnikom. Nasuprot tome, otvaranje stečajnog postupka nad glavnim dužnikom nema dejstvo na ugovor jemstvu, usled čega poverilac zadržava pravo da od jemca zahteva ispunjenje celokupne obaveze.
Pobijanje pravnih radnji
Pored prava da ostvare svoja potraživanja u stečajnom postupku, poverioci putem instituta pobijanja pravnih radnji kojima se umanjuje ili onemogućava uvećanje stečajne mase ostvaruju posrednu kontrolu nad dužnikovim pravnim poslovima. Naime, radnjama preduzetim u periodu pre otvaranja stečaja dužnik može uticati na obim imovine koja će kasnije činiti osnov za isplatu poverilaca. To se odnosi i na pravne poslove kojima se ustanovljava obezbeđenje, budući da opterećena imovina, po pravilu, ne može služiti za ostvarenje prava svih poverilaca. Samim tim, pravna sigurnost obezbeđenog poverioca može biti narušena mehanizmom pobijanja, kojim se i formalno valjano konstituisano obezbeđenje dovodi u opasnost ukoliko je nastalo tokom pobojnog roka i u okolnostima koje zakon prepoznaje kao sporne. Posebno kada je reč o osporavanju punovažnosti ugovora o jemstvu ili založnog prava trećeg lica, pobijanje pravnih radnji predstavlja osnovno pravno sredstvo koje stoji na raspolaganju stečajnom upravniku i aktivno legitimisanim poveriocima. Gledano iz ugla interesa poverilaca, ono predstavlja borbu protiv moralnog hazarda učesnika pravnog posla i jedno od bitnijih oblika zaštite njihovih potraživanja. Sa druge strane, nedovoljna preciznost zakonskih uslova može uzrokovati gubitak zakonito i legitimno stečenih prava. Upravo i rizik da se kreditni plasman ne izmiri proizilazi iz nedoslednosti sudske prakse i paušalnog tumačenja elementa „vinosti“ kod, našim zakonom prihvaćene dolazne Paulijanske tužbe (vid. Drobnjak, 2025).
Institut pobijanja, poznat kao Paulijanska tužba, potiče iz rimskog prava, gde je bio ustanovljen kao sredstvo zaštite poverilaca od prevarnih radnji dužnika preduzetih radi umanjenja njegove imovine. Stečajno pobijanje ne teži ka potpunom oduzimanju pravnog dejstva pobojnoj radnji, već ka njegovom obesnaživanju u odnosu na stečajnu masu. Dok je za vanstečajno pobijanje karakterističan individualistički pristup u kome je cilj preusmeravanje dejstva pravnog posla ka konkretnom poveriocu, u okviru stečajnog postupka predmet pobijanja su pravni poslovi i druge pravne radnje kojima se narušava ravnomerno namirenje hirografernih poverilaca, odnosno kojima se poverioci oštećuju ili se pojedini stavljaju u pogodniji položaj, kako bi se oduzelo dejstvo pravnoj radnji prema stečaj-
Bankarstvo, 2026, vol. 55, br. 1
noj masi, tačnije svim poveriocima stečajne mase. Pobijena pravna radnja ostaje punovažna prema trećim licima, što je i suštinska razlika u odnosu na institut ništavosti u kome pravna radnja ostaje bez dejstva prema svim učesnicima u pravnom prometu (Slijepčević, Radović, 2023). Interes za pobijanje je po pravilu izražen u slučaju da je imovina stečajnog dužnika nedovoljna za namirenje poverilaca. Ukoliko bi imovina stečajnog dužnika bila dovoljna za namirenje njegovih poverilaca, pobojnom radnjom ne bi bio narušen princip ravnomernog namirenja čime bi izostala uzročno-posledična veza između pobojne radnje i posledice nemogućnosti namirenja drugih poverilaca.
Zakonom o stečaju predviđena su četiri osnova za pobijanje: 1) uobičajeno namirenje; 2) neuobičajeno namirenje; 3) neposredno oštećenje poverilaca i 4) namerno oštećenje poverilaca.
Kao najčešće u praksi zastupljen osnov, namerno oštećenje poverilaca zavređuje posebnu pažnju. „Pravni posao odnosno pravna radnja zaključeni odnosno preduzeti u poslednjih pet godina pre podnošenja predloga za pokretanje stečajnog postupka ili posle toga, sa namerom oštećenja jednog ili više poverilaca, mogu se pobijati ako je saugovarač stečajnog dužnika znao za nameru stečajnog dužnika“ (ZOS, čl. 123 st. 1). Naše pravo je prihvatilo tzv. doloznu Paulijansku tužbu, prema kojoj namera postoji ako je saugovarač stečajnog dužnika znao za nameru oštećenja, nasuprot kulpoznoj Paulijanskoj tužbi koja je bila zastupljena u predratnom pravu, gde je bilo dovoljno da je druga strana morala znati za nameru oštećenja, što predstavlja niži stepen svesti. Primenjeno na obezbeđene ugovore o kreditu, subjektivni uslov bi podrazumevao dokazivanje nesavesnosti banke u odnosu na postojanje namere stečajnog dužnika, što faktički označava direktni ili eventualni umišljaj o prouzrokovanju ili postojanju stečaja. Sa druge strane, kod obezbeđenja koje je dato povezanom licu godinu dana pre otvaranja stečajnog postupka, ili vraćanja zajma povezanom licu u istom periodu, zakonodavac pravi jasnu razliku između poverilaca, isključujući banke kao subjekte čija je redovna delatnost davanje kredita iz režima pobijanja ukoliko su postupale u okviru uobičajene poslovne aktivnosti (ZOS, čl. 123 st. 2, st. 3). Polazeći od istog cilja i značaja položaja banaka, smatramo da bi bilo opravdano prihvatiti pretpostavku savesnosti kreditora u postupcima pobijanja pravnih radnji po osnovu namernog oštećenja poverilaca, pri čemu bi teret dokazivanja suprotnog bio na strani koja zauzme drugačiji stav, dok bi se u okviru ocene savesnosti u dokaznom postupku predvidelo obavezno pribavljanje mišljenja institucije nadležne za nadzor i kontrolu nad radom banaka, o čemu će biti reči u nastavku rada.
Pobijanje ugovora o jemstvu
Jemstvo predstavlja jedno od najzastupljenijih sredstava obezbeđenja u bankarskim kreditnim poslovima, ali ujedno i jedan od pravnih poslova koji su najčešće predmet pobijanja u stečajnom postupku. Njegova pravna priroda, odnos jemca i glavnog dužnika, kao i pitanje da li je jemstvo zaključeno uz naknadu ili besteretno, postaju centralna tačka sporova u kojima se ispituje postojanje uslova za pobijanje. Pravna priroda ugovora o jemstvu dugo je bila tačka spoticanja teorije i prakse. Prema jednom stanovištu, ovaj ugovor se smatra dobročinim pošto jemac preuzima obavezu, dok uglavnom ne ostvaruje nikakvu korist od poverioca. Nasuprot tome, drugi ga smatraju teretnim, jer je kauza na strani jemca stvaranje obaveze koja se na koncu može realizovati kroz naknadni regres od dužnika (Hiber, 2015). Sudska praksa je isprva zastupala tezu da je u pitanju dobročin pravni posao. Kad su u pitanju bankarski poslovi i davanje zaloge za obezbeđenje duga trećeg lica (korisnika kredita), u pojedinim odlukama zastupano je i stanovište da se, ukoliko davalac zaloge nije primio adekvatnu protivvrednost, zaloga smatra dobročinim pravnim poslom (Bilten sudske prakse privrednih sudova 4/2015, 42. pitanje. „... davanje zaloge na nepokretnosti u korist banke od strane
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
privrednog društva kao obezbeđenje tuđeg potraživanja, ukoliko davalac zaloge nije za to primio adekvatnu protivvrednost, predstavlja besteretno raspolaganje. Kako se radi o besteretnom raspolaganju, to ima uslova za pobijanje navedene pravne radnje ..“). Vrhovni sud je zauzeo stav da se u privredi ugovor o jemstvu tretira kao teretni pravni posao, uz pretpostavku direktne ili indirektne dobiti za jemca, dok bi se suprotno stanovište moralo dokazivati (vid. Rešenje Vrhovnog kasacionog suda 23/2015 od 15. septembra 2015. god.). Zaključujemo da se ugovor o jemstvu ne može posmatrati odvojeno od trilateralnog odnosa između poverioca, jemca i dužnika. Akcesorna priroda jemstva označava njegovu zavisnost od osnovnog ugovora između poverioca i dužnika. Samim tim, nije osnovano smatrati ugovor o jemstvu a priori dobročinim. Međutim, i pored utemeljenog stava da je ugovor o jemstvu u privredi teretan, aktuelna primena prava neretko polazi od njegove dobročine pravne prirode u kreditnim poslovima, bilo da pretpostavlja intentio liberalis jemca prema korisniku kredita kao eksplicitnu nameru darežljivosti, ili smatra da jemac „olako“ drži da neće biti pozvan da dug isplati.
Prilikom razmatranja kauze ugovora o jemstvu u kontekstu pobijanja obezbeđenja kreditnog posla, otvara se više složenih pitanja. Najpre, postavlja se pitanje na koji način i kojim dokaznim sredstvima se utvrđuje da je poverilac, u konkretnom slučaju banka, znao ili je morao znati za nameru dužnika da ošteti ostale poverioce. Dodatno, sporno je ko je ovlašćen da vrši ocenu savesnosti postupanja po usvojenim procedurama procene kreditne sposobnosti korisnika kredita i jemca, na osnovu kojih dolazi do odobrenja kredita i prihvatanja kolaterala. Upravo u ovakvim situacijama dolazi do punog izražaja težina standarda dokazivanja i značaj pravilne pravne kvalifikacije samog ugovora, pre svega u pogledu toga da li je reč o teretnom ili dobročinom pravnom poslu.
Kroz analizu sudske prakse, razmotrićemo odluke čiji je predmet pobijanje ugovora o solidarnom jemstvu i založnih izjava stečajnog dužnika zaključenih u pobojnom roku radi obezbeđenja kreditnog posla, u kome su centralna pitanja postojanje namere oštećenja poverilaca i svesti banke o pretećoj nelikvidnosti dužnika. U našem primeru, nakon što je prvostepeni sud odbio tužbeni zahtev polazeći od stava da je jemstvo teretni pravni posao i da je banka postupala u skladu sa pravilima struke i sopstvenim internim procedurama, drugostepeni sud je zauzeo drugačiji stav, tretirajući jemstvo kao posao bez naknade i pripisujući banci uslovnu nameru, uz obavezu vraćanja naplaćenih sredstava (Presuda Privrednog suda u Pančevu P br. 195/19, od 4. februara 2022.; Presuda Privrednog apelacionog suda Pž br. 3486/22, od 26. maja 2022.). Posebno je značajno što su u dokaznom postupku sprovedena dva ekonomsko-finansijska veštačenja, koja su dala međusobno oprečne zaključke o postupanju i savesnosti banke prilikom zaključenja predmetnog ugovora. Odlučujući po vanrednom pravnom leku, Vrhovni sud je kvalifikovao jemstvo kao pravni posao uz naknadu i potvrdio da je banka, u skladu sa važećim bankarskim standardima, sprovela adekvatnu analizu kreditne sposobnosti dužnika i podobnosti jemstva, čime je pobijani pravni posao ostavio na snazi. Ovakva revizijska odluka uspostavila je jasnu granicu između dužne pažnje kreditora i nedozvoljenog proširenja njegove od-govornosti, odbacujući pretpostavku svesti banke o nameri oštećenja poverilaca bez čvrstih dokaza i doprinosi pravnoj sigurnosti i stabilnosti kreditnih odnosa (iz obrazloženja: „banka kao finansijska institucija, koja između ostalog obavlja kreditne poslove, pri odobravanju kredita ispoštovala pro-pisanu metodologiju koju sačinjava svaka banka u skladu sa svojom poslovnom politikom […] Činjenica da je ugovorom o solidarnom jemstvu, založnim izjavama […] opterećena imovina pravnog prethodnika stečajnog dužnika kao zavisnog društva prema banci […] ne dovodi do zaključka o postojanju znanja banke kao saugovarača stečajnog dužnika o nameri da opterećenjem svoje imovine ošteti svoje poverioce“. Presuda Vrhovnog kasacionog suda Pvž 1842/2023, od 23. juna 2023. god.).
Bankarstvo, 2026, vol. 55, br. 1
I pored toga što je analizirana odluka po reviziji legitimna i zakonski argumentovana, njen domašaj je značajno umanjen zbog „zakasnele“ pravne zaštite. Razlog se ogleda u činjenici da su stečajni upravnik i stečajni sud vezani pravnosnažnom presudom, te zakon stečajnom upravniku, ukoliko su ispunjeni i ostali procesni uslovi, nalaže sprovođenje deobe. Samim tim, velika je verovatnoća da u momentu nastupanja pravde, neće biti dostupne imovine za namirenje obezbeđenog poverioca. Navedeno pokazuje da nedostatak pravovremene zaštite banku kao poverioca izlaže značajnom riziku, usled čega se reforma zakonskog okvira nameće kao nužan preduslov efikasnije zaštite u stečajnom postupku (Drobnjak, 2025).
Ograničenje sudske zaštite i odgovornosti za povredu prava obezbeđenog poverioca
Iz dosadašnje analize položaja poverilaca i sigurnosti njihovog obezbeđenja uočavaju se brojni problemi proistekli iz sukoba između jezičkog i teleološkog tumačenja zakonskih normi, usled čega pitanje obima pravne zaštite koju banke, kao i drugi obezbeđeni poverioci, uživaju u stečajnom postupku, predstavlja predmet brojnih teorijskih i praktičnih neslaganja u savremenom stečajnom pravu. Kao što smo zaključili, iako po zakonski zasnovana sredstva obezbeđenja formalno garantuju pravo na odvojeno namirenje, praksa pokazuje da je otvaranje stečajnog postupka često momenat suspendovanja tog prava. Umesto da položaj obezbeđenog poverioca ostane neupitan, on se često relativizuje usled neujednačene sudske prakse, neusaglašenog tumačenja materijalnog prava i institucionalne rezervisanosti prema prioritetu naplate, što dovodi do situacija u kojima zasnovano pravo može izgubiti dejstvo, bilo subordinacijom u opšti isplatni red, bilo pobijanjem pravnog posla kojim je obezbeđenje uspostavljeno. Uprkos tome, nema osnova osporavati pravo aktivno legitimisanih lica da zahtevaju utvrđenje da određeni pravni posao ne proizvodi dejstvo prema stečajnoj masi, ili da poverilac nije ispunio zakonom propisane uslove za ostvarivanje prava na odvojeno namirenje. Ono što, međutim, ostaje sporno jeste permanentna neusklađenost sudske prakse, koja poverioca dovodi u položaj pravne neizvesnosti budući da kašnjenje u ostvarivanju formalno priznatog prava može ugroziti njegovu realizaciju. Takvo stanje, u krajnjem ishodu, dovodi u pitanje očuvanje vrednosti potraživanja u uslovima dužnikove neplatežnosti, kao osnovnu funkciju sredstva obezbeđenja.
U prethodnom poglavlju prikazani su primeri neujednačenog postupanju sudova prilikom priznavanja razlučnog prava u situaciji kada rešenje o upisu zaloge nije doneto pre nastupanja pravnih posledica otvaranja stečaja. I pored stava Vrhovnog suda, u našem pravnom sistemu sudska odluka ne predstavlja formalan izvor prava, te sudovi odlučuju na osnovu diskrecionog prava i sopstvenog tumačenja zakona, koje de facto može varirati „od slučaja do slučaja“. S obzirom da pravnosnažnost odluke nastupa okončanjem postupka po žalbi, ukoliko je ona izjavljena, stečajni upravnik i stečajni sud vezani su takvom odlukom. Ovo zakonsko rešenje implicira da u periodu između nastupanja pravnosnažnosti i odluke po vanrednom pravnom leku treba sprovesti glavnu deobu. Posledično, eventualna raspodela sredstava poveriocu kome je razlučno pravo priznato tek po okončanju postupka po reviziji može se vršiti samo iz naknadno utvrđene ili pribavljene imovine. Stoga je stečajni upravnik, sa aspekta zakona, po pravnosnažnosti presude dužan da sačini nacrt rešenja o glavnoj deobi, bez odlaganja do donošenja odluke po vanrednom pravnom leku (Pitanje: Poverilac kome je osporeno potraživanje u toku stečajnog postupka, nije uspeo u parnici za utvrđivanje osnovanosti osporenog potraživanja, i parnični postupak je pravnosnažno okončan. Poverilac ulaže reviziju protiv presude i postupak po reviziju je u toku. Da li podneta revizija predstavlja razlog da se ne sačini
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
nacrt rešenja za glavnu deobu stečajne mase koja je stvorena unovčavanjem celokupne imovine stečajnog dužnika? Odgovor: ... Podneta revizija ne predstavlja razlog da stečajni upravnik ne sačini nacrt rešenja za glavnu deobu stečajne mase, jer je stečajni upravnik dužan da sačini nacrt rešenja za glavnu deobu u situaciji kada je unovčio celokupnu imovinu stečajnog dužnika ili kada ima raspoloživih sredstava koja su dovoljna da se pristupi deobi. Bilten sudske prakse privrednih sudova 3/2020, pitanje br. 26).
Pravni režim štete nastale gubitkom prava bez krivice poverioca takođe je nedovoljno jasno uređen. Dok se u pojedinim slučajevima primenjuju opšta pravila obligacionog prava, u drugim poverilac ostaje u potpunosti uskraćen za ostvarivanje naknade. Primera radi, u situaciji gubitka prava na odvojeno namirenje zbog neispunjenja uslova upisa hipoteke do prodaje nepokretnosti, šteta koja nastane mogla bi se sagledati kroz razliku između iznosa koji bi banka ostvarila kao hipotekarni i iznosa koji naplati kao hirograferni poverilac. U tom slučaju država bi bila pasivno legitimisana u sporu za naknadu štete, s obzirom da je državni organ nesavesnim radom uzrokovao gubitak mogućnosti odvojenog namirenja iz imovine koja je bila predmet obezbeđenja. Ovde treba biti oprezan sa primenom roka zastarelosti potraživanja, koji se računa tri godine počev od dana saznanja za nastanak štete. Sudovi su stanovišta da šteta ne nastaje od dana namirenja u stečajnom postupku (te taj dan nije početak računanja roka propisanog članom 376 ZOO), već kao relevantan uzimaju momenat saznanje poverioca da nije stekao svojstvo razlučnog poverioca, što bi bio dan prijema drugostepene presude kojom mu to svojstvo nije potvrđeno (vidi: Presuda Vrhovnog kasacionog suda, Rev 3792/21 od 16. decembra 2021.). Nasuprot izloženom, mišljenja smo da šteta nastaje po okončanju glavne deobe, i to od momenta naplate u redu hirografernih poverilaca, s obzirom na hipotetičku mogućnost da dođe do delimičnog namirenja. Pitanje naplate u stečajnom postupku moglo bi biti prethodno pitanje za rešavanje zahteva, ili pak predmet veštačenja u sudskom postupku.
Kada primenimo prethodnu analizu na slučaj u kojem bi pravo banke kao razlučnog ili založnog poverioca bilo priznato tek odlukom po vanrednom pravnom leku i nakon deobe sredstava naplaćenih iz vrednosti nepokretnosti na kojoj je postojalo obezbeđenje (pod pretpostavkom da je deoba izvršena na osnovu pravnosnažne sudske odluke), postavlja se pitanje iz kojih sredstava i na koji način banka može učestvovati u raspodeli ostatka stečajne mase. S obzirom da se ne može zahtevati preispitivanje sredstava već raspodeljenih po osnovu pravnosnažne odluke, poverilac nesumnjivo stiče pravo da učestvuje samo u deobi preostale imovine, ukoliko takva imovina uopšte postoji. Budući da je reč o obezbeđenim, razlučnim, odnosno založnim poveriocima, kao nedoumica se može javiti i da li, na osnovu prava priznatog po vanrednom pravnom leku, ovi poverioci zadržavaju pravo prvenstva namirenja na preostaloj imovini, ili se namiruju srazmerno u okviru isplatnog reda hirografernih poverilaca. Tumačenjem stečajnih propisa ne bi bilo moguće dati prednost obezbeđenom poveriocu kome je pravo priznato tek odlukom po vanrednom pravnom leku, s obzirom na to da predmet njegovog obezbeđenja nije više deo stečajne mase, već je ustupljen kupcu bez tereta, i ne postoji osnov za davanje prioriteta u isplati niti uspostavljanje novog prava na odvojeno namirenje. To dalje znači da se on namiruje kao i ostali hirograferni poverioci.
Korisno je napraviti poređenje sa situacijom kada na jednom predmetu obezbeđenja postoji više hipotekarnih poverilaca sa različitim datumom upisa prava. U datom slučaju, stečajni upravnik pre isplate iz vrednosti obezbeđenja utvrđuje redosled namirenja i sačinjava obračun za svakog poverioca po pravu prioriteta. Do spora može doći ukoliko se redosled namirenja nepravilno utvrdi i isplata izvrši poveriocu čije pravo nije bilo prvo po prioritetu. Povraćaj neosnovano primljenog iznosa po osnovu sticanja bez osnova se, u konačnici, može zahtevati od poverioca kojem je iz stečajne mase
Bankarstvo, 2026, vol. 55, br. 1
Opstanak kolaterala u stečaju: granice pravne zaštite
isplaćen novčani iznos koji pripada poveriocu sa pravom odvojenog namirenja višeg ranga, imajući u vidu da je pravni osnov takve isplate izgubio pravno dejstvo. Pitanje naplate zavisi od strukture i broja poverilaca kojima je predmetni iznos isplaćen. Ukoliko je u pitanju pravno lice koje nije prezaduženo, postoji određena izvesnost naknade štete (vidi: Presuda Privrednog apelacionog suda Pž br. 6533/19 od 12. maja 2021.). Međutim, sredstva mogu biti raspoređena poveriocu koji tokom trajanja postupka postane nelikvidan ili sredstva otuđi, kao i fizičkom licu, ili na više njih, u kom slučaju bi šteta faktički bila nenaknadiva.
Iz navedenog proizilazi zaključak da ne postoji odgovornost za neblagovremeno priznavanje zakonito i legitimno stečenog prava. Sudija, po Ustavu i zakonu, odlučuje samostalno i nezavisno, što onemogućava da se šteta naknadi u slučajevima različitog tumačenja prava. Nezavisnost sudija i samostalnost u odlučivanju predstavljaju temeljni postulat ustavnog poretka, zbog čega je bespredmetno postavljati pitanje odgovornosti za različito pravno shvatanje ili za način tumačenja pravne norme u odnosu na konkretno činjenično stanje. Odgovornost je isključena i u slučajevima pogrešne primene zakona, a samim tim i mogućnost potraživanja naknade štete. Stoga, za razlučne poverioce ne postoji efikasan pravni put za naknadu štete proistekle iz nedosledne primene zakona od strane sudova. Izuzetak postoji jedino u slučaju nezakonitog ili nepravilnog rada državnih organa, kada pasivnu legitimaciju u postupku ima Republika Srbija. Ipak, i granice ove odgovornosti u praksi se tumače izrazito restriktivno, što u značajnoj meri ograničava mogućnost poverilaca da ostvare naknadu štete.
Zaključna razmatranja
U radu je analiziran paradoks položaja banaka kao obezbeđenih poverilaca u stečajnom postupku: iako formalno uživaju prioritet u namirenju, obim njihove pravne zaštite u praksi se relativizuje usled neujednačenosti standarda tumačenja prava. Razjasnili smo i da nastupanjem pravnih posledica otvaranja stečaja, obezbeđeni poverioci ne stiču pravo na odvojeno namirenje ipso facto, već tek nakon ocene ispunjenosti zakonom propisanih uslova. Otuda, učvršćivanje položaja obezbeđenih poverilaca ne može biti samo rezultat selektivne intervencije zakonodavca, već sistemskog usklađivanja normativnih rešenja i sudske prakse.
Kao najranjiviji segment u strukturi kolaterala izdvajaju se ugovori o jemstvu. Razlog tome nije isključivo u tumačenju njihove pravne prirode, već i u načinu na koji sudovi pristupaju oceni savesnosti banke kod pobojnih pravnih poslova. Umesto dosledne primene utvrđenih kriterijuma i pravno relevantnih indikatora, sudske odluke se često zasnivaju na dokazima nepotkrepljenoj oceni da je banka „morala znati“ za nameru dužnika da ošteti svoje poverioce. Pri tome, važno je naglasiti da, u duhu našeg zakona, oštećen može biti bilo koji poverilac čije je potraživanje nastalo i nakon izvršenja pobojne radnje. Ovakva arbitrarnost u oceni dokaza dovodi do situacije u kojoj se i formalno valjano obezbeđenje, u stečaju obesnažuje, kao da je reč o simulovanoj ili prevarnoj radnji. Posledično, pravna sigurnost biva narušena, dok poverioci ostaju bez adekvatne zaštite, iako su postupali zakonito i u dobroj veri.
U literaturi su prisutna i stanovišta koja zagovaraju ublažavanje uslova za pobijanje pravnih radnji. Eventualno prihvatanje kulpozne Paulijanske tužbe, odnosno ublažavanje strukture subjektivnog elementa na strani poverioca, ili pak potpuna objektivizacija uslova za pobijanje, značajno bi ugrozilo položaj banaka i otvorilo prostor za zloupotrebe od strane dužnika u stečaju. U tom slučaju, namera bi se dokazivala samo na strani dužnika, dok bi se kod poverioca zahtevala tek svest o mogu-
Bankarstvo, 2026, vol. 55, br. 1
Advokat Bojana Drobnjak
Opstanak kolaterala u stečaju: granice pravne zaštite
ćoj šteti, što bi značajno pojednostavilo postupak pobijanja. S obzirom na dužinu pobojnih rokova, koji se računaju retroaktivno od dana podnošenja predloga za otvaranje stečaja, zakonodavni okvir mora odgovoriti na situacije u kojima dužnik u dužem predstečajnom periodu pribegava prikrivanju imovine ili selektivnom namirenju poverilaca. Iako je namerno oštećenje poverilaca najčešći osnov pobijanja, u praksi ono nosi određene rizike, naročito u pogledu ocene svesti i znanja saugovarača o dužnikovoj nameri, zbog čega se pravna zaštita često ostvaruje tek u postupku po vanrednim pravnim lekovima.
Produbljena analiza ovog pitanja ukazuje i na to da se ocena savesnosti banke, odnosno njenog znanja i svesti o nameri stečajnog dužnika, ne može valjano zasnivati na nalazu i mišljenju veštaka ekonomsko-finansijske struke. Pravilna ocena, naime, zahteva utvrđivanje da li je u konkretnom slučaju postupljeno u skladu sa važećim regulatornim standardima, internim procedurama i zakonski uspostavljenim pravilima bankarskog poslovanja. U pogledu unapređenja sudske prakse, sud bi morao pribaviti mišljenje institucije za nadzor i kontrolu nad radom banaka (Terzić, 2023), specijalizovane da da ocenu zakonitosti, pa samim tim i savesnosti njihovog postupanja. Nasuprot tome, ekonomsko-finansijsko veštačenje prvenstveno je usmereno na kvantitativnu analizu finansijskih tokova i rezultata, te po svojoj prirodi ne može obuhvatiti vrednosnu ocenu usklađenosti sa regulatornim pravilima i standardom pažnje u bankarskom poslovanju. Stoga bi ovo dokazno sredstvo valjalo uvesti kao redovnu praksu sudova u sporovima u kojima se ocenjuje savesnost na strani banke.
Izložena analiza upućuje na zaključak da je poželjno razmotriti uvođenje posebnog zakonskog tretmana poverilaca čija je osnovna delatnost davanje kredita, poput pravila koja važe za transakcije između povezanih lica sa stečajnim dužnikom u periodu od jedne godine pre otvaranja stečajnog postupka. Takav pristup podrazumevao bi eventualno skraćivanje rokova za pobijanje pravnih poslova po osnovu namernog oštećenja poverilaca, kao i pretpostavku savesnosti kreditora, u cilju postizanja ravnoteže između delotvorne kontrole zakonitosti i očuvanja pravne sigurnosti (ZOS u članu 123 stav 2 i 3 izuzima od pobijanja poverioce čija je redovna delatnost davanje kredita ili zajmova, u situaciji davanja i vraćanja kredita/zajma u poslednjoj godini pre dana otvaranja stečajnog postupka). Pored toga, potrebno je jasno propisati pretpostavku upisa zaloge na dan podnošenja urednog zahteva, čime bi se u potpunosti otklonila postojeća pravna nesigurnost. De lege ferenda opravdanim čini se i uvođenje standarda pribavljanja mišljenja institucije nadležne za nadzor i kontrolu nad radom banaka, u svim sudskim postupcima u kojima se ocenjuje savesnost banke, a posebno onim čiji je predmet pobijanje pravnih radnji u stečaju. Konačno, u pogledu deobe stečajne mase, iako zakon upućuje na raspodelu nakon pravnosnažnosti presude, osnovanim smatramo odlaganje sprovođenja deobe do okončanja postupka po vanrednom pravnom leku, čime se sprečava nastanak nenadoknadive štete i obezbeđuje delotvorna zaštita prava poverilaca.
Literatura
1. Adler, E. i Triantis, G. (2017). Debt Priority and Options in Bankruptcy: A Policy Intervention. American Bankruptcy Law Journal.
2. Ajnšpiler Popović, G. (2015). Pojam i položaj založnog poverioca. Zbornik radova sa Dvadeset trećeg savetovanja sudija privrednih sudova Republike Srbije. Privredni apelacioni sud, Beograd.
3. Baird, D. G. (2017). Elements of Bankruptcy. Foundation Press.
4. Drobnjak, B. (2025). Konflikt kolektivnog interesa i obezbeđenog potraživanja kroz pobijanje
Bankarstvo, 2026, vol. 55, br. 1
ugovora o jemstvu u stečajnom postupku. Poslovni izazovi 2025. Pravni fakultet, Univerzitet u Beogradu.
5. Hiber, D. (2015). Pobijanje ugovora o jemstvu u stečajnom postupku. Anali Pravnog fakulteta u Beogradu 1/2015. Pravni fakultet, Univerzitet u Beogradu.
6. Hiber, D. i Živković, M. (2016). O odnosu (konkurenciji) zaloge i jemstva. Zbornik Liber Amicorum Gašo Knežević. Pravni fakultet, Univerzitet u Beogradu.
7. Miller, R. i Jentz, G. (2006). Business Law Today. 7th edition. Thomson, Mason, Ohio.
8. Radović, V. (2018a). Stečajno pravo – knjiga prva. 2. izdanje. Pravni fakultet, Univerzitet u Beogradu.
9. Radović, V. (2018b). Stečajno pravo – knjiga druga. 2. izdanje. Pravni fakultet, Univerzitet u Beogradu.
10. Radović, V. (2022). Komentar Zakona o stečaju. Službeni glasnik.
11. Slijepčević, D. i Radović, M. (2023). Pobijanje pravnih radnji i kompanijske tužbe kao instrumenti zaštite poverilaca u stečajnom postupku. Zbornik radova 36. Susreta Kopaoničke škole prirodnog prava Slobodan Perović. Kopaonička škola prirodnog prava.
12. Slijepčević, D. i Radović, M. (2024). Posledice neprijavljivanja obezbeđenog potraživanja na nepokretnosti u stečajnom postupku. Zbornik radova „Aktuelni problemi u radnom, građanskom, privrednom i procesnom pravu“. Glosarijum.
13. Šabović, Š. (2015). Kreditni rizik savremene banke. Ekonomski signali: poslovni magazin 10(2). Viša ekonomska škola u Peći.
14. Terzić, B. (2023). Odgovornost banke platioca u slučaju prevare sa autorizovanim platnim nalogom. Bankarstvo 4/2023. Udruženje banaka Srbije.
15. Tešić, N. (2019). O izvršnosti založne izjave. Pravni život 10/2019. Pravni fakultet, Univerzitet u Beogradu.
16. Vasiljević, Z. (2023). Pravne posledice otvaranja stečaja nad korisnikom kredita. Poslovni izazovi 2023. Pravni fakultet, Univerzitet u Beogradu.
17. Warren, E., Westbrook, J. L., Porter K., Pottow J. (2020). The Law of Debtors and Creditors: Text, Cases, and Problems. 8th edition. Wolters Kluwer.
18. Welch, I. (1997). Why is bank debt senior? A theory of asymmetry and claim priority based on influence costs. The Review of Financial Studies 10(4). Oxford University Press.
19. Wright, S. (2006). International loan documentation. Palgrave Macmillan, Hampshire-New York.
Bankarstvo, 2026, vol. 55, br. 1
Pravni izvori
1. Evropska banka za obnovu i razvoj (2015). Nacrt analize postojećih prepreka za prodaju problematičnih kredita u Srbiji. Preuzeto 12. decembra 2025. sa https://assets.kpmg.com/content/ dam/kpmg/rs/pdf/2017/01/npl-resolution-in-serbia.pdf.
2. Odgovori utvrđeni na sednicama Odeljenja za privredne sporove Privrednog apelacionog suda. (2015). Bilten sudske prakse privrednih sudova 4/2015. Privredni apelacioni sud, Beograd.
3. Odgovori utvrđeni na sednicama Odeljenja za privredne sporove Privrednog apelacionog suda. (2017). Bilten privrednih sudova 3/2017. Privredni apelacioni sud, Beograd.
4. Odgovori utvrđeni na sednicama Odeljenja za privredne sporove Privrednog apelacionog suda. (2018). Bilten sudske prakse privrednih sudova 4/2018. Privredni apelacioni sud, Beograd.
5. Odgovori utvrđeni na sednicama Odeljenja za privredne sporove Privrednog apelacionog suda. (2020). Bilten sudske prakse privrednih sudova 3/2020. Privredni apelacioni sud, Beograd.
6. Presuda Vrhovnog kasacionog suda, Prev br. 26/2018, od 27. septembra 2018.
7. Presuda Privrednog apelacionog suda, Pž br. 6533/19, od 12. maja 2021.
8. Presuda Vrhovnog kasacionog suda, Rev br. 3792/21, od 16. decembra 2021.
9. Presuda Privrednog suda u Pančevu, P br. 195/19, od 4. februara 2022.
10. Presuda Privrednog apelacionog suda, Pž br. 3486/22, od 26. maja 2022.
11. Presuda Vrhovnog kasacionog suda, Pvž br. 1842/2023, od 23. juna 2023.
12. Rešenje Vrhovnog kasacionog suda, Rev br. 23/2015, od 15. septembra 2015.
13. Zaključak o listi utvrđenih i osporenih potraživanja Privrednog suda u Kraljevu, St br. 23/2011, od 21. marta 2022.
14. Zakon o izvršenju i obezbeđenju, Sl. glasnik RS br. 106/2015, 106/2016 - autentično tumačenje, 113/2017 - autentično tumačenje, 54/2019, 9/2020 - autentično tumačenje, 10/2023 - dr. zakon i 91/2025.
15. Zakon o obligacionim odnosima - ZOO, Službeni list SFRJ 29/78, 39/85, 45/89 - odluka USJ i 57/89, Službeni list SRJ 31/93, Službeni list SCG 1/2003 - Ustavna povelja i Službeni glasnik RS 18/2020.
16. Zakon o stečaju - ZOS, Službeni glasnik RS 104/2009, 99/2011 - dr. zakon, 71/2012 - odluka US, 83/2014, 113/2017, 44/2018, 95/2018 i 44/25 –odluka US.
Bankarstvo, 2026, vol. 55, br. 1
COLLATERAL IN BANKRUPTCY: THE LIMITS OF PROTECTION OF SECURED RIGHTS
Bojana Drobnjak, attorney, PhD student, University of Belgrade, Faculty of Law ORCID: 0009-0007-0973-5029, email: b.drobnjak@drobnjaklegal.com
Summary: Banks typically occupy a dominant position in bankruptcy proceedings involving borrowers, a fact underscored by the competing interests of various creditor classes. The distinction between secured and unsecured creditors, established in the pre-bankruptcy phase, does not grant an automatic right of separate satisfaction upon the commencement of proceedings; rather, such rights are contingent upon statutory requirements and judicial verification. This article re-examines the legal standing of creditors in their multifaceted roles - as secured creditors, pledge creditors, and counterparties in potentially avoidable transactions. Within this framework, particular focus is placed on the scope of the avoidance of prebankruptcy transactions (actio Pauliana), inconsistent criteria for recognising recovery rights, divergent interpretations of the legal nature of guarantee, and judicial inconsistency regarding the assessment of a bank’s ‘bad faith’. The article further explores the broader economic and legal implications of non-recoverable claims and argues for legislative reform and the harmonisation of judicial practice to enhance legal certainty.
Keywords: bankruptcy proceedings, bank, creditor, borrower, right of separate satisfaction, security right, guarantee, avoidance of pre-bankruptcy transactions
JEL classification: G33, K22, G21
Bojana Drobnjak
Introduction
The fate of collateral is one of the central issues in any analysis of a bank’s position as a creditor in bankruptcy proceedings, given that security instruments, such as mortgages and bills of exchange constitute the principal means of protecting claims in the pre-bankruptcy phase. Credit risk management encompasses not only an assessment of the debtor’s capacity to perform its obligations on a regular basis, but also a timely appraisal of insolvency risks. From the moment insolvency occurs, security becomes the sole mechanism for preserving the bank’s right to separate satisfaction, and, consequently, its priority in recovery. At the same time, this approach mitigates moral hazard, as risk is often assumed under conditions of asymmetric information, rendering security a conditio sine qua non of sustainable lending (Šabović, 2015). Although the legislation appears to regulate separate satisfaction in bankruptcy with considerable care, judicial practice has revealed a series of ambiguities, thereby demonstrating a need for legislative intervention and the harmonisation of court rulings. At the intersection of the obligations and bankruptcy rules, complex theoretical and practical questions arise concerning the position of creditors whose claims are secured by in rem or personal security instruments at the moment when the legal effects of the commencement of bankruptcy arise. Although such creditors, in principle, enjoy priority in recovery, their standing remains contingent upon the fulfilment of numerous formal requirements. In practice, the limits of legality and fairness are frequently tested through the search for a balance between protecting individual interests and maximizing the bankruptcy estate. It is thus at the boundary between normative solutions and inconsistent judicial practice that the question arises as to the extent to which security ‘survives’ the commencement of bankruptcy proceedings, the conditions under which it does so, and the extent to which it retains its legal effect in bankruptcy, as well as the criteria used in practice to assess the bank’s subjective knowledge regarding the debtor’s intention to prejudice other creditors.
The methodological approach of this article is grounded in a normative-doctrinal analysis of Serbian law, accompanied by a review of judicial practice and a selective comparative method. The research is primarily directed towards identifying deficiencies in the existing legislative framework, assessing its effects, and formulating appropriate de lege ferenda proposals. Within this framework, the article examines the legal regime of collateral in bankruptcy, with particular emphasis on the recognition of a mortgage as the basis for separate satisfaction, the treatment of conditionally recognised and disputed claims, as well as the conditions under which security established during the ‘suspect period’ may be avoided. The selection of this topic is driven by the necessity to highlight the weaknesses of the existing normative framework regarding the protection of secured creditors, primarily banks, and to illuminate the zone of conflict between transactional certainty and the preservation of the bankruptcy estate. In addition to the borrower, the analysis extends to the position of the surety and the third party that constitutes in rem security over their own assets for another’s debt (the pledge debtor), whose procedural position in bankruptcy proceedings differs fundamentally from that of the borrower.
The article specifically addresses several questions of fundamental importance for the legal certainty of collateral: (a) the legal force of unregistered security, namely the creditor’s legal standing of the creditor when a decision on the registration of security right, particularly a mortgage, has not been issued by the time bankruptcy takes effect; (b) the impact of the commencement of bankruptcy proceedings on the legal standing of the surety and the pledge debtor; (c) the scope of the actio Pauliana in practice, especially regarding the avoidance of pledge statements and suretyship
Bojana Drobnjak
agreements; and (d) compensation for losses caused by the ‘belated’ recognition of security, specifically, whether a creditor is entitled to damages when the right of separate satisfaction is recognised only following a decision rendered on an extraordinary legal remedy.
Security in Loan Transactions: A Comparative Perspective on Selected Institutions of United States Bankruptcy Law
In addition to its mandatory elements, a loan agreement as a rule contains specific clauses designed to protect the bank’s interests in the event of default or the onset of the borrower’s insolvency. Comparative practice has developed the institution of so-called "ipso facto clauses" (bankruptcy clauses), which provide for accelerated repayment and, in some instances, for the automatic maturity of claims and their recovery prior to the time provided for under the rules governing bankruptcy proceedings. Although such clauses may, on the one hand, successfully forestall the risk of nonpayment, they, on the other hand, leave banks room for overreaction even in situations in which the debtor is not in fact threatened by bankruptcy (Wright, 2006). Alongside contractual clauses, personal security and in rem security rights play a central role in credit transactions, and their cumulative or alternative use is common practice to reinforce the creditor’s position in the event of a breach of contractual obligations. The heterogeneous nature of security allows the creditor to select from various options prescribed by law, thereby increasing the predictability and certainty of recovery. The primary instrument in this context is a security right over immovable property owned by the bankruptcy debtor, which grants the bank the ‘privileged’ status of a secured creditor (i.e. a creditor with a right of separate satisfaction). Where the borrower lacks assets to encumber, security may take the form of a third-party suretyship, under which the surety undertakes, in accordance with the contractual terms governing maturity and performance, to satisfy the debt if the principal debtor fails to do so, or a security right whereby a third party creates an encumbrance over its own assets in favour of the bank (Law of Contract and Torts, Arts. 997-1019). Upon the commencement of bankruptcy proceedings against a third party acting as pledge debtor, the bank acquires the status of a pledge creditor (Law on Bankruptcy, Art. 49(5)).
Against this background, it is important to clearly distinguish a pledge, as an in rem security right, from suretyship, as a form of personal security, particularly because the literature has previously questioned whether creating a pledge for another’s debt implies that the pledgor is also a surety, or whether the rules on suretyship apply to such a pledge (Hiber, Živković, 2016). The assumption that the pledgor tacitly assumes the obligation of a surety lacks any legitimate justification (Ibid). The owner of the pledged asset at the time of satisfaction need not be the party who originally concluded the pledge agreement, as encumbered immovable property remains an object of legal commerce even after the security is established. Therefore, the only defensible interpretation, and the one that prevails in both doctrine and practice, is that a person who pledges assets for another’s debt does not become a surety and is not liable with their entire estate; rather, the creditor may seek satisfaction exclusively from the encumbered asset or right.
Although reorganisation is not the primary focus of this article, certain institutions of United States bankruptcy law serve as relevant comparative examples of legislative solutions that strengthen a creditor’s position upon the onset of bankruptcy. In the Serbian system, banks may perform an analogous role, which is why examining the legal protections afforded to their status is of particular importance. The comparative reference to reorganisation therefore serves an illustrative function, in that it demonstrates how a developed legal system regulates the interplay between existing security,
Bojana Drobnjak
new forms of financing, and the creditor’s standing in bankruptcy.
The full legal significance of collateral emerges most clearly in these circumstances. United States bankruptcy law has developed mechanisms that provide special incentives for creditors, particularly banks, to supply the debtor with so-called ‘new money’, upon which the success of reorganisation often depends (Miller, Jentz, 2006; Warren, Westbrook, 2020). Of particular importance are the concepts of administrative priority and superiority, through which the court may authorise new loans to a ‘debtor in possession’ while granting them priority in recovery over pre-petition claims (Radović, 2018b). Whereas administrative priority grants the claim the status of a claim against bankruptcy estate, superiority goes a step further, allowing satisfaction even before other administrative expenses. These institutions serve as a useful comparative model for understanding the limits of protection afforded to existing collateral and the position of pre-existing secured creditors in Serbian bankruptcy law. Their comparative value does not alter the fact that their application in American law is neither straightforward nor free from theoretical and practical controversy. Scholarly discourse shows that, even in systems with developed priority rules, fundamental questions remain regarding their application and their interplay with previously established rights (Baird, 2017; Warren, Westbrook, Porter, Pottow, 2020). Welch, in particular, emphasises the impact of negotiation and lobbying costs on the actual reach of the absolute priority rule (Welch, 1997), whereas Adler and Triantis further observe that this is an area subject to constant adaptation to the needs of modern commerce (Adler, Triantis, 2017).
A proposal for the introduction of a comparable priority rule in the Republic of Serbia originated with the European Bank for Reconstruction and Development, specifically for situations where a bank injects ‘new money’ into a company within a pre-packaged reorganisation plan. Under this proposal, if creditors holding two-thirds of the total claims consent, claims arising from subsequent financing would, if the pre-packaged reorganisation plan fails and bankruptcy proceedings are opened, be treated as claims of the bankruptcy estate (Draft of Analysis of the existing impediments to the sale of NPLs in Serbia, 2015; https://mfin.gov.rs/upload/media/ycIonv_6016d68d921a2. pdf). This proposal reflects a broader tendency in comparative law towards strengthening the priority position of creditors who preserve the debtor’s liquidity, whereas Serbian law has thus far not embraced such a legal transplant.
The Bank as a Secured Creditor in Bankruptcy: The Right of Separate Satisfaction
The mortgage over immovable property is the most prevalent instrument of in rem security for credit claims; accordingly, this section focuses on its legal regime in bankruptcy. The right to satisfaction from a mortgage is acquired through registration in the real estate register based on a final judicial decision, or an agreement/pledge statement, serving as the basis for registration pursuant to the rules governing the notation of encumbrances. Outside of bankruptcy, the law classifies both the pledge statement and the mortgage agreement as enforceable documents suitable for initiating execution proceedings (Tešić, 2019). The privileged status of secured creditors and pledge creditors does not violate the pari passu principle of equal satisfaction in the remaining payment ranks, since the law establishes mandatory conditions under which separate satisfaction is recognised, while the principle of equality applies only to creditors within the same payment rank. If a secured creditor is not satisfied from the value of the encumbered asset, the claim is effectively bifurcated, and the deficiency ‘flows over’ into the rank of unsecured creditors. Notably, unlike pledge creditors,
Bojana Drobnjak
secured creditors are entitled to representation on the creditors’ committee, thereby allowing direct supervision of the proceedings and the work of the bankruptcy administrator, whereas their participation in the assembly of creditors, however, is not prescribed by law. The law grants the secured creditor a right of pre-emption in respect of assets sold by private treaty over which a right of separate satisfaction has been established (Law on Bankruptcy, Art. 136g). Certain general rules governing the acquisition of security, the right of pre-emption, and the method of satisfaction apply to secured and pledge creditors alike (Vasiljević, 2023).
For a creditor to acquire a right of separate satisfaction from immovable property, several conditions must be met: (a) on the day bankruptcy proceedings are opened, a claim against the bankruptcy debtor must exist; (b) the immovable property serving as collateral must form part of the bankruptcy estate; (c) the existing right of separate satisfaction must be valid under the applicable nonbankruptcy rules; and (d) a proper and timely proof of claim must have been filed in the bankruptcy proceedings (Radović, 2022).
The first condition concerns the very legal nature of the right of separate satisfaction, which fundamentally distinguishes it from a pledge right in bankruptcy. A secured creditor is one who holds a claim against the bankruptcy debtor as of the commencement date. The existence of a valid claim is a prerequisite for recognising the right of separate satisfaction. The specific position of the secured creditor lies in the fact that its claim is secured by collateral, and that it is therefore entitled to separate satisfaction from the proceeds of the collateral. If the creditor renounces this right or if, through no fault of its own, the claim is not fully satisfied from the encumbered property, the creditor retains its status and pursues the unsatisfied balance as an unsecured creditor (Law on Bankruptcy, Art. 49(2)).
The second condition pertains to the legal status of the asset subject to a right of separate satisfaction, which must form part of the bankruptcy estate. Where a creditor’s claim is secured by the assets of a third party, the bank, in bankruptcy proceedings opened against the borrower, does not hold the status of a secured creditor and may lodge its claim only as an unsecured creditor. It is equally possible that, prior to the opening of bankruptcy, the asset over which security has been established is alienated. Although such alienation does not extinguish the encumbrance, it nevertheless prevents the enforcement of the right of separate satisfaction in the borrower’s bankruptcy proceedings.
The third condition requires a valid legal basis under the applicable non-bankruptcy rules. Such basis may consist in a security right created by a pledge statement given by the borrower, a contract or other transaction, statute, a right of retention, or a right of satisfaction arising from enforcement proceedings.
Timely filing of the claim is a conditio sine qua non for acquiring the status of a secured creditor. If the bank fails to file its claim within the statutory preclusive period, it loses the right to satisfaction in the bankruptcy proceedings. This rule, however, does not apply to the pledge creditor (Law on Bankruptcy, Art. 111(5)). Some authors have expressed reservations about this legislative solution for placing the secured creditor in a procedurally less favourable position to the pledge creditor by mandating the filing of a claim. Such a distinction is particularly contentious given that a mortgage, as security, does not automatically extinguish merely because the secured claim was not filed in the bankruptcy case (Slijepčević, Radović, 2024).
During the claims’ examination phase, the bankruptcy administrator determines their legal basis, amount, and payment rank and prepares a list of recognised and disputed claims, as well as the
Bojana Drobnjak
order of satisfaction of secured and pledge creditors. A claim may be recognised unconditionally or conditionally, its secured status may be disputed while the underlying claim is recognised as an unsecured claim, or it may be disputed in full or in part.
Conditional Recognition and Contestation of the Right of Separate Satisfaction
A conditional claim is defined by law as a claim dependent upon a resolutive or suspensive condition. If a suspensive condition does not occur by the time the decision on the final distribution of the bankruptcy estate becomes final, the creditor forfeits the conditionally recognised right (Law on Bankruptcy, Art. 87). This becomes problematic when, at the commencement of bankruptcy, a bank has not yet secured a registered mortgage but holds a notation of a pending application. In such cases, judicial practice reveals differing approaches, thereby raising the question of the proper legal characterisation of the claim and the creditor’s position. Where a secured creditor, in whose favour no mortgage registration decision has yet been issued, is not granted an unconditional right of separate satisfaction, two scenarios may arise. Either the mortgage is registered after the legal consequences of bankruptcy have arisen, but no later than the sale of the immovable property constituting the collateral, or no decision on registration is issued by the time of the sale of that property.
This dilemma appears to have been resolved by the position of the Supreme Court, which has held that the mortgage registration effected after the opening of bankruptcy proceedings, but before the sale of the immovable property, produces retroactive effect with respect to the constitution of the right of separate satisfaction. Under this procedural framework, the court is required to recognise the creditor’s unconditional right of separate satisfaction, treating the date of duly filed application for registration as the relevant moment for establishing priority. Although the statutory provision stipulates that a mortgage is created upon registration in the competent immovables register is semantically clear, such an interpretation would be contrary to the statutory and constitutional principles designed to protect the creditor in the proceedings. Judicial practice has not always adopted this view. Courts of first and second instance interpreted the rule on mortgage registration in a strictly literal manner, refusing to recognise the bank as a secured creditor where, by the commencement date, no cadastral decision had yet been issued. The Supreme Court adopted the view that a claim acquires secured status as of the date on which a proper application is filed, provided that registration is subsequently effected on that basis (Supreme Court of Cassation, Prev 26/2018, 27 September 2018).
The retroactive effect of registration, which appears to be the prevailing view, is entirely justified, because it is not a matter of avoiding transactions, but of protecting a lawfully initiated procedure which the bank set in motion in a timely manner and which was suspended due to the inefficiency of administrative authority responsible for its implementation. Owing, however, to the existence of a legislative lacuna, practice may fail to follow this position, in which case the creditor’s right of separate satisfaction is recognised subject to the condition that the mortgage registration decision be issued by the date of sale of the immovable property. If the cadastre fails to register the mortgage within that period, the bank loses the right of separate satisfaction due to non-fulfilment of the condition, and the claim is relegated to the regime of unsecured claims, thereby significantly reducing the likelihood of recovery and undermining the purpose of the security (Law on Bankruptcy, Art. 87).
Mortgage registration may be delayed due to previously pending applications, since registration in
the real estate cadastre and the order of priority are determined by the time of filing the application for registration (prior tempore potior iure). From the standpoint of legal certainty, it is entirely unjustified to expose the creditor to the risk of losing a priority right to which it is entitled ex lege merely due to the inefficiency of the real estate cadastre responsible for registration.
It is therefore evident that, despite the predominantly prevailing view in practice regarding the presumption of registration, courts and bankruptcy administrators frequently interpret the relevant statutory rule in a strictly literal sense and deny the right of separate satisfaction to a secured creditor, or even a pledge creditor, who, at the time bankruptcy is opened, does not yet have a formally registered security right. The collision of legal positions leads to protracted litigation, a reduction in the value of collateral, and the potential inability to recover the claim. In addition, the time required to decide upon revision reduces the likelihood of recovery even further where the bank’s right of separate satisfaction is recognised only on the basis of an extraordinary legal remedy. The position of the Supreme Court indicated that a duly filed application for registration is sufficient for the acquisition of secured status, notwithstanding that the registration decision is issued. It is recalled that, although Serbian courts participate in the development of the law, in the civil law system the final word rests with the legislature. For that reason, such case law does not provide complete legal certainty to the secured creditor. In our view, due to the conflict between the literal and teleological interpretation of the statutory provision, there is a need for clear statutory regulation of the retroactive effect of the creation of secured and pledge rights as of the date of filing of a proper application, together with a presumption of registration in the event of the opening of bankruptcy proceedings, irrespective of whether the registration decision has been issued by the time of sale or not, as it is provided by the introduction of a presumption of registration of enforcement orders under the law (Law on Enforcement and Security, Art. 155(2)). In addition, prescribing priority treatment of revision proceedings in such cases as especially urgent would also substantially reduce the risk of loss.
The Bank as a Pledge Creditor in Bankruptcy Proceedings
Serbian bankruptcy law did not originally recognise the category of the pledge creditor. Yet, due to the need to regulate the legal standing of creditors whose claims are secured over the assets of persons with whom they are not in an obligatory legal relationship, this category was introduced by amendment in 2014. The statutory definition explicitly provides that pledge creditors are neither unsecured creditors nor secured creditors, precisely in order to underline the specificity of their position. In secured credit transactions, security in the form of a pledge is frequently provided by a third party that has no debtor-creditor relationship with the bank. From the creditor’s perspective, acceptance of the view that a person who provides a pledge for another’s debt is at the same time a surety would be advantageous, as it would enable the bank to file its claim as a secured creditor both in the bankruptcy of the pledgor and in the bankruptcy of the principal debtor (Hiber, Živković, 2016). However, as previously explained, it cannot be presumed that the pledgor is ex lege a surety of the borrower. The provision of a pledge as security for another’s debt must therefore be distinguished from suretyship as a form of personal security. A suretyship agreement creates an obligatory relationship between the creditor and a third party, who personally guarantees the debt to the same extent as the principal debtor, and over whose assets the bank may hold a pledge. If, at the time bankruptcy is opened, the bank holds a claim against the bankruptcy debtor on the basis of a joint and several suretyships, and simultaneously holds a mortgage over that debtor’s assets, its status as a secured creditor is undisputed, as both personal and proprietary liability coincide in the
same person. By contrast, where the bankruptcy debtor is solely a pledgor, and thus guaranteeing only with assets and without assuming personal liability, the bank does not hold the status of a secured creditor but that of a pledge creditor, which is subject to a different regime of rights in bankruptcy proceedings.
Although pledge creditors are also entitled to a right of separate satisfaction, which at first sight places them in the same general regime, there are features that significantly distinguish them from secured creditors and, in practice, place the bank in a less favourable position, with a higher risk of either non-recovery from the security or the avoidance of the transaction by which the security was created. As previously noted, the defining characteristic of the pledge creditor is the absence of a debtor-creditor relationship with the bankruptcy debtor. This means that the bank has no claim against the pledge debtor, but rather against its borrower as principal debtor, and therefore, if the collateral is insufficient, it cannot file its claim as a bankruptcy claim against the pledge debtor. The distinction between the borrower as principal debtor and the pledge debtor may arise ab initio, where a third party, at the time of concluding the credit transaction, provides the bank with security over its own assets for the borrower’s account, or ex post, through the right of tracing, where a third party subsequently acquires ownership of immovable property already encumbered by an in rem security right.
A second feature is that pledge creditors lack the standing to initiate bankruptcy proceedings, which follows logically from the nature of its claim. The rights of pledge creditors are proprietary in nature, and the existence of such rights in relation to the bankruptcy debtor does not make them creditor in the sense of the law of obligations. It would, in any event, not ordinarily be in the bank’s interest, as pledge creditor, to initiate bankruptcy proceedings, given that recovery is more certain outside bankruptcy (Ajnšpiler Popović, 2015). Where the statutory conditions are met, the bank may instead initiate judicial or extrajudicial proceedings for satisfaction from the encumbered immovable property.
A third feature is that, unlike rights of separate satisfaction, pledge rights created through enforcement or security measures for the compulsory collection or securing of claims against a third party within sixty days prior to the opening of bankruptcy proceedings do not cease to be valid. The avoidance of pre-bankruptcy transactions is the only legal mechanism for challenging such rights (Radović, 2018a).
A fourth feature, arising from the absence of an obligatory relationship with the bankruptcy debtor, is that the pledge creditor is under no statutory obligation to file a claim in bankruptcy proceedings. The law requires the pledge creditor, within the prescribed filing period, to notify the bankruptcy administrator of the existence of the pledge right, submit evidence thereof, and provide a statement of the amount of its claim against the third party - the principal debtor. Unlike other creditors, for whom the filing period is preclusive and whose failure to act results in loss of rights, the notification period for pledge creditor is merely instructive. Consequently, late notification does not preclude satisfaction. Nevertheless, the bankruptcy administrator may otherwise be unable to ascertain the existence and scope of the pledge right, which is why timely notification is significant for both the creditor and the bankruptcy debtor. The pledge creditor does not lose its status if notification is not submitted, but it may thereby find itself in a less unfavourable procedural position that restricts its ability to protect its rights in the proceedings. If, on the other hand, notification is submitted in due time, the pledge creditor acquires the status of a party to the proceedings, with all rights conferred
by law (see further Ajnšpiler Popović, 2015).
A fifth feature of particular concern is the maturity of the claim under the loan agreement. In the case of pledge rights, the rule of automatic maturity upon the commencement of bankruptcy proceedings does not apply. The pledge creditor, like the secured creditor, is entitled to separate satisfaction from immovable property forming part of the bankruptcy estate. Yet the opening of bankruptcy proceedings accelerates only claims against the bankruptcy debtor, not claims against third parties. Therefore, recognition of the pledge right must be distinguished from its realisation. The question of maturity of the pledge creditor’s claim against the principal debtor does not affect the recognition of the pledge right in bankruptcy; maturity is, however, a decisive condition for the realisation of the pledge right and for separate satisfaction after the sale of the immovable property. If the claim against the principal debtor, against whom no bankruptcy proceedings have been opened, has not matured by the time of the final distribution, the bankruptcy administrator has no basis to satisfy the pledge creditor, as this would amount to payment of debt before maturity and without the statutory conditions for realisation being met (see Bulletin of Commercial Courts, 3/2017, Questions 10 and 11). Conversely, if the claim has matured by the time of final distribution but remains unpaid, the pledge creditor is satisfied from the previously reserved funds.
It is also worth mentioning the situation in which bankruptcy proceedings are opened, both against the principal debtor and against the pledgor. In such cases, a pledge creditor holding security over the assets of the pledgor may simultaneously participate in both bankruptcies, particularly where the debtors are related entities. The presumption of maturity on the date of opening of bankruptcy proceedings against the principal debtor extends its effects to the bankruptcy proceedings of the pledgor too, subject to the creditor’s obligation to notify the bankruptcy administrator of any recovery obtained from the other contracting party.
Against this background, the risk to the bank as creditor is evident where security is provided by a third party, since in relation to the pledge creditor the legal consequence of automatic maturity does not arise. If the claim against the principal debtor does not mature by the time of final distribution, the proceeds of sale become part of the bankruptcy estate and are distributed to other creditors. The bank thereby loses the possibility of separate satisfaction, the right to participate in the bankruptcy proceedings against the pledgor, and remains exposed to an unsecured claim against the borrower.
A more satisfactory solution is achieved by concluding a contract of joint and several suretyships alongside the establishment of a pledge over the surety’s assets, since in the event of bankruptcy of the surety, the bank’s position is treated in the same manner as in the bankruptcy of the principal debtor. By contrast, the opening of bankruptcy proceedings against the principal debtor has no effect on the suretyship agreement, meaning that the creditor retains the right to demand full performance from the surety.
The Avoidance of Pre-Bankruptcy Transactions
In addition to pursuing their own claims in bankruptcy, creditors exercise indirect control over the debtor’s transactions through the avoidance of legal acts, which diminish or prevent the augmentation of the bankruptcy estate. By acts undertaken prior to the opening of bankruptcy proceedings, the debtor may affect the scope of assets that will subsequently form the basis for creditor distribution. This also applies to transactions by which security is created, since encumbered assets, as a rule, cannot serve for the satisfaction of all creditors. Accordingly, the legal certainty of the secured
Bojana Drobnjak
creditor may therefore be undermined by the avoidance mechanism, through which even formally validly constituted security may be placed at risk if it was created within the suspect period and under circumstances the law deems problematic. Particularly where the validity of a suretyship agreement or a third party’s security right is challenged, avoidance represents the principal legal remedy available to the bankruptcy administrator and to creditors with standing. From the standpoint of creditors’ interests, it functions as a response to the moral hazard in contractual relations and as one of the key forms of protection of claims. On the other hand, insufficient precision in the statutory requirements may result in the loss of lawfully and legitimately acquired rights. The risk that a credit exposure will not be repaid likewise derives from inconsistent judicial practice and cursory interpretations of the ‘bad faith’ element within the framework of the intentional actio Pauliana adopted by Serbian law (Drobnjak, 2025).
The avoidance institution, known as the actio Pauliana, originates in Roman law, where it served to protect creditors against fraudulent acts of the debtor aimed at reducing its assets. The purpose of bankruptcy avoidance is not to deprive the challenged transaction of legal effect in an absolute sense, but to render it ineffective vis-à-vis the bankruptcy estate. Whereas out-of-bankruptcy avoidance is characterised by an individualistic approach aimed at redirecting the effects of the transaction to a specific creditor, in bankruptcy proceedings the subject of avoidance consists of transactions and acts that disrupt equal satisfaction of unsecured creditors, prejudice creditors, or place certain creditors in a more favourable position, in order to exclude their effect in relation to the bankruptcy estate, i.e. all creditors. An avoided transaction remains valid in relation to third parties, which constitutes the essential distinction from nullity, under which a legal act is deprived of effect towards all participants in legal commerce (Slijepčević, Radović, 2023). The interest in avoidance is, as a rule, most pronounced where the debtor’s assets are insufficient for creditor satisfaction. If the debtor’s assets were sufficient, the challenged act would not disturb the principle of equal satisfaction, and the causal link between the act and the inability of other creditors to recover would be absent.
The Law on Bankruptcy provides four grounds for avoidance: (1) ordinary satisfaction; (2) unusual satisfaction; (3) direct prejudice to creditors; and (4) intentional prejudice to creditors.
As the most frequently applied ground in practice, intentional prejudice to creditors warrants particular attention. ‘A legal transaction or action, entered into or taken within five years before the filing of the petition for initiating bankruptcy proceedings or after that, with the intent to prejudice one or more creditors, may be contested if the bankruptcy debtor's counterpart knew of the bankruptcy debtor's intent.’ (Law on Bankruptcy, Art. 123(1)). Serbian law thus adopts the intentional form of the actio Pauliana, under which intent exists where the counterparty knew of the intention to prejudice creditors, as opposed to the negligent form previously recognised in prewar law, under which it was sufficient that the counterparty ought to have known of such intention. Applied to secured loan agreements, the subjective requirement would entail proof of the bank’s bad faith in relation to the debtor’s intention, which in practical terms corresponds to direct or eventual intent to cause bankruptcy or awareness of imminent insolvency. However, where security is granted to a related party within one year prior to the opening of bankruptcy proceedings, or where a loan to a related party is repaid within the same period, the legislator draws a clear distinction between creditors, excluding banks whose ordinary business consists in granting credit from the avoidance regime, provided that they acted within the scope of ordinary business activity (Law on Bankruptcy, Art. 123(2) and (3)). Proceeding from the same objective and the significance of the
Bojana Drobnjak
position of banks, it would be justified to adopt a presumption of creditor’s good faith in avoidance proceedings based on intentional prejudice, with the burden of proving the contrary resting on the party asserting otherwise. The assessment of good faith in evidentiary proceedings should also require the mandatory obtaining of the opinion of the authority competent for supervision and control of banks, a matter to which the article returns below.
Avoidance of the Contract of Guarantee
Guarantee is one of the most common forms of security in banking credit transactions, but at the same time one of the legal transactions most frequently subject to avoidance in bankruptcy proceedings. Its legal nature, the relationship between guarantor and principal debtor, as well as the question whether the guarantee is concluded for consideration or gratuitously, become the focal point of disputes in which the existence of avoidance conditions is examined. The legal nature of the contract of guarantee has long been a point of contention in both doctrine and practice. According to one view, the contract is gratuitous, since the guarantor assumes an obligation while ordinarily deriving no benefit from the creditor. According to another view, it is onerous, since the causa on the guarantor’s side lies in the assumption of an obligation that may ultimately be realised by recourse against the debtor (Hiber, 2015). Judicial practice initially favoured the view that it is a gratuitous transaction. In banking transactions involving the provision of a pledge for the debt of a third party, namely the borrower, certain decisions even held that where the provider of the pledge had not received adequate counter-performance, the pledge should be regarded as a gratuitous transaction (Bulletin of Commercial Court Practice 4/2015, Question 42). The Supreme Court, however, adopted the view that in commercial transactions a contract of guarantee is to be treated as an onerous transaction, with a presumption of direct or indirect benefit to the guarantor, while the contrary must be proven (see Supreme Court of Cassation, Rev 23/2015, 15 September 2015).
The contract of guarantee cannot therefore be viewed in isolation from the trilateral relationship between creditor, guarantor, and debtor. The accessory nature of the guarantee reflects its dependence on the underlying contract between creditor and debtor. It is therefore not justified to treat a contract of guarantee as a inherently gratuitous. Yet, despite the well-founded view that in commercial practice the guarantee is an onerous transaction, current legal practice not infrequently proceeds from the assumption that guarantee in credit transactions is gratuitous, either by presuming an intentio liberalis on the guarantor’s part towards the borrower, or by assuming that the guarantor merely expects that it will not be called upon to perform.
When examining the causa of the contract of guarantee in the context of the avoidance of security in credit transactions, several complex issues arise. Firstly, how and by what evidence is it established that the creditor - in this case, the bank - knew, or ought to have known of the debtor’s intention to prejudice other creditors. Secondly, who is competent to assess whether the procedures governing the evaluation of the borrower’s and guarantor’s creditworthiness, on the basis of which the credit was approved and collateral accepted, were applied in good faith. It is precisely in such cases that the burden of proof and the proper legal classification of the contract, primarily as onerous or gratuitous, become fully apparent.
An instructive line of authority concerns avoidance of contracts of joint and several guarantee and pledge statements concluded by the bankruptcy debtor within the suspect period for the purpose of securing a credit transaction, where the central issues were the debtor’s intention to prejudice creditors and the bank’s awareness of the debtor’s impending illiquidity. After the first-instance
Bojana Drobnjak
court dismissed the claim on the ground that guarantee is an onerous transaction and that the bank acted in accordance with professional standards and internal procedures, the appellate court took the opposite view, treating the guarantee as a gratuitous transaction and attributing conditional intent to the bank, with the consequence that the bank was ordered to return the collected funds (Commercial Court in Pančevo, P 195/19, 4 February 2022; Commercial Appellate Court, Pž 3486/22, 26 May 2022). Of particular significance is the fact that two expert reports in economics and finance were conducted, reaching contradictory conclusions regarding the bank’s conduct and good faith at the time of concluding the transaction. Deciding on an extraordinary legal remedy, the Supreme Court classified the guarantee as an onerous transaction and confirmed that the bank, in accordance with the applicable banking standards, had carried out an adequate assessment of the debtor’s creditworthiness and the adequacy of security, thereby leaving the challenged transaction in force. This revision decision clearly distinguished between the creditor’s duty of care and an impermissible expansion of its liability, rejecting the presumption of the bank’s awareness of an intention to prejudice creditors in the absence of solid evidence, thereby contributing to legal certainty and the stability of credit relationships.
Although this revision decision is legally sound, its practical effect is significantly reduced due to the ‘belated’ nature of legal protection. The reason lies in the fact that the bankruptcy administrators and courts are bound by the final judgment, and once the remaining procedural conditions are met, the law requires the administrator to proceed with distribution. There is therefore a substantial likelihood that, by the time justice is achieved, no assets will remain available for the satisfaction of the secured creditor. This demonstrates that the absence of timely protection exposes the bank, as creditor, to significant risk, which makes reform of the legislative framework a necessary precondition for more effective protection in bankruptcy proceedings (Drobnjak, 2025).
The Limits of Judicial Protection and the Absence of Liability for the Infringement of the Secured Creditor’s Rights
The foregoing analysis of the position of creditors and the security of their collateral reveals numerous difficulties arising from the conflict between literal and teleological interpretation. The extent of legal protection enjoyed by banks, as well as by other secured creditors in bankruptcy proceedings, therefore remains the subject of theoretical and practical disagreement in contemporary bankruptcy law. As shown, although security validly constituted under the law formally guarantees a right of separate satisfaction, practice indicates that the opening of bankruptcy proceedings often marks the point at which that right is effectively suspended. Instead of remaining beyond question, the secured creditor’s position is frequently relativised by inconsistent judicial practice, divergent interpretations of substantive law, and institutional reluctance to accord priority in recovery, thus resulting in situations in which a duly constituted right may be deprived of effect, whether through subordination to the general payment rank or through the avoidance of the transaction by which the security was created. None of this, however, justifies denying actively legitimised persons the right to seek a declaration that a given transaction produces no effect vis-à-vis the bankruptcy estate, or that the creditor has failed to satisfy the statutory conditions for the exercise of a right of separate satisfaction. The more serious concern lies is the persistent lack of uniformity in judicial practice, which places the creditor in a state of legal uncertainty as delay in enforcing a formally recognised right may jeopardise its practical realisation. Ultimately, such a situation calls into question the preservation of the value of claims in circumstances of insolvency, which is the core function of security.
Bojana Drobnjak
The preceding section illustrated the lack of consistency in the courts’ approach to recognise a right of separate satisfaction where no decision on registration had been issued before the legal consequences of bankruptcy arose. Notwithstanding the position of the Supreme Court, judicial decisions do not constitute a formal source of law in the Serbian legal system. Courts decide on the basis of their own interpretation of the statute, which may in practice vary from one case to another. Since a judgment becomes final upon the conclusion of appellate proceedings, where an appeal has been lodged, the bankruptcy administrator and the bankruptcy court are bound by it. This legislative framework implies that the main distribution is carried out in the period between finality and the decision on any extraordinary legal remedy. Consequently, any distribution to a creditor whose right of separate satisfaction is recognised only after the conclusion of revision proceedings may be effected solely from assets discovered or acquired thereafter. Once the judgment has become final, the bankruptcy administrator is therefore under a duty to prepare the draft decision on the main distribution without waiting the outcome of the extraordinary remedy (Bulletin of Commercial Court Practice 3/2020, Question 26).
The legal regime governing damage caused by the loss of a right without fault on the creditor’s part is equally insufficiently developed. In some cases, the general rules of the law of obligations are applied; in others, the creditor is left entirely without compensation altogether. For example, where the right of separate satisfaction is lost because the mortgage has not been registered by the time the immovable property is sold, the loss may be measured as the difference between the amount the bank would have recovered as secured creditor, and the amount actually recovered as an unsecured creditor. In such circumstances, the State would be passively legitimised in a damages claim, since a State authority would have caused the loss of the possibility of separate satisfaction from the collateral. Particular care is required with regard to the limitation period, which begins to run three years from the date on which the creditor becomes aware of the loss. The courts have held that the loss does not arise at the time of recovery in the bankruptcy proceedings and that this date therefore does not mark the commencement of the limitation period under Article 376 of the Law of Contract and Torts; instead, they treat as decisive the moment when the creditor learned that it had failed to acquire the secured status, namely the date on which the it received the appellate judgment refusing that status (see Supreme Court of Cassation, Rev 3792/21, 16 December 2021). In our view, by contrast, the loss arises only upon the completion of the main distribution, i.e. from the moment of recovery in the rank of unsecured creditors, given the possibility of partial recovery. The issue of recovery in the bankruptcy proceedings may therefore either constitute a preliminary issue in the damages claim or be addressed through expert evidence in subsequent litigation.
Applying this analysis to a case in which the bank’s right, whether as a secured creditor or a pledge creditor, is recognised through an extraordinary legal remedy decision after the distribution of funds from the sale of the encumbered immovable property, an important question arises: from which assets, and in what manner, can the bank participate in the distribution of the remaining bankruptcy estate? Since funds already distributed on the basis of a final judicial decision cannot be revisited, the creditor can undoubtedly participate only in the distribution of assets not yet distributed, assuming any such assets remain. Given that the creditors in question are secured creditors or pledge creditors, a further issue arises as to whether, on the basis of a right recognised through an extraordinary legal remedy, they retain priority in satisfaction from the remaining assets, or must instead be satisfied pro rata with unsecured creditors. On a proper interpretation of the bankruptcy rules, priority cannot be accorded to a creditor whose secured status is recognised only at that stage, since the collateral no longer forms part of the bankruptcy estate, having been transferred to the
Bojana Drobnjak
purchaser free of encumbrances. There is thus no basis either for priority or for a right of separate satisfaction over the remaining assets. Such a creditor must be satisfied in the same manner as other unsecured creditors.
A useful comparison may be drawn with a situation in which several mortgage creditors hold rights over the same asset with differing registration dates. In that case, prior to distribution of the collateral’s value, the bankruptcy administrator determines the order of priority and allocates payments accordingly. Disputes may arise where that order is incorrectly determined and payment is made to a creditor lacking first rank. Ultimately, the unduly received amount may be recovered on the basis of unjust enrichment from the creditor who received funds in fact belonged to a higherranking creditor, since the legal basis for the payment has subsequently fallen away. The practical possibility of recovery depends on the structure and number of recipients. Where the recipient is a solvent legal entity, recovery may be achievable (see Commercial Appellate Court, Pž 6533/19, 12 May 2021). However, funds may also have been distributed to a creditor who later becomes illiquid, dissipates the assets, or is a natural person, or multiple recipients, in which event the loss may practically be irrecoverable.
The conclusion is that no liability arises from untimely recognition of a lawfully and legitimately acquired right. Under the Constitution and the law, judges decide autonomously and independently, precluding compensation for divergent legal interpretation. Judicial independence and decisional autonomy form a fundamental postulate of the constitutional order; it is therefore misconceived to assert liability for differing legal understandings or for the interpretation of a legal norm in a given factual context. Liability is excluded even in cases of erroneous application of the law, and with it any claim of damages. Accordingly, secured creditors have no effective legal avenue to obtain compensation for losses caused by inconsistent judicial practice. An exception exists only in cases of unlawful or improper conduct by State authorities, where the Republic of Serbia has passive legitimacy in the proceedings. Even then, such liability is interpreted restrictively in practice, substantially limiting creditors’ ability to recover damages.
Concluding Observations
This article has analysed the paradox of the position of banks as secured creditors in bankruptcy proceedings: although they formally enjoy priority in satisfaction, the scope of their legal protection is in practice relativised by inconsistent standards of legal interpretation. It has likewise been shown that, upon the occurrence of the legal consequences of the opening of bankruptcy, creditors do not acquire a right of separate satisfaction ipso facto, but only upon the verification of the statutory conditions. The strengthening of secured creditors’ protection cannot therefore result merely from selective legislative intervention, but must rest on a systematic alignment of normative solutions and judicial practice.
The most vulnerable segment of secured credit in bankruptcy proceedings concerns contracts of guarantee. The reason does not stem solely from the interpretation of their legal nature, but also from the manner in which courts assess the bank’s good faith in relation to avoidable transactions. Instead of consistently applying established criteria and legally relevant indicators, judicial decisions often rely on the unsubstantiated assumption that the bank ‘must have known’ of the debtor’s intent to prejudice creditors. It is important to emphasise that, under Serbian law, the prejudiced party may be any creditor whose claim arose even after the challenged transaction. Such arbitrariness results in security that is formally valid being neutralised in bankruptcy as though it were simulated
or fraudulent, undermining legal certainty and the protection of good-faith creditors.
The literature includes views for relaxing the conditions governing avoidance. The possible acceptance of a negligent form of the actio Pauliana, i.e. the relaxation of the subjective element required on the creditor’s side, or even full objectivization of the conditions for avoidance, would significantly weaken the position of banks and increase the potential for abuse by debtors in bankruptcy. In such a case, intent would need to be proven only on the debtor’s side, while on the creditor’s side mere awareness of possible prejudice would suffice, thereby simplifying avoidance proceedings and increasing the risk of loss. Given the length of suspect periods, calculated retrospectively from the filing of the bankruptcy petition, the legislative framework must also address situations in which the debtor conceals assets or selectively satisfies creditors over an extended pre-bankruptcy period. Although intentional prejudice is the most common ground of avoidance, its application in practice carried significant risks, particularly in assessing the counterparty’s awareness and knowledge, with the consequence that legal protection is often achieved only through extraordinary legal remedies.
A closer analysis of this issue shows that the assessment of the bank’s good faith cannot be based solely on expert economic and finance evidence. A sound assessment requires a determination of whether, in the particular case, the bank acted in accordance with applicable regulatory standards, internal procedures, and banking regulations. Judicial practice would therefore benefit from obtaining the opinion of the supervisory authority competent for banking oversight (Terzić, 2023), which is specifically equipped to assess legality, and thus good faith. By contrast, financial expert evidence is limited to quantitative analysis of financial flows and results and cannot encompass a normative assessment of compliance with regulatory rules or the required standard of care in banking operations. For this reason, such supervisory input should be introduced as a regular evidentiary feature in disputes concerning bank’s good faith.
In this context, it would be appropriate to consider introducing a special regime for creditors whose principal activity is granting credit, analogous to rules governing related-parties’ transactions in the year preceding the opening of bankruptcy proceedings. This would include, in particular, shortening the periods for challenging pledge statements and contracts of guarantee on the grounds of intentional prejudice, c with a presumption of creditor’s good faith, thereby seeking to balance effective control of legality with legal certainty (Law on Bankruptcy, Art. 123(2) and (3)), already excludes from avoidance creditors whose ordinary business consists in granting credit or loans in in respect of transactions executed within the final year before bankruptcy). It is equally necessary to introduce a presumption that the security interest is deemed registered on the date of filing a proper application, thereby eliminating existing legal uncertainty. De lege ferenda, it is further justified to require that the supervisory authority’s opinion be obtained in all judicial proceedings concerning the bank’s good faith, particularly in the avoidance disputes. Finally, although the law provides that distribution occurs after a judgment becomes final, it would be preferable to defer distribution until proceedings on the extraordinary legal remedies are concluded, as this prevents irreparable loss and ensures effective protection of creditors’ rights – a solution that should also be applied consistently in practice.
References
1. Adler, E. i Triantis, G. (2017). Debt Priority and Options in Bankruptcy: A Policy Intervention. American Bankruptcy Law Journal.
Bojana Drobnjak
2. Ajnšpiler Popović, G. (2015). Pojam i položaj založnog poverioca. Zbornik radova sa Dvadeset trećeg savetovanja sudija privrednih sudova Republike Srbije. Privredni apelacioni sud, Beograd.
3. Baird, D. G. (2017). Elements of Bankruptcy. Foundation Press.
4. Drobnjak, B. (2025). Konflikt kolektivnog interesa i obezbeđenog potraživanja kroz pobijanje ugovora o jemstvu u stečajnom postupku. Poslovni izazovi 2025. Pravni fakultet, Univerzitet u Beogradu.
5. Hiber, D. (2015). Pobijanje ugovora o jemstvu u stečajnom postupku. Anali Pravnog fakulteta u Beogradu 1/2015. Pravni fakultet, Univerzitet u Beogradu.
6. Hiber, D. i Živković, M. (2016). O odnosu (konkurenciji) zaloge i jemstva. Zbornik Liber Amicorum Gašo Knežević. Pravni fakultet, Univerzitet u Beogradu.
7. Miller, R. i Jentz, G. (2006). Business Law Today. 7th edition. Thomson, Mason, Ohio.
8. Radović, V. (2018a). Stečajno pravo – knjiga prva. 2. izdanje. Pravni fakultet, Univerzitet u Beogradu.
9. Radović, V. (2018b). Stečajno pravo – knjiga druga. 2. izdanje. Pravni fakultet, Univerzitet u Beogradu.
10. Radović, V. (2022). Komentar Zakona o stečaju. Službeni glasnik.
11. Slijepčević, D. i Radović, M. (2023). Pobijanje pravnih radnji i kompanijske tužbe kao instrumenti zaštite poverilaca u stečajnom postupku. Zbornik radova 36. Susreta Kopaoničke škole prirodnog prava Slobodan Perović. Kopaonička škola prirodnog prava.
12. Slijepčević, D. i Radović, M. (2024). Posledice neprijavljivanja obezbeđenog potraživanja na nepokretnosti u stečajnom postupku. Zbornik radova „Aktuelni problemi u radnom, građanskom, privrednom i procesnom pravu“. Glosarijum.
13. Šabović, Š. (2015). Kreditni rizik savremene banke. Ekonomski signali: poslovni magazin 10(2). Viša ekonomska škola u Peći.
14. Terzić, B. (2023). Odgovornost banke platioca u slučaju prevare sa autorizovanim platnim nalogom. Bankarstvo 4/2023. Udruženje banaka Srbije.
15. Tešić, N. (2019). O izvršnosti založne izjave. Pravni život 10/2019. Pravni fakultet, Univerzitet u Beogradu.
16. Vasiljević, Z. (2023). Pravne posledice otvaranja stečaja nad korisnikom kredita. Poslovni izazovi 2023. Pravni fakultet, Univerzitet u Beogradu.
17. Warren, E., Westbrook, J. L., Porter K., Pottow J. (2020). The Law of Debtors and Creditors: Text, Cases, and Problems. 8th edition. Wolters Kluwer.
18. Welch, I. (1997). Why is bank debt senior? A theory of asymmetry and claim priority based on influence costs. The Review of Financial Studies 10(4). Oxford University Press.
19. Wright, S. (2006). International loan documentation. Palgrave Macmillan, Hampshire-New York.
Bojana Drobnjak
Legal Sources
1. Answers Adopted at the Sessions of the Commercial Disputes Department of the Commercial Appellate Court (2015). Bulletin of Commercial Court Practice 4/2015. Commercial Appellate Court, Belgrade.
2. Answers Adopted at the Sessions of the Commercial Disputes Department of the Commercial Appellate Court (2017). Bulletin of Commercial Courts 3/2017. Commercial Appellate Court, Belgrade.
3. Answers Adopted at the Sessions of the Commercial Disputes Department of the Commercial Appellate Court (2018). Bulletin of Commercial Court Practice 4/2018. Commercial Appellate Court, Belgrade.
4. Answers Adopted at the Sessions of the Commercial Disputes Department of the Commercial Appellate Court (2020). Bulletin of Commercial Court Practice 3/2020. Commercial Appellate Court, Belgrade.
5. Commercial Appellate Court, Pž No. 6533/19, 12 May 2021.
6. Commercial Court in Pančevo, P No. 195/19, 4 February 2022.
7. Commercial Appellate Court, Pž No. 3486/22, 26 May 2022.
8. Conclusion on the List of Established and Disputed Claims of the Commercial Court in Kraljevo, St No. 23/2011, 21 March 2022.
9. European Bank for Reconstruction and Development (2015). Draft of Analysis of the existing impediments to the sale of NPLs in Serbia. https://mfin.gov.rs/upload/media/ ycIonv_6016d68d921a2.pdf.
10. Law on Bankruptcy (Official Gazette of the RS, Nos. 104/09, 99/11 – other law, 71/12 –Constitutional Court Decision, 83/14, 113/17, 44/18, 95/18 and 44/25 – Constitutional Court Decision).
11. Law of Contract and Torts (Law on Obligations) (Official Herald of the SFRY, Nos. 29/78, 39/85, 45/89 – decision of the Constitutional Court of Yugoslavia, and 57/89; Official Herald of the FRY, No. 31/93; Official Herald of Serbia and Montenegro, No. 1/2003 – Constitutional Charter; and Official Gazette of the RS, No. 18/20).
12. Law on Enforcement and Security (Official Gazette of the RS, Nos. 106/15, 106/16 – Authentic Interpretation, 113/17 – Authentic Interpretation, 54/19, 9/20 – Authentic Interpretation and 10/23 – other law).
13. Supreme Court of Cassation, Rev No. 23/2015, 15 September 2015.
14. Supreme Court of Cassation, Prev No. 26/2018, 27 September 2018.
15. Supreme Court of Cassation, Rev No. 3792/21, 16 December 2021.
16. Supreme Court of Cassation, Pvž No. 1842/2023, 23 June 2023.
Bojana Drobnjak
Pregledni naučni rad
Uloga centralnog bankarstva, kreditiranja i geopolitičkih rizika u savremenoj epohi Mirjana Dejanović
Primljeno: 20.12.2026. Odobreno: 17.04.2026. DOI: 10.5937/bankarstvo2602076D
ULOGA CENTRALNOG BANKARSTVA, KREDITIRANJA
I GEOPOLITIČKIH RIZIKA U SAVREMENOJ EPOHI
Mirjana Dejanović, docent, Fakultet za projektni i inovacioni menadžment prof. dr Petar Jovanović
ORCID: https://orcid.org/0000-0003-3369-331X imejl: info@pmc.edu.rs
Rezime: Centralne banke imaju ključnu ulogu u održavanju ekonomske stabilnosti kontrolišući ponudu novca i podržavajući kreditiranje preduzeća i domaćinstava. Krediti su važni za podsticanje rasta, ali prekomerno zaduživanje i slaba regulacija mogu dovesti do finansijskih kriza. Savremeni svet suočava se sa izazovima u vidu geopolitičkih kriza, kao što su ratovi, sankcije i politička nestabilnost, koje značajno utiču na finansijska tržišta i smanjuju kapacitet kreditiranja banaka, posebno u zemljama u razvoju. Ove situacije povećavaju rizike, usporavaju ekonomski rast i otežavaju rad centralnih banaka, koje moraju istovremeno da balansiraju između kontrole inflacije i podrške privredi. Geopolitički rizik remeti lance snabdevanja, povećava inflaciju i smanjuje poverenje investitora. Banke obično reaguju povećanjem kamatnih stopa i pooštravanjem uslova kreditiranja, čime rizike prenose na krajnje korisnike, odnosno dužnike. Fiskalna politika, zajedno sa monetarnom, ima važnu ulogu u stabilizaciji privrede, ali njena efikasnost zavisi od blagovremenosti mera i usklađenosti sa očekivanjima tržišta. Primeri sankcija pokazuju kako geopolitičke tenzije utiču na bankarski sektor, otežavajući pristup međunarodnim finansijskim tržištima i povećavajući rizike. Globalni sukobi i političke krize, poput konflikta Rusija-Ukrajina i sukoba na Bliskom istoku, dodatno opterećuju finansijske sisteme i zahtevaju od centralnih banaka nove strategije i inovativne instrumente za očuvanje stabilnosti. Ovaj rad naglašava važnost integrisanog pristupa koji kombinuje centralno bankarstvo, kreditiranje, fiskalnu i monetarnu politiku i upravljanje geopolitičkim rizicima u cilju postizanja održivog ekonomskog razvoja u dinamičnom i neizvesnom svetu. Rad koristi deskriptivnu i komparativnu analizu makroekonomskih podataka za period 2021–2025. god. Rezultati pokazuju da geopolitički rizici značajno povećavaju inflaciju i smanjuju kreditnu aktivnost, posebno u zemljama u razvoju.
Ključne reči: centralno bankarstvo, kreditiranje, geopolitički rizici, ekonomske krize, monetarna politika, fiskalna politika
JEL klasifikacija: E52, E58, G15, F51, G01
Bankarstvo, 2026, vol. 55, br. 1
Uvod
Ovaj rad proučava ulogu centralnih banaka, fiskalne i monetarne politike i geopolitičkih rizika u oblikovanju savremene ekonomske stabilnosti. Centralne banke obezbeđuju stabilnost upravljanjem novčanom masom, kamatnim stopama i likvidnošću, čime omogućavaju kreditiranje preduzeća i domaćinstava. Iako kreditiranje podstiče investicije i rast, prekomerno zaduživanje i slaba regulacija povećavaju ranjivost i rizik od finansijskih kriza, kao što je pokazala globalna finansijska kriza 2008. godine. Geopolitički rizici uključujući sukobe, sankcije, trgovinske tenzije i političku nestabilnost dodatno remete finansijska tržišta, smanjuju kreditni kapacitet i povećavaju neizvesnost, naročito u ekonomijama u razvoju. Ovi izazovi su pogoršani strukturom globalnog finansijskog sistema, u kojem američki dolar ostaje dominantna rezervna i valuta zaduživanja. Monetarna politika SAD, uključujući promene kamatnih stopa i kvantitativno popuštanje, snažno utiče na globalnu likvidnost i dugoročne kamatne stope. Takve politike mogu stvoriti valutne neusaglašenosti u zemljama zaduženim u dolarima i otežati otplatu duga.
Kako bi odgovorile na ove izazove, centralne banke razvijaju nove instrumente poput digitalnih valuta centralnih banaka, diversifikacije rezervi i intenzivnije međunarodne saradnje. Fiskalna politika takođe ima ključnu stabilizujuću ulogu, ali njena efikasnost zavisi od usklađenosti sa očekivanjima tržišta. Koordinisana monetarna i fiskalna politika, uz efikasno upravljanje kreditnim i geopolitičkim rizicima, predstavlja osnov za očuvanje finansijske stabilnosti i podršku održivom ekonomskom rastu.
Pregled literature
Literatura obimno dokumentuje ulogu centralnih banaka i kreditnog sistema u održavanju makroekonomske stabilnosti, naročito tokom ekonomskih kriza. Takođe se naglašava važnost emisije novca od strane centralnih banaka kao osnove za funkcionisanje kreditnog sistema (Goodhart, 1988). Ovaj proces omogućava komercijalnim bankama da povećaju kreditnu aktivnost, koja zatim kroz efekat multiplikacije dalje podstiče investicije i agregatnu tražnju (Mishkin, 2015). Međutim, postoji rizik od nekontrolisane kreditne ekspanzije, što može dovesti do inflacije, stvaranja finansijskih balona i dubokih ekonomskih kriza (Reinhart & Rogoff, 2009). Blanchard i Johnson razmatraju politike kvantitativnog popuštanja koje se primenjuju tokom recesija kako bi se podstakla likvidnost i ublažili negativni efekti na realnu ekonomiju (Blanchard & Johnson, 2013).
Geopolitički rizik postao je sve važniji faktor u analizi stabilnosti finansijskog sistema, pri čemu je indeks geopolitičkog rizika (GPR) koji su razvili Caldara i Iacoviello ključni alat za kvantifikaciju tih rizika. Ovaj indeks zasnovan je na automatskoj analizi tekstova iz vodećih novinskih izvora i koristi specijalizovani rečnik koji obuhvata termine povezane sa ratovima, konfliktima, terorizmom i političkom nestabilnošću, čime omogućava precizno merenje globalnih političkih tenzija kroz vreme. Autori su pažljivo konstruisali vokabular i primenili mehanizme za eliminisanje nerelevantnog sadržaja, kao što su sportske ili umetničke vesti, kako bi se osigurala tačnost indeksa. Korišćenje ovog indeksa omogućava bolje praćenje uticaja geopolitičkih događaja na ekonomske tokove, bankarske aktivnosti i makroekonomsku stabilnost. Pored toga, potvrđeno je da je GPR pouzdan indikator koji korelira sa drugim merama geopolitičkih tenzija, poput vojne potrošnje i broja ratnih žrtava, što ga čini ključnim instrumentom za formulaciju monetarnih i fiskalnih politika (Caldara & Iacoviello, 2022). Empirijski je potvrđeno da povećanje geopolitičkog rizika značajno smanjuje kreditnu aktivnost u zemljama u razvoju. Istraživanje je pokazalo je da porast GPR indeksa za 1% može smanjiti kreditiranje za 2,79%, čak i kada se kontrolišu drugi makroekonomski faktori poput inflacije, deviznog kursa i rasta BDP-a (Zhou
2026, vol. 55, br. 1
Uloga centralnog bankarstva, kreditiranja i geopolitičkih rizika u savremenoj epohi
et al., 2020). U kontekstu fiskalne politike, Ramey (2011) ističe značaj anticipiranja šokova državne potrošnje i pravilnog tumačenja njihovog tajminga. Njeni nalazi sugerišu da tržišta često reaguju na očekivanja, a ne samo na stvarno sprovođenje fiskalnih impulsa, što ima značajne implikacije za koordinaciju monetarne i fiskalne politike tokom kriza (Ramey, 2011).
Sankcije i geopolitičke tenzije dodatno komplikuju funkcionisanje bankarskog sektora. Nakon sukoba Rusija-Ukrajina 2022. godine, međunarodne banke suočile su se sa ograničenjima u poslovanju, dok su one koje su ostale na tržištu morale da povećaju kamatne stope i ojačaju upravljanje rizikom (Reuters, 2023). Visok geopolitički rizik (GPR) značajno utiče na efikasnost monetarne politike, posebno kroz fiskalnu politiku, kao što je vojna potrošnja. Franconi je pokazao da tokom perioda visokog GPR-a vojna potrošnja ne reaguje na kontrakcione monetarne šokove na isti način kao u periodima stabilnosti, što otežava centralnim bankama da efikasno kontrolišu privredu. Ovaj fenomen naglašava značaj koordinacije monetarne i fiskalne politike tokom kriza kako bi se obezbedila stabilnost i efikasnost ekonomskih politika (Franconi, 2024). Yilmazkuday je analizirao efekte geopolitičkog rizika na devizne kurseve u 35 zemalja u periodu od januara 2000. do juna 2024. god. koristeći model strukturne vektorske autoregresije (SVAR), uz kontrolu faktora kao što su promene cena nafte, ekonomska aktivnost, inflacija i kamatne stope. Utvrdio je da u samo nekoliko slučajeva ovi rizici dovode do toga da valuta zemlje oslabi. Međutim, u većini slučajeva valuta zapravo jača, obično otprilike godinu dana nakon pojave geopolitičkog rizika. Dalja analiza pokazala je da zemlje koje su snažnije povezane sa globalnim lancima snabdevanja, tj. njihova ekonomija u velikoj meri zavisi od međunarodne trgovine imaju veće šanse da njihova valuta oslabi ubrzo nakon pojave geopolitičkog rizika. Ovo je posebno važno za zemlje koje se oslanjaju na globalnu trgovinu, jer takvi pokreti deviznog kursa mogu otežati vođenje efektivne ekonomske politike (Yilmazkuday, 2024).
Zajednički zaključak ovih studija jeste da centralne banke, u koordinaciji sa monetarnom i fiskalnom politikom, igraju ključnu ulogu u očuvanju finansijske stabilnosti, posebno u kontekstu rastućih geopolitičkih rizika i globalne ekonomske neizvesnosti. Upravljanjem novčanom masom, centralne banke obezbeđuju likvidnost neophodnu za podršku kreditiranju preduzeća i domaćinstava, što podstiče ekonomski rast. Savremeni izazovi, naročito geopolitičke krize, sve više narušavaju funkcionisanje finansijskih tržišta i ograničavaju kapacitet banaka za kreditiranje, sa naročito izraženim efektima u zemljama u razvoju. Ovaj rad ispituje složene odnose između centralnog bankarstva, kreiranja kredita, fiskalne politike i geopolitičkog rizika, naglašavajući kako njihova međusobna povezanost doprinosi nastanku i produbljivanju ekonomskih kriza. Centralne banke takođe istražuju nove instrumente poput digitalnih valuta centralnih banaka (CBDC), iako njihova uloga u upravljanju geopolitičkim šokovima ostaje ograničena i nije primarni fokus ovog rada.
Metodologija
Metodologije korišćene u ovom radu obuhvataju i kvantitativne i kvalitativne metode za analizu ekonomskih efekata geopolitičkih sukoba. Kvantitativna analiza se fokusira na makroekonomske podatke preuzete iz baze podataka Svetskog ekonomskog pregleda Međunarodnog monetarnog fonda (IMF World Economic Outlook), sa posebnim fokusom na stope inflacije i odabrane makroekonomske indikatore za zemlje pogođene velikim geopolitičkim konfliktima, uključujući Rusiju, Ukrajinu, Izrael, Iran, Sjedinjene Američke Države, Kinu i Indiju, u periodu 2021–2025. U okviru ove analize izvršeno je poređenje između zemalja koje su direktno pogođene sukobima i onih koje nisu direktno uključene, ali ipak trpe posledice kroz trgovinske i ekonomske veze. Na osnovu prikupljenih podataka procenjen je uticaj geopolitičkih sukoba na ekonomije ovih država, kako u kratkom, tako i u dugom roku. Kval-
Bankarstvo, 2026, vol. 55, br. 1
itativna analiza bila je usmerena na zemlje koje nisu direktno uključene u globalne sukobe, ali su osećale posledice velikih geopolitičkih tenzija, posebno u kontekstu ekonomskih sankcija i promena u međunarodnim odnosima. Kvalitativna komponenta zasniva se na sistematskom pregledu akademske literature i izveštaja o politikama, sa fokusom na kanale prenošenja geopolitičkog rizika kroz finansijska tržišta, bankarske sisteme i međunarodne trgovinske tokove. Posebna pažnja posvećena je ulozi sankcija, poremećajima u lancima snabdevanja i promenama u poverenju investitora. Analiza koristi poređenje trendova i posmatranje među zemljama kako bi se procenio odnos između geopolitičkog rizika i makroekonomskih ishoda. U radu su ispitivani odnosi između najznačajnijih globalnih sila, poput SAD, Rusije i Kine, i njihov uticaj na globalnu ekonomiju, naročito u pogledu trgovinskih tokova tokom ovih sukoba. Kombinovanjem kvantitativnih i kvalitativnih metoda omogućena je dublja analiza ekonomskih, političkih i finansijskih efekata geopolitičkih sukoba, kao i procena mogućih dugoročnih posledica ovih sukoba na globalnu ekonomiju. U istraživanju nije prmenjeno ekonometrijsko modeliranje, već se rad fokusira na identifikovanje uočljivih odnosa između geopolitičkog rizika i ekonomskih ishoda
Uloga centralnog bankarstva i kreditne aktivnosti u geopolitičkom riziku i ekonomskim krizama
Centralne banke igraju ključnu ulogu u upravljanju ponudom novca kroz proces emisije novca, koji podrazumeva stvaranje osnovnog novca, kao što su papirni novac, kovanice i rezerve koje komercijalne banke drže kod centralne banke (Goodhart, 1988). Na primer, monetarna politika Evropske centralne banke (ECB) i Narodne banke Srbije prvenstveno ima za cilj očuvanje stabilnosti cena kroz kontrolisan rast inflacije i postavljanje srednjoročnih ciljeva. Inflacija u Srbiji je značajno viša i promenljivija nego u EU i EMU, što zahteva prilagođavanje politika kako bi se očuvala ekonomska stabilnost (Furtula, 2007). Ova monetarna baza je neophodna za funkcionisanje kreditnog sistema obzirom da komercijalne banke koriste te rezerve za odobravanje kredita preduzećima i domaćinstvima. Kreiranje kredita predstavlja proces gde komercijalne banke odobravaju kredite i istovremeno stvaraju nove depozite na računima korisnika kredita, čime se povećava novčana masa i podstiče ekonomska aktivnost (Mishkin, 2015). Multiplikatorski efekat kredita omogućava bankama da značajno povećaju ponudu kredita na osnovu rezervi, što je ključno za podsticanje investicija i potrošnje. Međutim, preterano odobravanje kredita bez odgovarajućih kontrola može dovesti do inflacije, stvaranja finansijskih balona i dugoročne ekonomske nestabilnosti, što je bio jedan od glavnih pokretača globalne finansijske krize (Reinhart & Rogoff, 2009). Tokom ekonomskih kriza, centralne banke često povećavaju emisiju novca i podstiču kreditiranje kako bi ublažile negativne efekte recesija (Blanchard & Johnson, 2013). Empirijski podaci iz novih članica EU pokazuju da se transmisija monetarne politike razlikuje između kanala. Kanal kamatnih stopa je slab zbog vlasništva stranih banaka i visoke euroizacije, dok kursna lista i monetarni agregati igraju ključnu ulogu u određivanju inflacije, posebno tokom kriza. Prenos promena kursa je najjači u Mađarskoj, umeren u Poljskoj, a najslabiji u Češkoj Republici, koja ima najpovoljnije uslove za ciljanje inflacije pod režimom fleksibilnog deviznog kursa (Bungin, 2016).
U odgovoru na geopolitičke šokove, centralne banke prilagođavaju svoju monetarnu politiku kako bi podržale ekonomiju, a najčešća mera za kontrolu inflacije jeste povećanje kamatnih stopa, posebno kada rastu cene energije i hrane. Na primer, nakon sukoba Rusije i Ukrajine, mnoge centralne banke, uključujući Evropsku centralnu banku i Federalne rezerve, povećale su kamatne stope kako bi smanjile inflaciju. Centralne banke takođe koriste i druge alate, kao što je obezbeđivanje likvidnosti bankama putem operacija na otvorenom tržištu. U nekim slučajevima primenjuju kvantitativno popuštanje ili pooštravanje, u zavisnosti od ekonomskih uslova. Ove mere pomažu u očuvanju finansijske stabilnosti i podršci kreditnoj aktivnosti.
2026, vol. 55, br. 1
Uloga centralnog bankarstva, kreditiranja i geopolitičkih rizika u savremenoj epohi
Njihova efikasnost je ograničena tokom dugotrajnih geopolitičkih kriza, jer je inflacija često uzrokovana eksternim faktorima.
Pored makroekonomskih faktora, spoljašnji geopolitički rizici, poput političke nestabilnosti, ratova i terorizma, imaju značajan negativan uticaj na dinamiku kreditiranja, smanjujući bankarsku aktivnost čak i kada se kontrolišu ostali ključni makroekonomski parametri. Geopolitičke krize povećavaju neizvesnost za banke i investitore, smanjujući njihovu spremnost da odobravaju kredite, što usporava investicije i ekonomski rast, naročito u zemljama u razvoju. Ove promene potvrđuju da je stabilno političko okruženje ključni uslov za održiv finansijski razvoj. Analize jasno pokazuju da geopolitički rizik utiče na globalno bankarstvo, uz izraženu razliku između lokalnog kreditiranja i prekograničnog kreditiranja. Banke koje posluju u zemljama sa visokim geopolitičkim rizikom smanjuju prekogranično kreditiranje, ali zadržavaju poslovanje kroz strane filijale, čime minimizuju rizik od gubitaka u slučaju nacionalizacije ili eksproprijacije imovine. Stoga, pored makroekonomskih faktora, spoljašnji geopolitički rizici, poput političke nestabilnosti, ratova i terorizma, imaju značajan negativan uticaj na kreditnu dinamiku, smanjujući bankarsku aktivnost čak i kada su ostali ključni makroekonomski faktori pod kontrolom. Geopolitičke krize povećavaju neizvesnost za banke i investitore, umanjujući njihovu spremnost da odobravaju kredite, što usporava investicije i ekonomski rast, naročito u zemljama u razvoju. Ovi nalazi potvrđuju da je stabilno političko okruženje ključni uslov za održivi razvoj finansijskog sistema. Analize jasno ukazuju na to kako geopolitički rizik utiče na globalno bankarstvo, uz izraženu razliku između domaćeg kreditiranja i prekograničnog kreditiranja. Banke koje posluju u zemljama sa visokim geopolitičkim rizikom smanjuju prekogranično kreditiranje, ali zadržavaju prisustvo putem stranih filijala, čime minimizuju rizik od gubitaka u slučaju nacionalizacije ili eksproprijacije imovine. Geopolitički rizici mogu dovesti do različitih vrsta gubitaka u zavisnosti od strukture finansiranja. Prekogranično kreditiranje je osetljivije, budući da se uglavnom finansira iz domaćih izvora, dok filijale koriste sredstva koja mogu doprineti smanjenju rizika od gubitaka. Geopolitički šokovi takođe imaju značajan uticaj na domaće kreditno tržište. Smanjenje stranog kreditiranja dovodi do pada finansijskih sredstava dostupnih domaćim preduzećima obzirom da banke koje posluju u zemljama sa visokim geopolitičkim rizikom globalno smanjuju svoju kreditnu aktivnost. Ovo može povećati socijalne nejednakosti, budući da manja preduzeća, koja zavise od kredita za rast i poslovanje, često nemaju isti pristup kapitalu kao velika preduzeća, koja su sklonija da obezbede kredite i povoljnije uslove. Ovakva situacija može negativno uticati na konkurentnost malih preduzeća i, posledično, na tržište rada. Banke bi trebalo da prepoznaju ove izazove i razviju strategije koje uključuju diverzifikaciju poslovanja i izvora finansiranja, kako bi ublažile negativne efekte na domaću privredu i smanjile rizike koji proističu iz neizvesnosti izazvane geopolitičkim krizama (Niepmann & Shen, 2024).
Kako geopolitičke krize utiču na ekonomsku stabilnost?
Geopolitičke krize prvenstveno remete lance snabdevanja hranom, energentima, sirovinama i robom. To direktno narušava odnos ponude i tražnje, što dovodi do rasta cena i povećanja inflacije. Pored toga, dolazi do usporavanja međunarodne trgovine, smanjenja priliva deviza i porasta neizvesnosti među investitorima (Baldwin & Tomiura, 2020). Pad kreditne aktivnosti i rast rizika negativno utiču na bankarski sektor, koji postaje oprezniji u odobravanju kredita, naročito dugoročnih. Takva kretanja mogu usporiti investicije i rast bruto domaćeg proizvoda, istovremeno povećavajući rizik od finansijskih i ekonomskih kriza.
Fiskalna politika ima važnu ulogu u odgovoru na geopolitičke krize. Vlade često povećavaju javnu potrošnju kako bi podržale domaćinstva i preduzeća pogođena rastom cena energije i ekonomskom
Bankarstvo, 2026, vol. 55, br. 1
neizvesnošću. Subvencije, mere poreskih olakšica i ciljana finansijska pomoć najčešće se koriste za ublažavanje negativnih efekata inflacije i smanjene ekonomske aktivnosti. Ove mere treba veoma pažljivo planirati, jer takva politika može dovesti do povećanja budžetskog deficita i javnog duga, što može izazvati dugoročne makroekonomske neravnoteže. Zbog toga je efikasna koordinacija između monetarne i fiskalne politike ključna kako bi se izbegli suprotstavljeni efekti politika i obezbedila ukupna ekonomska stabilnost.
Geopolitičke krize naročito remete lance snabdevanja hranom, energijom, sirovinama i robom, što direktno utiče na ravnotežu ponude i tražnje, dovodeći do rasta cena i inflacije. Važno je istaći da se resursi i sirovine ne mogu posmatrati jednako, obzirom da ljudski prioriteti zavise od osnovnih fizioloških potreba, poput hrane i energije. Prema Maslovljevoj hijerarhiji potreba, nakon zadovoljenja fizioloških potreba javlja se potreba za sigurnošću (Maslow, 1998). Stoga je obezbeđivanje resursa neophodnih za osnovne životne potrebe od ključnog značaja. Poremećaji u snabdevanju energijom mogu imati dalekosežne posledice, budući da energija ima ključnu ulogu u funkcionisanju celokupne ekonomije. Takvi poremećaji mogu izazvati rast cena na svim nivoima lanca snabdevanja od sirovina i poluproizvoda do gotovih proizvoda, veleprodaje i krajnje potrošnje. Na primer, ukoliko se cena energije poveća za 10 centi, taj rast će se preneti kroz sve faze proizvodnje i distribucije, što znači da konačna cena može porasti i za 50 centi ili više. Može se zamisliti efekat još većeg rasta cena energije. Ovakva kretanja stvaraju inflatorne pritiske, koji su posebno problematični za zemlje u razvoju, naročito za one poput Srbije, koje ne raspolažu sopstvenim izvorima energije, posebno nafte. Da Srbija ima sopstvene izvore nafte, ovakvi šokovi bi imali znatno manji uticaj na nacionalnu ekonomiju. Međutim, s obzirom na to da je Srbija u velikoj meri zavisna od uvoza energenata, bez obzira na politiku centralne banke ili fiskalne mere, izložena je globalnim rizicima i inflatornim pritiscima nad kojima ima ograničenu kontrolu. Postavlja se pitanje šta centralna banka može učiniti u takvim okolnostima? Ukoliko je kriza kratkotrajnog karaktera, moguće je primeniti monetarne i fiskalne mere radi smanjenja inflacije. Međutim, ukoliko politička kriza potraje, problem postaje znatno složeniji i teži za rešavanje, naročito za manje zemlje koje nemaju značajan politički i ekonomski uticaj na međunarodnoj sceni. Troškovi upravljanja takvim krizama visoki su kako za državu, tako i za centralnu banku.
Kada dođe do političke krize, banke iz te zemlje često se klasifikuju kao visokorizične, kao i zemlje sa kojima su povezane, što dovodi do smanjenja ili potpunog izbegavanja finansiranja. Reakcije banaka možda nisu odmah vidljive u kratkom roku, ali se dugoročno, kao što je pokazao sukob između Rusije i Ukrajine, situacija znatno komplikuje. Geopolitički šokovi u Ukrajini izazvali su globalne inflatorne pritiske, budući da su i Ukrajina i Rusija ključni izvoznici energenata i hrane, što je dovelo do rasta cena i inflacije na svetskom nivou. Kao odgovor na ove pritiske, centralne banke bile su primorane da povećaju kamatne stope kako bi obuzdale inflaciju. Iako geopolitički šokovi snažno utiču na kamatne stope, način na koji pojedine zemlje reaguju zavisi od njihovog ekonomskog okruženja, a posebno od stepena integrisanosti u globalne trgovinske i investicione tokove. Kamatne stope predstavljaju samo jedan od instrumenata monetarne politike, te je za zemlje koje su snažno integrisane u globalne lance snabdevanja od ključnog značaja primena dodatnih mera, poput diverzifikacije trgovine. Ne postoji univerzalno rešenje za geopolitičke šokove, te svaka država mora uzeti u obzir sopstvene ekonomske specifičnosti i stepen globalne povezanosti prilikom donošenja odluka o monetarnoj politici (Yilmazkuday, 2025). Zanimljivo je da literatura često navodi banke poput Citibank i Raiffeisen Bank, koje uspevaju da opstanu na tržištima pogođenim sankcijama, poput Rusije. Međunarodne banke obično ne smanjuju obim kreditiranja, već prilagođavaju kamatne stope kako bi kompenzovale povećani rizik. Ovo ukazuje na to da bankarski sektor, iako suočen sa geopolitičkim krizama, ostaje relativno stabilan, pri čemu globalne banke raspolažu kapitalom i ekonomskom snagom većom od one kojom
2026, vol. 55, br. 1
Tabela 1 - Šestomesečni EURIBOR-stope na prvi dan u godini
Godina Šestomesečni EURIBOR-stope
1/2/2025 2,562 %
1/2/2024 3,861 %
1/2/2023 2,732 %
1/3/2022 -0,539 %
1/4/2021 -0,532 %
1/2/2020 -0,323 %
Tabela je delo autora na osnovu podataka sa zvaničnog EURIBOR sajta (https://www.euribor-rates.eu/en/current-euribor-rates/3/euribor-rate-6-months/)
raspolažu mnoge države, te menjaju svoju strategiju umesto povlačenja kapitala. Iako banke mogu zadržati kreditnu aktivnost, geopolitički šokovi mogu značajno uticati na kamatne stope, što je prikazano u Tabeli 1, koja ilustruje kretanje EURIBOR-a od 2019. godine. Praćenje promena od 2019. godine, kada je globalni šok izazvan pandemijom COVID-19 doveo do značajnih promena u ekonomiji i na tržištima kapitala, od posebnog je značaja.
Globalni događaji, poput sukoba u Ukrajini, tenzija između Kine i SAD, Bregzita i nestabilnosti na Bliskom istoku, ukazuju na značaj geopolitičkog rizika u savremenoj ekonomiji. Ovi rizici predstavljaju ozbiljnu pretnju poslovanju, investicijama i tokovima međunarodne trgovine. Banke su posebno ranjive zbog globalne prirode svog poslovanja i zavisnosti od stabilnosti u zemljama u kojima posluju. Dok su se prethodna istraživanja uglavnom fokusirala na tradicionalne makroekonomske faktore, uticaj geopolitičkog rizika na performanse banaka i dalje je nedovoljno ispitan (Adel, 2023). Geopolitički rizik može značajno uticati na kreditnu dinamiku. Politička nestabilnost, poput trgovinskih ratova ili međunarodnih sankcija, povećava nivo rizika u finansijskim transakcijama. Banke, koje moraju pažljivo procenjivati rizik prilikom odobravanja kredita, postaju opreznije, što može dovesti do smanjenja dostupnosti kredita. Usporavanje kreditne aktivnosti može ometati privredni rast, pošto se investicije često zasnivaju na bankarskom finansiranju. Povećanje fiskalnog deficita može dovesti do viših kamatnih stopa, čineći kapital manje dostupnim za privredu i potrošače. Kombinacija fiskalne politike i geopolitičkog rizika može stvoriti dugoročne izazove za ekonomsku stabilnost. Na primer, odluka vlade da poveća javnu potrošnju može doneti kratkoročne koristi tokom ekonomske krize, ali istovremeno može povećati javni dug i izazvati inflaciju na duži rok (Ramey, 2011). Zbog toga fiskalna politika mora biti pažljivo usklađena sa realnim potrebama tržišta kako bi se izbegli dugoročni problemi poput inflacije i destabilizacije finansijskih tržišta (Baldwin & Tomiura, 2020). Geopolitički rizik utiče na makrofinansijsku stabilnost kroz dva glavna kanala: finansijski i realni. Finansijski kanal se manifestuje kroz promene u investicionim portfolijima i prekograničnim tokovima kapitala usled povećane neizvesnosti i averzije prema riziku. Realni kanal se pojavljuje kroz globalnu trgovinu, lance snabdevanja i tržišta sirovina. Istraživanja tokom poslednjih decenija potvrđuju da su efekti geopolitičkih rizika periodični i privremeni, što ukazuje na potrebu za specifičnim pristupima u politikama i odlukama finansij-
2026, vol. 55, br. 1
skih institucija radi ublažavanja negativnih uticaja na ekonomske i finansijske sisteme (Hodula, Janků, Malovaná & Ngo, 2024). Razumevanje vremenskog okvira fiskalnih šokova i njihovih efekata na ekonomiju je ključno, posebno tokom globalnih kriza. Fiskalni stimulansi, ukoliko nisu usklađeni sa realnim potrebama tržišta, mogu izazvati inflaciju, povećati javni dug i dovesti do dugoročne destabilizacije finansijskog tržišta. Zbog toga fiskalne odluke moraju biti zasnovane na temeljnoj analizi ekonomskih i političkih okolnosti kako bi se očuvala ekonomska stabilnost na duži rok.
Ruski bankarski sektor pre i posle sankcija
Pre izbijanja sukoba između Rusije i Ukrajine u februaru 2022. godine, ruski bankarski sektor bio je duboko integrisan u globalne finansijske tokove, pre svega zahvaljujući poslovanju velikih evropskih i američkih banaka. Među najznačajnijim stranim institucijama bile su Raiffeisen Bank, Citibank i UniCredit, koje su imale ključnu ulogu u finansiranju ruskih kompanija, sprovođenju međunarodnih transakcija i povezivanju ruskog tržišta sa svetskim finansijama. Nakon izbijanja sukoba, zapadne zemlje su, kao odgovor na rusku intervenciju na Ukrajinu, uvele sankcije Rusiji i prekinule trgovinske odnose sa zemljom. Vlade su se posebno usmerile na ruski bankarski sistem, državne kompanije i oligarhe, dok su evropske i američke kompanije prekinule poslovanje u Rusiji. Firme koje se bave energetikom su prekinule poslovnu saradnju, a brendovi su odbili da izvoze svoje proizvode na rusko tržište. Ove mere bile su koordinisane i usledile su nakon napredovanja ruskih trupa prema Kijevu (The Guardian, 2022). Neke banke, poput Raiffeisen Banke, nastavile su sa ograničenim poslovanjem uprkos pritiscima i reputacionim rizicima. Ove institucije suočile su se sa problemima poput zamrznutih deviznih rezervi, ograničenog pristupa međunarodnim tržištima kapitala i povećanog regulatornog nadzora. Svi ovi faktori negativno su uticali na njihovo poslovanje i sposobnost obavljanja osnovnih bankarskih funkcija. Sankcije su dovele do smanjene likvidnosti i viših kamatnih stopa na kredite, što je navelo banke da pooštre kreditne politike i smanje izloženost rizičnim sektorima (Leasing Life, 2024). Kao odgovor na sankcije, mnoge strane banke, uključujući Deutsche Bank, Citibank i Raiffeisen Bank, smanjile su svoje prisustvo u Rusiji ili potpuno obustavile svoje aktivnosti. Banke koje su ostale u zemlji suočile su se sa ozbiljnim izazovima, uključujući značajna ograničenja pristupa finansijskim tržištima, povećani rizik od neizvršenja obaveza i smanjene kapacitete za refinansiranje. Kao rezultat, banke su bile primorane da podignu kamatne stope kako bi kompenzovale visoke rizike i povećane troškove finansiranja (Financial Times, 2022). Međutim, ruske banke su razvile alternativne kanale poslovanja, fokusirajući se na jačanje saradnje sa azijskim finansijskim institucijama i stvaranje novih platnih sistema. Ove promene su smanjile zavisnost od zapadnih finansijskih sistema, ali su istovremeno stvorile nove izazove, uključujući povećanu finansijsku neizvesnost i otežan pristup kapitalu. Sankcije su dodatno pojačale volatilnost likvidnosti i izazvale značajnu neizvesnost u ruskom finansijskom sektoru (Reuters, 2023).
Nakon uvođenja sankcija 2022. godine, uključujući isključenje ruskih banaka iz SWIFT sistema i zamrzavanje imovine, mnoge strane banke su smanjile ili potpuno povukle svoje poslovanje iz Rusije, što je dovelo do velikih poremećaja u finansijskom sektoru zemlje. Ovaj potez teško je pogodio ruski bankarski sektor obzirom da je pristup globalnim finansijskim tržištima i kapitalu značajno ograničen. Dodatno, rastuće tenzije između Rusije, Zapada i azijskih zemalja pojačale su neizvesnost i povećale rizik za finansijsku stabilnost regiona. Većina velikih međunarodnih banaka napustila je Rusiju, dok su ruske banke intenzivirale saradnju sa azijskim finansijskim institucijama, smanjujući svoju zavisnost od zapada. Ovaj strateški zaokret stvorio je dodatne izazove, uključujući smanjena ulaganja i pojačanu finansijsku neizvesnost. Sankcije su takođe otežale pristup stranim investicijama, čime je povećan finansijski rizik u Rusiji, dok je globalna ekonomska neizvesnost nastavila da raste (Reuters, 2023).
2026, vol. 55, br. 1
Uloga centralnog bankarstva, kreditiranja i geopolitičkih rizika u savremenoj epohi
Globalne posledice eskalacije sukoba Hamas-Izrael Nakon početka rata između Rusije i Ukrajine, svet je svedočio nizu novih geopolitičkih kriza, među kojima je sukob između Izraela i Hamasa u oktobru 2023. godine privukao posebno veliku pažnju. Ovaj sukob nije bio samo regionalnog značaja. On je pogoršao odnose između Izraela, Irana, SAD i arapskih zemalja, ugrožavajući globalne lance snabdevanja, naročito u energetskom i prehrambenom sektoru. S obzirom na strateški značaj Bliskog istoka, posebno u pogledu energetskih resursa, ovaj sukob nosi potencijal da izazove ozbiljne posledice po globalnu ekonomiju i finansijska tržišta. Cena metala, posebno bakra, značajno je porasla između 2022. i 2025. godine. Ovaj rast bio je podstaknut tražnjom koja je povezana sa energetskom tranzicijom, posebno u sektorima električnih vozila i obnovljivih izvora energije. Iako povećane cene metala stvaraju profitabilne prilike za rudarske kompanije, one istovremeno izazivaju globalne inflatorne pritiske. Centralne banke našle su se u izazovnoj poziciji, balansirajući između kontrole inflacije i smanjenja tržišne volatilnosti. U takvim okolnostima, centralne banke su morale da budu fleksibilne, kontinuirano prilagođavajući monetarne politike i koristeći napredne alate upravljanja rizikom kako bi očuvale stabilnost tržišta i ekonomsku ravnotežu (Financial Times, 2022).
Produbljivanje globalne krize: Napad Izraela na Iran i njegove geopolitičke posledice Sukob između Irana i Izraela, koji je eskalirao u junu 2025. godine, imao je značajan uticaj na globalnu ekonomiju, monetarnu i fiskalnu politiku, kao i na stabilnost finansijskog sistema. Cene sirove nafte tipa WTI naglo su porasle na 76,5 američkih dolara po barelu, dostigavši najviši nivo u prethodnih pet meseci. Ovaj rast cena bio je podstaknut eskalacijom geopolitičkih tenzija na Bliskom istoku, koje su pojačale zabrinutost u vezi sa mogućim poremećajima u snabdevanju energentima u regionu. Sukob između Izraela i Irana dodatno se intenzivirao, pri čemu su razmene raketnih napada između dve zemlje dodatno doprinele povećanoj neizvesnosti na tržištu nafte. U junu 2025. godine, tenzije između Sjedinjenih Američkih Država i Irana dodatno su eskalirale kada su Sjedinjene Američke Države izvele vazdušne udare na ciljeve u Iranu (United States Mission to the United Nations, 2025). Ovi događaji značajno su povećali globalni geopolitički rizik, naročito na energetskim tržištima, imajući u vidu strateški značaj Bliskog istoka i Ormuskog moreuza za svetsko snabdevanje naftom i gasom. Eskalacija sukoba negativno je uticala na poverenje investitora i pojačala neizvesnost u međunarodnim ekonomskim tokovima. Sukob je izazvao fluktuacije na energetskim tržištima, dovodeći do rasta cena nafte i prirodnog gasa, dok su poremećaji u logističkoj infrastrukturi negativno uticali na lance snabdevanja, posebno u pogledu uvoza i izvoza hrane i industrijskih proizvoda. Zemlje koje zavise od ovih lanaca snabdevanja, kao i one koje imaju trgovinske odnose sa Izraelom i Iranom, bile su posebno pogođene. Povećani geopolitički rizik doveo je do pada poverenja investitora, uz značajne padove na energetskim i finansijskim tržištima, naročito u zemljama Zaliva. Pored toga, kreditni rejting ovih zemalja mogao bi biti pod pritiskom usled rasta premija rizika. Jedan od ključnih faktora koji podstiču globalnu neizvesnost jeste potencijalno zatvaranje Ormuskog moreuza, vitalne pomorske rute za svetsku trgovinu naftom i prirodnim gasom. Svaki poremećaj u snabdevanju kroz ovaj moreuz ima potencijal da izazove paniku na tržištu, što je već dovelo do rasta cena nafte sa 65 na 78 američkih dolara po barelu. Dugoročni efekti ove geopolitičke nestabilnosti mogli bi dovesti do inflatornih pritisaka u zemljama potrošačima, primoravajući centralne banke da preispitaju svoje politike. Ukoliko se kriza nastavi, investitori bi mogli povući kapital sa Bliskog istoka, dodatno destabilizujući regionalne ekonomije (Daily Sabah, 2025).
Cene nafte su delimično opale nakon što je predsednik Sjedinjenih Američkih Država najavio prekid vatre između Izraela i Irana, ali su sumnje u dugoročnu održivost primirja dovele do ponovnog rasta cena. Prema dostupnim izveštajima, cena sirove nafte tipa Brent pala je za više od 5%, da bi se potom ponovo povećala na 69,38 američkih dolara po barelu. Ove promene usledile su nakon stupanja na snagu primirja, dok su
Bankarstvo, 2026, vol. 55, br. 1
izveštaji iz Izraela ukazivali na nove iranske raketne napade, što je dodatno pojačalo zabrinutost u pogledu održivosti primirja. Iako su vesti o prekidu vatre podstakle rast na evropskim i azijskim tržištima, cene nafte ostale su izrazito volatilne. Analitičari ističu da bi nova eskalacija sukoba mogla ponovo dovesti do rasta cena nafte i inflatornih pritisaka, dok bi smanjenje cena moglo doprineti ublažavanju inflacije i omogućiti snižavanje kamatnih stopa, čime bi se pozitivno uticalo na globalnu ekonomiju. Iako je iranski parlament izglasao zatvaranje Ormuskog moreuza, jedne od ključnih ruta za transport nafte, moreuz je ostao otvoren (The Guardian, 2025). Sukob između Irana i Izraela, zajedno sa rivalstvom između Sjedinjenih Američkih Država i Kine, ostavio je duboke posledice po globalnu ekonomiju. Kontinuirane geopolitičke tenzije, promene na energetskim tržištima i neizvesnost u vezi sa globalnim lancima snabdevanja stvorili su izazove koji će oblikovati ekonomske tokove u godinama koje dolaze. Iako ovi sukobi nisu eskalirali u globalne ratove, stvorili su okruženje u kojem je ekonomska stabilnost postala teže dostižna. Kina, kao jedna od ključnih globalnih ekonomskih sila, suočila se sa nizom geopolitičkih tenzija u periodu od 2020. do 2025. godine. Iako nije bila direktno uključena u ratne sukobe, trgovinski rat sa Sjedinjenim Američkim Državama iz 2018. godine imao je dugoročne posledice. Carine i ekonomski sporovi nastavili su da utiču na odnose i tokom 2020. godine, dodatno produbljujući bilateralne tenzije. Postupci Kine u vezi sa Tajvanom, Hongkongom, Sinđangom i Južnim kineskim morem dodatno su zaoštrili odnose sa zapadom. Pitanje Tajvana ostalo je od ključnog značaja, pri čemu su vojni incidenti u blizini ostrva postajali sve učestaliji, dok su Sjedinjene Američke Države nastavile sa diplomatskom i vojnom podrškom Tajvanu. Istovremeno, sukob između Kine i Indije u dolini Galvan 2020. godine predstavljao je ozbiljan vojni incident, ali nije prerastao u otvoreni rat. U Hongkongu je uvođenje Zakona o nacionalnoj bezbednosti 2020. godine dovelo do gušenja prodemokratskih protesta i dodatno pogoršalo odnose sa zapadom. Politika Kine u Južnom kineskom moru nastavila je da izaziva tenzije sa državama jugoistočne Azije, iako nije dovela do otvorenog vojnog sukoba. Dodatno, pandemija COVID-19, koja je izbila krajem 2019. godine, dovela je Kinu u središte globalne pažnje, uz brojne optužbe u vezi sa neadekvatnim upravljanjem krizom.
U istom periodu, inicijativa „Pojas i put” privukla je pažnju zbog zabrinutosti u vezi sa „dužničkom diplomatijom” i strateškim implikacijama kineskih investicija u zemljama u razvoju. Iako Kina nije bila direktno uključena u velike ratove, njena politika značajno je uticala na širi diplomatski i vojni kontekst. Sa druge strane, Indija je bila duboko uvučena u geopolitičke tenzije između 2020. i 2025. godine, ali je uspešno izbegla direktne vojne sukobe. Najveći izazov bio je stalni granični spor sa Kinom, koji je kulminirao krvavim sukobom u dolini Galvan 2020. godine. Iako je ovaj konflikt doveo do žrtava, nije prerastao u rat, ali su tenzije duž granice ostale visoke. Odnosi sa Pakistanom takođe su ostali zategnuti, posebno u vezi sa Kašmirom, naročito nakon ukidanja specijalnog statusa Džamu i Kašmira. Tokom ovog perioda, Indija je izrasla u ključnog aktera indo-pacifičkog regiona, jačajući strateške odnose sa SAD, Australijom i Japanom kroz inicijativu „Quad”. Ovaj savez omogućio je Indiji da balansira kineski uticaj u regionu i doprinese regionalnoj stabilnosti. Gledajući širu sliku, analize globalnih ekonomskih efekata, uzimajući u obzir sve relevantne države, pokazuju značajne promene u inflaciji, što potvrđuju podaci Međunarodnog monetarnog fonda. U tabeli niže date su prosečne godišnje promene cena za period 2021-2025. god., koje su u korelaciji sa globalnim političkim događajima.
2026, vol. 55, br. 1
Table 2 - Inflacija – prosečne godišnje promene potrošačkih cena (%), 2021–2025.
Zemlja 2021. 2022. 2023. 2024. 2025.
Tabela je sačinjena od strane autora na osnovu podataka iz zvanične baze podataka Međunarodnog monetarnog fonda (MMF), baze World Economic Outlook, april 2025. godine. Pristupljeno 27. juna 2025. godine. IMF WEO Database
Podaci u Tabeli 2 pokazuju jasno povećanje stopa inflacije u zemljama koje su direktno pogođene geopolitičkim konfliktima, kao što su Rusija i Ukrajina, posebno tokom 2022. godine. Ovo podržava hipotezu da geopolitička nestabilnost doprinosi inflatornim pritiscima. Nasuprot tome, zemlje koje su manje direktno uključene, kao što je Kina, imale su stabilnije inflatorne trendove. Ovi nalazi ukazuju na to da intenzitet geopolitičke izloženosti igra ključnu ulogu u oblikovanju makroekonomskih ishoda.
Oružani sukobi među velikim silama dokazano imaju dubok uticaj na globalnu ekonomiju, posebno na cene energije i hrane, što zatim pokreće široko rasprostranjene cenovne pritiske i ekonomsku nestabilnost. Ova ekonomska nestabilnost može dovesti do kriza u mnogim državama, pogoršavajući svakodnevni život građana i dodatno povećavajući globalnu neizvesnost. Prema Maslovljevoj hijerarhiji potreba, osnovne ljudske potrebe poput hrane, vode, bezbednosti i zdravlja nalaze se na samom vrhu prioriteta. Ratovi utiču na ove fundamentalne potrebe na najdubljem nivou. Kada cene hrane i energije rastu zbog oružanih sukoba, mnogi ljudi širom sveta dolaze u situaciju da ne mogu da priušte osnovne životne resurse. Inflacija, izazvana poremećajima u lancima snabdevanja i trgovine, stvara dodatne pritiske na najranjivije slojeve stanovništva, koji su često prinuđeni da se bore za puko preživljavanje.
Sukobi između Izraela i Irana, napadi SAD na iranska nuklearna postrojenja i pretnje zatvaranjem Ormuskog moreuza značajno su povećali globalne tenzije, što se već odražava na cene nafte i potencijalno dovodi do inflacije u Srbiji. Iako stručnjaci smatraju da do zatvaranja ovog strateškog morskog prolaza verovatno neće doći, pretnja i dalje postoji. Zatvaranje Ormuskog moreuza, kroz koji prolazi četvrtina svetske nafte, imalo bi ozbiljne posledice po globalnu ekonomiju, naročito za male zemlje poput Srbije (Bloomberg, 2025). Iako Srbija nije direktno pogođena sukobom, oseća njegove posledice, pre svega kroz rast cena goriva. Ukoliko dođe do daljeg zaoštravanja sukoba, to bi moglo dovesti do većih inflatornih pritisaka, povećanja
Bankarstvo, 2026, vol. 55, br. 1
troškova transporta i smanjenja investicija, što bi dodatno pogoršalo ekonomsku situaciju u zemlji. Ratovi, iako uzrokuju ekonomsku nestabilnost, nisu samo ekonomski fenomen. Koliko god ekonomski gubici bili veliki, ništa se ne može uporediti sa gubitkom ljudskih života. Ljudske žrtve, narušeno zdravlje, izgubljene porodice i razorene zajednice predstavljaju neprocenjive žrtve koje se ne mogu nadoknaditi novcem ili bilo kojim ekonomskim parametrom. Životi izgubljeni u sukobima su nenadoknadivi. Žrtve ratova ne mogu biti „preplaćene“, niti se ekonomski profit može porediti sa ljudskom tragedijom, obzitom da prava cena rata leži u patnji koju ostavlja za sobom. Kada razmatramo ekonomske pokazatelje poput rasta inflacije, cena energije i hrane, nameće se pitanje: da li sve to uopšte ima cenu? Da li je vredno toga? Da li je cena koju plaćamo za ratove i ljudske gubitke ikada opravdana? Čak i ako možemo „izmeriti” ekonomske gubitke poput pada BDP-a, gubitka radnih mesta ili pogoršanja životnog standard nemoguće je odrediti vrednost izgubljenih ljudskih života. Na kraju, postavlja se filozofsko pitanje: koja je stvarna cena rata? Mogu li ratovi ikada doneti bilo kakvu stvarnu dobit, ili stvaraju samo gubitke, patnju i strah? Ekonomije se mogu oporaviti, ali izgubljeni životi ne mogu se vratiti. Razumevanje ovih posledica i shvatanje pravih žrtava rata znači shvatiti da ratovi nemaju cenu obzirom da prava cena ne može biti izražena ekonomskim indikatorima.
Globalizacija ima dvostruki uticaj na međunarodne odnose: ona podstiče ekonomski napredak u razvijenim zemljama, dok produbljuje nejednakosti između razvijenih i nerazvijenih država. Zemlje bogate resursima profitiraju od globalizacije, dok siromašnije zemlje suočavaju se sa nezaposlenošću i gubitkom suvereniteta. Međunarodni pregovori postali su znatno složeniji zbog novih aktera, poput nevladinih organizacija i ekoloških pokreta. Evropska unija, kao model regionalne integracije, stvara novu globalnu ravnotežu, ali se suočava sa izazovima očuvanja suvereniteta država članica i donošenjem odluka u dugom procesu zasnovanom na konsenzusu (Dejanović, 2012). Zemlje u razvoju u Evropi suočavaju se sa ekonomskom nesigurnošću, socijalnom nejednakošću, političkom nestabilnošću, korupcijom i posledicama klimatskih promena. Države poput Albanije, Bosne i Hercegovine i Moldavije bore se sa niskim BDP-om po glavi stanovnika, visokom nezaposlenošću i zavisnošću od stranih investicija. Globalni poremećaji, uključujući rast cena energije izazvan ratovima i trgovinskim sukobima, dodatno povećavaju njihovu ranjivost. Socijalna nejednakost i ograničen pristup osnovnim životnim uslovima podstiču migracije ka razvijenim zemljama EU. Iako fondovi EU nude šansu za napredak, proces pristupanja zahteva dugoročne strukturalne promene. Klimatske promene posebno pogađaju zemlje zavisne od poljoprivrede, pogoršavajući postojeće ekološke i ekonomske probleme. Sveukupno, i pored napora da se poboljšaju uslovi i ubrza integracija u EU, napredak ostaje spor i neizvestan, a zemlje u razvoju u Evropi i dalje se suočavaju sa ozbiljnim izazovima u mnogim oblastima. Nakon globalne pandemije COVID-19, svet se suočio sa ozbiljnom ekonomskom krizom, koju je dodatno pogoršao rat u Ukrajini i sankcije Rusiji, što je dovelo do energetske krize. Zbog problema u snabdevanju u Evropi, cene energije značajno su porasle, što je izazvalo visoku inflaciju. Najveći teret ove inflacije pala je na siromašne i zemlje u razvoju, koje zavise od uvoza energije. S druge strane, multinacionalne kompanije, sa većom finansijskom fleksibilnošću, nisu osetile iste negativne posledice. Uvozna inflacija dodatno je povećala troškove života, obzirom da rast cena energije direktno utiče na sve sektore ekonomije. Da bi se ublažili negativni efekti ove inflacije, zemlje mogu primeniti strategije kao što su štednja energije, korišćenje obnovljivih izvora energije i unapređenje energetske efikasnosti. Ove mere ne samo da smanjuju zavisnost od spoljnog snabdevanja energijom, već doprinose i dugoročnoj ekonomskoj stabilnosti. Zaključak je da, dok bogate zemlje imaju veću sposobnost prilagođavanja, siromašnije zemlje moraju razvijati ekonomske politike koje će im omogućiti da prebrode krizne periode. Ključno je ulagati u mala i srednja preduzeća (MSP), koja čine osnovu ekonomske vitalnosti. Iako globalizacija stvara ekonomske mogućnosti, ona istovremeno produbljuje jaz između bogatih i siromašnih. U svetu hiperglobalizacije, ekonomijom upravlja mali broj korporacija koje diktiraju nove društvene
2026, vol. 55, br. 1
Mirjana Dejanović
Uloga centralnog bankarstva, kreditiranja i geopolitičkih rizika u savremenoj epohi
i ekonomske tokove. Zemlje suočene sa ovakvom realnošću često nemaju moć da menjaju ove tokove, zbog čega je prilagođavanje novim globalnim izazovima od suštinskog značaja (Dejanović, M. 2023).
Zaključak
Na osnovu svih iznetih tačaka, može se zaključiti da geopolitički konflikti, posebno ratovi između velikih sila, imaju značajan i merljiv uticaj na globalnu ekonomsku stabilnost. Inflacija, rast cena energije i hrane, kao i poremećaji u lancima snabdevanja, podstiču ekonomsku nestabilnost koja pogađa ne samo države direktno uključene u sukob, već i one koje u njemu ne učestvuju. Ovi ekonomski problemi produbljuju socijalne nejednakosti i stvaraju dodatni teret za najranjivije slojeve stanovništva. Ovi efekti nisu ograničeni samo na direktno uključene zemlje, već se protežu i na indirektno izložene ekonomije kroz trgovinske i finansijske veze. Kako se neizvesnost povećava, mnoge zemlje, naročito one u razvoju, suočavaju se sa sve težim izazovima u održavanju stabilnosti, što može rezultirati socijalnim nemirima, masovnim migracijama i ozbiljnim ekološkim problemima, uključujući i posledice klimatskih promena.
Filozofsko pitanje „cene rata” ukazuje na to da ekonomski gubici nikada ne mogu opravdati ljudske žrtve koje ratovi donose. Gubitak ljudskih života, razaranje zajednica i narušenog zdravlja te patnje civila, prevazilaze svaki ekonomski profit koji bi eventualno mogao proisteći iz sukoba. Ratovi ne samo da uništavaju infrastrukturu i potkopavaju ekonomski razvoj, već duboko pogađaju živote ljudi. U istočnoj Evropi, zemlje sa niskim BDP-om po glavi stanovnika suočavaju se sa rastućim ekonomskim i socijalnim nejednakostima, što dodatno komplikuje njihove procese integracije u Evropsku uniju. U globalnom kontekstu, jasno je da su ekonomije međuzavisne i da krize u jednoj regiji mogu imati široko rasprostranjene posledice na ekonomske tokove širom sveta. Stoga je, radi sprečavanja destabilizacije, od suštinske važnosti je da velike sile koordiniraju svoje odgovore na globalne izazove. Centralne banke i kreditni sistemi, suočeni sa ovim krizama, imaju ključnu ulogu u očuvanju ekonomske stabilnosti. Međutim, njihova delotvornost zavisi od pažljivog upravljanja geopolitičkim rizicima i usklađivanja monetarne i fiskalne politike kako bi se ublažili negativni efekti i očuvala globalna stabilnost.
Na kraju, ove analize ukazuju na to da stvarna cena rata daleko prevazilazi ono što se može izraziti ekonomskim pokazateljima. U svojoj suštini, rat donosi gubitak ljudskih života, duboku patnju i trajna razaranja troškove koje nijedan stepen ekonomskog oporavka ne može u potpunosti nadoknaditi. Sagledavanje ovih dubokih i dugoročnih posledica rata i globalnih sukoba podstiče nas da preispitamo šta zaista znači biti „pobednik” i da se osvrnemo na nepovratnu i nemerljivu štetu koju ratovi ostavljaju, kako u neposrednom periodu nakon sukoba, tako i u dalekoj budućnosti.
Analiza pokazuje da su ekonomske posledice geopolitičkih konflikata dugotrajne i višedimenzionalne. Iako se ekonomije vremenom mogu prilagoditi, taj proces prilagođavanja često je praćen produženom neizvesnošću, smanjenom investicionom aktivnošću i sporijim rastom. Zbog toga jačanje ekonomske otpornosti kroz diverzifikaciju izvora energije, unapređenje upravljanja rizicima u bankarskom sektoru i jačanje međunarodne koordinacije politika predstavlja ključni prioritet za obezbeđivanje dugoročne stabilnosti u sve neizvesnijem globalnom okruženju.
Bankarstvo, 2026, vol. 55, br. 1
Literatura
1. Adel, N., & Naili, M. (2024). Geopolitical risk and banking performance: evidence from emerging economies. The Journal of Risk Finance, 25(4), 646-663. https://www.emerald.com/insight/content/doi/10.1108/jrf-10-2023-0243/full/html
2. Baldwin, R., & Tomiura, E. (2020). Thinking ahead about the trade impact of COVID-19. Economics in the Time of COVID-19, 59. http://acdc2007.free.fr/ceprcorona.pdf#page=59
3. Bernanke, B. S. (2013). The Federal Reserve and the Financial Crisis. Princeton University Press.
4. Blanchard, O., & Sheen, J. (2013). Macroeconomics; Australasian Edition. Pearson Higher Education AU..
5. Bloomberg(2025, June 24). Kako se kriza u Iranu može odraziti na srpsku privredu. https:// rs.bloombergadria.com/ekonomija/srbija/82115/kako-se-kriza-u-iranu-moze-odraziti-na-srpsku-privredu/news?_gl=1*8jrp2q*_up*MQ..*_ga*MjAwNzM2NTUuMTc1MTAxODEyOA..*_ ga_9LGS7T5ZQW*czE3NTEwMTgxMjckbzEkZzAkdDE3NTEwMjA0ODIkajYwJGwwJGgw
6. Bungin, S. (2016). Transmission mechanism of monetary policy in new EU member states: The role of interest rate and exchange rate channels (Original scientific paper). Bankarstvo, JEL: E52, E58, E44, F31. https://doi.org/10.5937/bankarstvo1601092B
7. Caldara, D., & Iacoviello, M. (2022). Measuring geopolitical risk. American economic review, 112(4), 1194-1225.
8. Daily Sabah. (2025, June 28). Israel-Iran crisis deepens region’s economic instability. https:// www.dailysabah.com/business/economy/israel-iran-crisis-deepens-regions-economic-instability
9. Dejanović, M. (2012). Globalizacija, međunarodno pregovaranje i ekonomski suverenitet. Међународнa пoлитика, 63(1148), 137-160.
10. Dejanović, M. (2023). Globalisation and economic crisis in 2022. MB University International Review-MBUIR, 139, 76.
11. EURIBOR Rates. (n.d.). EURIBOR 6-month rates. Retrieved June 28, 2025, from https://www. euribor-rates.eu/en/current-euribor-rates/3/euribor-rate-6-months/
12. Euronews. (2025, June 19). Cene sirove nafte skočile na najviši nivo u pet meseci usled sukoba na Bliskom istoku. Euronews. Retrieved from https://www.euronews.rs/biznis/biznis-vesti/173724/cene-sirove-nafte-skocile-na-najvisi-nivo-u-pet-meseci-usled-sukoba-na-bliskom-istoku/vest
13. Financial Times. (2022). How Western sanctions are reshaping Russia’s banking sector. Retrieved from https://www.ft.com/content/858b354e-c9ce-4ea0-b4cf-f0989d1ea18c
14. Franconi, A. (2024, April 15). Central banking in times of high geopolitical risk. SSRN. https:// doi.org/10.2139/ssrn.4728914
2026, vol. 55, br. 1
15. Furtula, S. (2007). Kompatibilnost Narodne banke Srbije sa Evropskom centralnom bankom. Časopis Bankarstvo, 7/8.
16. Goodhart, C. A. E. (1988). The Evolution of Central Banks. MIT Press. https://vbook.pub/ documents/the-evolution-of-central-banks-k2kzx10qng2y
17. Hodula, M., Janků, J., Malovaná, S., & Ngo, N. A. (2024). Geopolitical risks and their impact on global macrofinancial stability: Literature and measurements (No. 9/2024). BOFIT Discussion Papers.
18. International Monetary Fund. (2025, April). World Economic Outlook Database. https:// www.imf.org/en/Publications/WEO/weo-database/2025/april/download-entire-database
19. Janků, J., Malovaná, S., & Ngo, N. A. (2024). Geopolitical risks and their impact on global macrofinancial stability: Literature and measurements (BOFIT Discussion Papers No. 9/2024). Bank of Finland Institute for Emerging Economies (BOFIT). https://hdl.handle.net/10419/303508
20. Jiang, Z., Krishnamurthy, A., & Lustig, H. (2020). Dollar safety and the global financial cycle (NBER Working Paper No. 27682). National Bureau of Economic Research. https://doi. org/10.3386/w27682
21. Leasing Life. (2024, March 11). Raiffeisenbank’s Russian saga: Lender defies sanctions. https:// www.leasinglife.com/features/raiffeisenbanks-russian-saga-lender-defies-sanctions/
22. Lu, Z., Gozgor, G., Huang, M., & Lau, C. K. (2020). The impact of geopolitical risks on financial development: Evidence from emerging markets. Journal of Competitiveness, (1).https://doi. org/10.7441/joc.2020.01.06
23. Maslow, A. H. (1998). Maslow on management. John Wiley & Sons.
24. Mishkin, F. S. (2007). The economics of money, banking, and financial markets. Pearson education. https://testbankdeal.com/sample/economics-of-money-banking-and-financial-markets-12th-edition-mishkin-solutions-manual.pdf
25. Niepmann, F., & Shen, L. S. (2024). Geopolitical risk and global banking. SSRN. https://ssrn. com/abstract=5200724
26. Ramey, V. A. (2011). Identifying Government Spending Shocks: It is All in the Timing. The Quarterly Journal of Economics, 126(1), 1-50. https://doi.org/10.1093/qje/qjq008
27. Reinhart, C. M., & Rogoff, K. S. (2009). This time is different: Eight centuries of financial folly. princeton university press.
28. Reuters. (2023, May 26). Sanctions, pressure on foreign banks destabilising Russia's foreign-exchange market, central bank says. https://www.reuters.com/world/europe/sanctions-pressure-foreign-banks-destabilising-russias-fx-market-cbank-2023-05-26/
29. The Guardian. (2022, March 2). Western banks exit Russia as sanctions bite. Retrieved from https://www.theguardian.com/world/2022/mar/02/sanctions-boycotts-west-response-russian-invasion-ukraine
2026, vol. 55, br. 1
30. The Guardian. (2025, June 23). Oil prices pare back losses amid doubts over Israel-Iran ceasefire.. https://www.theguardian.com/business/2025/jun/23/oil-prices-iranian-strike-us-airbase
31. United States Mission to the United Nations. (2025, June 27). Letter dated 27 June 2025 from the Chargé d’affaires a.i. of the United States Mission to the United Nations addressed to the President of the Security Council (UN Security Council Document S/2025/426). United Nations Digital Library. https://digitallibrary.un.org/record/4084793
32. Yilmazkuday, H. (2024, December 15). Geopolitical risks and exchange rates (SSRN No. 5023997). SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=5023997
33. Yilmazkuday, H. (2025). Geopolitical risks and monetary policy: Effects of global versus Ukrainian shocks (70 pages). SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=5070838
Reveived: 20.12.2026
Accepted: 17.04.2026
THE ROLE OF CENTRAL BANKING, LOANS AND GEOPOLITICAL RISKS IN THE CONTEMPORARY ERA
Mirjana Dejanović, assistant professor, Faculty of Project and Innovation
Management prof. dr. Petar Jovanović
ORCID: https://orcid.org/0000-0003-3369-331X
email: info@pmc.edu.rs
Abstract: Central banks play a crucial role in maintaining economic stability through controlling the money supply and supporting loan lending to businesses and households. Loans are important for stimulating growth, but excessive borrowing and poor regulation can lead to financial crises. The modern world faces challenges in the form of geopolitical crises such as wars, sanctions, and political instability, which significantly affect financial markets and reduce the landing capacity of banks, particularly in developing countries. These situations increase risks, slow economic growth, and complicate the work of central banks, which must balance controlling inflation with supporting the economy. Geopolitical risk disrupts supply chains, increases inflation, and diminishes investor confidence. Banks often respond by raising interest rates and tightening lending conditions, thus transferring risks to end-users, i.e., loan holders. Fiscal policy, along with monetary policy, plays an important role in stabilising the economy, but its effectiveness depends on timely responses and coordination. Examples of sanctions show how geopolitical tensions affect the banking sector, making access to international financial markets more difficult and increasing risks. Global conflicts and political crises, such as the Russia-Ukraine conflict and conflicts in the Middle East, further burden financial systems and require central banks to adopt new strategies and innovative instruments to preserve stability. This paper highlights the importance of an integrated approach that combines central banking, loan lending, fiscal and monetary policies and the management of geopolitical risk to achieve sustainable economic development in a dynamic and uncertain world. The paper uses descriptive and comparative analysis of macroeconomic data for the period 2021–2025. The findings indicate that geopolitical risks significantly increase inflation and reduce lending activity, especially in developing economies
Keywords: central banking, loan lending, geopolitical risks, economic crises, monetary policy, fiscal policy
JEL: E52, E58, G15, F51, G01
Introduction
This paper examines the role of central banks, fiscal and monetary policy, and geopolitical risk in shaping contemporary economic stability. Central banks maintain stability by managing the money supply, interest rates, and liquidity conditions, thereby enabling lending to businesses and households. While loans support investment and growth, excessive borrowing and weak regulation increase vulnerabilities and heighten the risk of financial crises, as demonstrated during the 2008 global financial crisis. Geopolitical risks including conflicts, sanctions, trade tensions, and political instability further disrupt financial markets, reduce lending capacity, and create uncertainty, especially in developing economies. These challenges are intensified by the structure of the global financial system, where the US dollar remains the dominant reserve and borrowing currency. US monetary policy, including interest rate changes and quantitative easing, strongly affects global liquidity and long-term interest rates. Such policies can generate currency mismatches in dollar-indebted countries and complicate debt repayment. While the United States benefit from controlling dollar issuance, other economies face higher exposure to exchange-rate fluctuations and currency risk (Jiang, Krishnamurthy, & Lustig, 2020).
In response, central banks are developing new instruments such as central bank digital currencies (CBDCs), reserve diversification, and enhanced international cooperation to strengthen resilience to external shocks. Fiscal policy also plays a crucial stabilising role, but its effectiveness depends on how well fiscal shocks align with market expectations. Coordinated monetary and fiscal actions, along with effective credit-risk management and geopolitical-risk assessment, form the basis for preserving financial stability and supporting sustainable economic growth in the modern era. Central banks are also exploring new instruments such as central bank digital currencies (CBDCs), although their role in managing geopolitical shocks remains limited and is not the primary focus of this paper.
Literature Review
The reviewed literature extensively documents the role of central banks and the credit system in maintaining macroeconomic stability, especially during economic crises. It also emphasises the importance of money issuance by central banks as the foundation for the functionality of the credit system (Goodhart, 1988). This process allows commercial banks to increase credit activity, which, through a multiplicative effect, further stimulates investment and aggregate demand (Mishkin, 2015). However, there is a risk of unregulated credit expansion, which can result in inflation, the creation of financial bubbles, and deep economic crises (Reinhart & Rogoff, 2009). Blanchard and Johnson discuss quantitative relaxing policies applied during recessions to encourage liquidity and mitigate negative effects on the real economy (Blanchard & Johnson, 2013).
Geopolitical risk has become an increasingly important factor in the analysis of financial system stability, with the geopolitical risk index (GPR) developed by Caldara and Iacoviella being a key tool for quantifying these risks. This index is based on automatic text analysis from leading news sources and uses a specialised vocabulary that covers terms related to wars, conflicts, terrorism, and political instability, thus enabling the precise measurement of global political tensions over time. The authors carefully constructed the vocabulary and implemented mechanisms to eliminate irrelevant content, such as sports or arts news, to ensure the accuracy of the index. Using this index allows for better tracking of the impact of geopolitical events on economic flows, banking activity, and
Mirjana Dejanović
macroeconomic stability. Furthermore, the GPR index has been confirmed as a reliable indicator that correlates with other measures of geopolitical tension, such as military spending and the number of war casualties, making it an essential tool for formulating monetary and fiscal policies (Caldara & Iacoviello, 2022). Empirically, it has been confirmed that an increase in geopolitical risk significantly reduces credit activity in developing countries. A study showed that a 1 % increase in the GPR index can reduce lending by as much as 2.79 %, even when controlling for other macroeconomic factors, such as inflation, exchange rates, and GDP growth (Zhou et al., 2020). In the context of fiscal policy, Ramey (2011) highlights the importance of anticipating government spending shocks and interpreting their timing correctly. Her findings suggest that markets often react to expectations rather than just realising fiscal impulses, which has significant implications for the coordination of monetary and fiscal policies during times of crisis (Ramey, 2011).
Sanctions and geopolitical tensions further complicate the functioning of the banking sector. Following the Russia-Ukraine conflict in 2022, international banks faced business restrictions, while those remaining in the market had to raise interest rates and strengthen risk management (Reuters, 2023). High geopolitical risk (GPR) significantly impacts the effectiveness of monetary policy, especially through fiscal policy, such as military spending. Franconi demonstrated that during periods of high GPR, military spending does not react to contractionary monetary shocks in the same way as in normal times, disrupting central banks' ability to effectively control the economy. This phenomenon highlights the significant role of coordinating monetary and fiscal policy during times of crisis to ensure the stability and efficiency of economic policies (Franconi 2024). Yilmazkuday analysed the effects of geopolitical risk on exchange rates in 35 countries between January 2000 and June 2024 via a structural vector auto regression (SVAR) model while controlling for factors such as oil price changes, economic activity, inflation, and interest rates. He found that in only a few cases do these risks cause a country’s currency to lose value. However, in most cases, the currency actually becomes stronger, usually approximately one year after geopolitical risk appears. Further analysis revealed that countries that are more connected to global supply chains, i.e., their economies depend heavily on international trade, are more likely to see their currency lose value shortly after geopolitical risk occurs. This is particularly important for countries that rely heavily on global trade, as such currency movements can make it more difficult to manage their economic policies effectively. (Yilmazkuday, 2024).
A common finding across these studies is the recognition that central banks, working in coordination with monetary and fiscal policies, play a pivotal role in safeguarding financial stability, particularly in the context of growing geopolitical risks and global economic uncertainty. By managing the money supply, central banks ensure the availability of liquidity necessary to support lending to businesses and households, which in turn stimulates economic growth. Modern challenges, especially geopolitical crises, increasingly disrupt the functioning of financial markets and limit the lending capacity of banks, with particularly pronounced effects in developing economies. This paper examines the complex relationships among central banking, credit creation, fiscal policy, and geopolitical risk, emphasising how their interplay contributes to the onset and deepening of economic crises.
Methodology
The methodologies used in this paper encompass both quantitative and qualitative methods for analysing the economic effects of geopolitical conflicts. The quantitative analysis focuses on macroeconomic data obtained from the IMF World Economic Outlook database, focusing on inflation rates and selected macroeconomic indicators for countries affected by major geopolitical
conflicts, including Russia, Ukraine, Israel, Iran, the United States, China, and India, over the period 2021–2025. In this analysis, a comparison was made between countries directly affected by conflicts and those not directly involved but still experiencing consequences through trade and economic links. On the basis of the collected data, the impact of geopolitical conflicts on the economies of these countries was assessed, both in the short and long term. The qualitative analysis was directed towards countries not directly involved in global conflicts but that felt the repercussions of major geopolitical tensions, especially in the context of economic sanctions and changes in international relations. The qualitative component is based on a systematic review of academic literature and policy reports, focusing on the transmission channels of geopolitical risk through financial markets, banking systems, and international trade flows. Particular attention is given to the role of sanctions, supply chain disruptions, and changes in investor confidence. The analysis uses trend comparison and cross-country observation to assess the relationship between geopolitical risk and macroeconomic outcomes The study examined the relationships between major global powers such as the USA, Russia, and China and their influence on the global economy, particularly with respect to trade flows during these conflicts. By combining these quantitative and qualitative methods, a deeper analysis of the economic, political, and financial effects of geopolitical conflicts was enabled, as was an assessment of the potential long-term consequences of such conflicts on the global economy. The research does not employ econometric modelling but focuses on identifying observable relationships between geopolitical risk and economic outcomes.
The Role of Central Banking and Credit Activity in Geopolitical Risk and Economic Crises
Central banks play a crucial role in managing the money supply through the process of money issuance, which involves creating base money such as paper currency, coins and reserves that commercial banks hold with the central bank (Goodhart, 1988). For instance, the monetary policy of the European Central Bank (ECB) and the National Bank of Serbia primarily aims at maintaining price stability through controlled inflation growth and the setting of medium-term targets. Inflation in Serbia is significantly higher and more volatile than in the EU and EMU, requiring policy adjustments to ensure economic stability (Furtula, 2007). This monetary base is essential for the functioning of the credit system, as commercial banks use these reserves to extend credit to businesses and households. Credit creation occurs when commercial banks issue loans and simultaneously create new deposits in borrowers’ accounts, thereby increasing the money supply and supporting economic activity (Mishkin, 2015). The multiplier effect of credit allows banks to significantly expand the credit supply via reserves, which is vital for stimulating investment and consumption. However, excessive granting of credit without proper controls can lead to inflation, the formation of financial bubbles, and long-term economic instability, which was one of the driving forces behind the global financial crisis (Reinhart & Rogoff, 2009). During economic crises, central banks often increase money issuance and stimulate credit to mitigate the negative effects of recessions (Blanchard & Johnson, 2013). Empirical evidence from the new EU member states shows that monetary policy transmission differs across channels. The interest rate channel is weak due to foreign bank ownership and high euroisation, while the exchange rate and monetary aggregates play a key role in driving inflation, especially during crises. Exchange rate passthrough is strongest in Hungary, moderate in Poland, and weakest in the Czech Republic, which has the most favourable conditions for inflation targeting under a floating exchange rate regime (Bungin, 2016).
In response to geopolitical shocks, central banks adjust their monetary policy to support the economy and the most common measure to control inflation is raising interest rates, especially when energy
Mirjana Dejanović
and food prices rise. For example, after the Russia-Ukraine conflict, many central banks, including the European Central Bank and the Federal Reserve, increased interest rates to reduce inflation. Central banks also use other tools, such as providing liquidity to banks through open market operations. In some cases, they apply quantitative easing or tightening, depending on economic conditions. These measures help maintain financial stability and support lending. Their effectiveness is limited during long-lasting geopolitical crises, as inflation is often caused by external factors.
Therefore, in addition to macroeconomic factors, external geopolitical risks, such as political instability, wars, and terrorism, have a significant negative effect on credit dynamics, reducing banking activity, even when other key macroeconomic factors are controlled for. Geopolitical crises increase uncertainty for banks and investors, reducing their willingness to extend credit, which slows investment and economic growth, especially in developing countries. These changes confirm that a stable political environment is a key condition for sustainable financial development. The analyses clearly show how geopolitical risk affects global banking, with an evident distinction between local lending and crossborder lending. Banks operating in countries with high geopolitical risk reduce cross-border lending but maintain operations through foreign branches, thereby minimising the risk of losses in the event of nationalisation or asset expropriation. Geopolitical risks can cause different types of losses, depending on the structure of financing. Cross-border lending is more sensitive, as it is financed primarily through domestic resources, whereas branches use funds that may help reduce the risk of losses. Geopolitical shocks also have a significant effect on the domestic credit market. A reduction in foreign lending leads to a decrease in financial resources available to domestic companies, as banks operating in countries with high geopolitical risk reduce their credit activity globally. This can increase social inequality, as smaller businesses, which rely on credit for growth and operations, often do not have the same access to capital as larger companies do, which are more likely to secure credit and favourable terms. This issue can negatively affect the competitiveness of small businesses and, consequently, the labour market. Banks should recognise these challenges and develop strategies that include diversifying operations and sources of funding to mitigate the negative effects on the domestic economy and reduce risks arising from uncertainty caused by geopolitical crises (Niepmann & Shen, 2024).
How Do Geopolitical Crises Affect Economic Stability?
Geopolitical crises primarily disrupt supply chains for food, energy, raw materials, and goods. This directly disturbs the supply demand balance, leading to price increases and higher inflation. Additionally, international trade slows down, reducing foreign exchange inflows and increasing uncertainty among investors (Baldwin & Tomiura, 2020). A decline in lending and an increase in risk affect the banking sector, which becomes more cautious in extending loans, especially long-term loans. Such developments can slow investment and GDP growth while simultaneously increasing the risk of financial and economic crises.
Fiscal policy plays an important role in responding to geopolitical crises. Governments often increase public spending to support households and businesses affected by rising energy prices and economic uncertainty. Subsidies, tax relief measures, and targeted financial support are commonly used to mitigate the negative effects of inflation and reduced economic activity. These measures should be calculated very carefully because that policy may lead to increased budget deficits and public debt, which can create long-term macroeconomic imbalances. Therefore, effective coordination between monetary and fiscal policy is essential to avoid conflicting policy outcomes and ensure overall economic stability.
Despite these policy measures, geopolitical crises continue to put pressure on essential resources,
particularly energy and food. Importantly, resources and raw materials should not be viewed equally, as human priorities depend on fundamental physiological needs, such as food and energy. Maslow’s hierarchy of needs, after physiological needs, reflects the need for security (Maslow, 1998). Therefore, securing resources for basic life needs is crucial. Disruptions in the energy supply can have far-reaching consequences, as energy plays a key role in the functioning of the entire economy. These disruptions can cause price increases at every level of the supply chain, from raw materials and semi-finished products to finished goods, wholesale products, and final consumption. For example, if the price of energy increases by 10 cents, this increase will ripple through all stages of production and distribution, meaning that the final price could rise by 50 cents or more. Imagine the effect of an even greater increase in energy prices. This creates inflationary pressure, which is particularly problematic for developing countries, especially those such as Serbia, which do not have their own energy sources, particularly oil. If we had our own oil sources, such shocks would have had less impact on the national economy. However, since Serbia is heavily dependent on energy imports, regardless of central bank policy or fiscal measures, we are exposed to global risks and inflationary pressures that we have little control over. Therefore, what can the central bank do in this case? If the crisis is short-lived, it can use monetary and fiscal policies to reduce inflation. However, if the political crisis persists, the problem becomes much more complex and difficult to resolve, particularly for smaller countries that do not have significant political and economic international influence. The costs of managing such a crisis are high for both the state and the central bank.
When a political crisis occurs, the banks of that country are often classified as high-risk, as are the countries associated with them, leading to a reduction in or avoidance of financing. The reactions of banks may not be immediately visible in the short term, but in the long run, as with the Russia-Ukraine conflict, the situation becomes significantly more complicated. Geopolitical shocks in Ukraine have caused global inflationary pressures, given that both Ukraine and Russia are key exporters of energy and food, leading to price increases and inflation worldwide. In response to these pressures, central banks were forced to raise interest rates to curb inflation. Although geopolitical shocks significantly affect interest rates, how each country responds depends on its economic environment, particularly the degree of integration into global trade and investment flows. Interest rates are only one of the instruments of monetary policy, and for countries that are deeply integrated into global supply chains, it is crucial to implement other measures, such as trade diversification. In short, there is no universal answer to geopolitical shocks, and each country must consider its specific economic conditions and global connectivity when making decisions on monetary policy (Yilmazkuday, 2025). Interestingly, the literature often mentions banks such as Citibank and Raiffeisen Bank, which manage to survive in markets affected by sanctions, such as Russia. International banks usually do not reduce lending volume but adjust interest rates to compensate for the increased risk. This shows that the banking sector, although confronted with geopolitical crises, remains relatively stable, with global banks possessing capital and economic power greater than those of many countries, changing their strategy rather than pulling out funds. While banks may maintain lending activity, geopolitical shocks can significantly affect interest rates, as shown in Table 1, which illustrates the movement of EURIBOR since 2019. Monitoring changes from 2019 onwards, when the global shock triggered by the COVID-19 pandemic began and caused major changes in the economy and capital markets, is particularly important.
Mirjana Dejanović
Year
1/2/2025
6-month rate
% 1/2/2024 3.861 % 1/2/2023 2.732 % 1/3/2022
% 1/4/2021
% 1/2/2020 -0.323 %
Table created by the author on the basis of data from the official EURIBOR website (https://www.euribor-rates.eu/en/current-euribor-rates/3/euribor-rate-6-months/).
Global events, such as the conflict in Ukraine, tensions between China and the US, Brexit, and instability in the Middle East, highlight the importance of geopolitical risk in the modern economy. These risks pose a serious threat to business operations, investments, and trade flows. Banks, in particular, are vulnerable due to the global nature of their operations and their dependence on stability in the countries where they operate. While previous research has focused largely on traditional macroeconomic factors, the impact of geopolitical risk on bank performance remains underexplored (Adel, 2023). Geopolitical risk can significantly affect credit dynamics. Political instability, such as trade wars or international sanctions, increases the degree of risk in financial transactions. Banks, which must carefully assess risk when issuing loans, become more cautious, potentially leading to a reduction in credit availability. A slowdown in credit activity can hinder economic growth, as investments are often reliant on bank financing. An increase in the fiscal deficit can lead to higher interest rates, making capital less accessible for businesses and consumers. The combination of fiscal policy and geopolitical risk can create long-term challenges for economic stability. For example, government decisions to increase public spending may bring short-term benefits during an economic crisis but can simultaneously increase public debt and cause inflation over the long term (Ramey, 2011). Therefore, fiscal policy must be carefully aligned with the real needs of the market to avoid long-term issues such as inflation and the destabilisation of financial markets (Baldwin & Tomiura, 2020). Geopolitical risk influences macro financial stability through two main channels: financial and real. The financial channel manifests through changes in investment portfolios and cross-border capital flows due to increased uncertainty and risk aversion. The real channel appears through global trade, supply chains, and commodity markets. Research over the past few decades has confirmed that the effects of geopolitical risks are periodic and temporary, indicating the need for specific approaches in the policies and decisions of financial institutions to mitigate the negative impacts on economic and financial systems (Hodula, Janků, Malovaná, & Ngo, 2024). Understanding the timeframes of fiscal shocks and their effects on the economy is crucial, especially during global crises. Fiscal stimuli, if not aligned with the real needs of the market, can trigger inflation, increase public debt, and lead to long-term destabilisation of the financial market. For this reason, fiscal decisions must be based on a thorough analysis of economic and political circumstances to preserve economic stability over the long term.
Table 1 - EURIBOR 6-Month Rates on the First Day of the Year
The Russian Banking Sector Before and After Sanctions
Before the outbreak of the Russia-Ukraine conflict in February 2022, the Russian banking sector was deeply integrated into global financial flows, largely because of the operations of major European and American banks. Among the most prominent foreign institutions were Raiffeisen Bank, Citibank, and UniCredit, which played key roles in financing Russian companies, conducting international transactions, and connecting the Russian market with global finance. After the conflict erupted, western countries, in response to Russia’s intervention in Ukraine, introduced sanctions on Russia and severed trade relations with the country. Governments specifically targeted Russia's banking system, state-owned companies, and oligarchs, whereas European and American companies ceased operations in Russia. Energy firms cut business ties, and brands refused to export their products to Russia. These measures were coordinated and came after Russian troops began advancing towards Ukraine's capital, Kyiv (The Guardian, 2022). Some banks, such as Raiffeisen Bank, continued with limited operations despite the pressures and reputational risks. These institutions faced issues such as frozen foreign exchange reserves, limited access to international capital markets, and increased regulatory oversight. All these factors negatively impacted their operations and their ability to perform basic banking functions. Sanctions led to reduced liquidity and higher interest rates on loans, with banks tightening their credit policies and reducing exposure to risky sectors (Leasing Life, 2024). In response to the sanctions, many foreign banks, including Deutsche Bank, Citibank, and Raiffeisen Bank, reduced their presence in Russia or completely suspended their activities. The banks that remained in the country faced severe challenges, including significant restrictions on access to financial markets, an increased risk of defaults, and a reduced capacity for refinancing. As a result, banks were forced to raise interest rates to compensate for high risks and increased funding costs (Financial Times, 2022). However, Russian banks developed alternative channels for business, focusing more on strengthening cooperation with Asian financial institutions and creating new payment systems. These changes reduced dependence on Western financial systems but simultaneously created new challenges, including even greater financial uncertainties and more difficult access to capital. Sanctions further heightened liquidity volatility and caused significant uncertainty in Russia's financial sector (Reuters, 2023).
After sanctions were introduced in 2022, including removing Russian banks from the SWIFT system and freezing assets, many foreign banks cut back or fully withdrew from Russia, causing major disruptions to the country's financial sector. This move dealt a severe blow to the Russian banking sector, as access to global financial markets and capital was significantly curtailed. Additionally, the escalating tensions between Russia, the West, and Asian countries further exacerbated uncertainty, increasing the degree of risk to financial stability in the region. Most large international banks left Russia, whereas Russian banks intensified their cooperation with Asian financial institutions, reducing their dependence on Western financial systems. This shift in business strategy created additional challenges in terms of reduced investment and heightened financial uncertainty. Sanctions made it more difficult to access foreign investment, thereby increasing financial risk in Russia, while global economic uncertainty continued to grow (Reuters, 2023).
Global Consequences of the Escalation of the Hamas-Israel Conflict
Following the onset of the Russia-Ukraine war, the world witnessed a series of new geopolitical crises, with the October 2023 conflict between Israel and Hamas drawing particularly significant global attention. This conflict was not only of regional importance but also worsened relations between Israel, Iran, the USA, and Arab countries, threatening to disrupt global supply chains, particularly in the energy and food industries. Given the strategic importance of the Middle East, especially for energy resources, this conflict has the potential to create serious consequences for the global economy and markets. The price
Mirjana Dejanović
of the metal market, particularly copper, significantly increased between 2022 and 2025. This increase was driven by demand related to the energy transition, especially in the electric vehicle sectors and renewable energy. While rising metal prices offered profitable opportunities for mining companies, they also created inflationary pressures globally. Central banks found themselves in a challenging position, having to balance inflation control with reducing market volatility. Amidst these changes, central banks had to remain agile, continuously adjusting their monetary policies and using advanced risk management tools to maintain market stability and preserve economic balance (Financial Times, 2022).
Deepening the Global Crisis: The Israeli Attack on Iran and its Geopolitical Consequences
The conflict between Iran and Israel, which escalated in June 2025, had a significant effect on the global economy, monetary and fiscal policy, and stability of the financial system. WTI crude oil prices rose sharply to USD 76.5 per barrel, reaching their highest level in the past five months. This increase was driven by escalating geopolitical tensions in the Middle East, which heightened concerns over potential disruptions to energy supply in the region. The conflict between Israel and Iran escalated, with missile exchanges between the two countries further contributing to increased uncertainty in the oil market. In June 2025, tensions between the United States and Iran further escalated when the United States carried out airstrikes on targets in Iran (United States Mission to the United Nations, 2025). These developments significantly increased global geopolitical risk, particularly in energy markets, given the strategic importance of the Middle East and the Strait of Hormuz for global oil and gas supply. The escalation of the conflict negatively affected investor confidence and heightened uncertainty in international economic flows. The conflict caused fluctuations in energy markets, driving up oil and natural gas prices, whereas disruptions in logistical infrastructure affected supply chains, particularly concerning the import and export of food and industrial products. Countries dependent on these supply chains, as well as those with trade relationships with Israel and Iran, were particularly impacted. The heightened geopolitical risk led to a decline in investor confidence, with significant drops in energy and financial markets, especially in Gulf countries. Furthermore, credit ratings in these countries could be under pressure due to rising risk premiums. One of the key factors driving global uncertainty is the potential closure of the Strait of Hormuz, a vital route for global oil and natural gas trade. Any disruption of supply through this strait has the potential to cause panic in the market, which has already led to an increase in oil prices from $65-$78 per barrel. The long-term effects of this geopolitical instability could lead to inflationary pressures in consumer countries, forcing central banks to reconsider their policies. If the crisis persists, investors may withdraw capital from the Middle East, further destabilising regional economies (Daily Sabah, 2025).
Oil prices partially decreased after the USA President announced a ceasefire between Israel and Iran, but doubts over the longevity of the truce led to a renewed rise in prices. According to reports, Brent crude oil prices fell by more than 5 %, only rising again to $69.38 per barrel. These changes occurred after the ceasefire began, while reports from Israel indicated new Iranian missile attacks, raising concerns about the sustainability of the truce. Although news of the ceasefire spurred growth in the European and Asian markets, oil prices remained volatile. Analysts emphasise that a renewed escalation in the conflict could once again push oil prices up and trigger inflationary pressures, whereas price reductions could help ease inflation and allow for lower interest rates, benefiting the global economy. Although the Iranian parliament voted to close the Strait of Hormuz, a key oil transport route, it remained open (The Guardian, 2025). The conflict between Iran and Israel, along with the rivalry between the U.S. and China, left deep repercussions on the global economy. Ongoing geopolitical tensions, changes in energy markets and uncertainty surrounding global supply chains have created challenges that will shape economic dynamics for years to come. Although these conflicts did not escalate into global
wars, they created an environment where economic stability became more difficult to achieve. China, as a key global economic power, faced a range of geopolitical tensions between 2020 and 2025. While not directly involved in wars, the 2018 trade war with the U.S. had long-term repercussions. Tariffs and economic disagreements spilled over into 2020, heightening bilateral tensions. Chinese actions regarding Taiwan, Hong Kong, Xinjiang, and the South China Sea further strained relations with the West. The Taiwan issue remained crucial, with military incidents near the island becoming more frequent, while the U.S. continued its diplomatic and military support for Taiwan. Simultaneously, the 2020 Galwan Valley conflict between China and India created a significant military incident but did not escalate into a war. In Hong Kong, the introduction of the National Security Law in 2020 led to a crackdown on pro-Russian protests and exacerbated tensions with the West. China's policy in the South China Sea also continued to provoke tensions with Southeast Asian nations, although it did not result in military conflict. Additionally, the COVID-19 pandemic, which emerged at the end of 2019, brought China into the global spotlight, with accusations of poor crisis management.
During the same period, the Belt and Road Initiative (BRI) attracted attention because of concerns over “debt-trap diplomacy” and the strategic implications of China's investments in developing countries. Although China was not directly involved in major wars, its policies had an impact on the broader diplomatic and military context. On the other hand, India was deeply engaged in geopolitical tensions between 2020 and 2025 but successfully avoided direct military conflicts. The greatest challenge was the on-going border dispute with China, which culminated in the bloody 2020 Galwan Valley clash. Although the conflict resulted in significant casualties, it did not escalate into war, although tensions along the border remain high. In addition, relations with Pakistan remained strained, particularly with respect to Kashmir, especially after the revocation of Jammu and Kashmir's special status. During this period, India emerged as a key player in the Indo-Pacific region, strengthening strategic relations with the United States, Australia, and Japan through the “Quad” initiative. This alliance allowed India to balance China's influence in the region and contribute to stability. Looking at the broader picture, analyses of global economic impacts, taking into account all relevant nations, show significant changes in inflation, as noted by the International Monetary Fund. The table below shows the average annual price changes for the 2021-2025 period, which is in correlation with global political events.
Mirjana Dejanović
Table compiled by the author on the basis of data from the official International Monetary Fund (IMF) database, World Economic Outlook Database, April 2025. Accessed on June 27, 2025. IMF WEO Database.
The data in Table 2 show a clear increase in inflation rates in countries directly affected by geopolitical conflicts, such as Russia and Ukraine, particularly in 2022. This supports the hypothesis that geopolitical instability contributes to inflationary pressures. In contrast, countries less directly involved, such as China, experienced more stable inflation trends. These findings indicate that the intensity of geopolitical exposure plays a key role in shaping macroeconomic outcomes.
Armed conflicts among major powers have been confirmed to have a profound effect on the global economy, particularly on the prices of energy and food, which subsequently triggers widespread price increases and economic instability. This economic instability can lead to crises in many countries, exacerbating daily life for citizens and further heightening global uncertainty. According to Maslow's hierarchy of needs, basic human needs such as food, water, security, and health are at the very top in terms of human priorities. Wars affect these fundamental needs at the deepest level. When food and energy prices rise due to armed conflicts, many people around the world are put at risk, as they can no longer afford basic living resources. Inflation, caused by disruptions in supply and trade chains, creates additional pressures on the most vulnerable segments of the population, who are often forced to fight for survival.
The conflicts between Israel and Iran, U.S. strikes on Iranian nuclear facilities, and threats to close the Strait of Hormuz have significantly raised global tensions, which are already reflected in oil prices and can potentially lead to inflation in Serbia. Although experts do not believe that the closure of this strategic maritime route will actually happen, the threat remains. The closure of the Strait of Hormuz, through which a quarter of the world’s oil passes, would have severe consequences for the global economy, particularly for small countries such as Serbia (Bloomberg, 2025). While Serbia is not directly affected by the conflict, it is experiencing repercussions, particularly in the form of rising fuel prices. If the escalation of the conflict continues, it could lead to higher inflation, increased transport costs,
Table 2 - Inflation - Average Annual Percentage Changes in Consumer Prices (%), 2021–2025
and reduced investment, which would further worsen the country’s economic situation. Wars, while causing economic instability, are not merely an economic phenomenon. As serious as the economic losses may be, nothing compares to the loss of human life. Human casualties, destroyed health, lost families, and broken communities are priceless sacrifices that cannot be compensated with money or any economic parameter. Lives lost in conflicts are invaluable. The victims of wars cannot be “overpaid” or compensated with economic profits, as the true cost of wars lies in the tragedies they leave behind. When considering economic parameters such as rising inflation, energy, and food prices, the following question arises: does it all have a price? Is it worth it? Is the price we pay for wars and human losses justified? Even if we can “measure” economic losses, such as GDP decline, job losses, or reduced living standards, it is impossible to value the loss of human life. In the end, a philosophical question arises: what is the true cost of war? Can wars ever bring any real gain, or do they only create loss, suffering, and fear? Economies may recover, but lives cannot be brought back. Understanding all these consequences and truly grasping what the real sacrifices of war are means understanding that wars have no price because the true cost cannot be measured with economic indicators.
Globalisation has a dual impact on international relations: it supports economic progress in developed countries while deepening disparities between developed and underdeveloped nations. Resourcerich states benefit from globalisation, whereas poorer countries face unemployment and a loss of sovereignty. International negotiations have also become more complex due to new actors such as NGOs and environmental movements. The European Union, as a model of regional integration, creates a new global balance but faces challenges in preserving member-state sovereignty and navigating a lengthy, consensus-based decision-making process (Dejanović, 2012). Developing countries in Europe face economic insecurity, social inequality, political instability, corruption, and the effects of climate change. States such as Albania, Bosnia and Herzegovina, and Moldova struggle with low GDP per capita, high unemployment, and dependence on foreign investment. Global disruptions, including rising energy prices caused by wars and trade conflicts, further increase their vulnerability. Social inequality and limited access to basic living conditions drive migration toward developed EU countries. Although EU funds offer opportunities, accession requires long-term structural changes. Climate change particularly affects agriculture-dependent countries, worsening existing ecological and economic problems. Overall, while efforts are being made to improve conditions and integrate into the EU, progress remains slow and uncertain, and developing countries in Europe continue to face major challenges in many areas. Following the global COVID-19 pandemic, the world faced a severe economic crisis, further exacerbated by the war in Ukraine and sanctions on Russia, which led to an energy crisis. Owing to supply issues in Europe, energy prices have soared, leading to high inflation. The greatest burden of this inflation has fallen on poor and developing countries, which depend on energy imports. On the other hand, multinational companies, with greater financial flexibility, have not experienced the same negative consequences. Import inflation has further increased the cost of living, as the rise in energy prices directly impacts all sectors of the economy. To mitigate the negative effects of this inflation, countries can implement strategies such as energy conservation, the use of renewable energy sources, and promoting energy efficiency. These measures not only reduce dependence on external energy sources but also contribute to long-term economic stability. The conclusion is that while wealthy countries have a greater ability to adapt, poorer nations must develop economic policies that will allow them to weather periods of crisis. It is crucial to invest in SMEs, which form the backbone of economic vitality. While globalisation creates economic opportunities, it also deepens the divide between the rich and the poor. In the world of hyper globalisation, the economy is controlled by a small group of corporations that dictate new social and economic trends. Countries
Mirjana Dejanović
faced with this reality lack the power to change these flows, making adapting to new global challenges essential (Dejanović, M. 2023).
Conclusion
On the basis of all the points presented, it can be concluded that geopolitical conflicts, especially wars between major powers, have a significant and measurable impact on global economic stability. Inflation, rising energy and food prices, and disruptions in supply chains trigger economic instability, which affects not only countries directly involved in the war but also those not engaged in the conflicts. These economic problems lead to increased social inequality and put additional pressure on the most vulnerable segments of the population. These effects are not limited to directly involved countries but also extend to indirectly exposed economies through trade and financial linkages. As a result, geopolitical instability contributes to higher macroeconomic volatility, increased inequality, and additional pressure on vulnerable social groups, particularly in developing economies. As uncertainty increases, many countries, particularly those in the developing world, face increasingly difficult challenges in maintaining stability, which can result in social unrest, mass migration, and severe environmental issues, such as climate change.
Wars not only destroy infrastructure and undermine economic development but also deeply affect human lives. In Eastern Europe, countries with low GDP per capita are facing growing economic and social inequalities, which further complicate their integration into the European Union. In the global context, it is clear that economies are interdependent and that crises in one region can have widespread effects on economic flows worldwide. Therefore, to reduce destabilisation, it is essential for major powers to coordinate their responses to global challenges. Central banks and credit systems, faced with these crises, play a key role in maintaining economic stability. Their effectiveness depends on careful management of geopolitical risks and the coordination of monetary and fiscal policies to mitigate negative effects and preserve global stability. At the same time, structural vulnerabilities such as dependence on energy imports and exposure to global supply chains further amplify the impact of external shocks.
The analysis shows that the economic consequences of geopolitical conflicts are persistent and multidimensional. While economies may adjust over time, the adjustment process is often accompanied by prolonged uncertainty, reduced investment activity, and slower growth. Therefore, strengthening economic resilience through diversification of energy sources, improved risk management in the banking sector, and enhanced international policy coordination represents a key priority for ensuring long-term stability in an increasingly uncertain global environment.
Literature
1. Adel, N., & Naili, M. (2024). Geopolitical risk and banking performance: evidence from emerging economies. The Journal of Risk Finance, 25(4), 646-663. https://www.emerald.com/ insight/content/doi/10.1108/jrf-10-2023-0243/full/html
2. Baldwin, R., & Tomiura, E. (2020). Thinking ahead about the trade impact of COVID-19. Economics in the Time of COVID-19, 59. http://acdc2007.free.fr/ceprcorona.pdf#page=59
3. Bernanke, B. S. (2013). The Federal Reserve and the Financial Crisis. Princeton University Press.
4. Blanchard, O., & Sheen, J. (2013). Macroeconomics; Australasian Edition. Pearson Higher Education AU..
5. Bloomberg(2025, June 24). Kako se kriza u Iranu može odraziti na srpsku privredu. https:// rs.bloombergadria.com/ekonomija/srbija/82115/kako-se-kriza-u-iranu-moze-odraziti-nasrpsku-privredu/news?_gl=1*8jrp2q*_up*MQ..*_ga*MjAwNzM2NTUuMTc1MTAxODEyOA..*_ ga_9LGS7T5ZQW*czE3NTEwMTgxMjckbzEkZzAkdDE3NTEwMjA0ODIkajYwJGwwJGgw
6. Bungin, S. (2016). Transmission mechanism of monetary policy in new EU member states: The role of interest rate and exchange rate channels (Original scientific paper). Bankarstvo, JEL: E52, E58, E44, F31. https://doi.org/10.5937/bankarstvo1601092B
7. Caldara, D., & Iacoviello, M. (2022). Measuring geopolitical risk. American economic review, 112(4), 1194-1225.
8. Daily Sabah. (2025, June 28). Israel-Iran crisis deepens region’s economic instability. https:// www.dailysabah.com/business/economy/israel-iran-crisis-deepens-regions-economicinstability
9. Dejanović, M. (2012). Globalizacija, međunarodno pregovaranje i ekonomski suverenitet. Међународнa пoлитика, 63(1148), 137-160.
10. Dejanović, M. (2023). Globalisation and economic crisis in 2022. MB University International Review-MBUIR, 139, 76.
11. EURIBOR Rates. (n.d.). EURIBOR 6-month rates. Retrieved June 28, 2025, from https://www. euribor-rates.eu/en/current-euribor-rates/3/euribor-rate-6-months/
12. Euronews. (2025, June 19). Cene sirove nafte skočile na najviši nivo u pet meseci usled sukoba na Bliskom istoku. Euronews. Retrieved from https://www.euronews.rs/biznis/ biznis-vesti/173724/cene-sirove-nafte-skocile-na-najvisi-nivo-u-pet-meseci-usled-sukoba-nabliskom-istoku/vest
13. Financial Times. (2022). How Western sanctions are reshaping Russia’s banking sector. Retrieved from https://www.ft.com/content/858b354e-c9ce-4ea0-b4cf-f0989d1ea18c
14. Franconi, A. (2024, April 15). Central banking in times of high geopolitical risk. SSRN. https:// doi.org/10.2139/ssrn.4728914
Mirjana Dejanović
15. Furtula, S. (2007). Kompatibilnost Narodne banke Srbije sa Evropskom centralnom bankom. Časopis Bankarstvo, 7/8.
16. Goodhart, C. A. E. (1988). The Evolution of Central Banks. MIT Press. https://vbook.pub/ documents/the-evolution-of-central-banks-k2kzx10qng2y
17. Hodula, M., Janků, J., Malovaná, S., & Ngo, N. A. (2024). Geopolitical risks and their impact on global macrofinancial stability: Literature and measurements (No. 9/2024). BOFIT Discussion Papers.
18. International Monetary Fund. (2025, April). World Economic Outlook Database. https:// www.imf.org/en/Publications/WEO/weo-database/2025/april/download-entire-database
19. Janků, J., Malovaná, S., & Ngo, N. A. (2024). Geopolitical risks and their impact on global macrofinancial stability: Literature and measurements (BOFIT Discussion Papers No. 9/2024). Bank of Finland Institute for Emerging Economies (BOFIT). https://hdl.handle.net/10419/303508
20. Jiang, Z., Krishnamurthy, A., & Lustig, H. (2020). Dollar safety and the global financial cycle (NBER Working Paper No. 27682). National Bureau of Economic Research. https://doi. org/10.3386/w27682
21. Leasing Life. (2024, March 11). Raiffeisenbank’s Russian saga: Lender defies sanctions. https:// www.leasinglife.com/features/raiffeisenbanks-russian-saga-lender-defies-sanctions/
22. Lu, Z., Gozgor, G., Huang, M., & Lau, C. K. (2020). The impact of geopolitical risks on financial development: Evidence from emerging markets. Journal of Competitiveness, (1).https://doi. org/10.7441/joc.2020.01.06
23. Maslow, A. H. (1998). Maslow on management. John Wiley & Sons.
24. Mishkin, F. S. (2007). The economics of money, banking, and financial markets. Pearson education. https://testbankdeal.com/sample/economics-of-money-banking-and-financialmarkets-12th-edition-mishkin-solutions-manual.pdf
25. Niepmann, F., & Shen, L. S. (2024). Geopolitical risk and global banking. SSRN. https://ssrn. com/abstract=5200724
26. Ramey, V. A. (2011). Identifying Government Spending Shocks: It is All in the Timing. The Quarterly Journal of Economics, 126(1), 1-50. https://doi.org/10.1093/qje/qjq008
27. Reinhart, C. M., & Rogoff, K. S. (2009). This time is different: Eight centuries of financial folly. princeton university press.
28. Reuters. (2023, May 26). Sanctions, pressure on foreign banks destabilising Russia's foreignexchange market, central bank says. https://www.reuters.com/world/europe/sanctionspressure-foreign-banks-destabilising-russias-fx-market-cbank-2023-05-26/
29. The Guardian. (2022, March 2). Western banks exit Russia as sanctions bite. Retrieved from https://www.theguardian.com/world/2022/mar/02/sanctions-boycotts-west-responserussian-invasion-ukraine
30. The Guardian. (2025, June 23). Oil prices pare back losses amid doubts over Israel-Iran ceasefire.. https://www.theguardian.com/business/2025/jun/23/oil-prices-iranian-strike-usairbase
31. United States Mission to the United Nations. (2025, June 27). Letter dated 27 June 2025 from the Chargé d’affaires a.i. of the United States Mission to the United Nations addressed to the President of the Security Council (UN Security Council Document S/2025/426). United Nations Digital Library. https://digitallibrary.un.org/record/4084793
32. Yilmazkuday, H. (2024, December 15). Geopolitical risks and exchange rates (SSRN No. 5023997). SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=5023997
33. Yilmazkuday, H. (2025). Geopolitical risks and monetary policy: Effects of global versus Ukrainian shocks (70 pages). SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_ id=5070838
Mirjana Dejanović
Pregledni naučni rad
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Primljeno: 31.12.2025. Odobreno: 16.04.2026. DOI: 10.5937/bankarstvo2602108L
UVOĐENJE EVRA KAO REŠENJE
PROBLEMA DVOVALUTNOG
SISTEMA U SRBIJIKVALITATIVNA I KVANTITATIVNA ANALIZA
Nemanja Lojanica, vanredni profesor, Ekonomski fakultet Univerziteta u Kragujevcu
ORCID: https://orcid.org/0000-0003-1460-8466 imejl: nlojanica@kg.ac.rs
Rezime: U radu se analiziraju aktuelne monetarne prilike u Republici Srbiji, sa posebnim osvrtom na stepen evroizacije finansijskog sistema i njene implikacije po efikasnost monetarne politike. U kontekstu evropskih integracija i dominantne trgovinske povezanosti sa Evropskom unijom, rad istražuje moguće koristi i troškove uvođenja evra kao zvaničnog sredstva plaćanja u Republici Srbiji. Poseban akcenat stavljen je na analizu makroekonomskog ambijenta, stepena nominalne i realne konvergencije, kao i strukturnih izazova sa kojima se Srbija suočava. Posmatrajući makroekonomsko okruženje uočljivo je da Srbija zaostaje za zemljama članicama evrozone, kao i za zemljama EU koje još uvek nisu uvele evro. Istovremeno, načinjen je evidentan napredak u kretanju ključnih makroekonomskih varijabli u prethodnom periodu. Iako bi uvođenje evra moglo doprineti finansijskoj stabilnosti i ubrzanju integracija, ono zahteva sveobuhvatne reforme i dalje prilagođavanje privrede standardima Evropske Unije.
Ključne reči: monetarni sistem, konvergencija, evroizacija, Republika Srbija
JEL klasifikacija: E42, E43, E52, F33
Bankarstvo, 2026, vol. 55, br. 1
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Uvod
Srbija, kao i ostale zemlje jugoistočne Evrope, nastoji da se u okviru procesa evropskih integracija približi članstvu u Evropskoj uniji, što implicitno otvara pitanje budućeg pristupanja monetarnoj uniji i uvođenju evra, nakon ispunjenja propisanih kriterijuma. Za postizanje pomenutih ciljeva, monetarna politika ima veoma važnu ulogu. Kao deo ekonomske politike, monetarna politika putem odgovarajućih instrumenata ima za cilj da postigne stabilnost cena, deviznog kursa, privrednu stabilnost i regulaciju količine novca u opticaju. Još od 2006. godine nezvanično, a od 1. januara 2009. godine i zvanično, Narodna banka Srbije (NBS) primenjuje inflatorno targetiranje kao odgovarajući monetarni režim. Osnovna pretpostavka ovog monetarnog režima je da obezbedi da se inflacija kreće u zacrtanim okvirima, i da se referentna stopa menja u zavisnosti od kretanja stope inflacije i inflatornih očekivanja.
Monetarni sistem Srbije karakteriše problem valutne prirode, odnosno, prisutan je dvovalutni monetarni sistem. Većina novčane mase i kredita je denominirana u stranoj valuti (dominantno u evrima), te je referentna kamatna stopa kao najbitniji instrument monetarnog regulisanja u velikoj meri ograničenog dejstva. U takvim uslovima, devizni kurs predstavlja dominantan kanal monetarne transmisije. Ovaj problem vuče korene iz prošlog veka, kada je iz razloga makroekonomske nestabilnosti, odnosno inflatornih udara, stanovništvo štedelo u inostranim valutama. Takvo stanje u monetarnom sistemu se čini neodrživim.
Najznačajniji partner Srbije jeste EU, i ujednačavanje valute sa tim tržištem donelo bi bržu integraciju u evropsko tržište. Imajući u vidu da se dvovalutni monetarni sistem negativno odražava na monetarnu politiku i finansijsku stabilnost, jedno od pitanja je da li bi uvođenje evra kao zvaničnog sredstva plaćanja rešilo pomenuti problem. Upravo u tome je sadržan osnovni cilj ovog rada. Praćenjem dostignutog stepena evroizacije (dinarizacije) finansijskog sistema Srbije, kao i pregledom makroekonomskog ambijenta, cilj je da se izdvoje potencijalni benefiti i troškovi uvođenja evra, kao i da se ispita spremnost Srbije da uvede evro. Pretpostavka rada je da su potencijalni benefiti uvođenja evra značajni, ali da Srbija na tom putu treba da u budućem periodu uloži dodatne napore kako bi se stvorili uslovi za prelazak na evro. Pored uvodnih i zaključnih razmatranja, u radu je dat prikaz relevantnih istraživanja na ovu temu koja su vršena u zemljama centralne i istočne Evrope. Pored toga, ukazano je na stepen evroizacije u Srbiji i problem koji on sa sobom nosi, kao i prikaz ispunjenosti uslova nominalne i realne konvergencije Srbije.
Pregled literature
Pregled literature ukazuje da efekti uvođenja evra nisu jednoznačni i u velikoj meri zavise od strukturnih karakteristika privrede, nivoa konvergencije i institucionalne spremnosti zemlje. Ranija istraživanja, poput studije Narodne banke Mađarske (Csajbok i Csermely, 2002), kvantifikuju ključne koristi i troškove monetarne integracije. Identifikovani benefiti uključuju smanjenje transakcionih troškova, podsticanje spoljne trgovine i pad realnih kamatnih stopa, dok su gubitak prihoda od emisione dobiti i monetarne autonomije izdvojeni kao osnovni troškovi. Autori prave distinkciju između kratkoročnih i dugoročnih efekata, pri čemu procenjuju skroman pozitivan efekat na bruto domaći proizvod u kratkom roku (0,01–0,07 procentnih poena), naspram izraženijeg dugoročnog efekta (0,63–0,89 procentnih poena). Ovi nalazi reflektuju tada dominantan optimizam u literaturi o monetarnoj integraciji.
Međutim, kasnija istraživanja ukazuju na značajne varijacije u efektima uvođenja evra, naročito u zavisnosti od strukture šokova i fleksibilnosti ekonomije. Na primeru Češke Republike, Hurnik et al. (2010) pokazuju, primenom DSGE modela, da bi pristupanje evrozoni moglo dovesti do povećanja makroekonomske nestabilnosti. Ključni argument proizlazi iz asimetričnosti šokova u odnosu na jezgro evrozone, što implicira da
109 Bankarstvo, 2026, vol. 55, br. 1
Nemanja Lojanica
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
gubitak deviznog kursa kao instrumenta prilagođavanja može generisati veće troškove nego koristi. Slične zaključke nalazimo i kod Tanasie i Fratostiteanu (2007), koji na primeru Rumunije ukazuju da nedovoljan nivo realne konvergencije može dovesti do negativnih efekata pristupanja monetarnoj uniji.
Nasuprot tome, empirijski nalazi za zemlje koje su već uvele evro sugerišu drugačiju dinamiku efekata. Zeman (2012), analizirajući Slovačku, nalazi pozitivan doprinos uvođenja evra ekonomskom rastu (oko 0,62 procentna poena), što ukazuje na značaj inicijalnih makroekonomskih uslova i stepena usklađenosti sa ekonomijama evrozone. Novija literatura dodatno potvrđuje heterogenost efekata. Studija poput Diaz del Hoyo et al. (2017) naglašava da je od presudnog značaja da zemlje evrozone koje se suočavaju sa konvergencijskim izazovima unaprede otpornost svojih ekonomskih struktura kroz poboljšanje relevantnih institucija i upravljanja. Coutinho i Turrini (2020) podržavaju stav da zemlje EU i evrozone pokazuju slične obrasce konvergencije kao i druge grupe zemalja, dok grupa zemalja koje su prve uvele evro pokazuje relativno slabu konvergenciju još pre finansijske krize. Takve razlike mogu delimično biti povezane sa relativno niskom disperzijom prihoda po glavi stanovnika unutar ove grupe zemalja, iako je nedostatak konvergencije u velikoj meri takođe posledica trajnih razlika u performansama ukupne faktorske produktivnosti. Studija koju je sprovela Bobeva (2021) otkriva velike razlike među kandidatskim zemljama u postizanju konvergencije sa EU. Njihova iskustva ne potvrđuju pozitivan odnos između nominalne i realne konvergencije. Strukturna konvergencija, shvaćena kao konvergencija sektorske strukture, ima vrlo mali uticaj na realnu konvergenciju. Rezultati analize koju su sproveli Börger i Kempa (2024) pokazuju da se brzina konvergencije kod članica EMU-a znatno ubrzala od sredine 2000-ih, usporavajući samo nakratko nakon Velike recesije 2007–2009. i kasnije evropske dužničke krize 2010–2012. Nasuprot tome, brzina prilagođavanja RER-a za veću grupu evropskih zemalja pokazuje sekularno usporavanje koje traje do kraja uzorka krajem 2010-ih. Dokazi sugerišu da su članice EMU-a zapravo doživele pravu stabilizaciju kursa, posebno tokom poslednjih godina uzorka.
Kada je reč o Srbiji, specifičnost makroekonomskog okruženja dodatno komplikuje analizu potencijalnih efekata uvođenja evra. Monetarnu politiku sprovodi Narodna banka Srbije sa ciljem očuvanja cenovne i finansijske stabilnosti, ali empirijski nalazi ukazuju na ograničenja postojećeg režima. Martin (2018) pokazuje da inflaciono targetiranje u Srbiji često odstupa od postavljenih ciljeva, dok transmisija monetarne politike nije uvek efikasna. Ovi problemi su usko povezani sa visokim stepenom evroizacije finansijskog sistema. Đukić et al. (2021) ukazuju da u takvom okruženju devizni kurs ima dominantnu ulogu u transmisionom mehanizmu, što smanjuje efektivnost standardnih monetarnih instrumenata.
Dodatno, Šoškić (2016, 2022) naglašava da dvovalutni sistem u Srbiji ima duboke istorijske korene i da generiše strukturne izazove u pogledu finansijske stabilnosti, kredibiliteta monetarne politike i ekonomskog rasta. Nedostatak poverenja u domaću valutu dodatno ograničava mogućnosti za efikasno vođenje nezavisne monetarne politike, što otvara pitanje da li bi prelazak na jednovalutni sistem (putem evra) mogao predstavljati institucionalno sidro stabilnosti ili bi, naprotiv, eliminisao važan instrument prilagođavanja.
Neck i Weyerstrass (2017), koristeći makroekonometrijski model za Srbiju, nalaze da bi pristupanje Evropskoj uniji i evrozoni imalo pozitivan efekat na bruto domaći proizvod i zaposlenost, uz blagi rast inflacije usled povećane agregatne tražnje.
Polazeći od nalaza u literaturi, može se zaključiti da efekti uvođenja evra nisu univerzalni, već zavise od nivoa ekonomske konvergencije, strukture šokova, fleksibilnosti tržišta i institucionalnog kvaliteta. Upravo u tom kontekstu, ovo istraživanje nastoji da doprinese postojećoj literaturi kroz analizu potencijalnih efekata uvođenja evra u Srbiji, uzimajući u obzir specifičnosti njene visoko evroizovane ekonomije i ograničenja postojećeg monetarnog režima.
Bankarstvo, 2026, vol. 55, br. 1
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Stepen evroizacije u Republici Srbiji
Iako su Memorandumom o dinarizaciji iz 2012. godine, postavljeni okvir i težnja za izgradnju jake domaće valute, problem monetarnog sistema Srbije je valutne prirode jer stanovništvo troši i zarađuje u dinarima, a štedi i zadužuje se u evrima.
Jedna od prednosti postojanja nacionalne valute (osim opipljivog simbola nacionalnog identiteta) jeste nezavisna monetarna politika koja koristi instrumente monetarnog regulisanja radi prilagođavanja situacijama koje nastaju na svetskom tržištu. To u slučaju Srbije nije u potpunosti slučaj.
Slika 1 - Depoziti i plasmani u deviznom znaku (u %)
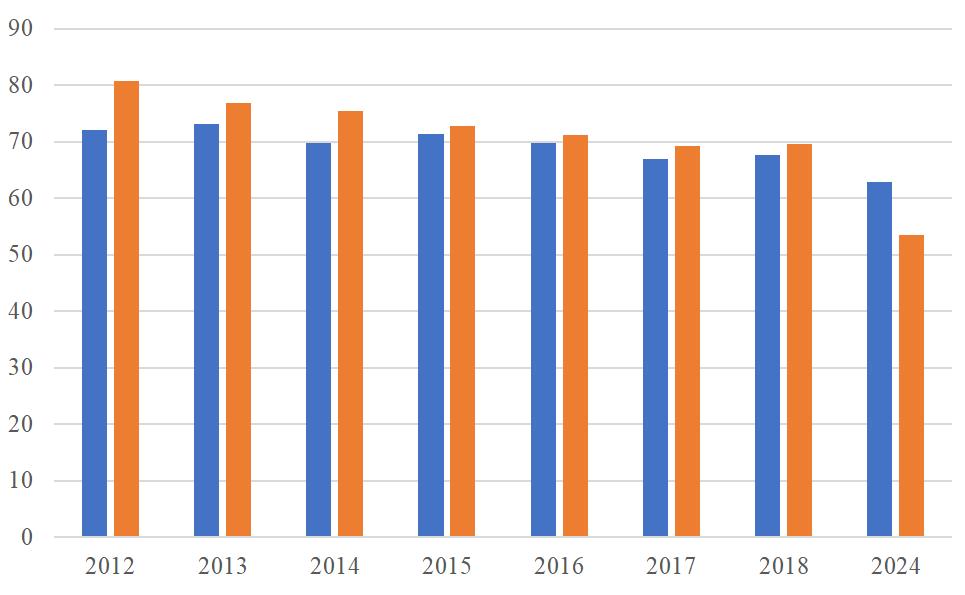
Napomena: Plavom bojom je označeno učešće deviznih plasmana u ukupnim plasmanima privredi i stanovništvu, dok je narandžastom bojom označeno učešće deviznih depozita u ukupnim plasmanima privredi i stanovništvu. Izvor: Narodna banka Srbije, Izveštaj o dinarizaciji 2025.
Slika 2 - Valutna struktura javnog duga u Republici Srbiji (u %)
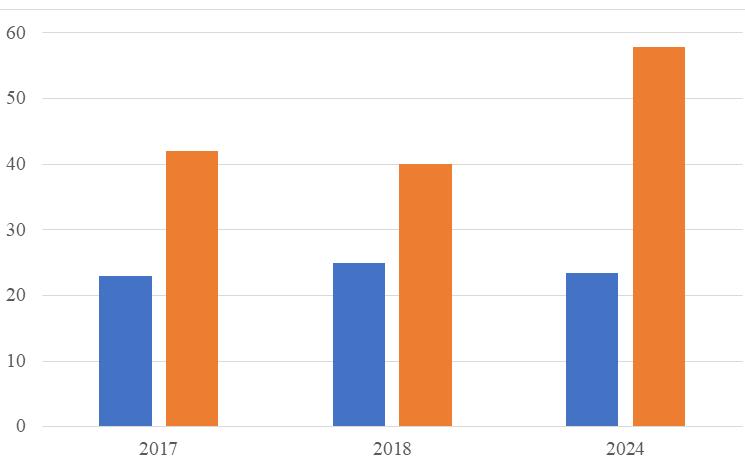
Napomena: Plavom bojom je označeno učešće dinarskog duga u ukupnom javnom dugu, dok je narandžastom bojom označeno učešće evro indeksiranog duga u ukupnom javnom dugu. Izvor: Narodna banka Srbije, Izveštaj o dinarizaciji 2025
111 Bankarstvo, 2026, vol. 55, br. 1
Nemanja Lojanica
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Najvažniji instrument monetarnog regulisanja, referentna kamatna stopa Narodne banke Srbije, koja treba da bude reper za banke, koje pojeftinjuju i poskupljuju kredite u našoj zemlji, ima ograničen uticaj zbog visokog stepena evroizovanosti nacionalne ekonomije. Na taj način, dejstvo ovog kanala transmisije je limitirano. Počeci evroizacije finansijskog sistema na ovim prostorima se vezuju za 60-e godine XX veka, kada su dozvoljeni depoziti u domaćim bankama u devizama (Šoškić, 2016). U to vreme cilj je bio povećati nivo doznaka, kako bi se pokrio deficit u tekućem bilansu zemlje. Na ovaj način je stvorena devizna pasiva u bankama, bez mogućnosti kreiranja devizne aktive. Ovako formirani valutni rizik uslovio je bankrotstvo banaka tokom 90-ih godina u vreme hiperinflacije i velike depresijacije dinara.
Visoka inflacija i hiperinflacija predstavljaju karakteristike finansijskog sistema na ovom području godinama unazad, a dodatno su usložnjeni pandemijom COVID-19, poremećajima u lancima snabdevanja, energetskom krizom uzrokovanom Rusko- Ukrajinskim sukobom. Na Slikama 1 i 2 je prikazan stepen evroizacije u Srbiji meren nivoom depozita i plasmana u deviznom znaku, kao i valutnom strukturom javnog duga. Na osnovu podataka sa Slike 1 uočljivo je da je preko polovine depozita i plasmana u deviznom znaku. Na ovom polju su Strategijom o dinarizaciji učinjeni izvesni pomaci u odnosu na prethodni period. Međutim, Slika 2 pokazuje da je samo četvrtina javnog duga u nacionalnoj valuti, kao i da je učešće duga indeksiranog u evru preko 50%. Dvovalutni monetarni sistem koji je prisutan u Srbiji je praktično neodrživ. Potencijalno rešenje, jednostrano uvođenje evra, nosi sa sobom kako koristi, tako i troškove. Interesantno je napraviti razliku između kratkoročnih i dugoročnih efekata od uvođenja evra. U Tabeli 1 je dat prikaz kratkoročnih i dugoročnih koristi i troškova, kao i efekat na kretanje u bruto domaćem proizvodu.
Tabela 1 - Uticaj ključnih prednosti i nedostataka od uvođenja evra na kretanje bruto domaćeg proizvoda
Prednost/Nedostatak
Uticaj na kretanje BDP-a
Smanjenje transakcionih troškova kratkoročni pozitivan
Promena u prihodu od emisione dobiti kratkoročni negativan
Politika deviznog kursa kratkoročni negativan
Smanjenje realnih kamatnih stopa dugoročni pozitivan
Ekspanzija spoljne trgovine dugoročni pozitivan
Izvor: Autor na osnovu Csajbok i Csermely (2002)
Bankarstvo, 2026, vol. 55, br. 1
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Održavanje nacionalne valute može se posmatrati kao administrativno ograničenje, koje uzrokuje gubitke za društvo, jer deo resursa ostaje vezan zbog ovog ograničenja. Ovi gubici se pojavljuju kao transakcioni troškovi. Uvođenjem evra olakšalo bi se poslovanje privrede, a stanovnicima bi bili obezbeđeni povoljniji krediti i niže cene. Srbija je već integrisana u evropske trgovinske tokove. Srbiju dodatno opterećuju troškovi zamene dinara za evro i prisutna je neizvesnost po pitanju kursa razmene. Jednostranim uvođenjem evra bi se eliminisali ovi troškovi i podstakao rast trgovine. Eliminisanjem valutnih troškova dolazi do smanjenja cena uvoznih dobara, kao i gotovih proizvoda, u čijoj proizvodnji učestvuju jeftiniji poluproizvodi iz inostranstva, čime se povećava potrošnja i korisnost za stanovništvo. Jeftiniji krediti bi bili dostupniji iz razloga niže premije za rizik, a kao rezultat postojanja čvršće valute u monetarnom sistemu. Odustajanje od nacionalne valute bi smanjilo transakcione troškove i došlo bi do realociranja resursa u produktivnije svrhe, što bi se u krajnjoj instance odrazilo na rast bruto domaćeg proizvoda.
Sa druge strane, državu bi uvođenje evra koštalo smanjivanja deviznih rezervi i gubitka nezavisnosti monetarne politike. Devizne rezerve u evrima bile bi smanjene, jer bi svi dinari u opticaju bili povučeni, i zamenjeni evrima iz deviznih rezervi. Devizni kurs je instrument monetarnog regulisanja, koji bi takođe bio izgubljen prelaskom na evro. Gubitak politike deviznog kursa bi ograničio sposobnost stabilizovanja nacionalne ekonomije u slučaju asimetričnih šokova. U tom smislu, uvođenje evra ne bi bilo poželjno, budući da je karakter šokova sa kojima se suočava Srbija različit od onih koji pogađaju privredu evrozone, i na taj način bi kreatori ekonomske politike bili lišeni mogućnosti da preko mehanizama monetarne politike (depresijacije ili apresijacije kursa) regulišu neravnotežu u sistemu. Međunarodna empirijska istraživanja pokazuju da održavanje nezavisne valute ima negativne efekte po spoljnu trgovinu. Nasuprot tome, valutne unije sa velikim trgovinskim partnerima ojačavaju spoljnu trgovinu zemlje, vodeći do ekonomskog rasta kroz različite vidove eksternalija (kao što su tehnologija i know-how). Domaće kamatne stope sadrže premije za rizik kao nadoknadu za neizvesnost oko kretanja deviznog kursa. Prelazak na evro bi uklonio ovu vrstu premije, čime bi realna stopa bila niža. Niži nivo realnih kamatnih stopa zauzvrat podstiče domaće investicije. Viši nivo investicija podstiče ekonomski rast i ubrzava približavanje nivou razvoja zemalja Evropske unije. Trošak napuštanja autonomne monetarne politike predstavlja i gubitak prihoda od emisione dobiti.
Nominalna i realna konvergencija- kvantitativna analiza
Jedan od uslova za participiranje u EMU je ispunjavanje Mastrihtskih kriterijuma konvergencije, koji podrazumevaju ispunjavanje numeričkih vrednosti za nominalne varijable. Prema Pavković (2013), pojam ekonomska konvergencija podrazumeva ubrzani proces društvenog razvoja koji rezultira u približavanju vrednosti ekonomskih varijabli među zemljama članicama, pri čemu se razlikuje nominalna i realna konvergencija. Pri uvođenju zajedničke valute, potrebno je prema Ugovoru iz Mastrihta ispuniti nominalnu konvergenciju. Nominalna konvergencija podrazumeva ispunjavanje kvantitativno preciziranih kriterijuma propisanih Mastrihtskim ugovorom o spremnosti zemlje članice za ulazak u evrozonu. Prema Ugovoru iz Mastrihta, zemlje članice EU i EMU treba da monetarnom i fiskalnom politikom zadovolje sledeće kriterijume:
• ukupan javni dug ne sme biti veći od 60% bruto domaćeg proizvoda date zemlje;
• budžetski deficit ne sme biti veći od 3% bruto domaćeg proizvoda;
113 Bankarstvo, 2026, vol. 55, br. 1
Nemanja Lojanica
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
• inflacija ne sme biti veća od 1,5 procentnih poena iznad stope u tri zemlje Evropske unije sa najnižom inflacijom;
• kamatna stopa na dugoročne državne hartije od vrednosti ne sme biti viša od 2 procentna poena iznad stope u tri zemlje sa najnižom kamatom;
• zemlja treba da ima dve godine članstva u Evropskom monetarnom sistemu bez sprovođenja devalvacije.
Slika 3 - Bruto domaći proizvod po glavi stanovnika meren paritetom kupovne snage (EU28=100)
Izvor: Eurostat
Manje je poznato da Mastrihtski kriterijumi uključuju i realna merila. Pod realnom konvergencijom se podrazumeva smanjivanje razlika u nivoima razvijenosti zemalja članica, tržištima rada, fiskalnoj politici, finansijskom sistemu i brojnim regulativama. Može se definisati kao sličnost u iznosu BDP po stanovniku, nominalnim nadnicama, cenama, porezima i finansijskim sistemima. Ovi indikatori obezbeđuju dodatne informacije u smislu merila u kojoj je nominalna konvergencija održiva (ravnoteža u spoljnoj trgovini, tekućem računu, jedinični troškovi rada, produktivnost rada, kretanje realnih zarada…). Osnovni razlog za davanje prioriteta nominalnim kriterijumima je taj da ispunjavanje samo realnih kriterijuma ne obezbeđuje po automatizmu monetarnu stabilnost u zemljama koje su u valutnoj uniji. Važno je naglasiti da ni teorija optimalnog valutnog područja niti kriterijumi konvergencije ne uključuju nivo razvoja nacionalne ekonomije, koji se tradicionalno meri BDP-om po glavi stanovnika. Značajno je da se realna i nominalna konvergencija sprovode simultano. Tokom realne konvergencije, ekonomska struktura će postati približnija onoj u EMU, dok rast ubrzava strukturne reforme, gurajući životni standard prema onom u EMU. Pozivajući se na istorijske primere, ekonomski rast bi trebao da se nastavi paralelno sa nominalnom konvergencijom, pod kojom se podrazumeva stabilnost cena i zdrave javne finansije. Budući da napredak ka ispunjavanju Mastrihtskih kriterijuma ne ometa sprovođenje strukturnih reformi, monetarna politika bi trebala biti orijentisana ka postizanju cenovne stabilnosti, koja bi se podržala fiskalnom politikom. Diskreciono pravo svake zemlje je da odabere kojim putem će ispuniti konvergenciju, kako bi pristupila valutnoj uniji, sve dok
Bankarstvo, 2026, vol. 55, br. 1
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
ultimativni cilj ostaje konvergencija.
Imajući u vidu zahteve ekonomske teorije, posmatraju se i realni ekonomski kriterijumi kako bi se ispitala ispunjenost uslova konvergencije u Srbiji. Pored toga, analiziraju se ekonomske karakteristike Srbije u odnosu na slabije razvijene zemlje EU koje teže evrozoni. Rezultate poređenja treba uzeti sa rezervom, jer zemlje koje u ovom trenutku teže pristupanju se suočavaju sa različitim spoljnim ekonomskim uslovima.
U ovom delu se porede parametri nominalne i realne konvergencije Srbije sa onima iz manje razvijenih zemalja EU. Pritom, parametri u zemljama EU su prikazani u godinama kada su one pristupile EU. Posmatrajući BDP po glavi stanovnika meren paritetom kupovne snage, Srbija zaostaje za većinom zemalja EU u trenucima kada su one pristupile EU. U odnosu na zemlje koje pretenduju da postanu članice unije, ovaj pokazatelj je viši od onog u Severnoj Makedoniji, niži je od crnogorskog, i u rangu je Poljske iz 2004. godine (Slika 3).
Slika 4 - Trgovinska otvorenost u 2017. godini zbir uvoza i izvoza dobara i usluga u odnosu na BDP, u %)
Tabela 2 - Udeo sektora u bruto dodatoj vrednosti (u % BDP-a)
2026, vol. 55, br. 1
Nemanja Lojanica
Izvor: Svetska banka
i komunikacije
delatnosti i delatnosti osiguranja
Poslovanje nekretninama
Javna administracija, odbrana, obrazovanje, zdravstvo
Izvor: Republički zavod za statistiku i OECD baza podataka
Poređenje ekonomskih indikatora koji ukazuju na spoljnu trgovinu pokazuje da Srbija prema stepenu trgovinske otvorenosti uglavnom zaostaje u odnosu na manje razvijene zemlje EU (Slika 4). Spoljnotrgovinski deficit predstavlja jedan od ključnih problema privrede Srbije. Povećanje izvoza se nameće kao neminovnost zbog smanjenja deficita, kao i zbog porasta izvoznih prihoda u cilju izbegavanja krize spoljne likvidnosti. Tržište EU je od esencijalnog značaja za privredu Srbije, jer je skoro dve trećine ukupnog izvoza Srbije usmereno ka ovom tržištu (Slika 5). Potencijal za saradnju je veliki, budući da udeo izvoza Srbije u EU čini manje od jednog procenta ukupnog uvoza EU, i može se reći da je na nivou statističke greške. Struktura izvoza Srbije u izvesnoj meri se prilagođava strukturi uvozne tražnje EU, ali i dalje je prisutna diskrepanca u smislu većeg izvoza primarnih, a manjeg kapitalno intenzivnih proizvoda, suprotno potrebama EU. Poređenje udela ključnih sektora u formiranju BDP-a je prikazano u Tabeli 2. U privrednoj strukturi Srbije je prisutno veće učešće primarnog sektora nego u Češkoj, Mađarskoj i Poljskoj u trenutku kada su ove zemlje pristupile uniji. Sa druge strane, udeo industrije u Srbiji je manji, kao i u okviru uslužnih delatnosti, sektori koji se odnose na obrazovanje, zdravstvo, profesionalne i naučne usluge. Na osnovu prikazanog, može se istaći da privredu Srbije karakteriše nedovoljno prilagođena privredna struktura potrebama EU. U tom smislu, karakter šokova je po definiciji različit, što u velikoj meri otkriva potencijalno nepovoljan scenario u slučaju uvođenja evra.
Neizvesnost u međunarodnom okruženju karakterišu značajne fluktuacije cena, izazvane pandemijom i ratnim sukobima. Oni su izazvali rast cena hrane, energenata, a efekat prelivanja na ostale sektore je ubrzo usledio. Na Slici 6 je prikazan stepen odstupanja inflacije u odabranim zemljama u odnosu na prosek evrozone. Uočljivo je da je inflacija u Srbiji i dalje na višem nivou o odnosu na zemlje koje koriste evro.
Bankarstvo, 2026, vol. 55, br. 1
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Slika 5 - Udeo izvoza u EU u odnosu na ukupan izvoz (u %)
Izvor: Zavodi za statistiku odabranih ekonomija
Slika 6 - Devijacija inflacije od proseka evrozone u 2024. godini
Eurostat
Nemanja Lojanica
Izvor:
Slika 7 - Budžetski deficit (% BDP) u odabranim ekonomijama
Eurostat
Na Slikama 7 i 8 je prikazano stanje u javnim finansijama u odabranim ekonomijama, u trenucima kada su pristupile uniji, i Srbiji u 2024. godini. Evidentan je budžetski deficit u Srbiji na kraju 2024. godine, dok je i za ostale zemlje u trenutku pristupanja uniji (izuzev Bugarske) bio prisutan budžetski deficit. U Srbiji je prisutan relativno visok nivo javnog duga, i on je na višem nivou u odnosu na posmatrane zemlje kada su pristupile uniji (izuzev Hrvatske i Poljske). Srbija u narednom periodu treba da poradi na poboljšanju strukture investicija, u smislu potrebe za povećanim udelom javnih investicija. Pored toga, strukturna reforma treba da obuhvati javna preduzeća, kao i javne finansije lokalnih samouprava.
Slika 8 - Javni dug (% BDP) u odabranim ekonomijama
Eurostat
Bankarstvo, 2026, vol. 55, br. 1
Izvor:
Izvor:
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
Slika 9 - Odstupanje dugoročnih kamatnih stopa od evrozone, 2025
Eurostat
Dugoročne kamatne stope na državne obveznice su znatno više u Srbiji nego u zemljama evrozone, ali i u odnosu na većinu manje razvijenih zemalja unije. Desetogodišnje obveznice u Srbiji su veoma atraktivne zbog visine kamatne stope koja znatno prevazilazi kamatnu stopu na bankarsku štednju stanovništva. Kamatne stope na državne obveznice u evrozoni su u poslednjih nekoliko godina porasle, pod uticajem restriktivnije monetarne politike, koja je uzrokovana rastom cena u EU.
Zaključak
Zakasneli procesi tranzicije i ekonomskog integrisanja u velikoj meri su uticali na privredni razvoj Srbije. Kao rezultat procesa proširenja, Srbija se danas nalazi u neposrednom ekonomskom okruženju Evropske unije, što dodatno podstiče njen interes za intenziviranje ekonomske saradnje sa EU. Ulaskom u EU, Srbiji će biti omogućeno da uvede evro, ukoliko ispuni kriterijume konvergencije koji su definisani u Mastrihtu. Alternativno, jednostrano uvođenje evra kao zakonskog sredstva plaćanja je opcija koju su koristile i neke druge male otvorene ekonomije. Samo na osnovu ukazivanja o potencijalnim prednostima i nedostacima, ne može se tvrditi da li je za Srbiju korisno ili ne uvesti evro. Uvođenje evra bi predstavljalo značajan poduhvat za privredu, ali bi to podrazumevalo očekivane i neočekivane ishode, neki bi donosili benefite, a neki troškove. U Srbiji se mnogo govori o uvođenju evra, a malo je konkretnih istraživanja koja se bave ovom problematikom. Možda je glavni razlog za to nedostatak literature, odnosno nepostojanje udžbenika na temu dvovalutnog monetarnog sistema, pošto zemlje zapadne Evrope nisu imale takav problem. Međutim, problem dvovalutnog monetarnog sistema je postojao u zemljama jugoistočne Evrope i one su ga uglavnom rešile, dok ga neke uspešno rešavaju. Problem primene monetarne politike u dvovalutnom sistemu je taj što je veliki broj transakcija izražen u stranoj valuti, a domaća kamatna stopa ima efekte na transakcije u domaćoj valuti. Naredna teškoća sa kojom se suočavaju zemlje dvovalutnog sistema je činjenica da fluktuacije deviznog kursa nose značajan rizik za ostvarenje ciljane stope inflacije i da mogu voditi ugrožavanju finansijske stabilnosti. Pored toga, visok nivo evroizacije utiče da NBS ne primenjuje čist režim inflatornog targetiranja, jer pored brige o kretanju stope inflacije primenjuje i devizne intervencije na međubankarskom tržištu. Shodno tome, zagovaranje ideje o dinaru u Srbiji je apsolutno razumljivo. Nacionalna valuta predstavlja važan simbol ekonomskog suvereniteta i institucionalnog poverenja. Međutim, u uslovima visokog
119 Bankarstvo, 2026, vol. 55, br. 1
Nemanja Lojanica
Izvor:
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
stepena evroizacije, kao što je slučaj u Srbiji, njena funkcionalna uloga je značajno ograničena. Empirijska istraživanja ukazuju na izraženo poverenje ekonomskih subjekata u evro, koje se manifestuje kroz dominantnu upotrebu strane valute kao sredstva štednje, obračunske jedinice i delimično sredstva razmene (Šoškić, 2016; Đukić et al., 2021). U takvom okruženju, iako se prihodi i većina transakcija nominalno iskazuju u dinarima, ekonomsko odlučivanje je u velikoj meri evroindeksirano, što dodatno ograničava efikasnost monetarne politike.
Na kraju, posmatrajući makroekonomsko okruženje i uslove nominalne i realne konvergencije uočljivo je da Srbija zaostaje za zemljama članicama evrozone, kao i za zemljama EU koje još uvek nisu uvele evro. Treba istaći i da je evidentan napredak u kretanju ključnih makrovarijabli u odnosu na prethodni period. Na osnovu analize makroekonomskog ambijenta, izdvaja se nedovoljno prilagođena struktura privrede u odnosu na članice EU i EMU, što posebno može doći do izražaja u kriznim situacijama, gde bi asimetrični šokovi imali nepovoljno dejstvo po Srbiju. U tom smislu, uvođenje evra bi podrazumevalo značajne strukturne reforme u zemlji. U kontekstu budućih istraživanja, interesantno bi bilo da se primenom odgovarajućih simulacionih tehnika ispita da li ulazak u „evroklub“ može da posluži kao alternativna strategija u postizanju finansijske stabilnosti u Srbiji.
Literatura
1. Bobeva, D. (2021). Nominal, structural and real convergence of the EU candidate countries’ economies. Journal of Central Banking Theory and Practice, 10(3), 59–78. https://doi.org/10.2478/ jcbtp-2021-0024 Coutinho, L., & Turrini, A. (2020). Real convergence across the euro area: What role do macroeconomic imbalances play? Intereconomics, 55(5), 301–311. https://doi. org/10.1007/s10272-020-0920-2
2. Börger C. & Kempa, B. (2024). Real exchange rate convergence in the euro area: Evidence from a dynamic factor model. International Review of Economics & Finance, 89, 213–224. (2024). https://doi.org/10.1016/j.iref.2023.07.071
3. Csajbok, A., & Csermely, A. (2002), Adopting the euro in Hungary: Expected costs, benefits and timing”, NBH Occasional papers 24, Budapest: National Bank of Hungary
4. Diaz del Hoyo, J. L., Dorrucci, E., Heinz, F. F., & Muzikarova, S. (2017). Real convergence in the euro area: A long term perspective (ECB Occasional Paper Series No. 203). Frankfurt am Main: European Central Bank.
5. Đukić, M., Hledik, T., Polansky, J., Trajčev, Lj., & Vlček, J. (2021). A DSGE model with financial dollarization- The case of Serbia, NBS Working Paper, Belgrade: National Bank of Serbia.
6. Hurnik, J., Tuma, Z., & Vavra,D. (2010). The euro adoption debate revisisted: The Czech Case. Journal of Economics and Finance, 60(3), 194-212.
7. Martin, V. (2018). Uticaj monetarne politike na izbor valutnog režima u dvovalutnom sistemu: primer Srbije, doktorska disertacija. Beograd: Univerzitet u Beogradu Ekonomski fakultet
8. Narodna banka Srbije. (2025). Izveštaj o dinarizaciji finansijskog sistema Srbije, jun 2025. Godine. https://www.nbs.rs/sr/drugi-nivo-navigacije/publikacije-i-istrazivanja/dinarizacija/
9. Neck, R., & Weyerstrass, K. (2017). Macroeconomic effects of the adoption of the euro in Ser-
Bankarstvo, 2026, vol. 55, br. 1
Uvođenje evra kao rešenje problema dvovalutnog sistema u Srbijikvalitativna i kvantitativna analiza
bia. https://www.aeaweb.org/conference/2017/preliminary/paper/7eb5kQ6n
10. Pavković-Topić, B. (2013). Analiza stepena ispunjenosti Mastrihtskih kriterijuma konvergencije u Bosni i Hercegovini. Acta Economica, 18, 337-362.
11. Šoškić, D. (2016). Ka jednovalutnom sistemu u Srbiji - značaj i mogući modaliteti. U: Šoškić D. & Arsić M. (ur.) Ekonomska politika u Srbiji u 2016 godini (str. 301-315). Beograd: Ekonomski fakultet
12. Šoškić, D. (2022). Problems and Challenges of Avramović Stabilization Program Quarter of a Century Later. Panoeconomicus, 69(2), 247-264. https://doi.org/10.2298/PAN2202247S
13. Tanasie, A., & Fratostiteanu, C. (2007). Romania and the euro: A relative positioning among the candidates. Munich Personal RePEc Archive No. 5832.
14. Zeman, J. (2012) Costs and benefits of Slovakia entering the euro area, Working Paper 1/2012. Slovakia: Research Department, National bank of Slovakia.
15. https://ec.europa.eu/eurostat/data/database
16. https://data.worldbank.org/
17. https://data.oecd.org/
18. http://www.nbs.rs/internet/latinica/index.html
19. http://www.stat.gov.rs/
ZAHVALNICA
Ovo istraživanje je finansijski podržano od strane Ministarstva nauke, tehnološkog razvoja i inovacija Republike Srbije (Ugovor br. 451-03-137/2025-03/200099).
121 Bankarstvo, 2026, vol. 55, br. 1
Nemanja Lojanica
Reveived: 31.12.2025
Accepted: 16.04.2026 Scientific Review Article
THE INTRODUCTION OF THE EURO AS A SOLUTION TO THE PROBLEM OF A DUALCURRENCY SYSTEM IN SERBIA – A QUALITATIVE AND QUANTITATIVE ANALYSIS
Nemanja Lojanica, associate professor, Faculty of Economics, University of Kragujevac
ORCID: https://orcid.org/0000-0003-1460-8466 email: nlojanica@kg.ac.rs
Abstract: The paper analyzes the current monetary conditions in the Republic of Serbia, with a particular focus on the level of euroization of the financial system and its implications for the effectiveness of monetary policy. In the context of European integration and Serbia's strong trade ties with the European Union, the paper explores the potential benefits and costs of introducing the euro as the official currency in the Republic of Serbia. Special attention is given to the analysis of the macroeconomic environment, the degree of nominal and real convergence, as well as the structural challenges that Serbia faces. Observing the macroeconomic surroundings, it is evident that Serbia lags behind both the Eurozone member states and the EU countries that have not yet adopted the euro. At the same time, significant progress has been made in the movement of key macroeconomic variables in recent years. Although the introduction of the euro could contribute to financial stability and accelerate integration, it requires comprehensive reforms and further alignment of the Serbian economy with European Union standards.
Keywords: monetary system, convergence, euroization, Republic of Serbia
JEL classification: E42, E43, E52, F33
Nemanja Lojanica
Introduction
Serbia, like other countries in Southeast Europe, seeks to move closer to European Union membership within the framework of European integration processes, which implicitly raises the question of future accession to the Economic and Monetary Union and the adoption of the euro, once the prescribed criteria are met. In achieving these goals, monetary policy plays a very important role. As part of economic policy, monetary policy, through appropriate instruments, aims to achieve price stability, exchange rate stability, overall economic stability, and regulation of the money supply in circulation. Since 2006 unofficially, and since January 1, 2009 officially, the National Bank of Serbia (NBS) has been applying inflation targeting as an appropriate monetary regime. The basic premise of this regime is to ensure that inflation remains within predefined limits and that the reference interest rate is adjusted depending on inflation movements and inflation expectations.
The monetary system of Serbia is characterized by a currency-related problem, namely the presence of a dual-currency monetary system. The majority of the money supply and loans are denominated in foreign currency (predominantly euros), which significantly limits the effectiveness of the reference interest rate as the most important instrument of monetary regulation. Under such conditions, the exchange rate represents the dominant channel of monetary transmission. This problem has its roots in the previous century, when, due to macroeconomic instability and inflationary shocks, the population saved in foreign currencies. Such a state of the monetary system appears unsustainable. The European Union is Serbia’s most important trading partner, and harmonizing the currency with that market would lead to faster integration into the European market. Given that the dual-currency monetary system negatively affects monetary policy and financial stability, one of the key questions is whether the introduction of the euro as legal tender would resolve this problem. This constitutes the main objective of this paper. By analyzing the achieved level of euroization (dinarization) of Serbia’s financial system, as well as reviewing the macroeconomic environment, the aim is to identify the potential benefits and costs of introducing the euro and to assess Serbia’s readiness for euro adoption.
The hypothesis of the paper is that the potential benefits of introducing the euro are significant, but that Serbia must invest additional efforts in the future in order to create the necessary conditions for a transition to the euro. In addition to introductory and concluding considerations, the paper presents an overview of relevant research on this topic conducted in Central and Eastern European countries. Furthermore, it highlights the degree of euroization in Serbia and the problems associated with it, as well as an analysis of the fulfillment of the conditions for Serbia’s nominal and real convergence.
Literature Review
A review of the literature indicates that the effects of euro adoption are not unambiguous and largely depend on the structural characteristics of the economy, the level of convergence, and the institutional readiness of the country. Earlier studies, such as the one by the Hungarian National Bank (Csajbok and Csermely, 2002), quantified the key benefits and costs of monetary integration. Identified benefits include reduced transaction costs, increased foreign trade, and lower real interest rates, while the loss of seigniorage revenue and monetary autonomy are highlighted as the main costs. The authors distinguish between short-term and long-term effects, estimating a modest positive impact on GDP in the short term (0.01–0.07 percentage points) versus a more pronounced long-term effect (0.63–0.89 percentage points). These findings reflect the then-dominant optimism in the literature on monetary integration.
Nemanja Lojanica
However, later research points to significant variations in the effects of euro adoption, particularly depending on the structure of shocks and the flexibility of the economy. For example, Hurnik et al. (2010), using a DSGE model for the Czech Republic, show that joining the euro area could increase macroeconomic instability. The key argument stems from the asymmetry of shocks relative to the euro area core, implying that the loss of the exchange rate as an adjustment instrument may generate higher costs than benefits. Similar conclusions are found in Tanasie and Fratostiteanu (2007), who indicate that insufficient real convergence in Romania could lead to negative effects from joining the monetary union.
In contrast, empirical findings for countries that have already adopted the euro suggest a different dynamic of effects. Zeman (2012), analyzing Slovakia, finds a positive contribution of euro adoption to economic growth (around 0.62 percentage points), highlighting the importance of initial macroeconomic conditions and the degree of alignment with euro area economies. More recent literature further confirms the heterogeneity of effects. Studies such as Diaz del Hoyo et al. (2017) emphasize that it is crucial for euro area countries facing convergence challenges to enhance the resilience of their economic structures through improved institutions and governance. Coutinho and Turrini (2020) support the view that EU and euro area countries exhibit convergence patterns similar to other country groups, while the group of countries that first adopted the euro shows relatively weak convergence even before the financial crisis. Such differences may be partly related to the relatively low dispersion of per capita incomes within this group of countries, although the lack of convergence is also largely due to persistent differences in total factor productivity performance. The study by Bobeva (2021) reveals large differences among candidate countries in achieving convergence with the EU. Their experiences do not confirm a positive relationship between nominal and real convergence. Structural convergence, understood as convergence of the sectoral structure, has very little impact on real convergence.
The analysis by Börger and Kempa (2024) shows that the speed of convergence among EMU members accelerated significantly from the mid-2000s, slowing only briefly after the Great Recession of 2007–2009 and the subsequent European debt crisis of 2010–2012. In contrast, the speed of RER adjustment for the larger group of European countries shows a secular slowdown lasting until the end of the sample in the late 2010s. The evidence suggests that EMU members actually experienced genuine exchange rate stabilization, particularly in the later years of the sample.
Regarding Serbia, the specificity of its macroeconomic environment further complicates the analysis of the potential effects of euro adoption. Monetary policy is conducted by the National Bank of Serbia with the aim of maintaining price and financial stability, but empirical findings indicate limitations of the existing regime. Martin (2018) shows that inflation targeting in Serbia often deviates from set goals, while monetary policy transmission is not always effective. These issues are closely linked to the high degree of euroization of the financial system. Đukić et al. (2021) point out that in such an environment, the exchange rate plays a dominant role in the transmission mechanism, reducing the effectiveness of standard monetary instruments. Additionally, Šoškić (2016, 2022) emphasizes that the dual-currency system in Serbia has deep historical roots and generates structural challenges regarding financial stability, the credibility of monetary policy, and economic growth. Lack of confidence in the domestic currency further limits the ability to conduct an effective independent monetary policy, raising the question of whether transitioning to a single-currency system (via the euro) could serve as an institutional anchor of stability or, conversely, eliminate an important adjustment instrument.
Neck and Weyerstrass (2017), using a macro-econometric model for Serbia, find that accession to the European Union and the euro area would have a positive effect on GDP and employment, with a slight increase in inflation due to higher aggregate demand.
Based on the findings in the literature, it can be concluded that the effects of euro adoption are not universal, but depend on the level of economic convergence, the structure of shocks, market flexibility, and institutional quality. In this context, this research aims to contribute to the existing literature by analyzing the potential effects of euro adoption in Serbia, taking into account the specificities of its highly euroized economy and the limitations of the current monetary regime.
The Degree of Euroization in the Republic of Serbia
Although the 2012 Memorandum on Dinarization established a framework and an aspiration to build a strong domestic currency, the problem of Serbia’s monetary system remains currencyrelated, as the population earns and spends in dinars, while saving and borrowing in euros. One of the key advantages of having a national currency – aside from being a tangible symbol of national identity – is an independent monetary policy that uses monetary policy instruments to adjust to developments in the global market. In the case of Serbia, however, this advantage is not fully realized.
Figure 1 - Deposits and Loans Denominated in Foreign Currency (%)
Note: The blue color indicates the share of foreign currency loans in total loans to businesses and households, while the orange color indicates the share of foreign currency deposits in total deposits of businesses and households. Source: National Bank of Serbia, Dinarization Report 2025.
Nemanja Lojanica
Note: The blue color indicates the share of dinar-denominated debt in total public debt, while the orange color indicates the share of euro-indexed debt in total public debt. Source: National Bank of Serbia, Dinarization Report 2025.
The most important instrument of monetary regulation – the reference interest rate of the National Bank of Serbia, which is supposed to serve as a benchmark for banks when adjusting loan costs –has a limited impact due to the high degree of euroization of the national economy. As a result, the effectiveness of this transmission channel is constrained. The beginnings of euroization of the financial system in this region date back to the 1960s, when deposits in foreign currency were allowed in domestic banks (Šoškić, 2016). At that time, the goal was to increase remittances to cover the country’s current account deficit. This created foreign currency liabilities in banks without the possibility of generating foreign currency assets. This type of currency risk contributed to bank failures during the 1990s amid hyperinflation and severe depreciation of the dinar. High inflation and hyperinflation have been longstanding characteristics of the financial system in this region and were further complicated by the COVID-19 pandemic, supply chain disruptions, and the energy crisis caused by the Russia–Ukraine conflict. Figures 1 and 2 illustrate the degree of euroization in Serbia, measured by the share of deposits and loans in foreign currency as well as the currency structure of public debt. Based on Figure 1, it is evident that over half of deposits and loans are denominated in foreign currency. Some progress has been made in this area through the Dinarization Strategy compared to previous periods. However, Figure 2 shows that only a quarter of public debt is in the national currency, while the share of debt indexed to the euro exceeds 50%.
The dual-currency monetary system present in Serbia is practically unsustainable. A potential solution – unilateral euro adoption – carries both benefits and costs. It is useful to distinguish between shortterm and long-term effects of euro adoption. Table 1 presents an overview of the short- and long-term benefits and costs, as well as the effect on GDP growth.
Nemanja Lojanica
Figure 2 - Currency Structure of Public Debt in the Republic of Serbia (%)
Source: Author, based on Csajbok and Csermely (2002)
Maintaining a national currency can be seen as an administrative constraint that causes societal losses, as a part of resources remains tied up due to this restriction. These losses appear in the form of transaction costs. The introduction of the euro would facilitate business operations and provide citizens with cheaper loans and lower prices. Serbia is already integrated into European trade flows. Serbia faces additional costs from converting dinars to euros, along with exchange rate uncertainty. Unilaterally adopting the euro would eliminate these costs and stimulate trade growth. By removing currency conversion costs, the prices of imported goods and finished products that use cheaper imported components would decrease, increasing consumption and overall utility for the population. Cheaper loans would also be available due to a lower risk premium, as a result of having a stronger currency within the monetary system. Abandoning the national currency would reduce transaction costs and allow resources to be reallocated toward more productive uses, ultimately contributing to GDP growth.
On the other hand, euro adoption would come at the cost of reduced foreign exchange reserves and the loss of monetary policy independence. Euro-denominated reserves would decrease because all dinars in circulation would need to be withdrawn and replaced with euros from foreign reserves. The exchange rate is an important monetary policy instrument that would be lost with euro adoption. Losing the ability to manage the exchange rate would limit the ability to stabilize the national economy in response to asymmetric shocks. In this sense, euro adoption might be undesirable, as the shocks affecting Serbia are different from those affecting the Eurozone, leaving policymakers without the ability to use monetary policy tools (such as depreciation or appreciation) to correct imbalances in the system. International empirical research shows that maintaining an independent currency can negatively affect foreign trade. Conversely, currency unions with major trading partners strengthen a country’s trade, leading to economic growth through various externalities (such as technology transfer and know-how). Domestic interest rates include risk premiums to compensate for exchange rate uncertainty. Transitioning to the euro would remove this type of premium, lowering real interest rates.
Nemanja Lojanica
Table 1 - Impact of Key Benefits and Drawbacks of Euro Adoption on GDP Growth
Lower real interest rates, in turn, encourage domestic investment. Higher investment levels stimulate economic growth and accelerate convergence toward the development levels of European Union countries. The costs of abandoning autonomous monetary policy also include the loss of seigniorage revenue, representing a loss of income from the monetary system.
Nominal and Real Convergence – Quantitative Analysis
One of the conditions for participating in the EMU is meeting the Maastricht convergence criteria, which involve achieving specific numerical targets for nominal variables. According to Pavković (2013), the concept of economic convergence refers to an accelerated process of social and economic development that results in the alignment of key economic indicators among member countries, distinguishing between nominal and real convergence. When adopting a common currency, the Maastricht Treaty requires countries to satisfy nominal convergence. Nominal convergence involves meeting quantitatively defined criteria set out in the Maastricht Treaty, which indicate a country’s readiness to join the Eurozone. According to the treaty, EU and EMU member countries must achieve the following through monetary and fiscal policies:
• Total public debt must not exceed 60% of the country’s GDP
• Budget deficit must not exceed 3% of GDP
• Inflation must not be more than 1.5 percentage points above the rate in the three EU countries with the lowest inflation
• Long-term interest rates on government securities must not exceed 2 percentage points above the rate in the three countries with the lowest interest rates
• Exchange rate stability: the country must participate in the European Exchange Rate Mechanism (ERM II) for at least two years without devaluing its currency
Source: Eurostat
Figure 3 - Gross Domestic Product per Capita Measured by Purchasing Power Parity (EU28 = 100)
Less widely known is that the Maastricht criteria also imply real measures. Real convergence refers to reducing differences in development levels among member countries, including labor markets, fiscal policies, financial systems, and various regulations. It can be defined as the similarity in GDP per capita, nominal wages, prices, taxes, and financial systems. These indicators provide additional information about the sustainability of nominal convergence, such as balance in foreign trade, current account, unit labor costs, labor productivity, and real wage trends. The primary reason nominal criteria are prioritized is that meeting only real criteria does not automatically ensure monetary stability in countries within a currency union. It is important to note that neither the theory of optimal currency areas nor the convergence criteria include the level of national economic development, traditionally measured by GDP per capita. Real and nominal convergence must be pursued simultaneously.
During real convergence, a country’s economic structure becomes more similar to that of the EMU, while growth accelerates structural reforms, raising living standards toward EMU levels. Historical examples suggest that economic growth should proceed in parallel with nominal convergence, which involves price stability and sound public finances. Since progress toward meeting the Maastricht criteria does not hinder structural reforms, monetary policy should focus on achieving price stability, supported by fiscal policy. Each country retains discretion in choosing its path to convergence, provided the ultimate goal of full convergence is achieved before entering the currency union.
Considering the requirements of economic theory, real economic criteria are also examined to assess the fulfillment of convergence conditions in Serbia. Additionally, Serbia’s economic characteristics are analyzed in comparison with less developed EU countries aspiring to join the Eurozone. These comparisons should be interpreted with caution, as countries currently seeking EU membership face different external economic conditions.
In this section, Serbia’s nominal and real convergence parameters are compared with those of less developed EU countries, with EU data shown for the years when those countries joined the Union. Examining GDP per capita measured by purchasing power parity, Serbia lags behind most EU countries at the time of their accession. Compared to countries aiming to join the EU, Serbia’s GDP per capita is higher than North Macedonia, lower than Montenegro, and comparable to Poland in 2004 (Figure 3).
Figure 4 - Trade Openness in 2017 (Sum of Imports and Exports of Goods and Services as a Percentage of GDP, %)
Source: World Bank
Nemanja Lojanica
Wholesale and Retail Trade, Transport, Hotels, and Restaurants
Source: Statistical Office of the Republic of Serbia and OECD Database
Comparisons of economic indicators related to foreign trade show that Serbia generally lags behind less developed EU countries in terms of trade openness (Figure 4). The foreign trade deficit is a key issue for Serbia’s economy. Increasing exports is essential to reduce the deficit and raise export revenues to avoid external liquidity crises. The EU market is crucial for Serbia, as nearly two-thirds of its total exports are directed there (Figure 5). The potential for trade expansion is significant, given that Serbia’s exports represent less than one percent of total EU imports, essentially negligible.
Serbia’s export structure partially aligns with EU import demand but still shows a discrepancy, with higher exports of primary products and lower exports of capital-intensive goods, contrary to EU needs.
Table 2 - Sectoral Share in Gross Value Added (as % of GDP)
The share of key sectors in GDP formation is shown in Table 2. Serbia’s economic structure has a higher share of the primary sector compared to the Czech Republic, Hungary, and Poland at the time of their EU accession. Conversely, the share of industry and service sectors – including education, healthcare, and professional and scientific services – is lower.
Overall, Serbia’s economy is characterized by a structure insufficiently adapted to EU requirements. Consequently, the nature of economic shocks is inherently different, revealing a potentially unfavorable scenario in the event of euro adoption.
Uncertainty in the international environment is characterized by significant price fluctuations caused by the pandemic and armed conflicts. These events triggered increases in food and energy prices, with spillover effects quickly spreading to other sectors. Figure 6 shows the degree of inflation deviation in selected countries compared to the Eurozone average. It is evident that inflation in Serbia remains higher than in countries that use the euro.
5 - Share of Exports to the EU as a Percentage of Total Exports
Source: Statistical Offices of Selected Economies
6 - Inflation Deviation from the Eurozone Average in 2024
Source: Eurostat
Nemanja Lojanica
Figure
Figure
Figure 7 - Budget deficit (% of GDP) in selected economies
Source: Eurostat
Figures 7 and 8 illustrate the state of public finances in selected economies at the time they joined the EU, compared to Serbia in 2024. A budget deficit is evident in Serbia at the end of 2024, while other countries also experienced budget deficits at the time of EU accession (except for Bulgaria). Serbia has a relatively high level of public debt, higher than most of the observed countries at the time of their EU accession (except for Croatia and Poland). In the coming period, Serbia will need to work on improving the structure of public revenues, including increasing the share of public investment. Additionally, structural reforms should encompass public enterprises as well as local government finances.
Figure 8 - Public Debt (% of GDP) in Selected Economies
Source: Eurostat
Figure 9 - Deviation of Long-Term Interest Rates from the Eurozone, 2025
Source: Eurostat
Long-term interest rates on government bonds are significantly higher in Serbia than in Eurozone countries, as well as compared to most less developed EU countries. Ten-year bonds in Serbia are very attractive due to their high yields, which substantially exceed the interest rates offered on household bank deposits. In the Eurozone, government bond yields have risen in recent years under the influence of tighter monetary policy, driven by increasing prices across the EU.
Conclusion
The delayed processes of transition and economic integration have significantly influenced Serbia’s economic development. As a result of the enlargement process, Serbia is today situated within the immediate economic environment of the European Union, which further encourages its interest in intensifying economic cooperation with the EU. EU accession would allow Serbia to adopt the euro, provided it meets the convergence criteria defined in the Maastricht Treaty. Alternatively, unilateral euro adoption as legal tender is an option some small open economies have pursued.
However, simply pointing out potential advantages and disadvantages is not sufficient to determine whether adopting the euro would be beneficial for Serbia. Euro adoption would represent a major undertaking for the economy, carrying both expected and unexpected outcomes—some beneficial, others costly. Discussions in Serbia regarding euro adoption are frequent, yet few concrete studies have examined the issue in depth. One likely reason is the lack of literature, as Western European countries did not face a dualcurrency system problem. Nevertheless, countries in Southeast Europe experienced this issue and have mostly resolved it successfully.
The main challenge of conducting monetary policy in a dual-currency system is that a large share of transactions is denominated in foreign currency, while domestic interest rates only affect transactions in the local currency. Another difficulty is that exchange rate fluctuations create significant risks for achieving targeted inflation rates and can threaten financial stability. Furthermore, the high level of euroization in Serbia prevents the National Bank of Serbia (NBS) from implementing a pure inflation-targeting regime, as it must also conduct foreign exchange interventions in the interbank market alongside monitoring inflation.
Nemanja Lojanica
Given this context, advocating for the dinar in Serbia is understandable. The national currency represents an important symbol of economic sovereignty and institutional trust. However, under conditions of a high degree of euroization, as is the case in Serbia, its functional role is significantly limited. Empirical research points to a strong confidence of economic agents in the euro, manifested through the dominant use of the foreign currency as a store of value, unit of account, and, to some extent, a medium of exchange (Šoškić, 2016; Đukić et al., 2021). In such an environment, although incomes and most transactions are nominally denominated in dinars, economic decision-making is largely euro-indexed, which further constrains the effectiveness of monetary policy. Looking at the macroeconomic environment and the conditions of nominal and real convergence, it is clear that Serbia lags behind both Eurozone member states and EU countries that have not yet adopted the euro. At the same time, there has been noticeable progress in key macroeconomic variables compared to previous periods. The analysis highlights a structure of the Serbian economy that is insufficiently aligned with EU and EMU member states, a discrepancy that could become particularly problematic during crises, when asymmetric shocks may have unfavorable effects. Thus, adopting the euro would require substantial structural reforms within the country. For future research, it would be interesting to use appropriate simulation techniques to examine whether joining the “euro club” could serve as an alternative strategy for achieving financial stability in Serbia.
Literature
1. Bobeva, D. (2021). Nominal, structural and real convergence of the EU candidate countries’ economies. Journal of Central Banking Theory and Practice, 10(3), 59–78. https://doi. org/10.2478/jcbtp-2021-0024 Coutinho, L., & Turrini, A. (2020). Real convergence across the euro area: What role do macroeconomic imbalances play? Intereconomics, 55(5), 301–311. https://doi.org/10.1007/s10272-020-0920-2
2. Börger C. & Kempa, B. (2024). Real exchange rate convergence in the euro area: Evidence from a dynamic factor model. International Review of Economics & Finance, 89, 213–224. (2024). https://doi.org/10.1016/j.iref.2023.07.071
3. Csajbok, A., & Csermely, A. (2002), Adopting the euro in Hungary: Expected costs, benefits and timing”, NBH Occasional papers 24, Budapest: National Bank of Hungary
4. Diaz del Hoyo, J. L., Dorrucci, E., Heinz, F. F., & Muzikarova, S. (2017). Real convergence in the euro area: A long term perspective (ECB Occasional Paper Series No. 203). Frankfurt am Main: European Central Bank.
5. Đukić, M., Hledik, T., Polansky, J., Trajčev, Lj., & Vlček, J. (2021). A DSGE model with financial dollarization- The case of Serbia, NBS Working Paper, Belgrade: National Bank of Serbia.
6. Hurnik, J., Tuma, Z., & Vavra,D. (2010). The euro adoption debate revisisted: The Czech Case. Journal of Economics and Finance, 60(3), 194-212.
7. Martin, V. (2018). Uticaj monetarne politike na izbor valutnog režima u dvovalutnom sistemu: primer Srbije, doktorska disertacija. Beograd: Univerzitet u Beogradu Ekonomski fakultet
8. Narodna banka Srbije. (2025). Izveštaj o dinarizaciji finansijskog sistema Srbije, jun 2025. Godine. https://www.nbs.rs/sr/drugi-nivo-navigacije/publikacije-i-istrazivanja/dinarizacija/
9. Neck, R., & Weyerstrass, K. (2017). Macroeconomic effects of the adoption of the euro in Serbia. https://www.aeaweb.org/conference/2017/preliminary/paper/7eb5kQ6n
10. Pavković-Topić, B. (2013). Analiza stepena ispunjenosti Mastrihtskih kriterijuma konvergencije u Bosni i Hercegovini. Acta Economica, 18, 337-362.
11. Šoškić, D. (2016). Ka jednovalutnom sistemu u Srbiji - značaj i mogući modaliteti. U: Šoškić D. & Arsić M. (ur.) Ekonomska politika u Srbiji u 2016 godini (str. 301-315). Beograd: Ekonomski fakultet
12. Šoškić, D. (2022). Problems and Challenges of Avramović Stabilization Program Quarter of a Century Later. Panoeconomicus, 69(2), 247-264. https://doi.org/10.2298/PAN2202247S
13. Tanasie, A., & Fratostiteanu, C. (2007). Romania and the euro: A relative positioning among the candidates. Munich Personal RePEc Archive No. 5832.
14. Zeman, J. (2012) Costs and benefits of Slovakia entering the euro area, Working Paper 1/2012. Slovakia: Research Department, National bank of Slovakia.
15. https://ec.europa.eu/eurostat/data/database
16. https://data.worldbank.org/
17. https://data.oecd.org/
18. http://www.nbs.rs/internet/latinica/index.html
19. http://www.stat.gov.rs/
ACKNOWLEDGEMENTS
This research was financially supported by the Ministry of Science, Technological Development and Innovation of the Republic of Serbia (Contract No. 451-03-137/2025-03/200099).
Nemanja Lojanica
Stručni članak
Primljeno: 27.01.2026.
Odobreno: 23.02.2026. DOI: 10.5937/bankarstvo2602136P
CILJNI IZNOS FONDA ZA OSIGURANJE DEPOZITA –GLOBALNI I
REGIONALNI TRENDOVI
Dr Ljubica Pantelić, (v.d. direktor, Agencija za osiguranje depozita) imejl: ljubica.pantelic@aod.rs
Rezime: Mehanizam finansiranja sistema za osiguranje depozita ključni je činilac koji omogućava pravilno funkcionisanje sistema u celini i svedoči o njegovoj kredibilnosti. Osnovni izvor finansiranja sistema obično je unapred uspostavljen fond za osiguranje depozita, čija se sredstva koriste za isplatu osiguranih iznosa po nastupanju osiguranog slučaja. U većini jurisdikcija, zakonom su utvrđeni i ciljni iznos fonda za osiguranje depozita i vremenski okvir u kome mora biti dostignut. Ciljni iznos i period za njegovo dostizanje su prevashodni elementi za određivanje visine premije osiguranja depozita koje banke plaćaju na godišnjem nivou. Pristupi definisanju tog iznosa zavise od mnogih okolnosti, a mahom se zasnivaju na istorijskim podacima i procenama potreba za korišćenjem sredstava fonda. Uporedo s tim, važno je ustanoviti i potencijalne izvore dopunskih sredstava u slučaju nastupanja finansijske krize širih razmera. U ovom radu, cilj nam je da ustanovimo globalne i regionalne trendove u utvrđivanju, a zatim i dostizanju ciljnih iznosa fondova za osiguranje depozita, kao i njihovu korelaciju s izvorima finansiranja i namenama njihovih sredstava.
Ključne reči: osiguranje depozita, restrukturiranje banaka, Direktiva 2014/49/EU, Direktiva 2014/59/ EU, koeficijent pokrića fonda za osiguranje depozita.
JEL klasifikacija: G28, G01, G21
Bankarstvo, 2026, vol. 55, br. 1
Uvod
Više od 80 odsto sistema osiguranja depozita u svetu definiše ciljni iznos fonda, izražen u vidu apsolutne ili relativne vrednosti (Defina i Van Roosebeke, 2022). Apsolutna vrednost iskazuje se kao konkretan iznos u određenoj valuti, dok je relativna vrednost fonda procenat ukupnih ili osiguranih depozita, odnosno osiguranih iznosa depozita. Na početku, za potrebe jasnijeg sagledavanja odnosa vrednosti u nastavku, važno je definisati značenja pojedinih pojmova. Sa stanovišta osiguravača depozita, osigurani depozit je onaj koji je obuhvaćen sistemom osiguranja jer pripada nekoj od zaštićenih kategorija (recimo, depozit fizičkog lica), dok je osigurani iznos onaj deo osiguranog depozita koji bi deponentu bio isplaćen po nastupanju osiguranog slučaja. Na primeru domaćeg sistema, u kome je osigurani iznos 50.000 evra po deponentu po banci, ukoliko osigurani deponent u jednoj banci čuva, na primer, 70.000 evra, to bi bio njegov osigurani depozit, ali je osigurani iznos 50.000 evra jer je toliko u sumi pokriveno osiguranjem. Ako se ciljni iznos fonda određuje u apsolutnoj vrednosti, to znači da je iskazan kao konkretan iznos u valuti, dok bi relativna vrednost odražavala odnos između bilansa sredstava fonda i osiguranih depozita ili osiguranih iznosa depozita, tj. kao koeficijent pokrića.
Na ciljni iznos fonda utiču mnogi činioci, poput delokruga osiguravača depozita, verovatnoće nastupanja osiguranog slučaja, procene uspešnosti naplate potraživanja, međuinstitucionalnih sporazuma (posebno u slučaju da osiguravač depozita učestvuje u finansiranju restrukturiranja banke) i slično. Sredstva fonda su primarni izvor likvidnosti koja su osiguravaču depozita na raspolaganju za isplatu osiguranih iznosa ili restrukturiranje banke, ali i za pokrivanje operativnih troškova. Ipak, budući da sredstva potrebna za obavljanje zakonom utvrđenih poslova osiguravača depozita mogu premašiti iznos u fondu, obično se propisima regulišu i dopunski izvori, poput vanredne premije osiguranja depozita koja se naplaćuje od banaka, pozajmica iz državnog budžeta, centralne banke ili s međunarodnog i/ili domaćeg finansijskog tržišta, izdavanja obveznica i slično. Prema podacima Međunarodne asocijacije osiguravača depozita (International Association of Deposit Insurers - IADI), oko 75 odsto osiguravača depozita u svetu može naplaćivati vanredne doprinose od kreditnih institucija članica sistema osiguranja depozita, a isto toliko ima mogućnost da pozajmljuje potrebna sredstva od države, odnosno centralne banke. (IADI, 2025b)
Metodi utvrđivanja adekvatnog ciljnog iznosa fonda
Pri utvrđivanju ciljnog iznosa fonda za osiguranje depozita, zakonodavci i regulatori mogu se rukovoditi različitim smernicama i međunarodnim standardima, ali prvenstveno moraju imati u vidu namene samog fonda i ekonomsku realnost u nacionalnim okvirima. Bazni principi delotvornih sistema osiguranja depozita (IADI, 2025a) smatraju se za vodeći globalni korpus standarda u dizajniranju sistema osiguranja depozita. Prema Baznim principima, ciljni iznos fonda (eng. target reserve ratio ili target fund) je obim unapred naplaćenih sredstava u fondu za osiguranje depozita, obično izražen kao procenat ukupnih osiguranih depozita ili osiguranih iznosa u sistemu (koeficijent pokrića), kojima se mogu ispuniti potencijalne buduće obaveze i pokriti operativni i drugi troškovi osiguravača depozita. Nešto dalje se precizira da se ciljni iznos fonda mora ustanoviti na osnovu jasnih, doslednih i transparentnih kriterijuma, koje periodično treba preispitati, kao i da se mora zadati razuman rok za akumulaciju potrebnih rezervi do ciljnog nivoa (IADI, 2025a).
Bankarstvo, 2026, vol. 55, br. 1
Ciljni
Dr Ljubica Pantelić
U Proširenim smernicama IADI za delotvorne sisteme osiguranja depozita (IADI, 2015) naznačeno je da bi ciljni iznos fonda trebalo da bude dovoljan najmanje za pokriće potencijalnih neto gubitaka osiguravača pod normalnim okolnostima, a nakon naplate potraživanja iz stečajne ili likvidacione mase banke čiji su deponenti isplaćeni. Zatim, ciljni iznos fonda treba kalibrirati na osnovu relevantnih i dostupnih podataka, kao i dosledne i racionalne metodologije. Neki osiguravači depozita prognoziraju gubitke fonda procenjujući verovatnoću nastupanja osiguranog slučaja. U tu svrhu, služe se statističkim modelima na bazi istorijskih podataka, procenama kreditnog rizika, internih i eksternih rejtinga, stručnih procena ili kombinacije tih metoda. Istraživanje IADI iz 2018. godine (IADI, 2018) pokazalo je da činioci koje osiguravači depozita uzimaju u obzir pri određivanju ciljnog iznosa fonda uključuju strukturu i osobenosti finansijskog sistema, pravni okvir, makroekonomske uslove, propise, pravila restrukturiranja kreditnih institucija, dostupnost dopunskih izvora finansiranja i raspoloživost računovodstvenih podataka.
Na nivou Evropske unije, Direktiva 2014/49/EU o sistemima osiguranja depozita (Direktiva EU) nalaže usklađivanje načina finansiranja sistema na bazi ex ante naplate premija, u cilju dostizanja ujednačenog ciljnog iznosa, uz mogućnost da u slučaju visoke koncentracije kreditnih institucija na tržištu, ciljni iznos fonda za osiguranje depozita u datoj jurisdikciji bude niži od propisanog (Direktiva EU, preambula). Konkretno, bilo je predviđeno da do 3. jula 2024. godine dostupna finansijska sredstva u svim nacionalnim fondovima za osiguranje depozita u EU dostignu nivo od najmanje 0,8 odsto osiguranih iznosa depozita u bankama članicama sistema. Ukoliko se taj nivo dosegne, a zatim padne ispod dve trećine, potrebno ga je ponovo dostići u roku od 6 godina, pa u skladu s time treba i obračunavati premije (Direktiva EU, čl. 10, tačka 2).
Ciljni iznos fonda izuzetno se može sniziti (i to uz odobrenje Evropske komisije) na najmanje 0,5 odsto osiguranih iznosa depozita u dva slučaja: ako su mali izgledi da će se znatan deo sredstava fonda koristiti za isplatu osiguranih deponenata, odnosno ako je bankarskom sektoru u toj jurisdikciji svojstven visok nivo koncentracije, pri čemu veliki deo aktive drži manji broj banaka podložnih kontroli poslovanja na konsolidovanoj osnovi, koje bi čak i u slučaju ozbiljnih problema pre bile predmet restrukturiranja nego što bi se nad njima pokrenuo postupak stečaja ili likvidacije (Direktiva EU, čl. 10, tačka 6).
Direktiva EU dopušta i da se do 30% ciljnog iznosa fonda popuni iz takozvanih obaveza plaćanja (eng. payment commitments). Po definiciji iz Direktive EU (čl. 2, st. 1, tačka 13), to su u celosti obezbeđene obaveze kreditnih institucija članica sistema osiguranja depozita, pod uslovom da se sredstva obezbeđenja sastoje od niskorizične imovine na kojoj nije upisan teret u korist treće strane, tako da sistem osiguranja depozita njome može, po potrebi, bez odlaganja raspolagati.
Posebno uticajnu metodologiju u regionu Zapadnog Balkana predložio je FinSAC, tehnička jedinica Svetske banke sa sedištem u Beču. U jednom izveštaju FinSAC-a iz 2017. godine (John P. O’Keefe & Alexander B. Ufier, 2017) predstavljen je okvir za određivanje ciljnog iznosa fonda za osiguranje depozita, prethodno primenjen u Nigeriji, Zimbabveu i SAD, uz napomenu da su korisnici tehničke pomoći za realizaciju projekata iz domena osiguranja depozita bile i zemlje poput Bosne i Hercegovine, Bugarske, Hrvatske, Crne Gore, Rumunije i Srbije. Ciljni iznos fonda za osiguranje depozita Republike Srbije u visini od 7,5 odsto osiguranih iznosa depozita, prvi put propisan Zakonom o osiguranju depozita iz 2019. godine, ustanovljen je, između ostalog, na temelju preporuka FinSAC-a, po metodologiji iz pomenutog izveštaja, koja će ukratko biti opisana u nastavku.
Iako većina osiguravača depozita utvrđuje ciljni iznos fonda na osnovu empirijske procene raspodele gubitaka, autori navode da zemlje s ograničenim iskustvom s osiguranim slučajevima nemaju dovoljno podataka za iole precizne prognoze, s obzirom na to da je reč o događajima male verovatnoće nastan-
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
ka s potencijalno velikim gubicima. Osim toga, isključivo istorijski fokus ne uzima u obzir novija kretanja u bankarskoj industriji, kao ni promenu zakonskog okvira. Zato predlažu progresivniju alternativu u vidu procene gubitaka usled promene vrednosti kreditnog portfelja koja omogućava da se u prognozu troškova sistema osiguranja depozita ugrade i efekti aktuelne ekonomske situacije. Reč je o kombinaciji Mertonovog modela obračuna cena obveznica (Merton, 1974) i Vašičekovog modela kreditnog portfelja (Vasicek, 2015), kojom se može dati procena rizika na nivou bankarskog sektora i to pomoću zasebnih procena verovatnoće da banka izgubi dozvolu za rad, korelacije prinosa na sopstveni kapital ili ukupnu aktivu (kao pokazatelj profitabilnosti), izloženosti osiguravača i gubitaka po nastupanju osiguranog slučaja. Model počiva na hipotezi da su osobenosti finansijske sigurnosne mreže od uticaja na troškove sistema osiguranja depozita zabeležene u istorijskim podacima i ne menjaju se u periodu za koji se vrši procena. Prema tome, kada se uslovi od značaja za bankarski sektor promene, osiguravač depozita može promeniti ciljni iznos fonda, primenjujući isti model uz unos aktuelnih podataka.
Globalna kretanja
Prema podacima IADI za 2023. godinu (2024 IADI Survey), od 112 osiguravača depozita, njih 94 ima definisan ciljni iznos fonda, od čega samo 13 taj iznos utvrđuje kao apsolutnu vrednost u valuti. Poređenja radi, pre deset godina, definisani ciljni iznos fonda prijavila je tek polovina članica IADI (IADI, 2018). Oko 98 odsto osiguravača depozita unapred (ex ante) prikuplja sredstva fonda periodičnom naplatom premija ili doprinosa od kreditnih institucija. Na kraju 2023. godine, ukupan iznos sredstava akumuliranih u fondovima osiguravača depozita u svetu iznosio je 411 milijardi američkih dolara, pri čemu se prosečan obim fondova tokom poslednje decenije udvostručio, porastavši sa 2,6 milijardi na 5,6 milijardi dolara (IADI, 2025b).
Slika 1 - Globalno kretanje sredstava fondova kao procenat ukupnih osiguranih iznosa depozita u kreditnim institucijama (2014-2024)
Izvor: IADI Deposit Insurance in 2025, Global Trends and Key Issues
Na prethodnoj slici mogu se uočiti izražene regionalne razlike u visini iznosa sredstava fondova osiguranja depozita u poslednjih deset godina. Dok je u latinoameričkim i karipskim državama prosek oko 5 odsto s tendencijom rasta, u afričkim zemljama prosek je iznad 10 odsto, takođe s tendencijom daljeg
Bankarstvo, 2026, vol. 55, br. 1
Ciljni iznos Fonda za osiguranje depozita – globalni i regionalni trendovi
Dr Ljubica Pantelić
uvećanja. Prema podacima IADI (IADI, 2025b), samo u 2023. godini, prosečan iznos sredstava u fondovima osiguranja depozita širom sveta povećan je sa 2 odsto na 2,2 odsto osiguranih iznosa depozita, pri čemu su glavni nosioci rasta azijske, latinoameričke i afričke zemlje. U Severnoj Americi i Evropi prosečni iznos sredstava u fondovima već čitavu deceniju se kreće oko 1,3 do 1,2 odsto osiguranih iznosa depozita, s tendencijom opadanja.
Na osnovu podataka IADI za 2023. godinu (2024 IADI Survey), polovina od 18 afričkih osiguravača depozita učlanjenih u IADI imala je u fondu više od 5 odsto osiguranih iznosa depozita, pri čemu neki čak iznad 20 odsto (Kenija, Maroko, Nigerija). Pri tome, svih 18 osiguravača navelo je da ima zakonom uređene mogućnosti pristupa dopunskom finansiranju, a većina nije imala osiguranih slučajeva (osigurane slučajeve od 2015. do kraja izveštajnog perioda prijavili su samo osiguravači depozita iz Nigerije, Južnoafričke Republike, Tunisa i Zimbabvea).
Slično tome, čak deset od 18 latinoameričkih i karipskih osiguravača depozita u IADI je na kraju 2023. godine u fondu čuvalo iznad 5 odsto osiguranih iznosa depozita, a od toga dva iznad 20 odsto (Paragvaj i Kolumbija/ Fogafin). Kao i u slučaju Afrike, svi osiguravači identifikovali su više mogućnosti pristupa dopunskoj likvidnosti u slučaju da primarnim sredstvima fonda ne mogu da pokriju celokupan trošak (samo tri osiguravača su navela da postoji limit za iznos pozajmica i drugih načina obezbeđivanja dopunskih sredstava). S druge strane, sedam osiguravača depozita iz navedene regije intervenisalo je sredstvima fonda u poslednjih pet godina.
U Aziji, od 28 osiguravača depozita u IADI, krajem 2023. godine samo je 7 dostiglo koeficijent pokrića fonda za osiguranje depozita iznad 5 odsto ukupnih osiguranih iznosa, pri čemu je najveći imao vijetnamski fond (nešto manje od 15 odsto). Svi azijski osiguravači imaju na raspolaganju makar jedan mehanizam za pribavljanje hitnih dopunskih sredstava, a 11 ih je zabeležilo makar jedan osigurani slučaj u periodu od 2018. do kraja novembra 2023. godine. Mnogi su, poput Južne Koreje, Japana i Indije, imali više od 20 osiguranih slučajeva samo u prethodnoj godini. Prosečan obim sredstava azijskih fondova prema podacima IADI za 2023. godinu bio je 4,24 odsto ukupnih osiguranih iznosa depozita.
Severnoamerička regija obuhvata samo tri države – SAD, Kanadu i Meksiko, s tim što SAD ima tri, a Kanada 6 regionalnih, odnosno specijalizovanih osiguravača depozita. Ako, u cilju uporedivosti kategorija, izdvojimo osiguravače depozita s nadležnošću na teritoriji cele države, koji osiguravaju kreditne institucije poput banaka, mogli bismo, za potrebe ove analize, posmatrati Kanadsku korporaciju za osiguranje depozita (CDIC), američku Saveznu korporaciju za osiguranje depozita (FDIC) i meksički Zavod za zaštitu štednje u bankama (IPAB). Nijedan od ta tri osiguravača u fondu nema sredstava iznad 3 odsto osiguranih iznosa, svi imaju pristup alternativnim izvorima dopunskih sredstava za slučaj hitne potrebe i dva od tri osiguravača (SAD i Meksiko) prijavila su osigurane slučajeve u prethodnih pet godina.
Ciljni iznos kanadskog fonda je 0,85 odsto osiguranih iznosa depozita do kraja fiskalne 2026/2027. godine. Meksički IPAB ima ciljni opseg od 2,65 do 3,40 odsto osiguranih iznosa depozita, dok američki FDIC određuje godišnji ciljni iznos fonda na osnovu više činilaca, kao što su potencijalni rizik fonda, ekonomski uslovi u zemlji i finansijska stabilnost. Upravni odbor FDIC-a je još 2010. utvrdio 2 odsto ukupnih osiguranih iznosa depozita kao ciljni iznos fonda, s tim da minimalni iznos ne sme biti ispod 1,35 odsto osiguranih iznosa depozita. Ciljni iznos fonda FDIC-a nije se menjao poslednjih 15 godina.
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
Kretanja u Evropskoj uniji
Kao što je već prethodno navedeno, na nivou Evropske unije, sistemi osiguranja depozita uređeni su Direktivom 2014/49/EU kao aktom sekundarnog zakonodavstva, kojim se utvrđuju ciljevi i uslovi obavezujući za sve zemlje članice, s tim da svaka članica dalje može bliže regulisati celokupnu materiju sopstvenim propisima.
Direktivom je propisano da ciljni iznos fonda za osiguranje depozita ne sme biti manji od 0,8 odsto ukupnih osiguranih iznosa depozita u bankarskom sistemu, ali svaka zemlja može propisati veći limit. Niži ciljni iznos od propisanog minimuma ima samo francuski FGDR (0,5 odsto osiguranih iznosa depozita) zbog izražene koncentracije u bankarskom sektoru (Warhem, Van Roosebeke i De Petris, 2021). Više ciljne iznose od 0,8 odsto do 2025. godine utvrdilo je deset zemalja u EU, a najviši ima Rumunija s ciljnim opsegom od 2,35 do 2,7 odsto ukupnih osiguranih iznosa depozita (EBA Aggregated DGSD data 2015-2024).
Hrvatski fond osiguranja depozita takođe ima nešto viši ciljni iznos od 2,5 odsto, ali zapravo je podeljen na osnovni i dodatni fond, pri čemu osnovni ima ciljni iznos od 1 odsto osiguranih iznosa depozita (i služi za isplatu osiguranih deponenata), a dodatni 1,5 odsto osiguranih iznosa depozita (i služi kako kao izvor dopunskog finansiranja, tako i kao fond za sanaciju kreditnih institucija) (HAOD, Godišnje izvješće 2024).
Na Slici 3 predstavljen je dostignuti koeficijent pokrića hrvatskog osnovnog fonda za osiguranje depozita.
Slika 2 - Kretanje sredstava fondova u odnosu na ukupne osigurane iznose depozita u EU (2015-2024)
Izvor: izvedeno na osnovu podataka EBA – Aggregated DGS data 2015-2024
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
Posmatrajući kretanje sredstava fondova za osiguranje depozita u Evropskoj uniji u proteklih deset godina, može se zaključiti da je obim fondova u proseku uvećan za 0,21 odsto. S druge strane, ako se iz obračuna isključe zemlje koje su po podacima Evropske bankarske agencije (European Banking Authority – EBA) u 2015. godini imale 0 odsto dostignutog ciljnog iznosa (Irska, Litvanija, Luksemburg i Slovenija), onda prosečno uvećanje sredstava fondova u periodu 2015-2024. godine iznosi tek 0,09 odsto. Isključenje navedenih jurisdikcija iz pregleda pruža realističniju predstavu o realnim kretanjima sredstava fondova u EU zbog toga što akumulacija u tim fondovima do minimalnog ciljnog koeficijenta pokrića (od 0,8 odsto osiguranih iznosa depozita) do jula 2024. godine nije morala odražavati realnu potrebu ustanovljenu na osnovu prognostičkih procena i evaluacije drugih činilaca, već meru u pravcu ispunjenja zakonske obaveze. U deset zemalja EU zabeleženo je progresivno smanjenje obima sredstava fonda u poslednjih deset godina (EBA Aggregated DGSD data 2015-2024). Prosečan ciljni iznos fondova za osiguranje depozita na nivou EU iznosi 1,09 odsto osiguranih iznosa depozita. Na kraju 2023. godine, prosečni dostignuti koeficijent pokrića fondova za osiguranje depozita iznosio je 1,12 odsto. Ta diskrepanca može se objasniti činjenicom da se kod određenog broja fondova iz godine u godinu progresivno smanjuje koeficijent pokrića kako bi se uskladio sa zakonskom normom (recimo, bugarski Fond za osiguranje depozita ostvario je krajem 2021. godine koeficijent pokrića od 2,03 odsto, da bi ga u naredne dve godine snizio na 1,88 odsto, odnosno 1,78 odsto, imajući u vidu da mu je ciljni koeficijent 1 odsto osiguranih iznosa depozita).
Slika 3 - Iznos sredstava fonda kao procenat ukupnih osiguranih iznosa depozita na kraju 2023. godine – Evropska unija
Izvor: izvedeno na osnovu podataka EBA - Aggregated DGS data 2015-2024
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
Prema podacima koje su osiguravači depozita iz EU dostavili IADI (2024 IADI Survey), samo u toku 2023. godine zabeležena su tri osigurana slučaja, a od 2018. bilo ih je ukupno deset.
Finansiranje fondova za osiguranje depozita u EU uređuje se članom 10 Direktive EU. Prema njegovim odredbama, primarni izvor finansiranja čine doprinosi (premije), koji se naplaćuju od finansijskih institucija članica. Kao što je već konstatovano, njihovom akumulacijom svi fondovi su do 3. jula 2024. godine morali dostići prag od 0,8 odsto osiguranih iznosa depozita, računajući i obaveze plaćanja, čiji ukupni udeo u raspoloživim sredstvima fonda ne može premašiti 30 odsto. Ukoliko, međutim, u fondu nema dovoljno sredstava za isplatu deponenata po nastupanju osiguranog slučaja, od institucija članica mogu se naplatiti vanredne premije do 0,5 odsto osiguranih iznosa depozita u kalendarskoj godini, a izuzetno, i više. Pored toga, zemlje članice dužne su da svojim sistemima osiguranja depozita obezbede i alternativne izvore kratkoročnog finansiranja. Članom 12 Direktive EU predviđen je još jedan važan potencijalni izvor finansiranja, a to su međusobne pozajmice fondova za osiguranje depozita unutar Evropske unije, uz obavezu otplate u roku od pet godina.
Upotreba fondova za osiguranje depozita regulisana je članom 11 Direktive EU i svodi se na dve mogućnosti: isplatu osiguranih deponenata i finansiranje mera restrukturiranja banaka. Osigurani deponenti se isplaćuju u slučaju stečaja osigurane kreditne institucije članice do iznosa od sto hiljada evra po deponentu po kreditnoj instituciji, s tim što nivo pokrića može biti privremeno viši ukoliko su sredstva na računu položena kao posledica nekog jedinstvenog životnog događaja, poput naplate osiguranja, kupoprodaje nekretnine, nasledstva i slično.
S druge strane, učešće fondova za osiguranje depozita u restrukturiranju banaka ograničeno je na iznos koji bi bio isplaćen osiguranim deponentima u hipotetičkom slučaju stečaja kreditne institucije i uređeno je kako članom 11 Direktive EU, tako i članom 109 Direktive 2014/59/EU, kojom se uspostavlja okvir za oporavak i restrukturiranje kreditnih institucija i investicionih firmi (Direktiva BRRD).
Prema članu 109 Direktive BRRD, ukoliko deponenti tokom primene mera restrukturiranja i dalje imaju pristup svojim depozitima, sredstva fonda za osiguranje depozita mogu se upotrebiti u postupku restrukturiranja do nivoa izdataka koje bi fond imao da je pokrenut redovan postupak stečaja nad kreditnom institucijom. Njihov iznos, u svakom slučaju, ne sme premašiti 50 odsto ciljnog iznosa fonda za osiguranje depozita, osim ako države članice, uzimajući u obzir specifičnost njihovih bankarskih sistema, ne odluče drugačije.
Prema Direktivi BRRD, primarna sredstva za restrukturiranje obezbeđuju se iz specijalizovanih fondova, koji se finansiraju doprinosima kreditnih institucija prikupljenim unapred, s ciljnim iznosom od najmanje 1 odsto ukupnih osiguranih iznosa depozita, koji je bilo potrebno dostići do kraja 2024. godine. Pored nacionalnih fondova, u Evropskoj uniji postoji i Jedinstveni fond za restrukturiranje u okviru Bankarske unije, koja obuhvata 21 zemlju članicu EU. Jedinstveni fond za restrukturiranje dostigao je ciljni iznos od 1 odsto osiguranih iznosa depozita još krajem 2023. godine.
Međutim, postojeći evropski okvir za restrukturiranje prvenstveno se primenjuje na banke čija je sanacija u javnom interesu, što znači da su dovoljno velike ili sistemski važne da bi pokretanje stečajnog postupka nad njima moglo izazvati finansijsku krizu širih razmera. Manje banke i banke srednje veličine ostale bi, dakle, izvan tog okvira i nad njima bi se primenjivale uobičajene mere u režimu nesolventnosti, koje podrazumevaju i isplatu osiguranih deponenata u zakonom propisanom roku. Kako bi se obezbedio uravnotežen i ravnopravan pristup rešavanju problema u svim bankama, nezavisno
Bankarstvo, 2026, vol. 55, br. 1
Ciljni
Dr Ljubica Pantelić
od veličine, ali i povećao stepen zaštite deponenata, Evropska komisija je još 2023. godine predložila amandmane na celokupan paket propisa za upravljanje krizama u bankarskom sistemu i osiguranje depozita, među kojima su Direktiva EU i Direktiva BRRD.
Savet EU i Evropski parlament su sredinom 2025. godine postigli politički sporazum o izmeni okvira za upravljanje krizama i osiguranje depozita (CMDI). Prema nacrtu amandmana, sredstva fondova za osiguranje depozita ubuduće bi se mogla upotrebljavati i za restrukturiranje manjih i srednjih banaka. Očekuje se da u narednom periodu zakonodavci usaglase nacrt novog pravnog akta na tehničkom nivou, a da zatim formalno usvoje novi okvir pre nego što izmenjeni i dopunjeni propisi budu doneti. Iz perspektive osiguravača depozita, opravdano je korišćenje sredstava fondova kojima upravljaju za restrukturiranje banaka sve dok se poštuje načelo ekonomičnosti (test najmanjeg troška), dok se doprinosi ispunjenju javnih ciljeva (održavanje finansijske stabilnosti, zaštita osiguranih deponenata i očuvanje poverenja javnosti u finansijski i bankarski sistem) i dok se osiguranim deponentima obezbeđuje neometan pristup njihovom novcu. Problem kod učešća fondova za osiguranje depozita u postupku restrukturiranja može biti naplata potraživanja. U slučaju intervencije fondova po pokretanju stečaja nad bankom, potraživanja po osnovu isplaćenih osiguranih iznosa depozita mogu se naplatiti iz stečajne mase. S druge strane, restrukturiranje se sprovodi upravo zato da bi se izbegla nesolventnost, te naplata potraživanja osiguravača depozita može biti neizvesna ukoliko se banka sanira bez stvaranja rezidualne stečajne mase ili izdvajanja utržive aktive.
Kretanja u Evropskoj uniji
Na kraju 2023. godine, prosečni dostignuti koeficijent pokrića fondova za osiguranje depozita na Zapadnom Balkanu iznosio je 6,68 odsto osiguranih iznosa depozita (IADI, 2024 Annual Survey), što je bezmalo šestostruko više od prosečnog stanja fondova Evropske unije u istom periodu.
Slika 4 - Iznos sredstava fonda kao procenat ukupnih osiguranih iznosa depozita na kraju 2023. godine – Zapadni Balkan
Izvor: izvedeno na osnovu podataka IADI, 2024 Annual Survey
*Napomena: podaci u anketi IADI za 2024. godinu odgovaraju stanju u novembru 2023. godine
Svih pet posmatranih zemalja Zapadnog Balkana (Albanija, Bosna i Hercegovina, Crna Gora, Severna Makedonija i Srbija) imaju status zemalja kandidata za članstvo u EU i u postupku su harmonizacije
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
svojih zakona s pravnim tekovinama EU. U kontekstu usklađivanja s Direktivom EU i odredbama o ciljnom iznosu (od 0,8 odsto osiguranih iznosa depozita do sredine 2024. godine), treba imati u vidu da viši ciljni koeficijent pokrića fonda ne bi mogao da se tumači kao neusklađenost, s obzirom na to da je Direktivom EU predviđeno da zemlje članice mogu propisati više ciljne obime fondova od obaveznog regulatornog praga. Samim tim, može se pretpostaviti da smanjenje ciljnih iznosa fondova za osiguranje depozita na Zapadnom Balkanu neće biti prioritet niti obaveza nacionalnih zakonodavaca u doglednom periodu. Ipak, kako bi se sa stanovišta ekonomske opravdanosti objasnila tako izraženo povećana akumulacija sredstava u regionalnim fondovima za osiguranje depozita, potrebno je prvo identifikovati karakteristike svih pet sistema osiguranja depozita koje mogu uticati na ciljni koeficijent pokrića. U narednoj tabeli predstavljene su osnovne odlike regionalnih fondova od značaja za obim i popunu fondova za osiguranje depozita.
Tabela 1 - Osnovne karakteristike sistema za osiguranje depozita Zapadnog Balkana koje mogu uticati na ciljni koeficijent pokrića njihovih fondova (stanje na kraju 2023. godine)
Skraćeni naziv osiguravača depozita
Ciljni obim fonda za osiguranje depozita nema
Stopa premije osiguranja depozita
Osigurani iznos po deponentu po banci
Osigurane kategorije
kvartalna0,125% osiguranih iznosa depozita u banci
2,5 miliona leka po deponentu po banci (oko 25.000 evra)
fizička i pravna lica
Bankarstvo, 2026, vol. 55, br. 1
7,7% osiguranih iznosa depozita u bankama 10% osiguranih iznosa depozita u bankama 4% ukupnih osiguranih depozita
kvartalna0,26% osiguranih depozita
70.000 konv. maraka po deponentu po banci (oko 35.000 evra)
fizička i pravna lica
kvartalna5,25 miliona evra
godišnja - 0,25% ukupnih osiguranih depozita (mesečna naplata)
7,5% ukupnih osiguranih iznosa do 2030. godine
kvartalna0,15% ukupnih osiguranih iznosa
50.000 evra 30.000 evra 50.000 evra
fizička i pravna lica
fizička lica
Fizička i pravna lica (osim velikih pravnih lica)
Ciljni
Dr Ljubica Pantelić
Albanija BiH Crna Gora S. Makedonija Srbija
ADIA
AODBiH FZDCG FODSK AOD
Učešće u restrukturiranju banaka da (uz ograničenja propisana zakonom); ADIA upravlja fondom za restrukturiranje da (uz ograničenja propisana zakonom) ne
da (uz ograničenja propisana zakonom); FODSK upravlja fondom za restrukturiranje da (uz ograničenja propisana zakonom)
Fond za restrukturiranje banaka da ne da da ne
Broj kreditnih institucija članica na tržištu
Primarni način finansiranja fonda za osiguranje depozita
11 banaka i 9 štedno -kreditnih organizacija
tromesečne premije naplaćene unapred
21 banka
tromesečne premije naplaćene unapred
11 kreditnih institucija
tromesečne premije naplaćene unapred (na bazi rizika)
10 banaka i 2 štedionice
mesečne premije
Namene sredstava fonda za osiguranje depozita
Isplata osiguranih iznosa depozita, učešće u restrukturiranju banaka, pokriće operativnih troškova, otplata pozajmica
Isplata osiguranih iznosa depozita, učešće u restrukturiranju banaka, pokriće operativnih troškova
Isplata osiguranih iznosa depozita, pokriće operativnih troškova, otplata pozajmica
Isplata osiguranih iznosa depozita, pokriće operativnih troškova, otplata pozajmica
20 banaka
tromesečne premije naplaćene unapred
Isplata osiguranih iznosa depozita, učešće u restrukturiranju banaka, pokriće operativnih troškova, otplata pozajmica
Vanredna premija da da da da da Pozajmice
da (iz državnog budžeta, na tržištu, od međunarodnih fin. institucija) da (na tržištu i od međunarodnih fin. Institucija) da (iz državnog budžeta, na tržištu, od međunarodnih fin. institucija) da (iz državnog budžeta, na tržištu, od međunarodnih fin. institucija) da (iz državnog budžeta, na tržištu, od međunarodnih fin. institucija)
Izdavanje dužničkih HoV ne ne da ne da
Izvori: IADI 2024 Annual Survey, izveštaji o radu i finansijski izveštaji regionalnih agencija za osiguranje depozita, izveštaji međunarodnih finansijskih institucija, zakoni koji uređuju osiguranje depozita
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
Iz navedenog se može zaključiti da regionalni sistemi osiguranja depozita imaju stabilnu finansijsku strukturu, u najvećoj meri u skladu s Baznim principima delotvornih sistema osiguranja depozita. Svi se finansiraju unapred obračunatim i naplaćenim premijama i imaju zakonom utvrđen pristup raznovrsnim dopunskim izvorima finansiranja, po potrebi. Osigurani iznosi su u svim regionalnim jurisdikcijama znatno niži nego u EU (u Crnoj Gori je predviđeno automatsko povećanje osiguranog iznosa depozita na sto hiljada evra odmah po njenom priključenju Evropskoj uniji).
Po broju osiguranih slučajeva u poslednjih deset godina ne odstupaju od evropskog proseka. U Albaniji, od osnivanja Agencije za osiguranje depozita, nije nastupio nijedan osigurani slučaj. U Srbiji je poslednji zabeležen 2014. godine (Univerzal banka a.d. Beograd), u Bosni i Hercegovini 2016. (Banka Srpske, a pre toga Bobar banka 2014.), u Crnoj Gori 2019. (Atlas banka a.d. Podgorica i Montenegro banka a.d. Podgorica) i u Severnoj Makedoniji 2020. (Eurostandard bank a.d. Skopje – u S. Makedoniji je od 1997. godine stečajni postupak pokrenut nad ukupno 12 banaka). Nijedan fond u poslednjih deset godina nije učestvovao u restrukturiranju banaka.
Premda pojedinačni metodi utvrđivanja ciljnih iznosa većine fondova nisu pronađeni u javno dostupnim dokumentima, nema nikakve sumnje da je svaki fond u regionu Zapadnog Balkana te iznose definisao na osnovu određenih kriterijuma i uz sagledavanje različitih makroekonomskih činilaca najmanje u nacionalnim okvirima. Iz aktuelnih pregleda Svetske banke, takođe je izvesno da je u izradi nekih od regionalnih metodologija za utvrđivanje ciljnog iznosa fondova za osiguranje depozita učestvovao i FinSac u okviru programa tehničke pomoći (World Bank Group, FinSac 2024 Review, 2025). Ipak, imajući u vidu strukturalnu robusnost svih pet sistema, relativnu otpornost regionalnih mreža finansijske stabilnosti i veoma visoke nivoe akumulacije u fondovima za osiguranje depozita, po svemu sudeći postoji prostor za preispitivanje zakonom propisanih ciljnih koeficijenata pokrića u regionu Zapadnog Balkana.
Zaključak
Uprkos tome što je na globalnom nivou prosečan dostignuti koeficijent pokrića fondova za osiguranje depozita u poslednjoj deceniji dvostruko uvećan, primetne su izrazite razlike u definisanju ciljnih iznosa fondova između najrazvijenijih i drugih regija sveta. Dok se u Severnoj Americi i EU ciljni iznosi fondova kreću u rasponu od 0,8 odsto do 2 odsto osiguranih iznosa depozita, u Latinskoj Americi i Aziji prosek je oko 5 odsto, a u Africi i iznad 10 odsto. Ciljni iznosi na Zapadnom Balkanu u proseku su 7,3 odsto ukupnih osiguranih iznosa depozita.
Utvrđivanje ciljnog iznosa fonda je kompleksan proces koji podrazumeva sagledavanje potreba za intervencijom u relativno retkim situacijama, ali s velikim očekivanim troškovima i trebalo bi da obuhvati kako makroekonomske prognoze i proračun rizika bankarskog sektora u celini i po finansijskim institucijama, tako i strukturne osnove na kojima sistem osiguranja depozita počiva. Takva analiza morala bi uzeti u obzir sve propisane namene fonda za osiguranje depozita, uključujući i izdvajanje sredstava za restrukturiranje banaka, kao i sve moguće dopunske ili alternativne izvore finansiranja. Osim toga, važno je imati u vidu i istorijske podatke o stepenu namirenja potraživanja fondova iz stečajnih masa banaka i drugih osiguranih kreditnih institucija kako bi se unapred ukalkulisali eventualni pretpostavljeni gubici.
Na prihodnoj strani bilansa fondova, bez posezanja za dopunskim izvorima finansiranja, u najvećem broju jurisdikcija dominiraju doprinosi banaka, koji se obračunavaju na linearnoj ili diferencijalnoj osnovi (uračunavajući i identifikovani stepen rizika poslovanja banaka članica sistema). Doprinosi banaka najčešće se mogu naplaćivati po više osnova – kao inicijalni, redovni, ali i vanredni, u slučaju ne-
Bankarstvo, 2026, vol. 55, br. 1
Ciljni iznos Fonda za osiguranje depozita – globalni i regionalni trendovi
Dr Ljubica Pantelić
dostatka sredstava u fondu za osiguranje depozita. Sve veći broj zemalja formira i posebne fondove za restrukturiranje banaka, koji se takođe kapitalizuju naplatom premija od banaka. To je sasvim u skladu s principom kontracikličnosti finansiranja sistema osiguranja depozita, što znači da se fondovi pune u periodima stabilnosti da bi bili spremni za intervenciju u slučaju krize. Ipak, fondovi za osiguranje depozita nikada ne mogu akumulirati dovoljno sredstava da sistem bude u potpunosti izolovan od rizika. Zato su modeli utvrđivanja ciljnih iznosa fondova u isti mah i odraz precizne matematičke kalkulacije sagledivih činilaca i rezultat ekonomske procene optimalne kapitalizacije koja neće dovesti do preterane akumulacije sredstava u fondovima na uštrb drugih važnih aktivnosti banaka, poput finansiranja privrede i građana. Zbog toga je veoma značajno periodično preispitivanje adekvatnosti ciljnih iznosa fondova, koje može biti ishod stres testova, simulacija ili stručne revizije.
Postoji potreba za daljom analizom pravnog normiranja nivoa ciljnog iznosa i roka za njegovo dostizanje i u Republici Srbiji, budući da je u skladu s planovima iz Nacionalnog programa za usvajanje pravnih tekovina EU (NPAA) do kraja 4. kvartala 2026. godine Agencija u obavezi da uskladi domaći pravni okvir s Direktivom EU. Ciljni iznos fonda poslednji put je izmenjen 2019. godine a, okolnosti koje su uticale na to da se zakonom utvrdi ciljni iznos Fonda od 7,5% osiguranih iznosa depozita bitno su drugačije od onih koje prevladavaju danas. Treba imati u vidu da je u periodu od 2012-2014. godine, zbog učestvovanja u rešavanju problematičnih banaka, Fond bio ispražnjen u celosti i trebalo je više godina za nadoknadu sredstava iz sopstvenih izvora (u najvećoj meri naplatom premije osiguranja depozita od banaka, a danas je Fond na najvišem nivou kapitalizovanosti od njegovog osnivanja.
Dostizanje ciljnog iznosa Fonda direktno zavisi i od stope rasta osiguranih iznosa depozita, što znači da je više stope rasta osiguranih iznosa depozita (karakteristične za domaće tržište) usporavaju dostizanje ciljnog iznosa, te za preostale godine akumulacionog perioda sugerišu primenu viših stopa premija osiguranja depozita na godišnjem nivou, iako je stanje u bankarskom i ukupnom finansijskom sistemu Republike Srbije stabilno i nizak je stepen rizika kome je izložen. Ovom ekonomskom trendu doprineće uvođenje obračuna premije na bazi rizika od 2026. godine i sledstveno pozitivni efekti ovakvog podsticaja za banke da adekvatno upravljaju vlastitim rizicima.
Imajući u vidu da će banke od 2026. godine biti u obavezi da pored plaćanja premije osiguranja depozita u Fond za osiguranje depozita, plaćaju i redovne doprinose u novi Fond za restruktuiranje, kako bi se izbeglo prekomerno finansijsko opterećenje za banke, ovu činjenicu takođe treba uzeti u obzir prilikom analize adekvatnosti postojećeg ciljnog iznosa domaćeg FOD-a.
Literatura
1. Deposit Insurance Agency of Albania, Annual Report on the Activity of the Institution in 2024 (https://asd.gov.al/en/home/about-us/annual-reports-financial-statements/)
2. Diamond, D., Dybvig, P. (1983), „Bank Runs, Deposit Insurance, and Liquidity“, Journal of Political Economy, vol. 91, no. 3, University of Chicago (www.bu.edu/econ/files/2012/01/DD83jpe. pdf)
3. Directive 2014/49/EU of the European Parliament and of the Council of 16 April 2014 on deposit guarantee schemes (recast), Official Journal of the European Union, L 173, 2014.
4. Directive 2014/59/EU of the European Parliament and of the Council of 15 May 2014 establishing a framework for the recovery and resolution of credit institutions and investment firms,
Bankarstvo, 2026, vol. 55, br. 1
Dr Ljubica Pantelić
Official Journal of the European Union, OJ L 173, 2014.
5. EBA. Aggregated DGSD data 2015-2024 (https://www.eba.europa.eu/activities/single-rulebook/regulatory-activities/depositor-protection/deposit-guarantee-schemes-data)
6. European Council (2025). „Bank resolution: Council and Parliament strike deal to strengthen the EU crisis management framework“, press release, 25 June 2025 (https://www.consilium.europa.eu/en/press/press-releases/2025/06/25/bank-resolution-council-and-parliament-strike-deal-to-strengthen-the-eu-crisis-management-framework)
7. FDIC. Deposit Insurance. Fund Management (https://www.fdic.gov/resources/deposit-insurance/deposit-insurance-fund/dif-fund-management.html, preuzeto: 28.12.2025)
8. Fond za zaštitu depozita Crne Gore (2025). Godišnji izvještaj o radu Fonda za zaštitu depozita, Podgorica, maj 2025. (https://fzdcg.org/wp-content/uploads/2025/06/Godisnji-izvjestaj-o-radu-Fonda-sa-izvjestajem-nezavisnog-revizora-za-2024.-godinu-1.pdf)
9. Hrvatska agencija za osiguranje depozita (2024). Godišnje izvješće 2023. (https://www.haod. hr/o-nama/godisnje-izvjesce)
10. IADI (2015). Enhanced Guidance for Effective Deposit Insurance Systems: Ex Ante Funding (www.iadi.org/uploads/IADI_Enhanced_Guidance_on_Ex-Ante_Funding_June_2015.pdf)
11. IADI (2018). Deposit Insurance Fund Target Ratio (research paper) (www.iadi.org/uploads/ IADI_Research_Paper_Deposit_Insurance_Fund_Target_Ratio_July2018.pdf)
12. IADI (2024). 2024 Annual Survey – Data File (November 2024) – dostupan članovima IADI
13. IADI (2025a). IADI Core Principles for Effective Deposit Insurance Systems
14. IADI (2025b). Deposit Insurance in 2025. Global Trends and Key Issues (www.iadi.org/uploads/Deposit-Insurance-in-2025-Global-Trends-Report.pdf)
15. Law No. 53/2014 „On Deposit Insurance“, amended in 2016 (Albanija), Fletore Zyrtare Nr. 77, 9. maj 2016 (prevod na engleski preuzet sa asd.gov.al/wp-content/uploads/2024/04/Law-No532014-On-Deposit-Insurance-amended-1.pdf)
16. Merton, R. (1974), „On the Pricing of Corporate Debt: The Risk Structure of Interest Rates“, Journal of Finance, vol. 29, no. 2, str. 449-470 (https://www.jstor.org/stable/2978814)
17. Merton, R. (1977), „An Analytic Derivation of the Cost of Deposit Insurance and Loan Guarantees“, Journal of Banking & Finance, Vol. 1, Issue 1, str. 3-11. (https://www.sciencedirect.com/ science/article/abs/pii/0378426677900152)
18. Nacionalni program za usvajanje pravnih tekovina Evropske unije 2024-2027 (prečišćena verzija) s izmenama i dopunama usvojenim na sednici Vlade 7. avgusta 2025. godine (www.mei. gov.rs/upload/documents/nacionalna_dokumenta/npaa/npaa_2024-2027_preciscena_verzija.pdf)
19. O’Keefe, J., Ufier, A. (2017) „Determining the Target Deposit Insurance Fund: Practical Approaches for Data-Poor Deposit Insurers“ u World Bank FinSAC: Deposit Insurance
Bankarstvo, 2026, vol. 55, br. 1
Ciljni
Dr Ljubica Pantelić
Systems: Addressing Emerging Challenges in Funding, Investment, Risk-Based Contributions & Stress Testing (eds. Nolte J., Khan. I.), November 2017 (https://documents1.worldbank.org/ curated/en/824821511878338917/pdf/121708-REVISED-PUBLIC-FinSAC-Deposit-Insurance-Systems-Guidance-Papers-Nov-2017.pdf)
20. Vasicek, O. (2015). „Probability of Loss on Loan Portfolio“ u Finance, Economics and Mathematics (str. 143-146) (www.researchgate.net/publication/316376029_Probability_of_Loss_on_ Loan_Portfolio)
21. Warhem, V., Van Roosebeke, B., De Petris, A. (2021). „Deposit Guaranteeing in the EU: Taking Stock. The Situation in France, Germany and Italy“, Centres for European Policy Network (https:// www.cep.eu/eu-topics/details/deposit-guaranteeing-in-the-eu-taking-stock-cepinput.html)
22. World Bank Group (2025). Financial Sector Advisory Center 2024 Review.(https://documents1.worldbank.org/curated/en/099110325162042204/pdf/P504359-0f7c7439-4cd6-401e9e66-b5fb3f8446bc.pdf)
23. World Bank (2017). Project Appraisal Document on a Proposed Loan in the Amount of EUR 56.6 Million to Bosnia and Herzegovina for a Banking Sector Strengthening Project, April 7, 2017 (www.gtai.de/resource/blob/40238/49371ea269c45b370c7e8789813d37ff/ pro201705245016-data.pdf)
24. Zakon o osiguranju depozita, Službeni glasnik RS, br. 14/15, 51/17, 73/19 i 94/24.
25. Zakon o osiguranju depozita u bankama Bosne i Hercegovine (2020), Službeni glasnik BiH, br. 32/20
26. Закон за фондот за осигурување на депозити (2018), Сл. весник на РМ, br. 63/2000, 29/2002, 43/2002, 49/2003, 158/2010, 43/2014, 15/2015, 153/2015, 27/2016 i 83/2018
2026, vol. 55, br. 1
TARGET DEPOSIT INSURANCE FUND – GLOBAL AND REGIONAL TRENDS
Ljubica Pantelić, PhD, Acting Director, Deposit Insurance Agency email: ljubica.pantelic@aod.rs
Abstract: The funding mechanism of a deposit guarantee scheme (DGS) is a key factor that enables the proper functioning of the scheme as a whole and attests to its credibility. The primary source of financing for the scheme is usually an ex-ante deposit insurance fund, whose reserves are used to pay out covered deposits upon the occurrence of an insured event. In most jurisdictions, both the target size of the deposit insurance fund and the timeframe within which it must be reached are prescribed by law. The target fund and the time available to reach it constitute the main elements for setting the annual deposit insurance premium levels paid by banks. Approaches to defining this amount depend on many circumstances and are largely based on historical data and assessments of the need to use the fund’s reserves. At the same time, it is important to identify potential sources of supplementary funding in the event of a large-scale financial crisis. In this paper, our aim is to identify global and regional trends in determining and subsequently achieving target levels of deposit insurance funds, as well as their correlation with funding sources and the purposes for which their resources are used.
Keywords: deposit insurance, bank resolution, 2014/49/EU Directive, 2014/59/EU Directive, deposit insurance fund coverage ratio
JEL classification: G28, G01, G21
Introduction
More than 80 percent of DGSs worldwide define a target fund level, expressed either as an absolute or a relative value (Defina and Van Roosebeke, 2022). An absolute value is expressed as a specific amount in a given currency, while the relative value of the fund represents a percentage of total, eligible or covered deposits. At the outset, in order to provide a clearer understanding of the relationships between the values discussed below, it is important to define the meanings of certain terms. From the perspective of a deposit insurer, an eligible deposit is one that is covered by the guarantee scheme because it fits into one of the protected categories (for example, a retail deposit), while the covered deposit is the portion of the eligible deposit that would be paid out to a depositor upon the occurrence of an insured event. Using the example of the Serbian system, in which the coverage is limited to EUR 50,000 per depositor per bank, if an insured depositor holds, for instance, EUR 70,000 in a single bank, that would constitute an eligible deposit, but the covered deposit would be EUR 50,000, as that is the amount covered by insurance. If the target fund level is determined in absolute terms, this means it is expressed as a specific amount in a currency, whereas a relative value reflects the ratio between the fund’s reserves balance and eligible or covered deposits, i.e., a reserve ratio.
Target fund is affected by a number of factors, such as the deposit insurer’s mandate, probability of insured event, assessed recoverability of reimbursed deposits, inter-institutional agreements (especially in case the deposit insurer participates in bank resolution financing), etc. Fund reserves are the primary source of liquidity the deposit insurer may use to pay out covered deposits or contribute to bank resolution, but also to cover operational expenses. However, since the amount a deposit insurer may require to conduct its operations mandated by law can exceed the actual fund balance, it is customary to define supplementary funding sources in regulations, including extraordinary deposit insurance premiums levied on banks, borrowings from the state budget, the central bank or from international and/or local financial markets, issuance of bonds and so forth. According to the data released by the International Association of Deposit Insurers, (IADI), around 75 percent of deposit insurers worldwide may collect supplementary funds from DGS member credit institutions, and roughly the same number has access to a backstop funding facility with the government and/or the central bank (IADI, 2025b).
Adequate Target Fund Determination Methods
When setting the target level of deposit insurance fund, lawmakers and regulators may utilize a variety of guidelines and international standards, but their primary focus should be on the purposes of the fund reserves and economic reality within national boundaries. IADI Core Principles for Effective Deposit Insurance Systems (IADI, 2025a) are considered the leading global compendium of standards in deposit guarantee scheme design. According to the Core Principles, the target reserve ratio or target fund is the “size of the ex ante deposit insurance fund, typically measured as a proportion of the assessment base (e.g. total or insured deposits), sufficient to meet the expected future obligations and cover operational and related costs of the deposit insurer, as applicable”. Further on, it is specified that the target fund size must be determined on the basis of “clear, consistent, and transparent criteria, which are subject to periodic review”, and that a reasonable timeframe should be set for accumulating the necessary reserves up to the target level (IADI, 2025a).
IADI’s Enhanced Guidance for Effective Deposit Insurance Systems (IADI, 2015) specifies that the target
level of DIFs should be adequate to cover the potential losses of deposit insurer after the recovery of reimbursed funds from insolvency estate of the failed bank, whose insured depositors have been compensated by DGS. In addition, it recommends that the target fund size should be calibrated based on relevant and readily available data, and consistent and reasonable methodology. It then adds that “some deposit insurers forecast DIF losses by estimating the probability of default for member banks. For this purpose, they use either statistical models based on historical data, forecast credit assessments, internal ratings, expert judgment, external ratings, or a combination of these methods.” An IADI-sponsored survey conducted in 2018 (IADI, 2018) showed that the factors considered by deposit insurers in setting the fund target include financial system structure and characteristics, legal framework, macroeconomic conditions, and prudential regulation, supervision and resolution regime, availability and accessibility of emergency/ backup funding and the state of accounting and disclosure regime.
In the European Union, Directive 2014/49/EU on Deposit Guarantee Schemes (EU DGSD) sets forth the harmonization of DGS financing at a high level “with a uniform ex ante financial target level for all DGSs”, with an option to set lower target levels in jurisdictions characterized by highly concentrated banking markets (EU DGSD, preamble). Specifically, available financial means of all national DGSs within the EU were required to reach at least 0.8 per cent of covered deposits in member banks by 3 July 2024. “If, after the target level has been reached for the first time, the available financial means have been reduced to less than two-thirds of the target level, the regular contributions shall be set at a level allowing the target level to be reached within six years.” (EU DGSD, Art. 10, paragraph 2.).
In exceptional cases, the target level may be reduced (with the European Commission’s approval) to no less than 0.5 per cent of covered deposits in two cases: if “it is unlikely that a significant share of available financial means will be used for measures to protect covered depositors”, and if the banking sector in the given jurisdiction is “highly concentrated, with a large quantity of assets held by a small number of credit institutions or banking groups, subject to supervision on a consolidated basis”, which are more likely to be resolved than placed in bankruptcy even in case of a serious distress (EU DGSD, Art. 10, 6.).
EU DGSD allows up to 30 per cent of target fund level to be funded from payment commitments. According to the definition (EU DGSD, Art. 2, 1) 13.), these are fully collateralized commitments made by DGS member credit institutions, provided that the collateral consists of low-risk assets and is unencumbered by any third-party rights, so that the DGS may readily use them, as needed.
A methodology particularly influential in the Western Balkans region was proposed by the Financial Sector Advisory Center (FinSAC), the World Bank’s technical unit based in Vienna. A FinSAC’s paper from 2017 (John P. O’Keefe & Alexander B. Ufier, 2017) presents a framework for setting the DGS target fund, previously applied in Nigeria, Zimbabwe and the US. The World Bank also indicates that the beneficiaries of technical assistance previously provided to implement projects related to deposit insurance included countries like Bosnia and Herzegovina, Bulgaria, Croatia, Montenegro, Romania and Serbia. The Serbian DGS target fund level of 7.5 per cent of covered deposits was first set by the 2019 Deposit Insurance Law. It was based, inter alia, on FinSAC’s recommendations derived from the methodology presented in the paper, which we will briefly describe below.
Although most deposit insurers determine their target fund levels by drawing on empirical assessment of loss distribution, the authors warn that countries with limited experience with insured events do not have sufficient data to develop accurate forecasts, since the insured events themselves are events of low probability, but with potentially high losses. Also, the inherently historical focus would fail to take into account more recent trends in the banking industry or amendments to the legal framework. The authors
2026, vol. 55, br. 1
therefore suggest a more progressive alternative – a credit portfolio approach – which enables incorporation of the effects of current economic conditions in the forecast of DGS’s costs. The model is based on a combination of Merton’s bond pricing model (Merton, 1974) and Vasicek’s loan portfolio model (Vasicek, 2015), which enables a more forward-looking assessment of banking sector risk by estimating probability of bank default, correlation in failures, insurer’s exposure, and losses given failure. The model assumes that the features of the financial safety net that may affect the deposit insurer’s costs are captured in historical data and are not subject change in the period for which the forecast is made. When the conditions in the banking sector change, the deposit insurer may adjust the target fund level by applying the same model and using more recent or current present data.
Global Trends
According to the data compiled by IADI for 2023 (2024 IADI Survey), out of 112 deposit insurers, 94 have defined the fund target level, out of which only 13 set it as an absolute value in a currency. In comparison, ten years ago, only a half of IADI members reported to have a defined fund target level (IADI, 2018). Around 98 per cent of deposit insurers collects the fund reserves ex ante by periodically levying premiums or contributions on credit institutions. At the end of 2023, total reserves accumulated in deposit insurance funds globally reached USD 411 billion, whereas the average fund size has doubled over the last decade from USD 2.6 billion to USD 5.6 billion (IADI, 2025b).
Source: IADI Deposit Insurance in 2025, Global Trends and Key Issues
The previous graph shows pronounced regional differences in the level of deposit insurance fund reserves over the past ten years. While in Latin American and Caribbean countries the average is around 5 percent with an upward trend, in African countries the average exceeds 10 percent, also with a tendency toward further growth. IADI’s data (IADI, 2025b) reveal that in 2023 alone, the median deposit insurance reserve ratio rose from 2 per cent to 2.2 per cent of insured deposits, while this growth was mainly driven by Asian, Latin American, and African countries. In North America and
Figure 1 - Global Trends in DGS Fund Sizes as Percentage of Total Covered Deposits in Credit Institutions (2014-2024)
Europe, median relative deposit insurance fund sizes have been around 1.3 to 1.2 per cent of insured deposits for almost a decade, with a downward tendency.
Based on IADI’s data for 2023 (2024 IADI Survey), half of the 18 African IADI members reached the deposit insurance fund reserve ratios of above 5 per cent of covered deposits, some of which accumulated as much as 20 per cent (Kenya, Morocco, Nigeria). All 18 deposit insurers confirmed to have options defined by law to access supplementary funding, and most had no insured events (from 2015 through the end of the reporting period, insured events were reported only by the deposit insurers from Nigeria, South Africa, Tunisia, and Zimbabwe).
Similarly, as many as 10 out of 18 deposit insurers from Latin America and Caribbean affiliated with IADI kept over 5 per cent of covered deposits in funds at the end of 2023, out of which two had accumulated more than 20 per cent (Paraguay and Colombia/ Fogafin). As in case of Africa, all insurers identified several possibilities of access to supplementary liquidity in case they cannot cover all expenses with primary fund reserves (only 3 deposit insurers indicated a limit to borrowings and other methods of securing supplementary financing). On the other hand, seven deposit insurers from this region intervened with deposit insurance fund reserves over the last five years.
In Asia, of 28 IADI members, only 7 had reached the deposit insurance fund reserve ratio in excess of 5 per cent of covered deposit at the close of 2023, with the highest level achieved by the Vietnamese fund (little less than 15 per cent). All Asian deposit insurers have access to at least one mechanism available for obtaining emergency supplementary funding, and 11 of them recorded at least one insured event in the period from 2018 to the end of November 2023. Many, such as South Korea, Japan, and India, reported more than 20 insured events in the previous year alone. According to IADI data for 2023, the average size of Asian funds amounted to 4.24 percent of total covered deposits.
The North American region includes only three countries – the USA, Canada, and Mexico. USA has three, and Canada as many as six regional or specialized deposit insurers. If, for the sake of comparability of categories, we single out deposit insurers with jurisdiction over the entire territory of a country that insure credit institutions such as banks, we could, for the purposes of this analysis, consider the Canada Deposit Insurance Corporation (CDIC), the U.S. Federal Deposit Insurance Corporation (FDIC), and Mexico’s Institute for the Protection of Bank Savings (IPAB). None of the three insurers holds fund resources exceeding 3 percent of covered deposits; all of them have access to alternative sources of supplementary funding in case of emergency, and two of the three insurers (the United States and Mexico) have reported insured events in the past five years.
The target level of the Canadian fund is 0.85 percent of covered deposits by the end of fiscal year 2026/2027. Mexico’s IPAB has a target range of 2.65 to 3.40 percent of covered deposits, while the U.S. FDIC determines the annual target fund level based on multiple factors, such as the fund’s potential risk, domestic economic conditions, and financial stability.
The FDIC’s Board set the target fund level at 2 percent of total covered deposits back in 2010, with the proviso that the minimum level must not fall below 1.35 percent of covered deposits. The FDIC’s target fund level has remained unchanged for the past 15 years.
Trends in the European Union
As previously noted, at the level of the European Union, deposit guarantee schemes are regulated by Directive 2014/49/EU as an act of secondary legislation, which sets out objectives and requirements binding on all Member States, while each Member State may further regulate the entire matter in more detail through its own legislation.
The EU DGSD stipulates that the target level of the deposit insurance fund must not be less than 0.8 percent of total covered deposits in the banking system, although each country may prescribe a higher limit. A target level below the prescribed threshold is applied only by the French FGDR (0.5 percent of insured deposit amounts), due to the high concentration in the banking sector (Warhem, Van Roosebeke, and De Petris, 2021). By 2025, ten EU countries have set target levels above 0.8 percent, with Romania having the highest, at a target range of 2.35 to 2.7 percent of total insured deposit amounts (EBA Aggregated DGSD data 2015–2024).
The Croatian deposit insurance fund also has a somewhat higher target level of 2.5 percent, but it is in fact divided into a basic and a supplementary fund. The basic fund has a target level of 1 percent of covered deposits (and is intended for reimbursement of insured depositors), while the supplementary fund amounts to 1.5 percent of covered deposits (and serves both as a source of supplementary financing and as a fund for the resolution of credit institutions) (HAOD, Godišnje izvješće 2024). Figure 3 shows only the achieved reserve ratio of Croatian basic deposit insurance fund.
Figure 2 - Trends in Deposit Insurance Fund Reserves Relative to Total Covered Deposits in the EU (2015-2024)
Source: Derived Based on the EBA’s Data – Aggregated DGS data 2015-2024
Observing the trends in the resources of deposit insurance funds in the European Union over the past ten years, it can be concluded that, on average, the size of the funds increased by 0.21 percentage points. On the other hand, if countries that, according to European Banking Authority (EBA) data, had achieved a target level of 0 percent in 2015 (Ireland, Lithuania, Luxembourg, and Slovenia) are excluded from the calculation, the average increase in fund resources over the 2015–2024 period amounts to only 0.09 percentage points. Excluding these jurisdictions from the overview provides a more realistic picture of actual developments in EU fund resources, because the accumulation in those funds up to
the minimum target coverage ratio (0.8 percent of covered deposits) by July 2024 did not necessarily reflect a genuine need established on the basis of forecasting assessments and the evaluation of other factors, but rather a measure aimed at fulfilling a statutory obligation.
In ten EU countries, a progressive reduction in the size of deposit insurance fund resources has been observed over the past ten years (EBA Aggregated DGSD data 2015–2024). The average target level of deposit insurance funds at the EU level amounts to 1.09 percent of covered deposits. At the end of 2023, the average achieved coverage ratio of deposit insurance funds stood at 1.12 percent. This discrepancy can be explained by the fact that, in a number of funds, the coverage ratio was progressively reduced from year to year in order to align it with the statutory norm (for example, the Bulgarian Deposit Insurance Fund achieved a coverage ratio of 2.03 percent at the end of 2021, which it then reduced over the following two years to 1.88 percent and 1.78 percent, respectively, given that its target ratio is 1 percent of insured deposit amounts).
Figure 3 - Fund Balances Relative to Total Covered Deposits at the End of 2023 – the European Union
Source: Derived Based on the EBA’s Data - Aggregated DGS data 2015-2024
Judging by the information reported by the EU IADI members (2024 IADI Survey), in 2023 alone three insured events took place, whereas there were ten from 2018. Deposit insurance funds in EU are financed in compliance with the EU DGSD, Art. 10. According to its provisions, contributions (premiums) levied on the member financial institutions constitute the primary source of funding. As previously noted, their accumulation was expected to reach the minimum of 0.8 per cent of covered deposits by 3 July 2024, including the payment commitments, whose aggregate share in available fund resources is limited to 30 per cent. If, however, an insured
event occurs and a DGS does not have enough reserves to reimburse insured depositors, it may levy extraordinary contributions on member banks of up to 0.5 per cent of covered deposits in a calendar year, which may be even higher in exceptional cases. In addition, member states are also required to facilitate alternative sources of short-term financing to their DGSs. The EU DGSD Art. 12 foresees another important potential source of funding – mutual lending among DGSs within the EU, with the repayment period of maximum five years.
The use of deposit guarantee funds is regulated by the EU DGSD Art. 11 and comprises two options: reimbursement of insured depositors and bank resolution financing. Insured depositors are reimbursed in case of a member credit institution failure for up to a hundred thousand euros per depositor per credit institution. The coverage level may be higher for a short period of time (temporary high balances) in case the funds in insured accounts are deposited as a result of a unique life event, such as insurance compensation for damages, purchase of real estate, inheritance, etc.
Additionally, the participation of deposit guarantee funds in bank resolution processes is limited to the amount payable to insured depositors in a hypothetical case of credit institution failure, and is regulated by EU DGSD Art. 11, but also by provisions of EU Directive 2014/59/EU establishing a framework for recovery and resolution of credit institutions and investment firms (EU BRRD). According to the EU BRRD, Art. 109, if depositors still have access to their deposits in the course of application of resolution tools, deposit insurance fund reserves may be used to support the resolution up to the level of expenses the fund would have in case such credit institution was placed in bankruptcy. This amount may not exceed 50 per cent of the target deposit insurance fund unless the member states decide otherwise, given the specific features of their respective banking systems.
According to the EU BRRD, primary bank resolution resources are provided through specialized funds financed by ex ante contributions from credit institutions, with a target level of at least 1 percent of total covered deposits, which was required to be reached by the end of 2024. In addition to national funds, the European Union also has the Single Resolution Fund within the Banking Union, which comprises 21 EU Member States. The Single Resolution Fund reached its target level of 1 percent of covered deposits as early as the end of 2023.
However, the existing European bank resolution framework mainly applies to banks whose resolution is a public interest, which means that they are either too large or systemically important to be resolved under the ordinary insolvency regime without causing a potential financial crisis on a larger scale. Smaller and medium-sized banks would thus mostly remain outside the resolution framework, which could be declared insolvent in case of default and have their insured depositors reimbursed within the legal timeframe. To ensure an equitable and a more balanced approach to resolution of all banks, and ensure increased protection of depositors, in 2023, the European Commission proposed amending the entire set of laws regulating the crisis management and deposit insurance (CMDI), including the EU DGSD and the EU BRRD.
In mid-2025, the EU Council and the EU Parliament reached a political agreement to reform the CMDI framework. Draft legal texts would allow the use of deposit insurance fund to help resolve smaller and medium-sized banks. The co-legislators are expected to finalize the legal texts at the technical level, and then formally adopt the new framework before the reformed regulations become effective. From the deposit insurers’ viewpoint, the use of deposit guarantee funds for bank
resolution purposes is justified as long as parties adhere to the least-cost principle, contribute to the accomplishment of the public policy objectives (safeguarding financial stability, protecting insured depositors, and strengthening public confidence in financial and banking systems), and allow the insured depositors unhindered access to their money. One issue concerning the participation of deposit guarantee funds in bank resolution may be recoverability of disbursed reserves. In case a DGS intervenes upon a bank failure, the amount paid out to insured depositors may be claimed and recovered from the failed bank’s bankruptcy estate. Conversely, bank resolution measures are taken to avoid insolvency, so the recovery of deposit insurer’s claims may be uncertain if a bank is resolved without creation of residual bankruptcy estate or separation of marketable assets.
Trends in Western Balkans
At the close of 2023, average achieved coverage ratio of DGSs in the Western Balkans region stood at 6.68 per cent of covered deposits (IADI, 2024 Annual Survey), which is almost six times higher that the EU average in the same period.
Figure 4 - Fund Balances Relative to Total Covered Deposits at the End of 2023 – Western Balkans
Source: Derived Based on IADI, 2024 Annual Survey Data
*Note: data shown in the 2024 IADI Survey overview corresponds to the situation in November 2023
All five observed Western Balkans countries (Albania, Bosnia and Herzegovina, Montenegro, North Macedonia, and Serbia) have achieved the status of candidates for accession to the EU, and are in the process of aligning their regulations with the EU acquis. In the context of transposition of the EU DGSD and target fund provision (minimum 0.8 per cent of covered deposits by mid-2024), it is worth noting that a higher target reserve ratio could not be seen as incompliance since the EU DGSD allows the Member States to set target deposit insurance funds higher than the mandatory minimum. It therefore may be assumed that the reduction of target reserve ratios of the Western Balkans deposit guarantee funds will not be a priority or an obligation of national lawmakers in the short run. And still, to explain such an increased accumulation of reserves in regional deposit insurance fund from the standpoint of economic justification, we should first identify the features of all five DGSs that may affect their target reserve ratios. The table below includes the main characteristics of the regional DGSs of significance for the size and replenishment of deposit guarantee funds.
Table 1 - Main Features of Western Balkans DGSs Which May Affect Their Funds’ Target Reserve Ratios (as at the end of 2023)
Coverage limit per depositor per bank ALL 2.5 million (around EUR 25,000)
Participation in bank resolution
Yes (with legal caps); ADIA runs the resolution fund Yes (with legal caps) No
and legal entities (except large entities)
Yes (with legal caps); FODSK runs the resolution fund Yes (with legal caps)
Bank resolution fund Yes No Yes Yes No
Number of DGS members 11 banks and 9 savings organizations 21 banks 11 credit institutions 10 commercial banks and 2 savings banks 20 banks
Uses of deposit insurance fund
Reimbursment of insured depositors, participation in bank resolution, coverage of operational costs, repayment of borrowed funds
Extraordinary premiums
Borrowings
Bond
Yes (from state budget, market players, IFIs)
Reimbursment of insured depositors, participation in bank resolution, coverage of operational costs
Reimbursment of insured depositors, coverage of operational costs, repayment of borrowed funds
Reimbursment of insured depositors, participation in bank resolution, coverage of operational costs, repayment of borrowed funds
Reimbursment of insured depositors, participation in bank resolution, coverage of operational costs, repayment of borrowed funds
Yes (from market players, IFIs)
Yes (from state budget, market players, IFIs)
Yes (from state budget, market players, IFIs)
Yes (from state budget, market players, IFIs)
Sources: IADI 2024 Annual Survey, Annual Reports and Financial Statements of Regional Deposit Insurance Agencies, Reports of International Financial Institutions, Laws Governing Deposit Insurance
Judging by this overview, regional DGSs have a stable financial structure and seem to be mostly compliant with the Core Principles for Effective Deposit Insurers. All five are funded from ex ante assessed and levied premiums and have legally mandated access to various supplementary sources of funding, if needed. Coverage limits are considerably lower in all five regional jurisdictions than in the EU (Montenegro will automatically increase the DGS coverage limit to EUR 100,000 upon its accession to the EU).
The number of insured events in the last ten years in Western Balkans is around the EU average. In Albania, no insured event has occurred since the establishment of the ADIA. In Serbia, the last bank failure took place as far back as 2014 (Univerzal banka a.d. Beograd), in Bosnia and Herzegovina in 2016 (Banka Srpske, and Bobar banka before that in 2014), in Montenegro in 2019 (Atlas banka a.d. Podgorica and Montenegro banka a.d. Podgorica), and in North Macedonia in 2020 (Eurostandard bank a.d. Skopje – since 1997, 12 banks were placed in bankruptcy in North Macedonia). Apparently, no regional fund has participated in bank resolution in the past ten years.
Although the particular methods of determining target funds in most regional DGSs have not been found in publicly available documents, there is no doubt that each DGS in the Western Balkans has defined such targets based on certain criteria and having analyzed a scope of macroeconomic factors at least within the national boundaries. Recent overviews released by the World Bank also show that FinSAC has taken part in drafting at least some regional methodologies for determining the target DGS fund under technical assistance programs (World Bank Group, FinSac 2024 Review, 2025). And yet, having in mind the structural robustness of all five schemes, relative resilience of the regional financial safety nets, and very high levels of accumulation in the regional DGS funds, it would be difficult to
imagine that there is little space for reviewing the statutory target reserve ratios for DGS funds in the Western Balkans.
Conclusion
Even though the median achieved deposit guarantee fund reserve ratios worldwide have doubled over the past decade, there are notable differences in defining target funds between the developed and other regions. While in North America and the EU the target funds tend to be set between 0.8 and 2 percent of covered deposits, in Latin America and Asia, the average target funds are around 5 per cent, and in Africa even above 10 per cent. Average target DGS funds in the Western Balkans stand at 7.3 per cent of total covered deposits.
Setting the target deposit insurance fund is a complex process involving the analysis of potential requirements for intervention on relatively rare occasions, but with large expected costs, so it should encompass both macroeconomic forecasts and risk assessment for the banking industry and each financial institution, and structural bases on which the DGS is constructed. Such analysis should also take into account all statutory purposes of the deposit guarantee fund, including its contributions to bank resolutions, as well as all possible supplementary or alternative sources of funding. In addition, it is also important to have in mind the historical data concerning the recoverability of DGS funds from banks’ and other financial institutions’ bankruptcy estates so that they can be included in calculations of hypothetical losses.
Without resorting to supplementary funding, in most jurisdictions, DGS funds are primarily financed by member bank contributions, assessed at a flat or differential (risk-based) rate. In most jurisdictions, such contributions may be levied on different bases – as initial, regular, or extraordinary (in case a deposit insurance fund lacks the needed liquidity). A growing number of countries has formed separate bank resolution funds, which are also capitalized by contributions collected from banks. This is fully in compliance with the countercyclicality principle in deposit guarantee scheme funding, which calls for replenishment of funds in the periods of stability to be ready to intervene in case of crisis. Still, deposit guarantee funds can never accumulate so many reserves to be completely risk-free. This is why the models for determining target funds, in parallel, reflect a precise mathematical calculation of identifiable factors and an economic assessment of an optimal capitalization which would not result in overaccumulation of reserves in the funds to the detriment of other important bank activities, such as financing corporations and households. It is therefore very important to periodically review the adequacy of target deposit insurance fund reserve ratios, which can be achieved by performing stress tests, simulations, or expert revision.
Further analysis of the legal regulation of the target level and the deadline for its achievement in the Republic of Serbia is warranted given that, as per the National Programme for the Adoption of the EU Acquis (NPAA), the DIA is to harmonize the domestic legal framework with the relevant EU Directive by the end of the fourth quarter of 2026. The target fund was last modified in 2019, and the circumstances that led to the statutory determination of the Fund’s target level at 7.5 percent of covered deposits are significantly different from those prevailing today. It is worth considering that the Serbian Deposit Insurance Fund was depleted between 2012 and 2014 due to its participation in bank resolution. It took several years to replenish it (primarily through the collection of deposit insurance premiums from
banks), whereas today the Fund is at its highest level of capitalization ever.
The achievement of the target fund also directly depends on the growth rate of covered deposits: higher growth rates (characteristic of the domestic market) slow down the attainment of the target level and impose the application of higher annual premium rates for the remaining accumulation period. This is the case even though the banking sector and the overall financial system of the Republic of Serbia are stable and exposed to a low level of risk. This economic trend will also be reinforced by the introduction of risk-based premium calculation from 2026 onward and, consequently, by the positive effects of such incentives for banks to manage their own risks adequately.
Starting from 2026, in addition to paying deposit insurance premiums into the Deposit Insurance Fund, banks will also be required to make regular contributions to the newly established Bank Resolution Fund. This fact should also be taken into account when analyzing the adequacy of the existing target level of the domestic Deposit Insurance Fund so as to avoid an excessive financial burden on banks.
Literature
1. Deposit Insurance Agency of Albania. Annual Report on the Activity of the Institution in 2024 (https://asd.gov.al/en/home/about-us/annual-reports-financial-statements/)
2. Diamond, D., Dybvig, P. (1983). “Bank Runs, Deposit Insurance, and Liquidity”, Journal of Political Economy, vol. 91, no. 3, University of Chicago (www.bu.edu/econ/files/2012/01/ DD83jpe.pdf)
3. Directive 2014/49/EU of the European Parliament and of the Council of 16 April 2014 on deposit guarantee schemes (recast), Official Journal of the European Union, L 173, 2014.
4. Directive 2014/59/EU of the European Parliament and of the Council of 15 May 2014 establishing a framework for the recovery and resolution of credit institutions and investment firms, Official Journal of the European Union, OJ L 173, 2014.
5. EBA. Aggregated DGSD data 2015-2024 (https://www.eba.europa.eu/activities/singlerulebook/regulatory-activities/depositor-protection/deposit-guarantee-schemes-data)
6. European Council (2025). “Bank resolution: Council and Parliament strike deal to strengthen the EU crisis management framework”, press release, 25 June 2025 (https://www.consilium. europa.eu/en/press/press-releases/2025/06/25/bank-resolution-council-and-parliamentstrike-deal-to-strengthen-the-eu-crisis-management-framework)
7. FDIC. Deposit Insurance. Fund Management (https://www.fdic.gov/resources/depositinsurance/deposit-insurance-fund/dif-fund-management.html, retrieved on: 28 December 2025)
8. Fond za zaštitu depozita Crne Gore (2025). Godišnji izvještaj o radu Fonda za zaštitu depozita, Podgorica, maj 2025. (https://fzdcg.org/wp-content/uploads/2025/06/Godisnji-izvjestaj-o-
2026, vol. 55, br. 1
radu-Fonda-sa-izvjestajem-nezavisnog-revizora-za-2024.-godinu-1.pdf)
9. Hrvatska agencija za osiguranje depozita (2024). Godišnje izvješće 2023. (https://www.haod. hr/o-nama/godisnje-izvjesce)
10. IADI (2015). Enhanced Guidance for Effective Deposit Insurance Systems: Ex Ante Funding (www.iadi.org/uploads/IADI_Enhanced_Guidance_on_Ex-Ante_Funding_June_2015.pdf)
11. IADI (2018). Deposit Insurance Fund Target Ratio (research paper) (www.iadi.org/uploads/ IADI_Research_Paper_Deposit_Insurance_Fund_Target_Ratio_July2018.pdf)
12. IADI (2024). 2024 Annual Survey – Data File (November 2024) – dostupan članovima IADI 13. IADI (2025a). IADI Core Principles for Effective Deposit Insurance Systems
14. IADI (2025b). Deposit Insurance in 2025. Global Trends and Key Issues (www.iadi.org/ uploads/Deposit-Insurance-in-2025-Global-Trends-Report.pdf)
15. Law No. 53/2014 “On Deposit Insurance”, amended in 2016 (Albanija), Fletore Zyrtare Nr. 77, 9 May 2016 (English translation retrieved from asd.gov.al/wp-content/uploads/2024/04/LawNo-532014-On-Deposit-Insurance-amended-1.pdf)
16. Merton, R. (1974). “On the Pricing of Corporate Debt: The Risk Structure of Interest Rates”, Journal of Finance, vol. 29, no. 2, str. 449-470 (https://www.jstor.org/stable/2978814)
17. Merton, R. (1977). “An Analytic Derivation of the Cost of Deposit Insurance and Loan Guarantees”, Journal of Banking & Finance, Vol. 1, Issue 1, str. 3-11. (https://www.sciencedirect. com/science/article/abs/pii/0378426677900152)
18. National Programme for Adoption of EU Acquis 2024-2027 (recast) with amendments adopted at the Government’s session of 7 August 2025 (www.mei.gov.rs/upload/documents/ nacionalna_dokumenta/npaa/npaa_2024-2027_preciscena_verzija.pdf)
19. O’Keefe, J., Ufier, A. (2017). “Determining the Target Deposit Insurance Fund: Practical Approaches for Data-Poor Deposit Insurers” u World Bank FinSAC: Deposit Insurance Systems: Addressing Emerging Challenges in Funding, Investment, Risk-Based Contributions & Stress Testing (eds. Nolte J., Khan. I.), November 2017 (https://documents1.worldbank.org/curated/ en/824821511878338917/pdf/121708-REVISED-PUBLIC-FinSAC-Deposit-Insurance-SystemsGuidance-Papers-Nov-2017.pdf)
20. Vasicek, O. (2015). “Probability of Loss on Loan Portfolio” u Finance, Economics and Mathematics (str. 143-146) (www.researchgate.net/publication/316376029_Probability_of_ Loss_on_Loan_Portfolio)
21. Warhem, V., Van Roosebeke, B., De Petris, A. (2021). “Deposit Guaranteeing in the EU: Taking Stock. The Situation in France, Germany and Italy”, Centres for European Policy Network (https:// www.cep.eu/eu-topics/details/deposit-guaranteeing-in-the-eu-taking-stock-cepinput.html)
22. World Bank Group (2025). Financial Sector Advisory Center 2024 Review.(https:// documents1.worldbank.org/curated/en/099110325162042204/pdf/P504359-0f7c7439-4cd6401e-9e66-b5fb3f8446bc.pdf)
23. World Bank (2017). Project Appraisal Document on a Proposed Loan in the Amount of EUR 56.6 Million to Bosnia and Herzegovina for a Banking Sector Strengthening Project, April 7, 2017 (www.gtai.de/resource/blob/40238/49371ea269c45b370c7e8789813d37ff/ pro201705245016-data.pdf)
24. Zakon o osiguranju depozita (Deposit Insurance Law – Serbia), Službeni glasnik RS, br. 14/15, 51/17, 73/19 i 94/24.
25. Zakon o osiguranju depozita u bankama Bosne i Hercegovine (Deposit Insurance Law of Bosnia and Herzegovina, 2020), Službeni glasnik BiH, br. 32/20
26. Закон за фондот за осигурување на депозити (Deposit Guarantee Fund Law of North Macedonia, 2018), Сл. весник на РМ, br. 63/2000, 29/2002, 43/2002, 49/2003, 158/2010, 43/2014, 15/2015, 153/2015, 27/2016 i 83/2018
Prof. Aleksandar Živković
Primljeno: 23.03.2026.
SEĆANJE PROF. DR RADOJKO LUKIĆ (1954-2025)
UNIVERZITET U BEOGRADU, EKONOMSKI FAKULTET
Prof. Aleksandar Živković, (profesor u penziji Ekonomskog fakulteta Univerziteta u Beogradu,) imejl: zivkovicaleksandar001@gmail.com
Životni put i delo Radojka Lukića umnogome asocira na jednu misao našeg nobelovca Ive Andrića da „smrt briše samo nestvarne veličine, a istinske učvršćuje i uzdiže“. Njegov životni put je često bio i mukotrpan, ali je zato njegova stručna i naučna zaostavština vrlo respektabilna.
Profesor Radojko Lukić je rođen 12. oktobra 1954. godine u selu Doljanu kod Kruševca. Osnovnu školu je završio u rodnom selu, srednju u Kruševcu, a potom je diplomirao na Ekonomskom fakultetu u Beogradu. Na matičnom fakultetu magistrirao je 1980. godine sa temom „Problematika obrtnih sredstava u trgovinskim organizacijama udruženog rada“, a doktorirao 1986. godine odbranom disertacije pod nazivom „Teorijsko-metodološki problemi troškova prometa“. Na Ekonomskom fakultetu u Beogradu za asistenta pripravnika izabran je 1997. godine na predmetu „Računovodstvo II“; a za asistenta na predmetu „Obračun i analiza troškova u trgovini“ 1981. godine. Pored toga učestvovao je u izvođenju vežbi na sledećim predmetima: „Sistemi obračuna troškova“, „Računovodstvo II“; „Teorija i metodologija računovodstva“, „Bankarsko računovodstvo“ kao i na predmetima „Politička ekonomija“ i „Razvoj ekonomske misli“, što govori o širini i svestranosti nastavnog delovanja i stručnog interesovanja.
U toku svoje akademske karijere, Profesor Lukić je postupno napredovao kroz zvanja na Ekonomskom fakultetu, tako što je 1988. godine izabran u zvanje docenta, 1997. godine u zvanje vanrednog profesora, a 2003. godine u zvanje redovnog profesora.
Bazično naučno interesovanje profesora Lukića bilo je računovodstvo kojim se teoretski i praktično bavio kroz pisanje radova i držanje nastave na fakultetu izvođenjem nastave na svim nivoima studija. Tako je na osnovnim studijama predavao sledeće predmete: „Računovodstvo trgovinskih preduzeća“, „Računovodstvo u bankarstvu i osiguranju“, „Specijalna računovodstva“. Na master studijama držao je predmete: „Organizacija računovodstvenih i informacionih sistema“, „Revizija u bankama“, „Računovodstvo osiguravajućih kompanija“. Na doktorskim studijama predavao je na predmetu „Upravljanje troškovima“.
Naučnu zaostavštinu Profesora Lukića čini više od 10 objavljenih knjiga (udžbenika, monografija, studija), kao i preko 100 objavljenih naučno-stručnih radova u časopisima i zbornicima.
Bankarstvo, 2026, vol. 55, br. 1
U znak sećanja na profesora Radojka Lukića – IN MEMORIAM prof. Aleksandar Živković
Takođe , učestvovao je u brojnim projektima i studijama od kojih su najvažniji:
• Strategija i politika trgovine Srbije (2003), Strategija razvoja trgovine Republike Srbije (2009) za potrebe Vlade Republike Srbije;
• Studija strategije i politike razvoja trgovine Beograda (2008);
• Naučni projekat Ministarstva nauke i tehnološkog razvoja Vlade Republike Srbije „Razvoj i primena novih i tradicionalnih tehnologija u proizvodnji konkurentnih prehrambenih proizvoda sa dodatnom vrednošću“.
U izdanju CID Ekonomskog fakulteta u Beogradu objavio je preko 10 monografija u više izdanja (udžbenika, priručnika i praktikuma) iz oblasti računovodstva i upravljanja finansijama u uslužnom sektoru od kojih su najznačajniji sledeći naslovi:
Računovodstvo trgovinskih preduzeća, Bankarsko računovodstvo, Revizija u bankama, Evolucija poslovnih performansi u maloprodaji, Upravnjanje troškovima u poljoprivrednom preduzeću, Računovodstvo osiguravajućih kompanija, Praktikum iz trgovinskog računovodstva, Računovodstvo trgovinskih preduzeća-kroz primere, Bankarsko računovodstvo: Primeri-zadaci-testovi, Računovodstvo penzijskog osiguranja-skripta, Osnove obračuna i analize troškova u poljoprivrednom preduzeću-skripta.
Lukić je važio za vrednog i radnog čoveka, specijalistu za inovativno računovodstvo, fokusiranog na upravljanje troškovima u trgovinskim, bankarskim i osiguravajućim organizacijama.
Tokom duge akademske karijere bio je mentor velikom broju magistara, master i doktorskih kandidata, učestvujući u obrazovanju mladih stručnjaka u oblasti računovodstva. Iako je 2020. godine otišao u zasluženu penziju nastavio je da objavljuje kvalitetne i originalne naučne priloge i tako ostao prisutan u stručnoj javnosti. Privatno skroman, tih i povučen čovek, iza sebe je ostavio vredne i korisne radove. Nesumnjivo je da su njegova posvećenost računovodstvu i akademski doprinos ostavili značajan trag u ekonomskoj zajednici u Republici Srbiji i regionu. Njegovi prijatelji, bivše kolege, studenti i poznavaoci njegovog opusa pamtiće ga i sa poštovanjem čuvati njegov lik profesora računovodstva predanog naučnoj oblasti u kojoj je bio suvereni znalac.
Bankarstvo, 2026, vol. 55, br. 1
Accepted: 23.03.2026.
IN MEMORIAM PROF. RADOJKO LUKIĆ, PHD (1954-2025) UNIVERSITY OF BELGRADE, FACULTY OF ECONOMICS
Prof. Aleksandar Živković, retired professor of the Faculty of Economics, University of Belgrade, email: zivkovicaleksandar001@gmail.com
The life path and work of Radojko Lukić is reminiscent of a thought of our Nobel laureate Ivo Andrić: "Death erases only false greatness, and strengthens and elevates real ones". His life path was often arduous, but that is why his professional and scientific legacy is very respectable.
Professor Radojko Lukić was born on October 12, 1954 in the village of Doljan near Kruševac. He completed primary school in his native village, secondary school in Kruševac, and then graduated from the Faculty of Economics in Belgrade. At his home faculty, he received his master's degree in 1980 with the topic "Problems of working capital in trade organizations of joint labor", and his doctorate in 1986 with a dissertation entitled "Theoretical-methodological problems of turnover costs". At the Faculty of Economics in Belgrade, he was selected as a trainee assistant in 1997 in the course "Accounting II"; and as an assistant in the subject "Calculation and analysis of costs in trade" in 1981. In addition, he participated in exercises on the following subjects: "Cost accounting systems", "Accounting II"; "Theory and Methodology of Accounting", "Banking Accounting" as well as in the subjects "Political Economy" and "Development of Economic Thought", which speaks of the breadth and versatility of teaching activities and professional interest.
In the course of his academic career, Professor Lukić gradually progressed through the titles at the Faculty of Economics, by being elected to the title of assistant professor in 1988, to the title of associate professor in 1997, and to the title of full professor in 2003.
Professor Lukić's basic scientific interest was accounting, which he theoretically and practically dealt with through writing papers and holding classes at the faculty by conducting classes at all levels of study. Thus, during his undergraduate studies, he taught the following subjects: "Accounting of trading companies", "Accounting in banking and insurance", "Special accounting". At his master's studies, he taught the following subjects: "Organization of accounting and information systems", "Bank auditing", "Accounting of insurance companies". During his doctoral studies, he taught the subject "Cost Management".
Professor Lukić's scientific legacy consists of more than 10 published books (textbooks, monographs, studies), as well as over 100 published scientific and professional works in magazines and anthologies.
Also, he participated in numerous projects and studies, the most important of which are:
• Trade Strategy and Policy of Serbia (2003), Trade Development Strategy of the Republic of Serbia (2009) for the needs of the Government of the Republic of Serbia;
• Study of the strategy and policy of trade development in Belgrade (2008);
• Scientific project of the Ministry of Science and Technological Development of the Government of the Republic of Serbia "Development and application of new and traditional technologies in the production of competitive food products with added value".
In the edition of CID of the Faculty of Economics in Belgrade, he published over 10 monographs in multiple editions (textbooks, manuals and practicals) in the field of accounting and financial management in the service sector, the most important of which are the following titles:
Accounting of trading companies, Banking accounting, Auditing in banks, Evolution of business performance in retail, Cost management in an agricultural company, Accounting of insurance companies, Practicum in commercial accounting, Accounting of trading companies-through examples, Banking accounting: Examples-tasks-tests, Accounting of pension insurance-script, Basics of calculation and analysis of costs in an agricultural company-script.
Lukić was considered a hard-working and hard-working man, a specialist in innovative accounting, focused on cost management in trade, banking and insurance organizations.
During his long academic career, he was a mentor to a large number of master's, master's and doctoral candidates, participating in the education of young experts in the field of accounting. Although he went into a well-deserved retirement in 2020, he continued to publish quality and original scientific contributions and thus remained present in the professional public. A modest, quiet and reserved man in private, he left behind valuable and useful works. There is no doubt that his commitment to accounting and academic contribution left a significant mark in the economic community in the Republic of Serbia and the region. His friends, former colleagues, students and connoisseurs of his work will remember him and respectfully preserve his image as a professor of accounting at the forefront of the scientific field in which he was a sovereign expert.
Bankarstvo, 2026, vol. 55, br. 1
Februar 2026 – April 2026. February 2026 – April 2026
1. PROMET / TURNOVER
2.
INDEKSI / INDICES
Februar 2026-April 2026
3. TRŽIŠNA KAPITALIZACIJA – AKCIJE / MARKET
4. UČEŠĆE STRANIH INVESTITORA / FOREIGN INVESTORS PARTICIPATION
Februar 2026-April 2026
Učešće stranih investitora / Foreign Investors Participation
BELEX15 kretanje februar 2026 – april 2026
BELEXline kretanje februar 2026 – april 2026
Prometi februar 2026 – april 2026
UPUTSTVO ZA AUTORE
Radovi za časopis Bankarstvo moraju biti originalni i prethodno neobjavljivani. Autor odgovara za podatke objavljene u tekstu.
Radovi se klasifikuju kao: originalni naučni rad, pregledni naučni rad i stručni članak. Autori mogu da objave i Recenziju/Pregled neke druge publikacije (monografije, knjige i sl.) koja je relevantna za tematski okvir ovog časopisa.
Uredništvo zadržava pravo da tekst koji ne odgovara datim kriterijumima vrati autoru kao neodgovarajući ili radi izmena i dopuna. Drugim rečima, nijedan rad neće biti poslat na recenziju ukoliko nisu ispoštovana sva pravila data u ovom Uputstvu.
Radovi domaćih autora, što se odnosi i na autore iz Bosne i Hercegovine, Crne Gore i Hrvatske, primaju se na srpskom i engleskom jeziku. Ukoliko nedostaje jedan od navedenih jezika, rad će biti vraćen autoru. Strani autori radove predaju na engleskom jeziku.
Uz rad obavezno dostaviti popunjen formular „Podaci o autoru i podaci o radu”, koji se nalazi na našem sajtu: www.casopisbankarstvo.rs/uputstvo-za-autore-i-recenzente. U okviru ovog Formulara, autor iskazuje i svoju ličnu saglasnost za autorstvo, odnosno koautorstvo u rukopisu i prihvata odgovornost za podneti rukopis. Ukoliko rad ima više autora (koautorstvo), neophodno je da se svi članovi autorskih timova pisanim putem saglase na navedeni način. Svaki od autora može u sopstvenom interesu, u okviru istog formulara, dostaviti svoj ORCID, imajući u vidu da je omogućeno da se radovi publikovani u SCIndeksu automatski dopisuju na ORCID naloge autora, kao i na njihove stranice u e-Nauci.
Udruženje Banaka Srbije
U tekstu ne navoditi nikakve lične podatke, pošto se rad šalje na anonimnu recenziju.
Prva stranica rada treba da sadrži: naslov rada, rezime i ključne reči. Takodje, dati predlog za JEL klasifikaciju (klasifikaciju Journal of Economic Literature) rada.
Postupak testiranja na plagijat obaviće se nakon pozitivnih recenzija rada.
Radovi će biti odbijeni ukoliko se utvrdi plagijat, autoplagijat ili lažno autorstvo.
Molimo da rad pripremite, pridržavajući se obavezno sledećih tehničkih uputstava koja se podjednako odnose na tekst i na srpskom i na engleskom jeziku:
• Rad treba da bude u A4 formatu, sve margine 20 mm.
• Dužina rada najviše 10 strana uključujući grafikone, tabele, literaturu i ostale priloge. Ukoliko rad po obimu prevazilazi date propozicije, na uredništvu je odluka da li će ga publikovati ili ne.
• Font i veličina fonta za ceo rad: isključivo Times New Roman, latinica, 10 pt, razmak između redova single.
• Naslov rada mora da bude kratak i jasan.
• Posle naslova rada napisati rezime/apstrakt dužine do 150 reči.
• Posle rezimea dati do 10 ključnih reči, pogodnih za indeksiranje i pretraživanje.
• Osim glavnog naslova (naslova rada) koristiti u tekstu do dva nivoa naslova, bez numeracije.
• Početak pasusa kucati od početka kolone (bez tabulatora).
• Ukoliko uz tekst idu šeme ili grafikoni, označiti u radu gde treba da budu i napraviti ih isključivo u programu Word, Excel ili PowerPoint.
• Ukoliko rad sadrži fotografije, označiti u radu gde one treba da stoje i priložiti svaku kao poseban fajl u formatu .eps ili .tiff, rezolucija 300 dpi.
• Tabela po širini ne sme da prelazi margine, a po dužini ne sme biti duža od jedne stranice i mora imati naslov i izvor.
• U tekstu i tabelama ne koristiti tekst boksove.
• Web adrese kucati kao tekst, a ne kao hiperlink.
• Ispraviti sve gramatičke i greške u kucanju.
• Nazivi institucija se, prilikom prvog pominjanja, navode u prevodu, a u zagradi originalni naziv i skraćenica.
• Fusnote nisu predviđene (reference navesti u tekstu i obavezno u literaturi).
• Ukoliko je u rukopis pripremljen pomoću alatki zasnovanih na veštačkoj inteligenciji (npr. ChatGPT), neophodno je da autor-autori u samom radu opišu na koji način i u čemu su koristili takve alatke (npr. za korekciju kvaliteta teksta na engleskom jeziku, što je dopušteno).
2026, vol. 55, br. 1
Udruženje Banaka Srbije
• Nakon zaključka i pre literature navesti zahvalnicu opciono. Ukoliko je rad nastao kao rezultat angažmana autora na projektu, navesti zahvalnicu autora u vezi sa nazivom i brojem projekta u okviru kojeg je sprovedeno istraživanje/predmet rada.
• Reference se u tekstu navode tako što se u zagradi navedu prezime autora i godina izdanja. Citirani delovi teksta navode se u radu tako što se u zagradu stave prezime autora, godina izdanja i broj strane sa koje je citat.
Ukoliko se radi o dva autora, imenuju se oba uz godinu izdanja, a ako ima tri i više autora, navodi se samo prvi (prezime prvog autora i saradnici sa godinom izdanja). Svaka referenca se mora navesti i u popisu literature.
• Literaturu grupisati na kraju rada po sledećem principu:
– Knjige: Klasens R. (2006). Sprečavanje pranja novca. Beograd: Udruženje banaka Srbije
– Časopisi: Pantelić S. (2013). Flavije Valerije Konstantin (306-337). Bankarstvo 42 (4), 136-145. (prilikom citiranja iz elektronskih verzija časopisa na kraju dodati: DOI broj citiranog članka, ako ga ima, odgovarajući internet link i datum pristupa).
– Ostali izvori - vebsajtovi (internet adresa i datum pristupa), disertacije (prezime, ime, naslov, institucija gde je doktorska disertacija odbranjena, godina), službene publikacije (naziv publikacije/organizacije/ustanove, naslov, mesto izdavanja, izdavač, broj, godina).
Finansijski aspekt - Autori naučnih i stručnih članaka nakon objave rada dobijaju pripadajući honorar u skladu sa važećom tarifnom politikom.
Obaveštenje autorima o postupku recenzije rada
Postupak recenzije
Časopis Bankarstvo primenjuje princip dvostrano anonimne recenzije (autorima je nepoznat identitet recenzenata, istovremeno recenzentima je nepoznat identitet autora).
Recenzentski proces
Radove recenziraju dva stručna, nezavisna recenzenta. Recenzenti dobijaju radove bez ličnih podataka autora. Posle obavljene recenzije popunjavaju Formular o kvalitetu rada za časopis Bankarstvo koji sadrži i podatke o recenzentu (koji se nalazi na našem sajtu: www.casopisbankarstvo.rs/uputstvo-za-autore-i-recenzente ) i dostavljaju ga Redakciji u roku od 15 dana.
U delu koji se odnosi na napomene i preporuke, obaveza je recenzenata da objasne date ocene i preporuče da li je rad za objavljivanje, ispravku ili odbijanje. Radovi će biti prihvaćeni za objavljivanje ili poslati na ispravku isključivo ako su obe recenzije pozitivne.
U izuzetnim situacijama, konačnu odluku o tome da li će rad biti publikovan ili ne donosi urednik.
Uputstvo
Udruženje Banaka Srbije
INSTRUCTIONS FOR AUTHORS
Papers submitted to Bankarstvo journal must be original and previously unpublished. The author is responsible for the information published in the text.
Scientific papers are classified as: original scientific paper, scientific review article or expert article. Authors may also publish an article review or a review of some other publication (monograph, book, etc.) that is relevant to the thematic framework of this journal.
The Editorial Board reserves the right to return to the author a text that does not meet the given criteria as unfit for publishing, or to request changes or additions. In other words, no paper will be submitted for review unless all the rules set out in these Instructions are followed.
Papers by domestic authors, including authors from Bosnia and Herzegovina, Montenegro and Croatia, are accepted in Serbian and English. If one of the above languages is missing, the paper will be returned to the author. Foreign authors submit papers in English.
When submitting a paper, it is mandatory to also submit a filled-in form “Author’s Personal Data”, which can be found on our website: https://www.casopisbankarstvo.rs/en/instructions-for-authors-and-reviewers This form includes the author’s personal consent for authorship or co-authorship in the manuscript and accepts responsibility for the submitted manuscript. If the paper has more than one author (co-authorship), it is necessary for all members of the authoring team to provide this consent in writing. Each of the authors can, in their own interest, within the same form, submit their ORCID, bearing in mind that it is possible for the papers published in SCIndex to be automatically corresponded to the authors’ ORCID accounts, as well as to their pages in e-Nauka.
Papers should be submitted exclusively as electronic documents to the following e-mail address: bankarstvo@ubs-asb.com
No personal information about the author(s) should be included in the text of the article, as papers are sent for anonymous review.
The first page of the paper should include: the title of the paper, a summary, and keywords. Moreover, a proposal for the JEL classification (classification of the Journal of Economic Literature) should be included in the paper.
The plagiarism testing procedure will be carried out following positive reviews of the paper. Papers will be rejected if plagiarism, self-plagiarism or false authorship is identified.
Please prepare your paper by adhering to the following technical instructions, which apply equally to the text in both Serbian and English:
• The document should be in A4 format, all margins 20 mm.
• Maximum length of 10 pages, including charts, tables, literature and other appendices. If the volume of the paper exceeds the given propositions, it is up to the editorial board to decide whether to publish it or not.
• Font and font size for the entire paper: Times New Roman only, Latin script, 10 pt, single line spacing.
• The title of the paper should be short and clear.
• After the title of the paper, write a summary/abstract of up to 150 words.
• After the summary, provide up to 10 keywords, suitable for indexing and searching.
• In addition to the main title, use up to two levels of headings in the text, without numbering.
• The beginning of the paragraph should be typed from the beginning of the column (without the indent).
• If the text is accompanied by diagrams or charts, mark their intended position in the paper, and create them in either Word, Excel, or PowerPoint.
• If the paper contains photographs, mark their intended position in the paper and attach each as a separate file in .eps or .tiff format, resolution 300 dpi.
• The width of the table must not exceed the margins, and the length must not exceed one page, and all tables must have a title and a source.
• In text and tables, do not use text boxes.
• Web addresses should be typed as text, not as a hyperlink.
• Take care to correct all grammatical and typographical errors.
• The names of institutions, when first introduced, should be given in translation, with the original name and abbreviation in parentheses.
• The use of footnotes is not envisioned (references should be provided in the text and must be cited in the literature).
Association of Serbian Banks
• If the manuscript was prepared using tools based on artificial intelligence (e.g. ChatGPT), it is necessary for the author(s) to describe in the paper itself how and where they used such tools (e.g. to improve the quality of text in English, which is allowed).
• An optional acknowledgment should come after the conclusion and before the references. If the paper was created as a result of the author’s engagement in a project, the author’s acknowledgment should include the name and number of the project within which the research/subject of the work was conducted.
• References should be given in the text by stating the author’s surname and the year of publication in parentheses. Any cited text should be followed by indicating the author’s surname, the year of publication and the page number of the quote in parentheses.
If there are two authors, both should be named, with the year of publication, and if there are three or more authors, only the first one should be listed (surname of the first author + and associates with the year of publication). Each reference must also be cited in the literature.
• The literature should be grouped at the end of the paper according to the following principle:
– Books: Klasens R. (2006). Prevention of money laundering. Belgrade: Association of Serbian Banks
– Journals: Pantelić S. (2013). Flavius Valerius Constantine (306-337). Bankarstvo 42 (4), 136-145. (when quoting from electronic versions of the journal at the end add: the doi number of the cited article, if any, the appropriate internet link and date of access)
– Other sources - websites (internet address and date of access), dissertations (surname, first name, title, institution where the doctoral dissertation was defended, year), official publications (name of publication/organisation/institution, title, place of publication, publisher, number, year).
The financial aspect: Authors of scientific and professional articles receive a corresponding fee in accordance with the applicable Tariff Policy, after the publication of the paper.
Notice to Authors on the Paper Review Procedure
Review Process
Bankarstvo Journal applies the principle of two-sided anonymous review (the identity of the reviewers is unknown to the authors, while the identity of the authors is unknown to the reviewers).
Peer Review Process
Papers are reviewed by two professional, independent reviewers. Reviewers receive papers without the author’s personal information. After the review, they fill out the Paper Quality Form for Bankarstvo Journal, which also contains information about the reviewer (which can be found on our website: https://www. casopisbankarstvo.rs/en/instructions-for-authors-and-reviewers) and submit it to the Editorial Board within 15 days.
In the section relating to comments and recommendations, it is the responsibility of the reviewers to explain the grades given and recommend whether the paper is to be published, corrected or rejected. Papers will be accepted for publication or sent for correction only if both reviews are positive.
179 Bankarstvo, 2026, vol. 55, br. 1
Association of Serbian Banks