Maio 2026 • Edição NO 37 • Revista Mensal • Preço: 350,00 Mzn
Gás natural
Receitas do Coral Sul podem ser 19 vezes inferiores que o previsto.
Saiba porquê
Negócios
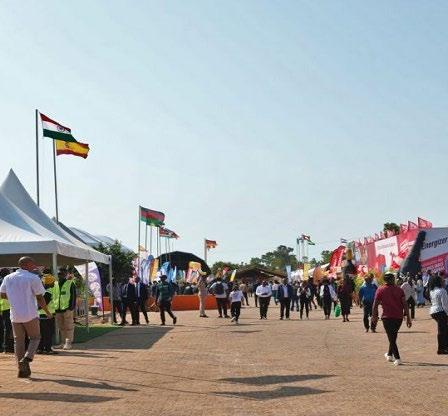
Governo já mobiliza sector empresarial para acelerar investimento na FACIM 2026
Mozambique
Medical Expo 2026
Evento organizado pela MBC pretende consolidar Moçambique como destino de investimento no sector da Saúde
QUEREMOS INFORMAR COM QUALIDADE E VALOR
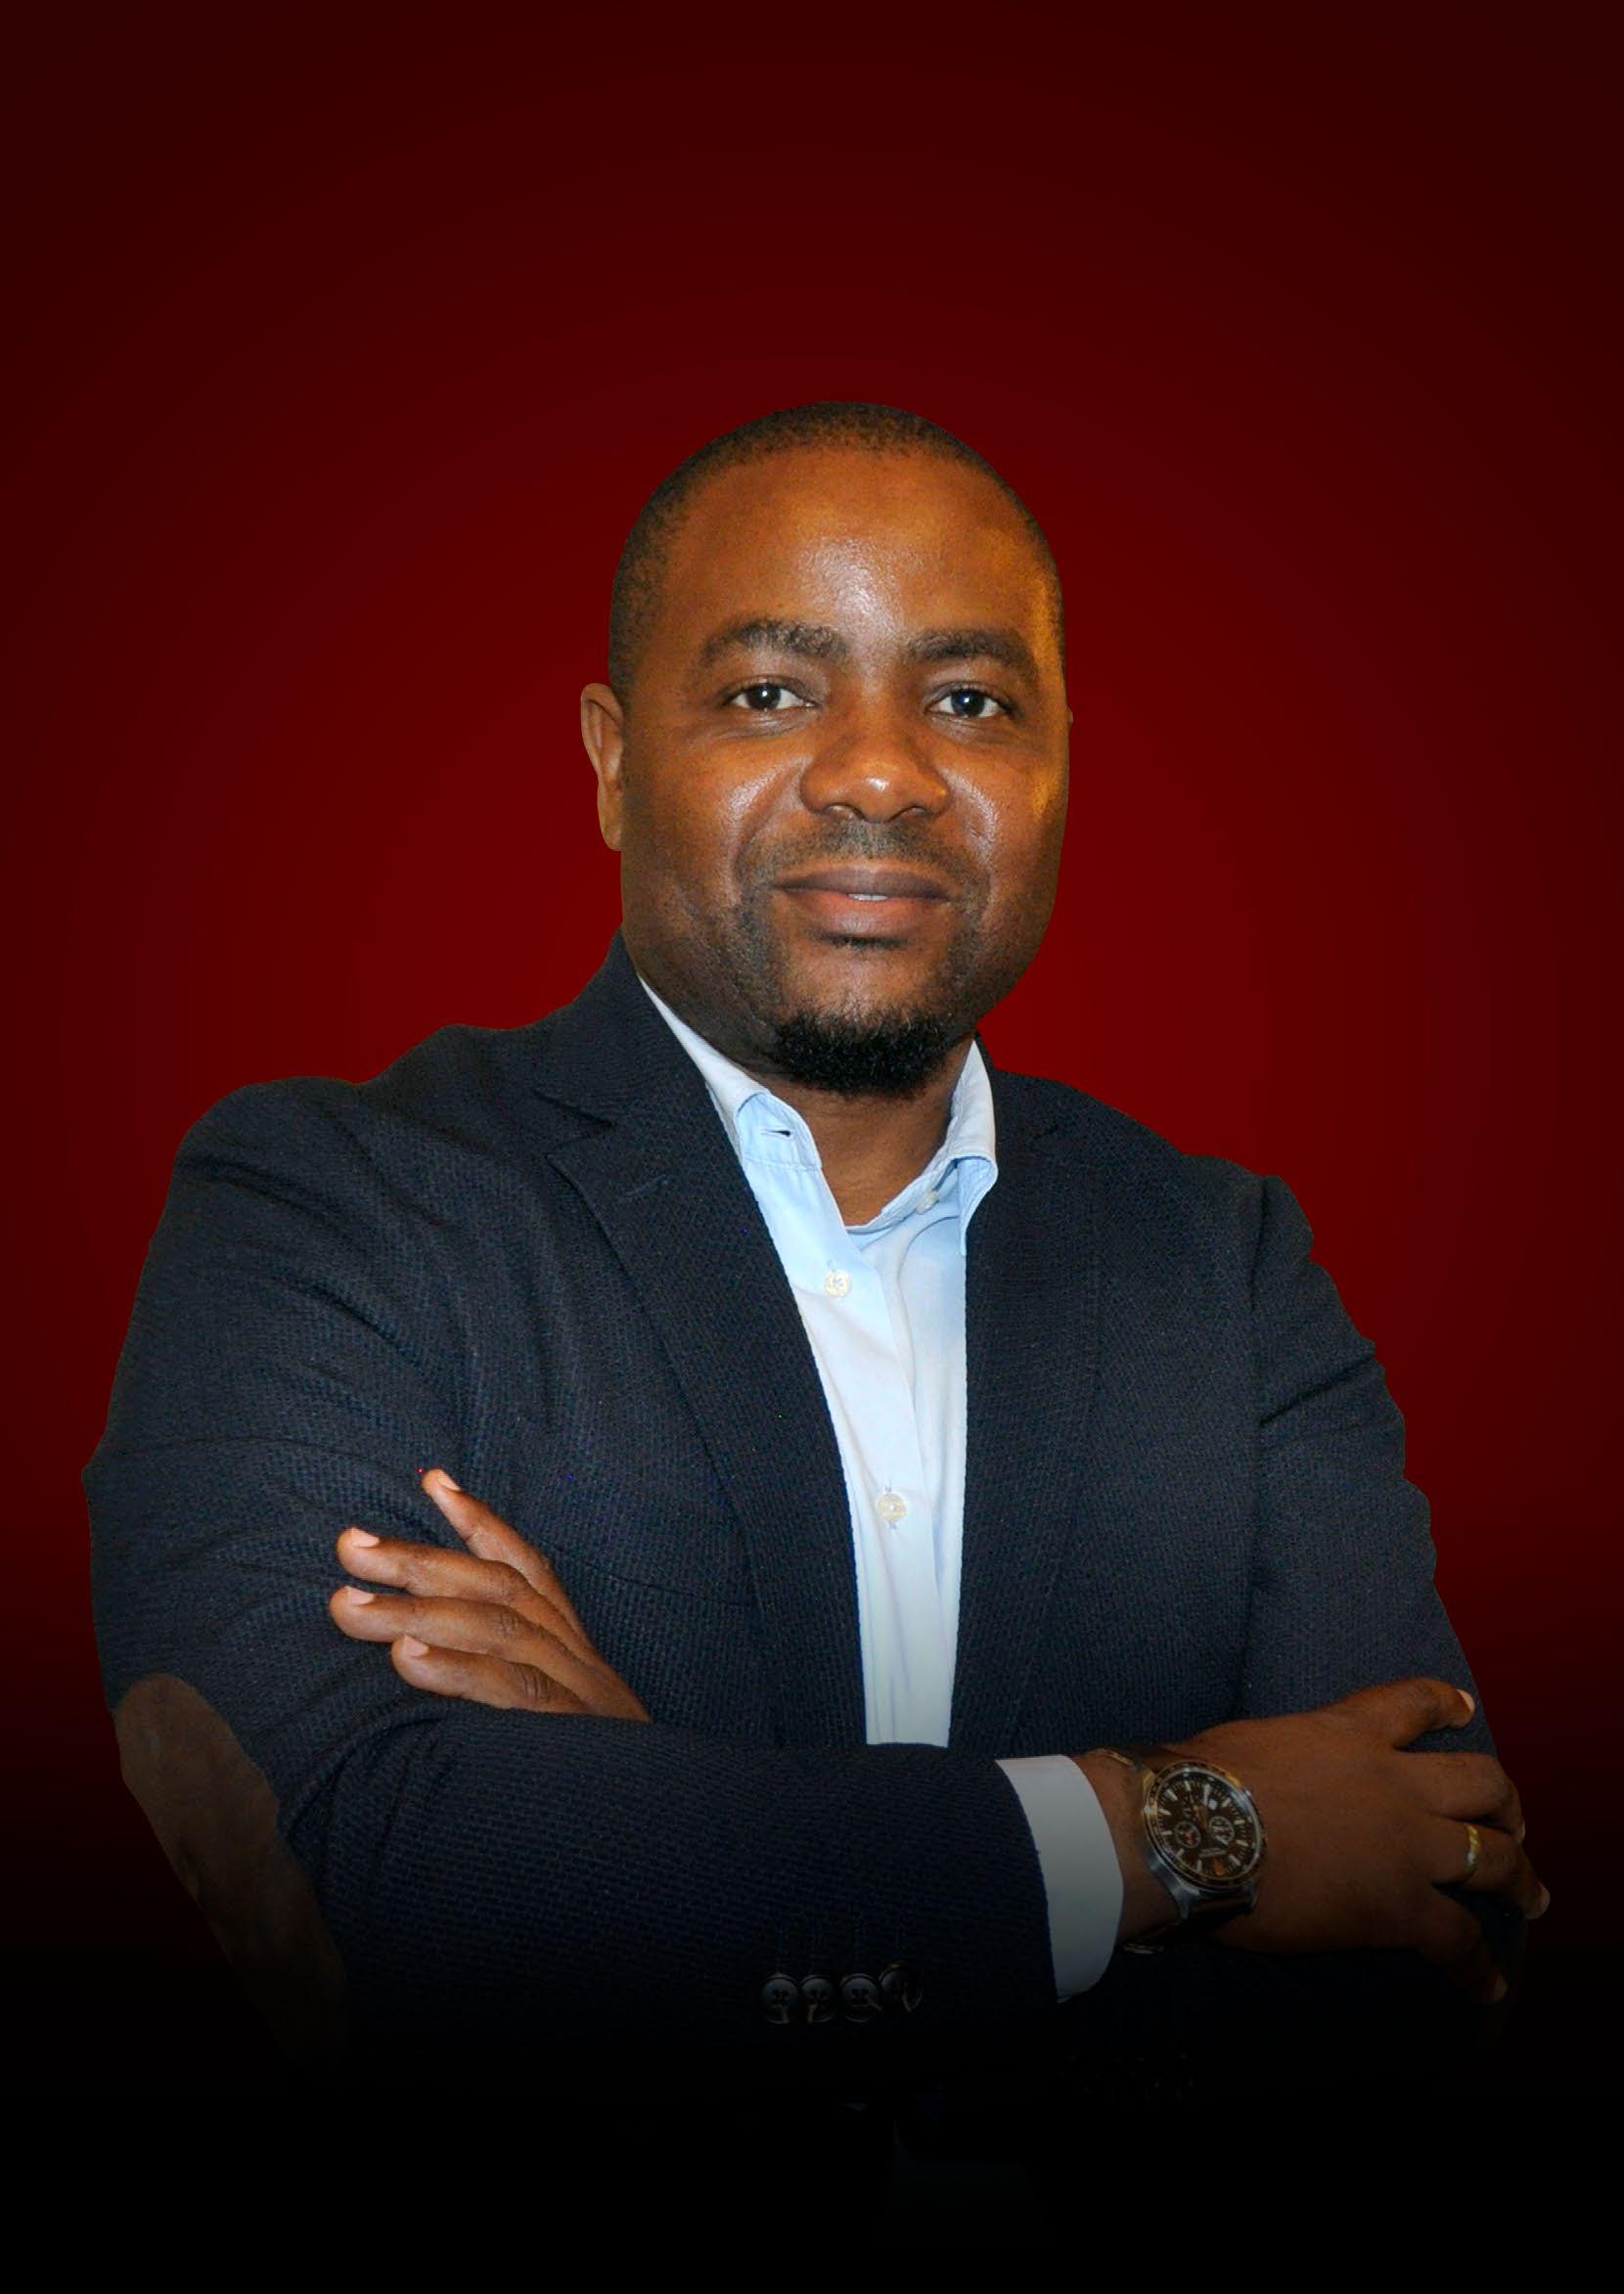
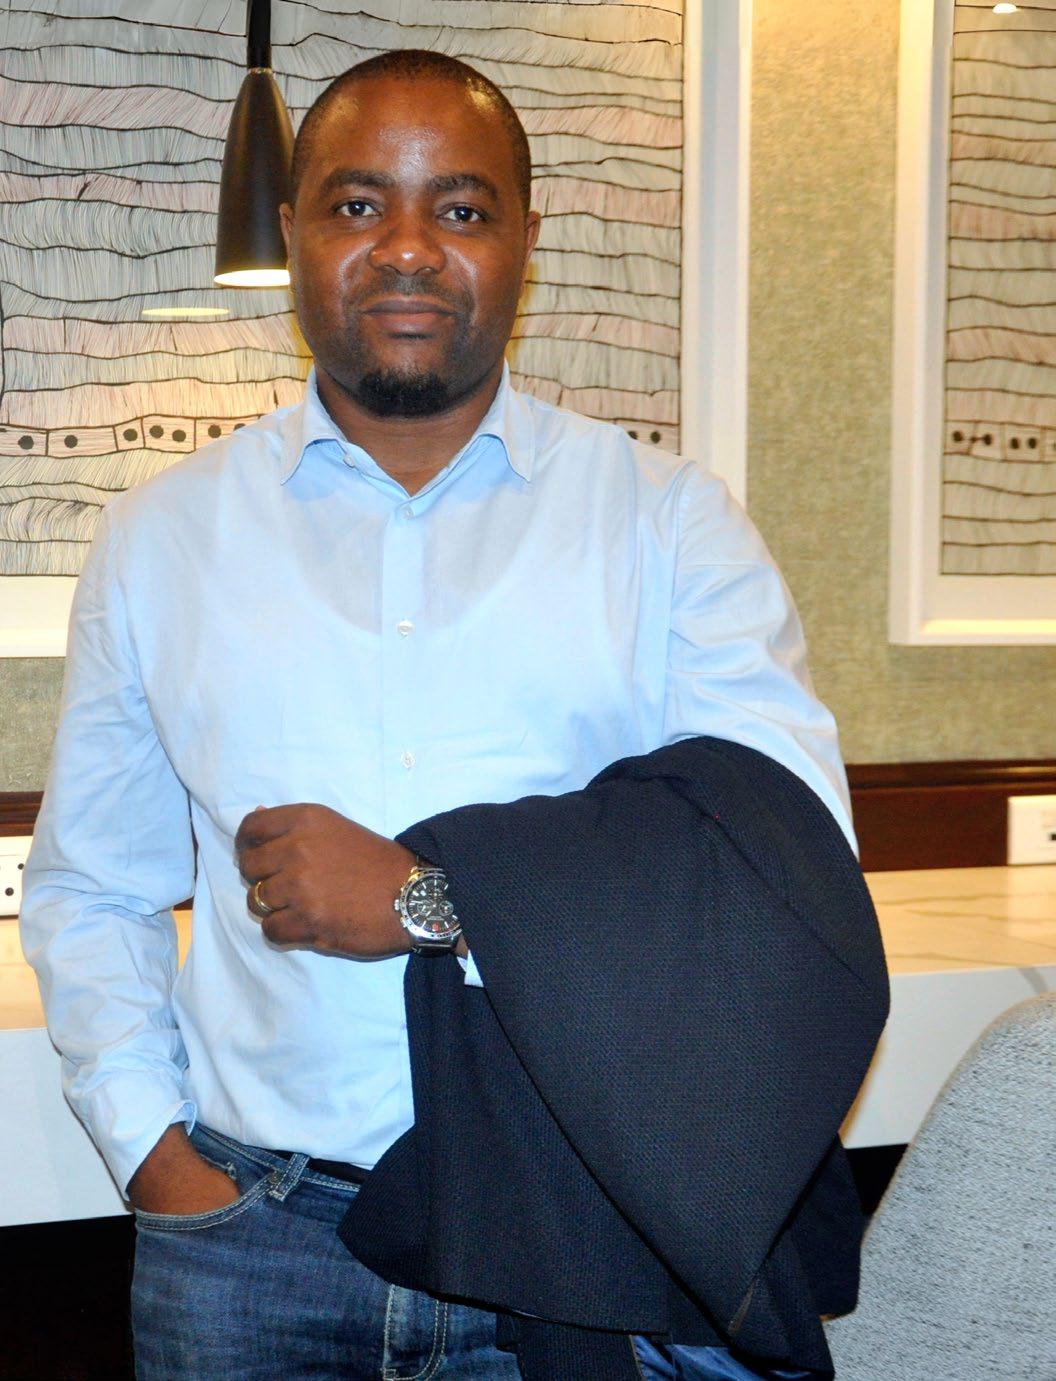
Da televisão à imprensa especializada, a MBC está a construir um ecossistema de informação económica com visão de longo prazo e ambições que ultrapassam as fronteiras nacionais. Mário Joaquim, CEO da instituição, explica o caminho que vai levar à concretização desta ambição
Tudo o que precisa de saber sobre os temaschave da actualidade económica, financeira e empresarial que estão a moldar os mercados.
SEGUROS EM
A escalada do preço dos combustíveis está a desafiar as seguradoras. Ndandazi Mazoi explica os riscos e as possíveis respostas do sector.
FACIM 2026 FINANÇAS
Carlos Nhamahango faz o balanço dos 15 anos do Banco Letshego e explica como enfrentou crises sem perder solidez.
Pedro Cossa considera que a admissão da BVM na Federação Mundial confirma a credibilidade do mercado moçambicano.
Com novos indicadores, Moçambique passa a medir a competitividade empresarial e expõe fragilidades que travam o crescimento.
Econimista Rui Mate alerta que o gás pode gerar só 10,8% de receita efectiva e que benefícios reais só chegam a partir de 2033.
FICHA TÉCNICA
Grupo MBC acelera expansão com aquisição da revista Banca & Seguros e reforça aposta no segmento económico e financeiro no mercado mediático nacional crescimento.
Todas as acções do INSS para reforçar os serviços e programas, ampliando a cobertura, a modernizando, o atendimento, e promovendo a inclusão social em todo o país
Amarchande • DIGITAL: Almeraldo Matlombe, Adão da Cruz, Cleiton Chemane • IMPRESSÃO: Minerva Print • TIRAGEM: 2000 exemplares • PROPRIEDADE: Moçambique Broadcasting Company, LTDA • ENDEREÇO: Av. Armando Tivane nº 877, 1º Andar, Bairro Polana A • Contacto fixo: + 258 85 8508500 • E-mail: bancaeseguros@mbc.co.mz Sob Dispensa Nº 09/GABINFO-DEPC/2020
APIEX vai apostar numa feira híbrida e digital para 365 dias, com foco em exportações, Investimento Ditecto Estrangeiro e competitividade das PME.
César Tique alerta que o novo Banco de Desenvolvimento só terá sucesso se evitar interferência política e erros do passado
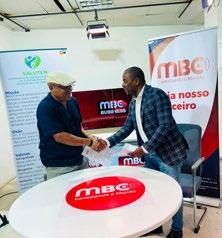
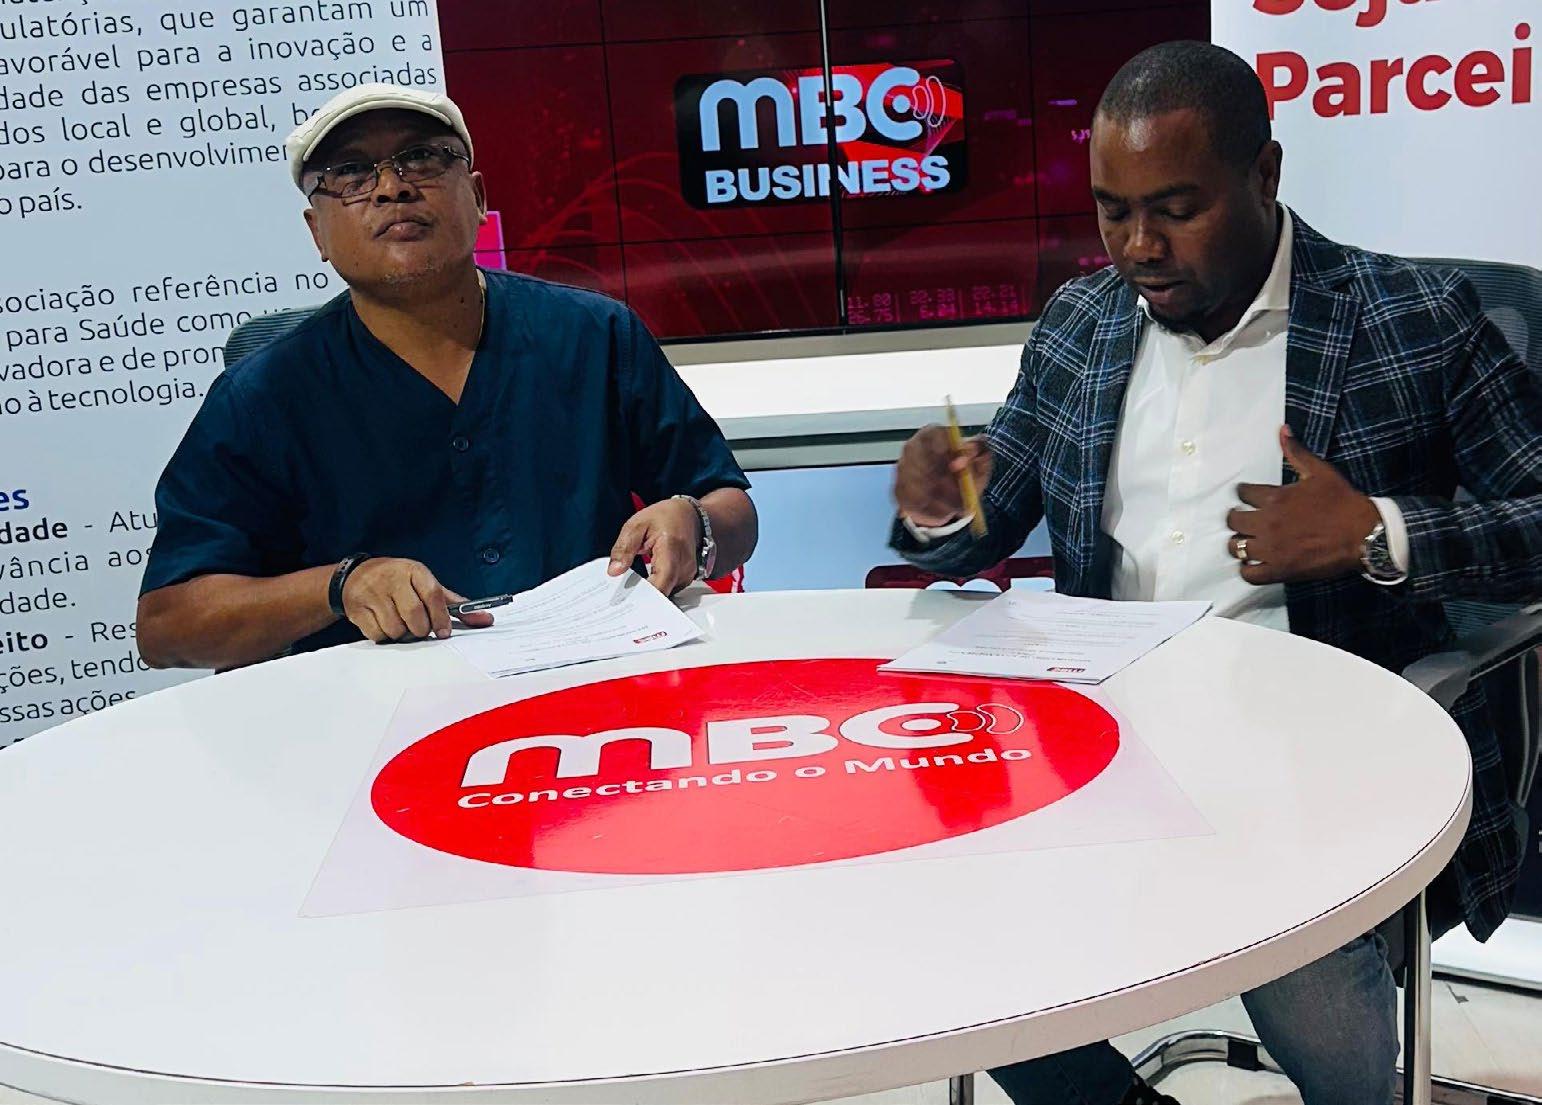
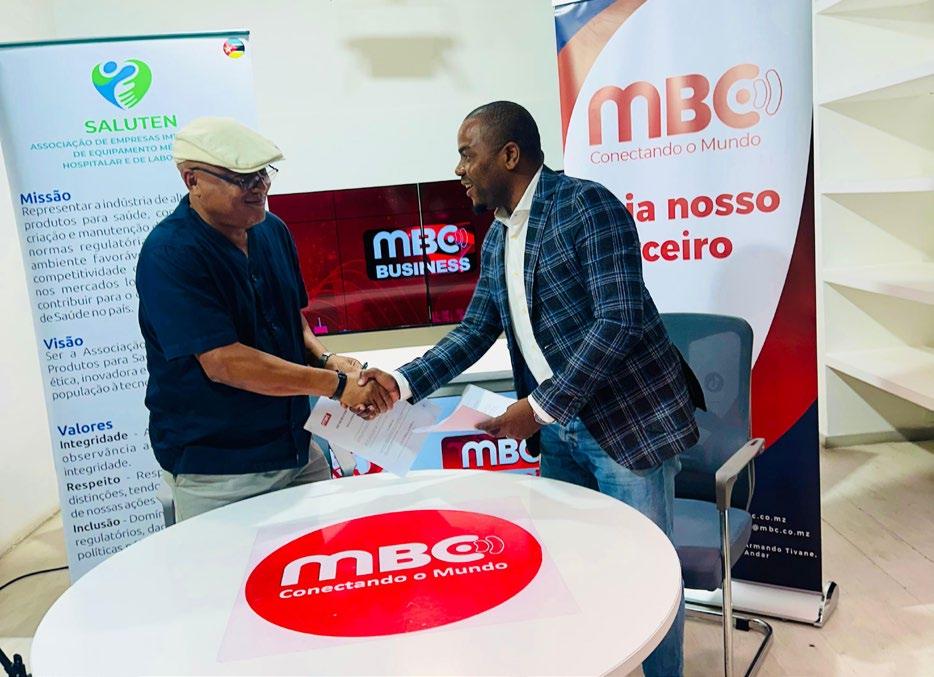
SALUTEN e MBC firmam parceria para impulsionar a Medical Expo 2026, que promete atrair empresas e investidores do sector da saúde.
62
ACÇÃO CLIMÁTICA
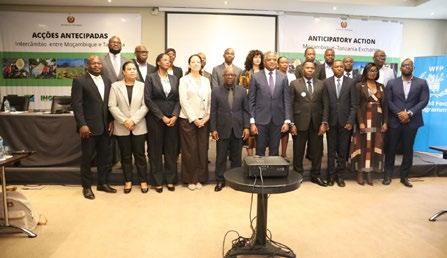
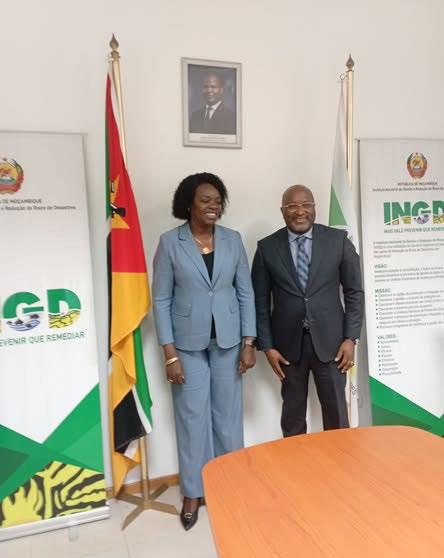
Todas as iniciativas levadas a cabo pelo INGD e parceiros nacionais e internacionais em apoio humanitário às vítimas dos desastres naturais em Moçambique
FOCO GLOBAL
66 FMI alerta para desaceleração global, com guerra, energia cara e dívida elevada a pressionar sobretudo economias emergentes.
APAC denuncia baixa literacia de consumo e falhas na fiscalização que fragilizam consumidores em vários sectores.
Entre a Informação, os Negócios e as Expectativas
Entre os vários grandes temas do ecossistema financeiro que temos abordado em cada edição, nesta damos particular destaque à visão do CEO da MBC, o grupo de media que integra o canal MBC TV, a Revista Banca & Seguros e o Boletim Banca & Seguros. O nome MBC pode sugerir um estrangeirismo, mas apenas pela língua em que é apresentado. A Mozambique Broadcasting Company é uma empresa genuinamente moçambicana, concebida e desenvolvida por profissionais e investidores nacionais comprometidos com a informação e o desenvolvimento do país.
Com uma visão estratégica bem definida, os seus fundadores enfrentaram desafios associados às pressões financeiras, à fragmentação das audiências, à crescente concorrência, à fragilidade dos mercados e aos inevitáveis conflitos de interesse, para implantar um canal televisivo exclusivamente informativo, uma proposta ainda pouco comum no panorama mediático moçambicano.
A recente aquisição de duas publicações da imprensa escrita reforça a ambição e a tenacidade de um grupo de comunicação que emerge com a determinação de fazer a diferença num contexto particularmente desafiante. Em apenas dois anos de existência, a MBC demonstra sinais de maturidade institucional e assume o compromisso de servir a sociedade com informação de qualidade, ao mesmo tempo que estabelece parcerias corporativas capazes de fidelizar negócios e contribuir para a dinamização da economia nacional. Contudo, o quadro regulatório do sector dos media em Moçambique ainda não oferece o suporte necessário para sustentar, com segurança, uma visão de médio e longo prazo. Ainda assim, essa realidade não diminui o protagonismo da missão de informar em tempo útil, influenciar mudanças positivas e consolidar uma plataforma credível, à altura de um público cada vez mais exigente, independentemente das limitações dos meios disponíveis.
AURÉLIO MUIANGA
Director Editorial da Revista Banca & Seguros
O quadro regulatório do sector dos media em Moçambique ainda não oferece o suporte necessário para sustentar, com segurança, uma visão de médio e longo prazo"
No plano económico, os números das empresas nacionais e estrangeiras que já confirmaram participação na Feira Agro-Pecuária, Comercial e Industrial de Maputo (FACIM 2026) revelam sinais de estabilidade. Embora ainda tímidos, estes indicadores ajudam a compensar os impactos de factores endógenos e exógenos que, nos últimos anos, levaram as agências de notação financeira e as instituições de Bretton Woods a reverem em baixa as perspectivas de crescimento económico.
Durante uma semana, o empresariado nacional terá a oportunidade de expor os seus produtos, serviços e as inúmeras potencialidades de que Moçambique dispõe. Espera-se que desta plataforma surjam experiências e con-
tactos capazes de estimular novos investimentos, particularmente nas áreas da transformação digital e da energia. Espera-se igualmente que bancos e seguradoras aproveitem este importante espaço de negócios para demonstrar que partilham uma linguagem comum de proximidade com os cidadãos, oferecendo uma vasta gama de serviços e reforçando o seu compromisso com a modernização económica e a protecção dos investimentos públicos e privados.
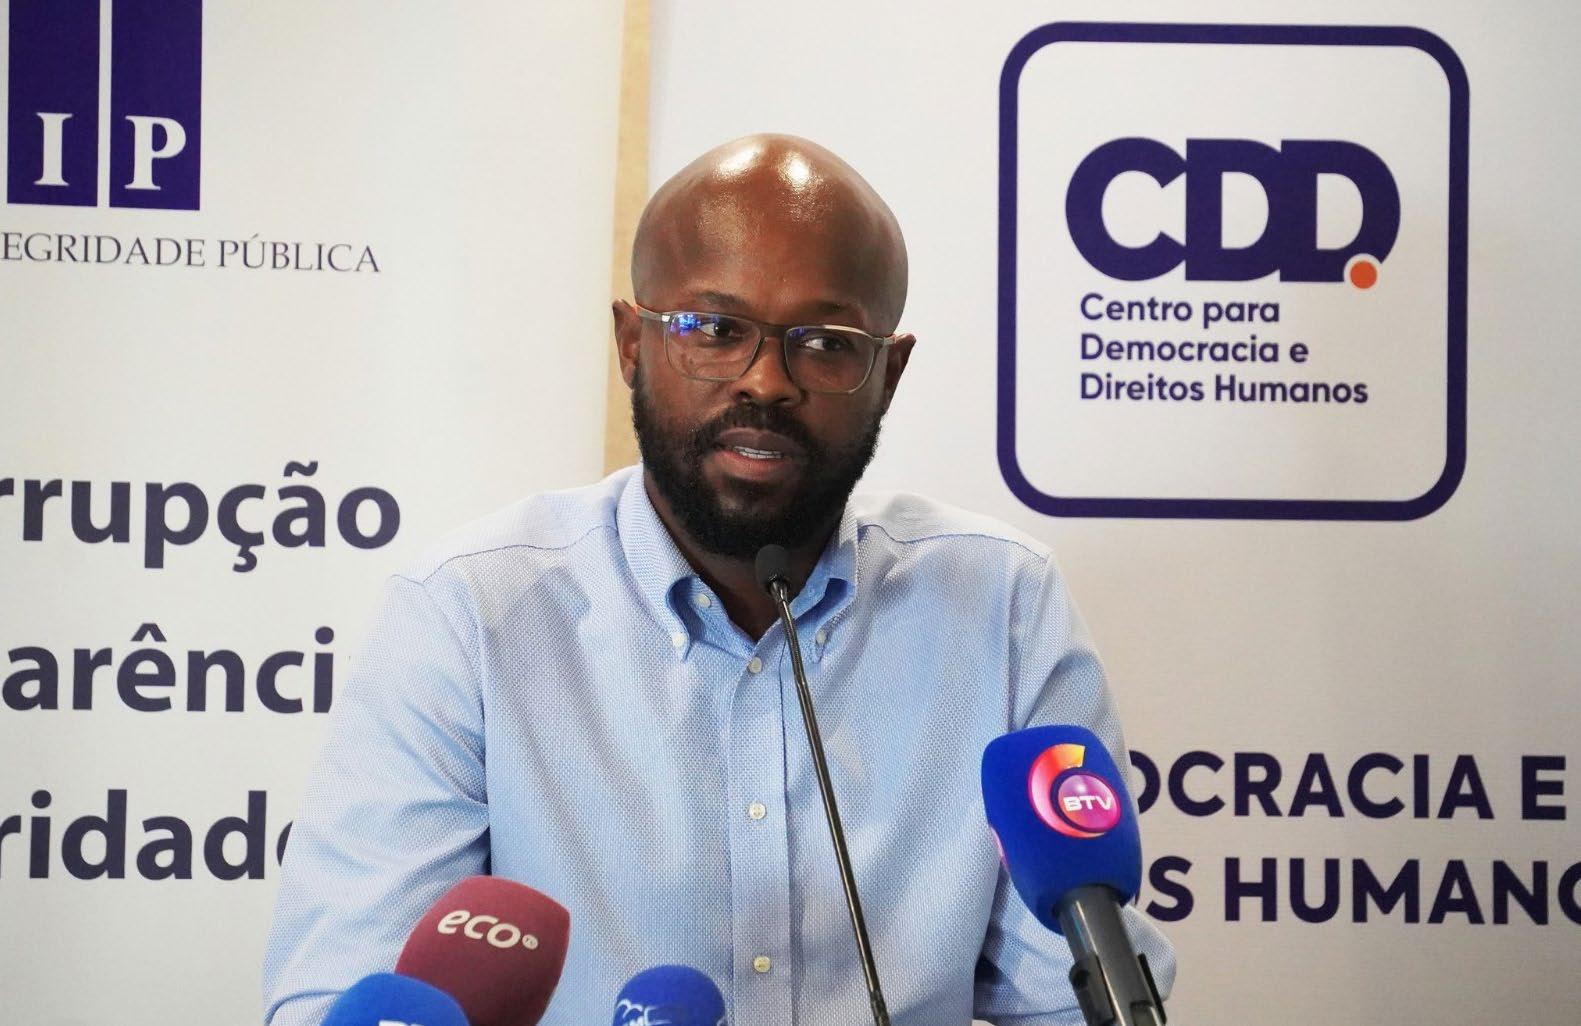
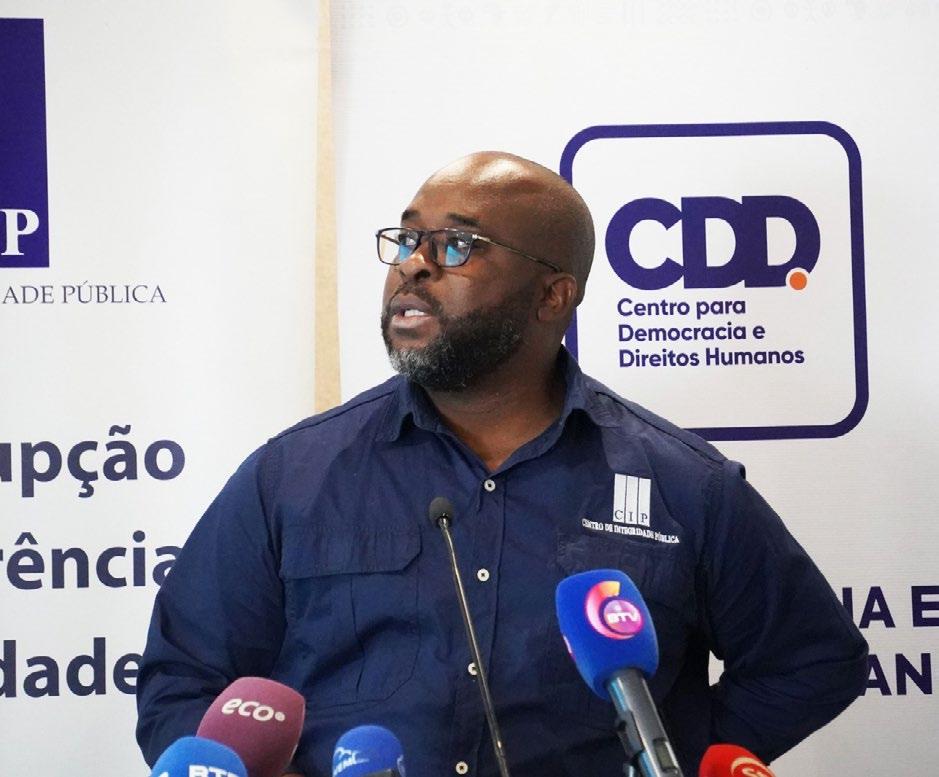
Por outro lado, o estudo recentemente divulgado pelo Centro de Integridade Pública (CIP), que contraria as projecções oficiais mais optimistas sobre os ganhos da exploração do gás natural, levanta interrogações legítimas sobre a consistência dos números que têm vindo a ser apresentados ao público. É verdade que ninguém permanece de braços cruzados à espera dos dividendos do gás do Rovuma. Contudo, a experiência de Temane, o primeiro grande projecto de exploração de gás do país e que se aproxima da fase de esgotamento, demonstra que os benefícios para o interesse colectivo continuam aquém das expectativas criadas. As expectativas tornam-se ainda mais moderadas quando se observa que a própria Empresa Nacional de Hidrocarbonetos enfrenta um volume de compromissos financeiros significativo. Segundo diversos indicadores, os encargos associados aos empréstimos assumidos poderão continuar a absorver parte substancial das receitas futuras. Assim, os ganhos mais expressivos poderão demorar vários anos a materializar-se, enquanto a dívida pública continua a representar um dos principais constrangimentos à sustentabilidade financeira do Estado.
Ainda assim, a divulgação do Índice de Competitividade Empresarial em Moçambique surge como um sinal encorajador. Mais do que uma inovação técnica, este instrumento pode contribuir para reforçar a transparência, a avaliação independente e a qualidade do debate público num contexto em que, muitas vezes, a percepção da verdade tende a ser influenciada pela posição e pelo poder de quem a anúncia.
Caro leitor!
Reservas Obrigatórias
da Banca Sobem 7,5% no Primeiro Trimestre
O volume das reservas obrigatórias constituídas pelos bancos comerciais junto do Banco de Moçambique aumentou 7,5% no primeiro trimestre de 2026, atingindo 3,2 mil milhões de euros, numa recuperação face à redução registada no final de 2025. A evolução ocorre num contexto de ajustamento gradual das medidas de política monetária adoptadas pela autoridade monetária.
Dados do mais recente relatório estatístico do Banco de Moçambique indicam que os depósitos obrigatórios dos bancos voltaram a crescer nos primeiros três meses do ano, após a contracção observada no último trimestre de 2025.
Segundo o histórico da instituição, estas reservas atingiram um máximo de 3,9 mil milhões de euros em Dezembro de 2024, imediatamente antes da redução dos coeficientes de reservas obrigatórias decidida pelo banco central. O recuo registado posteriormente foi agora parcialmente revertido, reflectindo a evolução da liquidez e das condições monetárias no sistema financeiro.
Nedbank Aumenta Lucros para 951 Milhões de Meticais apesar de Maiores Imparidades
O Nedbank Moçambique encerrou 2025 com lucros de 951,3 milhões de meticais, um crescimento de 6,4% face ao ano anterior, num exercício marcado pelo reforço das imparidades e por uma gestão prudente da carteira de crédito.
Segundo o relatório e contas da instituição, a carteira de crédito atingiu 12,46 mil milhões de meticais no final do ano, representando um aumento de quase 5% em relação a Dezembro de 2024. O banco destaca que manteve uma abordagem rigorosa na gestão do risco de crédito, reforçando simultaneamente os níveis de provisão para fazer face a um contexto económico ainda incerto. Neste quadro, a imparidade líquida do crédito de balanço, após recuperações, ascendeu a 1,2 mil milhões de meticais, o que corresponde a um aumento de 6,2% face ao exercício anterior. Como resultado, a taxa de cobertura de imparidade sobre o crédito bruto fixou-se em 9,7%, reforçando a capacidade da instituição para absorver potenciais perdas e preservar a solidez financeira.
FNB Moçambique Agrava Prejuízos para 13,3 Milhões de Dólares em 2025
O FNB Moçambique registou prejuízos de 13,3 milhões de dólares em 2025, agravando o desempenho negativo face ao exercício anterior, quando já tinha encerrado o ano com perdas de 12,5 milhões de dólares.
Segundo o Relatório e Contas da instituição, o resultado foi fortemente pressionado pelo aumento das imparidades associadas a títulos do Estado moçambicano que entraram em incumprimento nas datas previstas de pagamento.
O banco reconheceu perdas por imparidade de crédito esperadas no valor de 7,6 milhões de dólares relativas a títulos do Governo em incumprimento, um factor que teve impacto determinante na evolução dos resultados do exercício.
Millennium Bim vê Lucros Caírem com Impacto da Dívida Soberana
O Millennium bim encerrou 2025 com lucros de apenas 2,7 milhões de dólares, uma quebra acentuada face aos 44,6 milhões de dólares registados no exercício anterior, num ano fortemente condicionado pelo aumento das imparidades associadas à exposição à dívida pública.
Segundo o relatório e contas da instituição, o banco constituiu 79,5 milhões de dólares em imparidades relacionadas com activos ligados ao Estado, uma medida que teve impacto determinante nos resultados do exercício. A administração explica que o agravamento decorreu, entre outros factores, da revisão em baixa do rating soberano de Moçambique, que obrigou ao reconhecimento de perdas adicionais sobre estes activos.
Além da exposição à dívida pública, os resultados foram igualmente afectados pelo aumento das imparidades de crédito, reflectindo uma maior probabilidade de incumprimento em alguns segmentos da carteira. De acordo com o banco, esta evolução resultou tanto do contexto macroeconómico adverso como da actualização dos modelos internos de avaliação e gestão do risco.
Esselina Macome Assume
Presidência da Associação Moçambicana de Bancos
A presidente do Conselho de Administração do Standard Bank Moçambique, Esselina Macome, foi empossada como presidente da Associação Moçambicana de Bancos (AMB) para o triénio 2026-2028, passando a liderar a organização representativa do sector bancário nacional.
Os novos órgãos sociais da associação foram recentemente empossados em Maputo. A Direcção da AMB integra representantes de seis instituições bancárias e contará com Luís Aguiar, administrador executivo do Banco Comercial e de Investimentos (BCI), na função de vice-presidente.
Na sua intervenção, Esselina Macome comprometeu-se a dar continuidade ao trabalho desenvolvido pela direcção cessante, apontando como prioridades o alargamento do acesso aos serviços financeiros, o apoio ao crescimento das pequenas e médias empresas e a aceleração da transformação digital do sector bancário.
Por sua vez, Luís Aguiar traz para a liderança da associação uma experiência de mais de 35 anos no sector financeiro, dos quais uma década exercida em Moçambique.
Lucros do Absa Bank Caem
62,9% Em 2025 num ano de Pressão Económica
O Absa Bank Moçambique registou uma quebra de 62,9% nos lucros em 2025, fixando o resultado líquido em 687 milhões de meticais, num exercício marcado por forte pressão sobre a actividade bancária após um ano de resultados recorde.
Em 2024, o banco tinha alcançado lucros superiores a 1.852 milhões de meticais, impulsionados por um crescimento de 14,1%, que se seguiu a uma expansão de 58,7% em 2023, evidenciando uma trajectória de forte volatilidade nos resultados recentes.
Segundo o administrador delegado, Pedro Carvalho, o desempenho de 2025 reflecte um contexto macroeconómico adverso, marcado por recessão técnica, descida das taxas de juro, escassez de divisas e aumento da percepção de risco soberano. Estes factores, sublinha, pressionaram a geração de receitas e elevaram o custo do risco para a instituição.
Absa Distinguido como Melhor Banco Premier em Moçambique
O Absa Bank Moçambique foi distinguido como “Mozambique’s Best for Premier Banking” nos Euromoney Private Banking Awards 2026, uma das mais prestigiadas premiações internacionais do sector financeiro.
A distinção, atribuída pela revista britânica Euromoney, reconhece instituições que se destacam pela qualidade do serviço, consistência na proposta de valor e capacidade de resposta a necessidades financeiras complexas, através de soluções personalizadas e aconselhamento especializado.
Num comunicado, o banco sublinha que o prémio reflecte a confiança dos clientes e a capacidade de adaptação a um segmento cada vez mais exigente, em que a experiência personalizada e a sofisticação dos serviços assumem um papel central na diferenciação da banca Premier em Moçambique.
Moza Banco Reforça Solidez Financeira mas Regista Prejuízo em 2025
O Moza Banco encerrou 2025 com uma melhoria dos principais indicadores de solidez financeira e crescimento da base de clientes, apesar de ter registado um resultado líquido negativo de 3,9 mil milhões de meticais, segundo comunicado da instituição.
O banco destaca que a base de clientes aumentou em mais de 43 mil novos utilizadores, totalizando 305.571 clientes, o que representa um crescimento de 16,5% face ao período homólogo, num contexto de reforço da disciplina na gestão do risco e da carteira de crédito.
A carteira de crédito registou uma redução de 29,4%, resultado de uma estratégia deliberada de optimização e de maior selectividade na concessão. Ainda assim, os rácios prudenciais mantiveram-se acima dos mínimos regulamentares, com a solvabilidade em 14,46% e a liquidez em 47,29%.
De acordo com a instituição, o resultado negativo reflecte sobretudo medidas extraordinárias de reforço da cobertura de risco e de ajustamento do balanço, com vista a fortalecer a posição do banco para os próximos ciclos de crescimento.
Letshego Celebra 15 Anos em Moçambique com Lançamento de Cartão Mastercard
O Banco Letshego assinalou o seu 15.º aniversário de operações em Moçambique com o lançamento oficial de um cartão de débito Mastercard, reforçando a sua aposta na modernização e expansão de serviços financeiros acessíveis no país.
O novo produto permite ampliar o acesso a pagamentos digitais e integra a estratégia da instituição de promover soluções financeiras mais inclusivas, num contexto em que o mercado moçambicano continua a apresentar baixos níveis de utilização de meios de pagamento electrónicos.
A cerimónia comemorativa, realizada em Maputo, contou com a presença de diversas figuras institucionais, incluindo o ex-Presidente da República, Armando Guebuza, a Ministra das Finanças, Carla Louveira, e o Governador do Banco de Moçambique, Rogério Zandamela.
Caixa Geral de Depósitos
Estuda Cotação do BCI na Bolsa de Valores de Moçambique
O grupo português Caixa Geral de Depósitos está a analisar a possibilidade de levar o Banco Comercial e de Investimentos (BCI) à cotação na Bolsa de Valores de Moçambique (BVM), numa medida que poderá alterar a estrutura de posicionamento da instituição no mercado financeiro nacional.
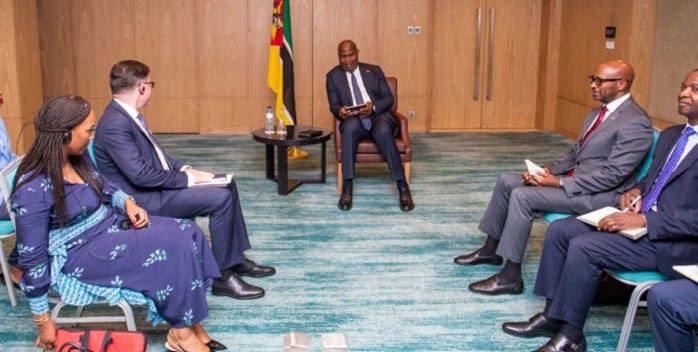
A informação foi avançada pelo presidente da Comissão Executiva da Caixa Geral de Depósitos, Paulo Macedo, após uma audiência com o Presidente da República, Daniel Chapo, em Maputo.
Segundo o responsável, o encontro serviu também para reforçar o compromisso do grupo com a sua presença em Moçambique, num contexto de desafios económicos e geopolíticos, bem como para discutir perspectivas de cooperação bilateral e oportunidades de investimento associadas ao BCI.
Paulo Macedo sublinhou ainda a intenção de continuar a melhorar os serviços prestados pelo banco a clientes particulares e empresariais, destacando a importância de alinhar o desenvolvimento da instituição com os acordos de cooperação entre Portugal e Moçambique.
Ao longo de 15 anos de operação, o Letshego afirma ter consolidado a sua presença num ambiente económico marcado por choques sucessivos, incluindo a crise das dívidas ocultas, os ciclones Idai e Kenneth, o conflito em Cabo Delgado e a pandemia da COVID-19. A instituição destaca ainda uma posição de solidez financeira, com rácio de solvabilidade de 41%, acima do mínimo regulamentar, e indica que mais de 70% dos seus 125 mil clientes recorrem ao crédito para educação, habitação ou empreendedorismo.
O presidente do Conselho de Administração do Grupo Letshego Africa, Christopher Mokgware, sublinhou que Moçambique ocupa um lugar central na estratégia da instituição, destacando a capacidade de adaptação do banco a um contexto económico desafiante.
Lucros do Standard Bank Caem 26% em 2025, mas Depósitos e Activos Crescem
O Standard Bank Moçambique registou um lucro líquido de 4,5 mil milhões de meticais em 2025, uma queda de 26% face ao exercício anterior, consolidando uma tendência de descida pelo terceiro ano consecutivo, num contexto de forte pressão sobre o sector financeiro.
O banco atribui o desempenho à escassez de moeda estrangeira, que limitou a importação de bens e a expansão do sector privado, ao elevado risco soberano e à redução das taxas de juro de referência, factores que comprimiram as margens financeiras e a dinâmica do crédito.
Apesar da quebra nos resultados, a instituição propôs a distribuição de 60% do lucro líquido em dividendos, equivalente a 2,7 mil milhões de meticais, mantendo um retorno sobre o capital próprio (ROE) de 17,7%.
Em contraste com a queda dos lucros, o banco registou uma evolução positiva na sua estrutura financeira, com os activos a crescerem 8,7%, para 193,8 mil milhões de meticais, os depósitos a aumentarem 15,8%, para 139,5 mil milhões, e a carteira de crédito a manter-se estável em 32,4 mil milhões de meticais.
BCI E Millennium bim Lideram
O Banco Comercial de Investimentos (BCI) e o Millennium bim foram as instituições com maior número de reclamações de clientes em 2025, num ano em que o sistema financeiro moçambicano registou 1.103 queixas apresentadas junto do Banco de Moçambique.
De acordo com o relatório do banco central relativo ao segundo semestre do ano, o BCI liderou a lista com 168 reclamações entre Julho e Dezembro, após ter registado 211 no primeiro semestre. A instituição encerrou o ano com um índice de reclamações de 6,8, num universo de cerca de 2,4 milhões de clientes.
O Millennium bim surge na segunda posição, com 84 reclamações no segundo semestre, depois de 113 no primeiro, apresentando um índice de 5,2 para uma base de aproximadamente 2,2 milhões de clientes.
O relatório do Banco de Moçambique inclui ainda operadores de dinheiro electrónico, com a Vodacom M-Pesa a registar 35 reclamações num universo de 13,9 milhões de utilizadores, e a M-Mola com 20 queixas e cerca de 10,9 milhões de clientes.
BCI, Millennium Bim e Standard Bank Lideram
Bancos Sistémicos em 2026
O Banco de Moçambique classificou o Banco Comercial e de Investimentos (BCI), o Millennium bim e o Standard Bank como as instituições de maior importância sistémica para 2026, num ranking que avalia a relevância dos bancos para a estabilidade do sistema financeiro nacional.
De acordo com a lista divulgada pelo banco central, o BCI lidera o grupo das instituições de importância sistémica doméstica (D-SIB), com 230 pontos e um requisito de capital adicional de 3,0%. Seguem-se o Millennium bim, com 184 pontos, e o Standard Bank, com 151 pontos, ambos sujeitos a uma exigência adicional de capital de 2,0%.
Na categoria de quase D-SIBs encontram-se o Absa Bank, com 117 pontos, e o Moza Banco, com 71 pontos, ambos com um requisito de capital adicional de 1,0%.
A classificação resulta de uma avaliação que considera o tamanho dos bancos, o grau de interligação com o sistema financeiro e a sua substituibilidade, com o objectivo de reforçar a resiliência do sector bancário e mitigar riscos sistémicos.
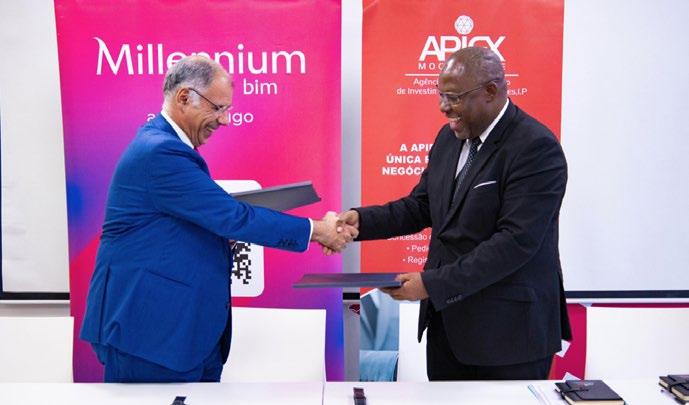
Millennium bim e Apiex Unem-se para Impulsionar Investimento Estrangeiro em Moçambique
O Millennium bim e a Agência para a Promoção de Investimento e Exportações (APIEX) assinaram um memorando de entendimento que estabelece uma parceria estratégica para dinamizar o investimento directo estrangeiro em Moçambique.
O acordo surge num contexto de procura por maior atractividade do mercado moçambicano, visando acelerar a entrada e a concretização de projectos de investimento no país.
No âmbito da parceria, o Millennium bim passa a desempenhar um papel reforçado no apoio a investidores, disponibilizando soluções financeiras e acompanhamento em todas as fases dos projectos, desde a entrada até à expansão das operações.
Entre as iniciativas previstas destacam-se a participação em acções de promoção económica, o apoio à elaboração do Guia do Investidor Estrangeiro e a realização de briefings económicos dirigidos a potenciais investidores, incluindo iniciativas ligadas à Conferência Anual do Sector Privado.
AR Aprova Revisão da Lei do Sector Empresarial para Reforçar Controlo do Estado
Sobre os Recursos Naturais
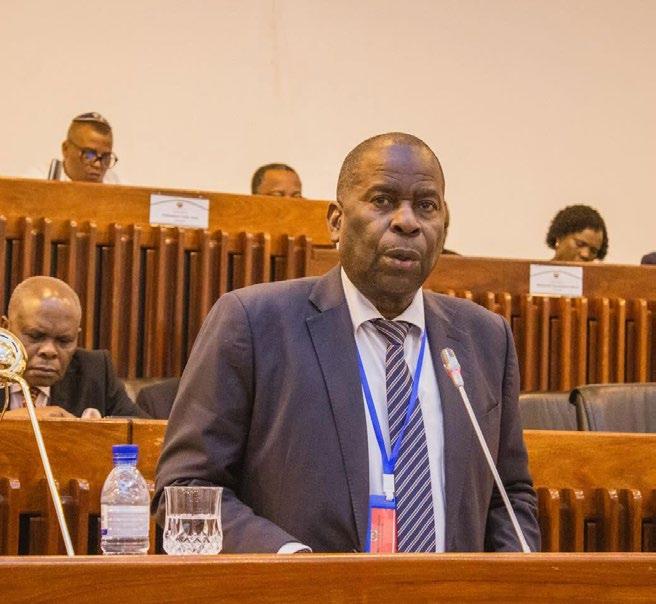
A Assembleia da República (AR) aprovou, recentemente e por consenso, a revisão pontual da Lei do Sector Empresarial do Estado, reforçando a intervenção directa do Estado na gestão de recursos naturais e em sectores considerados estratégicos para a economia nacional.
A alteração à Lei n.º 3/2018 visa assegurar uma maior protecção do interesse público na gestão de activos estratégicos, evitando que sejam conduzidos segundo lógicas empresariais que possam comprometer o interesse colectivo ou permitir formas indirectas de privatização.
Segundo o ministro dos Recursos Minerais e Energia, Estêvão Pale, a revisão distingue entre empresas públicas de natureza empresarial comum e entidades que actuam em áreas do domínio público, como mineração, energia, hidrocarbonetos e infra-estruturas estratégicas, que passam a ser regidas por regras de direito público. ácter estratégico.
Assembleia da República Proíbe Exportação de Minérios não Processados
A Assembleia da República aprovou, por consenso, a nova Lei de Minas, que proíbe a exportação de minerais não processados, impondo a obrigação de valorização dos recursos dentro do território nacional.
A nova legislação visa reforçar a industrialização do sector extractivo, garantindo que a adição de valor às matérias-primas seja feita em Moçambique, com impacto directo na criação de emprego e no aumento das receitas internas.
Segundo o ministro dos Recursos Minerais e Energia, Estêvão Pale, a lei introduz igualmente um mecanismo de afectação de 10% das receitas mineiras a um fundo destinado ao benefício das comunidades locais, reforçando a componente de desenvolvimento inclusivo. O diploma estabelece ainda regras de conteúdo local, determinando que a prestação de serviços e fornecimento de bens ao sector mineiro seja reservada a empresas moçambicanas, embora com possibilidade de associação a entidades estrangeiras, além de medidas para reforçar a transparência e previsibilidade na atribuição de direitos mineiros.
VISA Quer Apoiar Modernização dos Pagamentos Digitais em Moçambique
A multinacional Visa manifestou interesse em apoiar a modernização do sistema de pagamentos digitais em Moçambique, através da introdução de novas tecnologias e soluções destinadas a acelerar a inclusão financeira e a transformação digital da economia.
A intenção foi apresentada ao Presidente da República, Daniel Chapo, durante uma audiência realizada em Kigali, no Ruanda, com o vice-presidente sénior e director regional da Visa para a África Austral e Oriental, Michael Berner.
O encontro teve lugar à margem da participação do Chefe do Estado na 13.ª edição do Africa CEO Forum, evento que reúne líderes políticos e empresariais africanos para discutir estratégias de crescimento e integração económica no continente. Segundo Michael Berner, Moçambique apresenta oportunidades relevantes no processo de digitalização dos pagamentos, destacando o potencial do país entre os mercados africanos acompanhados pela empresa.
A Visa sublinha que a expansão de soluções digitais pode contribuir para tornar os pagamentos mais rápidos, seguros e acessíveis, acelerando a modernização do sistema financeiro e da economia nacional.
Simone Santi Assume
Presidência do Conselho de Administração da Índico Seguros
A Índico Seguros anunciou a eleição de Simone Santi como novo presidente do Conselho de Administração, colocando na liderança da seguradora um executivo ítalo-moçambicano com vasta experiência nas áreas de investimento, energia e cooperação empresarial.
Formado em Economia pela Universidade de Roma La Sapienza, Simone Santi desenvolve actividade em África há cerca de 25 anos, com forte presença em Moçambique, onde tem desempenhado um papel activo na promoção do investimento estrangeiro e de parcerias entre empresas locais e internacionais.
Actualmente, lidera a Associação dos Empresários Europeus em Moçambique e a Câmara de Comércio Moçambique-Itália, tendo sido reeleito em 2024 para um novo mandato, com foco na promoção de investimentos sustentáveis e no reforço da cooperação económica.
A Índico Seguros, uma das principais seguradoras do país, opera nos ramos de seguros gerais e de vida e tem vindo a destacar-se por parcerias internacionais, incluindo modelos inovadores de seguro de saúde orientados para a prevenção.
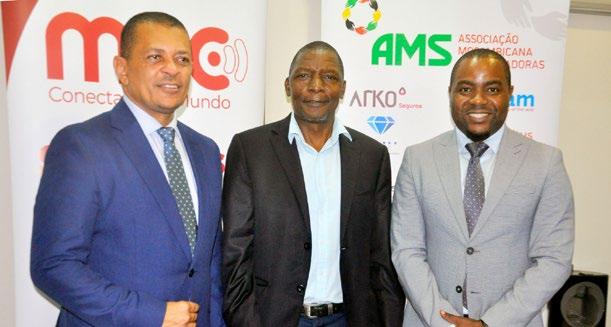
MBC e Associação de Seguros Assinam Parceria para Reforçar Literacia e Visibilidade do Sector
A Mozambique Broadcasting Company (MBC) e a Associação Moçambicana de Seguradoras (AMS) assinaram um memorando de entendimento para reforçar a comunicação institucional e a disseminação de informação estratégica sobre o sector segurador em Moçambique.
O acordo visa promover a visibilidade das actividades da AMS e das suas associadas, através da produção e divulgação de conteúdos informativos na MBC TV e na revista Banca & Seguros, sob gestão editorial da empresa de comunicação.
A parceria inclui igualmente a criação de campanhas de sensibilização, fóruns e programas dedicados ao sector, com enfoque no aumento da literacia de seguros e na aproximação entre seguradoras e consumidores.
No âmbito do memorando, a AMS compromete-se a facilitar o acesso à informação institucional e a apoiar a articulação com as seguradoras, contribuindo para a divulgação de iniciativas e produtos disponíveis no mercado.
Orçamento do Estado Reforçado em 3 Mil Milhões para
Reconstrução de Infraestruturas
O Plano Económico e Social e Orçamento do Estado (PESOE) para 2026 deverá ser reforçado em cerca de três mil milhões de meticais, no âmbito de uma proposta de orçamento rectificativo aprovada pelo Conselho de Ministros.
O reforço destina-se sobretudo ao financiamento de projectos de reconstrução de infra-estruturas danificadas pelas cheias e inundações, bem como à reparação de danos resultantes das manifestações registadas em 2024 e 2025.
Segundo o Governo, os recursos adicionais resultam da incorporação de saldos transitados provenientes das receitas do petróleo e gás, avaliados em 3,6 mil milhões de meticais, bem como do ajustamento da despesa pública, com enfoque no investimento interno.
De acordo com o porta-voz do Conselho de Ministros, Inocêncio Impissa, as verbas serão canalizadas para acções prioritárias de recuperação e reconstrução, visando restaurar infra-estruturas críticas e reforçar a resposta aos impactos recentes.
Com esta revisão, os recursos internos do Orçamento do Estado passam de 442,2 mil milhões para 446,2 mil milhões de meticais, enquanto a despesa pública sobe de 520,6 mil milhões para 524,2 mil milhões de meticais.
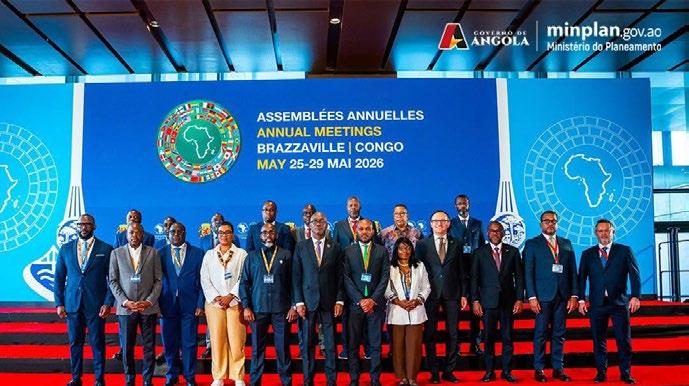
BAD Projecta Crescimento da Economia Moçambicana até 3,5% em 2027
O Banco Africano de Desenvolvimento (BAD) prevê que a economia moçambicana cresça 2,1% em 2026 e 3,5% em 2027, sustentada pela recuperação do sector extractivo e pelo aumento do investimento privado.
As projecções constam do relatório “Perspectivas Económicas Africanas”, divulgado em Brazzaville, na República do Congo, durante as reuniões anuais da instituição que juntam representantes dos países-membros, incluindo chefes de Estado, ministros das Finanças e governadores de bancos centrais.
Segundo o BAD, o crescimento previsto para 2026 representa uma ligeira aceleração face ao ano anterior, suportada pela recuperação da produção extractiva, pelo aumento do consumo privado e pela expansão do investimento.
O relatório aponta ainda para uma desaceleração da inflação na ordem de 5,7% entre 2026 e 2027.
“Queremos ser uma Fonte
Incontornável de Relevante”Informação
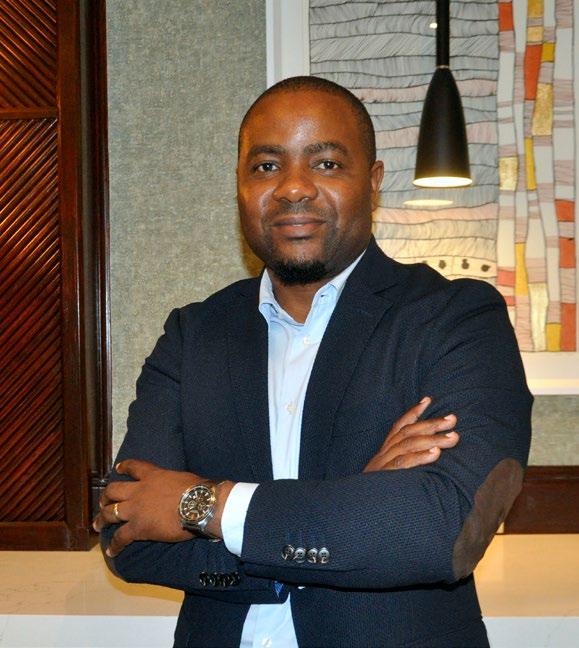
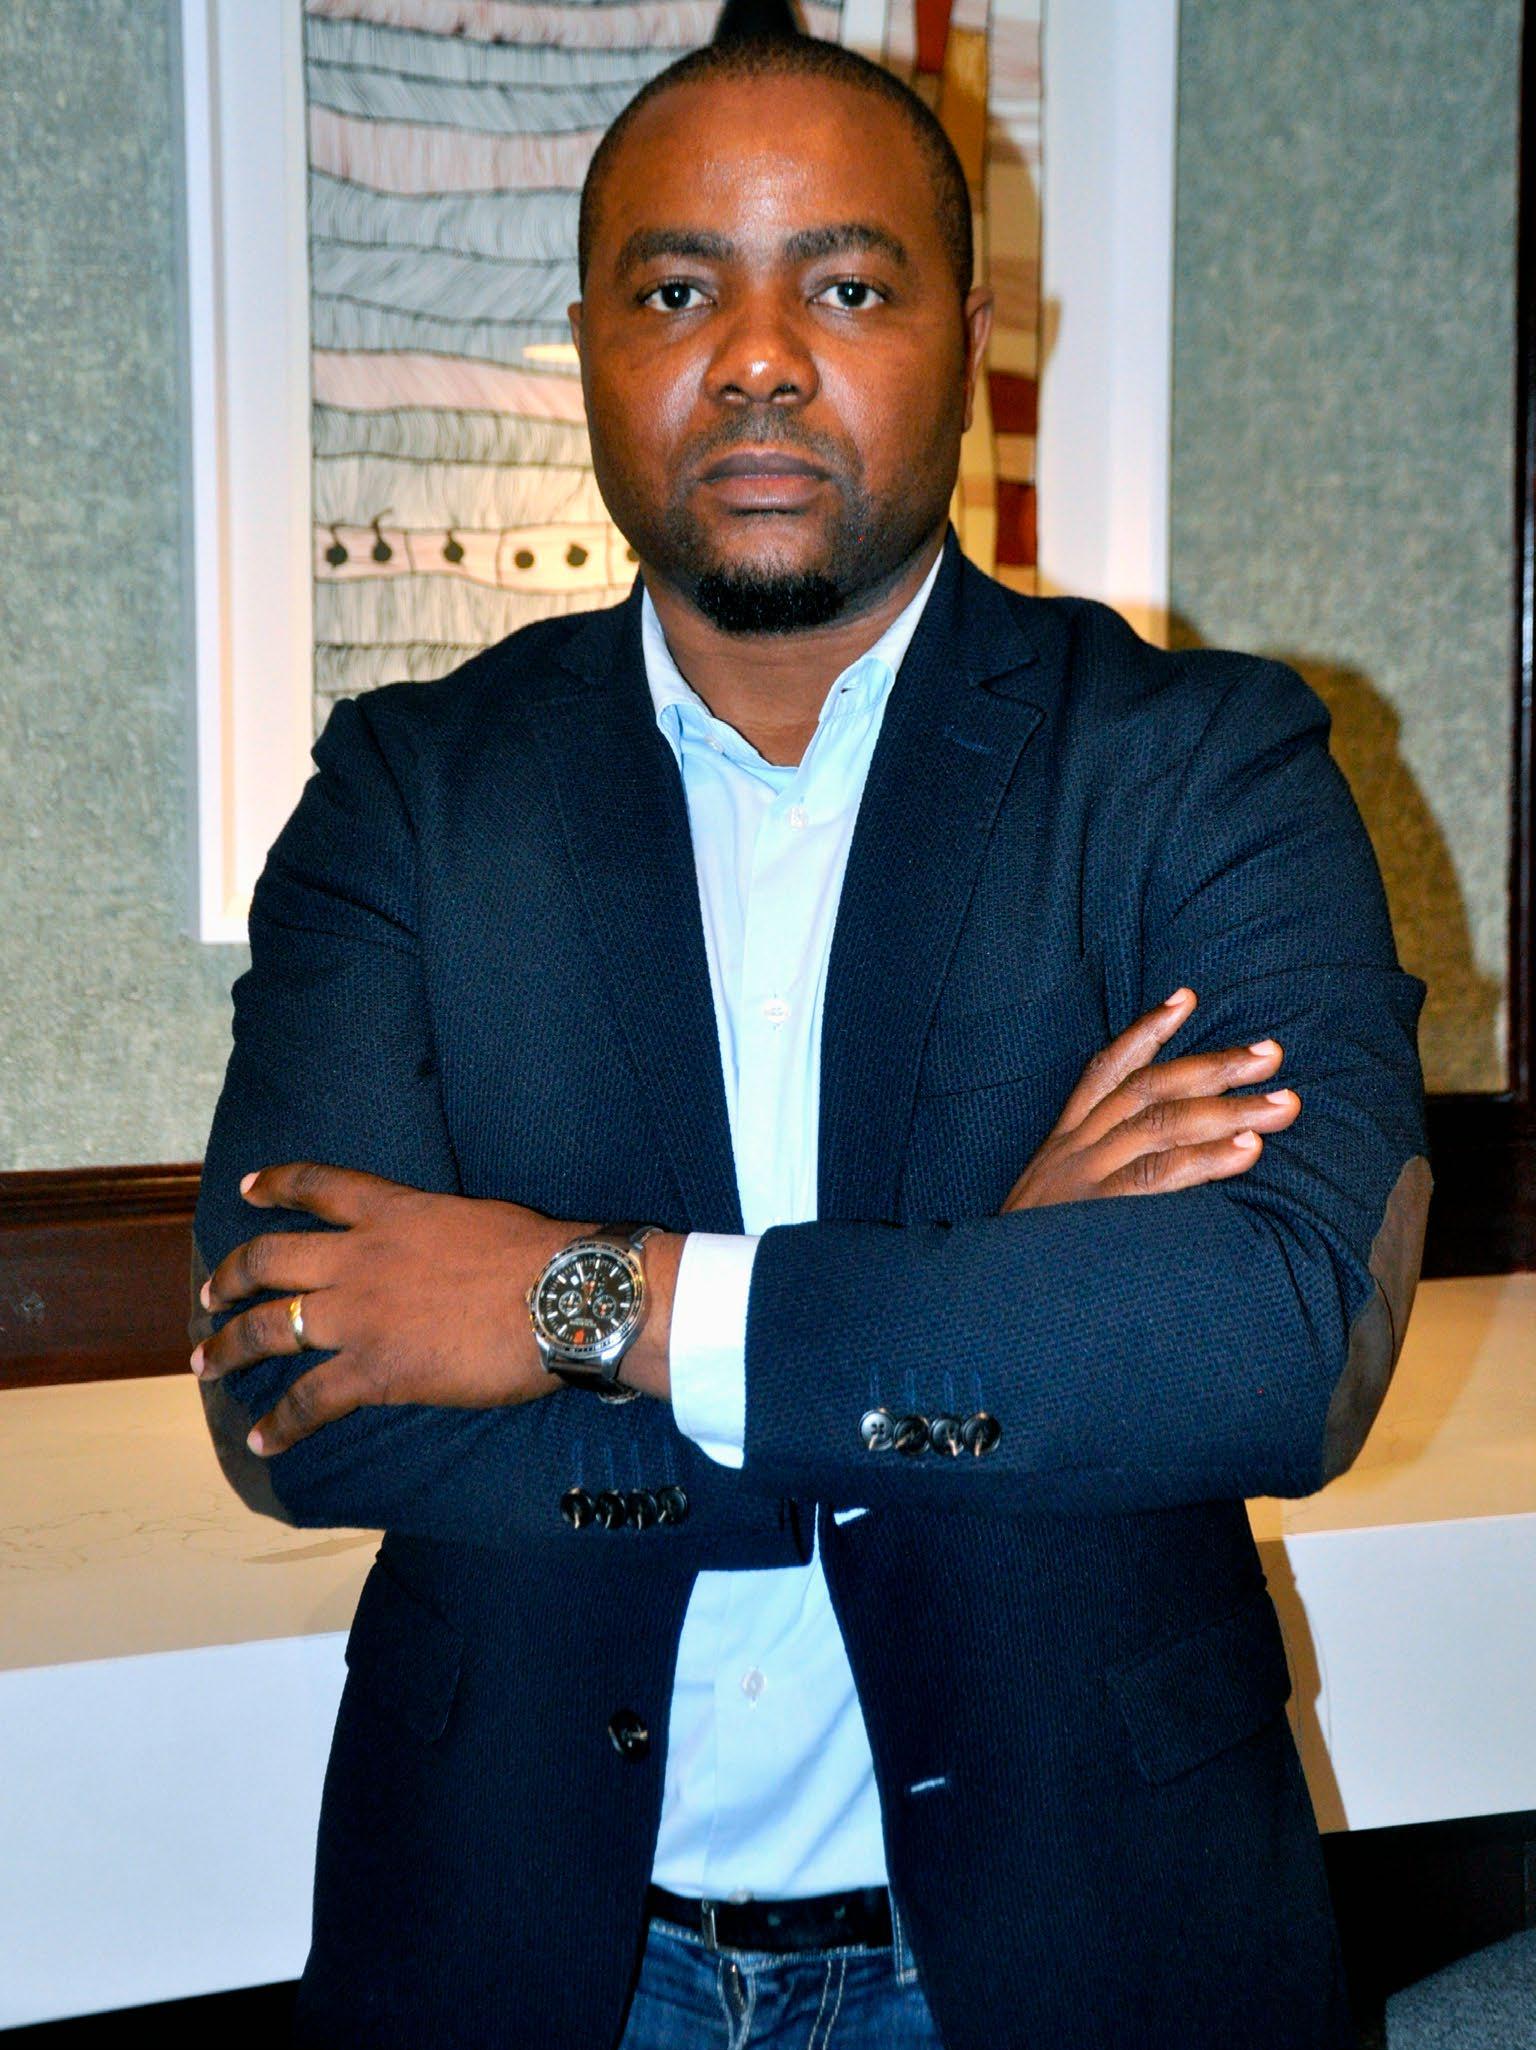
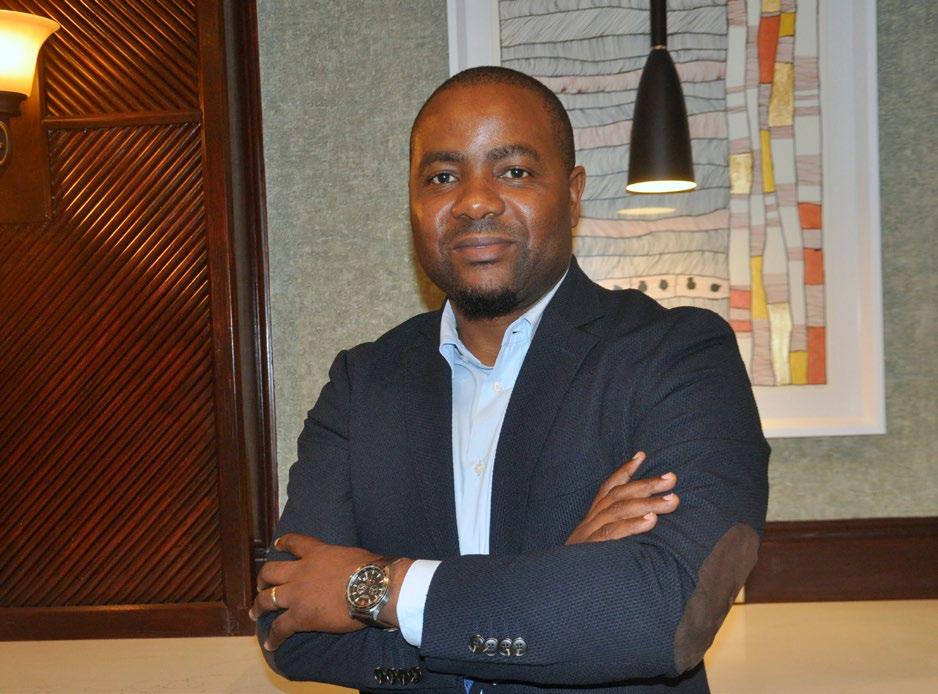
Em apenas dois anos de actividade, a MBC TV afirma-se como um dos mais ambiciosos projectos privados de comunicação social em Moçambique. Com uma aposta centrada no rigor, na informação de negócios e na qualidade editorial, o grupo acaba de reforçar a sua presença no mercado com a incorporação da revista Banca & Seguros. Nesta entrevista, o CEO, Mário Joaquim, explica a visão, os desafios e os próximos passos da expansão
Texto Constantino Novela
• Imagem Uclas Balgobiny
Num contexto em que os media tradicionais enfrentam pressões financeiras, fragmentação de audiências e uma concorrência cada vez mais intensa das plataformas digitais, a MBC TV escolheu crescer. Fundada com a ambição de elevar os padrões da informação de negócios em Moçambique, a estação consolidou-se como uma voz emergente no panorama mediático nacional e prepara-se para uma nova etapa da sua trajectória.
A recente aquisição da revista Banca & Seguros (B&S) reforça a estratégia de expansão do grupo para a imprensa especializada, aprofundando a sua presença no segmento económico e financeiro. Nesta conversa com a Banca & Seguros, o CEO da MBC TV, Mário Joaquim, fala sobre visão empresarial, sustentabilidade dos media, inovação e o papel que pretende desempenhar na transformação do sector da comunicação social em Moçambique.
A MBC TV surgiu num período particularmente desafiante para os media tradicionais –concorrência cada vez mais apertada e uma sucessão de crises conjunturais que afectam o ambiente de negócios. O que motivou a entrada do Grupo neste mercado naquele momento específico?
A entrada do Grupo MBC no mercado, especificamente há dois anos, foi motivada pela visão de trazer uma plataforma de media editorial de notícias e informação de negócios com padrões de qualidade elevado ao que o mercado já oferecia. A visão é informar com valor adicional de debate e rigor para a sociedade.
Quando olha para o percurso já realizado, como avalia a recepção do público, dos anunciantes e dos parceiros institucionais ao projecto MBC?
A avaliação que fazemos da recepção do nosso projecto é positiva, no sentido de que fomos conquistando o espaço no nicho-alvo. Não obstante termos clareza de que os anunciantes e parceiros tradicionalmente são guiados pela audiência. Ora, a nossa audiência vai
crescendo de forma exponencial, mas há que respeitar um processo natural de crescimento. Estamos a seguir as etapas de forma muito confortável.
Quais foram os principais desafios encontrados na fase inicial de implementação e consolidação da marca? Como qualquer novo integrante de um ecossistema lidamos com o cepticismo em relação à nossa capacidade de ser consistente. Ainda não havia clareza do que nos proponhamos a oferecer. Ademais, lidamos com a dificuldade de sincronizar a fase de investimento com recursos humanos capazes, nas condicões materiais existentes. Graças a um trabalho conjunto, nos orgulhamos de ter persistido e evoluído com a contribuição de todos envolvidos neste projecto, sem excepção. Evoluímos em
A nossa proposta de valor é informar com conteúdos relevantes e de qualidade, como dizemos, “não queremos ser os primeiros a informar, mas os que informam com rigor e qualidade”
conjunto e hoje estamos convictos de que a marca está consolidada e pronta para explorar o mercado e adicionar valor ao sector em que actuamos com qualidade que eleva o país.
Em que medida a evolução da MBC corresponde (ou até supera) as expectativas definidas no arranque do projecto?
A evolução da MBC está em linha com um crescimento sustentável que se pretende. Para além de ser apenas uma plataforma de Media o grupo MBC foi criado com ambição de ser um exemplo de gestão corporativa de vários negócios. Esse desiderato só é alcançado com paciência e seguindo etapas importantes normais de um negócio saudável.
Que leitura faz do actual mercado dos media em Moçambique e que lacunas identificou para justificar a criação e expansão da MBC?
O mercado dos media de Moçambique nos parece bastante extensivo, mas peca na qualidade. Portanto, a ausência de uma regulamentação criteriosa e rigorosa abre espaço para que haja todo o tipo de conteúdo, bom e mau. Adicionalmente, o advento das Tecnologias de Informação e Comunicação (TIC) contribui para que as fronteiras de actuação violem a ética competitiva. A MBC tem as suas ambições e considera que com a qualidade que trazemos já estamos a contribuir para o sector. No entanto, não temos condições nem a ilusão de que
possamos fechar essas lacunas de forma isolada. É um exercício que desejamos que seja feito em conjunto, envolvendo todas as partes interessadas do sector. A volatilidade do sector se mostrou como uma justificativa forte para a nossa entrada, de modo contribuir em conjunto com outros para normalizar o ecossistema usando como bandeira a qualidade.
O Grupo MBC pretende afirmar-se apenas como operador de comunicação social ou como uma plataforma integrada de informação, influência e conteúdos estratégicos?
A MBC tem visão de se afirmar como uma plataforma multifacetada de comunicação social. Nesta visão, cabem a comunicação pelos meios tradicionais e algumas iniciativas mais ousadas e consentâneas com um posicionamento estratégico mais alinhado com a Quarta revolução industrial (Inteligência Artificial, robótica e nuvem).
Como imagina o ecossistema MBC nos próximos cinco a dez anos?
Em 10 anos imaginamos um ecossistema MBC com um nível de maturidade que nos tornará incontornáveis como fonte de informação relevante e de qualidade. Não obstante reconhecer que o quadro legal da nossa área de actuação ainda não se mostra com robustez para fazer previsões acertivas com esse horizonte temporal. Ainda há necessidade de perceber como seremos regulados, monitorados e que balizas limitarão a actuação dos intervenientes. Adicionalmente, o quadro regulatório de como sincronizamos as TIC tem um papel importante no nosso ecossistema.
Qual é hoje a principal proposta de valor da MBC no mercado moçambicano?
A nossa proposta de valor é informar com conteúdos relevantes e de qualidade, como dizemos, “não queremos ser os primeiros a informar, mas os que informam com rigor e qualidade”.
O Grupo está a construir um projecto essencialmente nacional ou já pensa numa lógica regional para a África Austral?
A nossa visão sempre foi além fronteiras. À partida, a nossa designação espelha esse desiderato: MBC (Mozambicam Broadcasting Com-
pany). Temos plena convicção de que satisfazer o nosso público alvo exige uma ambição fora-de-caixa. A nossa componente de informação de negócios é movida também por alavancar o sector empresarial nacional com ambição em conteúdo local para a expansão internacional.
Que sectores considera prioritários para a expansão editorial e empresarial da MBC nos próximos anos?
A nossa linha editorial está bem definida, somos um canal de informação e negócios. É na linha editorial de negócios onde vemos flexibilidade para a expansão através da segregação dos conteúdos, além da economia, tecnologias e meio ambiente a que nos dedicamos neste momento. Em bom rigor, já temos conteúdos sectoriais bastante interessantes, cuja veiculação nos orgulhamos de ser pioneiros a fazer. Falo de programas específicos co-
mo “Banca & Seguros”, “Mercados de Capitas”, “Logística”, “Sector Automóvel”, “Economia Real” e mais.
A expansão empresarial é em fenómeno natural e alinhado com as necessidades do mercado, portanto, as necessidades do mercado poderão definir o apetite pelo investimento além ou aquém do que temos actualmente.
Recentemente, o Grupo MBC incorporou na totalidade no seu portefólio de negócios a revista Banca & Seguros, o que marca uma nova etapa na sua expansão. O que motivou, estrategicamente, esta operação?
Esta operação resulta da necessidade de expandir a nossa intervenção ao sector de imprensa escrita, que é também uma importante chave para a economia, e inesgotável do ponto de vista de informação de qualidade e com impacto
social. A incorporação, no lugar de um projecto green field se mostrou mais estratégico sob ponto de vista de investimento e adicionar valor aos sócios.
O que representa, para o Grupo MBC, entrar de forma mais estruturada no segmento de informação económica e financeira?
Para o grupo MBC esta entrada representa uma oportunidade para alavancar o nosso posicionamento através de um sector incontornável, pela sua natureza transversal.
Que mudanças os leitores, parceiros e o mercado podem esperar da revista sob a nova gestão?
Os leitores não terão mudanças, terão todas as qualidades já existentes nos últimos cinco anos de existência da revista, apenas com reforço do rigor e consistência.
A palavra chave
para qualquer sector de negócio é cooperação e não a competição. Portanto, a MBC é um stakeholder com quem as redes sociais, influencidores e plataformas globais devem explorar sinergias para
cooperação"
Há intenção de transformar a Banca & Seguros numa plataforma mais ampla de análise económica, empresarial e financeira?
As possibilidades são extensas num mercado vasto e dormente como o nosso. Mas, como antes disse, do ponto de vista de negócio, os desdobramentos devem ser justificados pela coerência empresarial (possibilidade de lucro). A revista vai evoluir mediante a resposta do nosso público alvo.
Num contexto em que vários órgãos enfrentam dificuldades financeiras, o que torna o investimento nos media ainda atractivo para o Grupo MBC?
Somos guiados por uma visão de longo prazo, nela vemos um negócio sustentável. O nosso modelo de negócio leva em consideração uma consolidação reputacional elevada rápida, mas com retorno ao investimento de capital a longo prazo.
O mercado publicitário moçambicano continua relativamente pequeno e concentrado. Como construir sustentabilidade financeira neste ambiente?
A definição clara do mercado alvo, a inovação e o estabelecimento de parcerias estratégicas sustentam a componente financeira do negócio. It’s a business to be supported by patient capital, we are in a long term business game - Este é um negócio que requer capital paciente; estamos num jogo empresarial de longo prazo.
Muitos analistas defendem que os media nacionais continuam excessivamente dependentes do Estado e de grandes anunciantes. Como equilibrar sustentabilidade empresarial e independência editorial?
O equilíbrio vem da conjugação da nossa veia disruptiva e capacidade de oferecer ao mercado um produto no qual, ainda que corporativo, abrange a todas a camadas sociais, sem qualquer favoritismo. Desta forma conseguimos ter uma base comercial mais alargada, holística, sem exclusão.
O actual ambiente económico – marcado por volatilidade cambial, pressão inflacionária e custos de financiamento –afecta directamente os planos de expansão do Grupo?
Certamente que afecta. Com a retracção da economia, todas as áreas são afectadas negativamente e nós não fugimos a regra. Contudo, é a nossa capacidade de adaptabilidade que nos tem mantido a chama acesa.
Acredita que Moçambique oferece, hoje, condições suficientes para estimular investimento privado sólido no sector da comunicação social?
Sim, acredito, a MBC é um exemplo claro disso. Somos uma instituição de comunicação privada que olha para a sua sustentabilidade no sector privado. Para ser mais claro, acreditamos que o sector de comunicação social oferece maiores oportunidades de investimento quando comparado com os outros ecossistemas, não obstante precisar de uma melhor regulamentação e paciência.
Os media tradicionais disputam, hoje, atenção com redes sociais, influenciadores e plataformas globais. Como competir neste novo ambiente?
A palavra chave para qualquer sector de negócio é cooperação e não a competição. Portanto, a MBC é um stakeholder com quem as redes sociais, influencidores e plataformas globais devem explorar sinergias para cooperação. Nós olhamos o advento das redes so-
O nosso diferencial editorial é qualitativo, que agrega valor, seja de uma forma segmentada ou em geral. Os conteúdosnossos são disruptivos, não se esgotam informação,namas accionam gatilhos de discussões relevantes"
ciais como um ambiente ao qual devemos nos adaptar e completar mutuamente, não competir. Certamente, temos mais a ganhar numa adaptação back to back.
O Grupo pretende expandir-se para áreas como streaming, podcasts, plataformas digitais, eventos ou inteligência de dados?
Não no nosso actual plano estratégico. Acompanhamos com atenção estamos abertos a sinergias, apenas.
A Inteligência Artificial está a transformar profundamente a indústria da informação. Como a MBC está a prepararse para esta nova realidade?
A quarta e quinta revoluções exigem que qualquer negócio se prepare para esta adaptação, a MBC não foge a regra. Somos pela evolução, com o devido controlo assegurado.
Os conteúdos premium e os modelos de assinatura digital fazem parte da estratégia futura do Grupo?
Sim, os conteúdos premium são um produto natural para o nosso público alvo que é mais corporativo.
Que diferencial editorial e tecnológico a MBC pretende oferecer num mercado cada vez mais fragmentado?
O nosso diferencial editorial é qualitativo, que agrega valor, seja de uma forma segmentada ou em geral. Os nossos conteúdos são disruptivos, não se esgotam na informação, mas accionam gatilhos de discussões relevantes. Acreditamos que com a nossa maneira de actuar poderemos ser um elemento agregador e fazer face a essa fragmentação que não interessa ao nosso belo Moçambique.
Que tipo de liderança é necessária para construir um grupo de media sustentável em Moçambique actualmente?
Nós acreditamos que deve ser uma liderança que se sustenta numa base de gestão corporativa. Portanto, uma liderança que, tendo clareza da visão do negócio, partilhe de forma clara as camadas executoras e esteja confortável com a cultura de prestação de contas, respeito à cultura social onde se enquadra o meio ambiente e, acima de tudo, inclusiva. Pessoas que têm clareza da visão e se sentem parte do processo estão mais engajadas. A liderança deve cuidar das pessoas e elas cuidarão do resto.
O Peso da Inflação Sobre o Negócio dos Seguros
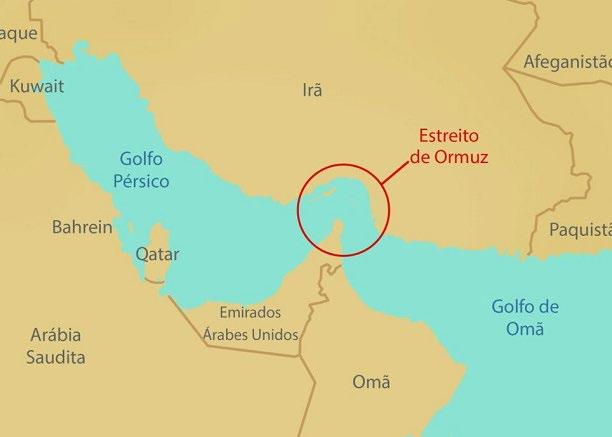
A escalada das tensões no Médio Oriente ameaça desencadear novos choques sobre os preços globais, pressionando custos de transporte, energia e resseguro e o sector segurador moçambicano está propenso ao aumento de sinistros, prémios mais elevados e maior exposição ao risco económico internacional
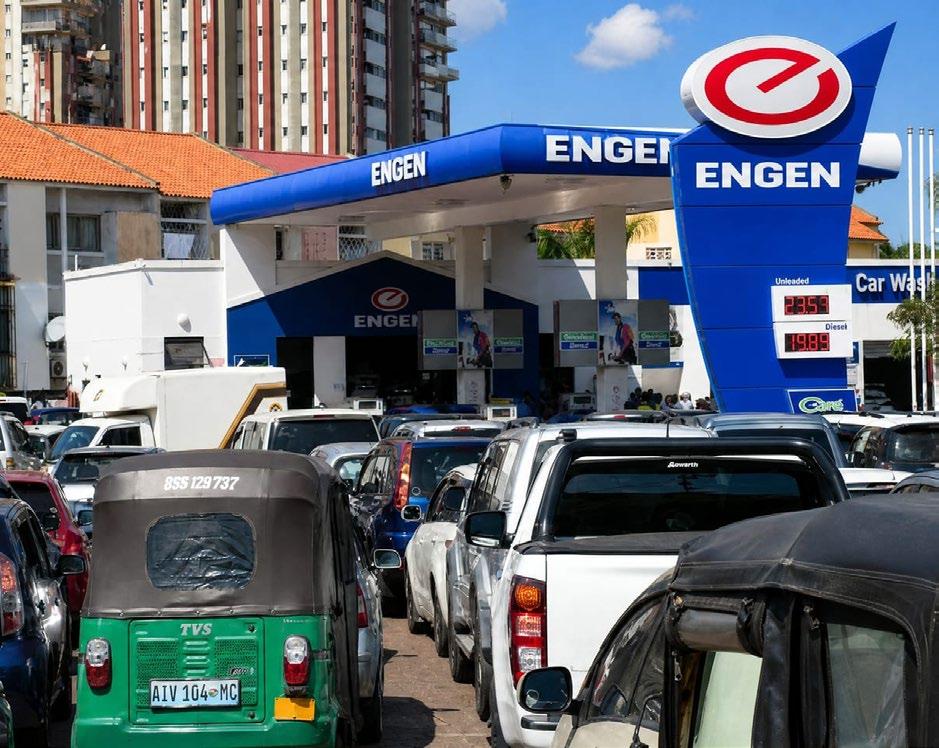
Orecente aumento dos combustíveis entre 12% e aproximadamente a 46% representa um dos maiores choques de custos para a economia moçambicana dos últimos anos. O sector dos seguros não fica alheio a este fenómeno, sobretudo os seguros de transporte de mercadorias, automóvel e logística, que estão directamente ligados ao movimento de bens e pessoas.
Falando ao Programa Banca & Seguros da MBC TV, o especialista em seguros, Ndandazi Mazoi, analisou os impactos do novo panorama à volta dos combustíveis e a sua inflência sobre o sector dos se-
guros, com destaque para os seguros de carga, transportes e logística.
O seguro de carga, também conhecido como seguro de transportes e mercadorias, é uma das modalidades mais antigas da história dos seguros. Existem registos da sua prática há cerca de quatro mil anos, acompanhando a evolução do comércio e dos transportes ao longo dos séculos. A sua principal função é proteger mercadorias contra perdas ou danos que possam ocorrer durante o transporte, desde o ponto de origem até ao destino final. Trata-se de um instrumento fundamental para garantir a segurança das operações comerciais e logísticas.
Como é que a subida do preço dos combustíveis está a
impactar o sector segurador em Moçambique?
O sector segurador está intimamente ligado à actividade económica, especialmente aos transportes e ao comércio. Quando os combustíveis aumentam de preço, toda a cadeia de custos é afectada, incluindo o valor das mercadorias transportadas. No cálculo dos prémios de seguro entram variáveis como o valor do bem segurado, o meio de transporte utilizado e a distância percorrida. Se o preço das mercadorias aumenta devido aos custos dos combustíveis, o valor segurado também aumenta, influenciando directamente o prémio a pagar. Além disso, há impactos significativos nos custos operacionais das seguradoras, sobretudo ao nível da gestão de sinistros.
Texto Rezilda Paulino • Imagem D.R
Com o aumento superior a 45% do gasóleo, os custos de logística, reboque e importação de peças dispararam. Como é que as seguradoras absorvem estes custos?
A inflação afecta directamente as seguradoras. Quando ocorre um sinistro automóvel, por exemplo, os custos de reparação dependem do preço das peças, da mão-de-obra e dos serviços associados. Com a subida dos combustíveis, todos estes elementos tornam-se mais caros. Consequentemente, as indemnizações pagas pelas seguradoras aumentam, pressionando a sua estrutura financeira. As seguradoras também precisam de rever as suas provisões técnicas – reservas financeiras criadas para fazer face a sinistros futuros – de modo a re-
Se o preço das mercadorias aumenta devido aos custos dos combustíveis, o valor tambémseguradoaumenta, influenciando directamente o prémio a pagar"
No início do mês de Maio, a Autoridade Reguladora de Energia (ARENE) actualizou os preços dos combustíveis no país. O gasóleo registou a subida mais expressiva, um aumento de 45,5%. A subida foi justificada pelo Governo como sendo resultado da instabilidade no Médio Oriente.
Portanto, o preço por litro de gasolina sobe para 93,69 meticais, quando antes custava 83,57 meticais, e o gasóleo sobe de 79,88 meticais para 116, 25 meticais. Já o petróleo de iluminação aumenta de 66,86 meticais para 97,56 meticais por litro, o gás de cozinha passará de
86,05 meticais para 87,82 meticais por quilograma e o gás natural veicular de 41,11 meticais para 52,73 meticais por litro. Para o Mazoi, o aumento dos combustíveis representa um desafio transversal para toda a economia nacional, com reflexos directos no sector segurador. Embora as seguradoras disponham de mecanismos para absorver parte da pressão de custos, a sustentabilidade do sector dependerá da capacidade de adaptação, da gestão eficiente do risco e da manutenção de uma relação próxima e transparente com os clientes.
flectirem a nova realidade dos custos do mercado.
Esta situação pode provocar um aumento dos prémios de seguro automóvel e de transporte?
Existe essa possibilidade. Contudo, as seguradoras normalmente evitam reajustar os prémios de forma imediata, porque essa é uma decisão com impacto comercial e reputacional. Antes de aumentar tarifas, as seguradoras procuram optimizar os seus processos internos, melhorar a gestão dos sinistros e reduzir custos operacionais. O reajuste dos prémios é geralmente considerado apenas quando se conclui que a pressão inflacionária será duradoura.
O sector segurador poderá enfrentar maior sinistralidade devido à pressão financeira sobre operadores e transportadores?
A sinistralidade pode aumentar, mas não necessariamente porque ocorrerão mais acidentes. O principal problema é o aumento do custo médio de cada sinistro. Um processo aberto meses antes pode tornar-se muito mais caro devido à inflação dos preços das peças, dos materiais e dos serviços necessários para reparar os danos. Isso faz com que as seguradoras tenham de desembolsar valores superiores aos inicialmente previstos.
A subida dos custos do transporte internacional e do frete faz aumentar o custo médio dos sinistros?
Sem dúvida. O aumento do frete e dos custos logísticos internacionais eleva o valor das mercadorias transportadas. Quando ocorre uma perda ou dano, a indemnização é calculada sobre um valor mais elevado. Isto afecta directamente os seguros de transporte de mercadorias e aumenta a exposição financeira das seguradoras.
O cliente, seja empresa ou particular, está com o poder de compra cada vez mais pressionado. O que uma subida agressiva dos prémios pode provocar?
Num cenário de redução do rendimento real das famílias e empresas, qualquer aumento de custos obriga à revisão das despesas. Muitas vezes, os seguros acabam por ser considerados despesas adiáveis, levando ao cancelamento ou à não renovação de apólices. Isso representa um risco tanto pa-
A subida do preço dos combustíveis
ra os clientes, que ficam mais expostos, como para as seguradoras, que podem perder uma parte significativa da sua carteira.
Existe o risco de pessoas e empresas manterem apólices desactualizadas e ficarem em situação de subseguro?
Sim. Esse risco é bastante real em períodos de inflação elevada. Quando o valor dos bens aumenta e as apólices não são actualizadas, o capital seguro pode tornar-se insuficiente para cobrir uma perda total. Nesses casos, o cliente pode receber uma indemnização inferior ao valor real necessário para repor o bem perdido.
O negócio segurador depende da confiança e da permanência dos clientes. Se houver cancelamentos em massa, as seguradoras podem enfrentar dificuldades financeiras. Por isso, qualquer decisão de reajustar preços deve ser cuidadosamente estudada, para evitar impactos negativos na retenção da carteira.
Medidas simples, como verificar regularmente os pneus, filtros e níveis de óleo, podem gerar poupanças significativas ao longo do tempo"
As seguradoras podem criar produtos mais flexíveis para apoiar clientes afectados pelo aumento dos custos operacionais?
É possível criar soluções mais flexíveis. Contudo, qualquer redução de prémios implica, normalmente, uma revisão das coberturas oferecidas. O grande desafio é encontrar um equilíbrio entre a acessibilidade para o cliente e sustentabilidade financeira para a seguradora. Em momentos de crise, muitas vezes é mais eficaz melhorar a gestão da carteira e fortalecer o relaciona-
mento com os clientes do que lançar novos produtos.
As seguradoras podem tornar-se mais selectivas e exigir medidas adicionais de segurança?
Sim. Em períodos de maior pressão financeira, é comum que as seguradoras reforcem os critérios de subscrição e gestão de risco. Podem ser exigidas medidas adicionais de prevenção, monitorização e segurança, especialmente em operações de transporte e logística, como forma de reduzir a probabilidade e a severidade dos sinistros.
Que estratégias podem ajudar empresas e particulares a enfrentar este período de aumento dos combustíveis?
A recomendação passa por uma gestão mais eficiente dos recursos. Isso inclui racionalizar o consumo de combustível, adoptar sistemas de monitorização de frotas e reforçar a manutenção preventiva das viaturas. Medidas simples, como verificar regularmente os pneus, filtros e níveis de óleo, podem gerar poupanças significativas ao longo do tempo. Para as seguradoras, é fundamental reforçar a comunicação com os clientes, gerir cuidadosamente os custos operacionais e preservar a solidez financeira do negócio.
A actual conjuntura pode acelerar a digitalização e a redução de custos operacionais no sector segurador?
Sem dúvida. Em momentos de pressão económica, a digitalização torna-se uma ferramenta estratégica para aumentar a eficiência operacional, reduzir custos administrativos e melhorar o atendimento ao cliente. A adopção de processos digitais, automatização de operações e maior utilização de tecnologias de gestão de risco poderá contribuir para tornar o sector mais resiliente perante choques económicos como o actual.
A Cultura do “Vamos Ver”
Também Tem Custos
Há um comportamento muito característico na sociedade moçambicana. A maior parte das pessoas só pensa seriamente em seguro depois da perda acontecer, é verdade, a realidade sobre o seguro normalmente vem depois do sinistro. Depois do Sinistro, depois do Incêndio, depois da Inundação, depois do Assalto e depois do Ciclone. Enquanto tudo está estável, o Seguro continua, para muitos, associado a um custo “que pode esperar”. Algo secundário diante das exigências do dia-a-dia. E, olhando para a realidade económica do país, percebe-se porquê. Entre renda, transporte, escola dos filhos, alimentação, energia, água e COMBUSTÍVEL, muitas famílias vivem permanentemente a fazer gestão de sobrevivência, mas existe uma verdade que se tornou impossível ignorar. O risco em Moçambique deixou de ser eventual, tornou- se parte da rotina. Hoje, basta acompanhar os noticiários oficiais ou até os blog’s on-line, circular pelas cidades para perceber a frequência com que pequenos negócios enfrentam perdas inesperadas. Um curto-circuito num mercado informal, um incêndio numa loja, uma viatura envolvida num acidente grave, chuvas intensas que inundam estabelecimentos inteiros, ventos fortes que arrancam coberturas, sistemas eléctricos instáveis que danificam equipamentos. E quase sem-
E Mesmo depois de eventos devastadores como o Cyclone Idai, continuamos, em muitos casos, a lidar com prevenção como se fosse luxo e não necessidade
pre existe uma frase comum no meio do prejuízo! “Poxa, ainda não tinha seguro”,
Nos mercados informais de Maputo, Beira, Nampula ou Pemba, por exemplo, dezenas de pequenos comerciantes dependem diariamen-
te de espaços frágeis, muitas vezes sem condições adequadas de segurança eléctrica ou estrutural. Quando acontece um incêndio, não desaparece apenas mercadoria. Desaparece capital, sustento, estabilidade familiar e esperança de continuidade. O mesmo acontece nas estradas.
Em Moçambique, milhares de famílias dependem directamente de uma única viatura para sobreviver. Seja um táxi, um mini-bus, uma carrinha de transporte de mercadorias ou até uma mota usada para entregas. Quando esse activo sofre danos graves, o impacto não é apenas mecânico. É económico e social. Há famílias inteiras cuja estabilidade financeira depende literalmente de quatro rodas.
E mesmo depois de eventos devastadores como o Cyclone Idai, que destruiu infra-estruturas, habitações e negócios sobretudo na região centro do país, ou o Cyclone Freddy, ainda continuamos, em muitos casos, a lidar com prevenção como se fosse luxo e não necessidade.
Talvez porque culturalmente fomos habituados ao improviso, comumente acostumados a “phandar”. À lógica do “vamos conseguir resolver”. E é verdade que o moçambicano tem uma impressionante capacidade de resistência. Reinventa-se. Recomeça. Adapta-se, mas também é verdade que certos prejuízos deixam marcas profundas demais para depender apenas de resiliência.
E talvez aqui esteja um dos maiores desafios do sector segurador em Moçambique. Fazer a sociedade compreender que seguro não é apenas indemnização, É continuidade, É protecção patrimonial, É estabilidade económica, É capacidade de recuperação.
Num país onde construir património exige anos de sacrifício, proteger aquilo que se conquista devia fazer parte da própria cultura financeira, porque o risco não manda aviso prévio, tão pouco escolhe classe social. Não espera estabilidade económica, e talvez a verdadeira segurança não esteja apenas em conseguir adquirir bens, mas em garantir que uma única crise não destrua tudo aquilo que levou anos para construir.
VALTER PAULINO
Especialista em Comunicação e Marketing Digital
Texto Aurélio Muianga Imagem Uclas Balgobiny
OBanco Letshego assinala 15 anos de presença no mercado moçambicano com um percurso marcado por crescimento consistente, consolidação institucional e indicadores financeiros que evidenciam robustez no sistema bancário nacional. Constituída maioritariamente pelo grupo Letshego Holding do Botswana, a instituição iniciou actividade em 2011 como um microbanco e evoluiu, em 2016, para banco comercial, ampliando progressivamente a sua base de clientes e a sua presença no território nacional.
Ao longo deste trajecto, o banco destaca-se por métricas de solvabilidade significativamente acima dos requisitos regulamentares, níveis reduzidos de crédito mal-parado e sucessivas emissões no mercado de capitais, que sustentaram a expansão da carteira de crédito. No entanto, o crescimento tem ocorrido num ambiente económico desafiante, marcado por baixa literacia financeira, limitações na infra-estrutura digital e elevada volatilidade macroeconómica.
Nesta entrevista, o CEO do Banco Letshego, Carlos Nhamahango, faz o balanço dos 15 anos de actividade, explica os pilares da estratégia da instituição e detalha os desafios que ainda condicionam o aprofundamento da inclusão financeira em Moçambique.
Um dos objectivos do Banco Letshego é tornar-se uma instituição financeira de referência, capaz de responder às necessidades da população e das Pequenas e Médias Empresas. Quinze anos após o início da actividade, considera que este objectivo foi alcançado?
Esta ambição está inscrita na nossa estratégia 2025–2029, que visa transformar o banco através de produtos modernos, aposta na digitalização e abertura a todos os segmentos alinhados com a inclusão financeira.
Hoje podemos afirmar que estamos preparados para ganhar escala, com a integração na rede SIMO, o lançamento do cartão de débito, o USSD *134#, e soluções como crédito a pensionistas e a trabalhadores do sector privado. Tudo isto faz parte desta trajectória.
O Banco Letshego ambiciona liderar o mercado de serviços finan-
ceiros inclusivos. Em que posição se encontra actualmente face à concorrência e qual é o seu diferencial?
O Banco Letshego diferencia-se em três dimensões fundamentais. Primeiro, a inclusão financeira com reduzida exigência de garantias reais, baseada sobretudo na avaliação de rendimentos comprovados, permitindo acesso ao crédito a clientes normalmente excluídos pelo sistema tradicional; Segundo, a especialização no segmento de baixo e médio rendimento. Não se trata de um segmento marginal para nós. É o nosso centro estratégico, o que reforça a proximidade e a fidelização dos clientes e; Terceiro, a inovação de produtos. O recente lançamento do Cartão de Débito Letsgo Mastercard é um exemplo claro de como estamos a modernizar a experiência bancária, alinhan-
Em 15 anos de operação, o Banco Letshego consolidou um modelo de negócio centrado na inclusão financeira, com especial incidência em clientes historicamente
excluídos do sistema bancário tradicional”
do-a com padrões internacionais sem perder a acessibilidade.
O banco conta, actualmente, com 13 agências no país. A expansão territorial continua a ser uma prioridade?
Treze agências representam uma rede já consolidada, mas não o limite da nossa ambição. A expansão continua a ser estratégica, mas hoje é pensada de forma mais abrangente: não apenas através de agências físicas, mas também por via digital, agentes bancários e parcerias comerciais que permitem chegar a zonas onde uma agência tradicional não seria viável.
Moçambique tem dimensão geográfica significativa e uma procura crescente por serviços financeiros. Ainda há muito espaço para crescer. Temos ainda prevista a
abertura de uma agência em Mocuba até ao final de 2026, acompanhada por maior investimento em tecnologia e parcerias.
O banco continua a privilegiar funcionários públicos na concessão de crédito? Que outros segmentos estão hoje incluídos? O funcionário público foi historicamente o ponto de partida do nosso modelo de negócio, sobretudo pela previsibilidade associada ao desconto na fonte. Contudo, o Banco Letshego evoluiu. Hoje servimos também trabalhadores do sector privado formal, micro e pequenos empresários e clientes de produtos transaccionais, como o cartão Mastercard, seguros e contas de depósito com taxas competitivas.
A diversificação da base de clientes é uma prioridade estraté-
gica, tanto para reduzir riscos como para acompanhar o crescimento do sector privado em Moçambique.
O banco realizou a sua primeira emissão de obrigações em 2015, no valor de 71 milhões de meticais. Quantas operações já efectuou e qual o volume acumulado?
A emissão de 2015, no valor de 71 milhões de meticais, foi um marco histórico – uma das primeiras realizadas por um banco de inclusão financeira no mercado de capitais moçambicano.
Desde então, recorremos ao mercado em várias ocasiões para financiar o crescimento da carteira de crédito. Em 2023, realizámos uma emissão de cerca de 1,3 mil milhões de meticais e, em 2024, outra no valor de 385 milhões, com maturidades entre dois e quatro anos.
O modelo do banco dispensa garantias tradicionais. Como evoluiu o crédito mal-parado nesse contexto?
O modelo sem colateral não significa crédito irresponsável, mas sim uma abordagem alternativa de avaliação de risco baseada em rendimento comprovado e desconto na fonte.
O nosso rácio de crédito mal-parado está abaixo dos 4%, o que nos confere margem confortável para absorver eventuais choques.
O crédito mal-parado existe (nenhum banco está imune), mas é gerido dentro dos parâmetros definidos pelo regulador como saudáveis.
Como se traduz, na prática, o rácio de solvabilidade de 41%?
O rácio de solvabilidade mede a relação entre o capital próprio do banco e os activos ponderados pelo risco. O Banco de Moçambique exige um mínimo de 12%. Nós estamos em 41%, ou seja, mais de três vezes acima do mínimo regulamentar.
Na prática, isto significa que, para cada 100 meticais de activos ponderados pelo risco, 41 são suportados por capital próprio. Isto traduz-se em maior capacidade de absorção de perdas, confiança dos depositantes e solidez perante parceiros internacionais.
O Cartão de Débito Mastercard foi lançado recentemente. A quem se destina e que vantagens traz?
O Cartão de Débito Mastercard foi lançado a 6 de Maio de 2026, durante a Gala dos 15 anos, em parceria com a Mastercard. Destina-se a todos os clientes do banco com
conta activa, permitindo acesso a um instrumento de pagamento internacional.
As vantagens são múltiplas: para o cliente, possibilita pagamentos, compras e levantamentos dentro e fora do país; para o banco, reforça o relacionamento com o cliente, gera novas receitas transaccionais e consolida a estratégia de inclusão financeira digital.
Ao longo dos 15 anos das suas operações, o Banco Letshego sofreu com os impactos de vários factores internos e globais, com destaque para a crise das dívidas ocultas, em 2016. Como é que o banco enfrentou os momentos de instabilidade?
A crise das dívidas ocultas de 2016, que fez disparar a taxa de referência de cerca de 7,5% para 27%, teve impacto directo no custo do crédito e na capacidade de endividamento das famílias moçambicanas. Nós sentimos o impacto na nossa carteira, quando clientes com menos rendimento disponível sentiram maior pressão de incumprimento. Mas a lição que tirámos desse período foi a importância de manter reservas de capital robustas, diversificar fontes de financiamento e manter disciplina na concessão de crédito. Hoje, num ambiente ma-
“O Banco Letshego diferencia-se em três dimensões fundamentais: inclusão financeira, foco no segmento de baixo e médio rendimento e inovação contínua de produtos”
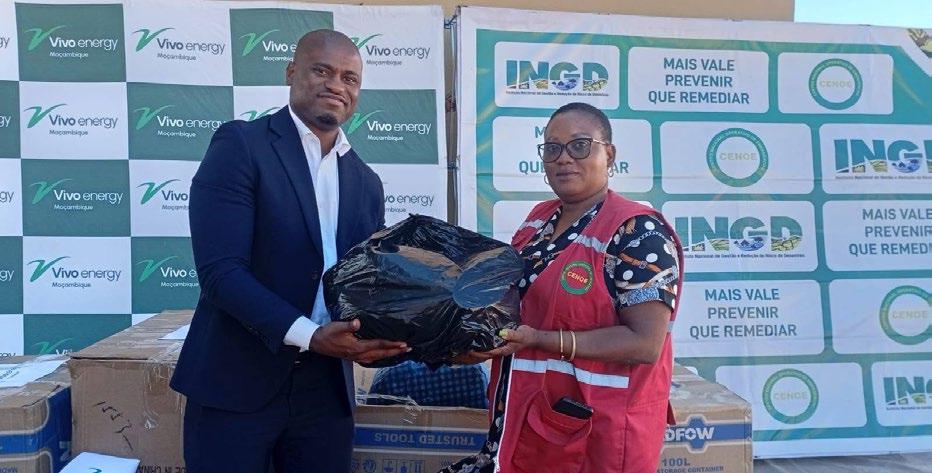
croeconómico que ainda apresenta pressões cambiais, inflacionárias e os efeitos residuais do conflito no norte do país, a nossa posição de solvabilidade de 41% é exactamente o escudo que nos permite continuar a servir os clientes mesmo quando o contexto se deteriora. Em 2013 e 2026 o banco canalizou dinheiro para apoio ao Instituto Nacional de Gestão de Riscos de Desastres (INGD) nos montantes de 2,3 milhões e 1,7 milhão de
meticais, respectivamente. A acção está inserida no âmbito de responsabilidade social?
Absolutamente. As contribuições ao INGD são a expressão directa do nosso compromisso com a comunidade moçambicana que nos acolheu e nos permite operar há 15 anos. Moçambique é um dos países mais expostos a desastres naturais no mundo (ciclones, cheias e secas) que afectam exactamente as populações de baixo e médio rendimento que servimos. Apoiar o INGD não é apenas responsabilidade social, é coerência com a nossa missão de inclusão financeira. Um cliente que perde a casa num ciclone perde também a capacidade de honrar o seu crédito. Investir na resiliência das comunidades é investir na sustentabilidade do próprio negócio.
Tendo superado vários desafios ao longo dos 15 anos de actividades, quais são os que prevalecem e como os ultrapassar?
Sendo honestos, três desafios persistem. O primeiro é a literacia financeira, muitos moçambicanos ainda não entendem plenamente os produtos financeiros disponíveis, o que limita a adopção e, por vezes, gera expectativas desalinhadas. A resposta passa por educação financeira sistemática, integrada na nossa comunicação e presença comunitária. O segundo é a infra-estrutura digital e de conectividade. A expansão do banco digital depende de redes que ainda não chegam a todo o território nacional. Trabalhamos com o que existe e pressionamos para que melhore. O terceiro é a volatilidade macroeconómica. Num país onde as taxas de câmbio, a inflação e os eventos climáticos são imprevisíveis, a gestão prudente do risco continuará a ser o nosso maior activo. A nossa vantagem é que 15 anos nos ensinaram a ser resilientes, aprendemos com cada crise e saímos mais fortes.
Como o banco enfrenta a actual escassez de divisas no mercado? O Banco não opera com moeda estrangeira. No entanto, tendo a sua Holding fora de Moçambique e vários fornecedores também fora do país para serviços especializados de Tecnologia de Informação e outros, ressente-se da escassez de divisas no mercado para honrar seus compromissos visto que os Bancos alocam limites que não satisfazem as nossas necessidades. Tivemos que localizar quase todos contratos no país.
BVM Consolida Internacionalização Com Integração Na Federação Mundial das Bolsas
ABolsa de Valores de Moçam¬bique (BVM) foi ad¬mitida como filiada da Fede¬ração Mundial das Bolsas de Valores, WFE na sigla em inglês, uma entidade global de referência e representação do sector, que congrega, actualmente, mais de 250 Bolsas de Va¬lores e infra-estruturas de mercado.
A adesão da BVM na WFE acontece um mês depois de, a nível do continente africano, ter renovado parcerias com as suas congéneres, nomeadamente a Bolsa de Valores de Angola (BODIVA) e a Bolsa de Valores de Cabo Verde (BVC), em Maputo, numa tradicional gala de distinção dos melhores players do mercado de capitais mobiliários.
A adesão da BVM à WFE constitui um passo estratégico para o fortalecimento institucional e operacional da Bolsa"
promisso com as melhores práticas globais do mercado de capitais.
A Federação Mundial das Bolsas é a prin¬cipal associação internacional represen¬tativa das Bolsas de Valores e câmaras de compensação regulamentadas em todo o mundo, e promove mercados financeiros transparentes, seguros e eficientes, bem como o acesso alargado ao financiamen¬to através dos mercados de capitais.
A adesão da BVM à WFE constitui um passo estratégico para o fortalecimento institucional e operacional da Bolsa, contribuindo para a contínua modernização do mercado de capitais moçambicano e para a promoção de um ambiente de investimento cada vez mais atractivo, competitivo e seguro para investidores nacionais e estrangeiros.
Pedro Cossa eleito vice-presidente do comité das bolsas de valores da SADC
A nível continental, o Presidente do Conselho de Administração da BVM, Pedro Cossa, foi eleito por unanimidade como Vice-Pre¬sidente do Comité das Bolsas de Valores da SADC (CoSSe), numa reunião da organização que decorreu nas Ilhas Maurícias de 14 a 15 de Maio corrente.
Instantes depois do escrutínio, Pedro Cosa reagiu sobre a sua nomeação à revista Banca & Seguros, através de um contacto telefónico, afirmando que "ao sermos eleitos para a direcção da organização, passamos uma mensagem de que a SADC acredita em nós, enquanto insti-tuição que gere o mercado de Valores Mobiliários em Moçambique, sobretu¬do, enquanto nação".
Pedro Cossa reconhece, no entanto, que há desafios que lhe esperam na liderança da organiza-ção, mas assume a missão com firmeza, e acrescenta: "faremos o que estiver ao nosso alcance para dignificar o bom nome dos moçambicanos", advogou.
O CoSSe é o principal organismo que congrega as Bolsas de Valores na região austral de África.
No mesmo encontro, realizado no dia 15 de Maio, nas Maurícias, foi reeleita a Presidente da organização, Collen Tapfumaneyi.
A BVM reage à admissão à WFE, afirmando que a conquista consolida a posição da instituição "no panorama financeiro interna¬cional", representando um reconheci¬mento significativo da sua maturidade institucional e do seu com-
Recorde-se que Pedro Frederico Cossa, quadro da BVM, foi nomeado ao cargo de Presidente do Conselho de Administração da BVM, em 11 de Março de 2025, enquanto Presidente da Associação Moçambicana de Economistas (AMECON), desde 2020.
Texto Aurélio Muianga • Imagem D.R.
Medir Para Mudar
Moçambique entra na era dos dados com novos índices que expõem fragilidades, definem prioridades e colocam a competitividade no centro da transformação económica. O crescimento, por si só, deixou de ser suficiente. A forma como se cresce passou a ser decisiva
Texto Rezilda Paulino • Imagem Uclas Balgobiny
Opaís acaba de ganhar algo que sempre faltou: instrumentos para se ver ao espelho com rigor. O lançamento do Índice de Competitividade Empresarial de Moçambique (ICEM) e do Rating Empresarial e Financeiro (REF), pela Fundação para a Competitividade Empresarial (FUNDEC), representa mais do que uma inovação técnica. É uma mudança de paradigma.
Durante anos, a economia nacional navegou entre percepções, diagnósticos incompletos e decisões baseadas na intuição. Reformas surgiam muitas vezes como reacções a crises, e não como respostas estruturadas a evidências. Agora, a lógica inverte-se. Entramos numa fase em que medir deixa de ser um exercício estatístico e passa a ser um acto político, económico e até cultural.
Esta transição não é neutra. Sempre que uma economia passa a quantificar-se com rigor, redefine-se também a forma como distribui poder, prioridades e recursos. Quem domina os dados passa a influenciar decisões. E quem ignora os números torna-se irrelevante. Como em qualquer sistema que ganha consciência de si próprio, os primeiros resultados não são confortáveis.
O choque dos números
Os dados revelam um padrão conhecido em economias em transição: crescimento intermitente, fragilidade estrutural persistente e elevada exposição a choques externos. Apesar de uma recuperação momentânea em 2024, a queda registada em 2025 expõe uma realidade mais profunda: a competitividade não se sustenta sem bases sólidas. O ICEM mantém-se abaixo dos
Entramos
numa fase em que medir deixa de ser um exercício estatístico e passa a ser um acto político, económico e até cultural, e esta transição não é neutra..."
30 pontos, posicionando o país numa zona crítica, onde produtividade, eficiência e capacidade de resposta permanecem limitadas. Este tipo de trajectória é típico de economias que crescem sem transformação estrutural. Há expansão, mas não há consolidação. Há dinamismo em sectores isolados, mas não há efeito de arrasto suficiente para o conjunto da economia. O fenómeno pode ser descrito como “crescimento sem densidade”: números que sobem, mas sem profundidade suficiente para resistir a choques. Por isso, pequenas variações externas – desde preços internacionais até instabilidade interna –têm impactos desproporcionais.
O REF reforça este diagnóstico ao evidenciar um agravamento da saúde financeira das empresas. A liquidez escasseia, o risco aumenta e o investimento retrai-se. Forma-se, assim, um ciclo defensivo: empresas evitam expandir, bancos evitam emprestar e a economia entra num estado de contenção prolongada.
Economia travada por “invisíveis”
Mais do que indicadores, os novos instrumentos ajudam a expor um problema estrutural: os chamados “custos invisíveis”. São barreiras que não aparecem nas contas formais, mas condicionam decisões todos os dias — burocracia imprevisível, mo-
rosidade administrativa, falhas de coordenação institucional, incerteza regulatória e assimetrias de informação. Não são impostos directos, mas funcionam como tal, corroendo margens, atrasando investimentos e distorcendo prioridades.
Como destacou o representante do Fundo Monetário Internacional, Olamide Harrison, uma parte significativa do bloqueio à competitividade reside precisamente nesses factores difíceis de quantificar: recursos que não fluem para onde são mais produtivos devido a distorções, incerteza e custos operacionais ocultos. “Quando o ambiente bloqueia essa dinâmica, a competitividade enfraquece”, sublinhou, ao alertar
para o impacto da má alocação de capital e trabalho na economia.
Na prática, estes custos criam um ambiente onde investir exige não apenas capital, mas também capacidade de navegação institucional. E isso favorece actores já estabelecidos, com histórico, garantias e redes de influência, enquanto penaliza novos entrantes e iniciativas emergentes. A banca sente esse mesmo bloqueio. Como referiu o economista-chefe do Millennium BIM, Oldemar Belchior, a ausência de informação estruturada e fiável agrava a percepção de risco e encarece o crédito: sem dados, o sistema tende a proteger-se, mesmo quando existem oportunidades viáveis.
ACTUALIDADE ECONÓMICA
O resultado é conhecido: má alocação de recursos. Capital e trabalho concentram-se em sectores de menor risco percebido e retorno mais imediato – como o comércio e actividades de intermediação –enquanto áreas com maior potencial transformador permanecem subfinanciadas ou subexploradas.
É o caso da agroindústria, frequentemente apontada como um dos maiores vectores de diversificação económica, mas ainda limitada por dificuldades de financiamento, logística e enquadramento regulatório.
O mesmo se verifica na indústria transformadora, que poderia absorver mão-de-obra em escala, mas continua a enfrentar restrições de crédito e custos operacionais elevados. Até sectores emergentes, como soluções energéticas descentralizadas e serviços digitais, avançam abaixo do seu potencial devido à incerteza e ao risco sistémico percebido.
Este bloqueio silencioso é particularmente perigoso porque não gera uma crise imediata, mas sim uma estagnação progressiva. A economia continua a funcionar, mas abaixo do seu potencial real. Como alerta o próprio FMI, os efeitos da má alocação não são abruptos – acumulam-se ao longo do tempo, reduzindo a capacidade de crescimento sustentado. Ao longo dos anos, essa diferença amplia-se. O resultado é um crescimento que existe, mas não transforma: lento, desigual e incapaz de criar as bases de uma prosperidade sustentada.
Economia a duas velocidades
Os dados revelam uma fractura interna que há muito se suspeitava: Moçambique funciona em velocidades diferentes: de um lado, sectores intensivos em capital, como a indústria extractiva, altamente integrados no mercado global, com forte capacidade exportadora e acesso a financiamento internacional. Do outro, uma economia predominantemente informal e de baixa produtividade, onde se concentra a maioria da população.
Esta dualidade cria o fenómeno de “desconexão estrutural”. Quando o crescimento num segmento não se traduz automaticamente em desenvolvimento no outro.
A agricultura ilustra esse paradoxo com clareza: absorve a maior parte da força de trabalho, mas gera pouco valor. A produtividade cai, não por falta de esforço, mas por ausência de condições estruturais
– financiamento, tecnologia, infra-estruturas, cadeias de valor organizadas. O mesmo se observa na indústria transformadora, que permanece subdesenvolvida, incapaz de absorver a produção primária e gerar valor acrescentado local.
É o típico fenómeno de “armadilha de produtividade”: trabalha-se mais, mas produz-se relativamente menos. E enquanto essa armadilha persistir, qualquer crescimento será sempre parcial.
O crédito que não chega
No centro desta equação está o sistema financeiro. A banca mantém-se sólida, mas selectiva. Opera com prudência num ambiente de risco elevado, o que a leva a privilegiar sectores mais previsíveis e com garantias mais claras. Isso cria um desalinhamento estrutural: os sectores que mais precisam de financiamento são precisamente aqueles que têm mais dificuldade em obtê-lo.
Aqui emerge um problema clássico de assimetria de informação. Sem dados fiáveis sobre desempenho empresarial, os bancos operam com incerteza. E, em contextos de incerteza, o comportamento racional é restringir o crédito. O resultado é um ciclo de subfinanciamento produtivo. Empresas com potencial não conseguem escalar. Projectos viáveis não saem do papel. E a economia perde dinamismo.
Os novos índices surgem precisamente para quebrar este ciclo. Ao introduzir métricas objectivas e comparáveis, reduzem a incerteza e permitem uma melhor precificação do risco.
Juventude como pressão demográfica
Há, porém, uma variável que torna tudo mais urgente: a demografia. Moçambique é um país jovem, e essa juventude não é apenas uma promessa. É uma pressão estrutu-
ral. Todos os anos, centenas de milhares de jovens entram no mercado de trabalho, num ritmo que a economia formal ainda não consegue acompanhar. Este fenómeno cria o que os economistas chamam de “stress de absorção”. O sistema económico precisa de crescer para melhorar e evitar deterioração social.
O chamado “bónus demográfico” só se materializa quando há criação consistente de emprego produtivo. Caso contrário, transforma-se num risco acumulado. Neste contexto, o empreendedorismo deixa de ser uma narrativa inspiracional e passa a ser uma resposta sistémica. Não se trata apenas de criar negócios, mas de criar mecanismos de absorção económica.
Reformas que não podem esperar
Outro eixo crítico está no desfasamento entre legislação e implementação. Moçambique tem de-
Este bloqueio silencioso
é particularmente perigoso
porque não gera uma crise imediata, mas sim uma estagnação progressiva. A economia continua a funcionar, mas abaixo do seu potencial real. O resultado é um crescimento que existe, mas não transforma
monstrado capacidade de produzir reformas relevantes, mas enfrenta um bloqueio recorrente na sua operacionalização. Leis são aprovadas, mas a sua execução atrasa-se, fragmenta-se ou perde-se em processos administrativos. Este fenómeno cria um vazio de eficácia: normas existem, mas não produzem impacto real.
Para os agentes económicos, o problema não é apenas a qualidade da legislação, mas a sua previsibilidade e aplicabilidade. Uma boa lei que não se implementa gera o mesmo efeito que a ausência de lei – a incerteza. E esta tem custo: aumenta o risco percebido, encarece o investimento e retrai decisões.
Num mundo económico cada vez mais rápido, o tempo tornou-se um factor competitivo. Países que executam rapidamente ganham vantagem. Os que atrasam, perdem relevância.
Segurança como pré-condição
Há ainda uma dimensão frequentemente subestimada, mas absolutamente central: a segurança. A economia assenta, antes de tudo, em confiança. E essa confiança começa na garantia de integridade física e patrimonial.
Ambientes onde o risco de violência ou instabilidade é elevado tendem a afastar investimento, aumentar custos operacionais e limitar a expansão empresarial.
A segurança, neste sentido, não é apenas uma questão social. É um activo económico. Sem ela, cadeias de valor quebram-se, decisões adiam-se e oportunidades perdem-se. Com ela, cria-se o ambiente mínimo necessário para que o resto funcione. A competitividade começa, muitas vezes, onde termina o medo.
O país que começa a medir-se
O verdadeiro impacto destes instrumentos não estará nos relatórios, mas nas decisões que deles resultarem. Medir não transforma, por si só. Mas altera comportamentos. Introduz disciplina. Cria comparabilidade. E, sobretudo, elimina o conforto da ignorância.
Quando os dados se tornam públicos, tornam-se também instrumentos de pressão. Empresas passam a comparar-se. Instituições passam a justificar-se. Políticas passam a ser avaliadas.
Moçambique entra, agora, numa fase mais exigente da sua trajectória: a fase da responsabilização informada.
Receitas do Coral Sul Podem Ser 19 Vezes Inferiores que o Previsto
Odebate público em torno dos recursos naturais em Moçambique acaba de ganhar um novo destaque, com as estimativas do Centro de Integridade Pública a indicarem que as receitas totais do projecto Coral Sul FLNG, nos próximos 27, anos devem fixar-se em 4 mil milhões de dólares –um valor 19 vezes inferior aos 77 mil milhões projectados anteriormente pelo Executivo.
O estudo, realizado em parceria com o Centro para o Desenvolvimento da Democracia (CDD) e a Oxfam, e que foi apresentado pelo economista Rui Mate, revela que o impacto directo no Produto Interno Bruto (PIB) também será modesto. Em média, o projecto entregará ao Estado cerca de 149 milhões de dó-
Os dividendos líquidos – lucro real que entra nos cofres do Estado – só deverão começar a surgir em 2033. E, até lá, todo o valor arrecadado pela participação da estatal servirá para abater o serviço da dívida
lares anuais, o que representa apenas 0,67% do PIB previsto em 2025. “O nosso modelo nos dá valores muito mais reduzidos comparativamente às previsões do Estado e do investidor”, afirmou Mate.
Um dos pontos mais críticos do estudo é a diferença entre a receita líquida e a bruta. Na métrica de mercado, o Governo afirma ficar com 38% dos lucros (receita líquida) no entanto, em termos de métrica real, segundo o CIP, o Estado capta apenas 10,8% de cada dólar gerado pelo recurso no subsolo (receita bruta). “O Coral Sul apresenta o menor ganho comparativamente a projectos em países como Gana, Tanzânia e Angola”, observou Mate durante a apresentação da pesquisa.
A publicação dedica uma secção de análise à Empresa Nacional de Hidrocarbonetos (ENH). Alerta que a empresa terá prejuízos nos primeiros anos de exploração devido aos empréstimos contraídos para parti-
Texto Rezilda Paulino Imagem D.R.
cipar no consórcio. Assim sendo, terá de priorizar o pagamento de juros e dívidas.
Os dividendos líquidos – lucro real que entra nos cofres do Estado – só deverão começar a surgir em 2033. E, até lá, todo o valor arrecadado pela participação da estatal servirá para abater o serviço da dívida.
O estudo também alerta para o risco de “IRPC Zero” em cenários de stress ou de transição energética acelerada. Em 17 dos 27 anos do projecto, o Estado poderá não arrecadar qualquer valor via Imposto sobre o Rendimento de Pessoas Colectivas (IRPC), concentrando a maior parte da receita na fase de declínio da produção (entre 2034 e 2048). “Isso mostra uma vulnerabilidade extrema do Estado em relação às receitas”, aponta o documento, destacando que os benefícios substanciais não chegarão para a actual geração de moçambicanos.
Projecções que ignoram a realidade
A crítica à forma como são estabelecidas as projecções de receitas e de benefícios da exploração do gás começa por indicar o grau de adversidade do ambiente macroeconómico actual:
• Uma dívida pública total de cerca de 22 mil milhões de dólares;
• Uma dívida soberana acumula-
Ponto de situação dos projectos da Bacia do Rovuma
Actualmente, o cenário dos grandes projectos de gás em Moçambique apresenta-se fragmentado, respectivamente pelo Coral Sul FLNG. O relatório traçou ainda o panorama actualizado das quatro grandes frentes na Área 4 e Área
• Coral Sul FLNG: Único em produção (capacidade de 3,4 mtpa/ 3,4 toneladas/ano);
• Coral Norte FLNG: Decisão Final de Investimento (DFI) tomada no ano passado, com características idênticas ao Coral Sul.
• Mozambique LNG gerido pela TotalEnergies: Actividades reiniciadas este ano, com previsão de produção apontada para 2029 ou mais tarde.
• Rovuma LNG gerido pela ExxonMobil: O maior projecto em termos de capacidade, mas ainda incerto. A DFI tem sido sucessivamente adiada, restando a expectativa se será tomada ainda este ano.
da na ordem dos 12 mil milhões de dólares;
• Uma contração económica de 0,52% verificada em 2025;
• O colapso dos programas com o Fundo Monetário Internacional (FMI) em Abril de 2025. “Desde 2019 que o Governo não publica actualizações das projecções de receitas do gás, ancorando o desenvolvimento do país numa promessa sem datas ou custos definidos”, criticou o economista, sublinhando que o debate político tem sido dominado por “projecções optimistas”, números agregados sem contextualização temporal e uma “limitada transparência metodológica”.
Os fundamentos da pesquisa
A investigação fundamenta-se em quatro conceitos cruciais que explicam o risco da actual estratégia moçambicana:
1. A Maldição dos Recursos e Fragilidade Institucional – Os autores indicam que o problema não é a abundância de recursos, mas sim a fraqueza das instituições que gerem as receitas que deles provêem.
2. O Regime Fiscal Progressivo – As receitas do sector extractivo tendem, por natureza contratual, a aparecer apenas na fase final dos projectos, quando a produção já começa a decrescer.
3. A Armadilha da Dívida – Países ricos em recursos tendem a adiantar rendas futuras através de empréstimos (como ocorreu em Moçambique no caso das dívidas ocultas). O risco é as receitas chegarem tarde ou nunca se materializarem.
4. A Transição Energética e os Activos Encalhados (Stranded Assets) – Dados do Agência Internacional de Energia indicam que os projectos de gás já em exploração no mundo são suficientes para cobrir a procura global. Projectos que ainda não arrancaram correm o risco de nunca sair do solo, tornando-se activos sem valor comercial.
Para contrariar a falta de dados primários das instituições públicas, os investigadores construíram um modelo de previsão fiscal baseado no Fluxo de Caixa Descontado (DCF), analisando contratos, relatórios da Conta Geral do Estado (CGE) de 2024 e dados do Fundo Soberano. O modelo foi validado com os dados reais observados entre 2022 e 2025, apresentando uma margem de erro mínima (inferior a 4%), o que valida a solidez dos resultados.
Uma das conclusões mais polémicas da modelação fiscal diz respeito ao Factor R (mecanismo contratual que dita a partilha de lucros entre o Estado e os investidores com base na recuperação do investimento). De acordo com o estudo, a arquitetura fiscal do projecto faz com que o Estado nunca consiga ultrapassar o patamar dos 25% na partilha directa dos lucros neste projecto, limitando drasticamente o impacto financeiro esperado para o país.
Análise crítica do modelo financeiro do Coral Sul
“Nas últimas décadas, o discurso político e macroeconómico em Moçambique foi sequestrado por uma narrativa de opulência iminente. Os vastos depósitos de gás natural na Bacia do Rovuma foram apresentados ao cidadão comum e aos decisores políticos como a panaceia para todas as assimetrias estruturais do país. Figuras exuberantes de receitas na ordem das dezenas de milhares de milhões de dólares tornaram-se recorrentes na praça pública, criando uma atmosfera de optimismo fiscal que, historicamente, tendeu a justificar o endividamento soberano antecipado”, descreveu Rui Mate.
O economista entende ainda que “perante a ausência de modelos financeiros públicos e auditáveis por parte dos Ministérios de Economia e das Finanças e da Autoridade Tributária (AT), o CIP desenvolveu uma ferramenta de modelação financei-
ra independente para testar os pressupostos reais do projecto flutuante da Coral Sul (FLNG)”. E os resultados obtidos revelam um cenário dramaticamente desalinhado com o discurso oficial. O modelo aponta que, num horizonte de 27 anos de exploração, o projecto gerará um encaixe directo para o Estado na ordem dos 4 mil milhões de dólares.
Mate afirma que mais do que uma mera disputa numérica, este estudo levanta um alerta crucial sobre o horizonte temporal de 2033 - “Moçambique corre o risco real de desenhar orçamentos, contrair dívidas e estruturar despesas públicas com base em dinheiros que, simplesmente, não vão entrar nos cofres do Estado nos prazos previstos”.
Para o economista, uma governação baseada em expectativas irrealistas não é um erro teórico. “Em Moçambique, a governação baseada em expectativas, confunde-se com o próprio trauma recente das dívidas ocultas, cujos pressupostos de pagamento se ancoraram numa produção de gás que ainda não se materializou na escala prevista”, disse.
Onde está o dinheiro real?
O CIP, defende que para compreender a fragilidade das projecções públicas, é necessário dissecar o tipo dos impostos e os gatilhos contratuais que governam o projecto Coral Sul. Isso porque, segundo o órgão, na narrativa política corrente, a produção de gás traduz-se automaticamente em liquidez imediata pa-
Qualquer planeamento estratégico que preveja uma revolução nas receitas públicas antes de 2034 está fatalmente calibrado sobre uma ilusão temporal"
ra o tesouro nacional. No entanto, a realidade fiscal do sector extractivo funciona através de fluxos desfasados no tempo.
“Actualmente, na fase embrionária do projecto, os ganhos tangíveis do Estado limitam-se ao Imposto sobre a Produção Mineira (as chamadas royalties) e a parcelas marginais da partilha de lucro da concessionária. O verdadeiro motor de arrecadação fiscal de um projecto desta envergadura reside no Imposto sobre o Rendimento das Pessoas Colectivas (IRPC), aplicado sobre os lucros líquidos das multinacionais operadoras”, explica Mate sublinhando que é neste exacto ponto que o modelo financeiro independente traz o seu dado mais alarmante e incontornável, o fluxo robusto e significativo de IRPC só começará a entrar nos cofres do Estado no ano de 2033 e 2034.
Até chegar a este período, as regras contratuais de amortização e depreciação acelerada de activos garantem que as empresas operadoras minimizem a sua matéria colectável. Por conseguinte, até ao final do horizonte de 2033, Moçambique viverá num regime de “vacas magras” no que diz respeito ao imposto directo sobre o lucro do gás. “Qualquer planeamento estratégico que preveja uma revolução nas receitas públicas antes de 2034 está fatalmente calibrado sobre uma ilusão temporal. O Estado receberá fundos, mas estes serão substancialmente inferiores ao necessário para sustentar a expansão fiscal que o debate político actual sugere”, concluiu. O estudo aponta que o Governo aposta excessivamente no sector extractivo, negligenciando áreas com maior potencial de gerar bem-estar social rápido, como o agronegócio e energia.
Governo já Mobiliza Sector Empresarial para Acelerar Investimento na FACIM 2026
Acidade de Maputo acolheu, a 4 de Maio, a reunião de apresentação do ponto de situação dos preparativos da 61.ª edição da Feira Internacional de Maputo (FACIM 2026), sob o tema “Consolidação Estratégica e Mobilização Empresarial para a Aceleração do Investimento em Moçambique”.
Organizado pelo Ministério da Economia, através da Agência de Promoção de Investimentos e Exportações (APIEX), o encontro reuniu representantes do sector público e privado nacional e internacional, numa altura em que o Governo procura posicionar a FACIM como uma plataforma orientada para resultados concretos em matéria de negócios, exportações e captação de investimento.
A 61.ª edição da FACIM decorrerá entre os dias 30 de Agosto e 6 de Setembro de 2026, em Ricatla, distrito
de Marracuene, sob o lema “Transformação Digital e Energética: Rumo a uma Economia Sustentável”. O certame foi oficialmente lançado a 18 de Dezembro de 2025, numa sessão foi dirigida pelo ministro da Economia, Basílio Muhate, que considerou essencial partilhar com o sector privado o nível de preparação do evento, numa fase decisiva da organização.
“A escassos quatro meses (agora três), da sua realização, julgamos pertinente partilhar com o sector privado, em particular, o nível de preparação deste grande evento que pretendemos realizar”, afirmou Muhate durante o encontro.
O governante sublinhou que a actual conjuntura internacional exige uma exposição alinhada com os desafios contemporâneos da economia global, destacando a transformação digital e energética como pilares estratégicos do desenvolvimento.
“Olhando para o contexto global de transição económica, sentimos-nos desafiados a realizar uma exposição alinhada a este propósi-
to, sendo estes dois pilares os polos do desenvolvimento contemporâneo”, frisou.
Governo quer uma FACIM orientada para negócios concretos Segundo Basílio Muhate, a participação articulada entre os sectores público e privado será determinante para transformar a FACIM numa verdadeira plataforma de negócios e não apenas num espaço expositivo. “Procuramos ter uma FACIM não só para a exposição, mas também para resultados, formar acordos e estabelecer negócios concretos”, declarou. Muhate acrescentou ainda que a feira deve ser encarada como uma plataforma estratégica de mercado, capaz de gerar parcerias e oportunidades reais de investimento. “Quem vai à FACIM apenas para expor poderá perder tempo. Mas quem for para fazer negócios e parcerias, vai ganhar”, salientou.
Na ocasião, foram igualmente apresentados o empresário moçambicano Salimo Abdula e a atleta olímpica Maria de Lurdes Mutola como embaixadores da FACIM 2026, numa edição que terá a província de Niassa como principal destaque económico.
Para Salimo Abdula, a missão passa por aproximar os objectivos do Governo às dinâmicas do sector privado, transformando a feira num ecossistema de resultados tangíveis. “Não será apenas um espaço para passear e ver montras, mas sim um palco que vai atrair investimen-
A 61.ª edição da FACIM será de 30 de Agosto a 6 de Setembro de 2026, em Ricatla, distrito de Marracuene, sob o lema
Texto Rezilda Paulino • Imagem D.R.
tos reais e servir de barómetro para medir o crescimento e a atractividade do mercado moçambicano”, afirmou.
O empresário destacou ainda o potencial económico de Moçambique, defendendo uma aposta na agregação de valor aos recursos nacionais e na adopção de tecnologias inovadoras para impulsionar a competitividade.
Segundo Abdula, o país possui recursos naturais e capacidade humana suficientes para dar um salto qualitativo no processo de industrialização e desenvolvimento sustentável, com impacto directo na geração de emprego.
APIEX define estratégia para internacionalizar PME
Durante o encontro, a APIEX apresentou o plano estratégico da FACIM 2026, sublinhando que pretende consolidar o evento como a
maior montra de negócios da região, com forte enfoque na internacionalização das Pequenas e Médias Empresas (PME), no reforço das exportações e na atracção de Investimento Directo Estrangeiro (IDE).
Em representação da instituição, Otávio Zefanias explicou que os preparativos arrancaram ainda em 2025, numa concertação entre os Ministérios da Economia e das Finanças e o tecido empresarial nacional.
O alinhamento estratégico culminou com a aprovação da agenda oficial pelo Conselho de Ministros, formalizando um plano concebido para responder às novas dinâmicas globais de sustentabilidade económica. “Queremos um sector empresarial forte e agrupado, que tire proveito das sinergias com parceiros internacionais”, afirmou Zefanias.
Preparar as empresas para o mercado livre africano
Num contexto em que Moçambique procura diversificar as suas fontes de receita e reduzir o défice da balança comercial, a FACIM 2026 assume igualmente a missão de preparar as empresas nacionais para competir nos mercados regionais e globais, sobretudo no âmbito da Zona de Comércio Livre Continental Africana (AfCFTA).
“A integração de Moçambique na AfCFTA é uma realidade. Temos de potenciar as nossas empresas através da sua presença na feira para responder às necessidades dessa integração”, destacou Zefanias.
Para alcançar este objectivo, a organização definiu metas específicas, entre as quais:
• Consolidação dos mercados, através do aproveitamento de acordos bilaterais e instrumentos de facilitação do comércio;
• Promoção do conteúdo local, incentivando sinergias entre PM e grandes empresas dos sectores
A APIEX recordou que a 60.ª edição da FACIM, realizada em Agosto de 2025, em Ricatla, Marracuene, gerou 811 acordos de negócios e investimentos, além de reunir entre 55 mil e 70 mil visitantes. O certame contou com 3.350 expositores, incluindo cerca de 800 empresas estrangeiras provenientes de aproximadamente 30 países. Foram igualmente registados 1.178 encontros B2B, B2C e B2G entre empresas nacionais e internacionais. Para 2026, as projecções apontam para a participação de cerca de 13 mil empresas, repartidas entre nacionais e estrangeiras, além de mais de 55 mil visitantes. Até ao momento, cerca de 60% das inscrições já se encontram asseguradas.
extractivo e de infra-estruturas;
• Melhoria da qualidade, certificação e embalagem dos produtos nacionais, de forma a garantir exportações contínuas e menos sazonais.
Uma feira marcada pela transformação digital e energética
A APIEX sublinhou que o lema da edição de 2026 não será apenas simbólico, mas estará reflectido na própria arquitectura física e logística do evento. Segundo Otávio Zefanias, a FACIM introduzirá uma nova categorização de pavilhões organizados por segmentos estratégicos de mercado. Entre as novidades destacam-se:
• Dois Pavilhões Premium, dedicados exclusivamente aos sectores de Energia e Transformação Digital;
• Pavilhão Gold, reservado às delegações internacionais e investidores institucionais;
• Pavilhão Platina, destinado às potencialidades provinciais, com enfoque especial na província de Niassa e no mercado de créditos de carbono;
• Pavilhão Prata, direccionado às Pequenas e Médias Empresas, funcionando como espaço de networking e internacionalização;
• Pavilhão Municipal, concebido para promover o intercâmbio entre municípios e reduzir assimetrias de desenvolvimento local.
FACIM híbrida que vai funcionar durante 365 dias
Alinhada ao princípio da digitalização, a FACIM 2026 terá igualmente um formato híbrido. Para além dos sete dias de exposição presencial em Marracuene, todas as empresas participantes terão obrigatoriamente um expositor virtual.
Segundo a APIEX, a plataforma digital permanecerá activa durante 365 dias, permitindo a continuidade das interacções comerciais, acesso a relatórios, contactos empresariais e realização de rondas de negócios após o encerramento físico da feira. “Tendo em conta o princípio da digitalização, o processo de gestão da FACIM vai olhar para esta componente. Virtualmente, a FACIM terá duração de 365 dias”, garantiu o representante da APIEX.
O responsável acrescentou que, uma vez terminada a exposição presencial, os participantes poderão continuar a interagir através da plataforma virtual, reforçando a internacionalização das empresas moçambicanas.
Alinhada ao princípio da digitalização, a FACIM 2026 terá igualmente um formato híbrido. Para além dos sete dias de exposição presencial em Marracuene, todas as empresas participantes terão obrigatoriamente um expositor virtual"
Agenda de alto nível vai reunir líderes políticas e empresariais
A abertura oficial da FACIM 2026, agendada para 31 de Agosto, será presidida pelo Presidente da República, Daniel Chapo, que deverá percorrer todos os pavilhões e participar na cerimónia de premiação dos Melhores Exportadores e Investidores de 2025/2026.
O encerramento, previsto para 5 de Setembro, será dirigido pela Primeira-Ministra, Benvinda Levi, incluindo a premiação dos melhores expositores sectoriais.
Entre os prémios previstos destacam-se:
• Prémio Energia, voltado para iniciativas ligadas às energias renováveis e ao aproveitamento do potencial energético nacional;
• Prémio Digital, destinado a soluções tecnológicas e iniciativas de transição para modelos paperless.
Segundo a APIEX, o objectivo macro continua a ser a redução do défice da balança comercial através do fortalecimento das exportações nacionais.
A instituição defende ainda que a nova Lei de Investimento Privado deverá desempenhar um papel central na retenção do capital estrangeiro, ao criar um ambiente mais estável em termos jurídicos, fiscais e operacionais.
Niassa assume papel estratégico na economia verde
Uma das grandes apostas desta edição será a projecção da província de Niassa como referência nacional no mercado de créditos de carbono.
Dotada de vasto potencial florestal e ambiental, a província deverá assumir um papel central nos debates sobre economia verde, sustentabilidade e monetização de activos ambientais.
Esta aposta cruza-se com a presença internacional esperada para a feira, particularmente do Brasil, reconhecido pela sua experiência em biomassa e matrizes energéticas sustentáveis.
O Governo moçambicano espera que os encontros bilaterais entre empresários brasileiros e lideranças de Niassa resultem em parcerias estruturantes e transferência de tecnologia.
Brasil reforça cooperação económica e confirma mais de 40 empresas na FACIM
As relações económicas entre Moçambique e Brasil atravessam, actualmente, uma fase de forte aproximação, impulsionada por inves-
timentos em sectores estratégicos como hidrocarbonetos, economia verde, agro-indústria e transformação digital.
Durante a reunião preparatória da FACIM 2026, o embaixador do Brasil em Moçambique, Ademar Seabra, confirmou a participação de mais de 40 empresas brasileiras no certame.
Segundo o diplomata, o Brasil pretende apresentar soluções ligadas à sustentabilidade, incluindo projectos de biocombustíveis, mercados de carbono e transformação digital. “É impossível o desenvolvimento sem a participação do sector privado”, afirmou Seabra.
O embaixador destacou ainda que o actual dinamismo das relações bilaterais resulta de visitas de alto nível, incluindo a passagem do Presidente Luiz Inácio Lula da Silva por Moçambique em Novembro passado e a recente visita da ministra moçambicana dos Negócios Estrangeiros ao Brasil.
Os encontros permitiram avanços em memorandos de entendimento, incluindo o acordo entre a Petrobras e a Empresa Nacional de Hidrocarbonetos (ENH) para cooperação no sector de petróleo e gás.
Além da componente bilateral, o Brasil trabalhará em articulação com Portugal e África do Sul durante a FACIM, numa estratégia conjunta para dinamizar os sectores de biomassa e sustentabilidade.
O diplomata reiterou ainda o interesse brasileiro em apoiar o desenvolvimento económico da província do Niassa, particularmente na valorização dos créditos de carbono e na gestão de activos ambientais.
Feiras internacionais como montras que projectam economias
As feiras anuais de indústria e comércio tornaram-se instrumentos estratégicos de projecção económica, atração de investimento e fortalecimento das exportações. Estes eventos funcionam como plataformas de negócios, inovação e diplomacia económica, permitindo que empresas, governos e investidores estabeleçam parcerias, apresentem produtos e ampliem mercados. Em África, o impacto tem sido particularmente relevante, sobretudo num contexto de integração económica impulsionado pela Zona de Comércio Livre Continental Africana.
Eventos como a Intra-African Trade Fair 2025 demonstram esta dimensão: a edição de 2025 registou 48,3 mil milhões de dólares em acordos comerciais, mais de 112 mil participantes e 2.148 expositores de 132 países.
"O País Precisa de um Banco de Desenvolvimento, Mas Não de Mais um Instrumento político"
Oanúncio da criação do Banco de Desenvolvimento de Moçambique reacendeu um debate antigo sobre o papel do Estado no financiamento da economia. Num país marcado por experiências falhadas, interferência política e dificuldades de acesso ao crédito de longo prazo, a nova instituição surge cercada de expectativas, mas também de dúvidas.
Com mais de duas décadas de experiência em instituições financeiras internacionais, incluindo o Banco Africano de Desenvolvimento, César Tique considera que Moçambique
“O Banco de Desenvolvimento tem a função de reduzir o risco das operações e funcionar como um braço do Estado para criar um ambiente favorável à atracção de investimento privado”
necessita de um instrumento capaz de mobilizar recursos para projectos estruturantes e atrair investimento privado. Contudo, alerta que o sucesso do banco dependerá menos do capital inicial e mais da qualidade da sua governação, da independência dos seus órgãos e da capacidade de evitar os erros que levaram ao desaparecimento de anteriores experiências de banca de desenvolvimento.
Nesta entrevista ao Programa Especial de Informação da MBC TV, o especialista analisa o papel do novo banco, os riscos da interferência política, a relação com o BNI, o futuro dos fundos públicos e os desafios da mobilização de recursos para financiar o desenvolvimento nacional.
O que é um Banco de Desenvolvimento e qual deve ser o seu papel numa economia como a moçambicana?
Essencialmente, um Banco de Desenvolvimento tem a função de reduzir o risco das operações económicas e funcionar como um braço do Estado para criar um ambiente favorável à atracção de investimento privado. O desenvolvimento de um país acontece sobretudo através do sector privado, mas cabe ao sector público criar mecanismos que permitam esse investimento.
Existe também uma componente financeira importante. A banca comercial opera com objectivos lucrativos, mas há investimentos de longo prazo que exigem instrumentos específicos para garantir que a economia funcione e que o sector privado participe nesse processo.
Outra função importante é mobilizar fundos concessionais, aquilo que normalmente chamamos de blended finance, combinando recursos concessionais com capital privado para catalisar investimentos. Em muitos casos, os retornos dos projectos não são imediatos, o que implica riscos que o Banco de Desenvolvimento pode ajudar a absorver.
Além disso, pode desempenhar um papel relevante na implementação de investimentos estruturantes, reduzindo burocracias e agregando vários processos necessários ao desenvolvimento de corredores económicos e outras iniciativas estratégicas.
Texto Redacção • Imagem D.R.
Moçambique precisa realmente de um Banco de Desenvolvimento?
Moçambique continua a ser uma economia relativamente incipiente, com limitações no sistema financeiro. A banca comercial está concentrada em poucas instituições e existe uma reduzida disponibilidade de financiamento para as zonas rurais.
Hoje, muitos financiamentos chegam ao meio rural através de projectos específicos, sejam agrícolas ou pesqueiros, mas não existe uma estrutura robusta de financiamento orientada para essas regiões.
A discussão não é consensual porque o Estado já possui vários instrumentos de financiamento. O Fundo Nacional de Desenvolvimento Sustentável (FNDES), por exemplo, desempenha algumas funções semelhantes às de um banco de desenvolvimento, sobretudo no apoio às Pequenas e Médias Empresas através da banca comercial.
A principal dúvida prende-se com a forma e o momento em que este banco surge. Há quem questione se será um instrumento para dinamizar a economia ou mais uma estrutura susceptível de aumentar a burocracia e a influência política no sistema financeiro.
Um dos receios apontados é precisamente a interferência política. Apesar desse risco,
considera que o país necessita deste instrumento?
O país precisa de um instrumento capaz de mobilizar e alavancar investimento privado, sobretudo para financiar projectos estruturantes.
No entanto, é importante esclarecer que um Banco de Desenvolvimento não deve substituir a banca comercial nem actuar directamente no microcrédito ou no financiamento do dia-a-dia das pequenas actividades económicas.
O seu papel deve ser o de mobilizar recursos e canalizá-los através do sistema financeiro existente, preservando a estabilidade do mercado. Não podemos criar mecanismos que desestruturem o sistema financeiro ou introduzam taxas e condições fora da lógica económica.
Os bancos de desenvolvimento, em regra, financiam infra-estruturas, zonas económicas especiais, parques agro-industriais, energia e outros projectos estruturantes que criam condições para o crescimento do sector privado.
Então não faz sentido esperar que este banco financie directamente pequenos agricultores ou microempresas?
Não deve ser essa a sua função principal. O Banco de Desenvolvimento pode mobilizar recursos para que a banca comercial continue a desempenhar esse papel, mas o financia-
Os problemas começaram quando se intensificou a interferência política. Recursos destinados ao desenvolvimento passaram a ser utilizados para outros fins..."
mento directo da microeconomia deve permanecer nos canais tradicionais, sujeitos aos mecanismos normais de supervisão.
O verdadeiro papel deste banco é apoiar projectos estruturantes. Por exemplo, a criação de zonas económicas especiais, parques industriais, infra-estruturas energéticas ou sistemas administrativos que facilitem o investimento.
Uma das áreas fundamentais será o co-financiamento. O banco pode participar com uma percentagem do investimento e, dessa forma, atrair recursos adicionais de instituições multilaterais e investidores privados.
O capital social previsto, de cerca de 32 mil milhões de meticais, é suficiente para lançar o projecto?
Sim, é possível capitalizar esse valor. Não estamos a falar de uma quantia impossível de mobilizar. A legislação prevê que até 49% do capital possa ser subscrito por outros investidores. Entre os potenciais participantes podem estar instituições financeiras de desenvolvimento, fundos de pensões, organismos multilaterais e outras entidades interessadas.
O INSS, por exemplo, pode participar dentro da sua política de investimento, tal como acontece em muitos países onde fundos de pensões aplicam recursos em projectos de desenvolvimento.
O próprio Fundo Soberano pode desempenhar um papel relevante, investindo parte dos seus recursos para gerar rendimentos futuros e apoiar o financiamento do desenvolvimento nacional.
Que lições podem ser retiradas da experiência do antigo Banco Popular de Desenvolvimento (BPD)?
O BPD teve inicialmente um papel importante no financiamento de empresas agrícolas estatais e de projectos considerados estratégicos para a economia. Os problemas começaram quando se intensificou a interferência política. Recursos destinados ao desenvolvimento passaram a ser utilizados para outros fins, surgiram financiamentos sem critérios rigorosos e muitos beneficiários simplesmente deixaram de reembolsar os empréstimos.
Quando um banco de desenvolvimento deixa de funcionar com base em princípios sustentáveis e passa a operar como um mecanismo de concessão de recursos sem retorno, o seu colapso torna-se inevitável.
Grupo MBC Acerta o Passo Com os Principais Intervenientes da Mozambique Medical Expo
Teve lugar na Terça-feira, 02 de Junho de 2026, em Maputo, o primeiro encontro preparatório da II Edição da "Mozambique Medical Expo 2026", evento que promete dinamizar o mercado de equipamentos e insumos médicos, em Moçambique.
Na ocasião, Louise Jasse, responsável pela área de organização de eventos corporativos, na MBC, passou em revista as acções já realizadas, desde que o grupo assumiu o desafio de organizar o evento, a 09 de Maio último.
Jasse afirmou, à saída do encontro, que o objectivo do mesmo foi cabalmente alcançado, tendo
destacado que o mesmo reforçou a articulação com os principais intervenientes do ecossistema específico, tudo, tendo em vista o sucesso da feira, que decorrerá no próximo mês de Outubro.
O representante da Health Care, Hélder Bulo, classificou o encontro como bastante positivo, tendo referido que a feira será uma plataforma estratégica para aproximar empresas, especialistas e parceiros da área da saúde, fortalecer a cooperação e impulsionar o desenvolvimento do setor no país.
Também participante no encontro, António Morais, da Avoma, manifestou-se confiante quanto ao sucesso da II Edição da "Mozambique Medical Expo 2026". Morais disse que a feira trará benefícios concretos para os moçambicanos,
além de atrair novos investidores e operadores para o mercado nacional da saúde.
Por sua vez Já Alessandro Lopes, que representou a THL Moçambique, no encontro de Terça-feira, referiu-se à iniciativa promovida pela Associação Moçambicana de Empresas Importadoras de Equipamentos e Insumos Médicos (SALUTEN), como sendo uma oportunidade para evidenciar o potencial de Moçambique no sector da saúde.
A realizar-se nos dias 29 e 30 de Outubro próximo, a II Edição da "Mozambique Medical Expo 2026", vai contar com a participação de centenas de empresas nacionais e internacionais, especialistas e instituições públicas e privadas com interesse na área de Saúde, consolidando-se como uma das princi-
Texto Isac Naiene & Rezilda Paulino • Imagem D.R.
pais plataformas de promoção de negócios, inovação e partilha de conhecimento no sector da saúde em Moçambique.
SALUTEN e MBC TV Firmam
Parceria Para Impulsionar a MEDICAL EXPO 2026
O sector da saúde em Moçambique ganhou um novo impulso com a assinatura de um memorando de entendimento entre a Associação SALUTEN e a Mozambique Broadcasting Company (MBC), numa parceria estratégica que visa fortalecer o mercado hospitalar e farmacêutico nacional e promover a segunda edição da Medical Expo, marcada para Outubro de 2026.
O acordo foi rubricado recentemente pelo presidente da SALUTEN, Seck Wing Fone, e pelo director-geral da MBC TV, Mário Joaquim, formalizando um compromisso de cooperação orientado para a dinamização do sector da saúde e para a valorização dos seus principais intervenientes.
A SALUTEN, que reúne empresas fornecedoras de equipamentos, materiais médico-cirúrgicos e soluções de diagnóstico, considera a parceria um passo estratégico para ampliar a visibilidade e o alcance da Medical Expo 2026. “A SALUTEN é uma associação de empresas que traz para o mercado moçambicano material médico cirúr-
A "Mozambique Medical Expo 2026", vai contar com a participação de centenas de empresas nacionais e internacionais com interesse na área de Saúde"
gico e todo material hospitalar incluindo o de diagnóstico. A assinatura do memorando entre a agremiação e a MBC é essencialmente uma primeira fase para o lançamento da Medical Expo 2026” afirmou Fone. O presidente da agremiação finalizou sua intervenção, convidando todas as empresas de cadeia de valor ao nível da Saúde, as empresas que distribuem material médico, cirúrgico, as seguradoras e as clínicas no geral e instituições governamentais a marcarem presença nesse grande evento.
Por sua vez, a MBC TV destacou que a iniciativa está alinhada com a sua estratégia de aproximação aos sectores mais dinâmicos da economia moçambicana. A estação televisiva compromete-se a mobilizar os seus diversos canais de comunicação para promover a feira e divulgar as oportunidades de desenvolvimento e investimento que o sector oferece. “Pra nós é um grande prazer participar numa iniciativa de um sector de negócios. Pela maneira que nós temos a visão de associar a MBC a vários sectores de negócio, entendemos que esta é uma feira dinamizadora, é um sector que precisa ser alavancado e tudo quanto as plataformas da MBC e negócios conexos poder fazer para alavancar, a MBC vai fazer”, garantiu o Director-Geral da BMBC TV. “Temos certeza para aquilo que nós vemos pela missão e visão da SALUTEN e das pessoas envolvidas e dos passos que demos até agora que vamos ter a feira com muito sucesso”, perspectivou Joaquim.
O evento é promovido pela Associação de Empresas Importadoras de Equipamento Médico, Hospitalar e de Laboratório, em colaboração com a Câmara de Comércio de Moçambique, e pretende criar uma plataforma de interacção entre empresas, profissionais e instituições ligadas à saúde.
Agendado para os finais de Outubro de 2026, na cidade de Maputo, o evento deverá reunir seguradoras, clínicas, entidades governamentais, fornecedores internacionais e outros actores relevantes da área da saúde. Os organizadores esperam que o encontro contribua para o fortalecimento de parcerias, a apresentação de inovações tecnológicas e a promoção de oportunidades de negócio.
A assinatura do memorando marca o arranque dos preparativos para aquele que se acredita que será o maior evento de exposição médica realizado no país.
"O Meio Ambiente como Direito Fundamental no Ordenamento Jurídico Moçambicano(Parte III)
DANILO MAGIDE MENDES LIASSE
Doutorando do Curso de Doutoramento em Direito Público – 5.ª Edição/2022, na Universidade Católica de Moçambique, Mestre em Especialização de Finanças Públicas, Licenciado em Direito, Consultor Jurídico e Docente Universitário
JOÃO LUÍS ARAÚJO
Doutorando em Direito Público, pela Faculdade de Direito da Universidade Católica de Moçambique e Mestre em Direito Administrativo, Docente Universitário, Consultor e Assessor Jurídico.
Um dos grandes desafios, é entender o meio ambiente, suas dinâmicas e conciliar com as outras componentes de existência"
Entretanto, não se afigura suficiente, a existência deste mecanismo formal, material e textual, da consagração deste direito, mas sim, a materialização e institucionalização, do direito fundamental, através de mecanismos eficazes de aplicação e de acesso aos mesmos, que nos parece, estar muito distante do que se pretende, pois, temos, assistido violações gritantes ao meio ambiente e uma certa impunidade, deveras, preocupante, atendendo, que estamos diante de normas constitucionalmente consagradas, que atendem a dignidade humana, sendo, este elemento crucial, para a consolidação de um Estado de direito e democrático, que se almeja.
A nossa preocupação reside no facto, de que este Estado de direito democrático, tem como primado a lei, sendo, este, o principal mecanismo de defesa dos direitos fundamentais, e que, deve ser pela via do Estado, que se deve concretizar tal desiderato.
Como sustenta, Reis, Jorge, " Os direitos fundamentais, como sendo uma parte qualitativa das garantais jurídico-constitucionais, estas, garantias foram elevadas a natureza de normas constitucionais, não apenas como reflexo simbólico da referida vinculação material do Estado, mas também, e precisamente, a forma, vinculativa dos poderes públicos instituídos"1 . Pelo que, as instituições nacionais de
protecção do meio ambiente, estão comprometidas e obrigadas a respeitar as normas atinentes a protecção do meio ambiente, desde órgãos centrais, como o Ministério do sector do ambiente, os órgãos locais, e ainda, o Ministério Público, como defensor mor destes direitos, a sociedade civil e organizações que trabalham em prol do ambiente, sem deixar de lado, os detentores destes recursos, no caso em concreto, as comunidades locais.
Como afirma o autor, na ideia originária, de DWORKIN, "ter um direito fundamental, em um Estado de Direito, é ser titular de uma garantia jurídica forte equivalente a ter um trunfo num jogo de cartas. A carta de trunfo prevalece sobre as outras, mesmo, sobre as de valor facial mais elevado, a qualidade do trunfo, que lhe é reconhecida segundo as regras de jogo, bate a froca do número, da quantidade, das cartas dos outros naipes"2
Afirma, ainda, que aplicada ao sistema jurídico de Estado de Direito, e tendo em conta, que, face ao cidadão, "o jogador que se apresenta no outro lado da mesa e do outro lado, o Estado, já que, primariamente, os direitos fundamentais são posições jurídicas individuais face ao Estado"3. Desde logo, ter um direito fundamental significará, então, ter um trunfo contra o Estado, contra o governo democraticamente legitimado, um direito fundamental, deve significar em última análise, que ter um direito fundamental é
ter um trunfo contra maioria que governa.
O direito ambiental, é marcadamente um direito fundamental, devidamente consagrado na CRM4, pelo que, tem o cidadão, garantia de que, em face da ausência do Estado e do Governo, pode este, exigir, sendo este, um Estado de direito democrático, por via, do artigo da CR , a responsabilização objectiva do Estado, demandado, e salvaguardando, de forma preventiva, que os seus direitos, para que não sejam violados. Até que ponto, este poder que assiste ao cidadão é suficiente para abalar o Estado, exigindo deste, que o meio ambiente seja protegido sempre e salvaguardada a sua qualidade de vida?
2. A Natureza Jurídica e o Valor das Normas atinentes a Protecção do Meio Ambiente na CRM Antes de nos debruçarmos sobre a natureza jurídica das normas ambientais incorporadas na CRM, iremos discutir a tipologia de normas que existem na Constituição de Moçambique, atendendo ao mecanismo de defesa por parte do cidadão, sendo, o ambiente um direito humano e fundamental para a sua existência.
Segundo Jorge Bacelar Gouveia, direito constitucional ambiental – "é a parcela do direito constitucional que, recebendo a influência crescente da necessidade de protecção do ambiente, que se mostra transversal a toda ordem jurídica, confere direitos aos cidadãos e impõe deveres e esquemas de actuação ao poder público"5 .
O professor, define a constituição, "como sendo uma lei singular por se apresentar no topo da ordem jurídica, representa o cume da respectiva pirâmide, utilizando a metafórica kelseniana"6 .
Neste corolário, diante, destas noções e operacionalização con-
ceptual no que concerne ao enquadramento teórico-legal, ao analisarmos as normas, que versam sobre a protecção do meio ambiente na CRM, importa, aferir, até que ponto, estas, consubstanciam, de per si, um direito fundamental, que tem como, principal função, garantir a qualidade de vida exigível? De que forma, o cidadão, pode se fazer valer destas normas e de facto exercer o seu direito de tutela efectiva jurisdicional directa do mesmo?7
Ao analisarmos os artigos 96 e 107, ambos da CRM, devemos, nos questionar, qual é a aplicabilidade imediata das mesmas? Neste campo, o Professor Jorge Miranda, entende, que existem na constituição normas, que merecem a devida classificação, ou seja, de entre várias, as que nos chama atenção para o nosso propósito, "são as normas perceptivas e normas programáticas, normas exequíveis por si mesmas e norma não exequíveis por si mesmas."
Diante desta classificação e discussão, estes comandos constitucionais, de per si, no ordenamento jurídico interno, não se repercutem directamente, na esfera jurídica do cidadão, encontram-se, dependentes, e muito, do complemento da acção do Estado, através de políticas e normas ordinárias, com o propósito, de activar mecanismos defesa e de protecção, com vista a accionar o meio adequado de tutela jurisdicional efectiva.
Por outro lado, encontra-se, o cidadão, que não dispõe, de mecanismos imediatos e eficazes, por forma a desencadear, acções de responsabilização em caso de violação dos seus direitos em matéria ambiental, pois, não dispõe, de poderes efectivos, para o efeito, encontrando-se, sempre, dependente, da acção do Estado, na medida em que, quem detém o poder de fiscalização e de acção é o ente público dotado de mecanismos mais céleres e exequíveis por si mesmo.
O cidadão, sob ponto de vista normativo, encontra a consagração constitucional, de acesso aos tribunais e de desencadear a sua tutela efectiva e jurisdicional, entretanto, verifica-se, sob a veste da materialização e disponibilização deste direito, muito limitado, pois, o legislador constituinte, consagra uma norma meramente programática, dependente, da acção do Estado e das condições que este cria para prover este serviço público fundamental, sempre que estiver em causa a violação de um direito fundamental, este, que pela sua natureza, entendemos, ser de aplicação imediata e independente, de qualquer norma ordinária.
O acesso, aos tribunais para a protecção do meio ambiente, por várias razões, das quais, destacamos: a inexistência de criação de tribunais específicos e especializados em matéria jurídico ambiental, ou seja, o contencioso ambiental, a falta de preparação e conhecimento dos tribunais administrativos para dirimir estes conflitos, a ausência de uma cultura jurídica ambiental no seio da classe de advogados e defensores públicos, o fraco envolvimento do Ministério Público, enquanto garante deste direito colectivo e difuso, são um entrave, para a materialização, da protecção do meio ambiente e a consagração de um direito fundamental.
No ordenamento jurídico moçambicano, os conflitos de natureza jurídico ambiental, pela sua natureza e enquadramento legal, devem dirimidos, pelo Tribunal Administrativo (Tribunal Superior) e, pelos tribunais administrativos de primeira instância8
Ao analisarmos, os aspectos processuais, no que tange ao acesso a estas instâncias jurisdicionais, vislumbramos, desde logo, um impedimento legal, nos termos do artigo da Lei n.° 24/2013, de 23 de Novembro, alterada e republicada pela Lei n. 7/2015, de 6 de Outubro e artigo 8 da Lei n.° 7/2014, de 28 de Fevereiro, impondo, desde logo, a obriga-
toriedade de constituição de advogado9
Diante, destes comandos legais, é possível, descortinar, uma afronta a este direito fundamental, pois, uma norma ordinária, de valor infraconstitucional, condiciona, a plenitude da defesa e protecção deste bem jurídico, ambiente, imprescindível, para que se garanta, uma qualidade de vida aceitável. É neste contexto, que questionamos o valor jurídico destas normas constitucionalmente consagradas, o seu grau de implementação e materialização na esfera jurídica do cidadão.
Uma norma fundamental, tem o desiderato, de proteger a dignidade humana, quer em face de um poder privado, quer de um poder público, pois, esta, por si só, impõe, uma obrigação a todos e a sua protecção imediata.
O professor Jorge Miranda, refere que "os direitos fundamentais, tem em si, mecanismos de defesa de tutela efectiva quer jurisdicional e não jurisdicional, não por mera existência, ou seja, garante, a tutela contenciosa e a tutela não contenciosa."10
No nosso ordenamento jurídico, existe, o direito de impugnação, preconizado na CRM11, desde logo, consagrado e concretizado pelo legislador ordinário, através da Lei n.º 14/2011, de 10 de Agosto e a Lei n.º 7/2014, de 28 de Fevereiro,12
Os mecanismos de defesa, encontram, procedimentos a serem seguidos, quer junto da administração pública, que consagram o direito a impugnação dos actos administrativos e quer fora da administração, isto é, junto aos tribunais, em matéria de impugnação contenciosa, desde os meios processuais, atinentes a suspensão, recursos, acções, entre outros.
Todo este acervo legal de impugnação, não é acompanhado, por um mecanismo de consolidação eficaz, da aplicação das normas constitucionais, em matéria ambiental, isto é, o acesso a estas instâncias jurisdicionais e não jurisdicionais, se afigura difícil, pois, não existe, nenhum mecanismo de defesa imediato as acções do homem, nefastas para o ambiente, em benefício do cidadão, sem exigir deste, um sacrifício desmedido e fora do seu alcance.
Falar de um direito fundamental, como elemento da protecção da dignidade humana na componente ambiental no ordenamento jurídico moçambicano, ainda, se afigura, distante, do que se pretende, pois, não temos as bases con-
O ambiente está protegido por um conjunto de normas jurídicas, que consagram o direito do ambiente no ordenamento jurídico nacional"
solidadas para o efeito e muito menos, domínio das matérias ambientais, quer pelo Estado (através dos seus órgãos administrativos), quer pelos tribunais que não tem a devida formação e especialização para o efeito.
O ambiente, é um bem público, com característica sui generis e únicas. Ele é colectivo e difuso, e não pode depender, do livre arbítrio e poder descricionário do Estado. A sua protecção, se afigura imprescindível, pois, está, subjacente e interligado em todos os sectores e actividades da sociedade.
"O constitucionalismo desdobra-se em crescentes patamares de exigência. E que, bem vistas as coisas, não basta uma normação cristalizada de direitos em leis fundamentais ou declarações de direitos. A constituição é prescrita, como um programa normativo para o futuro, que encarna em si a responsabilidade de ordenar e proteger os direitos nela salvaguardados…, pelo compromisso, encontrando e exigindo, a complementaridade técnica efectiva de tutela dos direitos fundamentais".13
Neste processo, até que ponto a positivação das normas atinentes ao meio ambiente, na CRM, garantem, a efectivação e a consagração dos direitos fundamentais? A efectividade, e a garantia, é vista, como um preceito constitucionalmente consagrado e aplicação imediata na esfera jurídica do cidadão.
Esta analise, permite, afirmar, que os mecanismos eficientes e eficazes, que garantam o acesso a defesa dos direitos fundamentais em matéria ambiental no ordenamento jurídico, são quase inexistentes, sob o ponto de vista de acessibilidade, pois, a natureza destas normas, apresentassem-se, muito dependentes do poder público e de outras normas ordinárias, muito rígidas e que impossibilitam, tanto a justiça administrativa bem como a jurisdicional, a sua actuação, pois, encontram-se, muito distante do cidadão, sendo, este, o elemen-
Como afirma, Catarina Santos Botelho,
to fragilizado neste processo, atendendo, que é principal, beneficiário deste direito.
Outro aspecto, não menos importante, que demonstra o distanciamento entre o direito fundamental (ambiente) e o acesso ao seu meio de protectivo, está relacionado, com o mecanismo de impugnação, que no nosso entender, em face da violação de um direito fundamental, constitucionalmente consagrado, deveria, ser reclamado, junto ao junto do Conselho Constitucional, atendendo, que se trata de matéria jurídico-constitucional, que o legislador constituinte, consagrou como tal, entretanto, ao mesmo tempo, limitou o seu acesso a este órgão.14
Sobre esta temática, Catarina Santos Botelho, considera que, "o principal instrumento global de tutela directa dos direitos fundamentais, deve ser, através do amparo constitucional e não judicial, e deveria, funcionar ou constituir a última instância na protecção dos direitos fundamentais e visa complementar um possível deficit de tutela judicial dos direitos."15
Acolhemos, este posicionamento, pelas razões já apresentadas, na medida em que, permite, que os particulares em matéria de violação de direitos fundamentais, possam interpor uma acção perante o tribunal constitucional, após o esgotamento prévio das vias judiciais ordinárias. Por possuir um carácter extraordinário, não operando como um mecanismo normal ou ordinário para a protecção dos direitos fundamentais.
A CRM, esta possibilidade de amparo pela via do Conselho Constitu-
cional, atinente, a violação de normas constitucionais, em particular, os direitos fundamentais ambientalmente consagrados, não encontra, o seu enquadramento, pela natureza deste órgão, e o seu acesso pelos particulares.16
não obstante, estes condicionalismos de ordem legal, entendemos, que um tribunal especializado em matérias jurídico constitucional, sem dúvidas, abriria espaço, para uma análise, mas cuidada e profunda, permitindo, que a defesa dos direitos fundamentos, tivessem o devido tratamento.
Os tribunais comuns e os tribunais administrativos, não estão preparados para dirimir conflitos atinentes aos direitos fundamentais ligados ao meio ambiente, por ser novo e não existir ainda, capacidade técnica para o efeito, devido a especificidade que a mesma exige e ainda, aos aspectos processuais e legitimidade, que se afigura muito limitativo e quase que impõe barreiras enormes para a materialização e efectivação, da resolução de litígios desta natureza.
Quando falamos da proteccao do meio ambiente, em primeiro lugar, encontramos, o dever do Estado, em prover e criar mecanismos de garantir um ambiente saudável e equilibrado, por via da gestão sustentável dos recursos existentes. Desde logo, conflitos e violações, acabam, por criar um campo fértil de litígio entre o Estado – órgãos e outras pessoas colectivas de direito público, por via directa ou indirecta e os particulares.
Dentro desta dicotomia, encontramos, uma relação jurídica administrativa, dentro, dos ditames e
regras do direito administrativo, o qual, emerge a ideia, de que a resolução passa por gestão do mesmo, dentro do quadro legal existente, seja gracioso ou contencioso. Entretanto, quando falamos de protecção do meio ambiente, ou seja, de um bem público, consagrado como um direito fundamental, pela via constitucional, em si, encontramos, mecanismos de salvaguarda e de resolução, em primeiro lugar na CRM, que faz depender do legislador ordinário, para a aplicação e materialização, da almejada, garantia da tutela jurisdicional efectiva.
O professor Jorge Miranda, avança, que
A defesa do ambiente e a conservação da natureza, enquadra-se dentro dos direitos fundamentais e interesses difusos, sendo esta, uma manifestação da existência ou do alargamento de necessidades colectivas individualmente sentidas, traduz um dos entrosamentos específicos de Estado e sociedade…, interesses dispersos por toda a comunidade.17
Sustenta, ainda…,
Que este, confere a todos, pessoalmente ou através de associações de defesa dos interesses em causa, o direito de acção popular nos casos e termos previstos na lei, para promover a prevenção, a cassação ou perseguição judicial das infrações contra a suade pública, qualidade de vida, preservação do ambiente, bem como requer para o lesado ou lesados a correspondente indemnização."18
O nosso ordenamento jurídico, prevê, este instituto de acção popular,19 entretanto, esta norma, por si só, não é de aplicação imediata, deixando, ao critério do legislador ordinário, o que demonstra, mas, uma vez, a limitação a defesa deste direito fundamental, que, entendemos, merece, o devido tratamento, possibilitando, a proteccao a saúde, garantindo a qualidade de vida, que a norma constitucional almeja. Não existe, uma norma que regule esta matéria, por mera vontade política, deixando, um vazio ao cidadão, e limitando, o seu direito de defesa, no que concerne a protecção do bem público (ambiente).
Conclusão
O estudo, teve propósito, discutir e aprofundar a afirmação do am-
biente como um direito fundamental no ordenamento jurídico moçambicano. Esta, abordagem, teve como, pressupostos o enquadramento jurídico-constitucional do ambiente no quadro jurídico constitucional e ordinário, tendo como enfoque, a existência de um conjunto de normas, que regem o direito do ambiente, no que tange, a protecção do cidadão, em face da violação deste bem público, que, consideramos, como sendo humano e de acesso imediato. Abordamos, igualmente, aspectos relacionados, com a sua tutela jurisdicional efectiva, atendendo, a sua natureza e os meios processuais disponíveis ou não com vista a materialização e efectivação deste direito.
As nossas discussões e reflexões, permitiram, perceber, que estamos diante, de um direito formalmente e materialmente consagrado na constituição e na legislação ordinaria, entretanto, sob ponto de vista de disponibilidade efectiva, atendendo, a sua proteccao, encontra-se muito distante do cidadão, isto porque, quer pela via de acesso as entidades jurisdicionais, encontram-se bastante limitado, e por outro lado, encontramos, a ausência de órgãos especializados para dirimir, matéria jurídico ambiental.
A protecção do bem jurídico ambiente, é de interesse público, encontra a sua protecção na Consti-
tuição, sob a veste, subjectiva e objectiva.
Foi possível, aferir, que o direito fundamental, esta, intrinsecamente ligado a tutela jurisdicional efectiva, consagrada na CRM, desde logo, o acesso aos tribunais e aos órgãos administrativos incumbidos de resolução de conflitos, embora, a sua admissibilidade efectiva, encontra-se condicionada.
Existe uma Constituição ambiental no ordenamento jurídico moçambicano, que se reveste de princípios e normas fundamentais na protecção do bem jurídico ambiente, entretanto, peca, no que concerne a efectivação e implementação destas mesmas normas, pelas razões apresentadas ao longo desta pesquisa.
O conceito de ambiente equilibrado, consagrado na CRM, encontra-se, intrinsecamente, ligado, a qualidade de vida e o bem-estar, encontrando-se, dentro do espírito e alcance do desenvolvimento sustentável, que deve ser garantido pelo Estado.
Em face desta anúlise, urge, encontra soluções, jurídico-legais, que possam, permitir, em primeio lugar, que este direito fundamental, seja de facto acessível ao cidadão, criando, mecanismo, tais como, a possibilidade de se intentar uma acção, de imediato, através de da aprovação de uma lei da acção popular, aten-
dendo a natureza deste direito e do bem a proteger.
A criação de tribunais especializados em matéria jurídico ambiental e com profissionais formados e especializados para de dirimir estes conflitos, igualmente, um Ministério Publico, mas actuante e capacitado em matéria ambiental para efectivar o seu papel de defensor deste direito.
A Codificação de um contencioso ambiental (um direito adjectivo próprio) e das suas normas substantivas.
A criação de um Tribunal Constitucional, para administrar a justiça em matéria jurídico Constitucional com poderes efectivos, em matéria de reconhecimento de diretos fundamentais.
1 Item, p.17
2 NOVAIS, Jorge Reis, Direitos Fundamentais e Justiça Constitucional em Estado de Direito Democrático, Coimbra Editora, 2012, p.17.
3 NOVAIS, Jorge Reis, Direitos Fundamentais e Justiça Constitucional em Estado de Direito Democrático, Coimbra Editora, 2012, p.18.
4 NOVAIS, Jorge Reis, Direitos Fundamentais e Justiça Constitucional em Estado de Direito Democrático, Coimbra Editora, 2012, p.18.
7 MIRANDA, Jorge, Curso de Direito Constitucional –Normas Constitucionais, Direitos Fundamentais, Actividade Constitucional do Estado, Fiscalização de Constitucionalidade, vol. 2, Universidade Católica, Lisboa, 2020, p. 21 e 23.
8 Cfr. artigo da Lei n.º 1/2022, de 12 de Janeiro
9 Cfr. artigos da Lei n.º 24/2013, de 23 de Novembro alterada e republicada pela Lei n.º 7/2015, de 6 de Outubro
10 item, p. 331
11 Cfr. artigos 62, 69 e 70 da CRM
12 Cfr. artigo 4
13 BOTELHO, Catarina Santos, A Tutela Directa dos Direitos Fundamentais – Avanços e Recuos na Dinâmica Garantistica das Justiças Constitucional, Administrativa e Internacional, Edições Almedina, SA, 2010, p. 24.
14 Item, p.85.
15 BOTELHO, Catarina Santos, A Tutela Directa dos Direitos Fundamentais – Avanços e Recuos na Dinâmica Garantistica das Justiças Constitucional, Administrativa e Internacional, Edições Almedina, SA, 2010, p.85
16 Cfr. artigo 244 da CRM
17 MIRANDA, Jorge, Curso de Direito Constitucional –Normas Constitucionais, Direitos Fundamentais, Actividade Constitucional do Estado, Fiscalização de Constitucionalidade, vol. 2, Universidade Católica, Lisboa, 2020, p. 66.
18 MIRANDA, Jorge, Curso de Direito Constitucional –Normas Constitucionais, Direitos Fundamentais, Actividade Constitucional do Estado, Fiscalização de Constitucionalidade, vol. 2, Universidade Católica, Lisboa, 2020, P.67.
19 Cfr. artigo 81 da CRM
AYLANE HOTEL & APARTH
Conforto, gastronomia e lazer num só destino
No Aylane Hotel & Aparth, cada detalhe foi pensado para proporcionar uma experiência acolhedora e completa. Entre quartos ele‐gantes, hospitalidade distinta, espaços gas‐tronómicos e áreas de lazer, o empreendi‐mento reúne conforto, serviço e versatilida‐de para hóspedes, visitantes e momentos memoráveis em Nampula.
Hospedagem com conforto
Quartos modernos, ambiente sereno e detalhes que convidam ao descan‐so, ao trabalho e ao bem-estar.
“ Um espaço pensado para acolher, servir e encantar. ”
Gastronomia & hospitalidade
Da mesa posta ao serviço buffet, cada refeição é preparada para va‐lorizar a experiência do hóspede com sabor, cuidado e qualidade.
Lazer, piscina & eventos
Piscina, áreas de convívio e um es‐paço ideal para encontros tornam o Aylane Hotel & Aparth perfeito para lazer e momentos especiais.
Ambiente acolhedor Piscina & relaxamento
Conforto em cada detalhe
Serviço buffet
INGD E Save the Children Capacitam Formadores em Acções Antecipadas
de prevenção de Desastres
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) e a Save the Children, realizaram de 26 a 27 de Maio de 2026, em Maputo, uma formação de formadores em Acções Antecipadas. A iniciativa visa reforçar as capacidades técnicas de instituições nacionais e parceiros estratégicos na implementação de mecanismos preventivos centrados na criança e baseados na comunidade, reunindo o INGD, o INAM, a Save the Children e outros actores ligados à gestão do risco de desastres e às mudanças climáticas.
Na abertura do seminário, o Director da DARIDAS no INGD, Paulo Tomás, destacou os avanços alcançados por Moçambique na institucionalização das Acções Antecipadas, afirmando que “Moçambique tem vindo a consolidar um sistema de Acções Antecipadas multirrisco cada vez mais robusto, assente na coordenação institucional,
no fortalecimento dos sistemas de aviso prévio e na protecção das comunidades mais vulneráveis”. O dirigente recordou que, desde 2020, o Governo de Moçambique apostou na criação do Grupo Técnico de Trabalho para o Sistema de Aviso Prévio e Acções Antecipadas, culminando, em 2022, com a formal institucionalização desta abordagem através do Plano Nacional de Protecção Financeira contra Desastres 2022–2027, manuais operacionais e planos distritais específicos.
Paulo Tomás ressaltou ainda que os fenómenos climáticos extremos registados nos últimos anos demonstraram a importância das Acções Antecipadas no país, destacando que Moçambique activou 19 planos distritais de resposta à seca entre 2023 e 2025, além de múltiplas activações para ciclones e cheias nas principais bacias hidrográficas nacionais.
INGD Promove Intercâmbio Entre Moçambique e Tanzânia na Prevenção de Desastres
O Instituto Nacional de Gestão e Redução do Risco de Desastres, com o apoio do Programa Mundial para Alimentação (PMA), reuneu instituições ligadas à gestão e redução do risco de desastres, de Moçambique e Tanzânia, num seminário de intercâmbio sobre Acções Antecipadas.
A iniciativa teve duração de dois dias, de 25 a 26 de Maio, com o objectivo de fortalecer a cooperação regional, a partilha de experiências e a adopção de mecanismos proactivos de prevenção e resposta a desastres. Durante a cerimónia de abertura, o Vice-Presidente do INGD, Gabriel Belém Monteiro defendeu investimentos contínuos em sistemas de aviso prévio, financiamento climático e abordagens proactivas, manifestando ainda a expectativa de que o seminário e as visitas de campo permitam consolidar estratégias sustentáveis de implementação das Acções Antecipadas na Tanzânia e em toda a região.Por sua vez, a representante do PMA em Moçambique, Claire
Conan, afirmou que “as Acções Antecipadas têm demonstrado ser uma abordagem transformadora na gestão do risco de desastres”, sublinhando os avanços alcançados por Moçambique no reforço dos sistemas de aviso prévio e na assistência preventiva às comunidades vulneráveis.
Na mesma ocasião, o Secretário Permanente do Gabinete do Primeiro-Ministro da Tanzânia, Jim James Yonazi, destacou que “é sempre enriquecedor aprender com os melhores”, reconhecendo a experiência moçambicana na institucionalização e operacionalização de acções antecipadas para secas, cheias e ciclones.
INGD E Banco Mundial Reforçam Laços de Cooperação
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) e o Banco Mundial reforçaram, a 20 de Maio, os laços de cooperação durante uma audiência de trabalho realizada com o objectivo de apreciar as acções desenvolvidas pela instituição no âmbito da gestão e redução do risco de desastres em Moçambique. O encontro serviu, igualmente, para fortalecer o diálogo entre as partes sobre os desafios humanitários e os mecanismos de assistência às populações afectadas por eventos extremos no país.
Durante a audiência, o director do Banco Mundial em Moçambique, Fily Sissoko, reconheceu os feitos e ganhos alcançados pelo Governo de Moçambique na área de assistência humanitária e gestão de calamidades e defendeu maior participação das comunidades nos processos de assistência e recuperação, considerando que o envolvimento comunitário constitui um elemento essencial para garantir a sustentabilidade das intervenções.
Por sua vez, a Presidente do INGD, Luísa Celma Meque, afirmou que o país ainda enfrenta limitações para responder de forma permanente a todas as situações de emergência. A dirigente explicou que, em períodos críticos, o Governo recorre às escolas para albergar famílias afectadas, situação que considera constrangedora, defendendo por isso a criação de pelo menos dez centros de acolhimento adequados.
INGD Supervisiona Obras de Reassentamento na Província do Niassa
Gabriel Belém Monteiro, Vice-presidente do Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) efectuou, entre os dias 14 a 17 de Maio, uma visita de trabalho à província do Niassa, com destaque para o distrito de Lago. A deslocação visou acompanhar as acções de assistência e reconstrução em curso, no âmbito do apoio às populações afectadas por eventos climáticos extremos no País.
Durante a audiência com o administrador do Distrito de Metangula, Gabriel Monteiro, destacou a importância da construção de 22 casas nos bairros de reassentamento de N’gongo e Mepochi, no Distrito do Lago, destinadas às famílias beneficiárias afectadas pelo ciclone Freddy, no quadro do apoio do Governo da Irlanda.
Na ocasião, abordou igualmente os impactos provocados pelas chuvas intensas e inundações que afectaram sobretudo as regiões Sul e Centro do País, reiterando o compromisso do Governo em apoiar as comunidades afectadas e reduzir o sofrimento das famílias.
O dirigente apelou ainda às famílias beneficiárias para apostarem na auto-suficiência e na resiliência, evitando o regresso às zonas de risco. Por sua vez, o Administrador Distrital agradeceu a visita de supervisão das obras, sublinhando a relevância do projecto para a melhoria das condições de vida da população afectada e beneficiária, bem como o impacto positivo das acções do Governo e dos parceiros de cooperação.
Vivo Energy Moçambique Junta-se ao INGD no Reforço da Capacidade de Assistência às Vítimas de Desastres
A Vivo Energy Moçambique entregou diversos kits de vestuário, cobertores e calçado ao Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), com o objectivo de reforçar a capacidade de assistência às vítimas das cheias e inundações no país. A acção, realizada a 13 de Maio, enquadra-se na responsabilidade social promovida pelos colaboradores da empresa.
O director de operações da empresa, Osório Nhanzilo, destacou que o apoio foi mobilizado a partir dos pontos de abastecimento de
biocombustíveis, visando apoiar famílias afectadas por eventos extremos em vários distritos de Moçambique.
Sónia Ngovene, chefe do Departamento da Divisão de Prevenção e Mitigação no INGD, agradeceu o gesto e garantiu que o apoio será canalizado às vítimas. “Como temos feito, quando é um gesto solidário, pouco ou muito, faz a diferença”, afirmou, apelando à continuidade da solidariedade face às perdas significativas registadas nas comunidades afectadas.
Governo Através do INGD Defende Resiliência
Climática Como Pilar Para Proteger a Economia Nacional
Decorreu, a 11 de Maio, em Maputo, o Diálogo sobre Resiliência em Moçambique, reunindo Governo, parceiros de cooperação e diversos actores sociais para impulsionar soluções concretas na gestão de riscos e no desenvolvimento sustentável.
Na abertura, Carla Louveira, Ministra das Finanças, defendeu uma abordagem orientada a resultados. “Esperamos que este fórum contribua para alinhar prioridades, reforçar compromissos e produzir orientações práticas sobre o que deve ser feito, como deve ser financiado e como deve ser acompanhado”, apontou. A governante alertou ainda para a elevada exposição do país a desastres naturais, que continuam a provocar perdas significativas na agricultura, nas infra-estruturas e no bem-estar das populações. Sublinhou que o encontro, que decorre por dois dias, deve gerar avanços concretos na redução de riscos e reforçou o compromisso do Executivo em trabalhar com o Banco Mundial e outros parceiros na mitigação dos impactos dos eventos extremos.
Por sua vez, Belém Monteiro, vice-presidente do INGD, destacou que a vulnerabilidade climática exige respostas firmes e estruturadas, com foco na prevenção, no investimento e no envolvimento comunitário. “O desenvolvimento sustentável mede-se pela capacidade de proteger o crescimento diante dos choques. E essa capacidade chama-se resiliência”, afirmou, reforçando que cada processo de reconstrução deve ser encarado como uma oportunidade para construir melhor e com segurança.
ACÇÃO
Parceria Entre INGD e Absa Apoia
Famílias Afectadas Pelas Cheias em Boane com Kits Agrícolas
O Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD) testemunhou, a 08 de Maio, na localidade de Gueguegue, Município da Boane, à entrega de kits de insumos agrícolas promovida pelo Absa Bank Moçambique, com vista a mitigar os impactos das cheias e inundações. A iniciativa beneficiou 190 famílias, que receberam kits compostos por sementes de cebola, quiabo, feijão, alface, um pulverizador e um par de botas.
A administradora do banco Absa Moçambique, Maria Elena Paulo, afirmou que a acção resulta da mobilização dos colaboradores da instituição para apoiar as comunidades afectadas pelos eventos
climáticos extremos. “Esta é uma forma de transformar a terra em alimentos para as famílias afectadas. Este é um papel que queremos assumir como banco”, destacou a responsável.
Na sua intervenção, a Presidente do INGD, Luísa Celma Meque, apelou às famílias beneficiárias para fazerem bom uso dos insumos recebidos e enalteceu o apoio prestado pelo Banco Absa durante períodos de emergência. “Este acto vai ter um grande impacto na população de Campuane. É uma demonstração de amor ao próximo”, afirmou Meque, agradecendo ainda o contributo do sector público e privado no apoio ao Governo moçambicano.
INGD Fortalece Parcerias com o Malawi e Emirados Árabes Unidos Para Gestão de Riscos Climáticos
A Presidente do Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), Luísa Celma Meque, recebeu, no início do mês de Maio, Laurinda Fernando Saíde Banze e Riduan Ismael Adamo, recentemente nomeados para os cargos de Alta-Comissária de Moçambique no Malawi e Embaixador Extraordinário e Plenipotenciário nos Emirados Árabes Unidos, respectivamente.
O encontro serviu para reforçar a cooperação institucional entre Moçambique, o Malawi e os Emirados Árabes Unidos, com foco na gestão do risco de desastres, assistência humanitária e partilha de experiências técnicas.
Na ocasião, Luísa Meque felicitou aos diplomatas pela nomeação e sublinhou os desafios enfrentados pelas comunidades moçambicanas nas zonas fronteiriças, afectadas por fenómenos climáticos extremos como é o caso de Malawi.
A dirigente afirmou que “esta realidade exige respostas céleres e uma coordenação mais eficaz com o Malawi e parceiros internacionais, defendendo a partilha de experiências como elemento-chave para o reforço da capacidade de resposta”. Por fim, Meque reiterou o compromisso do INGD em fortalecer a resiliência comunitária através da cooperação e solidariedade nacional e internacional.
INGD e OCHA Reforçam Cooperação para HumanitáriaAssistência
A presidente do Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), Luísa Celma Meque, recebeu em audiência de trabalho uma delegação do Escritório das Nações Unidas para a Coordenação de Assuntos Humanitários (OCHA), com o objectivo de reforçar a capacidade de resposta do INGD face a desastres naturais. O encontro visou fortalecer a coordenação interinstitucional e definir estratégias conjuntas para uma assistência humanitária mais eficiente às populações afectadas. Durante a audiência, o representante da OCHA em Moçambique, Vincent Omuga, manifestou a intenção de apoiar o INGD de forma coordenada, num projecto de reconstrução pós-eventos extremos, com duração prevista de seis meses no Distrito de Metuge, Província de Cabo Delgado.
Director Regional do ACNUR Para África Oriental e Austral Visita INGD
A presidente do Instituto Nacional de Gestão e Redução do Risco de Desastres (INGD), Luísa Celma Meque, recebeu em audiência o director Regional do ACNUR para a África Oriental e Austral, Mamadou Dian Balde, acompanhado pela coordenadora-residente das Nações Unidas em Moçambique, Catherine Sozi, com o foco no fortalecimento da cooperação humanitária no país, num contexto marcado pelos desafios do conflito em Cabo Delgado, bem como pelos impactos das mudanças climáticas, ciclones, cheias e deslocamentos populacionais. Na ocasião, Luísa Meque destacou a importância da parceria entre o INGD e o ACNUR no apoio às populações deslocadas, refugiados e comunidades acolhedoras. A dirigente sublinhou a necessidade de reforçar mecanismos de coordenação e de investir em soluções sustentáveis que respondam às necessidades das famílias afectadas pelas múltiplas crises humanitárias.
Economia Mundial Entra em Zona de Turbulência
FMI alerta para crescimento mais fraco, inflação persistente e riscos crescentes para os países emergentes
• Custos energéticos mais elevados;
Aeconomia mundial voltou a entrar num período de elevada incerteza. Depois de ter demonstrado uma resiliência surpreendente perante a inflação, as taxas de juro elevadas e as tensões comerciais dos últimos anos, o sistema económico global enfrenta, agora, uma nova ameaça: a combinação entre conflitos geopolíticos, aumento dos custos energéticos, endividamento elevado e crescente fragmentação das relações económicas internacionais. É este o principal alerta mais recente lançado pelo Fundo Monetário Internacional (FMI) na sua Perspectiva Económica Mundial (World Economic Outlook), significativamente intitulada “A Economia Global à Sombra da Guerra”.
A mensagem central do Fundo é clara: a economia mundial continua a crescer, mas o ambiente tornou-se muito mais vulnerável. O crescimento global deverá desacelerar para 3,1% em 2026, abaixo dos níveis observados nos últimos anos e bastante distante da média histórica registada antes da pandemia. Ao mesmo tempo, a inflação deverá voltar a subir moderadamente antes de retomar a trajectória descendente em 2027.
Mais preocupante ainda é o facto de os riscos se concentrarem justamente sobre as economias emergentes e em desenvolvimento, que tendem a possuir menor capacidade financeira para absorver choques externos.
Um crescimento global cada vez mais frágil
O FMI reconhece que a economia mundial evitou até agora os cenários mais pessimistas que chegaram a ser antecipados durante os anos de forte inflação e de aperto monetário. Contudo, a instituição considera que os motores do crescimento estão a perder força. A desaceleração reflecte uma conjugação de factores, nomeadamente:
• Condições financeiras ainda restritivas;
• Incerteza geopolítica crescente;
• Comércio internacional menos dinâmico;
• Aumento dos riscos de fragmentação económica.
Na visão do Fundo, a economia global continua a avançar, mas já não beneficia do mesmo nível de confiança empresarial e de previsibilidade que caracterizou períodos anteriores.
A preocupação é que um novo choque – seja geopolítico, energético ou financeiro – encontre muitos países com menor margem de manobra para reagir.
A guerra como novo factor económico global
Uma das principais diferenças deste relatório relativamente aos anteriores é o peso atribuído aos conflitos armados. O FMI considera que a guerra no Médio Oriente não constitui apenas um problema regional. Os seus efeitos propagam-se através dos mercados energéticos, das cadeias logísticas, das expectativas dos investidores e dos custos de financiamento.
O Fundo alerta que um conflito mais prolongado ou mais abrangente poderá desencadear:
• Novos aumentos dos preços do petróleo;
• Pressões inflacionistas adicionais;
• Maior volatilidade financeira;
• Redução do investimento privado;
• Desaceleração mais acentuada do crescimento mundial.
O receio é que os choques energéticos acabem por anular parte dos progressos alcançados no combate à inflação durante os últimos anos.
Economias emergentes na linha da frente dos riscos
Embora as economias avançadas também sintam os efeitos da actual conjuntura internacional, o FMI considera que os países emergen-
tes e em desenvolvimento permanecem particularmente expostos aos choques externos.
O relatório mostra que muitas destas economias enfrentam uma combinação delicada de elevada dívida pública, necessidades de financiamento externo, vulnerabilidades cambiais e forte dependência de importações de energia e alimentos.
Países como a Índia, Indonésia, Filipinas e diversas economias africanas continuam a apresentar ritmos de crescimento relativamente robustos, mas o FMI alerta que essa dinâmica poderá ser comprometida caso ocorram novos choques
Texto Constantino Novela • Imagem D.R.
nos mercados energéticos ou uma deterioração das condições financeiras internacionais.
Na América Latina, economias como o Brasil e o México enfrentam o desafio de preservar a estabilidade macroeconómica num contexto de crescimento moderado e condições monetárias ainda restritivas. Em vários países da região, o espaço para estímulos fiscais permanece limitado devido aos elevados níveis de endividamento acumulados nos últimos anos.
Por sua vez, muitas economias de baixo rendimento, sobretudo em África Subsaariana, continuam vulneráveis à volatilidade dos pre-
Num mundo marcado por conflitos, volatilidade energética e custos elevados da dívida, a capacidade de adaptação das economias africanas será colocada à prova
ços internacionais dos combustíveis e dos alimentos. O FMI destaca que um agravamento das tensões geopolíticas poderia provocar novas pressões sobre os preços do petróleo, aumentando os custos de importação e agravando os défices externos de países fortemente dependentes de energia importada. Outro factor de preocupação é o comportamento dos mercados financeiros globais. Sempre que aumenta a aversão ao risco, os investidores tendem a retirar capitais dos mercados emergentes em busca de activos considerados mais seguros. Este movimento pode provocar desvalorizações cambiais, aumento dos custos da dívida e dificuldades adicionais no acesso ao financiamento externo.
O Fundo recorda que este fenómeno já foi observado em vários episódios recentes de instabilidade financeira internacional e continua a representar uma ameaça significativa para países com reservas internacionais reduzidas ou elevada dependência de financiamento externo.
Entre os principais riscos identificados para as economias emergentes destacam-se:
• Novas subidas dos preços da energia e dos alimentos;
• Fortalecimento do dólar e consequente pressão sobre as moedas locais;
• Aumento dos custos de financiamento internacional;
• Saída de capitais dos mercados emergentes;
• Agravamento dos encargos da dívida pública;
• Redução da procura externa por exportações.
Para o FMI, a principal preocupação é que muitos destes países ainda não recuperaram totalmente as margens de segurança perdidas durante os anos de pandemia, inflação elevada e sucessivos choques globais. Isso significa que qualquer nova turbulência internacional poderá ter impactos económicos e sociais mais profundos do que nas economias avançadas.
África entra num período mais desafiante
Se a economia mundial atravessa um período de incerteza crescente, África Subsaariana encontra-se numa posição particularmente delicada. Embora a região continue a registar uma das taxas de crescimento mais elevadas do mundo, o FMI alerta que a sua trajectória permanece fortemente condicionada por factores externos so-
bre os quais os governos africanos têm controlo limitado.
Segundo o Fundo, a região deverá crescer cerca de 4,3% em 2026, um ritmo superior ao da economia global, mas insuficiente para responder plenamente aos desafios estruturais que continuam a marcar grande parte dos países africanos, nomeadamente o crescimento populacional acelerado, o desemprego jovem, os défices de infra-estruturas e as necessidades crescentes de investimento público.
O FMI destaca que, após vários anos marcados pelos efeitos da pandemia, pela crise inflacionista global e pelo aumento dos custos de financiamento, muitas economias africanas conseguiram restaurar alguma estabilidade macroeconómica. Contudo, essa recuperação continua frágil.
A principal preocupação reside no facto de a maioria dos países africanos permanecer altamente dependente da evolução dos mercados internacionais, seja através das exportações de matérias-primas, da importação de combustíveis e alimentos, da ajuda externa ou do financiamento internacional.
Num contexto de agravamento das tensões geopolíticas e de crescente fragmentação económica, essa dependência transforma-se num importante factor de vulnerabilidade.
O petróleo continua a ser um risco central
Um dos alertas mais relevantes do FMI diz respeito aos mercados energéticos. A possibilidade de novas perturbações na oferta mundial de petróleo representa uma ameaça significativa para dezenas de economias africanas importadoras líquidas de combustíveis.
Países como Quénia, Senegal, Ruanda, Uganda, Etiópia e Moçambique permanecem particularmente sensíveis às oscilações dos preços internacionais da energia. Quando o petróleo sobe, aumentam simultaneamente os custos dos transportes, da produção agrícola, da actividade industrial e da distribuição de bens essenciais.
O impacto acaba por repercutir-se na inflação, na balança de pagamentos e nas finanças públicas, reduzindo a capacidade dos governos para responder a outras prioridades económicas e sociais.
Dívida, juros e acesso ao financiamento
Outro desafio destacado pelo FMI prende-se com o agravamento
A principal preocupação do FMI é que muitos países africanos ainda não recuperaram as margens de segurança perdidas durante a pandemia..."
das condições financeiras globais. Durante a última década, vários países africanos recorreram intensamente aos mercados internacionais para financiar programas de investimento, infra-estruturas e despesas públicas. Hoje, muitos desses financiamentos têm de ser renovados num contexto de taxas de juro significativamente mais elevadas.
O resultado é um aumento dos encargos com o serviço da dívida e uma crescente pressão sobre os orçamentos públicos.
Em países como Gana, Zâmbia e Etiópia, as dificuldades relacionadas com a sustentabilidade da dívida tornaram-se um dos principais desafios macroeconómicos dos últimos anos. O FMI alerta que outras economias poderão enfrentar constrangimentos semelhantes caso as condições financeiras internacionais permaneçam restritivas durante um período prolongado.
Um mundo mais vulnerável do que parece
A principal conclusão do relatório é que a economia mundial continua longe de uma crise global, mas também está longe de uma situação de conforto. O crescimento persiste, mas desacelera. A inflação já não é o único problema. Os conflitos geopolíticos voltaram a ocupar o centro das preocupações económicas. A dívida continua elevada. Os riscos de fragmentação aumentam. E os países emergentes permanecem particularmente expostos. Para o FMI, a questão já não é apenas como acelerar o crescimento, mas sobretudo como preservar a estabilidade num mundo que se tornou mais imprevisível, mais fragmentado e mais sujeito a choques sucessivos.
A economia global não entrou em recessão. Mas os sinais de alerta estão claramente acesos.
Menos ajuda, mais pressão interna O relatório chama igualmente a atenção para uma tendência que preocupa vários governos africanos: a redução gradual da disponibilidade de recursos externos.
À medida que as economias avançadas enfrentam os seus próprios desafios fiscais, aumentam as despesas com defesa e procuram financiar a transição energética, os recursos destinados à ajuda internacional e ao financiamento concessionário tendem a tornar-se mais escassos.
Para muitos países africanos, isto significa uma necessidade crescente de mobilizar receitas internas, reforçar a eficiência da administração fiscal e atrair investimento privado para compensar a redução de recursos externos.
Crescimento sem transformação não será suficiente Apesar dos riscos, o FMI mantém
uma visão relativamente optimista sobre o potencial económico africano. O continente continua a beneficiar de uma população jovem, de um processo acelerado de urbanização, de recursos naturais abundantes e de um mercado interno em expansão.
No entanto, o Fundo alerta que o crescimento, por si só, não será suficiente. A verdadeira questão para a próxima década será a capacidade dos países africanos transformarem crescimento económico em produtividade, industrialização, emprego qualificado e aumento do rendimento per capita.
Sem reformas estruturais que melhorem o ambiente de negócios, reforcem as instituições e aumentem a competitividade, existe o risco de a região continuar a crescer sem conseguir reduzir de forma significativa os níveis de pobreza e vulnerabilidade económica.
Inteligência Artificial: oportunidade ou expectativa excessiva?
O relatório introduz também uma reflexão interessante sobre o papel da Inteligência Artificial na economia mundial. Por um lado, o FMI reconhece que os ganhos de produtividade associados à adopção acelerada destas tecnologias poderão impulsionar o crescimento global durante os próximos anos.
Por outro lado, alerta para o risco de os mercados e os decisores políticos estarem a criar expectativas excessivamente optimistas.
Caso os ganhos de produtividade associados à inteligência artificial se revelem inferiores ao esperado, poderá surgir uma nova fonte de desapontamento económico e financeiro.
A prioridade passa pela resiliência
Perante um ambiente internacional mais complexo, o FMI defende que os países devem concentrar-se na construção de resiliência económica.
Para África, isso significa reforçar a mobilização de receitas internas, melhorar a produtividade, diversificar as economias, acelerar reformas estruturais e criar condições mais favoráveis ao investimento privado.
O Fundo considera que o crescimento sustentado do continente dependerá cada vez menos dos ciclos internacionais das matérias-primas e cada vez mais da capacidade de implementar reformas que fortaleçam o sector privado e aumentem a competitividade.
A Fragilidade do Direito ao Trabalho e a Cultura da Impunidade em Moçambique
ALei do Trabalho em Moçambique é, não raras vezes, enaltecida pela sua solidez teórica e pelo esforço em harmonizar os imperativos da produção com os princípios da justiça social. Contudo, entre a formalidade do Boletim da República e o quotidiano das fábricas, escritórios, estaleiros, supermercados, centros comerciais, armazéns e demais espaços de produção, estende-se um abismo profundo, por vezes, quase intransponível. Vivemos, na prática, num cenário em que o patronato não teme, o trabalhador desconhece e o Estado se ausenta.
O primeiro vértice desta disfunção reside na postura de uma parte significativa do patronato. Em diversos sectores, a lei é encarada como uma recomendação facultativa, e não como uma imposição soberana. Quando uma empresa ignora limites de horas extraordinárias, recusa contratos escritos ou viola normas básicas de higiene e segurança, não o faz por acaso – faz um cálculo. E, no contexto actual, esse cálculo tende a ser favorável ao infractor.
A percepção de fragilidade da lei nasce precisamente da sua aplicação débil. As sanções, quando existem, raramente são suficientemente severas para dissuadir práticas abusivas. O poder económico, assim, sobrepõe-se ao poder normativo, silenciando a justiça e convertendo o espaço laboral num território quase feudal, onde a vontade do empregador se impõe, muitas vezes, à própria Constituição.
A escuridão do desconhecimento No extremo oposto desta equação está o trabalhador moçambicano, frequentemente empurrado para a precariedade. O desconhecimento dos seus próprios direitos constitui uma barreira invisível, mas profundamente corrosiva. Sem domínio sobre o que a lei estabelece em matérias como férias, indemnizações ou protecção contra despedimentos arbitrários, o trabalhador torna-se vulnerável – quase indefeso.
A ausência de literacia jurídica laboral contribui para a normalização do abuso. Onde não há consciência do direito, não há reivindicação; e on-
A falta de literacia jurídica laboral faz com que abusos sejam normalizados.
Onde não há consciência do direito, não há reclamação; e onde não há reclamação, o erro perpetua-se
de não há reivindicação, a injustiça perpetua-se. Torna-se, por isso, imperativo que os sindicatos e a sociedade civil assumam um papel mais activo na formação e consciencialização dos trabalhadores. Um trabalhador informado não é apenas mais protegido – é, desde logo, uma barreira efectiva contra a exploração.
Contudo, o elemento mais crítico desta crise reside na falha das instituições incumbidas de fiscalizar. A Inspecção Geral do Trabalho (IGT) e os órgãos de administração da justiça aparentam padecer de uma crónica escassez de recursos – ou, mais inquietante ainda, de vontade política. Raramente se observa a presença efectiva de equipas de inspecção nos locais de trabalho. Em vez disso, impera um silêncio institucional que levanta dúvidas legítimas sobre a eficácia e a integridade do sistema de fiscalização.
Impõe-se, então, uma pergunta incontornável: para que existe a inspecção, se não cumpre plenamente a função para a qual foi criada?
A fiscalização não pode limitar-se a uma lógica reactiva, dependente de denúncias que o trabalhador, por receio, evita fazer. Deve ser proactiva, sistemática e também pedagógica. Quando o Estado se ausenta dos espaços de produção, deixa o cidadão entregue à própria sorte. Esse vazio institucional alimenta, simultaneamente, o medo do trabalhador e a arrogância do empregador.
A balança da justiça inclina-se para o lado do capital
Para perceber que a crise laboral em Moçambique ultrapassa o plano teórico, basta observar a realidade concreta dos nossos armazéns e centros comerciais. Os exemplos que se seguem não são excepções – são reveladores de um padrão preocupante, onde a balança da justiça tende a inclinar-se, reiteradamente, para o lado do capital.
Na zona industrial da Matola, um jovem trabalhador, afecto à carga de mercadorias num armazém, experimentou de forma directa os efeitos da ausência do Estado. Após um desentendimento com o empregador – de nacionalidade chinesa – sobre a organização do trabalho, foi vítima de agressão física.
REZILDA PAULINO Jornalista da B&S
Ferido no corpo e na dignidade, procurou as autoridades. O desfecho? O agressor permanece à frente do seu negócio, como se nada tivesse ocorrido. Este episódio expõe uma realidade inquietante: a percepção de que o investimento estrangeiro, em certos contextos, funciona como um salvo-conduto implícito para práticas abusivas. Quando um empregador agride um trabalhador e a lei não reage com firmeza, a mensagem que se transmite é clara – o corpo do trabalhador moçambicano torna-se descartável.
Num outro plano, mais subtil, mas igualmente grave, encontramos situações nos centros comerciais de maior prestígio. Ali, sob a aparência de modernidade e organização, persistem formas de exploração que se aproximam de uma “escravatura moderna”. Duas jovens atendentes de loja foram sujeitas a um ciclo de trabalho extremo durante cinco meses, sem receber qualquer remuneração.
Para além disso, eram compelidas a desempenhar funções completamente alheias aos seus contratos, desde tarefas de limpeza
pesada até à logística de armazém, acumulando responsabilidades sem qualquer contrapartida. Movidas pela confiança nas instituições, recorreram aos centros de mediação e arbitragem do Ministério do Trabalho. Meses depois, o resultado é desolador: respostas incompletas, morosas e marcadas por sinais de parcialidade.
O empregador mantém a actividade e os lucros, enquanto as jovens acumulam dívidas de transporte e carregam a frustração de terem acreditado na eficácia do sistema.
A conclusão impõe-se: estes casos não são episódios isolados, mas sintomas de um sistema disfuncional. A mediação, muitas vezes, revela-se ineficiente, servindo mais para desgastar o trabalhador do que para garantir justiça. O tempo transforma-se num instrumento de pressão, empurrando o lesado para a desistência, não por falta de razão, mas por necessidade de sobrevivência.
O medo da retaliação, sustentado pela percepção de impunidade, impede que milhares de outros jovens denunciem situações semelhantes.
Estes trabalhadores não pedem favores nem esmolas. Exigem apenas o cumprimento do que foi acordado. Enquanto o Ministério do Trabalho não transformar o discurso em acções firmes e exemplares, os locais de trabalho continuarão a funcionar como verdadeiras “zonas livres de direitos humanos”.
Não basta actualizar o quadro legal se os mecanismos de aplicação permanecem frágeis e obsoletos. Moçambique necessita de uma reforma profunda da fiscalização laboral – uma reforma que seja técnica, independente e imune à corrupção – bem como de uma ampla campanha de educação cívica que leve o Direito do Trabalho ao encontro das massas.
Enquanto o acesso à justiça laboral continuar a ser um privilégio de quem pode suportar os custos de um advogado, e não um direito efectivo de quem produz a riqueza do país, permaneceremos presos a uma economia de aparência sólida, mas estruturalmente frágil.
O trabalho dignifica o homem –mas apenas quando a lei actua como escudo que o protege, e não como sombra que o ignora.
INSS Capacita Contabilistas de Manica para Aprimorar Procedimentos de Actualização de Dados
O Instituto Nacional de Segurança Social (INSS), em Manica, reuniu-se com gestores e representantes de empresas de diversos ramos de actividade, com o objecti-
vo de aprimorar os procedimentos de elaboração da declaração de remunerações, bem como a alteração e actualização de dados dos contribuintes, em conformidade
com as disposições legais vigentes, no âmbito da divulgação do Regulamento da Segurança Social Obrigatória (SSO).
Trata-se de uma acção formativa destinada a trabalhadores e empregadores, com enfoque particular em contabilistas, guarda-livros e gestores de recursos humanos das empresas abrangidas.
Segundo Luísa Ndaipa, chefe do Departamento Provincial de Seguro Social, o principal objectivo é munir este grupo de profissionais de ferramentas que facilitem a interpretação deste instrumento legal e de outros correlacionados, tendo em conta que a dinâmica actual do mercado impõe a necessidade de constantes actualizações, inovações e adequações regulamentares.
Por sua vez, os participantes sublinharam a importância da iniciativa, destacando o seu contributo para a uniformização de procedimentos legais e para a resolução célere dos desafios impostos pelo mercado, bem como pela própria reforma legislativa.
INSS em Tete Recolhe Contribuições para Revisão do Regulamento da Segurança Social
A Delegação Provincial do Instituto Nacional de Segurança Social (INSS), em Inhambane, reforçou recentemente as suas acções de divulgação do sistema de segurança social no distrito de Massinga. Por meio de palestras e visitas a sectores produtivos, a instituição procura sensibilizar diferentes estratos sociais sobre a importância da inscrição e da contribuição para o sistema. Neste contexto, o distrito acolheu uma palestra central sobre o Regulamento da Segurança Social Obrigatória (RSSO). O evento coincidiu estrategicamente com o lançamento das comemorações do 1.º de Maio, Dia Internacional do Trabalhador, evidenciando a ligação entre o trabalho digno e a protecção social.
Realizada em parceria com a Organização dos Trabalhadores Moçambicanos – Central Sindical (OTM-CS), a actividade abordou temas relevantes para o mercado laboral, incluindo pensões de reforma, invalidez e assistência em caso de doença, bem como o cumprimento dos prazos de pagamento das
contribuições e a extensão da protecção social às famílias dos trabalhadores.
O encontro contou com a presença de figuras de destaque, como o secretário executivo provincial da OTM-CS, Marcelo Macerela, além de autoridades distritais, empregadores e trabalhadores de di-
versos sectores. Com esta iniciativa, o INSS pretende não só aumentar o número de inscritos em Massinga, mas também assegurar que trabalhadores e empresas compreendam a segurança social como um investimento na estabilidade e no futuro da força de trabalho nacional.
INSS em Maputo Forma Profissionais de Confeitaria para Reforçar a Protecção Social
Um total de 124 profissionais das áreas de confeitaria, pastelaria e produção de alimentos foi recentemente formado pela delegação do Instituto Nacional de Segurança Social (INSS), na Cidade de Maputo, em matérias relacionadas com a divulgação do Regulamento da Segurança Social Obrigatória (RSSO). A iniciativa teve como objectivo esclarecer os processos de inscrição, bem como os benefícios do sistema para o sector informal.
Durante a formação, os participantes foram informados sobre o funcionamento do regime de Trabalhadores por Conta Própria (TCP). O enfoque recaiu sobre os direitos fundamentais assegurados pelo sistema, nomeadamente a protecção em situações de doença, maternidade, invalidez e velhice, bem como a atribuição de subsídios por morte.
Para a delegada do INSS na Cidade de Maputo, Hortência Banze, a inscrição representa mais do que um dever. “A segurança social constitui uma garantia para o futuro dos trabalhadores e dos seus
dependentes, face a eventuais riscos que possam comprometer a sua capacidade laboral”, sublinhou.
A estratégia de aproximação do INSS a diferentes grupos socioeconómicos tem vindo a apresentar resultados consistentes. Segundo
INSS em Gaza Intensifica Divulgação do Sistema de Segurança Social em Rádios Locais
A Delegação Provincial do Instituto Nacional de Segurança Social (INSS), em Gaza, promoveu recentemente uma série de debates radiofónicos com o objectivo de sensibilizar a população sobre a importância e os benefícios do sistema. As intervenções decorreram na Rádio Comunitária de Xai-Xai, com
enfoque na protecção do trabalhador e na regularização de dívidas.
Durante um dos debates, realizado em língua changana no âmbito das celebrações do 8 de Maio, Dia Mundial da Segurança Social, o chefe do Departamento de Seguro Social, Aristides Chilaule, apresentou o conjunto de protecções assegura-
dados da delegação, até ao final de 2025, a Cidade de Maputo registou um total de 16.768 trabalhadores por conta própria inscritos nos diversos distritos municipais, reflectindo um esforço contínuo de inclusão na rede de protecção social do país.
das pelo sistema, incluindo subsídios por doença, internamento hospitalar, maternidade, paternidade, morte e funeral, bem como pensões por velhice, invalidez e sobrevivência.
Um ponto central da divulgação foi o apelo dirigido aos contribuintes devedores e aos Trabalhadores por Conta Própria (TCP). Na ocasião, Chilaule incentivou os cidadãos a beneficiarem do Decreto que prevê o perdão de multas e a redução de juros de mora.
Os pensionistas presentes destacaram o impacto positivo do programa de acção sanitária e social, que incluiu a realização de diversos exames médicos e a disponibilização de meios de locomoção, como cadeiras de rodas, bengalas, entre outros.
A campanha de sensibilização incluiu ainda um debate em língua portuguesa, centrado nos direitos relativos ao subsídio de maternidade, reforçando a missão de informar todos os estratos da sociedade moçambicana.
O debate contou igualmente com a participação da secretária provincial da OTM-CS, Ana Tombanane, e da representante dos pensionistas do Bairro 11, Adélia Bila, que enfatizaram a importância do papel social do INSS.
INSS em Maputo Sensibiliza Confissões Religiosas e Moto-Taxistas Sobre Segurança Social
A Delegação Provincial do Instituto Nacional de Segurança Social (INSS), em Maputo, intensificou as suas acções de sensibilização junto das confissões religiosas e do sector dos transportes, no âmbito das celebrações da Semana Mundial da Segurança Social, assinalada a 8 de Maio. O principal objectivo foi esclarecer diferentes estratos sociais sobre a importância da inscrição no sistema, bem como apresentar as recentes inovações tecnológicas da instituição.
As acções no terreno produziram resultados concretos. No posto administrativo de Ressano Garcia, no distrito da Moamba, uma brigada do INSS visitou a Igreja Presbiteriana, tendo culminado com a inscrição imediata de 10 membros da congregação no regime de Trabalhadores por Conta Própria (TCP). Simultaneamente, no distrito de Magude, o enfoque recaiu sobre o sector dos transportes. Cerca de 100 moto-taxistas participaram em sessões de esclarecimento, nas quais foram in-
formados sobre as vantagens e a importância de estarem abrangidos pelo sistema de segurança social obrigatório.
Na cidade da Matola, a sede da Delegação Provincial transformou-se num centro de prestação de serviços ao cidadão. Em parceria com o ISPOTEC (Instituto Superior Politécnico e de Tecnologias), o INSS pro-
Sofala Desafiada a Integrar Trabalhadores Informais no Sistema de Segurança Social
O sector da Justiça e Trabalho na província de Sofala assumiu a integração de cidadãos que exercem actividades no sector informal no sistema de segurança social como um dos seus maiores desafios actuais.
A posição foi defendida por Nazarete Reginaldo, directora provincial da Justiça e Trabalho, durante as cerimónias alusivas ao Dia Mundial da Segurança Social, assinalado a 8 de Maio. Segundo a diri-
gente, a contribuição para o sistema deve ser encarada para além de uma simples obrigação legal, constituindo, sobretudo, uma garantia de protecção e estabilidade financeira para os trabalhadores e as suas famílias.
O principal objectivo das autoridades provinciais é alargar o número de contribuintes e beneficiários, direccionando os esforços para os Trabalhadores por Conta Própria (TCP). A medida visa assegurar
moveu uma feira de saúde que beneficiou cerca de 100 pessoas, entre pensionistas, utentes e funcionários.
Os participantes tiveram acesso a diversos serviços, incluindo consultas de clínica geral e nutrição, rastreio de glicemia e medição da pressão arterial, cálculo do índice de massa corporal (IMC), avaliação oftalmológica e atendimento psicológico.
que cidadãos que actualmente geram rendimento, mas operam sem qualquer rede de protecção, passem a beneficiar de amparo social, tanto no presente como no futuro, seja na reforma ou em situações de invalidez.
Para o alcance desta meta, Nazarete Reginaldo destacou como prioridade a sensibilização de diversas classes profissionais que dinamizam a economia local, tais como vendedores informais, agricultores, pescadores, transportadores, artesãos, profissionais liberais e pequenos empreendedores.
“É fundamental intensificar as acções de sensibilização e educação sobre os benefícios oferecidos pela segurança social, de modo a promover uma maior adesão dos cidadãos ao sistema”, reforçou a directora provincial.
A celebração da efeméride em Sofala serviu de palco para o debate e para a conjugação de esforços entre as várias forças vivas da sociedade.
O evento contou com a participação de quadros do sector do Trabalho e Segurança Social, representantes do movimento sindical, membros da Associação Comercial da Beira (ACB), além de contribuintes, pensionistas e trabalhadores em geral.
INSS em Nampula Aposta em Rádios Comunitárias para Expandir a Segurança Social
A Delegação Provincial do Instituto Nacional de Segurança Social (INSS), em Nampula, elegeu as rádios comunitárias como canal prioritário para massificar a divulgação do sistema de protecção social. Por meio de uma série de debates radiofónicos, integrados nas celebrações do Dia Mundial da Segurança Social (8 de Maio), a instituição procurou aproximar-se dos cidadãos e reforçar a importância das contribuições regulares.
Durante um debate na Rádio Comunitária de Murrupula, o delegado provincial do INSS, Arrone Uamba, destacou a necessidade de os cidadãos garantirem a sua própria protecção e a dos seus dependentes, tendo dirigido um apelo especial aos Trabalhadores por Conta Própria (TCP).
“É fundamental a adesão massiva ao sistema, particularmente daqueles que exercem actividades geradoras de rendimento, para que possam usufruir dos benefícios da segurança social no futuro”, sublinhou Uamba.
A iniciativa não se restringiu a Murrupula. Técnicos da delegação provincial replicaram os debates em diversos pontos estratégicos da província de Nampula, assegurando que a mensagem chegasse às zonas mais recônditas, através das emissoras de Monapo, Namialo, Lumbo e Nacala-Porto.
Importa referir que esta estratégia reforça a parceria entre o INSS e os órgãos de comunicação social locais, visando transformar a rádio num instrumento eficaz de literacia previdenciária e de inclusão social para todos os moçambicanos.
INSS Capacita Funcionários em Técnicas de Atendimento e Relações Públicas em Tete
Arrancou, a 11 de Maio, na cidade de Tete, uma acção de capacitação dirigida a funcionários do Instituto Nacional de Segurança Social (INSS). A formação centra-se no aprimoramento das técnicas de atendimento ao público e na gestão de relações públicas no seio da instituição.
A cerimónia de abertura foi orientada por Aniano Tamele, chefe do Departamento Central de Recursos Humanos do INSS. Na sua intervenção, em representação da Direcção-Geral, destacou o impacto directo que a iniciativa poderá ter na percepção pública da instituição. Segundo o responsável, a formação constitui uma ferramenta essencial para o reforço da imagem institucional do INSS, por via da valorização do seu capital humano.
“O Sistema de Segurança Social constitui um importante instrumento de justiça social em Moçambique”, sublinhou Tamele, apelando igualmente a que os funcionários, a todos os níveis, adequem o seu comportamento e elevem a qualidade dos serviços prestados, assegurando um atendimento condigno, humanizado e profissional, em resposta às crescentes exigên-
cias dos cidadãos.Por sua vez, Gisela Loforte, representante da entidade formadora, destacou o papel estratégico das relações públicas no desenvolvimento institucional e manifestou optimismo quanto aos resultados da formação. “Estamos confiantes de que todos os participantes sairão munidos de técnicas e ferramentas que contribuirão para a melhoria do atendimento no INSS”, afirmou.
A capacitação teve a duração de cinco dias e contou com a participação de 55 funcionários provenientes de várias províncias do país, abrangendo diferentes sectores orgânicos e perfis profissionais da instituição.
Nicoadala: Agentes Económicos Capacitados em Segurança Social e Alertados Sobre Perdão de Dívidas
No âmbito das celebrações do Dia Mundial da Segurança Social, assinalado a 8 de Maio, agentes económicos do distrito de Nicoadala, na província da Zambézia, participaram numa sessão de capacitação centrada nas matérias do Sistema de Segurança Social Obrigatória (SSO).
O evento contou com a presença da administradora distrital, Adelina Tiroso, e reuniu igualmente be-
neficiários e parceiros sociais, com o objectivo de debater os benefícios do sistema, a importância do pagamento regular das contribuições e a gestão de dívidas.
Durante o encontro, a delegada provincial do Instituto Nacional de Segurança Social (INSS) na Zambézia, Célia Sabonete, reforçou a necessidade de as empresas regularizarem a sua situação contributiva. Na ocasião, apelou aos contribuintes devedores e aos Trabalhadores por Conta Própria (TCP) para aderirem ao Decreto que prevê o perdão de multas e a redução de juros de mora.
“É necessário que os contribuintes devedores aproveitem a oportunidade do decreto que concede o perdão de multas e a redução de juros de mora”, alertou Célia Sabonete, recordando que a vigência desta medida termina no próximo dia 9 de Julho de 2026.
APAC Reforça Defesa do Consumidor e Aposta na Educação Para Transformar o Mercado
Maria comprou um frigorífico novo numa loja de electrodomésticos. Três semanas depois, o equipamento deixou de funcionar. Ao regressar ao estabelecimento para accionar a garantia, foi informada de que teria de suportar os custos da reparação, apesar de o problema não ter sido provocado por qualquer utilização indevida.
João aderiu a um pacote de telecomunicações que prometia internet ilimitada e determinada velocidade de navegação. Poucos dias depois, percebeu que o serviço prestado estava muito aquém do anunciado. As tentativas de obter esclarecimentos junto da operadora resultaram apenas em sucessivos encaminhamentos entre departamentos.
Em Inhambane, Fátima recorreu a um serviço de transporte após lhe terem sido apresentadas determinadas condições de preço. No final da viagem, foi confrontada com
cobranças adicionais que nunca lhe haviam sido comunicadas, sem qualquer documento que justificasse os valores exigidos.
Já Ernesto, pequeno comerciante, adquiriu equipamentos para o seu negócio através de uma plataforma digital. O pagamento foi efectuado, mas os produtos nunca chegaram ao destino. Quando procurou assistência, descobriu que não possuía informação suficiente sobre os mecanismos legais disponíveis para reclamar.
Embora fictícias, estas situações retratam problemas reais que
Texto Filomena Bande • Imagem D.R.
afectam diariamente consumidores moçambicanos. Das garantias recusadas às cobranças indevidas, da publicidade enganosa aos incumprimentos contratuais, os conflitos de consumo continuam presentes em praticamente todos os sectores da economia. Apesar da existência de legislação específica destinada a proteger os cidadãos, muitos consumidores desconhecem os seus direitos ou enfrentam dificuldades para os fazer valer. É neste contexto que organizações como a Associação para a Protecção e Assistência ao Consumidor (APAC) procuram aproximar a lei do cidadão e contribuir para relações de consumo mais equilibradas e transparentes.
Leis sem força?
Os direitos do consumidor encontram-se consagrados no artigo 92 da Constituição da República de Moçambique, que garante aos cidadãos o direito à qualidade dos bens e serviços, à informação adequada, à formação para o consumo e à reparação de danos. Estes princípios foram posteriormente materializados através da Lei de Defesa do Consumidor (Lei n.º 22/2009, de 28 de Setembro) e regulamentados pelo Decreto n.º 27/2016, de 18 de Julho.
Apesar deste enquadramento jurídico, a realidade do mercado moçambicano continua marcada por frequentes situações de incumprimento. Em muitos casos, os consumidores desconhecem os seus direitos ou não dispõem dos meios necessários para accionar os mecanismos formais de protecção existentes.
É neste espaço entre a lei e a sua efectiva aplicação que as organizações da sociedade civil têm procurado desempenhar um papel cada vez mais relevante.
Uma organização criada para aproximar a lei do cidadão
A Associação para a Protecção e Assistência ao Consumidor (APAC) surge precisamente com esse objectivo. Constituída como pessoa colectiva de direito privado e sem fins lucrativos, a organização nasceu de uma iniciativa lançada em 2021, tendo enfrentado um exigente processo administrativo até obter o reconhecimento formal a 28 de Julho de 2023.
Sediada na província de Inhambane, a associação foi criada para responder às crescentes preocupações relacionadas com práticas abusivas na comercialização de
bens e na prestação de serviços, procurando oferecer aos consumidores mecanismos de orientação, assistência e mediação acessíveis e eficazes.
Segundo a direcção da instituição, a APAC pretende contribuir para a construção de relações de consumo mais equilibradas, transparentes e responsáveis, funcionando, simultaneamente, como um canal de apoio ao cidadão e como uma plataforma de diálogo entre consumidores, empresas e entidades reguladoras.
Como preencher lacunas na defesa do consumidor
A APAC identifica várias fragilidades no actual ecossistema nacional de protecção do consumidor.
Os direitos do consumidor estão consagrados no artigo 92 da Constituição da República, que garante aos cidadãos o direito à qualidade dos bens e serviços"
Entre elas destacam-se a reduzida literacia de consumo, a insuficiente divulgação dos direitos legalmente consagrados e a limitada capacidade de muitos cidadãos para formalizar reclamações devidamente fundamentadas.
Nesse sentido, a organização desenvolve actividades de educação para o consumo, recepção e análise de denúncias, encaminhamento de reclamações, aconselhamento técnico-jurídico e mediação extrajudicial de conflitos.
O objectivo passa por oferecer soluções céleres para situações que muitas vezes não chegam aos tribunais ou às entidades reguladoras, mas que afectam directamente a vida quotidiana dos consumidores.
Operar a partir de Inhambane continua a ser um desafio
A localização da sede da APAC constitui simultaneamente uma oportunidade e um desafio. Por um lado, demonstra que iniciativas de âmbito nacional podem surgir fora dos grandes centros urbanos. Por outro, impõe limitações operacionais significativas.
A ausência de representação permanente na cidade de Maputo, onde se encontram os principais órgãos do Estado, reguladores sectoriais, empresas de grande dimensão e parceiros estratégicos, traduz-se em custos acrescidos
para a participação em reuniões, fóruns, seminários e processos de articulação institucional.
Para uma organização ainda em fase de consolidação, a gestão destes constrangimentos exige disciplina financeira e uma criteriosa definição de prioridades.
Comércio e telecomunicações lideram reclamações
Entre os sectores que concentram maior número de reclamações recebidas pela associação destacam-se o comércio a retalho e os serviços de telecomunicações.
Contudo, a APAC sublinha que estes números não significam necessariamente que sejam os sectores com maior incidência de irregularidades. Segundo a organização, o volume de denúncias está fortemente relacionado com o alcance das campanhas de sensibilização realizadas nestas áreas.
A publicação de conteúdos educativos nas plataformas digitais da associação tem contribuído para aumentar a consciência dos consumidores sobre os seus direitos, incentivando-os a reconhecer situações de abuso e a formalizar as respectivas queixas.
Ainda assim, nem todas as denúncias evoluem para processos formais de mediação. Uma parte considerável dos casos recebidos é resolvida através de aconselhamento preventivo ou orientação jurídica básica. Em muitos processos, os consumidores não conseguem apresentar elementos fundamentais de prova, como facturas, recibos, contratos ou comprovativos de pagamento, documentos indispensáveis para sustentar a existência da relação de consumo.
Literacia de consumo continua abaixo do necessário
Para a APAC, um dos maiores desafios estruturais do mercado moçambicano continua a ser o reduzido nível de literacia financeira e de consumo. É que muitos consumidores celebram contratos, aderem a serviços ou realizam compras sem conhecimento adequado sobre garantias legais, cláusulas contratuais, mecanismos de reclamação, riscos associados ao crédito ao consumo ou direitos no comércio electrónico.
Esta vulnerabilidade favorece situações de abuso e dificulta a capacidade de exigir responsabilidades quando surgem conflitos.
O problema, contudo, não se limita aos consumidores.
A associação observa, igual-
Nem todas as denúncias evoluem para processos formais de mediação. Uma parte considerável dos casos recebidos é resolvida através de aconselhamento preventivo"
mente, lacunas de conhecimento entre diversos fornecedores de bens e serviços, sobretudo no que diz respeito às obrigações legais de informação, transparência e protecção do consumidor.
Na perspectiva da APAC, consumidores mais informados tendem a promover um mercado mais eficiente. Ao exigir qualidade, transparência e respeito pelos seus direitos, contribuem para estimular a concorrência saudável e para valorizar empresas comprometidas com boas práticas comerciais.
Fiscalização exige esforço conjunto
A organização considera que a efectiva implementação da legislação de consumo depende de uma combinação de factores que vão além da existência das leis.
A insuficiência de fiscalização, a morosidade de alguns processos
administrativos e fenómenos de corrupção continuam a limitar a capacidade de resposta das instituições e a fragilizar a confiança dos cidadãos.
Perante este cenário, a APAC tem procurado desenvolver relações de cooperação com entidades públicas responsáveis pela supervisão dos mercados.
Na província de Inhambane, a associação mantém uma parceria de trabalho com a Inspecção-Geral de Segurança Alimentar e Económica (IGSAE), que permite a partilha de informações e uma actuação coordenada em situações que exigem intervenção das autoridades.
A existência de canais directos de comunicação tem contribuído para acelerar a identificação e o encaminhamento de práticas lesivas aos consumidores, reforçando a complementaridade entre a ac-
ADECOM. Que Papel?
Durante vários anos, a Associação para a Defesa do Consumidor de Moçambique (ADECOM) foi praticamente a única organização nacional identificada com a promoção e defesa dos direitos dos consumidores.
A sua criação representou um passo importante na introdução do tema da protecção do consumidor no debate público nacional, contribuindo para a divulgação da legislação e para a sensibilização dos cidadãos sobre os seus direitos.
Contudo, ao longo dos anos, diversos sectores da sociedade civil e alguns analistas têm apontado limitações na capacidade de intervenção da organização. Entre as críticas mais recorrentes surgem a reduzida visibilidade institucional, a limitada presença territorial, a insuficiente capacidade de resposta às reclamações dos consumidores e uma actuação considerada pouco expressiva perante os desafios cada vez mais complexos do mercado.
ção da sociedade civil e os mecanismos formais de fiscalização do Estado.
Sustentabilidade financeira continua a ser prioridade
Tal como acontece com muitas organizações da sociedade civil, a sustentabilidade financeira representa um dos maiores desafios para a APAC.
Actualmente, uma parte significativa dos recursos utilizados para assegurar o funcionamento da instituição provém das jóias e quotas dos associados. Paralelamente, os serviços de assistência técnica, orientação jurídica e mediação de conflitos são prestados por profissionais que actuam em regime de voluntariado.
Para garantir a continuidade e expansão das actividades, a direcção procura estabelecer parcerias com instituições públicas, empresas privadas, universidades e organismos de cooperação internacional que possam apoiar financeiramente ou tecnicamente os programas em desenvolvimento.
Cinco metas para os próximos anos
O plano estratégico da APAC para o período 2026-2030 assenta em cinco eixos fundamentais.
• O primeiro passa pela expansão territorial, através da abertura gradual de representações
Para a APAC, a defesa do consumidor ultrapassa a dimensão estritamente jurídica. Trata-se, igualmente, de uma questão de cidadania"
noutras províncias do país, reduzindo o actual isolamento geográfico;
• O segundo centra-se na modernização tecnológica, com a criação de plataformas digitais capazes de receber, processar e monitorizar reclamações em tempo real;
• A terceira prioridade consiste na produção de estudos de mercado e relatórios periódicos sobre as dinâmicas das relações de consumo em Moçambique, contribuindo para uma melhor compreensão dos desafios enfrentados pelos consumidores;
• O quarto eixo está ligado à intensificação das campanhas
de educação financeira e literacia de consumo, consideradas essenciais para a formação de cidadãos mais conscientes dos seus direitos;
• Finalmente, a associação pretende reforçar a sua participação nos debates sobre políticas públicas e reformas legislativas, procurando contribuir tecnicamente para a evolução do quadro normativo nacional.
Defesa do consumidor como instrumento de desenvolvimento
Para a APAC, a defesa do consumidor ultrapassa a dimensão estritamente jurídica. Trata-se, igualmente, de uma questão de cidadania, dignidade humana, justiça económica e fortalecimento institucional.
A associação defende que sociedades que conseguem proteger adequadamente os consumidores tendem a apresentar mercados mais transparentes, relações comerciais mais equilibradas e instituições mais credíveis.
Num contexto em que a confiança se torna um activo cada vez mais importante para o desenvolvimento económico, a promoção dos direitos do consumidor surge não apenas como uma obrigação legal, mas como uma condição necessária para a construção de uma economia mais inclusiva, competitiva e sustentável.